

Zoya Research
147 Bài đăng
Zoya Research
Báo cáo
Chặn người dùng
31 Đang theo dõi
25 Người theo dõi
130 Đã thích
Bài đăng
Tất cả
Trích dẫn
Binance Pick là một cách thú vị để khám phá thị trường dự đoán và chia sẻ những nhận định của bạn về thị trường. 🔥 Mỗi dự đoán là một cơ hội để học hỏi, phân tích xu hướng và cải thiện khả năng ra quyết định. Hãy tiếp tục tìm hiểu, kiên trì và biến mỗi lựa chọn thành cơ hội đáng giá! 🚀
#BinancePick
Binance Pick là một cách thú vị để khám phá thị trường dự đoán và chia sẻ những nhận định của bạn về thị trường. 🔥 Mỗi dự đoán là một cơ hội để học hỏi, phân tích xu hướng và cải thiện khả năng ra quyết định. Hãy tiếp tục tìm hiểu, kiên trì và biến mỗi lựa chọn thành cơ hội đáng giá! 🚀
#BinancePick
#BinancePick
79
Tôi liên tục quay lại một câu hỏi khi nhìn vào Dusk và NPEX:
Liệu một thị trường được quản lý có thể được kiểm toán mà không biến mọi hoạt động tài chính của từng nhà đầu tư thành dữ liệu công khai không?
NPEX khiến câu hỏi này trở thành điều gì đó hơn cả lý thuyết. Công việc của Dusk với sàn giao dịch được quản lý tại Hà Lan mang đến cho câu hỏi đó một bối cảnh thực tế: chứng khoán được quản lý, nhà đầu tư và hạ tầng thị trường phải vận hành trong khuôn khổ các quy định, nơi vừa cần giám sát vừa cần bảo mật.
Điều đó tạo ra một vấn đề cụ thể.
Cơ quan quản lý có thể cần xác minh rằng một nhà đầu tư đủ điều kiện hoặc rằng một giao dịch tuân thủ các điều kiện bắt buộc. Nhưng điều đó không tự động có nghĩa là mọi bên tham gia thị trường khác cũng phải thấy được toàn bộ thông tin tài chính nền tảng.
Đây là lúc kiến trúc của Dusk trở nên thú vị.
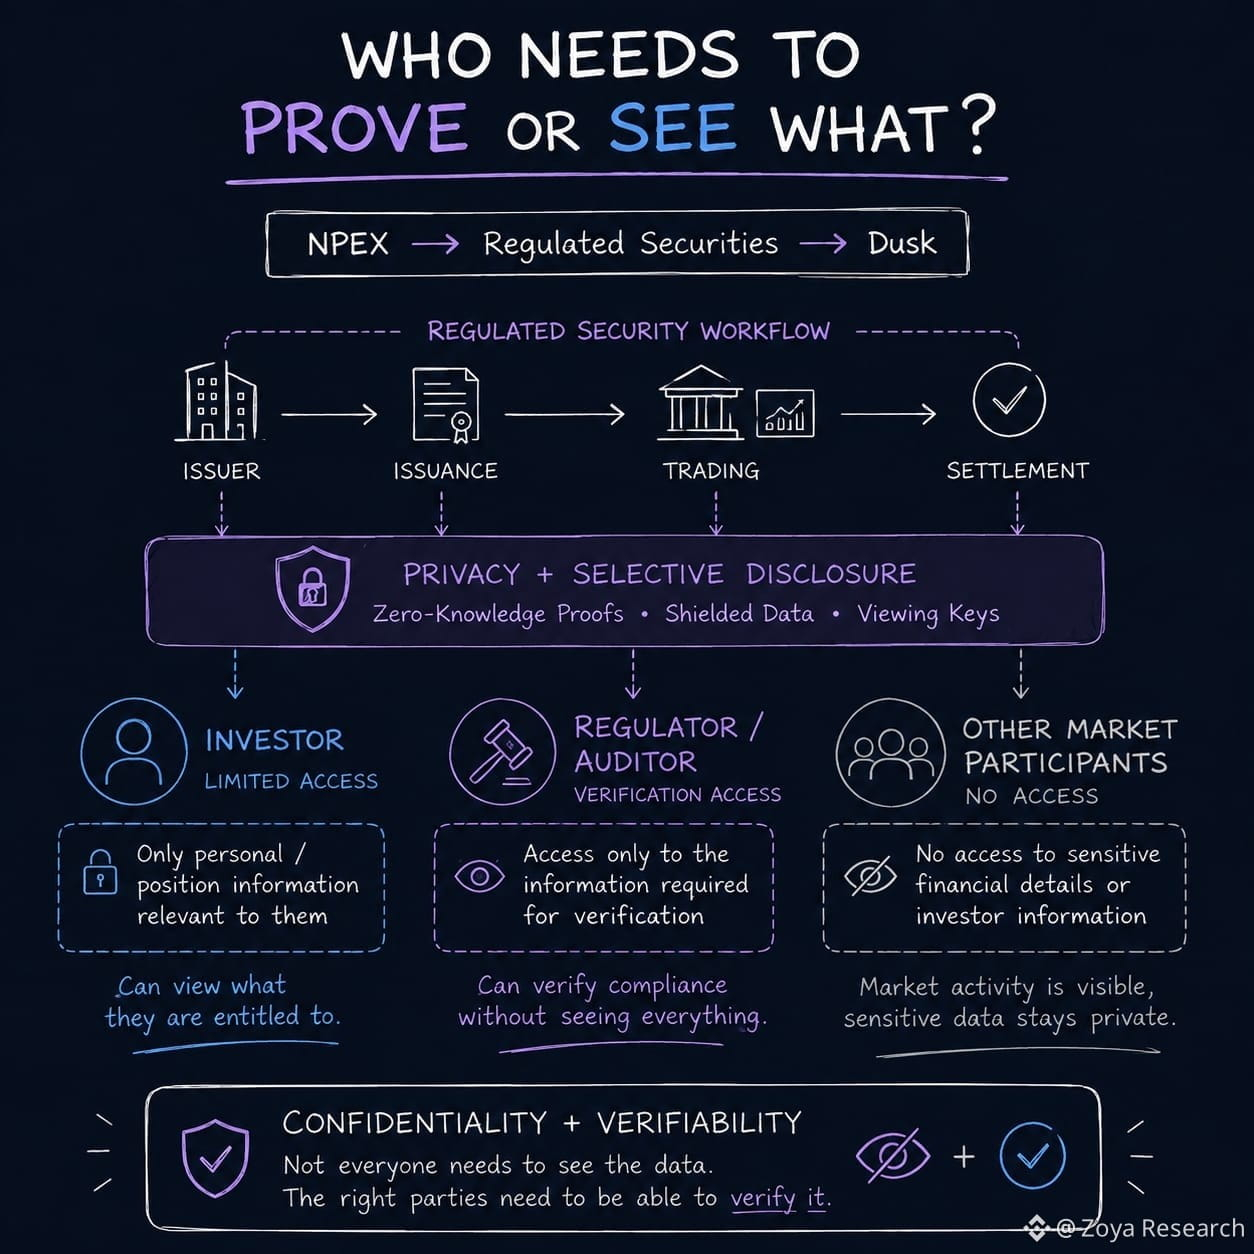
Mô hình giao dịch Phoenix của hãng giữ kín số dư và các khoản chuyển, trong khi các bằng chứng không kiến thức (zero-knowledge proofs) có thể chứng minh tính hợp lệ của giao dịch mà không tiết lộ các chi tiết cốt lõi. Khi cần thêm bằng chứng, các khóa xem (viewing keys) có thể cung cấp quyền truy cập có chọn lọc.
Vì vậy, quyền riêng tư ở đây không chỉ đơn thuần là che giấu dữ liệu.
Nó chuyển câu hỏi từ “Thông tin có công khai không?” sang “Ai cần phải chứng minh hoặc xem cái gì?”
Nhưng bài kiểm tra thực sự là điều gì xảy ra khi một chứng khoán được quản lý hoạt động thực tế đi qua quy trình này: ai có thể xem cái gì, ai có thể chứng minh cái gì, và vẫn cần bao nhiêu phối hợp thủ công ở phía sau?
Phần đó tôi không nghĩ nên mặc định là sẽ như vậy.
Nếu các quyền này có thể thực sự được thực thi onchain cho nhiều đối tượng như nhà đầu tư, tổ chức phát hành, sàn giao dịch và cơ quan giám sát, thì quyền riêng tư có còn là một tính năng tuân thủ — hay nó trở thành một phần của chính hạ tầng thị trường?
@Dusk_Foundation $DUSK #dusk
Tôi liên tục quay lại một câu hỏi khi nhìn vào Dusk và NPEX:
Liệu một thị trường được quản lý có thể được kiểm toán mà không biến mọi hoạt động tài chính của từng nhà đầu tư thành dữ liệu công khai không?
NPEX khiến câu hỏi này trở thành điều gì đó hơn cả lý thuyết. Công việc của Dusk với sàn giao dịch được quản lý tại Hà Lan mang đến cho câu hỏi đó một bối cảnh thực tế: chứng khoán được quản lý, nhà đầu tư và hạ tầng thị trường phải vận hành trong khuôn khổ các quy định, nơi vừa cần giám sát vừa cần bảo mật.
Điều đó tạo ra một vấn đề cụ thể.
Cơ quan quản lý có thể cần xác minh rằng một nhà đầu tư đủ điều kiện hoặc rằng một giao dịch tuân thủ các điều kiện bắt buộc. Nhưng điều đó không tự động có nghĩa là mọi bên tham gia thị trường khác cũng phải thấy được toàn bộ thông tin tài chính nền tảng.
Đây là lúc kiến trúc của Dusk trở nên thú vị.
Mô hình giao dịch Phoenix của hãng giữ kín số dư và các khoản chuyển, trong khi các bằng chứng không kiến thức (zero-knowledge proofs) có thể chứng minh tính hợp lệ của giao dịch mà không tiết lộ các chi tiết cốt lõi. Khi cần thêm bằng chứng, các khóa xem (viewing keys) có thể cung cấp quyền truy cập có chọn lọc.
Vì vậy, quyền riêng tư ở đây không chỉ đơn thuần là che giấu dữ liệu.
Nó chuyển câu hỏi từ “Thông tin có công khai không?” sang “Ai cần phải chứng minh hoặc xem cái gì?”
Nhưng bài kiểm tra thực sự là điều gì xảy ra khi một chứng khoán được quản lý hoạt động thực tế đi qua quy trình này: ai có thể xem cái gì, ai có thể chứng minh cái gì, và vẫn cần bao nhiêu phối hợp thủ công ở phía sau?
Phần đó tôi không nghĩ nên mặc định là sẽ như vậy.
Nếu các quyền này có thể thực sự được thực thi onchain cho nhiều đối tượng như nhà đầu tư, tổ chức phát hành, sàn giao dịch và cơ quan giám sát, thì quyền riêng tư có còn là một tính năng tuân thủ — hay nó trở thành một phần của chính hạ tầng thị trường?
@Dusk $DUSK #dusk
83
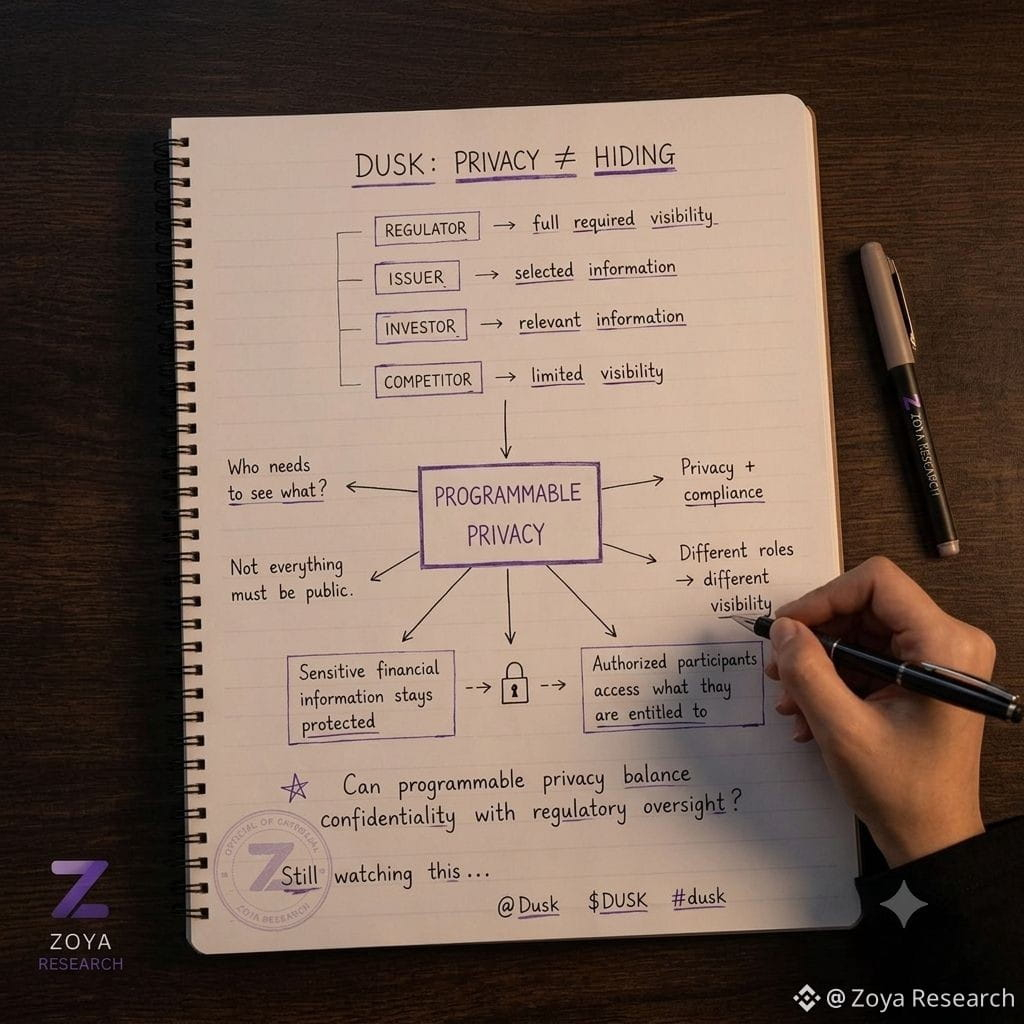
Hôm nay tôi quay lại mô hình quyền riêng tư của Dusk vì một câu hỏi cứ làm tôi băn khoăn: nếu các thị trường được quản lý vẫn cần được hiển thị, thì quyền riêng tư đang bảo vệ chính xác điều gì?
Càng tìm hiểu, tôi càng không nghĩ câu trả lời chỉ đơn giản là “che giấu giao dịch”.
Một tổ chức tài chính có thể cần chứng minh rằng một điều gì đó đã xảy ra, trong khi một đối thủ cạnh tranh có thể không có lý do để xem vị thế cơ sở, số dư hay các thông tin nhạy cảm khác.
Điều đó tạo ra một vấn đề khác.
Nó không hẳn là quyền riêng tư đối đầu với tính minh bạch. Vấn đề là liệu những người tham gia khác nhau có thể có các mức độ truy cập khác nhau đối với cùng một quy trình tài chính hay không.
Đó là lý do ý tưởng “quyền riêng tư lập trình được” của Dusk thu hút sự chú ý của tôi.
Thông tin nhạy cảm có thể vẫn được bảo vệ, trong khi các bên được ủy quyền vẫn có thể nhận được những gì họ cần để xem xét. Với tài chính được quản lý, sự phân biệt này có vẻ hữu ích hơn nhiều so với việc chỉ gọi nó là “blockchain riêng tư”.
Phần khó khăn là quyết định các quyền truy cập đó nên vận hành như thế nào giữa các cơ quan quản lý, tổ chức phát hành, nhà đầu tư và các bên tham gia khác mà không biến mọi giao dịch thành một hồ sơ hoàn toàn công khai.
Đó là điều tôi vẫn đang theo dõi.
Nếu những người tham gia khác nhau cần các mức độ hiển thị khác nhau, thì liệu quyền riêng tư lập trình được có thể trở thành một cách thực tế để cân bằng giữa bảo mật và sự giám sát của cơ quan quản lý hay không?
@Dusk_Foundation $DUSK #dusk
Hôm nay tôi quay lại mô hình quyền riêng tư của Dusk vì một câu hỏi cứ làm tôi băn khoăn: nếu các thị trường được quản lý vẫn cần được hiển thị, thì quyền riêng tư đang bảo vệ chính xác điều gì?
Càng tìm hiểu, tôi càng không nghĩ câu trả lời chỉ đơn giản là “che giấu giao dịch”.
Một tổ chức tài chính có thể cần chứng minh rằng một điều gì đó đã xảy ra, trong khi một đối thủ cạnh tranh có thể không có lý do để xem vị thế cơ sở, số dư hay các thông tin nhạy cảm khác.
Điều đó tạo ra một vấn đề khác.
Nó không hẳn là quyền riêng tư đối đầu với tính minh bạch. Vấn đề là liệu những người tham gia khác nhau có thể có các mức độ truy cập khác nhau đối với cùng một quy trình tài chính hay không.
Đó là lý do ý tưởng “quyền riêng tư lập trình được” của Dusk thu hút sự chú ý của tôi.
Thông tin nhạy cảm có thể vẫn được bảo vệ, trong khi các bên được ủy quyền vẫn có thể nhận được những gì họ cần để xem xét. Với tài chính được quản lý, sự phân biệt này có vẻ hữu ích hơn nhiều so với việc chỉ gọi nó là “blockchain riêng tư”.
Phần khó khăn là quyết định các quyền truy cập đó nên vận hành như thế nào giữa các cơ quan quản lý, tổ chức phát hành, nhà đầu tư và các bên tham gia khác mà không biến mọi giao dịch thành một hồ sơ hoàn toàn công khai.
Đó là điều tôi vẫn đang theo dõi.
Nếu những người tham gia khác nhau cần các mức độ hiển thị khác nhau, thì liệu quyền riêng tư lập trình được có thể trở thành một cách thực tế để cân bằng giữa bảo mật và sự giám sát của cơ quan quản lý hay không?
@Dusk $DUSK #dusk
1
75
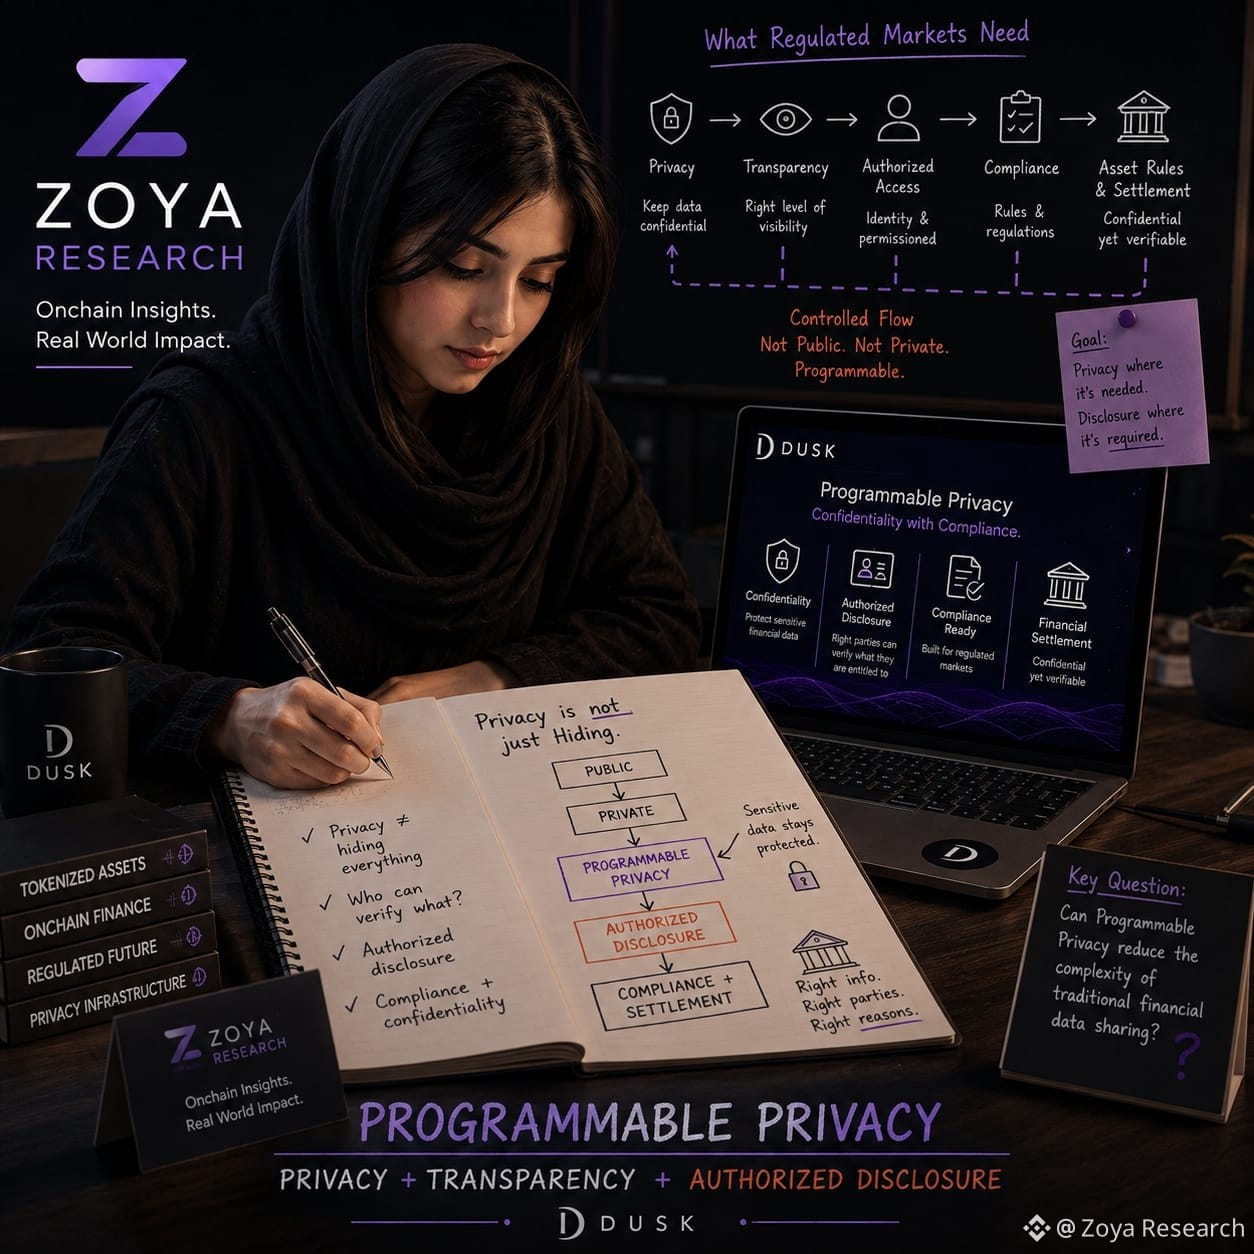
Trước đây, tôi nghĩ rằng quyền riêng tư trong các thị trường tài chính chủ yếu là việc che giấu thông tin nhạy cảm khỏi tầm nhìn công chúng.
Càng xem xét Dusk, tôi càng cho rằng định nghĩa đó quá hẹp.
Điểm thu hút tôi là ý tưởng về quyền riêng tư có thể lập trình: giữ thông tin nhạy cảm được bảo mật khi cần thiết, đồng thời vẫn cho phép công bố đúng thông tin khi một bên được ủy quyền cần xem xét.
Sự phân biệt này quan trọng trong các thị trường được quản lý.
Một ứng dụng tài chính không nhất thiết phải cần mọi mảnh dữ liệu đều hiển thị cho tất cả mọi người. Nó cần các bên phù hợp có thể xác minh những gì họ được quyền xác minh, trong khi thông tin nhạy cảm nền tảng vẫn được bảo vệ.
Như vậy, quyền riêng tư không còn giống như một công tắc chuyển đổi giữa “công khai” và “riêng tư”, mà giống như một thứ có thể được tích hợp vào cách các ứng dụng tài chính vận hành.
Đó là lý do khiến cách tiếp cận XSC của Dusk trở nên hấp dẫn đối với tôi: nó đặt ra câu hỏi về việc làm sao có thể để bảo mật song song tồn tại với các quy tắc tài sản hướng tới tuân thủ và cơ chế thanh toán.
Nhưng tôi vẫn tự hỏi quyền riêng tư có thể lập trình có thể đi xa đến mức nào trong các quy trình công việc thể chế thực tế.
Nếu các thị trường được quản lý cần quyền riêng tư, tính minh bạch và việc công bố có ủy quyền cùng lúc, thì quyền riêng tư có thể lập trình có thực sự có thể giảm độ phức tạp của việc chia sẻ dữ liệu tài chính truyền thống hay không?
@Dusk_Foundation $DUSK #dusk
Trước đây, tôi nghĩ rằng quyền riêng tư trong các thị trường tài chính chủ yếu là việc che giấu thông tin nhạy cảm khỏi tầm nhìn công chúng.
Càng xem xét Dusk, tôi càng cho rằng định nghĩa đó quá hẹp.
Điểm thu hút tôi là ý tưởng về quyền riêng tư có thể lập trình: giữ thông tin nhạy cảm được bảo mật khi cần thiết, đồng thời vẫn cho phép công bố đúng thông tin khi một bên được ủy quyền cần xem xét.
Sự phân biệt này quan trọng trong các thị trường được quản lý.
Một ứng dụng tài chính không nhất thiết phải cần mọi mảnh dữ liệu đều hiển thị cho tất cả mọi người. Nó cần các bên phù hợp có thể xác minh những gì họ được quyền xác minh, trong khi thông tin nhạy cảm nền tảng vẫn được bảo vệ.
Như vậy, quyền riêng tư không còn giống như một công tắc chuyển đổi giữa “công khai” và “riêng tư”, mà giống như một thứ có thể được tích hợp vào cách các ứng dụng tài chính vận hành.
Đó là lý do khiến cách tiếp cận XSC của Dusk trở nên hấp dẫn đối với tôi: nó đặt ra câu hỏi về việc làm sao có thể để bảo mật song song tồn tại với các quy tắc tài sản hướng tới tuân thủ và cơ chế thanh toán.
Nhưng tôi vẫn tự hỏi quyền riêng tư có thể lập trình có thể đi xa đến mức nào trong các quy trình công việc thể chế thực tế.
Nếu các thị trường được quản lý cần quyền riêng tư, tính minh bạch và việc công bố có ủy quyền cùng lúc, thì quyền riêng tư có thể lập trình có thực sự có thể giảm độ phức tạp của việc chia sẻ dữ liệu tài chính truyền thống hay không?
@Dusk $DUSK #dusk
1
88
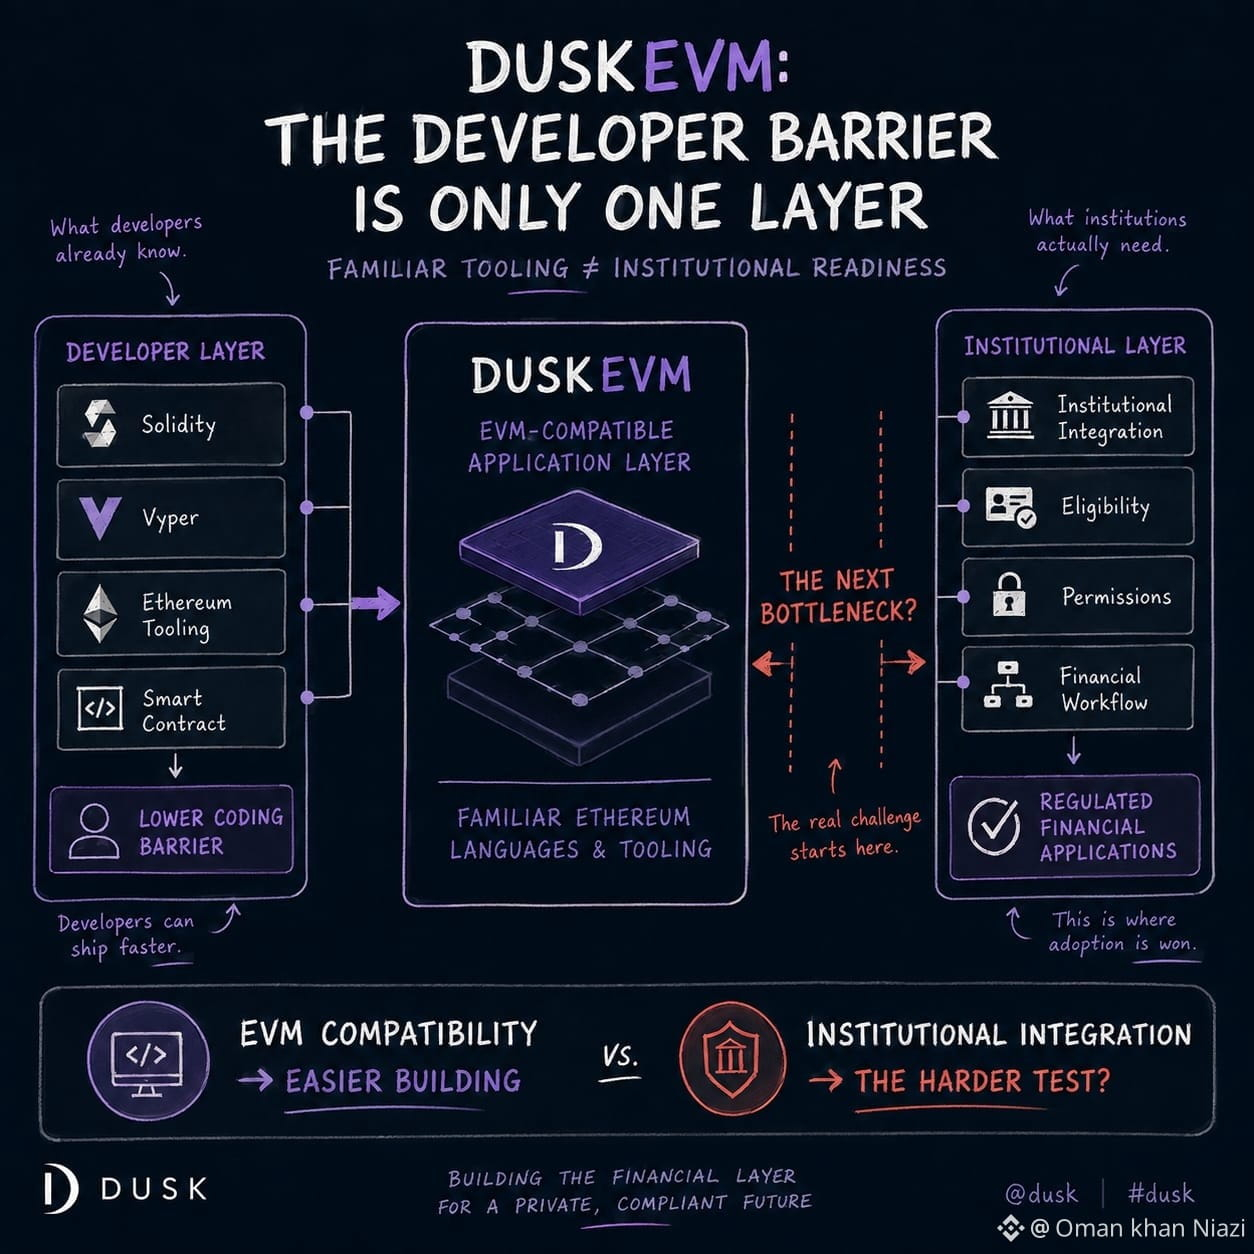
Tôi từng nghĩ rằng khả năng tương thích EVM chủ yếu giải quyết bài toán “bắt đầu” cho nhà phát triển.
Nếu DuskEVM hỗ trợ các ngôn ngữ và công cụ quen thuộc của Ethereum, bao gồm Solidity và Vyper, thì các nhà phát triển có thể bắt đầu xây dựng mà không cần học trước một môi trường smart contract hoàn toàn khác.
Điều đó quan trọng.
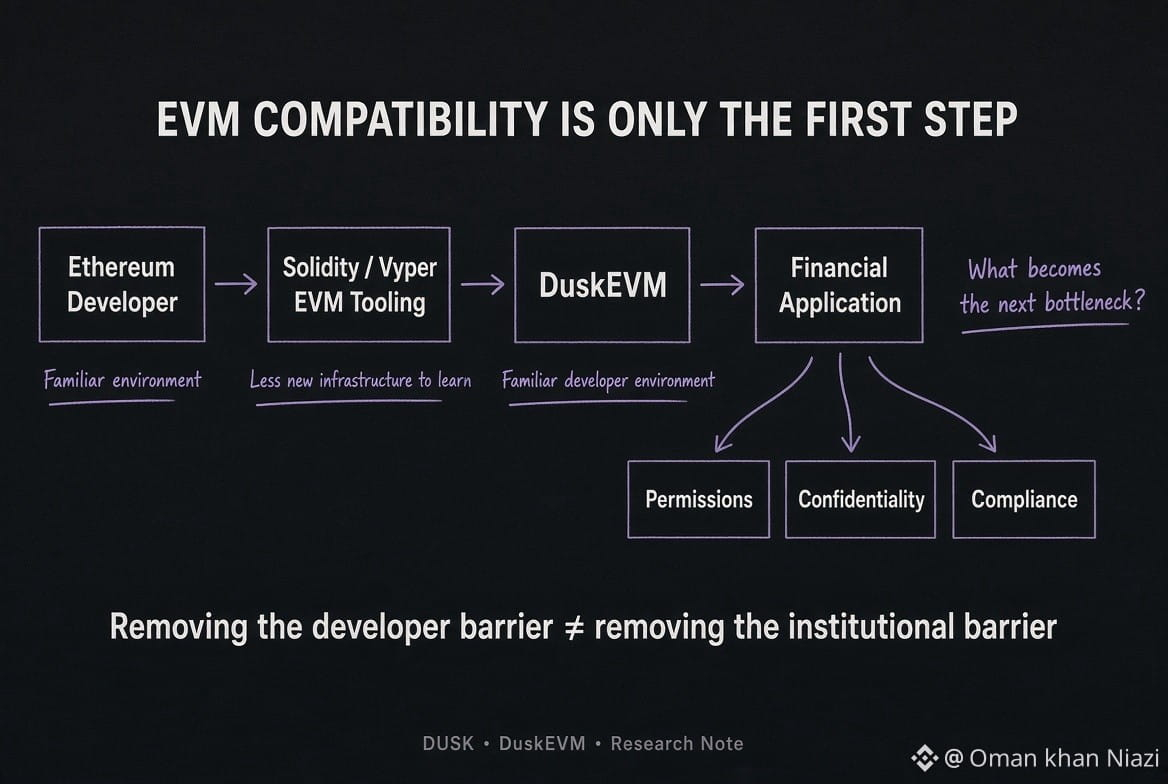
Nhưng càng nhìn Dusk trong bối cảnh các ứng dụng tài chính, tôi càng nghĩ rằng nó chỉ giải quyết một lớp của vấn đề.
Một nhà phát triển có thể triển khai một ứng dụng bằng các công cụ quen thuộc. Điều đó không tự động trả lời ai được phép tương tác với nó, thông tin nào cần được giữ bí mật, tính đủ điều kiện được kiểm soát như thế nào, hay ứng dụng sẽ khớp với quy trình tài chính rộng hơn ra sao.
Chính sự khác biệt đó đã thu hút sự chú ý của tôi.
Khả năng tương thích EVM có thể giảm rào cản về mặt lập trình.
Nhưng nó có thể không làm giảm sự phức tạp ở cấp độ tổ chức xung quanh ứng dụng.
Và với các thị trường tài chính được quản lý, phần thứ hai đó có thể là bài toán khó hơn.
Tôi vẫn đang theo dõi cách hai lớp vấn đề này kết hợp với nhau.
Nếu DuskEVM giúp việc xây dựng trở nên quen thuộc, thì nút thắt thực sự có đơn giản là chuyển từ việc nhà phát triển chấp nhận sang việc tích hợp trong tổ chức hay không?
@Dusk_Foundation $DUSK #dusk
Tôi từng nghĩ rằng khả năng tương thích EVM chủ yếu giải quyết bài toán “bắt đầu” cho nhà phát triển.
Nếu DuskEVM hỗ trợ các ngôn ngữ và công cụ quen thuộc của Ethereum, bao gồm Solidity và Vyper, thì các nhà phát triển có thể bắt đầu xây dựng mà không cần học trước một môi trường smart contract hoàn toàn khác.
Điều đó quan trọng.
Nhưng càng nhìn Dusk trong bối cảnh các ứng dụng tài chính, tôi càng nghĩ rằng nó chỉ giải quyết một lớp của vấn đề.
Một nhà phát triển có thể triển khai một ứng dụng bằng các công cụ quen thuộc. Điều đó không tự động trả lời ai được phép tương tác với nó, thông tin nào cần được giữ bí mật, tính đủ điều kiện được kiểm soát như thế nào, hay ứng dụng sẽ khớp với quy trình tài chính rộng hơn ra sao.
Chính sự khác biệt đó đã thu hút sự chú ý của tôi.
Khả năng tương thích EVM có thể giảm rào cản về mặt lập trình.
Nhưng nó có thể không làm giảm sự phức tạp ở cấp độ tổ chức xung quanh ứng dụng.
Và với các thị trường tài chính được quản lý, phần thứ hai đó có thể là bài toán khó hơn.
Tôi vẫn đang theo dõi cách hai lớp vấn đề này kết hợp với nhau.
Nếu DuskEVM giúp việc xây dựng trở nên quen thuộc, thì nút thắt thực sự có đơn giản là chuyển từ việc nhà phát triển chấp nhận sang việc tích hợp trong tổ chức hay không?
@Dusk $DUSK #dusk
4
3
91
Hôm nay tôi cứ quay lại với Dusk Trade vì việc gọi nó là “neobroker” không thực sự giải thích được điều đã thu hút sự chú ý của tôi.
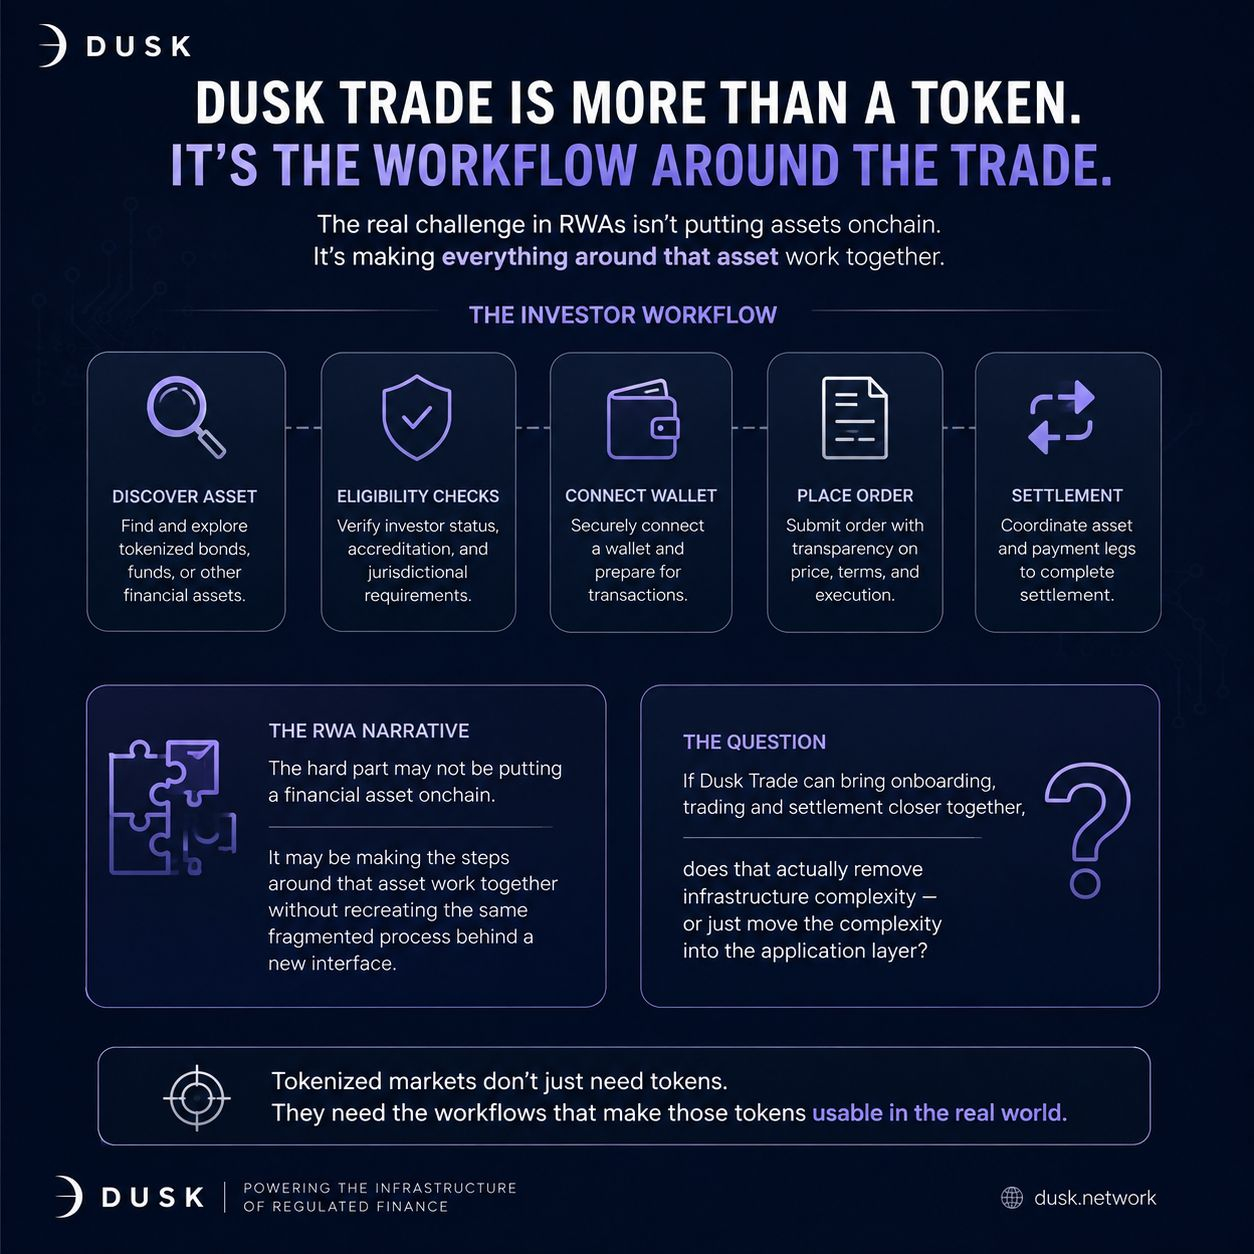
Phần thú vị không chỉ nằm ở khả năng mua hoặc bán một trái phiếu được token hóa, một quỹ, hay tài sản tài chính khác.
Điều đáng nói là những gì phải diễn ra xung quanh giao dịch đó.
Một nhà đầu tư có thể cần phải tìm hiểu về tài sản, hoàn tất các kiểm tra về điều kiện, kết nối ví, đặt lệnh, rồi phải có sự phối hợp giữa “chân” giao nhận tài sản và khoản thanh toán thông qua cơ chế settlement.
Điều khiến tôi chú ý là cách Dusk Trade tiếp cận các quy trình đó thay vì xem token chỉ là toàn bộ sản phẩm.
Điều đó khiến tôi suy nghĩ lại về câu chuyện RWA quen thuộc.
Phần khó có lẽ không phải là đưa một tài sản tài chính lên onchain.
Có thể là làm cho các bước diễn ra quanh tài sản đó hoạt động cùng nhau mà không tái tạo quy trình bị phân mảnh giống hệt phía sau một giao diện mới.
Đó là phần tôi vẫn còn chưa chắc.
Nếu Dusk Trade có thể đưa onboarding, giao dịch và settlement xích lại gần nhau hơn, thì điều đó có thực sự loại bỏ sự phức tạp về hạ tầng—hay chỉ chuyển sự phức tạp sang lớp ứng dụng?
Tôi nghĩ đây là phần đáng theo dõi khi các thị trường tokenized trở nên thực tế hơn.
@Dusk_Foundation $DUSK #dusk
Hôm nay tôi cứ quay lại với Dusk Trade vì việc gọi nó là “neobroker” không thực sự giải thích được điều đã thu hút sự chú ý của tôi.
Phần thú vị không chỉ nằm ở khả năng mua hoặc bán một trái phiếu được token hóa, một quỹ, hay tài sản tài chính khác.
Điều đáng nói là những gì phải diễn ra xung quanh giao dịch đó.
Một nhà đầu tư có thể cần phải tìm hiểu về tài sản, hoàn tất các kiểm tra về điều kiện, kết nối ví, đặt lệnh, rồi phải có sự phối hợp giữa “chân” giao nhận tài sản và khoản thanh toán thông qua cơ chế settlement.
Điều khiến tôi chú ý là cách Dusk Trade tiếp cận các quy trình đó thay vì xem token chỉ là toàn bộ sản phẩm.
Điều đó khiến tôi suy nghĩ lại về câu chuyện RWA quen thuộc.
Phần khó có lẽ không phải là đưa một tài sản tài chính lên onchain.
Có thể là làm cho các bước diễn ra quanh tài sản đó hoạt động cùng nhau mà không tái tạo quy trình bị phân mảnh giống hệt phía sau một giao diện mới.
Đó là phần tôi vẫn còn chưa chắc.
Nếu Dusk Trade có thể đưa onboarding, giao dịch và settlement xích lại gần nhau hơn, thì điều đó có thực sự loại bỏ sự phức tạp về hạ tầng—hay chỉ chuyển sự phức tạp sang lớp ứng dụng?
Tôi nghĩ đây là phần đáng theo dõi khi các thị trường tokenized trở nên thực tế hơn.
@Dusk $DUSK #dusk
4
81
Hôm nay tôi đã quay lại tìm hiểu DuskEVM vì muốn hiểu chính xác khả năng tương thích với EVM thực sự thay đổi điều gì ngoài các tiêu đề.
Một chi tiết nổi bật là DuskEVM được xây dựng để hoạt động với các ngôn ngữ phát triển Ethereum và công cụ quen thuộc, bao gồm Solidity và Vyper.
Điều này quan trọng vì các nhà phát triển không nhất thiết phải học một hoàn cảnh phát triển hợp đồng thông minh hoàn toàn khác chỉ để bắt đầu xây dựng trên Dusk.
Nhưng rồi tôi lại bắt đầu suy nghĩ về điều gì xảy ra sau bước đầu tiên đó.
Nếu việc triển khai một ứng dụng trở nên dễ dàng hơn, thì những câu hỏi khó hơn đối với các ứng dụng tài chính sẽ không vì thế mà biến mất.
Ai được phép tương tác với nó?
Thông tin nào cần phải được giữ bí mật?
Các yêu cầu tuân thủ được thực thi như thế nào?
Và ứng dụng kết nối ra sao với phần còn lại của quy trình làm việc trong tài chính?
Vì vậy, tôi không nghĩ khả năng tương thích EVM là phần thú vị nhất nếu chỉ xét riêng nó.
Phần thú vị là liệu hạ tầng quen thuộc dành cho nhà phát triển có thực sự dẫn đến các ứng dụng có thể hoạt động trong những ràng buộc thực tế của các tổ chức hay không.
Nếu DuskEVM loại bỏ rào cản với nhà phát triển, thì nút thắt tiếp theo để đưa các ứng dụng tài chính vào sử dụng trong thế giới thực sẽ là gì?
@Dusk_Foundation $DUSK #dusk
Hôm nay tôi đã quay lại tìm hiểu DuskEVM vì muốn hiểu chính xác khả năng tương thích với EVM thực sự thay đổi điều gì ngoài các tiêu đề.
Một chi tiết nổi bật là DuskEVM được xây dựng để hoạt động với các ngôn ngữ phát triển Ethereum và công cụ quen thuộc, bao gồm Solidity và Vyper.
Điều này quan trọng vì các nhà phát triển không nhất thiết phải học một hoàn cảnh phát triển hợp đồng thông minh hoàn toàn khác chỉ để bắt đầu xây dựng trên Dusk.
Nhưng rồi tôi lại bắt đầu suy nghĩ về điều gì xảy ra sau bước đầu tiên đó.
Nếu việc triển khai một ứng dụng trở nên dễ dàng hơn, thì những câu hỏi khó hơn đối với các ứng dụng tài chính sẽ không vì thế mà biến mất.
Ai được phép tương tác với nó?
Thông tin nào cần phải được giữ bí mật?
Các yêu cầu tuân thủ được thực thi như thế nào?
Và ứng dụng kết nối ra sao với phần còn lại của quy trình làm việc trong tài chính?
Vì vậy, tôi không nghĩ khả năng tương thích EVM là phần thú vị nhất nếu chỉ xét riêng nó.
Phần thú vị là liệu hạ tầng quen thuộc dành cho nhà phát triển có thực sự dẫn đến các ứng dụng có thể hoạt động trong những ràng buộc thực tế của các tổ chức hay không.
Nếu DuskEVM loại bỏ rào cản với nhà phát triển, thì nút thắt tiếp theo để đưa các ứng dụng tài chính vào sử dụng trong thế giới thực sẽ là gì?
@Dusk $DUSK #dusk
7
71
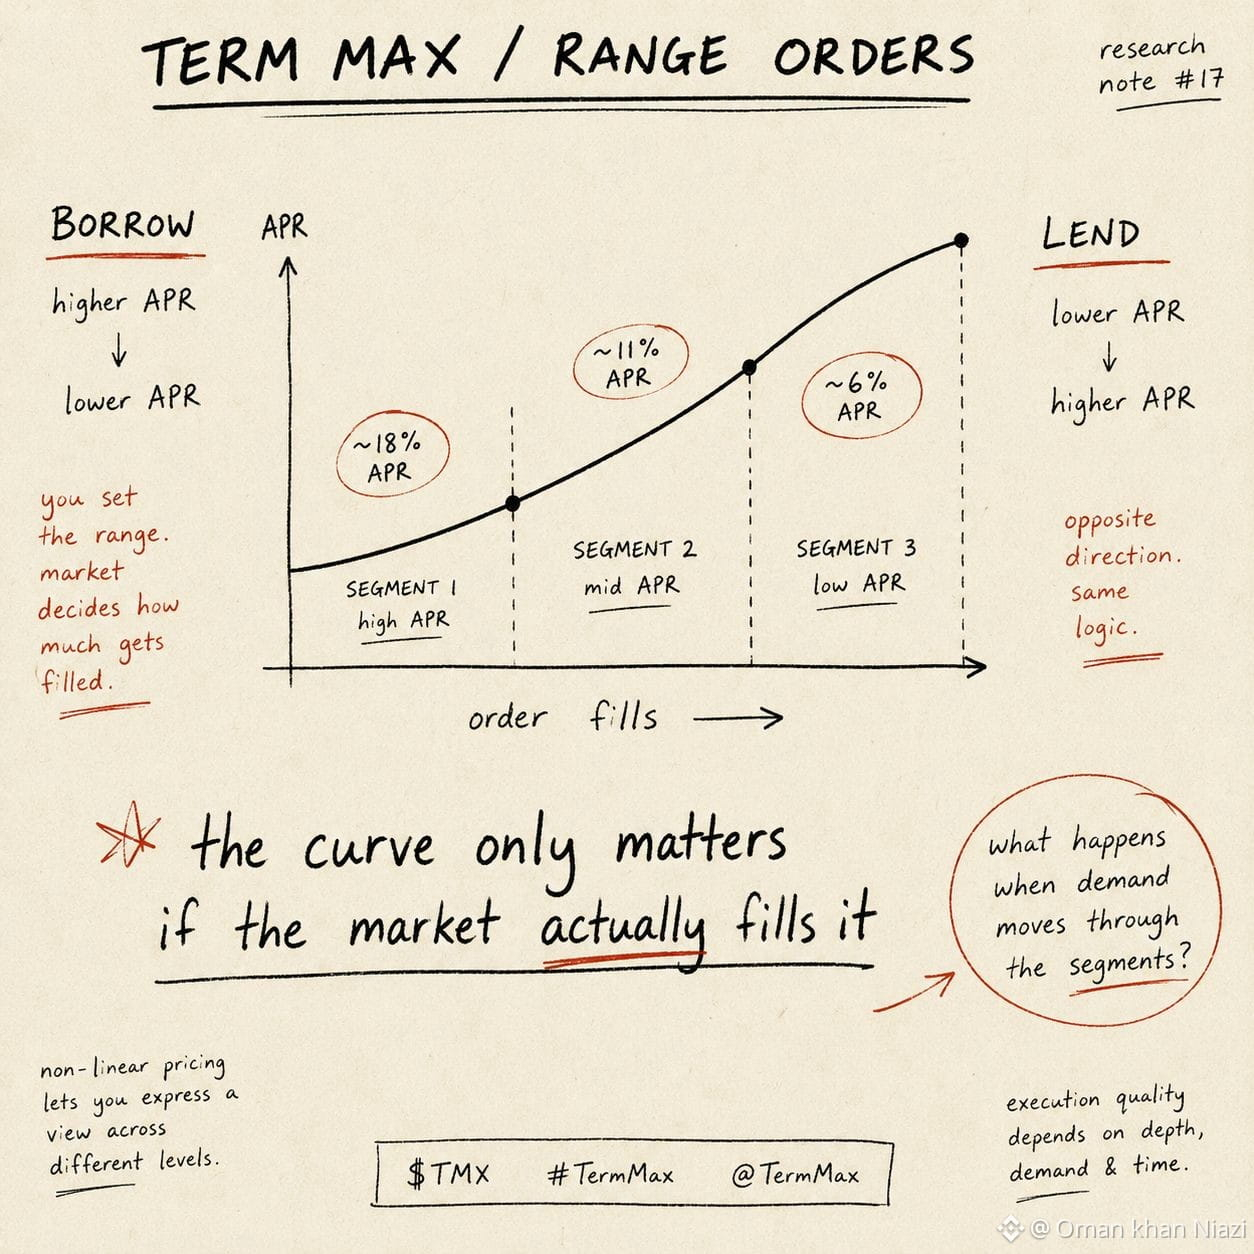
Tôi nhận thấy phần thú vị của @TermMax không chỉ là lãi suất được cố định. Mà là lãi suất có thể được cấu trúc dựa trên việc bao nhiêu trong một lệnh thực sự được khớp.
Lệnh giới hạn theo dải (Range Orders) của TermMax sử dụng các đường cong giá với nhiều đoạn khác nhau. Với một lệnh vay theo dải, các phần sớm có thể mang APR cao hơn và các phần sau mang APR thấp hơn khi lệnh được khớp. Đối với cho vay, đường cong hoạt động theo chiều ngược lại: lãi suất tăng dần qua các đoạn được xác định.
Điều đó khiến tôi nhìn lệnh theo một cách khác.
Một lệnh theo dải không chỉ đơn giản là nói: “đây là lãi suất của tôi”. Nó xác định lãi suất có thể phản hồi như thế nào khi các mức thanh khoản khác nhau được lấy.
Nhưng điều đó cũng tạo ra một sự giằng co thú vị: đường cong chỉ có ý nghĩa nếu thị trường thực sự khớp nó. Tài liệu của TermMax cũng nhấn mạnh vốn không được sử dụng và các đường cong giá được cấu hình kém là những rủi ro đối với người thiết lập lệnh theo dải.
Vì vậy, điều tôi muốn theo dõi là cách các đường cong này hoạt động khi nhu cầu thực tế đi qua các kích thước lệnh khác nhau.
Cấu trúc đường cong có thể khám phá ra những mức lãi suất hữu ích trong thực tiễn không, hay hiệu quả của nó phụ thuộc quá nhiều vào việc dự đoán đúng hồ sơ nhu cầu?
#TermMax @termmax
Tôi nhận thấy phần thú vị của @TermMax không chỉ là lãi suất được cố định. Mà là lãi suất có thể được cấu trúc dựa trên việc bao nhiêu trong một lệnh thực sự được khớp.
Lệnh giới hạn theo dải (Range Orders) của TermMax sử dụng các đường cong giá với nhiều đoạn khác nhau. Với một lệnh vay theo dải, các phần sớm có thể mang APR cao hơn và các phần sau mang APR thấp hơn khi lệnh được khớp. Đối với cho vay, đường cong hoạt động theo chiều ngược lại: lãi suất tăng dần qua các đoạn được xác định.
Điều đó khiến tôi nhìn lệnh theo một cách khác.
Một lệnh theo dải không chỉ đơn giản là nói: “đây là lãi suất của tôi”. Nó xác định lãi suất có thể phản hồi như thế nào khi các mức thanh khoản khác nhau được lấy.
Nhưng điều đó cũng tạo ra một sự giằng co thú vị: đường cong chỉ có ý nghĩa nếu thị trường thực sự khớp nó. Tài liệu của TermMax cũng nhấn mạnh vốn không được sử dụng và các đường cong giá được cấu hình kém là những rủi ro đối với người thiết lập lệnh theo dải.
Vì vậy, điều tôi muốn theo dõi là cách các đường cong này hoạt động khi nhu cầu thực tế đi qua các kích thước lệnh khác nhau.
Cấu trúc đường cong có thể khám phá ra những mức lãi suất hữu ích trong thực tiễn không, hay hiệu quả của nó phụ thuộc quá nhiều vào việc dự đoán đúng hồ sơ nhu cầu?
#TermMax @TermMax
1
6
80
Tôi vẫn nghĩ rằng hầu hết các cuộc trò chuyện về RWA đều xem token hóa như là đích đến.
Đưa một tài sản hiện có lên onchain, tạo cho nó một biểu diễn kỹ thuật số, và ngay lập tức nghe như thể chính tài sản tài chính đó đã được đưa lên onchain.
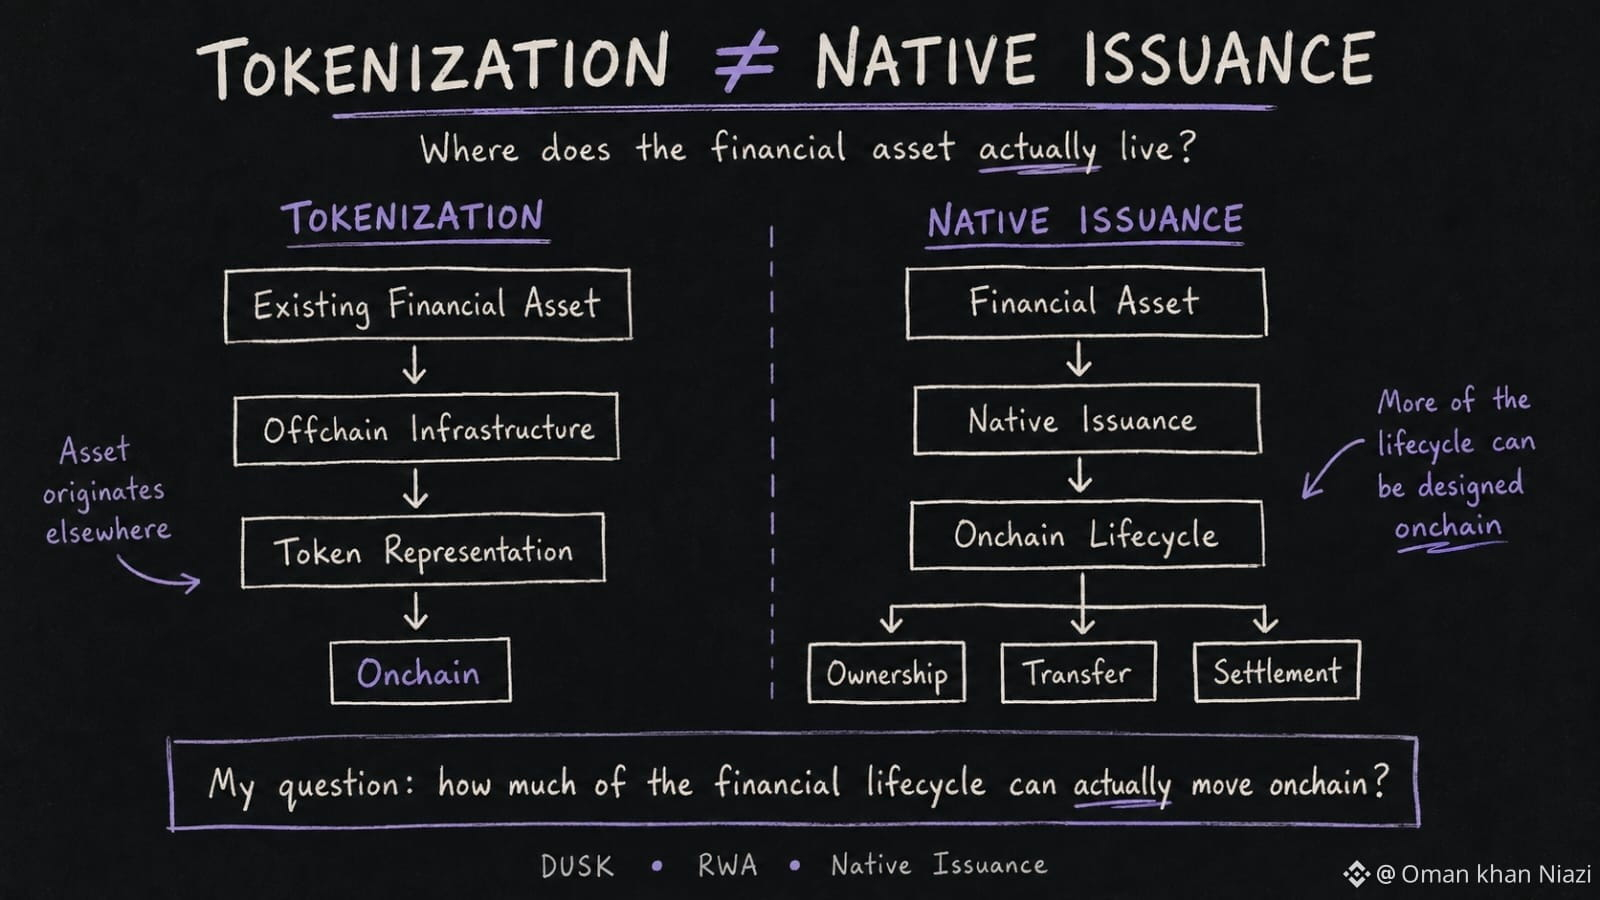
Nhưng càng tìm hiểu cách tiếp cận của Dusk đối với việc phát hành gốc (native issuance), tôi càng nghĩ rằng có một điểm khác biệt quan trọng.
Token hóa có thể đại diện cho một tài sản vốn đã tồn tại ở nơi khác. Phát hành gốc bắt đầu từ một điểm khác: hạ tầng có thể được thiết kế để đưa nhiều hơn vòng đời của tài sản đó lên onchain, tùy thuộc vào bối cảnh pháp lý và cấu hình sản phẩm.
Chính sự khác biệt này đã thu hút sự chú ý của tôi.
Bởi vì nếu phát hành diễn ra trong một hệ thống, quyền sở hữu sẽ được theo dõi ở nơi khác, và các giao dịch chuyển nhượng hay việc thanh toán vẫn phụ thuộc vào các bản ghi riêng biệt, thì việc đưa một token lên onchain không nhất thiết loại bỏ vấn đề của hạ tầng nền tảng.
Với tôi, phần thú vị của phát hành gốc không chỉ đơn giản là tạo ra thêm một token.
Đó là khả năng thu hẹp khoảng cách giữa tài sản kỹ thuật số và hạ tầng tài chính chịu trách nhiệm cho nó.
Tôi vẫn thận trọng về việc điều đó có thể tiến xa đến mức nào trong các thị trường được quản lý. Quyền sở hữu hợp pháp, các trung gian được ủy quyền và trách nhiệm vận hành không biến mất chỉ vì một tài sản được biểu diễn trên onchain.
Vì vậy, bài kiểm tra thực sự đối với tôi không phải là có thể token hóa được bao nhiêu RWA.
Nếu phát hành gốc có thể đưa nhiều hơn vòng đời của một tài sản lên sổ cái (ledger), thì phần nào của hạ tầng tài chính truyền thống trở nên khó thay thế nhất?
@Dusk_Foundation $DUSK #dusk
Tôi vẫn nghĩ rằng hầu hết các cuộc trò chuyện về RWA đều xem token hóa như là đích đến.
Đưa một tài sản hiện có lên onchain, tạo cho nó một biểu diễn kỹ thuật số, và ngay lập tức nghe như thể chính tài sản tài chính đó đã được đưa lên onchain.
Nhưng càng tìm hiểu cách tiếp cận của Dusk đối với việc phát hành gốc (native issuance), tôi càng nghĩ rằng có một điểm khác biệt quan trọng.
Token hóa có thể đại diện cho một tài sản vốn đã tồn tại ở nơi khác. Phát hành gốc bắt đầu từ một điểm khác: hạ tầng có thể được thiết kế để đưa nhiều hơn vòng đời của tài sản đó lên onchain, tùy thuộc vào bối cảnh pháp lý và cấu hình sản phẩm.
Chính sự khác biệt này đã thu hút sự chú ý của tôi.
Bởi vì nếu phát hành diễn ra trong một hệ thống, quyền sở hữu sẽ được theo dõi ở nơi khác, và các giao dịch chuyển nhượng hay việc thanh toán vẫn phụ thuộc vào các bản ghi riêng biệt, thì việc đưa một token lên onchain không nhất thiết loại bỏ vấn đề của hạ tầng nền tảng.
Với tôi, phần thú vị của phát hành gốc không chỉ đơn giản là tạo ra thêm một token.
Đó là khả năng thu hẹp khoảng cách giữa tài sản kỹ thuật số và hạ tầng tài chính chịu trách nhiệm cho nó.
Tôi vẫn thận trọng về việc điều đó có thể tiến xa đến mức nào trong các thị trường được quản lý. Quyền sở hữu hợp pháp, các trung gian được ủy quyền và trách nhiệm vận hành không biến mất chỉ vì một tài sản được biểu diễn trên onchain.
Vì vậy, bài kiểm tra thực sự đối với tôi không phải là có thể token hóa được bao nhiêu RWA.
Nếu phát hành gốc có thể đưa nhiều hơn vòng đời của một tài sản lên sổ cái (ledger), thì phần nào của hạ tầng tài chính truyền thống trở nên khó thay thế nhất?
@Dusk $DUSK #dusk
5
7
65
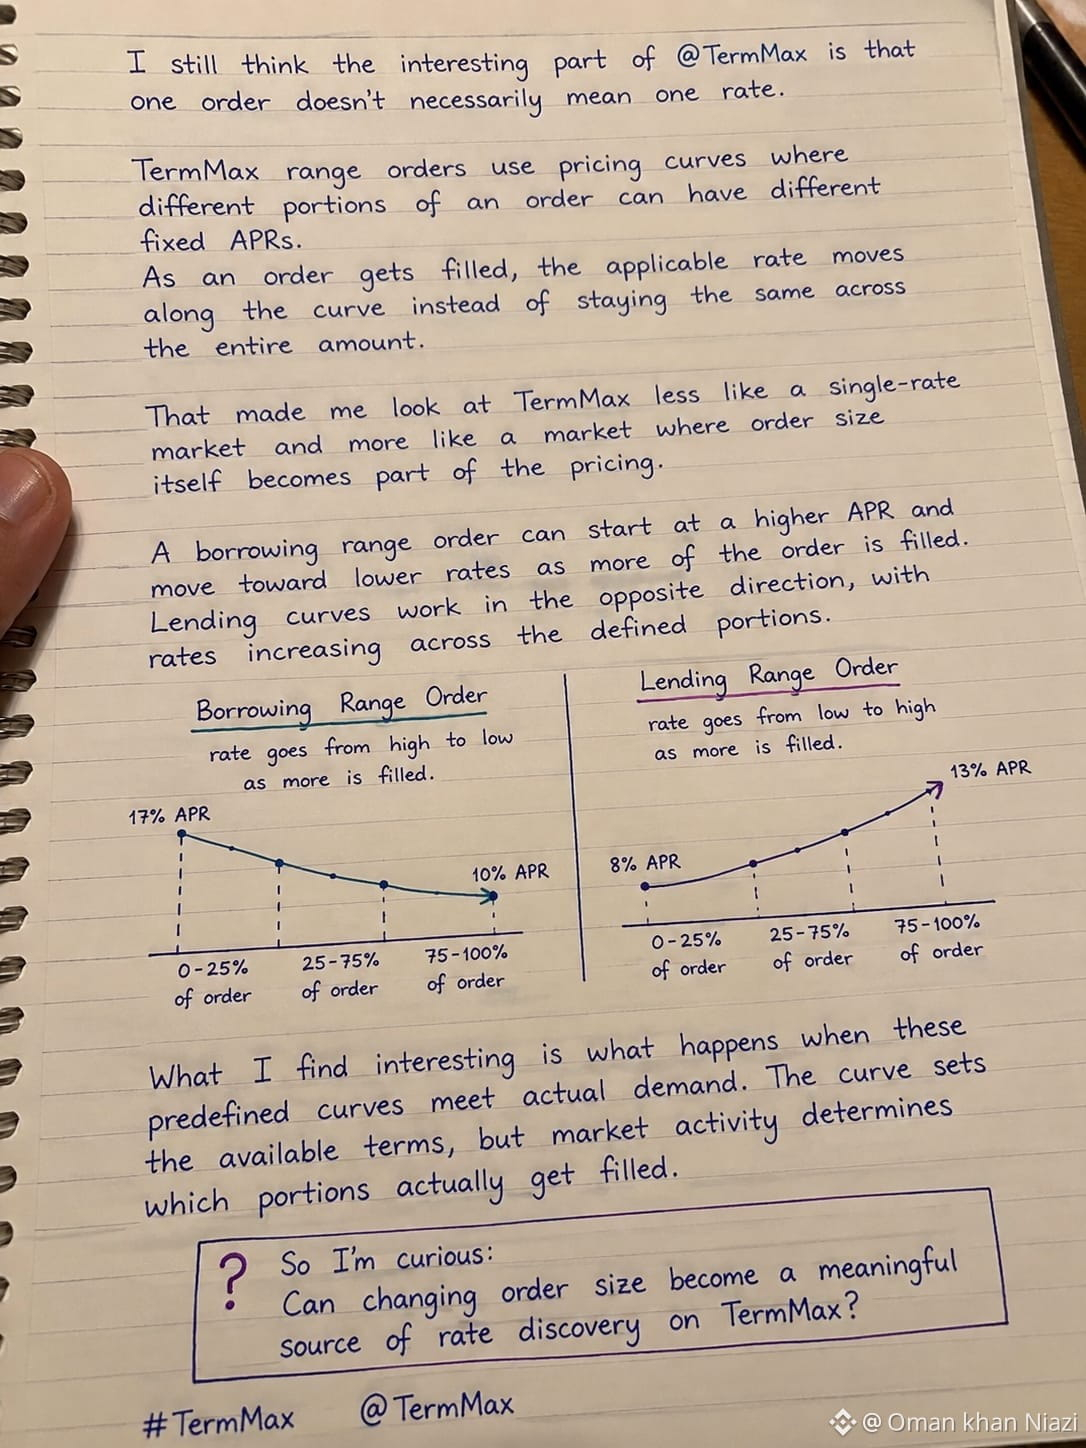
Tôi vẫn nghĩ phần thú vị của @termmax là ở chỗ: một lệnh không nhất thiết đồng nghĩa với một mức lãi suất.
Các lệnh trong khoảng TermMax sử dụng các đường cong định giá, nơi các phần khác nhau của một lệnh có thể mang mức APR cố định khác nhau. Khi lệnh được khớp dần, mức lãi suất áp dụng sẽ dịch chuyển dọc theo đường cong thay vì giữ nguyên cho toàn bộ số tiền.
Điều đó khiến tôi nhìn TermMax ít giống như một thị trường chỉ có một mức lãi suất, và nhiều hơn như một thị trường trong đó chính quy mô lệnh trở thành một phần của cơ chế định giá.
Một lệnh vay theo khoảng (borrowing range) có thể bắt đầu với APR cao hơn và giảm dần về mức lãi thấp hơn khi khớp được nhiều hơn của lệnh. Các đường cong cho vay (lending curves) hoạt động theo hướng ngược lại, với lãi suất tăng lên qua các phần được xác định.
Điều tôi thấy thú vị là chuyện gì xảy ra khi những đường cong được đặt sẵn này gặp nhu cầu thực tế. Đường cong xác định các điều khoản sẵn có, nhưng hoạt động của thị trường mới quyết định phần nào thực sự được khớp.
Vì vậy, tôi tò mò:
Việc thay đổi quy mô lệnh có thể trở thành một nguồn tạo ra sự “khám phá” lãi suất (rate discovery) đáng kể trên TermMax không?
#TermMax @termmax
Tôi vẫn nghĩ phần thú vị của @TermMax là ở chỗ: một lệnh không nhất thiết đồng nghĩa với một mức lãi suất.
Các lệnh trong khoảng TermMax sử dụng các đường cong định giá, nơi các phần khác nhau của một lệnh có thể mang mức APR cố định khác nhau. Khi lệnh được khớp dần, mức lãi suất áp dụng sẽ dịch chuyển dọc theo đường cong thay vì giữ nguyên cho toàn bộ số tiền.
Điều đó khiến tôi nhìn TermMax ít giống như một thị trường chỉ có một mức lãi suất, và nhiều hơn như một thị trường trong đó chính quy mô lệnh trở thành một phần của cơ chế định giá.
Một lệnh vay theo khoảng (borrowing range) có thể bắt đầu với APR cao hơn và giảm dần về mức lãi thấp hơn khi khớp được nhiều hơn của lệnh. Các đường cong cho vay (lending curves) hoạt động theo hướng ngược lại, với lãi suất tăng lên qua các phần được xác định.
Điều tôi thấy thú vị là chuyện gì xảy ra khi những đường cong được đặt sẵn này gặp nhu cầu thực tế. Đường cong xác định các điều khoản sẵn có, nhưng hoạt động của thị trường mới quyết định phần nào thực sự được khớp.
Vì vậy, tôi tò mò:
Việc thay đổi quy mô lệnh có thể trở thành một nguồn tạo ra sự “khám phá” lãi suất (rate discovery) đáng kể trên TermMax không?
#TermMax @TermMax
5
7
95
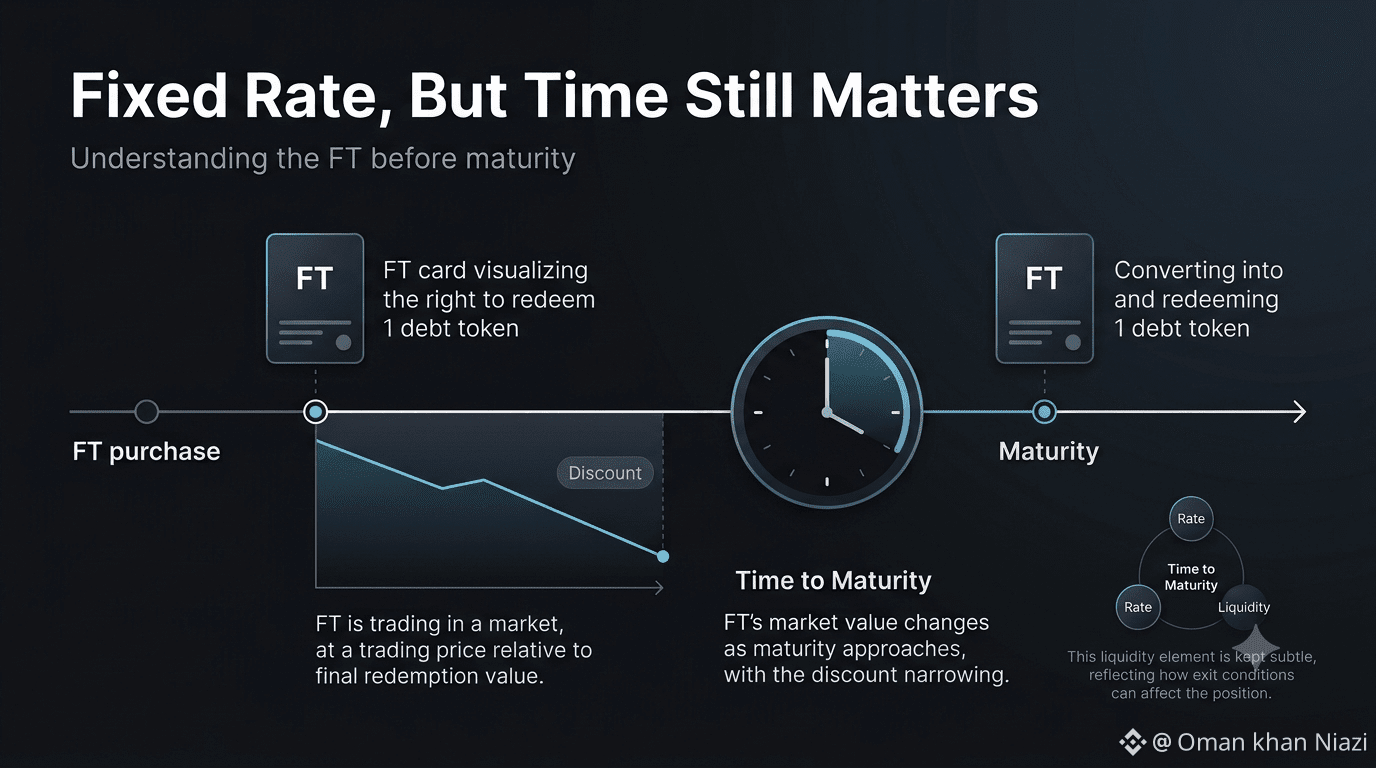
Tôi vẫn nghĩ rằng “lãi suất cố định” có thể khiến một vị thế trông có vẻ tĩnh hơn thực tế.
Trên TermMax, FT đại diện cho quyền được đổi 1 token nợ tại thời điểm đáo hạn. Trước khi đáo hạn, FT có thể được giao dịch với mức chiết khấu, trong khi người nắm giữ cũng có thể giữ chúng đến khi đáo hạn để thực hiện việc đổi.
Điều đó khiến tôi nhìn các vị thế lãi suất cố định theo cách khác.
Lãi suất có thể được xác định, nhưng giá thị trường của FT vẫn gắn với yếu tố thời gian. Khi thời điểm đáo hạn đến gần, khoảng chênh giữa giá mà FT được giao dịch và giá trị mà nó đại diện tại thời điểm đáo hạn sẽ trở thành một phần khác trong quá trình ra quyết định.
Điều tôi tò mò là mối quan hệ đó sẽ thay đổi như thế nào khi thanh khoản thay đổi và các nhà giao dịch muốn thoát vị thế ở những thời điểm khác nhau trước khi đáo hạn.
Giá trị của một vị thế lãi suất cố định sẽ phụ thuộc nhiều hơn vào lãi suất hay là thời gian còn lại đến ngày đáo hạn?
#TermMax @termmax
Tôi vẫn nghĩ rằng “lãi suất cố định” có thể khiến một vị thế trông có vẻ tĩnh hơn thực tế.
Trên TermMax, FT đại diện cho quyền được đổi 1 token nợ tại thời điểm đáo hạn. Trước khi đáo hạn, FT có thể được giao dịch với mức chiết khấu, trong khi người nắm giữ cũng có thể giữ chúng đến khi đáo hạn để thực hiện việc đổi.
Điều đó khiến tôi nhìn các vị thế lãi suất cố định theo cách khác.
Lãi suất có thể được xác định, nhưng giá thị trường của FT vẫn gắn với yếu tố thời gian. Khi thời điểm đáo hạn đến gần, khoảng chênh giữa giá mà FT được giao dịch và giá trị mà nó đại diện tại thời điểm đáo hạn sẽ trở thành một phần khác trong quá trình ra quyết định.
Điều tôi tò mò là mối quan hệ đó sẽ thay đổi như thế nào khi thanh khoản thay đổi và các nhà giao dịch muốn thoát vị thế ở những thời điểm khác nhau trước khi đáo hạn.
Giá trị của một vị thế lãi suất cố định sẽ phụ thuộc nhiều hơn vào lãi suất hay là thời gian còn lại đến ngày đáo hạn?
#TermMax @TermMax
8
75
Tôi vẫn nghĩ rằng câu hỏi thú vị nhất xung quanh DuskEVM không phải là liệu các nhà phát triển có thể sử dụng công cụ EVM quen thuộc hay không.
Mà là điều gì xảy ra khi quá trình phát triển EVM quen thuộc giao thoa với các yêu cầu về quyền riêng tư của lĩnh vực tài chính được quản lý.
DuskEVM được thiết kế như lớp ứng dụng tương thích EVM trong ngăn xếp Dusk, trong khi Hedger là mô-đun quyền riêng tư cho các luồng công việc EVM. Điều khiến tôi chú ý là Hedger sử dụng mã hóa đồng cấu (homomorphic encryption) và các bằng chứng không kiến thức (zero-knowledge proofs) để hỗ trợ các luồng giao dịch bí mật.
Điều đó tạo ra một sự căng thẳng thú vị.
Trong các môi trường blockchain công khai thông thường, tính minh bạch giúp việc xác minh trở nên dễ dàng hơn. Nhưng các tổ chức tài chính thường có thông tin không thể đơn giản là công khai cho tất cả mọi người.
Vì vậy, bài toán trở nên cụ thể hơn: liệu các giao dịch có thể vẫn được bảo mật trong khi vẫn cho phép thông tin đúng đắn được xác minh hoặc công bố khi cần hay không?
Nhận xét của tôi là đây là một bài toán khó hơn nhiều so với việc chỉ “thêm quyền riêng tư” vào một môi trường EVM.
Tôi rất muốn xem kiến trúc này sẽ hoạt động ra sao khi các ứng dụng tài chính thực sự bắt đầu sử dụng nó.
Nếu các tổ chức cần cơ chế công bố chọn lọc, rốt cuộc ai nên là người kiểm soát điều gì sẽ trở nên hiển thị: ứng dụng, cơ quan quản lý hay giao thức?
@Dusk_Foundation $DUSK #dusk
Tôi vẫn nghĩ rằng câu hỏi thú vị nhất xung quanh DuskEVM không phải là liệu các nhà phát triển có thể sử dụng công cụ EVM quen thuộc hay không.
Mà là điều gì xảy ra khi quá trình phát triển EVM quen thuộc giao thoa với các yêu cầu về quyền riêng tư của lĩnh vực tài chính được quản lý.
DuskEVM được thiết kế như lớp ứng dụng tương thích EVM trong ngăn xếp Dusk, trong khi Hedger là mô-đun quyền riêng tư cho các luồng công việc EVM. Điều khiến tôi chú ý là Hedger sử dụng mã hóa đồng cấu (homomorphic encryption) và các bằng chứng không kiến thức (zero-knowledge proofs) để hỗ trợ các luồng giao dịch bí mật.
Điều đó tạo ra một sự căng thẳng thú vị.
Trong các môi trường blockchain công khai thông thường, tính minh bạch giúp việc xác minh trở nên dễ dàng hơn. Nhưng các tổ chức tài chính thường có thông tin không thể đơn giản là công khai cho tất cả mọi người.
Vì vậy, bài toán trở nên cụ thể hơn: liệu các giao dịch có thể vẫn được bảo mật trong khi vẫn cho phép thông tin đúng đắn được xác minh hoặc công bố khi cần hay không?
Nhận xét của tôi là đây là một bài toán khó hơn nhiều so với việc chỉ “thêm quyền riêng tư” vào một môi trường EVM.
Tôi rất muốn xem kiến trúc này sẽ hoạt động ra sao khi các ứng dụng tài chính thực sự bắt đầu sử dụng nó.
Nếu các tổ chức cần cơ chế công bố chọn lọc, rốt cuộc ai nên là người kiểm soát điều gì sẽ trở nên hiển thị: ứng dụng, cơ quan quản lý hay giao thức?
@Dusk $DUSK #dusk
Application
0%
Regulator
0%
Protocol
38%
Shared control
62%
8 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
9
91
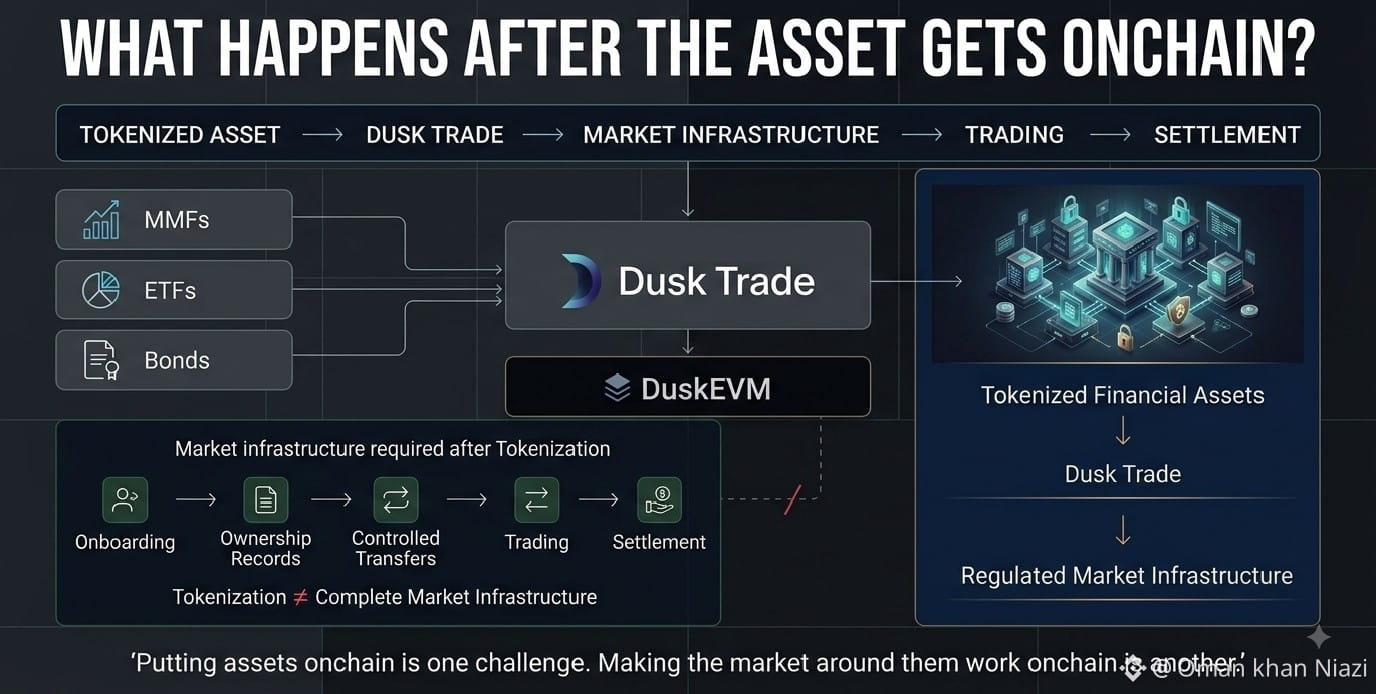
Mỗi lần tôi nhìn vào các tài sản tài chính được token hóa, tôi lại quay về một câu hỏi:
Điều gì xảy ra sau khi tài sản được đưa lên onchain?
Ban đầu, tôi nghĩ token hóa mới là phần khó. Nhưng càng tìm hiểu @Dusk, tôi càng tin rằng thách thức lớn hơn là xây dựng một thị trường xoay quanh những tài sản đó.
Chính điều đó đã thu hút sự chú ý của tôi về Dusk Trade.
Dusk Trade đang được xây dựng như lớp ứng dụng cho các tài sản tài chính được token hóa trên DuskEVM, với các công cụ như MMF, ETF và trái phiếu được thiết kế để hoạt động trong một cấu trúc thị trường được quản lý.
Và sự khác biệt đó là quan trọng.
Một trái phiếu được token hóa có thể tồn tại trên onchain, nhưng nhà đầu tư vẫn cần được giới thiệu (onboarding), cần có hồ sơ sở hữu, các giao dịch chuyển nhượng được kiểm soát, giao dịch và thanh toán. Nếu các quy trình này vẫn bị phân mảnh giữa nhiều hệ thống khác nhau, thì việc đưa tài sản lên onchain chỉ giải quyết được một phần của vấn đề.
Với tôi, bài kiểm tra thực sự không chỉ là có thể token hóa được bao nhiêu tài sản. Mà là liệu cơ sở hạ tầng xung quanh chúng có trở nên đủ “dùng được” để những tài sản đó vận hành được trong một thị trường được quản lý hay không.
Đó là phần của Dusk Trade mà tôi đang theo dõi sát sao nhất.
Nếu tài sản nằm trên onchain nhưng phần lớn thị trường xoay quanh nó vẫn chạy offchain, thì tokenization liệu đã thực sự thay đổi chính thị trường tài chính hay chưa?
@Dusk_Foundation $DUSK #dusk
Mỗi lần tôi nhìn vào các tài sản tài chính được token hóa, tôi lại quay về một câu hỏi:
Điều gì xảy ra sau khi tài sản được đưa lên onchain?
Ban đầu, tôi nghĩ token hóa mới là phần khó. Nhưng càng tìm hiểu @Dusk, tôi càng tin rằng thách thức lớn hơn là xây dựng một thị trường xoay quanh những tài sản đó.
Chính điều đó đã thu hút sự chú ý của tôi về Dusk Trade.
Dusk Trade đang được xây dựng như lớp ứng dụng cho các tài sản tài chính được token hóa trên DuskEVM, với các công cụ như MMF, ETF và trái phiếu được thiết kế để hoạt động trong một cấu trúc thị trường được quản lý.
Và sự khác biệt đó là quan trọng.
Một trái phiếu được token hóa có thể tồn tại trên onchain, nhưng nhà đầu tư vẫn cần được giới thiệu (onboarding), cần có hồ sơ sở hữu, các giao dịch chuyển nhượng được kiểm soát, giao dịch và thanh toán. Nếu các quy trình này vẫn bị phân mảnh giữa nhiều hệ thống khác nhau, thì việc đưa tài sản lên onchain chỉ giải quyết được một phần của vấn đề.
Với tôi, bài kiểm tra thực sự không chỉ là có thể token hóa được bao nhiêu tài sản. Mà là liệu cơ sở hạ tầng xung quanh chúng có trở nên đủ “dùng được” để những tài sản đó vận hành được trong một thị trường được quản lý hay không.
Đó là phần của Dusk Trade mà tôi đang theo dõi sát sao nhất.
Nếu tài sản nằm trên onchain nhưng phần lớn thị trường xoay quanh nó vẫn chạy offchain, thì tokenization liệu đã thực sự thay đổi chính thị trường tài chính hay chưa?
@Dusk $DUSK #dusk
6
55
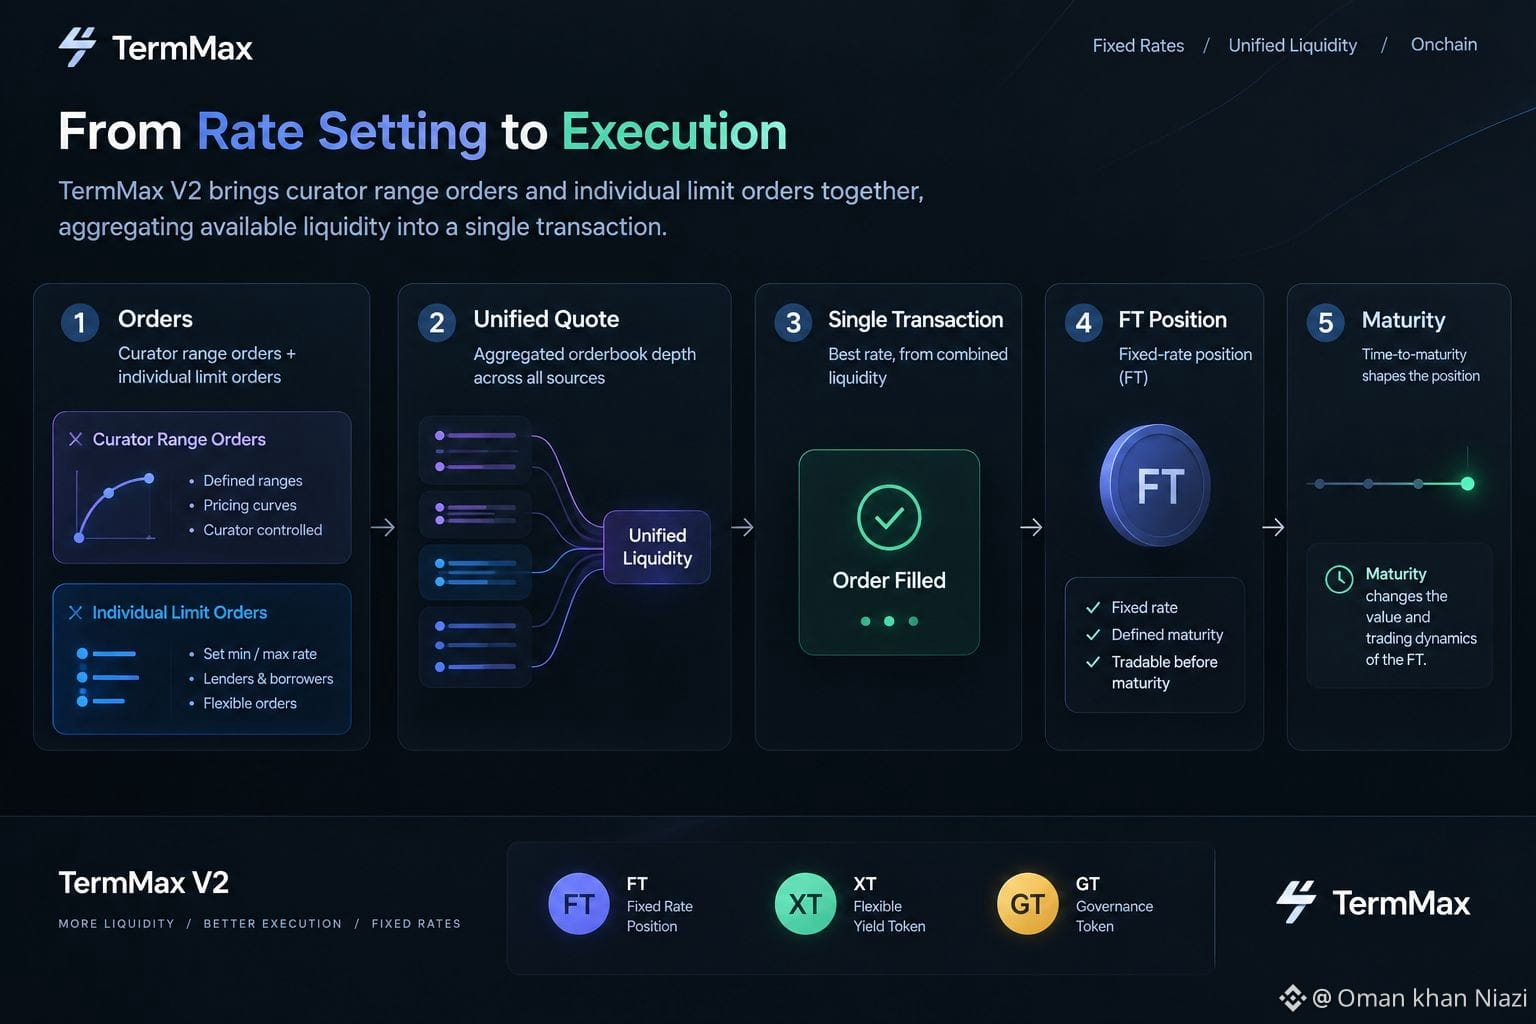
Tôi vẫn nghĩ phần khó hơn của các thị trường lãi suất cố định không phải là thiết lập một mức lãi suất. Mà là điều gì xảy ra khi mức lãi suất đó gặp dòng lệnh thực tế.
TermMax V2 cho phép các quản trị viên xác định giá thông qua các đường cong lệnh theo dải, trong khi các lệnh có thể được gộp vào cùng một thị trường. FT đại diện cho vị thế lãi suất cố định, và nó có thể được giao dịch trước khi đáo hạn thay vì chỉ giữ cho đến cuối.
Điều đó khiến tôi nhìn các thị trường lãi suất cố định theo cách khác.
Lãi suất chỉ là một phần của vị thế. Thời hạn đáo hạn cũng quan trọng: một FT có thời hạn đáo hạn được xác định, và giá trị của nó thay đổi khi thời gian còn lại đến đáo hạn thay đổi.
Điều tôi muốn thấy là những cơ chế này hoạt động ra sao khi các đường cong khác nhau, các kỳ hạn, thanh khoản và dòng lệnh thực tế bắt đầu tương tác trong các thị trường trực tiếp.
Muốn xem điều này được thực hiện trong thực tế.
#TermMax @termmax
Tôi vẫn nghĩ phần khó hơn của các thị trường lãi suất cố định không phải là thiết lập một mức lãi suất. Mà là điều gì xảy ra khi mức lãi suất đó gặp dòng lệnh thực tế.
TermMax V2 cho phép các quản trị viên xác định giá thông qua các đường cong lệnh theo dải, trong khi các lệnh có thể được gộp vào cùng một thị trường. FT đại diện cho vị thế lãi suất cố định, và nó có thể được giao dịch trước khi đáo hạn thay vì chỉ giữ cho đến cuối.
Điều đó khiến tôi nhìn các thị trường lãi suất cố định theo cách khác.
Lãi suất chỉ là một phần của vị thế. Thời hạn đáo hạn cũng quan trọng: một FT có thời hạn đáo hạn được xác định, và giá trị của nó thay đổi khi thời gian còn lại đến đáo hạn thay đổi.
Điều tôi muốn thấy là những cơ chế này hoạt động ra sao khi các đường cong khác nhau, các kỳ hạn, thanh khoản và dòng lệnh thực tế bắt đầu tương tác trong các thị trường trực tiếp.
Muốn xem điều này được thực hiện trong thực tế.
#TermMax @TermMax
6
65
Tôi vẫn nghĩ rằng hầu hết các cuộc trò chuyện về RWA tập trung quá nhiều vào khoảnh khắc một tài sản trở thành token.
Càng nhìn Dusk, tôi càng cảm thấy vấn đề khó hơn bắt đầu sau khi token hóa.
Một tài sản vẫn phải được phát hành, chuyển nhượng, quản lý/dịch vụ và cuối cùng được thanh toán. Nếu các bước đó tiếp tục phụ thuộc vào những hệ thống tách biệt, thì việc đưa tài sản lên onchain không nhất thiết có nghĩa là chính quy trình tài chính đã chuyển hoàn toàn sang onchain.
Đó là điều khiến tôi chú ý đến cách tiếp cận phát hành gốc của Dusk: nó được thiết kế để hỗ trợ nhiều hơn vòng đời của tài sản ngay trên sổ cái, thay vì coi token hóa là đích đến cuối cùng.
Dusk Trade còn làm điều này thú vị hơn nữa. Nó đưa các công cụ như MMF, ETF và trái phiếu vào một cấu trúc thị trường được quản lý, được xây dựng xoay quanh các tài sản tài chính đã được token hóa.
Nhận xét của tôi: thách thức thực sự đối với việc áp dụng RWA có thể không phải là token hóa. Có thể đó là việc kết nối phát hành, sở hữu, giao dịch và thanh toán mà không đánh mất các quy tắc mà các thị trường tài chính vốn đã phụ thuộc.
Nếu tài sản nằm trên onchain nhưng phần lớn vòng đời của nó vẫn diễn ra ở nơi khác, thì rốt cuộc bao nhiêu phần của thị trường tài chính đã thực sự chuyển sang onchain?
@Dusk_Foundation $DUSK #dusk
Tôi vẫn nghĩ rằng hầu hết các cuộc trò chuyện về RWA tập trung quá nhiều vào khoảnh khắc một tài sản trở thành token.
Càng nhìn Dusk, tôi càng cảm thấy vấn đề khó hơn bắt đầu sau khi token hóa.
Một tài sản vẫn phải được phát hành, chuyển nhượng, quản lý/dịch vụ và cuối cùng được thanh toán. Nếu các bước đó tiếp tục phụ thuộc vào những hệ thống tách biệt, thì việc đưa tài sản lên onchain không nhất thiết có nghĩa là chính quy trình tài chính đã chuyển hoàn toàn sang onchain.
Đó là điều khiến tôi chú ý đến cách tiếp cận phát hành gốc của Dusk: nó được thiết kế để hỗ trợ nhiều hơn vòng đời của tài sản ngay trên sổ cái, thay vì coi token hóa là đích đến cuối cùng.
Dusk Trade còn làm điều này thú vị hơn nữa. Nó đưa các công cụ như MMF, ETF và trái phiếu vào một cấu trúc thị trường được quản lý, được xây dựng xoay quanh các tài sản tài chính đã được token hóa.
Nhận xét của tôi: thách thức thực sự đối với việc áp dụng RWA có thể không phải là token hóa. Có thể đó là việc kết nối phát hành, sở hữu, giao dịch và thanh toán mà không đánh mất các quy tắc mà các thị trường tài chính vốn đã phụ thuộc.
Nếu tài sản nằm trên onchain nhưng phần lớn vòng đời của nó vẫn diễn ra ở nơi khác, thì rốt cuộc bao nhiêu phần của thị trường tài chính đã thực sự chuyển sang onchain?
@Dusk $DUSK #dusk
Issuance
0%
Trading
0%
settlement
0%
Full lifecycle
100%
1 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
1
5
78
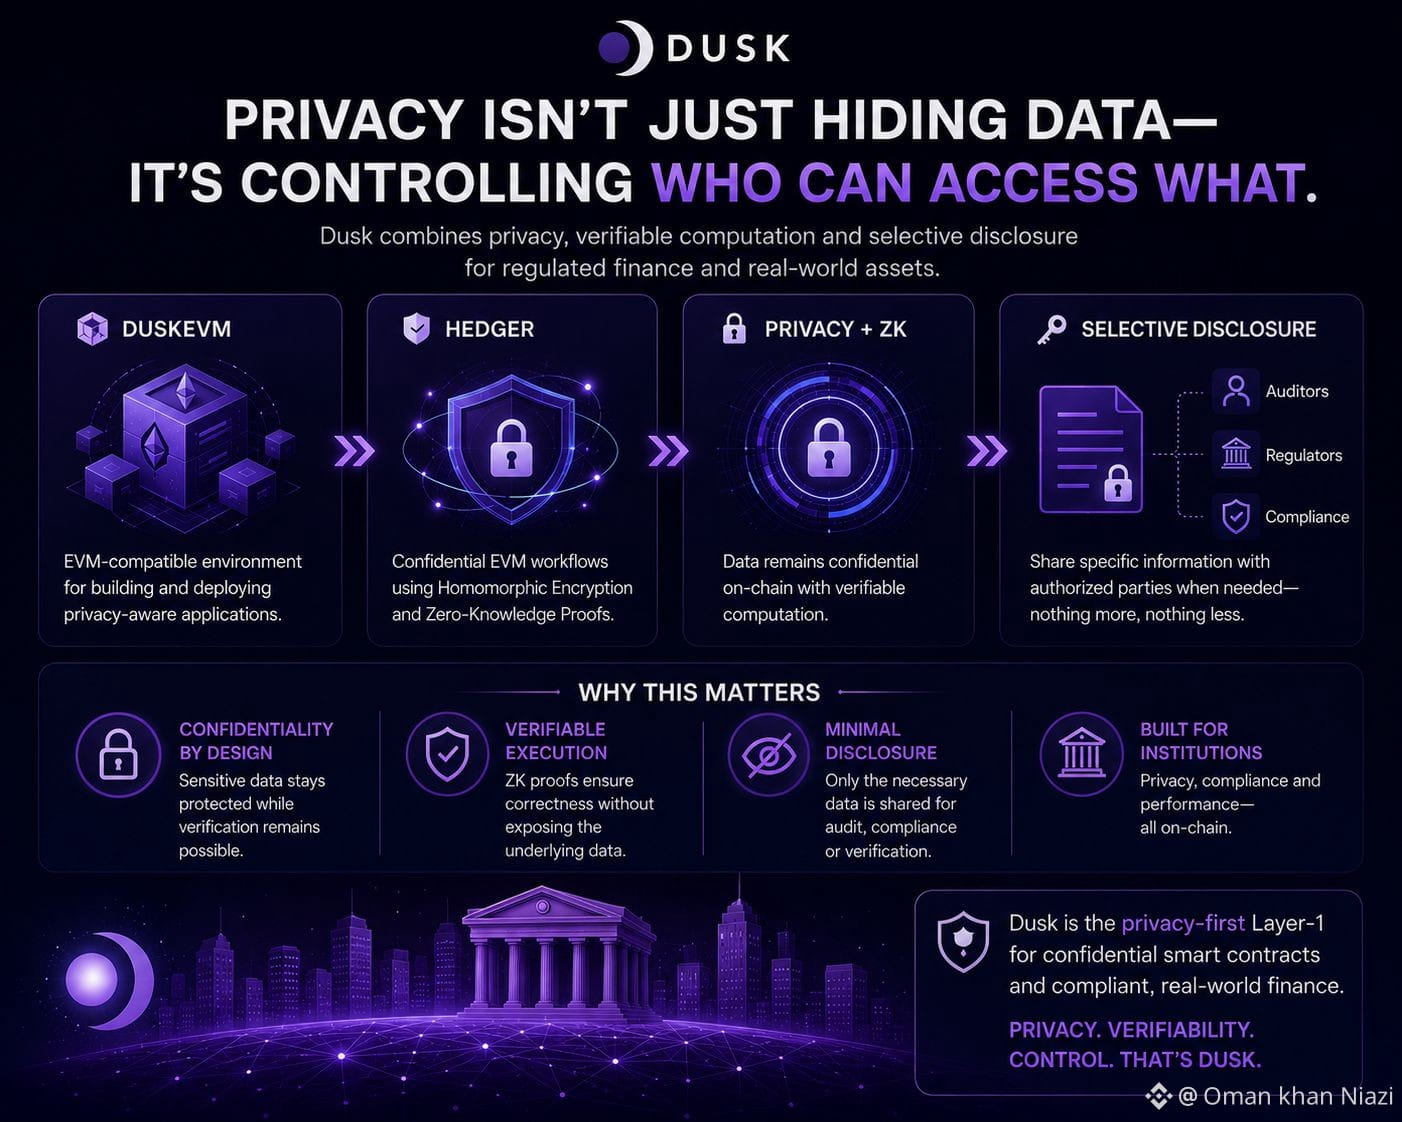
Tôi vẫn nghĩ rằng mọi người đánh giá thấp mức độ khó khăn của việc bảo mật quyền riêng tư khi các tổ chức tài chính thực sự bước vào cuộc.
Điều khiến tôi chú ý về Dusk là: ngăn xếp không chỉ đơn giản là để che giấu các giao dịch. DuskEVM cung cấp một lối đi tương thích EVM cho các ứng dụng, trong khi Hedger được thiết kế cho các luồng EVM bí mật sử dụng mã hóa đồng cấu và các bằng chứng không kiến thức, kèm theo khả năng tiết lộ có chọn lọc khi các bên được ủy quyền cần thông tin cụ thể.
Rồi đến phần khó hơn: ai sẽ được xem cái gì?
Một ứng dụng tài chính có thể cần tính bảo mật khỏi công chúng, nhưng một cơ quan quản lý hoặc kiểm toán viên được ủy quyền vẫn có thể cần thông tin cụ thể để phục vụ việc xác minh hoặc tuân thủ.
Nhận xét của tôi: quyền riêng tư tương đối dễ mô tả. Việc quyết định ai sẽ được xem cái gì, và trong những điều kiện nào, chính là nơi bắt đầu sự căng thẳng mang tính thể chế giữa các bên.
Nếu các tổ chức cần tiết lộ có chọn lọc, thì rốt cuộc ai nên là người kiểm soát những gì sẽ trở nên hiển thị: ứng dụng, cơ quan quản lý hay giao thức?
@Dusk_Foundation $DUSK #dusk
Tôi vẫn nghĩ rằng mọi người đánh giá thấp mức độ khó khăn của việc bảo mật quyền riêng tư khi các tổ chức tài chính thực sự bước vào cuộc.
Điều khiến tôi chú ý về Dusk là: ngăn xếp không chỉ đơn giản là để che giấu các giao dịch. DuskEVM cung cấp một lối đi tương thích EVM cho các ứng dụng, trong khi Hedger được thiết kế cho các luồng EVM bí mật sử dụng mã hóa đồng cấu và các bằng chứng không kiến thức, kèm theo khả năng tiết lộ có chọn lọc khi các bên được ủy quyền cần thông tin cụ thể.
Rồi đến phần khó hơn: ai sẽ được xem cái gì?
Một ứng dụng tài chính có thể cần tính bảo mật khỏi công chúng, nhưng một cơ quan quản lý hoặc kiểm toán viên được ủy quyền vẫn có thể cần thông tin cụ thể để phục vụ việc xác minh hoặc tuân thủ.
Nhận xét của tôi: quyền riêng tư tương đối dễ mô tả. Việc quyết định ai sẽ được xem cái gì, và trong những điều kiện nào, chính là nơi bắt đầu sự căng thẳng mang tính thể chế giữa các bên.
Nếu các tổ chức cần tiết lộ có chọn lọc, thì rốt cuộc ai nên là người kiểm soát những gì sẽ trở nên hiển thị: ứng dụng, cơ quan quản lý hay giao thức?
@Dusk $DUSK #dusk
4
2
73
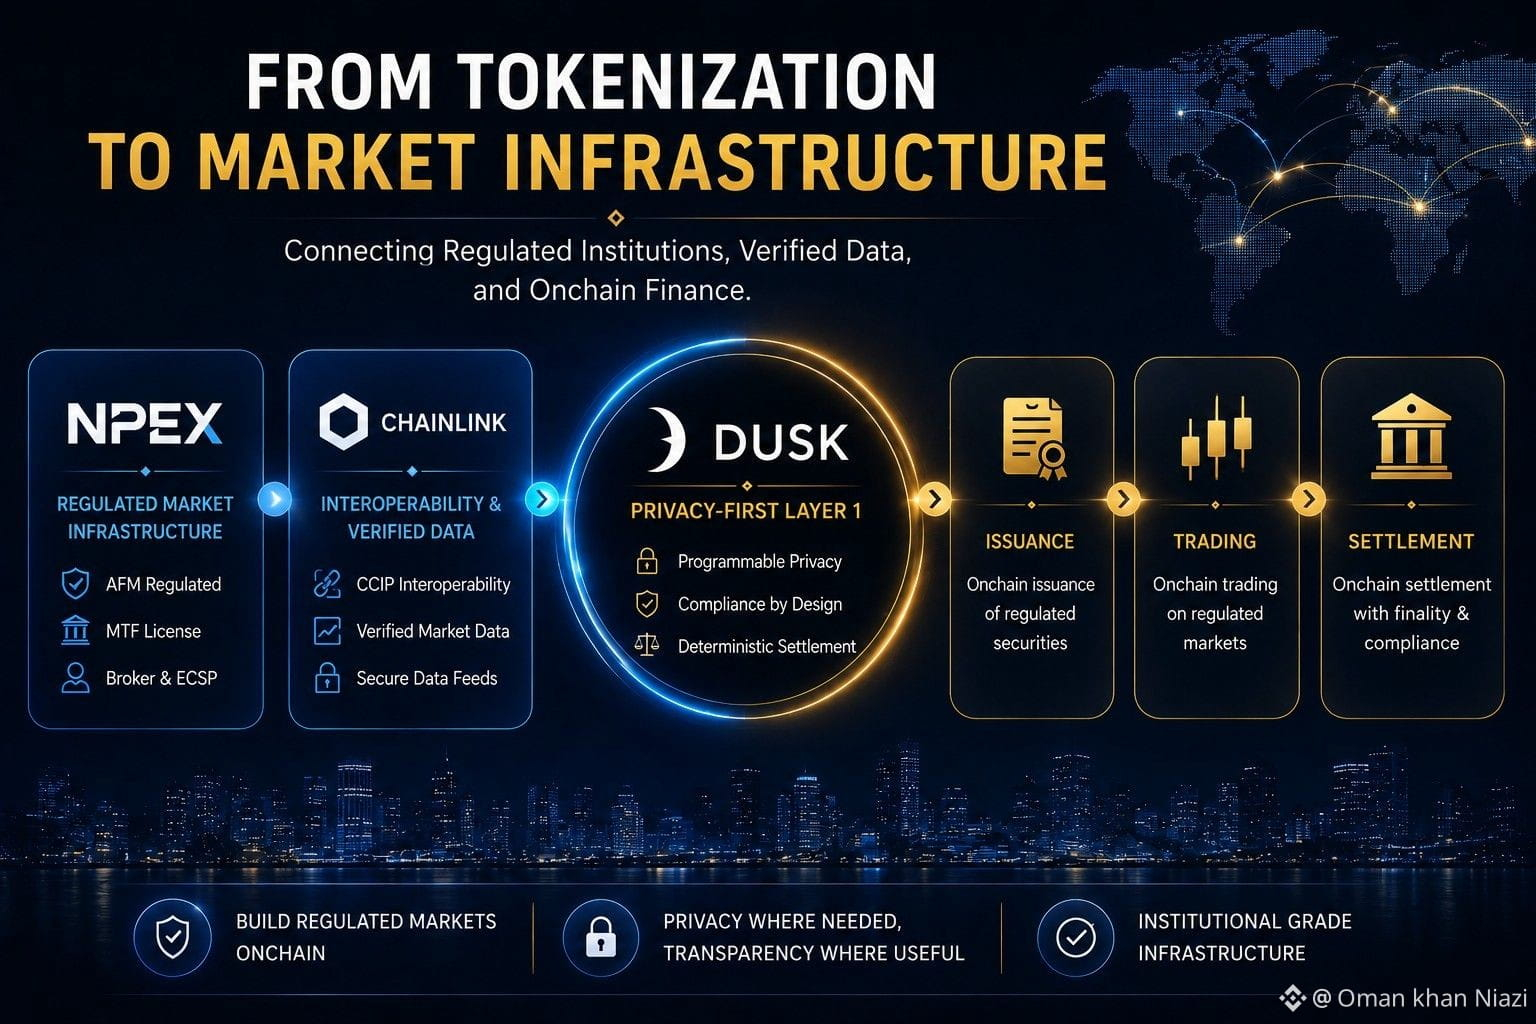
#dusk $DUSK @Dusk_Foundation Tôi vẫn cho rằng phần khó nhất khi đưa tài chính lên onchain không nằm ở bản thân blockchain.
Điều thu hút tôi về Dusk là hệ hạ tầng xung quanh nó: NPEX mang vị thế của một thị trường được quản lý, trong khi Chainlink cung cấp khả năng tương tác và các “đường ray” dữ liệu thị trường đã được xác thực. Điều khiến tôi quan tâm là cách các mảnh ghép này có thể kết nối phát hành, giao dịch và thanh toán mà không tách chúng khỏi những quy tắc mà thị trường tài chính truyền thống vốn đã vận hành.
Nhận định của tôi: đây là lúc “tokenization” bắt đầu trở thành hạ tầng thị trường thực sự.
Nếu công nghệ hoạt động, thì nút thắt thực sự cho việc được áp dụng sẽ là gì: quy định, khả năng tương tác hay niềm tin từ các tổ chức?
#dusk $DUSK @Dusk Tôi vẫn cho rằng phần khó nhất khi đưa tài chính lên onchain không nằm ở bản thân blockchain.
Điều thu hút tôi về Dusk là hệ hạ tầng xung quanh nó: NPEX mang vị thế của một thị trường được quản lý, trong khi Chainlink cung cấp khả năng tương tác và các “đường ray” dữ liệu thị trường đã được xác thực. Điều khiến tôi quan tâm là cách các mảnh ghép này có thể kết nối phát hành, giao dịch và thanh toán mà không tách chúng khỏi những quy tắc mà thị trường tài chính truyền thống vốn đã vận hành.
Nhận định của tôi: đây là lúc “tokenization” bắt đầu trở thành hạ tầng thị trường thực sự.
Nếu công nghệ hoạt động, thì nút thắt thực sự cho việc được áp dụng sẽ là gì: quy định, khả năng tương tác hay niềm tin từ các tổ chức?
2
2
96
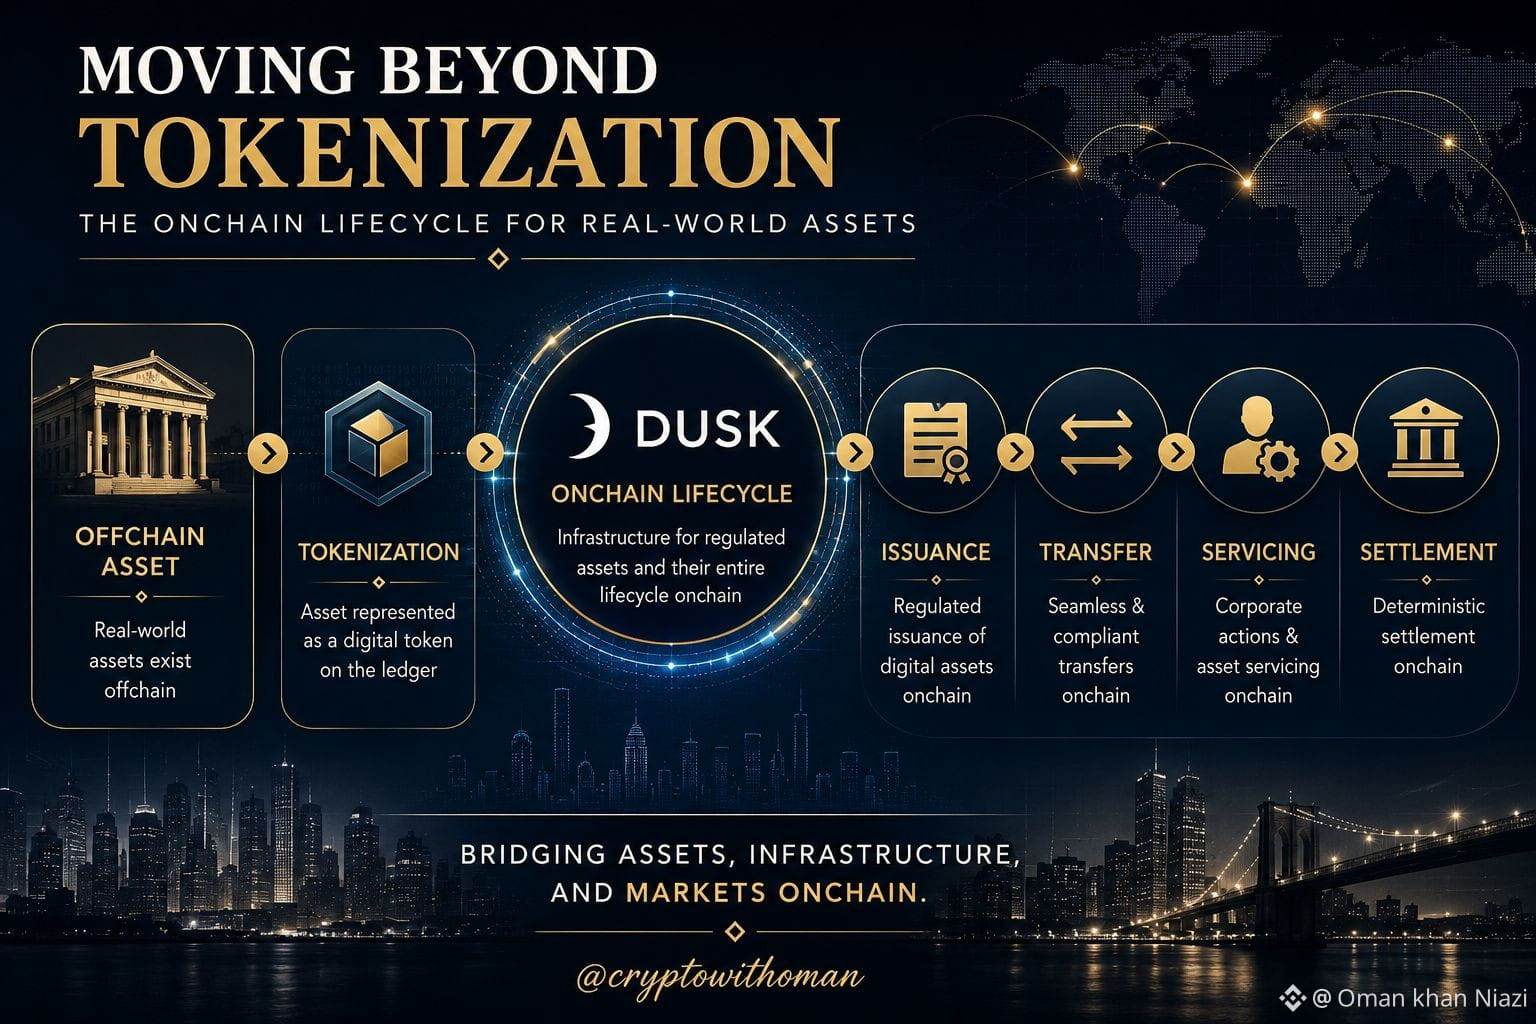
Tôi vẫn nghĩ rằng hầu hết các cuộc thảo luận về RWA dừng lại quá sớm.
Tokenization có thể đưa một biểu diễn của tài sản lên onchain, nhưng vòng đời thực sự của tài sản vẫn có thể phụ thuộc vào các hệ thống ngoài chuỗi. Cách tiếp cận phát hành gốc của Dusk đi xa hơn nữa: phát hành, chuyển nhượng, quản lý dịch vụ và thanh toán được thiết kế xoay quanh sổ cái onchain.
Nhận xét của tôi: bước đột phá thực sự không phải là đưa tài sản lên onchain — mà là thu hẹp khoảng cách giữa tài sản và hạ tầng quản lý nó.
Nhưng liệu mô hình này có thể vận hành ở quy mô và mức độ phức tạp về quy định của các thị trường tài chính thực tế không?
@Dusk_Foundation $DUSK #dusk
Tôi vẫn nghĩ rằng hầu hết các cuộc thảo luận về RWA dừng lại quá sớm.
Tokenization có thể đưa một biểu diễn của tài sản lên onchain, nhưng vòng đời thực sự của tài sản vẫn có thể phụ thuộc vào các hệ thống ngoài chuỗi. Cách tiếp cận phát hành gốc của Dusk đi xa hơn nữa: phát hành, chuyển nhượng, quản lý dịch vụ và thanh toán được thiết kế xoay quanh sổ cái onchain.
Nhận xét của tôi: bước đột phá thực sự không phải là đưa tài sản lên onchain — mà là thu hẹp khoảng cách giữa tài sản và hạ tầng quản lý nó.
Nhưng liệu mô hình này có thể vận hành ở quy mô và mức độ phức tạp về quy định của các thị trường tài chính thực tế không?
@Dusk $DUSK #dusk
3
2
82
Tôi vẫn nghĩ mọi người đang bỏ qua phần thú vị nhất của Dusk.
DuskEVM mang đến trải nghiệm phát triển EVM quen thuộc, trong khi Hedger bổ sung các luồng giao dịch bảo mật bằng mã hóa đồng hình và bằng chứng không kiến thức. Điều khiến tôi chú ý là quyền riêng tư không đồng nghĩa với việc từ bỏ khả năng thực thi có thể xác minh hoặc công bố chọn lọc khi cần xem xét theo ủy quyền.
Nhận xét của tôi: điều này giống hơn nhiều với những gì tài chính được quản lý thực sự cần trên chuỗi.
Nhưng liệu Dusk có thể chứng minh kiến trúc này hoạt động ở quy mô tổ chức thực tế không?
@Dusk_Foundation $DUSK #dusk
Tôi vẫn nghĩ mọi người đang bỏ qua phần thú vị nhất của Dusk.
DuskEVM mang đến trải nghiệm phát triển EVM quen thuộc, trong khi Hedger bổ sung các luồng giao dịch bảo mật bằng mã hóa đồng hình và bằng chứng không kiến thức. Điều khiến tôi chú ý là quyền riêng tư không đồng nghĩa với việc từ bỏ khả năng thực thi có thể xác minh hoặc công bố chọn lọc khi cần xem xét theo ủy quyền.
Nhận xét của tôi: điều này giống hơn nhiều với những gì tài chính được quản lý thực sự cần trên chuỗi.
Nhưng liệu Dusk có thể chứng minh kiến trúc này hoạt động ở quy mô tổ chức thực tế không?
@Dusk $DUSK #dusk
1
69
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
BinancePick
3.1M lượt xem
154,591 đang thảo luận
Tham gia #MùaBáoCáoKếtQuảKinhDoanh: Dự đoán kết quả kinh doanh trên Binance Pick, chia sẻ quan điểm trên Binance Square!
Binance Square Official
·413 lượt thích
·343.6k lượt xem
EarningsSeason
5.3M lượt xem
26,115 đang thảo luận
TheoDõiFOMC
293,053 lượt xem
1,232 đang thảo luận