
CoinFoundCN
124 Bài đăng

CoinFoundCN
Báo cáo
Chặn người dùng
0 Đang theo dõi
865 Người theo dõi
707 Đã thích
Bài đăng
PINNED
·
--
Bài viết
Những phát hiện về dòng tiền trên thị trường RWA - Tăng trưởng ngược dòng trong bối cảnh thị trường gấu, sự phân hóa cấu trúc và những người chiến thắng trên thị trường.Takeaway
1. Hiện tại, thị trường tiền điện tử đang trong tình trạng ảm đạm, giá trị thị trường đã quay trở lại mức 2.4 triệu tỷ USD. Và trạng thái thị trường gấu và cảm xúc hoảng loạn này có thể được truy ngược về sự kiện "1011" vào ngày 11 tháng 10 năm 2025: Sau "1011", thị trường tiền điện tử đã nhanh chóng xấu đi: trong tháng đó, dòng tiền ròng DAT đã giảm hơn 75%, xuống dưới 3 tỷ USD; tháng sau, quỹ ETF tiền điện tử đã chuyển từ dòng tiền ròng liên tục trong nửa năm sang gần 5 tỷ USD dòng rút. Sau đó, giá trị thị trường tiền điện tử đã giảm mạnh trong bối cảnh không chắc chắn vĩ mô.
2. Tuy nhiên, chúng ta đang trong giai đoạn phục hồi thăm dò sau sự kiện "1011". Xét về dữ liệu hàng tháng, DAT đang phục hồi mua vào, rút ròng ETF đang giảm, dữ liệu đang phục hồi chậm. Đồng thời, giá trị thị trường stablecoin duy trì ở mức 300 tỷ USD, phần vốn này chưa rút lui, đang quan sát chờ thời.
Những phát hiện về dòng tiền trên thị trường RWA - Tăng trưởng ngược dòng trong bối cảnh thị trường gấu, sự phân hóa cấu trúc và những người chiến thắng trên thị trường.
Takeaway
1. Hiện tại, thị trường tiền điện tử đang trong tình trạng ảm đạm, giá trị thị trường đã quay trở lại mức 2.4 triệu tỷ USD. Và trạng thái thị trường gấu và cảm xúc hoảng loạn này có thể được truy ngược về sự kiện "1011" vào ngày 11 tháng 10 năm 2025: Sau "1011", thị trường tiền điện tử đã nhanh chóng xấu đi: trong tháng đó, dòng tiền ròng DAT đã giảm hơn 75%, xuống dưới 3 tỷ USD; tháng sau, quỹ ETF tiền điện tử đã chuyển từ dòng tiền ròng liên tục trong nửa năm sang gần 5 tỷ USD dòng rút. Sau đó, giá trị thị trường tiền điện tử đã giảm mạnh trong bối cảnh không chắc chắn vĩ mô.
2. Tuy nhiên, chúng ta đang trong giai đoạn phục hồi thăm dò sau sự kiện "1011". Xét về dữ liệu hàng tháng, DAT đang phục hồi mua vào, rút ròng ETF đang giảm, dữ liệu đang phục hồi chậm. Đồng thời, giá trị thị trường stablecoin duy trì ở mức 300 tỷ USD, phần vốn này chưa rút lui, đang quan sát chờ thời.
1. Hiện tại, thị trường tiền điện tử đang trong tình trạng ảm đạm, giá trị thị trường đã quay trở lại mức 2.4 triệu tỷ USD. Và trạng thái thị trường gấu và cảm xúc hoảng loạn này có thể được truy ngược về sự kiện "1011" vào ngày 11 tháng 10 năm 2025: Sau "1011", thị trường tiền điện tử đã nhanh chóng xấu đi: trong tháng đó, dòng tiền ròng DAT đã giảm hơn 75%, xuống dưới 3 tỷ USD; tháng sau, quỹ ETF tiền điện tử đã chuyển từ dòng tiền ròng liên tục trong nửa năm sang gần 5 tỷ USD dòng rút. Sau đó, giá trị thị trường tiền điện tử đã giảm mạnh trong bối cảnh không chắc chắn vĩ mô.
2. Tuy nhiên, chúng ta đang trong giai đoạn phục hồi thăm dò sau sự kiện "1011". Xét về dữ liệu hàng tháng, DAT đang phục hồi mua vào, rút ròng ETF đang giảm, dữ liệu đang phục hồi chậm. Đồng thời, giá trị thị trường stablecoin duy trì ở mức 300 tỷ USD, phần vốn này chưa rút lui, đang quan sát chờ thời.
1
4
9.9k
·
--
Xem bản dịch
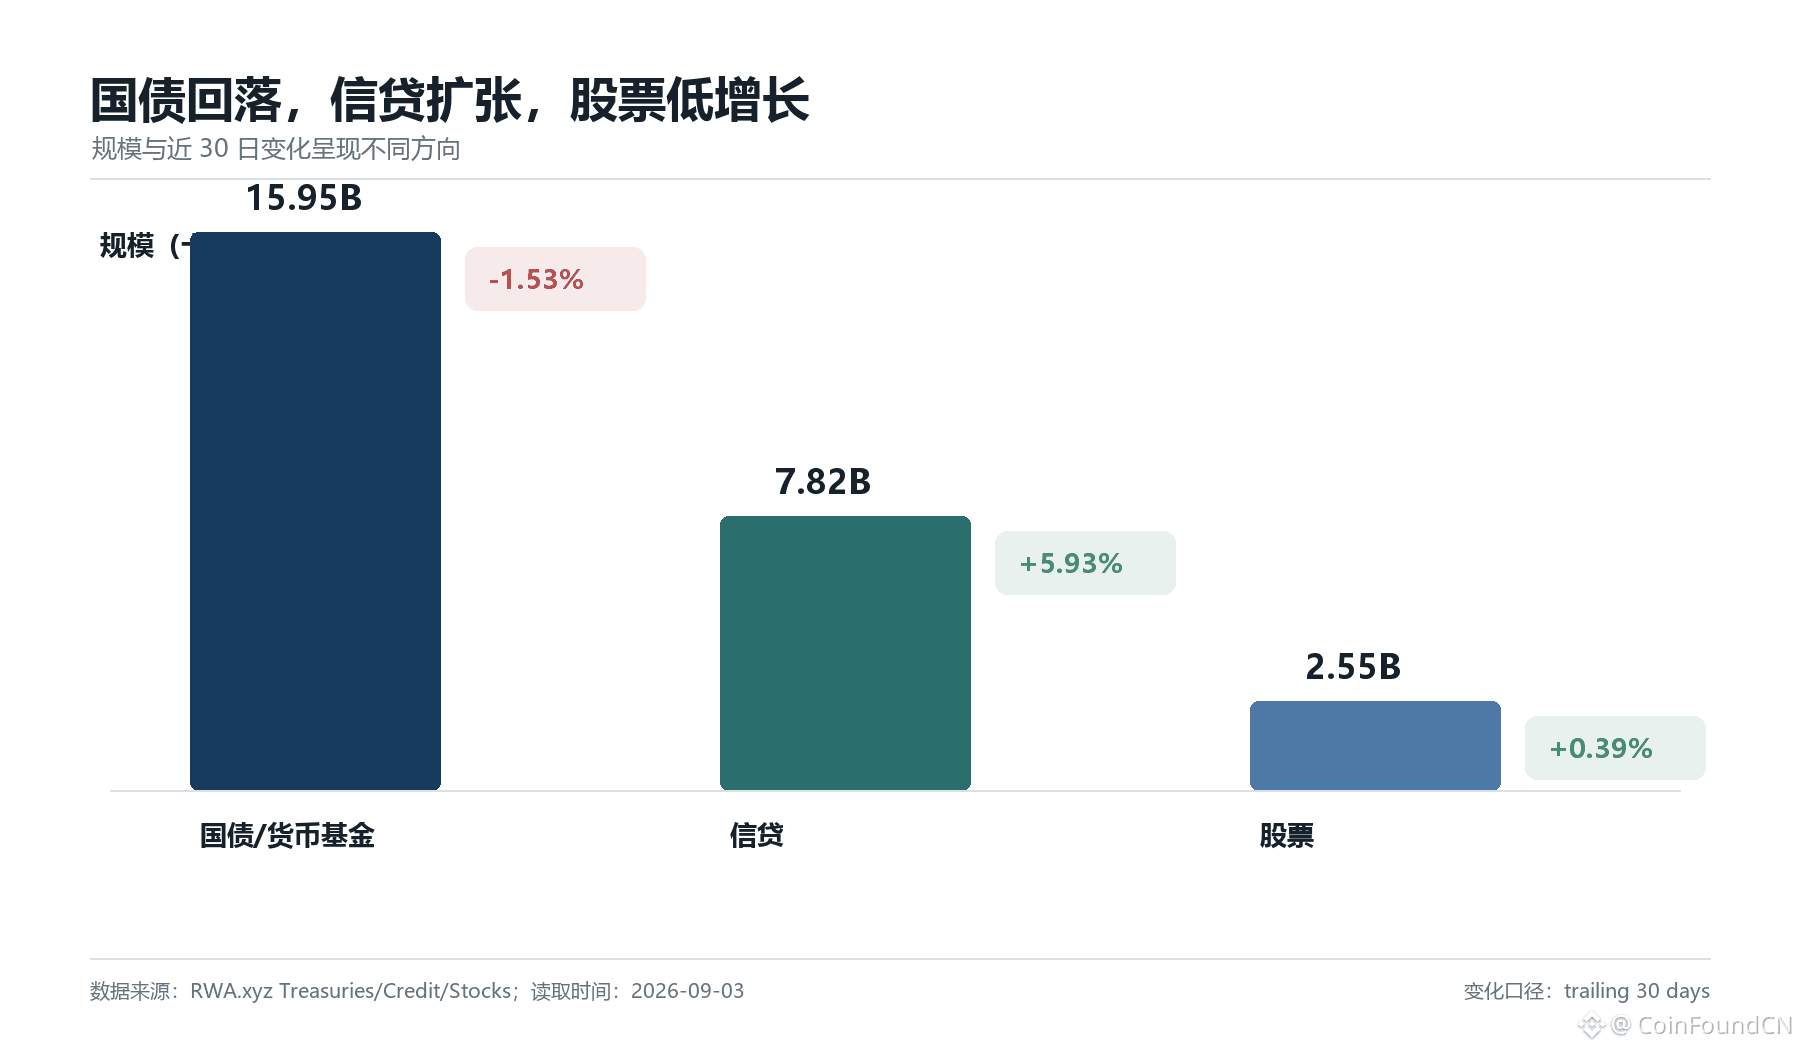
股票 RWA 到底是在增长,还是在降温?
答案可能是: 两个都对。
过去30天:
• Holders +155%
• Transfer Volume +31%
• Asset Size +0.39%
但与此同时:
Monthly Active Addresses -89.65%。
这意味着:
触达增加,并不一定代表真实使用同步增加。
产品上线、资产迁移、做市、跨链,
都有可能推高部分指标。
真正值得持续关注的,
仍然是真实交易、重复用户与持续流动性。
📖 #CoinFound 深度研报完整版:
https://app.coinfound.org/zh/research/monthly-202608
股票 RWA 到底是在增长,还是在降温?
答案可能是: 两个都对。
过去30天:
• Holders +155%
• Transfer Volume +31%
• Asset Size +0.39%
但与此同时:
Monthly Active Addresses -89.65%。
这意味着:
触达增加,并不一定代表真实使用同步增加。
产品上线、资产迁移、做市、跨链,
都有可能推高部分指标。
真正值得持续关注的,
仍然是真实交易、重复用户与持续流动性。
📖 #CoinFound 深度研报完整版:
https://app.coinfound.org/zh/research/monthly-202608
答案可能是: 两个都对。
过去30天:
• Holders +155%
• Transfer Volume +31%
• Asset Size +0.39%
但与此同时:
Monthly Active Addresses -89.65%。
这意味着:
触达增加,并不一定代表真实使用同步增加。
产品上线、资产迁移、做市、跨链,
都有可能推高部分指标。
真正值得持续关注的,
仍然是真实交易、重复用户与持续流动性。
📖 #CoinFound 深度研报完整版:
https://app.coinfound.org/zh/research/monthly-202608
300
·
--
Xem bản dịch
很多人说 RWA 已经进入高速增长阶段。
但首先要回答一个问题:
我们说的,到底是哪一种 RWA?
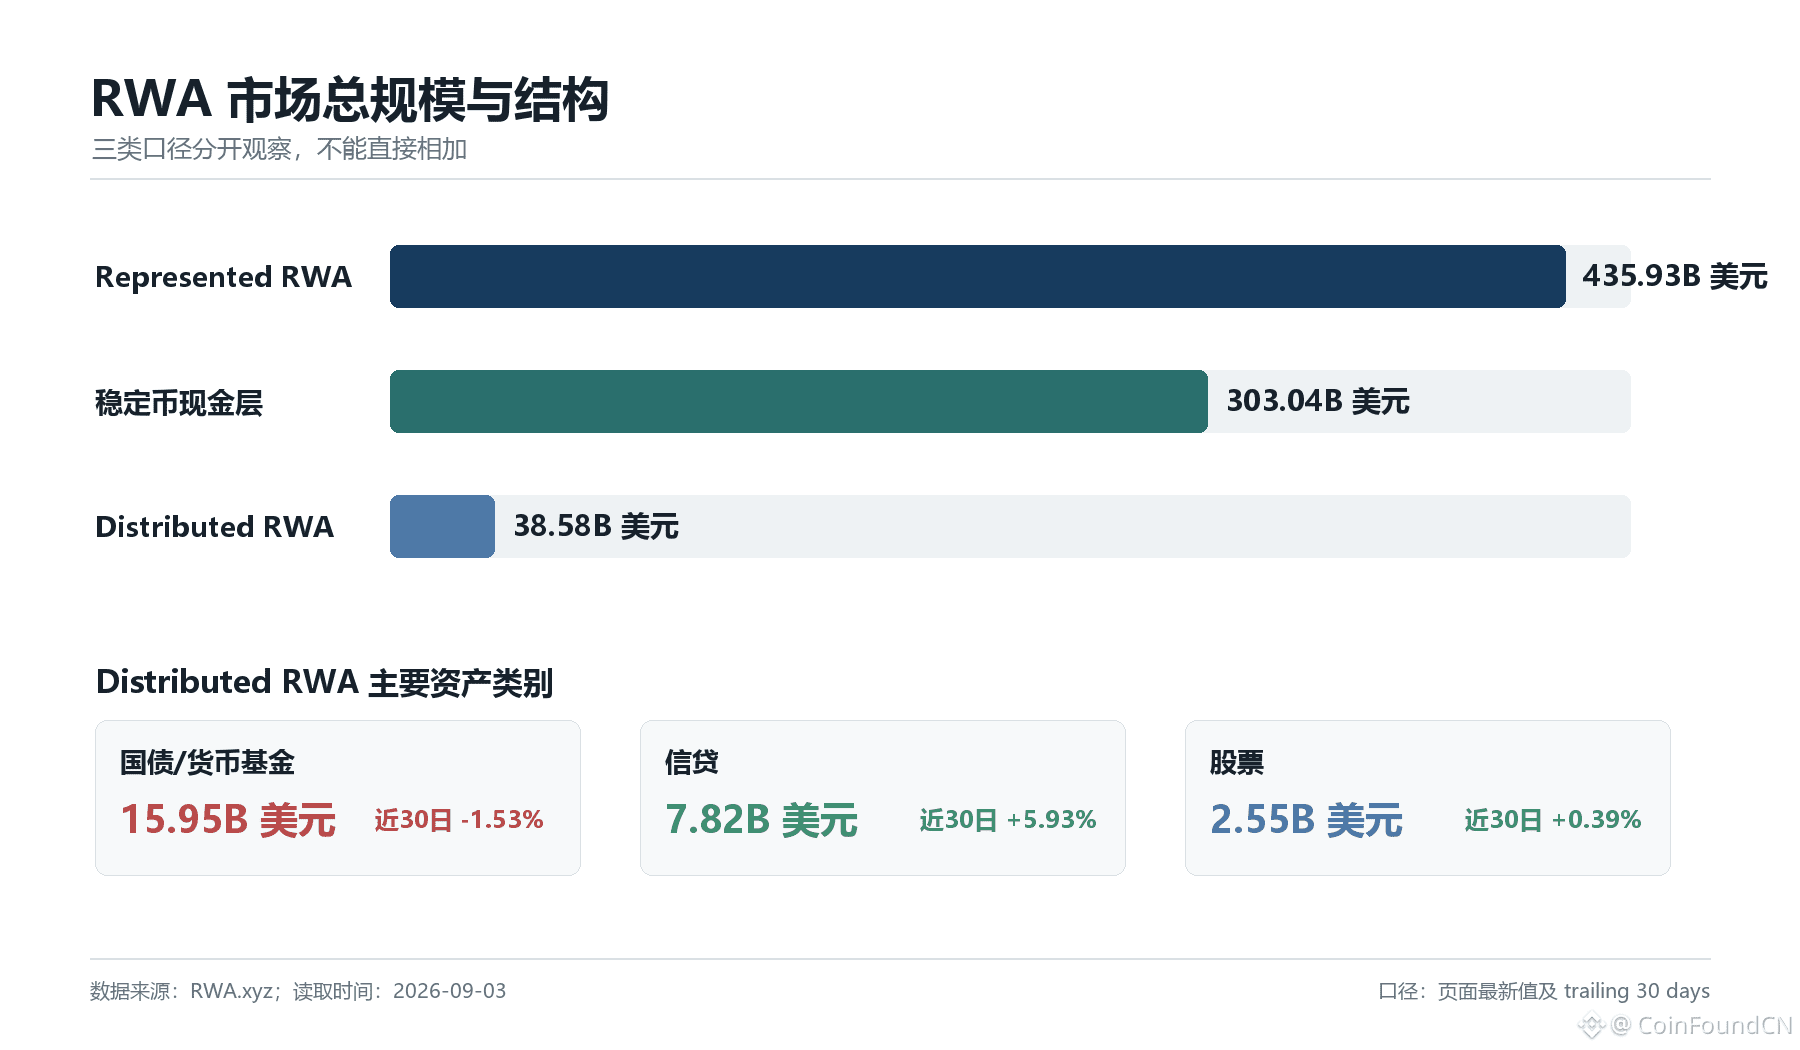
CoinFound 最新月报把市场拆成三个口径观察:
• Represented RWA:435.93B 美元
• 稳定币现金层:303.04B 美元
• Distributed RWA:38.58B 美元
它们描述的是不同层次的资产,
不能直接相加,也不能互相替代。
真正理解 RWA 市场,
第一步不是看数字大小,
而是理解每一个数字代表什么。
Data Defines Value.
📖 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
很多人说 RWA 已经进入高速增长阶段。
但首先要回答一个问题:
我们说的,到底是哪一种 RWA?
CoinFound 最新月报把市场拆成三个口径观察:
• Represented RWA:435.93B 美元
• 稳定币现金层:303.04B 美元
• Distributed RWA:38.58B 美元
它们描述的是不同层次的资产,
不能直接相加,也不能互相替代。
真正理解 RWA 市场,
第一步不是看数字大小,
而是理解每一个数字代表什么。
Data Defines Value.
📖 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
但首先要回答一个问题:
我们说的,到底是哪一种 RWA?
CoinFound 最新月报把市场拆成三个口径观察:
• Represented RWA:435.93B 美元
• 稳定币现金层:303.04B 美元
• Distributed RWA:38.58B 美元
它们描述的是不同层次的资产,
不能直接相加,也不能互相替代。
真正理解 RWA 市场,
第一步不是看数字大小,
而是理解每一个数字代表什么。
Data Defines Value.
📖 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
1
1
801
·
--
Xem bản dịch
#RWA 市场还在增长。
但真正变化的,已经不是规模,而是增长的来源。
#CoinFound 最新《2026 年 8 月 RWA 市场月报》发现:
• 信贷成为增长最快的资产类别,国债规模首次出现回落;
• 股票产品不断扩张,但资金流与真实使用仍未同步改善;
• 市场关注开始从资产规模,转向监管、支付与结算基础设施。
当 RWA 从”资产上链”进入”产品竞争”阶段,
真正决定下一轮增长的,
或许不再是发行多少资产,而是谁能够建立更完整的流动性、准入与结算体系。
CoinFound,用数据定义价值。
🔗 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
#RWA 市场还在增长。
但真正变化的,已经不是规模,而是增长的来源。
#CoinFound 最新《2026 年 8 月 RWA 市场月报》发现:
• 信贷成为增长最快的资产类别,国债规模首次出现回落;
• 股票产品不断扩张,但资金流与真实使用仍未同步改善;
• 市场关注开始从资产规模,转向监管、支付与结算基础设施。
当 RWA 从”资产上链”进入”产品竞争”阶段,
真正决定下一轮增长的,
或许不再是发行多少资产,而是谁能够建立更完整的流动性、准入与结算体系。
CoinFound,用数据定义价值。
🔗 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
但真正变化的,已经不是规模,而是增长的来源。
#CoinFound 最新《2026 年 8 月 RWA 市场月报》发现:
• 信贷成为增长最快的资产类别,国债规模首次出现回落;
• 股票产品不断扩张,但资金流与真实使用仍未同步改善;
• 市场关注开始从资产规模,转向监管、支付与结算基础设施。
当 RWA 从”资产上链”进入”产品竞争”阶段,
真正决定下一轮增长的,
或许不再是发行多少资产,而是谁能够建立更完整的流动性、准入与结算体系。
CoinFound,用数据定义价值。
🔗 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
1.2k
·
--
Xem bản dịch
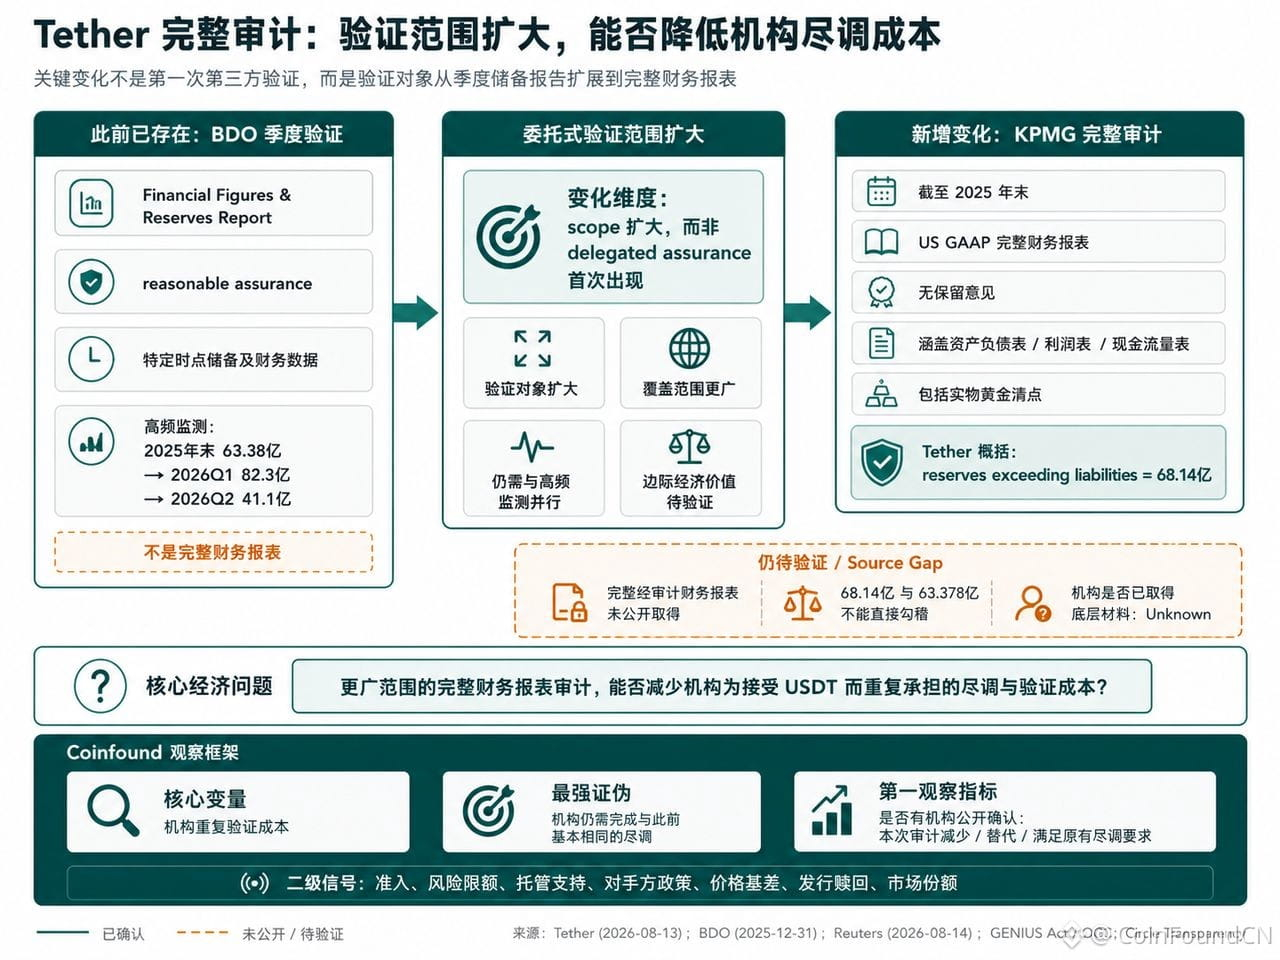
Tether 的关键变化,并不是第一次接受第三方验证,而是验证范围扩大到了完整财务报表。
KPMG 的完整审计,补充了此前由 BDO 提供的季度储备 assurance,但这并不意味着机构的尽调成本已经自动降低。
CoinFound 更关注真正值得验证的问题:
更广的审计范围,是否减少了机构重复尽调?
是否影响银行、托管、交易平台的准入与风险政策?
是否有机构公开表示,已有尽调要求因此被替代或满足?
真正需要观察的,不是”完成了一次审计”,而是机构后续是否真的改变行为。
CoinFound,数据定义价值。完整分析👇
查看原文:[Tether 完整审计:更广的验证,能否降低机构尽调成本](https://www.binance.com/zh-CN/square/post/357633493932129)
Tether 的关键变化,并不是第一次接受第三方验证,而是验证范围扩大到了完整财务报表。
KPMG 的完整审计,补充了此前由 BDO 提供的季度储备 assurance,但这并不意味着机构的尽调成本已经自动降低。
CoinFound 更关注真正值得验证的问题:
更广的审计范围,是否减少了机构重复尽调?
是否影响银行、托管、交易平台的准入与风险政策?
是否有机构公开表示,已有尽调要求因此被替代或满足?
真正需要观察的,不是”完成了一次审计”,而是机构后续是否真的改变行为。
CoinFound,数据定义价值。完整分析👇
查看原文:Tether 完整审计:更广的验证,能否降低机构尽调成本
KPMG 的完整审计,补充了此前由 BDO 提供的季度储备 assurance,但这并不意味着机构的尽调成本已经自动降低。
CoinFound 更关注真正值得验证的问题:
更广的审计范围,是否减少了机构重复尽调?
是否影响银行、托管、交易平台的准入与风险政策?
是否有机构公开表示,已有尽调要求因此被替代或满足?
真正需要观察的,不是”完成了一次审计”,而是机构后续是否真的改变行为。
CoinFound,数据定义价值。完整分析👇
查看原文:Tether 完整审计:更广的验证,能否降低机构尽调成本
529
·
--
Bài viết
Xem bản dịch
Tether 完整审计:更广的验证,能否降低机构尽调成本8 月 13 日,Tether 宣布 KPMG U.S. 完成对 Tether International, S.A. de C.V. 截至 2025 年末完整财务报表的独立审计,并出具无保留意见。审计覆盖资产负债表、利润表、权益变动表和现金流量表,并包括对其持有实物黄金的清点。Tether 同时明确,这次完整审计是对既有季度储备报告的补充,而不是替代。
这则消息很容易被理解为 Tether“终于更透明了”。但截至 Reuters 8 月 14 日报道,这次审计当时并未公开;KPMG U.S. 确认自己出具了无保留意见,并以客户保密为由不作进一步评论。本文检索也未取得完整的经审计财务报表。至于完整报表是否通过保密安排提供给银行或其他机构对手方,目前没有可靠公开材料可以确认。
真正变化的并不是 Tether 第一次把验证交给第三方。其季度 Financial Figures & Reserves Report 此前已经由 BDO 提供 reasonable assurance,所以此前的选择从来不只是“自己分析公开数据”。此次变化在于委托式验证(delegated assurance)的对象和覆盖范围扩大了:从特定时点的储备及财务数据,扩展到按 US GAAP 编制的完整财务报表。这是 CoinFound 的分析框架,而不是 Tether、BDO 或 KPMG 的官方分类。
Circle 的披露实践与美国 GENIUS Act 的制度设计提供了两类相邻参照:高频储备披露、针对储备信息的第三方 assurance,以及更完整的财务报表审计可以同时存在,承担不同的信息功能。Circle 目前按周披露 USDC 储备及相关 mint/burn flows,并由 Big Four 每月提供第三方 assurance;其官方材料也将 attestation 与针对完整财务报表的 audit 区分开来(Circle 为利益相关方,此处仅作机制参照)。
GENIUS Act 则将月度储备披露与年度财务报表要求分开设置:Section 4(a)(1)(C) 涉及月度储备披露,Section 4(a)(3) 涉及月度报告相关的独立核查与认证,而 Section 4(a)(10) 对符合条件、consolidated total outstanding issuance 超过 500 亿美元的发行人设置年度财务报表要求。本文引用这些安排仅作制度设计参照,不判断 USDT 是否或何时落入该框架,也不意味着此次 KPMG 审计满足或旨在满足其中的具体法定义务。
因此,完整审计并不是季度验证的简单“升级版”。更值得问的是:验证范围扩大之后,究竟增加了什么边际经济价值?
Tether 自己的材料把这个问题具体化了。Tether 对 KPMG 审计结果的概括是 reserves exceeding liabilities 为 68.14 亿美元;BDO 对同一法律实体、同一 2025 年末时点的 Financial Figures & Reserves Report,则报告构成 Reserves 的资产价值超过公司 liabilities 63.378 亿美元。BDO 同时明确说明,该报告不是公司的完整财务报表,而是从 accounting records 中提取的信息,并使用 IFRS 的 recognition and measurement principles;KPMG 审计的则是按 US GAAP 编制的完整财务报表。
这约 4.76 亿美元的差异不证明任何一方有误,也不能在现有材料下自行归因。它能够支持的判断更窄:即使日期、法律实体和指标名称看似接近,不同 reporting framework 下的数字仍未必能够直接勾稽。在完整 KPMG 报表尚未公开取得的情况下,外部分析者可以看到审计结论,却无法仅凭当前公开材料完成两套数字之间的对账。
高频报告又提供了另一层信息。沿 BDO 自身季度报告口径,资产超过负债的差额从 2025 年末约 63.38 亿美元升至 2026 年一季度约 82.3 亿美元,随后在二季度降至约 41.1 亿美元。这不能被写成“偿付能力恶化”,但说明一个针对年末时点的正确审计意见,并不能替代之后持续变化的资产负债监测。
因此,这次审计真正的经济问题不是 Tether 得到了多少“透明度分数”,而是:相较于既有季度第三方保证,更广范围的完整财务报表审计,能否进一步减少机构为了接受 USDT 而重复承担的尽调与验证成本。
如果银行、托管机构、交易平台或其他机构对手方认为,Big Four 的完整审计覆盖了原本仍需自行核验的一部分问题,那么部分重复尽调可能减少,并进一步影响资产准入、风险额度、托管支持或交易条件。AICPA 对私人公司审计的说明,也把利益相关方依赖经审计财务报表进行商业决策作为典型场景,并明确提到银行和其他贷款人通常会在融资决策中要求经审计财务报表。
但 Tether 本案目前公开可确认的是审计意见,而不是完整报表,因此这种经济价值不能由“完成了审计”直接推出,只能通过机构后续行为验证。
这里可以区分两种机制,以及一种无法归因的情形。若机构明确表示某项政策调整主要依据 KPMG 的审计意见,这更支持审计信号本身具有决策价值;若机构确认取得了经审计报表或其他新增底层材料,并因此减少原有尽调步骤,则更支持信息访问降低验证成本;若政策发生变化却没有披露原因,则无法判定属于其中哪一种,只能记为 Inconclusive。
最强反方因此也很明确:如果机构在获得更广范围的审计保证后,仍然需要完成与此前基本相同的尽调和材料核验,那么“更广的验证范围降低了额外验证成本”这一判断就会被直接削弱。
市场也可能早已主要通过季度第三方保证、赎回机制、流动性和长期交易记录形成了对 Tether 的信任定价。因此,完整财务报表的无保留意见虽然扩大了 assurance 的覆盖范围,却未必增加多少边际经济价值。
这个变量排在第一,因为本文讨论的核心经济变量就是重复验证成本:如果它没有变化,后续关于准入、评级和信息优势的讨论都缺少经济基础。
所以后续最应该看的不是 USDT 价格,而是:是否有机构明确表示,本次审计减少、替代或满足了某项原有尽调要求。
这是目前公开信息中对核心判断最直接的验证指标。如果暂时没有这种公开披露,只能说明该判断尚未获得公开证据支持,不能反推机构内部一定没有发生变化。
如果这一变化进一步传导到 USDT 的准入、风险限额、托管支持或对手方政策,经济含量会更清楚。其次,再看经审计财务报表是否公开或出现可确认的机构访问安排、评级方法是否调整,以及完整审计是否形成年度常态并与季度报告建立可勾稽的口径。价格基差、发行赎回和市场份额可以作为二级信号,但不能单独证明验证成本发生了变化。
把验证工作委托给专业第三方,价值之一是减少不同市场参与者重复完成同一套核验的必要。但委托范围更广,并不自动意味着效率提高得更多:真正需要观察的是,其他参与者因此少做了多少重复工作,以及新增的保证最终有没有改变实际决策。
来源
1. Tether — Tether Completes theLargest Inaugural Financial Audit in History2026-08-13
2. BDO — Assurance Report according to ISAE 3000R on the Financial Figures and Reserves Report截至 2025-12-31
3. Tether — Q1 2026 Financial Figures & Reserves Report 相关公告2026-05-01
4. Tether — Q2 2026 Financial Figures& Reserves Report 相关公告2026-07-31
5. GENIUS Act — Public Law 119-27
6. OCC — Implementing the Guiding and Establishing National Innovation for U.S. Stablecoins Act…2026-03-02 · Proposed Rule
独立事实与机制证据
7. Reuters — Stablecoin issuer Tether says KPMG US has audited its 2025 statements2026-08-14
8. AICPA & CIMA — What is a private company audit?
相邻案例
9. Circle — Transparency & Stability
10. Circle — New Levels of Detail in the Monthly USDC Attestation
Tether 完整审计:更广的验证,能否降低机构尽调成本
8 月 13 日,Tether 宣布 KPMG U.S. 完成对 Tether International, S.A. de C.V. 截至 2025 年末完整财务报表的独立审计,并出具无保留意见。审计覆盖资产负债表、利润表、权益变动表和现金流量表,并包括对其持有实物黄金的清点。Tether 同时明确,这次完整审计是对既有季度储备报告的补充,而不是替代。
这则消息很容易被理解为 Tether“终于更透明了”。但截至 Reuters 8 月 14 日报道,这次审计当时并未公开;KPMG U.S. 确认自己出具了无保留意见,并以客户保密为由不作进一步评论。本文检索也未取得完整的经审计财务报表。至于完整报表是否通过保密安排提供给银行或其他机构对手方,目前没有可靠公开材料可以确认。
真正变化的并不是 Tether 第一次把验证交给第三方。其季度 Financial Figures & Reserves Report 此前已经由 BDO 提供 reasonable assurance,所以此前的选择从来不只是“自己分析公开数据”。此次变化在于委托式验证(delegated assurance)的对象和覆盖范围扩大了:从特定时点的储备及财务数据,扩展到按 US GAAP 编制的完整财务报表。这是 CoinFound 的分析框架,而不是 Tether、BDO 或 KPMG 的官方分类。
Circle 的披露实践与美国 GENIUS Act 的制度设计提供了两类相邻参照:高频储备披露、针对储备信息的第三方 assurance,以及更完整的财务报表审计可以同时存在,承担不同的信息功能。Circle 目前按周披露 USDC 储备及相关 mint/burn flows,并由 Big Four 每月提供第三方 assurance;其官方材料也将 attestation 与针对完整财务报表的 audit 区分开来(Circle 为利益相关方,此处仅作机制参照)。
GENIUS Act 则将月度储备披露与年度财务报表要求分开设置:Section 4(a)(1)(C) 涉及月度储备披露,Section 4(a)(3) 涉及月度报告相关的独立核查与认证,而 Section 4(a)(10) 对符合条件、consolidated total outstanding issuance 超过 500 亿美元的发行人设置年度财务报表要求。本文引用这些安排仅作制度设计参照,不判断 USDT 是否或何时落入该框架,也不意味着此次 KPMG 审计满足或旨在满足其中的具体法定义务。
因此,完整审计并不是季度验证的简单“升级版”。更值得问的是:验证范围扩大之后,究竟增加了什么边际经济价值?
Tether 自己的材料把这个问题具体化了。Tether 对 KPMG 审计结果的概括是 reserves exceeding liabilities 为 68.14 亿美元;BDO 对同一法律实体、同一 2025 年末时点的 Financial Figures & Reserves Report,则报告构成 Reserves 的资产价值超过公司 liabilities 63.378 亿美元。BDO 同时明确说明,该报告不是公司的完整财务报表,而是从 accounting records 中提取的信息,并使用 IFRS 的 recognition and measurement principles;KPMG 审计的则是按 US GAAP 编制的完整财务报表。
这约 4.76 亿美元的差异不证明任何一方有误,也不能在现有材料下自行归因。它能够支持的判断更窄:即使日期、法律实体和指标名称看似接近,不同 reporting framework 下的数字仍未必能够直接勾稽。在完整 KPMG 报表尚未公开取得的情况下,外部分析者可以看到审计结论,却无法仅凭当前公开材料完成两套数字之间的对账。
高频报告又提供了另一层信息。沿 BDO 自身季度报告口径,资产超过负债的差额从 2025 年末约 63.38 亿美元升至 2026 年一季度约 82.3 亿美元,随后在二季度降至约 41.1 亿美元。这不能被写成“偿付能力恶化”,但说明一个针对年末时点的正确审计意见,并不能替代之后持续变化的资产负债监测。
因此,这次审计真正的经济问题不是 Tether 得到了多少“透明度分数”,而是:相较于既有季度第三方保证,更广范围的完整财务报表审计,能否进一步减少机构为了接受 USDT 而重复承担的尽调与验证成本。
如果银行、托管机构、交易平台或其他机构对手方认为,Big Four 的完整审计覆盖了原本仍需自行核验的一部分问题,那么部分重复尽调可能减少,并进一步影响资产准入、风险额度、托管支持或交易条件。AICPA 对私人公司审计的说明,也把利益相关方依赖经审计财务报表进行商业决策作为典型场景,并明确提到银行和其他贷款人通常会在融资决策中要求经审计财务报表。
但 Tether 本案目前公开可确认的是审计意见,而不是完整报表,因此这种经济价值不能由“完成了审计”直接推出,只能通过机构后续行为验证。
这里可以区分两种机制,以及一种无法归因的情形。若机构明确表示某项政策调整主要依据 KPMG 的审计意见,这更支持审计信号本身具有决策价值;若机构确认取得了经审计报表或其他新增底层材料,并因此减少原有尽调步骤,则更支持信息访问降低验证成本;若政策发生变化却没有披露原因,则无法判定属于其中哪一种,只能记为 Inconclusive。
最强反方因此也很明确:如果机构在获得更广范围的审计保证后,仍然需要完成与此前基本相同的尽调和材料核验,那么“更广的验证范围降低了额外验证成本”这一判断就会被直接削弱。
市场也可能早已主要通过季度第三方保证、赎回机制、流动性和长期交易记录形成了对 Tether 的信任定价。因此,完整财务报表的无保留意见虽然扩大了 assurance 的覆盖范围,却未必增加多少边际经济价值。
这个变量排在第一,因为本文讨论的核心经济变量就是重复验证成本:如果它没有变化,后续关于准入、评级和信息优势的讨论都缺少经济基础。
所以后续最应该看的不是 USDT 价格,而是:是否有机构明确表示,本次审计减少、替代或满足了某项原有尽调要求。
这是目前公开信息中对核心判断最直接的验证指标。如果暂时没有这种公开披露,只能说明该判断尚未获得公开证据支持,不能反推机构内部一定没有发生变化。
如果这一变化进一步传导到 USDT 的准入、风险限额、托管支持或对手方政策,经济含量会更清楚。其次,再看经审计财务报表是否公开或出现可确认的机构访问安排、评级方法是否调整,以及完整审计是否形成年度常态并与季度报告建立可勾稽的口径。价格基差、发行赎回和市场份额可以作为二级信号,但不能单独证明验证成本发生了变化。
把验证工作委托给专业第三方,价值之一是减少不同市场参与者重复完成同一套核验的必要。但委托范围更广,并不自动意味着效率提高得更多:真正需要观察的是,其他参与者因此少做了多少重复工作,以及新增的保证最终有没有改变实际决策。
来源
1. Tether — Tether Completes theLargest Inaugural Financial Audit in History2026-08-13
2. BDO — Assurance Report according to ISAE 3000R on the Financial Figures and Reserves Report截至 2025-12-31
3. Tether — Q1 2026 Financial Figures & Reserves Report 相关公告2026-05-01
4. Tether — Q2 2026 Financial Figures& Reserves Report 相关公告2026-07-31
5. GENIUS Act — Public Law 119-27
6. OCC — Implementing the Guiding and Establishing National Innovation for U.S. Stablecoins Act…2026-03-02 · Proposed Rule
独立事实与机制证据
7. Reuters — Stablecoin issuer Tether says KPMG US has audited its 2025 statements2026-08-14
8. AICPA & CIMA — What is a private company audit?
相邻案例
9. Circle — Transparency & Stability
10. Circle — New Levels of Detail in the Monthly USDC Attestation
这则消息很容易被理解为 Tether“终于更透明了”。但截至 Reuters 8 月 14 日报道,这次审计当时并未公开;KPMG U.S. 确认自己出具了无保留意见,并以客户保密为由不作进一步评论。本文检索也未取得完整的经审计财务报表。至于完整报表是否通过保密安排提供给银行或其他机构对手方,目前没有可靠公开材料可以确认。
真正变化的并不是 Tether 第一次把验证交给第三方。其季度 Financial Figures & Reserves Report 此前已经由 BDO 提供 reasonable assurance,所以此前的选择从来不只是“自己分析公开数据”。此次变化在于委托式验证(delegated assurance)的对象和覆盖范围扩大了:从特定时点的储备及财务数据,扩展到按 US GAAP 编制的完整财务报表。这是 CoinFound 的分析框架,而不是 Tether、BDO 或 KPMG 的官方分类。
Circle 的披露实践与美国 GENIUS Act 的制度设计提供了两类相邻参照:高频储备披露、针对储备信息的第三方 assurance,以及更完整的财务报表审计可以同时存在,承担不同的信息功能。Circle 目前按周披露 USDC 储备及相关 mint/burn flows,并由 Big Four 每月提供第三方 assurance;其官方材料也将 attestation 与针对完整财务报表的 audit 区分开来(Circle 为利益相关方,此处仅作机制参照)。
GENIUS Act 则将月度储备披露与年度财务报表要求分开设置:Section 4(a)(1)(C) 涉及月度储备披露,Section 4(a)(3) 涉及月度报告相关的独立核查与认证,而 Section 4(a)(10) 对符合条件、consolidated total outstanding issuance 超过 500 亿美元的发行人设置年度财务报表要求。本文引用这些安排仅作制度设计参照,不判断 USDT 是否或何时落入该框架,也不意味着此次 KPMG 审计满足或旨在满足其中的具体法定义务。
因此,完整审计并不是季度验证的简单“升级版”。更值得问的是:验证范围扩大之后,究竟增加了什么边际经济价值?
Tether 自己的材料把这个问题具体化了。Tether 对 KPMG 审计结果的概括是 reserves exceeding liabilities 为 68.14 亿美元;BDO 对同一法律实体、同一 2025 年末时点的 Financial Figures & Reserves Report,则报告构成 Reserves 的资产价值超过公司 liabilities 63.378 亿美元。BDO 同时明确说明,该报告不是公司的完整财务报表,而是从 accounting records 中提取的信息,并使用 IFRS 的 recognition and measurement principles;KPMG 审计的则是按 US GAAP 编制的完整财务报表。
这约 4.76 亿美元的差异不证明任何一方有误,也不能在现有材料下自行归因。它能够支持的判断更窄:即使日期、法律实体和指标名称看似接近,不同 reporting framework 下的数字仍未必能够直接勾稽。在完整 KPMG 报表尚未公开取得的情况下,外部分析者可以看到审计结论,却无法仅凭当前公开材料完成两套数字之间的对账。
高频报告又提供了另一层信息。沿 BDO 自身季度报告口径,资产超过负债的差额从 2025 年末约 63.38 亿美元升至 2026 年一季度约 82.3 亿美元,随后在二季度降至约 41.1 亿美元。这不能被写成“偿付能力恶化”,但说明一个针对年末时点的正确审计意见,并不能替代之后持续变化的资产负债监测。
因此,这次审计真正的经济问题不是 Tether 得到了多少“透明度分数”,而是:相较于既有季度第三方保证,更广范围的完整财务报表审计,能否进一步减少机构为了接受 USDT 而重复承担的尽调与验证成本。
如果银行、托管机构、交易平台或其他机构对手方认为,Big Four 的完整审计覆盖了原本仍需自行核验的一部分问题,那么部分重复尽调可能减少,并进一步影响资产准入、风险额度、托管支持或交易条件。AICPA 对私人公司审计的说明,也把利益相关方依赖经审计财务报表进行商业决策作为典型场景,并明确提到银行和其他贷款人通常会在融资决策中要求经审计财务报表。
但 Tether 本案目前公开可确认的是审计意见,而不是完整报表,因此这种经济价值不能由“完成了审计”直接推出,只能通过机构后续行为验证。
这里可以区分两种机制,以及一种无法归因的情形。若机构明确表示某项政策调整主要依据 KPMG 的审计意见,这更支持审计信号本身具有决策价值;若机构确认取得了经审计报表或其他新增底层材料,并因此减少原有尽调步骤,则更支持信息访问降低验证成本;若政策发生变化却没有披露原因,则无法判定属于其中哪一种,只能记为 Inconclusive。
最强反方因此也很明确:如果机构在获得更广范围的审计保证后,仍然需要完成与此前基本相同的尽调和材料核验,那么“更广的验证范围降低了额外验证成本”这一判断就会被直接削弱。
市场也可能早已主要通过季度第三方保证、赎回机制、流动性和长期交易记录形成了对 Tether 的信任定价。因此,完整财务报表的无保留意见虽然扩大了 assurance 的覆盖范围,却未必增加多少边际经济价值。
这个变量排在第一,因为本文讨论的核心经济变量就是重复验证成本:如果它没有变化,后续关于准入、评级和信息优势的讨论都缺少经济基础。
所以后续最应该看的不是 USDT 价格,而是:是否有机构明确表示,本次审计减少、替代或满足了某项原有尽调要求。
这是目前公开信息中对核心判断最直接的验证指标。如果暂时没有这种公开披露,只能说明该判断尚未获得公开证据支持,不能反推机构内部一定没有发生变化。
如果这一变化进一步传导到 USDT 的准入、风险限额、托管支持或对手方政策,经济含量会更清楚。其次,再看经审计财务报表是否公开或出现可确认的机构访问安排、评级方法是否调整,以及完整审计是否形成年度常态并与季度报告建立可勾稽的口径。价格基差、发行赎回和市场份额可以作为二级信号,但不能单独证明验证成本发生了变化。
把验证工作委托给专业第三方,价值之一是减少不同市场参与者重复完成同一套核验的必要。但委托范围更广,并不自动意味着效率提高得更多:真正需要观察的是,其他参与者因此少做了多少重复工作,以及新增的保证最终有没有改变实际决策。
来源
1. Tether — Tether Completes theLargest Inaugural Financial Audit in History2026-08-13
2. BDO — Assurance Report according to ISAE 3000R on the Financial Figures and Reserves Report截至 2025-12-31
3. Tether — Q1 2026 Financial Figures & Reserves Report 相关公告2026-05-01
4. Tether — Q2 2026 Financial Figures& Reserves Report 相关公告2026-07-31
5. GENIUS Act — Public Law 119-27
6. OCC — Implementing the Guiding and Establishing National Innovation for U.S. Stablecoins Act…2026-03-02 · Proposed Rule
独立事实与机制证据
7. Reuters — Stablecoin issuer Tether says KPMG US has audited its 2025 statements2026-08-14
8. AICPA & CIMA — What is a private company audit?
相邻案例
9. Circle — Transparency & Stability
10. Circle — New Levels of Detail in the Monthly USDC Attestation
396
·
--
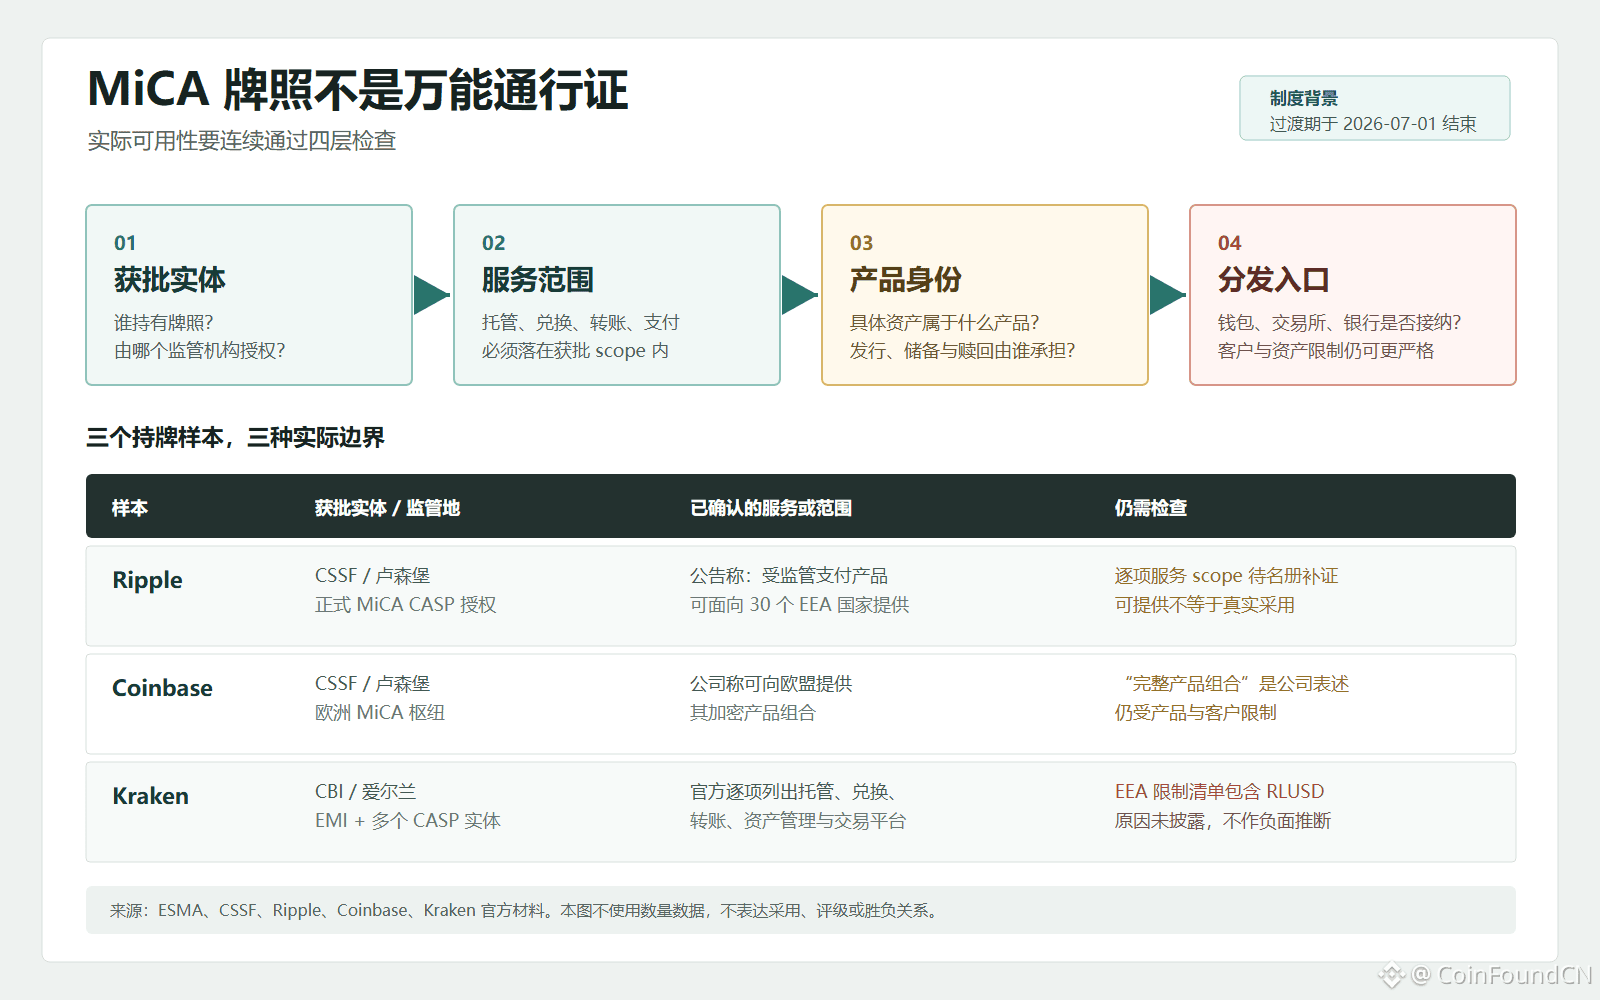
Giấy phép MiCA không phải là tấm vé thông hành vạn năng.
Một nền tảng nhận được ủy quyền MiCA không có nghĩa là tất cả dịch vụ và mọi tài sản của nền tảng đó đều có thể trực tiếp ra mắt ở toàn bộ châu Âu.
Tính khả dụng thực tế cần ít nhất được kiểm tra liên tục qua bốn lớp:
• Ai là bên nắm giữ giấy phép
• Phạm vi dịch vụ được phê duyệt là gì
• Tài sản cụ thể thuộc sản phẩm nào
• Ví, sàn giao dịch hay ngân hàng có chấp nhận phân phối hay không
Ripple, Coinbase và Kraken đều đã thiết lập các lộ trình tuân thủ tại châu Âu, nhưng bên được phê duyệt, phạm vi dịch vụ, giới hạn sản phẩm và các điểm phân phối không giống nhau.
Vì vậy, việc đánh giá một sản phẩm “có tuân thủ và sử dụng được hay không” không thể chỉ dựa vào việc công ty có giấy phép MiCA hay không. Giấy phép giúp giải quyết điều kiện gia nhập, còn ranh giới giữa sản phẩm và kênh phân phối quyết định tính khả dụng thực tế.
CoinFound, dữ liệu định nghĩa giá trị.
[MiCA 牌照打开的是哪一扇门?](https://www.binance.com/zh-CN/square/post/344528482136354)
Giấy phép MiCA không phải là tấm vé thông hành vạn năng.
Một nền tảng nhận được ủy quyền MiCA không có nghĩa là tất cả dịch vụ và mọi tài sản của nền tảng đó đều có thể trực tiếp ra mắt ở toàn bộ châu Âu.
Tính khả dụng thực tế cần ít nhất được kiểm tra liên tục qua bốn lớp:
• Ai là bên nắm giữ giấy phép
• Phạm vi dịch vụ được phê duyệt là gì
• Tài sản cụ thể thuộc sản phẩm nào
• Ví, sàn giao dịch hay ngân hàng có chấp nhận phân phối hay không
Ripple, Coinbase và Kraken đều đã thiết lập các lộ trình tuân thủ tại châu Âu, nhưng bên được phê duyệt, phạm vi dịch vụ, giới hạn sản phẩm và các điểm phân phối không giống nhau.
Vì vậy, việc đánh giá một sản phẩm “có tuân thủ và sử dụng được hay không” không thể chỉ dựa vào việc công ty có giấy phép MiCA hay không. Giấy phép giúp giải quyết điều kiện gia nhập, còn ranh giới giữa sản phẩm và kênh phân phối quyết định tính khả dụng thực tế.
CoinFound, dữ liệu định nghĩa giá trị.
MiCA 牌照打开的是哪一扇门?
Một nền tảng nhận được ủy quyền MiCA không có nghĩa là tất cả dịch vụ và mọi tài sản của nền tảng đó đều có thể trực tiếp ra mắt ở toàn bộ châu Âu.
Tính khả dụng thực tế cần ít nhất được kiểm tra liên tục qua bốn lớp:
• Ai là bên nắm giữ giấy phép
• Phạm vi dịch vụ được phê duyệt là gì
• Tài sản cụ thể thuộc sản phẩm nào
• Ví, sàn giao dịch hay ngân hàng có chấp nhận phân phối hay không
Ripple, Coinbase và Kraken đều đã thiết lập các lộ trình tuân thủ tại châu Âu, nhưng bên được phê duyệt, phạm vi dịch vụ, giới hạn sản phẩm và các điểm phân phối không giống nhau.
Vì vậy, việc đánh giá một sản phẩm “có tuân thủ và sử dụng được hay không” không thể chỉ dựa vào việc công ty có giấy phép MiCA hay không. Giấy phép giúp giải quyết điều kiện gia nhập, còn ranh giới giữa sản phẩm và kênh phân phối quyết định tính khả dụng thực tế.
CoinFound, dữ liệu định nghĩa giá trị.
MiCA 牌照打开的是哪一扇门?
9
7.5k
·
--
Giấy phép MiCA mở ra cánh cửa nào?Ngày 6 tháng 7, Ripple công bố đã nhận được ủy quyền chính thức MiCA đối với dịch vụ cung cấp tài sản mã hóa (CASP) từ cơ quan quản lý tài chính của Luxembourg là CSSF. Công ty mô tả điều này là nền tảng tuân thủ bao phủ 30 quốc gia thuộc Khu vực Kinh tế Châu Âu và cho biết các sản phẩm thanh toán crypto được quản lý có thể được cung cấp cho các tổ chức tài chính và doanh nghiệp tại địa phương.
Tin này dễ nhất được rút gọn thành một câu: Ripple đã có được “hộ chiếu châu Âu”. Nhưng nếu xem việc cấp phép trực tiếp tương đương với việc RLUSD, XRP hoặc toàn bộ dịch vụ của Ripple đều có sẵn đầy đủ tại châu Âu thì sẽ bỏ qua một số khâu then chốt.
Đánh giá chính xác hơn là: ủy quyền MiCA mở ra “kênh” giám sát để các thực thể được phê duyệt có thể cung cấp dịch vụ được phê duyệt xuyên biên giới. Liệu một sản phẩm cuối cùng có đến được người dùng hay không còn phải lần lượt đi qua phạm vi dịch vụ, danh tính sản phẩm và cổng phân phối. Giấy phép là điều kiện cần, nhưng không phải là câu trả lời đầy đủ cho khả năng tiếp cận sản phẩm.
Giấy phép MiCA mở ra cánh cửa nào?
Ngày 6 tháng 7, Ripple công bố đã nhận được ủy quyền chính thức MiCA đối với dịch vụ cung cấp tài sản mã hóa (CASP) từ cơ quan quản lý tài chính của Luxembourg là CSSF. Công ty mô tả điều này là nền tảng tuân thủ bao phủ 30 quốc gia thuộc Khu vực Kinh tế Châu Âu và cho biết các sản phẩm thanh toán crypto được quản lý có thể được cung cấp cho các tổ chức tài chính và doanh nghiệp tại địa phương.
Tin này dễ nhất được rút gọn thành một câu: Ripple đã có được “hộ chiếu châu Âu”. Nhưng nếu xem việc cấp phép trực tiếp tương đương với việc RLUSD, XRP hoặc toàn bộ dịch vụ của Ripple đều có sẵn đầy đủ tại châu Âu thì sẽ bỏ qua một số khâu then chốt.
Đánh giá chính xác hơn là: ủy quyền MiCA mở ra “kênh” giám sát để các thực thể được phê duyệt có thể cung cấp dịch vụ được phê duyệt xuyên biên giới. Liệu một sản phẩm cuối cùng có đến được người dùng hay không còn phải lần lượt đi qua phạm vi dịch vụ, danh tính sản phẩm và cổng phân phối. Giấy phép là điều kiện cần, nhưng không phải là câu trả lời đầy đủ cho khả năng tiếp cận sản phẩm.
Tin này dễ nhất được rút gọn thành một câu: Ripple đã có được “hộ chiếu châu Âu”. Nhưng nếu xem việc cấp phép trực tiếp tương đương với việc RLUSD, XRP hoặc toàn bộ dịch vụ của Ripple đều có sẵn đầy đủ tại châu Âu thì sẽ bỏ qua một số khâu then chốt.
Đánh giá chính xác hơn là: ủy quyền MiCA mở ra “kênh” giám sát để các thực thể được phê duyệt có thể cung cấp dịch vụ được phê duyệt xuyên biên giới. Liệu một sản phẩm cuối cùng có đến được người dùng hay không còn phải lần lượt đi qua phạm vi dịch vụ, danh tính sản phẩm và cổng phân phối. Giấy phép là điều kiện cần, nhưng không phải là câu trả lời đầy đủ cho khả năng tiếp cận sản phẩm.
8
4.4k
·
--
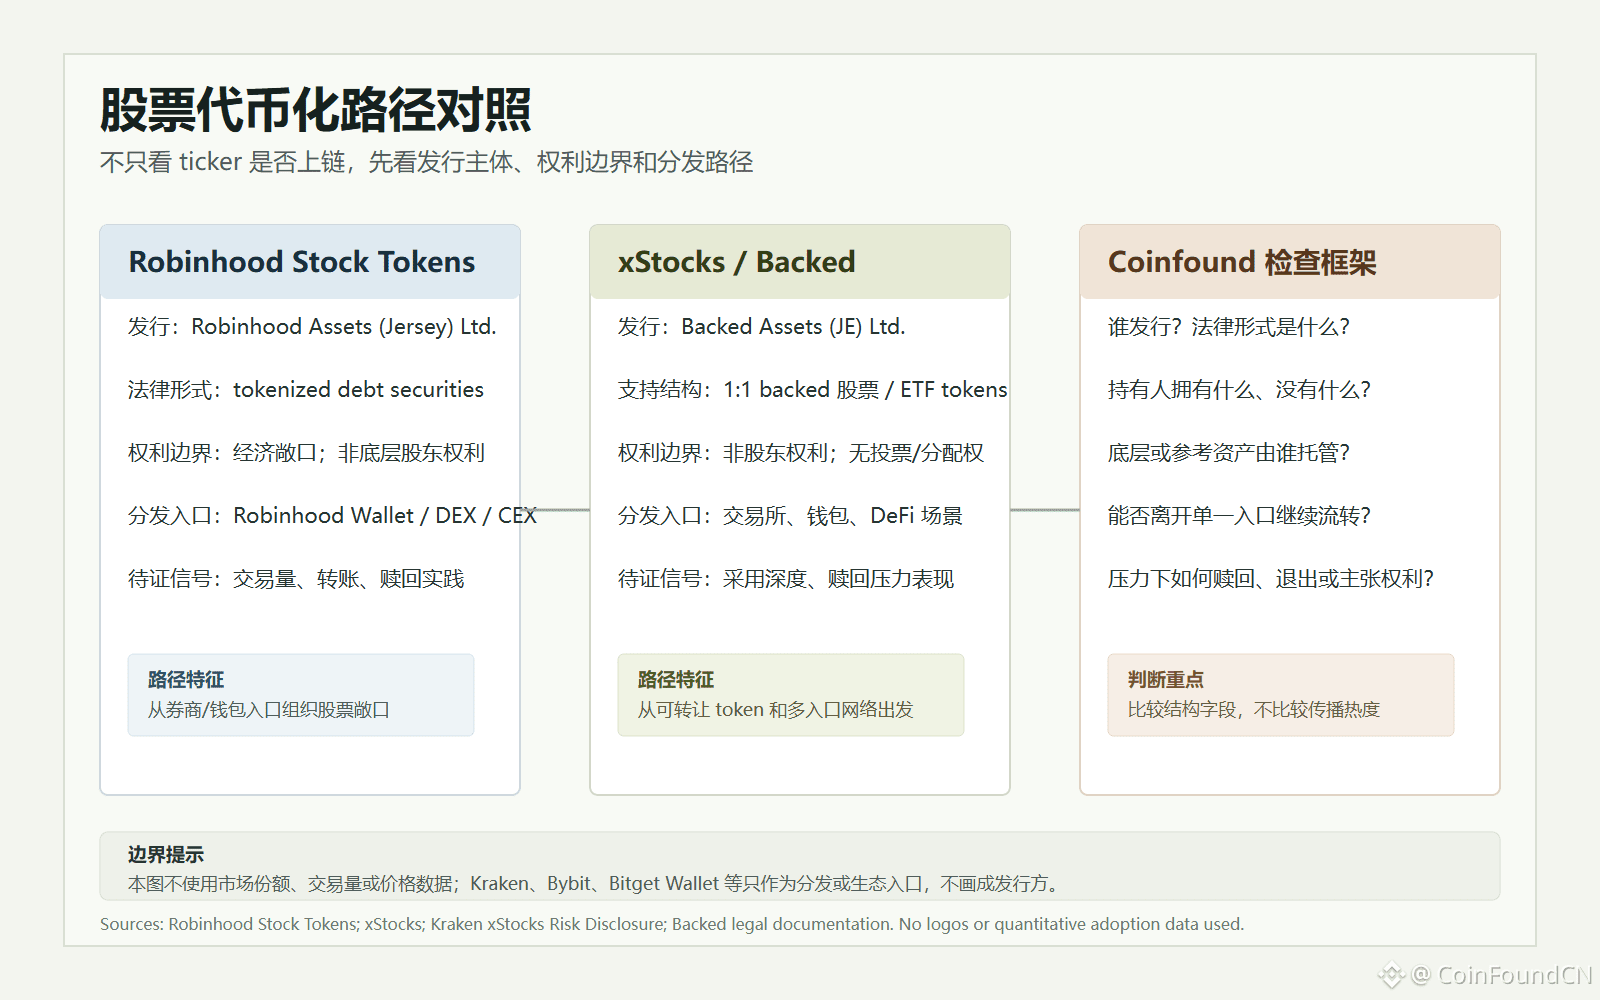
Token hóa cổ phiếu, không thể chỉ nhìn ticker có lên chuỗi hay không.
Robinhood Stock Tokens và xStocks nhìn có vẻ đều là “phơi bày cổ phiếu trên chuỗi”, nhưng cấu trúc lại không giống nhau:
• Khác nhau về chủ thể phát hành
• Khác nhau về hình thức pháp lý
• Khác nhau về quyền của người nắm giữ
• Khác nhau về kênh phân phối
Một token có thể theo dõi giá cổ phiếu, nhưng không có nghĩa là người nắm giữ có đầy đủ các quyền của cổ đông.
Vì vậy, câu hỏi thực sự không phải là Apple, Tesla, NVIDIA có lên chuỗi hay không.
Mà là:
- Ai là người phát hành?
- Hình thức pháp lý là gì?
- Người nắm giữ rốt cuộc nắm những quyền gì?
- Tài sản cơ sở được lưu ký (custody) bởi ai?
- Trong trường hợp có áp lực, việc chuộc lại hoặc thoát (exit) được thực hiện thế nào?
Trong token hóa cổ phiếu, cấu trúc quan trọng hơn ticker.
#CoinFound, định nghĩa dữ liệu tạo nên giá trị.
Xem nguyên văn: [股票代币化不能只看 ticker 上链](https://www.binance.com/zh-CN/square/post/342746148789201)
Token hóa cổ phiếu, không thể chỉ nhìn ticker có lên chuỗi hay không.
Robinhood Stock Tokens và xStocks nhìn có vẻ đều là “phơi bày cổ phiếu trên chuỗi”, nhưng cấu trúc lại không giống nhau:
• Khác nhau về chủ thể phát hành
• Khác nhau về hình thức pháp lý
• Khác nhau về quyền của người nắm giữ
• Khác nhau về kênh phân phối
Một token có thể theo dõi giá cổ phiếu, nhưng không có nghĩa là người nắm giữ có đầy đủ các quyền của cổ đông.
Vì vậy, câu hỏi thực sự không phải là Apple, Tesla, NVIDIA có lên chuỗi hay không.
Mà là:
- Ai là người phát hành?
- Hình thức pháp lý là gì?
- Người nắm giữ rốt cuộc nắm những quyền gì?
- Tài sản cơ sở được lưu ký (custody) bởi ai?
- Trong trường hợp có áp lực, việc chuộc lại hoặc thoát (exit) được thực hiện thế nào?
Trong token hóa cổ phiếu, cấu trúc quan trọng hơn ticker.
#CoinFound, định nghĩa dữ liệu tạo nên giá trị.
Xem nguyên văn: 股票代币化不能只看 ticker 上链
Robinhood Stock Tokens và xStocks nhìn có vẻ đều là “phơi bày cổ phiếu trên chuỗi”, nhưng cấu trúc lại không giống nhau:
• Khác nhau về chủ thể phát hành
• Khác nhau về hình thức pháp lý
• Khác nhau về quyền của người nắm giữ
• Khác nhau về kênh phân phối
Một token có thể theo dõi giá cổ phiếu, nhưng không có nghĩa là người nắm giữ có đầy đủ các quyền của cổ đông.
Vì vậy, câu hỏi thực sự không phải là Apple, Tesla, NVIDIA có lên chuỗi hay không.
Mà là:
- Ai là người phát hành?
- Hình thức pháp lý là gì?
- Người nắm giữ rốt cuộc nắm những quyền gì?
- Tài sản cơ sở được lưu ký (custody) bởi ai?
- Trong trường hợp có áp lực, việc chuộc lại hoặc thoát (exit) được thực hiện thế nào?
Trong token hóa cổ phiếu, cấu trúc quan trọng hơn ticker.
#CoinFound, định nghĩa dữ liệu tạo nên giá trị.
Xem nguyên văn: 股票代币化不能只看 ticker 上链
1
5
8.7k
·
--
Token hóa chứng khoán không thể chỉ nhìn ticker lên chuỗiRobinhood Stock Tokens rất dễ bị viết thành một câu chuyện mạch lạc: các công ty chứng khoán/kho bạc lớn đưa chứng khoán Mỹ lên chuỗi, và sau này người dùng phổ thông có thể giao dịch token chứng khoán trong ví. Cách mở đầu này có sức lan truyền, nhưng nếu chỉ đi theo hướng đó để viết, phân tích sẽ quá sớm dừng lại ở bốn chữ “chứng khoán lên chuỗi”.
Điều đáng so sánh hơn là, trong cùng một nhóm câu chuyện, đã không chỉ có một lối đi như Robinhood. xStocks / Backed cũng đang biến chứng khoán và ETF của Mỹ thành các token trên chuỗi, đồng thời phân phối qua sàn giao dịch, ví và các bối cảnh DeFi. Cả Robinhood và xStocks đều làm cho mức độ phơi nhiễm giá chứng khoán giống với tài sản on-chain hơn, nhưng chúng không nên bị trộn thành một kết luận: “trông giống chứng khoán” không có nghĩa là người nắm token đã nhận được đầy đủ quyền của cổ đông; “có thể luân chuyển qua nhiều cổng vào hơn” cũng không có nghĩa là ranh giới rủi ro tự động biến mất.
Token hóa chứng khoán không thể chỉ nhìn ticker lên chuỗi
Robinhood Stock Tokens rất dễ bị viết thành một câu chuyện mạch lạc: các công ty chứng khoán/kho bạc lớn đưa chứng khoán Mỹ lên chuỗi, và sau này người dùng phổ thông có thể giao dịch token chứng khoán trong ví. Cách mở đầu này có sức lan truyền, nhưng nếu chỉ đi theo hướng đó để viết, phân tích sẽ quá sớm dừng lại ở bốn chữ “chứng khoán lên chuỗi”.
Điều đáng so sánh hơn là, trong cùng một nhóm câu chuyện, đã không chỉ có một lối đi như Robinhood. xStocks / Backed cũng đang biến chứng khoán và ETF của Mỹ thành các token trên chuỗi, đồng thời phân phối qua sàn giao dịch, ví và các bối cảnh DeFi. Cả Robinhood và xStocks đều làm cho mức độ phơi nhiễm giá chứng khoán giống với tài sản on-chain hơn, nhưng chúng không nên bị trộn thành một kết luận: “trông giống chứng khoán” không có nghĩa là người nắm token đã nhận được đầy đủ quyền của cổ đông; “có thể luân chuyển qua nhiều cổng vào hơn” cũng không có nghĩa là ranh giới rủi ro tự động biến mất.
Điều đáng so sánh hơn là, trong cùng một nhóm câu chuyện, đã không chỉ có một lối đi như Robinhood. xStocks / Backed cũng đang biến chứng khoán và ETF của Mỹ thành các token trên chuỗi, đồng thời phân phối qua sàn giao dịch, ví và các bối cảnh DeFi. Cả Robinhood và xStocks đều làm cho mức độ phơi nhiễm giá chứng khoán giống với tài sản on-chain hơn, nhưng chúng không nên bị trộn thành một kết luận: “trông giống chứng khoán” không có nghĩa là người nắm token đã nhận được đầy đủ quyền của cổ đông; “có thể luân chuyển qua nhiều cổng vào hơn” cũng không có nghĩa là ranh giới rủi ro tự động biến mất.
1
6
3.7k
·
--
Đã xác minh
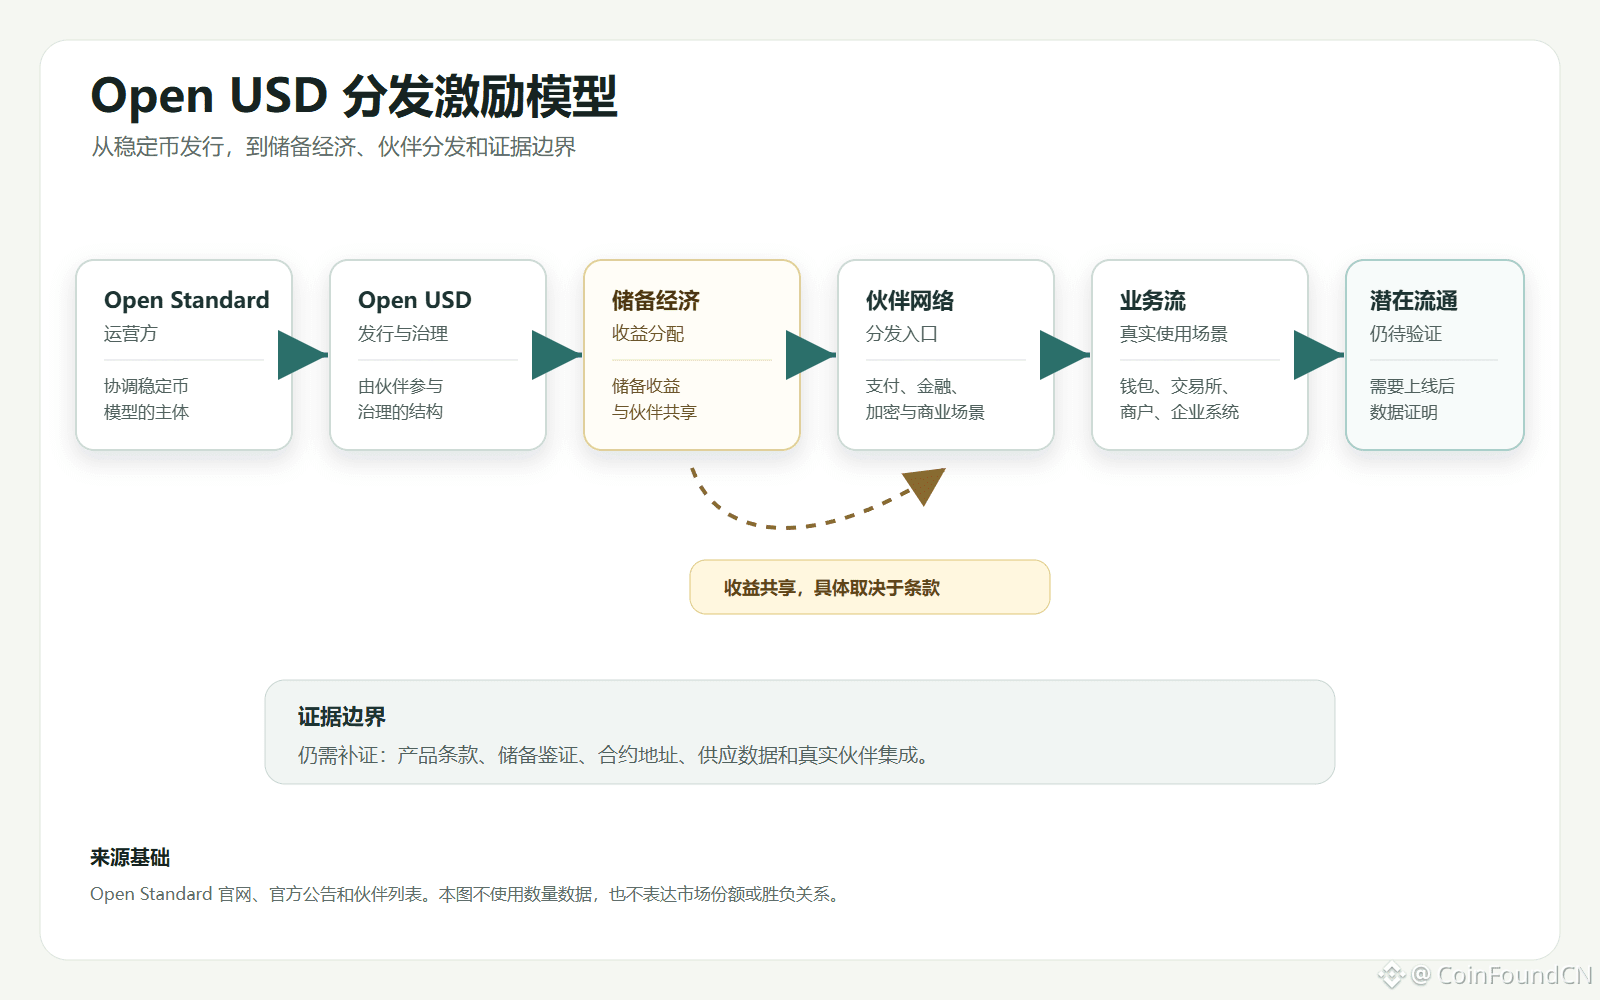
Open USD 可能 không phải là “một stablecoin ổn định khác”. Nó giống như một thí nghiệm phân phối phần thưởng theo kiểu stablecoin hơn.
Open Standard lần này không chỉ đưa ra một đồng stablecoin USD mới, mà là một bộ logic thiết kế mới:
• Miễn phí đúc / chuộc
• Lợi suất dự trữ được chia sẻ với đối tác
• Đối tác tham gia quản trị
Điều này có nghĩa là, cuộc cạnh tranh stablecoin có thể đang chuyển từ cạnh tranh dựa trên uy tín của bên phát hành, sang cạnh tranh dựa trên động lực khuyến khích trong mạng lưới phân phối.
Những câu hỏi mà thị trường sắp phải đặt ra có thể không còn chỉ là: Ai phát hành stablecoin, và ai nhận lợi suất dự trữ?
Mà là: Ai chịu trách nhiệm phân phối, ai tham gia quản trị, và ai chia sẻ các lợi ích kinh tế phát sinh từ lưu thông?
Nhưng ranh giới cũng quan trọng không kém.
Danh sách 140+ đối tác không đồng nghĩa với việc được áp dụng thực sự.
Chia sẻ lợi suất cũng không đồng nghĩa với việc có bằng chứng an toàn.
Những gì cần tiếp tục xác minh vẫn là:
Bên phát hành, công bố dự trữ, cơ chế thẩm định, địa chỉ hợp đồng, dữ liệu nguồn cung, và liệu các đối tác có thực sự kết nối vào các kịch bản thanh toán, đối soát và tài khoản hay không.
Vì vậy, Open USD đáng để theo dõi, nhưng hiện tại thì phù hợp hơn để xem nó như một thí nghiệm về mạng lưới phân phối stablecoin, thay vì một tân vương đã được chứng minh có thể thay đổi cục diện.
CoinFound, định nghĩa dữ liệu là giá trị.
🔗: https://app.coinfound.org/zh/rwa/dashboard
Nguyên văn: [Open USD 不是又一个稳定币,而是一次分发激励实验](https://www.binance.com/zh-CN/square/post/342416226488002)
Open USD 可能 không phải là “một stablecoin ổn định khác”. Nó giống như một thí nghiệm phân phối phần thưởng theo kiểu stablecoin hơn.
Open Standard lần này không chỉ đưa ra một đồng stablecoin USD mới, mà là một bộ logic thiết kế mới:
• Miễn phí đúc / chuộc
• Lợi suất dự trữ được chia sẻ với đối tác
• Đối tác tham gia quản trị
Điều này có nghĩa là, cuộc cạnh tranh stablecoin có thể đang chuyển từ cạnh tranh dựa trên uy tín của bên phát hành, sang cạnh tranh dựa trên động lực khuyến khích trong mạng lưới phân phối.
Những câu hỏi mà thị trường sắp phải đặt ra có thể không còn chỉ là: Ai phát hành stablecoin, và ai nhận lợi suất dự trữ?
Mà là: Ai chịu trách nhiệm phân phối, ai tham gia quản trị, và ai chia sẻ các lợi ích kinh tế phát sinh từ lưu thông?
Nhưng ranh giới cũng quan trọng không kém.
Danh sách 140+ đối tác không đồng nghĩa với việc được áp dụng thực sự.
Chia sẻ lợi suất cũng không đồng nghĩa với việc có bằng chứng an toàn.
Những gì cần tiếp tục xác minh vẫn là:
Bên phát hành, công bố dự trữ, cơ chế thẩm định, địa chỉ hợp đồng, dữ liệu nguồn cung, và liệu các đối tác có thực sự kết nối vào các kịch bản thanh toán, đối soát và tài khoản hay không.
Vì vậy, Open USD đáng để theo dõi, nhưng hiện tại thì phù hợp hơn để xem nó như một thí nghiệm về mạng lưới phân phối stablecoin, thay vì một tân vương đã được chứng minh có thể thay đổi cục diện.
CoinFound, định nghĩa dữ liệu là giá trị.
🔗: https://app.coinfound.org/zh/rwa/dashboard
Nguyên văn: Open USD 不是又一个稳定币,而是一次分发激励实验
Open Standard lần này không chỉ đưa ra một đồng stablecoin USD mới, mà là một bộ logic thiết kế mới:
• Miễn phí đúc / chuộc
• Lợi suất dự trữ được chia sẻ với đối tác
• Đối tác tham gia quản trị
Điều này có nghĩa là, cuộc cạnh tranh stablecoin có thể đang chuyển từ cạnh tranh dựa trên uy tín của bên phát hành, sang cạnh tranh dựa trên động lực khuyến khích trong mạng lưới phân phối.
Những câu hỏi mà thị trường sắp phải đặt ra có thể không còn chỉ là: Ai phát hành stablecoin, và ai nhận lợi suất dự trữ?
Mà là: Ai chịu trách nhiệm phân phối, ai tham gia quản trị, và ai chia sẻ các lợi ích kinh tế phát sinh từ lưu thông?
Nhưng ranh giới cũng quan trọng không kém.
Danh sách 140+ đối tác không đồng nghĩa với việc được áp dụng thực sự.
Chia sẻ lợi suất cũng không đồng nghĩa với việc có bằng chứng an toàn.
Những gì cần tiếp tục xác minh vẫn là:
Bên phát hành, công bố dự trữ, cơ chế thẩm định, địa chỉ hợp đồng, dữ liệu nguồn cung, và liệu các đối tác có thực sự kết nối vào các kịch bản thanh toán, đối soát và tài khoản hay không.
Vì vậy, Open USD đáng để theo dõi, nhưng hiện tại thì phù hợp hơn để xem nó như một thí nghiệm về mạng lưới phân phối stablecoin, thay vì một tân vương đã được chứng minh có thể thay đổi cục diện.
CoinFound, định nghĩa dữ liệu là giá trị.
🔗: https://app.coinfound.org/zh/rwa/dashboard
Nguyên văn: Open USD 不是又一个稳定币,而是一次分发激励实验
2
1
7
6.7k
·
--
Đã xác minh
Open USD không phải là một stablecoin nữa, mà là một thí nghiệm về động lực phân phốiOpen USD rất dễ bị thị trường viết thành một câu chuyện quen thuộc: hơn 140 tổ chức và doanh nghiệp cùng đứng chung một danh sách, và một stablecoin đô la mới đang chuẩn bị thách thức USDC và USDT.
Cách nói này có sức lan tỏa, nhưng cũng dễ gây hiểu lầm nhất. Bởi vì cho đến nay, sự thật chắc chắn hơn không phải là Open USD đã hình thành áp dụng thực sự, cũng không phải là nó đã chứng minh được khả năng lay chuyển cục diện stablecoin hiện có. Thay vào đó, Open Standard đã công bố một bộ nguyên tắc thiết kế stablecoin mới: đúc và chuộc miễn phí, phân bổ nhiều hơn lợi nhuận dự trữ cho các đối tác mang lại việc áp dụng, và một cấu trúc công ty độc lập mà các đối tác tham gia quản trị.
Open USD không phải là một stablecoin nữa, mà là một thí nghiệm về động lực phân phối
Open USD rất dễ bị thị trường viết thành một câu chuyện quen thuộc: hơn 140 tổ chức và doanh nghiệp cùng đứng chung một danh sách, và một stablecoin đô la mới đang chuẩn bị thách thức USDC và USDT.
Cách nói này có sức lan tỏa, nhưng cũng dễ gây hiểu lầm nhất. Bởi vì cho đến nay, sự thật chắc chắn hơn không phải là Open USD đã hình thành áp dụng thực sự, cũng không phải là nó đã chứng minh được khả năng lay chuyển cục diện stablecoin hiện có. Thay vào đó, Open Standard đã công bố một bộ nguyên tắc thiết kế stablecoin mới: đúc và chuộc miễn phí, phân bổ nhiều hơn lợi nhuận dự trữ cho các đối tác mang lại việc áp dụng, và một cấu trúc công ty độc lập mà các đối tác tham gia quản trị.
Cách nói này có sức lan tỏa, nhưng cũng dễ gây hiểu lầm nhất. Bởi vì cho đến nay, sự thật chắc chắn hơn không phải là Open USD đã hình thành áp dụng thực sự, cũng không phải là nó đã chứng minh được khả năng lay chuyển cục diện stablecoin hiện có. Thay vào đó, Open Standard đã công bố một bộ nguyên tắc thiết kế stablecoin mới: đúc và chuộc miễn phí, phân bổ nhiều hơn lợi nhuận dự trữ cho các đối tác mang lại việc áp dụng, và một cấu trúc công ty độc lập mà các đối tác tham gia quản trị.
6
5.9k
·
--
Đã xác minh
Aave V4 cần làm những gì—hiện không chỉ dừng ở việc “cho phép RWA được vay mượn”. Mà là đưa tài chính/thu xếp vốn cho chứng khoán của Phố Wall lên chuỗi.
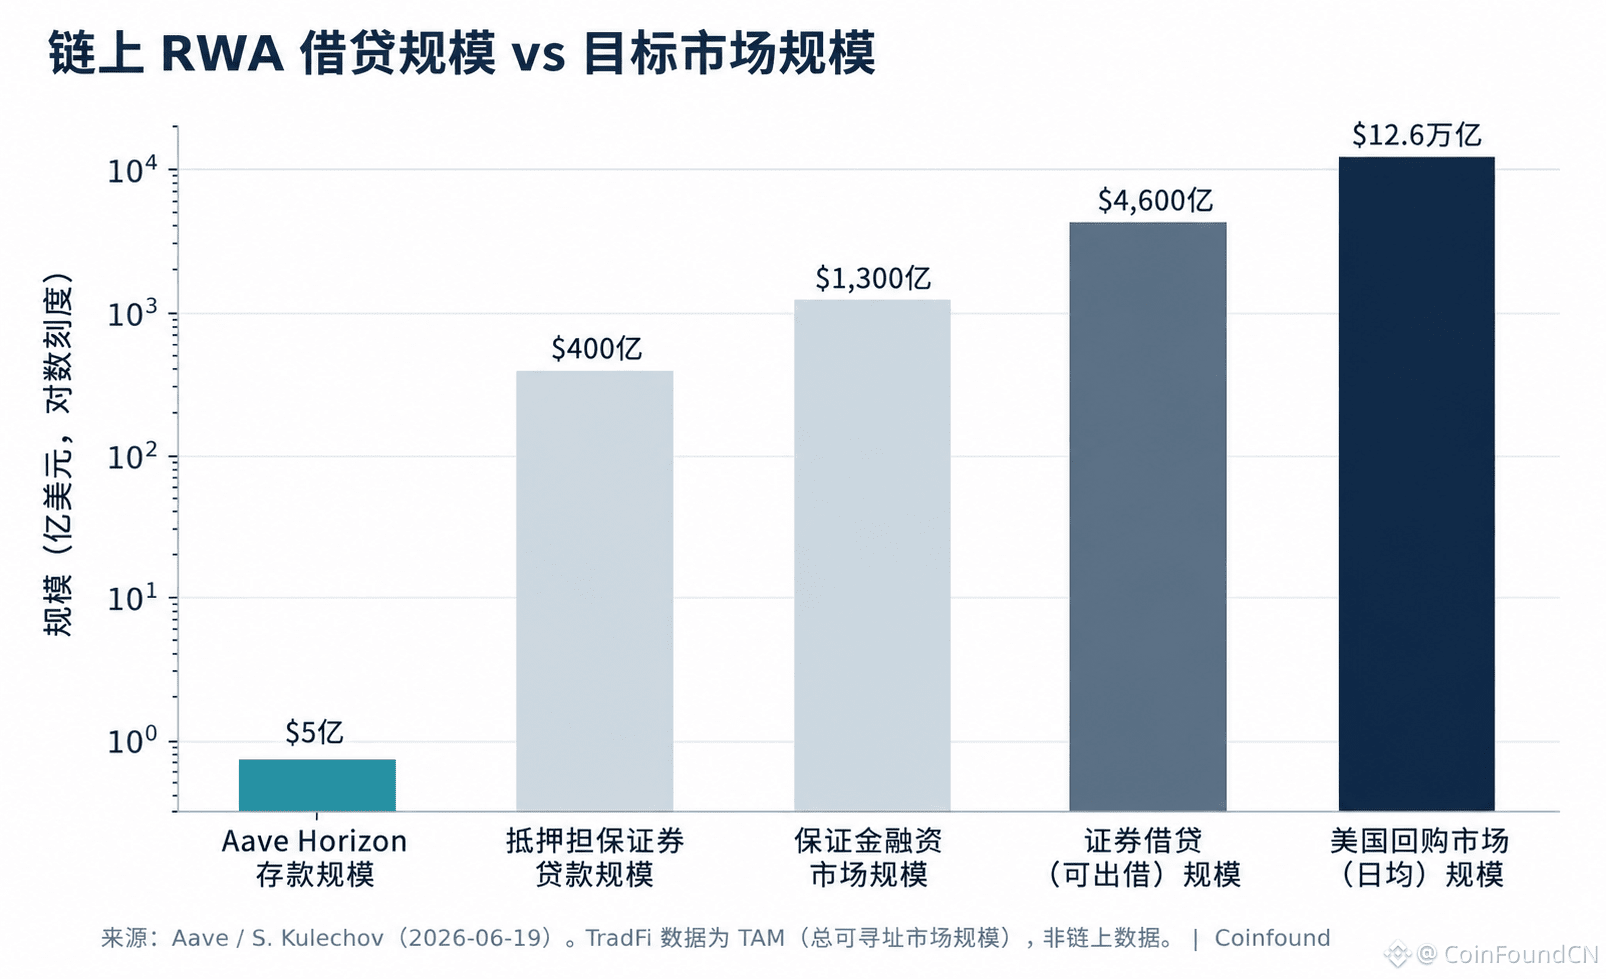
Hiện quy mô tiền gửi của Horizon khoảng 500 triệu USD, nhưng thị trường mà nó nhắm tới là:
• Repo tại Mỹ: 12,6 nghìn tỷ USD
• Vay mượn chứng khoán: 4,6 nghìn tỷ USD
• Tài trợ bằng ký quỹ: 1,3 nghìn tỷ USD
Điều thực sự đáng chú ý không chỉ là TAM lớn đến mức nào. Mà là khi trái phiếu Mỹ, tín dụng tư nhân, CLO và cổ phiếu được token hóa được đưa chung vào cùng một hệ thống tài sản thế chấp, thì rủi ro sẽ không còn dừng ở từng tài sản đơn lẻ nữa, mà chuyển sang tầng “tính khả tổ hợp”—tài sản thế chấp được định giá như thế nào, cách chia sẻ thanh khoản ra sao, được thanh lý thế nào, và rủi ro sẽ được truyền dẫn ra toàn bộ “pool” như thế nào.
Giai đoạn tiếp theo của cho vay RWA—không chỉ là đưa thêm nhiều tài sản lên chuỗi.
Mà là việc tài trợ/chứng khoán trên chuỗi bắt đầu hình thành, đồng thời những rủi ro mới cũng bắt đầu được khuếch đại ở cấp độ hệ thống.
🔗Xem nguyên văn: [Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干](https://www.binance.com/zh-CN/square/post/340807370977761)
Aave V4 cần làm những gì—hiện không chỉ dừng ở việc “cho phép RWA được vay mượn”. Mà là đưa tài chính/thu xếp vốn cho chứng khoán của Phố Wall lên chuỗi.
Hiện quy mô tiền gửi của Horizon khoảng 500 triệu USD, nhưng thị trường mà nó nhắm tới là:
• Repo tại Mỹ: 12,6 nghìn tỷ USD
• Vay mượn chứng khoán: 4,6 nghìn tỷ USD
• Tài trợ bằng ký quỹ: 1,3 nghìn tỷ USD
Điều thực sự đáng chú ý không chỉ là TAM lớn đến mức nào. Mà là khi trái phiếu Mỹ, tín dụng tư nhân, CLO và cổ phiếu được token hóa được đưa chung vào cùng một hệ thống tài sản thế chấp, thì rủi ro sẽ không còn dừng ở từng tài sản đơn lẻ nữa, mà chuyển sang tầng “tính khả tổ hợp”—tài sản thế chấp được định giá như thế nào, cách chia sẻ thanh khoản ra sao, được thanh lý thế nào, và rủi ro sẽ được truyền dẫn ra toàn bộ “pool” như thế nào.
Giai đoạn tiếp theo của cho vay RWA—không chỉ là đưa thêm nhiều tài sản lên chuỗi.
Mà là việc tài trợ/chứng khoán trên chuỗi bắt đầu hình thành, đồng thời những rủi ro mới cũng bắt đầu được khuếch đại ở cấp độ hệ thống.
🔗Xem nguyên văn: Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干
Hiện quy mô tiền gửi của Horizon khoảng 500 triệu USD, nhưng thị trường mà nó nhắm tới là:
• Repo tại Mỹ: 12,6 nghìn tỷ USD
• Vay mượn chứng khoán: 4,6 nghìn tỷ USD
• Tài trợ bằng ký quỹ: 1,3 nghìn tỷ USD
Điều thực sự đáng chú ý không chỉ là TAM lớn đến mức nào. Mà là khi trái phiếu Mỹ, tín dụng tư nhân, CLO và cổ phiếu được token hóa được đưa chung vào cùng một hệ thống tài sản thế chấp, thì rủi ro sẽ không còn dừng ở từng tài sản đơn lẻ nữa, mà chuyển sang tầng “tính khả tổ hợp”—tài sản thế chấp được định giá như thế nào, cách chia sẻ thanh khoản ra sao, được thanh lý thế nào, và rủi ro sẽ được truyền dẫn ra toàn bộ “pool” như thế nào.
Giai đoạn tiếp theo của cho vay RWA—không chỉ là đưa thêm nhiều tài sản lên chuỗi.
Mà là việc tài trợ/chứng khoán trên chuỗi bắt đầu hình thành, đồng thời những rủi ro mới cũng bắt đầu được khuếch đại ở cấp độ hệ thống.
🔗Xem nguyên văn: Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干
5
8.6k
·
--
Đã xác minh
Aave V4 sẽ đưa tài trợ chứng khoán của Phố Wall lên chuỗi: lớp khả năng kết hợp biến từ điểm rủi ro thành xương sốngNgày 19 tháng 6, người sáng lập Aave là Kulechov định vị Aave V4 sắp được triển khai như một phiên bản thay thế trên chuỗi cho tài trợ chứng khoán của Phố Wall. Ông nhắm tới thị trường cho vay chứng khoán có giao dịch repo trung bình mỗi ngày khoảng 126.000 tỷ USD, hoạt động vay mượn chứng khoán với quy mô 46.000 tỷ USD có thể cho vay, cùng với thị trường tài chính bảo đảm, và đề xuất ba nhóm sản phẩm: khoản vay thế chấp chứng khoán, repo (thanh toán nguyên tử), và cho vay chứng khoán. Thị trường cho vay RWA cấp tổ chức Horizon từ khi ra mắt vào tháng 8/2025 đã tích lũy khoảng 440 đến 550 triệu USD tiền gửi, với mục tiêu năm 2026 vượt 1 tỷ. Điều này biến câu chuyện “RWA làm tài sản thế chấp” từ một sản phẩm thành “hạ tầng tài trợ chứng khoán trên chuỗi”.
Aave V4 sẽ đưa tài trợ chứng khoán của Phố Wall lên chuỗi: lớp khả năng kết hợp biến từ điểm rủi ro thành xương sống
Ngày 19 tháng 6, người sáng lập Aave là Kulechov định vị Aave V4 sắp được triển khai như một phiên bản thay thế trên chuỗi cho tài trợ chứng khoán của Phố Wall. Ông nhắm tới thị trường cho vay chứng khoán có giao dịch repo trung bình mỗi ngày khoảng 126.000 tỷ USD, hoạt động vay mượn chứng khoán với quy mô 46.000 tỷ USD có thể cho vay, cùng với thị trường tài chính bảo đảm, và đề xuất ba nhóm sản phẩm: khoản vay thế chấp chứng khoán, repo (thanh toán nguyên tử), và cho vay chứng khoán. Thị trường cho vay RWA cấp tổ chức Horizon từ khi ra mắt vào tháng 8/2025 đã tích lũy khoảng 440 đến 550 triệu USD tiền gửi, với mục tiêu năm 2026 vượt 1 tỷ. Điều này biến câu chuyện “RWA làm tài sản thế chấp” từ một sản phẩm thành “hạ tầng tài trợ chứng khoán trên chuỗi”.
2
4.9k
·
--
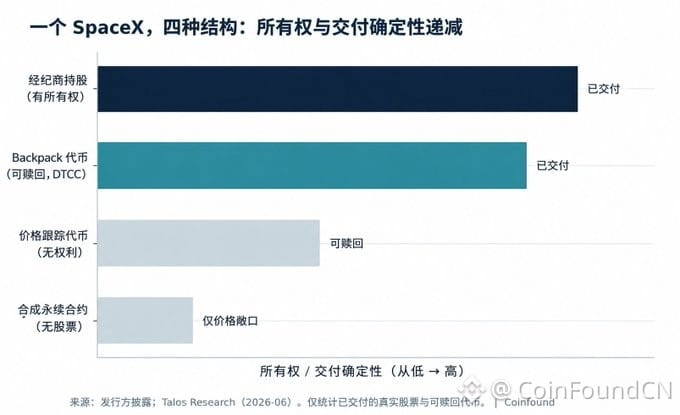
Cùng một SpaceX, bốn cấu trúc token, tương ứng với bốn quyền hoàn toàn khác nhau.
Rủi ro lớn nhất của token hóa cổ phiếu không phải nằm ở chính công ty.
Mà là bạn đã mua được chính xác thứ gì.
Từ cổ phiếu thực, token có thể được mua lại (redeemable), đến chứng chỉ theo dõi (tracking certificate), và phái sinh vĩnh viễn tổng hợp (synthetic perp), mức độ chắc chắn về quyền sở hữu và tính chắc chắn khi được giao hàng sẽ giảm dần theo từng bước.
Khi IPO “nóng” tiếp theo sắp đến, câu hỏi thị trường thực sự cần trả lời không phải là:
- Có mua được token không?
Mà là:
- Cuối cùng có thực sự nhận được cổ phiếu hay không?
Khi token hóa cổ phiếu phát triển nhanh chóng, rủi ro về quyền sở hữu và việc giao nhận có thể sẽ trở thành một mối rủi ro đáng được quan tâm hơn cả giá cổ phiếu.
#CoinFound, dùng dữ liệu để định nghĩa giá trị.
🔗 Xem toàn văn: [同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层](https://www.binance.com/zh-CN/square/post/340273408376034)
Cùng một SpaceX, bốn cấu trúc token, tương ứng với bốn quyền hoàn toàn khác nhau.
Rủi ro lớn nhất của token hóa cổ phiếu không phải nằm ở chính công ty.
Mà là bạn đã mua được chính xác thứ gì.
Từ cổ phiếu thực, token có thể được mua lại (redeemable), đến chứng chỉ theo dõi (tracking certificate), và phái sinh vĩnh viễn tổng hợp (synthetic perp), mức độ chắc chắn về quyền sở hữu và tính chắc chắn khi được giao hàng sẽ giảm dần theo từng bước.
Khi IPO “nóng” tiếp theo sắp đến, câu hỏi thị trường thực sự cần trả lời không phải là:
- Có mua được token không?
Mà là:
- Cuối cùng có thực sự nhận được cổ phiếu hay không?
Khi token hóa cổ phiếu phát triển nhanh chóng, rủi ro về quyền sở hữu và việc giao nhận có thể sẽ trở thành một mối rủi ro đáng được quan tâm hơn cả giá cổ phiếu.
#CoinFound, dùng dữ liệu để định nghĩa giá trị.
🔗 Xem toàn văn: 同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层
Rủi ro lớn nhất của token hóa cổ phiếu không phải nằm ở chính công ty.
Mà là bạn đã mua được chính xác thứ gì.
Từ cổ phiếu thực, token có thể được mua lại (redeemable), đến chứng chỉ theo dõi (tracking certificate), và phái sinh vĩnh viễn tổng hợp (synthetic perp), mức độ chắc chắn về quyền sở hữu và tính chắc chắn khi được giao hàng sẽ giảm dần theo từng bước.
Khi IPO “nóng” tiếp theo sắp đến, câu hỏi thị trường thực sự cần trả lời không phải là:
- Có mua được token không?
Mà là:
- Cuối cùng có thực sự nhận được cổ phiếu hay không?
Khi token hóa cổ phiếu phát triển nhanh chóng, rủi ro về quyền sở hữu và việc giao nhận có thể sẽ trở thành một mối rủi ro đáng được quan tâm hơn cả giá cổ phiếu.
#CoinFound, dùng dữ liệu để định nghĩa giá trị.
🔗 Xem toàn văn: 同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层
3
8.7k
·
--
Cùng một SpaceX, bốn loại token, quyền lợi giảm dần: ngày IPO lên sàn, thứ đầu tiên bị rạn nứt là lớp giao hàngNgày 12 tháng 6, SpaceX niêm yết trên Nasdaq với giá 135 USD/cổ phiếu, phát hành khoảng 555,6 triệu cổ phiếu, huy động khoảng 75 tỷ USD, và ngay trong ngày đầu đã vọt lên 164 USD. Xung quanh thương vụ IPO được mong đợi nhất trong những năm gần đây này, có hơn bốn loại "SpaceX" mà nhà đầu tư nhỏ lẻ có thể mua được trước khi lên sàn; các mã tương tự nhau nhưng bản chất pháp lý lại hoàn toàn khác nhau. Giới truyền thông biến việc token hóa để đăng ký IPO thành câu chuyện "xé bỏ dải nhung ngăn cách, ai cũng có thể tham gia", nhưng điều thực sự lộ ra trong tuần này lại là tính mong manh ở lớp giao hàng của nhóm token hóa: việc hủy đăng ký tập thể và hoàn tiền diễn ra khi việc đặt mua phụ thuộc vào kênh phân phối qua xStocks; trong khi đó, loại hợp đồng vĩnh cửu tổng hợp (không cần nắm giữ cổ phiếu) lại vẫn vận hành bình thường.
Cùng một SpaceX, bốn loại token, quyền lợi giảm dần: ngày IPO lên sàn, thứ đầu tiên bị rạn nứt là lớp giao hàng
Ngày 12 tháng 6, SpaceX niêm yết trên Nasdaq với giá 135 USD/cổ phiếu, phát hành khoảng 555,6 triệu cổ phiếu, huy động khoảng 75 tỷ USD, và ngay trong ngày đầu đã vọt lên 164 USD. Xung quanh thương vụ IPO được mong đợi nhất trong những năm gần đây này, có hơn bốn loại "SpaceX" mà nhà đầu tư nhỏ lẻ có thể mua được trước khi lên sàn; các mã tương tự nhau nhưng bản chất pháp lý lại hoàn toàn khác nhau. Giới truyền thông biến việc token hóa để đăng ký IPO thành câu chuyện "xé bỏ dải nhung ngăn cách, ai cũng có thể tham gia", nhưng điều thực sự lộ ra trong tuần này lại là tính mong manh ở lớp giao hàng của nhóm token hóa: việc hủy đăng ký tập thể và hoàn tiền diễn ra khi việc đặt mua phụ thuộc vào kênh phân phối qua xStocks; trong khi đó, loại hợp đồng vĩnh cửu tổng hợp (không cần nắm giữ cổ phiếu) lại vẫn vận hành bình thường.
SPCX+1,71%
SPCXUS+0,49%
1
4
6.2k
·
--
Đúng một phần
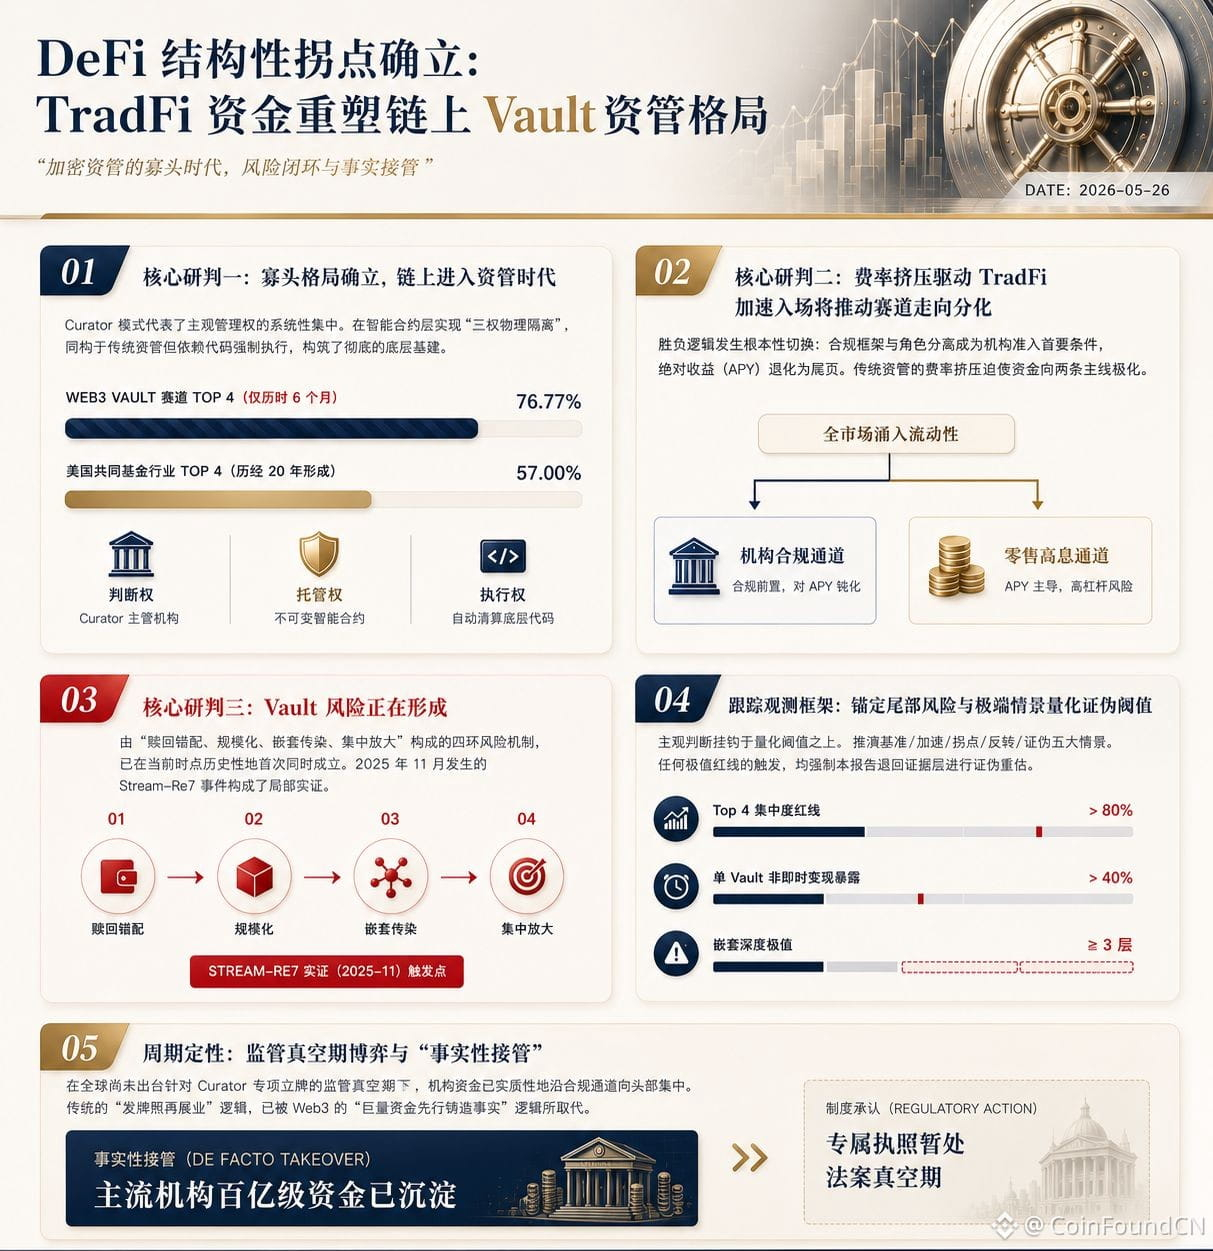
#Cạnh tranh trong DeFi đang thay đổi tiêu chuẩn.
Trước đây, so sánh APY;
Bây giờ, so sánh khả năng quản lý tài sản, cấu trúc tuân thủ và khả năng kết nối với các tổ chức.
#CoinFound nghiên cứu mới nhất cho thấy, Vault đang trở thành "xe quỹ" trong thế giới chuỗi, trong khi Curator đang tiến hóa thành người quản lý tài sản trên chuỗi.
Khi tiền từ TradFi bắt đầu đổ vào chuỗi một cách ồ ạt, trọng tâm của thị trường không còn là chính lợi suất nữa, mà là ai có thể xây dựng được niềm tin ở cấp độ tổ chức, khả năng phân tách rủi ro và phân bổ vốn.
Điều này có thể có nghĩa là: DeFi đang chuyển mình từ thời đại giao dịch sang thời đại quản lý tài sản.
Dữ liệu xác định giá trị. CoinFound, dùng dữ liệu để xác định giá trị.
🔗Nhận liên kết báo cáo đầy đủ tại: https://bit.ly/4vZ1pcL
#Cạnh tranh trong DeFi đang thay đổi tiêu chuẩn.
Trước đây, so sánh APY;
Bây giờ, so sánh khả năng quản lý tài sản, cấu trúc tuân thủ và khả năng kết nối với các tổ chức.
#CoinFound nghiên cứu mới nhất cho thấy, Vault đang trở thành "xe quỹ" trong thế giới chuỗi, trong khi Curator đang tiến hóa thành người quản lý tài sản trên chuỗi.
Khi tiền từ TradFi bắt đầu đổ vào chuỗi một cách ồ ạt, trọng tâm của thị trường không còn là chính lợi suất nữa, mà là ai có thể xây dựng được niềm tin ở cấp độ tổ chức, khả năng phân tách rủi ro và phân bổ vốn.
Điều này có thể có nghĩa là: DeFi đang chuyển mình từ thời đại giao dịch sang thời đại quản lý tài sản.
Dữ liệu xác định giá trị. CoinFound, dùng dữ liệu để xác định giá trị.
🔗Nhận liên kết báo cáo đầy đủ tại: https://bit.ly/4vZ1pcL
Trước đây, so sánh APY;
Bây giờ, so sánh khả năng quản lý tài sản, cấu trúc tuân thủ và khả năng kết nối với các tổ chức.
#CoinFound nghiên cứu mới nhất cho thấy, Vault đang trở thành "xe quỹ" trong thế giới chuỗi, trong khi Curator đang tiến hóa thành người quản lý tài sản trên chuỗi.
Khi tiền từ TradFi bắt đầu đổ vào chuỗi một cách ồ ạt, trọng tâm của thị trường không còn là chính lợi suất nữa, mà là ai có thể xây dựng được niềm tin ở cấp độ tổ chức, khả năng phân tách rủi ro và phân bổ vốn.
Điều này có thể có nghĩa là: DeFi đang chuyển mình từ thời đại giao dịch sang thời đại quản lý tài sản.
Dữ liệu xác định giá trị. CoinFound, dùng dữ liệu để xác định giá trị.
🔗Nhận liên kết báo cáo đầy đủ tại: https://bit.ly/4vZ1pcL
4.4k
·
--
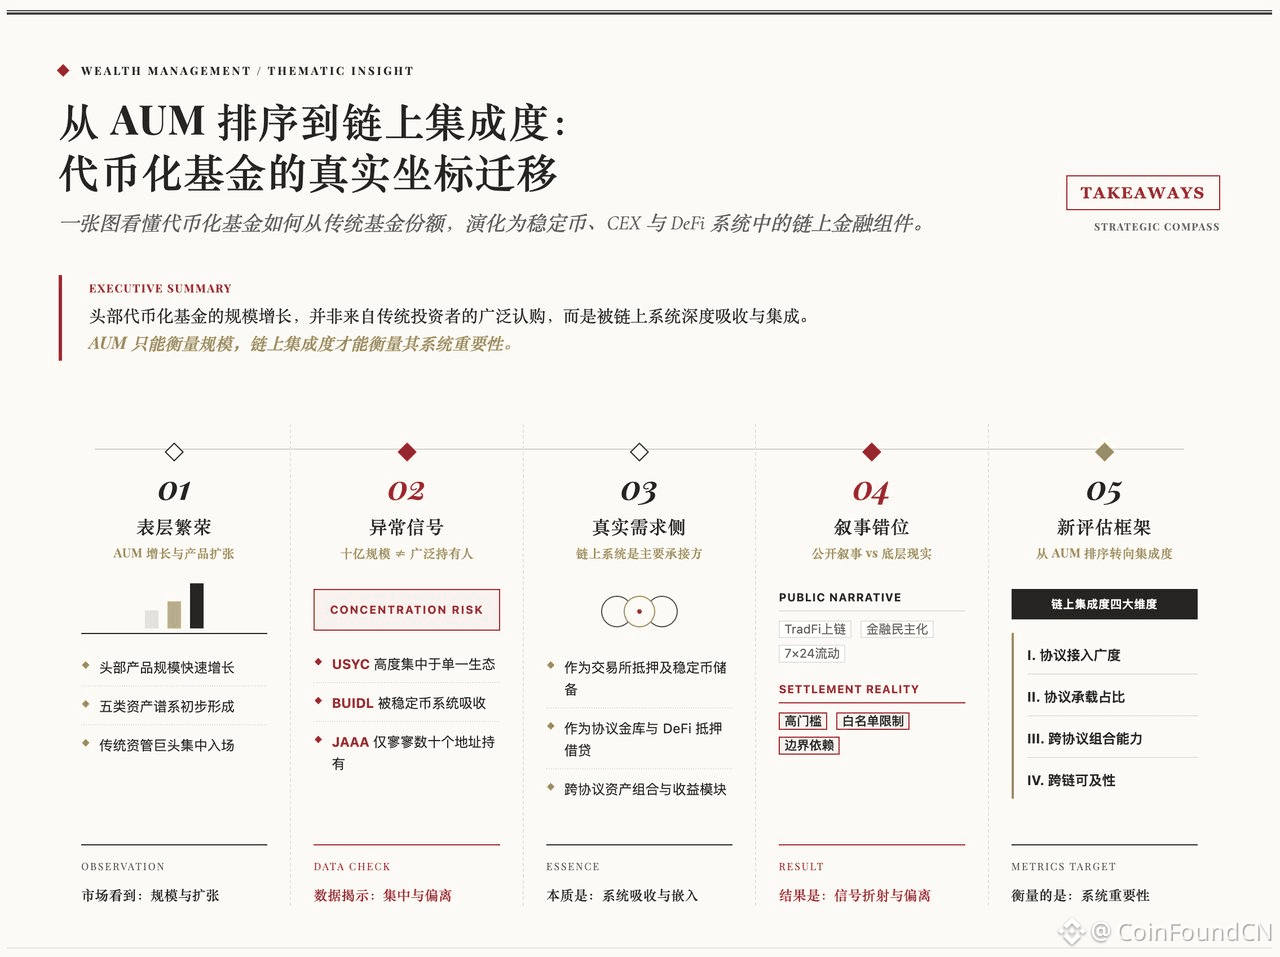
🔥Bảng xếp hạng AUM đang mất hiệu lực. Thứ thực sự quyết định địa vị của các quỹ token hóa hiện nay đã chuyển thành “mức độ tích hợp trên chuỗi”.
#CoinFound Báo cáo nghiên cứu sâu mới nhất cho biết:
1️⃣ Sự tăng trưởng của các quỹ token hóa đầu ngành không đến từ việc nhà đầu tư truyền thống mua rộng rãi, mà là do các hệ thống stablecoin, CEX và DeFi được hấp thụ sâu.
2️⃣ Các sản phẩm như USYC, BUIDL, JAAA… đang trở thành:
• Kho dự trữ stablecoin
• Kho bạc theo giao thức
• Tài sản thế chấp DeFi
• Mô-đun tạo lợi suất trên chuỗi
3️⃣ Các quỹ token hóa đang chuyển từ “phần sở hữu quỹ trên chuỗi” sang “các cấu phần tài chính trên chuỗi”.
4️⃣ Chỉ số cốt lõi của giai đoạn tiếp theo không còn chỉ là AUM nữa, mà là:
• Độ rộng kết nối giao thức
• Tỷ trọng giao thức được đảm nhiệm
• Năng lực kết hợp đa giao thức
• Khả năng truy cập đa chuỗi
📖《Giải mã quỹ token hóa: Ranh giới AUM mất hiệu lực và khung tích hợp mới trên chuỗi》https://bit.ly/4uXQ4c8
🔥Bảng xếp hạng AUM đang mất hiệu lực. Thứ thực sự quyết định địa vị của các quỹ token hóa hiện nay đã chuyển thành “mức độ tích hợp trên chuỗi”.
#CoinFound Báo cáo nghiên cứu sâu mới nhất cho biết:
1️⃣ Sự tăng trưởng của các quỹ token hóa đầu ngành không đến từ việc nhà đầu tư truyền thống mua rộng rãi, mà là do các hệ thống stablecoin, CEX và DeFi được hấp thụ sâu.
2️⃣ Các sản phẩm như USYC, BUIDL, JAAA… đang trở thành:
• Kho dự trữ stablecoin
• Kho bạc theo giao thức
• Tài sản thế chấp DeFi
• Mô-đun tạo lợi suất trên chuỗi
3️⃣ Các quỹ token hóa đang chuyển từ “phần sở hữu quỹ trên chuỗi” sang “các cấu phần tài chính trên chuỗi”.
4️⃣ Chỉ số cốt lõi của giai đoạn tiếp theo không còn chỉ là AUM nữa, mà là:
• Độ rộng kết nối giao thức
• Tỷ trọng giao thức được đảm nhiệm
• Năng lực kết hợp đa giao thức
• Khả năng truy cập đa chuỗi
📖《Giải mã quỹ token hóa: Ranh giới AUM mất hiệu lực và khung tích hợp mới trên chuỗi》https://bit.ly/4uXQ4c8
#CoinFound Báo cáo nghiên cứu sâu mới nhất cho biết:
1️⃣ Sự tăng trưởng của các quỹ token hóa đầu ngành không đến từ việc nhà đầu tư truyền thống mua rộng rãi, mà là do các hệ thống stablecoin, CEX và DeFi được hấp thụ sâu.
2️⃣ Các sản phẩm như USYC, BUIDL, JAAA… đang trở thành:
• Kho dự trữ stablecoin
• Kho bạc theo giao thức
• Tài sản thế chấp DeFi
• Mô-đun tạo lợi suất trên chuỗi
3️⃣ Các quỹ token hóa đang chuyển từ “phần sở hữu quỹ trên chuỗi” sang “các cấu phần tài chính trên chuỗi”.
4️⃣ Chỉ số cốt lõi của giai đoạn tiếp theo không còn chỉ là AUM nữa, mà là:
• Độ rộng kết nối giao thức
• Tỷ trọng giao thức được đảm nhiệm
• Năng lực kết hợp đa giao thức
• Khả năng truy cập đa chuỗi
📖《Giải mã quỹ token hóa: Ranh giới AUM mất hiệu lực và khung tích hợp mới trên chuỗi》https://bit.ly/4uXQ4c8
2
2
4.1k
·
--
Đã xác minh
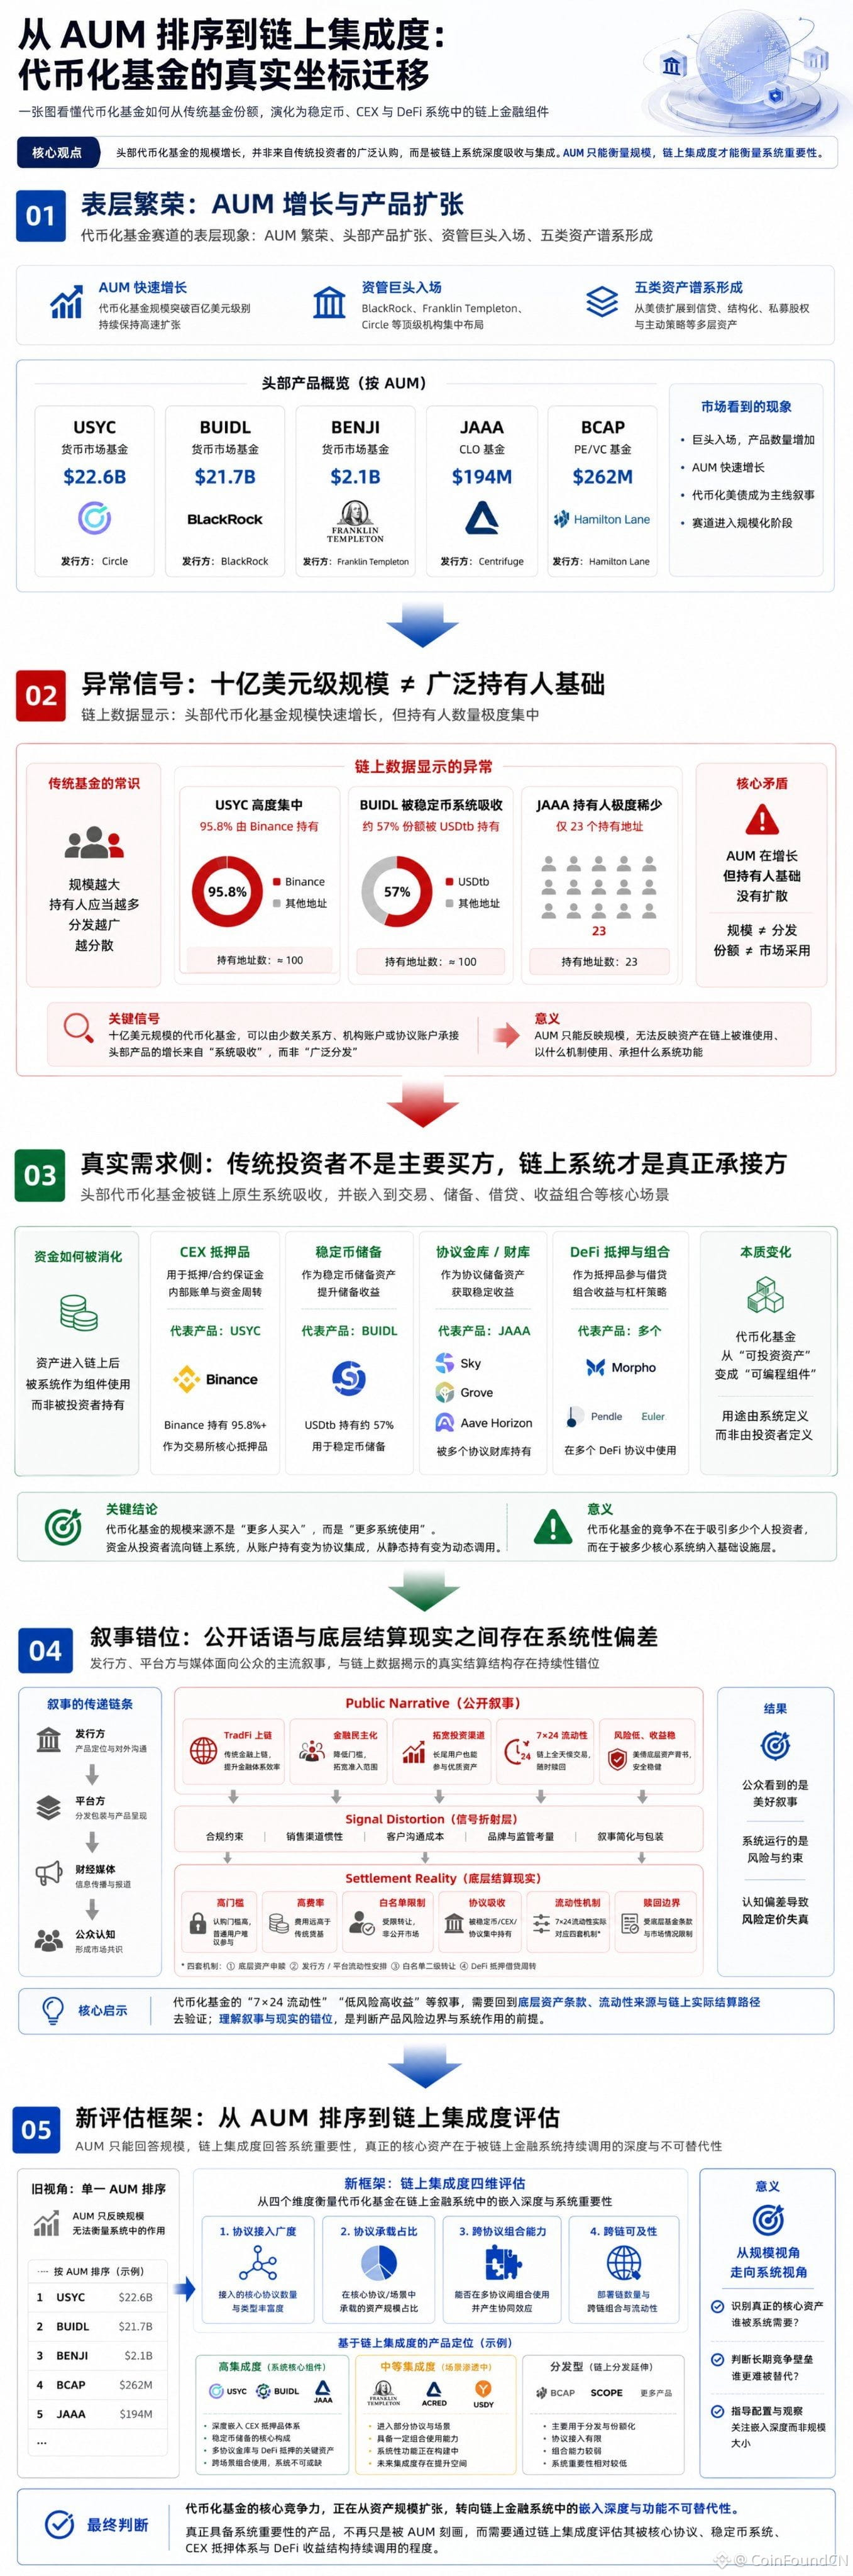
AUM có thể đại diện cho sức ảnh hưởng thực sự không?
Trong lĩnh vực quỹ token hóa, ngày càng nhiều tài sản đang bị:
→ Hệ thống stablecoin hấp thụ
→ CEX được sử dụng làm tài sản thế chấp
→ Gọi các giao thức DeFi
→ Cấu hình kho quỹ giao thức
Điều thực sự quyết định vị thế sản phẩm không chỉ là AUM, mà còn là:
• Độ tích hợp trên chuỗi
• Độ sâu gọi giao thức
• Chức năng tài sản thế chấp
• Khả năng kết hợp xuyên giao thức
Sự tăng trưởng của $USYC, BUIDL, JAAA về bản chất phản ánh nhu cầu của hệ thống tài chính trên chuỗi đối với "tài sản sinh lợi có thể lập trình", chứ không chỉ là phân phối quỹ truyền thống.
Từ "quy mô tài sản" đến "năng lực thực sự trên chuỗi", tái định nghĩa hệ tọa độ đánh giá quỹ token hóa.
🔗 #CoinFound báo cáo nghiên cứu sâu sắc mới nhất "Thấu hiểu quỹ token hóa: Ranh giới mất hiệu lực của AUM và khung tích hợp mới trên chuỗi": https://bit.ly/4uXQ4c8
AUM có thể đại diện cho sức ảnh hưởng thực sự không?
Trong lĩnh vực quỹ token hóa, ngày càng nhiều tài sản đang bị:
→ Hệ thống stablecoin hấp thụ
→ CEX được sử dụng làm tài sản thế chấp
→ Gọi các giao thức DeFi
→ Cấu hình kho quỹ giao thức
Điều thực sự quyết định vị thế sản phẩm không chỉ là AUM, mà còn là:
• Độ tích hợp trên chuỗi
• Độ sâu gọi giao thức
• Chức năng tài sản thế chấp
• Khả năng kết hợp xuyên giao thức
Sự tăng trưởng của $USYC, BUIDL, JAAA về bản chất phản ánh nhu cầu của hệ thống tài chính trên chuỗi đối với "tài sản sinh lợi có thể lập trình", chứ không chỉ là phân phối quỹ truyền thống.
Từ "quy mô tài sản" đến "năng lực thực sự trên chuỗi", tái định nghĩa hệ tọa độ đánh giá quỹ token hóa.
🔗 #CoinFound báo cáo nghiên cứu sâu sắc mới nhất "Thấu hiểu quỹ token hóa: Ranh giới mất hiệu lực của AUM và khung tích hợp mới trên chuỗi": https://bit.ly/4uXQ4c8
Trong lĩnh vực quỹ token hóa, ngày càng nhiều tài sản đang bị:
→ Hệ thống stablecoin hấp thụ
→ CEX được sử dụng làm tài sản thế chấp
→ Gọi các giao thức DeFi
→ Cấu hình kho quỹ giao thức
Điều thực sự quyết định vị thế sản phẩm không chỉ là AUM, mà còn là:
• Độ tích hợp trên chuỗi
• Độ sâu gọi giao thức
• Chức năng tài sản thế chấp
• Khả năng kết hợp xuyên giao thức
Sự tăng trưởng của $USYC, BUIDL, JAAA về bản chất phản ánh nhu cầu của hệ thống tài chính trên chuỗi đối với "tài sản sinh lợi có thể lập trình", chứ không chỉ là phân phối quỹ truyền thống.
Từ "quy mô tài sản" đến "năng lực thực sự trên chuỗi", tái định nghĩa hệ tọa độ đánh giá quỹ token hóa.
🔗 #CoinFound báo cáo nghiên cứu sâu sắc mới nhất "Thấu hiểu quỹ token hóa: Ranh giới mất hiệu lực của AUM và khung tích hợp mới trên chuỗi": https://bit.ly/4uXQ4c8
4.3k
·
--
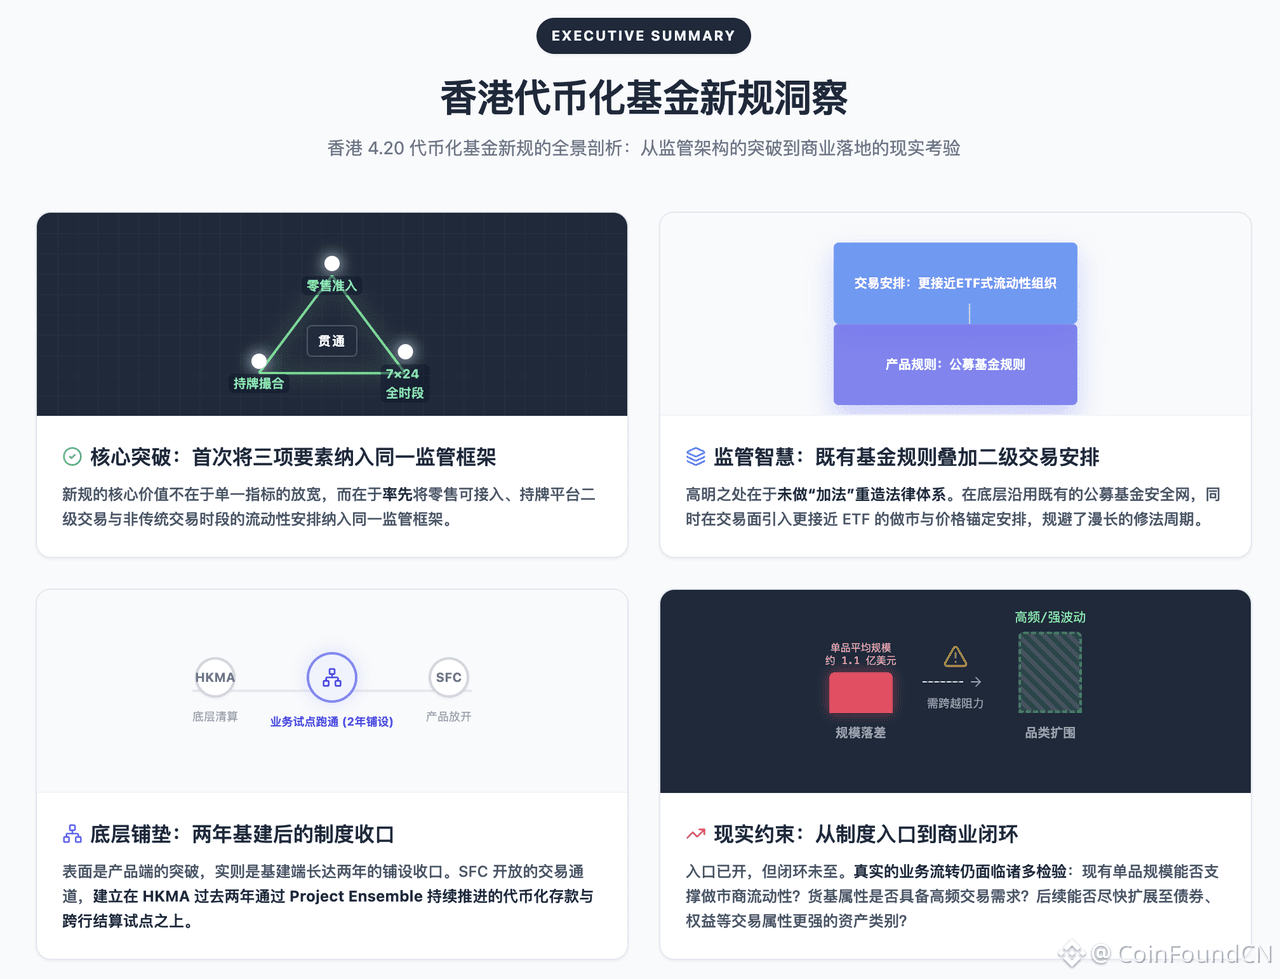
Quy định mới về quỹ token hóa ở Hồng Kông lần này, điều thực sự thay đổi không phải là "có thể giao dịch hay không", mà là "giao dịch bằng cách nào".
Lần đầu tiên nó kết nối bán lẻ + khớp lệnh cấp hai + thanh khoản 7×24
vào cùng một khuôn khổ quản lý.
Điều quan trọng hơn là:
không phải tạo lại quy tắc, mà là áp dụng trực tiếp cơ chế ETF.
Điều này có nghĩa là:
RWA không còn là "bản đồ tài sản trên chuỗi",
mà bắt đầu bước vào "thị trường giao dịch chuẩn hóa".
Nhưng vấn đề cũng rất rõ ràng:
chế độ đã sẵn sàng, nhưng thị trường vẫn chưa theo kịp.
Quy mô, thanh khoản, cấu trúc tài sản
mới thực sự là biến số ở giai đoạn tiếp theo.
Đọc nguyên văn: [香港新规落地:代币化基金二级交易通道开启,产品走向ETF化](https://www.binance.com/zh-CN/square/post/316887280859185)
Quy định mới về quỹ token hóa ở Hồng Kông lần này, điều thực sự thay đổi không phải là "có thể giao dịch hay không", mà là "giao dịch bằng cách nào".
Lần đầu tiên nó kết nối bán lẻ + khớp lệnh cấp hai + thanh khoản 7×24
vào cùng một khuôn khổ quản lý.
Điều quan trọng hơn là:
không phải tạo lại quy tắc, mà là áp dụng trực tiếp cơ chế ETF.
Điều này có nghĩa là:
RWA không còn là "bản đồ tài sản trên chuỗi",
mà bắt đầu bước vào "thị trường giao dịch chuẩn hóa".
Nhưng vấn đề cũng rất rõ ràng:
chế độ đã sẵn sàng, nhưng thị trường vẫn chưa theo kịp.
Quy mô, thanh khoản, cấu trúc tài sản
mới thực sự là biến số ở giai đoạn tiếp theo.
Đọc nguyên văn: 香港新规落地:代币化基金二级交易通道开启,产品走向ETF化
Lần đầu tiên nó kết nối bán lẻ + khớp lệnh cấp hai + thanh khoản 7×24
vào cùng một khuôn khổ quản lý.
Điều quan trọng hơn là:
không phải tạo lại quy tắc, mà là áp dụng trực tiếp cơ chế ETF.
Điều này có nghĩa là:
RWA không còn là "bản đồ tài sản trên chuỗi",
mà bắt đầu bước vào "thị trường giao dịch chuẩn hóa".
Nhưng vấn đề cũng rất rõ ràng:
chế độ đã sẵn sàng, nhưng thị trường vẫn chưa theo kịp.
Quy mô, thanh khoản, cấu trúc tài sản
mới thực sự là biến số ở giai đoạn tiếp theo.
Đọc nguyên văn: 香港新规落地:代币化基金二级交易通道开启,产品走向ETF化
4
4.9k
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại