

Ngày 6 tháng 7, Ripple công bố đã nhận được ủy quyền chính thức MiCA đối với dịch vụ cung cấp tài sản mã hóa (CASP) từ cơ quan quản lý tài chính của Luxembourg là CSSF. Công ty mô tả điều này là nền tảng tuân thủ bao phủ 30 quốc gia thuộc Khu vực Kinh tế Châu Âu và cho biết các sản phẩm thanh toán crypto được quản lý có thể được cung cấp cho các tổ chức tài chính và doanh nghiệp tại địa phương.
Tin này dễ nhất được rút gọn thành một câu: Ripple đã có được “hộ chiếu châu Âu”. Nhưng nếu xem việc cấp phép trực tiếp tương đương với việc RLUSD, XRP hoặc toàn bộ dịch vụ của Ripple đều có sẵn đầy đủ tại châu Âu thì sẽ bỏ qua một số khâu then chốt.
Đánh giá chính xác hơn là: ủy quyền MiCA mở ra “kênh” giám sát để các thực thể được phê duyệt có thể cung cấp dịch vụ được phê duyệt xuyên biên giới. Liệu một sản phẩm cuối cùng có đến được người dùng hay không còn phải lần lượt đi qua phạm vi dịch vụ, danh tính sản phẩm và cổng phân phối. Giấy phép là điều kiện cần, nhưng không phải là câu trả lời đầy đủ cho khả năng tiếp cận sản phẩm.
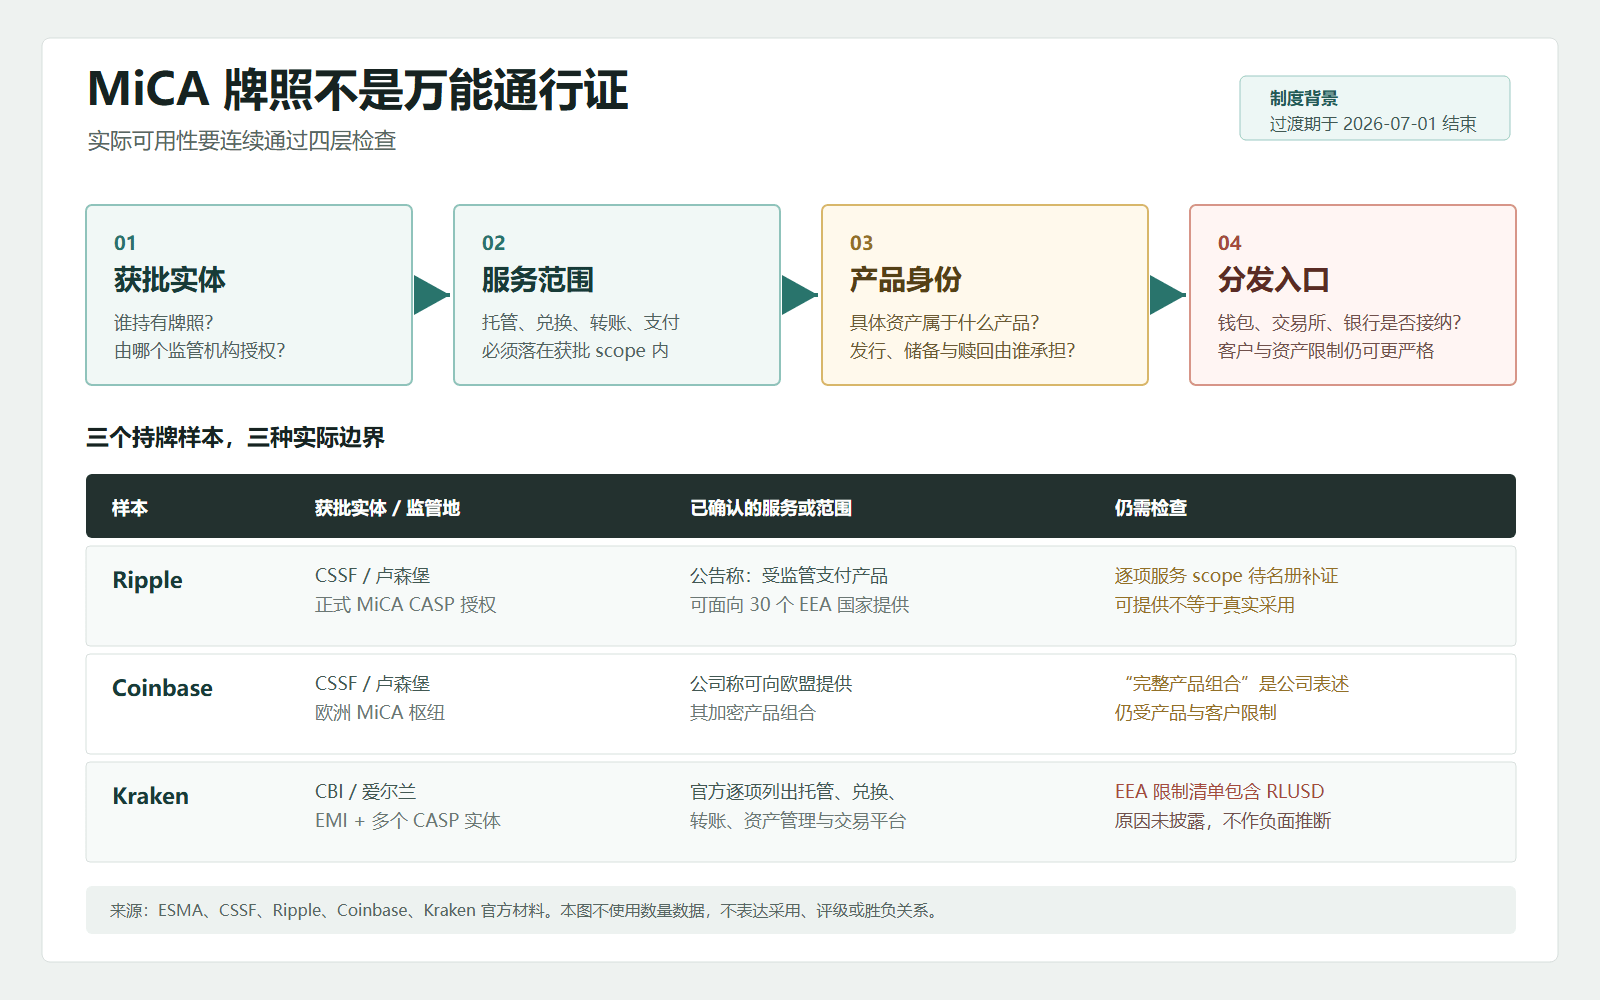
Từ tư cách chuyển tiếp đến đủ điều kiện hoạt động chính thức
Tầm quan trọng của lần ủy quyền này trước hết đến từ mốc thời gian. ESMA cho biết giai đoạn chuyển tiếp muộn nhất của MiCA đối với CASP kết thúc vào ngày 1 tháng 7 năm 2026; CSSF của Luxembourg cũng làm rõ rằng các sắp xếp chuyển tiếp 18 tháng mà VASP tại nước này có thể dựa vào sẽ chấm dứt vào đúng ngày đó. Sau thời điểm này, đăng ký quốc gia cũ không còn là phương án thay thế dài hạn để tiếp tục hoạt động.
Do đó, việc Ripple đi từ phê duyệt sơ bộ hồi tháng 6 đến ủy quyền chính thức vào ngày 6 tháng 7 không chỉ là thêm một nhãn tuân thủ. Nó đưa hoạt động tại châu Âu từ trạng thái “chờ hoàn tất quy định” sang trạng thái có thể thực hiện passporting xuyên biên giới dựa trên thực thể được phê duyệt và phạm vi dịch vụ được phép. Với các khách hàng tổ chức muốn mua dịch vụ thanh toán, lưu ký hoặc thanh khoản, khả năng đối tác có tiếp tục hoạt động hay không đã trở thành một phần của cấu trúc mua sắm.
Nhưng passporting đi theo thực thể pháp lý được phê duyệt và các dịch vụ cụ thể, không phải “tất cả sản phẩm” của cả thương hiệu tập đoàn. Phần giải thích của CSSF về MiCA cho thấy CASP bị ràng buộc bởi các điều kiện về ủy quyền, thận trọng và yêu cầu tổ chức; các dịch vụ khác nhau cần phải nằm trong phạm vi được cấp phép. Thông báo của Ripple xác nhận ủy quyền chính thức và phạm vi lãnh thổ, nhưng tài liệu có thể thu được trong vòng này vẫn chưa hiển thị danh mục dịch vụ chi tiết được liệt kê trong danh mục của CSSF/ESMA. Vì vậy, “có thể cung cấp sản phẩm thanh toán được quản lý cho 30 quốc gia EEA” có thể trích dẫn làm diễn đạt phạm vi hoạt động trong thông cáo công ty, không thể được mở rộng thành “tất cả sản phẩm của Ripple đều đã được phê duyệt để bán”.
Cùng một bộ MiCA, nhưng vẫn tạo ra các ranh giới sản phẩm khác nhau
Những ví dụ tương tự càng làm rõ sự khác biệt này. Coinbase, sau khi nhận được ủy quyền MiCA từ CSSF vào năm 2025, đặt Luxembourg làm “trung tâm” tại châu Âu và cho biết họ có thể cung cấp tổ hợp sản phẩm crypto của mình cho 27 quốc gia trong Liên minh châu Âu. Kraken thì nắm giữ giấy phép EMI và MiCA CASP thông qua pháp nhân tại Ireland; trang chính thức của họ liệt kê chi tiết theo từng hạng mục các dịch vụ như lưu ký, đổi, thực hiện lệnh, chuyển tiền, quản lý tài sản và nền tảng giao dịch.
Tất cả các công ty này đều có thể nói rằng họ sở hữu nền tảng giám sát theo MiCA, nhưng ranh giới thực tế là không giống nhau. Nơi đăng ký pháp nhân khác nhau, tổ hợp dịch vụ được phê duyệt khác nhau, danh mục sản phẩm cũng khác nhau. Giấy phép cung cấp một khung thống nhất, nhưng sẽ không khiến cấu trúc kinh doanh của mỗi công ty biến thành cùng một loại sản phẩm.
Trang EEA chính thức của Kraken còn cung cấp một ví dụ phản chứng trực tiếp hơn: dù chính nền tảng này nắm giữ giấy phép MiCA CASP và EMI, họ vẫn liệt kê một số tài sản mà khách hàng EEA không thể nạp vào hoặc giao dịch, trong đó có RLUSD. Trang không giải thích nguyên nhân cụ thể của hạn chế này, do đó không thể suy luận rằng Kraken hoặc cơ quan quản lý đã đưa ra đánh giá tiêu cực đối với RLUSD. Tuy nhiên, nó đủ để chứng minh rằng việc bên phát hành hoặc cung cấp dịch vụ được cấp phép không tự động đồng nghĩa với việc một cổng vào được cấp phép khác sẽ chấp nhận một tài sản nào đó.
Nói cách khác, việc phân phối tài sản số ở châu Âu ít nhất phải qua bốn lớp kiểm tra: thực thể nào là đơn vị được phê duyệt, họ được phép cung cấp những dịch vụ gì, một tài sản nào đó tại địa phương thuộc sản phẩm được quản lý nào, và ví, sàn giao dịch, ngân hàng hay nền tảng thanh toán có cho phép khách hàng sử dụng hay không. Bất kỳ lớp nào không được thông suốt thì “phạm vi bao phủ 30 quốc gia” mà người dùng thấy sẽ hẹp hơn so với phạm vi lãnh thổ trong thông cáo.
Danh tính giám sát đã trở thành một thuộc tính của sản phẩm
Ý nghĩa đối với nghiên cứu RWA và stablecoin không phải là “tuân thủ nhất định sẽ dẫn đến việc được áp dụng”, mà là danh tính giám sát đã đi vào chính cấu trúc của sản phẩm. Khi phân tích stablecoin trong quá khứ, thị trường thường nhìn trước tiên vào dự trữ và cơ chế neo. Sau khi bước vào giai đoạn phân phối cho tổ chức, còn phải tiếp tục hỏi dịch vụ được cung cấp bởi thực thể nào, ai chịu trách nhiệm đối với việc hoàn trả hoặc thanh toán, những khách hàng và tài sản nào được phép tại cổng vào, và người dùng sẽ rời khỏi hệ thống từ đâu trong các kịch bản căng thẳng.
Coinfound phù hợp hơn để ghi nhận toàn bộ mối quan hệ này dưới dạng các trường dữ liệu có cấu trúc, thay vì nén “được cấp phép” thành một nhãn đúng/sai: thực thể được quản lý, cơ quan quản lý chủ quản, phạm vi dịch vụ CASP, tư cách EMI hay EMT, lãnh thổ passport, hạn chế ở cổng vào và sản phẩm thực tế có thể sử dụng. Như vậy mới có thể phân biệt được tư cách quản lý, rủi ro sản phẩm và mức độ áp dụng thực sự.
Việc Ripple được cấp phép đã chứng minh rằng giấy phép thống nhất tại châu Âu có thể đưa một nhà cung cấp dịch vụ lớn vào khung hoạt động xuyên biên giới chính thức; điều mà bằng chứng hiện tại chưa thể chứng minh là RLUSD của Ripple hoặc mạng thanh toán của Ripple vì thế có được sử dụng rộng rãi hay không. Trong 3 đến 12 tháng tới, các tín hiệu xác thực hiệu quả hơn có ba điểm: phạm vi dịch vụ đầy đủ được công bố trong danh mục của CSSF hoặc ESMA, việc RLUSD lên sàn và những thay đổi về hạn chế tại các cổng vào tuân thủ ở EEA, và dữ liệu về khách hàng châu Âu, khối lượng thanh toán hoặc khối lượng thanh toán bù trừ.
Giấy phép MiCA không phải là điểm kết thúc của câu chuyện. Nó chỉ đẩy vấn đề từ “có vào được châu Âu hay không” sang một lớp cụ thể hơn: bằng thực thể nào, dịch vụ nào, sản phẩm nào, thông qua cổng nào để đi vào.
Nguồn
Ripple: Full MiCA CASP Authorisation
CSSF: Markets in Crypto-Assets (MiCA/MiCAR)
ESMA: Kết thúc giai đoạn chuyển tiếp MiCA
Coinbase: Giấy phép MiCA tại Luxembourg
Kraken: Kraken được cấp phép hoặc quản lý ở đâu?