

Ngày 19 tháng 6, người sáng lập Aave là Kulechov định vị Aave V4 sắp được triển khai như một phiên bản thay thế trên chuỗi cho tài trợ chứng khoán của Phố Wall. Ông nhắm tới thị trường cho vay chứng khoán có giao dịch repo trung bình mỗi ngày khoảng 126.000 tỷ USD, hoạt động vay mượn chứng khoán với quy mô 46.000 tỷ USD có thể cho vay, cùng với thị trường tài chính bảo đảm, và đề xuất ba nhóm sản phẩm: khoản vay thế chấp chứng khoán, repo (thanh toán nguyên tử), và cho vay chứng khoán. Thị trường cho vay RWA cấp tổ chức Horizon từ khi ra mắt vào tháng 8/2025 đã tích lũy khoảng 440 đến 550 triệu USD tiền gửi, với mục tiêu năm 2026 vượt 1 tỷ. Điều này biến câu chuyện “RWA làm tài sản thế chấp” từ một sản phẩm thành “hạ tầng tài trợ chứng khoán trên chuỗi”.
Vẫn theo khung ba tầng, tính chất của việc này nằm ở tầng thứ ba—khả năng kết hợp. V4 không thay đổi bất kỳ tín dụng nào của tài sản nền, cũng không trực tiếp tạo ra tình trạng lệch pha thanh khoản; thứ nó làm là “gắn” mọi vấn đề ở hai tầng trước lên đòn bẩy và thanh lý trên chuỗi. Nói cách khác, nó biến lớp khả năng kết hợp mà chúng tôi vẫn luôn nhấn mạnh từ một điểm rủi ro thành xương sống của hệ thống.
Aave đủ tư cách để làm việc này. Vào cuối năm 2025, công ty chiếm khoảng 61,5% thị phần các khoản vay đang hoạt động, và hơn một nửa TVL của toàn bộ mảng cho vay. Kỹ thuật của họ cũng thận trọng hơn điển hình của DeFi—Horizon dùng bộ tiên đoán (oracle) NAV của Chainlink để định giá theo giá trị ròng, dùng LlamaRisk và Chaos Labs để thiết lập tham số rủi ro, aToken không thể chuyển nhượng, và hợp đồng không do bên thứ ba lưu ký. Tất cả đều đáng được ghi nhận, không nên phủ định một cách đại trà.
Nhưng có một lựa chọn thiết kế đáng để bóc tách. Kiến trúc “trung tâm thanh khoản tập trung (Centralized Liquidity Hub) + nhiều Spoke” của V4, về định hướng, giống với “bể thanh khoản dùng chung” của Horizon—ưu tiên hiệu quả vốn. Bể dùng chung giúp tài sản mới khi vừa ra mắt đã có thể truy cập được chiều sâu thanh khoản, lãi suất ổn định hơn—đó là lợi thế; đánh đổi là rủi ro không còn được cách ly: khi một loại tài sản thế chấp gặp vấn đề trong kỳ áp lực, thì nguồn lực được rút từ cùng một bể stablecoin cho toàn bộ các tài sản thế chấp khác. Việc tăng hiệu quả này đồng thời mở rộng mặt rủi ro của lớp khả năng kết hợp từ một tài sản đơn lẻ ra toàn thị trường. Đây là một mặt khác bị bỏ qua trong câu chuyện TAM hàng nghìn tỷ.
Rủi ro này không phải giả định. Tháng 4/2026, một cuộc tấn công nhắm vào cầu nối cross-chain của bên thứ ba đã dẫn đến việc khoảng 116.500 rsETH không có đối ứng (không có backbook) được đưa làm tài sản thế chấp vào Aave, hình thành nợ xấu—đúng là “khi tính toàn vẹn của tài sản thế chấp gặp vấn đề → nợ xấu” theo mẫu đó, và hoàn toàn không liên quan đến việc tài sản cơ sở có vỡ nợ hay không.
Xét về quy mô, Horizon hiện khoảng 500 triệu USD, mục tiêu 1 tỷ; so với thị trường repo 12,6 nghìn tỷ USD mà nó nhắm tới thì mới chỉ là bước khởi đầu (xem hình bên dưới). Chính vì vậy, cơ chế này—thống nhất hóa mọi loại RWA bằng đòn bẩy—chưa từng được kiểm chứng trong bất kỳ lần thật sự nào về áp lực tín dụng hay thanh khoản. Kết hợp với kỳ áp lực 5%–10% mà chúng tôi đã suy ra cho token loại CLO ở kỳ trước, các vị thế dùng đòn bẩy vòng lặp có thể bị “thủng” trước khi NAV kịp được định giá lại. Chúng tôi nghiêng về quan điểm rằng: khoản nợ xấu hoặc sự thanh lý/quyết toán quy mô hóa đầu tiên trên tài sản thế chấp RWA sẽ được kích hoạt bởi sự lệch pha giữa giá và NAV của token thế chấp trong kỳ áp lực, chứ không phải do tài sản cơ sở vỡ nợ—biểu hiện là một thị trường cho vay RWA cấp tổ chức nào đó xuất hiện thanh lý hoặc cơ chế chia sẻ tổn thất, trong khi chất lượng tín dụng của tài sản cơ sở không hề vỡ nợ.
Đối với các bên, ý nghĩa khác nhau: đối với các tổ chức cung cấp tài sản thế chấp cho loại thị trường này, cần tính theo “khoảng trống giá trị ròng (NAV) vs giá trên sàn (on-chain price)” trong kỳ áp lực, chứ không chỉ chiết khấu theo tín dụng; đối với các bên cho vay cung cấp stablecoin cho họ, phải hiểu rằng mình đang gánh chịu một “bể dùng chung” và tiếp xúc với mọi loại tài sản thế chấp trong bể đó, chứ không chỉ là loại mà mình thích. Việc các bên cung cấp dịch vụ rủi ro ký hợp đồng, và lựa chọn giữa “cách ly bể” với “bể dùng chung” chính là sự đánh đổi giữa tách rủi ro và hiệu quả vốn. Trong khung ba tầng của chúng tôi, bài viết này cùng với stablecoin cùng kỳ (tài sản được mượn) và CLO kỳ trước (tài sản được thế chấp) đều đi theo cùng một mạch chính—thị trường vẫn chủ yếu nhìn vào lớp tín dụng, trong khi việc token hóa lặp đi lặp lại lại “tạo rủi ro mới” ở hai lớp sau. Định giá độc lập rủi ro về tính thanh khoản và khả năng kết hợp của tài sản thế chấp dạng token chính là vị trí của Coinfound.
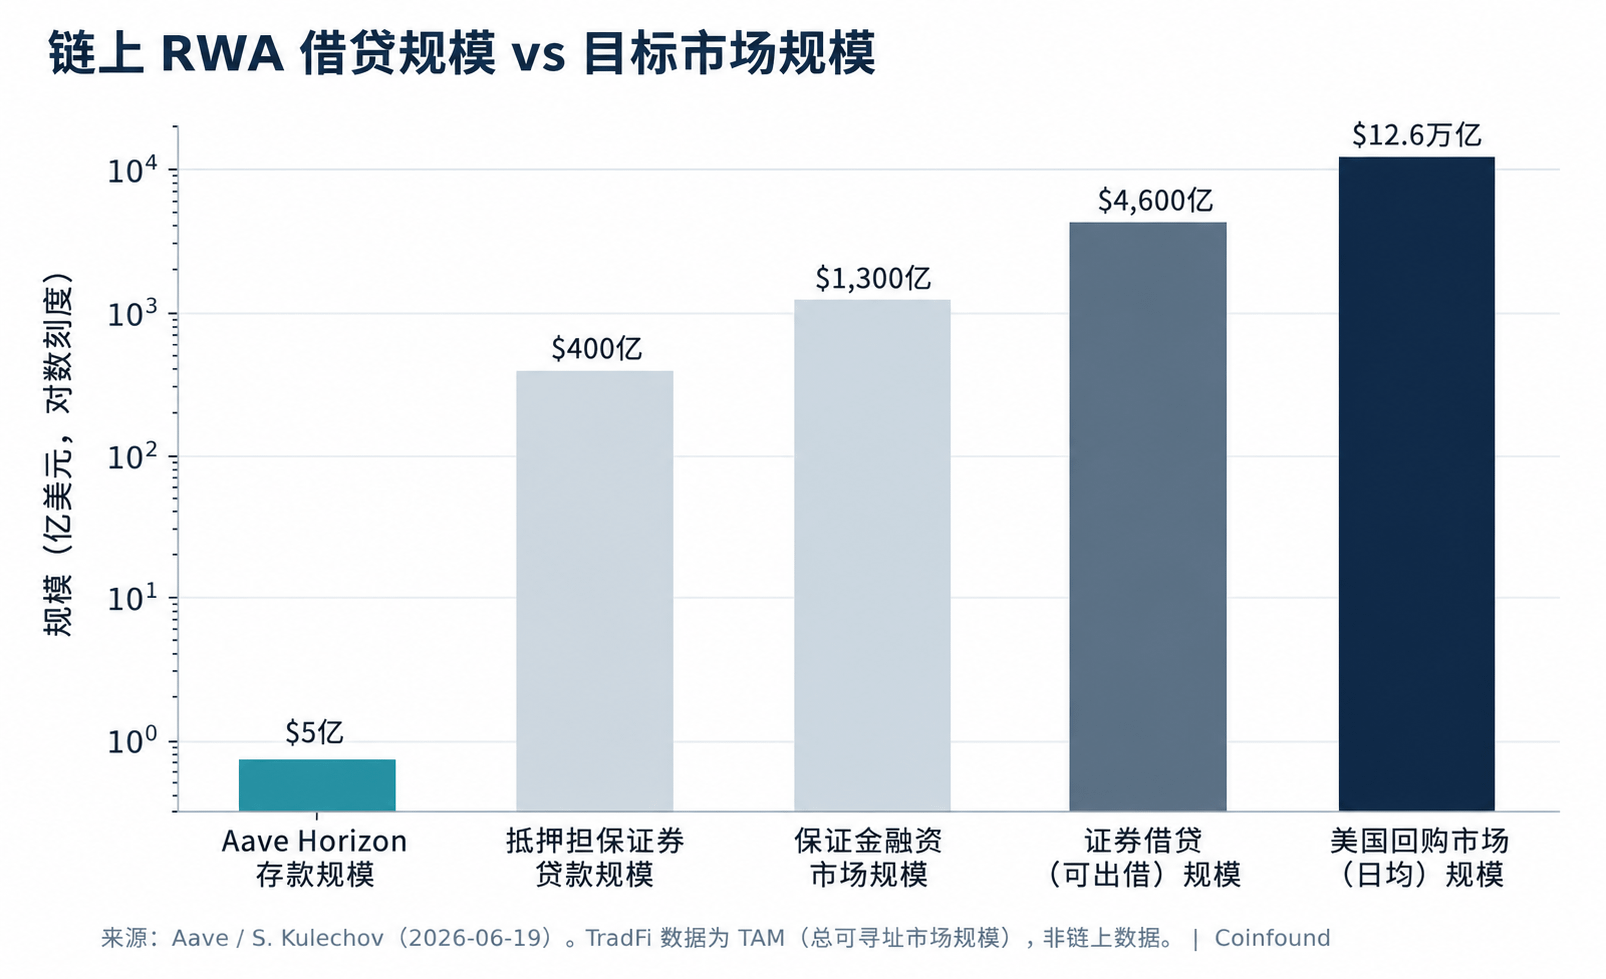
Hình minh họa: quy mô cho vay RWA trên chuỗi còn nhỏ hơn rất nhiều so với thị trường tài trợ chứng khoán truyền thống mà nó nhắm tới (Nguồn: Aave / Kulechov, 2026-06)
Tuyên bố miễn trừ trách nhiệm: Bài viết này chỉ nhằm mục đích tham khảo thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào; dữ liệu có thể có độ trễ hoặc sai số, vui lòng tham chiếu theo công bố chính thức.