

8 月 13 日,Tether 宣布 KPMG U.S. 完成对 Tether International, S.A. de C.V. 截至 2025 年末完整财务报表的独立审计,并出具无保留意见。审计覆盖资产负债表、利润表、权益变动表和现金流量表,并包括对其持有实物黄金的清点。Tether 同时明确,这次完整审计是对既有季度储备报告的补充,而不是替代。
这则消息很容易被理解为 Tether“终于更透明了”。但截至 Reuters 8 月 14 日报道,这次审计当时并未公开;KPMG U.S. 确认自己出具了无保留意见,并以客户保密为由不作进一步评论。本文检索也未取得完整的经审计财务报表。至于完整报表是否通过保密安排提供给银行或其他机构对手方,目前没有可靠公开材料可以确认。
真正变化的并不是 Tether 第一次把验证交给第三方。其季度 Financial Figures & Reserves Report 此前已经由 BDO 提供 reasonable assurance,所以此前的选择从来不只是“自己分析公开数据”。此次变化在于委托式验证(delegated assurance)的对象和覆盖范围扩大了:从特定时点的储备及财务数据,扩展到按 US GAAP 编制的完整财务报表。这是 CoinFound 的分析框架,而不是 Tether、BDO 或 KPMG 的官方分类。
Circle 的披露实践与美国 GENIUS Act 的制度设计提供了两类相邻参照:高频储备披露、针对储备信息的第三方 assurance,以及更完整的财务报表审计可以同时存在,承担不同的信息功能。Circle 目前按周披露 USDC 储备及相关 mint/burn flows,并由 Big Four 每月提供第三方 assurance;其官方材料也将 attestation 与针对完整财务报表的 audit 区分开来(Circle 为利益相关方,此处仅作机制参照)。
GENIUS Act 则将月度储备披露与年度财务报表要求分开设置:Section 4(a)(1)(C) 涉及月度储备披露,Section 4(a)(3) 涉及月度报告相关的独立核查与认证,而 Section 4(a)(10) 对符合条件、consolidated total outstanding issuance 超过 500 亿美元的发行人设置年度财务报表要求。本文引用这些安排仅作制度设计参照,不判断 USDT 是否或何时落入该框架,也不意味着此次 KPMG 审计满足或旨在满足其中的具体法定义务。
因此,完整审计并不是季度验证的简单“升级版”。更值得问的是:验证范围扩大之后,究竟增加了什么边际经济价值?
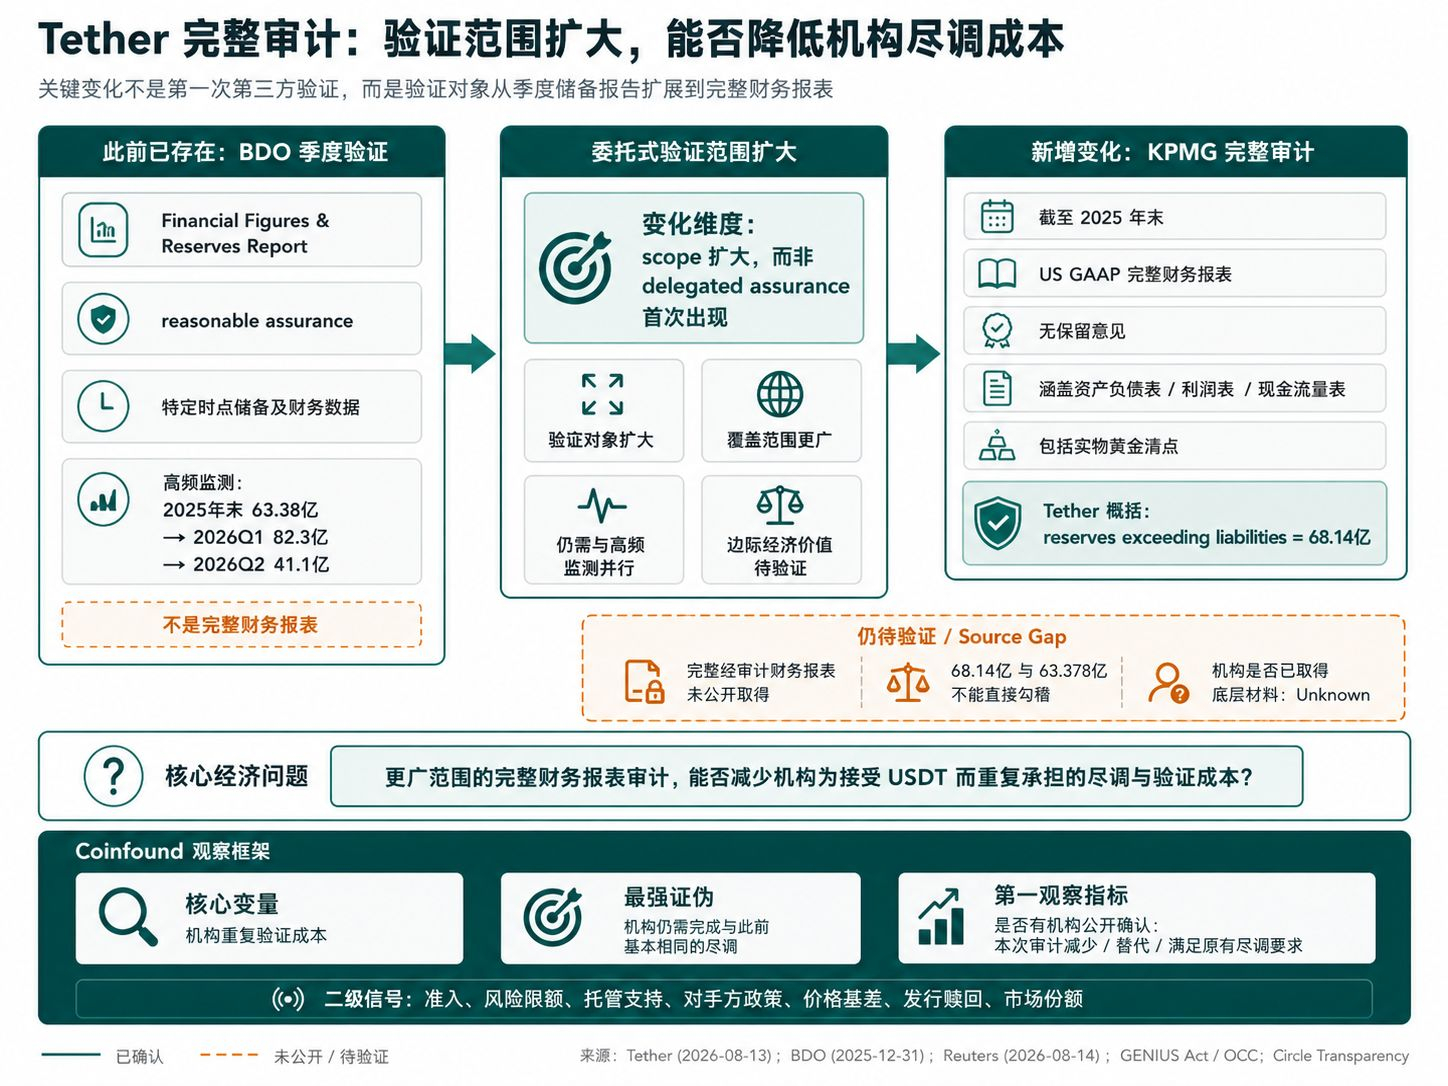
Tether 自己的材料把这个问题具体化了。Tether 对 KPMG 审计结果的概括是 reserves exceeding liabilities 为 68.14 亿美元;BDO 对同一法律实体、同一 2025 年末时点的 Financial Figures & Reserves Report,则报告构成 Reserves 的资产价值超过公司 liabilities 63.378 亿美元。BDO 同时明确说明,该报告不是公司的完整财务报表,而是从 accounting records 中提取的信息,并使用 IFRS 的 recognition and measurement principles;KPMG 审计的则是按 US GAAP 编制的完整财务报表。
这约 4.76 亿美元的差异不证明任何一方有误,也不能在现有材料下自行归因。它能够支持的判断更窄:即使日期、法律实体和指标名称看似接近,不同 reporting framework 下的数字仍未必能够直接勾稽。在完整 KPMG 报表尚未公开取得的情况下,外部分析者可以看到审计结论,却无法仅凭当前公开材料完成两套数字之间的对账。
高频报告又提供了另一层信息。沿 BDO 自身季度报告口径,资产超过负债的差额从 2025 年末约 63.38 亿美元升至 2026 年一季度约 82.3 亿美元,随后在二季度降至约 41.1 亿美元。这不能被写成“偿付能力恶化”,但说明一个针对年末时点的正确审计意见,并不能替代之后持续变化的资产负债监测。
因此,这次审计真正的经济问题不是 Tether 得到了多少“透明度分数”,而是:相较于既有季度第三方保证,更广范围的完整财务报表审计,能否进一步减少机构为了接受 USDT 而重复承担的尽调与验证成本。
如果银行、托管机构、交易平台或其他机构对手方认为,Big Four 的完整审计覆盖了原本仍需自行核验的一部分问题,那么部分重复尽调可能减少,并进一步影响资产准入、风险额度、托管支持或交易条件。AICPA 对私人公司审计的说明,也把利益相关方依赖经审计财务报表进行商业决策作为典型场景,并明确提到银行和其他贷款人通常会在融资决策中要求经审计财务报表。
但 Tether 本案目前公开可确认的是审计意见,而不是完整报表,因此这种经济价值不能由“完成了审计”直接推出,只能通过机构后续行为验证。
这里可以区分两种机制,以及一种无法归因的情形。若机构明确表示某项政策调整主要依据 KPMG 的审计意见,这更支持审计信号本身具有决策价值;若机构确认取得了经审计报表或其他新增底层材料,并因此减少原有尽调步骤,则更支持信息访问降低验证成本;若政策发生变化却没有披露原因,则无法判定属于其中哪一种,只能记为 Inconclusive。
最强反方因此也很明确:如果机构在获得更广范围的审计保证后,仍然需要完成与此前基本相同的尽调和材料核验,那么“更广的验证范围降低了额外验证成本”这一判断就会被直接削弱。
市场也可能早已主要通过季度第三方保证、赎回机制、流动性和长期交易记录形成了对 Tether 的信任定价。因此,完整财务报表的无保留意见虽然扩大了 assurance 的覆盖范围,却未必增加多少边际经济价值。
这个变量排在第一,因为本文讨论的核心经济变量就是重复验证成本:如果它没有变化,后续关于准入、评级和信息优势的讨论都缺少经济基础。
所以后续最应该看的不是 USDT 价格,而是:是否有机构明确表示,本次审计减少、替代或满足了某项原有尽调要求。
这是目前公开信息中对核心判断最直接的验证指标。如果暂时没有这种公开披露,只能说明该判断尚未获得公开证据支持,不能反推机构内部一定没有发生变化。
如果这一变化进一步传导到 USDT 的准入、风险限额、托管支持或对手方政策,经济含量会更清楚。其次,再看经审计财务报表是否公开或出现可确认的机构访问安排、评级方法是否调整,以及完整审计是否形成年度常态并与季度报告建立可勾稽的口径。价格基差、发行赎回和市场份额可以作为二级信号,但不能单独证明验证成本发生了变化。
把验证工作委托给专业第三方,价值之一是减少不同市场参与者重复完成同一套核验的必要。但委托范围更广,并不自动意味着效率提高得更多:真正需要观察的是,其他参与者因此少做了多少重复工作,以及新增的保证最终有没有改变实际决策。
来源
1. Tether — Tether Completes theLargest Inaugural Financial Audit in History2026-08-13
2. BDO — Assurance Report according to ISAE 3000R on the Financial Figures and Reserves Report截至 2025-12-31
3. Tether — Q1 2026 Financial Figures & Reserves Report 相关公告2026-05-01
4. Tether — Q2 2026 Financial Figures& Reserves Report 相关公告2026-07-31
5. GENIUS Act — Public Law 119-27
6. OCC — Implementing the Guiding and Establishing National Innovation for U.S. Stablecoins Act…2026-03-02 · Proposed Rule
独立事实与机制证据
7. Reuters — Stablecoin issuer Tether says KPMG US has audited its 2025 statements2026-08-14
8. AICPA & CIMA — What is a private company audit?
相邻案例
9. Circle — Transparency & Stability
10. Circle — New Levels of Detail in the Monthly USDC Attestation