

Robinhood Stock Tokens rất dễ bị viết thành một câu chuyện mạch lạc: các công ty chứng khoán/kho bạc lớn đưa chứng khoán Mỹ lên chuỗi, và sau này người dùng phổ thông có thể giao dịch token chứng khoán trong ví. Cách mở đầu này có sức lan truyền, nhưng nếu chỉ đi theo hướng đó để viết, phân tích sẽ quá sớm dừng lại ở bốn chữ “chứng khoán lên chuỗi”.
Điều đáng so sánh hơn là, trong cùng một nhóm câu chuyện, đã không chỉ có một lối đi như Robinhood. xStocks / Backed cũng đang biến chứng khoán và ETF của Mỹ thành các token trên chuỗi, đồng thời phân phối qua sàn giao dịch, ví và các bối cảnh DeFi. Cả Robinhood và xStocks đều làm cho mức độ phơi nhiễm giá chứng khoán giống với tài sản on-chain hơn, nhưng chúng không nên bị trộn thành một kết luận: “trông giống chứng khoán” không có nghĩa là người nắm token đã nhận được đầy đủ quyền của cổ đông; “có thể luân chuyển qua nhiều cổng vào hơn” cũng không có nghĩa là ranh giới rủi ro tự động biến mất.
Thông tin cấu trúc mà Robinhood công bố chính thức rất rõ ràng. Stock Tokens được phát hành bởi Robinhood Assets (Jersey) Limited, được mô tả là các chứng khoán nợ được token hóa, cung cấp mức độ phơi nhiễm kinh tế đối với chứng khoán hoặc ETF cơ sở, nhưng không trao cho nhà đầu tư các quyền pháp lý hoặc quyền hưởng lợi đối với tổ chức phát hành các chứng khoán cơ sở. Trang này đồng thời nhấn mạnh tỷ lệ 1:1 được bảo chứng, chứng khoán cơ sở do bên lưu ký nắm giữ, có thể được phát hiện và đổi thông qua Robinhood Wallet, DEX hoặc CEX, và liệt kê các giới hạn theo khu vực áp dụng. Nói cách khác, trọng tâm của Robinhood không phải là “người dùng trực tiếp nắm giữ chứng khoán lên chuỗi”, mà là đưa phần phơi nhiễm kinh tế liên quan đến chứng khoán vào một sản phẩm được token hóa được tổ chức theo hệ Robinhood/RHJ.
xStocks / Backed cung cấp một đối chứng kề cận hữu ích. Trang web chính thức của xStocks mô tả đó là các biểu diễn được token hóa của chứng khoán và ETF của Mỹ được backed theo tỷ lệ 1:1, nhấn mạnh việc sử dụng 24/7, xuyên chuỗi, có thể dùng trên sàn giao dịch, trong ví và trong các giao thức DeFi. Tuyên bố rủi ro của Kraken về xStocks thì mô tả ranh giới chặt hơn: xStocks do Backed Assets (JE) Limited phát hành; người nắm giữ không có quyền sở hữu đối với chứng khoán cơ sở, không có quyền bỏ phiếu, không có quyền phân phối, hoặc không có quyền yêu cầu pháp lý đối với chứng khoán cơ sở. Sự khác biệt ở đây không phải là một bên là “chứng khoán thật” còn bên kia là “chứng khoán giả”, mà là do lối đi của sản phẩm khác nhau: Robinhood giống như xuất phát từ các cổng vào của sàn/broker và ví; trong khi xStocks / Backed giống như xuất phát từ token có thể chuyển nhượng và mạng lưới phân phối đa cổng vào.
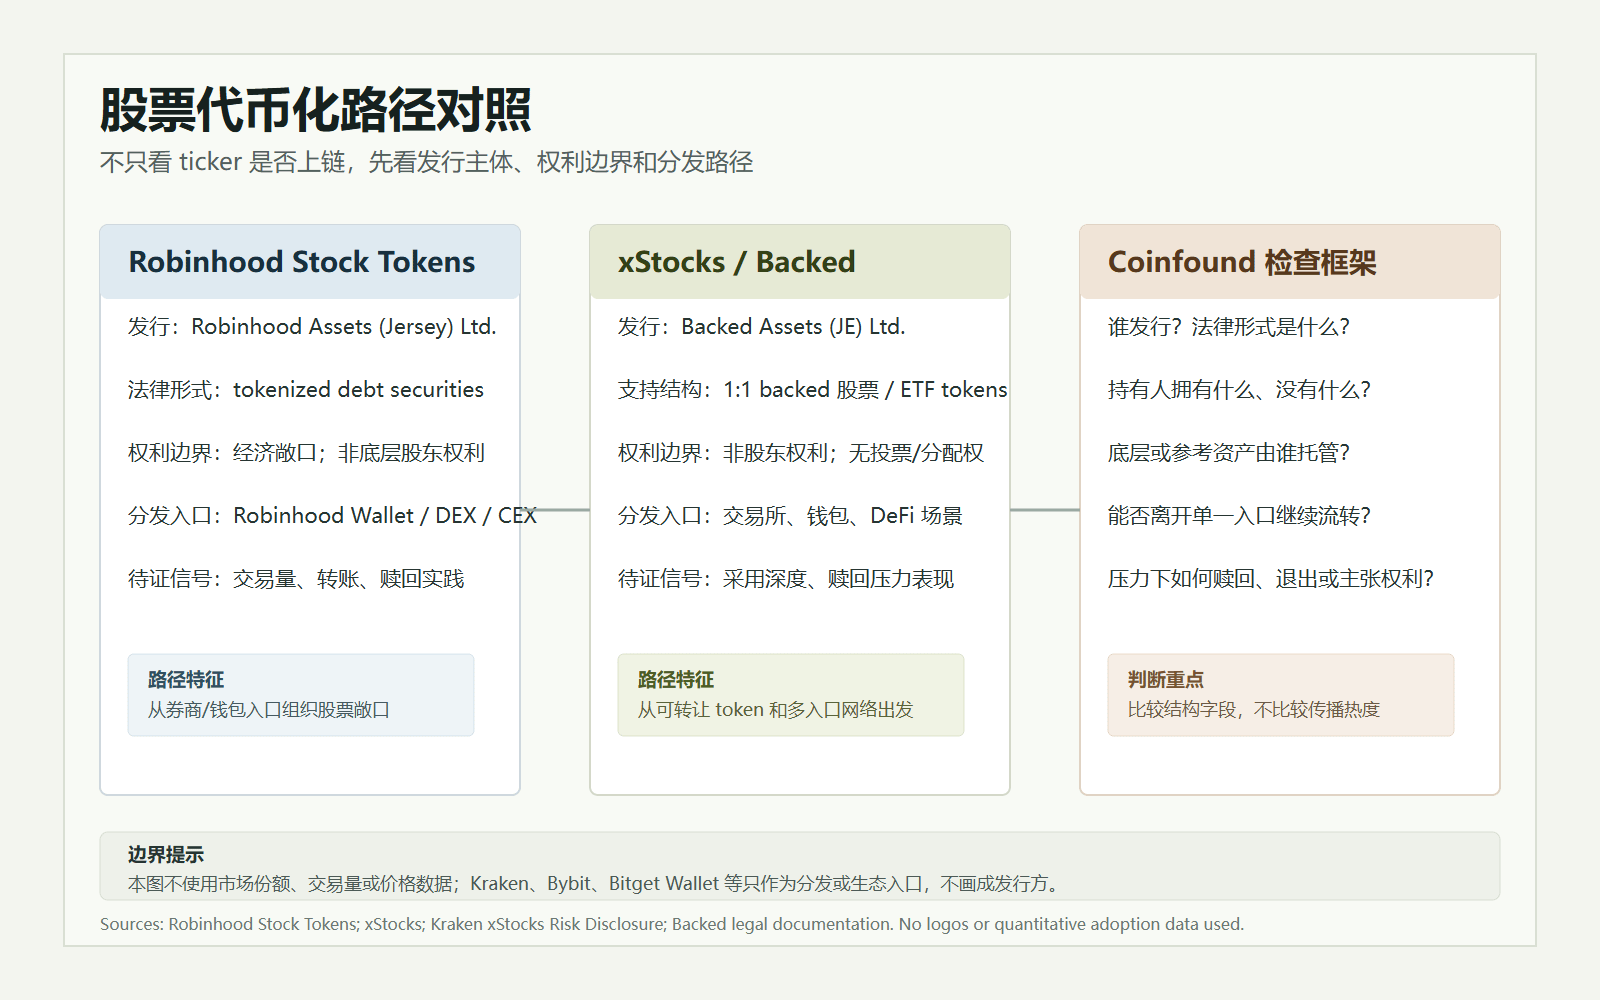
Đặt hai thứ này cạnh nhau còn có một lợi ích: nó ngăn việc nghiên cứu bị dẫn dắt bởi giao diện của một sản phẩm đơn lẻ. Nếu chỉ nhìn Robinhood, bài viết rất dễ trở thành câu chuyện về việc các công ty chứng khoán chủ đạo bước vào cuộc chơi; nếu chỉ nhìn xStocks, bài viết lại dễ phóng đại bằng chứng chỉ riêng từ danh sách hệ sinh thái theo hướng mạng lưới mở. So sánh thực sự hữu ích là thừa nhận cả hai đều đang hạ ngưỡng để đưa mức độ phơi nhiễm giá chứng khoán vào môi trường on-chain, đồng thời đặt câu hỏi liệu các quyền, cơ chế lưu ký và cơ chế thoát (exit) phía sau các cổng vào đó có đủ rõ ràng hay không.
Đó cũng là lý do vì sao các cổng vào như Bitget Wallet cần được đặt một cách thận trọng. Nó có thể cho thấy xStocks đang cố gắng đi vào các kịch bản ví và tự lưu ký rộng hơn, và cũng giúp người đọc hiểu rằng “token chứng khoán không nhất thiết chỉ nằm trong giao diện của giới sàn/broker”. Nhưng trừ khi tài liệu pháp lý hoặc công bố chính thức nêu rõ, nó không thể được viết thành việc bên phát hành đứng sau, và cũng không thể được viết thành việc đã được xác minh là đã có áp dụng thực sự. Với nghiên cứu RWA, càng có nhiều cổng vào thì càng cần phân biệt rõ bốn điều: “có thể tiếp cận”, “có thể giao dịch”, “được sử dụng liên tục” và “quyền đầy đủ”.
Sự đối chiếu này khiến trường hợp của Robinhood trở nên có giá trị nghiên cứu hơn. Trước đây, khi thị trường thảo luận về equity được token hóa, thường bắt đầu bằng việc hỏi có Apple, Tesla, NVIDIA… (các mã/ticker) hay không. Coinfound có lẽ nên bắt đầu bằng một nhóm câu hỏi khác: ai phát hành token? Hình thức pháp lý là gì? Người nắm giữ có và không có những quyền gì? Tài sản cơ sở hoặc tài sản tham chiếu nằm ở đâu? Ai là bên lưu ký? Ai chịu trách nhiệm cho việc hoàn/chuộc lại hoặc xử lý trong kịch bản chịu áp lực? Token có thể rời khỏi một cổng vào duy nhất không? Danh sách phân phối có chuyển hóa thành việc sử dụng thực tế được không?
Nếu nhìn theo nhóm câu hỏi này, Robinhood và xStocks đại diện cho hai lối đi được token hóa chứng khoán đáng tiếp tục theo dõi. Lợi thế của Robinhood nằm ở thương hiệu, cổng vào người dùng và năng lực đóng gói sản phẩm; ranh giới của nó nằm ở chỗ quyền của người nắm giữ vẫn do chủ thể phát hành, tài liệu công bố và cấu trúc lưu ký ngoài chuỗi xác định. Lợi thế của xStocks nằm ở cốt truyện phân phối mở mạnh hơn; các tên như Kraken, Bybit, Bitget Wallet… có thể minh họa rằng nó có “hình dung cổng vào” rộng hơn. Ranh giới của nó là: những cổng vào đó không thể bị viết thành việc áp dụng mức độ sâu, và cũng không thể bị viết thành việc có sự hậu thuẫn/đảm bảo từ phía bên phát hành.
Vì vậy, việc phân tích chứng khoán được token hóa không nên dừng ở câu hỏi “chứng khoán có được đưa lên chuỗi hay không”. Câu hỏi chính xác hơn là: token này do ai phát hành, được hỗ trợ bằng tài sản gì, giao dịch ở đâu, có thể được yêu cầu hoàn/chuộc lại hay không, và người nắm giữ có những quyền gì trong các kịch bản bình thường lẫn kịch bản chịu áp lực. Chỉ khi đưa các mục đó vào cùng một bảng, thị trường mới không hiểu nhầm tên chứng khoán quen thuộc thành “toàn bộ quyền của cổ đông” một cách đầy đủ.
Điều đáng quan sát tiếp theo quan trọng nhất không phải là danh sách token của ai dài hơn, mà là tín hiệu vận hành “cứng” hơn: hành vi giao dịch và chuyển tiền thực sự, thực tiễn hoàn/chuộc lại, việc tiếp tục công bố các sắp xếp lưu ký và bảo đảm, phản hồi từ cơ quan quản lý, và liệu có xuất hiện các mục đích sử dụng ổn định không mang tính đầu cơ trong bối cảnh DeFi hoặc ví hay không. Đến bước đó, tokenized equity mới có thể đi tiếp từ “phơi nhiễm chứng khoán on-chain giống chứng khoán” sang “sản phẩm tài chính on-chain có ranh giới quyền rõ ràng hơn”.
Tham khảo
Robinhood Stock Tokens: https://robinhood.com/rhj/stocktokens/
Robinhood Chain: https://robinhood.com/us/en/chain/
xStocks: https://xstocks.com/
Kraken xStocks Risk Disclosure: https://www.kraken.com/legal/xstocks
Backed Assets Legal Documentation: https://assets.backed.fi/legal-documentation