
火星Trader
429 Bài đăng

火星Trader
Báo cáo
Chặn người dùng
美股交易分享
26 Đang theo dõi
710 Người theo dõi
383 Đã thích
Bài đăng
Tất cả
Trích dẫn
Live
·
--
Đã xác minh
Đăng ký mua Anthropic trên chuỗi, niêm yết tăng 5% có hòa vốn được không?
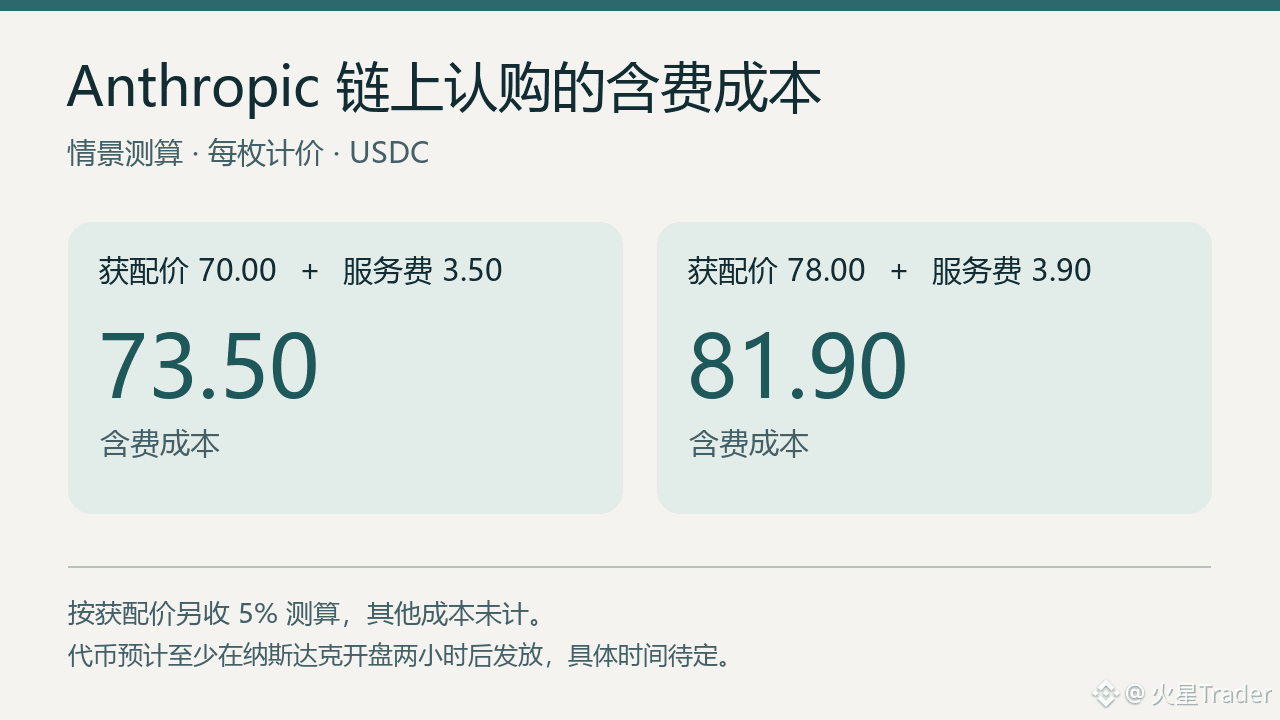
Anthropic (ANT) vẫn chưa niêm yết, khoảng giá tham chiếu trong bản cáo bạch là 70–78 USD. Ví Binance mở đăng ký mua token lúc 2 giờ chiều nay, giá tham chiếu cũng là 70–78 USD, nhưng có thêm phí dịch vụ 5% từ đối tác.
Tính theo giá được phân bổ cộng thêm 5%, mức giá 78 USDC tương ứng với chi phí 81,90 USDC. Giả sử 1 USDC xấp xỉ 1 USD, thì dù cổ phiếu cơ sở tăng 5% trong ngày giao dịch đầu tiên, phần token trên chuỗi cũng chỉ vừa chạm ngưỡng hòa vốn trên lý thuyết. Điều kiện tiên quyết là sau khi token được phát hành, có thể bán chúng với giá bằng giá cổ phiếu cơ sở.
Điều dễ bị bỏ sót nhất ở đây là yếu tố thời gian. Thông báo cho biết token sẽ chỉ được phát hành ít nhất hai giờ sau khi Nasdaq mở cửa; thời điểm cụ thể vẫn chưa được xác định. Mức chênh lệch giá khi mở cửa sẽ duy trì được bao lâu thì phải đợi đến khi token có thể giao dịch mới biết. Khi đó, cần so sánh giá thực tế có thể bán token với chi phí đã bao gồm phí mới tính được khoản này.
#美股 #Anthropic
Đăng ký mua Anthropic trên chuỗi, niêm yết tăng 5% có hòa vốn được không?
Anthropic (ANT) vẫn chưa niêm yết, khoảng giá tham chiếu trong bản cáo bạch là 70–78 USD. Ví Binance mở đăng ký mua token lúc 2 giờ chiều nay, giá tham chiếu cũng là 70–78 USD, nhưng có thêm phí dịch vụ 5% từ đối tác.
Tính theo giá được phân bổ cộng thêm 5%, mức giá 78 USDC tương ứng với chi phí 81,90 USDC. Giả sử 1 USDC xấp xỉ 1 USD, thì dù cổ phiếu cơ sở tăng 5% trong ngày giao dịch đầu tiên, phần token trên chuỗi cũng chỉ vừa chạm ngưỡng hòa vốn trên lý thuyết. Điều kiện tiên quyết là sau khi token được phát hành, có thể bán chúng với giá bằng giá cổ phiếu cơ sở.
Điều dễ bị bỏ sót nhất ở đây là yếu tố thời gian. Thông báo cho biết token sẽ chỉ được phát hành ít nhất hai giờ sau khi Nasdaq mở cửa; thời điểm cụ thể vẫn chưa được xác định. Mức chênh lệch giá khi mở cửa sẽ duy trì được bao lâu thì phải đợi đến khi token có thể giao dịch mới biết. Khi đó, cần so sánh giá thực tế có thể bán token với chi phí đã bao gồm phí mới tính được khoản này.
#美股 #Anthropic
Anthropic (ANT) vẫn chưa niêm yết, khoảng giá tham chiếu trong bản cáo bạch là 70–78 USD. Ví Binance mở đăng ký mua token lúc 2 giờ chiều nay, giá tham chiếu cũng là 70–78 USD, nhưng có thêm phí dịch vụ 5% từ đối tác.
Tính theo giá được phân bổ cộng thêm 5%, mức giá 78 USDC tương ứng với chi phí 81,90 USDC. Giả sử 1 USDC xấp xỉ 1 USD, thì dù cổ phiếu cơ sở tăng 5% trong ngày giao dịch đầu tiên, phần token trên chuỗi cũng chỉ vừa chạm ngưỡng hòa vốn trên lý thuyết. Điều kiện tiên quyết là sau khi token được phát hành, có thể bán chúng với giá bằng giá cổ phiếu cơ sở.
Điều dễ bị bỏ sót nhất ở đây là yếu tố thời gian. Thông báo cho biết token sẽ chỉ được phát hành ít nhất hai giờ sau khi Nasdaq mở cửa; thời điểm cụ thể vẫn chưa được xác định. Mức chênh lệch giá khi mở cửa sẽ duy trì được bao lâu thì phải đợi đến khi token có thể giao dịch mới biết. Khi đó, cần so sánh giá thực tế có thể bán token với chi phí đã bao gồm phí mới tính được khoản này.
#美股 #Anthropic
1
1.1k
·
--
ICE rót vốn vào Trade[XYZ], hợp đồng vĩnh cửu bắt đầu cạnh tranh giành khách hàng của thị trường truyền thống
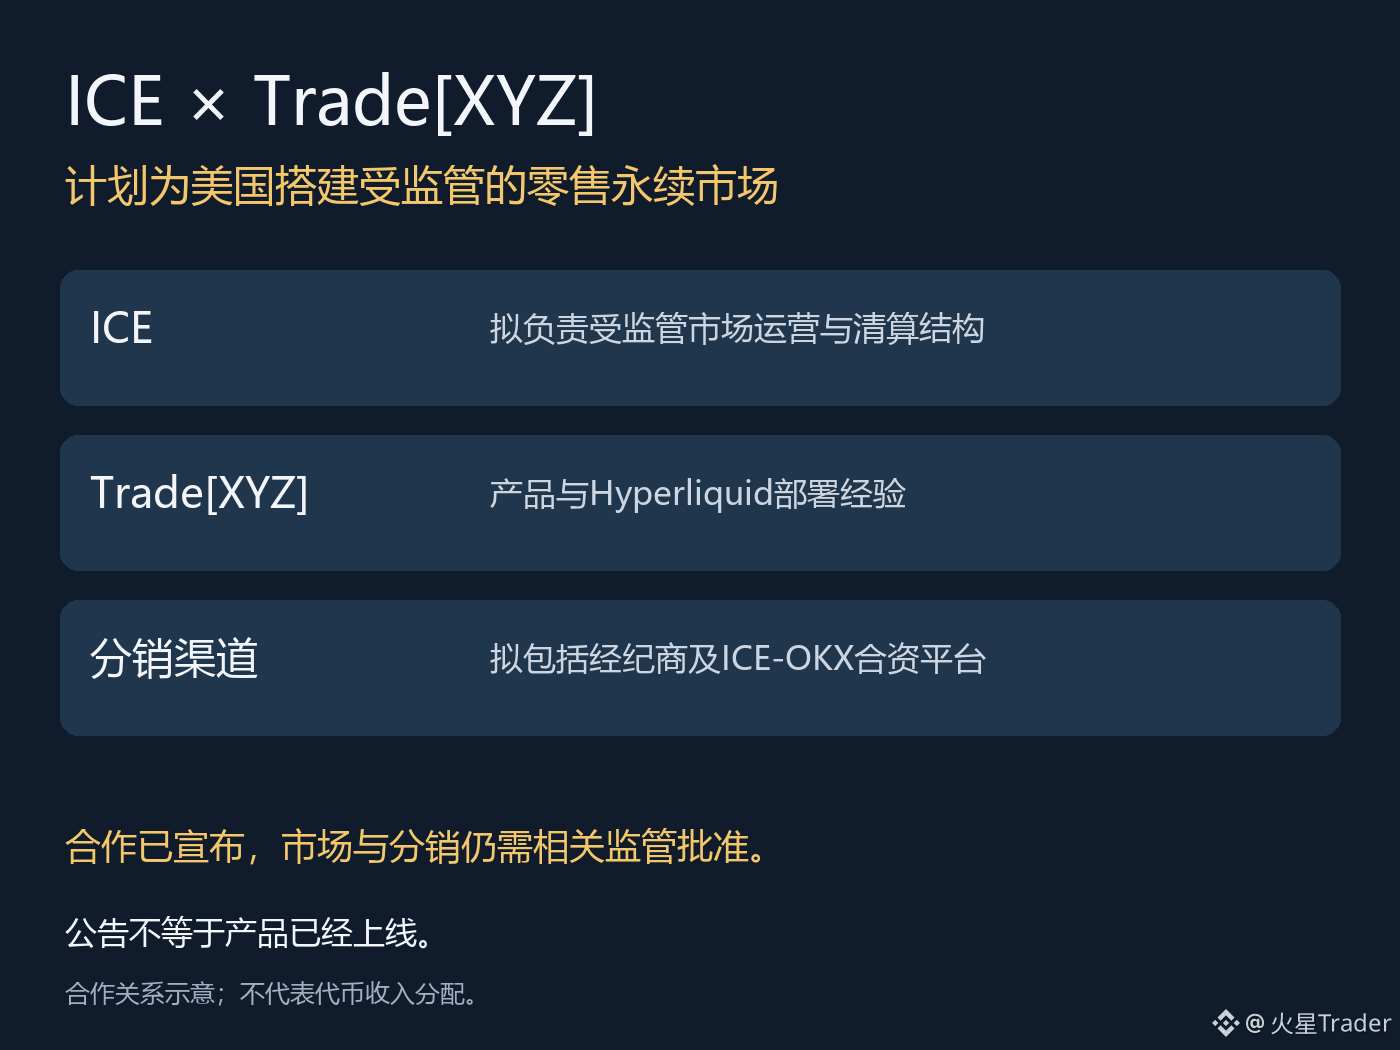
ICE, công ty mẹ của NYSE, đang chuẩn bị đưa thị trường hợp đồng vĩnh cửu dựa trên Hyperliquid vào khuôn khổ quản lý của Mỹ.
Theo thỏa thuận được công bố hôm qua, ICE sẽ đầu tư chiến lược để nắm giữ cổ phần thiểu số tại Trade[XYZ]. Hai bên dự định xây dựng một thị trường bán lẻ và cơ chế thanh toán bù trừ độc lập. Thỏa thuận vẫn cần được cơ quan quản lý phê duyệt, nên hiện chưa chính thức mở cửa giao dịch.
Điểm thú vị nhất của sự hợp tác này là nhóm khách hàng đã thay đổi. Hơn 99% người tham gia hiện tại của ICE là tổ chức, trong khi thị trường mới được đề xuất lần này nhắm rõ ràng đến khách hàng bán lẻ. Kinh nghiệm về các sản phẩm on-chain hiện có của Trade[XYZ] có thể kết hợp với hoạt động vận hành thị trường, thanh toán bù trừ và các kênh môi giới truyền thống của ICE. Kế hoạch phân phối còn bao gồm liên doanh giữa ICE và OKX.
Nếu hợp đồng vĩnh cửu có thể tiếp cận các nhà giao dịch cổ phiếu, hàng hóa và ngoại hối thông qua những kênh này, phạm vi cạnh tranh sẽ được mở rộng. Nhóm khách hàng mà sản phẩm muốn thu hút không chỉ là những người chuyển đổi qua lại giữa các nền tảng tiền mã hóa.
Tuy nhiên, ICE đầu tư vào Trade[XYZ], còn thông báo không tiết lộ số tiền đầu tư. Vẫn còn quá ít cơ sở để trực tiếp tính khoản đầu tư này thành doanh thu tương lai của HYPE. Thỏa thuận không đảm bảo liệu thị trường được đề xuất có được phê duyệt hay không, có thể mang lại khối lượng giao dịch bao nhiêu, cũng như giao dịch sẽ chuyển hóa thành giá trị của token như thế nào.
Tôi muốn xem đây là một bước đưa sản phẩm đến với thị trường lớn hơn. Định hướng đã có, nhưng hoạt động kinh doanh vẫn cần được triển khai thực tế.
ICE rót vốn vào Trade[XYZ], hợp đồng vĩnh cửu bắt đầu cạnh tranh giành khách hàng của thị trường truyền thống
ICE, công ty mẹ của NYSE, đang chuẩn bị đưa thị trường hợp đồng vĩnh cửu dựa trên Hyperliquid vào khuôn khổ quản lý của Mỹ.
Theo thỏa thuận được công bố hôm qua, ICE sẽ đầu tư chiến lược để nắm giữ cổ phần thiểu số tại Trade[XYZ]. Hai bên dự định xây dựng một thị trường bán lẻ và cơ chế thanh toán bù trừ độc lập. Thỏa thuận vẫn cần được cơ quan quản lý phê duyệt, nên hiện chưa chính thức mở cửa giao dịch.
Điểm thú vị nhất của sự hợp tác này là nhóm khách hàng đã thay đổi. Hơn 99% người tham gia hiện tại của ICE là tổ chức, trong khi thị trường mới được đề xuất lần này nhắm rõ ràng đến khách hàng bán lẻ. Kinh nghiệm về các sản phẩm on-chain hiện có của Trade[XYZ] có thể kết hợp với hoạt động vận hành thị trường, thanh toán bù trừ và các kênh môi giới truyền thống của ICE. Kế hoạch phân phối còn bao gồm liên doanh giữa ICE và OKX.
Nếu hợp đồng vĩnh cửu có thể tiếp cận các nhà giao dịch cổ phiếu, hàng hóa và ngoại hối thông qua những kênh này, phạm vi cạnh tranh sẽ được mở rộng. Nhóm khách hàng mà sản phẩm muốn thu hút không chỉ là những người chuyển đổi qua lại giữa các nền tảng tiền mã hóa.
Tuy nhiên, ICE đầu tư vào Trade[XYZ], còn thông báo không tiết lộ số tiền đầu tư. Vẫn còn quá ít cơ sở để trực tiếp tính khoản đầu tư này thành doanh thu tương lai của HYPE. Thỏa thuận không đảm bảo liệu thị trường được đề xuất có được phê duyệt hay không, có thể mang lại khối lượng giao dịch bao nhiêu, cũng như giao dịch sẽ chuyển hóa thành giá trị của token như thế nào.
Tôi muốn xem đây là một bước đưa sản phẩm đến với thị trường lớn hơn. Định hướng đã có, nhưng hoạt động kinh doanh vẫn cần được triển khai thực tế.
ICE, công ty mẹ của NYSE, đang chuẩn bị đưa thị trường hợp đồng vĩnh cửu dựa trên Hyperliquid vào khuôn khổ quản lý của Mỹ.
Theo thỏa thuận được công bố hôm qua, ICE sẽ đầu tư chiến lược để nắm giữ cổ phần thiểu số tại Trade[XYZ]. Hai bên dự định xây dựng một thị trường bán lẻ và cơ chế thanh toán bù trừ độc lập. Thỏa thuận vẫn cần được cơ quan quản lý phê duyệt, nên hiện chưa chính thức mở cửa giao dịch.
Điểm thú vị nhất của sự hợp tác này là nhóm khách hàng đã thay đổi. Hơn 99% người tham gia hiện tại của ICE là tổ chức, trong khi thị trường mới được đề xuất lần này nhắm rõ ràng đến khách hàng bán lẻ. Kinh nghiệm về các sản phẩm on-chain hiện có của Trade[XYZ] có thể kết hợp với hoạt động vận hành thị trường, thanh toán bù trừ và các kênh môi giới truyền thống của ICE. Kế hoạch phân phối còn bao gồm liên doanh giữa ICE và OKX.
Nếu hợp đồng vĩnh cửu có thể tiếp cận các nhà giao dịch cổ phiếu, hàng hóa và ngoại hối thông qua những kênh này, phạm vi cạnh tranh sẽ được mở rộng. Nhóm khách hàng mà sản phẩm muốn thu hút không chỉ là những người chuyển đổi qua lại giữa các nền tảng tiền mã hóa.
Tuy nhiên, ICE đầu tư vào Trade[XYZ], còn thông báo không tiết lộ số tiền đầu tư. Vẫn còn quá ít cơ sở để trực tiếp tính khoản đầu tư này thành doanh thu tương lai của HYPE. Thỏa thuận không đảm bảo liệu thị trường được đề xuất có được phê duyệt hay không, có thể mang lại khối lượng giao dịch bao nhiêu, cũng như giao dịch sẽ chuyển hóa thành giá trị của token như thế nào.
Tôi muốn xem đây là một bước đưa sản phẩm đến với thị trường lớn hơn. Định hướng đã có, nhưng hoạt động kinh doanh vẫn cần được triển khai thực tế.
HYPE-0,91%
ICEUS+0,00%
2
135
·
--
SanDisk vẫn sẽ tăng trưởng trong quý tới, biên lợi nhuận cao chưa có dấu hiệu thoái lui
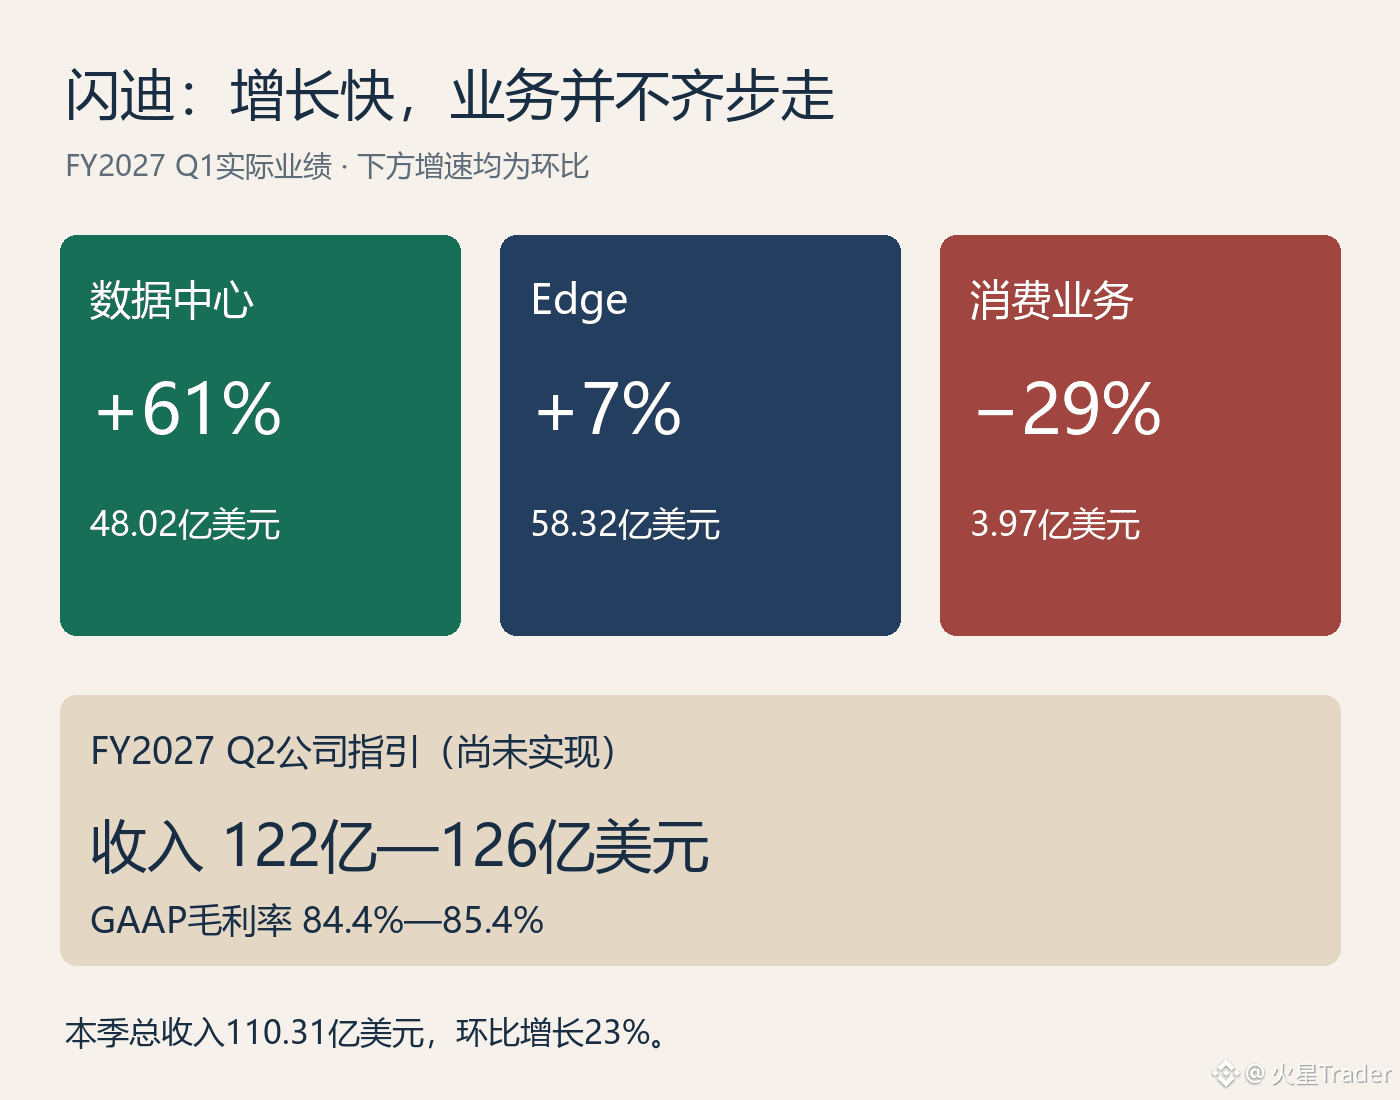
Trong báo cáo tài chính của SanDisk, mảng tiêu dùng giảm 29% so với quý trước, nhưng không thể kéo chậm đà tăng trưởng của toàn công ty.
Nguyên nhân rất rõ: doanh thu mảng tiêu dùng trong quý này chỉ đạt 397 triệu USD, trong khi trung tâm dữ liệu đã đạt 4,802 tỷ USD, tăng 61% so với quý trước. Doanh thu toàn công ty đạt 11,031 tỷ USD, cao hơn quý trước 23%. Chỉ chăm chăm nhìn vào đà suy giảm của mảng tiêu dùng sẽ khiến bạn bỏ qua mảng kinh doanh thực sự thúc đẩy kết quả tài chính.
Dự báo doanh thu quý tới là 12,2–12,6 tỷ USD, biên lợi nhuận gộp GAAP dự kiến đạt 84,4%–85,4%. Biên lợi nhuận gộp quý này là 85%, và công ty không đưa ra dự báo nào cho thấy biên lợi nhuận cao sẽ sớm hạ nhiệt.
Điều này khiến tôi vẫn có cái nhìn khá tích cực về kết quả kinh doanh của SanDisk. Mảng trung tâm dữ liệu đã tăng trưởng đến một quy mô đáng kể, còn dự báo doanh thu quý tới tiếp tục đi lên. Mảng tiêu dùng suy yếu là sự thật, nhưng hiện tại vẫn chưa đủ cơ sở để kết luận rằng đà tăng trưởng của SanDisk sẽ đảo chiều.
Có một điểm giảm sút về dòng tiền: dòng tiền từ hoạt động kinh doanh trong quý này là 6,363 tỷ USD, so với 7,126 tỷ USD trong quý trước. Cần thêm vài quý tiếp theo để lý giải thay đổi này; mức giảm trong một quý chưa đủ để cho thấy công ty gặp vấn đề trong việc thu tiền.
Công ty cũng công bố chia tách cổ phiếu theo tỷ lệ 1:8, dự kiến bắt đầu giao dịch theo giá đã điều chỉnh sau chia tách từ ngày 20 tháng tới. Chia tách có thể thay đổi giá mỗi cổ phiếu, nhưng không làm thay đổi giá trị doanh nghiệp. Điểm đáng chú ý của báo cáo tài chính này vẫn nằm ở doanh thu trung tâm dữ liệu và dự báo biên lợi nhuận cao trong quý tới.
SanDisk vẫn sẽ tăng trưởng trong quý tới, biên lợi nhuận cao chưa có dấu hiệu thoái lui
Trong báo cáo tài chính của SanDisk, mảng tiêu dùng giảm 29% so với quý trước, nhưng không thể kéo chậm đà tăng trưởng của toàn công ty.
Nguyên nhân rất rõ: doanh thu mảng tiêu dùng trong quý này chỉ đạt 397 triệu USD, trong khi trung tâm dữ liệu đã đạt 4,802 tỷ USD, tăng 61% so với quý trước. Doanh thu toàn công ty đạt 11,031 tỷ USD, cao hơn quý trước 23%. Chỉ chăm chăm nhìn vào đà suy giảm của mảng tiêu dùng sẽ khiến bạn bỏ qua mảng kinh doanh thực sự thúc đẩy kết quả tài chính.
Dự báo doanh thu quý tới là 12,2–12,6 tỷ USD, biên lợi nhuận gộp GAAP dự kiến đạt 84,4%–85,4%. Biên lợi nhuận gộp quý này là 85%, và công ty không đưa ra dự báo nào cho thấy biên lợi nhuận cao sẽ sớm hạ nhiệt.
Điều này khiến tôi vẫn có cái nhìn khá tích cực về kết quả kinh doanh của SanDisk. Mảng trung tâm dữ liệu đã tăng trưởng đến một quy mô đáng kể, còn dự báo doanh thu quý tới tiếp tục đi lên. Mảng tiêu dùng suy yếu là sự thật, nhưng hiện tại vẫn chưa đủ cơ sở để kết luận rằng đà tăng trưởng của SanDisk sẽ đảo chiều.
Có một điểm giảm sút về dòng tiền: dòng tiền từ hoạt động kinh doanh trong quý này là 6,363 tỷ USD, so với 7,126 tỷ USD trong quý trước. Cần thêm vài quý tiếp theo để lý giải thay đổi này; mức giảm trong một quý chưa đủ để cho thấy công ty gặp vấn đề trong việc thu tiền.
Công ty cũng công bố chia tách cổ phiếu theo tỷ lệ 1:8, dự kiến bắt đầu giao dịch theo giá đã điều chỉnh sau chia tách từ ngày 20 tháng tới. Chia tách có thể thay đổi giá mỗi cổ phiếu, nhưng không làm thay đổi giá trị doanh nghiệp. Điểm đáng chú ý của báo cáo tài chính này vẫn nằm ở doanh thu trung tâm dữ liệu và dự báo biên lợi nhuận cao trong quý tới.
Trong báo cáo tài chính của SanDisk, mảng tiêu dùng giảm 29% so với quý trước, nhưng không thể kéo chậm đà tăng trưởng của toàn công ty.
Nguyên nhân rất rõ: doanh thu mảng tiêu dùng trong quý này chỉ đạt 397 triệu USD, trong khi trung tâm dữ liệu đã đạt 4,802 tỷ USD, tăng 61% so với quý trước. Doanh thu toàn công ty đạt 11,031 tỷ USD, cao hơn quý trước 23%. Chỉ chăm chăm nhìn vào đà suy giảm của mảng tiêu dùng sẽ khiến bạn bỏ qua mảng kinh doanh thực sự thúc đẩy kết quả tài chính.
Dự báo doanh thu quý tới là 12,2–12,6 tỷ USD, biên lợi nhuận gộp GAAP dự kiến đạt 84,4%–85,4%. Biên lợi nhuận gộp quý này là 85%, và công ty không đưa ra dự báo nào cho thấy biên lợi nhuận cao sẽ sớm hạ nhiệt.
Điều này khiến tôi vẫn có cái nhìn khá tích cực về kết quả kinh doanh của SanDisk. Mảng trung tâm dữ liệu đã tăng trưởng đến một quy mô đáng kể, còn dự báo doanh thu quý tới tiếp tục đi lên. Mảng tiêu dùng suy yếu là sự thật, nhưng hiện tại vẫn chưa đủ cơ sở để kết luận rằng đà tăng trưởng của SanDisk sẽ đảo chiều.
Có một điểm giảm sút về dòng tiền: dòng tiền từ hoạt động kinh doanh trong quý này là 6,363 tỷ USD, so với 7,126 tỷ USD trong quý trước. Cần thêm vài quý tiếp theo để lý giải thay đổi này; mức giảm trong một quý chưa đủ để cho thấy công ty gặp vấn đề trong việc thu tiền.
Công ty cũng công bố chia tách cổ phiếu theo tỷ lệ 1:8, dự kiến bắt đầu giao dịch theo giá đã điều chỉnh sau chia tách từ ngày 20 tháng tới. Chia tách có thể thay đổi giá mỗi cổ phiếu, nhưng không làm thay đổi giá trị doanh nghiệp. Điểm đáng chú ý của báo cáo tài chính này vẫn nằm ở doanh thu trung tâm dữ liệu và dự báo biên lợi nhuận cao trong quý tới.
164
·
--
Doanh thu trung tâm dữ liệu tăng mạnh, nhưng Intel lại đưa ra dự báo yếu hơn cho quý tới
Điều khó chấp nhận nhất trong báo cáo tài chính Intel công bố rạng sáng nay là dự báo cho quý tiếp theo.
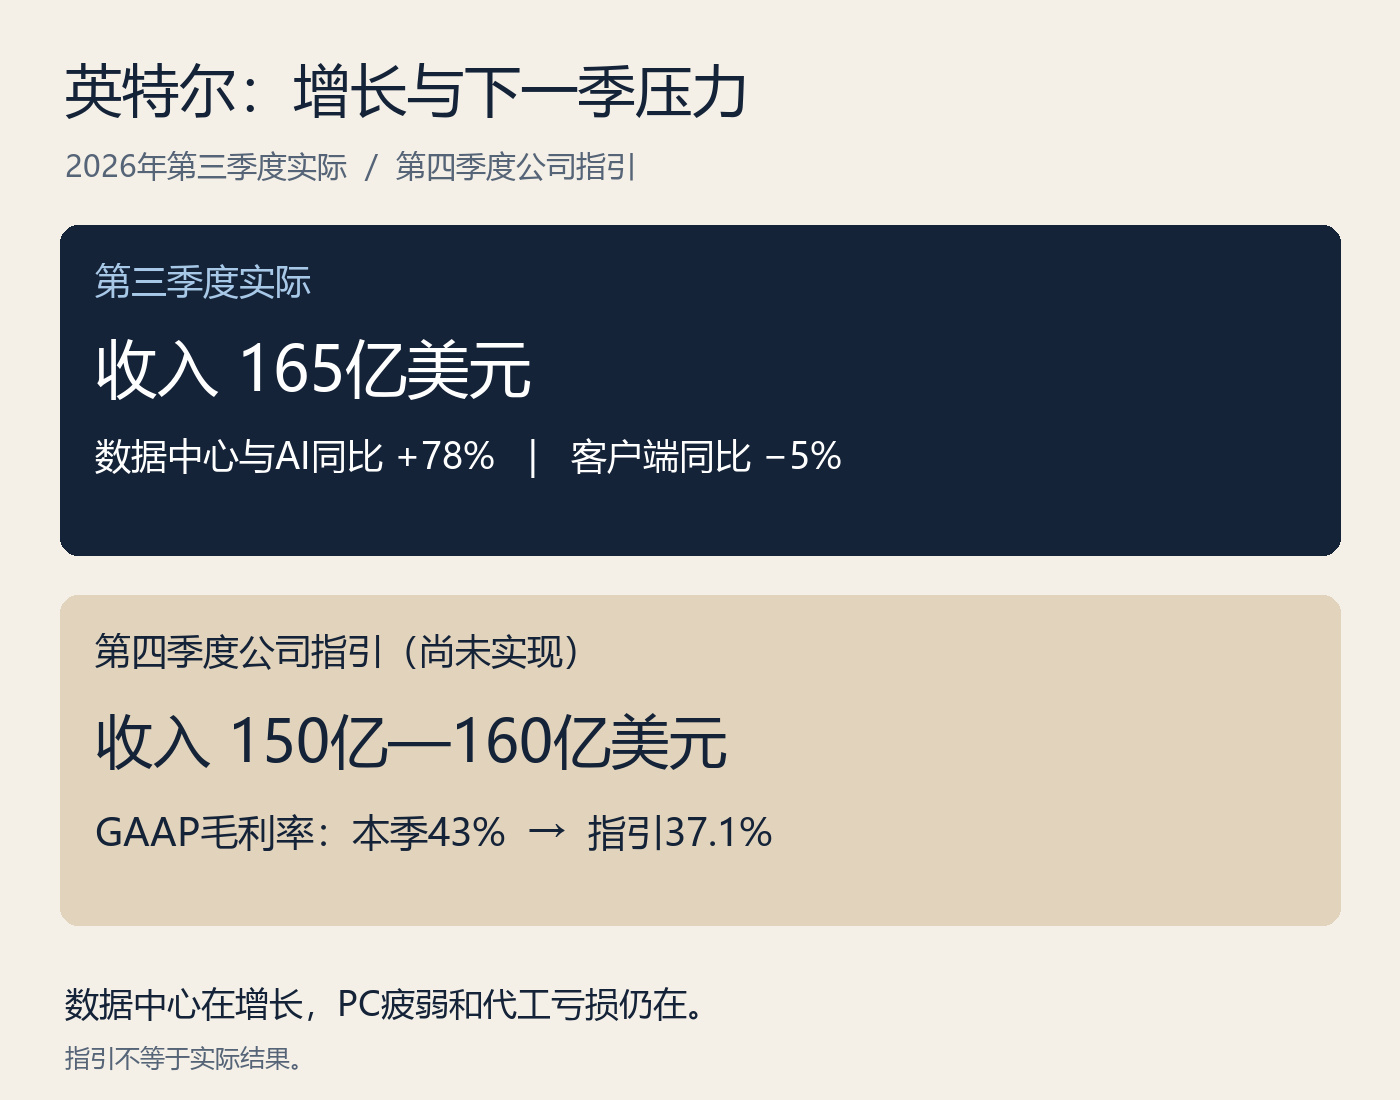
Doanh thu từ trung tâm dữ liệu và AI tăng 78% so với cùng kỳ năm ngoái, còn doanh thu toàn công ty trong quý này cũng tăng 21%. Nhưng sang quý IV, công ty dự kiến doanh thu chỉ đạt 15–16 tỷ USD, mức cao nhất vẫn thấp hơn con số 16,5 tỷ USD của quý này; biên lợi nhuận gộp theo GAAP dự kiến là 37,1%, thấp hơn mức 43% của quý này.
Doanh thu từ mảng trung tâm dữ liệu và AI tăng mạnh, vậy tại sao triển vọng công ty đưa ra lại yếu đi?
Mảng PC vẫn chưa phục hồi. Doanh thu từ hoạt động kinh doanh điện toán máy khách và AI vật lý giảm 5% so với cùng kỳ năm ngoái; ban lãnh đạo dự kiến đà chững lại của PC sẽ kéo dài ít nhất đến nửa đầu năm sau. Mảng sản xuất gia công cũng vẫn ngốn tiền: trong quý này, bộ phận ghi nhận khoản lỗ hoạt động khoảng 1,85 tỷ USD.
Tăng trưởng ở mảng trung tâm dữ liệu và AI đã thể hiện trong báo cáo, nhưng vẫn chưa đủ để Intel dễ dàng vượt qua khó khăn. Máy chủ cần tăng nguồn cung, PC cần chờ nhu cầu phục hồi, còn mảng sản xuất gia công phải tiếp tục đầu tư. Không thể giải quyết tất cả những việc này chỉ bằng tốc độ tăng trưởng 78%.
Báo cáo triển vọng này khiến tôi thận trọng hơn về tốc độ phục hồi của Intel. Dự báo cho quý tới của công ty cho thấy cả doanh thu lẫn biên lợi nhuận gộp đều thấp hơn quý này. Nhu cầu Xeon mà ban lãnh đạo đề cập đáng được chú ý, nhưng dùng tốc độ tăng trưởng của riêng quý này để suy ra lợi nhuận của toàn công ty thì vẫn còn quá vội.
Doanh thu trung tâm dữ liệu tăng mạnh, nhưng Intel lại đưa ra dự báo yếu hơn cho quý tới
Điều khó chấp nhận nhất trong báo cáo tài chính Intel công bố rạng sáng nay là dự báo cho quý tiếp theo.
Doanh thu từ trung tâm dữ liệu và AI tăng 78% so với cùng kỳ năm ngoái, còn doanh thu toàn công ty trong quý này cũng tăng 21%. Nhưng sang quý IV, công ty dự kiến doanh thu chỉ đạt 15–16 tỷ USD, mức cao nhất vẫn thấp hơn con số 16,5 tỷ USD của quý này; biên lợi nhuận gộp theo GAAP dự kiến là 37,1%, thấp hơn mức 43% của quý này.
Doanh thu từ mảng trung tâm dữ liệu và AI tăng mạnh, vậy tại sao triển vọng công ty đưa ra lại yếu đi?
Mảng PC vẫn chưa phục hồi. Doanh thu từ hoạt động kinh doanh điện toán máy khách và AI vật lý giảm 5% so với cùng kỳ năm ngoái; ban lãnh đạo dự kiến đà chững lại của PC sẽ kéo dài ít nhất đến nửa đầu năm sau. Mảng sản xuất gia công cũng vẫn ngốn tiền: trong quý này, bộ phận ghi nhận khoản lỗ hoạt động khoảng 1,85 tỷ USD.
Tăng trưởng ở mảng trung tâm dữ liệu và AI đã thể hiện trong báo cáo, nhưng vẫn chưa đủ để Intel dễ dàng vượt qua khó khăn. Máy chủ cần tăng nguồn cung, PC cần chờ nhu cầu phục hồi, còn mảng sản xuất gia công phải tiếp tục đầu tư. Không thể giải quyết tất cả những việc này chỉ bằng tốc độ tăng trưởng 78%.
Báo cáo triển vọng này khiến tôi thận trọng hơn về tốc độ phục hồi của Intel. Dự báo cho quý tới của công ty cho thấy cả doanh thu lẫn biên lợi nhuận gộp đều thấp hơn quý này. Nhu cầu Xeon mà ban lãnh đạo đề cập đáng được chú ý, nhưng dùng tốc độ tăng trưởng của riêng quý này để suy ra lợi nhuận của toàn công ty thì vẫn còn quá vội.
Điều khó chấp nhận nhất trong báo cáo tài chính Intel công bố rạng sáng nay là dự báo cho quý tiếp theo.
Doanh thu từ trung tâm dữ liệu và AI tăng 78% so với cùng kỳ năm ngoái, còn doanh thu toàn công ty trong quý này cũng tăng 21%. Nhưng sang quý IV, công ty dự kiến doanh thu chỉ đạt 15–16 tỷ USD, mức cao nhất vẫn thấp hơn con số 16,5 tỷ USD của quý này; biên lợi nhuận gộp theo GAAP dự kiến là 37,1%, thấp hơn mức 43% của quý này.
Doanh thu từ mảng trung tâm dữ liệu và AI tăng mạnh, vậy tại sao triển vọng công ty đưa ra lại yếu đi?
Mảng PC vẫn chưa phục hồi. Doanh thu từ hoạt động kinh doanh điện toán máy khách và AI vật lý giảm 5% so với cùng kỳ năm ngoái; ban lãnh đạo dự kiến đà chững lại của PC sẽ kéo dài ít nhất đến nửa đầu năm sau. Mảng sản xuất gia công cũng vẫn ngốn tiền: trong quý này, bộ phận ghi nhận khoản lỗ hoạt động khoảng 1,85 tỷ USD.
Tăng trưởng ở mảng trung tâm dữ liệu và AI đã thể hiện trong báo cáo, nhưng vẫn chưa đủ để Intel dễ dàng vượt qua khó khăn. Máy chủ cần tăng nguồn cung, PC cần chờ nhu cầu phục hồi, còn mảng sản xuất gia công phải tiếp tục đầu tư. Không thể giải quyết tất cả những việc này chỉ bằng tốc độ tăng trưởng 78%.
Báo cáo triển vọng này khiến tôi thận trọng hơn về tốc độ phục hồi của Intel. Dự báo cho quý tới của công ty cho thấy cả doanh thu lẫn biên lợi nhuận gộp đều thấp hơn quý này. Nhu cầu Xeon mà ban lãnh đạo đề cập đáng được chú ý, nhưng dùng tốc độ tăng trưởng của riêng quý này để suy ra lợi nhuận của toàn công ty thì vẫn còn quá vội.
191
·
--
Đã xác minh
Tăng trưởng của Caterpillar không thể chỉ quy cho thiết bị phát điện
Báo cáo tài chính Caterpillar công bố hôm nay đáng để chúng ta nhìn xa hơn mảng thiết bị phát điện. Nhu cầu điện là một manh mối quan trọng, nhưng việc nhiều mảng kinh doanh cùng cải thiện có ý nghĩa khác về định giá so với tăng trưởng chỉ nhờ một mảng duy nhất.
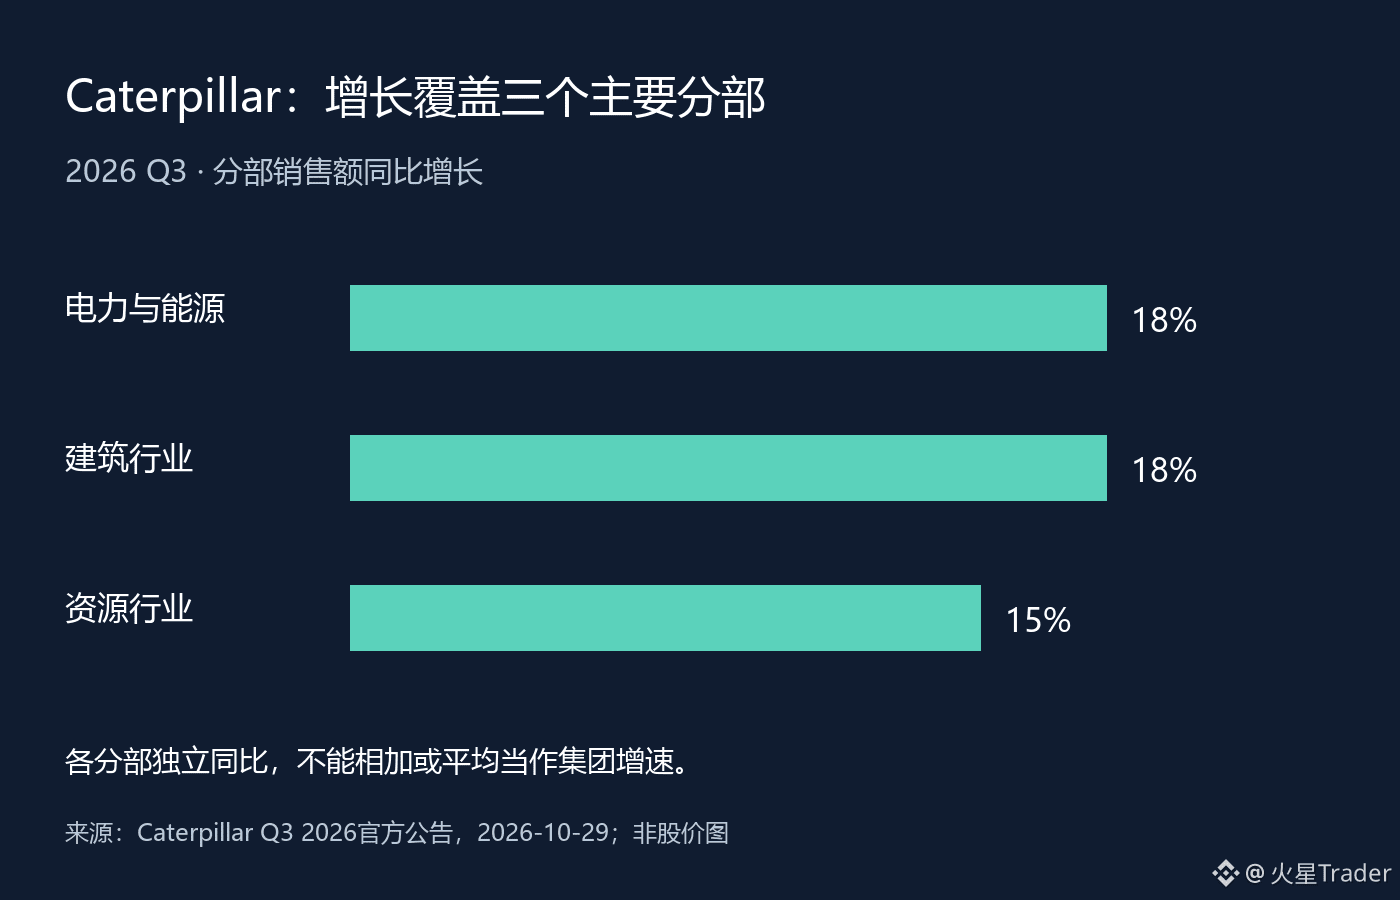
Trong quý III năm 2026, doanh thu của bộ phận Power & Energy tăng 18% so với cùng kỳ năm trước, Construction Industries cũng tăng 18%, còn Resource Industries tăng 15%. Công ty cũng cho biết tăng trưởng tổng sản lượng chủ yếu được thúc đẩy bởi doanh số thiết bị bán cho người dùng cuối tăng. Ít nhất theo thông báo này, phạm vi tăng trưởng đã vượt ra ngoài một mảng điện lực duy nhất.
Tuy nhiên, không thể cộng trực tiếp hoặc lấy trung bình đơn giản tỷ lệ phần trăm của ba bộ phận để thay thế cho tốc độ tăng trưởng của toàn tập đoàn. Quy mô các bộ phận khác nhau, doanh số nội bộ cũng liên quan đến các khoản loại trừ khi hợp nhất; biểu đồ so sánh mức tăng so với cùng kỳ của từng bộ phận, chứ không phân tách mức đóng góp vào tăng trưởng của công ty. Tương tự, việc bàn giao thiết bị được cải thiện không có nghĩa là mức tăng trưởng tương tự sẽ duy trì trong mọi quý tới.
Tôi thiên về xem đây là bằng chứng cho thấy nhu cầu có độ phủ rộng, rồi tiếp tục đặt câu hỏi về tính bền vững. Thiết bị xây dựng, thiết bị khai thác tài nguyên, thiết bị điện và năng lượng có ngân sách khách hàng và chu kỳ mua sắm khác nhau. Nếu dùng một câu chuyện đang được chú ý để giải thích mọi đơn hàng, ta có thể bỏ qua việc một thị trường nào đó đã suy yếu, hoặc nhầm lẫn việc bàn giao dự án tập trung trong một giai đoạn với sự mở rộng ổn định.
Đối với một công ty thiết bị như thế này, cần xem xét doanh thu cùng với lượng đơn hàng tiếp theo. Đơn hàng mạnh cho thấy khách hàng có ý định mua sắm; việc giao hàng suôn sẻ giúp dần chuyển đơn hàng thành doanh thu; chỉ khi dòng tiền thu về và lợi nhuận cũng theo kịp thì chất lượng tăng trưởng mới được thể hiện rõ hơn. Không chỉ số nào có thể tự động thay thế cho một mắt xích khác. Hiện tại, tôi sẽ không chỉ dựa vào một quý để kết luận rằng “chu kỳ công nghiệp toàn cầu đã đảo chiều hoàn toàn”.
Điều đáng kiểm chứng nhất trong thời gian tới là liệu cả ba bộ phận chính có thể tiếp tục duy trì nền tảng nhu cầu rộng hay không, và liệu tăng trưởng sản lượng có tạo ra lợi nhuận sau khi tính đến biến động chi phí hay không. Nếu chỉ một mảng tiếp tục mạnh lên còn hai mảng kia bắt đầu giảm, cần đánh giá lại mức độ tập trung của tăng trưởng; nếu đà tăng trên diện rộng tiếp diễn và chuyển hóa thành tiền mặt, khi đó mới có thêm cơ sở để nâng mức độ tin tưởng vào tính bền vững.
Dữ liệu quý III năm 2026, thông báo ngày 2026-10-29, đã được xác minh trong ngày; biểu đồ được tự vẽ dựa trên dữ liệu chính thức về mức tăng so với cùng kỳ của các bộ phận, không phải biểu đồ đơn hàng hay giá cổ phiếu.
Nguồn: https://investors.caterpillar.com/news/news-details/2026/Caterpillar-Reports-Third-Quarter-2026-Results/default.aspx
Tăng trưởng của Caterpillar không thể chỉ quy cho thiết bị phát điện
Báo cáo tài chính Caterpillar công bố hôm nay đáng để chúng ta nhìn xa hơn mảng thiết bị phát điện. Nhu cầu điện là một manh mối quan trọng, nhưng việc nhiều mảng kinh doanh cùng cải thiện có ý nghĩa khác về định giá so với tăng trưởng chỉ nhờ một mảng duy nhất.
Trong quý III năm 2026, doanh thu của bộ phận Power & Energy tăng 18% so với cùng kỳ năm trước, Construction Industries cũng tăng 18%, còn Resource Industries tăng 15%. Công ty cũng cho biết tăng trưởng tổng sản lượng chủ yếu được thúc đẩy bởi doanh số thiết bị bán cho người dùng cuối tăng. Ít nhất theo thông báo này, phạm vi tăng trưởng đã vượt ra ngoài một mảng điện lực duy nhất.
Tuy nhiên, không thể cộng trực tiếp hoặc lấy trung bình đơn giản tỷ lệ phần trăm của ba bộ phận để thay thế cho tốc độ tăng trưởng của toàn tập đoàn. Quy mô các bộ phận khác nhau, doanh số nội bộ cũng liên quan đến các khoản loại trừ khi hợp nhất; biểu đồ so sánh mức tăng so với cùng kỳ của từng bộ phận, chứ không phân tách mức đóng góp vào tăng trưởng của công ty. Tương tự, việc bàn giao thiết bị được cải thiện không có nghĩa là mức tăng trưởng tương tự sẽ duy trì trong mọi quý tới.
Tôi thiên về xem đây là bằng chứng cho thấy nhu cầu có độ phủ rộng, rồi tiếp tục đặt câu hỏi về tính bền vững. Thiết bị xây dựng, thiết bị khai thác tài nguyên, thiết bị điện và năng lượng có ngân sách khách hàng và chu kỳ mua sắm khác nhau. Nếu dùng một câu chuyện đang được chú ý để giải thích mọi đơn hàng, ta có thể bỏ qua việc một thị trường nào đó đã suy yếu, hoặc nhầm lẫn việc bàn giao dự án tập trung trong một giai đoạn với sự mở rộng ổn định.
Đối với một công ty thiết bị như thế này, cần xem xét doanh thu cùng với lượng đơn hàng tiếp theo. Đơn hàng mạnh cho thấy khách hàng có ý định mua sắm; việc giao hàng suôn sẻ giúp dần chuyển đơn hàng thành doanh thu; chỉ khi dòng tiền thu về và lợi nhuận cũng theo kịp thì chất lượng tăng trưởng mới được thể hiện rõ hơn. Không chỉ số nào có thể tự động thay thế cho một mắt xích khác. Hiện tại, tôi sẽ không chỉ dựa vào một quý để kết luận rằng “chu kỳ công nghiệp toàn cầu đã đảo chiều hoàn toàn”.
Điều đáng kiểm chứng nhất trong thời gian tới là liệu cả ba bộ phận chính có thể tiếp tục duy trì nền tảng nhu cầu rộng hay không, và liệu tăng trưởng sản lượng có tạo ra lợi nhuận sau khi tính đến biến động chi phí hay không. Nếu chỉ một mảng tiếp tục mạnh lên còn hai mảng kia bắt đầu giảm, cần đánh giá lại mức độ tập trung của tăng trưởng; nếu đà tăng trên diện rộng tiếp diễn và chuyển hóa thành tiền mặt, khi đó mới có thêm cơ sở để nâng mức độ tin tưởng vào tính bền vững.
Dữ liệu quý III năm 2026, thông báo ngày 2026-10-29, đã được xác minh trong ngày; biểu đồ được tự vẽ dựa trên dữ liệu chính thức về mức tăng so với cùng kỳ của các bộ phận, không phải biểu đồ đơn hàng hay giá cổ phiếu.
Nguồn: https://investors.caterpillar.com/news/news-details/2026/Caterpillar-Reports-Third-Quarter-2026-Results/default.aspx
Báo cáo tài chính Caterpillar công bố hôm nay đáng để chúng ta nhìn xa hơn mảng thiết bị phát điện. Nhu cầu điện là một manh mối quan trọng, nhưng việc nhiều mảng kinh doanh cùng cải thiện có ý nghĩa khác về định giá so với tăng trưởng chỉ nhờ một mảng duy nhất.
Trong quý III năm 2026, doanh thu của bộ phận Power & Energy tăng 18% so với cùng kỳ năm trước, Construction Industries cũng tăng 18%, còn Resource Industries tăng 15%. Công ty cũng cho biết tăng trưởng tổng sản lượng chủ yếu được thúc đẩy bởi doanh số thiết bị bán cho người dùng cuối tăng. Ít nhất theo thông báo này, phạm vi tăng trưởng đã vượt ra ngoài một mảng điện lực duy nhất.
Tuy nhiên, không thể cộng trực tiếp hoặc lấy trung bình đơn giản tỷ lệ phần trăm của ba bộ phận để thay thế cho tốc độ tăng trưởng của toàn tập đoàn. Quy mô các bộ phận khác nhau, doanh số nội bộ cũng liên quan đến các khoản loại trừ khi hợp nhất; biểu đồ so sánh mức tăng so với cùng kỳ của từng bộ phận, chứ không phân tách mức đóng góp vào tăng trưởng của công ty. Tương tự, việc bàn giao thiết bị được cải thiện không có nghĩa là mức tăng trưởng tương tự sẽ duy trì trong mọi quý tới.
Tôi thiên về xem đây là bằng chứng cho thấy nhu cầu có độ phủ rộng, rồi tiếp tục đặt câu hỏi về tính bền vững. Thiết bị xây dựng, thiết bị khai thác tài nguyên, thiết bị điện và năng lượng có ngân sách khách hàng và chu kỳ mua sắm khác nhau. Nếu dùng một câu chuyện đang được chú ý để giải thích mọi đơn hàng, ta có thể bỏ qua việc một thị trường nào đó đã suy yếu, hoặc nhầm lẫn việc bàn giao dự án tập trung trong một giai đoạn với sự mở rộng ổn định.
Đối với một công ty thiết bị như thế này, cần xem xét doanh thu cùng với lượng đơn hàng tiếp theo. Đơn hàng mạnh cho thấy khách hàng có ý định mua sắm; việc giao hàng suôn sẻ giúp dần chuyển đơn hàng thành doanh thu; chỉ khi dòng tiền thu về và lợi nhuận cũng theo kịp thì chất lượng tăng trưởng mới được thể hiện rõ hơn. Không chỉ số nào có thể tự động thay thế cho một mắt xích khác. Hiện tại, tôi sẽ không chỉ dựa vào một quý để kết luận rằng “chu kỳ công nghiệp toàn cầu đã đảo chiều hoàn toàn”.
Điều đáng kiểm chứng nhất trong thời gian tới là liệu cả ba bộ phận chính có thể tiếp tục duy trì nền tảng nhu cầu rộng hay không, và liệu tăng trưởng sản lượng có tạo ra lợi nhuận sau khi tính đến biến động chi phí hay không. Nếu chỉ một mảng tiếp tục mạnh lên còn hai mảng kia bắt đầu giảm, cần đánh giá lại mức độ tập trung của tăng trưởng; nếu đà tăng trên diện rộng tiếp diễn và chuyển hóa thành tiền mặt, khi đó mới có thêm cơ sở để nâng mức độ tin tưởng vào tính bền vững.
Dữ liệu quý III năm 2026, thông báo ngày 2026-10-29, đã được xác minh trong ngày; biểu đồ được tự vẽ dựa trên dữ liệu chính thức về mức tăng so với cùng kỳ của các bộ phận, không phải biểu đồ đơn hàng hay giá cổ phiếu.
Nguồn: https://investors.caterpillar.com/news/news-details/2026/Caterpillar-Reports-Third-Quarter-2026-Results/default.aspx
81
·
--
Doanh thu UPS phục hồi, nhưng trước tiên hãy xem mỗi kiện hàng mang lại bao nhiêu
Nhìn vào báo cáo tài chính của UPS, hiện tại tôi sẽ không đồng nhất việc doanh thu phục hồi với nhu cầu logistics trên diện rộng đang mạnh lên. Diễn biến doanh thu trên mỗi kiện có thể giải thích đợt cải thiện này rõ hơn tổng doanh thu, đồng thời cũng cần được phân tích kỹ hơn.
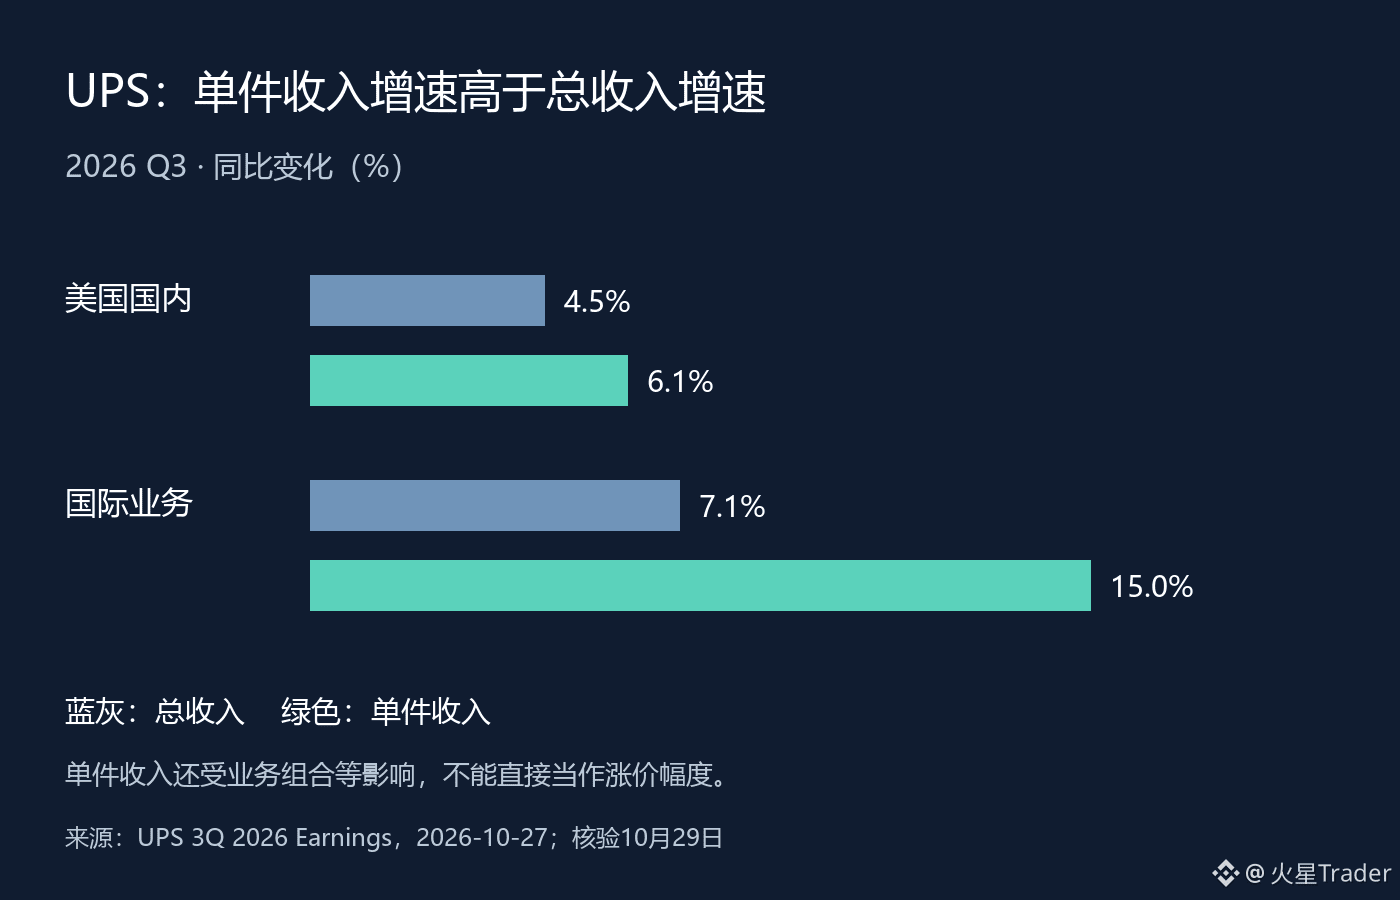
Kết quả quý III công bố ngày 27 tháng 10 cho thấy doanh thu mảng nội địa Mỹ tăng 4,5% so với cùng kỳ, còn doanh thu trên mỗi kiện tăng 6,1%; doanh thu mảng quốc tế tăng 7,1%, còn doanh thu trên mỗi kiện tăng 15,0%. Ở cả hai mảng, tốc độ tăng doanh thu trên mỗi kiện đều cao hơn tốc độ tăng tổng doanh thu. Điều này ít nhất nhắc chúng ta rằng doanh thu cải thiện không có nghĩa là số lượng kiện hàng tăng với tốc độ tương đương.
Tuy nhiên, cũng không thể gọi doanh thu trên mỗi kiện là “mức tăng giá”. Cơ cấu sản phẩm, tuyến vận chuyển, cơ cấu khách hàng và phụ phí đều có thể ảnh hưởng đến doanh thu bình quân trên mỗi kiện. Chỉ nhìn vào một con số bình quân thì chưa thể phân biệt liệu giá dịch vụ tương đương có tăng hay tỷ trọng các dịch vụ giá trị cao có tăng lên. Cũng không thể đơn giản lấy hai tốc độ tăng trưởng trừ cho nhau rồi coi kết quả là thay đổi về số kiện hàng bình quân mỗi ngày mà công ty công bố; cần kiểm tra thêm cách tính số ngày vận chuyển và phạm vi thống kê hoạt động.
Điều tôi quan tâm hơn là liệu sự thay đổi cơ cấu này có giúp duy trì lợi nhuận hay không. Biên lợi nhuận hoạt động điều chỉnh của mảng nội địa Mỹ trong quý này là 7,0%, còn mảng quốc tế là 14,9%. Điều đó không có nghĩa là mảng quốc tế vốn dĩ đáng để đặt cược hơn; mạng lưới, cơ cấu dịch vụ và cơ cấu chi phí giữa các mảng khác nhau, nên không thể áp dụng cùng một mức độ nhạy lợi nhuận cho mọi mức tăng doanh thu.
Mạng lưới logistics có một giới hạn thực tế: vừa nâng giá trị mỗi đơn hàng, vừa duy trì mật độ mạng lưới. Tối ưu hóa cơ cấu khách hàng có thể cải thiện chất lượng doanh thu, nhưng nếu lưu lượng giảm quá nhiều, chi phí cố định cũng có thể khó được phân bổ hơn. Vì vậy, doanh thu trên mỗi kiện tăng là một tín hiệu hữu ích, nhưng chưa đủ để chứng minh hiệu quả của toàn mạng lưới đã liên tục được cải thiện.
Khi bước vào mùa cao điểm cuối năm, tôi sẽ theo dõi đồng thời số lượng kiện hàng, doanh thu trên mỗi kiện và biên lợi nhuận hoạt động. Nếu doanh thu trên mỗi kiện vẫn vững, đồng thời chi phí mạng lưới được hấp thụ hiệu quả, đà phục hồi doanh thu mới có chất lượng tốt hơn; nếu sản lượng tiếp tục chịu áp lực mà biên lợi nhuận không cải thiện theo, cần đánh giá lại mức độ bền vững của đà tăng trưởng này. Ở thời điểm hiện tại, đây là nhận định về cơ cấu hoạt động, không phải sự xác nhận rằng tiêu dùng Mỹ đang phục hồi toàn diện.
Dữ liệu quý III năm 2026, công bố ngày 27 tháng 10 năm 2026; đã đối chiếu vào ngày 29 tháng 10 theo giờ Bắc Kinh. Biểu đồ được tự dựng dựa trên dữ liệu so sánh cùng kỳ chính thức; doanh thu trên mỗi kiện không phải là chỉ số thuần túy về giá.
Nguồn: https://investors.ups.com/news-events/press-releases/detail/2172/ups-releases-3q-2026-earnings
Doanh thu UPS phục hồi, nhưng trước tiên hãy xem mỗi kiện hàng mang lại bao nhiêu
Nhìn vào báo cáo tài chính của UPS, hiện tại tôi sẽ không đồng nhất việc doanh thu phục hồi với nhu cầu logistics trên diện rộng đang mạnh lên. Diễn biến doanh thu trên mỗi kiện có thể giải thích đợt cải thiện này rõ hơn tổng doanh thu, đồng thời cũng cần được phân tích kỹ hơn.
Kết quả quý III công bố ngày 27 tháng 10 cho thấy doanh thu mảng nội địa Mỹ tăng 4,5% so với cùng kỳ, còn doanh thu trên mỗi kiện tăng 6,1%; doanh thu mảng quốc tế tăng 7,1%, còn doanh thu trên mỗi kiện tăng 15,0%. Ở cả hai mảng, tốc độ tăng doanh thu trên mỗi kiện đều cao hơn tốc độ tăng tổng doanh thu. Điều này ít nhất nhắc chúng ta rằng doanh thu cải thiện không có nghĩa là số lượng kiện hàng tăng với tốc độ tương đương.
Tuy nhiên, cũng không thể gọi doanh thu trên mỗi kiện là “mức tăng giá”. Cơ cấu sản phẩm, tuyến vận chuyển, cơ cấu khách hàng và phụ phí đều có thể ảnh hưởng đến doanh thu bình quân trên mỗi kiện. Chỉ nhìn vào một con số bình quân thì chưa thể phân biệt liệu giá dịch vụ tương đương có tăng hay tỷ trọng các dịch vụ giá trị cao có tăng lên. Cũng không thể đơn giản lấy hai tốc độ tăng trưởng trừ cho nhau rồi coi kết quả là thay đổi về số kiện hàng bình quân mỗi ngày mà công ty công bố; cần kiểm tra thêm cách tính số ngày vận chuyển và phạm vi thống kê hoạt động.
Điều tôi quan tâm hơn là liệu sự thay đổi cơ cấu này có giúp duy trì lợi nhuận hay không. Biên lợi nhuận hoạt động điều chỉnh của mảng nội địa Mỹ trong quý này là 7,0%, còn mảng quốc tế là 14,9%. Điều đó không có nghĩa là mảng quốc tế vốn dĩ đáng để đặt cược hơn; mạng lưới, cơ cấu dịch vụ và cơ cấu chi phí giữa các mảng khác nhau, nên không thể áp dụng cùng một mức độ nhạy lợi nhuận cho mọi mức tăng doanh thu.
Mạng lưới logistics có một giới hạn thực tế: vừa nâng giá trị mỗi đơn hàng, vừa duy trì mật độ mạng lưới. Tối ưu hóa cơ cấu khách hàng có thể cải thiện chất lượng doanh thu, nhưng nếu lưu lượng giảm quá nhiều, chi phí cố định cũng có thể khó được phân bổ hơn. Vì vậy, doanh thu trên mỗi kiện tăng là một tín hiệu hữu ích, nhưng chưa đủ để chứng minh hiệu quả của toàn mạng lưới đã liên tục được cải thiện.
Khi bước vào mùa cao điểm cuối năm, tôi sẽ theo dõi đồng thời số lượng kiện hàng, doanh thu trên mỗi kiện và biên lợi nhuận hoạt động. Nếu doanh thu trên mỗi kiện vẫn vững, đồng thời chi phí mạng lưới được hấp thụ hiệu quả, đà phục hồi doanh thu mới có chất lượng tốt hơn; nếu sản lượng tiếp tục chịu áp lực mà biên lợi nhuận không cải thiện theo, cần đánh giá lại mức độ bền vững của đà tăng trưởng này. Ở thời điểm hiện tại, đây là nhận định về cơ cấu hoạt động, không phải sự xác nhận rằng tiêu dùng Mỹ đang phục hồi toàn diện.
Dữ liệu quý III năm 2026, công bố ngày 27 tháng 10 năm 2026; đã đối chiếu vào ngày 29 tháng 10 theo giờ Bắc Kinh. Biểu đồ được tự dựng dựa trên dữ liệu so sánh cùng kỳ chính thức; doanh thu trên mỗi kiện không phải là chỉ số thuần túy về giá.
Nguồn: https://investors.ups.com/news-events/press-releases/detail/2172/ups-releases-3q-2026-earnings
Nhìn vào báo cáo tài chính của UPS, hiện tại tôi sẽ không đồng nhất việc doanh thu phục hồi với nhu cầu logistics trên diện rộng đang mạnh lên. Diễn biến doanh thu trên mỗi kiện có thể giải thích đợt cải thiện này rõ hơn tổng doanh thu, đồng thời cũng cần được phân tích kỹ hơn.
Kết quả quý III công bố ngày 27 tháng 10 cho thấy doanh thu mảng nội địa Mỹ tăng 4,5% so với cùng kỳ, còn doanh thu trên mỗi kiện tăng 6,1%; doanh thu mảng quốc tế tăng 7,1%, còn doanh thu trên mỗi kiện tăng 15,0%. Ở cả hai mảng, tốc độ tăng doanh thu trên mỗi kiện đều cao hơn tốc độ tăng tổng doanh thu. Điều này ít nhất nhắc chúng ta rằng doanh thu cải thiện không có nghĩa là số lượng kiện hàng tăng với tốc độ tương đương.
Tuy nhiên, cũng không thể gọi doanh thu trên mỗi kiện là “mức tăng giá”. Cơ cấu sản phẩm, tuyến vận chuyển, cơ cấu khách hàng và phụ phí đều có thể ảnh hưởng đến doanh thu bình quân trên mỗi kiện. Chỉ nhìn vào một con số bình quân thì chưa thể phân biệt liệu giá dịch vụ tương đương có tăng hay tỷ trọng các dịch vụ giá trị cao có tăng lên. Cũng không thể đơn giản lấy hai tốc độ tăng trưởng trừ cho nhau rồi coi kết quả là thay đổi về số kiện hàng bình quân mỗi ngày mà công ty công bố; cần kiểm tra thêm cách tính số ngày vận chuyển và phạm vi thống kê hoạt động.
Điều tôi quan tâm hơn là liệu sự thay đổi cơ cấu này có giúp duy trì lợi nhuận hay không. Biên lợi nhuận hoạt động điều chỉnh của mảng nội địa Mỹ trong quý này là 7,0%, còn mảng quốc tế là 14,9%. Điều đó không có nghĩa là mảng quốc tế vốn dĩ đáng để đặt cược hơn; mạng lưới, cơ cấu dịch vụ và cơ cấu chi phí giữa các mảng khác nhau, nên không thể áp dụng cùng một mức độ nhạy lợi nhuận cho mọi mức tăng doanh thu.
Mạng lưới logistics có một giới hạn thực tế: vừa nâng giá trị mỗi đơn hàng, vừa duy trì mật độ mạng lưới. Tối ưu hóa cơ cấu khách hàng có thể cải thiện chất lượng doanh thu, nhưng nếu lưu lượng giảm quá nhiều, chi phí cố định cũng có thể khó được phân bổ hơn. Vì vậy, doanh thu trên mỗi kiện tăng là một tín hiệu hữu ích, nhưng chưa đủ để chứng minh hiệu quả của toàn mạng lưới đã liên tục được cải thiện.
Khi bước vào mùa cao điểm cuối năm, tôi sẽ theo dõi đồng thời số lượng kiện hàng, doanh thu trên mỗi kiện và biên lợi nhuận hoạt động. Nếu doanh thu trên mỗi kiện vẫn vững, đồng thời chi phí mạng lưới được hấp thụ hiệu quả, đà phục hồi doanh thu mới có chất lượng tốt hơn; nếu sản lượng tiếp tục chịu áp lực mà biên lợi nhuận không cải thiện theo, cần đánh giá lại mức độ bền vững của đà tăng trưởng này. Ở thời điểm hiện tại, đây là nhận định về cơ cấu hoạt động, không phải sự xác nhận rằng tiêu dùng Mỹ đang phục hồi toàn diện.
Dữ liệu quý III năm 2026, công bố ngày 27 tháng 10 năm 2026; đã đối chiếu vào ngày 29 tháng 10 theo giờ Bắc Kinh. Biểu đồ được tự dựng dựa trên dữ liệu so sánh cùng kỳ chính thức; doanh thu trên mỗi kiện không phải là chỉ số thuần túy về giá.
Nguồn: https://investors.ups.com/news-events/press-releases/detail/2172/ups-releases-3q-2026-earnings
UPSUS-0,18%
58
·
--
Oracle đã đưa ra lộ trình dòng tiền; điều thực sự cần theo dõi là giai đoạn chuyển tiếp
Tại Ngày hội Nhà đầu tư lần này của Oracle, điều tôi quan tâm hơn cả là công ty sẽ vượt qua đỉnh chi tiêu vốn như thế nào. Mục tiêu doanh thu dài hạn có thể rất lớn, nhưng khoảng thiếu hụt vốn từ lúc dự án được xây dựng đến khi thu được tiền mới là yếu tố quyết định cổ đông phải chờ đợi với cái giá bao nhiêu.
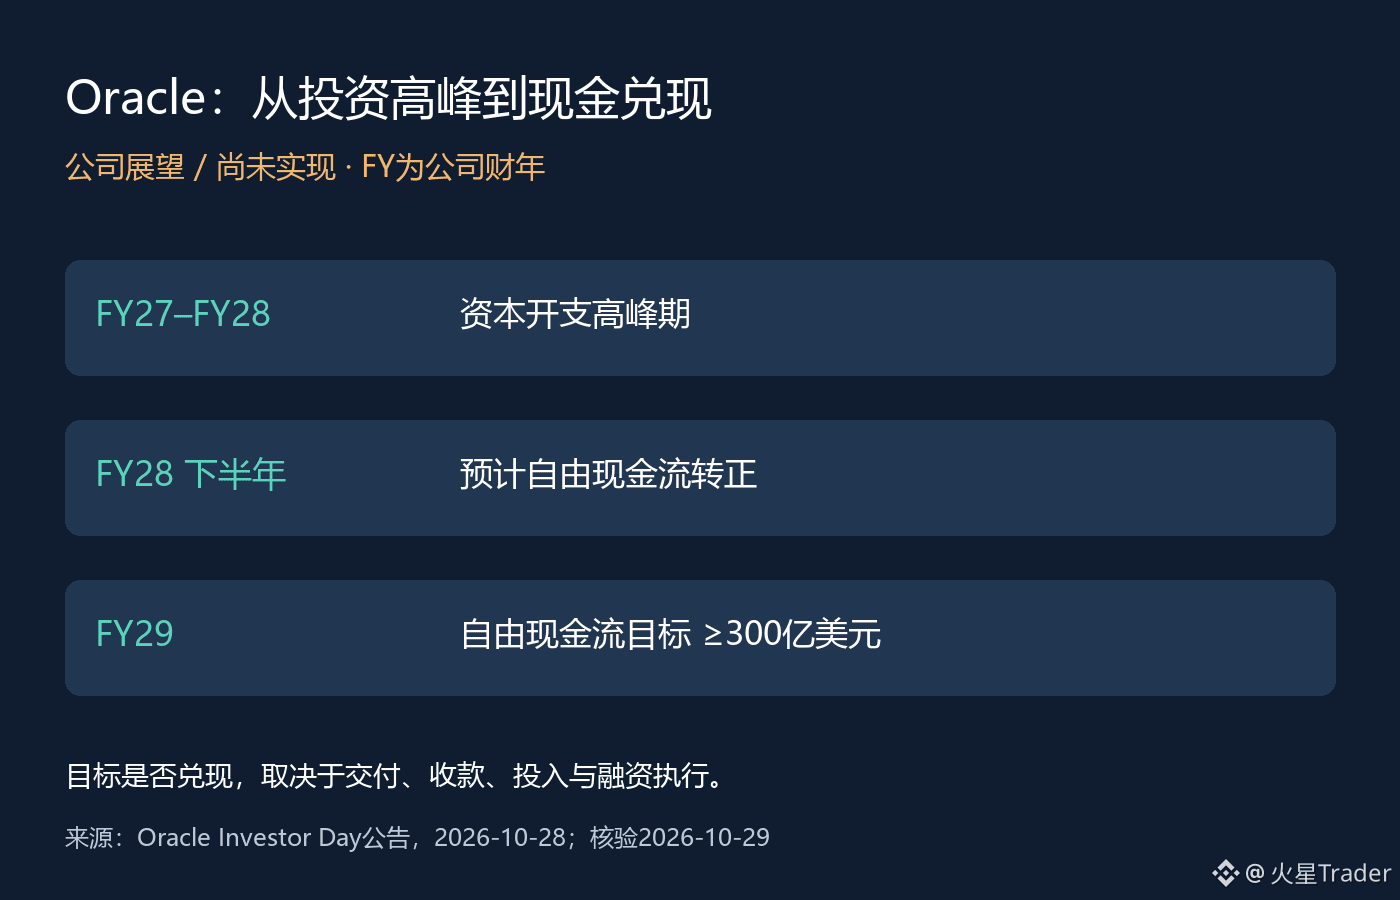
Thông báo chính thức ngày 28 tháng 10 đưa ra lộ trình rõ ràng: chi tiêu vốn dự kiến đạt đỉnh trong FY27 đến FY28; dòng tiền tự do dự kiến chuyển sang dương vào nửa cuối FY28; mục tiêu dòng tiền tự do trong FY29 là ít nhất 30 tỷ USD; và công ty dự kiến bắt đầu dùng nguồn vốn tự có để hỗ trợ tăng trưởng từ FY29. Đây đều là dự báo của ban lãnh đạo, chưa phải kết quả tài chính đã đạt được.
Công ty cũng cho biết dự kiến giới hạn huy động vốn bổ sung trên thị trường vốn ở mức 20 tỷ USD trước FY30, gồm 10 tỷ USD vốn cổ phần và 10 tỷ USD tổng nợ. Có hai giới hạn dễ bị bỏ sót: con số này không bao gồm việc tái cấp vốn cho khoản nợ hiện hữu, đồng thời được tính ngoài đợt huy động 20 tỷ USD vốn cổ phần qua ATM đã hoàn tất trong quý đầu FY27. Không thể hiểu “20 tỷ bổ sung” là toàn bộ chu kỳ mở rộng chỉ cần 20 tỷ.
Theo tôi, lộ trình này chuyển trọng tâm thảo luận từ “nhu cầu AI lớn đến đâu” sang “ai là người trả tiền trước”. Công ty liệt kê tài trợ từ nhà cung cấp, khách hàng cung cấp phần cứng và khách hàng trả trước là những cách giảm nhu cầu tiền mặt ban đầu. Nhưng thay đổi thời điểm thanh toán không có nghĩa là thiết bị và vốn không có chi phí; cần xem xét từng thỏa thuận để xác định ảnh hưởng đến nợ, nghĩa vụ trong tương lai và lợi nhuận.
Điều cổ đông cần cảnh giác nhất là xem việc dòng tiền dự kiến chuyển sang dương trong tương lai như thể công ty đã tự tạo ra tiền ngay hôm nay. Chừng nào chi phí xây dựng còn phát sinh trước khi thu tiền từ khách hàng, việc giao hàng chậm trễ hay thay đổi nhịp thanh toán của khách hàng đều có thể làm thay đổi nhu cầu tài trợ trong giai đoạn chuyển tiếp. Mặt khác, nếu các khoản trả trước và tiến độ giao hàng đúng kế hoạch, áp lực vốn có thể nhẹ hơn so với những gì chỉ nhìn vào chi tiêu vốn cho thấy. Cần có các công bố tiếp theo để kiểm chứng cả hai khả năng.
Tiếp theo, tôi sẽ theo dõi ba việc: chi tiêu vốn có đạt đỉnh theo kế hoạch hay không, dòng tiền từ hoạt động kinh doanh có theo kịp hay không, và hoạt động huy động vốn bổ sung có còn nằm trong giới hạn công ty đã đưa ra hay không. Nếu thời điểm dòng tiền chuyển sang dương bị lùi lại hoặc quy mô huy động vốn tăng lên, cần đánh giá lại chi phí của lộ trình tăng trưởng này; nếu các kế hoạch được thực hiện, mục tiêu dài hạn mới dần trở thành năng lực hoạt động có thể kiểm chứng.
Nguồn: thông báo Ngày hội Nhà đầu tư Oracle ngày 28 tháng 10 năm 2026, được xác minh vào ngày 29 tháng 10 theo giờ Bắc Kinh. Hình minh họa tổng hợp triển vọng của công ty, không thể hiện dòng tiền đã đạt được; FY là năm tài chính của công ty.
https://investor.oracle.com/investor-news/news-details/2026/Oracle-Investor-Day-2026-Accelerating-Value-Creation/default.aspx
Oracle đã đưa ra lộ trình dòng tiền; điều thực sự cần theo dõi là giai đoạn chuyển tiếp
Tại Ngày hội Nhà đầu tư lần này của Oracle, điều tôi quan tâm hơn cả là công ty sẽ vượt qua đỉnh chi tiêu vốn như thế nào. Mục tiêu doanh thu dài hạn có thể rất lớn, nhưng khoảng thiếu hụt vốn từ lúc dự án được xây dựng đến khi thu được tiền mới là yếu tố quyết định cổ đông phải chờ đợi với cái giá bao nhiêu.
Thông báo chính thức ngày 28 tháng 10 đưa ra lộ trình rõ ràng: chi tiêu vốn dự kiến đạt đỉnh trong FY27 đến FY28; dòng tiền tự do dự kiến chuyển sang dương vào nửa cuối FY28; mục tiêu dòng tiền tự do trong FY29 là ít nhất 30 tỷ USD; và công ty dự kiến bắt đầu dùng nguồn vốn tự có để hỗ trợ tăng trưởng từ FY29. Đây đều là dự báo của ban lãnh đạo, chưa phải kết quả tài chính đã đạt được.
Công ty cũng cho biết dự kiến giới hạn huy động vốn bổ sung trên thị trường vốn ở mức 20 tỷ USD trước FY30, gồm 10 tỷ USD vốn cổ phần và 10 tỷ USD tổng nợ. Có hai giới hạn dễ bị bỏ sót: con số này không bao gồm việc tái cấp vốn cho khoản nợ hiện hữu, đồng thời được tính ngoài đợt huy động 20 tỷ USD vốn cổ phần qua ATM đã hoàn tất trong quý đầu FY27. Không thể hiểu “20 tỷ bổ sung” là toàn bộ chu kỳ mở rộng chỉ cần 20 tỷ.
Theo tôi, lộ trình này chuyển trọng tâm thảo luận từ “nhu cầu AI lớn đến đâu” sang “ai là người trả tiền trước”. Công ty liệt kê tài trợ từ nhà cung cấp, khách hàng cung cấp phần cứng và khách hàng trả trước là những cách giảm nhu cầu tiền mặt ban đầu. Nhưng thay đổi thời điểm thanh toán không có nghĩa là thiết bị và vốn không có chi phí; cần xem xét từng thỏa thuận để xác định ảnh hưởng đến nợ, nghĩa vụ trong tương lai và lợi nhuận.
Điều cổ đông cần cảnh giác nhất là xem việc dòng tiền dự kiến chuyển sang dương trong tương lai như thể công ty đã tự tạo ra tiền ngay hôm nay. Chừng nào chi phí xây dựng còn phát sinh trước khi thu tiền từ khách hàng, việc giao hàng chậm trễ hay thay đổi nhịp thanh toán của khách hàng đều có thể làm thay đổi nhu cầu tài trợ trong giai đoạn chuyển tiếp. Mặt khác, nếu các khoản trả trước và tiến độ giao hàng đúng kế hoạch, áp lực vốn có thể nhẹ hơn so với những gì chỉ nhìn vào chi tiêu vốn cho thấy. Cần có các công bố tiếp theo để kiểm chứng cả hai khả năng.
Tiếp theo, tôi sẽ theo dõi ba việc: chi tiêu vốn có đạt đỉnh theo kế hoạch hay không, dòng tiền từ hoạt động kinh doanh có theo kịp hay không, và hoạt động huy động vốn bổ sung có còn nằm trong giới hạn công ty đã đưa ra hay không. Nếu thời điểm dòng tiền chuyển sang dương bị lùi lại hoặc quy mô huy động vốn tăng lên, cần đánh giá lại chi phí của lộ trình tăng trưởng này; nếu các kế hoạch được thực hiện, mục tiêu dài hạn mới dần trở thành năng lực hoạt động có thể kiểm chứng.
Nguồn: thông báo Ngày hội Nhà đầu tư Oracle ngày 28 tháng 10 năm 2026, được xác minh vào ngày 29 tháng 10 theo giờ Bắc Kinh. Hình minh họa tổng hợp triển vọng của công ty, không thể hiện dòng tiền đã đạt được; FY là năm tài chính của công ty.
https://investor.oracle.com/investor-news/news-details/2026/Oracle-Investor-Day-2026-Accelerating-Value-Creation/default.aspx
Tại Ngày hội Nhà đầu tư lần này của Oracle, điều tôi quan tâm hơn cả là công ty sẽ vượt qua đỉnh chi tiêu vốn như thế nào. Mục tiêu doanh thu dài hạn có thể rất lớn, nhưng khoảng thiếu hụt vốn từ lúc dự án được xây dựng đến khi thu được tiền mới là yếu tố quyết định cổ đông phải chờ đợi với cái giá bao nhiêu.
Thông báo chính thức ngày 28 tháng 10 đưa ra lộ trình rõ ràng: chi tiêu vốn dự kiến đạt đỉnh trong FY27 đến FY28; dòng tiền tự do dự kiến chuyển sang dương vào nửa cuối FY28; mục tiêu dòng tiền tự do trong FY29 là ít nhất 30 tỷ USD; và công ty dự kiến bắt đầu dùng nguồn vốn tự có để hỗ trợ tăng trưởng từ FY29. Đây đều là dự báo của ban lãnh đạo, chưa phải kết quả tài chính đã đạt được.
Công ty cũng cho biết dự kiến giới hạn huy động vốn bổ sung trên thị trường vốn ở mức 20 tỷ USD trước FY30, gồm 10 tỷ USD vốn cổ phần và 10 tỷ USD tổng nợ. Có hai giới hạn dễ bị bỏ sót: con số này không bao gồm việc tái cấp vốn cho khoản nợ hiện hữu, đồng thời được tính ngoài đợt huy động 20 tỷ USD vốn cổ phần qua ATM đã hoàn tất trong quý đầu FY27. Không thể hiểu “20 tỷ bổ sung” là toàn bộ chu kỳ mở rộng chỉ cần 20 tỷ.
Theo tôi, lộ trình này chuyển trọng tâm thảo luận từ “nhu cầu AI lớn đến đâu” sang “ai là người trả tiền trước”. Công ty liệt kê tài trợ từ nhà cung cấp, khách hàng cung cấp phần cứng và khách hàng trả trước là những cách giảm nhu cầu tiền mặt ban đầu. Nhưng thay đổi thời điểm thanh toán không có nghĩa là thiết bị và vốn không có chi phí; cần xem xét từng thỏa thuận để xác định ảnh hưởng đến nợ, nghĩa vụ trong tương lai và lợi nhuận.
Điều cổ đông cần cảnh giác nhất là xem việc dòng tiền dự kiến chuyển sang dương trong tương lai như thể công ty đã tự tạo ra tiền ngay hôm nay. Chừng nào chi phí xây dựng còn phát sinh trước khi thu tiền từ khách hàng, việc giao hàng chậm trễ hay thay đổi nhịp thanh toán của khách hàng đều có thể làm thay đổi nhu cầu tài trợ trong giai đoạn chuyển tiếp. Mặt khác, nếu các khoản trả trước và tiến độ giao hàng đúng kế hoạch, áp lực vốn có thể nhẹ hơn so với những gì chỉ nhìn vào chi tiêu vốn cho thấy. Cần có các công bố tiếp theo để kiểm chứng cả hai khả năng.
Tiếp theo, tôi sẽ theo dõi ba việc: chi tiêu vốn có đạt đỉnh theo kế hoạch hay không, dòng tiền từ hoạt động kinh doanh có theo kịp hay không, và hoạt động huy động vốn bổ sung có còn nằm trong giới hạn công ty đã đưa ra hay không. Nếu thời điểm dòng tiền chuyển sang dương bị lùi lại hoặc quy mô huy động vốn tăng lên, cần đánh giá lại chi phí của lộ trình tăng trưởng này; nếu các kế hoạch được thực hiện, mục tiêu dài hạn mới dần trở thành năng lực hoạt động có thể kiểm chứng.
Nguồn: thông báo Ngày hội Nhà đầu tư Oracle ngày 28 tháng 10 năm 2026, được xác minh vào ngày 29 tháng 10 theo giờ Bắc Kinh. Hình minh họa tổng hợp triển vọng của công ty, không thể hiện dòng tiền đã đạt được; FY là năm tài chính của công ty.
https://investor.oracle.com/investor-news/news-details/2026/Oracle-Investor-Day-2026-Accelerating-Value-Creation/default.aspx
79
·
--
Doanh thu Google Cloud tăng gấp đôi, trước hết hãy tìm hiểu họ đang bán những gì
Tăng trưởng của Google Cloud lần này rất mạnh, nhưng trước tiên tôi muốn tìm hiểu cơ cấu doanh thu. Dịch vụ đám mây và việc bàn giao hệ thống phần cứng không đồng nghĩa với mức độ dễ dự đoán doanh thu trong quý tiếp theo.
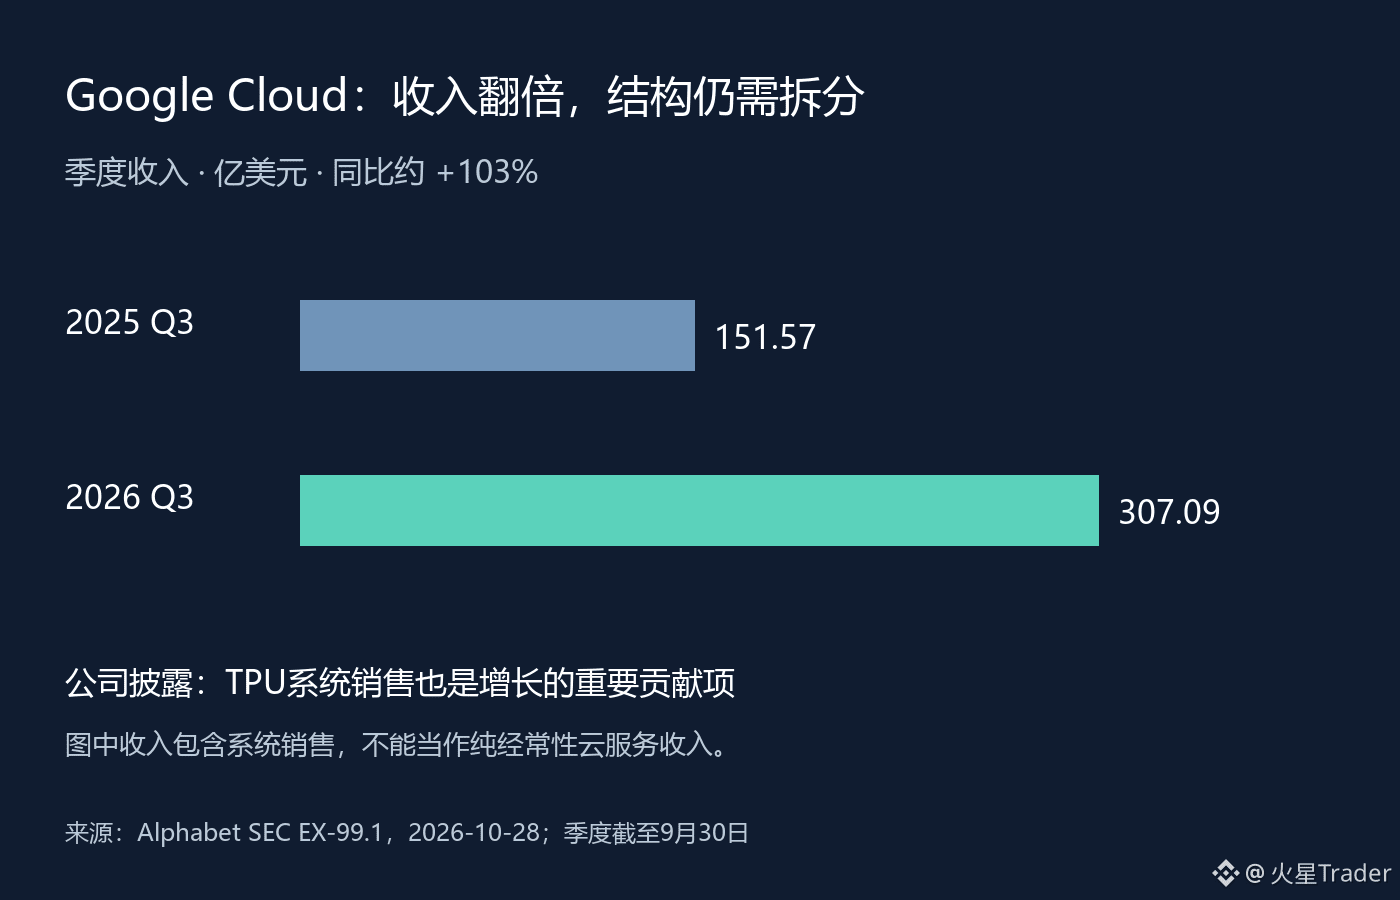
Trong báo cáo tài chính quý III công bố ngày 28 tháng 10, Alphabet cho biết doanh thu Google Cloud tăng từ 15,157 tỷ USD cùng kỳ năm ngoái lên 30,709 tỷ USD, tương đương khoảng 103%. Công ty cũng nêu rõ doanh số bán hệ thống TPU là một yếu tố đóng góp quan trọng vào tăng trưởng doanh thu, bên cạnh cơ sở hạ tầng AI cho doanh nghiệp, các giải pháp AI và tăng trưởng của những dịch vụ cốt lõi trên GCP.
Điều này có nghĩa là nếu hiểu ngay mức tăng 103% là lượng sử dụng dịch vụ đám mây thường xuyên của mọi khách hàng đều tăng gấp đôi, thì sẽ bỏ qua một biến số quan trọng. Doanh số bán hệ thống có thể tạo ra doanh thu thực tế và xây dựng quan hệ khách hàng, nhưng thời điểm ghi nhận có thể phụ thuộc vào từng đợt bàn giao; trong khi đó, việc sử dụng dịch vụ liên tục phụ thuộc nhiều hơn vào mức tiêu thụ về sau và gia hạn hợp đồng. Cả hai mảng đều có thể có giá trị, nhưng không nên áp dụng cùng một cách ngoại suy tăng trưởng nếu chưa tách riêng chúng.
Thông báo hiện tại chưa cung cấp phân tích đủ chi tiết để tôi loại riêng doanh số bán hệ thống TPU và tính ra cái gọi là “tốc độ tăng trưởng dịch vụ đám mây thuần túy”. Vì vậy, không thể bịa ra một con số đã loại trừ phần cứng, cũng không thể khẳng định ngược lại rằng toàn bộ mức tăng trưởng cao trong quý này đều đến từ phần cứng. Điều có thể xác nhận là công ty đã công bố nhiều nguồn tăng trưởng; cần tiếp tục kiểm chứng tỷ trọng cụ thể của từng nguồn.
Theo tôi, điều đáng theo dõi nhất tiếp theo là liệu cơ cấu doanh thu có chuyển hóa thành nhu cầu bền vững hay không. Sau một đợt bàn giao quy mô lớn, khách hàng có tiếp tục mua dịch vụ không, mức sử dụng năng lực tính toán có duy trì không, và tăng trưởng trong các quý tiếp theo có giữ được đà hay không — những thông tin này giúp đánh giá chất lượng doanh thu dài hạn tốt hơn mức tăng gấp đôi trong một quý. Nếu việc bàn giao phần cứng biến động mạnh, thay đổi tốc độ tăng trưởng theo quý cũng chưa chắc đồng nghĩa với nhu cầu của khách hàng đột ngột thay đổi.
Đối với định giá, vấn đề then chốt không chỉ là doanh thu tăng thêm bao nhiêu trong quý này, mà còn là bao nhiêu trong số đó có thể lặp lại và cần thêm bao nhiêu vốn đầu tư để lặp lại. Trong báo cáo tài chính tiếp theo và phần giải trình của ban lãnh đạo, tôi sẽ tập trung tìm hiểu mức đóng góp của doanh số bán hệ thống TPU, xu hướng sử dụng dịch vụ và lợi nhuận tương ứng. Trước tiên cần nhìn rõ tăng trưởng đến từ đâu, rồi mới bàn đến việc nó có thể kéo dài bao lâu.
Dữ liệu tính đến ngày 30 tháng 9 năm 2026; thông báo ngày 28 tháng 10 năm 2026, được xác minh vào ngày 29 tháng 10 theo giờ Bắc Kinh. Biểu đồ được dựng nguyên bản từ dữ liệu báo cáo tài chính, có bao gồm doanh số bán hệ thống, không nên xem là doanh thu thuần định kỳ.
Nguồn: https://www.sec.gov/Archives/edgar/data/1652044/000165204426000080/googexhibit991q32026.htm
Doanh thu Google Cloud tăng gấp đôi, trước hết hãy tìm hiểu họ đang bán những gì
Tăng trưởng của Google Cloud lần này rất mạnh, nhưng trước tiên tôi muốn tìm hiểu cơ cấu doanh thu. Dịch vụ đám mây và việc bàn giao hệ thống phần cứng không đồng nghĩa với mức độ dễ dự đoán doanh thu trong quý tiếp theo.
Trong báo cáo tài chính quý III công bố ngày 28 tháng 10, Alphabet cho biết doanh thu Google Cloud tăng từ 15,157 tỷ USD cùng kỳ năm ngoái lên 30,709 tỷ USD, tương đương khoảng 103%. Công ty cũng nêu rõ doanh số bán hệ thống TPU là một yếu tố đóng góp quan trọng vào tăng trưởng doanh thu, bên cạnh cơ sở hạ tầng AI cho doanh nghiệp, các giải pháp AI và tăng trưởng của những dịch vụ cốt lõi trên GCP.
Điều này có nghĩa là nếu hiểu ngay mức tăng 103% là lượng sử dụng dịch vụ đám mây thường xuyên của mọi khách hàng đều tăng gấp đôi, thì sẽ bỏ qua một biến số quan trọng. Doanh số bán hệ thống có thể tạo ra doanh thu thực tế và xây dựng quan hệ khách hàng, nhưng thời điểm ghi nhận có thể phụ thuộc vào từng đợt bàn giao; trong khi đó, việc sử dụng dịch vụ liên tục phụ thuộc nhiều hơn vào mức tiêu thụ về sau và gia hạn hợp đồng. Cả hai mảng đều có thể có giá trị, nhưng không nên áp dụng cùng một cách ngoại suy tăng trưởng nếu chưa tách riêng chúng.
Thông báo hiện tại chưa cung cấp phân tích đủ chi tiết để tôi loại riêng doanh số bán hệ thống TPU và tính ra cái gọi là “tốc độ tăng trưởng dịch vụ đám mây thuần túy”. Vì vậy, không thể bịa ra một con số đã loại trừ phần cứng, cũng không thể khẳng định ngược lại rằng toàn bộ mức tăng trưởng cao trong quý này đều đến từ phần cứng. Điều có thể xác nhận là công ty đã công bố nhiều nguồn tăng trưởng; cần tiếp tục kiểm chứng tỷ trọng cụ thể của từng nguồn.
Theo tôi, điều đáng theo dõi nhất tiếp theo là liệu cơ cấu doanh thu có chuyển hóa thành nhu cầu bền vững hay không. Sau một đợt bàn giao quy mô lớn, khách hàng có tiếp tục mua dịch vụ không, mức sử dụng năng lực tính toán có duy trì không, và tăng trưởng trong các quý tiếp theo có giữ được đà hay không — những thông tin này giúp đánh giá chất lượng doanh thu dài hạn tốt hơn mức tăng gấp đôi trong một quý. Nếu việc bàn giao phần cứng biến động mạnh, thay đổi tốc độ tăng trưởng theo quý cũng chưa chắc đồng nghĩa với nhu cầu của khách hàng đột ngột thay đổi.
Đối với định giá, vấn đề then chốt không chỉ là doanh thu tăng thêm bao nhiêu trong quý này, mà còn là bao nhiêu trong số đó có thể lặp lại và cần thêm bao nhiêu vốn đầu tư để lặp lại. Trong báo cáo tài chính tiếp theo và phần giải trình của ban lãnh đạo, tôi sẽ tập trung tìm hiểu mức đóng góp của doanh số bán hệ thống TPU, xu hướng sử dụng dịch vụ và lợi nhuận tương ứng. Trước tiên cần nhìn rõ tăng trưởng đến từ đâu, rồi mới bàn đến việc nó có thể kéo dài bao lâu.
Dữ liệu tính đến ngày 30 tháng 9 năm 2026; thông báo ngày 28 tháng 10 năm 2026, được xác minh vào ngày 29 tháng 10 theo giờ Bắc Kinh. Biểu đồ được dựng nguyên bản từ dữ liệu báo cáo tài chính, có bao gồm doanh số bán hệ thống, không nên xem là doanh thu thuần định kỳ.
Nguồn: https://www.sec.gov/Archives/edgar/data/1652044/000165204426000080/googexhibit991q32026.htm
Tăng trưởng của Google Cloud lần này rất mạnh, nhưng trước tiên tôi muốn tìm hiểu cơ cấu doanh thu. Dịch vụ đám mây và việc bàn giao hệ thống phần cứng không đồng nghĩa với mức độ dễ dự đoán doanh thu trong quý tiếp theo.
Trong báo cáo tài chính quý III công bố ngày 28 tháng 10, Alphabet cho biết doanh thu Google Cloud tăng từ 15,157 tỷ USD cùng kỳ năm ngoái lên 30,709 tỷ USD, tương đương khoảng 103%. Công ty cũng nêu rõ doanh số bán hệ thống TPU là một yếu tố đóng góp quan trọng vào tăng trưởng doanh thu, bên cạnh cơ sở hạ tầng AI cho doanh nghiệp, các giải pháp AI và tăng trưởng của những dịch vụ cốt lõi trên GCP.
Điều này có nghĩa là nếu hiểu ngay mức tăng 103% là lượng sử dụng dịch vụ đám mây thường xuyên của mọi khách hàng đều tăng gấp đôi, thì sẽ bỏ qua một biến số quan trọng. Doanh số bán hệ thống có thể tạo ra doanh thu thực tế và xây dựng quan hệ khách hàng, nhưng thời điểm ghi nhận có thể phụ thuộc vào từng đợt bàn giao; trong khi đó, việc sử dụng dịch vụ liên tục phụ thuộc nhiều hơn vào mức tiêu thụ về sau và gia hạn hợp đồng. Cả hai mảng đều có thể có giá trị, nhưng không nên áp dụng cùng một cách ngoại suy tăng trưởng nếu chưa tách riêng chúng.
Thông báo hiện tại chưa cung cấp phân tích đủ chi tiết để tôi loại riêng doanh số bán hệ thống TPU và tính ra cái gọi là “tốc độ tăng trưởng dịch vụ đám mây thuần túy”. Vì vậy, không thể bịa ra một con số đã loại trừ phần cứng, cũng không thể khẳng định ngược lại rằng toàn bộ mức tăng trưởng cao trong quý này đều đến từ phần cứng. Điều có thể xác nhận là công ty đã công bố nhiều nguồn tăng trưởng; cần tiếp tục kiểm chứng tỷ trọng cụ thể của từng nguồn.
Theo tôi, điều đáng theo dõi nhất tiếp theo là liệu cơ cấu doanh thu có chuyển hóa thành nhu cầu bền vững hay không. Sau một đợt bàn giao quy mô lớn, khách hàng có tiếp tục mua dịch vụ không, mức sử dụng năng lực tính toán có duy trì không, và tăng trưởng trong các quý tiếp theo có giữ được đà hay không — những thông tin này giúp đánh giá chất lượng doanh thu dài hạn tốt hơn mức tăng gấp đôi trong một quý. Nếu việc bàn giao phần cứng biến động mạnh, thay đổi tốc độ tăng trưởng theo quý cũng chưa chắc đồng nghĩa với nhu cầu của khách hàng đột ngột thay đổi.
Đối với định giá, vấn đề then chốt không chỉ là doanh thu tăng thêm bao nhiêu trong quý này, mà còn là bao nhiêu trong số đó có thể lặp lại và cần thêm bao nhiêu vốn đầu tư để lặp lại. Trong báo cáo tài chính tiếp theo và phần giải trình của ban lãnh đạo, tôi sẽ tập trung tìm hiểu mức đóng góp của doanh số bán hệ thống TPU, xu hướng sử dụng dịch vụ và lợi nhuận tương ứng. Trước tiên cần nhìn rõ tăng trưởng đến từ đâu, rồi mới bàn đến việc nó có thể kéo dài bao lâu.
Dữ liệu tính đến ngày 30 tháng 9 năm 2026; thông báo ngày 28 tháng 10 năm 2026, được xác minh vào ngày 29 tháng 10 theo giờ Bắc Kinh. Biểu đồ được dựng nguyên bản từ dữ liệu báo cáo tài chính, có bao gồm doanh số bán hệ thống, không nên xem là doanh thu thuần định kỳ.
Nguồn: https://www.sec.gov/Archives/edgar/data/1652044/000165204426000080/googexhibit991q32026.htm
GOOGUS+0,41%
GOOGLB-0,89%
55
·
--
Lợi nhuận Microsoft tăng 32%, vì sao sau điều chỉnh chỉ còn 18%?
Trong báo cáo tài chính mới này của Microsoft, mức tăng lợi nhuận là con số dễ bị hiểu sai nhất. Cả 32% lẫn 18% đều lấy từ thông báo của công ty, nhưng khi đánh giá xu hướng tăng trưởng, không thể chỉ chọn con số trông đẹp hơn để ngoại suy.
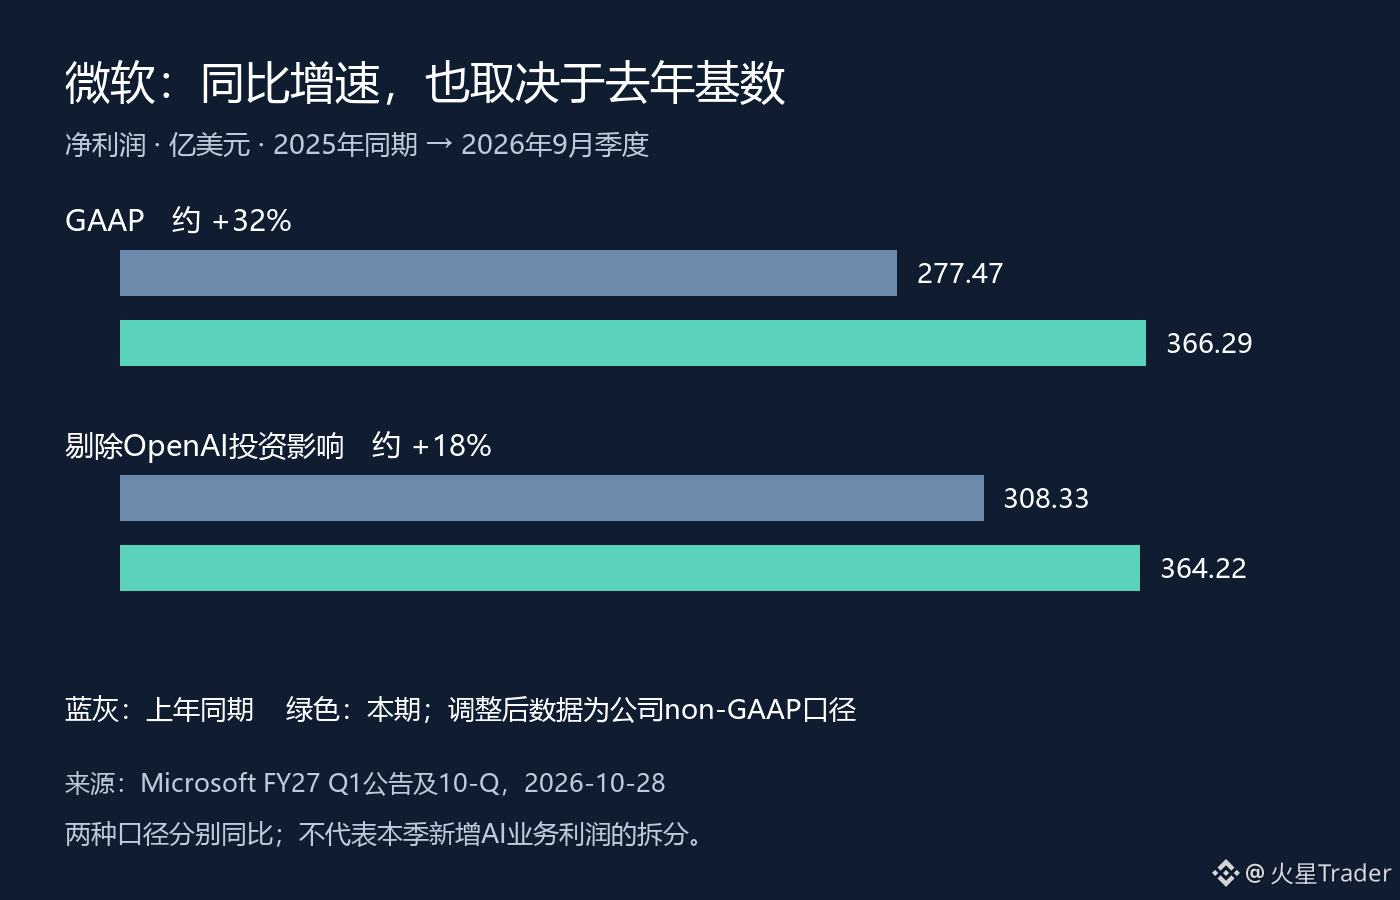
Trong quý tài chính đầu tiên FY2027, kết thúc ngày 30 tháng 9, lợi nhuận ròng theo GAAP của Microsoft là 36,629 tỷ USD, so với 27,747 tỷ USD cùng kỳ năm trước; lợi nhuận ròng sau điều chỉnh, loại trừ ảnh hưởng từ khoản đầu tư vào OpenAI, là 36,422 tỷ USD, so với 30,833 tỷ USD cùng kỳ năm trước. Tốc độ tăng so với cùng kỳ của hai chỉ tiêu lần lượt vào khoảng 32% và 18%.
Trong quý này, hai cách tính chỉ chênh nhau 207 triệu USD, nhưng tốc độ tăng lại lệch 14 điểm phần trăm. Nguyên nhân chính vẫn nằm ở mức cơ sở so sánh của năm ngoái. Theo số liệu công bố, lợi nhuận ròng GAAP năm ngoái thấp hơn lợi nhuận ròng sau điều chỉnh 3,086 tỷ USD. Dùng mức khởi điểm thấp hơn làm mẫu số thì mức tăng trưởng năm nay đương nhiên trông nổi bật hơn. Không thể quy toàn bộ chênh lệch tốc độ tăng cho việc quý này đột nhiên kiếm thêm một khoản lợi nhuận khổng lồ từ mảng AI.
Điều này cũng không có nghĩa là hoạt động kinh doanh của Microsoft không tăng trưởng. Trong cùng kỳ, doanh thu công ty tăng 19% so với cùng kỳ năm trước, còn lợi nhuận hoạt động tăng 21%. Theo tôi, hoạt động kinh doanh quả thực đang mở rộng, nhưng cần xem xét riêng ảnh hưởng của kế toán đầu tư và kết quả kinh doanh; thu nhập từ các khoản đầu tư liên quan đến OpenAI không thể trực tiếp thay thế bằng chứng cho thấy khách hàng đang trả tiền sử dụng dịch vụ đám mây.
Khi đọc báo cáo tài chính về AI, đặc biệt cần thận trọng với bước nhảy suy luận này: từ việc lợi nhuận ròng tăng mà kết luận ngay rằng hiệu quả đầu tư vào năng lực tính toán đã được chứng minh đầy đủ. Báo cáo kết quả kinh doanh, dòng tiền và chu kỳ hiện thực hóa vốn đầu tư khác nhau; mức tăng lợi nhuận trong một quý không thể trả lời mọi câu hỏi. Ngược lại, chỉ vì tốc độ tăng sau điều chỉnh thấp hơn cũng không thể suy ra nhu cầu đang suy yếu.
Tiếp theo, tôi sẽ xem xét lợi nhuận hoạt động, dòng tiền từ hoạt động kinh doanh và chi tiêu vốn cùng nhau, rồi đối chiếu với những thông tin công ty đưa ra về nhu cầu và nguồn cung trong thời gian tới. Chỉ khi tăng trưởng lợi nhuận có thể chuyển hóa bền vững thành tiền mặt, đồng thời hiệu quả của các khoản đầu tư mới dần trở nên rõ ràng, thì mới có cơ sở vững chắc hơn để bàn về chất lượng lợi nhuận từ đầu tư vào AI. Trước mắt, hiểu rõ mẫu số dùng để tính mức tăng so với cùng kỳ hữu ích hơn là lấy ngay con số 32% để định giá tương lai.
Dữ liệu tính đến ngày 2026-09-30; thông báo được công bố ngày 2026-10-28 và đối chiếu theo giờ Bắc Kinh vào ngày 29 tháng 10; hình minh họa được vẽ riêng dựa trên dữ liệu báo cáo tài chính, không phải biểu đồ giá cổ phiếu.
Nguồn: https://www.microsoft.com/en-us/Investor/earnings/FY-2027-Q1/press-release-webcast
https://www.sec.gov/Archives/edgar/data/789019/000119312526436133/msft-20260930.htm
Lợi nhuận Microsoft tăng 32%, vì sao sau điều chỉnh chỉ còn 18%?
Trong báo cáo tài chính mới này của Microsoft, mức tăng lợi nhuận là con số dễ bị hiểu sai nhất. Cả 32% lẫn 18% đều lấy từ thông báo của công ty, nhưng khi đánh giá xu hướng tăng trưởng, không thể chỉ chọn con số trông đẹp hơn để ngoại suy.
Trong quý tài chính đầu tiên FY2027, kết thúc ngày 30 tháng 9, lợi nhuận ròng theo GAAP của Microsoft là 36,629 tỷ USD, so với 27,747 tỷ USD cùng kỳ năm trước; lợi nhuận ròng sau điều chỉnh, loại trừ ảnh hưởng từ khoản đầu tư vào OpenAI, là 36,422 tỷ USD, so với 30,833 tỷ USD cùng kỳ năm trước. Tốc độ tăng so với cùng kỳ của hai chỉ tiêu lần lượt vào khoảng 32% và 18%.
Trong quý này, hai cách tính chỉ chênh nhau 207 triệu USD, nhưng tốc độ tăng lại lệch 14 điểm phần trăm. Nguyên nhân chính vẫn nằm ở mức cơ sở so sánh của năm ngoái. Theo số liệu công bố, lợi nhuận ròng GAAP năm ngoái thấp hơn lợi nhuận ròng sau điều chỉnh 3,086 tỷ USD. Dùng mức khởi điểm thấp hơn làm mẫu số thì mức tăng trưởng năm nay đương nhiên trông nổi bật hơn. Không thể quy toàn bộ chênh lệch tốc độ tăng cho việc quý này đột nhiên kiếm thêm một khoản lợi nhuận khổng lồ từ mảng AI.
Điều này cũng không có nghĩa là hoạt động kinh doanh của Microsoft không tăng trưởng. Trong cùng kỳ, doanh thu công ty tăng 19% so với cùng kỳ năm trước, còn lợi nhuận hoạt động tăng 21%. Theo tôi, hoạt động kinh doanh quả thực đang mở rộng, nhưng cần xem xét riêng ảnh hưởng của kế toán đầu tư và kết quả kinh doanh; thu nhập từ các khoản đầu tư liên quan đến OpenAI không thể trực tiếp thay thế bằng chứng cho thấy khách hàng đang trả tiền sử dụng dịch vụ đám mây.
Khi đọc báo cáo tài chính về AI, đặc biệt cần thận trọng với bước nhảy suy luận này: từ việc lợi nhuận ròng tăng mà kết luận ngay rằng hiệu quả đầu tư vào năng lực tính toán đã được chứng minh đầy đủ. Báo cáo kết quả kinh doanh, dòng tiền và chu kỳ hiện thực hóa vốn đầu tư khác nhau; mức tăng lợi nhuận trong một quý không thể trả lời mọi câu hỏi. Ngược lại, chỉ vì tốc độ tăng sau điều chỉnh thấp hơn cũng không thể suy ra nhu cầu đang suy yếu.
Tiếp theo, tôi sẽ xem xét lợi nhuận hoạt động, dòng tiền từ hoạt động kinh doanh và chi tiêu vốn cùng nhau, rồi đối chiếu với những thông tin công ty đưa ra về nhu cầu và nguồn cung trong thời gian tới. Chỉ khi tăng trưởng lợi nhuận có thể chuyển hóa bền vững thành tiền mặt, đồng thời hiệu quả của các khoản đầu tư mới dần trở nên rõ ràng, thì mới có cơ sở vững chắc hơn để bàn về chất lượng lợi nhuận từ đầu tư vào AI. Trước mắt, hiểu rõ mẫu số dùng để tính mức tăng so với cùng kỳ hữu ích hơn là lấy ngay con số 32% để định giá tương lai.
Dữ liệu tính đến ngày 2026-09-30; thông báo được công bố ngày 2026-10-28 và đối chiếu theo giờ Bắc Kinh vào ngày 29 tháng 10; hình minh họa được vẽ riêng dựa trên dữ liệu báo cáo tài chính, không phải biểu đồ giá cổ phiếu.
Nguồn: https://www.microsoft.com/en-us/Investor/earnings/FY-2027-Q1/press-release-webcast
https://www.sec.gov/Archives/edgar/data/789019/000119312526436133/msft-20260930.htm
Trong báo cáo tài chính mới này của Microsoft, mức tăng lợi nhuận là con số dễ bị hiểu sai nhất. Cả 32% lẫn 18% đều lấy từ thông báo của công ty, nhưng khi đánh giá xu hướng tăng trưởng, không thể chỉ chọn con số trông đẹp hơn để ngoại suy.
Trong quý tài chính đầu tiên FY2027, kết thúc ngày 30 tháng 9, lợi nhuận ròng theo GAAP của Microsoft là 36,629 tỷ USD, so với 27,747 tỷ USD cùng kỳ năm trước; lợi nhuận ròng sau điều chỉnh, loại trừ ảnh hưởng từ khoản đầu tư vào OpenAI, là 36,422 tỷ USD, so với 30,833 tỷ USD cùng kỳ năm trước. Tốc độ tăng so với cùng kỳ của hai chỉ tiêu lần lượt vào khoảng 32% và 18%.
Trong quý này, hai cách tính chỉ chênh nhau 207 triệu USD, nhưng tốc độ tăng lại lệch 14 điểm phần trăm. Nguyên nhân chính vẫn nằm ở mức cơ sở so sánh của năm ngoái. Theo số liệu công bố, lợi nhuận ròng GAAP năm ngoái thấp hơn lợi nhuận ròng sau điều chỉnh 3,086 tỷ USD. Dùng mức khởi điểm thấp hơn làm mẫu số thì mức tăng trưởng năm nay đương nhiên trông nổi bật hơn. Không thể quy toàn bộ chênh lệch tốc độ tăng cho việc quý này đột nhiên kiếm thêm một khoản lợi nhuận khổng lồ từ mảng AI.
Điều này cũng không có nghĩa là hoạt động kinh doanh của Microsoft không tăng trưởng. Trong cùng kỳ, doanh thu công ty tăng 19% so với cùng kỳ năm trước, còn lợi nhuận hoạt động tăng 21%. Theo tôi, hoạt động kinh doanh quả thực đang mở rộng, nhưng cần xem xét riêng ảnh hưởng của kế toán đầu tư và kết quả kinh doanh; thu nhập từ các khoản đầu tư liên quan đến OpenAI không thể trực tiếp thay thế bằng chứng cho thấy khách hàng đang trả tiền sử dụng dịch vụ đám mây.
Khi đọc báo cáo tài chính về AI, đặc biệt cần thận trọng với bước nhảy suy luận này: từ việc lợi nhuận ròng tăng mà kết luận ngay rằng hiệu quả đầu tư vào năng lực tính toán đã được chứng minh đầy đủ. Báo cáo kết quả kinh doanh, dòng tiền và chu kỳ hiện thực hóa vốn đầu tư khác nhau; mức tăng lợi nhuận trong một quý không thể trả lời mọi câu hỏi. Ngược lại, chỉ vì tốc độ tăng sau điều chỉnh thấp hơn cũng không thể suy ra nhu cầu đang suy yếu.
Tiếp theo, tôi sẽ xem xét lợi nhuận hoạt động, dòng tiền từ hoạt động kinh doanh và chi tiêu vốn cùng nhau, rồi đối chiếu với những thông tin công ty đưa ra về nhu cầu và nguồn cung trong thời gian tới. Chỉ khi tăng trưởng lợi nhuận có thể chuyển hóa bền vững thành tiền mặt, đồng thời hiệu quả của các khoản đầu tư mới dần trở nên rõ ràng, thì mới có cơ sở vững chắc hơn để bàn về chất lượng lợi nhuận từ đầu tư vào AI. Trước mắt, hiểu rõ mẫu số dùng để tính mức tăng so với cùng kỳ hữu ích hơn là lấy ngay con số 32% để định giá tương lai.
Dữ liệu tính đến ngày 2026-09-30; thông báo được công bố ngày 2026-10-28 và đối chiếu theo giờ Bắc Kinh vào ngày 29 tháng 10; hình minh họa được vẽ riêng dựa trên dữ liệu báo cáo tài chính, không phải biểu đồ giá cổ phiếu.
Nguồn: https://www.microsoft.com/en-us/Investor/earnings/FY-2027-Q1/press-release-webcast
https://www.sec.gov/Archives/edgar/data/789019/000119312526436133/msft-20260930.htm
69
·
--
Báo cáo tài chính mới của Visa: ưu đãi khách hàng tăng nhanh hơn, cần xem xét kỹ hơn chất lượng tăng trưởng
Với báo cáo tài chính mới này của Visa, tôi sẽ xem xét ưu đãi khách hàng trước tiên. Mạng lưới thanh toán có lợi thế về quy mô, nhưng mức tăng doanh thu giữ lại được bao nhiêu còn phụ thuộc vào chi phí duy trì quan hệ khách hàng.
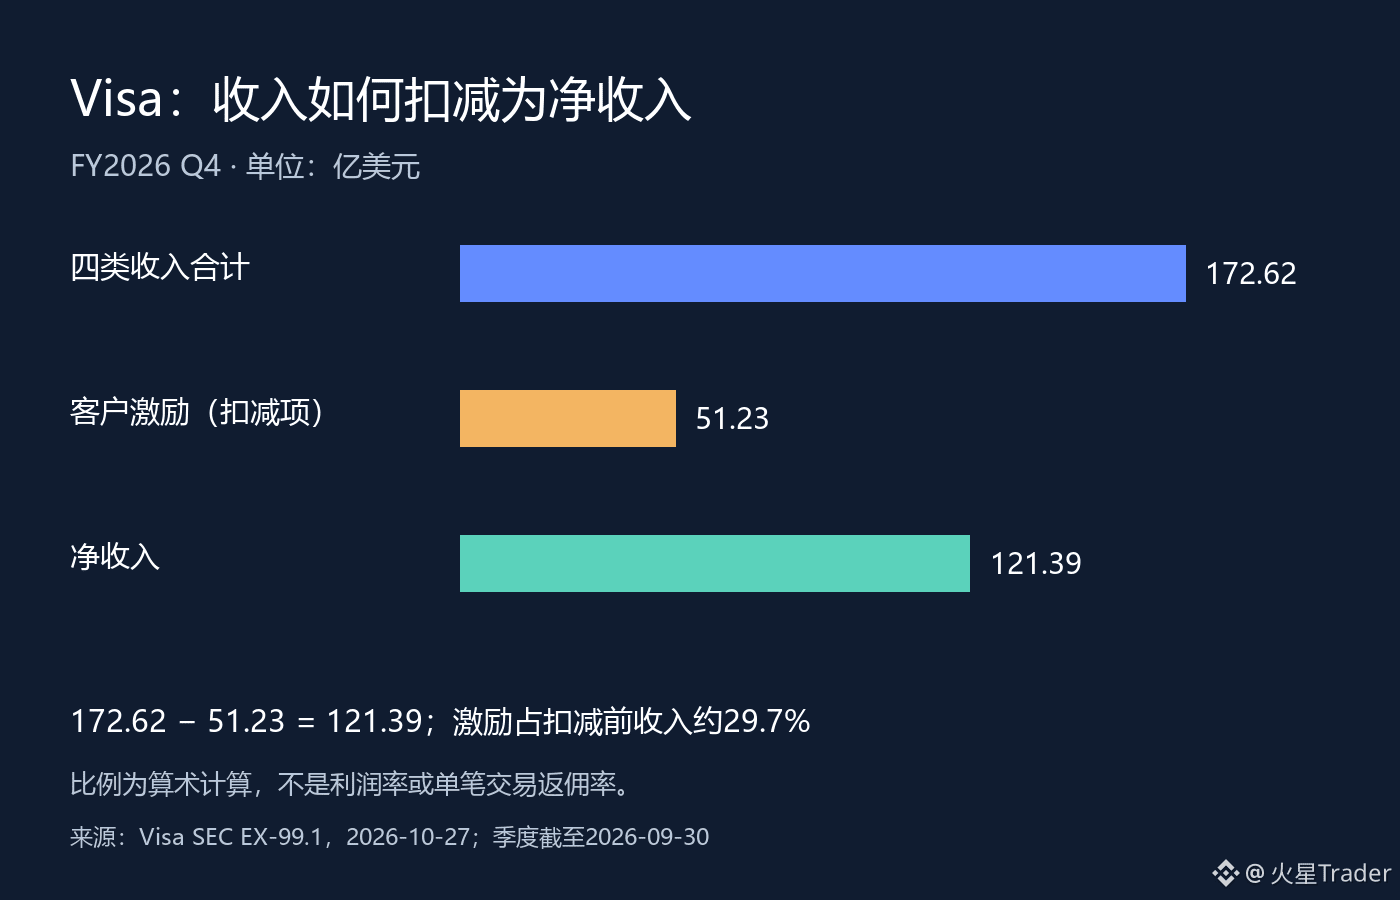
Trong quý IV tài khóa 2026, công bố ngày 27 tháng 10, doanh thu thuần đạt 12,139 tỷ USD, tăng 13% so với cùng kỳ; ưu đãi khách hàng đạt 5,123 tỷ USD, tăng 21%. Khoản sau được khấu trừ khỏi doanh thu, không thể xem như chi phí hoạt động thông thường rồi trừ thêm một lần nữa khỏi doanh thu thuần.
Cộng bốn loại doanh thu theo thông cáo, tổng doanh thu trước khi trừ ưu đãi là 17,262 tỷ USD; ưu đãi khách hàng chiếm khoảng 29,7%. Đây là tỷ lệ tính toán từ số liệu công bố, không phải biên lợi nhuận của công ty, càng không phải tỷ lệ hoàn tiền trên mỗi giao dịch thẻ. Ý nghĩa của con số này là nhắc chúng ta quan sát xem khi quy mô kinh doanh mở rộng, doanh thu giữ lại trên nền tảng có cải thiện tương ứng hay không.
Cũng không nên suy ngược rằng ưu đãi tăng nhanh đồng nghĩa với cạnh tranh xấu đi. Các thỏa thuận hợp đồng, cơ cấu khách hàng và tăng trưởng kinh doanh đều có thể ảnh hưởng đến khoản mục này; số liệu tổng hợp của một quý không đủ để phân định mức đóng góp của từng yếu tố. Diễn giải một khoản mục kế toán thành dấu hiệu hào kinh tế sụp đổ cũng là quá vội vàng.
Nhận định của tôi là tăng trưởng quy mô vẫn có giá trị, nhưng khi định giá tăng trưởng trong tương lai, cần đặt ưu đãi khách hàng vào cùng một bảng phân tích. Nếu thời gian tới, mức tăng doanh thu trước khi trừ ưu đãi chuyển hóa thành doanh thu thuần suôn sẻ hơn, thì nhận định về chất lượng tăng trưởng mới có thêm cơ sở; nếu ưu đãi tiếp tục tăng nhanh hơn, cần kiểm tra kỹ hơn các hợp đồng và cơ cấu kinh doanh, thay vì chỉ chăm chăm vào vẻ sôi động của khối lượng giao dịch.
Trong báo cáo tài chính tiếp theo, cần theo dõi tỷ lệ ưu đãi trên doanh thu trước khi khấu trừ, mức tăng doanh thu thuần và giải thích của ban lãnh đạo về các hợp đồng khách hàng. Bài viết này chỉ bàn về dữ liệu hoạt động kinh doanh, không xác minh giá cổ phiếu theo thời gian thực và dự báo đồng thuận của thị trường; không dựa vào đó để nhận định hôm nay giá cổ phiếu sẽ tăng bao nhiêu.
Dữ liệu tính đến ngày 30 tháng 9 năm 2026; thông cáo công bố ngày 27 tháng 10 năm 2026, được kiểm chứng trong đợt rà soát này vào ngày 28 tháng 10. Hình minh họa do tác giả tự dựng từ dữ liệu báo cáo tài chính công khai.
Nguồn: https://www.sec.gov/Archives/edgar/data/1403161/000140316126000126/q42026earningsrelease.htm
Báo cáo tài chính mới của Visa: ưu đãi khách hàng tăng nhanh hơn, cần xem xét kỹ hơn chất lượng tăng trưởng
Với báo cáo tài chính mới này của Visa, tôi sẽ xem xét ưu đãi khách hàng trước tiên. Mạng lưới thanh toán có lợi thế về quy mô, nhưng mức tăng doanh thu giữ lại được bao nhiêu còn phụ thuộc vào chi phí duy trì quan hệ khách hàng.
Trong quý IV tài khóa 2026, công bố ngày 27 tháng 10, doanh thu thuần đạt 12,139 tỷ USD, tăng 13% so với cùng kỳ; ưu đãi khách hàng đạt 5,123 tỷ USD, tăng 21%. Khoản sau được khấu trừ khỏi doanh thu, không thể xem như chi phí hoạt động thông thường rồi trừ thêm một lần nữa khỏi doanh thu thuần.
Cộng bốn loại doanh thu theo thông cáo, tổng doanh thu trước khi trừ ưu đãi là 17,262 tỷ USD; ưu đãi khách hàng chiếm khoảng 29,7%. Đây là tỷ lệ tính toán từ số liệu công bố, không phải biên lợi nhuận của công ty, càng không phải tỷ lệ hoàn tiền trên mỗi giao dịch thẻ. Ý nghĩa của con số này là nhắc chúng ta quan sát xem khi quy mô kinh doanh mở rộng, doanh thu giữ lại trên nền tảng có cải thiện tương ứng hay không.
Cũng không nên suy ngược rằng ưu đãi tăng nhanh đồng nghĩa với cạnh tranh xấu đi. Các thỏa thuận hợp đồng, cơ cấu khách hàng và tăng trưởng kinh doanh đều có thể ảnh hưởng đến khoản mục này; số liệu tổng hợp của một quý không đủ để phân định mức đóng góp của từng yếu tố. Diễn giải một khoản mục kế toán thành dấu hiệu hào kinh tế sụp đổ cũng là quá vội vàng.
Nhận định của tôi là tăng trưởng quy mô vẫn có giá trị, nhưng khi định giá tăng trưởng trong tương lai, cần đặt ưu đãi khách hàng vào cùng một bảng phân tích. Nếu thời gian tới, mức tăng doanh thu trước khi trừ ưu đãi chuyển hóa thành doanh thu thuần suôn sẻ hơn, thì nhận định về chất lượng tăng trưởng mới có thêm cơ sở; nếu ưu đãi tiếp tục tăng nhanh hơn, cần kiểm tra kỹ hơn các hợp đồng và cơ cấu kinh doanh, thay vì chỉ chăm chăm vào vẻ sôi động của khối lượng giao dịch.
Trong báo cáo tài chính tiếp theo, cần theo dõi tỷ lệ ưu đãi trên doanh thu trước khi khấu trừ, mức tăng doanh thu thuần và giải thích của ban lãnh đạo về các hợp đồng khách hàng. Bài viết này chỉ bàn về dữ liệu hoạt động kinh doanh, không xác minh giá cổ phiếu theo thời gian thực và dự báo đồng thuận của thị trường; không dựa vào đó để nhận định hôm nay giá cổ phiếu sẽ tăng bao nhiêu.
Dữ liệu tính đến ngày 30 tháng 9 năm 2026; thông cáo công bố ngày 27 tháng 10 năm 2026, được kiểm chứng trong đợt rà soát này vào ngày 28 tháng 10. Hình minh họa do tác giả tự dựng từ dữ liệu báo cáo tài chính công khai.
Nguồn: https://www.sec.gov/Archives/edgar/data/1403161/000140316126000126/q42026earningsrelease.htm
Với báo cáo tài chính mới này của Visa, tôi sẽ xem xét ưu đãi khách hàng trước tiên. Mạng lưới thanh toán có lợi thế về quy mô, nhưng mức tăng doanh thu giữ lại được bao nhiêu còn phụ thuộc vào chi phí duy trì quan hệ khách hàng.
Trong quý IV tài khóa 2026, công bố ngày 27 tháng 10, doanh thu thuần đạt 12,139 tỷ USD, tăng 13% so với cùng kỳ; ưu đãi khách hàng đạt 5,123 tỷ USD, tăng 21%. Khoản sau được khấu trừ khỏi doanh thu, không thể xem như chi phí hoạt động thông thường rồi trừ thêm một lần nữa khỏi doanh thu thuần.
Cộng bốn loại doanh thu theo thông cáo, tổng doanh thu trước khi trừ ưu đãi là 17,262 tỷ USD; ưu đãi khách hàng chiếm khoảng 29,7%. Đây là tỷ lệ tính toán từ số liệu công bố, không phải biên lợi nhuận của công ty, càng không phải tỷ lệ hoàn tiền trên mỗi giao dịch thẻ. Ý nghĩa của con số này là nhắc chúng ta quan sát xem khi quy mô kinh doanh mở rộng, doanh thu giữ lại trên nền tảng có cải thiện tương ứng hay không.
Cũng không nên suy ngược rằng ưu đãi tăng nhanh đồng nghĩa với cạnh tranh xấu đi. Các thỏa thuận hợp đồng, cơ cấu khách hàng và tăng trưởng kinh doanh đều có thể ảnh hưởng đến khoản mục này; số liệu tổng hợp của một quý không đủ để phân định mức đóng góp của từng yếu tố. Diễn giải một khoản mục kế toán thành dấu hiệu hào kinh tế sụp đổ cũng là quá vội vàng.
Nhận định của tôi là tăng trưởng quy mô vẫn có giá trị, nhưng khi định giá tăng trưởng trong tương lai, cần đặt ưu đãi khách hàng vào cùng một bảng phân tích. Nếu thời gian tới, mức tăng doanh thu trước khi trừ ưu đãi chuyển hóa thành doanh thu thuần suôn sẻ hơn, thì nhận định về chất lượng tăng trưởng mới có thêm cơ sở; nếu ưu đãi tiếp tục tăng nhanh hơn, cần kiểm tra kỹ hơn các hợp đồng và cơ cấu kinh doanh, thay vì chỉ chăm chăm vào vẻ sôi động của khối lượng giao dịch.
Trong báo cáo tài chính tiếp theo, cần theo dõi tỷ lệ ưu đãi trên doanh thu trước khi khấu trừ, mức tăng doanh thu thuần và giải thích của ban lãnh đạo về các hợp đồng khách hàng. Bài viết này chỉ bàn về dữ liệu hoạt động kinh doanh, không xác minh giá cổ phiếu theo thời gian thực và dự báo đồng thuận của thị trường; không dựa vào đó để nhận định hôm nay giá cổ phiếu sẽ tăng bao nhiêu.
Dữ liệu tính đến ngày 30 tháng 9 năm 2026; thông cáo công bố ngày 27 tháng 10 năm 2026, được kiểm chứng trong đợt rà soát này vào ngày 28 tháng 10. Hình minh họa do tác giả tự dựng từ dữ liệu báo cáo tài chính công khai.
Nguồn: https://www.sec.gov/Archives/edgar/data/1403161/000140316126000126/q42026earningsrelease.htm
23
·
--
NXP hợp tác với Volkswagen: đừng vội tính quyền tham gia nền tảng thành giá trị đơn hàng
Giá trị của tin mới này về NXPI nằm ở việc được lựa chọn làm linh kiện cốt lõi trong kiến trúc xe tương lai, chứ không phải ở chỗ thông báo đã đưa ra bao nhiêu doanh thu. Ngày 26 tháng 10, Volkswagen và NXP công bố hợp tác chiến lược, trong đó vi điều khiển S32K5 sẽ trở thành một thành phần dùng chung trong kiến trúc xe định nghĩa bằng phần mềm, phân vùng trong tương lai. Đây là hướng đi đáng chú ý, nhưng không thể tự suy diễn ra giá trị đơn hàng.
Thông báo liên hệ kiến trúc này với RV Tech, liên doanh giữa Rivian và Volkswagen, với mục tiêu hỗ trợ ứng dụng trên nhiều thương hiệu và mẫu xe. Theo tôi, sức hấp dẫn thực sự đối với một công ty bán dẫn nằm ở khả năng tái sử dụng nền tảng: nếu cùng một nền tảng công nghệ được triển khai trên nhiều mẫu xe, chi phí R&D và xác thực có thể phục vụ quy mô sản xuất lớn hơn. Đây là nhận định về tiềm năng thương mại, không phải doanh số xe hay doanh thu cung ứng đã được xác nhận.
Tuy nhiên, “đa thương hiệu” không có nghĩa là mọi xe hiện có của Volkswagen đều đã lắp cùng một loại chip, càng không có nghĩa giá trị chip trên mỗi xe chắc chắn tăng. Phạm vi áp dụng trong tương lai, số lượng trên mỗi xe, giá cả và tiến độ sản xuất hàng loạt đều cần được xem xét riêng. Không có những dữ liệu này, lấy doanh số xe hằng năm của Volkswagen nhân với một mức giá chip tưởng tượng để tính ra cái gọi là quy mô đơn hàng thì không có cơ sở bằng chứng.
Một điểm khác cũng dễ gây nhầm lẫn là coi toàn bộ quá trình số hóa phần mềm trên ô tô đồng nghĩa với chip hiệu năng tính toán cao. Thông báo lần này nói rõ về vi điều khiển liên quan đến điều khiển phân vùng, cũng như các năng lực như tính toán thời gian thực và cập nhật phần mềm. Những thành phần này có thể là các khâu khác nhau trong cùng một kiến trúc ô tô với hệ thống tính toán trung tâm; không thể diễn giải thẳng hợp tác này thành việc NXP giành được toàn bộ chip tính toán trên xe.
Trước mắt, tôi xem đây là tín hiệu tích cực về việc được thiết kế vào sản phẩm trong dài hạn; trong ngắn hạn, vẫn cần quay lại với báo cáo tài chính. Công ty dự kiến công bố kết quả Q3 sau khi thị trường chứng khoán Mỹ đóng cửa ngày 27 tháng 10, tức sáng sớm ngày 28 theo giờ Bắc Kinh. Hiện Q3 chưa được công bố, nên thông báo hợp tác không thể thay thế số liệu thực tế về doanh thu mảng ô tô, hàng tồn kho và triển vọng quý tiếp theo. Ngay cả khi ban lãnh đạo thảo luận về hợp tác này, cũng cần phân biệt mô tả định tính với đóng góp có thể định lượng.
Thông tin cập nhật có giá trị nhất tiếp theo sẽ là phạm vi áp dụng trở nên cụ thể hơn, tiến độ sản xuất hàng loạt được xác nhận và doanh thu liên quan bắt đầu thể hiện qua số liệu có thể kiểm chứng. Nếu chỉ có tiêu đề về hợp tác mà thiếu tiến triển triển khai, không nên liên tục nâng kỳ vọng; nếu khả năng tái sử dụng nền tảng thực sự được mở rộng, dữ liệu tài chính mới dần củng cố được luận điểm dài hạn. Hôm nay, hãy chỉ ghi nhận vị trí trong thiết kế, đừng vội tính khả năng trong nhiều năm tới thành lợi nhuận của quý hiện tại.
Nguồn: Thông báo hợp tác của NXP ngày 2026-10-26, thông báo lịch công bố báo cáo tài chính ngày 2026-10-06; kiểm chứng ngày 2026-10-27. Hình minh họa quan hệ trong thông báo, không phải sơ đồ đi dây thực tế trên ô tô hay sơ đồ số lượng chip.
https://www.nxp.com/company/about-nxp/newsroom/NW-VOLKSWAGEN-STRENGTHENS-PARTNERSHIP-NXP
https://www.nxp.com/company/about-nxp/newsroom/NW-NXP-ANNOUNCES-CONFERENCE-CALL-3Q-2026
NXP hợp tác với Volkswagen: đừng vội tính quyền tham gia nền tảng thành giá trị đơn hàng
Giá trị của tin mới này về NXPI nằm ở việc được lựa chọn làm linh kiện cốt lõi trong kiến trúc xe tương lai, chứ không phải ở chỗ thông báo đã đưa ra bao nhiêu doanh thu. Ngày 26 tháng 10, Volkswagen và NXP công bố hợp tác chiến lược, trong đó vi điều khiển S32K5 sẽ trở thành một thành phần dùng chung trong kiến trúc xe định nghĩa bằng phần mềm, phân vùng trong tương lai. Đây là hướng đi đáng chú ý, nhưng không thể tự suy diễn ra giá trị đơn hàng.
Thông báo liên hệ kiến trúc này với RV Tech, liên doanh giữa Rivian và Volkswagen, với mục tiêu hỗ trợ ứng dụng trên nhiều thương hiệu và mẫu xe. Theo tôi, sức hấp dẫn thực sự đối với một công ty bán dẫn nằm ở khả năng tái sử dụng nền tảng: nếu cùng một nền tảng công nghệ được triển khai trên nhiều mẫu xe, chi phí R&D và xác thực có thể phục vụ quy mô sản xuất lớn hơn. Đây là nhận định về tiềm năng thương mại, không phải doanh số xe hay doanh thu cung ứng đã được xác nhận.
Tuy nhiên, “đa thương hiệu” không có nghĩa là mọi xe hiện có của Volkswagen đều đã lắp cùng một loại chip, càng không có nghĩa giá trị chip trên mỗi xe chắc chắn tăng. Phạm vi áp dụng trong tương lai, số lượng trên mỗi xe, giá cả và tiến độ sản xuất hàng loạt đều cần được xem xét riêng. Không có những dữ liệu này, lấy doanh số xe hằng năm của Volkswagen nhân với một mức giá chip tưởng tượng để tính ra cái gọi là quy mô đơn hàng thì không có cơ sở bằng chứng.
Một điểm khác cũng dễ gây nhầm lẫn là coi toàn bộ quá trình số hóa phần mềm trên ô tô đồng nghĩa với chip hiệu năng tính toán cao. Thông báo lần này nói rõ về vi điều khiển liên quan đến điều khiển phân vùng, cũng như các năng lực như tính toán thời gian thực và cập nhật phần mềm. Những thành phần này có thể là các khâu khác nhau trong cùng một kiến trúc ô tô với hệ thống tính toán trung tâm; không thể diễn giải thẳng hợp tác này thành việc NXP giành được toàn bộ chip tính toán trên xe.
Trước mắt, tôi xem đây là tín hiệu tích cực về việc được thiết kế vào sản phẩm trong dài hạn; trong ngắn hạn, vẫn cần quay lại với báo cáo tài chính. Công ty dự kiến công bố kết quả Q3 sau khi thị trường chứng khoán Mỹ đóng cửa ngày 27 tháng 10, tức sáng sớm ngày 28 theo giờ Bắc Kinh. Hiện Q3 chưa được công bố, nên thông báo hợp tác không thể thay thế số liệu thực tế về doanh thu mảng ô tô, hàng tồn kho và triển vọng quý tiếp theo. Ngay cả khi ban lãnh đạo thảo luận về hợp tác này, cũng cần phân biệt mô tả định tính với đóng góp có thể định lượng.
Thông tin cập nhật có giá trị nhất tiếp theo sẽ là phạm vi áp dụng trở nên cụ thể hơn, tiến độ sản xuất hàng loạt được xác nhận và doanh thu liên quan bắt đầu thể hiện qua số liệu có thể kiểm chứng. Nếu chỉ có tiêu đề về hợp tác mà thiếu tiến triển triển khai, không nên liên tục nâng kỳ vọng; nếu khả năng tái sử dụng nền tảng thực sự được mở rộng, dữ liệu tài chính mới dần củng cố được luận điểm dài hạn. Hôm nay, hãy chỉ ghi nhận vị trí trong thiết kế, đừng vội tính khả năng trong nhiều năm tới thành lợi nhuận của quý hiện tại.
Nguồn: Thông báo hợp tác của NXP ngày 2026-10-26, thông báo lịch công bố báo cáo tài chính ngày 2026-10-06; kiểm chứng ngày 2026-10-27. Hình minh họa quan hệ trong thông báo, không phải sơ đồ đi dây thực tế trên ô tô hay sơ đồ số lượng chip.
https://www.nxp.com/company/about-nxp/newsroom/NW-VOLKSWAGEN-STRENGTHENS-PARTNERSHIP-NXP
https://www.nxp.com/company/about-nxp/newsroom/NW-NXP-ANNOUNCES-CONFERENCE-CALL-3Q-2026
Giá trị của tin mới này về NXPI nằm ở việc được lựa chọn làm linh kiện cốt lõi trong kiến trúc xe tương lai, chứ không phải ở chỗ thông báo đã đưa ra bao nhiêu doanh thu. Ngày 26 tháng 10, Volkswagen và NXP công bố hợp tác chiến lược, trong đó vi điều khiển S32K5 sẽ trở thành một thành phần dùng chung trong kiến trúc xe định nghĩa bằng phần mềm, phân vùng trong tương lai. Đây là hướng đi đáng chú ý, nhưng không thể tự suy diễn ra giá trị đơn hàng.
Thông báo liên hệ kiến trúc này với RV Tech, liên doanh giữa Rivian và Volkswagen, với mục tiêu hỗ trợ ứng dụng trên nhiều thương hiệu và mẫu xe. Theo tôi, sức hấp dẫn thực sự đối với một công ty bán dẫn nằm ở khả năng tái sử dụng nền tảng: nếu cùng một nền tảng công nghệ được triển khai trên nhiều mẫu xe, chi phí R&D và xác thực có thể phục vụ quy mô sản xuất lớn hơn. Đây là nhận định về tiềm năng thương mại, không phải doanh số xe hay doanh thu cung ứng đã được xác nhận.
Tuy nhiên, “đa thương hiệu” không có nghĩa là mọi xe hiện có của Volkswagen đều đã lắp cùng một loại chip, càng không có nghĩa giá trị chip trên mỗi xe chắc chắn tăng. Phạm vi áp dụng trong tương lai, số lượng trên mỗi xe, giá cả và tiến độ sản xuất hàng loạt đều cần được xem xét riêng. Không có những dữ liệu này, lấy doanh số xe hằng năm của Volkswagen nhân với một mức giá chip tưởng tượng để tính ra cái gọi là quy mô đơn hàng thì không có cơ sở bằng chứng.
Một điểm khác cũng dễ gây nhầm lẫn là coi toàn bộ quá trình số hóa phần mềm trên ô tô đồng nghĩa với chip hiệu năng tính toán cao. Thông báo lần này nói rõ về vi điều khiển liên quan đến điều khiển phân vùng, cũng như các năng lực như tính toán thời gian thực và cập nhật phần mềm. Những thành phần này có thể là các khâu khác nhau trong cùng một kiến trúc ô tô với hệ thống tính toán trung tâm; không thể diễn giải thẳng hợp tác này thành việc NXP giành được toàn bộ chip tính toán trên xe.
Trước mắt, tôi xem đây là tín hiệu tích cực về việc được thiết kế vào sản phẩm trong dài hạn; trong ngắn hạn, vẫn cần quay lại với báo cáo tài chính. Công ty dự kiến công bố kết quả Q3 sau khi thị trường chứng khoán Mỹ đóng cửa ngày 27 tháng 10, tức sáng sớm ngày 28 theo giờ Bắc Kinh. Hiện Q3 chưa được công bố, nên thông báo hợp tác không thể thay thế số liệu thực tế về doanh thu mảng ô tô, hàng tồn kho và triển vọng quý tiếp theo. Ngay cả khi ban lãnh đạo thảo luận về hợp tác này, cũng cần phân biệt mô tả định tính với đóng góp có thể định lượng.
Thông tin cập nhật có giá trị nhất tiếp theo sẽ là phạm vi áp dụng trở nên cụ thể hơn, tiến độ sản xuất hàng loạt được xác nhận và doanh thu liên quan bắt đầu thể hiện qua số liệu có thể kiểm chứng. Nếu chỉ có tiêu đề về hợp tác mà thiếu tiến triển triển khai, không nên liên tục nâng kỳ vọng; nếu khả năng tái sử dụng nền tảng thực sự được mở rộng, dữ liệu tài chính mới dần củng cố được luận điểm dài hạn. Hôm nay, hãy chỉ ghi nhận vị trí trong thiết kế, đừng vội tính khả năng trong nhiều năm tới thành lợi nhuận của quý hiện tại.
Nguồn: Thông báo hợp tác của NXP ngày 2026-10-26, thông báo lịch công bố báo cáo tài chính ngày 2026-10-06; kiểm chứng ngày 2026-10-27. Hình minh họa quan hệ trong thông báo, không phải sơ đồ đi dây thực tế trên ô tô hay sơ đồ số lượng chip.
https://www.nxp.com/company/about-nxp/newsroom/NW-VOLKSWAGEN-STRENGTHENS-PARTNERSHIP-NXP
https://www.nxp.com/company/about-nxp/newsroom/NW-NXP-ANNOUNCES-CONFERENCE-CALL-3Q-2026
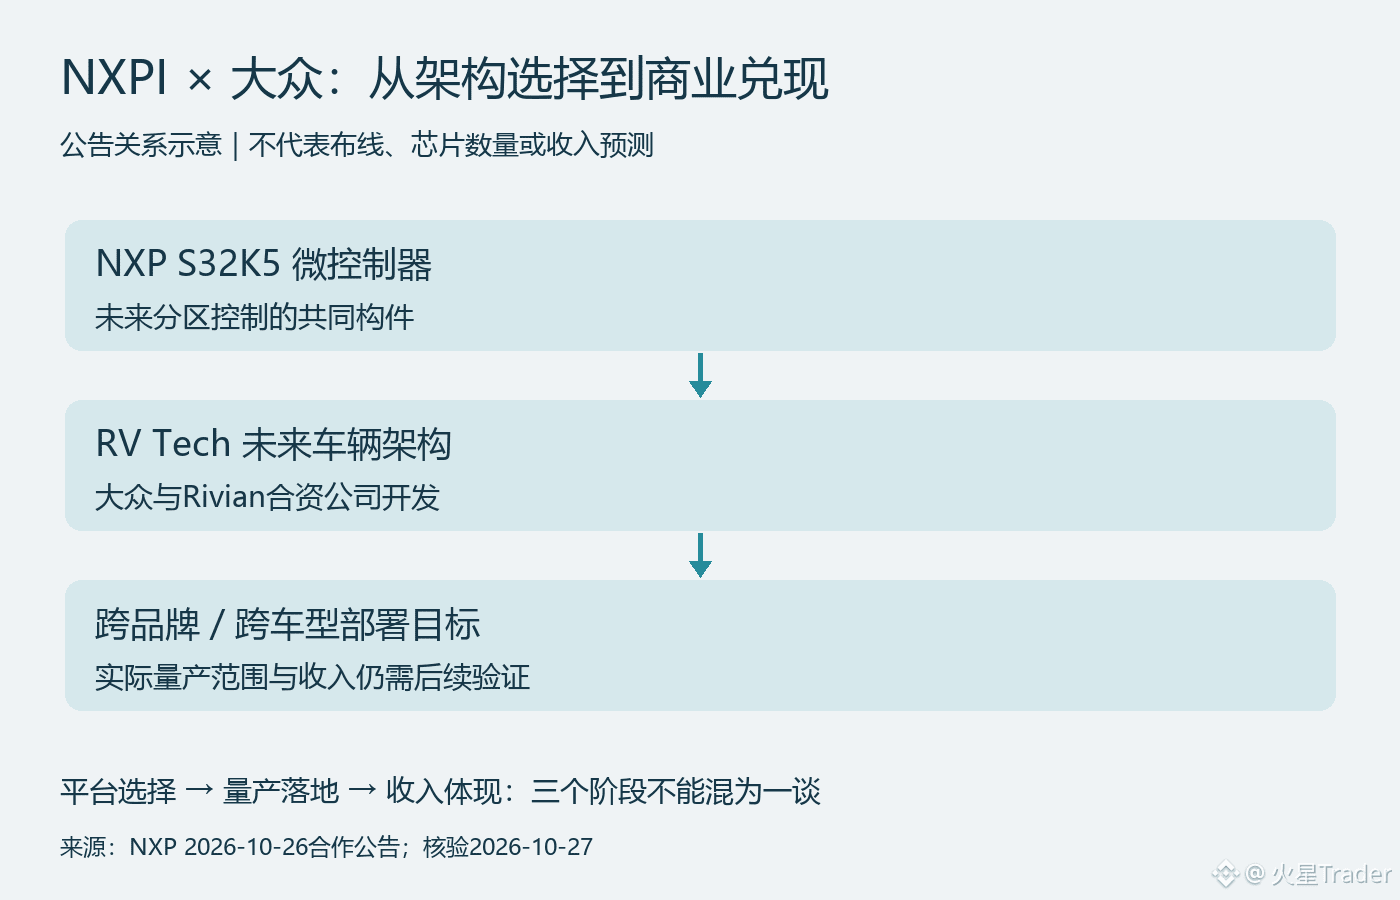
101
·
--
Đơn hàng của Lockheed Martin đạt mức kỷ lục, nhưng không thể chỉ nhìn tiêu đề để đánh giá khả năng chuyển thành tiền mặt
Đơn hàng của Lockheed Martin (LMT) rất mạnh, nhưng đơn hàng, doanh thu và tiền mặt là ba bảng thành tích khác nhau. Thấy lượng đơn hàng tồn đọng 292 tỷ USD rồi coi đó là sự bảo đảm lợi nhuận ngay lập tức thì dễ bỏ qua phần quan trọng nhất: các dự án này được sản xuất, bàn giao và thu tiền như thế nào.
Kết quả quý 3 được công bố ngày 22 tháng 10 cho thấy doanh thu đạt 20,7 tỷ USD, tăng 11% so với cùng kỳ năm trước; lợi nhuận ròng đạt 1,8 tỷ USD, tăng 14%. Trong khi đó, dòng tiền từ hoạt động kinh doanh giảm từ 3,7 tỷ USD cùng kỳ năm trước xuống còn 3,4 tỷ USD, còn dòng tiền tự do giảm từ 3,3 tỷ USD xuống 3 tỷ USD. Các con số đều lấy từ cùng một thông cáo: lợi nhuận tăng và dòng tiền trong quý giảm không hề mâu thuẫn, cũng không thể chỉ chọn một bên để tuyên bố hoạt động kinh doanh đã cải thiện hay xấu đi toàn diện.
Cũng cần phân tích kỹ quy mô đơn hàng. Cuối quý, lượng đơn hàng tồn đọng là 292 tỷ USD, trong đó 52,5 tỷ USD liên quan đến hợp đồng nhiều năm về tên lửa đánh chặn PAC-3 MSE. Hợp đồng nhiều năm giúp tăng khả năng dự đoán về hoạt động kinh doanh trong tương lai, nhưng không có nghĩa là toàn bộ giá trị sẽ trở thành doanh thu ngay trong quý ký kết, càng không đồng nghĩa số tiền tương ứng đã được thu về. Lấy tổng giá trị đơn hàng chia cho doanh thu của một quý rồi coi kết quả đó là mức tăng trưởng chắc chắn trong vài năm tới sẽ bỏ qua cả chu kỳ thực hiện lẫn cơ cấu dự án.
Theo tôi, đơn hàng giải quyết được một phần câu hỏi “có việc để làm hay không”, nhưng để chuyển thành kết quả còn phải xem “có thể hoàn thành công việc đúng chi phí và tiến độ hay không”. Việc mở rộng công suất, tiến độ giao hàng của nhà cung cấp và các khoản thu theo từng cột mốc đều ảnh hưởng đến nhịp độ chuyển đổi. Đây là phần giải thích khung phân tích, không phải khẳng định rằng công ty gặp sự cố giao hàng nào đó trong quý này; chỉ riêng việc dòng tiền giảm so với cùng kỳ cũng không đủ để xác định chính xác nguyên nhân.
Tương tự, dòng tiền tự do 3 tỷ USD vẫn là số dương, nên không thể mô tả mức giảm này là tình trạng cạn kiệt tiền mặt. Cách theo dõi hữu ích hơn là xem liệu việc bàn giao và dòng tiền trong vài quý tiếp theo có tiến triển cùng doanh thu hay không, thay vì đòi hỏi tốc độ tăng trưởng dòng tiền phải hoàn toàn đồng bộ với lợi nhuận trong từng quý.
Tôi sẽ tập trung xác minh trong giai đoạn tiếp theo ở khả năng chuyển đổi đơn hàng, lợi nhuận dự án và việc thu tiền. Nếu đơn hàng tiếp tục tăng nhưng chuyển đổi chậm, áp lực chi phí gia tăng thì cần hạ đánh giá về chất lượng đơn hàng; nếu tiến độ bàn giao và dòng tiền theo kịp, tăng trưởng mới vững chắc hơn. Câu chuyện dài hạn về nhu cầu quốc phòng có thể đúng, nhưng không thể thay thế việc kiểm tra từng kết quả hoạt động của một công ty, cũng không thể tự động dẫn đến kết luận rằng cổ phiếu hiện tại đáng để mua đuổi.
Nguồn: Lockheed Martin Q3 2026, quý kết thúc ngày 27 tháng 9; thông cáo công bố ngày 22 tháng 10, được kiểm chứng ngày 26 tháng 10. Dòng tiền trong biểu đồ là số liệu của một quý, còn đơn hàng là số dư cuối kỳ; hai chỉ tiêu này không được gộp vào cùng một cơ sở đo lường.
https://investors.lockheedmartin.com/news-releases/news-release-details/lockheed-martin-reports-third-quarter-2026-financial-results
https://www.sec.gov/Archives/edgar/data/936468/000162828026066780/ex991q32026.htm
Đơn hàng của Lockheed Martin đạt mức kỷ lục, nhưng không thể chỉ nhìn tiêu đề để đánh giá khả năng chuyển thành tiền mặt
Đơn hàng của Lockheed Martin (LMT) rất mạnh, nhưng đơn hàng, doanh thu và tiền mặt là ba bảng thành tích khác nhau. Thấy lượng đơn hàng tồn đọng 292 tỷ USD rồi coi đó là sự bảo đảm lợi nhuận ngay lập tức thì dễ bỏ qua phần quan trọng nhất: các dự án này được sản xuất, bàn giao và thu tiền như thế nào.
Kết quả quý 3 được công bố ngày 22 tháng 10 cho thấy doanh thu đạt 20,7 tỷ USD, tăng 11% so với cùng kỳ năm trước; lợi nhuận ròng đạt 1,8 tỷ USD, tăng 14%. Trong khi đó, dòng tiền từ hoạt động kinh doanh giảm từ 3,7 tỷ USD cùng kỳ năm trước xuống còn 3,4 tỷ USD, còn dòng tiền tự do giảm từ 3,3 tỷ USD xuống 3 tỷ USD. Các con số đều lấy từ cùng một thông cáo: lợi nhuận tăng và dòng tiền trong quý giảm không hề mâu thuẫn, cũng không thể chỉ chọn một bên để tuyên bố hoạt động kinh doanh đã cải thiện hay xấu đi toàn diện.
Cũng cần phân tích kỹ quy mô đơn hàng. Cuối quý, lượng đơn hàng tồn đọng là 292 tỷ USD, trong đó 52,5 tỷ USD liên quan đến hợp đồng nhiều năm về tên lửa đánh chặn PAC-3 MSE. Hợp đồng nhiều năm giúp tăng khả năng dự đoán về hoạt động kinh doanh trong tương lai, nhưng không có nghĩa là toàn bộ giá trị sẽ trở thành doanh thu ngay trong quý ký kết, càng không đồng nghĩa số tiền tương ứng đã được thu về. Lấy tổng giá trị đơn hàng chia cho doanh thu của một quý rồi coi kết quả đó là mức tăng trưởng chắc chắn trong vài năm tới sẽ bỏ qua cả chu kỳ thực hiện lẫn cơ cấu dự án.
Theo tôi, đơn hàng giải quyết được một phần câu hỏi “có việc để làm hay không”, nhưng để chuyển thành kết quả còn phải xem “có thể hoàn thành công việc đúng chi phí và tiến độ hay không”. Việc mở rộng công suất, tiến độ giao hàng của nhà cung cấp và các khoản thu theo từng cột mốc đều ảnh hưởng đến nhịp độ chuyển đổi. Đây là phần giải thích khung phân tích, không phải khẳng định rằng công ty gặp sự cố giao hàng nào đó trong quý này; chỉ riêng việc dòng tiền giảm so với cùng kỳ cũng không đủ để xác định chính xác nguyên nhân.
Tương tự, dòng tiền tự do 3 tỷ USD vẫn là số dương, nên không thể mô tả mức giảm này là tình trạng cạn kiệt tiền mặt. Cách theo dõi hữu ích hơn là xem liệu việc bàn giao và dòng tiền trong vài quý tiếp theo có tiến triển cùng doanh thu hay không, thay vì đòi hỏi tốc độ tăng trưởng dòng tiền phải hoàn toàn đồng bộ với lợi nhuận trong từng quý.
Tôi sẽ tập trung xác minh trong giai đoạn tiếp theo ở khả năng chuyển đổi đơn hàng, lợi nhuận dự án và việc thu tiền. Nếu đơn hàng tiếp tục tăng nhưng chuyển đổi chậm, áp lực chi phí gia tăng thì cần hạ đánh giá về chất lượng đơn hàng; nếu tiến độ bàn giao và dòng tiền theo kịp, tăng trưởng mới vững chắc hơn. Câu chuyện dài hạn về nhu cầu quốc phòng có thể đúng, nhưng không thể thay thế việc kiểm tra từng kết quả hoạt động của một công ty, cũng không thể tự động dẫn đến kết luận rằng cổ phiếu hiện tại đáng để mua đuổi.
Nguồn: Lockheed Martin Q3 2026, quý kết thúc ngày 27 tháng 9; thông cáo công bố ngày 22 tháng 10, được kiểm chứng ngày 26 tháng 10. Dòng tiền trong biểu đồ là số liệu của một quý, còn đơn hàng là số dư cuối kỳ; hai chỉ tiêu này không được gộp vào cùng một cơ sở đo lường.
https://investors.lockheedmartin.com/news-releases/news-release-details/lockheed-martin-reports-third-quarter-2026-financial-results
https://www.sec.gov/Archives/edgar/data/936468/000162828026066780/ex991q32026.htm
Đơn hàng của Lockheed Martin (LMT) rất mạnh, nhưng đơn hàng, doanh thu và tiền mặt là ba bảng thành tích khác nhau. Thấy lượng đơn hàng tồn đọng 292 tỷ USD rồi coi đó là sự bảo đảm lợi nhuận ngay lập tức thì dễ bỏ qua phần quan trọng nhất: các dự án này được sản xuất, bàn giao và thu tiền như thế nào.
Kết quả quý 3 được công bố ngày 22 tháng 10 cho thấy doanh thu đạt 20,7 tỷ USD, tăng 11% so với cùng kỳ năm trước; lợi nhuận ròng đạt 1,8 tỷ USD, tăng 14%. Trong khi đó, dòng tiền từ hoạt động kinh doanh giảm từ 3,7 tỷ USD cùng kỳ năm trước xuống còn 3,4 tỷ USD, còn dòng tiền tự do giảm từ 3,3 tỷ USD xuống 3 tỷ USD. Các con số đều lấy từ cùng một thông cáo: lợi nhuận tăng và dòng tiền trong quý giảm không hề mâu thuẫn, cũng không thể chỉ chọn một bên để tuyên bố hoạt động kinh doanh đã cải thiện hay xấu đi toàn diện.
Cũng cần phân tích kỹ quy mô đơn hàng. Cuối quý, lượng đơn hàng tồn đọng là 292 tỷ USD, trong đó 52,5 tỷ USD liên quan đến hợp đồng nhiều năm về tên lửa đánh chặn PAC-3 MSE. Hợp đồng nhiều năm giúp tăng khả năng dự đoán về hoạt động kinh doanh trong tương lai, nhưng không có nghĩa là toàn bộ giá trị sẽ trở thành doanh thu ngay trong quý ký kết, càng không đồng nghĩa số tiền tương ứng đã được thu về. Lấy tổng giá trị đơn hàng chia cho doanh thu của một quý rồi coi kết quả đó là mức tăng trưởng chắc chắn trong vài năm tới sẽ bỏ qua cả chu kỳ thực hiện lẫn cơ cấu dự án.
Theo tôi, đơn hàng giải quyết được một phần câu hỏi “có việc để làm hay không”, nhưng để chuyển thành kết quả còn phải xem “có thể hoàn thành công việc đúng chi phí và tiến độ hay không”. Việc mở rộng công suất, tiến độ giao hàng của nhà cung cấp và các khoản thu theo từng cột mốc đều ảnh hưởng đến nhịp độ chuyển đổi. Đây là phần giải thích khung phân tích, không phải khẳng định rằng công ty gặp sự cố giao hàng nào đó trong quý này; chỉ riêng việc dòng tiền giảm so với cùng kỳ cũng không đủ để xác định chính xác nguyên nhân.
Tương tự, dòng tiền tự do 3 tỷ USD vẫn là số dương, nên không thể mô tả mức giảm này là tình trạng cạn kiệt tiền mặt. Cách theo dõi hữu ích hơn là xem liệu việc bàn giao và dòng tiền trong vài quý tiếp theo có tiến triển cùng doanh thu hay không, thay vì đòi hỏi tốc độ tăng trưởng dòng tiền phải hoàn toàn đồng bộ với lợi nhuận trong từng quý.
Tôi sẽ tập trung xác minh trong giai đoạn tiếp theo ở khả năng chuyển đổi đơn hàng, lợi nhuận dự án và việc thu tiền. Nếu đơn hàng tiếp tục tăng nhưng chuyển đổi chậm, áp lực chi phí gia tăng thì cần hạ đánh giá về chất lượng đơn hàng; nếu tiến độ bàn giao và dòng tiền theo kịp, tăng trưởng mới vững chắc hơn. Câu chuyện dài hạn về nhu cầu quốc phòng có thể đúng, nhưng không thể thay thế việc kiểm tra từng kết quả hoạt động của một công ty, cũng không thể tự động dẫn đến kết luận rằng cổ phiếu hiện tại đáng để mua đuổi.
Nguồn: Lockheed Martin Q3 2026, quý kết thúc ngày 27 tháng 9; thông cáo công bố ngày 22 tháng 10, được kiểm chứng ngày 26 tháng 10. Dòng tiền trong biểu đồ là số liệu của một quý, còn đơn hàng là số dư cuối kỳ; hai chỉ tiêu này không được gộp vào cùng một cơ sở đo lường.
https://investors.lockheedmartin.com/news-releases/news-release-details/lockheed-martin-reports-third-quarter-2026-financial-results
https://www.sec.gov/Archives/edgar/data/936468/000162828026066780/ex991q32026.htm
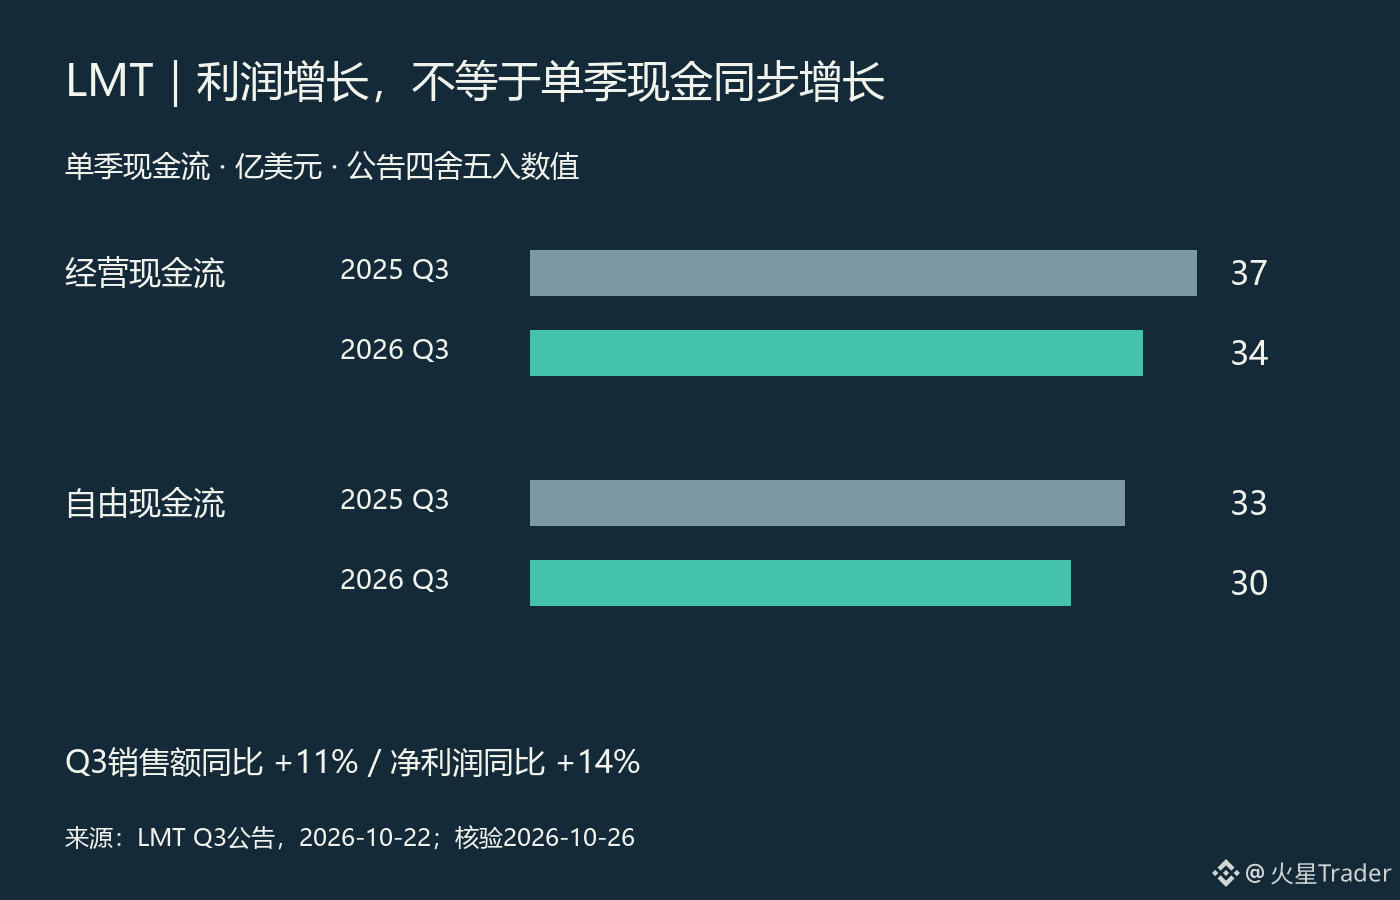
36
·
--
Khối lượng giao dịch CME lập đỉnh mới, đừng bỏ qua mỗi hợp đồng thu bao nhiêu tiền
Biến động thị trường lớn thì sàn giao dịch chắc chắn sẽ kiếm được nhiều tiền hơn? Hướng suy luận có thể đúng, nhưng còn thiếu một bước: doanh thu do giao dịch tăng thêm mang lại phải xem phí trên mỗi hợp đồng và cơ cấu sản phẩm. Báo cáo Q3 này của CME vừa hay có thể nói rõ vấn đề đó.
Ngày 21/10, công ty công bố khối lượng giao dịch bình quân ngày trong Q3 đạt 29,4 triệu hợp đồng, lập kỷ lục quý 3 trong lịch sử, tăng khoảng 16% so với cùng kỳ; doanh thu trên mỗi hợp đồng bình quân RPC là 0,679 USD, trong khi cùng kỳ năm ngoái là 0,702 USD. Tính từ hai số liệu công bố này, RPC giảm khoảng 3,3% so với cùng kỳ. Giao dịch sôi động hơn và doanh thu trên mỗi hợp đồng giảm đi có thể xảy ra cùng lúc, không thể chỉ chọn một con số rồi kết luận.
RPC là giá trị bình quân dưới cơ cấu giao dịch thực tế, không có nghĩa là sàn đã đồng loạt giảm phí niêm yết cho tất cả sản phẩm. Các hợp đồng khác nhau, loại khách hàng khác nhau và cơ cấu ưu đãi khác nhau đều có thể ảnh hưởng đến giá trị bình quân; trước khi có tách bạch sâu hơn, không thể quy toàn bộ việc giá bình quân giảm là do cạnh tranh hạ phí, cũng không thể mặc định rằng mọi giao dịch tăng thêm đều đáng giá như giao dịch cũ.
Thử làm một phép minh họa thô chỉ nhìn vào lượng và giá: lấy mức tăng khối lượng 16% nhân với biến động RPC, tức 1,16×0,679÷0,702, ta được khoảng 1,122, tương đương tăng khoảng 12,2%. Đây không phải dự báo doanh thu của công ty, cũng không phải phép tái hiện chính xác tốc độ tăng doanh thu trong báo cáo tài chính; khối lượng bình quân ngày còn phải xét số ngày giao dịch, và các khoản doanh thu khác cũng không thể nhét vào phép nhân này. Nó chỉ cho thấy khối lượng tăng 16% không tự động đồng nghĩa doanh thu phí giao dịch cũng tăng 16%.
Còn có một dòng doanh thu khác: doanh thu dữ liệu thị trường trong quý đạt 243 triệu USD, tăng 20% so với cùng kỳ. Điều này bổ sung thêm một chiều phân tích, nhưng không thể vì vậy mà xem cả công ty như một doanh nghiệp phần mềm thuê bao. Mảng giao dịch và thanh toán bù trừ vẫn phải nhìn theo mức độ sôi động của thị trường, còn mảng dữ liệu cũng cần được phân tích riêng về nguồn tăng trưởng và tính bền vững.
Tôi chú ý hơn đến việc các giao dịch mới về sau giữ lại được bao nhiêu doanh thu. Nếu khối lượng tiếp tục mạnh và RPC ổn định, sự mở rộng về quy mô sẽ dễ chuyển hóa thành kết quả hơn; nếu tăng trưởng khối lượng chậm lại mà RPC vẫn giảm, chỉ dựa vào mấy chữ “hưởng lợi từ biến động” là chưa đủ. Ở đây đang bàn về hoạt động kinh doanh của công ty, không có nghĩa thị trường càng giảm thì cổ phiếu của công ty chắc chắn càng tăng; định giá và kỳ vọng đã phản ánh sẵn vẫn là một câu chuyện khác.
Tài liệu: CME Q3 2026, công bố ngày 2026-10-21; xác minh ngày 2026-10-26. RPC và khối lượng bình quân ngày là theo góc nhìn quý; 12,2% là phép tính giản lược trong bài, không phải hướng dẫn của công ty.
https://www.sec.gov/Archives/edgar/data/1156375/000115637526000065/exhibit9919302026.htm
https://investor.cmegroup.com/static-files/24c9441a-4542-4f83-803a-46fa149de4fb
https://investor.cmegroup.com/static-files/e9660b69-0368-4b23-b2ba-8a0dfb6abc57
Khối lượng giao dịch CME lập đỉnh mới, đừng bỏ qua mỗi hợp đồng thu bao nhiêu tiền
Biến động thị trường lớn thì sàn giao dịch chắc chắn sẽ kiếm được nhiều tiền hơn? Hướng suy luận có thể đúng, nhưng còn thiếu một bước: doanh thu do giao dịch tăng thêm mang lại phải xem phí trên mỗi hợp đồng và cơ cấu sản phẩm. Báo cáo Q3 này của CME vừa hay có thể nói rõ vấn đề đó.
Ngày 21/10, công ty công bố khối lượng giao dịch bình quân ngày trong Q3 đạt 29,4 triệu hợp đồng, lập kỷ lục quý 3 trong lịch sử, tăng khoảng 16% so với cùng kỳ; doanh thu trên mỗi hợp đồng bình quân RPC là 0,679 USD, trong khi cùng kỳ năm ngoái là 0,702 USD. Tính từ hai số liệu công bố này, RPC giảm khoảng 3,3% so với cùng kỳ. Giao dịch sôi động hơn và doanh thu trên mỗi hợp đồng giảm đi có thể xảy ra cùng lúc, không thể chỉ chọn một con số rồi kết luận.
RPC là giá trị bình quân dưới cơ cấu giao dịch thực tế, không có nghĩa là sàn đã đồng loạt giảm phí niêm yết cho tất cả sản phẩm. Các hợp đồng khác nhau, loại khách hàng khác nhau và cơ cấu ưu đãi khác nhau đều có thể ảnh hưởng đến giá trị bình quân; trước khi có tách bạch sâu hơn, không thể quy toàn bộ việc giá bình quân giảm là do cạnh tranh hạ phí, cũng không thể mặc định rằng mọi giao dịch tăng thêm đều đáng giá như giao dịch cũ.
Thử làm một phép minh họa thô chỉ nhìn vào lượng và giá: lấy mức tăng khối lượng 16% nhân với biến động RPC, tức 1,16×0,679÷0,702, ta được khoảng 1,122, tương đương tăng khoảng 12,2%. Đây không phải dự báo doanh thu của công ty, cũng không phải phép tái hiện chính xác tốc độ tăng doanh thu trong báo cáo tài chính; khối lượng bình quân ngày còn phải xét số ngày giao dịch, và các khoản doanh thu khác cũng không thể nhét vào phép nhân này. Nó chỉ cho thấy khối lượng tăng 16% không tự động đồng nghĩa doanh thu phí giao dịch cũng tăng 16%.
Còn có một dòng doanh thu khác: doanh thu dữ liệu thị trường trong quý đạt 243 triệu USD, tăng 20% so với cùng kỳ. Điều này bổ sung thêm một chiều phân tích, nhưng không thể vì vậy mà xem cả công ty như một doanh nghiệp phần mềm thuê bao. Mảng giao dịch và thanh toán bù trừ vẫn phải nhìn theo mức độ sôi động của thị trường, còn mảng dữ liệu cũng cần được phân tích riêng về nguồn tăng trưởng và tính bền vững.
Tôi chú ý hơn đến việc các giao dịch mới về sau giữ lại được bao nhiêu doanh thu. Nếu khối lượng tiếp tục mạnh và RPC ổn định, sự mở rộng về quy mô sẽ dễ chuyển hóa thành kết quả hơn; nếu tăng trưởng khối lượng chậm lại mà RPC vẫn giảm, chỉ dựa vào mấy chữ “hưởng lợi từ biến động” là chưa đủ. Ở đây đang bàn về hoạt động kinh doanh của công ty, không có nghĩa thị trường càng giảm thì cổ phiếu của công ty chắc chắn càng tăng; định giá và kỳ vọng đã phản ánh sẵn vẫn là một câu chuyện khác.
Tài liệu: CME Q3 2026, công bố ngày 2026-10-21; xác minh ngày 2026-10-26. RPC và khối lượng bình quân ngày là theo góc nhìn quý; 12,2% là phép tính giản lược trong bài, không phải hướng dẫn của công ty.
https://www.sec.gov/Archives/edgar/data/1156375/000115637526000065/exhibit9919302026.htm
https://investor.cmegroup.com/static-files/24c9441a-4542-4f83-803a-46fa149de4fb
https://investor.cmegroup.com/static-files/e9660b69-0368-4b23-b2ba-8a0dfb6abc57
Biến động thị trường lớn thì sàn giao dịch chắc chắn sẽ kiếm được nhiều tiền hơn? Hướng suy luận có thể đúng, nhưng còn thiếu một bước: doanh thu do giao dịch tăng thêm mang lại phải xem phí trên mỗi hợp đồng và cơ cấu sản phẩm. Báo cáo Q3 này của CME vừa hay có thể nói rõ vấn đề đó.
Ngày 21/10, công ty công bố khối lượng giao dịch bình quân ngày trong Q3 đạt 29,4 triệu hợp đồng, lập kỷ lục quý 3 trong lịch sử, tăng khoảng 16% so với cùng kỳ; doanh thu trên mỗi hợp đồng bình quân RPC là 0,679 USD, trong khi cùng kỳ năm ngoái là 0,702 USD. Tính từ hai số liệu công bố này, RPC giảm khoảng 3,3% so với cùng kỳ. Giao dịch sôi động hơn và doanh thu trên mỗi hợp đồng giảm đi có thể xảy ra cùng lúc, không thể chỉ chọn một con số rồi kết luận.
RPC là giá trị bình quân dưới cơ cấu giao dịch thực tế, không có nghĩa là sàn đã đồng loạt giảm phí niêm yết cho tất cả sản phẩm. Các hợp đồng khác nhau, loại khách hàng khác nhau và cơ cấu ưu đãi khác nhau đều có thể ảnh hưởng đến giá trị bình quân; trước khi có tách bạch sâu hơn, không thể quy toàn bộ việc giá bình quân giảm là do cạnh tranh hạ phí, cũng không thể mặc định rằng mọi giao dịch tăng thêm đều đáng giá như giao dịch cũ.
Thử làm một phép minh họa thô chỉ nhìn vào lượng và giá: lấy mức tăng khối lượng 16% nhân với biến động RPC, tức 1,16×0,679÷0,702, ta được khoảng 1,122, tương đương tăng khoảng 12,2%. Đây không phải dự báo doanh thu của công ty, cũng không phải phép tái hiện chính xác tốc độ tăng doanh thu trong báo cáo tài chính; khối lượng bình quân ngày còn phải xét số ngày giao dịch, và các khoản doanh thu khác cũng không thể nhét vào phép nhân này. Nó chỉ cho thấy khối lượng tăng 16% không tự động đồng nghĩa doanh thu phí giao dịch cũng tăng 16%.
Còn có một dòng doanh thu khác: doanh thu dữ liệu thị trường trong quý đạt 243 triệu USD, tăng 20% so với cùng kỳ. Điều này bổ sung thêm một chiều phân tích, nhưng không thể vì vậy mà xem cả công ty như một doanh nghiệp phần mềm thuê bao. Mảng giao dịch và thanh toán bù trừ vẫn phải nhìn theo mức độ sôi động của thị trường, còn mảng dữ liệu cũng cần được phân tích riêng về nguồn tăng trưởng và tính bền vững.
Tôi chú ý hơn đến việc các giao dịch mới về sau giữ lại được bao nhiêu doanh thu. Nếu khối lượng tiếp tục mạnh và RPC ổn định, sự mở rộng về quy mô sẽ dễ chuyển hóa thành kết quả hơn; nếu tăng trưởng khối lượng chậm lại mà RPC vẫn giảm, chỉ dựa vào mấy chữ “hưởng lợi từ biến động” là chưa đủ. Ở đây đang bàn về hoạt động kinh doanh của công ty, không có nghĩa thị trường càng giảm thì cổ phiếu của công ty chắc chắn càng tăng; định giá và kỳ vọng đã phản ánh sẵn vẫn là một câu chuyện khác.
Tài liệu: CME Q3 2026, công bố ngày 2026-10-21; xác minh ngày 2026-10-26. RPC và khối lượng bình quân ngày là theo góc nhìn quý; 12,2% là phép tính giản lược trong bài, không phải hướng dẫn của công ty.
https://www.sec.gov/Archives/edgar/data/1156375/000115637526000065/exhibit9919302026.htm
https://investor.cmegroup.com/static-files/24c9441a-4542-4f83-803a-46fa149de4fb
https://investor.cmegroup.com/static-files/e9660b69-0368-4b23-b2ba-8a0dfb6abc57
44
·
--
Bán được nhiều robot phẫu thuật là tốt, nhưng cần xem bệnh viện có sử dụng nhiều hay không
Khi xem xét Intuitive Surgical (ISRG), tôi chú trọng hơn đến việc liệu số ca phẫu thuật có theo kịp tốc độ mở rộng thiết bị hay không. Đưa thiết bị vào bệnh viện mới chỉ là khởi đầu của vòng tuần hoàn thương mại; việc thiết bị có được sử dụng thường xuyên hay không mới ảnh hưởng đến doanh thu tiếp theo từ dụng cụ, vật tư tiêu hao và cho thuê. Báo cáo Q3 này cho thấy tăng trưởng được hỗ trợ, nhưng không nên xem số máy lắp đặt mới trực tiếp là doanh thu từ bán máy một lần.
Ngày 20 tháng 10, công ty công bố rằng trong quý kết thúc ngày 30 tháng 9, số ca phẫu thuật bằng da Vinci trên toàn cầu tăng khoảng 14% so với cùng kỳ năm trước, số ca phẫu thuật bằng Ion tăng khoảng 31%, và tổng số ca của cả hai tăng khoảng 15%. Không thể lấy 14% và 31% cộng lại rồi chia trung bình một cách đơn giản: quy mô của hai nền tảng khác nhau, nên tốc độ tăng tổng thể có trọng số riêng. Tương ứng, doanh thu từ dụng cụ và phụ kiện tăng 18%, lên 1,8 tỷ USD, cho thấy tăng trưởng doanh thu không chỉ đến từ thiết bị.
Trong quý, công ty đưa vào sử dụng 546 hệ thống da Vinci, trong đó 291 hệ thống theo hình thức thuê vận hành; trong số này, 160 hệ thống được tính phí theo mức độ sử dụng. Ba con số này có quan hệ bao hàm, không phải là ba nhóm máy riêng biệt, không trùng lặp. Hơn một nửa số hệ thống được đưa vào sử dụng là theo hình thức thuê vận hành, vì vậy nếu lấy 546 nhân với một mức giá giả định để ước tính doanh thu hệ thống trong quý thì sẽ tính sai cách ghi nhận doanh thu.
Theo tôi, cho thuê khiến giữa việc lắp đặt thiết bị và hiện thực hóa doanh thu có thêm một tầng “mức độ sử dụng”. Với thiết bị tính phí theo mức sử dụng, tần suất sử dụng thực tế của bệnh viện là yếu tố đáng theo dõi hơn; nhưng chỉ dựa vào tổng số ca phẫu thuật trong quý và số thiết bị lắp đặt vào cuối kỳ thì không thể tính chính xác tỷ lệ sử dụng của cùng một nhóm thiết bị, vì cần tính đến thiết bị mới và cũ, thời điểm đưa vào sử dụng cũng như khác biệt giữa các nền tảng.
Điều này cũng giải thích vì sao tôi không muốn chỉ dựa vào khái niệm robot để đánh giá công ty. Nhu cầu phẫu thuật ổn định có thể hỗ trợ mức tiêu thụ dụng cụ, đó là ưu thế của mô hình kinh doanh; nếu trong tương lai số thiết bị lắp đặt tăng nhanh nhưng số ca phẫu thuật và doanh thu dụng cụ không theo kịp, cần xem xét liệu thiết bị có thực sự được đưa vào sử dụng thường xuyên hay không. Ngược lại, nếu số thiết bị được đưa vào sử dụng biến động trong một quý, nhưng mức độ sử dụng và doanh thu tiếp theo vẫn ổn định thì chưa chắc nhu cầu đột ngột suy yếu.
Trong bản cập nhật tiếp theo, tôi sẽ xem xét số thiết bị được đưa vào sử dụng, số ca phẫu thuật và doanh thu dụng cụ cùng nhau, rồi kết hợp với cơ cấu cho thuê để giải thích những thay đổi. Dữ liệu hiện tại ủng hộ sự mở rộng hoạt động kinh doanh, nhưng chưa đủ để tự nó trả lời liệu mức định giá có hợp lý hay không; càng không thể từ tăng trưởng doanh số mà kết luận trực tiếp rằng giá cổ phiếu chắc chắn sẽ tăng.
Nguồn: Intuitive Q3 2026, quý kết thúc ngày 30 tháng 9, công bố ngày 20 tháng 10; xác minh ngày 26 tháng 10. Hình minh họa thể hiện cơ cấu số thiết bị được đưa vào sử dụng trong quý, không phải tỷ trọng doanh thu.
https://www.sec.gov/Archives/edgar/data/1035267/000103526726000067/q326ex-991earningsrelease.htm
Bán được nhiều robot phẫu thuật là tốt, nhưng cần xem bệnh viện có sử dụng nhiều hay không
Khi xem xét Intuitive Surgical (ISRG), tôi chú trọng hơn đến việc liệu số ca phẫu thuật có theo kịp tốc độ mở rộng thiết bị hay không. Đưa thiết bị vào bệnh viện mới chỉ là khởi đầu của vòng tuần hoàn thương mại; việc thiết bị có được sử dụng thường xuyên hay không mới ảnh hưởng đến doanh thu tiếp theo từ dụng cụ, vật tư tiêu hao và cho thuê. Báo cáo Q3 này cho thấy tăng trưởng được hỗ trợ, nhưng không nên xem số máy lắp đặt mới trực tiếp là doanh thu từ bán máy một lần.
Ngày 20 tháng 10, công ty công bố rằng trong quý kết thúc ngày 30 tháng 9, số ca phẫu thuật bằng da Vinci trên toàn cầu tăng khoảng 14% so với cùng kỳ năm trước, số ca phẫu thuật bằng Ion tăng khoảng 31%, và tổng số ca của cả hai tăng khoảng 15%. Không thể lấy 14% và 31% cộng lại rồi chia trung bình một cách đơn giản: quy mô của hai nền tảng khác nhau, nên tốc độ tăng tổng thể có trọng số riêng. Tương ứng, doanh thu từ dụng cụ và phụ kiện tăng 18%, lên 1,8 tỷ USD, cho thấy tăng trưởng doanh thu không chỉ đến từ thiết bị.
Trong quý, công ty đưa vào sử dụng 546 hệ thống da Vinci, trong đó 291 hệ thống theo hình thức thuê vận hành; trong số này, 160 hệ thống được tính phí theo mức độ sử dụng. Ba con số này có quan hệ bao hàm, không phải là ba nhóm máy riêng biệt, không trùng lặp. Hơn một nửa số hệ thống được đưa vào sử dụng là theo hình thức thuê vận hành, vì vậy nếu lấy 546 nhân với một mức giá giả định để ước tính doanh thu hệ thống trong quý thì sẽ tính sai cách ghi nhận doanh thu.
Theo tôi, cho thuê khiến giữa việc lắp đặt thiết bị và hiện thực hóa doanh thu có thêm một tầng “mức độ sử dụng”. Với thiết bị tính phí theo mức sử dụng, tần suất sử dụng thực tế của bệnh viện là yếu tố đáng theo dõi hơn; nhưng chỉ dựa vào tổng số ca phẫu thuật trong quý và số thiết bị lắp đặt vào cuối kỳ thì không thể tính chính xác tỷ lệ sử dụng của cùng một nhóm thiết bị, vì cần tính đến thiết bị mới và cũ, thời điểm đưa vào sử dụng cũng như khác biệt giữa các nền tảng.
Điều này cũng giải thích vì sao tôi không muốn chỉ dựa vào khái niệm robot để đánh giá công ty. Nhu cầu phẫu thuật ổn định có thể hỗ trợ mức tiêu thụ dụng cụ, đó là ưu thế của mô hình kinh doanh; nếu trong tương lai số thiết bị lắp đặt tăng nhanh nhưng số ca phẫu thuật và doanh thu dụng cụ không theo kịp, cần xem xét liệu thiết bị có thực sự được đưa vào sử dụng thường xuyên hay không. Ngược lại, nếu số thiết bị được đưa vào sử dụng biến động trong một quý, nhưng mức độ sử dụng và doanh thu tiếp theo vẫn ổn định thì chưa chắc nhu cầu đột ngột suy yếu.
Trong bản cập nhật tiếp theo, tôi sẽ xem xét số thiết bị được đưa vào sử dụng, số ca phẫu thuật và doanh thu dụng cụ cùng nhau, rồi kết hợp với cơ cấu cho thuê để giải thích những thay đổi. Dữ liệu hiện tại ủng hộ sự mở rộng hoạt động kinh doanh, nhưng chưa đủ để tự nó trả lời liệu mức định giá có hợp lý hay không; càng không thể từ tăng trưởng doanh số mà kết luận trực tiếp rằng giá cổ phiếu chắc chắn sẽ tăng.
Nguồn: Intuitive Q3 2026, quý kết thúc ngày 30 tháng 9, công bố ngày 20 tháng 10; xác minh ngày 26 tháng 10. Hình minh họa thể hiện cơ cấu số thiết bị được đưa vào sử dụng trong quý, không phải tỷ trọng doanh thu.
https://www.sec.gov/Archives/edgar/data/1035267/000103526726000067/q326ex-991earningsrelease.htm
Khi xem xét Intuitive Surgical (ISRG), tôi chú trọng hơn đến việc liệu số ca phẫu thuật có theo kịp tốc độ mở rộng thiết bị hay không. Đưa thiết bị vào bệnh viện mới chỉ là khởi đầu của vòng tuần hoàn thương mại; việc thiết bị có được sử dụng thường xuyên hay không mới ảnh hưởng đến doanh thu tiếp theo từ dụng cụ, vật tư tiêu hao và cho thuê. Báo cáo Q3 này cho thấy tăng trưởng được hỗ trợ, nhưng không nên xem số máy lắp đặt mới trực tiếp là doanh thu từ bán máy một lần.
Ngày 20 tháng 10, công ty công bố rằng trong quý kết thúc ngày 30 tháng 9, số ca phẫu thuật bằng da Vinci trên toàn cầu tăng khoảng 14% so với cùng kỳ năm trước, số ca phẫu thuật bằng Ion tăng khoảng 31%, và tổng số ca của cả hai tăng khoảng 15%. Không thể lấy 14% và 31% cộng lại rồi chia trung bình một cách đơn giản: quy mô của hai nền tảng khác nhau, nên tốc độ tăng tổng thể có trọng số riêng. Tương ứng, doanh thu từ dụng cụ và phụ kiện tăng 18%, lên 1,8 tỷ USD, cho thấy tăng trưởng doanh thu không chỉ đến từ thiết bị.
Trong quý, công ty đưa vào sử dụng 546 hệ thống da Vinci, trong đó 291 hệ thống theo hình thức thuê vận hành; trong số này, 160 hệ thống được tính phí theo mức độ sử dụng. Ba con số này có quan hệ bao hàm, không phải là ba nhóm máy riêng biệt, không trùng lặp. Hơn một nửa số hệ thống được đưa vào sử dụng là theo hình thức thuê vận hành, vì vậy nếu lấy 546 nhân với một mức giá giả định để ước tính doanh thu hệ thống trong quý thì sẽ tính sai cách ghi nhận doanh thu.
Theo tôi, cho thuê khiến giữa việc lắp đặt thiết bị và hiện thực hóa doanh thu có thêm một tầng “mức độ sử dụng”. Với thiết bị tính phí theo mức sử dụng, tần suất sử dụng thực tế của bệnh viện là yếu tố đáng theo dõi hơn; nhưng chỉ dựa vào tổng số ca phẫu thuật trong quý và số thiết bị lắp đặt vào cuối kỳ thì không thể tính chính xác tỷ lệ sử dụng của cùng một nhóm thiết bị, vì cần tính đến thiết bị mới và cũ, thời điểm đưa vào sử dụng cũng như khác biệt giữa các nền tảng.
Điều này cũng giải thích vì sao tôi không muốn chỉ dựa vào khái niệm robot để đánh giá công ty. Nhu cầu phẫu thuật ổn định có thể hỗ trợ mức tiêu thụ dụng cụ, đó là ưu thế của mô hình kinh doanh; nếu trong tương lai số thiết bị lắp đặt tăng nhanh nhưng số ca phẫu thuật và doanh thu dụng cụ không theo kịp, cần xem xét liệu thiết bị có thực sự được đưa vào sử dụng thường xuyên hay không. Ngược lại, nếu số thiết bị được đưa vào sử dụng biến động trong một quý, nhưng mức độ sử dụng và doanh thu tiếp theo vẫn ổn định thì chưa chắc nhu cầu đột ngột suy yếu.
Trong bản cập nhật tiếp theo, tôi sẽ xem xét số thiết bị được đưa vào sử dụng, số ca phẫu thuật và doanh thu dụng cụ cùng nhau, rồi kết hợp với cơ cấu cho thuê để giải thích những thay đổi. Dữ liệu hiện tại ủng hộ sự mở rộng hoạt động kinh doanh, nhưng chưa đủ để tự nó trả lời liệu mức định giá có hợp lý hay không; càng không thể từ tăng trưởng doanh số mà kết luận trực tiếp rằng giá cổ phiếu chắc chắn sẽ tăng.
Nguồn: Intuitive Q3 2026, quý kết thúc ngày 30 tháng 9, công bố ngày 20 tháng 10; xác minh ngày 26 tháng 10. Hình minh họa thể hiện cơ cấu số thiết bị được đưa vào sử dụng trong quý, không phải tỷ trọng doanh thu.
https://www.sec.gov/Archives/edgar/data/1035267/000103526726000067/q326ex-991earningsrelease.htm
1
69
·
--
Không thể chỉ nhìn vào cụm từ “phần mềm tăng trưởng” trong báo cáo tài chính của IBM
Kết quả Q3 của IBM có cải thiện, nhưng không phải mọi mảng kinh doanh đều cùng đi lên. Điều tôi chú ý hơn là: phần mềm đang thúc đẩy tăng trưởng, còn tư vấn chưa bắt kịp rõ rệt; kết quả lợi nhuận cải thiện cũng không có nghĩa là biên lợi nhuận gộp đã mạnh lên. Tách riêng hai khía cạnh này mới giúp nhìn rõ công ty hiện đang kiếm tiền từ đâu.
Trong số liệu quý công bố ngày 21 tháng 10, tổng doanh thu đạt 17,1 tỷ USD, tăng 5% so với cùng kỳ; tăng 6% nếu tính theo tỷ giá cố định. Doanh thu phần mềm tăng 8%, tư vấn đi ngang, cơ sở hạ tầng tăng 4%; ba số liệu sau đều theo báo cáo. Bên trong mảng phần mềm cũng không đồng đều: Data tăng 19%, trong khi Automation giảm 3%. Con số tổng hợp “phần mềm tăng trưởng” che khuất hai trạng thái kinh doanh rất khác nhau.
Theo tôi, hiện phù hợp hơn nếu nhìn nhận IBM là một doanh nghiệp đang tăng trưởng trong bối cảnh các mảng kinh doanh phân hóa, thay vì xem đây là bằng chứng cho thấy ngân sách công nghệ doanh nghiệp đang phục hồi trên diện rộng. Phần mềm bán tốt hơn chưa chắc có nghĩa là khách hàng đồng thời tăng chi tiêu cho triển khai, chuyển đổi và tư vấn; tất nhiên, chỉ dựa vào tốc độ tăng trưởng của các phân khúc này cũng không thể kết luận ngược lại rằng khách hàng đang cắt giảm ngân sách. Để xác nhận nhu cầu đang lan rộng, cần tiếp tục thấy doanh thu tư vấn duy trì đà tăng và bắt kịp, chứ không chỉ dựa vào câu chuyện công nghệ của ban lãnh đạo.
Ở mảng lợi nhuận cũng có một điểm trái chiều. Biên lợi nhuận trước thuế theo chỉ số hoạt động, phi GAAP, tăng lên 19,3%, cải thiện 0,7 điểm phần trăm so với cùng kỳ; nhưng biên lợi nhuận gộp theo cùng chỉ số lại giảm 0,2 điểm phần trăm, xuống còn 58,5%. Vì vậy, không thể trực tiếp diễn giải việc biên lợi nhuận trước thuế cải thiện là dấu hiệu cho thấy sản phẩm có khả năng tăng giá tốt hơn. Cần phân tích riêng hiệu quả chi phí, cơ cấu kinh doanh và các khoản mục điều chỉnh; đừng đánh đồng những chỉ số biên lợi nhuận ở các cấp độ khác nhau. Chỉ số hoạt động ở đây cũng không thể thay thế kết quả GAAP.
Dòng tiền là một yếu tố hỗ trợ khác: công ty nâng dự báo dòng tiền tự do cả năm lên mức tăng hơn 1 tỷ USD so với cùng kỳ, đồng thời giữ nguyên kỳ vọng doanh thu cả năm tăng 4% đến 5% theo tỷ giá cố định. Điều này giống với việc triển vọng chuyển đổi doanh thu thành tiền mặt tốt lên hơn là công ty nâng toàn diện mục tiêu doanh thu cả năm.
Hiện tại, tôi có xu hướng ghi nhận sự cải thiện, nhưng không ngoại suy thành đà tăng tốc trên diện rộng. Trong quý tới, hãy theo dõi ba điều: tư vấn có bắt kịp phần mềm không, những mảng yếu bên trong phần mềm có thu hẹp khoảng cách không, và biên lợi nhuận gộp có ổn định không. Nếu chỉ có hiệu quả chi phí cải thiện, câu chuyện tăng trưởng vẫn cần thêm bằng chứng; nếu nhu cầu lan rộng và chất lượng lợi nhuận cùng cải thiện, khi đó mới đáng để nâng mức đánh giá. Đây là phân tích hoạt động kinh doanh, không phải cơ sở để suy luận rằng định giá hiện tại đang rẻ hay giá cổ phiếu chắc chắn sẽ tăng.
Nguồn: IBM Q3 năm 2026, quý kết thúc ngày 30 tháng 9, công bố ngày 21 tháng 10; xác minh ngày 26 tháng 10. Tất cả tỷ lệ phần trăm đều là mức thay đổi so với cùng kỳ; cơ sở tính toán được nêu rõ ở từng chỗ.
https://newsroom.ibm.com/2026-10-21-IBM-RELEASES-THIRD-QUARTER-RESULTS
Không thể chỉ nhìn vào cụm từ “phần mềm tăng trưởng” trong báo cáo tài chính của IBM
Kết quả Q3 của IBM có cải thiện, nhưng không phải mọi mảng kinh doanh đều cùng đi lên. Điều tôi chú ý hơn là: phần mềm đang thúc đẩy tăng trưởng, còn tư vấn chưa bắt kịp rõ rệt; kết quả lợi nhuận cải thiện cũng không có nghĩa là biên lợi nhuận gộp đã mạnh lên. Tách riêng hai khía cạnh này mới giúp nhìn rõ công ty hiện đang kiếm tiền từ đâu.
Trong số liệu quý công bố ngày 21 tháng 10, tổng doanh thu đạt 17,1 tỷ USD, tăng 5% so với cùng kỳ; tăng 6% nếu tính theo tỷ giá cố định. Doanh thu phần mềm tăng 8%, tư vấn đi ngang, cơ sở hạ tầng tăng 4%; ba số liệu sau đều theo báo cáo. Bên trong mảng phần mềm cũng không đồng đều: Data tăng 19%, trong khi Automation giảm 3%. Con số tổng hợp “phần mềm tăng trưởng” che khuất hai trạng thái kinh doanh rất khác nhau.
Theo tôi, hiện phù hợp hơn nếu nhìn nhận IBM là một doanh nghiệp đang tăng trưởng trong bối cảnh các mảng kinh doanh phân hóa, thay vì xem đây là bằng chứng cho thấy ngân sách công nghệ doanh nghiệp đang phục hồi trên diện rộng. Phần mềm bán tốt hơn chưa chắc có nghĩa là khách hàng đồng thời tăng chi tiêu cho triển khai, chuyển đổi và tư vấn; tất nhiên, chỉ dựa vào tốc độ tăng trưởng của các phân khúc này cũng không thể kết luận ngược lại rằng khách hàng đang cắt giảm ngân sách. Để xác nhận nhu cầu đang lan rộng, cần tiếp tục thấy doanh thu tư vấn duy trì đà tăng và bắt kịp, chứ không chỉ dựa vào câu chuyện công nghệ của ban lãnh đạo.
Ở mảng lợi nhuận cũng có một điểm trái chiều. Biên lợi nhuận trước thuế theo chỉ số hoạt động, phi GAAP, tăng lên 19,3%, cải thiện 0,7 điểm phần trăm so với cùng kỳ; nhưng biên lợi nhuận gộp theo cùng chỉ số lại giảm 0,2 điểm phần trăm, xuống còn 58,5%. Vì vậy, không thể trực tiếp diễn giải việc biên lợi nhuận trước thuế cải thiện là dấu hiệu cho thấy sản phẩm có khả năng tăng giá tốt hơn. Cần phân tích riêng hiệu quả chi phí, cơ cấu kinh doanh và các khoản mục điều chỉnh; đừng đánh đồng những chỉ số biên lợi nhuận ở các cấp độ khác nhau. Chỉ số hoạt động ở đây cũng không thể thay thế kết quả GAAP.
Dòng tiền là một yếu tố hỗ trợ khác: công ty nâng dự báo dòng tiền tự do cả năm lên mức tăng hơn 1 tỷ USD so với cùng kỳ, đồng thời giữ nguyên kỳ vọng doanh thu cả năm tăng 4% đến 5% theo tỷ giá cố định. Điều này giống với việc triển vọng chuyển đổi doanh thu thành tiền mặt tốt lên hơn là công ty nâng toàn diện mục tiêu doanh thu cả năm.
Hiện tại, tôi có xu hướng ghi nhận sự cải thiện, nhưng không ngoại suy thành đà tăng tốc trên diện rộng. Trong quý tới, hãy theo dõi ba điều: tư vấn có bắt kịp phần mềm không, những mảng yếu bên trong phần mềm có thu hẹp khoảng cách không, và biên lợi nhuận gộp có ổn định không. Nếu chỉ có hiệu quả chi phí cải thiện, câu chuyện tăng trưởng vẫn cần thêm bằng chứng; nếu nhu cầu lan rộng và chất lượng lợi nhuận cùng cải thiện, khi đó mới đáng để nâng mức đánh giá. Đây là phân tích hoạt động kinh doanh, không phải cơ sở để suy luận rằng định giá hiện tại đang rẻ hay giá cổ phiếu chắc chắn sẽ tăng.
Nguồn: IBM Q3 năm 2026, quý kết thúc ngày 30 tháng 9, công bố ngày 21 tháng 10; xác minh ngày 26 tháng 10. Tất cả tỷ lệ phần trăm đều là mức thay đổi so với cùng kỳ; cơ sở tính toán được nêu rõ ở từng chỗ.
https://newsroom.ibm.com/2026-10-21-IBM-RELEASES-THIRD-QUARTER-RESULTS
Kết quả Q3 của IBM có cải thiện, nhưng không phải mọi mảng kinh doanh đều cùng đi lên. Điều tôi chú ý hơn là: phần mềm đang thúc đẩy tăng trưởng, còn tư vấn chưa bắt kịp rõ rệt; kết quả lợi nhuận cải thiện cũng không có nghĩa là biên lợi nhuận gộp đã mạnh lên. Tách riêng hai khía cạnh này mới giúp nhìn rõ công ty hiện đang kiếm tiền từ đâu.
Trong số liệu quý công bố ngày 21 tháng 10, tổng doanh thu đạt 17,1 tỷ USD, tăng 5% so với cùng kỳ; tăng 6% nếu tính theo tỷ giá cố định. Doanh thu phần mềm tăng 8%, tư vấn đi ngang, cơ sở hạ tầng tăng 4%; ba số liệu sau đều theo báo cáo. Bên trong mảng phần mềm cũng không đồng đều: Data tăng 19%, trong khi Automation giảm 3%. Con số tổng hợp “phần mềm tăng trưởng” che khuất hai trạng thái kinh doanh rất khác nhau.
Theo tôi, hiện phù hợp hơn nếu nhìn nhận IBM là một doanh nghiệp đang tăng trưởng trong bối cảnh các mảng kinh doanh phân hóa, thay vì xem đây là bằng chứng cho thấy ngân sách công nghệ doanh nghiệp đang phục hồi trên diện rộng. Phần mềm bán tốt hơn chưa chắc có nghĩa là khách hàng đồng thời tăng chi tiêu cho triển khai, chuyển đổi và tư vấn; tất nhiên, chỉ dựa vào tốc độ tăng trưởng của các phân khúc này cũng không thể kết luận ngược lại rằng khách hàng đang cắt giảm ngân sách. Để xác nhận nhu cầu đang lan rộng, cần tiếp tục thấy doanh thu tư vấn duy trì đà tăng và bắt kịp, chứ không chỉ dựa vào câu chuyện công nghệ của ban lãnh đạo.
Ở mảng lợi nhuận cũng có một điểm trái chiều. Biên lợi nhuận trước thuế theo chỉ số hoạt động, phi GAAP, tăng lên 19,3%, cải thiện 0,7 điểm phần trăm so với cùng kỳ; nhưng biên lợi nhuận gộp theo cùng chỉ số lại giảm 0,2 điểm phần trăm, xuống còn 58,5%. Vì vậy, không thể trực tiếp diễn giải việc biên lợi nhuận trước thuế cải thiện là dấu hiệu cho thấy sản phẩm có khả năng tăng giá tốt hơn. Cần phân tích riêng hiệu quả chi phí, cơ cấu kinh doanh và các khoản mục điều chỉnh; đừng đánh đồng những chỉ số biên lợi nhuận ở các cấp độ khác nhau. Chỉ số hoạt động ở đây cũng không thể thay thế kết quả GAAP.
Dòng tiền là một yếu tố hỗ trợ khác: công ty nâng dự báo dòng tiền tự do cả năm lên mức tăng hơn 1 tỷ USD so với cùng kỳ, đồng thời giữ nguyên kỳ vọng doanh thu cả năm tăng 4% đến 5% theo tỷ giá cố định. Điều này giống với việc triển vọng chuyển đổi doanh thu thành tiền mặt tốt lên hơn là công ty nâng toàn diện mục tiêu doanh thu cả năm.
Hiện tại, tôi có xu hướng ghi nhận sự cải thiện, nhưng không ngoại suy thành đà tăng tốc trên diện rộng. Trong quý tới, hãy theo dõi ba điều: tư vấn có bắt kịp phần mềm không, những mảng yếu bên trong phần mềm có thu hẹp khoảng cách không, và biên lợi nhuận gộp có ổn định không. Nếu chỉ có hiệu quả chi phí cải thiện, câu chuyện tăng trưởng vẫn cần thêm bằng chứng; nếu nhu cầu lan rộng và chất lượng lợi nhuận cùng cải thiện, khi đó mới đáng để nâng mức đánh giá. Đây là phân tích hoạt động kinh doanh, không phải cơ sở để suy luận rằng định giá hiện tại đang rẻ hay giá cổ phiếu chắc chắn sẽ tăng.
Nguồn: IBM Q3 năm 2026, quý kết thúc ngày 30 tháng 9, công bố ngày 21 tháng 10; xác minh ngày 26 tháng 10. Tất cả tỷ lệ phần trăm đều là mức thay đổi so với cùng kỳ; cơ sở tính toán được nêu rõ ở từng chỗ.
https://newsroom.ibm.com/2026-10-21-IBM-RELEASES-THIRD-QUARTER-RESULTS
74
·
--
Coca-Cola Q2: sản lượng tăng trưởng, cơ cấu giá tại châu Á vẫn kéo lùi kết quả
Tính đến ngày 25 tháng 10, báo cáo tài chính quý gần nhất của Coca-Cola không phải Q3 mà là Q2, được công bố vào ngày 28 tháng 7; Q3 sẽ được công bố trước giờ mở cửa thị trường chứng khoán Mỹ ngày 27 tháng 10. Điều đáng theo dõi lúc này không phải là nhãn “cổ phiếu phòng thủ”, mà là liệu tăng trưởng sản lượng có thể chuyển thành chất lượng doanh thu cân bằng hơn hay không.
Dữ liệu Q2 đã công bố cho thấy sản lượng toàn cầu của công ty tăng 5% so với cùng kỳ, doanh thu thuần tăng 7% lên 13,4 tỷ USD và doanh thu hữu cơ tăng 6%; giá/cơ cấu đóng góp 2%, còn doanh số bán si-rô cô đặc đóng góp 4%. EPS so sánh được là 0,97 USD, tăng 11% so với cùng kỳ; biên lợi nhuận hoạt động so sánh được đạt 35,6%, so với 34,7% cùng kỳ năm ngoái. Công ty cho biết trong quý, họ đã tăng thị phần giá trị trên toàn bộ thị trường đồ uống không cồn dùng ngay.
Dữ liệu theo khu vực cho thấy sự trái chiều rõ rệt: sản lượng mỗi thùng tại châu Á - Thái Bình Dương tăng 8%, nhưng giá/cơ cấu giảm 9%. Công ty giải thích nguyên nhân chủ yếu là cơ cấu bất lợi và các biện pháp tăng khả năng chi trả, đồng thời mất thị phần giá trị tại Ấn Độ. Tại Bắc Mỹ, sản lượng tăng 3% và giá/cơ cấu tăng 4%; tại Mỹ Latinh, cả hai đều tăng 3%. Điều này cho thấy tăng trưởng không chỉ phụ thuộc vào số thùng bán ra mà còn vào loại sản phẩm, thị trường và mức giá. Tại châu Á, cơ cấu giá dễ tiếp cận hơn giúp tăng sản lượng; trong ngắn hạn, cách này có thể duy trì khả năng tiếp cận của người tiêu dùng, nhưng cũng có thể làm giảm doanh thu trên mỗi thùng. Đây là cách diễn giải dữ liệu theo khu vực, không phải dự báo lợi nhuận của công ty.
Theo đánh giá của tôi, Q2 cho thấy thương hiệu, kênh phân phối và sản phẩm mới vẫn có khả năng thúc đẩy sản lượng, nhưng dư địa để “tăng trưởng nhờ tăng giá” không đồng đều. Công ty cho biết đổi mới sản phẩm đã góp phần vào tăng trưởng sản lượng, đồng thời biên lợi nhuận so sánh được tăng nhờ tăng trưởng hữu cơ, chi phí giảm và tỷ giá thuận lợi; mặt khác, chi phí nguyên liệu cao hơn và đầu tư tiếp thị tăng vẫn là những yếu tố bù trừ. Vì vậy, không thể đơn giản ngoại suy mức cải thiện biên lợi nhuận trong quý này thành đà mở rộng liên tục.
Bản cập nhật Q3 ngày 27 tháng 10 sẽ là mốc kiểm chứng tiếp theo: cần theo dõi liệu sản lượng toàn cầu có tiếp tục tăng, mức giảm âm của giá/cơ cấu tại châu Á có thu hẹp và công ty có điều chỉnh lại triển vọng cả năm hay không. Nếu sản lượng tiếp tục mạnh nhưng chênh lệch giá xấu đi, thị trường cần đánh giá liệu đây chỉ là chiến lược tăng khả năng chi trả tạm thời hay là dấu hiệu cơ cấu tăng trưởng suy yếu; trước khi kết quả được công bố, các số liệu Q3 vẫn chưa được biết.
Nguồn: Quý kết thúc ngày 2026-07-03, công bố ngày 2026-07-28; xác minh ngày 2026-10-25. Giá/cơ cấu không đồng nghĩa với việc chỉ tăng giá.
https://www.coca-colacompany.com/media-center/coca-cola-reports-second-quarter-2026-results
https://investors.coca-colacompany.com/news-events/press-releases/detail/1173/the-coca-cola-company-announces-timing-of-third-quarter-2026-earnings-release
Coca-Cola Q2: sản lượng tăng trưởng, cơ cấu giá tại châu Á vẫn kéo lùi kết quả
Tính đến ngày 25 tháng 10, báo cáo tài chính quý gần nhất của Coca-Cola không phải Q3 mà là Q2, được công bố vào ngày 28 tháng 7; Q3 sẽ được công bố trước giờ mở cửa thị trường chứng khoán Mỹ ngày 27 tháng 10. Điều đáng theo dõi lúc này không phải là nhãn “cổ phiếu phòng thủ”, mà là liệu tăng trưởng sản lượng có thể chuyển thành chất lượng doanh thu cân bằng hơn hay không.
Dữ liệu Q2 đã công bố cho thấy sản lượng toàn cầu của công ty tăng 5% so với cùng kỳ, doanh thu thuần tăng 7% lên 13,4 tỷ USD và doanh thu hữu cơ tăng 6%; giá/cơ cấu đóng góp 2%, còn doanh số bán si-rô cô đặc đóng góp 4%. EPS so sánh được là 0,97 USD, tăng 11% so với cùng kỳ; biên lợi nhuận hoạt động so sánh được đạt 35,6%, so với 34,7% cùng kỳ năm ngoái. Công ty cho biết trong quý, họ đã tăng thị phần giá trị trên toàn bộ thị trường đồ uống không cồn dùng ngay.
Dữ liệu theo khu vực cho thấy sự trái chiều rõ rệt: sản lượng mỗi thùng tại châu Á - Thái Bình Dương tăng 8%, nhưng giá/cơ cấu giảm 9%. Công ty giải thích nguyên nhân chủ yếu là cơ cấu bất lợi và các biện pháp tăng khả năng chi trả, đồng thời mất thị phần giá trị tại Ấn Độ. Tại Bắc Mỹ, sản lượng tăng 3% và giá/cơ cấu tăng 4%; tại Mỹ Latinh, cả hai đều tăng 3%. Điều này cho thấy tăng trưởng không chỉ phụ thuộc vào số thùng bán ra mà còn vào loại sản phẩm, thị trường và mức giá. Tại châu Á, cơ cấu giá dễ tiếp cận hơn giúp tăng sản lượng; trong ngắn hạn, cách này có thể duy trì khả năng tiếp cận của người tiêu dùng, nhưng cũng có thể làm giảm doanh thu trên mỗi thùng. Đây là cách diễn giải dữ liệu theo khu vực, không phải dự báo lợi nhuận của công ty.
Theo đánh giá của tôi, Q2 cho thấy thương hiệu, kênh phân phối và sản phẩm mới vẫn có khả năng thúc đẩy sản lượng, nhưng dư địa để “tăng trưởng nhờ tăng giá” không đồng đều. Công ty cho biết đổi mới sản phẩm đã góp phần vào tăng trưởng sản lượng, đồng thời biên lợi nhuận so sánh được tăng nhờ tăng trưởng hữu cơ, chi phí giảm và tỷ giá thuận lợi; mặt khác, chi phí nguyên liệu cao hơn và đầu tư tiếp thị tăng vẫn là những yếu tố bù trừ. Vì vậy, không thể đơn giản ngoại suy mức cải thiện biên lợi nhuận trong quý này thành đà mở rộng liên tục.
Bản cập nhật Q3 ngày 27 tháng 10 sẽ là mốc kiểm chứng tiếp theo: cần theo dõi liệu sản lượng toàn cầu có tiếp tục tăng, mức giảm âm của giá/cơ cấu tại châu Á có thu hẹp và công ty có điều chỉnh lại triển vọng cả năm hay không. Nếu sản lượng tiếp tục mạnh nhưng chênh lệch giá xấu đi, thị trường cần đánh giá liệu đây chỉ là chiến lược tăng khả năng chi trả tạm thời hay là dấu hiệu cơ cấu tăng trưởng suy yếu; trước khi kết quả được công bố, các số liệu Q3 vẫn chưa được biết.
Nguồn: Quý kết thúc ngày 2026-07-03, công bố ngày 2026-07-28; xác minh ngày 2026-10-25. Giá/cơ cấu không đồng nghĩa với việc chỉ tăng giá.
https://www.coca-colacompany.com/media-center/coca-cola-reports-second-quarter-2026-results
https://investors.coca-colacompany.com/news-events/press-releases/detail/1173/the-coca-cola-company-announces-timing-of-third-quarter-2026-earnings-release
Tính đến ngày 25 tháng 10, báo cáo tài chính quý gần nhất của Coca-Cola không phải Q3 mà là Q2, được công bố vào ngày 28 tháng 7; Q3 sẽ được công bố trước giờ mở cửa thị trường chứng khoán Mỹ ngày 27 tháng 10. Điều đáng theo dõi lúc này không phải là nhãn “cổ phiếu phòng thủ”, mà là liệu tăng trưởng sản lượng có thể chuyển thành chất lượng doanh thu cân bằng hơn hay không.
Dữ liệu Q2 đã công bố cho thấy sản lượng toàn cầu của công ty tăng 5% so với cùng kỳ, doanh thu thuần tăng 7% lên 13,4 tỷ USD và doanh thu hữu cơ tăng 6%; giá/cơ cấu đóng góp 2%, còn doanh số bán si-rô cô đặc đóng góp 4%. EPS so sánh được là 0,97 USD, tăng 11% so với cùng kỳ; biên lợi nhuận hoạt động so sánh được đạt 35,6%, so với 34,7% cùng kỳ năm ngoái. Công ty cho biết trong quý, họ đã tăng thị phần giá trị trên toàn bộ thị trường đồ uống không cồn dùng ngay.
Dữ liệu theo khu vực cho thấy sự trái chiều rõ rệt: sản lượng mỗi thùng tại châu Á - Thái Bình Dương tăng 8%, nhưng giá/cơ cấu giảm 9%. Công ty giải thích nguyên nhân chủ yếu là cơ cấu bất lợi và các biện pháp tăng khả năng chi trả, đồng thời mất thị phần giá trị tại Ấn Độ. Tại Bắc Mỹ, sản lượng tăng 3% và giá/cơ cấu tăng 4%; tại Mỹ Latinh, cả hai đều tăng 3%. Điều này cho thấy tăng trưởng không chỉ phụ thuộc vào số thùng bán ra mà còn vào loại sản phẩm, thị trường và mức giá. Tại châu Á, cơ cấu giá dễ tiếp cận hơn giúp tăng sản lượng; trong ngắn hạn, cách này có thể duy trì khả năng tiếp cận của người tiêu dùng, nhưng cũng có thể làm giảm doanh thu trên mỗi thùng. Đây là cách diễn giải dữ liệu theo khu vực, không phải dự báo lợi nhuận của công ty.
Theo đánh giá của tôi, Q2 cho thấy thương hiệu, kênh phân phối và sản phẩm mới vẫn có khả năng thúc đẩy sản lượng, nhưng dư địa để “tăng trưởng nhờ tăng giá” không đồng đều. Công ty cho biết đổi mới sản phẩm đã góp phần vào tăng trưởng sản lượng, đồng thời biên lợi nhuận so sánh được tăng nhờ tăng trưởng hữu cơ, chi phí giảm và tỷ giá thuận lợi; mặt khác, chi phí nguyên liệu cao hơn và đầu tư tiếp thị tăng vẫn là những yếu tố bù trừ. Vì vậy, không thể đơn giản ngoại suy mức cải thiện biên lợi nhuận trong quý này thành đà mở rộng liên tục.
Bản cập nhật Q3 ngày 27 tháng 10 sẽ là mốc kiểm chứng tiếp theo: cần theo dõi liệu sản lượng toàn cầu có tiếp tục tăng, mức giảm âm của giá/cơ cấu tại châu Á có thu hẹp và công ty có điều chỉnh lại triển vọng cả năm hay không. Nếu sản lượng tiếp tục mạnh nhưng chênh lệch giá xấu đi, thị trường cần đánh giá liệu đây chỉ là chiến lược tăng khả năng chi trả tạm thời hay là dấu hiệu cơ cấu tăng trưởng suy yếu; trước khi kết quả được công bố, các số liệu Q3 vẫn chưa được biết.
Nguồn: Quý kết thúc ngày 2026-07-03, công bố ngày 2026-07-28; xác minh ngày 2026-10-25. Giá/cơ cấu không đồng nghĩa với việc chỉ tăng giá.
https://www.coca-colacompany.com/media-center/coca-cola-reports-second-quarter-2026-results
https://investors.coca-colacompany.com/news-events/press-releases/detail/1173/the-coca-cola-company-announces-timing-of-third-quarter-2026-earnings-release
151
·
--
Nhìn lại lợi nhuận Apple: EPS 2,02 USD, trước tiên hãy tách riêng 0,11 USD
Trước khi xem báo cáo tài chính tiếp theo của Apple, tôi sẽ làm rõ cơ sở so sánh của quý trước. Tăng trưởng lợi nhuận là kết quả thực tế được báo cáo, nhưng nếu trong đó có đóng góp từ các khoản mục đặc biệt thì việc lấy nguyên tốc độ tăng trưởng để áp dụng rất dễ khiến ta gộp lẫn những nguồn cải thiện khác nhau.
Phần nhìn lại này đề cập đến kết quả quý III năm tài chính 2026 của Apple, được công bố ngày 30 tháng 7 và tính đến ngày 27 tháng 6; đây không phải kết quả mới vừa được công bố. Khi đó, Apple cho biết EPS pha loãng là 2,02 USD, tăng 29% so với cùng kỳ năm trước, trong đó có tác động thuận lợi 0,11 USD mỗi cổ phiếu nhờ khoản hoàn thuế quan. Biên lợi nhuận gộp của công ty là 50,1%, cũng bao gồm tác động thuận lợi khoảng 2 điểm phần trăm từ khoản hoàn thuế quan.
Thực hiện phép trừ đơn giản dựa trên số liệu đã công bố: 2,02 trừ 0,11 bằng 1,91 USD. Con số 1,91 này chỉ là giá trị tính toán nhằm giúp hiểu tác động của khoản mục đó, không phải một chỉ tiêu lợi nhuận điều chỉnh hoàn chỉnh khác do công ty công bố. Càng không thể dùng trực tiếp con số này để tính tăng trưởng so với cùng kỳ: cơ sở tính của cùng kỳ năm trước, biến động số lượng cổ phiếu và các khoản mục khác vẫn chưa được điều chỉnh đồng bộ.
Đây cũng là bước dễ bị bỏ qua nhất khi nhìn lại kết quả. Thấy EPS tăng 29% không có nghĩa là toàn bộ mức tăng đều đến từ doanh số sản phẩm hoặc hiệu quả hoạt động; thấy khoản hoàn thuế có đóng góp cũng không có nghĩa là phủ nhận mức tăng trưởng hoạt động của cả quý. Trong cùng thông cáo, Apple cho biết doanh thu đạt 109,4 tỷ USD, tăng 16% so với cùng kỳ năm trước. Doanh thu và lợi nhuận trên mỗi cổ phiếu cung cấp những thông tin khác nhau; khi diễn giải, cần tách riêng thay đổi trong hoạt động kinh doanh, tác động của chi phí và cách tính trên mỗi cổ phiếu, thay vì chọn một con số để thay thế mọi nhận định.
Biên lợi nhuận gộp cũng vậy. Tác động khoảng 2 điểm phần trăm nói đến điểm phần trăm của biên lợi nhuận, chứ không phải lấy 50,1% nhân với 2%. Nhầm đơn vị có vẻ chỉ là một sai sót tính toán nhỏ, nhưng cuối cùng có thể dẫn đến đánh giá hoàn toàn khác về khả năng sinh lời. Ngay cả khi trừ khoản tác động này một cách ước tính, cũng chưa thể kết luận rằng biên lợi nhuận còn lại sẽ được duy trì trong mọi quý sau này.
Với các báo cáo tài chính sắp tới, tôi sẽ tập trung kiểm tra xem những khoản mục thuận lợi tương tự có tiếp tục xuất hiện hay không, cơ cấu sản phẩm và dịch vụ thay đổi thế nào, và ban lãnh đạo giải thích áp lực chi phí ra sao. Nếu kết quả lợi nhuận mới chủ yếu được hỗ trợ bởi các yếu tố hoạt động kinh doanh, thì đánh giá về tính bền vững sẽ khác với trường hợp mức cải thiện được thúc đẩy bởi một khoản mục đặc biệt. Còn việc khoản hoàn thuế có thể lặp lại hay không và số tiền trong tương lai là bao nhiêu thì thông cáo lịch sử này không đưa ra câu trả lời có thể ngoại suy trực tiếp.
Kết luận của tôi là, phân tích báo cáo tài chính tốt không chỉ xác nhận các con số tăng trưởng mà còn phải làm rõ tăng trưởng đến từ đâu. Trước tiên giữ nguyên số liệu báo cáo, tiếp đó tách riêng các khoản mục có thể nhận diện, rồi chờ dữ liệu hoạt động kinh doanh những kỳ sau kiểm chứng tính bền vững. Bài viết này nhìn lại báo cáo tài chính trong quá khứ, không đề cập đến giá cổ phiếu hiện tại, kết luận định giá hay dự báo kết quả chưa được công bố.
Nguồn tư liệu: Thông cáo quý III năm tài chính 2026 của Apple, công bố ngày 30-07-2026, số liệu tính đến ngày 27-06-2026; xác minh ngày 25-10-2026. Hình minh họa được dựng theo số liệu công bố; 1,91 USD là phép tách tính toán, không phải EPS điều chỉnh chính thức.
Nguồn: https://images.apple.com/newsroom/2026/07/apple-reports-third-quarter-results/
Nhìn lại lợi nhuận Apple: EPS 2,02 USD, trước tiên hãy tách riêng 0,11 USD
Trước khi xem báo cáo tài chính tiếp theo của Apple, tôi sẽ làm rõ cơ sở so sánh của quý trước. Tăng trưởng lợi nhuận là kết quả thực tế được báo cáo, nhưng nếu trong đó có đóng góp từ các khoản mục đặc biệt thì việc lấy nguyên tốc độ tăng trưởng để áp dụng rất dễ khiến ta gộp lẫn những nguồn cải thiện khác nhau.
Phần nhìn lại này đề cập đến kết quả quý III năm tài chính 2026 của Apple, được công bố ngày 30 tháng 7 và tính đến ngày 27 tháng 6; đây không phải kết quả mới vừa được công bố. Khi đó, Apple cho biết EPS pha loãng là 2,02 USD, tăng 29% so với cùng kỳ năm trước, trong đó có tác động thuận lợi 0,11 USD mỗi cổ phiếu nhờ khoản hoàn thuế quan. Biên lợi nhuận gộp của công ty là 50,1%, cũng bao gồm tác động thuận lợi khoảng 2 điểm phần trăm từ khoản hoàn thuế quan.
Thực hiện phép trừ đơn giản dựa trên số liệu đã công bố: 2,02 trừ 0,11 bằng 1,91 USD. Con số 1,91 này chỉ là giá trị tính toán nhằm giúp hiểu tác động của khoản mục đó, không phải một chỉ tiêu lợi nhuận điều chỉnh hoàn chỉnh khác do công ty công bố. Càng không thể dùng trực tiếp con số này để tính tăng trưởng so với cùng kỳ: cơ sở tính của cùng kỳ năm trước, biến động số lượng cổ phiếu và các khoản mục khác vẫn chưa được điều chỉnh đồng bộ.
Đây cũng là bước dễ bị bỏ qua nhất khi nhìn lại kết quả. Thấy EPS tăng 29% không có nghĩa là toàn bộ mức tăng đều đến từ doanh số sản phẩm hoặc hiệu quả hoạt động; thấy khoản hoàn thuế có đóng góp cũng không có nghĩa là phủ nhận mức tăng trưởng hoạt động của cả quý. Trong cùng thông cáo, Apple cho biết doanh thu đạt 109,4 tỷ USD, tăng 16% so với cùng kỳ năm trước. Doanh thu và lợi nhuận trên mỗi cổ phiếu cung cấp những thông tin khác nhau; khi diễn giải, cần tách riêng thay đổi trong hoạt động kinh doanh, tác động của chi phí và cách tính trên mỗi cổ phiếu, thay vì chọn một con số để thay thế mọi nhận định.
Biên lợi nhuận gộp cũng vậy. Tác động khoảng 2 điểm phần trăm nói đến điểm phần trăm của biên lợi nhuận, chứ không phải lấy 50,1% nhân với 2%. Nhầm đơn vị có vẻ chỉ là một sai sót tính toán nhỏ, nhưng cuối cùng có thể dẫn đến đánh giá hoàn toàn khác về khả năng sinh lời. Ngay cả khi trừ khoản tác động này một cách ước tính, cũng chưa thể kết luận rằng biên lợi nhuận còn lại sẽ được duy trì trong mọi quý sau này.
Với các báo cáo tài chính sắp tới, tôi sẽ tập trung kiểm tra xem những khoản mục thuận lợi tương tự có tiếp tục xuất hiện hay không, cơ cấu sản phẩm và dịch vụ thay đổi thế nào, và ban lãnh đạo giải thích áp lực chi phí ra sao. Nếu kết quả lợi nhuận mới chủ yếu được hỗ trợ bởi các yếu tố hoạt động kinh doanh, thì đánh giá về tính bền vững sẽ khác với trường hợp mức cải thiện được thúc đẩy bởi một khoản mục đặc biệt. Còn việc khoản hoàn thuế có thể lặp lại hay không và số tiền trong tương lai là bao nhiêu thì thông cáo lịch sử này không đưa ra câu trả lời có thể ngoại suy trực tiếp.
Kết luận của tôi là, phân tích báo cáo tài chính tốt không chỉ xác nhận các con số tăng trưởng mà còn phải làm rõ tăng trưởng đến từ đâu. Trước tiên giữ nguyên số liệu báo cáo, tiếp đó tách riêng các khoản mục có thể nhận diện, rồi chờ dữ liệu hoạt động kinh doanh những kỳ sau kiểm chứng tính bền vững. Bài viết này nhìn lại báo cáo tài chính trong quá khứ, không đề cập đến giá cổ phiếu hiện tại, kết luận định giá hay dự báo kết quả chưa được công bố.
Nguồn tư liệu: Thông cáo quý III năm tài chính 2026 của Apple, công bố ngày 30-07-2026, số liệu tính đến ngày 27-06-2026; xác minh ngày 25-10-2026. Hình minh họa được dựng theo số liệu công bố; 1,91 USD là phép tách tính toán, không phải EPS điều chỉnh chính thức.
Nguồn: https://images.apple.com/newsroom/2026/07/apple-reports-third-quarter-results/
Trước khi xem báo cáo tài chính tiếp theo của Apple, tôi sẽ làm rõ cơ sở so sánh của quý trước. Tăng trưởng lợi nhuận là kết quả thực tế được báo cáo, nhưng nếu trong đó có đóng góp từ các khoản mục đặc biệt thì việc lấy nguyên tốc độ tăng trưởng để áp dụng rất dễ khiến ta gộp lẫn những nguồn cải thiện khác nhau.
Phần nhìn lại này đề cập đến kết quả quý III năm tài chính 2026 của Apple, được công bố ngày 30 tháng 7 và tính đến ngày 27 tháng 6; đây không phải kết quả mới vừa được công bố. Khi đó, Apple cho biết EPS pha loãng là 2,02 USD, tăng 29% so với cùng kỳ năm trước, trong đó có tác động thuận lợi 0,11 USD mỗi cổ phiếu nhờ khoản hoàn thuế quan. Biên lợi nhuận gộp của công ty là 50,1%, cũng bao gồm tác động thuận lợi khoảng 2 điểm phần trăm từ khoản hoàn thuế quan.
Thực hiện phép trừ đơn giản dựa trên số liệu đã công bố: 2,02 trừ 0,11 bằng 1,91 USD. Con số 1,91 này chỉ là giá trị tính toán nhằm giúp hiểu tác động của khoản mục đó, không phải một chỉ tiêu lợi nhuận điều chỉnh hoàn chỉnh khác do công ty công bố. Càng không thể dùng trực tiếp con số này để tính tăng trưởng so với cùng kỳ: cơ sở tính của cùng kỳ năm trước, biến động số lượng cổ phiếu và các khoản mục khác vẫn chưa được điều chỉnh đồng bộ.
Đây cũng là bước dễ bị bỏ qua nhất khi nhìn lại kết quả. Thấy EPS tăng 29% không có nghĩa là toàn bộ mức tăng đều đến từ doanh số sản phẩm hoặc hiệu quả hoạt động; thấy khoản hoàn thuế có đóng góp cũng không có nghĩa là phủ nhận mức tăng trưởng hoạt động của cả quý. Trong cùng thông cáo, Apple cho biết doanh thu đạt 109,4 tỷ USD, tăng 16% so với cùng kỳ năm trước. Doanh thu và lợi nhuận trên mỗi cổ phiếu cung cấp những thông tin khác nhau; khi diễn giải, cần tách riêng thay đổi trong hoạt động kinh doanh, tác động của chi phí và cách tính trên mỗi cổ phiếu, thay vì chọn một con số để thay thế mọi nhận định.
Biên lợi nhuận gộp cũng vậy. Tác động khoảng 2 điểm phần trăm nói đến điểm phần trăm của biên lợi nhuận, chứ không phải lấy 50,1% nhân với 2%. Nhầm đơn vị có vẻ chỉ là một sai sót tính toán nhỏ, nhưng cuối cùng có thể dẫn đến đánh giá hoàn toàn khác về khả năng sinh lời. Ngay cả khi trừ khoản tác động này một cách ước tính, cũng chưa thể kết luận rằng biên lợi nhuận còn lại sẽ được duy trì trong mọi quý sau này.
Với các báo cáo tài chính sắp tới, tôi sẽ tập trung kiểm tra xem những khoản mục thuận lợi tương tự có tiếp tục xuất hiện hay không, cơ cấu sản phẩm và dịch vụ thay đổi thế nào, và ban lãnh đạo giải thích áp lực chi phí ra sao. Nếu kết quả lợi nhuận mới chủ yếu được hỗ trợ bởi các yếu tố hoạt động kinh doanh, thì đánh giá về tính bền vững sẽ khác với trường hợp mức cải thiện được thúc đẩy bởi một khoản mục đặc biệt. Còn việc khoản hoàn thuế có thể lặp lại hay không và số tiền trong tương lai là bao nhiêu thì thông cáo lịch sử này không đưa ra câu trả lời có thể ngoại suy trực tiếp.
Kết luận của tôi là, phân tích báo cáo tài chính tốt không chỉ xác nhận các con số tăng trưởng mà còn phải làm rõ tăng trưởng đến từ đâu. Trước tiên giữ nguyên số liệu báo cáo, tiếp đó tách riêng các khoản mục có thể nhận diện, rồi chờ dữ liệu hoạt động kinh doanh những kỳ sau kiểm chứng tính bền vững. Bài viết này nhìn lại báo cáo tài chính trong quá khứ, không đề cập đến giá cổ phiếu hiện tại, kết luận định giá hay dự báo kết quả chưa được công bố.
Nguồn tư liệu: Thông cáo quý III năm tài chính 2026 của Apple, công bố ngày 30-07-2026, số liệu tính đến ngày 27-06-2026; xác minh ngày 25-10-2026. Hình minh họa được dựng theo số liệu công bố; 1,91 USD là phép tách tính toán, không phải EPS điều chỉnh chính thức.
Nguồn: https://images.apple.com/newsroom/2026/07/apple-reports-third-quarter-results/
85
·
--
Báo cáo tài chính của Microsoft tuần tới: tăng đầu tư vào AI không đồng nghĩa nhu cầu đã chuyển hóa thành doanh thu
Khi xem xét câu chuyện AI của Microsoft, tôi muốn xác nhận khoản đầu tư chuyển thành khách hàng trả tiền như thế nào, thay vì chỉ chăm chăm vào quy mô đầu tư. Chi tiền xây dựng cơ sở hạ tầng có thể cho thấy công ty đang chuẩn bị nguồn cung; khách hàng sẵn sàng sử dụng lâu dài và trả tiền mới là sự xác nhận ở phía còn lại. Giữa hai việc này có độ trễ và rủi ro thực thi.
Microsoft đã thông báo hôm 7 tháng 10 rằng kết quả kinh doanh quý I năm tài chính 2027 sẽ được công bố sau khi thị trường Mỹ đóng cửa vào thứ Tư, ngày 28 tháng 10 theo giờ địa phương. Cuộc họp công bố kết quả diễn ra lúc 14:30 giờ Thái Bình Dương. Quy đổi theo giờ mùa hè trong ngày hôm đó, thời điểm này là 05:30 ngày 29 tháng 10 theo giờ Bắc Kinh. Hiện điều có thể xác nhận là thời gian công bố; chưa thể điền trước tỷ lệ tăng trưởng, chi tiêu vốn hay định hướng của ban lãnh đạo vào báo cáo tài chính chưa được công bố này.
Lần này, tôi sẽ tập trung câu hỏi vào chuỗi “đầu tư—sử dụng—lợi nhuận”. Trước hết là phía cung: khoản đầu tư mới đang ở giai đoạn mua sắm, xây dựng hay đã đưa vào sử dụng? Nếu công suất chưa đi vào hoạt động, không thể ghép một cách máy móc khoản chi hiện tại với doanh thu trong cùng kỳ. Bản thân việc tăng đầu tư không chứng minh nhu cầu yếu, cũng không chứng minh quá trình thương mại hóa đã thành công; cần đánh giá dựa trên tiến độ đưa vào hoạt động mà công ty công bố.
Tiếp theo là phía cầu. Cần kiểm tra doanh thu thực tế và cách ban lãnh đạo giải thích về mức độ sử dụng của khách hàng, thay vì coi toàn bộ hợp đồng, đơn đặt hàng hay cam kết trong tương lai là doanh thu hiện tại. Nếu công ty công bố các chỉ số liên quan, trước tiên cũng cần xem xét định nghĩa, kỳ ghi nhận và cơ sở so sánh rồi mới bàn về thay đổi. Một cam kết kinh doanh kéo dài nhiều năm không thể đặt lên cùng một thước đo với dịch vụ đã được cung cấp trong một quý.
Chỉ đến bước thứ ba mới xem xét lợi nhuận. Ngay cả khi mức độ sử dụng tăng, nếu chi phí cung cấp dịch vụ cũng tăng tương ứng thì lợi nhuận cổ đông có thể giữ lại chưa chắc tăng với tốc độ tương tự. Cần xem xét khấu hao cơ sở hạ tầng, chi phí vận hành và mức độ sử dụng cùng với doanh thu. Đây là khung phân tích, không phải khẳng định rằng trong quý này Microsoft đã có một thay đổi cụ thể nào về chi phí hay tỷ lệ sử dụng.
Đặc biệt, cần tránh hai kết luận vội vàng: thấy đầu tư tăng thì cho rằng nhu cầu AI đã mở rộng vô hạn; thấy chi tiền mặt lớn thì cho rằng lợi nhuận dài hạn chắc chắn thất bại. Đầu tư và lợi nhuận thường diễn ra qua nhiều kỳ. Điều thực sự cần đặt câu hỏi là liệu dữ liệu về sau có thể dần thu hẹp khoảng thời gian trễ này hay không, chứ không phải dùng số liệu của một quý để phán xét toàn bộ chu kỳ.
Việc định giá MSFT cũng tương tự. Tăng trưởng hoạt động kinh doanh và mức độ hấp dẫn của giá cổ phiếu vẫn còn phụ thuộc vào kỳ vọng sẵn có của thị trường và mức giá nhà đầu tư phải trả. Bài viết này chưa xác minh định giá hiện tại và dự báo đồng thuận, nên không khẳng định cổ phiếu “đang bị định giá thấp” hay “chắc chắn vượt kỳ vọng”. Sau khi báo cáo tài chính được công bố, trước tiên hãy kiểm tra bằng chứng cho thấy nhu cầu đã chuyển hóa thành doanh thu, tiếp đó xem xét giải thích về chi phí và đầu tư, cuối cùng đối chiếu xem triển vọng sắp tới có nhất quán hay không. Chỉ khi các khâu này kết nối với nhau, khoản đầu tư vào AI mới gần với một mức lợi nhuận kinh doanh có thể đánh giá hơn.
Nguồn: Thông báo lịch công bố kết quả kinh doanh chính thức của Microsoft (2026-10-07), đã xác minh ngày 2026-10-24. Ngoại trừ lịch trình, nội dung chính là phân tích cần được kiểm chứng, không bao gồm kết quả kinh doanh chưa công bố hoặc diễn biến thị trường theo thời gian thực; hình minh họa mang tính khái niệm.
Nguồn: https://news.microsoft.com/source/2026/10/07/microsoft-announces-quarterly-earnings-release-date-69/
Báo cáo tài chính của Microsoft tuần tới: tăng đầu tư vào AI không đồng nghĩa nhu cầu đã chuyển hóa thành doanh thu
Khi xem xét câu chuyện AI của Microsoft, tôi muốn xác nhận khoản đầu tư chuyển thành khách hàng trả tiền như thế nào, thay vì chỉ chăm chăm vào quy mô đầu tư. Chi tiền xây dựng cơ sở hạ tầng có thể cho thấy công ty đang chuẩn bị nguồn cung; khách hàng sẵn sàng sử dụng lâu dài và trả tiền mới là sự xác nhận ở phía còn lại. Giữa hai việc này có độ trễ và rủi ro thực thi.
Microsoft đã thông báo hôm 7 tháng 10 rằng kết quả kinh doanh quý I năm tài chính 2027 sẽ được công bố sau khi thị trường Mỹ đóng cửa vào thứ Tư, ngày 28 tháng 10 theo giờ địa phương. Cuộc họp công bố kết quả diễn ra lúc 14:30 giờ Thái Bình Dương. Quy đổi theo giờ mùa hè trong ngày hôm đó, thời điểm này là 05:30 ngày 29 tháng 10 theo giờ Bắc Kinh. Hiện điều có thể xác nhận là thời gian công bố; chưa thể điền trước tỷ lệ tăng trưởng, chi tiêu vốn hay định hướng của ban lãnh đạo vào báo cáo tài chính chưa được công bố này.
Lần này, tôi sẽ tập trung câu hỏi vào chuỗi “đầu tư—sử dụng—lợi nhuận”. Trước hết là phía cung: khoản đầu tư mới đang ở giai đoạn mua sắm, xây dựng hay đã đưa vào sử dụng? Nếu công suất chưa đi vào hoạt động, không thể ghép một cách máy móc khoản chi hiện tại với doanh thu trong cùng kỳ. Bản thân việc tăng đầu tư không chứng minh nhu cầu yếu, cũng không chứng minh quá trình thương mại hóa đã thành công; cần đánh giá dựa trên tiến độ đưa vào hoạt động mà công ty công bố.
Tiếp theo là phía cầu. Cần kiểm tra doanh thu thực tế và cách ban lãnh đạo giải thích về mức độ sử dụng của khách hàng, thay vì coi toàn bộ hợp đồng, đơn đặt hàng hay cam kết trong tương lai là doanh thu hiện tại. Nếu công ty công bố các chỉ số liên quan, trước tiên cũng cần xem xét định nghĩa, kỳ ghi nhận và cơ sở so sánh rồi mới bàn về thay đổi. Một cam kết kinh doanh kéo dài nhiều năm không thể đặt lên cùng một thước đo với dịch vụ đã được cung cấp trong một quý.
Chỉ đến bước thứ ba mới xem xét lợi nhuận. Ngay cả khi mức độ sử dụng tăng, nếu chi phí cung cấp dịch vụ cũng tăng tương ứng thì lợi nhuận cổ đông có thể giữ lại chưa chắc tăng với tốc độ tương tự. Cần xem xét khấu hao cơ sở hạ tầng, chi phí vận hành và mức độ sử dụng cùng với doanh thu. Đây là khung phân tích, không phải khẳng định rằng trong quý này Microsoft đã có một thay đổi cụ thể nào về chi phí hay tỷ lệ sử dụng.
Đặc biệt, cần tránh hai kết luận vội vàng: thấy đầu tư tăng thì cho rằng nhu cầu AI đã mở rộng vô hạn; thấy chi tiền mặt lớn thì cho rằng lợi nhuận dài hạn chắc chắn thất bại. Đầu tư và lợi nhuận thường diễn ra qua nhiều kỳ. Điều thực sự cần đặt câu hỏi là liệu dữ liệu về sau có thể dần thu hẹp khoảng thời gian trễ này hay không, chứ không phải dùng số liệu của một quý để phán xét toàn bộ chu kỳ.
Việc định giá MSFT cũng tương tự. Tăng trưởng hoạt động kinh doanh và mức độ hấp dẫn của giá cổ phiếu vẫn còn phụ thuộc vào kỳ vọng sẵn có của thị trường và mức giá nhà đầu tư phải trả. Bài viết này chưa xác minh định giá hiện tại và dự báo đồng thuận, nên không khẳng định cổ phiếu “đang bị định giá thấp” hay “chắc chắn vượt kỳ vọng”. Sau khi báo cáo tài chính được công bố, trước tiên hãy kiểm tra bằng chứng cho thấy nhu cầu đã chuyển hóa thành doanh thu, tiếp đó xem xét giải thích về chi phí và đầu tư, cuối cùng đối chiếu xem triển vọng sắp tới có nhất quán hay không. Chỉ khi các khâu này kết nối với nhau, khoản đầu tư vào AI mới gần với một mức lợi nhuận kinh doanh có thể đánh giá hơn.
Nguồn: Thông báo lịch công bố kết quả kinh doanh chính thức của Microsoft (2026-10-07), đã xác minh ngày 2026-10-24. Ngoại trừ lịch trình, nội dung chính là phân tích cần được kiểm chứng, không bao gồm kết quả kinh doanh chưa công bố hoặc diễn biến thị trường theo thời gian thực; hình minh họa mang tính khái niệm.
Nguồn: https://news.microsoft.com/source/2026/10/07/microsoft-announces-quarterly-earnings-release-date-69/
Khi xem xét câu chuyện AI của Microsoft, tôi muốn xác nhận khoản đầu tư chuyển thành khách hàng trả tiền như thế nào, thay vì chỉ chăm chăm vào quy mô đầu tư. Chi tiền xây dựng cơ sở hạ tầng có thể cho thấy công ty đang chuẩn bị nguồn cung; khách hàng sẵn sàng sử dụng lâu dài và trả tiền mới là sự xác nhận ở phía còn lại. Giữa hai việc này có độ trễ và rủi ro thực thi.
Microsoft đã thông báo hôm 7 tháng 10 rằng kết quả kinh doanh quý I năm tài chính 2027 sẽ được công bố sau khi thị trường Mỹ đóng cửa vào thứ Tư, ngày 28 tháng 10 theo giờ địa phương. Cuộc họp công bố kết quả diễn ra lúc 14:30 giờ Thái Bình Dương. Quy đổi theo giờ mùa hè trong ngày hôm đó, thời điểm này là 05:30 ngày 29 tháng 10 theo giờ Bắc Kinh. Hiện điều có thể xác nhận là thời gian công bố; chưa thể điền trước tỷ lệ tăng trưởng, chi tiêu vốn hay định hướng của ban lãnh đạo vào báo cáo tài chính chưa được công bố này.
Lần này, tôi sẽ tập trung câu hỏi vào chuỗi “đầu tư—sử dụng—lợi nhuận”. Trước hết là phía cung: khoản đầu tư mới đang ở giai đoạn mua sắm, xây dựng hay đã đưa vào sử dụng? Nếu công suất chưa đi vào hoạt động, không thể ghép một cách máy móc khoản chi hiện tại với doanh thu trong cùng kỳ. Bản thân việc tăng đầu tư không chứng minh nhu cầu yếu, cũng không chứng minh quá trình thương mại hóa đã thành công; cần đánh giá dựa trên tiến độ đưa vào hoạt động mà công ty công bố.
Tiếp theo là phía cầu. Cần kiểm tra doanh thu thực tế và cách ban lãnh đạo giải thích về mức độ sử dụng của khách hàng, thay vì coi toàn bộ hợp đồng, đơn đặt hàng hay cam kết trong tương lai là doanh thu hiện tại. Nếu công ty công bố các chỉ số liên quan, trước tiên cũng cần xem xét định nghĩa, kỳ ghi nhận và cơ sở so sánh rồi mới bàn về thay đổi. Một cam kết kinh doanh kéo dài nhiều năm không thể đặt lên cùng một thước đo với dịch vụ đã được cung cấp trong một quý.
Chỉ đến bước thứ ba mới xem xét lợi nhuận. Ngay cả khi mức độ sử dụng tăng, nếu chi phí cung cấp dịch vụ cũng tăng tương ứng thì lợi nhuận cổ đông có thể giữ lại chưa chắc tăng với tốc độ tương tự. Cần xem xét khấu hao cơ sở hạ tầng, chi phí vận hành và mức độ sử dụng cùng với doanh thu. Đây là khung phân tích, không phải khẳng định rằng trong quý này Microsoft đã có một thay đổi cụ thể nào về chi phí hay tỷ lệ sử dụng.
Đặc biệt, cần tránh hai kết luận vội vàng: thấy đầu tư tăng thì cho rằng nhu cầu AI đã mở rộng vô hạn; thấy chi tiền mặt lớn thì cho rằng lợi nhuận dài hạn chắc chắn thất bại. Đầu tư và lợi nhuận thường diễn ra qua nhiều kỳ. Điều thực sự cần đặt câu hỏi là liệu dữ liệu về sau có thể dần thu hẹp khoảng thời gian trễ này hay không, chứ không phải dùng số liệu của một quý để phán xét toàn bộ chu kỳ.
Việc định giá MSFT cũng tương tự. Tăng trưởng hoạt động kinh doanh và mức độ hấp dẫn của giá cổ phiếu vẫn còn phụ thuộc vào kỳ vọng sẵn có của thị trường và mức giá nhà đầu tư phải trả. Bài viết này chưa xác minh định giá hiện tại và dự báo đồng thuận, nên không khẳng định cổ phiếu “đang bị định giá thấp” hay “chắc chắn vượt kỳ vọng”. Sau khi báo cáo tài chính được công bố, trước tiên hãy kiểm tra bằng chứng cho thấy nhu cầu đã chuyển hóa thành doanh thu, tiếp đó xem xét giải thích về chi phí và đầu tư, cuối cùng đối chiếu xem triển vọng sắp tới có nhất quán hay không. Chỉ khi các khâu này kết nối với nhau, khoản đầu tư vào AI mới gần với một mức lợi nhuận kinh doanh có thể đánh giá hơn.
Nguồn: Thông báo lịch công bố kết quả kinh doanh chính thức của Microsoft (2026-10-07), đã xác minh ngày 2026-10-24. Ngoại trừ lịch trình, nội dung chính là phân tích cần được kiểm chứng, không bao gồm kết quả kinh doanh chưa công bố hoặc diễn biến thị trường theo thời gian thực; hình minh họa mang tính khái niệm.
Nguồn: https://news.microsoft.com/source/2026/10/07/microsoft-announces-quarterly-earnings-release-date-69/
39
·
--
Báo cáo tài chính của Nasdaq: mảng chỉ số rất mạnh, nhưng đừng xem ARR là doanh thu quý
Khi xem xét Nasdaq, mã NDAQ, không thể áp dụng trực tiếp logic tăng giảm của chỉ số Nasdaq. Đây là một công ty niêm yết hoạt động trong lĩnh vực hạ tầng tài chính và các dịch vụ liên quan; diễn biến của các chỉ số là một vấn đề khác. Cuối tuần qua, khi phân tích báo cáo tài chính này, tôi quan tâm hơn đến việc liệu tăng trưởng của các mảng kinh doanh khác nhau có thể hỗ trợ lẫn nhau hay không.
Trong số liệu quý III công bố ngày 22 tháng 10, doanh thu thuần của công ty đạt khoảng 1,5 tỷ USD, tăng 13% so với cùng kỳ năm trước; doanh thu công nghệ tài chính đạt 529 triệu USD, tăng 16%; doanh thu mảng chỉ số đạt 286 triệu USD, tăng 39%. Ngay trong cùng một quý, chênh lệch tốc độ tăng trưởng giữa các mảng đã rất rõ rệt, không thể khái quát chỉ bằng một con số tăng trưởng tổng thể.
Mức tăng trưởng 39% của mảng chỉ số đặc biệt nổi bật, nhưng tăng trưởng cao không có nghĩa đây là nguồn đóng góp duy nhất cho tăng trưởng. Tăng trưởng cao trên nền doanh thu nhỏ và tăng trưởng ổn định ở một mảng có quy mô lớn hơn sẽ đóng góp khác nhau vào doanh thu cuối cùng. Khi phân tích, cần xem cả tỷ lệ phần trăm lẫn số tiền tương ứng; chỉ chọn con số cao nhất rất dễ khiến ta đánh giá quá cao ảnh hưởng của một mảng riêng lẻ đối với toàn công ty.
Một con số khác cũng dễ gây nhầm lẫn là ARR 3,4 tỷ USD, tức chỉ số doanh thu định kỳ thường niên hóa. Công ty cho biết chỉ số này tăng 12% so với cùng kỳ năm trước, và tăng 14% nếu tính theo cơ sở hữu cơ. Con số này không cùng kỳ ghi nhận với doanh thu thuần trong quý, càng không thể cộng thẳng 3,4 tỷ USD vào 1,5 tỷ USD để tạo ra một con số “doanh thu” lớn hơn. Tôi xem ARR là manh mối bổ sung để đánh giá quy mô hoạt động kinh doanh định kỳ, rồi kiểm chứng bằng doanh thu thực tế và dòng tiền trong các kỳ tiếp theo, thay vì xem con số thường niên hóa này là tiền đã thu được.
Tăng trưởng hữu cơ và tăng trưởng được báo cáo cũng nên được tách riêng. Chênh lệch giữa hai cách tính nhắc chúng ta rằng thay đổi tổng thể không nhất thiết hoàn toàn đến từ sự mở rộng của các hoạt động kinh doanh hiện hữu. Để đánh giá chất lượng tăng trưởng, vẫn cần xem xét giải thích của công ty về các điều chỉnh trong cách tính; không thể mặc định con số cao hơn là kết quả sát thực hơn.
Theo tôi, báo cáo tài chính này đưa ra bằng chứng cụ thể về sự phân hóa tăng trưởng giữa các mảng: mảng chỉ số có đà tăng trưởng nổi bật, còn công nghệ tài chính cũng đang tăng trưởng. Tuy nhiên, để “doanh thu tăng trưởng” chuyển thành “lợi ích cho cổ đông được cải thiện”, vẫn còn những yếu tố cần xem xét như chi phí, đầu tư và định giá. Khi doanh thu mở rộng, nếu cần tăng nhiều chi phí tương ứng để duy trì tăng trưởng, tốc độ chuyển hóa thành lợi nhuận có thể khác đi; nếu hoạt động kinh doanh định kỳ mở rộng đồng thời tạo ra dòng tiền ổn định, nhận định mới có cơ sở vững chắc hơn.
Tiếp theo, cần theo dõi ba điều: tốc độ tăng trưởng cao của doanh thu mảng chỉ số có thể duy trì hay không, doanh thu công nghệ tài chính và các chỉ số định kỳ có xác nhận lẫn nhau hay không, và doanh thu mới có thể giữ lại bao nhiêu lợi nhuận và tiền mặt. Bài viết này chưa kiểm chứng giá cổ phiếu hiện tại hay dự báo đồng thuận, nên không dựa vào đó để kết luận NDAQ đang bị định giá thấp, cũng không xem cổ phiếu này là căn cứ thay thế để nhận định xu hướng của chỉ số Nasdaq.
Nguồn: Thông cáo kết quả kinh doanh quý III năm 2026 của Nasdaq, công bố ngày 2026-10-22, được kiểm chứng ngày 2026-10-24. Các biểu đồ đều thể hiện tỷ lệ tăng trưởng được báo cáo so với quý III năm 2025; các mảng kinh doanh có phần chồng lấn và không thể cộng lại. Phần phân tích là những nhận định có điều kiện.
https://ir.nasdaq.com/news-releases/news-release-details/nasdaq-reports-third-quarter-2026-results-strong-execution
Báo cáo tài chính của Nasdaq: mảng chỉ số rất mạnh, nhưng đừng xem ARR là doanh thu quý
Khi xem xét Nasdaq, mã NDAQ, không thể áp dụng trực tiếp logic tăng giảm của chỉ số Nasdaq. Đây là một công ty niêm yết hoạt động trong lĩnh vực hạ tầng tài chính và các dịch vụ liên quan; diễn biến của các chỉ số là một vấn đề khác. Cuối tuần qua, khi phân tích báo cáo tài chính này, tôi quan tâm hơn đến việc liệu tăng trưởng của các mảng kinh doanh khác nhau có thể hỗ trợ lẫn nhau hay không.
Trong số liệu quý III công bố ngày 22 tháng 10, doanh thu thuần của công ty đạt khoảng 1,5 tỷ USD, tăng 13% so với cùng kỳ năm trước; doanh thu công nghệ tài chính đạt 529 triệu USD, tăng 16%; doanh thu mảng chỉ số đạt 286 triệu USD, tăng 39%. Ngay trong cùng một quý, chênh lệch tốc độ tăng trưởng giữa các mảng đã rất rõ rệt, không thể khái quát chỉ bằng một con số tăng trưởng tổng thể.
Mức tăng trưởng 39% của mảng chỉ số đặc biệt nổi bật, nhưng tăng trưởng cao không có nghĩa đây là nguồn đóng góp duy nhất cho tăng trưởng. Tăng trưởng cao trên nền doanh thu nhỏ và tăng trưởng ổn định ở một mảng có quy mô lớn hơn sẽ đóng góp khác nhau vào doanh thu cuối cùng. Khi phân tích, cần xem cả tỷ lệ phần trăm lẫn số tiền tương ứng; chỉ chọn con số cao nhất rất dễ khiến ta đánh giá quá cao ảnh hưởng của một mảng riêng lẻ đối với toàn công ty.
Một con số khác cũng dễ gây nhầm lẫn là ARR 3,4 tỷ USD, tức chỉ số doanh thu định kỳ thường niên hóa. Công ty cho biết chỉ số này tăng 12% so với cùng kỳ năm trước, và tăng 14% nếu tính theo cơ sở hữu cơ. Con số này không cùng kỳ ghi nhận với doanh thu thuần trong quý, càng không thể cộng thẳng 3,4 tỷ USD vào 1,5 tỷ USD để tạo ra một con số “doanh thu” lớn hơn. Tôi xem ARR là manh mối bổ sung để đánh giá quy mô hoạt động kinh doanh định kỳ, rồi kiểm chứng bằng doanh thu thực tế và dòng tiền trong các kỳ tiếp theo, thay vì xem con số thường niên hóa này là tiền đã thu được.
Tăng trưởng hữu cơ và tăng trưởng được báo cáo cũng nên được tách riêng. Chênh lệch giữa hai cách tính nhắc chúng ta rằng thay đổi tổng thể không nhất thiết hoàn toàn đến từ sự mở rộng của các hoạt động kinh doanh hiện hữu. Để đánh giá chất lượng tăng trưởng, vẫn cần xem xét giải thích của công ty về các điều chỉnh trong cách tính; không thể mặc định con số cao hơn là kết quả sát thực hơn.
Theo tôi, báo cáo tài chính này đưa ra bằng chứng cụ thể về sự phân hóa tăng trưởng giữa các mảng: mảng chỉ số có đà tăng trưởng nổi bật, còn công nghệ tài chính cũng đang tăng trưởng. Tuy nhiên, để “doanh thu tăng trưởng” chuyển thành “lợi ích cho cổ đông được cải thiện”, vẫn còn những yếu tố cần xem xét như chi phí, đầu tư và định giá. Khi doanh thu mở rộng, nếu cần tăng nhiều chi phí tương ứng để duy trì tăng trưởng, tốc độ chuyển hóa thành lợi nhuận có thể khác đi; nếu hoạt động kinh doanh định kỳ mở rộng đồng thời tạo ra dòng tiền ổn định, nhận định mới có cơ sở vững chắc hơn.
Tiếp theo, cần theo dõi ba điều: tốc độ tăng trưởng cao của doanh thu mảng chỉ số có thể duy trì hay không, doanh thu công nghệ tài chính và các chỉ số định kỳ có xác nhận lẫn nhau hay không, và doanh thu mới có thể giữ lại bao nhiêu lợi nhuận và tiền mặt. Bài viết này chưa kiểm chứng giá cổ phiếu hiện tại hay dự báo đồng thuận, nên không dựa vào đó để kết luận NDAQ đang bị định giá thấp, cũng không xem cổ phiếu này là căn cứ thay thế để nhận định xu hướng của chỉ số Nasdaq.
Nguồn: Thông cáo kết quả kinh doanh quý III năm 2026 của Nasdaq, công bố ngày 2026-10-22, được kiểm chứng ngày 2026-10-24. Các biểu đồ đều thể hiện tỷ lệ tăng trưởng được báo cáo so với quý III năm 2025; các mảng kinh doanh có phần chồng lấn và không thể cộng lại. Phần phân tích là những nhận định có điều kiện.
https://ir.nasdaq.com/news-releases/news-release-details/nasdaq-reports-third-quarter-2026-results-strong-execution
Khi xem xét Nasdaq, mã NDAQ, không thể áp dụng trực tiếp logic tăng giảm của chỉ số Nasdaq. Đây là một công ty niêm yết hoạt động trong lĩnh vực hạ tầng tài chính và các dịch vụ liên quan; diễn biến của các chỉ số là một vấn đề khác. Cuối tuần qua, khi phân tích báo cáo tài chính này, tôi quan tâm hơn đến việc liệu tăng trưởng của các mảng kinh doanh khác nhau có thể hỗ trợ lẫn nhau hay không.
Trong số liệu quý III công bố ngày 22 tháng 10, doanh thu thuần của công ty đạt khoảng 1,5 tỷ USD, tăng 13% so với cùng kỳ năm trước; doanh thu công nghệ tài chính đạt 529 triệu USD, tăng 16%; doanh thu mảng chỉ số đạt 286 triệu USD, tăng 39%. Ngay trong cùng một quý, chênh lệch tốc độ tăng trưởng giữa các mảng đã rất rõ rệt, không thể khái quát chỉ bằng một con số tăng trưởng tổng thể.
Mức tăng trưởng 39% của mảng chỉ số đặc biệt nổi bật, nhưng tăng trưởng cao không có nghĩa đây là nguồn đóng góp duy nhất cho tăng trưởng. Tăng trưởng cao trên nền doanh thu nhỏ và tăng trưởng ổn định ở một mảng có quy mô lớn hơn sẽ đóng góp khác nhau vào doanh thu cuối cùng. Khi phân tích, cần xem cả tỷ lệ phần trăm lẫn số tiền tương ứng; chỉ chọn con số cao nhất rất dễ khiến ta đánh giá quá cao ảnh hưởng của một mảng riêng lẻ đối với toàn công ty.
Một con số khác cũng dễ gây nhầm lẫn là ARR 3,4 tỷ USD, tức chỉ số doanh thu định kỳ thường niên hóa. Công ty cho biết chỉ số này tăng 12% so với cùng kỳ năm trước, và tăng 14% nếu tính theo cơ sở hữu cơ. Con số này không cùng kỳ ghi nhận với doanh thu thuần trong quý, càng không thể cộng thẳng 3,4 tỷ USD vào 1,5 tỷ USD để tạo ra một con số “doanh thu” lớn hơn. Tôi xem ARR là manh mối bổ sung để đánh giá quy mô hoạt động kinh doanh định kỳ, rồi kiểm chứng bằng doanh thu thực tế và dòng tiền trong các kỳ tiếp theo, thay vì xem con số thường niên hóa này là tiền đã thu được.
Tăng trưởng hữu cơ và tăng trưởng được báo cáo cũng nên được tách riêng. Chênh lệch giữa hai cách tính nhắc chúng ta rằng thay đổi tổng thể không nhất thiết hoàn toàn đến từ sự mở rộng của các hoạt động kinh doanh hiện hữu. Để đánh giá chất lượng tăng trưởng, vẫn cần xem xét giải thích của công ty về các điều chỉnh trong cách tính; không thể mặc định con số cao hơn là kết quả sát thực hơn.
Theo tôi, báo cáo tài chính này đưa ra bằng chứng cụ thể về sự phân hóa tăng trưởng giữa các mảng: mảng chỉ số có đà tăng trưởng nổi bật, còn công nghệ tài chính cũng đang tăng trưởng. Tuy nhiên, để “doanh thu tăng trưởng” chuyển thành “lợi ích cho cổ đông được cải thiện”, vẫn còn những yếu tố cần xem xét như chi phí, đầu tư và định giá. Khi doanh thu mở rộng, nếu cần tăng nhiều chi phí tương ứng để duy trì tăng trưởng, tốc độ chuyển hóa thành lợi nhuận có thể khác đi; nếu hoạt động kinh doanh định kỳ mở rộng đồng thời tạo ra dòng tiền ổn định, nhận định mới có cơ sở vững chắc hơn.
Tiếp theo, cần theo dõi ba điều: tốc độ tăng trưởng cao của doanh thu mảng chỉ số có thể duy trì hay không, doanh thu công nghệ tài chính và các chỉ số định kỳ có xác nhận lẫn nhau hay không, và doanh thu mới có thể giữ lại bao nhiêu lợi nhuận và tiền mặt. Bài viết này chưa kiểm chứng giá cổ phiếu hiện tại hay dự báo đồng thuận, nên không dựa vào đó để kết luận NDAQ đang bị định giá thấp, cũng không xem cổ phiếu này là căn cứ thay thế để nhận định xu hướng của chỉ số Nasdaq.
Nguồn: Thông cáo kết quả kinh doanh quý III năm 2026 của Nasdaq, công bố ngày 2026-10-22, được kiểm chứng ngày 2026-10-24. Các biểu đồ đều thể hiện tỷ lệ tăng trưởng được báo cáo so với quý III năm 2025; các mảng kinh doanh có phần chồng lấn và không thể cộng lại. Phần phân tích là những nhận định có điều kiện.
https://ir.nasdaq.com/news-releases/news-release-details/nasdaq-reports-third-quarter-2026-results-strong-execution
65
·
--
Xem bản dịch
周末复盘:财报后的盘后涨跌,能算趋势确认吗?
财报一出,盘后价格立刻跳动,很容易让人觉得市场已经给出了“下一交易日的答案”。我更愿意把它看成一段交易时段里的即时重估:它说明当时参与交易的人如何回应新信息,却不能直接代表下一交易日的市场共识。
原因首先在交易环境。美国证监会投资者公告提醒,延长时段通常交易兴趣较少,流动性不足会让成交更难、价格竞争更弱;买卖报价之间的价差也可能扩大。公司在常规时段外公布业绩,确实可能带来明显价格变化,但盘后价格不一定等于常规时段的价格,也未必等于下一工作日开盘时的价格。不同交易系统之间也未必互通,所以屏幕上看到的报价不一定代表所有场所的可成交价格。
其次,财报不是一个数字就能解释。营收、利润、指引、现金流和市场原先预期之间,可能给出不同信号。盘后上涨,可能是某项结果好于预期,也可能是此前预期已经偏低;盘后下跌,也不能单凭价格就判断长期经营逻辑已经反转。这一段是对“价格反应”和“基本面判断”的区分,不是对任何具体公司的行情结论。
因此,盘后涨跌更像一个待验证的初步信号,而非次日共识的投票结果。到了下一交易日,还要看更多参与者进入后,价格是否站稳、成交是否扩展、买卖价差是否收窄,以及市场如何消化完整的财报和管理层指引。若开盘后方向反转,盘后那一跳就不能被当作趋势确认;若走势延续,也仍需经营数据支持,而不是只凭一根价格变化推导结论。
订单本身也有边界。Investor.gov指出,许多券商在延长时段只接受限价单;限价单可以限定成交价格,但如果市场价格离开限价,订单可能不会成交。它控制的是价格条件,不保证成交,更不保证之后的走势。实际规则、可交易标的和订单有效时间还要看各自券商安排。
我会把财报后的观察拆成两步:先记录盘后对新信息的初始反应,再等下一交易日更广泛的交易参与和后续指引来验证。盘后价格有信息,但它不是明日共识的替身。配图为概念示意,不含真实股票、报价或预测。
资料:Investor.gov《Extended-Hours Trading: Investor Bulletin》(2022-06-06);美国证监会《After-Hours Trading: Understanding the Risks》(页面标注2008-11-03,更新于2008-11-04);均于2026-10-24再次核对。文中“初始反应不能代表次日共识”为对交易时段、流动性及价格不确定性材料的解释,不是监管机构原话;不涉及具体公司或当前行情。
来源:
https://www.investor.gov/introduction-investing/general-resources/news-alerts/alerts-bulletins/investor-bulletins-42
https://www.sec.gov/about/reports-publications/investorpubsafterhourshtm
周末复盘:财报后的盘后涨跌,能算趋势确认吗?
财报一出,盘后价格立刻跳动,很容易让人觉得市场已经给出了“下一交易日的答案”。我更愿意把它看成一段交易时段里的即时重估:它说明当时参与交易的人如何回应新信息,却不能直接代表下一交易日的市场共识。
原因首先在交易环境。美国证监会投资者公告提醒,延长时段通常交易兴趣较少,流动性不足会让成交更难、价格竞争更弱;买卖报价之间的价差也可能扩大。公司在常规时段外公布业绩,确实可能带来明显价格变化,但盘后价格不一定等于常规时段的价格,也未必等于下一工作日开盘时的价格。不同交易系统之间也未必互通,所以屏幕上看到的报价不一定代表所有场所的可成交价格。
其次,财报不是一个数字就能解释。营收、利润、指引、现金流和市场原先预期之间,可能给出不同信号。盘后上涨,可能是某项结果好于预期,也可能是此前预期已经偏低;盘后下跌,也不能单凭价格就判断长期经营逻辑已经反转。这一段是对“价格反应”和“基本面判断”的区分,不是对任何具体公司的行情结论。
因此,盘后涨跌更像一个待验证的初步信号,而非次日共识的投票结果。到了下一交易日,还要看更多参与者进入后,价格是否站稳、成交是否扩展、买卖价差是否收窄,以及市场如何消化完整的财报和管理层指引。若开盘后方向反转,盘后那一跳就不能被当作趋势确认;若走势延续,也仍需经营数据支持,而不是只凭一根价格变化推导结论。
订单本身也有边界。Investor.gov指出,许多券商在延长时段只接受限价单;限价单可以限定成交价格,但如果市场价格离开限价,订单可能不会成交。它控制的是价格条件,不保证成交,更不保证之后的走势。实际规则、可交易标的和订单有效时间还要看各自券商安排。
我会把财报后的观察拆成两步:先记录盘后对新信息的初始反应,再等下一交易日更广泛的交易参与和后续指引来验证。盘后价格有信息,但它不是明日共识的替身。配图为概念示意,不含真实股票、报价或预测。
资料:Investor.gov《Extended-Hours Trading: Investor Bulletin》(2022-06-06);美国证监会《After-Hours Trading: Understanding the Risks》(页面标注2008-11-03,更新于2008-11-04);均于2026-10-24再次核对。文中“初始反应不能代表次日共识”为对交易时段、流动性及价格不确定性材料的解释,不是监管机构原话;不涉及具体公司或当前行情。
来源:
https://www.investor.gov/introduction-investing/general-resources/news-alerts/alerts-bulletins/investor-bulletins-42
https://www.sec.gov/about/reports-publications/investorpubsafterhourshtm
财报一出,盘后价格立刻跳动,很容易让人觉得市场已经给出了“下一交易日的答案”。我更愿意把它看成一段交易时段里的即时重估:它说明当时参与交易的人如何回应新信息,却不能直接代表下一交易日的市场共识。
原因首先在交易环境。美国证监会投资者公告提醒,延长时段通常交易兴趣较少,流动性不足会让成交更难、价格竞争更弱;买卖报价之间的价差也可能扩大。公司在常规时段外公布业绩,确实可能带来明显价格变化,但盘后价格不一定等于常规时段的价格,也未必等于下一工作日开盘时的价格。不同交易系统之间也未必互通,所以屏幕上看到的报价不一定代表所有场所的可成交价格。
其次,财报不是一个数字就能解释。营收、利润、指引、现金流和市场原先预期之间,可能给出不同信号。盘后上涨,可能是某项结果好于预期,也可能是此前预期已经偏低;盘后下跌,也不能单凭价格就判断长期经营逻辑已经反转。这一段是对“价格反应”和“基本面判断”的区分,不是对任何具体公司的行情结论。
因此,盘后涨跌更像一个待验证的初步信号,而非次日共识的投票结果。到了下一交易日,还要看更多参与者进入后,价格是否站稳、成交是否扩展、买卖价差是否收窄,以及市场如何消化完整的财报和管理层指引。若开盘后方向反转,盘后那一跳就不能被当作趋势确认;若走势延续,也仍需经营数据支持,而不是只凭一根价格变化推导结论。
订单本身也有边界。Investor.gov指出,许多券商在延长时段只接受限价单;限价单可以限定成交价格,但如果市场价格离开限价,订单可能不会成交。它控制的是价格条件,不保证成交,更不保证之后的走势。实际规则、可交易标的和订单有效时间还要看各自券商安排。
我会把财报后的观察拆成两步:先记录盘后对新信息的初始反应,再等下一交易日更广泛的交易参与和后续指引来验证。盘后价格有信息,但它不是明日共识的替身。配图为概念示意,不含真实股票、报价或预测。
资料:Investor.gov《Extended-Hours Trading: Investor Bulletin》(2022-06-06);美国证监会《After-Hours Trading: Understanding the Risks》(页面标注2008-11-03,更新于2008-11-04);均于2026-10-24再次核对。文中“初始反应不能代表次日共识”为对交易时段、流动性及价格不确定性材料的解释,不是监管机构原话;不涉及具体公司或当前行情。
来源:
https://www.investor.gov/introduction-investing/general-resources/news-alerts/alerts-bulletins/investor-bulletins-42
https://www.sec.gov/about/reports-publications/investorpubsafterhourshtm
85
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
359,256 lượt xem
1,536 đang thảo luận
ĐỢT TĂNG LÃI SUẤT THÁNG 12 CỦA FED ĐÃ ĐƯỢC TÍNH VÀO GIÁ, VÌ VẬY BIÊN BẢN CUỘC HỌP HÔM THỨ TƯ QUAN TRỌNG VÌ MỘT LÝ DO KHÁC
Ngày 28 tháng 10, Fed giữ lãi suất ở mức 3,75% đến 4%, một tháng sau đợt tăng 0,25 điểm phần trăm vào tháng 9
Kết quả bỏ phiếu là 10-2, và cả hai người bất đồng, Lisa Cook và Beth Hammack, đều muốn tăng lãi suất thêm ngay lập tức
📅 Biên bản cuộc họp đó dự kiến được công bố vào thứ Tư, ngày 18 tháng 11, lúc 2:00 PM ET, tức 02:00 thứ Năm tại Việt Nam
🔍 Các dự báo dựa trên hợp đồng tương lai đã xem việc tăng lãi suất vào tháng 12 là kịch bản cơ bản, vì vậy xác nhận điều đó cũng không bổ sung nhiều thông tin
Tín hiệu thực sự là có bao nhiêu quan chức khác nghiêng về phía tăng lãi suất, và liệu họ có đề cập đến nhiều hơn một lần tăng nữa hay không
Một danh sách dài những người tham gia ủng hộ việc thắt chặt hơn nữa sẽ đẩy lộ trình lãi suất lên cao hơn, chứ không chỉ riêng tháng 12
⚠️ Với các nhà giao dịch tiền mã hóa, thời điểm công bố mới là rủi ro
Thông tin được công bố vào khung giờ đêm khuya ít giao dịch ở châu Á, khi các vị thế sử dụng đòn bẩy có thể nhanh chóng bị thanh lý
Thay vào đó, nếu biên bản cho thấy nhiều người không muốn tiếp tục tăng lãi suất, áp lực có thể dịu bớt $ $BTC
#TheoDõiFOMC #TinFed
5phútcryto
·0 lượt thích
·320 lượt xem
TinFed
423,037 lượt xem
1,297 đang thảo luận
NvidiaBeatsEstimatesWith$130BQ4Outlook
5,565 lượt xem
94 đang thảo luận