Oracle đã đưa ra lộ trình dòng tiền; điều thực sự cần theo dõi là giai đoạn chuyển tiếp
Tại Ngày hội Nhà đầu tư lần này của Oracle, điều tôi quan tâm hơn cả là công ty sẽ vượt qua đỉnh chi tiêu vốn như thế nào. Mục tiêu doanh thu dài hạn có thể rất lớn, nhưng khoảng thiếu hụt vốn từ lúc dự án được xây dựng đến khi thu được tiền mới là yếu tố quyết định cổ đông phải chờ đợi với cái giá bao nhiêu.
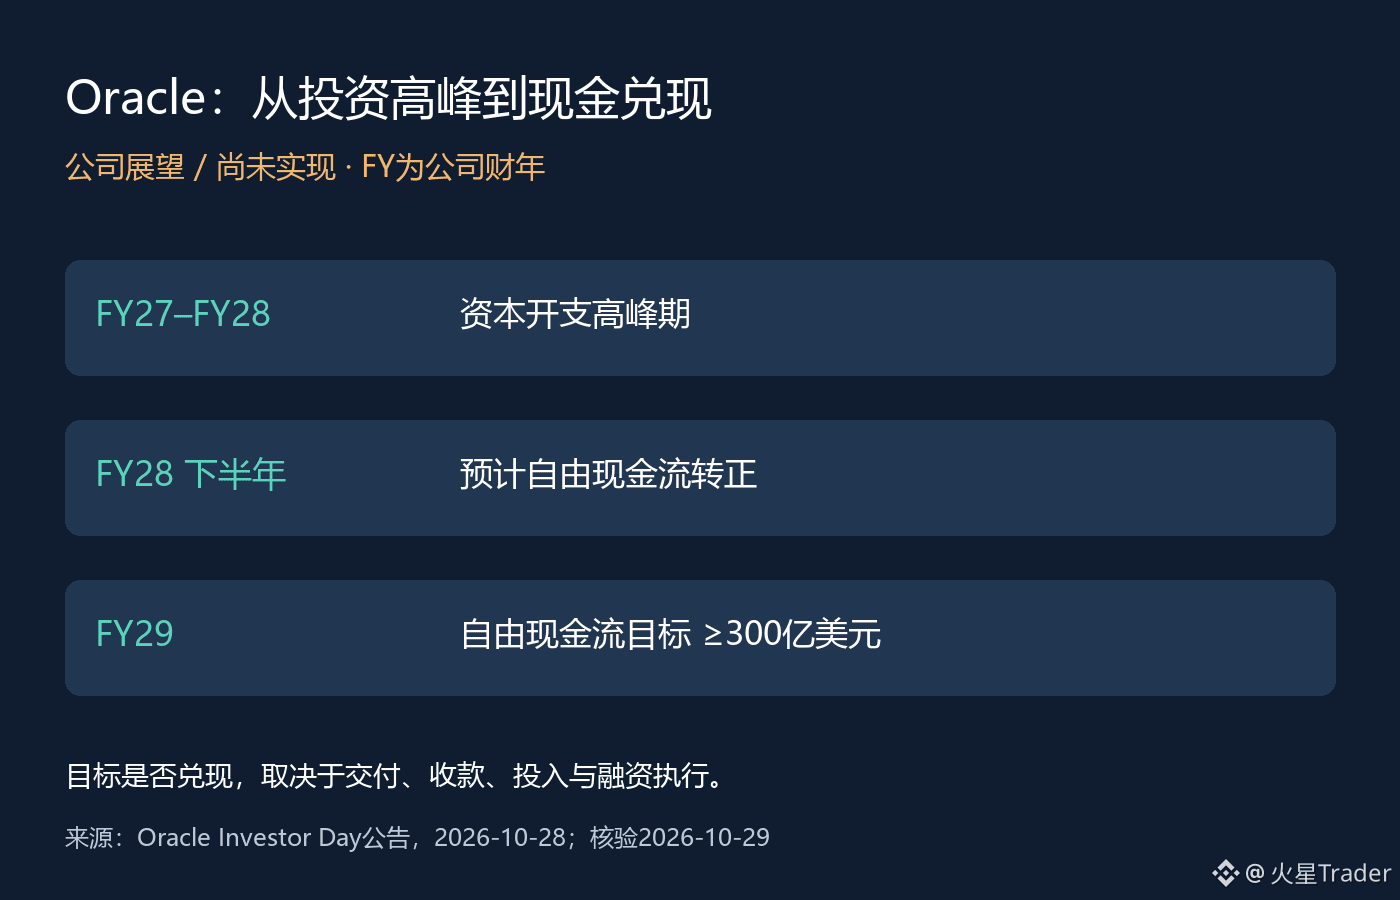
Thông báo chính thức ngày 28 tháng 10 đưa ra lộ trình rõ ràng: chi tiêu vốn dự kiến đạt đỉnh trong FY27 đến FY28; dòng tiền tự do dự kiến chuyển sang dương vào nửa cuối FY28; mục tiêu dòng tiền tự do trong FY29 là ít nhất 30 tỷ USD; và công ty dự kiến bắt đầu dùng nguồn vốn tự có để hỗ trợ tăng trưởng từ FY29. Đây đều là dự báo của ban lãnh đạo, chưa phải kết quả tài chính đã đạt được.
Công ty cũng cho biết dự kiến giới hạn huy động vốn bổ sung trên thị trường vốn ở mức 20 tỷ USD trước FY30, gồm 10 tỷ USD vốn cổ phần và 10 tỷ USD tổng nợ. Có hai giới hạn dễ bị bỏ sót: con số này không bao gồm việc tái cấp vốn cho khoản nợ hiện hữu, đồng thời được tính ngoài đợt huy động 20 tỷ USD vốn cổ phần qua ATM đã hoàn tất trong quý đầu FY27. Không thể hiểu “20 tỷ bổ sung” là toàn bộ chu kỳ mở rộng chỉ cần 20 tỷ.
Theo tôi, lộ trình này chuyển trọng tâm thảo luận từ “nhu cầu AI lớn đến đâu” sang “ai là người trả tiền trước”. Công ty liệt kê tài trợ từ nhà cung cấp, khách hàng cung cấp phần cứng và khách hàng trả trước là những cách giảm nhu cầu tiền mặt ban đầu. Nhưng thay đổi thời điểm thanh toán không có nghĩa là thiết bị và vốn không có chi phí; cần xem xét từng thỏa thuận để xác định ảnh hưởng đến nợ, nghĩa vụ trong tương lai và lợi nhuận.
Điều cổ đông cần cảnh giác nhất là xem việc dòng tiền dự kiến chuyển sang dương trong tương lai như thể công ty đã tự tạo ra tiền ngay hôm nay. Chừng nào chi phí xây dựng còn phát sinh trước khi thu tiền từ khách hàng, việc giao hàng chậm trễ hay thay đổi nhịp thanh toán của khách hàng đều có thể làm thay đổi nhu cầu tài trợ trong giai đoạn chuyển tiếp. Mặt khác, nếu các khoản trả trước và tiến độ giao hàng đúng kế hoạch, áp lực vốn có thể nhẹ hơn so với những gì chỉ nhìn vào chi tiêu vốn cho thấy. Cần có các công bố tiếp theo để kiểm chứng cả hai khả năng.
Tiếp theo, tôi sẽ theo dõi ba việc: chi tiêu vốn có đạt đỉnh theo kế hoạch hay không, dòng tiền từ hoạt động kinh doanh có theo kịp hay không, và hoạt động huy động vốn bổ sung có còn nằm trong giới hạn công ty đã đưa ra hay không. Nếu thời điểm dòng tiền chuyển sang dương bị lùi lại hoặc quy mô huy động vốn tăng lên, cần đánh giá lại chi phí của lộ trình tăng trưởng này; nếu các kế hoạch được thực hiện, mục tiêu dài hạn mới dần trở thành năng lực hoạt động có thể kiểm chứng.
Nguồn: thông báo Ngày hội Nhà đầu tư Oracle ngày 28 tháng 10 năm 2026, được xác minh vào ngày 29 tháng 10 theo giờ Bắc Kinh. Hình minh họa tổng hợp triển vọng của công ty, không thể hiện dòng tiền đã đạt được; FY là năm tài chính của công ty.
https://investor.oracle.com/investor-news/news-details/2026/Oracle-Investor-Day-2026-Accelerating-Value-Creation/default.aspx
Tại Ngày hội Nhà đầu tư lần này của Oracle, điều tôi quan tâm hơn cả là công ty sẽ vượt qua đỉnh chi tiêu vốn như thế nào. Mục tiêu doanh thu dài hạn có thể rất lớn, nhưng khoảng thiếu hụt vốn từ lúc dự án được xây dựng đến khi thu được tiền mới là yếu tố quyết định cổ đông phải chờ đợi với cái giá bao nhiêu.
Thông báo chính thức ngày 28 tháng 10 đưa ra lộ trình rõ ràng: chi tiêu vốn dự kiến đạt đỉnh trong FY27 đến FY28; dòng tiền tự do dự kiến chuyển sang dương vào nửa cuối FY28; mục tiêu dòng tiền tự do trong FY29 là ít nhất 30 tỷ USD; và công ty dự kiến bắt đầu dùng nguồn vốn tự có để hỗ trợ tăng trưởng từ FY29. Đây đều là dự báo của ban lãnh đạo, chưa phải kết quả tài chính đã đạt được.
Công ty cũng cho biết dự kiến giới hạn huy động vốn bổ sung trên thị trường vốn ở mức 20 tỷ USD trước FY30, gồm 10 tỷ USD vốn cổ phần và 10 tỷ USD tổng nợ. Có hai giới hạn dễ bị bỏ sót: con số này không bao gồm việc tái cấp vốn cho khoản nợ hiện hữu, đồng thời được tính ngoài đợt huy động 20 tỷ USD vốn cổ phần qua ATM đã hoàn tất trong quý đầu FY27. Không thể hiểu “20 tỷ bổ sung” là toàn bộ chu kỳ mở rộng chỉ cần 20 tỷ.
Theo tôi, lộ trình này chuyển trọng tâm thảo luận từ “nhu cầu AI lớn đến đâu” sang “ai là người trả tiền trước”. Công ty liệt kê tài trợ từ nhà cung cấp, khách hàng cung cấp phần cứng và khách hàng trả trước là những cách giảm nhu cầu tiền mặt ban đầu. Nhưng thay đổi thời điểm thanh toán không có nghĩa là thiết bị và vốn không có chi phí; cần xem xét từng thỏa thuận để xác định ảnh hưởng đến nợ, nghĩa vụ trong tương lai và lợi nhuận.
Điều cổ đông cần cảnh giác nhất là xem việc dòng tiền dự kiến chuyển sang dương trong tương lai như thể công ty đã tự tạo ra tiền ngay hôm nay. Chừng nào chi phí xây dựng còn phát sinh trước khi thu tiền từ khách hàng, việc giao hàng chậm trễ hay thay đổi nhịp thanh toán của khách hàng đều có thể làm thay đổi nhu cầu tài trợ trong giai đoạn chuyển tiếp. Mặt khác, nếu các khoản trả trước và tiến độ giao hàng đúng kế hoạch, áp lực vốn có thể nhẹ hơn so với những gì chỉ nhìn vào chi tiêu vốn cho thấy. Cần có các công bố tiếp theo để kiểm chứng cả hai khả năng.
Tiếp theo, tôi sẽ theo dõi ba việc: chi tiêu vốn có đạt đỉnh theo kế hoạch hay không, dòng tiền từ hoạt động kinh doanh có theo kịp hay không, và hoạt động huy động vốn bổ sung có còn nằm trong giới hạn công ty đã đưa ra hay không. Nếu thời điểm dòng tiền chuyển sang dương bị lùi lại hoặc quy mô huy động vốn tăng lên, cần đánh giá lại chi phí của lộ trình tăng trưởng này; nếu các kế hoạch được thực hiện, mục tiêu dài hạn mới dần trở thành năng lực hoạt động có thể kiểm chứng.
Nguồn: thông báo Ngày hội Nhà đầu tư Oracle ngày 28 tháng 10 năm 2026, được xác minh vào ngày 29 tháng 10 theo giờ Bắc Kinh. Hình minh họa tổng hợp triển vọng của công ty, không thể hiện dòng tiền đã đạt được; FY là năm tài chính của công ty.
https://investor.oracle.com/investor-news/news-details/2026/Oracle-Investor-Day-2026-Accelerating-Value-Creation/default.aspx