Doanh thu Google Cloud tăng gấp đôi, trước hết hãy tìm hiểu họ đang bán những gì
Tăng trưởng của Google Cloud lần này rất mạnh, nhưng trước tiên tôi muốn tìm hiểu cơ cấu doanh thu. Dịch vụ đám mây và việc bàn giao hệ thống phần cứng không đồng nghĩa với mức độ dễ dự đoán doanh thu trong quý tiếp theo.
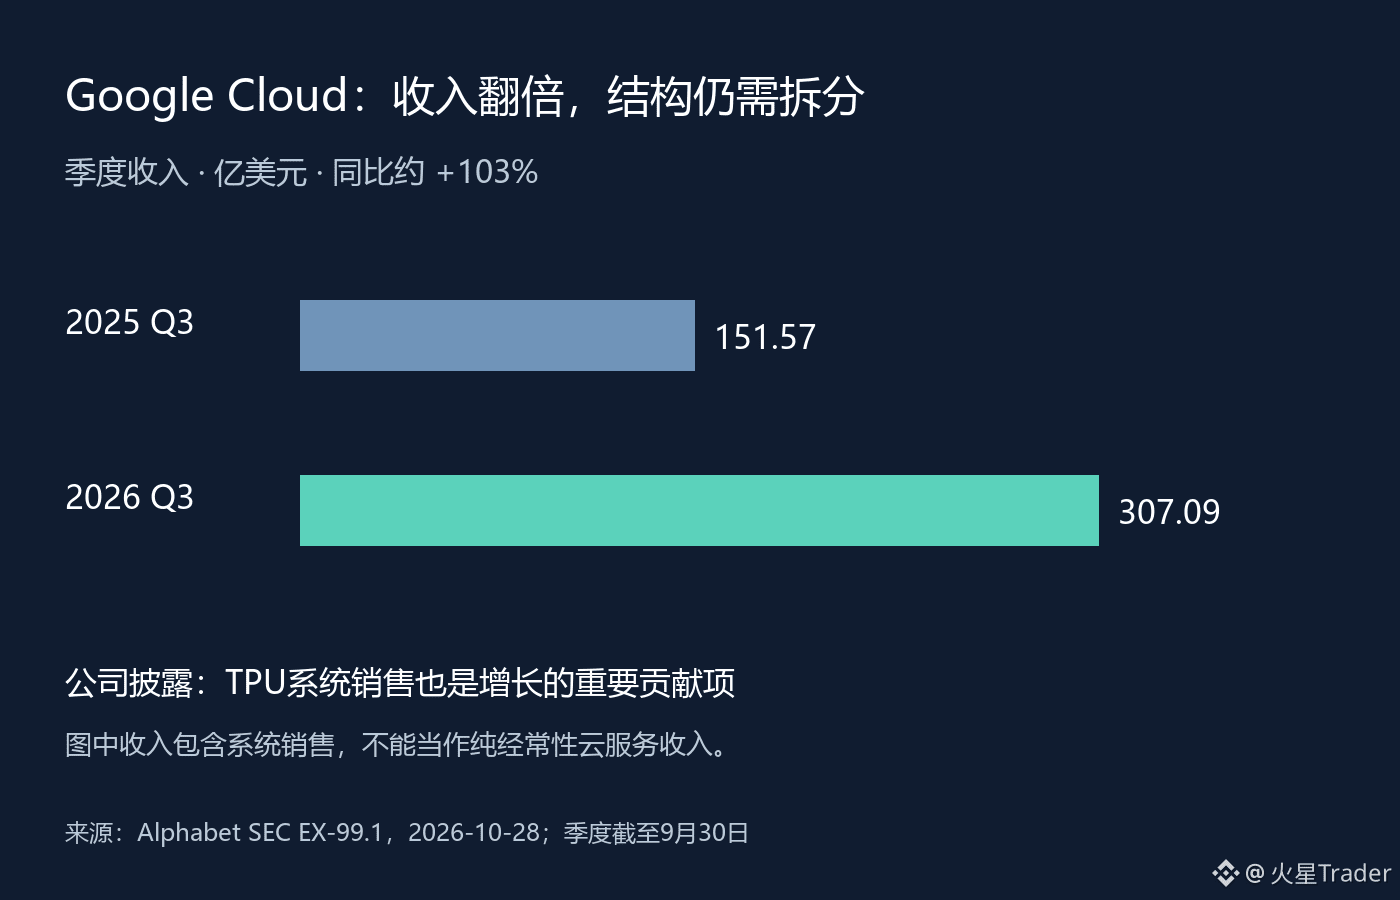
Trong báo cáo tài chính quý III công bố ngày 28 tháng 10, Alphabet cho biết doanh thu Google Cloud tăng từ 15,157 tỷ USD cùng kỳ năm ngoái lên 30,709 tỷ USD, tương đương khoảng 103%. Công ty cũng nêu rõ doanh số bán hệ thống TPU là một yếu tố đóng góp quan trọng vào tăng trưởng doanh thu, bên cạnh cơ sở hạ tầng AI cho doanh nghiệp, các giải pháp AI và tăng trưởng của những dịch vụ cốt lõi trên GCP.
Điều này có nghĩa là nếu hiểu ngay mức tăng 103% là lượng sử dụng dịch vụ đám mây thường xuyên của mọi khách hàng đều tăng gấp đôi, thì sẽ bỏ qua một biến số quan trọng. Doanh số bán hệ thống có thể tạo ra doanh thu thực tế và xây dựng quan hệ khách hàng, nhưng thời điểm ghi nhận có thể phụ thuộc vào từng đợt bàn giao; trong khi đó, việc sử dụng dịch vụ liên tục phụ thuộc nhiều hơn vào mức tiêu thụ về sau và gia hạn hợp đồng. Cả hai mảng đều có thể có giá trị, nhưng không nên áp dụng cùng một cách ngoại suy tăng trưởng nếu chưa tách riêng chúng.
Thông báo hiện tại chưa cung cấp phân tích đủ chi tiết để tôi loại riêng doanh số bán hệ thống TPU và tính ra cái gọi là “tốc độ tăng trưởng dịch vụ đám mây thuần túy”. Vì vậy, không thể bịa ra một con số đã loại trừ phần cứng, cũng không thể khẳng định ngược lại rằng toàn bộ mức tăng trưởng cao trong quý này đều đến từ phần cứng. Điều có thể xác nhận là công ty đã công bố nhiều nguồn tăng trưởng; cần tiếp tục kiểm chứng tỷ trọng cụ thể của từng nguồn.
Theo tôi, điều đáng theo dõi nhất tiếp theo là liệu cơ cấu doanh thu có chuyển hóa thành nhu cầu bền vững hay không. Sau một đợt bàn giao quy mô lớn, khách hàng có tiếp tục mua dịch vụ không, mức sử dụng năng lực tính toán có duy trì không, và tăng trưởng trong các quý tiếp theo có giữ được đà hay không — những thông tin này giúp đánh giá chất lượng doanh thu dài hạn tốt hơn mức tăng gấp đôi trong một quý. Nếu việc bàn giao phần cứng biến động mạnh, thay đổi tốc độ tăng trưởng theo quý cũng chưa chắc đồng nghĩa với nhu cầu của khách hàng đột ngột thay đổi.
Đối với định giá, vấn đề then chốt không chỉ là doanh thu tăng thêm bao nhiêu trong quý này, mà còn là bao nhiêu trong số đó có thể lặp lại và cần thêm bao nhiêu vốn đầu tư để lặp lại. Trong báo cáo tài chính tiếp theo và phần giải trình của ban lãnh đạo, tôi sẽ tập trung tìm hiểu mức đóng góp của doanh số bán hệ thống TPU, xu hướng sử dụng dịch vụ và lợi nhuận tương ứng. Trước tiên cần nhìn rõ tăng trưởng đến từ đâu, rồi mới bàn đến việc nó có thể kéo dài bao lâu.
Dữ liệu tính đến ngày 30 tháng 9 năm 2026; thông báo ngày 28 tháng 10 năm 2026, được xác minh vào ngày 29 tháng 10 theo giờ Bắc Kinh. Biểu đồ được dựng nguyên bản từ dữ liệu báo cáo tài chính, có bao gồm doanh số bán hệ thống, không nên xem là doanh thu thuần định kỳ.
Nguồn: https://www.sec.gov/Archives/edgar/data/1652044/000165204426000080/googexhibit991q32026.htm
Tăng trưởng của Google Cloud lần này rất mạnh, nhưng trước tiên tôi muốn tìm hiểu cơ cấu doanh thu. Dịch vụ đám mây và việc bàn giao hệ thống phần cứng không đồng nghĩa với mức độ dễ dự đoán doanh thu trong quý tiếp theo.
Trong báo cáo tài chính quý III công bố ngày 28 tháng 10, Alphabet cho biết doanh thu Google Cloud tăng từ 15,157 tỷ USD cùng kỳ năm ngoái lên 30,709 tỷ USD, tương đương khoảng 103%. Công ty cũng nêu rõ doanh số bán hệ thống TPU là một yếu tố đóng góp quan trọng vào tăng trưởng doanh thu, bên cạnh cơ sở hạ tầng AI cho doanh nghiệp, các giải pháp AI và tăng trưởng của những dịch vụ cốt lõi trên GCP.
Điều này có nghĩa là nếu hiểu ngay mức tăng 103% là lượng sử dụng dịch vụ đám mây thường xuyên của mọi khách hàng đều tăng gấp đôi, thì sẽ bỏ qua một biến số quan trọng. Doanh số bán hệ thống có thể tạo ra doanh thu thực tế và xây dựng quan hệ khách hàng, nhưng thời điểm ghi nhận có thể phụ thuộc vào từng đợt bàn giao; trong khi đó, việc sử dụng dịch vụ liên tục phụ thuộc nhiều hơn vào mức tiêu thụ về sau và gia hạn hợp đồng. Cả hai mảng đều có thể có giá trị, nhưng không nên áp dụng cùng một cách ngoại suy tăng trưởng nếu chưa tách riêng chúng.
Thông báo hiện tại chưa cung cấp phân tích đủ chi tiết để tôi loại riêng doanh số bán hệ thống TPU và tính ra cái gọi là “tốc độ tăng trưởng dịch vụ đám mây thuần túy”. Vì vậy, không thể bịa ra một con số đã loại trừ phần cứng, cũng không thể khẳng định ngược lại rằng toàn bộ mức tăng trưởng cao trong quý này đều đến từ phần cứng. Điều có thể xác nhận là công ty đã công bố nhiều nguồn tăng trưởng; cần tiếp tục kiểm chứng tỷ trọng cụ thể của từng nguồn.
Theo tôi, điều đáng theo dõi nhất tiếp theo là liệu cơ cấu doanh thu có chuyển hóa thành nhu cầu bền vững hay không. Sau một đợt bàn giao quy mô lớn, khách hàng có tiếp tục mua dịch vụ không, mức sử dụng năng lực tính toán có duy trì không, và tăng trưởng trong các quý tiếp theo có giữ được đà hay không — những thông tin này giúp đánh giá chất lượng doanh thu dài hạn tốt hơn mức tăng gấp đôi trong một quý. Nếu việc bàn giao phần cứng biến động mạnh, thay đổi tốc độ tăng trưởng theo quý cũng chưa chắc đồng nghĩa với nhu cầu của khách hàng đột ngột thay đổi.
Đối với định giá, vấn đề then chốt không chỉ là doanh thu tăng thêm bao nhiêu trong quý này, mà còn là bao nhiêu trong số đó có thể lặp lại và cần thêm bao nhiêu vốn đầu tư để lặp lại. Trong báo cáo tài chính tiếp theo và phần giải trình của ban lãnh đạo, tôi sẽ tập trung tìm hiểu mức đóng góp của doanh số bán hệ thống TPU, xu hướng sử dụng dịch vụ và lợi nhuận tương ứng. Trước tiên cần nhìn rõ tăng trưởng đến từ đâu, rồi mới bàn đến việc nó có thể kéo dài bao lâu.
Dữ liệu tính đến ngày 30 tháng 9 năm 2026; thông báo ngày 28 tháng 10 năm 2026, được xác minh vào ngày 29 tháng 10 theo giờ Bắc Kinh. Biểu đồ được dựng nguyên bản từ dữ liệu báo cáo tài chính, có bao gồm doanh số bán hệ thống, không nên xem là doanh thu thuần định kỳ.
Nguồn: https://www.sec.gov/Archives/edgar/data/1652044/000165204426000080/googexhibit991q32026.htm