Lợi nhuận Microsoft tăng 32%, vì sao sau điều chỉnh chỉ còn 18%?
Trong báo cáo tài chính mới này của Microsoft, mức tăng lợi nhuận là con số dễ bị hiểu sai nhất. Cả 32% lẫn 18% đều lấy từ thông báo của công ty, nhưng khi đánh giá xu hướng tăng trưởng, không thể chỉ chọn con số trông đẹp hơn để ngoại suy.
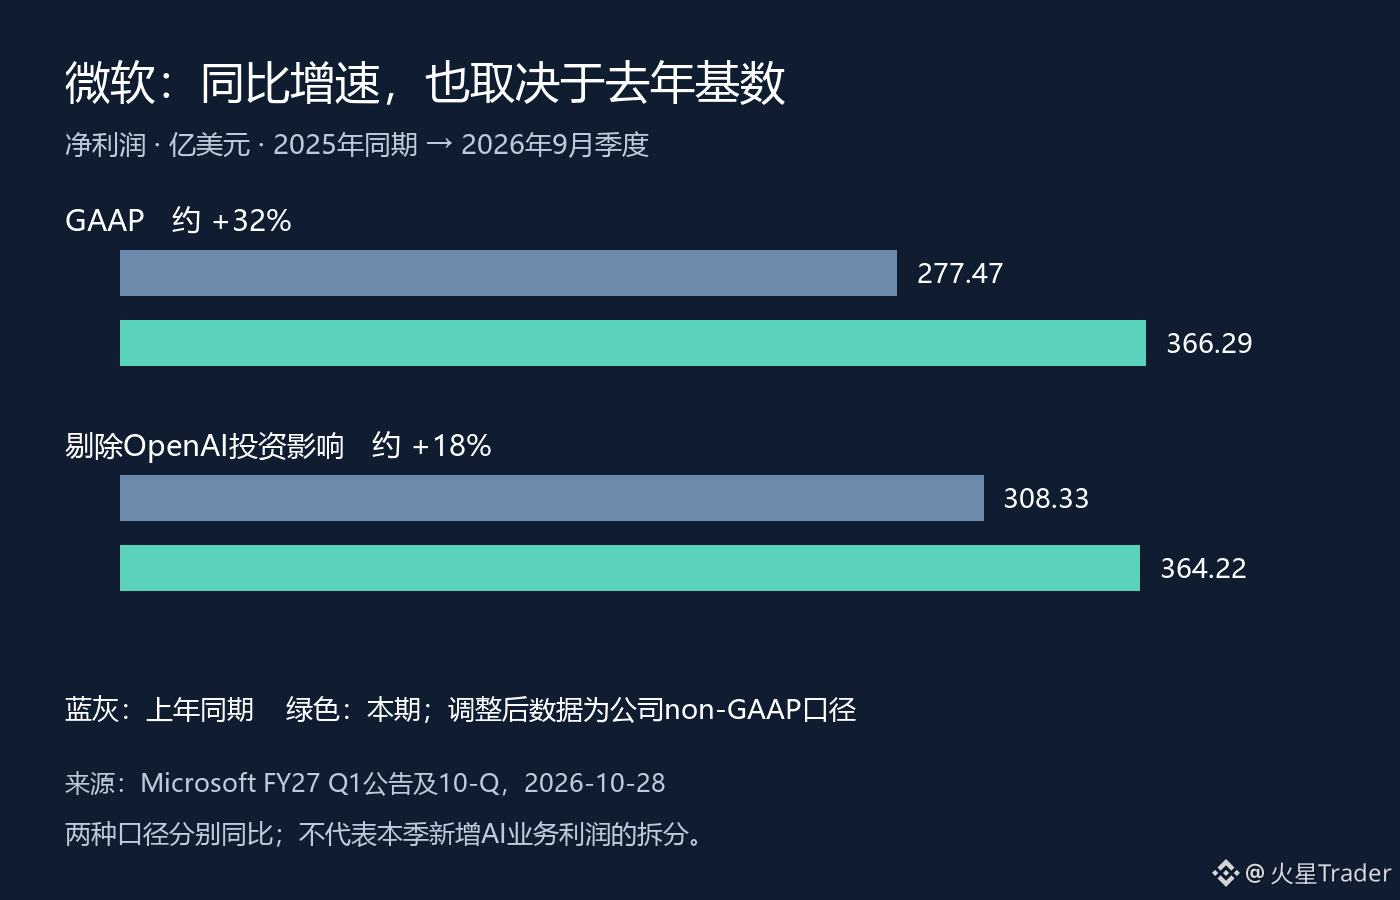
Trong quý tài chính đầu tiên FY2027, kết thúc ngày 30 tháng 9, lợi nhuận ròng theo GAAP của Microsoft là 36,629 tỷ USD, so với 27,747 tỷ USD cùng kỳ năm trước; lợi nhuận ròng sau điều chỉnh, loại trừ ảnh hưởng từ khoản đầu tư vào OpenAI, là 36,422 tỷ USD, so với 30,833 tỷ USD cùng kỳ năm trước. Tốc độ tăng so với cùng kỳ của hai chỉ tiêu lần lượt vào khoảng 32% và 18%.
Trong quý này, hai cách tính chỉ chênh nhau 207 triệu USD, nhưng tốc độ tăng lại lệch 14 điểm phần trăm. Nguyên nhân chính vẫn nằm ở mức cơ sở so sánh của năm ngoái. Theo số liệu công bố, lợi nhuận ròng GAAP năm ngoái thấp hơn lợi nhuận ròng sau điều chỉnh 3,086 tỷ USD. Dùng mức khởi điểm thấp hơn làm mẫu số thì mức tăng trưởng năm nay đương nhiên trông nổi bật hơn. Không thể quy toàn bộ chênh lệch tốc độ tăng cho việc quý này đột nhiên kiếm thêm một khoản lợi nhuận khổng lồ từ mảng AI.
Điều này cũng không có nghĩa là hoạt động kinh doanh của Microsoft không tăng trưởng. Trong cùng kỳ, doanh thu công ty tăng 19% so với cùng kỳ năm trước, còn lợi nhuận hoạt động tăng 21%. Theo tôi, hoạt động kinh doanh quả thực đang mở rộng, nhưng cần xem xét riêng ảnh hưởng của kế toán đầu tư và kết quả kinh doanh; thu nhập từ các khoản đầu tư liên quan đến OpenAI không thể trực tiếp thay thế bằng chứng cho thấy khách hàng đang trả tiền sử dụng dịch vụ đám mây.
Khi đọc báo cáo tài chính về AI, đặc biệt cần thận trọng với bước nhảy suy luận này: từ việc lợi nhuận ròng tăng mà kết luận ngay rằng hiệu quả đầu tư vào năng lực tính toán đã được chứng minh đầy đủ. Báo cáo kết quả kinh doanh, dòng tiền và chu kỳ hiện thực hóa vốn đầu tư khác nhau; mức tăng lợi nhuận trong một quý không thể trả lời mọi câu hỏi. Ngược lại, chỉ vì tốc độ tăng sau điều chỉnh thấp hơn cũng không thể suy ra nhu cầu đang suy yếu.
Tiếp theo, tôi sẽ xem xét lợi nhuận hoạt động, dòng tiền từ hoạt động kinh doanh và chi tiêu vốn cùng nhau, rồi đối chiếu với những thông tin công ty đưa ra về nhu cầu và nguồn cung trong thời gian tới. Chỉ khi tăng trưởng lợi nhuận có thể chuyển hóa bền vững thành tiền mặt, đồng thời hiệu quả của các khoản đầu tư mới dần trở nên rõ ràng, thì mới có cơ sở vững chắc hơn để bàn về chất lượng lợi nhuận từ đầu tư vào AI. Trước mắt, hiểu rõ mẫu số dùng để tính mức tăng so với cùng kỳ hữu ích hơn là lấy ngay con số 32% để định giá tương lai.
Dữ liệu tính đến ngày 2026-09-30; thông báo được công bố ngày 2026-10-28 và đối chiếu theo giờ Bắc Kinh vào ngày 29 tháng 10; hình minh họa được vẽ riêng dựa trên dữ liệu báo cáo tài chính, không phải biểu đồ giá cổ phiếu.
Nguồn: https://www.microsoft.com/en-us/Investor/earnings/FY-2027-Q1/press-release-webcast
https://www.sec.gov/Archives/edgar/data/789019/000119312526436133/msft-20260930.htm
Trong báo cáo tài chính mới này của Microsoft, mức tăng lợi nhuận là con số dễ bị hiểu sai nhất. Cả 32% lẫn 18% đều lấy từ thông báo của công ty, nhưng khi đánh giá xu hướng tăng trưởng, không thể chỉ chọn con số trông đẹp hơn để ngoại suy.
Trong quý tài chính đầu tiên FY2027, kết thúc ngày 30 tháng 9, lợi nhuận ròng theo GAAP của Microsoft là 36,629 tỷ USD, so với 27,747 tỷ USD cùng kỳ năm trước; lợi nhuận ròng sau điều chỉnh, loại trừ ảnh hưởng từ khoản đầu tư vào OpenAI, là 36,422 tỷ USD, so với 30,833 tỷ USD cùng kỳ năm trước. Tốc độ tăng so với cùng kỳ của hai chỉ tiêu lần lượt vào khoảng 32% và 18%.
Trong quý này, hai cách tính chỉ chênh nhau 207 triệu USD, nhưng tốc độ tăng lại lệch 14 điểm phần trăm. Nguyên nhân chính vẫn nằm ở mức cơ sở so sánh của năm ngoái. Theo số liệu công bố, lợi nhuận ròng GAAP năm ngoái thấp hơn lợi nhuận ròng sau điều chỉnh 3,086 tỷ USD. Dùng mức khởi điểm thấp hơn làm mẫu số thì mức tăng trưởng năm nay đương nhiên trông nổi bật hơn. Không thể quy toàn bộ chênh lệch tốc độ tăng cho việc quý này đột nhiên kiếm thêm một khoản lợi nhuận khổng lồ từ mảng AI.
Điều này cũng không có nghĩa là hoạt động kinh doanh của Microsoft không tăng trưởng. Trong cùng kỳ, doanh thu công ty tăng 19% so với cùng kỳ năm trước, còn lợi nhuận hoạt động tăng 21%. Theo tôi, hoạt động kinh doanh quả thực đang mở rộng, nhưng cần xem xét riêng ảnh hưởng của kế toán đầu tư và kết quả kinh doanh; thu nhập từ các khoản đầu tư liên quan đến OpenAI không thể trực tiếp thay thế bằng chứng cho thấy khách hàng đang trả tiền sử dụng dịch vụ đám mây.
Khi đọc báo cáo tài chính về AI, đặc biệt cần thận trọng với bước nhảy suy luận này: từ việc lợi nhuận ròng tăng mà kết luận ngay rằng hiệu quả đầu tư vào năng lực tính toán đã được chứng minh đầy đủ. Báo cáo kết quả kinh doanh, dòng tiền và chu kỳ hiện thực hóa vốn đầu tư khác nhau; mức tăng lợi nhuận trong một quý không thể trả lời mọi câu hỏi. Ngược lại, chỉ vì tốc độ tăng sau điều chỉnh thấp hơn cũng không thể suy ra nhu cầu đang suy yếu.
Tiếp theo, tôi sẽ xem xét lợi nhuận hoạt động, dòng tiền từ hoạt động kinh doanh và chi tiêu vốn cùng nhau, rồi đối chiếu với những thông tin công ty đưa ra về nhu cầu và nguồn cung trong thời gian tới. Chỉ khi tăng trưởng lợi nhuận có thể chuyển hóa bền vững thành tiền mặt, đồng thời hiệu quả của các khoản đầu tư mới dần trở nên rõ ràng, thì mới có cơ sở vững chắc hơn để bàn về chất lượng lợi nhuận từ đầu tư vào AI. Trước mắt, hiểu rõ mẫu số dùng để tính mức tăng so với cùng kỳ hữu ích hơn là lấy ngay con số 32% để định giá tương lai.
Dữ liệu tính đến ngày 2026-09-30; thông báo được công bố ngày 2026-10-28 và đối chiếu theo giờ Bắc Kinh vào ngày 29 tháng 10; hình minh họa được vẽ riêng dựa trên dữ liệu báo cáo tài chính, không phải biểu đồ giá cổ phiếu.
Nguồn: https://www.microsoft.com/en-us/Investor/earnings/FY-2027-Q1/press-release-webcast
https://www.sec.gov/Archives/edgar/data/789019/000119312526436133/msft-20260930.htm