SanDisk vẫn sẽ tăng trưởng trong quý tới, biên lợi nhuận cao chưa có dấu hiệu thoái lui
Trong báo cáo tài chính của SanDisk, mảng tiêu dùng giảm 29% so với quý trước, nhưng không thể kéo chậm đà tăng trưởng của toàn công ty.
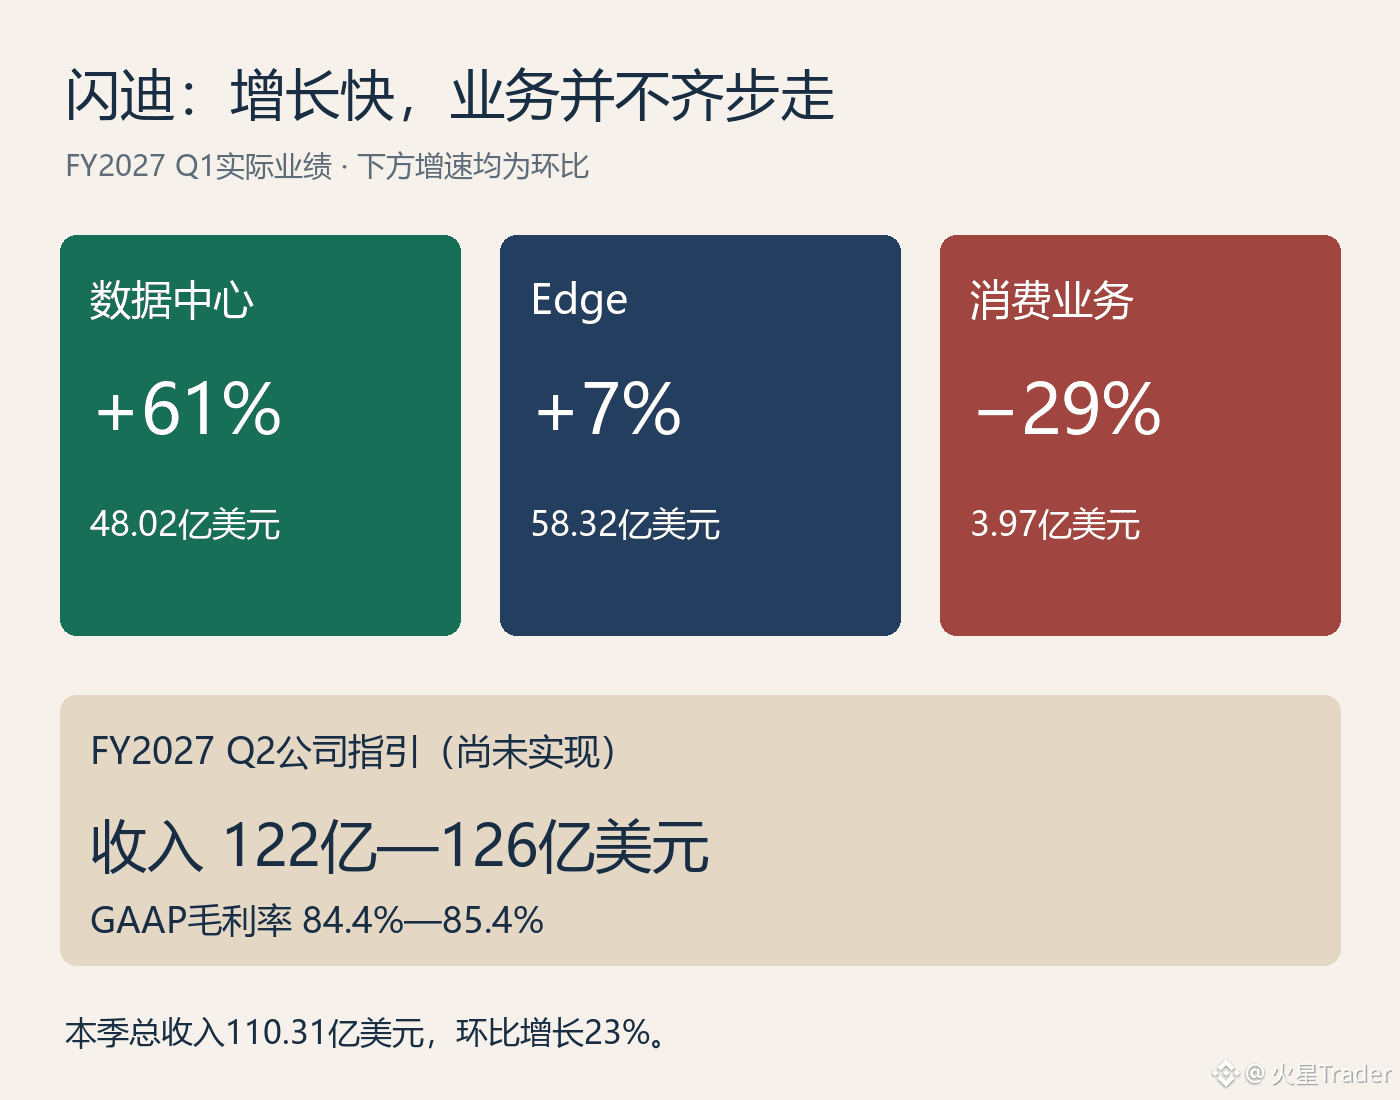
Nguyên nhân rất rõ: doanh thu mảng tiêu dùng trong quý này chỉ đạt 397 triệu USD, trong khi trung tâm dữ liệu đã đạt 4,802 tỷ USD, tăng 61% so với quý trước. Doanh thu toàn công ty đạt 11,031 tỷ USD, cao hơn quý trước 23%. Chỉ chăm chăm nhìn vào đà suy giảm của mảng tiêu dùng sẽ khiến bạn bỏ qua mảng kinh doanh thực sự thúc đẩy kết quả tài chính.
Dự báo doanh thu quý tới là 12,2–12,6 tỷ USD, biên lợi nhuận gộp GAAP dự kiến đạt 84,4%–85,4%. Biên lợi nhuận gộp quý này là 85%, và công ty không đưa ra dự báo nào cho thấy biên lợi nhuận cao sẽ sớm hạ nhiệt.
Điều này khiến tôi vẫn có cái nhìn khá tích cực về kết quả kinh doanh của SanDisk. Mảng trung tâm dữ liệu đã tăng trưởng đến một quy mô đáng kể, còn dự báo doanh thu quý tới tiếp tục đi lên. Mảng tiêu dùng suy yếu là sự thật, nhưng hiện tại vẫn chưa đủ cơ sở để kết luận rằng đà tăng trưởng của SanDisk sẽ đảo chiều.
Có một điểm giảm sút về dòng tiền: dòng tiền từ hoạt động kinh doanh trong quý này là 6,363 tỷ USD, so với 7,126 tỷ USD trong quý trước. Cần thêm vài quý tiếp theo để lý giải thay đổi này; mức giảm trong một quý chưa đủ để cho thấy công ty gặp vấn đề trong việc thu tiền.
Công ty cũng công bố chia tách cổ phiếu theo tỷ lệ 1:8, dự kiến bắt đầu giao dịch theo giá đã điều chỉnh sau chia tách từ ngày 20 tháng tới. Chia tách có thể thay đổi giá mỗi cổ phiếu, nhưng không làm thay đổi giá trị doanh nghiệp. Điểm đáng chú ý của báo cáo tài chính này vẫn nằm ở doanh thu trung tâm dữ liệu và dự báo biên lợi nhuận cao trong quý tới.
Trong báo cáo tài chính của SanDisk, mảng tiêu dùng giảm 29% so với quý trước, nhưng không thể kéo chậm đà tăng trưởng của toàn công ty.
Nguyên nhân rất rõ: doanh thu mảng tiêu dùng trong quý này chỉ đạt 397 triệu USD, trong khi trung tâm dữ liệu đã đạt 4,802 tỷ USD, tăng 61% so với quý trước. Doanh thu toàn công ty đạt 11,031 tỷ USD, cao hơn quý trước 23%. Chỉ chăm chăm nhìn vào đà suy giảm của mảng tiêu dùng sẽ khiến bạn bỏ qua mảng kinh doanh thực sự thúc đẩy kết quả tài chính.
Dự báo doanh thu quý tới là 12,2–12,6 tỷ USD, biên lợi nhuận gộp GAAP dự kiến đạt 84,4%–85,4%. Biên lợi nhuận gộp quý này là 85%, và công ty không đưa ra dự báo nào cho thấy biên lợi nhuận cao sẽ sớm hạ nhiệt.
Điều này khiến tôi vẫn có cái nhìn khá tích cực về kết quả kinh doanh của SanDisk. Mảng trung tâm dữ liệu đã tăng trưởng đến một quy mô đáng kể, còn dự báo doanh thu quý tới tiếp tục đi lên. Mảng tiêu dùng suy yếu là sự thật, nhưng hiện tại vẫn chưa đủ cơ sở để kết luận rằng đà tăng trưởng của SanDisk sẽ đảo chiều.
Có một điểm giảm sút về dòng tiền: dòng tiền từ hoạt động kinh doanh trong quý này là 6,363 tỷ USD, so với 7,126 tỷ USD trong quý trước. Cần thêm vài quý tiếp theo để lý giải thay đổi này; mức giảm trong một quý chưa đủ để cho thấy công ty gặp vấn đề trong việc thu tiền.
Công ty cũng công bố chia tách cổ phiếu theo tỷ lệ 1:8, dự kiến bắt đầu giao dịch theo giá đã điều chỉnh sau chia tách từ ngày 20 tháng tới. Chia tách có thể thay đổi giá mỗi cổ phiếu, nhưng không làm thay đổi giá trị doanh nghiệp. Điểm đáng chú ý của báo cáo tài chính này vẫn nằm ở doanh thu trung tâm dữ liệu và dự báo biên lợi nhuận cao trong quý tới.