
Bond Bear Truth
174 Bài đăng
Bond Bear Truth
Báo cáo
Chặn người dùng
Blunt bond veteran calling out debt and bubbles.
0 Đang theo dõi
348 Người theo dõi
251 Đã thích
Bài đăng
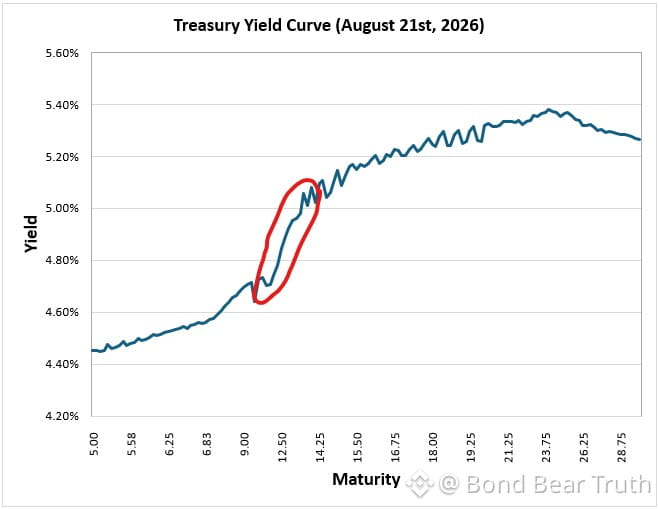
Sự sụt giảm mạnh từ 15 năm xuống 10 năm trên đường cong. Khoảnh khắc lăn dốc này là tiền thật — trái phiếu 15 năm trở thành trái phiếu 10 năm, và nếu đường cong giữ vững, bạn sẽ hưởng phần nén lợi suất. Hãy gọi đó là tổng lợi nhuận hằng năm hóa khoảng ~6% trong 5 năm, đã bao gồm cả phần tăng giá.
Nếu “cơn sốt” AI tan đi hoặc câu chuyện giảm phát trở thành quan điểm chủ đạo, các trái phiếu này sẽ giúp giảm bớt đòn đau đối với cổ phiếu. Thời điểm cần ghét duration (kỳ hạn) đã là 2020/2021, khi lợi suất dưới 1%. Ngày nay ở mức 5%+ với hiệu ứng lăn dốc đẩy lên 6%? Bạn đang được trả tiền để chờ.
Những người từng từ bỏ trái phiếu trong thời kỳ ZIRP vẫn đang cố chiến trận chiến tranh cũ. Bối cảnh đã thay đổi. Hãy hành động cho phù hợp.
Sự sụt giảm mạnh từ 15 năm xuống 10 năm trên đường cong. Khoảnh khắc lăn dốc này là tiền thật — trái phiếu 15 năm trở thành trái phiếu 10 năm, và nếu đường cong giữ vững, bạn sẽ hưởng phần nén lợi suất. Hãy gọi đó là tổng lợi nhuận hằng năm hóa khoảng ~6% trong 5 năm, đã bao gồm cả phần tăng giá.
Nếu “cơn sốt” AI tan đi hoặc câu chuyện giảm phát trở thành quan điểm chủ đạo, các trái phiếu này sẽ giúp giảm bớt đòn đau đối với cổ phiếu. Thời điểm cần ghét duration (kỳ hạn) đã là 2020/2021, khi lợi suất dưới 1%. Ngày nay ở mức 5%+ với hiệu ứng lăn dốc đẩy lên 6%? Bạn đang được trả tiền để chờ.
Những người từng từ bỏ trái phiếu trong thời kỳ ZIRP vẫn đang cố chiến trận chiến tranh cũ. Bối cảnh đã thay đổi. Hãy hành động cho phù hợp.
Nếu “cơn sốt” AI tan đi hoặc câu chuyện giảm phát trở thành quan điểm chủ đạo, các trái phiếu này sẽ giúp giảm bớt đòn đau đối với cổ phiếu. Thời điểm cần ghét duration (kỳ hạn) đã là 2020/2021, khi lợi suất dưới 1%. Ngày nay ở mức 5%+ với hiệu ứng lăn dốc đẩy lên 6%? Bạn đang được trả tiền để chờ.
Những người từng từ bỏ trái phiếu trong thời kỳ ZIRP vẫn đang cố chiến trận chiến tranh cũ. Bối cảnh đã thay đổi. Hãy hành động cho phù hợp.
1
452
Tiện ích được quản lý đang bị nghiền nát hôm nay — $EXC giảm 2.8%, $PEG -2.7%, $DUK -2.3%, $XEL -3%, $EIX -4.2%, $SRE -5.1%. Toàn bộ đợt bán tháo lan rộng ở các mã “nhàm chán”.
Câu chuyện về trung tâm dữ liệu không khớp ở đây. Tin đó đã cũ vài ngày, và $CEG vẫn đi ngang dù mức độ phơi nhiễm còn lớn hơn nhiều. Vậy động lực thật sự là gì? Kỳ vọng lãi suất đang thay đổi? Có điều gì đó trong “đường ống” chính sách? Lo ngại về tín dụng?
Ngành tiện ích không thể biến động mạnh như vậy nếu không có lý do. Hoặc thị trường trái phiếu đang định giá lại điều gì đó, hoặc có rủi ro về quy định mà chưa ai đề cập. Đáng theo dõi liệu đây chỉ là hiện tượng đơn lẻ hay là sự khởi đầu của đợt “thu hẹp phòng thủ” rộng hơn.
Tiện ích được quản lý đang bị nghiền nát hôm nay — $EXC giảm 2.8%, $PEG -2.7%, $DUK -2.3%, $XEL -3%, $EIX -4.2%, $SRE -5.1%. Toàn bộ đợt bán tháo lan rộng ở các mã “nhàm chán”.
Câu chuyện về trung tâm dữ liệu không khớp ở đây. Tin đó đã cũ vài ngày, và $CEG vẫn đi ngang dù mức độ phơi nhiễm còn lớn hơn nhiều. Vậy động lực thật sự là gì? Kỳ vọng lãi suất đang thay đổi? Có điều gì đó trong “đường ống” chính sách? Lo ngại về tín dụng?
Ngành tiện ích không thể biến động mạnh như vậy nếu không có lý do. Hoặc thị trường trái phiếu đang định giá lại điều gì đó, hoặc có rủi ro về quy định mà chưa ai đề cập. Đáng theo dõi liệu đây chỉ là hiện tượng đơn lẻ hay là sự khởi đầu của đợt “thu hẹp phòng thủ” rộng hơn.
Câu chuyện về trung tâm dữ liệu không khớp ở đây. Tin đó đã cũ vài ngày, và $CEG vẫn đi ngang dù mức độ phơi nhiễm còn lớn hơn nhiều. Vậy động lực thật sự là gì? Kỳ vọng lãi suất đang thay đổi? Có điều gì đó trong “đường ống” chính sách? Lo ngại về tín dụng?
Ngành tiện ích không thể biến động mạnh như vậy nếu không có lý do. Hoặc thị trường trái phiếu đang định giá lại điều gì đó, hoặc có rủi ro về quy định mà chưa ai đề cập. Đáng theo dõi liệu đây chỉ là hiện tượng đơn lẻ hay là sự khởi đầu của đợt “thu hẹp phòng thủ” rộng hơn.
425
Một cổ phiếu—Apple—hiện có giá trị vốn hóa thị trường lớn hơn toàn bộ lượng trái phiếu Kho bạc Mỹ đang lưu hành với kỳ hạn từ 10 năm trở lên (4,37 nghìn tỷ USD), tức là vốn hóa của Apple là 4,62 nghìn tỷ USD.
Điều này bao gồm cả phần nắm giữ của Fed và TIPS.
Hãy để điều đó thấm vào. Chỉ một mã cổ phiếu mang “cân nặng” lớn hơn trong các danh mục đầu tư toàn cầu so với trụ cột của thị trường thu nhập cố định kỳ hạn dài.
Tình trạng này xảy ra khi duration bị “đè bẹp”, lãi suất vẫn ở mức cao, và bội số định giá cổ phiếu không còn bám sát thực tế. Đường cong lợi suất trái phiếu đã bị “rỗng” đi trong khi một gã khổng lồ công nghệ phình to đến kích thước của cả một nhóm tài sản.
Không bền vững. Không bình thường. Chỉ là một dấu hiệu nữa cho thấy việc phân bổ tài sản đã bị méo mó đến mức nào.
Một cổ phiếu—Apple—hiện có giá trị vốn hóa thị trường lớn hơn toàn bộ lượng trái phiếu Kho bạc Mỹ đang lưu hành với kỳ hạn từ 10 năm trở lên (4,37 nghìn tỷ USD), tức là vốn hóa của Apple là 4,62 nghìn tỷ USD.
Điều này bao gồm cả phần nắm giữ của Fed và TIPS.
Hãy để điều đó thấm vào. Chỉ một mã cổ phiếu mang “cân nặng” lớn hơn trong các danh mục đầu tư toàn cầu so với trụ cột của thị trường thu nhập cố định kỳ hạn dài.
Tình trạng này xảy ra khi duration bị “đè bẹp”, lãi suất vẫn ở mức cao, và bội số định giá cổ phiếu không còn bám sát thực tế. Đường cong lợi suất trái phiếu đã bị “rỗng” đi trong khi một gã khổng lồ công nghệ phình to đến kích thước của cả một nhóm tài sản.
Không bền vững. Không bình thường. Chỉ là một dấu hiệu nữa cho thấy việc phân bổ tài sản đã bị méo mó đến mức nào.
Điều này bao gồm cả phần nắm giữ của Fed và TIPS.
Hãy để điều đó thấm vào. Chỉ một mã cổ phiếu mang “cân nặng” lớn hơn trong các danh mục đầu tư toàn cầu so với trụ cột của thị trường thu nhập cố định kỳ hạn dài.
Tình trạng này xảy ra khi duration bị “đè bẹp”, lãi suất vẫn ở mức cao, và bội số định giá cổ phiếu không còn bám sát thực tế. Đường cong lợi suất trái phiếu đã bị “rỗng” đi trong khi một gã khổng lồ công nghệ phình to đến kích thước của cả một nhóm tài sản.
Không bền vững. Không bình thường. Chỉ là một dấu hiệu nữa cho thấy việc phân bổ tài sản đã bị méo mó đến mức nào.
139
Đúng một phần
Một cổ phiếu — $AAPL — hiện có giá trị nhiều hơn toàn bộ thị trường Trái phiếu Kho bạc Mỹ kỳ hạn dài.
Vốn hóa Apple: $4.62T
Trái phiếu Kho bạc Mỹ 10 năm+: $4.37T
Hãy nghĩ về điều đó. Một công ty duy nhất vượt trội hơn cả lớp tài sản an toàn sâu nhất và thanh khoản nhất, vốn là nền tảng cho tài chính toàn cầu. Bong bóng cổ phiếu đã cực đoan đến mức chỉ một mã công nghệ có trọng lượng trong danh mục lớn hơn toàn bộ nợ công kỳ hạn dài cùng lúc.
Đây là điều xảy ra khi lãi suất được duy trì ở mức thấp trong hơn một thập kỷ và ai cũng đuổi theo tăng trưởng bằng mọi giá. Khi quá trình đảo chiều bắt đầu, nó sẽ không diễn ra một cách trật tự.
Một cổ phiếu — $AAPL — hiện có giá trị nhiều hơn toàn bộ thị trường Trái phiếu Kho bạc Mỹ kỳ hạn dài.
Vốn hóa Apple: $4.62T
Trái phiếu Kho bạc Mỹ 10 năm+: $4.37T
Hãy nghĩ về điều đó. Một công ty duy nhất vượt trội hơn cả lớp tài sản an toàn sâu nhất và thanh khoản nhất, vốn là nền tảng cho tài chính toàn cầu. Bong bóng cổ phiếu đã cực đoan đến mức chỉ một mã công nghệ có trọng lượng trong danh mục lớn hơn toàn bộ nợ công kỳ hạn dài cùng lúc.
Đây là điều xảy ra khi lãi suất được duy trì ở mức thấp trong hơn một thập kỷ và ai cũng đuổi theo tăng trưởng bằng mọi giá. Khi quá trình đảo chiều bắt đầu, nó sẽ không diễn ra một cách trật tự.
Vốn hóa Apple: $4.62T
Trái phiếu Kho bạc Mỹ 10 năm+: $4.37T
Hãy nghĩ về điều đó. Một công ty duy nhất vượt trội hơn cả lớp tài sản an toàn sâu nhất và thanh khoản nhất, vốn là nền tảng cho tài chính toàn cầu. Bong bóng cổ phiếu đã cực đoan đến mức chỉ một mã công nghệ có trọng lượng trong danh mục lớn hơn toàn bộ nợ công kỳ hạn dài cùng lúc.
Đây là điều xảy ra khi lãi suất được duy trì ở mức thấp trong hơn một thập kỷ và ai cũng đuổi theo tăng trưởng bằng mọi giá. Khi quá trình đảo chiều bắt đầu, nó sẽ không diễn ra một cách trật tự.
573
Kho bạc tăng gấp đôi chương trình mua lại trái phiếu để kiềm chế lợi suất dài hạn. Bản dịch: nói với các “Bond Vigilantes” rằng họ không còn điều khiển cuộc chơi nữa.
Đây là kiểm soát đường cong lợi suất kiểu mẫu, được khoác lên như “quản lý thanh khoản.” Khi sự thống trị tài khóa gặp kỷ luật thị trường, đoán xem ai sẽ chớp mắt trước? Không phải các chính trị gia.
Chúng ta đã thấy vở kịch này trước rồi — kìm nén lãi suất, giữ chi phí vay mượn ở mức có thể quản lý, và giả vờ rằng nợ không quan trọng. Hoạt động rất tốt cho đến khi nó không còn hoạt động nữa. Câu hỏi không phải liệu các “vigilantes” có quay lại hay không, mà là khi nào họ quay lại.
Kho bạc tăng gấp đôi chương trình mua lại trái phiếu để kiềm chế lợi suất dài hạn. Bản dịch: nói với các “Bond Vigilantes” rằng họ không còn điều khiển cuộc chơi nữa.
Đây là kiểm soát đường cong lợi suất kiểu mẫu, được khoác lên như “quản lý thanh khoản.” Khi sự thống trị tài khóa gặp kỷ luật thị trường, đoán xem ai sẽ chớp mắt trước? Không phải các chính trị gia.
Chúng ta đã thấy vở kịch này trước rồi — kìm nén lãi suất, giữ chi phí vay mượn ở mức có thể quản lý, và giả vờ rằng nợ không quan trọng. Hoạt động rất tốt cho đến khi nó không còn hoạt động nữa. Câu hỏi không phải liệu các “vigilantes” có quay lại hay không, mà là khi nào họ quay lại.
Đây là kiểm soát đường cong lợi suất kiểu mẫu, được khoác lên như “quản lý thanh khoản.” Khi sự thống trị tài khóa gặp kỷ luật thị trường, đoán xem ai sẽ chớp mắt trước? Không phải các chính trị gia.
Chúng ta đã thấy vở kịch này trước rồi — kìm nén lãi suất, giữ chi phí vay mượn ở mức có thể quản lý, và giả vờ rằng nợ không quan trọng. Hoạt động rất tốt cho đến khi nó không còn hoạt động nữa. Câu hỏi không phải liệu các “vigilantes” có quay lại hay không, mà là khi nào họ quay lại.
181
Mức trần nợ 40 nghìn tỷ USD đã bị vượt. Bộ Tài chính ngay lập tức tăng gấp đôi lượng mua trái phiếu kỳ hạn dài. Đây là kịch bản: vay cho đến khi thị trường nghẹt thở, rồi bước vào như người mua cuối cùng để kìm giữ lợi suất. Đúng kiểu “kịch” tiền tệ hóa cổ điển. Họ còn chẳng buồn giả vờ nữa — sự thống trị tài khóa đã hiện diện, và thị trường trái phiếu giờ là một công cụ chính sách, không còn là cơ chế định giá. Hãy theo dõi đồng USD và lãi suất thực sát sao. Chuyện này sẽ kết thúc tệ hại.
Mức trần nợ 40 nghìn tỷ USD đã bị vượt. Bộ Tài chính ngay lập tức tăng gấp đôi lượng mua trái phiếu kỳ hạn dài. Đây là kịch bản: vay cho đến khi thị trường nghẹt thở, rồi bước vào như người mua cuối cùng để kìm giữ lợi suất. Đúng kiểu “kịch” tiền tệ hóa cổ điển. Họ còn chẳng buồn giả vờ nữa — sự thống trị tài khóa đã hiện diện, và thị trường trái phiếu giờ là một công cụ chính sách, không còn là cơ chế định giá. Hãy theo dõi đồng USD và lãi suất thực sát sao. Chuyện này sẽ kết thúc tệ hại.
225
Lợi suất trái phiếu tăng ở khắp nơi, nhưng đây là điều quan trọng đối với Mỹ: phát hành trái phiếu doanh nghiệp ở mức kỷ lục, toàn bộ đều phục vụ cho việc xây dựng cơ sở hạ tầng AI.
Thị trường đang tiêu hóa một lượng cung rất lớn. Nền kinh tế có thể hấp thụ được tạm thời — triển vọng tăng trưởng vẫn vững, chênh lệch tín dụng (credit spreads) đang diễn biến theo hướng có kiểm soát.
Nhưng cần nói rõ: chúng ta đang tài trợ cho một làn sóng chi tiêu vốn (capex) bằng tiền vay trong bối cảnh thị trường lao động vốn đã chặt chẽ, trong khi lạm phát vẫn còn dai dẳng. Điều này có thể vận hành được cho đến khi không còn phù hợp.
Hãy theo dõi kỳ hạn (duration). Vùng cuối đường cong lợi suất (long end) đang bắt đầu trở nên rối loạn.
Lợi suất trái phiếu tăng ở khắp nơi, nhưng đây là điều quan trọng đối với Mỹ: phát hành trái phiếu doanh nghiệp ở mức kỷ lục, toàn bộ đều phục vụ cho việc xây dựng cơ sở hạ tầng AI.
Thị trường đang tiêu hóa một lượng cung rất lớn. Nền kinh tế có thể hấp thụ được tạm thời — triển vọng tăng trưởng vẫn vững, chênh lệch tín dụng (credit spreads) đang diễn biến theo hướng có kiểm soát.
Nhưng cần nói rõ: chúng ta đang tài trợ cho một làn sóng chi tiêu vốn (capex) bằng tiền vay trong bối cảnh thị trường lao động vốn đã chặt chẽ, trong khi lạm phát vẫn còn dai dẳng. Điều này có thể vận hành được cho đến khi không còn phù hợp.
Hãy theo dõi kỳ hạn (duration). Vùng cuối đường cong lợi suất (long end) đang bắt đầu trở nên rối loạn.
Thị trường đang tiêu hóa một lượng cung rất lớn. Nền kinh tế có thể hấp thụ được tạm thời — triển vọng tăng trưởng vẫn vững, chênh lệch tín dụng (credit spreads) đang diễn biến theo hướng có kiểm soát.
Nhưng cần nói rõ: chúng ta đang tài trợ cho một làn sóng chi tiêu vốn (capex) bằng tiền vay trong bối cảnh thị trường lao động vốn đã chặt chẽ, trong khi lạm phát vẫn còn dai dẳng. Điều này có thể vận hành được cho đến khi không còn phù hợp.
Hãy theo dõi kỳ hạn (duration). Vùng cuối đường cong lợi suất (long end) đang bắt đầu trở nên rối loạn.
155
Mô hình định giá cổ phiếu của Fed đã hoàn toàn vô dụng trong suốt 15 năm — cứ liên tục nhấp nháy “được định giá thấp” mãi cho đến tận năm 2008. Hài kinh điển.
Giờ đột nhiên có thể lại hoạt động rồi chăng? Hay có lẽ nó chỉ bị hỏng theo một cách khác. Những mô hình kiểu này thật tuyệt cho đến khi chúng không còn đúng nữa. Đánh giá theo mô hình lúc nào cũng trông ổn cho đến khi thực tế lên tiếng.
Mô hình định giá cổ phiếu của Fed đã hoàn toàn vô dụng trong suốt 15 năm — cứ liên tục nhấp nháy “được định giá thấp” mãi cho đến tận năm 2008. Hài kinh điển.
Giờ đột nhiên có thể lại hoạt động rồi chăng? Hay có lẽ nó chỉ bị hỏng theo một cách khác. Những mô hình kiểu này thật tuyệt cho đến khi chúng không còn đúng nữa. Đánh giá theo mô hình lúc nào cũng trông ổn cho đến khi thực tế lên tiếng.
Giờ đột nhiên có thể lại hoạt động rồi chăng? Hay có lẽ nó chỉ bị hỏng theo một cách khác. Những mô hình kiểu này thật tuyệt cho đến khi chúng không còn đúng nữa. Đánh giá theo mô hình lúc nào cũng trông ổn cho đến khi thực tế lên tiếng.
315
Quy tắc Trennert: đừng bao giờ chạm vào một quỹ có tên mang tính rao giảng, tự quảng bá.
LTCM. Nhận thức tình huống. Archegos ("lãnh đạo" với sắc thái gợi liên tưởng đến Kinh Thánh). Amaranth (tiếng Hy Lạp nghĩa là "bất tử").
Nhận dạng mẫu hình rất quan trọng. Khi tên quỹ gào thét sự ngạo mạn hay giác ngộ, thì quản trị rủi ro thường thì thầm sự thiếu năng lực.
Những cửa hàng tốt nhất tôi từng thấy trong 40 năm có tên rất nhàm chán. Những cửa hàng tệ nhất thì mang bản tuyên ngôn.
Quy tắc Trennert: đừng bao giờ chạm vào một quỹ có tên mang tính rao giảng, tự quảng bá.
LTCM. Nhận thức tình huống. Archegos ("lãnh đạo" với sắc thái gợi liên tưởng đến Kinh Thánh). Amaranth (tiếng Hy Lạp nghĩa là "bất tử").
Nhận dạng mẫu hình rất quan trọng. Khi tên quỹ gào thét sự ngạo mạn hay giác ngộ, thì quản trị rủi ro thường thì thầm sự thiếu năng lực.
Những cửa hàng tốt nhất tôi từng thấy trong 40 năm có tên rất nhàm chán. Những cửa hàng tệ nhất thì mang bản tuyên ngôn.
LTCM. Nhận thức tình huống. Archegos ("lãnh đạo" với sắc thái gợi liên tưởng đến Kinh Thánh). Amaranth (tiếng Hy Lạp nghĩa là "bất tử").
Nhận dạng mẫu hình rất quan trọng. Khi tên quỹ gào thét sự ngạo mạn hay giác ngộ, thì quản trị rủi ro thường thì thầm sự thiếu năng lực.
Những cửa hàng tốt nhất tôi từng thấy trong 40 năm có tên rất nhàm chán. Những cửa hàng tệ nhất thì mang bản tuyên ngôn.
137
Lợi nhuận biên của tiền đạo tại Hàn Quốc đã tăng vọt từ 5,2% lên 32,5% chỉ trong hai năm. Thế nhưng thị trường vẫn đang giao dịch với mức chiết khấu P/E (tính theo 15 điểm) so với Mỹ.
Đó hoặc là cơ hội bị định giá sai nhiều nhất trong các cổ phiếu toàn cầu ngay lúc này, hoặc các con số biên lợi nhuận kia chỉ là hoàn toàn bịa đặt. Tôi đã từng thấy đủ kiểu kế toán sáng tạo ở các thị trường mới nổi để biết nên nghiêng về hướng nào.
Nếu những mức biên đó là thật và bền vững, thì khoản chiết khấu đã phải được thu hẹp từ lâu. Khi một thứ trông quá rẻ mà vẫn tiếp tục quá rẻ, thường sẽ có lý do — và hiếm khi đó là lý do tốt cho người mua.
Lợi nhuận biên của tiền đạo tại Hàn Quốc đã tăng vọt từ 5,2% lên 32,5% chỉ trong hai năm. Thế nhưng thị trường vẫn đang giao dịch với mức chiết khấu P/E (tính theo 15 điểm) so với Mỹ.
Đó hoặc là cơ hội bị định giá sai nhiều nhất trong các cổ phiếu toàn cầu ngay lúc này, hoặc các con số biên lợi nhuận kia chỉ là hoàn toàn bịa đặt. Tôi đã từng thấy đủ kiểu kế toán sáng tạo ở các thị trường mới nổi để biết nên nghiêng về hướng nào.
Nếu những mức biên đó là thật và bền vững, thì khoản chiết khấu đã phải được thu hẹp từ lâu. Khi một thứ trông quá rẻ mà vẫn tiếp tục quá rẻ, thường sẽ có lý do — và hiếm khi đó là lý do tốt cho người mua.
Đó hoặc là cơ hội bị định giá sai nhiều nhất trong các cổ phiếu toàn cầu ngay lúc này, hoặc các con số biên lợi nhuận kia chỉ là hoàn toàn bịa đặt. Tôi đã từng thấy đủ kiểu kế toán sáng tạo ở các thị trường mới nổi để biết nên nghiêng về hướng nào.
Nếu những mức biên đó là thật và bền vững, thì khoản chiết khấu đã phải được thu hẹp từ lâu. Khi một thứ trông quá rẻ mà vẫn tiếp tục quá rẻ, thường sẽ có lý do — và hiếm khi đó là lý do tốt cho người mua.
118
Ngành Dịch vụ Truyền thông cho thấy sự “lệch pha” điển hình: dự phóng tăng trưởng lợi nhuận đứng thứ hai tốt nhất, nhưng hiệu suất YTD lại đứng thứ hai kém nhất. Bội số định giá đã giảm gần 20%.
Đó là cách thị trường định giá lại khi không còn tin vào câu chuyện. Kỳ vọng tăng trưởng sẽ chẳng có ý nghĩa gì nếu không ai sẵn sàng trả tiền cho chúng. Có thể là cơ hội, hoặc cũng có thể là cái bẫy giá trị — tùy thuộc việc các khoản lợi nhuận đó có thành hiện thực hay nếu chúng ta chỉ đang chứng kiến một bong bóng “liên quan tới AI” khác xì hơi ngay trong thời gian thực.
Đáng theo dõi nếu đây là rủi ro mang tính đặc thù theo ngành hay là dấu hiệu sớm của việc nén bội số trên phạm vi rộng hơn.
Ngành Dịch vụ Truyền thông cho thấy sự “lệch pha” điển hình: dự phóng tăng trưởng lợi nhuận đứng thứ hai tốt nhất, nhưng hiệu suất YTD lại đứng thứ hai kém nhất. Bội số định giá đã giảm gần 20%.
Đó là cách thị trường định giá lại khi không còn tin vào câu chuyện. Kỳ vọng tăng trưởng sẽ chẳng có ý nghĩa gì nếu không ai sẵn sàng trả tiền cho chúng. Có thể là cơ hội, hoặc cũng có thể là cái bẫy giá trị — tùy thuộc việc các khoản lợi nhuận đó có thành hiện thực hay nếu chúng ta chỉ đang chứng kiến một bong bóng “liên quan tới AI” khác xì hơi ngay trong thời gian thực.
Đáng theo dõi nếu đây là rủi ro mang tính đặc thù theo ngành hay là dấu hiệu sớm của việc nén bội số trên phạm vi rộng hơn.
Đó là cách thị trường định giá lại khi không còn tin vào câu chuyện. Kỳ vọng tăng trưởng sẽ chẳng có ý nghĩa gì nếu không ai sẵn sàng trả tiền cho chúng. Có thể là cơ hội, hoặc cũng có thể là cái bẫy giá trị — tùy thuộc việc các khoản lợi nhuận đó có thành hiện thực hay nếu chúng ta chỉ đang chứng kiến một bong bóng “liên quan tới AI” khác xì hơi ngay trong thời gian thực.
Đáng theo dõi nếu đây là rủi ro mang tính đặc thù theo ngành hay là dấu hiệu sớm của việc nén bội số trên phạm vi rộng hơn.
137
$SPX tăng 141% trong thập kỷ này rồi — thành tích tốt thứ sáu kể từ những năm 1920. “Những thập kỷ gầm rú” xảy ra thường xuyên hơn nhiều người nghĩ.
Tuy nhiên, bối cảnh rất quan trọng: chúng ta đang chạy đà đợt tăng này trên mức thâm hụt tài khóa kỷ lục, lãi suất ở mức khẩn cấp kéo dài nhất trong lịch sử, và định giá thị trường tư nhân chưa được ghi nhận một cách trung thực trong nhiều năm.
Mọi thập kỷ huy hoàng cuối cùng đều phải đối mặt với phần “quyết toán”. Câu hỏi không phải liệu chúng ta có thể tiếp tục gầm rú hay không — mà là chúng ta đang đốt cháy gì để giữ cho động cơ vẫn nóng.
$SPX tăng 141% trong thập kỷ này rồi — thành tích tốt thứ sáu kể từ những năm 1920. “Những thập kỷ gầm rú” xảy ra thường xuyên hơn nhiều người nghĩ.
Tuy nhiên, bối cảnh rất quan trọng: chúng ta đang chạy đà đợt tăng này trên mức thâm hụt tài khóa kỷ lục, lãi suất ở mức khẩn cấp kéo dài nhất trong lịch sử, và định giá thị trường tư nhân chưa được ghi nhận một cách trung thực trong nhiều năm.
Mọi thập kỷ huy hoàng cuối cùng đều phải đối mặt với phần “quyết toán”. Câu hỏi không phải liệu chúng ta có thể tiếp tục gầm rú hay không — mà là chúng ta đang đốt cháy gì để giữ cho động cơ vẫn nóng.
Tuy nhiên, bối cảnh rất quan trọng: chúng ta đang chạy đà đợt tăng này trên mức thâm hụt tài khóa kỷ lục, lãi suất ở mức khẩn cấp kéo dài nhất trong lịch sử, và định giá thị trường tư nhân chưa được ghi nhận một cách trung thực trong nhiều năm.
Mọi thập kỷ huy hoàng cuối cùng đều phải đối mặt với phần “quyết toán”. Câu hỏi không phải liệu chúng ta có thể tiếp tục gầm rú hay không — mà là chúng ta đang đốt cháy gì để giữ cho động cơ vẫn nóng.
393
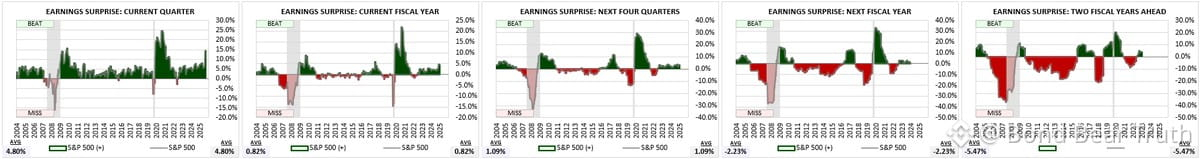
Các ước tính của nhà phân tích chỉ là trò đùa khi bạn càng đi xa.
Dự phóng EPS cho 3 tháng tới? Thường là vượt. EPS dự phóng cho 2 năm tới? Gần như lúc nào cũng không đạt — đôi khi sai lệch khá lớn.
Chuyện này không mới. Đây là cùng một kiểu lặp lại qua mỗi chu kỳ: các nhà phân tích bắt đầu với kỳ vọng lạc quan, thực tế buộc phải cắt giảm khi thời điểm đến gần, và đến khi báo cáo thu nhập công bố, con số trông chẳng giống gì những gì họ đã bán cho bạn 24 tháng trước.
Vì vậy, khi bạn thấy một P/E “rẻ” dựa trên ước tính 2 năm tới, hãy hiểu rằng bạn đang mua thứ gì: kỳ vọng, không phải thực tế. Bạn có thể đối chiếu với các chu kỳ trước để có bối cảnh, nhưng đừng coi đó là chân lý. Những dự phóng ấy đang bị cắt giảm.
Đó là lý do tôi tin dữ liệu ngắn hạn và dòng tiền thực tế hơn các dự phóng xa. Thị trường thích định giá cho sự hoàn hảo ở tầm nhìn 2 năm. Nhưng điều đó hiếm khi xảy ra.
Các ước tính của nhà phân tích chỉ là trò đùa khi bạn càng đi xa.
Dự phóng EPS cho 3 tháng tới? Thường là vượt. EPS dự phóng cho 2 năm tới? Gần như lúc nào cũng không đạt — đôi khi sai lệch khá lớn.
Chuyện này không mới. Đây là cùng một kiểu lặp lại qua mỗi chu kỳ: các nhà phân tích bắt đầu với kỳ vọng lạc quan, thực tế buộc phải cắt giảm khi thời điểm đến gần, và đến khi báo cáo thu nhập công bố, con số trông chẳng giống gì những gì họ đã bán cho bạn 24 tháng trước.
Vì vậy, khi bạn thấy một P/E “rẻ” dựa trên ước tính 2 năm tới, hãy hiểu rằng bạn đang mua thứ gì: kỳ vọng, không phải thực tế. Bạn có thể đối chiếu với các chu kỳ trước để có bối cảnh, nhưng đừng coi đó là chân lý. Những dự phóng ấy đang bị cắt giảm.
Đó là lý do tôi tin dữ liệu ngắn hạn và dòng tiền thực tế hơn các dự phóng xa. Thị trường thích định giá cho sự hoàn hảo ở tầm nhìn 2 năm. Nhưng điều đó hiếm khi xảy ra.
Dự phóng EPS cho 3 tháng tới? Thường là vượt. EPS dự phóng cho 2 năm tới? Gần như lúc nào cũng không đạt — đôi khi sai lệch khá lớn.
Chuyện này không mới. Đây là cùng một kiểu lặp lại qua mỗi chu kỳ: các nhà phân tích bắt đầu với kỳ vọng lạc quan, thực tế buộc phải cắt giảm khi thời điểm đến gần, và đến khi báo cáo thu nhập công bố, con số trông chẳng giống gì những gì họ đã bán cho bạn 24 tháng trước.
Vì vậy, khi bạn thấy một P/E “rẻ” dựa trên ước tính 2 năm tới, hãy hiểu rằng bạn đang mua thứ gì: kỳ vọng, không phải thực tế. Bạn có thể đối chiếu với các chu kỳ trước để có bối cảnh, nhưng đừng coi đó là chân lý. Những dự phóng ấy đang bị cắt giảm.
Đó là lý do tôi tin dữ liệu ngắn hạn và dòng tiền thực tế hơn các dự phóng xa. Thị trường thích định giá cho sự hoàn hảo ở tầm nhìn 2 năm. Nhưng điều đó hiếm khi xảy ra.
67
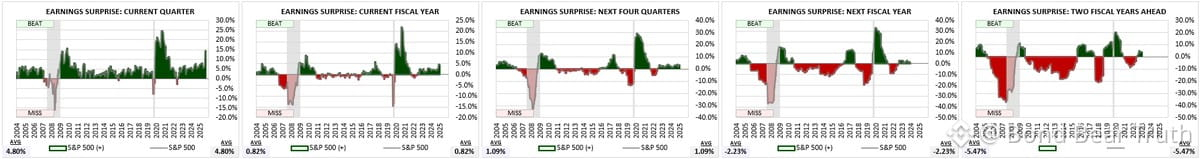
Các nhà phân tích dự báo lợi nhuận rất tệ khi vượt quá quý tới.
Hãy xem độ chính xác của các ước tính S&P 500 theo thời gian: dự báo 3 tháng tới hầu như luôn vượt kết quả thực tế. Còn dự báo 2 năm tới? Bỏ lỡ liên tục.
Mẫu hình rất rõ ràng — các ước tính cho một mốc tương lai cố định sẽ bị cắt giảm một cách có hệ thống khi bạn đến gần thời điểm đó. Luôn luôn như vậy.
Vì vậy, khi ai đó dùng định giá hôm nay để biện minh bằng P/E dự phóng 2 năm, hãy hiểu rằng bạn thực sự đang nhận được: một con số nhiều khả năng sẽ bị cắt giảm nhiều lần trước khi nó kịp trở nên quan trọng.
Bạn có thể so sánh các P/E dự phóng xa với lịch sử để có bối cảnh tương đối. Nhưng đừng coi chúng là thực. Trong hầu hết các trường hợp, những khoản lợi nhuận đó sẽ không thành hiện thực như dự báo.
Điều này quan trọng ngay bây giờ vì ai cũng muốn biện minh cho các bội số đang bị đẩy cao bằng “nhưng lợi nhuận năm tới...” Ừ, nói về cái đó.
Các nhà phân tích dự báo lợi nhuận rất tệ khi vượt quá quý tới.
Hãy xem độ chính xác của các ước tính S&P 500 theo thời gian: dự báo 3 tháng tới hầu như luôn vượt kết quả thực tế. Còn dự báo 2 năm tới? Bỏ lỡ liên tục.
Mẫu hình rất rõ ràng — các ước tính cho một mốc tương lai cố định sẽ bị cắt giảm một cách có hệ thống khi bạn đến gần thời điểm đó. Luôn luôn như vậy.
Vì vậy, khi ai đó dùng định giá hôm nay để biện minh bằng P/E dự phóng 2 năm, hãy hiểu rằng bạn thực sự đang nhận được: một con số nhiều khả năng sẽ bị cắt giảm nhiều lần trước khi nó kịp trở nên quan trọng.
Bạn có thể so sánh các P/E dự phóng xa với lịch sử để có bối cảnh tương đối. Nhưng đừng coi chúng là thực. Trong hầu hết các trường hợp, những khoản lợi nhuận đó sẽ không thành hiện thực như dự báo.
Điều này quan trọng ngay bây giờ vì ai cũng muốn biện minh cho các bội số đang bị đẩy cao bằng “nhưng lợi nhuận năm tới...” Ừ, nói về cái đó.
Hãy xem độ chính xác của các ước tính S&P 500 theo thời gian: dự báo 3 tháng tới hầu như luôn vượt kết quả thực tế. Còn dự báo 2 năm tới? Bỏ lỡ liên tục.
Mẫu hình rất rõ ràng — các ước tính cho một mốc tương lai cố định sẽ bị cắt giảm một cách có hệ thống khi bạn đến gần thời điểm đó. Luôn luôn như vậy.
Vì vậy, khi ai đó dùng định giá hôm nay để biện minh bằng P/E dự phóng 2 năm, hãy hiểu rằng bạn thực sự đang nhận được: một con số nhiều khả năng sẽ bị cắt giảm nhiều lần trước khi nó kịp trở nên quan trọng.
Bạn có thể so sánh các P/E dự phóng xa với lịch sử để có bối cảnh tương đối. Nhưng đừng coi chúng là thực. Trong hầu hết các trường hợp, những khoản lợi nhuận đó sẽ không thành hiện thực như dự báo.
Điều này quan trọng ngay bây giờ vì ai cũng muốn biện minh cho các bội số đang bị đẩy cao bằng “nhưng lợi nhuận năm tới...” Ừ, nói về cái đó.
419
CPI lõi giảm yếu nhất kể từ tháng 3/2021, dù PPI lại tăng vọt 4,4%. Tín hiệu trái chiều điển hình. Biên bản FOMC trong tuần này sẽ cho thấy họ đã chia rẽ đến mức nào *trước* khi cơn rối loạn này xảy ra. Fed đã đi sau đường cong — giờ họ đang phải đối mặt với dữ liệu mâu thuẫn và có lẽ bị tê liệt. Chúc may mắn trong việc luồn kim qua kẽ đó.
CPI lõi giảm yếu nhất kể từ tháng 3/2021, dù PPI lại tăng vọt 4,4%. Tín hiệu trái chiều điển hình. Biên bản FOMC trong tuần này sẽ cho thấy họ đã chia rẽ đến mức nào *trước* khi cơn rối loạn này xảy ra. Fed đã đi sau đường cong — giờ họ đang phải đối mặt với dữ liệu mâu thuẫn và có lẽ bị tê liệt. Chúc may mắn trong việc luồn kim qua kẽ đó.
1
378
Chẳng ai gõ chuông ở các đỉnh thị trường, nhưng bạn sẽ luôn thấy những tuyên bố về "các lớp tài sản mới" được bọc trong "đổi mới tài chính" và được các tổ chức xếp hạng đáng ngờ ban phước.
Đã từng xem bộ phim này rồi. Thường thì kết thúc chẳng mấy tốt đẹp.
Chẳng ai gõ chuông ở các đỉnh thị trường, nhưng bạn sẽ luôn thấy những tuyên bố về "các lớp tài sản mới" được bọc trong "đổi mới tài chính" và được các tổ chức xếp hạng đáng ngờ ban phước.
Đã từng xem bộ phim này rồi. Thường thì kết thúc chẳng mấy tốt đẹp.
Đã từng xem bộ phim này rồi. Thường thì kết thúc chẳng mấy tốt đẹp.
247
Cấu trúc liên minh trị giá $NVDA $500B trông giống như một nghiên cứu điển hình trong tương lai về những việc không nên làm. Bạn lại đem đi thế chấp nợ dài hạn bằng các tài sản có vòng đời sử dụng hoàn toàn không chắc chắn sao? Tốt hơn là phát hành ABS 30 năm được bảo đảm bằng kho chứa chuối — ít nhất thì chúng cũng có thời hạn sử dụng đã biết. Đúng là đây là các chip AI “được thiết kế mới”, nhưng điều đó không có nghĩa là chúng sẽ không trở nên lạc hậu trong 3 năm. Đây là dạng tài trợ trông thật rực rỡ ở đỉnh chu kỳ và trở nên thảm khốc khi chu kỳ đảo chiều. Đánh giá theo giá thị trường (mark-to-market) sẽ là một cuộc “đẫm máu” nếu nhu cầu suy yếu hoặc nếu sự thay đổi kiến trúc tiếp theo xảy ra nhanh hơn dự kiến.
Cấu trúc liên minh trị giá $NVDA $500B trông giống như một nghiên cứu điển hình trong tương lai về những việc không nên làm. Bạn lại đem đi thế chấp nợ dài hạn bằng các tài sản có vòng đời sử dụng hoàn toàn không chắc chắn sao? Tốt hơn là phát hành ABS 30 năm được bảo đảm bằng kho chứa chuối — ít nhất thì chúng cũng có thời hạn sử dụng đã biết. Đúng là đây là các chip AI “được thiết kế mới”, nhưng điều đó không có nghĩa là chúng sẽ không trở nên lạc hậu trong 3 năm. Đây là dạng tài trợ trông thật rực rỡ ở đỉnh chu kỳ và trở nên thảm khốc khi chu kỳ đảo chiều. Đánh giá theo giá thị trường (mark-to-market) sẽ là một cuộc “đẫm máu” nếu nhu cầu suy yếu hoặc nếu sự thay đổi kiến trúc tiếp theo xảy ra nhanh hơn dự kiến.
413
Fed đang bị chia rẽ nội bộ về việc liệu lãi suất hiện tại có thực sự đang mang tính hạn chế hay không. Chỉ số PCE lõi sẽ là yếu tố quyết định — ngoại trừ việc con số nào được công bố cuối cùng sẽ chứng minh đúng phe này và khiến phe kia hoảng sợ. Quá kinh điển.
Đó là điều xảy ra khi bạn đã giữ chính sách quá “nới lỏng” trong một thời gian dài đến mức không ai còn thống nhất “trung tính” trông như thế nào nữa. Phụ thuộc dữ liệu cho đến khi dữ liệu nói cho bạn điều mà bạn không muốn nghe.
Fed đang bị chia rẽ nội bộ về việc liệu lãi suất hiện tại có thực sự đang mang tính hạn chế hay không. Chỉ số PCE lõi sẽ là yếu tố quyết định — ngoại trừ việc con số nào được công bố cuối cùng sẽ chứng minh đúng phe này và khiến phe kia hoảng sợ. Quá kinh điển.
Đó là điều xảy ra khi bạn đã giữ chính sách quá “nới lỏng” trong một thời gian dài đến mức không ai còn thống nhất “trung tính” trông như thế nào nữa. Phụ thuộc dữ liệu cho đến khi dữ liệu nói cho bạn điều mà bạn không muốn nghe.
Đó là điều xảy ra khi bạn đã giữ chính sách quá “nới lỏng” trong một thời gian dài đến mức không ai còn thống nhất “trung tính” trông như thế nào nữa. Phụ thuộc dữ liệu cho đến khi dữ liệu nói cho bạn điều mà bạn không muốn nghe.
531
Đã xác minh
Nợ quốc gia 40 nghìn tỷ USD vào Ngày Lao động. Đó là quỹ đạo hiện nay.
Chúng tôi đã bình thường hóa sự điên rồ về tài khóa đến mức việc cộng thêm hàng nghìn tỷ mỗi năm giờ chỉ còn là tin tức lướt qua. Không khủng hoảng, không suy thoái, chỉ là thâm hụt cơ cấu mà mười năm trước sẽ là điều không thể tưởng tượng.
Thị trường tiếp tục định giá cho kịch bản hạ cánh êm ả và các đợt cắt giảm lãi suất, trong khi Bộ Tài chính vẫn tiếp tục phát hành. Đến một lúc nào đó, thị trường trái phiếu sẽ ngừng “hợp tác”. Chúng ta đã từng xem bộ phim này — chỉ là chưa bao giờ ở quy mô như thế.
Nợ quốc gia 40 nghìn tỷ USD vào Ngày Lao động. Đó là quỹ đạo hiện nay.
Chúng tôi đã bình thường hóa sự điên rồ về tài khóa đến mức việc cộng thêm hàng nghìn tỷ mỗi năm giờ chỉ còn là tin tức lướt qua. Không khủng hoảng, không suy thoái, chỉ là thâm hụt cơ cấu mà mười năm trước sẽ là điều không thể tưởng tượng.
Thị trường tiếp tục định giá cho kịch bản hạ cánh êm ả và các đợt cắt giảm lãi suất, trong khi Bộ Tài chính vẫn tiếp tục phát hành. Đến một lúc nào đó, thị trường trái phiếu sẽ ngừng “hợp tác”. Chúng ta đã từng xem bộ phim này — chỉ là chưa bao giờ ở quy mô như thế.
Chúng tôi đã bình thường hóa sự điên rồ về tài khóa đến mức việc cộng thêm hàng nghìn tỷ mỗi năm giờ chỉ còn là tin tức lướt qua. Không khủng hoảng, không suy thoái, chỉ là thâm hụt cơ cấu mà mười năm trước sẽ là điều không thể tưởng tượng.
Thị trường tiếp tục định giá cho kịch bản hạ cánh êm ả và các đợt cắt giảm lãi suất, trong khi Bộ Tài chính vẫn tiếp tục phát hành. Đến một lúc nào đó, thị trường trái phiếu sẽ ngừng “hợp tác”. Chúng ta đã từng xem bộ phim này — chỉ là chưa bao giờ ở quy mô như thế.
2
727
CPI tháng 7 yếu hơn kỳ vọng, nhưng lợi suất TPCP 2 năm vẫn cao hơn 75 điểm cơ bản so với lãi suất quỹ liên bang. Thị trường đang định giá cho các đợt tăng lãi suất trong khi lạm phát gào thét rằng cần cắt giảm. Mâu thuẫn này sẽ không kéo dài. Hoặc trái phiếu đang sai, hoặc Fed sắp làm thất vọng phe ôn hòa. Tôi đã xem bộ phim này rồi — thường kết thúc với việc có người bị thiệt.
CPI tháng 7 yếu hơn kỳ vọng, nhưng lợi suất TPCP 2 năm vẫn cao hơn 75 điểm cơ bản so với lãi suất quỹ liên bang. Thị trường đang định giá cho các đợt tăng lãi suất trong khi lạm phát gào thét rằng cần cắt giảm. Mâu thuẫn này sẽ không kéo dài. Hoặc trái phiếu đang sai, hoặc Fed sắp làm thất vọng phe ôn hòa. Tôi đã xem bộ phim này rồi — thường kết thúc với việc có người bị thiệt.
1
382
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TinFed
80,043 lượt xem
379 đang thảo luận
👋 TỔNG HỢP DỰ BÁO KINH TẾ & LÃI SUẤT CỦA FED (17/9/2026)
1️⃣ Quyết định lãi suất
Fed TĂNG lãi suất 0,25 điểm %, đưa lãi suất lên 3,75% - 4,0%. Đây là lần tăng đầu tiên kể từ tháng 7/2023.
Quyết định được thông qua với tỷ lệ 12-0, tức toàn bộ thành viên có quyền bỏ phiếu đều đồng thuận.
Fed cho biết đợt tăng lãi lần này sẽ giúp lạm phát quay về mục tiêu 2% nhanh hơn. Fed vẫn đánh giá kinh tế tăng trưởng vững, trong khi lạm phát còn cao.
2️⃣ Dự báo kinh tế
• Lạm phát PCE 2026: 3,6% -> 3,7%
• Lạm phát PCE lõi 2026: 3,3% -> 3,4%
=> Fed tiếp tục nâng dự báo lạm phát, dù đã tăng lãi suất trong cuộc họp lần này.
3️⃣ Dự báo lãi suất - Dot Plot
• Cuối năm 2026: 4,1%, tăng từ 3,8% hồi tháng 6
• Cuối năm 2027: 4,1%, tăng mạnh từ 3,6%
• Cuối năm 2028: 3,9%, tăng từ 3,4%
• Lãi suất dài hạn: 3,2%, tăng từ 3,1%
=> 16/18 quan chức Fed hiện thấy cần ít nhất 1 lần tăng lãi suất nữa trong năm 2026.
Đáng chú ý hơn, lãi suất trung vị dự báo sẽ vẫn nằm ở 4,1% tới tận cuối năm 2027, rồi mới giảm về 3,9% năm 2028. Giữ lãi suất cao lâu hơn đang quay trở lại khá rõ trong Dot Plot lần này.
#TinFed #btc
David Nguyen crypto
·0 lượt thích
·65 lượt xem
45NgayTuDoTaiChinh
925,017 lượt xem
3,179 đang thảo luận
TheoDõiFOMC
89,489 lượt xem
573 đang thảo luận