

Block_Zen
24k Bài đăng
Block_Zen
 Đã xác minh nâng cao trên Square
Báo cáo
Chặn người dùng
Crypto is my pulse | charts are my language | Fearless in the bull | patient in the bear | X : Block_Zen
936 Đang theo dõi
33.1K+ Người theo dõi
19.5K+ Đã thích
Bài đăng
Tất cả
Trích dẫn
Live
·
--
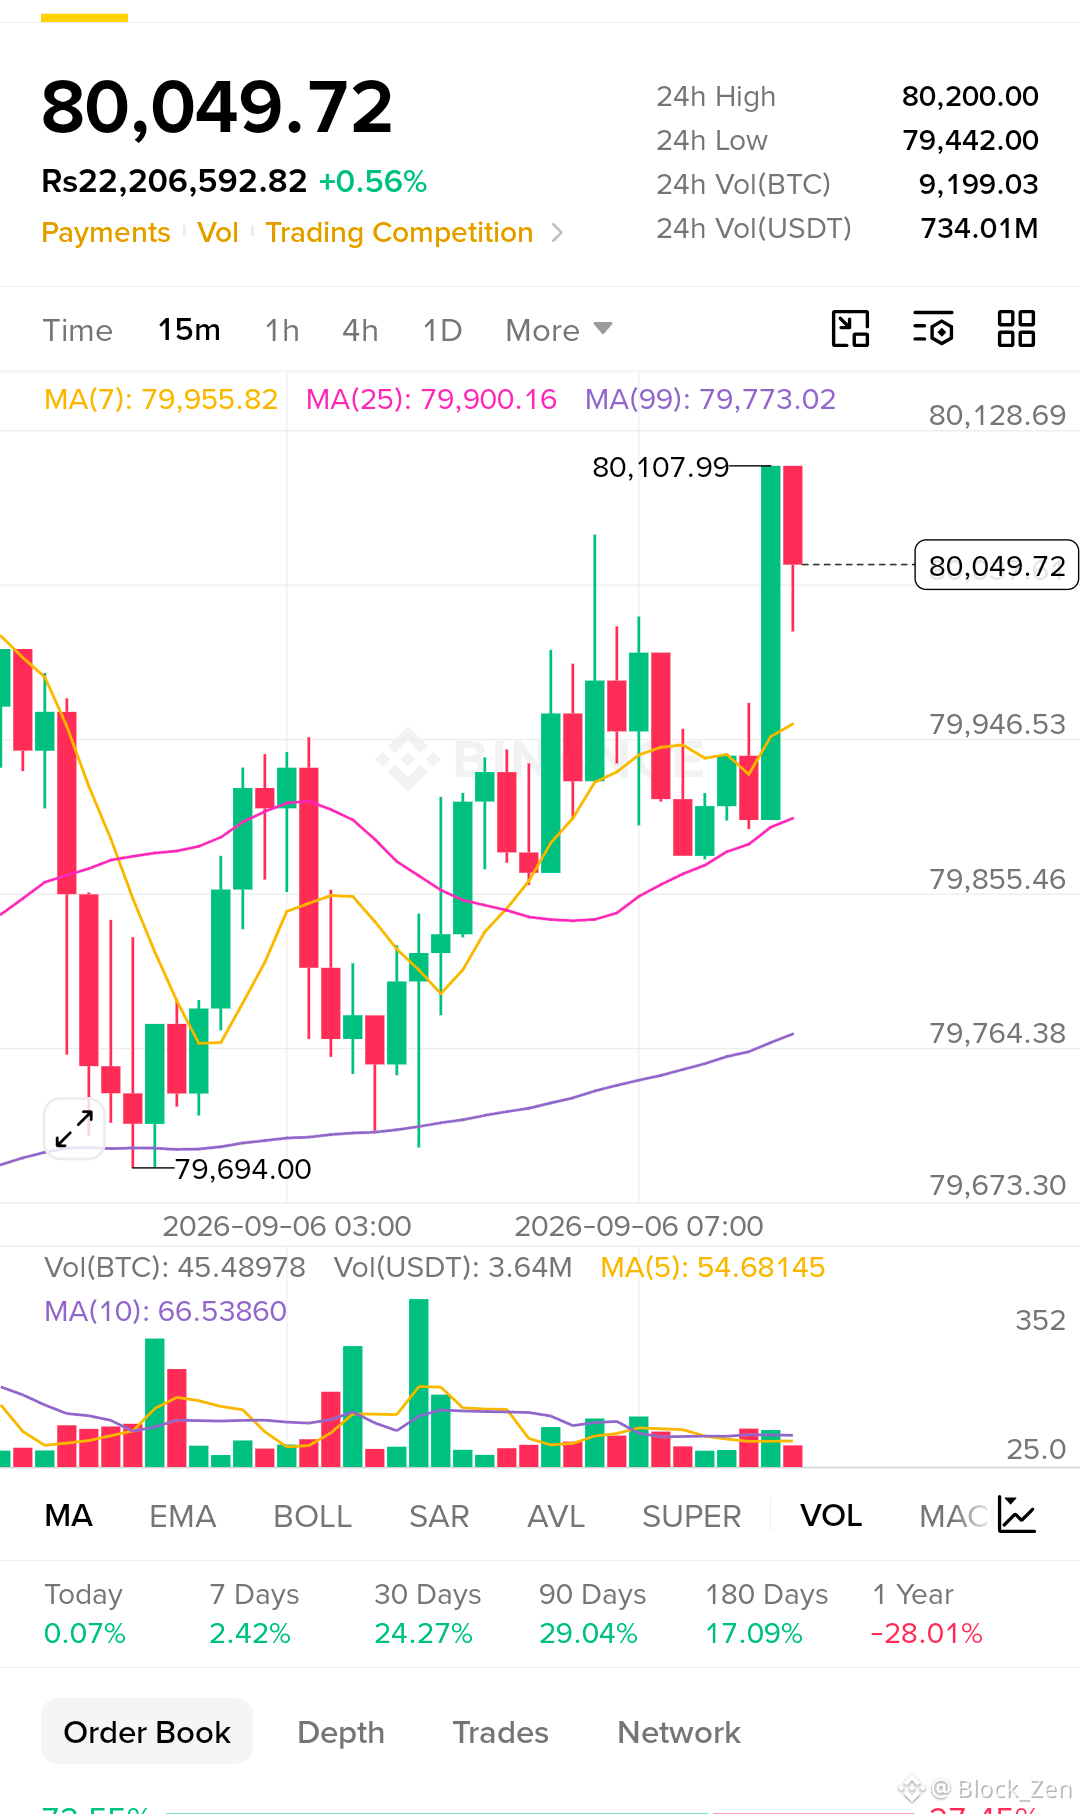
Anh em, sau cú đẩy mạnh vượt $80K đó, $BTC faced đã bị từ chối gần mức $80,108. Giá hiện đã quay lại quanh $80,050, và cây nến 15m mới nhất đang cho thấy một chút áp lực bán ở vùng đỉnh.
Nếu bên mua không giành lại được vùng bị từ chối, một kèo short có thể hình thành.
Vùng vào lệnh: $80,000–$80,100
TPs: $79,950 → $79,855 → $79,765
SL: $80,220
BTC vẫn đang giữ trên MA(7), MA(25) và MA(99), nên mình sẽ muốn có xác nhận trước khi vào lệnh.
Giữ khối lượng vị thế và đòn bẩy ở mức kiểm soát.
$BTC
99
·
--
Anh em, sau cú đẩy mạnh đó, $PENGU đang cho thấy dấu hiệu từ chối quanh vùng kháng cự $0.00895. Giá hiện đang quanh $0.00891, và cây nến mới nhất bắt đầu mất đà tại vùng đỉnh.
Nếu phe bán tiếp tục kiểm soát, đây có thể là một kèo short.
Vùng vào lệnh: $0.00890–$0.00894
TP: $0.00882 → $0.00873 → $0.00860
SL: $0.00899
Khối lượng đã tăng mạnh trong suốt nhịp di chuyển, nên tôi sẽ chờ xác nhận thay vì vào lệnh đuổi.
Hãy kiểm soát khối lượng vị thế và đòn bẩy.
$PENGU
Nếu phe bán tiếp tục kiểm soát, đây có thể là một kèo short.
Vùng vào lệnh: $0.00890–$0.00894
TP: $0.00882 → $0.00873 → $0.00860
SL: $0.00899
Khối lượng đã tăng mạnh trong suốt nhịp di chuyển, nên tôi sẽ chờ xác nhận thay vì vào lệnh đuổi.
Hãy kiểm soát khối lượng vị thế và đòn bẩy.
$PENGU
164
·
--
$BNB / USDT – Dao động trong biên độ, chờ bứt phá
Đang giao dịch ở mức 765.55 (+5.73%), đang tích lũy giữa MA(25) tại 766.89 và MA(99) tại 756.72.
Các mức quan trọng:
· Kháng cự: 766.89 / 780.64 (đỉnh 24h)
· Hỗ trợ: 756.72 / 720.69 (đáy 24h)
Thiết lập giao dịch:
· Điểm vào: 763–766
· TP: 772 / 780 / 790
· SL: 756
Khối lượng đang cạn dần (1.01K BNB so với 1.27K MA5). Vượt lên trên 767 sẽ xác nhận đà tăng hướng tới 780; nếu mất 756, giá có thể kiểm tra lại 745.
RR: ~2:1
Kiên nhẫn – khối lượng thấp thường báo hiệu trước một đợt biến động mạnh.
$BNB
#LululemonTumbles20%OnWeakGuidance
#ZECHitsANewAllTimeHigh #USAugustAvgHourlyEarningsRise3.1% #AdobeSharesFall3%OnCEOTransition
133
·
--
$ASTER / USDT – Theo dõi phá vỡ
Giá đang tích lũy tại 0.784 sau một đợt tăng +7.10%. MA(7) và MA(25) hội tụ tại 0.785–0.786 – đây là ranh giới quan trọng.
Các mức quan trọng:
· Kháng cự: 0.785 (ngưỡng kích hoạt phá vỡ)
· Hỗ trợ: 0.777 (MA99)
Thiết lập giao dịch:
· Vào lệnh: 0.782–0.785
· TP: 0.792 / 0.804 / 0.812
· SL: 0.777
Khối lượng giao dịch mỏng (69.4K so với MA5 210K) – xác nhận cần một cú tăng vọt lên trên 210K. Phá vỡ trên 0.786 nhắm mục tiêu 0.874; nếu không giữ được 0.777 thì tín hiệu bị vô hiệu.
Tỷ lệ rủi ro/lợi nhuận: ~2:1
Theo dõi pha nén – sự mở rộng biến động sắp xảy ra.
$ASTER
#RussiaUkraine72-hourCeasefire #LululemonTumbles20%OnWeakGuidance #USAugustJobGrowthNearlyTriplesForecast #BitcoinEthereumHitMultiMonthHighs
328
·
--
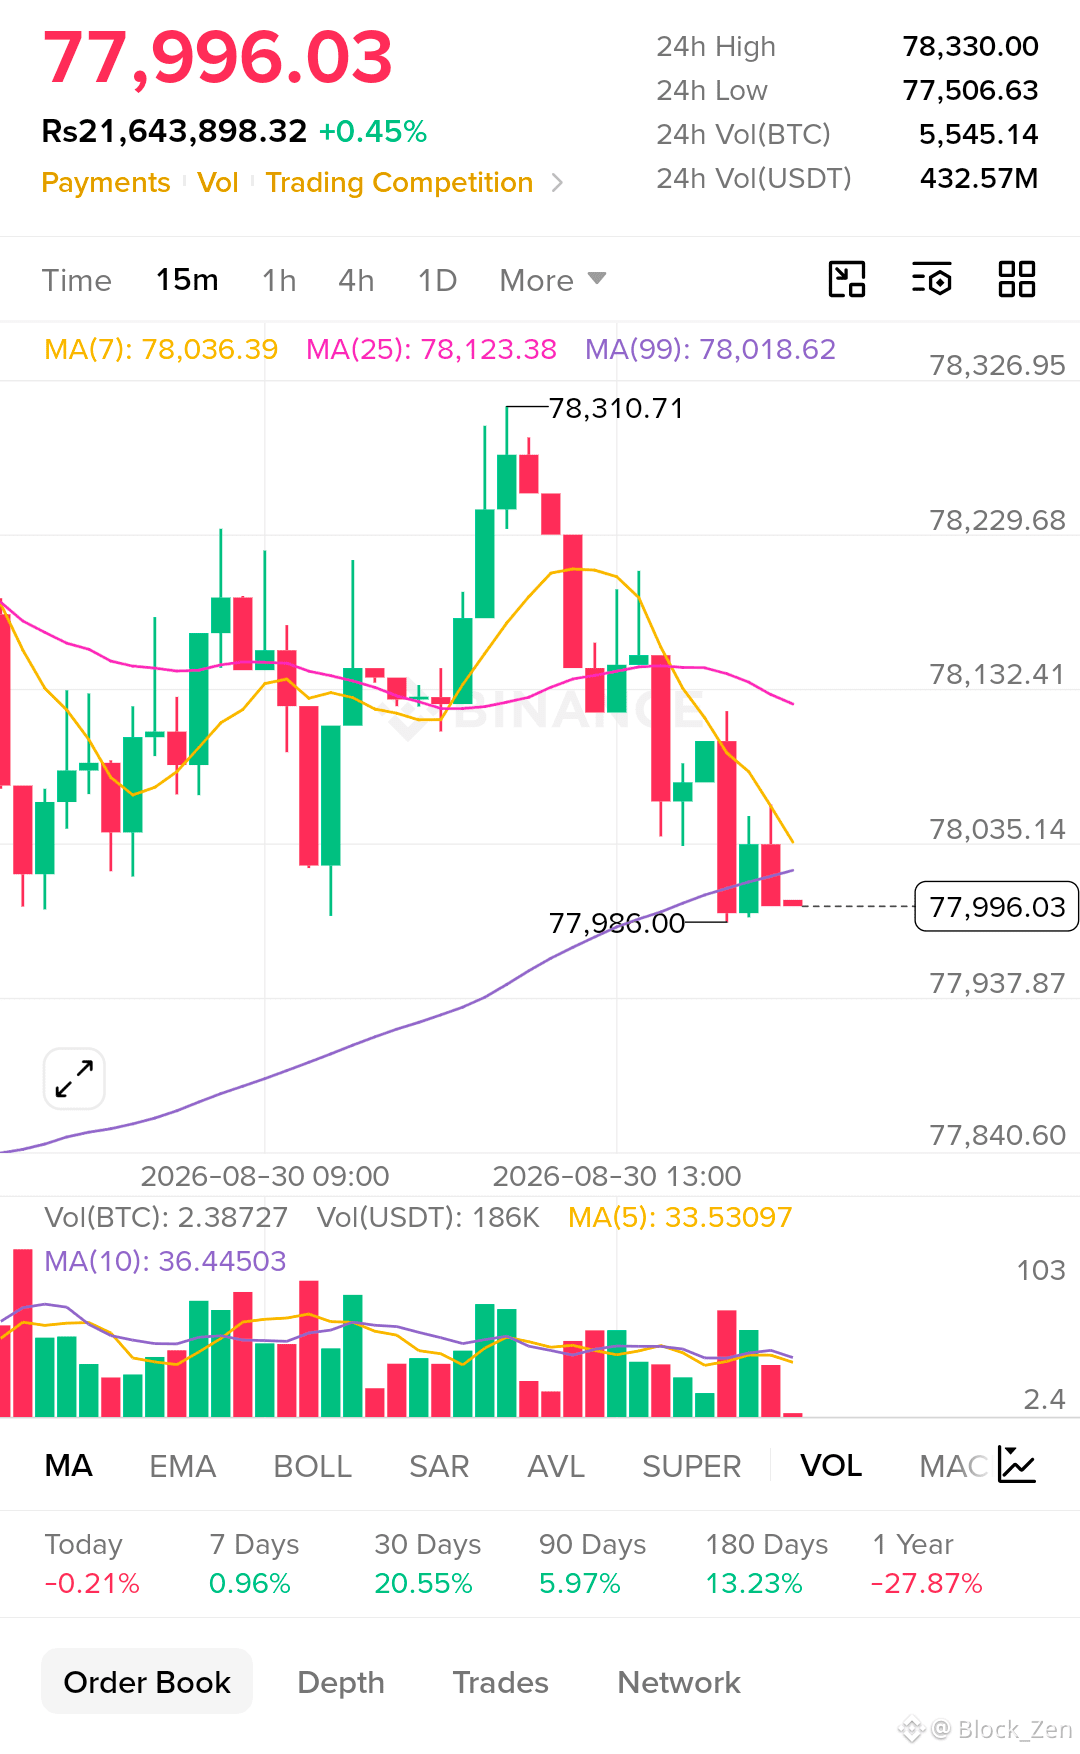
Điều tôi đang theo dõi trên BTC lúc này là liệu đường MA-99 có tiếp tục hấp thụ lực bán hay không, chứ không phải liệu giá có thể bật lên vài đô.
Biểu đồ 15m cho thấy BTC bị từ chối ở mức $78,310.71 và kể từ đó đã lùi về gần $77,996, với giá hiện gần như đang nằm trực tiếp trên MA-99 tại $78,018.62.
Cấu trúc ngắn hạn đã suy yếu: BTC nằm dưới MA-7 ($78,036) và MA-25 ($78,123), trong khi MA-99 là vùng hỗ trợ động gần nhất còn lại.
Dữ liệu thị trường mới cho thấy BTC quanh $78,1K–$78,2K. Ngày 29/8 đóng cửa gần $78,246 sau khi giao dịch trong biên $77,382 đến $78,328, còn ngày 28/8 có biên độ lớn hơn nhiều, khoảng từ $76.91K đến $81.35K. �
StatMuse +1
Điều đó cho tôi một bản đồ ngắn hạn khá rõ ràng:
$78,000–$78,020 = hỗ trợ.
$78,120–$78,310 = kháng cự.
Nếu BTC giành lại $78,120 rồi sau đó phá $78,310, tôi sẽ nhắm đến $78,600–$79,000.
Nếu MA-99 thất bại một cách dứt khoát, các mốc giảm tiếp theo tôi đang theo dõi là $77,940 và sau đó là vùng rộng hơn $77,500.
Kế hoạch của tôi: • Cặp: BTCUSDT
• Định hướng: Trung lập → tăng nếu vượt $78,120
• Vào lệnh: $78,000–$78,050 sau khi hỗ trợ được xác nhận
• Cắt lỗ: $77,850
• Mục tiêu 1: $78,310
• Mục tiêu 2: $78,600
• Mục tiêu 3: $79,000
• R:R: ~1,5–4:1
Vô hiệu hóa: Nếu đóng cửa 15m dứt khoát dưới $77,850 sẽ làm suy yếu thiết lập phục hồi ngay lập tức.
Tôi đã học được rằng không thể coi một đường MA là hỗ trợ chỉ vì giá đang nằm trên đó. Điều quan trọng là phản ứng. Nếu người mua thật sự đang bảo vệ $78K, tôi muốn thấy điều đó thể hiện qua nến và khối lượng trước khi quyết định.
Hiện tại, tôi đang chờ BTC chứng minh liệu $78K đang được bảo vệ hay chỉ đang bị kiểm tra.
MA-99 có giữ được không, hay BTC sẽ mở đường quay lại hướng $77,5K?
#KoreaSingleStockLeveragedETFTradingFalls #VenezuelaUSSign25YearOilDeal #XRPETFsBiggestWeeklyHaulOf2026
1
128
·
--
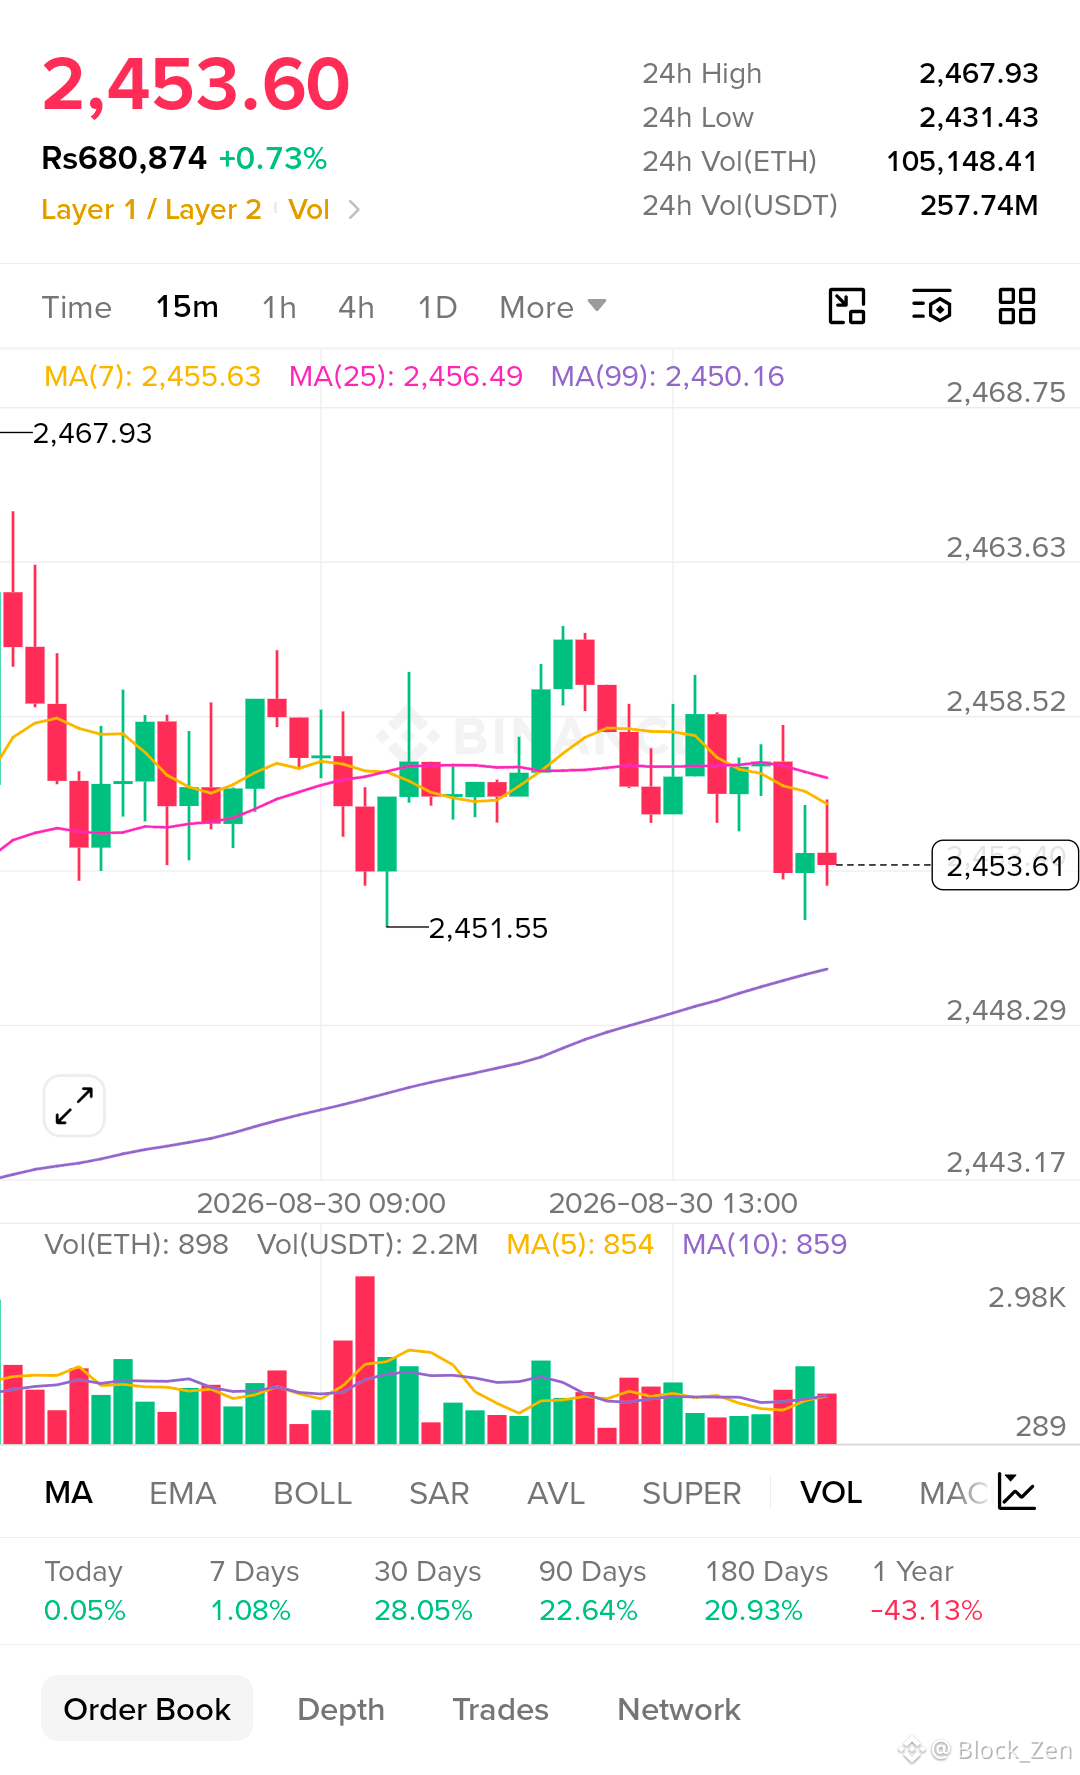
Điều tôi đang theo dõi trên ETH ngay lúc này là sự suy yếu của đà tăng ngắn hạn, chứ không phải xu hướng lớn hơn.
Trên khung 15m, ETH đã đẩy lên vùng $2,458–$2,460 nhưng không giữ được đà bứt phá. Giá hiện đã trượt trở lại gần $2,453, nằm ngay dưới cả đường MA 7 kỳ ở $2,455.63 và MA 25 kỳ ở $2,456.49.
Điểm quan trọng là đường 99-MA vẫn nằm thấp quanh $2,450.16, vì vậy cấu trúc lớn hơn trong phiên chưa bị phá vỡ hoàn toàn.
Dữ liệu thị trường mới cho thấy ETH quanh $2,459, với biên độ hôm nay xấp xỉ $2,431–$2,468. ETH cũng đã đóng cửa ngày 29/8 gần $2,457, sau khi hồi phục từ cú bán tháo mạnh của ngày trước. �
Investing.com Nam Phi +1
Điều đó khiến tôi có một vùng quyết định khá rõ ràng:
$2,450–$2,452 = hỗ trợ.
$2,458–$2,468 = kháng cự.
Nếu ETH giành lại $2,460 kèm động lượng, tôi sẽ nhắm trước tiên tới $2,468, rồi sau đó là $2,480–$2,500.
Nếu $2,450 thất bại rõ ràng, tôi kỳ vọng một nhịp điều chỉnh sâu hơn về $2,443 và có thể là vùng $2,431.
Kế hoạch của tôi: • Cặp: ETHUSDT
• Quan điểm: Trung tính → tăng giá khi vượt $2,460
• Vào lệnh: $2,450–$2,454 sau khi xác nhận hỗ trợ
• Cắt lỗ: $2,441
• Mục tiêu 1: $2,468
• Mục tiêu 2: $2,480
• Mục tiêu 3: $2,500
• R:R: ~1.2–4:1
Vô hiệu hóa: Nến 15m đóng dưới $2,441 sẽ làm suy yếu cấu trúc phục hồi.
Tôi không muốn mua chỉ vì ETH đang giữ trên $2,450. Tôi muốn thấy lực mua giành lại các đường trung bình ngắn hạn và thực sự chấp nhận giá trên $2,460.
Sau biến động của vài phiên gần đây, tôi thà để ETH tự cho thấy tín hiệu còn hơn tự tạo niềm tin từ vài nến xanh.
$2,450 giữ được như nhu cầu, hay ETH cuối cùng đánh mất cấu trúc trong phiên?
#KoreaSingleStockLeveragedETFTradingFalls #GoldFalls3.24%ThisWeek #AfghanistanTalibanReportedlyBansCryptoNationwide #XRPETFsBiggestWeeklyHaulOf2026
1
135
·
--
#dusk $DUSK @Dusk_Foundation
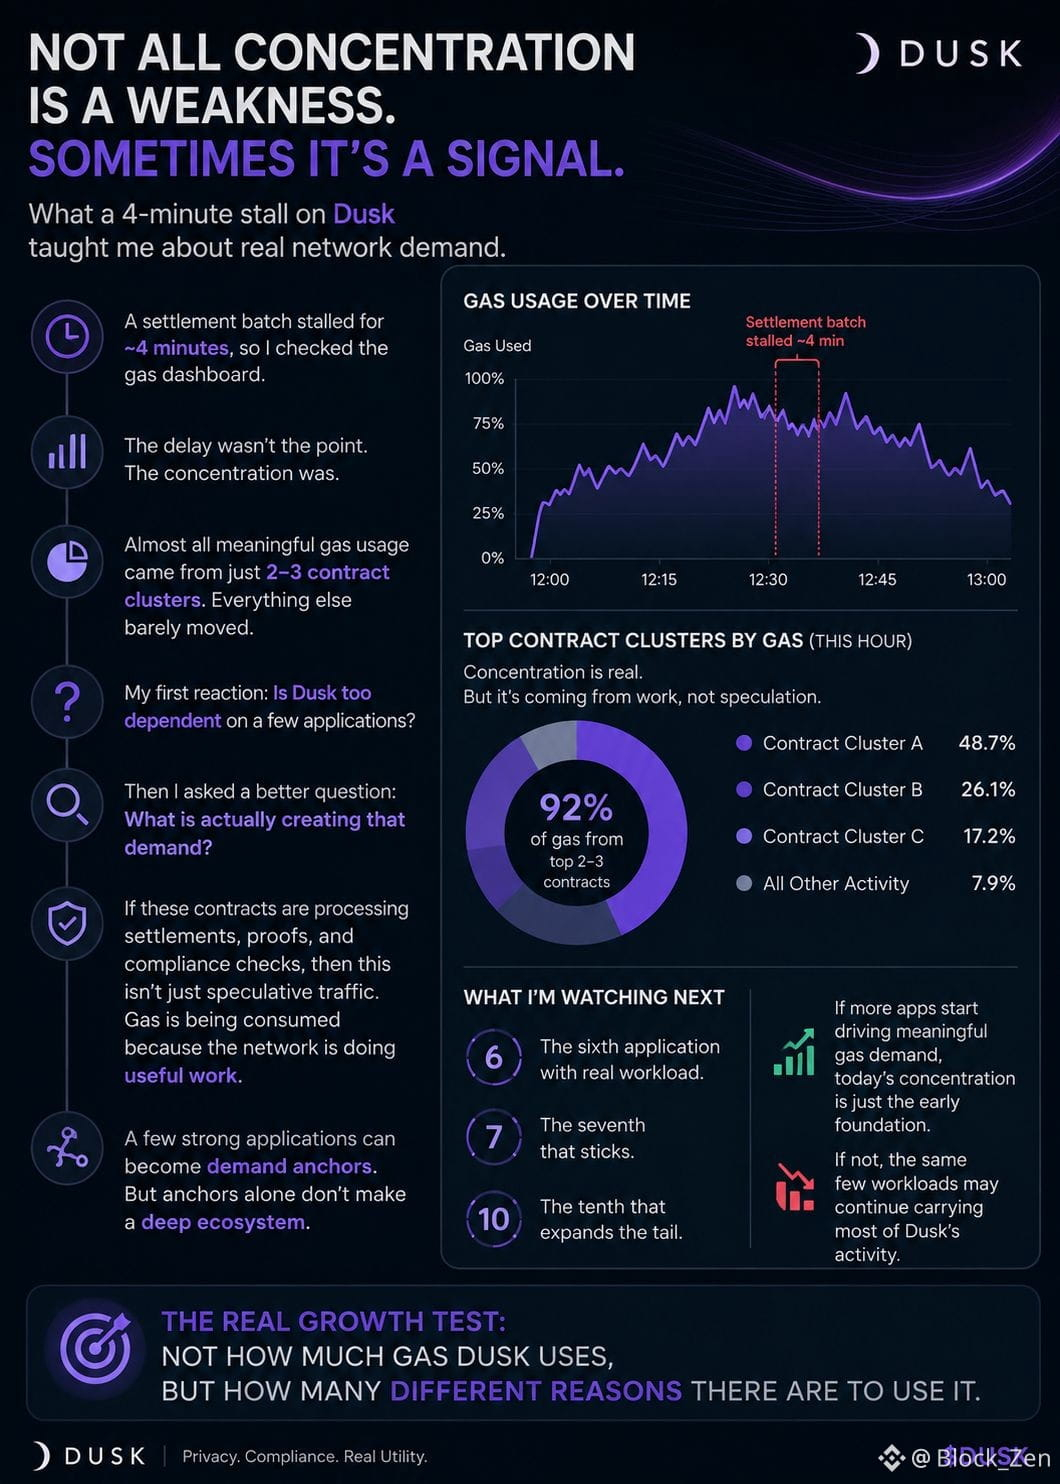
Hôm qua, tôi nhận thấy một điều gì đó trên Dusk nhìn thoáng qua giống như một điểm yếu, nhưng khi theo dõi lâu hơn, tôi bắt đầu nghĩ về nó theo cách khác.
Một lô giao dịch bị đình trệ trong khoảng bốn phút, nên tôi mở bảng điều khiển gas để xem áp suất thực sự đến từ đâu.
Phần chậm trễ không phải là điều thú vị nhất.
Nồng độ là.
Gần như toàn bộ mức sử dụng gas đáng kể trong khung giờ đó đến từ chỉ hai hoặc ba cụm hợp đồng. Những chuyển khoản nhỏ, ví cá nhân và các lần triển khai thử nghiệm hầu như không đáng kể.
Phản ứng đầu tiên của tôi rất đơn giản: liệu Dusk có phụ thuộc quá nhiều vào một vài ứng dụng không?
Nhưng sau đó tôi đặt câu hỏi tốt hơn:
Điều gì thực sự tạo ra nhu cầu đó?
Nếu các hợp đồng này đang xử lý settlement, bằng chứng và các kiểm tra tuân thủ, thì đây không chỉ là lưu lượng mang tính suy đoán. Gas đang bị tiêu thụ vì mạng đang thực hiện công việc hữu ích.
Sự khác biệt đó quan trọng.
Một vài ứng dụng mạnh có thể trở thành các “neo” nhu cầu. Nhưng chỉ riêng các neo thì không tạo ra một hệ sinh thái sâu rộng.
Cuối cùng, tôi muốn thấy một đuôi dài hơn của các ứng dụng tạo ra khối lượng công việc lặp lại và độc lập.
Vì thế tôi ít quan tâm đến năm hợp đồng hàng đầu của hôm nay.
Tôi đang theo dõi hợp đồng thứ sáu.
Rồi hợp đồng thứ bảy.
Rồi hợp đồng thứ mười.
Nếu chúng bắt đầu đóng góp nhu cầu gas đáng kể, thì mức tập trung của hôm nay có thể chỉ là nền tảng ban đầu của một hệ sinh thái rộng hơn nhiều.
Nếu không, thì cùng vài khối công việc đó có thể vẫn tiếp tục gánh phần lớn hoạt động của Dusk.
Với tôi, đó mới là bài kiểm tra tăng trưởng thực sự:
không phải Dusk dùng bao nhiêu gas, mà là có bao nhiêu lý do khác nhau để sử dụng nó.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk
Hôm qua, tôi nhận thấy một điều gì đó trên Dusk nhìn thoáng qua giống như một điểm yếu, nhưng khi theo dõi lâu hơn, tôi bắt đầu nghĩ về nó theo cách khác.
Một lô giao dịch bị đình trệ trong khoảng bốn phút, nên tôi mở bảng điều khiển gas để xem áp suất thực sự đến từ đâu.
Phần chậm trễ không phải là điều thú vị nhất.
Nồng độ là.
Gần như toàn bộ mức sử dụng gas đáng kể trong khung giờ đó đến từ chỉ hai hoặc ba cụm hợp đồng. Những chuyển khoản nhỏ, ví cá nhân và các lần triển khai thử nghiệm hầu như không đáng kể.
Phản ứng đầu tiên của tôi rất đơn giản: liệu Dusk có phụ thuộc quá nhiều vào một vài ứng dụng không?
Nhưng sau đó tôi đặt câu hỏi tốt hơn:
Điều gì thực sự tạo ra nhu cầu đó?
Nếu các hợp đồng này đang xử lý settlement, bằng chứng và các kiểm tra tuân thủ, thì đây không chỉ là lưu lượng mang tính suy đoán. Gas đang bị tiêu thụ vì mạng đang thực hiện công việc hữu ích.
Sự khác biệt đó quan trọng.
Một vài ứng dụng mạnh có thể trở thành các “neo” nhu cầu. Nhưng chỉ riêng các neo thì không tạo ra một hệ sinh thái sâu rộng.
Cuối cùng, tôi muốn thấy một đuôi dài hơn của các ứng dụng tạo ra khối lượng công việc lặp lại và độc lập.
Vì thế tôi ít quan tâm đến năm hợp đồng hàng đầu của hôm nay.
Tôi đang theo dõi hợp đồng thứ sáu.
Rồi hợp đồng thứ bảy.
Rồi hợp đồng thứ mười.
Nếu chúng bắt đầu đóng góp nhu cầu gas đáng kể, thì mức tập trung của hôm nay có thể chỉ là nền tảng ban đầu của một hệ sinh thái rộng hơn nhiều.
Nếu không, thì cùng vài khối công việc đó có thể vẫn tiếp tục gánh phần lớn hoạt động của Dusk.
Với tôi, đó mới là bài kiểm tra tăng trưởng thực sự:
không phải Dusk dùng bao nhiêu gas, mà là có bao nhiêu lý do khác nhau để sử dụng nó.
@Dusk #dusk $DUSK
6
4
259
·
--
#dusk $DUSK @Dusk_Foundation
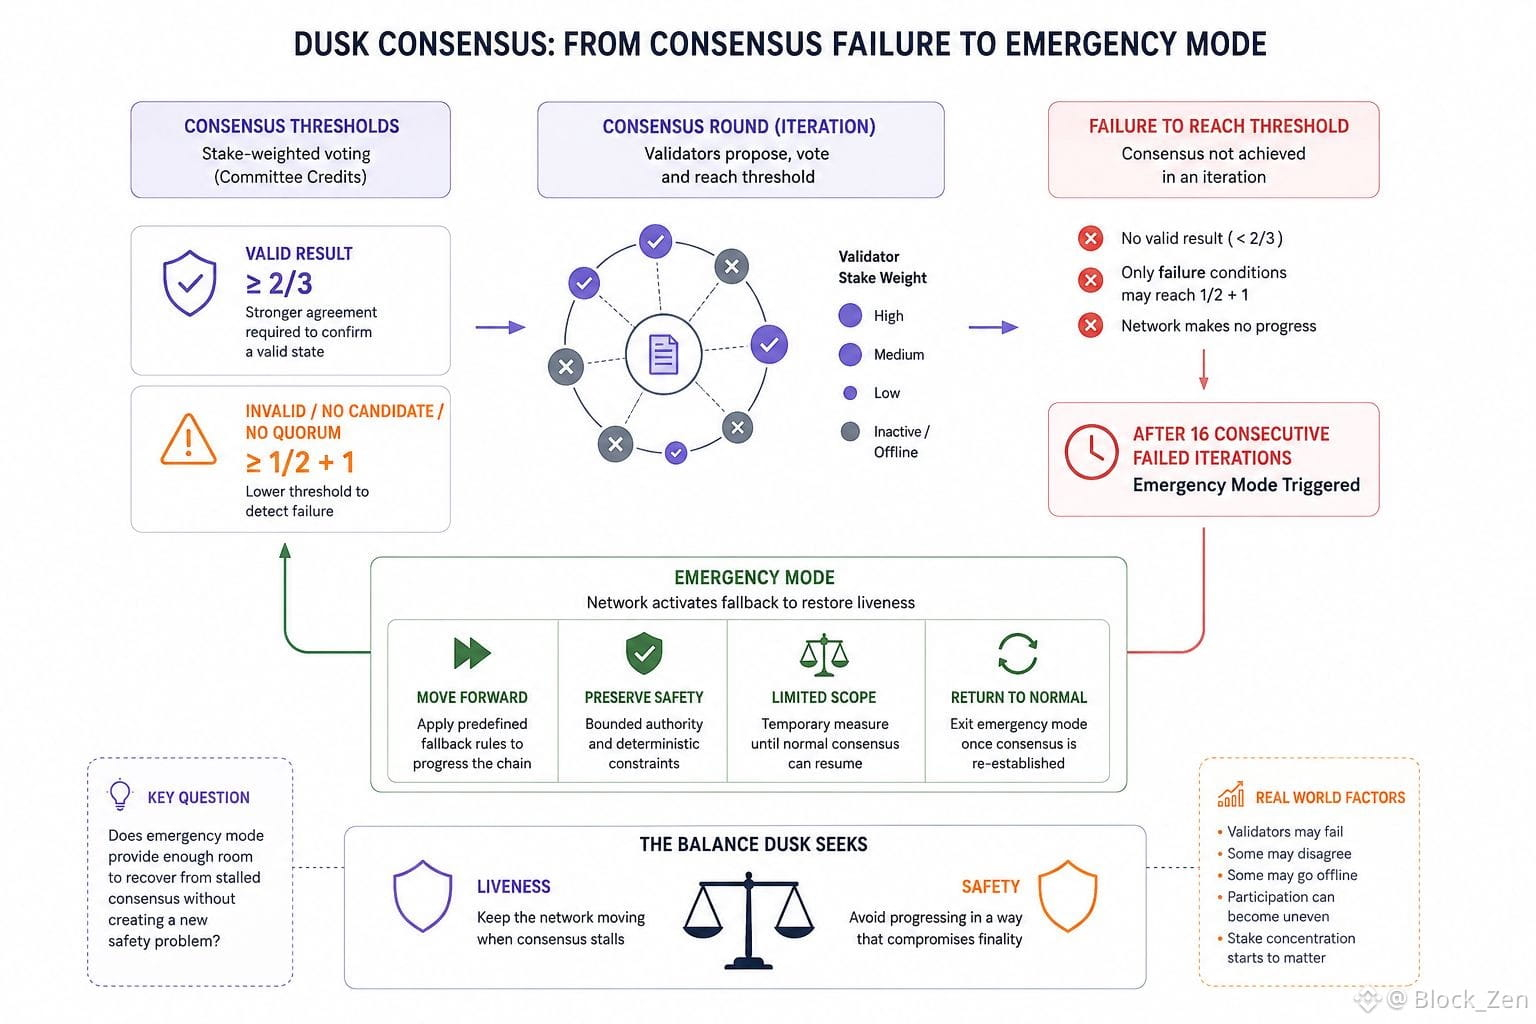
Tôi cứ quay lại một chi tiết nhỏ trong thiết kế đồng thuận của Dusk: rốt cuộc điều gì xảy ra sau 16 lần lặp thất bại.
Ban đầu, tôi hiểu “chế độ khẩn cấp” như một cơ chế bảo toàn tính sống (liveness) đơn giản. Nếu đồng thuận cứ tiếp tục thất bại thì mạng cuối cùng vẫn cần một cách khác để tiến về phía trước.
Nhưng càng suy nghĩ, tôi càng thấy điều đó không còn đơn giản như vậy.
Các ngưỡng của Dusk đã tạo ra một sự phân biệt thú vị. Kết quả Hợp lệ cần đạt 2/3, trong khi Kết quả Không Hợp lệ (Invalid), Không Ứng Cử (NoCandidate) hoặc Không Có Tập Ứng Viên Đủ (NoQuorum) có thể đạt đến 1/2 + 1.
Tôi hiểu lý do: xác nhận một trạng thái hợp lệ hẳn cần sự đồng thuận mạnh hơn so với việc chỉ nhận ra rằng đồng thuận đã thất bại.
Tuy nhiên, điều đó lại đặt ra một câu hỏi mà tôi không nghĩ có thể được trả lời chỉ bằng cách nhìn vào các ngưỡng.
Dusk vẽ ranh giới ở đâu giữa việc không tiến lên và tiến lên quá mức quyết liệt?
Ngưỡng kích hoạt sau 16 lần lặp khiến câu hỏi này trở nên thú vị hơn, đặc biệt vì quyền bỏ phiếu được cân theo stake thông qua “committee credits” (tín dụng ủy ban). Nếu mức tham gia của trình xác thực (validator) trở nên không đồng đều, thì sự tập trung sẽ bắt đầu trở nên đáng kể song song với cơ chế thất bại ngay chính nó.
Tôi không gọi đó là điểm yếu. Nếu có, thì đó là một trong những chi tiết mà tôi muốn nghiên cứu hơn trước khi hình thành quan điểm.
Các sự cố thất bại của validator thực tế có lẽ sẽ không đến theo một gói gọn gàng. Một số có thể biến mất, một số có thể không đồng ý, và một số có thể đơn giản là ngừng tham gia.
Vì vậy, tôi cứ tự hỏi điều gì xảy ra khi các điều kiện đó chồng chéo lên nhau.
Chế độ khẩn cấp có cho Dusk đủ “khoảng thở” để phục hồi khỏi đồng thuận bị đình trệ mà không tạo ra một vấn đề an toàn mới không?
Cân bằng giữa tính sống (liveness) và an toàn (safety) có lẽ là phần tôi muốn hiểu rõ hơn.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk
Tôi cứ quay lại một chi tiết nhỏ trong thiết kế đồng thuận của Dusk: rốt cuộc điều gì xảy ra sau 16 lần lặp thất bại.
Ban đầu, tôi hiểu “chế độ khẩn cấp” như một cơ chế bảo toàn tính sống (liveness) đơn giản. Nếu đồng thuận cứ tiếp tục thất bại thì mạng cuối cùng vẫn cần một cách khác để tiến về phía trước.
Nhưng càng suy nghĩ, tôi càng thấy điều đó không còn đơn giản như vậy.
Các ngưỡng của Dusk đã tạo ra một sự phân biệt thú vị. Kết quả Hợp lệ cần đạt 2/3, trong khi Kết quả Không Hợp lệ (Invalid), Không Ứng Cử (NoCandidate) hoặc Không Có Tập Ứng Viên Đủ (NoQuorum) có thể đạt đến 1/2 + 1.
Tôi hiểu lý do: xác nhận một trạng thái hợp lệ hẳn cần sự đồng thuận mạnh hơn so với việc chỉ nhận ra rằng đồng thuận đã thất bại.
Tuy nhiên, điều đó lại đặt ra một câu hỏi mà tôi không nghĩ có thể được trả lời chỉ bằng cách nhìn vào các ngưỡng.
Dusk vẽ ranh giới ở đâu giữa việc không tiến lên và tiến lên quá mức quyết liệt?
Ngưỡng kích hoạt sau 16 lần lặp khiến câu hỏi này trở nên thú vị hơn, đặc biệt vì quyền bỏ phiếu được cân theo stake thông qua “committee credits” (tín dụng ủy ban). Nếu mức tham gia của trình xác thực (validator) trở nên không đồng đều, thì sự tập trung sẽ bắt đầu trở nên đáng kể song song với cơ chế thất bại ngay chính nó.
Tôi không gọi đó là điểm yếu. Nếu có, thì đó là một trong những chi tiết mà tôi muốn nghiên cứu hơn trước khi hình thành quan điểm.
Các sự cố thất bại của validator thực tế có lẽ sẽ không đến theo một gói gọn gàng. Một số có thể biến mất, một số có thể không đồng ý, và một số có thể đơn giản là ngừng tham gia.
Vì vậy, tôi cứ tự hỏi điều gì xảy ra khi các điều kiện đó chồng chéo lên nhau.
Chế độ khẩn cấp có cho Dusk đủ “khoảng thở” để phục hồi khỏi đồng thuận bị đình trệ mà không tạo ra một vấn đề an toàn mới không?
Cân bằng giữa tính sống (liveness) và an toàn (safety) có lẽ là phần tôi muốn hiểu rõ hơn.
@Dusk #dusk $DUSK
9
8
286
·
--
#dusk $DUSK @Dusk_Foundation
Tôi cứ quay lại một chi tiết không mấy thoải mái trong Dusk: mức độ tuân thủ có thể ít liên quan đến việc bạn có thể đóng băng một tài sản hay không, và nhiều hơn ở việc bạn có thể đóng băng nó trước khi tính chung cuộc (finality) kịp đến.
Phoenix làm cho sự phân biệt trở nên rõ ràng hơn. Quyền sở hữu, quyền tác giả, tính hợp lệ về cân bằng và cơ chế bảo vệ chống chi tiêu kép (double-spend) được chứng minh ngay trong chính giao dịch, mà không lộ ra ghi chú (note) gốc. Chuỗi có thể thiết lập tính đúng đắn mà không cần khả năng nhìn thấy.
Nhưng các tài sản được quản lý (regulated assets) lại tạo ra một vấn đề về thời điểm.
Một ví vẫn có thể giữ khóa mật mã trong khi hệ thống pháp lý đã quyết định rằng vị thế đó phải bị đóng băng. Dusk có các hạn chế chuyển nhượng, các hành động do bên phát hành (issuer) điều khiển và logic khôi phục/khắc phục (recovery/remediation), nhưng vẫn tồn tại một khoảng thời gian nhỏ giữa chỉ thị pháp lý và lúc quy tắc trở nên có hiệu lực.
Đã nhận được chỉ thị.
Đã cập nhật quy tắc.
Giao dịch bị từ chối.
Nếu tính chung cuộc rơi vào bên trong khoảng trống đó, mạng có thể đã chốt (settle) một giao dịch mà lớp pháp lý đã quyết định rằng không nên xảy ra.
Điều đó khiến câu hỏi “Dusk có thể đóng băng tài sản không?” trở thành câu hỏi không đúng.
Chỉ số khó hơn có thể là thời gian lan truyền việc đóng băng (freeze propagation time).
Sự riêng tư còn làm vấn đề phức tạp thêm. Khóa xem (viewing key) có thể cung cấp cho một bên được ủy quyền quyền truy cập vào thông tin mà chuỗi đã xác minh từ trước, trong khi các lần chuyển nhượng thất bại lặp đi lặp lại vẫn có thể lộ ra các mẫu hành vi.
Và việc mất khóa tạo ra bài toán ngược lại: quyền sở hữu theo pháp lý có thể vẫn tồn tại sau khi quyền kiểm soát mật mã biến mất.
Vì vậy, tôi vẫn tự hỏi liệu ranh giới tuân thủ thực sự không chỉ nằm ở quyền riêng tư hay tính chung cuộc, mà còn ở việc quyền lực pháp lý có thể bắt kịp nhanh đến mức nào với một cỗ máy trạng thái xác định (deterministic state machine).
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk
Tôi cứ quay lại một chi tiết không mấy thoải mái trong Dusk: mức độ tuân thủ có thể ít liên quan đến việc bạn có thể đóng băng một tài sản hay không, và nhiều hơn ở việc bạn có thể đóng băng nó trước khi tính chung cuộc (finality) kịp đến.
Phoenix làm cho sự phân biệt trở nên rõ ràng hơn. Quyền sở hữu, quyền tác giả, tính hợp lệ về cân bằng và cơ chế bảo vệ chống chi tiêu kép (double-spend) được chứng minh ngay trong chính giao dịch, mà không lộ ra ghi chú (note) gốc. Chuỗi có thể thiết lập tính đúng đắn mà không cần khả năng nhìn thấy.
Nhưng các tài sản được quản lý (regulated assets) lại tạo ra một vấn đề về thời điểm.
Một ví vẫn có thể giữ khóa mật mã trong khi hệ thống pháp lý đã quyết định rằng vị thế đó phải bị đóng băng. Dusk có các hạn chế chuyển nhượng, các hành động do bên phát hành (issuer) điều khiển và logic khôi phục/khắc phục (recovery/remediation), nhưng vẫn tồn tại một khoảng thời gian nhỏ giữa chỉ thị pháp lý và lúc quy tắc trở nên có hiệu lực.
Đã nhận được chỉ thị.
Đã cập nhật quy tắc.
Giao dịch bị từ chối.
Nếu tính chung cuộc rơi vào bên trong khoảng trống đó, mạng có thể đã chốt (settle) một giao dịch mà lớp pháp lý đã quyết định rằng không nên xảy ra.
Điều đó khiến câu hỏi “Dusk có thể đóng băng tài sản không?” trở thành câu hỏi không đúng.
Chỉ số khó hơn có thể là thời gian lan truyền việc đóng băng (freeze propagation time).
Sự riêng tư còn làm vấn đề phức tạp thêm. Khóa xem (viewing key) có thể cung cấp cho một bên được ủy quyền quyền truy cập vào thông tin mà chuỗi đã xác minh từ trước, trong khi các lần chuyển nhượng thất bại lặp đi lặp lại vẫn có thể lộ ra các mẫu hành vi.
Và việc mất khóa tạo ra bài toán ngược lại: quyền sở hữu theo pháp lý có thể vẫn tồn tại sau khi quyền kiểm soát mật mã biến mất.
Vì vậy, tôi vẫn tự hỏi liệu ranh giới tuân thủ thực sự không chỉ nằm ở quyền riêng tư hay tính chung cuộc, mà còn ở việc quyền lực pháp lý có thể bắt kịp nhanh đến mức nào với một cỗ máy trạng thái xác định (deterministic state machine).
@Dusk #dusk $DUSK
25
13
275
·
--
#dusk $DUSK @Dusk_Foundation
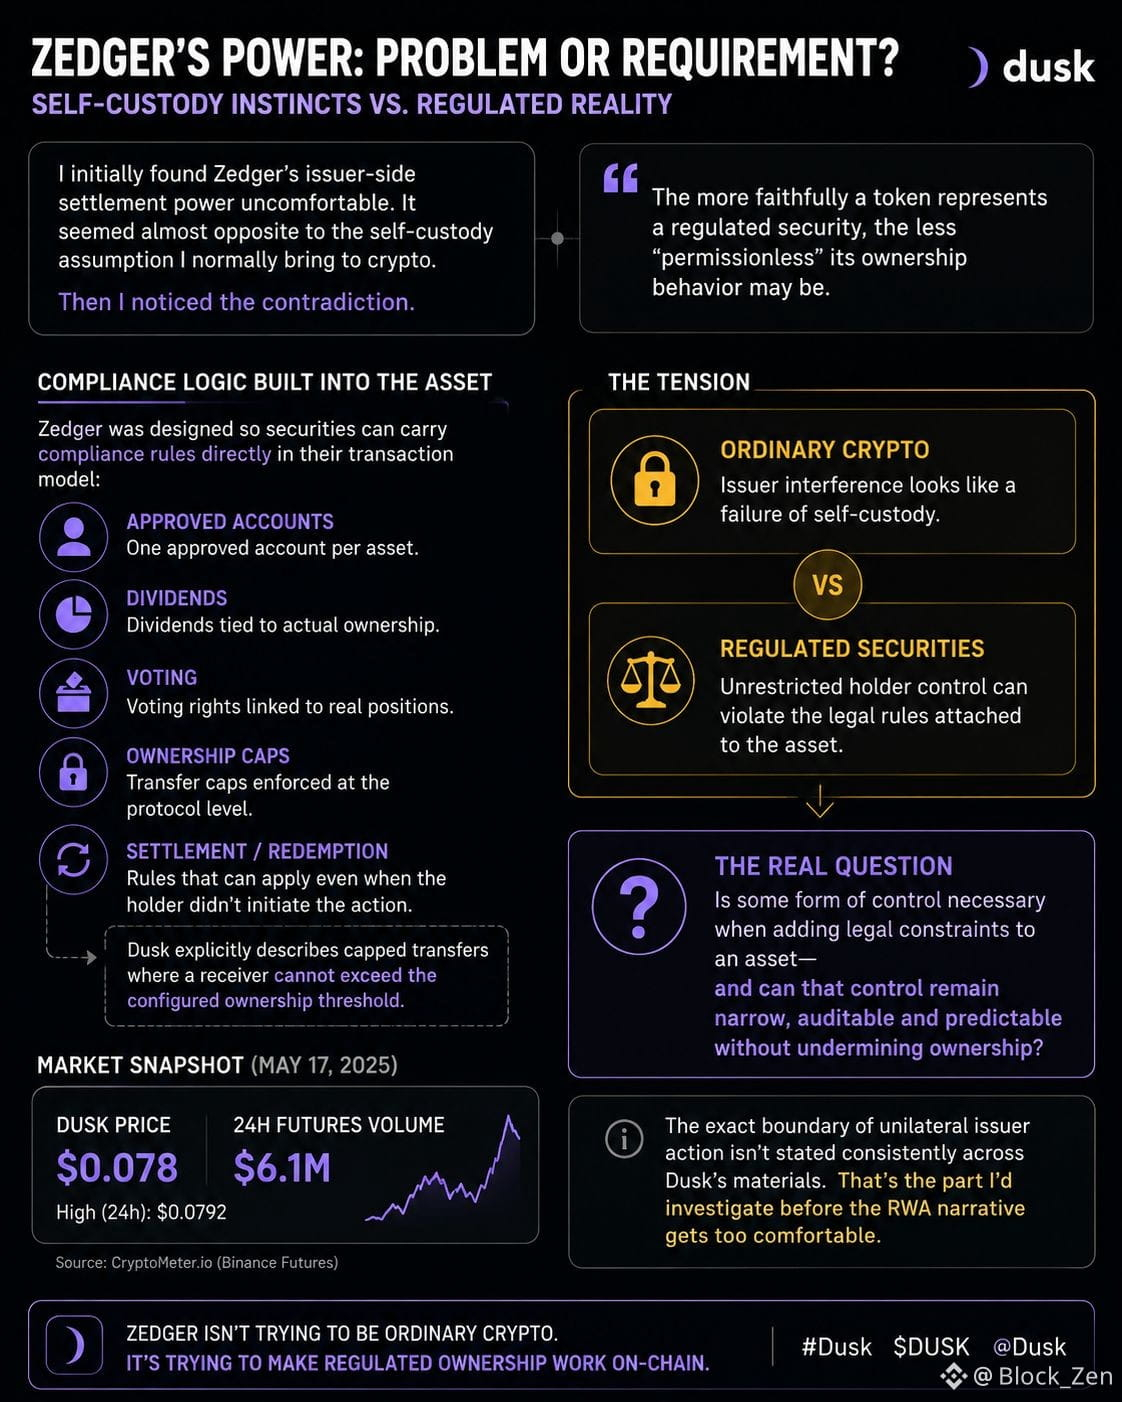
Ban đầu tôi thấy quyền thanh toán phía nhà phát hành của Zedger khá khó chịu. Nó dường như gần như trái ngược với giả định tự lưu ký mà bình thường tôi mang theo khi tham gia crypto.
Rồi tôi nhận ra mâu thuẫn.
DUSK đang giao dịch quanh mức 0,078 USD hôm nay, sau khi tiến sát 0,0792, với khoảng 6,1 triệu USD khối lượng futures trong 24 giờ.
Trong khi đó, chi tiết về giao thức mà tôi quan tâm lại ít liên quan đến giá.
Zedger được thiết kế để các chứng khoán có thể mang các quy tắc tuân thủ trực tiếp trong mô hình giao dịch: tài khoản đã được phê duyệt, giới hạn sở hữu, cổ tức, quyền biểu quyết và logic thanh toán/đòi lại. Dusk mô tả rõ các lần chuyển bị giới hạn, trong đó người nhận không thể vượt quá ngưỡng sở hữu đã được cấu hình.
Điều đó tạo ra một sự căng thẳng kỳ lạ.
Càng mô phỏng trung thực một token như một chứng khoán được quản lý, thì hành vi “không cần xin phép” trong sở hữu của nó có thể càng kém.
Với crypto thông thường, sự can thiệp của nhà phát hành trông như một thất bại của tự lưu ký.
Còn với chứng khoán, quyền kiểm soát của người nắm giữ không bị giới hạn lại có thể tự nó vi phạm các quy tắc gắn với tài sản.
Vì vậy, câu hỏi thú vị không phải là liệu Zedger có trao quyền kiểm soát cho nhà phát hành hay không.
Mà là liệu việc đưa các ràng buộc pháp lý vào một tài sản có khiến một dạng kiểm soát nào đó trở nên cần thiết hay không — và liệu kiểm soát đó có thể vẫn hẹp, có thể kiểm toán và có thể dự đoán hay không.
Tôi chưa tìm được ranh giới chính xác của hành động đơn phương từ phía nhà phát hành được nêu một cách nhất quán đủ để chốt câu hỏi đó.
Và thành thật mà nói, đó là phần tôi sẽ điều tra trước khi câu chuyện RWA trở nên quá “thoải mái”.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk
Ban đầu tôi thấy quyền thanh toán phía nhà phát hành của Zedger khá khó chịu. Nó dường như gần như trái ngược với giả định tự lưu ký mà bình thường tôi mang theo khi tham gia crypto.
Rồi tôi nhận ra mâu thuẫn.
DUSK đang giao dịch quanh mức 0,078 USD hôm nay, sau khi tiến sát 0,0792, với khoảng 6,1 triệu USD khối lượng futures trong 24 giờ.
Trong khi đó, chi tiết về giao thức mà tôi quan tâm lại ít liên quan đến giá.
Zedger được thiết kế để các chứng khoán có thể mang các quy tắc tuân thủ trực tiếp trong mô hình giao dịch: tài khoản đã được phê duyệt, giới hạn sở hữu, cổ tức, quyền biểu quyết và logic thanh toán/đòi lại. Dusk mô tả rõ các lần chuyển bị giới hạn, trong đó người nhận không thể vượt quá ngưỡng sở hữu đã được cấu hình.
Điều đó tạo ra một sự căng thẳng kỳ lạ.
Càng mô phỏng trung thực một token như một chứng khoán được quản lý, thì hành vi “không cần xin phép” trong sở hữu của nó có thể càng kém.
Với crypto thông thường, sự can thiệp của nhà phát hành trông như một thất bại của tự lưu ký.
Còn với chứng khoán, quyền kiểm soát của người nắm giữ không bị giới hạn lại có thể tự nó vi phạm các quy tắc gắn với tài sản.
Vì vậy, câu hỏi thú vị không phải là liệu Zedger có trao quyền kiểm soát cho nhà phát hành hay không.
Mà là liệu việc đưa các ràng buộc pháp lý vào một tài sản có khiến một dạng kiểm soát nào đó trở nên cần thiết hay không — và liệu kiểm soát đó có thể vẫn hẹp, có thể kiểm toán và có thể dự đoán hay không.
Tôi chưa tìm được ranh giới chính xác của hành động đơn phương từ phía nhà phát hành được nêu một cách nhất quán đủ để chốt câu hỏi đó.
Và thành thật mà nói, đó là phần tôi sẽ điều tra trước khi câu chuyện RWA trở nên quá “thoải mái”.
@Dusk #dusk $DUSK
16
10
281
·
--
Đã xác minh
#dusk $DUSK @Dusk_Foundation
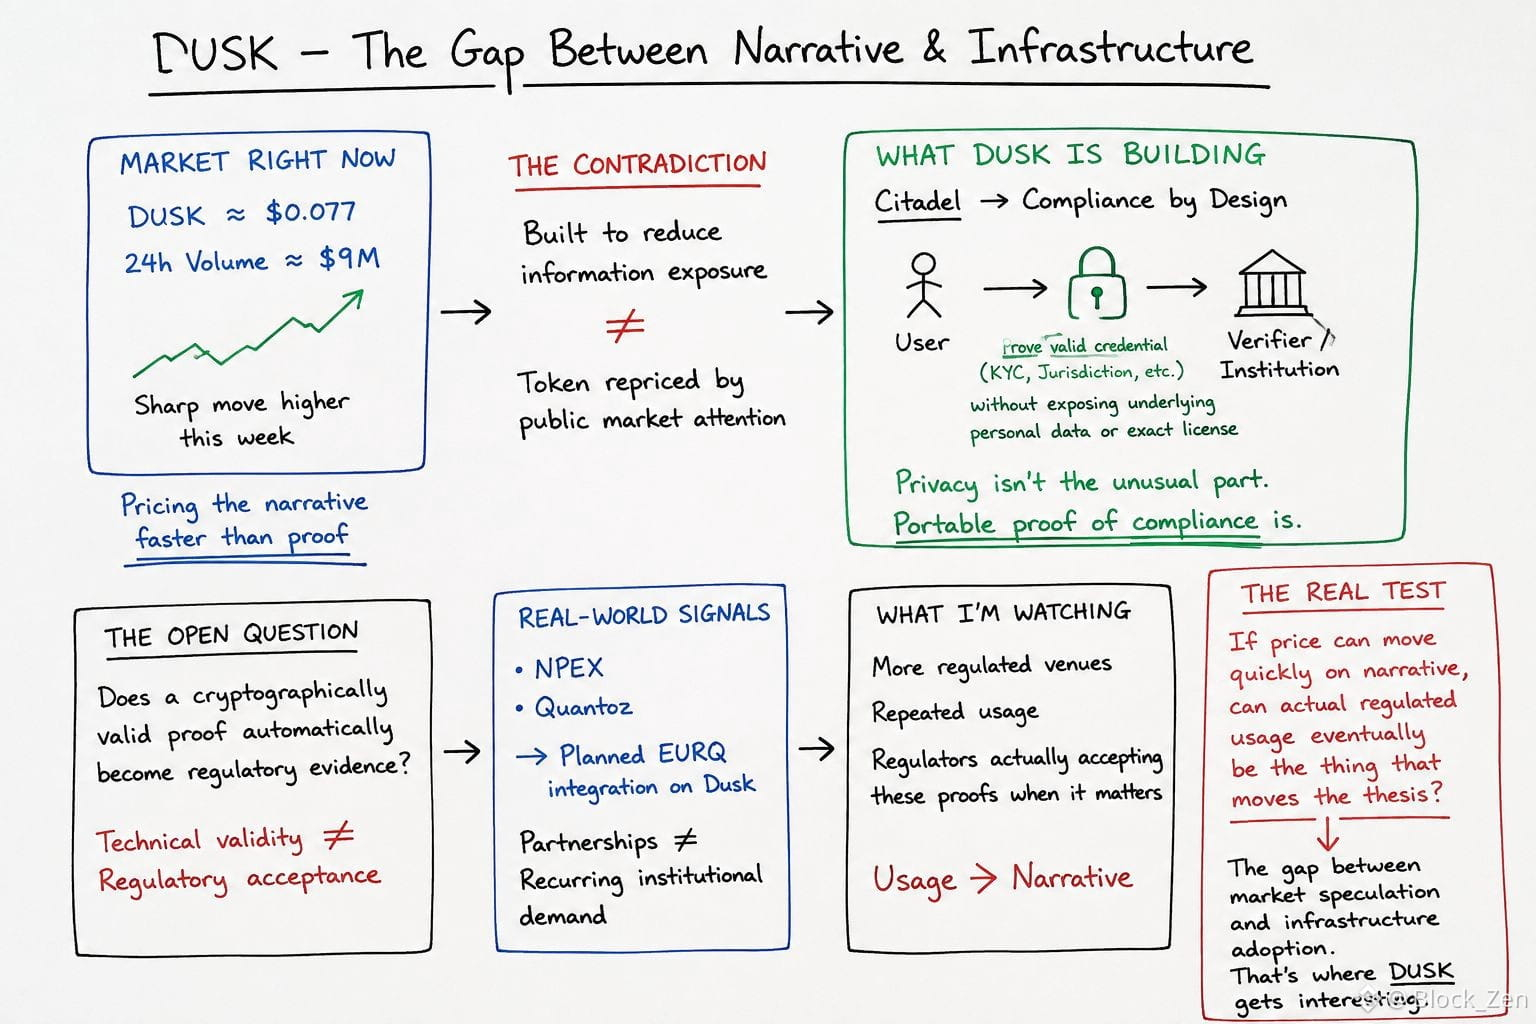
Tôi đã nghe câu “đồng xu này khác biệt” đủ nhiều lần đến mức bắt đầu nghi ngờ cách nói đó. Dusk khiến tôi phải nhìn lại lần nữa bởi vì thị trường dường như đang định giá câu chuyện nhanh hơn so với việc hạ tầng được chứng minh.
DUSK hiện quanh mức 0,077 USD với khoảng 9 triệu USD khối lượng giao dịch trong 24 giờ, sau một đợt tăng mạnh hơn trong tuần này.
Đó là lúc mâu thuẫn trở nên thú vị.
Thứ mà Dusk đang xây dựng là nhằm giảm mức độ phơi bày thông tin, nhưng token của nó hiện lại đang được định giá lại bởi sự chú ý của thị trường một cách rất công khai.
Ẩn sau những ồn ào đó, Citadel lại tiếp cận khác về mặt tuân thủ. Người dùng có thể chứng minh rằng họ sở hữu một chứng chỉ hợp lệ mà không cần đưa các chi tiết cá nhân gốc hoặc giấy phép chính xác lên chuỗi.
Vì vậy, quyền riêng tư không hẳn là phần bất thường.
Điểm bất thường là nỗ lực biến việc chứng minh tuân thủ thành thứ có thể mang theo.
Nhưng điều đó tạo ra một câu hỏi mà tôi không thể trả lời chỉ dựa trên kiến trúc: liệu một bằng chứng hợp lệ về mặt mật mã có trở thành bằng chứng mang tính quy định chỉ vì nó có thể được xác minh về mặt kỹ thuật không?
NPEX và Quantoz củng cố cho luận điểm này bằng nhiều chi tiết hơn, bao gồm cả việc tích hợp EURQ dự kiến trên Dusk. Nhưng quan hệ đối tác không giống với nhu cầu tổ chức mang tính thường xuyên.
Đó là điều tôi đang theo dõi lúc này.
Nếu giá có thể biến động nhanh đến vậy chỉ nhờ câu chuyện, thì việc sử dụng thực sự theo quy định cuối cùng có trở thành yếu tố khiến luận điểm dịch chuyển không?
Khoảng cách giữa đầu cơ của thị trường và việc áp dụng hạ tầng chính là phần khiến DUSK trở nên đáng chú ý đối với tôi.
@Dusk_Foundation #DUSK $DUSK
#dusk $DUSK @Dusk
Tôi đã nghe câu “đồng xu này khác biệt” đủ nhiều lần đến mức bắt đầu nghi ngờ cách nói đó. Dusk khiến tôi phải nhìn lại lần nữa bởi vì thị trường dường như đang định giá câu chuyện nhanh hơn so với việc hạ tầng được chứng minh.
DUSK hiện quanh mức 0,077 USD với khoảng 9 triệu USD khối lượng giao dịch trong 24 giờ, sau một đợt tăng mạnh hơn trong tuần này.
Đó là lúc mâu thuẫn trở nên thú vị.
Thứ mà Dusk đang xây dựng là nhằm giảm mức độ phơi bày thông tin, nhưng token của nó hiện lại đang được định giá lại bởi sự chú ý của thị trường một cách rất công khai.
Ẩn sau những ồn ào đó, Citadel lại tiếp cận khác về mặt tuân thủ. Người dùng có thể chứng minh rằng họ sở hữu một chứng chỉ hợp lệ mà không cần đưa các chi tiết cá nhân gốc hoặc giấy phép chính xác lên chuỗi.
Vì vậy, quyền riêng tư không hẳn là phần bất thường.
Điểm bất thường là nỗ lực biến việc chứng minh tuân thủ thành thứ có thể mang theo.
Nhưng điều đó tạo ra một câu hỏi mà tôi không thể trả lời chỉ dựa trên kiến trúc: liệu một bằng chứng hợp lệ về mặt mật mã có trở thành bằng chứng mang tính quy định chỉ vì nó có thể được xác minh về mặt kỹ thuật không?
NPEX và Quantoz củng cố cho luận điểm này bằng nhiều chi tiết hơn, bao gồm cả việc tích hợp EURQ dự kiến trên Dusk. Nhưng quan hệ đối tác không giống với nhu cầu tổ chức mang tính thường xuyên.
Đó là điều tôi đang theo dõi lúc này.
Nếu giá có thể biến động nhanh đến vậy chỉ nhờ câu chuyện, thì việc sử dụng thực sự theo quy định cuối cùng có trở thành yếu tố khiến luận điểm dịch chuyển không?
Khoảng cách giữa đầu cơ của thị trường và việc áp dụng hạ tầng chính là phần khiến DUSK trở nên đáng chú ý đối với tôi.
@Dusk #DUSK $DUSK
26
15
234
·
--
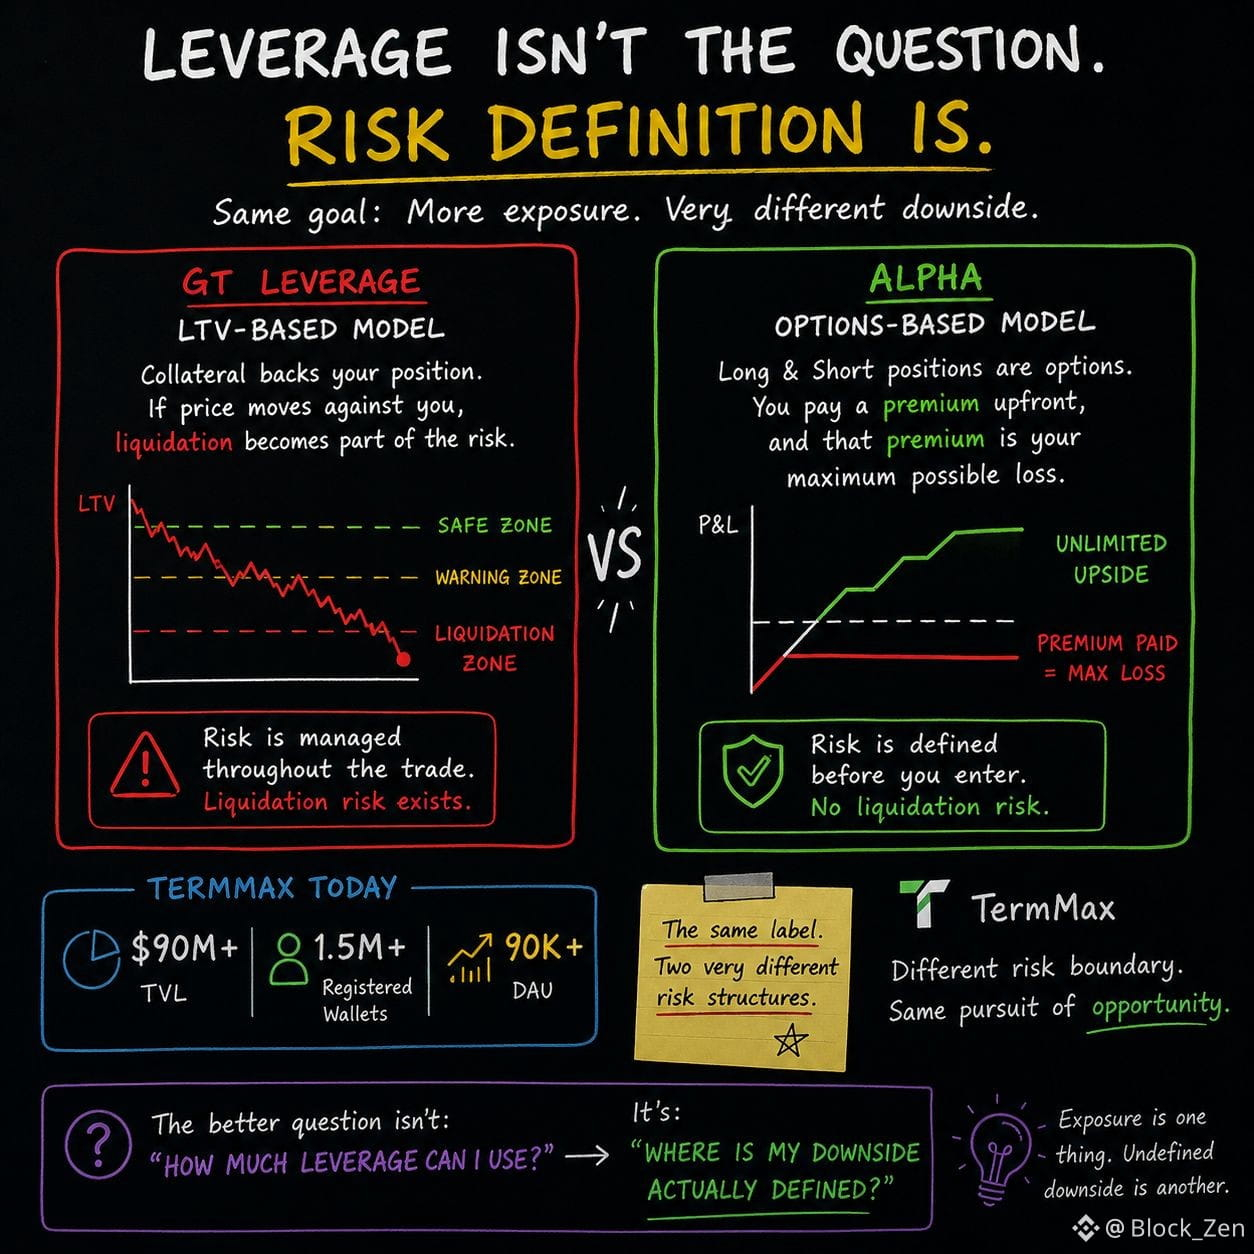
Tôi từng nghĩ đòn bẩy luôn quy về đúng một câu hỏi: vị thế của tôi có thể đi ngược lại bao xa trước khi bị thanh lý?
Nhưng khi tìm hiểu sâu hơn vào @termmax , tôi thấy giả định đó quá đơn giản.
Đòn bẩy dựa trên GT vận hành thông qua LTV. Nếu tài sản thế chấp biến động đủ xa theo hướng bất lợi so với vị thế, thì thanh lý sẽ trở thành một phần của rủi ro.
Alpha thì khác.
Các vị thế Long và Short của nó giống như các quyền chọn. Bạn trả một khoản phí bảo hiểm (premium) ngay từ đầu, và khoản phí đó xác định mức lỗ tối đa có thể xảy ra của vị thế. TermMax mô tả điều này như một dạng “phơi nhiễm có đòn bẩy” mà không có rủi ro thanh lý.
Tôi không hiểu điều đó là “đòn bẩy an toàn”.
Tôi hiểu đó là một cách khác để xác định phần sụt giảm (downside).
GT để vị thế của bạn chịu rủi ro theo LTV và cơ chế thanh lý.
Alpha đặt khoản lỗ tối đa tại điểm vào lệnh thông qua premium.
Sự khác biệt đó đã thay đổi cách tôi nhìn vào từ “đòn bẩy”.
Cùng một nhãn có thể mô tả hai cấu trúc rủi ro hoàn toàn khác nhau.
Và chỉ riêng hệ số đòn bẩy không nói với tôi đủ thông tin.
Nó cho tôi biết mức độ phơi nhiễm tôi đang chấp nhận.
Nhưng nó không cho tôi biết chuyện gì xảy ra khi tôi sai.
Vì vậy, câu hỏi mà tôi quan tâm hơn bây giờ không còn là:
“ Tôi có thể dùng bao nhiêu đòn bẩy? ”
Mà là:
“Phần sụt giảm của tôi thực sự được xác định ở đâu?”
Điều đó có vẻ là một nơi khởi đầu tốt hơn nhiều.
#termmax @termmax
Tôi từng nghĩ đòn bẩy luôn quy về đúng một câu hỏi: vị thế của tôi có thể đi ngược lại bao xa trước khi bị thanh lý?
Nhưng khi tìm hiểu sâu hơn vào @TermMax , tôi thấy giả định đó quá đơn giản.
Đòn bẩy dựa trên GT vận hành thông qua LTV. Nếu tài sản thế chấp biến động đủ xa theo hướng bất lợi so với vị thế, thì thanh lý sẽ trở thành một phần của rủi ro.
Alpha thì khác.
Các vị thế Long và Short của nó giống như các quyền chọn. Bạn trả một khoản phí bảo hiểm (premium) ngay từ đầu, và khoản phí đó xác định mức lỗ tối đa có thể xảy ra của vị thế. TermMax mô tả điều này như một dạng “phơi nhiễm có đòn bẩy” mà không có rủi ro thanh lý.
Tôi không hiểu điều đó là “đòn bẩy an toàn”.
Tôi hiểu đó là một cách khác để xác định phần sụt giảm (downside).
GT để vị thế của bạn chịu rủi ro theo LTV và cơ chế thanh lý.
Alpha đặt khoản lỗ tối đa tại điểm vào lệnh thông qua premium.
Sự khác biệt đó đã thay đổi cách tôi nhìn vào từ “đòn bẩy”.
Cùng một nhãn có thể mô tả hai cấu trúc rủi ro hoàn toàn khác nhau.
Và chỉ riêng hệ số đòn bẩy không nói với tôi đủ thông tin.
Nó cho tôi biết mức độ phơi nhiễm tôi đang chấp nhận.
Nhưng nó không cho tôi biết chuyện gì xảy ra khi tôi sai.
Vì vậy, câu hỏi mà tôi quan tâm hơn bây giờ không còn là:
“ Tôi có thể dùng bao nhiêu đòn bẩy? ”
Mà là:
“Phần sụt giảm của tôi thực sự được xác định ở đâu?”
Điều đó có vẻ là một nơi khởi đầu tốt hơn nhiều.
#termmax @TermMax
18
13
487
·
--
#dusk $DUSK @Dusk_Foundation
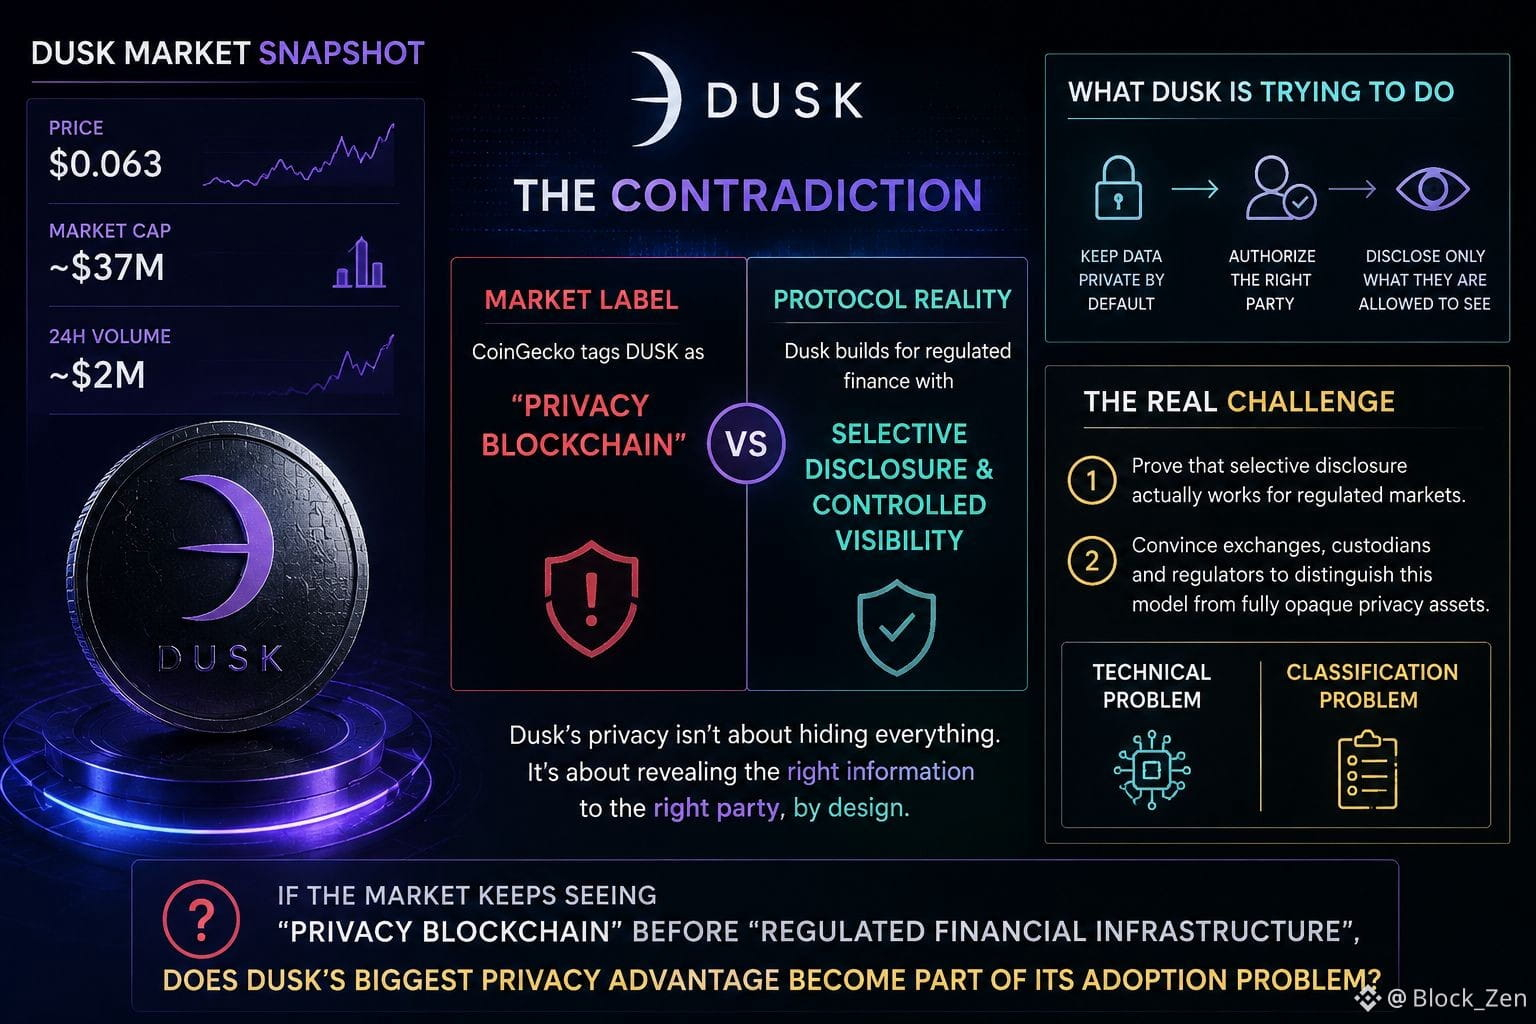
Dạo gần đây tôi vẫn đang theo dõi DUSK quanh mức 0,063 USD, và thị trường vẫn đang định giá nó như một token vốn hóa nhỏ: khoảng 37 triệu USD market cap và chừng 2 triệu USD khối lượng giao dịch mỗi ngày.
Nhưng phần thú vị hơn với tôi không phải là quy mô. Mà là sự mâu thuẫn.
CoinGecko vẫn xếp DUSK vào nhóm “Blockchain về quyền riêng tư”, trong khi Dusk đang xây dựng xung quanh các tài sản được quản lý, tiết lộ có chọn lọc và khả năng hiển thị có kiểm soát.
Nghe có vẻ như chỉ là vấn đề phân loại đơn giản cho đến khi bạn nhìn xem giao thức thực sự đang cố gắng làm gì.
Dusk dường như không xem quyền riêng tư như kiểu “không ai nhìn thấy gì cả”. Thiết kế của nó gần với: mặc định che giấu thông tin tài chính nhạy cảm, sau đó cho phép bên phát hành, nền tảng giao dịch, kiểm toán viên hoặc cơ quan quản lý xem đúng phần thông tin mà họ được ủy quyền để xem.
Điều đó tạo ra sự mâu thuẫn mà tôi cứ quay lại.
Giao thức đang cố gắng làm cho quyền riêng tư tương thích với quy định quản lý, trong khi chính nhãn “quyền riêng tư” lại có thể trở thành một tín hiệu rủi ro pháp lý.
Vì vậy, Dusk có thể phải chứng minh cùng lúc hai điều.
Thứ nhất, tiết lộ có chọn lọc thực sự hoạt động cho các thị trường được quản lý.
Thứ hai, các sàn giao dịch và nhà lưu ký sẵn sàng phân biệt mô hình này với các tài sản quyền riêng tư hoàn toàn mờ đục.
Thứ nhất là một vấn đề kỹ thuật.
Thứ hai là một vấn đề phân loại.
Và thành thật mà nói, tôi lại tò mò hơn về vấn đề thứ hai.
Nếu thị trường cứ nhìn thấy “blockchain quyền riêng tư” trước khi nó nhìn thấy “cơ sở hạ tầng tài chính được quản lý”, thì lợi thế quyền riêng tư lớn nhất của Dusk có trở thành một phần của bài toán khó khăn trong việc được chấp nhận không?
@Dusk_Foundation #dusk $DUSK
l
#dusk $DUSK @Dusk
Dạo gần đây tôi vẫn đang theo dõi DUSK quanh mức 0,063 USD, và thị trường vẫn đang định giá nó như một token vốn hóa nhỏ: khoảng 37 triệu USD market cap và chừng 2 triệu USD khối lượng giao dịch mỗi ngày.
Nhưng phần thú vị hơn với tôi không phải là quy mô. Mà là sự mâu thuẫn.
CoinGecko vẫn xếp DUSK vào nhóm “Blockchain về quyền riêng tư”, trong khi Dusk đang xây dựng xung quanh các tài sản được quản lý, tiết lộ có chọn lọc và khả năng hiển thị có kiểm soát.
Nghe có vẻ như chỉ là vấn đề phân loại đơn giản cho đến khi bạn nhìn xem giao thức thực sự đang cố gắng làm gì.
Dusk dường như không xem quyền riêng tư như kiểu “không ai nhìn thấy gì cả”. Thiết kế của nó gần với: mặc định che giấu thông tin tài chính nhạy cảm, sau đó cho phép bên phát hành, nền tảng giao dịch, kiểm toán viên hoặc cơ quan quản lý xem đúng phần thông tin mà họ được ủy quyền để xem.
Điều đó tạo ra sự mâu thuẫn mà tôi cứ quay lại.
Giao thức đang cố gắng làm cho quyền riêng tư tương thích với quy định quản lý, trong khi chính nhãn “quyền riêng tư” lại có thể trở thành một tín hiệu rủi ro pháp lý.
Vì vậy, Dusk có thể phải chứng minh cùng lúc hai điều.
Thứ nhất, tiết lộ có chọn lọc thực sự hoạt động cho các thị trường được quản lý.
Thứ hai, các sàn giao dịch và nhà lưu ký sẵn sàng phân biệt mô hình này với các tài sản quyền riêng tư hoàn toàn mờ đục.
Thứ nhất là một vấn đề kỹ thuật.
Thứ hai là một vấn đề phân loại.
Và thành thật mà nói, tôi lại tò mò hơn về vấn đề thứ hai.
Nếu thị trường cứ nhìn thấy “blockchain quyền riêng tư” trước khi nó nhìn thấy “cơ sở hạ tầng tài chính được quản lý”, thì lợi thế quyền riêng tư lớn nhất của Dusk có trở thành một phần của bài toán khó khăn trong việc được chấp nhận không?
@Dusk #dusk $DUSK
l
42
16
239
·
--
#dusk $DUSK @Dusk_Foundation
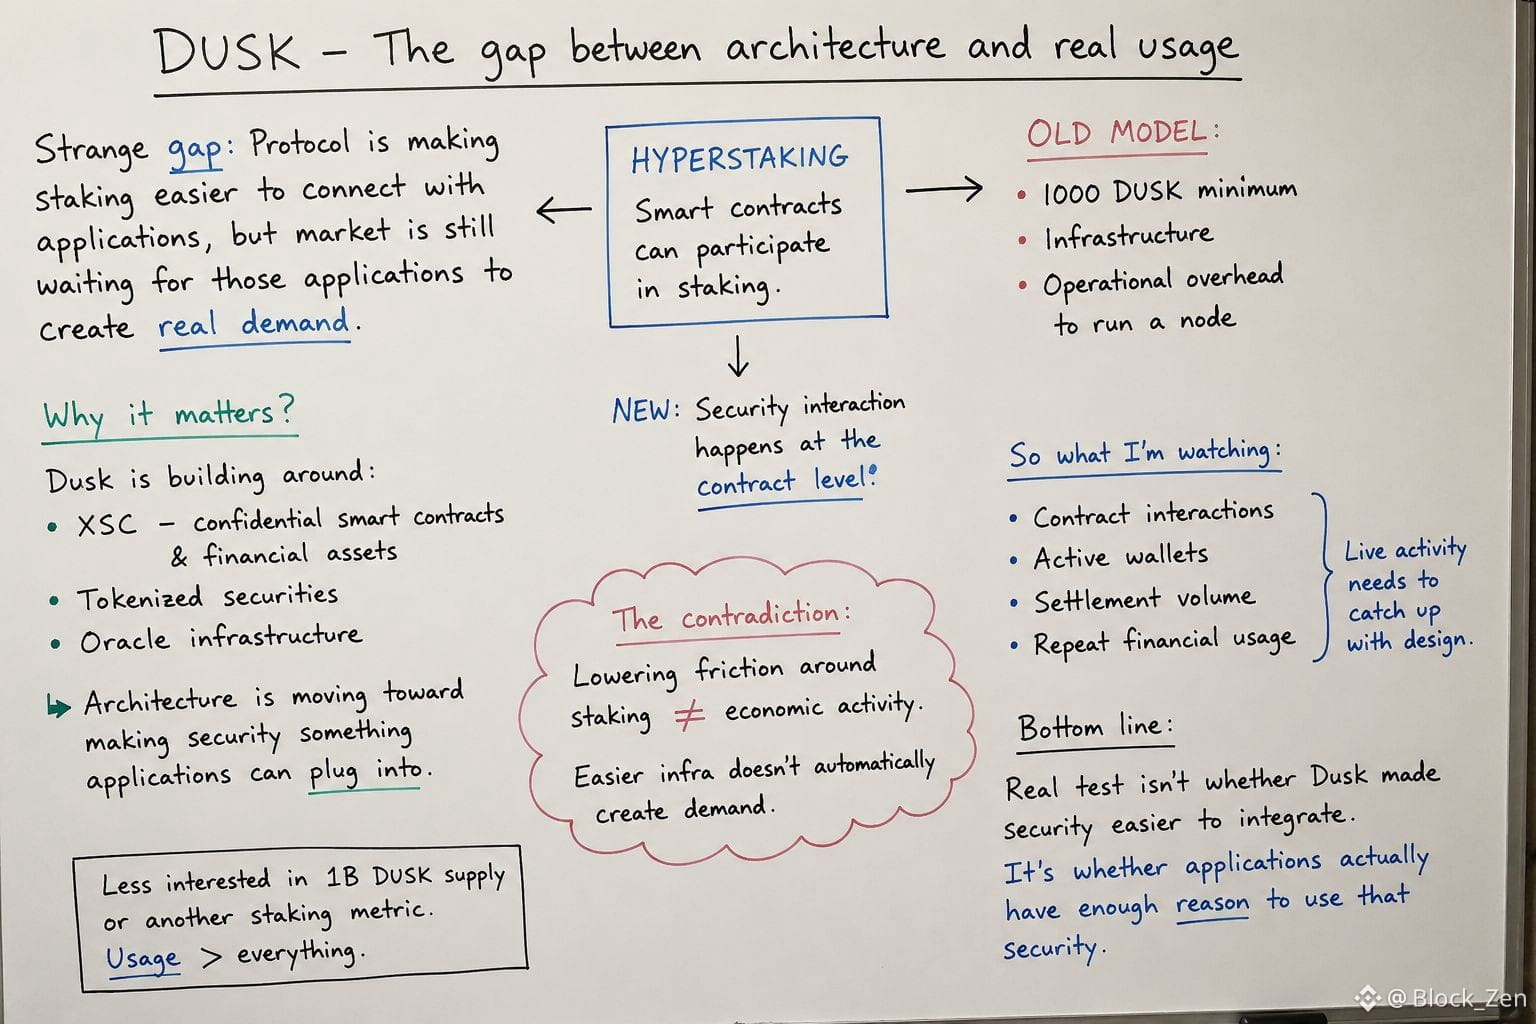
Tôi cứ quay lại một khoảng trống kỳ lạ trong Dusk: giao thức đang làm cho việc staking dễ kết nối hơn với các ứng dụng, trong khi thị trường dường như vẫn đang chờ những ứng dụng đó tạo ra nhu cầu thực sự.
Hyperstaking cho phép các smart contract tham gia vào staking. Theo mô hình cũ, staking đồng nghĩa với nhiều gánh nặng vận hành hơn, bao gồm mức tối thiểu 1.000 DUSK và hạ tầng cần thiết để chạy một node. Giờ đây, tương tác bảo mật có thể diễn ra ở cấp độ hợp đồng.
Điều này quan trọng hơn khi nhìn vào những gì Dusk thực sự đang xây dựng xung quanh nó: XSC cho các smart contract và tài sản tài chính bảo mật, cùng với công việc liên quan đến chứng khoán được token hóa và hạ tầng oracle.
Vì vậy, kiến trúc đang chuyển hướng để biến bảo mật thành thứ mà các ứng dụng có thể cắm vào.
Nhưng đây mới là điều mâu thuẫn mà tôi thấy thú vị hơn.
Giảm ma sát xung quanh staking sẽ giúp mạng dễ sử dụng hơn, nhưng hạ tầng dễ dàng hơn không tự động tạo ra hoạt động kinh tế. Nếu các ứng dụng tài chính không tạo ra các giao dịch diễn ra lặp lại, Hyperstaking có thể cải thiện kiến trúc mà không làm thay đổi đáng kể cách mạng được sử dụng.
Đó là lý do tôi ít quan tâm đến nguồn cung 1B DUSK hay một chỉ số staking khác chỉ xét riêng lẻ.
Tôi muốn xem liệu hoạt động trực tiếp có bắt kịp với thiết kế hay không: tương tác hợp đồng, ví hoạt động, khối lượng thanh toán và việc sử dụng tài chính lặp lại.
Bởi vì bài kiểm tra thực sự không phải là liệu Dusk có làm cho việc tích hợp bảo mật dễ dàng hơn hay không.
Mà là liệu các ứng dụng có đủ lý do để sử dụng chính lớp bảo mật đó hay không.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk
Tôi cứ quay lại một khoảng trống kỳ lạ trong Dusk: giao thức đang làm cho việc staking dễ kết nối hơn với các ứng dụng, trong khi thị trường dường như vẫn đang chờ những ứng dụng đó tạo ra nhu cầu thực sự.
Hyperstaking cho phép các smart contract tham gia vào staking. Theo mô hình cũ, staking đồng nghĩa với nhiều gánh nặng vận hành hơn, bao gồm mức tối thiểu 1.000 DUSK và hạ tầng cần thiết để chạy một node. Giờ đây, tương tác bảo mật có thể diễn ra ở cấp độ hợp đồng.
Điều này quan trọng hơn khi nhìn vào những gì Dusk thực sự đang xây dựng xung quanh nó: XSC cho các smart contract và tài sản tài chính bảo mật, cùng với công việc liên quan đến chứng khoán được token hóa và hạ tầng oracle.
Vì vậy, kiến trúc đang chuyển hướng để biến bảo mật thành thứ mà các ứng dụng có thể cắm vào.
Nhưng đây mới là điều mâu thuẫn mà tôi thấy thú vị hơn.
Giảm ma sát xung quanh staking sẽ giúp mạng dễ sử dụng hơn, nhưng hạ tầng dễ dàng hơn không tự động tạo ra hoạt động kinh tế. Nếu các ứng dụng tài chính không tạo ra các giao dịch diễn ra lặp lại, Hyperstaking có thể cải thiện kiến trúc mà không làm thay đổi đáng kể cách mạng được sử dụng.
Đó là lý do tôi ít quan tâm đến nguồn cung 1B DUSK hay một chỉ số staking khác chỉ xét riêng lẻ.
Tôi muốn xem liệu hoạt động trực tiếp có bắt kịp với thiết kế hay không: tương tác hợp đồng, ví hoạt động, khối lượng thanh toán và việc sử dụng tài chính lặp lại.
Bởi vì bài kiểm tra thực sự không phải là liệu Dusk có làm cho việc tích hợp bảo mật dễ dàng hơn hay không.
Mà là liệu các ứng dụng có đủ lý do để sử dụng chính lớp bảo mật đó hay không.
@Dusk #dusk $DUSK
55
20
248
·
--
#termmax @termmax
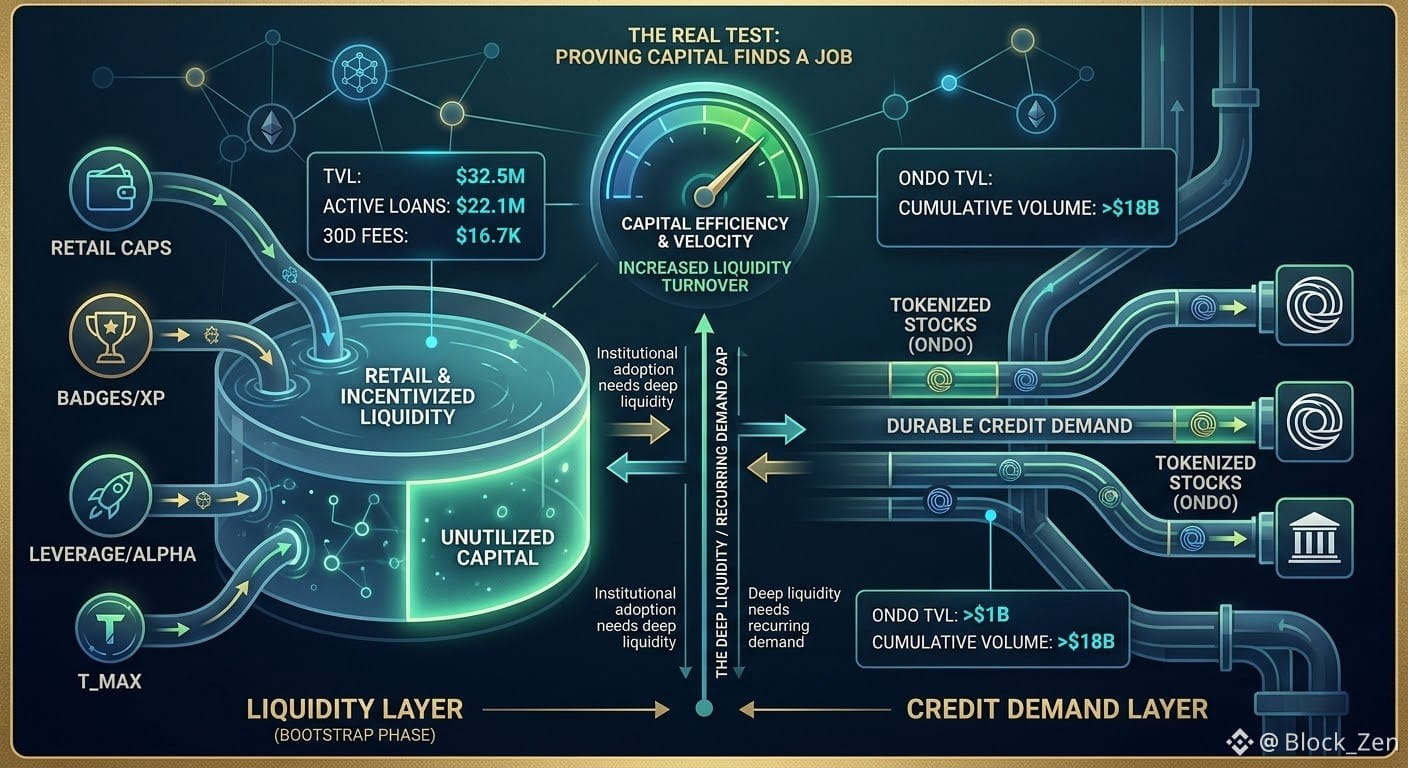
Trước đây tôi từng đọc @TermMax thông qua lớp bán lẻ, nhưng các con số hiện tại khiến tôi nhìn nhận nó theo cách khác.
Các chiến dịch TMX, XP, huy hiệu, đòn bẩy và Alpha tạo ra hoạt động dễ nhìn thấy. TermMax đang ở mức khoảng 32,5 triệu USD TVL, với chừng 22,1 triệu USD là các khoản vay đang hoạt động và 16,7 nghìn USD phí trong 30 ngày.
Điều khiến tôi chú ý không phải là quy mô. Mà là khoảng cách giữa thanh khoản và nhu cầu tín dụng thực tế.
Nếu hoạt động bán lẻ đang giúp khởi động lớp thanh khoản, thì câu hỏi khó hơn là liệu nguồn vốn đó có tiếp tục được sử dụng hiệu quả một cách có tính sản sinh hay không, thay vì chỉ đơn giản tích lũy trên bảng cân đối.
Hướng đi của tổ chức lại làm điều này trở nên thú vị hơn. TermMax đã chuyển sang tài trợ lãi suất cố định cho các cổ phiếu token hóa của Ondo, trong khi nền tảng token hóa cổ phiếu của Ondo đã vượt 1 tỷ USD TVL và 18 tỷ USD tổng khối lượng giao dịch.
Vì vậy, cơ hội thị trường có vẻ là thật.
Nhưng ở đây có một mâu thuẫn mà tôi cứ quay lại:
việc các tổ chức áp dụng cần thanh khoản sâu, trong khi chính thanh khoản sâu lại cần nhu cầu diễn ra thường xuyên.
Bán lẻ có thể giúp tạo ra bên đầu tiên nhanh chóng. Các tổ chức có thể sẽ cung cấp bên thứ hai về sau, nhưng họ cần nguồn vốn có thể dự đoán, kỳ hạn được xác định rõ ràng và đủ độ sâu để triển khai được quy mô đáng kể.
Đó là lý do tôi quan tâm ít hơn đến việc TermMax chỉ đơn giản là tăng TVL.
Tôi đang theo dõi xem thanh khoản hiện có có bắt đầu quay vòng thường xuyên hơn để chuyển thành nhu cầu tín dụng bền vững hay không.
Có lẽ phép thử thực sự không phải là thu hút thêm vốn.
Mà là chứng minh rằng chính lượng vốn đã có có thể tiếp tục tìm được “việc làm”.
#termmax @TermMax
Trước đây tôi từng đọc @TermMax thông qua lớp bán lẻ, nhưng các con số hiện tại khiến tôi nhìn nhận nó theo cách khác.
Các chiến dịch TMX, XP, huy hiệu, đòn bẩy và Alpha tạo ra hoạt động dễ nhìn thấy. TermMax đang ở mức khoảng 32,5 triệu USD TVL, với chừng 22,1 triệu USD là các khoản vay đang hoạt động và 16,7 nghìn USD phí trong 30 ngày.
Điều khiến tôi chú ý không phải là quy mô. Mà là khoảng cách giữa thanh khoản và nhu cầu tín dụng thực tế.
Nếu hoạt động bán lẻ đang giúp khởi động lớp thanh khoản, thì câu hỏi khó hơn là liệu nguồn vốn đó có tiếp tục được sử dụng hiệu quả một cách có tính sản sinh hay không, thay vì chỉ đơn giản tích lũy trên bảng cân đối.
Hướng đi của tổ chức lại làm điều này trở nên thú vị hơn. TermMax đã chuyển sang tài trợ lãi suất cố định cho các cổ phiếu token hóa của Ondo, trong khi nền tảng token hóa cổ phiếu của Ondo đã vượt 1 tỷ USD TVL và 18 tỷ USD tổng khối lượng giao dịch.
Vì vậy, cơ hội thị trường có vẻ là thật.
Nhưng ở đây có một mâu thuẫn mà tôi cứ quay lại:
việc các tổ chức áp dụng cần thanh khoản sâu, trong khi chính thanh khoản sâu lại cần nhu cầu diễn ra thường xuyên.
Bán lẻ có thể giúp tạo ra bên đầu tiên nhanh chóng. Các tổ chức có thể sẽ cung cấp bên thứ hai về sau, nhưng họ cần nguồn vốn có thể dự đoán, kỳ hạn được xác định rõ ràng và đủ độ sâu để triển khai được quy mô đáng kể.
Đó là lý do tôi quan tâm ít hơn đến việc TermMax chỉ đơn giản là tăng TVL.
Tôi đang theo dõi xem thanh khoản hiện có có bắt đầu quay vòng thường xuyên hơn để chuyển thành nhu cầu tín dụng bền vững hay không.
Có lẽ phép thử thực sự không phải là thu hút thêm vốn.
Mà là chứng minh rằng chính lượng vốn đã có có thể tiếp tục tìm được “việc làm”.
42
25
1.9k
·
--
#termmax @termmax
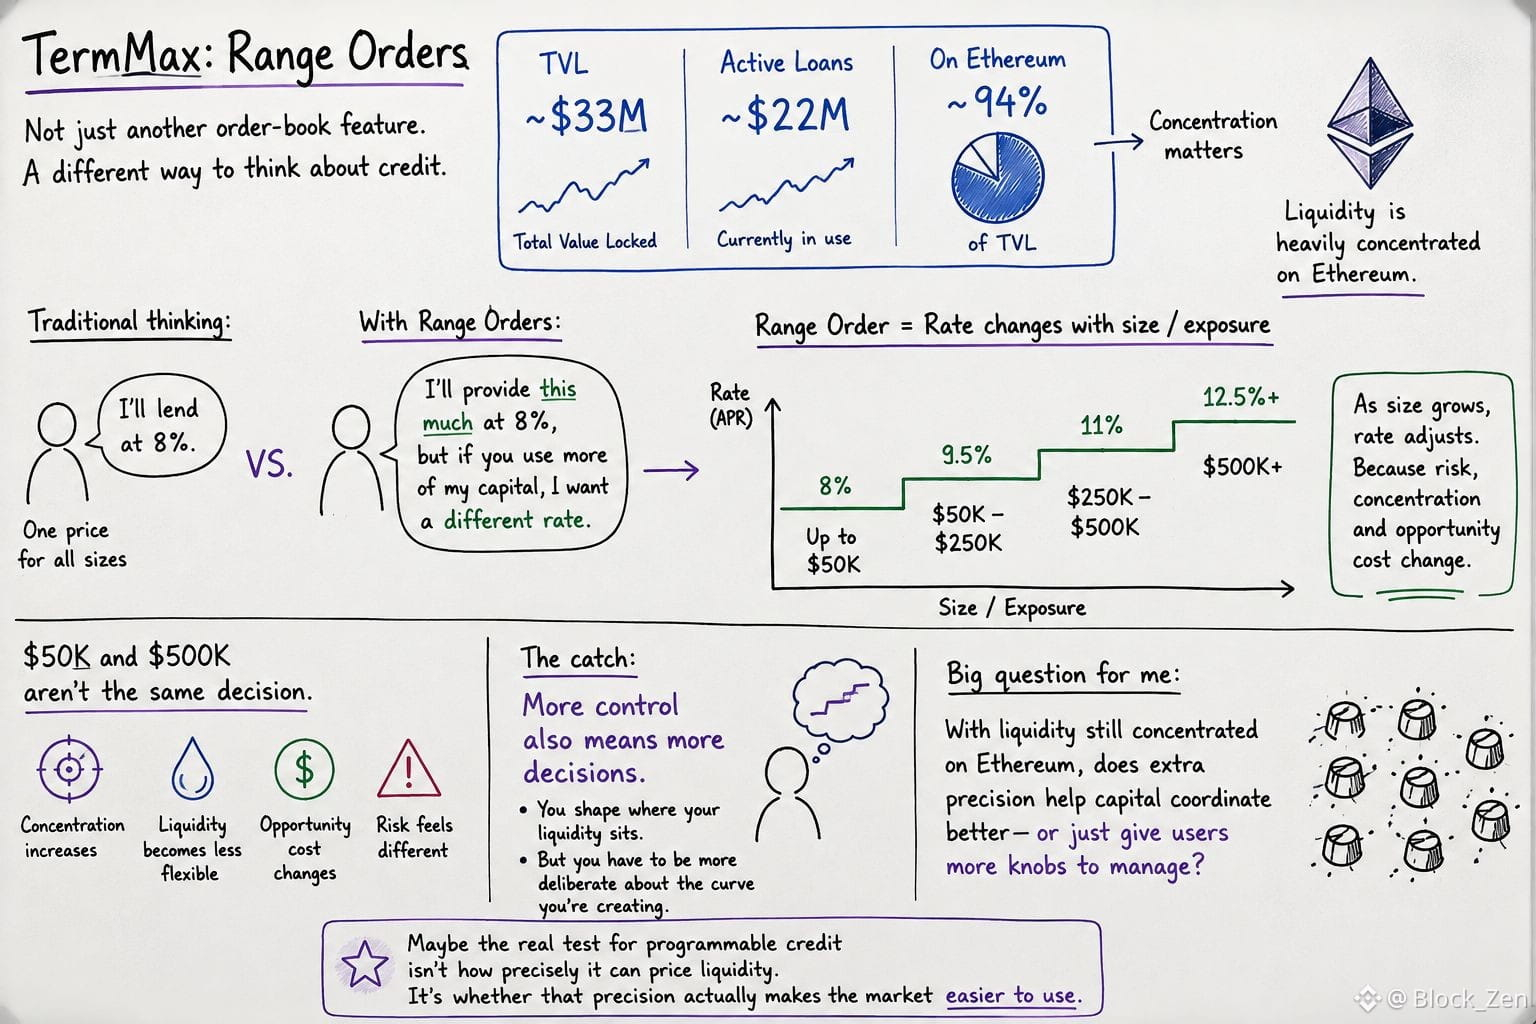
Tôi cứ quay lại với Lệnh Phạm Vi (Range Orders) của TermMax vì thành thật mà nói, ban đầu tôi nghĩ nó chỉ là một tính năng khác của sổ lệnh.
Rồi khi nhìn vào các con số hiện tại, tôi bắt đầu thấy thiết kế theo một cách khác.
TermMax có khoảng 33M USD TVL, với chừng 22M USD là các khoản vay đang hoạt động, trong khi khoảng 94% TVL vẫn nằm trên Ethereum.
Điểm nổi bật với tôi là cách Lệnh Phạm Vi xử lý quy mô.
Người cho vay không chỉ đơn giản nói, “Tôi sẽ cho vay với lãi suất 8%.”
Nó giống như, “Tôi sẽ cung cấp số vốn này ở mức 8%, nhưng nếu bạn sử dụng nhiều vốn hơn của tôi, thì tôi muốn một mức lãi suất khác.”
Cách đó giống với cách tôi thực sự nghĩ về tiền của chính mình hơn.
Tôi có thể hoàn toàn thoải mái khi bỏ $50K vào một nơi nào đó, nhưng $500K sẽ khiến tôi phải chần chừ. Sự tập trung là khác nhau. Lượng thanh khoản mà tôi từ bỏ là khác nhau. Thậm chí chi phí cơ hội cũng bắt đầu cảm giác khác đi.
Ban đầu, tôi xem điều này như chỉ là định giá tín dụng tốt hơn.
Nhưng có một điểm “bẫy” mà lúc đầu tôi chưa nghĩ tới.
Nhiều quyền kiểm soát hơn cũng đồng nghĩa với nhiều quyết định hơn.
Bạn được định hình nơi thanh khoản của mình nằm, nhưng bạn cũng phải cân nhắc kỹ hơn về đường cong mà bạn đang tạo ra.
Và khi thanh khoản vẫn còn tập trung chủ yếu trên Ethereum, tôi cứ tự hỏi liệu độ chính xác bổ sung này có thực sự giúp vốn phối hợp tốt hơn hay chỉ đơn giản là cung cấp cho người dùng thêm nhiều nút để điều chỉnh.
Có lẽ đó mới là phép thử thực sự cho tín dụng có thể lập trình.
@termmax #termax
#termmax @TermMax
Tôi cứ quay lại với Lệnh Phạm Vi (Range Orders) của TermMax vì thành thật mà nói, ban đầu tôi nghĩ nó chỉ là một tính năng khác của sổ lệnh.
Rồi khi nhìn vào các con số hiện tại, tôi bắt đầu thấy thiết kế theo một cách khác.
TermMax có khoảng 33M USD TVL, với chừng 22M USD là các khoản vay đang hoạt động, trong khi khoảng 94% TVL vẫn nằm trên Ethereum.
Điểm nổi bật với tôi là cách Lệnh Phạm Vi xử lý quy mô.
Người cho vay không chỉ đơn giản nói, “Tôi sẽ cho vay với lãi suất 8%.”
Nó giống như, “Tôi sẽ cung cấp số vốn này ở mức 8%, nhưng nếu bạn sử dụng nhiều vốn hơn của tôi, thì tôi muốn một mức lãi suất khác.”
Cách đó giống với cách tôi thực sự nghĩ về tiền của chính mình hơn.
Tôi có thể hoàn toàn thoải mái khi bỏ $50K vào một nơi nào đó, nhưng $500K sẽ khiến tôi phải chần chừ. Sự tập trung là khác nhau. Lượng thanh khoản mà tôi từ bỏ là khác nhau. Thậm chí chi phí cơ hội cũng bắt đầu cảm giác khác đi.
Ban đầu, tôi xem điều này như chỉ là định giá tín dụng tốt hơn.
Nhưng có một điểm “bẫy” mà lúc đầu tôi chưa nghĩ tới.
Nhiều quyền kiểm soát hơn cũng đồng nghĩa với nhiều quyết định hơn.
Bạn được định hình nơi thanh khoản của mình nằm, nhưng bạn cũng phải cân nhắc kỹ hơn về đường cong mà bạn đang tạo ra.
Và khi thanh khoản vẫn còn tập trung chủ yếu trên Ethereum, tôi cứ tự hỏi liệu độ chính xác bổ sung này có thực sự giúp vốn phối hợp tốt hơn hay chỉ đơn giản là cung cấp cho người dùng thêm nhiều nút để điều chỉnh.
Có lẽ đó mới là phép thử thực sự cho tín dụng có thể lập trình.
@TermMax #termax
27
18
211
·
--
#dusk $DUSK @Dusk_Foundation
Tôi đang xem phần thiết lập Citadel của DUSK thì có một chi tiết nhỏ cứ làm tôi băn khoăn: việc công bố chọn lọc sẽ giảm dữ liệu mà bạn lộ ra, nhưng đồng thời nó có thể khiến nhà phát hành chứng chỉ trở nên quan trọng hơn.
Ý tưởng này khá đơn giản. Một người dùng được xác minh, nhận được giấy phép, và sau đó có thể chứng minh các điều như tình trạng được công nhận, đã được kiểm tra không thuộc diện bị trừng phạt, hoặc thẩm quyền pháp lý mà không cần hiển thị toàn bộ hồ sơ danh tính.
Ban đầu, tôi nghĩ rằng: ừ thì đây chỉ là ít tin tưởng hơn và ít dữ liệu hơn ở khắp nơi.
Rồi tôi bắt đầu suy nghĩ về điều gì xảy ra phía sau chính chứng chỉ đó.
Quyết định KYC ban đầu vẫn đến từ đâu đó. Nếu chứng chỉ đó có thể mang đi được, thì cùng một quyết định có thể được tái sử dụng trong nhiều tương tác khác nhau thay vì mỗi tổ chức lại phải khởi động quy trình từ đầu.
Điều đó hữu ích.
Nhưng nó cũng có nghĩa là tôi đang phụ thuộc nhiều hơn vào chính bên đã cấp chứng chỉ đó.
Và chính ở đây phần về thời điểm khiến tôi chú ý. Một chứng chỉ có thể có giá trị hôm nay nhưng không nhất thiết mang ý nghĩa tương tự vào lúc sau. Các biện pháp trừng phạt thay đổi. Điều kiện/đủ tư cách thay đổi. Thông tin tuân thủ trở nên cũ.
Vì vậy, sự đánh đổi mà tôi cứ thấy lại khá đơn giản:
người xác minh sẽ thấy ít hơn, nhưng nhà phát hành lại quan trọng hơn.
Điều đó khiến các vấn đề như thu hồi (revocation), tính cập nhật (freshness) và trách nhiệm giải trình (accountability) trở nên khá quan trọng.
Tôi cũng quan tâm hơn đến việc liệu mọi người có thực sự dùng các chứng chỉ này lặp lại hay không, hơn là có bao nhiêu tích hợp được công bố.
Bởi vì cuối cùng, vẫn phải có ai đó tin cậy đủ vào chứng chỉ để hành động dựa trên nó.
Nếu chứng chỉ đó hóa ra đã lỗi thời hoặc sai, tôi vẫn tự hỏi:
rốt cuộc ai mới là người chịu trách nhiệm?
@Dusk_Foundation #dusk $DUSK
Khi một chứng chỉ sai hoặc đã lỗi thời, ai sẽ là người phải chịu trách nhiệm?
#dusk $DUSK @Dusk
Tôi đang xem phần thiết lập Citadel của DUSK thì có một chi tiết nhỏ cứ làm tôi băn khoăn: việc công bố chọn lọc sẽ giảm dữ liệu mà bạn lộ ra, nhưng đồng thời nó có thể khiến nhà phát hành chứng chỉ trở nên quan trọng hơn.
Ý tưởng này khá đơn giản. Một người dùng được xác minh, nhận được giấy phép, và sau đó có thể chứng minh các điều như tình trạng được công nhận, đã được kiểm tra không thuộc diện bị trừng phạt, hoặc thẩm quyền pháp lý mà không cần hiển thị toàn bộ hồ sơ danh tính.
Ban đầu, tôi nghĩ rằng: ừ thì đây chỉ là ít tin tưởng hơn và ít dữ liệu hơn ở khắp nơi.
Rồi tôi bắt đầu suy nghĩ về điều gì xảy ra phía sau chính chứng chỉ đó.
Quyết định KYC ban đầu vẫn đến từ đâu đó. Nếu chứng chỉ đó có thể mang đi được, thì cùng một quyết định có thể được tái sử dụng trong nhiều tương tác khác nhau thay vì mỗi tổ chức lại phải khởi động quy trình từ đầu.
Điều đó hữu ích.
Nhưng nó cũng có nghĩa là tôi đang phụ thuộc nhiều hơn vào chính bên đã cấp chứng chỉ đó.
Và chính ở đây phần về thời điểm khiến tôi chú ý. Một chứng chỉ có thể có giá trị hôm nay nhưng không nhất thiết mang ý nghĩa tương tự vào lúc sau. Các biện pháp trừng phạt thay đổi. Điều kiện/đủ tư cách thay đổi. Thông tin tuân thủ trở nên cũ.
Vì vậy, sự đánh đổi mà tôi cứ thấy lại khá đơn giản:
người xác minh sẽ thấy ít hơn, nhưng nhà phát hành lại quan trọng hơn.
Điều đó khiến các vấn đề như thu hồi (revocation), tính cập nhật (freshness) và trách nhiệm giải trình (accountability) trở nên khá quan trọng.
Tôi cũng quan tâm hơn đến việc liệu mọi người có thực sự dùng các chứng chỉ này lặp lại hay không, hơn là có bao nhiêu tích hợp được công bố.
Bởi vì cuối cùng, vẫn phải có ai đó tin cậy đủ vào chứng chỉ để hành động dựa trên nó.
Nếu chứng chỉ đó hóa ra đã lỗi thời hoặc sai, tôi vẫn tự hỏi:
rốt cuộc ai mới là người chịu trách nhiệm?
@Dusk #dusk $DUSK
Khi một chứng chỉ sai hoặc đã lỗi thời, ai sẽ là người phải chịu trách nhiệm?
The credential issuer
67%
The verifier
33%
Both equally
0%
3 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
75
28
288
·
--
#dusk $DUSK @Dusk_Foundation
Tôi cứ quay lại một điểm tương phản kỳ lạ trong DuskEVM: thị trường hiện đang đối xử với DUSK như một tài sản yên ắng trị giá $0.064, với khoảng $4,1M khối lượng giao dịch trong 24 giờ, trong khi kiến trúc lại âm thầm biến DUSK thành bước đầu tiên để đi vào chính EVM.
Trước khi triển khai Solidity, bạn sẽ bridge DUSK từ DuskDS. Nó trở thành tài sản trả phí gas trên DuskEVM, trong khi DuskDS vẫn là lớp thanh toán và cung cấp dữ liệu.
Ban đầu, điều đó giống như phần cứng kỹ thuật thông thường của testnet đối với tôi.
Rồi mâu thuẫn đó bật ra.
DuskEVM được cho là sẽ tạo cảm giác quen thuộc với các nhà phát triển EVM, nhưng hành động kinh tế đầu tiên lại chẳng giống Ethereum chút nào. Bạn đang đi vào trước hết thông qua lớp thanh toán riêng của Dusk.
Vì vậy, câu chuyện về khả năng tương thích và câu chuyện về thanh toán đang kéo theo hai hướng khác nhau: một bên là thực thi quen thuộc, bên dưới lại là một sự phụ thuộc được thiết kế mang tính “bản địa Dusk” một cách chủ ý.
Và điều đó có thể còn quan trọng hơn chính cây cầu (bridge) kia.
Nếu các nhà phát triển cuối cùng dùng DuskEVM cho các ứng dụng tài chính nhạy cảm về quyền riêng tư, thì câu hỏi không chỉ là liệu EVM có cảm giác quen thuộc hay không. Mà là liệu mối liên kết nền tảng đó với DuskDS có trở thành một phần lý do khiến ứng dụng hoạt động theo cách nó hoạt động hay không.
Ngay lúc này, khi DUSK vẫn đang giao dịch quanh mức sáu cent, thị trường dường như không hề định giá nhiều vào sự khác biệt đó.
Tôi không chắc điều đó là vì kiến trúc vẫn còn sớm, hay vì cuối cùng mối phụ thuộc sẽ không quan trọng nhiều như tôi nghĩ.
Vậy bên nào sẽ đúng khi các ứng dụng thực sự xuất hiện?
@Dusk_Foundation #dusk $DUSK
Điều gì quan trọng hơn cho việc DuskEVM được áp dụng lâu dài?
#dusk $DUSK @Dusk
Tôi cứ quay lại một điểm tương phản kỳ lạ trong DuskEVM: thị trường hiện đang đối xử với DUSK như một tài sản yên ắng trị giá $0.064, với khoảng $4,1M khối lượng giao dịch trong 24 giờ, trong khi kiến trúc lại âm thầm biến DUSK thành bước đầu tiên để đi vào chính EVM.
Trước khi triển khai Solidity, bạn sẽ bridge DUSK từ DuskDS. Nó trở thành tài sản trả phí gas trên DuskEVM, trong khi DuskDS vẫn là lớp thanh toán và cung cấp dữ liệu.
Ban đầu, điều đó giống như phần cứng kỹ thuật thông thường của testnet đối với tôi.
Rồi mâu thuẫn đó bật ra.
DuskEVM được cho là sẽ tạo cảm giác quen thuộc với các nhà phát triển EVM, nhưng hành động kinh tế đầu tiên lại chẳng giống Ethereum chút nào. Bạn đang đi vào trước hết thông qua lớp thanh toán riêng của Dusk.
Vì vậy, câu chuyện về khả năng tương thích và câu chuyện về thanh toán đang kéo theo hai hướng khác nhau: một bên là thực thi quen thuộc, bên dưới lại là một sự phụ thuộc được thiết kế mang tính “bản địa Dusk” một cách chủ ý.
Và điều đó có thể còn quan trọng hơn chính cây cầu (bridge) kia.
Nếu các nhà phát triển cuối cùng dùng DuskEVM cho các ứng dụng tài chính nhạy cảm về quyền riêng tư, thì câu hỏi không chỉ là liệu EVM có cảm giác quen thuộc hay không. Mà là liệu mối liên kết nền tảng đó với DuskDS có trở thành một phần lý do khiến ứng dụng hoạt động theo cách nó hoạt động hay không.
Ngay lúc này, khi DUSK vẫn đang giao dịch quanh mức sáu cent, thị trường dường như không hề định giá nhiều vào sự khác biệt đó.
Tôi không chắc điều đó là vì kiến trúc vẫn còn sớm, hay vì cuối cùng mối phụ thuộc sẽ không quan trọng nhiều như tôi nghĩ.
Vậy bên nào sẽ đúng khi các ứng dụng thực sự xuất hiện?
@Dusk #dusk $DUSK
Điều gì quan trọng hơn cho việc DuskEVM được áp dụng lâu dài?
EVM compatibility
67%
DuskDS settlement
0%
Privacy-native apps
33%
6 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
62
31
572
·
--
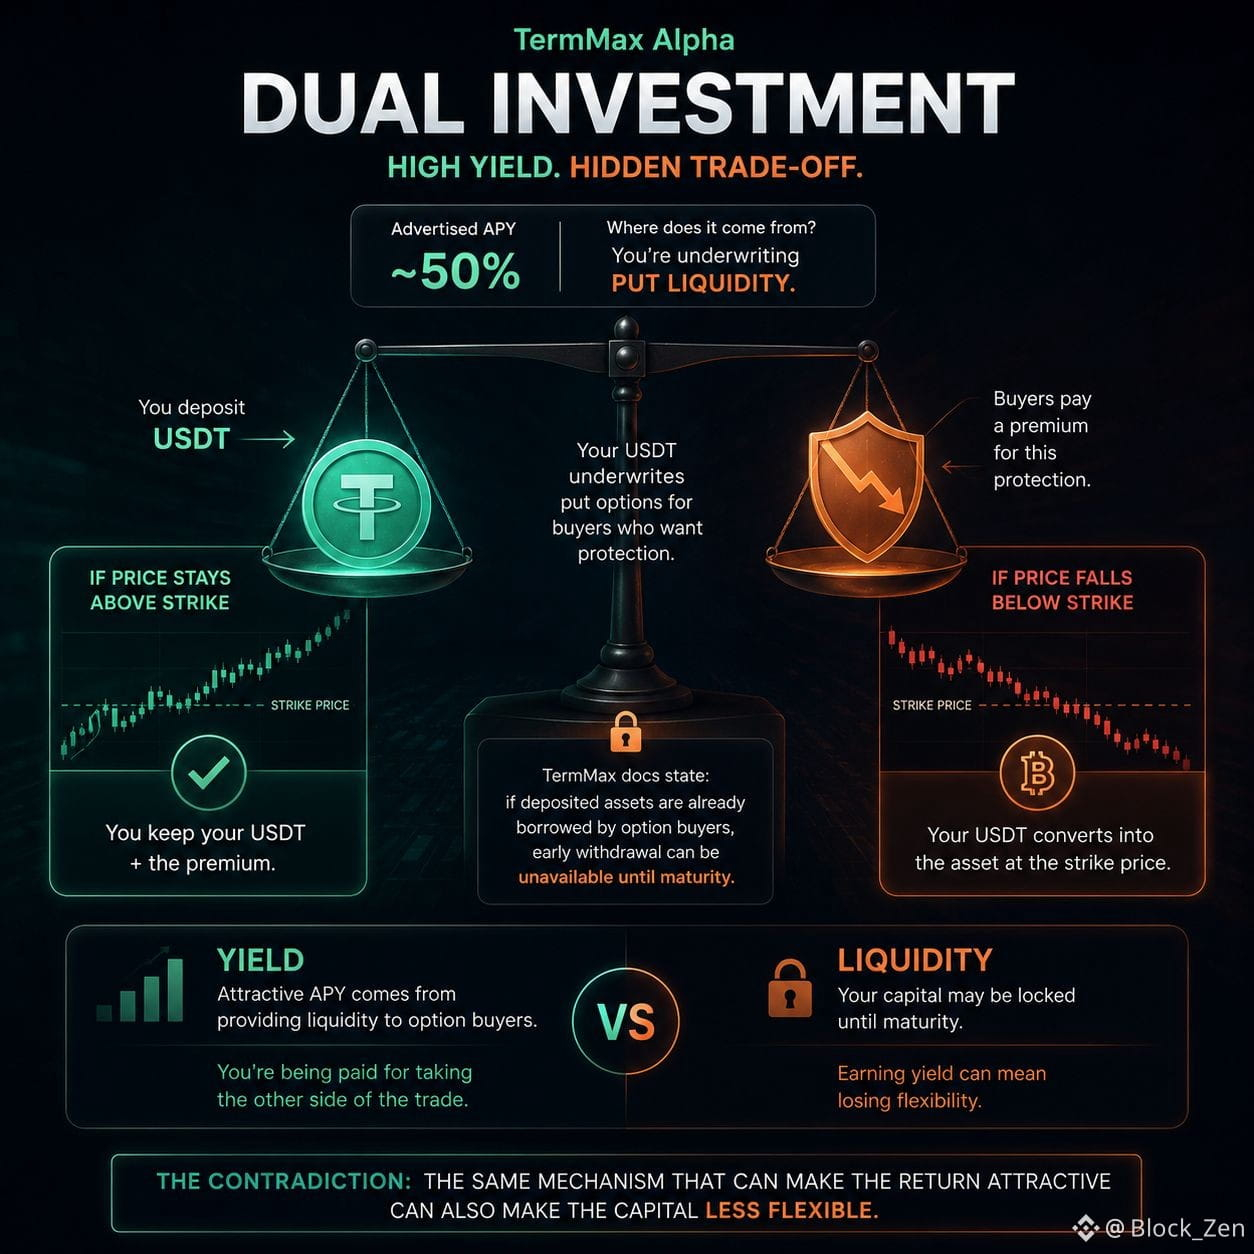
Tôi cứ liên tục nhìn vào Dual Investment của @TermMax Alpha và một mâu thuẫn nổi bật hơn cả APY.
Giao diện hiện tại quảng cáo lợi suất khoảng 50%, nhưng phần khiến tôi quan tâm hơn là lợi suất đó đến từ đâu: USDT của bạn thực chất đang đứng ra tài trợ thanh khoản quyền bán (put).
Nếu giá vẫn nằm trên mức giá thực hiện (strike) của bạn, bạn sẽ giữ lại USDT và khoản phí bảo hiểm (premium). Nếu giá giảm xuống dưới mức đó, USDT có thể được chuyển đổi thành tài sản theo strike bạn đã chọn.
Vì vậy, lợi suất hấp dẫn đi kèm với một điều kiện ít được nhận ra hơn: thanh khoản của bạn có thể không còn duy trì ở trạng thái hoàn toàn sẵn sàng.
Tài liệu của TermMax nêu rằng khi các tài sản được gửi đã bị người mua quyền chọn vay trước, thì việc rút sớm có thể không khả dụng cho đến khi đáo hạn.
Điều này thay đổi cách tôi nghĩ về sản phẩm.
APY thực sự không chỉ “trả” cho bạn đơn thuần để gửi chỗ USDT. Bạn đang được đền bù vì đã cung cấp tính thanh khoản đó cho một bên đang đứng ở phía đối nghịch của quyền chọn.
Và nếu thị trường biến động mạnh, thì sự khác biệt này lại càng quan trọng.
Bạn có thể kiếm lợi trong khi đồng thời trở nên kém linh hoạt hơn với nguồn vốn.
Tôi tò mò liệu người dùng có còn coi trọng sự đánh đổi đó khi APY được gắn mác lớn trên tiêu đề không còn là điểm thu hút chính.
Mâu thuẫn cốt lõi ở đây là lợi suất so với thanh khoản: cùng một cơ chế có thể làm cho lợi nhuận trở nên hấp dẫn cũng có thể khiến vốn kém linh hoạt hơn.
@termmax #termmax
Tôi cứ liên tục nhìn vào Dual Investment của @TermMax Alpha và một mâu thuẫn nổi bật hơn cả APY.
Giao diện hiện tại quảng cáo lợi suất khoảng 50%, nhưng phần khiến tôi quan tâm hơn là lợi suất đó đến từ đâu: USDT của bạn thực chất đang đứng ra tài trợ thanh khoản quyền bán (put).
Nếu giá vẫn nằm trên mức giá thực hiện (strike) của bạn, bạn sẽ giữ lại USDT và khoản phí bảo hiểm (premium). Nếu giá giảm xuống dưới mức đó, USDT có thể được chuyển đổi thành tài sản theo strike bạn đã chọn.
Vì vậy, lợi suất hấp dẫn đi kèm với một điều kiện ít được nhận ra hơn: thanh khoản của bạn có thể không còn duy trì ở trạng thái hoàn toàn sẵn sàng.
Tài liệu của TermMax nêu rằng khi các tài sản được gửi đã bị người mua quyền chọn vay trước, thì việc rút sớm có thể không khả dụng cho đến khi đáo hạn.
Điều này thay đổi cách tôi nghĩ về sản phẩm.
APY thực sự không chỉ “trả” cho bạn đơn thuần để gửi chỗ USDT. Bạn đang được đền bù vì đã cung cấp tính thanh khoản đó cho một bên đang đứng ở phía đối nghịch của quyền chọn.
Và nếu thị trường biến động mạnh, thì sự khác biệt này lại càng quan trọng.
Bạn có thể kiếm lợi trong khi đồng thời trở nên kém linh hoạt hơn với nguồn vốn.
Tôi tò mò liệu người dùng có còn coi trọng sự đánh đổi đó khi APY được gắn mác lớn trên tiêu đề không còn là điểm thu hút chính.
Mâu thuẫn cốt lõi ở đây là lợi suất so với thanh khoản: cùng một cơ chế có thể làm cho lợi nhuận trở nên hấp dẫn cũng có thể khiến vốn kém linh hoạt hơn.
@TermMax #termmax
38
13
315
·
--
#termmax @termmax
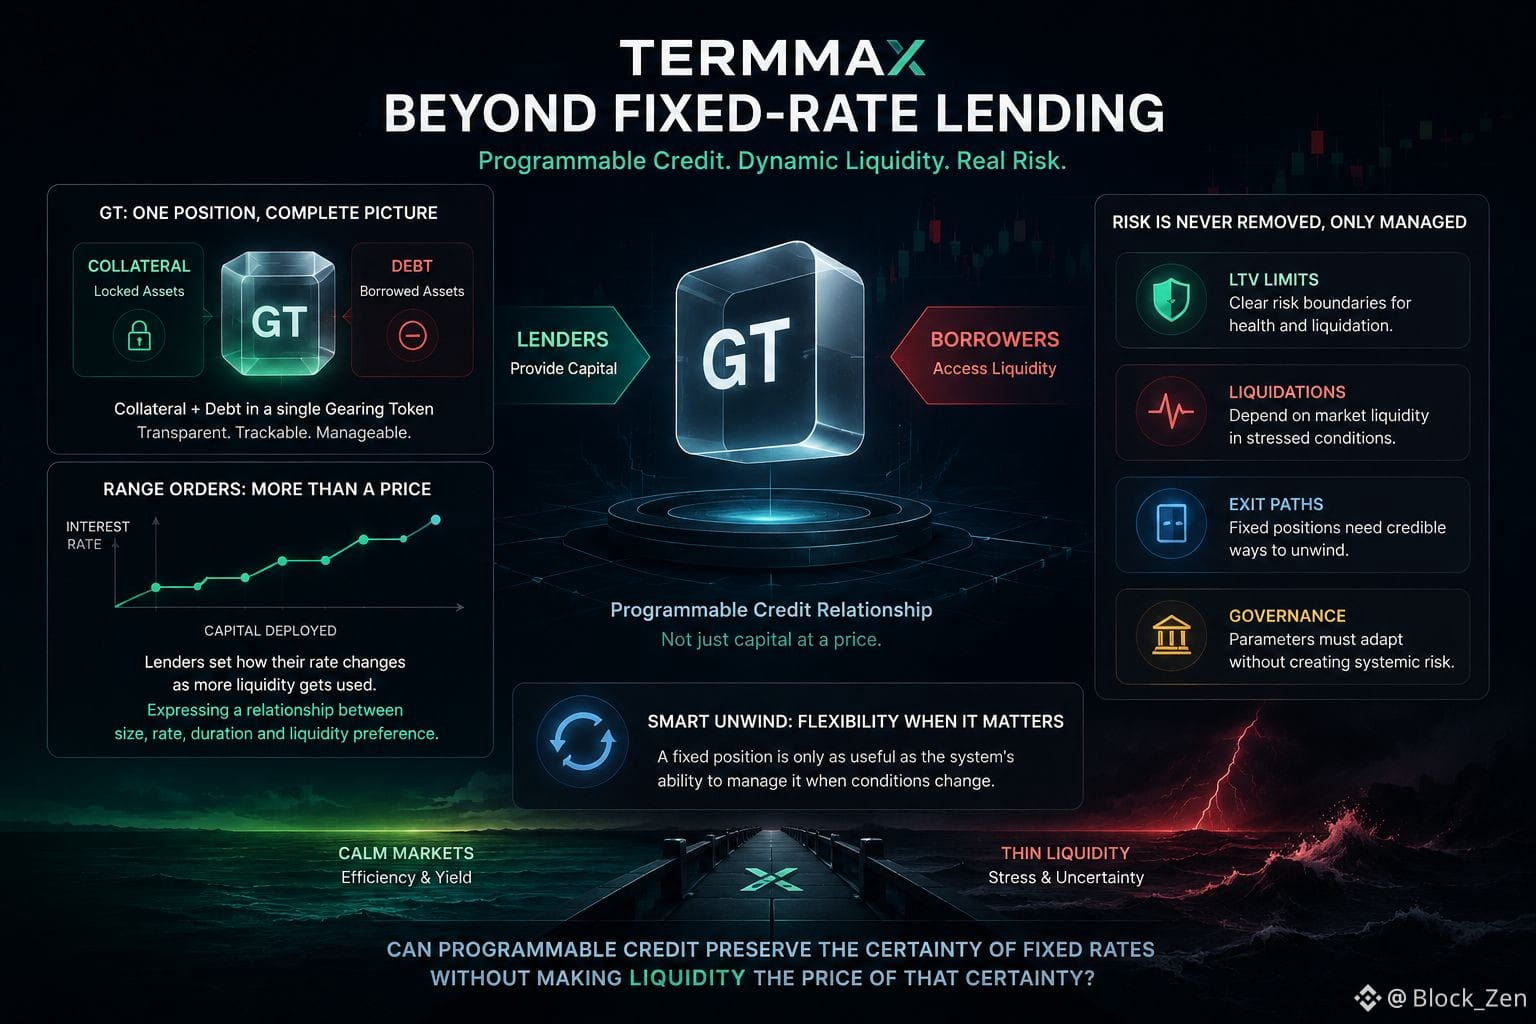
Trước đây, tôi từng nghĩ TermMax chủ yếu giải quyết một vấn đề: đưa cho vay lãi suất cố định lên chuỗi. Sau khi dành thêm thời gian cho phần thiết kế, tôi cho rằng bài toán khó hơn là điều gì sẽ xảy ra với khoản tín dụng cố định đó khi thanh khoản bắt đầu chuyển động.
Chính tại đây, kiến trúc trở nên thú vị hơn với tôi.
Cấu trúc GT đưa tài sản thế chấp và nợ vào cùng một vị trí, trong khi các giới hạn LTV giúp ranh giới rủi ro dễ nhìn hơn. Các Range Orders đi thêm một bước bằng cách cho phép người cho vay thể hiện lãi suất yêu cầu của họ sẽ thay đổi như thế nào khi phần thanh khoản của họ được sử dụng nhiều hơn.
Sự khác biệt tinh tế đó là quan trọng.
Nó có nghĩa là thị trường không chỉ đơn thuần khớp vốn theo một mức giá. Thị trường có thể bắt đầu thể hiện mối quan hệ giữa quy mô, lãi suất, thời hạn và mức độ ưu tiên đối với thanh khoản.
Nhưng tính linh hoạt không loại bỏ rủi ro. Nó chuyển một phần độ phức tạp sang nơi khác.
Việc thanh lý vẫn phụ thuộc vào thanh khoản thị trường. Các vị thế cố định vẫn cần những lối thoát đáng tin cậy. Quản trị vẫn phải thay đổi tham số mà không biến một điều chỉnh cục bộ thành một sự kiện rủi ro trên diện rộng.
Đó cũng là lý do Smart Unwind thu hút sự chú ý của tôi. Một vị thế cố định chỉ hữu ích đến mức hệ thống có thể quản lý nó khi các điều kiện ban đầu không còn cảm thấy thoải mái.
Vì vậy, tôi đang theo dõi TermMax ít hơn vì “mức lãi suất nổi bật”, và nhiều hơn vì điều gì sẽ xảy ra khi thanh khoản trở nên mỏng.
Liệu tín dụng có thể lập trình có thể bảo toàn sự chắc chắn của lãi suất cố định mà không âm thầm biến thanh khoản thành “giá” của sự chắc chắn đó?
#TermMax @termmax
#termmax @TermMax
Trước đây, tôi từng nghĩ TermMax chủ yếu giải quyết một vấn đề: đưa cho vay lãi suất cố định lên chuỗi. Sau khi dành thêm thời gian cho phần thiết kế, tôi cho rằng bài toán khó hơn là điều gì sẽ xảy ra với khoản tín dụng cố định đó khi thanh khoản bắt đầu chuyển động.
Chính tại đây, kiến trúc trở nên thú vị hơn với tôi.
Cấu trúc GT đưa tài sản thế chấp và nợ vào cùng một vị trí, trong khi các giới hạn LTV giúp ranh giới rủi ro dễ nhìn hơn. Các Range Orders đi thêm một bước bằng cách cho phép người cho vay thể hiện lãi suất yêu cầu của họ sẽ thay đổi như thế nào khi phần thanh khoản của họ được sử dụng nhiều hơn.
Sự khác biệt tinh tế đó là quan trọng.
Nó có nghĩa là thị trường không chỉ đơn thuần khớp vốn theo một mức giá. Thị trường có thể bắt đầu thể hiện mối quan hệ giữa quy mô, lãi suất, thời hạn và mức độ ưu tiên đối với thanh khoản.
Nhưng tính linh hoạt không loại bỏ rủi ro. Nó chuyển một phần độ phức tạp sang nơi khác.
Việc thanh lý vẫn phụ thuộc vào thanh khoản thị trường. Các vị thế cố định vẫn cần những lối thoát đáng tin cậy. Quản trị vẫn phải thay đổi tham số mà không biến một điều chỉnh cục bộ thành một sự kiện rủi ro trên diện rộng.
Đó cũng là lý do Smart Unwind thu hút sự chú ý của tôi. Một vị thế cố định chỉ hữu ích đến mức hệ thống có thể quản lý nó khi các điều kiện ban đầu không còn cảm thấy thoải mái.
Vì vậy, tôi đang theo dõi TermMax ít hơn vì “mức lãi suất nổi bật”, và nhiều hơn vì điều gì sẽ xảy ra khi thanh khoản trở nên mỏng.
Liệu tín dụng có thể lập trình có thể bảo toàn sự chắc chắn của lãi suất cố định mà không âm thầm biến thanh khoản thành “giá” của sự chắc chắn đó?
#TermMax @TermMax
31
15
261
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
112,700 lượt xem
650 đang thảo luận
#TheoDõiFOMC $BTC $ETH
FOMC không chỉ là một cuộc họp về lãi suất.
Đây là nơi mà hướng đi của “tiền lớn” có thể bắt đầu thay đổi.
Một câu nói từ Fed có thể trở thành tín hiệu cho thị trường.
Lãi suất có thể không đổi, nhưng kỳ vọng của nhà đầu tư có thể thay đổi trước.
Với Bitcoin, câu hỏi thực sự không phải lúc nào cũng là:
“Fed sẽ tăng hay cắt giảm lãi suất?”
Mà là:
“Fed muốn thị trường tin điều gì?”
Trong crypto, giá thường biến động trước cả tin tức.
Vì vậy, trước mỗi kỳ FOMC, đừng chỉ nhìn vào biểu đồ.
Hãy theo dõi kỳ vọng, thanh khoản và tâm lý thị trường.
🌊 Thị trường không chỉ phản ứng với những gì Fed làm.
Mà nó phản ứng với những gì thị trường tin rằng Fed sẽ làm.
#FOMC #Bitcoin #Crypto #Fed #BinanceSquare
Cristore-trading
·1 lượt thích
·130 lượt xem
TinFed
94,696 lượt xem
452 đang thảo luận
EtherGains70.9%InQ3
143,184 lượt xem
1,120 đang thảo luận