
BLANK _
21.9k Bài đăng
BLANK _
 Đã xác minh nâng cao trên Square
Báo cáo
Chặn người dùng
Binance Enthusiast 💠 Crypto Trader 💠Deciphering the Charts,One trade at a time 💠Passionate about Blockchain as Web3 💠 Hustle. Trade. Repeat 💠 👉X::@BLANK53
Giao dịch mở
Trader tần suất thấp
{thời gian} năm
270 Đang theo dõi
48.1K+ Người theo dõi
36.0K+ Đã thích
Bài đăng
Danh mục đầu tư
Tất cả
Trích dẫn
Video
Live
·
--
YGFEHURFEHUDFUHEDIJFIUHD
YGFEHURFEHUDFUHEDIJFIUHD
CryptoBullMaker
·
--
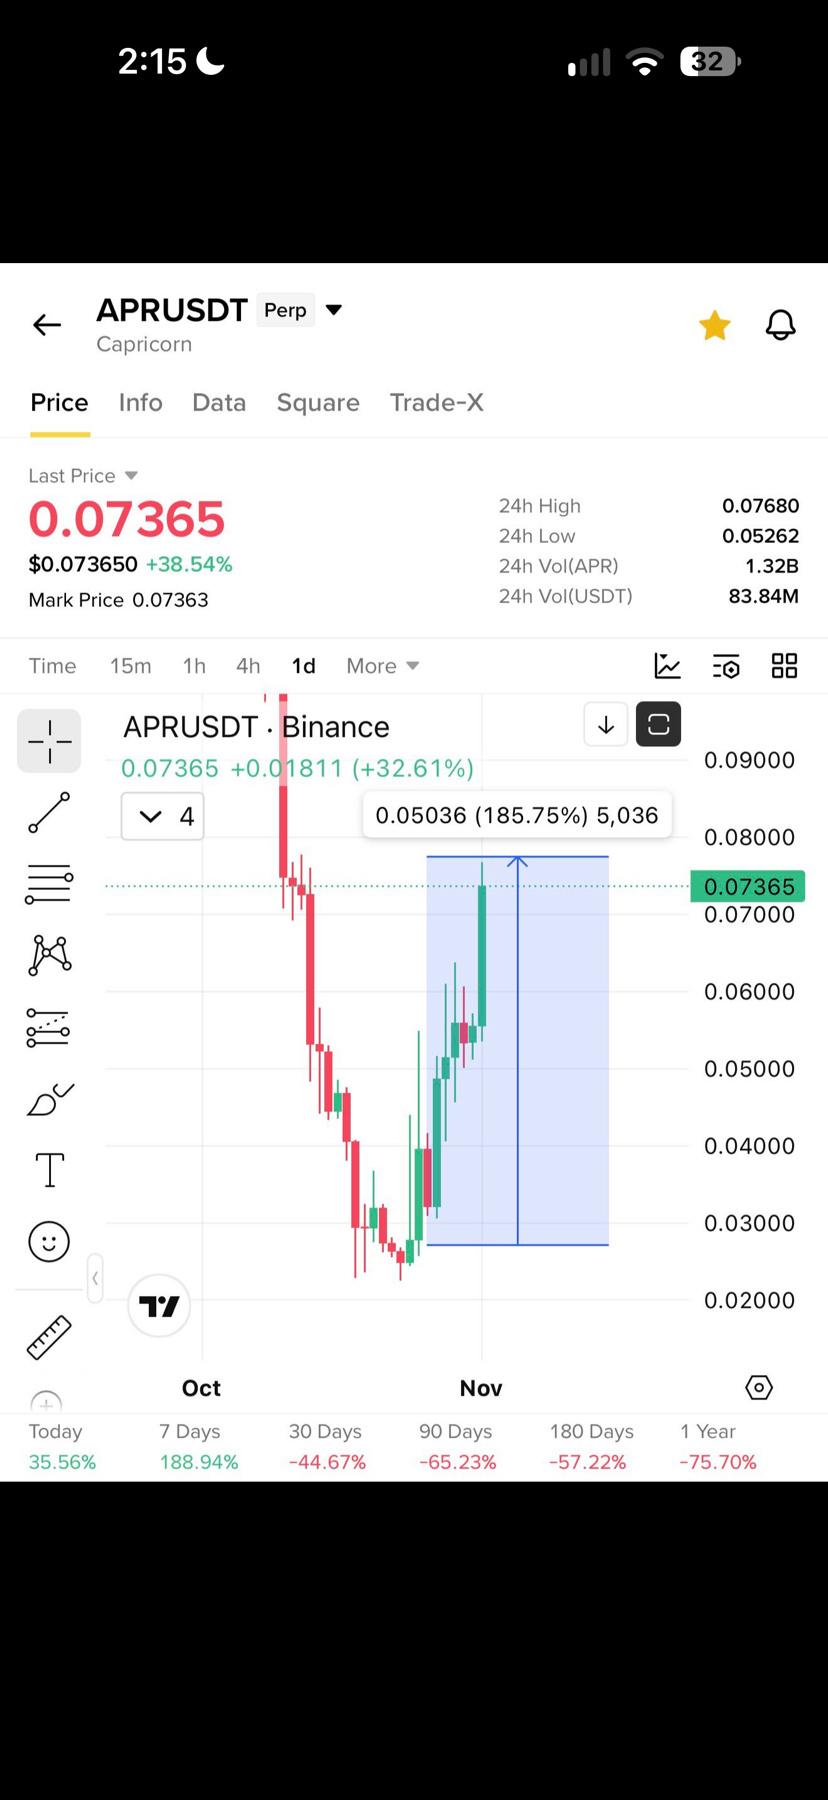
Đầu tiên, tôi đã đưa mã $APR cách đây 10 ngày, nó tăng đúng 200% như tôi đã nói, với đòn bẩy 0
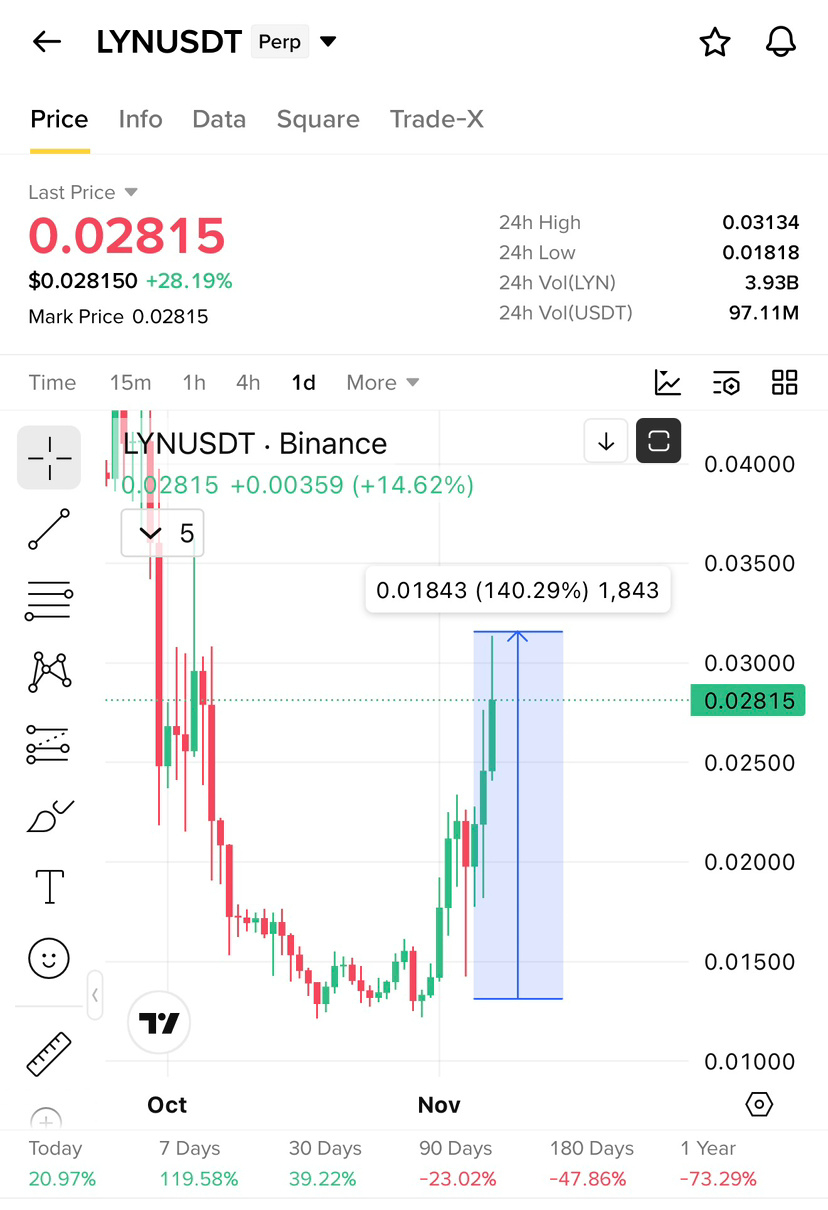
Sau đó, tôi đã đưa mã $LYN cách đây một tuần, giờ nó tăng 140% với đòn bẩy 0
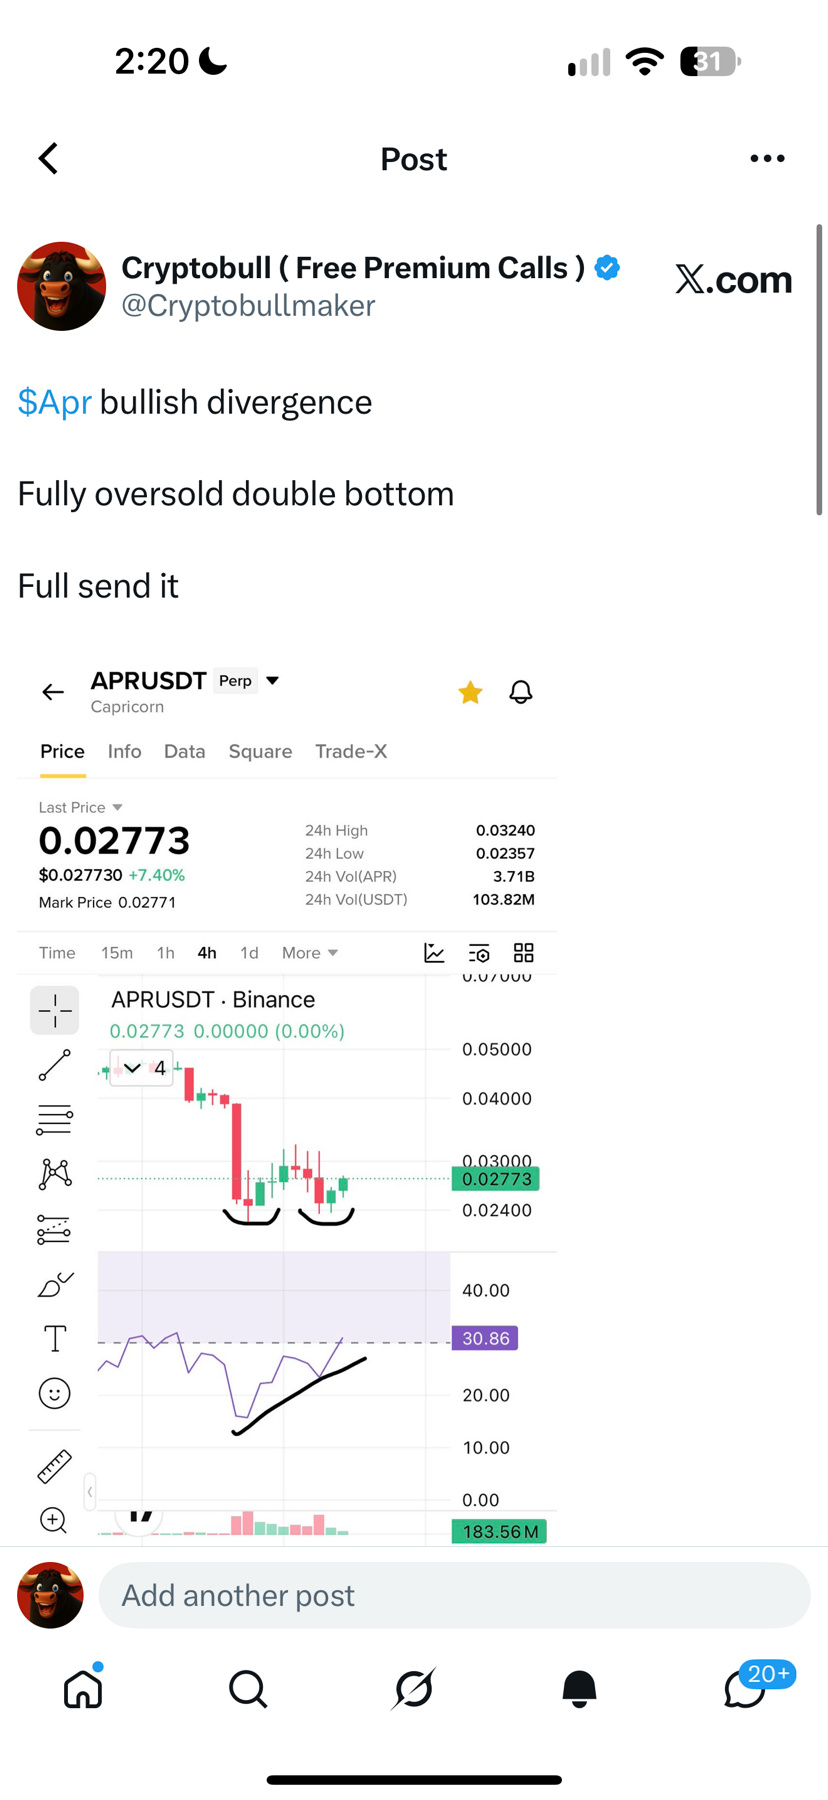
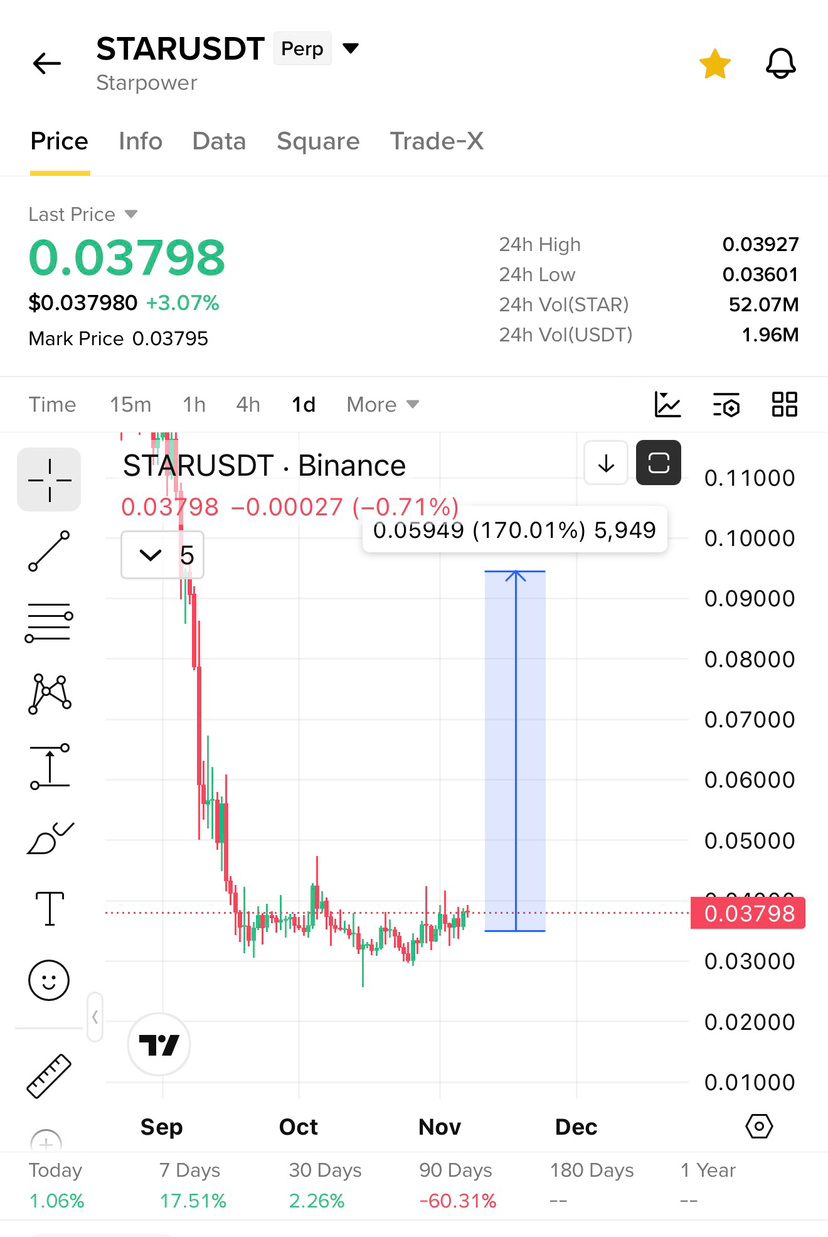
Tiếp theo là $STAR # cũng đã chạm đáy, sẽ sớm tăng 100-200%
Bạn cứ bỏ lỡ hết tùy ý, nhưng thị trường giá lên sẽ không ngừng mang đến những lựa chọn chất lượng thay vì số lượng ❤️
Sau đó, tôi đã đưa mã $LYN cách đây một tuần, giờ nó tăng 140% với đòn bẩy 0
Tiếp theo là $STAR # cũng đã chạm đáy, sẽ sớm tăng 100-200%
Bạn cứ bỏ lỡ hết tùy ý, nhưng thị trường giá lên sẽ không ngừng mang đến những lựa chọn chất lượng thay vì số lượng ❤️
113
·
--
$ETH tăng +3.14% so với mức đáy ngày 18 tháng 10 là $2,329.43, hiện đang giao dịch ở mức $2,402.55
Nếu bạn vào lệnh mua ở mức đáy lúc 3:00 PM ET ngày 18 tháng 10 với $100k và đòn bẩy 10x, thì hiện tại bạn đã lãi +$31,390
Vì sao giá biến động
Ethereum đã phục hồi sau một ngày thứ Năm đầy khó khăn. Dữ liệu CoinGlass được Invezz trích dẫn cho thấy có khoảng $75.4 triệu vị thế ETH bị thanh lý, trong đó khoảng $63.7 triệu là các vị thế mua, khi căng thẳng ở Trung Đông và lo ngại về chi tiêu cho AI gây sức ép lên các tài sản rủi ro. Giá giảm về gần $2,360, rồi lực mua nhanh chóng đẩy giá trở lại trên $2,400.
Câu chuyện thực sự nằm ở phía nhà phát triển. Ngày 23 tháng 10, CoinDesk đưa tin các nhà phát triển cốt lõi đã hoãn bản nâng cấp Glamsterdam trên mạng thử nghiệm Hoodi, vốn dự kiến diễn ra vào ngày 26 tháng 10, sau khi ChainSecurity chỉ ra rằng hai thay đổi về gas, EIP-8037 và EIP-8038, có thể làm thay đổi cách các hợp đồng hiện hữu xử lý những lệnh gọi thất bại.
Luận điểm lớn hơn
Trong ngắn hạn, việc trì hoãn nghe có vẻ tiêu cực. Nhưng về dài hạn, đây chính xác là điều bạn muốn thấy ở một mạng lưới bảo vệ lượng giá trị lớn đến vậy: phát hiện tình huống bất thường trên mạng thử nghiệm, khắc phục rồi mới triển khai. Glamsterdam đã hoạt động trên Sepolia từ ngày 6 tháng 10, mang đến một hệ thống builder mới cùng khả năng hỗ trợ các khối lớn hơn nhiều. Việc giá giữ được mốc $2,400 trước tin tức đó nói lên rất nhiều về nhu cầu.
Những gì tôi theo dõi tiếp theo
Phía trên: $2,418, mức cao nhất trong 24 giờ, rồi đến $2,526, mức cao nhất trong tuần ngày 21 tháng 10. Phía dưới: $2,360, mức thấp nhất hôm nay, rồi đến vùng đáy ngày 18 tháng 10 ở $2,329.43. Một ngày mới được ấn định cho Hoodi sẽ là chất xúc tác tiếp theo.
Ethereum mang lại lợi ích cho những ai vào vị thế trước khi các tin tức nâng cấp xuất hiện. Các mức giá ETH tôi theo dõi sẽ được đăng trên Telegram trước tiên. Tham gia ngay.
Vẫn đang đứng ngoài theo dõi?
Mọi biến động trong bài đăng này đều đã có thể được nhận ra nếu bạn theo dõi từ sớm.
Đừng đợi đến sau cú tăng giá mới đọc lại các bản tóm tắt.$ETH
{future}(ETHUSDT)
$ETH tăng +3.14% so với mức đáy ngày 18 tháng 10 là $2,329.43, hiện đang giao dịch ở mức $2,402.55
Nếu bạn vào lệnh mua ở mức đáy lúc 3:00 PM ET ngày 18 tháng 10 với $100k và đòn bẩy 10x, thì hiện tại bạn đã lãi +$31,390
Vì sao giá biến động
Ethereum đã phục hồi sau một ngày thứ Năm đầy khó khăn. Dữ liệu CoinGlass được Invezz trích dẫn cho thấy có khoảng $75.4 triệu vị thế ETH bị thanh lý, trong đó khoảng $63.7 triệu là các vị thế mua, khi căng thẳng ở Trung Đông và lo ngại về chi tiêu cho AI gây sức ép lên các tài sản rủi ro. Giá giảm về gần $2,360, rồi lực mua nhanh chóng đẩy giá trở lại trên $2,400.
Câu chuyện thực sự nằm ở phía nhà phát triển. Ngày 23 tháng 10, CoinDesk đưa tin các nhà phát triển cốt lõi đã hoãn bản nâng cấp Glamsterdam trên mạng thử nghiệm Hoodi, vốn dự kiến diễn ra vào ngày 26 tháng 10, sau khi ChainSecurity chỉ ra rằng hai thay đổi về gas, EIP-8037 và EIP-8038, có thể làm thay đổi cách các hợp đồng hiện hữu xử lý những lệnh gọi thất bại.
Luận điểm lớn hơn
Trong ngắn hạn, việc trì hoãn nghe có vẻ tiêu cực. Nhưng về dài hạn, đây chính xác là điều bạn muốn thấy ở một mạng lưới bảo vệ lượng giá trị lớn đến vậy: phát hiện tình huống bất thường trên mạng thử nghiệm, khắc phục rồi mới triển khai. Glamsterdam đã hoạt động trên Sepolia từ ngày 6 tháng 10, mang đến một hệ thống builder mới cùng khả năng hỗ trợ các khối lớn hơn nhiều. Việc giá giữ được mốc $2,400 trước tin tức đó nói lên rất nhiều về nhu cầu.
Những gì tôi theo dõi tiếp theo
Phía trên: $2,418, mức cao nhất trong 24 giờ, rồi đến $2,526, mức cao nhất trong tuần ngày 21 tháng 10. Phía dưới: $2,360, mức thấp nhất hôm nay, rồi đến vùng đáy ngày 18 tháng 10 ở $2,329.43. Một ngày mới được ấn định cho Hoodi sẽ là chất xúc tác tiếp theo.
Ethereum mang lại lợi ích cho những ai vào vị thế trước khi các tin tức nâng cấp xuất hiện. Các mức giá ETH tôi theo dõi sẽ được đăng trên Telegram trước tiên. Tham gia ngay.
Vẫn đang đứng ngoài theo dõi?
Mọi biến động trong bài đăng này đều đã có thể được nhận ra nếu bạn theo dõi từ sớm.
Đừng đợi đến sau cú tăng giá mới đọc lại các bản tóm tắt.$ETH
Nếu bạn vào lệnh mua ở mức đáy lúc 3:00 PM ET ngày 18 tháng 10 với $100k và đòn bẩy 10x, thì hiện tại bạn đã lãi +$31,390
Vì sao giá biến động
Ethereum đã phục hồi sau một ngày thứ Năm đầy khó khăn. Dữ liệu CoinGlass được Invezz trích dẫn cho thấy có khoảng $75.4 triệu vị thế ETH bị thanh lý, trong đó khoảng $63.7 triệu là các vị thế mua, khi căng thẳng ở Trung Đông và lo ngại về chi tiêu cho AI gây sức ép lên các tài sản rủi ro. Giá giảm về gần $2,360, rồi lực mua nhanh chóng đẩy giá trở lại trên $2,400.
Câu chuyện thực sự nằm ở phía nhà phát triển. Ngày 23 tháng 10, CoinDesk đưa tin các nhà phát triển cốt lõi đã hoãn bản nâng cấp Glamsterdam trên mạng thử nghiệm Hoodi, vốn dự kiến diễn ra vào ngày 26 tháng 10, sau khi ChainSecurity chỉ ra rằng hai thay đổi về gas, EIP-8037 và EIP-8038, có thể làm thay đổi cách các hợp đồng hiện hữu xử lý những lệnh gọi thất bại.
Luận điểm lớn hơn
Trong ngắn hạn, việc trì hoãn nghe có vẻ tiêu cực. Nhưng về dài hạn, đây chính xác là điều bạn muốn thấy ở một mạng lưới bảo vệ lượng giá trị lớn đến vậy: phát hiện tình huống bất thường trên mạng thử nghiệm, khắc phục rồi mới triển khai. Glamsterdam đã hoạt động trên Sepolia từ ngày 6 tháng 10, mang đến một hệ thống builder mới cùng khả năng hỗ trợ các khối lớn hơn nhiều. Việc giá giữ được mốc $2,400 trước tin tức đó nói lên rất nhiều về nhu cầu.
Những gì tôi theo dõi tiếp theo
Phía trên: $2,418, mức cao nhất trong 24 giờ, rồi đến $2,526, mức cao nhất trong tuần ngày 21 tháng 10. Phía dưới: $2,360, mức thấp nhất hôm nay, rồi đến vùng đáy ngày 18 tháng 10 ở $2,329.43. Một ngày mới được ấn định cho Hoodi sẽ là chất xúc tác tiếp theo.
Ethereum mang lại lợi ích cho những ai vào vị thế trước khi các tin tức nâng cấp xuất hiện. Các mức giá ETH tôi theo dõi sẽ được đăng trên Telegram trước tiên. Tham gia ngay.
Vẫn đang đứng ngoài theo dõi?
Mọi biến động trong bài đăng này đều đã có thể được nhận ra nếu bạn theo dõi từ sớm.
Đừng đợi đến sau cú tăng giá mới đọc lại các bản tóm tắt.$ETH
287
·
--
Tăng giá
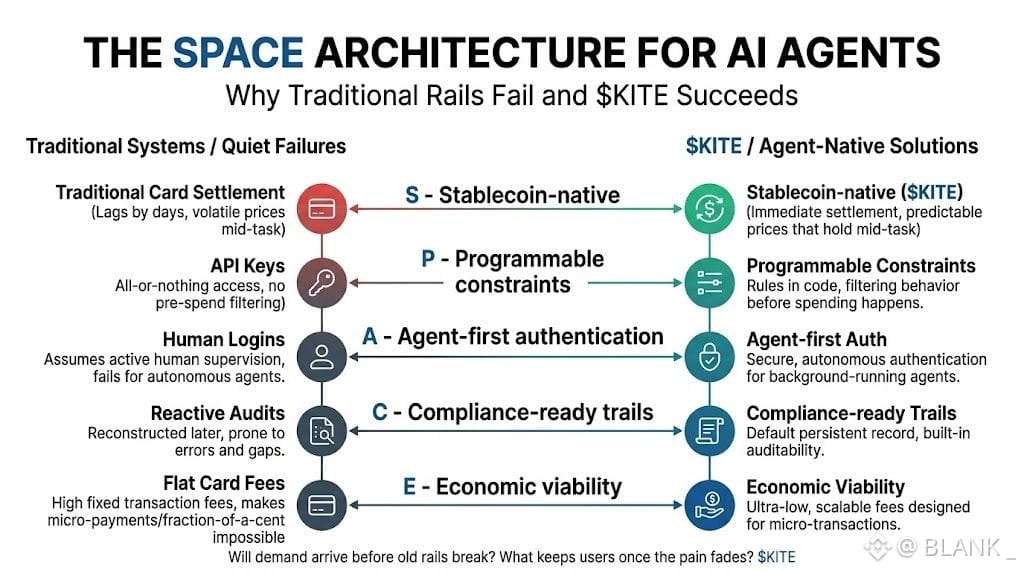
Ban đầu, tôi cho rằng SPACE chỉ là một từ viết tắt gọn gàng được tạo ra để đưa vào slide thuyết trình. Sau đó, tôi ghép từng chữ cái với những điểm mà các hệ thống hiện có âm thầm thất bại.
Tương thích với stablecoin: tác tử cần mức giá ổn định trong lúc thực hiện nhiệm vụ, còn thanh toán bằng thẻ thì chậm vài ngày. Ràng buộc có thể lập trình: các quy tắc trong mã lọc hành vi trước khi chi tiêu, trong khi khóa API thì chỉ có thể bật toàn bộ hoặc tắt toàn bộ. Xác thực ưu tiên tác tử: cách đăng nhập dành cho con người mặc định rằng sẽ có người theo dõi, nhưng tác tử thường hoạt động khi chẳng có ai ở đó. Sẵn sàng đáp ứng yêu cầu tuân thủ: kiểm toán thường được dựng lại về sau, nhưng ở đây hồ sơ được lưu lại mặc định. Khả năng tồn tại về mặt kinh tế: phí thẻ cố định khiến một khoản thanh toán chỉ bằng một phần xu trở thành khoản lỗ. Người dùng không nhìn thấy điều nào trong số này. Chúng chỉ thể hiện qua việc không có sự cố xảy ra. Có lẽ phép thử thực sự đối với $KITE là liệu nhu cầu có xuất hiện trước khi các hệ thống thanh toán cũ sụp đổ hay không, và điều gì sẽ giữ chân người dùng khi nỗi đau qua đi.
@GoKiteAI #KiteBBW $KITE
{spot}(KITEUSDT)
Ban đầu, tôi cho rằng SPACE chỉ là một từ viết tắt gọn gàng được tạo ra để đưa vào slide thuyết trình. Sau đó, tôi ghép từng chữ cái với những điểm mà các hệ thống hiện có âm thầm thất bại.
Tương thích với stablecoin: tác tử cần mức giá ổn định trong lúc thực hiện nhiệm vụ, còn thanh toán bằng thẻ thì chậm vài ngày. Ràng buộc có thể lập trình: các quy tắc trong mã lọc hành vi trước khi chi tiêu, trong khi khóa API thì chỉ có thể bật toàn bộ hoặc tắt toàn bộ. Xác thực ưu tiên tác tử: cách đăng nhập dành cho con người mặc định rằng sẽ có người theo dõi, nhưng tác tử thường hoạt động khi chẳng có ai ở đó. Sẵn sàng đáp ứng yêu cầu tuân thủ: kiểm toán thường được dựng lại về sau, nhưng ở đây hồ sơ được lưu lại mặc định. Khả năng tồn tại về mặt kinh tế: phí thẻ cố định khiến một khoản thanh toán chỉ bằng một phần xu trở thành khoản lỗ. Người dùng không nhìn thấy điều nào trong số này. Chúng chỉ thể hiện qua việc không có sự cố xảy ra. Có lẽ phép thử thực sự đối với $KITE là liệu nhu cầu có xuất hiện trước khi các hệ thống thanh toán cũ sụp đổ hay không, và điều gì sẽ giữ chân người dùng khi nỗi đau qua đi.
@KITE AI 中文 #KiteBBW $KITE
Tương thích với stablecoin: tác tử cần mức giá ổn định trong lúc thực hiện nhiệm vụ, còn thanh toán bằng thẻ thì chậm vài ngày. Ràng buộc có thể lập trình: các quy tắc trong mã lọc hành vi trước khi chi tiêu, trong khi khóa API thì chỉ có thể bật toàn bộ hoặc tắt toàn bộ. Xác thực ưu tiên tác tử: cách đăng nhập dành cho con người mặc định rằng sẽ có người theo dõi, nhưng tác tử thường hoạt động khi chẳng có ai ở đó. Sẵn sàng đáp ứng yêu cầu tuân thủ: kiểm toán thường được dựng lại về sau, nhưng ở đây hồ sơ được lưu lại mặc định. Khả năng tồn tại về mặt kinh tế: phí thẻ cố định khiến một khoản thanh toán chỉ bằng một phần xu trở thành khoản lỗ. Người dùng không nhìn thấy điều nào trong số này. Chúng chỉ thể hiện qua việc không có sự cố xảy ra. Có lẽ phép thử thực sự đối với $KITE là liệu nhu cầu có xuất hiện trước khi các hệ thống thanh toán cũ sụp đổ hay không, và điều gì sẽ giữ chân người dùng khi nỗi đau qua đi.
@KITE AI 中文 #KiteBBW $KITE
8
1.5k
·
--
Tăng giá
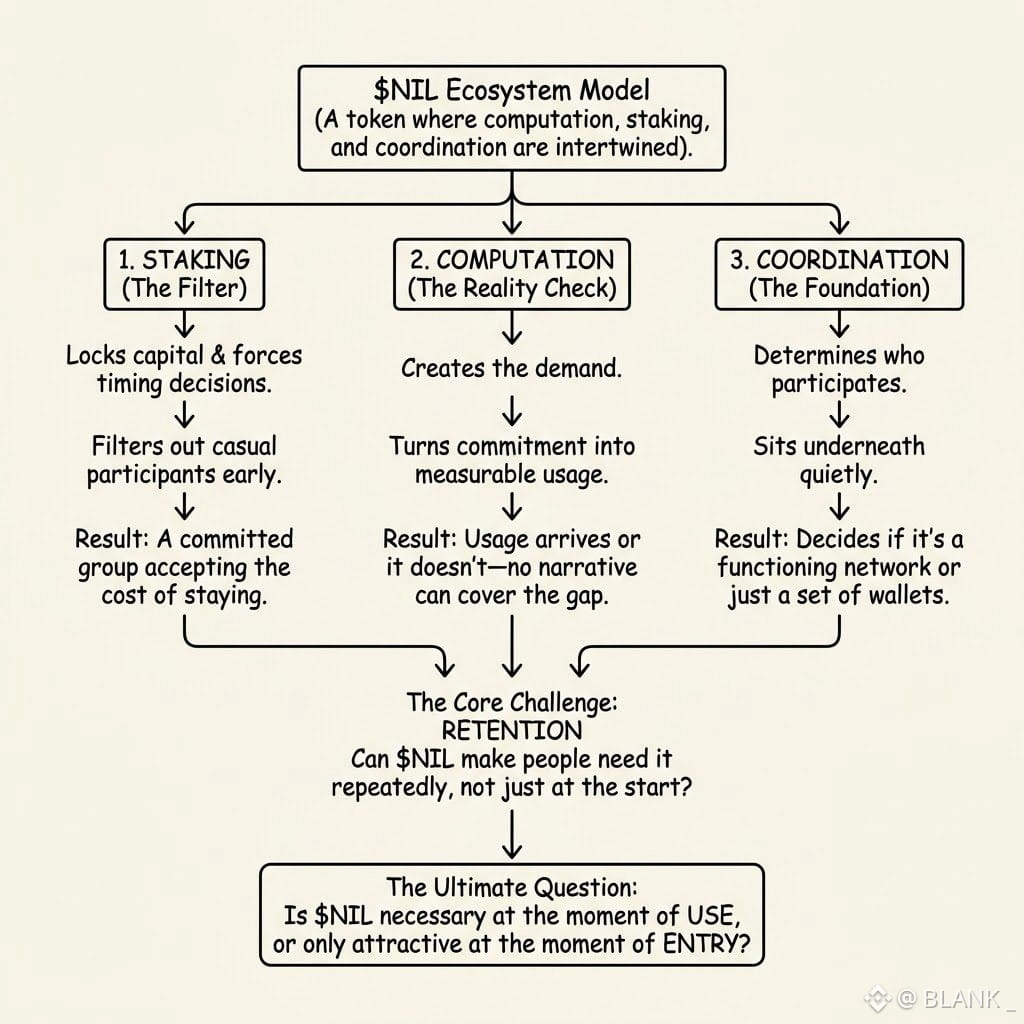
Ban đầu, tôi nghĩ $NIL chỉ là một token tính toán khác, thêm một nhãn nữa cho quyền truy cập GPU, được tô điểm bằng một lớp staking.
Nhưng càng tìm hiểu, tôi càng thấy ba chức năng này không hề tách biệt. Tính toán tạo ra nhu cầu, staking tạo ra sự cam kết, còn cơ chế phối hợp quyết định ai thực sự có thể tham gia vào cả hai. Mỗi chức năng lại tạo thêm một chút ma sát cho những chức năng còn lại. Đặc biệt, staking làm thay đổi những người tham gia. Nó sớm sàng lọc những người tham gia hời hợt, vì việc khóa vốn buộc họ phải cân nhắc thời điểm và mức độ tin tưởng. Những người còn lại là một nhóm nhỏ hơn, đã chấp nhận trả một cái giá nhất định để trụ lại. Sau đó, tính toán biến sự cam kết ấy thành thứ có thể đo lường. Việc sử dụng hoặc diễn ra, hoặc không; chẳng câu chuyện nào có thể che lấp khoảng cách ấy lâu dài. Cơ chế phối hợp nằm bên dưới, âm thầm quyết định liệu hệ thống vận hành như một mạng lưới hay chỉ là một tập hợp các ví. Điều tôi cứ nghĩ mãi là khả năng giữ chân người dùng. Token có thể nhanh chóng thu hút sự chú ý, nhưng để khiến mọi người liên tục cần đến chúng thì đòi hỏi một công việc chậm rãi và âm thầm hơn. Vì vậy, câu hỏi là liệu $NIL có trở nên thiết yếu ngay lúc được sử dụng, hay chỉ hấp dẫn vào thời điểm gia nhập.
#nil $NIL @nillionnetwork
Ban đầu, tôi nghĩ $NIL chỉ là một token tính toán khác, thêm một nhãn nữa cho quyền truy cập GPU, được tô điểm bằng một lớp staking.
Nhưng càng tìm hiểu, tôi càng thấy ba chức năng này không hề tách biệt. Tính toán tạo ra nhu cầu, staking tạo ra sự cam kết, còn cơ chế phối hợp quyết định ai thực sự có thể tham gia vào cả hai. Mỗi chức năng lại tạo thêm một chút ma sát cho những chức năng còn lại. Đặc biệt, staking làm thay đổi những người tham gia. Nó sớm sàng lọc những người tham gia hời hợt, vì việc khóa vốn buộc họ phải cân nhắc thời điểm và mức độ tin tưởng. Những người còn lại là một nhóm nhỏ hơn, đã chấp nhận trả một cái giá nhất định để trụ lại. Sau đó, tính toán biến sự cam kết ấy thành thứ có thể đo lường. Việc sử dụng hoặc diễn ra, hoặc không; chẳng câu chuyện nào có thể che lấp khoảng cách ấy lâu dài. Cơ chế phối hợp nằm bên dưới, âm thầm quyết định liệu hệ thống vận hành như một mạng lưới hay chỉ là một tập hợp các ví. Điều tôi cứ nghĩ mãi là khả năng giữ chân người dùng. Token có thể nhanh chóng thu hút sự chú ý, nhưng để khiến mọi người liên tục cần đến chúng thì đòi hỏi một công việc chậm rãi và âm thầm hơn. Vì vậy, câu hỏi là liệu $NIL có trở nên thiết yếu ngay lúc được sử dụng, hay chỉ hấp dẫn vào thời điểm gia nhập.
#nil $NIL @Nillion
Nhưng càng tìm hiểu, tôi càng thấy ba chức năng này không hề tách biệt. Tính toán tạo ra nhu cầu, staking tạo ra sự cam kết, còn cơ chế phối hợp quyết định ai thực sự có thể tham gia vào cả hai. Mỗi chức năng lại tạo thêm một chút ma sát cho những chức năng còn lại. Đặc biệt, staking làm thay đổi những người tham gia. Nó sớm sàng lọc những người tham gia hời hợt, vì việc khóa vốn buộc họ phải cân nhắc thời điểm và mức độ tin tưởng. Những người còn lại là một nhóm nhỏ hơn, đã chấp nhận trả một cái giá nhất định để trụ lại. Sau đó, tính toán biến sự cam kết ấy thành thứ có thể đo lường. Việc sử dụng hoặc diễn ra, hoặc không; chẳng câu chuyện nào có thể che lấp khoảng cách ấy lâu dài. Cơ chế phối hợp nằm bên dưới, âm thầm quyết định liệu hệ thống vận hành như một mạng lưới hay chỉ là một tập hợp các ví. Điều tôi cứ nghĩ mãi là khả năng giữ chân người dùng. Token có thể nhanh chóng thu hút sự chú ý, nhưng để khiến mọi người liên tục cần đến chúng thì đòi hỏi một công việc chậm rãi và âm thầm hơn. Vì vậy, câu hỏi là liệu $NIL có trở nên thiết yếu ngay lúc được sử dụng, hay chỉ hấp dẫn vào thời điểm gia nhập.
#nil $NIL @Nillion
9
44
5.9k
·
--
Tăng giá
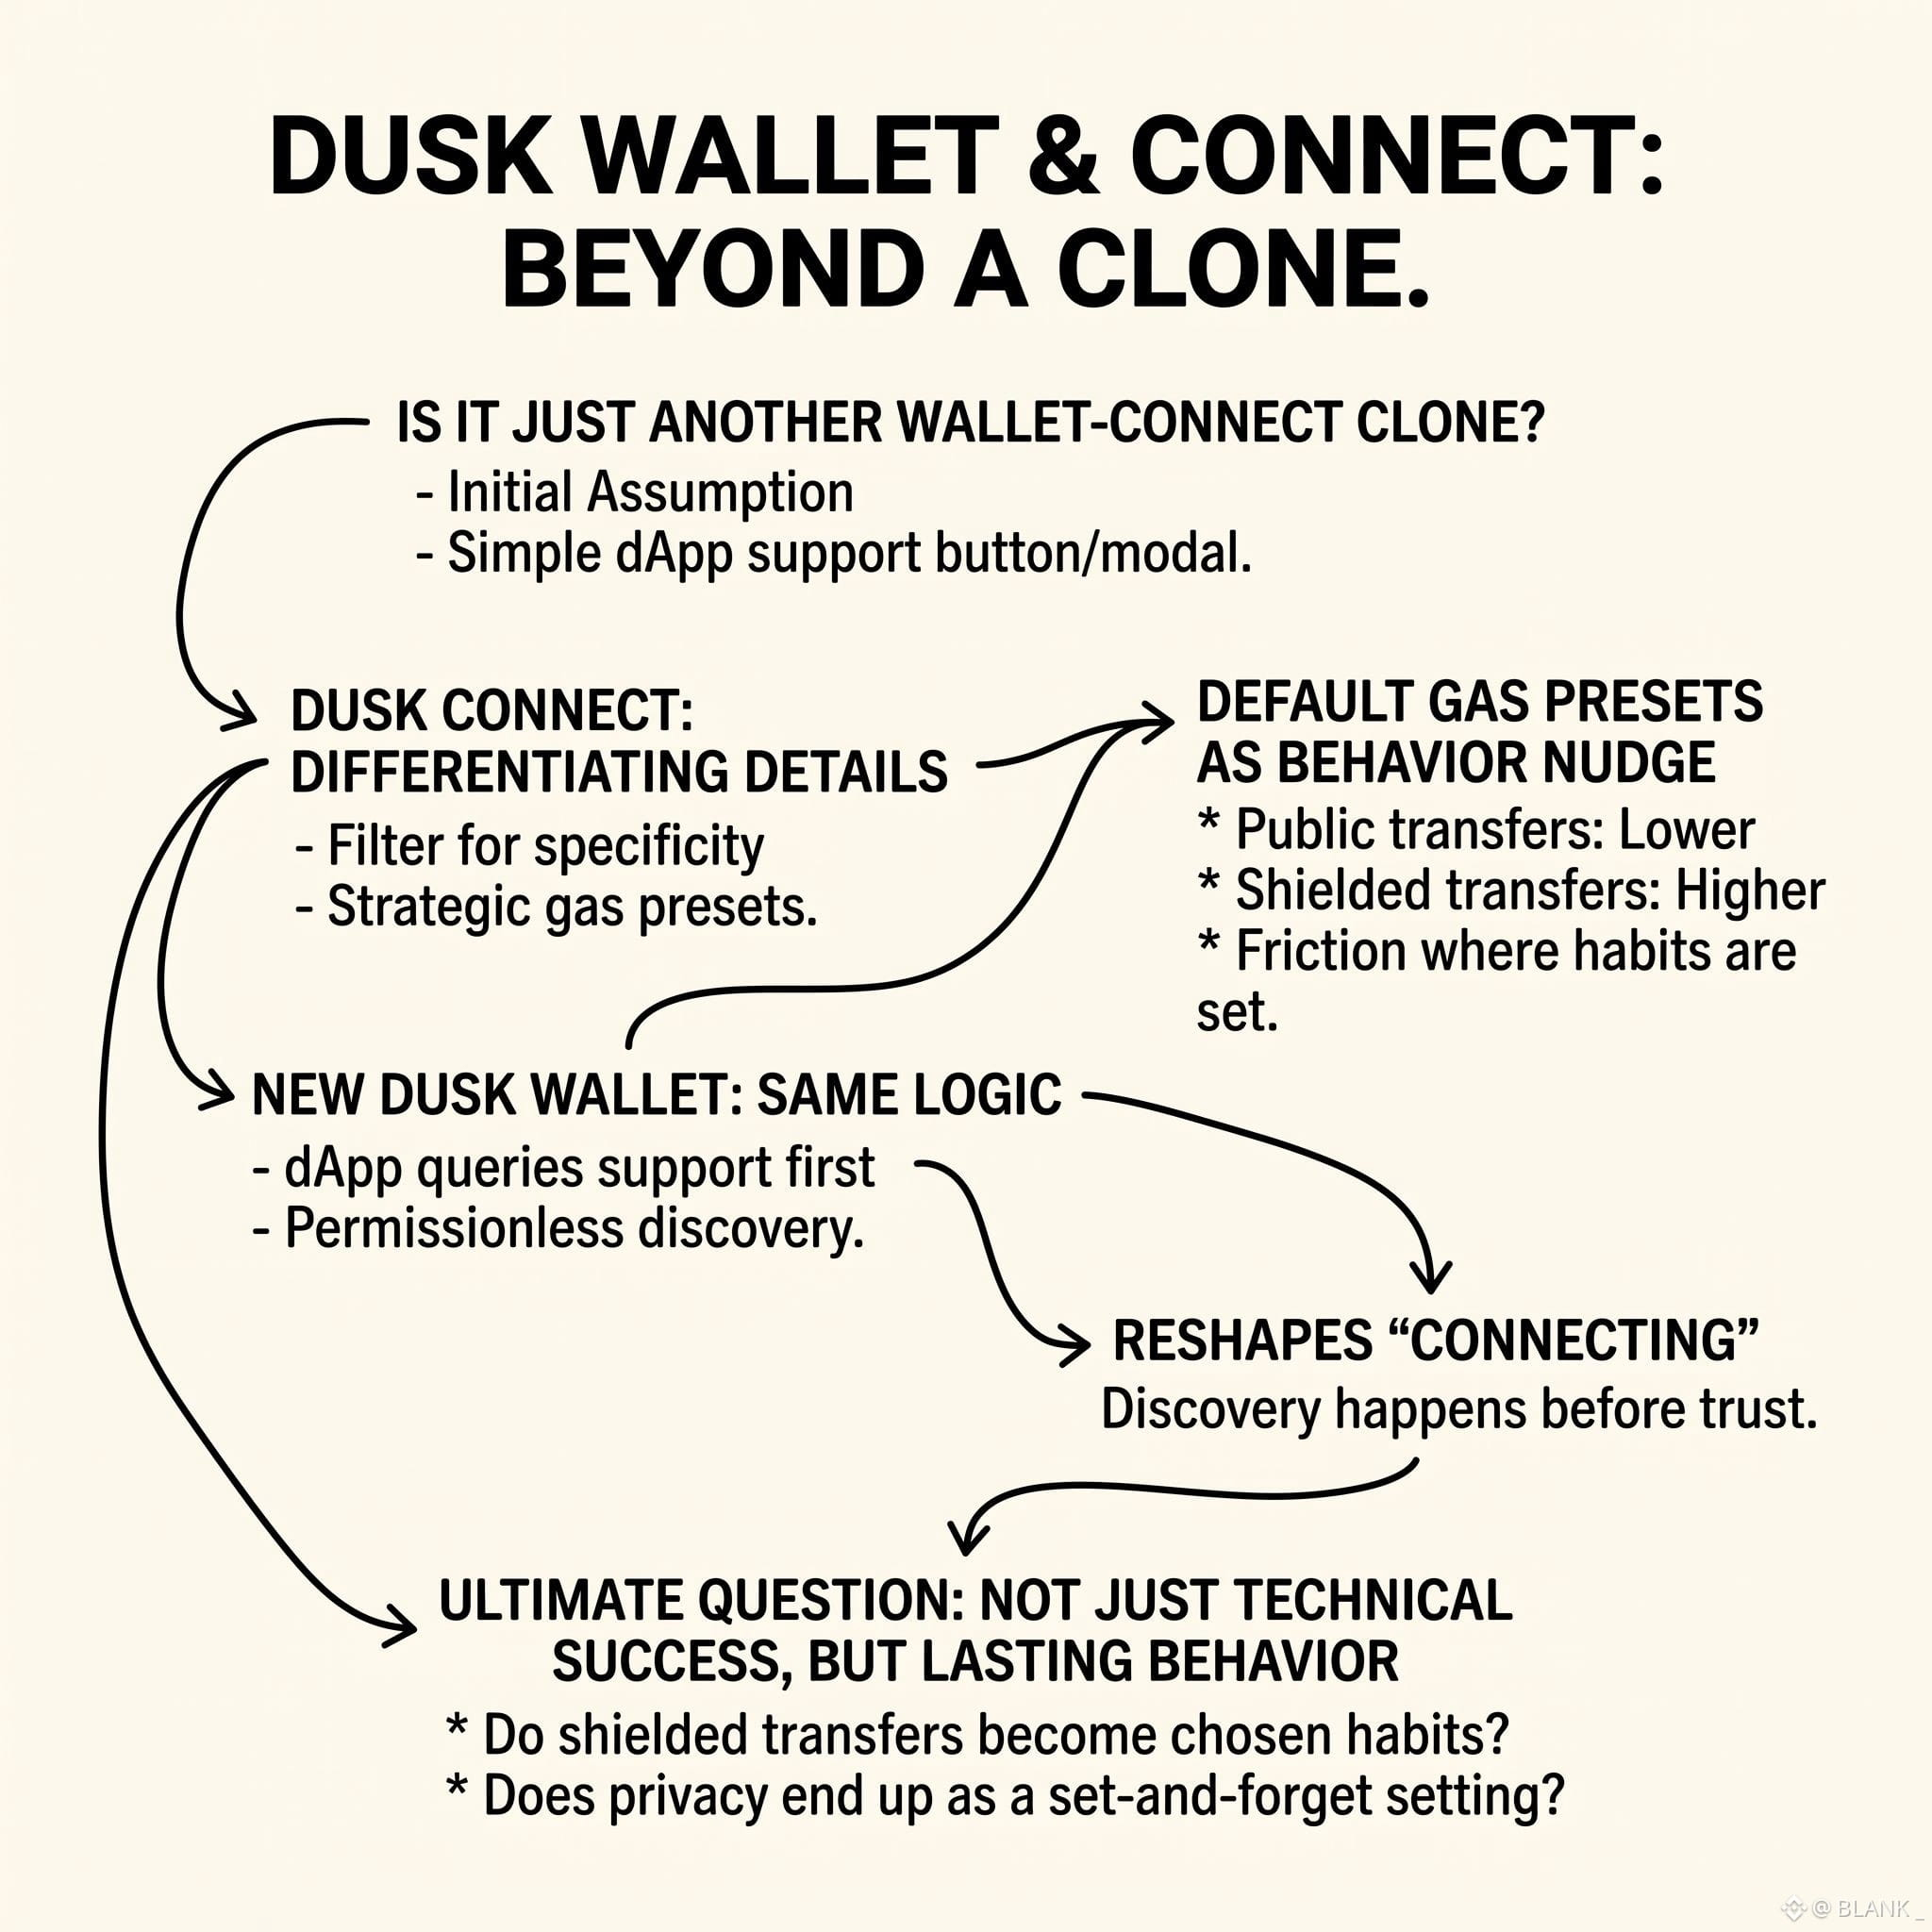
Ban đầu, tôi nghĩ Dusk Connect chỉ là một bản sao WalletConnect nữa — một nút mở hộp thoại rồi tự nhận là hỗ trợ dApp. Nhưng các chi tiết lại cho thấy mục tiêu cụ thể hơn. Các tùy chọn phí gas mặc định được đặt thấp hơn cho giao dịch công khai và cao hơn cho giao dịch được bảo vệ, nên ví định hướng hành vi trước khi người dùng chủ động lựa chọn. Đó không phải là cơ chế trung lập. Đó là sự bất tiện được đặt đúng vào nơi thói quen hình thành.
Dusk Wallet mới cũng hoạt động theo logic tương tự. Một dApp có thể truy vấn những tính năng được hỗ trợ trước khi có bất kỳ quyền kết nối nào, nhờ đó người dùng khám phá trước khi đặt niềm tin, thay vì khám phá song song với việc đó. Quả là tiện lợi, nhưng nó cũng định hình lại ý nghĩa thực sự của việc “kết nối” đối với người dùng ở đầu bên kia. Không điều gì trong số này chứng minh được mức độ chấp nhận. Giảm trở ngại cũng có thể khiến trải nghiệm kém đáng nhớ hơn. Câu hỏi thực sự không phải là liệu giao dịch được bảo vệ có hoạt động hay không. Mà là liệu có ai tiếp tục chọn chúng sau khi không còn được đặt làm mặc định, hay quyền riêng tư cuối cùng chỉ trở thành một cài đặt mà mọi người bật một lần rồi không bao giờ động đến nữa.
@Dusk_Foundation $DUSK #dusk
Ban đầu, tôi nghĩ Dusk Connect chỉ là một bản sao WalletConnect nữa — một nút mở hộp thoại rồi tự nhận là hỗ trợ dApp. Nhưng các chi tiết lại cho thấy mục tiêu cụ thể hơn. Các tùy chọn phí gas mặc định được đặt thấp hơn cho giao dịch công khai và cao hơn cho giao dịch được bảo vệ, nên ví định hướng hành vi trước khi người dùng chủ động lựa chọn. Đó không phải là cơ chế trung lập. Đó là sự bất tiện được đặt đúng vào nơi thói quen hình thành.
Dusk Wallet mới cũng hoạt động theo logic tương tự. Một dApp có thể truy vấn những tính năng được hỗ trợ trước khi có bất kỳ quyền kết nối nào, nhờ đó người dùng khám phá trước khi đặt niềm tin, thay vì khám phá song song với việc đó. Quả là tiện lợi, nhưng nó cũng định hình lại ý nghĩa thực sự của việc “kết nối” đối với người dùng ở đầu bên kia. Không điều gì trong số này chứng minh được mức độ chấp nhận. Giảm trở ngại cũng có thể khiến trải nghiệm kém đáng nhớ hơn. Câu hỏi thực sự không phải là liệu giao dịch được bảo vệ có hoạt động hay không. Mà là liệu có ai tiếp tục chọn chúng sau khi không còn được đặt làm mặc định, hay quyền riêng tư cuối cùng chỉ trở thành một cài đặt mà mọi người bật một lần rồi không bao giờ động đến nữa.
@Dusk $DUSK #dusk
Dusk Wallet mới cũng hoạt động theo logic tương tự. Một dApp có thể truy vấn những tính năng được hỗ trợ trước khi có bất kỳ quyền kết nối nào, nhờ đó người dùng khám phá trước khi đặt niềm tin, thay vì khám phá song song với việc đó. Quả là tiện lợi, nhưng nó cũng định hình lại ý nghĩa thực sự của việc “kết nối” đối với người dùng ở đầu bên kia. Không điều gì trong số này chứng minh được mức độ chấp nhận. Giảm trở ngại cũng có thể khiến trải nghiệm kém đáng nhớ hơn. Câu hỏi thực sự không phải là liệu giao dịch được bảo vệ có hoạt động hay không. Mà là liệu có ai tiếp tục chọn chúng sau khi không còn được đặt làm mặc định, hay quyền riêng tư cuối cùng chỉ trở thành một cài đặt mà mọi người bật một lần rồi không bao giờ động đến nữa.
@Dusk $DUSK #dusk
12
1
24
2.2k
·
--
Tăng giá
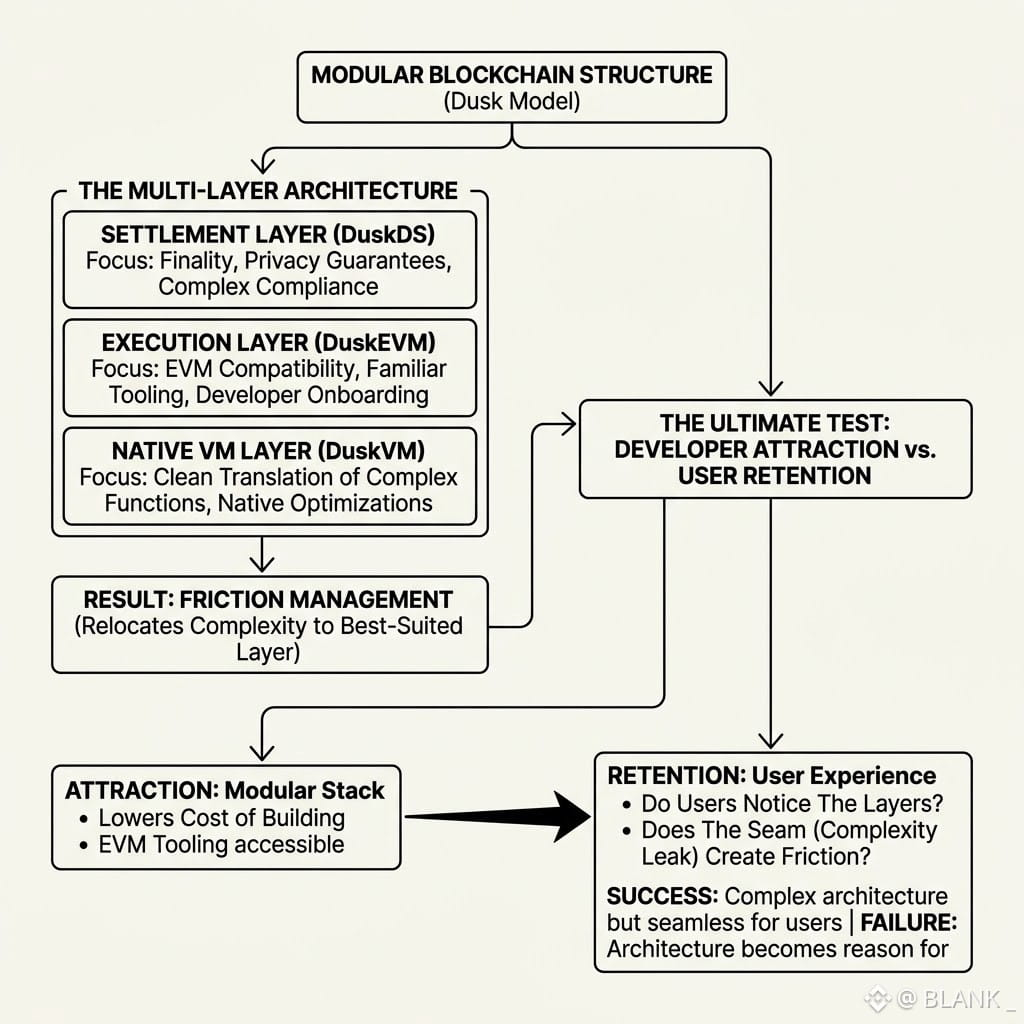
Lúc đầu tôi cho rằng việc chia một chuỗi thành ba lớp chỉ là kiến trúc cho kiến trúc, một sơ đồ khác hứa hẹn sự linh hoạt mà chẳng ai yêu cầu. Nhưng khi quan sát cách DuskDS, DuskEVM và DuskVM đứng cạnh nhau, việc phân lớp bắt đầu trông ít trang trí hơn và giống như quản lý ma sát. Settlement vẫn ở nơi cần đảm bảo tính kết thúc và quyền riêng tư, phần thực thi chuyển sang nơi mà các nhà phát triển đã quen với bộ công cụ, và máy ảo gốc hấp thụ những phần không dịch trọn vẹn sang các giả định của EVM. Ở đây không có gì loại bỏ sự phức tạp—chỉ là chuyển nó sang lớp phù hợp nhất để chứa mà không làm rò rỉ sang các lớp khác. Điều khó nhận ra là câu hỏi về việc giữ chân (retention) nằm bên dưới. Một ngăn xếp mô-đun giúp giảm chi phí xây dựng, nhưng xây dựng không đồng nghĩa với việc ở lại. Thử thách thực sự không phải liệu các nhà phát triển có thể triển khai qua ba lớp hay không, mà là liệu người dùng có bao giờ nhận ra mình đang ở lớp nào, hay liệu đường nối đó trở thành lý do khiến họ rời đi.
@Dusk_Foundation $DUSK #dusk
Lúc đầu tôi cho rằng việc chia một chuỗi thành ba lớp chỉ là kiến trúc cho kiến trúc, một sơ đồ khác hứa hẹn sự linh hoạt mà chẳng ai yêu cầu. Nhưng khi quan sát cách DuskDS, DuskEVM và DuskVM đứng cạnh nhau, việc phân lớp bắt đầu trông ít trang trí hơn và giống như quản lý ma sát. Settlement vẫn ở nơi cần đảm bảo tính kết thúc và quyền riêng tư, phần thực thi chuyển sang nơi mà các nhà phát triển đã quen với bộ công cụ, và máy ảo gốc hấp thụ những phần không dịch trọn vẹn sang các giả định của EVM. Ở đây không có gì loại bỏ sự phức tạp—chỉ là chuyển nó sang lớp phù hợp nhất để chứa mà không làm rò rỉ sang các lớp khác. Điều khó nhận ra là câu hỏi về việc giữ chân (retention) nằm bên dưới. Một ngăn xếp mô-đun giúp giảm chi phí xây dựng, nhưng xây dựng không đồng nghĩa với việc ở lại. Thử thách thực sự không phải liệu các nhà phát triển có thể triển khai qua ba lớp hay không, mà là liệu người dùng có bao giờ nhận ra mình đang ở lớp nào, hay liệu đường nối đó trở thành lý do khiến họ rời đi.
@Dusk $DUSK #dusk
@Dusk $DUSK #dusk
13
20
1.7k
·
--
Tăng giá
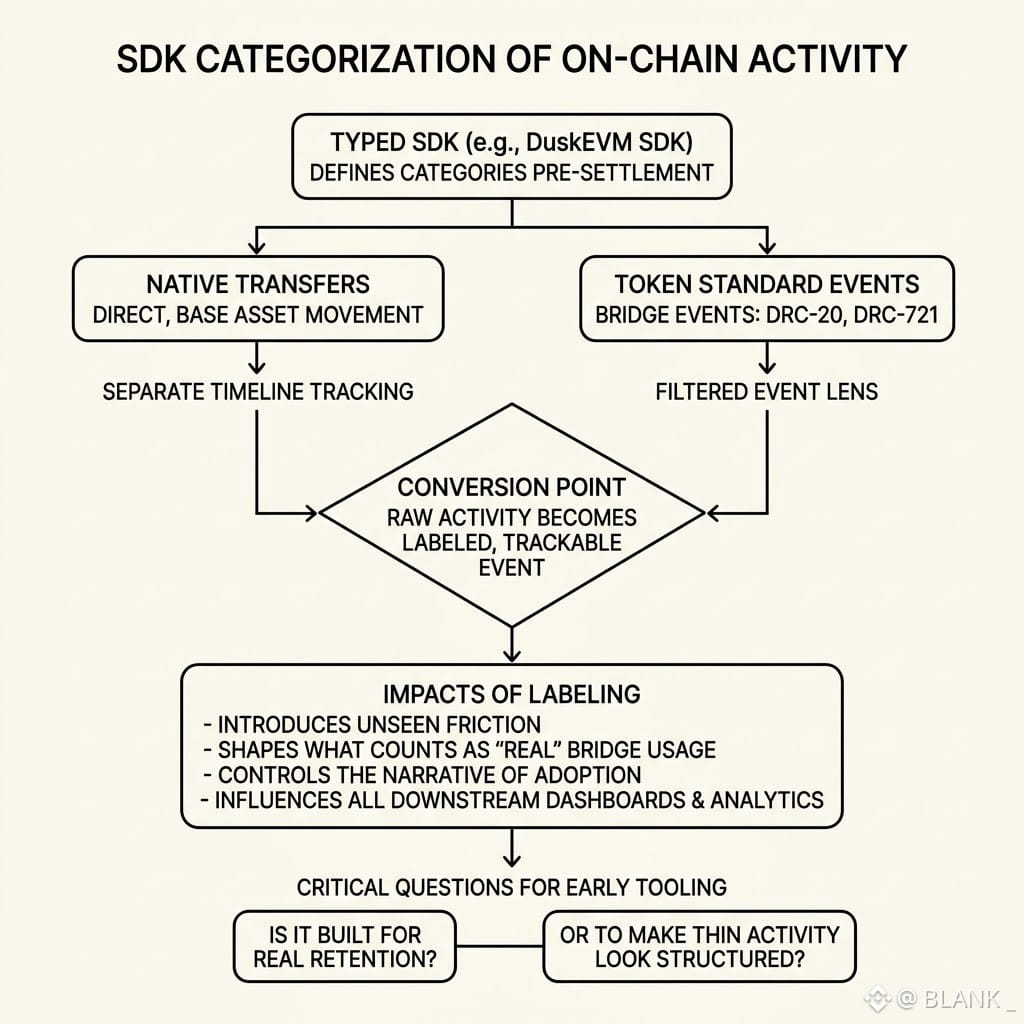
Ban đầu tôi cho rằng một SDK dạng typed chủ yếu là để giúp nhà phát triển tiện hơn, các lệnh gọi gọn gàng hơn và ít lỗi hơn. Nhưng khi theo dõi cách SDK DuskEVM tách việc chuyển native khỏi các sự kiện bridge DRC-20 và DRC-721, tôi nhận ra một điều khác. Việc gõ kiểu không hề trung lập. Nó quyết định cách hoạt động được phân loại ngay cả trước khi giao dịch kịp hoàn tất, từ đó âm thầm định hình những gì về sau được xem là "việc sử dụng bridge" “thật”. Việc di chuyển native được theo dõi theo một dòng thời gian riêng. Còn các sự kiện theo chuẩn token thì lại được lọc qua một lăng kính hoàn toàn khác. Sự tách bạch này tạo ra ma sát mà đa số người dùng không bao giờ thấy, nhưng nó vẫn tồn tại và lặp lại trong mọi dashboard, mọi lớp phân tích được xây dựng dựa trên đó.
Điều khiến tôi quan tâm là điểm chuyển đổi: khoảnh khắc hoạt động thô trên chuỗi trở thành một sự kiện được gắn nhãn, có thể theo dõi. Người nào kiểm soát việc gắn nhãn đó sẽ kiểm soát luôn câu chuyện về mức độ được áp dụng. Vì thế tôi cứ tự hỏi: khi công cụ chi tiết đến mức này đã có từ sớm như vậy, nó được xây để giữ chân người dùng thực sự, hay để làm cho những hoạt động mỏng trông có cấu trúc trước khi nhu cầu thật sự kịp xuất hiện?
@Dusk_Foundation $DUSK #dusk
Ban đầu tôi cho rằng một SDK dạng typed chủ yếu là để giúp nhà phát triển tiện hơn, các lệnh gọi gọn gàng hơn và ít lỗi hơn. Nhưng khi theo dõi cách SDK DuskEVM tách việc chuyển native khỏi các sự kiện bridge DRC-20 và DRC-721, tôi nhận ra một điều khác. Việc gõ kiểu không hề trung lập. Nó quyết định cách hoạt động được phân loại ngay cả trước khi giao dịch kịp hoàn tất, từ đó âm thầm định hình những gì về sau được xem là "việc sử dụng bridge" “thật”. Việc di chuyển native được theo dõi theo một dòng thời gian riêng. Còn các sự kiện theo chuẩn token thì lại được lọc qua một lăng kính hoàn toàn khác. Sự tách bạch này tạo ra ma sát mà đa số người dùng không bao giờ thấy, nhưng nó vẫn tồn tại và lặp lại trong mọi dashboard, mọi lớp phân tích được xây dựng dựa trên đó.
Điều khiến tôi quan tâm là điểm chuyển đổi: khoảnh khắc hoạt động thô trên chuỗi trở thành một sự kiện được gắn nhãn, có thể theo dõi. Người nào kiểm soát việc gắn nhãn đó sẽ kiểm soát luôn câu chuyện về mức độ được áp dụng. Vì thế tôi cứ tự hỏi: khi công cụ chi tiết đến mức này đã có từ sớm như vậy, nó được xây để giữ chân người dùng thực sự, hay để làm cho những hoạt động mỏng trông có cấu trúc trước khi nhu cầu thật sự kịp xuất hiện?
@Dusk $DUSK #dusk
Điều khiến tôi quan tâm là điểm chuyển đổi: khoảnh khắc hoạt động thô trên chuỗi trở thành một sự kiện được gắn nhãn, có thể theo dõi. Người nào kiểm soát việc gắn nhãn đó sẽ kiểm soát luôn câu chuyện về mức độ được áp dụng. Vì thế tôi cứ tự hỏi: khi công cụ chi tiết đến mức này đã có từ sớm như vậy, nó được xây để giữ chân người dùng thực sự, hay để làm cho những hoạt động mỏng trông có cấu trúc trước khi nhu cầu thật sự kịp xuất hiện?
@Dusk $DUSK #dusk
10
16
2.7k
·
--
Tăng giá
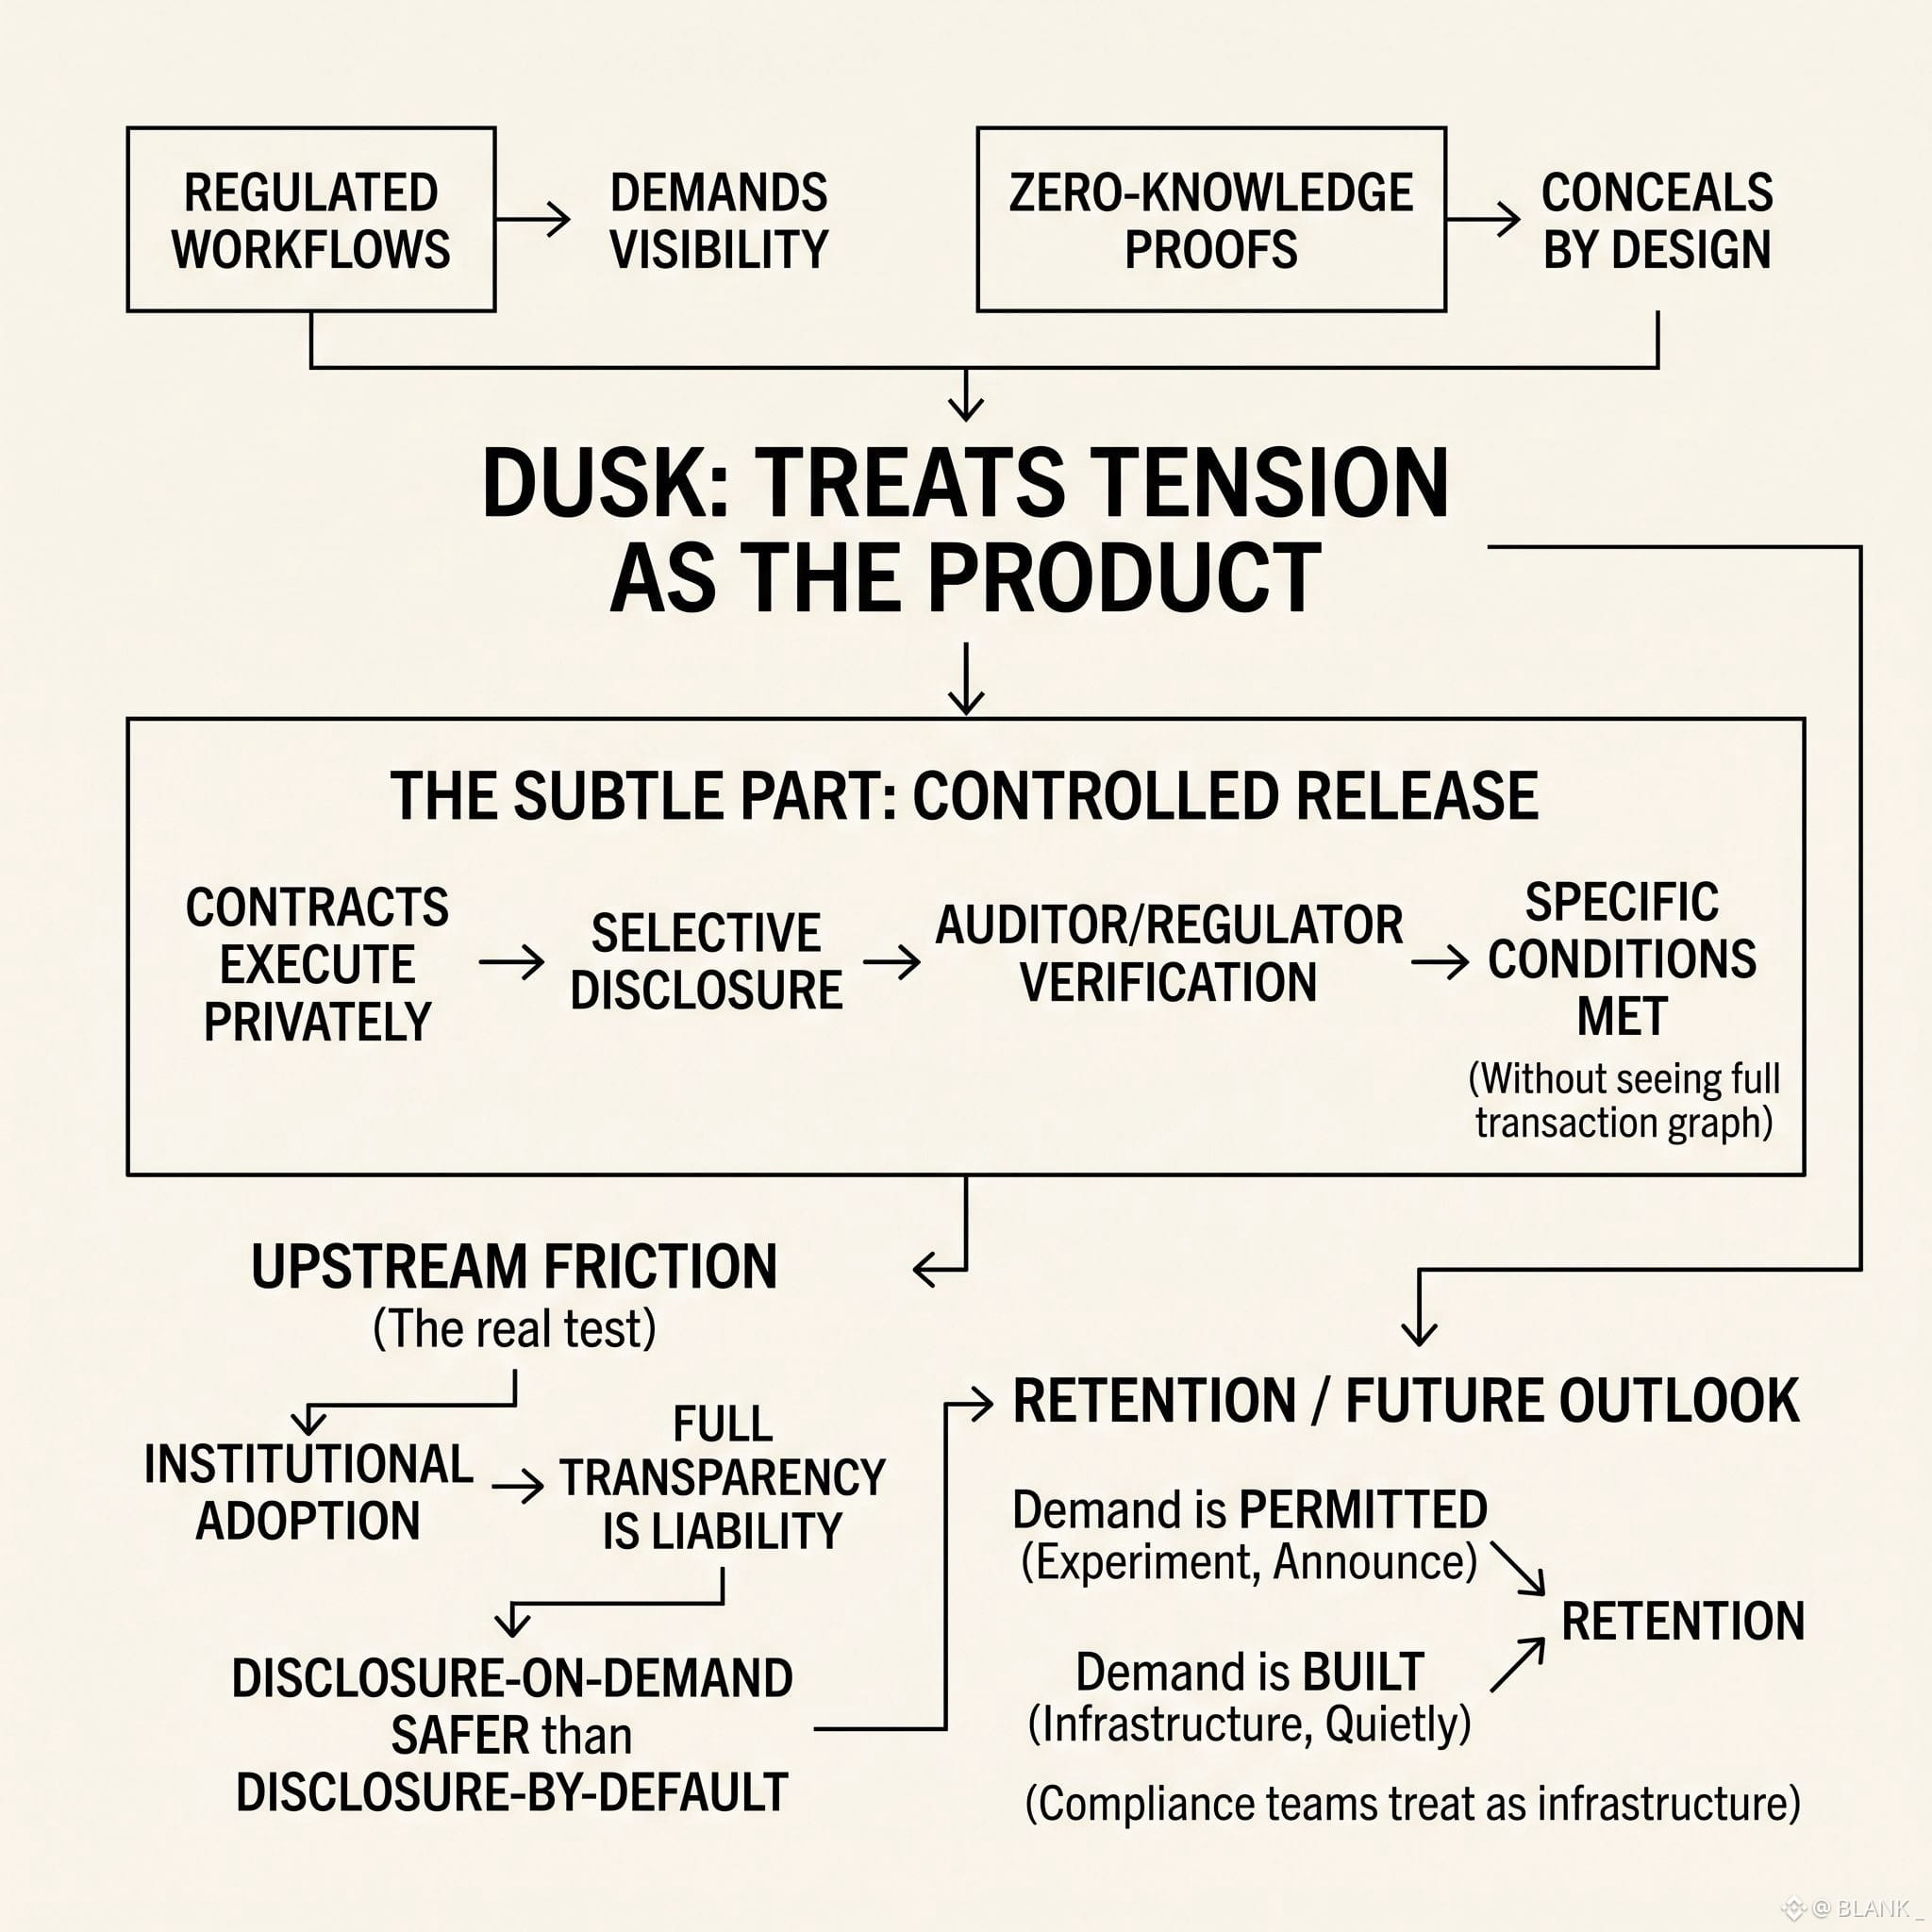
Ban đầu tôi cho rằng quy trình được quản lý và các bằng chứng không tri thức là hai thứ tự nhiên đối lập nhau: một bên đòi hỏi sự minh bạch, bên kia lại được thiết kế để che giấu. Dusk coi sự căng thẳng đó như chính sản phẩm thật sự, thay vì một lỗi cần né tránh. Các hợp đồng được thực thi một cách riêng tư, nhưng cơ chế tiết lộ có chọn lọc cho phép một kiểm toán viên hoặc cơ quan quản lý xác minh các điều kiện cụ thể mà không cần nhìn thấy toàn bộ đồ thị giao dịch. Phần tinh tế nằm ở đó: không phải “quyền riêng tư” theo nghĩa không có dữ liệu, mà là “quyền riêng tư” như một sự phát hành có kiểm soát—được tính thời điểm cho đúng người nắm giữ khóa phù hợp. Điều khiến tôi quan tâm hơn là ma sát mà điều này tạo ra ở phía trước chuỗi. Các tổ chức hiếm khi áp dụng công cụ quyền riêng tư chỉ vì mục đích bản thân; họ áp dụng khi minh bạch hoàn toàn trở thành rủi ro thực sự. Vì vậy, bài kiểm tra thật không phải liệu mật mã có đứng vững hay không, mà là liệu đủ nhiều thực thể được quản lý quyết định rằng “tiết lộ theo yêu cầu” an toàn hơn “tiết lộ mặc định”. Sự lan tỏa sẽ không đến từ suy đoán. Nó sẽ đến từ việc các nhóm tuân thủ bắt đầu coi đây là hạ tầng thay vì một thí nghiệm—một cách lặng lẽ, không cần công bố. Và đó dẫn đến câu hỏi cốt lõi: nhu cầu đang được xây dựng, hay chỉ đang được cho phép?
@Dusk_Foundation $DUSK #dusk
Ban đầu tôi cho rằng quy trình được quản lý và các bằng chứng không tri thức là hai thứ tự nhiên đối lập nhau: một bên đòi hỏi sự minh bạch, bên kia lại được thiết kế để che giấu. Dusk coi sự căng thẳng đó như chính sản phẩm thật sự, thay vì một lỗi cần né tránh. Các hợp đồng được thực thi một cách riêng tư, nhưng cơ chế tiết lộ có chọn lọc cho phép một kiểm toán viên hoặc cơ quan quản lý xác minh các điều kiện cụ thể mà không cần nhìn thấy toàn bộ đồ thị giao dịch. Phần tinh tế nằm ở đó: không phải “quyền riêng tư” theo nghĩa không có dữ liệu, mà là “quyền riêng tư” như một sự phát hành có kiểm soát—được tính thời điểm cho đúng người nắm giữ khóa phù hợp. Điều khiến tôi quan tâm hơn là ma sát mà điều này tạo ra ở phía trước chuỗi. Các tổ chức hiếm khi áp dụng công cụ quyền riêng tư chỉ vì mục đích bản thân; họ áp dụng khi minh bạch hoàn toàn trở thành rủi ro thực sự. Vì vậy, bài kiểm tra thật không phải liệu mật mã có đứng vững hay không, mà là liệu đủ nhiều thực thể được quản lý quyết định rằng “tiết lộ theo yêu cầu” an toàn hơn “tiết lộ mặc định”. Sự lan tỏa sẽ không đến từ suy đoán. Nó sẽ đến từ việc các nhóm tuân thủ bắt đầu coi đây là hạ tầng thay vì một thí nghiệm—một cách lặng lẽ, không cần công bố. Và đó dẫn đến câu hỏi cốt lõi: nhu cầu đang được xây dựng, hay chỉ đang được cho phép?
@Dusk $DUSK #dusk
@Dusk $DUSK #dusk
9
11
2.3k
·
--
Tăng giá
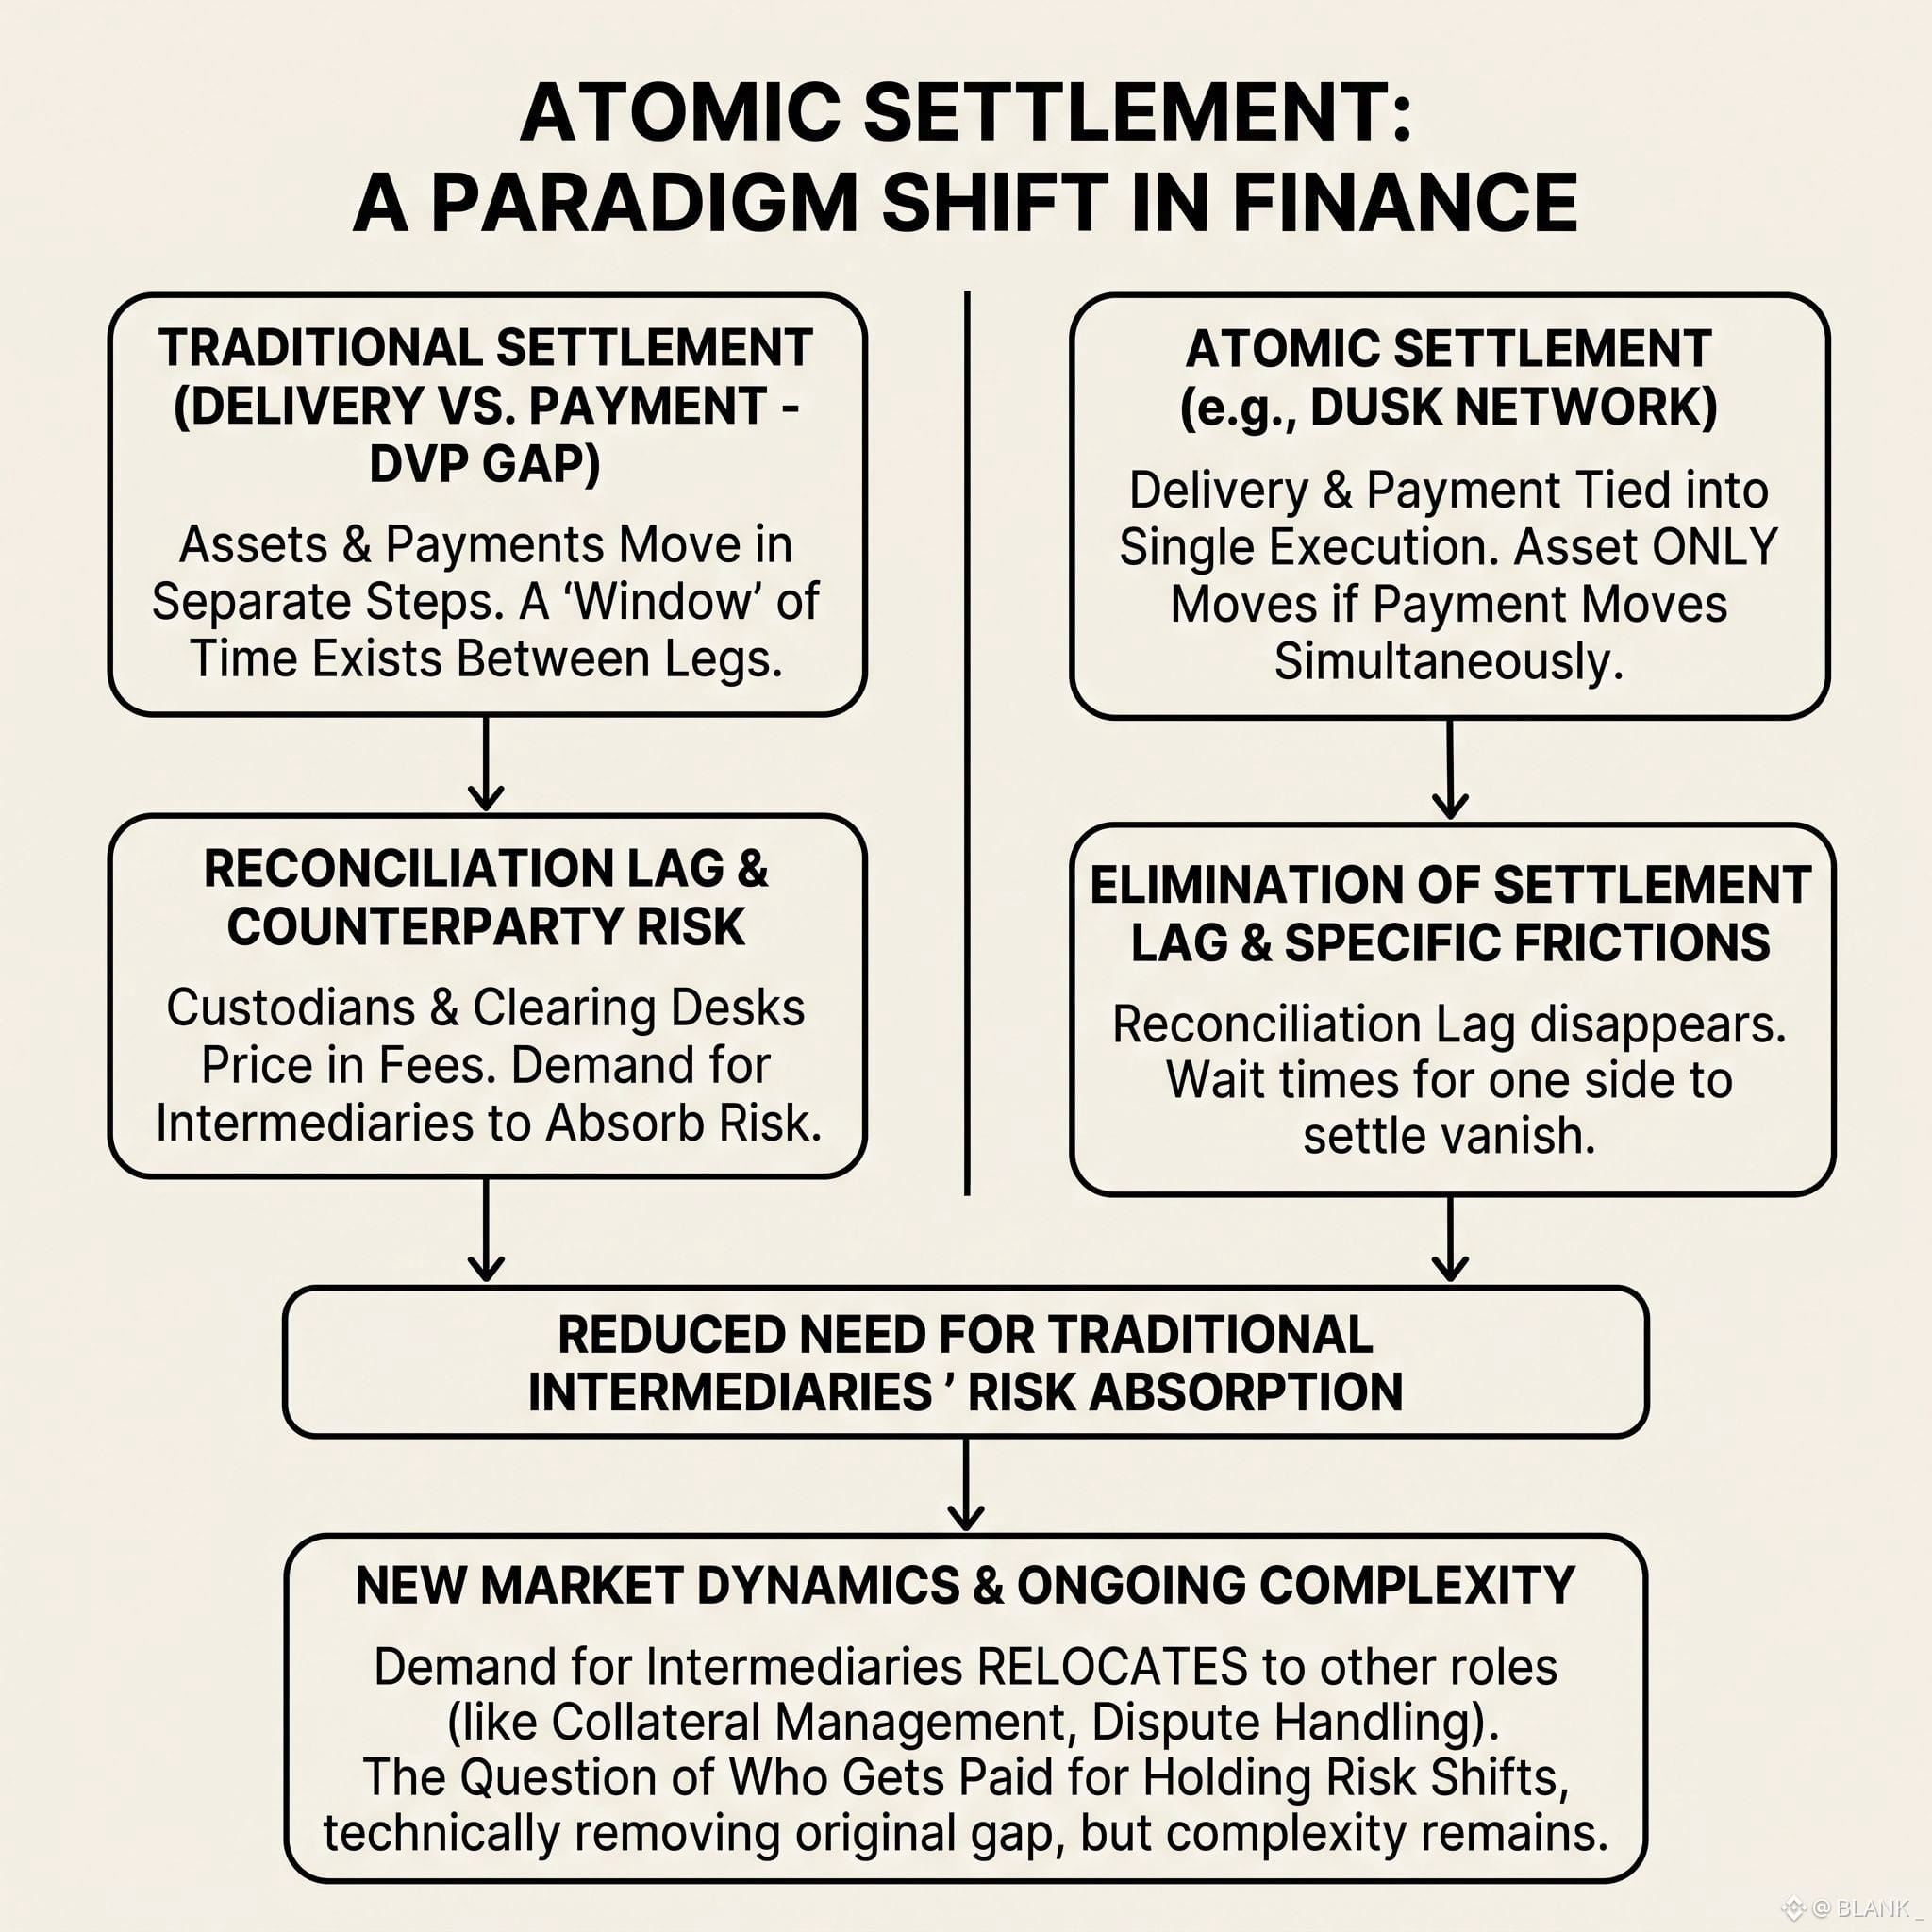
Ban đầu tôi cho rằng thanh toán nguyên tử chủ yếu chỉ là một chi tiết kỹ thuật, kiểu dữ kiện quan trọng với kỹ sư nhưng lại hiếm khi được thị trường để ý. Dusk gộp việc giao hàng và thanh toán vào cùng một bước thực thi, vì vậy một tài sản chỉ di chuyển khi việc thanh toán cũng di chuyển theo. Không có khoảng thời gian nào mà một bên thanh toán xong còn bên kia phải chờ. Điều đó loại bỏ một dạng ma sát cụ thể: độ trễ đối soát mà các bên lưu ký và quầy thanh toán bù trừ đã âm thầm tính giá vào phí của họ trong nhiều thập kỷ. Điều thú vị là những gì biến mất cùng với độ trễ. Các trung gian niềm tin tồn tại một phần để hấp thụ rủi ro phát sinh từ khoảng cách đó. Vậy nếu khoảng cách được thu hẹp, nhu cầu đối với những trung gian ấy có biến mất theo, hay nó chỉ chuyển sang một nơi ít được nhìn thấy hơn, như quản lý tài sản bảo đảm hoặc xử lý tranh chấp? Việc đơn giản hóa thanh toán không loại bỏ sự phức tạp. Nó chỉ chuyển câu hỏi rằng ai sẽ tiếp tục được trả tiền để nắm giữ rủi ro—mà về mặt kỹ thuật—nay không còn tồn tại.
@Dusk_Foundation $DUSK #dusk
Ban đầu tôi cho rằng thanh toán nguyên tử chủ yếu chỉ là một chi tiết kỹ thuật, kiểu dữ kiện quan trọng với kỹ sư nhưng lại hiếm khi được thị trường để ý. Dusk gộp việc giao hàng và thanh toán vào cùng một bước thực thi, vì vậy một tài sản chỉ di chuyển khi việc thanh toán cũng di chuyển theo. Không có khoảng thời gian nào mà một bên thanh toán xong còn bên kia phải chờ. Điều đó loại bỏ một dạng ma sát cụ thể: độ trễ đối soát mà các bên lưu ký và quầy thanh toán bù trừ đã âm thầm tính giá vào phí của họ trong nhiều thập kỷ. Điều thú vị là những gì biến mất cùng với độ trễ. Các trung gian niềm tin tồn tại một phần để hấp thụ rủi ro phát sinh từ khoảng cách đó. Vậy nếu khoảng cách được thu hẹp, nhu cầu đối với những trung gian ấy có biến mất theo, hay nó chỉ chuyển sang một nơi ít được nhìn thấy hơn, như quản lý tài sản bảo đảm hoặc xử lý tranh chấp? Việc đơn giản hóa thanh toán không loại bỏ sự phức tạp. Nó chỉ chuyển câu hỏi rằng ai sẽ tiếp tục được trả tiền để nắm giữ rủi ro—mà về mặt kỹ thuật—nay không còn tồn tại.
@Dusk $DUSK #dusk
@Dusk $DUSK #dusk
19
21
2.3k
·
--
Tăng giá
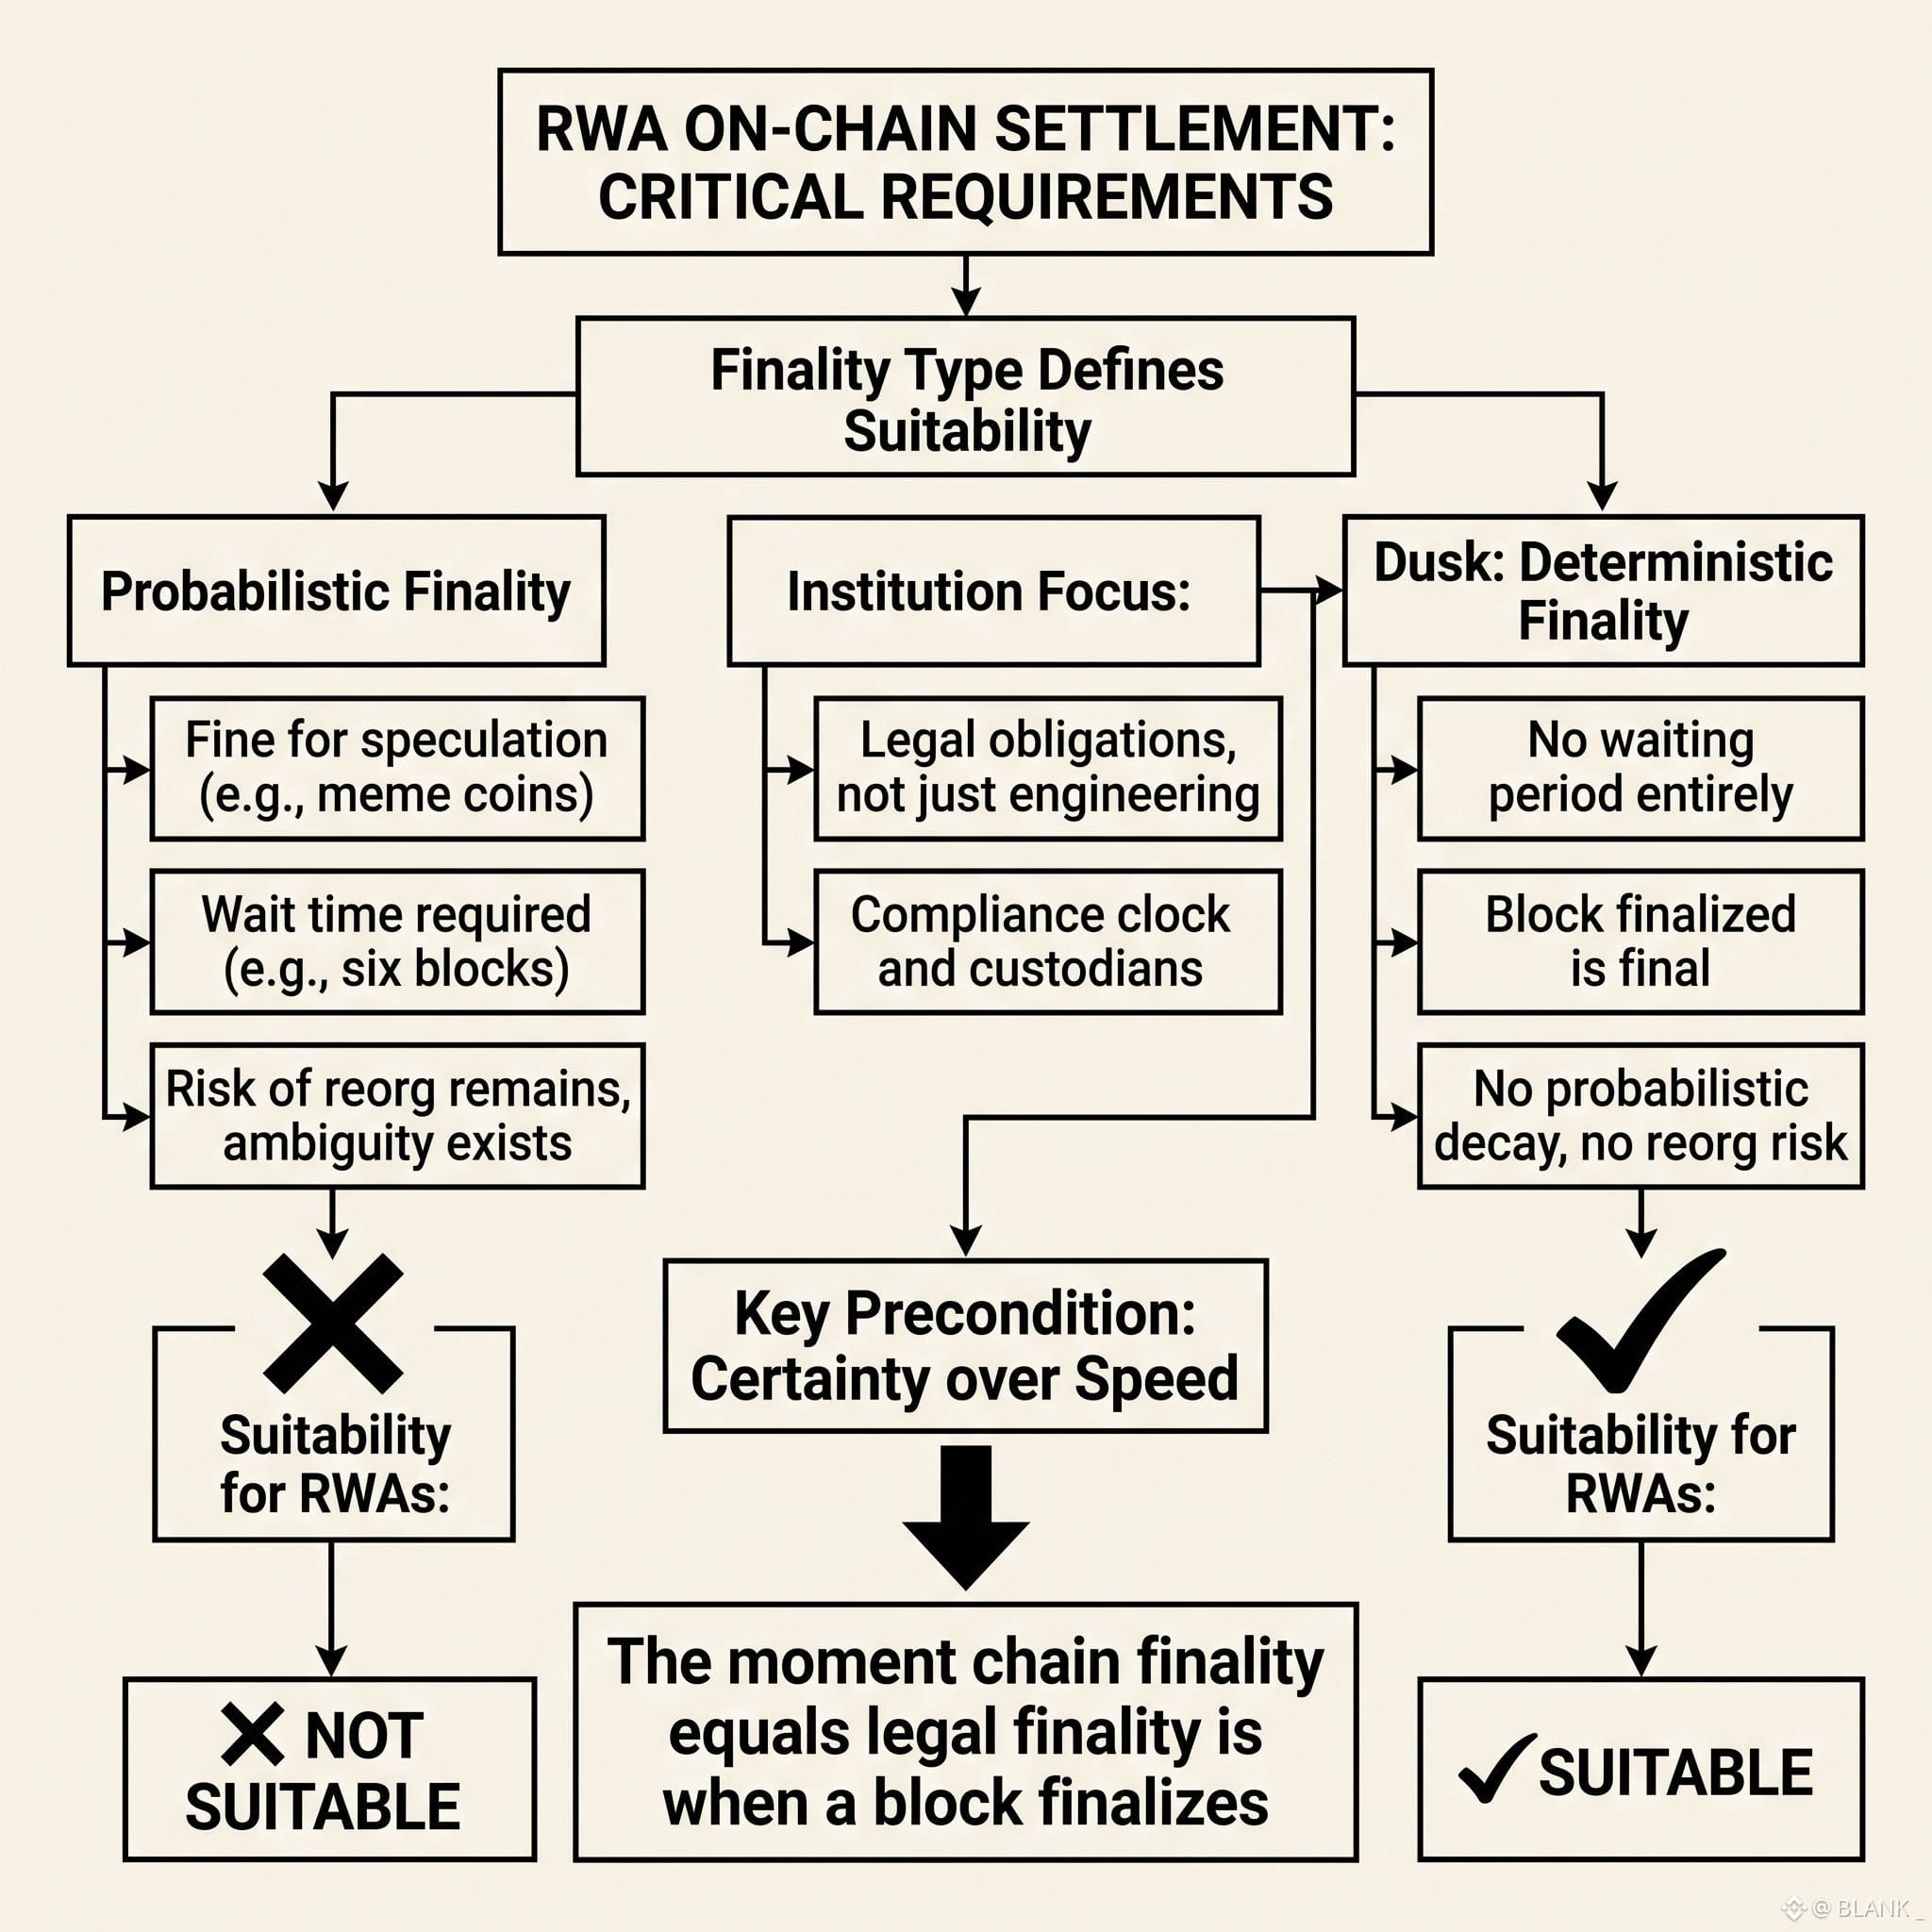
Ban đầu, tôi cứ nghĩ tính hoàn tất cuối cùng chỉ là một ghi chú kỹ thuật—điều mà các kỹ sư vận hành sàn giao dịch quan tâm nhiều hơn so với người dùng. Nhưng khi quan sát cách các bàn giao dịch RWA thực sự vận hành, cách đọc đó thay đổi. Tính hoàn tất mang tính xác suất thì ổn cho mục đích suy đoán. Chẳng ai bận tâm việc phải chờ thêm sáu khối khi tài sản chỉ là một đồng meme. Tuy nhiên, các giấy tờ quyền sở hữu bất động sản, phiếu trái phiếu và các khung thời gian thanh toán gắn với nghĩa vụ pháp lý thì không chấp nhận kiểu mơ hồ đó. Một giao dịch có thể cần reorg sẽ không được coi là đã thanh toán; nó vẫn ở trạng thái pending, và trạng thái pending không đủ để vượt qua “đồng hồ tuân thủ” của bên lưu ký. Tính hoàn tất cuối cùng tất định của Dusk loại bỏ hoàn toàn khoảng chờ đó. Ngay khoảnh khắc một khối được finalizes, nó đã là final—không có sự suy giảm theo xác suất, không có rủi ro reorg âm thầm len lỏi về sau. Đó không hẳn là một tính năng, mà là một điều kiện tiên quyết. Các tổ chức không định giá theo tốc độ. Họ định giá theo độ chắc chắn—vì độ chắc chắn là thứ giúp tính hoàn tất pháp lý và tính hoàn tất của chuỗi khớp lại trong cùng một khoảnh khắc.
Câu hỏi thực sự không phải là liệu RWA có lên chuỗi hay không. Mà là liệu chúng có ở lại khi các cam kết thanh toán được kiểm chứng hay không.
@Dusk_Foundation $DUSK #dusk
Ban đầu, tôi cứ nghĩ tính hoàn tất cuối cùng chỉ là một ghi chú kỹ thuật—điều mà các kỹ sư vận hành sàn giao dịch quan tâm nhiều hơn so với người dùng. Nhưng khi quan sát cách các bàn giao dịch RWA thực sự vận hành, cách đọc đó thay đổi. Tính hoàn tất mang tính xác suất thì ổn cho mục đích suy đoán. Chẳng ai bận tâm việc phải chờ thêm sáu khối khi tài sản chỉ là một đồng meme. Tuy nhiên, các giấy tờ quyền sở hữu bất động sản, phiếu trái phiếu và các khung thời gian thanh toán gắn với nghĩa vụ pháp lý thì không chấp nhận kiểu mơ hồ đó. Một giao dịch có thể cần reorg sẽ không được coi là đã thanh toán; nó vẫn ở trạng thái pending, và trạng thái pending không đủ để vượt qua “đồng hồ tuân thủ” của bên lưu ký. Tính hoàn tất cuối cùng tất định của Dusk loại bỏ hoàn toàn khoảng chờ đó. Ngay khoảnh khắc một khối được finalizes, nó đã là final—không có sự suy giảm theo xác suất, không có rủi ro reorg âm thầm len lỏi về sau. Đó không hẳn là một tính năng, mà là một điều kiện tiên quyết. Các tổ chức không định giá theo tốc độ. Họ định giá theo độ chắc chắn—vì độ chắc chắn là thứ giúp tính hoàn tất pháp lý và tính hoàn tất của chuỗi khớp lại trong cùng một khoảnh khắc.
Câu hỏi thực sự không phải là liệu RWA có lên chuỗi hay không. Mà là liệu chúng có ở lại khi các cam kết thanh toán được kiểm chứng hay không.
@Dusk $DUSK #dusk
Câu hỏi thực sự không phải là liệu RWA có lên chuỗi hay không. Mà là liệu chúng có ở lại khi các cam kết thanh toán được kiểm chứng hay không.
@Dusk $DUSK #dusk
25
1
28
2.2k
·
--
Tăng giá
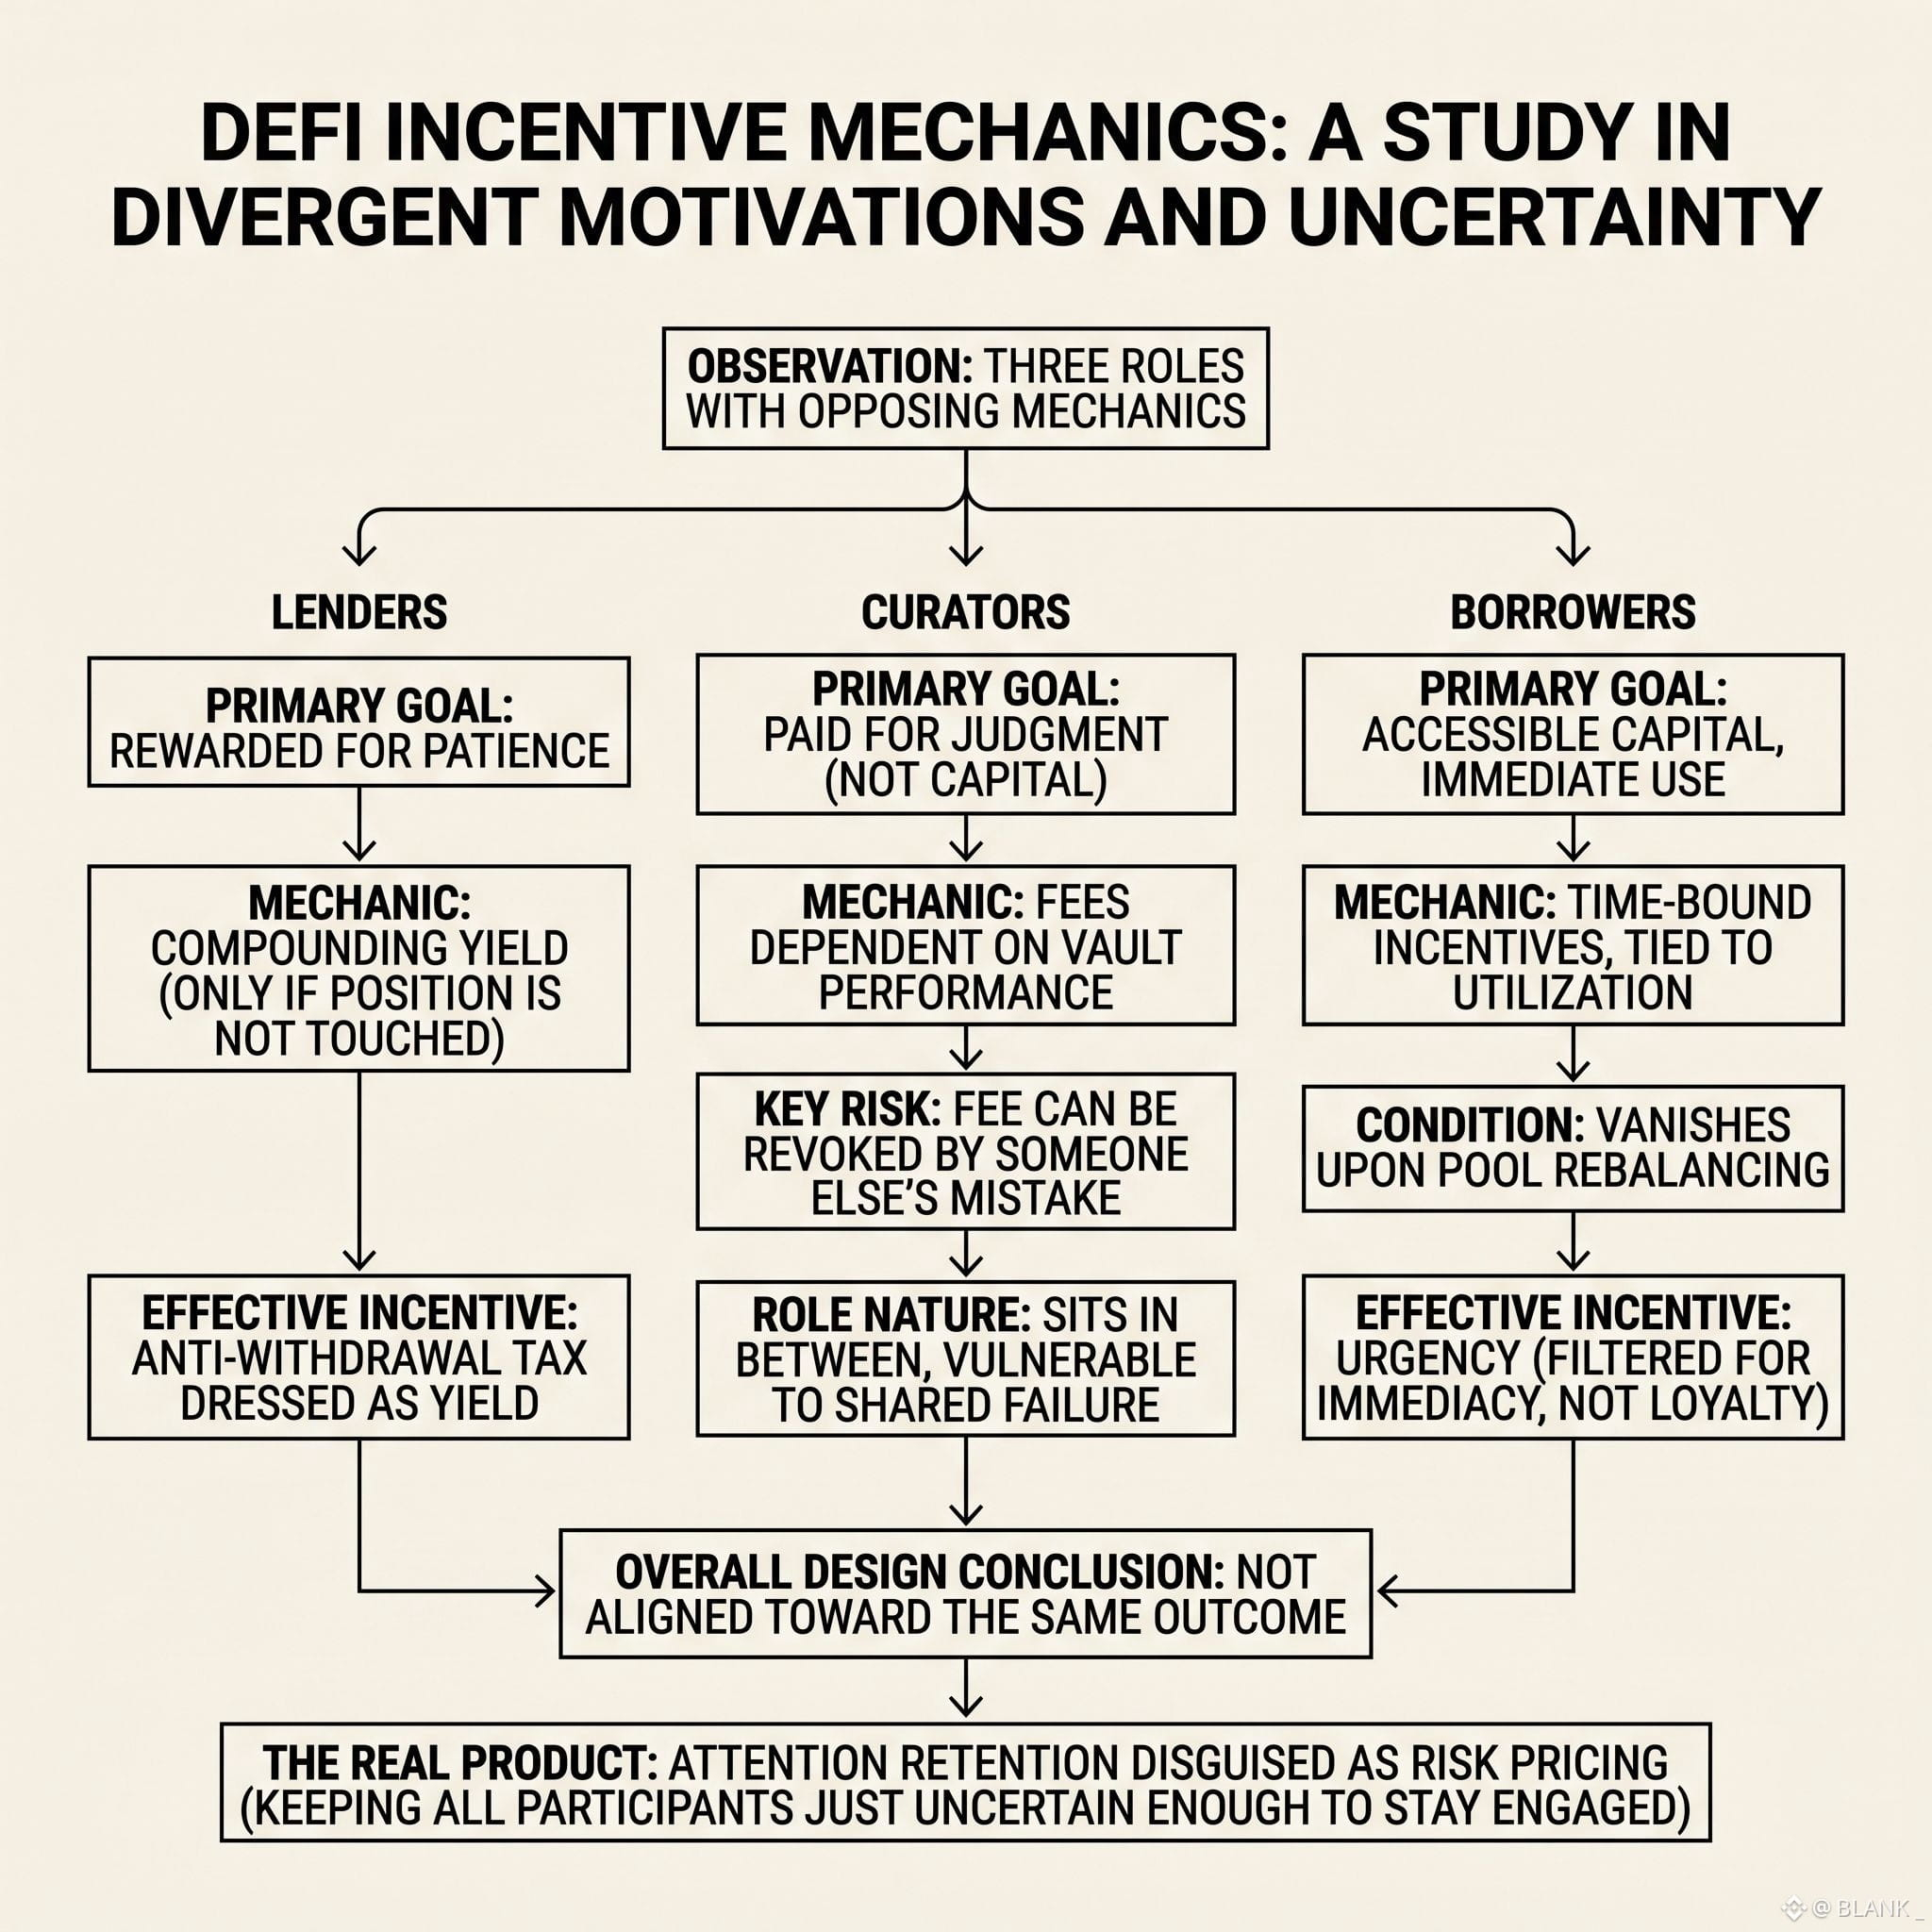
Ban đầu tôi cho rằng ba vai trò chỉ là những điểm vào khác nhau của cùng một “quỹ khuyến khích”, nhưng cơ chế lại kéo về các hướng trái ngược nhau. Bên cho vay được trả tiền cho sự kiên nhẫn. Phần thưởng của họ được cộng dồn âm thầm miễn là họ không chạm vào vị thế, nên về bản chất đây là một loại “thuế chống rút” được khoác áo dưới dạng lợi suất. Bên đi vay lại chịu áp lực ngược lại: mọi khuyến khích đều có thời hạn, gắn với mức sử dụng, và biến mất ngay khi quỹ được tái cân bằng. Hành vi của họ được lọc theo mức độ khẩn cấp, không phải lòng trung thành. Các “curator” nằm ở giữa: được trả không phải cho vốn, mà cho phán đoán, và khoản phí đó chỉ tiếp tục tồn tại nếu các vault mà họ chuyển hướng vào vẫn hoạt động. Đây là vai trò duy nhất mà phần khuyến khích có thể bị thu hồi do sai lầm của người khác. Không ai trong số những vai trò này cùng hướng tới một mục tiêu. Tất cả đều được thiết kế để giữ cho mỗi người tham gia chỉ bất định đủ mức để tiếp tục gắn bó. Có lẽ đó mới là “sản phẩm” thật: không phải lợi suất, mà là giữ chân sự chú ý được ngụy trang dưới dạng định giá rủi ro.
@termmax #TermMax
Ban đầu tôi cho rằng ba vai trò chỉ là những điểm vào khác nhau của cùng một “quỹ khuyến khích”, nhưng cơ chế lại kéo về các hướng trái ngược nhau. Bên cho vay được trả tiền cho sự kiên nhẫn. Phần thưởng của họ được cộng dồn âm thầm miễn là họ không chạm vào vị thế, nên về bản chất đây là một loại “thuế chống rút” được khoác áo dưới dạng lợi suất. Bên đi vay lại chịu áp lực ngược lại: mọi khuyến khích đều có thời hạn, gắn với mức sử dụng, và biến mất ngay khi quỹ được tái cân bằng. Hành vi của họ được lọc theo mức độ khẩn cấp, không phải lòng trung thành. Các “curator” nằm ở giữa: được trả không phải cho vốn, mà cho phán đoán, và khoản phí đó chỉ tiếp tục tồn tại nếu các vault mà họ chuyển hướng vào vẫn hoạt động. Đây là vai trò duy nhất mà phần khuyến khích có thể bị thu hồi do sai lầm của người khác. Không ai trong số những vai trò này cùng hướng tới một mục tiêu. Tất cả đều được thiết kế để giữ cho mỗi người tham gia chỉ bất định đủ mức để tiếp tục gắn bó. Có lẽ đó mới là “sản phẩm” thật: không phải lợi suất, mà là giữ chân sự chú ý được ngụy trang dưới dạng định giá rủi ro.
@TermMax #TermMax
@TermMax #TermMax
19
23
2k
·
--
Tăng giá
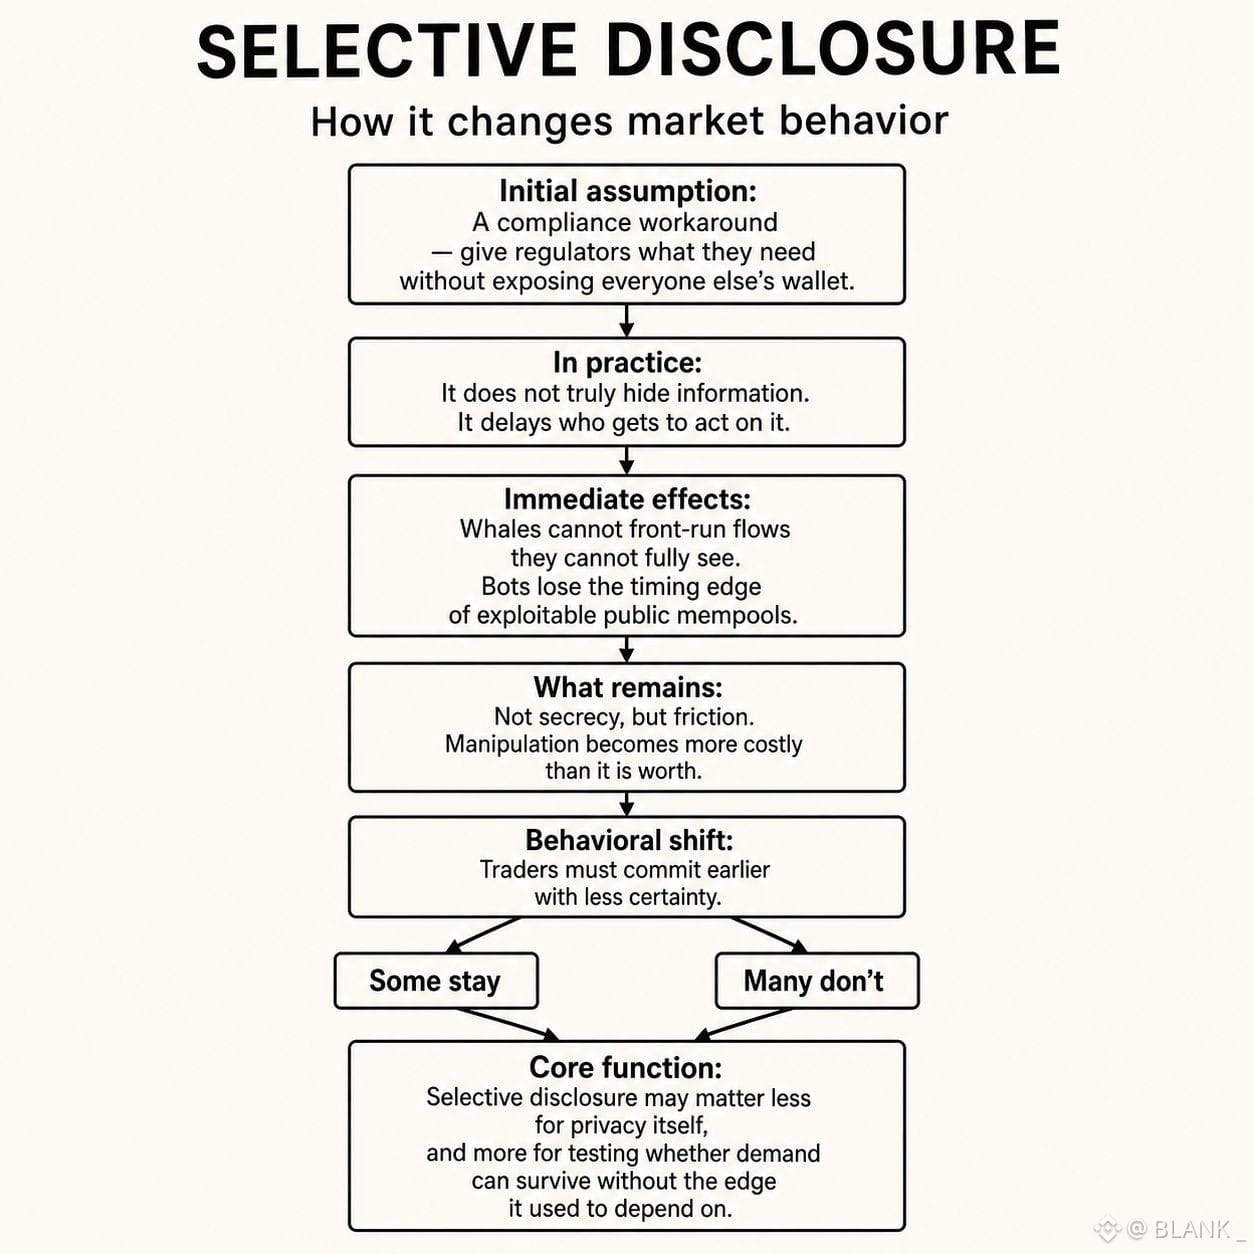
Ban đầu tôi cho rằng công bố chọn lọc chỉ là một cách “lách” tuân thủ: đưa cho cơ quan quản lý những gì họ cần mà không để lộ ví của mọi người khác. Nhưng khi chứng kiến nó vận hành trong thực tế, tác động lại âm thầm hơn thế. Nó không che giấu thông tin nhiều đến mức trì hoãn việc ai là người được hành động dựa trên thông tin đó. Cá voi không thể “đi trước” các luồng tiền mà họ không thể nhìn thấy đầy đủ. Các bot mất lợi thế về thời điểm, thứ từng khiến các mempool công khai trở nên dễ bị khai thác. Thứ còn lại không phải là bí mật, mà là ma sát—loại ma sát khiến chi phí cho thao túng cao hơn nhiều so với khoản lợi nó mang lại. Điều lạ là nó định hình lại hành vi con người như thế nào. Những nhà giao dịch trước đây từng định vị dựa trên dữ liệu rò rỉ giờ phải cam kết sớm hơn, với ít chắc chắn hơn. Một số thì ở lại. Nhiều người thì không. Có lẽ đó mới là chức năng thật sự của công bố chọn lọc: không phải bảo vệ quyền riêng tư chỉ vì quyền riêng tư, mà là đặt câu hỏi liệu nhu cầu có thể tồn tại nếu không còn “lợi thế” mà nó từng dựa vào.
@Dusk_Foundation $DUSK #dusk
Ban đầu tôi cho rằng công bố chọn lọc chỉ là một cách “lách” tuân thủ: đưa cho cơ quan quản lý những gì họ cần mà không để lộ ví của mọi người khác. Nhưng khi chứng kiến nó vận hành trong thực tế, tác động lại âm thầm hơn thế. Nó không che giấu thông tin nhiều đến mức trì hoãn việc ai là người được hành động dựa trên thông tin đó. Cá voi không thể “đi trước” các luồng tiền mà họ không thể nhìn thấy đầy đủ. Các bot mất lợi thế về thời điểm, thứ từng khiến các mempool công khai trở nên dễ bị khai thác. Thứ còn lại không phải là bí mật, mà là ma sát—loại ma sát khiến chi phí cho thao túng cao hơn nhiều so với khoản lợi nó mang lại. Điều lạ là nó định hình lại hành vi con người như thế nào. Những nhà giao dịch trước đây từng định vị dựa trên dữ liệu rò rỉ giờ phải cam kết sớm hơn, với ít chắc chắn hơn. Một số thì ở lại. Nhiều người thì không. Có lẽ đó mới là chức năng thật sự của công bố chọn lọc: không phải bảo vệ quyền riêng tư chỉ vì quyền riêng tư, mà là đặt câu hỏi liệu nhu cầu có thể tồn tại nếu không còn “lợi thế” mà nó từng dựa vào.
@Dusk $DUSK #dusk
@Dusk $DUSK #dusk
46
42
2.3k
·
--
Tăng giá
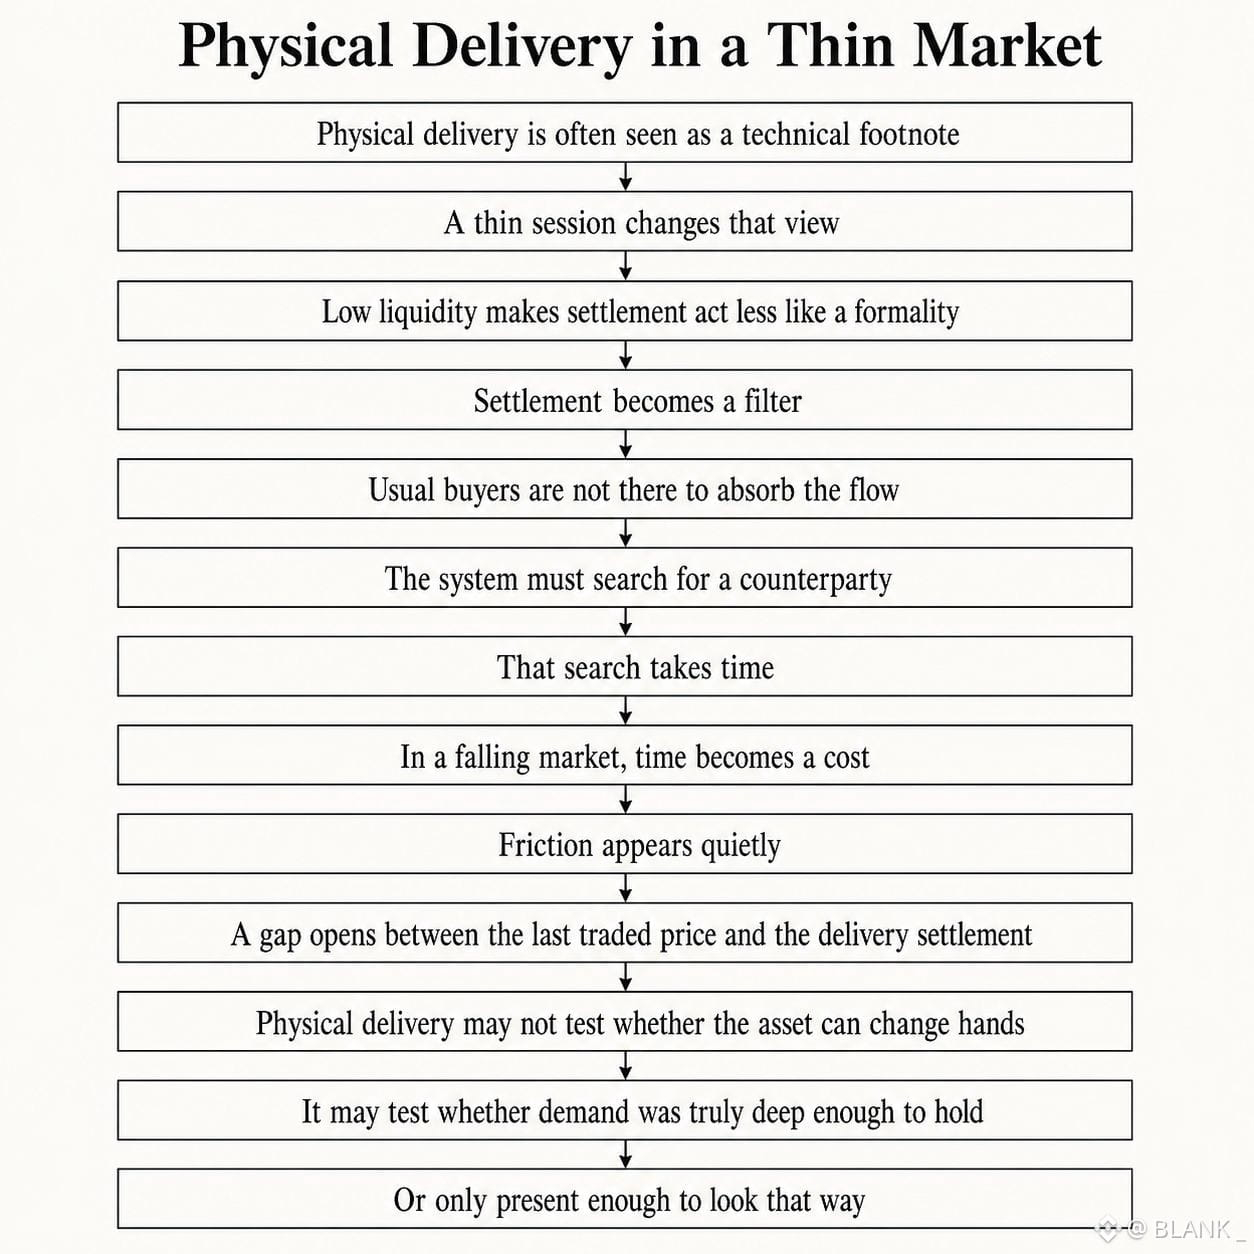
Ban đầu tôi cho rằng việc giao hàng thực chỉ là một chi tiết kỹ thuật, thứ dành cho những người giao dịch quên đóng vị thế trước khi hết hạn. Chứng kiến một trường hợp diễn ra khi thanh khoản mỏng khiến tôi thay đổi quan điểm. Khi thanh khoản thấp, lớp thanh toán không còn đóng vai trò như một thủ tục hình thức nữa mà bắt đầu hoạt động như một bộ lọc. Những người mua vốn thường hấp thụ dòng giao dịch đơn giản là không có ở đó. Thay vì được thanh toán tại một mức giá, hệ thống phải tìm kiếm một đối tác, và việc tìm kiếm đó tốn thời gian. Trong một thị trường đang giảm, thời gian là một dạng chi phí riêng. Điều làm tôi ấn tượng nhất là ma sát ấy xuất hiện một cách âm thầm đến mức nào. Không có cảnh báo, không có thông báo, chỉ là khoảng cách ngày càng nới rộng giữa giá giao dịch cuối cùng và bất kỳ cơ chế giao hàng nào cuối cùng cũng chốt. Có lẽ giao hàng vật chất không thực sự kiểm tra liệu tài sản có thể được chuyển giao hay không. Có lẽ nó đang kiểm tra liệu nhu cầu đã đủ sâu từ trước để có thể giữ vững hay chỉ đủ hiện diện để trông như thể nó đủ sâu.
@termmax #TermMax
Ban đầu tôi cho rằng việc giao hàng thực chỉ là một chi tiết kỹ thuật, thứ dành cho những người giao dịch quên đóng vị thế trước khi hết hạn. Chứng kiến một trường hợp diễn ra khi thanh khoản mỏng khiến tôi thay đổi quan điểm. Khi thanh khoản thấp, lớp thanh toán không còn đóng vai trò như một thủ tục hình thức nữa mà bắt đầu hoạt động như một bộ lọc. Những người mua vốn thường hấp thụ dòng giao dịch đơn giản là không có ở đó. Thay vì được thanh toán tại một mức giá, hệ thống phải tìm kiếm một đối tác, và việc tìm kiếm đó tốn thời gian. Trong một thị trường đang giảm, thời gian là một dạng chi phí riêng. Điều làm tôi ấn tượng nhất là ma sát ấy xuất hiện một cách âm thầm đến mức nào. Không có cảnh báo, không có thông báo, chỉ là khoảng cách ngày càng nới rộng giữa giá giao dịch cuối cùng và bất kỳ cơ chế giao hàng nào cuối cùng cũng chốt. Có lẽ giao hàng vật chất không thực sự kiểm tra liệu tài sản có thể được chuyển giao hay không. Có lẽ nó đang kiểm tra liệu nhu cầu đã đủ sâu từ trước để có thể giữ vững hay chỉ đủ hiện diện để trông như thể nó đủ sâu.
@TermMax #TermMax
@TermMax #TermMax
43
49
10.9k
·
--
Tăng giá
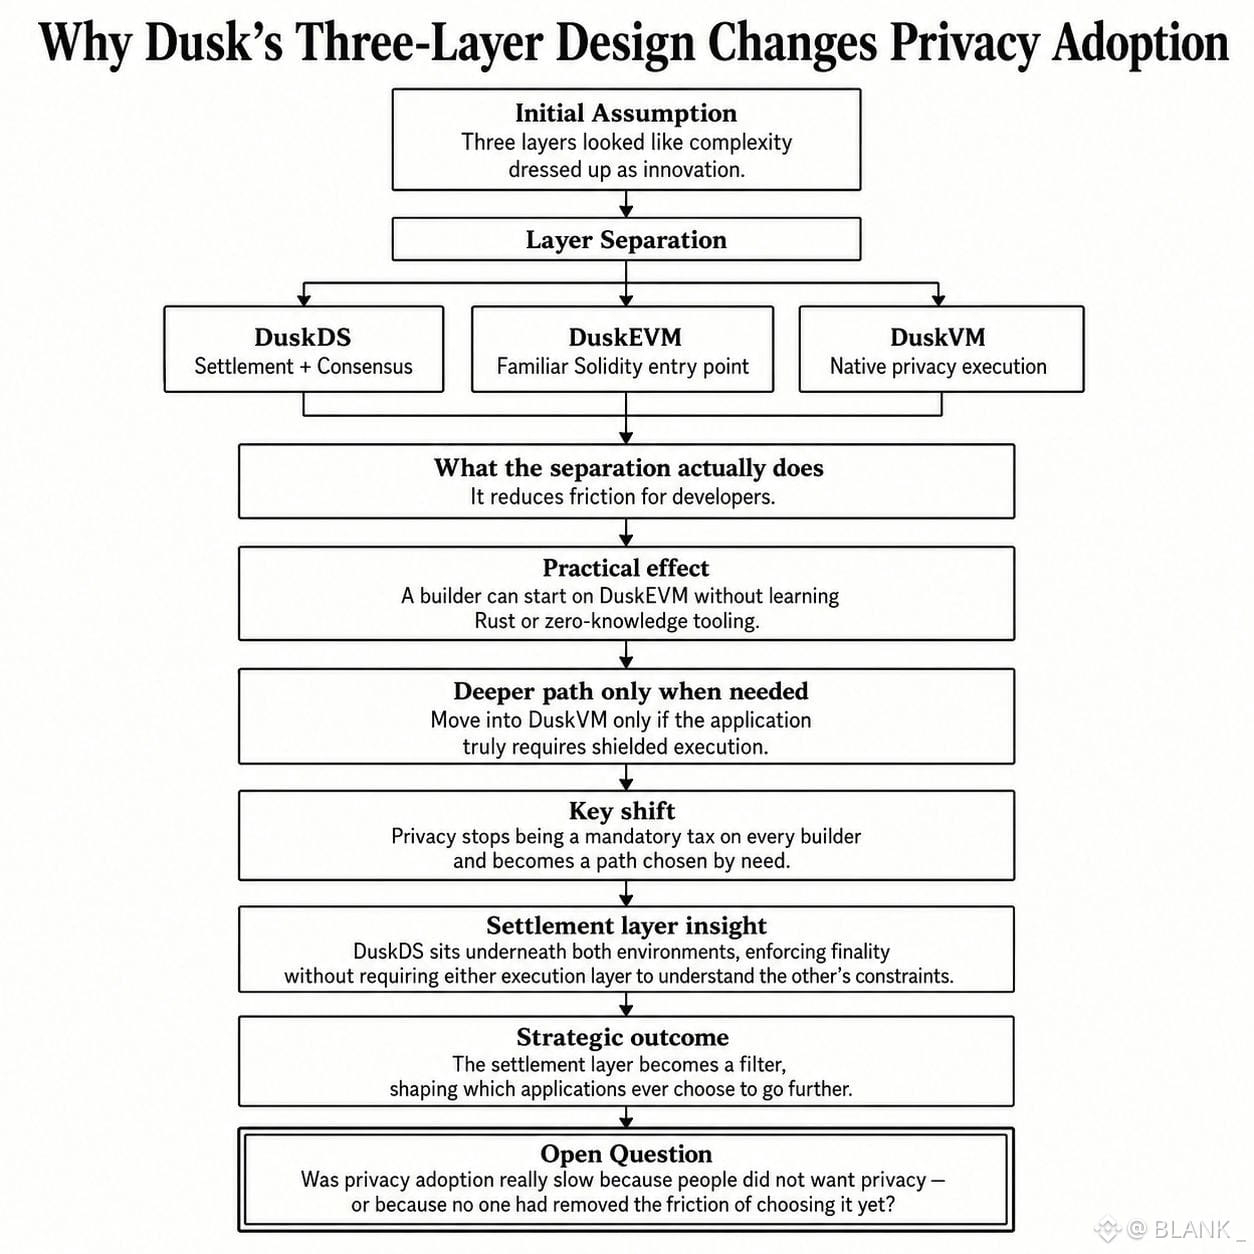
Ban đầu tôi cho rằng việc chia một chuỗi thành ba lớp chỉ là sự phức tạp được khoác lên mình như một sự đổi mới. DuskDS xử lý việc thiết lập và đồng thuận, DuskEVM mang đến cho các nhà phát triển Solidity một điểm vào quen thuộc, còn DuskVM được giữ lại cho các công việc về quyền riêng tư ở mức bản địa. Việc tách lớp đó trông có vẻ như là một chi phí bổ sung cho đến khi tôi nhận ra nó làm giảm ma sát như thế nào. Một nhà phát triển không cần phải học Rust và các công cụ về zero-knowledge chỉ để triển khai một thứ đơn giản; họ có thể bắt đầu trên DuskEVM và chỉ đi sâu hơn nếu ứng dụng thực sự cần thực thi được che chắn. Quyền riêng tư không còn là một khoản thu bắt buộc với mọi người xây dựng nữa mà trở thành một lộ trình được lựa chọn khi có nhu cầu. Điều khiến tôi quan tâm hơn là lớp thiết lập nằm bên dưới cả hai, âm thầm thực thi tính cuối cùng mà không yêu cầu môi trường thực thi nào phải biết về các ràng buộc của môi trường kia. Nó ít giống một tính năng hơn là một bộ lọc, quyết định ứng dụng nào mới thực sự được phép đi xa hơn. Tôi cứ tự hỏi liệu việc ứng dụng quyền riêng tư có từng thực sự chậm vì mọi người không muốn nó, hay vì chưa ai từng loại bỏ được ma sát khi lựa chọn nó.
@Dusk_Foundation $DUSK #dusk
Ban đầu tôi cho rằng việc chia một chuỗi thành ba lớp chỉ là sự phức tạp được khoác lên mình như một sự đổi mới. DuskDS xử lý việc thiết lập và đồng thuận, DuskEVM mang đến cho các nhà phát triển Solidity một điểm vào quen thuộc, còn DuskVM được giữ lại cho các công việc về quyền riêng tư ở mức bản địa. Việc tách lớp đó trông có vẻ như là một chi phí bổ sung cho đến khi tôi nhận ra nó làm giảm ma sát như thế nào. Một nhà phát triển không cần phải học Rust và các công cụ về zero-knowledge chỉ để triển khai một thứ đơn giản; họ có thể bắt đầu trên DuskEVM và chỉ đi sâu hơn nếu ứng dụng thực sự cần thực thi được che chắn. Quyền riêng tư không còn là một khoản thu bắt buộc với mọi người xây dựng nữa mà trở thành một lộ trình được lựa chọn khi có nhu cầu. Điều khiến tôi quan tâm hơn là lớp thiết lập nằm bên dưới cả hai, âm thầm thực thi tính cuối cùng mà không yêu cầu môi trường thực thi nào phải biết về các ràng buộc của môi trường kia. Nó ít giống một tính năng hơn là một bộ lọc, quyết định ứng dụng nào mới thực sự được phép đi xa hơn. Tôi cứ tự hỏi liệu việc ứng dụng quyền riêng tư có từng thực sự chậm vì mọi người không muốn nó, hay vì chưa ai từng loại bỏ được ma sát khi lựa chọn nó.
@Dusk $DUSK #dusk
@Dusk $DUSK #dusk
37
32
1.4k
·
--
Tăng giá
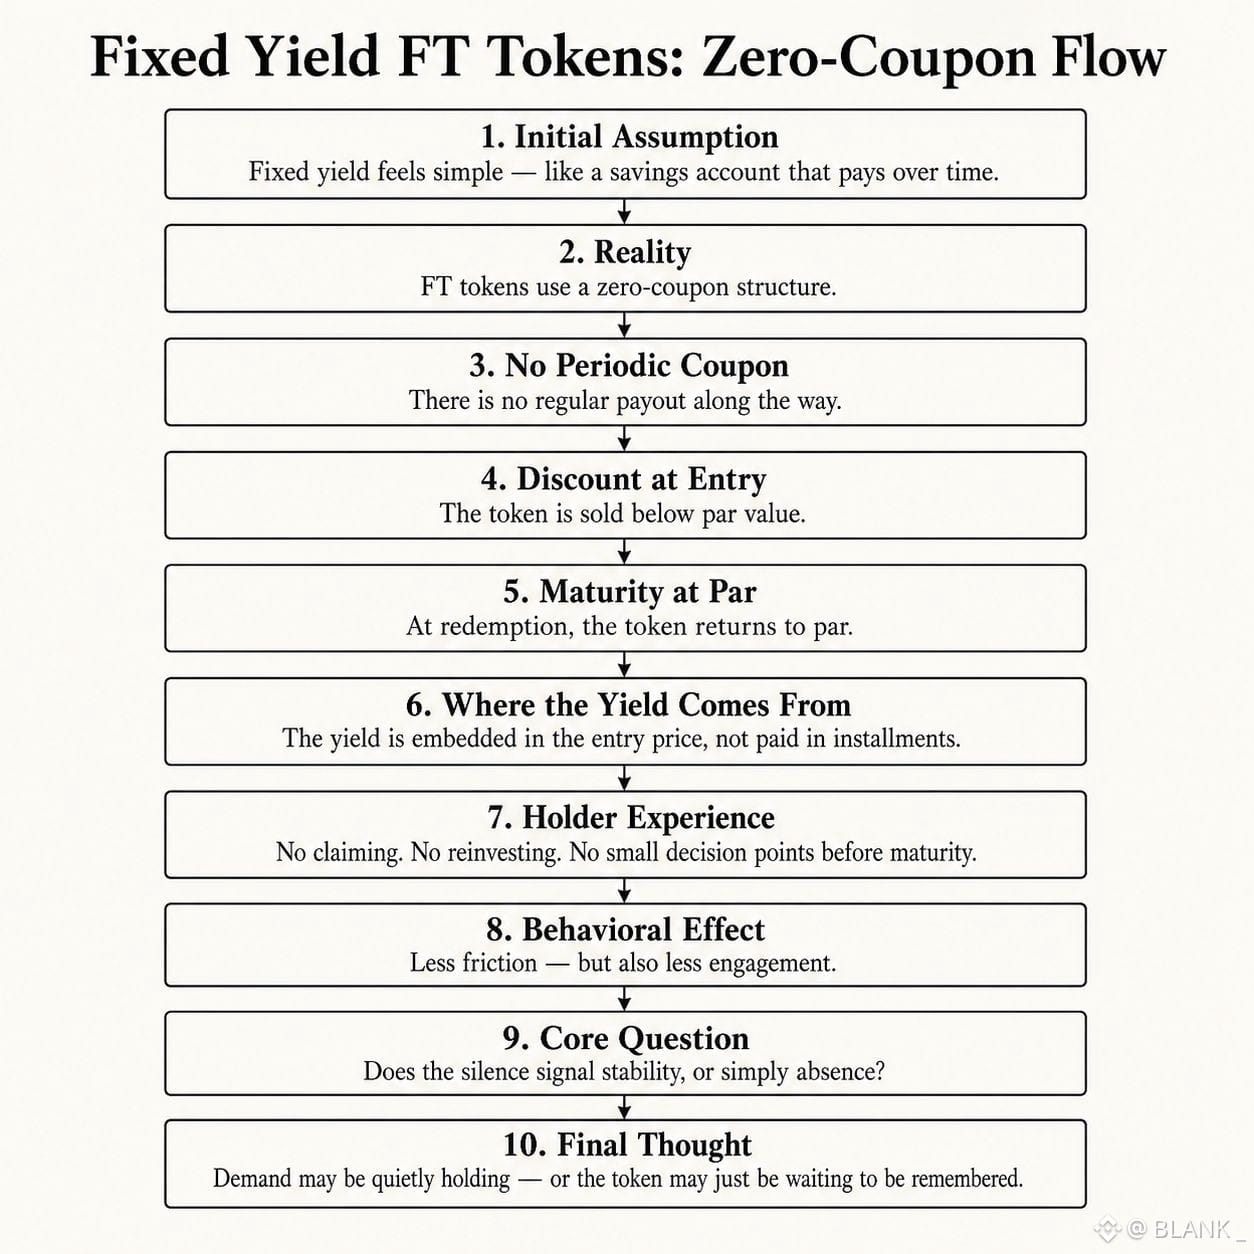
Ban đầu tôi cho rằng lợi suất cố định đồng nghĩa với sự đơn giản: rằng token FT chỉ trả tiền cho nhà đầu tư theo thời gian như một tài khoản tiết kiệm. Nhưng cấu trúc zero-coupon hoạt động khác đi. Không có lãi suất phiếu lãi (coupon) nào cả, không có khoản chi trả định kỳ để neo kỳ vọng trong suốt chặng đường. Thay vào đó, token được bán với mức chiết khấu và đến ngày đáo hạn thì trả về đúng mệnh giá (par), nên lợi suất nằm ngay trong giá mua vào chứ không được phân phối theo từng đợt. Điều này thay đổi hành vi nhiều hơn tôi tưởng. Người nắm giữ không phải kiểm tra xem có khoản thanh toán nào không—họ chỉ chờ đợi. Không có khâu nhận (claim), không có tái đầu tư, không có các điểm quyết định nhỏ để giữ sự chú ý gắn với tiến trình cho đến khi ngày đáo hạn đến. Nó cắt giảm một lớp ma sát, nhưng đồng thời cũng loại bỏ một lớp tương tác. Không phải làm gì thường xuyên thì cũng chẳng có gì để ý. Câu hỏi thực sự là liệu sự im lặng đó báo hiệu sự ổn định hay sự vắng mặt. Một token không đòi hỏi điều gì từ bạn cho đến khi được hoàn trả (redeem) có thể đang giữ nhu cầu ở trạng thái âm thầm, hoặc chỉ đang chờ được nhớ đến.
@termmax #TermMax
Ban đầu tôi cho rằng lợi suất cố định đồng nghĩa với sự đơn giản: rằng token FT chỉ trả tiền cho nhà đầu tư theo thời gian như một tài khoản tiết kiệm. Nhưng cấu trúc zero-coupon hoạt động khác đi. Không có lãi suất phiếu lãi (coupon) nào cả, không có khoản chi trả định kỳ để neo kỳ vọng trong suốt chặng đường. Thay vào đó, token được bán với mức chiết khấu và đến ngày đáo hạn thì trả về đúng mệnh giá (par), nên lợi suất nằm ngay trong giá mua vào chứ không được phân phối theo từng đợt. Điều này thay đổi hành vi nhiều hơn tôi tưởng. Người nắm giữ không phải kiểm tra xem có khoản thanh toán nào không—họ chỉ chờ đợi. Không có khâu nhận (claim), không có tái đầu tư, không có các điểm quyết định nhỏ để giữ sự chú ý gắn với tiến trình cho đến khi ngày đáo hạn đến. Nó cắt giảm một lớp ma sát, nhưng đồng thời cũng loại bỏ một lớp tương tác. Không phải làm gì thường xuyên thì cũng chẳng có gì để ý. Câu hỏi thực sự là liệu sự im lặng đó báo hiệu sự ổn định hay sự vắng mặt. Một token không đòi hỏi điều gì từ bạn cho đến khi được hoàn trả (redeem) có thể đang giữ nhu cầu ở trạng thái âm thầm, hoặc chỉ đang chờ được nhớ đến.
@TermMax #TermMax
@TermMax #TermMax
31
29
3.1k
·
--
Tăng giá
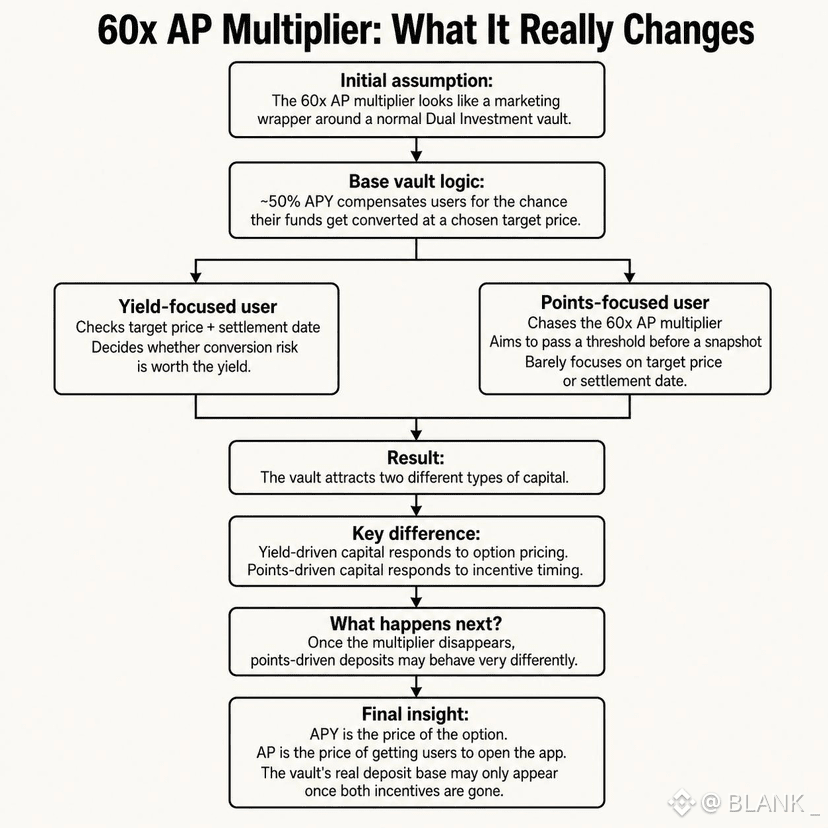
Ban đầu tôi cứ nghĩ hệ số nhân AP 60x chỉ là một “lớp bọc” marketing cho một vault Dual Investment thông thường, một cách để khiến một sản phẩm cấu trúc quen thuộc nghe mới mẻ trở lại. APY tự nó kể một câu chuyện mạch lạc: khoảng 50%, được định giá cho cơ hội quỹ của bạn được chuyển đổi tại một mức bạn tự chọn làm mục tiêu. Nhưng lớp điểm khiến mọi thứ khác đi. Một người tối ưu theo lợi suất sẽ đọc giá mục tiêu và ngày thanh toán rồi quyết định liệu giao dịch đó có đáng với rủi ro chuyển đổi không. Một người tối ưu theo điểm gần như không để ý đến cả hai. Họ gửi tiền vì việc nhân lên sáu mươi lần khiến họ vượt qua một ngưỡng trước khi chụp ảnh, chứ không phải vì họ có quan điểm về giá. Đó là một kiểu vốn khác, và nó sẽ vận hành khác đi khi hệ số nhân biến mất. APY là giá của quyền chọn. AP là cái giá để khiến mọi người chịu mở ứng dụng ngay từ đầu. Tôi chưa chắc liệu “cơ sở tiền gửi thực” của vault có lộ ra hay không cho đến khi cả hai động lực biến mất cùng lúc.
@termmax #TermMax
Ban đầu tôi cứ nghĩ hệ số nhân AP 60x chỉ là một “lớp bọc” marketing cho một vault Dual Investment thông thường, một cách để khiến một sản phẩm cấu trúc quen thuộc nghe mới mẻ trở lại. APY tự nó kể một câu chuyện mạch lạc: khoảng 50%, được định giá cho cơ hội quỹ của bạn được chuyển đổi tại một mức bạn tự chọn làm mục tiêu. Nhưng lớp điểm khiến mọi thứ khác đi. Một người tối ưu theo lợi suất sẽ đọc giá mục tiêu và ngày thanh toán rồi quyết định liệu giao dịch đó có đáng với rủi ro chuyển đổi không. Một người tối ưu theo điểm gần như không để ý đến cả hai. Họ gửi tiền vì việc nhân lên sáu mươi lần khiến họ vượt qua một ngưỡng trước khi chụp ảnh, chứ không phải vì họ có quan điểm về giá. Đó là một kiểu vốn khác, và nó sẽ vận hành khác đi khi hệ số nhân biến mất. APY là giá của quyền chọn. AP là cái giá để khiến mọi người chịu mở ứng dụng ngay từ đầu. Tôi chưa chắc liệu “cơ sở tiền gửi thực” của vault có lộ ra hay không cho đến khi cả hai động lực biến mất cùng lúc.
@TermMax #TermMax
@TermMax #TermMax
62
46
5.5k
·
--
Tăng giá
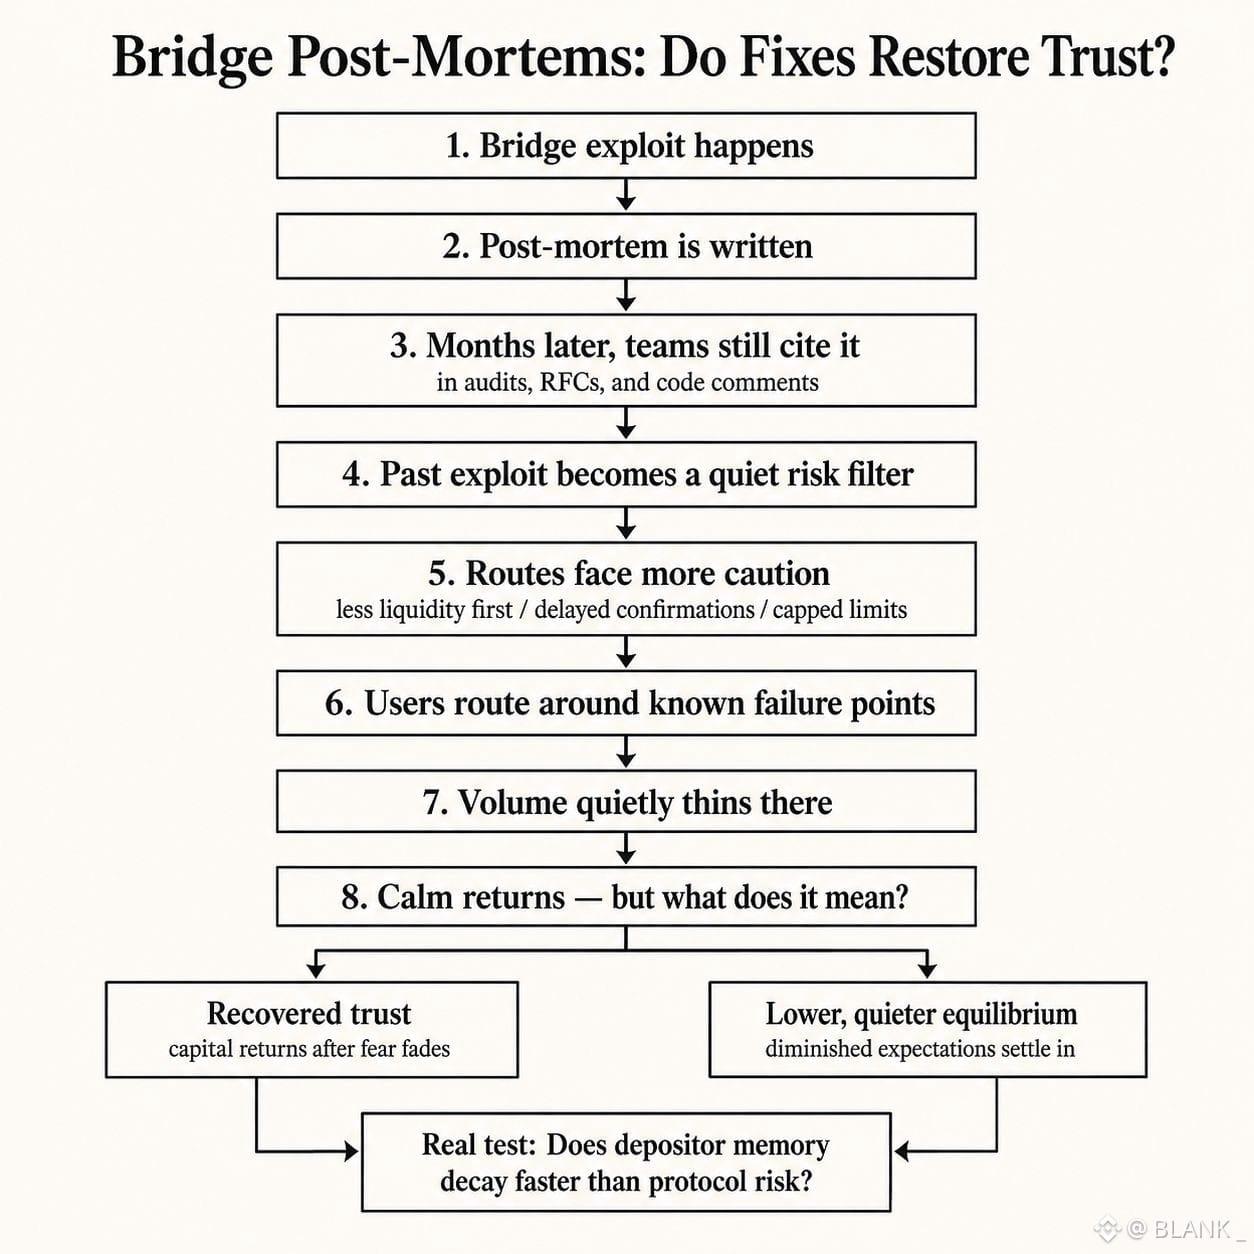
Ban đầu tôi cứ nghĩ rằng các bản phân tích sự cố sau khi cầu đã sập (post-mortem) chủ yếu chỉ được đọc một lần rồi bị quên lãng, được cất vào hồ sơ sau khi luồng thảo luận sự cố lắng xuống. Nhưng khi theo dõi cách các đội lại trích dẫn chúng nhiều tháng sau, trong các cuộc kiểm toán, trong các cuộc thảo luận RFC, thậm chí trong những bình luận mã lặng lẽ, thì có vẻ nó giống như một dạng “ma sát phát hành chậm”. Mọi lỗ hổng trong quá khứ trở thành một bộ lọc âm thầm: tuyến nào được cấp thanh khoản trước, tuyến nào bị xác nhận chậm hơn, tuyến nào bị giới hạn mức trước khi ai đó đủ tin tưởng để lại dùng. Cơ chế hiếm khi thay đổi nhanh. Thứ thay đổi là sự kiên nhẫn: người dùng vòng tránh các điểm hỏng đã biết mà không công khai lý do, và khối lượng dần mỏng đi ở đó. Độ tin cậy không được chứng minh bằng các biểu đồ uptime; nó được chứng minh bằng việc vốn có quay trở lại hay không sau một lần bị sợ hãi. Bài học post-mortem thực sự mà các đội phải đối mặt không nằm ở việc bản sửa có đứng vững về mặt kỹ thuật hay không, mà nằm ở việc liệu trí nhớ của người gửi tiền suy giảm nhanh hơn hay chậm hơn so với giao thức. Vì vậy, khi một cây cầu trông lại có vẻ bình yên, liệu đó là niềm tin đã được phục hồi, hay chỉ là những kỳ vọng giảm sút đang lắng xuống để tìm một trạng thái cân bằng thấp hơn, yên tĩnh hơn?
@Dusk_Foundation $DUSK #dusk
Ban đầu tôi cứ nghĩ rằng các bản phân tích sự cố sau khi cầu đã sập (post-mortem) chủ yếu chỉ được đọc một lần rồi bị quên lãng, được cất vào hồ sơ sau khi luồng thảo luận sự cố lắng xuống. Nhưng khi theo dõi cách các đội lại trích dẫn chúng nhiều tháng sau, trong các cuộc kiểm toán, trong các cuộc thảo luận RFC, thậm chí trong những bình luận mã lặng lẽ, thì có vẻ nó giống như một dạng “ma sát phát hành chậm”. Mọi lỗ hổng trong quá khứ trở thành một bộ lọc âm thầm: tuyến nào được cấp thanh khoản trước, tuyến nào bị xác nhận chậm hơn, tuyến nào bị giới hạn mức trước khi ai đó đủ tin tưởng để lại dùng. Cơ chế hiếm khi thay đổi nhanh. Thứ thay đổi là sự kiên nhẫn: người dùng vòng tránh các điểm hỏng đã biết mà không công khai lý do, và khối lượng dần mỏng đi ở đó. Độ tin cậy không được chứng minh bằng các biểu đồ uptime; nó được chứng minh bằng việc vốn có quay trở lại hay không sau một lần bị sợ hãi. Bài học post-mortem thực sự mà các đội phải đối mặt không nằm ở việc bản sửa có đứng vững về mặt kỹ thuật hay không, mà nằm ở việc liệu trí nhớ của người gửi tiền suy giảm nhanh hơn hay chậm hơn so với giao thức. Vì vậy, khi một cây cầu trông lại có vẻ bình yên, liệu đó là niềm tin đã được phục hồi, hay chỉ là những kỳ vọng giảm sút đang lắng xuống để tìm một trạng thái cân bằng thấp hơn, yên tĩnh hơn?
@Dusk $DUSK #dusk
@Dusk $DUSK #dusk
63
52
3.1k
·
--
Tăng giá
Đã xác minh
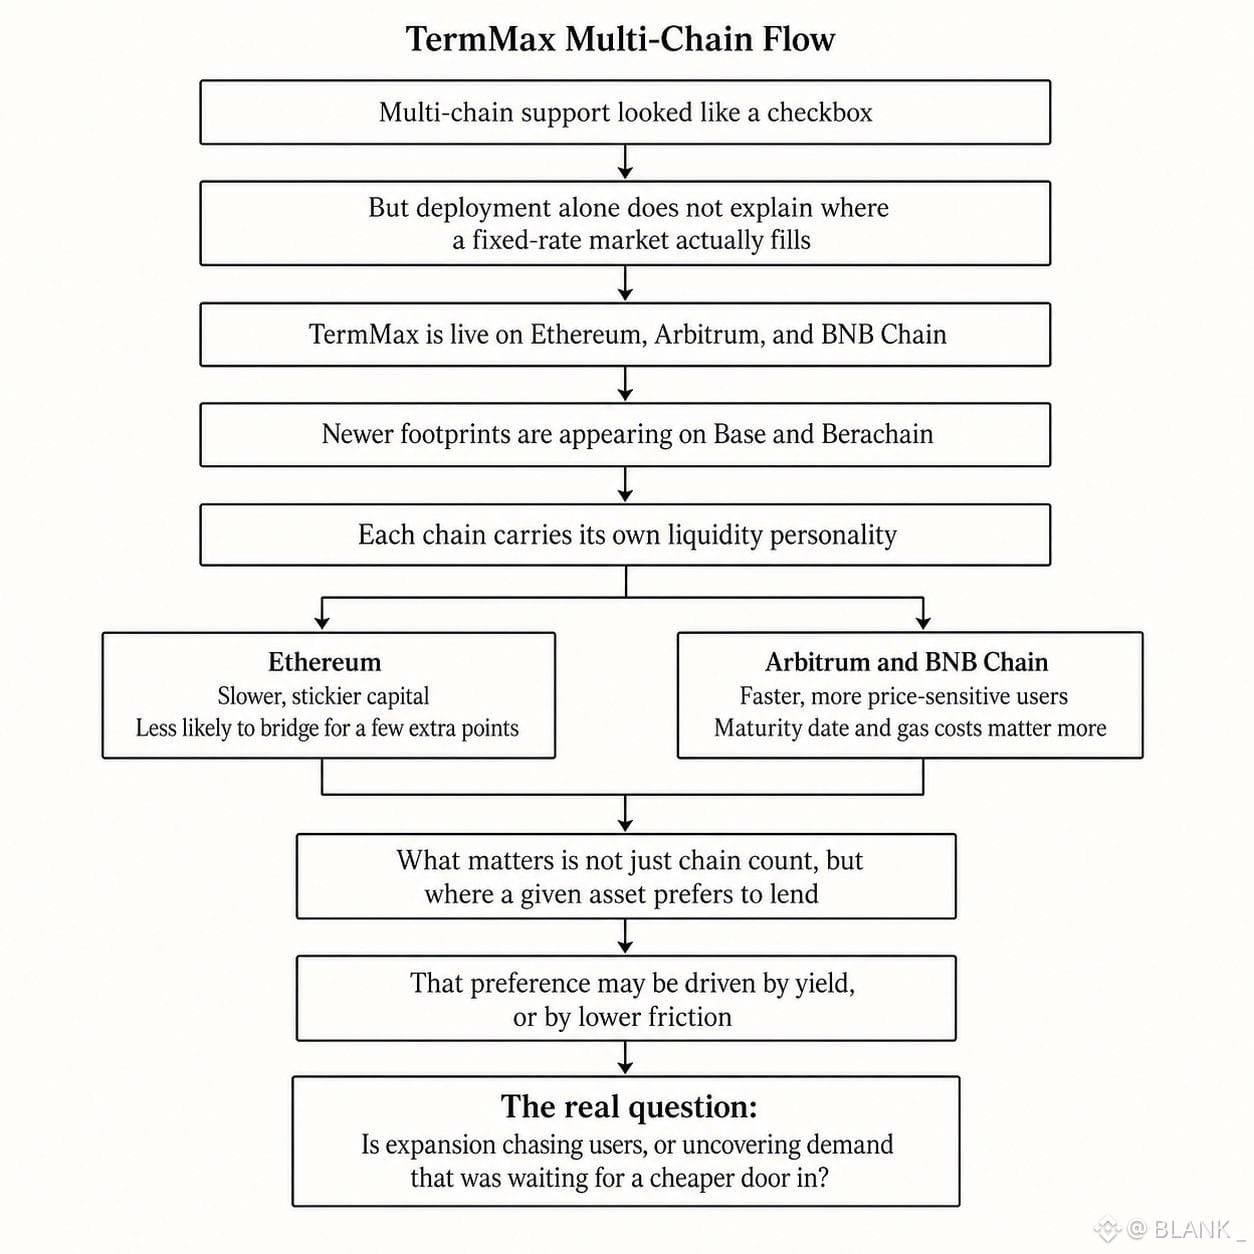
Ban đầu tôi cho rằng hỗ trợ đa chuỗi chủ yếu chỉ là một ô checkbox—một thứ mà các giao thức liệt kê để trông đầy đủ. TermMax vận hành trực tiếp trên Ethereum, Arbitrum và BNB Chain, đồng thời có những dấu chân mới hơn trên các chuỗi như Berachain và Base. Nhưng khi quan sát nơi một thị trường có lãi suất cố định thực sự được lấp đầy, chứ không chỉ nơi nó được triển khai, thì góc nhìn sẽ thay đổi.
Mỗi chuỗi mang một “tính cách thanh khoản” riêng. Ethereum thường giữ nguồn vốn chậm hơn, dính hơn—loại không lao theo lợi suất qua một cây cầu chỉ để lấy thêm vài điểm. Arbitrum và BNB Chain lại thu hút người dùng nhanh hơn, nhạy giá hơn—những người cân nhắc ngày đáo hạn so với chi phí gas trước khi cam kết ngay từ đầu. Điều thú vị không phải là số lượng chuỗi. Mà là chuỗi nào mà một tài sản cụ thể âm thầm ưu tiên để cho vay, và liệu sự ưu tiên đó thực sự là vì lợi suất hay vì ít “ma sát” hơn. Vậy câu hỏi sâu hơn không nằm ở việc một giao thức mở rộng sang bao nhiêu chuỗi. Mà là việc mở rộng có đang chạy theo người dùng hay chỉ đơn giản là khai phá nhu cầu đã sẵn chờ một cánh cửa rẻ hơn.
@termmax #TermMax
Ban đầu tôi cho rằng hỗ trợ đa chuỗi chủ yếu chỉ là một ô checkbox—một thứ mà các giao thức liệt kê để trông đầy đủ. TermMax vận hành trực tiếp trên Ethereum, Arbitrum và BNB Chain, đồng thời có những dấu chân mới hơn trên các chuỗi như Berachain và Base. Nhưng khi quan sát nơi một thị trường có lãi suất cố định thực sự được lấp đầy, chứ không chỉ nơi nó được triển khai, thì góc nhìn sẽ thay đổi.
Mỗi chuỗi mang một “tính cách thanh khoản” riêng. Ethereum thường giữ nguồn vốn chậm hơn, dính hơn—loại không lao theo lợi suất qua một cây cầu chỉ để lấy thêm vài điểm. Arbitrum và BNB Chain lại thu hút người dùng nhanh hơn, nhạy giá hơn—những người cân nhắc ngày đáo hạn so với chi phí gas trước khi cam kết ngay từ đầu. Điều thú vị không phải là số lượng chuỗi. Mà là chuỗi nào mà một tài sản cụ thể âm thầm ưu tiên để cho vay, và liệu sự ưu tiên đó thực sự là vì lợi suất hay vì ít “ma sát” hơn. Vậy câu hỏi sâu hơn không nằm ở việc một giao thức mở rộng sang bao nhiêu chuỗi. Mà là việc mở rộng có đang chạy theo người dùng hay chỉ đơn giản là khai phá nhu cầu đã sẵn chờ một cánh cửa rẻ hơn.
@TermMax #TermMax
Mỗi chuỗi mang một “tính cách thanh khoản” riêng. Ethereum thường giữ nguồn vốn chậm hơn, dính hơn—loại không lao theo lợi suất qua một cây cầu chỉ để lấy thêm vài điểm. Arbitrum và BNB Chain lại thu hút người dùng nhanh hơn, nhạy giá hơn—những người cân nhắc ngày đáo hạn so với chi phí gas trước khi cam kết ngay từ đầu. Điều thú vị không phải là số lượng chuỗi. Mà là chuỗi nào mà một tài sản cụ thể âm thầm ưu tiên để cho vay, và liệu sự ưu tiên đó thực sự là vì lợi suất hay vì ít “ma sát” hơn. Vậy câu hỏi sâu hơn không nằm ở việc một giao thức mở rộng sang bao nhiêu chuỗi. Mà là việc mở rộng có đang chạy theo người dùng hay chỉ đơn giản là khai phá nhu cầu đã sẵn chờ một cánh cửa rẻ hơn.
@TermMax #TermMax
88
72
1.6k
·
--
Tăng giá
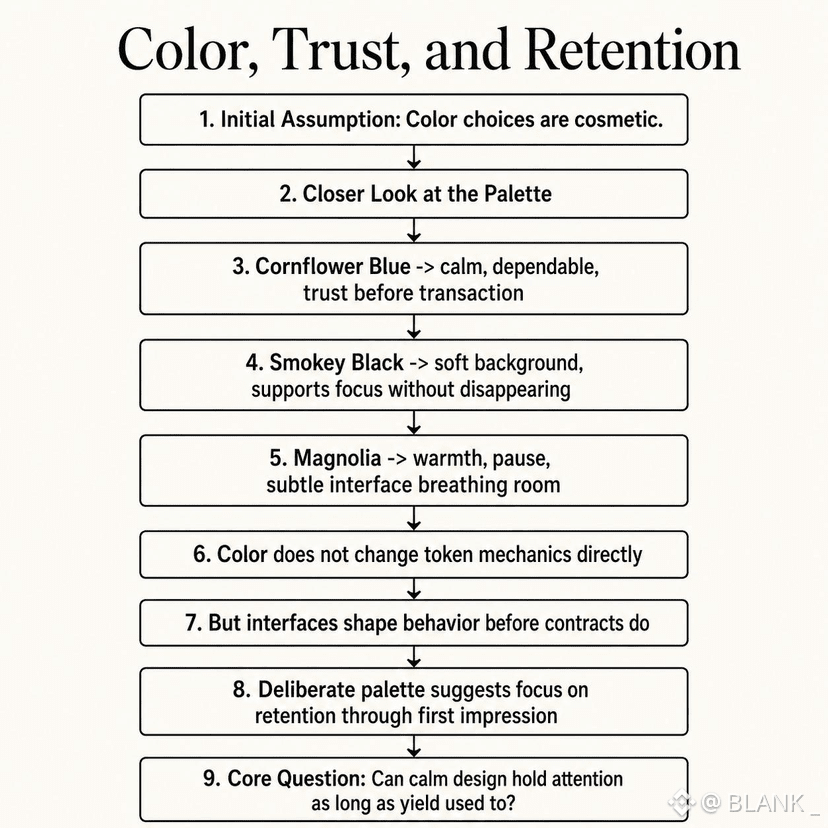
Ban đầu tôi nghĩ rằng các lựa chọn màu sắc chỉ mang tính thẩm mỹ—một nhóm thiết kế chốt ở bước cuối, khi logic của giao thức đã được “khóa sẵn”. Rồi tôi xem lại bảng màu. Xanh hoa ngô (Cornflower Blue) toát lên sự điềm tĩnh và đáng tin cậy—màu mà bạn muốn người ta liên hệ với “niềm tin” trước một giao dịch, chứ không phải sau đó. Đen khói (Smokey Black) không có hành vi như một màu đen thuần. Nó mềm hơn, ít tuyệt đối hơn, giống như một lớp nền giúp các thành phần khác thu hút sự chú ý mà không bị chính nó “biến mất”. Magnolia nằm đâu đó giữa trắng và sự ấm áp—một điểm nhấn không lên tiếng ngay, nhưng xuất hiện đúng nơi giao diện cần một khoảng dừng. Tất cả điều này không thay đổi trực tiếp cơ chế của token. Nhưng giao diện định hình hành vi trước cả khi hợp đồng làm điều đó. Một bảng màu được tính toán kỹ lưỡng như vậy cho thấy một đội ngũ đang nghĩ về khả năng giữ chân ở cấp độ ấn tượng ban đầu, không chỉ ở thiết kế khuyến khích. Câu hỏi thật sự không phải liệu các màu có hấp dẫn hay không. Mà là liệu một thiết kế mang cảm giác bình tĩnh có thể giữ chân sự chú ý lâu như lợi suất từng làm.
@Dusk_Foundation $DUSK #dusk
Ban đầu tôi nghĩ rằng các lựa chọn màu sắc chỉ mang tính thẩm mỹ—một nhóm thiết kế chốt ở bước cuối, khi logic của giao thức đã được “khóa sẵn”. Rồi tôi xem lại bảng màu. Xanh hoa ngô (Cornflower Blue) toát lên sự điềm tĩnh và đáng tin cậy—màu mà bạn muốn người ta liên hệ với “niềm tin” trước một giao dịch, chứ không phải sau đó. Đen khói (Smokey Black) không có hành vi như một màu đen thuần. Nó mềm hơn, ít tuyệt đối hơn, giống như một lớp nền giúp các thành phần khác thu hút sự chú ý mà không bị chính nó “biến mất”. Magnolia nằm đâu đó giữa trắng và sự ấm áp—một điểm nhấn không lên tiếng ngay, nhưng xuất hiện đúng nơi giao diện cần một khoảng dừng. Tất cả điều này không thay đổi trực tiếp cơ chế của token. Nhưng giao diện định hình hành vi trước cả khi hợp đồng làm điều đó. Một bảng màu được tính toán kỹ lưỡng như vậy cho thấy một đội ngũ đang nghĩ về khả năng giữ chân ở cấp độ ấn tượng ban đầu, không chỉ ở thiết kế khuyến khích. Câu hỏi thật sự không phải liệu các màu có hấp dẫn hay không. Mà là liệu một thiết kế mang cảm giác bình tĩnh có thể giữ chân sự chú ý lâu như lợi suất từng làm.
@Dusk $DUSK #dusk
@Dusk $DUSK #dusk
50
47
692
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại