
Tommy大叔
25 Bài đăng

Tommy大叔
Báo cáo
Chặn người dùng
一个爱折腾「AI和赚钱」的“交易大叔”
拒绝金融黑话
只分享“被AI玩”和“花式亏钱”的真实日常😭
0 Đang theo dõi
194 Người theo dõi
22 Đã thích
Bài đăng
Tất cả
Trích dẫn
PINNED
·
--
Bài viết
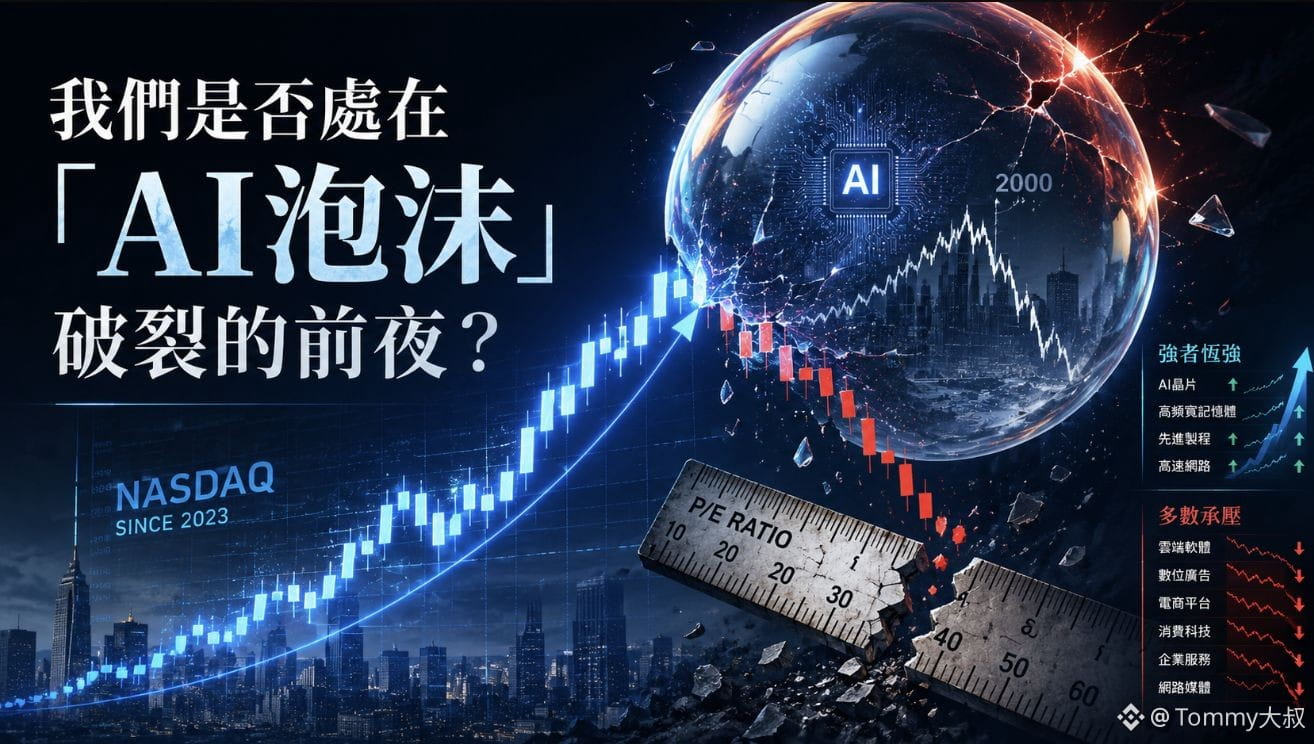
Liệu chúng ta đang ở “đêm trước khi bong bóng AI vỡ” không? — Phân tích và câu trả lời dựa trên so sánh dữ liệu lịch sửMở đầu
Không hay biết, chỉ số Nasdaq-100 từ khoảng 12.000 điểm đầu năm 2023 đã tăng lên khoảng 29.000 điểm vào tháng 6/2026, với mức tăng lũy kế khoảng 140%. Nhìn trên bình diện chỉ số, vẫn “hăng máu” và hưng phấn.
Nhưng nếu bạn mở xem danh mục đang nắm giữ, bạn sẽ biết thị trường này bị “chia cắt” đến mức nào.
Tính từ các mức đỉnh lịch sử (đến tháng 6/2026): Coinbase giảm khoảng 67%, Oracle giảm khoảng 57%, Salesforce giảm khoảng 43%, ServiceNow giảm khoảng 54%, Netflix và Palantir giảm khoảng 45%, Microsoft giảm khoảng 33%, Meta giảm khoảng 31%... Ngay cả Nvidia và Amazon cũng giảm khoảng 18%.
Tất cả những thứ đó đâu phải cổ phiếu nhỏ (small-cap); đó là nhóm tài sản cốt lõi nhất của AI. Kết quả là đa số đã chìm sâu trong thị trường giá giảm (bear market). Chỉ số không “đổ” là nhờ điều gì? Nhờ các công ty sản xuất chip như Micron và Hynix, kết quả kinh doanh bùng nổ và giá cổ phiếu lao dốc ngược lên như điên. Đúng là chỉ ở những công ty đó vẫn còn ngửi thấy mùi vị của thị trường tăng. Còn lại thì đều đang bị “đánh”.
Liệu chúng ta đang ở “đêm trước khi bong bóng AI vỡ” không? — Phân tích và câu trả lời dựa trên so sánh dữ liệu lịch sử
Mở đầu
Không hay biết, chỉ số Nasdaq-100 từ khoảng 12.000 điểm đầu năm 2023 đã tăng lên khoảng 29.000 điểm vào tháng 6/2026, với mức tăng lũy kế khoảng 140%. Nhìn trên bình diện chỉ số, vẫn “hăng máu” và hưng phấn.
Nhưng nếu bạn mở xem danh mục đang nắm giữ, bạn sẽ biết thị trường này bị “chia cắt” đến mức nào.
Tính từ các mức đỉnh lịch sử (đến tháng 6/2026): Coinbase giảm khoảng 67%, Oracle giảm khoảng 57%, Salesforce giảm khoảng 43%, ServiceNow giảm khoảng 54%, Netflix và Palantir giảm khoảng 45%, Microsoft giảm khoảng 33%, Meta giảm khoảng 31%... Ngay cả Nvidia và Amazon cũng giảm khoảng 18%.
Tất cả những thứ đó đâu phải cổ phiếu nhỏ (small-cap); đó là nhóm tài sản cốt lõi nhất của AI. Kết quả là đa số đã chìm sâu trong thị trường giá giảm (bear market). Chỉ số không “đổ” là nhờ điều gì? Nhờ các công ty sản xuất chip như Micron và Hynix, kết quả kinh doanh bùng nổ và giá cổ phiếu lao dốc ngược lên như điên. Đúng là chỉ ở những công ty đó vẫn còn ngửi thấy mùi vị của thị trường tăng. Còn lại thì đều đang bị “đánh”.
Không hay biết, chỉ số Nasdaq-100 từ khoảng 12.000 điểm đầu năm 2023 đã tăng lên khoảng 29.000 điểm vào tháng 6/2026, với mức tăng lũy kế khoảng 140%. Nhìn trên bình diện chỉ số, vẫn “hăng máu” và hưng phấn.
Nhưng nếu bạn mở xem danh mục đang nắm giữ, bạn sẽ biết thị trường này bị “chia cắt” đến mức nào.
Tính từ các mức đỉnh lịch sử (đến tháng 6/2026): Coinbase giảm khoảng 67%, Oracle giảm khoảng 57%, Salesforce giảm khoảng 43%, ServiceNow giảm khoảng 54%, Netflix và Palantir giảm khoảng 45%, Microsoft giảm khoảng 33%, Meta giảm khoảng 31%... Ngay cả Nvidia và Amazon cũng giảm khoảng 18%.
Tất cả những thứ đó đâu phải cổ phiếu nhỏ (small-cap); đó là nhóm tài sản cốt lõi nhất của AI. Kết quả là đa số đã chìm sâu trong thị trường giá giảm (bear market). Chỉ số không “đổ” là nhờ điều gì? Nhờ các công ty sản xuất chip như Micron và Hynix, kết quả kinh doanh bùng nổ và giá cổ phiếu lao dốc ngược lên như điên. Đúng là chỉ ở những công ty đó vẫn còn ngửi thấy mùi vị của thị trường tăng. Còn lại thì đều đang bị “đánh”.
2
5.7k
·
--
Gần đây tôi đi du lịch nên đăng bài ít hơn, mong mọi người thông cảm.
Trong chuyến đi, tôi thật sự vẫn luôn suy nghĩ về một câu hỏi:
Trước bối cảnh “AI kể chuyện” quá đồ sộ, nhà đầu tư phổ thông nên tham gia như thế nào—vừa không dễ dàng bỏ lỡ con sóng tăng chính, vừa có cơ hội kiếm được lợi nhuận vượt trội thực sự?
Ý tưởng ban đầu của tôi là “70% vững chính, 30% xuất kỳ”.
👉70% giao cho quỹ chủ động hoặc ETF
Tìm các sản phẩm đã được chứng minh bằng hiệu quả dài hạn. Nhờ đội ngũ chuyên nghiệp theo dõi sự thay đổi của ngành và điều chỉnh danh mục. Phần này theo đuổi không phải việc đoán trúng từng “cổ phiếu vua”, mà là cố gắng không bỏ lỡ mạch tăng trưởng dài hạn của ngành AI.
👉30% dùng để “phóng vệ tinh”
Tập trung vào các “đầu tàu” AI phân khúc thị trường vốn hóa nhỏ tại Mỹ. Khi định giá, xu hướng ngành và nền tảng doanh nghiệp xuất hiện sự cộng hưởng, tiến hành giải ngân từng phần và cho chúng đủ thời gian tăng trưởng. Phần này cho phép mắc sai lầm, nhưng phải kiểm soát tỷ trọng của từng cổ phiếu ở mức hợp lý. Chỉ cần một vài doanh nghiệp thực sự bứt phá, chúng cũng có thể đóng góp phần lớn lợi nhuận vượt trội của cả danh mục.
Hôm nay tôi muốn cùng mọi người nghiên cứu Ouster ($OUST.US ), chính là một “vệ tinh” mà tôi đang theo dõi.
Đây là một trong những bên chơi quan trọng ở lớp cảm nhận AI theo hướng vật lý. Sản phẩm cốt lõi của họ là lidar (cảm biến laser). Trước đây, thị trường chỉ coi lidar như “đôi mắt của xe tự lái”, nhưng khi robot, giao thông thông minh và tự động hóa công nghiệp phát triển, lidar đang trở thành một cổng quan trọng để máy móc hiểu thế giới thực.
Ouster vừa mới công bố báo cáo tài chính, giá cổ phiếu cũng đã bật tăng rõ rệt. Ở thời điểm này nghiên cứu nó không phải để đuổi theo giá, mà để trả lời ba câu hỏi:
1, lộ trình công nghệ của họ có thật sự hình thành lợi thế về chi phí không?
2, họ có thể nâng cấp từ nhà sản xuất radar lên nền tảng cảm nhận AI vật lý không?
3, liệu định giá hiện tại đã “định giá trước” phần tăng trưởng trong tương lai hay chưa?
Trong bài viết dài tiếp theo, chúng ta sẽ cùng mổ xẻ câu chuyện về Ouster—từ nguyên mẫu trong nhà để xe đi đến lõi của AI vật lý—và xem rốt cuộc nó có phải là một vệ tinh tiềm năng có thể “cất cánh”, hay lại là một mã rủi ro cao khác được bọc trong lớp vỏ của một câu chuyện vĩ đại.
Gần đây tôi đi du lịch nên đăng bài ít hơn, mong mọi người thông cảm.
Trong chuyến đi, tôi thật sự vẫn luôn suy nghĩ về một câu hỏi:
Trước bối cảnh “AI kể chuyện” quá đồ sộ, nhà đầu tư phổ thông nên tham gia như thế nào—vừa không dễ dàng bỏ lỡ con sóng tăng chính, vừa có cơ hội kiếm được lợi nhuận vượt trội thực sự?
Ý tưởng ban đầu của tôi là “70% vững chính, 30% xuất kỳ”.
👉70% giao cho quỹ chủ động hoặc ETF
Tìm các sản phẩm đã được chứng minh bằng hiệu quả dài hạn. Nhờ đội ngũ chuyên nghiệp theo dõi sự thay đổi của ngành và điều chỉnh danh mục. Phần này theo đuổi không phải việc đoán trúng từng “cổ phiếu vua”, mà là cố gắng không bỏ lỡ mạch tăng trưởng dài hạn của ngành AI.
👉30% dùng để “phóng vệ tinh”
Tập trung vào các “đầu tàu” AI phân khúc thị trường vốn hóa nhỏ tại Mỹ. Khi định giá, xu hướng ngành và nền tảng doanh nghiệp xuất hiện sự cộng hưởng, tiến hành giải ngân từng phần và cho chúng đủ thời gian tăng trưởng. Phần này cho phép mắc sai lầm, nhưng phải kiểm soát tỷ trọng của từng cổ phiếu ở mức hợp lý. Chỉ cần một vài doanh nghiệp thực sự bứt phá, chúng cũng có thể đóng góp phần lớn lợi nhuận vượt trội của cả danh mục.
Hôm nay tôi muốn cùng mọi người nghiên cứu Ouster ($OUST.US ), chính là một “vệ tinh” mà tôi đang theo dõi.
Đây là một trong những bên chơi quan trọng ở lớp cảm nhận AI theo hướng vật lý. Sản phẩm cốt lõi của họ là lidar (cảm biến laser). Trước đây, thị trường chỉ coi lidar như “đôi mắt của xe tự lái”, nhưng khi robot, giao thông thông minh và tự động hóa công nghiệp phát triển, lidar đang trở thành một cổng quan trọng để máy móc hiểu thế giới thực.
Ouster vừa mới công bố báo cáo tài chính, giá cổ phiếu cũng đã bật tăng rõ rệt. Ở thời điểm này nghiên cứu nó không phải để đuổi theo giá, mà để trả lời ba câu hỏi:
1, lộ trình công nghệ của họ có thật sự hình thành lợi thế về chi phí không?
2, họ có thể nâng cấp từ nhà sản xuất radar lên nền tảng cảm nhận AI vật lý không?
3, liệu định giá hiện tại đã “định giá trước” phần tăng trưởng trong tương lai hay chưa?
Trong bài viết dài tiếp theo, chúng ta sẽ cùng mổ xẻ câu chuyện về Ouster—từ nguyên mẫu trong nhà để xe đi đến lõi của AI vật lý—và xem rốt cuộc nó có phải là một vệ tinh tiềm năng có thể “cất cánh”, hay lại là một mã rủi ro cao khác được bọc trong lớp vỏ của một câu chuyện vĩ đại.
Trong chuyến đi, tôi thật sự vẫn luôn suy nghĩ về một câu hỏi:
Trước bối cảnh “AI kể chuyện” quá đồ sộ, nhà đầu tư phổ thông nên tham gia như thế nào—vừa không dễ dàng bỏ lỡ con sóng tăng chính, vừa có cơ hội kiếm được lợi nhuận vượt trội thực sự?
Ý tưởng ban đầu của tôi là “70% vững chính, 30% xuất kỳ”.
👉70% giao cho quỹ chủ động hoặc ETF
Tìm các sản phẩm đã được chứng minh bằng hiệu quả dài hạn. Nhờ đội ngũ chuyên nghiệp theo dõi sự thay đổi của ngành và điều chỉnh danh mục. Phần này theo đuổi không phải việc đoán trúng từng “cổ phiếu vua”, mà là cố gắng không bỏ lỡ mạch tăng trưởng dài hạn của ngành AI.
👉30% dùng để “phóng vệ tinh”
Tập trung vào các “đầu tàu” AI phân khúc thị trường vốn hóa nhỏ tại Mỹ. Khi định giá, xu hướng ngành và nền tảng doanh nghiệp xuất hiện sự cộng hưởng, tiến hành giải ngân từng phần và cho chúng đủ thời gian tăng trưởng. Phần này cho phép mắc sai lầm, nhưng phải kiểm soát tỷ trọng của từng cổ phiếu ở mức hợp lý. Chỉ cần một vài doanh nghiệp thực sự bứt phá, chúng cũng có thể đóng góp phần lớn lợi nhuận vượt trội của cả danh mục.
Hôm nay tôi muốn cùng mọi người nghiên cứu Ouster ($OUST.US ), chính là một “vệ tinh” mà tôi đang theo dõi.
Đây là một trong những bên chơi quan trọng ở lớp cảm nhận AI theo hướng vật lý. Sản phẩm cốt lõi của họ là lidar (cảm biến laser). Trước đây, thị trường chỉ coi lidar như “đôi mắt của xe tự lái”, nhưng khi robot, giao thông thông minh và tự động hóa công nghiệp phát triển, lidar đang trở thành một cổng quan trọng để máy móc hiểu thế giới thực.
Ouster vừa mới công bố báo cáo tài chính, giá cổ phiếu cũng đã bật tăng rõ rệt. Ở thời điểm này nghiên cứu nó không phải để đuổi theo giá, mà để trả lời ba câu hỏi:
1, lộ trình công nghệ của họ có thật sự hình thành lợi thế về chi phí không?
2, họ có thể nâng cấp từ nhà sản xuất radar lên nền tảng cảm nhận AI vật lý không?
3, liệu định giá hiện tại đã “định giá trước” phần tăng trưởng trong tương lai hay chưa?
Trong bài viết dài tiếp theo, chúng ta sẽ cùng mổ xẻ câu chuyện về Ouster—từ nguyên mẫu trong nhà để xe đi đến lõi của AI vật lý—và xem rốt cuộc nó có phải là một vệ tinh tiềm năng có thể “cất cánh”, hay lại là một mã rủi ro cao khác được bọc trong lớp vỏ của một câu chuyện vĩ đại.
Tommy大叔
·
--
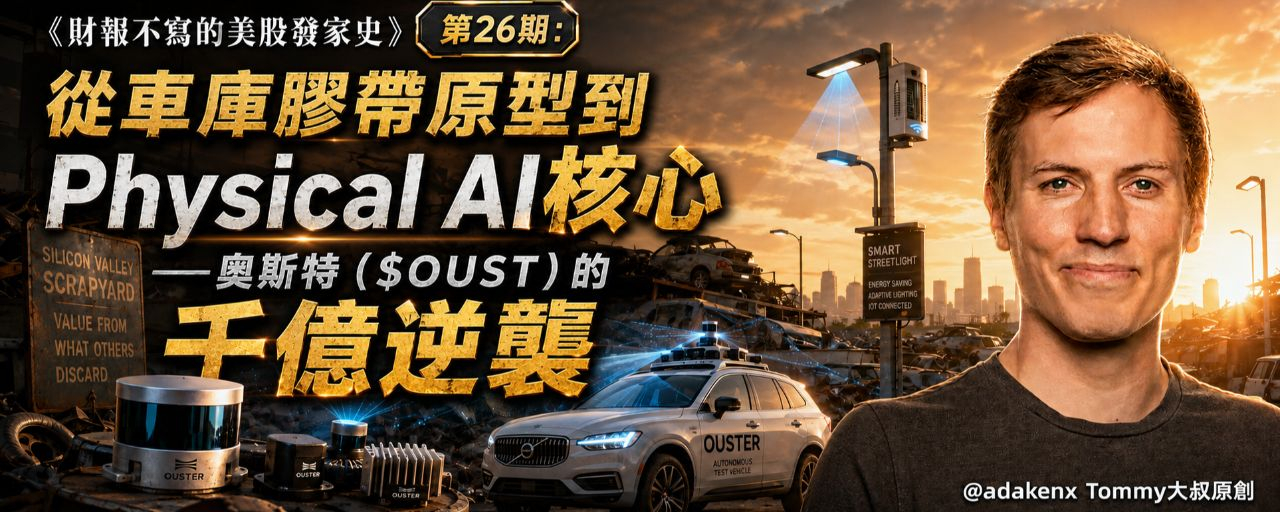
《Lịch sử làm giàu ở Mỹ mà báo cáo tài chính không viết》Tập 26: Từ nguyên mẫu băng keo trong gara đến lõi Physical AI—kỳ tích lật kèo nghìn tỷ của Ouster ( $OUST )
Trong vài năm gần đây, đường đua LiDAR giống như một ván sói lớn (ma sói) quy mô lớn.
Luminar (LAZR) rơi từ đỉnh xuống mất chín phần, Quanergy phá sản rút khỏi sàn, Velodyne bị sáp nhập. Phố Wall đã quá quen với “đôi mắt của xe tự lái” từ lâu, thậm chí nghe thấy hai chữ “LiDAR” cũng đã muốn cúp máy.
Nhưng AI vật lý đang thay đổi toàn bộ logic định giá này.
Dù là xe tự hành, robot kho bãi hay giao thông thông minh, để AI đi vào thế giới thực thì trước hết phải nhìn thấy chính xác và hiểu đúng môi trường xung quanh. Vì vậy, LiDAR không còn chỉ là một bộ phận của ô tô nữa, mà có thể trở thành “cửa ngõ” cảm nhận then chốt của AI vật lý.
Luminar (LAZR) rơi từ đỉnh xuống mất chín phần, Quanergy phá sản rút khỏi sàn, Velodyne bị sáp nhập. Phố Wall đã quá quen với “đôi mắt của xe tự lái” từ lâu, thậm chí nghe thấy hai chữ “LiDAR” cũng đã muốn cúp máy.
Nhưng AI vật lý đang thay đổi toàn bộ logic định giá này.
Dù là xe tự hành, robot kho bãi hay giao thông thông minh, để AI đi vào thế giới thực thì trước hết phải nhìn thấy chính xác và hiểu đúng môi trường xung quanh. Vì vậy, LiDAR không còn chỉ là một bộ phận của ô tô nữa, mà có thể trở thành “cửa ngõ” cảm nhận then chốt của AI vật lý.
OUSTUS-9,72%
208
·
--
Đúng một phần
Bài viết
《Lịch sử làm giàu ở Mỹ mà báo cáo tài chính không viết》Tập 26: Từ nguyên mẫu băng keo trong gara đến lõi Physical AI—kỳ tích lật kèo nghìn tỷ của Ouster ( $OUST )Trong vài năm gần đây, đường đua LiDAR giống như một ván sói lớn (ma sói) quy mô lớn.
Luminar (LAZR) rơi từ đỉnh xuống mất chín phần, Quanergy phá sản rút khỏi sàn, Velodyne bị sáp nhập. Phố Wall đã quá quen với “đôi mắt của xe tự lái” từ lâu, thậm chí nghe thấy hai chữ “LiDAR” cũng đã muốn cúp máy.
Nhưng AI vật lý đang thay đổi toàn bộ logic định giá này.
Dù là xe tự hành, robot kho bãi hay giao thông thông minh, để AI đi vào thế giới thực thì trước hết phải nhìn thấy chính xác và hiểu đúng môi trường xung quanh. Vì vậy, LiDAR không còn chỉ là một bộ phận của ô tô nữa, mà có thể trở thành “cửa ngõ” cảm nhận then chốt của AI vật lý.
《Lịch sử làm giàu ở Mỹ mà báo cáo tài chính không viết》Tập 26: Từ nguyên mẫu băng keo trong gara đến lõi Physical AI—kỳ tích lật kèo nghìn tỷ của Ouster ( $OUST )
Trong vài năm gần đây, đường đua LiDAR giống như một ván sói lớn (ma sói) quy mô lớn.
Luminar (LAZR) rơi từ đỉnh xuống mất chín phần, Quanergy phá sản rút khỏi sàn, Velodyne bị sáp nhập. Phố Wall đã quá quen với “đôi mắt của xe tự lái” từ lâu, thậm chí nghe thấy hai chữ “LiDAR” cũng đã muốn cúp máy.
Nhưng AI vật lý đang thay đổi toàn bộ logic định giá này.
Dù là xe tự hành, robot kho bãi hay giao thông thông minh, để AI đi vào thế giới thực thì trước hết phải nhìn thấy chính xác và hiểu đúng môi trường xung quanh. Vì vậy, LiDAR không còn chỉ là một bộ phận của ô tô nữa, mà có thể trở thành “cửa ngõ” cảm nhận then chốt của AI vật lý.
Luminar (LAZR) rơi từ đỉnh xuống mất chín phần, Quanergy phá sản rút khỏi sàn, Velodyne bị sáp nhập. Phố Wall đã quá quen với “đôi mắt của xe tự lái” từ lâu, thậm chí nghe thấy hai chữ “LiDAR” cũng đã muốn cúp máy.
Nhưng AI vật lý đang thay đổi toàn bộ logic định giá này.
Dù là xe tự hành, robot kho bãi hay giao thông thông minh, để AI đi vào thế giới thực thì trước hết phải nhìn thấy chính xác và hiểu đúng môi trường xung quanh. Vì vậy, LiDAR không còn chỉ là một bộ phận của ô tô nữa, mà có thể trở thành “cửa ngõ” cảm nhận then chốt của AI vật lý.
1
303
·
--
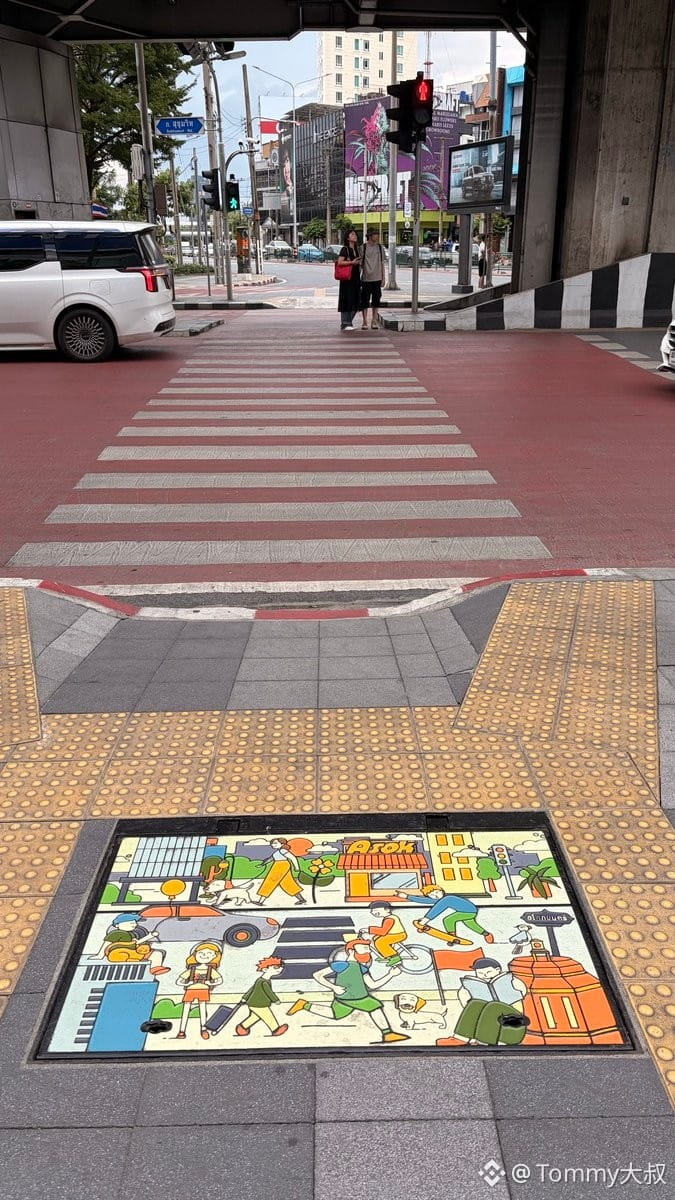
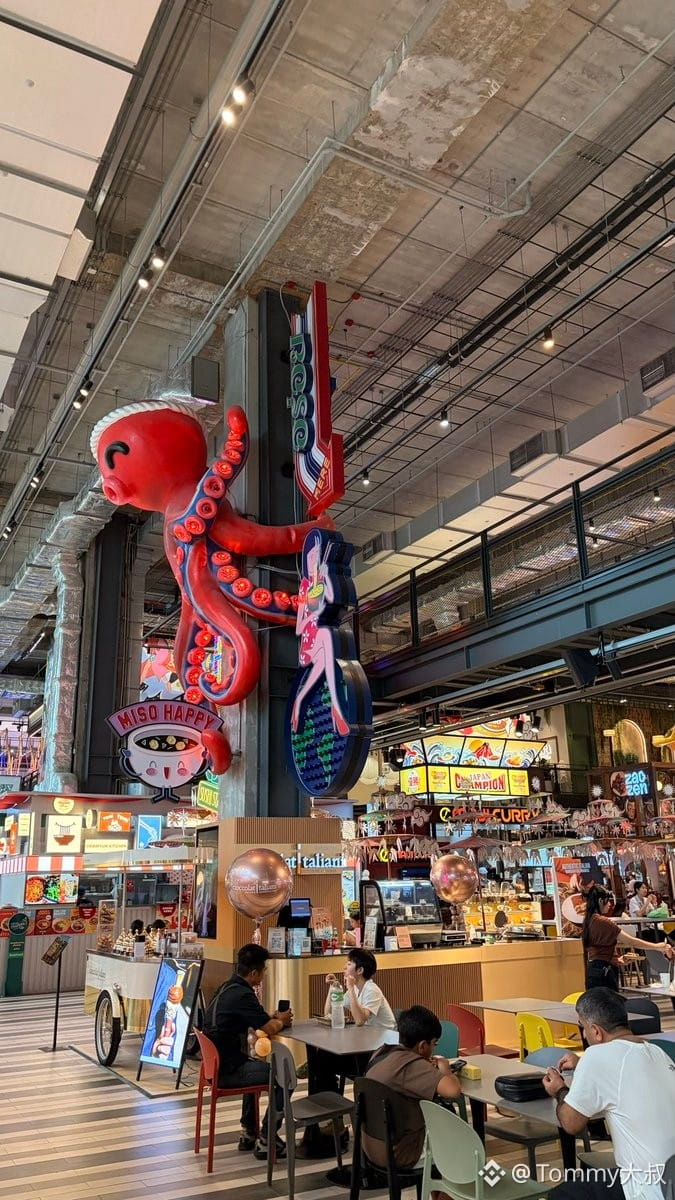
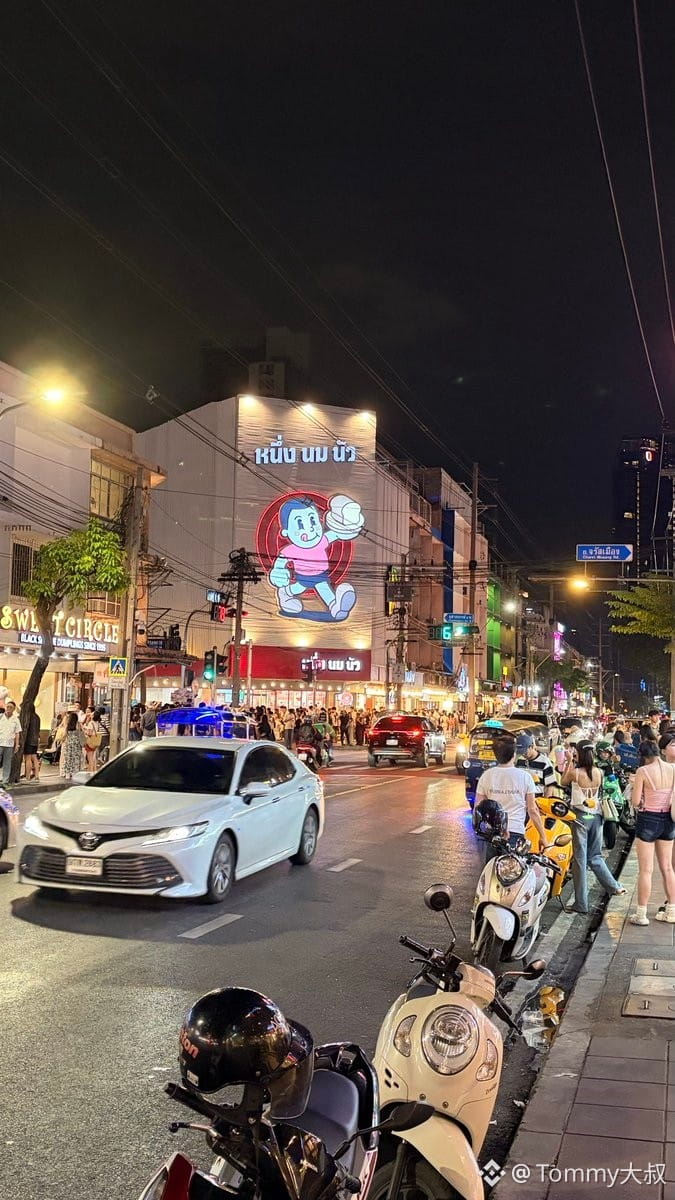
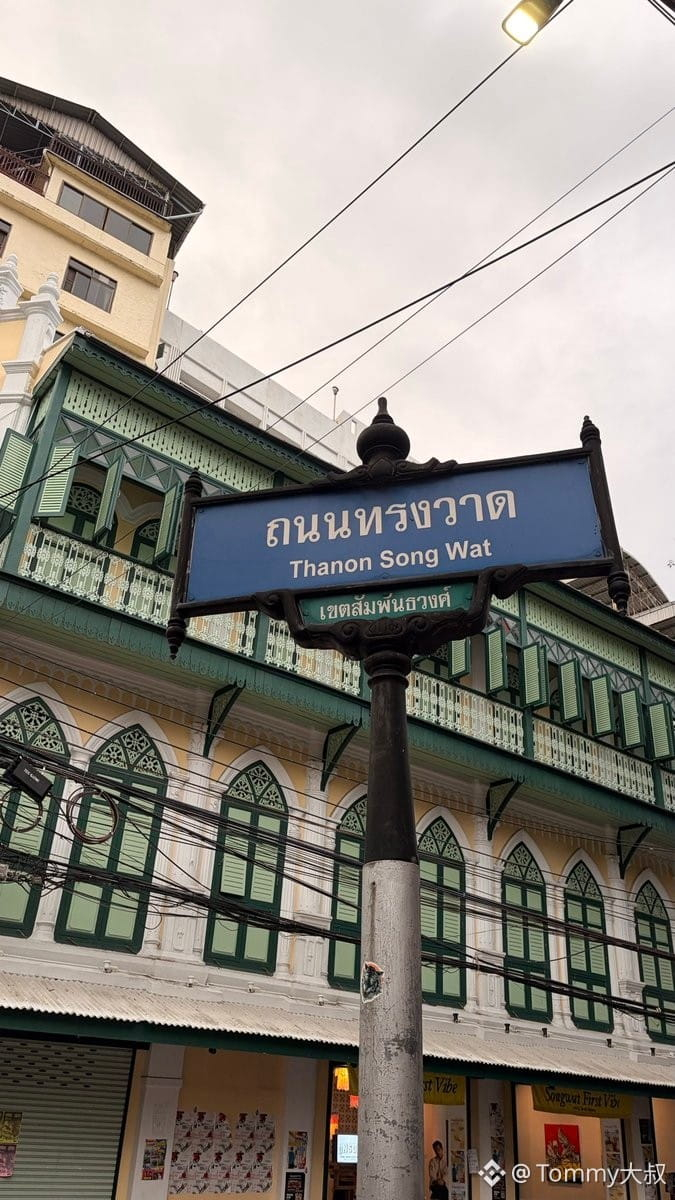
Những cảm xúc của chuyến đi Bangkok lần này:
1, Mức giá đã vượt qua các thành phố hạng nhất ở nội địa (ít nhất là giá trong các khu trung tâm thương mại là như vậy. Người dân có lẽ chưa cảm nhận sâu, nhưng nhìn thấy đầy rẫy 711 khắp nơi thì có thể khẳng định giá cả cũng không hề thấp.)
2, Ở đâu cũng có người, lượng khách du lịch tăng chứ không giảm so với vài năm trước, đặc biệt là lượng khách từ Trung Đông tăng mạnh! (Tôi nghi là có liên quan đến rủi ro địa chính trị hiện nay.)
3, Hạ tầng vẫn còn lạc hậu, khoảng cách giàu nghèo vẫn rất lớn (những tòa nhà cao tầng liên tục mọc lên, nhưng ngay bên dưới lại là những khu ổ chuột cũ kỹ bẩn thỉu; phần lớn các con phố đi bộ thì rất xuống cấp; cả thành phố gần như không có cầu vượt, giao thông thì lộn xộn, chỗ nào cũng kẹt xe.)
4, Có một điểm khá giống trong nước: đầy rẫy các anh shipper đồ ăn, mặc đồng phục Line bẩn thỉu, len lỏi qua khắp chốn đèn đỏ rực rỡ.
Về vấn đề an toàn mà mọi người quan tâm: trong suốt hành trình hoàn toàn không có cảm giác nguy hiểm gì. Đi dạo mua sắm cũng hoàn toàn không cần lo bị trộm, bị lừa, bị ép mua ép bán, hay bị “lừa theo tour” ở các điểm du lịch… hoàn toàn không! Cái cảm giác thảnh thơi đó sau khi đặt chân xuống bạn sẽ tự cảm nhận được.
Những cảm xúc của chuyến đi Bangkok lần này:
1, Mức giá đã vượt qua các thành phố hạng nhất ở nội địa (ít nhất là giá trong các khu trung tâm thương mại là như vậy. Người dân có lẽ chưa cảm nhận sâu, nhưng nhìn thấy đầy rẫy 711 khắp nơi thì có thể khẳng định giá cả cũng không hề thấp.)
2, Ở đâu cũng có người, lượng khách du lịch tăng chứ không giảm so với vài năm trước, đặc biệt là lượng khách từ Trung Đông tăng mạnh! (Tôi nghi là có liên quan đến rủi ro địa chính trị hiện nay.)
3, Hạ tầng vẫn còn lạc hậu, khoảng cách giàu nghèo vẫn rất lớn (những tòa nhà cao tầng liên tục mọc lên, nhưng ngay bên dưới lại là những khu ổ chuột cũ kỹ bẩn thỉu; phần lớn các con phố đi bộ thì rất xuống cấp; cả thành phố gần như không có cầu vượt, giao thông thì lộn xộn, chỗ nào cũng kẹt xe.)
4, Có một điểm khá giống trong nước: đầy rẫy các anh shipper đồ ăn, mặc đồng phục Line bẩn thỉu, len lỏi qua khắp chốn đèn đỏ rực rỡ.
Về vấn đề an toàn mà mọi người quan tâm: trong suốt hành trình hoàn toàn không có cảm giác nguy hiểm gì. Đi dạo mua sắm cũng hoàn toàn không cần lo bị trộm, bị lừa, bị ép mua ép bán, hay bị “lừa theo tour” ở các điểm du lịch… hoàn toàn không! Cái cảm giác thảnh thơi đó sau khi đặt chân xuống bạn sẽ tự cảm nhận được.
1, Mức giá đã vượt qua các thành phố hạng nhất ở nội địa (ít nhất là giá trong các khu trung tâm thương mại là như vậy. Người dân có lẽ chưa cảm nhận sâu, nhưng nhìn thấy đầy rẫy 711 khắp nơi thì có thể khẳng định giá cả cũng không hề thấp.)
2, Ở đâu cũng có người, lượng khách du lịch tăng chứ không giảm so với vài năm trước, đặc biệt là lượng khách từ Trung Đông tăng mạnh! (Tôi nghi là có liên quan đến rủi ro địa chính trị hiện nay.)
3, Hạ tầng vẫn còn lạc hậu, khoảng cách giàu nghèo vẫn rất lớn (những tòa nhà cao tầng liên tục mọc lên, nhưng ngay bên dưới lại là những khu ổ chuột cũ kỹ bẩn thỉu; phần lớn các con phố đi bộ thì rất xuống cấp; cả thành phố gần như không có cầu vượt, giao thông thì lộn xộn, chỗ nào cũng kẹt xe.)
4, Có một điểm khá giống trong nước: đầy rẫy các anh shipper đồ ăn, mặc đồng phục Line bẩn thỉu, len lỏi qua khắp chốn đèn đỏ rực rỡ.
Về vấn đề an toàn mà mọi người quan tâm: trong suốt hành trình hoàn toàn không có cảm giác nguy hiểm gì. Đi dạo mua sắm cũng hoàn toàn không cần lo bị trộm, bị lừa, bị ép mua ép bán, hay bị “lừa theo tour” ở các điểm du lịch… hoàn toàn không! Cái cảm giác thảnh thơi đó sau khi đặt chân xuống bạn sẽ tự cảm nhận được.
7
11
14.2k
·
--
Gần đây tôi phát hiện ra một hiện tượng khá thú vị.
Thị trường Mỹ (cổ phiếu) liên tục dao động và có xu hướng điều chỉnh, nhưng BTC lại “cứng” hơn nhiều so với trước.
Trong vài năm qua, cứ mỗi lần Nasdaq điều chỉnh, Bitcoin thường lại giảm mạnh hơn. Ai cũng coi đó là nhóm cổ phiếu công nghệ hệ số beta cao. Nhưng vài lần gần đây, dù thị trường Mỹ chao đảo, BTC vẫn luôn giữ vững ở vùng cao. Sau khi dòng vốn từ ETF có lúc chảy ra tạm thời, rất nhanh lại quay về trạng thái ròng đi vào, và giá không xuất hiện kiểu “giẫm đạp” như trước.
Tôi nghĩ đằng sau điều này có thể không chỉ là cảm xúc đơn thuần, mà thị trường đang bắt đầu định giá lại Bitcoin.
Tôi đã rà soát một số sự kiện có thể ảnh hưởng đến thị trường crypto trong tháng tới, và phát hiện ra rằng thực sự đáng để tập trung theo dõi chỉ có ba việc.
Thứ nhất là Đạo luật <CLARITY Act> của Mỹ.
Nhiều người đang bàn về việc hạ lãi suất, nhưng lại bỏ qua dự luật này. Nếu như trước đó, dự luật <GENIUS> giải quyết về stablecoin, thì <CLARITY> thực sự quyết định nước Mỹ trong tương lai sẽ quản lý toàn bộ ngành tài sản số như thế nào—bao gồm SEC, CFTC, sàn giao dịch, DeFi và cả định danh pháp lý của các loại Token.
Nếu tiến triển thuận lợi, theo tôi, mức độ quan trọng của nó đối với toàn ngành thậm chí có thể còn vượt cả việc ETF được phê duyệt.
Thứ hai là các chi tiết quản lý stablecoin bắt đầu được triển khai.
Thứ thực sự quyết định việc USDC, USDT, Visa, PayPal, Stripe… có thể phát triển mạnh mẽ ở quy mô lớn hay không, không phải là việc dự luật được thông qua, mà là cách triển khai các chi tiết.
Stablecoin ngày càng giống như “cao tốc đường dài” cho thế giới crypto. Quy tắc càng rõ ràng thì rào cản để dòng tiền đi vào chuỗi càng thấp.
Thứ ba là FOMC cuối tháng.
Dĩ nhiên, Cục Dự trữ Liên bang vẫn rất quan trọng.
Nhưng tôi ngày càng cảm thấy rằng hiện tại BTC đã không còn chỉ chăm chăm nhìn vào CPI và kỳ vọng hạ lãi suất như trước.
Thứ thị trường thực sự quan tâm là: liệu Fed có phát tín hiệu thanh khoản rõ ràng hơn không, và dòng tiền từ ETF có tiếp tục chảy vào hay không.
Hiện tại, biến số đang tác động mạnh nhất đến BTC ngày càng giống với bài toán cung-cầu, hơn là cảm xúc.
Còn một thay đổi nữa mà tôi nghĩ nhiều người chưa nhận ra.
Trước đây, khi phân tích BTC, người ta luôn thích đem nó so với Nasdaq.
Nhưng nếu trong vài năm tới, nhiều tổ chức tiếp tục mua BTC thông qua ETF, đồng thời stablecoin liên tục đưa USD lên chuỗi, thì BTC có thể dần hình thành nên hệ thống định giá riêng.
Nó chưa chắc sẽ hoàn toàn tách khỏi thị trường Mỹ. Nếu gặp khủng hoảng thanh khoản thực sự, nó vẫn sẽ giảm—không thể khác.
Tuy nhiên, mức độ tương quan ngày càng thấp, và tôi cho rằng đó là một tín hiệu đáng để nghiêm túc quan sát.
Trong tháng tới, bác chú sẽ tập trung vào ba việc:
• <CLARITY Act> có đạt được bước đột phá hay không;
• Các chi tiết quản lý stablecoin sẽ được triển khai như thế nào;
• Dòng tiền từ ETF có tiếp tục vào ròng hay không.
Nếu cả ba việc cùng phát triển theo hướng tích cực, theo tôi, sức mạnh của BTC lần này có thể không chỉ là một nhịp bật lại, mà là đang dần hoàn tất quá trình chuyển từ “tài sản rủi ro” sang “một nhóm tài sản độc lập”.
Mọi người nghĩ sao: sức mạnh gần đây của BTC là tạm thời “tách ly” khỏi tương quan cũ, hay kỷ nguyên định giá mới đã bắt đầu rồi?
Gần đây tôi phát hiện ra một hiện tượng khá thú vị.
Thị trường Mỹ (cổ phiếu) liên tục dao động và có xu hướng điều chỉnh, nhưng BTC lại “cứng” hơn nhiều so với trước.
Trong vài năm qua, cứ mỗi lần Nasdaq điều chỉnh, Bitcoin thường lại giảm mạnh hơn. Ai cũng coi đó là nhóm cổ phiếu công nghệ hệ số beta cao. Nhưng vài lần gần đây, dù thị trường Mỹ chao đảo, BTC vẫn luôn giữ vững ở vùng cao. Sau khi dòng vốn từ ETF có lúc chảy ra tạm thời, rất nhanh lại quay về trạng thái ròng đi vào, và giá không xuất hiện kiểu “giẫm đạp” như trước.
Tôi nghĩ đằng sau điều này có thể không chỉ là cảm xúc đơn thuần, mà thị trường đang bắt đầu định giá lại Bitcoin.
Tôi đã rà soát một số sự kiện có thể ảnh hưởng đến thị trường crypto trong tháng tới, và phát hiện ra rằng thực sự đáng để tập trung theo dõi chỉ có ba việc.
Thứ nhất là Đạo luật <CLARITY Act> của Mỹ.
Nhiều người đang bàn về việc hạ lãi suất, nhưng lại bỏ qua dự luật này. Nếu như trước đó, dự luật <GENIUS> giải quyết về stablecoin, thì <CLARITY> thực sự quyết định nước Mỹ trong tương lai sẽ quản lý toàn bộ ngành tài sản số như thế nào—bao gồm SEC, CFTC, sàn giao dịch, DeFi và cả định danh pháp lý của các loại Token.
Nếu tiến triển thuận lợi, theo tôi, mức độ quan trọng của nó đối với toàn ngành thậm chí có thể còn vượt cả việc ETF được phê duyệt.
Thứ hai là các chi tiết quản lý stablecoin bắt đầu được triển khai.
Thứ thực sự quyết định việc USDC, USDT, Visa, PayPal, Stripe… có thể phát triển mạnh mẽ ở quy mô lớn hay không, không phải là việc dự luật được thông qua, mà là cách triển khai các chi tiết.
Stablecoin ngày càng giống như “cao tốc đường dài” cho thế giới crypto. Quy tắc càng rõ ràng thì rào cản để dòng tiền đi vào chuỗi càng thấp.
Thứ ba là FOMC cuối tháng.
Dĩ nhiên, Cục Dự trữ Liên bang vẫn rất quan trọng.
Nhưng tôi ngày càng cảm thấy rằng hiện tại BTC đã không còn chỉ chăm chăm nhìn vào CPI và kỳ vọng hạ lãi suất như trước.
Thứ thị trường thực sự quan tâm là: liệu Fed có phát tín hiệu thanh khoản rõ ràng hơn không, và dòng tiền từ ETF có tiếp tục chảy vào hay không.
Hiện tại, biến số đang tác động mạnh nhất đến BTC ngày càng giống với bài toán cung-cầu, hơn là cảm xúc.
Còn một thay đổi nữa mà tôi nghĩ nhiều người chưa nhận ra.
Trước đây, khi phân tích BTC, người ta luôn thích đem nó so với Nasdaq.
Nhưng nếu trong vài năm tới, nhiều tổ chức tiếp tục mua BTC thông qua ETF, đồng thời stablecoin liên tục đưa USD lên chuỗi, thì BTC có thể dần hình thành nên hệ thống định giá riêng.
Nó chưa chắc sẽ hoàn toàn tách khỏi thị trường Mỹ. Nếu gặp khủng hoảng thanh khoản thực sự, nó vẫn sẽ giảm—không thể khác.
Tuy nhiên, mức độ tương quan ngày càng thấp, và tôi cho rằng đó là một tín hiệu đáng để nghiêm túc quan sát.
Trong tháng tới, bác chú sẽ tập trung vào ba việc:
• <CLARITY Act> có đạt được bước đột phá hay không;
• Các chi tiết quản lý stablecoin sẽ được triển khai như thế nào;
• Dòng tiền từ ETF có tiếp tục vào ròng hay không.
Nếu cả ba việc cùng phát triển theo hướng tích cực, theo tôi, sức mạnh của BTC lần này có thể không chỉ là một nhịp bật lại, mà là đang dần hoàn tất quá trình chuyển từ “tài sản rủi ro” sang “một nhóm tài sản độc lập”.
Mọi người nghĩ sao: sức mạnh gần đây của BTC là tạm thời “tách ly” khỏi tương quan cũ, hay kỷ nguyên định giá mới đã bắt đầu rồi?
Thị trường Mỹ (cổ phiếu) liên tục dao động và có xu hướng điều chỉnh, nhưng BTC lại “cứng” hơn nhiều so với trước.
Trong vài năm qua, cứ mỗi lần Nasdaq điều chỉnh, Bitcoin thường lại giảm mạnh hơn. Ai cũng coi đó là nhóm cổ phiếu công nghệ hệ số beta cao. Nhưng vài lần gần đây, dù thị trường Mỹ chao đảo, BTC vẫn luôn giữ vững ở vùng cao. Sau khi dòng vốn từ ETF có lúc chảy ra tạm thời, rất nhanh lại quay về trạng thái ròng đi vào, và giá không xuất hiện kiểu “giẫm đạp” như trước.
Tôi nghĩ đằng sau điều này có thể không chỉ là cảm xúc đơn thuần, mà thị trường đang bắt đầu định giá lại Bitcoin.
Tôi đã rà soát một số sự kiện có thể ảnh hưởng đến thị trường crypto trong tháng tới, và phát hiện ra rằng thực sự đáng để tập trung theo dõi chỉ có ba việc.
Thứ nhất là Đạo luật <CLARITY Act> của Mỹ.
Nhiều người đang bàn về việc hạ lãi suất, nhưng lại bỏ qua dự luật này. Nếu như trước đó, dự luật <GENIUS> giải quyết về stablecoin, thì <CLARITY> thực sự quyết định nước Mỹ trong tương lai sẽ quản lý toàn bộ ngành tài sản số như thế nào—bao gồm SEC, CFTC, sàn giao dịch, DeFi và cả định danh pháp lý của các loại Token.
Nếu tiến triển thuận lợi, theo tôi, mức độ quan trọng của nó đối với toàn ngành thậm chí có thể còn vượt cả việc ETF được phê duyệt.
Thứ hai là các chi tiết quản lý stablecoin bắt đầu được triển khai.
Thứ thực sự quyết định việc USDC, USDT, Visa, PayPal, Stripe… có thể phát triển mạnh mẽ ở quy mô lớn hay không, không phải là việc dự luật được thông qua, mà là cách triển khai các chi tiết.
Stablecoin ngày càng giống như “cao tốc đường dài” cho thế giới crypto. Quy tắc càng rõ ràng thì rào cản để dòng tiền đi vào chuỗi càng thấp.
Thứ ba là FOMC cuối tháng.
Dĩ nhiên, Cục Dự trữ Liên bang vẫn rất quan trọng.
Nhưng tôi ngày càng cảm thấy rằng hiện tại BTC đã không còn chỉ chăm chăm nhìn vào CPI và kỳ vọng hạ lãi suất như trước.
Thứ thị trường thực sự quan tâm là: liệu Fed có phát tín hiệu thanh khoản rõ ràng hơn không, và dòng tiền từ ETF có tiếp tục chảy vào hay không.
Hiện tại, biến số đang tác động mạnh nhất đến BTC ngày càng giống với bài toán cung-cầu, hơn là cảm xúc.
Còn một thay đổi nữa mà tôi nghĩ nhiều người chưa nhận ra.
Trước đây, khi phân tích BTC, người ta luôn thích đem nó so với Nasdaq.
Nhưng nếu trong vài năm tới, nhiều tổ chức tiếp tục mua BTC thông qua ETF, đồng thời stablecoin liên tục đưa USD lên chuỗi, thì BTC có thể dần hình thành nên hệ thống định giá riêng.
Nó chưa chắc sẽ hoàn toàn tách khỏi thị trường Mỹ. Nếu gặp khủng hoảng thanh khoản thực sự, nó vẫn sẽ giảm—không thể khác.
Tuy nhiên, mức độ tương quan ngày càng thấp, và tôi cho rằng đó là một tín hiệu đáng để nghiêm túc quan sát.
Trong tháng tới, bác chú sẽ tập trung vào ba việc:
• <CLARITY Act> có đạt được bước đột phá hay không;
• Các chi tiết quản lý stablecoin sẽ được triển khai như thế nào;
• Dòng tiền từ ETF có tiếp tục vào ròng hay không.
Nếu cả ba việc cùng phát triển theo hướng tích cực, theo tôi, sức mạnh của BTC lần này có thể không chỉ là một nhịp bật lại, mà là đang dần hoàn tất quá trình chuyển từ “tài sản rủi ro” sang “một nhóm tài sản độc lập”.
Mọi người nghĩ sao: sức mạnh gần đây của BTC là tạm thời “tách ly” khỏi tương quan cũ, hay kỷ nguyên định giá mới đã bắt đầu rồi?
1
1
5k
·
--
Đúng một phần

Bài viết
《Báo cáo không viết câu chuyện làm giàu trên thị trường chứng khoán Mỹ》第25 kỳ: Cái “đầu kéo” lớn tiếp theo của phân khúc thuốc giảm cân?!——Zealand Pharma($ZEAL)Trong một lĩnh vực “siêu ngách” về thuốc giảm cân do Novo Nordisk và Eli Lilly thống trị, một công ty Đan Mạch nhỏ bé bỗng nhiên bước ra dưới ánh đèn sân khấu.
Vào ngày 7 tháng 5 năm 2026, Zealand Pharma (ZEAL) đã phát đi một loạt tín hiệu khiến thị trường thứ cấp buộc phải định giá lại: liệu pháp đơn trị liệu ứng viên chủ lực petrelintide, kế hoạch thúc đẩy thử nghiệm lâm sàng giai đoạn 3 trong nửa cuối năm 2026; trước đó công ty cũng đã dự báo rằng dữ liệu từ thử nghiệm ZUPREME-1 sẽ được công bố trong nửa đầu năm 2026.
Điều còn bất thường hơn là Zealand đồng thời công bố việc khởi động một kế hoạch mua lại cổ phiếu trị giá 200 triệu USD.
Trong giới công nghệ sinh học, điều này là vô cùng hiếm. Nhiều công ty biotech vẫn đang tiếp tục đốt tiền, kêu gọi vốn, pha loãng cổ đông, thì Zealand lại dám chi tiền thật để mua lại cổ phiếu. Thông điệp mà công ty phát ra rất trực diện: ban quản lý cho rằng công ty đang bị định giá thấp, và họ cũng không thiếu tiền trong tay.
《Báo cáo không viết câu chuyện làm giàu trên thị trường chứng khoán Mỹ》第25 kỳ: Cái “đầu kéo” lớn tiếp theo của phân khúc thuốc giảm cân?!——Zealand Pharma($ZEAL)
Trong một lĩnh vực “siêu ngách” về thuốc giảm cân do Novo Nordisk và Eli Lilly thống trị, một công ty Đan Mạch nhỏ bé bỗng nhiên bước ra dưới ánh đèn sân khấu.
Vào ngày 7 tháng 5 năm 2026, Zealand Pharma (ZEAL) đã phát đi một loạt tín hiệu khiến thị trường thứ cấp buộc phải định giá lại: liệu pháp đơn trị liệu ứng viên chủ lực petrelintide, kế hoạch thúc đẩy thử nghiệm lâm sàng giai đoạn 3 trong nửa cuối năm 2026; trước đó công ty cũng đã dự báo rằng dữ liệu từ thử nghiệm ZUPREME-1 sẽ được công bố trong nửa đầu năm 2026.
Điều còn bất thường hơn là Zealand đồng thời công bố việc khởi động một kế hoạch mua lại cổ phiếu trị giá 200 triệu USD.
Trong giới công nghệ sinh học, điều này là vô cùng hiếm. Nhiều công ty biotech vẫn đang tiếp tục đốt tiền, kêu gọi vốn, pha loãng cổ đông, thì Zealand lại dám chi tiền thật để mua lại cổ phiếu. Thông điệp mà công ty phát ra rất trực diện: ban quản lý cho rằng công ty đang bị định giá thấp, và họ cũng không thiếu tiền trong tay.
Vào ngày 7 tháng 5 năm 2026, Zealand Pharma (ZEAL) đã phát đi một loạt tín hiệu khiến thị trường thứ cấp buộc phải định giá lại: liệu pháp đơn trị liệu ứng viên chủ lực petrelintide, kế hoạch thúc đẩy thử nghiệm lâm sàng giai đoạn 3 trong nửa cuối năm 2026; trước đó công ty cũng đã dự báo rằng dữ liệu từ thử nghiệm ZUPREME-1 sẽ được công bố trong nửa đầu năm 2026.
Điều còn bất thường hơn là Zealand đồng thời công bố việc khởi động một kế hoạch mua lại cổ phiếu trị giá 200 triệu USD.
Trong giới công nghệ sinh học, điều này là vô cùng hiếm. Nhiều công ty biotech vẫn đang tiếp tục đốt tiền, kêu gọi vốn, pha loãng cổ đông, thì Zealand lại dám chi tiền thật để mua lại cổ phiếu. Thông điệp mà công ty phát ra rất trực diện: ban quản lý cho rằng công ty đang bị định giá thấp, và họ cũng không thiếu tiền trong tay.
3.5k
·
--
Citadel Securities đã chính thức ra tay. Citadel Securities đã đầu tư chiến lược 400 triệu USD, khiến định giá công ty đạt 20 tỷ USD.
Điều đáng chú ý là đây không phải một quỹ VC, cũng không phải một quỹ gốc Crypto, mà là một trong những nhà tạo lập thị trường tài chính truyền thống quan trọng nhất trên toàn cầu.
Suy nghĩ của chú:
Nếu đặt trong bối cảnh một năm trước, khoản đầu tư này đã được xem là một tin tức lớn.
Nhưng đặt vào thời điểm Đạo luật <t-2/>《CLARITY Act》 sắp được thông qua ở Mỹ, nó giống như một tín hiệu hơn.
Trong vài năm qua, nhiều tổ chức Phố Wall không phải là không muốn làm Crypto, mà là họ lo ngại các quy định pháp lý chưa rõ ràng.
Giờ đây, khi khung quản lý dần trở nên sáng tỏ, các tổ chức tài chính lớn bắt đầu đặt cược bằng tiền thật.
Nhiều người nghĩ rằng thị trường bò bắt đầu khi nhà đầu tư nhỏ lẻ tràn vào.
Nhưng lịch sử thường lại ngược lại.
Những dòng tiền lớn thật sự thường sẽ hoàn tất bố trí từ trước, ngay khi quy tắc còn chưa được chốt.
Citadel Securities đã chính thức ra tay. Citadel Securities đã đầu tư chiến lược 400 triệu USD, khiến định giá công ty đạt 20 tỷ USD.
Điều đáng chú ý là đây không phải một quỹ VC, cũng không phải một quỹ gốc Crypto, mà là một trong những nhà tạo lập thị trường tài chính truyền thống quan trọng nhất trên toàn cầu.
Suy nghĩ của chú:
Nếu đặt trong bối cảnh một năm trước, khoản đầu tư này đã được xem là một tin tức lớn.
Nhưng đặt vào thời điểm Đạo luật <t-2/>《CLARITY Act》 sắp được thông qua ở Mỹ, nó giống như một tín hiệu hơn.
Trong vài năm qua, nhiều tổ chức Phố Wall không phải là không muốn làm Crypto, mà là họ lo ngại các quy định pháp lý chưa rõ ràng.
Giờ đây, khi khung quản lý dần trở nên sáng tỏ, các tổ chức tài chính lớn bắt đầu đặt cược bằng tiền thật.
Nhiều người nghĩ rằng thị trường bò bắt đầu khi nhà đầu tư nhỏ lẻ tràn vào.
Nhưng lịch sử thường lại ngược lại.
Những dòng tiền lớn thật sự thường sẽ hoàn tất bố trí từ trước, ngay khi quy tắc còn chưa được chốt.
Điều đáng chú ý là đây không phải một quỹ VC, cũng không phải một quỹ gốc Crypto, mà là một trong những nhà tạo lập thị trường tài chính truyền thống quan trọng nhất trên toàn cầu.
Suy nghĩ của chú:
Nếu đặt trong bối cảnh một năm trước, khoản đầu tư này đã được xem là một tin tức lớn.
Nhưng đặt vào thời điểm Đạo luật <t-2/>《CLARITY Act》 sắp được thông qua ở Mỹ, nó giống như một tín hiệu hơn.
Trong vài năm qua, nhiều tổ chức Phố Wall không phải là không muốn làm Crypto, mà là họ lo ngại các quy định pháp lý chưa rõ ràng.
Giờ đây, khi khung quản lý dần trở nên sáng tỏ, các tổ chức tài chính lớn bắt đầu đặt cược bằng tiền thật.
Nhiều người nghĩ rằng thị trường bò bắt đầu khi nhà đầu tư nhỏ lẻ tràn vào.
Nhưng lịch sử thường lại ngược lại.
Những dòng tiền lớn thật sự thường sẽ hoàn tất bố trí từ trước, ngay khi quy tắc còn chưa được chốt.
7.5k
·
--
Đã xác minh
Khi tín hiệu hiếm này xuất hiện — giống như bây giờ — thì xác suất thị trường chứng khoán bước vào giai đoạn gấu là 67%
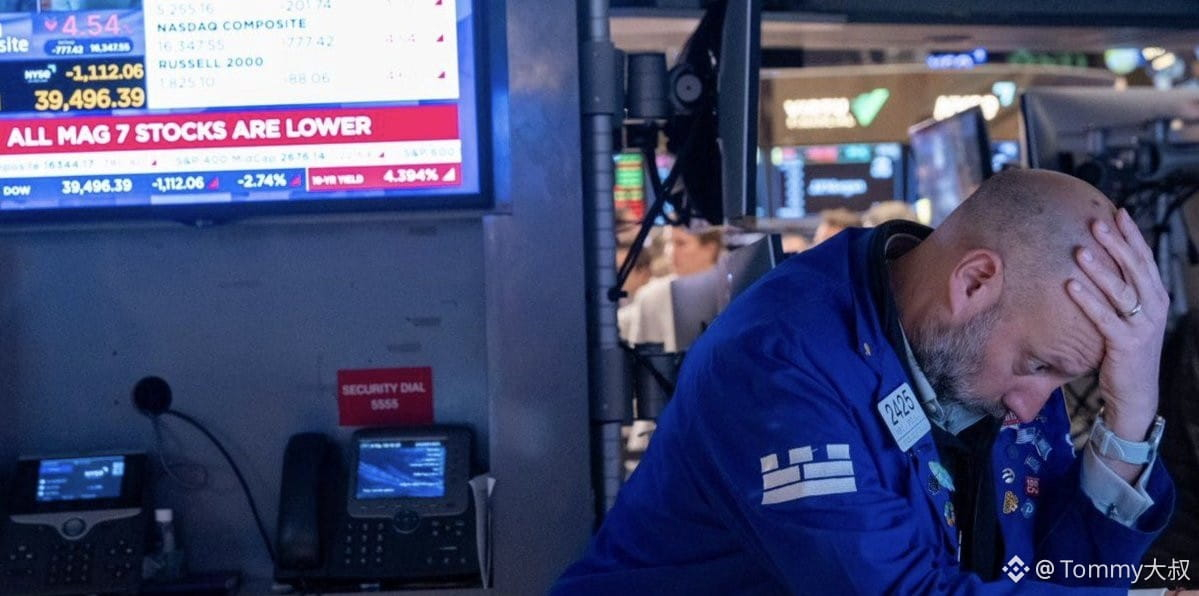
Theo phân tích của nhà báo kỳ cựu Mark Hulbert trên MarketWatch, khoảng cách hiệu suất cuộn 7 ngày giữa Dow và Nasdaq đã lên tới 5,5 điểm phần trăm (Dow +0,5% so với Nasdaq -5,0%), cho thấy sự ly kỳ hiếm gặp giữa Dow và Nasdaq.
Đây là một sự ly kỳ cực đoan chỉ từng xuất hiện ở khoảng 1% số ngày giao dịch kể từ năm 1971. Dữ liệu cho thấy, mỗi khi dạng ly kỳ này xuất hiện, có 66,9% khả năng thị trường sẽ bước vào giai đoạn gấu trong vòng 3 tháng.
So sánh với đỉnh bong bóng công nghệ năm 2000: trong 10 ngày giao dịch trước khi bong bóng đạt đỉnh, có 7 ngày xuất hiện sự ly kỳ tương đương hoặc thậm chí lớn hơn. Sau đó, Nasdaq đã lao dốc gần 80%. Vì vậy, những nhà phân tích nói rằng “chỉ là sự luân chuyển lành mạnh của các nhóm ngành” — hoặc đang lừa người khác, hoặc đang lừa chính mình. Sự ly kỳ hiện tại là một sự kiện xấp xỉ mức ba sigma, không phải là dao động nhỏ.
Chiến lược đầu tư: Chỉ báo này không phải là quả bom hẹn giờ, nhưng đáng để nghiêm túc xem xét. Tôi sẽ rà soát các vị thế long của mình, đặc biệt là những khoản có mức độ tập trung vào từng cổ phiếu cao, và thậm chí cân nhắc mua một số biện pháp phòng vệ (ví dụ như quyền chọn VIX hoặc S&P put spread).
Khi tín hiệu hiếm này xuất hiện — giống như bây giờ — thì xác suất thị trường chứng khoán bước vào giai đoạn gấu là 67%
Theo phân tích của nhà báo kỳ cựu Mark Hulbert trên MarketWatch, khoảng cách hiệu suất cuộn 7 ngày giữa Dow và Nasdaq đã lên tới 5,5 điểm phần trăm (Dow +0,5% so với Nasdaq -5,0%), cho thấy sự ly kỳ hiếm gặp giữa Dow và Nasdaq.
Đây là một sự ly kỳ cực đoan chỉ từng xuất hiện ở khoảng 1% số ngày giao dịch kể từ năm 1971. Dữ liệu cho thấy, mỗi khi dạng ly kỳ này xuất hiện, có 66,9% khả năng thị trường sẽ bước vào giai đoạn gấu trong vòng 3 tháng.
So sánh với đỉnh bong bóng công nghệ năm 2000: trong 10 ngày giao dịch trước khi bong bóng đạt đỉnh, có 7 ngày xuất hiện sự ly kỳ tương đương hoặc thậm chí lớn hơn. Sau đó, Nasdaq đã lao dốc gần 80%. Vì vậy, những nhà phân tích nói rằng “chỉ là sự luân chuyển lành mạnh của các nhóm ngành” — hoặc đang lừa người khác, hoặc đang lừa chính mình. Sự ly kỳ hiện tại là một sự kiện xấp xỉ mức ba sigma, không phải là dao động nhỏ.
Chiến lược đầu tư: Chỉ báo này không phải là quả bom hẹn giờ, nhưng đáng để nghiêm túc xem xét. Tôi sẽ rà soát các vị thế long của mình, đặc biệt là những khoản có mức độ tập trung vào từng cổ phiếu cao, và thậm chí cân nhắc mua một số biện pháp phòng vệ (ví dụ như quyền chọn VIX hoặc S&P put spread).
Theo phân tích của nhà báo kỳ cựu Mark Hulbert trên MarketWatch, khoảng cách hiệu suất cuộn 7 ngày giữa Dow và Nasdaq đã lên tới 5,5 điểm phần trăm (Dow +0,5% so với Nasdaq -5,0%), cho thấy sự ly kỳ hiếm gặp giữa Dow và Nasdaq.
Đây là một sự ly kỳ cực đoan chỉ từng xuất hiện ở khoảng 1% số ngày giao dịch kể từ năm 1971. Dữ liệu cho thấy, mỗi khi dạng ly kỳ này xuất hiện, có 66,9% khả năng thị trường sẽ bước vào giai đoạn gấu trong vòng 3 tháng.
So sánh với đỉnh bong bóng công nghệ năm 2000: trong 10 ngày giao dịch trước khi bong bóng đạt đỉnh, có 7 ngày xuất hiện sự ly kỳ tương đương hoặc thậm chí lớn hơn. Sau đó, Nasdaq đã lao dốc gần 80%. Vì vậy, những nhà phân tích nói rằng “chỉ là sự luân chuyển lành mạnh của các nhóm ngành” — hoặc đang lừa người khác, hoặc đang lừa chính mình. Sự ly kỳ hiện tại là một sự kiện xấp xỉ mức ba sigma, không phải là dao động nhỏ.
Chiến lược đầu tư: Chỉ báo này không phải là quả bom hẹn giờ, nhưng đáng để nghiêm túc xem xét. Tôi sẽ rà soát các vị thế long của mình, đặc biệt là những khoản có mức độ tập trung vào từng cổ phiếu cao, và thậm chí cân nhắc mua một số biện pháp phòng vệ (ví dụ như quyền chọn VIX hoặc S&P put spread).
1
2
4.3k
·
--
Đã xác minh
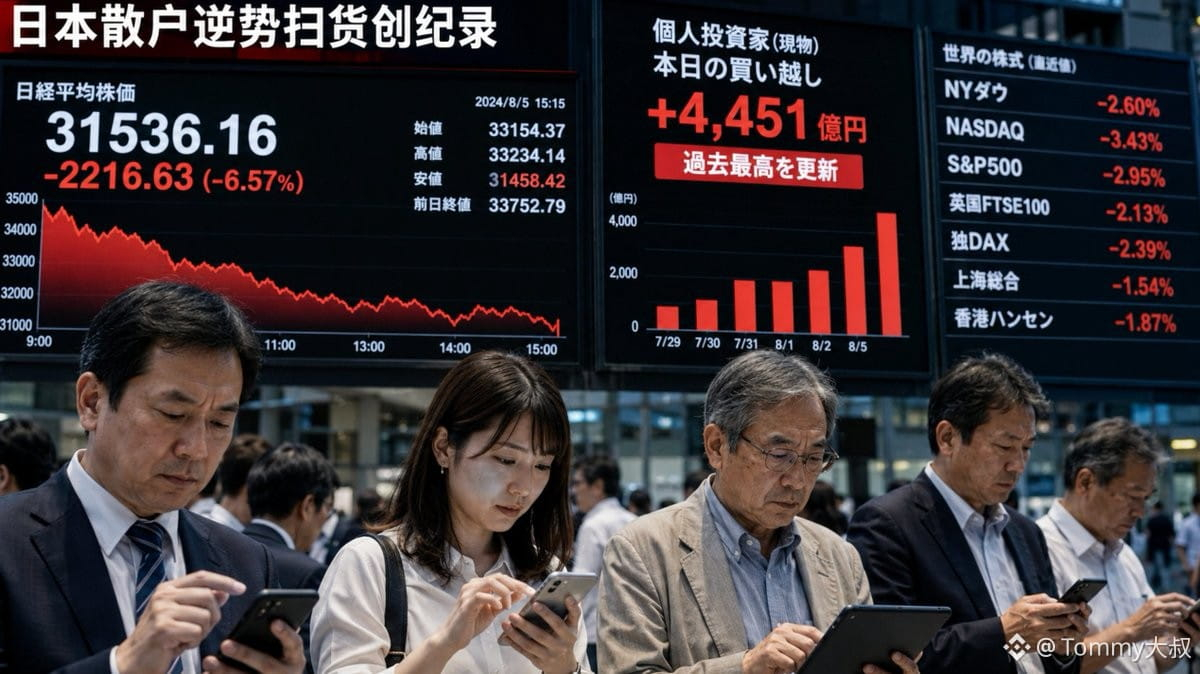
Bạn tưởng chỉ có thị trường chứng khoán Hàn Quốc mới điên rồ? NĐT cá nhân Nhật Bản tuần trước đã gom hàng ngược xu hướng, lập kỷ lục!
Theo Bloomberg, trong lúc thị trường chứng khoán toàn cầu giảm điểm vào tuần trước, nhà đầu tư cá nhân Nhật Bản đã mua ròng cổ phiếu và đạt mức kỷ lục lịch sử. Dữ liệu cho thấy trong cơn hoảng loạn, các nhà đầu tư cá nhân đã chọn chiến lược “càng rơi càng mua” theo hướng đối lập, lượng mua vượt xa bất kỳ tuần nào trước đó.
Chỉ số Nikkei ( $.N225) tuần trước giảm không ít, bầu không khí global risk-off cũng rất đậm đặc, nhưng nhà đầu tư cá nhân Nhật Bản không hề tháo chạy. Ngược lại, họ lại chất thêm mức mua ròng cao nhất theo tuần trong lịch sử. NĐT cá nhân Nhật Bản trước đây vốn nổi tiếng với vai trò “nhà giao dịch ngược xu hướng”, nên kỷ lục này cho thấy có thể có hai khả năng: hoặc đó là tín hiệu bắt đáy, hoặc là nhà đầu tư cá nhân đang tiếp “đòn dao rơi”. Xét đến việc Ngân hàng Trung ương Nhật Bản vẫn đang ở chu kỳ tăng lãi suất (dù diễn ra rất chậm), thanh khoản dòng tiền cho thị trường cổ phiếu Nhật Bản chưa hẳn quá dồi dào.
Chiến lược đầu tư: Lần này NĐT cá nhân Nhật Bản bắt đáy quá lớn, nếu sau đó thị trường tiếp tục giảm, áp lực bán có thể sẽ đến từ phía nhà đầu tư cá nhân và tạo thành phản hồi tiêu cực. Tạm thời tôi không đuổi mua chứng khoán Nhật Bản; chờ đợt luân chuyển lượng cổ phiếu này (hand-over) xong rồi tính tiếp.
Bạn tưởng chỉ có thị trường chứng khoán Hàn Quốc mới điên rồ? NĐT cá nhân Nhật Bản tuần trước đã gom hàng ngược xu hướng, lập kỷ lục!
Theo Bloomberg, trong lúc thị trường chứng khoán toàn cầu giảm điểm vào tuần trước, nhà đầu tư cá nhân Nhật Bản đã mua ròng cổ phiếu và đạt mức kỷ lục lịch sử. Dữ liệu cho thấy trong cơn hoảng loạn, các nhà đầu tư cá nhân đã chọn chiến lược “càng rơi càng mua” theo hướng đối lập, lượng mua vượt xa bất kỳ tuần nào trước đó.
Chỉ số Nikkei ( $.N225) tuần trước giảm không ít, bầu không khí global risk-off cũng rất đậm đặc, nhưng nhà đầu tư cá nhân Nhật Bản không hề tháo chạy. Ngược lại, họ lại chất thêm mức mua ròng cao nhất theo tuần trong lịch sử. NĐT cá nhân Nhật Bản trước đây vốn nổi tiếng với vai trò “nhà giao dịch ngược xu hướng”, nên kỷ lục này cho thấy có thể có hai khả năng: hoặc đó là tín hiệu bắt đáy, hoặc là nhà đầu tư cá nhân đang tiếp “đòn dao rơi”. Xét đến việc Ngân hàng Trung ương Nhật Bản vẫn đang ở chu kỳ tăng lãi suất (dù diễn ra rất chậm), thanh khoản dòng tiền cho thị trường cổ phiếu Nhật Bản chưa hẳn quá dồi dào.
Chiến lược đầu tư: Lần này NĐT cá nhân Nhật Bản bắt đáy quá lớn, nếu sau đó thị trường tiếp tục giảm, áp lực bán có thể sẽ đến từ phía nhà đầu tư cá nhân và tạo thành phản hồi tiêu cực. Tạm thời tôi không đuổi mua chứng khoán Nhật Bản; chờ đợt luân chuyển lượng cổ phiếu này (hand-over) xong rồi tính tiếp.
Theo Bloomberg, trong lúc thị trường chứng khoán toàn cầu giảm điểm vào tuần trước, nhà đầu tư cá nhân Nhật Bản đã mua ròng cổ phiếu và đạt mức kỷ lục lịch sử. Dữ liệu cho thấy trong cơn hoảng loạn, các nhà đầu tư cá nhân đã chọn chiến lược “càng rơi càng mua” theo hướng đối lập, lượng mua vượt xa bất kỳ tuần nào trước đó.
Chỉ số Nikkei ( $.N225) tuần trước giảm không ít, bầu không khí global risk-off cũng rất đậm đặc, nhưng nhà đầu tư cá nhân Nhật Bản không hề tháo chạy. Ngược lại, họ lại chất thêm mức mua ròng cao nhất theo tuần trong lịch sử. NĐT cá nhân Nhật Bản trước đây vốn nổi tiếng với vai trò “nhà giao dịch ngược xu hướng”, nên kỷ lục này cho thấy có thể có hai khả năng: hoặc đó là tín hiệu bắt đáy, hoặc là nhà đầu tư cá nhân đang tiếp “đòn dao rơi”. Xét đến việc Ngân hàng Trung ương Nhật Bản vẫn đang ở chu kỳ tăng lãi suất (dù diễn ra rất chậm), thanh khoản dòng tiền cho thị trường cổ phiếu Nhật Bản chưa hẳn quá dồi dào.
Chiến lược đầu tư: Lần này NĐT cá nhân Nhật Bản bắt đáy quá lớn, nếu sau đó thị trường tiếp tục giảm, áp lực bán có thể sẽ đến từ phía nhà đầu tư cá nhân và tạo thành phản hồi tiêu cực. Tạm thời tôi không đuổi mua chứng khoán Nhật Bản; chờ đợt luân chuyển lượng cổ phiếu này (hand-over) xong rồi tính tiếp.
1
9.4k
·
--
23/6: Cổ phiếu công nghệ bị “thanh lọc”, nhưng đừng hoảng
Hôm nay, KOSPI của Hàn Quốc lao dốc gần 10% (trong phiên có cơ chế “ngừng giao dịch”/cầu biến). Futuress Nasdaq giảm 3%. Nguyên nhân trực tiếp chỉ có một: cơ quan quản lý Hàn Quốc thừa nhận việc phê duyệt ETF đòn bẩy cho chip quá vội vàng, nhắc nhà đầu tư cá nhân đừng “cày đòn” quá mức—kết quả là nhóm đòn bẩy bị thanh lý đồng loạt, tự đâm vào đầu.
Samsung và SK Hynix đều giảm hơn 12% trong một ngày; hai mã này chiếm 71% mức sụt của chỉ số Hàn Quốc. Khi tin lan sang Mỹ, Micron giảm 9% trước giờ mở cửa, AMD và Intel giảm 6-7%, và toàn bộ nhóm công nghệ tiếp tục “máu chảy thành sông”.
Nhưng lưu ý: không có “thiên nga đen”. Không có sự sụp đổ nhu cầu, không có công ty phá sản, không có đứt gãy chuỗi cung ứng. Chỉ là AI/bán dẫn đã tăng quá mạnh—cổ phiếu Hàn Quốc năm nay đã tăng 95%, lượng lợi nhuận chốt lời quá nhiều; hễ có chút gió thổi cỏ lay là đạp nhau chạy ra để thoát hiểm. Đây thuộc kiểu “giao dịch quá đông bị giải cấu trúc”.
Cơ bản của mảng bộ nhớ không đổi. HBM vẫn khan hiếm đến mức không đủ cung, nhiều sản phẩm từ năm 2026 đã bán hết. Kết quả kinh doanh của Micron vẫn rất đẹp, biên lợi nhuận gộp gần mức cao kỷ lục. Luận điểm nhu cầu cốt lõi của AI với bộ nhớ chưa hề bị lật—giảm giá là do định giá, không phải do hoạt động kinh doanh.
Hiện tượng này trước đây đã từng xảy ra: sau mỗi chu kỳ điên cuồng vì AI đều có một đợt điều chỉnh mạnh, sau đó đi ngang để hấp thụ; cuối cùng, người có kiên nhẫn thì tiếp tục kiếm tiền.
Thông điệp rất đơn giản: đừng hoảng, đừng gồng đòn, hãy chờ thị trường ổn định lại. Kiểu điều chỉnh này trong một thị trường tăng thường là “bố”, chứ không phải “cái chết”.
23/6: Cổ phiếu công nghệ bị “thanh lọc”, nhưng đừng hoảng
Hôm nay, KOSPI của Hàn Quốc lao dốc gần 10% (trong phiên có cơ chế “ngừng giao dịch”/cầu biến). Futuress Nasdaq giảm 3%. Nguyên nhân trực tiếp chỉ có một: cơ quan quản lý Hàn Quốc thừa nhận việc phê duyệt ETF đòn bẩy cho chip quá vội vàng, nhắc nhà đầu tư cá nhân đừng “cày đòn” quá mức—kết quả là nhóm đòn bẩy bị thanh lý đồng loạt, tự đâm vào đầu.
Samsung và SK Hynix đều giảm hơn 12% trong một ngày; hai mã này chiếm 71% mức sụt của chỉ số Hàn Quốc. Khi tin lan sang Mỹ, Micron giảm 9% trước giờ mở cửa, AMD và Intel giảm 6-7%, và toàn bộ nhóm công nghệ tiếp tục “máu chảy thành sông”.
Nhưng lưu ý: không có “thiên nga đen”. Không có sự sụp đổ nhu cầu, không có công ty phá sản, không có đứt gãy chuỗi cung ứng. Chỉ là AI/bán dẫn đã tăng quá mạnh—cổ phiếu Hàn Quốc năm nay đã tăng 95%, lượng lợi nhuận chốt lời quá nhiều; hễ có chút gió thổi cỏ lay là đạp nhau chạy ra để thoát hiểm. Đây thuộc kiểu “giao dịch quá đông bị giải cấu trúc”.
Cơ bản của mảng bộ nhớ không đổi. HBM vẫn khan hiếm đến mức không đủ cung, nhiều sản phẩm từ năm 2026 đã bán hết. Kết quả kinh doanh của Micron vẫn rất đẹp, biên lợi nhuận gộp gần mức cao kỷ lục. Luận điểm nhu cầu cốt lõi của AI với bộ nhớ chưa hề bị lật—giảm giá là do định giá, không phải do hoạt động kinh doanh.
Hiện tượng này trước đây đã từng xảy ra: sau mỗi chu kỳ điên cuồng vì AI đều có một đợt điều chỉnh mạnh, sau đó đi ngang để hấp thụ; cuối cùng, người có kiên nhẫn thì tiếp tục kiếm tiền.
Thông điệp rất đơn giản: đừng hoảng, đừng gồng đòn, hãy chờ thị trường ổn định lại. Kiểu điều chỉnh này trong một thị trường tăng thường là “bố”, chứ không phải “cái chết”.
Hôm nay, KOSPI của Hàn Quốc lao dốc gần 10% (trong phiên có cơ chế “ngừng giao dịch”/cầu biến). Futuress Nasdaq giảm 3%. Nguyên nhân trực tiếp chỉ có một: cơ quan quản lý Hàn Quốc thừa nhận việc phê duyệt ETF đòn bẩy cho chip quá vội vàng, nhắc nhà đầu tư cá nhân đừng “cày đòn” quá mức—kết quả là nhóm đòn bẩy bị thanh lý đồng loạt, tự đâm vào đầu.
Samsung và SK Hynix đều giảm hơn 12% trong một ngày; hai mã này chiếm 71% mức sụt của chỉ số Hàn Quốc. Khi tin lan sang Mỹ, Micron giảm 9% trước giờ mở cửa, AMD và Intel giảm 6-7%, và toàn bộ nhóm công nghệ tiếp tục “máu chảy thành sông”.
Nhưng lưu ý: không có “thiên nga đen”. Không có sự sụp đổ nhu cầu, không có công ty phá sản, không có đứt gãy chuỗi cung ứng. Chỉ là AI/bán dẫn đã tăng quá mạnh—cổ phiếu Hàn Quốc năm nay đã tăng 95%, lượng lợi nhuận chốt lời quá nhiều; hễ có chút gió thổi cỏ lay là đạp nhau chạy ra để thoát hiểm. Đây thuộc kiểu “giao dịch quá đông bị giải cấu trúc”.
Cơ bản của mảng bộ nhớ không đổi. HBM vẫn khan hiếm đến mức không đủ cung, nhiều sản phẩm từ năm 2026 đã bán hết. Kết quả kinh doanh của Micron vẫn rất đẹp, biên lợi nhuận gộp gần mức cao kỷ lục. Luận điểm nhu cầu cốt lõi của AI với bộ nhớ chưa hề bị lật—giảm giá là do định giá, không phải do hoạt động kinh doanh.
Hiện tượng này trước đây đã từng xảy ra: sau mỗi chu kỳ điên cuồng vì AI đều có một đợt điều chỉnh mạnh, sau đó đi ngang để hấp thụ; cuối cùng, người có kiên nhẫn thì tiếp tục kiếm tiền.
Thông điệp rất đơn giản: đừng hoảng, đừng gồng đòn, hãy chờ thị trường ổn định lại. Kiểu điều chỉnh này trong một thị trường tăng thường là “bố”, chứ không phải “cái chết”.
1
3.7k
·
--
Đã xác minh
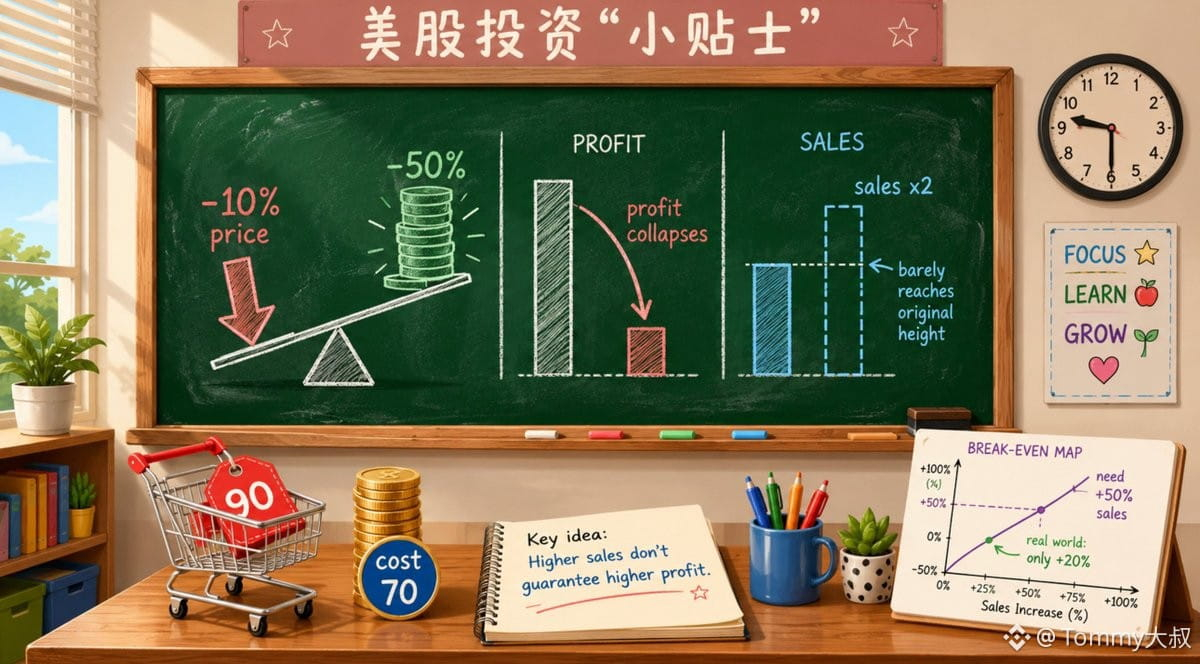
「Mẹo đầu tư vào cổ phiếu Mỹ」 về “Biên lợi nhuận gộp và cuộc chiến giá”: Vì sao việc công ty giảm giá 10% có thể khiến lợi nhuận “đứt một nửa”?
💡 Giảm giá 10% để giành thị phần? Cẩn thận—lợi nhuận có thể “đứt một nửa” trước.
❌ Hiểu lầm thường gặp:
Cho rằng giảm giá có thể bù lại bằng doanh số, nhưng khi biên lợi nhuận thấp, cuộc chiến giá sẽ giống như đòn bẩy khuếch đại biến động lợi nhuận; doanh số tăng gấp đôi cũng chưa chắc lấp được “lỗ hổng lợi nhuận”.
📔 Phân tích khái niệm:
🅐 Biên lợi nhuận gộp (Gross Margin)
Là tỷ lệ phần trăm của lợi nhuận gộp trong doanh thu: doanh thu trừ đi chi phí trực tiếp. Ví dụ bán 100 nhân dân tệ, chi phí 60 nhân dân tệ, thì biên lợi nhuận gộp là 40%. Nó quyết định “điểm bắt đầu kiếm tiền” của doanh nghiệp.
🅑 Hiệu ứng đòn bẩy của cuộc chiến giá
Giảm giá làm giảm trực tiếp doanh thu, trong khi chi phí không đổi. Biên lợi nhuận càng thấp thì mức độ tác động của việc giảm giá lên lợi nhuận càng lớn. Ví dụ biên lợi nhuận gộp 20%, giảm giá 10% sẽ khiến lợi nhuận giảm một nửa (trong mô hình lý tưởng giả định chi phí không đổi).
🅒 Giới hạn toán học của việc bù bằng doanh số
Muốn giữ nguyên lợi nhuận ban đầu, doanh số sau khi giảm giá phải tăng mạnh. Nhưng trong thực tế, độ co giãn nhu cầu là hữu hạn; đối thủ cũng sẽ đi theo, dẫn đến “song thua”.
🌰 Một ví dụ thực tế
Trường hợp thật ở Target (TGT) quý 2 năm 2022. Khi đó, Target không phải là không bán được khiến doanh thu “sụp đổ”—ngược lại, tổng doanh thu vẫn tăng 3,3%, và doanh số so sánh cũng tăng 2,6%.
Vấn đề nằm ở phía lợi nhuận. Để xử lý hàng tồn kho các mặt hàng tiêu dùng tùy chọn như quần áo, đồ gia dụng, Target đã tăng mức chiết khấu và đẩy mạnh dọn kho. Kết quả là biên lợi nhuận gộp giảm từ 30,4% của cùng kỳ năm trước xuống 21,5%; lợi nhuận hoạt động từ 2,5 tỷ USD trực tiếp rơi xuống 321 triệu USD, mức giảm lên tới 87%.
🔑 Chốt ý:
🅐 Các công ty có biên lợi nhuận thấp hơn 30%, giảm giá 10% có thể làm lợi nhuận giảm hơn 30%.
🅑 Trước cuộc chiến giá, hãy tính trước “mức tăng doanh số hòa vốn”, đừng chỉ dựa vào cảm giác.
🅒 Doanh nghiệp có biên lợi nhuận cao (như trên 60%) chịu được việc giảm giá tốt hơn, nhưng cũng phải đề phòng đối thủ phản kích.
😊 Cuối cùng, nhớ câu này là đủ: Giảm giá là đòn bẩy của lợi nhuận; khi hướng đi xuống, cú rơi còn nặng hơn bạn tưởng.
#美股 #投资教育 #毛利率 #价格战 #phân tích báo cáo tài chính
「Mẹo đầu tư vào cổ phiếu Mỹ」 về “Biên lợi nhuận gộp và cuộc chiến giá”: Vì sao việc công ty giảm giá 10% có thể khiến lợi nhuận “đứt một nửa”?
💡 Giảm giá 10% để giành thị phần? Cẩn thận—lợi nhuận có thể “đứt một nửa” trước.
❌ Hiểu lầm thường gặp:
Cho rằng giảm giá có thể bù lại bằng doanh số, nhưng khi biên lợi nhuận thấp, cuộc chiến giá sẽ giống như đòn bẩy khuếch đại biến động lợi nhuận; doanh số tăng gấp đôi cũng chưa chắc lấp được “lỗ hổng lợi nhuận”.
📔 Phân tích khái niệm:
🅐 Biên lợi nhuận gộp (Gross Margin)
Là tỷ lệ phần trăm của lợi nhuận gộp trong doanh thu: doanh thu trừ đi chi phí trực tiếp. Ví dụ bán 100 nhân dân tệ, chi phí 60 nhân dân tệ, thì biên lợi nhuận gộp là 40%. Nó quyết định “điểm bắt đầu kiếm tiền” của doanh nghiệp.
🅑 Hiệu ứng đòn bẩy của cuộc chiến giá
Giảm giá làm giảm trực tiếp doanh thu, trong khi chi phí không đổi. Biên lợi nhuận càng thấp thì mức độ tác động của việc giảm giá lên lợi nhuận càng lớn. Ví dụ biên lợi nhuận gộp 20%, giảm giá 10% sẽ khiến lợi nhuận giảm một nửa (trong mô hình lý tưởng giả định chi phí không đổi).
🅒 Giới hạn toán học của việc bù bằng doanh số
Muốn giữ nguyên lợi nhuận ban đầu, doanh số sau khi giảm giá phải tăng mạnh. Nhưng trong thực tế, độ co giãn nhu cầu là hữu hạn; đối thủ cũng sẽ đi theo, dẫn đến “song thua”.
🌰 Một ví dụ thực tế
Trường hợp thật ở Target (TGT) quý 2 năm 2022. Khi đó, Target không phải là không bán được khiến doanh thu “sụp đổ”—ngược lại, tổng doanh thu vẫn tăng 3,3%, và doanh số so sánh cũng tăng 2,6%.
Vấn đề nằm ở phía lợi nhuận. Để xử lý hàng tồn kho các mặt hàng tiêu dùng tùy chọn như quần áo, đồ gia dụng, Target đã tăng mức chiết khấu và đẩy mạnh dọn kho. Kết quả là biên lợi nhuận gộp giảm từ 30,4% của cùng kỳ năm trước xuống 21,5%; lợi nhuận hoạt động từ 2,5 tỷ USD trực tiếp rơi xuống 321 triệu USD, mức giảm lên tới 87%.
🔑 Chốt ý:
🅐 Các công ty có biên lợi nhuận thấp hơn 30%, giảm giá 10% có thể làm lợi nhuận giảm hơn 30%.
🅑 Trước cuộc chiến giá, hãy tính trước “mức tăng doanh số hòa vốn”, đừng chỉ dựa vào cảm giác.
🅒 Doanh nghiệp có biên lợi nhuận cao (như trên 60%) chịu được việc giảm giá tốt hơn, nhưng cũng phải đề phòng đối thủ phản kích.
😊 Cuối cùng, nhớ câu này là đủ: Giảm giá là đòn bẩy của lợi nhuận; khi hướng đi xuống, cú rơi còn nặng hơn bạn tưởng.
#美股 #投资教育 #毛利率 #价格战 #phân tích báo cáo tài chính
💡 Giảm giá 10% để giành thị phần? Cẩn thận—lợi nhuận có thể “đứt một nửa” trước.
❌ Hiểu lầm thường gặp:
Cho rằng giảm giá có thể bù lại bằng doanh số, nhưng khi biên lợi nhuận thấp, cuộc chiến giá sẽ giống như đòn bẩy khuếch đại biến động lợi nhuận; doanh số tăng gấp đôi cũng chưa chắc lấp được “lỗ hổng lợi nhuận”.
📔 Phân tích khái niệm:
🅐 Biên lợi nhuận gộp (Gross Margin)
Là tỷ lệ phần trăm của lợi nhuận gộp trong doanh thu: doanh thu trừ đi chi phí trực tiếp. Ví dụ bán 100 nhân dân tệ, chi phí 60 nhân dân tệ, thì biên lợi nhuận gộp là 40%. Nó quyết định “điểm bắt đầu kiếm tiền” của doanh nghiệp.
🅑 Hiệu ứng đòn bẩy của cuộc chiến giá
Giảm giá làm giảm trực tiếp doanh thu, trong khi chi phí không đổi. Biên lợi nhuận càng thấp thì mức độ tác động của việc giảm giá lên lợi nhuận càng lớn. Ví dụ biên lợi nhuận gộp 20%, giảm giá 10% sẽ khiến lợi nhuận giảm một nửa (trong mô hình lý tưởng giả định chi phí không đổi).
🅒 Giới hạn toán học của việc bù bằng doanh số
Muốn giữ nguyên lợi nhuận ban đầu, doanh số sau khi giảm giá phải tăng mạnh. Nhưng trong thực tế, độ co giãn nhu cầu là hữu hạn; đối thủ cũng sẽ đi theo, dẫn đến “song thua”.
🌰 Một ví dụ thực tế
Trường hợp thật ở Target (TGT) quý 2 năm 2022. Khi đó, Target không phải là không bán được khiến doanh thu “sụp đổ”—ngược lại, tổng doanh thu vẫn tăng 3,3%, và doanh số so sánh cũng tăng 2,6%.
Vấn đề nằm ở phía lợi nhuận. Để xử lý hàng tồn kho các mặt hàng tiêu dùng tùy chọn như quần áo, đồ gia dụng, Target đã tăng mức chiết khấu và đẩy mạnh dọn kho. Kết quả là biên lợi nhuận gộp giảm từ 30,4% của cùng kỳ năm trước xuống 21,5%; lợi nhuận hoạt động từ 2,5 tỷ USD trực tiếp rơi xuống 321 triệu USD, mức giảm lên tới 87%.
🔑 Chốt ý:
🅐 Các công ty có biên lợi nhuận thấp hơn 30%, giảm giá 10% có thể làm lợi nhuận giảm hơn 30%.
🅑 Trước cuộc chiến giá, hãy tính trước “mức tăng doanh số hòa vốn”, đừng chỉ dựa vào cảm giác.
🅒 Doanh nghiệp có biên lợi nhuận cao (như trên 60%) chịu được việc giảm giá tốt hơn, nhưng cũng phải đề phòng đối thủ phản kích.
😊 Cuối cùng, nhớ câu này là đủ: Giảm giá là đòn bẩy của lợi nhuận; khi hướng đi xuống, cú rơi còn nặng hơn bạn tưởng.
#美股 #投资教育 #毛利率 #价格战 #phân tích báo cáo tài chính
1
801
·
--
Bài viết
Tập 22: Lịch sử làm giàu của thị trường chứng khoán Mỹ không nằm trong báo cáo tài chính—Vua trở lại trong sản xuất chip: Intel ($INTC)Ngày 18 tháng 6, một tin tức của Bloomberg đã làm dậy sóng: Trump ở chỗ công khai hết lời khen Intel và Apple đã đạt được thỏa thuận chip, gọi đó là “chiến thắng vĩ đại của ngành công nghiệp Mỹ”. Tin vừa được tung ra, giá cổ phiếu Intel lập tức bật mạnh, và đến phiên đóng cửa đạt 133,99 USD.
Chỉ trong khoảnh khắc, tâm lý thị trường đã bùng nổ—trên mạng xã hội, chuyên mục WallStreetBets của Reddit bắt đầu tràn ngập “INTC to the moon”, thậm chí có người còn hô “đội tuyển bán dẫn của quốc gia đã đến”.
Sau khi đọc tin này, phản ứng đầu tiên của tôi là: đợt tăng này rốt cuộc là đặt cược vào tương lai hay đang trục lợi cảm xúc?
Từ việc nó được TSMC đẩy mạnh, đến quá trình 18A được hô vang “Vua trở lại”, rồi cho đến tin đồn đơn hàng của Apple ngày hôm nay—câu chuyện đằng sau đó còn hấp dẫn hơn cả biểu đồ giá cổ phiếu. Hôm nay chúng ta sẽ cùng mổ xẻ: gã khổng lồ chip từng thống trị thế giới này rốt cuộc dựa vào điều gì để thị trường bỗng chốc điên cuồng cuốn theo.
Tập 22: Lịch sử làm giàu của thị trường chứng khoán Mỹ không nằm trong báo cáo tài chính—Vua trở lại trong sản xuất chip: Intel ($INTC)
Ngày 18 tháng 6, một tin tức của Bloomberg đã làm dậy sóng: Trump ở chỗ công khai hết lời khen Intel và Apple đã đạt được thỏa thuận chip, gọi đó là “chiến thắng vĩ đại của ngành công nghiệp Mỹ”. Tin vừa được tung ra, giá cổ phiếu Intel lập tức bật mạnh, và đến phiên đóng cửa đạt 133,99 USD.
Chỉ trong khoảnh khắc, tâm lý thị trường đã bùng nổ—trên mạng xã hội, chuyên mục WallStreetBets của Reddit bắt đầu tràn ngập “INTC to the moon”, thậm chí có người còn hô “đội tuyển bán dẫn của quốc gia đã đến”.
Sau khi đọc tin này, phản ứng đầu tiên của tôi là: đợt tăng này rốt cuộc là đặt cược vào tương lai hay đang trục lợi cảm xúc?
Từ việc nó được TSMC đẩy mạnh, đến quá trình 18A được hô vang “Vua trở lại”, rồi cho đến tin đồn đơn hàng của Apple ngày hôm nay—câu chuyện đằng sau đó còn hấp dẫn hơn cả biểu đồ giá cổ phiếu. Hôm nay chúng ta sẽ cùng mổ xẻ: gã khổng lồ chip từng thống trị thế giới này rốt cuộc dựa vào điều gì để thị trường bỗng chốc điên cuồng cuốn theo.
Chỉ trong khoảnh khắc, tâm lý thị trường đã bùng nổ—trên mạng xã hội, chuyên mục WallStreetBets của Reddit bắt đầu tràn ngập “INTC to the moon”, thậm chí có người còn hô “đội tuyển bán dẫn của quốc gia đã đến”.
Sau khi đọc tin này, phản ứng đầu tiên của tôi là: đợt tăng này rốt cuộc là đặt cược vào tương lai hay đang trục lợi cảm xúc?
Từ việc nó được TSMC đẩy mạnh, đến quá trình 18A được hô vang “Vua trở lại”, rồi cho đến tin đồn đơn hàng của Apple ngày hôm nay—câu chuyện đằng sau đó còn hấp dẫn hơn cả biểu đồ giá cổ phiếu. Hôm nay chúng ta sẽ cùng mổ xẻ: gã khổng lồ chip từng thống trị thế giới này rốt cuộc dựa vào điều gì để thị trường bỗng chốc điên cuồng cuốn theo.
2
360
·
--
「Mẹo đầu tư chứng khoán Mỹ」 về cách đọc “dự báo tăng/giảm”: Bạn nghĩ rằng tăng là tín hiệu tốt, nhưng có thể chỉ là ban lãnh đạo đang “thả chim bồ câu”?
💡 Đừng để số liệu lừa, trước tiên hãy xem độ chính xác lịch sử của ban lãnh đạo có ‘khẩu vị’ đến đâu
❌ Hiểu lầm thường gặp
Dự báo tăng = công ty sẽ bay cao, giảm = nhanh chân chạy. Thực ra, tăng có thể chỉ là trước đó cố tình hạ thấp kỳ vọng, giảm lại có thể là đối diện với thực trạng. Quan trọng là so sánh độ chính xác trong quá khứ.
📔 Phân tích khái niệm
🅐 Dự báo là gì: Dự đoán khoảng thu nhập/lợi nhuận tương lai của công ty, không phải là cam kết, giống như “trailer”.
🅑 Cạm bẫy từ việc tăng: Ban lãnh đạo thường hạ thấp kỳ vọng (thận trọng), rồi sau đó tăng lên, dễ dàng “vượt kỳ vọng” làm thị trường loạn. Dự báo tăng có độ chính xác thấp trong lịch sử, đừng tin.
🅒 Tín hiệu từ việc giảm: Giảm một cách chân thành (như chi phí tăng vọt) sẽ gây hoảng loạn, nhưng nếu công ty thường chính xác, lại có thể là cơ hội đáy.
🌰 Ví dụ điển hình
Tháng 7 năm 2023, Intel (INTC) tăng dự báo Q3, thị trường hoan hô, giá cổ phiếu ngày hôm đó tăng khoảng 6%. Nhưng nhìn lại hai năm qua, độ chính xác lịch sử của dự báo của họ khá thấp, kết quả doanh thu Q3 cao hơn khoảng tăng, giá cổ phiếu đóng cửa giảm khoảng 1.4%. Ngược lại, tháng 10 năm 2022, Microsoft (MSFT) giảm dự báo, vì độ chính xác thường xuyên, thị trường giảm nhẹ rồi sau đó, trong 6 tháng phục hồi khoảng 35%.
🔑 Điểm nhấn
🅐 Trước tiên kiểm tra độ chính xác lịch sử dự báo của công ty (có thể dùng biên bản cuộc gọi kết quả tài chính).
🅑 Tăng không nhất thiết phải mua, giảm không nhất thiết phải bán, xem “điểm tín nhiệm” của ban lãnh đạo.
🅒 Đừng chỉ nhìn vào số liệu, so sánh với đồng nghiệp và môi trường vĩ mô đáng tin cậy hơn.
😊 Cuối cùng, nhớ câu này là đủ: Dự báo là “trailer” của ban lãnh đạo, không phải “phim chính”, hãy xem đánh giá của đạo diễn trước khi tin.
#美股 #投资教育 #指引 #财报 #phân tích cổ phiếu
「Mẹo đầu tư chứng khoán Mỹ」 về cách đọc “dự báo tăng/giảm”: Bạn nghĩ rằng tăng là tín hiệu tốt, nhưng có thể chỉ là ban lãnh đạo đang “thả chim bồ câu”?
💡 Đừng để số liệu lừa, trước tiên hãy xem độ chính xác lịch sử của ban lãnh đạo có ‘khẩu vị’ đến đâu
❌ Hiểu lầm thường gặp
Dự báo tăng = công ty sẽ bay cao, giảm = nhanh chân chạy. Thực ra, tăng có thể chỉ là trước đó cố tình hạ thấp kỳ vọng, giảm lại có thể là đối diện với thực trạng. Quan trọng là so sánh độ chính xác trong quá khứ.
📔 Phân tích khái niệm
🅐 Dự báo là gì: Dự đoán khoảng thu nhập/lợi nhuận tương lai của công ty, không phải là cam kết, giống như “trailer”.
🅑 Cạm bẫy từ việc tăng: Ban lãnh đạo thường hạ thấp kỳ vọng (thận trọng), rồi sau đó tăng lên, dễ dàng “vượt kỳ vọng” làm thị trường loạn. Dự báo tăng có độ chính xác thấp trong lịch sử, đừng tin.
🅒 Tín hiệu từ việc giảm: Giảm một cách chân thành (như chi phí tăng vọt) sẽ gây hoảng loạn, nhưng nếu công ty thường chính xác, lại có thể là cơ hội đáy.
🌰 Ví dụ điển hình
Tháng 7 năm 2023, Intel (INTC) tăng dự báo Q3, thị trường hoan hô, giá cổ phiếu ngày hôm đó tăng khoảng 6%. Nhưng nhìn lại hai năm qua, độ chính xác lịch sử của dự báo của họ khá thấp, kết quả doanh thu Q3 cao hơn khoảng tăng, giá cổ phiếu đóng cửa giảm khoảng 1.4%. Ngược lại, tháng 10 năm 2022, Microsoft (MSFT) giảm dự báo, vì độ chính xác thường xuyên, thị trường giảm nhẹ rồi sau đó, trong 6 tháng phục hồi khoảng 35%.
🔑 Điểm nhấn
🅐 Trước tiên kiểm tra độ chính xác lịch sử dự báo của công ty (có thể dùng biên bản cuộc gọi kết quả tài chính).
🅑 Tăng không nhất thiết phải mua, giảm không nhất thiết phải bán, xem “điểm tín nhiệm” của ban lãnh đạo.
🅒 Đừng chỉ nhìn vào số liệu, so sánh với đồng nghiệp và môi trường vĩ mô đáng tin cậy hơn.
😊 Cuối cùng, nhớ câu này là đủ: Dự báo là “trailer” của ban lãnh đạo, không phải “phim chính”, hãy xem đánh giá của đạo diễn trước khi tin.
#美股 #投资教育 #指引 #财报 #phân tích cổ phiếu
💡 Đừng để số liệu lừa, trước tiên hãy xem độ chính xác lịch sử của ban lãnh đạo có ‘khẩu vị’ đến đâu
❌ Hiểu lầm thường gặp
Dự báo tăng = công ty sẽ bay cao, giảm = nhanh chân chạy. Thực ra, tăng có thể chỉ là trước đó cố tình hạ thấp kỳ vọng, giảm lại có thể là đối diện với thực trạng. Quan trọng là so sánh độ chính xác trong quá khứ.
📔 Phân tích khái niệm
🅐 Dự báo là gì: Dự đoán khoảng thu nhập/lợi nhuận tương lai của công ty, không phải là cam kết, giống như “trailer”.
🅑 Cạm bẫy từ việc tăng: Ban lãnh đạo thường hạ thấp kỳ vọng (thận trọng), rồi sau đó tăng lên, dễ dàng “vượt kỳ vọng” làm thị trường loạn. Dự báo tăng có độ chính xác thấp trong lịch sử, đừng tin.
🅒 Tín hiệu từ việc giảm: Giảm một cách chân thành (như chi phí tăng vọt) sẽ gây hoảng loạn, nhưng nếu công ty thường chính xác, lại có thể là cơ hội đáy.
🌰 Ví dụ điển hình
Tháng 7 năm 2023, Intel (INTC) tăng dự báo Q3, thị trường hoan hô, giá cổ phiếu ngày hôm đó tăng khoảng 6%. Nhưng nhìn lại hai năm qua, độ chính xác lịch sử của dự báo của họ khá thấp, kết quả doanh thu Q3 cao hơn khoảng tăng, giá cổ phiếu đóng cửa giảm khoảng 1.4%. Ngược lại, tháng 10 năm 2022, Microsoft (MSFT) giảm dự báo, vì độ chính xác thường xuyên, thị trường giảm nhẹ rồi sau đó, trong 6 tháng phục hồi khoảng 35%.
🔑 Điểm nhấn
🅐 Trước tiên kiểm tra độ chính xác lịch sử dự báo của công ty (có thể dùng biên bản cuộc gọi kết quả tài chính).
🅑 Tăng không nhất thiết phải mua, giảm không nhất thiết phải bán, xem “điểm tín nhiệm” của ban lãnh đạo.
🅒 Đừng chỉ nhìn vào số liệu, so sánh với đồng nghiệp và môi trường vĩ mô đáng tin cậy hơn.
😊 Cuối cùng, nhớ câu này là đủ: Dự báo là “trailer” của ban lãnh đạo, không phải “phim chính”, hãy xem đánh giá của đạo diễn trước khi tin.
#美股 #投资教育 #指引 #财报 #phân tích cổ phiếu
136
·
--
Gần đây có nhiều cuộc bàn luận về việc liệu "MicroStrategy" có nổ tung không, và liệu nó có kéo theo cả thị trường crypto sụp đổ hay không. Vậy, $STRC thực sự có phải là một "kế hoạch Ponzi" không? Hôm nay, anh sẽ giúp mọi người hiểu rõ hơn —
Trước tiên, kết luận: Nó không phải là một kế hoạch Ponzi điển hình, nhưng trông rất giống.
1️⃣ Nó đang làm gì?
Tài sản cốt lõi chính là khối lượng BTC khổng lồ, còn phần mềm có thể không quan trọng lắm.
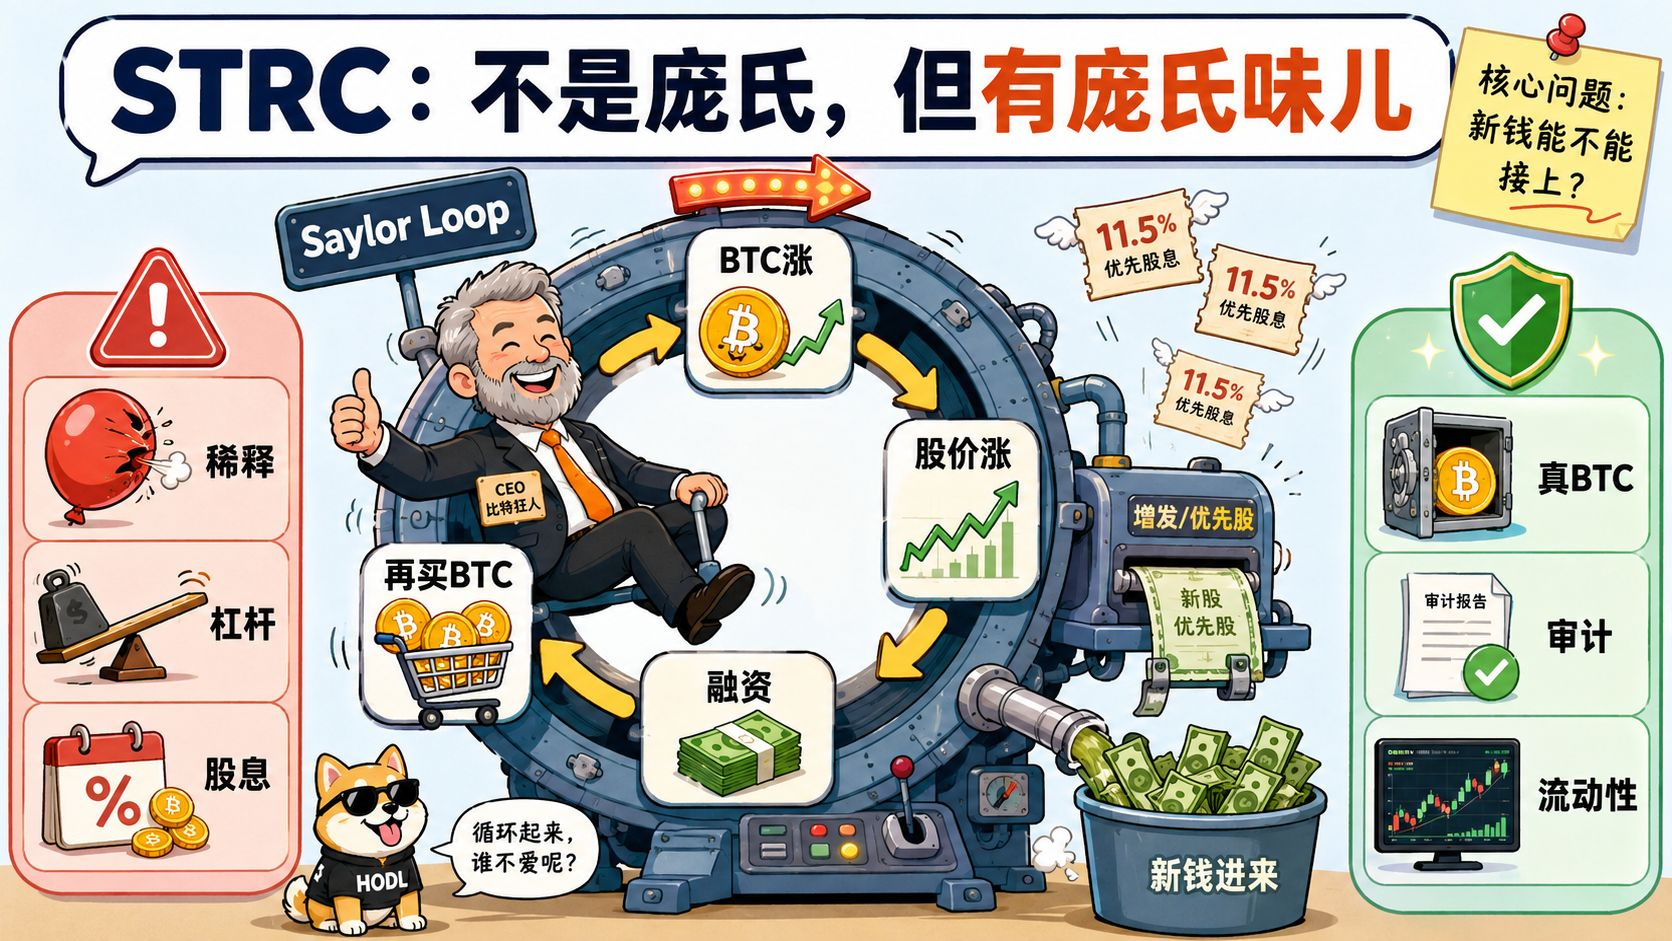
Logic kiếm tiền thì đơn giản và thô bạo: BTC tăng giá → giá cổ phiếu tăng → phát hành cổ phiếu mới/cổ phiếu ưu đãi → lại mua BTC → tiếp tục vòng lặp (Saylor Loop). Cổ tức cổ phiếu ưu đãi có lãi suất hàng năm khoảng 11.5%, dựa vào việc huy động vốn mới, không phải từ lợi nhuận phần mềm.
Cấu trúc vốn (2026.5):
• Trái phiếu chuyển đổi: ~67 triệu USD
• Cổ phiếu ưu đãi: ~155 triệu USD danh nghĩa
• Dự trữ tiền mặt: ~8.7-9 triệu USD (đủ để duy trì vài tháng cổ tức)
• Bitcoin trên mỗi cổ phiếu: ~220,900 sats (sẽ bị pha loãng)
Nói miệng là không bao giờ bán coin, nhưng thực tế đã bán một ít trong quy mô nhỏ, cổ phiếu ưu đãi đã giảm xuống dưới mệnh giá.
2️⃣ Điểm chung và sự khác biệt
Những điểm giống nhau với kế hoạch Ponzi:
• Tăng trưởng hoàn toàn phụ thuộc vào tiền mới vào, nếu dòng tiền ngừng lại thì vòng lặp sẽ dừng
• Liên tục phát hành làm loãng cổ đông cũ
• Lợi nhuận phần mềm không đủ để trả cổ tức
• Đòn bẩy cao + thanh toán cố định, BTC giảm + khó khăn huy động vốn = vòng lặp xấu
Những điểm không giống:
• Nắm giữ BTC thực, minh bạch trên chuỗi + kiểm toán SEC
• Không có cam kết bảo toàn vốn, tự chịu rủi ro
• Là công ty niêm yết hợp pháp, tính thanh khoản tốt
• BTC tăng thực sự có thể trang trải nợ
3️⃣ Kết luận cuối cùng
Không phải là kế hoạch Ponzi theo nghĩa pháp lý. Nhưng bản chất là công cụ đại diện BTC với đòn bẩy cao, giá trị hoàn toàn phụ thuộc vào: BTC liên tục tăng, thị trường sẵn sàng trả thêm để mua nó, và có thể huy động vốn mới với chi phí thấp.
Bất kỳ một yếu tố nào không còn hiệu lực, sẽ dẫn đến áp lực cổ tức, nợ nần phát nổ, và vòng lặp xấu tiếp tục làm loãng.
Người bình thường mua BTC hoặc ETF trực tiếp vẫn an toàn hơn nhiều.
📌 Là những nhà đầu tư nhỏ lẻ, chúng ta cần chú ý đến ba chỉ số:
• Bitcoin trên mỗi cổ phiếu (đừng để bị pha loãng)
• Hệ số mNAV (trả thêm hay giảm giá)
• Dự trữ tiền mặt + tỷ lệ bao phủ cổ tức (tiền đủ để duy trì bao lâu)
Một khi mà việc huy động vốn bắt đầu không hiệu quả, thì vòng đu quay của $STRC có nguy cơ dừng lại. Những người nắm giữ cổ phiếu ưu đãi sẽ hoảng loạn trước, giá cổ phiếu sẽ theo sau mà sụp đổ, lúc đó không còn là vấn đề "kế hoạch Ponzi hay không" nữa.
Vì vậy, MicroStrategy không phải là một trò lừa đảo, nhưng nó là một cược đòn bẩy cao và nguy hiểm. Bạn cược rằng BTC sẽ tăng dài hạn, còn việc theo một công ty cược BTC sẽ tăng dài hạn với thêm 3 lần đòn bẩy, lại là hai chuyện khác nhau.
Gần đây có nhiều cuộc bàn luận về việc liệu "MicroStrategy" có nổ tung không, và liệu nó có kéo theo cả thị trường crypto sụp đổ hay không. Vậy, $STRC thực sự có phải là một "kế hoạch Ponzi" không? Hôm nay, anh sẽ giúp mọi người hiểu rõ hơn —
Trước tiên, kết luận: Nó không phải là một kế hoạch Ponzi điển hình, nhưng trông rất giống.
1️⃣ Nó đang làm gì?
Tài sản cốt lõi chính là khối lượng BTC khổng lồ, còn phần mềm có thể không quan trọng lắm.
Logic kiếm tiền thì đơn giản và thô bạo: BTC tăng giá → giá cổ phiếu tăng → phát hành cổ phiếu mới/cổ phiếu ưu đãi → lại mua BTC → tiếp tục vòng lặp (Saylor Loop). Cổ tức cổ phiếu ưu đãi có lãi suất hàng năm khoảng 11.5%, dựa vào việc huy động vốn mới, không phải từ lợi nhuận phần mềm.
Cấu trúc vốn (2026.5):
• Trái phiếu chuyển đổi: ~67 triệu USD
• Cổ phiếu ưu đãi: ~155 triệu USD danh nghĩa
• Dự trữ tiền mặt: ~8.7-9 triệu USD (đủ để duy trì vài tháng cổ tức)
• Bitcoin trên mỗi cổ phiếu: ~220,900 sats (sẽ bị pha loãng)
Nói miệng là không bao giờ bán coin, nhưng thực tế đã bán một ít trong quy mô nhỏ, cổ phiếu ưu đãi đã giảm xuống dưới mệnh giá.
2️⃣ Điểm chung và sự khác biệt
Những điểm giống nhau với kế hoạch Ponzi:
• Tăng trưởng hoàn toàn phụ thuộc vào tiền mới vào, nếu dòng tiền ngừng lại thì vòng lặp sẽ dừng
• Liên tục phát hành làm loãng cổ đông cũ
• Lợi nhuận phần mềm không đủ để trả cổ tức
• Đòn bẩy cao + thanh toán cố định, BTC giảm + khó khăn huy động vốn = vòng lặp xấu
Những điểm không giống:
• Nắm giữ BTC thực, minh bạch trên chuỗi + kiểm toán SEC
• Không có cam kết bảo toàn vốn, tự chịu rủi ro
• Là công ty niêm yết hợp pháp, tính thanh khoản tốt
• BTC tăng thực sự có thể trang trải nợ
3️⃣ Kết luận cuối cùng
Không phải là kế hoạch Ponzi theo nghĩa pháp lý. Nhưng bản chất là công cụ đại diện BTC với đòn bẩy cao, giá trị hoàn toàn phụ thuộc vào: BTC liên tục tăng, thị trường sẵn sàng trả thêm để mua nó, và có thể huy động vốn mới với chi phí thấp.
Bất kỳ một yếu tố nào không còn hiệu lực, sẽ dẫn đến áp lực cổ tức, nợ nần phát nổ, và vòng lặp xấu tiếp tục làm loãng.
Người bình thường mua BTC hoặc ETF trực tiếp vẫn an toàn hơn nhiều.
📌 Là những nhà đầu tư nhỏ lẻ, chúng ta cần chú ý đến ba chỉ số:
• Bitcoin trên mỗi cổ phiếu (đừng để bị pha loãng)
• Hệ số mNAV (trả thêm hay giảm giá)
• Dự trữ tiền mặt + tỷ lệ bao phủ cổ tức (tiền đủ để duy trì bao lâu)
Một khi mà việc huy động vốn bắt đầu không hiệu quả, thì vòng đu quay của $STRC có nguy cơ dừng lại. Những người nắm giữ cổ phiếu ưu đãi sẽ hoảng loạn trước, giá cổ phiếu sẽ theo sau mà sụp đổ, lúc đó không còn là vấn đề "kế hoạch Ponzi hay không" nữa.
Vì vậy, MicroStrategy không phải là một trò lừa đảo, nhưng nó là một cược đòn bẩy cao và nguy hiểm. Bạn cược rằng BTC sẽ tăng dài hạn, còn việc theo một công ty cược BTC sẽ tăng dài hạn với thêm 3 lần đòn bẩy, lại là hai chuyện khác nhau.
Trước tiên, kết luận: Nó không phải là một kế hoạch Ponzi điển hình, nhưng trông rất giống.
1️⃣ Nó đang làm gì?
Tài sản cốt lõi chính là khối lượng BTC khổng lồ, còn phần mềm có thể không quan trọng lắm.
Logic kiếm tiền thì đơn giản và thô bạo: BTC tăng giá → giá cổ phiếu tăng → phát hành cổ phiếu mới/cổ phiếu ưu đãi → lại mua BTC → tiếp tục vòng lặp (Saylor Loop). Cổ tức cổ phiếu ưu đãi có lãi suất hàng năm khoảng 11.5%, dựa vào việc huy động vốn mới, không phải từ lợi nhuận phần mềm.
Cấu trúc vốn (2026.5):
• Trái phiếu chuyển đổi: ~67 triệu USD
• Cổ phiếu ưu đãi: ~155 triệu USD danh nghĩa
• Dự trữ tiền mặt: ~8.7-9 triệu USD (đủ để duy trì vài tháng cổ tức)
• Bitcoin trên mỗi cổ phiếu: ~220,900 sats (sẽ bị pha loãng)
Nói miệng là không bao giờ bán coin, nhưng thực tế đã bán một ít trong quy mô nhỏ, cổ phiếu ưu đãi đã giảm xuống dưới mệnh giá.
2️⃣ Điểm chung và sự khác biệt
Những điểm giống nhau với kế hoạch Ponzi:
• Tăng trưởng hoàn toàn phụ thuộc vào tiền mới vào, nếu dòng tiền ngừng lại thì vòng lặp sẽ dừng
• Liên tục phát hành làm loãng cổ đông cũ
• Lợi nhuận phần mềm không đủ để trả cổ tức
• Đòn bẩy cao + thanh toán cố định, BTC giảm + khó khăn huy động vốn = vòng lặp xấu
Những điểm không giống:
• Nắm giữ BTC thực, minh bạch trên chuỗi + kiểm toán SEC
• Không có cam kết bảo toàn vốn, tự chịu rủi ro
• Là công ty niêm yết hợp pháp, tính thanh khoản tốt
• BTC tăng thực sự có thể trang trải nợ
3️⃣ Kết luận cuối cùng
Không phải là kế hoạch Ponzi theo nghĩa pháp lý. Nhưng bản chất là công cụ đại diện BTC với đòn bẩy cao, giá trị hoàn toàn phụ thuộc vào: BTC liên tục tăng, thị trường sẵn sàng trả thêm để mua nó, và có thể huy động vốn mới với chi phí thấp.
Bất kỳ một yếu tố nào không còn hiệu lực, sẽ dẫn đến áp lực cổ tức, nợ nần phát nổ, và vòng lặp xấu tiếp tục làm loãng.
Người bình thường mua BTC hoặc ETF trực tiếp vẫn an toàn hơn nhiều.
📌 Là những nhà đầu tư nhỏ lẻ, chúng ta cần chú ý đến ba chỉ số:
• Bitcoin trên mỗi cổ phiếu (đừng để bị pha loãng)
• Hệ số mNAV (trả thêm hay giảm giá)
• Dự trữ tiền mặt + tỷ lệ bao phủ cổ tức (tiền đủ để duy trì bao lâu)
Một khi mà việc huy động vốn bắt đầu không hiệu quả, thì vòng đu quay của $STRC có nguy cơ dừng lại. Những người nắm giữ cổ phiếu ưu đãi sẽ hoảng loạn trước, giá cổ phiếu sẽ theo sau mà sụp đổ, lúc đó không còn là vấn đề "kế hoạch Ponzi hay không" nữa.
Vì vậy, MicroStrategy không phải là một trò lừa đảo, nhưng nó là một cược đòn bẩy cao và nguy hiểm. Bạn cược rằng BTC sẽ tăng dài hạn, còn việc theo một công ty cược BTC sẽ tăng dài hạn với thêm 3 lần đòn bẩy, lại là hai chuyện khác nhau.
1
434
·
--
Bài viết
《Lịch sử làm giàu ở thị trường chứng khoán Mỹ mà báo cáo tài chính không viết》第21 tập: “Tiểu Thụy Sĩ” của ngành chip làm giàu lặng lẽ như thế nào?—Arm ($ARM)“Tiểu Thụy Sĩ của ngành chip” là cách nói thường dùng để chỉ Arm (thiết kế của ARM), nhằm nhấn mạnh việc hãng giữ thế trung lập trong bối cảnh địa chính trị toàn cầu và dựa vào mô hình kinh doanh cấp phép kiến trúc để kiếm tiền.
Có người đem Arm so với Nvidia trong câu chuyện về AI, bảo rằng đó là “Nvidia tiếp theo”. Nhưng tôi vừa lướt qua dữ liệu báo cáo tài chính của nó—phí cấp phép biến động như tàu lượn. Theo báo cáo tài chính, ở quý IV tài khóa 2024, doanh thu cấp phép giảm 3% so với cùng kỳ; rồi sang quý I tài khóa 2025 lại tăng 25% so với cùng kỳ.
Những biến động kiểu này thì làm sao có thể “ghép” thành một câu chuyện dài hạn với người khác? Lúc đó tôi đã nghĩ: công ty này rốt cuộc là máy in tiền hay là máy cắt cỏ? Kỳ này, chúng ta bắt đầu từ một xưởng nhỏ ở Anh tại Cambridge không mấy nổi tiếng, để xem “Thụy Sĩ chip” này đã biến việc bán bản vẽ thành một ông chủ cho thuê thu tiền lặng lẽ như thế nào.
《Lịch sử làm giàu ở thị trường chứng khoán Mỹ mà báo cáo tài chính không viết》第21 tập: “Tiểu Thụy Sĩ” của ngành chip làm giàu lặng lẽ như thế nào?—Arm ($ARM)
“Tiểu Thụy Sĩ của ngành chip” là cách nói thường dùng để chỉ Arm (thiết kế của ARM), nhằm nhấn mạnh việc hãng giữ thế trung lập trong bối cảnh địa chính trị toàn cầu và dựa vào mô hình kinh doanh cấp phép kiến trúc để kiếm tiền.
Có người đem Arm so với Nvidia trong câu chuyện về AI, bảo rằng đó là “Nvidia tiếp theo”. Nhưng tôi vừa lướt qua dữ liệu báo cáo tài chính của nó—phí cấp phép biến động như tàu lượn. Theo báo cáo tài chính, ở quý IV tài khóa 2024, doanh thu cấp phép giảm 3% so với cùng kỳ; rồi sang quý I tài khóa 2025 lại tăng 25% so với cùng kỳ.
Những biến động kiểu này thì làm sao có thể “ghép” thành một câu chuyện dài hạn với người khác? Lúc đó tôi đã nghĩ: công ty này rốt cuộc là máy in tiền hay là máy cắt cỏ? Kỳ này, chúng ta bắt đầu từ một xưởng nhỏ ở Anh tại Cambridge không mấy nổi tiếng, để xem “Thụy Sĩ chip” này đã biến việc bán bản vẽ thành một ông chủ cho thuê thu tiền lặng lẽ như thế nào.
Có người đem Arm so với Nvidia trong câu chuyện về AI, bảo rằng đó là “Nvidia tiếp theo”. Nhưng tôi vừa lướt qua dữ liệu báo cáo tài chính của nó—phí cấp phép biến động như tàu lượn. Theo báo cáo tài chính, ở quý IV tài khóa 2024, doanh thu cấp phép giảm 3% so với cùng kỳ; rồi sang quý I tài khóa 2025 lại tăng 25% so với cùng kỳ.
Những biến động kiểu này thì làm sao có thể “ghép” thành một câu chuyện dài hạn với người khác? Lúc đó tôi đã nghĩ: công ty này rốt cuộc là máy in tiền hay là máy cắt cỏ? Kỳ này, chúng ta bắt đầu từ một xưởng nhỏ ở Anh tại Cambridge không mấy nổi tiếng, để xem “Thụy Sĩ chip” này đã biến việc bán bản vẽ thành một ông chủ cho thuê thu tiền lặng lẽ như thế nào.
132
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TinFed
417,864 lượt xem
1,266 đang thảo luận
💸 FUNDING ALERT · 14:25 08/11/2026 (giờ VN) · kỳ settle gần nhất 15:00
TraderKA_M8Capital
·1 lượt thích
·85 lượt xem
TheoDõiFOMC
355,925 lượt xem
1,522 đang thảo luận
CryptoSelloffTriggersMultipleWhaleLiquidations
150,175 lượt xem
1,624 đang thảo luận