

Trong vài năm gần đây, đường đua LiDAR giống như một ván sói lớn (ma sói) quy mô lớn.
Luminar (LAZR) rơi từ đỉnh xuống mất chín phần, Quanergy phá sản rút khỏi sàn, Velodyne bị sáp nhập. Phố Wall đã quá quen với “đôi mắt của xe tự lái” từ lâu, thậm chí nghe thấy hai chữ “LiDAR” cũng đã muốn cúp máy.
Nhưng AI vật lý đang thay đổi toàn bộ logic định giá này.
Dù là xe tự hành, robot kho bãi hay giao thông thông minh, để AI đi vào thế giới thực thì trước hết phải nhìn thấy chính xác và hiểu đúng môi trường xung quanh. Vì vậy, LiDAR không còn chỉ là một bộ phận của ô tô nữa, mà có thể trở thành “cửa ngõ” cảm nhận then chốt của AI vật lý.
Ngay lúc ai cũng la ó và “đánh” trong ngành, Ouster (OUST) bật mạnh từ đáy 52 tuần ở mức 16,40 USD, tăng hơn 150%, nhưng tỷ lệ short vẫn ở mức cao 18%. Thị trường đang tranh luận không chỉ là công ty có thể bán được bao nhiêu “con lidar”, mà là liệu nó có thể tiến hóa từ nhà sản xuất phần cứng thành nền tảng cảm nhận “AI vật lý” hay không.
Một số tín hiệu gần đây liên quan đến công ty này đáng chú ý: khung hợp tác Tier 1 châu Âu được gia hạn đến năm 2029, bao phủ cho thế hệ lidar thể rắn mới; lần đầu tiên ban lãnh đạo đưa ra mục tiêu biên lợi nhuận gộp đạt 40% vững chắc trong một quý; và khoảng 320 triệu USD tiền mặt cùng các khoản đầu tư ngắn hạn — cho phép có thời gian để hướng tới việc dòng tiền tự do chuyển dương vào năm 2027.
Trong khi các đối thủ cùng ngành còn đang so kè bó dây và độ chính xác cơ khí, Ouster đã tích hợp các linh kiện phát và thu vào một con chip CMOS. Lộ trình từng bị xem là dị thường này có cơ hội biến lidar từ phần cứng đặt làm đắt đỏ thành bộ cảm biến số có thể sao chép theo quy mô. Ouster rốt cuộc đang mượn “AI vật lý” để kể một câu chuyện lớn hơn, hay là có cơ hội trở thành hạ tầng thị giác kết nối thế giới thực cho máy móc? Đây chính là câu hỏi bài viết sẽ phân tích.
Chương 1: Đứa con bị bỏ rơi ở Silicon Valley và một trăm vạn đầu tiên
Angus Pacala không phải là một kiểu nhà sáng lập Silicon Valley điển hình. Anh học kỹ thuật cơ khí hệ cử nhân ở Princeton, sau đó chuyển sang phòng thí nghiệm quang học làm nghiên cứu tiến sĩ, hướng nghiên cứu là linh kiện cốt lõi cho lidar thể rắn. Người hướng dẫn của anh đánh giá rất thẳng: “Anh ấy phù hợp đi kiếm tiền hơn là viết bài báo.” Câu này sau đó được chính Pakara trích dẫn trong nhiều cuộc phỏng vấn, giọng có chút tự trào, nhưng quan trọng hơn là sự đồng ý. Anh thực sự không tốn quá nhiều thời gian trên con đường học thuật: mới học tiến sĩ được một nửa thì làm thủ tục xin nghỉ. Lý do là: cứ chờ thêm ba năm nữa để có bài báo, không bằng lao xuống ngay khi lidar còn chưa bị làm nát.
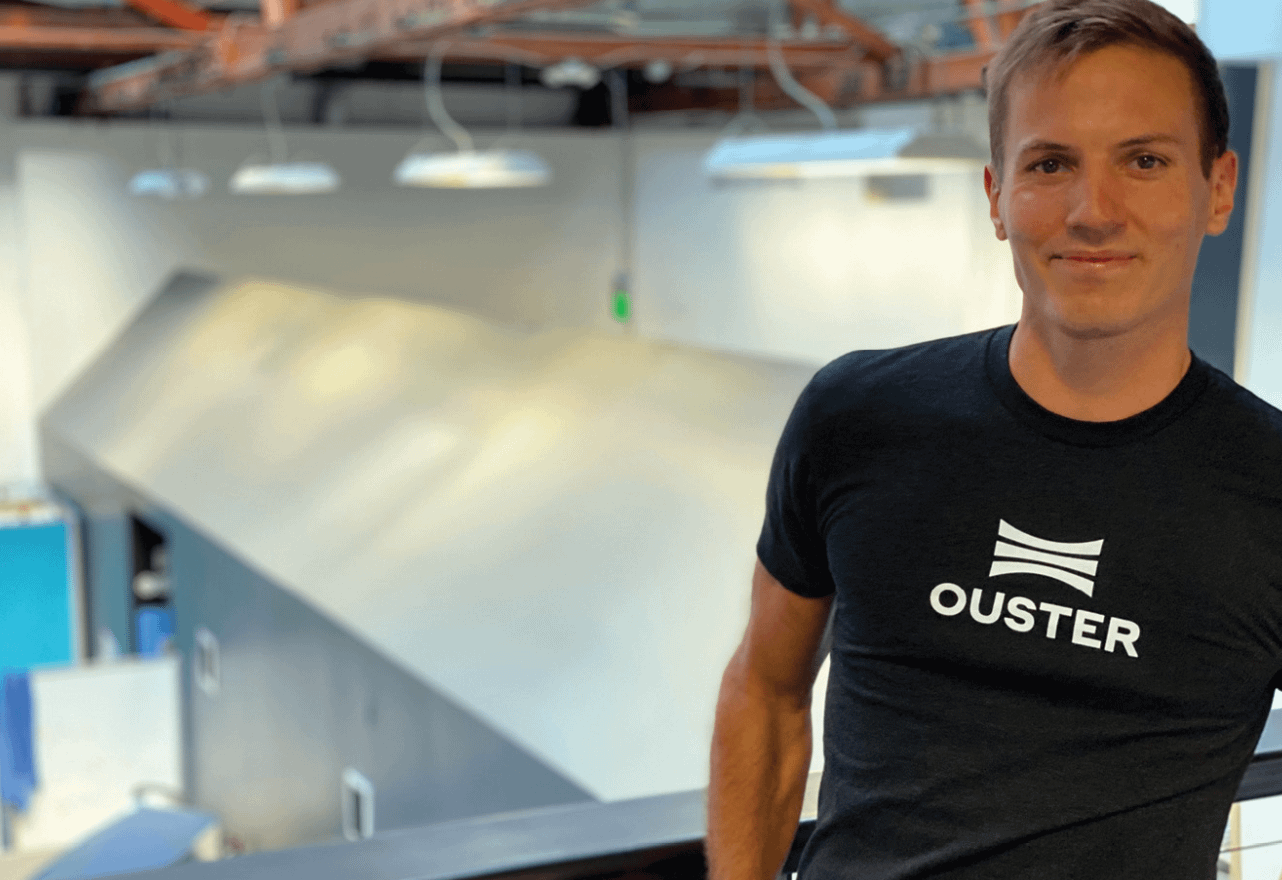
Gus Pacala theo học chương trình kỹ thuật cơ khí và tiến sĩ quang học tại Đại học Princeton
Năm 2015, Pakara cầm khoản đầu tư thiên thần của Quanergy để bắt đầu làm nguyên mẫu giai đoạn đầu. Quanergy khi đó là ngôi sao sáng nhất của cuộc đua lidar, đã gọi vốn hàng trăm triệu USD và định giá tăng vọt, khẩu hiệu là dùng giải pháp thể rắn thay cho radar quay cơ học. Pakara chỉ ở đó chưa đầy một năm rồi rời đi. Lý do công khai là bất đồng về lộ trình công nghệ, nhưng nguyên nhân thực sự là sự va chạm giữa ý chí của nhà đầu tư và thực tế kỹ thuật. Quanergy muốn nhanh chóng sản xuất hàng loạt để chốt đơn từ các hãng xe, còn Pakara kiên quyết rằng trước hết phải mài giũa phương án chip cho chín muồi, nếu không sản xuất ra thì mọi thứ đều chỉ là phế liệu. Không ai thuyết phục được ai, cuối cùng đành mỗi người một ngả.
Trải nghiệm này ảnh hưởng rất lớn đến Pakara. Ông sau đó nhớ lại: Quanergy đã dạy ông một điều — vốn có thể làm chín nhanh một công ty, nhưng không thể làm chín nhanh một công nghệ. Sau khi rời đi, ông tự lắp một bàn làm việc thô trong gara ở Stanford, dùng thiết bị cũ và các mẫu vật lấy từ phòng thí nghiệm để làm demo. Trong giai đoạn đó ông hầu như không có tiền, sống nhờ nhận vài “việc lẻ” về thiết kế quang học. Lúc túng nhất, ông đã bị thấu chi trên ba thẻ tín dụng.
Bước ngoặt xuất hiện vào cuối năm 2015. Pakara mang một nguyên mẫu được cố định bằng băng dính tới buổi phỏng vấn tại bộ ươm tạo YC. Nhìn máy đó giống bài làm của sinh viên, nhưng màn demo khiến người phỏng vấn ngẩn ra vài giây — nó không cần cơ cấu quay để quét, và bộ phận lõi chỉ là một con chip kích thước cỡ móng tay. YC cho ông 120.000 USD tiền seed, kèm điều kiện phải làm ra một mẫu máy có thể trình diễn lặp lại trong vòng ba tháng. Pakara dẫn theo hai kỹ sư cũng từng chạy ra từ các công ty lớn, miệt mài làm trong văn phòng YC hơn bảy mươi ngày. Cuối cùng, ông tạo ra nguyên mẫu lidar số đầu tiên có thể dùng được.
“Thứ anh ấy bán không phải là một cỗ máy, mà là một lời cam kết về đường cong chi phí. Silicon Valley sẵn sàng trả tiền cho lời cam kết như vậy, nhưng điều kiện là trước hết bạn phải chứng minh rằng bạn không điên.”
Khoản đầu tư bên ngoài đáng kể đầu tiên diễn ra vào đầu năm 2016. Pakara gặp một số đối tác của các quỹ giai đoạn đầu ở Silicon Valley thông qua mạng lưới của YC; trong đó có một người sau này trở thành nhà đầu tư thiên thần của Ouster. Cuộc đàm phán kéo dài sáu tuần, khác biệt cốt lõi nằm ở định giá và tỷ lệ cổ phần. Pakara kiên quyết giữ đủ nhiều quyền kiểm soát, trong khi nhà đầu tư lo rằng ông còn quá trẻ và chưa có kinh nghiệm sản xuất hàng loạt. Cuối cùng, hai bên mỗi người lùi một bước: vòng seed 5 triệu USD, định giá sau đầu tư 25 triệu USD; nhà đầu tư lấy 20% cổ phần, còn Pakara giữ quyền phủ quyết của người sáng lập. Khoản tiền này đã đưa Ouster từ gara vào một văn phòng nhỏ ở khu SoMa, San Francisco, và khiến lần đầu tiên ông nhận ra rằng bản chất của việc huy động vốn thực chất là sự trao đổi giữa quyền kiểm soát và nguồn lực.
Chương 2: Từ ranh giới phá sản đến NYSE — người đàn ông từ chối Huawei
Năm 2019 là năm Ouster tiến sát bờ vực tử vong nhất. Khi đó sản phẩm của công ty đã qua phiên bản thứ ba, nhưng khách hàng chỉ có vài công ty nhỏ làm thử nghiệm xe tự lái và các phòng thí nghiệm của trường đại học, doanh thu năm chưa đến 3 triệu USD. Tiền mặt trên sổ sách không thể trụ quá sáu tháng. Kỳ hạn thanh toán với chuỗi cung ứng càng bị kéo dài. Thậm chí có nhà cung cấp trực tiếp chặn ở cửa văn phòng đòi tiền. Pakara làm hai việc: hạ lương năm của mình xuống 1 USD, rồi đứng ra bảo lãnh cá nhân để vay từ ngân hàng 2 triệu USD cho công ty trả lương. Sau đó ông đùa rằng, trong giai đoạn đó tài sản duy nhất của ông chính là quyền chọn cổ phiếu của công ty, mà quyền chọn thời điểm ấy không đáng giá gì.
Hội đồng quản trị bắt đầu thảo luận xem có nên bán công ty với mức giá thấp hay không. Khi đó có một số công ty cùng ngành và quỹ đầu tư chiến lược bày tỏ ý định mua; giá cao nhất là một tập đoàn viễn thông lớn trong nước, đưa ra mức premium 60%, với điều kiện nắm quyền kiểm soát và toàn bộ các bằng sáng chế công nghệ cốt lõi. Giao dịch này gây ra tranh cãi gay gắt trong nội bộ hội đồng quản trị: một phe cho rằng đó là cơ hội duy nhất để sống sót, phe khác lại lo ngại việc rò rỉ công nghệ sẽ khiến công ty mất hoàn toàn tính độc lập. Pakara là người chốt cuối cùng: tại một cuộc họp hội đồng quản trị, ông nói thẳng: “Tôi không muốn công ty của Trung Quốc có được đôi mắt của xe tự lái Mỹ.” Câu này sau đó được truyền thông trích dẫn đi trích dẫn lại, khiến ông trở thành “anh hùng” trong mắt một số người và “kẻ cố chấp” trong mắt những người khác.
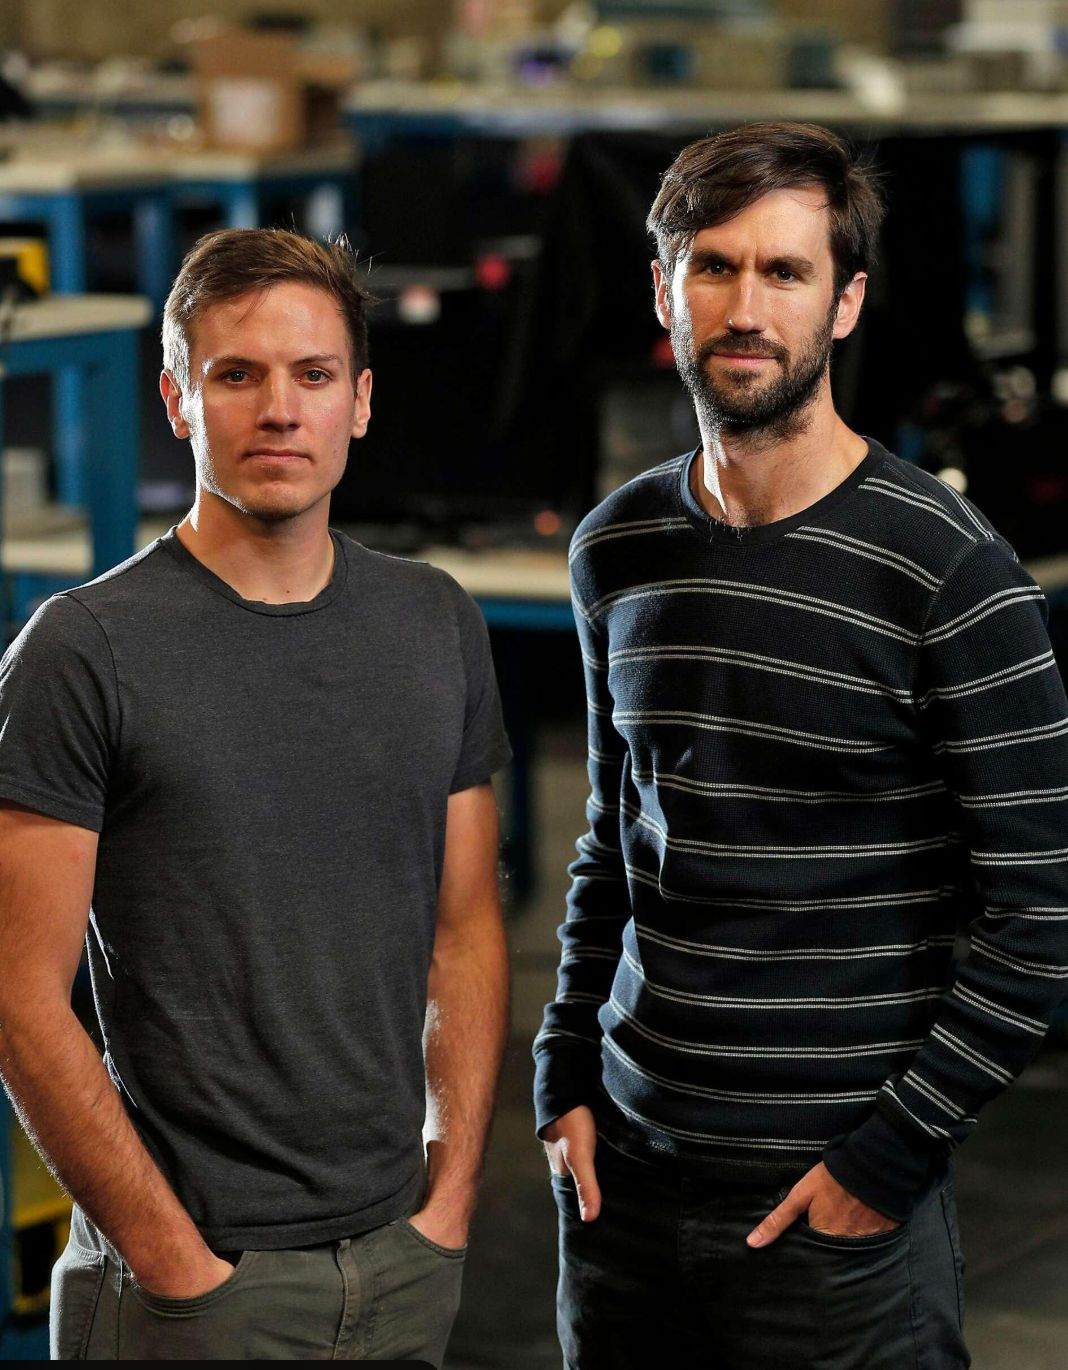
Trong giai đoạn công ty thiếu vốn nhất, hội đồng quản trị từng thảo luận nhiều phương án sinh tồn, kể cả việc bán công ty. Pakara cuối cùng chọn tiếp tục phát triển độc lập, kiên trì lộ trình lidar số của Ouster. Trong ảnh là hai đồng sáng lập Angus Pacala và Mark Frichtl, chụp tại cơ sở sản xuất cũ ở San Francisco của Ouster thời kỳ đầu
Chi phí của việc từ chối thương vụ mua lại là phải tự xoay xở vấn đề tài chính. Pakara vào nửa cuối năm 2019 gần như đã đi khắp Silicon Valley, gõ cửa mọi VC nổi tiếng. Ông nhận vô số lần bị từ chối thẳng cửa. Cuối cùng, đầu năm 2020, một khoản đầu tư liên minh từ châu Âu và Mỹ đã cập bến, trị giá 48 triệu USD, với định giá sau đầu tư là 180 triệu USD. Khoản tiền này giúp Ouster sống tiếp, nhưng cái giá là tỷ lệ cổ phần của nhóm sáng lập bị pha loãng xuống dưới 15%. Pakara nhìn nhận việc đó khá thản nhiên, ông nói: “Chỉ khi còn sống thì mới có tư cách để bàn về quyền kiểm soát.”
Đầu năm 2021, cơn sốt SPAC tràn ngập Phố Wall. Colonnade Acquisition Corp là một công ty “blank check” chưa có tài sản mục tiêu. Khi ban lãnh đạo tìm đối tượng sáp nhập phù hợp, họ để ý đến Ouster. Quá trình đàm phán chỉ diễn ra chưa đến hai tháng, định giá 1,9 tỷ USD, dù doanh thu năm đó của Ouster được dự kiến chưa tới 30 triệu USD. Thương vụ này khiến Pakara trong một đêm trở thành tỷ phú “trên giấy”, nhưng phản ứng của thị trường thứ cấp lại không hứng khởi: trong ngày đầu niêm yết, giá cổ phiếu đã rơi xuống dưới giá phát hành. Khoảng cách giữa định giá ở thị trường sơ cấp và định giá ở thị trường thứ cấp — là một cây cầu mang tên “khả năng sinh lời”.
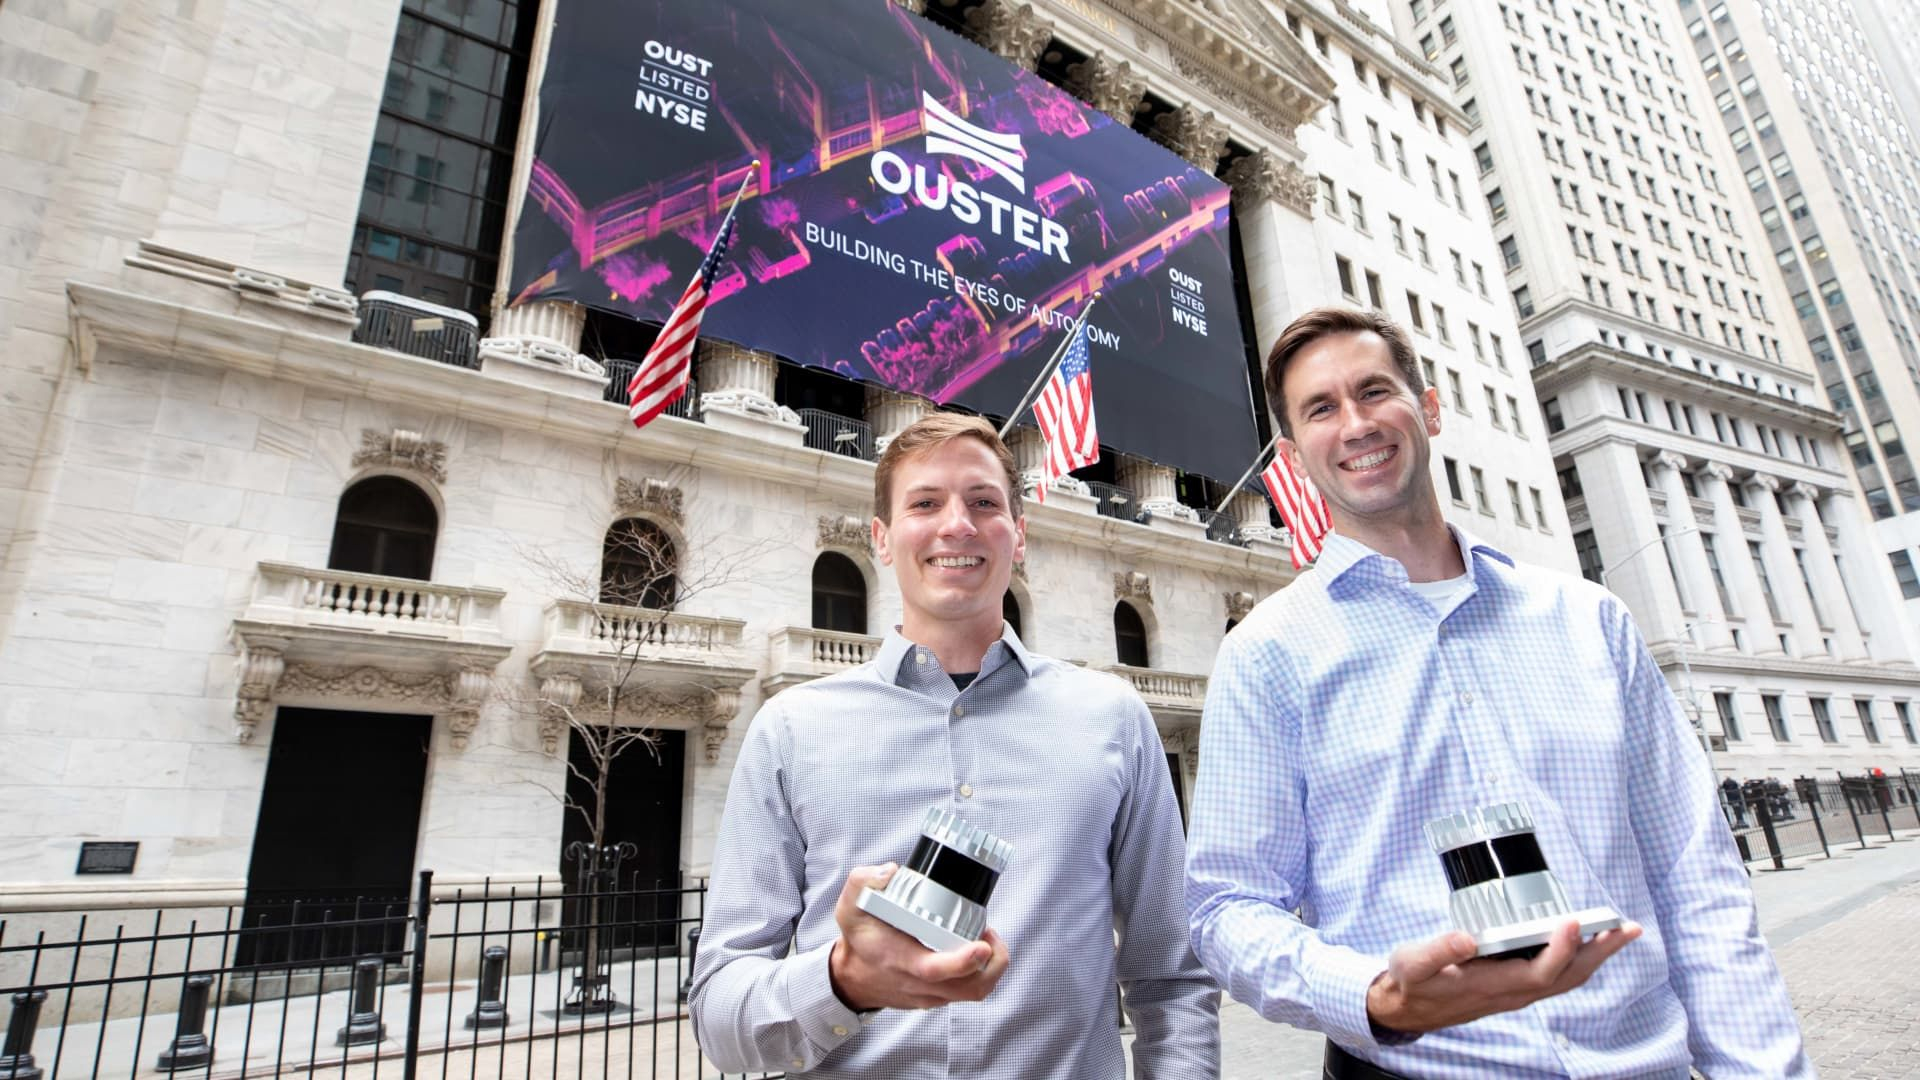
Tháng 3 năm 2021, Ouster lên sàn NYSE thông qua việc sáp nhập với Colonnade Acquisition Corp, một công ty mua lại cho mục đích đặc biệt (SPAC). Trước đó, khi giao dịch được công bố, định giá của công ty vào khoảng 1,9 tỷ USD. Thương vụ SPAC này mang về khoảng 300 triệu USD cho Ouster, đánh dấu việc công ty chính thức bước vào thị trường vốn.
“Bản chất của huy động vốn là kể chuyện, nhưng sau khi câu chuyện kể xong, bạn phải mang ra thứ thật. SPAC chỉ là chuyển câu chuyện của thị trường sơ cấp sang thị trường thứ cấp để kể lại — khán giả đã đổi, và tiêu chuẩn cũng đổi.”
Chương 3: Cuộc cách mạng Silicon Valley trong kỷ nguyên số — Một con chip đã viết lại sổ sách chi phí cho lidar như thế nào
Cái “bất tiện” của lidar cơ học truyền thống là về bản chất nó là một thiết bị quay chính xác. Hàng chục bộ phát laser cộng với hàng chục bộ thu, mỗi cái phải hiệu chuẩn riêng, mỗi cái phải đóng gói riêng. Thời gian để lắp ráp một lidar cũng đủ để lắp một chiếc ô tô chở người trong gia đình. Cấu trúc này quyết định một thực tế vật lý phũ phàng: chi phí không thể giảm, còn sản lượng thì không thể tăng. Ông lớn trong ngành Velodyne mất hai mươi năm mà vẫn không giải quyết được vấn đề đó; cuối cùng chỉ còn cách dựa vào bán sản phẩm giá cao để duy trì lợi nhuận.
Cách giải của Ouster là đổi sang “đường đua” khác. Công ty tích hợp toàn bộ hệ thống phát và thu vào một con chip CMOS, dùng quy trình bán dẫn để làm linh kiện quang học. Điều này có nghĩa là: người khác để sản xuất một lidar phải mất vài giờ, còn Ouster chỉ cần vài phút — vì chip được sản xuất hàng loạt, các bước đóng gói và hiệu chuẩn được đơn giản hóa rất mạnh. Nhờ đó, đường cong chi phí bị viết lại triệt để: radar cơ học có chi phí ở mức hàng nghìn USD, còn lidar số của Ouster sau sản xuất hàng loạt có thể ép giá xuống vài trăm USD, thậm chí thấp hơn.
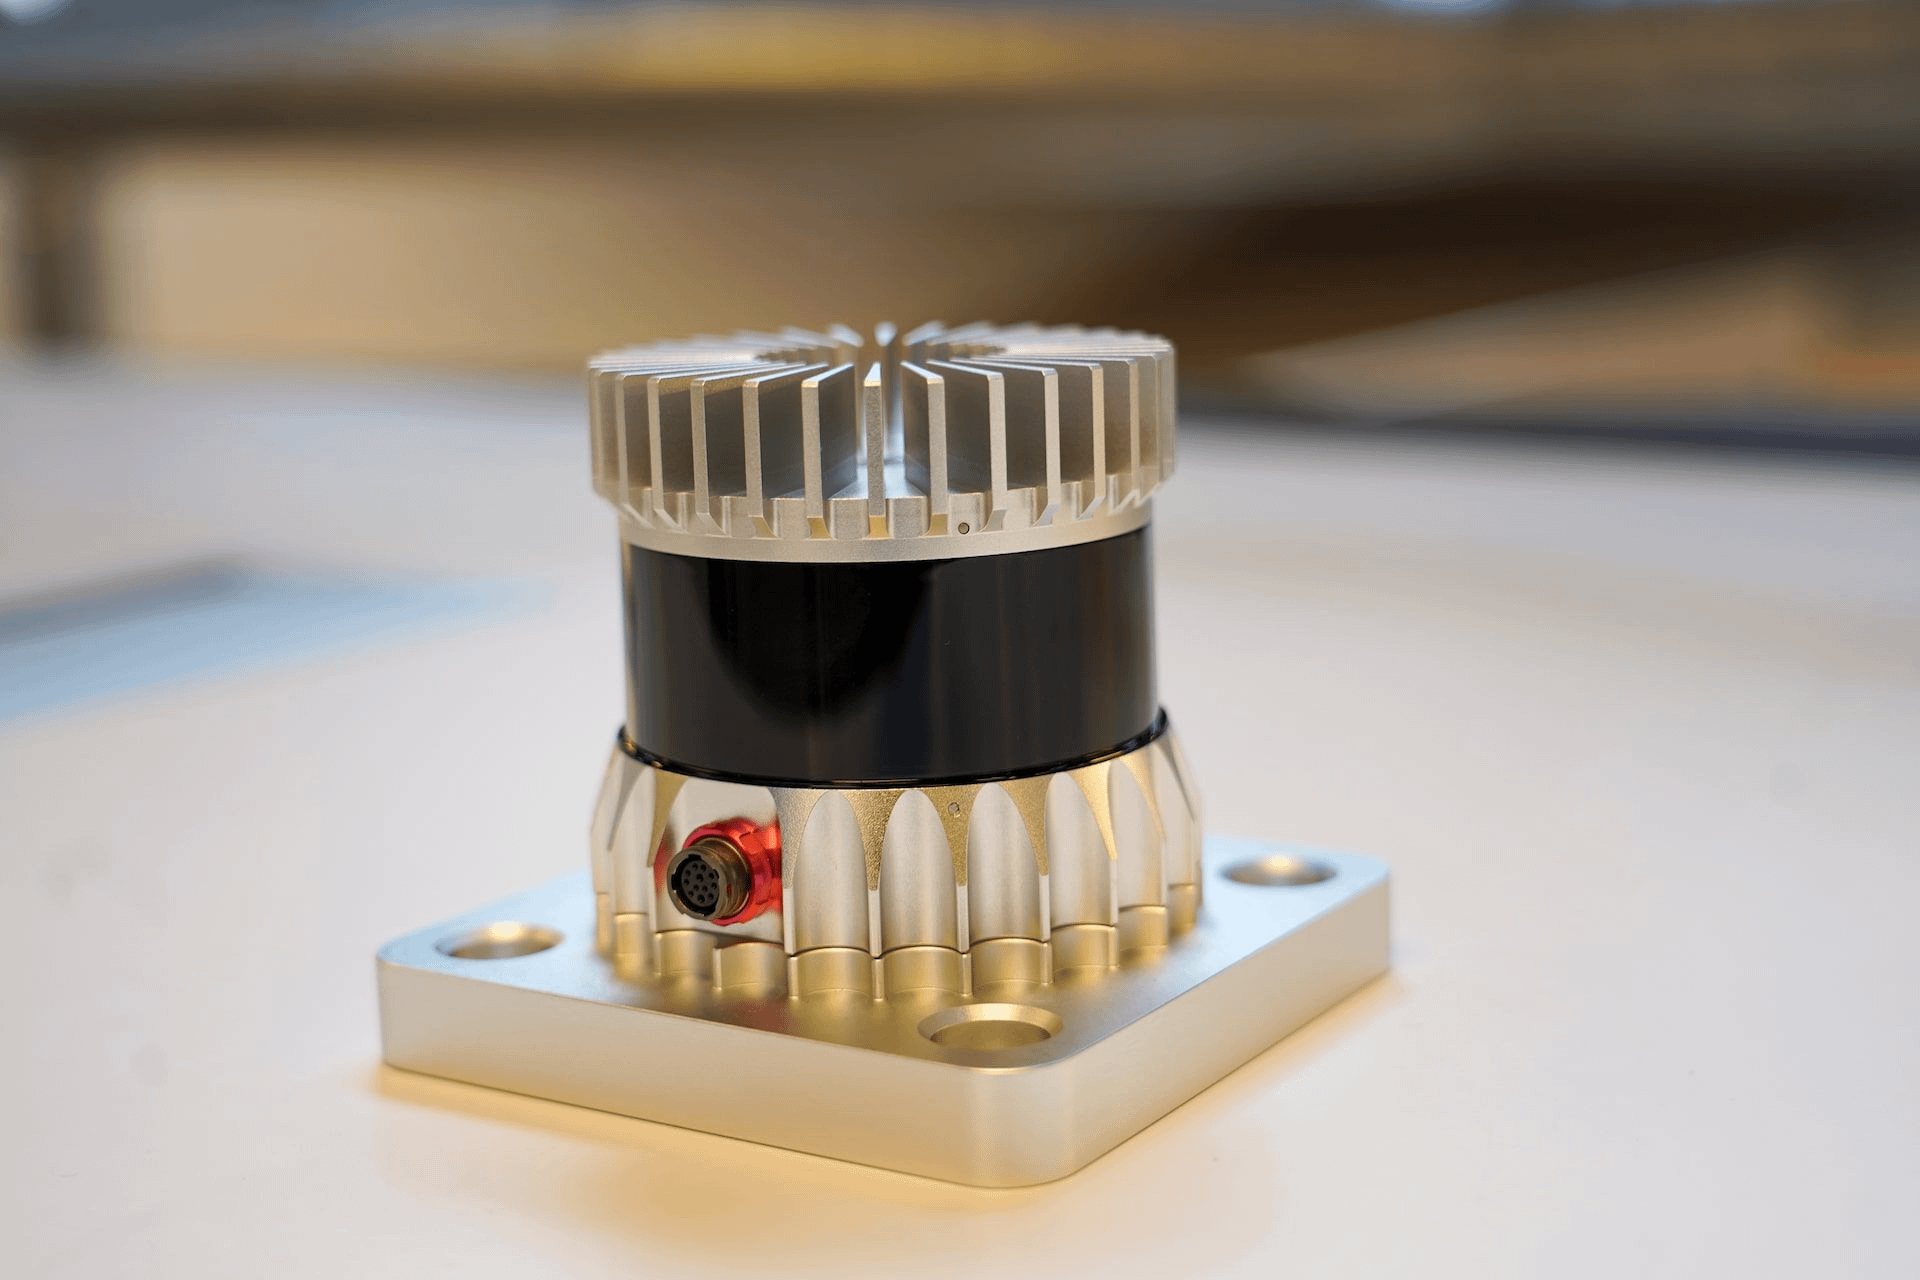
Ouster tích hợp hệ thống phát và thu lidar vào một con chip, dùng quy trình sản xuất bán dẫn để làm linh kiện quang học, từ đó đơn giản hóa mạnh quy trình sản xuất và giảm chi phí.
Việc sáp nhập của Ouster và Velodyne vào năm 2023 là sự “bắt tay” giữa ông lớn và kẻ bám sát nhất trong ngành. Trước khi sáp nhập, biên lợi nhuận gộp của Ouster lâu nay chỉ quanh quẩn hơn 20% vì quy mô quá nhỏ và sức ép thương lượng với chuỗi cung ứng yếu. Sau sáp nhập, năng lực sản xuất và nguồn khách hàng của hai công ty cộng hưởng; chi phí mua hàng giảm; tỷ lệ sử dụng công suất tăng. Biên lợi nhuận gộp tăng từ 24% của năm 2023 lên dải 38%-42% vào năm 2025. Tốc độ cải thiện này khiến nhiều nhà phân tích bắt đầu nhìn lại cơ hội của lĩnh vực, nhưng nghi ngờ cũng xuất hiện: việc biên lợi nhuận gộp tăng lên liệu là cải thiện mang tính cấu trúc, hay chỉ là “lợi tức ngắn hạn” có được nhờ cắt giảm chi phí R&D?
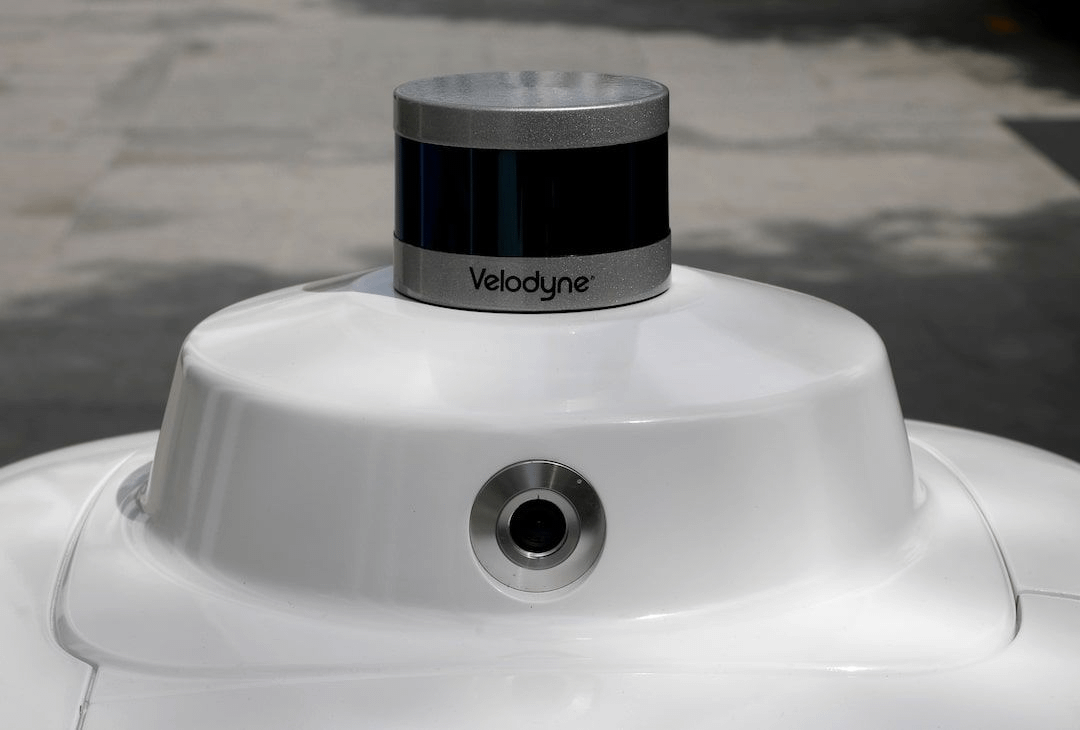
Năm 2023, Ouster sáp nhập với một “đại gia” trong ngành. Thông qua việc tích hợp năng lực sản xuất và nguồn khách hàng, công ty đã giảm hiệu quả chi phí mua hàng và nâng đáng kể biên lợi nhuận gộp của công ty sau sáp nhập.
So sánh với các lộ trình khác sẽ rõ hơn. Luminar đi theo lộ trình bán thể rắn; các linh kiện quang học cốt lõi vẫn cần lắp ráp chính xác, tốc độ giảm chi phí kém xa so với phương án “chip hóa”. Hesai Technology đã làm cực điểm với radar cơ học, chi phí cũng thấp hơn đáng kể so với Velodyne, nhưng vẫn bị giới hạn bởi “ranh giới vật lý” của các linh kiện rời. Lợi thế truyền thống của Faurecia là kinh nghiệm sản xuất hàng loạt cấp xe theo chuẩn, nhưng về lộ trình công nghệ vẫn thiên về các giải pháp đã trưởng thành hơn là đổi mới mạnh mẽ. Lộ trình “số + thể rắn” của Ouster, trên đường cong chi phí, đúng là con dốc nhất — với điều kiện là tỷ lệ đạt chuẩn (yield) phải tiếp tục tăng và khách hàng sẵn sàng chi tiền để mua lộ trình công nghệ mới.
“Nó không bán lidar, mà bán hiệu quả quy mô của ngành bán dẫn. Nếu con đường này thông, tốc độ giảm chi phí sẽ vượt xa kỳ vọng tuyến tính của đa số người.”
Chương 4: Điểm mù trên báo cáo tài chính — những bí mật nằm trong biên lợi nhuận gộp và tồn kho
Trong hai năm tài chính 2024 và 2025, tốc độ tăng trưởng doanh thu của Ouster chậm lại còn khoảng 20%, thấp hơn rõ rệt so với các con số gấp đôi trước đây. Điểm chú ý của thị trường chuyển từ “tăng trưởng” sang “khả năng tạo tiền mặt” — đây là một tín hiệu: nhà đầu tư bắt đầu đòi hỏi theo chuẩn mực của các công ty trưởng thành. Lỗ theo chuẩn mực GAAP đang thu hẹp; năm tài chính 2025 lỗ ròng khoảng 110 triệu USD, cải thiện đáng kể so với 180 triệu USD của năm 2023. Nhưng các khoản điều chỉnh theo chuẩn không-GAAP vẫn gây tranh cãi: chi phí ưu đãi cổ phiếu và chi phí tái cơ cấu mà ban lãnh đạo loại trừ, theo quan điểm của nhà đầu tư, chưa chắc đã là “chi phí mang tính bất thường”.
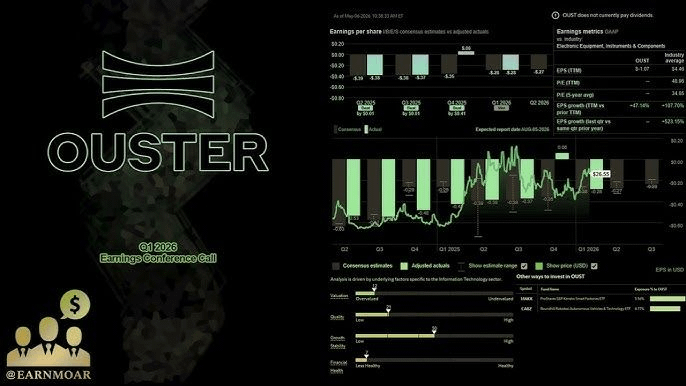
Khi tốc độ tăng trưởng doanh thu chậm lại, sự chú ý của thị trường đối với Ouster chuyển từ tăng trưởng tốc độ cao sang khả năng sinh lời. Nhà đầu tư bắt đầu đánh giá hiệu quả tài chính của công ty theo chuẩn mực của các doanh nghiệp trưởng thành hơn.
Vòng quay tồn kho là một dữ liệu đáng để theo dõi. Cuối năm 2024, vòng quay tồn kho của Ouster tăng từ khoảng 90 ngày của năm trước lên 140 ngày. Một số nhà phân tích nghi ngờ đây là nhằm đẩy doanh thu bằng cách “ép hàng” vào kênh phân phối. Giải thích của công ty là do chuẩn bị sản xuất hàng loạt cho một mẫu xe mới, dự kiến bắt đầu giao hàng từ quý 2 năm 2026. Lý do này có phần hợp lý, vì đơn hàng thực sự tồn tại, nhưng rủi ro của việc ép hàng nằm ở chỗ: nếu khách hàng lùi tiến độ sản xuất hàng loạt, tồn kho sẽ biến thành “cái hố đen” của dòng tiền. Dữ liệu quý 3 năm 2025 có giảm nhẹ về gần 120 ngày, nhưng xét về tuyệt đối vẫn cao.
Cuối năm 2024, vòng quay tồn kho của Ouster tăng lên 140 ngày, khiến thị trường đặt câu hỏi liệu việc chuẩn bị tồn kho cho sản xuất hàng loạt mẫu xe mới có dẫn đến “ép hàng” vào kênh hay không.
Chi phí ưu đãi cổ phiếu là một chi phí “ẩn” khác không được ghi trên báo cáo tài chính. Mỗi năm Ouster phát hành stock option và RSU chiếm tỷ lệ doanh thu thường xuyên trên 15%, điều đó có nghĩa cổ phần của các cổ đông cũ bị pha loãng thêm mỗi năm. Ban lãnh đạo lập luận rằng đây là chi phí cần thiết để giữ chân các kỹ sư cốt lõi, dù cho nhân lực nghiên cứu và phát triển lidar trên thị trường rất được săn đón. Nhưng từ góc nhìn của nhà đầu tư, đây vẫn là một chi phí thật, chỉ là nó không nằm ở vị trí “dễ thấy” nhất trên báo cáo kết quả kinh doanh. Nếu cộng chi phí ưu đãi cổ phiếu trở lại phần lỗ, tốc độ “đốt tiền” thực tế của Ouster sẽ nhanh hơn khá nhiều so với con số thể hiện trên sổ sách.
“Biên lợi nhuận gộp cải thiện là thật, nhưng hai mảng tồn kho và ưu đãi cổ phiếu giống như nước trong bọt biển; vắt ra thì luôn có thể vắt ra được một ít. Vấn đề là bạn phải làm rõ cái gì là bọt, và cái gì là tiến bộ thật sự.”
Chương 5: Ba canh bạc lớn — Trò chơi giành đơn hàng giữa xe tự lái, robot và đô thị thông minh
Cuối năm 2024, Ouster ký một thỏa thuận khung 800 triệu USD với một nhà cung cấp Tier 1 ở châu Âu, thực hiện trong 5 năm. Trong ngày công bố tin tức, giá cổ phiếu tăng 12%, nhưng nhìn bình tĩnh lại thì việc ghi nhận doanh thu trong năm đầu không đạt 10% — điều đó đặt ra một dấu hỏi rất lớn về “giá trị thực” của thỏa thuận. Thỏa thuận khung không phải là đơn hàng; nó giống như một bản ghi nhớ — khách hàng có ý định mua, nhưng việc thực thi cụ thể phụ thuộc vào tiến độ sản xuất hàng loạt của mẫu xe và kết quả nghiệm thu sản phẩm. Những thỏa thuận dạng này có nhiều biến số. Trong vài năm qua, ngành lidar không ít lần “sai nhịp” vì những “đơn lớn” như vậy.
Ouster ký thỏa thuận khung 800 triệu USD với nhà cung cấp Tier 1 ở châu Âu.
Mảng robot là đường cong tăng trưởng thứ hai nhanh nhất. Trong nửa đầu năm 2025, xe nâng AGV và robot giao hàng đóng góp khoảng 30% doanh thu, và biên lợi nhuận gộp cao hơn mảng xe gắn trên xe. Lý do là robot công nghiệp ít nhạy cảm với giá hơn, và coi trọng độ ổn định cùng tốc độ giao hàng. Phương án “chip hóa” của Ouster lại đúng là có lợi thế ở hai điểm này. Trong cả năm 2025, doanh thu mảng robot tăng trưởng so với cùng kỳ trên 80%, trở thành động cơ tăng trưởng chính của công ty. Một số nhà phân tích dự đoán rằng đến năm 2027, mảng robot sẽ vượt mảng xe gắn trên xe và trở thành nguồn doanh thu lớn nhất.
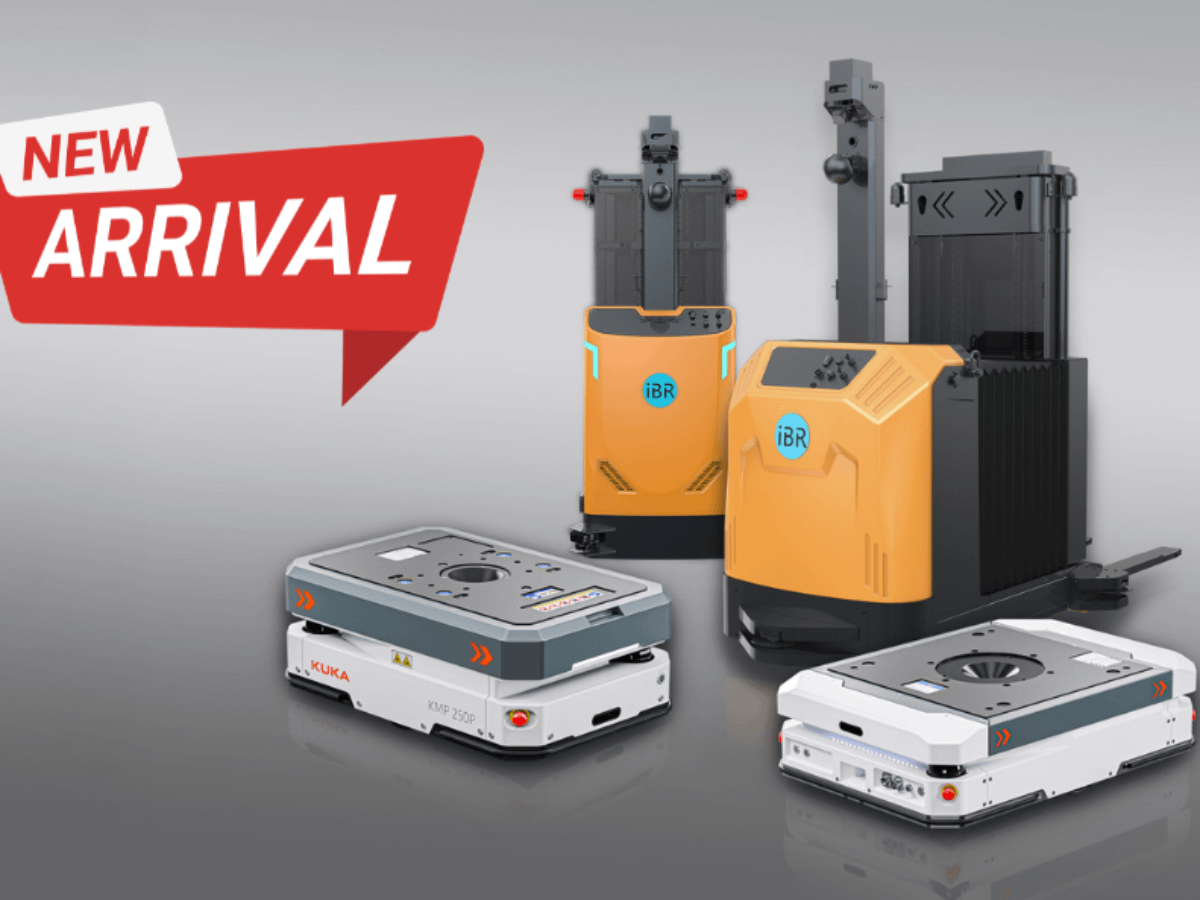
Trong lĩnh vực robot công nghiệp, Ouster trở thành mạch tăng trưởng thứ hai nhanh nhất. Xe nâng AGV và robot giao hàng có những yêu cầu cao về độ ổn định của lidar và tốc độ giao hàng
Hạ tầng thông minh đúng là một khối xương khó nhai. Chu kỳ các đơn hàng cải tạo tự động hóa ở cảng và mỏ kéo dài; từ mời thầu đến nghiệm thu thường phải hơn hai năm. Tuổi nợ phải thu bị kéo rất dài. Báo cáo tài chính năm 2025 cho thấy, các khoản phải thu có tuổi nợ trên một năm chiếm 12% tổng phải thu, và tỷ lệ này đang tăng. Một số nhà đầu tư bắt đầu lo ngại rủi ro nợ xấu, đặc biệt vì một số bên thanh toán ở các dự án nước ngoài là chính quyền địa phương hoặc doanh nghiệp nhà nước; nhịp độ thu hồi chịu ảnh hưởng lớn từ chính trị và ngân sách. Việc đa dạng hóa giúp phân tán rủi ro, nhưng cũng khiến việc thu hồi phải thu biến thành một nghệ thuật cần quản lý tinh vi.
“Khác nhau ở cược của ba canh bạc lớn: xe tải cần số lượng, robot cần lợi nhuận, hạ tầng thông minh cần dòng tiền. Hai cái đầu đã có manh mối, còn cái thứ ba vẫn đang chờ thời gian kiểm chứng.”
Chương 6: Cược của Phố Wall — phe short, phe long “chết” và logic “bán xẻng” đó
Đầu năm 2025, giá cổ phiếu Ouster bật lại từ đáy, tăng hơn 150%, nhưng tỷ lệ vị thế short vẫn cao tới 18%. Cách “đối đầu” giữa phe tăng và phe giảm này hiếm thấy trong ngành lidar — đa số đối thủ cùng ngành đã bị phe short đánh đến gần như “gục”, còn Ouster vẫn có thể tăng ngược dòng dưới áp lực nặng nề từ short. Logic của phe short khá đơn giản: công ty vẫn đang thua lỗ, định giá chưa hề rẻ, và lộ trình công nghệ phải đối mặt với hai phía kẹp của Luminar và Hesai. Logic của phe long “chết” lại dựa trên một câu chuyện dài hạn hơn: nếu xe tự lái thật sự đến, lidar là cảm biến không thể né tránh, và Ouster là người chơi có đường cong chi phí dốc nhất.
Đầu năm 2025, giá cổ phiếu Ouster bật ngược hơn 150% so với thời điểm đáy, nhưng tỷ lệ vị thế short vẫn cao tới 18%, phản ánh mức độ đối đầu quyết liệt giữa phe tăng và phe giảm trong lĩnh vực lidar.
Trong cộng đồng nhà môi giới có một câu nói phổ biến: lidar là “người bán xẻng” của xe tự lái, nhưng cái xẻng có thể không chỉ có một chiếc. Ẩn dụ này rất hình tượng, nhưng nó cũng ngầm chứa một thực tế tàn nhẫn: chỉ khi sống đến khi cơn sốt đào vàng kết thúc, người bán xẻng mới có ý nghĩa. Kẻ bỏ cuộc giữa đường thậm chí còn không giữ được xẻng. Luminar đi theo lộ trình cao cấp, “trói” với các hãng xe top để tùy biến sâu; Hesai dựa vào sản xuất hàng loạt và chiến tranh giá để giành thị phần; còn khác biệt của Ouster nằm ở lợi thế chi phí nhờ “chip hóa”. Ba lộ trình đều có người ủng hộ, nhưng rốt cuộc có thể sống sót chỉ một hai công ty.
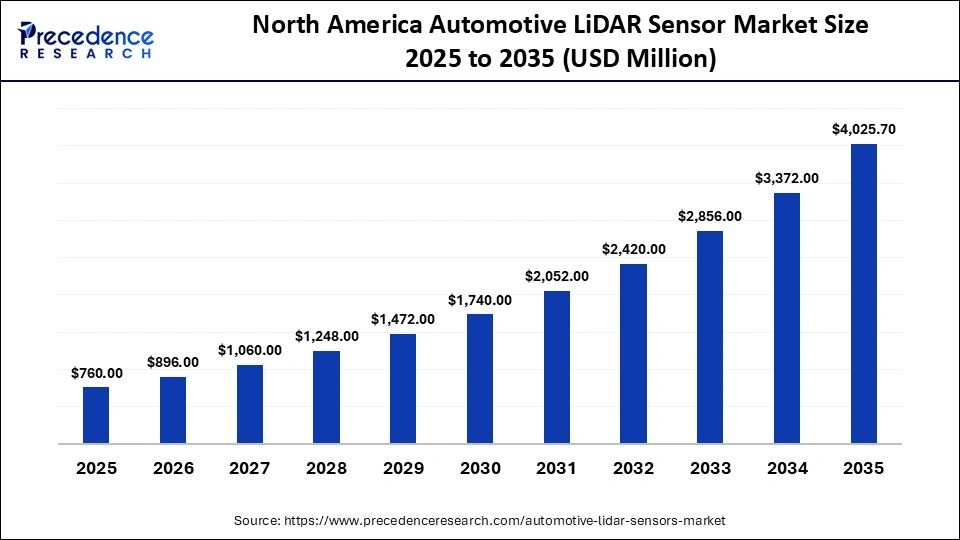
Ngành lidar cạnh tranh rất khốc liệt. Luminar, Hesai và Ouster lần lượt theo các lộ trình khác nhau như định chế cao cấp, sản xuất theo quy mô và ưu thế chi phí nhờ “chip hóa”, để giành giật thị phần.
Trên mạng, tranh luận xung quanh “lộ trình thể rắn vs bán thể rắn” giữa nhà đầu tư cá nhân và tổ chức ngày càng nóng lên. Bản thân công nghệ thì lại là chuyện thứ yếu; vấn đề thật sự là cuộc chiến giành vị thế — cả hai phe đều có lập trường lợi ích riêng, còn lộ trình công nghệ chỉ là công cụ thể hiện lập trường. Một số người dùng mạng lục lại tin cũ về việc Ouster sắp phá sản năm 2019 để chế giễu nó là “một công ty được vớt từ đống rác”. Nhưng cũng có người đưa ra số liệu biên lợi nhuận gộp cải thiện liên tiếp trong sáu quý để phản bác, cho rằng phe short đang phớt lờ thay đổi về cơ bản. Tranh cãi này trong ngắn hạn không có kẻ thắng người thua, nhưng nó phản ánh một thực tế: cấu trúc “quân bài” của Ouster đủ phức tạp khiến biến động giá chịu tác động bởi yếu tố tâm lý ở mức tương đương, thậm chí không kém hơn so với nền tảng cơ bản.
“Thị trường nhìn tốc độ tăng trưởng, còn tôi nhìn chất lượng dòng tiền. Một công ty có thể chống đỡ nhờ kể chuyện trong một hai năm, nhưng không thể chống qua trọn một chu kỳ ngành.”
Chương 7: Bàn cờ đếm quân của ông chú
Hôm nay là ngày 11 tháng 8. Giá cổ phiếu OUST khoảng 45,13 USD, vốn hóa khoảng 6,7 tỷ USD, tương ứng với hệ số PS khoảng 6 lần so với doanh thu dự phóng cho năm 2026. Định giá này rẻ hơn Luminar và đắt hơn Hesai, nằm ở vị trí giữa của đường đua lidar.
Đòn quyết định mà báo cáo không viết ra — tôi chọn hai mảng tồn kho và ưu đãi cổ phiếu. Vòng quay tồn kho vượt 120 ngày, với một công ty có doanh thu năm chưa đến 1 tỷ USD thì là cao. Nếu đến quý 3 năm 2026, lô xe mẫu mới sản xuất hàng loạt không đạt kỳ vọng, việc ghi giảm giá trị tồn kho sẽ lập tức bào mòn biên lợi nhuận gộp. Chi phí ưu đãi cổ phiếu chiếm hơn 15% doanh thu, đồng nghĩa tốc độ pha loãng của các cổ đông cũ còn nhanh hơn cả mức lỗ thể hiện trên báo cáo. Nếu cộng hai khoản này trở lại, thì khoảng trống dòng tiền tự do thực tế của công ty sẽ lớn hơn nhiều so với những gì báo cáo cho thấy. Ban lãnh đạo nói rằng đến năm 2027 sẽ có lãi dương, nhưng điều kiện là tăng trưởng doanh thu phải duy trì trên 20% và biên lợi nhuận gộp phải đứng vững ở mức 40% — chỉ cần một trong hai điều kiện không đạt, tiến độ sẽ phải lùi lại.
Quan điểm của tôi là: về xu hướng, quanh mốc 45 USD là vùng đỉnh của khu vực giao dịch dày đặc trong giai đoạn trước; hỗ trợ ngắn hạn nằm trong khoảng 38-40 USD; kháng cự ở vùng 50 USD. Về tỷ lệ lợi nhuận/ rủi ro, không gian tăng phụ thuộc vào việc mảng robot có duy trì việc vượt kỳ vọng hay không; rủi ro giảm đến từ tiến độ thực thi các đơn hàng cho xe và tốc độ tiêu hao tiền mặt. Hiện tôi đang nắm giữ vị thế quy mô nhỏ, khống chế vị thế trong vòng 2% tổng tài sản. Tôi sẽ không gia tăng ở mức này, chờ hai tín hiệu: (1) biên lợi nhuận gộp liên tiếp đứng vững trên 40% trong hai quý; (2) dòng tiền tự do chuyển dương theo từng quý. Định giá mà thị trường đưa ra không phải dành cho khoản lỗ của hôm nay, mà là cho đường cong chi phí mà người khác vẫn chưa đi được — vấn đề là liệu đường cong đó có thể đi thông hay không, điều này không thấy rõ trong báo cáo tài chính.
= Cảm ơn bạn đã đọc, toàn văn kết thúc=
Ghi chú: Bài viết là quan điểm cá nhân của tác giả, không phải bất kỳ khuyến nghị đầu tư nào. Người trưởng thành hãy tự chịu trách nhiệm cho hành vi đầu tư của mình.
#美股 #OUST