
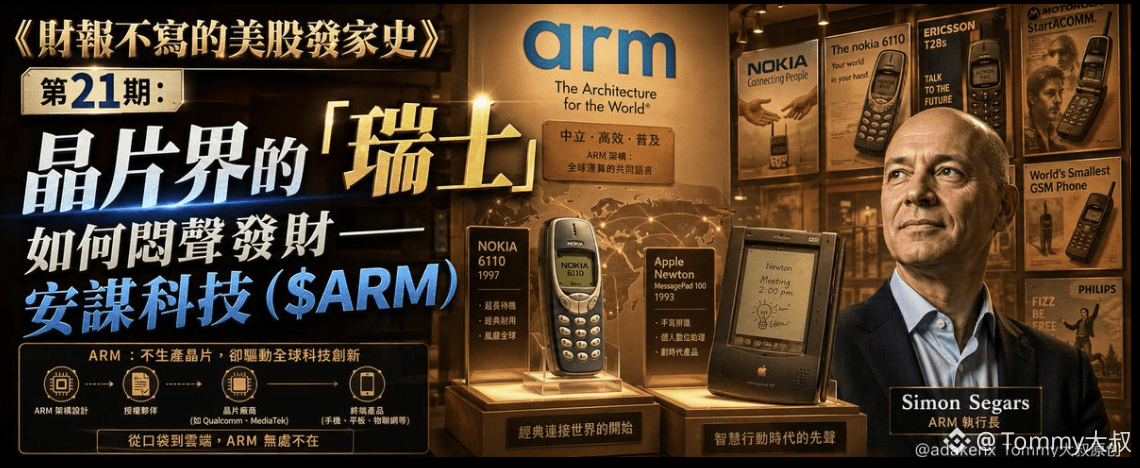

“Tiểu Thụy Sĩ của ngành chip” là cách nói thường dùng để chỉ Arm (thiết kế của ARM), nhằm nhấn mạnh việc hãng giữ thế trung lập trong bối cảnh địa chính trị toàn cầu và dựa vào mô hình kinh doanh cấp phép kiến trúc để kiếm tiền.
Có người đem Arm so với Nvidia trong câu chuyện về AI, bảo rằng đó là “Nvidia tiếp theo”. Nhưng tôi vừa lướt qua dữ liệu báo cáo tài chính của nó—phí cấp phép biến động như tàu lượn. Theo báo cáo tài chính, ở quý IV tài khóa 2024, doanh thu cấp phép giảm 3% so với cùng kỳ; rồi sang quý I tài khóa 2025 lại tăng 25% so với cùng kỳ.
Những biến động kiểu này thì làm sao có thể “ghép” thành một câu chuyện dài hạn với người khác? Lúc đó tôi đã nghĩ: công ty này rốt cuộc là máy in tiền hay là máy cắt cỏ? Kỳ này, chúng ta bắt đầu từ một xưởng nhỏ ở Anh tại Cambridge không mấy nổi tiếng, để xem “Thụy Sĩ chip” này đã biến việc bán bản vẽ thành một ông chủ cho thuê thu tiền lặng lẽ như thế nào.
Chương 1: “Giấc mơ tiết kiệm điện” trong quán bar Cambridge
Câu chuyện của ARM không bắt đầu từ gara ở Thung lũng Silicon, mà từ một quán bar ở Cambridge, Anh.
Vào thập niên 1980, Hermann Hauser và Chris Curry ngồi trong quán bar bàn ra ý tưởng khởi nghiệp — Acorn Computers.
Lúc đó thị trường máy tính ở Anh bị BBC Micro thống trị, Acorn muốn chia phần thì phải tìm cho máy tính của mình một bộ xử lý. Họ đã thử chip của Motorola, quá đắt; thử chip của Intel, thì quá hao điện. Hauser đập tay xuống bàn: thôi thì tự thiết kế.
Quyết định đó sau này đã viết lại toàn bộ lịch sử chip di động.
Nhân vật then chốt là hai kỹ sư đến từ Cambridge: Sophie Wilson và Steve Furber.
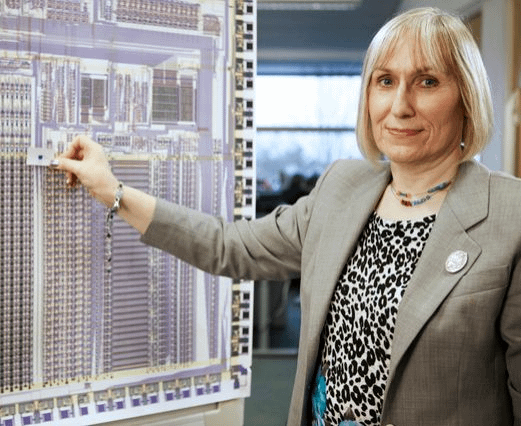
Wilson là một thiên tài, khi thiết kế bộ xử lý cho Acorn, bà đã chọn kiến trúc RISC khi đó còn rất ít người biết đến — tập lệnh tinh giản, nghĩa là chip dùng ít transistor hơn để làm được nhiều việc hơn, mức tiêu thụ điện bị nén xuống chỉ bằng một phần mười đối thủ.
Furber phụ trách triển khai phần cứng, hai người đã mày mò trong phòng thí nghiệm ở Cambridge để tạo ra con chip ARM đầu tiên. Khi đó chẳng ai nghĩ thứ này sẽ làm nên chuyện — nó chạy chậm, hiệu năng yếu, nhưng tiết kiệm điện đến khó tin. Mức tiêu thụ điện của một con chip ARM, đến cả một phần nhỏ của Intel cũng không bằng.
Năm 1985, Acorn ra mắt bộ xử lý ARM đầu tiên, gọi là ARM1. Vào thời điểm đó, Macintosh của Apple ra mắt vào tháng 1/1984, còn Intel với bộ xử lý 386 đã quét sạch thị trường PC.
Chip của Acorn chẳng tìm nổi một khách hàng ra hồn, Hauser từng muốn bán công ty đi. Nhưng Wilson và Furber giữ vững một niềm tin: tương lai không phải là cuộc đua sức mạnh tính toán, mà là cuộc đua tiêu thụ điện năng. Họ đã đặt cược đúng, chỉ là sớm hơn mười năm.
Khi đó chẳng ai nghĩ “giấc mơ tiết kiệm điện” này lại biến thành cỗ máy in tiền trong kỷ nguyên smartphone. Đôi khi tôi nghĩ, nếu năm ấy Hauser thực sự bán Acorn đi, lịch sử chip ngày nay sẽ hoàn toàn khác — Nvidia có thể vẫn còn đang làm card đồ họa, còn Qualcomm thì chưa chắc đã tồn tại.
Chương 2: Cược 1 triệu bảng của Apple
Năm 1990, Acorn tách ARM thành công ty độc lập để vận hành riêng. Lúc này xuất hiện một “thiên thần” quan trọng — Apple.
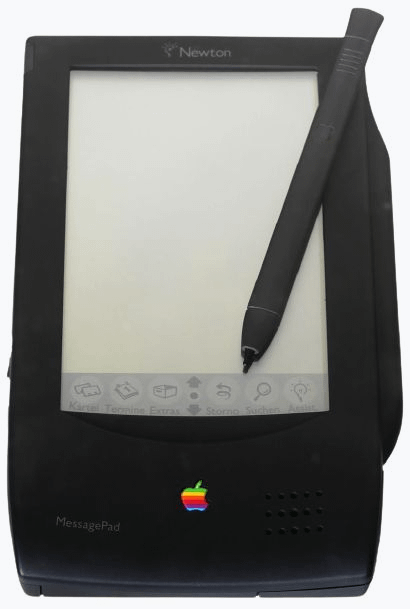
Năm đó, Apple đang tìm chip tiết kiệm điện cho máy tính cầm tay Newton, Steve Jobs tuy không còn ở Apple nữa (ông đã bị đuổi khỏi công ty), nhưng đội ngũ kỹ thuật của Apple đã bị cuốn hút bởi khả năng tiết kiệm điện của ARM. Apple đầu tư 1,5 triệu bảng, tương đương khoảng 43% cổ phần ARM, đổi lấy quyền sử dụng chip.
Đối với ARM, 1,5 triệu bảng đó là tiền cứu mạng — trong công ty lúc ấy chỉ còn đủ trả lương vài tháng, tiền thuê nhà còn sắp không kham nổi. Khoản đầu tư của Apple sau này được nhiều người gọi là “canh bạc lời nhất lịch sử”.
ARM chọn một con đường hoàn toàn khác với Intel và AMD — “chỉ cấp phép, không sản xuất”. Nó không xây nhà máy, không bán chip, chỉ bán bản thiết kế, và thu phí bản quyền trên mỗi con chip.
Mô hình này nghe giống như “ông chủ cho thuê công nghệ”: khách hàng dùng kiến trúc ARM để tạo chip, cứ bán ra mỗi con chip thì ARM lại thu “tiền thuê”. Khách hàng lớn đầu tiên là VLSI Technology, một công ty chip của Mỹ, giúp ARM đưa kiến trúc của mình vào thị trường điện thoại.
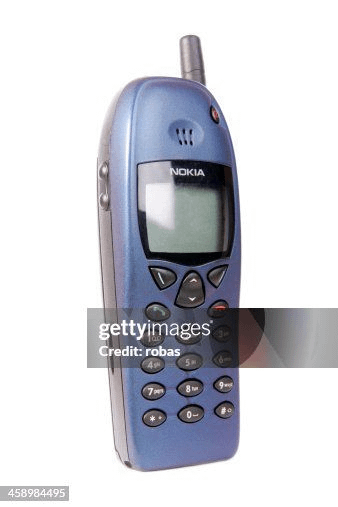
Điện thoại Nokia 6110 được trang bị bộ xử lý ARM và ra mắt vào năm 1998, trở thành một trong những chiếc điện thoại đầu tiên trên thế giới sử dụng bộ xử lý ARM. Năm đó, doanh thu tiền bản quyền của ARM bắt đầu tăng, còn đơn hàng từ Nokia giúp Hauser nhìn thấy tương lai — phí cấp phép cứ thế lăn đi như quả cầu tuyết.
Đến khi ARM niêm yết năm 1998, công ty đã cấp phép cho hơn 20 công ty, bao gồm Texas Instruments, Samsung, Sharp. Giá IPO khoảng 6,6 USD, ngày đầu tăng lên 14 USD, vốn hóa thị trường khoảng 3 tỷ USD.
Sau này, Son Masayoshi từng nói trong một cuộc phỏng vấn rằng ông đã bỏ lỡ IPO của ARM vì không hiểu mô hình kinh doanh “bán bản thiết kế”.
Điều thực sự đẩy định giá của ARM lên là iPhone ra mắt năm 2008 — chip dòng A của Apple dùng kiến trúc ARM, Qualcomm, Samsung, Huawei nối gót, khiến 95% chip điện thoại toàn cầu đều thành “người thuê nhà” của ARM.
Từ 1,5 triệu bảng đến vốn hóa hàng trăm tỷ USD, lịch sử huy động vốn này chứng minh một điều: việc làm ăn sinh lời nhất không phải là bán xẻng, mà là cho thuê quyền thiết kế cái xẻng.
Chương 3: “Ông chủ nhà vô hình” của kỷ nguyên di động
Sau khi smartphone bùng nổ, ARM trở thành “ông chủ nhà vô hình” của thế giới chip di động. Qualcomm Snapdragon, Apple A series, Huawei Kirin, Samsung Exynos — những cái tên vang dội này đều dùng kiến trúc ARM ở tầng nền. ARM không sản xuất một con chip nào, nhưng lại lấy phần trích từ mỗi chiếc điện thoại.
Sau khi smartphone bùng nổ, các chip nền tảng như Qualcomm Snapdragon, Apple A series, Huawei Kirin, Samsung đều dùng kiến trúc ARM, khiến ARM trở thành “ông chủ nhà vô hình” của giới chip di động.
Khách hàng càng nhiều, chi phí biên càng tiến về 0 — thêm một khách hàng, chi phí R&D của ARM gần như không đổi, nhưng doanh thu lại tăng tuyến tính.
Trong năm tài chính 2016 (tính đến 31/3/2016), tổng doanh thu của ARM vào khoảng 1,479 tỷ USD, biên lợi nhuận ròng khoảng 27-30%.
Son Masayoshi của SoftBank đã nhìn trúng cỗ máy in tiền này, và năm 2016 ông mua ARM với giá khoảng 32 tỷ USD — khi đó, ông nói với truyền thông rằng ARM sẽ là “Intel của thời đại IoT”.
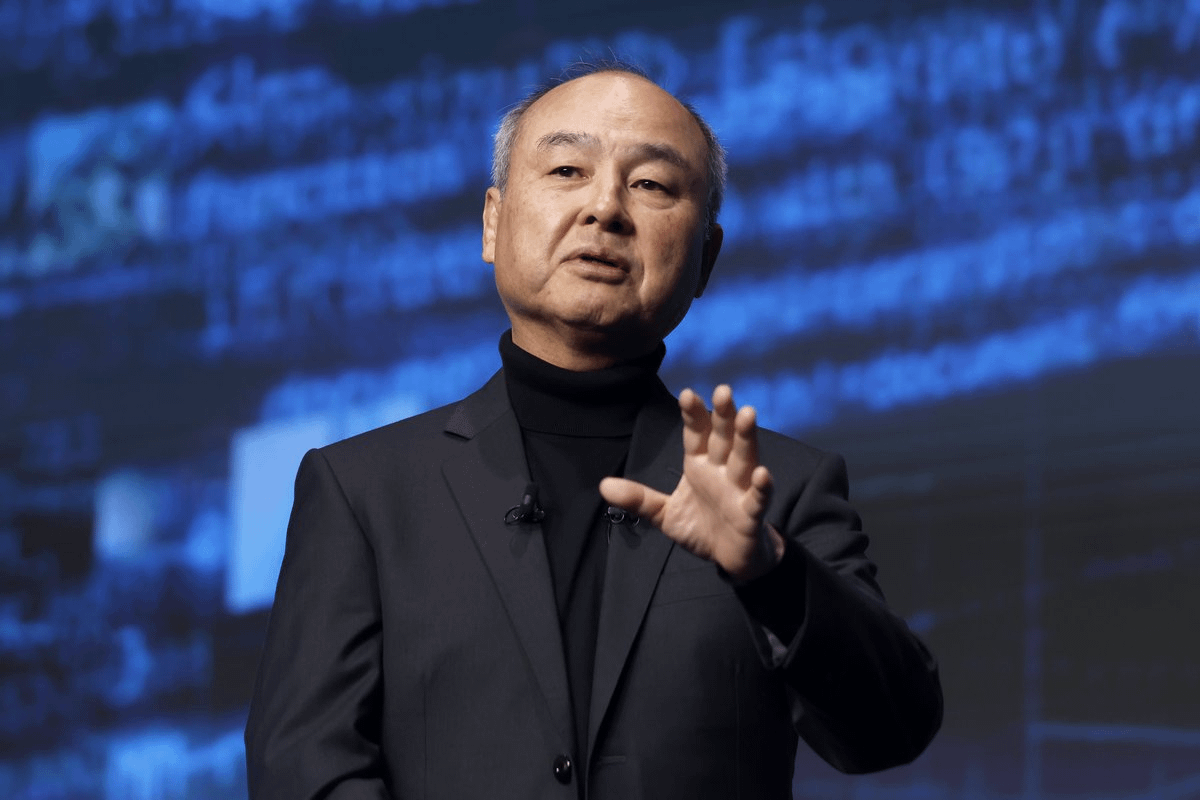
Tính toán của Son Masayoshi là: thiết bị IoT bùng nổ, hàng chục tỷ con chip đều dùng kiến trúc ARM, doanh thu bản quyền có thể tăng gấp nhiều lần. Nhưng sau đó, do sự phản đối từ các cơ quan quản lý như chống độc quyền, kế hoạch SoftBank bán ARM cho Nvidia đã thất bại vào năm 2022, cuối cùng Son chỉ còn cách đưa ARM trở lại sàn Nasdaq.
Tháng 9/2023, ARM trở lại Nasdaq, giá IPO là 51 USD, ngày đầu tăng 25%, vốn hóa khoảng 60 tỷ USD. Hôm lên sàn, tôi lướt Snowball thấy có người hô “ARM là Coca-Cola của giới chip”, cũng có người cười nhạo “SoftBank cuối cùng cũng tìm được người ôm hàng”.
Nhưng nhìn lại thì hào lũy của ARM thực sự rất sâu: chi phí chuyển đổi hệ sinh thái của chip điện thoại cực kỳ cao, Qualcomm và Apple đều đã bị buộc chặt vào kiến trúc ARM, ai dám đổi? Cái giá phải trả là vài năm ác mộng tương thích. Sự “dính chặt” này mới là cốt lõi giúp ARM âm thầm kiếm tiền.
Chương 4: “Báo cáo tài chính tàu lượn” sau khi lên sàn
Báo cáo tài chính của ARM sau khi niêm yết giống như tàu lượn siêu tốc. Theo dữ liệu của năm tài chính 2025 của ARM (tính đến 31/3/2025), tổng doanh thu của công ty vào khoảng 3,23 tỷ USD, biên lợi nhuận ròng khoảng 9,8%, nhưng đường tăng trưởng lại ngoằn ngoèo như răng cưa.
Vấn đề nằm ở chu kỳ thay thế của khách hàng — chu kỳ thay chip của Apple và Qualcomm kéo dài từ hai năm lên ba năm, thậm chí bốn năm; một lần cấp phép dùng hết, năm sau doanh thu liền bị đứt quãng.
Ví dụ, chip Apple A17 Pro ra mắt vào tháng 9/2023, sử dụng kiến trúc ARM v9. Dù việc phát hành chip mới có thể thúc đẩy tăng trưởng doanh thu bản quyền của ARM, nhưng doanh thu của nó chịu ảnh hưởng bởi nhiều yếu tố, và Apple cũng đã phát hành dòng A18 vào tháng 9/2024.
Thị trường chê nó tăng trưởng quá chậm — thời đại AI ai cũng muốn xem “huyền thoại bùng nổ”, nhưng ARM giống như ông chủ cho thuê hơn, mỗi năm tăng phí bản quyền 5-10%, khách hàng thích thì dùng, không thích thì thôi. Sự “ổn định” này trong thị trường giá lên thì chẳng mấy hấp dẫn, còn trong thị trường giá xuống lại là vàng.
Nhưng vấn đề là: định giá của ARM bị đẩy lên cao hơn rất nhiều so với P/E của Nvidia, và cao hơn một mảng lớn so với Intel (P/E âm). Rốt cuộc thị trường đang cược vào điều gì? Cược nó trở thành Nvidia tiếp theo, hay cược nó tiếp tục làm “Thụy Sĩ”?
Chương 5: Định vị “Thụy Sĩ” trong câu chuyện AI
Trong thời đại AI, ARM đã tìm được vai trò mới.
Nvidia bán xẻng bằng GPU, còn ARM bán “bản thiết kế của cái xẻng” — CPU NVIDIA Grace trong máy chủ AI, AWS Graviton, Microsoft Azure Cobalt đều dùng kiến trúc ARM.
Bài báo của Bloomberg nói ARM giữ lập trường trung lập trong bàn cờ địa chính trị, vừa cấp phép cho Mỹ (Apple, Nvidia), vừa cấp phép cho Trung Quốc (Huawei, Alibaba).
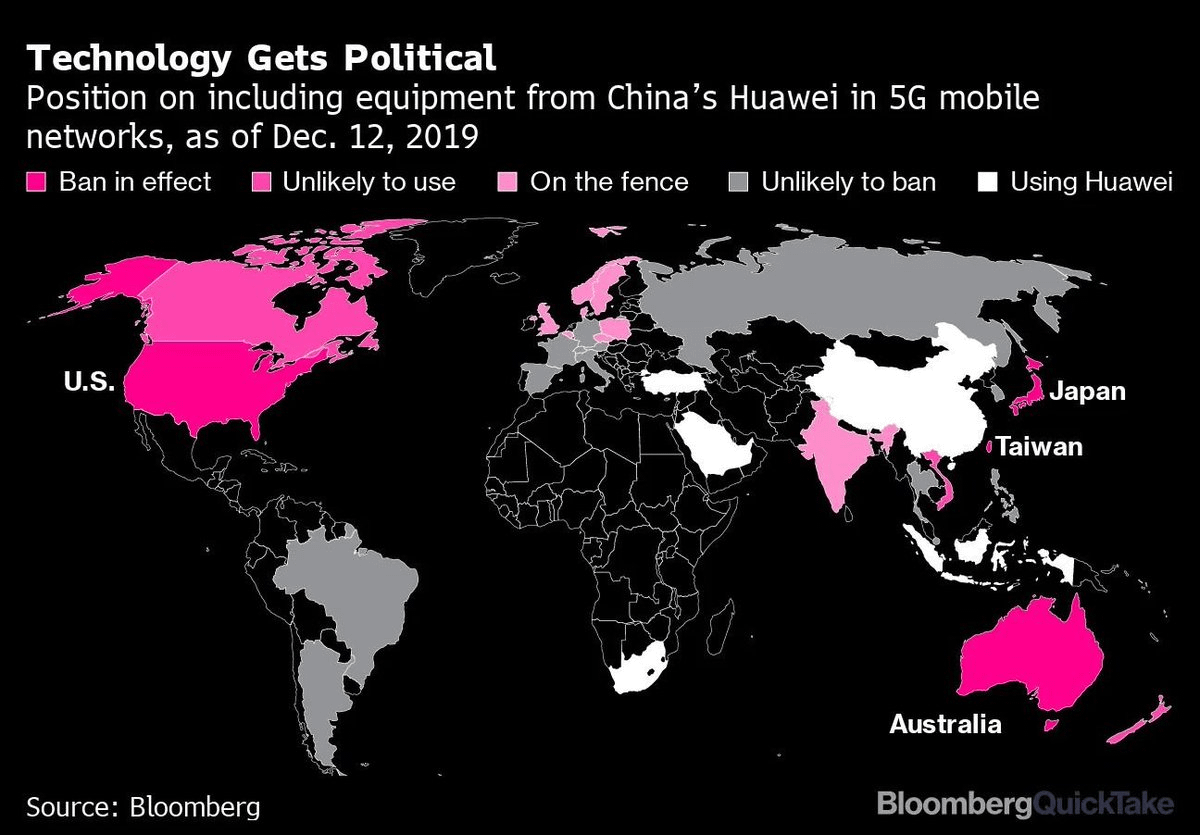
Tư thế “Thụy Sĩ” này giúp nó bình an vô sự trong các đợt trừng phạt chip — Mỹ không dám cấm ARM vì Apple và Qualcomm không thể sống thiếu nó; Trung Quốc cũng không dám chặn ARM vì chip Kirin của Huawei hoàn toàn dựa vào nó. ARM trở thành vai trò duy nhất trong giới chip có thể “ăn cả hai đầu”.
Nhưng cái câu chuyện “ARM là Nvidia tiếp theo” trên Snowball, tôi không tin. Tỷ trọng phí cấp phép của ARM trong chip suy luận AI là cực thấp. Dù số lượng chip AI xuất xưởng tăng gấp mười lần, tăng trưởng doanh thu của ARM vẫn có hạn — nó không giống Nvidia có thể kiếm “siêu lợi nhuận” nhờ chênh lệch giá chip.
Xe chạy càng nhiều, trạm thu phí cũng chỉ có thể thu theo mức cố định, không thể kiếm được tiền từ giá trị gia tăng của lưu lượng. Một điểm ngược đời là: AI càng nóng, Nvidia càng lời, còn ARM lại càng ngượng ngùng — vì khách hàng đều dùng GPU của Nvidia, CPU của ARM chỉ là vai phụ.
Điều này giải thích vì sao thị trường định giá ARM thấp hơn Nvidia — nó không có “đòn bẩy lợi nhuận” như Nvidia.
Chương 6: Hai luồng ý kiến trong nhóm
Trên mạng xã hội, quan điểm về ARM chia thành hai phe. Một phe nói: “ARM là Coca-Cola của giới chip, công thức không đổi nhưng tiền thì cứ thu mãi.” Người ủng hộ coi trọng mạng lưới cấp phép mang tính độc quyền của nó — 95% chip điện thoại trên thế giới dùng kiến trúc ARM, khách hàng muốn đổi cũng không có lựa chọn khác.
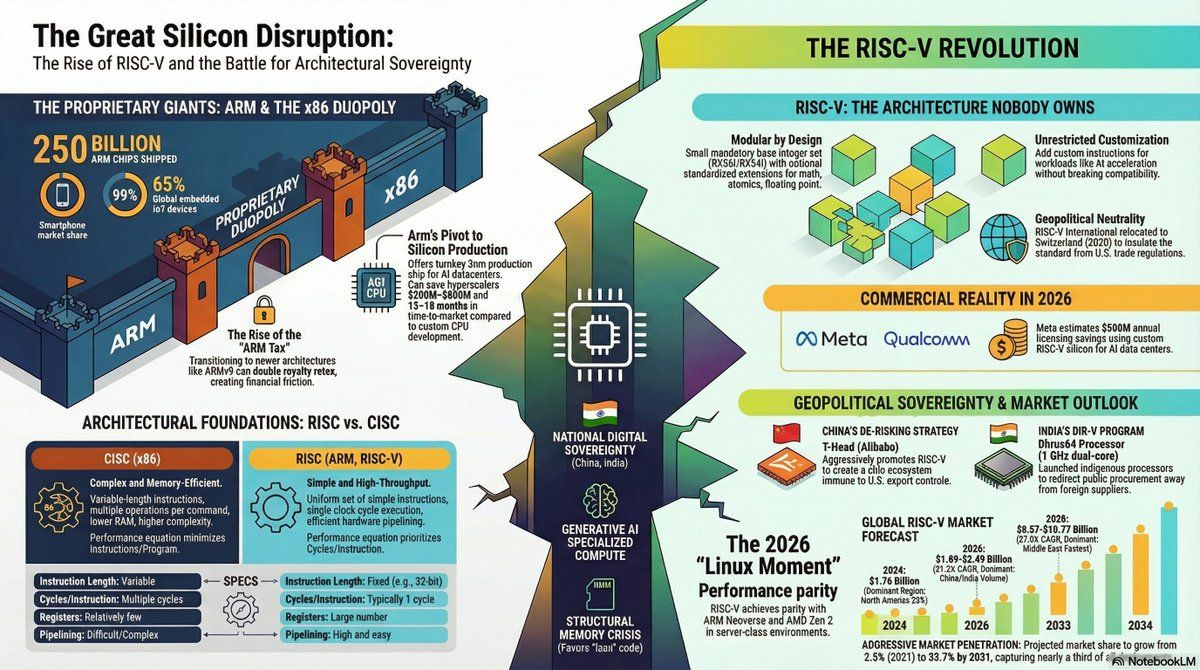
Một phe khác trên diễn đàn thì cãi rất gắt: “Kiến trúc Zen của AMD và kiến trúc mã nguồn mở RISC-V đang xói mòn ARM, phí cấp phép sớm muộn gì cũng bị pha loãng.” RISC-V là bộ tập lệnh mã nguồn mở, ai cũng có thể dùng miễn phí; Amazon, Google, Alibaba đều đang nghiên cứu chip RISC-V.
Dù RISC-V còn khá xa về hệ sinh thái điện thoại, nhưng ở chip IoT (nhà thông minh, cảm biến) đã bắt đầu có xu hướng thay thế.
Có một số nhà phân tích chỉ ra rằng RISC-V có thể đe dọa ARM trên chip IoT vào năm 2027, nhưng chi phí chuyển đổi hệ sinh thái của điện thoại và máy chủ lại cực kỳ cao — có lẽ đây là “cửa sổ” mười năm của ARM. Tôi cơ bản đồng ý với nhận định này: hào lũy của ARM không nằm ở công nghệ, mà ở hệ sinh thái.
Nhưng chỉ cần Apple và Qualcomm chưa đổi kiến trúc, ARM vẫn có thể tiếp tục thu “tiền thuê” thêm mười năm nữa.
Chương 7: Suy ngẫm phía sau giá cổ phiếu
Tính đến ngày 12/6/2026, giá cổ phiếu ARM vào khoảng 380-385 USD, P/E cao hơn rất nhiều so với Nvidia, trong khi P/E của Intel là âm. “Phần bù địa chính trị” mà thị trường đưa ra rốt cuộc có đáng không?
Bài báo của Bloomberg nói ARM giống Thụy Sĩ, nhưng Thụy Sĩ cũng kiếm tiền ổn định từ ngân hàng và dược phẩm — sự “ổn định” của ARM đến từ hào lũy công nghệ, hay chỉ đơn giản là tạm thời chưa có đối thủ? Tôi nghiêng về vế sau.
Sự biến động của phí cấp phép ARM cho thấy, về bản chất nó là một “cổ phiếu chu kỳ” — nhịp điệu doanh thu do chu kỳ thay thế của khách hàng quyết định. Nếu chip AI bùng nổ khiến phí cấp phép ARM tăng gấp đôi, định giá có thể giữ vững; nếu RISC-V giành mất thị trường IoT vào năm 2027, định giá có thể bị chẻ đôi.
Tôi lướt được một bài đăng trên Reddit, có người tính thế này: ARM thu phí bản quyền trên mỗi con chip, trong khi lượng smartphone xuất xưởng toàn cầu dự kiến vượt 1,5 tỷ máy, còn ARM trong FY2023 đã xuất xưởng tổng cộng 30,6 tỷ con chip.
Trần tăng trưởng này quá rõ ràng — không giống Nvidia có thể dựa vào GPU mà đẩy đơn giá từ 1000 USD lên 5000 USD, đơn giá của ARM gần như bị khóa cứng. Trừ khi nó tăng mạnh tỷ lệ bản quyền (khách hàng sẽ nổi loạn), hoặc tiến vào các lĩnh vực có đơn giá cao hơn (như CPU máy chủ AI).
Từ góc độ đầu tư, ARM giống như một “quyền chọn mua”: nếu chip máy chủ AI bùng nổ, nó có thể lên 500 USD; nếu RISC-V gây rối, nó có thể rơi về 200 USD. Quan điểm của tôi là: không động vào, nhưng sẽ theo dõi.
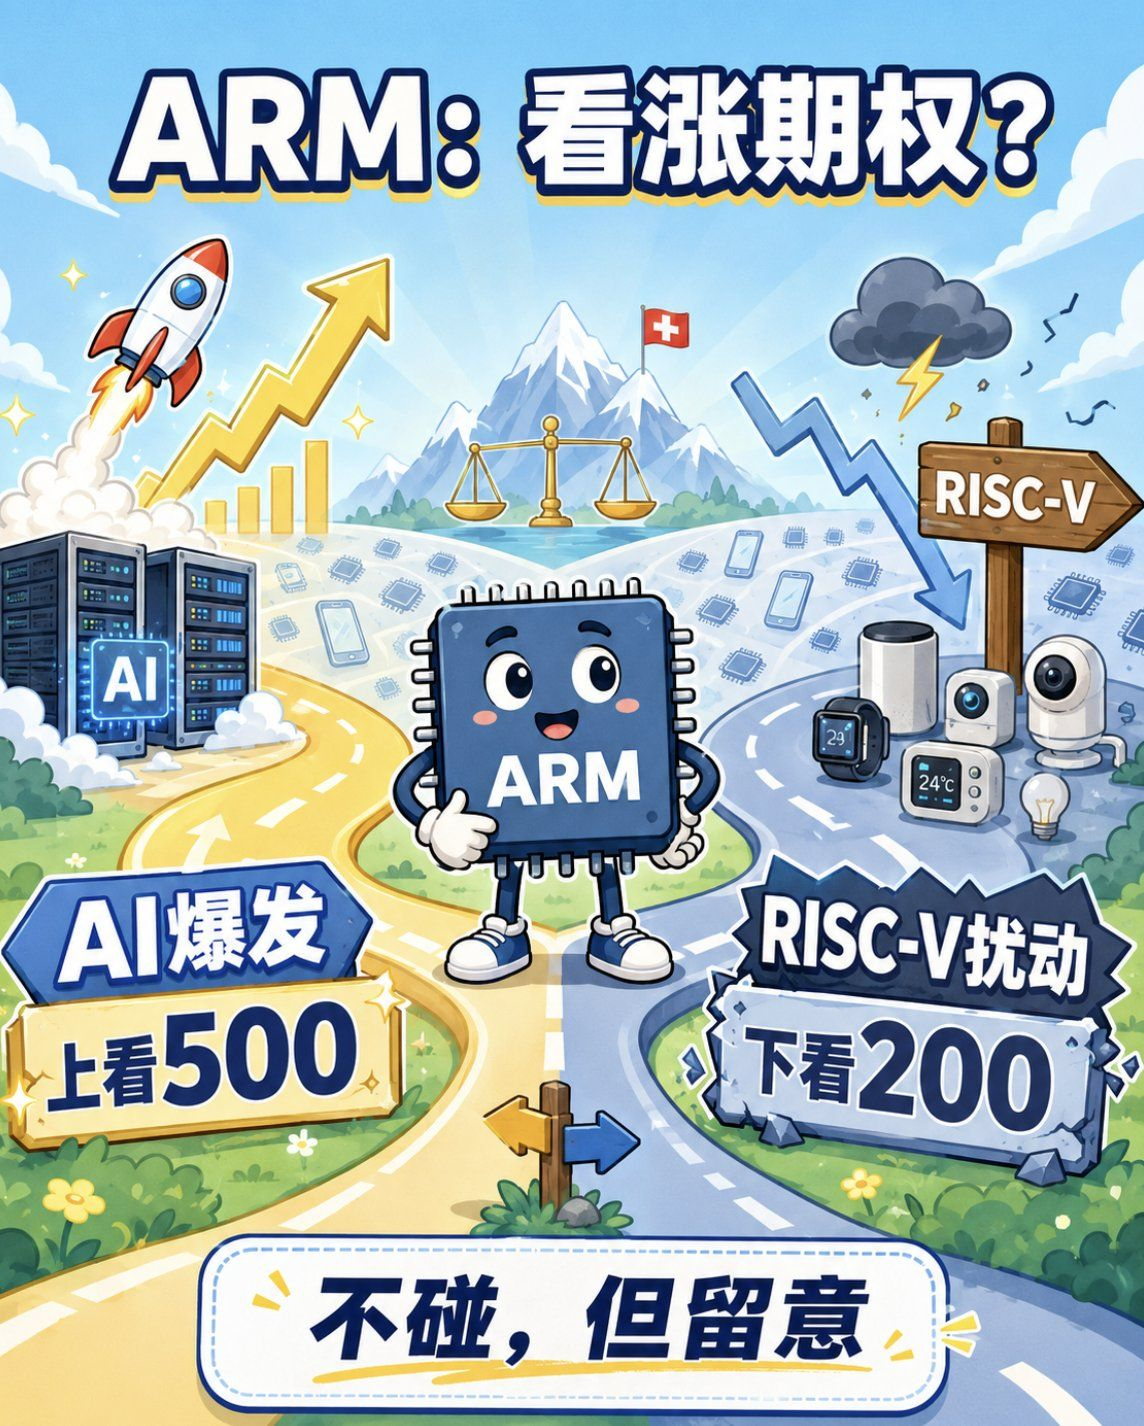
“Tính chất Thụy Sĩ” của ARM khiến tôi thích sự ổn định của nó, nhưng phí cấp phép tàu lượn và mối đe dọa tiềm tàng từ RISC-V khiến tôi thà bỏ lỡ mức tăng ngắn hạn còn hơn. Nếu ARM điều chỉnh xuống dưới 300 USD, tôi sẽ cân nhắc thử một vị thế nhỏ, đặt cược vào độ dính chặt của hệ sinh thái trong cửa sổ mười năm của nó.
Nếu không, tôi thà để tiền vào Nvidia — ít nhất đường tăng trưởng của nó là tuyến tính.
-Hết toàn văn-
Lưu ý: Bài viết này chỉ là quan điểm cá nhân của tác giả, không phải lời khuyên đầu tư; người trưởng thành xin tự chịu trách nhiệm với hành vi đầu tư của mình.
#美股 #ARM