
很大很大的橙子
674 Bài đăng

很大很大的橙子
Báo cáo
Chặn người dùng
推特:@0xVeryBigOrange,YouTube:很大很大的橙子,哔哩哔哩:很大很大de橙子

原创之星

Người nắm giữ BNB
Trader thường xuyên
{thời gian} năm
4 Đang theo dõi
45.8K+ Người theo dõi
5.3K+ Đã thích
3 Huy hiệu
Bài đăng
Tất cả
Trích dẫn
Video
PINNED
·
--
Tính mong manh có nghĩa là bị tổn hại bởi những biến động, mạnh mẽ không bị tổn hại bởi những biến động, và khả năng cải thiện nghịch cảnh có nghĩa là được lợi từ những biến động.
Gần đây tôi đã xem lại khả năng cải thiện nghịch cảnh của Taleb. Nếu bạn áp dụng thuật ngữ “tích trữ tiền” vào những gì cuốn sách này nói thì nó hoàn toàn nhất quán. "Hợp đồng" rất mong manh và không thể chịu được biến động, trong khi "tích trữ xu" là chống mong manh, cho phép bạn nhận được chip thấp hơn mỗi khi có biến động lớn.
Điều thú vị là KOL cũng có tính chống mong manh, càng bị nhiều người chỉ trích thì anh ấy càng trở nên nổi tiếng.
Khả năng cải thiện nghịch cảnh của hệ thống phụ thuộc vào tính dễ bị tổn thương của các cá nhân Trong làn sóng suy giảm này, số lượng người đặt cược lớn nhất vào sự gia tăng của ETH nhờ ETF và làn sóng người này cũng dễ bị tổn thương nhất (tất cả các vị thế đều bị thanh lý hai lần. đòn bẩy), điều này cũng dẫn đến làn sóng suy giảm ETH tàn nhẫn nhất.
Mức độ chống mong manh cao nhất là có khả năng chống mong manh. Bạn có thể hiểu nó là việc lựa chọn và tích trữ các đồng tiền giao ngay, và sử dụng hợp đồng để kiểm soát các vị thế. Hầu hết những người tham gia vào vòng tròn này chỉ thấy những trường hợp nhận được. giàu bằng cách chơi meme và không đọc chúng. Nếu bạn chơi Meme và Inscription, xác suất mất tiền là 80%+. Những người duy nhất kiếm được tiền có lẽ là các bên phát hành xu hoặc chủ sở hữu nhóm CX. Tương tự, Leeks đóng vai Meme cũng là những người dễ bị tổn thương nhất.
Nhiều người biết đến Hedeng, nhà giao dịch huyền thoại trong giới tiền tệ. Triết lý của ông là luôn đứng về phía đối diện với sự mong manh, đó là lý do tại sao ông có khả năng chống lại sự mong manh (quản lý vị thế).
Không có chủ đề, chỉ chia sẻ kinh nghiệm gần đây của tôi.
Tính mong manh có nghĩa là bị tổn hại bởi những biến động, mạnh mẽ không bị tổn hại bởi những biến động, và khả năng cải thiện nghịch cảnh có nghĩa là được lợi từ những biến động.
Gần đây tôi đã xem lại khả năng cải thiện nghịch cảnh của Taleb. Nếu bạn áp dụng thuật ngữ “tích trữ tiền” vào những gì cuốn sách này nói thì nó hoàn toàn nhất quán. "Hợp đồng" rất mong manh và không thể chịu được biến động, trong khi "tích trữ xu" là chống mong manh, cho phép bạn nhận được chip thấp hơn mỗi khi có biến động lớn.
Điều thú vị là KOL cũng có tính chống mong manh, càng bị nhiều người chỉ trích thì anh ấy càng trở nên nổi tiếng.
Khả năng cải thiện nghịch cảnh của hệ thống phụ thuộc vào tính dễ bị tổn thương của các cá nhân Trong làn sóng suy giảm này, số lượng người đặt cược lớn nhất vào sự gia tăng của ETH nhờ ETF và làn sóng người này cũng dễ bị tổn thương nhất (tất cả các vị thế đều bị thanh lý hai lần. đòn bẩy), điều này cũng dẫn đến làn sóng suy giảm ETH tàn nhẫn nhất.
Mức độ chống mong manh cao nhất là có khả năng chống mong manh. Bạn có thể hiểu nó là việc lựa chọn và tích trữ các đồng tiền giao ngay, và sử dụng hợp đồng để kiểm soát các vị thế. Hầu hết những người tham gia vào vòng tròn này chỉ thấy những trường hợp nhận được. giàu bằng cách chơi meme và không đọc chúng. Nếu bạn chơi Meme và Inscription, xác suất mất tiền là 80%+. Những người duy nhất kiếm được tiền có lẽ là các bên phát hành xu hoặc chủ sở hữu nhóm CX. Tương tự, Leeks đóng vai Meme cũng là những người dễ bị tổn thương nhất.
Nhiều người biết đến Hedeng, nhà giao dịch huyền thoại trong giới tiền tệ. Triết lý của ông là luôn đứng về phía đối diện với sự mong manh, đó là lý do tại sao ông có khả năng chống lại sự mong manh (quản lý vị thế).
Không có chủ đề, chỉ chia sẻ kinh nghiệm gần đây của tôi.
Gần đây tôi đã xem lại khả năng cải thiện nghịch cảnh của Taleb. Nếu bạn áp dụng thuật ngữ “tích trữ tiền” vào những gì cuốn sách này nói thì nó hoàn toàn nhất quán. "Hợp đồng" rất mong manh và không thể chịu được biến động, trong khi "tích trữ xu" là chống mong manh, cho phép bạn nhận được chip thấp hơn mỗi khi có biến động lớn.
Điều thú vị là KOL cũng có tính chống mong manh, càng bị nhiều người chỉ trích thì anh ấy càng trở nên nổi tiếng.
Khả năng cải thiện nghịch cảnh của hệ thống phụ thuộc vào tính dễ bị tổn thương của các cá nhân Trong làn sóng suy giảm này, số lượng người đặt cược lớn nhất vào sự gia tăng của ETH nhờ ETF và làn sóng người này cũng dễ bị tổn thương nhất (tất cả các vị thế đều bị thanh lý hai lần. đòn bẩy), điều này cũng dẫn đến làn sóng suy giảm ETH tàn nhẫn nhất.
Mức độ chống mong manh cao nhất là có khả năng chống mong manh. Bạn có thể hiểu nó là việc lựa chọn và tích trữ các đồng tiền giao ngay, và sử dụng hợp đồng để kiểm soát các vị thế. Hầu hết những người tham gia vào vòng tròn này chỉ thấy những trường hợp nhận được. giàu bằng cách chơi meme và không đọc chúng. Nếu bạn chơi Meme và Inscription, xác suất mất tiền là 80%+. Những người duy nhất kiếm được tiền có lẽ là các bên phát hành xu hoặc chủ sở hữu nhóm CX. Tương tự, Leeks đóng vai Meme cũng là những người dễ bị tổn thương nhất.
Nhiều người biết đến Hedeng, nhà giao dịch huyền thoại trong giới tiền tệ. Triết lý của ông là luôn đứng về phía đối diện với sự mong manh, đó là lý do tại sao ông có khả năng chống lại sự mong manh (quản lý vị thế).
Không có chủ đề, chỉ chia sẻ kinh nghiệm gần đây của tôi.
15
10
76
9.3k
·
--
Đầu tư bao năm nay, có hai thứ tôi càng ngày càng thấy giống trò lừa đảo, là những cái bẫy trong tư duy con người.
Một là nắm giữ ETF đòn bẩy trong thời gian dài, chẳng hạn như TQQQ. Với những sản phẩm kiểu 7709, tôi cũng là một trong những người chê bai từ sớm nhất và chê đến cùng.
Nhìn lợi nhuận gấp ba thì rất hấp dẫn, nhưng vấn đề cốt lõi thực ra là hao hụt do biến động: thị trường lên xuống liên tục bào mòn vốn, cộng thêm chi phí vay vốn. Xét về dài hạn, tôi thấy phép tính này chẳng có lợi chút nào.
Hai là mua các quỹ quản lý chủ động.
Giờ tôi càng ngày càng thấy phân tích kỹ thuật, nhận định vĩ mô, luân chuyển ngành nghề — nói chung là mọi nhận định chủ quan — rốt cuộc đều chẳng khác gì số ngẫu nhiên. Nói thì nghe đâu ra đấy, nhưng thực sự xuống tiền chưa chắc đã giỏi hơn tung đồng xu là bao, còn phí quản lý thì năm nào cũng thu.
Ngược lại, tôi nghĩ cứ đừng cố chọn thời điểm, có tiền thì mua, rồi nắm giữ lâu dài là được. Đầu tư định kỳ vào S&P 500, hoặc mua BTC, ETH mà mình tin tưởng. Đừng xoay xở quá nhiều, cũng chẳng cần tốn tiền nuôi một người ngày nào cũng đoán giá lên hay xuống thay bạn.
Đầu tư bao năm nay, có hai thứ tôi càng ngày càng thấy giống trò lừa đảo, là những cái bẫy trong tư duy con người.
Một là nắm giữ ETF đòn bẩy trong thời gian dài, chẳng hạn như TQQQ. Với những sản phẩm kiểu 7709, tôi cũng là một trong những người chê bai từ sớm nhất và chê đến cùng.
Nhìn lợi nhuận gấp ba thì rất hấp dẫn, nhưng vấn đề cốt lõi thực ra là hao hụt do biến động: thị trường lên xuống liên tục bào mòn vốn, cộng thêm chi phí vay vốn. Xét về dài hạn, tôi thấy phép tính này chẳng có lợi chút nào.
Hai là mua các quỹ quản lý chủ động.
Giờ tôi càng ngày càng thấy phân tích kỹ thuật, nhận định vĩ mô, luân chuyển ngành nghề — nói chung là mọi nhận định chủ quan — rốt cuộc đều chẳng khác gì số ngẫu nhiên. Nói thì nghe đâu ra đấy, nhưng thực sự xuống tiền chưa chắc đã giỏi hơn tung đồng xu là bao, còn phí quản lý thì năm nào cũng thu.
Ngược lại, tôi nghĩ cứ đừng cố chọn thời điểm, có tiền thì mua, rồi nắm giữ lâu dài là được. Đầu tư định kỳ vào S&P 500, hoặc mua BTC, ETH mà mình tin tưởng. Đừng xoay xở quá nhiều, cũng chẳng cần tốn tiền nuôi một người ngày nào cũng đoán giá lên hay xuống thay bạn.
Một là nắm giữ ETF đòn bẩy trong thời gian dài, chẳng hạn như TQQQ. Với những sản phẩm kiểu 7709, tôi cũng là một trong những người chê bai từ sớm nhất và chê đến cùng.
Nhìn lợi nhuận gấp ba thì rất hấp dẫn, nhưng vấn đề cốt lõi thực ra là hao hụt do biến động: thị trường lên xuống liên tục bào mòn vốn, cộng thêm chi phí vay vốn. Xét về dài hạn, tôi thấy phép tính này chẳng có lợi chút nào.
Hai là mua các quỹ quản lý chủ động.
Giờ tôi càng ngày càng thấy phân tích kỹ thuật, nhận định vĩ mô, luân chuyển ngành nghề — nói chung là mọi nhận định chủ quan — rốt cuộc đều chẳng khác gì số ngẫu nhiên. Nói thì nghe đâu ra đấy, nhưng thực sự xuống tiền chưa chắc đã giỏi hơn tung đồng xu là bao, còn phí quản lý thì năm nào cũng thu.
Ngược lại, tôi nghĩ cứ đừng cố chọn thời điểm, có tiền thì mua, rồi nắm giữ lâu dài là được. Đầu tư định kỳ vào S&P 500, hoặc mua BTC, ETH mà mình tin tưởng. Đừng xoay xở quá nhiều, cũng chẳng cần tốn tiền nuôi một người ngày nào cũng đoán giá lên hay xuống thay bạn.
2
4
2.3k
·
--
Binance AI khiến mình hơi sốcHôm nay mình dùng Binance AI Pro một cách nghiêm túc, nói thật là hơi bị sốc.
(Để prompt chiến lược ở cuối)
Mấy hôm trước mình còn tưởng nó chỉ có thể hỏi đáp. Hôm nay làm thử hết quy trình mới thấy nó thực sự có thể tạo ra chiến lược, thậm chí đã triển khai và chạy trên tài khoản thật rồi 😂
Mình dùng đúng ví dụ về Hyundai đó:
ADR được giao dịch cao hơn cổ phiếu Hàn Quốc 45%, bán khống ADR và mua cổ phiếu Hàn Quốc; khi mức chênh lệch giảm về 35%, đóng cả hai vị thế. Trước tiên cần thống nhất tỷ lệ chuyển đổi và cách tính giá.
Mình nói ý tưởng cho nó, trao đổi rõ các điều kiện, rồi nó tạo mã và bảng chiến lược. Sau đó thử nghiệm, triển khai, cuối cùng chiến lược chạy ngay trong tài khoản. Toàn bộ thao tác đơn giản hơn mình tưởng rất nhiều.
Binance AI khiến mình hơi sốc
Hôm nay mình dùng Binance AI Pro một cách nghiêm túc, nói thật là hơi bị sốc.
(Để prompt chiến lược ở cuối)
Mấy hôm trước mình còn tưởng nó chỉ có thể hỏi đáp. Hôm nay làm thử hết quy trình mới thấy nó thực sự có thể tạo ra chiến lược, thậm chí đã triển khai và chạy trên tài khoản thật rồi 😂
Mình dùng đúng ví dụ về Hyundai đó:
ADR được giao dịch cao hơn cổ phiếu Hàn Quốc 45%, bán khống ADR và mua cổ phiếu Hàn Quốc; khi mức chênh lệch giảm về 35%, đóng cả hai vị thế. Trước tiên cần thống nhất tỷ lệ chuyển đổi và cách tính giá.
Mình nói ý tưởng cho nó, trao đổi rõ các điều kiện, rồi nó tạo mã và bảng chiến lược. Sau đó thử nghiệm, triển khai, cuối cùng chiến lược chạy ngay trong tài khoản. Toàn bộ thao tác đơn giản hơn mình tưởng rất nhiều.
(Để prompt chiến lược ở cuối)
Mấy hôm trước mình còn tưởng nó chỉ có thể hỏi đáp. Hôm nay làm thử hết quy trình mới thấy nó thực sự có thể tạo ra chiến lược, thậm chí đã triển khai và chạy trên tài khoản thật rồi 😂
Mình dùng đúng ví dụ về Hyundai đó:
ADR được giao dịch cao hơn cổ phiếu Hàn Quốc 45%, bán khống ADR và mua cổ phiếu Hàn Quốc; khi mức chênh lệch giảm về 35%, đóng cả hai vị thế. Trước tiên cần thống nhất tỷ lệ chuyển đổi và cách tính giá.
Mình nói ý tưởng cho nó, trao đổi rõ các điều kiện, rồi nó tạo mã và bảng chiến lược. Sau đó thử nghiệm, triển khai, cuối cùng chiến lược chạy ngay trong tài khoản. Toàn bộ thao tác đơn giản hơn mình tưởng rất nhiều.
1
1
21
9.6k
·
--
Đúng một phần
Cuộc chiến khốc liệt trị giá 5 tỷ USDT trong ba ngày: Các nhà đầu tư stablecoin đang “định giá ngược” cổ phiếu truyền thống?Mấy ngày nay, cổ phiếu SK Hynix lao dốc thảm hại trên thị trường chứng khoán, nhưng khi theo dõi thị trường, tôi phát hiện một phân kỳ rất thú vị: khối lượng hợp đồng mở (OI) của cổ phiếu này trên Binance lại tăng vọt ngược chiều xu hướng.
Tôi đã trích xuất và rà soát dữ liệu ngoài chuỗi từ 08:00 ngày 12/10 đến 18:00 ngày 15/10, theo giờ Bắc Kinh:
• Hợp đồng cổ phiếu Hàn Quốc của SK Hynix: giá giảm khoảng 23,2%, nhưng số lượng hợp đồng mở ký quỹ bằng coin tăng vọt 108,3%; giá trị danh nghĩa của vị thế ký quỹ bằng USDT tăng từ 315 triệu lên 504 triệu USDT.
• Hợp đồng ADR của SK Hynix: giá giảm khoảng 19,3%, số lượng hợp đồng mở tăng 46,8%, giá trị danh nghĩa của vị thế tăng từ 191 triệu lên 226 triệu USDT.
Cuộc chiến khốc liệt trị giá 5 tỷ USDT trong ba ngày: Các nhà đầu tư stablecoin đang “định giá ngược” cổ phiếu truyền thống?
Mấy ngày nay, cổ phiếu SK Hynix lao dốc thảm hại trên thị trường chứng khoán, nhưng khi theo dõi thị trường, tôi phát hiện một phân kỳ rất thú vị: khối lượng hợp đồng mở (OI) của cổ phiếu này trên Binance lại tăng vọt ngược chiều xu hướng.
Tôi đã trích xuất và rà soát dữ liệu ngoài chuỗi từ 08:00 ngày 12/10 đến 18:00 ngày 15/10, theo giờ Bắc Kinh:
• Hợp đồng cổ phiếu Hàn Quốc của SK Hynix: giá giảm khoảng 23,2%, nhưng số lượng hợp đồng mở ký quỹ bằng coin tăng vọt 108,3%; giá trị danh nghĩa của vị thế ký quỹ bằng USDT tăng từ 315 triệu lên 504 triệu USDT.
• Hợp đồng ADR của SK Hynix: giá giảm khoảng 19,3%, số lượng hợp đồng mở tăng 46,8%, giá trị danh nghĩa của vị thế tăng từ 191 triệu lên 226 triệu USDT.
Tôi đã trích xuất và rà soát dữ liệu ngoài chuỗi từ 08:00 ngày 12/10 đến 18:00 ngày 15/10, theo giờ Bắc Kinh:
• Hợp đồng cổ phiếu Hàn Quốc của SK Hynix: giá giảm khoảng 23,2%, nhưng số lượng hợp đồng mở ký quỹ bằng coin tăng vọt 108,3%; giá trị danh nghĩa của vị thế ký quỹ bằng USDT tăng từ 315 triệu lên 504 triệu USDT.
• Hợp đồng ADR của SK Hynix: giá giảm khoảng 19,3%, số lượng hợp đồng mở tăng 46,8%, giá trị danh nghĩa của vị thế tăng từ 191 triệu lên 226 triệu USDT.
1
13
2.5k
·
--
Đồng USD muốn lên blockchain, AI cần phải chi tiền: Vì sao tôi đặt cược vào thập kỷ tiếp theo của EthereumTôi lạc quan dài hạn về Crypto, đặc biệt tin vào không gian tăng trưởng của Ethereum, đồng thời cũng thừa nhận giá trị phân bổ dài hạn của Bitcoin.
Cơ sở cho phán đoán này là vài lực lượng đang hội tụ: Mỹ muốn mở rộng việc sử dụng đồng USD, các tổ chức tài chính đang thử nghiệm đưa tài sản lên chuỗi, doanh nghiệp cần thanh toán xuyên biên giới thuận tiện hơn, và AI cùng máy móc có thể tạo ra nhu cầu giao dịch tự động mới.
Nếu ngày càng nhiều hoạt động kinh tế đi vào mạng kỹ thuật số, và hạ tầng chịu trách nhiệm ghi nhận quyền sở hữu, thực hiện giao dịch và hoàn tất thanh toán có thể đảm nhiệm một thị trường lớn hơn.
Ethereum đang cạnh tranh vị trí này. Luận điểm tăng giá của tôi cần được triển khai từng lớp theo chuỗi: “Nhu cầu đến từ đâu, vì sao chọn blockchain, và giá trị được truyền đến ETH như thế nào”.
Đồng USD muốn lên blockchain, AI cần phải chi tiền: Vì sao tôi đặt cược vào thập kỷ tiếp theo của Ethereum
Tôi lạc quan dài hạn về Crypto, đặc biệt tin vào không gian tăng trưởng của Ethereum, đồng thời cũng thừa nhận giá trị phân bổ dài hạn của Bitcoin.
Cơ sở cho phán đoán này là vài lực lượng đang hội tụ: Mỹ muốn mở rộng việc sử dụng đồng USD, các tổ chức tài chính đang thử nghiệm đưa tài sản lên chuỗi, doanh nghiệp cần thanh toán xuyên biên giới thuận tiện hơn, và AI cùng máy móc có thể tạo ra nhu cầu giao dịch tự động mới.
Nếu ngày càng nhiều hoạt động kinh tế đi vào mạng kỹ thuật số, và hạ tầng chịu trách nhiệm ghi nhận quyền sở hữu, thực hiện giao dịch và hoàn tất thanh toán có thể đảm nhiệm một thị trường lớn hơn.
Ethereum đang cạnh tranh vị trí này. Luận điểm tăng giá của tôi cần được triển khai từng lớp theo chuỗi: “Nhu cầu đến từ đâu, vì sao chọn blockchain, và giá trị được truyền đến ETH như thế nào”.
Cơ sở cho phán đoán này là vài lực lượng đang hội tụ: Mỹ muốn mở rộng việc sử dụng đồng USD, các tổ chức tài chính đang thử nghiệm đưa tài sản lên chuỗi, doanh nghiệp cần thanh toán xuyên biên giới thuận tiện hơn, và AI cùng máy móc có thể tạo ra nhu cầu giao dịch tự động mới.
Nếu ngày càng nhiều hoạt động kinh tế đi vào mạng kỹ thuật số, và hạ tầng chịu trách nhiệm ghi nhận quyền sở hữu, thực hiện giao dịch và hoàn tất thanh toán có thể đảm nhiệm một thị trường lớn hơn.
Ethereum đang cạnh tranh vị trí này. Luận điểm tăng giá của tôi cần được triển khai từng lớp theo chuỗi: “Nhu cầu đến từ đâu, vì sao chọn blockchain, và giá trị được truyền đến ETH như thế nào”.
1
1
8
3.6k
·
--
Tại sao tôi cho rằng các ETF đòn bẩy như 7709 về bản chất là một sản phẩm EV âm tự nhiên?Nhiều người hiểu 7709 như là:
SK Hynix tăng 1% thì 7709 tăng 2%.
Nghe có vẻ rất đơn giản.
Thậm chí nhiều người còn cho rằng nó an toàn hơn cả hợp đồng vĩnh viễn, vì không có đường ranh thanh lý rõ ràng, sẽ không đột ngột “bị cháy tài khoản” như tài khoản hợp đồng.
Nhưng khi bạn thực sự hiểu cơ chế tái cân bằng hằng ngày của nó, bạn sẽ thấy:
7709 không đơn giản chỉ là “gấp đôi Hynix”.
Về bản chất, đây là một chiến lược sử dụng đòn bẩy vận hành dài hạn, cứ máy móc đuổi theo khi giá tăng và cắt lỗ khi giá giảm, liên tục chịu tổn thất do biến động, đồng thời còn phải trả chi phí tài trợ và chi phí phát sinh phái sinh.
Nó gánh chịu hiệu ứng đường đi tiêu cực tương tự như việc người bán quyền chọn Short Gamma, nhưng lại không nhận được phần bù IV và Theta mà người bán quyền chọn đáng lẽ phải nhận.
Tại sao tôi cho rằng các ETF đòn bẩy như 7709 về bản chất là một sản phẩm EV âm tự nhiên?
Nhiều người hiểu 7709 như là:
SK Hynix tăng 1% thì 7709 tăng 2%.
Nghe có vẻ rất đơn giản.
Thậm chí nhiều người còn cho rằng nó an toàn hơn cả hợp đồng vĩnh viễn, vì không có đường ranh thanh lý rõ ràng, sẽ không đột ngột “bị cháy tài khoản” như tài khoản hợp đồng.
Nhưng khi bạn thực sự hiểu cơ chế tái cân bằng hằng ngày của nó, bạn sẽ thấy:
7709 không đơn giản chỉ là “gấp đôi Hynix”.
Về bản chất, đây là một chiến lược sử dụng đòn bẩy vận hành dài hạn, cứ máy móc đuổi theo khi giá tăng và cắt lỗ khi giá giảm, liên tục chịu tổn thất do biến động, đồng thời còn phải trả chi phí tài trợ và chi phí phát sinh phái sinh.
Nó gánh chịu hiệu ứng đường đi tiêu cực tương tự như việc người bán quyền chọn Short Gamma, nhưng lại không nhận được phần bù IV và Theta mà người bán quyền chọn đáng lẽ phải nhận.
SK Hynix tăng 1% thì 7709 tăng 2%.
Nghe có vẻ rất đơn giản.
Thậm chí nhiều người còn cho rằng nó an toàn hơn cả hợp đồng vĩnh viễn, vì không có đường ranh thanh lý rõ ràng, sẽ không đột ngột “bị cháy tài khoản” như tài khoản hợp đồng.
Nhưng khi bạn thực sự hiểu cơ chế tái cân bằng hằng ngày của nó, bạn sẽ thấy:
7709 không đơn giản chỉ là “gấp đôi Hynix”.
Về bản chất, đây là một chiến lược sử dụng đòn bẩy vận hành dài hạn, cứ máy móc đuổi theo khi giá tăng và cắt lỗ khi giá giảm, liên tục chịu tổn thất do biến động, đồng thời còn phải trả chi phí tài trợ và chi phí phát sinh phái sinh.
Nó gánh chịu hiệu ứng đường đi tiêu cực tương tự như việc người bán quyền chọn Short Gamma, nhưng lại không nhận được phần bù IV và Theta mà người bán quyền chọn đáng lẽ phải nhận.
1
4
6.9k
·
--
Đã xác minh
Sau khi SK Hynix sụt giảm gần 50%, liệu giờ có phải là cơ hội bắt đáy?Nói trước kết luận:
Tôi cho rằng SK Hynix đã đi vào vùng “có thể bắt đầu mua dần theo từng đợt”, nhưng tôi sẽ không dồn toàn bộ vị thế ngay trước khi công bố báo cáo tài chính.
Trong 6-12 tháng tới, tôi nghiêng về xu hướng tăng;
Trong vài ngày giao dịch tới, tôi vẫn thận trọng.
Nguyên nhân cốt lõi rất đơn giản:
Giá cổ phiếu đã giảm gần 50%, nhưng tình hình cơ bản và kỳ vọng lợi nhuận của công ty không hề xấu đi đến 50%.
Hiện tại, thị trường không giao dịch theo kiểu “SK Hynix hiện tại không kiếm được tiền nữa”, mà là giao dịch trước:
Capex AI đạt đỉnh, cạnh tranh HBM gia tăng, LTA hạn chế tăng giá, CXMT trỗi dậy, thị trường Hàn Quốc giảm đòn bẩy, và toàn bộ định giá cho “AI Trade” bị siết lại.
Sau khi SK Hynix sụt giảm gần 50%, liệu giờ có phải là cơ hội bắt đáy?
Nói trước kết luận:
Tôi cho rằng SK Hynix đã đi vào vùng “có thể bắt đầu mua dần theo từng đợt”, nhưng tôi sẽ không dồn toàn bộ vị thế ngay trước khi công bố báo cáo tài chính.
Trong 6-12 tháng tới, tôi nghiêng về xu hướng tăng;
Trong vài ngày giao dịch tới, tôi vẫn thận trọng.
Nguyên nhân cốt lõi rất đơn giản:
Giá cổ phiếu đã giảm gần 50%, nhưng tình hình cơ bản và kỳ vọng lợi nhuận của công ty không hề xấu đi đến 50%.
Hiện tại, thị trường không giao dịch theo kiểu “SK Hynix hiện tại không kiếm được tiền nữa”, mà là giao dịch trước:
Capex AI đạt đỉnh, cạnh tranh HBM gia tăng, LTA hạn chế tăng giá, CXMT trỗi dậy, thị trường Hàn Quốc giảm đòn bẩy, và toàn bộ định giá cho “AI Trade” bị siết lại.
Tôi cho rằng SK Hynix đã đi vào vùng “có thể bắt đầu mua dần theo từng đợt”, nhưng tôi sẽ không dồn toàn bộ vị thế ngay trước khi công bố báo cáo tài chính.
Trong 6-12 tháng tới, tôi nghiêng về xu hướng tăng;
Trong vài ngày giao dịch tới, tôi vẫn thận trọng.
Nguyên nhân cốt lõi rất đơn giản:
Giá cổ phiếu đã giảm gần 50%, nhưng tình hình cơ bản và kỳ vọng lợi nhuận của công ty không hề xấu đi đến 50%.
Hiện tại, thị trường không giao dịch theo kiểu “SK Hynix hiện tại không kiếm được tiền nữa”, mà là giao dịch trước:
Capex AI đạt đỉnh, cạnh tranh HBM gia tăng, LTA hạn chế tăng giá, CXMT trỗi dậy, thị trường Hàn Quốc giảm đòn bẩy, và toàn bộ định giá cho “AI Trade” bị siết lại.
7
9
15.3k
·
--
Đã xác minh
Hôm nay, vụ “sập thình lình” của SK Hynix về bản chất là một vấn đề điển hình: “phát hiện giá” và “giá thanh lý” bị trộn lẫn vào nhau.Hôm nay, vụ “sập thình lình” của SK Hynix về bản chất là một vấn đề điển hình: “phát hiện giá” và “giá thanh lý” bị trộn lẫn vào nhau.
Thanh khoản trước giờ giao dịch của Hàn Quốc tại Nextrade (NXT) cực kém. Một lệnh chỉ có 1 cổ phiếu của SK Hynix được khớp ở mức 1,27 triệu won Hàn, trong nháy mắt thấp hơn gần 30% so với giá đóng cửa trước đó.
Giá trị của giao dịch này bản thân chưa đến 1000 USD, nhưng SKHX của Trade.xyz sau đó nhanh chóng theo sát đà giảm của giá bên ngoài. Trên Hyperliquid, SKHX đã từng “sập thình lình” khoảng 18% và kích hoạt một chuỗi thanh lý.
Nhưng cùng lúc đó, trên Binance, SKHYNIX dù cũng giảm theo do các lệnh arbitrage kéo xuống, song không xuất hiện một vụ sập thình lình có mức độ tương tự.
Hôm nay, vụ “sập thình lình” của SK Hynix về bản chất là một vấn đề điển hình: “phát hiện giá” và “giá thanh lý” bị trộn lẫn vào nhau.
Hôm nay, vụ “sập thình lình” của SK Hynix về bản chất là một vấn đề điển hình: “phát hiện giá” và “giá thanh lý” bị trộn lẫn vào nhau.
Thanh khoản trước giờ giao dịch của Hàn Quốc tại Nextrade (NXT) cực kém. Một lệnh chỉ có 1 cổ phiếu của SK Hynix được khớp ở mức 1,27 triệu won Hàn, trong nháy mắt thấp hơn gần 30% so với giá đóng cửa trước đó.
Giá trị của giao dịch này bản thân chưa đến 1000 USD, nhưng SKHX của Trade.xyz sau đó nhanh chóng theo sát đà giảm của giá bên ngoài. Trên Hyperliquid, SKHX đã từng “sập thình lình” khoảng 18% và kích hoạt một chuỗi thanh lý.
Nhưng cùng lúc đó, trên Binance, SKHYNIX dù cũng giảm theo do các lệnh arbitrage kéo xuống, song không xuất hiện một vụ sập thình lình có mức độ tương tự.
Thanh khoản trước giờ giao dịch của Hàn Quốc tại Nextrade (NXT) cực kém. Một lệnh chỉ có 1 cổ phiếu của SK Hynix được khớp ở mức 1,27 triệu won Hàn, trong nháy mắt thấp hơn gần 30% so với giá đóng cửa trước đó.
Giá trị của giao dịch này bản thân chưa đến 1000 USD, nhưng SKHX của Trade.xyz sau đó nhanh chóng theo sát đà giảm của giá bên ngoài. Trên Hyperliquid, SKHX đã từng “sập thình lình” khoảng 18% và kích hoạt một chuỗi thanh lý.
Nhưng cùng lúc đó, trên Binance, SKHYNIX dù cũng giảm theo do các lệnh arbitrage kéo xuống, song không xuất hiện một vụ sập thình lình có mức độ tương tự.
1
2
15
17.9k
·
--
Nhiệt độ đòn bẩy của Hàn Quốc 50,2% có nghĩa là gìHai thông báo nhắc nhở:
Bài viết này dựa trên dữ liệu từ trang web kimpremium.com được đề cập trên Twitter của Thần Ngư để phân tích và đối chiếu chéo. Nguồn dữ liệu bắt đầu từ các thống kê tần suất theo ngày do các cơ quan Hàn Quốc chính thức như KOFIA/SEIBro công bố; các con số quan trọng trong bài đều đã được đối chiếu với các báo cáo công khai theo đúng chuẩn của cơ quan Hàn Quốc.
Toàn bộ bài viết là bản tổng hợp do tôi và Claude Fable, ChatGPT Sol liên tục trao đổi và thảo luận nhiều lần.
——
Nhiều người cho rằng, Hải Lực Sĩ đã giảm nhiều như vậy rồi thì đòn bẩy hẳn là đã “bùng nổ” gần như hết.
Nhưng sau khi xem trang web theo dõi đòn bẩy của thị trường Hàn Quốc kimpremium.com, tôi đã rút ra một kết luận hoàn toàn ngược lại:
Nhiệt độ đòn bẩy của Hàn Quốc 50,2% có nghĩa là gì
Hai thông báo nhắc nhở:
Bài viết này dựa trên dữ liệu từ trang web kimpremium.com được đề cập trên Twitter của Thần Ngư để phân tích và đối chiếu chéo. Nguồn dữ liệu bắt đầu từ các thống kê tần suất theo ngày do các cơ quan Hàn Quốc chính thức như KOFIA/SEIBro công bố; các con số quan trọng trong bài đều đã được đối chiếu với các báo cáo công khai theo đúng chuẩn của cơ quan Hàn Quốc.
Toàn bộ bài viết là bản tổng hợp do tôi và Claude Fable, ChatGPT Sol liên tục trao đổi và thảo luận nhiều lần.
——
Nhiều người cho rằng, Hải Lực Sĩ đã giảm nhiều như vậy rồi thì đòn bẩy hẳn là đã “bùng nổ” gần như hết.
Nhưng sau khi xem trang web theo dõi đòn bẩy của thị trường Hàn Quốc kimpremium.com, tôi đã rút ra một kết luận hoàn toàn ngược lại:
Bài viết này dựa trên dữ liệu từ trang web kimpremium.com được đề cập trên Twitter của Thần Ngư để phân tích và đối chiếu chéo. Nguồn dữ liệu bắt đầu từ các thống kê tần suất theo ngày do các cơ quan Hàn Quốc chính thức như KOFIA/SEIBro công bố; các con số quan trọng trong bài đều đã được đối chiếu với các báo cáo công khai theo đúng chuẩn của cơ quan Hàn Quốc.
Toàn bộ bài viết là bản tổng hợp do tôi và Claude Fable, ChatGPT Sol liên tục trao đổi và thảo luận nhiều lần.
——
Nhiều người cho rằng, Hải Lực Sĩ đã giảm nhiều như vậy rồi thì đòn bẩy hẳn là đã “bùng nổ” gần như hết.
Nhưng sau khi xem trang web theo dõi đòn bẩy của thị trường Hàn Quốc kimpremium.com, tôi đã rút ra một kết luận hoàn toàn ngược lại:
2
3
10.2k
·
--
Đã xác minh
Phân tích định giá trước giờ giao dịch của ChangXin Technology: 7,51 USD—nơi nào là đắt nhất?Cập nhật ngày 15 tháng 7 năm 2026
Dựa trên giá hợp đồng CXMT-USDC trên nền tảng Hyperliquid: 7,51 USD
Kết luận đi trước
Giá hiện tại không đáng để mua vào.
7,51 USD tương ứng với mức định giá ngụ ý hơn 500 tỷ USD của công ty ChangXin Technology.
Ở mức giá này, về bản chất là bạn đang chuyển giá trị của một kịch bản lạc quan có xác suất thấp và chu kỳ dài thành “chiết khấu gần như bằng 0” để nhận trước, đồng thời còn cộng thêm:
Phần bù độc quyền thay thế nội địa
Phần bù độc quyền vì Trung Quốc là nhà đầu tư hàng đầu DRAM duy nhất
Kỳ vọng HBM thành công
Phần bù độc quyền do ngưỡng gia nhập trên sàn Khoa học Kỹ thuật (STAR Market) tạo ra sự khan hiếm kênh
Phần bù cảm xúc do tính thanh khoản của hợp đồng trước IPO không đủ
Phân tích định giá trước giờ giao dịch của ChangXin Technology: 7,51 USD—nơi nào là đắt nhất?
Cập nhật ngày 15 tháng 7 năm 2026
Dựa trên giá hợp đồng CXMT-USDC trên nền tảng Hyperliquid: 7,51 USD
Kết luận đi trước
Giá hiện tại không đáng để mua vào.
7,51 USD tương ứng với mức định giá ngụ ý hơn 500 tỷ USD của công ty ChangXin Technology.
Ở mức giá này, về bản chất là bạn đang chuyển giá trị của một kịch bản lạc quan có xác suất thấp và chu kỳ dài thành “chiết khấu gần như bằng 0” để nhận trước, đồng thời còn cộng thêm:
Phần bù độc quyền thay thế nội địa
Phần bù độc quyền vì Trung Quốc là nhà đầu tư hàng đầu DRAM duy nhất
Kỳ vọng HBM thành công
Phần bù độc quyền do ngưỡng gia nhập trên sàn Khoa học Kỹ thuật (STAR Market) tạo ra sự khan hiếm kênh
Phần bù cảm xúc do tính thanh khoản của hợp đồng trước IPO không đủ
Dựa trên giá hợp đồng CXMT-USDC trên nền tảng Hyperliquid: 7,51 USD
Kết luận đi trước
Giá hiện tại không đáng để mua vào.
7,51 USD tương ứng với mức định giá ngụ ý hơn 500 tỷ USD của công ty ChangXin Technology.
Ở mức giá này, về bản chất là bạn đang chuyển giá trị của một kịch bản lạc quan có xác suất thấp và chu kỳ dài thành “chiết khấu gần như bằng 0” để nhận trước, đồng thời còn cộng thêm:
Phần bù độc quyền thay thế nội địa
Phần bù độc quyền vì Trung Quốc là nhà đầu tư hàng đầu DRAM duy nhất
Kỳ vọng HBM thành công
Phần bù độc quyền do ngưỡng gia nhập trên sàn Khoa học Kỹ thuật (STAR Market) tạo ra sự khan hiếm kênh
Phần bù cảm xúc do tính thanh khoản của hợp đồng trước IPO không đủ
3
25
14.3k
·
--
Robinhood làm việc này với một blockchain công khai, tôi nghĩ cả thị trường đang đánh giá thấp nó.Robinhood làm việc này với một blockchain công khai, tôi nghĩ cả thị trường đang đánh giá thấp nó.
Nhiều người khi thấy tin tức lần đầu tiên nghĩ ngay rằng:
HOOD đã đăng một bài về Layer2.
Nhưng tôi cho rằng, điều họ thực sự muốn làm căn bản không phải là một blockchain công khai, mà là—Nasdaq trên chuỗi (Onchain Nasdaq).
Đây mới là điều thực sự đáng để chú ý.
⸻
Trong vài thập kỷ qua, kiến trúc hạ tầng nền tảng của giao dịch cổ phiếu tại Mỹ gần như không thay đổi.
Người dùng đặt lệnh → công ty chứng khoán (broker) → sàn giao dịch → tổ chức thanh toán bù trừ → quyết toán T+1.
Thứ Robinhood muốn thay đổi chính là kiến trúc hạ tầng nền tảng này.
Ngày 1/7, Robinhood Chain chính thức ra mắt mainnet. Đây là một Ethereum Layer2 được xây dựng dựa trên ngăn xếp công nghệ Arbitrum Orbit, được tạo ra riêng cho việc token hóa các tài sản chứng khoán truyền thống như cổ phiếu, ETF,...
Robinhood làm việc này với một blockchain công khai, tôi nghĩ cả thị trường đang đánh giá thấp nó.
Robinhood làm việc này với một blockchain công khai, tôi nghĩ cả thị trường đang đánh giá thấp nó.
Nhiều người khi thấy tin tức lần đầu tiên nghĩ ngay rằng:
HOOD đã đăng một bài về Layer2.
Nhưng tôi cho rằng, điều họ thực sự muốn làm căn bản không phải là một blockchain công khai, mà là—Nasdaq trên chuỗi (Onchain Nasdaq).
Đây mới là điều thực sự đáng để chú ý.
⸻
Trong vài thập kỷ qua, kiến trúc hạ tầng nền tảng của giao dịch cổ phiếu tại Mỹ gần như không thay đổi.
Người dùng đặt lệnh → công ty chứng khoán (broker) → sàn giao dịch → tổ chức thanh toán bù trừ → quyết toán T+1.
Thứ Robinhood muốn thay đổi chính là kiến trúc hạ tầng nền tảng này.
Ngày 1/7, Robinhood Chain chính thức ra mắt mainnet. Đây là một Ethereum Layer2 được xây dựng dựa trên ngăn xếp công nghệ Arbitrum Orbit, được tạo ra riêng cho việc token hóa các tài sản chứng khoán truyền thống như cổ phiếu, ETF,...
Nhiều người khi thấy tin tức lần đầu tiên nghĩ ngay rằng:
HOOD đã đăng một bài về Layer2.
Nhưng tôi cho rằng, điều họ thực sự muốn làm căn bản không phải là một blockchain công khai, mà là—Nasdaq trên chuỗi (Onchain Nasdaq).
Đây mới là điều thực sự đáng để chú ý.
⸻
Trong vài thập kỷ qua, kiến trúc hạ tầng nền tảng của giao dịch cổ phiếu tại Mỹ gần như không thay đổi.
Người dùng đặt lệnh → công ty chứng khoán (broker) → sàn giao dịch → tổ chức thanh toán bù trừ → quyết toán T+1.
Thứ Robinhood muốn thay đổi chính là kiến trúc hạ tầng nền tảng này.
Ngày 1/7, Robinhood Chain chính thức ra mắt mainnet. Đây là một Ethereum Layer2 được xây dựng dựa trên ngăn xếp công nghệ Arbitrum Orbit, được tạo ra riêng cho việc token hóa các tài sản chứng khoán truyền thống như cổ phiếu, ETF,...
3
3
30
11.5k
·
--
Câu chuyện “Gate” thực ra đã làm lộ ra một vấn đề cực kỳ quan trọng của thị trường tiền mã hóa trong tương lai.
Khi AI đã có thể bắt chước giọng nói và video của bất kỳ ai, thậm chí trong tương lai có thể vượt qua hoặc lừa được xác thực quét khuôn mặt, thì rốt cuộc chúng ta còn dựa vào điều gì để đảm bảo an toàn cho tài khoản của sàn giao dịch?
Hiện nay, nhiều sàn coi “nhận diện khuôn mặt” là lớp bảo mật cuối cùng, nhưng sự phát triển của AI đang khiến các đặc điểm sinh trắc học ngày càng dễ bị làm giả. Vấn đề đáng để suy nghĩ trong tương lai không phải là liệu AI có thể lừa được quét khuôn mặt hay không, mà là “mỏ neo niềm tin cuối cùng” (Root of Trust) cho tài khoản nên được xây dựng ở đâu.
Theo cách hiểu của tôi, chuyện này thực chất đã bộc lộ một xu hướng của ngành:
Nhận diện khuôn mặt ngày càng phù hợp hơn để xác thực danh tính (Identity), nhưng lại ngày càng kém phù hợp hơn để ủy quyền tài sản (Authorization).
Lý do rất đơn giản:
Khuôn mặt, giọng nói, video đều có thể bị AI sao chép;
Điện thoại có thể bị đánh cắp;
SIM có thể bị chiếm quyền;
Email có thể bị xâm nhập.
Tất cả đều là những thông tin có thể bị sao chép.
Thứ thực sự không thể bị AI sao chép chỉ là thứ bạn thực sự đang nắm giữ (Something you have).
Ví dụ:
Xác thực phần cứng FIDO2 / Passkey
Chìa khóa bảo mật phần cứng (như YubiKey)
Chữ ký đa chữ ký (Multisig)
MPC (tính toán an toàn đa bên)
Xác nhận ví lạnh cho giao dịch chuyển khoản giá trị lớn
Ủy quyền lần hai trên thiết bị độc lập
Trong tương lai, rất có thể sàn giao dịch sẽ dần trở thành:
AI có thể giúp bạn chứng minh “bạn là ai”, nhưng thứ quyết định “tiền có thể được chuyển đi hay không” sẽ không còn là quét khuôn mặt, mà là mật mã học.
Thậm chí tôi nghĩ rằng, trong tương lai sàn giao dịch nên thiết kế lại toàn bộ hệ thống bảo mật:
Đăng nhập: có thể dùng AI + khuôn mặt + Passkey, càng thuận tiện càng tốt.
Xem tài sản: hầu như không bị giới hạn.
Rút tiền: phải dựa vào các phương thức ủy quyền không thể làm giả như chìa khóa phần cứng, MPC, đa chữ ký…, thay vì chỉ quét khuôn mặt.
Nói cách khác:
AI đang khiến “danh tính” ngày càng dễ bị làm giả, đồng thời cũng đang ép toàn ngành quay lại từ “tin vào khuôn mặt” để trở về “tin vào mật mã học”.
Tôi cho rằng, đây có thể sẽ là hướng nâng cấp lớn nhất của hệ thống bảo mật sàn giao dịch trong vài năm tới.
Câu chuyện “Gate” thực ra đã làm lộ ra một vấn đề cực kỳ quan trọng của thị trường tiền mã hóa trong tương lai.
Khi AI đã có thể bắt chước giọng nói và video của bất kỳ ai, thậm chí trong tương lai có thể vượt qua hoặc lừa được xác thực quét khuôn mặt, thì rốt cuộc chúng ta còn dựa vào điều gì để đảm bảo an toàn cho tài khoản của sàn giao dịch?
Hiện nay, nhiều sàn coi “nhận diện khuôn mặt” là lớp bảo mật cuối cùng, nhưng sự phát triển của AI đang khiến các đặc điểm sinh trắc học ngày càng dễ bị làm giả. Vấn đề đáng để suy nghĩ trong tương lai không phải là liệu AI có thể lừa được quét khuôn mặt hay không, mà là “mỏ neo niềm tin cuối cùng” (Root of Trust) cho tài khoản nên được xây dựng ở đâu.
Theo cách hiểu của tôi, chuyện này thực chất đã bộc lộ một xu hướng của ngành:
Nhận diện khuôn mặt ngày càng phù hợp hơn để xác thực danh tính (Identity), nhưng lại ngày càng kém phù hợp hơn để ủy quyền tài sản (Authorization).
Lý do rất đơn giản:
Khuôn mặt, giọng nói, video đều có thể bị AI sao chép;
Điện thoại có thể bị đánh cắp;
SIM có thể bị chiếm quyền;
Email có thể bị xâm nhập.
Tất cả đều là những thông tin có thể bị sao chép.
Thứ thực sự không thể bị AI sao chép chỉ là thứ bạn thực sự đang nắm giữ (Something you have).
Ví dụ:
Xác thực phần cứng FIDO2 / Passkey
Chìa khóa bảo mật phần cứng (như YubiKey)
Chữ ký đa chữ ký (Multisig)
MPC (tính toán an toàn đa bên)
Xác nhận ví lạnh cho giao dịch chuyển khoản giá trị lớn
Ủy quyền lần hai trên thiết bị độc lập
Trong tương lai, rất có thể sàn giao dịch sẽ dần trở thành:
AI có thể giúp bạn chứng minh “bạn là ai”, nhưng thứ quyết định “tiền có thể được chuyển đi hay không” sẽ không còn là quét khuôn mặt, mà là mật mã học.
Thậm chí tôi nghĩ rằng, trong tương lai sàn giao dịch nên thiết kế lại toàn bộ hệ thống bảo mật:
Đăng nhập: có thể dùng AI + khuôn mặt + Passkey, càng thuận tiện càng tốt.
Xem tài sản: hầu như không bị giới hạn.
Rút tiền: phải dựa vào các phương thức ủy quyền không thể làm giả như chìa khóa phần cứng, MPC, đa chữ ký…, thay vì chỉ quét khuôn mặt.
Nói cách khác:
AI đang khiến “danh tính” ngày càng dễ bị làm giả, đồng thời cũng đang ép toàn ngành quay lại từ “tin vào khuôn mặt” để trở về “tin vào mật mã học”.
Tôi cho rằng, đây có thể sẽ là hướng nâng cấp lớn nhất của hệ thống bảo mật sàn giao dịch trong vài năm tới.
Khi AI đã có thể bắt chước giọng nói và video của bất kỳ ai, thậm chí trong tương lai có thể vượt qua hoặc lừa được xác thực quét khuôn mặt, thì rốt cuộc chúng ta còn dựa vào điều gì để đảm bảo an toàn cho tài khoản của sàn giao dịch?
Hiện nay, nhiều sàn coi “nhận diện khuôn mặt” là lớp bảo mật cuối cùng, nhưng sự phát triển của AI đang khiến các đặc điểm sinh trắc học ngày càng dễ bị làm giả. Vấn đề đáng để suy nghĩ trong tương lai không phải là liệu AI có thể lừa được quét khuôn mặt hay không, mà là “mỏ neo niềm tin cuối cùng” (Root of Trust) cho tài khoản nên được xây dựng ở đâu.
Theo cách hiểu của tôi, chuyện này thực chất đã bộc lộ một xu hướng của ngành:
Nhận diện khuôn mặt ngày càng phù hợp hơn để xác thực danh tính (Identity), nhưng lại ngày càng kém phù hợp hơn để ủy quyền tài sản (Authorization).
Lý do rất đơn giản:
Khuôn mặt, giọng nói, video đều có thể bị AI sao chép;
Điện thoại có thể bị đánh cắp;
SIM có thể bị chiếm quyền;
Email có thể bị xâm nhập.
Tất cả đều là những thông tin có thể bị sao chép.
Thứ thực sự không thể bị AI sao chép chỉ là thứ bạn thực sự đang nắm giữ (Something you have).
Ví dụ:
Xác thực phần cứng FIDO2 / Passkey
Chìa khóa bảo mật phần cứng (như YubiKey)
Chữ ký đa chữ ký (Multisig)
MPC (tính toán an toàn đa bên)
Xác nhận ví lạnh cho giao dịch chuyển khoản giá trị lớn
Ủy quyền lần hai trên thiết bị độc lập
Trong tương lai, rất có thể sàn giao dịch sẽ dần trở thành:
AI có thể giúp bạn chứng minh “bạn là ai”, nhưng thứ quyết định “tiền có thể được chuyển đi hay không” sẽ không còn là quét khuôn mặt, mà là mật mã học.
Thậm chí tôi nghĩ rằng, trong tương lai sàn giao dịch nên thiết kế lại toàn bộ hệ thống bảo mật:
Đăng nhập: có thể dùng AI + khuôn mặt + Passkey, càng thuận tiện càng tốt.
Xem tài sản: hầu như không bị giới hạn.
Rút tiền: phải dựa vào các phương thức ủy quyền không thể làm giả như chìa khóa phần cứng, MPC, đa chữ ký…, thay vì chỉ quét khuôn mặt.
Nói cách khác:
AI đang khiến “danh tính” ngày càng dễ bị làm giả, đồng thời cũng đang ép toàn ngành quay lại từ “tin vào khuôn mặt” để trở về “tin vào mật mã học”.
Tôi cho rằng, đây có thể sẽ là hướng nâng cấp lớn nhất của hệ thống bảo mật sàn giao dịch trong vài năm tới.
10
14
14.9k
·
--
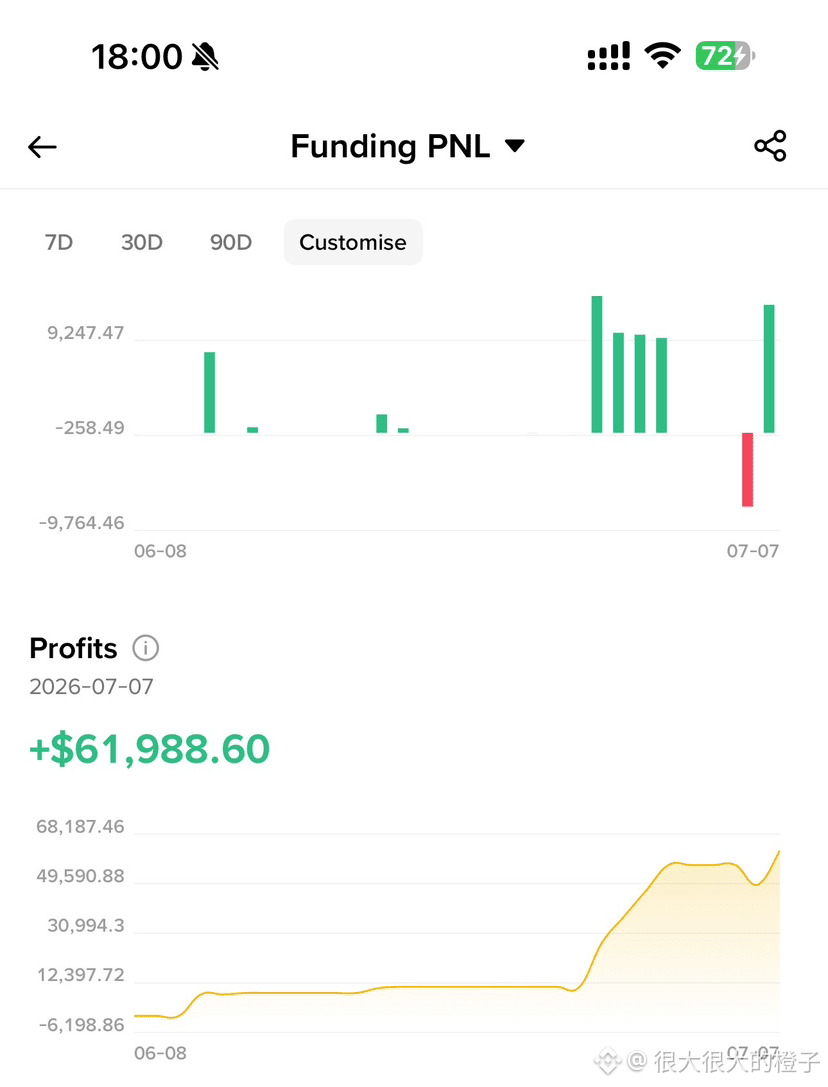
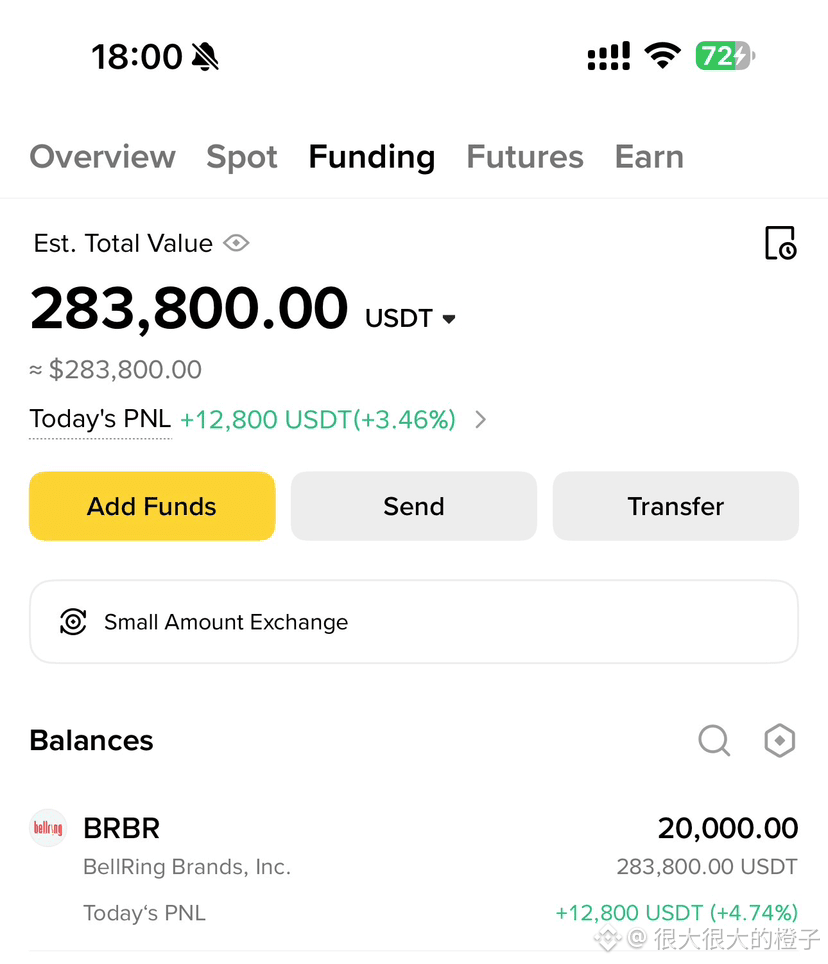
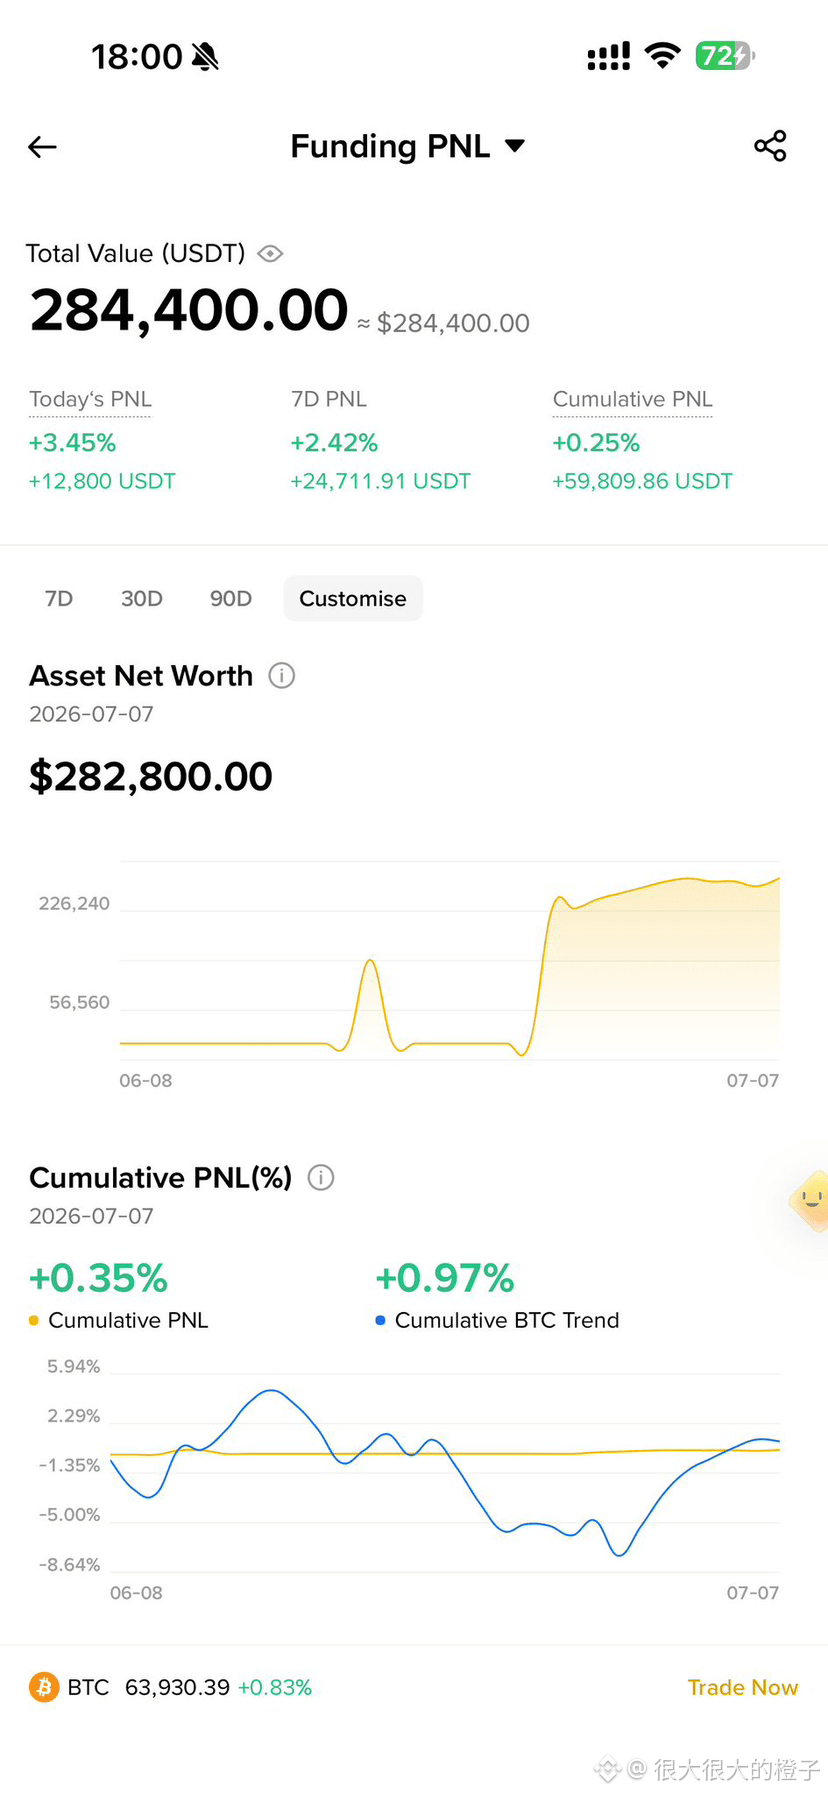
Một tuần trước, tôi đã đầu tư vào $BRBR trên Binance và hiện đang có lãi nổi 60.000 U. Đây không chỉ là một bài đăng khoe lãi; tôi muốn vạch ra một tín hiệu quan trọng mà thị trường đang phần lớn bỏ qua:
Khi đó, tôi đã tìm khắp các sàn giao dịch tiền mã hóa lớn, và chỉ có Binance mới tìm được manh mối về BRBR.
Không có lý do gì khác ngoài việc nó quá “lạc quẻ” — vốn hóa chỉ 1,6 tỷ, chẳng khác gì viên ngọc ẩn dưới biển sâu.
Tuy nhiên, logic đầu tư của tôi lại cực kỳ rõ ràng và vững vàng:
1、Làn sóng thời đại GLP-1: Báo hiệu mảng protein sẽ bước vào giai đoạn tăng trưởng bùng nổ dài hạn.
2、Định giá bị “xả sạch” sâu: Trong vòng một năm, giá lao dốc 90%, thị trường đã tiêu hóa đầy đủ rủi ro, và những “mỏ giá trị” đang lộ ra.
Điều đáng để chúng ta suy ngẫm thực sự là: hiện tại, “mua cổ phiếu Mỹ trong thị trường crypto” — một sân chơi cải tiến — vẫn chưa được khai thác đủ cả về bề rộng lẫn độ sâu. Những người chiến thắng trong tương lai của thị trường chắc chắn sẽ là các nền tảng có thể đồng thời đáp ứng hai nhu cầu cốt lõi:
1、Hỗ trợ giao dịch quyền chọn cổ phiếu Mỹ: cung cấp công cụ phái sinh tài chính phong phú hơn.
2、Bao phủ đủ toàn diện các tài sản cơ sở: đặc biệt là những “vé lạc quẻ” mà dòng chính thường bỏ qua.
“Vé lạc quẻ” mới chính là nguồn gốc thực sự tạo ra lợi nhuận vượt trội (Alpha). Và nền tảng có thể cung cấp các tài sản khan hiếm này mới là chìa khóa để xây dựng lợi thế cạnh tranh cốt lõi (hào phòng thủ).
Một tuần trước, tôi đã đầu tư vào $BRBR trên Binance và hiện đang có lãi nổi 60.000 U. Đây không chỉ là một bài đăng khoe lãi; tôi muốn vạch ra một tín hiệu quan trọng mà thị trường đang phần lớn bỏ qua:
Khi đó, tôi đã tìm khắp các sàn giao dịch tiền mã hóa lớn, và chỉ có Binance mới tìm được manh mối về BRBR.
Không có lý do gì khác ngoài việc nó quá “lạc quẻ” — vốn hóa chỉ 1,6 tỷ, chẳng khác gì viên ngọc ẩn dưới biển sâu.
Tuy nhiên, logic đầu tư của tôi lại cực kỳ rõ ràng và vững vàng:
1、Làn sóng thời đại GLP-1: Báo hiệu mảng protein sẽ bước vào giai đoạn tăng trưởng bùng nổ dài hạn.
2、Định giá bị “xả sạch” sâu: Trong vòng một năm, giá lao dốc 90%, thị trường đã tiêu hóa đầy đủ rủi ro, và những “mỏ giá trị” đang lộ ra.
Điều đáng để chúng ta suy ngẫm thực sự là: hiện tại, “mua cổ phiếu Mỹ trong thị trường crypto” — một sân chơi cải tiến — vẫn chưa được khai thác đủ cả về bề rộng lẫn độ sâu. Những người chiến thắng trong tương lai của thị trường chắc chắn sẽ là các nền tảng có thể đồng thời đáp ứng hai nhu cầu cốt lõi:
1、Hỗ trợ giao dịch quyền chọn cổ phiếu Mỹ: cung cấp công cụ phái sinh tài chính phong phú hơn.
2、Bao phủ đủ toàn diện các tài sản cơ sở: đặc biệt là những “vé lạc quẻ” mà dòng chính thường bỏ qua.
“Vé lạc quẻ” mới chính là nguồn gốc thực sự tạo ra lợi nhuận vượt trội (Alpha). Và nền tảng có thể cung cấp các tài sản khan hiếm này mới là chìa khóa để xây dựng lợi thế cạnh tranh cốt lõi (hào phòng thủ).
Khi đó, tôi đã tìm khắp các sàn giao dịch tiền mã hóa lớn, và chỉ có Binance mới tìm được manh mối về BRBR.
Không có lý do gì khác ngoài việc nó quá “lạc quẻ” — vốn hóa chỉ 1,6 tỷ, chẳng khác gì viên ngọc ẩn dưới biển sâu.
Tuy nhiên, logic đầu tư của tôi lại cực kỳ rõ ràng và vững vàng:
1、Làn sóng thời đại GLP-1: Báo hiệu mảng protein sẽ bước vào giai đoạn tăng trưởng bùng nổ dài hạn.
2、Định giá bị “xả sạch” sâu: Trong vòng một năm, giá lao dốc 90%, thị trường đã tiêu hóa đầy đủ rủi ro, và những “mỏ giá trị” đang lộ ra.
Điều đáng để chúng ta suy ngẫm thực sự là: hiện tại, “mua cổ phiếu Mỹ trong thị trường crypto” — một sân chơi cải tiến — vẫn chưa được khai thác đủ cả về bề rộng lẫn độ sâu. Những người chiến thắng trong tương lai của thị trường chắc chắn sẽ là các nền tảng có thể đồng thời đáp ứng hai nhu cầu cốt lõi:
1、Hỗ trợ giao dịch quyền chọn cổ phiếu Mỹ: cung cấp công cụ phái sinh tài chính phong phú hơn.
2、Bao phủ đủ toàn diện các tài sản cơ sở: đặc biệt là những “vé lạc quẻ” mà dòng chính thường bỏ qua.
“Vé lạc quẻ” mới chính là nguồn gốc thực sự tạo ra lợi nhuận vượt trội (Alpha). Và nền tảng có thể cung cấp các tài sản khan hiếm này mới là chìa khóa để xây dựng lợi thế cạnh tranh cốt lõi (hào phòng thủ).
9
7.4k
·
--
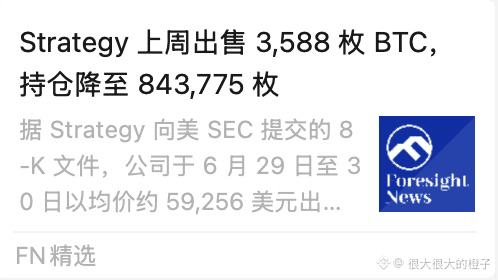
Đã bán cũng đã bán rồi, đã tích trữ cũng đã tích trữ rồi, phản ứng của thị trường đã đến. Thời kỳ hoảng loạn của thị trường gấu đã qua. Thì nó hơi bẩn một chút, nhưng vốn nó chơi kiểu như vậy, còn sao mà làm được.
Quan trọng là trước đó lúc hoảng loạn đến vậy mà mNAV thấp hơn 1 cũng chẳng được mấy ngày. Vậy mà họ bán mNAV mà vẫn còn lớn hơn 1, thật sự phục luôn. Cổ phiếu rác ở Mỹ thì cứ cắt mãi không hết.
Đã bán cũng đã bán rồi, đã tích trữ cũng đã tích trữ rồi, phản ứng của thị trường đã đến. Thời kỳ hoảng loạn của thị trường gấu đã qua. Thì nó hơi bẩn một chút, nhưng vốn nó chơi kiểu như vậy, còn sao mà làm được.
Quan trọng là trước đó lúc hoảng loạn đến vậy mà mNAV thấp hơn 1 cũng chẳng được mấy ngày. Vậy mà họ bán mNAV mà vẫn còn lớn hơn 1, thật sự phục luôn. Cổ phiếu rác ở Mỹ thì cứ cắt mãi không hết.
Quan trọng là trước đó lúc hoảng loạn đến vậy mà mNAV thấp hơn 1 cũng chẳng được mấy ngày. Vậy mà họ bán mNAV mà vẫn còn lớn hơn 1, thật sự phục luôn. Cổ phiếu rác ở Mỹ thì cứ cắt mãi không hết.
MSTR+2,57%
MSTRUS+0,13%
3
2
6
14.7k
·
--
Mình không mấy tin vào triển vọng dài hạn của mô hình stablecoin “ổn định” như Circle.
Trong tương lai, stablecoin rất có khả năng sẽ đi theo hai hướng:
1. Đi đến cùng theo lộ trình không chịu sự quản lý.
Ví dụ như USDT. Nó giải quyết nhu cầu thực sự trong các hệ thống tài chính yếu: nguồn vốn xám toàn cầu, thanh toán xuyên biên giới. Nhiều người không dùng nó vì “hợp pháp”, mà vì nó tiện, thanh khoản mạnh, và mức độ đồng thuận sâu.
2. Lộ trình hợp pháp hóa.
Nếu đi theo stablecoin hợp pháp, vấn đề cốt lõi là: lợi suất từ trái phiếu Mỹ ở tầng nền rốt cuộc thuộc về ai?
Hiện tại, nhiều stablecoin về bản chất là AUM do người dùng đóng góp. Sau đó, phía dự án dùng số tiền đó để mua trái phiếu ngắn hạn, rồi giữ lại cho mình phần lợi suất “phi rủi ro” khoảng 3%-4%. Người dùng chịu chi phí chuyển đổi, chi phí thanh khoản, chi phí cơ hội; cuối cùng lại chỉ là giúp dự án phình to bảng cân đối kế toán tài sản – nợ của họ.
USD1 cũng theo một logic tương tự: phần lợi suất thật sự ở tầng nền có khả năng vẫn do đội ngũ lấy đi, rồi thông qua các token như WLFI để đưa cho người dùng một “câu chuyện về lợi nhuận”. Thiết kế này rất khôn, nhưng cũng cho thấy phần có giá trị nhất của stablecoin không bao giờ nằm ở bản thân đồng coin, mà ở quyền hưởng lợi từ tài sản tầng nền.
Vì vậy, vấn đề của Circle không phải là hôm nay có kiếm được tiền hay không, mà là: Khi thị trường ngày càng trưởng thành hơn, tại sao người dùng và kênh phân phối lại phải cho bạn miễn phí lợi suất trái phiếu Mỹ lên tới hàng chục hay hàng trăm triệu, thậm chí hàng tỷ USD trong thời gian dài?
Nếu không chia lợi nhuận, và cũng không có mạng lưới thanh toán hay kênh phân phối nào không thể thay thế hoặc độc quyền, thì định giá dài hạn của mô hình này, theo mình, rất khó để nói thông.
Còn những kẻ ngày nào cũng hô hào Circle một cách mù quáng kiểu “ví dụ như bữa trưa”, mình chỉ có thể nói: hoàn toàn ngu ngốc. Họ chỉ nhìn câu chuyện về sự hợp pháp, mà không nhận ra rằng quyền hưởng lợi mới là lõi cốt.
Mình không mấy tin vào triển vọng dài hạn của mô hình stablecoin “ổn định” như Circle.
Trong tương lai, stablecoin rất có khả năng sẽ đi theo hai hướng:
1. Đi đến cùng theo lộ trình không chịu sự quản lý.
Ví dụ như USDT. Nó giải quyết nhu cầu thực sự trong các hệ thống tài chính yếu: nguồn vốn xám toàn cầu, thanh toán xuyên biên giới. Nhiều người không dùng nó vì “hợp pháp”, mà vì nó tiện, thanh khoản mạnh, và mức độ đồng thuận sâu.
2. Lộ trình hợp pháp hóa.
Nếu đi theo stablecoin hợp pháp, vấn đề cốt lõi là: lợi suất từ trái phiếu Mỹ ở tầng nền rốt cuộc thuộc về ai?
Hiện tại, nhiều stablecoin về bản chất là AUM do người dùng đóng góp. Sau đó, phía dự án dùng số tiền đó để mua trái phiếu ngắn hạn, rồi giữ lại cho mình phần lợi suất “phi rủi ro” khoảng 3%-4%. Người dùng chịu chi phí chuyển đổi, chi phí thanh khoản, chi phí cơ hội; cuối cùng lại chỉ là giúp dự án phình to bảng cân đối kế toán tài sản – nợ của họ.
USD1 cũng theo một logic tương tự: phần lợi suất thật sự ở tầng nền có khả năng vẫn do đội ngũ lấy đi, rồi thông qua các token như WLFI để đưa cho người dùng một “câu chuyện về lợi nhuận”. Thiết kế này rất khôn, nhưng cũng cho thấy phần có giá trị nhất của stablecoin không bao giờ nằm ở bản thân đồng coin, mà ở quyền hưởng lợi từ tài sản tầng nền.
Vì vậy, vấn đề của Circle không phải là hôm nay có kiếm được tiền hay không, mà là: Khi thị trường ngày càng trưởng thành hơn, tại sao người dùng và kênh phân phối lại phải cho bạn miễn phí lợi suất trái phiếu Mỹ lên tới hàng chục hay hàng trăm triệu, thậm chí hàng tỷ USD trong thời gian dài?
Nếu không chia lợi nhuận, và cũng không có mạng lưới thanh toán hay kênh phân phối nào không thể thay thế hoặc độc quyền, thì định giá dài hạn của mô hình này, theo mình, rất khó để nói thông.
Còn những kẻ ngày nào cũng hô hào Circle một cách mù quáng kiểu “ví dụ như bữa trưa”, mình chỉ có thể nói: hoàn toàn ngu ngốc. Họ chỉ nhìn câu chuyện về sự hợp pháp, mà không nhận ra rằng quyền hưởng lợi mới là lõi cốt.
Trong tương lai, stablecoin rất có khả năng sẽ đi theo hai hướng:
1. Đi đến cùng theo lộ trình không chịu sự quản lý.
Ví dụ như USDT. Nó giải quyết nhu cầu thực sự trong các hệ thống tài chính yếu: nguồn vốn xám toàn cầu, thanh toán xuyên biên giới. Nhiều người không dùng nó vì “hợp pháp”, mà vì nó tiện, thanh khoản mạnh, và mức độ đồng thuận sâu.
2. Lộ trình hợp pháp hóa.
Nếu đi theo stablecoin hợp pháp, vấn đề cốt lõi là: lợi suất từ trái phiếu Mỹ ở tầng nền rốt cuộc thuộc về ai?
Hiện tại, nhiều stablecoin về bản chất là AUM do người dùng đóng góp. Sau đó, phía dự án dùng số tiền đó để mua trái phiếu ngắn hạn, rồi giữ lại cho mình phần lợi suất “phi rủi ro” khoảng 3%-4%. Người dùng chịu chi phí chuyển đổi, chi phí thanh khoản, chi phí cơ hội; cuối cùng lại chỉ là giúp dự án phình to bảng cân đối kế toán tài sản – nợ của họ.
USD1 cũng theo một logic tương tự: phần lợi suất thật sự ở tầng nền có khả năng vẫn do đội ngũ lấy đi, rồi thông qua các token như WLFI để đưa cho người dùng một “câu chuyện về lợi nhuận”. Thiết kế này rất khôn, nhưng cũng cho thấy phần có giá trị nhất của stablecoin không bao giờ nằm ở bản thân đồng coin, mà ở quyền hưởng lợi từ tài sản tầng nền.
Vì vậy, vấn đề của Circle không phải là hôm nay có kiếm được tiền hay không, mà là: Khi thị trường ngày càng trưởng thành hơn, tại sao người dùng và kênh phân phối lại phải cho bạn miễn phí lợi suất trái phiếu Mỹ lên tới hàng chục hay hàng trăm triệu, thậm chí hàng tỷ USD trong thời gian dài?
Nếu không chia lợi nhuận, và cũng không có mạng lưới thanh toán hay kênh phân phối nào không thể thay thế hoặc độc quyền, thì định giá dài hạn của mô hình này, theo mình, rất khó để nói thông.
Còn những kẻ ngày nào cũng hô hào Circle một cách mù quáng kiểu “ví dụ như bữa trưa”, mình chỉ có thể nói: hoàn toàn ngu ngốc. Họ chỉ nhìn câu chuyện về sự hợp pháp, mà không nhận ra rằng quyền hưởng lợi mới là lõi cốt.
8
1
19
12.2k
·
--
Hợp đồng vĩnh viễn “hạ chiều kích” đối với cổ phiếu Mỹ và “tam giác bất khả thi”
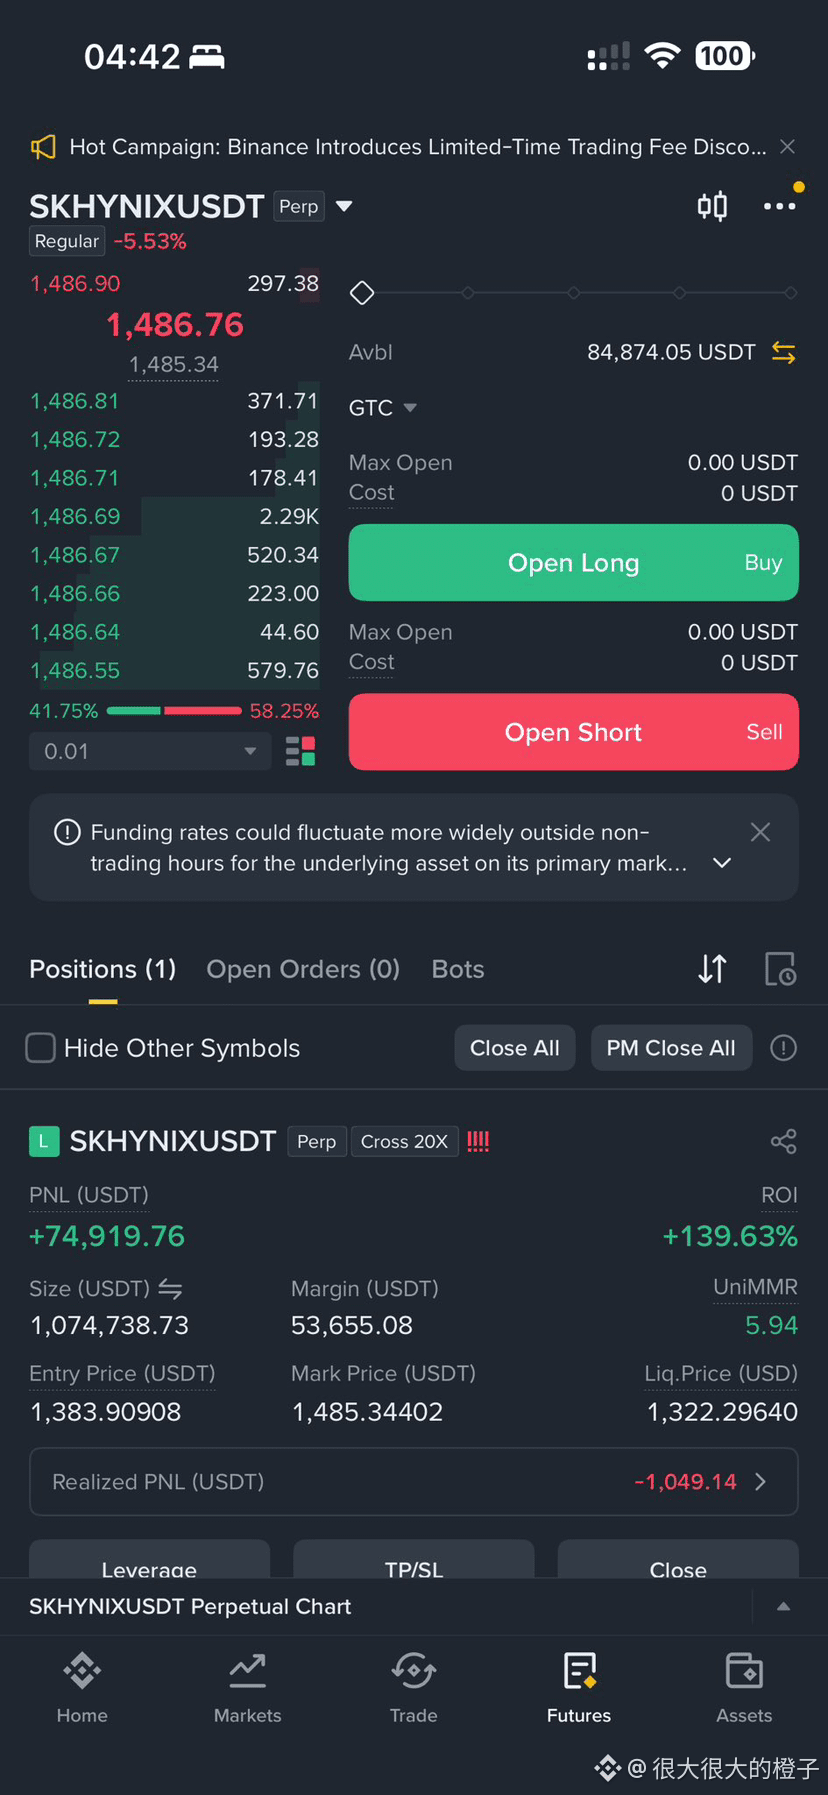
Tôi khoe tấm ảnh này: tự tôi bật Binance, rồi mua đòn bẩy 20 lần full vị thế (Hải Lực Sĩ/SKHYNIXUSDT). Mỗi lần mở kiểu vị thế này lại không khỏi cảm thán: giới crypto đã đưa hợp đồng vĩnh viễn vào tài sản truyền thống, khiến hệ thống đòn bẩy truyền thống của cổ phiếu Mỹ gần như bị “hạ chiều kích”.
Trước đây, ở thị trường cổ phiếu Mỹ, việc gia tăng đòn bẩy là cực kỳ khó; cách duy nhất là quyền chọn. Nhưng quyền chọn có hai “điểm chết” lớn:
1. Đòn bẩy bị giới hạn: bị ràng buộc bởi Delta và giá thực hiện, nên không thể kéo lên “tự do full” như thế này.
2. Ma sát cao: bắt buộc phải trả một khoản premium (phí quyền chọn) lớn cho nhà tạo lập thị trường. Nhà tạo lập ở giữa vừa ăn hai đầu, vừa chuyển rủi ro sang phía bạn—kết quả là bị “cạo” mất một lớp thịt.
Bây giờ có hợp đồng vĩnh viễn: không còn người trung gian kiếm chênh lệch, mà bên mua và bên bán đối đầu thẳng với nhau, cá cược thuần khiết với nhau; đồng thời cũng tránh được nỗi lo về việc mất mát do Theta (giá trị thời gian) trôi đi.
“Tam giác bất khả thi” của hợp đồng vĩnh viễn
Trên đời không có bữa trưa miễn phí. Hợp đồng vĩnh viễn đã loại bỏ nhà tạo lập thị trường, nhưng lại không thể thoát khỏi “tam giác bất khả thi” trong tài chính nền tảng:
Tính thanh khoản (đòn bẩy), ADL (tự động giảm vị thế), và phí funding.
Luận điểm cốt lõi: Không thể “vừa muốn cái này vừa muốn cái kia”. Bạn muốn hệ số đòn bẩy cao, nhưng lại không muốn bị ADL; cũng không muốn phải trả phí funding.
Muốn đòn bẩy/Thanh khoản cao: trong các kịch bản thị trường lệch cực đoan một chiều, thì bắt buộc phải gánh chi phí điều tiết phí funding cao.
Muốn tránh việc bị chia sẻ khi bị thanh lý (穿仓): sàn giao dịch phải đưa cơ chế ADL vào; trong tình huống cực đoan, sẽ cưỡng bức giảm vị thế trực tiếp đối với những lệnh có lợi nhuận nhiều nhất.
Hợp đồng vĩnh viễn dùng “tính thanh khoản” thô bạo và hiệu quả nhất, xé toạc lớp mặt nạ về chi phí ma sát cao của quyền chọn cổ phiếu Mỹ. Dù phải chịu sự ràng buộc của phí funding hoặc ADL, thì việc đối đầu trực tiếp với đối thủ theo kiểu cực đoan như vậy—đúng là biểu hiện tối thượng của hiệu suất trong phái sinh.
Hợp đồng vĩnh viễn “hạ chiều kích” đối với cổ phiếu Mỹ và “tam giác bất khả thi”
Tôi khoe tấm ảnh này: tự tôi bật Binance, rồi mua đòn bẩy 20 lần full vị thế (Hải Lực Sĩ/SKHYNIXUSDT). Mỗi lần mở kiểu vị thế này lại không khỏi cảm thán: giới crypto đã đưa hợp đồng vĩnh viễn vào tài sản truyền thống, khiến hệ thống đòn bẩy truyền thống của cổ phiếu Mỹ gần như bị “hạ chiều kích”.
Trước đây, ở thị trường cổ phiếu Mỹ, việc gia tăng đòn bẩy là cực kỳ khó; cách duy nhất là quyền chọn. Nhưng quyền chọn có hai “điểm chết” lớn:
1. Đòn bẩy bị giới hạn: bị ràng buộc bởi Delta và giá thực hiện, nên không thể kéo lên “tự do full” như thế này.
2. Ma sát cao: bắt buộc phải trả một khoản premium (phí quyền chọn) lớn cho nhà tạo lập thị trường. Nhà tạo lập ở giữa vừa ăn hai đầu, vừa chuyển rủi ro sang phía bạn—kết quả là bị “cạo” mất một lớp thịt.
Bây giờ có hợp đồng vĩnh viễn: không còn người trung gian kiếm chênh lệch, mà bên mua và bên bán đối đầu thẳng với nhau, cá cược thuần khiết với nhau; đồng thời cũng tránh được nỗi lo về việc mất mát do Theta (giá trị thời gian) trôi đi.
“Tam giác bất khả thi” của hợp đồng vĩnh viễn
Trên đời không có bữa trưa miễn phí. Hợp đồng vĩnh viễn đã loại bỏ nhà tạo lập thị trường, nhưng lại không thể thoát khỏi “tam giác bất khả thi” trong tài chính nền tảng:
Tính thanh khoản (đòn bẩy), ADL (tự động giảm vị thế), và phí funding.
Luận điểm cốt lõi: Không thể “vừa muốn cái này vừa muốn cái kia”. Bạn muốn hệ số đòn bẩy cao, nhưng lại không muốn bị ADL; cũng không muốn phải trả phí funding.
Muốn đòn bẩy/Thanh khoản cao: trong các kịch bản thị trường lệch cực đoan một chiều, thì bắt buộc phải gánh chi phí điều tiết phí funding cao.
Muốn tránh việc bị chia sẻ khi bị thanh lý (穿仓): sàn giao dịch phải đưa cơ chế ADL vào; trong tình huống cực đoan, sẽ cưỡng bức giảm vị thế trực tiếp đối với những lệnh có lợi nhuận nhiều nhất.
Hợp đồng vĩnh viễn dùng “tính thanh khoản” thô bạo và hiệu quả nhất, xé toạc lớp mặt nạ về chi phí ma sát cao của quyền chọn cổ phiếu Mỹ. Dù phải chịu sự ràng buộc của phí funding hoặc ADL, thì việc đối đầu trực tiếp với đối thủ theo kiểu cực đoan như vậy—đúng là biểu hiện tối thượng của hiệu suất trong phái sinh.
Tôi khoe tấm ảnh này: tự tôi bật Binance, rồi mua đòn bẩy 20 lần full vị thế (Hải Lực Sĩ/SKHYNIXUSDT). Mỗi lần mở kiểu vị thế này lại không khỏi cảm thán: giới crypto đã đưa hợp đồng vĩnh viễn vào tài sản truyền thống, khiến hệ thống đòn bẩy truyền thống của cổ phiếu Mỹ gần như bị “hạ chiều kích”.
Trước đây, ở thị trường cổ phiếu Mỹ, việc gia tăng đòn bẩy là cực kỳ khó; cách duy nhất là quyền chọn. Nhưng quyền chọn có hai “điểm chết” lớn:
1. Đòn bẩy bị giới hạn: bị ràng buộc bởi Delta và giá thực hiện, nên không thể kéo lên “tự do full” như thế này.
2. Ma sát cao: bắt buộc phải trả một khoản premium (phí quyền chọn) lớn cho nhà tạo lập thị trường. Nhà tạo lập ở giữa vừa ăn hai đầu, vừa chuyển rủi ro sang phía bạn—kết quả là bị “cạo” mất một lớp thịt.
Bây giờ có hợp đồng vĩnh viễn: không còn người trung gian kiếm chênh lệch, mà bên mua và bên bán đối đầu thẳng với nhau, cá cược thuần khiết với nhau; đồng thời cũng tránh được nỗi lo về việc mất mát do Theta (giá trị thời gian) trôi đi.
“Tam giác bất khả thi” của hợp đồng vĩnh viễn
Trên đời không có bữa trưa miễn phí. Hợp đồng vĩnh viễn đã loại bỏ nhà tạo lập thị trường, nhưng lại không thể thoát khỏi “tam giác bất khả thi” trong tài chính nền tảng:
Tính thanh khoản (đòn bẩy), ADL (tự động giảm vị thế), và phí funding.
Luận điểm cốt lõi: Không thể “vừa muốn cái này vừa muốn cái kia”. Bạn muốn hệ số đòn bẩy cao, nhưng lại không muốn bị ADL; cũng không muốn phải trả phí funding.
Muốn đòn bẩy/Thanh khoản cao: trong các kịch bản thị trường lệch cực đoan một chiều, thì bắt buộc phải gánh chi phí điều tiết phí funding cao.
Muốn tránh việc bị chia sẻ khi bị thanh lý (穿仓): sàn giao dịch phải đưa cơ chế ADL vào; trong tình huống cực đoan, sẽ cưỡng bức giảm vị thế trực tiếp đối với những lệnh có lợi nhuận nhiều nhất.
Hợp đồng vĩnh viễn dùng “tính thanh khoản” thô bạo và hiệu quả nhất, xé toạc lớp mặt nạ về chi phí ma sát cao của quyền chọn cổ phiếu Mỹ. Dù phải chịu sự ràng buộc của phí funding hoặc ADL, thì việc đối đầu trực tiếp với đối thủ theo kiểu cực đoan như vậy—đúng là biểu hiện tối thượng của hiệu suất trong phái sinh.
7
2
21
18.6k
·
--
Mua “cổ phiếu Mỹ ít ai để ý” trên Binance: Tăng 30% chỉ trong 10 ngày, cùng tôi bàn về logic thực chiến từ Moomoo sang Binance để đu theo $BRBRHôm qua tôi thực hiện một giao dịch thực chiến rất thú vị. Tôi vốn tưởng rằng trong các cổ phiếu được token hóa trên Binance chỉ có thể mua những mã AI hot nhất hoặc các blue-chip công nghệ hàng đầu. Không ngờ khi xem thì tôi phát hiện cả Bellring ($BRBR) — một cổ phiếu tương đối ít được chú ý — cũng có thể mua trực tiếp được. Tốc độ bao phủ tài sản của các nền tảng trong thị trường crypto đúng là có phần vượt ngoài sức tưởng tượng.
Thực ra tôi và bạn tôi đã trò chuyện về cổ phiếu này từ hơn mười ngày trước. Lúc đó tôi đã mua vào và xây vị thế đầu tiên thông qua Moomoo khi giá đang ở hơn 9. Không ngờ là trong chưa tới mười ngày, nó đã trực tiếp tăng vọt từ 9 lên thẳng 12!
Mua “cổ phiếu Mỹ ít ai để ý” trên Binance: Tăng 30% chỉ trong 10 ngày, cùng tôi bàn về logic thực chiến từ Moomoo sang Binance để đu theo $BRBR
Hôm qua tôi thực hiện một giao dịch thực chiến rất thú vị. Tôi vốn tưởng rằng trong các cổ phiếu được token hóa trên Binance chỉ có thể mua những mã AI hot nhất hoặc các blue-chip công nghệ hàng đầu. Không ngờ khi xem thì tôi phát hiện cả Bellring ($BRBR) — một cổ phiếu tương đối ít được chú ý — cũng có thể mua trực tiếp được. Tốc độ bao phủ tài sản của các nền tảng trong thị trường crypto đúng là có phần vượt ngoài sức tưởng tượng.
Thực ra tôi và bạn tôi đã trò chuyện về cổ phiếu này từ hơn mười ngày trước. Lúc đó tôi đã mua vào và xây vị thế đầu tiên thông qua Moomoo khi giá đang ở hơn 9. Không ngờ là trong chưa tới mười ngày, nó đã trực tiếp tăng vọt từ 9 lên thẳng 12!
Thực ra tôi và bạn tôi đã trò chuyện về cổ phiếu này từ hơn mười ngày trước. Lúc đó tôi đã mua vào và xây vị thế đầu tiên thông qua Moomoo khi giá đang ở hơn 9. Không ngờ là trong chưa tới mười ngày, nó đã trực tiếp tăng vọt từ 9 lên thẳng 12!
BRBRUS+0,00%
1
2
4.6k
·
--
Đã xác minh
Tôi có nên đưa ra một lưu ý cho MSTR không?Tôi nghĩ vấn đề lớn nhất của MSTR bây giờ không phải là BTC giảm bao nhiêu, cũng không phải là niềm tin của Saylor có đủ vững chắc hay không.
Câu hỏi thực sự là: STRC đã mất peg.
Nhiều người vẫn chưa nhận ra sự nghiêm trọng của vấn đề này.
STRC về bản chất không phải là trái phiếu thông thường. Nó không gặp vấn đề nợ truyền thống kiểu "đến hạn không trả được gốc thì nổ".
Nhưng STRC hiện đang là công cụ huy động vốn cực kỳ quan trọng của MSTR.
Nó đang giải quyết một mâu thuẫn cốt lõi:
MSTR nắm giữ một lượng lớn BTC, nhưng họ cần dòng tiền bằng USD.
Vai trò của STRC là giúp MSTR có thể sử dụng một công cụ cổ phiếu ưu đãi gần 100 USD để liên tục huy động vốn và tiếp tục mua BTC.
Tôi có nên đưa ra một lưu ý cho MSTR không?
Tôi nghĩ vấn đề lớn nhất của MSTR bây giờ không phải là BTC giảm bao nhiêu, cũng không phải là niềm tin của Saylor có đủ vững chắc hay không.
Câu hỏi thực sự là: STRC đã mất peg.
Nhiều người vẫn chưa nhận ra sự nghiêm trọng của vấn đề này.
STRC về bản chất không phải là trái phiếu thông thường. Nó không gặp vấn đề nợ truyền thống kiểu "đến hạn không trả được gốc thì nổ".
Nhưng STRC hiện đang là công cụ huy động vốn cực kỳ quan trọng của MSTR.
Nó đang giải quyết một mâu thuẫn cốt lõi:
MSTR nắm giữ một lượng lớn BTC, nhưng họ cần dòng tiền bằng USD.
Vai trò của STRC là giúp MSTR có thể sử dụng một công cụ cổ phiếu ưu đãi gần 100 USD để liên tục huy động vốn và tiếp tục mua BTC.
Câu hỏi thực sự là: STRC đã mất peg.
Nhiều người vẫn chưa nhận ra sự nghiêm trọng của vấn đề này.
STRC về bản chất không phải là trái phiếu thông thường. Nó không gặp vấn đề nợ truyền thống kiểu "đến hạn không trả được gốc thì nổ".
Nhưng STRC hiện đang là công cụ huy động vốn cực kỳ quan trọng của MSTR.
Nó đang giải quyết một mâu thuẫn cốt lõi:
MSTR nắm giữ một lượng lớn BTC, nhưng họ cần dòng tiền bằng USD.
Vai trò của STRC là giúp MSTR có thể sử dụng một công cụ cổ phiếu ưu đãi gần 100 USD để liên tục huy động vốn và tiếp tục mua BTC.
1
3
5k
·
--
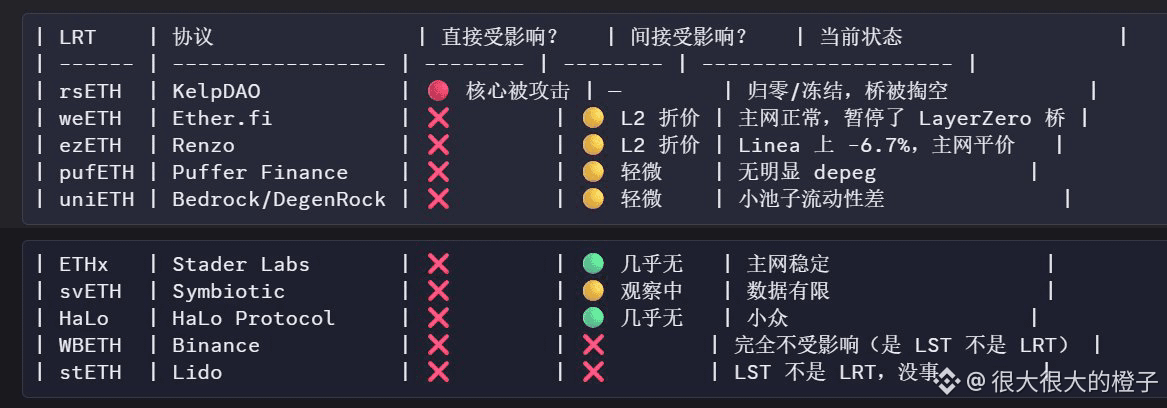
KelpDAO rsETH lần này đã hoàn toàn phơi bày rủi ro của LRT.
Trước đây khi dùng như ETH, bây giờ thị trường sẽ định giá theo tài sản tín dụng.
Quan điểm của tôi: Dòng LRT này cơ bản đã bị bỏ đi một nửa, trong tương lai thị trường chỉ công nhận LST, LRT hoặc là sống sót với lợi suất cao, hoặc từ từ thanh lý.
KelpDAO rsETH lần này đã hoàn toàn phơi bày rủi ro của LRT.
Trước đây khi dùng như ETH, bây giờ thị trường sẽ định giá theo tài sản tín dụng.
Quan điểm của tôi: Dòng LRT này cơ bản đã bị bỏ đi một nửa, trong tương lai thị trường chỉ công nhận LST, LRT hoặc là sống sót với lợi suất cao, hoặc từ từ thanh lý.
Trước đây khi dùng như ETH, bây giờ thị trường sẽ định giá theo tài sản tín dụng.
Quan điểm của tôi: Dòng LRT này cơ bản đã bị bỏ đi một nửa, trong tương lai thị trường chỉ công nhận LST, LRT hoặc là sống sót với lợi suất cao, hoặc từ từ thanh lý.
2
3
7.7k
·
--
Bảng thực tế tôm hùm của Aster cũng đã được công bố, địa chỉ công khai: https://www.asterdex.com/en/explorer/address/0x2fB022Eec84e301eaCb2f7852e03551cc4f335f8
Hiện tại, yếu tố CTA của Aster và yếu tố chiến lược trên Hyperliquid là nhất quán, sau này sẽ thay đổi theo phong cách khác nhau.
Nhân tiện, địa chỉ thực tế của tôi trên Hyperliquid là:
https://hyperbot.network/trader/0x2fB022Eec84e301eaCb2f7852e03551cc4f335f8
Bảng thực tế tôm hùm của Aster cũng đã được công bố, địa chỉ công khai: https://www.asterdex.com/en/explorer/address/0x2fB022Eec84e301eaCb2f7852e03551cc4f335f8
Hiện tại, yếu tố CTA của Aster và yếu tố chiến lược trên Hyperliquid là nhất quán, sau này sẽ thay đổi theo phong cách khác nhau.
Nhân tiện, địa chỉ thực tế của tôi trên Hyperliquid là:
https://hyperbot.network/trader/0x2fB022Eec84e301eaCb2f7852e03551cc4f335f8
Hiện tại, yếu tố CTA của Aster và yếu tố chiến lược trên Hyperliquid là nhất quán, sau này sẽ thay đổi theo phong cách khác nhau.
Nhân tiện, địa chỉ thực tế của tôi trên Hyperliquid là:
https://hyperbot.network/trader/0x2fB022Eec84e301eaCb2f7852e03551cc4f335f8
2
8.1k
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại