
#payfi
payfi
261,346 lượt xem
1,589 đang thảo luận
Phổ biến
Mới nhất
·
--
PayFi 板块领涨
Ngày 15/9, dữ liệu SoSoValue cho thấy hầu hết các ngành tiền mã hóa đều tăng. Nhóm Tài chính thanh toán (PayFi) ghi nhận mức tăng khoảng 5,55% trong 24 giờ, nổi bật nhất trong số các nhóm. Ở các hạng mục, $XLM tăng khoảng 8,81%; XRP và TEL cũng đồng thời đi lên trong cùng một nhóm. Trong khi đó, $BTC từng vươn lên gần mốc 79.000 USD rồi hạ nhiệt; toàn thị trường vẫn ghi nhận đợt bật lên cỡ khoảng 1% về vốn hóa.
PayFi đang “ăn” câu chuyện về “chuyển khoản, thanh toán, đường dẫn stablecoin”, không phải cùng một câu chuyện với thuần meme hay thuần sức mạnh tính toán. Chương trình biểu quyết theo cơ chế CLARITY đưa ranh giới giữa hàng hóa/chứng khoán quay lại bàn cân. Các tài sản thuộc nhóm thanh toán vì thế dễ được xem như tài sản có độ nhạy (beta) cao; dòng tiền sẽ đổ trước vào những cái tên có “đĩa” tương đối mỏng hơn và độ biến động lớn hơn.
Nhóm PayFi dẫn đầu một ngày không thể suy diễn rằng “mạng lưới thanh toán” sẽ đột ngột bùng nổ thanh khoản. Trước hết hãy kiểm tra xem có giao dịch duy trì hay không; sau đó mới xem sau khi việc biểu quyết/điều tiết được triển khai, beta của mảng này còn tồn tại hay không.
$XLM
{spot}(XLMUSDT)
#PayFi #板块轮动
Không cấu thành lời khuyên đầu tư
PayFi 板块领涨
Ngày 15/9, dữ liệu SoSoValue cho thấy hầu hết các ngành tiền mã hóa đều tăng. Nhóm Tài chính thanh toán (PayFi) ghi nhận mức tăng khoảng 5,55% trong 24 giờ, nổi bật nhất trong số các nhóm. Ở các hạng mục, $XLM tăng khoảng 8,81%; XRP và TEL cũng đồng thời đi lên trong cùng một nhóm. Trong khi đó, $BTC từng vươn lên gần mốc 79.000 USD rồi hạ nhiệt; toàn thị trường vẫn ghi nhận đợt bật lên cỡ khoảng 1% về vốn hóa.
PayFi đang “ăn” câu chuyện về “chuyển khoản, thanh toán, đường dẫn stablecoin”, không phải cùng một câu chuyện với thuần meme hay thuần sức mạnh tính toán. Chương trình biểu quyết theo cơ chế CLARITY đưa ranh giới giữa hàng hóa/chứng khoán quay lại bàn cân. Các tài sản thuộc nhóm thanh toán vì thế dễ được xem như tài sản có độ nhạy (beta) cao; dòng tiền sẽ đổ trước vào những cái tên có “đĩa” tương đối mỏng hơn và độ biến động lớn hơn.
Nhóm PayFi dẫn đầu một ngày không thể suy diễn rằng “mạng lưới thanh toán” sẽ đột ngột bùng nổ thanh khoản. Trước hết hãy kiểm tra xem có giao dịch duy trì hay không; sau đó mới xem sau khi việc biểu quyết/điều tiết được triển khai, beta của mảng này còn tồn tại hay không.
$XLM
#PayFi #板块轮动
Không cấu thành lời khuyên đầu tư
Ngày 15/9, dữ liệu SoSoValue cho thấy hầu hết các ngành tiền mã hóa đều tăng. Nhóm Tài chính thanh toán (PayFi) ghi nhận mức tăng khoảng 5,55% trong 24 giờ, nổi bật nhất trong số các nhóm. Ở các hạng mục, $XLM tăng khoảng 8,81%; XRP và TEL cũng đồng thời đi lên trong cùng một nhóm. Trong khi đó, $BTC từng vươn lên gần mốc 79.000 USD rồi hạ nhiệt; toàn thị trường vẫn ghi nhận đợt bật lên cỡ khoảng 1% về vốn hóa.
PayFi đang “ăn” câu chuyện về “chuyển khoản, thanh toán, đường dẫn stablecoin”, không phải cùng một câu chuyện với thuần meme hay thuần sức mạnh tính toán. Chương trình biểu quyết theo cơ chế CLARITY đưa ranh giới giữa hàng hóa/chứng khoán quay lại bàn cân. Các tài sản thuộc nhóm thanh toán vì thế dễ được xem như tài sản có độ nhạy (beta) cao; dòng tiền sẽ đổ trước vào những cái tên có “đĩa” tương đối mỏng hơn và độ biến động lớn hơn.
Nhóm PayFi dẫn đầu một ngày không thể suy diễn rằng “mạng lưới thanh toán” sẽ đột ngột bùng nổ thanh khoản. Trước hết hãy kiểm tra xem có giao dịch duy trì hay không; sau đó mới xem sau khi việc biểu quyết/điều tiết được triển khai, beta của mảng này còn tồn tại hay không.
$XLM
#PayFi #板块轮动
Không cấu thành lời khuyên đầu tư
256

·
--
PayFi cái này, gần đây tôi thật sự có hơi bị cuốn vào rồi
Gần đây tôi cứ lướt thấy PayFi quá nhiều lần trong một thời gian, ban đầu cũng không để tâm lắm, kết quả là tự xem cuốn theo một vòng, rồi phát hiện ra hình như thứ này không hẳn chỉ là “concept” để bơm thổi.
Gần đây tôi đang chú ý nhiều nhất là @Polyflow_PayFi.
Nói thẳng ra thì, theo tôi dự án này khá đơn giản.
Công nghệ thì có thể rất ngầu, ý tưởng thì có vẻ mới, tôi sẽ xem hết những phần đó, nhưng cuối cùng vẫn phải rơi vào một vấn đề:
Tiền trên chuỗi rốt cuộc khi nào thì có thể lấy ra để thật sự dùng?
Một trong những vấn đề lớn nhất của Crypto hiện nay là: mọi người đặc biệt giỏi biến tiền “quay vòng” trên chuỗi.
Cầm cố (staking), vay mượn, giao dịch, đào (mining)—mỗi kiểu lại thêm một trò.
Nhưng nếu bạn thật sự muốn cầm USDT đi tiêu dùng ngoài đời, chuyển tiền xuyên biên giới, hay phát lương, thì bạn sẽ thấy ở giữa còn ngăn cách bởi cả một loạt thứ.
Ví, mạng lưới, Gas, kênh thanh toán…
Người bình thường nhìn tới đây chắc đã đóng trang rồi.
Vậy nên các dự án như PolyFlow đi vào từ bối cảnh thanh toán lại khiến tôi thấy khá thú vị.
Những thứ như danh tính, dòng tiền, tiêu dùng, xuyên biên giới, lương bổng—nghe có vẻ không “sexy” lắm, nhưng lại đúng là những thứ thiết yếu nhất trong đời thực.
Phía sau nữa còn có Card, eSIM, và cả thanh toán bằng AI Agent.
Đặc biệt là thanh toán bằng AI Agent!
AI tự tìm sản phẩm, tự tính giá, và tự hoàn tất thanh toán.
Bạn thậm chí cũng không cần biết phía sau đang chạy trên chuỗi nào.
Đó mới là cách tôi hiểu về PayFi.
Không phải ngày nào cũng nhấn mạnh “blockchain thay đổi thế giới”, mà là giấu blockchain ở phía sau, để bạn gần như chẳng cảm thấy mình đang dùng blockchain.
Giống như hiện tại thanh toán bằng cách quét mã QR—ai khi trả tiền lại dừng lại để nghiên cứu xem giao thức thanh toán là gì?
Crypto thật sự hữu dụng có lẽ là thứ khiến bạn quên mất rằng mình đang dùng Crypto.
Vì vậy hiện tại thái độ của tôi với PolyFlow cũng khá đơn giản:
Không vội đi quảng bá, cũng không vội kết luận.
Cứ nhìn xem—liệu nó có làm thật ra được những thứ này không.
Nếu thanh toán, xuyên biên giới, Card, và rồi trong tương lai thanh toán bằng AI Agent thật sự lần lượt chạy thông suốt, thì câu chuyện này sẽ không chỉ là “một dự án PayFi nữa” đơn thuần.
Ít nhất hiện tại, đây là một hướng tôi khá sẵn sàng bỏ thời gian để tìm hiểu.
@Square-Creator-cf6856467
#PayFi #PolyFlow #Web3
PayFi cái này, gần đây tôi thật sự có hơi bị cuốn vào rồi
Gần đây tôi cứ lướt thấy PayFi quá nhiều lần trong một thời gian, ban đầu cũng không để tâm lắm, kết quả là tự xem cuốn theo một vòng, rồi phát hiện ra hình như thứ này không hẳn chỉ là “concept” để bơm thổi.
Gần đây tôi đang chú ý nhiều nhất là @Polyflow_PayFi.
Nói thẳng ra thì, theo tôi dự án này khá đơn giản.
Công nghệ thì có thể rất ngầu, ý tưởng thì có vẻ mới, tôi sẽ xem hết những phần đó, nhưng cuối cùng vẫn phải rơi vào một vấn đề:
Tiền trên chuỗi rốt cuộc khi nào thì có thể lấy ra để thật sự dùng?
Một trong những vấn đề lớn nhất của Crypto hiện nay là: mọi người đặc biệt giỏi biến tiền “quay vòng” trên chuỗi.
Cầm cố (staking), vay mượn, giao dịch, đào (mining)—mỗi kiểu lại thêm một trò.
Nhưng nếu bạn thật sự muốn cầm USDT đi tiêu dùng ngoài đời, chuyển tiền xuyên biên giới, hay phát lương, thì bạn sẽ thấy ở giữa còn ngăn cách bởi cả một loạt thứ.
Ví, mạng lưới, Gas, kênh thanh toán…
Người bình thường nhìn tới đây chắc đã đóng trang rồi.
Vậy nên các dự án như PolyFlow đi vào từ bối cảnh thanh toán lại khiến tôi thấy khá thú vị.
Những thứ như danh tính, dòng tiền, tiêu dùng, xuyên biên giới, lương bổng—nghe có vẻ không “sexy” lắm, nhưng lại đúng là những thứ thiết yếu nhất trong đời thực.
Phía sau nữa còn có Card, eSIM, và cả thanh toán bằng AI Agent.
Đặc biệt là thanh toán bằng AI Agent!
AI tự tìm sản phẩm, tự tính giá, và tự hoàn tất thanh toán.
Bạn thậm chí cũng không cần biết phía sau đang chạy trên chuỗi nào.
Đó mới là cách tôi hiểu về PayFi.
Không phải ngày nào cũng nhấn mạnh “blockchain thay đổi thế giới”, mà là giấu blockchain ở phía sau, để bạn gần như chẳng cảm thấy mình đang dùng blockchain.
Giống như hiện tại thanh toán bằng cách quét mã QR—ai khi trả tiền lại dừng lại để nghiên cứu xem giao thức thanh toán là gì?
Crypto thật sự hữu dụng có lẽ là thứ khiến bạn quên mất rằng mình đang dùng Crypto.
Vì vậy hiện tại thái độ của tôi với PolyFlow cũng khá đơn giản:
Không vội đi quảng bá, cũng không vội kết luận.
Cứ nhìn xem—liệu nó có làm thật ra được những thứ này không.
Nếu thanh toán, xuyên biên giới, Card, và rồi trong tương lai thanh toán bằng AI Agent thật sự lần lượt chạy thông suốt, thì câu chuyện này sẽ không chỉ là “một dự án PayFi nữa” đơn thuần.
Ít nhất hiện tại, đây là một hướng tôi khá sẵn sàng bỏ thời gian để tìm hiểu.
@polyflow_PayFi
#PayFi #PolyFlow #Web3
Gần đây tôi cứ lướt thấy PayFi quá nhiều lần trong một thời gian, ban đầu cũng không để tâm lắm, kết quả là tự xem cuốn theo một vòng, rồi phát hiện ra hình như thứ này không hẳn chỉ là “concept” để bơm thổi.
Gần đây tôi đang chú ý nhiều nhất là @Polyflow_PayFi.
Nói thẳng ra thì, theo tôi dự án này khá đơn giản.
Công nghệ thì có thể rất ngầu, ý tưởng thì có vẻ mới, tôi sẽ xem hết những phần đó, nhưng cuối cùng vẫn phải rơi vào một vấn đề:
Tiền trên chuỗi rốt cuộc khi nào thì có thể lấy ra để thật sự dùng?
Một trong những vấn đề lớn nhất của Crypto hiện nay là: mọi người đặc biệt giỏi biến tiền “quay vòng” trên chuỗi.
Cầm cố (staking), vay mượn, giao dịch, đào (mining)—mỗi kiểu lại thêm một trò.
Nhưng nếu bạn thật sự muốn cầm USDT đi tiêu dùng ngoài đời, chuyển tiền xuyên biên giới, hay phát lương, thì bạn sẽ thấy ở giữa còn ngăn cách bởi cả một loạt thứ.
Ví, mạng lưới, Gas, kênh thanh toán…
Người bình thường nhìn tới đây chắc đã đóng trang rồi.
Vậy nên các dự án như PolyFlow đi vào từ bối cảnh thanh toán lại khiến tôi thấy khá thú vị.
Những thứ như danh tính, dòng tiền, tiêu dùng, xuyên biên giới, lương bổng—nghe có vẻ không “sexy” lắm, nhưng lại đúng là những thứ thiết yếu nhất trong đời thực.
Phía sau nữa còn có Card, eSIM, và cả thanh toán bằng AI Agent.
Đặc biệt là thanh toán bằng AI Agent!
AI tự tìm sản phẩm, tự tính giá, và tự hoàn tất thanh toán.
Bạn thậm chí cũng không cần biết phía sau đang chạy trên chuỗi nào.
Đó mới là cách tôi hiểu về PayFi.
Không phải ngày nào cũng nhấn mạnh “blockchain thay đổi thế giới”, mà là giấu blockchain ở phía sau, để bạn gần như chẳng cảm thấy mình đang dùng blockchain.
Giống như hiện tại thanh toán bằng cách quét mã QR—ai khi trả tiền lại dừng lại để nghiên cứu xem giao thức thanh toán là gì?
Crypto thật sự hữu dụng có lẽ là thứ khiến bạn quên mất rằng mình đang dùng Crypto.
Vì vậy hiện tại thái độ của tôi với PolyFlow cũng khá đơn giản:
Không vội đi quảng bá, cũng không vội kết luận.
Cứ nhìn xem—liệu nó có làm thật ra được những thứ này không.
Nếu thanh toán, xuyên biên giới, Card, và rồi trong tương lai thanh toán bằng AI Agent thật sự lần lượt chạy thông suốt, thì câu chuyện này sẽ không chỉ là “một dự án PayFi nữa” đơn thuần.
Ít nhất hiện tại, đây là một hướng tôi khá sẵn sàng bỏ thời gian để tìm hiểu.
@polyflow_PayFi
#PayFi #PolyFlow #Web3

风中浪客:
PayFi确实比纯炒概念强点,但关键还是看能不能真落地,别又是个画饼的。等Polyflow真能随时提钱出来再说吧,我先观望。
1
343
·
--
Trước sự tác động của làn sóng xu hướng RWA hiện nay, mọi người đều đang bàn tán về khối lượng thanh toán hàng chục nghìn tỷ của stablecoin, nhưng bạn đã từng nghĩ: Số tiền đó sau khi được chi trả rồi sẽ đi đâu?
Hiện tại, thanh toán crypto giống như rút tiền bằng thẻ: tiền chảy qua là không để lại dấu vết gì.
Còn @Polyflow_PayFi đang làm điều ngược lại—biến dòng tiền thành tài sản tín dụng của bạn trên chuỗi.
Phân tích đơn giản, họ giải quyết được 2 việc:
1️⃣ PID: tương đương “hộ chiếu tuân thủ Web3 + thẻ tín dụng” của bạn; quyền riêng tư được bảo vệ bằng ZK, nhưng hành vi chi tiêu có thể giúp bạn tích lũy tín dụng on-chain.
2️⃣ PLP: tương đương “Money Market/ổ tiết kiệm trên chuỗi + pool thanh khoản”, tiền thanh toán của cả người bán và người dùng được luân chuyển trong pool, đồng thời còn có thể nhận lợi ích phái sinh từ DeFi.
Thanh toán truyền thống là xong một giao dịch tính một lần; còn PolyFlow thì mỗi lần bạn thanh toán đều đang xây dựng đòn bẩy tài chính cho bạn.
Nền tảng của đội ngũ đều là các nhà sáng lập “lão làng” xuất thân từ thanh toán xuyên biên giới. Raymond Qu—chính là người đứng sau Geoswift. Chơi về tuân thủ và pool vốn thì đội ngũ kỳ cựu mới đủ vững.
Nếu tương lai blockchain không còn cần phải “Web3 vì Web3”, mà tiêu dùng thực sự tự nhiên chuyển hóa thành tấm vé tham gia tài chính trên chuỗi, thì đó chính là sức hấp dẫn của PayFi.
Tìm hiểu thêm thông tin dự án, theo dõi Twitter chính thức
@Polyflow_PayFi
#polyflow #PayFi #Web3支付
Trước sự tác động của làn sóng xu hướng RWA hiện nay, mọi người đều đang bàn tán về khối lượng thanh toán hàng chục nghìn tỷ của stablecoin, nhưng bạn đã từng nghĩ: Số tiền đó sau khi được chi trả rồi sẽ đi đâu?
Hiện tại, thanh toán crypto giống như rút tiền bằng thẻ: tiền chảy qua là không để lại dấu vết gì.
Còn @Polyflow_PayFi đang làm điều ngược lại—biến dòng tiền thành tài sản tín dụng của bạn trên chuỗi.
Phân tích đơn giản, họ giải quyết được 2 việc:
1️⃣ PID: tương đương “hộ chiếu tuân thủ Web3 + thẻ tín dụng” của bạn; quyền riêng tư được bảo vệ bằng ZK, nhưng hành vi chi tiêu có thể giúp bạn tích lũy tín dụng on-chain.
2️⃣ PLP: tương đương “Money Market/ổ tiết kiệm trên chuỗi + pool thanh khoản”, tiền thanh toán của cả người bán và người dùng được luân chuyển trong pool, đồng thời còn có thể nhận lợi ích phái sinh từ DeFi.
Thanh toán truyền thống là xong một giao dịch tính một lần; còn PolyFlow thì mỗi lần bạn thanh toán đều đang xây dựng đòn bẩy tài chính cho bạn.
Nền tảng của đội ngũ đều là các nhà sáng lập “lão làng” xuất thân từ thanh toán xuyên biên giới. Raymond Qu—chính là người đứng sau Geoswift. Chơi về tuân thủ và pool vốn thì đội ngũ kỳ cựu mới đủ vững.
Nếu tương lai blockchain không còn cần phải “Web3 vì Web3”, mà tiêu dùng thực sự tự nhiên chuyển hóa thành tấm vé tham gia tài chính trên chuỗi, thì đó chính là sức hấp dẫn của PayFi.
Tìm hiểu thêm thông tin dự án, theo dõi Twitter chính thức
@Polyflow_PayFi
#polyflow #PayFi #Web3支付
Hiện tại, thanh toán crypto giống như rút tiền bằng thẻ: tiền chảy qua là không để lại dấu vết gì.
Còn @Polyflow_PayFi đang làm điều ngược lại—biến dòng tiền thành tài sản tín dụng của bạn trên chuỗi.
Phân tích đơn giản, họ giải quyết được 2 việc:
1️⃣ PID: tương đương “hộ chiếu tuân thủ Web3 + thẻ tín dụng” của bạn; quyền riêng tư được bảo vệ bằng ZK, nhưng hành vi chi tiêu có thể giúp bạn tích lũy tín dụng on-chain.
2️⃣ PLP: tương đương “Money Market/ổ tiết kiệm trên chuỗi + pool thanh khoản”, tiền thanh toán của cả người bán và người dùng được luân chuyển trong pool, đồng thời còn có thể nhận lợi ích phái sinh từ DeFi.
Thanh toán truyền thống là xong một giao dịch tính một lần; còn PolyFlow thì mỗi lần bạn thanh toán đều đang xây dựng đòn bẩy tài chính cho bạn.
Nền tảng của đội ngũ đều là các nhà sáng lập “lão làng” xuất thân từ thanh toán xuyên biên giới. Raymond Qu—chính là người đứng sau Geoswift. Chơi về tuân thủ và pool vốn thì đội ngũ kỳ cựu mới đủ vững.
Nếu tương lai blockchain không còn cần phải “Web3 vì Web3”, mà tiêu dùng thực sự tự nhiên chuyển hóa thành tấm vé tham gia tài chính trên chuỗi, thì đó chính là sức hấp dẫn của PayFi.
Tìm hiểu thêm thông tin dự án, theo dõi Twitter chính thức
@Polyflow_PayFi
#polyflow #PayFi #Web3支付
1
206
·
--
Mất một chút thời gian để đọc và tổng hợp toàn bộ tài liệu của @Polyflow_PayFi, và cảm giác là cuối cùng thì câu chuyện về PayFi không còn chỉ là khẩu hiệu nữa.
Nhiều người khi nghe “thanh toán bằng crypto” sẽ nghĩ ngay đến việc: quét mã bằng stablecoin rồi chuyển khoản một lần. Nhưng thứ thực sự khiến việc triển khai ở quy mô lớn bị kẹt lại, từ trước đến nay không phải là “có thể trả tiền được hay không”, mà là cả chuỗi phía sau—tiền do ai giám sát, có hợp quy định không, thanh toán xuyên biên giới phải chờ vài ngày, và sau khi thanh toán xong thì khoản đó biến mất, không tích lũy được uy tín và cũng không mang lại lợi ích.
Cách làm của PolyFlow khá rõ ràng: tách một khoản thanh toán thành hai luồng.
PID quản danh tính và thông tin, dùng bằng chứng không kiến thức để tuân thủ nhẹ—không cần chọn một trong hai giữa quyền riêng tư và quản lý/giám sát;
PLP quản thanh khoản và quyết toán, tiền đi qua hợp đồng thông minh, nền tảng không tự “đụng” vào tiền.
Tách dòng thông tin và dòng tiền giúp giảm rủi ro khi ủy thác trước, để việc quyết toán xuyên biên giới mới có cơ hội đạt T+0; đồng thời chi phí cũng có thể hạ xuống dưới các kênh truyền thống.
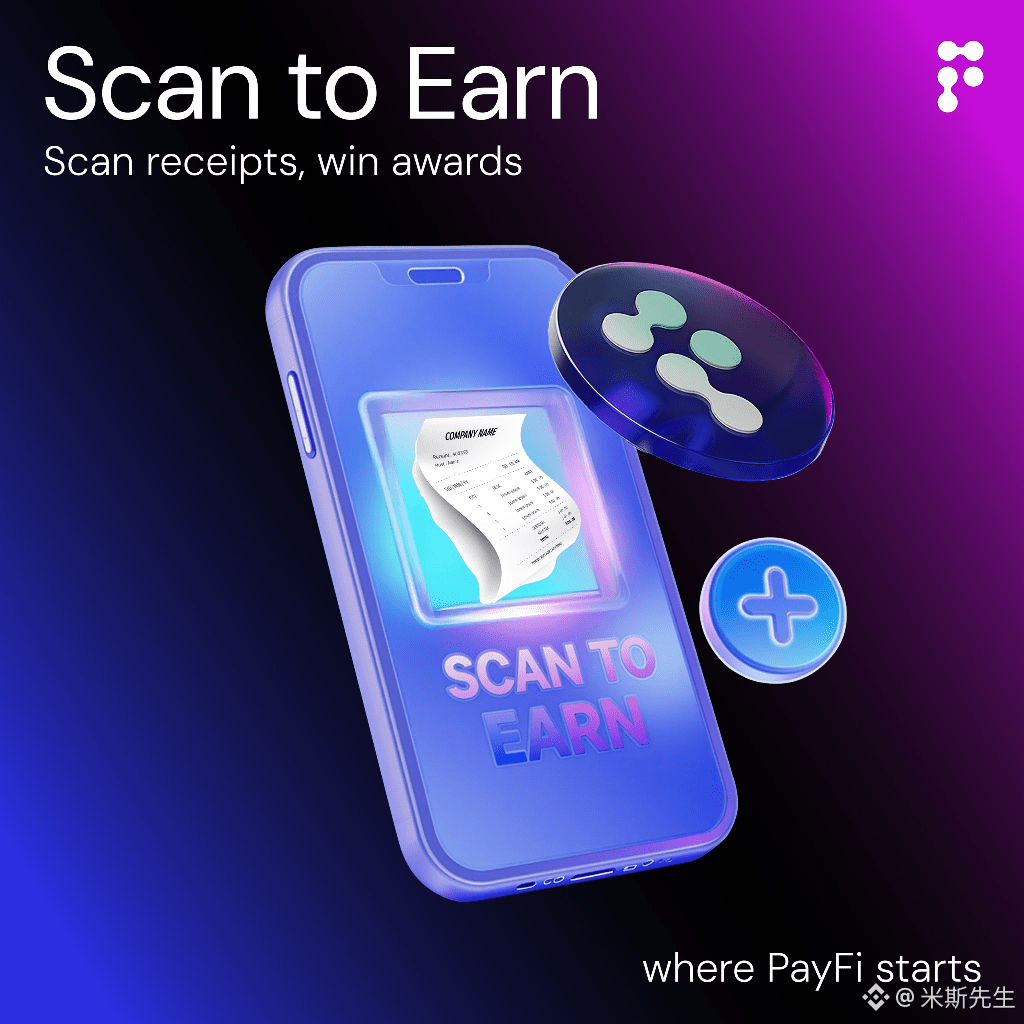
Vì vậy nó không giống một chiếc ví khác nữa, mà giống như tạo một lớp hạ tầng cho thanh toán. Trên đó còn có cả những sản phẩm dài hơi: Card nối tài sản on-chain với chi tiêu offline; Scan to Earn biến biên lai thành bản ghi on-chain; eSIM, chi trả lương, thu tiền doanh nghiệp đều có thể kết nối vào cùng một hệ thống quyết toán. Gần đây ứng dụng cũng đã lên: tiền pháp định, stablecoin, chuyển账, chi tiêu gom vào một tài khoản—khi dùng không cần phải nghĩ trước khoản tiền nằm trên chain nào, ví nào.
Mình đặc biệt quan tâm đến nhánh Scan to Earn. Mua một ly cà phê hằng ngày, đặt vé máy bay—chỉ cần gửi chứng từ lên, thì bản thân việc chi tiêu bắt đầu được “lưu lại” thành uy tín và điểm tích lũy; sau TGE thì đổi thành token nền tảng. Thanh toán không còn là dòng tiền đi một lần rồi mất, mà trở thành “hồ sơ” on-chain của chính mình. Trong tài liệu, họ ví nó như “credit Sesame” của Web3—ẩn dụ này thực sự khá đúng.
PayFi có giữ được hay không, cuối cùng không phải là xem whitepaper viết có đẹp không, mà là có người thật sự đang trả tiền, đang quét mã, đang ghi chi tiêu thực vào blockchain hay không. Hướng đi đúng rồi, phần còn lại là biến con đường đó thành hiện thực.
#polyflow #PayFi
Mất một chút thời gian để đọc và tổng hợp toàn bộ tài liệu của @Polyflow_PayFi, và cảm giác là cuối cùng thì câu chuyện về PayFi không còn chỉ là khẩu hiệu nữa.
Nhiều người khi nghe “thanh toán bằng crypto” sẽ nghĩ ngay đến việc: quét mã bằng stablecoin rồi chuyển khoản một lần. Nhưng thứ thực sự khiến việc triển khai ở quy mô lớn bị kẹt lại, từ trước đến nay không phải là “có thể trả tiền được hay không”, mà là cả chuỗi phía sau—tiền do ai giám sát, có hợp quy định không, thanh toán xuyên biên giới phải chờ vài ngày, và sau khi thanh toán xong thì khoản đó biến mất, không tích lũy được uy tín và cũng không mang lại lợi ích.
Cách làm của PolyFlow khá rõ ràng: tách một khoản thanh toán thành hai luồng.
PID quản danh tính và thông tin, dùng bằng chứng không kiến thức để tuân thủ nhẹ—không cần chọn một trong hai giữa quyền riêng tư và quản lý/giám sát;
PLP quản thanh khoản và quyết toán, tiền đi qua hợp đồng thông minh, nền tảng không tự “đụng” vào tiền.
Tách dòng thông tin và dòng tiền giúp giảm rủi ro khi ủy thác trước, để việc quyết toán xuyên biên giới mới có cơ hội đạt T+0; đồng thời chi phí cũng có thể hạ xuống dưới các kênh truyền thống.
Vì vậy nó không giống một chiếc ví khác nữa, mà giống như tạo một lớp hạ tầng cho thanh toán. Trên đó còn có cả những sản phẩm dài hơi: Card nối tài sản on-chain với chi tiêu offline; Scan to Earn biến biên lai thành bản ghi on-chain; eSIM, chi trả lương, thu tiền doanh nghiệp đều có thể kết nối vào cùng một hệ thống quyết toán. Gần đây ứng dụng cũng đã lên: tiền pháp định, stablecoin, chuyển账, chi tiêu gom vào một tài khoản—khi dùng không cần phải nghĩ trước khoản tiền nằm trên chain nào, ví nào.
Mình đặc biệt quan tâm đến nhánh Scan to Earn. Mua một ly cà phê hằng ngày, đặt vé máy bay—chỉ cần gửi chứng từ lên, thì bản thân việc chi tiêu bắt đầu được “lưu lại” thành uy tín và điểm tích lũy; sau TGE thì đổi thành token nền tảng. Thanh toán không còn là dòng tiền đi một lần rồi mất, mà trở thành “hồ sơ” on-chain của chính mình. Trong tài liệu, họ ví nó như “credit Sesame” của Web3—ẩn dụ này thực sự khá đúng.
PayFi có giữ được hay không, cuối cùng không phải là xem whitepaper viết có đẹp không, mà là có người thật sự đang trả tiền, đang quét mã, đang ghi chi tiêu thực vào blockchain hay không. Hướng đi đúng rồi, phần còn lại là biến con đường đó thành hiện thực.
#polyflow #PayFi
Nhiều người khi nghe “thanh toán bằng crypto” sẽ nghĩ ngay đến việc: quét mã bằng stablecoin rồi chuyển khoản một lần. Nhưng thứ thực sự khiến việc triển khai ở quy mô lớn bị kẹt lại, từ trước đến nay không phải là “có thể trả tiền được hay không”, mà là cả chuỗi phía sau—tiền do ai giám sát, có hợp quy định không, thanh toán xuyên biên giới phải chờ vài ngày, và sau khi thanh toán xong thì khoản đó biến mất, không tích lũy được uy tín và cũng không mang lại lợi ích.
Cách làm của PolyFlow khá rõ ràng: tách một khoản thanh toán thành hai luồng.
PID quản danh tính và thông tin, dùng bằng chứng không kiến thức để tuân thủ nhẹ—không cần chọn một trong hai giữa quyền riêng tư và quản lý/giám sát;
PLP quản thanh khoản và quyết toán, tiền đi qua hợp đồng thông minh, nền tảng không tự “đụng” vào tiền.
Tách dòng thông tin và dòng tiền giúp giảm rủi ro khi ủy thác trước, để việc quyết toán xuyên biên giới mới có cơ hội đạt T+0; đồng thời chi phí cũng có thể hạ xuống dưới các kênh truyền thống.
Vì vậy nó không giống một chiếc ví khác nữa, mà giống như tạo một lớp hạ tầng cho thanh toán. Trên đó còn có cả những sản phẩm dài hơi: Card nối tài sản on-chain với chi tiêu offline; Scan to Earn biến biên lai thành bản ghi on-chain; eSIM, chi trả lương, thu tiền doanh nghiệp đều có thể kết nối vào cùng một hệ thống quyết toán. Gần đây ứng dụng cũng đã lên: tiền pháp định, stablecoin, chuyển账, chi tiêu gom vào một tài khoản—khi dùng không cần phải nghĩ trước khoản tiền nằm trên chain nào, ví nào.
Mình đặc biệt quan tâm đến nhánh Scan to Earn. Mua một ly cà phê hằng ngày, đặt vé máy bay—chỉ cần gửi chứng từ lên, thì bản thân việc chi tiêu bắt đầu được “lưu lại” thành uy tín và điểm tích lũy; sau TGE thì đổi thành token nền tảng. Thanh toán không còn là dòng tiền đi một lần rồi mất, mà trở thành “hồ sơ” on-chain của chính mình. Trong tài liệu, họ ví nó như “credit Sesame” của Web3—ẩn dụ này thực sự khá đúng.
PayFi có giữ được hay không, cuối cùng không phải là xem whitepaper viết có đẹp không, mà là có người thật sự đang trả tiền, đang quét mã, đang ghi chi tiêu thực vào blockchain hay không. Hướng đi đúng rồi, phần còn lại là biến con đường đó thành hiện thực.
#polyflow #PayFi

222

·
--
$PID Hôm nay tôi đã lên CMC và CG.
Dự án này làm nền tảng thanh toán, không đụng đến tiền của bạn, hóa đơn chi tiêu hằng ngày còn có thể tích điểm.
Số người quét hóa đơn đã gần một triệu, đối tác về doanh số giao dịch từng đề cập con số 750 triệu USD.
Đừng nghe tôi thổi phồng, hãy tự xem trên website.
#polyflow #PayFi #PID
@Polyflow_PayFi
$PID Hôm nay tôi đã lên CMC và CG.
Dự án này làm nền tảng thanh toán, không đụng đến tiền của bạn, hóa đơn chi tiêu hằng ngày còn có thể tích điểm.
Số người quét hóa đơn đã gần một triệu, đối tác về doanh số giao dịch từng đề cập con số 750 triệu USD.
Đừng nghe tôi thổi phồng, hãy tự xem trên website.
#polyflow #PayFi #PID
@Polyflow_PayFi
Dự án này làm nền tảng thanh toán, không đụng đến tiền của bạn, hóa đơn chi tiêu hằng ngày còn có thể tích điểm.
Số người quét hóa đơn đã gần một triệu, đối tác về doanh số giao dịch từng đề cập con số 750 triệu USD.
Đừng nghe tôi thổi phồng, hãy tự xem trên website.
#polyflow #PayFi #PID
@Polyflow_PayFi

1
183
·
--
Tăng giá
📊 Khảo sát ý kiến về HUMA ($HUMA)
Dự án Huma Finance tập trung vào PayFi, kết nối tài chính và thanh toán toàn cầu với blockchain, đồng thời có sự tăng trưởng rõ rệt về quy mô giao dịch. Nhưng bạn có nghĩ rằng sự tăng trưởng này sẽ phản ánh vào hiệu suất $HUMA trong tương lai không?
🔥 Theo bạn, HUMA có thể sẽ đi về đâu ở giai đoạn tiếp theo?
🔹 🚀 Tăng mạnh
🔹 📈 Tăng dần
🔹 ↔️ Đi ngang
🔹 📉 Điều chỉnh và giảm
Chia sẻ ý kiến và lý do bạn chọn 👇
#HUMA #HumaFinance #PayFi
$HUMA
{spot}(HUMAUSDT)
😍
📊 Khảo sát ý kiến về HUMA ($HUMA )
Dự án Huma Finance tập trung vào PayFi, kết nối tài chính và thanh toán toàn cầu với blockchain, đồng thời có sự tăng trưởng rõ rệt về quy mô giao dịch. Nhưng bạn có nghĩ rằng sự tăng trưởng này sẽ phản ánh vào hiệu suất $HUMA trong tương lai không?
🔥 Theo bạn, HUMA có thể sẽ đi về đâu ở giai đoạn tiếp theo?
🔹 🚀 Tăng mạnh
🔹 📈 Tăng dần
🔹 ↔️ Đi ngang
🔹 📉 Điều chỉnh và giảm
Chia sẻ ý kiến và lý do bạn chọn 👇
#HUMA #HumaFinance #PayFi
$HUMA
😍
Dự án Huma Finance tập trung vào PayFi, kết nối tài chính và thanh toán toàn cầu với blockchain, đồng thời có sự tăng trưởng rõ rệt về quy mô giao dịch. Nhưng bạn có nghĩ rằng sự tăng trưởng này sẽ phản ánh vào hiệu suất $HUMA trong tương lai không?
🔥 Theo bạn, HUMA có thể sẽ đi về đâu ở giai đoạn tiếp theo?
🔹 🚀 Tăng mạnh
🔹 📈 Tăng dần
🔹 ↔️ Đi ngang
🔹 📉 Điều chỉnh và giảm
Chia sẻ ý kiến và lý do bạn chọn 👇
#HUMA #HumaFinance #PayFi
$HUMA
😍
69
·
--
🌐 Nâng cấp Mạng Conflux ($CFX) & Tiêu điểm Tích hợp PayFi! ⚡
Khi tiện ích thanh toán xuyên biên giới và các kiến trúc Layer-1 tập trung vào tuân thủ tiếp tục phát triển, Conflux ($CFX) vẫn là một cầu nối độc đáo kết nối thị trường crypto châu Á và toàn cầu.
Các điểm nổi bật giữ $CFX trong tâm điểm:
* Nâng cấp Hard Fork v3.1.0: Mạng lưới gần đây đã thực hiện một bản nâng cấp bắt buộc lớn, tích hợp các Đề xuất Cải tiến Conflux (CIP) quan trọng nhằm tăng khả năng tương thích với Ethereum Virtual Machine (EVM), tinh giản công cụ dành cho nhà phát triển và hoàn thiện kiến trúc bảo mật.
* Mở rộng hệ sinh thái PayFi: Các sáng kiến tăng trưởng như tích hợp Infini Card trên Conflux eSpace cho phép người dùng bridge stablecoin trong khi sử dụng CFX cho cơ chế giao dịch, thúc đẩy tiện ích thanh toán trong thế giới thực.
* Staking và lưu ký dành cho tổ chức: Việc mở rộng hỗ trợ hệ sinh thái từ các nhà cung cấp staking lớn và các giải pháp lưu ký tổ chức tiếp tục cải thiện bảo mật mạng và giảm áp lực từ lượng token lưu hành thanh khoản.
Bạn có đang theo dõi các bản nâng cấp giao thức gần đây của Conflux hay khám phá các ứng dụng PayFi đang phát triển của nó? Hãy chia sẻ suy nghĩ của bạn bên dưới! 👇
#CFX #Conflux #PayFi #Layer1
🌐 Nâng cấp Mạng Conflux ($CFX ) & Tiêu điểm Tích hợp PayFi! ⚡
Khi tiện ích thanh toán xuyên biên giới và các kiến trúc Layer-1 tập trung vào tuân thủ tiếp tục phát triển, Conflux ($CFX ) vẫn là một cầu nối độc đáo kết nối thị trường crypto châu Á và toàn cầu.
Các điểm nổi bật giữ $CFX trong tâm điểm:
* Nâng cấp Hard Fork v3.1.0: Mạng lưới gần đây đã thực hiện một bản nâng cấp bắt buộc lớn, tích hợp các Đề xuất Cải tiến Conflux (CIP) quan trọng nhằm tăng khả năng tương thích với Ethereum Virtual Machine (EVM), tinh giản công cụ dành cho nhà phát triển và hoàn thiện kiến trúc bảo mật.
* Mở rộng hệ sinh thái PayFi: Các sáng kiến tăng trưởng như tích hợp Infini Card trên Conflux eSpace cho phép người dùng bridge stablecoin trong khi sử dụng CFX cho cơ chế giao dịch, thúc đẩy tiện ích thanh toán trong thế giới thực.
* Staking và lưu ký dành cho tổ chức: Việc mở rộng hỗ trợ hệ sinh thái từ các nhà cung cấp staking lớn và các giải pháp lưu ký tổ chức tiếp tục cải thiện bảo mật mạng và giảm áp lực từ lượng token lưu hành thanh khoản.
Bạn có đang theo dõi các bản nâng cấp giao thức gần đây của Conflux hay khám phá các ứng dụng PayFi đang phát triển của nó? Hãy chia sẻ suy nghĩ của bạn bên dưới! 👇
#CFX #Conflux #PayFi #Layer1
Khi tiện ích thanh toán xuyên biên giới và các kiến trúc Layer-1 tập trung vào tuân thủ tiếp tục phát triển, Conflux ($CFX ) vẫn là một cầu nối độc đáo kết nối thị trường crypto châu Á và toàn cầu.
Các điểm nổi bật giữ $CFX trong tâm điểm:
* Nâng cấp Hard Fork v3.1.0: Mạng lưới gần đây đã thực hiện một bản nâng cấp bắt buộc lớn, tích hợp các Đề xuất Cải tiến Conflux (CIP) quan trọng nhằm tăng khả năng tương thích với Ethereum Virtual Machine (EVM), tinh giản công cụ dành cho nhà phát triển và hoàn thiện kiến trúc bảo mật.
* Mở rộng hệ sinh thái PayFi: Các sáng kiến tăng trưởng như tích hợp Infini Card trên Conflux eSpace cho phép người dùng bridge stablecoin trong khi sử dụng CFX cho cơ chế giao dịch, thúc đẩy tiện ích thanh toán trong thế giới thực.
* Staking và lưu ký dành cho tổ chức: Việc mở rộng hỗ trợ hệ sinh thái từ các nhà cung cấp staking lớn và các giải pháp lưu ký tổ chức tiếp tục cải thiện bảo mật mạng và giảm áp lực từ lượng token lưu hành thanh khoản.
Bạn có đang theo dõi các bản nâng cấp giao thức gần đây của Conflux hay khám phá các ứng dụng PayFi đang phát triển của nó? Hãy chia sẻ suy nghĩ của bạn bên dưới! 👇
#CFX #Conflux #PayFi #Layer1
3
324
Gần đây tôi bắt đầu theo dõi dự án HUMA Finance và ý tưởng của nó đã thu hút sự chú ý của tôi khác biệt so với các đồng coin khác.
Dự án tập trung vào lĩnh vực PayFi - nghĩa là gắn kết các khoản thanh toán thực tế với tài chính phi tập trung, chứ không chỉ là một đồng tiền để đầu cơ.
Một vài điểm tôi thấy ấn tượng:
1. Được hậu thuẫn bởi các nhà đầu tư lớn và có mặt trên những mạng lưới mạnh
2. Có ứng dụng thực sự trong việc chuyển tiền, không chỉ dừng lại ở Meme
3. Cộng đồng của nó hoạt động rất tích cực trên X và Discord
Tất nhiên, dự án mới nào cũng có rủi ro, và mỗi người cần tự nghiên cứu trước khi thực hiện bất kỳ bước nào.
Các bạn nghĩ gì về HUMA? Các bạn có thấy nó có tương lai trong lĩnh vực thanh toán không?
#HUMA #BinanceSquare #PayFi
#Binance
Gần đây tôi bắt đầu theo dõi dự án HUMA Finance và ý tưởng của nó đã thu hút sự chú ý của tôi khác biệt so với các đồng coin khác.
Dự án tập trung vào lĩnh vực PayFi - nghĩa là gắn kết các khoản thanh toán thực tế với tài chính phi tập trung, chứ không chỉ là một đồng tiền để đầu cơ.
Một vài điểm tôi thấy ấn tượng:
1. Được hậu thuẫn bởi các nhà đầu tư lớn và có mặt trên những mạng lưới mạnh
2. Có ứng dụng thực sự trong việc chuyển tiền, không chỉ dừng lại ở Meme
3. Cộng đồng của nó hoạt động rất tích cực trên X và Discord
Tất nhiên, dự án mới nào cũng có rủi ro, và mỗi người cần tự nghiên cứu trước khi thực hiện bất kỳ bước nào.
Các bạn nghĩ gì về HUMA? Các bạn có thấy nó có tương lai trong lĩnh vực thanh toán không?
#HUMA #BinanceSquare #PayFi
#Binance
Dự án tập trung vào lĩnh vực PayFi - nghĩa là gắn kết các khoản thanh toán thực tế với tài chính phi tập trung, chứ không chỉ là một đồng tiền để đầu cơ.
Một vài điểm tôi thấy ấn tượng:
1. Được hậu thuẫn bởi các nhà đầu tư lớn và có mặt trên những mạng lưới mạnh
2. Có ứng dụng thực sự trong việc chuyển tiền, không chỉ dừng lại ở Meme
3. Cộng đồng của nó hoạt động rất tích cực trên X và Discord
Tất nhiên, dự án mới nào cũng có rủi ro, và mỗi người cần tự nghiên cứu trước khi thực hiện bất kỳ bước nào.
Các bạn nghĩ gì về HUMA? Các bạn có thấy nó có tương lai trong lĩnh vực thanh toán không?
#HUMA #BinanceSquare #PayFi
#Binance
136

·
--
TTITLE: TẠI SAO THEO DÕI $HUMA - PayFi Có Thể Là Câu Chuyện Lớn Tiếp Theo 🚀
Nội dung bài viết:
Mình đã nghiên cứu $HUMA (Huma Finance) trong 2 tuần qua và đây là phần đánh giá thẳng thắn của mình:
Huma Finance đang xây dựng PayFi - Thanh toán tài trợ. Ý tưởng là đưa khối lượng thanh toán ngoài đời thực lên chuỗi. Khác với các đồng meme coin, họ có quan hệ đối tác thật và doanh thu thực.
Điểm mình thích:
1. Case sử dụng thật - thanh toán xuyên biên giới cần tốc độ
2. Đội ngũ đã lộ danh tính và hoạt động trên Binance Square
3. HUMA vừa được niêm yết gần đây với khối lượng mạnh, không chỉ là “hype”
Rủi ro: Token mới = biến động cao. Biểu đồ của HUMA cho thấy các đợt bơm rồi xả. Đừng dồn hết vốn.
Kế hoạch của mình: Mình sẽ không FOMO khi nến xanh. Sẽ chờ điều chỉnh rồi DCA lượng nhỏ. Ngoài ra mình cũng nắm giữ $BTC và $ETH như tài sản cốt lõi.
Đây KHÔNG phải lời khuyên tài chính - chỉ là nhật ký của mình với tư cách một trader người Kenya đang học hỏi.
Câu hỏi cho bạn: Bạn có nghĩ PayFi có thể vượt DePIN và AI để trở thành câu chuyện nổi bật của năm 2025 không? Hãy thảo luận ở phần bình luận.
$HUMA $BTC $SOL
#HUMA #PayFi #Write2Earn
{spot}(HUMAUSDT)
TTITLE: TẠI SAO THEO DÕI $HUMA - PayFi Có Thể Là Câu Chuyện Lớn Tiếp Theo 🚀
Nội dung bài viết:
Mình đã nghiên cứu $HUMA (Huma Finance) trong 2 tuần qua và đây là phần đánh giá thẳng thắn của mình:
Huma Finance đang xây dựng PayFi - Thanh toán tài trợ. Ý tưởng là đưa khối lượng thanh toán ngoài đời thực lên chuỗi. Khác với các đồng meme coin, họ có quan hệ đối tác thật và doanh thu thực.
Điểm mình thích:
1. Case sử dụng thật - thanh toán xuyên biên giới cần tốc độ
2. Đội ngũ đã lộ danh tính và hoạt động trên Binance Square
3. HUMA vừa được niêm yết gần đây với khối lượng mạnh, không chỉ là “hype”
Rủi ro: Token mới = biến động cao. Biểu đồ của HUMA cho thấy các đợt bơm rồi xả. Đừng dồn hết vốn.
Kế hoạch của mình: Mình sẽ không FOMO khi nến xanh. Sẽ chờ điều chỉnh rồi DCA lượng nhỏ. Ngoài ra mình cũng nắm giữ $BTC và $ETH như tài sản cốt lõi.
Đây KHÔNG phải lời khuyên tài chính - chỉ là nhật ký của mình với tư cách một trader người Kenya đang học hỏi.
Câu hỏi cho bạn: Bạn có nghĩ PayFi có thể vượt DePIN và AI để trở thành câu chuyện nổi bật của năm 2025 không? Hãy thảo luận ở phần bình luận.
$HUMA $BTC $SOL
#HUMA #PayFi #Write2Earn
Nội dung bài viết:
Mình đã nghiên cứu $HUMA (Huma Finance) trong 2 tuần qua và đây là phần đánh giá thẳng thắn của mình:
Huma Finance đang xây dựng PayFi - Thanh toán tài trợ. Ý tưởng là đưa khối lượng thanh toán ngoài đời thực lên chuỗi. Khác với các đồng meme coin, họ có quan hệ đối tác thật và doanh thu thực.
Điểm mình thích:
1. Case sử dụng thật - thanh toán xuyên biên giới cần tốc độ
2. Đội ngũ đã lộ danh tính và hoạt động trên Binance Square
3. HUMA vừa được niêm yết gần đây với khối lượng mạnh, không chỉ là “hype”
Rủi ro: Token mới = biến động cao. Biểu đồ của HUMA cho thấy các đợt bơm rồi xả. Đừng dồn hết vốn.
Kế hoạch của mình: Mình sẽ không FOMO khi nến xanh. Sẽ chờ điều chỉnh rồi DCA lượng nhỏ. Ngoài ra mình cũng nắm giữ $BTC và $ETH như tài sản cốt lõi.
Đây KHÔNG phải lời khuyên tài chính - chỉ là nhật ký của mình với tư cách một trader người Kenya đang học hỏi.
Câu hỏi cho bạn: Bạn có nghĩ PayFi có thể vượt DePIN và AI để trở thành câu chuyện nổi bật của năm 2025 không? Hãy thảo luận ở phần bình luận.
$HUMA $BTC $SOL
#HUMA #PayFi #Write2Earn
125
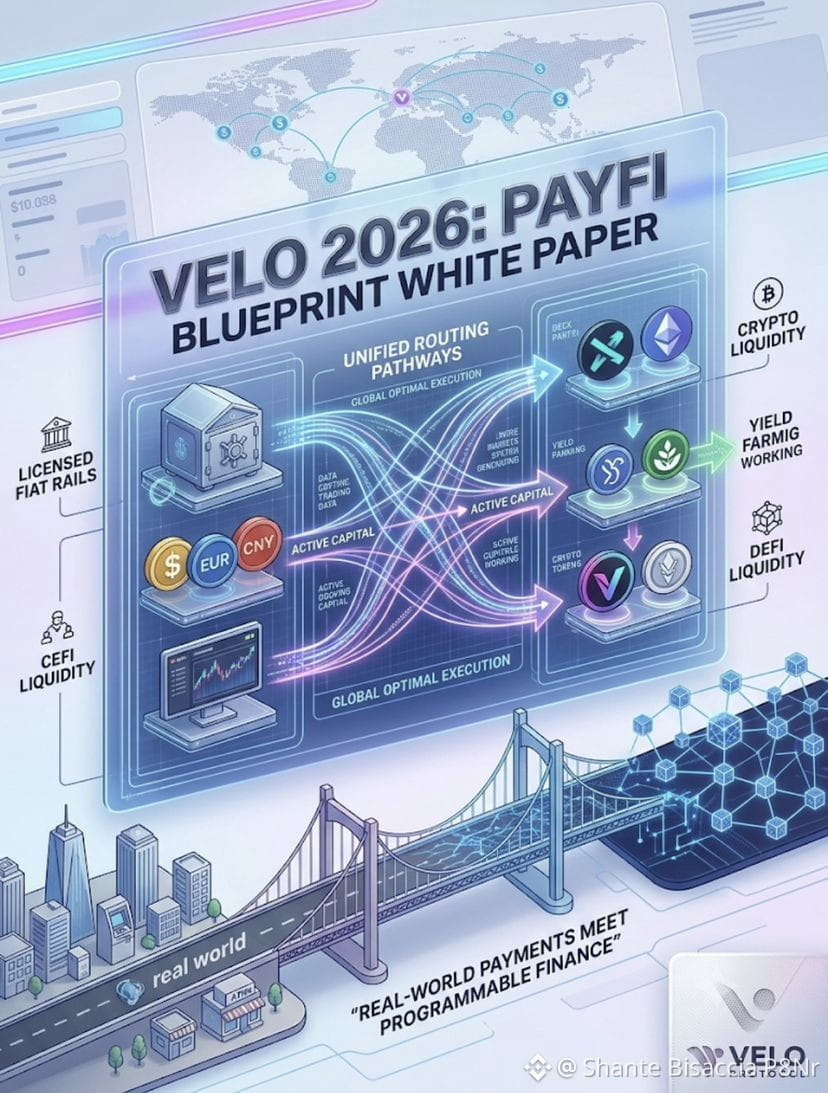
🚀 Velo Protocol ra mắt “Báo cáo tầm nhìn 2026 (2026 Blueprint Whitepaper)”: Mạng PayFi full-stack là gì?
Velo Protocol đã chia sẻ nền tảng cho tầm nhìn chiến lược của mình trong những năm tới thông qua “Velo 2026 Blueprint Whitepaper” mới. Dự án củng cố câu chuyện về PayFi (Payment Finance), hướng tới việc tạo một cây cầu vững chắc giữa ngân hàng truyền thống và hệ sinh thái crypto.
Các điểm chính:
• Đường ray Fiat có Giấy phép + Thanh khoản Crypto:
Velo tập trung vào việc kết hợp hạ tầng tài chính được quản lý, có giấy phép thương mại, cùng với thanh khoản nội sinh từ hệ sinh thái crypto.
• Hợp nhất CeFi + DeFi: Hệ sinh thái của họ nhằm tích hợp thanh khoản của tài chính tập trung (sàn giao dịch, sàn OTC) và tài chính phi tập trung vào một lớp thực thi duy nhất.
• Định tuyến Thông minh Toàn cầu: Triển khai các động cơ định tuyến tự động nhằm tìm con đường giao dịch tốt nhất trên phạm vi toàn cầu, tối ưu hóa chi phí, tốc độ và phí.
• Vốn tạo ra giá trị (Thời gian–Giá trị của tiền): Khác với các khoản thanh toán truyền thống, nơi vốn bị “đứng yên” hoặc bị giữ trong nhiều ngày, kiến trúc của Velo cho phép vốn đang lưu chuyển hoặc vốn quỹ tạo ra lợi nhuận trong khi vận hành mạng.
Kết luận: Velo đang hướng mạnh tới việc có mặt như một lớp hạ tầng quy mô lớn cho châu Á và các thị trường toàn cầu, biến các khoản thanh toán xuyên biên giới từ một quy trình chậm và tốn kém thành một hệ thống có thể lập trình theo thời gian thực.
$VELO #PayFi #Web3 #CryptoNews
🚀 Velo Protocol ra mắt “Báo cáo tầm nhìn 2026 (2026 Blueprint Whitepaper)”: Mạng PayFi full-stack là gì?
Velo Protocol đã chia sẻ nền tảng cho tầm nhìn chiến lược của mình trong những năm tới thông qua “Velo 2026 Blueprint Whitepaper” mới. Dự án củng cố câu chuyện về PayFi (Payment Finance), hướng tới việc tạo một cây cầu vững chắc giữa ngân hàng truyền thống và hệ sinh thái crypto.
Các điểm chính:
• Đường ray Fiat có Giấy phép + Thanh khoản Crypto:
Velo tập trung vào việc kết hợp hạ tầng tài chính được quản lý, có giấy phép thương mại, cùng với thanh khoản nội sinh từ hệ sinh thái crypto.
• Hợp nhất CeFi + DeFi: Hệ sinh thái của họ nhằm tích hợp thanh khoản của tài chính tập trung (sàn giao dịch, sàn OTC) và tài chính phi tập trung vào một lớp thực thi duy nhất.
• Định tuyến Thông minh Toàn cầu: Triển khai các động cơ định tuyến tự động nhằm tìm con đường giao dịch tốt nhất trên phạm vi toàn cầu, tối ưu hóa chi phí, tốc độ và phí.
• Vốn tạo ra giá trị (Thời gian–Giá trị của tiền): Khác với các khoản thanh toán truyền thống, nơi vốn bị “đứng yên” hoặc bị giữ trong nhiều ngày, kiến trúc của Velo cho phép vốn đang lưu chuyển hoặc vốn quỹ tạo ra lợi nhuận trong khi vận hành mạng.
Kết luận: Velo đang hướng mạnh tới việc có mặt như một lớp hạ tầng quy mô lớn cho châu Á và các thị trường toàn cầu, biến các khoản thanh toán xuyên biên giới từ một quy trình chậm và tốn kém thành một hệ thống có thể lập trình theo thời gian thực.
$VELO #PayFi #Web3 #CryptoNews
Velo Protocol đã chia sẻ nền tảng cho tầm nhìn chiến lược của mình trong những năm tới thông qua “Velo 2026 Blueprint Whitepaper” mới. Dự án củng cố câu chuyện về PayFi (Payment Finance), hướng tới việc tạo một cây cầu vững chắc giữa ngân hàng truyền thống và hệ sinh thái crypto.
Các điểm chính:
• Đường ray Fiat có Giấy phép + Thanh khoản Crypto:
Velo tập trung vào việc kết hợp hạ tầng tài chính được quản lý, có giấy phép thương mại, cùng với thanh khoản nội sinh từ hệ sinh thái crypto.
• Hợp nhất CeFi + DeFi: Hệ sinh thái của họ nhằm tích hợp thanh khoản của tài chính tập trung (sàn giao dịch, sàn OTC) và tài chính phi tập trung vào một lớp thực thi duy nhất.
• Định tuyến Thông minh Toàn cầu: Triển khai các động cơ định tuyến tự động nhằm tìm con đường giao dịch tốt nhất trên phạm vi toàn cầu, tối ưu hóa chi phí, tốc độ và phí.
• Vốn tạo ra giá trị (Thời gian–Giá trị của tiền): Khác với các khoản thanh toán truyền thống, nơi vốn bị “đứng yên” hoặc bị giữ trong nhiều ngày, kiến trúc của Velo cho phép vốn đang lưu chuyển hoặc vốn quỹ tạo ra lợi nhuận trong khi vận hành mạng.
Kết luận: Velo đang hướng mạnh tới việc có mặt như một lớp hạ tầng quy mô lớn cho châu Á và các thị trường toàn cầu, biến các khoản thanh toán xuyên biên giới từ một quy trình chậm và tốn kém thành một hệ thống có thể lập trình theo thời gian thực.
$VELO #PayFi #Web3 #CryptoNews
1
79
·
--
Tăng giá
🚨 $XLM
{spot}(XLMUSDT)
CÁC LỆNH SHORT ĐANG BỊ TIÊU DIỆT — ĐÂY KHÔNG PHẢI LÀ MỘT CUỘC TẬP TRẬN 🚨
Chiến trường hiện tại đang rất khốc liệt… và các gấu thì sao?
Chúng đang bị quét sạch giữa cỏ cao. 🌿💀
đang trong một nhiệm vụ — và nó không có dấu hiệu chậm lại.
🔥 TẠI SAO XLM ĐANG TĂNG GIÁ (NÓ KHÔNG PHẢI NGẪU NHIÊN)
Động thái này dựa trên SỰ SỬ DỤNG THỰC TẾ — không phải là cường điệu.
💸 PayFi đang vào cuộc mạnh mẽ:
MoneyGram đang chạy các đường ray stablecoin trên Stellar
Zebec cho phép trả lương ngay lập tức cho các doanh nghiệp
👉 Đây là sự chấp nhận trong thế giới thực, không phải là vaporware.
🏦 VIỆC TOKEN HÓA TÀI SẢN THỰC TẾ ĐANG BÙNG NỔ:
Hơn 2 TỶ ĐÔ LA+ đã được token hóa
Các ông lớn như DTCC và Franklin Templeton đang tham gia
👉 Dịch nghĩa: Tiền của các tổ chức đang vào cuộc chơi.
📊 CẤU TRÚC THỊ TRƯỜNG — ĐÂY LÀ NƠI TRỞ NÊN NÓNG BỎNG
📈 Giá = CHỈ TĂNG
🔴 Tỷ lệ Funding = ÂM
🐻 Gấu = VẪN ĐANG SHORT
💥 Sự kết hợp đó = NHIÊN LIỆU LỆNH SHORT SQUEEZE
Mọi lệnh short mở ngay bây giờ?
👉 Cơ bản là đang trả tiền cho các bò để giữ vị thế dài.
🎯 THIẾT LẬP GIAO DỊCH (CÓ ĐỘ TIN CẬY CAO)
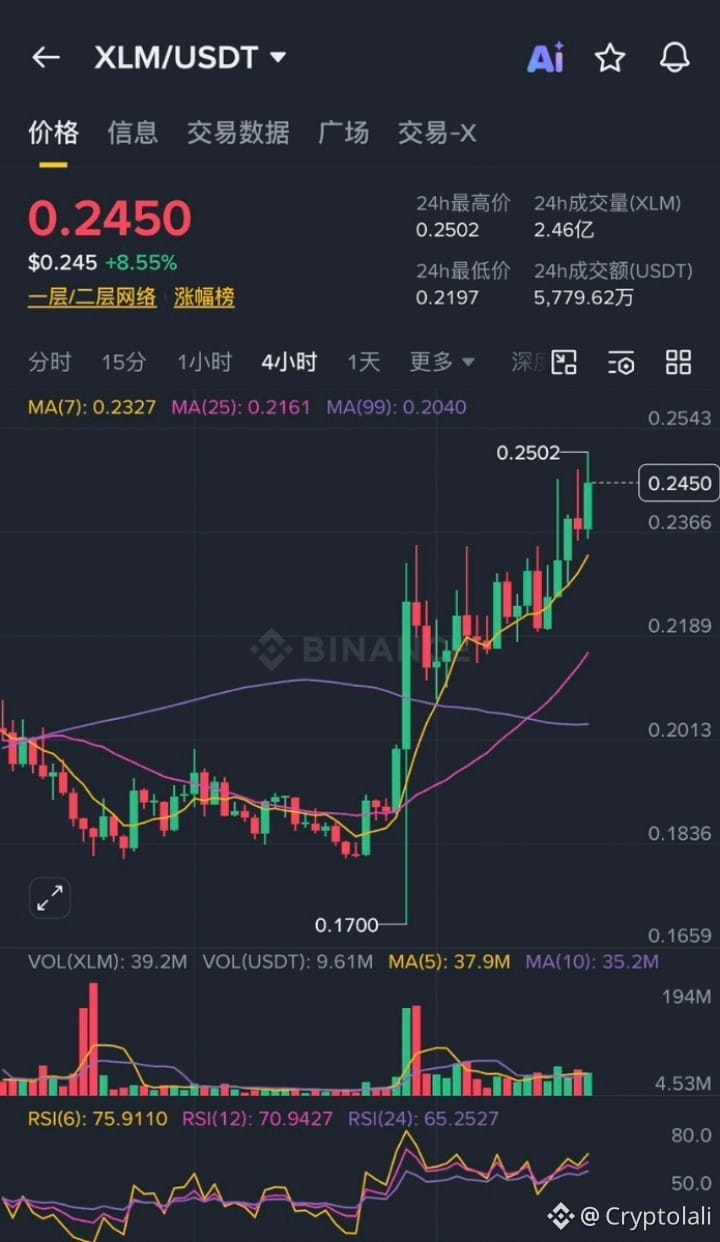
🟢 Khu vực vào lệnh: $0.20 – $0.22 (mua khi giá giảm)
🎯 Mục tiêu: $0.26
🛑 Dừng lỗ: $0.18
⚡ Hiện tại: ~$0.247 (+9.44%) — đã bắt đầu nóng lên
⚠️ CẢNH BÁO CUỐI CÙNG ĐẾN CÁC LỆNH SHORT
Bạn không đang đấu với cường điệu…
Bạn đang đấu với sự chấp nhận + các tổ chức + động lực thanh khoản
Và ngay bây giờ?
👉 Đó là một trận chiến thua.
🚀 KHÔNG CHỈ LÀ TĂNG — NÓ ĐANG ĐƯỢC SỬ DỤNG
Còn đang nghĩ đến việc short sao?
Chúc bạn may mắn… bạn sẽ cần đấy. 😏
#XLM #Altcoins #Stellar #RWA #PayFi
🚨 $XLM
CÁC LỆNH SHORT ĐANG BỊ TIÊU DIỆT — ĐÂY KHÔNG PHẢI LÀ MỘT CUỘC TẬP TRẬN 🚨
Chiến trường hiện tại đang rất khốc liệt… và các gấu thì sao?
Chúng đang bị quét sạch giữa cỏ cao. 🌿💀
đang trong một nhiệm vụ — và nó không có dấu hiệu chậm lại.
🔥 TẠI SAO XLM ĐANG TĂNG GIÁ (NÓ KHÔNG PHẢI NGẪU NHIÊN)
Động thái này dựa trên SỰ SỬ DỤNG THỰC TẾ — không phải là cường điệu.
💸 PayFi đang vào cuộc mạnh mẽ:
MoneyGram đang chạy các đường ray stablecoin trên Stellar
Zebec cho phép trả lương ngay lập tức cho các doanh nghiệp
👉 Đây là sự chấp nhận trong thế giới thực, không phải là vaporware.
🏦 VIỆC TOKEN HÓA TÀI SẢN THỰC TẾ ĐANG BÙNG NỔ:
Hơn 2 TỶ ĐÔ LA+ đã được token hóa
Các ông lớn như DTCC và Franklin Templeton đang tham gia
👉 Dịch nghĩa: Tiền của các tổ chức đang vào cuộc chơi.
📊 CẤU TRÚC THỊ TRƯỜNG — ĐÂY LÀ NƠI TRỞ NÊN NÓNG BỎNG
📈 Giá = CHỈ TĂNG
🔴 Tỷ lệ Funding = ÂM
🐻 Gấu = VẪN ĐANG SHORT
💥 Sự kết hợp đó = NHIÊN LIỆU LỆNH SHORT SQUEEZE
Mọi lệnh short mở ngay bây giờ?
👉 Cơ bản là đang trả tiền cho các bò để giữ vị thế dài.
🎯 THIẾT LẬP GIAO DỊCH (CÓ ĐỘ TIN CẬY CAO)
🟢 Khu vực vào lệnh: $0.20 – $0.22 (mua khi giá giảm)
🎯 Mục tiêu: $0.26
🛑 Dừng lỗ: $0.18
⚡ Hiện tại: ~$0.247 (+9.44%) — đã bắt đầu nóng lên
⚠️ CẢNH BÁO CUỐI CÙNG ĐẾN CÁC LỆNH SHORT
Bạn không đang đấu với cường điệu…
Bạn đang đấu với sự chấp nhận + các tổ chức + động lực thanh khoản
Và ngay bây giờ?
👉 Đó là một trận chiến thua.
🚀 KHÔNG CHỈ LÀ TĂNG — NÓ ĐANG ĐƯỢC SỬ DỤNG
Còn đang nghĩ đến việc short sao?
Chúc bạn may mắn… bạn sẽ cần đấy. 😏
#XLM #Altcoins #Stellar #RWA #PayFi
CÁC LỆNH SHORT ĐANG BỊ TIÊU DIỆT — ĐÂY KHÔNG PHẢI LÀ MỘT CUỘC TẬP TRẬN 🚨
Chiến trường hiện tại đang rất khốc liệt… và các gấu thì sao?
Chúng đang bị quét sạch giữa cỏ cao. 🌿💀
đang trong một nhiệm vụ — và nó không có dấu hiệu chậm lại.
🔥 TẠI SAO XLM ĐANG TĂNG GIÁ (NÓ KHÔNG PHẢI NGẪU NHIÊN)
Động thái này dựa trên SỰ SỬ DỤNG THỰC TẾ — không phải là cường điệu.
💸 PayFi đang vào cuộc mạnh mẽ:
MoneyGram đang chạy các đường ray stablecoin trên Stellar
Zebec cho phép trả lương ngay lập tức cho các doanh nghiệp
👉 Đây là sự chấp nhận trong thế giới thực, không phải là vaporware.
🏦 VIỆC TOKEN HÓA TÀI SẢN THỰC TẾ ĐANG BÙNG NỔ:
Hơn 2 TỶ ĐÔ LA+ đã được token hóa
Các ông lớn như DTCC và Franklin Templeton đang tham gia
👉 Dịch nghĩa: Tiền của các tổ chức đang vào cuộc chơi.
📊 CẤU TRÚC THỊ TRƯỜNG — ĐÂY LÀ NƠI TRỞ NÊN NÓNG BỎNG
📈 Giá = CHỈ TĂNG
🔴 Tỷ lệ Funding = ÂM
🐻 Gấu = VẪN ĐANG SHORT
💥 Sự kết hợp đó = NHIÊN LIỆU LỆNH SHORT SQUEEZE
Mọi lệnh short mở ngay bây giờ?
👉 Cơ bản là đang trả tiền cho các bò để giữ vị thế dài.
🎯 THIẾT LẬP GIAO DỊCH (CÓ ĐỘ TIN CẬY CAO)
🟢 Khu vực vào lệnh: $0.20 – $0.22 (mua khi giá giảm)
🎯 Mục tiêu: $0.26
🛑 Dừng lỗ: $0.18
⚡ Hiện tại: ~$0.247 (+9.44%) — đã bắt đầu nóng lên
⚠️ CẢNH BÁO CUỐI CÙNG ĐẾN CÁC LỆNH SHORT
Bạn không đang đấu với cường điệu…
Bạn đang đấu với sự chấp nhận + các tổ chức + động lực thanh khoản
Và ngay bây giờ?
👉 Đó là một trận chiến thua.
🚀 KHÔNG CHỈ LÀ TĂNG — NÓ ĐANG ĐƯỢC SỬ DỤNG
Còn đang nghĩ đến việc short sao?
Chúc bạn may mắn… bạn sẽ cần đấy. 😏
#XLM #Altcoins #Stellar #RWA #PayFi
117
·
--
Tăng giá
NHỮNG TUYẾN ĐƯỜNG TIỀN MỚI: VELO LABS GIỮ DÒNG CHẢY CHÂU Á
Trong khi các đèn sân khấu ở phương Tây bị xao nhãng bởi tiếng ồn quy định hằng ngày, thì ở Đông Nam Á, một trong những thương vụ hạ tầng thanh toán nặng ký và thực tế nhất của khu vực vừa được chốt lại. Velo Labs đã rời khỏi vai trò một dự án phòng thí nghiệm và chuyển thành “đi ống” theo nghĩa thể chế thuần túy.
Trọng tâm của lực kéo là việc triển khai mạng lưới trao đổi tín dụng liên hiệp (federated) của họ—một kiến trúc kỹ thuật được thiết kế riêng để “nuốt” chi phí và rút ngắn thời gian chuyển tiền, cũng như khâu thanh toán xuyên biên giới tại những thị trường năng động nhất của châu Á.
Dự án vừa xác nhận tính khả thi về mặt kinh doanh sau khi đảm bảo một vòng đầu tư chiến lược thứ hai từ UOB Venture Management, đơn vị đầu tư của United Overseas Bank (một trong những “ông lớn” ngân hàng không thể phủ nhận của khu vực).
Họ không chỉ dừng lại ở các khoản kiều hối bán lẻ; họ đã kích hoạt các sáng kiến vận hành để xử lý quỹ ngân quỹ ngắn hạn được token hóa, đưa dòng tiền doanh nghiệp nặng ký trực tiếp vào các đường ray kỹ thuật số của mình.
Bằng cách liên kết với ngân hàng truyền thống như United Overseas Bank và kết nối các nguồn ngân quỹ của Đông Nam Á, Velo không cạnh tranh bằng sự thiện cảm trên mạng lưới; họ đang xây dựng những “kênh độc quyền” nơi mà vốn của ngày mai sẽ đi qua.
Những đường ống vẫn được nối âm thầm. Trong khi đám đông nhìn vào màn hình, tiền thông minh kiểm soát các cảng.
#VeloLabs $VELO #PayFi #RWA
NHỮNG TUYẾN ĐƯỜNG TIỀN MỚI: VELO LABS GIỮ DÒNG CHẢY CHÂU Á
Trong khi các đèn sân khấu ở phương Tây bị xao nhãng bởi tiếng ồn quy định hằng ngày, thì ở Đông Nam Á, một trong những thương vụ hạ tầng thanh toán nặng ký và thực tế nhất của khu vực vừa được chốt lại. Velo Labs đã rời khỏi vai trò một dự án phòng thí nghiệm và chuyển thành “đi ống” theo nghĩa thể chế thuần túy.
Trọng tâm của lực kéo là việc triển khai mạng lưới trao đổi tín dụng liên hiệp (federated) của họ—một kiến trúc kỹ thuật được thiết kế riêng để “nuốt” chi phí và rút ngắn thời gian chuyển tiền, cũng như khâu thanh toán xuyên biên giới tại những thị trường năng động nhất của châu Á.
Dự án vừa xác nhận tính khả thi về mặt kinh doanh sau khi đảm bảo một vòng đầu tư chiến lược thứ hai từ UOB Venture Management, đơn vị đầu tư của United Overseas Bank (một trong những “ông lớn” ngân hàng không thể phủ nhận của khu vực).
Họ không chỉ dừng lại ở các khoản kiều hối bán lẻ; họ đã kích hoạt các sáng kiến vận hành để xử lý quỹ ngân quỹ ngắn hạn được token hóa, đưa dòng tiền doanh nghiệp nặng ký trực tiếp vào các đường ray kỹ thuật số của mình.
Bằng cách liên kết với ngân hàng truyền thống như United Overseas Bank và kết nối các nguồn ngân quỹ của Đông Nam Á, Velo không cạnh tranh bằng sự thiện cảm trên mạng lưới; họ đang xây dựng những “kênh độc quyền” nơi mà vốn của ngày mai sẽ đi qua.
Những đường ống vẫn được nối âm thầm. Trong khi đám đông nhìn vào màn hình, tiền thông minh kiểm soát các cảng.
#VeloLabs $VELO #PayFi #RWA
Trong khi các đèn sân khấu ở phương Tây bị xao nhãng bởi tiếng ồn quy định hằng ngày, thì ở Đông Nam Á, một trong những thương vụ hạ tầng thanh toán nặng ký và thực tế nhất của khu vực vừa được chốt lại. Velo Labs đã rời khỏi vai trò một dự án phòng thí nghiệm và chuyển thành “đi ống” theo nghĩa thể chế thuần túy.
Trọng tâm của lực kéo là việc triển khai mạng lưới trao đổi tín dụng liên hiệp (federated) của họ—một kiến trúc kỹ thuật được thiết kế riêng để “nuốt” chi phí và rút ngắn thời gian chuyển tiền, cũng như khâu thanh toán xuyên biên giới tại những thị trường năng động nhất của châu Á.
Dự án vừa xác nhận tính khả thi về mặt kinh doanh sau khi đảm bảo một vòng đầu tư chiến lược thứ hai từ UOB Venture Management, đơn vị đầu tư của United Overseas Bank (một trong những “ông lớn” ngân hàng không thể phủ nhận của khu vực).
Họ không chỉ dừng lại ở các khoản kiều hối bán lẻ; họ đã kích hoạt các sáng kiến vận hành để xử lý quỹ ngân quỹ ngắn hạn được token hóa, đưa dòng tiền doanh nghiệp nặng ký trực tiếp vào các đường ray kỹ thuật số của mình.
Bằng cách liên kết với ngân hàng truyền thống như United Overseas Bank và kết nối các nguồn ngân quỹ của Đông Nam Á, Velo không cạnh tranh bằng sự thiện cảm trên mạng lưới; họ đang xây dựng những “kênh độc quyền” nơi mà vốn của ngày mai sẽ đi qua.
Những đường ống vẫn được nối âm thầm. Trong khi đám đông nhìn vào màn hình, tiền thông minh kiểm soát các cảng.
#VeloLabs $VELO #PayFi #RWA
3
159
·
--
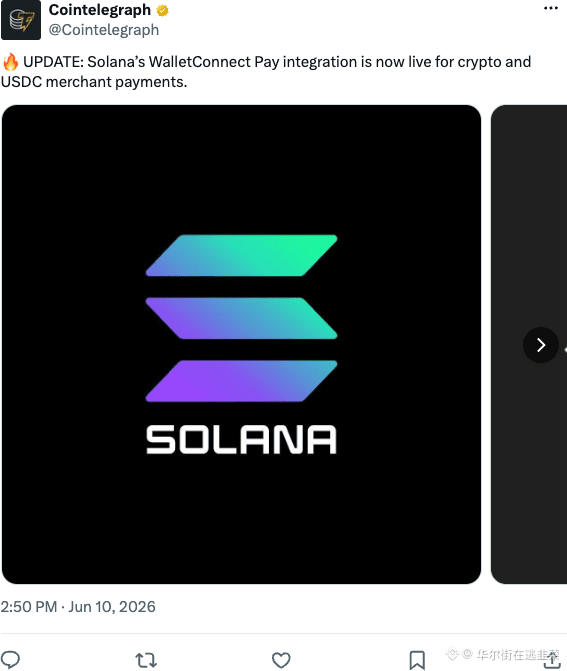
Ví điện tử quét mã mua cà phê cuối cùng cũng có thể dùng USDC trực tiếp rồi, đợt WalletConnect Pay của Solana đang nhắm đến việc thu tiền offline. Câu chuyện thanh toán đã được bàn tán khá nhiều, nhưng với việc thanh toán ít hao tổn thì SOL thực sự có thể đảm nhiệm. Chỉ cần xem các thương nhân có thực sự triển khai không, đừng vội kêu gọi bùng nổ khi chưa có tăng trưởng. #PayFi $SOL
{future}(SOLUSDT)
Ví điện tử quét mã mua cà phê cuối cùng cũng có thể dùng USDC trực tiếp rồi, đợt WalletConnect Pay của Solana đang nhắm đến việc thu tiền offline. Câu chuyện thanh toán đã được bàn tán khá nhiều, nhưng với việc thanh toán ít hao tổn thì SOL thực sự có thể đảm nhiệm. Chỉ cần xem các thương nhân có thực sự triển khai không, đừng vội kêu gọi bùng nổ khi chưa có tăng trưởng. #PayFi $SOL
120
·
--
Trong 12 giờ qua, điều tôi quan tâm không phải là có thêm một U Card mới, mà là stablecoin đang chuyển từ "công cụ rút tiền" thành "cổng thu nhập".
Một bên là Deel đang đẩy mạnh việc trả lương bằng stablecoin vào các tình huống HR/Payroll chính thống, bên kia thị trường lại đang thảo luận sôi nổi về việc tiêu thụ thẻ crypto đang gia tăng, các tổ chức thanh toán truyền thống đang nhanh chóng tham gia. Nhiều người vẫn còn dùng các tiêu chí như "phí thấp hay không, thiết kế thẻ ra sao, có thể quẹt không" để chọn U Card, nhưng tôi thấy điều đó đã hơi lỗi thời.
Giai đoạn tiếp theo, điều cần so sánh không phải là thẻ mà là toàn bộ lộ trình:
1. Sau khi nhận được stablecoin, bạn có thể hoàn thành việc quy đổi/rút tiền một cách trơn tru không
2. Tình huống tiêu dùng có ổn định không, không bị lỗi đơn, từ chối, hay bị đóng băng rủi ro
3. Từ việc nhận tiền, giữ, đến tiêu dùng, có thể tạo ra trải nghiệm liên tục chứ không phải lắp ghép từng phần
Nói trắng ra, U Card sẽ ngày càng giống như "sản phẩm cuối cùng", phần ổn định của việc nhận tiền, thanh toán, tuân thủ và kiểm soát rủi ro mới là nơi quyết định giới hạn trải nghiệm.
Vì vậy, khi nhìn vào các dự án PayFi hoặc U Card, tôi sẽ hỏi: Nó giải quyết vấn đề của thẻ hay vấn đề của lộ trình? Nếu chỉ phát hành một thẻ, lợi thế cạnh tranh rất mỏng; nếu có thể làm rõ quy trình rút tiền, thanh toán và các tình huống tiêu dùng, giá trị mới dần dần xuất hiện.
Đây cũng là lý do tôi thấy các công cụ như Payall.ai thú vị hơn: không chỉ đơn thuần so sánh thẻ nào ngon hơn, mà còn giúp người dùng hiểu rõ các U Card khác nhau, lộ trình rút tiền và tình huống tiêu dùng trên cùng một hình ảnh.
#稳定币 #加密支付 #PayFi
Trong 12 giờ qua, điều tôi quan tâm không phải là có thêm một U Card mới, mà là stablecoin đang chuyển từ "công cụ rút tiền" thành "cổng thu nhập".
Một bên là Deel đang đẩy mạnh việc trả lương bằng stablecoin vào các tình huống HR/Payroll chính thống, bên kia thị trường lại đang thảo luận sôi nổi về việc tiêu thụ thẻ crypto đang gia tăng, các tổ chức thanh toán truyền thống đang nhanh chóng tham gia. Nhiều người vẫn còn dùng các tiêu chí như "phí thấp hay không, thiết kế thẻ ra sao, có thể quẹt không" để chọn U Card, nhưng tôi thấy điều đó đã hơi lỗi thời.
Giai đoạn tiếp theo, điều cần so sánh không phải là thẻ mà là toàn bộ lộ trình:
1. Sau khi nhận được stablecoin, bạn có thể hoàn thành việc quy đổi/rút tiền một cách trơn tru không
2. Tình huống tiêu dùng có ổn định không, không bị lỗi đơn, từ chối, hay bị đóng băng rủi ro
3. Từ việc nhận tiền, giữ, đến tiêu dùng, có thể tạo ra trải nghiệm liên tục chứ không phải lắp ghép từng phần
Nói trắng ra, U Card sẽ ngày càng giống như "sản phẩm cuối cùng", phần ổn định của việc nhận tiền, thanh toán, tuân thủ và kiểm soát rủi ro mới là nơi quyết định giới hạn trải nghiệm.
Vì vậy, khi nhìn vào các dự án PayFi hoặc U Card, tôi sẽ hỏi: Nó giải quyết vấn đề của thẻ hay vấn đề của lộ trình? Nếu chỉ phát hành một thẻ, lợi thế cạnh tranh rất mỏng; nếu có thể làm rõ quy trình rút tiền, thanh toán và các tình huống tiêu dùng, giá trị mới dần dần xuất hiện.
Đây cũng là lý do tôi thấy các công cụ như Payall.ai thú vị hơn: không chỉ đơn thuần so sánh thẻ nào ngon hơn, mà còn giúp người dùng hiểu rõ các U Card khác nhau, lộ trình rút tiền và tình huống tiêu dùng trên cùng một hình ảnh.
#稳定币 #加密支付 #PayFi
Một bên là Deel đang đẩy mạnh việc trả lương bằng stablecoin vào các tình huống HR/Payroll chính thống, bên kia thị trường lại đang thảo luận sôi nổi về việc tiêu thụ thẻ crypto đang gia tăng, các tổ chức thanh toán truyền thống đang nhanh chóng tham gia. Nhiều người vẫn còn dùng các tiêu chí như "phí thấp hay không, thiết kế thẻ ra sao, có thể quẹt không" để chọn U Card, nhưng tôi thấy điều đó đã hơi lỗi thời.
Giai đoạn tiếp theo, điều cần so sánh không phải là thẻ mà là toàn bộ lộ trình:
1. Sau khi nhận được stablecoin, bạn có thể hoàn thành việc quy đổi/rút tiền một cách trơn tru không
2. Tình huống tiêu dùng có ổn định không, không bị lỗi đơn, từ chối, hay bị đóng băng rủi ro
3. Từ việc nhận tiền, giữ, đến tiêu dùng, có thể tạo ra trải nghiệm liên tục chứ không phải lắp ghép từng phần
Nói trắng ra, U Card sẽ ngày càng giống như "sản phẩm cuối cùng", phần ổn định của việc nhận tiền, thanh toán, tuân thủ và kiểm soát rủi ro mới là nơi quyết định giới hạn trải nghiệm.
Vì vậy, khi nhìn vào các dự án PayFi hoặc U Card, tôi sẽ hỏi: Nó giải quyết vấn đề của thẻ hay vấn đề của lộ trình? Nếu chỉ phát hành một thẻ, lợi thế cạnh tranh rất mỏng; nếu có thể làm rõ quy trình rút tiền, thanh toán và các tình huống tiêu dùng, giá trị mới dần dần xuất hiện.
Đây cũng là lý do tôi thấy các công cụ như Payall.ai thú vị hơn: không chỉ đơn thuần so sánh thẻ nào ngon hơn, mà còn giúp người dùng hiểu rõ các U Card khác nhau, lộ trình rút tiền và tình huống tiêu dùng trên cùng một hình ảnh.
#稳定币 #加密支付 #PayFi
82
·
--
Mình vừa đi
XLM hôm nay tăng gần 10%
Mình suýt quên đồng này vẫn còn sống
Kết quả là, trong khi mọi người đang dán mắt vào BTC
Thì người ta lén lút tạo ra một cú sốc lớn
Khối lượng giao dịch trên chuỗi Stellar từ 150 triệu nhảy vọt lên 880 triệu
Hơn gấp 5 lần
Mình không thể tin vào mắt mình
Ba chất xúc tác cùng lúc bùng nổ
Spiko Finance đã token hóa 1 tỷ USD tài sản trên Stellar
Không phải chỉ là thử nghiệm
Mà là tiền thật được đưa lên chuỗi
Zebec Network đã tạo ra nền tảng phát lương trên Stellar
Kết nối trực tiếp với thẻ ghi nợ Mastercard
Từ giờ, việc phát lương có thể thực sự sử dụng tiền điện tử
Ngân hàng Canada VersaBank đã khởi động kế hoạch Digital Meteor
Phát hành ngân hàng token hóa tiền gửi trên Stellar
Không phải stablecoin
Mà là chứng chỉ nợ của chính ngân hàng
Hai cái này hoàn toàn khác nhau
Phân tích kỹ thuật
XLM đã trở lại vùng giao dịch dày đặc 0.20-0.21
RSI 59 vẫn chưa quá mua
Mốc tiếp theo là 0.26
Câu chuyện PayFi mình thấy là thật
Không phải chỉ là đầu cơ ý tưởng
Mà thực sự có người đang sử dụng blockchain để thanh toán
Stellar đã hoạt động trong lĩnh vực thanh toán xuyên biên giới suốt 10 năm
Bây giờ cuối cùng có người thực sự dùng nó như hạ tầng thanh toán
Nhưng đừng vội vàng lao vào
Việc tổ chức công bố hợp tác và thực sự có người sử dụng là hai chuyện khác nhau
Trước tiên hãy xem mức độ hoạt động trên chuỗi có thể duy trì được không
$XLM #PayFi #RWA #Stellar
Mình vừa đi
XLM hôm nay tăng gần 10%
Mình suýt quên đồng này vẫn còn sống
Kết quả là, trong khi mọi người đang dán mắt vào BTC
Thì người ta lén lút tạo ra một cú sốc lớn
Khối lượng giao dịch trên chuỗi Stellar từ 150 triệu nhảy vọt lên 880 triệu
Hơn gấp 5 lần
Mình không thể tin vào mắt mình
Ba chất xúc tác cùng lúc bùng nổ
Spiko Finance đã token hóa 1 tỷ USD tài sản trên Stellar
Không phải chỉ là thử nghiệm
Mà là tiền thật được đưa lên chuỗi
Zebec Network đã tạo ra nền tảng phát lương trên Stellar
Kết nối trực tiếp với thẻ ghi nợ Mastercard
Từ giờ, việc phát lương có thể thực sự sử dụng tiền điện tử
Ngân hàng Canada VersaBank đã khởi động kế hoạch Digital Meteor
Phát hành ngân hàng token hóa tiền gửi trên Stellar
Không phải stablecoin
Mà là chứng chỉ nợ của chính ngân hàng
Hai cái này hoàn toàn khác nhau
Phân tích kỹ thuật
XLM đã trở lại vùng giao dịch dày đặc 0.20-0.21
RSI 59 vẫn chưa quá mua
Mốc tiếp theo là 0.26
Câu chuyện PayFi mình thấy là thật
Không phải chỉ là đầu cơ ý tưởng
Mà thực sự có người đang sử dụng blockchain để thanh toán
Stellar đã hoạt động trong lĩnh vực thanh toán xuyên biên giới suốt 10 năm
Bây giờ cuối cùng có người thực sự dùng nó như hạ tầng thanh toán
Nhưng đừng vội vàng lao vào
Việc tổ chức công bố hợp tác và thực sự có người sử dụng là hai chuyện khác nhau
Trước tiên hãy xem mức độ hoạt động trên chuỗi có thể duy trì được không
$XLM #PayFi #RWA #Stellar
XLM hôm nay tăng gần 10%
Mình suýt quên đồng này vẫn còn sống
Kết quả là, trong khi mọi người đang dán mắt vào BTC
Thì người ta lén lút tạo ra một cú sốc lớn
Khối lượng giao dịch trên chuỗi Stellar từ 150 triệu nhảy vọt lên 880 triệu
Hơn gấp 5 lần
Mình không thể tin vào mắt mình
Ba chất xúc tác cùng lúc bùng nổ
Spiko Finance đã token hóa 1 tỷ USD tài sản trên Stellar
Không phải chỉ là thử nghiệm
Mà là tiền thật được đưa lên chuỗi
Zebec Network đã tạo ra nền tảng phát lương trên Stellar
Kết nối trực tiếp với thẻ ghi nợ Mastercard
Từ giờ, việc phát lương có thể thực sự sử dụng tiền điện tử
Ngân hàng Canada VersaBank đã khởi động kế hoạch Digital Meteor
Phát hành ngân hàng token hóa tiền gửi trên Stellar
Không phải stablecoin
Mà là chứng chỉ nợ của chính ngân hàng
Hai cái này hoàn toàn khác nhau
Phân tích kỹ thuật
XLM đã trở lại vùng giao dịch dày đặc 0.20-0.21
RSI 59 vẫn chưa quá mua
Mốc tiếp theo là 0.26
Câu chuyện PayFi mình thấy là thật
Không phải chỉ là đầu cơ ý tưởng
Mà thực sự có người đang sử dụng blockchain để thanh toán
Stellar đã hoạt động trong lĩnh vực thanh toán xuyên biên giới suốt 10 năm
Bây giờ cuối cùng có người thực sự dùng nó như hạ tầng thanh toán
Nhưng đừng vội vàng lao vào
Việc tổ chức công bố hợp tác và thực sự có người sử dụng là hai chuyện khác nhau
Trước tiên hãy xem mức độ hoạt động trên chuỗi có thể duy trì được không
$XLM #PayFi #RWA #Stellar
186

·
--
$RTX PRESALE ĐẠT $30 TRIỆU KHI PAYFI CHUYỂN KHOẢN ĐI VÀO HOẠT ĐỘNG ⚡
Remittix đã vượt mốc presale 30 triệu đô la trong khi nền tảng PayFi hoàn thiện của nó bắt đầu xử lý các giao dịch chuyển đổi crypto sang fiat cho những người dùng trong cộng đồng được chọn. Dự án cho biết các khoản thanh toán fiat hiện đã đến tài khoản ngân hàng, chuyển đổi câu chuyện từ việc thực hiện lộ trình sang xác thực sản phẩm sớm.
Mốc quan trọng tiếp theo là 32 triệu đô la, nơi Remittix dự kiến sẽ công bố ngày ra mắt chính thức. Đối với các trader và nhà phân bổ, sự chú ý nên tập trung vào việc áp dụng của người dùng, điều kiện thanh khoản, chất lượng thực hiện, và tính minh bạch sau khi ra mắt hơn là chỉ dựa vào động lực presale.
Không phải là lời khuyên tài chính. Quản lý rủi ro của bạn.
#Crypto #PayFi #Altcoins #BinanceSquare #Web3
🧭
{alpha}(560x4829a1d1fb6ded1f81d26868ab8976648baf9893)
$RTX PRESALE ĐẠT $30 TRIỆU KHI PAYFI CHUYỂN KHOẢN ĐI VÀO HOẠT ĐỘNG ⚡
Remittix đã vượt mốc presale 30 triệu đô la trong khi nền tảng PayFi hoàn thiện của nó bắt đầu xử lý các giao dịch chuyển đổi crypto sang fiat cho những người dùng trong cộng đồng được chọn. Dự án cho biết các khoản thanh toán fiat hiện đã đến tài khoản ngân hàng, chuyển đổi câu chuyện từ việc thực hiện lộ trình sang xác thực sản phẩm sớm.
Mốc quan trọng tiếp theo là 32 triệu đô la, nơi Remittix dự kiến sẽ công bố ngày ra mắt chính thức. Đối với các trader và nhà phân bổ, sự chú ý nên tập trung vào việc áp dụng của người dùng, điều kiện thanh khoản, chất lượng thực hiện, và tính minh bạch sau khi ra mắt hơn là chỉ dựa vào động lực presale.
Không phải là lời khuyên tài chính. Quản lý rủi ro của bạn.
#Crypto #PayFi #Altcoins #BinanceSquare #Web3
🧭
Remittix đã vượt mốc presale 30 triệu đô la trong khi nền tảng PayFi hoàn thiện của nó bắt đầu xử lý các giao dịch chuyển đổi crypto sang fiat cho những người dùng trong cộng đồng được chọn. Dự án cho biết các khoản thanh toán fiat hiện đã đến tài khoản ngân hàng, chuyển đổi câu chuyện từ việc thực hiện lộ trình sang xác thực sản phẩm sớm.
Mốc quan trọng tiếp theo là 32 triệu đô la, nơi Remittix dự kiến sẽ công bố ngày ra mắt chính thức. Đối với các trader và nhà phân bổ, sự chú ý nên tập trung vào việc áp dụng của người dùng, điều kiện thanh khoản, chất lượng thực hiện, và tính minh bạch sau khi ra mắt hơn là chỉ dựa vào động lực presale.
Không phải là lời khuyên tài chính. Quản lý rủi ro của bạn.
#Crypto #PayFi #Altcoins #BinanceSquare #Web3
🧭
513
Nói thật, hôm nay cây nến số $HUMA này có gì đó 🌶️
Bên sàn lớn: BTC bị đạp về 59622 -1.8%, cả coin top lẫn coin rác đều đang bị xả, nhỏ lẻ chết la liệt. Kết quả là ở Solana, ông trùm PayFi này lại kéo ngược +16%, vượt lên mốc 0.025; khối lượng giao dịch $1.2M tăng gấp đôi, vốn hóa chỉ $44M — đúng kiểu “ao nhỏ” bị tiền ngửi thấy.
Nói đơn giản để bạn dễ hiểu: đây là mạng Payment Financing đầu tiên. Tổng giá trị giao dịch đã vượt $2B từ lâu. Mảng cốt lõi là token hóa các khoản phải thu trong thế giới thực (hóa đơn/thanh toán xuyên biên giới) để cho vay và kiếm lãi. Tháng 9 vừa mới tích hợp Circle USDC Payments Network để trải đường cho các khoản thanh toán tuân thủ. Nói trắng ra: câu chuyện DeFi + RWA + thanh toán xuyên biên giới trong một.
Về mảng RWA thì BlackRock BUIDL đang đi trước dẫn dắt. Còn đường dây PayFi này thì nó được xem là nhánh duy nhất “thực sự chạy ra thanh khoản/giao dịch”.
Với giao dịch ngắn hạn, ở vị trí này không khuyến nghị vào dày — $0.025 là mốc tâm lý, trước đó vài lần đều không vượt qua được. Nhưng vốn hóa $44M trong hệ PayFi thì là “giá sàn”; nếu định giá hợp lý thì $100M chỉ còn là chuyện thời gian. Chỉ đánh nhỏ để cược thôi, còn nếu BTC phá vỡ vùng và đi xuống thì cắt lỗ chạy.
Mời bạn ở bình luận: bạn có thấy triển vọng với đường dây PayFi không?
#PayFi #RWA #coin_sinh_ra_từ_alt
Nói thật, hôm nay cây nến số $HUMA này có gì đó 🌶️
Bên sàn lớn: BTC bị đạp về 59622 -1.8%, cả coin top lẫn coin rác đều đang bị xả, nhỏ lẻ chết la liệt. Kết quả là ở Solana, ông trùm PayFi này lại kéo ngược +16%, vượt lên mốc 0.025; khối lượng giao dịch $1.2M tăng gấp đôi, vốn hóa chỉ $44M — đúng kiểu “ao nhỏ” bị tiền ngửi thấy.
Nói đơn giản để bạn dễ hiểu: đây là mạng Payment Financing đầu tiên. Tổng giá trị giao dịch đã vượt $2B từ lâu. Mảng cốt lõi là token hóa các khoản phải thu trong thế giới thực (hóa đơn/thanh toán xuyên biên giới) để cho vay và kiếm lãi. Tháng 9 vừa mới tích hợp Circle USDC Payments Network để trải đường cho các khoản thanh toán tuân thủ. Nói trắng ra: câu chuyện DeFi + RWA + thanh toán xuyên biên giới trong một.
Về mảng RWA thì BlackRock BUIDL đang đi trước dẫn dắt. Còn đường dây PayFi này thì nó được xem là nhánh duy nhất “thực sự chạy ra thanh khoản/giao dịch”.
Với giao dịch ngắn hạn, ở vị trí này không khuyến nghị vào dày — $0.025 là mốc tâm lý, trước đó vài lần đều không vượt qua được. Nhưng vốn hóa $44M trong hệ PayFi thì là “giá sàn”; nếu định giá hợp lý thì $100M chỉ còn là chuyện thời gian. Chỉ đánh nhỏ để cược thôi, còn nếu BTC phá vỡ vùng và đi xuống thì cắt lỗ chạy.
Mời bạn ở bình luận: bạn có thấy triển vọng với đường dây PayFi không?
#PayFi #RWA #coin_sinh_ra_từ_alt
Bên sàn lớn: BTC bị đạp về 59622 -1.8%, cả coin top lẫn coin rác đều đang bị xả, nhỏ lẻ chết la liệt. Kết quả là ở Solana, ông trùm PayFi này lại kéo ngược +16%, vượt lên mốc 0.025; khối lượng giao dịch $1.2M tăng gấp đôi, vốn hóa chỉ $44M — đúng kiểu “ao nhỏ” bị tiền ngửi thấy.
Nói đơn giản để bạn dễ hiểu: đây là mạng Payment Financing đầu tiên. Tổng giá trị giao dịch đã vượt $2B từ lâu. Mảng cốt lõi là token hóa các khoản phải thu trong thế giới thực (hóa đơn/thanh toán xuyên biên giới) để cho vay và kiếm lãi. Tháng 9 vừa mới tích hợp Circle USDC Payments Network để trải đường cho các khoản thanh toán tuân thủ. Nói trắng ra: câu chuyện DeFi + RWA + thanh toán xuyên biên giới trong một.
Về mảng RWA thì BlackRock BUIDL đang đi trước dẫn dắt. Còn đường dây PayFi này thì nó được xem là nhánh duy nhất “thực sự chạy ra thanh khoản/giao dịch”.
Với giao dịch ngắn hạn, ở vị trí này không khuyến nghị vào dày — $0.025 là mốc tâm lý, trước đó vài lần đều không vượt qua được. Nhưng vốn hóa $44M trong hệ PayFi thì là “giá sàn”; nếu định giá hợp lý thì $100M chỉ còn là chuyện thời gian. Chỉ đánh nhỏ để cược thôi, còn nếu BTC phá vỡ vùng và đi xuống thì cắt lỗ chạy.
Mời bạn ở bình luận: bạn có thấy triển vọng với đường dây PayFi không?
#PayFi #RWA #coin_sinh_ra_từ_alt
133
·
--
Tăng giá
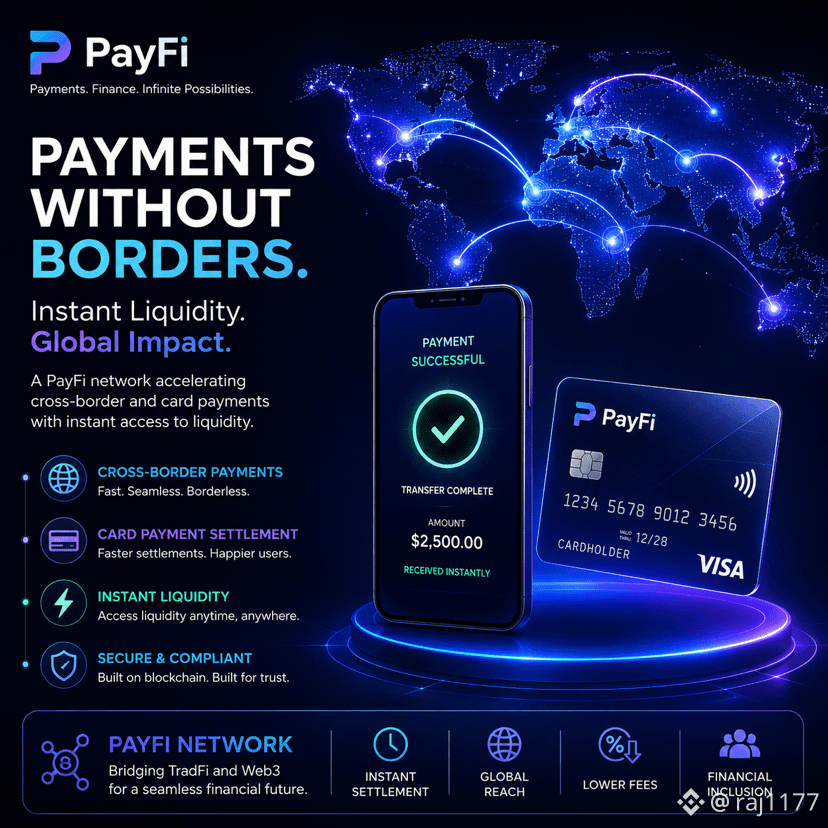
⚡ Đang thúc đẩy tương lai của thanh toán.
Một mạng PayFi cung cấp thanh khoản tức thì cho các chuyển khoản xuyên biên giới và thanh toán bằng thẻ—giúp giao dịch toàn cầu nhanh hơn, rẻ hơn và hiệu quả hơn. 🌍💳🚀
#PayFi #CryptoPayments @humafinance @Binance_Square_Official $HUMA
{spot}(HUMAUSDT)
⚡ Đang thúc đẩy tương lai của thanh toán.
Một mạng PayFi cung cấp thanh khoản tức thì cho các chuyển khoản xuyên biên giới và thanh toán bằng thẻ—giúp giao dịch toàn cầu nhanh hơn, rẻ hơn và hiệu quả hơn. 🌍💳🚀
#PayFi #CryptoPayments @Huma Finance 🟣 @Binance Square Official $HUMA
Một mạng PayFi cung cấp thanh khoản tức thì cho các chuyển khoản xuyên biên giới và thanh toán bằng thẻ—giúp giao dịch toàn cầu nhanh hơn, rẻ hơn và hiệu quả hơn. 🌍💳🚀
#PayFi #CryptoPayments @Huma Finance 🟣 @Binance Square Official $HUMA
51
·
--
Đã xác minh
Điểm bùng phát Conflux năm 2026 - Tuân thủ và PayFi/Tài chính thanh toán
Điểm bùng phát chính của Conflux năm 2026: tuân thủ và PayFi (tài chính thanh toán)
Năm 2026, cuộc đua trên Layer 1 đang nóng lên, nhưng nói về [thực thi quy định] và [thanh toán thực tế (PayFi)], không thể không nhắc đến Conflux_Network.
Nhiều người vẫn nghĩ về chuỗi cây chỉ với “TPS cao”, nhưng thực ra họ đã có hai đòn tấn công mạnh mẽ trong năm nay:
1️⃣ Stablecoin HKDA $HKDA (AnchorX):
Đây không phải là một thứ không có thực, mà là một stablecoin thực sự được hỗ trợ bởi sự ủy thác tuân thủ tại Hong Kong.
Kết nối liền mạch giữa tài chính truyền thống Web2 và hệ sinh thái trên chuỗi Web3, tạo ra “cổng an toàn” mới cho việc rút và nạp tiền.
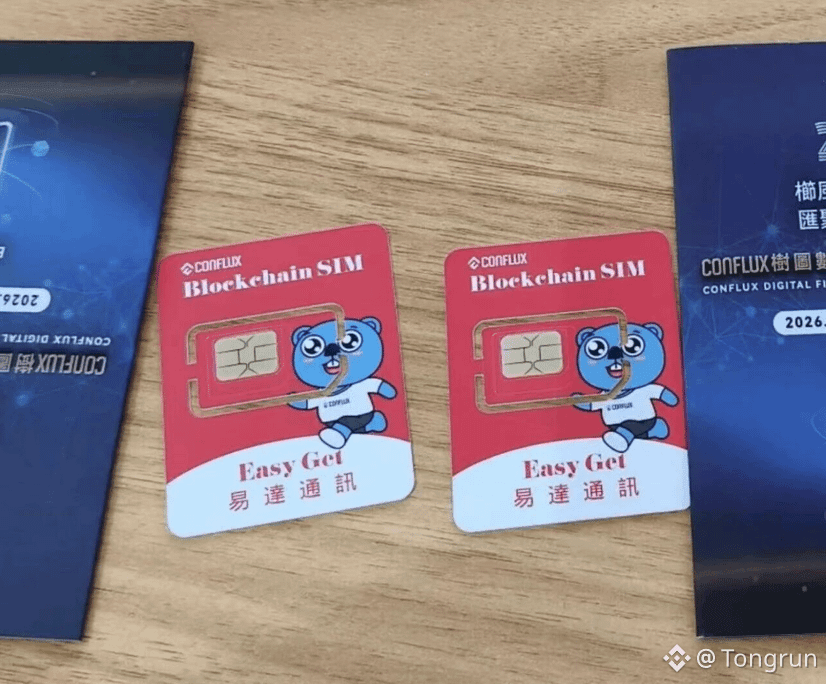
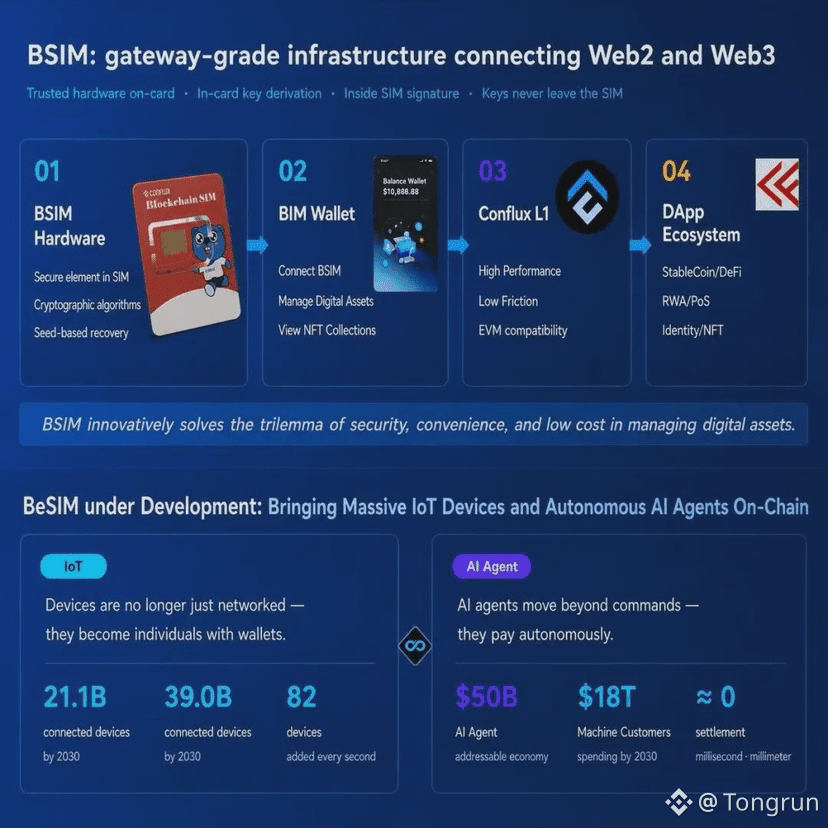
2️⃣ Thẻ BSIM + sự hiện thực hóa PayFi:
Đừng nhắc đến những ứng dụng không có thực nữa.
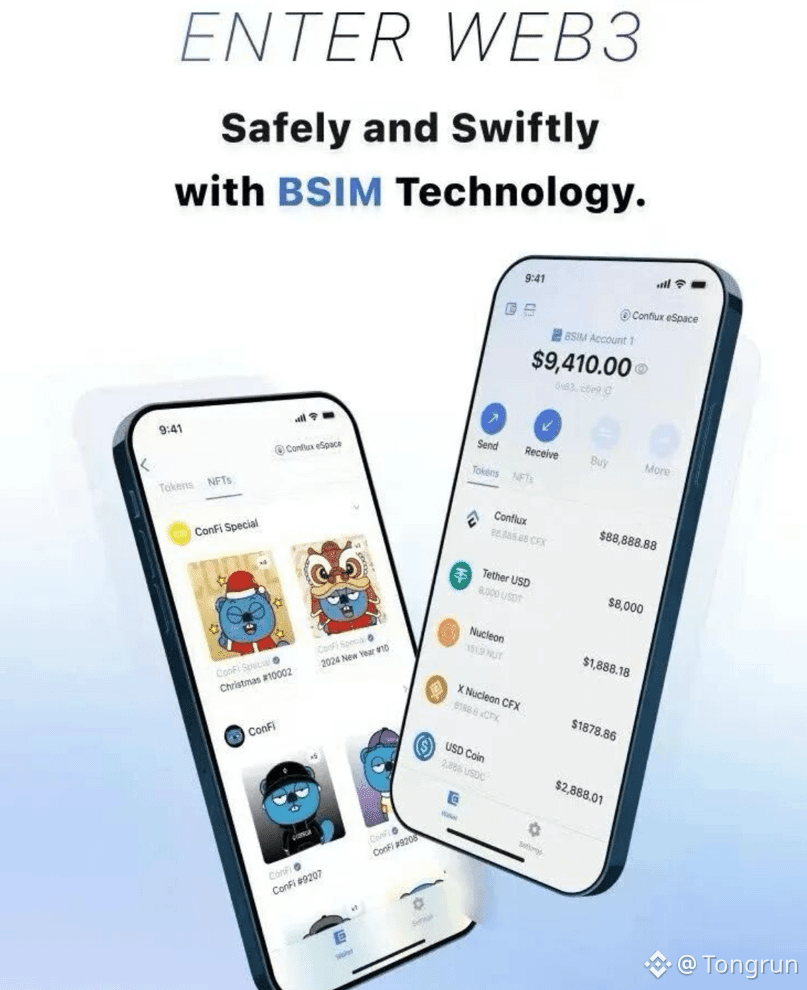
Thẻ BSIM mà Conflux hợp tác với các ông lớn viễn thông biến thẻ SIM điện thoại thành ví phần cứng trực tiếp.
Kết hợp với PayFi, trong tương lai, việc tiêu dùng và thanh toán xuyên biên giới có thể được xác nhận bằng một cái nhấn, an toàn và mượt mà.
Tóm lại:
Core Space đang phát triển đổi mới bản địa, eSpace hoàn toàn tương thích với EVM, hai không gian đang chơi ngày càng nhuần nhuyễn.
Năm nay, việc xây dựng tài chính số tại vùng Vịnh lớn và “Vành đai và Con đường”, Conflux chắc chắn là người tiên phong.
BSIM card - thẻ điện thoại ví tài sản số, không chỉ là phương tiện kết nối tín hiệu, mà còn là phương tiện kết nối giá trị và niềm tin trong Web3.0.
Các bạn nghĩ sao về hiệu suất của CFX năm nay? Hãy bình luận bên dưới nhé! #Conflux #CFX #PayFi #Stablecoin #树图链cfx
Về Conflux:
Conflux là một nền tảng blockchain công cộng Layer1 hiệu suất cao, không cần cấp phép, được thành lập vào năm 2018.
Cốt lõi công nghệ: Sử dụng cấu trúc sổ cái độc quyền Tree-Graph và thuật toán đồng thuận GHAST, vượt qua giới hạn tuyến tính của các blockchain truyền thống (như Bitcoin, Ethereum), cho phép xử lý song song các khối và giao dịch.
Tuân thủ: Đây là dự án công khai duy nhất ở Trung Quốc đại lục đáp ứng yêu cầu quản lý, thường được sử dụng như cầu nối cho các dự án Web3 quốc tế vào thị trường châu Á và tích cực thúc đẩy sự phát triển của stablecoin (như stablecoin nhân dân tệ ngoài khơi) và RWA (tài sản thế giới thực).
Thiết kế hai không gian: Mạng được chia thành Conflux Core Space (không gian bản địa) và Conflux eSpace (không gian hoàn toàn tương thích với EVM của Ethereum).
Để tìm hiểu thêm chi tiết về dự án, hãy truy cập 👉: https://www.confluxnetwork.org/zh
Điểm bùng phát Conflux năm 2026 - Tuân thủ và PayFi/Tài chính thanh toán
Điểm bùng phát chính của Conflux năm 2026: tuân thủ và PayFi (tài chính thanh toán)
Năm 2026, cuộc đua trên Layer 1 đang nóng lên, nhưng nói về [thực thi quy định] và [thanh toán thực tế (PayFi)], không thể không nhắc đến Conflux_Network.
Nhiều người vẫn nghĩ về chuỗi cây chỉ với “TPS cao”, nhưng thực ra họ đã có hai đòn tấn công mạnh mẽ trong năm nay:
1️⃣ Stablecoin HKDA $HKDA (AnchorX):
Đây không phải là một thứ không có thực, mà là một stablecoin thực sự được hỗ trợ bởi sự ủy thác tuân thủ tại Hong Kong.
Kết nối liền mạch giữa tài chính truyền thống Web2 và hệ sinh thái trên chuỗi Web3, tạo ra “cổng an toàn” mới cho việc rút và nạp tiền.
2️⃣ Thẻ BSIM + sự hiện thực hóa PayFi:
Đừng nhắc đến những ứng dụng không có thực nữa.
Thẻ BSIM mà Conflux hợp tác với các ông lớn viễn thông biến thẻ SIM điện thoại thành ví phần cứng trực tiếp.
Kết hợp với PayFi, trong tương lai, việc tiêu dùng và thanh toán xuyên biên giới có thể được xác nhận bằng một cái nhấn, an toàn và mượt mà.
Tóm lại:
Core Space đang phát triển đổi mới bản địa, eSpace hoàn toàn tương thích với EVM, hai không gian đang chơi ngày càng nhuần nhuyễn.
Năm nay, việc xây dựng tài chính số tại vùng Vịnh lớn và “Vành đai và Con đường”, Conflux chắc chắn là người tiên phong.
BSIM card - thẻ điện thoại ví tài sản số, không chỉ là phương tiện kết nối tín hiệu, mà còn là phương tiện kết nối giá trị và niềm tin trong Web3.0.
Các bạn nghĩ sao về hiệu suất của CFX năm nay? Hãy bình luận bên dưới nhé! #Conflux #CFX #PayFi #Stablecoin #树图链cfx
Về Conflux:
Conflux là một nền tảng blockchain công cộng Layer1 hiệu suất cao, không cần cấp phép, được thành lập vào năm 2018.
Cốt lõi công nghệ: Sử dụng cấu trúc sổ cái độc quyền Tree-Graph và thuật toán đồng thuận GHAST, vượt qua giới hạn tuyến tính của các blockchain truyền thống (như Bitcoin, Ethereum), cho phép xử lý song song các khối và giao dịch.
Tuân thủ: Đây là dự án công khai duy nhất ở Trung Quốc đại lục đáp ứng yêu cầu quản lý, thường được sử dụng như cầu nối cho các dự án Web3 quốc tế vào thị trường châu Á và tích cực thúc đẩy sự phát triển của stablecoin (như stablecoin nhân dân tệ ngoài khơi) và RWA (tài sản thế giới thực).
Thiết kế hai không gian: Mạng được chia thành Conflux Core Space (không gian bản địa) và Conflux eSpace (không gian hoàn toàn tương thích với EVM của Ethereum).
Để tìm hiểu thêm chi tiết về dự án, hãy truy cập 👉: https://www.confluxnetwork.org/zh
Điểm bùng phát chính của Conflux năm 2026: tuân thủ và PayFi (tài chính thanh toán)
Năm 2026, cuộc đua trên Layer 1 đang nóng lên, nhưng nói về [thực thi quy định] và [thanh toán thực tế (PayFi)], không thể không nhắc đến Conflux_Network.
Nhiều người vẫn nghĩ về chuỗi cây chỉ với “TPS cao”, nhưng thực ra họ đã có hai đòn tấn công mạnh mẽ trong năm nay:
1️⃣ Stablecoin HKDA $HKDA (AnchorX):
Đây không phải là một thứ không có thực, mà là một stablecoin thực sự được hỗ trợ bởi sự ủy thác tuân thủ tại Hong Kong.
Kết nối liền mạch giữa tài chính truyền thống Web2 và hệ sinh thái trên chuỗi Web3, tạo ra “cổng an toàn” mới cho việc rút và nạp tiền.
2️⃣ Thẻ BSIM + sự hiện thực hóa PayFi:
Đừng nhắc đến những ứng dụng không có thực nữa.
Thẻ BSIM mà Conflux hợp tác với các ông lớn viễn thông biến thẻ SIM điện thoại thành ví phần cứng trực tiếp.
Kết hợp với PayFi, trong tương lai, việc tiêu dùng và thanh toán xuyên biên giới có thể được xác nhận bằng một cái nhấn, an toàn và mượt mà.
Tóm lại:
Core Space đang phát triển đổi mới bản địa, eSpace hoàn toàn tương thích với EVM, hai không gian đang chơi ngày càng nhuần nhuyễn.
Năm nay, việc xây dựng tài chính số tại vùng Vịnh lớn và “Vành đai và Con đường”, Conflux chắc chắn là người tiên phong.
BSIM card - thẻ điện thoại ví tài sản số, không chỉ là phương tiện kết nối tín hiệu, mà còn là phương tiện kết nối giá trị và niềm tin trong Web3.0.
Các bạn nghĩ sao về hiệu suất của CFX năm nay? Hãy bình luận bên dưới nhé! #Conflux #CFX #PayFi #Stablecoin #树图链cfx
Về Conflux:
Conflux là một nền tảng blockchain công cộng Layer1 hiệu suất cao, không cần cấp phép, được thành lập vào năm 2018.
Cốt lõi công nghệ: Sử dụng cấu trúc sổ cái độc quyền Tree-Graph và thuật toán đồng thuận GHAST, vượt qua giới hạn tuyến tính của các blockchain truyền thống (như Bitcoin, Ethereum), cho phép xử lý song song các khối và giao dịch.
Tuân thủ: Đây là dự án công khai duy nhất ở Trung Quốc đại lục đáp ứng yêu cầu quản lý, thường được sử dụng như cầu nối cho các dự án Web3 quốc tế vào thị trường châu Á và tích cực thúc đẩy sự phát triển của stablecoin (như stablecoin nhân dân tệ ngoài khơi) và RWA (tài sản thế giới thực).
Thiết kế hai không gian: Mạng được chia thành Conflux Core Space (không gian bản địa) và Conflux eSpace (không gian hoàn toàn tương thích với EVM của Ethereum).
Để tìm hiểu thêm chi tiết về dự án, hãy truy cập 👉: https://www.confluxnetwork.org/zh
1
3
1.3k
·
--
🚀🔥 Mùa 5 của #humafinance va đầy đủ!
Bắt đầu vào giữa tháng 6 năm 2026 và vẫn đang hoạt động. Airdrop tiếp theo dự kiến vào khoảng tháng 9 (tầm 3 tháng sau khi season khởi động). Người tham gia tiếp tục farm feathers/điểm bằng cách nạp vào ứng dụng, staking $HUMA và $USDC
Bạn đang nhận được yield thật sự (không phải hứa suông): khoảng 9-12% APY ở Classic En Prime, có thể lên tới 16-18%
Tất cả đều được hậu thuẫn bởi các dòng tiền thanh toán trong thế giới thực, giao thức đang phát triển rất mạnh.
Đã có hơn $16B về khối lượng giao dịch, thanh khoản hoạt động trên $230M; $PST vượt mốc $200M vốn hóa thị trường và nằm trong top 3 tài sản có yield trên Solana.
Ngoài ra, hệ thống đã lọt vào top 10 các nền tảng tín dụng được token hóa.
Đây là yield và points thật.
Hệ sinh thái tiếp tục tăng trưởng nhờ mức độ áp dụng của tổ chức; nếu bạn đang ở #PayFi , season này vẫn đáng để farm.
🚀🔥 Mùa 5 của #humafinance va đầy đủ!
Bắt đầu vào giữa tháng 6 năm 2026 và vẫn đang hoạt động. Airdrop tiếp theo dự kiến vào khoảng tháng 9 (tầm 3 tháng sau khi season khởi động). Người tham gia tiếp tục farm feathers/điểm bằng cách nạp vào ứng dụng, staking $HUMA và $USDC
Bạn đang nhận được yield thật sự (không phải hứa suông): khoảng 9-12% APY ở Classic En Prime, có thể lên tới 16-18%
Tất cả đều được hậu thuẫn bởi các dòng tiền thanh toán trong thế giới thực, giao thức đang phát triển rất mạnh.
Đã có hơn $16B về khối lượng giao dịch, thanh khoản hoạt động trên $230M; $PST vượt mốc $200M vốn hóa thị trường và nằm trong top 3 tài sản có yield trên Solana.
Ngoài ra, hệ thống đã lọt vào top 10 các nền tảng tín dụng được token hóa.
Đây là yield và points thật.
Hệ sinh thái tiếp tục tăng trưởng nhờ mức độ áp dụng của tổ chức; nếu bạn đang ở #PayFi , season này vẫn đáng để farm.
Bắt đầu vào giữa tháng 6 năm 2026 và vẫn đang hoạt động. Airdrop tiếp theo dự kiến vào khoảng tháng 9 (tầm 3 tháng sau khi season khởi động). Người tham gia tiếp tục farm feathers/điểm bằng cách nạp vào ứng dụng, staking $HUMA và $USDC
Bạn đang nhận được yield thật sự (không phải hứa suông): khoảng 9-12% APY ở Classic En Prime, có thể lên tới 16-18%
Tất cả đều được hậu thuẫn bởi các dòng tiền thanh toán trong thế giới thực, giao thức đang phát triển rất mạnh.
Đã có hơn $16B về khối lượng giao dịch, thanh khoản hoạt động trên $230M; $PST vượt mốc $200M vốn hóa thị trường và nằm trong top 3 tài sản có yield trên Solana.
Ngoài ra, hệ thống đã lọt vào top 10 các nền tảng tín dụng được token hóa.
Đây là yield và points thật.
Hệ sinh thái tiếp tục tăng trưởng nhờ mức độ áp dụng của tổ chức; nếu bạn đang ở #PayFi , season này vẫn đáng để farm.
2
206
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#FedRateWatch
905,700 lượt xem
4,339 đang thảo luận
2
#45NgayTuDoTaiChinh
902,051 lượt xem
3,089 đang thảo luận
3
#TinFed
70,673 lượt xem
327 đang thảo luận
4
#TheoDõiFOMC
79,827 lượt xem
525 đang thảo luận
5
#MSTRTradingVolumeSurpassesMorganStanley
1,355 lượt xem
84 đang thảo luận
6
#BitcoinFalls4%
8,727 lượt xem
329 đang thảo luận
7
#SKHynixInTalksToMakeMemoryChipsInUS
3,409 lượt xem
110 đang thảo luận
8
#OpenAIDiscussesNewFundingAt$1.2TValuation
1,663 lượt xem
34 đang thảo luận
9
#ArgentinaCommitsToOECDCryptoReportingBy2029
11,704 lượt xem
286 đang thảo luận
10
#EthereumFallsBelow$2400
5,232 lượt xem
85 đang thảo luận