
Perseverancia_
450 Bài đăng
Perseverancia_
Báo cáo
Chặn người dùng
Standard ISO20022
XRP XLM XDC HBAR QNT VELO ALGO IOTA XVG SHX
Big Reset, New World Financial System
52 Đang theo dõi
152 Người theo dõi
1.2K+ Đã thích
Bài đăng
Tất cả
Trích dẫn
·
--
Tăng giá
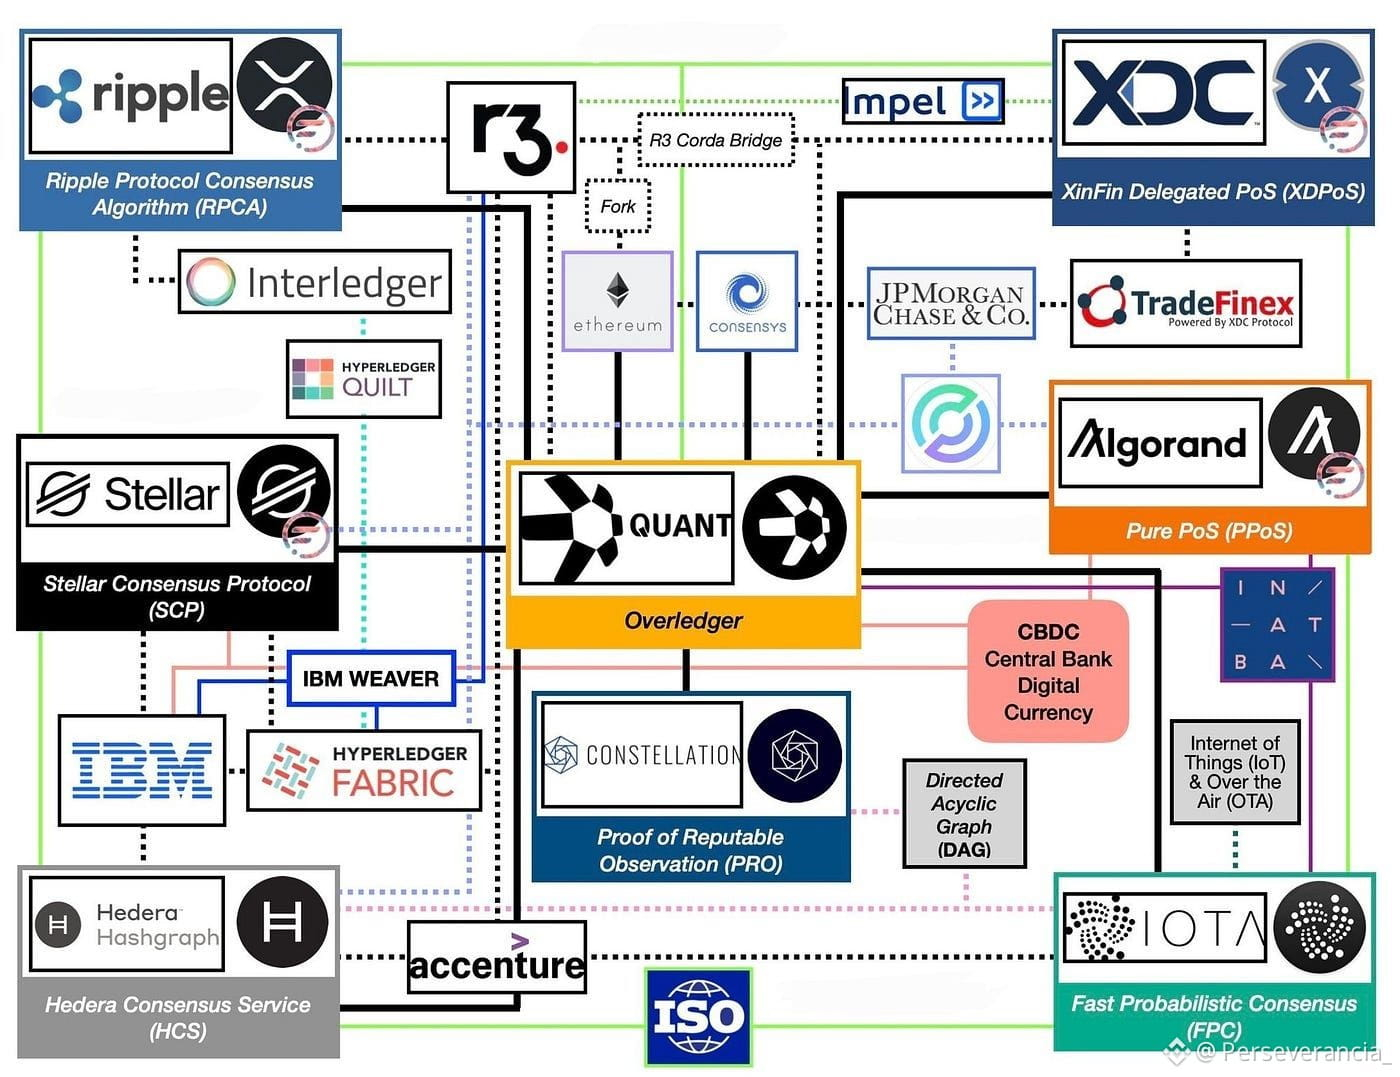
Lỗi lớn nhất là nhìn bản đồ tài chính này và chỉ thấy mỗi XRP.
Trong khi thị trường bán lẻ tốn thời gian tranh cãi theo kiểu cực đoan chỉ để bảo vệ một token duy nhất, vốn tổ chức đang triển khai một mạng lưới liên thông đa chuỗi, nơi mỗi giao thức đảm nhiệm một vai trò chuyên biệt và bổ trợ cho nhau.
Hãy xem toàn bộ kiến trúc của biểu đồ:
Chuẩn thống nhất: ISO 20022
Nằm ở phần đáy của sơ đồ. Đây không phải là một loại tiền mã hoá, mà là chuẩn nhắn tin tài chính toàn cầu, buộc các ngân hàng, mạng riêng và sổ cái phân tán phải nói đúng một “ngôn ngữ dữ liệu” giống nhau.
Tầng liên thông và điều phối
Quant Network ($QNT ): Hoạt động như hệ điều hành trung tâm (Overledger), kết nối các blockchain công khai, các DLT riêng (R3 Corda, Hyperledger Fabric) và các hệ thống ngân hàng mà không cần “cầu nối” dễ tổn thương.
Interledger Protocol (ILP) & IBM Weaver: Các mô-đun định tuyến để chuyển giá trị và thông tin giữa các mạng theo cách độc lập với nền tảng.
Chuyên môn hoá theo từng mạng
$XRP (Ripple): Được thiết kế cho thanh khoản quy mô lớn và các khoản thanh toán xuyên biên giới gần như tức thời (RPCA).
XLM (Stellar): Các “đường ray” để token hoá tài sản thế giới thực (RWA) và neo đậu các khoản thanh toán bán lẻ (SCP + IBM).
#XDC Network: Tập trung trực tiếp vào tài trợ thương mại quốc tế, kết nối mạng công khai với R3 Corda và các nền tảng như JPMorgan.
#HBAR (Hedera Hashgraph): Ghi nhận giao dịch và sắp xếp dữ liệu doanh nghiệp với tốc độ siêu cao (HCS + được hậu thuẫn bởi các “ông lớn” toàn cầu).
$IOTA / Constellation: Cấu trúc Đồ thị có hướng không chu trình (DAG) tối ưu cho Internet vạn vật (IoT), truy vết chuỗi cung ứng và vi dữ liệu.
#ALGO (Algorand): Tầng thanh toán tốc độ cao và hạ tầng được thiết kế cho việc phát hành Tiền tệ Kỹ thuật số Ngân hàng Trung ương (CBDC).
💡 Kết luận: Chủ nghĩa cực đoan là cái bẫy. Hệ thống tài chính mới sẽ không được xây dựng chỉ trên một “chuỗi chiến thắng” duy nhất, mà trên một bức tranh ghép các mạng liên kết với nhau, nơi ISO 20022 là ngôn ngữ phổ quát.
Lỗi lớn nhất là nhìn bản đồ tài chính này và chỉ thấy mỗi XRP.
Trong khi thị trường bán lẻ tốn thời gian tranh cãi theo kiểu cực đoan chỉ để bảo vệ một token duy nhất, vốn tổ chức đang triển khai một mạng lưới liên thông đa chuỗi, nơi mỗi giao thức đảm nhiệm một vai trò chuyên biệt và bổ trợ cho nhau.
Hãy xem toàn bộ kiến trúc của biểu đồ:
Chuẩn thống nhất: ISO 20022
Nằm ở phần đáy của sơ đồ. Đây không phải là một loại tiền mã hoá, mà là chuẩn nhắn tin tài chính toàn cầu, buộc các ngân hàng, mạng riêng và sổ cái phân tán phải nói đúng một “ngôn ngữ dữ liệu” giống nhau.
Tầng liên thông và điều phối
Quant Network ($QNT ): Hoạt động như hệ điều hành trung tâm (Overledger), kết nối các blockchain công khai, các DLT riêng (R3 Corda, Hyperledger Fabric) và các hệ thống ngân hàng mà không cần “cầu nối” dễ tổn thương.
Interledger Protocol (ILP) & IBM Weaver: Các mô-đun định tuyến để chuyển giá trị và thông tin giữa các mạng theo cách độc lập với nền tảng.
Chuyên môn hoá theo từng mạng
$XRP (Ripple): Được thiết kế cho thanh khoản quy mô lớn và các khoản thanh toán xuyên biên giới gần như tức thời (RPCA).
XLM (Stellar): Các “đường ray” để token hoá tài sản thế giới thực (RWA) và neo đậu các khoản thanh toán bán lẻ (SCP + IBM).
#XDC Network: Tập trung trực tiếp vào tài trợ thương mại quốc tế, kết nối mạng công khai với R3 Corda và các nền tảng như JPMorgan.
#HBAR (Hedera Hashgraph): Ghi nhận giao dịch và sắp xếp dữ liệu doanh nghiệp với tốc độ siêu cao (HCS + được hậu thuẫn bởi các “ông lớn” toàn cầu).
$IOTA / Constellation: Cấu trúc Đồ thị có hướng không chu trình (DAG) tối ưu cho Internet vạn vật (IoT), truy vết chuỗi cung ứng và vi dữ liệu.
#ALGO (Algorand): Tầng thanh toán tốc độ cao và hạ tầng được thiết kế cho việc phát hành Tiền tệ Kỹ thuật số Ngân hàng Trung ương (CBDC).
💡 Kết luận: Chủ nghĩa cực đoan là cái bẫy. Hệ thống tài chính mới sẽ không được xây dựng chỉ trên một “chuỗi chiến thắng” duy nhất, mà trên một bức tranh ghép các mạng liên kết với nhau, nơi ISO 20022 là ngôn ngữ phổ quát.
Trong khi thị trường bán lẻ tốn thời gian tranh cãi theo kiểu cực đoan chỉ để bảo vệ một token duy nhất, vốn tổ chức đang triển khai một mạng lưới liên thông đa chuỗi, nơi mỗi giao thức đảm nhiệm một vai trò chuyên biệt và bổ trợ cho nhau.
Hãy xem toàn bộ kiến trúc của biểu đồ:
Chuẩn thống nhất: ISO 20022
Nằm ở phần đáy của sơ đồ. Đây không phải là một loại tiền mã hoá, mà là chuẩn nhắn tin tài chính toàn cầu, buộc các ngân hàng, mạng riêng và sổ cái phân tán phải nói đúng một “ngôn ngữ dữ liệu” giống nhau.
Tầng liên thông và điều phối
Quant Network ($QNT ): Hoạt động như hệ điều hành trung tâm (Overledger), kết nối các blockchain công khai, các DLT riêng (R3 Corda, Hyperledger Fabric) và các hệ thống ngân hàng mà không cần “cầu nối” dễ tổn thương.
Interledger Protocol (ILP) & IBM Weaver: Các mô-đun định tuyến để chuyển giá trị và thông tin giữa các mạng theo cách độc lập với nền tảng.
Chuyên môn hoá theo từng mạng
$XRP (Ripple): Được thiết kế cho thanh khoản quy mô lớn và các khoản thanh toán xuyên biên giới gần như tức thời (RPCA).
XLM (Stellar): Các “đường ray” để token hoá tài sản thế giới thực (RWA) và neo đậu các khoản thanh toán bán lẻ (SCP + IBM).
#XDC Network: Tập trung trực tiếp vào tài trợ thương mại quốc tế, kết nối mạng công khai với R3 Corda và các nền tảng như JPMorgan.
#HBAR (Hedera Hashgraph): Ghi nhận giao dịch và sắp xếp dữ liệu doanh nghiệp với tốc độ siêu cao (HCS + được hậu thuẫn bởi các “ông lớn” toàn cầu).
$IOTA / Constellation: Cấu trúc Đồ thị có hướng không chu trình (DAG) tối ưu cho Internet vạn vật (IoT), truy vết chuỗi cung ứng và vi dữ liệu.
#ALGO (Algorand): Tầng thanh toán tốc độ cao và hạ tầng được thiết kế cho việc phát hành Tiền tệ Kỹ thuật số Ngân hàng Trung ương (CBDC).
💡 Kết luận: Chủ nghĩa cực đoan là cái bẫy. Hệ thống tài chính mới sẽ không được xây dựng chỉ trên một “chuỗi chiến thắng” duy nhất, mà trên một bức tranh ghép các mạng liên kết với nhau, nơi ISO 20022 là ngôn ngữ phổ quát.
2
2
1.7k
Việc họ làm lại phản tác dụng
Khi cố gắng làm hài lòng “lobby” của các ngân hàng khu vực bằng cách chặn Đạo luật CLARITY, phe Dân chủ đã đánh mất cơ hội đưa vào các điều khoản bảo vệ và để sân hoàn toàn trống cho nhánh Hành pháp tự điều tiết thông qua con đường hành chính.
Nhánh Hành pháp đã giành quyền kiểm soát đơn phương: Tuyên bố chung của Paul Atkins (SEC) và Michael Selig (CFTC) xác nhận rằng việc điều tiết thị trường sẽ tiến triển dựa trên các thẩm quyền theo luật hiện hành của các cơ quan, không cần chờ Quốc hội.
Mất đòn bẩy thương lượng: Trong đàm phán tại nghị viện, phe đối lập có thể yêu cầu đặt giới hạn đối với việc lưu ký (custody), các cuộc kiểm toán nghiêm ngặt hoặc phủ quyết rõ ràng đối với lợi suất bằng đô la của các đồng tiền số. Khi đóng băng cuộc tranh luận, họ đã đánh mất hoàn toàn khả năng định hình khung pháp lý cuối cùng.
Dilemma Không Thể Thực Hiện Của Các Ngân Hàng Khu Vực
Nguy cơ thực sự của việc chảy máu tiền gửi: Ám ảnh lớn của các ngân hàng cộng đồng là đạt được việc cấm lợi suất (yield) đối với stablecoin bằng luật để ngăn dòng tiền di chuyển khỏi hệ thống. Nếu không có “rào cản” lập pháp này, các khoản tiền gửi thương mại truyền thống sẽ cạnh tranh trực tiếp với các sản phẩm kỹ thuật số chuyển dịch suất của Trái phiếu Kho bạc với độ “không co giãn” theo lãi suất.
Để tránh việc vốn rút sang các sàn giao dịch, các tổ chức khu vực buộc phải tăng lãi suất họ trả cho các khoản tiền gửi không kỳ hạn, làm tăng chi phí huy động vốn và thu hẹp biên độ tín dụng.
Quan điểm của các sàn giao dịch và Phố Wall: Các nền tảng lớn và các quỹ đầu tư không còn lý do để nhượng bộ trong Quốc hội. Con đường hành pháp đem lại cho họ sự chắc chắn về mặt pháp lý, các Safe Harbor và cho phép sử dụng tài sản thế chấp dưới dạng token mà không phải tuân theo các hạn chế của ngành ngân hàng truyền thống.
Họ tìm cách đóng băng tiến trình tại Quốc hội để bảo vệ mô hình ngân hàng truyền thống, nhưng lại vô tình kích hoạt kịch bản tệ nhất cho các tổ chức khu vực: một sự chuyển dịch nhanh sang thanh khoản kỹ thuật số, được điều tiết trực tiếp theo con đường hành pháp.
Việc họ làm lại phản tác dụng
Khi cố gắng làm hài lòng “lobby” của các ngân hàng khu vực bằng cách chặn Đạo luật CLARITY, phe Dân chủ đã đánh mất cơ hội đưa vào các điều khoản bảo vệ và để sân hoàn toàn trống cho nhánh Hành pháp tự điều tiết thông qua con đường hành chính.
Nhánh Hành pháp đã giành quyền kiểm soát đơn phương: Tuyên bố chung của Paul Atkins (SEC) và Michael Selig (CFTC) xác nhận rằng việc điều tiết thị trường sẽ tiến triển dựa trên các thẩm quyền theo luật hiện hành của các cơ quan, không cần chờ Quốc hội.
Mất đòn bẩy thương lượng: Trong đàm phán tại nghị viện, phe đối lập có thể yêu cầu đặt giới hạn đối với việc lưu ký (custody), các cuộc kiểm toán nghiêm ngặt hoặc phủ quyết rõ ràng đối với lợi suất bằng đô la của các đồng tiền số. Khi đóng băng cuộc tranh luận, họ đã đánh mất hoàn toàn khả năng định hình khung pháp lý cuối cùng.
Dilemma Không Thể Thực Hiện Của Các Ngân Hàng Khu Vực
Nguy cơ thực sự của việc chảy máu tiền gửi: Ám ảnh lớn của các ngân hàng cộng đồng là đạt được việc cấm lợi suất (yield) đối với stablecoin bằng luật để ngăn dòng tiền di chuyển khỏi hệ thống. Nếu không có “rào cản” lập pháp này, các khoản tiền gửi thương mại truyền thống sẽ cạnh tranh trực tiếp với các sản phẩm kỹ thuật số chuyển dịch suất của Trái phiếu Kho bạc với độ “không co giãn” theo lãi suất.
Để tránh việc vốn rút sang các sàn giao dịch, các tổ chức khu vực buộc phải tăng lãi suất họ trả cho các khoản tiền gửi không kỳ hạn, làm tăng chi phí huy động vốn và thu hẹp biên độ tín dụng.
Quan điểm của các sàn giao dịch và Phố Wall: Các nền tảng lớn và các quỹ đầu tư không còn lý do để nhượng bộ trong Quốc hội. Con đường hành pháp đem lại cho họ sự chắc chắn về mặt pháp lý, các Safe Harbor và cho phép sử dụng tài sản thế chấp dưới dạng token mà không phải tuân theo các hạn chế của ngành ngân hàng truyền thống.
Họ tìm cách đóng băng tiến trình tại Quốc hội để bảo vệ mô hình ngân hàng truyền thống, nhưng lại vô tình kích hoạt kịch bản tệ nhất cho các tổ chức khu vực: một sự chuyển dịch nhanh sang thanh khoản kỹ thuật số, được điều tiết trực tiếp theo con đường hành pháp.
Khi cố gắng làm hài lòng “lobby” của các ngân hàng khu vực bằng cách chặn Đạo luật CLARITY, phe Dân chủ đã đánh mất cơ hội đưa vào các điều khoản bảo vệ và để sân hoàn toàn trống cho nhánh Hành pháp tự điều tiết thông qua con đường hành chính.
Nhánh Hành pháp đã giành quyền kiểm soát đơn phương: Tuyên bố chung của Paul Atkins (SEC) và Michael Selig (CFTC) xác nhận rằng việc điều tiết thị trường sẽ tiến triển dựa trên các thẩm quyền theo luật hiện hành của các cơ quan, không cần chờ Quốc hội.
Mất đòn bẩy thương lượng: Trong đàm phán tại nghị viện, phe đối lập có thể yêu cầu đặt giới hạn đối với việc lưu ký (custody), các cuộc kiểm toán nghiêm ngặt hoặc phủ quyết rõ ràng đối với lợi suất bằng đô la của các đồng tiền số. Khi đóng băng cuộc tranh luận, họ đã đánh mất hoàn toàn khả năng định hình khung pháp lý cuối cùng.
Dilemma Không Thể Thực Hiện Của Các Ngân Hàng Khu Vực
Nguy cơ thực sự của việc chảy máu tiền gửi: Ám ảnh lớn của các ngân hàng cộng đồng là đạt được việc cấm lợi suất (yield) đối với stablecoin bằng luật để ngăn dòng tiền di chuyển khỏi hệ thống. Nếu không có “rào cản” lập pháp này, các khoản tiền gửi thương mại truyền thống sẽ cạnh tranh trực tiếp với các sản phẩm kỹ thuật số chuyển dịch suất của Trái phiếu Kho bạc với độ “không co giãn” theo lãi suất.
Để tránh việc vốn rút sang các sàn giao dịch, các tổ chức khu vực buộc phải tăng lãi suất họ trả cho các khoản tiền gửi không kỳ hạn, làm tăng chi phí huy động vốn và thu hẹp biên độ tín dụng.
Quan điểm của các sàn giao dịch và Phố Wall: Các nền tảng lớn và các quỹ đầu tư không còn lý do để nhượng bộ trong Quốc hội. Con đường hành pháp đem lại cho họ sự chắc chắn về mặt pháp lý, các Safe Harbor và cho phép sử dụng tài sản thế chấp dưới dạng token mà không phải tuân theo các hạn chế của ngành ngân hàng truyền thống.
Họ tìm cách đóng băng tiến trình tại Quốc hội để bảo vệ mô hình ngân hàng truyền thống, nhưng lại vô tình kích hoạt kịch bản tệ nhất cho các tổ chức khu vực: một sự chuyển dịch nhanh sang thanh khoản kỹ thuật số, được điều tiết trực tiếp theo con đường hành pháp.
17
3.5k
Yếu tố bầu cử
Đối với các đảng viên Dân chủ tranh cử tại những bang nơi ngành công nghệ và tài chính tạo ra việc làm trực tiếp, việc duy trì sự bế tắc lập pháp ở Thượng viện là một rủi ro cao.
Các Thượng nghị sĩ Dân chủ chủ chốt cần tái đắc cử vào năm 2026 và bối cảnh của họ
Jon Ossoff (Georgia): Vị trí then chốt ở một bang “chiến trường”. Atlanta là trung tâm đổi mới tài chính và khai thác tài sản kỹ thuật số. Ossoff cần sự ủng hộ của cử tri ôn hòa và độc lập để tái đắc cử, vì vậy việc bị gắn nhãn là “chống đổi mới” sẽ gây ra một cái giá chính trị trực tiếp.(Đã bỏ phiếu KHÔNG)
John Hickenlooper (Colorado): Colorado là một trong những bang “thân thiện với blockchain” và tiến bộ nhất tại Mỹ về lĩnh vực công nghệ. Hickenlooper có xu hướng đứng về phía các quan điểm ủng hộ doanh nghiệp hơn so với cánh cấp tiến cực đoan trong đảng.(Đã bỏ phiếu KHÔNG)
Mark Warner (Virginia): Thành viên nặng ký trong các ủy ban Tài chính và Tình báo. Virginia tập trung hạ tầng lớn nhất của các trung tâm dữ liệu và các công ty công nghệ của cả nước, buộc Warner phải cân bằng giữa việc điều tiết và năng lực cạnh tranh về tài chính.(Đã bỏ phiếu KHÔNG)
Ghế Thượng viện của Gary Peters còn trống (Michigan): Vì không ra tranh cử tái đắc cử ở một bang đang tranh chấp, vòng sơ bộ của đảng Dân chủ và cuộc tổng tuyển cử tại Michigan trở thành mảnh đất thuận lợi cho các ứng viên công khai đứng về phía ngành công nghiệp.(Đã bỏ phiếu KHÔNG)
Cory Booker (New Jersey): Đại diện cho một bang bám sát Wall Street, nơi tập trung nhiều vốn mạo hiểm và các công ty fintech. Ông thường tỏ ra cởi mở với việc phát triển công nghệ dù đi theo đường lối cứng rắn của phe mình.(Đã bỏ phiếu KHÔNG)
Chris Coons (Delaware): Delaware là thủ phủ pháp lý của các tập đoàn tại Mỹ. Coons trực tiếp phục vụ lợi ích của khu vực doanh nghiệp và thể chế, nhóm đang tìm kiếm các quy định rõ ràng cho việc token hóa tài sản.(Đã bỏ phiếu KHÔNG)
Hãy bỏ phiếu đúng vào tháng 11
Yếu tố bầu cử
Đối với các đảng viên Dân chủ tranh cử tại những bang nơi ngành công nghệ và tài chính tạo ra việc làm trực tiếp, việc duy trì sự bế tắc lập pháp ở Thượng viện là một rủi ro cao.
Các Thượng nghị sĩ Dân chủ chủ chốt cần tái đắc cử vào năm 2026 và bối cảnh của họ
Jon Ossoff (Georgia): Vị trí then chốt ở một bang “chiến trường”. Atlanta là trung tâm đổi mới tài chính và khai thác tài sản kỹ thuật số. Ossoff cần sự ủng hộ của cử tri ôn hòa và độc lập để tái đắc cử, vì vậy việc bị gắn nhãn là “chống đổi mới” sẽ gây ra một cái giá chính trị trực tiếp.(Đã bỏ phiếu KHÔNG)
John Hickenlooper (Colorado): Colorado là một trong những bang “thân thiện với blockchain” và tiến bộ nhất tại Mỹ về lĩnh vực công nghệ. Hickenlooper có xu hướng đứng về phía các quan điểm ủng hộ doanh nghiệp hơn so với cánh cấp tiến cực đoan trong đảng.(Đã bỏ phiếu KHÔNG)
Mark Warner (Virginia): Thành viên nặng ký trong các ủy ban Tài chính và Tình báo. Virginia tập trung hạ tầng lớn nhất của các trung tâm dữ liệu và các công ty công nghệ của cả nước, buộc Warner phải cân bằng giữa việc điều tiết và năng lực cạnh tranh về tài chính.(Đã bỏ phiếu KHÔNG)
Ghế Thượng viện của Gary Peters còn trống (Michigan): Vì không ra tranh cử tái đắc cử ở một bang đang tranh chấp, vòng sơ bộ của đảng Dân chủ và cuộc tổng tuyển cử tại Michigan trở thành mảnh đất thuận lợi cho các ứng viên công khai đứng về phía ngành công nghiệp.(Đã bỏ phiếu KHÔNG)
Cory Booker (New Jersey): Đại diện cho một bang bám sát Wall Street, nơi tập trung nhiều vốn mạo hiểm và các công ty fintech. Ông thường tỏ ra cởi mở với việc phát triển công nghệ dù đi theo đường lối cứng rắn của phe mình.(Đã bỏ phiếu KHÔNG)
Chris Coons (Delaware): Delaware là thủ phủ pháp lý của các tập đoàn tại Mỹ. Coons trực tiếp phục vụ lợi ích của khu vực doanh nghiệp và thể chế, nhóm đang tìm kiếm các quy định rõ ràng cho việc token hóa tài sản.(Đã bỏ phiếu KHÔNG)
Hãy bỏ phiếu đúng vào tháng 11
Đối với các đảng viên Dân chủ tranh cử tại những bang nơi ngành công nghệ và tài chính tạo ra việc làm trực tiếp, việc duy trì sự bế tắc lập pháp ở Thượng viện là một rủi ro cao.
Các Thượng nghị sĩ Dân chủ chủ chốt cần tái đắc cử vào năm 2026 và bối cảnh của họ
Jon Ossoff (Georgia): Vị trí then chốt ở một bang “chiến trường”. Atlanta là trung tâm đổi mới tài chính và khai thác tài sản kỹ thuật số. Ossoff cần sự ủng hộ của cử tri ôn hòa và độc lập để tái đắc cử, vì vậy việc bị gắn nhãn là “chống đổi mới” sẽ gây ra một cái giá chính trị trực tiếp.(Đã bỏ phiếu KHÔNG)
John Hickenlooper (Colorado): Colorado là một trong những bang “thân thiện với blockchain” và tiến bộ nhất tại Mỹ về lĩnh vực công nghệ. Hickenlooper có xu hướng đứng về phía các quan điểm ủng hộ doanh nghiệp hơn so với cánh cấp tiến cực đoan trong đảng.(Đã bỏ phiếu KHÔNG)
Mark Warner (Virginia): Thành viên nặng ký trong các ủy ban Tài chính và Tình báo. Virginia tập trung hạ tầng lớn nhất của các trung tâm dữ liệu và các công ty công nghệ của cả nước, buộc Warner phải cân bằng giữa việc điều tiết và năng lực cạnh tranh về tài chính.(Đã bỏ phiếu KHÔNG)
Ghế Thượng viện của Gary Peters còn trống (Michigan): Vì không ra tranh cử tái đắc cử ở một bang đang tranh chấp, vòng sơ bộ của đảng Dân chủ và cuộc tổng tuyển cử tại Michigan trở thành mảnh đất thuận lợi cho các ứng viên công khai đứng về phía ngành công nghiệp.(Đã bỏ phiếu KHÔNG)
Cory Booker (New Jersey): Đại diện cho một bang bám sát Wall Street, nơi tập trung nhiều vốn mạo hiểm và các công ty fintech. Ông thường tỏ ra cởi mở với việc phát triển công nghệ dù đi theo đường lối cứng rắn của phe mình.(Đã bỏ phiếu KHÔNG)
Chris Coons (Delaware): Delaware là thủ phủ pháp lý của các tập đoàn tại Mỹ. Coons trực tiếp phục vụ lợi ích của khu vực doanh nghiệp và thể chế, nhóm đang tìm kiếm các quy định rõ ràng cho việc token hóa tài sản.(Đã bỏ phiếu KHÔNG)
Hãy bỏ phiếu đúng vào tháng 11
3
588
·
--
Tăng giá
Cửa sổ cơ hội vẫn đang mở
Xem sự bế tắc của Quốc hội không phải là một thất bại, mà là một “cửa sổ” tích lũy bất đối xứng trong khi lộ trình điều hành vẫn tiến lên—đó chính là cách đọc giúp tách bạch vốn của thể chế khỏi sự hoảng loạn của giới bán lẻ.
Lời của những người biết:
Warren Buffett: "Hãy tham lam khi người khác đang sợ hãi".
Cần nhìn thấy câu chuyện truyền thông đang bị chi phối bởi sự từ chối ở Thượng viện, trong khi mức độ chắc chắn vận hành thông qua SEC và CFTC vẫn nguyên vẹn. Mua một tài sản với mức chiết khấu do nhiễu loạn chính trị gây ra chính là định nghĩa của “biên độ an toàn”.
Peter Lynch: "Hãy xem dữ liệu của doanh nghiệp, đừng nhìn tin tức".
Cần quan sát các chỉ số nền tảng: mạng lưới $XRP xử lý hàng chục triệu giao dịch mỗi ngày trong khi đường ống của Stellar $XLM vẫn duy trì các liên minh toàn cầu. “Sản phẩm” hoạt động; mức giá bị tách rời khỏi màn hình chỉ là một món quà từ thị trường.
Aristotle Onassis: "Bí mật của kinh doanh là biết điều gì đó mà không ai khác biết".
Onassis đã mua đội tàu của mình với giá rẻ như cho đi vào lúc mọi người tin rằng thương mại toàn cầu đang bị tê liệt. Biết rằng các thể chế cần thanh khoản xuyên biên giới và các chỉ đạo điều hành đã vạch sẵn lối đi—đó là lợi thế cạnh tranh.
Cửa sổ cơ hội vẫn đang mở
Xem sự bế tắc của Quốc hội không phải là một thất bại, mà là một “cửa sổ” tích lũy bất đối xứng trong khi lộ trình điều hành vẫn tiến lên—đó chính là cách đọc giúp tách bạch vốn của thể chế khỏi sự hoảng loạn của giới bán lẻ.
Lời của những người biết:
Warren Buffett: "Hãy tham lam khi người khác đang sợ hãi".
Cần nhìn thấy câu chuyện truyền thông đang bị chi phối bởi sự từ chối ở Thượng viện, trong khi mức độ chắc chắn vận hành thông qua SEC và CFTC vẫn nguyên vẹn. Mua một tài sản với mức chiết khấu do nhiễu loạn chính trị gây ra chính là định nghĩa của “biên độ an toàn”.
Peter Lynch: "Hãy xem dữ liệu của doanh nghiệp, đừng nhìn tin tức".
Cần quan sát các chỉ số nền tảng: mạng lưới $XRP xử lý hàng chục triệu giao dịch mỗi ngày trong khi đường ống của Stellar $XLM vẫn duy trì các liên minh toàn cầu. “Sản phẩm” hoạt động; mức giá bị tách rời khỏi màn hình chỉ là một món quà từ thị trường.
Aristotle Onassis: "Bí mật của kinh doanh là biết điều gì đó mà không ai khác biết".
Onassis đã mua đội tàu của mình với giá rẻ như cho đi vào lúc mọi người tin rằng thương mại toàn cầu đang bị tê liệt. Biết rằng các thể chế cần thanh khoản xuyên biên giới và các chỉ đạo điều hành đã vạch sẵn lối đi—đó là lợi thế cạnh tranh.
Xem sự bế tắc của Quốc hội không phải là một thất bại, mà là một “cửa sổ” tích lũy bất đối xứng trong khi lộ trình điều hành vẫn tiến lên—đó chính là cách đọc giúp tách bạch vốn của thể chế khỏi sự hoảng loạn của giới bán lẻ.
Lời của những người biết:
Warren Buffett: "Hãy tham lam khi người khác đang sợ hãi".
Cần nhìn thấy câu chuyện truyền thông đang bị chi phối bởi sự từ chối ở Thượng viện, trong khi mức độ chắc chắn vận hành thông qua SEC và CFTC vẫn nguyên vẹn. Mua một tài sản với mức chiết khấu do nhiễu loạn chính trị gây ra chính là định nghĩa của “biên độ an toàn”.
Peter Lynch: "Hãy xem dữ liệu của doanh nghiệp, đừng nhìn tin tức".
Cần quan sát các chỉ số nền tảng: mạng lưới $XRP xử lý hàng chục triệu giao dịch mỗi ngày trong khi đường ống của Stellar $XLM vẫn duy trì các liên minh toàn cầu. “Sản phẩm” hoạt động; mức giá bị tách rời khỏi màn hình chỉ là một món quà từ thị trường.
Aristotle Onassis: "Bí mật của kinh doanh là biết điều gì đó mà không ai khác biết".
Onassis đã mua đội tàu của mình với giá rẻ như cho đi vào lúc mọi người tin rằng thương mại toàn cầu đang bị tê liệt. Biết rằng các thể chế cần thanh khoản xuyên biên giới và các chỉ đạo điều hành đã vạch sẵn lối đi—đó là lợi thế cạnh tranh.
4
762
Cuộc gặp của John Thune với khối Dân chủ
Lãnh đạo phe đa số tại Thượng viện, John Thune, đã tiến hành các cuộc đàm phán trực tiếp với các thượng nghị sĩ Dân chủ nhằm tháo gỡ bế tắc đối với lá phiếu thủ tục (cloture) dự kiến vào ngày thứ Ba 15/09. Trọng tâm của cuộc thảo luận không nằm ở tính khả thi về mặt kỹ thuật của dự luật, mà xoay quanh ba điểm cụ thể: việc đưa vào các điều khoản về đạo đức để điều chỉnh các hoạt động kinh doanh hoặc nắm giữ tài sản crypto tại Nhà Trắng (bao gồm cả phần sở hữu trong World Liberty Financial), các giới hạn đối với lợi suất (yield) của stablecoin và khung trách nhiệm cho các nhà vận hành DeFi.
Cuộc gặp của John Thune với khối Dân chủ
Lãnh đạo phe đa số tại Thượng viện, John Thune, đã tiến hành các cuộc đàm phán trực tiếp với các thượng nghị sĩ Dân chủ nhằm tháo gỡ bế tắc đối với lá phiếu thủ tục (cloture) dự kiến vào ngày thứ Ba 15/09. Trọng tâm của cuộc thảo luận không nằm ở tính khả thi về mặt kỹ thuật của dự luật, mà xoay quanh ba điểm cụ thể: việc đưa vào các điều khoản về đạo đức để điều chỉnh các hoạt động kinh doanh hoặc nắm giữ tài sản crypto tại Nhà Trắng (bao gồm cả phần sở hữu trong World Liberty Financial), các giới hạn đối với lợi suất (yield) của stablecoin và khung trách nhiệm cho các nhà vận hành DeFi.
Lãnh đạo phe đa số tại Thượng viện, John Thune, đã tiến hành các cuộc đàm phán trực tiếp với các thượng nghị sĩ Dân chủ nhằm tháo gỡ bế tắc đối với lá phiếu thủ tục (cloture) dự kiến vào ngày thứ Ba 15/09. Trọng tâm của cuộc thảo luận không nằm ở tính khả thi về mặt kỹ thuật của dự luật, mà xoay quanh ba điểm cụ thể: việc đưa vào các điều khoản về đạo đức để điều chỉnh các hoạt động kinh doanh hoặc nắm giữ tài sản crypto tại Nhà Trắng (bao gồm cả phần sở hữu trong World Liberty Financial), các giới hạn đối với lợi suất (yield) của stablecoin và khung trách nhiệm cho các nhà vận hành DeFi.
4
1.1k
Hàm ý của việc phân loại là "Hàng hóa kỹ thuật số"
Việc định nghĩa một tài sản là hàng hóa kỹ thuật số theo khuôn khổ luật CLARITY sẽ thay đổi địa vị pháp lý và hoạt động của token:
* Chuyển từ SEC sang CFTC: Loại bỏ sự giám sát của Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) và chuyển sang cho Ủy ban Giao dịch Hợp đồng Tương lai Hàng hóa (CFTC). CFTC quản lý các mặt hàng và sản phẩm cơ bản (như vàng, năng lượng hoặc lúa mì), với trọng tâm là tính minh bạch của thị trường chứ không phải điều tiết các tổ chức phát hành như thể họ là doanh nghiệp niêm yết.
* Chấm dứt các vụ kiện về "chứng khoán chưa đăng ký": Tài sản không còn được xem là một hợp đồng đầu tư (security). Các nhà phát triển và tổ chức sẽ không phải đối mặt với rủi ro bị truy cứu vì phát hành hoặc giao dịch chứng khoán mà không đăng ký trước.
* Tích hợp thể chế và thương mại: Cho phép các sàn giao dịch, ngân hàng và quỹ đầu tư niêm yết và lưu ký tài sản trên thị trường giao ngay (spot) và phái sinh một cách hợp pháp ngay lập tức, không còn sự không chắc chắn về pháp lý vốn làm chậm việc áp dụng dòng vốn nặng.
* Công nhận tính phi tập trung và tính hữu dụng: Thừa nhận về mặt pháp lý rằng giá trị của token xuất phát từ việc sử dụng, từ cung và cầu trong mạng (chức năng của nó như hạ tầng hoặc nhiên liệu kỹ thuật số), chứ không phải từ nỗ lực của một thực thể doanh nghiệp trung tâm.
Hàm ý của việc phân loại là "Hàng hóa kỹ thuật số"
Việc định nghĩa một tài sản là hàng hóa kỹ thuật số theo khuôn khổ luật CLARITY sẽ thay đổi địa vị pháp lý và hoạt động của token:
* Chuyển từ SEC sang CFTC: Loại bỏ sự giám sát của Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) và chuyển sang cho Ủy ban Giao dịch Hợp đồng Tương lai Hàng hóa (CFTC). CFTC quản lý các mặt hàng và sản phẩm cơ bản (như vàng, năng lượng hoặc lúa mì), với trọng tâm là tính minh bạch của thị trường chứ không phải điều tiết các tổ chức phát hành như thể họ là doanh nghiệp niêm yết.
* Chấm dứt các vụ kiện về "chứng khoán chưa đăng ký": Tài sản không còn được xem là một hợp đồng đầu tư (security). Các nhà phát triển và tổ chức sẽ không phải đối mặt với rủi ro bị truy cứu vì phát hành hoặc giao dịch chứng khoán mà không đăng ký trước.
* Tích hợp thể chế và thương mại: Cho phép các sàn giao dịch, ngân hàng và quỹ đầu tư niêm yết và lưu ký tài sản trên thị trường giao ngay (spot) và phái sinh một cách hợp pháp ngay lập tức, không còn sự không chắc chắn về pháp lý vốn làm chậm việc áp dụng dòng vốn nặng.
* Công nhận tính phi tập trung và tính hữu dụng: Thừa nhận về mặt pháp lý rằng giá trị của token xuất phát từ việc sử dụng, từ cung và cầu trong mạng (chức năng của nó như hạ tầng hoặc nhiên liệu kỹ thuật số), chứ không phải từ nỗ lực của một thực thể doanh nghiệp trung tâm.
Việc định nghĩa một tài sản là hàng hóa kỹ thuật số theo khuôn khổ luật CLARITY sẽ thay đổi địa vị pháp lý và hoạt động của token:
* Chuyển từ SEC sang CFTC: Loại bỏ sự giám sát của Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) và chuyển sang cho Ủy ban Giao dịch Hợp đồng Tương lai Hàng hóa (CFTC). CFTC quản lý các mặt hàng và sản phẩm cơ bản (như vàng, năng lượng hoặc lúa mì), với trọng tâm là tính minh bạch của thị trường chứ không phải điều tiết các tổ chức phát hành như thể họ là doanh nghiệp niêm yết.
* Chấm dứt các vụ kiện về "chứng khoán chưa đăng ký": Tài sản không còn được xem là một hợp đồng đầu tư (security). Các nhà phát triển và tổ chức sẽ không phải đối mặt với rủi ro bị truy cứu vì phát hành hoặc giao dịch chứng khoán mà không đăng ký trước.
* Tích hợp thể chế và thương mại: Cho phép các sàn giao dịch, ngân hàng và quỹ đầu tư niêm yết và lưu ký tài sản trên thị trường giao ngay (spot) và phái sinh một cách hợp pháp ngay lập tức, không còn sự không chắc chắn về pháp lý vốn làm chậm việc áp dụng dòng vốn nặng.
* Công nhận tính phi tập trung và tính hữu dụng: Thừa nhận về mặt pháp lý rằng giá trị của token xuất phát từ việc sử dụng, từ cung và cầu trong mạng (chức năng của nó như hạ tầng hoặc nhiên liệu kỹ thuật số), chứ không phải từ nỗ lực của một thực thể doanh nghiệp trung tâm.
2
753
Biên độ phiếu bầu thực sự trong khối Dân chủ
Phân tích về sự phân mảnh phiếu bầu của đảng Dân chủ là đúng và phù hợp với diễn biến trong nghị viện:
* Tiền đề ủng hộ song phương: Tại Hạ viện, dự luật đã được thông qua với sự ủng hộ của 78 đảng viên Dân chủ. Ngoài ra, trong các ủy ban của Thượng viện, nhiều nghị sĩ Dân chủ đã tham gia tích cực vào việc soạn thảo văn bản.
* Áp lực từ các bang có ngành công nghệ: Các thượng nghị sĩ Dân chủ đại diện cho các bang có trung tâm tài chính, trung tâm đổi mới hoặc các cuộc bầu cử mang tính cạnh tranh chịu áp lực từ chính các khu vực bầu cử của họ nhằm tạo sự chắc chắn pháp lý và tránh việc các doanh nghiệp crypto di chuyển ra nước ngoài.
* Biên độ thực: Khi tính đến việc phe Cộng hòa có 53 phái đoàn, họ cần từ 7 đến 9 phiếu Dân chủ để đạt 60 phiếu theo yêu cầu nhằm vượt qua thủ tục ngăn thảo luận (cloture). Vì đã có các thượng nghị sĩ đối lập sẵn sàng bỏ phiếu ủng hộ (như Ruben Gallego hay Angela Alsobrooks), khoảng cách thực tế thu hẹp còn nhóm 2 đến 4 thượng nghị sĩ “ngả”. Lập trường hiện tại của họ phản ánh một chiến thuật thương lượng nhằm thúc ép việc sửa đổi về đạo đức trước khi đưa ra sự chấp thuận cuối cùng.
Biên độ phiếu bầu thực sự trong khối Dân chủ
Phân tích về sự phân mảnh phiếu bầu của đảng Dân chủ là đúng và phù hợp với diễn biến trong nghị viện:
* Tiền đề ủng hộ song phương: Tại Hạ viện, dự luật đã được thông qua với sự ủng hộ của 78 đảng viên Dân chủ. Ngoài ra, trong các ủy ban của Thượng viện, nhiều nghị sĩ Dân chủ đã tham gia tích cực vào việc soạn thảo văn bản.
* Áp lực từ các bang có ngành công nghệ: Các thượng nghị sĩ Dân chủ đại diện cho các bang có trung tâm tài chính, trung tâm đổi mới hoặc các cuộc bầu cử mang tính cạnh tranh chịu áp lực từ chính các khu vực bầu cử của họ nhằm tạo sự chắc chắn pháp lý và tránh việc các doanh nghiệp crypto di chuyển ra nước ngoài.
* Biên độ thực: Khi tính đến việc phe Cộng hòa có 53 phái đoàn, họ cần từ 7 đến 9 phiếu Dân chủ để đạt 60 phiếu theo yêu cầu nhằm vượt qua thủ tục ngăn thảo luận (cloture). Vì đã có các thượng nghị sĩ đối lập sẵn sàng bỏ phiếu ủng hộ (như Ruben Gallego hay Angela Alsobrooks), khoảng cách thực tế thu hẹp còn nhóm 2 đến 4 thượng nghị sĩ “ngả”. Lập trường hiện tại của họ phản ánh một chiến thuật thương lượng nhằm thúc ép việc sửa đổi về đạo đức trước khi đưa ra sự chấp thuận cuối cùng.
Phân tích về sự phân mảnh phiếu bầu của đảng Dân chủ là đúng và phù hợp với diễn biến trong nghị viện:
* Tiền đề ủng hộ song phương: Tại Hạ viện, dự luật đã được thông qua với sự ủng hộ của 78 đảng viên Dân chủ. Ngoài ra, trong các ủy ban của Thượng viện, nhiều nghị sĩ Dân chủ đã tham gia tích cực vào việc soạn thảo văn bản.
* Áp lực từ các bang có ngành công nghệ: Các thượng nghị sĩ Dân chủ đại diện cho các bang có trung tâm tài chính, trung tâm đổi mới hoặc các cuộc bầu cử mang tính cạnh tranh chịu áp lực từ chính các khu vực bầu cử của họ nhằm tạo sự chắc chắn pháp lý và tránh việc các doanh nghiệp crypto di chuyển ra nước ngoài.
* Biên độ thực: Khi tính đến việc phe Cộng hòa có 53 phái đoàn, họ cần từ 7 đến 9 phiếu Dân chủ để đạt 60 phiếu theo yêu cầu nhằm vượt qua thủ tục ngăn thảo luận (cloture). Vì đã có các thượng nghị sĩ đối lập sẵn sàng bỏ phiếu ủng hộ (như Ruben Gallego hay Angela Alsobrooks), khoảng cách thực tế thu hẹp còn nhóm 2 đến 4 thượng nghị sĩ “ngả”. Lập trường hiện tại của họ phản ánh một chiến thuật thương lượng nhằm thúc ép việc sửa đổi về đạo đức trước khi đưa ra sự chấp thuận cuối cùng.
2
183
·
--
Tăng giá
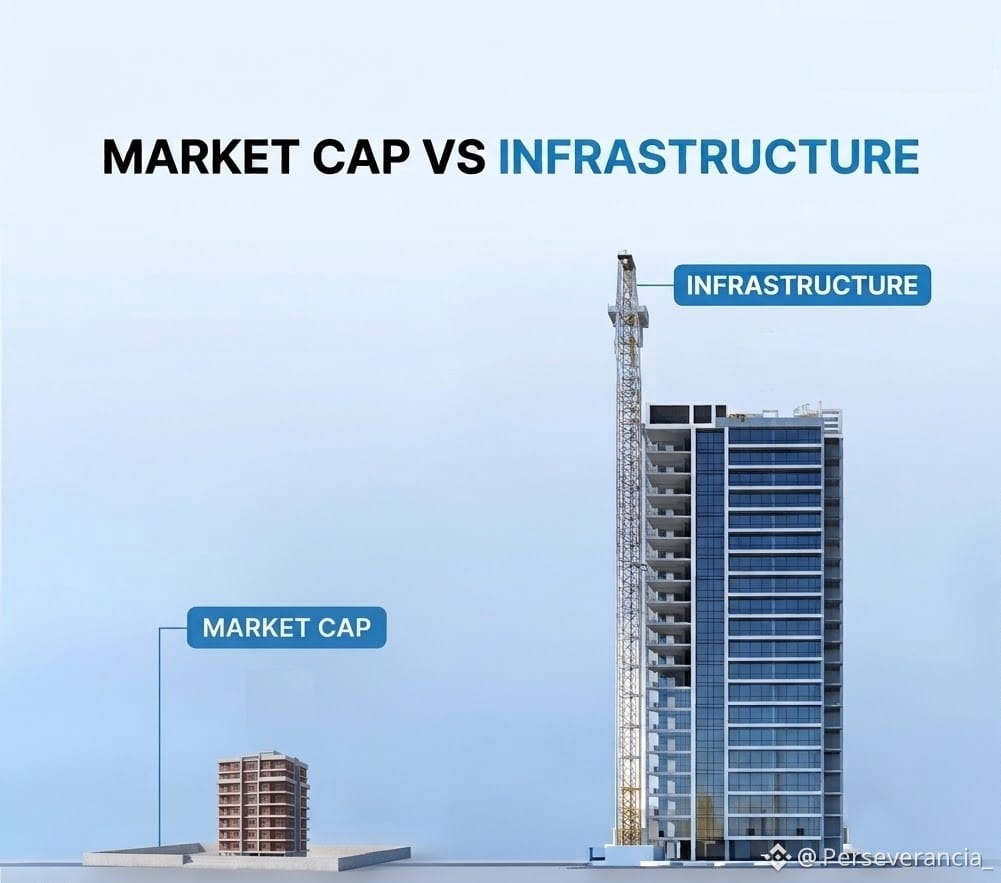
Vốn hóa thị trường vs. Hạ tầng
Người ta thường mắc một lỗi phương pháp khi áp dụng các chỉ số định giá cổ phiếu truyền thống (Vốn hóa thị trường = Giá × Cung lưu hành) cho một tài sản hạ tầng và dòng tiền:
Phương trình trao đổi ($MV = PT$): Giá trị của một mạng thanh toán phụ thuộc vào tốc độ luân chuyển tiền ($V$) và khối lượng giao dịch ($T$), không phải vào vốn hóa tĩnh.
Vốn hóa không phải là Thanh khoản bị “nhốt trong lồng”: Với một tài sản đầu cơ hoặc kho lưu trữ giá trị như $BTC (được thiết kế để HODL), vốn hóa thị trường phản ánh sự khan hiếm và nhu cầu đầu cơ.
Đối với một đường ray thanh khoản như $XRP , các token thực hiện chức năng như một cầu nối tạm thời trong vài giây. Việc đo năng lực thanh khoản ngân hàng toàn cầu bằng vốn hóa thị trường của một công ty hoặc một loại tiền mã hóa thuần túy mang tính tiền tệ là một sự lệch phạm trù cực lớn.
Vốn hóa thị trường vs. Hạ tầng
Người ta thường mắc một lỗi phương pháp khi áp dụng các chỉ số định giá cổ phiếu truyền thống (Vốn hóa thị trường = Giá × Cung lưu hành) cho một tài sản hạ tầng và dòng tiền:
Phương trình trao đổi ($MV = PT$): Giá trị của một mạng thanh toán phụ thuộc vào tốc độ luân chuyển tiền ($V$) và khối lượng giao dịch ($T$), không phải vào vốn hóa tĩnh.
Vốn hóa không phải là Thanh khoản bị “nhốt trong lồng”: Với một tài sản đầu cơ hoặc kho lưu trữ giá trị như $BTC (được thiết kế để HODL), vốn hóa thị trường phản ánh sự khan hiếm và nhu cầu đầu cơ.
Đối với một đường ray thanh khoản như $XRP , các token thực hiện chức năng như một cầu nối tạm thời trong vài giây. Việc đo năng lực thanh khoản ngân hàng toàn cầu bằng vốn hóa thị trường của một công ty hoặc một loại tiền mã hóa thuần túy mang tính tiền tệ là một sự lệch phạm trù cực lớn.
Người ta thường mắc một lỗi phương pháp khi áp dụng các chỉ số định giá cổ phiếu truyền thống (Vốn hóa thị trường = Giá × Cung lưu hành) cho một tài sản hạ tầng và dòng tiền:
Phương trình trao đổi ($MV = PT$): Giá trị của một mạng thanh toán phụ thuộc vào tốc độ luân chuyển tiền ($V$) và khối lượng giao dịch ($T$), không phải vào vốn hóa tĩnh.
Vốn hóa không phải là Thanh khoản bị “nhốt trong lồng”: Với một tài sản đầu cơ hoặc kho lưu trữ giá trị như $BTC (được thiết kế để HODL), vốn hóa thị trường phản ánh sự khan hiếm và nhu cầu đầu cơ.
Đối với một đường ray thanh khoản như $XRP , các token thực hiện chức năng như một cầu nối tạm thời trong vài giây. Việc đo năng lực thanh khoản ngân hàng toàn cầu bằng vốn hóa thị trường của một công ty hoặc một loại tiền mã hóa thuần túy mang tính tiền tệ là một sự lệch phạm trù cực lớn.
3
2
159
·
--
Tăng giá
Rút khỏi bán lẻ là mục tiêu
Việc loại nhà đầu tư nhỏ lẻ (shakeout) là một giai đoạn kinh điển trong quá trình tái định vị tài sản mang tính ứng dụng thể chế.
Để một tài sản hoạt động như đường ray thanh khoản toàn cầu, vốn thể chế và các nhà tạo lập thị trường cần tích lũy lượng float lớn nhất với mức giá bị nén. Biến động cực đoan và các chu kỳ kéo dài của giai đoạn củng cố nhằm phá vỡ sự kiên nhẫn của nhóm retail.
Các con số 2 chữ số đại diện cho một ngưỡng kỹ thuật và tâm lý, nơi thanh khoản của các token bắt đầu hấp thụ các khoản thanh toán xuyên biên giới mà không tạo ra slippage quá mức trong sổ lệnh.
$XRP $XLM $HBAR #XDC #QNT
Rút khỏi bán lẻ là mục tiêu
Việc loại nhà đầu tư nhỏ lẻ (shakeout) là một giai đoạn kinh điển trong quá trình tái định vị tài sản mang tính ứng dụng thể chế.
Để một tài sản hoạt động như đường ray thanh khoản toàn cầu, vốn thể chế và các nhà tạo lập thị trường cần tích lũy lượng float lớn nhất với mức giá bị nén. Biến động cực đoan và các chu kỳ kéo dài của giai đoạn củng cố nhằm phá vỡ sự kiên nhẫn của nhóm retail.
Các con số 2 chữ số đại diện cho một ngưỡng kỹ thuật và tâm lý, nơi thanh khoản của các token bắt đầu hấp thụ các khoản thanh toán xuyên biên giới mà không tạo ra slippage quá mức trong sổ lệnh.
$XRP $XLM $HBAR #XDC #QNT
Việc loại nhà đầu tư nhỏ lẻ (shakeout) là một giai đoạn kinh điển trong quá trình tái định vị tài sản mang tính ứng dụng thể chế.
Để một tài sản hoạt động như đường ray thanh khoản toàn cầu, vốn thể chế và các nhà tạo lập thị trường cần tích lũy lượng float lớn nhất với mức giá bị nén. Biến động cực đoan và các chu kỳ kéo dài của giai đoạn củng cố nhằm phá vỡ sự kiên nhẫn của nhóm retail.
Các con số 2 chữ số đại diện cho một ngưỡng kỹ thuật và tâm lý, nơi thanh khoản của các token bắt đầu hấp thụ các khoản thanh toán xuyên biên giới mà không tạo ra slippage quá mức trong sổ lệnh.
$XRP $XLM $HBAR #XDC #QNT
4
761
·
--
Tăng giá
David Schwartz «Thành thật mà nói, tôi nghĩ rằng khả năng XRP tăng đột ngột có lẽ cao hơn so với điều ngược lại»
Vì sao XRP có thể vượt BTC nhanh chóng nhờ bản chất của tài sản Sự khác biệt nằm ở “động cơ hấp thụ giá trị” của từng mạng lưới:
Bitcoin: Sự tăng trưởng của nó mang tính tuyến tính và phụ thuộc vào dòng vốn đầu cơ hoặc vốn dự trữ (ETF, mua lẻ, mua của doanh nghiệp). Muốn giá tăng, cần liên tục có ai đó đưa thêm vốn tươi vào.
$XRP : Việc hấp thụ giá trị của nó mang tính hệ thống và kém co giãn. Nếu các tổ chức tài chính, các đơn vị thanh toán bù trừ (liquidators) cho thanh toán xuyên biên giới và làn sóng chuyển sang chuẩn ISO 20022 kích hoạt việc sử dụng tài sản làm tài sản thế chấp và “cầu” thanh khoản, thì nhu cầu không phụ thuộc vào tâm lý thị trường hay việc nhà bán lẻ “muốn mua” hay không. Nó phụ thuộc vào khối lượng giao dịch toàn cầu mà mạng lưới phải xử lý mỗi giây, từ đó tạo ra sự định giá lại nhanh chóng do nhu cầu vận hành của hạ tầng.
David Schwartz «Thành thật mà nói, tôi nghĩ rằng khả năng XRP tăng đột ngột có lẽ cao hơn so với điều ngược lại»
Vì sao XRP có thể vượt BTC nhanh chóng nhờ bản chất của tài sản Sự khác biệt nằm ở “động cơ hấp thụ giá trị” của từng mạng lưới:
Bitcoin: Sự tăng trưởng của nó mang tính tuyến tính và phụ thuộc vào dòng vốn đầu cơ hoặc vốn dự trữ (ETF, mua lẻ, mua của doanh nghiệp). Muốn giá tăng, cần liên tục có ai đó đưa thêm vốn tươi vào.
$XRP : Việc hấp thụ giá trị của nó mang tính hệ thống và kém co giãn. Nếu các tổ chức tài chính, các đơn vị thanh toán bù trừ (liquidators) cho thanh toán xuyên biên giới và làn sóng chuyển sang chuẩn ISO 20022 kích hoạt việc sử dụng tài sản làm tài sản thế chấp và “cầu” thanh khoản, thì nhu cầu không phụ thuộc vào tâm lý thị trường hay việc nhà bán lẻ “muốn mua” hay không. Nó phụ thuộc vào khối lượng giao dịch toàn cầu mà mạng lưới phải xử lý mỗi giây, từ đó tạo ra sự định giá lại nhanh chóng do nhu cầu vận hành của hạ tầng.
Vì sao XRP có thể vượt BTC nhanh chóng nhờ bản chất của tài sản Sự khác biệt nằm ở “động cơ hấp thụ giá trị” của từng mạng lưới:
Bitcoin: Sự tăng trưởng của nó mang tính tuyến tính và phụ thuộc vào dòng vốn đầu cơ hoặc vốn dự trữ (ETF, mua lẻ, mua của doanh nghiệp). Muốn giá tăng, cần liên tục có ai đó đưa thêm vốn tươi vào.
$XRP : Việc hấp thụ giá trị của nó mang tính hệ thống và kém co giãn. Nếu các tổ chức tài chính, các đơn vị thanh toán bù trừ (liquidators) cho thanh toán xuyên biên giới và làn sóng chuyển sang chuẩn ISO 20022 kích hoạt việc sử dụng tài sản làm tài sản thế chấp và “cầu” thanh khoản, thì nhu cầu không phụ thuộc vào tâm lý thị trường hay việc nhà bán lẻ “muốn mua” hay không. Nó phụ thuộc vào khối lượng giao dịch toàn cầu mà mạng lưới phải xử lý mỗi giây, từ đó tạo ra sự định giá lại nhanh chóng do nhu cầu vận hành của hạ tầng.
1
7
1.1k
·
--
Tăng giá
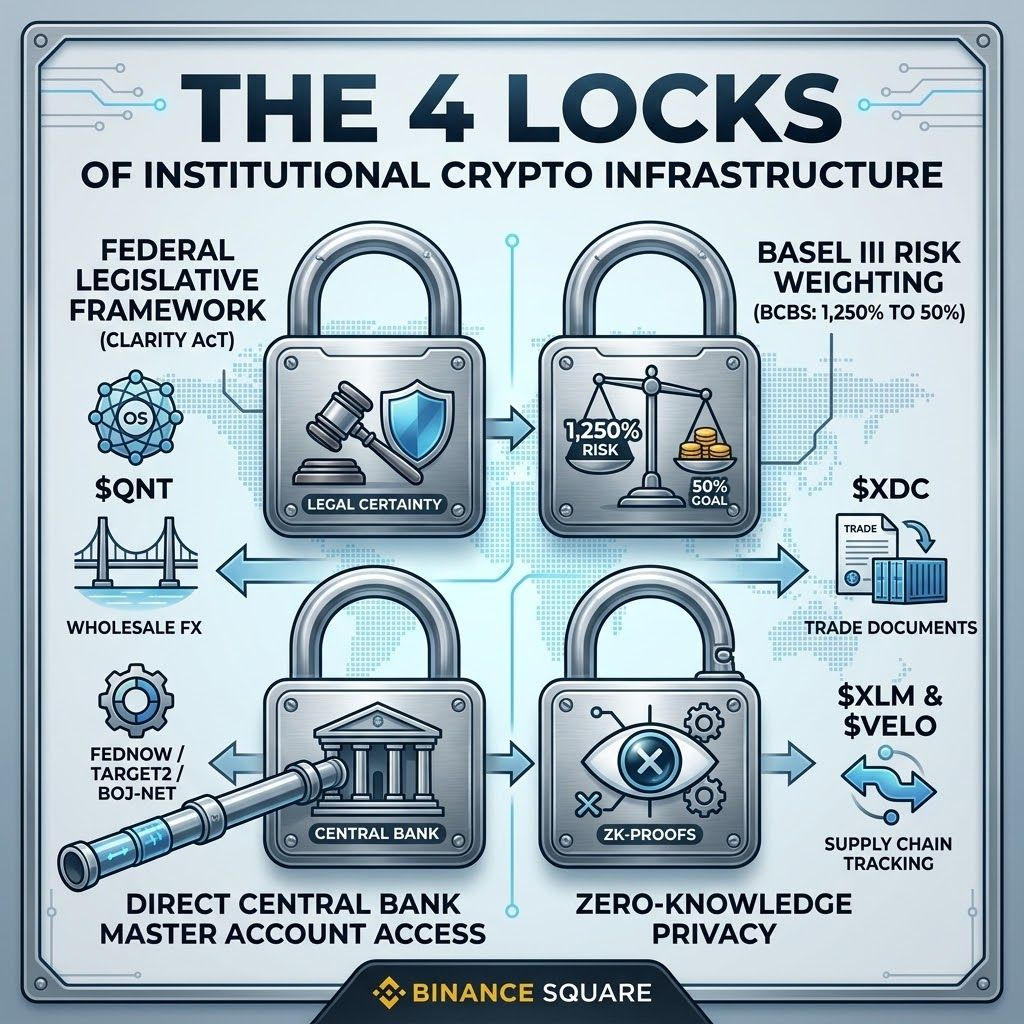
🔒 4 Cái Khóa của Hạ tầng Pháp lý Tổ chức trong Ngành Crypto
Ở phần back-end của hệ thống tài chính toàn cầu, đang thiết lập bốn điều kiện để vốn của các tổ chức “bật” công tắc cho việc áp dụng đại trà.
1. Khung pháp lý liên bang (Đạo luật CLARITY)
Để các tổ chức tài chính lớn có thể hoạt động với tính chắc chắn pháp lý, cần phải được phê duyệt dứt khoát đối với luật về cấu trúc thị trường tại Mỹ. Khung này bảo vệ các nhà phát triển và cho phép các ngân hàng tích hợp các tài sản kỹ thuật số có ích vào hạ tầng vận hành của mình mà không gặp rủi ro bị xử phạt hành chính.
2. Hệ số rủi ro Basel III (BCBS: 1.250% vs. 20%-50%)
Đây là rào cản kinh tế nghiêm ngặt nhất của Ngân hàng Thanh toán Quốc tế. Theo cơ chế Nhóm 2, hệ số phạt 1.250% buộc một ngân hàng phải dự trữ $1 vốn tự có cho mỗi $1 rủi ro tiếp xúc trong tài sản số, khiến chi phí tăng cao và đồng thời cấm việc lưu ký trên bảng cân đối. Việc ngân hàng quốc tế đề nghị tái phân loại lên dải 20% đến 50% cho các token thanh khoản đủ điều kiện chính là “chìa khóa” để mở khóa tính thanh khoản trên bảng cân đối.
3. Truy cập trực tiếp vào Tài khoản tổng của Ngân hàng Trung ương
Các nền tảng hạ tầng DLT cần có kết nối trực tiếp với hệ thống thanh toán tổng theo thời gian thực (RTGS) của các ngân hàng trung ương (như FedNow, BOJ-NET hoặc TARGET2). Điều này cho phép tiền cơ sở được chuyển đổi và trao đổi ngay lập tức sang các tài sản được token hóa.
4. Quyền riêng tư theo hướng tổ chức với Chứng minh Zero-Knowledge
Các ngân hàng doanh nghiệp lớn không thể thực hiện thanh toán trên các mạng công khai trong khi phơi bày số tiền, danh tính hoặc chiến lược cho các đối thủ trực tiếp. Việc tích hợp mật mã Zero-Knowledge cho phép kiểm toán và xác thực việc tuân thủ nghiêm ngặt các quy định KYC/AML một cách không thể thay đổi, đồng thời vẫn đảm bảo bí mật ngân hàng.
Khi đã tháo dỡ bốn “cái khóa” này, thanh khoản của các tổ chức sẽ chảy vào một nhóm nhỏ các mạng tương tác được theo chuẩn ISO 20022: $QNT $XRP XDC $HBAR XLM
🔒 4 Cái Khóa của Hạ tầng Pháp lý Tổ chức trong Ngành Crypto
Ở phần back-end của hệ thống tài chính toàn cầu, đang thiết lập bốn điều kiện để vốn của các tổ chức “bật” công tắc cho việc áp dụng đại trà.
1. Khung pháp lý liên bang (Đạo luật CLARITY)
Để các tổ chức tài chính lớn có thể hoạt động với tính chắc chắn pháp lý, cần phải được phê duyệt dứt khoát đối với luật về cấu trúc thị trường tại Mỹ. Khung này bảo vệ các nhà phát triển và cho phép các ngân hàng tích hợp các tài sản kỹ thuật số có ích vào hạ tầng vận hành của mình mà không gặp rủi ro bị xử phạt hành chính.
2. Hệ số rủi ro Basel III (BCBS: 1.250% vs. 20%-50%)
Đây là rào cản kinh tế nghiêm ngặt nhất của Ngân hàng Thanh toán Quốc tế. Theo cơ chế Nhóm 2, hệ số phạt 1.250% buộc một ngân hàng phải dự trữ $1 vốn tự có cho mỗi $1 rủi ro tiếp xúc trong tài sản số, khiến chi phí tăng cao và đồng thời cấm việc lưu ký trên bảng cân đối. Việc ngân hàng quốc tế đề nghị tái phân loại lên dải 20% đến 50% cho các token thanh khoản đủ điều kiện chính là “chìa khóa” để mở khóa tính thanh khoản trên bảng cân đối.
3. Truy cập trực tiếp vào Tài khoản tổng của Ngân hàng Trung ương
Các nền tảng hạ tầng DLT cần có kết nối trực tiếp với hệ thống thanh toán tổng theo thời gian thực (RTGS) của các ngân hàng trung ương (như FedNow, BOJ-NET hoặc TARGET2). Điều này cho phép tiền cơ sở được chuyển đổi và trao đổi ngay lập tức sang các tài sản được token hóa.
4. Quyền riêng tư theo hướng tổ chức với Chứng minh Zero-Knowledge
Các ngân hàng doanh nghiệp lớn không thể thực hiện thanh toán trên các mạng công khai trong khi phơi bày số tiền, danh tính hoặc chiến lược cho các đối thủ trực tiếp. Việc tích hợp mật mã Zero-Knowledge cho phép kiểm toán và xác thực việc tuân thủ nghiêm ngặt các quy định KYC/AML một cách không thể thay đổi, đồng thời vẫn đảm bảo bí mật ngân hàng.
Khi đã tháo dỡ bốn “cái khóa” này, thanh khoản của các tổ chức sẽ chảy vào một nhóm nhỏ các mạng tương tác được theo chuẩn ISO 20022: $QNT $XRP XDC $HBAR XLM
Ở phần back-end của hệ thống tài chính toàn cầu, đang thiết lập bốn điều kiện để vốn của các tổ chức “bật” công tắc cho việc áp dụng đại trà.
1. Khung pháp lý liên bang (Đạo luật CLARITY)
Để các tổ chức tài chính lớn có thể hoạt động với tính chắc chắn pháp lý, cần phải được phê duyệt dứt khoát đối với luật về cấu trúc thị trường tại Mỹ. Khung này bảo vệ các nhà phát triển và cho phép các ngân hàng tích hợp các tài sản kỹ thuật số có ích vào hạ tầng vận hành của mình mà không gặp rủi ro bị xử phạt hành chính.
2. Hệ số rủi ro Basel III (BCBS: 1.250% vs. 20%-50%)
Đây là rào cản kinh tế nghiêm ngặt nhất của Ngân hàng Thanh toán Quốc tế. Theo cơ chế Nhóm 2, hệ số phạt 1.250% buộc một ngân hàng phải dự trữ $1 vốn tự có cho mỗi $1 rủi ro tiếp xúc trong tài sản số, khiến chi phí tăng cao và đồng thời cấm việc lưu ký trên bảng cân đối. Việc ngân hàng quốc tế đề nghị tái phân loại lên dải 20% đến 50% cho các token thanh khoản đủ điều kiện chính là “chìa khóa” để mở khóa tính thanh khoản trên bảng cân đối.
3. Truy cập trực tiếp vào Tài khoản tổng của Ngân hàng Trung ương
Các nền tảng hạ tầng DLT cần có kết nối trực tiếp với hệ thống thanh toán tổng theo thời gian thực (RTGS) của các ngân hàng trung ương (như FedNow, BOJ-NET hoặc TARGET2). Điều này cho phép tiền cơ sở được chuyển đổi và trao đổi ngay lập tức sang các tài sản được token hóa.
4. Quyền riêng tư theo hướng tổ chức với Chứng minh Zero-Knowledge
Các ngân hàng doanh nghiệp lớn không thể thực hiện thanh toán trên các mạng công khai trong khi phơi bày số tiền, danh tính hoặc chiến lược cho các đối thủ trực tiếp. Việc tích hợp mật mã Zero-Knowledge cho phép kiểm toán và xác thực việc tuân thủ nghiêm ngặt các quy định KYC/AML một cách không thể thay đổi, đồng thời vẫn đảm bảo bí mật ngân hàng.
Khi đã tháo dỡ bốn “cái khóa” này, thanh khoản của các tổ chức sẽ chảy vào một nhóm nhỏ các mạng tương tác được theo chuẩn ISO 20022: $QNT $XRP XDC $HBAR XLM
2
204
·
--
Tăng giá
Tại sao thị trường sẽ hội tụ vào một số ít mạng lưới
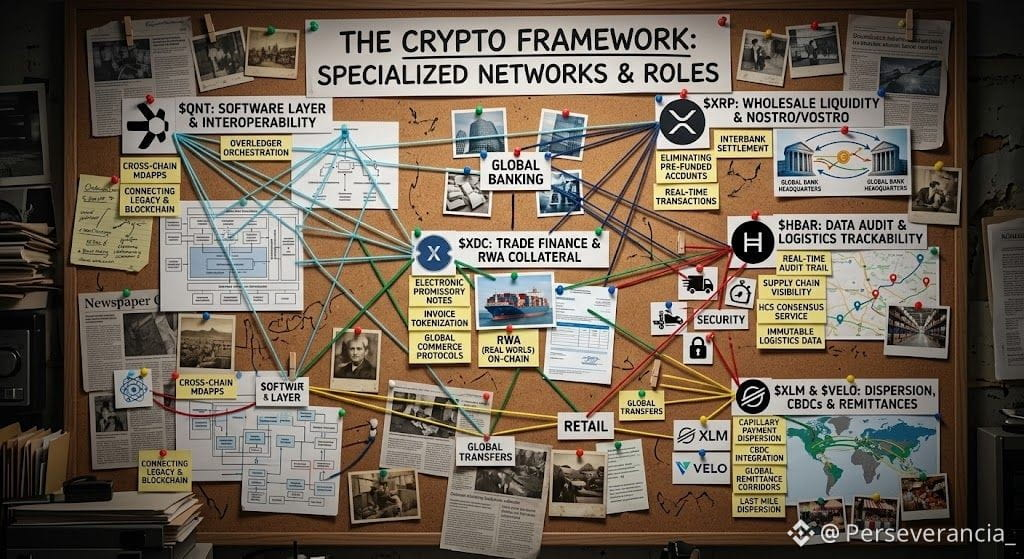
Cái phễu Điều tiết và Quản trị: Không BIS, không IMF, và cũng không các ngân hàng trung ương lớn sẽ kết nối hệ thống của họ với các dự án ẩn danh không có nút được quản lý hoặc với các mô hình quản trị thiếu ổn định. Các mạng như XRP, XDC, HBAR hoặc XLM có hội đồng quản trị doanh nghiệp, tuân thủ ISO 20022 và khả năng tương thích pháp lý trực tiếp.
Chuyên môn hóa theo độc quyền chức năng:
$QNT được dành riêng cho lớp phần mềm và khả năng liên thông giữa các mạng.
$XRP hấp thụ thanh khoản liên ngân hàng bán buôn và các tài khoản Nostro/Vostro.
$XDC độc quyền các hối phiếu/cam kết thanh toán cho thương mại quốc tế, hóa đơn và tài sản thế chấp RWA.
$HBAR đảm bảo kiểm toán dữ liệu theo thời gian thực và khả năng truy vết logistics.
$XLM và$VELO thống lĩnh sự phân tán “đến tận ngõ ngách” của các khoản thanh toán, các CBDC và các hành lang chuyển tiền.
Tại sao thị trường sẽ hội tụ vào một số ít mạng lưới
Cái phễu Điều tiết và Quản trị: Không BIS, không IMF, và cũng không các ngân hàng trung ương lớn sẽ kết nối hệ thống của họ với các dự án ẩn danh không có nút được quản lý hoặc với các mô hình quản trị thiếu ổn định. Các mạng như XRP, XDC, HBAR hoặc XLM có hội đồng quản trị doanh nghiệp, tuân thủ ISO 20022 và khả năng tương thích pháp lý trực tiếp.
Chuyên môn hóa theo độc quyền chức năng:
$QNT được dành riêng cho lớp phần mềm và khả năng liên thông giữa các mạng.
$XRP hấp thụ thanh khoản liên ngân hàng bán buôn và các tài khoản Nostro/Vostro.
$XDC độc quyền các hối phiếu/cam kết thanh toán cho thương mại quốc tế, hóa đơn và tài sản thế chấp RWA.
$HBAR đảm bảo kiểm toán dữ liệu theo thời gian thực và khả năng truy vết logistics.
$XLM và$VELO thống lĩnh sự phân tán “đến tận ngõ ngách” của các khoản thanh toán, các CBDC và các hành lang chuyển tiền.
Cái phễu Điều tiết và Quản trị: Không BIS, không IMF, và cũng không các ngân hàng trung ương lớn sẽ kết nối hệ thống của họ với các dự án ẩn danh không có nút được quản lý hoặc với các mô hình quản trị thiếu ổn định. Các mạng như XRP, XDC, HBAR hoặc XLM có hội đồng quản trị doanh nghiệp, tuân thủ ISO 20022 và khả năng tương thích pháp lý trực tiếp.
Chuyên môn hóa theo độc quyền chức năng:
$QNT được dành riêng cho lớp phần mềm và khả năng liên thông giữa các mạng.
$XRP hấp thụ thanh khoản liên ngân hàng bán buôn và các tài khoản Nostro/Vostro.
$XDC độc quyền các hối phiếu/cam kết thanh toán cho thương mại quốc tế, hóa đơn và tài sản thế chấp RWA.
$HBAR đảm bảo kiểm toán dữ liệu theo thời gian thực và khả năng truy vết logistics.
$XLM và$VELO thống lĩnh sự phân tán “đến tận ngõ ngách” của các khoản thanh toán, các CBDC và các hành lang chuyển tiền.
3
280
·
--
Tăng giá
Đã xác minh
Việc áp dụng công nghệ của Ripple, XRP và stablecoin RLUSD trên thị trường Nhật Bản đáp ứng ba yếu tố cấp bách mang tính hệ thống
Sự sụp đổ của mô hình ngân hàng truyền thống do dân số già hóa: Với dân số suy giảm và tình trạng thiếu hụt nghiêm trọng lao động trong lĩnh vực tài chính và hành chính, Nhật Bản cần tự động hóa hoàn toàn hạ tầng thanh toán liên ngân hàng và xuyên biên giới để duy trì năng lực cạnh tranh toàn cầu.
Cầu nối pháp lý chính thức (JFSA và SBI): Không phải là một mệnh lệnh “gấp gáp” trong phút chót, Nhật Bản đã xây dựng trong suốt một thập kỷ khuôn khổ pháp lý tiên tiến nhất thế giới cho tài sản kỹ thuật số thông qua Đạo luật Dịch vụ Thanh toán của mình. Sau khi JFSA phê duyệt chính thức, stablecoin $RLUSD bắt đầu vận hành một cách hợp thức thông qua SBI VC Trade, trở thành một kênh được quản lý cho việc thanh toán theo thể chế và giao thương với nước ngoài.
Nắm quyền điều phối mạng thanh toán và token hóa tài sản: Thông qua SBI Ripple Asia, Nhật Bản không chỉ “trải nghiệm” mà còn triển khai các giải pháp quy mô lớn: từ các đường chuyển tiền của SBI Remit sử dụng $XRP đến việc token hóa các thị trường thanh toán trả trước quy mô hàng tỷ yên và trái phiếu doanh nghiệp trên mạng (XRPL).
Sự cấp bách của Nhật Bản không xuất phát từ hoảng loạn, mà từ nhu cầu hiện đại hóa các “đường ray” tài chính của mình trước khi chi phí duy trì hệ thống ngân hàng đại lý truyền thống từ những năm 90 làm nghẹt thở nền kinh tế xuất khẩu của họ.
Việc áp dụng công nghệ của Ripple, XRP và stablecoin RLUSD trên thị trường Nhật Bản đáp ứng ba yếu tố cấp bách mang tính hệ thống
Sự sụp đổ của mô hình ngân hàng truyền thống do dân số già hóa: Với dân số suy giảm và tình trạng thiếu hụt nghiêm trọng lao động trong lĩnh vực tài chính và hành chính, Nhật Bản cần tự động hóa hoàn toàn hạ tầng thanh toán liên ngân hàng và xuyên biên giới để duy trì năng lực cạnh tranh toàn cầu.
Cầu nối pháp lý chính thức (JFSA và SBI): Không phải là một mệnh lệnh “gấp gáp” trong phút chót, Nhật Bản đã xây dựng trong suốt một thập kỷ khuôn khổ pháp lý tiên tiến nhất thế giới cho tài sản kỹ thuật số thông qua Đạo luật Dịch vụ Thanh toán của mình. Sau khi JFSA phê duyệt chính thức, stablecoin $RLUSD bắt đầu vận hành một cách hợp thức thông qua SBI VC Trade, trở thành một kênh được quản lý cho việc thanh toán theo thể chế và giao thương với nước ngoài.
Nắm quyền điều phối mạng thanh toán và token hóa tài sản: Thông qua SBI Ripple Asia, Nhật Bản không chỉ “trải nghiệm” mà còn triển khai các giải pháp quy mô lớn: từ các đường chuyển tiền của SBI Remit sử dụng $XRP đến việc token hóa các thị trường thanh toán trả trước quy mô hàng tỷ yên và trái phiếu doanh nghiệp trên mạng (XRPL).
Sự cấp bách của Nhật Bản không xuất phát từ hoảng loạn, mà từ nhu cầu hiện đại hóa các “đường ray” tài chính của mình trước khi chi phí duy trì hệ thống ngân hàng đại lý truyền thống từ những năm 90 làm nghẹt thở nền kinh tế xuất khẩu của họ.
Sự sụp đổ của mô hình ngân hàng truyền thống do dân số già hóa: Với dân số suy giảm và tình trạng thiếu hụt nghiêm trọng lao động trong lĩnh vực tài chính và hành chính, Nhật Bản cần tự động hóa hoàn toàn hạ tầng thanh toán liên ngân hàng và xuyên biên giới để duy trì năng lực cạnh tranh toàn cầu.
Cầu nối pháp lý chính thức (JFSA và SBI): Không phải là một mệnh lệnh “gấp gáp” trong phút chót, Nhật Bản đã xây dựng trong suốt một thập kỷ khuôn khổ pháp lý tiên tiến nhất thế giới cho tài sản kỹ thuật số thông qua Đạo luật Dịch vụ Thanh toán của mình. Sau khi JFSA phê duyệt chính thức, stablecoin $RLUSD bắt đầu vận hành một cách hợp thức thông qua SBI VC Trade, trở thành một kênh được quản lý cho việc thanh toán theo thể chế và giao thương với nước ngoài.
Nắm quyền điều phối mạng thanh toán và token hóa tài sản: Thông qua SBI Ripple Asia, Nhật Bản không chỉ “trải nghiệm” mà còn triển khai các giải pháp quy mô lớn: từ các đường chuyển tiền của SBI Remit sử dụng $XRP đến việc token hóa các thị trường thanh toán trả trước quy mô hàng tỷ yên và trái phiếu doanh nghiệp trên mạng (XRPL).
Sự cấp bách của Nhật Bản không xuất phát từ hoảng loạn, mà từ nhu cầu hiện đại hóa các “đường ray” tài chính của mình trước khi chi phí duy trì hệ thống ngân hàng đại lý truyền thống từ những năm 90 làm nghẹt thở nền kinh tế xuất khẩu của họ.
2
5
607
·
--
Tăng giá
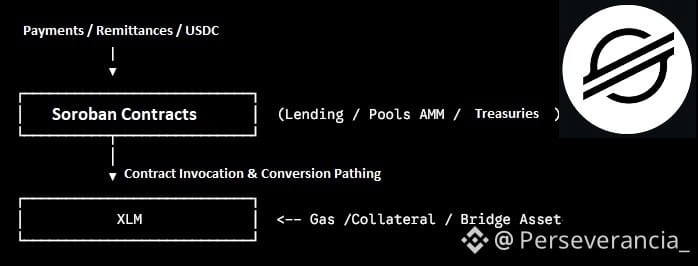
Soroban: Lớp hợp đồng thông minh
Trước khi triển khai Soroban, Stellar chỉ xử lý độc quyền các chuyển khoản đơn giản và các giao dịch cố định trong sổ lệnh của mình.
Soroban tích hợp các hợp đồng thông minh có thể lập trình tốc độ cao dựa trên WebAssembly (WASM) và Rust.
USDC gốc do Circle phát hành trên Stellar đóng vai trò như đồng đô la kỹ thuật số tổng hợp hàng đầu cho các công ty chuyển tiền thanh toán.
Các công ty chuyển tiền toàn cầu (như MoneyGram) không cần phải phong tỏa các đô la vật lý trong tài khoản ngân hàng đích. Họ gửi $USDC trên Stellar trong 3 đến 5 giây với chi phí cực nhỏ tính theo phần trăm của một xu.
Mạng lưới các Anchors (ngân hàng địa phương và fintech được kết nối với Stellar) sẽ chuyển đổi ngay USDC đó sang các đồng tiền nội địa của quốc gia nhận (như Peso, Real, Euro hoặc Baht).
Sự tăng trưởng của Soroban và USDC gốc khẳng định rằng Stellar không chỉ đơn thuần chuyển tiền kỹ thuật số, mà còn lập trình dòng tiền đó theo thời gian thực.
Để mạng lưới có thể hấp thụ hàng nghìn tỷ đô la trong các khoản thanh toán diễn ra trên tuyến đường mà không làm sụp đổ tính thanh khoản của các hợp đồng thông minh, $XLM phải duy trì một giá trị đơn vị rất lớn, đảm bảo rằng các pool của Soroban có đủ năng lực dự phòng theo yêu cầu của nền kinh tế thực.
Soroban: Lớp hợp đồng thông minh
Trước khi triển khai Soroban, Stellar chỉ xử lý độc quyền các chuyển khoản đơn giản và các giao dịch cố định trong sổ lệnh của mình.
Soroban tích hợp các hợp đồng thông minh có thể lập trình tốc độ cao dựa trên WebAssembly (WASM) và Rust.
USDC gốc do Circle phát hành trên Stellar đóng vai trò như đồng đô la kỹ thuật số tổng hợp hàng đầu cho các công ty chuyển tiền thanh toán.
Các công ty chuyển tiền toàn cầu (như MoneyGram) không cần phải phong tỏa các đô la vật lý trong tài khoản ngân hàng đích. Họ gửi $USDC trên Stellar trong 3 đến 5 giây với chi phí cực nhỏ tính theo phần trăm của một xu.
Mạng lưới các Anchors (ngân hàng địa phương và fintech được kết nối với Stellar) sẽ chuyển đổi ngay USDC đó sang các đồng tiền nội địa của quốc gia nhận (như Peso, Real, Euro hoặc Baht).
Sự tăng trưởng của Soroban và USDC gốc khẳng định rằng Stellar không chỉ đơn thuần chuyển tiền kỹ thuật số, mà còn lập trình dòng tiền đó theo thời gian thực.
Để mạng lưới có thể hấp thụ hàng nghìn tỷ đô la trong các khoản thanh toán diễn ra trên tuyến đường mà không làm sụp đổ tính thanh khoản của các hợp đồng thông minh, $XLM phải duy trì một giá trị đơn vị rất lớn, đảm bảo rằng các pool của Soroban có đủ năng lực dự phòng theo yêu cầu của nền kinh tế thực.
Trước khi triển khai Soroban, Stellar chỉ xử lý độc quyền các chuyển khoản đơn giản và các giao dịch cố định trong sổ lệnh của mình.
Soroban tích hợp các hợp đồng thông minh có thể lập trình tốc độ cao dựa trên WebAssembly (WASM) và Rust.
USDC gốc do Circle phát hành trên Stellar đóng vai trò như đồng đô la kỹ thuật số tổng hợp hàng đầu cho các công ty chuyển tiền thanh toán.
Các công ty chuyển tiền toàn cầu (như MoneyGram) không cần phải phong tỏa các đô la vật lý trong tài khoản ngân hàng đích. Họ gửi $USDC trên Stellar trong 3 đến 5 giây với chi phí cực nhỏ tính theo phần trăm của một xu.
Mạng lưới các Anchors (ngân hàng địa phương và fintech được kết nối với Stellar) sẽ chuyển đổi ngay USDC đó sang các đồng tiền nội địa của quốc gia nhận (như Peso, Real, Euro hoặc Baht).
Sự tăng trưởng của Soroban và USDC gốc khẳng định rằng Stellar không chỉ đơn thuần chuyển tiền kỹ thuật số, mà còn lập trình dòng tiền đó theo thời gian thực.
Để mạng lưới có thể hấp thụ hàng nghìn tỷ đô la trong các khoản thanh toán diễn ra trên tuyến đường mà không làm sụp đổ tính thanh khoản của các hợp đồng thông minh, $XLM phải duy trì một giá trị đơn vị rất lớn, đảm bảo rằng các pool của Soroban có đủ năng lực dự phòng theo yêu cầu của nền kinh tế thực.
3
102
·
--
Tăng giá
Sự tích hợp của stablecoin RLUSD và các pool thanh khoản AMM
Stablecoin RLUSD đại diện cho điều gì?
Hỗ trợ theo hướng Tổ chức: RLUSD là stablecoin doanh nghiệp của Ripple, được đảm bảo theo tỷ lệ 1:1 bằng các khoản tiền gửi USD, trái phiếu Kho bạc Hoa Kỳ ngắn hạn và các khoản tương đương tiền.
Neo giá trị On-Chain: Cho phép các ngân hàng, quỹ và tổ chức tài chính hoạt động trên blockchain mà không phải chịu biến động giá trong quá trình lưu ký hoặc chuyển giao.
Khả năng đa chuỗi (Multichain): Hoạt động một cách “native” trên cả XRPL và mạng chính Ethereum, đóng vai trò là cầu nối thanh khoản giữa USD và crypto giữa các hệ sinh thái.
Vì sao điều này là chất xúc tác trực tiếp cho giá trị của XRP?
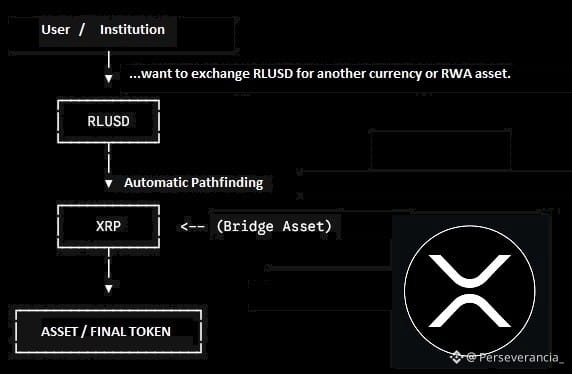
Định tuyến tuyến đường (Pathfinding):
Khi thực hiện giao dịch một cặp có thanh khoản trực tiếp thấp (ví dụ: RLUSD sang một đồng nội địa hoặc sang một tài sản được token hóa RWA), công cụ của mạng sẽ định tuyến lệnh qua cặp có độ sâu lớn nhất hiện có: RLUSD--->XRP--->Tài sản đích
Điều này biến $XRP thành “đồng tiền cầu” phổ quát của DEX gốc, làm tăng nhu cầu mua liên tục của nó khi mức sử dụng $RLUSD tăng lên.
Khóa nguồn cung (Lockup thanh khoản):
Để tạo hoặc tham gia một pool tạo lợi nhuận (ví dụ: RLUSD / XRP), các nhà cung cấp thanh khoản phải nạp cả hai phần của cặp.
Khi khối lượng RLUSD tăng trưởng, hàng tỷ token XRP sẽ được khóa trong các pool của AMM để nhận phí giao dịch (0,3% cho mỗi giao dịch), qua đó làm giảm nguồn cung XRP sẵn có để bán trên các sàn giao dịch.
Cơ chế đốt phí theo hướng giảm phát (Deflationary Fee Burn):
Mỗi lần tạo pool, bỏ phiếu về mức phí hoặc giao dịch trên AMM đều tiêu thụ và đốt đi các phần nhỏ của $XRP.
Sự gia tăng mang tính bùng nổ trong hoạt động on-chain sẽ đẩy nhanh tốc độ đốt nguồn cung XRP trong dài hạn.
Sự tích hợp của stablecoin RLUSD và các pool thanh khoản AMM
Stablecoin RLUSD đại diện cho điều gì?
Hỗ trợ theo hướng Tổ chức: RLUSD là stablecoin doanh nghiệp của Ripple, được đảm bảo theo tỷ lệ 1:1 bằng các khoản tiền gửi USD, trái phiếu Kho bạc Hoa Kỳ ngắn hạn và các khoản tương đương tiền.
Neo giá trị On-Chain: Cho phép các ngân hàng, quỹ và tổ chức tài chính hoạt động trên blockchain mà không phải chịu biến động giá trong quá trình lưu ký hoặc chuyển giao.
Khả năng đa chuỗi (Multichain): Hoạt động một cách “native” trên cả XRPL và mạng chính Ethereum, đóng vai trò là cầu nối thanh khoản giữa USD và crypto giữa các hệ sinh thái.
Vì sao điều này là chất xúc tác trực tiếp cho giá trị của XRP?
Định tuyến tuyến đường (Pathfinding):
Khi thực hiện giao dịch một cặp có thanh khoản trực tiếp thấp (ví dụ: RLUSD sang một đồng nội địa hoặc sang một tài sản được token hóa RWA), công cụ của mạng sẽ định tuyến lệnh qua cặp có độ sâu lớn nhất hiện có: RLUSD--->XRP--->Tài sản đích
Điều này biến $XRP thành “đồng tiền cầu” phổ quát của DEX gốc, làm tăng nhu cầu mua liên tục của nó khi mức sử dụng $RLUSD tăng lên.
Khóa nguồn cung (Lockup thanh khoản):
Để tạo hoặc tham gia một pool tạo lợi nhuận (ví dụ: RLUSD / XRP), các nhà cung cấp thanh khoản phải nạp cả hai phần của cặp.
Khi khối lượng RLUSD tăng trưởng, hàng tỷ token XRP sẽ được khóa trong các pool của AMM để nhận phí giao dịch (0,3% cho mỗi giao dịch), qua đó làm giảm nguồn cung XRP sẵn có để bán trên các sàn giao dịch.
Cơ chế đốt phí theo hướng giảm phát (Deflationary Fee Burn):
Mỗi lần tạo pool, bỏ phiếu về mức phí hoặc giao dịch trên AMM đều tiêu thụ và đốt đi các phần nhỏ của $XRP .
Sự gia tăng mang tính bùng nổ trong hoạt động on-chain sẽ đẩy nhanh tốc độ đốt nguồn cung XRP trong dài hạn.
Stablecoin RLUSD đại diện cho điều gì?
Hỗ trợ theo hướng Tổ chức: RLUSD là stablecoin doanh nghiệp của Ripple, được đảm bảo theo tỷ lệ 1:1 bằng các khoản tiền gửi USD, trái phiếu Kho bạc Hoa Kỳ ngắn hạn và các khoản tương đương tiền.
Neo giá trị On-Chain: Cho phép các ngân hàng, quỹ và tổ chức tài chính hoạt động trên blockchain mà không phải chịu biến động giá trong quá trình lưu ký hoặc chuyển giao.
Khả năng đa chuỗi (Multichain): Hoạt động một cách “native” trên cả XRPL và mạng chính Ethereum, đóng vai trò là cầu nối thanh khoản giữa USD và crypto giữa các hệ sinh thái.
Vì sao điều này là chất xúc tác trực tiếp cho giá trị của XRP?
Định tuyến tuyến đường (Pathfinding):
Khi thực hiện giao dịch một cặp có thanh khoản trực tiếp thấp (ví dụ: RLUSD sang một đồng nội địa hoặc sang một tài sản được token hóa RWA), công cụ của mạng sẽ định tuyến lệnh qua cặp có độ sâu lớn nhất hiện có: RLUSD--->XRP--->Tài sản đích
Điều này biến $XRP thành “đồng tiền cầu” phổ quát của DEX gốc, làm tăng nhu cầu mua liên tục của nó khi mức sử dụng $RLUSD tăng lên.
Khóa nguồn cung (Lockup thanh khoản):
Để tạo hoặc tham gia một pool tạo lợi nhuận (ví dụ: RLUSD / XRP), các nhà cung cấp thanh khoản phải nạp cả hai phần của cặp.
Khi khối lượng RLUSD tăng trưởng, hàng tỷ token XRP sẽ được khóa trong các pool của AMM để nhận phí giao dịch (0,3% cho mỗi giao dịch), qua đó làm giảm nguồn cung XRP sẵn có để bán trên các sàn giao dịch.
Cơ chế đốt phí theo hướng giảm phát (Deflationary Fee Burn):
Mỗi lần tạo pool, bỏ phiếu về mức phí hoặc giao dịch trên AMM đều tiêu thụ và đốt đi các phần nhỏ của $XRP .
Sự gia tăng mang tính bùng nổ trong hoạt động on-chain sẽ đẩy nhanh tốc độ đốt nguồn cung XRP trong dài hạn.
4
282
·
--
Tăng giá
"KHÔNG PHẢI BAO NHIÊU MÀ LÀ DÀNH CHO AI"
Sự khác biệt kỹ thuật giữa một đợt bán gây phá hủy và một lần đánh giá lại chiến lược dựa trên cơ chế thanh khoản:
Bán trên thị trường mở (Spot/Sàn giao dịch):
Nếu #Ripple liberara và bán ồ ạt lượng dự trữ của mình trên các sàn giao dịch công khai, độ sâu của sổ lệnh sẽ không thể đáp ứng được lượng cung. Việc trượt giá (slippage) sẽ xóa sạch thanh khoản bên mua và khiến giá sụp đổ ngay lập tức.
Hấp thụ ngoài thị trường (OTC / Thỏa thuận Kho bạc):
Khi các khối tài sản được chuyển nhượng thông qua các bàn Over-The-Counter (OTC) hoặc thỏa thuận trực tiếp với các tổ chức tài chính hoặc kho bạc nhà nước, giao dịch không chạm vào sổ lệnh công khai. Giá hiển thị không giảm vì không có áp lực bán trên các sàn giao dịch.
Tác động của “tiện ích” như tài sản thế chấp:
Nếu một chủ thể tổ chức hoặc nhà nước (Mỹ, BIS, NGÂN HÀNG...) mua một khối lượng lớn escrow không phải để đầu cơ, mà để phong tỏa nó như một nguồn dự trữ thanh khoản xuyên biên giới hoặc làm tài sản thế chấp cho việc thanh lý, thì sẽ xảy ra hiệu ứng ngược lại: lượng cung lưu thông còn khả dụng cho thị trường bán lẻ bị co lại mạnh mẽ trong khi việc sử dụng mạng của nó được xác thực, qua đó kích hoạt một đợt đánh giá lại do khan hiếm và nhu cầu có “tiện ích”.
Sự dịch chuyển “thực sự” của dòng tiền kèm theo các tài sản hạ tầng sẽ không được công bố trên mạng xã hội, mà bằng việc tích hợp âm thầm các đường ray thanh toán và chuyển nhượng các khối thanh khoản qua những cánh cửa khép kín.
🚀🚀🚀 $XRP 🚀🚀🚀
"KHÔNG PHẢI BAO NHIÊU MÀ LÀ DÀNH CHO AI"
Sự khác biệt kỹ thuật giữa một đợt bán gây phá hủy và một lần đánh giá lại chiến lược dựa trên cơ chế thanh khoản:
Bán trên thị trường mở (Spot/Sàn giao dịch):
Nếu #Ripple liberara và bán ồ ạt lượng dự trữ của mình trên các sàn giao dịch công khai, độ sâu của sổ lệnh sẽ không thể đáp ứng được lượng cung. Việc trượt giá (slippage) sẽ xóa sạch thanh khoản bên mua và khiến giá sụp đổ ngay lập tức.
Hấp thụ ngoài thị trường (OTC / Thỏa thuận Kho bạc):
Khi các khối tài sản được chuyển nhượng thông qua các bàn Over-The-Counter (OTC) hoặc thỏa thuận trực tiếp với các tổ chức tài chính hoặc kho bạc nhà nước, giao dịch không chạm vào sổ lệnh công khai. Giá hiển thị không giảm vì không có áp lực bán trên các sàn giao dịch.
Tác động của “tiện ích” như tài sản thế chấp:
Nếu một chủ thể tổ chức hoặc nhà nước (Mỹ, BIS, NGÂN HÀNG...) mua một khối lượng lớn escrow không phải để đầu cơ, mà để phong tỏa nó như một nguồn dự trữ thanh khoản xuyên biên giới hoặc làm tài sản thế chấp cho việc thanh lý, thì sẽ xảy ra hiệu ứng ngược lại: lượng cung lưu thông còn khả dụng cho thị trường bán lẻ bị co lại mạnh mẽ trong khi việc sử dụng mạng của nó được xác thực, qua đó kích hoạt một đợt đánh giá lại do khan hiếm và nhu cầu có “tiện ích”.
Sự dịch chuyển “thực sự” của dòng tiền kèm theo các tài sản hạ tầng sẽ không được công bố trên mạng xã hội, mà bằng việc tích hợp âm thầm các đường ray thanh toán và chuyển nhượng các khối thanh khoản qua những cánh cửa khép kín.
🚀🚀🚀 $XRP 🚀🚀🚀
Sự khác biệt kỹ thuật giữa một đợt bán gây phá hủy và một lần đánh giá lại chiến lược dựa trên cơ chế thanh khoản:
Bán trên thị trường mở (Spot/Sàn giao dịch):
Nếu #Ripple liberara và bán ồ ạt lượng dự trữ của mình trên các sàn giao dịch công khai, độ sâu của sổ lệnh sẽ không thể đáp ứng được lượng cung. Việc trượt giá (slippage) sẽ xóa sạch thanh khoản bên mua và khiến giá sụp đổ ngay lập tức.
Hấp thụ ngoài thị trường (OTC / Thỏa thuận Kho bạc):
Khi các khối tài sản được chuyển nhượng thông qua các bàn Over-The-Counter (OTC) hoặc thỏa thuận trực tiếp với các tổ chức tài chính hoặc kho bạc nhà nước, giao dịch không chạm vào sổ lệnh công khai. Giá hiển thị không giảm vì không có áp lực bán trên các sàn giao dịch.
Tác động của “tiện ích” như tài sản thế chấp:
Nếu một chủ thể tổ chức hoặc nhà nước (Mỹ, BIS, NGÂN HÀNG...) mua một khối lượng lớn escrow không phải để đầu cơ, mà để phong tỏa nó như một nguồn dự trữ thanh khoản xuyên biên giới hoặc làm tài sản thế chấp cho việc thanh lý, thì sẽ xảy ra hiệu ứng ngược lại: lượng cung lưu thông còn khả dụng cho thị trường bán lẻ bị co lại mạnh mẽ trong khi việc sử dụng mạng của nó được xác thực, qua đó kích hoạt một đợt đánh giá lại do khan hiếm và nhu cầu có “tiện ích”.
Sự dịch chuyển “thực sự” của dòng tiền kèm theo các tài sản hạ tầng sẽ không được công bố trên mạng xã hội, mà bằng việc tích hợp âm thầm các đường ray thanh toán và chuyển nhượng các khối thanh khoản qua những cánh cửa khép kín.
🚀🚀🚀 $XRP 🚀🚀🚀
3
488
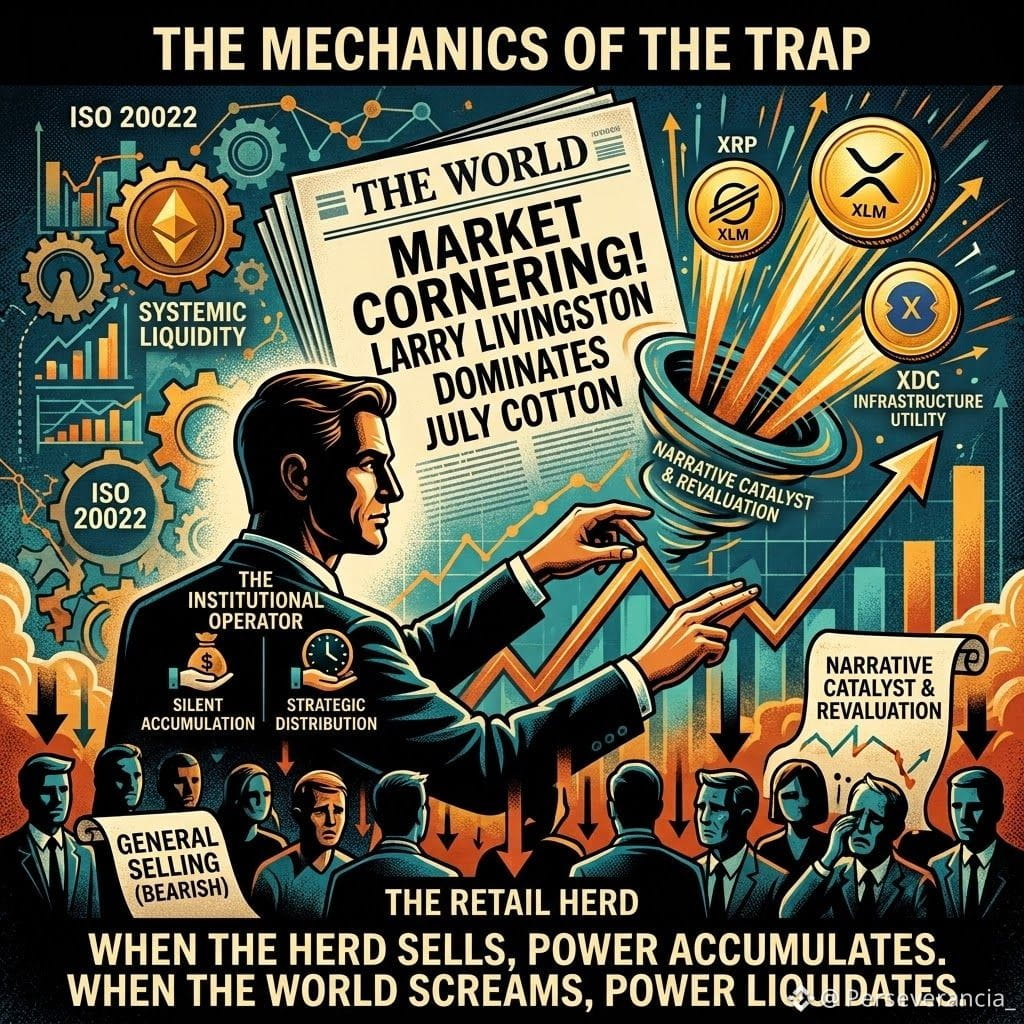
Trong một trong những đoạn trích của "Hồi ký của một nhà giao dịch chứng khoán" (LEFEVRE, 1923)
Kể lại cách Livermore xử lý việc mua vào trên thị trường bông. (Tôi luôn quay lại với nó trong cuốn sách Phương pháp Wyckoff của E. Diaz Valdecantos)
Tôi cực kỳ khuyên đọc, đây là một đoạn mà mọi trader hoặc nhà đầu tư nên đọc nhiều lần, vì nó dài nên tôi không thể đăng toàn bộ.
Tinh túy của câu chuyện: Cơ chế của cái bẫy thanh khoản
Đoạn này tóm lược bốn trụ cột của sự thao túng và phân phối của một nhà giao dịch tổ chức (mô hình Wyckoff / Jesse Livermore):
Sự hấp thụ âm thầm trong sự đồng thuận của bầy đàn: Khi đám đông thị trường cùng chia sẻ một câu chuyện giảm giá và bán tháo ồ ạt, tay chơi lớn tận dụng nguồn thanh khoản bán ra đó để tích lũy một vị thế áp đảo mà không đẩy giá lên.
Kiểm tra thị trường (Testing): Với một lệnh nhỏ vào thời điểm đóng cửa mang tính quyết định, nhà giao dịch kiểm tra độ sâu của nguồn cung. Khi xác nhận rằng thanh khoản bán ra đã cạn kiệt, giá tăng vọt và dồn các vị thế bán khống vào thế bí.
Chất xúc tác mang tính câu chuyện (Truyền thông / Tin tức): Trang nhất của tờ báo (World) không phải là động cơ của biến động, mà là bộ khuếch đại của nỗi sợ hãi và sự hưng phấn. Nó tạo ra một dòng mua vào ồ ạt từ nhà đầu tư nhỏ lẻ bị cuốn hút bởi FOMO (Fear Of Missing Out).
Phân phối và bơm thanh khoản thoát hàng: Những vị thế khổng lồ không thể bán trong những ngày giao dịch bình thường mà không phá hủy giá. Nhà giao dịch tận dụng cú hưng phấn mua vào do tin tức gây ra để xả 100% vị thế của mình trong vài phút, ngay tại đỉnh thị trường.
Tôi chia sẻ điều này để hiểu những gì đang xảy ra hôm nay với Crypto, và điều đã từng xảy ra với các tài sản khác, rồi sẽ còn lặp lại...
Trong một trong những đoạn trích của "Hồi ký của một nhà giao dịch chứng khoán" (LEFEVRE, 1923)
Kể lại cách Livermore xử lý việc mua vào trên thị trường bông. (Tôi luôn quay lại với nó trong cuốn sách Phương pháp Wyckoff của E. Diaz Valdecantos)
Tôi cực kỳ khuyên đọc, đây là một đoạn mà mọi trader hoặc nhà đầu tư nên đọc nhiều lần, vì nó dài nên tôi không thể đăng toàn bộ.
Tinh túy của câu chuyện: Cơ chế của cái bẫy thanh khoản
Đoạn này tóm lược bốn trụ cột của sự thao túng và phân phối của một nhà giao dịch tổ chức (mô hình Wyckoff / Jesse Livermore):
Sự hấp thụ âm thầm trong sự đồng thuận của bầy đàn: Khi đám đông thị trường cùng chia sẻ một câu chuyện giảm giá và bán tháo ồ ạt, tay chơi lớn tận dụng nguồn thanh khoản bán ra đó để tích lũy một vị thế áp đảo mà không đẩy giá lên.
Kiểm tra thị trường (Testing): Với một lệnh nhỏ vào thời điểm đóng cửa mang tính quyết định, nhà giao dịch kiểm tra độ sâu của nguồn cung. Khi xác nhận rằng thanh khoản bán ra đã cạn kiệt, giá tăng vọt và dồn các vị thế bán khống vào thế bí.
Chất xúc tác mang tính câu chuyện (Truyền thông / Tin tức): Trang nhất của tờ báo (World) không phải là động cơ của biến động, mà là bộ khuếch đại của nỗi sợ hãi và sự hưng phấn. Nó tạo ra một dòng mua vào ồ ạt từ nhà đầu tư nhỏ lẻ bị cuốn hút bởi FOMO (Fear Of Missing Out).
Phân phối và bơm thanh khoản thoát hàng: Những vị thế khổng lồ không thể bán trong những ngày giao dịch bình thường mà không phá hủy giá. Nhà giao dịch tận dụng cú hưng phấn mua vào do tin tức gây ra để xả 100% vị thế của mình trong vài phút, ngay tại đỉnh thị trường.
Tôi chia sẻ điều này để hiểu những gì đang xảy ra hôm nay với Crypto, và điều đã từng xảy ra với các tài sản khác, rồi sẽ còn lặp lại...
Kể lại cách Livermore xử lý việc mua vào trên thị trường bông. (Tôi luôn quay lại với nó trong cuốn sách Phương pháp Wyckoff của E. Diaz Valdecantos)
Tôi cực kỳ khuyên đọc, đây là một đoạn mà mọi trader hoặc nhà đầu tư nên đọc nhiều lần, vì nó dài nên tôi không thể đăng toàn bộ.
Tinh túy của câu chuyện: Cơ chế của cái bẫy thanh khoản
Đoạn này tóm lược bốn trụ cột của sự thao túng và phân phối của một nhà giao dịch tổ chức (mô hình Wyckoff / Jesse Livermore):
Sự hấp thụ âm thầm trong sự đồng thuận của bầy đàn: Khi đám đông thị trường cùng chia sẻ một câu chuyện giảm giá và bán tháo ồ ạt, tay chơi lớn tận dụng nguồn thanh khoản bán ra đó để tích lũy một vị thế áp đảo mà không đẩy giá lên.
Kiểm tra thị trường (Testing): Với một lệnh nhỏ vào thời điểm đóng cửa mang tính quyết định, nhà giao dịch kiểm tra độ sâu của nguồn cung. Khi xác nhận rằng thanh khoản bán ra đã cạn kiệt, giá tăng vọt và dồn các vị thế bán khống vào thế bí.
Chất xúc tác mang tính câu chuyện (Truyền thông / Tin tức): Trang nhất của tờ báo (World) không phải là động cơ của biến động, mà là bộ khuếch đại của nỗi sợ hãi và sự hưng phấn. Nó tạo ra một dòng mua vào ồ ạt từ nhà đầu tư nhỏ lẻ bị cuốn hút bởi FOMO (Fear Of Missing Out).
Phân phối và bơm thanh khoản thoát hàng: Những vị thế khổng lồ không thể bán trong những ngày giao dịch bình thường mà không phá hủy giá. Nhà giao dịch tận dụng cú hưng phấn mua vào do tin tức gây ra để xả 100% vị thế của mình trong vài phút, ngay tại đỉnh thị trường.
Tôi chia sẻ điều này để hiểu những gì đang xảy ra hôm nay với Crypto, và điều đã từng xảy ra với các tài sản khác, rồi sẽ còn lặp lại...
4
394
·
--
Tăng giá
Đã xác minh
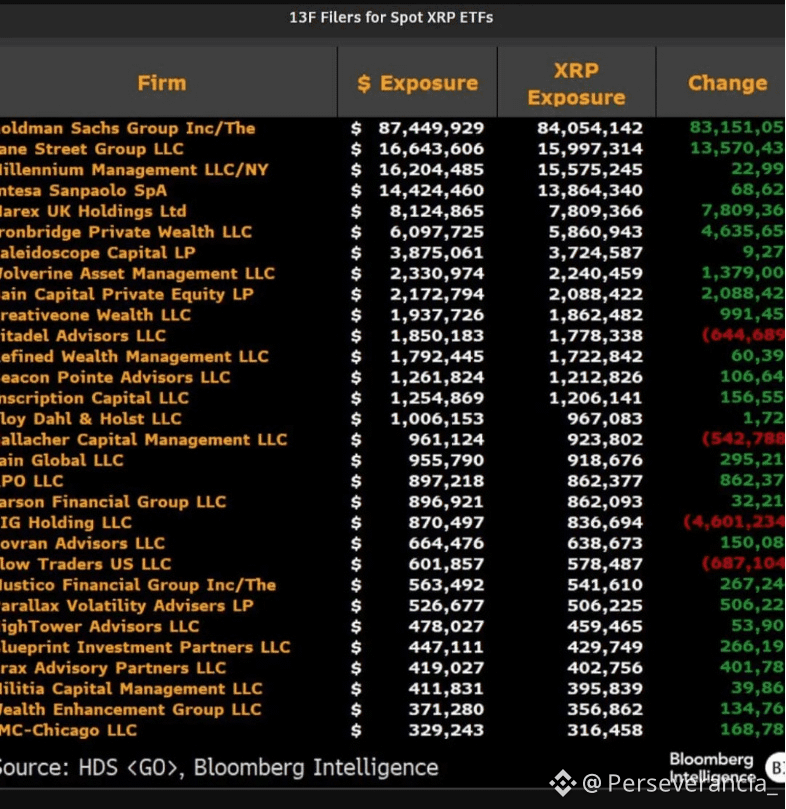
Các biểu mẫu Form 13F của SEC xác nhận rằng mức phơi nhiễm ngân hàng không được thực hiện thông qua việc nắm giữ trực tiếp token trong kho quỹ của ngân hàng, mà thông qua các phương tiện tài chính được quản lý như các ETF Spot.
Cơ chế phơi nhiễm thông qua Biểu mẫu 13F:
Form 13F là một báo cáo hàng quý mà SEC yêu cầu đối với các nhà quản lý đầu tư tổ chức nắm giữ ít nhất 100 triệu USD tài sản.
Bộ phận Ngân hàng Tư nhân và Quản lý Tài sản: Những “triệu” $XRP về phơi nhiễm (triệu đô la) được báo cáo đại diện cho cổ phiếu ETF Spot trong các danh mục quản lý tài sản, quỹ đầu tư hoặc khách hàng tổ chức, chứ không phải là các khoản dự trữ tiền mặt trên bảng cân đối kế toán doanh nghiệp của họ.
Vượt rào quản lý thông qua lớp vỏ ETF: Bằng cách niêm yết trên các sàn giao dịch được quản lý như một loại chứng khoán giao dịch, ETF loại bỏ các vấn đề về lưu ký trực tiếp, kiểm toán và các hình phạt vốn nghiêm ngặt do Ủy ban Basel áp đặt đối với tài sản kỹ thuật số trong bảng cân đối của một ngân hàng thương mại.
Tích lũy thể chế theo từng lớp: Danh sách cho thấy các “ông lớn” như Goldman Sachs ($87M phơi nhiễm), Jane Street ($16,6M), Millenium Manegement ($16,2) và Intensa Sanpaolo ($14,4).
Dùng ETF như kênh tuân thủ pháp lý để tích lũy phơi nhiễm với tài sản cơ sở mà không vi phạm các khung quản lý (như MiCA ở châu Âu).
Hướng đi này xác nhận cách dòng vốn thể chế của châu Âu và Hoa Kỳ tiếp cận thanh khoản của các token hạ tầng bằng cách sử dụng kiến trúc truyền thống của Wall Street.
Các biểu mẫu Form 13F của SEC xác nhận rằng mức phơi nhiễm ngân hàng không được thực hiện thông qua việc nắm giữ trực tiếp token trong kho quỹ của ngân hàng, mà thông qua các phương tiện tài chính được quản lý như các ETF Spot.
Cơ chế phơi nhiễm thông qua Biểu mẫu 13F:
Form 13F là một báo cáo hàng quý mà SEC yêu cầu đối với các nhà quản lý đầu tư tổ chức nắm giữ ít nhất 100 triệu USD tài sản.
Bộ phận Ngân hàng Tư nhân và Quản lý Tài sản: Những “triệu” $XRP về phơi nhiễm (triệu đô la) được báo cáo đại diện cho cổ phiếu ETF Spot trong các danh mục quản lý tài sản, quỹ đầu tư hoặc khách hàng tổ chức, chứ không phải là các khoản dự trữ tiền mặt trên bảng cân đối kế toán doanh nghiệp của họ.
Vượt rào quản lý thông qua lớp vỏ ETF: Bằng cách niêm yết trên các sàn giao dịch được quản lý như một loại chứng khoán giao dịch, ETF loại bỏ các vấn đề về lưu ký trực tiếp, kiểm toán và các hình phạt vốn nghiêm ngặt do Ủy ban Basel áp đặt đối với tài sản kỹ thuật số trong bảng cân đối của một ngân hàng thương mại.
Tích lũy thể chế theo từng lớp: Danh sách cho thấy các “ông lớn” như Goldman Sachs ($87M phơi nhiễm), Jane Street ($16,6M), Millenium Manegement ($16,2) và Intensa Sanpaolo ($14,4).
Dùng ETF như kênh tuân thủ pháp lý để tích lũy phơi nhiễm với tài sản cơ sở mà không vi phạm các khung quản lý (như MiCA ở châu Âu).
Hướng đi này xác nhận cách dòng vốn thể chế của châu Âu và Hoa Kỳ tiếp cận thanh khoản của các token hạ tầng bằng cách sử dụng kiến trúc truyền thống của Wall Street.
Cơ chế phơi nhiễm thông qua Biểu mẫu 13F:
Form 13F là một báo cáo hàng quý mà SEC yêu cầu đối với các nhà quản lý đầu tư tổ chức nắm giữ ít nhất 100 triệu USD tài sản.
Bộ phận Ngân hàng Tư nhân và Quản lý Tài sản: Những “triệu” $XRP về phơi nhiễm (triệu đô la) được báo cáo đại diện cho cổ phiếu ETF Spot trong các danh mục quản lý tài sản, quỹ đầu tư hoặc khách hàng tổ chức, chứ không phải là các khoản dự trữ tiền mặt trên bảng cân đối kế toán doanh nghiệp của họ.
Vượt rào quản lý thông qua lớp vỏ ETF: Bằng cách niêm yết trên các sàn giao dịch được quản lý như một loại chứng khoán giao dịch, ETF loại bỏ các vấn đề về lưu ký trực tiếp, kiểm toán và các hình phạt vốn nghiêm ngặt do Ủy ban Basel áp đặt đối với tài sản kỹ thuật số trong bảng cân đối của một ngân hàng thương mại.
Tích lũy thể chế theo từng lớp: Danh sách cho thấy các “ông lớn” như Goldman Sachs ($87M phơi nhiễm), Jane Street ($16,6M), Millenium Manegement ($16,2) và Intensa Sanpaolo ($14,4).
Dùng ETF như kênh tuân thủ pháp lý để tích lũy phơi nhiễm với tài sản cơ sở mà không vi phạm các khung quản lý (như MiCA ở châu Âu).
Hướng đi này xác nhận cách dòng vốn thể chế của châu Âu và Hoa Kỳ tiếp cận thanh khoản của các token hạ tầng bằng cách sử dụng kiến trúc truyền thống của Wall Street.
2
4
739
·
--
Tăng giá
Đúng một phần
THỊ TRƯỜNG “OVERNIGHT REPOS” TRONG HỒI SỨC TÍCH CỰC: VÌ SAO HỆ THỐNG YÊU CẦU CHUYỂN SANG ISO 20022
Trên các bàn giao dịch liên ngân hàng, câu nói quan trọng nhất vào cuối ngày không phải là giá Bitcoin; mà là sự cấp bách để “khớp overnight”. Thị trường repo qua đêm (Overnight Repo), nhịp tim vận hành hơn 12 nghìn tỷ USD mỗi ngày, đang đứng trước nguy cơ sụp đổ mang tính cấu trúc.
Bất kỳ giám đốc tài chính (treasurer) nào của ngân hàng đều hiểu cơ chế:
khi “lãi suất overnight tăng vọt” do thiếu tiền mặt hoặc thiếu tài sản thế chấp chất lượng cao (HQLA), các tổ chức sẽ hoảng loạn để “vay/mượn theo overnight” và tránh tình trạng bị đình chỉ thanh toán. Trong nhiều năm, giải pháp là cho phép “đỗ tiền trong overnight” hàng nghìn tỷ USD thanh khoản nhàn rỗi. Nhưng bản vá đó đã cạn.
VẤN ĐỀ CỦA HỆ THỐNG DI SẢN
Hệ thống ngân hàng tê liệt vào ban đêm và cuối tuần. Thanh khoản bị “đóng băng” trong các tài khoản Nostro/Vostro hoặc bị trói vào chu kỳ thanh toán T+2, tạo ra rủi ro đối tác.
GIẢI PHÁP: HẠ TẦNG ISO 20022 (T+0)
Hệ thống yêu cầu tiến hóa sang thanh toán nguyên tử và tức thời 24/7.
$XRP | Thanh khoản theo nhu cầu và Cầu nối liên ngân hàng
Loại bỏ nhu cầu nạp trước tài khoản ở nước ngoài, giải phóng hàng nghìn tỷ USD bị “chôn” trong overnight và chuyển chúng thành dòng tiền hoạt động tức thời mà không có rủi ro tín dụng.
$QNT | Tính tương tác và Kết nối giữa các hệ thống
Thông qua Overledger, kết nối các hệ thống ngân hàng di sản với các mạng thanh toán phân tán và CBDC theo chuẩn ISO 20022, cho phép bộ phận quản lý tiền tương tác mà không cần thiết kế lại kiến trúc.
Suy ngẫm:
Overnight là đường ống nơi “máu” của dòng vốn toàn cầu lưu chuyển. Khi đường ray cũ bị kẹt, việc di chuyển sang các tài sản thanh toán thực sự không còn là một lựa chọn công nghệ nữa—mà trở thành sự sống còn của ngân hàng.
THỊ TRƯỜNG “OVERNIGHT REPOS” TRONG HỒI SỨC TÍCH CỰC: VÌ SAO HỆ THỐNG YÊU CẦU CHUYỂN SANG ISO 20022
Trên các bàn giao dịch liên ngân hàng, câu nói quan trọng nhất vào cuối ngày không phải là giá Bitcoin; mà là sự cấp bách để “khớp overnight”. Thị trường repo qua đêm (Overnight Repo), nhịp tim vận hành hơn 12 nghìn tỷ USD mỗi ngày, đang đứng trước nguy cơ sụp đổ mang tính cấu trúc.
Bất kỳ giám đốc tài chính (treasurer) nào của ngân hàng đều hiểu cơ chế:
khi “lãi suất overnight tăng vọt” do thiếu tiền mặt hoặc thiếu tài sản thế chấp chất lượng cao (HQLA), các tổ chức sẽ hoảng loạn để “vay/mượn theo overnight” và tránh tình trạng bị đình chỉ thanh toán. Trong nhiều năm, giải pháp là cho phép “đỗ tiền trong overnight” hàng nghìn tỷ USD thanh khoản nhàn rỗi. Nhưng bản vá đó đã cạn.
VẤN ĐỀ CỦA HỆ THỐNG DI SẢN
Hệ thống ngân hàng tê liệt vào ban đêm và cuối tuần. Thanh khoản bị “đóng băng” trong các tài khoản Nostro/Vostro hoặc bị trói vào chu kỳ thanh toán T+2, tạo ra rủi ro đối tác.
GIẢI PHÁP: HẠ TẦNG ISO 20022 (T+0)
Hệ thống yêu cầu tiến hóa sang thanh toán nguyên tử và tức thời 24/7.
$XRP | Thanh khoản theo nhu cầu và Cầu nối liên ngân hàng
Loại bỏ nhu cầu nạp trước tài khoản ở nước ngoài, giải phóng hàng nghìn tỷ USD bị “chôn” trong overnight và chuyển chúng thành dòng tiền hoạt động tức thời mà không có rủi ro tín dụng.
$QNT | Tính tương tác và Kết nối giữa các hệ thống
Thông qua Overledger, kết nối các hệ thống ngân hàng di sản với các mạng thanh toán phân tán và CBDC theo chuẩn ISO 20022, cho phép bộ phận quản lý tiền tương tác mà không cần thiết kế lại kiến trúc.
Suy ngẫm:
Overnight là đường ống nơi “máu” của dòng vốn toàn cầu lưu chuyển. Khi đường ray cũ bị kẹt, việc di chuyển sang các tài sản thanh toán thực sự không còn là một lựa chọn công nghệ nữa—mà trở thành sự sống còn của ngân hàng.
Trên các bàn giao dịch liên ngân hàng, câu nói quan trọng nhất vào cuối ngày không phải là giá Bitcoin; mà là sự cấp bách để “khớp overnight”. Thị trường repo qua đêm (Overnight Repo), nhịp tim vận hành hơn 12 nghìn tỷ USD mỗi ngày, đang đứng trước nguy cơ sụp đổ mang tính cấu trúc.
Bất kỳ giám đốc tài chính (treasurer) nào của ngân hàng đều hiểu cơ chế:
khi “lãi suất overnight tăng vọt” do thiếu tiền mặt hoặc thiếu tài sản thế chấp chất lượng cao (HQLA), các tổ chức sẽ hoảng loạn để “vay/mượn theo overnight” và tránh tình trạng bị đình chỉ thanh toán. Trong nhiều năm, giải pháp là cho phép “đỗ tiền trong overnight” hàng nghìn tỷ USD thanh khoản nhàn rỗi. Nhưng bản vá đó đã cạn.
VẤN ĐỀ CỦA HỆ THỐNG DI SẢN
Hệ thống ngân hàng tê liệt vào ban đêm và cuối tuần. Thanh khoản bị “đóng băng” trong các tài khoản Nostro/Vostro hoặc bị trói vào chu kỳ thanh toán T+2, tạo ra rủi ro đối tác.
GIẢI PHÁP: HẠ TẦNG ISO 20022 (T+0)
Hệ thống yêu cầu tiến hóa sang thanh toán nguyên tử và tức thời 24/7.
$XRP | Thanh khoản theo nhu cầu và Cầu nối liên ngân hàng
Loại bỏ nhu cầu nạp trước tài khoản ở nước ngoài, giải phóng hàng nghìn tỷ USD bị “chôn” trong overnight và chuyển chúng thành dòng tiền hoạt động tức thời mà không có rủi ro tín dụng.
$QNT | Tính tương tác và Kết nối giữa các hệ thống
Thông qua Overledger, kết nối các hệ thống ngân hàng di sản với các mạng thanh toán phân tán và CBDC theo chuẩn ISO 20022, cho phép bộ phận quản lý tiền tương tác mà không cần thiết kế lại kiến trúc.
Suy ngẫm:
Overnight là đường ống nơi “máu” của dòng vốn toàn cầu lưu chuyển. Khi đường ray cũ bị kẹt, việc di chuyển sang các tài sản thanh toán thực sự không còn là một lựa chọn công nghệ nữa—mà trở thành sự sống còn của ngân hàng.
3
691
·
--
Tăng giá
VIỆC ĐỊNH GIÁ LẠI TỔ CHỨC KHÔNG PHẢI LÀ “PUMP”: CƠ CHẾ ĐIỀU CHỈNH GIÁ DỰA TRÊN LỢI ÍCH THỰC SẼ DIỄN RA NHƯ THẾ NÀO
Khi khung pháp lý được khóa lại và Wall Street nắm quyền kiểm soát, việc định giá lại (repricing) các token hạ tầng sẽ không phản ứng theo suy đoán của nhà bán lẻ, mà theo cơ chế thanh khoản và mức độ hấp thụ nguồn cung.
1. Nghịch lý về độ sâu (Tránh Slippage)
Để ngân hàng hay DTCC có thể thanh lý hàng chục tỷ đô la trong vài giây bằng một token cầu nối, tài sản đó cần một mức giá đơn vị cao theo thiết kế. Giá thấp với sổ lệnh mỏng sẽ gây ra slippage phá hủy. Muốn đẩy được khối lượng thực, thanh khoản đòi hỏi phải định giá lại.
2. Hấp thụ nguồn cung (Supply Lock)
Khi việc token hóa RWA và các nút doanh nghiệp “khóa” token làm tài sản thế chấp, lượng cung thanh khoản trên các sàn giảm mạnh. Bất kỳ lệnh mang tính tổ chức nào cũng sẽ làm đường cung – cầu đảo chiều.
3 ĐỢT SÓNG THẨM THẤU VÀ THỜI ĐIỂM CỦA CHÚNG
Sóng 1: Lối đi nhanh (0 đến 6 tháng) | $XRP và $XLM
Các “đại gia” về thanh toán xuyên biên giới. Với hạ tầng đã được chứng minh và các ETF đang vận hành, việc gỡ bỏ các vướng mắc kế toán sẽ ngay lập tức giải phóng cho ngân hàng khả năng sử dụng cho hoạt động thanh lý quy mô lớn. Đây là nhóm đầu tiên hấp thụ khối lượng tiền tệ.
Sóng 2: Tích hợp Enterprise (6 đến 12 tháng) | #QNT và $HBAR
QNT kết nối các mạng công khai và riêng tư thông qua Overledger. Với nguồn cung tối đa chỉ 14,6M token, sự khan hiếm mang tính toán học của nó tạo ra tác động phần trăm “gây sốc” trước nhu cầu cấp phép. HBAR mở rộng cùng với quản trị doanh nghiệp toàn cầu.
Sóng 3: Thương mại quốc tế và PayFi (12 đến 18 tháng) | #XDC và #VELO
XDC dẫn đầu quá trình số hóa thương mại quốc tế dựa trên chuẩn MLETR (hối phiếu và thư tín dụng kỹ thuật số). VELO củng cố thanh khoản cho các khoản thanh toán khu vực tại các thị trường mới nổi.
Kết luận: XRP và XLM sẽ dịch chuyển phần lớn dòng vốn tổ chức toàn cầu. Tuy nhiên, sự khan hiếm nguồn cung ở QNT hoặc trọng tâm thương mại của XDC sẽ mang lại các hệ số nhân theo tỷ lệ phần trăm mạnh mẽ nhất.
VIỆC ĐỊNH GIÁ LẠI TỔ CHỨC KHÔNG PHẢI LÀ “PUMP”: CƠ CHẾ ĐIỀU CHỈNH GIÁ DỰA TRÊN LỢI ÍCH THỰC SẼ DIỄN RA NHƯ THẾ NÀO
Khi khung pháp lý được khóa lại và Wall Street nắm quyền kiểm soát, việc định giá lại (repricing) các token hạ tầng sẽ không phản ứng theo suy đoán của nhà bán lẻ, mà theo cơ chế thanh khoản và mức độ hấp thụ nguồn cung.
1. Nghịch lý về độ sâu (Tránh Slippage)
Để ngân hàng hay DTCC có thể thanh lý hàng chục tỷ đô la trong vài giây bằng một token cầu nối, tài sản đó cần một mức giá đơn vị cao theo thiết kế. Giá thấp với sổ lệnh mỏng sẽ gây ra slippage phá hủy. Muốn đẩy được khối lượng thực, thanh khoản đòi hỏi phải định giá lại.
2. Hấp thụ nguồn cung (Supply Lock)
Khi việc token hóa RWA và các nút doanh nghiệp “khóa” token làm tài sản thế chấp, lượng cung thanh khoản trên các sàn giảm mạnh. Bất kỳ lệnh mang tính tổ chức nào cũng sẽ làm đường cung – cầu đảo chiều.
3 ĐỢT SÓNG THẨM THẤU VÀ THỜI ĐIỂM CỦA CHÚNG
Sóng 1: Lối đi nhanh (0 đến 6 tháng) | $XRP và $XLM
Các “đại gia” về thanh toán xuyên biên giới. Với hạ tầng đã được chứng minh và các ETF đang vận hành, việc gỡ bỏ các vướng mắc kế toán sẽ ngay lập tức giải phóng cho ngân hàng khả năng sử dụng cho hoạt động thanh lý quy mô lớn. Đây là nhóm đầu tiên hấp thụ khối lượng tiền tệ.
Sóng 2: Tích hợp Enterprise (6 đến 12 tháng) | #QNT và $HBAR
QNT kết nối các mạng công khai và riêng tư thông qua Overledger. Với nguồn cung tối đa chỉ 14,6M token, sự khan hiếm mang tính toán học của nó tạo ra tác động phần trăm “gây sốc” trước nhu cầu cấp phép. HBAR mở rộng cùng với quản trị doanh nghiệp toàn cầu.
Sóng 3: Thương mại quốc tế và PayFi (12 đến 18 tháng) | #XDC và #VELO
XDC dẫn đầu quá trình số hóa thương mại quốc tế dựa trên chuẩn MLETR (hối phiếu và thư tín dụng kỹ thuật số). VELO củng cố thanh khoản cho các khoản thanh toán khu vực tại các thị trường mới nổi.
Kết luận: XRP và XLM sẽ dịch chuyển phần lớn dòng vốn tổ chức toàn cầu. Tuy nhiên, sự khan hiếm nguồn cung ở QNT hoặc trọng tâm thương mại của XDC sẽ mang lại các hệ số nhân theo tỷ lệ phần trăm mạnh mẽ nhất.
Khi khung pháp lý được khóa lại và Wall Street nắm quyền kiểm soát, việc định giá lại (repricing) các token hạ tầng sẽ không phản ứng theo suy đoán của nhà bán lẻ, mà theo cơ chế thanh khoản và mức độ hấp thụ nguồn cung.
1. Nghịch lý về độ sâu (Tránh Slippage)
Để ngân hàng hay DTCC có thể thanh lý hàng chục tỷ đô la trong vài giây bằng một token cầu nối, tài sản đó cần một mức giá đơn vị cao theo thiết kế. Giá thấp với sổ lệnh mỏng sẽ gây ra slippage phá hủy. Muốn đẩy được khối lượng thực, thanh khoản đòi hỏi phải định giá lại.
2. Hấp thụ nguồn cung (Supply Lock)
Khi việc token hóa RWA và các nút doanh nghiệp “khóa” token làm tài sản thế chấp, lượng cung thanh khoản trên các sàn giảm mạnh. Bất kỳ lệnh mang tính tổ chức nào cũng sẽ làm đường cung – cầu đảo chiều.
3 ĐỢT SÓNG THẨM THẤU VÀ THỜI ĐIỂM CỦA CHÚNG
Sóng 1: Lối đi nhanh (0 đến 6 tháng) | $XRP và $XLM
Các “đại gia” về thanh toán xuyên biên giới. Với hạ tầng đã được chứng minh và các ETF đang vận hành, việc gỡ bỏ các vướng mắc kế toán sẽ ngay lập tức giải phóng cho ngân hàng khả năng sử dụng cho hoạt động thanh lý quy mô lớn. Đây là nhóm đầu tiên hấp thụ khối lượng tiền tệ.
Sóng 2: Tích hợp Enterprise (6 đến 12 tháng) | #QNT và $HBAR
QNT kết nối các mạng công khai và riêng tư thông qua Overledger. Với nguồn cung tối đa chỉ 14,6M token, sự khan hiếm mang tính toán học của nó tạo ra tác động phần trăm “gây sốc” trước nhu cầu cấp phép. HBAR mở rộng cùng với quản trị doanh nghiệp toàn cầu.
Sóng 3: Thương mại quốc tế và PayFi (12 đến 18 tháng) | #XDC và #VELO
XDC dẫn đầu quá trình số hóa thương mại quốc tế dựa trên chuẩn MLETR (hối phiếu và thư tín dụng kỹ thuật số). VELO củng cố thanh khoản cho các khoản thanh toán khu vực tại các thị trường mới nổi.
Kết luận: XRP và XLM sẽ dịch chuyển phần lớn dòng vốn tổ chức toàn cầu. Tuy nhiên, sự khan hiếm nguồn cung ở QNT hoặc trọng tâm thương mại của XDC sẽ mang lại các hệ số nhân theo tỷ lệ phần trăm mạnh mẽ nhất.
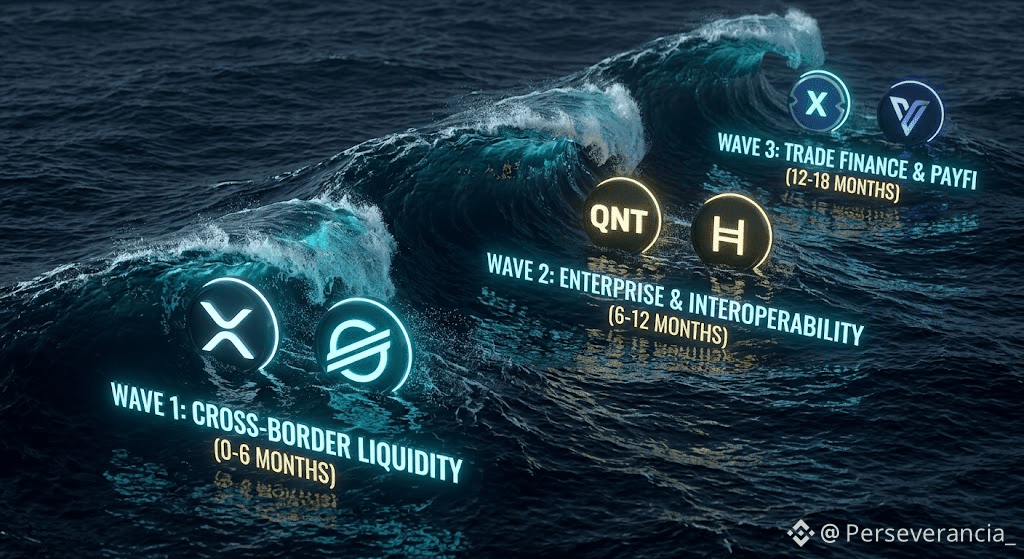
2
982
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TinFed
76,593 lượt xem
363 đang thảo luận
BofA: Fed có thể tăng lãi suất trên 5%, nhà đầu tư nên chuẩn bị tinh thần.
Các chiến lược gia ngân hàng Bank of America cho rằng nhà đầu tư nên chuẩn bị cho khả năng Fed nâng lãi suất lên trên 5%, trong bối cảnh thị trường hiện mới dự đoán thêm 3 đợt tăng 0,25 điểm phần trăm. Thị trường hiện dự đoán Fed sẽ tăng thêm 3 lần, mỗi lần 0,25 điểm phần trăm. Nếu kịch bản này xảy ra, lãi suất quỹ liên bang có thể tiến tới khoảng 4,5% - 4,75%.
Tuy nhiên, các chiến lược gia BofA cho rằng lãi suất chuẩn có khả năng trở lại mức cao từng ghi nhận trong chu kỳ tăng lãi suất 2022-2023. Khi đó, Fed từng nâng biên độ lãi suất lên 5,25% - 5,5% vào tháng 7/2023. Theo thước đo mà BofA sử dụng, quy tắc này cho thấy lãi suất quỹ liên bang nên ở khoảng 5,3%.
$BTC $AKE $RAYSOL
#TinFed
Auto Tp
·0 lượt thích
·39 lượt xem
45NgayTuDoTaiChinh
909,811 lượt xem
3,130 đang thảo luận
TheoDõiFOMC
84,199 lượt xem
554 đang thảo luận