
#energy
energy
468,295 lượt xem
2,560 đang thảo luận
Phổ biến
Mới nhất

·
--
Cựu Tổng thống Mỹ Donald Trump vừa chia sẻ trên mạng xã hội Truth Social rằng Ukraine và Nga đã đạt được thỏa thuận tạm dừng các cuộc tấn công nhắm vào cơ sở hạ tầng năng lượng của nhau. Đồng thời, ông Trump cũng nhấn mạnh rằng sự leo thang của giá dầu diesel toàn cầu thời gian qua chủ yếu bắt nguồn từ cuộc xung đột Nga – Ukraine thay vì các căng thẳng liên quan đến Iran.
Thông tin này mang tính bước ngoặt nếu được hiện thực hóa, bởi các đòn tập kích liên tục vào nhà máy lọc dầu và lưới điện trong thời gian qua là nguyên nhân chính khiến rủi ro nguồn cung năng lượng luôn ở mức báo động. Việc giảm tải áp lực lên hạ tầng dầu mỏ sẽ tác động trực tiếp tới bài toán lạm phát năng lượng mà các nền kinh tế lớn đang phải đối mặt.
Đối với thị trường tài chính truyền thống, thông tin hạ nhiệt tại khu vực Đông Âu có thể tạo áp lực điều chỉnh giảm lên giá dầu thô và các sản phẩm tinh chế, từ đó xoa dịu kỳ vọng lạm phát toàn cầu. Lợi suất trái phiếu chính phủ Mỹ và đồng USD có thể chịu áp lực giảm nhẹ khi dòng tiền bớt tìm kiếm nơi trú ẩn an toàn, mở đường cho khẩu vị rủi ro quay trở lại.
Với thị trường crypto, áp lực vĩ mô hạ nhiệt từ phía chi phí năng lượng sẽ củng cố niềm tin cho các tài sản rủi ro như $BTC. Nếu xung đột địa chính trị bước vào giai đoạn thương lượng thực chất, thanh khoản toàn cầu sẽ có thêm dư địa để dịch chuyển trở lại thị trường tiền mã hóa trong ngắn và trung hạn.
#Geopolitics #Energy #MacroMarkets
Cựu Tổng thống Mỹ Donald Trump vừa chia sẻ trên mạng xã hội Truth Social rằng Ukraine và Nga đã đạt được thỏa thuận tạm dừng các cuộc tấn công nhắm vào cơ sở hạ tầng năng lượng của nhau. Đồng thời, ông Trump cũng nhấn mạnh rằng sự leo thang của giá dầu diesel toàn cầu thời gian qua chủ yếu bắt nguồn từ cuộc xung đột Nga – Ukraine thay vì các căng thẳng liên quan đến Iran.
Thông tin này mang tính bước ngoặt nếu được hiện thực hóa, bởi các đòn tập kích liên tục vào nhà máy lọc dầu và lưới điện trong thời gian qua là nguyên nhân chính khiến rủi ro nguồn cung năng lượng luôn ở mức báo động. Việc giảm tải áp lực lên hạ tầng dầu mỏ sẽ tác động trực tiếp tới bài toán lạm phát năng lượng mà các nền kinh tế lớn đang phải đối mặt.
Đối với thị trường tài chính truyền thống, thông tin hạ nhiệt tại khu vực Đông Âu có thể tạo áp lực điều chỉnh giảm lên giá dầu thô và các sản phẩm tinh chế, từ đó xoa dịu kỳ vọng lạm phát toàn cầu. Lợi suất trái phiếu chính phủ Mỹ và đồng USD có thể chịu áp lực giảm nhẹ khi dòng tiền bớt tìm kiếm nơi trú ẩn an toàn, mở đường cho khẩu vị rủi ro quay trở lại.
Với thị trường crypto, áp lực vĩ mô hạ nhiệt từ phía chi phí năng lượng sẽ củng cố niềm tin cho các tài sản rủi ro như $BTC . Nếu xung đột địa chính trị bước vào giai đoạn thương lượng thực chất, thanh khoản toàn cầu sẽ có thêm dư địa để dịch chuyển trở lại thị trường tiền mã hóa trong ngắn và trung hạn.
#Geopolitics #Energy #MacroMarkets
Thông tin này mang tính bước ngoặt nếu được hiện thực hóa, bởi các đòn tập kích liên tục vào nhà máy lọc dầu và lưới điện trong thời gian qua là nguyên nhân chính khiến rủi ro nguồn cung năng lượng luôn ở mức báo động. Việc giảm tải áp lực lên hạ tầng dầu mỏ sẽ tác động trực tiếp tới bài toán lạm phát năng lượng mà các nền kinh tế lớn đang phải đối mặt.
Đối với thị trường tài chính truyền thống, thông tin hạ nhiệt tại khu vực Đông Âu có thể tạo áp lực điều chỉnh giảm lên giá dầu thô và các sản phẩm tinh chế, từ đó xoa dịu kỳ vọng lạm phát toàn cầu. Lợi suất trái phiếu chính phủ Mỹ và đồng USD có thể chịu áp lực giảm nhẹ khi dòng tiền bớt tìm kiếm nơi trú ẩn an toàn, mở đường cho khẩu vị rủi ro quay trở lại.
Với thị trường crypto, áp lực vĩ mô hạ nhiệt từ phía chi phí năng lượng sẽ củng cố niềm tin cho các tài sản rủi ro như $BTC . Nếu xung đột địa chính trị bước vào giai đoạn thương lượng thực chất, thanh khoản toàn cầu sẽ có thêm dư địa để dịch chuyển trở lại thị trường tiền mã hóa trong ngắn và trung hạn.
#Geopolitics #Energy #MacroMarkets
4
·
--
Bộ cổ phiếu XE Sẵn Sàng Cho Đợt Tăng 40%? Nhà phân tích Nêu 4 Lý do Giữa Cơn Bùng nổ Quyền lực AI
Pendleton cho biết X-energy đang giảm rủi ro thực thi trong khi vẫn duy trì dòng tiền mặt biên lợi nhuận cao.
Nhà phân tích cho biết thêm công ty cung cấp cho nhà đầu tư mức tiếp xúc với một nền tảng lò phản ứng tiên tiến tích hợp theo chiều dọc và sản xuất nhiên liệu.
Hoạt động bao phủ diễn ra trong bối cảnh cuộc tranh luận toàn ngành về phát triển AI đang bị chia rẽ, khi một số nhà lãnh đạo cho rằng cần làm chậm tăng trưởng do lo ngại về an toàn, trong khi những người khác phản đối điều đó.
$XE.US
{stock_us}(XE.US)
#AI #energy #pendleton
Bộ cổ phiếu XE Sẵn Sàng Cho Đợt Tăng 40%? Nhà phân tích Nêu 4 Lý do Giữa Cơn Bùng nổ Quyền lực AI
Pendleton cho biết X-energy đang giảm rủi ro thực thi trong khi vẫn duy trì dòng tiền mặt biên lợi nhuận cao.
Nhà phân tích cho biết thêm công ty cung cấp cho nhà đầu tư mức tiếp xúc với một nền tảng lò phản ứng tiên tiến tích hợp theo chiều dọc và sản xuất nhiên liệu.
Hoạt động bao phủ diễn ra trong bối cảnh cuộc tranh luận toàn ngành về phát triển AI đang bị chia rẽ, khi một số nhà lãnh đạo cho rằng cần làm chậm tăng trưởng do lo ngại về an toàn, trong khi những người khác phản đối điều đó.
$XE.US
#AI #energy #pendleton
Pendleton cho biết X-energy đang giảm rủi ro thực thi trong khi vẫn duy trì dòng tiền mặt biên lợi nhuận cao.
Nhà phân tích cho biết thêm công ty cung cấp cho nhà đầu tư mức tiếp xúc với một nền tảng lò phản ứng tiên tiến tích hợp theo chiều dọc và sản xuất nhiên liệu.
Hoạt động bao phủ diễn ra trong bối cảnh cuộc tranh luận toàn ngành về phát triển AI đang bị chia rẽ, khi một số nhà lãnh đạo cho rằng cần làm chậm tăng trưởng do lo ngại về an toàn, trong khi những người khác phản đối điều đó.
$XE.US
#AI #energy #pendleton
XEUS+1,83%
1
1
138
·
--
Bo truong Nang luong My Jennifer Granholm vua dua ra du bao rang tuyen duong ong dan dau Dong-Tay cua Saudi Arabia se som di vao hoat dong tro lai. Day la dong thai dang chu y trong boi canh thi truong nang luong toan cau dang doi mat voi nhieu bien so ve nguon cung va cang thang dia chinh tri tai khu vuc Trung Dong.
Tuyen duong ong Dong-Tay dong vai tro chien luoc khi cho phep Saudi Arabia van chuyen dau tho tu cac mo phia Dong sang cac cang bien phia Tay o Bien Do, giup tranh phai di qua eo bien Hormuz day rui ro. Viec tuyen duong ong nay som van hanh tro lai se giup tang tinh linh hoat trong chuoi cung ung dau mo toan cau, qua do ha nhiet ap luc nguon cung va giam bot phan nao phi rui ro dia chinh tri dang phan anh vao gia dau.
Ve mat kinh te vi mo, gia dau on dinh hoac giam se tao du dia tich cuc giup kiem che lam phat toan cau, dong thoi giam bot ap luc tang lai suat tu cac ngan hang trung uong lon. Loi suat trai phieu va chi so DXY co the se duy tri trang thai on dinh hon neu ap luc chi phi nang luong tiep tuc ha nhiet.
Doi voi thi truong crypto, viec giam thieu rui ro lam phat do nang luong la yeu to ho tro tich cuc cho thanh khoan toan cau. Khi moi lo ve bien dong gia dau lang xuong, dong tien co the tu tin hon khi quay tro lai cac kenh tai san rui ro nhu $BTC trong ngan va trung han.
#Energy #OilMarket #MacroEconomy
Bo truong Nang luong My Jennifer Granholm vua dua ra du bao rang tuyen duong ong dan dau Dong-Tay cua Saudi Arabia se som di vao hoat dong tro lai. Day la dong thai dang chu y trong boi canh thi truong nang luong toan cau dang doi mat voi nhieu bien so ve nguon cung va cang thang dia chinh tri tai khu vuc Trung Dong.
Tuyen duong ong Dong-Tay dong vai tro chien luoc khi cho phep Saudi Arabia van chuyen dau tho tu cac mo phia Dong sang cac cang bien phia Tay o Bien Do, giup tranh phai di qua eo bien Hormuz day rui ro. Viec tuyen duong ong nay som van hanh tro lai se giup tang tinh linh hoat trong chuoi cung ung dau mo toan cau, qua do ha nhiet ap luc nguon cung va giam bot phan nao phi rui ro dia chinh tri dang phan anh vao gia dau.
Ve mat kinh te vi mo, gia dau on dinh hoac giam se tao du dia tich cuc giup kiem che lam phat toan cau, dong thoi giam bot ap luc tang lai suat tu cac ngan hang trung uong lon. Loi suat trai phieu va chi so DXY co the se duy tri trang thai on dinh hon neu ap luc chi phi nang luong tiep tuc ha nhiet.
Doi voi thi truong crypto, viec giam thieu rui ro lam phat do nang luong la yeu to ho tro tich cuc cho thanh khoan toan cau. Khi moi lo ve bien dong gia dau lang xuong, dong tien co the tu tin hon khi quay tro lai cac kenh tai san rui ro nhu $BTC trong ngan va trung han.
#Energy #OilMarket #MacroEconomy
Tuyen duong ong Dong-Tay dong vai tro chien luoc khi cho phep Saudi Arabia van chuyen dau tho tu cac mo phia Dong sang cac cang bien phia Tay o Bien Do, giup tranh phai di qua eo bien Hormuz day rui ro. Viec tuyen duong ong nay som van hanh tro lai se giup tang tinh linh hoat trong chuoi cung ung dau mo toan cau, qua do ha nhiet ap luc nguon cung va giam bot phan nao phi rui ro dia chinh tri dang phan anh vao gia dau.
Ve mat kinh te vi mo, gia dau on dinh hoac giam se tao du dia tich cuc giup kiem che lam phat toan cau, dong thoi giam bot ap luc tang lai suat tu cac ngan hang trung uong lon. Loi suat trai phieu va chi so DXY co the se duy tri trang thai on dinh hon neu ap luc chi phi nang luong tiep tuc ha nhiet.
Doi voi thi truong crypto, viec giam thieu rui ro lam phat do nang luong la yeu to ho tro tich cuc cho thanh khoan toan cau. Khi moi lo ve bien dong gia dau lang xuong, dong tien co the tu tin hon khi quay tro lai cac kenh tai san rui ro nhu $BTC trong ngan va trung han.
#Energy #OilMarket #MacroEconomy
87

Đã xác minh
Nhu Cầu Toàn Cầu SỤP ĐỔ TRONG KHI GIÁ DẦU TĂNG VỌT KHI IEA CẮT GIẢM DỰ BÁO! 🚨 💣
IEA vừa cắt giảm mạnh triển vọng nhu cầu năm 2026 tới 940.000 thùng/ngày, dự báo mức giảm kinh ngạc 2,5 triệu thùng/ngày—mức co thắt mạnh nhất kể từ năm 2020. 📊 Các nút thắt cung ứng của Iran đang bóp nghẹt nguồn nhiên liệu đã tinh chế, đẩy giá lên cao ngay cả khi người tiêu dùng bị loại khỏi thị trường do giá quá đắt.
Sốc nhu cầu nghiêm trọng này phản ánh bốn trong số những cú xáo trộn năng lượng tồi tệ nhất trong sáu thập kỷ qua. ⚠️ Khi giá tăng trong khi mức tiêu thụ thực tế sụp đổ, tính thanh khoản vĩ mô bị rạn nứt và cấu trúc thị trường nhanh chóng đổ vỡ.
Hãy để các phái sinh năng lượng và tài sản rủi ro trong tình trạng cảnh giác cao khi sự phân kỳ này diễn ra. 💡 Bạn đang phòng ngừa rủi ro trước cú sốc nhu cầu vĩ mô này hay kỳ vọng giá sẽ lao dốc trước? 👇
⚠️ Không phải lời khuyên tài chính. Luôn quản lý rủi ro của bạn. 🛡️
🏷️ #OIL #Macro #Energy #Trading
🚨 💣
Nhu Cầu Toàn Cầu SỤP ĐỔ TRONG KHI GIÁ DẦU TĂNG VỌT KHI IEA CẮT GIẢM DỰ BÁO! 🚨 💣
IEA vừa cắt giảm mạnh triển vọng nhu cầu năm 2026 tới 940.000 thùng/ngày, dự báo mức giảm kinh ngạc 2,5 triệu thùng/ngày—mức co thắt mạnh nhất kể từ năm 2020. 📊 Các nút thắt cung ứng của Iran đang bóp nghẹt nguồn nhiên liệu đã tinh chế, đẩy giá lên cao ngay cả khi người tiêu dùng bị loại khỏi thị trường do giá quá đắt.
Sốc nhu cầu nghiêm trọng này phản ánh bốn trong số những cú xáo trộn năng lượng tồi tệ nhất trong sáu thập kỷ qua. ⚠️ Khi giá tăng trong khi mức tiêu thụ thực tế sụp đổ, tính thanh khoản vĩ mô bị rạn nứt và cấu trúc thị trường nhanh chóng đổ vỡ.
Hãy để các phái sinh năng lượng và tài sản rủi ro trong tình trạng cảnh giác cao khi sự phân kỳ này diễn ra. 💡 Bạn đang phòng ngừa rủi ro trước cú sốc nhu cầu vĩ mô này hay kỳ vọng giá sẽ lao dốc trước? 👇
⚠️ Không phải lời khuyên tài chính. Luôn quản lý rủi ro của bạn. 🛡️
🏷️ #OIL #Macro #Energy #Trading
🚨 💣
IEA vừa cắt giảm mạnh triển vọng nhu cầu năm 2026 tới 940.000 thùng/ngày, dự báo mức giảm kinh ngạc 2,5 triệu thùng/ngày—mức co thắt mạnh nhất kể từ năm 2020. 📊 Các nút thắt cung ứng của Iran đang bóp nghẹt nguồn nhiên liệu đã tinh chế, đẩy giá lên cao ngay cả khi người tiêu dùng bị loại khỏi thị trường do giá quá đắt.
Sốc nhu cầu nghiêm trọng này phản ánh bốn trong số những cú xáo trộn năng lượng tồi tệ nhất trong sáu thập kỷ qua. ⚠️ Khi giá tăng trong khi mức tiêu thụ thực tế sụp đổ, tính thanh khoản vĩ mô bị rạn nứt và cấu trúc thị trường nhanh chóng đổ vỡ.
Hãy để các phái sinh năng lượng và tài sản rủi ro trong tình trạng cảnh giác cao khi sự phân kỳ này diễn ra. 💡 Bạn đang phòng ngừa rủi ro trước cú sốc nhu cầu vĩ mô này hay kỳ vọng giá sẽ lao dốc trước? 👇
⚠️ Không phải lời khuyên tài chính. Luôn quản lý rủi ro của bạn. 🛡️
🏷️ #OIL #Macro #Energy #Trading
🚨 💣
134
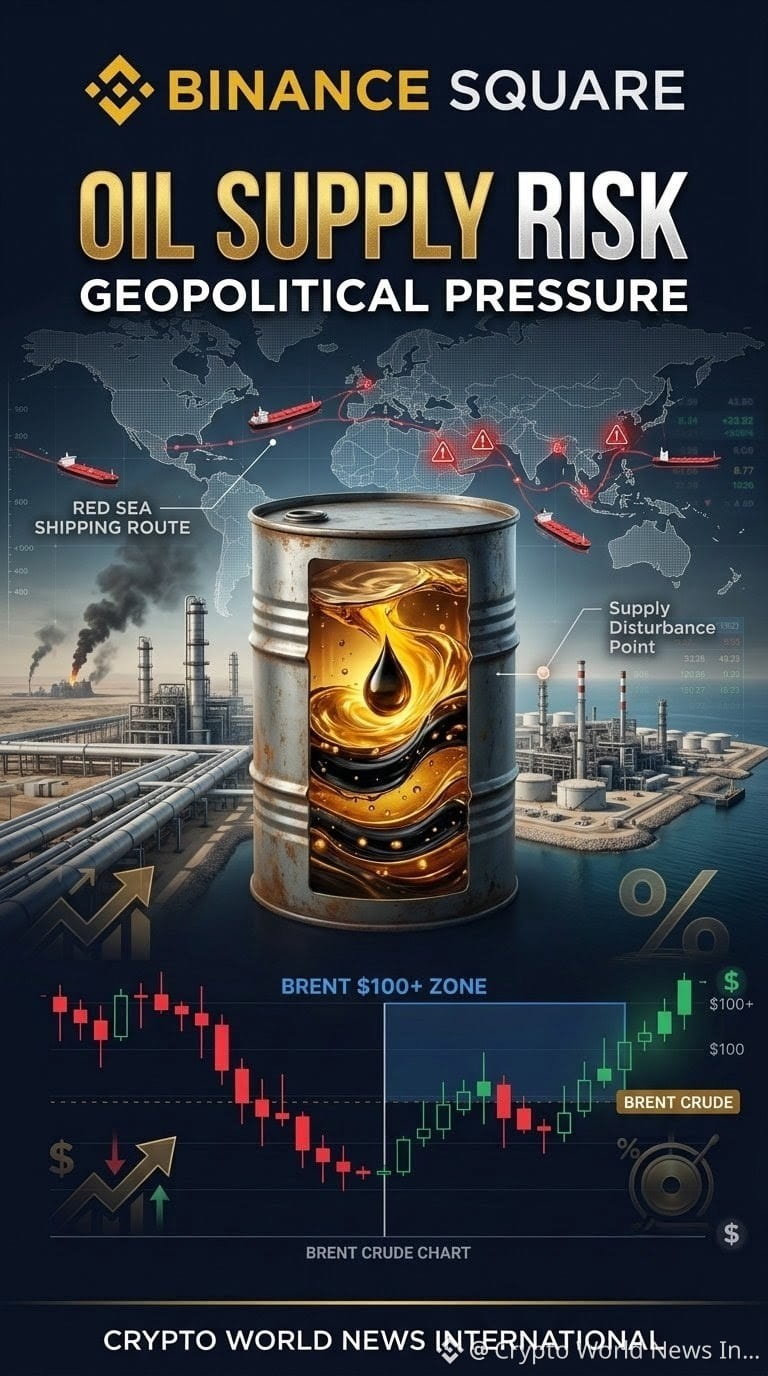
🚨 ĐIỀU CHỈNH TĂNG CAO ĐỐI VỚI GIÁ DẦU KHI RỦI RO NGUỒN CUNG ĐỊA-CHÍNH TRỊ GIA TĂNG
Giá dầu thô đang chịu áp lực tăng trở lại khi căng thẳng ở Trung Đông leo thang, đe dọa các tuyến cung cấp then chốt và làm dấy lên lo ngại về khả năng gián đoạn kéo dài.
CÁC SỰ KIỆN CHÍNH:
• Dầu Brent đã tăng lên trên $107/thùng
• Đường ống Đông–Tây quan trọng của Saudi Arabia đã bị tấn công bằng máy bay không người lái
• Rủi ro quanh các tuyến vận chuyển lớn ở Trung Đông đang gia tăng
• Giá năng lượng cao hơn đang tạo thêm áp lực lạm phát mới
📊 TRIỂN VỌNG THỊ TRƯỜNG:
Thị trường dầu mỏ đang ngày càng nhạy cảm với các diễn biến địa- chính trị. Nếu các gián đoạn nguồn cung kéo dài, dầu thô có thể vẫn ở mức cao và tiếp tục làm gia tăng áp lực lạm phát trên toàn cầu.
🟢 DẦU — NGHIÊNG VỀ TĂNG
🟢 VÀNG — HỖ TRỢ NƠI SƠN TRÁNH RỦI RO
🔴 LẠM PHÁT — RỦI RO CHÍNH TRÊN TOÀN CẦU
#Oil #crudeoil #Gold #Energy #Geopolitical $CL $BZ $XAU
{future}(XAUUSDT)
{future}(BZUSDT)
{future}(CLUSDT)
🚨 ĐIỀU CHỈNH TĂNG CAO ĐỐI VỚI GIÁ DẦU KHI RỦI RO NGUỒN CUNG ĐỊA-CHÍNH TRỊ GIA TĂNG
Giá dầu thô đang chịu áp lực tăng trở lại khi căng thẳng ở Trung Đông leo thang, đe dọa các tuyến cung cấp then chốt và làm dấy lên lo ngại về khả năng gián đoạn kéo dài.
CÁC SỰ KIỆN CHÍNH:
• Dầu Brent đã tăng lên trên $107/thùng
• Đường ống Đông–Tây quan trọng của Saudi Arabia đã bị tấn công bằng máy bay không người lái
• Rủi ro quanh các tuyến vận chuyển lớn ở Trung Đông đang gia tăng
• Giá năng lượng cao hơn đang tạo thêm áp lực lạm phát mới
📊 TRIỂN VỌNG THỊ TRƯỜNG:
Thị trường dầu mỏ đang ngày càng nhạy cảm với các diễn biến địa- chính trị. Nếu các gián đoạn nguồn cung kéo dài, dầu thô có thể vẫn ở mức cao và tiếp tục làm gia tăng áp lực lạm phát trên toàn cầu.
🟢 DẦU — NGHIÊNG VỀ TĂNG
🟢 VÀNG — HỖ TRỢ NƠI SƠN TRÁNH RỦI RO
🔴 LẠM PHÁT — RỦI RO CHÍNH TRÊN TOÀN CẦU
#Oil #crudeoil #Gold #Energy #Geopolitical $CL $BZ $XAU
Giá dầu thô đang chịu áp lực tăng trở lại khi căng thẳng ở Trung Đông leo thang, đe dọa các tuyến cung cấp then chốt và làm dấy lên lo ngại về khả năng gián đoạn kéo dài.
CÁC SỰ KIỆN CHÍNH:
• Dầu Brent đã tăng lên trên $107/thùng
• Đường ống Đông–Tây quan trọng của Saudi Arabia đã bị tấn công bằng máy bay không người lái
• Rủi ro quanh các tuyến vận chuyển lớn ở Trung Đông đang gia tăng
• Giá năng lượng cao hơn đang tạo thêm áp lực lạm phát mới
📊 TRIỂN VỌNG THỊ TRƯỜNG:
Thị trường dầu mỏ đang ngày càng nhạy cảm với các diễn biến địa- chính trị. Nếu các gián đoạn nguồn cung kéo dài, dầu thô có thể vẫn ở mức cao và tiếp tục làm gia tăng áp lực lạm phát trên toàn cầu.
🟢 DẦU — NGHIÊNG VỀ TĂNG
🟢 VÀNG — HỖ TRỢ NƠI SƠN TRÁNH RỦI RO
🔴 LẠM PHÁT — RỦI RO CHÍNH TRÊN TOÀN CẦU
#Oil #crudeoil #Gold #Energy #Geopolitical $CL $BZ $XAU
403

·
--
Xem bản dịch
美国能源部长詹妮弗·格兰霍姆(Jennifer Granholm)近日公开表示,霍尔木兹海峡的7天平均原油运输量正在增加,并且预计这一增长趋势还将持续下去。
作为全球最重要的能源要道之一,霍尔木兹海峡的通行状况直接牵动着中东局势与全球能源供应的神经。官方此时释放原油运量回升的信号,在一定程度上反映出该关键航道的运输节奏正在调整,也让此前紧绷的原油供应链预期有了新的观察维度。
从传统宏观市场来看,原油流动性的变化直接关系到能源价格走势。若供给与运输保持通畅,有助于缓解市场对二次通胀抬头的担忧,进而对美元指数、美债收益率以及整体宏观流动性预期带来连锁反应,不过地缘博弈的后续发展依然需要持续跟踪。
对于加密市场而言,能源成本和宏观通胀预期一直是影响美联储政策路径的间接因素。原油市场的动态往往会通过情绪传导至包括 $BTC 在内的风险资产,当前资金面整体保持观望,行情走势仍取决于后续宏观环境的综合演变。
#CrudeOil #Geopolitics #Energy
美国能源部长詹妮弗·格兰霍姆(Jennifer Granholm)近日公开表示,霍尔木兹海峡的7天平均原油运输量正在增加,并且预计这一增长趋势还将持续下去。
作为全球最重要的能源要道之一,霍尔木兹海峡的通行状况直接牵动着中东局势与全球能源供应的神经。官方此时释放原油运量回升的信号,在一定程度上反映出该关键航道的运输节奏正在调整,也让此前紧绷的原油供应链预期有了新的观察维度。
从传统宏观市场来看,原油流动性的变化直接关系到能源价格走势。若供给与运输保持通畅,有助于缓解市场对二次通胀抬头的担忧,进而对美元指数、美债收益率以及整体宏观流动性预期带来连锁反应,不过地缘博弈的后续发展依然需要持续跟踪。
对于加密市场而言,能源成本和宏观通胀预期一直是影响美联储政策路径的间接因素。原油市场的动态往往会通过情绪传导至包括 $BTC 在内的风险资产,当前资金面整体保持观望,行情走势仍取决于后续宏观环境的综合演变。
#CrudeOil #Geopolitics #Energy
作为全球最重要的能源要道之一,霍尔木兹海峡的通行状况直接牵动着中东局势与全球能源供应的神经。官方此时释放原油运量回升的信号,在一定程度上反映出该关键航道的运输节奏正在调整,也让此前紧绷的原油供应链预期有了新的观察维度。
从传统宏观市场来看,原油流动性的变化直接关系到能源价格走势。若供给与运输保持通畅,有助于缓解市场对二次通胀抬头的担忧,进而对美元指数、美债收益率以及整体宏观流动性预期带来连锁反应,不过地缘博弈的后续发展依然需要持续跟踪。
对于加密市场而言,能源成本和宏观通胀预期一直是影响美联储政策路径的间接因素。原油市场的动态往往会通过情绪传导至包括 $BTC 在内的风险资产,当前资金面整体保持观望,行情走势仍取决于后续宏观环境的综合演变。
#CrudeOil #Geopolitics #Energy

Bà Jennifer Granholm, Bộ trưởng Năng lượng Mỹ, cho biết hôm nay rằng giá trị trung bình động 7 ngày của các lô hàng dầu đang đi qua eo biển Hormuz hiện đang có xu hướng tăng và dự kiến sẽ tăng thêm.
Đánh giá này mang lại sự rõ ràng đáng kể cho thị trường năng lượng toàn cầu trong bối cảnh căng thẳng địa chính trị ở Trung Đông vẫn tiếp diễn. Eo biển Hormuz là điểm thắt cổ chai vận chuyển dầu thô quan trọng nhất của thế giới, chiếm khoảng một phần năm mức tiêu thụ dầu mỏ chất lỏng toàn cầu. Bằng chứng về hoạt động vận chuyển tàu chở dầu duy trì đà tăng và mở rộng cho thấy rủi ro gián đoạn nguồn cung về mặt vật chất hiện phần lớn vẫn được kiềm chế, giúp giảm bớt lo ngại về nguy cơ sụt giảm nguồn cung ngay lập tức.
Đối với các thị trường tài chính truyền thống, dòng vận chuyển ổn định qua Hormuz giúp khống chế mức chênh lệch rủi ro đối với dầu thô. Biến động giá năng lượng ở mức vừa phải làm dịu mối lo về lạm phát được phản ánh trên tiêu đề, ngăn chặn việc lợi suất trái phiếu Kho bạc dài hạn phục hồi và duy trì sự ổn định vĩ mô rộng hơn trên các tài sản rủi ro.
Đối với thị trường crypto, việc giảm bớt các cú sốc lớn về nguồn cung năng lượng giúp ngăn chặn khả năng xảy ra đợt “chạy” sang thanh khoản USD phòng vệ một cách đột ngột. Bối cảnh địa chính trị và hàng hóa tương đối ổn định cho phép tài sản số tập trung vào các yếu tố chi phối tiền tệ cốt lõi, giữ tâm lý thị trường vững vàng cho $BTC and thị trường nói chung.
#Oil #StraitOfHormuz #Energy #Geopolitics
Bà Jennifer Granholm, Bộ trưởng Năng lượng Mỹ, cho biết hôm nay rằng giá trị trung bình động 7 ngày của các lô hàng dầu đang đi qua eo biển Hormuz hiện đang có xu hướng tăng và dự kiến sẽ tăng thêm.
Đánh giá này mang lại sự rõ ràng đáng kể cho thị trường năng lượng toàn cầu trong bối cảnh căng thẳng địa chính trị ở Trung Đông vẫn tiếp diễn. Eo biển Hormuz là điểm thắt cổ chai vận chuyển dầu thô quan trọng nhất của thế giới, chiếm khoảng một phần năm mức tiêu thụ dầu mỏ chất lỏng toàn cầu. Bằng chứng về hoạt động vận chuyển tàu chở dầu duy trì đà tăng và mở rộng cho thấy rủi ro gián đoạn nguồn cung về mặt vật chất hiện phần lớn vẫn được kiềm chế, giúp giảm bớt lo ngại về nguy cơ sụt giảm nguồn cung ngay lập tức.
Đối với các thị trường tài chính truyền thống, dòng vận chuyển ổn định qua Hormuz giúp khống chế mức chênh lệch rủi ro đối với dầu thô. Biến động giá năng lượng ở mức vừa phải làm dịu mối lo về lạm phát được phản ánh trên tiêu đề, ngăn chặn việc lợi suất trái phiếu Kho bạc dài hạn phục hồi và duy trì sự ổn định vĩ mô rộng hơn trên các tài sản rủi ro.
Đối với thị trường crypto, việc giảm bớt các cú sốc lớn về nguồn cung năng lượng giúp ngăn chặn khả năng xảy ra đợt “chạy” sang thanh khoản USD phòng vệ một cách đột ngột. Bối cảnh địa chính trị và hàng hóa tương đối ổn định cho phép tài sản số tập trung vào các yếu tố chi phối tiền tệ cốt lõi, giữ tâm lý thị trường vững vàng cho $BTC and thị trường nói chung.
#Oil #StraitOfHormuz #Energy #Geopolitics
Đánh giá này mang lại sự rõ ràng đáng kể cho thị trường năng lượng toàn cầu trong bối cảnh căng thẳng địa chính trị ở Trung Đông vẫn tiếp diễn. Eo biển Hormuz là điểm thắt cổ chai vận chuyển dầu thô quan trọng nhất của thế giới, chiếm khoảng một phần năm mức tiêu thụ dầu mỏ chất lỏng toàn cầu. Bằng chứng về hoạt động vận chuyển tàu chở dầu duy trì đà tăng và mở rộng cho thấy rủi ro gián đoạn nguồn cung về mặt vật chất hiện phần lớn vẫn được kiềm chế, giúp giảm bớt lo ngại về nguy cơ sụt giảm nguồn cung ngay lập tức.
Đối với các thị trường tài chính truyền thống, dòng vận chuyển ổn định qua Hormuz giúp khống chế mức chênh lệch rủi ro đối với dầu thô. Biến động giá năng lượng ở mức vừa phải làm dịu mối lo về lạm phát được phản ánh trên tiêu đề, ngăn chặn việc lợi suất trái phiếu Kho bạc dài hạn phục hồi và duy trì sự ổn định vĩ mô rộng hơn trên các tài sản rủi ro.
Đối với thị trường crypto, việc giảm bớt các cú sốc lớn về nguồn cung năng lượng giúp ngăn chặn khả năng xảy ra đợt “chạy” sang thanh khoản USD phòng vệ một cách đột ngột. Bối cảnh địa chính trị và hàng hóa tương đối ổn định cho phép tài sản số tập trung vào các yếu tố chi phối tiền tệ cốt lõi, giữ tâm lý thị trường vững vàng cho $BTC and thị trường nói chung.
#Oil #StraitOfHormuz #Energy #Geopolitics

·
--
Tăng giá
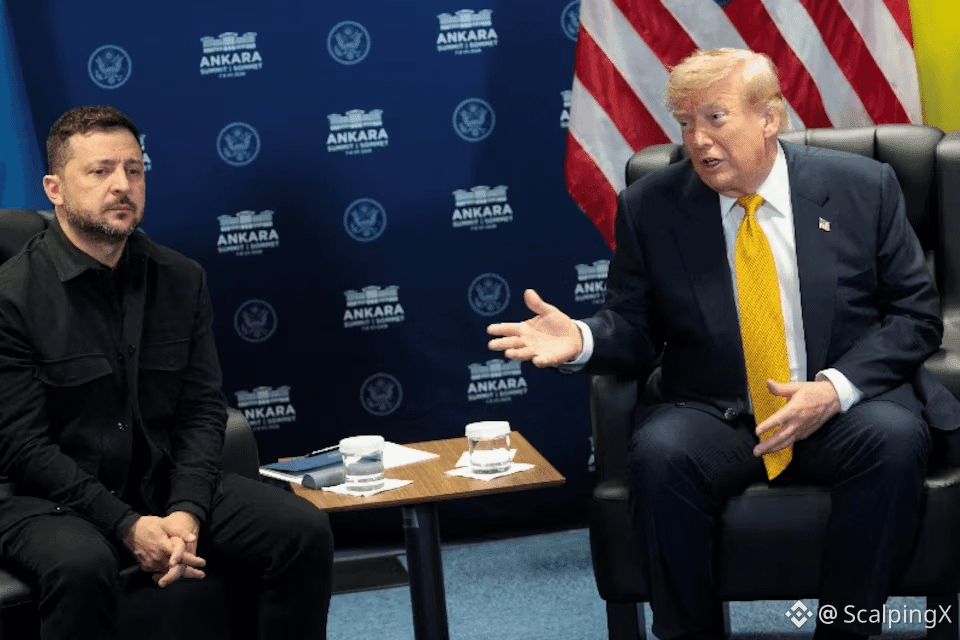
Trump thúc Ukraine dừng các đòn tấn công vào nguồn cung diesel của Nga
🇺🇸 Tổng thống Donald Trump vào ngày 13/9 đã kêu gọi Tổng thống Volodymyr Zelensky ngừng các cuộc tấn công vào cơ sở hạ tầng diesel của Nga, nói rằng các cuộc đánh kích đang tạo thêm sức ép lên nguồn cung nhiên liệu toàn cầu.
🇺🇦 Cùng ngày, Ukraine xác nhận đã có thêm các cuộc tấn công vào các nhà máy lọc dầu ở Slavyansk-on-Kuban và Nizhnekamsk. Kyiv tiếp tục coi cơ sở hạ tầng lọc dầu của Nga là mục tiêu quân sự hợp pháp, và hiện chưa có dấu hiệu công khai nào cho thấy thay đổi chiến lược.
⛽ Các phát biểu được đưa ra trong bối cảnh giá diesel của Mỹ đang dao động gần mức kỷ lục, cao hơn 6 USD/gallon. Nguồn cung vẫn đang chặt do nhiều lý do khác nữa: IEA cho biết xuất khẩu diesel và gasoil từ Vịnh trong tháng 8 đã giảm xuống chỉ còn hơn một phần tư so với mức trước Chiến tranh Iran.
📊 Tác động của thị trường sẽ phụ thuộc vào việc Ukraine có thực sự giảm cường độ các cuộc tấn công hay không. Nếu không, giá diesel và chênh lệch crack có thể vẫn nhạy cảm hơn dầu thô trước các rủi ro về nguồn cung.
#Energy $CL
Trump thúc Ukraine dừng các đòn tấn công vào nguồn cung diesel của Nga
🇺🇸 Tổng thống Donald Trump vào ngày 13/9 đã kêu gọi Tổng thống Volodymyr Zelensky ngừng các cuộc tấn công vào cơ sở hạ tầng diesel của Nga, nói rằng các cuộc đánh kích đang tạo thêm sức ép lên nguồn cung nhiên liệu toàn cầu.
🇺🇦 Cùng ngày, Ukraine xác nhận đã có thêm các cuộc tấn công vào các nhà máy lọc dầu ở Slavyansk-on-Kuban và Nizhnekamsk. Kyiv tiếp tục coi cơ sở hạ tầng lọc dầu của Nga là mục tiêu quân sự hợp pháp, và hiện chưa có dấu hiệu công khai nào cho thấy thay đổi chiến lược.
⛽ Các phát biểu được đưa ra trong bối cảnh giá diesel của Mỹ đang dao động gần mức kỷ lục, cao hơn 6 USD/gallon. Nguồn cung vẫn đang chặt do nhiều lý do khác nữa: IEA cho biết xuất khẩu diesel và gasoil từ Vịnh trong tháng 8 đã giảm xuống chỉ còn hơn một phần tư so với mức trước Chiến tranh Iran.
📊 Tác động của thị trường sẽ phụ thuộc vào việc Ukraine có thực sự giảm cường độ các cuộc tấn công hay không. Nếu không, giá diesel và chênh lệch crack có thể vẫn nhạy cảm hơn dầu thô trước các rủi ro về nguồn cung.
#Energy $CL
🇺🇸 Tổng thống Donald Trump vào ngày 13/9 đã kêu gọi Tổng thống Volodymyr Zelensky ngừng các cuộc tấn công vào cơ sở hạ tầng diesel của Nga, nói rằng các cuộc đánh kích đang tạo thêm sức ép lên nguồn cung nhiên liệu toàn cầu.
🇺🇦 Cùng ngày, Ukraine xác nhận đã có thêm các cuộc tấn công vào các nhà máy lọc dầu ở Slavyansk-on-Kuban và Nizhnekamsk. Kyiv tiếp tục coi cơ sở hạ tầng lọc dầu của Nga là mục tiêu quân sự hợp pháp, và hiện chưa có dấu hiệu công khai nào cho thấy thay đổi chiến lược.
⛽ Các phát biểu được đưa ra trong bối cảnh giá diesel của Mỹ đang dao động gần mức kỷ lục, cao hơn 6 USD/gallon. Nguồn cung vẫn đang chặt do nhiều lý do khác nữa: IEA cho biết xuất khẩu diesel và gasoil từ Vịnh trong tháng 8 đã giảm xuống chỉ còn hơn một phần tư so với mức trước Chiến tranh Iran.
📊 Tác động của thị trường sẽ phụ thuộc vào việc Ukraine có thực sự giảm cường độ các cuộc tấn công hay không. Nếu không, giá diesel và chênh lệch crack có thể vẫn nhạy cảm hơn dầu thô trước các rủi ro về nguồn cung.
#Energy $CL
180
·
--
Tăng giá
🚨 LỚN: Giá dầu diesel đã tăng lên trên 6 USD/gallon lần đầu tiên trong lịch sử.
Và áp lực có thể vẫn chưa dừng lại. ⚠️
🔥 Căng thẳng leo thang ở Trung Đông có thể tạo thêm áp lực lên nguồn cung dầu và đẩy giá dầu thô lẫn diesel tăng cao hơn.
Nếu dầu tiếp tục leo thang, thị trường có thể đối mặt với:
📈 Chi phí nhiên liệu cao hơn
📈 Áp lực lạm phát cao hơn
⚠️ Áp lực lớn hơn lên cổ phiếu & crypto
Câu hỏi lớn: Dầu có thể tăng đến mức nào nữa từ đây? 👀
#oil #energy #crypto
🚨 LỚN: Giá dầu diesel đã tăng lên trên 6 USD/gallon lần đầu tiên trong lịch sử.
Và áp lực có thể vẫn chưa dừng lại. ⚠️
🔥 Căng thẳng leo thang ở Trung Đông có thể tạo thêm áp lực lên nguồn cung dầu và đẩy giá dầu thô lẫn diesel tăng cao hơn.
Nếu dầu tiếp tục leo thang, thị trường có thể đối mặt với:
📈 Chi phí nhiên liệu cao hơn
📈 Áp lực lạm phát cao hơn
⚠️ Áp lực lớn hơn lên cổ phiếu & crypto
Câu hỏi lớn: Dầu có thể tăng đến mức nào nữa từ đây? 👀
#oil #energy #crypto
Và áp lực có thể vẫn chưa dừng lại. ⚠️
🔥 Căng thẳng leo thang ở Trung Đông có thể tạo thêm áp lực lên nguồn cung dầu và đẩy giá dầu thô lẫn diesel tăng cao hơn.
Nếu dầu tiếp tục leo thang, thị trường có thể đối mặt với:
📈 Chi phí nhiên liệu cao hơn
📈 Áp lực lạm phát cao hơn
⚠️ Áp lực lớn hơn lên cổ phiếu & crypto
Câu hỏi lớn: Dầu có thể tăng đến mức nào nữa từ đây? 👀
#oil #energy #crypto
2
356
·
--
Tăng giá
Thị trường năng lượng trong tuần từ 7–11 tháng 9: dầu giữ vững trên 100 USD trong khi diesel vẫn là phân khúc thắt chặt nhất
🛢 Brent giao tháng 11 đóng cửa trong tuần ở mức 104,61 USD/thùng, tăng 8,65%, trong khi WTI chốt ở 100,05 USD. Cả hai đã giảm mạnh trở lại vào thứ Sáu sau khi Brent tạm thời tiến gần 110 USD, nhưng đây vẫn là lần đóng cửa hàng tuần trên 100 USD đầu tiên kể từ giữa tháng Năm.
🌍 Nguồn cung thực (physical) là yếu tố chi phối chính. Cơ quan Năng lượng Quốc tế (IEA) cho biết sản lượng dầu thô của Saudi Arabia giảm xuống khoảng 6 triệu thùng/ngày vào tháng 8, giảm 2,3 triệu thùng so với tháng trước, trong khi hơn 10 triệu thùng/ngày năng lực của vùng Vịnh vẫn chịu ảnh hưởng bởi rủi ro an ninh và các gián đoạn vận tải.
⛽ Các sản phẩm đã tinh chế thậm chí còn thắt chặt hơn so với dầu thô. Xuất khẩu ròng diesel và gasoil khu vực vùng Vịnh giảm xuống khoảng 390.000 thùng/ngày trong tháng 8, diesel bán lẻ tại Mỹ vượt 6 USD/gallon, và chênh lệch crack 3-2-1 duy trì gần mức 62 USD/thùng. Điều này cho thấy sức ép thiếu hụt mạnh nhất đang tập trung ở các sản phẩm chưng cất (distillates) chứ không chỉ riêng dầu thô.
📉 IEA cũng cắt giảm mạnh dự báo nhu cầu dầu năm 2026, dự báo mức giảm 2,5 triệu thùng/ngày, thấp hơn thêm 940.000 thùng so với tháng trước. Giá năng lượng cao ngày càng triệt tiêu nhu cầu, tạo ra ràng buộc trong trung hạn ngay cả khi nguồn cung trong ngắn hạn vẫn chặt.
🤝 Hiện thị trường đang tập trung vào các cuộc đàm phán Oman ngày 14 tháng 9. Kỳ vọng về một thỏa thuận tạm thời để cải thiện vận chuyển qua eo biển Hormuz đã giúp kéo Brent lùi khỏi gần 110 USD về vùng 104–105 USD, nhưng phí bảo giá diesel có thể vẫn ở mức cao ngay cả khi giá dầu hạ nhiệt.
#Energy $CL
Thị trường năng lượng trong tuần từ 7–11 tháng 9: dầu giữ vững trên 100 USD trong khi diesel vẫn là phân khúc thắt chặt nhất
🛢 Brent giao tháng 11 đóng cửa trong tuần ở mức 104,61 USD/thùng, tăng 8,65%, trong khi WTI chốt ở 100,05 USD. Cả hai đã giảm mạnh trở lại vào thứ Sáu sau khi Brent tạm thời tiến gần 110 USD, nhưng đây vẫn là lần đóng cửa hàng tuần trên 100 USD đầu tiên kể từ giữa tháng Năm.
🌍 Nguồn cung thực (physical) là yếu tố chi phối chính. Cơ quan Năng lượng Quốc tế (IEA) cho biết sản lượng dầu thô của Saudi Arabia giảm xuống khoảng 6 triệu thùng/ngày vào tháng 8, giảm 2,3 triệu thùng so với tháng trước, trong khi hơn 10 triệu thùng/ngày năng lực của vùng Vịnh vẫn chịu ảnh hưởng bởi rủi ro an ninh và các gián đoạn vận tải.
⛽ Các sản phẩm đã tinh chế thậm chí còn thắt chặt hơn so với dầu thô. Xuất khẩu ròng diesel và gasoil khu vực vùng Vịnh giảm xuống khoảng 390.000 thùng/ngày trong tháng 8, diesel bán lẻ tại Mỹ vượt 6 USD/gallon, và chênh lệch crack 3-2-1 duy trì gần mức 62 USD/thùng. Điều này cho thấy sức ép thiếu hụt mạnh nhất đang tập trung ở các sản phẩm chưng cất (distillates) chứ không chỉ riêng dầu thô.
📉 IEA cũng cắt giảm mạnh dự báo nhu cầu dầu năm 2026, dự báo mức giảm 2,5 triệu thùng/ngày, thấp hơn thêm 940.000 thùng so với tháng trước. Giá năng lượng cao ngày càng triệt tiêu nhu cầu, tạo ra ràng buộc trong trung hạn ngay cả khi nguồn cung trong ngắn hạn vẫn chặt.
🤝 Hiện thị trường đang tập trung vào các cuộc đàm phán Oman ngày 14 tháng 9. Kỳ vọng về một thỏa thuận tạm thời để cải thiện vận chuyển qua eo biển Hormuz đã giúp kéo Brent lùi khỏi gần 110 USD về vùng 104–105 USD, nhưng phí bảo giá diesel có thể vẫn ở mức cao ngay cả khi giá dầu hạ nhiệt.
#Energy $CL
🛢 Brent giao tháng 11 đóng cửa trong tuần ở mức 104,61 USD/thùng, tăng 8,65%, trong khi WTI chốt ở 100,05 USD. Cả hai đã giảm mạnh trở lại vào thứ Sáu sau khi Brent tạm thời tiến gần 110 USD, nhưng đây vẫn là lần đóng cửa hàng tuần trên 100 USD đầu tiên kể từ giữa tháng Năm.
🌍 Nguồn cung thực (physical) là yếu tố chi phối chính. Cơ quan Năng lượng Quốc tế (IEA) cho biết sản lượng dầu thô của Saudi Arabia giảm xuống khoảng 6 triệu thùng/ngày vào tháng 8, giảm 2,3 triệu thùng so với tháng trước, trong khi hơn 10 triệu thùng/ngày năng lực của vùng Vịnh vẫn chịu ảnh hưởng bởi rủi ro an ninh và các gián đoạn vận tải.
⛽ Các sản phẩm đã tinh chế thậm chí còn thắt chặt hơn so với dầu thô. Xuất khẩu ròng diesel và gasoil khu vực vùng Vịnh giảm xuống khoảng 390.000 thùng/ngày trong tháng 8, diesel bán lẻ tại Mỹ vượt 6 USD/gallon, và chênh lệch crack 3-2-1 duy trì gần mức 62 USD/thùng. Điều này cho thấy sức ép thiếu hụt mạnh nhất đang tập trung ở các sản phẩm chưng cất (distillates) chứ không chỉ riêng dầu thô.
📉 IEA cũng cắt giảm mạnh dự báo nhu cầu dầu năm 2026, dự báo mức giảm 2,5 triệu thùng/ngày, thấp hơn thêm 940.000 thùng so với tháng trước. Giá năng lượng cao ngày càng triệt tiêu nhu cầu, tạo ra ràng buộc trong trung hạn ngay cả khi nguồn cung trong ngắn hạn vẫn chặt.
🤝 Hiện thị trường đang tập trung vào các cuộc đàm phán Oman ngày 14 tháng 9. Kỳ vọng về một thỏa thuận tạm thời để cải thiện vận chuyển qua eo biển Hormuz đã giúp kéo Brent lùi khỏi gần 110 USD về vùng 104–105 USD, nhưng phí bảo giá diesel có thể vẫn ở mức cao ngay cả khi giá dầu hạ nhiệt.
#Energy $CL
129
Baker Hughes đã công bố báo cáo số lượng giàn khoan hàng tuần tính đến hết ngày 11 tháng 9, cho thấy tổng số giàn khoan dầu đang hoạt động tại Mỹ đã tăng mạnh lên 591, từ mức 449 của kỳ trước.
Mức tăng đột ngột này trong hoạt động khoan vận hành cho thấy phản ứng cung mạnh mẽ từ các nhà sản xuất năng lượng Mỹ. Sự phục hồi về năng lực sản xuất trong nước thường báo hiệu sự gia tăng niềm tin của nhà sản xuất, từ đó có thể làm giảm dần sự thắt chặt mang tính cấu trúc trên các thị trường dầu mỏ trong trung hạn.
Đối với các thị trường tài chính rộng hơn, việc mở rộng sản lượng năng lượng nhìn chung tạo áp lực giảm lên giá dầu, giúp hạ nhiệt kỳ vọng lạm phát do năng lượng chi phối. Áp lực chi phí hàng hóa thấp hơn có thể mang lại cho các ngân hàng trung ương thêm sự linh hoạt trong việc điều hành chính sách tiền tệ, đồng thời hạn chế các đợt tăng lợi suất tức thời trên trái phiếu Kho bạc và góp phần ổn định USD.
Trong lĩnh vực crypto, các số liệu lạm phát mềm hơn và bối cảnh vĩ mô ít thắt chặt hơn về mặt lịch sử thường ủng hộ dòng tiền chảy vào các tài sản rủi ro như $BTC. Nếu tăng trưởng nguồn cung năng lượng được duy trì giúp giữ cho áp lực giá cả ở phạm vi rộng được kiềm chế, thì dòng vốn đầu cơ có khả năng quay trở lại vào các tài sản kỹ thuật số.
#oil #energy #macro
Baker Hughes đã công bố báo cáo số lượng giàn khoan hàng tuần tính đến hết ngày 11 tháng 9, cho thấy tổng số giàn khoan dầu đang hoạt động tại Mỹ đã tăng mạnh lên 591, từ mức 449 của kỳ trước.
Mức tăng đột ngột này trong hoạt động khoan vận hành cho thấy phản ứng cung mạnh mẽ từ các nhà sản xuất năng lượng Mỹ. Sự phục hồi về năng lực sản xuất trong nước thường báo hiệu sự gia tăng niềm tin của nhà sản xuất, từ đó có thể làm giảm dần sự thắt chặt mang tính cấu trúc trên các thị trường dầu mỏ trong trung hạn.
Đối với các thị trường tài chính rộng hơn, việc mở rộng sản lượng năng lượng nhìn chung tạo áp lực giảm lên giá dầu, giúp hạ nhiệt kỳ vọng lạm phát do năng lượng chi phối. Áp lực chi phí hàng hóa thấp hơn có thể mang lại cho các ngân hàng trung ương thêm sự linh hoạt trong việc điều hành chính sách tiền tệ, đồng thời hạn chế các đợt tăng lợi suất tức thời trên trái phiếu Kho bạc và góp phần ổn định USD.
Trong lĩnh vực crypto, các số liệu lạm phát mềm hơn và bối cảnh vĩ mô ít thắt chặt hơn về mặt lịch sử thường ủng hộ dòng tiền chảy vào các tài sản rủi ro như $BTC . Nếu tăng trưởng nguồn cung năng lượng được duy trì giúp giữ cho áp lực giá cả ở phạm vi rộng được kiềm chế, thì dòng vốn đầu cơ có khả năng quay trở lại vào các tài sản kỹ thuật số.
#oil #energy #macro
Mức tăng đột ngột này trong hoạt động khoan vận hành cho thấy phản ứng cung mạnh mẽ từ các nhà sản xuất năng lượng Mỹ. Sự phục hồi về năng lực sản xuất trong nước thường báo hiệu sự gia tăng niềm tin của nhà sản xuất, từ đó có thể làm giảm dần sự thắt chặt mang tính cấu trúc trên các thị trường dầu mỏ trong trung hạn.
Đối với các thị trường tài chính rộng hơn, việc mở rộng sản lượng năng lượng nhìn chung tạo áp lực giảm lên giá dầu, giúp hạ nhiệt kỳ vọng lạm phát do năng lượng chi phối. Áp lực chi phí hàng hóa thấp hơn có thể mang lại cho các ngân hàng trung ương thêm sự linh hoạt trong việc điều hành chính sách tiền tệ, đồng thời hạn chế các đợt tăng lợi suất tức thời trên trái phiếu Kho bạc và góp phần ổn định USD.
Trong lĩnh vực crypto, các số liệu lạm phát mềm hơn và bối cảnh vĩ mô ít thắt chặt hơn về mặt lịch sử thường ủng hộ dòng tiền chảy vào các tài sản rủi ro như $BTC . Nếu tăng trưởng nguồn cung năng lượng được duy trì giúp giữ cho áp lực giá cả ở phạm vi rộng được kiềm chế, thì dòng vốn đầu cơ có khả năng quay trở lại vào các tài sản kỹ thuật số.
#oil #energy #macro
13
Baker Hughes sẽ sớm công bố chính thức số lượng giàn khoan dầu của Mỹ cho tuần kết thúc vào ngày 11 tháng 9, chỉ trong ít phút nữa, mang đến cho các nhà đầu tư một cái nhìn mới về hoạt động khoan thăm dò trong nước.
Theo dõi số giàn khoan theo tuần vẫn là một chỉ báo dẫn quan trọng đối với năng lực cung cấp dầu thô của Mỹ trong tương lai. Sự thay đổi kéo dài về đà khoan cho thấy mức độ các nhà sản xuất đá phiến phản ứng mạnh mẽ ra sao trước giá năng lượng chuẩn và các áp lực chi phí hiện tại, từ đó định hình trực tiếp các kỳ vọng về phía cung.
Các mặt hàng năng lượng và các chỉ số lạm phát rộng hơn đang theo sát bản tin này. Bất kỳ sự thu hẹp đáng kể nào về số giàn khoan cũng có thể làm chặt hơn động lực cung trong trung hạn, từ đó có khả năng hỗ trợ giá dầu và khiến các cấu phần chi phí năng lượng trên tiêu đề vẫn “dính” đối với các ngân hàng trung ương.
Đối với thị trường tài sản số, các động lực năng lượng vẫn là một biến vĩ mô nền tảng. Giá dầu cao hơn thường dẫn tới các áp lực lạm phát dai dẳng và lợi suất trái phiếu bền vững, điều này có thể tạm thời hạn chế dòng vốn thanh khoản chảy vào các tài sản rủi ro như $BTC cho đến khi các lộ trình nới lỏng tiền tệ trở nên rõ ràng.
#oil #energy #macroeconomics
Baker Hughes sẽ sớm công bố chính thức số lượng giàn khoan dầu của Mỹ cho tuần kết thúc vào ngày 11 tháng 9, chỉ trong ít phút nữa, mang đến cho các nhà đầu tư một cái nhìn mới về hoạt động khoan thăm dò trong nước.
Theo dõi số giàn khoan theo tuần vẫn là một chỉ báo dẫn quan trọng đối với năng lực cung cấp dầu thô của Mỹ trong tương lai. Sự thay đổi kéo dài về đà khoan cho thấy mức độ các nhà sản xuất đá phiến phản ứng mạnh mẽ ra sao trước giá năng lượng chuẩn và các áp lực chi phí hiện tại, từ đó định hình trực tiếp các kỳ vọng về phía cung.
Các mặt hàng năng lượng và các chỉ số lạm phát rộng hơn đang theo sát bản tin này. Bất kỳ sự thu hẹp đáng kể nào về số giàn khoan cũng có thể làm chặt hơn động lực cung trong trung hạn, từ đó có khả năng hỗ trợ giá dầu và khiến các cấu phần chi phí năng lượng trên tiêu đề vẫn “dính” đối với các ngân hàng trung ương.
Đối với thị trường tài sản số, các động lực năng lượng vẫn là một biến vĩ mô nền tảng. Giá dầu cao hơn thường dẫn tới các áp lực lạm phát dai dẳng và lợi suất trái phiếu bền vững, điều này có thể tạm thời hạn chế dòng vốn thanh khoản chảy vào các tài sản rủi ro như $BTC cho đến khi các lộ trình nới lỏng tiền tệ trở nên rõ ràng.
#oil #energy #macroeconomics
Theo dõi số giàn khoan theo tuần vẫn là một chỉ báo dẫn quan trọng đối với năng lực cung cấp dầu thô của Mỹ trong tương lai. Sự thay đổi kéo dài về đà khoan cho thấy mức độ các nhà sản xuất đá phiến phản ứng mạnh mẽ ra sao trước giá năng lượng chuẩn và các áp lực chi phí hiện tại, từ đó định hình trực tiếp các kỳ vọng về phía cung.
Các mặt hàng năng lượng và các chỉ số lạm phát rộng hơn đang theo sát bản tin này. Bất kỳ sự thu hẹp đáng kể nào về số giàn khoan cũng có thể làm chặt hơn động lực cung trong trung hạn, từ đó có khả năng hỗ trợ giá dầu và khiến các cấu phần chi phí năng lượng trên tiêu đề vẫn “dính” đối với các ngân hàng trung ương.
Đối với thị trường tài sản số, các động lực năng lượng vẫn là một biến vĩ mô nền tảng. Giá dầu cao hơn thường dẫn tới các áp lực lạm phát dai dẳng và lợi suất trái phiếu bền vững, điều này có thể tạm thời hạn chế dòng vốn thanh khoản chảy vào các tài sản rủi ro như $BTC cho đến khi các lộ trình nới lỏng tiền tệ trở nên rõ ràng.
#oil #energy #macroeconomics
22

·
--
🚨 GIÁ DẦU BRENT GIẢM 4% XUỐNG CÒN 101,92 USD KHI BIẾN ĐỘNG ĐỊA CHÍNH TRỊ TÁC ĐỘNG LÊN THỊ TRƯỜNG DẦU! 📉
Định giá trên thị trường năng lượng vĩ mô cho thấy mức thu hẹp mạnh trong phiên khi $OIL giảm 4,00% xuống còn 101,92 USD/thùng. 📉 Các nhà giao dịch vĩ mô đang điều chỉnh lại mô hình rủi ro sau khi có sự tái định vị chiến lược tại eo biển Bab-el-Mandeb, nơi quyền kiểm soát các hành lang vận chuyển hàng hải quan trọng đã đổi chủ.
📌 Dòng lệnh phản ánh việc hấp thụ thanh khoản ngay tại các mức hiện tại, dù ma sát trong tuyến cung ứng đang gia tăng. 🔍 Các bàn giao dịch tổ chức đang theo dõi sát liệu đợt định giá lại mạnh này có mở ra các vùng tích lũy mang tính cấu trúc hay báo hiệu sự thoái trào rộng hơn của toàn ngành năng lượng. 💬 Bạn đang phòng hộ rủi ro đối với mức độ phơi nhiễm năng lượng như thế nào khi động lực của các hành lang cung ứng thay đổi? 👇
⚠️ Không phải lời khuyên tài chính. Luôn quản lý rủi ro của bạn. 🛡️
🏷️ #OIL #Commodities #Macro #Energy
🔥 💎
🚨 GIÁ DẦU BRENT GIẢM 4% XUỐNG CÒN 101,92 USD KHI BIẾN ĐỘNG ĐỊA CHÍNH TRỊ TÁC ĐỘNG LÊN THỊ TRƯỜNG DẦU! 📉
Định giá trên thị trường năng lượng vĩ mô cho thấy mức thu hẹp mạnh trong phiên khi $OIL giảm 4,00% xuống còn 101,92 USD/thùng. 📉 Các nhà giao dịch vĩ mô đang điều chỉnh lại mô hình rủi ro sau khi có sự tái định vị chiến lược tại eo biển Bab-el-Mandeb, nơi quyền kiểm soát các hành lang vận chuyển hàng hải quan trọng đã đổi chủ.
📌 Dòng lệnh phản ánh việc hấp thụ thanh khoản ngay tại các mức hiện tại, dù ma sát trong tuyến cung ứng đang gia tăng. 🔍 Các bàn giao dịch tổ chức đang theo dõi sát liệu đợt định giá lại mạnh này có mở ra các vùng tích lũy mang tính cấu trúc hay báo hiệu sự thoái trào rộng hơn của toàn ngành năng lượng. 💬 Bạn đang phòng hộ rủi ro đối với mức độ phơi nhiễm năng lượng như thế nào khi động lực của các hành lang cung ứng thay đổi? 👇
⚠️ Không phải lời khuyên tài chính. Luôn quản lý rủi ro của bạn. 🛡️
🏷️ #OIL #Commodities #Macro #Energy
🔥 💎
Định giá trên thị trường năng lượng vĩ mô cho thấy mức thu hẹp mạnh trong phiên khi $OIL giảm 4,00% xuống còn 101,92 USD/thùng. 📉 Các nhà giao dịch vĩ mô đang điều chỉnh lại mô hình rủi ro sau khi có sự tái định vị chiến lược tại eo biển Bab-el-Mandeb, nơi quyền kiểm soát các hành lang vận chuyển hàng hải quan trọng đã đổi chủ.
📌 Dòng lệnh phản ánh việc hấp thụ thanh khoản ngay tại các mức hiện tại, dù ma sát trong tuyến cung ứng đang gia tăng. 🔍 Các bàn giao dịch tổ chức đang theo dõi sát liệu đợt định giá lại mạnh này có mở ra các vùng tích lũy mang tính cấu trúc hay báo hiệu sự thoái trào rộng hơn của toàn ngành năng lượng. 💬 Bạn đang phòng hộ rủi ro đối với mức độ phơi nhiễm năng lượng như thế nào khi động lực của các hành lang cung ứng thay đổi? 👇
⚠️ Không phải lời khuyên tài chính. Luôn quản lý rủi ro của bạn. 🛡️
🏷️ #OIL #Commodities #Macro #Energy
🔥 💎
17
Theo dữ liệu mới nhất do Hiệp hội Ô tô Hoa Kỳ (AAA) công bố, giá dầu diesel tại Mỹ đã lần đầu tiên trong lịch sử vượt mốc 6 USD/gallon, đạt mức trung bình toàn quốc là 6,0556 USD/gallon, trong khi giá tại California đang tiến gần mức 8 USD/gallon.
Diễn biến lịch sử này là một điểm căng thẳng quan trọng đối với nền kinh tế nói chung. Diesel là mạch máu chính của vận tải thương mại, nông nghiệp và các chuỗi cung ứng toàn cầu. Việc giá tăng kéo dài với quy mô như vậy sẽ trực tiếp làm cộng dồn chi phí vận hành cơ bản, đồng nghĩa với việc áp lực lạm phát cao hơn sẽ khó tránh khỏi lan tỏa sang giá hàng tiêu dùng và thực phẩm trong những tháng tới.
Đối với các thị trường tài chính truyền thống, điều này thúc đẩy kỳ vọng rằng các ngân hàng trung ương sẽ cần duy trì điều kiện tiền tệ chặt chẽ lâu hơn để kiềm chế tình trạng lạm phát tiêu đề kéo dài. Lợi suất Trái phiếu Kho bạc Mỹ và Chỉ số Đô la Mỹ có thể đối mặt với đà tăng khi chi phí năng lượng khó “hạ nhiệt” làm phức tạp lộ trình giảm lạm phát, qua đó tạo thêm áp lực định giá lên cổ phiếu.
Trong lĩnh vực tiền mã hóa, lạm phát năng lượng kéo dài sẽ làm suy yếu thanh khoản đầu cơ trong ngắn hạn. Chi phí nhiên liệu và chi phí sinh hoạt cao hơn sẽ làm co hẹp vốn có thể dùng cho các quyết định mang tính tùy chọn, điều này có thể khiến $BTC và các altcoin có beta cao bị giới hạn trong giao dịch thận trọng, đi ngang trong biên độ, khi các nhà đầu tư tổ chức theo dõi phản ứng của Fed trước các đợt sóng lạm phát thứ cấp.
#macro #diesel #inflation #energy
Theo dữ liệu mới nhất do Hiệp hội Ô tô Hoa Kỳ (AAA) công bố, giá dầu diesel tại Mỹ đã lần đầu tiên trong lịch sử vượt mốc 6 USD/gallon, đạt mức trung bình toàn quốc là 6,0556 USD/gallon, trong khi giá tại California đang tiến gần mức 8 USD/gallon.
Diễn biến lịch sử này là một điểm căng thẳng quan trọng đối với nền kinh tế nói chung. Diesel là mạch máu chính của vận tải thương mại, nông nghiệp và các chuỗi cung ứng toàn cầu. Việc giá tăng kéo dài với quy mô như vậy sẽ trực tiếp làm cộng dồn chi phí vận hành cơ bản, đồng nghĩa với việc áp lực lạm phát cao hơn sẽ khó tránh khỏi lan tỏa sang giá hàng tiêu dùng và thực phẩm trong những tháng tới.
Đối với các thị trường tài chính truyền thống, điều này thúc đẩy kỳ vọng rằng các ngân hàng trung ương sẽ cần duy trì điều kiện tiền tệ chặt chẽ lâu hơn để kiềm chế tình trạng lạm phát tiêu đề kéo dài. Lợi suất Trái phiếu Kho bạc Mỹ và Chỉ số Đô la Mỹ có thể đối mặt với đà tăng khi chi phí năng lượng khó “hạ nhiệt” làm phức tạp lộ trình giảm lạm phát, qua đó tạo thêm áp lực định giá lên cổ phiếu.
Trong lĩnh vực tiền mã hóa, lạm phát năng lượng kéo dài sẽ làm suy yếu thanh khoản đầu cơ trong ngắn hạn. Chi phí nhiên liệu và chi phí sinh hoạt cao hơn sẽ làm co hẹp vốn có thể dùng cho các quyết định mang tính tùy chọn, điều này có thể khiến $BTC và các altcoin có beta cao bị giới hạn trong giao dịch thận trọng, đi ngang trong biên độ, khi các nhà đầu tư tổ chức theo dõi phản ứng của Fed trước các đợt sóng lạm phát thứ cấp.
#macro #diesel #inflation #energy
Diễn biến lịch sử này là một điểm căng thẳng quan trọng đối với nền kinh tế nói chung. Diesel là mạch máu chính của vận tải thương mại, nông nghiệp và các chuỗi cung ứng toàn cầu. Việc giá tăng kéo dài với quy mô như vậy sẽ trực tiếp làm cộng dồn chi phí vận hành cơ bản, đồng nghĩa với việc áp lực lạm phát cao hơn sẽ khó tránh khỏi lan tỏa sang giá hàng tiêu dùng và thực phẩm trong những tháng tới.
Đối với các thị trường tài chính truyền thống, điều này thúc đẩy kỳ vọng rằng các ngân hàng trung ương sẽ cần duy trì điều kiện tiền tệ chặt chẽ lâu hơn để kiềm chế tình trạng lạm phát tiêu đề kéo dài. Lợi suất Trái phiếu Kho bạc Mỹ và Chỉ số Đô la Mỹ có thể đối mặt với đà tăng khi chi phí năng lượng khó “hạ nhiệt” làm phức tạp lộ trình giảm lạm phát, qua đó tạo thêm áp lực định giá lên cổ phiếu.
Trong lĩnh vực tiền mã hóa, lạm phát năng lượng kéo dài sẽ làm suy yếu thanh khoản đầu cơ trong ngắn hạn. Chi phí nhiên liệu và chi phí sinh hoạt cao hơn sẽ làm co hẹp vốn có thể dùng cho các quyết định mang tính tùy chọn, điều này có thể khiến $BTC và các altcoin có beta cao bị giới hạn trong giao dịch thận trọng, đi ngang trong biên độ, khi các nhà đầu tư tổ chức theo dõi phản ứng của Fed trước các đợt sóng lạm phát thứ cấp.
#macro #diesel #inflation #energy
5
Hợp đồng tương lai dầu Brent đóng cửa ở mức 107,63 USD/thùng vào hôm nay, tăng mạnh 6,42 USD hay mức tăng kịch tính 6,34% trong một phiên duy nhất. Vụ bứt phá đi lên quyết liệt này đánh dấu một trong những ngày giao dịch biến động nhất đối với chuẩn năng lượng toàn cầu trong vài tháng gần đây.
Những cú tăng đột biến với cường độ này là then chốt vì dầu đóng vai trò là đầu vào nền tảng cho vận tải toàn cầu và sản xuất công nghiệp. Mức nhảy 6,34% ngay lập tức thổi bùng kỳ vọng lạm phát trên tiêu đề tin tức, có thể làm gián đoạn lộ trình kiềm chế lạm phát của các ngân hàng trung ương và khiến việc điều chỉnh nới lỏng chính sách tiền tệ trong tương lai trở nên khó khăn hơn.
Trong tài chính truyền thống, giá dầu thô tăng vọt thường kích hoạt sự xoay vòng theo hướng “né rủi ro”. Lợi suất trái phiếu chịu áp lực đi lên khi các nhà giao dịch thu nhập cố định định giá lạm phát dai dẳng, trong khi các chỉ số cổ phiếu lại gặp khó trước nguy cơ lợi nhuận biên của doanh nghiệp bị ép chặt và lãi suất duy trì ở mức cao.
Đối với crypto, lạm phát kéo dài do năng lượng thúc đẩy tạo ra lực cản trong ngắn hạn. Khi thanh khoản vĩ mô thắt chặt và đồng USD mạnh lên do tâm lý né rủi ro, các tài sản đầu cơ như $BTC thường chứng kiến dòng tiền chảy vào kém tích cực cho đến khi biến động trên thị trường chung ổn định.
#oil #energy #macroeconomics
Hợp đồng tương lai dầu Brent đóng cửa ở mức 107,63 USD/thùng vào hôm nay, tăng mạnh 6,42 USD hay mức tăng kịch tính 6,34% trong một phiên duy nhất. Vụ bứt phá đi lên quyết liệt này đánh dấu một trong những ngày giao dịch biến động nhất đối với chuẩn năng lượng toàn cầu trong vài tháng gần đây.
Những cú tăng đột biến với cường độ này là then chốt vì dầu đóng vai trò là đầu vào nền tảng cho vận tải toàn cầu và sản xuất công nghiệp. Mức nhảy 6,34% ngay lập tức thổi bùng kỳ vọng lạm phát trên tiêu đề tin tức, có thể làm gián đoạn lộ trình kiềm chế lạm phát của các ngân hàng trung ương và khiến việc điều chỉnh nới lỏng chính sách tiền tệ trong tương lai trở nên khó khăn hơn.
Trong tài chính truyền thống, giá dầu thô tăng vọt thường kích hoạt sự xoay vòng theo hướng “né rủi ro”. Lợi suất trái phiếu chịu áp lực đi lên khi các nhà giao dịch thu nhập cố định định giá lạm phát dai dẳng, trong khi các chỉ số cổ phiếu lại gặp khó trước nguy cơ lợi nhuận biên của doanh nghiệp bị ép chặt và lãi suất duy trì ở mức cao.
Đối với crypto, lạm phát kéo dài do năng lượng thúc đẩy tạo ra lực cản trong ngắn hạn. Khi thanh khoản vĩ mô thắt chặt và đồng USD mạnh lên do tâm lý né rủi ro, các tài sản đầu cơ như $BTC thường chứng kiến dòng tiền chảy vào kém tích cực cho đến khi biến động trên thị trường chung ổn định.
#oil #energy #macroeconomics
Những cú tăng đột biến với cường độ này là then chốt vì dầu đóng vai trò là đầu vào nền tảng cho vận tải toàn cầu và sản xuất công nghiệp. Mức nhảy 6,34% ngay lập tức thổi bùng kỳ vọng lạm phát trên tiêu đề tin tức, có thể làm gián đoạn lộ trình kiềm chế lạm phát của các ngân hàng trung ương và khiến việc điều chỉnh nới lỏng chính sách tiền tệ trong tương lai trở nên khó khăn hơn.
Trong tài chính truyền thống, giá dầu thô tăng vọt thường kích hoạt sự xoay vòng theo hướng “né rủi ro”. Lợi suất trái phiếu chịu áp lực đi lên khi các nhà giao dịch thu nhập cố định định giá lạm phát dai dẳng, trong khi các chỉ số cổ phiếu lại gặp khó trước nguy cơ lợi nhuận biên của doanh nghiệp bị ép chặt và lãi suất duy trì ở mức cao.
Đối với crypto, lạm phát kéo dài do năng lượng thúc đẩy tạo ra lực cản trong ngắn hạn. Khi thanh khoản vĩ mô thắt chặt và đồng USD mạnh lên do tâm lý né rủi ro, các tài sản đầu cơ như $BTC thường chứng kiến dòng tiền chảy vào kém tích cực cho đến khi biến động trên thị trường chung ổn định.
#oil #energy #macroeconomics
158
Theo báo cáo hằng tuần mới nhất của Cơ quan Thông tin Năng lượng Hoa Kỳ (EIA), sản lượng dầu thô trong nước tại Hoa Kỳ đã chính thức đạt mức cao kỷ lục mới. Làn sóng cung ứng này phản ánh sự bền bỉ và năng lực mở rộng liên tục của các nhà sản xuất dầu đá phiến của Mỹ, bất chấp những bất ổn vĩ mô toàn cầu rộng hơn.
Mốc sản lượng này là một dữ liệu then chốt đối với thị trường năng lượng toàn cầu, vì nguồn cung tăng mạnh từ Mỹ đóng vai trò đối trọng mạnh với các hạn chế sản lượng của OPEC+ và những căng thẳng địa chính trị đang diễn ra ở Trung Đông. Sản lượng nội địa cao hơn giúp kiềm chế các đợt tăng vọt giá năng lượng, từ đó làm giảm trực tiếp kỳ vọng lạm phát trên bảng tin tại các nền kinh tế lớn.
Đối với các thị trường tài chính truyền thống, giá năng lượng giảm hoặc được duy trì ổn định sẽ làm giảm áp lực tăng lên lợi suất trái phiếu và củng cố câu chuyện hạ nhiệt lạm phát. Khi lạm phát theo tin tức giảm bớt, Cục Dự trữ Liên bang (Fed) có thêm dư địa để điều chỉnh các đợt cắt giảm lãi suất, tạo ra bối cảnh vĩ mô thuận lợi hơn cho các tài sản rủi ro.
Đối với thị trường crypto, năng lượng rẻ hơn giúp giảm rủi ro lạm phát theo tin tức mang tính hệ thống, có thể thúc đẩy việc nới lỏng các điều kiện thanh khoản toàn cầu trên diện rộng. Môi trường chi phí năng lượng thấp kéo dài sẽ cải thiện khẩu vị rủi ro tổng thể, hỗ trợ dòng tiền từ các tổ chức vào các tài sản kỹ thuật số như $BTC trong trung hạn. #oil #energy #inflation
Theo báo cáo hằng tuần mới nhất của Cơ quan Thông tin Năng lượng Hoa Kỳ (EIA), sản lượng dầu thô trong nước tại Hoa Kỳ đã chính thức đạt mức cao kỷ lục mới. Làn sóng cung ứng này phản ánh sự bền bỉ và năng lực mở rộng liên tục của các nhà sản xuất dầu đá phiến của Mỹ, bất chấp những bất ổn vĩ mô toàn cầu rộng hơn.
Mốc sản lượng này là một dữ liệu then chốt đối với thị trường năng lượng toàn cầu, vì nguồn cung tăng mạnh từ Mỹ đóng vai trò đối trọng mạnh với các hạn chế sản lượng của OPEC+ và những căng thẳng địa chính trị đang diễn ra ở Trung Đông. Sản lượng nội địa cao hơn giúp kiềm chế các đợt tăng vọt giá năng lượng, từ đó làm giảm trực tiếp kỳ vọng lạm phát trên bảng tin tại các nền kinh tế lớn.
Đối với các thị trường tài chính truyền thống, giá năng lượng giảm hoặc được duy trì ổn định sẽ làm giảm áp lực tăng lên lợi suất trái phiếu và củng cố câu chuyện hạ nhiệt lạm phát. Khi lạm phát theo tin tức giảm bớt, Cục Dự trữ Liên bang (Fed) có thêm dư địa để điều chỉnh các đợt cắt giảm lãi suất, tạo ra bối cảnh vĩ mô thuận lợi hơn cho các tài sản rủi ro.
Đối với thị trường crypto, năng lượng rẻ hơn giúp giảm rủi ro lạm phát theo tin tức mang tính hệ thống, có thể thúc đẩy việc nới lỏng các điều kiện thanh khoản toàn cầu trên diện rộng. Môi trường chi phí năng lượng thấp kéo dài sẽ cải thiện khẩu vị rủi ro tổng thể, hỗ trợ dòng tiền từ các tổ chức vào các tài sản kỹ thuật số như $BTC trong trung hạn. #oil #energy #inflation
Mốc sản lượng này là một dữ liệu then chốt đối với thị trường năng lượng toàn cầu, vì nguồn cung tăng mạnh từ Mỹ đóng vai trò đối trọng mạnh với các hạn chế sản lượng của OPEC+ và những căng thẳng địa chính trị đang diễn ra ở Trung Đông. Sản lượng nội địa cao hơn giúp kiềm chế các đợt tăng vọt giá năng lượng, từ đó làm giảm trực tiếp kỳ vọng lạm phát trên bảng tin tại các nền kinh tế lớn.
Đối với các thị trường tài chính truyền thống, giá năng lượng giảm hoặc được duy trì ổn định sẽ làm giảm áp lực tăng lên lợi suất trái phiếu và củng cố câu chuyện hạ nhiệt lạm phát. Khi lạm phát theo tin tức giảm bớt, Cục Dự trữ Liên bang (Fed) có thêm dư địa để điều chỉnh các đợt cắt giảm lãi suất, tạo ra bối cảnh vĩ mô thuận lợi hơn cho các tài sản rủi ro.
Đối với thị trường crypto, năng lượng rẻ hơn giúp giảm rủi ro lạm phát theo tin tức mang tính hệ thống, có thể thúc đẩy việc nới lỏng các điều kiện thanh khoản toàn cầu trên diện rộng. Môi trường chi phí năng lượng thấp kéo dài sẽ cải thiện khẩu vị rủi ro tổng thể, hỗ trợ dòng tiền từ các tổ chức vào các tài sản kỹ thuật số như $BTC trong trung hạn. #oil #energy #inflation
20
Giá dầu Brent tăng vọt 4,00% hôm nay, vượt qua các ngưỡng tâm lý quan trọng để giao dịch ở mức 103,55 USD/thùng trên toàn bộ các thị trường năng lượng toàn cầu.
Sự bứt tăng mạnh này nhấn mạnh mối lo ngại nguồn cung ngày càng gia tăng và căng thẳng địa chính trị leo thang tại các khu vực sản xuất chủ chốt. Một đợt duy trì trên 100 USD/thùng thách thức kịch bản thị trường hiện tại về lạm phát hạ nhiệt, đồng thời tạo thêm áp lực nghiêm trọng từ phía cung đối với tăng trưởng kinh tế toàn cầu.
Trong lĩnh vực tài chính truyền thống, chi phí năng lượng cao hơn đang thổi bùng lại nỗi lo lạm phát theo chỉ số. Xu hướng này nhiều khả năng sẽ đẩy lợi suất trái phiếu kho bạc chuẩn cao hơn và củng cố đồng USD, trong khi buộc các ngân hàng trung ương như Cục Dự trữ Liên bang (Fed) phải duy trì lập trường chính sách tiền tệ thắt chặt (diều hâu) lâu hơn.
Với thị trường crypto, lạm phát dai dẳng do năng lượng thúc đẩy đóng vai trò là lực cản thanh khoản. Tâm lý “rủi ro né tránh” có thể khiến $BTC và toàn bộ thị trường tài sản số chịu áp lực trong ngắn hạn khi nhà đầu tư điều chỉnh lại kỳ vọng về khả năng cắt giảm lãi suất.
#oil #energy #macroeconomics
Giá dầu Brent tăng vọt 4,00% hôm nay, vượt qua các ngưỡng tâm lý quan trọng để giao dịch ở mức 103,55 USD/thùng trên toàn bộ các thị trường năng lượng toàn cầu.
Sự bứt tăng mạnh này nhấn mạnh mối lo ngại nguồn cung ngày càng gia tăng và căng thẳng địa chính trị leo thang tại các khu vực sản xuất chủ chốt. Một đợt duy trì trên 100 USD/thùng thách thức kịch bản thị trường hiện tại về lạm phát hạ nhiệt, đồng thời tạo thêm áp lực nghiêm trọng từ phía cung đối với tăng trưởng kinh tế toàn cầu.
Trong lĩnh vực tài chính truyền thống, chi phí năng lượng cao hơn đang thổi bùng lại nỗi lo lạm phát theo chỉ số. Xu hướng này nhiều khả năng sẽ đẩy lợi suất trái phiếu kho bạc chuẩn cao hơn và củng cố đồng USD, trong khi buộc các ngân hàng trung ương như Cục Dự trữ Liên bang (Fed) phải duy trì lập trường chính sách tiền tệ thắt chặt (diều hâu) lâu hơn.
Với thị trường crypto, lạm phát dai dẳng do năng lượng thúc đẩy đóng vai trò là lực cản thanh khoản. Tâm lý “rủi ro né tránh” có thể khiến $BTC và toàn bộ thị trường tài sản số chịu áp lực trong ngắn hạn khi nhà đầu tư điều chỉnh lại kỳ vọng về khả năng cắt giảm lãi suất.
#oil #energy #macroeconomics
Sự bứt tăng mạnh này nhấn mạnh mối lo ngại nguồn cung ngày càng gia tăng và căng thẳng địa chính trị leo thang tại các khu vực sản xuất chủ chốt. Một đợt duy trì trên 100 USD/thùng thách thức kịch bản thị trường hiện tại về lạm phát hạ nhiệt, đồng thời tạo thêm áp lực nghiêm trọng từ phía cung đối với tăng trưởng kinh tế toàn cầu.
Trong lĩnh vực tài chính truyền thống, chi phí năng lượng cao hơn đang thổi bùng lại nỗi lo lạm phát theo chỉ số. Xu hướng này nhiều khả năng sẽ đẩy lợi suất trái phiếu kho bạc chuẩn cao hơn và củng cố đồng USD, trong khi buộc các ngân hàng trung ương như Cục Dự trữ Liên bang (Fed) phải duy trì lập trường chính sách tiền tệ thắt chặt (diều hâu) lâu hơn.
Với thị trường crypto, lạm phát dai dẳng do năng lượng thúc đẩy đóng vai trò là lực cản thanh khoản. Tâm lý “rủi ro né tránh” có thể khiến $BTC và toàn bộ thị trường tài sản số chịu áp lực trong ngắn hạn khi nhà đầu tư điều chỉnh lại kỳ vọng về khả năng cắt giảm lãi suất.
#oil #energy #macroeconomics
8
Trên các thị trường năng lượng toàn cầu ngày nay, hợp đồng tương lai dầu diesel đã chính thức vượt ngưỡng 5 USD/gallon, đánh dấu mức cao nhất được ghi nhận kể từ năm 2022.
Đợt tăng này là một diễn biến then chốt đối với các nhà dự báo vĩ mô vì diesel là “mạch máu” của logistics công nghiệp, vận tải hàng hóa và sản xuất toàn cầu. Nếu biên lợi nhuận lọc dầu và chi phí diesel tiếp tục tăng bền vững, chúng sẽ tác động trực tiếp đến lạm phát cơ bản của người tiêu dùng thông qua phụ phí vận chuyển cao hơn và chi phí đầu vào nguyên vật liệu tăng, làm phức tạp nỗ lực của các ngân hàng trung ương nhằm đưa các số liệu lạm phát quay trở lại mục tiêu một cách bền vững.
Trong lĩnh vực tài chính truyền thống, khi các chỉ báo năng lượng quan trọng tăng mạnh thường sẽ kéo theo việc điều chỉnh lại mốc thời gian nới lỏng tiền tệ, đẩy lợi suất Kho bạc lên cao hơn trong khi đồng USD nhận thêm hỗ trợ. Cổ phiếu có thể chịu áp lực nén biên do chi phí vận hành tăng trên các ngành công nghiệp nặng và chuỗi cung ứng bán lẻ.
Với ngành crypto, giá diesel cao hơn và lạm phát tiêu đề dai dẳng có thể khiến các đợt cắt giảm lãi suất mạnh mẽ của ngân hàng trung ương bị trì hoãn, qua đó hạn chế dòng tiền thanh khoản rộng hơn. Nếu khẩu vị rủi ro trên diện rộng suy yếu, $BTC và các tài sản kỹ thuật số có thể trải qua giai đoạn đi ngang ngắn hạn khi các nhà giao dịch vĩ mô điều chỉnh theo hướng phòng thủ.
#energy #inflation #macro
Trên các thị trường năng lượng toàn cầu ngày nay, hợp đồng tương lai dầu diesel đã chính thức vượt ngưỡng 5 USD/gallon, đánh dấu mức cao nhất được ghi nhận kể từ năm 2022.
Đợt tăng này là một diễn biến then chốt đối với các nhà dự báo vĩ mô vì diesel là “mạch máu” của logistics công nghiệp, vận tải hàng hóa và sản xuất toàn cầu. Nếu biên lợi nhuận lọc dầu và chi phí diesel tiếp tục tăng bền vững, chúng sẽ tác động trực tiếp đến lạm phát cơ bản của người tiêu dùng thông qua phụ phí vận chuyển cao hơn và chi phí đầu vào nguyên vật liệu tăng, làm phức tạp nỗ lực của các ngân hàng trung ương nhằm đưa các số liệu lạm phát quay trở lại mục tiêu một cách bền vững.
Trong lĩnh vực tài chính truyền thống, khi các chỉ báo năng lượng quan trọng tăng mạnh thường sẽ kéo theo việc điều chỉnh lại mốc thời gian nới lỏng tiền tệ, đẩy lợi suất Kho bạc lên cao hơn trong khi đồng USD nhận thêm hỗ trợ. Cổ phiếu có thể chịu áp lực nén biên do chi phí vận hành tăng trên các ngành công nghiệp nặng và chuỗi cung ứng bán lẻ.
Với ngành crypto, giá diesel cao hơn và lạm phát tiêu đề dai dẳng có thể khiến các đợt cắt giảm lãi suất mạnh mẽ của ngân hàng trung ương bị trì hoãn, qua đó hạn chế dòng tiền thanh khoản rộng hơn. Nếu khẩu vị rủi ro trên diện rộng suy yếu, $BTC và các tài sản kỹ thuật số có thể trải qua giai đoạn đi ngang ngắn hạn khi các nhà giao dịch vĩ mô điều chỉnh theo hướng phòng thủ.
#energy #inflation #macro
Đợt tăng này là một diễn biến then chốt đối với các nhà dự báo vĩ mô vì diesel là “mạch máu” của logistics công nghiệp, vận tải hàng hóa và sản xuất toàn cầu. Nếu biên lợi nhuận lọc dầu và chi phí diesel tiếp tục tăng bền vững, chúng sẽ tác động trực tiếp đến lạm phát cơ bản của người tiêu dùng thông qua phụ phí vận chuyển cao hơn và chi phí đầu vào nguyên vật liệu tăng, làm phức tạp nỗ lực của các ngân hàng trung ương nhằm đưa các số liệu lạm phát quay trở lại mục tiêu một cách bền vững.
Trong lĩnh vực tài chính truyền thống, khi các chỉ báo năng lượng quan trọng tăng mạnh thường sẽ kéo theo việc điều chỉnh lại mốc thời gian nới lỏng tiền tệ, đẩy lợi suất Kho bạc lên cao hơn trong khi đồng USD nhận thêm hỗ trợ. Cổ phiếu có thể chịu áp lực nén biên do chi phí vận hành tăng trên các ngành công nghiệp nặng và chuỗi cung ứng bán lẻ.
Với ngành crypto, giá diesel cao hơn và lạm phát tiêu đề dai dẳng có thể khiến các đợt cắt giảm lãi suất mạnh mẽ của ngân hàng trung ương bị trì hoãn, qua đó hạn chế dòng tiền thanh khoản rộng hơn. Nếu khẩu vị rủi ro trên diện rộng suy yếu, $BTC và các tài sản kỹ thuật số có thể trải qua giai đoạn đi ngang ngắn hạn khi các nhà giao dịch vĩ mô điều chỉnh theo hướng phòng thủ.
#energy #inflation #macro
7
·
--
Tăng giá
Australia nới lỏng kế hoạch dự trữ khí trong nước, giảm áp lực lên các nhà xuất khẩu LNG
🇦🇺 Chính phủ Australia đã sửa đổi kế hoạch dự trữ khí từ yêu cầu cố định 20% đối với xuất khẩu LNG sang cơ chế “tối đa 20%”, cho phép nghĩa vụ thực tế có thể thấp hơn nếu nguồn cung trong nước đã đủ.
⛽ Khung mới sẽ được liên kết với khoảng 110% nhu cầu trong nước và có thể bổ sung tối đa 200 PJ khí mỗi năm, vượt mức thiếu hụt lên tới 140 PJ từng được AEMO nêu trước đó. Các hợp đồng xuất khẩu hiện có sẽ được miễn.
📅 Các quy định cấp phép mới dự kiến có hiệu lực từ ngày 1/1/2027, trong khi các nghĩa vụ về nguồn cung trong nước sẽ bắt đầu từ ngày 1/1/2028, muộn hơn so với kế hoạch trước.
📈 Cổ phiếu của Origin và Santos nhích tăng trong phiên giao dịch buổi sáng tại Sydney khi các thay đổi làm giảm rủi ro quản lý đối với các dự án LNG ở Gladstone. Tác động trong ngắn hạn lên các thị trường LNG châu Á dự kiến vẫn ở mức hạn chế.
#Energy $CL $NATGAS
Australia nới lỏng kế hoạch dự trữ khí trong nước, giảm áp lực lên các nhà xuất khẩu LNG
🇦🇺 Chính phủ Australia đã sửa đổi kế hoạch dự trữ khí từ yêu cầu cố định 20% đối với xuất khẩu LNG sang cơ chế “tối đa 20%”, cho phép nghĩa vụ thực tế có thể thấp hơn nếu nguồn cung trong nước đã đủ.
⛽ Khung mới sẽ được liên kết với khoảng 110% nhu cầu trong nước và có thể bổ sung tối đa 200 PJ khí mỗi năm, vượt mức thiếu hụt lên tới 140 PJ từng được AEMO nêu trước đó. Các hợp đồng xuất khẩu hiện có sẽ được miễn.
📅 Các quy định cấp phép mới dự kiến có hiệu lực từ ngày 1/1/2027, trong khi các nghĩa vụ về nguồn cung trong nước sẽ bắt đầu từ ngày 1/1/2028, muộn hơn so với kế hoạch trước.
📈 Cổ phiếu của Origin và Santos nhích tăng trong phiên giao dịch buổi sáng tại Sydney khi các thay đổi làm giảm rủi ro quản lý đối với các dự án LNG ở Gladstone. Tác động trong ngắn hạn lên các thị trường LNG châu Á dự kiến vẫn ở mức hạn chế.
#Energy $CL $NATGAS
🇦🇺 Chính phủ Australia đã sửa đổi kế hoạch dự trữ khí từ yêu cầu cố định 20% đối với xuất khẩu LNG sang cơ chế “tối đa 20%”, cho phép nghĩa vụ thực tế có thể thấp hơn nếu nguồn cung trong nước đã đủ.
⛽ Khung mới sẽ được liên kết với khoảng 110% nhu cầu trong nước và có thể bổ sung tối đa 200 PJ khí mỗi năm, vượt mức thiếu hụt lên tới 140 PJ từng được AEMO nêu trước đó. Các hợp đồng xuất khẩu hiện có sẽ được miễn.
📅 Các quy định cấp phép mới dự kiến có hiệu lực từ ngày 1/1/2027, trong khi các nghĩa vụ về nguồn cung trong nước sẽ bắt đầu từ ngày 1/1/2028, muộn hơn so với kế hoạch trước.
📈 Cổ phiếu của Origin và Santos nhích tăng trong phiên giao dịch buổi sáng tại Sydney khi các thay đổi làm giảm rủi ro quản lý đối với các dự án LNG ở Gladstone. Tác động trong ngắn hạn lên các thị trường LNG châu Á dự kiến vẫn ở mức hạn chế.
#Energy $CL $NATGAS
129

·
--
#BrentCrudeTops$100
Giá dầu Brent đã quay trở lại trên mốc 100 USD/thùng, đạt khoảng 101 USD, do căng thẳng Mỹ-Iran leo thang và các gián đoạn quanh Vịnh làm dấy lên lo ngại về nguồn cung dầu toàn cầu chặt chẽ hơn
Vì sao điều này quan trọng:
Giá dầu cao hơn làm gia tăng áp lực lạm phát toàn cầu.
Chi phí năng lượng tăng có thể khiến các ngân hàng trung ương khó hơn trong việc cắt giảm lãi suất.
Lợi suất cao hơn và nỗi lo lạm phát có thể gây áp lực lên cổ phiếu và crypto.
Các gián đoạn nguồn cung kéo dài có thể khiến giá dầu duy trì ở mức cao.
📊 Mức then chốt: 100 USD hiện là một mốc tâm lý quan trọng đối với Brent. Nếu vượt qua và duy trì trên mức này có thể khiến biến động tiếp tục cao trên khắp các thị trường toàn cầu
#energy #Inflation #GlobalMarkets #bitcoin.” #Trading
$WTI.US
#BrentCrudeTops$100
Giá dầu Brent đã quay trở lại trên mốc 100 USD/thùng, đạt khoảng 101 USD, do căng thẳng Mỹ-Iran leo thang và các gián đoạn quanh Vịnh làm dấy lên lo ngại về nguồn cung dầu toàn cầu chặt chẽ hơn
Vì sao điều này quan trọng:
Giá dầu cao hơn làm gia tăng áp lực lạm phát toàn cầu.
Chi phí năng lượng tăng có thể khiến các ngân hàng trung ương khó hơn trong việc cắt giảm lãi suất.
Lợi suất cao hơn và nỗi lo lạm phát có thể gây áp lực lên cổ phiếu và crypto.
Các gián đoạn nguồn cung kéo dài có thể khiến giá dầu duy trì ở mức cao.
📊 Mức then chốt: 100 USD hiện là một mốc tâm lý quan trọng đối với Brent. Nếu vượt qua và duy trì trên mức này có thể khiến biến động tiếp tục cao trên khắp các thị trường toàn cầu
#energy #Inflation #GlobalMarkets #bitcoin.” #Trading
$WTI.US
Giá dầu Brent đã quay trở lại trên mốc 100 USD/thùng, đạt khoảng 101 USD, do căng thẳng Mỹ-Iran leo thang và các gián đoạn quanh Vịnh làm dấy lên lo ngại về nguồn cung dầu toàn cầu chặt chẽ hơn
Vì sao điều này quan trọng:
Giá dầu cao hơn làm gia tăng áp lực lạm phát toàn cầu.
Chi phí năng lượng tăng có thể khiến các ngân hàng trung ương khó hơn trong việc cắt giảm lãi suất.
Lợi suất cao hơn và nỗi lo lạm phát có thể gây áp lực lên cổ phiếu và crypto.
Các gián đoạn nguồn cung kéo dài có thể khiến giá dầu duy trì ở mức cao.
📊 Mức then chốt: 100 USD hiện là một mốc tâm lý quan trọng đối với Brent. Nếu vượt qua và duy trì trên mức này có thể khiến biến động tiếp tục cao trên khắp các thị trường toàn cầu
#energy #Inflation #GlobalMarkets #bitcoin.” #Trading
$WTI.US
12
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TheoDõiFOMC
81,570 lượt xem
534 đang thảo luận
2
#45NgayTuDoTaiChinh
903,454 lượt xem
3,098 đang thảo luận
3
#TinFed
71,728 lượt xem
335 đang thảo luận
4
#MemeLaunchpads82%OfArcDayOneVolume
2,111 lượt xem
98 đang thảo luận
5
#OstiumLoanDisputeHearingSetInNYFederalCourt
3,952 lượt xem
110 đang thảo luận
6
#SKPoliceRefer18PolymarketUsersToProsecutors
4,634 lượt xem
171 đang thảo luận
7
#FedSEPProjects2026RateAt4.1%
10,779 lượt xem
256 đang thảo luận
8
#USHouseAdvancesBitcoinReserveBill
6,470 lượt xem
193 đang thảo luận
9
#AmazonGetsWarrantsToBuyGeneracStock
6,886 lượt xem
200 đang thảo luận
10
#DotPlotSignalsOneMoreHikeIn2026
29,156 lượt xem
573 đang thảo luận