

LaoYao_crypto
710 Публикации
LaoYao_crypto
Отправить жалобу
Заблокировать пользователя
币圈心学践行者|知行合一,摆脱FOMO与焦虑,在周期中稳健生存与增值
Трейдер с регулярными сделками
2.7 г
24 подписок(и/а)
453 подписчиков(а)
771 понравилось
Посты
Все
Цитирования
Видео
Активно
Статья
См. перевод
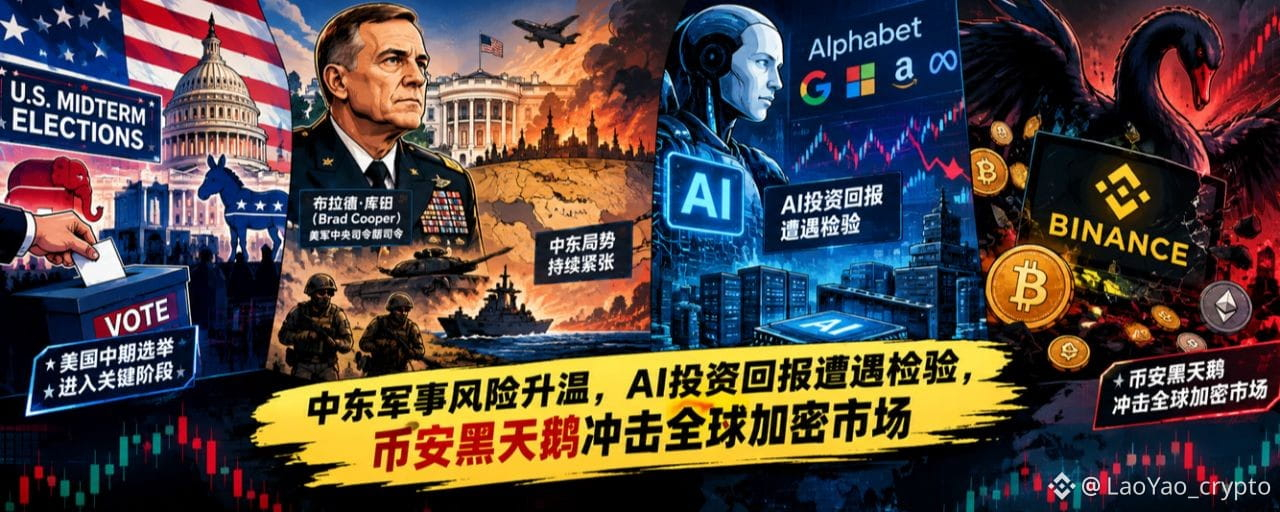
10月30日:中东军事风险升温,AI投资回报遭遇检验,币安黑天鹅冲击全球加密市场过去24小时,全球资本市场呈现出明显的分化格局。
一边是 Alphabet 等科技巨头财报引发市场对AI投资回报率的重新审视,科技股承压,AI交易逻辑从资本开支扩张转向盈利兑现;
另一边,美债收益率冲高回落,为风险资产提供了一定支撑。
与此同时,中东地缘风险依旧牵动能源市场,原油维持高位,贵金属小幅回调。
加密市场则遭遇年度重大黑天鹅——币安安全事件引发信任冲击,BTC、ETH与BNB同步大幅下跌,市场风险偏好明显收缩。
地缘政治层面,美军中央司令部司令亲赴白宫,向川普当面汇报针对伊朗的军事行动选项。这一罕见举动,也让市场重新评估中东局势进一步升级的可能性。
当前市场的四条核心主线:
美联储维持利率不变|AI投资回报遭遇检验|中东军事风险升温|美国中期选举进入关键阶段。
全球资本正在同时面对盈利预期、资金成本与地缘风险的多重考验。
#每日币圈热点综述 #币圈心学
🧱 地缘博弈:中东军事准备与美国政治博弈
① 中东局势:军事选项与外交接触并行
美军中央司令部司令布拉德·库珀海军上将前往白宫,向美国总统川普当面汇报针对伊朗的军事行动选项。
这一高层级军事简报较为罕见,意味着美国对伊朗方向的军事准备正在受到更高层级关注。
与此同时,万斯被曝致信伊朗强硬派,寻求建立直接和谈渠道;调解方也提出恢复对伊朗核设施的核查。
军事施压与外交接触同步推进,反映出美国对伊政策仍在威慑与谈判之间寻找平衡。
② 美国中期选举:选举竞争进入关键阶段
美国阿拉斯加州选举出现同名候选人争议,司法部就相关事件发出新传票。
据《华尔街日报》报道,佩尔托拉竞选团队幕僚曾秘密招募一名同名人士参选,意图利用姓名相似性混淆选民,在胶着选情中分流共和党现任参议员的选票。
目前,州长已下令调查,川普也呼吁追究相关责任。
这类事件说明,中期选举不仅是政策与党派之争,也正在演变为法律、舆论与选举规则的多重博弈。
💹 资本映射:AI估值、资金成本与能源风险
过去24小时,全球资产呈现出不同方向的定价逻辑:
美债:收益率全线回落,市场重新评估美国经济增长与未来利率路径。
美股:AI财报引发估值分歧,科技股承压,资金开始重新审视资本开支与盈利兑现之间的关系。
日本市场:日本央行政策预期仍是焦点,日债收益率回落,日元等待进一步方向指引。
原油:中东军事风险与局势缓和预期相互拉扯,地缘溢价维持高位。
贵金属:实际利率与美元走势形成制约,黄金相对坚挺,白银回调更明显。
这意味着,市场关注点正在从单纯的降息预期,转向企业盈利质量与资本回报率。
📊 债市:美债收益率全线回落
2年期美债:4.592%
10年期美债:4.937%
30年期美债:5.300%
日本10年期国债: 2.775%
美国Q3 GDP表现强劲,而PCE与ECI数据相对温和,经济增长与成本压力之间出现一定分化。
市场对美联储进一步收紧货币政策的预期有所缓和,短端美债收益率回落幅度更为明显。
经济增长尚有韧性,但通胀与工资成本没有同步失控,这为美联储保留政策灵活性提供了空间。
📈 美股:科技杀估值,AI交易回撤
纳斯达克:-1.38%
标普500:-0.30%
道琼斯:-0.25%
Alphabet等科技公司财报及AI相关投资预期,引发市场对科技巨头资本开支回报率的重新审视。
市场开始追问一个关键问题:
AI基础设施投入持续扩大,究竟能够在多长时间内转化为实际利润?
AI产业长期增长逻辑并未因此消失,但资本市场已经不再仅仅为增长故事买单。
AI交易正在从资本开支驱动,逐步转向现金流与投资回报率驱动。
🛢️ 原油:地缘溢价维持高位
WTI:$102.86 /桶,基本持平
布伦特:$114.90 /桶,基本持平
中东伊朗方向的军事风险、胡塞武装相关航运风险,与地区局势缓和预期相互拉扯。
与此同时,欧盟释放战略储备相关预期,也对能源市场情绪形成影响。
🥇 贵金属:
黄金:$4,033 /盎司,-0.45%
白银:$52.2/盎司,-2.7%
实际利率随美债收益率下行本应利好金,但美元未崩、风险资产去杠杆,黄金横住、白银被工业属性拖累更明显。
💸 外汇:美元走弱,人民币继续升值
美元指数:101.89,-0.25%
美元/日元:157.7,日元小幅升值
欧元/美元:1.1181,+0.25%
离岸人民币:6.6569,
人民币汇率继续走强,创2024年4月以来最强水平。
美债收益率回落、贸易顺差支撑以及外部避险情绪变化,共同构成人民币走强的市场背景。
💸 Web3 综述:加密市场年度最大重创
过去24小时,加密市场遭遇年度重大黑天鹅。
币安安全事件引发市场对中心化交易所安全性与资产托管机制的担忧,信任冲击迅速传导至交易情绪,市场出现明显抛售。
主要资产表现:
加密货币总市值:约2.6万亿美元,24小时下跌4.3%。
$BTC :跌破77,000美元,24小时下跌5.1%。
$ETH :跌破2,200美元,24小时下跌5.7%。
$BNB :690—700美元附近,24小时下跌约9%。
$HYPE (Hyperliquid):上涨约10%—12.8%,机构叙事与链上永续合约交易热度提供支撑。
币安暂停部分充提业务并承诺承担相关损失,CZ表示用户资金安全,CEO何一更是在官方渠道明确承诺:币安将全额承担此次黑客攻击带来的所有损失。
此次事件最值得关注的,不只是BNB价格下跌,而是中心化交易平台的安全与信任机制再次受到市场检验。BTC作为加密市场的核心资产,也未能在这轮抛售中独善其身。
这次冲击揭示了加密市场一个长期存在的结构性问题:去中心化的资产理念,仍然高度依赖中心化交易基础设施完成流动性与交易服务。
🧘 币圈心学:
今天的全球市场,实际上发生了三件不同性质的事情。
一,加密市场与全球金融市场认知厘清
币安黑天鹅是加密市场的信任冲击,但尚未演变为全球金融系统性风险。
币安安全事件引发加密市场大幅下跌,却没有对传统金融市场形成明显的反向冲击。
这说明,加密资产虽然已经成为全球资本配置的一部分,但其市场风险与传统金融市场之间仍存在一定边界。
当然,这并不意味着两者完全隔离,尤其需要关注未来是否出现更大范围的流动性传染。
二,美国经济数据亮眼与通胀预期并存
Q3 GDP增长强劲,ECI增幅相对温和,市场对美联储进一步加息的担忧有所缓和。
美债收益率回落、美元走弱,为全球资产提供了一定的资金成本缓冲。
但这并不意味着市场已经重新进入宽松周期。
三,AI科技长期价值与资本回报之间的定价矛盾
AI技术发展依旧迅速,产业投入也在持续扩大。
但资本市场最终需要回答的是:不断增加的算力、数据中心与基础设施投资,能否形成与之匹配的现金流和利润?
AI产业的长期价值,与AI企业当前的股票估值,并不是同一个问题。
这可能是未来一段时间全球资本市场最重要的判断变量之一。
📌 变量之间的传导链:全球资产如何重新定价?
地缘风险 → 能源价格 → 通胀预期 → 央行政策 → 资金成本 → AI估值与加密资产定价
这条传导链并非线性运行。
短期内,美元、黄金、美债与加密资产可能出现方向背离;
AI科技股也可能在长期产业趋势向好的同时,经历短期估值收缩。
但当多个变量持续朝同一方向变化时,跨资产之间的联动就可能逐渐增强。
接下来真正值得观察的,不是某一个市场今天涨了还是跌了,而是地缘风险、资金成本与AI资本回报这三个变量,是否开始形成共振。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@wisebon )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
10月30日:中东军事风险升温,AI投资回报遭遇检验,币安黑天鹅冲击全球加密市场
过去24小时,全球资本市场呈现出明显的分化格局。
一边是 Alphabet 等科技巨头财报引发市场对AI投资回报率的重新审视,科技股承压,AI交易逻辑从资本开支扩张转向盈利兑现;
另一边,美债收益率冲高回落,为风险资产提供了一定支撑。
与此同时,中东地缘风险依旧牵动能源市场,原油维持高位,贵金属小幅回调。
加密市场则遭遇年度重大黑天鹅——币安安全事件引发信任冲击,BTC、ETH与BNB同步大幅下跌,市场风险偏好明显收缩。
地缘政治层面,美军中央司令部司令亲赴白宫,向川普当面汇报针对伊朗的军事行动选项。这一罕见举动,也让市场重新评估中东局势进一步升级的可能性。
当前市场的四条核心主线:
美联储维持利率不变|AI投资回报遭遇检验|中东军事风险升温|美国中期选举进入关键阶段。
全球资本正在同时面对盈利预期、资金成本与地缘风险的多重考验。
#每日币圈热点综述 #币圈心学
🧱 地缘博弈:中东军事准备与美国政治博弈
① 中东局势:军事选项与外交接触并行
美军中央司令部司令布拉德·库珀海军上将前往白宫,向美国总统川普当面汇报针对伊朗的军事行动选项。
这一高层级军事简报较为罕见,意味着美国对伊朗方向的军事准备正在受到更高层级关注。
与此同时,万斯被曝致信伊朗强硬派,寻求建立直接和谈渠道;调解方也提出恢复对伊朗核设施的核查。
军事施压与外交接触同步推进,反映出美国对伊政策仍在威慑与谈判之间寻找平衡。
② 美国中期选举:选举竞争进入关键阶段
美国阿拉斯加州选举出现同名候选人争议,司法部就相关事件发出新传票。
据《华尔街日报》报道,佩尔托拉竞选团队幕僚曾秘密招募一名同名人士参选,意图利用姓名相似性混淆选民,在胶着选情中分流共和党现任参议员的选票。
目前,州长已下令调查,川普也呼吁追究相关责任。
这类事件说明,中期选举不仅是政策与党派之争,也正在演变为法律、舆论与选举规则的多重博弈。
💹 资本映射:AI估值、资金成本与能源风险
过去24小时,全球资产呈现出不同方向的定价逻辑:
美债:收益率全线回落,市场重新评估美国经济增长与未来利率路径。
美股:AI财报引发估值分歧,科技股承压,资金开始重新审视资本开支与盈利兑现之间的关系。
日本市场:日本央行政策预期仍是焦点,日债收益率回落,日元等待进一步方向指引。
原油:中东军事风险与局势缓和预期相互拉扯,地缘溢价维持高位。
贵金属:实际利率与美元走势形成制约,黄金相对坚挺,白银回调更明显。
这意味着,市场关注点正在从单纯的降息预期,转向企业盈利质量与资本回报率。
📊 债市:美债收益率全线回落
2年期美债:4.592%
10年期美债:4.937%
30年期美债:5.300%
日本10年期国债: 2.775%
美国Q3 GDP表现强劲,而PCE与ECI数据相对温和,经济增长与成本压力之间出现一定分化。
市场对美联储进一步收紧货币政策的预期有所缓和,短端美债收益率回落幅度更为明显。
经济增长尚有韧性,但通胀与工资成本没有同步失控,这为美联储保留政策灵活性提供了空间。
📈 美股:科技杀估值,AI交易回撤
纳斯达克:-1.38%
标普500:-0.30%
道琼斯:-0.25%
Alphabet等科技公司财报及AI相关投资预期,引发市场对科技巨头资本开支回报率的重新审视。
市场开始追问一个关键问题:
AI基础设施投入持续扩大,究竟能够在多长时间内转化为实际利润?
AI产业长期增长逻辑并未因此消失,但资本市场已经不再仅仅为增长故事买单。
AI交易正在从资本开支驱动,逐步转向现金流与投资回报率驱动。
🛢️ 原油:地缘溢价维持高位
WTI:$102.86 /桶,基本持平
布伦特:$114.90 /桶,基本持平
中东伊朗方向的军事风险、胡塞武装相关航运风险,与地区局势缓和预期相互拉扯。
与此同时,欧盟释放战略储备相关预期,也对能源市场情绪形成影响。
🥇 贵金属:
黄金:$4,033 /盎司,-0.45%
白银:$52.2/盎司,-2.7%
实际利率随美债收益率下行本应利好金,但美元未崩、风险资产去杠杆,黄金横住、白银被工业属性拖累更明显。
💸 外汇:美元走弱,人民币继续升值
美元指数:101.89,-0.25%
美元/日元:157.7,日元小幅升值
欧元/美元:1.1181,+0.25%
离岸人民币:6.6569,
人民币汇率继续走强,创2024年4月以来最强水平。
美债收益率回落、贸易顺差支撑以及外部避险情绪变化,共同构成人民币走强的市场背景。
💸 Web3 综述:加密市场年度最大重创
过去24小时,加密市场遭遇年度重大黑天鹅。
币安安全事件引发市场对中心化交易所安全性与资产托管机制的担忧,信任冲击迅速传导至交易情绪,市场出现明显抛售。
主要资产表现:
加密货币总市值:约2.6万亿美元,24小时下跌4.3%。
$BTC :跌破77,000美元,24小时下跌5.1%。
$ETH :跌破2,200美元,24小时下跌5.7%。
$BNB :690—700美元附近,24小时下跌约9%。
$HYPE (Hyperliquid):上涨约10%—12.8%,机构叙事与链上永续合约交易热度提供支撑。
币安暂停部分充提业务并承诺承担相关损失,CZ表示用户资金安全,CEO何一更是在官方渠道明确承诺:币安将全额承担此次黑客攻击带来的所有损失。
此次事件最值得关注的,不只是BNB价格下跌,而是中心化交易平台的安全与信任机制再次受到市场检验。BTC作为加密市场的核心资产,也未能在这轮抛售中独善其身。
这次冲击揭示了加密市场一个长期存在的结构性问题:去中心化的资产理念,仍然高度依赖中心化交易基础设施完成流动性与交易服务。
🧘 币圈心学:
今天的全球市场,实际上发生了三件不同性质的事情。
一,加密市场与全球金融市场认知厘清
币安黑天鹅是加密市场的信任冲击,但尚未演变为全球金融系统性风险。
币安安全事件引发加密市场大幅下跌,却没有对传统金融市场形成明显的反向冲击。
这说明,加密资产虽然已经成为全球资本配置的一部分,但其市场风险与传统金融市场之间仍存在一定边界。
当然,这并不意味着两者完全隔离,尤其需要关注未来是否出现更大范围的流动性传染。
二,美国经济数据亮眼与通胀预期并存
Q3 GDP增长强劲,ECI增幅相对温和,市场对美联储进一步加息的担忧有所缓和。
美债收益率回落、美元走弱,为全球资产提供了一定的资金成本缓冲。
但这并不意味着市场已经重新进入宽松周期。
三,AI科技长期价值与资本回报之间的定价矛盾
AI技术发展依旧迅速,产业投入也在持续扩大。
但资本市场最终需要回答的是:不断增加的算力、数据中心与基础设施投资,能否形成与之匹配的现金流和利润?
AI产业的长期价值,与AI企业当前的股票估值,并不是同一个问题。
这可能是未来一段时间全球资本市场最重要的判断变量之一。
📌 变量之间的传导链:全球资产如何重新定价?
地缘风险 → 能源价格 → 通胀预期 → 央行政策 → 资金成本 → AI估值与加密资产定价
这条传导链并非线性运行。
短期内,美元、黄金、美债与加密资产可能出现方向背离;
AI科技股也可能在长期产业趋势向好的同时,经历短期估值收缩。
但当多个变量持续朝同一方向变化时,跨资产之间的联动就可能逐渐增强。
接下来真正值得观察的,不是某一个市场今天涨了还是跌了,而是地缘风险、资金成本与AI资本回报这三个变量,是否开始形成共振。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@LaoYao_crypto )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
783
Статья
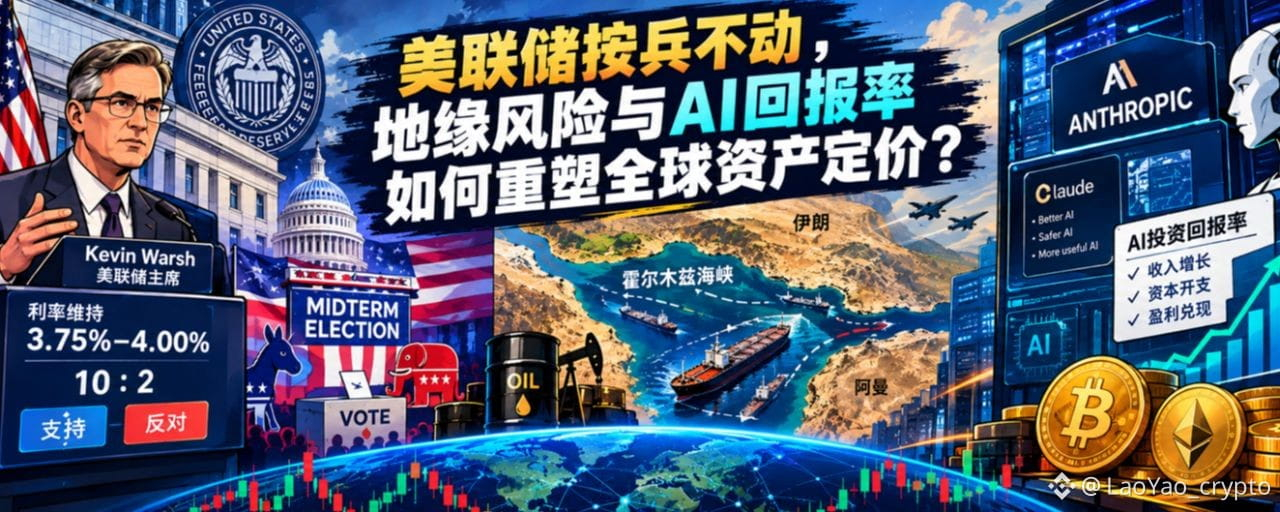
29 октября: ФРС не стала менять курс — как геополитические риски и доходность инвестиций в ИИ меняют оценку мировых активов?За последние 24 часа на мировых рынках капитала разворачивалась борьба вокруг трёх ключевых тем: ожиданий относительно политики ФРС, геополитических рисков на Ближнем Востоке и рентабельности инвестиций в капитальные расходы на ИИ.
ФРС большинством голосов — 10 против 2 — сохранила целевой диапазон ставки по федеральным фондам на уровне 3,75%—4,00%. Кук и Хаммак проголосовали против, выступив за повышение ставки на 25 базисных пунктов.
Председатель ФРС Кевин Уорш отказался давать чёткие прогнозы относительно будущих процентных ставок, подчеркнув, что не будет заранее определять дальнейший курс политики, если только не возникнет кризис.
В то же время результаты Alphabet оказались хуже ожиданий, охладив оптимизм в секторе ИИ;
29 октября: ФРС не стала менять курс — как геополитические риски и доходность инвестиций в ИИ меняют оценку мировых активов?
За последние 24 часа на мировых рынках капитала разворачивалась борьба вокруг трёх ключевых тем: ожиданий относительно политики ФРС, геополитических рисков на Ближнем Востоке и рентабельности инвестиций в капитальные расходы на ИИ.
ФРС большинством голосов — 10 против 2 — сохранила целевой диапазон ставки по федеральным фондам на уровне 3,75%—4,00%. Кук и Хаммак проголосовали против, выступив за повышение ставки на 25 базисных пунктов.
Председатель ФРС Кевин Уорш отказался давать чёткие прогнозы относительно будущих процентных ставок, подчеркнув, что не будет заранее определять дальнейший курс политики, если только не возникнет кризис.
В то же время результаты Alphabet оказались хуже ожиданий, охладив оптимизм в секторе ИИ;
594
Статья
У X появился новый руководитель. Сможет ли он устранить слабое место в монетизации?28 октября у платформы X, несколько месяцев остававшейся без руководителя, появился новый капитан — Питер Селлис (Peter Sellis). X объявила о его назначении руководителем продуктового направления. В заявлении он прямо выразил поддержку миссии SpaceX,
Стоит отметить, что Селлис был непосредственным начальником бывшего руководителя продуктового направления X Никиты Биера, а его послужной список куда полнее и разнообразнее.
С первого же поста после вступления в должность он подхватил нарративный стиль Маска и одной шуткой стал вирусным:
Я всей душой верю в миссию SpaceX — расширить границы человеческого сознания до звёзд. Пора вывести shitposting на межпланетный уровень.
У X появился новый руководитель. Сможет ли он устранить слабое место в монетизации?
28 октября у платформы X, несколько месяцев остававшейся без руководителя, появился новый капитан — Питер Селлис (Peter Sellis). X объявила о его назначении руководителем продуктового направления. В заявлении он прямо выразил поддержку миссии SpaceX,
Стоит отметить, что Селлис был непосредственным начальником бывшего руководителя продуктового направления X Никиты Биера, а его послужной список куда полнее и разнообразнее.
С первого же поста после вступления в должность он подхватил нарративный стиль Маска и одной шуткой стал вирусным:
Я всей душой верю в миссию SpaceX — расширить границы человеческого сознания до звёзд. Пора вывести shitposting на межпланетный уровень.
79
Статья
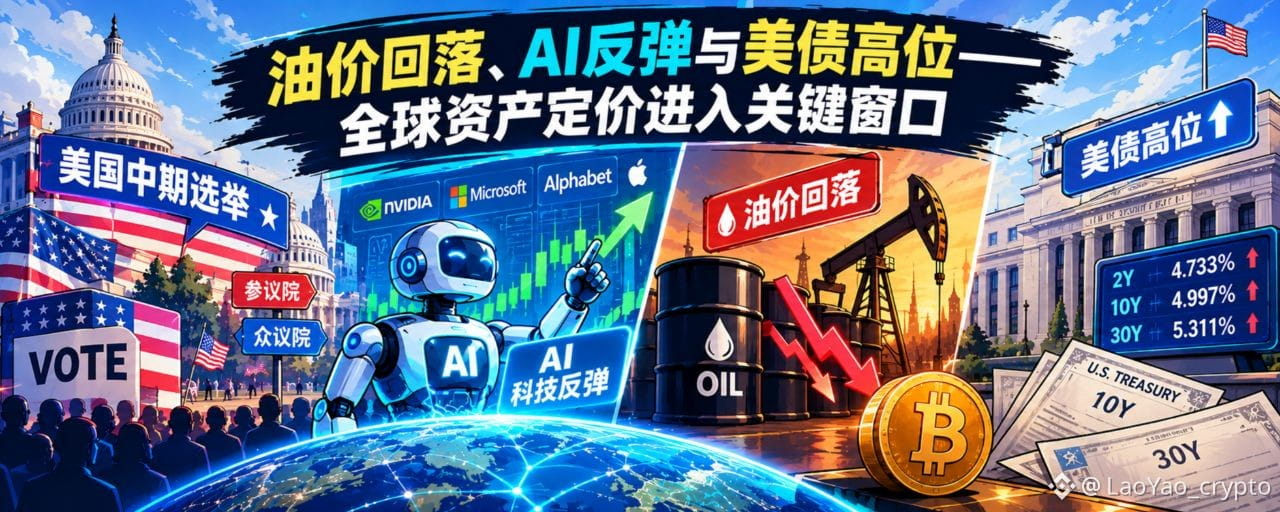
28 октября: снижение цен на нефть, отскок акций ИИ-компаний и высокая доходность облигаций США — ключевой период для оценки мировых активовЗа последние 24 часа на мировых рынках капитала проявился ряд заслуживающих внимания сигналов:
-акции технологических компаний, связанных с ИИ, отскочили,
-мировые цены на нефть снизились,
-золото немного укрепилось,
-но доходность казначейских облигаций США по-прежнему держится на высоком уровне,
-доллар сохраняет относительную силу.
На первый взгляд, рисковые активы частично восстановились;
однако с точки зрения стоимости финансирования и макроэкономического ценообразования рынок ещё не избавился от осторожности.
Заседание ФРС по процентным ставкам приближается, и на рынке преобладают ожидания, что регулятор оставит политику без изменений.
Тем временем изменения ситуации на Ближнем Востоке влияют на премию за энергетический риск, а отчётность крупных технологических компаний покажет, способны ли инвестиции в ИИ превратиться в реальную прибыль.
28 октября: снижение цен на нефть, отскок акций ИИ-компаний и высокая доходность облигаций США — ключевой период для оценки мировых активов
За последние 24 часа на мировых рынках капитала проявился ряд заслуживающих внимания сигналов:
-акции технологических компаний, связанных с ИИ, отскочили,
-мировые цены на нефть снизились,
-золото немного укрепилось,
-но доходность казначейских облигаций США по-прежнему держится на высоком уровне,
-доллар сохраняет относительную силу.
На первый взгляд, рисковые активы частично восстановились;
однако с точки зрения стоимости финансирования и макроэкономического ценообразования рынок ещё не избавился от осторожности.
Заседание ФРС по процентным ставкам приближается, и на рынке преобладают ожидания, что регулятор оставит политику без изменений.
Тем временем изменения ситуации на Ближнем Востоке влияют на премию за энергетический риск, а отчётность крупных технологических компаний покажет, способны ли инвестиции в ИИ превратиться в реальную прибыль.
480
🚨Экосистема BNB выходит на американский фондовый рынок: традиционные финансы и Web3 становятся ещё теснее
26 октября компания BNB Standard Corporation, акции которой торгуются на Nasdaq (тикер: $BNC
{future}(BNCUSDT)
), провела церемонию открытия торгов с ударом в колокол в Нью-Йорке. В мероприятии приняли участие основатель Binance Чанпэн Чжао и представители команды.
Компания была создана в результате переименования и реорганизации прежней компании. Она позиционирует себя как первую в мире компанию по управлению казначейскими цифровыми активами и капиталом, специализирующуюся на экосистеме BNB. Церемония ознаменовала ребрендинг и вступление в должность новой управленческой команды.
На мероприятии CZ высказался о токенизации активов, отметив, что её ключевая цель — «вывести американские рынки капитала на блокчейн и соединить их с ним».
Выход BNC на биржу также свидетельствует об ускорении интеграции традиционных рынков капитала с криптоактивами.
🚨Экосистема BNB выходит на американский фондовый рынок: традиционные финансы и Web3 становятся ещё теснее
26 октября компания BNB Standard Corporation, акции которой торгуются на Nasdaq (тикер: $BNC
), провела церемонию открытия торгов с ударом в колокол в Нью-Йорке. В мероприятии приняли участие основатель Binance Чанпэн Чжао и представители команды.
Компания была создана в результате переименования и реорганизации прежней компании. Она позиционирует себя как первую в мире компанию по управлению казначейскими цифровыми активами и капиталом, специализирующуюся на экосистеме BNB. Церемония ознаменовала ребрендинг и вступление в должность новой управленческой команды.
На мероприятии CZ высказался о токенизации активов, отметив, что её ключевая цель — «вывести американские рынки капитала на блокчейн и соединить их с ним».
Выход BNC на биржу также свидетельствует об ускорении интеграции традиционных рынков капитала с криптоактивами.
LaoYao_crypto
·
--
27 октября: «Черный лебедь» из Бразилии потряс развивающиеся рынки, капитализация ИИ набирает обороты — мировые активы ждут недели решений ведущих центробанков
За последние 24 часа на мировых рынках капитала развивались два параллельных сюжета:
С одной стороны, растут ожидания капитализации индустрии ИИ, а технологические акции способствуют восстановлению аппетита к риску;
С другой стороны, политические риски в Бразилии потрясли развивающиеся рынки. Колебания акций и валют напоминают инвесторам, что глобальный капитал еще не избавился от неопределенности.
На этой неделе ФРС, ЕЦБ и Банк Японии поочередно объявят решения по процентным ставкам, а технологические гиганты США вступают в насыщенный сезон отчетности.
Переплетение денежно-кредитной политики, реализации прибыли от ИИ и геополитических рисков привело к тому, что аппетит к риску постепенно восстанавливается, инвесторы по-прежнему осторожно распределяют капитал, а ключевые активы ждут переоценки.
257
Статья
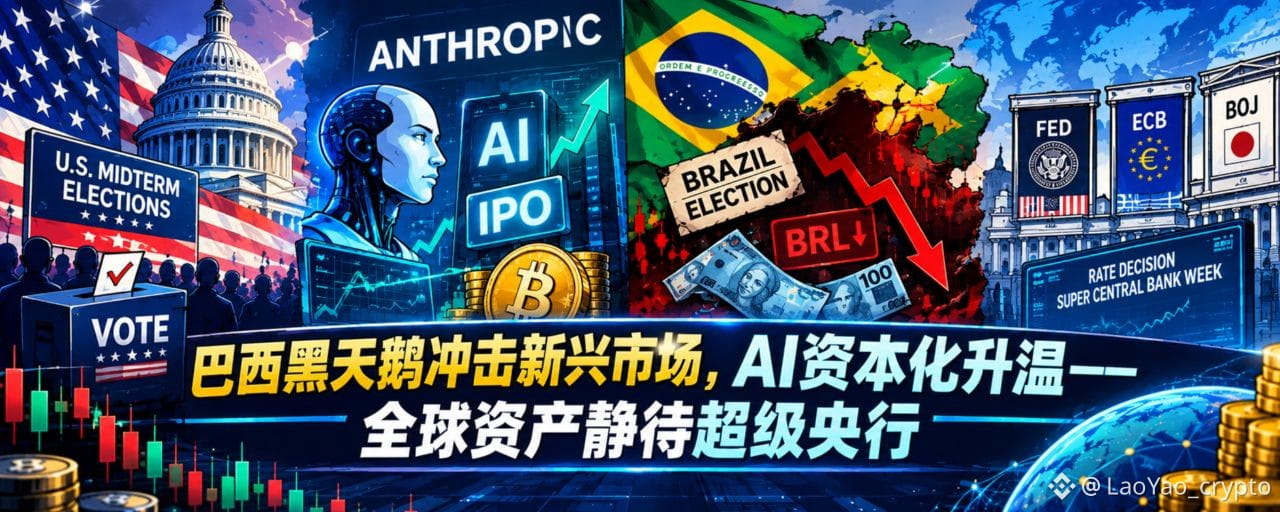
27 октября: «Черный лебедь» из Бразилии потряс развивающиеся рынки, капитализация ИИ набирает обороты — мировые активы ждут недели решений ведущих центробанковЗа последние 24 часа на мировых рынках капитала развивались два параллельных сюжета:
С одной стороны, растут ожидания капитализации индустрии ИИ, а технологические акции способствуют восстановлению аппетита к риску;
С другой стороны, политические риски в Бразилии потрясли развивающиеся рынки. Колебания акций и валют напоминают инвесторам, что глобальный капитал еще не избавился от неопределенности.
На этой неделе ФРС, ЕЦБ и Банк Японии поочередно объявят решения по процентным ставкам, а технологические гиганты США вступают в насыщенный сезон отчетности.
Переплетение денежно-кредитной политики, реализации прибыли от ИИ и геополитических рисков привело к тому, что аппетит к риску постепенно восстанавливается, инвесторы по-прежнему осторожно распределяют капитал, а ключевые активы ждут переоценки.
27 октября: «Черный лебедь» из Бразилии потряс развивающиеся рынки, капитализация ИИ набирает обороты — мировые активы ждут недели решений ведущих центробанков
За последние 24 часа на мировых рынках капитала развивались два параллельных сюжета:
С одной стороны, растут ожидания капитализации индустрии ИИ, а технологические акции способствуют восстановлению аппетита к риску;
С другой стороны, политические риски в Бразилии потрясли развивающиеся рынки. Колебания акций и валют напоминают инвесторам, что глобальный капитал еще не избавился от неопределенности.
На этой неделе ФРС, ЕЦБ и Банк Японии поочередно объявят решения по процентным ставкам, а технологические гиганты США вступают в насыщенный сезон отчетности.
Переплетение денежно-кредитной политики, реализации прибыли от ИИ и геополитических рисков привело к тому, что аппетит к риску постепенно восстанавливается, инвесторы по-прежнему осторожно распределяют капитал, а ключевые активы ждут переоценки.
С одной стороны, растут ожидания капитализации индустрии ИИ, а технологические акции способствуют восстановлению аппетита к риску;
С другой стороны, политические риски в Бразилии потрясли развивающиеся рынки. Колебания акций и валют напоминают инвесторам, что глобальный капитал еще не избавился от неопределенности.
На этой неделе ФРС, ЕЦБ и Банк Японии поочередно объявят решения по процентным ставкам, а технологические гиганты США вступают в насыщенный сезон отчетности.
Переплетение денежно-кредитной политики, реализации прибыли от ИИ и геополитических рисков привело к тому, что аппетит к риску постепенно восстанавливается, инвесторы по-прежнему осторожно распределяют капитал, а ключевые активы ждут переоценки.
1
488
Статья
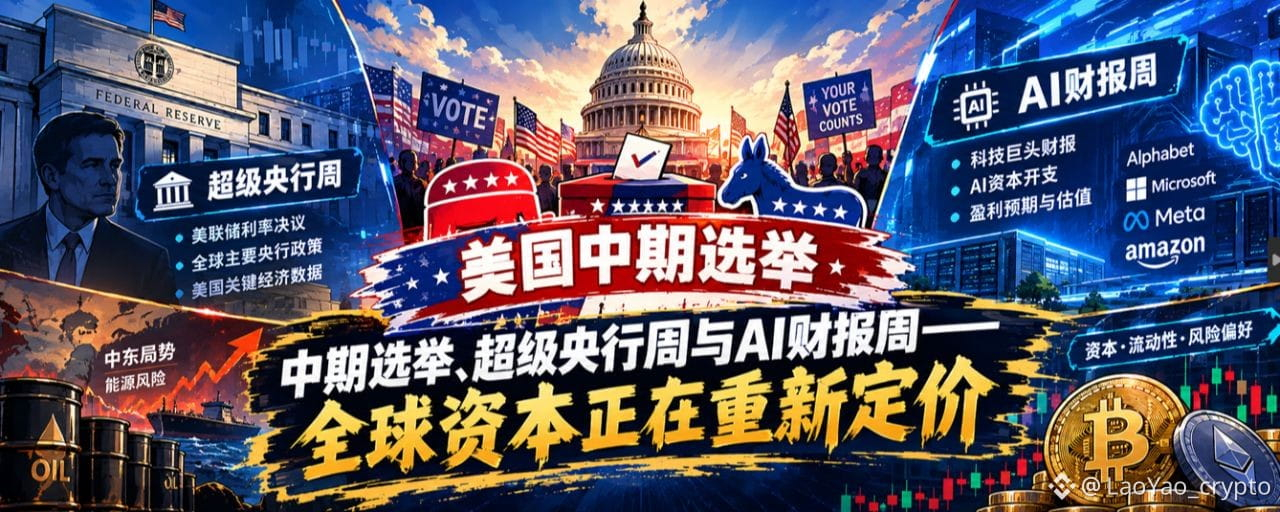
26 октября: промежуточные выборы в США, неделя заседаний ведущих центральных банков и отчетов компаний в сфере ИИ — глобальный капитал пересматривает оценкиНа новой неделе глобальные рынки капитала столкнутся с несколькими важными факторами:
-В США идет обратный отсчет до промежуточных выборов,
-ФРС и другие ведущие центральные банки опубликуют решения по денежно-кредитной политике,
-Скоро выйдут экономические данные США и показатели инфляции,
-Отчеты технологических гигантов, в свою очередь, покажут, насколько окупаются капитальные затраты на ИИ.
Тем временем противостояние США и Ирана продолжает влиять на энергетический рынок, а торговая политика переплетается с электоральной политикой.
На этой неделе инвесторы будут следить за взаимосвязью процентных ставок, цен на энергоносители, отдачи от инвестиций в ИИ и ликвидности.
Если стоимость капитала останется высокой, а инвестиции в инфраструктуру ИИ продолжат расти, рынок заново оценит качество роста, скорость реализации прибыли и уровень оценок, который могут выдержать рискованные активы.
26 октября: промежуточные выборы в США, неделя заседаний ведущих центральных банков и отчетов компаний в сфере ИИ — глобальный капитал пересматривает оценки
На новой неделе глобальные рынки капитала столкнутся с несколькими важными факторами:
-В США идет обратный отсчет до промежуточных выборов,
-ФРС и другие ведущие центральные банки опубликуют решения по денежно-кредитной политике,
-Скоро выйдут экономические данные США и показатели инфляции,
-Отчеты технологических гигантов, в свою очередь, покажут, насколько окупаются капитальные затраты на ИИ.
Тем временем противостояние США и Ирана продолжает влиять на энергетический рынок, а торговая политика переплетается с электоральной политикой.
На этой неделе инвесторы будут следить за взаимосвязью процентных ставок, цен на энергоносители, отдачи от инвестиций в ИИ и ликвидности.
Если стоимость капитала останется высокой, а инвестиции в инфраструктуру ИИ продолжат расти, рынок заново оценит качество роста, скорость реализации прибыли и уровень оценок, который могут выдержать рискованные активы.
472
Статья
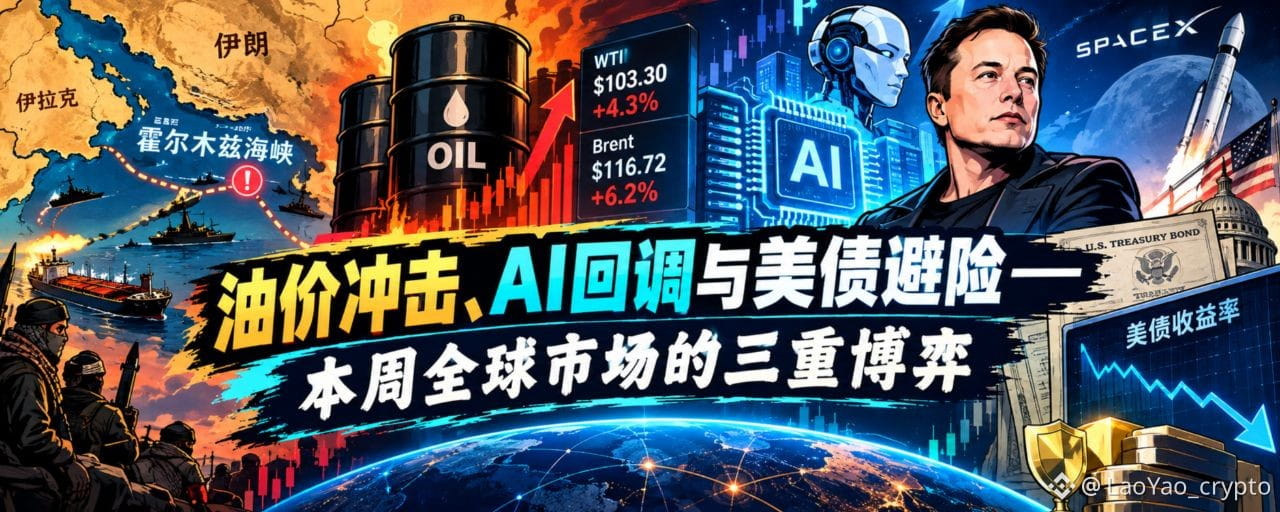
25 октября: нефтяной шок, коррекция акций ИИ-компаний и спрос на защитные активы в казначейских облигациях США — три силы, определявшие динамику мировых рынков на этой неделеНа прошлой неделе мировые рынки капитала были сосредоточены на трёх основных темах: обострении геополитических рисков на Ближнем Востоке, откате акций технологических компаний, связанных с ИИ, после роста до высоких уровней и опасениях повторного ускорения инфляции перед заседанием ФРС.
Ситуация на Ближнем Востоке усилила риски перебоев в поставках энергоресурсов, и цены на нефть резко выросли;
Акции технологических компаний, связанных с ИИ, оказались под давлением, а рынки Азиатско-Тихоокеанского региона также скорректировались;
Золото и серебро столкнулись с заметной распродажей, тогда как доходность казначейских облигаций США в целом снизилась. Это отражает переоценку инвесторами баланса между опасениями по поводу инфляции и спросом на защитные активы.
На первый взгляд, это сочетание геополитических конфликтов, коррекции акций технологических компаний и роста цен на сырьевые товары;
В более широком смысле это свидетельствует о том, что мировые инвесторы заново оценивают взаимосвязь между поставками энергоресурсов, траекторией инфляции, денежно-кредитной политикой и стоимостью активов.
25 октября: нефтяной шок, коррекция акций ИИ-компаний и спрос на защитные активы в казначейских облигациях США — три силы, определявшие динамику мировых рынков на этой неделе
На прошлой неделе мировые рынки капитала были сосредоточены на трёх основных темах: обострении геополитических рисков на Ближнем Востоке, откате акций технологических компаний, связанных с ИИ, после роста до высоких уровней и опасениях повторного ускорения инфляции перед заседанием ФРС.
Ситуация на Ближнем Востоке усилила риски перебоев в поставках энергоресурсов, и цены на нефть резко выросли;
Акции технологических компаний, связанных с ИИ, оказались под давлением, а рынки Азиатско-Тихоокеанского региона также скорректировались;
Золото и серебро столкнулись с заметной распродажей, тогда как доходность казначейских облигаций США в целом снизилась. Это отражает переоценку инвесторами баланса между опасениями по поводу инфляции и спросом на защитные активы.
На первый взгляд, это сочетание геополитических конфликтов, коррекции акций технологических компаний и роста цен на сырьевые товары;
В более широком смысле это свидетельствует о том, что мировые инвесторы заново оценивают взаимосвязь между поставками энергоресурсов, траекторией инфляции, денежно-кредитной политикой и стоимостью активов.
541
См. перевод
🚨 宏观压力升温,资金向比特币集中
过去24小时,受美股走弱、油价飙升及美债收益率逼近5%的宏观压力影响,加密市场避险情绪升温,整体呈现回调下探、多头遭遇强力清算的弱势震荡格局。
加密资产总市值:约 2.67万亿美元,跌幅约-1.1%;24小时成交 575 亿美元,环比下滑 14.7%,交易热情收敛;
$BTC :$ 80K-81K,24小时跌幅约-1.35%,ETF 资金小幅净流出,BTC 主导度 60.25%,小幅抬升,资金向比特币集中;
$ETH :$2377 美元附近,24小时跌幅约-1.19%,弱于 BTC。
从结构上看,比特币主导度抬升,说明在市场风险偏好收缩时,资金相对更集中于比特币;
以太坊表现略弱,ETH/BTC汇率小幅回落,山寨资产则更容易受到流动性收缩的冲击。
成交量下降,也说明市场参与者正在降低交易强度,等待新的宏观信号。
当前加密市场的关键矛盾,是地缘风险引发的通胀压力,与市场对未来流动性的期待之间的博弈。
如果油价持续高企、长端美债收益率继续上行,风险资产可能面临更大的估值压力;
反之,如果地缘风险缓和、能源价格回落,市场对货币政策的担忧也可能随之减轻。
短期来看,加密市场仍处于宏观驱动的防御性震荡阶段:
$BTC 相对有韧性,但整个市场尚缺乏明确的新增流动性催化。
LaoYao_crypto
·
--
24 октября: риски на Ближнем Востоке взвинтили цены на нефть, мировые активы вновь переоцениваются — под давлением казначейские облигации США, фондовые рынки и криптоактивы
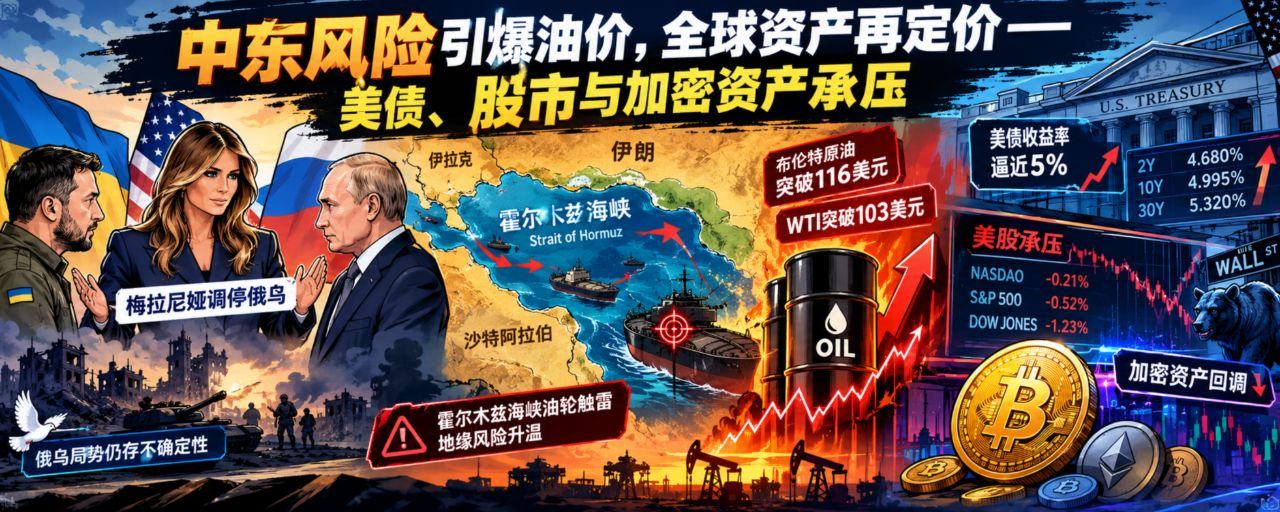
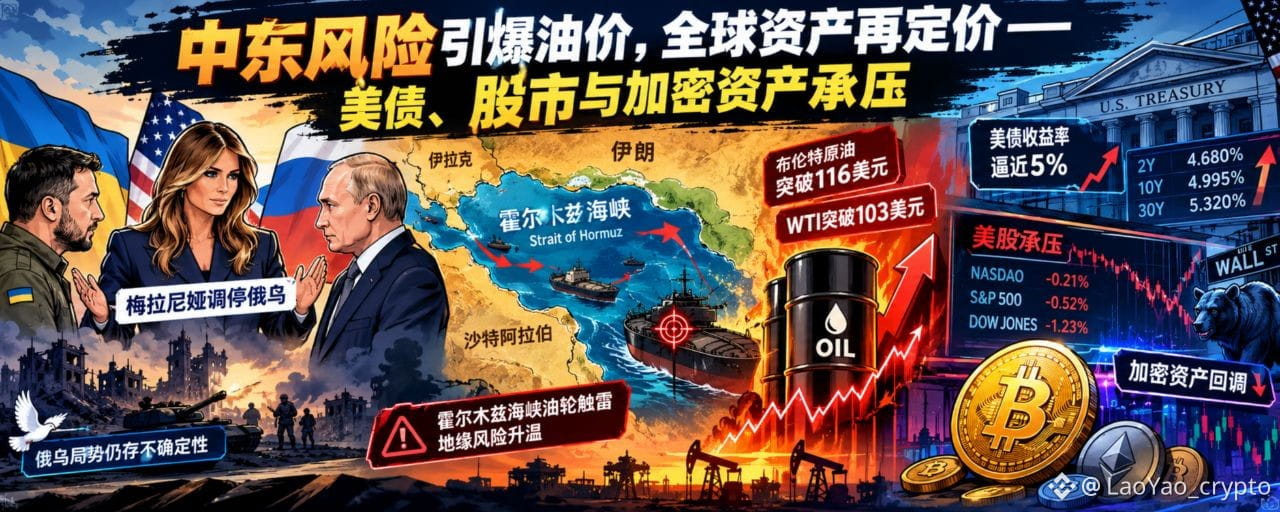
За последние 24 часа риск военного конфликта на Ближнем Востоке вновь возрос. Сообщения о том, что американские военные могут предпринять действия против Ирана уже в выходные, а также подрыв нефтяного танкера на мине в Ормузском проливе и атаки хуситов на объекты в Саудовской Аравии привели к резкому росту мировых цен на нефть. Вслед за этим мировые финансовые рынки вступили в новый этап переоценки рисков.
Главное противоречие на рынке смещается от самого геополитического конфликта к его цепному воздействию: рост цен на энергоносители повышает инфляцию, процентные ставки и стоимость капитала.
🛢️ Энергетика: нефть марки Brent превысила 116 долларов за баррель, а WTI — 103 доллара; премия за геополитический риск стремительно растёт.
61
Статья
24 октября: риски на Ближнем Востоке взвинтили цены на нефть, мировые активы вновь переоцениваются — под давлением казначейские облигации США, фондовые рынки и криптоактивыЗа последние 24 часа риск военного конфликта на Ближнем Востоке вновь возрос. Сообщения о том, что американские военные могут предпринять действия против Ирана уже в выходные, а также подрыв нефтяного танкера на мине в Ормузском проливе и атаки хуситов на объекты в Саудовской Аравии привели к резкому росту мировых цен на нефть. Вслед за этим мировые финансовые рынки вступили в новый этап переоценки рисков.
Главное противоречие на рынке смещается от самого геополитического конфликта к его цепному воздействию: рост цен на энергоносители повышает инфляцию, процентные ставки и стоимость капитала.
🛢️ Энергетика: нефть марки Brent превысила 116 долларов за баррель, а WTI — 103 доллара; премия за геополитический риск стремительно растёт.
24 октября: риски на Ближнем Востоке взвинтили цены на нефть, мировые активы вновь переоцениваются — под давлением казначейские облигации США, фондовые рынки и криптоактивы
За последние 24 часа риск военного конфликта на Ближнем Востоке вновь возрос. Сообщения о том, что американские военные могут предпринять действия против Ирана уже в выходные, а также подрыв нефтяного танкера на мине в Ормузском проливе и атаки хуситов на объекты в Саудовской Аравии привели к резкому росту мировых цен на нефть. Вслед за этим мировые финансовые рынки вступили в новый этап переоценки рисков.
Главное противоречие на рынке смещается от самого геополитического конфликта к его цепному воздействию: рост цен на энергоносители повышает инфляцию, процентные ставки и стоимость капитала.
🛢️ Энергетика: нефть марки Brent превысила 116 долларов за баррель, а WTI — 103 доллара; премия за геополитический риск стремительно растёт.
Главное противоречие на рынке смещается от самого геополитического конфликта к его цепному воздействию: рост цен на энергоносители повышает инфляцию, процентные ставки и стоимость капитала.
🛢️ Энергетика: нефть марки Brent превысила 116 долларов за баррель, а WTI — 103 доллара; премия за геополитический риск стремительно растёт.
1
420
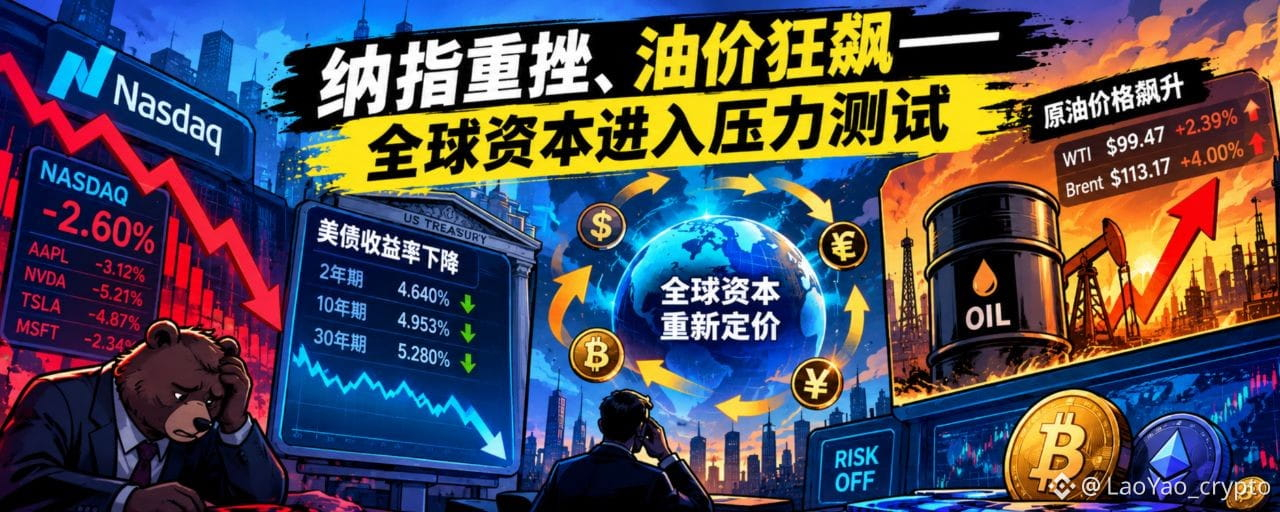
🚨Доходность инвестиций в ИИ стала в центре внимания при пересмотре оценок
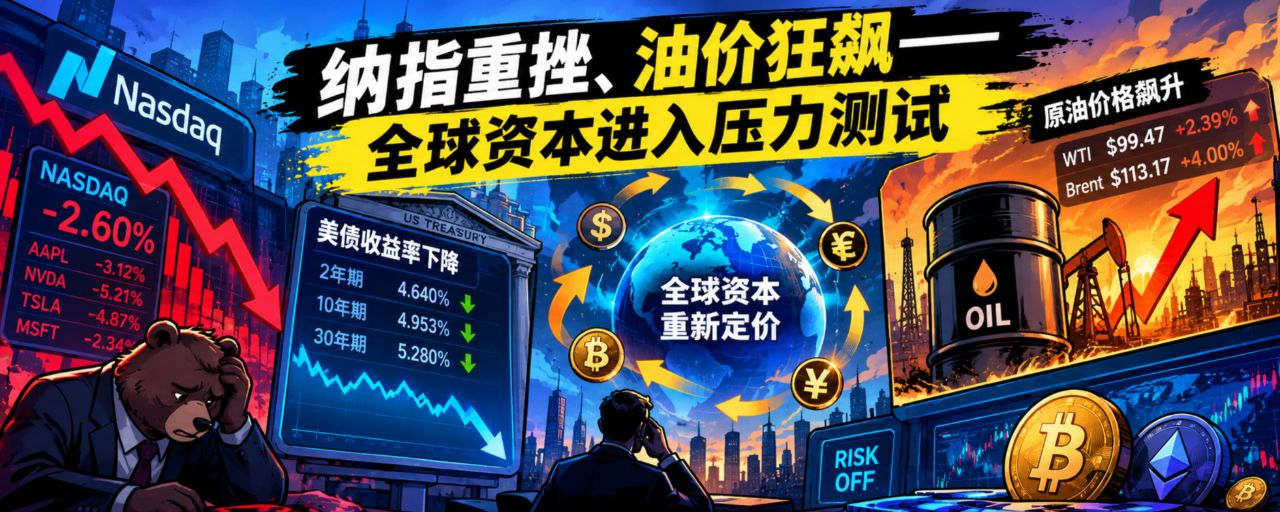
Nasdaq: -2.60%
S&P 500: -1.21%
Dow Jones: +0.02%
Американские акции показали заметно неоднородную динамику: Nasdaq оказался в лидерах падения, а на технологические сектора с высокой чувствительностью к рынку, такие как полупроводники и системы хранения данных, пришлось особенно сильное давление.
Финансовые результаты Meta ( $METAB ) и Tesla ( $SPCXB ) и ожидания по капитальным затратам вновь вызвали дискуссии о доходности инвестиций в ИИ.
В центре внимания инвесторов теперь вопрос не о том, готовы ли компании и дальше вкладываться в ИИ, а о том, когда масштабные инвестиции начнут приносить выручку, прибыль и свободный денежный поток.
Долгосрочные перспективы развития индустрии ИИ никуда не исчезли, однако готовность рынка мириться с высокими оценками, возможно, снижается.
Когда капитальные затраты растут быстрее, чем реализуется денежный поток, рынок заново рассчитывает дисконтированную стоимость будущей прибыли.
Коррекция технологических акций не обязательно означает разворот тренда в индустрии ИИ, но может говорить об усилении расслоения оценок внутри цепочки индустрии ИИ.
#币圈心学
LaoYao_crypto
·
--
23 октября: Nasdaq резко падает, цены на нефть взлетают — мировой капитал проходит стресс-тест
За последние 24 часа на мировых финансовых рынках наметился явный раскол:
Акции технологических компаний США резко подешевели, доходность американских гособлигаций быстро снизилась, международные цены на нефть стремительно выросли вопреки общей тенденции, золото и серебро одновременно оказались под давлением, а японский рынок акций продолжил падение.
Рынок реагирует на два разных набора факторов:
С одной стороны, капитальные затраты таких технологических гигантов, как Meta и Tesla, и отдача от инвестиций в ИИ вызвали новую волну опасений по поводу оценок;
с другой — обострение ситуации на Ближнем Востоке привело к росту премии за риск в ценах на нефть.
Неопределённость в отношении отдачи от инвестиций в ИИ и энергетический шок, вызванный геополитикой, вместе меняют оценку рисков глобальных активов.
99
Статья
23 октября: Nasdaq резко падает, цены на нефть взлетают — мировой капитал проходит стресс-тестЗа последние 24 часа на мировых финансовых рынках наметился явный раскол:
Акции технологических компаний США резко подешевели, доходность американских гособлигаций быстро снизилась, международные цены на нефть стремительно выросли вопреки общей тенденции, золото и серебро одновременно оказались под давлением, а японский рынок акций продолжил падение.
Рынок реагирует на два разных набора факторов:
С одной стороны, капитальные затраты таких технологических гигантов, как Meta и Tesla, и отдача от инвестиций в ИИ вызвали новую волну опасений по поводу оценок;
с другой — обострение ситуации на Ближнем Востоке привело к росту премии за риск в ценах на нефть.
Неопределённость в отношении отдачи от инвестиций в ИИ и энергетический шок, вызванный геополитикой, вместе меняют оценку рисков глобальных активов.
23 октября: Nasdaq резко падает, цены на нефть взлетают — мировой капитал проходит стресс-тест
За последние 24 часа на мировых финансовых рынках наметился явный раскол:
Акции технологических компаний США резко подешевели, доходность американских гособлигаций быстро снизилась, международные цены на нефть стремительно выросли вопреки общей тенденции, золото и серебро одновременно оказались под давлением, а японский рынок акций продолжил падение.
Рынок реагирует на два разных набора факторов:
С одной стороны, капитальные затраты таких технологических гигантов, как Meta и Tesla, и отдача от инвестиций в ИИ вызвали новую волну опасений по поводу оценок;
с другой — обострение ситуации на Ближнем Востоке привело к росту премии за риск в ценах на нефть.
Неопределённость в отношении отдачи от инвестиций в ИИ и энергетический шок, вызванный геополитикой, вместе меняют оценку рисков глобальных активов.
Акции технологических компаний США резко подешевели, доходность американских гособлигаций быстро снизилась, международные цены на нефть стремительно выросли вопреки общей тенденции, золото и серебро одновременно оказались под давлением, а японский рынок акций продолжил падение.
Рынок реагирует на два разных набора факторов:
С одной стороны, капитальные затраты таких технологических гигантов, как Meta и Tesla, и отдача от инвестиций в ИИ вызвали новую волну опасений по поводу оценок;
с другой — обострение ситуации на Ближнем Востоке привело к росту премии за риск в ценах на нефть.
Неопределённость в отношении отдачи от инвестиций в ИИ и энергетический шок, вызванный геополитикой, вместе меняют оценку рисков глобальных активов.
1
1
777
🚦 Глобальные финансовые рынки стабилизируются и идут вверх
На американском фондовом рынке наблюдается картина «сильный Dow Jones, стабильный Nasdaq»: потребительский и промышленный секторы поддерживают рынок в целом, тогда как технологические акции продолжают испытывать давление из-за высоких оценок.
Ситуация на Ближнем Востоке влияет на ожидания по поставкам энергоносителей, и цены на нефть остаются высокими;
доходность казначейских облигаций США по-прежнему высока, а стоимость капитала остается важным фактором, сдерживающим оценки рисковых активов.
Тем временем рынок следит за финансовыми результатами SpaceX( $SPCX ),
а сообщения о том, что Маск и совет директоров Tesla( $TSLA )обсуждают возможное слияние, также вызвали дискуссии.
Другое сообщение — о том, что Маск ранее распорядился ограничить скорость военной версии сервиса Starlink, используемой украинскими военными, — вновь вывело на первый план влияние технологического капитала.
Сегодня важно следить не только за колебаниями цен на нефть, казначейские облигации США и криптовалюты, но и за более глубоким вопросом:
меняются ли традиционные модели оценки глобального капитала теперь, когда технологические гиганты начинают влиять на геополитическое противостояние?
#币圈心学
LaoYao_crypto
·
--
21 октября: распоряжение Маска всколыхнуло геополитическую шахматную доску, а логика оценки капитала в сфере ИИ и глобальных активов может измениться
За последние 24 часа мировые финансовые рынки стабилизировались и пошли вверх, однако различия в динамике разных классов активов остаются заметными.
На американском фондовом рынке сложилась картина «промышленный индекс Доу-Джонса растет, Nasdaq стоит на месте»: потребительский и промышленный секторы поддержали рынок в целом, тогда как технологические акции по-прежнему испытывают давление из-за высоких оценок.
Ситуация на Ближнем Востоке влияет на ожидания по поставкам энергоносителей, и цены на нефть остаются высокими;
Доходность казначейских облигаций США остается высокой, и стоимость капитала по-прежнему является важным фактором, сдерживающим оценку рисковых активов.
В то же время результаты SpaceX ( $SPCX ) привлекли внимание рынка, а сообщения о том, что Маск обсуждал с советом директоров Tesla ( $TSLA ) возможность потенциального слияния, также вызвали дискуссии.
263
Статья
21 октября: распоряжение Маска всколыхнуло геополитическую шахматную доску, а логика оценки капитала в сфере ИИ и глобальных активов может изменитьсяЗа последние 24 часа мировые финансовые рынки стабилизировались и пошли вверх, однако различия в динамике разных классов активов остаются заметными.
На американском фондовом рынке сложилась картина «промышленный индекс Доу-Джонса растет, Nasdaq стоит на месте»: потребительский и промышленный секторы поддержали рынок в целом, тогда как технологические акции по-прежнему испытывают давление из-за высоких оценок.
Ситуация на Ближнем Востоке влияет на ожидания по поставкам энергоносителей, и цены на нефть остаются высокими;
Доходность казначейских облигаций США остается высокой, и стоимость капитала по-прежнему является важным фактором, сдерживающим оценку рисковых активов.
В то же время результаты SpaceX ( $SPCX ) привлекли внимание рынка, а сообщения о том, что Маск обсуждал с советом директоров Tesla ( $TSLA ) возможность потенциального слияния, также вызвали дискуссии.
21 октября: распоряжение Маска всколыхнуло геополитическую шахматную доску, а логика оценки капитала в сфере ИИ и глобальных активов может измениться
За последние 24 часа мировые финансовые рынки стабилизировались и пошли вверх, однако различия в динамике разных классов активов остаются заметными.
На американском фондовом рынке сложилась картина «промышленный индекс Доу-Джонса растет, Nasdaq стоит на месте»: потребительский и промышленный секторы поддержали рынок в целом, тогда как технологические акции по-прежнему испытывают давление из-за высоких оценок.
Ситуация на Ближнем Востоке влияет на ожидания по поставкам энергоносителей, и цены на нефть остаются высокими;
Доходность казначейских облигаций США остается высокой, и стоимость капитала по-прежнему является важным фактором, сдерживающим оценку рисковых активов.
В то же время результаты SpaceX ( $SPCX ) привлекли внимание рынка, а сообщения о том, что Маск обсуждал с советом директоров Tesla ( $TSLA ) возможность потенциального слияния, также вызвали дискуссии.
На американском фондовом рынке сложилась картина «промышленный индекс Доу-Джонса растет, Nasdaq стоит на месте»: потребительский и промышленный секторы поддержали рынок в целом, тогда как технологические акции по-прежнему испытывают давление из-за высоких оценок.
Ситуация на Ближнем Востоке влияет на ожидания по поставкам энергоносителей, и цены на нефть остаются высокими;
Доходность казначейских облигаций США остается высокой, и стоимость капитала по-прежнему является важным фактором, сдерживающим оценку рисковых активов.
В то же время результаты SpaceX ( $SPCX ) привлекли внимание рынка, а сообщения о том, что Маск обсуждал с советом директоров Tesla ( $TSLA ) возможность потенциального слияния, также вызвали дискуссии.
1
374
Статья
20 октября: высокие цены на нефть и доходность долгосрочных облигаций — глобальные активы вступают в фазу переоценкиЗа последние 24 часа на мировых финансовых рынках сложилась типичная картина расхождения тенденций: американские технологические акции отскочили после глубокого падения, наблюдавшегося ранее, а опасения по поводу долга в сфере ИИ и завышенных оценок временно ослабли;
Однако цены на нефть и доходность казначейских облигаций США по-прежнему остаются высокими, а перспективы инфляции и траектория денежно-кредитной политики — неопределёнными.
Отскок технологических акций ещё не означает, что давление на капитал ослабло!
Когда энергетические риски подталкивают инфляционные ожидания вверх, а доходность долгосрочных облигаций продолжает расти, главный вопрос для рынка уже не только в том, смогут ли активы восстановиться, но и в том, оправдают ли будущие доходы текущие оценки и какую цену инвесторы готовы платить за неопределённость.
20 октября: высокие цены на нефть и доходность долгосрочных облигаций — глобальные активы вступают в фазу переоценки
За последние 24 часа на мировых финансовых рынках сложилась типичная картина расхождения тенденций: американские технологические акции отскочили после глубокого падения, наблюдавшегося ранее, а опасения по поводу долга в сфере ИИ и завышенных оценок временно ослабли;
Однако цены на нефть и доходность казначейских облигаций США по-прежнему остаются высокими, а перспективы инфляции и траектория денежно-кредитной политики — неопределёнными.
Отскок технологических акций ещё не означает, что давление на капитал ослабло!
Когда энергетические риски подталкивают инфляционные ожидания вверх, а доходность долгосрочных облигаций продолжает расти, главный вопрос для рынка уже не только в том, смогут ли активы восстановиться, но и в том, оправдают ли будущие доходы текущие оценки и какую цену инвесторы готовы платить за неопределённость.
802
Статья
19 октября: коррекция технологических акций, колебания цен на нефть, молчание ФРС — что пересчитывают мировые инвесторы?Начинается новая неделя, и перед мировыми рынками капитала стоят три главных вопроса:
- Сможет ли отдача от инвестиций в ИИ оправдать высокие оценки?
- Приведут ли энергетические риски к росту инфляции?
- Как высокая стоимость капитала изменит ценообразование активов.
На прошлой неделе технологический сектор американского фондового рынка оказался под заметным давлением. Противоречие между потребностью в финансировании инвестиций, связанных с ИИ, стоимостью заимствований и будущей доходностью стало одним из главных вопросов для рынка.
Ситуация на Ближнем Востоке и энергетическое противостояние России и Украины по-прежнему влияют на ожидания относительно предложения нефти, а колебания цен на неё добавляют новые факторы неопределённости для мировой инфляции и денежно-кредитной политики.
На этой неделе ВВП Китая за третий квартал и экономические данные за сентябрь проверят устойчивость внутреннего спроса и экономического роста;
19 октября: коррекция технологических акций, колебания цен на нефть, молчание ФРС — что пересчитывают мировые инвесторы?
Начинается новая неделя, и перед мировыми рынками капитала стоят три главных вопроса:
- Сможет ли отдача от инвестиций в ИИ оправдать высокие оценки?
- Приведут ли энергетические риски к росту инфляции?
- Как высокая стоимость капитала изменит ценообразование активов.
На прошлой неделе технологический сектор американского фондового рынка оказался под заметным давлением. Противоречие между потребностью в финансировании инвестиций, связанных с ИИ, стоимостью заимствований и будущей доходностью стало одним из главных вопросов для рынка.
Ситуация на Ближнем Востоке и энергетическое противостояние России и Украины по-прежнему влияют на ожидания относительно предложения нефти, а колебания цен на неё добавляют новые факторы неопределённости для мировой инфляции и денежно-кредитной политики.
На этой неделе ВВП Китая за третий квартал и экономические данные за сентябрь проверят устойчивость внутреннего спроса и экономического роста;
315
Статья
16 октября: энергетические риски в сочетании с высокой стоимостью капитала ведут глобальные активы к переоценкеЗа последние 24 часа на мировых рынках капитала обозначились три главные линии: энергетические риски снова усилились, доходности длинных UST по-прежнему на высоком уровне, а оценка рисковых активов находится под давлением.
Опасения по кредитам, связанным с AI, несколько ослабли, основные индексы американского рынка закрылись ростом, но этот рост скрывает явную внутрисекторную дивергенцию: акции чипов были распроданы, защитные сектора укрепились, а капитал продолжает переоценивать риск и доходность.
Крипторынок, в свою очередь, прошел через «резкое падение — V-образное восстановление» вслед за рынком акций США: рынок показал краткосрочное восстановление, но этого пока недостаточно, чтобы доказать, что риск-аппетит уже полностью вернулся.
Ключевой фактор сейчас — не просто рост или падение рынка, а то, как энергетическая инфляция и стоимость капитала вместе влияют на границы оценки глобальных активов.
16 октября: энергетические риски в сочетании с высокой стоимостью капитала ведут глобальные активы к переоценке
За последние 24 часа на мировых рынках капитала обозначились три главные линии: энергетические риски снова усилились, доходности длинных UST по-прежнему на высоком уровне, а оценка рисковых активов находится под давлением.
Опасения по кредитам, связанным с AI, несколько ослабли, основные индексы американского рынка закрылись ростом, но этот рост скрывает явную внутрисекторную дивергенцию: акции чипов были распроданы, защитные сектора укрепились, а капитал продолжает переоценивать риск и доходность.
Крипторынок, в свою очередь, прошел через «резкое падение — V-образное восстановление» вслед за рынком акций США: рынок показал краткосрочное восстановление, но этого пока недостаточно, чтобы доказать, что риск-аппетит уже полностью вернулся.
Ключевой фактор сейчас — не просто рост или падение рынка, а то, как энергетическая инфляция и стоимость капитала вместе влияют на границы оценки глобальных активов.
355
Статья
15 октября: CPI США оказался выше ожиданий, мировые активы столкнулись с переоценкой— давление одновременно на казначейские облигации США, нефть и крипторынок
За последние 24 часа сентябрьский CPI США превысил ожидания рынка (в годовом выражении 3.7%, базовый показатель м/м +0.3%, выше прогнозов), вновь разжёг опасения по поводу инфляции и ставок, и оказал давление на глобальные рынки капитала.
Технологический сектор США возглавил падение, доходность казначейских облигаций США удерживалась на высоком уровне, золото, серебро и криптоактивы одновременно скорректировались.
В то же время конфликт на Ближнем Востоке продолжает повышать риски поставок энергии, делая инфляционные перспективы ещё более сложными.
МВФ опубликовал последний (World Economic Outlook), и глобальный экономический рост вместе со структурными изменениями в крупнейших экономиках снова стали центром внимания рынка.
15 октября: CPI США оказался выше ожиданий, мировые активы столкнулись с переоценкой
— давление одновременно на казначейские облигации США, нефть и крипторынок
За последние 24 часа сентябрьский CPI США превысил ожидания рынка (в годовом выражении 3.7%, базовый показатель м/м +0.3%, выше прогнозов), вновь разжёг опасения по поводу инфляции и ставок, и оказал давление на глобальные рынки капитала.
Технологический сектор США возглавил падение, доходность казначейских облигаций США удерживалась на высоком уровне, золото, серебро и криптоактивы одновременно скорректировались.
В то же время конфликт на Ближнем Востоке продолжает повышать риски поставок энергии, делая инфляционные перспективы ещё более сложными.
МВФ опубликовал последний (World Economic Outlook), и глобальный экономический рост вместе со структурными изменениями в крупнейших экономиках снова стали центром внимания рынка.
753
Статья
13 октября: Трамп переключается на промежуточные выборы, риски на Ближнем Востоке повышают премию за энергоносители — перед публикацией CPI в мире снижается склонность к рискуЗа последние 24 часа аппетит к риску на мировых рынках капитала несколько снизился.
Обострение ситуации на Ближнем Востоке и риски перебоев в поставках энергоносителей подталкивают цены на нефть вверх. Доходность долгосрочных казначейских облигаций США остаётся высокой, доллар укрепляется, а драгоценные металлы и технологические компании роста испытывают давление.
По мере приближения промежуточных выборов в США внутренняя политическая повестка администрации Трампа переплетается с ситуацией на Ближнем Востоке, а цены на энергоносители вновь становятся важным фактором, влияющим на инфляционные ожидания.
На этой неделе в центре внимания рынка будут индекс потребительских цен (CPI) в США и отчётность крупнейших банков.
Инвесторы оценивают влияние роста цен на энергоносители на инфляцию и траекторию процентных ставок,
С другой стороны, инвесторы вновь оценивают, способны ли корпоративные прибыли оправдать текущую стоимость активов.
13 октября: Трамп переключается на промежуточные выборы, риски на Ближнем Востоке повышают премию за энергоносители — перед публикацией CPI в мире снижается склонность к риску
За последние 24 часа аппетит к риску на мировых рынках капитала несколько снизился.
Обострение ситуации на Ближнем Востоке и риски перебоев в поставках энергоносителей подталкивают цены на нефть вверх. Доходность долгосрочных казначейских облигаций США остаётся высокой, доллар укрепляется, а драгоценные металлы и технологические компании роста испытывают давление.
По мере приближения промежуточных выборов в США внутренняя политическая повестка администрации Трампа переплетается с ситуацией на Ближнем Востоке, а цены на энергоносители вновь становятся важным фактором, влияющим на инфляционные ожидания.
На этой неделе в центре внимания рынка будут индекс потребительских цен (CPI) в США и отчётность крупнейших банков.
Инвесторы оценивают влияние роста цен на энергоносители на инфляцию и траекторию процентных ставок,
С другой стороны, инвесторы вновь оценивают, способны ли корпоративные прибыли оправдать текущую стоимость активов.
2
1.1k
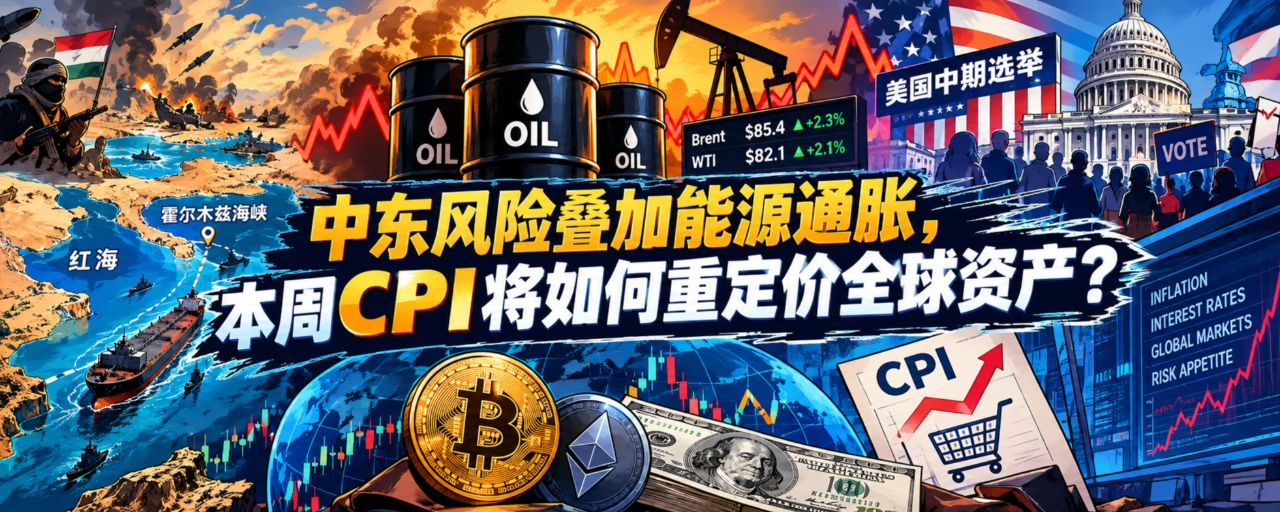
Статья
12 октября: риски на Ближнем Востоке и энергетическая инфляция — как данные по ИПЦ на этой неделе изменят оценки глобальных активов?Начинается новая неделя!
С 12 по 18 октября мировые рынки ждёт проверка важными макроэкономическими данными: будут опубликованы данные США за сентябрь по ИПЦ, ИЦП и розничным продажам, крупные американские банки начнут отчитываться за третий квартал, а МВФ и Всемирный банк проведут ежегодные заседания.
В центре внимания рынка — три направления:
- Смогут ли цены на энергоносители ещё сильнее разогнать инфляцию;
- Смогут ли прибыли американских компаний оправдать текущие оценки;
- Как высокие процентные ставки повлияют на глобальные потоки капитала.
Среди них ИПЦ США за сентябрь — один из важнейших ориентиров для торгов на этой неделе. Если инфляция вырастет сильнее ожиданий, рынки могут вновь пересмотреть прогнозы по снижению ставок ФРС, что окажет давление на доходность казначейских облигаций США и оценки рискованных активов.
12 октября: риски на Ближнем Востоке и энергетическая инфляция — как данные по ИПЦ на этой неделе изменят оценки глобальных активов?
Начинается новая неделя!
С 12 по 18 октября мировые рынки ждёт проверка важными макроэкономическими данными: будут опубликованы данные США за сентябрь по ИПЦ, ИЦП и розничным продажам, крупные американские банки начнут отчитываться за третий квартал, а МВФ и Всемирный банк проведут ежегодные заседания.
В центре внимания рынка — три направления:
- Смогут ли цены на энергоносители ещё сильнее разогнать инфляцию;
- Смогут ли прибыли американских компаний оправдать текущие оценки;
- Как высокие процентные ставки повлияют на глобальные потоки капитала.
Среди них ИПЦ США за сентябрь — один из важнейших ориентиров для торгов на этой неделе. Если инфляция вырастет сильнее ожиданий, рынки могут вновь пересмотреть прогнозы по снижению ставок ФРС, что окажет давление на доходность казначейских облигаций США и оценки рискованных активов.
183
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона