

wiki002
4.2k Публикации
wiki002
Отправить жалобу
Заблокировать пользователя
Allah is greatest
Трейдер с частыми сделками
2 г
1.0K+ подписок(и/а)
6.2K+ подписчиков(а)
16.2K+ понравилось
Посты
Все
Цитирования
Активно
·
--
$Сигнал FET прямо сейчас, возможно, не в направлении цены. Важнее — качество спроса под ней.
Что мне нравится в этой схеме — структура. Цена остается выше своих ключевых скользящих средних, так что рынок по-прежнему сохраняет конструктивную техническую базу.
Но есть менее очевидная слабость.
Участие не расширяется с той же интенсивностью, что и ценовая структура, в то время как импульс становится менее решительным. Это создает интересное несоответствие. График выглядит более сильным, но доказательства этой силы не расширяются тем же темпом.
Для меня это меняет то, как я читаю данную схему.
Вопрос не просто в том, есть ли по-прежнему покупатели. Они явно есть.
Лучший вопрос — создают ли более высокие цены новый спрос или лишь продлевают существующий спрос. 🔎
Эта разница важна, потому что движение может оставаться технически здоровым, но при этом становиться все более зависящим от меньшего числа активных покупателей.
Вот почему я слежу за участием как за мерой долговечности спроса, а не просто как за инструментом подтверждения пробоя.
Если участие усиливается, структура становится более значимой, потому что спрос догоняет цену.
Если этого не происходит, бычья структура может оставаться нетронутой, но уверенность в продолжении будет вызывать сомнения.
Честно говоря, это та часть, которую я считаю наиболее ценной в $FET. График показывает силу, а следующий слой — выяснить, есть ли у этой силы глубина.
$FET $ONDO $OP
#FET #ASI #Crypto #Altcoins
$Сигнал FET прямо сейчас, возможно, не в направлении цены. Важнее — качество спроса под ней.
Что мне нравится в этой схеме — структура. Цена остается выше своих ключевых скользящих средних, так что рынок по-прежнему сохраняет конструктивную техническую базу.
Но есть менее очевидная слабость.
Участие не расширяется с той же интенсивностью, что и ценовая структура, в то время как импульс становится менее решительным. Это создает интересное несоответствие. График выглядит более сильным, но доказательства этой силы не расширяются тем же темпом.
Для меня это меняет то, как я читаю данную схему.
Вопрос не просто в том, есть ли по-прежнему покупатели. Они явно есть.
Лучший вопрос — создают ли более высокие цены новый спрос или лишь продлевают существующий спрос. 🔎
Эта разница важна, потому что движение может оставаться технически здоровым, но при этом становиться все более зависящим от меньшего числа активных покупателей.
Вот почему я слежу за участием как за мерой долговечности спроса, а не просто как за инструментом подтверждения пробоя.
Если участие усиливается, структура становится более значимой, потому что спрос догоняет цену.
Если этого не происходит, бычья структура может оставаться нетронутой, но уверенность в продолжении будет вызывать сомнения.
Честно говоря, это та часть, которую я считаю наиболее ценной в $FET . График показывает силу, а следующий слой — выяснить, есть ли у этой силы глубина.
$FET $ONDO $OP
#FET #ASI #Crypto #Altcoins
5
707
·
--
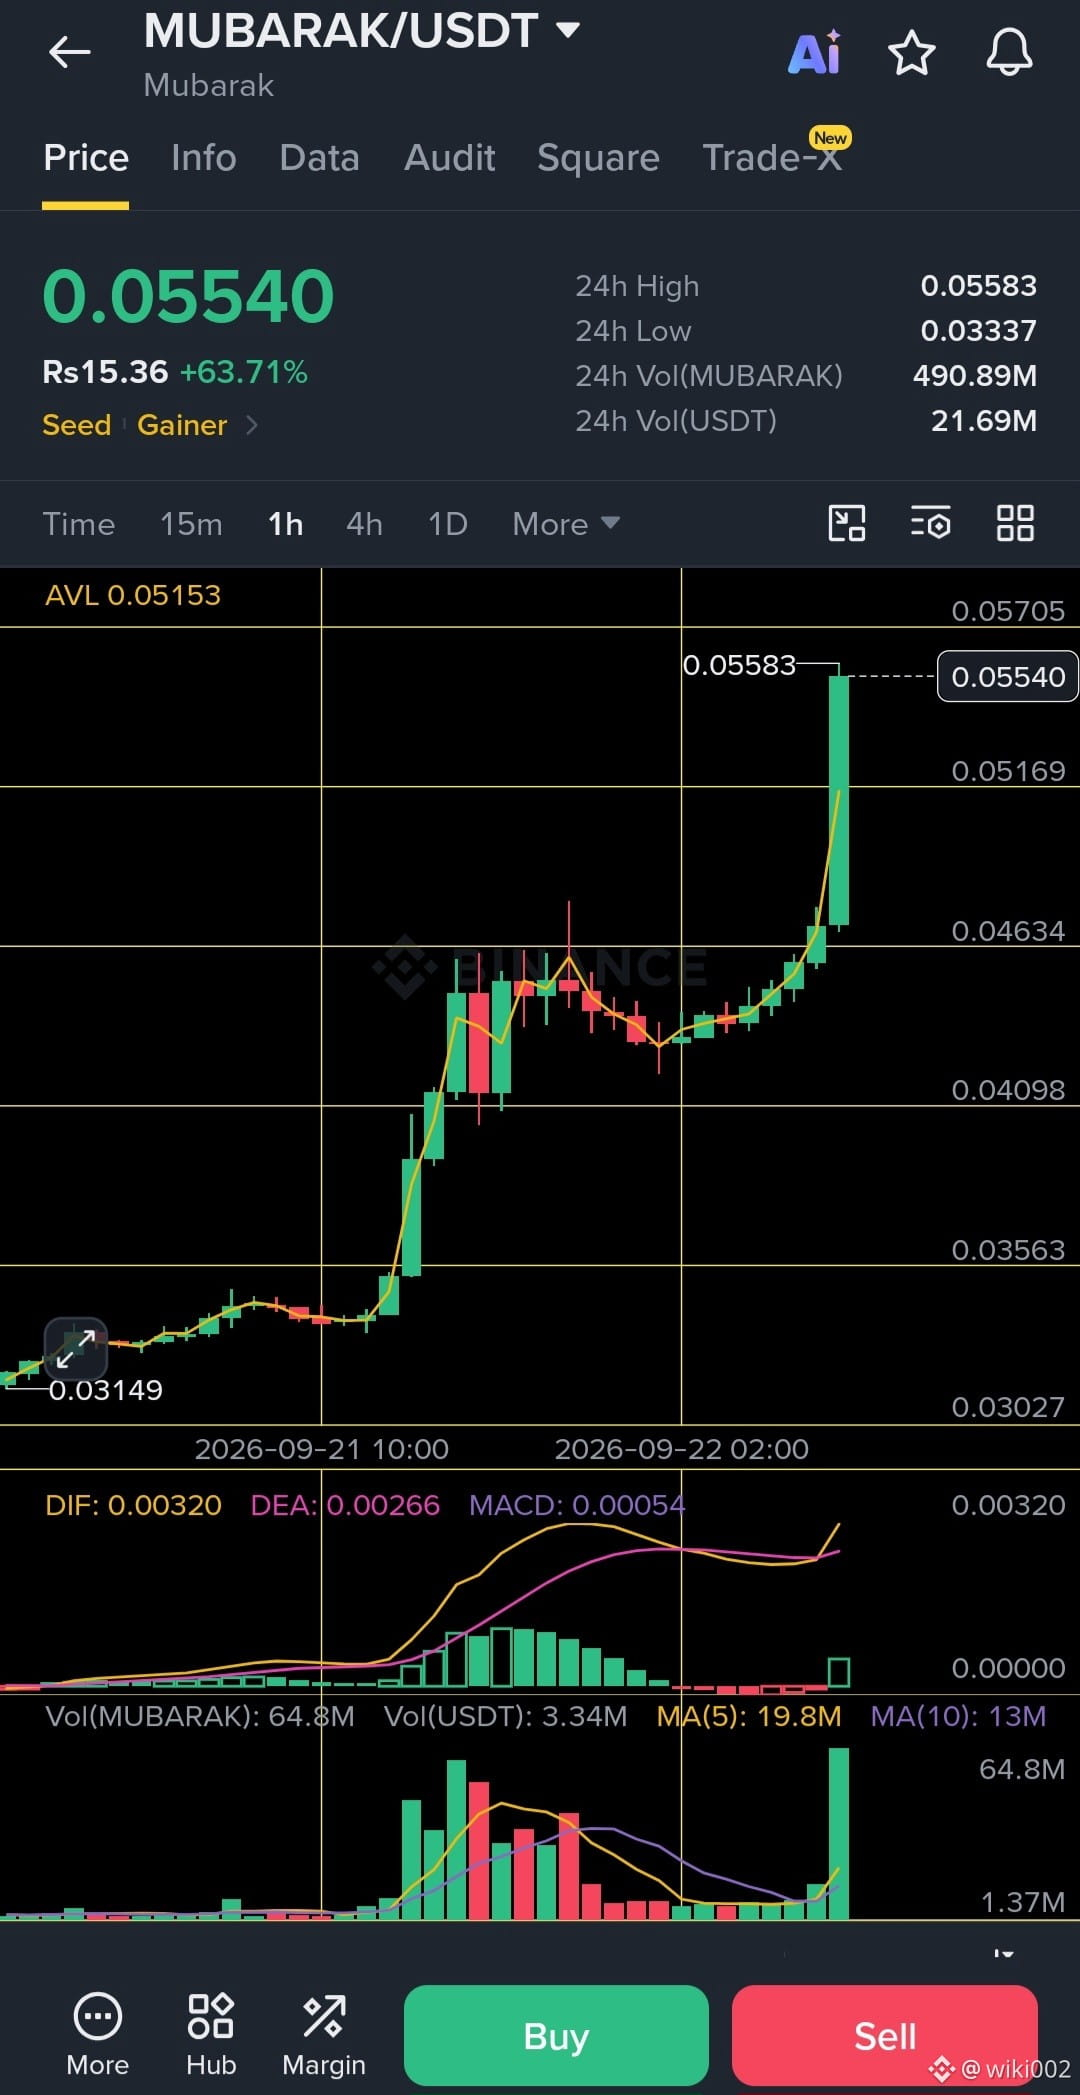
$MUBARAK /USDT
Вход: $0.0517–$0.0530
TP1: $0.0570
TP2: $0.0610
TP3: $0.0660
SL: $0.0462
Ключевой уровень — $0.0517. Если цена удерживается выше него, структура пробоя сохраняется. Четкий пробой выше $0.0570 при сильном объеме может открыть следующий более высокий этап. Если $0.0517 не удержится, я не буду принуждать сделку.
#MUBARAK #Binance #Crypto #Trading
27
6
132
·
--
Я проверил $AKE more внимательно, и думаю, что интересный вопрос — не в том, насколько масштабен нарратив про AI-игры.
Вопрос в том, может ли AKE улавливать экономическую активность, создаваемую платформой.
Токеномика AKEDO дает AKE прямую роль в создании: пользователям нужны AKE для AI-запросов и публикации игр. Затем протокольные комиссии делятся поровну между выручкой платформы, стейкерами AKE и сжиганиями. Новые токены, запускаемые через AKEDO, также предназначены для использования AKE в ликвидности.
Это создает механизм, который я нахожу куда более интересным, чем заголовочный нарратив:
создание → активность → комиссии → стейкинг/сжигания → потенциальный захват стоимости.
Но есть один нюанс, который важен ничуть не меньше.
У AKE максимальное предложение 100B, тогда как приведенные данные оценивают обращающееся предложение примерно в 22.8B. Следовательно, график вестинга остается ключевой переменной для держателей.
И именно здесь мой тезис становится менее про «AI вырастет» и больше про экономику.
Если активность платформы генерирует достаточно спроса, завязанного на комиссиях, и сжиганий, чтобы поглотить эффект будущих разблокировок, утилитарность AKE может стать экономически значимой. Если предложение растет быстрее, чем реальное использование, та же токеномика может работать против держателей.
Поэтому я слежу за одной связью превыше всего:
Растет ли экономическая активность AKE быстрее, чем его обращающееся предложение? 🤔
Для меня именно это — реальный тезис по AKE.
#AKE #AKEDO #GameFi #Crypto
246
1
14
294
·
--
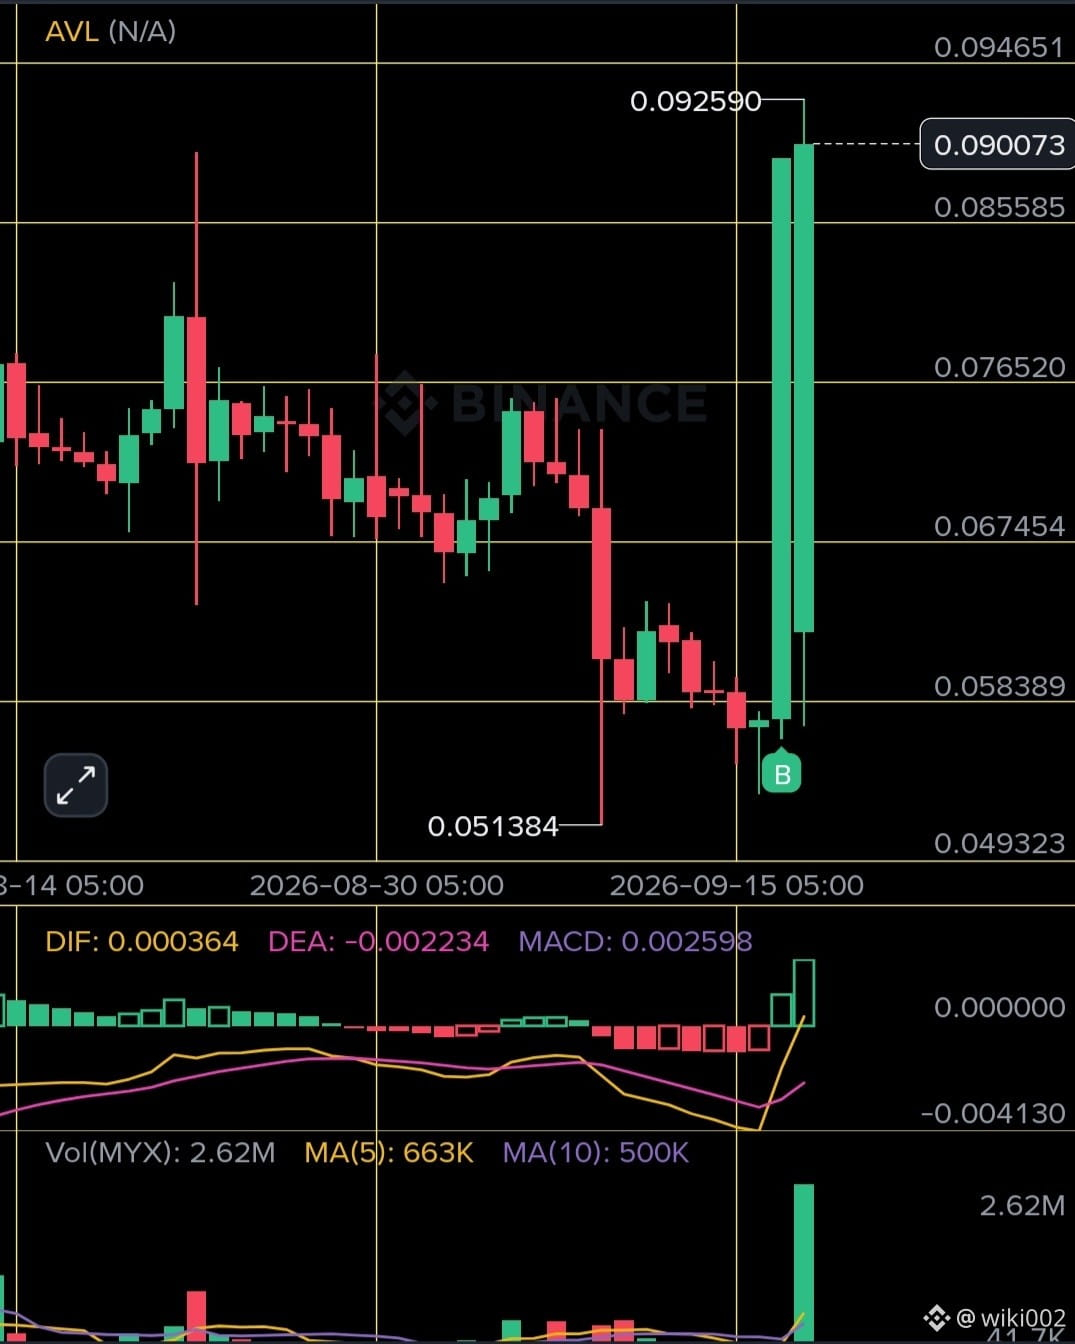
MYX/USDT 🚨
$MYX агрессивно пробил зону $0.05–$0.06 с резким ростом объёма и бычьим разворотом MACD.
Вход: $0.0860–$0.0900
Цели: $0.0945 → $0.1050 → $0.1200
Поддержка: $0.0855 / $0.0765
Ликвидация: устойчивое движение ниже $0.0765
Ключевой уровень сейчас — $0.0926. Чистый пробой и закрепление выше него могут открыть следующую восходящую волну, тогда как отбой от него может привести к повторному тесту в сторону $0.0855.
Управление рисками важно после +50% движения — гнаться за вертикальной свечой рискованнее, чем дождаться подтверждения или контролируемой коррекции.
#MYX #MYXFinance #CryptoTrading #Binance
$MYX $G
1
6
1.6k
·
--
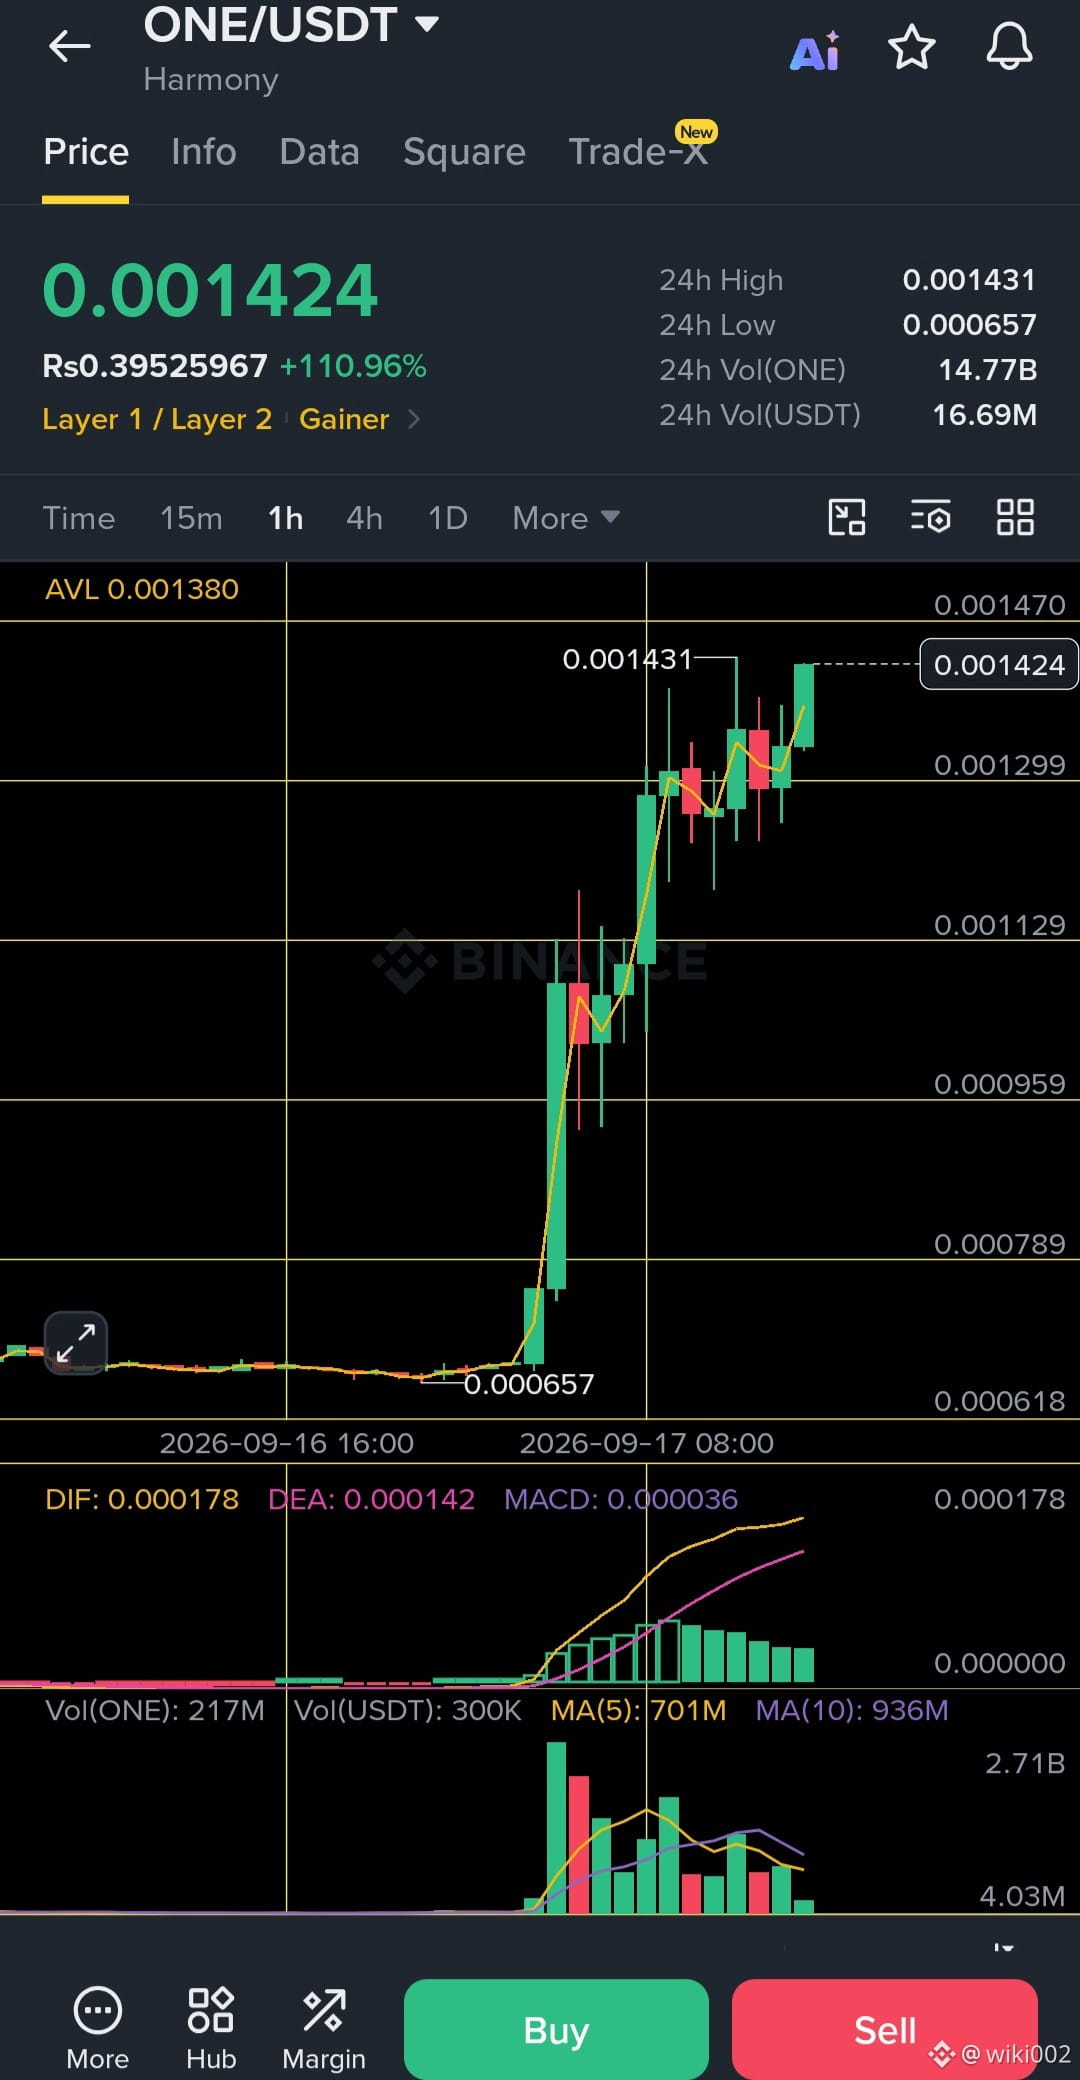
ONE/USDT 📈
$ONE резко пробила область 0.000657 и теперь торгуется примерно на 0.001424, демонстрируя сильный импульс.
Зона входа: 0.00135 – 0.00140
Тейк Профит: 0.00147 / 0.00160 / 0.00175
Стоп Лосс: 0.00129
MACD сохраняет бычий настрой, но после масштабного пробоя объем остывает, поэтому погоня за текущей свечой несет более высокий риск. Откат, который удержит 0.00135–0.00140, даст более чистую картину риск/прибыль.
Ключевой уровень: 0.00129. Потеря этой области ослабит структуру пробоя.
$ONE $AVA #Harmony #ONE #CryptoTrading
7
1.2k
·
--
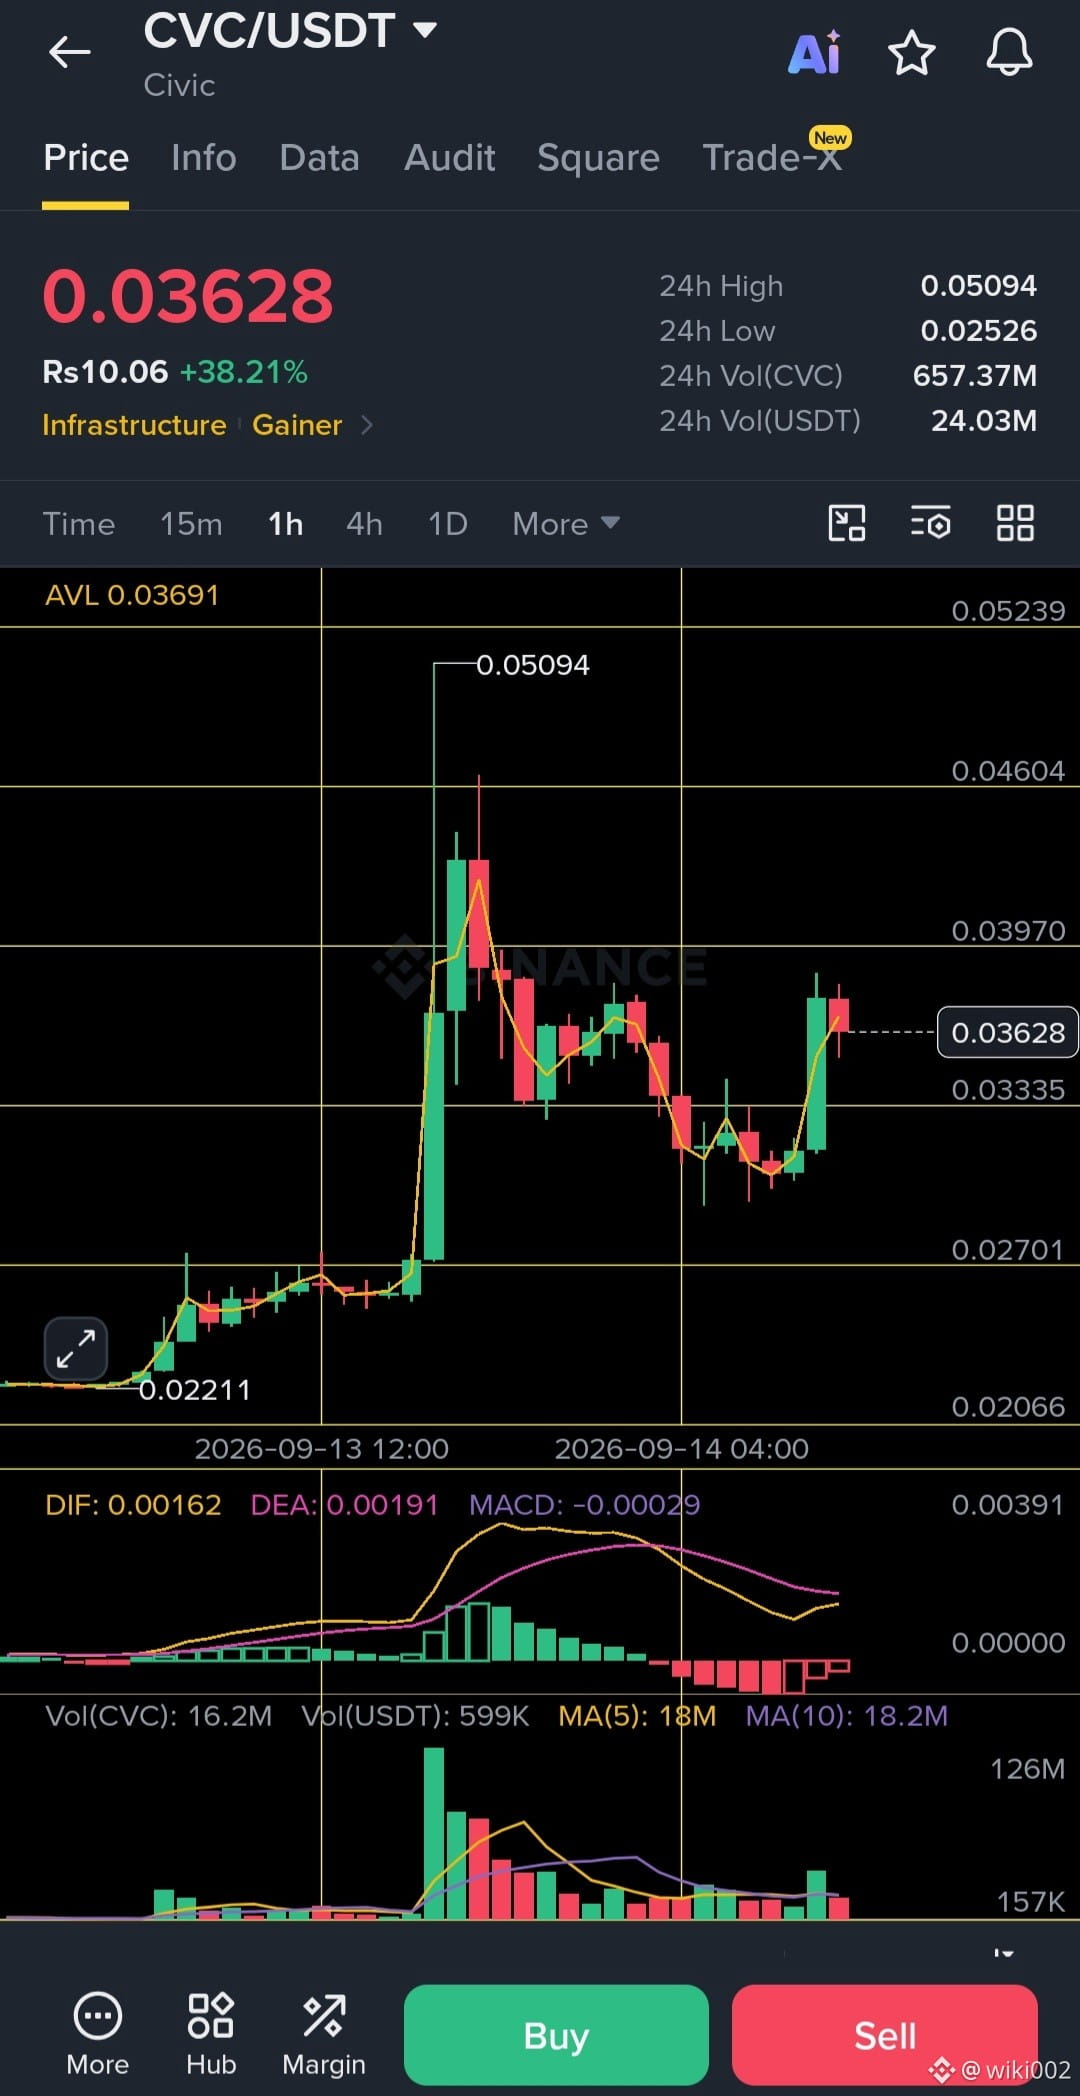
$CVC /USDT 📊
CVC вернул импульс после защиты зоны 0.0270–0.0300 и теперь торгуется около 0.0363. Отскок носит конструктивный характер, но цена приближается к первому крупному сопротивлению на 0.0397.
Вход: 0.0340–0.0365
Цели: 0.0397 → 0.0460 → 0.0509
Стоп-Лосс: 0.0325
Ключевой уровень — 0.0397. Чистый пробой и закрепление выше него усилят бычье продолжение в направлении 0.0460–0.0509. Если $CVC потеряет 0.0333, сценарий ослабнет, и станет возможен более глубокий ретест к 0.0270.
MACD всё ещё ниже сигнальной линии, поэтому я бы пока не считал текущее движение подтверждённым пробойным импульсом. Здесь важен риск-менеджмент, потому что монета уже испытала резкое расширение волатильности.
#CVC #Civic #CryptoTrading #Binance
4
292
·
--
Несколько лет назад я бы оценивал ETC по одному вопросу. Сколько активности он может привлечь? Но, если присмотреться к его архитектуре, думаю, это неверный критерий.
Развитие ETC осторожное и опирается на консенсус. Нет центральной команды, которая навязывает дорожную карту; обновления проходят через ECIP и общественное обсуждение. Это может замедлять инновации, но компромисс важен: преемственность протокола становится частью ценностного предложения.
Затем я задумался о том, куда движется архитектура блокчейна.
Если больше выполнения переносится на Layer 2, роль базового слоя может сместиться с обработки всего на предоставление расчетов (settlement), безопасности и устойчивого состояния. Совместимость ETC с EVM также может позволить ему воспользоваться открытыми инструментами и проверенными инновациями в более широкей экосистеме EVM, не перестраивая при этом каждый компонент с нуля.
Но одной совместимости недостаточно, чтобы возникла экономика. У Ethereum по-прежнему гораздо глубже ликвидность, активность разработчиков и приложения, и ETC нужно доказать, что его архитектура способна превращаться в устойчивое реальное использование.
Так что я бы не называл ETC «следующим Ethereum».
Моя позиция уже. Если крипто все чаще разделяет выполнение (execution) и расчеты (settlement), консервативная PoW-архитектура ETC может оказаться полезной как раз потому, что она ставит во главу угла непрерывность, а не постоянные изменения протокола.
Это не гарантированный возврат. Это ставка на долгосрочную инфраструктуру. 📊
$ETC $ETH $SOL
#ETC #EthereumClassic #Crypto

5
595
·
--
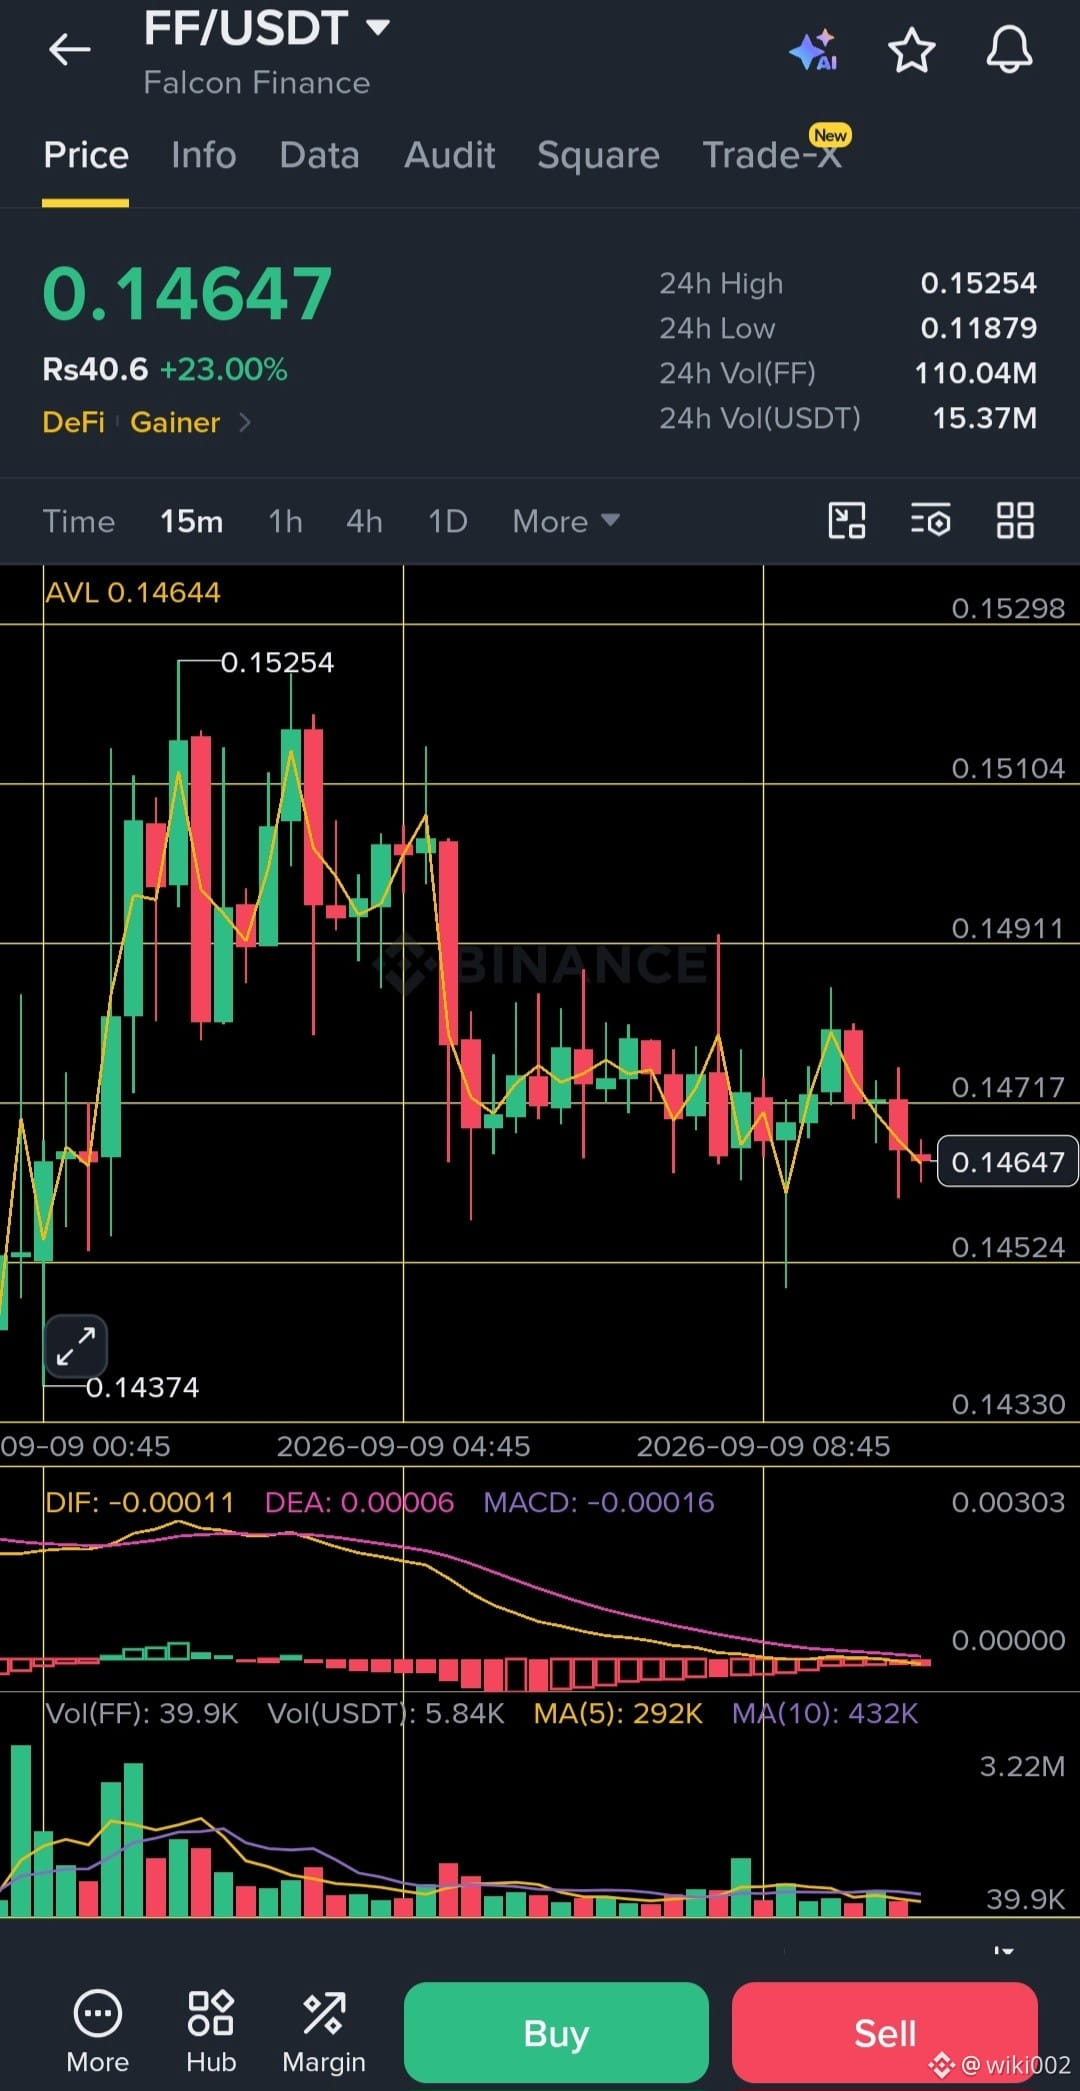
$FF/USDT 📈
Вход: 0.14730–0.14800
Стоп-лосс: 0.14520
TP1: 0.14910
TP2: 0.15100
TP3: 0.15250
Подтверждение: Вход только если FF удерживает/возвращает 0.14730 на объёме. Если цена теряет 0.14520, настройка считается недействительной.
FF торгуется примерно в диапазоне $0.1466–0.1470 и имеет сильный импульс за 24 часа, но Binance помечает его Seed Tag, поэтому волатильность может оставаться высокой.
Риск небольшой. Нет подтверждения = сделки нет.
$FF $KAT $RAY #FF #CryptoTrading #Binance
$FF /USDT 📈
Вход: 0.14730–0.14800
Стоп-лосс: 0.14520
TP1: 0.14910
TP2: 0.15100
TP3: 0.15250
Подтверждение: Вход только если FF удерживает/возвращает 0.14730 на объёме. Если цена теряет 0.14520, настройка считается недействительной.
FF торгуется примерно в диапазоне $0.1466–0.1470 и имеет сильный импульс за 24 часа, но Binance помечает его Seed Tag, поэтому волатильность может оставаться высокой.
Риск небольшой. Нет подтверждения = сделки нет.
$FF $KAT $RAY #FF #CryptoTrading #Binance
6
371
·
--
Проверено
Robinhood ставит $INJ in перед гораздо более широкой розничной аудиторией, но более крупная возможность — в том, с чем это подключение может соединиться в Injective.
Injective строит вокруг простой идеи: токенизированные активы не должны останавливаться на том, чтобы быть токенами.
В Injective токенизация напрямую связывается с торговлей, кредитованием и расчетами, а инфраструктура RWA может поддерживать правила доступа, требования KYC и юридически специфичные требования соответствия на уровне протокола.
Это меняет то, как я вижу листинг Robinhood.
Первый шаг прост: новая группа пользователей может получить доступ к INJ через знакомую платформу.
Второй шаг важнее: сможет ли часть этой дистрибуции в конечном итоге дойти до рынков токенизированных активов Injective и создать реальное участие onchain.
Листинг создает доступ. Он автоматически не создает onchain-спрос.
Если новые держатели INJ со временем станут участниками рынков токенизированных активов Injective, эффект выйдет за рамки простого токен-экспонирования и перейдет в реальную финансовую активность.
Вот за что я буду наблюдать.
Не только то, сколько людей смогут купить INJ, но и станет ли Robinhood первым шагом в onchain-финансовый стек Injective.
@Injective $INJ #INJ 🚀
513
5
32
513
·
--
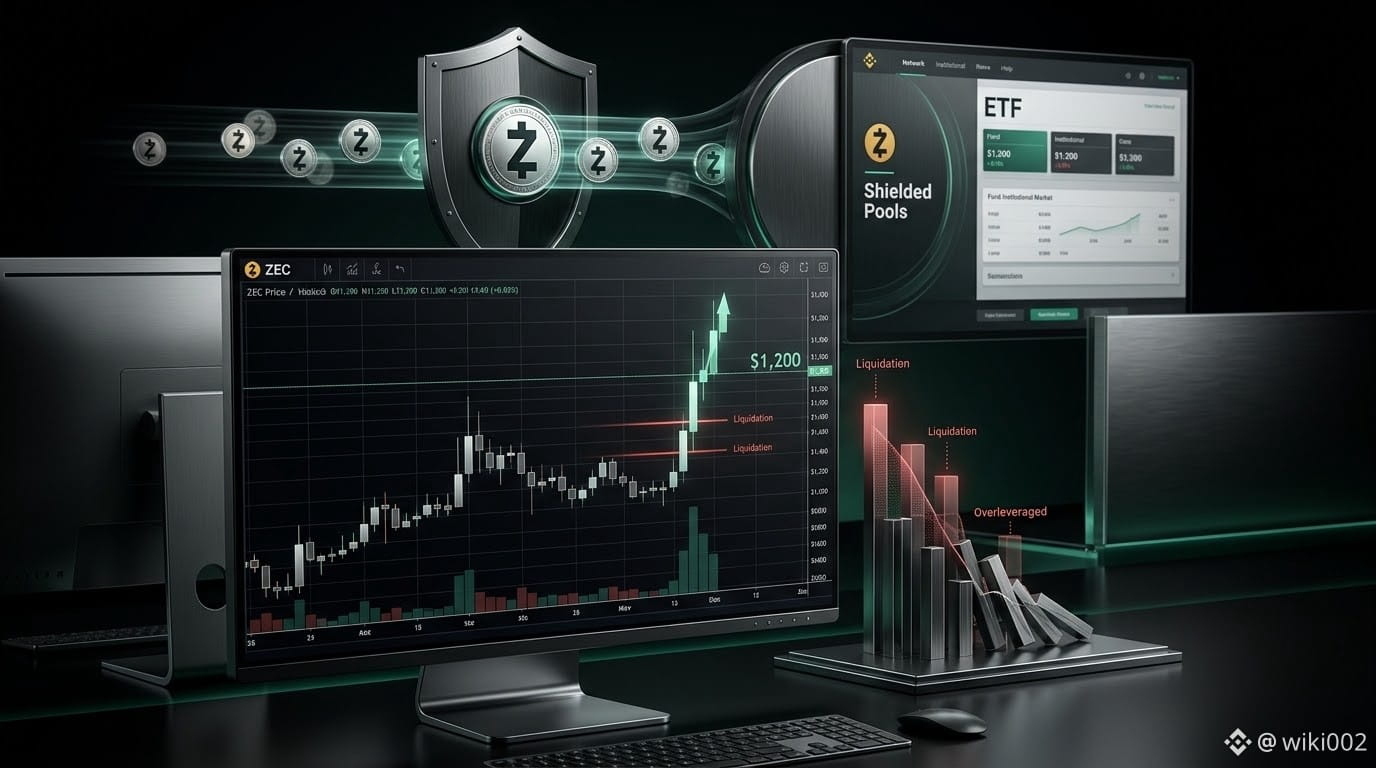
Прорыв ZEC выше $1,200 впечатляет.
Но меня не интересует покупка вертикальной свечи. Меня интересует, что произойдёт после того, как у squeeze закончится топливо.
Последнее движение явно было усилено плечом. Открытый интерес по фьючерсам ZEC достиг примерно $2.4B, тогда как во время роста было ликвидировано коротких позиций примерно на $34.5M. Это создаёт ускорение роста, но также делает движение более хрупким, если импульс развернётся.
Есть и второй канал спроса, за которым стоит следить.
ZCSH от Grayscale с момента дебюта 25 августа зафиксировал чистый приток средств как минимум на $34.4M. Его активы к 4 сентября достигли примерно $463M, хотя я бы не стал воспринимать весь этот рост AUM как новый спрос, потому что удорожание ZEC также увеличивает стоимость активов фонда.
Сетевой аспект тоже интересен.
Объём shielded-предложения вырос примерно до 4.9M ZEC, то есть около 30% от общего предложения. Это не означает, что эти монеты навсегда заблокированы. Но это показывает, что shielded-балансы теперь составляют существенно большую долю предложения ZEC.
Из-за этого я слежу за одним моментом.
Следующий сигнал — это не очередной всплеск ликвидаций. Важно, сможет ли ZEC удержаться выше уровня пробоя, пока плечо охлаждается.
Я стал бы смотреть на ситуацию более позитивно, если цена удержится выше зоны пробоя, открытый интерес стабилизируется или снизится без серьёзного падения цены, а чистые притоки в ETF продолжатся.
Это означало бы, что рынок поглощает движение, а не просто выжимает шорты.
Если эти условия не выполнятся, я бы подождал.
Лично я предпочёл бы купить подтверждение силы, чем стать ликвидностью для финальной части squeeze.
$ZEC $SOL $ORCA #ZEC #Zcash #Crypto
{spot}(ZECUSDT)
Прорыв ZEC выше $1,200 впечатляет.
Но меня не интересует покупка вертикальной свечи. Меня интересует, что произойдёт после того, как у squeeze закончится топливо.
Последнее движение явно было усилено плечом. Открытый интерес по фьючерсам ZEC достиг примерно $2.4B, тогда как во время роста было ликвидировано коротких позиций примерно на $34.5M. Это создаёт ускорение роста, но также делает движение более хрупким, если импульс развернётся.
Есть и второй канал спроса, за которым стоит следить.
ZCSH от Grayscale с момента дебюта 25 августа зафиксировал чистый приток средств как минимум на $34.4M. Его активы к 4 сентября достигли примерно $463M, хотя я бы не стал воспринимать весь этот рост AUM как новый спрос, потому что удорожание ZEC также увеличивает стоимость активов фонда.
Сетевой аспект тоже интересен.
Объём shielded-предложения вырос примерно до 4.9M ZEC, то есть около 30% от общего предложения. Это не означает, что эти монеты навсегда заблокированы. Но это показывает, что shielded-балансы теперь составляют существенно большую долю предложения ZEC.
Из-за этого я слежу за одним моментом.
Следующий сигнал — это не очередной всплеск ликвидаций. Важно, сможет ли ZEC удержаться выше уровня пробоя, пока плечо охлаждается.
Я стал бы смотреть на ситуацию более позитивно, если цена удержится выше зоны пробоя, открытый интерес стабилизируется или снизится без серьёзного падения цены, а чистые притоки в ETF продолжатся.
Это означало бы, что рынок поглощает движение, а не просто выжимает шорты.
Если эти условия не выполнятся, я бы подождал.
Лично я предпочёл бы купить подтверждение силы, чем стать ликвидностью для финальной части squeeze.
$ZEC $SOL $ORCA #ZEC #Zcash #Crypto
2
510
·
--
Что-то в последнем движении Биткоина мне не складывается.
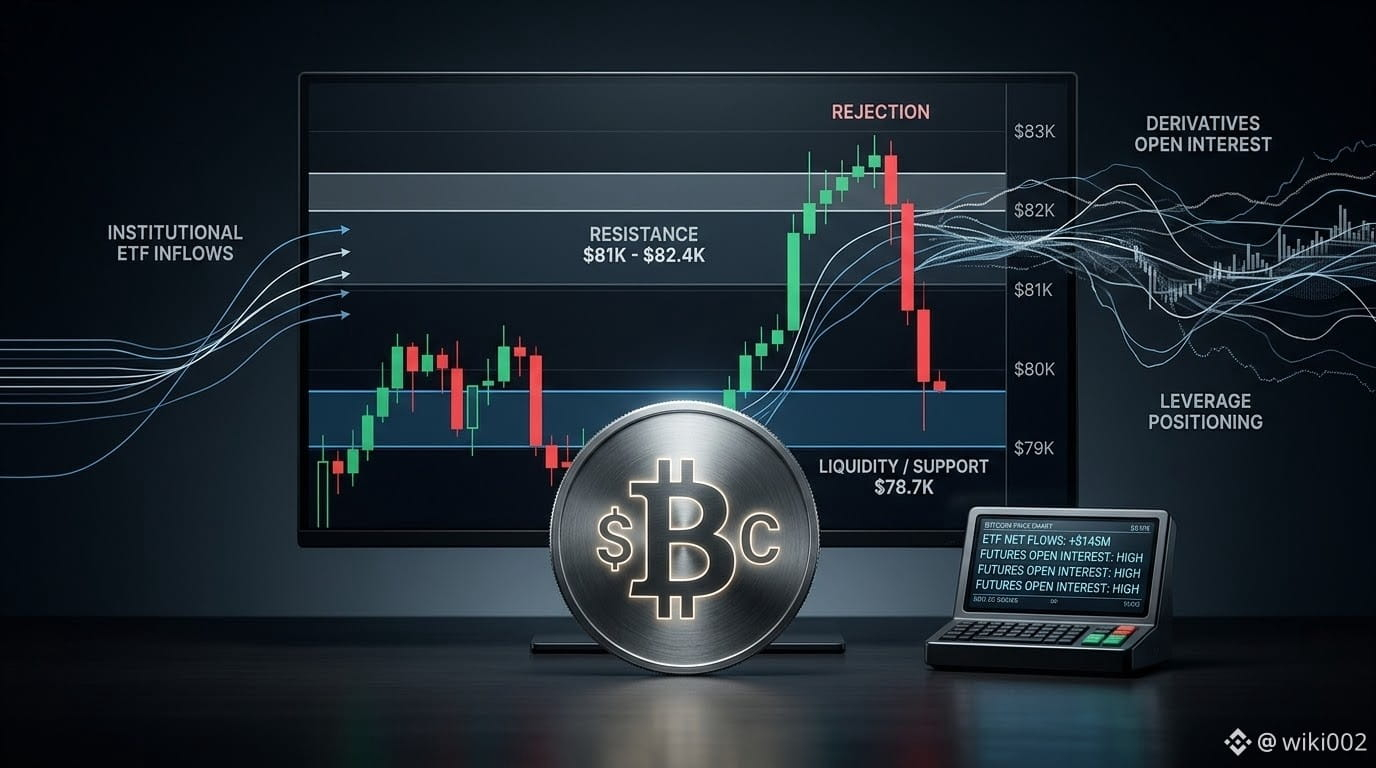
Спотовые ETF на Биткоин в США за три недели по 4 сентября привлекли около $3,8 млрд, однако $BTC так и не смог удержаться выше $82K и откатился обратно к $80K. Открытый интерес по фьючерсам по-прежнему находится примерно на уровне $54,4B.
Это ставит более интересный вопрос, чем «Биткоин бычий?»
Если реальный спрос поглощает предложение, почему цене было так сложно удержать пробой?
Моё мнение: спрос со стороны ETF может обеспечивать сильную базовую ликвидность, но позиционирование на деривативах всё ещё влияет на маржинальную цену.
Этот нюанс важен.
Левериджированный трейдер может быстро сдвинуть цену, но не обязательно способен создать устойчивый спрос. Если $BTC начнёт ралли в сторону $81K–$82.4K, при этом открытый интерес будет агрессивно расти, а спотовый спрос не ускорится синхронно, я бы относился к такой силе с осторожностью.
Но если Биткоин вернёт этот диапазон, при том что леверидж остаётся сдержанным, и цена продолжит удерживаться выше после первоначального пробоя, сигнал станет намного более убедительным.
Негативная динамика тоже говорит о многом. Потеря примерно $78,7K заставила бы меня усомниться в том, что недавнее восстановление было подлинным накоплением, а не просто отскоком, вызванным ликвидностью.
Вот где изменился мой собственный подход.
Я не хочу больше предсказывать пробой.
Я хочу понять, сможет ли рынок поглотить продавцов, которые появляются после пробоя.
В этом и разница между движением, которое выглядит бычьим на графике, и тем, которое действительно способно удержаться. 🔎
$BTC #Bitcoin #Crypto #Trading
837
11
38
837
·
--
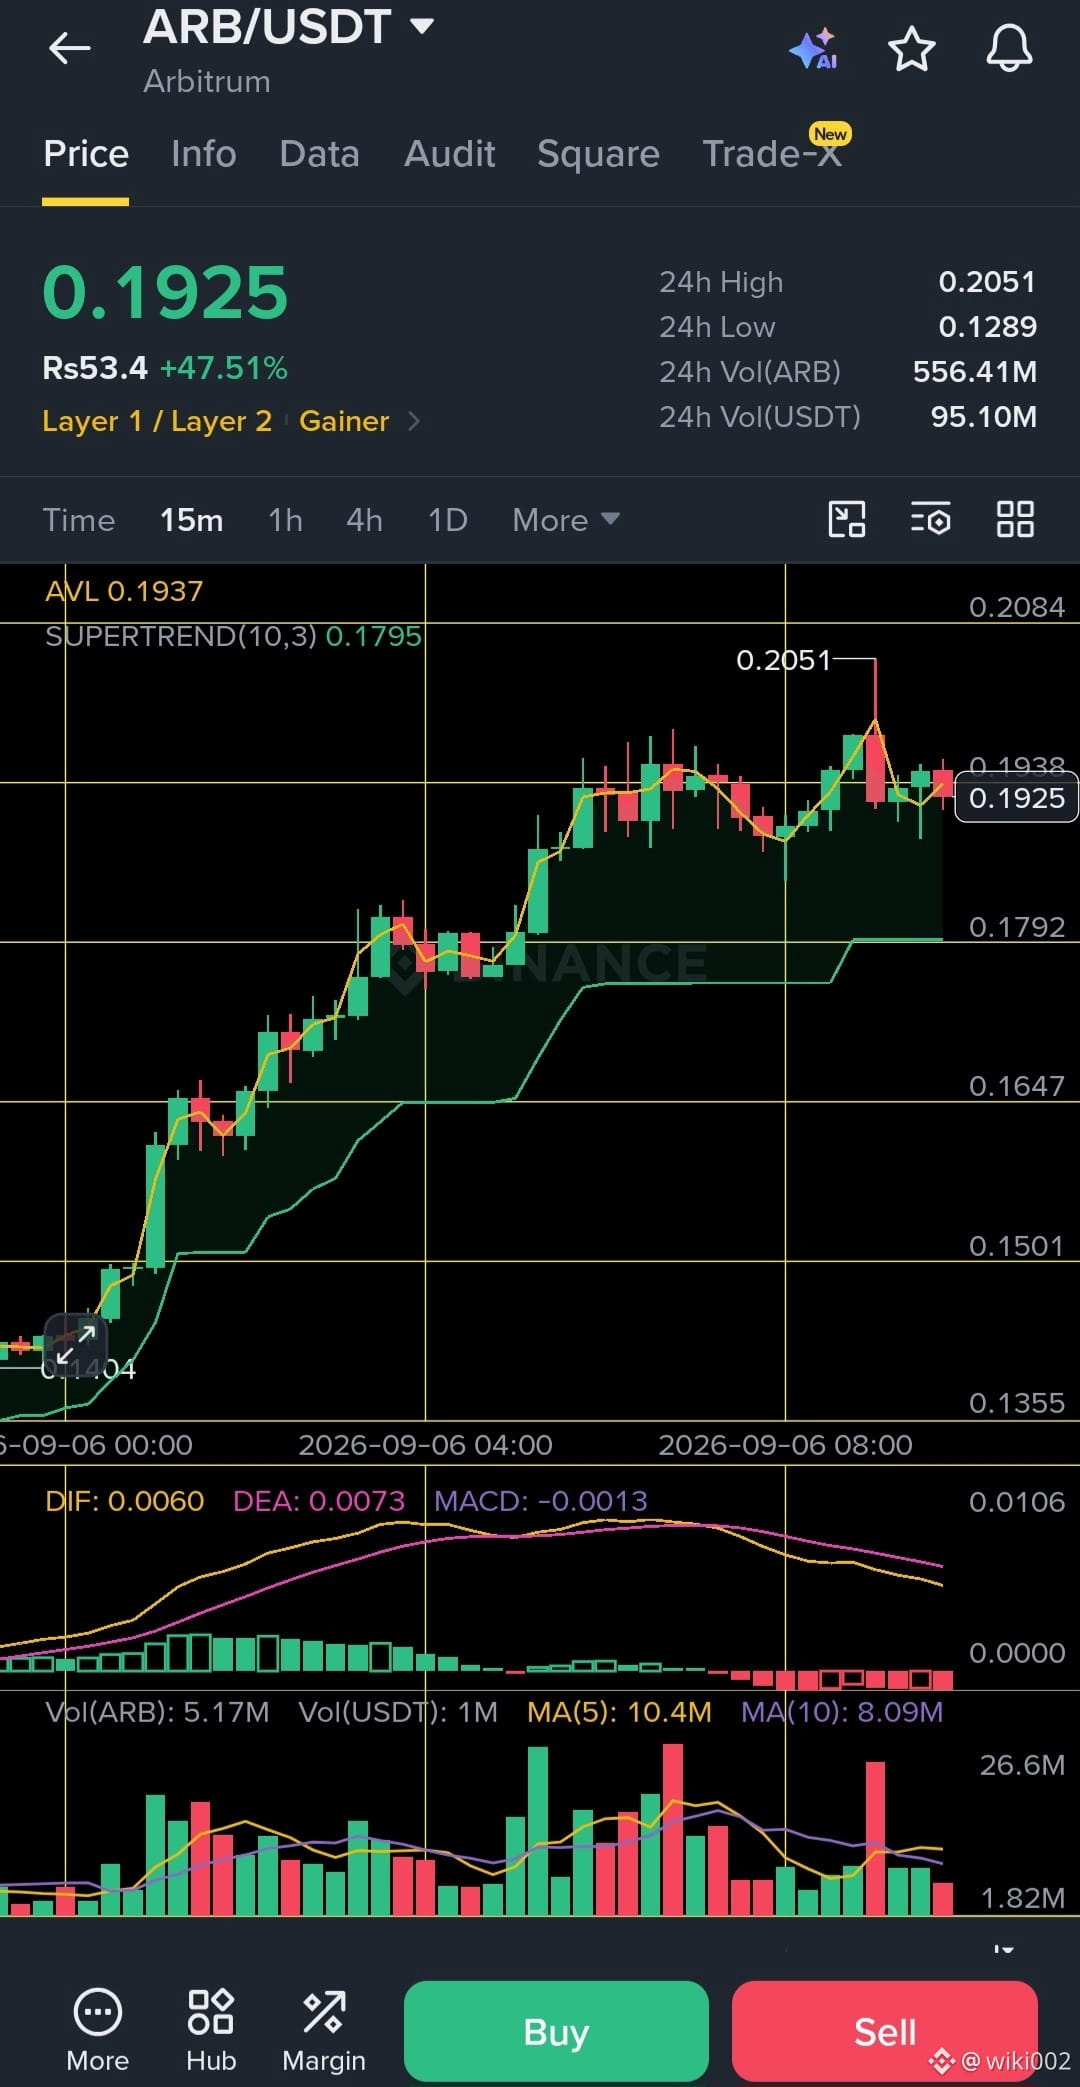
$ARB сохраняет силу после резкого пробоя, но для следующего движения нужно подтверждение.
📍 Зона входа: 0.190–0.194
🎯 Цели: 0.200 → 0.205 → 0.208
🛑 Стоп-лосс: ниже 0.179
Цена консолидируется возле зоны пробоя, в то время как Supertrend остается бычьим. Чистое закрепление выше 0.200–0.205 может открыть путь выше, а потеря 0.179 существенно ослабит сетап.
Управляйте риском, движение уже было агрессивным.
$ARB $RAY #ARB #Arbitrum #CryptoTrading
3
310
·
--
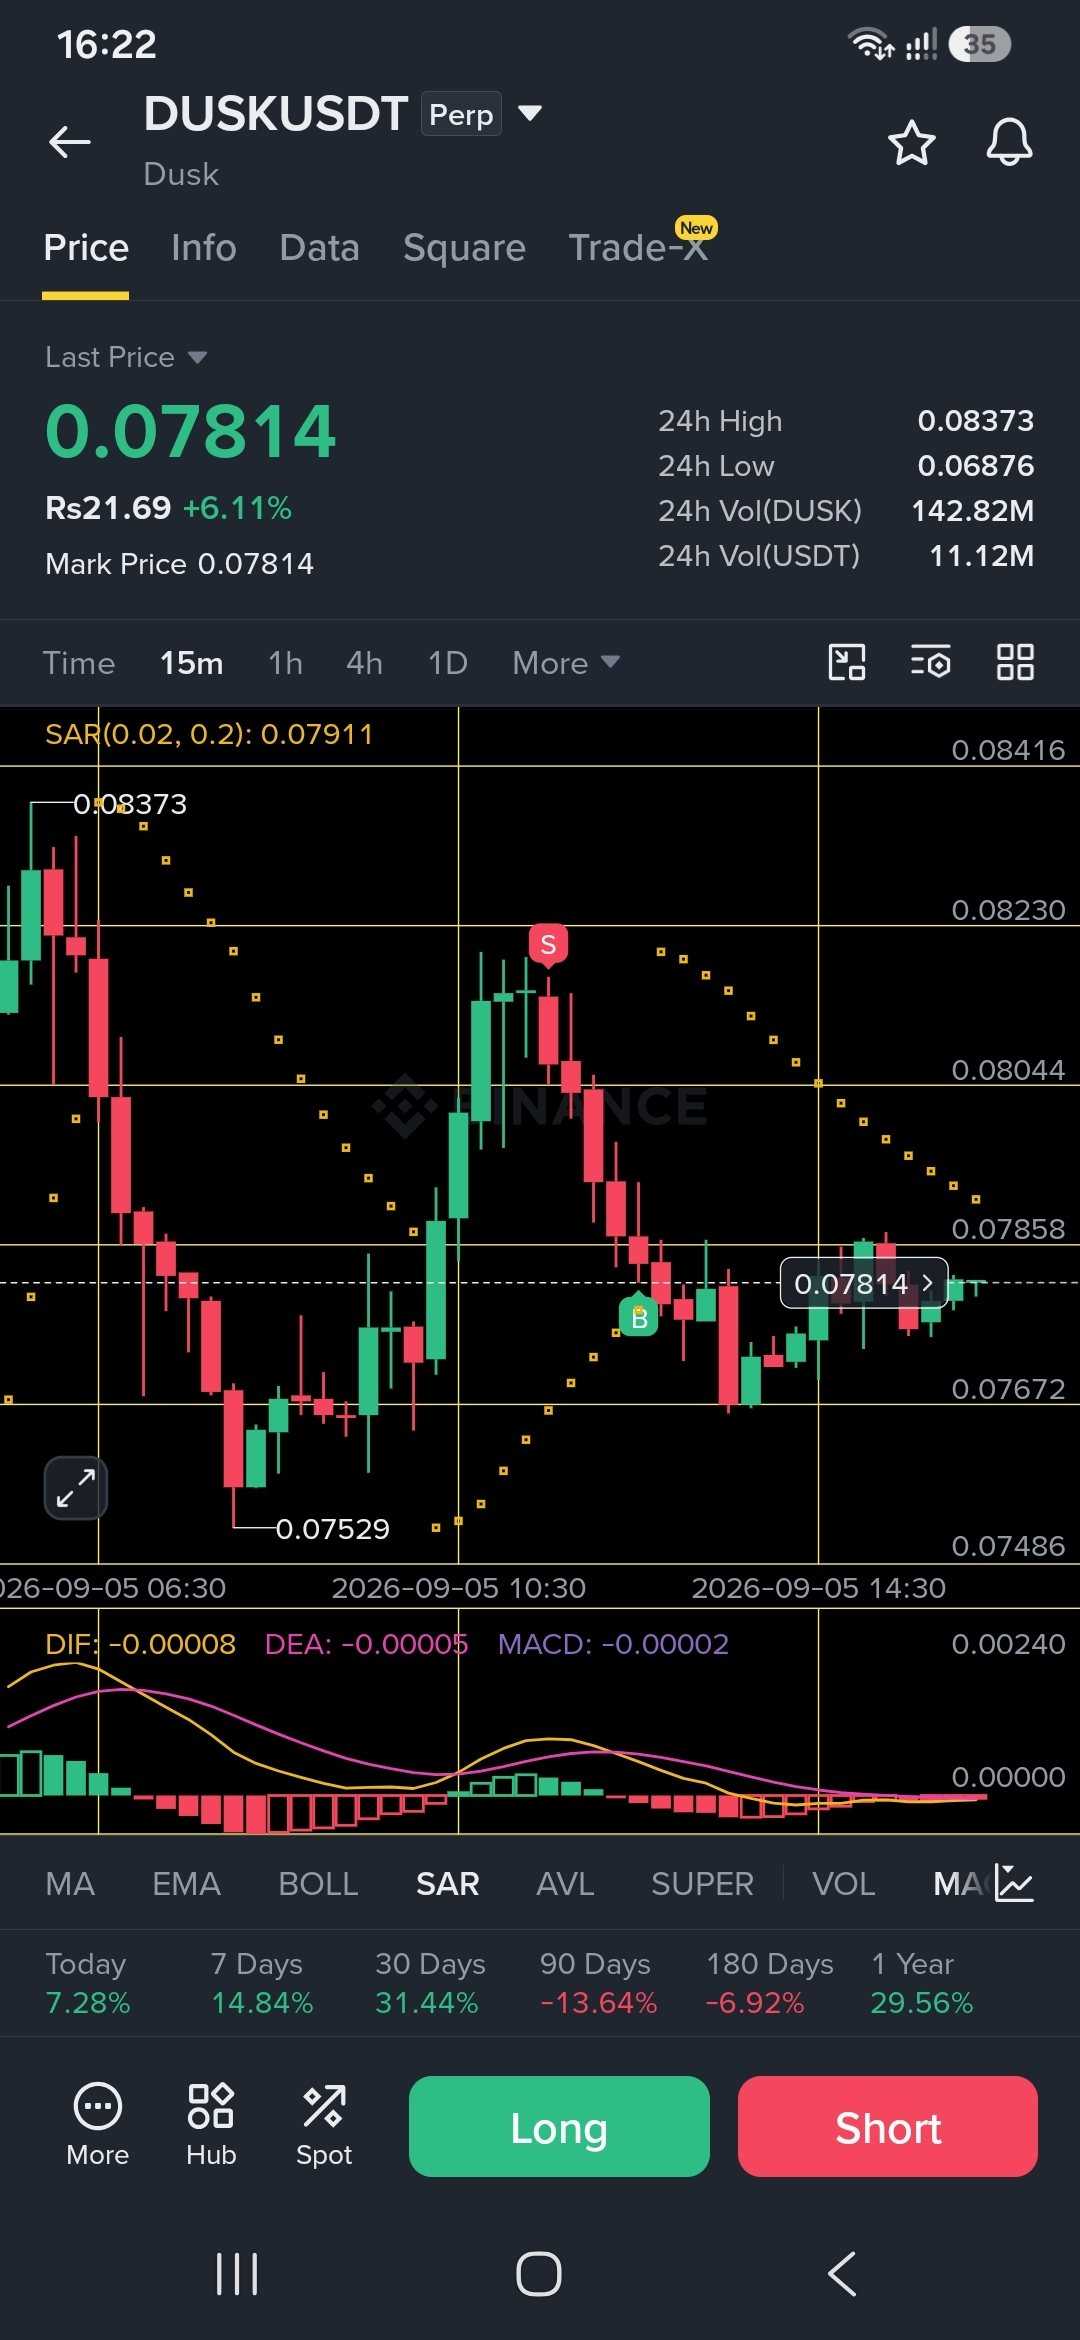
DUSK/USDT 📊
Смещение: LONG после подтверждения
DUSK удерживается выше зоны поддержки 0.0767 после резкого восстановления. Импульс стабилизируется, но цена всё ещё ниже уровня SAR 0.0791, поэтому подтверждение имеет значение.
Вход: 0.0776 – 0.0782
TP1: 0.0791
TP2: 0.0804
TP3: 0.0823
Stop Loss: 0.0765
Чистое возвращение выше 0.0791 укрепит бычий сценарий. Потеря 0.0767 сделает идею недействительной.
Сначала управление рисками. Не гонитесь за свечой.
$DUSK $MARSCOIN $USDT #DUSK #CryptoTrading #Binance
2
750
·
--
Рост
Проверено
ИИ-агенты движутся от роли копилотов к роли экономических участников.
Сложная проблема не в том, чтобы дать агенту больше автономии. А в том, чтобы контролировать, до чего эта автономия может дотянуться.
Агенту, который лишь генерирует ответ, нужна точность.
Агенту, который может получать доступ к приватным данным, использовать учетные данные, вызывать внешние системы или выполнять транзакции, нужно нечто более сложное: проверяемые границы его полномочий.
Именно эту часть экономики агентов, как мне кажется, до сих пор недооценивают.
Ключевой вопрос становится таким. Могу ли я проверить, что агенту было разрешено делать, где выполнялись чувствительные вычисления и что именно он фактически выполнил?
Вот где @NEAR_Protocol становится для меня интересным.
NEAR AI использует аппаратно обеспеченные доверенные среды выполнения, чтобы изолировать чувствительный инференс и рабочие нагрузки агентов, а удаленная аттестация предоставляет доказательство того, что вычисления выполняются в ожидаемой среде.
Затем есть Chain Signatures. NEAR позволяет аккаунту в своей сети управлять аккаунтами в внешних блокчейнах через пороговую криптографию, давая агентам нативный способ выполнять кроссчейн-транзакции без необходимости хранить отдельный приватный ключ для каждой сети.
Для меня это создает полезное разделение в безопасности.
TEE защищает чувствительные вычисления. Аттестация делает среду выполнения проверяемой. Chain Signatures расширяют полномочия выполнения между цепочками.
Вторичный эффект здесь масштабнее, чем просто ИИ + блокчейн.
Как только агент может действовать в нескольких системах, его права перестают быть просто функцией приложения. Они становятся частью инфраструктуры, определяющей экономические границы агента.
Моя позиция такова: выигрышный стек для агентов не просто сделает их более автономными.
Он сделает их автономию приватной, проверяемой и ограниченной.
Именно для такой инфраструктурной проблемы @NEAR_Protocol действительно интересен.
$NEAR $DASH $S #NEAR
ИИ-агенты движутся от роли копилотов к роли экономических участников.
Сложная проблема не в том, чтобы дать агенту больше автономии. А в том, чтобы контролировать, до чего эта автономия может дотянуться.
Агенту, который лишь генерирует ответ, нужна точность.
Агенту, который может получать доступ к приватным данным, использовать учетные данные, вызывать внешние системы или выполнять транзакции, нужно нечто более сложное: проверяемые границы его полномочий.
Именно эту часть экономики агентов, как мне кажется, до сих пор недооценивают.
Ключевой вопрос становится таким. Могу ли я проверить, что агенту было разрешено делать, где выполнялись чувствительные вычисления и что именно он фактически выполнил?
Вот где @NEAR Protocol становится для меня интересным.
NEAR AI использует аппаратно обеспеченные доверенные среды выполнения, чтобы изолировать чувствительный инференс и рабочие нагрузки агентов, а удаленная аттестация предоставляет доказательство того, что вычисления выполняются в ожидаемой среде.
Затем есть Chain Signatures. NEAR позволяет аккаунту в своей сети управлять аккаунтами в внешних блокчейнах через пороговую криптографию, давая агентам нативный способ выполнять кроссчейн-транзакции без необходимости хранить отдельный приватный ключ для каждой сети.
Для меня это создает полезное разделение в безопасности.
TEE защищает чувствительные вычисления. Аттестация делает среду выполнения проверяемой. Chain Signatures расширяют полномочия выполнения между цепочками.
Вторичный эффект здесь масштабнее, чем просто ИИ + блокчейн.
Как только агент может действовать в нескольких системах, его права перестают быть просто функцией приложения. Они становятся частью инфраструктуры, определяющей экономические границы агента.
Моя позиция такова: выигрышный стек для агентов не просто сделает их более автономными.
Он сделает их автономию приватной, проверяемой и ограниченной.
Именно для такой инфраструктурной проблемы @NEAR Protocol действительно интересен.
$NEAR $DASH $S #NEAR
2
227
·
--
CHIP/USDT 📊
Цена: 0.06001$
Склонность: Бычья выше 0.0593
Зона входа: 0.0593 – 0.0600
Цели: 0.0615 → 0.0624 → 0.0640
Стоп-лосс: Ниже 0.0562
Цена удерживается выше средней полосы Боллинджера, а недавняя коррекция показывает признаки стабилизации. Ключевой тест остаётся в сопротивлении 0.0624–0.0625; чистый пробой может открыть следующую восходящую волну.
⚠️ Управляйте рисками. Никакая сделка не гарантирована.
#CHIP #USD_AI #TradingSignal #Crypto $CHIP
1
299
·
--
Я рассматриваю возможность держать DOGE, но не потому, что ожидаю очередного мем-расти.
Меня интересует другой вопрос. Может ли DOGE по-прежнему обосновывать место в портфеле после того, как он пережил более десяти лет криптоциклов? 🤔
То, что делает DOGE для меня интересным, — это сочетание простоты, ликвидности и долгожительства.
DOGE работает с 2013 года как сеть Proof-of-Work на базе Scrypt, ориентированная на передачу ценности. Она жертвует программируемостью смарт-контрактов и компонуемостью приложений, но эта уступка может подойти активу, чья основная роль — перемещать ценность, а не запускать сложные приложения.
Важна и сторона ликвидности. DOGE по-прежнему является крупнокаповым криптоактивом с существенной ежедневной торговой активностью. Это дает держателям широкие рынки конвертации и делает его денежную роль более практичной, чем предполагает одна лишь капитализация.
Но я не хочу путать долговечность с недооцененностью.
У DOGE продолжается эмиссия, ограниченная нативная программируемость и ценообразование, чувствительное к настроениям. Поэтому я не предполагаю, что текущая оценка автоматически дает привлекательное соотношение риск/прибыль.
Меня по-настоящему привлекает именно сочетание: простой протокол, постоянная ликвидность и сеть, которая остается в рабочем состоянии с 2013 года.
Это не делает DOGE следующим Ethereum.
Это дает DOGE иную потенциальную роль: узнаваемый, ликвидный и долговечный цифровой актив для передачи ценности. 🧭
Поэтому я рассматриваю возможность держать его осторожно — и как продуманное распределение, а не как слепую ставку на мем.
$DOGE $BONK $1000CAT
#Dogecoin #DOGE #Crypto #Web3
858
10
50
858
·
--
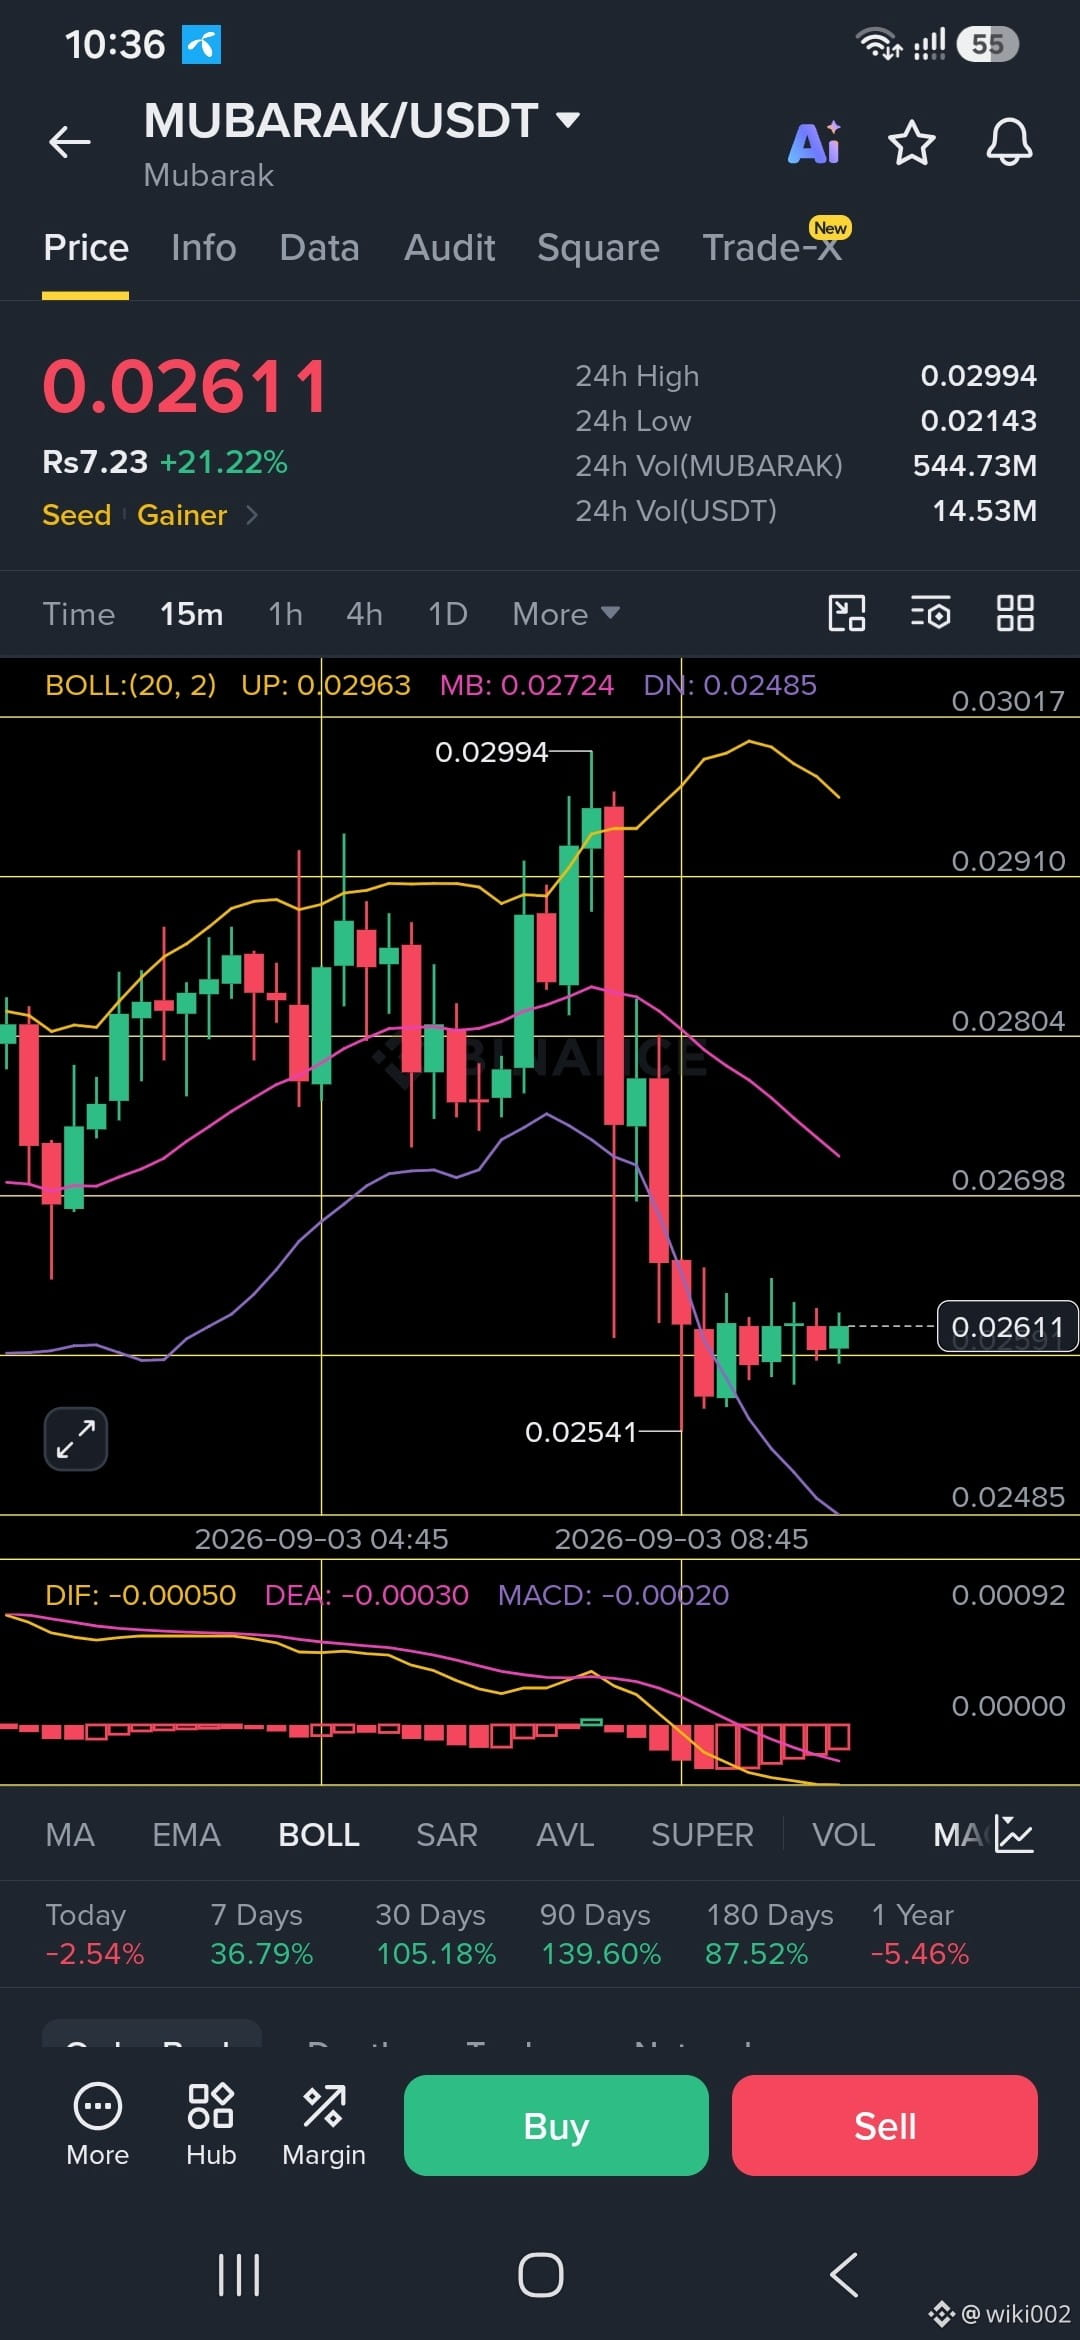
MUBARAK/USDT 📊
Сигнал: Осторожный ЛОНГ
Зона входа: 0.0256 – 0.0262
TP1: 0.0272
TP2: 0.0280
TP3: 0.0291 – 0.0296
Стоп-лосс: 0.0248
Цена консолидируется выше поддержки 0.0254 после резкого отклонения от 0.02994. Моментум остается слабым, поэтому сценарий зависит от удержания зоны 0.0254–0.0256 и возврата к 0.0272.
⚠️ Если 0.0248 будет пробитa уверенно, лонг-сценарий отменяется.
$MUBARAK $HEMI $EGLD
#MUBARAK #Crypto #Trading #Binance
1
233
·
--
Больший сдвиг RWA — это не токенизация. Это то, где формируется ликвидность.
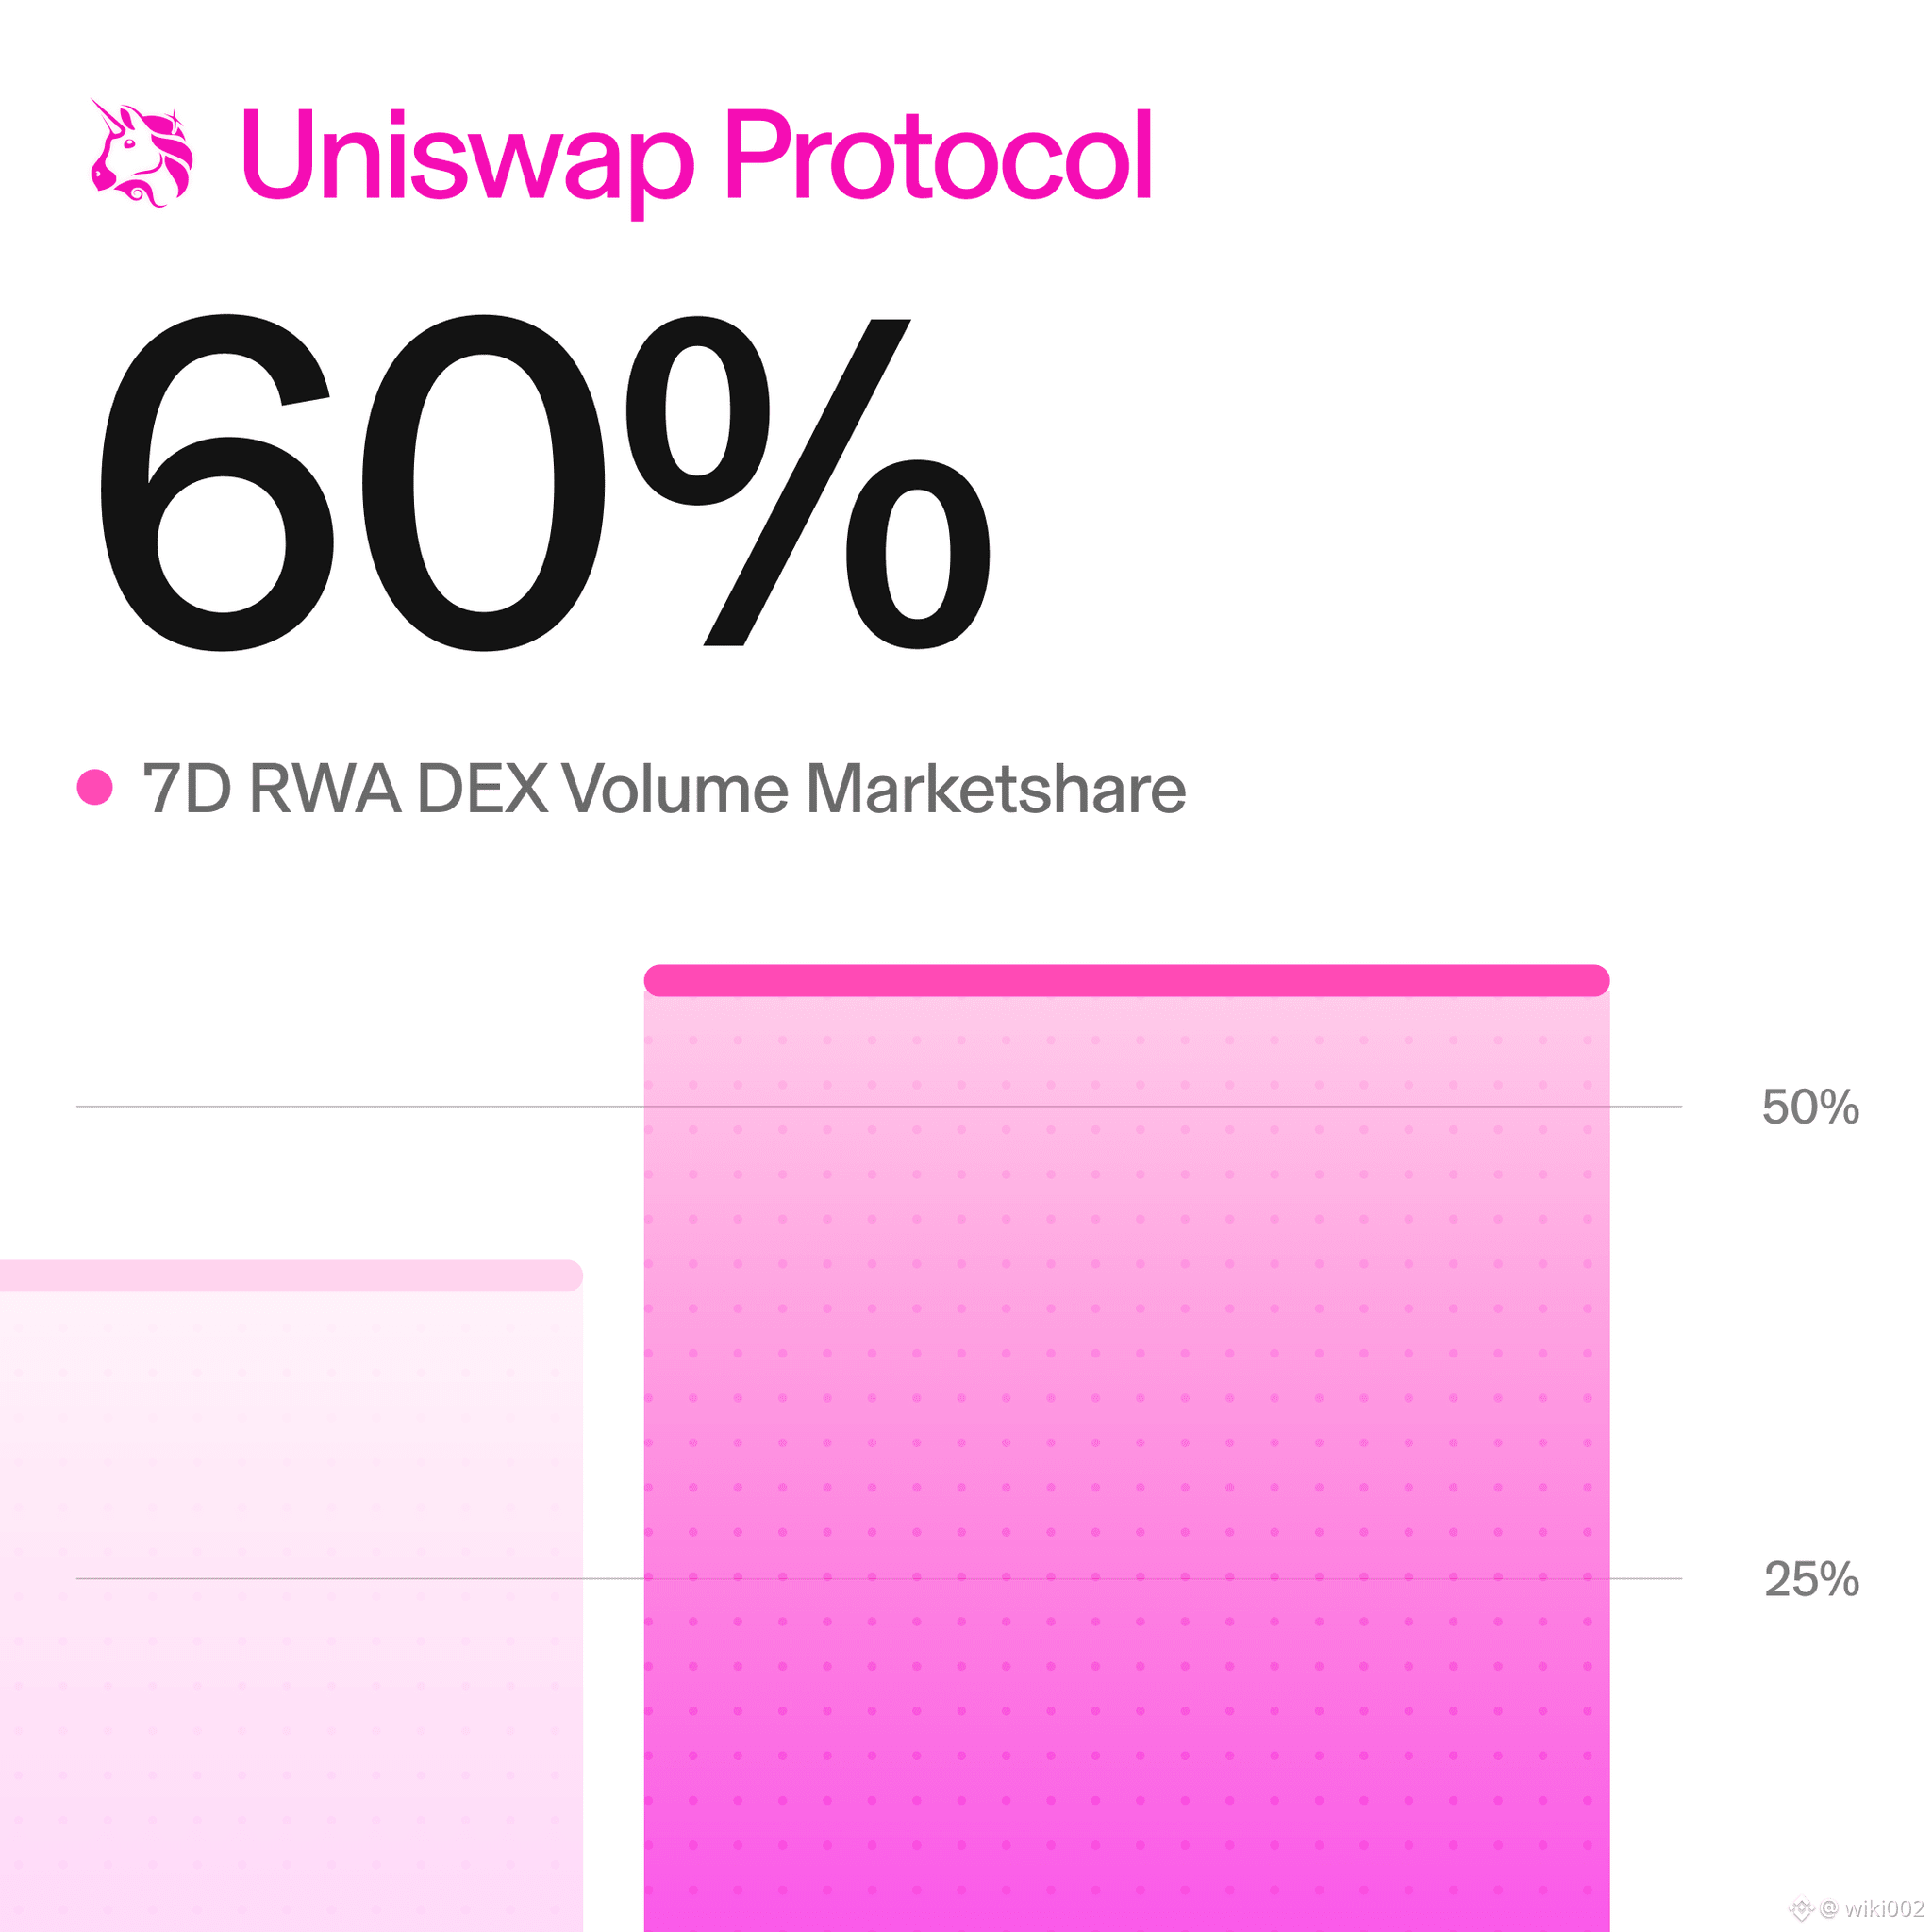
На прошлой неделе 60%+ всего объёма RWA на DEX проходили через Uniswap — это выше, чем 40% неделей ранее.
Для меня это сигналит о чём-то более важном, чем единичный недельный скачок объёма.
RWA-рынкам не обязательно с нуля строить изолированные площадки ликвидности. Всё чаще они могут подключаться к инфраструктуре, которая уже обрабатывает свопы, роутинг, ликвидность и ончейн-расчёты.
Это создаёт мощный эффект второго порядка. Ликвидностный слой DeFi может стать распределительным (distribution) слоем для реальных активов.
Вместо создания отдельных рынков для каждого токенизированного актива эмитенты потенциально могут задействовать существующую инфраструктуру ликвидности и её налаженные торговые маршруты.
Но есть и компромисс.
Если активность RWA сильно концентрируется вокруг небольшого числа площадок, исполнение может улучшиться, но при этом участники рынка становятся более зависимыми от этих слоёв ликвидности.
Поэтому я слежу за структурой ликвидности внимательнее, чем за заголовками о токенизации.
Важный вопрос больше не только в том, сколько реальной ценности приходит onchain.
Речь в том, сможет ли эта ценность, оказавшись там, развить глубокие, компонуемые рынки. 🔗
#RWA #DeFi #Uniswap #Tokenization
$UNI $LINK $AAVE
1
696
·
--
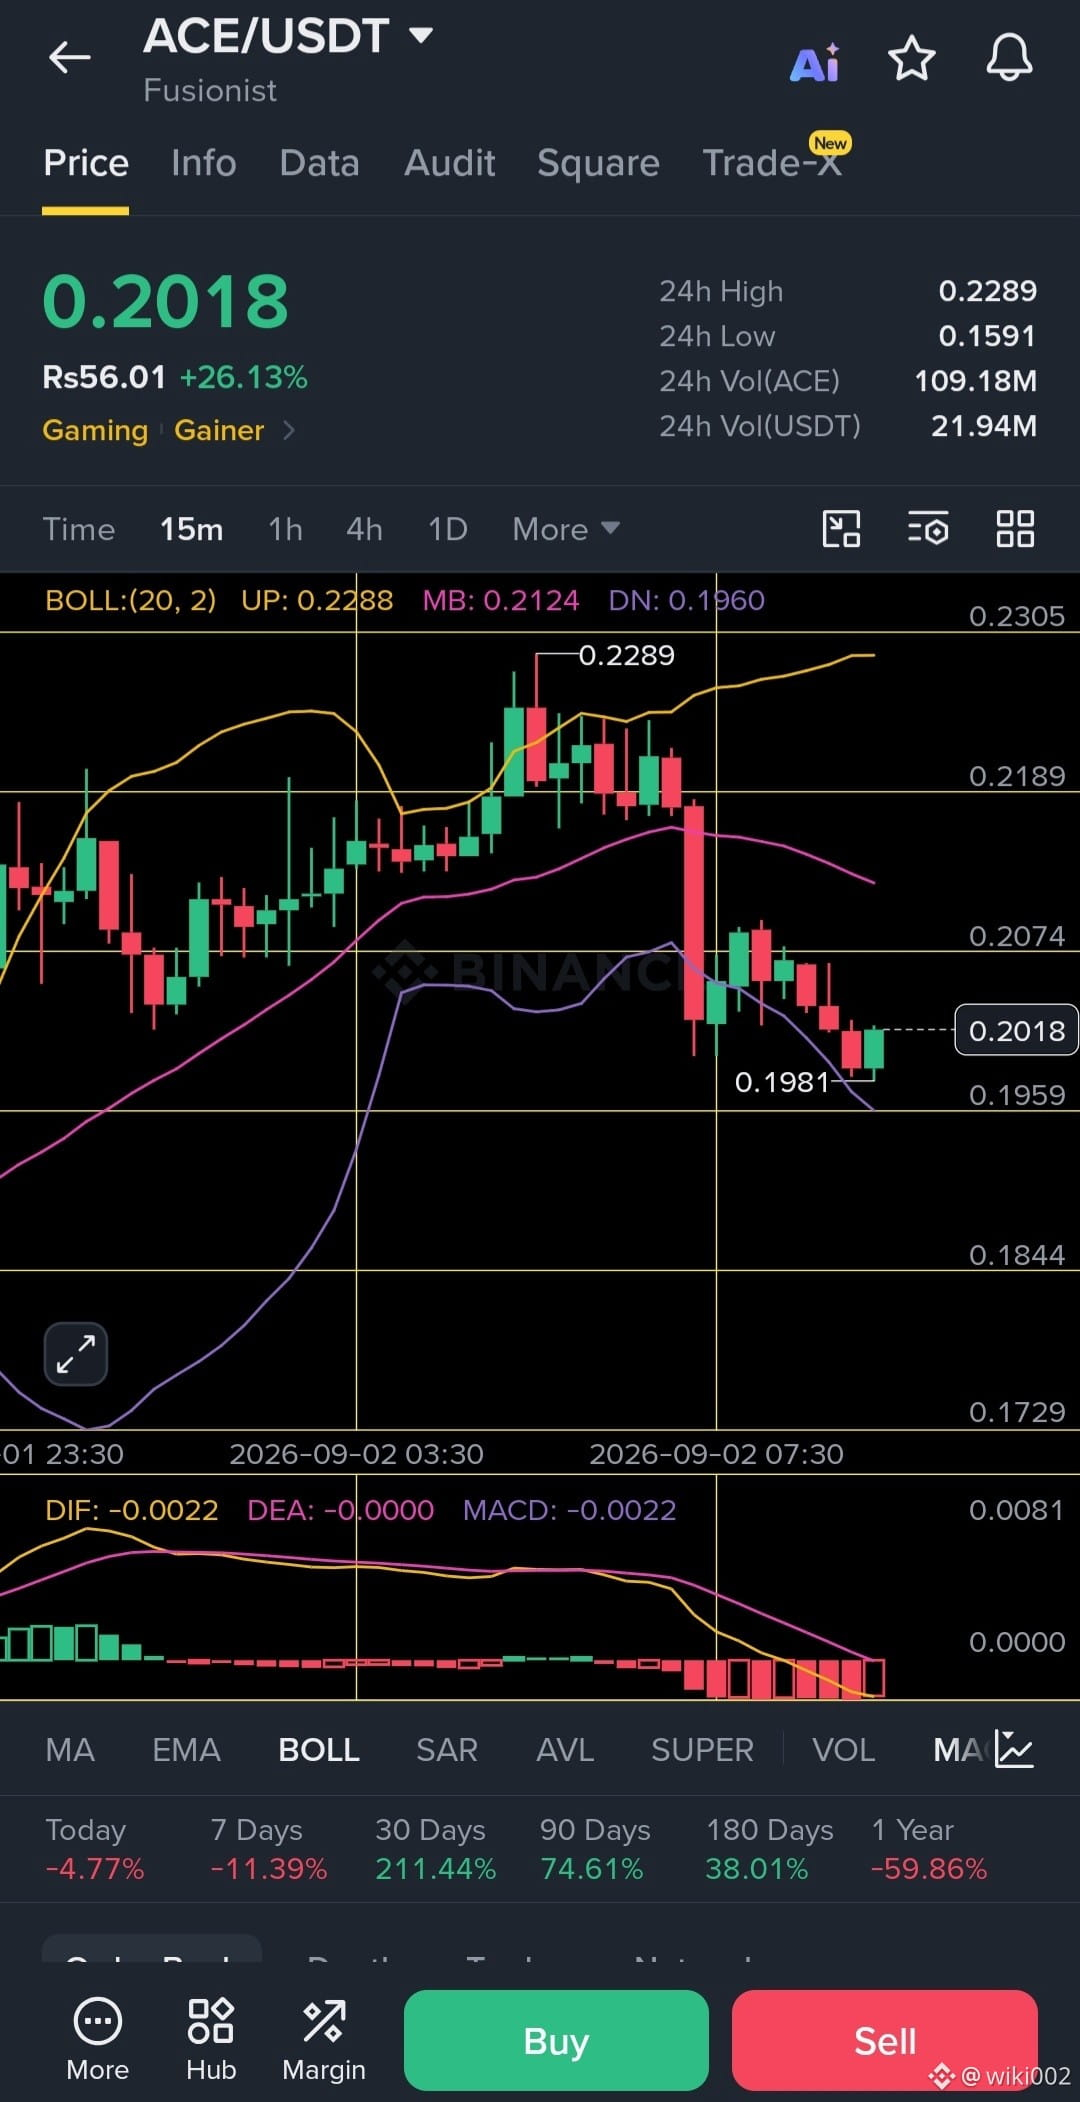
ACE/USDT 📊
Анализ: ШОРТ / Продажа
Вход: 0.2018–0.2040
TP1: 0.1981
TP2: 0.1960
TP3: 0.1844
Стоп-лосс: 0.2078
Технический взгляд: Цена по-прежнему находится ниже средней полосы Боллинджера на уровне 0.2124, при этом MACD все еще остается медвежьим. Недавний отскок выглядит слабым, если только ACE не вернет 0.2078 с силой.
Управление рисками важно — не перегружайте плечом.
#ACE #USDT #CryptoTrading #Binance
$ACE $FF $FIL
2
403
·
--
Ралли XRP становится интереснее, когда цена и открытый интерес по фьючерсам (OI) начинают двигаться в противоположных направлениях.
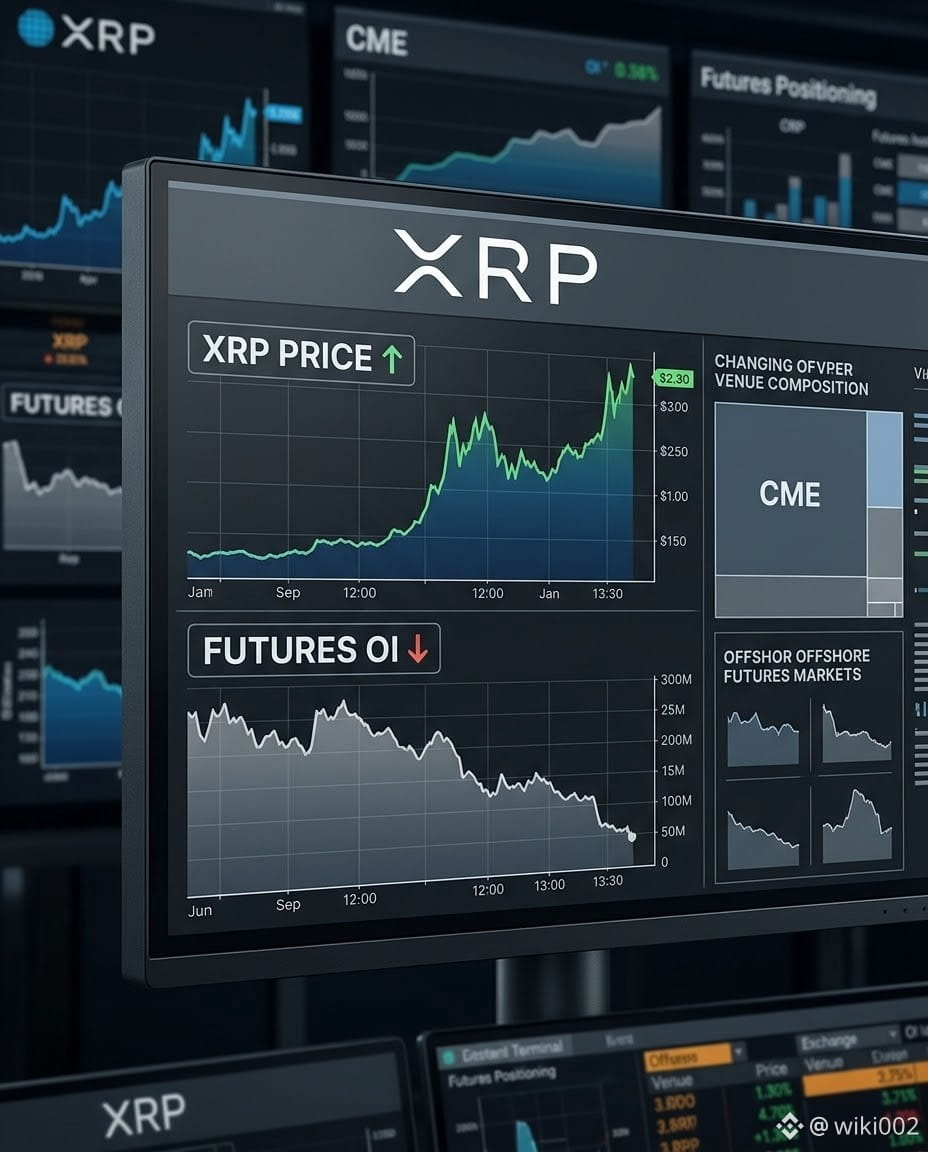
С 17 августа по 31 августа XRP вырос примерно с $0,99 до $1,38, тогда как общий OI по фьючерсам снизился с 2,77 млрд до 2,34 млрд XRP. Это почти 40% рост цены при примерно на 16% меньшем совокупном OI по фьючерсам.
Моя первая реакция была простой. Если трейдеры принимают на себя меньше фьючерсного риска, то что
на самом деле подталкивает цену вверх?
Разбор по площадкам дает более четкую подсказку.
Открытый интерес по фьючерсам на XRP на CME вырос примерно с 284 млн до 387 млн XRP, увеличив долю CME в общем OI по фьючерсам примерно с 10% до 17%. В то же время OI по фьючерсам на XRP вне CME снизился примерно на 533 млн XRP, или на 21%.
Поэтому, рассматривая только общий OI, можно упустить важную часть картины. Изменилось количество OI, но также изменилось и то, где именно этот OI размещен.
Это не доказывает, что институты настроены бычьe, и не объясняет, почему трейдеры сместили экспозицию. Это просто показывает, что во время ралли рынок фьючерсов стал более концентрированным вокруг CME.
Позиционирование по данным CFTC добавляет еще один слой. В то время как leveraged funds (с привлеченным капиталом) были в чистом нетто-шорте примерно на 116 млн XRP-эквивалента, дилеры и управляющие активами были в чистом нетто-лонге. Эти позиции могут включать хеджирование, поэтому я бы не воспринимал показатель шорта как прямую медвежью ставку.
Вот почему меня меньше интересует вопрос, растет ли OI или падает.
Я хочу понять, сможет ли XRP удержать свои достижения, не нуждаясь в еще одном крупном расширении фьючерсного плеча.
Если спрос на споте продолжит поддерживать цену, а совокупное плечо останется под контролем, это будет гораздо более сильным сигналом, чем просто наблюдать, как OI растет вместе с ценой.
Вот за что в этом ралли я сейчас и слежу. 🔎
$XRP $SUI $NEAR #XRP
#XRPRises40%InTwoWeeksAsOpenInterestFalls
{future}(XRPUSDT)
Ралли XRP становится интереснее, когда цена и открытый интерес по фьючерсам (OI) начинают двигаться в противоположных направлениях.
С 17 августа по 31 августа XRP вырос примерно с $0,99 до $1,38, тогда как общий OI по фьючерсам снизился с 2,77 млрд до 2,34 млрд XRP. Это почти 40% рост цены при примерно на 16% меньшем совокупном OI по фьючерсам.
Моя первая реакция была простой. Если трейдеры принимают на себя меньше фьючерсного риска, то что
на самом деле подталкивает цену вверх?
Разбор по площадкам дает более четкую подсказку.
Открытый интерес по фьючерсам на XRP на CME вырос примерно с 284 млн до 387 млн XRP, увеличив долю CME в общем OI по фьючерсам примерно с 10% до 17%. В то же время OI по фьючерсам на XRP вне CME снизился примерно на 533 млн XRP, или на 21%.
Поэтому, рассматривая только общий OI, можно упустить важную часть картины. Изменилось количество OI, но также изменилось и то, где именно этот OI размещен.
Это не доказывает, что институты настроены бычьe, и не объясняет, почему трейдеры сместили экспозицию. Это просто показывает, что во время ралли рынок фьючерсов стал более концентрированным вокруг CME.
Позиционирование по данным CFTC добавляет еще один слой. В то время как leveraged funds (с привлеченным капиталом) были в чистом нетто-шорте примерно на 116 млн XRP-эквивалента, дилеры и управляющие активами были в чистом нетто-лонге. Эти позиции могут включать хеджирование, поэтому я бы не воспринимал показатель шорта как прямую медвежью ставку.
Вот почему меня меньше интересует вопрос, растет ли OI или падает.
Я хочу понять, сможет ли XRP удержать свои достижения, не нуждаясь в еще одном крупном расширении фьючерсного плеча.
Если спрос на споте продолжит поддерживать цену, а совокупное плечо останется под контролем, это будет гораздо более сильным сигналом, чем просто наблюдать, как OI растет вместе с ценой.
Вот за что в этом ралли я сейчас и слежу. 🔎
$XRP $SUI $NEAR #XRP
#XRPRises40%InTwoWeeksAsOpenInterestFalls
1k
15
69
1k
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 46,425
393 обсуждают
Когда все ждут FOMC я просто соблюдаю правило 2%
Сегодня все вокруг сходят с ума. ФРС, ставки, волатильность. Толпа гадает, куда полетит BTC. Кто-то заходит на всю котлету с плечом x50, чтобы «поймать движение».
А я в такие дни просто наблюдаю. Потому что знаю: в моменты новостей рынок убивает не только тех, кто угадал не то направление. Он убивает тех, кто рискует слишком много.
Если ты поставил на кон больше 2% от депозита, ты не трейдер. Ты игрок в казино, который надеется на удачу.
Мой совет на сегодня простой, не торгуй на новостях. Если уже в позиции проверь свои стопы. Если нет сиди в стороне. Рынок никуда не убежит.
А вы как переживаете FOMC? Сидите в стороне или ловите волатильность? Пишите в комментариях.
$BTC $ETH #fomcотслеживание #рискменеджмент #крипта #психология
KeylessMind
·Лайков: 1
·Просмотров: 695
ПротоколFOMC
Просмотров: 35,585
164 обсуждают
ZcashETFPostsFirstWeeklyOutflow$93.6M
Просмотров: 8,591
40 обсуждают