

Muse缪思
255 Публикации
Muse缪思
Отправить жалобу
Заблокировать пользователя
Yo, I'm Muse, a high - energy force of nature. With skills sharper than a laser and a mind as vast as the cosmos, I'm here to turn ideas into re
Открытая сделка
Случайный трейдер
1 г
66 подписок(и/а)
11.3K+ подписчиков(а)
1.8K+ понравилось
Посты
Портфель
Все
Цитирования
·
--
#币安夏令营 одна акция, по сути, это небольшая доля в компании; если компания зарабатывает, она может выплачивать вам дивиденды.
#币安夏令营 одна акция, по сути, это небольшая доля в компании; если компания зарабатывает, она может выплачивать вам дивиденды.

币安中文社区
·
--
Вы дошли до 4-го уровня — ваш уровень просто «пухленький» 😄
👹 День 4: встречаем первого Босса — осваиваем традиционные финансы TradFi
Междисциплинарные исследования не так-то просто — 开始闯关
🔥 Вызов для китайскоязычного сообщества|выиграйте 5,000 USDC
1️⃣ Пройдите игру Day 4
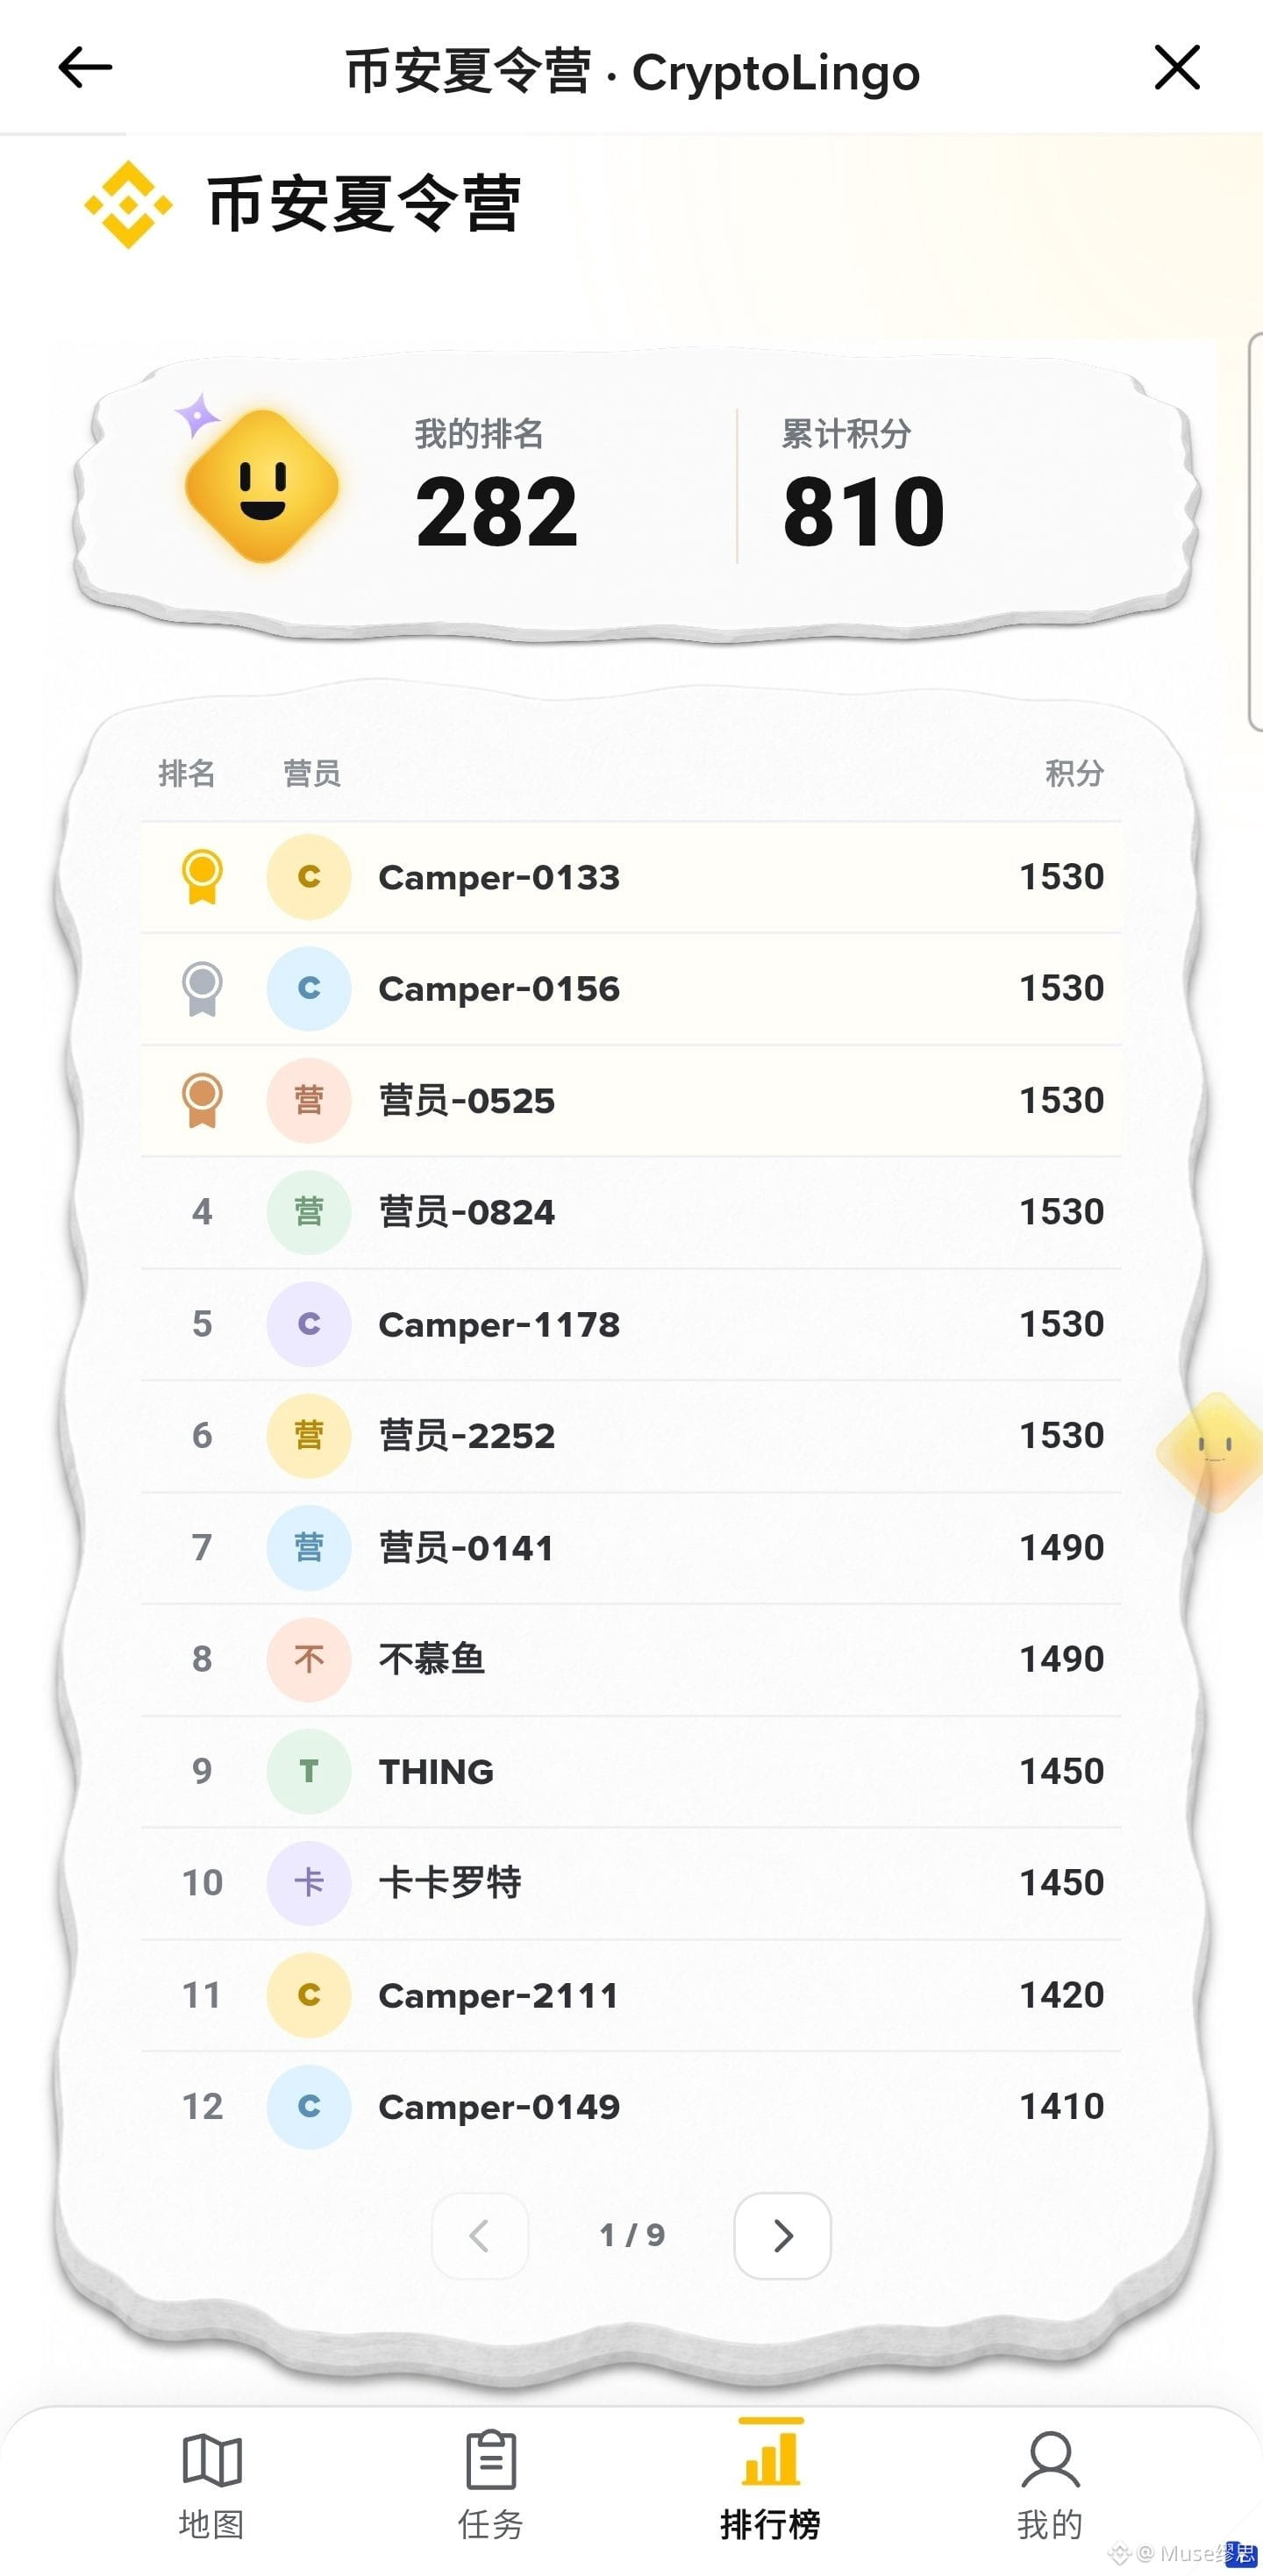
2️⃣ Перейдите в «Рейтинг» и сделайте скриншот; нужно набрать не менее 640 баллов
3️⃣ Разместите #币安夏令营 в X или на Binance Square и кратко ответьте: «Пройдя сегодняшнее испытание, какие новые знания о традиционных финансах (TradFi) вы узнали?»
4️⃣ Отправьте ссылку на пост: https://app.binance.com/uni-qr/user-survey/aeae776198364e1d90bccb94375abe5d
🎁 Награда: первые 500 участников, которые соответствуют требованиям и прошли три командных челленджа сообщества — Day 1, Day 4 и Day 10, — разделят между собой 5,000 USDC.
90
·
--
#币安夏令营 Круто!
#币安夏令营 Круто!
币安中文社区
·
--
🏕️ Летний лагерь Binance, ДЕНЬ 1: открытие. Сегодня вы изучаете: защита аккаунта
👉 点击开始闯关
🔥 После прохождения игры Дня 1:
① Нажмите 【Задания】→【Поделиться летним лагерем】
② Загрузите изображение, чтобы сгенерировать аватар, и разместите с номером #币安夏令营 в X или на Площадке
③ Отправьте ссылку на пост: https://app.binance.com/uni-qr/user-survey/cab8e08626774c4d8a8313de3d05e5a1
🎁 Первые 500 участников, которые соберут выполнение заданий Дня 1, 4 и 10, допускаются к совместному разделу 5,000 USDC!
98
·
--
У меня всё время болит голова: на рынке не было действительно удобного инвестиционно-аналитического ИИ. Теперь GPT восполнил этот пробел. В будущем появится шанс освободить руки — и пусть Binance AI и GPT объединятся, чтобы вместе создавать прибыль, ха-ха.
У меня всё время болит голова: на рынке не было действительно удобного инвестиционно-аналитического ИИ. Теперь GPT восполнил этот пробел. В будущем появится шанс освободить руки — и пусть Binance AI и GPT объединятся, чтобы вместе создавать прибыль, ха-ха.

币安Binance华语
·
--
Еженедельные главные новости заранее — Binance Quick News! #安友周一观察团 🔥
На этой неделе какая рыночная горячая тема больше всего привлекла ваше внимание? 📊
🙋 Проголосуйте и в комментариях оставьте причину вашего выбора. RT или поделитесь другими горячими темами — 5 победителей получат по 30 U. Награда за участие в обсуждениях!
A. Опубликован финансовый ChatGPT — для инвестиционных банков и исследований акций
B. Глава Anthropic призывает замедлить развитие ИИ, планирует IPO на NASDAQ
C. Инфляция в США сохраняется на высоком уровне, ожидания по ставкам снова усиливаются
D. В августе PPI год к году вырос на 5,4%, CPI год к году вырос на 3,4%
1
82
·
--
$ETH 真正的护城河不在链本身,而在它手里握着链上美元的清算权。全球流通的稳定币,一半以上选择在以太坊及它的二层网络上发行和结算,国债代币化产品也把这里当作默认账本。每一笔转账、每一次赎回,最终都要回到这条链上确认。这个位置不是投票投出来的,是十年没出根本性事故的出块记录换来的。机构挑账本,挑的不是性能参数,是出问题时谁来兜底的可预期性,以太坊把这件事做成了行业标准。二层网络分流了散户的交易量,主网留下的业务反而更值钱:大额清算、质押凭证、跨链资产的最终确权。对手公链可以复制代码,复制不了这套清算网络里沉淀的信任。链上金融的规模还在扩张,而扩张的终点,大多写着同一个结算地址。
{future}(ETHUSDT)
$ETH 真正的护城河不在链本身,而在它手里握着链上美元的清算权。全球流通的稳定币,一半以上选择在以太坊及它的二层网络上发行和结算,国债代币化产品也把这里当作默认账本。每一笔转账、每一次赎回,最终都要回到这条链上确认。这个位置不是投票投出来的,是十年没出根本性事故的出块记录换来的。机构挑账本,挑的不是性能参数,是出问题时谁来兜底的可预期性,以太坊把这件事做成了行业标准。二层网络分流了散户的交易量,主网留下的业务反而更值钱:大额清算、质押凭证、跨链资产的最终确权。对手公链可以复制代码,复制不了这套清算网络里沉淀的信任。链上金融的规模还在扩张,而扩张的终点,大多写着同一个结算地址。
1
184
·
--
До того как номер #币安安全星期四 , был один руководитель с подписной группой, который каждый день публиковал информацию о прибыли. Потом в один день он сказал в чате, что он бесплатно раздаёт стратегии в каком-то мессенджере, и попросил нас скачать. Я скачал, и приложение сразу запросило доступ к фото. В тот момент я просто хотел заработать, голова была «затуманена», я дал разрешение. Зайдя в приложение, оно постоянно загружалось; я ждал довольно долго, а биржа всплыла с сообщением, что с кошелька более ста «u» были переведены. Я понял: значит, мою сид-фразу (мнемонику) из фотографий украли. Всем настоятельно советую не скачивать приложения из неизвестных источников и не делать скриншоты с сид-фразой.
До того как номер #币安安全星期四 , был один руководитель с подписной группой, который каждый день публиковал информацию о прибыли. Потом в один день он сказал в чате, что он бесплатно раздаёт стратегии в каком-то мессенджере, и попросил нас скачать. Я скачал, и приложение сразу запросило доступ к фото. В тот момент я просто хотел заработать, голова была «затуманена», я дал разрешение. Зайдя в приложение, оно постоянно загружалось; я ждал довольно долго, а биржа всплыла с сообщением, что с кошелька более ста «u» были переведены. Я понял: значит, мою сид-фразу (мнемонику) из фотографий украли. Всем настоятельно советую не скачивать приложения из неизвестных источников и не делать скриншоты с сид-фразой.
币安Binance华语
·
--
День учителя #币安安全星期四 Специальный проект «Курс Web3 — обязательно»
🧑🏫 Настоящая опасность и провал — это лучшие учителя на пути роста
В Web3 — какой раз вы случайно избежали мошенничества или ваш провал преподал вам самый запоминающийся урок?
Перешлите и поделитесь своей историей и опытом: 10 лучших участников получат 100U 🏆
И также поздравляем каждого учителя, который помог нам вырасти: с Днём учителя! 💛
1
83
·
--
Когда биткоин резко взлетел, Ethereum при этом не достался даже «соус»
Самый тревожный сигнал в этой волне BTC — не в том, насколько выросла цена, а куда ушли «лишние» деньги: ответ — никуда.
С середины августа по 1 сентября капитализация BTC выросла примерно с 1,3 трлн до 1,56 трлн. Если считать по 79 120 долларов, за две недели как будто «из воздуха» добавилось 260 млрд долларов — это сопоставимо с созданием двух Alibaba. В прошлом подобные масштабы резкого роста чаще всего были бы просто стартовым выстрелом для ротации: ранние деньги фиксируют прибыль, горячий капитал переливается в ETH и альткоины, и тем самым разгоняется цикл «вторых номеров». Но на этот раз <$ETH > капитализация только поднялась с 226 млрд до 256 млрд: прирост — 30 млрд, даже не дотягивает до «хвоста» от доли BTC. Эффект «перетекания» едва набирает около десяти процентов. Позиция капитала предельно ясна: лучше держать средства в BTC и не двигать их, чем сделать шаг за пределы кривой риска.
Логика в том, что изменилась структура рынка. Главной движущей силой покупок на этой волне стали ETF и институциональные «配置»-потоки. Они покупают BTC как конечную точку, а не как транзит: зайдя, становятся якорем, без обязательств по ротации. У ETH нет нарратива-«якоря» уровня, сопоставимого с BTC — остается только пассивно ждать крошек, которые упадут со стола.
За две недели роли двух активов были переписаны до основания: <$BTC > превратился в машину по высасыванию ликвидности, а ETH из крупнейшего бенефициара стал сторонним наблюдателем. Возможно, именно отказ эффекта перетекания и есть истинный водораздел этого цикла.
<{future}(BTCUSDT)>
<{future}(ETHUSDT)>
Когда биткоин резко взлетел, Ethereum при этом не достался даже «соус»
Самый тревожный сигнал в этой волне BTC — не в том, насколько выросла цена, а куда ушли «лишние» деньги: ответ — никуда.
С середины августа по 1 сентября капитализация BTC выросла примерно с 1,3 трлн до 1,56 трлн. Если считать по 79 120 долларов, за две недели как будто «из воздуха» добавилось 260 млрд долларов — это сопоставимо с созданием двух Alibaba. В прошлом подобные масштабы резкого роста чаще всего были бы просто стартовым выстрелом для ротации: ранние деньги фиксируют прибыль, горячий капитал переливается в ETH и альткоины, и тем самым разгоняется цикл «вторых номеров». Но на этот раз <$ETH > капитализация только поднялась с 226 млрд до 256 млрд: прирост — 30 млрд, даже не дотягивает до «хвоста» от доли BTC. Эффект «перетекания» едва набирает около десяти процентов. Позиция капитала предельно ясна: лучше держать средства в BTC и не двигать их, чем сделать шаг за пределы кривой риска.
Логика в том, что изменилась структура рынка. Главной движущей силой покупок на этой волне стали ETF и институциональные «配置»-потоки. Они покупают BTC как конечную точку, а не как транзит: зайдя, становятся якорем, без обязательств по ротации. У ETH нет нарратива-«якоря» уровня, сопоставимого с BTC — остается только пассивно ждать крошек, которые упадут со стола.
За две недели роли двух активов были переписаны до основания: <$BTC > превратился в машину по высасыванию ликвидности, а ETH из крупнейшего бенефициара стал сторонним наблюдателем. Возможно, именно отказ эффекта перетекания и есть истинный водораздел этого цикла.
<>
<>
90
·
--
Под сумеречной «соответствующей» оболочкой Dusk инженерная поставка всё ещё не дотягивает до конца
После того как я запустил узлы тестовой сети @Dusk_Foundation , первое ощущение — что документация и фактические параметры не совпадают. Ошибка в оценке газа у протокола Citadel отклоняется почти на две десятые. Для блокчейна, который делает ставку на институциональную комплаенс-совместимость, такая элементарная ошибка выглядит как минимум странно. Динамика цены $DUSK тоже отражает это расхождение ожиданий: рынок готов платить за нарратив, но скорость продуктовой поставки не успевает.
В сравнении с Oasis, приватность Dusk теоретически лучше ложится в гибридные потребности регуляторных проверок: связка zero-knowledge proofs с хешированием Poseidon действительно логична. Но реализация в инженерной части грубовата: на тестнете синхронизация блоков то быстрая, то медленная, а время выдачи блоков — нерегулярное. Решение Oasis на TEE тоже содержит предположения о доверии, но, по крайней мере, разработческий опыт более гладкий. Со стороны Dusk при отладке контрактов сообщения об ошибках слишком лаконичны, а зрелость инструментального стека тянет за собой холодный старт экосистемы.
Если посмотреть на Concordium, разнесение уровней идентичности и учётной книги у него чище, чем у Dusk. Dusk пытается одновременно закрыть приватность, комплаенс и токенизацию ценных бумаг, а команда небольшая — приоритеты легко размываются. Механика наказаний за разблокировку стейкинга довольно агрессивная: в долгую она может удерживать ликвидность, но если сетевой пропускной способности не хватит под реальный объём бизнеса, практическая ценность $DUSK будет снижаться. Многие обзорные research-отчёты ставят Dusk в лидеры среди комплаенс RWA — но я думаю, что пока рано: Phoenix и Piecrust сначала должны стабильно «встать на ноги».
Долгую логику Dusk я признаю: в комплаенс-приватности действительно есть структурные возможности. Но доступность сети — это по сути часть безопасности. На таком состоянии, как на тестнете, «покупатели-институционалы» не согласятся. Сейчас моя позиция — продолжать наблюдать: меньше ожиданий зачастую проще заметить реальные, конкретные продвижения. #dusk
Под сумеречной «соответствующей» оболочкой Dusk инженерная поставка всё ещё не дотягивает до конца
После того как я запустил узлы тестовой сети @Dusk , первое ощущение — что документация и фактические параметры не совпадают. Ошибка в оценке газа у протокола Citadel отклоняется почти на две десятые. Для блокчейна, который делает ставку на институциональную комплаенс-совместимость, такая элементарная ошибка выглядит как минимум странно. Динамика цены $DUSK тоже отражает это расхождение ожиданий: рынок готов платить за нарратив, но скорость продуктовой поставки не успевает.
В сравнении с Oasis, приватность Dusk теоретически лучше ложится в гибридные потребности регуляторных проверок: связка zero-knowledge proofs с хешированием Poseidon действительно логична. Но реализация в инженерной части грубовата: на тестнете синхронизация блоков то быстрая, то медленная, а время выдачи блоков — нерегулярное. Решение Oasis на TEE тоже содержит предположения о доверии, но, по крайней мере, разработческий опыт более гладкий. Со стороны Dusk при отладке контрактов сообщения об ошибках слишком лаконичны, а зрелость инструментального стека тянет за собой холодный старт экосистемы.
Если посмотреть на Concordium, разнесение уровней идентичности и учётной книги у него чище, чем у Dusk. Dusk пытается одновременно закрыть приватность, комплаенс и токенизацию ценных бумаг, а команда небольшая — приоритеты легко размываются. Механика наказаний за разблокировку стейкинга довольно агрессивная: в долгую она может удерживать ликвидность, но если сетевой пропускной способности не хватит под реальный объём бизнеса, практическая ценность $DUSK будет снижаться. Многие обзорные research-отчёты ставят Dusk в лидеры среди комплаенс RWA — но я думаю, что пока рано: Phoenix и Piecrust сначала должны стабильно «встать на ноги».
Долгую логику Dusk я признаю: в комплаенс-приватности действительно есть структурные возможности. Но доступность сети — это по сути часть безопасности. На таком состоянии, как на тестнете, «покупатели-институционалы» не согласятся. Сейчас моя позиция — продолжать наблюдать: меньше ожиданий зачастую проще заметить реальные, конкретные продвижения. #dusk
1
103
·
--
У «сумерек» (Dusk) юридическая «карта»/база для соответствия достаточно прочная, но продуктовый опыт пока не поспевает
Недавно я заново развернул тестнет-ноду @Dusk_Foundation и хочу посмотреть, изменилась ли логика стейкинга $DUSK в последней версии. После прогонов отчетливо чувствуется, что в части соответствия/комплаенса у проекта действительно накоплена солидная база: в протоколе конфиденциальность токенов ценных бумаг и требования к аудиту связаны вместе — многие устоявшиеся приватные сети на такое не способны. Но «болезни» на продуктовой стороне всё время остаются: обновления документации с запозданием, а часть конфигурационных пунктов приходится собирать по старым сообщениям в Discord.
Если посмотреть на Secret Network и Oasis в одном ряду, станет понятнее. У Secret приватные смарт-контракты более универсальные, а разработческое сообщество вокруг него довольно оживленное. Но институциональная поддержка комплаенса у него слабая — по сути, приходится закрывать это внешними сервисами. Oasis больше про вычисления, и с тем финансовым направлением RWA, которое хочет разрабатывать Dusk, он пересекается не полностью. Отличие Dusk в том, что он закладывает идентичность и комплаенс прямо в уровень протокола, а не «латает» это на уровне приложений. Такой подход тяжелее, поэтому итерационный темп обычно медленнее. Я попробовал несколько разных сетевых окружений — скорость синхронизации нод заметно колеблется. Механика вознаграждений $DUSK вполне дружелюбна к тем, кто стейкает надолго, но не слишком подходит пользователям, которым нужен только легкий запуск ноды. Похоже, и UX кошелька немного «разорван»: на мобильном функциональность явно урезана по сравнению с десктопом, чтобы провести целую конфиденциальную транзакцию, приходится постоянно переключаться туда-сюда.
Инструменты для выпуска RWA в официальной дорожной карте сейчас еще довольно ранние: развертывание идет не слишком гладко, многие этапы требуют ручной настройки. Схожая по теме комплаенс-конфиденциальность Aleph Zero слегка выигрывает по зрелости инструментов для разработчиков, но по финансовой составляющей она менее «чистая», чем Dusk. Текущая капитализация $DUSK пока совсем не отражает эту комплаенс-защиту/«ров» у цепочки; если продукт будут шлифовать чуть быстрее, пространство для нарратива будет намного больше. Но я не буду списывать проект из-за проблем с опытом в короткой перспективе — мейннет, где одновременно внедряются MiCA-комплаенс и приватные вычисления, появляется не так часто.
В целом Dusk — история с медленным разогревом: она подходит тем, кто следит за реальным прогрессом, а не за эмоциями. Пусть время подтвердит. #dusk
У «сумерек» (Dusk) юридическая «карта»/база для соответствия достаточно прочная, но продуктовый опыт пока не поспевает
Недавно я заново развернул тестнет-ноду @Dusk и хочу посмотреть, изменилась ли логика стейкинга $DUSK в последней версии. После прогонов отчетливо чувствуется, что в части соответствия/комплаенса у проекта действительно накоплена солидная база: в протоколе конфиденциальность токенов ценных бумаг и требования к аудиту связаны вместе — многие устоявшиеся приватные сети на такое не способны. Но «болезни» на продуктовой стороне всё время остаются: обновления документации с запозданием, а часть конфигурационных пунктов приходится собирать по старым сообщениям в Discord.
Если посмотреть на Secret Network и Oasis в одном ряду, станет понятнее. У Secret приватные смарт-контракты более универсальные, а разработческое сообщество вокруг него довольно оживленное. Но институциональная поддержка комплаенса у него слабая — по сути, приходится закрывать это внешними сервисами. Oasis больше про вычисления, и с тем финансовым направлением RWA, которое хочет разрабатывать Dusk, он пересекается не полностью. Отличие Dusk в том, что он закладывает идентичность и комплаенс прямо в уровень протокола, а не «латает» это на уровне приложений. Такой подход тяжелее, поэтому итерационный темп обычно медленнее. Я попробовал несколько разных сетевых окружений — скорость синхронизации нод заметно колеблется. Механика вознаграждений $DUSK вполне дружелюбна к тем, кто стейкает надолго, но не слишком подходит пользователям, которым нужен только легкий запуск ноды. Похоже, и UX кошелька немного «разорван»: на мобильном функциональность явно урезана по сравнению с десктопом, чтобы провести целую конфиденциальную транзакцию, приходится постоянно переключаться туда-сюда.
Инструменты для выпуска RWA в официальной дорожной карте сейчас еще довольно ранние: развертывание идет не слишком гладко, многие этапы требуют ручной настройки. Схожая по теме комплаенс-конфиденциальность Aleph Zero слегка выигрывает по зрелости инструментов для разработчиков, но по финансовой составляющей она менее «чистая», чем Dusk. Текущая капитализация $DUSK пока совсем не отражает эту комплаенс-защиту/«ров» у цепочки; если продукт будут шлифовать чуть быстрее, пространство для нарратива будет намного больше. Но я не буду списывать проект из-за проблем с опытом в короткой перспективе — мейннет, где одновременно внедряются MiCA-комплаенс и приватные вычисления, появляется не так часто.
В целом Dusk — история с медленным разогревом: она подходит тем, кто следит за реальным прогрессом, а не за эмоциями. Пусть время подтвердит. #dusk
94
·
--
Слабое место цепочки комплаенса: Dusk встраивает надзор в конечный автомат, но инструментов не хватает на полшага
Я заново прогнал тестовую сеть @Dusk_Foundation — не чтобы подтвердить нарратив «приватность + RWA», а чтобы понять, где именно комплаенс-логика упирается в реальность на уровне ончейна. В итоге всё упёрлось в разработческий опыт. Процесс деплоя контрактов в Dusk заметно сложнее, чем в Polymesh: у Polymesh модульные интерфейсы, сделанные под токены ценных бумаг, осваиваются быстрее, но слой приватности практически пуст. Dusk помещает проверку квалификации инвестора с использованием zk-доказательств до выполнения транзакции — это решение гораздо более последовательное, чем у Ondo, который опирается на офчейн-комплаенс, оставляя на ончейне лишь «упакованный» токен.
Идея с конечным автоматом у Dusk тоже любопытная. Он не превращает комплаенс в постфактум фильтрацию, а просто отказывает адресам, которые не соответствуют требованиям раскрытия, прямо на этапе построения транзакции. Это по сути отличается от универсальных приватных контрактов Secret Network: Secret более гибкий, но ему не хватает жёстких ограничений, ориентированных на финансовые сценарии. Проблема Dusk в том, что инструментальный стек пока сыроват: Rust SDK зависимости не зафиксированы жёстко, примеры приходится запускать с ручной подгонкой версий, а в документации описания оценки gas и кодирования приватных входных данных довольно краткие. Блокчейн-обозреватели недостаточно наглядно показывают внутреннее состояние контрактов — я думаю, это не очень удобно для разработчиков из организаций, которые хотят подключаться.
Роль токенов Dusk в сетевой безопасности и управлении не выглядит слишком сложной; механики доходности стейкинга и комиссий пока тоже не производят впечатления. Скорее это уровень, который ещё «дошлифовывает» комплаенс-примитивы, а не зрелый продукт, способный сразу массово нести выпуск RWA. Среди конкурентов Polymesh выигрывает в удобстве для разработчиков, Ondo — на стороне активов и ресурсной базы; дифференциация Dusk может проявляться только глубоко в «верифицируемом комплаенсе». Если инструментов и документации не станет хватать, это преимущество будут постепенно стирать.
#dusk $DUSK
Слабое место цепочки комплаенса: Dusk встраивает надзор в конечный автомат, но инструментов не хватает на полшага
Я заново прогнал тестовую сеть @Dusk — не чтобы подтвердить нарратив «приватность + RWA», а чтобы понять, где именно комплаенс-логика упирается в реальность на уровне ончейна. В итоге всё упёрлось в разработческий опыт. Процесс деплоя контрактов в Dusk заметно сложнее, чем в Polymesh: у Polymesh модульные интерфейсы, сделанные под токены ценных бумаг, осваиваются быстрее, но слой приватности практически пуст. Dusk помещает проверку квалификации инвестора с использованием zk-доказательств до выполнения транзакции — это решение гораздо более последовательное, чем у Ondo, который опирается на офчейн-комплаенс, оставляя на ончейне лишь «упакованный» токен.
Идея с конечным автоматом у Dusk тоже любопытная. Он не превращает комплаенс в постфактум фильтрацию, а просто отказывает адресам, которые не соответствуют требованиям раскрытия, прямо на этапе построения транзакции. Это по сути отличается от универсальных приватных контрактов Secret Network: Secret более гибкий, но ему не хватает жёстких ограничений, ориентированных на финансовые сценарии. Проблема Dusk в том, что инструментальный стек пока сыроват: Rust SDK зависимости не зафиксированы жёстко, примеры приходится запускать с ручной подгонкой версий, а в документации описания оценки gas и кодирования приватных входных данных довольно краткие. Блокчейн-обозреватели недостаточно наглядно показывают внутреннее состояние контрактов — я думаю, это не очень удобно для разработчиков из организаций, которые хотят подключаться.
Роль токенов Dusk в сетевой безопасности и управлении не выглядит слишком сложной; механики доходности стейкинга и комиссий пока тоже не производят впечатления. Скорее это уровень, который ещё «дошлифовывает» комплаенс-примитивы, а не зрелый продукт, способный сразу массово нести выпуск RWA. Среди конкурентов Polymesh выигрывает в удобстве для разработчиков, Ondo — на стороне активов и ресурсной базы; дифференциация Dusk может проявляться только глубоко в «верифицируемом комплаенсе». Если инструментов и документации не станет хватать, это преимущество будут постепенно стирать.
#dusk $DUSK
104
·
--
Неверно считать Dusk «приватным Ethereum» — он застрял на полпути к продуктовой зрелости
Если рассматривать @Dusk_Foundation как универсальную приватную сеть, это тоже будет ошибкой, потому что ключевое действие проекта завязано на регулируемые финансы. Во время тестов смарт-контрактов это ощущается: на уровне протокола Dusk очень туго связывает ограничения на идентичность и границы приватности — это не «докрученный постфактум KYC». Такая архитектура удобнее для токенизации ценных бумаг, но разработческий опыт явно более «жёсткий». Обратная связь при отладке контрактов в Rusk VM ближе к уровню «самого дна», чем у Secret Network: меньше ошибок в сообщениях, а чтобы локализовать проблему, приходится туда-сюда прокручивать переходы состояний. Сколько бы ни было, ценность токена DUSK не обойдётся без скорости внедрения этой комплаенс-цепочки.
Модель приватности Dusk и Aleph Zero пошли разными путями. Aleph Zero сделала ZK-доказательства опциональным слоем: обычные переводы остаются эффективными; Dusk же встраивает приватность в среду выполнения — все состояния по умолчанию непрозрачны, и только уполномоченная сторона может «разблокировать» их при соблюдении комплаенс-условий. Плюс в том, что организациям это проще принять; минус в том, что обычным пользователям придётся заново выстраивать привычки по on-chain использованию. Кривая расхода DUSK между gas и стейкингом не линейна: в моих наблюдениях на коротких нагрузочных тестах на тестнете я видел задержки при бандлинге и отклонения в оценках комиссий — в официальных финансовых сценариях такие детали будут увеличиваться.
Если сравнить с Secret Network, Dusk больше ориентирован на стороны, выпускающие активы, и на регулируемый вторичный рынок, но экосистемные инструменты заметно слабее. У приватных контрактов Secret уже есть определённая глубина применения, тогда как Dusk ещё находится на стадии «перевода» базовых комплаенс-возможностей наружу. Судя по тому, что я вижу на практике, Dusk не испытывает дефицита в технарском нарративе — не хватает промежуточного слоя/мидлвейра, чтобы разработчики могли быстро валидировать сценарии с приватными активами. Если в дальнейшем SDK и документация не снизят стоимость подключения до ещё более низкого порога, комплаенс-нарратив токена $DUSK будет трудно конвертировать в on-chain ликвидность.
Направление Dusk в приватных сетях достаточно вертикальное, но уровень продуктовой зрелости пока недостаточен, чтобы выстроить запас прочности. #dusk
Неверно считать Dusk «приватным Ethereum» — он застрял на полпути к продуктовой зрелости
Если рассматривать @Dusk как универсальную приватную сеть, это тоже будет ошибкой, потому что ключевое действие проекта завязано на регулируемые финансы. Во время тестов смарт-контрактов это ощущается: на уровне протокола Dusk очень туго связывает ограничения на идентичность и границы приватности — это не «докрученный постфактум KYC». Такая архитектура удобнее для токенизации ценных бумаг, но разработческий опыт явно более «жёсткий». Обратная связь при отладке контрактов в Rusk VM ближе к уровню «самого дна», чем у Secret Network: меньше ошибок в сообщениях, а чтобы локализовать проблему, приходится туда-сюда прокручивать переходы состояний. Сколько бы ни было, ценность токена DUSK не обойдётся без скорости внедрения этой комплаенс-цепочки.
Модель приватности Dusk и Aleph Zero пошли разными путями. Aleph Zero сделала ZK-доказательства опциональным слоем: обычные переводы остаются эффективными; Dusk же встраивает приватность в среду выполнения — все состояния по умолчанию непрозрачны, и только уполномоченная сторона может «разблокировать» их при соблюдении комплаенс-условий. Плюс в том, что организациям это проще принять; минус в том, что обычным пользователям придётся заново выстраивать привычки по on-chain использованию. Кривая расхода DUSK между gas и стейкингом не линейна: в моих наблюдениях на коротких нагрузочных тестах на тестнете я видел задержки при бандлинге и отклонения в оценках комиссий — в официальных финансовых сценариях такие детали будут увеличиваться.
Если сравнить с Secret Network, Dusk больше ориентирован на стороны, выпускающие активы, и на регулируемый вторичный рынок, но экосистемные инструменты заметно слабее. У приватных контрактов Secret уже есть определённая глубина применения, тогда как Dusk ещё находится на стадии «перевода» базовых комплаенс-возможностей наружу. Судя по тому, что я вижу на практике, Dusk не испытывает дефицита в технарском нарративе — не хватает промежуточного слоя/мидлвейра, чтобы разработчики могли быстро валидировать сценарии с приватными активами. Если в дальнейшем SDK и документация не снизят стоимость подключения до ещё более низкого порога, комплаенс-нарратив токена $DUSK будет трудно конвертировать в on-chain ликвидность.
Направление Dusk в приватных сетях достаточно вертикальное, но уровень продуктовой зрелости пока недостаточен, чтобы выстроить запас прочности. #dusk
109
·
--
尴尬的隐私合规链叙事:Dusk 的金融叙事卡在体验层
我把 @Dusk_Foundation 的文档和同类公链放在一起看,它的路线其实更清楚:用零知识证明做合规资产层。但我真正上手用起来,这种清楚并没有传导到产品端。Dusk 的技术底子不弱,共识和隐私模型都有独立设计,除了开发者之外的人很难直接感知到差别。我翻完测试网的应用,感受是工具链还停留在协议演示阶段,距离可用还有一段路。
拿 Secret Network 来对比,我能玩起来 Secret 的隐私 DeFi,但 Dusk 这边能交互的场景还是太少。$DUSK 目前主要围着质押和转 gas 转,治理参与度也不高。我看到的这种结构让代币需求偏基础,缺少链上活动的支撑。钱包里除了转账和质押,基本没有别的动作可做,这让我对它的生态活跃度有点怀疑。
Oasis 更偏隐私计算,Dusk 更偏金融资产,这个方向我认为没问题,但产品节奏确实慢。我注意到类似 Concordium 有身份层,Dusk 想做可编程隐私,理念更灵活,可钱包和浏览器端的完成度拖了后腿。用户不需要理解零知识证明,只想打开钱包就能完成合规资产操作,我也一样。这种体验差距让我对它的机构叙事打了折扣,毕竟机构对工具顺手程度更敏感。
Dusk 想接的是机构级资产上链的需求,那对体验的要求会非常苛刻。我现在看 $DUSK 流动性分散,跨链入口也不够顺。如果 Dusk 能把资产发行流程做成标准化产品,我觉得会比 Secret 更贴近机构;如果继续停在协议层叙事,市场耐心会慢慢被耗掉。关键要看它下一步是补齐应用层,还是继续讲技术。
冷静看,我仍然认为 Dusk 值得继续观察,但不适合用短期情绪定价。合规隐私链这条路慢热,Dusk 的方向不差,差的是一层层把体验补上来。 @#dusk
尴尬的隐私合规链叙事:Dusk 的金融叙事卡在体验层
我把 @Dusk 的文档和同类公链放在一起看,它的路线其实更清楚:用零知识证明做合规资产层。但我真正上手用起来,这种清楚并没有传导到产品端。Dusk 的技术底子不弱,共识和隐私模型都有独立设计,除了开发者之外的人很难直接感知到差别。我翻完测试网的应用,感受是工具链还停留在协议演示阶段,距离可用还有一段路。
拿 Secret Network 来对比,我能玩起来 Secret 的隐私 DeFi,但 Dusk 这边能交互的场景还是太少。$DUSK 目前主要围着质押和转 gas 转,治理参与度也不高。我看到的这种结构让代币需求偏基础,缺少链上活动的支撑。钱包里除了转账和质押,基本没有别的动作可做,这让我对它的生态活跃度有点怀疑。
Oasis 更偏隐私计算,Dusk 更偏金融资产,这个方向我认为没问题,但产品节奏确实慢。我注意到类似 Concordium 有身份层,Dusk 想做可编程隐私,理念更灵活,可钱包和浏览器端的完成度拖了后腿。用户不需要理解零知识证明,只想打开钱包就能完成合规资产操作,我也一样。这种体验差距让我对它的机构叙事打了折扣,毕竟机构对工具顺手程度更敏感。
Dusk 想接的是机构级资产上链的需求,那对体验的要求会非常苛刻。我现在看 $DUSK 流动性分散,跨链入口也不够顺。如果 Dusk 能把资产发行流程做成标准化产品,我觉得会比 Secret 更贴近机构;如果继续停在协议层叙事,市场耐心会慢慢被耗掉。关键要看它下一步是补齐应用层,还是继续讲技术。
冷静看,我仍然认为 Dusk 值得继续观察,但不适合用短期情绪定价。合规隐私链这条路慢热,Dusk 的方向不差,差的是一层层把体验补上来。 @#dusk
1
1
102
·
--
Тестовая сеть Dusk провела заезд; до «правильного» учета по закону и приватности не хватает всего одного шага
Я давно ощущаю некоторую неуклюжесть в позиционировании Dusk: дело не в том, что это плохо, а в том, что проект слишком хочет одновременно делать и приватность, и соблюдение требований. После прогона узлов тестовой сети я посмотрел ещё и на модуль токенизации — это противоречивое ощущение стало заметнее. $DUSK в экосистеме задуман для платежей и стейкинга, но меня прежде всего волнует, как обрабатывать видимость при выпуске ончейн-активов.
@Dusk_Foundation прячет сумму транзакции с помощью нулевого разглашения (zero-knowledge), при этом оставляя регуляторам точку аудита. Этот подход гибче, чем хардкод идентичности у Polymesh, и ближе к расчетам по активам, чем приватные вычисления у Oasis. Но проблема — на уровне инструментов. Разработчикам приходится самостоятельно собирать приватные контракты и интерфейсы комплаенса, и в документации немало примеров, которые не заводятся: мне понадобилось три попытки, чтобы выпустить тестовые монеты. Мощности протокола есть, а до продуктового исполнения ещё далеко.
Посмотрим на производительность. Согласование (консенсус) Dusk не гонится за высоким TPS — и в этом я согласен: расчетной цепи не нужен такой же пропуск, как универсальным. Но синхронизация узлов для небольших VPS недостаточно дружелюбна: высокое потребление памяти, иногда происходят «провалы» блоков. По сравнению с Iron Fish Dusk лучше понимает, что нужно финансовому сценарию; по сравнению с Polymesh гранулярность приватности у Dusk более тонкая. Но эти преимущества пока остаются на уровне whitepaper и тестовой среды.
Переключение между приватностью и аудитом опирается на полудоверенную аудиторскую роль — и как только появляется централизация, приватность превращается в декорацию. Dusk не предложил достаточно ясного плана по децентрализации — и именно это, а не сама по себе доказательная система, заставляет меня сомневаться сильнее. Путь «захвата» у $DUSK тоже выглядит довольно узким: сетевые эффекты от токенизированных активов ещё не передаются в логику цены. Ончейн-объем выпуска не растёт — спрос не выдерживается.
Повествование про «комплаенс-приватность» не ново; свежо другое — что Dusk решается привязать токенизацию напрямую к уровню протокола. Если в дальнейшем в мейннете интерфейсы аудита и доказательства приватности можно будет сделать стандартными шаблонами по умолчанию, порог входа для разработчиков сильно снизится. Сейчас проблема не в направлении — оно верное, — а в темпе поставки: он слишком медленный, из‑за чего легко растрачивать саму «историю» (нарратив).
#dusk
Тестовая сеть Dusk провела заезд; до «правильного» учета по закону и приватности не хватает всего одного шага
Я давно ощущаю некоторую неуклюжесть в позиционировании Dusk: дело не в том, что это плохо, а в том, что проект слишком хочет одновременно делать и приватность, и соблюдение требований. После прогона узлов тестовой сети я посмотрел ещё и на модуль токенизации — это противоречивое ощущение стало заметнее. $DUSK в экосистеме задуман для платежей и стейкинга, но меня прежде всего волнует, как обрабатывать видимость при выпуске ончейн-активов.
@Dusk прячет сумму транзакции с помощью нулевого разглашения (zero-knowledge), при этом оставляя регуляторам точку аудита. Этот подход гибче, чем хардкод идентичности у Polymesh, и ближе к расчетам по активам, чем приватные вычисления у Oasis. Но проблема — на уровне инструментов. Разработчикам приходится самостоятельно собирать приватные контракты и интерфейсы комплаенса, и в документации немало примеров, которые не заводятся: мне понадобилось три попытки, чтобы выпустить тестовые монеты. Мощности протокола есть, а до продуктового исполнения ещё далеко.
Посмотрим на производительность. Согласование (консенсус) Dusk не гонится за высоким TPS — и в этом я согласен: расчетной цепи не нужен такой же пропуск, как универсальным. Но синхронизация узлов для небольших VPS недостаточно дружелюбна: высокое потребление памяти, иногда происходят «провалы» блоков. По сравнению с Iron Fish Dusk лучше понимает, что нужно финансовому сценарию; по сравнению с Polymesh гранулярность приватности у Dusk более тонкая. Но эти преимущества пока остаются на уровне whitepaper и тестовой среды.
Переключение между приватностью и аудитом опирается на полудоверенную аудиторскую роль — и как только появляется централизация, приватность превращается в декорацию. Dusk не предложил достаточно ясного плана по децентрализации — и именно это, а не сама по себе доказательная система, заставляет меня сомневаться сильнее. Путь «захвата» у $DUSK тоже выглядит довольно узким: сетевые эффекты от токенизированных активов ещё не передаются в логику цены. Ончейн-объем выпуска не растёт — спрос не выдерживается.
Повествование про «комплаенс-приватность» не ново; свежо другое — что Dusk решается привязать токенизацию напрямую к уровню протокола. Если в дальнейшем в мейннете интерфейсы аудита и доказательства приватности можно будет сделать стандартными шаблонами по умолчанию, порог входа для разработчиков сильно снизится. Сейчас проблема не в направлении — оно верное, — а в темпе поставки: он слишком медленный, из‑за чего легко растрачивать саму «историю» (нарратив).
#dusk
90
·
--
Скажу по правде: чем больше я смотрю на @termmax , тем больше мне это кажется не по себе. Дело не в том, что это не приносит денег — просто оно слишком хорошо умеет зарабатывать на ликвидациях.
Я покопался в его последних модулях ликвидаций и обнаружил довольно противоречащую здравому смыслу вещь: значительная часть спроса на токены не возникает из реальных займов или сделок, а приходит из штрафов за ликвидацию. В клиринговых штрафах Termmax часть напрямую идет в доход протокола: на байбэки, распределение между стейкерами и т. п. Чем жестче ликвидации, тем сильнее токеновый спрос на покупку. На прошлой неделе во время резкого падения рынка объем ликвидаций Termmax взлетел до исторического максимума, и в сообществе почему-то была сплошная радость: мол, «байбэки снова пришли». У меня тогда аж внутри что-то сжалось: тела пользователей превращаются в топливо для токенов.
По данным видно, что такая зависимость уже очень сильная. За последний месяц доля доходов, связанных с ликвидациями, в общем доходе протокола — грубо говоря, почти семьдесят процентов, тогда как часть с процентами по займам и комиссиями, наоборот, совсем тонкая. То есть снаружи Termmax как будто делает займы на фиксированный срок, но по факту он питается прибылью от ликвидаций после того, как пользователи с высоким плечом выносятся. Еще неприятнее то, что у участников процесса — у ликвидаторов, оракулов и даже у обычных держателей монет — есть стимул подталкивать ликвидации: чем их больше, тем больше получают все. Система риск-менеджмента становится своего рода альтернативной печатной машиной.
Мне кажется, здесь нужно обязательно остановиться и спросить: ликвидация должна быть страховочной сеткой, а не бизнес-моделью. Если стоимость токена возвращается главным образом за счет того, что пользователи проигрывают деньги, то этот маховик рано или поздно не прокрутить. В краткосрочной перспективе это выглядит как байбэки, которые разгоняют спрос, а в долгосрочной — реальные заемщики будут снова и снова выжиматься, уходить, и в итоге останется только игра в ликвидации. Если Termmax хочет идти далеко, ему нужно заново привязать спрос на токены к реальному использованию и комиссиям, а не кормить их «ликвидационными трупами». #termmax
Скажу по правде: чем больше я смотрю на @TermMax , тем больше мне это кажется не по себе. Дело не в том, что это не приносит денег — просто оно слишком хорошо умеет зарабатывать на ликвидациях.
Я покопался в его последних модулях ликвидаций и обнаружил довольно противоречащую здравому смыслу вещь: значительная часть спроса на токены не возникает из реальных займов или сделок, а приходит из штрафов за ликвидацию. В клиринговых штрафах Termmax часть напрямую идет в доход протокола: на байбэки, распределение между стейкерами и т. п. Чем жестче ликвидации, тем сильнее токеновый спрос на покупку. На прошлой неделе во время резкого падения рынка объем ликвидаций Termmax взлетел до исторического максимума, и в сообществе почему-то была сплошная радость: мол, «байбэки снова пришли». У меня тогда аж внутри что-то сжалось: тела пользователей превращаются в топливо для токенов.
По данным видно, что такая зависимость уже очень сильная. За последний месяц доля доходов, связанных с ликвидациями, в общем доходе протокола — грубо говоря, почти семьдесят процентов, тогда как часть с процентами по займам и комиссиями, наоборот, совсем тонкая. То есть снаружи Termmax как будто делает займы на фиксированный срок, но по факту он питается прибылью от ликвидаций после того, как пользователи с высоким плечом выносятся. Еще неприятнее то, что у участников процесса — у ликвидаторов, оракулов и даже у обычных держателей монет — есть стимул подталкивать ликвидации: чем их больше, тем больше получают все. Система риск-менеджмента становится своего рода альтернативной печатной машиной.
Мне кажется, здесь нужно обязательно остановиться и спросить: ликвидация должна быть страховочной сеткой, а не бизнес-моделью. Если стоимость токена возвращается главным образом за счет того, что пользователи проигрывают деньги, то этот маховик рано или поздно не прокрутить. В краткосрочной перспективе это выглядит как байбэки, которые разгоняют спрос, а в долгосрочной — реальные заемщики будут снова и снова выжиматься, уходить, и в итоге останется только игра в ликвидации. Если Termmax хочет идти далеко, ему нужно заново привязать спрос на токены к реальному использованию и комиссиям, а не кормить их «ликвидационными трупами». #termmax
84
·
--
Перекрёсток цепочки соблюдения приватности: где именно «застревает» финансовое повествование Dusk?
Я снова перечитал тестнет и документы по @Dusk_Foundation — и самое прямое ощущение такое: направление, где приватность и комплаенс ведут в рамках одной книги учёта, выбрано верно. В отличие от маршрута Secret — сначала сделать универсальную приватность, а потом двигаться в сторону финтеха — Dusk с самого основания фокусируется на токенизированных ценных бумагах и регулируемых активах. Фокус уже, а значит и сложность холодного старта выше.
На уровне продукта самая очевидная проблема — закрытость инструментального стека. Приватностная логика Dusk опирается на PLONK: скорость верификации и объём доказательств лучше, чем в связке Oasis, что подходит для on-chain расчётов. Но при этом полнота документации, взаимодействие кошельков и доступность блокчейн-эксплорера всё ещё на уровне тестнета. Синхронизация нод не из лёгких по требованиям к железу, а $DUSK сейчас по большей части уходит на стейкинг и комиссии. В экосистеме нет более «жёстких» сценариев оплаты или управления. Честно говоря, это заставляет меня не воспринимать его как уже готовую mainnet-платформу.
Если сравнить с Concordium, станет понятнее. Concordium тоже строит комплаенс-финансовую цепочку, но слой идентичности там реализован через обязательные ончейн-модули — из‑за этого разработка и интеграции проще, а цена — слабее возможности приватности. Dusk, наоборот, предлагает более сильную защиту приватности, но темпы подключения разработчиков и институций пока отстают. Сильная сторона — регуляторная логика продумана заранее; слабая — почти нет промежуточных модулей для миграции институциональных активов, и на mainnet действительно работающих токенизированных активов пока немного.
Dusk — это не проект, который в краткосрочной перспективе можно подтвердить всплеском силы. Его ценность проявится, когда on-chain нарратив о секьюритизации будет реально активирован. Я продолжу следить за фактическим прогрессом институциональных приложений на mainnet, а не за колебаниями цены в ближайшей перспективе. #dusk
Перекрёсток цепочки соблюдения приватности: где именно «застревает» финансовое повествование Dusk?
Я снова перечитал тестнет и документы по @Dusk — и самое прямое ощущение такое: направление, где приватность и комплаенс ведут в рамках одной книги учёта, выбрано верно. В отличие от маршрута Secret — сначала сделать универсальную приватность, а потом двигаться в сторону финтеха — Dusk с самого основания фокусируется на токенизированных ценных бумагах и регулируемых активах. Фокус уже, а значит и сложность холодного старта выше.
На уровне продукта самая очевидная проблема — закрытость инструментального стека. Приватностная логика Dusk опирается на PLONK: скорость верификации и объём доказательств лучше, чем в связке Oasis, что подходит для on-chain расчётов. Но при этом полнота документации, взаимодействие кошельков и доступность блокчейн-эксплорера всё ещё на уровне тестнета. Синхронизация нод не из лёгких по требованиям к железу, а $DUSK сейчас по большей части уходит на стейкинг и комиссии. В экосистеме нет более «жёстких» сценариев оплаты или управления. Честно говоря, это заставляет меня не воспринимать его как уже готовую mainnet-платформу.
Если сравнить с Concordium, станет понятнее. Concordium тоже строит комплаенс-финансовую цепочку, но слой идентичности там реализован через обязательные ончейн-модули — из‑за этого разработка и интеграции проще, а цена — слабее возможности приватности. Dusk, наоборот, предлагает более сильную защиту приватности, но темпы подключения разработчиков и институций пока отстают. Сильная сторона — регуляторная логика продумана заранее; слабая — почти нет промежуточных модулей для миграции институциональных активов, и на mainnet действительно работающих токенизированных активов пока немного.
Dusk — это не проект, который в краткосрочной перспективе можно подтвердить всплеском силы. Его ценность проявится, когда on-chain нарратив о секьюритизации будет реально активирован. Я продолжу следить за фактическим прогрессом институциональных приложений на mainnet, а не за колебаниями цены в ближайшей перспективе. #dusk
74
·
--
Иллюзия клиринга по фиксированной ставке: он был принудительно проведён заранее 1 раз по @termmax
Я провёл несколько раундов стресс‑тестов параметров клиринга TermMax и обнаружил, что концентрация клиринга по наступлению срока во много раз выше, чем в протоколах с плавающей ставкой. TermMax переносит клиринг в окно погашения: в обычное время коэффициент использования средств выглядит красиво, но как только цена залога резко начинает колебаться, клиринговщикам приходится одновременно обрабатывать большое число позиций со сроком. Из‑за сетевой перегрузки и проскальзывания начтённая прибыль съедается. Это совсем не похоже на полностью посегментный (по блокам) клиринг в Aave.
Роль токена $TERM в стимулах для ликвидаторов тоже оказывается тонкой. В документации протокола подчёркивается, что ликвидаторам полагается дополнительная награда. Но на практике уровень вознаграждения иногда оказывается ниже стоимости газа. На L2 ликвидационная конкуренция высокая, и обычным адресам сложно урвать место в гонке. Morpho передаёт право на ликвидацию напрямую нижнему пуулу, минуя промежуточный слой; в итоге слой TermMax со своей схемой мотивации добавляет неопределённости.
При этом сильная сторона TermMax по сравнению с Compound‑подобными протоколами в том, что он разносит экспозиции по фиксированной и плавающей ставкам, а условия ликвидации привязывает к оставшемуся времени до наступления срока — а не только к показателю здоровья позиции. Это снижает риск ошибочной ликвидации из‑за краткосрочных «уколов», но предъявляет более высокие требования к частоте обновления котировок оракула. Я сделал быстрые симуляции на тестнете с резким падением: отклонение цены за два часа до срока может перевести часть позиций в состояние, при котором их уже нельзя ликвидировать; после восстановления оракула просрочка (плохие долги) уже успевает сформироваться.
Поэтому я не считаю механизм ликвидации TermMax дефектом — он просто переносит риск с временной оси. Плавающие протоколы клирят каждый день, TermMax — по наступлении срока: бухгалтерски всё сглажено, но «хвост» становится круче. Для держателей $TERM практичнее смотреть, сможет ли управляющий механизм динамически корректировать бонусы за ликвидацию и избыточность оракула, а не просто оценивать TVL. Эта дискуссия о механике ликвидации пока ещё не была полноценно «оценена» рынком.
#termmax
Иллюзия клиринга по фиксированной ставке: он был принудительно проведён заранее 1 раз по @TermMax
Я провёл несколько раундов стресс‑тестов параметров клиринга TermMax и обнаружил, что концентрация клиринга по наступлению срока во много раз выше, чем в протоколах с плавающей ставкой. TermMax переносит клиринг в окно погашения: в обычное время коэффициент использования средств выглядит красиво, но как только цена залога резко начинает колебаться, клиринговщикам приходится одновременно обрабатывать большое число позиций со сроком. Из‑за сетевой перегрузки и проскальзывания начтённая прибыль съедается. Это совсем не похоже на полностью посегментный (по блокам) клиринг в Aave.
Роль токена $TERM в стимулах для ликвидаторов тоже оказывается тонкой. В документации протокола подчёркивается, что ликвидаторам полагается дополнительная награда. Но на практике уровень вознаграждения иногда оказывается ниже стоимости газа. На L2 ликвидационная конкуренция высокая, и обычным адресам сложно урвать место в гонке. Morpho передаёт право на ликвидацию напрямую нижнему пуулу, минуя промежуточный слой; в итоге слой TermMax со своей схемой мотивации добавляет неопределённости.
При этом сильная сторона TermMax по сравнению с Compound‑подобными протоколами в том, что он разносит экспозиции по фиксированной и плавающей ставкам, а условия ликвидации привязывает к оставшемуся времени до наступления срока — а не только к показателю здоровья позиции. Это снижает риск ошибочной ликвидации из‑за краткосрочных «уколов», но предъявляет более высокие требования к частоте обновления котировок оракула. Я сделал быстрые симуляции на тестнете с резким падением: отклонение цены за два часа до срока может перевести часть позиций в состояние, при котором их уже нельзя ликвидировать; после восстановления оракула просрочка (плохие долги) уже успевает сформироваться.
Поэтому я не считаю механизм ликвидации TermMax дефектом — он просто переносит риск с временной оси. Плавающие протоколы клирят каждый день, TermMax — по наступлении срока: бухгалтерски всё сглажено, но «хвост» становится круче. Для держателей $TERM практичнее смотреть, сможет ли управляющий механизм динамически корректировать бонусы за ликвидацию и избыточность оракула, а не просто оценивать TVL. Эта дискуссия о механике ликвидации пока ещё не была полноценно «оценена» рынком.
#termmax
1
97
·
--
Разбор пользовательского опыта «цепочки соответствия приватности»: где именно «застревает» $DUSK
Я перепроверил тестовую сеть и документацию для @Dusk_Foundation , с фокусом на реальные взаимодействия на слое соответствия и приватности. $DUSK по сути не выглядит чем-то свежим, но если встроить в регулируемый путь выпуска активов доказательства с нулевым разглашением, это гораздо более практично, чем просто «делать приватную монету». Порог развёртывания узлов невысокий, и по ощущениям нагрузка на железо меньше, чем я ожидал.
Проблема — на уровне продукта. В обозревателе блоков у приватных транзакций ограниченный набор переходов состояний, аудиторские события видны лишь в общих чертах: проверить корректность логики соответствия без «упирания» будет сложно. Разделены кошелёк и вход в стейкинг, а выдача наград требует перехода через несколько страниц. В сравнении с Polymesh, связь между identity-слоем и модулем активов более прямая, но приватное решение почти сводится к отсутствию: прослеживаемость в ончейне слишком сильная. Dusk пытается одновременно закрыть и приватность, и соответствие — и цена этого рост сложности. На стадии тестнета это ещё приемлемо, но после выхода в mainnet дальнейшая «донастройка функций» начнёт отталкивать операторов узлов.
Ondo направляет усилия на упаковку и дистрибуцию активов вне цепочки: в ончейне приватность не трогают. Ощущение плавности есть, но уровень доверия ниже. Secret Network делает приватные контракты гибкими, однако ей не хватает ориентированной на компании структуры соответствия. Dusk «застревает» посередине: он не такой же гладкий, как Ondo, и не превращает соответствующую identity в явный модуль, как Polymesh. RWA-сюжет горячий, но проектов, которые реально на уровне протокола разбирают конфликт между приватностью и соответствием, немного — у этой позиции есть пространство, при условии, что инструменты для разработчиков будут подтягиваться.
Больше всего меня беспокоит разрыв между скоростью обновления документации и реальными версиями: RPC иногда возвращает пустые блоки, а стабильность тестнета средняя. Приватные доказательства на узлах с высокой задержкой получаются заметно дольше — возможно, параметры выставлены более консервативно. Доходность стейкинга в Dusk требует долгого онлайна, но кратковременные отключения не наказывают так жёстко, как в некоторых конкурирующих решениях.
Направление у Dusk верное, но на уровне продукта не хватает ещё одного большого упрощения. Если сделать шаблоны выпуска активов и переключатели приватности визуальной конфигурацией, это приблизит продукт к состоянию «можно использовать» лучше, чем сейчас. #dusk
Разбор пользовательского опыта «цепочки соответствия приватности»: где именно «застревает» $DUSK
Я перепроверил тестовую сеть и документацию для @Dusk , с фокусом на реальные взаимодействия на слое соответствия и приватности. $DUSK по сути не выглядит чем-то свежим, но если встроить в регулируемый путь выпуска активов доказательства с нулевым разглашением, это гораздо более практично, чем просто «делать приватную монету». Порог развёртывания узлов невысокий, и по ощущениям нагрузка на железо меньше, чем я ожидал.
Проблема — на уровне продукта. В обозревателе блоков у приватных транзакций ограниченный набор переходов состояний, аудиторские события видны лишь в общих чертах: проверить корректность логики соответствия без «упирания» будет сложно. Разделены кошелёк и вход в стейкинг, а выдача наград требует перехода через несколько страниц. В сравнении с Polymesh, связь между identity-слоем и модулем активов более прямая, но приватное решение почти сводится к отсутствию: прослеживаемость в ончейне слишком сильная. Dusk пытается одновременно закрыть и приватность, и соответствие — и цена этого рост сложности. На стадии тестнета это ещё приемлемо, но после выхода в mainnet дальнейшая «донастройка функций» начнёт отталкивать операторов узлов.
Ondo направляет усилия на упаковку и дистрибуцию активов вне цепочки: в ончейне приватность не трогают. Ощущение плавности есть, но уровень доверия ниже. Secret Network делает приватные контракты гибкими, однако ей не хватает ориентированной на компании структуры соответствия. Dusk «застревает» посередине: он не такой же гладкий, как Ondo, и не превращает соответствующую identity в явный модуль, как Polymesh. RWA-сюжет горячий, но проектов, которые реально на уровне протокола разбирают конфликт между приватностью и соответствием, немного — у этой позиции есть пространство, при условии, что инструменты для разработчиков будут подтягиваться.
Больше всего меня беспокоит разрыв между скоростью обновления документации и реальными версиями: RPC иногда возвращает пустые блоки, а стабильность тестнета средняя. Приватные доказательства на узлах с высокой задержкой получаются заметно дольше — возможно, параметры выставлены более консервативно. Доходность стейкинга в Dusk требует долгого онлайна, но кратковременные отключения не наказывают так жёстко, как в некоторых конкурирующих решениях.
Направление у Dusk верное, но на уровне продукта не хватает ещё одного большого упрощения. Если сделать шаблоны выпуска активов и переключатели приватности визуальной конфигурацией, это приблизит продукт к состоянию «можно использовать» лучше, чем сейчас. #dusk
1
1
92
·
--
Ликвидация — это оптическое стекло, через которое хорошо видно, насколько кредитный договор надёжен: @termmax сдал не совсем обычный ответ
Чтобы понять, стоит ли доверять кредитному договору, я обычно смотрю прямо на его ликвидационную механику. Как бы красиво ни выглядела реклама по ставкам, при экстремальной рыночной ситуации всё сразу раскрывается. В последние дни хайп вокруг TermMax в основном крутится вокруг TGE TMX: дата — 25 августа, общий объём — 1 миллиард монет, а первоначальное обращение — примерно две пятых. Но мне хочется поговорить о том, что в их продукте часто недооценивают: расчёт с физической поставкой при ликвидации.
Логика традиционных договоров проста и груба. Если на Aave коэффициент обеспечения падает ниже порога, ликвидатор тут же «вымолачивает» позиции продажей на рынке: за счёт коротких «уколов» и резких проколов ликвидационной цены можно практически мгновенно уничтожить твой основной капитал. Таких кейсов я видел слишком много. TermMax пошёл другим путём: при резких колебаниях или недостатке ликвидности залог не принудительно сбрасывается на рынок, а передаётся кредитору в виде компенсации — с физической поставкой.
Такой дизайн особенно важен для низколиквидных активов и RWA-залога, ведь у них уже есть поддержка токенизированных акций Ondo в качестве обеспечения — эти активы вообще не переживут молниеносную ликвидационную распродажу.
Я сам брал на TermMax кредит под фиксированную ставку USDC, используя ETH в качестве залога. Самое большое ощущаемое отличие от Aave в том, что я чётко знаю дату погашения долга, какова будет стоимость и где проходит ликвидационная линия — всё видно сразу. Если срок наступает, можно одним кликом сделать Rollover на следующий рынок; а иногда можно даже просто перекатить в маркет с плавающей ставкой Morpho, чтобы «продлить жизнь» позиции. Для кредитования это редкая по качеству возможность. В сравнении с подходом Pendle, где нужно самостоятельно разбирать сертификаты на основную сумму и доход, TermMax упаковывает плечо в токены GT и FT — путь операции короче, а Gas обычно экономится.
Конечно, минусы тоже есть. Фиксированный срок означает, что по истечении, если вы не платите вовремя, придётся разбираться с позицией — гибкость естественно ниже, чем у продуктов с бессрочной плавающей ставкой. А до даты погашения при попытке скорректировать стоимость нужно брать на себя риск колебаний цены FT. Физическая поставка защищает кредитора, но для заёмщика опыт скорее в другом: по сути, ему достаётся ощущение передачи залога другому владельцу — психологический разрыв заметный. V2, хоть и решает проблему фрагментации ликвидности, всё равно глубина сопоставления заявок в мультичейн-среде остаётся неоднородной.
В токеномике TMX ликвидационные комиссии будут поступать в казну и потом обратным потоком поддерживать стейкеров. Сможет ли эта линия заработать как задумано — зависит от того, насколько механизм выдержит давление при реальном возникновении «плохих» долгов. Ликвидационный дизайн — это базовая инженерная часть протокола; за ней стоит следить внимательно.
#TermMax
Ликвидация — это оптическое стекло, через которое хорошо видно, насколько кредитный договор надёжен: @TermMax сдал не совсем обычный ответ
Чтобы понять, стоит ли доверять кредитному договору, я обычно смотрю прямо на его ликвидационную механику. Как бы красиво ни выглядела реклама по ставкам, при экстремальной рыночной ситуации всё сразу раскрывается. В последние дни хайп вокруг TermMax в основном крутится вокруг TGE TMX: дата — 25 августа, общий объём — 1 миллиард монет, а первоначальное обращение — примерно две пятых. Но мне хочется поговорить о том, что в их продукте часто недооценивают: расчёт с физической поставкой при ликвидации.
Логика традиционных договоров проста и груба. Если на Aave коэффициент обеспечения падает ниже порога, ликвидатор тут же «вымолачивает» позиции продажей на рынке: за счёт коротких «уколов» и резких проколов ликвидационной цены можно практически мгновенно уничтожить твой основной капитал. Таких кейсов я видел слишком много. TermMax пошёл другим путём: при резких колебаниях или недостатке ликвидности залог не принудительно сбрасывается на рынок, а передаётся кредитору в виде компенсации — с физической поставкой.
Такой дизайн особенно важен для низколиквидных активов и RWA-залога, ведь у них уже есть поддержка токенизированных акций Ondo в качестве обеспечения — эти активы вообще не переживут молниеносную ликвидационную распродажу.
Я сам брал на TermMax кредит под фиксированную ставку USDC, используя ETH в качестве залога. Самое большое ощущаемое отличие от Aave в том, что я чётко знаю дату погашения долга, какова будет стоимость и где проходит ликвидационная линия — всё видно сразу. Если срок наступает, можно одним кликом сделать Rollover на следующий рынок; а иногда можно даже просто перекатить в маркет с плавающей ставкой Morpho, чтобы «продлить жизнь» позиции. Для кредитования это редкая по качеству возможность. В сравнении с подходом Pendle, где нужно самостоятельно разбирать сертификаты на основную сумму и доход, TermMax упаковывает плечо в токены GT и FT — путь операции короче, а Gas обычно экономится.
Конечно, минусы тоже есть. Фиксированный срок означает, что по истечении, если вы не платите вовремя, придётся разбираться с позицией — гибкость естественно ниже, чем у продуктов с бессрочной плавающей ставкой. А до даты погашения при попытке скорректировать стоимость нужно брать на себя риск колебаний цены FT. Физическая поставка защищает кредитора, но для заёмщика опыт скорее в другом: по сути, ему достаётся ощущение передачи залога другому владельцу — психологический разрыв заметный. V2, хоть и решает проблему фрагментации ликвидности, всё равно глубина сопоставления заявок в мультичейн-среде остаётся неоднородной.
В токеномике TMX ликвидационные комиссии будут поступать в казну и потом обратным потоком поддерживать стейкеров. Сможет ли эта линия заработать как задумано — зависит от того, насколько механизм выдержит давление при реальном возникновении «плохих» долгов. Ликвидационный дизайн — это базовая инженерная часть протокола; за ней стоит следить внимательно.
#TermMax
85
·
--
Взял несколько серий с фиксированной ставкой, глубина TermMax похожа на игорный стол, который так и не открылся
Недавно пробовал фиксированное кредитование на @termmax : логика продукта несложная — выставляешь заявки, «съедаешь» встречные, расчёты по окончании срока. Но глубина в книге заявок посредственная: я выставил кредитные ордера на 3 месяца, и за пару часов сделки не было — пришлось отменить и перейти на рыночную цену. Такая ликвидность в ончейн-кредитовании не редкость, но TermMax хочет делать фиксированную ставку, опираясь на книгу с заявками по срокам — тонкая глубина становится фатальным минусом.
По сравнению с Notional: у Notional пул ликвидности делает вход и выход более прямолинейными. Да, проскальзывание тоже «съедается», но хотя бы не нужно ждать контрагента. Книга заявок TermMax больше подходит профессиональным маркет-мейкерам — рознице там заходить заметно менее выгодно и более пассивно. В Pendle本金 и доход разнесены по разным частям: рыночная глубина и объёмы там заметно выше на один уровень, и TermMax пока не хватает такого деривативного слоя.
По токенам: после листинга $TERM волатильность была заметной. Я взял немного для теста раздач — субсидии могут покрывать часть gas, но реальная доходность зависит от совершённых сделок. Есть и нюанс: клиринговый порог настроен довольно консервативно, требования к коэффициенту обеспечения высокие — это снижает вероятность плохих долгов, но одновременно давит на эффективность использования капитала. Ончейн фиксированная ставка никак не «развернулась» — направление TermMax, кажется, правильное, но темп исполнения ещё нужно будет понаблюдать.
Gas и операции при расчёте по сроку оказались проще, чем я ожидал: не столкнулся с зависаниями в сети, возвраты проходили вовремя. Проблема в другом — доступных дат погашения и активов пока мало, и чтобы «перекатывать» позицию, инструментов не хватает. В итоге такие протоколы выигрывают за счёт маркет-мейкерских возвратов комиссии и мотивации через блокировку — если TermMax будет опираться только на токен- субсидии, глубина вряд ли сможет оставаться устойчивой.
В ближайшее время не докупаю и не закрываю — продолжу смотреть, станет ли книга заявок толще.
#TermMax
Взял несколько серий с фиксированной ставкой, глубина TermMax похожа на игорный стол, который так и не открылся
Недавно пробовал фиксированное кредитование на @TermMax : логика продукта несложная — выставляешь заявки, «съедаешь» встречные, расчёты по окончании срока. Но глубина в книге заявок посредственная: я выставил кредитные ордера на 3 месяца, и за пару часов сделки не было — пришлось отменить и перейти на рыночную цену. Такая ликвидность в ончейн-кредитовании не редкость, но TermMax хочет делать фиксированную ставку, опираясь на книгу с заявками по срокам — тонкая глубина становится фатальным минусом.
По сравнению с Notional: у Notional пул ликвидности делает вход и выход более прямолинейными. Да, проскальзывание тоже «съедается», но хотя бы не нужно ждать контрагента. Книга заявок TermMax больше подходит профессиональным маркет-мейкерам — рознице там заходить заметно менее выгодно и более пассивно. В Pendle本金 и доход разнесены по разным частям: рыночная глубина и объёмы там заметно выше на один уровень, и TermMax пока не хватает такого деривативного слоя.
По токенам: после листинга $TERM волатильность была заметной. Я взял немного для теста раздач — субсидии могут покрывать часть gas, но реальная доходность зависит от совершённых сделок. Есть и нюанс: клиринговый порог настроен довольно консервативно, требования к коэффициенту обеспечения высокие — это снижает вероятность плохих долгов, но одновременно давит на эффективность использования капитала. Ончейн фиксированная ставка никак не «развернулась» — направление TermMax, кажется, правильное, но темп исполнения ещё нужно будет понаблюдать.
Gas и операции при расчёте по сроку оказались проще, чем я ожидал: не столкнулся с зависаниями в сети, возвраты проходили вовремя. Проблема в другом — доступных дат погашения и активов пока мало, и чтобы «перекатывать» позицию, инструментов не хватает. В итоге такие протоколы выигрывают за счёт маркет-мейкерских возвратов комиссии и мотивации через блокировку — если TermMax будет опираться только на токен- субсидии, глубина вряд ли сможет оставаться устойчивой.
В ближайшее время не докупаю и не закрываю — продолжу смотреть, станет ли книга заявок толще.
#TermMax
79
·
--
Ловушки практической применимости в цепочках с конфиденциальностью и соблюдением требований: Dusk застрял между историей и SDK
В этом раунде основной сети Dusk основной акцент сделан на соответствующих токенизированных активах, поэтому я заново развернул процесс взаимодействия с контрактами. $DUSK как комиссия и актив для стейкинга — со стабильностью выпуска блоков всё нормально, а подтверждения транзакций соответствуют моим ожиданиям. Но всё меняется, когда дело доходит до модуля конфиденциальных активов. Dusk связывает KYC и ZK-схемы вместе: направление выбрано верное, однако инструментарий совсем не дружелюбен. Примеры из документации не запускаются, определения типов приходится дописывать самостоятельно, а ошибки компиляции чаще всего указывают на базовую circuit, а не на бизнес-логику. В таком состоянии это не похоже на платформу, способную принимать продуктовые релизы уровня институциональных эмитентов.
Если сравнить с Polymesh, там слой идентичности и блоки по соблюдению требований устроены напрямую: узлы для ценных бумаг имеют чёткие ограничения, цена — почти нулевая конфиденциальность. @Dusk_Foundation идёт по другой дороге: связывает защищённые суммы и отношения владения, «проталкивая» соответствие прямо в логику верификации. Теоретически это лучше соответствует беспокойствам институтов по поводу утечек в цепочке, но уровень productization (готовности к продукту) пока недостаточен. Ondo выбирает сначала ликвидность: соответствие передаётся в белые списки и через кастодиала. Опыт действительно гладкий, но при анализе связки on-chain адрес — всё раскрывается очень основательно, вплоть до раскрытия позиций. Различие Dusk — в долгосрочном нарративе; сейчас не хватает SDK, которое позволит обычным разработчикам сразу применить это на практике.
Параметры управления тоже заставляют меня чувствовать дискомфорт. Конфиденциальный пул Dusk нужно согласовывать с узлами аудитора: соответствие усиливается, но доверие снижается. Если в итоге on-chain активы будут зависеть от нескольких аудиторских узлов, то граница между консорциумной сетью и «публичной» цепочкой становится размытой. $DUSK : доходы от стейкинга на данный момент всё ещё покрывают часть затрат узлов, но если долгосрочные стимулы не будут отрегулированы, небольшие валидаторы могут уйти.
Цепочки конфиденциальность + соблюдение требований не испытывают нехватки в истории — не хватает того, чтобы разложить историю на удобные модули. Сейчас Dusk больше похож на доказательство осуществимости, а не на практическую применимость. #dusk
Ловушки практической применимости в цепочках с конфиденциальностью и соблюдением требований: Dusk застрял между историей и SDK
В этом раунде основной сети Dusk основной акцент сделан на соответствующих токенизированных активах, поэтому я заново развернул процесс взаимодействия с контрактами. $DUSK как комиссия и актив для стейкинга — со стабильностью выпуска блоков всё нормально, а подтверждения транзакций соответствуют моим ожиданиям. Но всё меняется, когда дело доходит до модуля конфиденциальных активов. Dusk связывает KYC и ZK-схемы вместе: направление выбрано верное, однако инструментарий совсем не дружелюбен. Примеры из документации не запускаются, определения типов приходится дописывать самостоятельно, а ошибки компиляции чаще всего указывают на базовую circuit, а не на бизнес-логику. В таком состоянии это не похоже на платформу, способную принимать продуктовые релизы уровня институциональных эмитентов.
Если сравнить с Polymesh, там слой идентичности и блоки по соблюдению требований устроены напрямую: узлы для ценных бумаг имеют чёткие ограничения, цена — почти нулевая конфиденциальность. @Dusk идёт по другой дороге: связывает защищённые суммы и отношения владения, «проталкивая» соответствие прямо в логику верификации. Теоретически это лучше соответствует беспокойствам институтов по поводу утечек в цепочке, но уровень productization (готовности к продукту) пока недостаточен. Ondo выбирает сначала ликвидность: соответствие передаётся в белые списки и через кастодиала. Опыт действительно гладкий, но при анализе связки on-chain адрес — всё раскрывается очень основательно, вплоть до раскрытия позиций. Различие Dusk — в долгосрочном нарративе; сейчас не хватает SDK, которое позволит обычным разработчикам сразу применить это на практике.
Параметры управления тоже заставляют меня чувствовать дискомфорт. Конфиденциальный пул Dusk нужно согласовывать с узлами аудитора: соответствие усиливается, но доверие снижается. Если в итоге on-chain активы будут зависеть от нескольких аудиторских узлов, то граница между консорциумной сетью и «публичной» цепочкой становится размытой. $DUSK : доходы от стейкинга на данный момент всё ещё покрывают часть затрат узлов, но если долгосрочные стимулы не будут отрегулированы, небольшие валидаторы могут уйти.
Цепочки конфиденциальность + соблюдение требований не испытывают нехватки в истории — не хватает того, чтобы разложить историю на удобные модули. Сейчас Dusk больше похож на доказательство осуществимости, а не на практическую применимость. #dusk
93
·
--
Асимметричная игра с фиксированной ставкой: почему TermMax отбирает ликвидность?
Сегмент фиксированных доходов в DeFi долгое время был «косточкой не по зубам»: Pendle отделил доходы и фактически перехватил у текущего нарратива монополию, но в последнее время я начал приглядываться к TermMax. Идея напрямую перенести логику ценообразования традиционного долгового рынка на Ethereum — это жесткий, но интересный ход, который стоит внимательно разобрать. Я вник в базовый процесс deposit/borrow: пользовательский интерфейс TermMax сделан довольно сдержанно. Зайти тестировать Lend, вложив одну траншу USDC, а затем фиксировать срок в обмен на фиксированный APR — это как раз то, что требуется крупным капиталам, которым нужна определенность. Но, судя по текущей глубине ликвидности, TermMax пока, похоже, не тянет на вход на институциональном уровне.
По-настоящему отличает TermMax его модель ордеров на диапазон. Я попробовал настроить Lending Range Order и сам определить кривую ставок, по которой средства будут готовы к исполнению. После внесения залога система чеканит позиции долгового обязательства GT, а затем за счет продажи FT получает оборотный капитал. Вся базовая логика сильно зависит от игры со скидкой/надбавкой между двумя токенами в AMM-пулах. Хотя проект пока не выпустил управляющий токен, уже по одной только эффективности циркуляции FT и GT на вторичном рынке можно оценить реальную устойчивость протокола к нагрузкам.
Если сравнить с Pendle, у TermMax трение/комиссионные издержки действительно немного выше. Пользователи Pendle давно привыкли к опыту мгновенного и плавного выхода, тогда как TermMax при выходе до истечения срока неизбежно сталкивается со слиппеджем и потерями, связанными с досрочной продажей FT. Когда я прогонял тот сценарий с one-click leverage loop, это ощущалось особенно отчетливо: операции с залогом и последующим заимствованием поднимают эффективность использования капитала до максимума, но такая чрезмерно растянутая структура плеча одновременно увеличивает и риск ликвидации. Чтобы TermMax реально закрепился, ключевое значение будет иметь точность исполнения механизма ликвидаций в экстремальных рыночных условиях.
Подводя итоги за эти дни, я думаю, что структурный дизайн TermMax достаточно строгий: по сути, это протокол, который «ждет попутного ветра». Для розничных пользователей здесь чаще всего цель — просто ловить интерактив и потенциальный будущий airdrop токенов, а действительно «разобраться и отыграть» TermMax смогут те, кто сверхчувствителен к изменениям процентной кривой, т.е. арбитражеры. В следующем цикле проверки я в первую очередь буду следить за тем, как быстро растет TVL в мультицепочечной среде: если получится замкнуть контур на вторичной ликвидности долговых токенов, у @termmax действительно есть шанс заново сформировать расклад на рынке фиксированных доходов.
#termmax
Асимметричная игра с фиксированной ставкой: почему TermMax отбирает ликвидность?
Сегмент фиксированных доходов в DeFi долгое время был «косточкой не по зубам»: Pendle отделил доходы и фактически перехватил у текущего нарратива монополию, но в последнее время я начал приглядываться к TermMax. Идея напрямую перенести логику ценообразования традиционного долгового рынка на Ethereum — это жесткий, но интересный ход, который стоит внимательно разобрать. Я вник в базовый процесс deposit/borrow: пользовательский интерфейс TermMax сделан довольно сдержанно. Зайти тестировать Lend, вложив одну траншу USDC, а затем фиксировать срок в обмен на фиксированный APR — это как раз то, что требуется крупным капиталам, которым нужна определенность. Но, судя по текущей глубине ликвидности, TermMax пока, похоже, не тянет на вход на институциональном уровне.
По-настоящему отличает TermMax его модель ордеров на диапазон. Я попробовал настроить Lending Range Order и сам определить кривую ставок, по которой средства будут готовы к исполнению. После внесения залога система чеканит позиции долгового обязательства GT, а затем за счет продажи FT получает оборотный капитал. Вся базовая логика сильно зависит от игры со скидкой/надбавкой между двумя токенами в AMM-пулах. Хотя проект пока не выпустил управляющий токен, уже по одной только эффективности циркуляции FT и GT на вторичном рынке можно оценить реальную устойчивость протокола к нагрузкам.
Если сравнить с Pendle, у TermMax трение/комиссионные издержки действительно немного выше. Пользователи Pendle давно привыкли к опыту мгновенного и плавного выхода, тогда как TermMax при выходе до истечения срока неизбежно сталкивается со слиппеджем и потерями, связанными с досрочной продажей FT. Когда я прогонял тот сценарий с one-click leverage loop, это ощущалось особенно отчетливо: операции с залогом и последующим заимствованием поднимают эффективность использования капитала до максимума, но такая чрезмерно растянутая структура плеча одновременно увеличивает и риск ликвидации. Чтобы TermMax реально закрепился, ключевое значение будет иметь точность исполнения механизма ликвидаций в экстремальных рыночных условиях.
Подводя итоги за эти дни, я думаю, что структурный дизайн TermMax достаточно строгий: по сути, это протокол, который «ждет попутного ветра». Для розничных пользователей здесь чаще всего цель — просто ловить интерактив и потенциальный будущий airdrop токенов, а действительно «разобраться и отыграть» TermMax смогут те, кто сверхчувствителен к изменениям процентной кривой, т.е. арбитражеры. В следующем цикле проверки я в первую очередь буду следить за тем, как быстро растет TVL в мультицепочечной среде: если получится замкнуть контур на вторичной ликвидности долговых токенов, у @TermMax действительно есть шанс заново сформировать расклад на рынке фиксированных доходов.
#termmax
177
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 47,374
401 обсуждают
Когда все ждут FOMC я просто соблюдаю правило 2%
Сегодня все вокруг сходят с ума. ФРС, ставки, волатильность. Толпа гадает, куда полетит BTC. Кто-то заходит на всю котлету с плечом x50, чтобы «поймать движение».
А я в такие дни просто наблюдаю. Потому что знаю: в моменты новостей рынок убивает не только тех, кто угадал не то направление. Он убивает тех, кто рискует слишком много.
Если ты поставил на кон больше 2% от депозита, ты не трейдер. Ты игрок в казино, который надеется на удачу.
Мой совет на сегодня простой, не торгуй на новостях. Если уже в позиции проверь свои стопы. Если нет сиди в стороне. Рынок никуда не убежит.
А вы как переживаете FOMC? Сидите в стороне или ловите волатильность? Пишите в комментариях.
$BTC $ETH #fomcотслеживание #рискменеджмент #крипта #психология
KeylessMind
·Лайков: 1
·Просмотров: 699
ПротоколFOMC
Просмотров: 35,881
169 обсуждают
ADAGains10%Above$0.27
Просмотров: 1,060
50 обсуждают