

婉宁sky
41 Публикации

婉宁sky
Отправить жалобу
Заблокировать пользователя
9 подписок(и/а)
12 подписчиков(а)
15 понравилось
Посты
Все
Цитирования
·
--
18600u — это деньги, которые я на Dusk потерял по принципу «сначала купил, потом разобрался». Проблема не в том, что я не изучал — порядок изучения был перевёрнут: я сначала сделал ход, а потом начал искать для него оправдания.
Причина покупки была проста: цена вроде низкая, график похож на дно, плюс в тот период на площади кто-то кричал «падать уже некуда». Эмоции сначала накрыли, и сделка была просто отдана под них. После покупки я начал «исследование»: перечитал объявления, разобрал механику, посмотрел данные — но теперь это уже не исследования, а подбор доказательств под уже совершённое действие. Я специально выбирал материалы, которые подтверждали покупку: разработка активная — смотрим; ставка по залогам высокая — смотрим; список партнёров — смотрим. А риски обходил: ликвидность фрагментирована — пропускаю; Dusk Trade ещё не запущен — пропускаю; давление от разблокировок — пропускаю. Чем больше я «исследовал», тем сильнее казалось, что я «купил правильно».
Через три месяца цена стала ещё ниже, и каждое моё «доказательство» по-прежнему осталось на месте — цена от этого не улучшилась, потому что мои аргументы стали лучше. Я вышел по стоп-лоссу, 18600u.
Этот эпизод научил меня следующему: исследование должно идти ДО решения, только тогда оно имеет ценность. Исследование после решения — это не исследование, а самоуспокоение: его результат — не оценка, а оправдание. Порядок перевёрнут — чем глубже «исследуешь», тем упорнее убеждаешься в своей ошибке. Изучение до покупки — это поиск рисков. Изучение после покупки — это поиск утешения. Один и тот же процесс, но в разных точках — и он полностью меняет характер.
Теперь мои правила: перед покупкой сначала заполнить целую страницу «почему НЕ покупать». Если не заполнил — покупать нельзя. Исследование нужно, чтобы исключать, а не чтобы подтверждать.
@Dusk_Foundation $DUSK #dusk
18600u — это деньги, которые я на Dusk потерял по принципу «сначала купил, потом разобрался». Проблема не в том, что я не изучал — порядок изучения был перевёрнут: я сначала сделал ход, а потом начал искать для него оправдания.
Причина покупки была проста: цена вроде низкая, график похож на дно, плюс в тот период на площади кто-то кричал «падать уже некуда». Эмоции сначала накрыли, и сделка была просто отдана под них. После покупки я начал «исследование»: перечитал объявления, разобрал механику, посмотрел данные — но теперь это уже не исследования, а подбор доказательств под уже совершённое действие. Я специально выбирал материалы, которые подтверждали покупку: разработка активная — смотрим; ставка по залогам высокая — смотрим; список партнёров — смотрим. А риски обходил: ликвидность фрагментирована — пропускаю; Dusk Trade ещё не запущен — пропускаю; давление от разблокировок — пропускаю. Чем больше я «исследовал», тем сильнее казалось, что я «купил правильно».
Через три месяца цена стала ещё ниже, и каждое моё «доказательство» по-прежнему осталось на месте — цена от этого не улучшилась, потому что мои аргументы стали лучше. Я вышел по стоп-лоссу, 18600u.
Этот эпизод научил меня следующему: исследование должно идти ДО решения, только тогда оно имеет ценность. Исследование после решения — это не исследование, а самоуспокоение: его результат — не оценка, а оправдание. Порядок перевёрнут — чем глубже «исследуешь», тем упорнее убеждаешься в своей ошибке. Изучение до покупки — это поиск рисков. Изучение после покупки — это поиск утешения. Один и тот же процесс, но в разных точках — и он полностью меняет характер.
Теперь мои правила: перед покупкой сначала заполнить целую страницу «почему НЕ покупать». Если не заполнил — покупать нельзя. Исследование нужно, чтобы исключать, а не чтобы подтверждать.
@Dusk $DUSK #dusk
Причина покупки была проста: цена вроде низкая, график похож на дно, плюс в тот период на площади кто-то кричал «падать уже некуда». Эмоции сначала накрыли, и сделка была просто отдана под них. После покупки я начал «исследование»: перечитал объявления, разобрал механику, посмотрел данные — но теперь это уже не исследования, а подбор доказательств под уже совершённое действие. Я специально выбирал материалы, которые подтверждали покупку: разработка активная — смотрим; ставка по залогам высокая — смотрим; список партнёров — смотрим. А риски обходил: ликвидность фрагментирована — пропускаю; Dusk Trade ещё не запущен — пропускаю; давление от разблокировок — пропускаю. Чем больше я «исследовал», тем сильнее казалось, что я «купил правильно».
Через три месяца цена стала ещё ниже, и каждое моё «доказательство» по-прежнему осталось на месте — цена от этого не улучшилась, потому что мои аргументы стали лучше. Я вышел по стоп-лоссу, 18600u.
Этот эпизод научил меня следующему: исследование должно идти ДО решения, только тогда оно имеет ценность. Исследование после решения — это не исследование, а самоуспокоение: его результат — не оценка, а оправдание. Порядок перевёрнут — чем глубже «исследуешь», тем упорнее убеждаешься в своей ошибке. Изучение до покупки — это поиск рисков. Изучение после покупки — это поиск утешения. Один и тот же процесс, но в разных точках — и он полностью меняет характер.
Теперь мои правила: перед покупкой сначала заполнить целую страницу «почему НЕ покупать». Если не заполнил — покупать нельзя. Исследование нужно, чтобы исключать, а не чтобы подтверждать.
@Dusk $DUSK #dusk
69
·
--
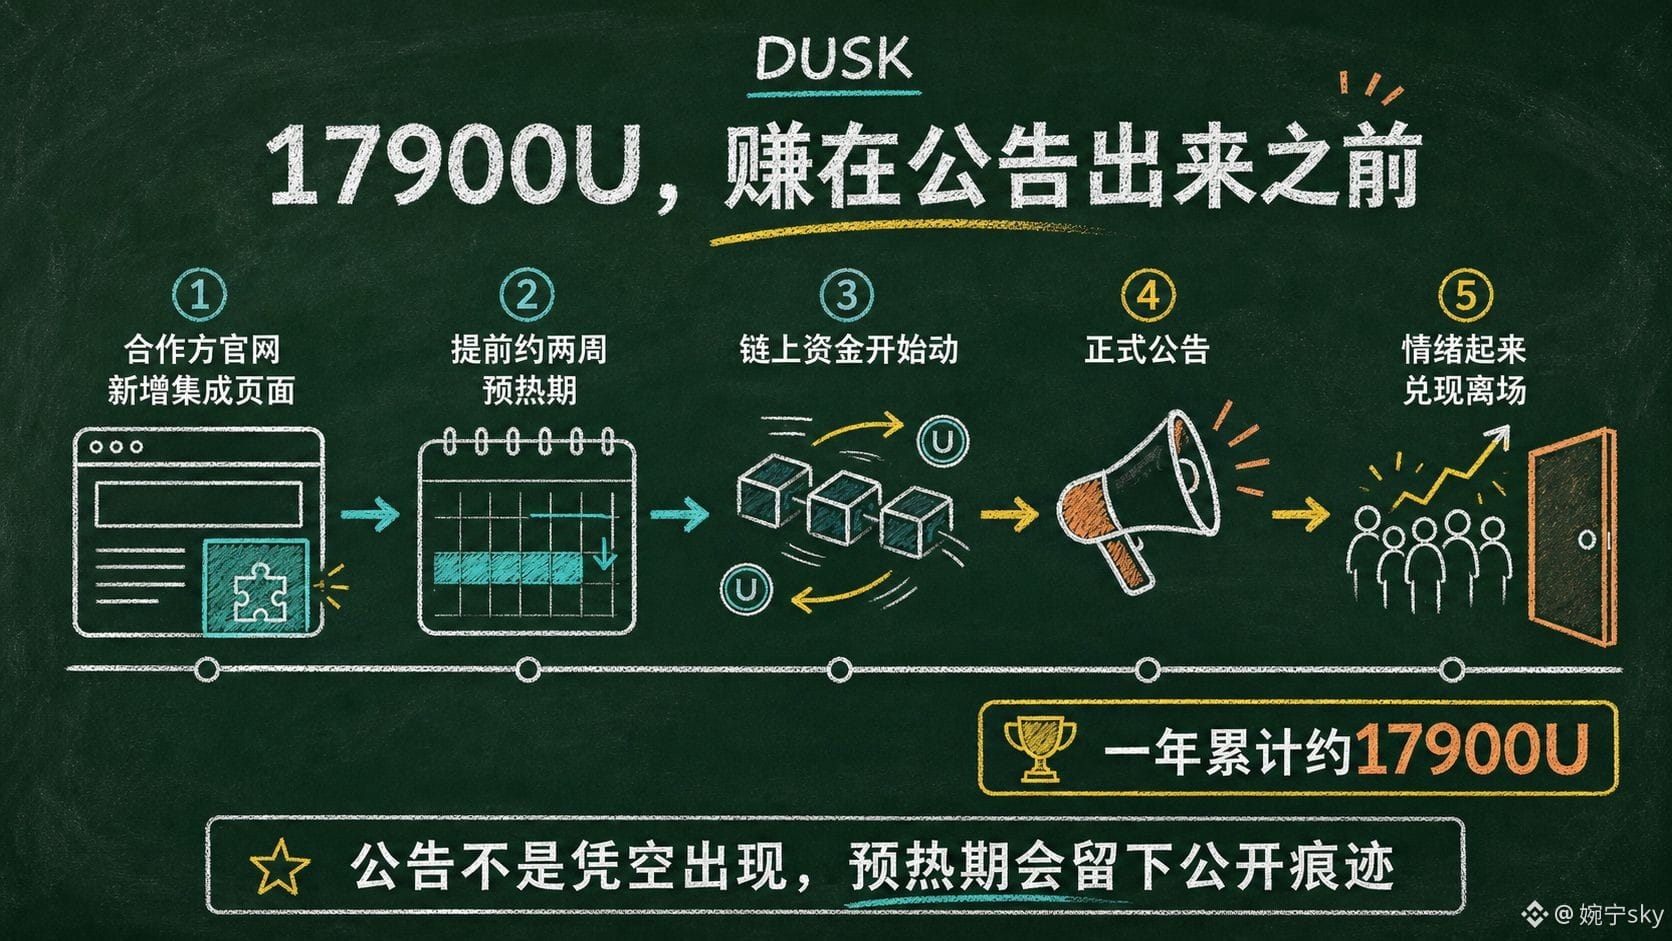
17900u — это деньги, заработанные мной на «следах прогрева» в рамках исследования экосистемного сотрудничества Dusk. До официального выпуска объявления паутина улик часто уже успевает просочиться.
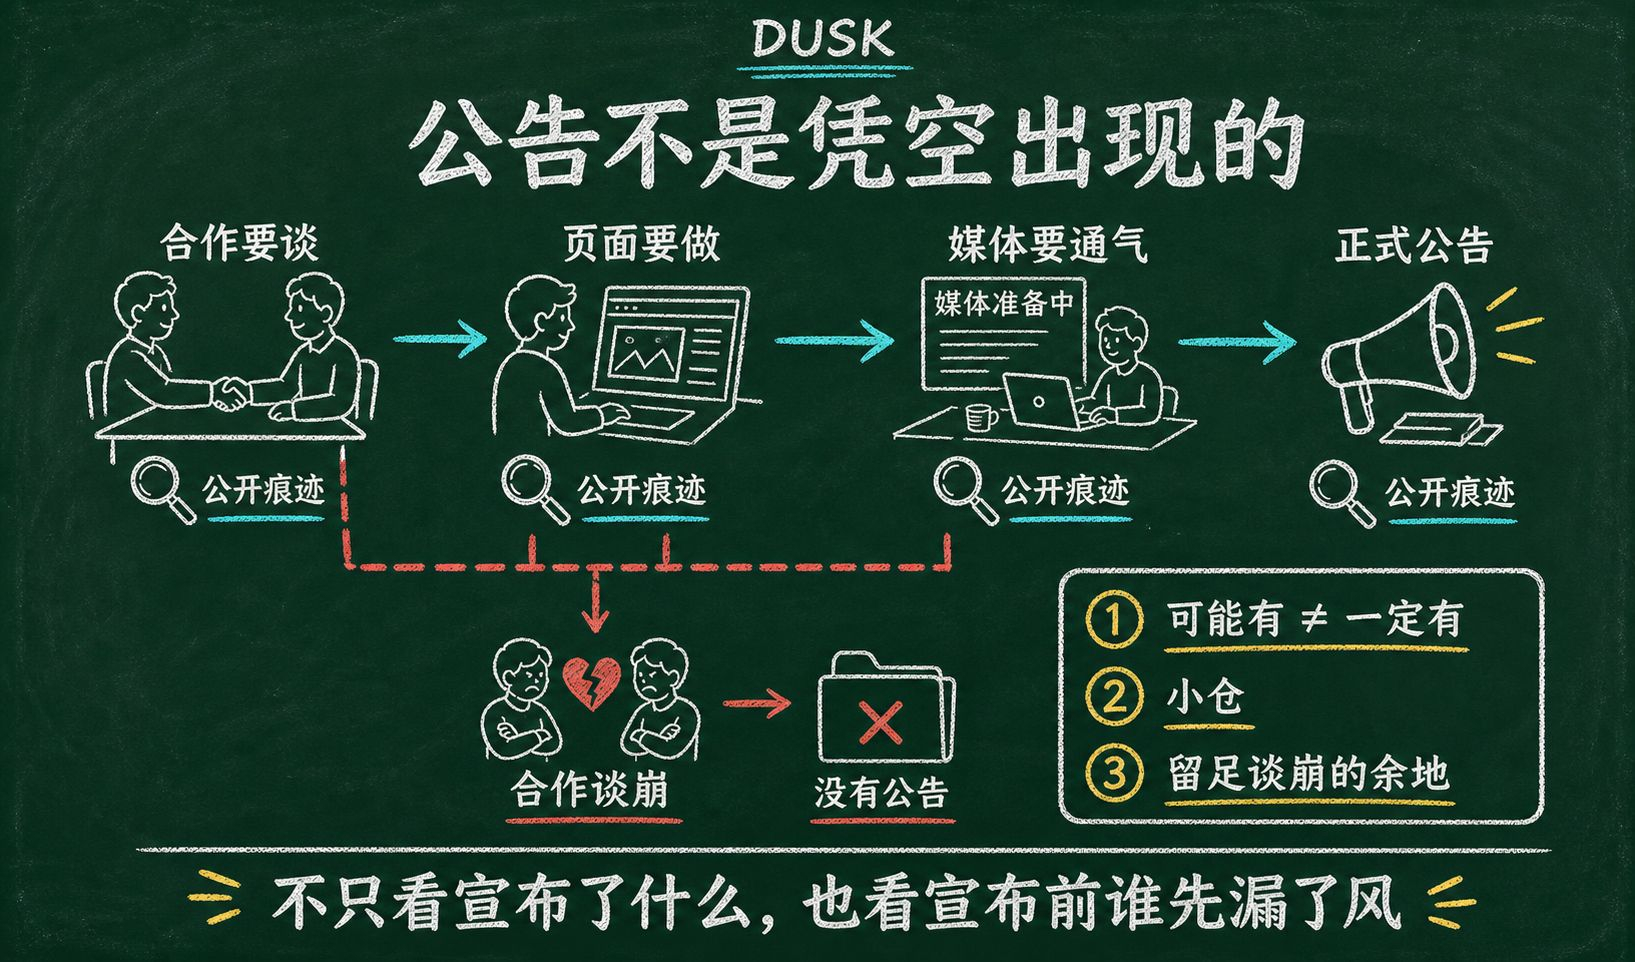
Я вытащил таймлайны прошлых крупных сотрудничеств Dusk (биржи, провайдеры/хостинг, экосистемные партнеры) и сделал обратный отсчёт. Оказывается, перед каждым официальным объявлением обычно есть период прогрева: на сайтах партнеров появляются релевантные страницы, в СМИ выходят материалы от «осведомленных источников», а официальные формулировки в сообществе внезапно начинают вести разговор в нужную сторону. В одном случае партнер заранее опубликовал страницу интеграции — и только через две недели официально подтвердил всё. За эти две недели ончейн-капитал уже начал двигаться. Период прогрева обычно начинается за несколько дней — от нескольких дней до нескольких недель — до официального объявления. Эти дни и недели — и есть разница в информации.
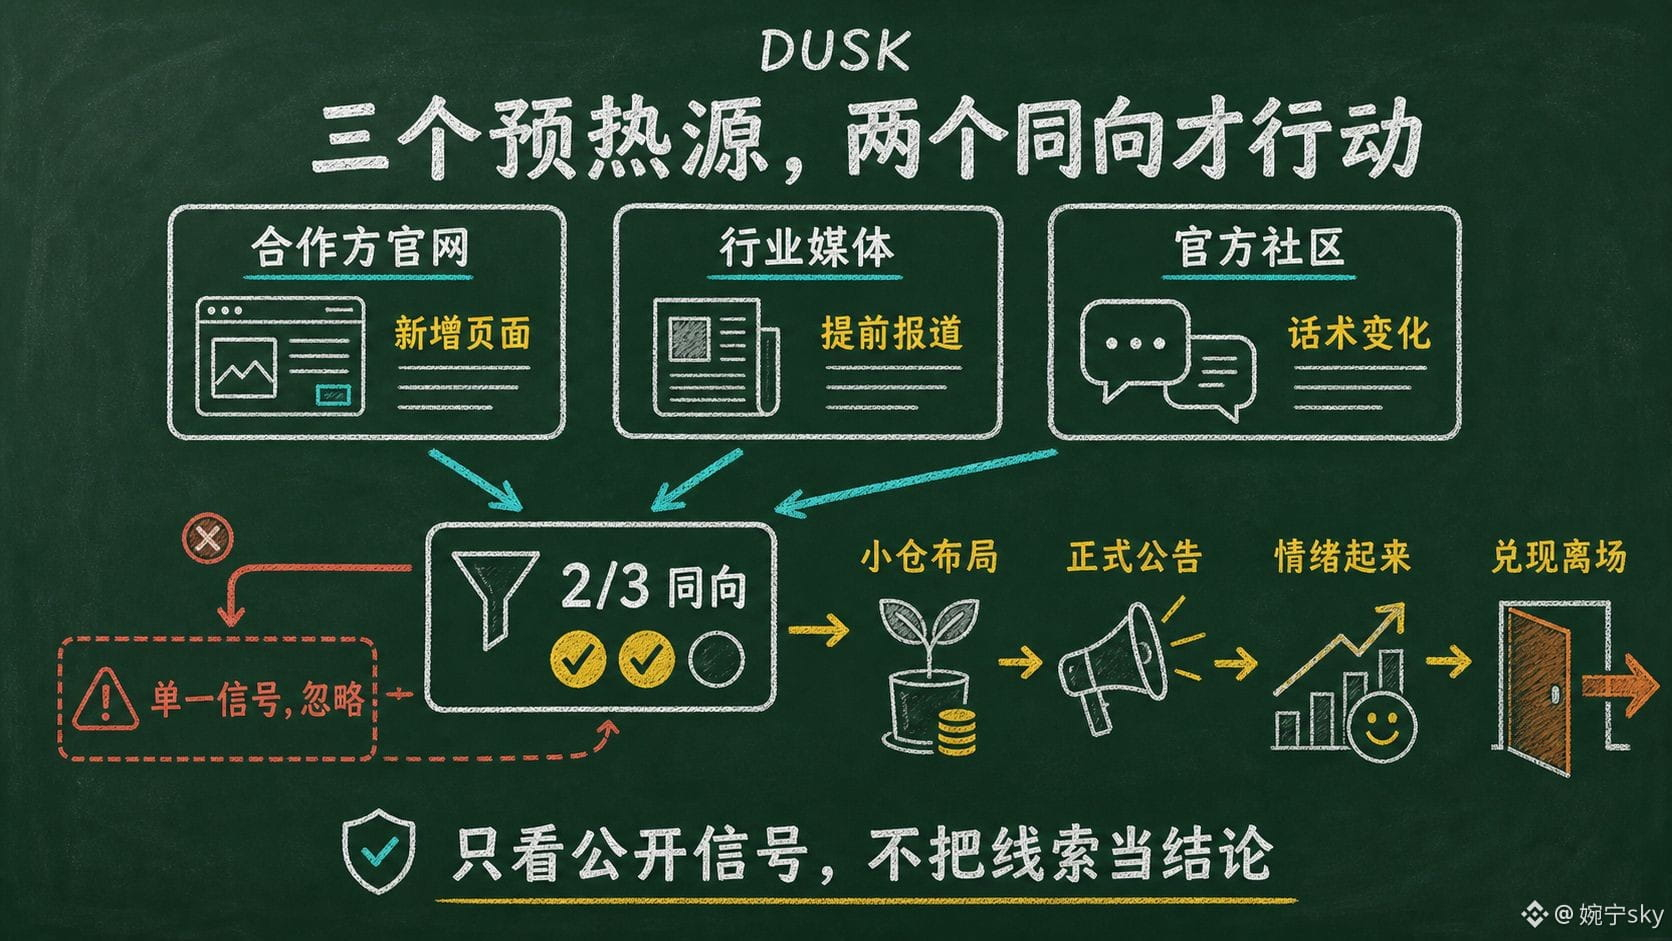
Поэтому я отслеживал три источника прогрева: новые страницы на сайте партнера, ранние публикации отраслевых СМИ, а также изменения в формулировках официального сообщества. Из трёх источников два указывали в одну сторону — значит, небольшой вход (малый объём) и ожидание. Как только выходило официальное объявление и поднимались эмоции — фиксировал выход. За год мне удалось поймать несколько таких случаев, в сумме — 17900u.
Конечно, прогрев не всегда превращается в объявление — бывает, что сотрудничество срывается. Поэтому каждый раз я рассматривал сценарий «возможно», а не «точно», и оставлял в позиции достаточно места на случай срыва переговоров. Логика исследования в том, что объявление не возникает из ниоткуда: у него есть физический процесс прогрева — переговоры по сотрудничеству, подготовка страниц, согласование с медиа. В каждом звене где-то остаётся след. Исследуя экосистемный проект, нужно смотреть не только на то, что он объявил, но и на то, кто первым «пустил воздух» до объявления.
@Dusk_Foundation $DUSK #dusk
17900u — это деньги, заработанные мной на «следах прогрева» в рамках исследования экосистемного сотрудничества Dusk. До официального выпуска объявления паутина улик часто уже успевает просочиться.
Я вытащил таймлайны прошлых крупных сотрудничеств Dusk (биржи, провайдеры/хостинг, экосистемные партнеры) и сделал обратный отсчёт. Оказывается, перед каждым официальным объявлением обычно есть период прогрева: на сайтах партнеров появляются релевантные страницы, в СМИ выходят материалы от «осведомленных источников», а официальные формулировки в сообществе внезапно начинают вести разговор в нужную сторону. В одном случае партнер заранее опубликовал страницу интеграции — и только через две недели официально подтвердил всё. За эти две недели ончейн-капитал уже начал двигаться. Период прогрева обычно начинается за несколько дней — от нескольких дней до нескольких недель — до официального объявления. Эти дни и недели — и есть разница в информации.
Поэтому я отслеживал три источника прогрева: новые страницы на сайте партнера, ранние публикации отраслевых СМИ, а также изменения в формулировках официального сообщества. Из трёх источников два указывали в одну сторону — значит, небольшой вход (малый объём) и ожидание. Как только выходило официальное объявление и поднимались эмоции — фиксировал выход. За год мне удалось поймать несколько таких случаев, в сумме — 17900u.
Конечно, прогрев не всегда превращается в объявление — бывает, что сотрудничество срывается. Поэтому каждый раз я рассматривал сценарий «возможно», а не «точно», и оставлял в позиции достаточно места на случай срыва переговоров. Логика исследования в том, что объявление не возникает из ниоткуда: у него есть физический процесс прогрева — переговоры по сотрудничеству, подготовка страниц, согласование с медиа. В каждом звене где-то остаётся след. Исследуя экосистемный проект, нужно смотреть не только на то, что он объявил, но и на то, кто первым «пустил воздух» до объявления.
@Dusk $DUSK #dusk
Я вытащил таймлайны прошлых крупных сотрудничеств Dusk (биржи, провайдеры/хостинг, экосистемные партнеры) и сделал обратный отсчёт. Оказывается, перед каждым официальным объявлением обычно есть период прогрева: на сайтах партнеров появляются релевантные страницы, в СМИ выходят материалы от «осведомленных источников», а официальные формулировки в сообществе внезапно начинают вести разговор в нужную сторону. В одном случае партнер заранее опубликовал страницу интеграции — и только через две недели официально подтвердил всё. За эти две недели ончейн-капитал уже начал двигаться. Период прогрева обычно начинается за несколько дней — от нескольких дней до нескольких недель — до официального объявления. Эти дни и недели — и есть разница в информации.
Поэтому я отслеживал три источника прогрева: новые страницы на сайте партнера, ранние публикации отраслевых СМИ, а также изменения в формулировках официального сообщества. Из трёх источников два указывали в одну сторону — значит, небольшой вход (малый объём) и ожидание. Как только выходило официальное объявление и поднимались эмоции — фиксировал выход. За год мне удалось поймать несколько таких случаев, в сумме — 17900u.
Конечно, прогрев не всегда превращается в объявление — бывает, что сотрудничество срывается. Поэтому каждый раз я рассматривал сценарий «возможно», а не «точно», и оставлял в позиции достаточно места на случай срыва переговоров. Логика исследования в том, что объявление не возникает из ниоткуда: у него есть физический процесс прогрева — переговоры по сотрудничеству, подготовка страниц, согласование с медиа. В каждом звене где-то остаётся след. Исследуя экосистемный проект, нужно смотреть не только на то, что он объявил, но и на то, кто первым «пустил воздух» до объявления.
@Dusk $DUSK #dusk
74
·
--
См. перевод
我研究Dusk的共识机制时,最让我花心思的不是谁来出块,而是Succinct Attestation——这个名字里最容易被跳过的部分。
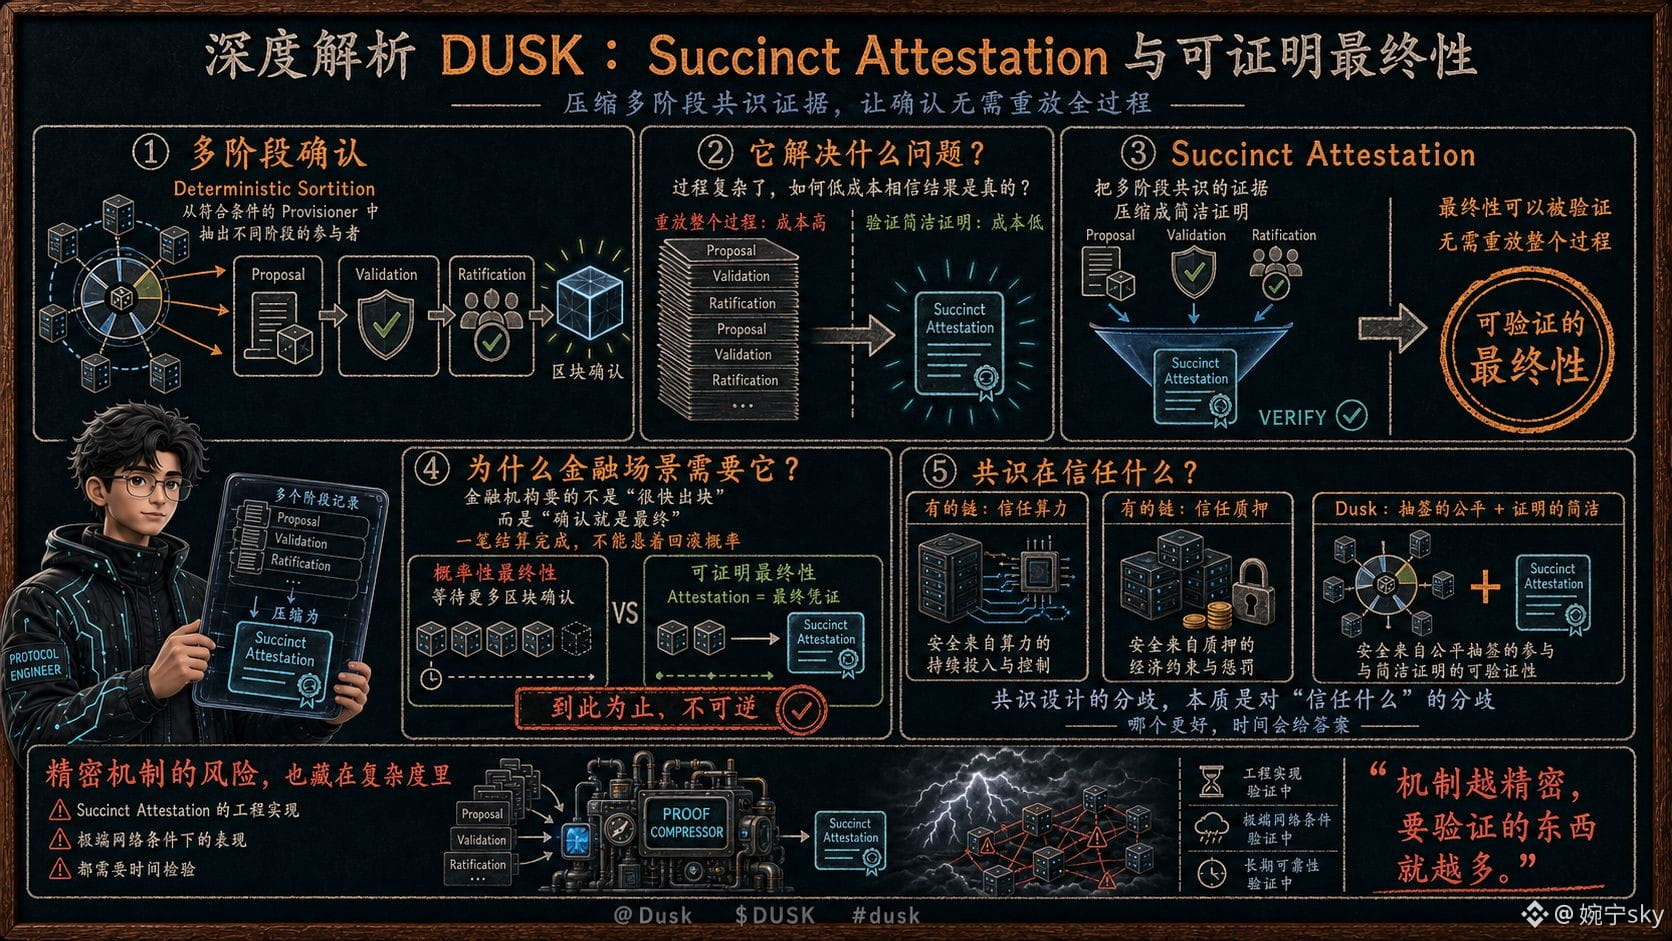
先拆它解决的问题。Dusk的区块确认是多阶段的:Deterministic Sortition从符合条件的Provisioner里抽出不同阶段的参与者,再走Proposal、Validation、Ratification完成确认。多阶段的问题在于:过程复杂了,如何让所有人低成本地相信"结果是真的"?Succinct Attestation做的就是这个——把多阶段共识的证据压缩成简洁证明,让最终性可以被验证,而不用重放整个过程。
这里面的设计意图,放在金融场景下才看得清。金融机构要的不是"很快出块",是"确认就是最终"——一笔结算做完,不能有回滚的概率悬在头上。多数链的最终性是概率性的(等更多区块确认),Dusk走的是把最终性做成可证明的:Attestation就是那个"到此为止、不可逆"的凭证。
这也让我重新理解了它为什么值得琢磨:共识设计的分歧,本质是对"信任什么"的分歧——有的链信任算力,有的信任质押,Dusk的这套东西信任的是"抽签的公平加证明的简洁"。哪个更好,时间会给答案。
当然,机制越精密,要验证的东西就越多。Succinct Attestation的工程实现、极端网络条件下的表现,都还是需要时间检验的部分——精密的机制最大的风险,往往就藏在它自己的复杂度里。
@Dusk_Foundation $DUSK #dusk
我研究Dusk的共识机制时,最让我花心思的不是谁来出块,而是Succinct Attestation——这个名字里最容易被跳过的部分。
先拆它解决的问题。Dusk的区块确认是多阶段的:Deterministic Sortition从符合条件的Provisioner里抽出不同阶段的参与者,再走Proposal、Validation、Ratification完成确认。多阶段的问题在于:过程复杂了,如何让所有人低成本地相信"结果是真的"?Succinct Attestation做的就是这个——把多阶段共识的证据压缩成简洁证明,让最终性可以被验证,而不用重放整个过程。
这里面的设计意图,放在金融场景下才看得清。金融机构要的不是"很快出块",是"确认就是最终"——一笔结算做完,不能有回滚的概率悬在头上。多数链的最终性是概率性的(等更多区块确认),Dusk走的是把最终性做成可证明的:Attestation就是那个"到此为止、不可逆"的凭证。
这也让我重新理解了它为什么值得琢磨:共识设计的分歧,本质是对"信任什么"的分歧——有的链信任算力,有的信任质押,Dusk的这套东西信任的是"抽签的公平加证明的简洁"。哪个更好,时间会给答案。
当然,机制越精密,要验证的东西就越多。Succinct Attestation的工程实现、极端网络条件下的表现,都还是需要时间检验的部分——精密的机制最大的风险,往往就藏在它自己的复杂度里。
@Dusk $DUSK #dusk
先拆它解决的问题。Dusk的区块确认是多阶段的:Deterministic Sortition从符合条件的Provisioner里抽出不同阶段的参与者,再走Proposal、Validation、Ratification完成确认。多阶段的问题在于:过程复杂了,如何让所有人低成本地相信"结果是真的"?Succinct Attestation做的就是这个——把多阶段共识的证据压缩成简洁证明,让最终性可以被验证,而不用重放整个过程。
这里面的设计意图,放在金融场景下才看得清。金融机构要的不是"很快出块",是"确认就是最终"——一笔结算做完,不能有回滚的概率悬在头上。多数链的最终性是概率性的(等更多区块确认),Dusk走的是把最终性做成可证明的:Attestation就是那个"到此为止、不可逆"的凭证。
这也让我重新理解了它为什么值得琢磨:共识设计的分歧,本质是对"信任什么"的分歧——有的链信任算力,有的信任质押,Dusk的这套东西信任的是"抽签的公平加证明的简洁"。哪个更好,时间会给答案。
当然,机制越精密,要验证的东西就越多。Succinct Attestation的工程实现、极端网络条件下的表现,都还是需要时间检验的部分——精密的机制最大的风险,往往就藏在它自己的复杂度里。
@Dusk $DUSK #dusk
82
·
--
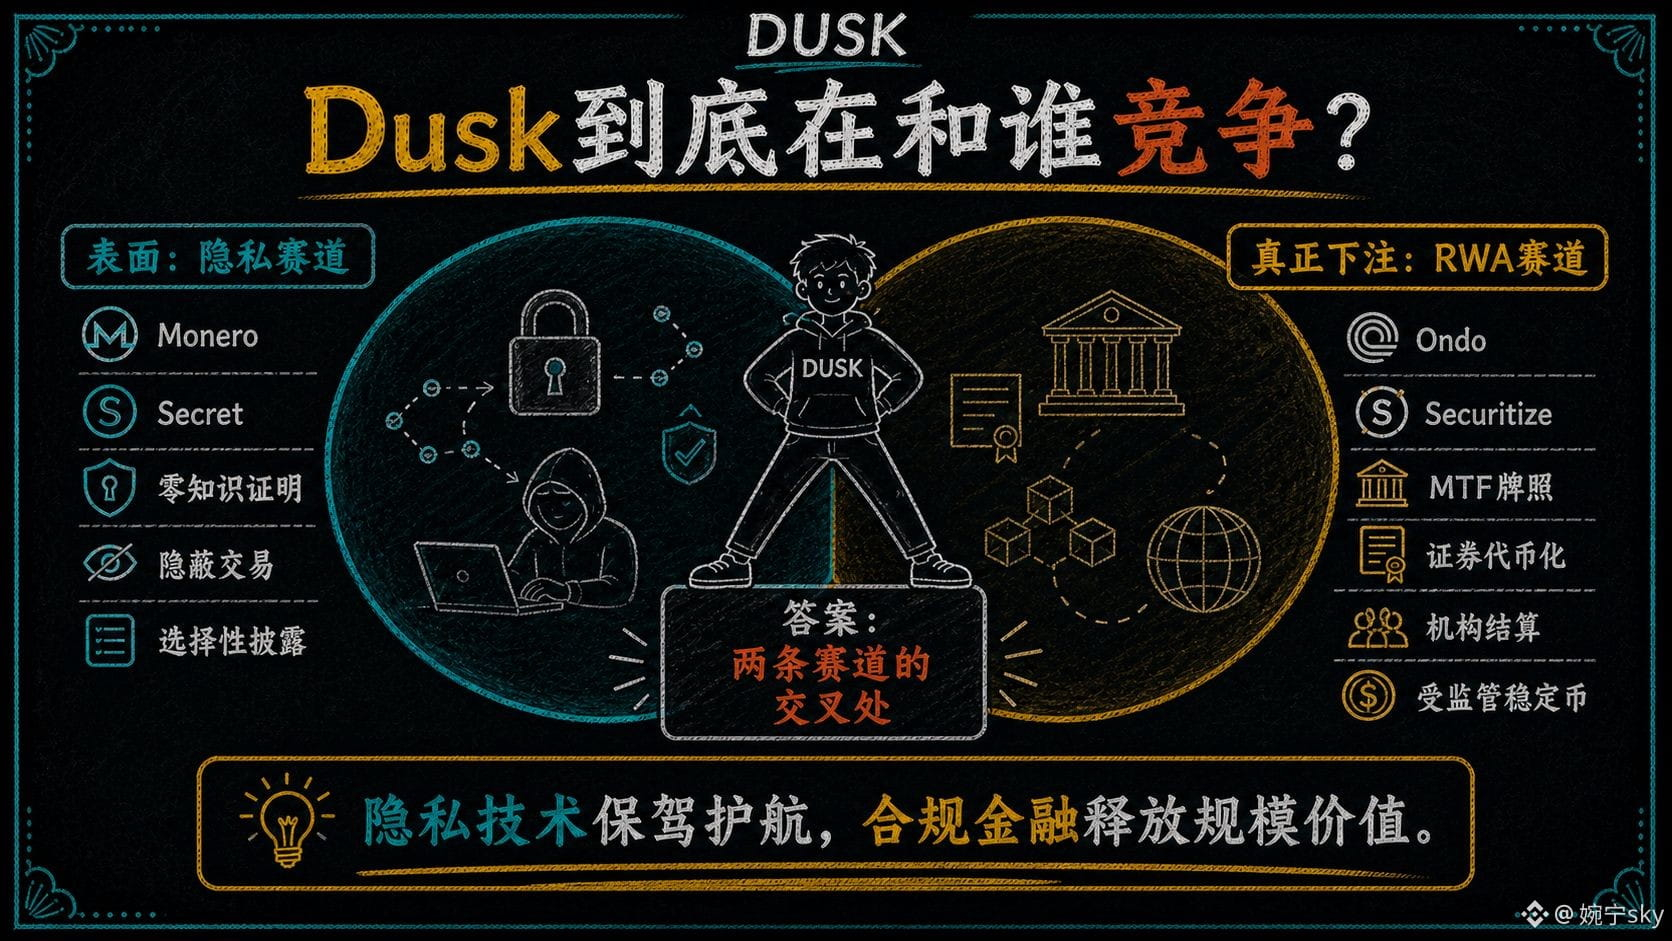
Исследуя Dusk, я снова и снова возвращался к одному вопросу: с кем именно он конкурирует?
На первый взгляд всё очевидно: с рынком приватности. Monero, Secret и прочие проекты используют тот же набор технических слов — ZK-доказательства, скрытые транзакции, селективное раскрытие. В этой системе координат Dusk — это «более комплаентная» монета приватности.
Но чем глубже я разбирался, тем сильнее мне казалось, что сама система координат может быть неверной.
Если разобрать нарратив Dusk по компонентам, становится ясно: его ставка — на лицензирование MTF, токенизацию ценных бумаг, клиринг для институционалов и регулируемые стейблкоины. Все эти термины принадлежат другой игре — RWA. Его оппоненты не из лагеря монет приватности (там уже почти никого не осталось: Monero постепенно снимают биржи, а рынок чистого приватного нарратива сжимается), а из токенизационных платформ вроде Ondo и Securitize. У них есть лицензии, институциональные клиенты и комплаентные каналы капитала, но собственная сеть у них отсутствует, а обработка конфиденциальных данных в условиях комплаенса — их неустранимый недостаток.
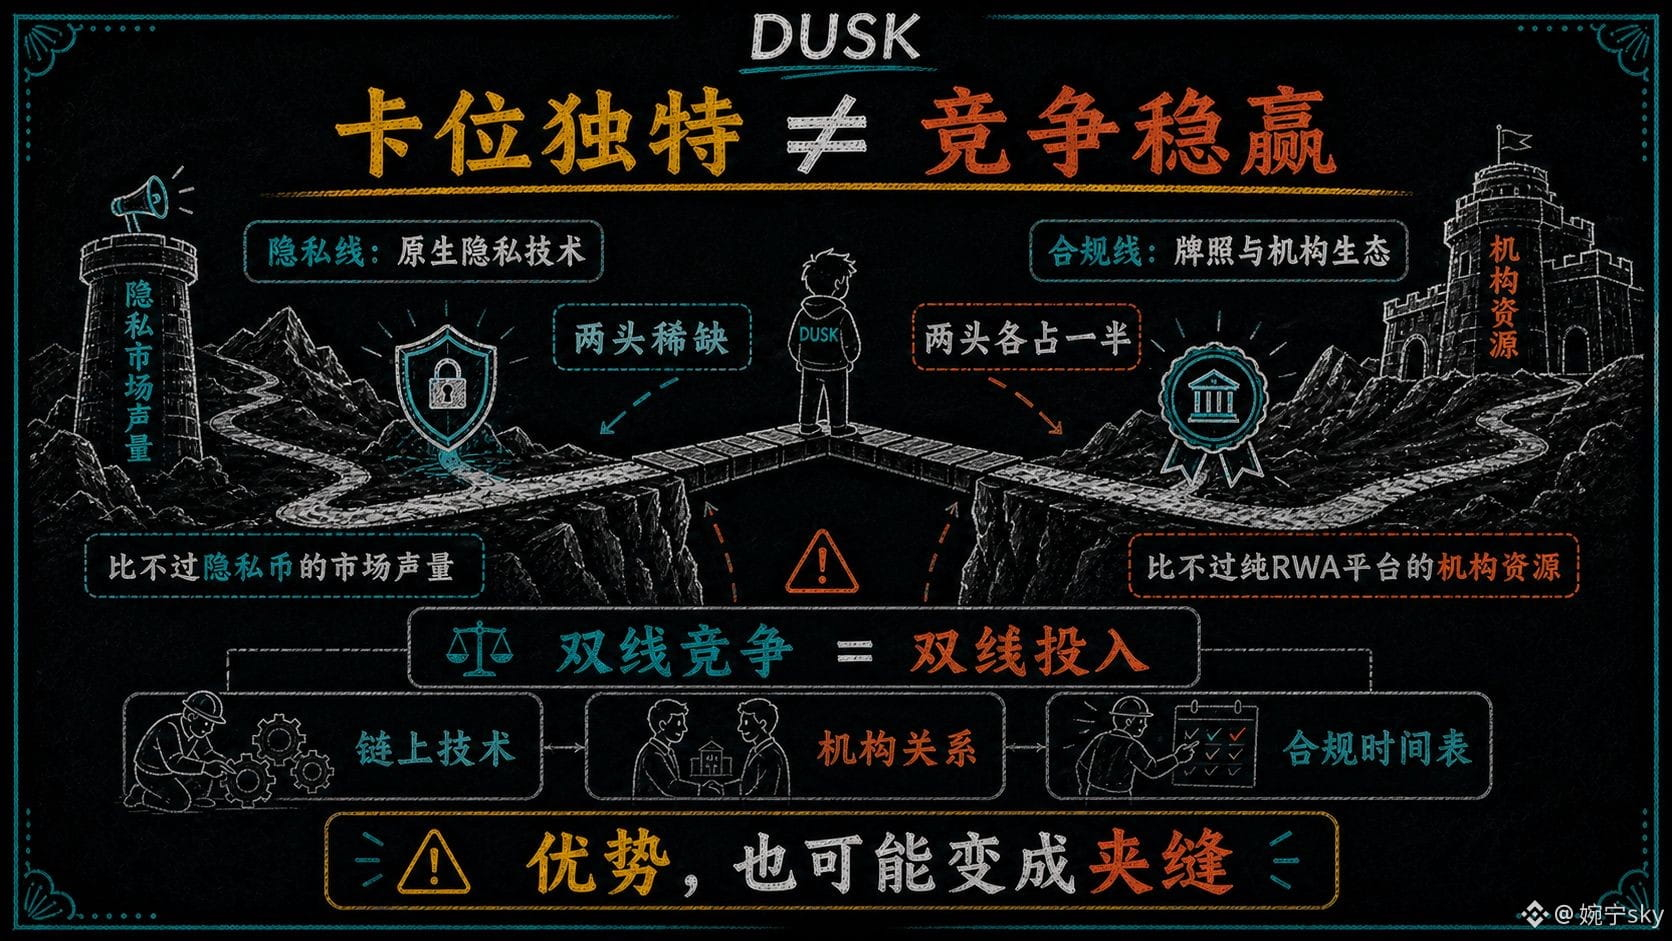
Вот где Dusk действительно интересен: он стоит на пересечении двух треков. В институциональной инфраструктуре «онлайн» — это один из немногих, кто несёт нативные технологии приватности; в «приватном» треке — один из немногих, у кого есть лицензии и институциональная экосистема. С обеих сторон — по одному дефицитному преимуществу, но и там, и там он занимает лишь половину: по лицензиям и институциональным ресурсам он не дотягивает до чистых RWA-платформ; по громкости рыночного сигнала технологий приватности он не дотягивает до приватных монет «тогдашней эпохи». Заняв уникальную позицию, «побеждать в конкуренции» — это уже две разные задачи.
Но есть и причина сохранять осторожность. Двухлинейная конкуренция означает двусторонние вложения: нужно поддерживать on-chain технологии, растить институциональные связи, ждать комплаенсных дорожных карт. Если хотя бы один элемент выпадет из темпа, преимущество в пересечении превратится в щель между «двумя играми».
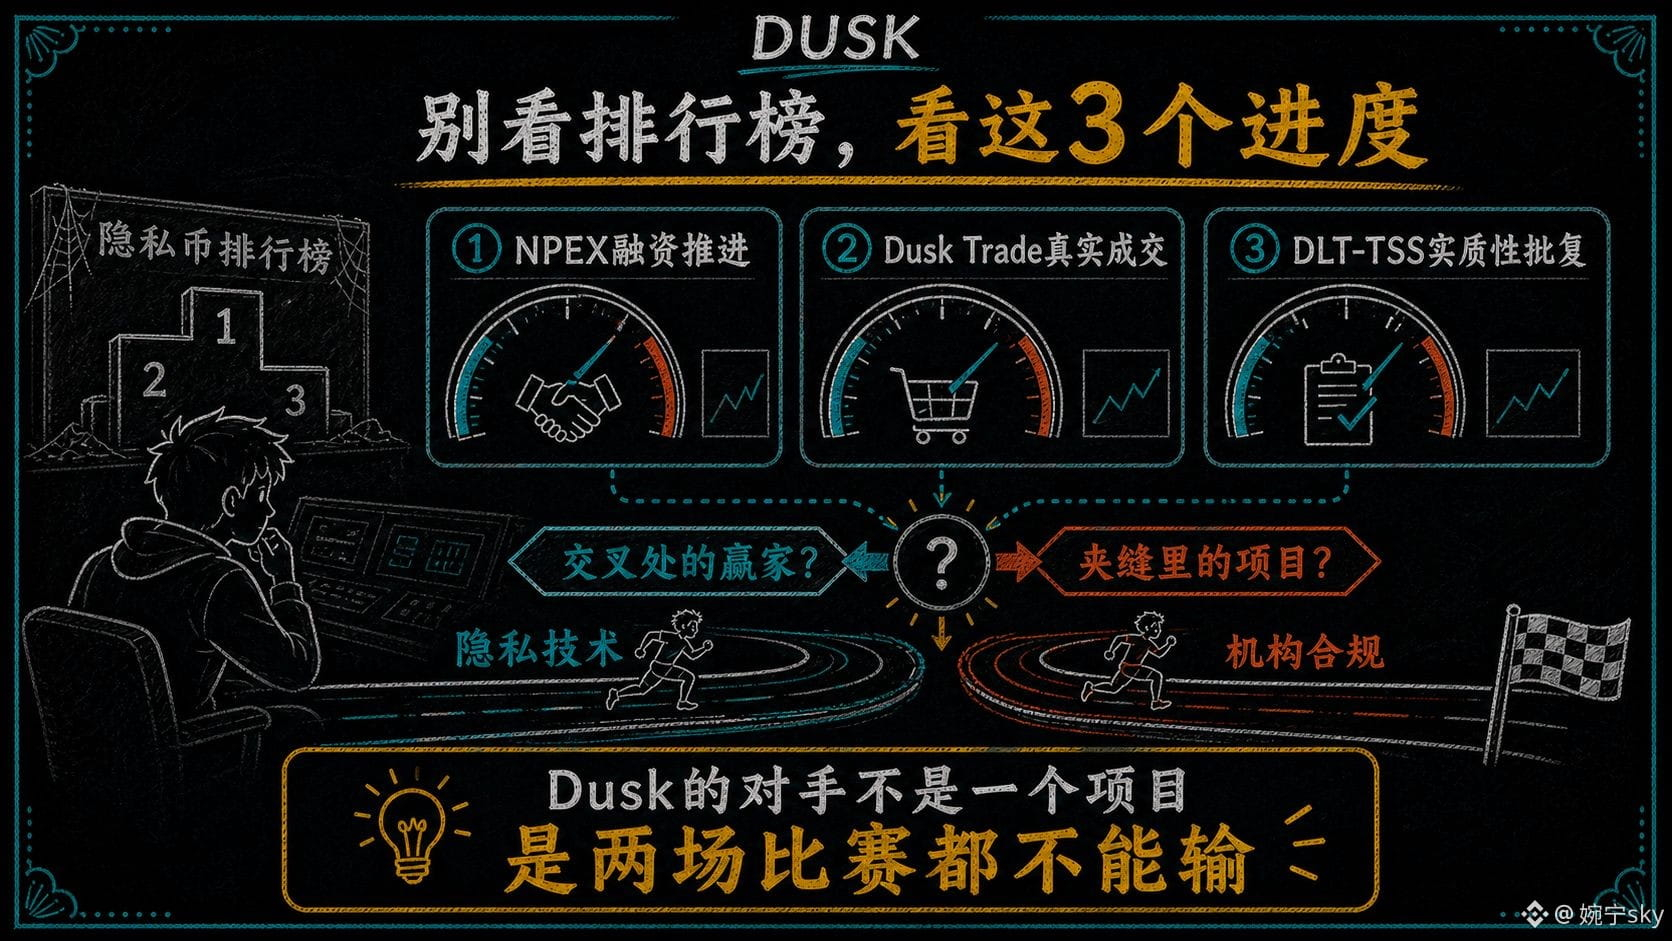
Поэтому теперь я больше фокусируюсь не на месте Dusk в «рейтинге приватных монет», а на трёх более конкретных индикаторах: на каком этапе находится финансирование NPEX, сможет ли Dusk Trade генерировать реальные сделки, и есть ли хоть какое-то существенное продвижение в ответе по DLT-TSS. Именно эти метрики по-настоящему определят, станет ли он победителем на пересечении или останется проектом в зазоре.
В конечном счёте, у Dusk соперники — не один конкретный проект, а две игры, которые он не может проиграть.
#dusk $DUSK @Dusk_Foundation
Исследуя Dusk, я снова и снова возвращался к одному вопросу: с кем именно он конкурирует?
На первый взгляд всё очевидно: с рынком приватности. Monero, Secret и прочие проекты используют тот же набор технических слов — ZK-доказательства, скрытые транзакции, селективное раскрытие. В этой системе координат Dusk — это «более комплаентная» монета приватности.
Но чем глубже я разбирался, тем сильнее мне казалось, что сама система координат может быть неверной.
Если разобрать нарратив Dusk по компонентам, становится ясно: его ставка — на лицензирование MTF, токенизацию ценных бумаг, клиринг для институционалов и регулируемые стейблкоины. Все эти термины принадлежат другой игре — RWA. Его оппоненты не из лагеря монет приватности (там уже почти никого не осталось: Monero постепенно снимают биржи, а рынок чистого приватного нарратива сжимается), а из токенизационных платформ вроде Ondo и Securitize. У них есть лицензии, институциональные клиенты и комплаентные каналы капитала, но собственная сеть у них отсутствует, а обработка конфиденциальных данных в условиях комплаенса — их неустранимый недостаток.
Вот где Dusk действительно интересен: он стоит на пересечении двух треков. В институциональной инфраструктуре «онлайн» — это один из немногих, кто несёт нативные технологии приватности; в «приватном» треке — один из немногих, у кого есть лицензии и институциональная экосистема. С обеих сторон — по одному дефицитному преимуществу, но и там, и там он занимает лишь половину: по лицензиям и институциональным ресурсам он не дотягивает до чистых RWA-платформ; по громкости рыночного сигнала технологий приватности он не дотягивает до приватных монет «тогдашней эпохи». Заняв уникальную позицию, «побеждать в конкуренции» — это уже две разные задачи.
Но есть и причина сохранять осторожность. Двухлинейная конкуренция означает двусторонние вложения: нужно поддерживать on-chain технологии, растить институциональные связи, ждать комплаенсных дорожных карт. Если хотя бы один элемент выпадет из темпа, преимущество в пересечении превратится в щель между «двумя играми».
Поэтому теперь я больше фокусируюсь не на месте Dusk в «рейтинге приватных монет», а на трёх более конкретных индикаторах: на каком этапе находится финансирование NPEX, сможет ли Dusk Trade генерировать реальные сделки, и есть ли хоть какое-то существенное продвижение в ответе по DLT-TSS. Именно эти метрики по-настоящему определят, станет ли он победителем на пересечении или останется проектом в зазоре.
В конечном счёте, у Dusk соперники — не один конкретный проект, а две игры, которые он не может проиграть.
#dusk $DUSK @Dusk
На первый взгляд всё очевидно: с рынком приватности. Monero, Secret и прочие проекты используют тот же набор технических слов — ZK-доказательства, скрытые транзакции, селективное раскрытие. В этой системе координат Dusk — это «более комплаентная» монета приватности.
Но чем глубже я разбирался, тем сильнее мне казалось, что сама система координат может быть неверной.
Если разобрать нарратив Dusk по компонентам, становится ясно: его ставка — на лицензирование MTF, токенизацию ценных бумаг, клиринг для институционалов и регулируемые стейблкоины. Все эти термины принадлежат другой игре — RWA. Его оппоненты не из лагеря монет приватности (там уже почти никого не осталось: Monero постепенно снимают биржи, а рынок чистого приватного нарратива сжимается), а из токенизационных платформ вроде Ondo и Securitize. У них есть лицензии, институциональные клиенты и комплаентные каналы капитала, но собственная сеть у них отсутствует, а обработка конфиденциальных данных в условиях комплаенса — их неустранимый недостаток.
Вот где Dusk действительно интересен: он стоит на пересечении двух треков. В институциональной инфраструктуре «онлайн» — это один из немногих, кто несёт нативные технологии приватности; в «приватном» треке — один из немногих, у кого есть лицензии и институциональная экосистема. С обеих сторон — по одному дефицитному преимуществу, но и там, и там он занимает лишь половину: по лицензиям и институциональным ресурсам он не дотягивает до чистых RWA-платформ; по громкости рыночного сигнала технологий приватности он не дотягивает до приватных монет «тогдашней эпохи». Заняв уникальную позицию, «побеждать в конкуренции» — это уже две разные задачи.
Но есть и причина сохранять осторожность. Двухлинейная конкуренция означает двусторонние вложения: нужно поддерживать on-chain технологии, растить институциональные связи, ждать комплаенсных дорожных карт. Если хотя бы один элемент выпадет из темпа, преимущество в пересечении превратится в щель между «двумя играми».
Поэтому теперь я больше фокусируюсь не на месте Dusk в «рейтинге приватных монет», а на трёх более конкретных индикаторах: на каком этапе находится финансирование NPEX, сможет ли Dusk Trade генерировать реальные сделки, и есть ли хоть какое-то существенное продвижение в ответе по DLT-TSS. Именно эти метрики по-настоящему определят, станет ли он победителем на пересечении или останется проектом в зазоре.
В конечном счёте, у Dusk соперники — не один конкретный проект, а две игры, которые он не может проиграть.
#dusk $DUSK @Dusk
77
·
--
См. перевод
10400u,是我在Dusk上"什么都没做"赚的钱——回看这一年,赚得最多的那几笔,恰恰是我什么都没做的时候。
Dusk这种币的市场结构,天生是"勾人操作"的:事件驱动,一条公告就能让价格跳几个点;流动性薄,每次波动看起来都像机会;讨论区冷热分明,热闹的时候人人都在喊方向。这种市场里,最贵的从来不是判断,是手——每个消息都在诱惑你动一动,而每一次多余的动,都在给薄盘口交摩擦成本。
三个差点:价格趴在0.05那两个月,差点割掉换仓,忍住了——链上质押率还在36%,验证者没有减少,它只是没人提,不是死了;放量上涨那天,差点追进去,忍住了——事件驱动的币,放量冲高多半是兑现的前奏;利好临近,差点加仓赌一把,忍住了——利好兑现的剧本,在这条链上反复演过。
市场奖励判断,也奖励克制。判断对了赚方向的钱,克制对了赚"没犯错"的钱。在Dusk这种"每个波动都像机会"的市场里,克制可能是唯一不需要成本的alpha。
@Dusk_Foundation $DUSK #dusk
10400u,是我在Dusk上"什么都没做"赚的钱——回看这一年,赚得最多的那几笔,恰恰是我什么都没做的时候。
Dusk这种币的市场结构,天生是"勾人操作"的:事件驱动,一条公告就能让价格跳几个点;流动性薄,每次波动看起来都像机会;讨论区冷热分明,热闹的时候人人都在喊方向。这种市场里,最贵的从来不是判断,是手——每个消息都在诱惑你动一动,而每一次多余的动,都在给薄盘口交摩擦成本。
三个差点:价格趴在0.05那两个月,差点割掉换仓,忍住了——链上质押率还在36%,验证者没有减少,它只是没人提,不是死了;放量上涨那天,差点追进去,忍住了——事件驱动的币,放量冲高多半是兑现的前奏;利好临近,差点加仓赌一把,忍住了——利好兑现的剧本,在这条链上反复演过。
市场奖励判断,也奖励克制。判断对了赚方向的钱,克制对了赚"没犯错"的钱。在Dusk这种"每个波动都像机会"的市场里,克制可能是唯一不需要成本的alpha。
@Dusk $DUSK #dusk
Dusk这种币的市场结构,天生是"勾人操作"的:事件驱动,一条公告就能让价格跳几个点;流动性薄,每次波动看起来都像机会;讨论区冷热分明,热闹的时候人人都在喊方向。这种市场里,最贵的从来不是判断,是手——每个消息都在诱惑你动一动,而每一次多余的动,都在给薄盘口交摩擦成本。
三个差点:价格趴在0.05那两个月,差点割掉换仓,忍住了——链上质押率还在36%,验证者没有减少,它只是没人提,不是死了;放量上涨那天,差点追进去,忍住了——事件驱动的币,放量冲高多半是兑现的前奏;利好临近,差点加仓赌一把,忍住了——利好兑现的剧本,在这条链上反复演过。
市场奖励判断,也奖励克制。判断对了赚方向的钱,克制对了赚"没犯错"的钱。在Dusk这种"每个波动都像机会"的市场里,克制可能是唯一不需要成本的alpha。
@Dusk $DUSK #dusk
96
·
--
См. перевод
8800u,是我在TermMax上"打断复利"亏掉的钱——不是操作亏的,是操作太勤亏的。
固定收益的复利逻辑很简单:利息再投,利滚利。我本金10万u上下,年化15%左右,每个月到账的利息大约1200u。如果利息每月留在账户里继续滚,一年的曲线是完整的。但我过去一年打断了它四次:赚到一点就取出来换仓,要么为了"落袋为安",要么为了追别的机会。
四次取出的钱,加起来不到2万u,看着没多少。但每一次取出都带着两个隐藏成本:一是资金空窗——取出来再重新进场,四次加起来空转了约三个月,这三个月的利息约3800u,等于白扔;二是重新进场的摩擦——滑点、Gas、有时候还折价,四次约5000u。两项合计8800u。
这就是"勤快"的代价:我赢了四次"落袋",输了整条曲线。复利这东西,不奖励聪明,惩罚打断。它最需要的不是更高的利率,是"别动"。我过去以为"主动管理"是优点,这一年最大的亏损,恰恰发生在我自认为最主动的时候——手太勤,钱就长得慢。
@termmax #TermMax
8800u,是我在TermMax上"打断复利"亏掉的钱——不是操作亏的,是操作太勤亏的。
固定收益的复利逻辑很简单:利息再投,利滚利。我本金10万u上下,年化15%左右,每个月到账的利息大约1200u。如果利息每月留在账户里继续滚,一年的曲线是完整的。但我过去一年打断了它四次:赚到一点就取出来换仓,要么为了"落袋为安",要么为了追别的机会。
四次取出的钱,加起来不到2万u,看着没多少。但每一次取出都带着两个隐藏成本:一是资金空窗——取出来再重新进场,四次加起来空转了约三个月,这三个月的利息约3800u,等于白扔;二是重新进场的摩擦——滑点、Gas、有时候还折价,四次约5000u。两项合计8800u。
这就是"勤快"的代价:我赢了四次"落袋",输了整条曲线。复利这东西,不奖励聪明,惩罚打断。它最需要的不是更高的利率,是"别动"。我过去以为"主动管理"是优点,这一年最大的亏损,恰恰发生在我自认为最主动的时候——手太勤,钱就长得慢。
@TermMax #TermMax
固定收益的复利逻辑很简单:利息再投,利滚利。我本金10万u上下,年化15%左右,每个月到账的利息大约1200u。如果利息每月留在账户里继续滚,一年的曲线是完整的。但我过去一年打断了它四次:赚到一点就取出来换仓,要么为了"落袋为安",要么为了追别的机会。
四次取出的钱,加起来不到2万u,看着没多少。但每一次取出都带着两个隐藏成本:一是资金空窗——取出来再重新进场,四次加起来空转了约三个月,这三个月的利息约3800u,等于白扔;二是重新进场的摩擦——滑点、Gas、有时候还折价,四次约5000u。两项合计8800u。
这就是"勤快"的代价:我赢了四次"落袋",输了整条曲线。复利这东西,不奖励聪明,惩罚打断。它最需要的不是更高的利率,是"别动"。我过去以为"主动管理"是优点,这一年最大的亏损,恰恰发生在我自认为最主动的时候——手太勤,钱就长得慢。
@TermMax #TermMax
102
·
--
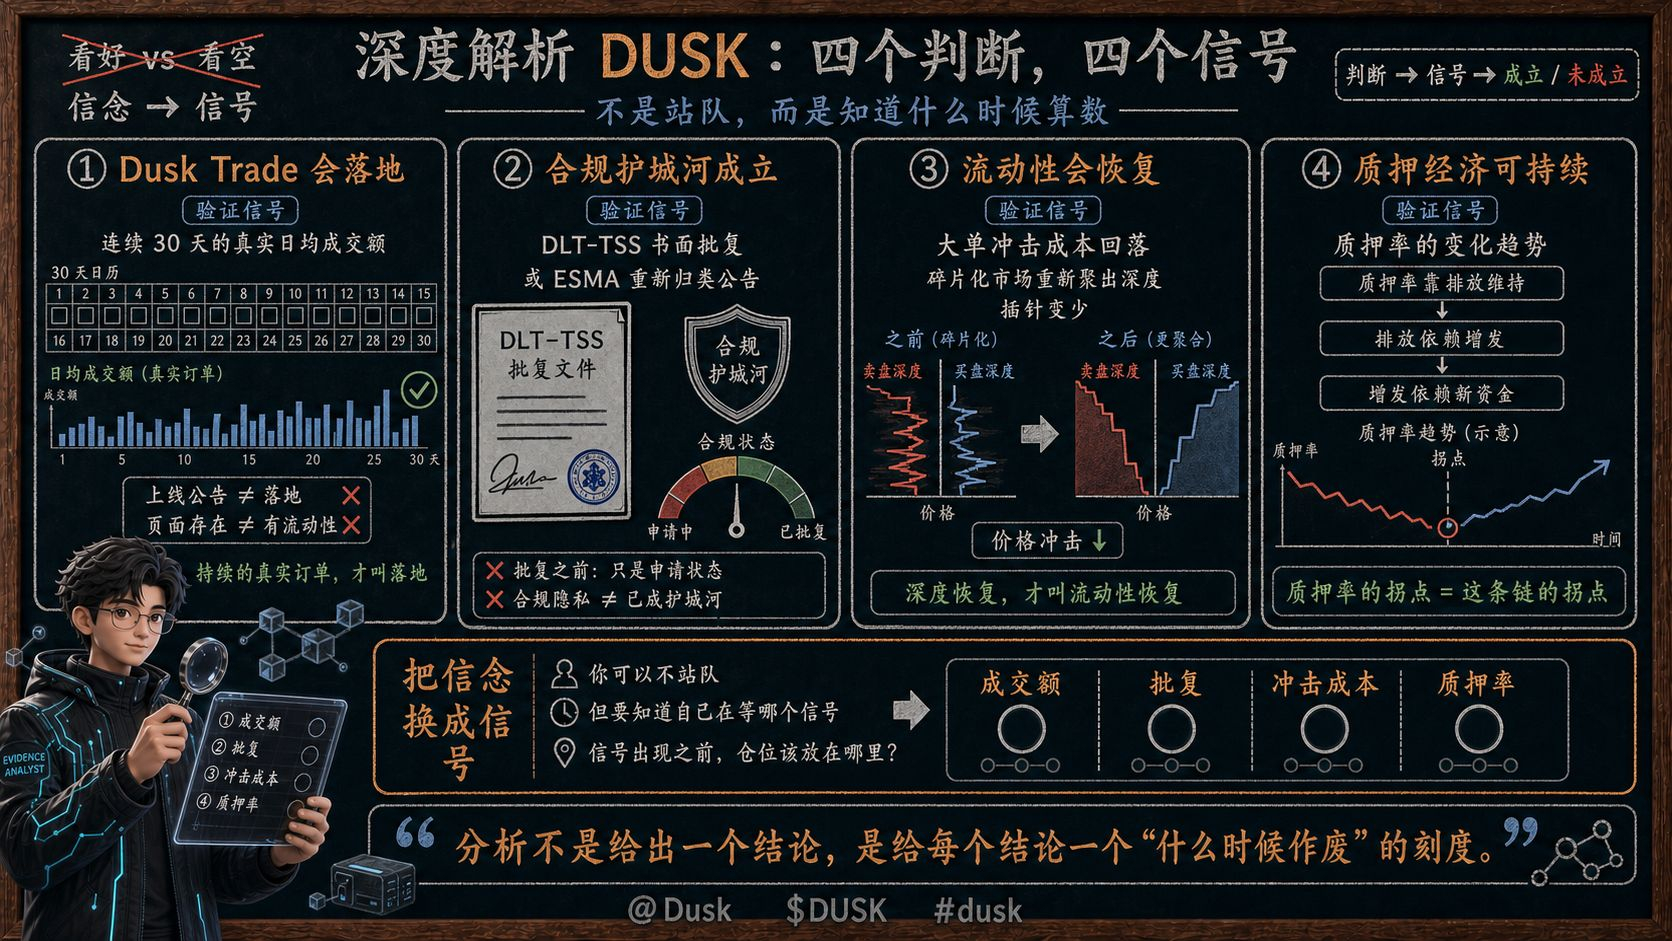
В обсуждениях DUSK чаще всего выделяют две стороны: те, кто смотрит с оптимизмом, и те, кто настроен по-медвежьи. Каждая из них говорит, опираясь на «свои» факты. Но сколько бы спор ни продолжался, чего всегда не хватает — это не взглядов, а списка «когда это считается правдой»: каждое суждение должно иметь наблюдаемый сигнал — и только когда сигнал появляется, суждение считается верным.
Первое суждение: Dusk Trade состоится (зайдет в реальность). Соответствующий сигнал — не «анонс о запуске», а непрерывные 30 дней реального среднего дневного объема сделок. Запуск не равен сделкам, страница не равна ликвидности; только устойчивые реальные ордера и есть «реализация». Второе суждение: нормативный «ров» (compliance moat) сформирован. Сигнал — письменное подтверждение/поручение по DLT-TSS или повторная переклассификация в виде объявления от ESMA — до этого «нормативная/комплаенс приватность» была лишь статусом заявки, а не рвом. Третье суждение: ликвидность восстановится. Сигнал — снижение стоимости воздействия крупными ордерами: когда после делистинга фрагментированный рынок снова собирается в глубину, а «втыки»/проколы (insertions) становятся реже — вот тогда и считается восстановлением. Четвертое суждение: экономика стейкинга устойчиво. Сигнал — изменение тренда коэффициента стейкинга: если он поддерживается за счет эмиссии, если эмиссия растет из-за зависимости, если эмиссия зависит от новой ликвидности, то точка перелома коэффициента стейкинга — это и есть точка перелома всей этой цепочки.
Четыре суждения — четыре сигнала. И ни один не начинается с «я верю». Если заменить веру сигналами, DUSK превращается из вопроса «на чью сторону встать» в вопрос «на что ждать»: можно и не вставать в какой-то лагерь, но нужно понимать, какой сигнал вы ждете, и где держать позицию до его появления.
Вот в чем смысл анализа: не дать вывод, а поставить каждой мысли шкалу «когда она становится недействительной».
@Dusk_Foundation $DUSK #dusk
В обсуждениях DUSK чаще всего выделяют две стороны: те, кто смотрит с оптимизмом, и те, кто настроен по-медвежьи. Каждая из них говорит, опираясь на «свои» факты. Но сколько бы спор ни продолжался, чего всегда не хватает — это не взглядов, а списка «когда это считается правдой»: каждое суждение должно иметь наблюдаемый сигнал — и только когда сигнал появляется, суждение считается верным.
Первое суждение: Dusk Trade состоится (зайдет в реальность). Соответствующий сигнал — не «анонс о запуске», а непрерывные 30 дней реального среднего дневного объема сделок. Запуск не равен сделкам, страница не равна ликвидности; только устойчивые реальные ордера и есть «реализация». Второе суждение: нормативный «ров» (compliance moat) сформирован. Сигнал — письменное подтверждение/поручение по DLT-TSS или повторная переклассификация в виде объявления от ESMA — до этого «нормативная/комплаенс приватность» была лишь статусом заявки, а не рвом. Третье суждение: ликвидность восстановится. Сигнал — снижение стоимости воздействия крупными ордерами: когда после делистинга фрагментированный рынок снова собирается в глубину, а «втыки»/проколы (insertions) становятся реже — вот тогда и считается восстановлением. Четвертое суждение: экономика стейкинга устойчиво. Сигнал — изменение тренда коэффициента стейкинга: если он поддерживается за счет эмиссии, если эмиссия растет из-за зависимости, если эмиссия зависит от новой ликвидности, то точка перелома коэффициента стейкинга — это и есть точка перелома всей этой цепочки.
Четыре суждения — четыре сигнала. И ни один не начинается с «я верю». Если заменить веру сигналами, DUSK превращается из вопроса «на чью сторону встать» в вопрос «на что ждать»: можно и не вставать в какой-то лагерь, но нужно понимать, какой сигнал вы ждете, и где держать позицию до его появления.
Вот в чем смысл анализа: не дать вывод, а поставить каждой мысли шкалу «когда она становится недействительной».
@Dusk $DUSK #dusk
Первое суждение: Dusk Trade состоится (зайдет в реальность). Соответствующий сигнал — не «анонс о запуске», а непрерывные 30 дней реального среднего дневного объема сделок. Запуск не равен сделкам, страница не равна ликвидности; только устойчивые реальные ордера и есть «реализация». Второе суждение: нормативный «ров» (compliance moat) сформирован. Сигнал — письменное подтверждение/поручение по DLT-TSS или повторная переклассификация в виде объявления от ESMA — до этого «нормативная/комплаенс приватность» была лишь статусом заявки, а не рвом. Третье суждение: ликвидность восстановится. Сигнал — снижение стоимости воздействия крупными ордерами: когда после делистинга фрагментированный рынок снова собирается в глубину, а «втыки»/проколы (insertions) становятся реже — вот тогда и считается восстановлением. Четвертое суждение: экономика стейкинга устойчиво. Сигнал — изменение тренда коэффициента стейкинга: если он поддерживается за счет эмиссии, если эмиссия растет из-за зависимости, если эмиссия зависит от новой ликвидности, то точка перелома коэффициента стейкинга — это и есть точка перелома всей этой цепочки.
Четыре суждения — четыре сигнала. И ни один не начинается с «я верю». Если заменить веру сигналами, DUSK превращается из вопроса «на чью сторону встать» в вопрос «на что ждать»: можно и не вставать в какой-то лагерь, но нужно понимать, какой сигнал вы ждете, и где держать позицию до его появления.
Вот в чем смысл анализа: не дать вывод, а поставить каждой мысли шкалу «когда она становится недействительной».
@Dusk $DUSK #dusk
1
78
·
--
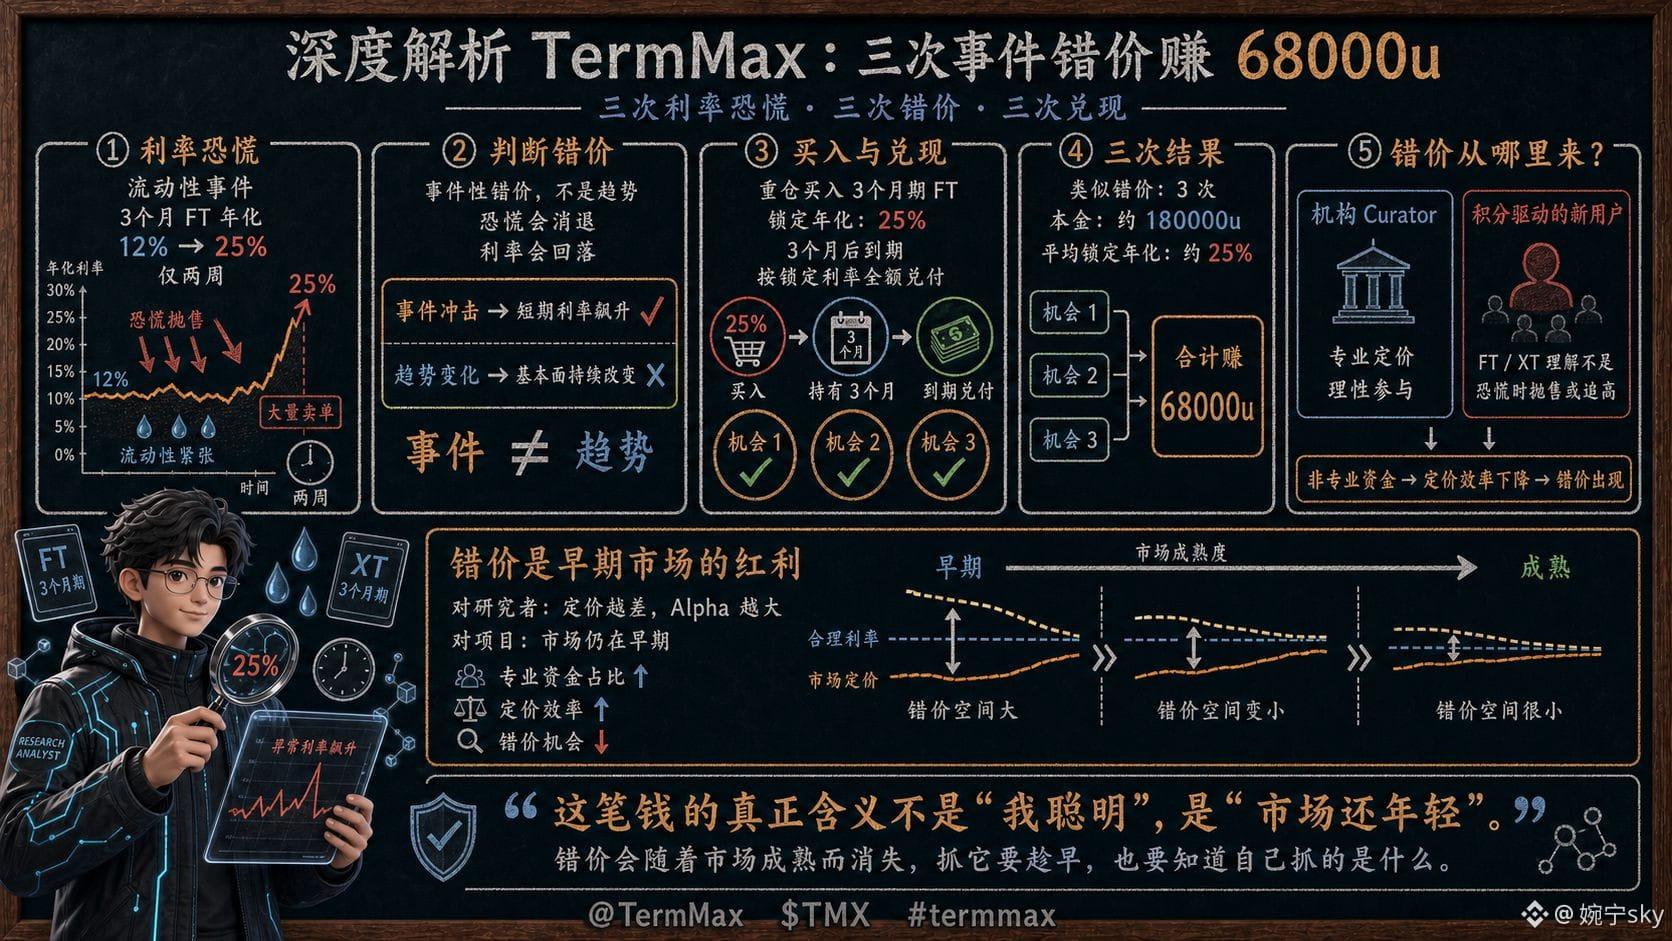
68000u — это деньги, которые я заработал на TermMax, поймав «событийный неверный прайсинг» — три раза ставка в панике, три раза неправильная цена, три раза фиксация прибыли.
Типичный случай: в одном из месяцев на каком-то рынке из‑за события по ликвидности ставки взвинтили из страха. Годовая доходность 3‑месячного срока FT взлетела до 25% — а две недели назад она была 12%. Я решил, что это именно событийный неверный прайсинг (страх со временем утихнет, ставка откатится), а не тренд, поэтому сделал крупную ставку на этот срок FT. Через три месяца контракт истек — ставка действительно снизилась. Я, поймав 25% как фиксированную доходность, полностью погасил. Три подобных возможности неверного прайсинга в сумме принесли 68000u (основной капитал около 180000u, средняя зафиксированная годовая доходность — примерно 25%).
Почему вообще возникает неверный прайсинг — вот ключ. Профессионализм участников «процентного» рынка TermMax сильно разнится: институциональные Curator оценивают рационально, но у множества новых пользователей, которые приходят за очками, понимание структуры FT/XT недостаточное. В панике они распродают или догоняют по цене, создавая невыгодные расхождения, которые институты сами не стали бы создавать. Иными словами, эффективность ценообразования на этом рынке снижена «неспециализированными» деньгами, привлечёнными очками. Для исследователей в местах с худшим ценообразованием alpha выше; для проектов это означает, что рынок ещё на ранней стадии — по мере роста доли профессионального капитала неверных цен будет становиться всё меньше.
Поэтому истинный смысл этих денег не в том, что «я умный», а в том, что «рынок ещё молодой». Неверный прайсинг — это ранняя премия; по мере взросления рынка она будет исчезать. Ловить это нужно рано — и при этом важно понимать, что именно ты ловишь.
@termmax #TermMax
68000u — это деньги, которые я заработал на TermMax, поймав «событийный неверный прайсинг» — три раза ставка в панике, три раза неправильная цена, три раза фиксация прибыли.
Типичный случай: в одном из месяцев на каком-то рынке из‑за события по ликвидности ставки взвинтили из страха. Годовая доходность 3‑месячного срока FT взлетела до 25% — а две недели назад она была 12%. Я решил, что это именно событийный неверный прайсинг (страх со временем утихнет, ставка откатится), а не тренд, поэтому сделал крупную ставку на этот срок FT. Через три месяца контракт истек — ставка действительно снизилась. Я, поймав 25% как фиксированную доходность, полностью погасил. Три подобных возможности неверного прайсинга в сумме принесли 68000u (основной капитал около 180000u, средняя зафиксированная годовая доходность — примерно 25%).
Почему вообще возникает неверный прайсинг — вот ключ. Профессионализм участников «процентного» рынка TermMax сильно разнится: институциональные Curator оценивают рационально, но у множества новых пользователей, которые приходят за очками, понимание структуры FT/XT недостаточное. В панике они распродают или догоняют по цене, создавая невыгодные расхождения, которые институты сами не стали бы создавать. Иными словами, эффективность ценообразования на этом рынке снижена «неспециализированными» деньгами, привлечёнными очками. Для исследователей в местах с худшим ценообразованием alpha выше; для проектов это означает, что рынок ещё на ранней стадии — по мере роста доли профессионального капитала неверных цен будет становиться всё меньше.
Поэтому истинный смысл этих денег не в том, что «я умный», а в том, что «рынок ещё молодой». Неверный прайсинг — это ранняя премия; по мере взросления рынка она будет исчезать. Ловить это нужно рано — и при этом важно понимать, что именно ты ловишь.
@TermMax #TermMax
Типичный случай: в одном из месяцев на каком-то рынке из‑за события по ликвидности ставки взвинтили из страха. Годовая доходность 3‑месячного срока FT взлетела до 25% — а две недели назад она была 12%. Я решил, что это именно событийный неверный прайсинг (страх со временем утихнет, ставка откатится), а не тренд, поэтому сделал крупную ставку на этот срок FT. Через три месяца контракт истек — ставка действительно снизилась. Я, поймав 25% как фиксированную доходность, полностью погасил. Три подобных возможности неверного прайсинга в сумме принесли 68000u (основной капитал около 180000u, средняя зафиксированная годовая доходность — примерно 25%).
Почему вообще возникает неверный прайсинг — вот ключ. Профессионализм участников «процентного» рынка TermMax сильно разнится: институциональные Curator оценивают рационально, но у множества новых пользователей, которые приходят за очками, понимание структуры FT/XT недостаточное. В панике они распродают или догоняют по цене, создавая невыгодные расхождения, которые институты сами не стали бы создавать. Иными словами, эффективность ценообразования на этом рынке снижена «неспециализированными» деньгами, привлечёнными очками. Для исследователей в местах с худшим ценообразованием alpha выше; для проектов это означает, что рынок ещё на ранней стадии — по мере роста доли профессионального капитала неверных цен будет становиться всё меньше.
Поэтому истинный смысл этих денег не в том, что «я умный», а в том, что «рынок ещё молодой». Неверный прайсинг — это ранняя премия; по мере взросления рынка она будет исчезать. Ловить это нужно рано — и при этом важно понимать, что именно ты ловишь.
@TermMax #TermMax
59
·
--
42000u — это деньги, на которых я «промахнулся с продажей» на DUSK. Не потому что купил не то — просто продал слишком рано. Это самая «не самая больная» и в то же время самая болезненная потеря: не теряешь саму основную сумму, теряешь ту часть, которую мог бы получить.
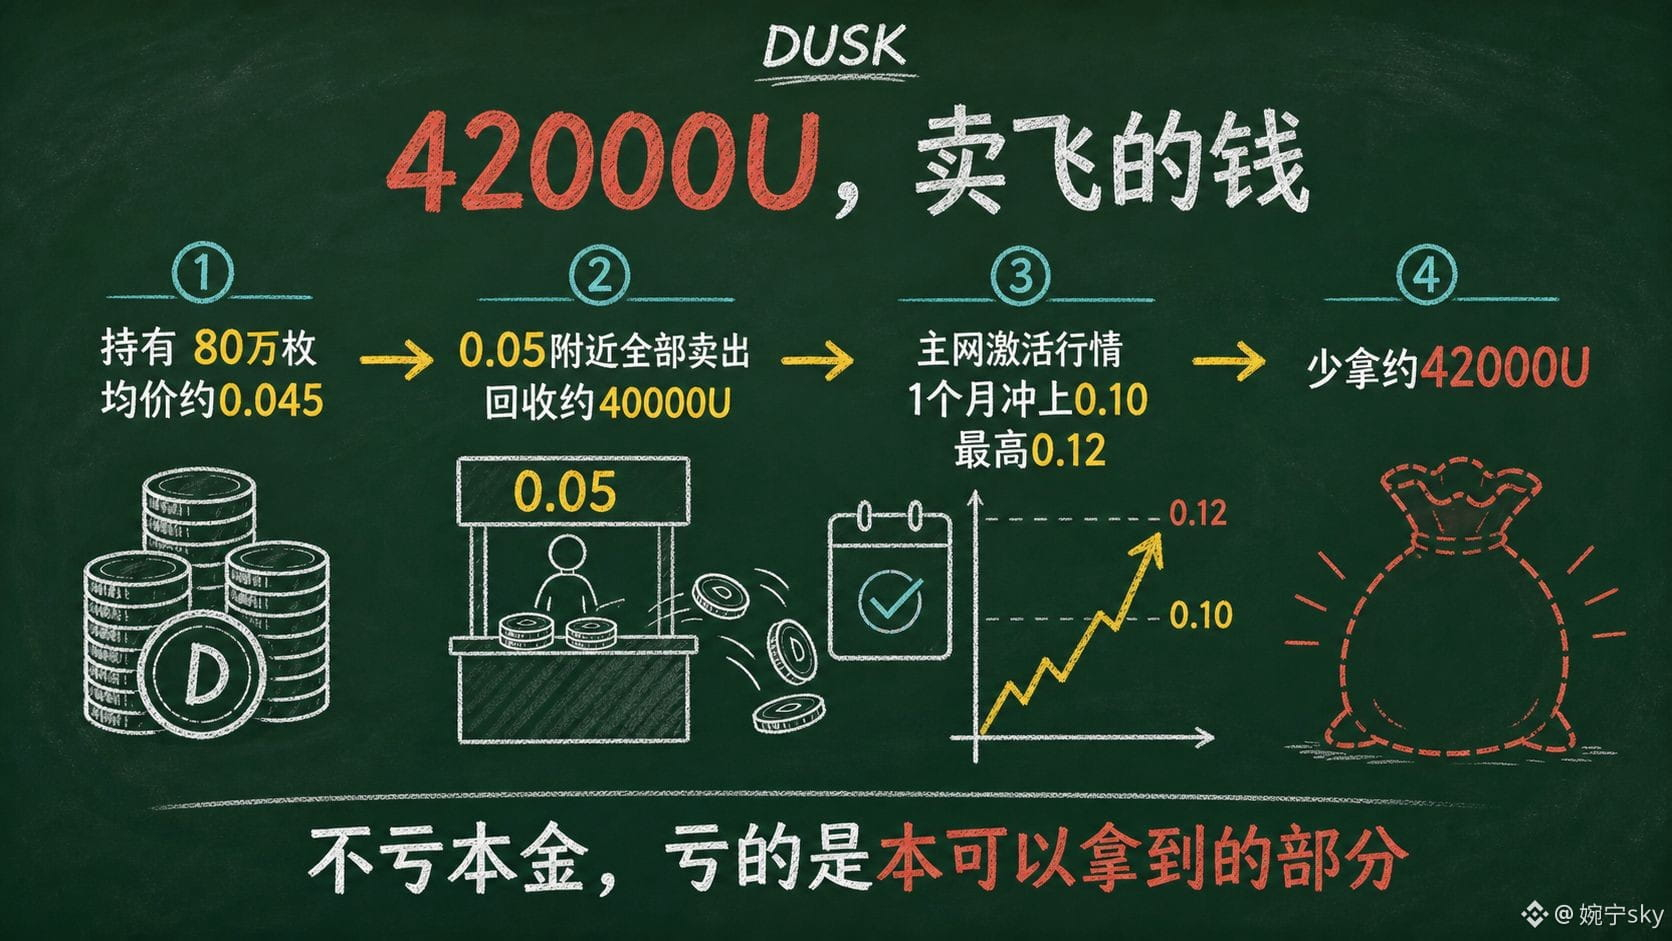
Контекст: до января 2026 года я держал 800 тысяч DUSK со средней ценой примерно 0.045. К концу года мне нужно было вернуть часть средств. Плюс тогда на рынке почти не было ожиданий «позитива к запуску мейннета» — цена долго топталась около 0.05. Я решил: «Даже если запустят, всё будет примерно так», и потому в районе 0.05 постепенно продал все 800 тысяч, вернув примерно 40000u.
Дальше — самый знакомый сценарий: когда начался рост на фоне активации мейннета, цена за месяц поднялась с 0.05 до уровня выше 0.10, максимум доходил до 0.12. То, что я продал — эти 800 тысяч, если оценивать по 0.12, — означает, что я недополучил около 42000u. В те дни, когда тренд уже разогнался, я каждый день смотрел стакан и считал эту сумму — не сколько я заработал, а сколько я недополучил.
Если разбирать эту историю, дело не в самом действии «продал», а в «основании для решения при продаже»: причина была «активация — и всё». Это было моё ожидание, а не данные. Факт в другом: активация мейннета для DUSK — это веха, которую он ждал целый год. Для таких событий на DUSK всегда характерно: «перед兑现ом — тупняк, после — взрыв». Его событийная природа означает, что все, кто теряет терпение до события, платят одну и ту же цену.
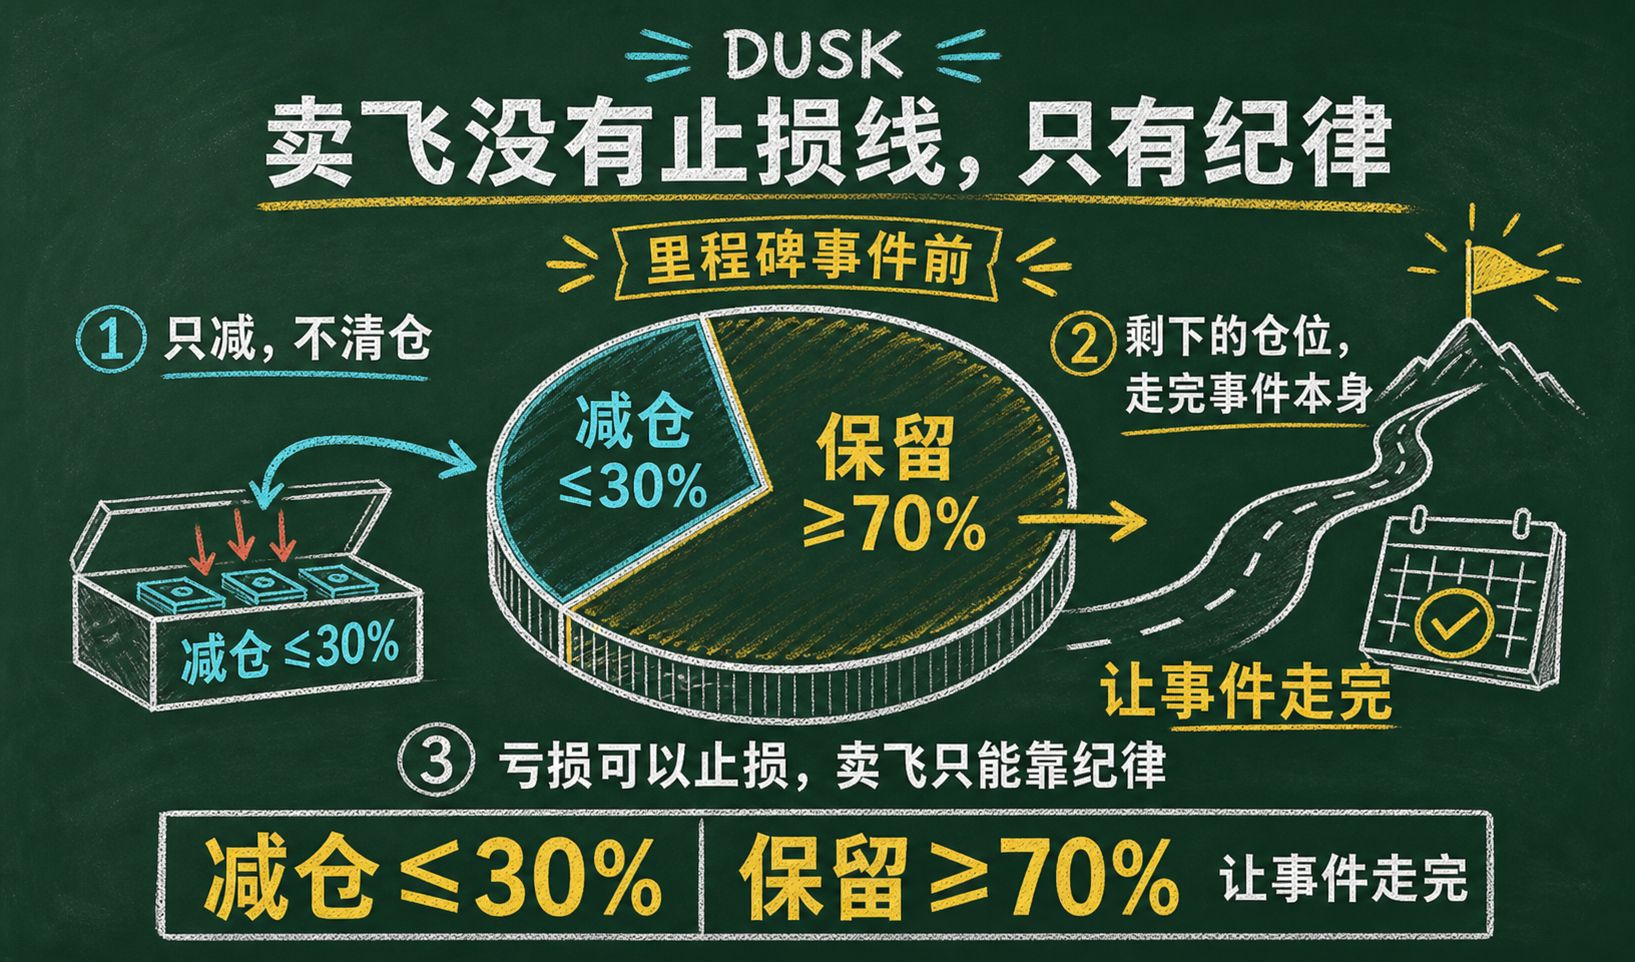
Правило теперь такое: позицию в DUSK перед вехой уменьшаю не более чем на 30%, остальное пусть проходит само событие. Продажа «упущенной выгоды» отличается от убытка: убыток можно ограничить, при продаже «промахнулся» нет линии стопа — есть только дисциплина.
@Dusk_Foundation $DUSK #dusk
42000u — это деньги, на которых я «промахнулся с продажей» на DUSK. Не потому что купил не то — просто продал слишком рано. Это самая «не самая больная» и в то же время самая болезненная потеря: не теряешь саму основную сумму, теряешь ту часть, которую мог бы получить.
Контекст: до января 2026 года я держал 800 тысяч DUSK со средней ценой примерно 0.045. К концу года мне нужно было вернуть часть средств. Плюс тогда на рынке почти не было ожиданий «позитива к запуску мейннета» — цена долго топталась около 0.05. Я решил: «Даже если запустят, всё будет примерно так», и потому в районе 0.05 постепенно продал все 800 тысяч, вернув примерно 40000u.
Дальше — самый знакомый сценарий: когда начался рост на фоне активации мейннета, цена за месяц поднялась с 0.05 до уровня выше 0.10, максимум доходил до 0.12. То, что я продал — эти 800 тысяч, если оценивать по 0.12, — означает, что я недополучил около 42000u. В те дни, когда тренд уже разогнался, я каждый день смотрел стакан и считал эту сумму — не сколько я заработал, а сколько я недополучил.
Если разбирать эту историю, дело не в самом действии «продал», а в «основании для решения при продаже»: причина была «активация — и всё». Это было моё ожидание, а не данные. Факт в другом: активация мейннета для DUSK — это веха, которую он ждал целый год. Для таких событий на DUSK всегда характерно: «перед兑现ом — тупняк, после — взрыв». Его событийная природа означает, что все, кто теряет терпение до события, платят одну и ту же цену.
Правило теперь такое: позицию в DUSK перед вехой уменьшаю не более чем на 30%, остальное пусть проходит само событие. Продажа «упущенной выгоды» отличается от убытка: убыток можно ограничить, при продаже «промахнулся» нет линии стопа — есть только дисциплина.
@Dusk $DUSK #dusk
Контекст: до января 2026 года я держал 800 тысяч DUSK со средней ценой примерно 0.045. К концу года мне нужно было вернуть часть средств. Плюс тогда на рынке почти не было ожиданий «позитива к запуску мейннета» — цена долго топталась около 0.05. Я решил: «Даже если запустят, всё будет примерно так», и потому в районе 0.05 постепенно продал все 800 тысяч, вернув примерно 40000u.
Дальше — самый знакомый сценарий: когда начался рост на фоне активации мейннета, цена за месяц поднялась с 0.05 до уровня выше 0.10, максимум доходил до 0.12. То, что я продал — эти 800 тысяч, если оценивать по 0.12, — означает, что я недополучил около 42000u. В те дни, когда тренд уже разогнался, я каждый день смотрел стакан и считал эту сумму — не сколько я заработал, а сколько я недополучил.
Если разбирать эту историю, дело не в самом действии «продал», а в «основании для решения при продаже»: причина была «активация — и всё». Это было моё ожидание, а не данные. Факт в другом: активация мейннета для DUSK — это веха, которую он ждал целый год. Для таких событий на DUSK всегда характерно: «перед兑现ом — тупняк, после — взрыв». Его событийная природа означает, что все, кто теряет терпение до события, платят одну и ту же цену.
Правило теперь такое: позицию в DUSK перед вехой уменьшаю не более чем на 30%, остальное пусть проходит само событие. Продажа «упущенной выгоды» отличается от убытка: убыток можно ограничить, при продаже «промахнулся» нет линии стопа — есть только дисциплина.
@Dusk $DUSK #dusk
92
·
--
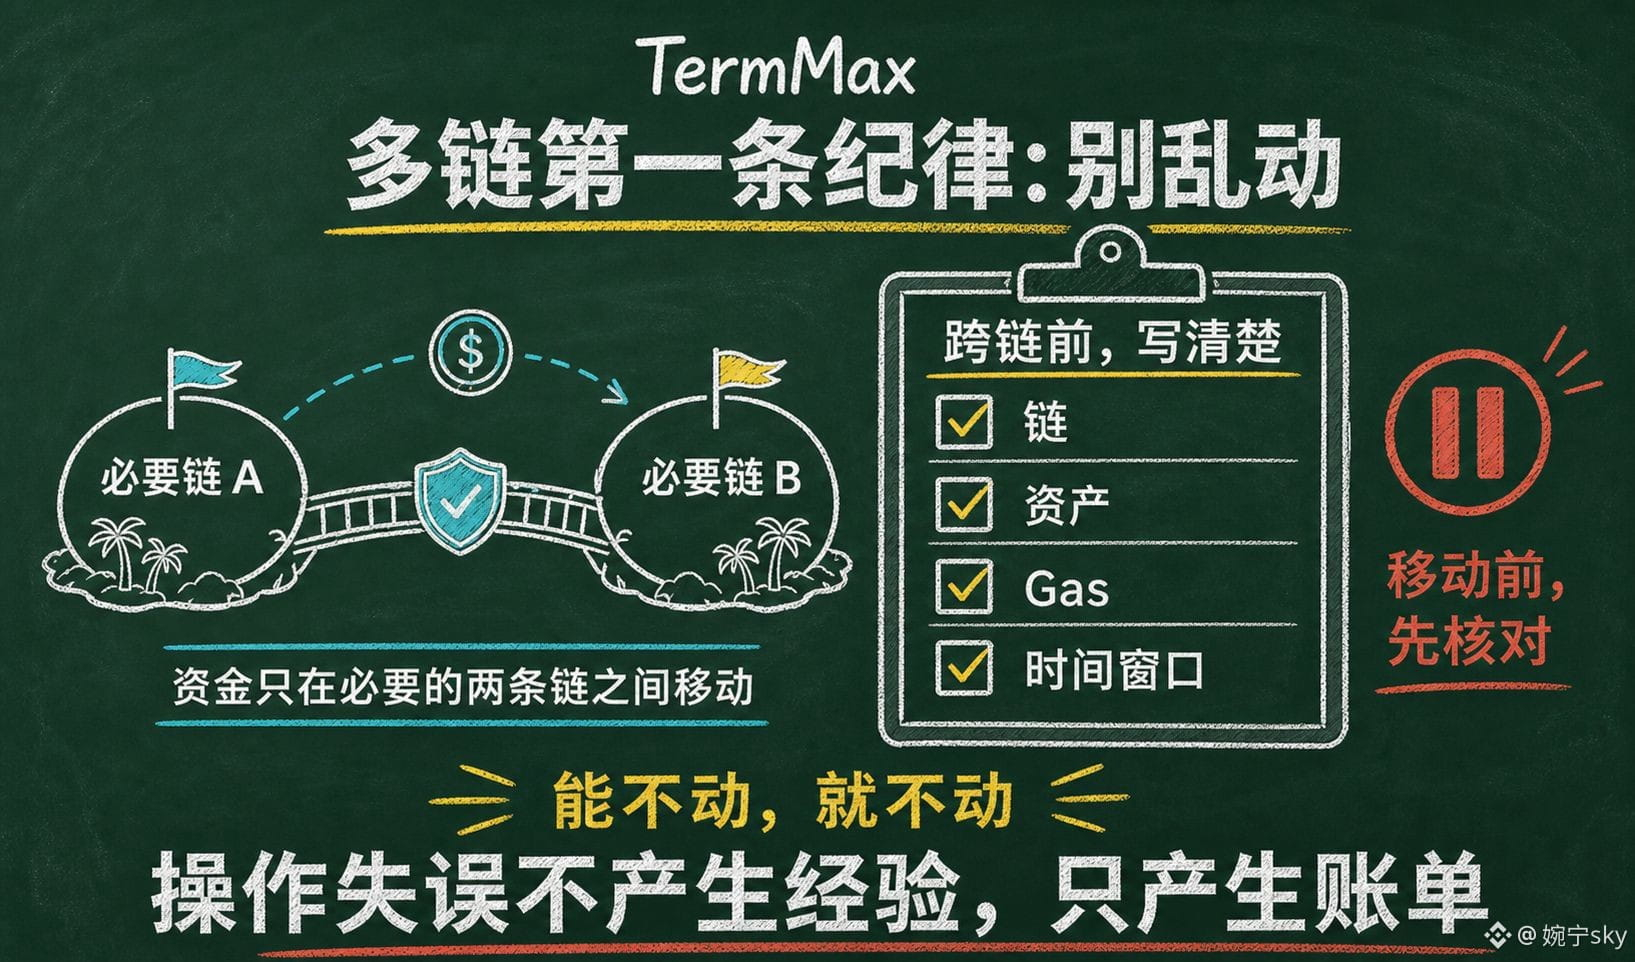
27000u — это деньги, которые я потерял в своей многоцепочечной схеме в TermMax. Это проигрыш не из‑за стратегии: его сожгло само действие «кроссчейн».
Три инцидента. Первый: я перенёс USDC с Ethereum на BNB Chain через мост — комиссия плюс проскальзывание сжигали примерно 4000u, средства пришли на три дня позже, как раз из‑за этого я упустил рассчитанный FT‑срок, недозаработал около 5000u. Второй: когда я работал в X Layer, выбрал неверный путь для актива — один перевод попал в несовместимый пул, пришлось идти через канал поддержки, чтобы вернуть средства. Пришлось метаться туда‑сюда, потеря около 8000u. Третий: один кроссчейн‑возврат — неверно оценил Gas, транзакция зависла в pending на полдня, в итоге её отменили и переслали. Двойной Gas плюс окно, которое я упустил, — около 4000u. Плюс за этот год разные мелкие кроссчейн‑потери — примерно 6000u. Итого 27000u.
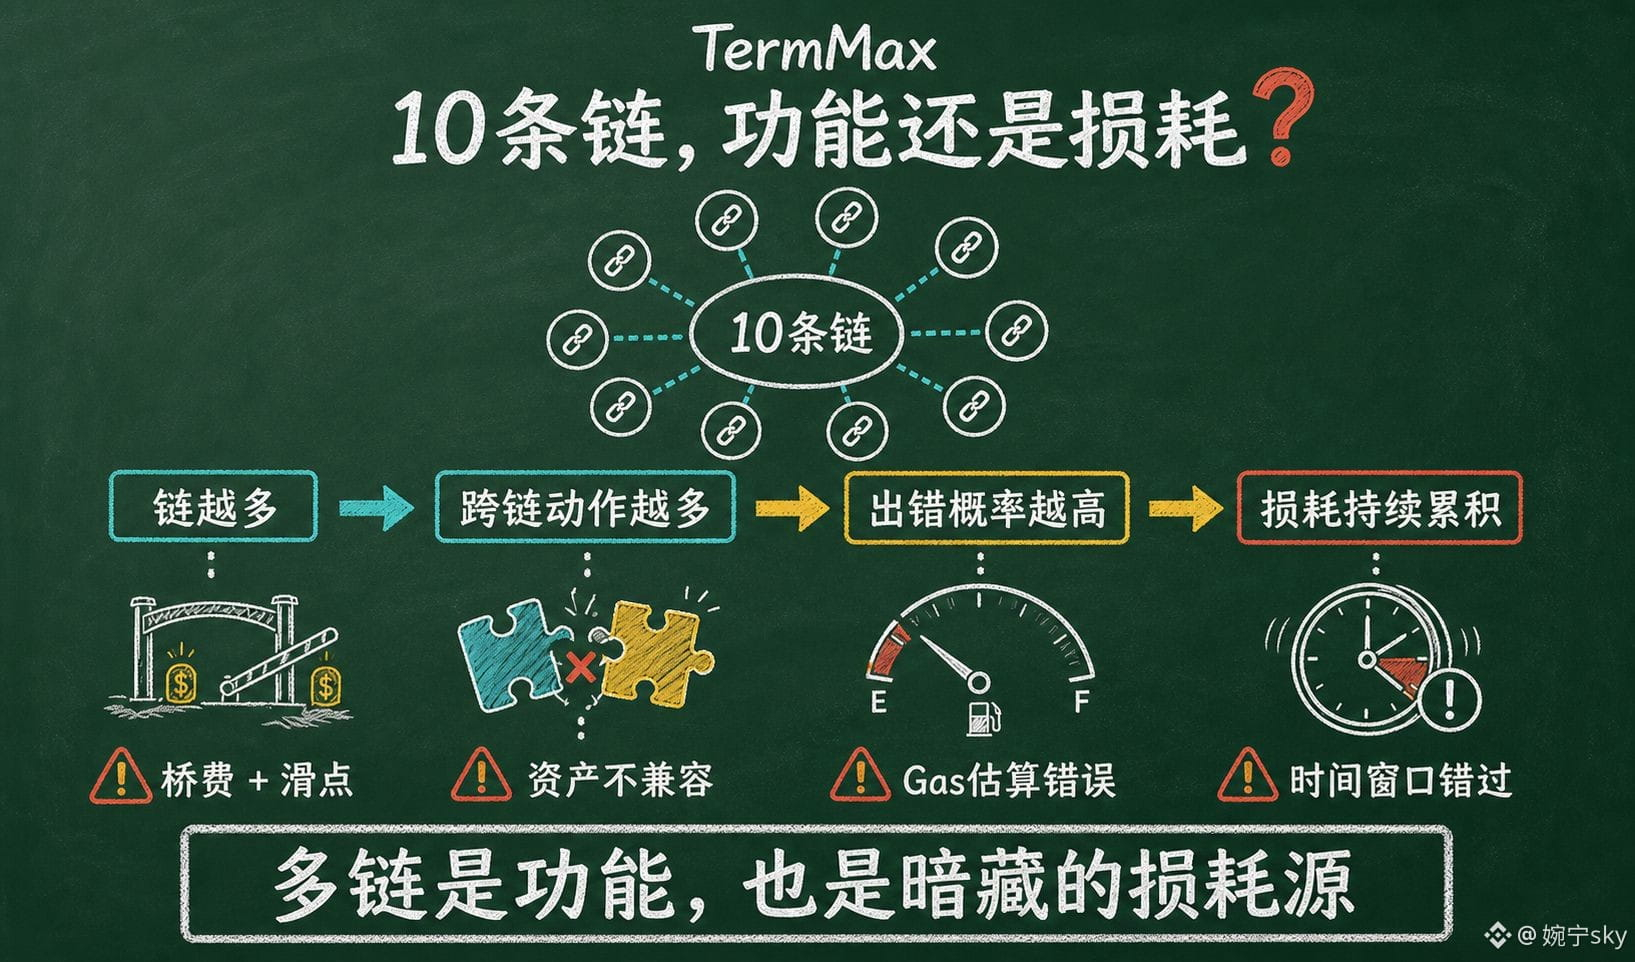
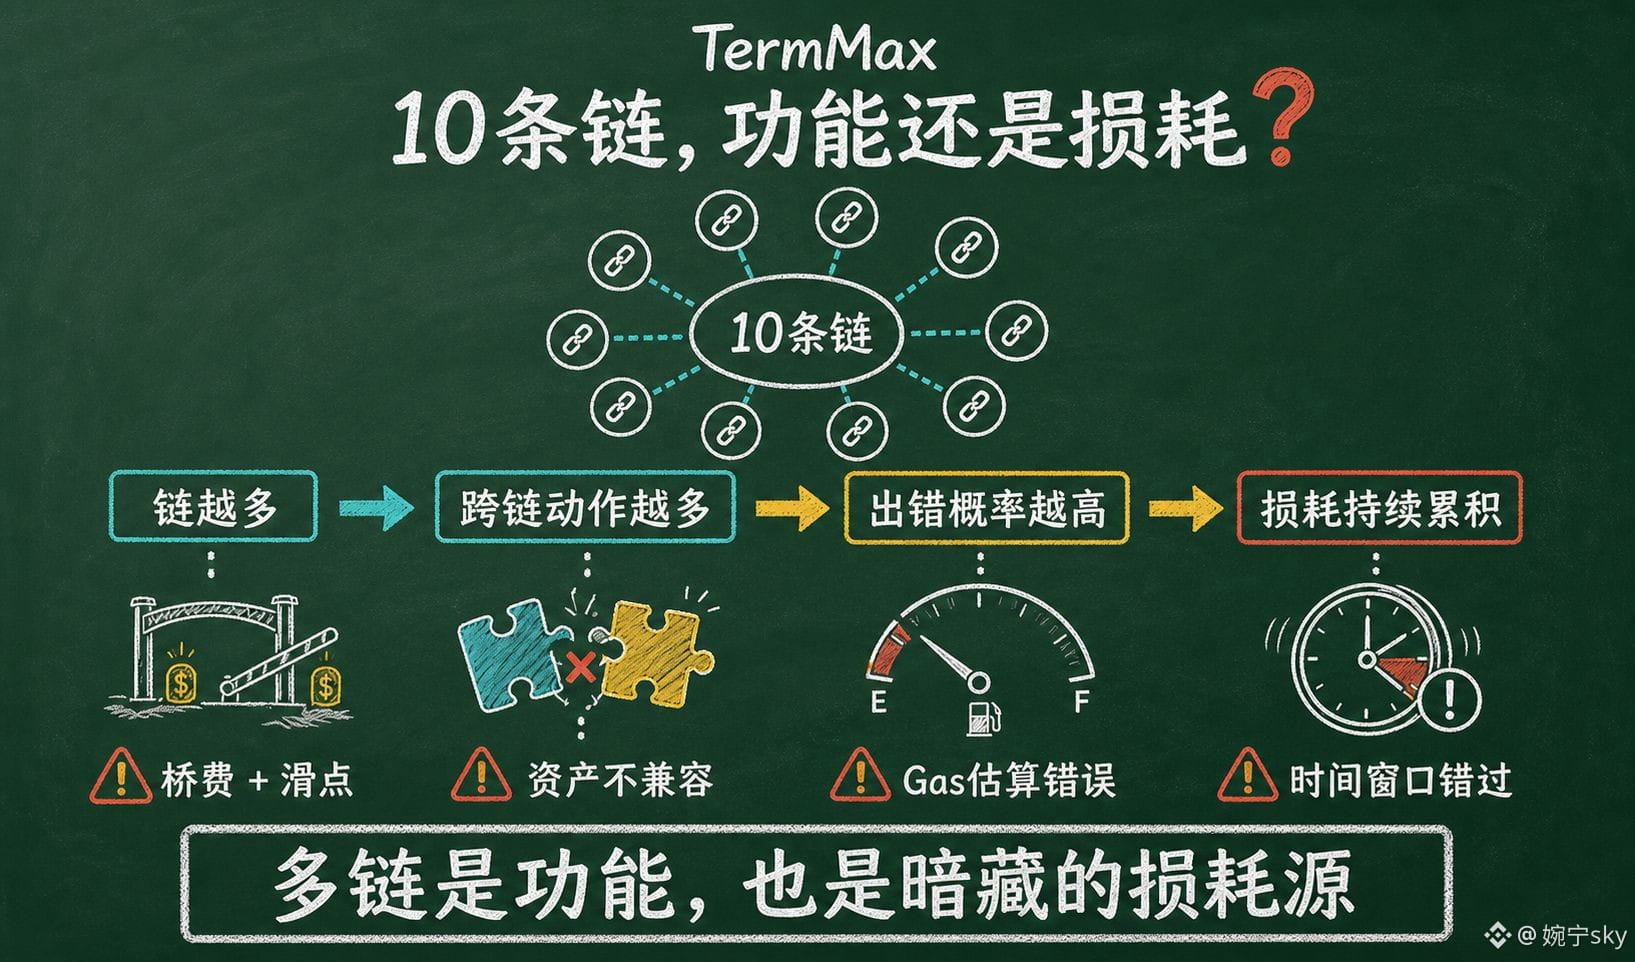
Ни одна из этих сумм не была «ошибкой в суждении» — всё это «операционная ошибка». Но именно операционные ошибки — самый убыточный тип потерь: они не дают никакого опыта, только выставляют счета. По‑настоящему насторожило меня вот что: в TermMax развернуто 10 цепочек — чем их больше, тем больше кроссчейн‑действий. Вероятность таких потерь растёт — мультичейн — это функциональность, но и источник скрытых потерь.
Правила после разбора: средства перемещаю только между необходимыми двумя цепочками — если можно не трогать, не трогаю; каждый раз перед кроссчейном заранее записываю цепочку, актив, Gas и временное окно, и только потом выполняю операцию. Первая дисциплина в мире мультичейна — не «на какую цепь идти», а «не трогать всё подряд».
@termmax #TermMax
27000u — это деньги, которые я потерял в своей многоцепочечной схеме в TermMax. Это проигрыш не из‑за стратегии: его сожгло само действие «кроссчейн».
Три инцидента. Первый: я перенёс USDC с Ethereum на BNB Chain через мост — комиссия плюс проскальзывание сжигали примерно 4000u, средства пришли на три дня позже, как раз из‑за этого я упустил рассчитанный FT‑срок, недозаработал около 5000u. Второй: когда я работал в X Layer, выбрал неверный путь для актива — один перевод попал в несовместимый пул, пришлось идти через канал поддержки, чтобы вернуть средства. Пришлось метаться туда‑сюда, потеря около 8000u. Третий: один кроссчейн‑возврат — неверно оценил Gas, транзакция зависла в pending на полдня, в итоге её отменили и переслали. Двойной Gas плюс окно, которое я упустил, — около 4000u. Плюс за этот год разные мелкие кроссчейн‑потери — примерно 6000u. Итого 27000u.
Ни одна из этих сумм не была «ошибкой в суждении» — всё это «операционная ошибка». Но именно операционные ошибки — самый убыточный тип потерь: они не дают никакого опыта, только выставляют счета. По‑настоящему насторожило меня вот что: в TermMax развернуто 10 цепочек — чем их больше, тем больше кроссчейн‑действий. Вероятность таких потерь растёт — мультичейн — это функциональность, но и источник скрытых потерь.
Правила после разбора: средства перемещаю только между необходимыми двумя цепочками — если можно не трогать, не трогаю; каждый раз перед кроссчейном заранее записываю цепочку, актив, Gas и временное окно, и только потом выполняю операцию. Первая дисциплина в мире мультичейна — не «на какую цепь идти», а «не трогать всё подряд».
@TermMax #TermMax
Три инцидента. Первый: я перенёс USDC с Ethereum на BNB Chain через мост — комиссия плюс проскальзывание сжигали примерно 4000u, средства пришли на три дня позже, как раз из‑за этого я упустил рассчитанный FT‑срок, недозаработал около 5000u. Второй: когда я работал в X Layer, выбрал неверный путь для актива — один перевод попал в несовместимый пул, пришлось идти через канал поддержки, чтобы вернуть средства. Пришлось метаться туда‑сюда, потеря около 8000u. Третий: один кроссчейн‑возврат — неверно оценил Gas, транзакция зависла в pending на полдня, в итоге её отменили и переслали. Двойной Gas плюс окно, которое я упустил, — около 4000u. Плюс за этот год разные мелкие кроссчейн‑потери — примерно 6000u. Итого 27000u.
Ни одна из этих сумм не была «ошибкой в суждении» — всё это «операционная ошибка». Но именно операционные ошибки — самый убыточный тип потерь: они не дают никакого опыта, только выставляют счета. По‑настоящему насторожило меня вот что: в TermMax развернуто 10 цепочек — чем их больше, тем больше кроссчейн‑действий. Вероятность таких потерь растёт — мультичейн — это функциональность, но и источник скрытых потерь.
Правила после разбора: средства перемещаю только между необходимыми двумя цепочками — если можно не трогать, не трогаю; каждый раз перед кроссчейном заранее записываю цепочку, актив, Gas и временное окно, и только потом выполняю операцию. Первая дисциплина в мире мультичейна — не «на какую цепь идти», а «не трогать всё подряд».
@TermMax #TermMax
1
67
·
--
См. перевод
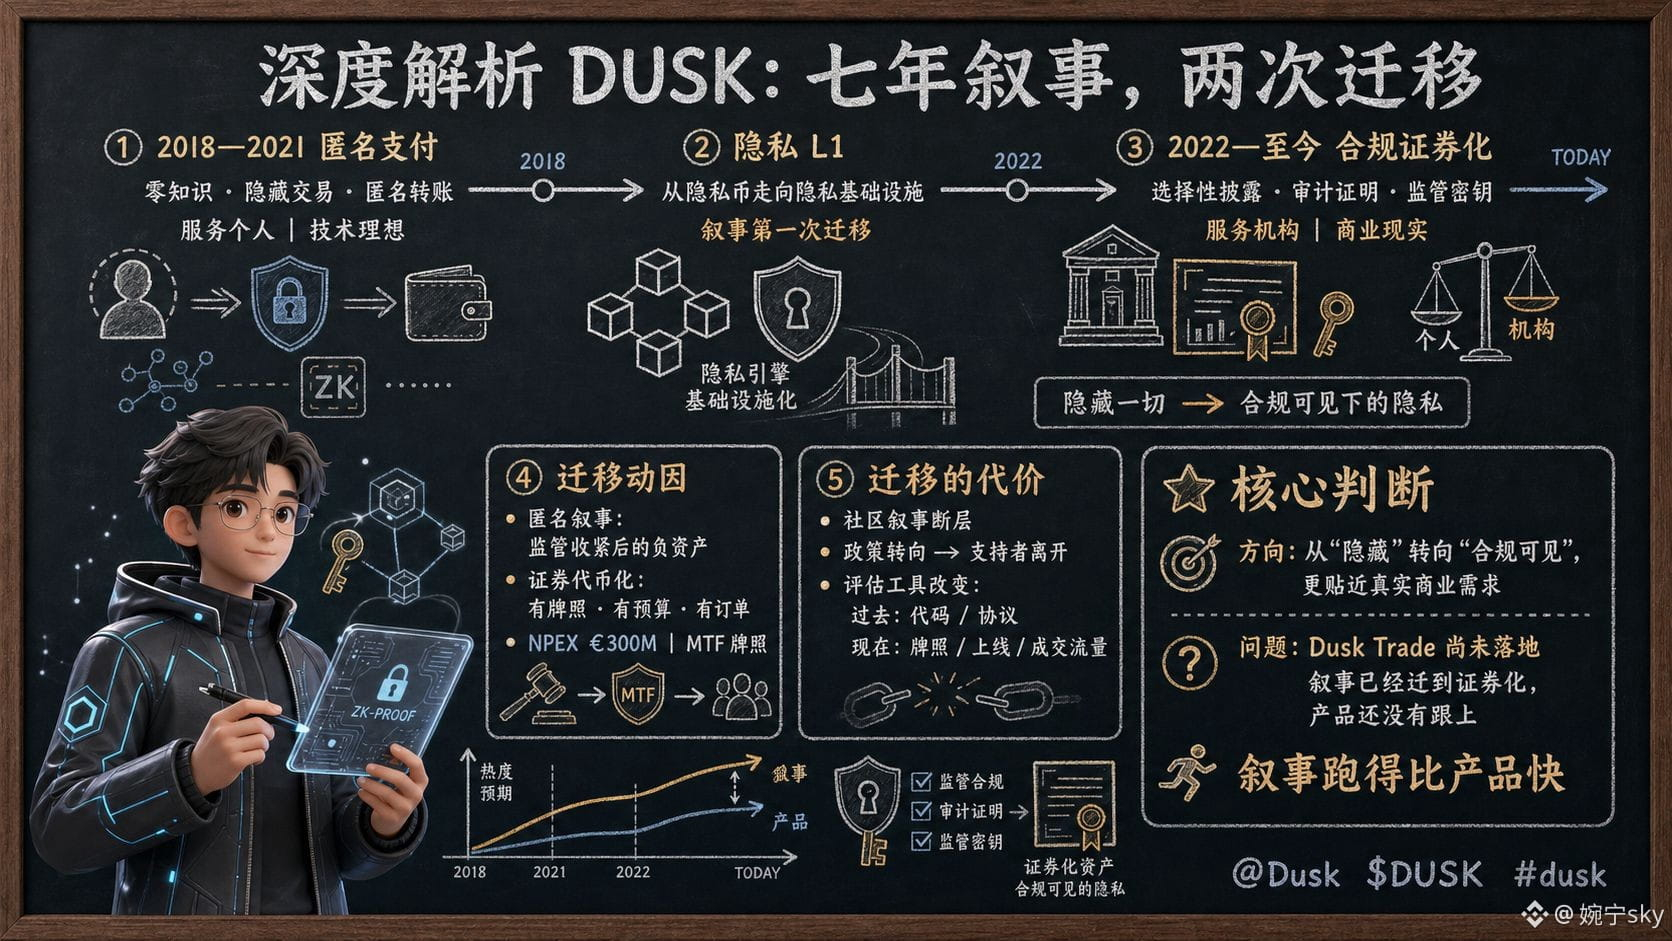
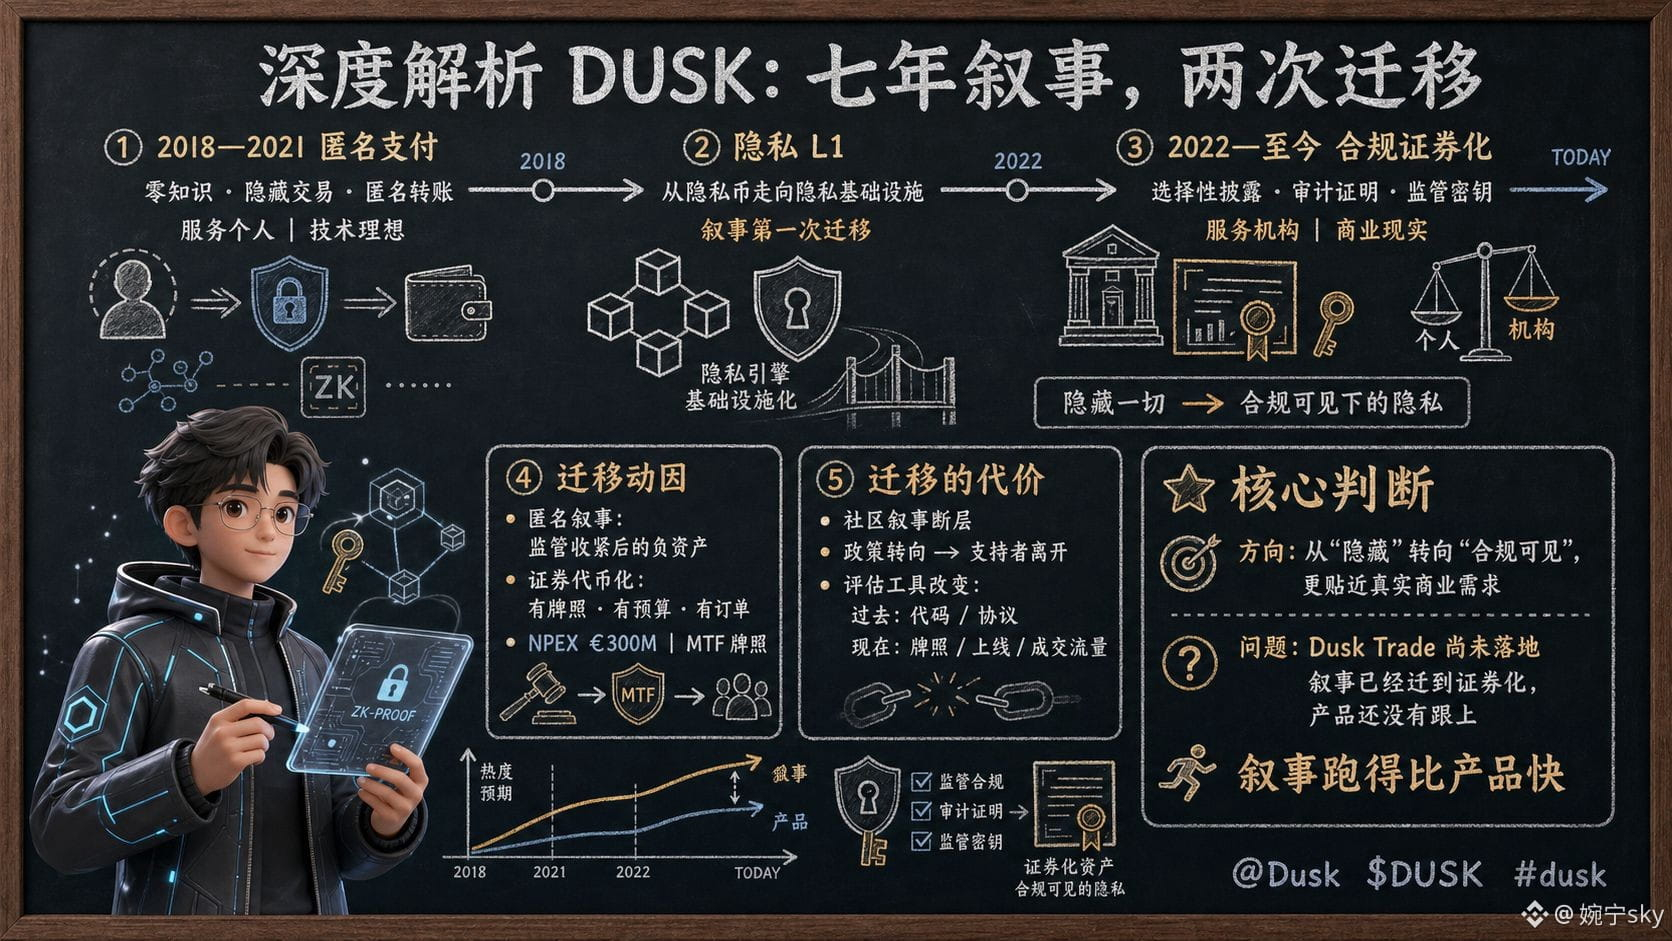
DUSK 的叙事,在七年里完成了两次明显的迁移——从"匿名支付",到"隐私L1",再到今天的"监管合规的证券化基础设施"。看明白这两次迁移,比看明白任何单一新闻都重要。
第一次迁移发生在2018到2021年:ICO时代它讲的是隐私支付的故事——零知识、隐藏交易、匿名转账,这是当时隐私币赛道的标准叙事。第二次迁移发生在2022年以后:方向转向机构化,讲的是选择性披露、审计证明、监管密钥——不是"隐藏一切",而是"在监管看得见的前提下保护隐私"。两个叙事的差别很大:前者服务个人,后者服务机构;前者是技术理想,后者是商业现实。
迁移的动因不难理解:匿名叙事在监管收紧后成了负资产,而证券代币化是一个有牌照、有预算、有真实订单的市场——NPEX的€300M和MTF牌照就是这轮迁移的抓手。
但迁移有代价。第一批因为"匿名"进来的支持者,和现在"合规"叙事的支持者,几乎是两拨人——社区的叙事断层,会让每个政策转向都造成一波离开。另外,叙事从"技术导向"转向"商业导向"之后,判断项目的方式也要跟着变:过去看代码和协议,现在要看牌照、看上线、看成交流量——评估工具完全不同。
所以对DUSK的叙事,评估的重点落在两处:迁移方向对不对,以及产品跟不跟得上。迁移本身不一定是坏事,方向从"隐藏"转向"合规可见",反而更贴近真实的商业需求。真正的问题只有一个——叙事已经迁到"证券化"了,但证券化的载体(Dusk Trade)还没有落地。叙事跑得比产品快,是目前这个项目最真实的状态。
@Dusk_Foundation $DUSK #dusk
DUSK 的叙事,在七年里完成了两次明显的迁移——从"匿名支付",到"隐私L1",再到今天的"监管合规的证券化基础设施"。看明白这两次迁移,比看明白任何单一新闻都重要。
第一次迁移发生在2018到2021年:ICO时代它讲的是隐私支付的故事——零知识、隐藏交易、匿名转账,这是当时隐私币赛道的标准叙事。第二次迁移发生在2022年以后:方向转向机构化,讲的是选择性披露、审计证明、监管密钥——不是"隐藏一切",而是"在监管看得见的前提下保护隐私"。两个叙事的差别很大:前者服务个人,后者服务机构;前者是技术理想,后者是商业现实。
迁移的动因不难理解:匿名叙事在监管收紧后成了负资产,而证券代币化是一个有牌照、有预算、有真实订单的市场——NPEX的€300M和MTF牌照就是这轮迁移的抓手。
但迁移有代价。第一批因为"匿名"进来的支持者,和现在"合规"叙事的支持者,几乎是两拨人——社区的叙事断层,会让每个政策转向都造成一波离开。另外,叙事从"技术导向"转向"商业导向"之后,判断项目的方式也要跟着变:过去看代码和协议,现在要看牌照、看上线、看成交流量——评估工具完全不同。
所以对DUSK的叙事,评估的重点落在两处:迁移方向对不对,以及产品跟不跟得上。迁移本身不一定是坏事,方向从"隐藏"转向"合规可见",反而更贴近真实的商业需求。真正的问题只有一个——叙事已经迁到"证券化"了,但证券化的载体(Dusk Trade)还没有落地。叙事跑得比产品快,是目前这个项目最真实的状态。
@Dusk $DUSK #dusk
第一次迁移发生在2018到2021年:ICO时代它讲的是隐私支付的故事——零知识、隐藏交易、匿名转账,这是当时隐私币赛道的标准叙事。第二次迁移发生在2022年以后:方向转向机构化,讲的是选择性披露、审计证明、监管密钥——不是"隐藏一切",而是"在监管看得见的前提下保护隐私"。两个叙事的差别很大:前者服务个人,后者服务机构;前者是技术理想,后者是商业现实。
迁移的动因不难理解:匿名叙事在监管收紧后成了负资产,而证券代币化是一个有牌照、有预算、有真实订单的市场——NPEX的€300M和MTF牌照就是这轮迁移的抓手。
但迁移有代价。第一批因为"匿名"进来的支持者,和现在"合规"叙事的支持者,几乎是两拨人——社区的叙事断层,会让每个政策转向都造成一波离开。另外,叙事从"技术导向"转向"商业导向"之后,判断项目的方式也要跟着变:过去看代码和协议,现在要看牌照、看上线、看成交流量——评估工具完全不同。
所以对DUSK的叙事,评估的重点落在两处:迁移方向对不对,以及产品跟不跟得上。迁移本身不一定是坏事,方向从"隐藏"转向"合规可见",反而更贴近真实的商业需求。真正的问题只有一个——叙事已经迁到"证券化"了,但证券化的载体(Dusk Trade)还没有落地。叙事跑得比产品快,是目前这个项目最真实的状态。
@Dusk $DUSK #dusk
82
·
--
16000u — это деньги, которые я «незаметно» потерял на TermMax за первое полугодие. Не было ни одного крупного проигрыша: всё проходило маленькими «порезами», но в сумме вышло заметно.
Разберём по частям: комиссии за Gas и кроссчейн-мосты — около 7000u (за полгода было много взаимодействий: каждая операция обходилась в несколько u или десятки u, а накопилось — страшно); слиппедж — около 5500u (в FT-листинге книга тонкая: каждый buy/sell получается чуть дороже ожидаемого, понемногу, но в итоге много); досрочно проданный остаток по XT со «съеденными» примерно 3500u (в нескольких сделках я торопился вернуть оборотные средства, и XT исполнился по заниженной цене — не успел «выжать» временную ценность). Итого — 16000u.
Жестокость этого счёта в том, что он не оставляет следа. Большой минус заставляет разбирать ошибки, чувствовать боль — а потери из‑за трения не запоминаются. Они прячутся в каждой «просто так, на автомате» операции. Я пролистал бухгалтерию и только тогда понял: из фиксированного дохода, который я заработал за полгода, примерно половину съело это трение.
Поэтому я изменил правила на три: если действие можно сделать одной сделкой — не дробить на две; если можно поставить лимитную заявку — не исполнять по рыночной цене; если можно удержать до срока — ни в коем случае не продавать заранее. Трение — это скрытая ставка налога на фиксированный доход, а единственный способ «избежать» этого налога — уменьшить само число торгов.
@termmax #TermMax
16000u — это деньги, которые я «незаметно» потерял на TermMax за первое полугодие. Не было ни одного крупного проигрыша: всё проходило маленькими «порезами», но в сумме вышло заметно.
Разберём по частям: комиссии за Gas и кроссчейн-мосты — около 7000u (за полгода было много взаимодействий: каждая операция обходилась в несколько u или десятки u, а накопилось — страшно); слиппедж — около 5500u (в FT-листинге книга тонкая: каждый buy/sell получается чуть дороже ожидаемого, понемногу, но в итоге много); досрочно проданный остаток по XT со «съеденными» примерно 3500u (в нескольких сделках я торопился вернуть оборотные средства, и XT исполнился по заниженной цене — не успел «выжать» временную ценность). Итого — 16000u.
Жестокость этого счёта в том, что он не оставляет следа. Большой минус заставляет разбирать ошибки, чувствовать боль — а потери из‑за трения не запоминаются. Они прячутся в каждой «просто так, на автомате» операции. Я пролистал бухгалтерию и только тогда понял: из фиксированного дохода, который я заработал за полгода, примерно половину съело это трение.
Поэтому я изменил правила на три: если действие можно сделать одной сделкой — не дробить на две; если можно поставить лимитную заявку — не исполнять по рыночной цене; если можно удержать до срока — ни в коем случае не продавать заранее. Трение — это скрытая ставка налога на фиксированный доход, а единственный способ «избежать» этого налога — уменьшить само число торгов.
@TermMax #TermMax
Разберём по частям: комиссии за Gas и кроссчейн-мосты — около 7000u (за полгода было много взаимодействий: каждая операция обходилась в несколько u или десятки u, а накопилось — страшно); слиппедж — около 5500u (в FT-листинге книга тонкая: каждый buy/sell получается чуть дороже ожидаемого, понемногу, но в итоге много); досрочно проданный остаток по XT со «съеденными» примерно 3500u (в нескольких сделках я торопился вернуть оборотные средства, и XT исполнился по заниженной цене — не успел «выжать» временную ценность). Итого — 16000u.
Жестокость этого счёта в том, что он не оставляет следа. Большой минус заставляет разбирать ошибки, чувствовать боль — а потери из‑за трения не запоминаются. Они прячутся в каждой «просто так, на автомате» операции. Я пролистал бухгалтерию и только тогда понял: из фиксированного дохода, который я заработал за полгода, примерно половину съело это трение.
Поэтому я изменил правила на три: если действие можно сделать одной сделкой — не дробить на две; если можно поставить лимитную заявку — не исполнять по рыночной цене; если можно удержать до срока — ни в коем случае не продавать заранее. Трение — это скрытая ставка налога на фиксированный доход, а единственный способ «избежать» этого налога — уменьшить само число торгов.
@TermMax #TermMax
87
·
--
49000u — это我在DUSK里被套住的仓位。八个多月,我把解套方案写成了清单——不是等反弹,而是给每条路都定好触发条件。
方案一:质押摊薄。现在49000u里我质押了20000u,按最保守的年化12%算,一年摊薄收益约2400u——这是“用时间换空间”,前提是DUSK不退市、节点活跃,触发条件是验证者数量和区块奖励正常。
方案二:等待关键里程碑。Dusk Trade真正上线、DLT-TSS书面批复、币安恢复交易对——三条里任何一条落地,流动性都会结构性改善,我留15000u等这个信号,条件是“实际成交”,而不是“上线公告”。
方案三:纪律性止损。如果叙事出现实质性恶化(牌照取消、团队停滞、开发停更),剩余约14000u按计划分两批退出,不追加、不赌奇迹。
三条路互不冲突:质押的钱在干活,等待的钱在观察,止损线在兜底。被套不可怕,可怕的是只有“等反弹”这一条路——那等于把命运完全交给市场。写完49000u的清单之后,我才睡得着。
@Dusk_Foundation $DUSK #dusk
49000u — это我在DUSK里被套住的仓位。八个多月,我把解套方案写成了清单——不是等反弹,而是给每条路都定好触发条件。
方案一:质押摊薄。现在49000u里我质押了20000u,按最保守的年化12%算,一年摊薄收益约2400u——这是“用时间换空间”,前提是DUSK不退市、节点活跃,触发条件是验证者数量和区块奖励正常。
方案二:等待关键里程碑。Dusk Trade真正上线、DLT-TSS书面批复、币安恢复交易对——三条里任何一条落地,流动性都会结构性改善,我留15000u等这个信号,条件是“实际成交”,而不是“上线公告”。
方案三:纪律性止损。如果叙事出现实质性恶化(牌照取消、团队停滞、开发停更),剩余约14000u按计划分两批退出,不追加、不赌奇迹。
三条路互不冲突:质押的钱在干活,等待的钱在观察,止损线在兜底。被套不可怕,可怕的是只有“等反弹”这一条路——那等于把命运完全交给市场。写完49000u的清单之后,我才睡得着。
@Dusk $DUSK #dusk
方案一:质押摊薄。现在49000u里我质押了20000u,按最保守的年化12%算,一年摊薄收益约2400u——这是“用时间换空间”,前提是DUSK不退市、节点活跃,触发条件是验证者数量和区块奖励正常。
方案二:等待关键里程碑。Dusk Trade真正上线、DLT-TSS书面批复、币安恢复交易对——三条里任何一条落地,流动性都会结构性改善,我留15000u等这个信号,条件是“实际成交”,而不是“上线公告”。
方案三:纪律性止损。如果叙事出现实质性恶化(牌照取消、团队停滞、开发停更),剩余约14000u按计划分两批退出,不追加、不赌奇迹。
三条路互不冲突:质押的钱在干活,等待的钱在观察,止损线在兜底。被套不可怕,可怕的是只有“等反弹”这一条路——那等于把命运完全交给市场。写完49000u的清单之后,我才睡得着。
@Dusk $DUSK #dusk
95
·
--
47000u — это та часть временной стоимости, которую я фактически потерял, когда заранее продал FT на TermMax. Я называю это «налогом на время».
В июне я купил 47000u в FT сроком на 6 месяцев: годовая доходность на странице составляла 13%, а ожидаемая общая прибыль на дату погашения — около 6,5%. В начале августа мне понадобились деньги, и я решил продать FT досрочно — но оказалось, что у FT нет канала досрочного выкупа: можно было только выставить его на рынке и продать.
Я посмотрел стакан: самая глубокая заявка была на 96% от номинала, но объем между 93% и 96% составлял меньше 8000u. Мои 47000u нужно было полностью продать, поэтому цена должна была пройти весь путь вниз, чтобы сделка состоялась по 94,9%.
В итоге средняя цена сделки оказалась 94,9%. Я держал 2 месяца — на руки получил примерно 960u. А если бы я удержал до погашения, то должен был получить около 3055u. Оставшиеся примерно 2100u прибыли просто испарились — это семь десятых от ожидаемой доходности. Погашение в срок по схеме «1 FT = 1 USDC» и досрочная продажа по рыночному ценообразованию — это как свободное падение. Разница между ними и есть «цена досрочности».
Дизайн FT на самом деле довольно честный: он делает «время» источником дохода и одновременно превращает «время» в стоимость ликвидности. Тому, кому срочно нужны деньги, в таких рынках по сути не повезло. Поэтому я оформил выводы в правила: прежде чем покупать FT, нужно убедиться, что эти деньги в ближайшие 6 месяцев точно не понадобятся. Первая дисциплина продуктов с фиксированной доходностью — не доходность, а соответствие сроков. 47000u научили меня настоящей цене двух слов: «досрочно».
@termmax #TermMax
47000u — это та часть временной стоимости, которую я фактически потерял, когда заранее продал FT на TermMax. Я называю это «налогом на время».
В июне я купил 47000u в FT сроком на 6 месяцев: годовая доходность на странице составляла 13%, а ожидаемая общая прибыль на дату погашения — около 6,5%. В начале августа мне понадобились деньги, и я решил продать FT досрочно — но оказалось, что у FT нет канала досрочного выкупа: можно было только выставить его на рынке и продать.
Я посмотрел стакан: самая глубокая заявка была на 96% от номинала, но объем между 93% и 96% составлял меньше 8000u. Мои 47000u нужно было полностью продать, поэтому цена должна была пройти весь путь вниз, чтобы сделка состоялась по 94,9%.
В итоге средняя цена сделки оказалась 94,9%. Я держал 2 месяца — на руки получил примерно 960u. А если бы я удержал до погашения, то должен был получить около 3055u. Оставшиеся примерно 2100u прибыли просто испарились — это семь десятых от ожидаемой доходности. Погашение в срок по схеме «1 FT = 1 USDC» и досрочная продажа по рыночному ценообразованию — это как свободное падение. Разница между ними и есть «цена досрочности».
Дизайн FT на самом деле довольно честный: он делает «время» источником дохода и одновременно превращает «время» в стоимость ликвидности. Тому, кому срочно нужны деньги, в таких рынках по сути не повезло. Поэтому я оформил выводы в правила: прежде чем покупать FT, нужно убедиться, что эти деньги в ближайшие 6 месяцев точно не понадобятся. Первая дисциплина продуктов с фиксированной доходностью — не доходность, а соответствие сроков. 47000u научили меня настоящей цене двух слов: «досрочно».
@TermMax #TermMax
В июне я купил 47000u в FT сроком на 6 месяцев: годовая доходность на странице составляла 13%, а ожидаемая общая прибыль на дату погашения — около 6,5%. В начале августа мне понадобились деньги, и я решил продать FT досрочно — но оказалось, что у FT нет канала досрочного выкупа: можно было только выставить его на рынке и продать.
Я посмотрел стакан: самая глубокая заявка была на 96% от номинала, но объем между 93% и 96% составлял меньше 8000u. Мои 47000u нужно было полностью продать, поэтому цена должна была пройти весь путь вниз, чтобы сделка состоялась по 94,9%.
В итоге средняя цена сделки оказалась 94,9%. Я держал 2 месяца — на руки получил примерно 960u. А если бы я удержал до погашения, то должен был получить около 3055u. Оставшиеся примерно 2100u прибыли просто испарились — это семь десятых от ожидаемой доходности. Погашение в срок по схеме «1 FT = 1 USDC» и досрочная продажа по рыночному ценообразованию — это как свободное падение. Разница между ними и есть «цена досрочности».
Дизайн FT на самом деле довольно честный: он делает «время» источником дохода и одновременно превращает «время» в стоимость ликвидности. Тому, кому срочно нужны деньги, в таких рынках по сути не повезло. Поэтому я оформил выводы в правила: прежде чем покупать FT, нужно убедиться, что эти деньги в ближайшие 6 месяцев точно не понадобятся. Первая дисциплина продуктов с фиксированной доходностью — не доходность, а соответствие сроков. 47000u научили меня настоящей цене двух слов: «досрочно».
@TermMax #TermMax
1
1
77
·
--
См. перевод
59000u,是我为研究DUSK花掉的预算——不是仓位,是成本。很少有人算这笔账,我算了。
构成很具体:买入观察仓(长期磨损)约18000u,测试网往返和时间成本折算约9000u(我按自己时薪算的),工具和API订阅约5000u,以及最大的单项——机会成本约27000u:这半年盯DUSK的时间,如果用来研究别的东西,可能抓到的机会。合计59000u。
这笔账算完,我才理解为什么有人会说"研究是最贵的仓位":研究一只币的隐性成本,常常超过你买它的钱。但我不后悔——因为研究的产出不是DUSK这一个结论,而是一套可以复用的过滤器:牌照真假看官网对质、流动性看交易对变化、落地看PRE-LAUNCH还是实际成交。这套过滤器用在哪只币上都值钱。
所以59000u里,真正"花在DUSK上"的只有18000u,剩下41000u花在了"学会怎么研究"上。它现在有个新用途:用它过滤DUSK的下一步——等Dusk Trade上线、DLT-TSS有书面进展,我再按研究结果决定要不要把观察仓翻倍。研究预算会花完,过滤器不会。
@Dusk_Foundation $DUSK #dusk
59000u,是我为研究DUSK花掉的预算——不是仓位,是成本。很少有人算这笔账,我算了。
构成很具体:买入观察仓(长期磨损)约18000u,测试网往返和时间成本折算约9000u(我按自己时薪算的),工具和API订阅约5000u,以及最大的单项——机会成本约27000u:这半年盯DUSK的时间,如果用来研究别的东西,可能抓到的机会。合计59000u。
这笔账算完,我才理解为什么有人会说"研究是最贵的仓位":研究一只币的隐性成本,常常超过你买它的钱。但我不后悔——因为研究的产出不是DUSK这一个结论,而是一套可以复用的过滤器:牌照真假看官网对质、流动性看交易对变化、落地看PRE-LAUNCH还是实际成交。这套过滤器用在哪只币上都值钱。
所以59000u里,真正"花在DUSK上"的只有18000u,剩下41000u花在了"学会怎么研究"上。它现在有个新用途:用它过滤DUSK的下一步——等Dusk Trade上线、DLT-TSS有书面进展,我再按研究结果决定要不要把观察仓翻倍。研究预算会花完,过滤器不会。
@Dusk $DUSK #dusk
构成很具体:买入观察仓(长期磨损)约18000u,测试网往返和时间成本折算约9000u(我按自己时薪算的),工具和API订阅约5000u,以及最大的单项——机会成本约27000u:这半年盯DUSK的时间,如果用来研究别的东西,可能抓到的机会。合计59000u。
这笔账算完,我才理解为什么有人会说"研究是最贵的仓位":研究一只币的隐性成本,常常超过你买它的钱。但我不后悔——因为研究的产出不是DUSK这一个结论,而是一套可以复用的过滤器:牌照真假看官网对质、流动性看交易对变化、落地看PRE-LAUNCH还是实际成交。这套过滤器用在哪只币上都值钱。
所以59000u里,真正"花在DUSK上"的只有18000u,剩下41000u花在了"学会怎么研究"上。它现在有个新用途:用它过滤DUSK的下一步——等Dusk Trade上线、DLT-TSS有书面进展,我再按研究结果决定要不要把观察仓翻倍。研究预算会花完,过滤器不会。
@Dusk $DUSK #dusk
85
·
--
См. перевод
我花了一个下午,把Dusk的活跃验证者一个个数了一遍:一共一百多个,前五名合计质押占比约三成,剩下的份额里,大头还是几家中型节点。36%的质押率看着很健康,但把分布拉出来,健康的只有表面。
链上数据不会说谎:质押率高不等于分散,就像体温正常不等于没病——质押率是体温计,集中度才是CT。36%这个数字,说明的是"有多少币在保护网络",而CT照出来的问题是"这些币集中在谁手里"。机构愿意质押是好事,但质押的机构越少、越大,散户的议价权就越薄——他们定参数、他们决定网络走向,散户只有投票权,没有谈判权。
我不是说集中是坏事——在合规叙事里,大机构质押反而是它的卖点,监管更愿意看到"负责任的大玩家"。我只是想说:看Dusk,别只看质押率这个宣传口径,去看验证者名单,看前五名的份额是上升还是下降。这才是它去中心化叙事的真实进度条。
我的观察线:每个季度拉一次前五名占比,连续两个季度下降,我承认去中心化是真的在发生;原地不动,我就只把它当成"机构链"来持有——持有可以,期待别错位。
@Dusk_Foundation $DUSK #dusk
我花了一个下午,把Dusk的活跃验证者一个个数了一遍:一共一百多个,前五名合计质押占比约三成,剩下的份额里,大头还是几家中型节点。36%的质押率看着很健康,但把分布拉出来,健康的只有表面。
链上数据不会说谎:质押率高不等于分散,就像体温正常不等于没病——质押率是体温计,集中度才是CT。36%这个数字,说明的是"有多少币在保护网络",而CT照出来的问题是"这些币集中在谁手里"。机构愿意质押是好事,但质押的机构越少、越大,散户的议价权就越薄——他们定参数、他们决定网络走向,散户只有投票权,没有谈判权。
我不是说集中是坏事——在合规叙事里,大机构质押反而是它的卖点,监管更愿意看到"负责任的大玩家"。我只是想说:看Dusk,别只看质押率这个宣传口径,去看验证者名单,看前五名的份额是上升还是下降。这才是它去中心化叙事的真实进度条。
我的观察线:每个季度拉一次前五名占比,连续两个季度下降,我承认去中心化是真的在发生;原地不动,我就只把它当成"机构链"来持有——持有可以,期待别错位。
@Dusk $DUSK #dusk
链上数据不会说谎:质押率高不等于分散,就像体温正常不等于没病——质押率是体温计,集中度才是CT。36%这个数字,说明的是"有多少币在保护网络",而CT照出来的问题是"这些币集中在谁手里"。机构愿意质押是好事,但质押的机构越少、越大,散户的议价权就越薄——他们定参数、他们决定网络走向,散户只有投票权,没有谈判权。
我不是说集中是坏事——在合规叙事里,大机构质押反而是它的卖点,监管更愿意看到"负责任的大玩家"。我只是想说:看Dusk,别只看质押率这个宣传口径,去看验证者名单,看前五名的份额是上升还是下降。这才是它去中心化叙事的真实进度条。
我的观察线:每个季度拉一次前五名占比,连续两个季度下降,我承认去中心化是真的在发生;原地不动,我就只把它当成"机构链"来持有——持有可以,期待别错位。
@Dusk $DUSK #dusk
77
·
--
"DUSK можно ли купить?" Вчера вечером друг спросил меня вот так, и как раз в это время я закончил смотреть ончейн-данные за второй квартал. Я ответил: если хочешь быть акционером — можно; если хочешь быть «винтиком»/«лузером» — тоже можно, они не противоречат друг другу.
У меня самого позиция на 42000u, средняя цена 0.075, просадка около двух десятков процентов. Почему не продаю? Потому что для продажи, так же как и для покупки, нужны основания. У меня нет «основания, что оно умрёт»: лицензия NPEX — реальная, DuskEVM продвигается, а EURQ от Quantoz уже подключён.
Почему не докупаю? Потому что оснований не хватает для того, чтобы «оно выживет»: Dusk Trade всё ещё находится в PRE-LAUNCH, DLT-TSS — в процессе подачи, а Binance в июне уже убрала с биржи пару BTC к нему. Данные на лицо, и моя позиция зависла посередине между «нет оснований».
Друг снова спросил: так всё-таки можно ли купить? Я сказал: можно, но пожалуйста, слово «купить» поменяй на «наблюдать» — наблюдение за позицией и за размером позиции отличается не только парой слов, а двумя разными наборами ментальных установок.
@Dusk_Foundation $DUSK #dusk
"DUSK можно ли купить?" Вчера вечером друг спросил меня вот так, и как раз в это время я закончил смотреть ончейн-данные за второй квартал. Я ответил: если хочешь быть акционером — можно; если хочешь быть «винтиком»/«лузером» — тоже можно, они не противоречат друг другу.
У меня самого позиция на 42000u, средняя цена 0.075, просадка около двух десятков процентов. Почему не продаю? Потому что для продажи, так же как и для покупки, нужны основания. У меня нет «основания, что оно умрёт»: лицензия NPEX — реальная, DuskEVM продвигается, а EURQ от Quantoz уже подключён.
Почему не докупаю? Потому что оснований не хватает для того, чтобы «оно выживет»: Dusk Trade всё ещё находится в PRE-LAUNCH, DLT-TSS — в процессе подачи, а Binance в июне уже убрала с биржи пару BTC к нему. Данные на лицо, и моя позиция зависла посередине между «нет оснований».
Друг снова спросил: так всё-таки можно ли купить? Я сказал: можно, но пожалуйста, слово «купить» поменяй на «наблюдать» — наблюдение за позицией и за размером позиции отличается не только парой слов, а двумя разными наборами ментальных установок.
@Dusk $DUSK #dusk
У меня самого позиция на 42000u, средняя цена 0.075, просадка около двух десятков процентов. Почему не продаю? Потому что для продажи, так же как и для покупки, нужны основания. У меня нет «основания, что оно умрёт»: лицензия NPEX — реальная, DuskEVM продвигается, а EURQ от Quantoz уже подключён.
Почему не докупаю? Потому что оснований не хватает для того, чтобы «оно выживет»: Dusk Trade всё ещё находится в PRE-LAUNCH, DLT-TSS — в процессе подачи, а Binance в июне уже убрала с биржи пару BTC к нему. Данные на лицо, и моя позиция зависла посередине между «нет оснований».
Друг снова спросил: так всё-таки можно ли купить? Я сказал: можно, но пожалуйста, слово «купить» поменяй на «наблюдать» — наблюдение за позицией и за размером позиции отличается не только парой слов, а двумя разными наборами ментальных установок.
@Dusk $DUSK #dusk
81
·
--
См. перевод
我研究DUSK的价格历史,发现它的每次暴涨暴跌背后都有清晰的触发器,没有一次是"纯情绪"。
2021年那波ATH(1.16美元)对应的是DeFi狂热+主网叙事;2025年主网出块后它从0.3一路跌到0.03附近——不是项目出问题,是"功能还没激活"的空窗期,市场提前计价了失望;真正的转折在2026年1月:DuskEVM、Hedger全面激活+NPEX、Chainlink伙伴消息集中释放,两天涨近100%、全月422%,然后2月回撤到现在0.06。
这个规律对我最大的启示:DUSK的价格由"里程碑日历"驱动,不是由情绪驱动——涨的时候,往往是某个承诺兑现了;跌的时候,往往是下一个里程碑还没来。所以研究它,本质是研究"下一个里程碑是什么":Dusk Trade上线、DLT-TSS牌照、NPEX dApp落地。
当然,日历驱动也意味着空窗期可以很长、回撤可以很深(94%),不适合心跳快的资金。我的做法:把它的里程碑写进日历,提前一个月埋伏,兑现后分批减——"事件驱动,而非情绪驱动"。
@Dusk_Foundation $DUSK #dusk
我研究DUSK的价格历史,发现它的每次暴涨暴跌背后都有清晰的触发器,没有一次是"纯情绪"。
2021年那波ATH(1.16美元)对应的是DeFi狂热+主网叙事;2025年主网出块后它从0.3一路跌到0.03附近——不是项目出问题,是"功能还没激活"的空窗期,市场提前计价了失望;真正的转折在2026年1月:DuskEVM、Hedger全面激活+NPEX、Chainlink伙伴消息集中释放,两天涨近100%、全月422%,然后2月回撤到现在0.06。
这个规律对我最大的启示:DUSK的价格由"里程碑日历"驱动,不是由情绪驱动——涨的时候,往往是某个承诺兑现了;跌的时候,往往是下一个里程碑还没来。所以研究它,本质是研究"下一个里程碑是什么":Dusk Trade上线、DLT-TSS牌照、NPEX dApp落地。
当然,日历驱动也意味着空窗期可以很长、回撤可以很深(94%),不适合心跳快的资金。我的做法:把它的里程碑写进日历,提前一个月埋伏,兑现后分批减——"事件驱动,而非情绪驱动"。
@Dusk $DUSK #dusk
2021年那波ATH(1.16美元)对应的是DeFi狂热+主网叙事;2025年主网出块后它从0.3一路跌到0.03附近——不是项目出问题,是"功能还没激活"的空窗期,市场提前计价了失望;真正的转折在2026年1月:DuskEVM、Hedger全面激活+NPEX、Chainlink伙伴消息集中释放,两天涨近100%、全月422%,然后2月回撤到现在0.06。
这个规律对我最大的启示:DUSK的价格由"里程碑日历"驱动,不是由情绪驱动——涨的时候,往往是某个承诺兑现了;跌的时候,往往是下一个里程碑还没来。所以研究它,本质是研究"下一个里程碑是什么":Dusk Trade上线、DLT-TSS牌照、NPEX dApp落地。
当然,日历驱动也意味着空窗期可以很长、回撤可以很深(94%),不适合心跳快的资金。我的做法:把它的里程碑写进日历,提前一个月埋伏,兑现后分批减——"事件驱动,而非情绪驱动"。
@Dusk $DUSK #dusk
80
·
--
80000u — это наблюдательный «фонд внимания», который я собрал за три месяца следования за RWA-сегментом. Обойдя всё вокруг, я понял: меня по-настоящему не трогают проекты, которые просто рассказывают истории. Меня интересует связка «лицензия + блокчейн», такая как DUSK.
Сначала про сигналы со стороны институционалов: NPEX — это лицензированная биржа в Нидерландах (MTF + брокерская лицензия). Dusk ещё в 2020 году держала 10% акций — это не «прыжок в последний момент». В этом году запуск Dusk Trade напрямую переносит на блокчейн токенизированные ценные бумаги на сумму €300M+. В первой очереди уже есть денежный фонд BlackRock и база более 20 000 инвесторов. Стейблкоин Quantoz в евро EURQ тоже уже подключён.
Теперь про розничных участников: общий объём предложения 1 млрд, из них в начале было полностью разблокировано 500 млн — нет риска будущих гигантских разлоков. В стейкинг можно войти минимум с 1,000 монет (примерно $60), доходность около 12% годовых.
Риски я записал на бумаге: в январе украли около 17 000 монет из bridge-кошелька; в январе после взлёта на 422% текущая цена $0.06 — до ATH $1.16 ещё 94%. Поэтому в моих 80000u я завёл в стейкинг только 20000u, а остальное — жду, пока Dusk Trade действительно выйдет в прод.
@Dusk_Foundation $DUSK #dusk
80000u — это наблюдательный «фонд внимания», который я собрал за три месяца следования за RWA-сегментом. Обойдя всё вокруг, я понял: меня по-настоящему не трогают проекты, которые просто рассказывают истории. Меня интересует связка «лицензия + блокчейн», такая как DUSK.
Сначала про сигналы со стороны институционалов: NPEX — это лицензированная биржа в Нидерландах (MTF + брокерская лицензия). Dusk ещё в 2020 году держала 10% акций — это не «прыжок в последний момент». В этом году запуск Dusk Trade напрямую переносит на блокчейн токенизированные ценные бумаги на сумму €300M+. В первой очереди уже есть денежный фонд BlackRock и база более 20 000 инвесторов. Стейблкоин Quantoz в евро EURQ тоже уже подключён.
Теперь про розничных участников: общий объём предложения 1 млрд, из них в начале было полностью разблокировано 500 млн — нет риска будущих гигантских разлоков. В стейкинг можно войти минимум с 1,000 монет (примерно $60), доходность около 12% годовых.
Риски я записал на бумаге: в январе украли около 17 000 монет из bridge-кошелька; в январе после взлёта на 422% текущая цена $0.06 — до ATH $1.16 ещё 94%. Поэтому в моих 80000u я завёл в стейкинг только 20000u, а остальное — жду, пока Dusk Trade действительно выйдет в прод.
@Dusk $DUSK #dusk
Сначала про сигналы со стороны институционалов: NPEX — это лицензированная биржа в Нидерландах (MTF + брокерская лицензия). Dusk ещё в 2020 году держала 10% акций — это не «прыжок в последний момент». В этом году запуск Dusk Trade напрямую переносит на блокчейн токенизированные ценные бумаги на сумму €300M+. В первой очереди уже есть денежный фонд BlackRock и база более 20 000 инвесторов. Стейблкоин Quantoz в евро EURQ тоже уже подключён.
Теперь про розничных участников: общий объём предложения 1 млрд, из них в начале было полностью разблокировано 500 млн — нет риска будущих гигантских разлоков. В стейкинг можно войти минимум с 1,000 монет (примерно $60), доходность около 12% годовых.
Риски я записал на бумаге: в январе украли около 17 000 монет из bridge-кошелька; в январе после взлёта на 422% текущая цена $0.06 — до ATH $1.16 ещё 94%. Поэтому в моих 80000u я завёл в стейкинг только 20000u, а остальное — жду, пока Dusk Trade действительно выйдет в прод.
@Dusk $DUSK #dusk
81
·
--
См. перевод
3,200 U——这是我去年做交易时最惨痛的一次亏损,也是我今天敢拿 BABY 大仓位的原因。这个故事值得从头讲。
去年我做合约,3,200 U 本金,两周亏光。过程很经典:第一周靠运气赚了 40%,觉得自己天赋异禀;第二周加了杠杆,一次插针爆仓,全部归零。亏光的那一刻我坐在电脑前很久,脑子里只有一句话:我根本不知道自己在干什么。
那 3,200 U 换来了什么?三个认知,它们后来成了我所有投资的基石。
第一:运气和能力的区别。赚 40% 那次我完全复述不出自己的决策依据——纯运气。市场会不断回收运气赚的钱,直到你分得清它和能力的区别。
第二:杠杆是放大器,不是工具。它放大收益,也放大毁灭。亏损 50% 需要涨 100% 才能回本——这个数学关系,只有亏光的人才有体感。
第三:没有系统的交易等于赌博。爆仓前我没有任何规则:不设止损、不控制仓位、不看基本面。现在的我,每一笔操作都有决策日记、退出框架、检查清单——这些都是用 3,200 U 买来的。
为什么讲这个故事?因为经常有人问我"你为什么能在 BABY 上拿这么久"。答案很简单:因为我亏过。我知道凭感觉交易的下场,所以我选择用系统替代感觉——研究、规则、记录、复盘。BABY 的仓位之所以拿得住,不是它特别,是我已经交过学费,学会了怎么拿住任何仓位。
3,200 U 的亏损是我买过最贵的课,也是回报率最高的一笔投资。它让我从"赌徒"变成了"系统"。
@babylonlabs_io $BABY #baby
3,200 U——这是我去年做交易时最惨痛的一次亏损,也是我今天敢拿 BABY 大仓位的原因。这个故事值得从头讲。
去年我做合约,3,200 U 本金,两周亏光。过程很经典:第一周靠运气赚了 40%,觉得自己天赋异禀;第二周加了杠杆,一次插针爆仓,全部归零。亏光的那一刻我坐在电脑前很久,脑子里只有一句话:我根本不知道自己在干什么。
那 3,200 U 换来了什么?三个认知,它们后来成了我所有投资的基石。
第一:运气和能力的区别。赚 40% 那次我完全复述不出自己的决策依据——纯运气。市场会不断回收运气赚的钱,直到你分得清它和能力的区别。
第二:杠杆是放大器,不是工具。它放大收益,也放大毁灭。亏损 50% 需要涨 100% 才能回本——这个数学关系,只有亏光的人才有体感。
第三:没有系统的交易等于赌博。爆仓前我没有任何规则:不设止损、不控制仓位、不看基本面。现在的我,每一笔操作都有决策日记、退出框架、检查清单——这些都是用 3,200 U 买来的。
为什么讲这个故事?因为经常有人问我"你为什么能在 BABY 上拿这么久"。答案很简单:因为我亏过。我知道凭感觉交易的下场,所以我选择用系统替代感觉——研究、规则、记录、复盘。BABY 的仓位之所以拿得住,不是它特别,是我已经交过学费,学会了怎么拿住任何仓位。
3,200 U 的亏损是我买过最贵的课,也是回报率最高的一笔投资。它让我从"赌徒"变成了"系统"。
@BabylonLabs_io $BABY #baby
去年我做合约,3,200 U 本金,两周亏光。过程很经典:第一周靠运气赚了 40%,觉得自己天赋异禀;第二周加了杠杆,一次插针爆仓,全部归零。亏光的那一刻我坐在电脑前很久,脑子里只有一句话:我根本不知道自己在干什么。
那 3,200 U 换来了什么?三个认知,它们后来成了我所有投资的基石。
第一:运气和能力的区别。赚 40% 那次我完全复述不出自己的决策依据——纯运气。市场会不断回收运气赚的钱,直到你分得清它和能力的区别。
第二:杠杆是放大器,不是工具。它放大收益,也放大毁灭。亏损 50% 需要涨 100% 才能回本——这个数学关系,只有亏光的人才有体感。
第三:没有系统的交易等于赌博。爆仓前我没有任何规则:不设止损、不控制仓位、不看基本面。现在的我,每一笔操作都有决策日记、退出框架、检查清单——这些都是用 3,200 U 买来的。
为什么讲这个故事?因为经常有人问我"你为什么能在 BABY 上拿这么久"。答案很简单:因为我亏过。我知道凭感觉交易的下场,所以我选择用系统替代感觉——研究、规则、记录、复盘。BABY 的仓位之所以拿得住,不是它特别,是我已经交过学费,学会了怎么拿住任何仓位。
3,200 U 的亏损是我买过最贵的课,也是回报率最高的一笔投资。它让我从"赌徒"变成了"系统"。
@BabylonLabs_io $BABY #baby
133
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона