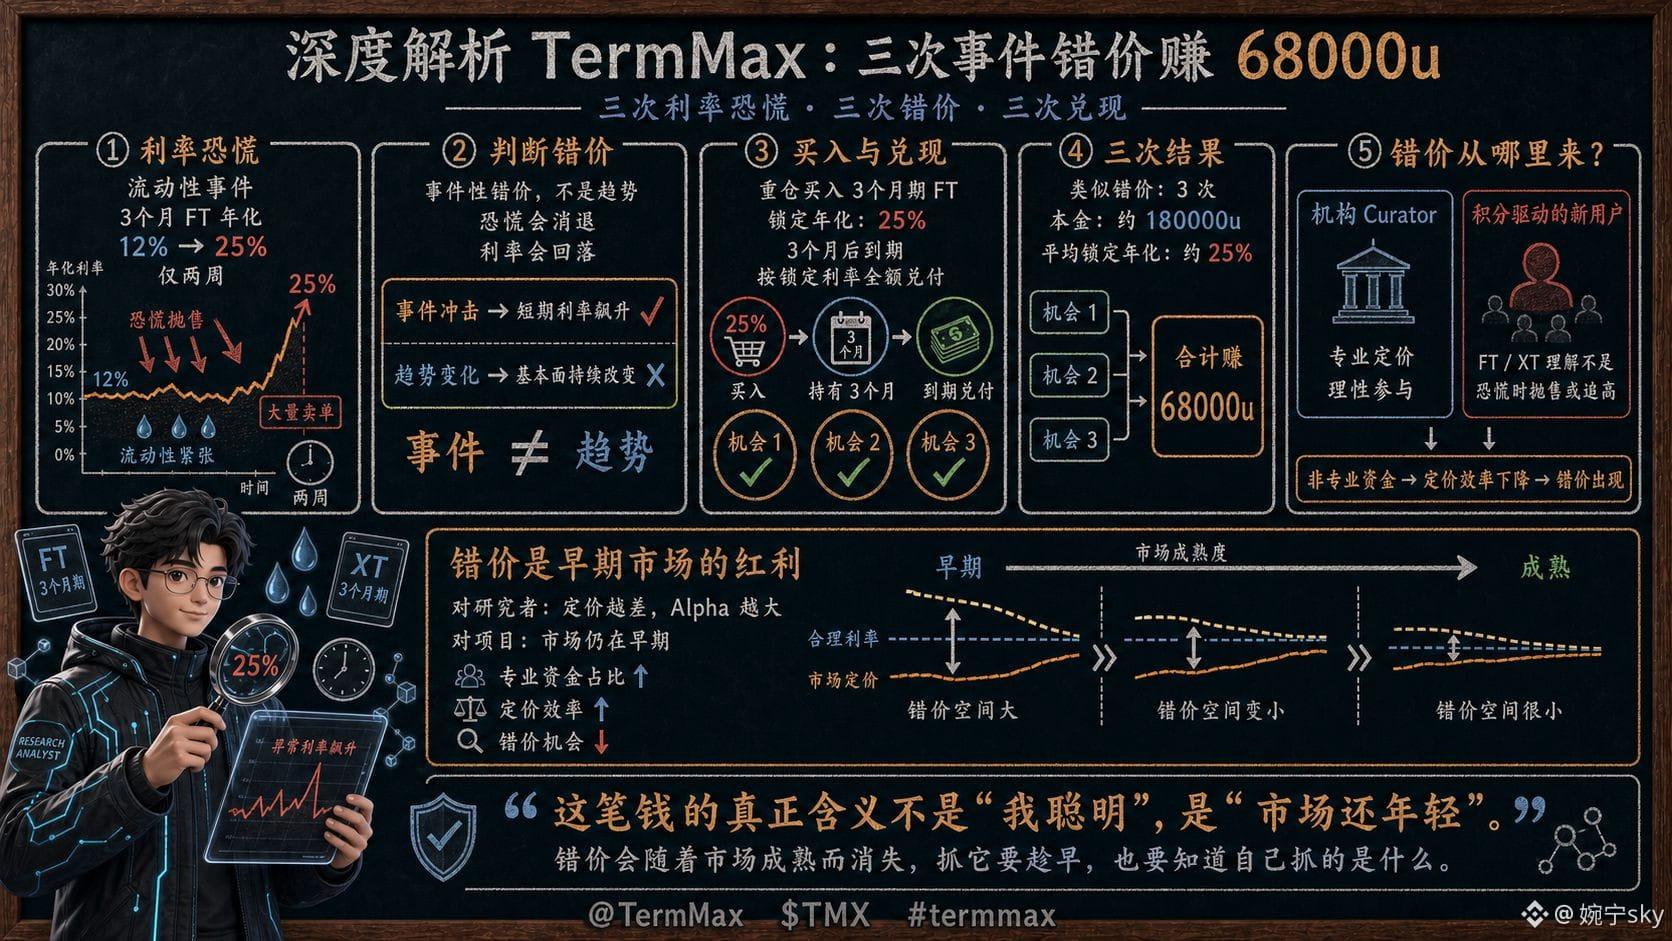
68000u — это деньги, которые я заработал на TermMax, поймав «событийный неверный прайсинг» — три раза ставка в панике, три раза неправильная цена, три раза фиксация прибыли.
Типичный случай: в одном из месяцев на каком-то рынке из‑за события по ликвидности ставки взвинтили из страха. Годовая доходность 3‑месячного срока FT взлетела до 25% — а две недели назад она была 12%. Я решил, что это именно событийный неверный прайсинг (страх со временем утихнет, ставка откатится), а не тренд, поэтому сделал крупную ставку на этот срок FT. Через три месяца контракт истек — ставка действительно снизилась. Я, поймав 25% как фиксированную доходность, полностью погасил. Три подобных возможности неверного прайсинга в сумме принесли 68000u (основной капитал около 180000u, средняя зафиксированная годовая доходность — примерно 25%).
Почему вообще возникает неверный прайсинг — вот ключ. Профессионализм участников «процентного» рынка TermMax сильно разнится: институциональные Curator оценивают рационально, но у множества новых пользователей, которые приходят за очками, понимание структуры FT/XT недостаточное. В панике они распродают или догоняют по цене, создавая невыгодные расхождения, которые институты сами не стали бы создавать. Иными словами, эффективность ценообразования на этом рынке снижена «неспециализированными» деньгами, привлечёнными очками. Для исследователей в местах с худшим ценообразованием alpha выше; для проектов это означает, что рынок ещё на ранней стадии — по мере роста доли профессионального капитала неверных цен будет становиться всё меньше.
Поэтому истинный смысл этих денег не в том, что «я умный», а в том, что «рынок ещё молодой». Неверный прайсинг — это ранняя премия; по мере взросления рынка она будет исчезать. Ловить это нужно рано — и при этом важно понимать, что именно ты ловишь.
@TermMax #TermMax
Типичный случай: в одном из месяцев на каком-то рынке из‑за события по ликвидности ставки взвинтили из страха. Годовая доходность 3‑месячного срока FT взлетела до 25% — а две недели назад она была 12%. Я решил, что это именно событийный неверный прайсинг (страх со временем утихнет, ставка откатится), а не тренд, поэтому сделал крупную ставку на этот срок FT. Через три месяца контракт истек — ставка действительно снизилась. Я, поймав 25% как фиксированную доходность, полностью погасил. Три подобных возможности неверного прайсинга в сумме принесли 68000u (основной капитал около 180000u, средняя зафиксированная годовая доходность — примерно 25%).
Почему вообще возникает неверный прайсинг — вот ключ. Профессионализм участников «процентного» рынка TermMax сильно разнится: институциональные Curator оценивают рационально, но у множества новых пользователей, которые приходят за очками, понимание структуры FT/XT недостаточное. В панике они распродают или догоняют по цене, создавая невыгодные расхождения, которые институты сами не стали бы создавать. Иными словами, эффективность ценообразования на этом рынке снижена «неспециализированными» деньгами, привлечёнными очками. Для исследователей в местах с худшим ценообразованием alpha выше; для проектов это означает, что рынок ещё на ранней стадии — по мере роста доли профессионального капитала неверных цен будет становиться всё меньше.
Поэтому истинный смысл этих денег не в том, что «я умный», а в том, что «рынок ещё молодой». Неверный прайсинг — это ранняя премия; по мере взросления рынка она будет исчезать. Ловить это нужно рано — и при этом важно понимать, что именно ты ловишь.
@TermMax #TermMax