
-Vibrant-
7.2k Публикации
-Vibrant-
Отправить жалобу
Заблокировать пользователя
565 подписок(и/а)
9.9K+ подписчиков(а)
4.6K+ понравилось
Посты
Все
Активно
·
--
418
·
--
#dusk $DUSK @Dusk_Foundation
Когда ZK становится практичным
Раньше я воспринимал доказательства с нулевым разглашением как нечто глубоко техническое и далёкое от повседневного использования блокчейна. Более пристальный взгляд на Dusk изменил это восприятие.
Dusk объединяет криптографические инструменты вроде BLS12-381, JubJub, Schnorr, Poseidon и деревьев Меркла, чтобы создать инфраструктуру, ориентированную на приватность: информацию можно проверять, не раскрывая всё, что стоит за ней.
Самое интересное — это PLONK.
Вместо того чтобы размещать чувствительные детали onchain, пользователь может доказать, что он удовлетворяет определённому условию — например, прохождению KYC или требованиям для участия — при этом не раскрывая лишние персональные данные.
Это создаёт мощную модель:
Доказывайте, что важно. Остальное держите в тайне.
Для регулируемых финансовых отраслей такой баланс между приватностью, комплаенсом и проверяемостью может оказаться гораздо важнее, чем то, что ZK — просто ещё одно криптографическое модное слово.
С появлением PLONK V3 в mainnet благодаря обновлению Aegis Dusk превращает эту идею в реальную инфраструктуру.
$DUSK
Что делает ZK наиболее ценным для регулируемых финансов?
#dusk $DUSK @Dusk
Когда ZK становится практичным
Раньше я воспринимал доказательства с нулевым разглашением как нечто глубоко техническое и далёкое от повседневного использования блокчейна. Более пристальный взгляд на Dusk изменил это восприятие.
Dusk объединяет криптографические инструменты вроде BLS12-381, JubJub, Schnorr, Poseidon и деревьев Меркла, чтобы создать инфраструктуру, ориентированную на приватность: информацию можно проверять, не раскрывая всё, что стоит за ней.
Самое интересное — это PLONK.
Вместо того чтобы размещать чувствительные детали onchain, пользователь может доказать, что он удовлетворяет определённому условию — например, прохождению KYC или требованиям для участия — при этом не раскрывая лишние персональные данные.
Это создаёт мощную модель:
Доказывайте, что важно. Остальное держите в тайне.
Для регулируемых финансовых отраслей такой баланс между приватностью, комплаенсом и проверяемостью может оказаться гораздо важнее, чем то, что ZK — просто ещё одно криптографическое модное слово.
С появлением PLONK V3 в mainnet благодаря обновлению Aegis Dusk превращает эту идею в реальную инфраструктуру.
$DUSK
Что делает ZK наиболее ценным для регулируемых финансов?
Когда ZK становится практичным
Раньше я воспринимал доказательства с нулевым разглашением как нечто глубоко техническое и далёкое от повседневного использования блокчейна. Более пристальный взгляд на Dusk изменил это восприятие.
Dusk объединяет криптографические инструменты вроде BLS12-381, JubJub, Schnorr, Poseidon и деревьев Меркла, чтобы создать инфраструктуру, ориентированную на приватность: информацию можно проверять, не раскрывая всё, что стоит за ней.
Самое интересное — это PLONK.
Вместо того чтобы размещать чувствительные детали onchain, пользователь может доказать, что он удовлетворяет определённому условию — например, прохождению KYC или требованиям для участия — при этом не раскрывая лишние персональные данные.
Это создаёт мощную модель:
Доказывайте, что важно. Остальное держите в тайне.
Для регулируемых финансовых отраслей такой баланс между приватностью, комплаенсом и проверяемостью может оказаться гораздо важнее, чем то, что ZK — просто ещё одно криптографическое модное слово.
С появлением PLONK V3 в mainnet благодаря обновлению Aegis Dusk превращает эту идею в реальную инфраструктуру.
$DUSK
Что делает ZK наиболее ценным для регулируемых финансов?
Private verification
100%
KYC/eligibility verification
0%
Compliance + privacy together
0%
Faster, scalable verification
0%
1 проголосовали • Голосование закрыто
1
3
147
·
--
#dusk $DUSK @Dusk_Foundation
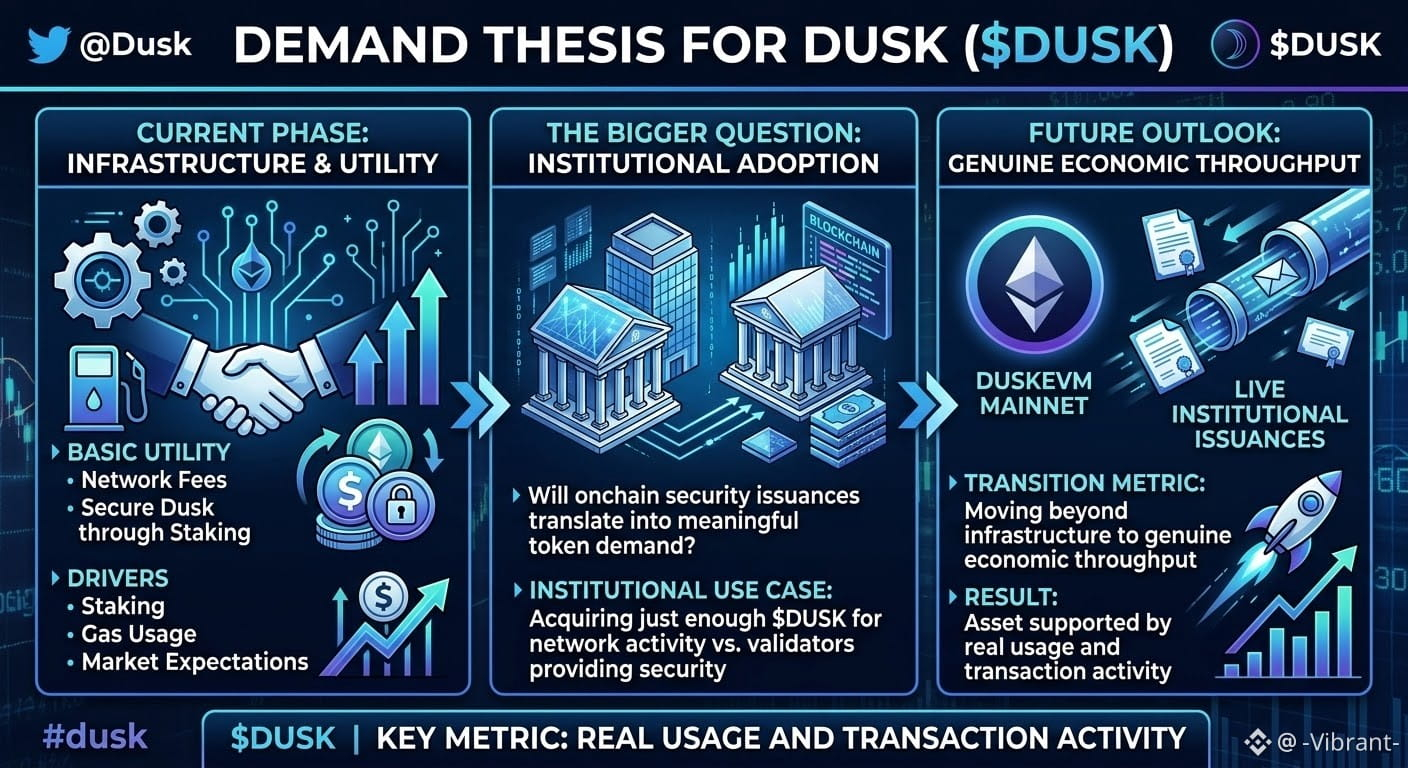
Я размышляю о другой стороне @Dusk и $DUSK lately: что именно создает устойчивый спрос на токен?
Базовая полезность довольно проста. $DUSK оплачивает сетевые комиссии и помогает обеспечивать безопасность Dusk через стейкинг. Но если в дальнейшем институты начнут выпускать и проводить расчеты по ценным бумагам onchain, главный вопрос в том, превращается ли эта активность в реальный и значимый спрос на токен.
Институциям может не понадобиться держать огромные объемы DUSK. Им может быть достаточно приобрести столько, сколько нужно для сетевой активности, а экономическую безопасность обеспечат валидаторы.
Отсюда следует, что ключевая переменная — это принятие (adoption).
Сегодня Dusk все еще находится на стадии строительства инфраструктуры, поэтому спрос на токен естественным образом сильнее связан со стейкингом, использованием газа и рыночными ожиданиями, чем с крупномасштабной институциональной активностью.
То, что меняет уравнение, — это реальное использование.
Если основной DuskEVM и реальные институциональные выпуски принесут существенную активность транзакций, мы начнем видеть, сможет ли Dusk эволюционировать из простого нативного актива сети в актив, поддерживаемый подлинной экономической пропускной способностью.
Именно этот показатель я буду отслеживать.
#dusk $DUSK @Dusk
Я размышляю о другой стороне @Dusk и $DUSK lately: что именно создает устойчивый спрос на токен?
Базовая полезность довольно проста. $DUSK оплачивает сетевые комиссии и помогает обеспечивать безопасность Dusk через стейкинг. Но если в дальнейшем институты начнут выпускать и проводить расчеты по ценным бумагам onchain, главный вопрос в том, превращается ли эта активность в реальный и значимый спрос на токен.
Институциям может не понадобиться держать огромные объемы DUSK. Им может быть достаточно приобрести столько, сколько нужно для сетевой активности, а экономическую безопасность обеспечат валидаторы.
Отсюда следует, что ключевая переменная — это принятие (adoption).
Сегодня Dusk все еще находится на стадии строительства инфраструктуры, поэтому спрос на токен естественным образом сильнее связан со стейкингом, использованием газа и рыночными ожиданиями, чем с крупномасштабной институциональной активностью.
То, что меняет уравнение, — это реальное использование.
Если основной DuskEVM и реальные институциональные выпуски принесут существенную активность транзакций, мы начнем видеть, сможет ли Dusk эволюционировать из простого нативного актива сети в актив, поддерживаемый подлинной экономической пропускной способностью.
Именно этот показатель я буду отслеживать.
Я размышляю о другой стороне @Dusk и $DUSK lately: что именно создает устойчивый спрос на токен?
Базовая полезность довольно проста. $DUSK оплачивает сетевые комиссии и помогает обеспечивать безопасность Dusk через стейкинг. Но если в дальнейшем институты начнут выпускать и проводить расчеты по ценным бумагам onchain, главный вопрос в том, превращается ли эта активность в реальный и значимый спрос на токен.
Институциям может не понадобиться держать огромные объемы DUSK. Им может быть достаточно приобрести столько, сколько нужно для сетевой активности, а экономическую безопасность обеспечат валидаторы.
Отсюда следует, что ключевая переменная — это принятие (adoption).
Сегодня Dusk все еще находится на стадии строительства инфраструктуры, поэтому спрос на токен естественным образом сильнее связан со стейкингом, использованием газа и рыночными ожиданиями, чем с крупномасштабной институциональной активностью.
То, что меняет уравнение, — это реальное использование.
Если основной DuskEVM и реальные институциональные выпуски принесут существенную активность транзакций, мы начнем видеть, сможет ли Dusk эволюционировать из простого нативного актива сети в актив, поддерживаемый подлинной экономической пропускной способностью.
Именно этот показатель я буду отслеживать.
14
14
202
·
--
#dusk $DUSK @Dusk_Foundation
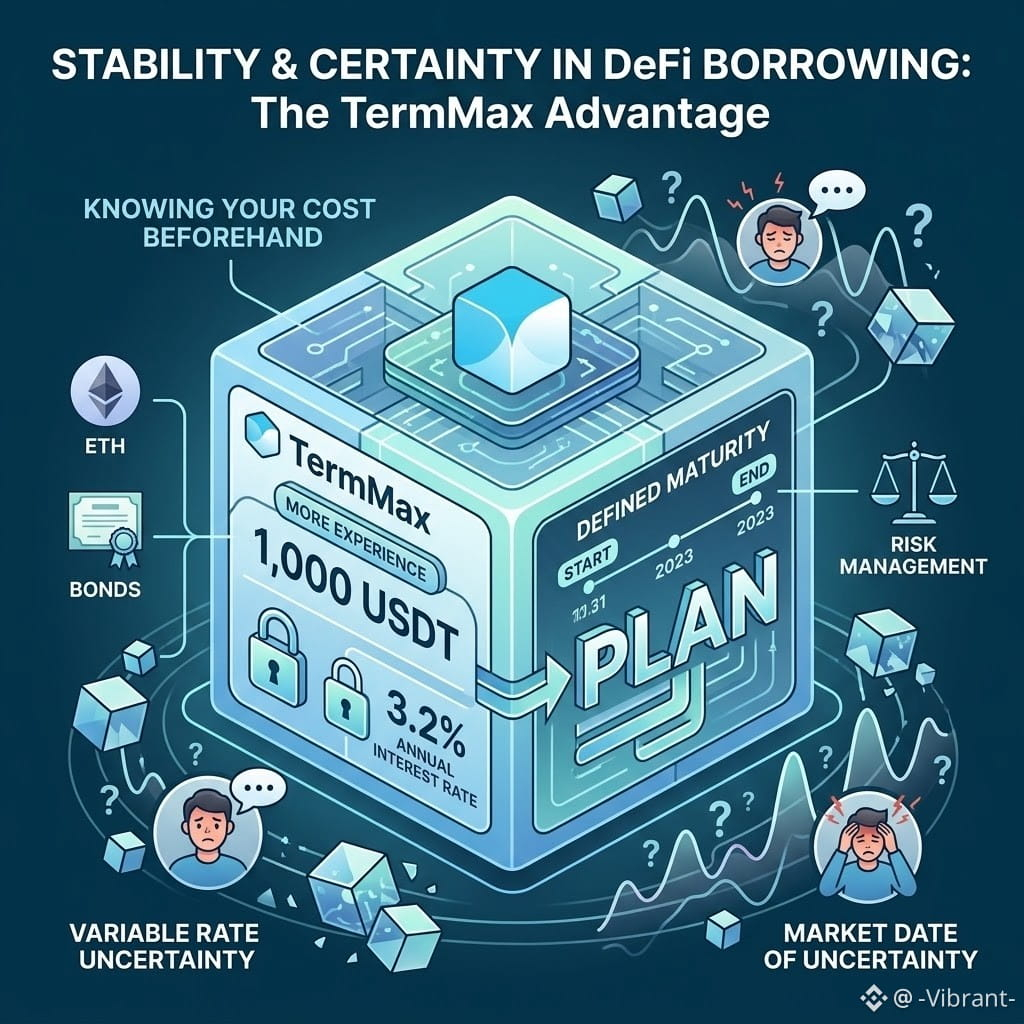
Обычно за DeFi-кредитованием тянется небольшая головная боль:
Вы берёте взаймы → рынок движется → ставка меняется → вы снова проверяете.
Я привык к этому циклу. Когда мне нужна была ликвидность, я предпочитал не продавать свои ETH и облигации, поэтому заём под них казался более логичным.
Но проблема плавающих ставок в том, что стоимость заимствования может измениться, пока позиция всё ещё открыта.
Именно поэтому мой недавний опыт с TermMax привлёк моё внимание.
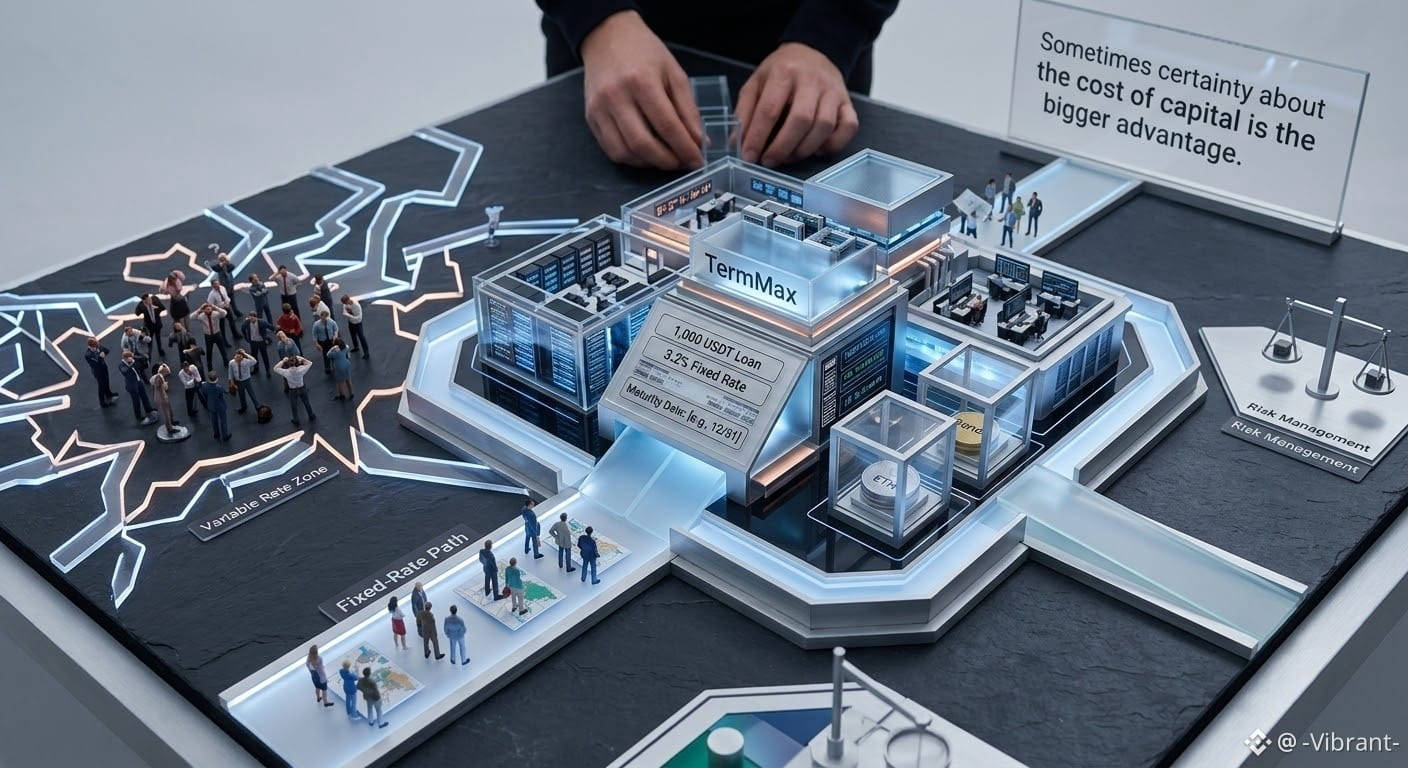
Я взял 1 000 USDT под свои активы по фиксированной годовой ставке 3,2% и с определённым сроком погашения.
Интересным было не только то, что можно заимствовать, не продавая свои активы.
Важно было заранее знать стоимость финансирования.
Я мог рассчитать позицию ещё до входа, понять, сколько буду должен к погашению, и спланировать свой капитал, не гадая, сделают ли рыночные условия завтра заём дороже.
Это особенно важно в периоды высокой волатильности.
Конечно, фиксированные ставки не убирают риск ликвидации. Если залог двинется против вас, вам всё равно нужно корректно управлять позицией.
Но это заставило меня по-новому взглянуть на то, что я действительно хочу от DeFi-кредитования.
Иногда лучшая ставка — не обязательно самая полезная.
Иногда уверенность в стоимости капитала — это более существенное преимущество.
#dusk $DUSK @Dusk
Обычно за DeFi-кредитованием тянется небольшая головная боль:
Вы берёте взаймы → рынок движется → ставка меняется → вы снова проверяете.
Я привык к этому циклу. Когда мне нужна была ликвидность, я предпочитал не продавать свои ETH и облигации, поэтому заём под них казался более логичным.
Но проблема плавающих ставок в том, что стоимость заимствования может измениться, пока позиция всё ещё открыта.
Именно поэтому мой недавний опыт с TermMax привлёк моё внимание.
Я взял 1 000 USDT под свои активы по фиксированной годовой ставке 3,2% и с определённым сроком погашения.
Интересным было не только то, что можно заимствовать, не продавая свои активы.
Важно было заранее знать стоимость финансирования.
Я мог рассчитать позицию ещё до входа, понять, сколько буду должен к погашению, и спланировать свой капитал, не гадая, сделают ли рыночные условия завтра заём дороже.
Это особенно важно в периоды высокой волатильности.
Конечно, фиксированные ставки не убирают риск ликвидации. Если залог двинется против вас, вам всё равно нужно корректно управлять позицией.
Но это заставило меня по-новому взглянуть на то, что я действительно хочу от DeFi-кредитования.
Иногда лучшая ставка — не обязательно самая полезная.
Иногда уверенность в стоимости капитала — это более существенное преимущество.
Обычно за DeFi-кредитованием тянется небольшая головная боль:
Вы берёте взаймы → рынок движется → ставка меняется → вы снова проверяете.
Я привык к этому циклу. Когда мне нужна была ликвидность, я предпочитал не продавать свои ETH и облигации, поэтому заём под них казался более логичным.
Но проблема плавающих ставок в том, что стоимость заимствования может измениться, пока позиция всё ещё открыта.
Именно поэтому мой недавний опыт с TermMax привлёк моё внимание.
Я взял 1 000 USDT под свои активы по фиксированной годовой ставке 3,2% и с определённым сроком погашения.
Интересным было не только то, что можно заимствовать, не продавая свои активы.
Важно было заранее знать стоимость финансирования.
Я мог рассчитать позицию ещё до входа, понять, сколько буду должен к погашению, и спланировать свой капитал, не гадая, сделают ли рыночные условия завтра заём дороже.
Это особенно важно в периоды высокой волатильности.
Конечно, фиксированные ставки не убирают риск ликвидации. Если залог двинется против вас, вам всё равно нужно корректно управлять позицией.
Но это заставило меня по-новому взглянуть на то, что я действительно хочу от DeFi-кредитования.
Иногда лучшая ставка — не обязательно самая полезная.
Иногда уверенность в стоимости капитала — это более существенное преимущество.
12
10
112
·
--
#dusk $DUSK @Dusk_Foundation Сегодня утром я смотрел на DUSK с немного другого ракурса — не как на очередной L1-токен в ожидании спекуляций, которые поднимут его цену, а как на актив, привязанный к реальной активности в сети.
После запуска mainnet у DUSK появилась более практичная роль в экосистеме — от стейкинга до обеспечения активности вокруг конфиденциальных смарт-контрактов и финансовых приложений, ориентированных на приватность. Это поднимает интересный вопрос о спросе на токен: если институциональные игроки действительно начнут использовать Dusk для токенизированных активов, для комплаентных транзакций и приватного исполнения, то использование сети может стать куда более сильным драйвером, чем одни лишь рыночные нарративы.
Но есть нюанс.
Только польза имеет значение, если пользователи приходят. Если институциональное внедрение затянется дольше ожидаемого, а токеновые эмиссии и доступное предложение продолжают расти, экономика может столкнуться с давлением еще до того, как реальный спрос на транзакции станет заметным.
Поэтому более крупный тезис по DUSK, на мой взгляд, заключается не просто в «приватности + RWA = бычьем тренде».
Речь в том, сможет ли Dusk превратить институциональный интерес в устойчивую on-chain-активность.
Если это произойдет, полезность начнет подкреплять токеномику. Если нет — спекуляции могут остаться доминирующей силой.
Вот за этой частью я слежу особенно внимательно.
$DUSK
#dusk $DUSK @Dusk Сегодня утром я смотрел на DUSK с немного другого ракурса — не как на очередной L1-токен в ожидании спекуляций, которые поднимут его цену, а как на актив, привязанный к реальной активности в сети.
После запуска mainnet у DUSK появилась более практичная роль в экосистеме — от стейкинга до обеспечения активности вокруг конфиденциальных смарт-контрактов и финансовых приложений, ориентированных на приватность. Это поднимает интересный вопрос о спросе на токен: если институциональные игроки действительно начнут использовать Dusk для токенизированных активов, для комплаентных транзакций и приватного исполнения, то использование сети может стать куда более сильным драйвером, чем одни лишь рыночные нарративы.
Но есть нюанс.
Только польза имеет значение, если пользователи приходят. Если институциональное внедрение затянется дольше ожидаемого, а токеновые эмиссии и доступное предложение продолжают расти, экономика может столкнуться с давлением еще до того, как реальный спрос на транзакции станет заметным.
Поэтому более крупный тезис по DUSK, на мой взгляд, заключается не просто в «приватности + RWA = бычьем тренде».
Речь в том, сможет ли Dusk превратить институциональный интерес в устойчивую on-chain-активность.
Если это произойдет, полезность начнет подкреплять токеномику. Если нет — спекуляции могут остаться доминирующей силой.
Вот за этой частью я слежу особенно внимательно.
$DUSK
После запуска mainnet у DUSK появилась более практичная роль в экосистеме — от стейкинга до обеспечения активности вокруг конфиденциальных смарт-контрактов и финансовых приложений, ориентированных на приватность. Это поднимает интересный вопрос о спросе на токен: если институциональные игроки действительно начнут использовать Dusk для токенизированных активов, для комплаентных транзакций и приватного исполнения, то использование сети может стать куда более сильным драйвером, чем одни лишь рыночные нарративы.
Но есть нюанс.
Только польза имеет значение, если пользователи приходят. Если институциональное внедрение затянется дольше ожидаемого, а токеновые эмиссии и доступное предложение продолжают расти, экономика может столкнуться с давлением еще до того, как реальный спрос на транзакции станет заметным.
Поэтому более крупный тезис по DUSK, на мой взгляд, заключается не просто в «приватности + RWA = бычьем тренде».
Речь в том, сможет ли Dusk превратить институциональный интерес в устойчивую on-chain-активность.
Если это произойдет, полезность начнет подкреплять токеномику. Если нет — спекуляции могут остаться доминирующей силой.
Вот за этой частью я слежу особенно внимательно.
$DUSK
14
12
181
·
--
#dusk $DUSK @Dusk_Foundation
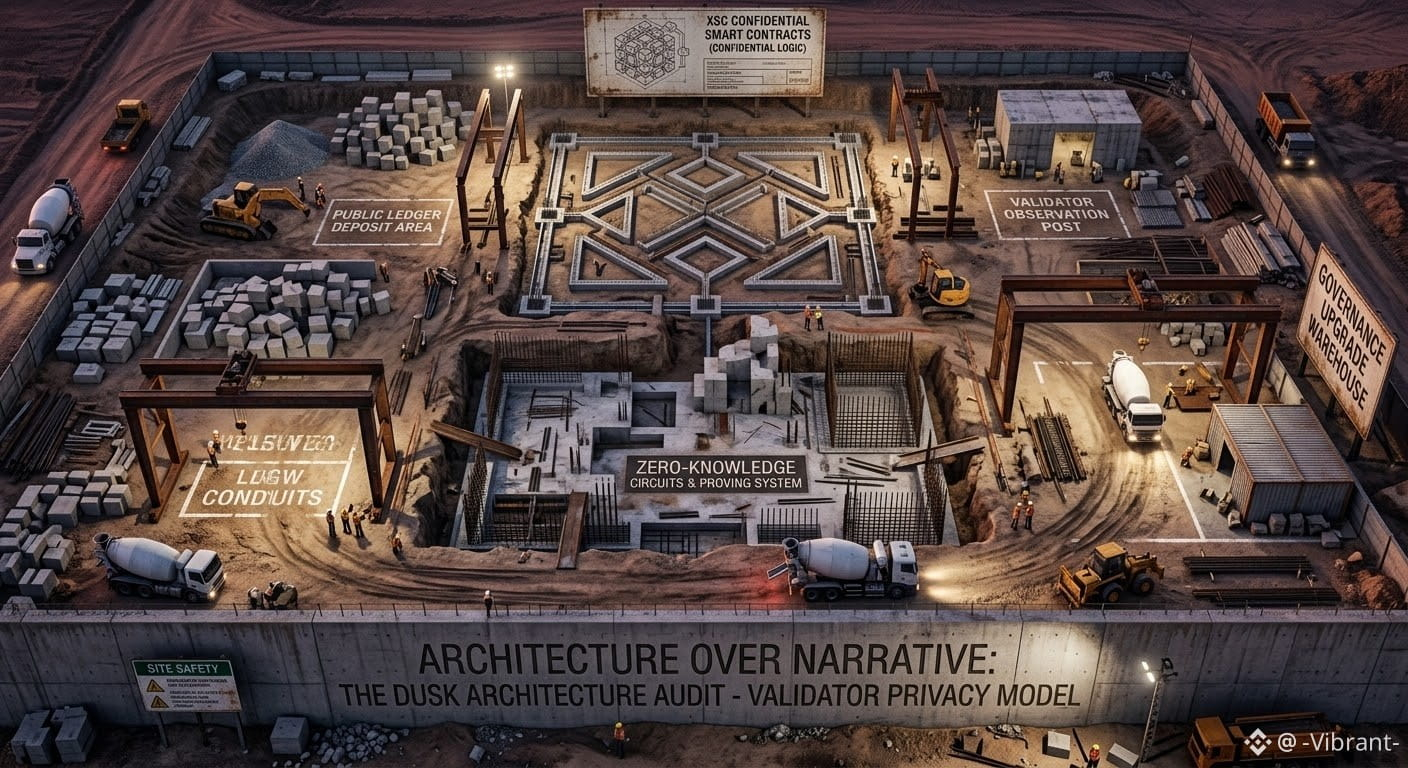
В последнее время я смотрю на Dusk под другим углом.
Вместо того чтобы начинать с вопроса «насколько приватен Dusk?», меня больше интересует то, что происходит на самом деле под этим слоем приватности.
Dusk построен вокруг финансовых сценариев использования: XSC обеспечивает конфиденциальную логику смарт-контрактов. Но это поднимает гораздо более сложный набор вопросов:
→ Что в реальности могут наблюдать валидаторы?
→ Что остается скрытым во время выполнения?
→ Какие гарантии дают криптография, а какие зависят от сетевых допущений или реализации?
→ Как сохраняются гарантии приватности по мере развития протокола?
Для меня особенно интересно управление. Протокол, предназначенный для регулируемых финансов, не может относиться к обновлениям как к простым релизам новых функций. Изменения в выполнении, приватности или верификации могут напрямую повлиять на модель доверия, на которую опираются прикладные решения.
Поэтому вместо того чтобы утверждать, что у меня уже есть ответы, я в первую очередь разбираюсь в архитектуре.
Если бы вы рассматривали Dusk с точки зрения безопасности, какой слой вы бы проверили в первую очередь?
$DUSK #dusk
#dusk $DUSK @Dusk
В последнее время я смотрю на Dusk под другим углом.
Вместо того чтобы начинать с вопроса «насколько приватен Dusk?», меня больше интересует то, что происходит на самом деле под этим слоем приватности.
Dusk построен вокруг финансовых сценариев использования: XSC обеспечивает конфиденциальную логику смарт-контрактов. Но это поднимает гораздо более сложный набор вопросов:
→ Что в реальности могут наблюдать валидаторы?
→ Что остается скрытым во время выполнения?
→ Какие гарантии дают криптография, а какие зависят от сетевых допущений или реализации?
→ Как сохраняются гарантии приватности по мере развития протокола?
Для меня особенно интересно управление. Протокол, предназначенный для регулируемых финансов, не может относиться к обновлениям как к простым релизам новых функций. Изменения в выполнении, приватности или верификации могут напрямую повлиять на модель доверия, на которую опираются прикладные решения.
Поэтому вместо того чтобы утверждать, что у меня уже есть ответы, я в первую очередь разбираюсь в архитектуре.
Если бы вы рассматривали Dusk с точки зрения безопасности, какой слой вы бы проверили в первую очередь?
$DUSK #dusk
В последнее время я смотрю на Dusk под другим углом.
Вместо того чтобы начинать с вопроса «насколько приватен Dusk?», меня больше интересует то, что происходит на самом деле под этим слоем приватности.
Dusk построен вокруг финансовых сценариев использования: XSC обеспечивает конфиденциальную логику смарт-контрактов. Но это поднимает гораздо более сложный набор вопросов:
→ Что в реальности могут наблюдать валидаторы?
→ Что остается скрытым во время выполнения?
→ Какие гарантии дают криптография, а какие зависят от сетевых допущений или реализации?
→ Как сохраняются гарантии приватности по мере развития протокола?
Для меня особенно интересно управление. Протокол, предназначенный для регулируемых финансов, не может относиться к обновлениям как к простым релизам новых функций. Изменения в выполнении, приватности или верификации могут напрямую повлиять на модель доверия, на которую опираются прикладные решения.
Поэтому вместо того чтобы утверждать, что у меня уже есть ответы, я в первую очередь разбираюсь в архитектуре.
Если бы вы рассматривали Dusk с точки зрения безопасности, какой слой вы бы проверили в первую очередь?
$DUSK #dusk
22
19
119
·
--
#dusk $DUSK @Dusk_Foundation
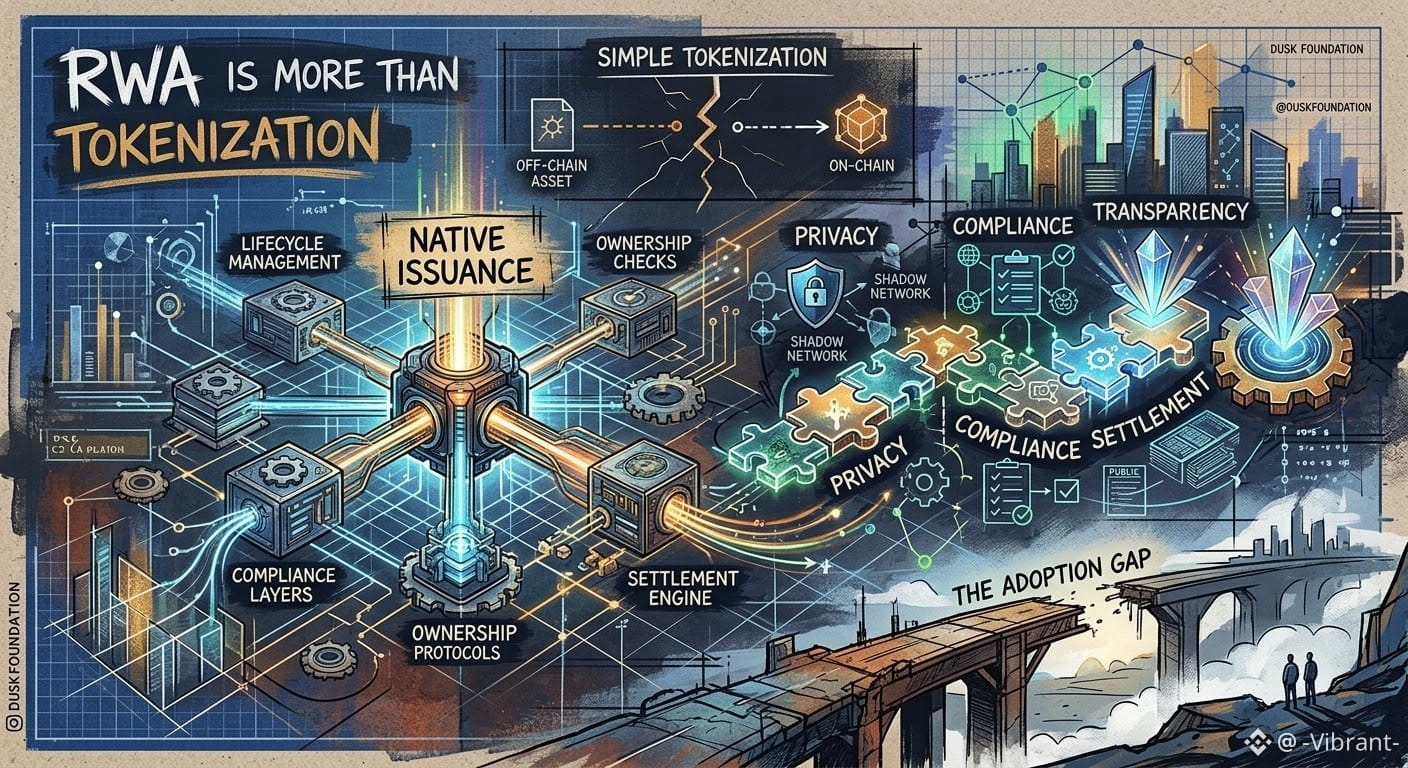
RWA — это больше, чем токенизация
Раньше я думал, что проблема RWA довольно проста:
→ Взять реальный актив
→ Разместить его в блокчейне
→ Сделать его торгуемым
Но если копнуть глубже, Dusk изменил то, как я это вижу.
Самый интересный вопрос — не только «может ли этот актив существовать в блокчейне?»
А скорее: «какая часть его реального жизненного цикла может происходить в блокчейне?»
Именно здесь различие Dusk между токенизацией и нативной эмиссией становится особенно важным.
При простой токенизации актив может жить в блокчейне, но проверки владения, эмиссии, передачи, соответствия требованиям и расчёты по-прежнему во многом зависят от систем вне него.
Нативная эмиссия намекает на другую модель → в которой больше этих процессов можно встроить прямо в ончейн-среду.
И есть ещё приватность.
Для регулируемых активов публиковать всё — нереалистично. Но скрывать всё — тоже.
Поэтому реальный вызов звучит так:
приватность → соответствие требованиям → прозрачность → расчёты
…и заставить эти компоненты работать вместе, не превращая систему ни в публичную базу данных, ни в «чёрный ящик».
Я по-прежнему осторожен. Инфраструктура может доказать, что это возможно, но внедрение — это совсем другая проверка.
Скорее всего, именно этот разрыв — та часть Dusk, за которой я больше всего хочу наблюдать.
#dusk $DUSK @Dusk
RWA — это больше, чем токенизация
Раньше я думал, что проблема RWA довольно проста:
→ Взять реальный актив
→ Разместить его в блокчейне
→ Сделать его торгуемым
Но если копнуть глубже, Dusk изменил то, как я это вижу.
Самый интересный вопрос — не только «может ли этот актив существовать в блокчейне?»
А скорее: «какая часть его реального жизненного цикла может происходить в блокчейне?»
Именно здесь различие Dusk между токенизацией и нативной эмиссией становится особенно важным.
При простой токенизации актив может жить в блокчейне, но проверки владения, эмиссии, передачи, соответствия требованиям и расчёты по-прежнему во многом зависят от систем вне него.
Нативная эмиссия намекает на другую модель → в которой больше этих процессов можно встроить прямо в ончейн-среду.
И есть ещё приватность.
Для регулируемых активов публиковать всё — нереалистично. Но скрывать всё — тоже.
Поэтому реальный вызов звучит так:
приватность → соответствие требованиям → прозрачность → расчёты
…и заставить эти компоненты работать вместе, не превращая систему ни в публичную базу данных, ни в «чёрный ящик».
Я по-прежнему осторожен. Инфраструктура может доказать, что это возможно, но внедрение — это совсем другая проверка.
Скорее всего, именно этот разрыв — та часть Dusk, за которой я больше всего хочу наблюдать.
RWA — это больше, чем токенизация
Раньше я думал, что проблема RWA довольно проста:
→ Взять реальный актив
→ Разместить его в блокчейне
→ Сделать его торгуемым
Но если копнуть глубже, Dusk изменил то, как я это вижу.
Самый интересный вопрос — не только «может ли этот актив существовать в блокчейне?»
А скорее: «какая часть его реального жизненного цикла может происходить в блокчейне?»
Именно здесь различие Dusk между токенизацией и нативной эмиссией становится особенно важным.
При простой токенизации актив может жить в блокчейне, но проверки владения, эмиссии, передачи, соответствия требованиям и расчёты по-прежнему во многом зависят от систем вне него.
Нативная эмиссия намекает на другую модель → в которой больше этих процессов можно встроить прямо в ончейн-среду.
И есть ещё приватность.
Для регулируемых активов публиковать всё — нереалистично. Но скрывать всё — тоже.
Поэтому реальный вызов звучит так:
приватность → соответствие требованиям → прозрачность → расчёты
…и заставить эти компоненты работать вместе, не превращая систему ни в публичную базу данных, ни в «чёрный ящик».
Я по-прежнему осторожен. Инфраструктура может доказать, что это возможно, но внедрение — это совсем другая проверка.
Скорее всего, именно этот разрыв — та часть Dusk, за которой я больше всего хочу наблюдать.
20
14
116
·
--
#termmax @termmax
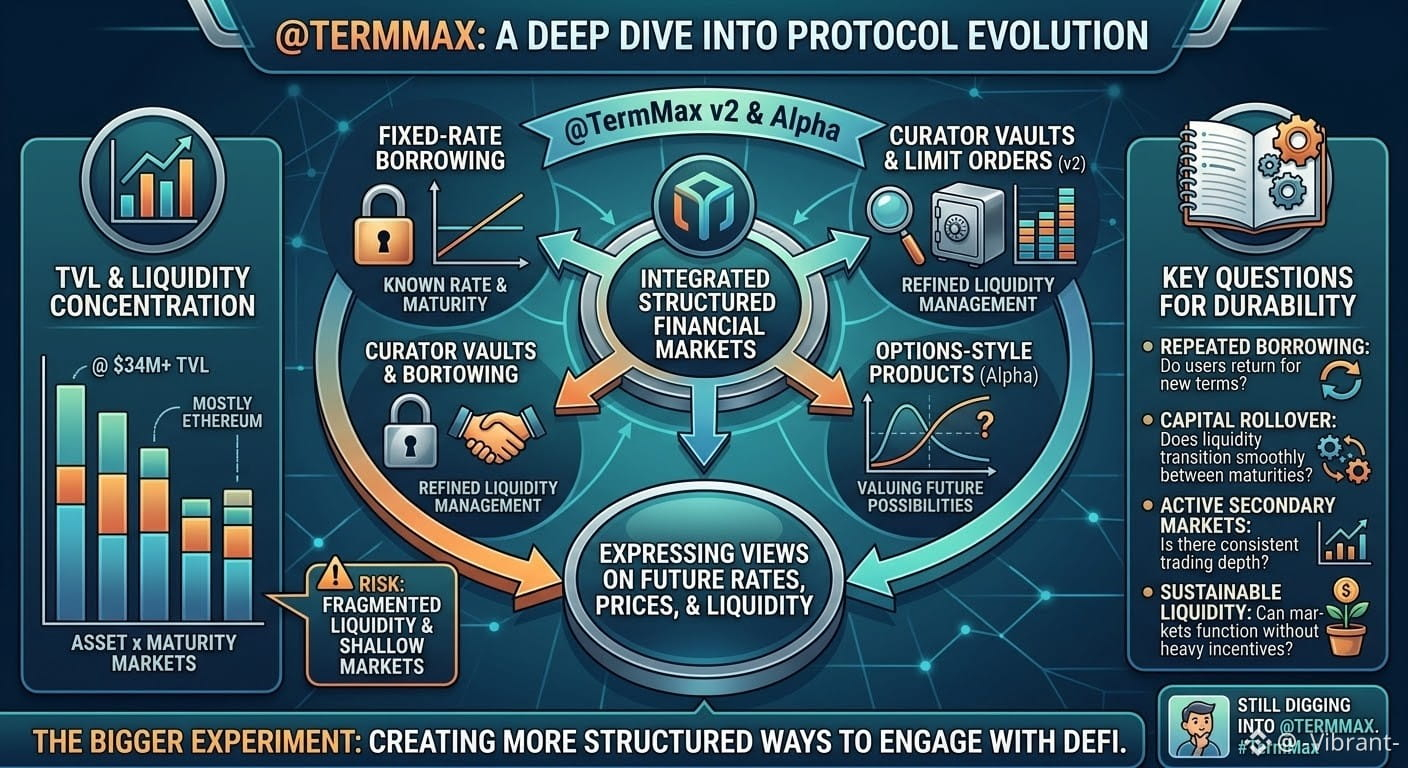
Чем больше времени я провожу, вглядываясь в TermMax, тем больше мне кажется, что поначалу я неверно понял, во что протокол пытается превратиться.
Сначала я увидел сторону заимствований с фиксированной ставкой и решил, что это в основном вся тезисная идея: брать под фиксированную ставку, зафиксировать срок погашения и дальше двигаться по плану.
Но новые элементы заставляют эту интерпретацию казаться неполной.
TermMax держит около $34M в TVL, с активными займами примерно в похожем диапазоне, и при этом Ethereum по-прежнему обеспечивает основную часть ликвидности. Затем V2 добавляет такие вещи, как хранилища куратора (curator vaults) и лимитные ордера, а TermMax Alpha переходит к продуктам в стиле опционов.
Если рассматривать по отдельности, ни одна из этих функций не обязательно является чем-то действительно прорывным.
Меня интересует другое: как именно они складываются вместе.
В конечном счёте фиксированное кредитование — это про ценообразование капитала на определённый период. Опционы уводят эту идею в сторону, присваивая ценность будущей возможности. Так что, возможно, более масштабный эксперимент здесь заключается не просто в том, чтобы «построить более хороший кредитный рынок», а в том, чтобы создавать более структурированные способы, с помощью которых пользователи смогут выражать свои взгляды на будущие ставки, цены, ликвидность и расчёты (settlement).
Это также создаёт, как мне кажется, проблему, за которой стоит внимательно следить.
По мере того как TermMax добавляет больше сроков (maturities), активов и типов продуктов, ликвидность может фрагментироваться между слишком многими рынками. Полезное число TVL само по себе не говорит вам, есть ли у каждого отдельного рынка реальная глубина или же активность в основном сосредоточена лишь в нескольких местах.
Вот почему меня меньше интересует, будет ли TVL продолжать расти, и больше — что происходит вокруг сроков.
Возвращаются ли заимодавцы за следующим периодом? Естественно ли капитал перетекает в новые сроки? Остаются ли вторичные рынки активными? И смогут ли эти рынки поддерживать полезную ликвидность без опоры на щедрые стимулы?
Ответы на эти вопросы рассказали бы мне гораздо больше о долговечности протокола, чем ещё один рубеж по TVL.
Всё ещё копаюсь в TermMax и пытаюсь понять, к чему в итоге это приведёт. TermMax
#termmax @TermMax
Чем больше времени я провожу, вглядываясь в TermMax, тем больше мне кажется, что поначалу я неверно понял, во что протокол пытается превратиться.
Сначала я увидел сторону заимствований с фиксированной ставкой и решил, что это в основном вся тезисная идея: брать под фиксированную ставку, зафиксировать срок погашения и дальше двигаться по плану.
Но новые элементы заставляют эту интерпретацию казаться неполной.
TermMax держит около $34M в TVL, с активными займами примерно в похожем диапазоне, и при этом Ethereum по-прежнему обеспечивает основную часть ликвидности. Затем V2 добавляет такие вещи, как хранилища куратора (curator vaults) и лимитные ордера, а TermMax Alpha переходит к продуктам в стиле опционов.
Если рассматривать по отдельности, ни одна из этих функций не обязательно является чем-то действительно прорывным.
Меня интересует другое: как именно они складываются вместе.
В конечном счёте фиксированное кредитование — это про ценообразование капитала на определённый период. Опционы уводят эту идею в сторону, присваивая ценность будущей возможности. Так что, возможно, более масштабный эксперимент здесь заключается не просто в том, чтобы «построить более хороший кредитный рынок», а в том, чтобы создавать более структурированные способы, с помощью которых пользователи смогут выражать свои взгляды на будущие ставки, цены, ликвидность и расчёты (settlement).
Это также создаёт, как мне кажется, проблему, за которой стоит внимательно следить.
По мере того как TermMax добавляет больше сроков (maturities), активов и типов продуктов, ликвидность может фрагментироваться между слишком многими рынками. Полезное число TVL само по себе не говорит вам, есть ли у каждого отдельного рынка реальная глубина или же активность в основном сосредоточена лишь в нескольких местах.
Вот почему меня меньше интересует, будет ли TVL продолжать расти, и больше — что происходит вокруг сроков.
Возвращаются ли заимодавцы за следующим периодом? Естественно ли капитал перетекает в новые сроки? Остаются ли вторичные рынки активными? И смогут ли эти рынки поддерживать полезную ликвидность без опоры на щедрые стимулы?
Ответы на эти вопросы рассказали бы мне гораздо больше о долговечности протокола, чем ещё один рубеж по TVL.
Всё ещё копаюсь в TermMax и пытаюсь понять, к чему в итоге это приведёт. TermMax
Чем больше времени я провожу, вглядываясь в TermMax, тем больше мне кажется, что поначалу я неверно понял, во что протокол пытается превратиться.
Сначала я увидел сторону заимствований с фиксированной ставкой и решил, что это в основном вся тезисная идея: брать под фиксированную ставку, зафиксировать срок погашения и дальше двигаться по плану.
Но новые элементы заставляют эту интерпретацию казаться неполной.
TermMax держит около $34M в TVL, с активными займами примерно в похожем диапазоне, и при этом Ethereum по-прежнему обеспечивает основную часть ликвидности. Затем V2 добавляет такие вещи, как хранилища куратора (curator vaults) и лимитные ордера, а TermMax Alpha переходит к продуктам в стиле опционов.
Если рассматривать по отдельности, ни одна из этих функций не обязательно является чем-то действительно прорывным.
Меня интересует другое: как именно они складываются вместе.
В конечном счёте фиксированное кредитование — это про ценообразование капитала на определённый период. Опционы уводят эту идею в сторону, присваивая ценность будущей возможности. Так что, возможно, более масштабный эксперимент здесь заключается не просто в том, чтобы «построить более хороший кредитный рынок», а в том, чтобы создавать более структурированные способы, с помощью которых пользователи смогут выражать свои взгляды на будущие ставки, цены, ликвидность и расчёты (settlement).
Это также создаёт, как мне кажется, проблему, за которой стоит внимательно следить.
По мере того как TermMax добавляет больше сроков (maturities), активов и типов продуктов, ликвидность может фрагментироваться между слишком многими рынками. Полезное число TVL само по себе не говорит вам, есть ли у каждого отдельного рынка реальная глубина или же активность в основном сосредоточена лишь в нескольких местах.
Вот почему меня меньше интересует, будет ли TVL продолжать расти, и больше — что происходит вокруг сроков.
Возвращаются ли заимодавцы за следующим периодом? Естественно ли капитал перетекает в новые сроки? Остаются ли вторичные рынки активными? И смогут ли эти рынки поддерживать полезную ликвидность без опоры на щедрые стимулы?
Ответы на эти вопросы рассказали бы мне гораздо больше о долговечности протокола, чем ещё один рубеж по TVL.
Всё ещё копаюсь в TermMax и пытаюсь понять, к чему в итоге это приведёт. TermMax
10
8
107
·
--
#termmax @termmax
В последнее время я думаю о TermMax под чуть другим углом.
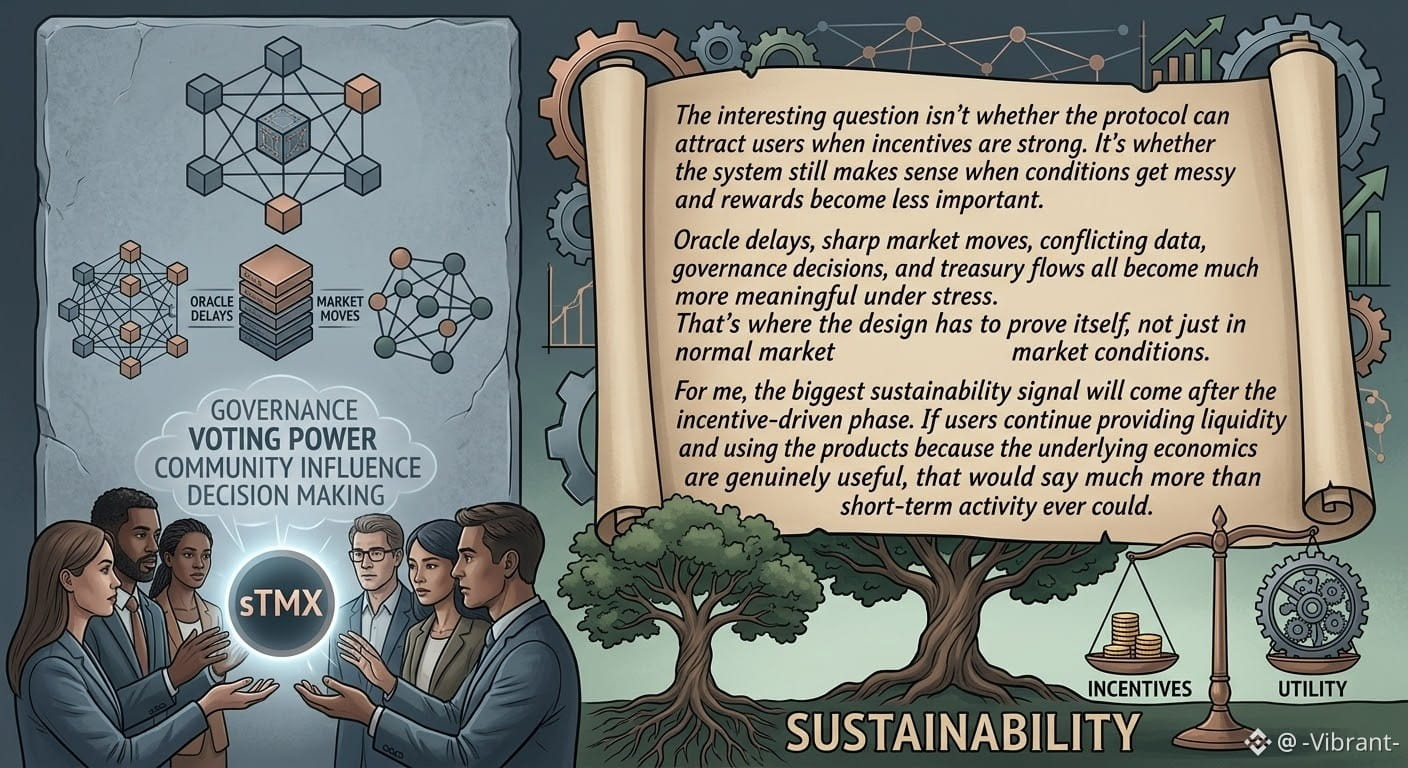
Вопрос здесь не в том, сможет ли протокол привлекать пользователей, когда стимулы достаточно сильны. Вопрос в том, имеет ли система смысл, когда условия становятся запутанными, а вознаграждения — менее важными.
Задержки Oracle, резкие движения рынка, противоречивые данные, решения по управлению и потоки казначейства становятся гораздо более значимыми в условиях стресса. Именно там дизайн должен проявить себя — не только в обычной рыночной ситуации.
Меня также интересует управление sTMX. Больше голосующей власти для держателей звучит хорошо, но реальная проверка в том, насколько сообщество действительно влияет на важные решения, а не просто меняет параметры внутри уже существующей рамки.
Для меня самый важный сигнал устойчивости появится после фазы, основанной на стимулах. Если пользователи продолжают предоставлять ликвидность и пользоваться продуктами, потому что базовая экономика действительно полезна, это скажет гораздо больше, чем любая краткосрочная активность.
Доставание внимания до TGE могут обеспечить стимулы. Именно долгосральная полезность поддерживает экосистему в живых.
#termmax @TermMax
В последнее время я думаю о TermMax под чуть другим углом.
Вопрос здесь не в том, сможет ли протокол привлекать пользователей, когда стимулы достаточно сильны. Вопрос в том, имеет ли система смысл, когда условия становятся запутанными, а вознаграждения — менее важными.
Задержки Oracle, резкие движения рынка, противоречивые данные, решения по управлению и потоки казначейства становятся гораздо более значимыми в условиях стресса. Именно там дизайн должен проявить себя — не только в обычной рыночной ситуации.
Меня также интересует управление sTMX. Больше голосующей власти для держателей звучит хорошо, но реальная проверка в том, насколько сообщество действительно влияет на важные решения, а не просто меняет параметры внутри уже существующей рамки.
Для меня самый важный сигнал устойчивости появится после фазы, основанной на стимулах. Если пользователи продолжают предоставлять ликвидность и пользоваться продуктами, потому что базовая экономика действительно полезна, это скажет гораздо больше, чем любая краткосрочная активность.
Доставание внимания до TGE могут обеспечить стимулы. Именно долгосральная полезность поддерживает экосистему в живых.
В последнее время я думаю о TermMax под чуть другим углом.
Вопрос здесь не в том, сможет ли протокол привлекать пользователей, когда стимулы достаточно сильны. Вопрос в том, имеет ли система смысл, когда условия становятся запутанными, а вознаграждения — менее важными.
Задержки Oracle, резкие движения рынка, противоречивые данные, решения по управлению и потоки казначейства становятся гораздо более значимыми в условиях стресса. Именно там дизайн должен проявить себя — не только в обычной рыночной ситуации.
Меня также интересует управление sTMX. Больше голосующей власти для держателей звучит хорошо, но реальная проверка в том, насколько сообщество действительно влияет на важные решения, а не просто меняет параметры внутри уже существующей рамки.
Для меня самый важный сигнал устойчивости появится после фазы, основанной на стимулах. Если пользователи продолжают предоставлять ликвидность и пользоваться продуктами, потому что базовая экономика действительно полезна, это скажет гораздо больше, чем любая краткосрочная активность.
Доставание внимания до TGE могут обеспечить стимулы. Именно долгосральная полезность поддерживает экосистему в живых.
26
23
119
·
--
#dusk $DUSK @Dusk_Foundation
Сегодня вечером я снова начал смотреть на Dusk.
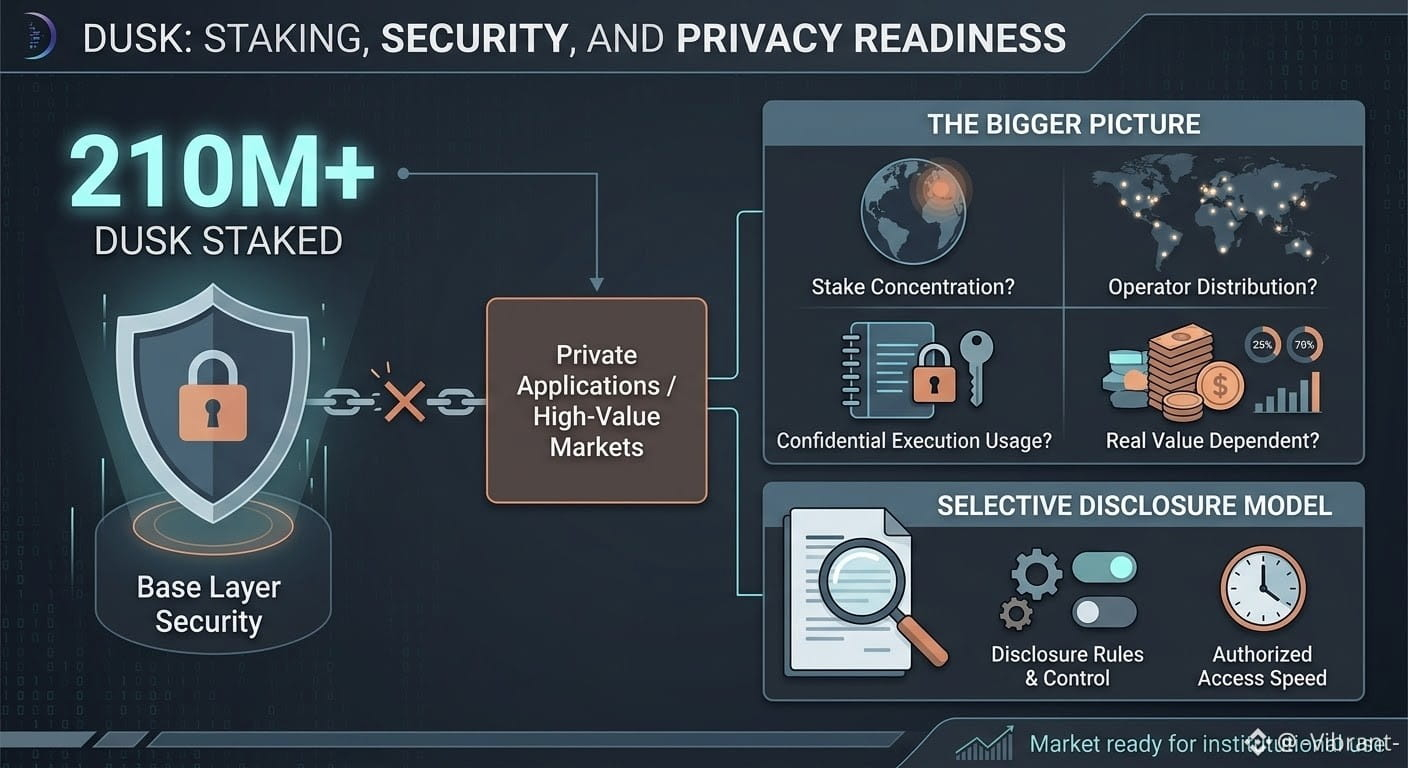
Выделилось одно число: 210M+ DUSK поставлено в стейкинг.
Это сильный сигнал о безопасности базового уровня, но я не думаю, что это стоит воспринимать как прямую меру безопасности приватности.
Есть более широкая картина:
→ Насколько сконцентрирован стейк?
→ Насколько распределены операторы?
→ Сколько реальной активности использует конфиденциальное выполнение?
→ От какой части реальной ценности зависят те приватные приложения?
Модель выборочного раскрытия Dusk — вот что делает обсуждение интересным. Финансовая информация может оставаться конфиденциальной, при этом позволяя доказывать право собственности, соответствие требованиям или выполнение условий комплаенса.
Но затем возникает более сложный вопрос:
Кто управляет правилами раскрытия, кто может их изменить и как быстро уполномоченные стороны могут получить доступ к необходимым доказательствам?
210M+ в стейкинге важно.
Просто, возможно, это не тот показатель, который говорит нам о том, готов ли Dusk к рынкам ценных конфиденциальных финансовых услуг.
#dusk $DUSK @Dusk
Сегодня вечером я снова начал смотреть на Dusk.
Выделилось одно число: 210M+ DUSK поставлено в стейкинг.
Это сильный сигнал о безопасности базового уровня, но я не думаю, что это стоит воспринимать как прямую меру безопасности приватности.
Есть более широкая картина:
→ Насколько сконцентрирован стейк?
→ Насколько распределены операторы?
→ Сколько реальной активности использует конфиденциальное выполнение?
→ От какой части реальной ценности зависят те приватные приложения?
Модель выборочного раскрытия Dusk — вот что делает обсуждение интересным. Финансовая информация может оставаться конфиденциальной, при этом позволяя доказывать право собственности, соответствие требованиям или выполнение условий комплаенса.
Но затем возникает более сложный вопрос:
Кто управляет правилами раскрытия, кто может их изменить и как быстро уполномоченные стороны могут получить доступ к необходимым доказательствам?
210M+ в стейкинге важно.
Просто, возможно, это не тот показатель, который говорит нам о том, готов ли Dusk к рынкам ценных конфиденциальных финансовых услуг.
Сегодня вечером я снова начал смотреть на Dusk.
Выделилось одно число: 210M+ DUSK поставлено в стейкинг.
Это сильный сигнал о безопасности базового уровня, но я не думаю, что это стоит воспринимать как прямую меру безопасности приватности.
Есть более широкая картина:
→ Насколько сконцентрирован стейк?
→ Насколько распределены операторы?
→ Сколько реальной активности использует конфиденциальное выполнение?
→ От какой части реальной ценности зависят те приватные приложения?
Модель выборочного раскрытия Dusk — вот что делает обсуждение интересным. Финансовая информация может оставаться конфиденциальной, при этом позволяя доказывать право собственности, соответствие требованиям или выполнение условий комплаенса.
Но затем возникает более сложный вопрос:
Кто управляет правилами раскрытия, кто может их изменить и как быстро уполномоченные стороны могут получить доступ к необходимым доказательствам?
210M+ в стейкинге важно.
Просто, возможно, это не тот показатель, который говорит нам о том, готов ли Dusk к рынкам ценных конфиденциальных финансовых услуг.
40
31
166
·
--
#termmax @termmax
Раньше я думал, что доходность в DeFi — это в первую очередь погоня за самым высоким APY.
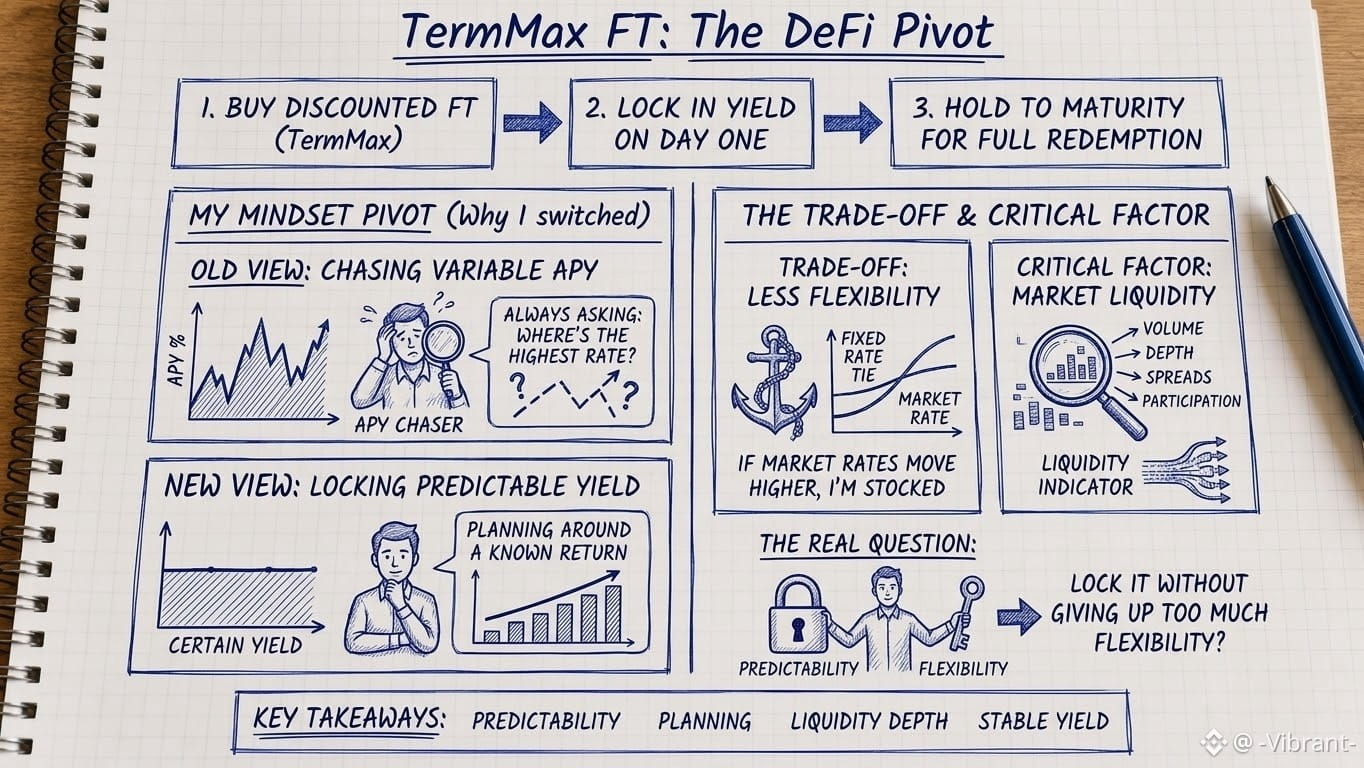
Потом я начал смотреть на TermMax FT иначе → вместо того чтобы следить за изменением APY каждый раз, когда меняются рыночные условия, я мог зафиксировать доход заранее.
Вы покупаете Fixed Rate Token ниже его номинальной (на дату погашения) стоимости → держите → и получаете полную сумму погашения, когда срок заканчивается.
Разница между тем, что я заплатил, и суммой погашения — это доходность, которую я зафиксировал с первого дня.
Это полностью изменило мой подход → теперь я больше не постоянно ищу, где находится самый высокий переменный APY. Я думаю о том, какую доходность я реально могу планировать.
Для капитала на короткий и средний срок такая предсказуемость может быть полезнее, чем ещё один эффектный переменный процент.
Но я также понял, что здесь есть компромисс → уверенность покупается ценой снижения гибкости.
Если после того, как я вошёл в позицию, рыночные ставки вырастут, я всё равно буду привязан к той ставке, которую зафиксировал, если не выйду раньше.
И именно здесь ликвидность становится критически важной → хороший фиксированный доход почти ничего не значит, если рынок слишком тонкий, чтобы выйти эффективно.
Поэтому теперь я меньше интересуюсь «заголовочным» APY и больше — тем, что происходит под капотом → объёмами, глубиной, спредами и реальным участием.
Потому что реальный вопрос не только «Сколько доходности я могу зафиксировать?»
А вот → «Могу ли я зафиксировать её, не слишком жертвуя гибкостью?»
Вы бы выбрали предсказуемую доходность → или оставили свободу переменного APY?
#termmax @TermMax
Раньше я думал, что доходность в DeFi — это в первую очередь погоня за самым высоким APY.
Потом я начал смотреть на TermMax FT иначе → вместо того чтобы следить за изменением APY каждый раз, когда меняются рыночные условия, я мог зафиксировать доход заранее.
Вы покупаете Fixed Rate Token ниже его номинальной (на дату погашения) стоимости → держите → и получаете полную сумму погашения, когда срок заканчивается.
Разница между тем, что я заплатил, и суммой погашения — это доходность, которую я зафиксировал с первого дня.
Это полностью изменило мой подход → теперь я больше не постоянно ищу, где находится самый высокий переменный APY. Я думаю о том, какую доходность я реально могу планировать.
Для капитала на короткий и средний срок такая предсказуемость может быть полезнее, чем ещё один эффектный переменный процент.
Но я также понял, что здесь есть компромисс → уверенность покупается ценой снижения гибкости.
Если после того, как я вошёл в позицию, рыночные ставки вырастут, я всё равно буду привязан к той ставке, которую зафиксировал, если не выйду раньше.
И именно здесь ликвидность становится критически важной → хороший фиксированный доход почти ничего не значит, если рынок слишком тонкий, чтобы выйти эффективно.
Поэтому теперь я меньше интересуюсь «заголовочным» APY и больше — тем, что происходит под капотом → объёмами, глубиной, спредами и реальным участием.
Потому что реальный вопрос не только «Сколько доходности я могу зафиксировать?»
А вот → «Могу ли я зафиксировать её, не слишком жертвуя гибкостью?»
Вы бы выбрали предсказуемую доходность → или оставили свободу переменного APY?
Раньше я думал, что доходность в DeFi — это в первую очередь погоня за самым высоким APY.
Потом я начал смотреть на TermMax FT иначе → вместо того чтобы следить за изменением APY каждый раз, когда меняются рыночные условия, я мог зафиксировать доход заранее.
Вы покупаете Fixed Rate Token ниже его номинальной (на дату погашения) стоимости → держите → и получаете полную сумму погашения, когда срок заканчивается.
Разница между тем, что я заплатил, и суммой погашения — это доходность, которую я зафиксировал с первого дня.
Это полностью изменило мой подход → теперь я больше не постоянно ищу, где находится самый высокий переменный APY. Я думаю о том, какую доходность я реально могу планировать.
Для капитала на короткий и средний срок такая предсказуемость может быть полезнее, чем ещё один эффектный переменный процент.
Но я также понял, что здесь есть компромисс → уверенность покупается ценой снижения гибкости.
Если после того, как я вошёл в позицию, рыночные ставки вырастут, я всё равно буду привязан к той ставке, которую зафиксировал, если не выйду раньше.
И именно здесь ликвидность становится критически важной → хороший фиксированный доход почти ничего не значит, если рынок слишком тонкий, чтобы выйти эффективно.
Поэтому теперь я меньше интересуюсь «заголовочным» APY и больше — тем, что происходит под капотом → объёмами, глубиной, спредами и реальным участием.
Потому что реальный вопрос не только «Сколько доходности я могу зафиксировать?»
А вот → «Могу ли я зафиксировать её, не слишком жертвуя гибкостью?»
Вы бы выбрали предсказуемую доходность → или оставили свободу переменного APY?
48
28
172
·
--
#dusk $DUSK @Dusk_Foundation
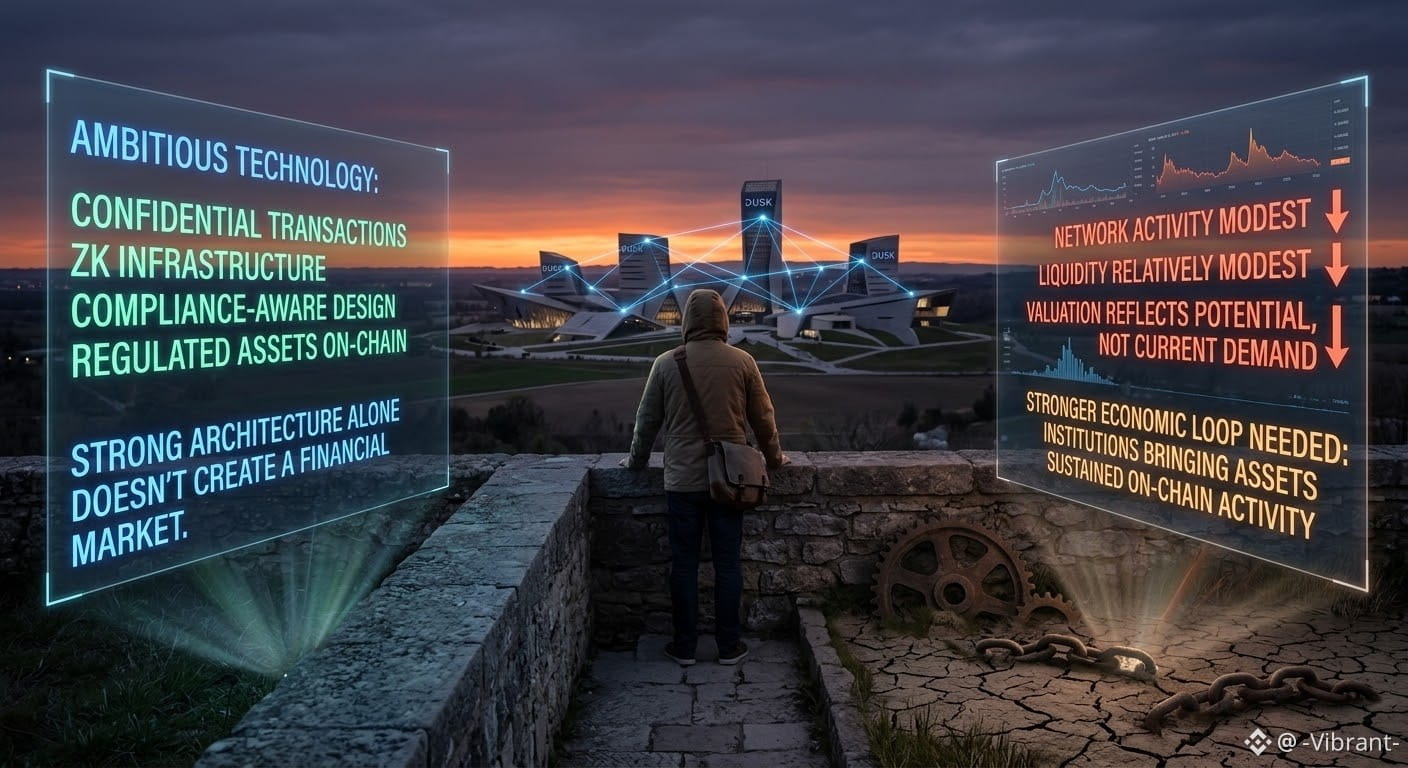
Я потратил некоторое время, изучая не только нарратив Dusk mainnet, а то, что сеть на самом деле показывает сегодня. Технология амбициозна: конфиденциальные транзакции, ZK-инфраструктура, дизайн с учетом требований комплаенса и четкий фокус на вывод на блокчейн токенизированных регулируемых активов. Но одной сильной архитектуры недостаточно, чтобы создать финансовый рынок.
Цифры по-прежнему поднимают более крупный вопрос. Активность в сети и ликвидность остаются относительно скромными, тогда как значительная часть оценки Dusk, похоже, отражает то, каким экосистема может стать, а не тот спрос, который уже пришел. У DUSK есть понятная практическая польза — комиссии за газ и стейкинг, — но более сильный экономический контур, когда реальные институциональные участники заводят активы, торгуют ими и обеспечивают устойчивую ончейн-активность, — это еще то, что нужно продемонстрировать.
И, возможно, это самая важная задача впереди. Приватное расчетное взаимодействие ценно, но финансовым рынкам также нужны ликвидность, контрагенты и значимая активность на вторичном рынке. Если институциональный капитал действительно начнет поступать через Dusk, разрыв между тезисом и метриками может быстро сократиться. До тех пор, я думаю, следующий этап будет менее про объявления и гораздо больше — про доказательство того, что реальные пользователи и реальный капитал хотят оставаться.
$DUSK
#dusk $DUSK @Dusk
Я потратил некоторое время, изучая не только нарратив Dusk mainnet, а то, что сеть на самом деле показывает сегодня. Технология амбициозна: конфиденциальные транзакции, ZK-инфраструктура, дизайн с учетом требований комплаенса и четкий фокус на вывод на блокчейн токенизированных регулируемых активов. Но одной сильной архитектуры недостаточно, чтобы создать финансовый рынок.
Цифры по-прежнему поднимают более крупный вопрос. Активность в сети и ликвидность остаются относительно скромными, тогда как значительная часть оценки Dusk, похоже, отражает то, каким экосистема может стать, а не тот спрос, который уже пришел. У DUSK есть понятная практическая польза — комиссии за газ и стейкинг, — но более сильный экономический контур, когда реальные институциональные участники заводят активы, торгуют ими и обеспечивают устойчивую ончейн-активность, — это еще то, что нужно продемонстрировать.
И, возможно, это самая важная задача впереди. Приватное расчетное взаимодействие ценно, но финансовым рынкам также нужны ликвидность, контрагенты и значимая активность на вторичном рынке. Если институциональный капитал действительно начнет поступать через Dusk, разрыв между тезисом и метриками может быстро сократиться. До тех пор, я думаю, следующий этап будет менее про объявления и гораздо больше — про доказательство того, что реальные пользователи и реальный капитал хотят оставаться.
$DUSK
Я потратил некоторое время, изучая не только нарратив Dusk mainnet, а то, что сеть на самом деле показывает сегодня. Технология амбициозна: конфиденциальные транзакции, ZK-инфраструктура, дизайн с учетом требований комплаенса и четкий фокус на вывод на блокчейн токенизированных регулируемых активов. Но одной сильной архитектуры недостаточно, чтобы создать финансовый рынок.
Цифры по-прежнему поднимают более крупный вопрос. Активность в сети и ликвидность остаются относительно скромными, тогда как значительная часть оценки Dusk, похоже, отражает то, каким экосистема может стать, а не тот спрос, который уже пришел. У DUSK есть понятная практическая польза — комиссии за газ и стейкинг, — но более сильный экономический контур, когда реальные институциональные участники заводят активы, торгуют ими и обеспечивают устойчивую ончейн-активность, — это еще то, что нужно продемонстрировать.
И, возможно, это самая важная задача впереди. Приватное расчетное взаимодействие ценно, но финансовым рынкам также нужны ликвидность, контрагенты и значимая активность на вторичном рынке. Если институциональный капитал действительно начнет поступать через Dusk, разрыв между тезисом и метриками может быстро сократиться. До тех пор, я думаю, следующий этап будет менее про объявления и гораздо больше — про доказательство того, что реальные пользователи и реальный капитал хотят оставаться.
$DUSK
40
19
169
·
--
#termmax @termmax
То, что делает TermMax интересным для меня, — это не просто идея зафиксировать ставку.
Дело в том, что происходит после того, как займ создан.
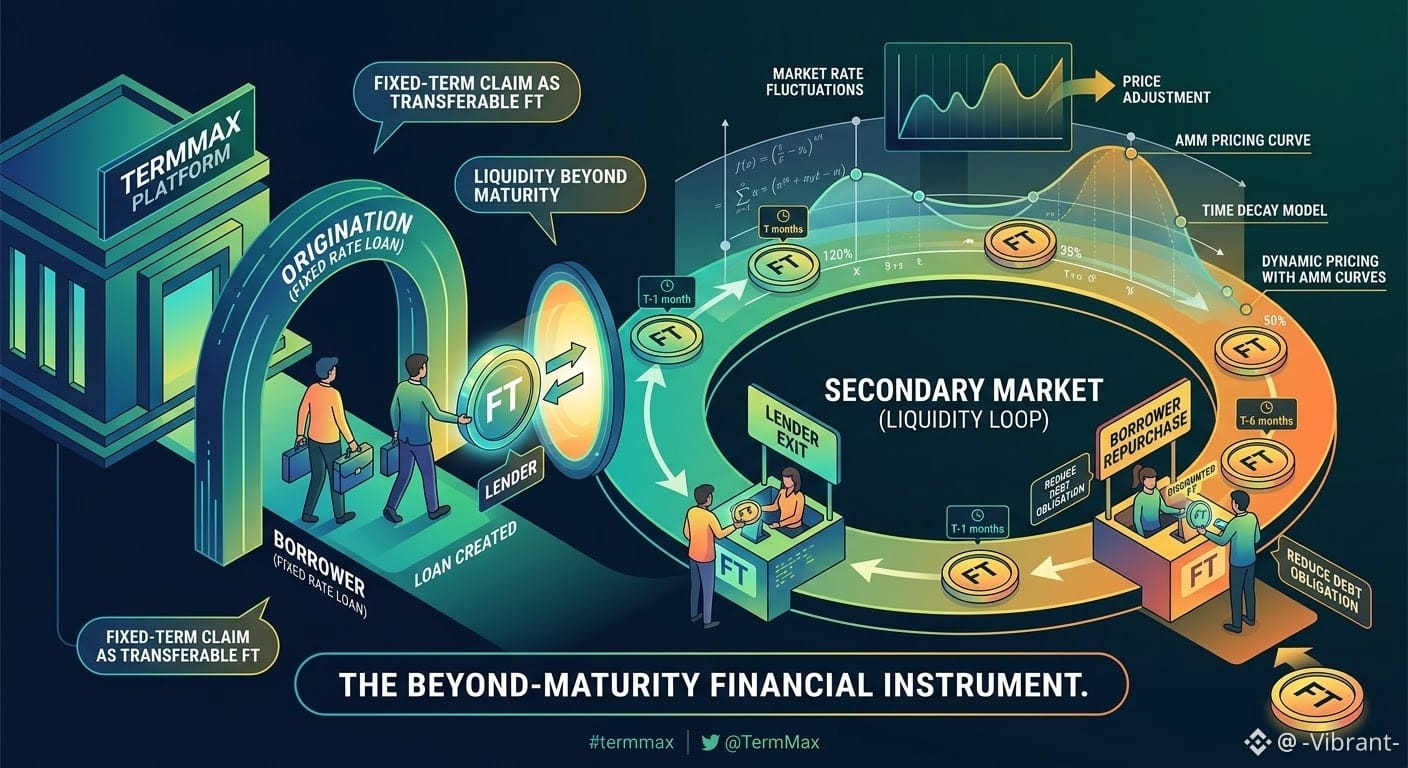
Рынки не стоят на месте. Ставки меняются, ликвидность сдвигается, и иногда вы понимаете, что держать позицию до погашения уже не имеет смысла. TermMax решает это, позволяя передавать фиксированное срочное требование как FT, благодаря чему позиция получает “жизнь” за пределами исходного соглашения.
Звучит просто, пока не начинаешь думать о том, как это оценивать.
У FT в цене заложены и капитал, и время. Требование, срок действия которого истекает в следующем месяце, не должно торговаться так же, как требование со сроком, истекающим через шесть месяцев. Добавьте меняющиеся рыночные ставки, условия по обеспечению и потенциально ограниченную ликвидность — и вторичному рынку внезапно становится гораздо более сложной задачей корректно определять цену.
Вот почему AMM и ценовые кривые TermMax становятся особенно интересными. Это не просто еще одна операция по обмену токенов; это помощь в оценке финансового требования, чья стоимость меняется со временем.
И есть еще один аспект, который мне особенно нравится: вторичный рынок полезен не только кредиторам, которым нужен выход. Если FT торгуется ниже номинальной стоимости, заемщик потенциально может использовать этот рынок, чтобы приобрести требование со скидкой и более эффективно управлять текущим обязательством.
Так что главный смысл этого эксперимента не в том, “может ли DeFi предлагать фиксированные ставки?”.
Вопрос в том, может ли долговой инструмент с фиксированной ставкой оставаться ликвидным, передаваемым и полезным после того, как первоначальная транзакция завершена.
И именно это стоит отслеживать.
#termmax @TermMax
То, что делает TermMax интересным для меня, — это не просто идея зафиксировать ставку.
Дело в том, что происходит после того, как займ создан.
Рынки не стоят на месте. Ставки меняются, ликвидность сдвигается, и иногда вы понимаете, что держать позицию до погашения уже не имеет смысла. TermMax решает это, позволяя передавать фиксированное срочное требование как FT, благодаря чему позиция получает “жизнь” за пределами исходного соглашения.
Звучит просто, пока не начинаешь думать о том, как это оценивать.
У FT в цене заложены и капитал, и время. Требование, срок действия которого истекает в следующем месяце, не должно торговаться так же, как требование со сроком, истекающим через шесть месяцев. Добавьте меняющиеся рыночные ставки, условия по обеспечению и потенциально ограниченную ликвидность — и вторичному рынку внезапно становится гораздо более сложной задачей корректно определять цену.
Вот почему AMM и ценовые кривые TermMax становятся особенно интересными. Это не просто еще одна операция по обмену токенов; это помощь в оценке финансового требования, чья стоимость меняется со временем.
И есть еще один аспект, который мне особенно нравится: вторичный рынок полезен не только кредиторам, которым нужен выход. Если FT торгуется ниже номинальной стоимости, заемщик потенциально может использовать этот рынок, чтобы приобрести требование со скидкой и более эффективно управлять текущим обязательством.
Так что главный смысл этого эксперимента не в том, “может ли DeFi предлагать фиксированные ставки?”.
Вопрос в том, может ли долговой инструмент с фиксированной ставкой оставаться ликвидным, передаваемым и полезным после того, как первоначальная транзакция завершена.
И именно это стоит отслеживать.
То, что делает TermMax интересным для меня, — это не просто идея зафиксировать ставку.
Дело в том, что происходит после того, как займ создан.
Рынки не стоят на месте. Ставки меняются, ликвидность сдвигается, и иногда вы понимаете, что держать позицию до погашения уже не имеет смысла. TermMax решает это, позволяя передавать фиксированное срочное требование как FT, благодаря чему позиция получает “жизнь” за пределами исходного соглашения.
Звучит просто, пока не начинаешь думать о том, как это оценивать.
У FT в цене заложены и капитал, и время. Требование, срок действия которого истекает в следующем месяце, не должно торговаться так же, как требование со сроком, истекающим через шесть месяцев. Добавьте меняющиеся рыночные ставки, условия по обеспечению и потенциально ограниченную ликвидность — и вторичному рынку внезапно становится гораздо более сложной задачей корректно определять цену.
Вот почему AMM и ценовые кривые TermMax становятся особенно интересными. Это не просто еще одна операция по обмену токенов; это помощь в оценке финансового требования, чья стоимость меняется со временем.
И есть еще один аспект, который мне особенно нравится: вторичный рынок полезен не только кредиторам, которым нужен выход. Если FT торгуется ниже номинальной стоимости, заемщик потенциально может использовать этот рынок, чтобы приобрести требование со скидкой и более эффективно управлять текущим обязательством.
Так что главный смысл этого эксперимента не в том, “может ли DeFi предлагать фиксированные ставки?”.
Вопрос в том, может ли долговой инструмент с фиксированной ставкой оставаться ликвидным, передаваемым и полезным после того, как первоначальная транзакция завершена.
И именно это стоит отслеживать.
56
35
131
·
--
#dusk $DUSK @Dusk_Foundation
У стейкинга Dusk история интереснее, чем обычный график эмиссии 👇
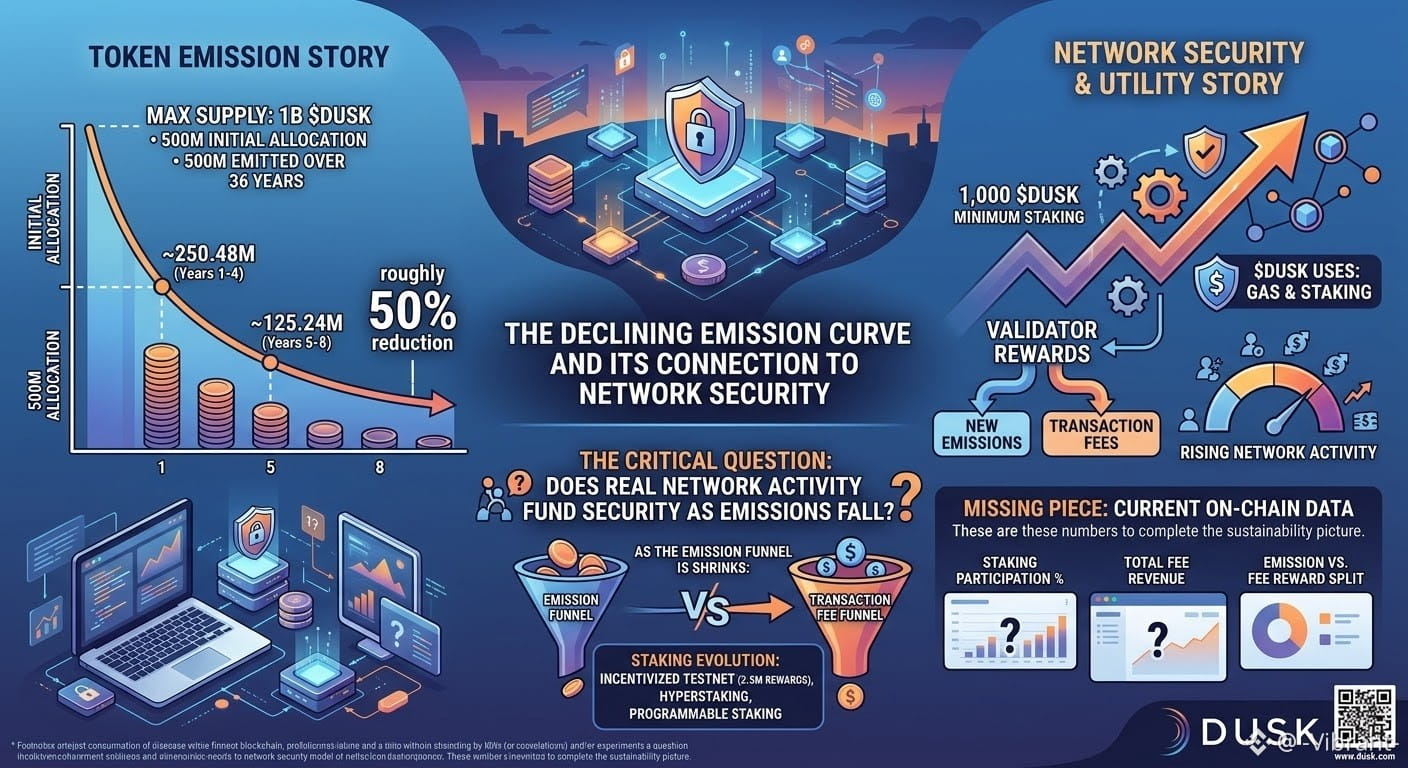
Легко посмотреть на максимальный запас Dusk в 1B и сфокусироваться только на том, сколько токенов попадает в обращение.
Но общая картина такова:
→ изначально выделено 500M Dusk
→ ещё 500M эмитируется в течение 36 лет
→ ~250.48M эмиссии в первые 4 года
→ ~125.24M в следующие 4 года
→ примерно 50% сокращения
Эта нисходящая кривая становится ещё интереснее, если связать её с безопасностью сети.
$DUSK используется и для газа, и для стейкинга: сейчас прямой стейкинг требует 1,000 $DUSK. Награды валидатора могут поступать из двух источников: новая эмиссия + комиссии за транзакции.
Значит, теоретически:
↓ эмиссия со временем + ↑ активность сети = возрастание важности дохода от комиссий
Но я бы пока не относился к этому как к доказанному факту. Ключевой вопрос — станет ли реальное использование сети настолько большим, что комиссии смогут заметно компенсировать снижающуюся выдачу.
Dusk также давно экспериментирует со стейкингом. Его стимулированный тестнет имел пул вознаграждений в размере 2.5M $DUSK , а позже Hyperstaking расширил дизайн, позволив смарт-контрактам участвовать в логике стейкинга.
Это делает вопрос на долгосрочную перспективу интереснее, чем просто выяснять, сколько токенов будет эмитировано.
Когда эмиссия падает → становится ли стейкинг более программируемым → и всё ли больше реальная активность сети финансирует безопасность?
Для меня недостаёт одного: актуальных on-chain данных о вовлечённости в стейкинг, общей выручке от комиссий и точного разделения между вознаграждениями на основе комиссий и на основе эмиссии.
Эти цифры сделали бы картину устойчивости гораздо яснее.
#dusk $DUSK @Dusk
У стейкинга Dusk история интереснее, чем обычный график эмиссии 👇
Легко посмотреть на максимальный запас Dusk в 1B и сфокусироваться только на том, сколько токенов попадает в обращение.
Но общая картина такова:
→ изначально выделено 500M Dusk
→ ещё 500M эмитируется в течение 36 лет
→ ~250.48M эмиссии в первые 4 года
→ ~125.24M в следующие 4 года
→ примерно 50% сокращения
Эта нисходящая кривая становится ещё интереснее, если связать её с безопасностью сети.
$DUSK используется и для газа, и для стейкинга: сейчас прямой стейкинг требует 1,000 $DUSK . Награды валидатора могут поступать из двух источников: новая эмиссия + комиссии за транзакции.
Значит, теоретически:
↓ эмиссия со временем + ↑ активность сети = возрастание важности дохода от комиссий
Но я бы пока не относился к этому как к доказанному факту. Ключевой вопрос — станет ли реальное использование сети настолько большим, что комиссии смогут заметно компенсировать снижающуюся выдачу.
Dusk также давно экспериментирует со стейкингом. Его стимулированный тестнет имел пул вознаграждений в размере 2.5M $DUSK , а позже Hyperstaking расширил дизайн, позволив смарт-контрактам участвовать в логике стейкинга.
Это делает вопрос на долгосрочную перспективу интереснее, чем просто выяснять, сколько токенов будет эмитировано.
Когда эмиссия падает → становится ли стейкинг более программируемым → и всё ли больше реальная активность сети финансирует безопасность?
Для меня недостаёт одного: актуальных on-chain данных о вовлечённости в стейкинг, общей выручке от комиссий и точного разделения между вознаграждениями на основе комиссий и на основе эмиссии.
Эти цифры сделали бы картину устойчивости гораздо яснее.
У стейкинга Dusk история интереснее, чем обычный график эмиссии 👇
Легко посмотреть на максимальный запас Dusk в 1B и сфокусироваться только на том, сколько токенов попадает в обращение.
Но общая картина такова:
→ изначально выделено 500M Dusk
→ ещё 500M эмитируется в течение 36 лет
→ ~250.48M эмиссии в первые 4 года
→ ~125.24M в следующие 4 года
→ примерно 50% сокращения
Эта нисходящая кривая становится ещё интереснее, если связать её с безопасностью сети.
$DUSK используется и для газа, и для стейкинга: сейчас прямой стейкинг требует 1,000 $DUSK . Награды валидатора могут поступать из двух источников: новая эмиссия + комиссии за транзакции.
Значит, теоретически:
↓ эмиссия со временем + ↑ активность сети = возрастание важности дохода от комиссий
Но я бы пока не относился к этому как к доказанному факту. Ключевой вопрос — станет ли реальное использование сети настолько большим, что комиссии смогут заметно компенсировать снижающуюся выдачу.
Dusk также давно экспериментирует со стейкингом. Его стимулированный тестнет имел пул вознаграждений в размере 2.5M $DUSK , а позже Hyperstaking расширил дизайн, позволив смарт-контрактам участвовать в логике стейкинга.
Это делает вопрос на долгосрочную перспективу интереснее, чем просто выяснять, сколько токенов будет эмитировано.
Когда эмиссия падает → становится ли стейкинг более программируемым → и всё ли больше реальная активность сети финансирует безопасность?
Для меня недостаёт одного: актуальных on-chain данных о вовлечённости в стейкинг, общей выручке от комиссий и точного разделения между вознаграждениями на основе комиссий и на основе эмиссии.
Эти цифры сделали бы картину устойчивости гораздо яснее.
75
34
259
·
--
#termmax @termmax
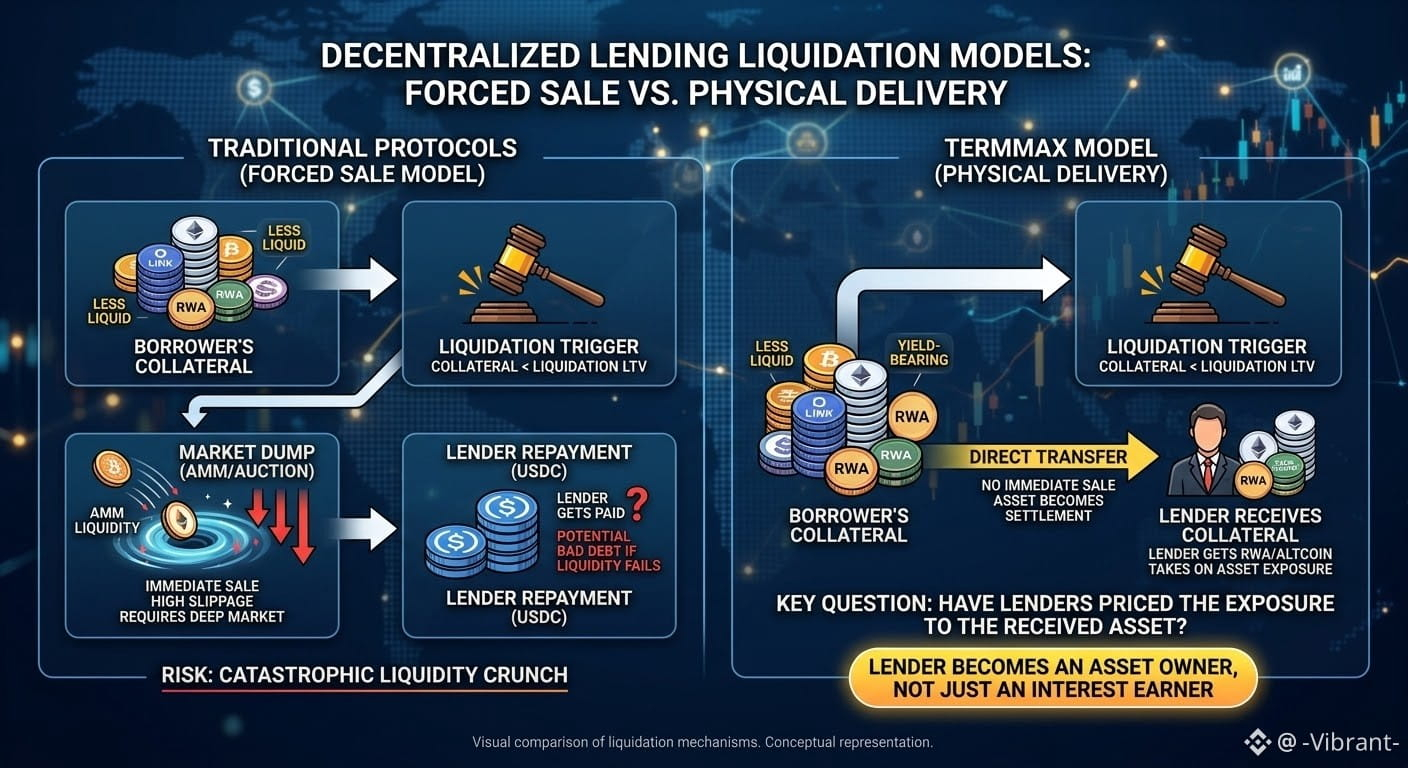
Изначально я предполагал, что @TermMax обрабатывает ликвидации так же, как большинство кредитных протоколов: залог выносится на рынок, ликвидаторы вступают в игру, а актив продаётся под давлением. Это просто, знакомо и обычно зависит от наличия достаточной ликвидности, чтобы поглотить продажу.
Но при более внимательном рассмотрении TermMax я понял, что дизайн принципиально иной. Как только позиция пересекает Liquidation LTV, залог не продаётся сразу через AMM или аукцион. Вместо этого его можно напрямую передать в пользу кредитора. Сам залог становится расчётом.
У этого есть интересное следствие для кредитования под фиксированную ставку. Ликвидация не обязательно требует глубокого рынка для залога, потому что не обязательно должен быть немедленный покупатель. Это может сделать более практичными менее ликвидные активы, приносящие доход активы или RWAs в качестве залога.
Но риск не исчез. Он просто переместился.
Кредитор, предоставляющий USDC, может ожидать предсказуемый доход по фиксированной ставке, однако ликвидация может оставить его с активом, который он никогда не планировал владеть. Протокол избегает вынужденной продажи и связанного с ней проскальзывания, но кредитор принимает на себя возникающее экспозицию по активу.
Поэтому для меня главный вопрос — не просто то, безопаснее ли физическая поставка.
Вопрос в том, корректно ли кредиторы закладывают в цену вероятность того, что погашение может прийти в совершенно иной форме, чем актив, который они изначально ожидали.
Фиксированный процент может быть предсказуемым. А актив, который вы в итоге получите, может оказаться другим.
#termmax @TermMax
Изначально я предполагал, что @TermMax обрабатывает ликвидации так же, как большинство кредитных протоколов: залог выносится на рынок, ликвидаторы вступают в игру, а актив продаётся под давлением. Это просто, знакомо и обычно зависит от наличия достаточной ликвидности, чтобы поглотить продажу.
Но при более внимательном рассмотрении TermMax я понял, что дизайн принципиально иной. Как только позиция пересекает Liquidation LTV, залог не продаётся сразу через AMM или аукцион. Вместо этого его можно напрямую передать в пользу кредитора. Сам залог становится расчётом.
У этого есть интересное следствие для кредитования под фиксированную ставку. Ликвидация не обязательно требует глубокого рынка для залога, потому что не обязательно должен быть немедленный покупатель. Это может сделать более практичными менее ликвидные активы, приносящие доход активы или RWAs в качестве залога.
Но риск не исчез. Он просто переместился.
Кредитор, предоставляющий USDC, может ожидать предсказуемый доход по фиксированной ставке, однако ликвидация может оставить его с активом, который он никогда не планировал владеть. Протокол избегает вынужденной продажи и связанного с ней проскальзывания, но кредитор принимает на себя возникающее экспозицию по активу.
Поэтому для меня главный вопрос — не просто то, безопаснее ли физическая поставка.
Вопрос в том, корректно ли кредиторы закладывают в цену вероятность того, что погашение может прийти в совершенно иной форме, чем актив, который они изначально ожидали.
Фиксированный процент может быть предсказуемым. А актив, который вы в итоге получите, может оказаться другим.
Изначально я предполагал, что @TermMax обрабатывает ликвидации так же, как большинство кредитных протоколов: залог выносится на рынок, ликвидаторы вступают в игру, а актив продаётся под давлением. Это просто, знакомо и обычно зависит от наличия достаточной ликвидности, чтобы поглотить продажу.
Но при более внимательном рассмотрении TermMax я понял, что дизайн принципиально иной. Как только позиция пересекает Liquidation LTV, залог не продаётся сразу через AMM или аукцион. Вместо этого его можно напрямую передать в пользу кредитора. Сам залог становится расчётом.
У этого есть интересное следствие для кредитования под фиксированную ставку. Ликвидация не обязательно требует глубокого рынка для залога, потому что не обязательно должен быть немедленный покупатель. Это может сделать более практичными менее ликвидные активы, приносящие доход активы или RWAs в качестве залога.
Но риск не исчез. Он просто переместился.
Кредитор, предоставляющий USDC, может ожидать предсказуемый доход по фиксированной ставке, однако ликвидация может оставить его с активом, который он никогда не планировал владеть. Протокол избегает вынужденной продажи и связанного с ней проскальзывания, но кредитор принимает на себя возникающее экспозицию по активу.
Поэтому для меня главный вопрос — не просто то, безопаснее ли физическая поставка.
Вопрос в том, корректно ли кредиторы закладывают в цену вероятность того, что погашение может прийти в совершенно иной форме, чем актив, который они изначально ожидали.
Фиксированный процент может быть предсказуемым. А актив, который вы в итоге получите, может оказаться другим.
19
15
193
·
--
#dusk $DUSK @Dusk_Foundation
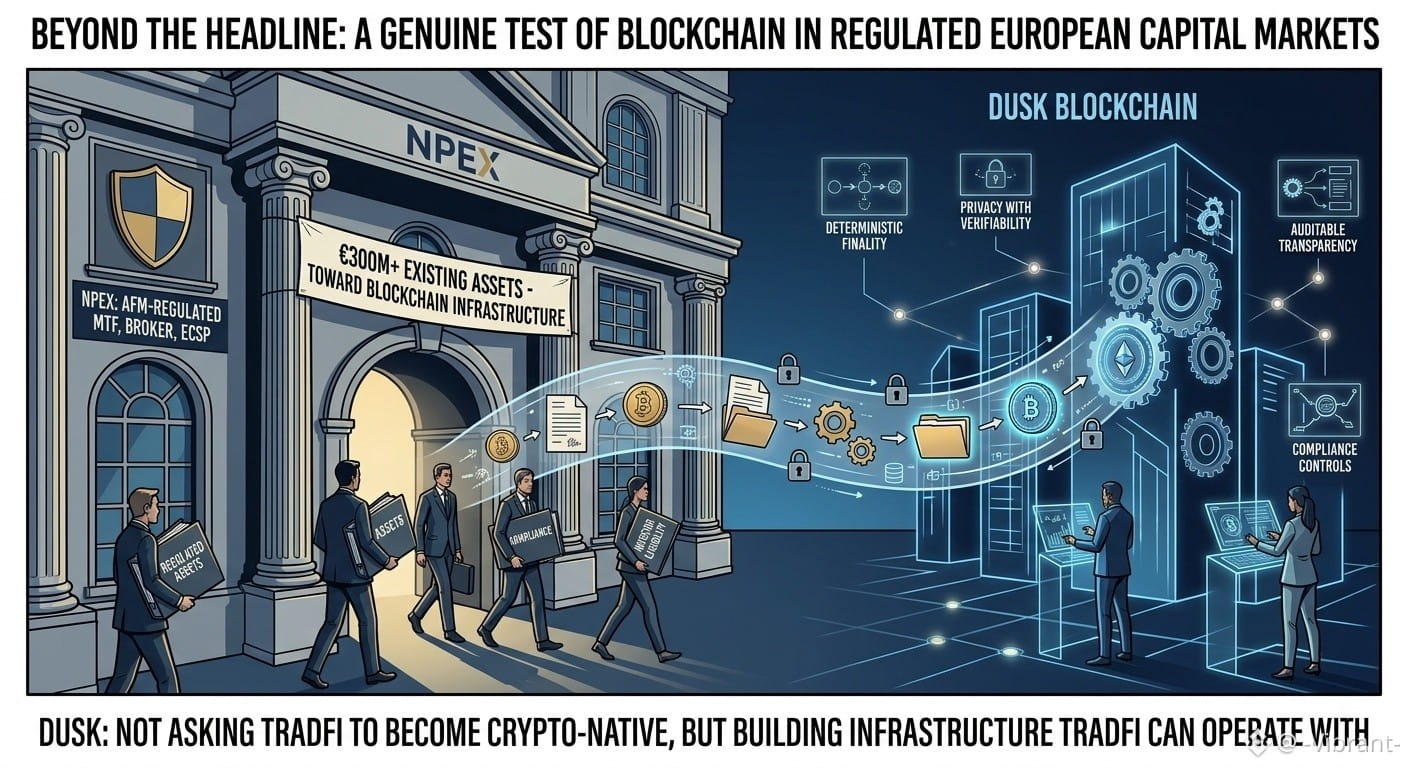
Первоначально я списал партнёрство NPEX на очередной стандартный крипто-релиз, типичную попытку создать ажиотаж между реальными обновлениями. Но при более внимательном рассмотрении я понял, что упустил самую суть.
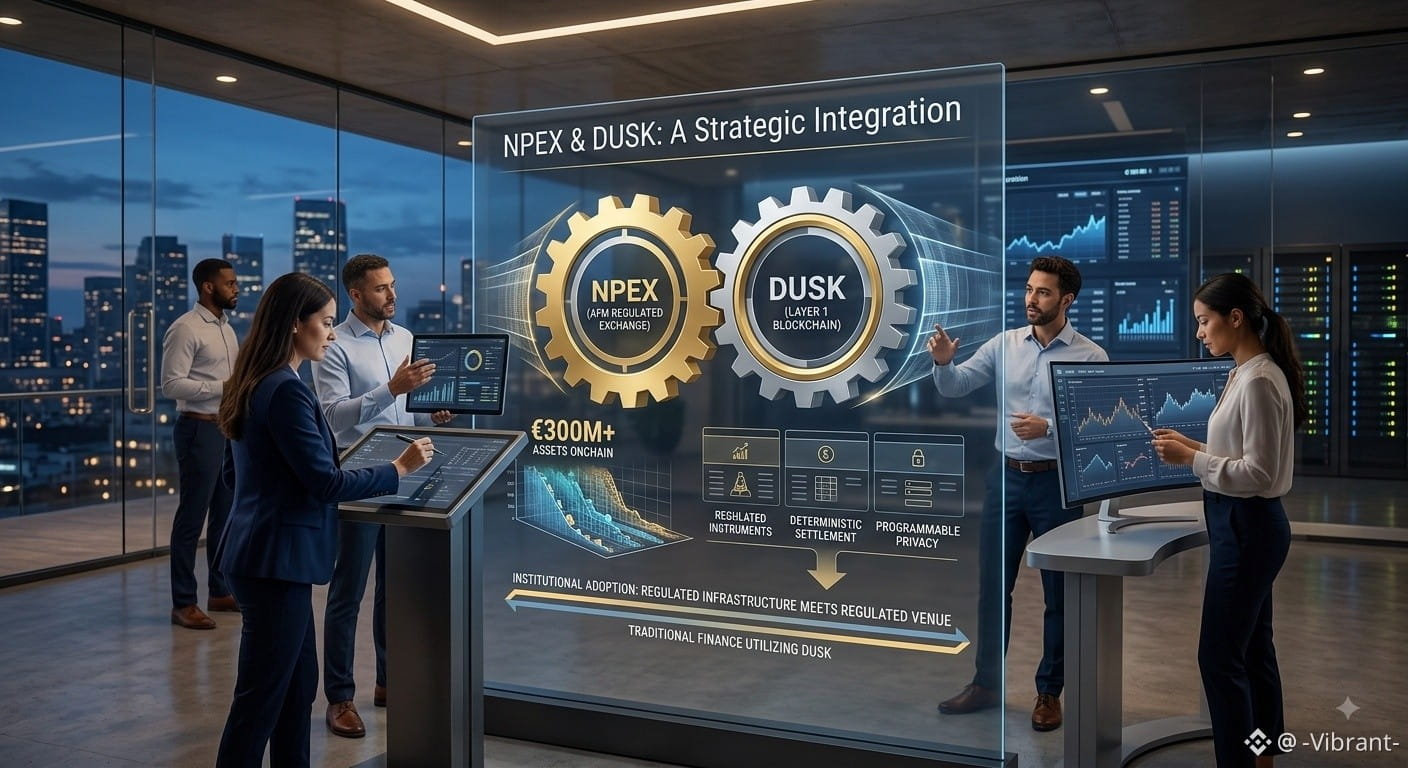
NPEX — это не цифровой стартап, тестирующий токенизацию RWA; это давно действующая, регулируемая AFM организация, работающая как многосторонняя торговая площадка, лицензированный брокер и ECSP в рамках европейских правовых норм. Вместо запуска синтетического продукта или пилота небольшого масштаба план предусматривает перевод свыше €300 млн существующих, традиционных активов на сеть Dusk Layer 1.
Это меняет моё представление о том, как будет разворачиваться внедрение институциональных RWA. Вместо того чтобы криптоплатформы убеждали традиционные финансы протестировать токенизацию, полностью соответствующая требованиям биржа выбрала публичную блокчейн-архитектуру в качестве основного бэкенда. Традиционный институт не перенял «крипто-культуру»; базовые технологии были интегрированы прямо в традиционные финансы.
Конечно, остаются существенные операционные сложности:
Сроки регулирования: Традиционные биржи работают в рамках длительных циклов комплаенса и правовых конструкций, которые «кодом одним» не решить.
Конфиденциальность vs комплаенс: Dusk должна продемонстрировать, что её функции приватности с нулевым разглашением могут сочетаться с требованиями к отчётности и аудиту, предъявляемыми европейскими финансовыми регуляторами.
Риск исполнения: Чтобы вывести на ончейн €300 млн реальной ликвидности, нужны безупречные расчёты по транзакциям и надёжность инфраструктуры при пристальном внимании.
Перевод €300 млн регулируемых финансовых инструментов в ончейн — это конкретное обязательство. Полностью подтвердит ли это развёртывание архитектуру Dusk или выявит узкие места по производительности — будет зависеть исключительно от того, насколько гладко пройдёт интеграция.
#dusk $DUSK @Dusk
Первоначально я списал партнёрство NPEX на очередной стандартный крипто-релиз, типичную попытку создать ажиотаж между реальными обновлениями. Но при более внимательном рассмотрении я понял, что упустил самую суть.
NPEX — это не цифровой стартап, тестирующий токенизацию RWA; это давно действующая, регулируемая AFM организация, работающая как многосторонняя торговая площадка, лицензированный брокер и ECSP в рамках европейских правовых норм. Вместо запуска синтетического продукта или пилота небольшого масштаба план предусматривает перевод свыше €300 млн существующих, традиционных активов на сеть Dusk Layer 1.
Это меняет моё представление о том, как будет разворачиваться внедрение институциональных RWA. Вместо того чтобы криптоплатформы убеждали традиционные финансы протестировать токенизацию, полностью соответствующая требованиям биржа выбрала публичную блокчейн-архитектуру в качестве основного бэкенда. Традиционный институт не перенял «крипто-культуру»; базовые технологии были интегрированы прямо в традиционные финансы.
Конечно, остаются существенные операционные сложности:
Сроки регулирования: Традиционные биржи работают в рамках длительных циклов комплаенса и правовых конструкций, которые «кодом одним» не решить.
Конфиденциальность vs комплаенс: Dusk должна продемонстрировать, что её функции приватности с нулевым разглашением могут сочетаться с требованиями к отчётности и аудиту, предъявляемыми европейскими финансовыми регуляторами.
Риск исполнения: Чтобы вывести на ончейн €300 млн реальной ликвидности, нужны безупречные расчёты по транзакциям и надёжность инфраструктуры при пристальном внимании.
Перевод €300 млн регулируемых финансовых инструментов в ончейн — это конкретное обязательство. Полностью подтвердит ли это развёртывание архитектуру Dusk или выявит узкие места по производительности — будет зависеть исключительно от того, насколько гладко пройдёт интеграция.
Первоначально я списал партнёрство NPEX на очередной стандартный крипто-релиз, типичную попытку создать ажиотаж между реальными обновлениями. Но при более внимательном рассмотрении я понял, что упустил самую суть.
NPEX — это не цифровой стартап, тестирующий токенизацию RWA; это давно действующая, регулируемая AFM организация, работающая как многосторонняя торговая площадка, лицензированный брокер и ECSP в рамках европейских правовых норм. Вместо запуска синтетического продукта или пилота небольшого масштаба план предусматривает перевод свыше €300 млн существующих, традиционных активов на сеть Dusk Layer 1.
Это меняет моё представление о том, как будет разворачиваться внедрение институциональных RWA. Вместо того чтобы криптоплатформы убеждали традиционные финансы протестировать токенизацию, полностью соответствующая требованиям биржа выбрала публичную блокчейн-архитектуру в качестве основного бэкенда. Традиционный институт не перенял «крипто-культуру»; базовые технологии были интегрированы прямо в традиционные финансы.
Конечно, остаются существенные операционные сложности:
Сроки регулирования: Традиционные биржи работают в рамках длительных циклов комплаенса и правовых конструкций, которые «кодом одним» не решить.
Конфиденциальность vs комплаенс: Dusk должна продемонстрировать, что её функции приватности с нулевым разглашением могут сочетаться с требованиями к отчётности и аудиту, предъявляемыми европейскими финансовыми регуляторами.
Риск исполнения: Чтобы вывести на ончейн €300 млн реальной ликвидности, нужны безупречные расчёты по транзакциям и надёжность инфраструктуры при пристальном внимании.
Перевод €300 млн регулируемых финансовых инструментов в ончейн — это конкретное обязательство. Полностью подтвердит ли это развёртывание архитектуру Dusk или выявит узкие места по производительности — будет зависеть исключительно от того, насколько гладко пройдёт интеграция.
67
33
208
·
--
#dusk $DUSK @Dusk_Foundation
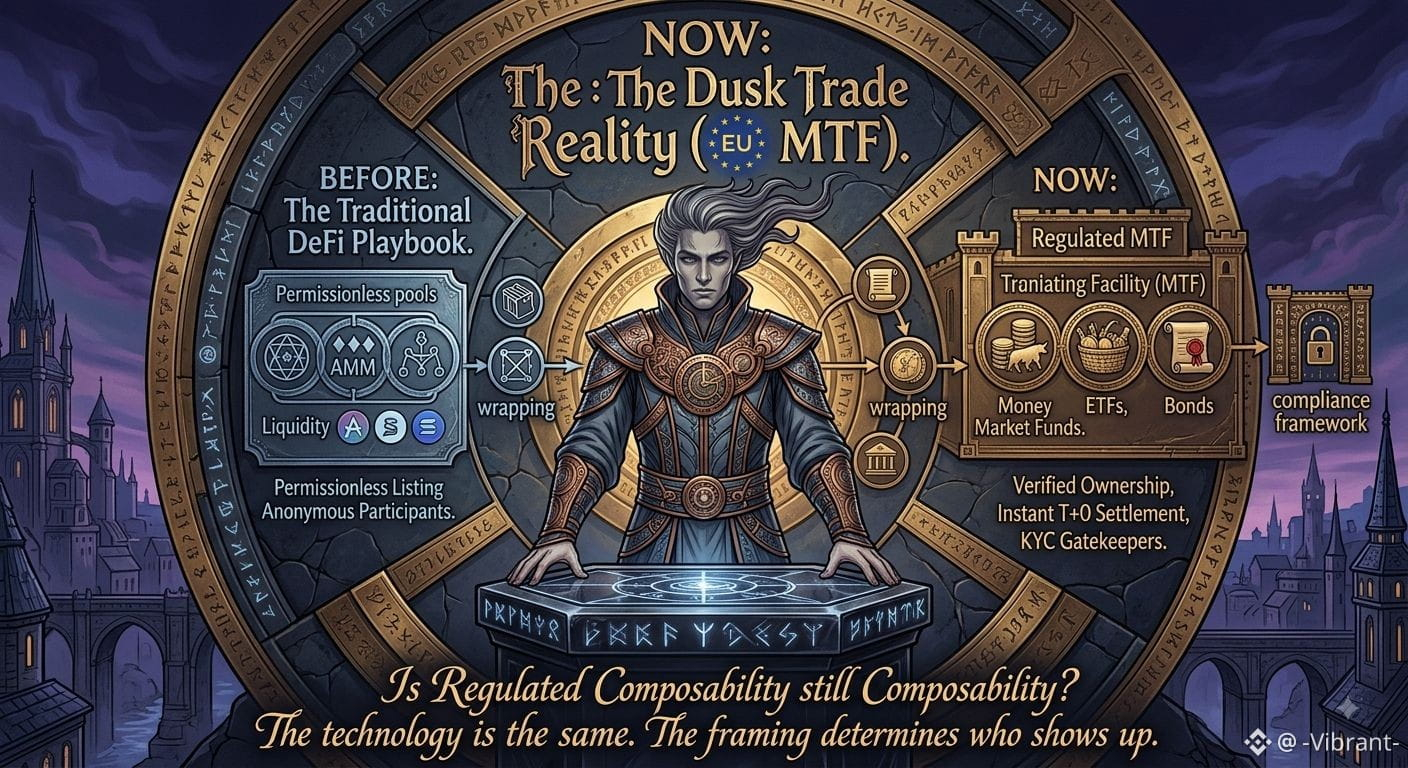
Изначально я думал, что Dusk Trade будет всего лишь еще одной DeFi-платформой с пулы ликвидности, AMM и разрешенными (permissionless) листингами токенов. Мое предположение было простым: взять традиционные реальные активы и просто поместить их в стандартную DEX-инфраструктуру в стиле EVM.
Я полностью ошибался.
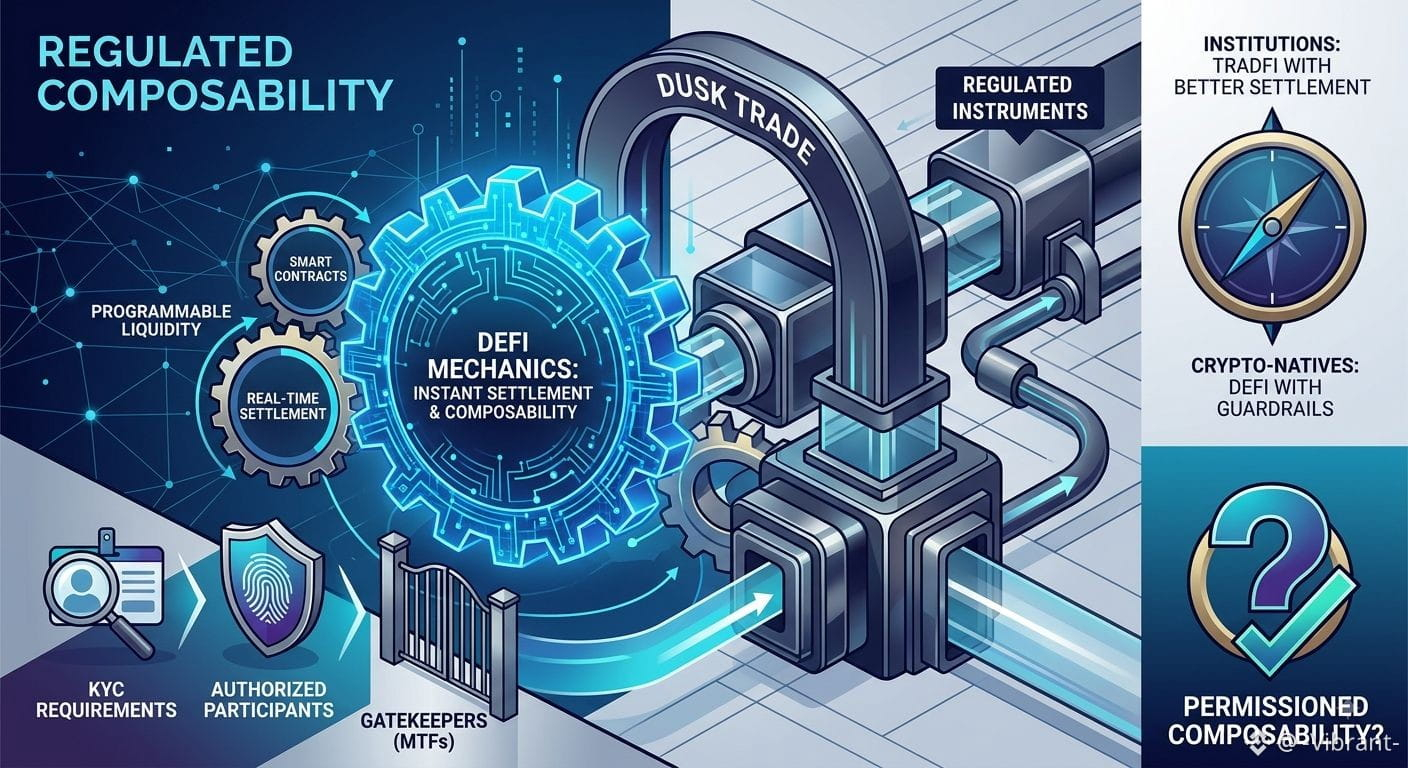
Dusk Trade на самом деле спроектирован как полностью регулируемая Многосторонняя торговая площадка (MTF) в соответствии с требованиями ЕС — он работает скорее как современный необрокер, а не как DEX. Вместо спекулятивных токенов он делает акцент на институциональных активах уровня “institutional grade”: фондах денежного рынка, ETF и облигациях. Здесь смещается фокус с анонимной ликвидности на верифицированное юридическое владение, мгновенное исполнение и компонуемость с учетом требований комплаенса.
Это полностью изменило мое восприятие токенизации активов. Цель не в том, чтобы заново собрать TradFi внутри permissionless DeFi-пулов. Это ровно обратная идея: взять уже устоявшиеся финансовые инструменты и перенести их на более быстрые расчетные шины, основанные на блокчейне.
Беспрепятственное (permissionless) расчётное исполнение Любой может проверить владение и совершить мгновенные сделки.
Контролируемый доступ Листинг активов и участие требуют корректного KYC и уполномоченных организаций.
Это порождает интересные дискуссии. Чистая DeFi-культура считает проверки личности и “привратников” недостатками, но регулируемые финансовые активы не могут существовать без этого.
И это оставляет меня с простым вопросом: остается ли компонуемость “настоящей компонуемостью”, если для доступа к ней нужна разрешительная модель? То, считают ли институции это «DeFi с защитными ограничителями» или просто «TradFi с лучшими технологиями», и определит, кто этим будет пользоваться.
$DUSK
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Изначально я думал, что Dusk Trade будет всего лишь еще одной DeFi-платформой с пулы ликвидности, AMM и разрешенными (permissionless) листингами токенов. Мое предположение было простым: взять традиционные реальные активы и просто поместить их в стандартную DEX-инфраструктуру в стиле EVM.
Я полностью ошибался.
Dusk Trade на самом деле спроектирован как полностью регулируемая Многосторонняя торговая площадка (MTF) в соответствии с требованиями ЕС — он работает скорее как современный необрокер, а не как DEX. Вместо спекулятивных токенов он делает акцент на институциональных активах уровня “institutional grade”: фондах денежного рынка, ETF и облигациях. Здесь смещается фокус с анонимной ликвидности на верифицированное юридическое владение, мгновенное исполнение и компонуемость с учетом требований комплаенса.
Это полностью изменило мое восприятие токенизации активов. Цель не в том, чтобы заново собрать TradFi внутри permissionless DeFi-пулов. Это ровно обратная идея: взять уже устоявшиеся финансовые инструменты и перенести их на более быстрые расчетные шины, основанные на блокчейне.
Беспрепятственное (permissionless) расчётное исполнение Любой может проверить владение и совершить мгновенные сделки.
Контролируемый доступ Листинг активов и участие требуют корректного KYC и уполномоченных организаций.
Это порождает интересные дискуссии. Чистая DeFi-культура считает проверки личности и “привратников” недостатками, но регулируемые финансовые активы не могут существовать без этого.
И это оставляет меня с простым вопросом: остается ли компонуемость “настоящей компонуемостью”, если для доступа к ней нужна разрешительная модель? То, считают ли институции это «DeFi с защитными ограничителями» или просто «TradFi с лучшими технологиями», и определит, кто этим будет пользоваться.
$DUSK
Изначально я думал, что Dusk Trade будет всего лишь еще одной DeFi-платформой с пулы ликвидности, AMM и разрешенными (permissionless) листингами токенов. Мое предположение было простым: взять традиционные реальные активы и просто поместить их в стандартную DEX-инфраструктуру в стиле EVM.
Я полностью ошибался.
Dusk Trade на самом деле спроектирован как полностью регулируемая Многосторонняя торговая площадка (MTF) в соответствии с требованиями ЕС — он работает скорее как современный необрокер, а не как DEX. Вместо спекулятивных токенов он делает акцент на институциональных активах уровня “institutional grade”: фондах денежного рынка, ETF и облигациях. Здесь смещается фокус с анонимной ликвидности на верифицированное юридическое владение, мгновенное исполнение и компонуемость с учетом требований комплаенса.
Это полностью изменило мое восприятие токенизации активов. Цель не в том, чтобы заново собрать TradFi внутри permissionless DeFi-пулов. Это ровно обратная идея: взять уже устоявшиеся финансовые инструменты и перенести их на более быстрые расчетные шины, основанные на блокчейне.
Беспрепятственное (permissionless) расчётное исполнение Любой может проверить владение и совершить мгновенные сделки.
Контролируемый доступ Листинг активов и участие требуют корректного KYC и уполномоченных организаций.
Это порождает интересные дискуссии. Чистая DeFi-культура считает проверки личности и “привратников” недостатками, но регулируемые финансовые активы не могут существовать без этого.
И это оставляет меня с простым вопросом: остается ли компонуемость “настоящей компонуемостью”, если для доступа к ней нужна разрешительная модель? То, считают ли институции это «DeFi с защитными ограничителями» или просто «TradFi с лучшими технологиями», и определит, кто этим будет пользоваться.
$DUSK
57
33
308
·
--
#dusk $DUSK @Dusk_Foundation
Конфиденциальность — это не дополнительный слой для DuskEVM
Сначала DuskEVM выглядел как знакомый маршрут для разработчиков Solidity: стандартные инструменты EVM, привычные контракты и более простой путь для тех, кто входит в новую экосистему.
Чем глубже я вглядывался, тем сильнее рушилось это предположение.
Hedger делает конфиденциальность частью самой модели выполнения. Зашифрованные данные можно обрабатывать, не раскрывая лежащую в основе информацию, а доказательства с нулевым разглашением могут подтверждать результат, не публикуя чувствительные входные данные. В итоге возникает совершенно другая модель для финансовых приложений: транзакции могут оставаться конфиденциальными, при этом авторизованные учреждения, аудиторы или регуляторы могут проверять то, что важно.
Эта разница принципиальна. Идея не в том, чтобы «строить как обычно, а слой конфиденциальности добавить позже». Разработчики могут проектировать приложения с учетом конфиденциальности уже с первого дня, а среда EVM снижает порог входа для команд, которые уже знакомы с Solidity.
Но есть очевидный вопрос: конфиденциальность имеет вычислительную цену. Шифрование и генерация доказательств могут добавлять дополнительные накладные расходы по сравнению с обычными прозрачными транзакциями.
Поэтому настоящий тест для Dusk — не в том, возможно ли технически конфиденциальное выполнение. Вопрос в том, сочтут ли финансовые институты эту дополнительную сложность стоящей платы за приватность, комплаенс и управляемую прозрачность.
Именно эту часть я отслеживаю особенно внимательно.
#dusk $DUSK @Dusk_Foundation
#dusk $DUSK @Dusk
Конфиденциальность — это не дополнительный слой для DuskEVM
Сначала DuskEVM выглядел как знакомый маршрут для разработчиков Solidity: стандартные инструменты EVM, привычные контракты и более простой путь для тех, кто входит в новую экосистему.
Чем глубже я вглядывался, тем сильнее рушилось это предположение.
Hedger делает конфиденциальность частью самой модели выполнения. Зашифрованные данные можно обрабатывать, не раскрывая лежащую в основе информацию, а доказательства с нулевым разглашением могут подтверждать результат, не публикуя чувствительные входные данные. В итоге возникает совершенно другая модель для финансовых приложений: транзакции могут оставаться конфиденциальными, при этом авторизованные учреждения, аудиторы или регуляторы могут проверять то, что важно.
Эта разница принципиальна. Идея не в том, чтобы «строить как обычно, а слой конфиденциальности добавить позже». Разработчики могут проектировать приложения с учетом конфиденциальности уже с первого дня, а среда EVM снижает порог входа для команд, которые уже знакомы с Solidity.
Но есть очевидный вопрос: конфиденциальность имеет вычислительную цену. Шифрование и генерация доказательств могут добавлять дополнительные накладные расходы по сравнению с обычными прозрачными транзакциями.
Поэтому настоящий тест для Dusk — не в том, возможно ли технически конфиденциальное выполнение. Вопрос в том, сочтут ли финансовые институты эту дополнительную сложность стоящей платы за приватность, комплаенс и управляемую прозрачность.
Именно эту часть я отслеживаю особенно внимательно.
#dusk $DUSK @Dusk
Конфиденциальность — это не дополнительный слой для DuskEVM
Сначала DuskEVM выглядел как знакомый маршрут для разработчиков Solidity: стандартные инструменты EVM, привычные контракты и более простой путь для тех, кто входит в новую экосистему.
Чем глубже я вглядывался, тем сильнее рушилось это предположение.
Hedger делает конфиденциальность частью самой модели выполнения. Зашифрованные данные можно обрабатывать, не раскрывая лежащую в основе информацию, а доказательства с нулевым разглашением могут подтверждать результат, не публикуя чувствительные входные данные. В итоге возникает совершенно другая модель для финансовых приложений: транзакции могут оставаться конфиденциальными, при этом авторизованные учреждения, аудиторы или регуляторы могут проверять то, что важно.
Эта разница принципиальна. Идея не в том, чтобы «строить как обычно, а слой конфиденциальности добавить позже». Разработчики могут проектировать приложения с учетом конфиденциальности уже с первого дня, а среда EVM снижает порог входа для команд, которые уже знакомы с Solidity.
Но есть очевидный вопрос: конфиденциальность имеет вычислительную цену. Шифрование и генерация доказательств могут добавлять дополнительные накладные расходы по сравнению с обычными прозрачными транзакциями.
Поэтому настоящий тест для Dusk — не в том, возможно ли технически конфиденциальное выполнение. Вопрос в том, сочтут ли финансовые институты эту дополнительную сложность стоящей платы за приватность, комплаенс и управляемую прозрачность.
Именно эту часть я отслеживаю особенно внимательно.
#dusk $DUSK @Dusk
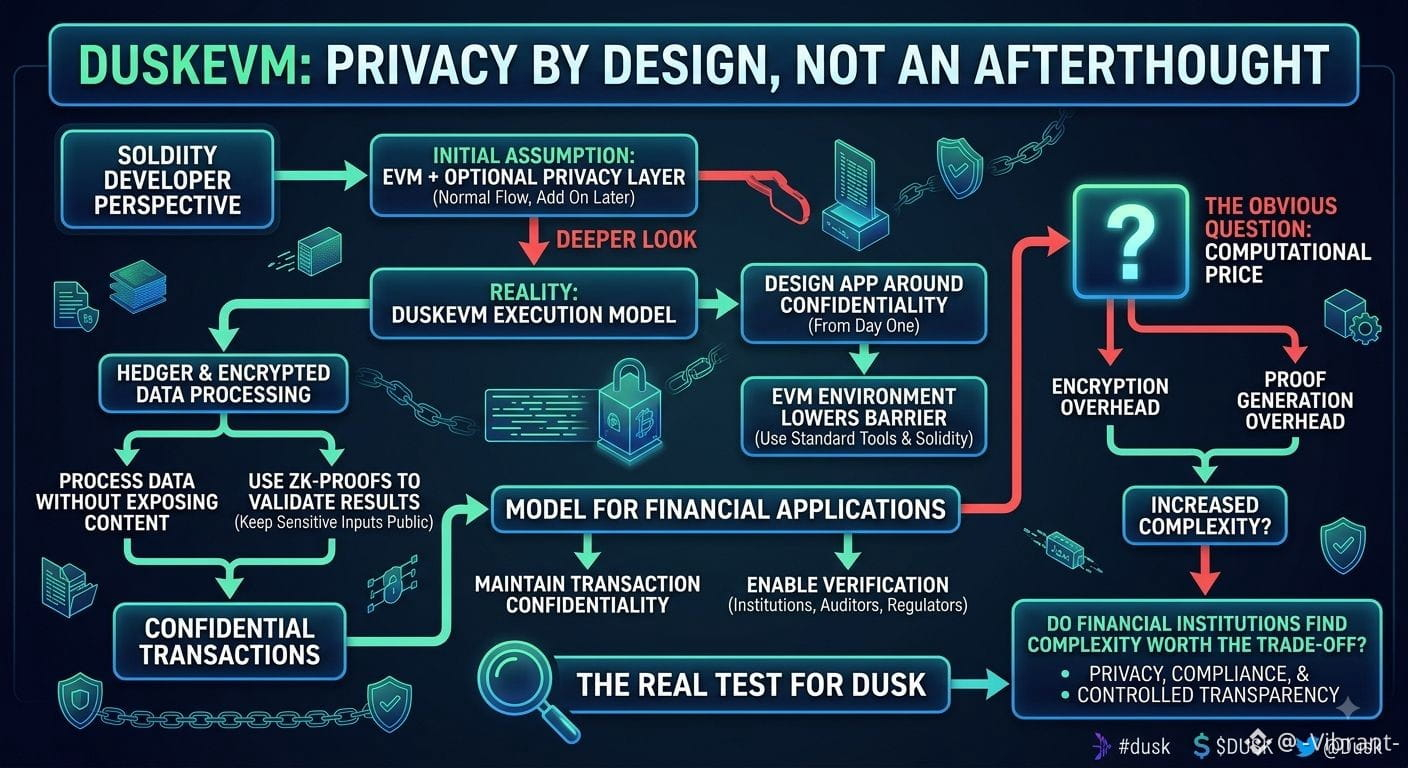
29
16
322
·
--
#dusk $DUSK @Dusk_Foundation
Конфиденциальность — это всего лишь один фрагмент
Чем глубже я погружаюсь в DuskFoundation, тем больше думаю, что реальный вопрос заключается не просто в том, сколько данных может скрыть блокчейн.
Для финансовых применений сложнее всего построить систему, в которой чувствительная информация остаётся конфиденциальной, при этом сеть может доказать, что были соблюдены правильные правила.
Именно здесь подход Dusk с XSC становится для меня особенно интересным. Я рассматриваю, как согласуются конфиденциальность, проверка, предположения о безопасности и управление, а не воспринимаю приватность как изолированную функцию.
Вопросы, которые я сейчас изучаю, такие → от чего на самом деле зависит модель конфиденциальности? → где находятся ключевые предположения о доверии? → как управляются изменения протокола? → что происходит, когда требования к приватности конфликтуют с проверкой или комплаенсом?
Я всё ещё веду исследования, поэтому мне больше интересно понять архитектуру, чем делать поспешные выводы.
Если бы вам пришлось сначала осмотреть одну часть Dusk, с чего бы вы начали: с XSC, уровня приватности, консенсуса или управления?
$DUSK
#dusk $DUSK @Dusk
Конфиденциальность — это всего лишь один фрагмент
Чем глубже я погружаюсь в DuskFoundation, тем больше думаю, что реальный вопрос заключается не просто в том, сколько данных может скрыть блокчейн.
Для финансовых применений сложнее всего построить систему, в которой чувствительная информация остаётся конфиденциальной, при этом сеть может доказать, что были соблюдены правильные правила.
Именно здесь подход Dusk с XSC становится для меня особенно интересным. Я рассматриваю, как согласуются конфиденциальность, проверка, предположения о безопасности и управление, а не воспринимаю приватность как изолированную функцию.
Вопросы, которые я сейчас изучаю, такие → от чего на самом деле зависит модель конфиденциальности? → где находятся ключевые предположения о доверии? → как управляются изменения протокола? → что происходит, когда требования к приватности конфликтуют с проверкой или комплаенсом?
Я всё ещё веду исследования, поэтому мне больше интересно понять архитектуру, чем делать поспешные выводы.
Если бы вам пришлось сначала осмотреть одну часть Dusk, с чего бы вы начали: с XSC, уровня приватности, консенсуса или управления?
$DUSK
Конфиденциальность — это всего лишь один фрагмент
Чем глубже я погружаюсь в DuskFoundation, тем больше думаю, что реальный вопрос заключается не просто в том, сколько данных может скрыть блокчейн.
Для финансовых применений сложнее всего построить систему, в которой чувствительная информация остаётся конфиденциальной, при этом сеть может доказать, что были соблюдены правильные правила.
Именно здесь подход Dusk с XSC становится для меня особенно интересным. Я рассматриваю, как согласуются конфиденциальность, проверка, предположения о безопасности и управление, а не воспринимаю приватность как изолированную функцию.
Вопросы, которые я сейчас изучаю, такие → от чего на самом деле зависит модель конфиденциальности? → где находятся ключевые предположения о доверии? → как управляются изменения протокола? → что происходит, когда требования к приватности конфликтуют с проверкой или комплаенсом?
Я всё ещё веду исследования, поэтому мне больше интересно понять архитектуру, чем делать поспешные выводы.
Если бы вам пришлось сначала осмотреть одну часть Dusk, с чего бы вы начали: с XSC, уровня приватности, консенсуса или управления?
$DUSK
63
39
488
·
--
#dusk $DUSK @Dusk_Foundation
Я потратил некоторое время, чтобы глубже разобраться в Dusk, потому что фраза «приватный блокчейн для финансовых приложений» стала казаться слишком простой для повторения, если не раскладывать по смыслу, что именно она означает.
Интересующая меня часть заключается не только в том, что Dusk стремится сохранять финансовые данные конфиденциальными. Более сложная задача — построить систему, в которой чувствительная информация может оставаться защищённой, а сеть при этом всё равно способна установить, что всё работает корректно и является действительным. Это противоречие между приватностью и проверяемостью, судя по всему, находится в самом центре архитектуры Dusk.
Стандарт Confidential Security Contract (XSC) особенно заставил меня по-новому взглянуть на протокол. Он поднимает более важный вопрос, чем «что скрывается?» — он звучит как «что всё ещё нужно доказывать, кто может это проверять и при этом не раскрывать информацию, которую приложения или пользователи ожидают сохранять приватной?»
Есть ещё один слой, который мне кажется не менее интересным: управление.
Если в будущем Dusk будет использоваться для серьёзной финансовой инфраструктуры, изменения в модели приватности и безопасности не будут просто техническими обновлениями. Они потенциально могут изменить те допущения, вокруг которых были построены приложения. Поэтому управление обновлениями становится частью разговора о безопасности, а не чем-то отдельным от неё.
Я всё ещё разбираюсь, где именно лежат самые сильные компромиссы, и не думаю, что чтение документации один раз даёт исчерпывающий ответ. Пожалуй, именно поэтому Dusk стоит изучать дальше.
Для тех, кто провёл больше времени за изучением архитектуры: как вы оцениваете дизайн XSC? Какая часть подхода Dusk, по вашему мнению, несёт самый большой компромисс в сторону децентрализации или безопасности?
$DUSK
#dusk $DUSK @Dusk
Я потратил некоторое время, чтобы глубже разобраться в Dusk, потому что фраза «приватный блокчейн для финансовых приложений» стала казаться слишком простой для повторения, если не раскладывать по смыслу, что именно она означает.
Интересующая меня часть заключается не только в том, что Dusk стремится сохранять финансовые данные конфиденциальными. Более сложная задача — построить систему, в которой чувствительная информация может оставаться защищённой, а сеть при этом всё равно способна установить, что всё работает корректно и является действительным. Это противоречие между приватностью и проверяемостью, судя по всему, находится в самом центре архитектуры Dusk.
Стандарт Confidential Security Contract (XSC) особенно заставил меня по-новому взглянуть на протокол. Он поднимает более важный вопрос, чем «что скрывается?» — он звучит как «что всё ещё нужно доказывать, кто может это проверять и при этом не раскрывать информацию, которую приложения или пользователи ожидают сохранять приватной?»
Есть ещё один слой, который мне кажется не менее интересным: управление.
Если в будущем Dusk будет использоваться для серьёзной финансовой инфраструктуры, изменения в модели приватности и безопасности не будут просто техническими обновлениями. Они потенциально могут изменить те допущения, вокруг которых были построены приложения. Поэтому управление обновлениями становится частью разговора о безопасности, а не чем-то отдельным от неё.
Я всё ещё разбираюсь, где именно лежат самые сильные компромиссы, и не думаю, что чтение документации один раз даёт исчерпывающий ответ. Пожалуй, именно поэтому Dusk стоит изучать дальше.
Для тех, кто провёл больше времени за изучением архитектуры: как вы оцениваете дизайн XSC? Какая часть подхода Dusk, по вашему мнению, несёт самый большой компромисс в сторону децентрализации или безопасности?
$DUSK
Я потратил некоторое время, чтобы глубже разобраться в Dusk, потому что фраза «приватный блокчейн для финансовых приложений» стала казаться слишком простой для повторения, если не раскладывать по смыслу, что именно она означает.
Интересующая меня часть заключается не только в том, что Dusk стремится сохранять финансовые данные конфиденциальными. Более сложная задача — построить систему, в которой чувствительная информация может оставаться защищённой, а сеть при этом всё равно способна установить, что всё работает корректно и является действительным. Это противоречие между приватностью и проверяемостью, судя по всему, находится в самом центре архитектуры Dusk.
Стандарт Confidential Security Contract (XSC) особенно заставил меня по-новому взглянуть на протокол. Он поднимает более важный вопрос, чем «что скрывается?» — он звучит как «что всё ещё нужно доказывать, кто может это проверять и при этом не раскрывать информацию, которую приложения или пользователи ожидают сохранять приватной?»
Есть ещё один слой, который мне кажется не менее интересным: управление.
Если в будущем Dusk будет использоваться для серьёзной финансовой инфраструктуры, изменения в модели приватности и безопасности не будут просто техническими обновлениями. Они потенциально могут изменить те допущения, вокруг которых были построены приложения. Поэтому управление обновлениями становится частью разговора о безопасности, а не чем-то отдельным от неё.
Я всё ещё разбираюсь, где именно лежат самые сильные компромиссы, и не думаю, что чтение документации один раз даёт исчерпывающий ответ. Пожалуй, именно поэтому Dusk стоит изучать дальше.
Для тех, кто провёл больше времени за изучением архитектуры: как вы оцениваете дизайн XSC? Какая часть подхода Dusk, по вашему мнению, несёт самый большой компромисс в сторону децентрализации или безопасности?
$DUSK
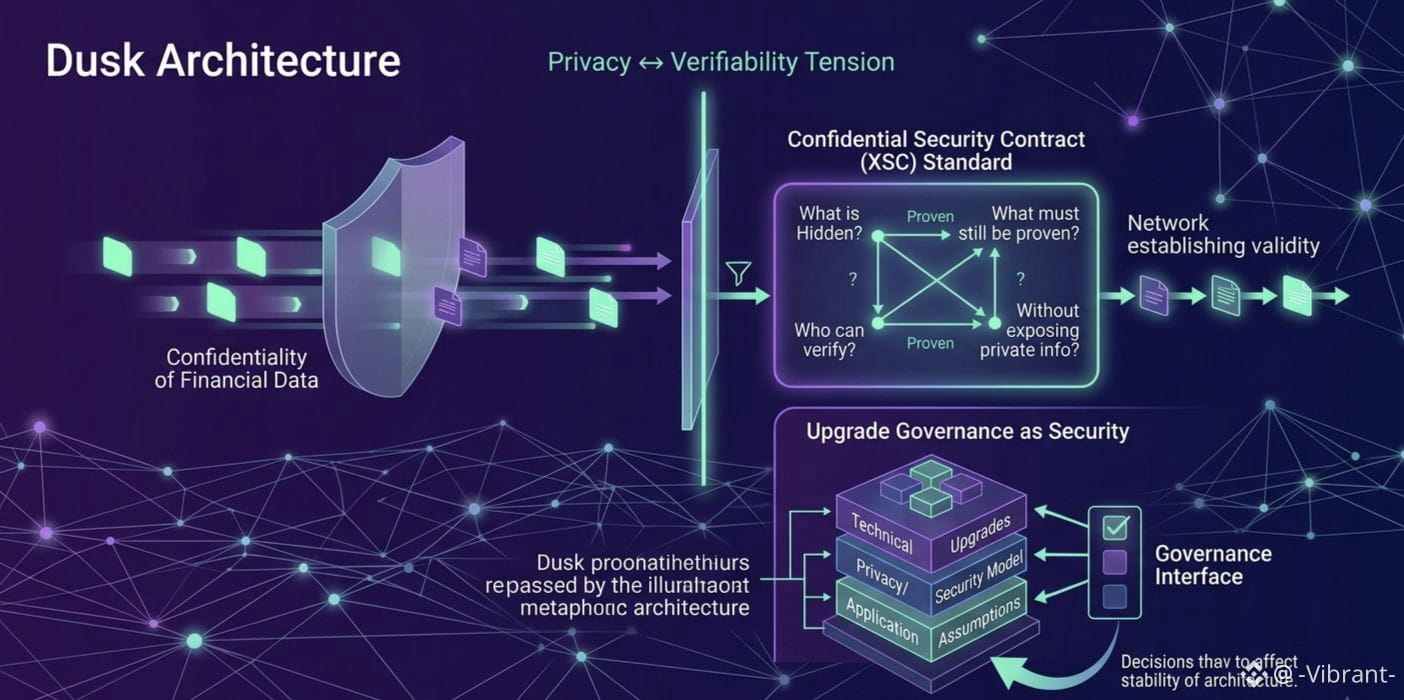
66
35
228
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона