#termmax @TermMax
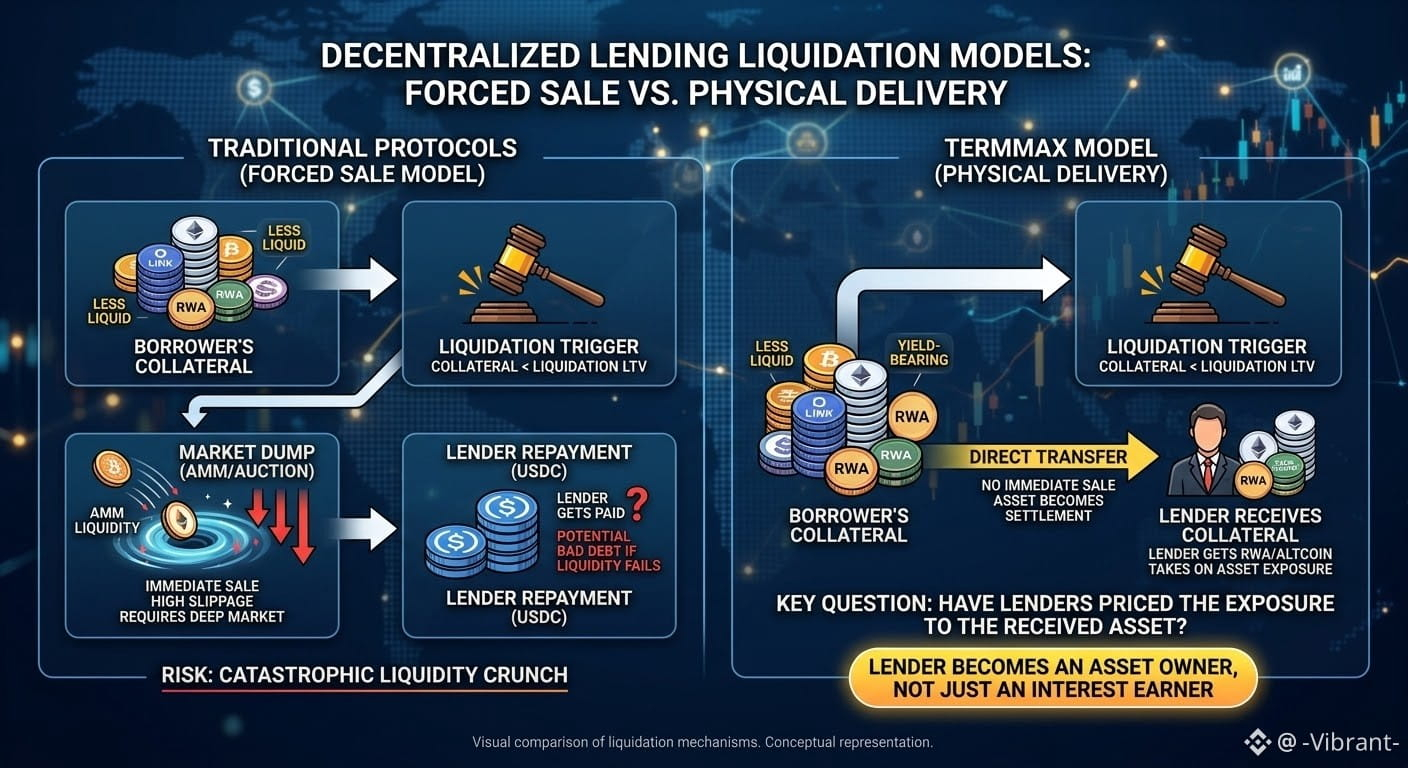
Изначально я предполагал, что @TermMax обрабатывает ликвидации так же, как большинство кредитных протоколов: залог выносится на рынок, ликвидаторы вступают в игру, а актив продаётся под давлением. Это просто, знакомо и обычно зависит от наличия достаточной ликвидности, чтобы поглотить продажу.
Но при более внимательном рассмотрении TermMax я понял, что дизайн принципиально иной. Как только позиция пересекает Liquidation LTV, залог не продаётся сразу через AMM или аукцион. Вместо этого его можно напрямую передать в пользу кредитора. Сам залог становится расчётом.
У этого есть интересное следствие для кредитования под фиксированную ставку. Ликвидация не обязательно требует глубокого рынка для залога, потому что не обязательно должен быть немедленный покупатель. Это может сделать более практичными менее ликвидные активы, приносящие доход активы или RWAs в качестве залога.
Но риск не исчез. Он просто переместился.
Кредитор, предоставляющий USDC, может ожидать предсказуемый доход по фиксированной ставке, однако ликвидация может оставить его с активом, который он никогда не планировал владеть. Протокол избегает вынужденной продажи и связанного с ней проскальзывания, но кредитор принимает на себя возникающее экспозицию по активу.
Поэтому для меня главный вопрос — не просто то, безопаснее ли физическая поставка.
Вопрос в том, корректно ли кредиторы закладывают в цену вероятность того, что погашение может прийти в совершенно иной форме, чем актив, который они изначально ожидали.
Фиксированный процент может быть предсказуемым. А актив, который вы в итоге получите, может оказаться другим.
Изначально я предполагал, что @TermMax обрабатывает ликвидации так же, как большинство кредитных протоколов: залог выносится на рынок, ликвидаторы вступают в игру, а актив продаётся под давлением. Это просто, знакомо и обычно зависит от наличия достаточной ликвидности, чтобы поглотить продажу.
Но при более внимательном рассмотрении TermMax я понял, что дизайн принципиально иной. Как только позиция пересекает Liquidation LTV, залог не продаётся сразу через AMM или аукцион. Вместо этого его можно напрямую передать в пользу кредитора. Сам залог становится расчётом.
У этого есть интересное следствие для кредитования под фиксированную ставку. Ликвидация не обязательно требует глубокого рынка для залога, потому что не обязательно должен быть немедленный покупатель. Это может сделать более практичными менее ликвидные активы, приносящие доход активы или RWAs в качестве залога.
Но риск не исчез. Он просто переместился.
Кредитор, предоставляющий USDC, может ожидать предсказуемый доход по фиксированной ставке, однако ликвидация может оставить его с активом, который он никогда не планировал владеть. Протокол избегает вынужденной продажи и связанного с ней проскальзывания, но кредитор принимает на себя возникающее экспозицию по активу.
Поэтому для меня главный вопрос — не просто то, безопаснее ли физическая поставка.
Вопрос в том, корректно ли кредиторы закладывают в цену вероятность того, что погашение может прийти в совершенно иной форме, чем актив, который они изначально ожидали.
Фиксированный процент может быть предсказуемым. А актив, который вы в итоге получите, может оказаться другим.