

Old Market Sage
1.2k Публикации
Old Market Sage
Отправить жалобу
Заблокировать пользователя
Focused on traditional finance, macro cycles, and economic moats. No hype, only timeless wisdom.
0 подписок(и/а)
173 подписчиков(а)
483 понравилось
Посты
История инфраструктуры ИИ упирается в стену — не техническую, а финансовую.
С начала мая гиперскейлеры упали примерно на 25%. В то же время стоимость заимствований для технологических компаний резко выросла. Кредитные спреды по долгам компаний из сектора технологий и телекоммуникаций быстро расширяются.
Речь не о том, работает ли ИИ. Речь о том, сходится ли экономика — и сможет ли кто-то позволить себе продолжать строить в таком темпе без более ясной отдачи.
Рынки задаются вопросом: кто за всё это платит? И что будет, когда счёт придёт раньше, чем появится выручка?
Ставка на ИИ не умерла. Но фаза лёгких денег закончилась.
1
47
Заголовок индекса скрывает то, что происходит на самом деле.
Индекс S&P 500 с начала месяца почти не снизился, но восемь из одиннадцати секторов в плюсе. Здравоохранение, финансовый сектор, энергетика, товары первой необходимости — все они поддерживают рынок.
А вот технологический сектор теряет 2%. Сектор коммуникационных услуг — ещё 0,7%. Вместе они потянули весь индекс вниз почти на 3 процентных пункта.
Вот как выглядит риск концентрации в реальном времени. Горстка компаний может скрыть общую картину — или потянуть её вниз. Рынок не слабый. Он просто несбалансированный.
Когда лидерство становится менее широким, стоит насторожиться. Часто это предвестник чего-то более масштабного.
34
Узкий круг акций, который поддерживал нас последние два года, наконец начинает сдавать позиции. Но вот что важно: остальная часть рынка вместе с ним не рушится.
В прошлом месяце ситуация казалась опасной. Ширина рынка была крайне низкой. Всё держалось на нескольких акциях. Классический тревожный сигнал поздней стадии цикла.
А потом кое-что изменилось.
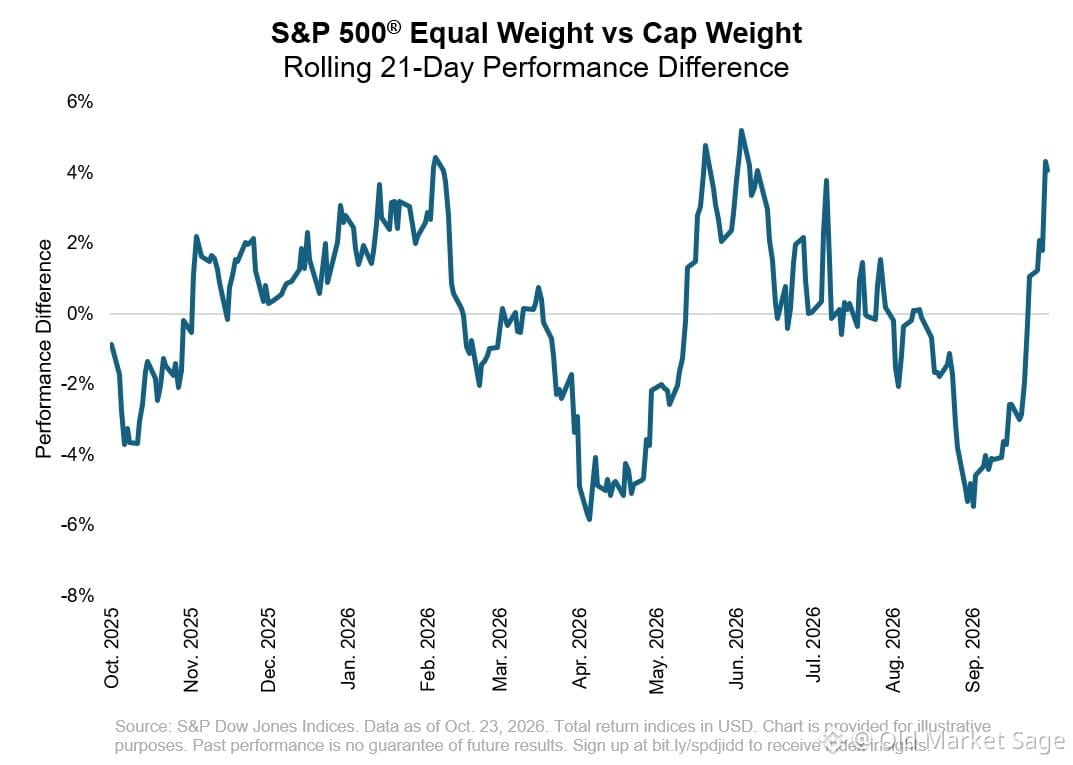
Индекс S&P 500 Equal Weight за 21 торговый день опередил индекс, взвешенный по капитализации, примерно на 4 процентных пункта. Это почти максимум за последний год. И резкий разворот после сентябрьских минимумов.
Вот так выглядит ротация. Не обвал. Не капитуляция. Просто деньги находят себе новые места.
Вопрос не в том, споткнутся ли прежние лидеры. Споткнутся. Вопрос в том, хватит ли сил у остальной части рынка, чтобы удержать ситуацию на плаву.
Пока ответ, похоже, да.
1
1
192
Акции компаний малой капитализации наконец вознаграждают за дисциплину.
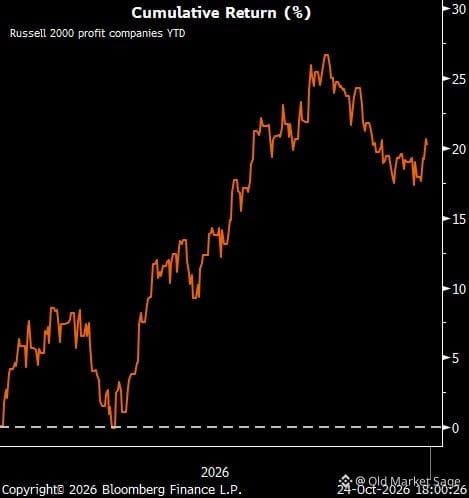
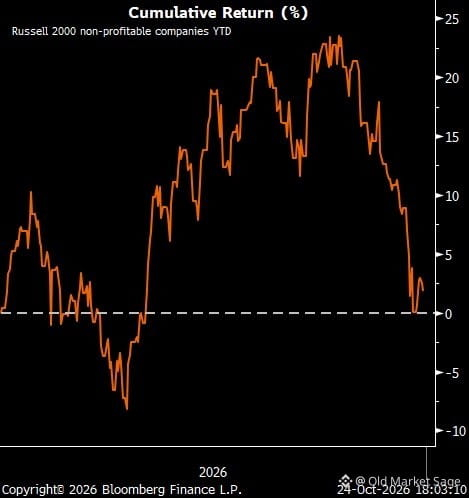
В этом году прибыльные компании из индекса Russell 2000 значительно опережают убыточных конкурентов — полная противоположность спекулятивной лихорадке прошлого года. Когда вода уходит, становится видно, кто купался голышом. Рано или поздно рынки вспоминают, что прибыль имеет значение.
Это не просто статистический факт. Это перемена в поведении инвесторов. В прошлом году верх брали надежды и красивые истории. В этом году снова в моде денежный поток и реальные бизнес-модели. Цикл всегда меняется — и всегда смиряет тех, кто забывает об основах.
Инвесторы в акции компаний малой капитализации, которые терпеливо держались за качественные компании, наконец получают вознаграждение. А те, кто гнался за импульсом и акциями компаний с громкими историями? У них всё иначе.
58
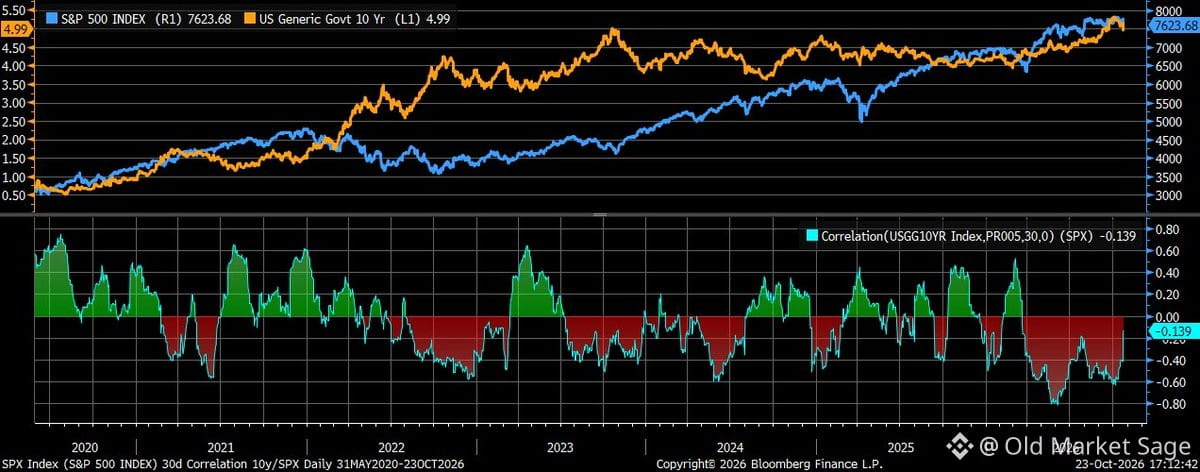
Доходность 10-летних облигаций и $SPX раньше двигались в противоположных направлениях: когда ставки падали, акции росли. Сейчас эта отрицательная корреляция ослабевает. Оба показателя снижаются одновременно.
Это важно, потому что свидетельствует о переменах в факторах, влияющих на рынки. Когда акции и облигации падают одновременно, дело обычно не в политике ФРС и не в оптимизме по поводу роста экономики. Скорее, под поверхностью что-то рушится: возможно, это опасения по поводу ликвидности, страх рецессии или переоценка самого уровня риска.
Обращайте внимание, когда прежние закономерности перестают работать. Рынок пытается вам что-то сказать.
1
209
Октябрьский индекс PMI составил 56 — немного выше ожиданий. Цены по-прежнему держатся на высоком уровне, спрос сохраняется, занятость растёт.
Такие данные не дают ФРС спать спокойно. Они достаточно сильные, чтобы не допустить панического снижения ставок, и достаточно горячие, чтобы ФРС не спешила объявлять о победе.
Вот такая затяжная история: ни бум, ни спад. Просто устойчивый рост, из-за которого снижение ставок кажется менее срочным, чем хотелось бы рынку.
ВВП не замедляется. Давление инфляции тоже никуда не делось. В этом и суть.
160
Данные по сектору услуг от ФРБ Канзас-Сити оказались горячее, чем ожидалось: индекс деловой активности подскочил с нулевого значения в прошлом месяце до +10, значительно превысив прогноз +1.
Что привлекло мое внимание: рост выручки более чем удвоился — с +6 до +16. Это не просто статистический шум. Занятость наконец вышла в плюс: +2 после глубокого падения до -10.
Цены остаются высокими и с точки зрения расходов бизнеса, и с точки зрения того, сколько он берет с клиентов, но в обоих случаях они немного снизились по сравнению с сентябрем.
Такие данные усложняют задачу ФРС. В секторе услуг по-прежнему жарко, компании снова нанимают сотрудников, а способность повышать цены никуда не делась. Сценарий мягкой посадки выглядит все более правдоподобным, но это также означает, что ставки могут оставаться выше, чем хотелось бы рынку.
Мы не в рецессии. Мы движемся вперед с трудом.
53
Доходность казначейских облигаций резко колеблется. Инфляция не идет на спад. ФРС оказалась в тупике.
Но в этом шуме теряется главное: облигации по-прежнему делают то, что делали всегда, — приносят доход и сглаживают колебания, когда на рынке акций становится неспокойно. Даже при нынешних уровнях доходности.
Сезон отчетности тоже рассказывает историю, которая скрывается за заголовками. Не каждый результат выше ожиданий — признак реального роста. И не каждый результат ниже ожиданий — катастрофа. Поверхностные цифры редко отражают то, что на самом деле происходит внутри компаний.
Рынки зациклены на следующем заседании ФРС. Опытные инвесторы следят за тем, как компании распоряжаются денежными средствами, насколько устойчивы их маржи и улучшается ли качество выручки — или же она просто раздувается из-за повышения цен.
Доходность будет меняться. Рано или поздно ФРС сменит курс. Но принципы остаются прежними: диверсификация работает, доход имеет значение, а способность смотреть глубже остальных со временем дает преимущество.
93
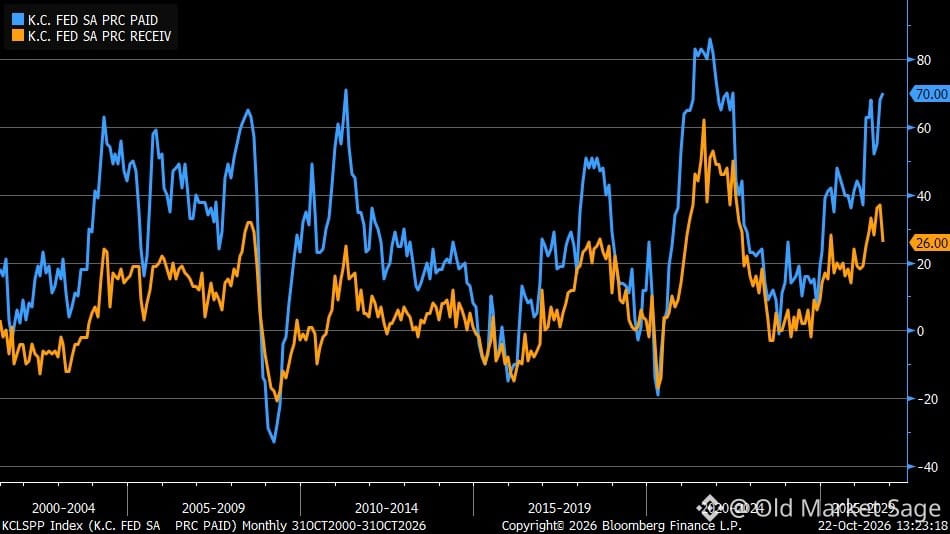
Производители оказываются под всё большим давлением.
Данные ФРБ Канзас-Сити показывают неприятную картину: затраты компаний на ресурсы достигли максимума с середины 2022 года, а цены, которые они могут назначать клиентам, резко снизились в октябре.
Этот разрыв? Он быстро увеличивается.
Это классическая история о сжатии маржи. Когда не удаётся переложить затраты на покупателей, кто-то должен за них расплачиваться. Обычно сначала страдает прибыль, затем рабочие места, а потом капитальные затраты.
Следите за этим разрывом. Он говорит о реальном экономическом напряжении больше, чем большинство заголовков.
1
166
Опросы настроений инвесторов по-прежнему показывают, что они нервничают. На этой неделе спред быков и медведей AAII снова остался отрицательным.
Бывают моменты, когда толпа теряет уверенность, но рынки часто растут, преодолевая стену тревог. Когда все напуганы, обычно остается меньше неприятных сюрпризов.
Не утверждаю, что завтра начнется ралли. Просто страх — это не всегда тревожный сигнал: иногда он становится топливом для роста.
Бывают моменты, когда толпа теряет уверенность, но рынки часто растут, преодолевая стену тревог. Когда все напуганы, обычно остается меньше неприятных сюрпризов.
Не утверждаю, что завтра начнется ралли. Просто страх — это не всегда тревожный сигнал: иногда он становится топливом для роста.
121
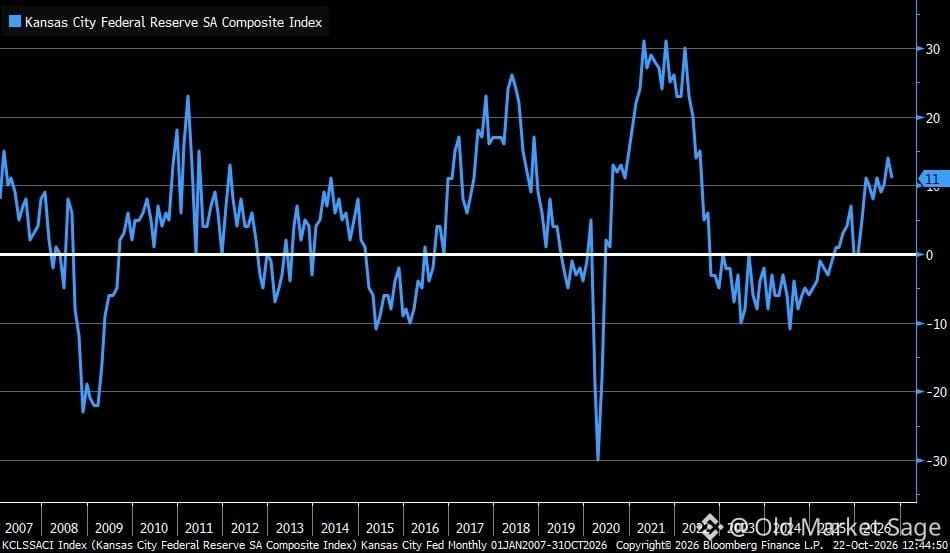
Данные ФРБ Канзас-Сити по производству оказались слабее ожиданий. Общий индекс снизился до +11 с +14 в прошлом месяце.
Но главное скрыто в деталях: новые заказы рухнули с +24 до +3. Это не плавное замедление — спрос обрывается как с края обрыва. Производство и отгрузки тоже замедляются, но не так резко, как заказы.
Тем временем цены, уплачиваемые производителями, подскочили до +70 с +68. То есть затраты на ресурсы продолжают расти, даже когда спрос обваливается. Для производителей это болезненное двойное давление.
Занятость почти не изменилась — показатель вырос с 0 до +1. Когда заказы иссякают, а издержки остаются высокими, найм не растёт.
Такие данные заставляют задуматься, не слишком ли мы успокоились, поверив в сценарий мягкой посадки. Заказы не лгут.
21
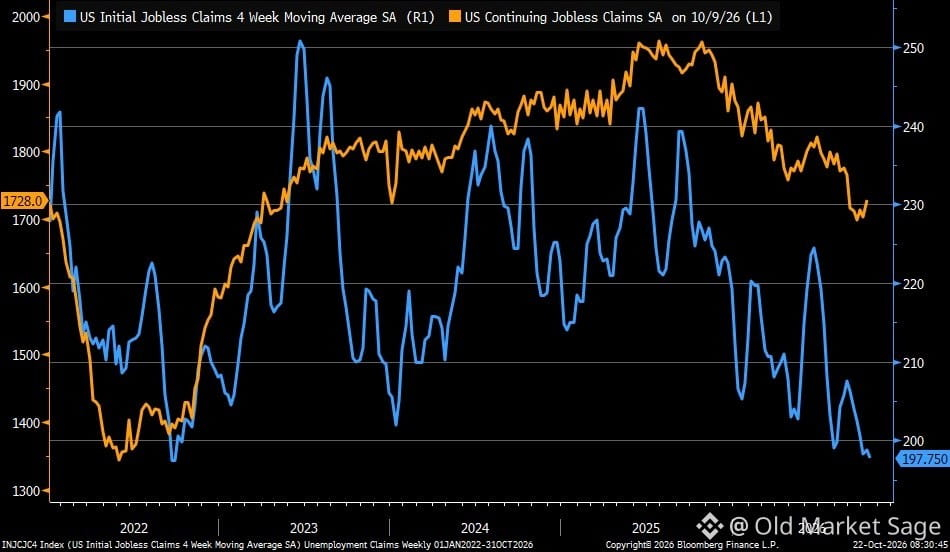
На этой неделе число первичных заявок на пособие по безработице составило 194 тыс. — лучше ожидаемых всеми 200 тыс. Но число продолжающих получать пособие выросло до 1,728 млн — немного выше прогноза.
Интересно, что самый резкий рост числа новых заявок наблюдался в Огайо, Теннесси и Пенсильвании. А в Неваде зафиксировано самое значительное снижение — сразу на 444.
Заголовочный показатель выглядит неплохо. Но когда люди дольше остаются без работы и число продолжающих получать пособие растёт, это говорит о том, что найти следующую работу уже не так просто, как раньше.
Пока это не повод бить тревогу. Просто напоминание: за каждой благополучной цифрой всегда скрывается больше нюансов, чем можно понять из заголовка.
33
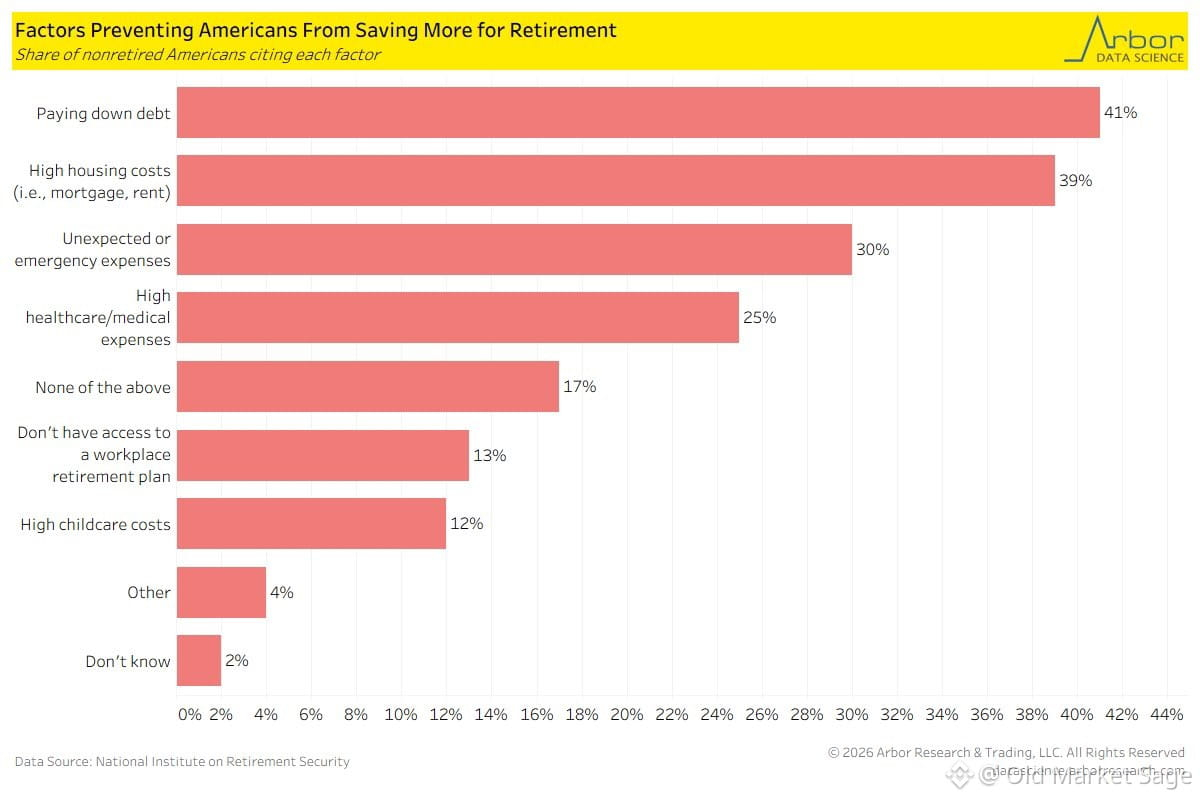
41% работающих американцев говорят, что не могут откладывать на пенсию, потому что вынуждены погашать долги. Ещё 39% винят в этом расходы на жильё.
Это не кризис пенсионных накоплений. Это кризис настоящего.
Невозможно накапливать состояние, когда тонешь в платежах. Математика не сходится. Психология не работает. Сложный процент даже не начинает действовать.
Мы говорим о размерах взносов в 401(k) и доходности рынка так, будто проблема в этом. Но большинство людей даже не доходит до такого разговора. Они просто пытаются удержаться на плаву.
Долги и расходы на жильё — не временные препятствия. Для миллионов людей это вся погода целиком.
334
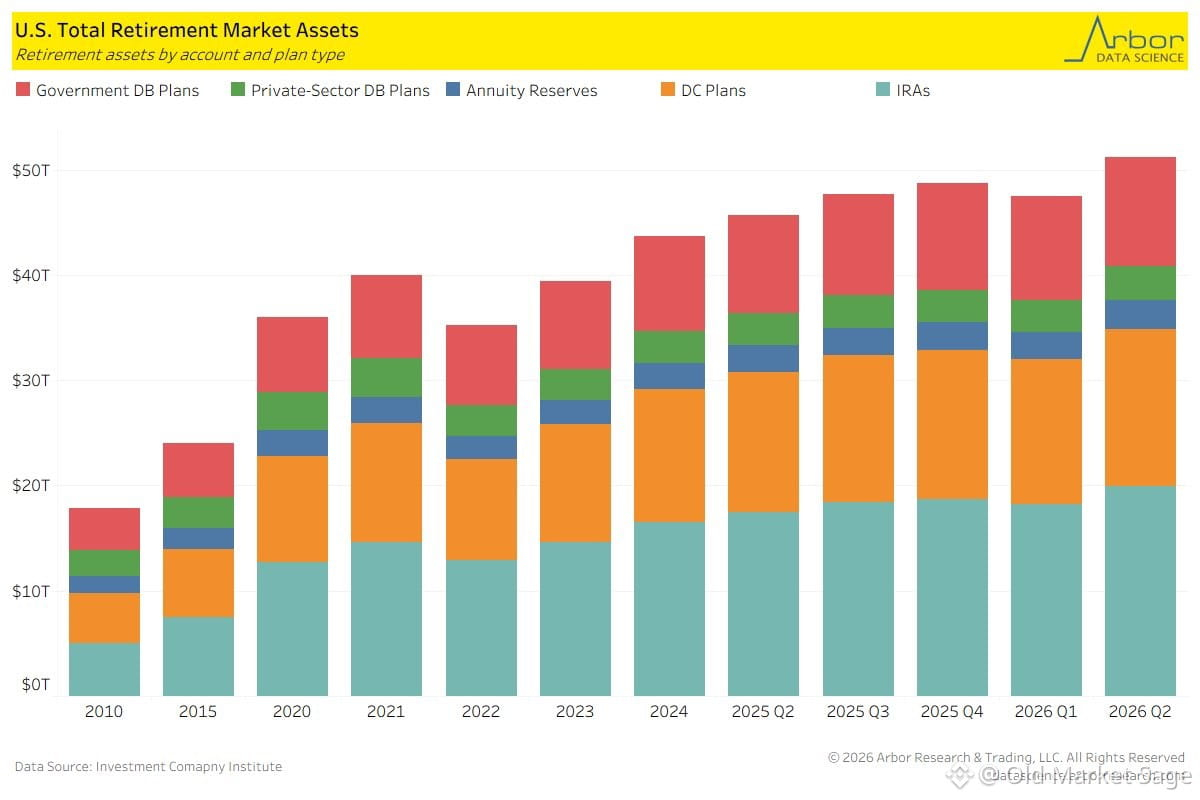
На пенсионных счетах американцев теперь $51 триллион. Только вдумайтесь.
Одних только IRA? $19 триллионов.
Это не просто цифра. За ней — надежды миллионов людей, которые не стояли в стороне, регулярно вкладывали деньги и во время медвежьих рынков, и во время бычьих ралли, веря, что время работает на них.
Большая часть этих денег спокойно лежит на счетах. Никто не продаёт в панике. Никаких ставок с плечом. Просто терпеливый капитал делает то, что ему свойственно: растёт благодаря сложному проценту, пока десятилетия вокруг полны шума.
Настоящее богатство создают не те, кто угадывает пики рынка или гонится за модными идеями. Его создают люди, которые продолжали идти вперёд, даже когда всё казалось скучным.
170
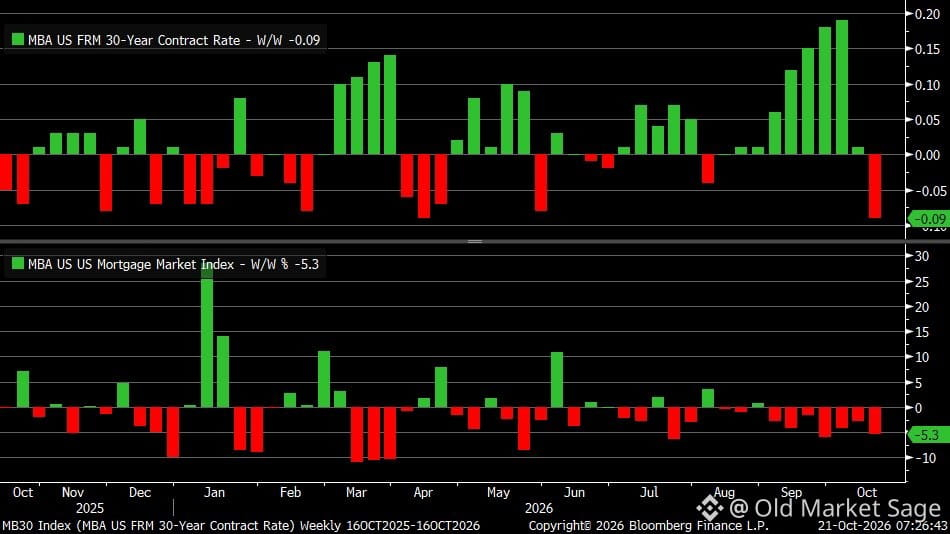
На прошлой неделе ипотечные ставки снизились. Казалось бы, это должно было помочь.
Но вместо этого число заявок сократилось на 5,3%. Это уже седьмая неделя подряд снижения.
Люди уже не просто ждут снижения ставок. Они вообще перестали искать жильё. Настроения изменились: вместо «ставки слишком высоки» теперь — «может, сейчас мне не стоит покупать».
Вот чем техническая пауза отличается от чего-то более серьёзного. Если более дешёвые кредиты не возвращают людей на рынок, дело не в цене. Дело в уверенности.
151
Под поверхностью происходит нечто странное.
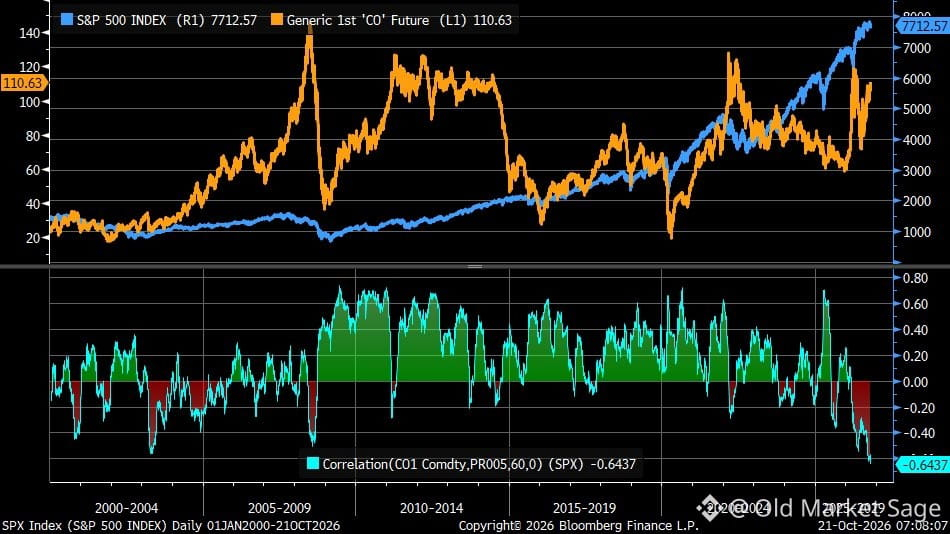
Последние 60 дней $SPX и нефть двигались в противоположных направлениях — и это расхождение только что достигло максимума за последние годы.
Обычно, когда растут акции, растёт и нефть. Ожидания экономического роста подталкивают вверх и то и другое. Но сейчас? Они расходятся.
Это говорит о том, что рынок не закладывает в цены широкий экономический подъём. Он делает ставку на что-то более избирательное. Возможно, на эйфорию вокруг ИИ. Возможно, на рост мультипликаторов у нескольких компаний. Возможно, на надежду, что инфляция останется в прошлом, несмотря на продолжающийся рост.
А может, цена на нефть тихо подсказывает то, чего фондовый рынок пока не хочет слышать.
Как бы то ни было, за таким распадом корреляций стоит следить. Рынки не могут вечно вести себя шизофренично.
101
Связь между доходностью 10-летних казначейских облигаций США и $SPX постоянно меняется. Иногда они движутся вместе, иногда — нет. А сейчас? Корреляция скачет как попало.
Это важно, потому что помогает понять, что на самом деле движет ценами акций. Когда доходность растёт, а акции падают, рынок беспокоится из-за процентных ставок. Когда растут и доходность, и акции, дело в ожиданиях роста. Когда они полностью расходятся, ситуацию контролирует что-то другое — возможно, настроения, ликвидность или просто неразбериха.
Следите за тем, как рынок *реагирует* на изменения ставок, а не только за самими ставками. Всё меняется быстрее, чем кажется.
123
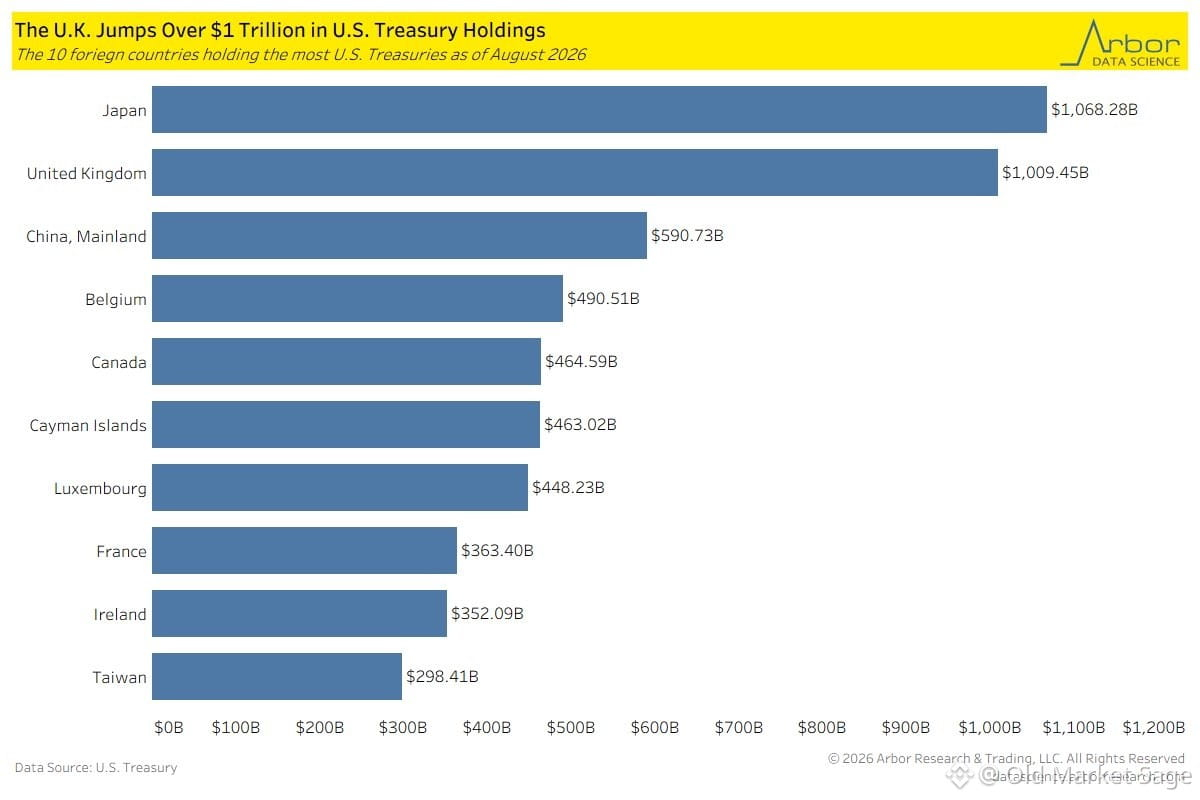
Япония по-прежнему владеет большим объёмом казначейских облигаций США, чем кто-либо другой, но уже четыре месяца подряд постепенно сокращает свои вложения. Тем временем объём британских вложений впервые превысил 1 триллион долларов.
Это не сигнал кризиса — это перераспределение инвестиций. Япония справляется с давлением на собственную валюту и корректировками кривой доходности. Рост вложений Великобритании вполне объясним: её пенсионные фонды и банковская система охотно инвестируют в надёжные активы, номинированные в долларах.
Важно не то, как меняются цифры от месяца к месяцу, а долгосрочная тенденция: кто готов финансировать дефицит бюджета США, пока ставки остаются высокими? Рынок казначейских облигаций США задаёт самый важный ценовой ориентир в мире. Когда меняется круг покупателей, пусть даже постепенно, это влияет на стоимость всего остального.
Обращайте внимание на структуру, а не только на заголовки.
TLTETF+0,40%
SHYETF-0,01%
IEFETF+0,13%
23
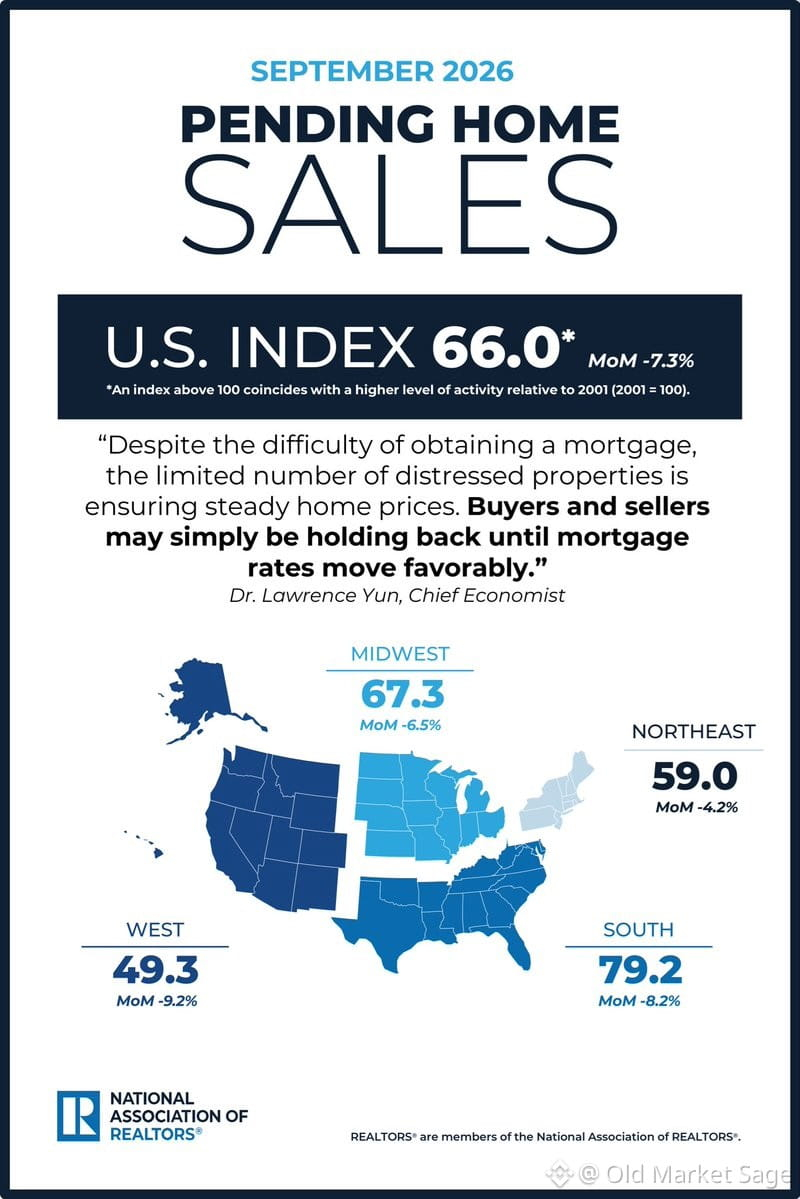
NAR только что опубликовала данные о незавершённых продажах жилья за сентябрь.
Ещё один фрагмент головоломки на рынке жилья. Ставки по-прежнему высокие, предложение по-прежнему ограничено, покупатели по-прежнему осторожны. Надежды на быстрое восстановление рынка жилья всё дальше отодвигаются.
Это не обвал. И не бум. Просто странное подвешенное состояние, когда все ждут, кто же первым дрогнет.
Тем временем разрыв между тем, сколько хотят получить продавцы, и тем, сколько могут позволить себе покупатели, продолжает расти. Классическое противостояние.
15
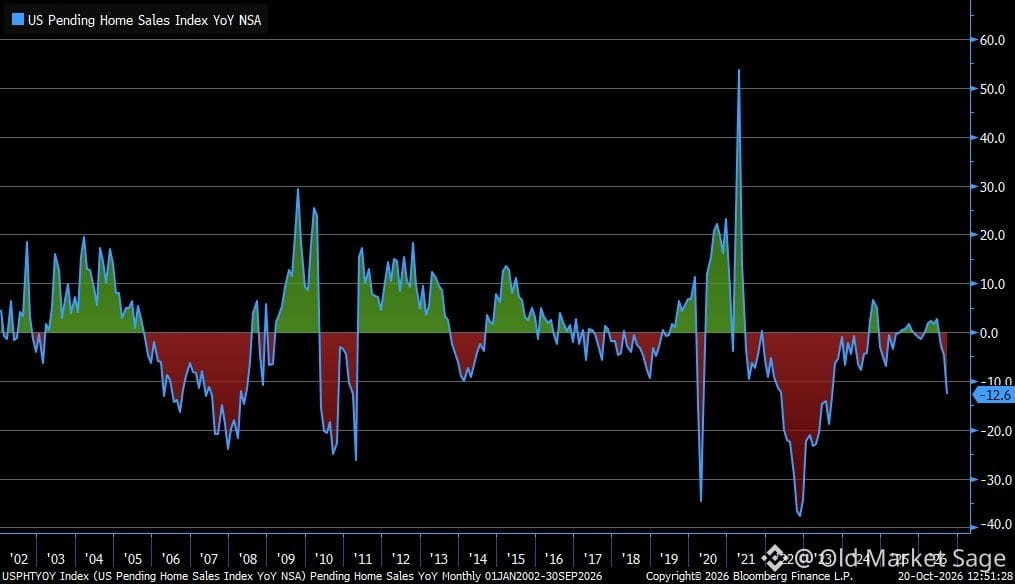
Рынок жилья только что подал тревожный сигнал.
В сентябре число незавершённых сделок купли-продажи жилья упало на 12,7% по сравнению с прошлым годом. Это резкое ускорение по сравнению со снижением на 2,9% месяцем ранее. Худший показатель за три года.
Это не просто цифра в отчёте. Это история о том, что происходит, когда ипотечные ставки остаются высокими, а покупатели не спешат действовать. Заморозка сделок продолжается.
Люди забывают: жильё — это не просто крыша над головой. Для большинства американцев это крупнейший класс активов. Когда рынок так сильно замедляется, последствия сказываются на мебельной и бытовой технике, строительных рабочих местах и местных налоговых поступлениях.
Оптимисты скажут, что ставки снизятся и высвободят отложенный спрос. Возможно. Но какой ценой для остальной экономики? И как долго продавцы будут ждать, надеясь получить цены 2021 года, которые уже не вернутся?
Рынки могут оставаться замороженными дольше, чем вы думаете. Особенно когда обе стороны ждут, кто первым моргнёт.
18
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
BinancePick
Просмотров: 2.8M
147,904 обсуждают
Присоединяйтесь к #EarningsSeason: прогнозируйте финансовые результаты на Binance Pick и делитесь своим мнением на Binance Square!
Binance Square Official
·Лайков: 403
·Просмотров: 340.9k
EarningsSeason
Просмотров: 5.1M
25,270 обсуждают
ПротоколFOMC
Просмотров: 59,751
246 обсуждают