
小斌冲鸭
1.6k Публикации

小斌冲鸭
Отправить жалобу
Заблокировать пользователя
多军头子|控费率大师|GPAY-DCBXGM
Открытая сделка
Трейдер с частыми сделками
10 мес.
53 подписок(и/а)
400 подписчиков(а)
1.1K+ понравилось
Посты
Портфель
Все
Цитирования
Видео
·
--
См. перевод
半导体刚进熊市,AMD财报反手涨10%
我站多头这边,但这根大阳线我不追,等它自己选边再说。
先说数据。
AMD三季度营收133.8亿,同比+45%,预期是131亿左右,超了。
调整后EPS 2.09,预期1.95,也超了,GAAP净利24亿,同比翻了快一倍。
最猛的是数据中心,85.5亿,同比+97%,差不多占了总营收的三分之二。
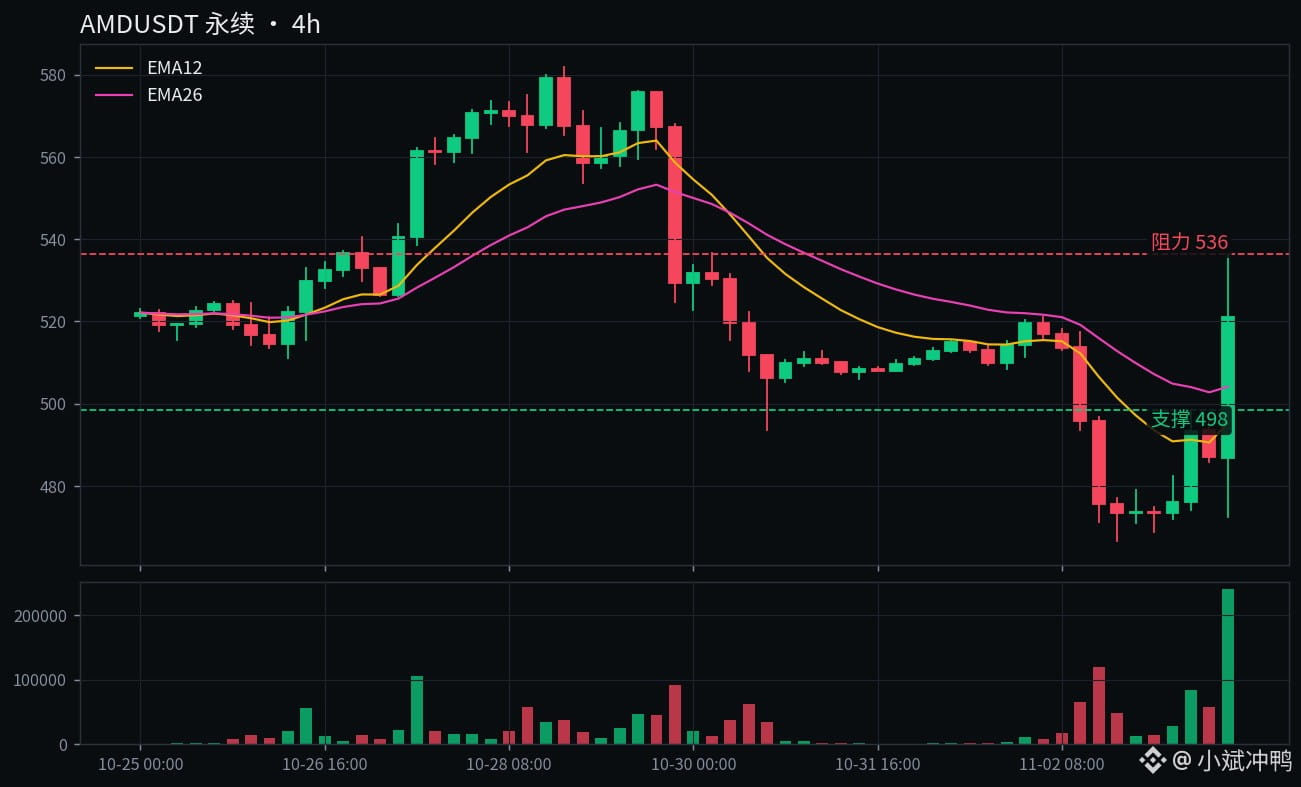
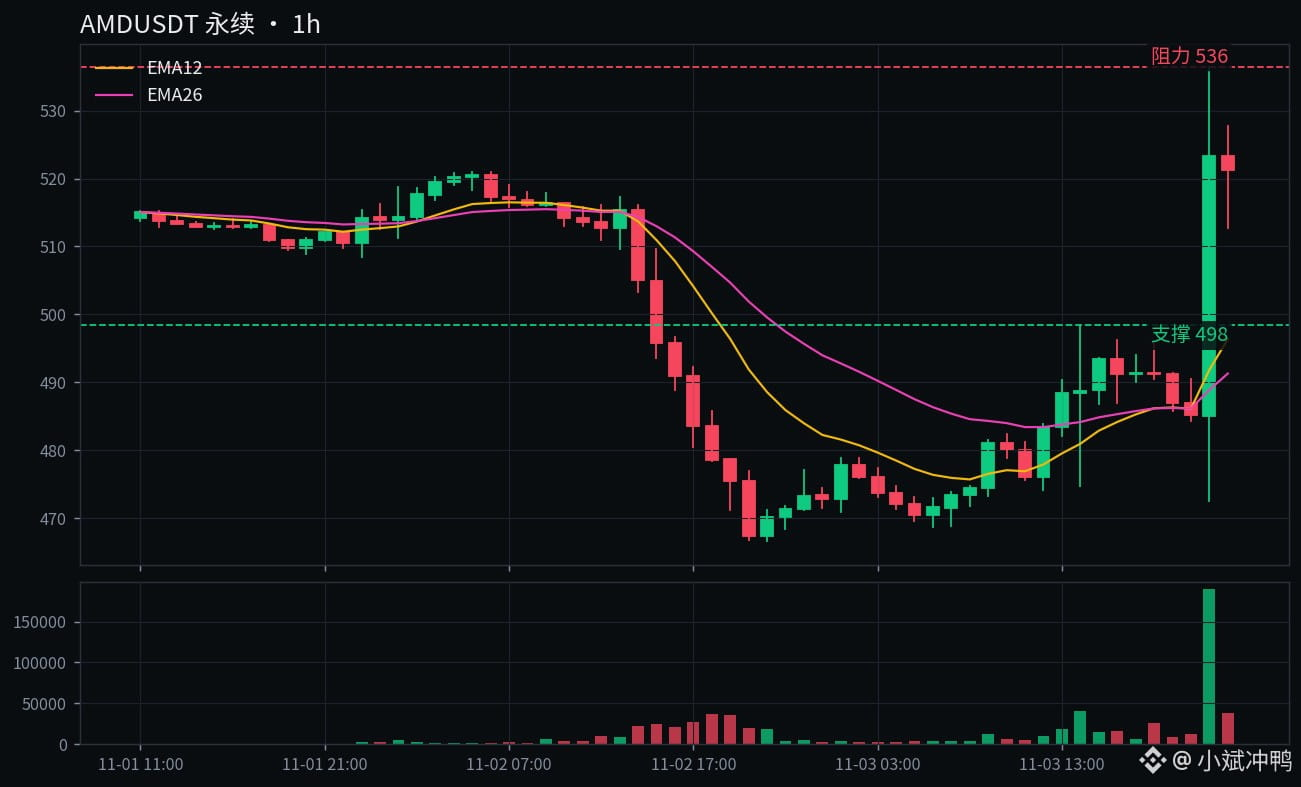
盘后股价先涨了近7%,永续现在24小时+10.5%,现价521,最高冲到536.4。
但真正让市场买单的不是三季度,是四季度指引。
AMD给了170亿上下浮动3%,市场预期才162.9亿,低端都比预期高。
这个指引换算过来是同比+66%,环比+27%,等于明着说加速还没完。
苏妈在电话会上的意思也是这个,Helios和Venice放量,四季度还要加速。
多头怎么说。
数据中心翻倍不是昙花一现,EPYC和Instinct MI450都在放量。
指引直接把四季度锚定在170亿,这就是管理层自己立的军令状。
昨天SOXL都先反弹了6.7%,半导体这口气本来就在回,AMD只是第一个交卷还考满分的。
空头怎么说。
四季度毛利率指引55%,比三季度的56%还低了一个点,放量是要付出代价的。
游戏业务同比掉了40%,只剩7.73亿,客户端加游戏整体也跌了8%,不是全线开花。
再说大背景,费半从10月6号高点已经跌了22%,技术性熊市里,一份财报救不了一整个板块。
而且指引再漂亮也只是预测,170亿是画出来的,不是已经进账的。
我觉得。
我更信多头这边,理由就一个,指引这个数字太硬了。
财报可以靠一次性科目粉饰,指引是管理层拿自己的信誉担保的,敢给170亿,说明订单是真的在手里。
但毛利率那个点我也记着,这是全篇唯一的裂缝,空头要打也只能从这儿打。
情景推演。
站稳536.4收住,那就是财报缺口被市场认了,往550到560看。
跌破498.4就变味了,那是昨天的高点转支撑,破了说明财报脉冲熄火,往470一线回。
现价521,离两边都不远,所以我说等它选边,不是和稀泥。
我自己的做法是先在旁边看着。
追高这根10%的大阳线,赢了是运气,输了是活该,我不干这种事。
等回踩498附近站住了,或者站稳536再说,到时候方向清楚了再聊。
是站稳536继续往550冲,还是跌破498把财报涨幅吐回去?我站前者,你呢?
$AMD $SOXL
#AMD #财报
半导体刚进熊市,AMD财报反手涨10%
我站多头这边,但这根大阳线我不追,等它自己选边再说。
先说数据。
AMD三季度营收133.8亿,同比+45%,预期是131亿左右,超了。
调整后EPS 2.09,预期1.95,也超了,GAAP净利24亿,同比翻了快一倍。
最猛的是数据中心,85.5亿,同比+97%,差不多占了总营收的三分之二。
盘后股价先涨了近7%,永续现在24小时+10.5%,现价521,最高冲到536.4。
但真正让市场买单的不是三季度,是四季度指引。
AMD给了170亿上下浮动3%,市场预期才162.9亿,低端都比预期高。
这个指引换算过来是同比+66%,环比+27%,等于明着说加速还没完。
苏妈在电话会上的意思也是这个,Helios和Venice放量,四季度还要加速。
多头怎么说。
数据中心翻倍不是昙花一现,EPYC和Instinct MI450都在放量。
指引直接把四季度锚定在170亿,这就是管理层自己立的军令状。
昨天SOXL都先反弹了6.7%,半导体这口气本来就在回,AMD只是第一个交卷还考满分的。
空头怎么说。
四季度毛利率指引55%,比三季度的56%还低了一个点,放量是要付出代价的。
游戏业务同比掉了40%,只剩7.73亿,客户端加游戏整体也跌了8%,不是全线开花。
再说大背景,费半从10月6号高点已经跌了22%,技术性熊市里,一份财报救不了一整个板块。
而且指引再漂亮也只是预测,170亿是画出来的,不是已经进账的。
我觉得。
我更信多头这边,理由就一个,指引这个数字太硬了。
财报可以靠一次性科目粉饰,指引是管理层拿自己的信誉担保的,敢给170亿,说明订单是真的在手里。
但毛利率那个点我也记着,这是全篇唯一的裂缝,空头要打也只能从这儿打。
情景推演。
站稳536.4收住,那就是财报缺口被市场认了,往550到560看。
跌破498.4就变味了,那是昨天的高点转支撑,破了说明财报脉冲熄火,往470一线回。
现价521,离两边都不远,所以我说等它选边,不是和稀泥。
我自己的做法是先在旁边看着。
追高这根10%的大阳线,赢了是运气,输了是活该,我不干这种事。
等回踩498附近站住了,或者站稳536再说,到时候方向清楚了再聊。
是站稳536继续往550冲,还是跌破498把财报涨幅吐回去?我站前者,你呢?
$AMD $SOXL
#AMD #财报
我站多头这边,但这根大阳线我不追,等它自己选边再说。
先说数据。
AMD三季度营收133.8亿,同比+45%,预期是131亿左右,超了。
调整后EPS 2.09,预期1.95,也超了,GAAP净利24亿,同比翻了快一倍。
最猛的是数据中心,85.5亿,同比+97%,差不多占了总营收的三分之二。
盘后股价先涨了近7%,永续现在24小时+10.5%,现价521,最高冲到536.4。
但真正让市场买单的不是三季度,是四季度指引。
AMD给了170亿上下浮动3%,市场预期才162.9亿,低端都比预期高。
这个指引换算过来是同比+66%,环比+27%,等于明着说加速还没完。
苏妈在电话会上的意思也是这个,Helios和Venice放量,四季度还要加速。
多头怎么说。
数据中心翻倍不是昙花一现,EPYC和Instinct MI450都在放量。
指引直接把四季度锚定在170亿,这就是管理层自己立的军令状。
昨天SOXL都先反弹了6.7%,半导体这口气本来就在回,AMD只是第一个交卷还考满分的。
空头怎么说。
四季度毛利率指引55%,比三季度的56%还低了一个点,放量是要付出代价的。
游戏业务同比掉了40%,只剩7.73亿,客户端加游戏整体也跌了8%,不是全线开花。
再说大背景,费半从10月6号高点已经跌了22%,技术性熊市里,一份财报救不了一整个板块。
而且指引再漂亮也只是预测,170亿是画出来的,不是已经进账的。
我觉得。
我更信多头这边,理由就一个,指引这个数字太硬了。
财报可以靠一次性科目粉饰,指引是管理层拿自己的信誉担保的,敢给170亿,说明订单是真的在手里。
但毛利率那个点我也记着,这是全篇唯一的裂缝,空头要打也只能从这儿打。
情景推演。
站稳536.4收住,那就是财报缺口被市场认了,往550到560看。
跌破498.4就变味了,那是昨天的高点转支撑,破了说明财报脉冲熄火,往470一线回。
现价521,离两边都不远,所以我说等它选边,不是和稀泥。
我自己的做法是先在旁边看着。
追高这根10%的大阳线,赢了是运气,输了是活该,我不干这种事。
等回踩498附近站住了,或者站稳536再说,到时候方向清楚了再聊。
是站稳536继续往550冲,还是跌破498把财报涨幅吐回去?我站前者,你呢?
$AMD $SOXL
#AMD #财报
455
·
--
Частичная правда
SOXL только что вырос на 6,7%, а отчет AMD уже на подходе — он всё проверит
Я склоняюсь к осторожному сценарию: пока считаю этот рост отскоком медвежьего рынка, а не разворотом.
Начнем с цифр: прошлой ночью акции американских чипмейкеров дружно отскочили.
Индекс полупроводникового сектора Philadelphia Semiconductor Index с максимума 6 октября уже упал на 22% — это второй вход в зону технического медвежьего рынка с июня.
До этого акции производителей чипов падали 12 сессий подряд, а весь сектор потерял капитализацию в 3,7 трлн долларов.
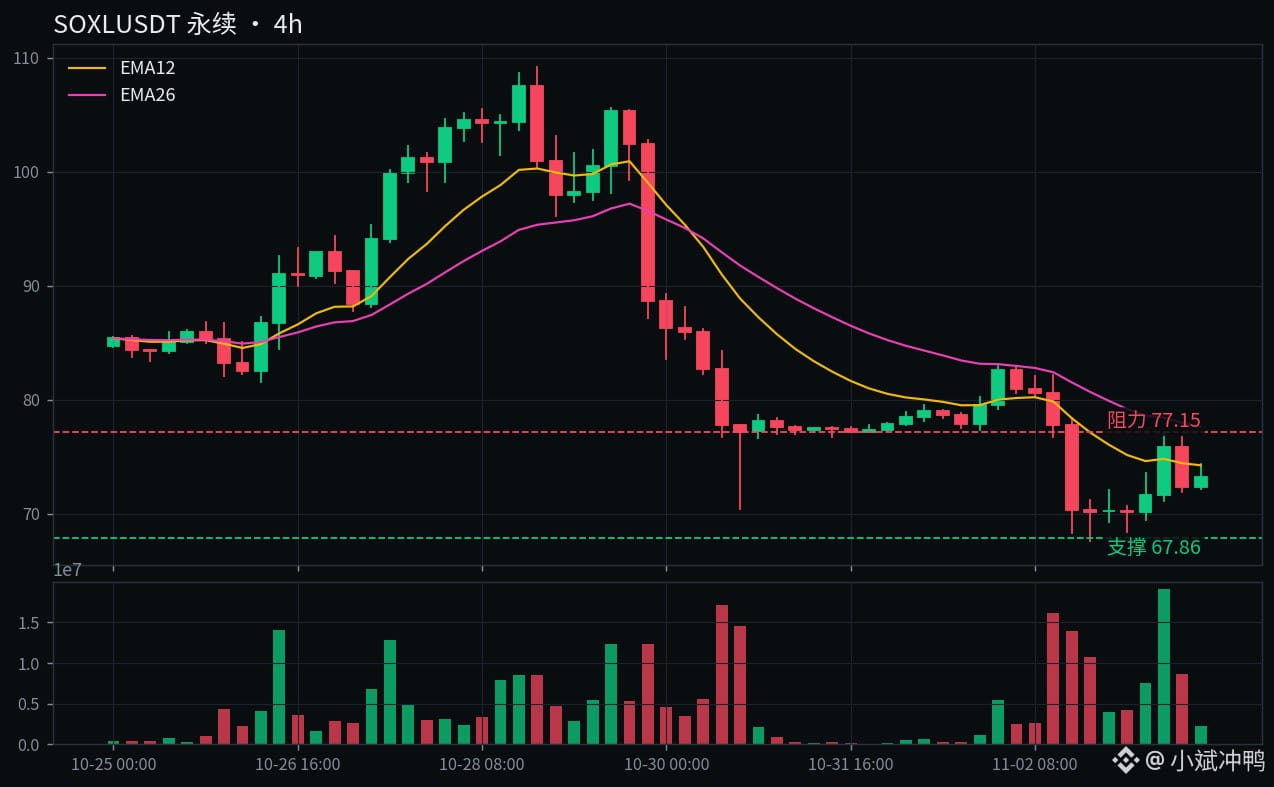
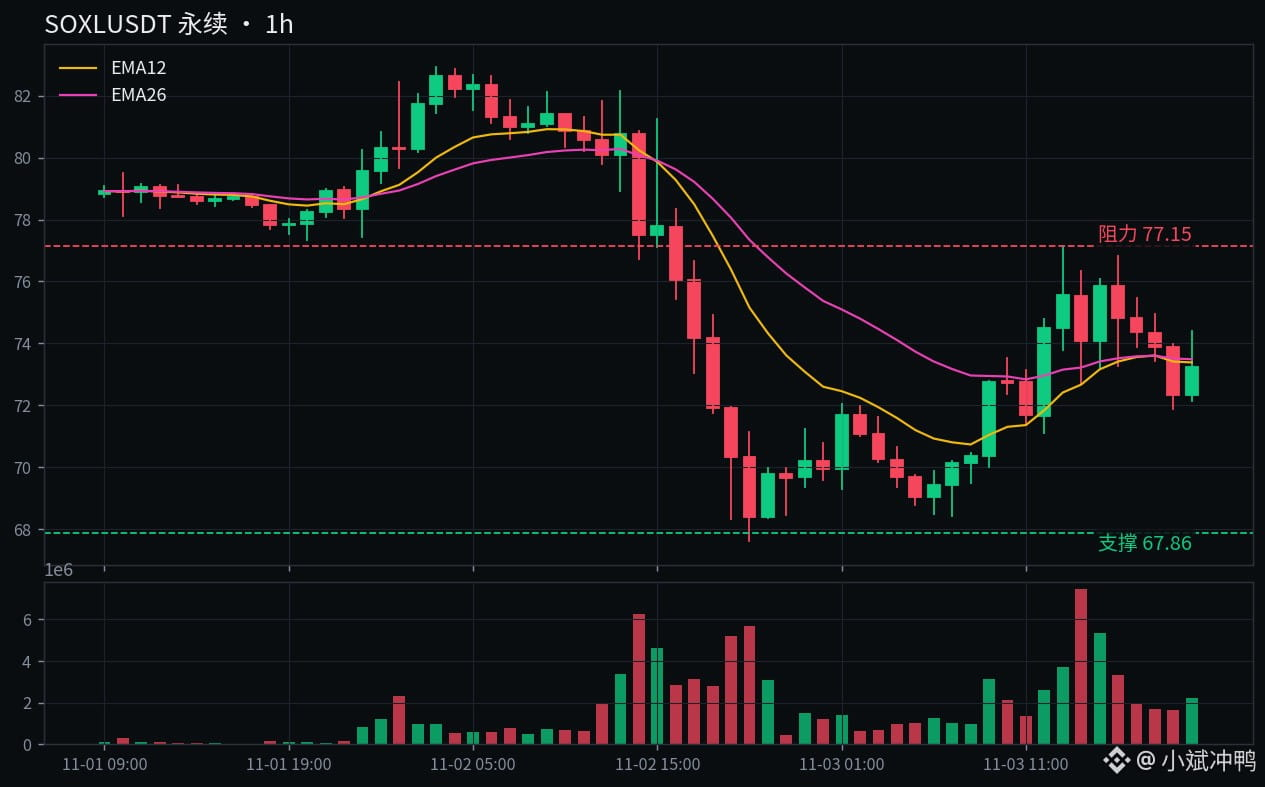
Бессрочный фьючерс SOXL сейчас стоит 73.25, за 24 часа он прибавил 6,7%. Объем торгов фьючерсами составил 3,73 млрд долларов, а внутри дня цена поднималась до 77.15.
Но импульс быстро иссяк: к закрытию цена снова скатилась примерно к 73 долларам.
Лидером роста была не одна компания: бессрочный фьючерс AMD стоил 485.68, прибавив 3,7%, а внутри дня доходил до 498.42.
NVDA прибавила 2,1%, MU — 2,3%, SNDK — 4,7%, даже SMCI выросла на 2,7%.
Но широкий рынок не подхватил энтузиазм: бессрочный фьючерс QQQ прибавил всего 0,5%. Проще говоря, чипы растут сами по себе, а аппетит к риску в целом еще не вернулся.
Самый сильный аргумент быков — рынок упал на 22%, акции перепроданы, а перед отчетом AMD инвесторы заранее начали скупать бумаги.
У медведей есть ответ: отскок даже не смог удержаться выше 77.15, а на часовом графике отчетливо видно, как цена откатилась от максимума.
Думаю, аргументы есть у обеих сторон, но сегодня вечером решать будет не эта зеленая свеча, а сама AMD.
Сегодня вечером главная героиня — AMD. Рынок ожидает выручку за третий квартал около 13,1 млрд долларов и скорректированную прибыль на акцию в размере 1.95 доллара.
Собственный прогноз компании — около 13 млрд долларов, плюс-минус 300 млн, валовая маржа — примерно 56%.
Опционный рынок закладывает колебания в диапазоне от 9% до 10,7%. Телефонная конференция начнется в 6 утра по пекинскому времени.
Есть и еще одна деталь: 27-го числа прошлого месяца AMD подтвердила, что первая партия стоек Helios прошла испытания по установке в Meta. На телефонной конференции компании предстоит рассказать о темпах развертывания системы и прибыли от первой партии.
SOXL с трехкратным плечом такое испытание может не выдержать. Даже боковое движение изматывает, не говоря уже о сильных колебаниях в ночь выхода отчета. Если AMD дернется на 10% в любую сторону, сегодняшняя свеча может свести на нет весь отскок — или пробить уровень 77.15.
Пока буду наблюдать со стороны и не стану ничего предпринимать до окончания телефонной конференции. Входить сейчас — все равно что оплачивать отчет AMD из своего кармана.
Если цена закрепится выше 77.15, признаю это первым шагом от отскока к развороту; следующая цель — 80.
Если цена опустится ниже 67.86, сегодняшний отскок будет отменен, следующая цель — район 64. Я не собираюсь с ней спорить.
На чью сторону поставите после телефонной конференции AMD?
SOXL закрепится выше 77.15 и продолжит путь к 80 или пробьет 67.86 и растеряет весь отскок?
Я за второй вариант — считаю, что отскок сойдет на нет. А вы?
$SOXL $AMD $NVDA
#半导体 #美股
SOXL только что вырос на 6,7%, а отчет AMD уже на подходе — он всё проверит
Я склоняюсь к осторожному сценарию: пока считаю этот рост отскоком медвежьего рынка, а не разворотом.
Начнем с цифр: прошлой ночью акции американских чипмейкеров дружно отскочили.
Индекс полупроводникового сектора Philadelphia Semiconductor Index с максимума 6 октября уже упал на 22% — это второй вход в зону технического медвежьего рынка с июня.
До этого акции производителей чипов падали 12 сессий подряд, а весь сектор потерял капитализацию в 3,7 трлн долларов.
Бессрочный фьючерс SOXL сейчас стоит 73.25, за 24 часа он прибавил 6,7%. Объем торгов фьючерсами составил 3,73 млрд долларов, а внутри дня цена поднималась до 77.15.
Но импульс быстро иссяк: к закрытию цена снова скатилась примерно к 73 долларам.
Лидером роста была не одна компания: бессрочный фьючерс AMD стоил 485.68, прибавив 3,7%, а внутри дня доходил до 498.42.
NVDA прибавила 2,1%, MU — 2,3%, SNDK — 4,7%, даже SMCI выросла на 2,7%.
Но широкий рынок не подхватил энтузиазм: бессрочный фьючерс QQQ прибавил всего 0,5%. Проще говоря, чипы растут сами по себе, а аппетит к риску в целом еще не вернулся.
Самый сильный аргумент быков — рынок упал на 22%, акции перепроданы, а перед отчетом AMD инвесторы заранее начали скупать бумаги.
У медведей есть ответ: отскок даже не смог удержаться выше 77.15, а на часовом графике отчетливо видно, как цена откатилась от максимума.
Думаю, аргументы есть у обеих сторон, но сегодня вечером решать будет не эта зеленая свеча, а сама AMD.
Сегодня вечером главная героиня — AMD. Рынок ожидает выручку за третий квартал около 13,1 млрд долларов и скорректированную прибыль на акцию в размере 1.95 доллара.
Собственный прогноз компании — около 13 млрд долларов, плюс-минус 300 млн, валовая маржа — примерно 56%.
Опционный рынок закладывает колебания в диапазоне от 9% до 10,7%. Телефонная конференция начнется в 6 утра по пекинскому времени.
Есть и еще одна деталь: 27-го числа прошлого месяца AMD подтвердила, что первая партия стоек Helios прошла испытания по установке в Meta. На телефонной конференции компании предстоит рассказать о темпах развертывания системы и прибыли от первой партии.
SOXL с трехкратным плечом такое испытание может не выдержать. Даже боковое движение изматывает, не говоря уже о сильных колебаниях в ночь выхода отчета. Если AMD дернется на 10% в любую сторону, сегодняшняя свеча может свести на нет весь отскок — или пробить уровень 77.15.
Пока буду наблюдать со стороны и не стану ничего предпринимать до окончания телефонной конференции. Входить сейчас — все равно что оплачивать отчет AMD из своего кармана.
Если цена закрепится выше 77.15, признаю это первым шагом от отскока к развороту; следующая цель — 80.
Если цена опустится ниже 67.86, сегодняшний отскок будет отменен, следующая цель — район 64. Я не собираюсь с ней спорить.
На чью сторону поставите после телефонной конференции AMD?
SOXL закрепится выше 77.15 и продолжит путь к 80 или пробьет 67.86 и растеряет весь отскок?
Я за второй вариант — считаю, что отскок сойдет на нет. А вы?
$SOXL $AMD $NVDA
#半导体 #美股
Я склоняюсь к осторожному сценарию: пока считаю этот рост отскоком медвежьего рынка, а не разворотом.
Начнем с цифр: прошлой ночью акции американских чипмейкеров дружно отскочили.
Индекс полупроводникового сектора Philadelphia Semiconductor Index с максимума 6 октября уже упал на 22% — это второй вход в зону технического медвежьего рынка с июня.
До этого акции производителей чипов падали 12 сессий подряд, а весь сектор потерял капитализацию в 3,7 трлн долларов.
Бессрочный фьючерс SOXL сейчас стоит 73.25, за 24 часа он прибавил 6,7%. Объем торгов фьючерсами составил 3,73 млрд долларов, а внутри дня цена поднималась до 77.15.
Но импульс быстро иссяк: к закрытию цена снова скатилась примерно к 73 долларам.
Лидером роста была не одна компания: бессрочный фьючерс AMD стоил 485.68, прибавив 3,7%, а внутри дня доходил до 498.42.
NVDA прибавила 2,1%, MU — 2,3%, SNDK — 4,7%, даже SMCI выросла на 2,7%.
Но широкий рынок не подхватил энтузиазм: бессрочный фьючерс QQQ прибавил всего 0,5%. Проще говоря, чипы растут сами по себе, а аппетит к риску в целом еще не вернулся.
Самый сильный аргумент быков — рынок упал на 22%, акции перепроданы, а перед отчетом AMD инвесторы заранее начали скупать бумаги.
У медведей есть ответ: отскок даже не смог удержаться выше 77.15, а на часовом графике отчетливо видно, как цена откатилась от максимума.
Думаю, аргументы есть у обеих сторон, но сегодня вечером решать будет не эта зеленая свеча, а сама AMD.
Сегодня вечером главная героиня — AMD. Рынок ожидает выручку за третий квартал около 13,1 млрд долларов и скорректированную прибыль на акцию в размере 1.95 доллара.
Собственный прогноз компании — около 13 млрд долларов, плюс-минус 300 млн, валовая маржа — примерно 56%.
Опционный рынок закладывает колебания в диапазоне от 9% до 10,7%. Телефонная конференция начнется в 6 утра по пекинскому времени.
Есть и еще одна деталь: 27-го числа прошлого месяца AMD подтвердила, что первая партия стоек Helios прошла испытания по установке в Meta. На телефонной конференции компании предстоит рассказать о темпах развертывания системы и прибыли от первой партии.
SOXL с трехкратным плечом такое испытание может не выдержать. Даже боковое движение изматывает, не говоря уже о сильных колебаниях в ночь выхода отчета. Если AMD дернется на 10% в любую сторону, сегодняшняя свеча может свести на нет весь отскок — или пробить уровень 77.15.
Пока буду наблюдать со стороны и не стану ничего предпринимать до окончания телефонной конференции. Входить сейчас — все равно что оплачивать отчет AMD из своего кармана.
Если цена закрепится выше 77.15, признаю это первым шагом от отскока к развороту; следующая цель — 80.
Если цена опустится ниже 67.86, сегодняшний отскок будет отменен, следующая цель — район 64. Я не собираюсь с ней спорить.
На чью сторону поставите после телефонной конференции AMD?
SOXL закрепится выше 77.15 и продолжит путь к 80 или пробьет 67.86 и растеряет весь отскок?
Я за второй вариант — считаю, что отскок сойдет на нет. А вы?
$SOXL $AMD $NVDA
#半导体 #美股
1
1.5k
·
--
У Tether 150 тысяч BTC, а из IBIT за день вывели 400 млн
Если говорить прямо, сегодня в BTC интереснее всего не цена, а то, как институциональные игроки тянут в разные стороны. Я же занимаю осторожную позицию посередине.
С одной стороны — Tether. Генеральный директор Паоло Ардоино вчера лично заявил на форуме Plan ₿ в Лугано, что у компании на руках около 150 тысяч BTC — по текущей цене это примерно 11,5 млрд долларов.
С другой — IBIT от BlackRock: в понедельник чистый отток за день составил 405,3 млн долларов — это самый крупный показатель с 26 июня. Совокупный чистый отток из спотовых BTC-ETF в США в понедельник составил 398,6 млн, а за два дня превысил 1,04 млрд.
Сначала разберёмся с этими 150 тысячами BTC у Tether — тут важно точно посчитать.
В отчёте об аттестации за III квартал, опубликованном Tether 30 октября и подготовленном BDO, биткоины оценены в 8,37 млрд долларов. Если считать по цене 83 621 доллар за монету на 30 сентября, получается лишь около 100 060 BTC.
Между цифрой в 150 тысяч BTC со слов гендиректора и примерно 100 тысячами в отчёте — разница ровно в 50 тысяч. Ардоино не уточнил, где находятся эти 50 тысяч и когда они были куплены.
Поэтому нельзя напрямую трактовать эти 150 тысяч как то, что Tether докупила ещё 50 тысяч BTC. Точнее будет сказать, что консолидированные активы компании превышают объём активов на балансе резервов USDT; инвестиционная часть изначально не отражается в отчёте о резервах.
Но как ни считай, 150 тысяч BTC — это уже второй по величине корпоративный запас в мире, уступающий только 849 327 BTC у Strategy. Это примерно 18% от её объёма.
Теперь об IBIT: важно понимать, что стоит за цифрой в 400 млн.
Это не BlackRock решила, что рынок пойдёт вниз, и не стала продавать монеты. Пайщики погашают доли, и фонд вынужден пропорционально сокращать свои активы — монеты продаются вслед за заявками на погашение.
В прошлую пятницу из спотовых ETF в США уже вывели 643,3 млн долларов, а в понедельник — ещё 398,6 млн. За два дня получилось 1,04 млрд. При этом в понедельник в FBTC от Fidelity, наоборот, поступило 6,7 млн — значит, отток охватил не весь рынок.
К тому же 26 июня из IBIT за день вывели 444,5 млн — больше, чем сейчас. Сам по себе отток средств — не новость.
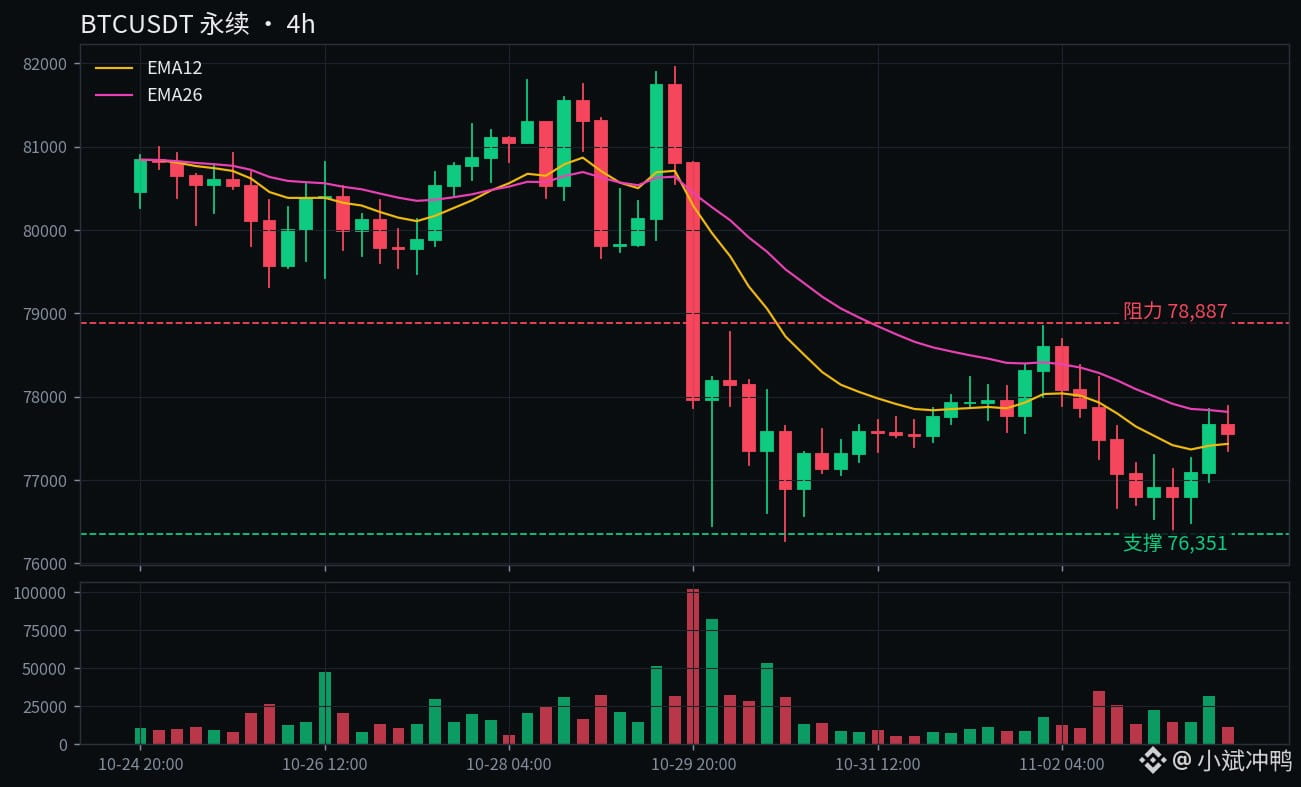
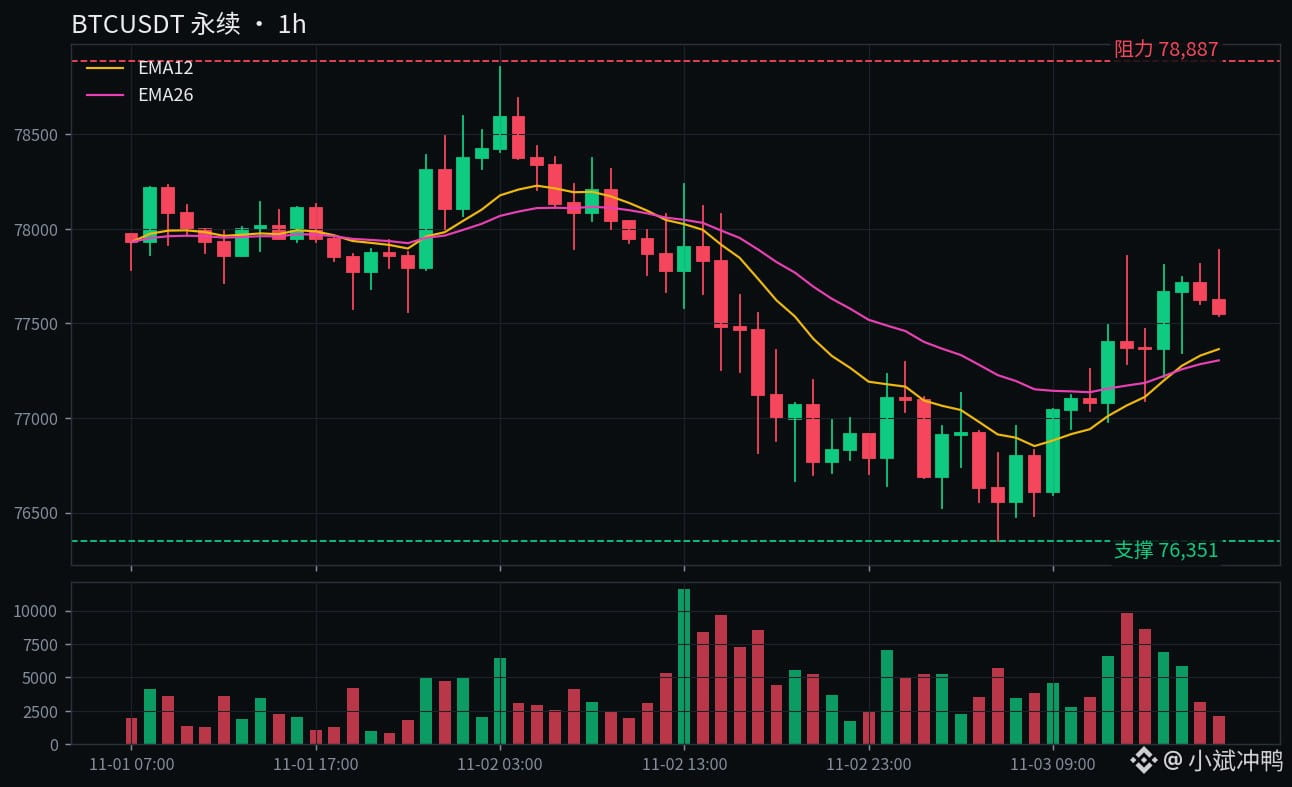
Что касается цены: вчера во время европейской сессии BTC на какое-то время просел примерно до 76 351. Резкое падение 2 ноября всего за час привело к ликвидации лонгов на сумму свыше 100 млн долларов.
Но к моменту, когда я пишу этот текст, цена уже вернулась примерно к 77 542, а за 24 часа выросла на 0,7%. Объём торгов фьючерсами — 8,79 млрд долларов, ставка финансирования — 0,01%. Перевеса шортов не видно.
Проще говоря: спотовые ETF фиксируют погашения, крупные держатели на блокчейне накапливают монеты, лонги с плечом ликвидируют, а цена застряла посередине и пока не выбрала направление.
Аргументы быков.
Игрок такого уровня, как Tether, довёл свой запас до 150 тысяч BTC — это само по себе подтверждение ценности BTC реальными деньгами. А на прошлой неделе Strategy купила ещё 811 BTC по средней цене 80 846 долларов.
Аргументы медведей.
Отток 1,04 млрд долларов из ETF за два дня — это реальное давление продавцов. Из спотовых ETF на ETH в понедельник тоже вывели около 140 млн. С воскресенья, когда Binance возобновила вывод средств, чистый отток с биржи составил 4,72 млрд долларов. Nasdaq 100 уже вошёл в техническую коррекцию.
Сегодня с 7 утра начнут постепенно закрываться первые избирательные участки на промежуточных выборах. Пока не станут известны результаты, никто не решится загрузить портфель по полной.
Мне кажется, у обеих сторон есть весомые аргументы. Сейчас важно не то, кто прав, а кто первым не выдержит.
Я занимаю осторожную позицию посередине: накопление BTC компанией Tether — долгосрочный фактор, погашения ETF — непосредственное давление продавцов. Долгосрочная логика не спасёт краткосрочную цену, но и краткосрочное давление продавцов не отменяет долгосрочные позиции.
Поэтому на этих уровнях я не гонюсь за ростом. Пока цена не закрепилась выше 78 887, все красивые речи быков остаются просто историями.
Есть два сценария.
Если цена вернётся выше 78 887 (максимум за 24 часа) и закрепится там, быки смогут вернуть инициативу, а следующей целью станет круглый уровень 80 000.
Если цена пробьёт 76 351 (минимум за 24 часа), значит, в этой схватке победило давление продаж со стороны ETF. Следующая цель — круглый уровень 75 000. Если пробьём и его, моя осторожность в этом тексте должна смениться медвежьим настроем.
Выбирайте: 150 тысяч BTC у Tether — реальная опора, и цена вернётся выше 78 887, а затем пойдёт к 80 000? Или настоящая распродажа — это погашения на 400 млн из IBIT, и цена пробьёт 76 351, направившись к 75 000?
Я пока выбираю второй вариант: давление продавцов — прямо перед нами, а накопление монет — где-то вдали. А вы?
$BTC $USDT $ETH
#比特币 #ETF
У Tether 150 тысяч BTC, а из IBIT за день вывели 400 млн
Если говорить прямо, сегодня в BTC интереснее всего не цена, а то, как институциональные игроки тянут в разные стороны. Я же занимаю осторожную позицию посередине.
С одной стороны — Tether. Генеральный директор Паоло Ардоино вчера лично заявил на форуме Plan ₿ в Лугано, что у компании на руках около 150 тысяч BTC — по текущей цене это примерно 11,5 млрд долларов.
С другой — IBIT от BlackRock: в понедельник чистый отток за день составил 405,3 млн долларов — это самый крупный показатель с 26 июня. Совокупный чистый отток из спотовых BTC-ETF в США в понедельник составил 398,6 млн, а за два дня превысил 1,04 млрд.
Сначала разберёмся с этими 150 тысячами BTC у Tether — тут важно точно посчитать.
В отчёте об аттестации за III квартал, опубликованном Tether 30 октября и подготовленном BDO, биткоины оценены в 8,37 млрд долларов. Если считать по цене 83 621 доллар за монету на 30 сентября, получается лишь около 100 060 BTC.
Между цифрой в 150 тысяч BTC со слов гендиректора и примерно 100 тысячами в отчёте — разница ровно в 50 тысяч. Ардоино не уточнил, где находятся эти 50 тысяч и когда они были куплены.
Поэтому нельзя напрямую трактовать эти 150 тысяч как то, что Tether докупила ещё 50 тысяч BTC. Точнее будет сказать, что консолидированные активы компании превышают объём активов на балансе резервов USDT; инвестиционная часть изначально не отражается в отчёте о резервах.
Но как ни считай, 150 тысяч BTC — это уже второй по величине корпоративный запас в мире, уступающий только 849 327 BTC у Strategy. Это примерно 18% от её объёма.
Теперь об IBIT: важно понимать, что стоит за цифрой в 400 млн.
Это не BlackRock решила, что рынок пойдёт вниз, и не стала продавать монеты. Пайщики погашают доли, и фонд вынужден пропорционально сокращать свои активы — монеты продаются вслед за заявками на погашение.
В прошлую пятницу из спотовых ETF в США уже вывели 643,3 млн долларов, а в понедельник — ещё 398,6 млн. За два дня получилось 1,04 млрд. При этом в понедельник в FBTC от Fidelity, наоборот, поступило 6,7 млн — значит, отток охватил не весь рынок.
К тому же 26 июня из IBIT за день вывели 444,5 млн — больше, чем сейчас. Сам по себе отток средств — не новость.
Что касается цены: вчера во время европейской сессии BTC на какое-то время просел примерно до 76 351. Резкое падение 2 ноября всего за час привело к ликвидации лонгов на сумму свыше 100 млн долларов.
Но к моменту, когда я пишу этот текст, цена уже вернулась примерно к 77 542, а за 24 часа выросла на 0,7%. Объём торгов фьючерсами — 8,79 млрд долларов, ставка финансирования — 0,01%. Перевеса шортов не видно.
Проще говоря: спотовые ETF фиксируют погашения, крупные держатели на блокчейне накапливают монеты, лонги с плечом ликвидируют, а цена застряла посередине и пока не выбрала направление.
Аргументы быков.
Игрок такого уровня, как Tether, довёл свой запас до 150 тысяч BTC — это само по себе подтверждение ценности BTC реальными деньгами. А на прошлой неделе Strategy купила ещё 811 BTC по средней цене 80 846 долларов.
Аргументы медведей.
Отток 1,04 млрд долларов из ETF за два дня — это реальное давление продавцов. Из спотовых ETF на ETH в понедельник тоже вывели около 140 млн. С воскресенья, когда Binance возобновила вывод средств, чистый отток с биржи составил 4,72 млрд долларов. Nasdaq 100 уже вошёл в техническую коррекцию.
Сегодня с 7 утра начнут постепенно закрываться первые избирательные участки на промежуточных выборах. Пока не станут известны результаты, никто не решится загрузить портфель по полной.
Мне кажется, у обеих сторон есть весомые аргументы. Сейчас важно не то, кто прав, а кто первым не выдержит.
Я занимаю осторожную позицию посередине: накопление BTC компанией Tether — долгосрочный фактор, погашения ETF — непосредственное давление продавцов. Долгосрочная логика не спасёт краткосрочную цену, но и краткосрочное давление продавцов не отменяет долгосрочные позиции.
Поэтому на этих уровнях я не гонюсь за ростом. Пока цена не закрепилась выше 78 887, все красивые речи быков остаются просто историями.
Есть два сценария.
Если цена вернётся выше 78 887 (максимум за 24 часа) и закрепится там, быки смогут вернуть инициативу, а следующей целью станет круглый уровень 80 000.
Если цена пробьёт 76 351 (минимум за 24 часа), значит, в этой схватке победило давление продаж со стороны ETF. Следующая цель — круглый уровень 75 000. Если пробьём и его, моя осторожность в этом тексте должна смениться медвежьим настроем.
Выбирайте: 150 тысяч BTC у Tether — реальная опора, и цена вернётся выше 78 887, а затем пойдёт к 80 000? Или настоящая распродажа — это погашения на 400 млн из IBIT, и цена пробьёт 76 351, направившись к 75 000?
Я пока выбираю второй вариант: давление продавцов — прямо перед нами, а накопление монет — где-то вдали. А вы?
$BTC $USDT $ETH
#比特币 #ETF
Если говорить прямо, сегодня в BTC интереснее всего не цена, а то, как институциональные игроки тянут в разные стороны. Я же занимаю осторожную позицию посередине.
С одной стороны — Tether. Генеральный директор Паоло Ардоино вчера лично заявил на форуме Plan ₿ в Лугано, что у компании на руках около 150 тысяч BTC — по текущей цене это примерно 11,5 млрд долларов.
С другой — IBIT от BlackRock: в понедельник чистый отток за день составил 405,3 млн долларов — это самый крупный показатель с 26 июня. Совокупный чистый отток из спотовых BTC-ETF в США в понедельник составил 398,6 млн, а за два дня превысил 1,04 млрд.
Сначала разберёмся с этими 150 тысячами BTC у Tether — тут важно точно посчитать.
В отчёте об аттестации за III квартал, опубликованном Tether 30 октября и подготовленном BDO, биткоины оценены в 8,37 млрд долларов. Если считать по цене 83 621 доллар за монету на 30 сентября, получается лишь около 100 060 BTC.
Между цифрой в 150 тысяч BTC со слов гендиректора и примерно 100 тысячами в отчёте — разница ровно в 50 тысяч. Ардоино не уточнил, где находятся эти 50 тысяч и когда они были куплены.
Поэтому нельзя напрямую трактовать эти 150 тысяч как то, что Tether докупила ещё 50 тысяч BTC. Точнее будет сказать, что консолидированные активы компании превышают объём активов на балансе резервов USDT; инвестиционная часть изначально не отражается в отчёте о резервах.
Но как ни считай, 150 тысяч BTC — это уже второй по величине корпоративный запас в мире, уступающий только 849 327 BTC у Strategy. Это примерно 18% от её объёма.
Теперь об IBIT: важно понимать, что стоит за цифрой в 400 млн.
Это не BlackRock решила, что рынок пойдёт вниз, и не стала продавать монеты. Пайщики погашают доли, и фонд вынужден пропорционально сокращать свои активы — монеты продаются вслед за заявками на погашение.
В прошлую пятницу из спотовых ETF в США уже вывели 643,3 млн долларов, а в понедельник — ещё 398,6 млн. За два дня получилось 1,04 млрд. При этом в понедельник в FBTC от Fidelity, наоборот, поступило 6,7 млн — значит, отток охватил не весь рынок.
К тому же 26 июня из IBIT за день вывели 444,5 млн — больше, чем сейчас. Сам по себе отток средств — не новость.
Что касается цены: вчера во время европейской сессии BTC на какое-то время просел примерно до 76 351. Резкое падение 2 ноября всего за час привело к ликвидации лонгов на сумму свыше 100 млн долларов.
Но к моменту, когда я пишу этот текст, цена уже вернулась примерно к 77 542, а за 24 часа выросла на 0,7%. Объём торгов фьючерсами — 8,79 млрд долларов, ставка финансирования — 0,01%. Перевеса шортов не видно.
Проще говоря: спотовые ETF фиксируют погашения, крупные держатели на блокчейне накапливают монеты, лонги с плечом ликвидируют, а цена застряла посередине и пока не выбрала направление.
Аргументы быков.
Игрок такого уровня, как Tether, довёл свой запас до 150 тысяч BTC — это само по себе подтверждение ценности BTC реальными деньгами. А на прошлой неделе Strategy купила ещё 811 BTC по средней цене 80 846 долларов.
Аргументы медведей.
Отток 1,04 млрд долларов из ETF за два дня — это реальное давление продавцов. Из спотовых ETF на ETH в понедельник тоже вывели около 140 млн. С воскресенья, когда Binance возобновила вывод средств, чистый отток с биржи составил 4,72 млрд долларов. Nasdaq 100 уже вошёл в техническую коррекцию.
Сегодня с 7 утра начнут постепенно закрываться первые избирательные участки на промежуточных выборах. Пока не станут известны результаты, никто не решится загрузить портфель по полной.
Мне кажется, у обеих сторон есть весомые аргументы. Сейчас важно не то, кто прав, а кто первым не выдержит.
Я занимаю осторожную позицию посередине: накопление BTC компанией Tether — долгосрочный фактор, погашения ETF — непосредственное давление продавцов. Долгосрочная логика не спасёт краткосрочную цену, но и краткосрочное давление продавцов не отменяет долгосрочные позиции.
Поэтому на этих уровнях я не гонюсь за ростом. Пока цена не закрепилась выше 78 887, все красивые речи быков остаются просто историями.
Есть два сценария.
Если цена вернётся выше 78 887 (максимум за 24 часа) и закрепится там, быки смогут вернуть инициативу, а следующей целью станет круглый уровень 80 000.
Если цена пробьёт 76 351 (минимум за 24 часа), значит, в этой схватке победило давление продаж со стороны ETF. Следующая цель — круглый уровень 75 000. Если пробьём и его, моя осторожность в этом тексте должна смениться медвежьим настроем.
Выбирайте: 150 тысяч BTC у Tether — реальная опора, и цена вернётся выше 78 887, а затем пойдёт к 80 000? Или настоящая распродажа — это погашения на 400 млн из IBIT, и цена пробьёт 76 351, направившись к 75 000?
Я пока выбираю второй вариант: давление продавцов — прямо перед нами, а накопление монет — где-то вдали. А вы?
$BTC $USDT $ETH
#比特币 #ETF
328
·
--
См. перевод
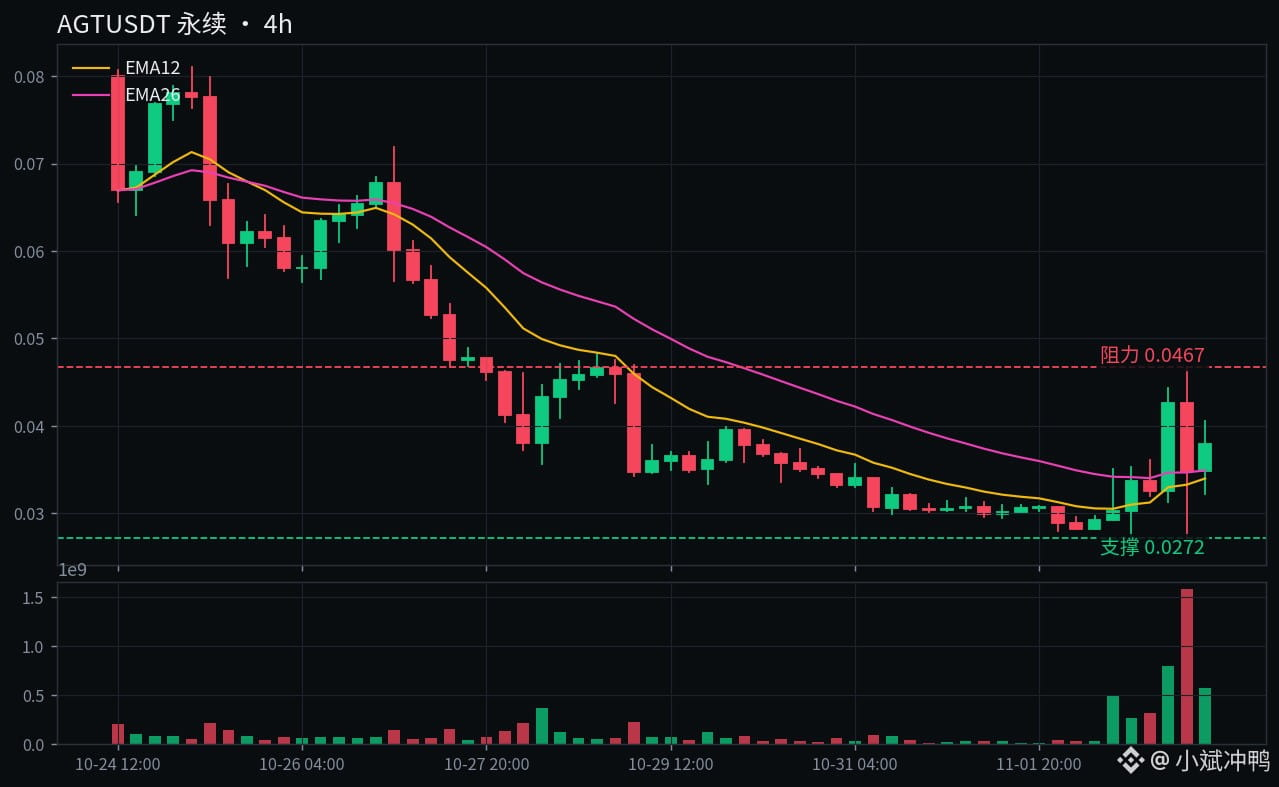
昨晚我说站回0.0467认栽,AGT直接干到0.0619
兄弟们,这帖我是来认栽的,昨天那单空废了,我站多头这边,但不追高。
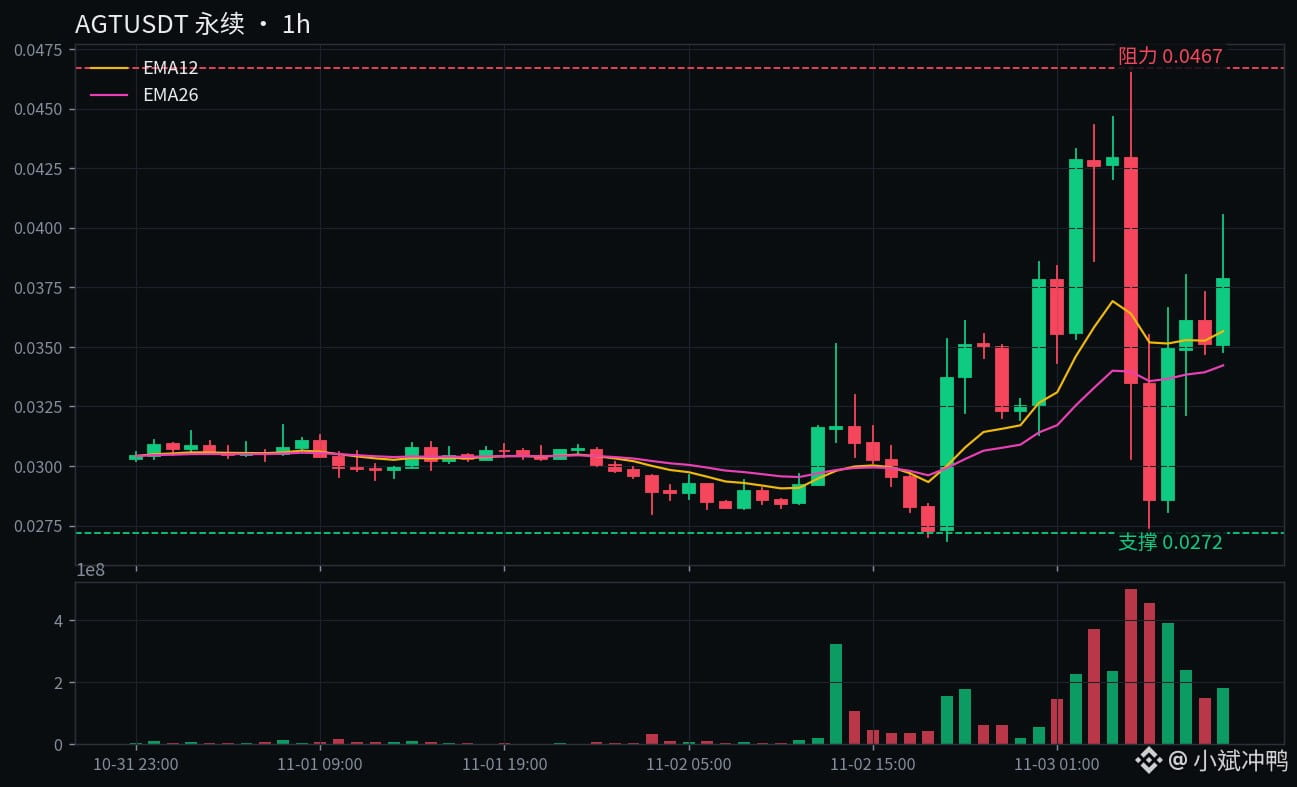
昨天18点57我那篇AGT帖子发出去的时候,现价0.03788,我站空头那边,话写得明明白白:站回0.0467我就平,跌破0.0322看0.0272。
结果19点那根小时线还算老实,收在0.03845,没破线。
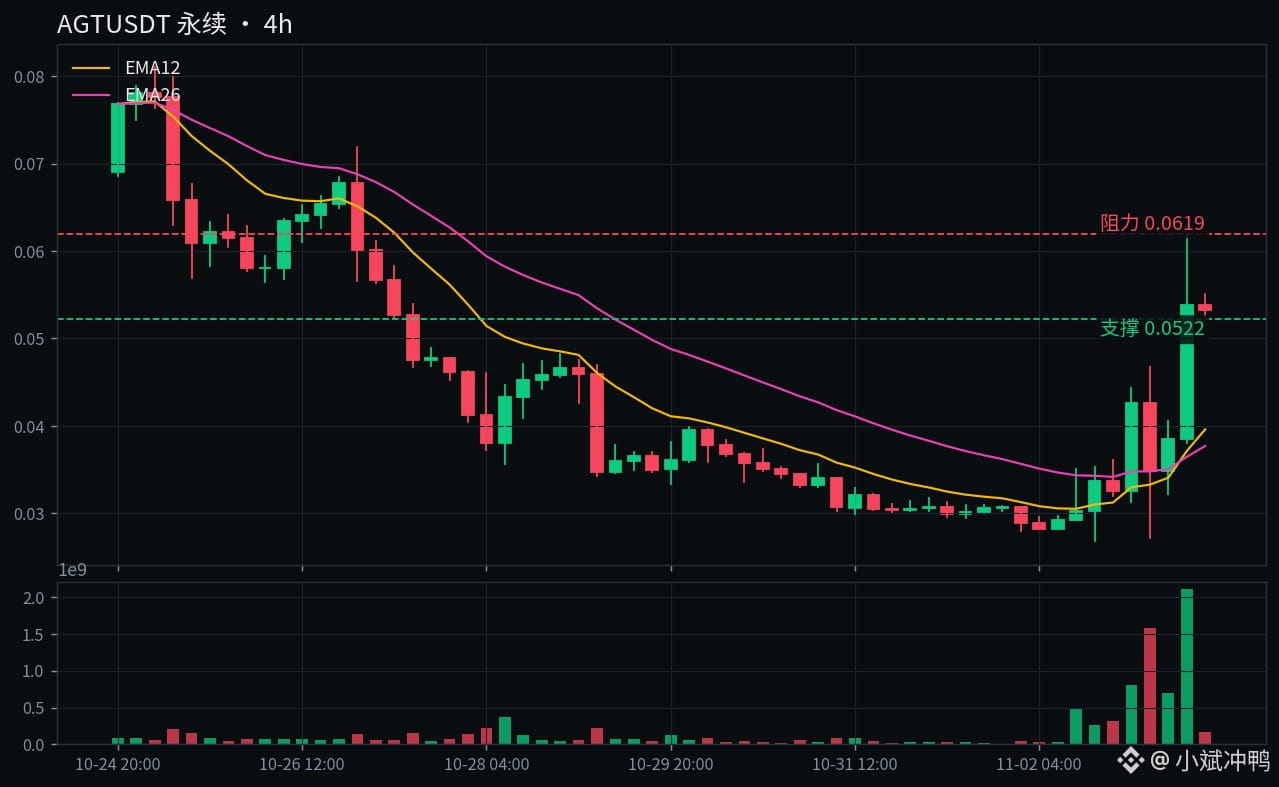
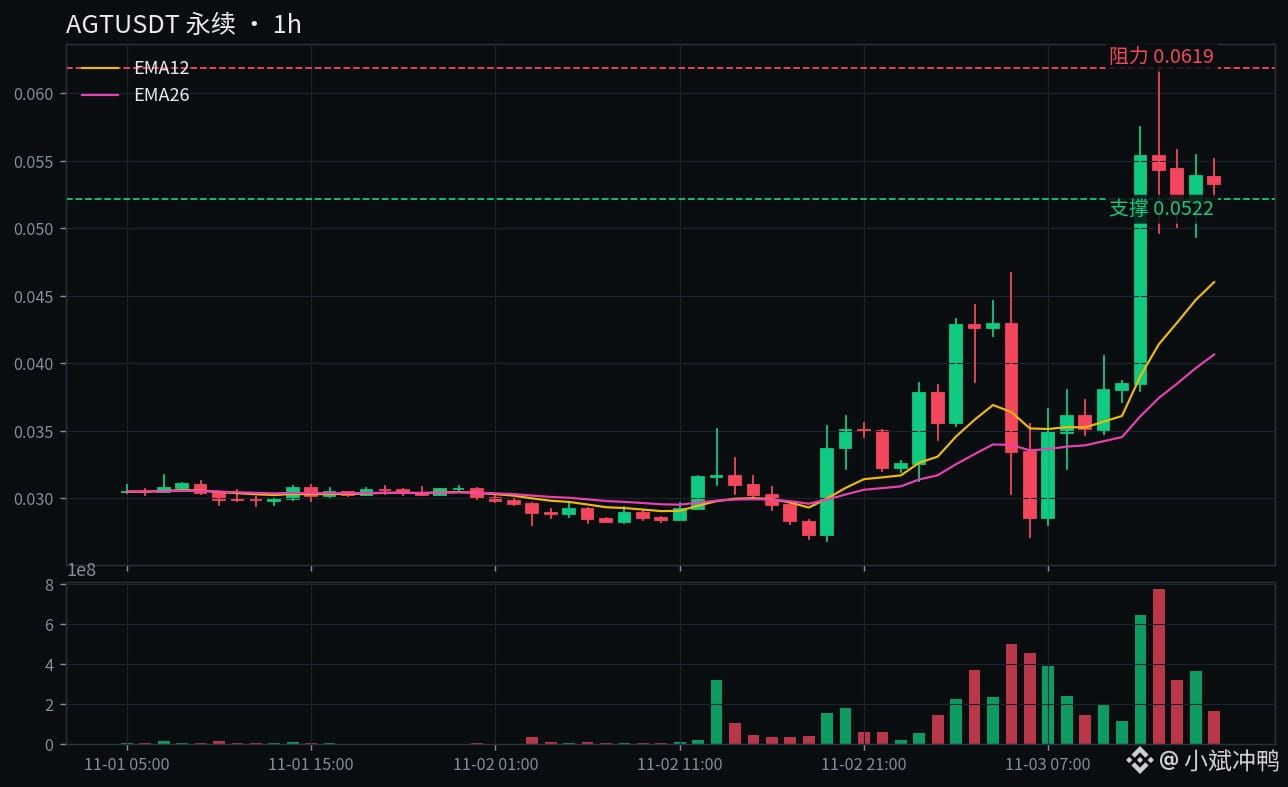
20点那根直接翻脸了,开盘0.03847,一小时冲到0.05750,收涨约44%,成交6.46亿枚。
21点更狠,摸到0.06193,成交7.73亿枚,是昨晚单小时最大量。
两根线加起来,从我发帖那一刻算涨了40%,24小时涨幅干到80%,全场涨幅榜第一,合约成交额2.52亿美元。
我翻了一圈,昨晚到现在还是没看到能对上号的新公告,这波纯粹是盘面自己点着的火。
多头手里现在全是硬货。
0.0467这个我亲手画的认栽线被一根线踩穿,21点摸0.06193,说明上面根本没多少卖压等着。
资金费率现在是正的0.0566%,多头每8小时交一次钱还愿意拿着,这叫花钱买位置,不是空手套白狼。
同期BTC才涨0.3%,在77712附近横着,AGT这波是自己单飞,不是大盘抬轿子。
空头也不是没话说。
量从21点7.73亿枚的高点掉到今天0点1.66亿枚,火明显小了。
0.06193那个高点只摸了一下就回来了,现价0.0532,离高点已经跌了14.1%。
从10月高点0.1082算,现价还差一半还多,上面0.07那道坎是10月22号那篇帖子就画过的老阻力,没那么好过。
说白了,昨天那篇空头逻辑昨晚20点就废了,我认。
但这不等于现在闭眼追,81%涨幅之后追进去,止损都不知道往哪放。
我站多头这边,但只认一种多头:回踩站稳的多头,不是高点接飞刀的多头。
站稳0.0619收住,上面就看到0.07那道老坎,过了0.07再看0.088。
跌破0.0522,今天0点那根的低点守不住,就看回0.0467,昨天被我画成认栽线的那个位置,现在反过来是第一道支撑。
再破0.0467,昨晚那根大阳线就算白涨了,看0.0427加权均价那一带。
昨晚那单空,我按自己写的规矩,站回0.0467就平了,不存在一边喊空一边死扛。
现在我小仓位跟了一手,跌破0.0522我就跑,亏也亏得明白。
这位置要是直接冲0.0619,我不加仓,等它站稳了再说。
站稳0.0619往0.07拱,还是跌破0.0522先回0.0467凉一凉?我站前者,但只敢小仓赌,你呢?
$AGT $BTC
#山寨币 #AI
昨晚我说站回0.0467认栽,AGT直接干到0.0619
兄弟们,这帖我是来认栽的,昨天那单空废了,我站多头这边,但不追高。
昨天18点57我那篇AGT帖子发出去的时候,现价0.03788,我站空头那边,话写得明明白白:站回0.0467我就平,跌破0.0322看0.0272。
结果19点那根小时线还算老实,收在0.03845,没破线。
20点那根直接翻脸了,开盘0.03847,一小时冲到0.05750,收涨约44%,成交6.46亿枚。
21点更狠,摸到0.06193,成交7.73亿枚,是昨晚单小时最大量。
两根线加起来,从我发帖那一刻算涨了40%,24小时涨幅干到80%,全场涨幅榜第一,合约成交额2.52亿美元。
我翻了一圈,昨晚到现在还是没看到能对上号的新公告,这波纯粹是盘面自己点着的火。
多头手里现在全是硬货。
0.0467这个我亲手画的认栽线被一根线踩穿,21点摸0.06193,说明上面根本没多少卖压等着。
资金费率现在是正的0.0566%,多头每8小时交一次钱还愿意拿着,这叫花钱买位置,不是空手套白狼。
同期BTC才涨0.3%,在77712附近横着,AGT这波是自己单飞,不是大盘抬轿子。
空头也不是没话说。
量从21点7.73亿枚的高点掉到今天0点1.66亿枚,火明显小了。
0.06193那个高点只摸了一下就回来了,现价0.0532,离高点已经跌了14.1%。
从10月高点0.1082算,现价还差一半还多,上面0.07那道坎是10月22号那篇帖子就画过的老阻力,没那么好过。
说白了,昨天那篇空头逻辑昨晚20点就废了,我认。
但这不等于现在闭眼追,81%涨幅之后追进去,止损都不知道往哪放。
我站多头这边,但只认一种多头:回踩站稳的多头,不是高点接飞刀的多头。
站稳0.0619收住,上面就看到0.07那道老坎,过了0.07再看0.088。
跌破0.0522,今天0点那根的低点守不住,就看回0.0467,昨天被我画成认栽线的那个位置,现在反过来是第一道支撑。
再破0.0467,昨晚那根大阳线就算白涨了,看0.0427加权均价那一带。
昨晚那单空,我按自己写的规矩,站回0.0467就平了,不存在一边喊空一边死扛。
现在我小仓位跟了一手,跌破0.0522我就跑,亏也亏得明白。
这位置要是直接冲0.0619,我不加仓,等它站稳了再说。
站稳0.0619往0.07拱,还是跌破0.0522先回0.0467凉一凉?我站前者,但只敢小仓赌,你呢?
$AGT $BTC
#山寨币 #AI
兄弟们,这帖我是来认栽的,昨天那单空废了,我站多头这边,但不追高。
昨天18点57我那篇AGT帖子发出去的时候,现价0.03788,我站空头那边,话写得明明白白:站回0.0467我就平,跌破0.0322看0.0272。
结果19点那根小时线还算老实,收在0.03845,没破线。
20点那根直接翻脸了,开盘0.03847,一小时冲到0.05750,收涨约44%,成交6.46亿枚。
21点更狠,摸到0.06193,成交7.73亿枚,是昨晚单小时最大量。
两根线加起来,从我发帖那一刻算涨了40%,24小时涨幅干到80%,全场涨幅榜第一,合约成交额2.52亿美元。
我翻了一圈,昨晚到现在还是没看到能对上号的新公告,这波纯粹是盘面自己点着的火。
多头手里现在全是硬货。
0.0467这个我亲手画的认栽线被一根线踩穿,21点摸0.06193,说明上面根本没多少卖压等着。
资金费率现在是正的0.0566%,多头每8小时交一次钱还愿意拿着,这叫花钱买位置,不是空手套白狼。
同期BTC才涨0.3%,在77712附近横着,AGT这波是自己单飞,不是大盘抬轿子。
空头也不是没话说。
量从21点7.73亿枚的高点掉到今天0点1.66亿枚,火明显小了。
0.06193那个高点只摸了一下就回来了,现价0.0532,离高点已经跌了14.1%。
从10月高点0.1082算,现价还差一半还多,上面0.07那道坎是10月22号那篇帖子就画过的老阻力,没那么好过。
说白了,昨天那篇空头逻辑昨晚20点就废了,我认。
但这不等于现在闭眼追,81%涨幅之后追进去,止损都不知道往哪放。
我站多头这边,但只认一种多头:回踩站稳的多头,不是高点接飞刀的多头。
站稳0.0619收住,上面就看到0.07那道老坎,过了0.07再看0.088。
跌破0.0522,今天0点那根的低点守不住,就看回0.0467,昨天被我画成认栽线的那个位置,现在反过来是第一道支撑。
再破0.0467,昨晚那根大阳线就算白涨了,看0.0427加权均价那一带。
昨晚那单空,我按自己写的规矩,站回0.0467就平了,不存在一边喊空一边死扛。
现在我小仓位跟了一手,跌破0.0522我就跑,亏也亏得明白。
这位置要是直接冲0.0619,我不加仓,等它站稳了再说。
站稳0.0619往0.07拱,还是跌破0.0522先回0.0467凉一凉?我站前者,但只敢小仓赌,你呢?
$AGT $BTC
#山寨币 #AI
551
·
--
См. перевод
大盘没动,ICNT凭啥一天+43%
先说数据。
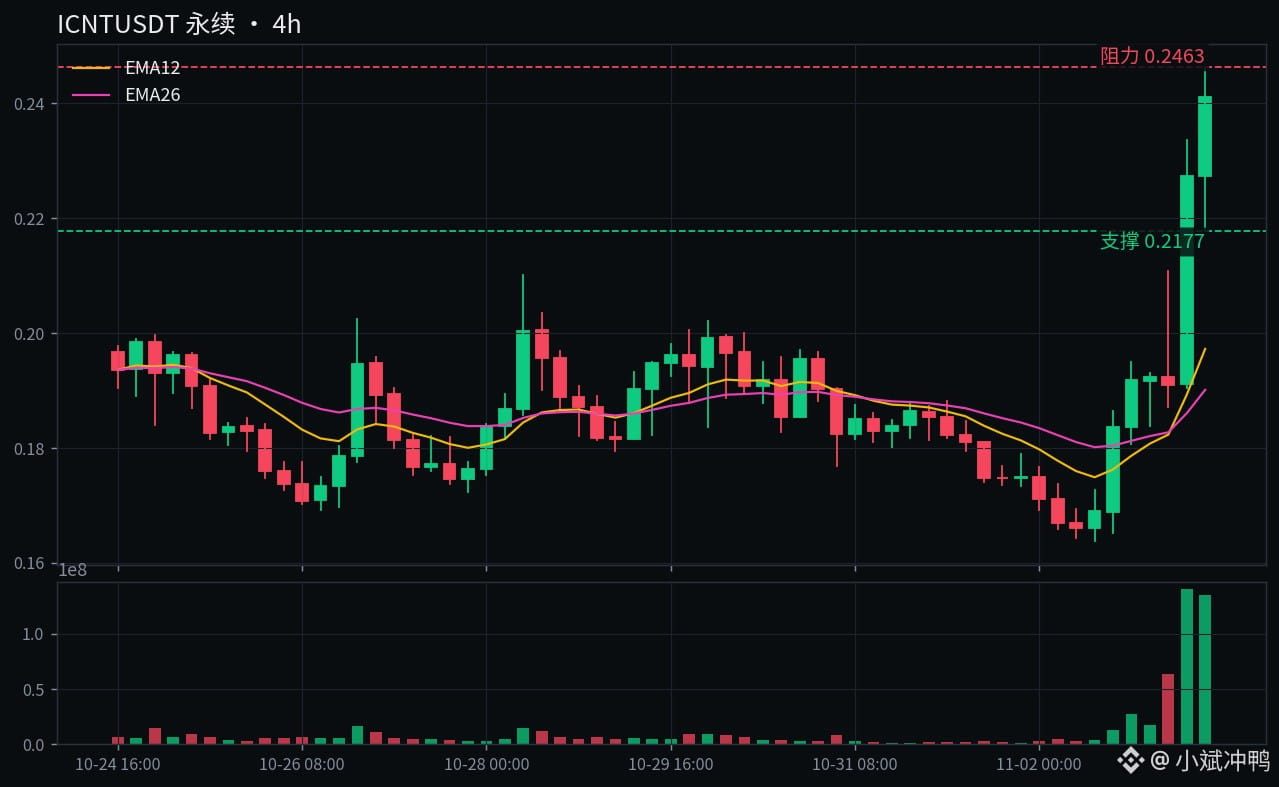
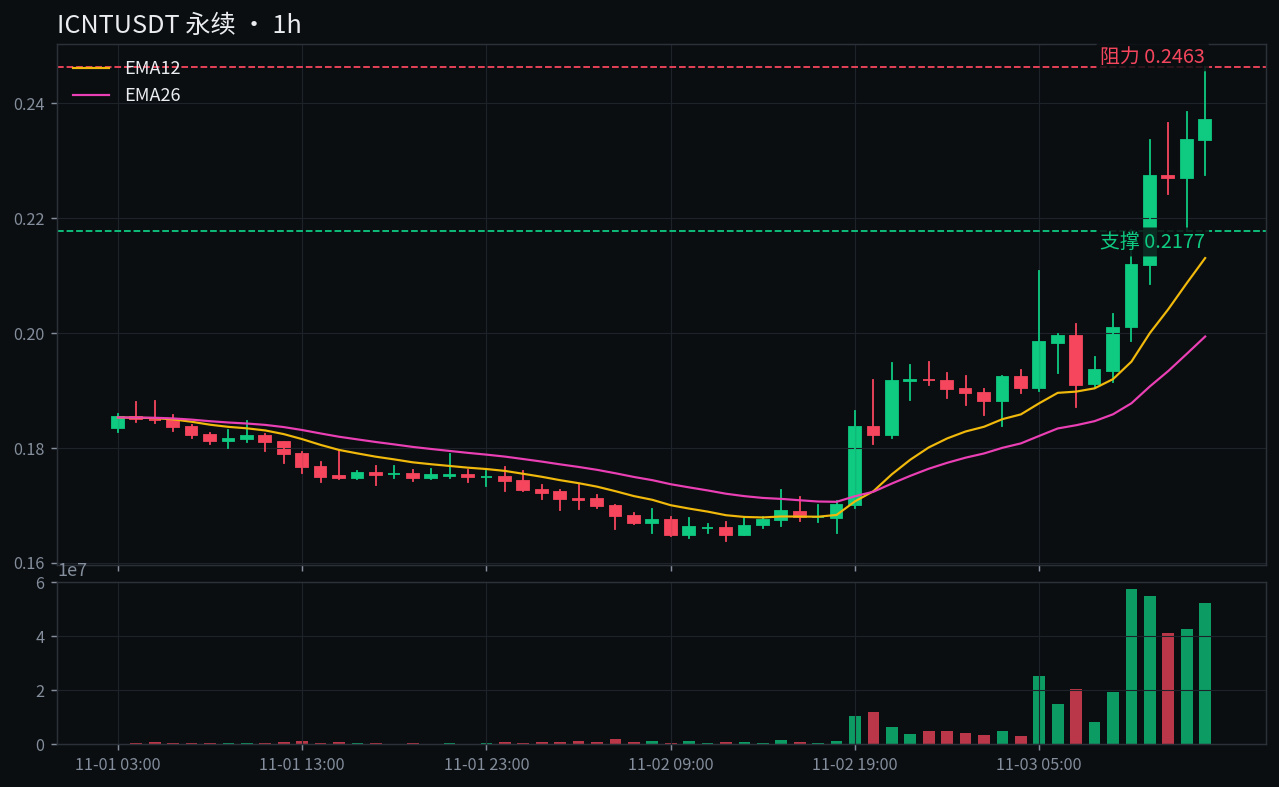
ICNT现在0.2404,24小时+43.4%,高点0.2463低点0.1652,合约成交8515万美金,4亿枚换手。
同期BTC才77313,24小时-0.6%,大盘没动,它自己爬了42%,这反差就是今天最扎眼的地方。
这波不是一根针扎上去的。
昨天16点那根4小时线量才230万,今天早上8点那根干到2990万,中午12点那根3120万,量是一级一级加上去的。
1小时线更直白,10点、11点、14点连续三根都是1200万上下的量,爬楼梯式上涨,不是偷袭。
再补一个背景。
ICNT 52周跑过0.0836到0.5334,9月16号还摸过0.08086的低点,30天+136%就是从坑底爬上来的。
现价离去年12月那个0.591的高点还差6成,这波与其说是新高行情,不如说是坑底修复行情。
多头怎么说。
量是真的,连续放量不是空气针,30天都涨了136%了,趋势这东西没走坏之前别去猜顶。
下午那份技术面快照里RSI 59.6,还在中性区没进超买,持仓5800万枚也不算挤。
空头怎么说。
我翻了一圈,今天真没找到ICNT的新公告、新合作,涨幅背后没有能对上号的基本面消息。
资金费率0.005%,近零,说明也没空头在里面交税,纯粹是现货和多头自己在推。
我觉得。
量这块我信,故事这块我不信,没公告的拉升走得越直,越要防一根阴线把三根阳线全还回去。
现价离历史高点0.591还差6成,上方套牢盘不少,站稳0.2463之前,我只认爬楼梯不认反转。
情景推演。
站稳0.2463收住,下一站看0.27到0.2864,那是预测模型给的月度区间顶。
跌破0.2177,说明爬楼梯断了,先看0.19,破0.19这波逻辑就全废了。
我打算咋办。
我小仓位跟了一手,跌破0.2177我就跑,站稳0.2463我再看要不要加。
这位置重仓追高我下不去手,量再真也得给自己留条后路。
是站稳0.2463继续往0.27拱,还是跌破0.2177熄火回0.19?
我站继续拱这边,你呢,敢在这位置伸手吗?
$ICNT $BTC
#山寨币 #DePIN
大盘没动,ICNT凭啥一天+43%
先说数据。
ICNT现在0.2404,24小时+43.4%,高点0.2463低点0.1652,合约成交8515万美金,4亿枚换手。
同期BTC才77313,24小时-0.6%,大盘没动,它自己爬了42%,这反差就是今天最扎眼的地方。
这波不是一根针扎上去的。
昨天16点那根4小时线量才230万,今天早上8点那根干到2990万,中午12点那根3120万,量是一级一级加上去的。
1小时线更直白,10点、11点、14点连续三根都是1200万上下的量,爬楼梯式上涨,不是偷袭。
再补一个背景。
ICNT 52周跑过0.0836到0.5334,9月16号还摸过0.08086的低点,30天+136%就是从坑底爬上来的。
现价离去年12月那个0.591的高点还差6成,这波与其说是新高行情,不如说是坑底修复行情。
多头怎么说。
量是真的,连续放量不是空气针,30天都涨了136%了,趋势这东西没走坏之前别去猜顶。
下午那份技术面快照里RSI 59.6,还在中性区没进超买,持仓5800万枚也不算挤。
空头怎么说。
我翻了一圈,今天真没找到ICNT的新公告、新合作,涨幅背后没有能对上号的基本面消息。
资金费率0.005%,近零,说明也没空头在里面交税,纯粹是现货和多头自己在推。
我觉得。
量这块我信,故事这块我不信,没公告的拉升走得越直,越要防一根阴线把三根阳线全还回去。
现价离历史高点0.591还差6成,上方套牢盘不少,站稳0.2463之前,我只认爬楼梯不认反转。
情景推演。
站稳0.2463收住,下一站看0.27到0.2864,那是预测模型给的月度区间顶。
跌破0.2177,说明爬楼梯断了,先看0.19,破0.19这波逻辑就全废了。
我打算咋办。
我小仓位跟了一手,跌破0.2177我就跑,站稳0.2463我再看要不要加。
这位置重仓追高我下不去手,量再真也得给自己留条后路。
是站稳0.2463继续往0.27拱,还是跌破0.2177熄火回0.19?
我站继续拱这边,你呢,敢在这位置伸手吗?
$ICNT $BTC
#山寨币 #DePIN
先说数据。
ICNT现在0.2404,24小时+43.4%,高点0.2463低点0.1652,合约成交8515万美金,4亿枚换手。
同期BTC才77313,24小时-0.6%,大盘没动,它自己爬了42%,这反差就是今天最扎眼的地方。
这波不是一根针扎上去的。
昨天16点那根4小时线量才230万,今天早上8点那根干到2990万,中午12点那根3120万,量是一级一级加上去的。
1小时线更直白,10点、11点、14点连续三根都是1200万上下的量,爬楼梯式上涨,不是偷袭。
再补一个背景。
ICNT 52周跑过0.0836到0.5334,9月16号还摸过0.08086的低点,30天+136%就是从坑底爬上来的。
现价离去年12月那个0.591的高点还差6成,这波与其说是新高行情,不如说是坑底修复行情。
多头怎么说。
量是真的,连续放量不是空气针,30天都涨了136%了,趋势这东西没走坏之前别去猜顶。
下午那份技术面快照里RSI 59.6,还在中性区没进超买,持仓5800万枚也不算挤。
空头怎么说。
我翻了一圈,今天真没找到ICNT的新公告、新合作,涨幅背后没有能对上号的基本面消息。
资金费率0.005%,近零,说明也没空头在里面交税,纯粹是现货和多头自己在推。
我觉得。
量这块我信,故事这块我不信,没公告的拉升走得越直,越要防一根阴线把三根阳线全还回去。
现价离历史高点0.591还差6成,上方套牢盘不少,站稳0.2463之前,我只认爬楼梯不认反转。
情景推演。
站稳0.2463收住,下一站看0.27到0.2864,那是预测模型给的月度区间顶。
跌破0.2177,说明爬楼梯断了,先看0.19,破0.19这波逻辑就全废了。
我打算咋办。
我小仓位跟了一手,跌破0.2177我就跑,站稳0.2463我再看要不要加。
这位置重仓追高我下不去手,量再真也得给自己留条后路。
是站稳0.2463继续往0.27拱,还是跌破0.2177熄火回0.19?
我站继续拱这边,你呢,敢在这位置伸手吗?
$ICNT $BTC
#山寨币 #DePIN
329
·
--
См. перевод
PLTR营收+96%还被砸10%,这财报白交了
我寻思这刀挨得有点冤,我站多头这边。
先说数字,全线超预期这句不是客套。
三季度营收23.13亿美元,同比+96%,预期是21.8亿。
调整后EPS 0.44美元,预期0.41美元,也超了。
美国商业收入9.84亿美元,同比+148%,头一回超过政府业务的9.53亿。
四季度指引26.5亿美元,预期才24.6亿。
全年指引直接抬到85.3亿,预期82亿,等于又往上加了一档。
结果呢,周一现货先跌3.13%,收178.34美元。
盘后财报一出先冲了4%,没过多久又全吐回去。
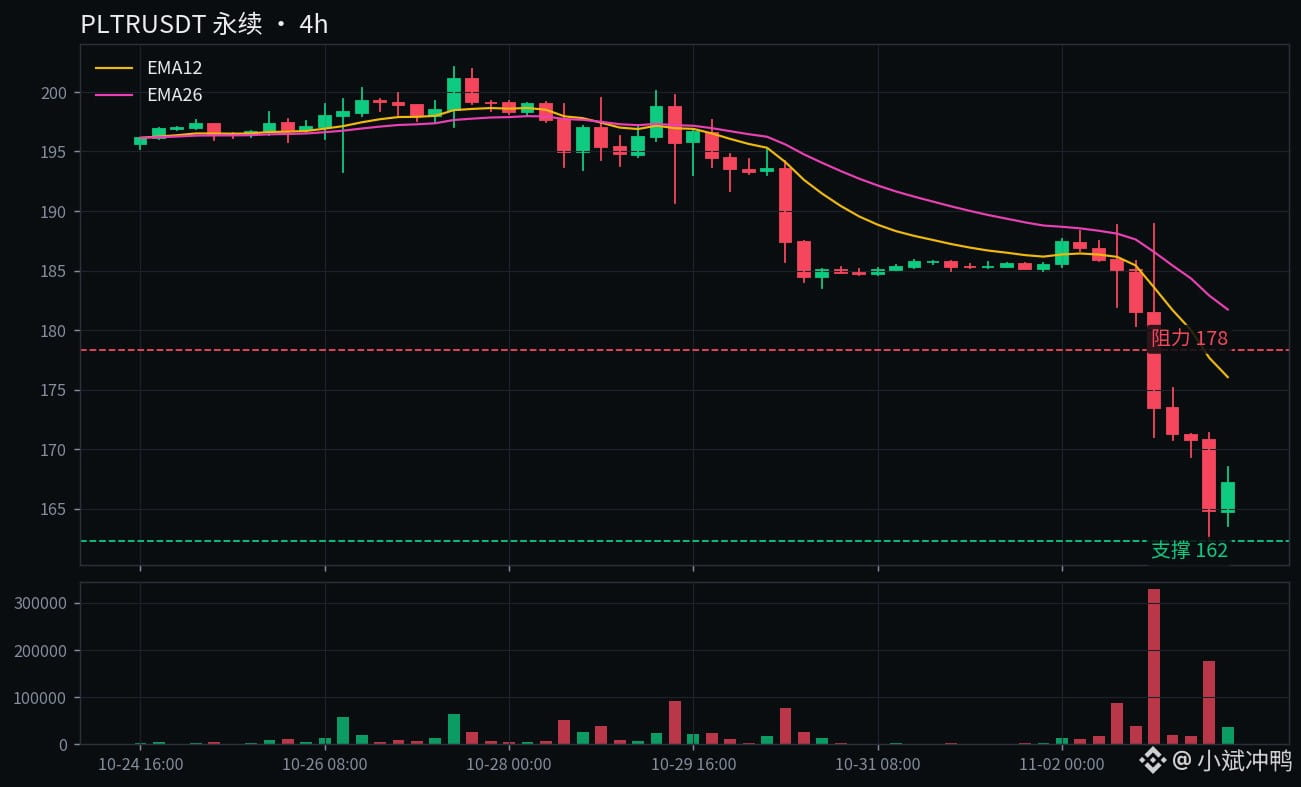
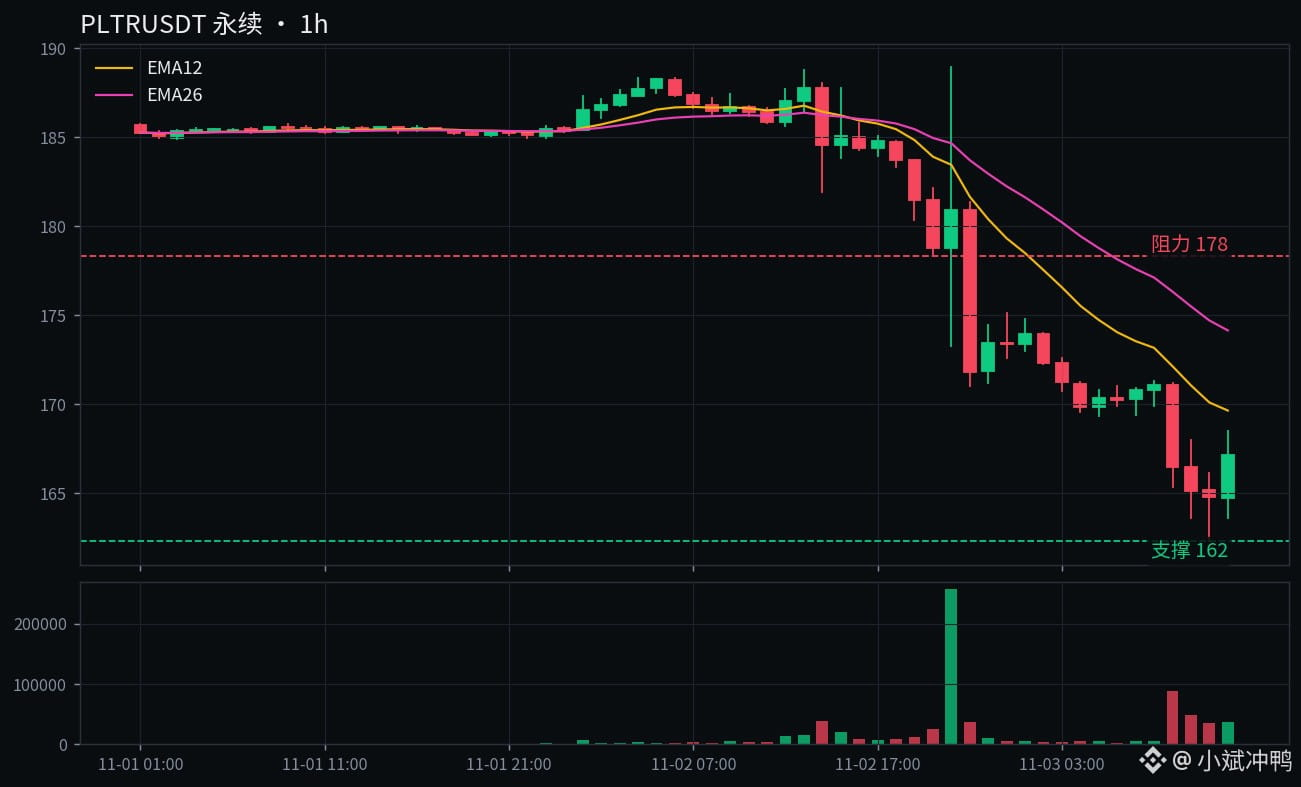
今晨盘前一度跌8%,代币24小时-10.7%,现价167.07美元。
24小时低点162.30美元,成交1.22亿美元,量是真放出来了。
多头怎么说,数字没崩,指引全抬。
分析师共识还是增持,均值目标价216美元,离现价还有三成空间。
美国商业收入首次超过政府,这不是一季的运气,是结构在变。
10月初这票还摸过210美元上方,基本面没变,价格先回来了。
空头怎么说,也不是没道理。
商业合同总额增速从上季度的+153%断崖到+11%,这是财报里最扎眼的一根刺。
远期市盈率97倍,正常区间才15到20倍,估值这块确实站得高。
再加上AI烧钱回报焦虑在蔓延,Meta和谷歌之后,市场对高估值AI票没耐心。
还有个背景,今晚是中期选举计票夜,波动本来就大。
同晚苹果也因为假日季毛利率指引弱,盘后跌了2.7%,AI票是组团挨刀。
我觉得,合同增速放缓是真的,但营收+96%、指引全抬的票。
盘前直接按到160防线边上,这已经不是定价,是情绪在定价。
160美元是10月这波行情的起点,守住就是超跌反弹的锚。
跌破它,多头的故事就得重写,我认这个条件。
情景推演就两条线。
站回178.34美元,也就是周一收盘价,认止血,看183到185美元。
跌破162.30美元这个今日低点,看160美元防线。
160再破,逻辑全废,最悲观的推演看到100美元,那是对方的极端情形,我不站那边,但得知道有这条线。
说白了,财报交满分答卷还挨砸,这种票要么是真贵,要么是情绪过头。
我押后者,数字没崩之前,先当错杀看。
站回178.34美元止血反弹,还是跌破162.30美元奔160防线去?
我站前者,你呢?
$PLTR $AAPL
#美股 #财报
PLTR营收+96%还被砸10%,这财报白交了
我寻思这刀挨得有点冤,我站多头这边。
先说数字,全线超预期这句不是客套。
三季度营收23.13亿美元,同比+96%,预期是21.8亿。
调整后EPS 0.44美元,预期0.41美元,也超了。
美国商业收入9.84亿美元,同比+148%,头一回超过政府业务的9.53亿。
四季度指引26.5亿美元,预期才24.6亿。
全年指引直接抬到85.3亿,预期82亿,等于又往上加了一档。
结果呢,周一现货先跌3.13%,收178.34美元。
盘后财报一出先冲了4%,没过多久又全吐回去。
今晨盘前一度跌8%,代币24小时-10.7%,现价167.07美元。
24小时低点162.30美元,成交1.22亿美元,量是真放出来了。
多头怎么说,数字没崩,指引全抬。
分析师共识还是增持,均值目标价216美元,离现价还有三成空间。
美国商业收入首次超过政府,这不是一季的运气,是结构在变。
10月初这票还摸过210美元上方,基本面没变,价格先回来了。
空头怎么说,也不是没道理。
商业合同总额增速从上季度的+153%断崖到+11%,这是财报里最扎眼的一根刺。
远期市盈率97倍,正常区间才15到20倍,估值这块确实站得高。
再加上AI烧钱回报焦虑在蔓延,Meta和谷歌之后,市场对高估值AI票没耐心。
还有个背景,今晚是中期选举计票夜,波动本来就大。
同晚苹果也因为假日季毛利率指引弱,盘后跌了2.7%,AI票是组团挨刀。
我觉得,合同增速放缓是真的,但营收+96%、指引全抬的票。
盘前直接按到160防线边上,这已经不是定价,是情绪在定价。
160美元是10月这波行情的起点,守住就是超跌反弹的锚。
跌破它,多头的故事就得重写,我认这个条件。
情景推演就两条线。
站回178.34美元,也就是周一收盘价,认止血,看183到185美元。
跌破162.30美元这个今日低点,看160美元防线。
160再破,逻辑全废,最悲观的推演看到100美元,那是对方的极端情形,我不站那边,但得知道有这条线。
说白了,财报交满分答卷还挨砸,这种票要么是真贵,要么是情绪过头。
我押后者,数字没崩之前,先当错杀看。
站回178.34美元止血反弹,还是跌破162.30美元奔160防线去?
我站前者,你呢?
$PLTR $AAPL
#美股 #财报
我寻思这刀挨得有点冤,我站多头这边。
先说数字,全线超预期这句不是客套。
三季度营收23.13亿美元,同比+96%,预期是21.8亿。
调整后EPS 0.44美元,预期0.41美元,也超了。
美国商业收入9.84亿美元,同比+148%,头一回超过政府业务的9.53亿。
四季度指引26.5亿美元,预期才24.6亿。
全年指引直接抬到85.3亿,预期82亿,等于又往上加了一档。
结果呢,周一现货先跌3.13%,收178.34美元。
盘后财报一出先冲了4%,没过多久又全吐回去。
今晨盘前一度跌8%,代币24小时-10.7%,现价167.07美元。
24小时低点162.30美元,成交1.22亿美元,量是真放出来了。
多头怎么说,数字没崩,指引全抬。
分析师共识还是增持,均值目标价216美元,离现价还有三成空间。
美国商业收入首次超过政府,这不是一季的运气,是结构在变。
10月初这票还摸过210美元上方,基本面没变,价格先回来了。
空头怎么说,也不是没道理。
商业合同总额增速从上季度的+153%断崖到+11%,这是财报里最扎眼的一根刺。
远期市盈率97倍,正常区间才15到20倍,估值这块确实站得高。
再加上AI烧钱回报焦虑在蔓延,Meta和谷歌之后,市场对高估值AI票没耐心。
还有个背景,今晚是中期选举计票夜,波动本来就大。
同晚苹果也因为假日季毛利率指引弱,盘后跌了2.7%,AI票是组团挨刀。
我觉得,合同增速放缓是真的,但营收+96%、指引全抬的票。
盘前直接按到160防线边上,这已经不是定价,是情绪在定价。
160美元是10月这波行情的起点,守住就是超跌反弹的锚。
跌破它,多头的故事就得重写,我认这个条件。
情景推演就两条线。
站回178.34美元,也就是周一收盘价,认止血,看183到185美元。
跌破162.30美元这个今日低点,看160美元防线。
160再破,逻辑全废,最悲观的推演看到100美元,那是对方的极端情形,我不站那边,但得知道有这条线。
说白了,财报交满分答卷还挨砸,这种票要么是真贵,要么是情绪过头。
我押后者,数字没崩之前,先当错杀看。
站回178.34美元止血反弹,还是跌破162.30美元奔160防线去?
我站前者,你呢?
$PLTR $AAPL
#美股 #财报
34
·
--
См. перевод
AGT中午冲0.0467,下午砸回0.027
说白了这票今天就不是涨33%那么简单,中午那一波是真埋人。
我站空头这边,追高这事我不干。
先说数据。
AGT现价0.0378,24小时涨33.1%,高点0.04673,低点0.02686,一天高低差74%。
合约成交1.445亿美元,量是40.4亿枚,持仓4.2亿枚,资金费率0.0198%,不算烫手。
同期BTC在77020附近,24小时跌1.2%,AGT这波纯属自己单飞。
再说今天这根过山车是怎么坐的。
昨晚20点那根4小时线先点火,成交4.95亿枚,把价格从0.029推上0.035。
今天上午一路加量,10点2.26亿枚,11点3.72亿枚,13点那根小时线直接干到4.98亿枚。
13点高点0.04673就是全天顶点,同一根线里最低砸到0.0303,收盘只剩0.0335。
14点更狠,一根线又砸出4.54亿枚,最低点到0.02715,从顶点算下来跌了41.9%。
15点弹回0.0349,18点收在0.038,量还维持在1.7亿枚以上,没死透。
多头怎么说。
量没死就是多头最硬的理由,砸完之后每小时还有两三亿枚在换手,不是砸完就没人接的盘。
16点那根线低点0.03216守住了,说明0.032一带有人愿意接,不是单边溃败。
费率才0.02%,多头不用每天交税硬扛,这波要续涨没有费率这个拖油瓶。
空头怎么说。
13点那根4.98亿枚的长上影线,本身就是见顶信号,顶点追进去的人当天就亏四成。
我翻了一圈,今天查不到AGT的新公告新合作,纯粹是资金自己点火自己接盘。
现价离10月高点0.108还差65%,上面套牢盘一层接一层,往上每一步都是解套盘。
我觉得。
多头的量是真的,但13点那根线的性质也是真的,顶点那波就是出货不是洗盘。
砸到0.027又弹回来,说明这票下面有人抄底,但抄底的人和顶点追高的人不是同一批钱。
这种一天高低差74%的票,反弹我认,反转我不认,至少今天不认。
情景推演。
站回0.0405,先看0.0467,收稳0.0467空头逻辑全废,我认栽。
跌破0.0322,说明16点那个低点也没守住,往下先看0.0272,破了0.0272就看24小时低点0.02686。
我打算咋办。
我刚开了个空,站回0.0467我就平,跌破0.0322我继续拿着看0.0272。
这位置追多我下不去手,顶点那根长上影线我忘不掉。
是站回0.0467让空头认栽,还是跌破0.0322让追高的人继续交学费?
我站后者,你呢?
$AGT $BTC
#山寨币 #AI
AGT中午冲0.0467,下午砸回0.027
说白了这票今天就不是涨33%那么简单,中午那一波是真埋人。
我站空头这边,追高这事我不干。
先说数据。
AGT现价0.0378,24小时涨33.1%,高点0.04673,低点0.02686,一天高低差74%。
合约成交1.445亿美元,量是40.4亿枚,持仓4.2亿枚,资金费率0.0198%,不算烫手。
同期BTC在77020附近,24小时跌1.2%,AGT这波纯属自己单飞。
再说今天这根过山车是怎么坐的。
昨晚20点那根4小时线先点火,成交4.95亿枚,把价格从0.029推上0.035。
今天上午一路加量,10点2.26亿枚,11点3.72亿枚,13点那根小时线直接干到4.98亿枚。
13点高点0.04673就是全天顶点,同一根线里最低砸到0.0303,收盘只剩0.0335。
14点更狠,一根线又砸出4.54亿枚,最低点到0.02715,从顶点算下来跌了41.9%。
15点弹回0.0349,18点收在0.038,量还维持在1.7亿枚以上,没死透。
多头怎么说。
量没死就是多头最硬的理由,砸完之后每小时还有两三亿枚在换手,不是砸完就没人接的盘。
16点那根线低点0.03216守住了,说明0.032一带有人愿意接,不是单边溃败。
费率才0.02%,多头不用每天交税硬扛,这波要续涨没有费率这个拖油瓶。
空头怎么说。
13点那根4.98亿枚的长上影线,本身就是见顶信号,顶点追进去的人当天就亏四成。
我翻了一圈,今天查不到AGT的新公告新合作,纯粹是资金自己点火自己接盘。
现价离10月高点0.108还差65%,上面套牢盘一层接一层,往上每一步都是解套盘。
我觉得。
多头的量是真的,但13点那根线的性质也是真的,顶点那波就是出货不是洗盘。
砸到0.027又弹回来,说明这票下面有人抄底,但抄底的人和顶点追高的人不是同一批钱。
这种一天高低差74%的票,反弹我认,反转我不认,至少今天不认。
情景推演。
站回0.0405,先看0.0467,收稳0.0467空头逻辑全废,我认栽。
跌破0.0322,说明16点那个低点也没守住,往下先看0.0272,破了0.0272就看24小时低点0.02686。
我打算咋办。
我刚开了个空,站回0.0467我就平,跌破0.0322我继续拿着看0.0272。
这位置追多我下不去手,顶点那根长上影线我忘不掉。
是站回0.0467让空头认栽,还是跌破0.0322让追高的人继续交学费?
我站后者,你呢?
$AGT $BTC
#山寨币 #AI
说白了这票今天就不是涨33%那么简单,中午那一波是真埋人。
我站空头这边,追高这事我不干。
先说数据。
AGT现价0.0378,24小时涨33.1%,高点0.04673,低点0.02686,一天高低差74%。
合约成交1.445亿美元,量是40.4亿枚,持仓4.2亿枚,资金费率0.0198%,不算烫手。
同期BTC在77020附近,24小时跌1.2%,AGT这波纯属自己单飞。
再说今天这根过山车是怎么坐的。
昨晚20点那根4小时线先点火,成交4.95亿枚,把价格从0.029推上0.035。
今天上午一路加量,10点2.26亿枚,11点3.72亿枚,13点那根小时线直接干到4.98亿枚。
13点高点0.04673就是全天顶点,同一根线里最低砸到0.0303,收盘只剩0.0335。
14点更狠,一根线又砸出4.54亿枚,最低点到0.02715,从顶点算下来跌了41.9%。
15点弹回0.0349,18点收在0.038,量还维持在1.7亿枚以上,没死透。
多头怎么说。
量没死就是多头最硬的理由,砸完之后每小时还有两三亿枚在换手,不是砸完就没人接的盘。
16点那根线低点0.03216守住了,说明0.032一带有人愿意接,不是单边溃败。
费率才0.02%,多头不用每天交税硬扛,这波要续涨没有费率这个拖油瓶。
空头怎么说。
13点那根4.98亿枚的长上影线,本身就是见顶信号,顶点追进去的人当天就亏四成。
我翻了一圈,今天查不到AGT的新公告新合作,纯粹是资金自己点火自己接盘。
现价离10月高点0.108还差65%,上面套牢盘一层接一层,往上每一步都是解套盘。
我觉得。
多头的量是真的,但13点那根线的性质也是真的,顶点那波就是出货不是洗盘。
砸到0.027又弹回来,说明这票下面有人抄底,但抄底的人和顶点追高的人不是同一批钱。
这种一天高低差74%的票,反弹我认,反转我不认,至少今天不认。
情景推演。
站回0.0405,先看0.0467,收稳0.0467空头逻辑全废,我认栽。
跌破0.0322,说明16点那个低点也没守住,往下先看0.0272,破了0.0272就看24小时低点0.02686。
我打算咋办。
我刚开了个空,站回0.0467我就平,跌破0.0322我继续拿着看0.0272。
这位置追多我下不去手,顶点那根长上影线我忘不掉。
是站回0.0467让空头认栽,还是跌破0.0322让追高的人继续交学费?
我站后者,你呢?
$AGT $BTC
#山寨币 #AI
275
·
--
См. перевод
大波动要来了?
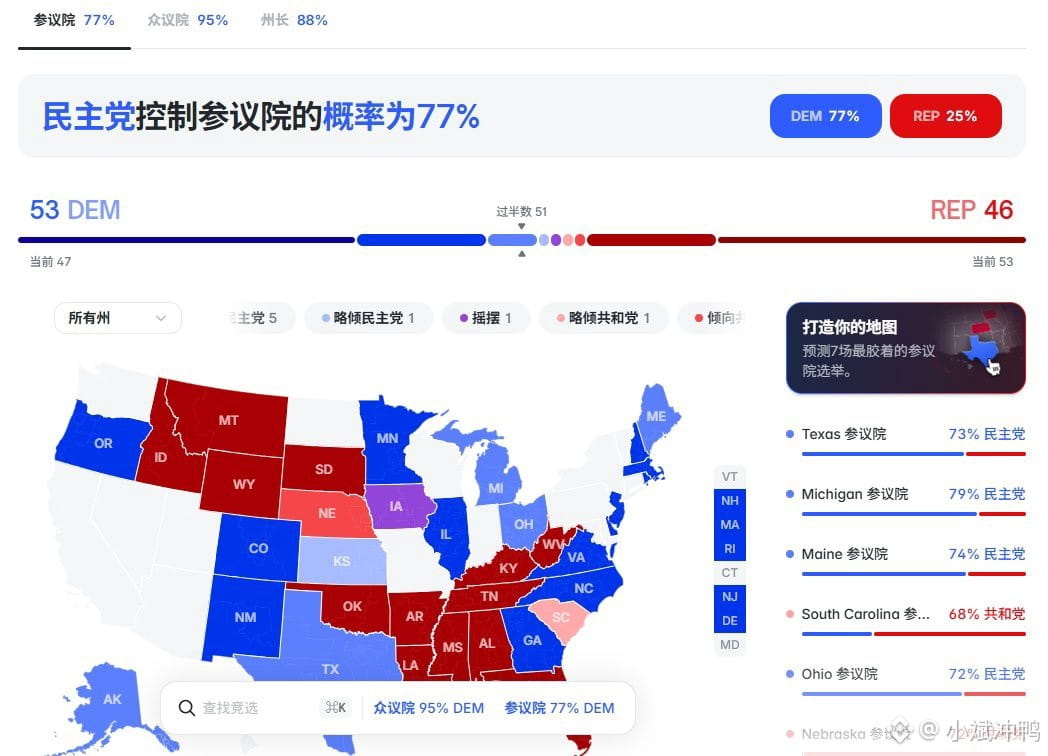
根据预测市场的最新数据:
民主党拿下众议院概率达到95%,
民主党拿下参议院概率达到77%。
按这个趋势,结果就是民主党会横扫两院,美股和加密市场会迎来一波大跌。
加密市场刚好和被盗一起抽风,估计跌的更狠。
想抄底的,明天11月4日早上8点以后就要开始盯盘了!
大波动要来了?
根据预测市场的最新数据:
民主党拿下众议院概率达到95%,
民主党拿下参议院概率达到77%。
按这个趋势,结果就是民主党会横扫两院,美股和加密市场会迎来一波大跌。
加密市场刚好和被盗一起抽风,估计跌的更狠。
想抄底的,明天11月4日早上8点以后就要开始盯盘了!
根据预测市场的最新数据:
民主党拿下众议院概率达到95%,
民主党拿下参议院概率达到77%。
按这个趋势,结果就是民主党会横扫两院,美股和加密市场会迎来一波大跌。
加密市场刚好和被盗一起抽风,估计跌的更狠。
想抄底的,明天11月4日早上8点以后就要开始盯盘了!
174
·
--
Не зря Сунь-гэ — даже когда жмёт ему руку, умудряется прихватить немного крема для рук.
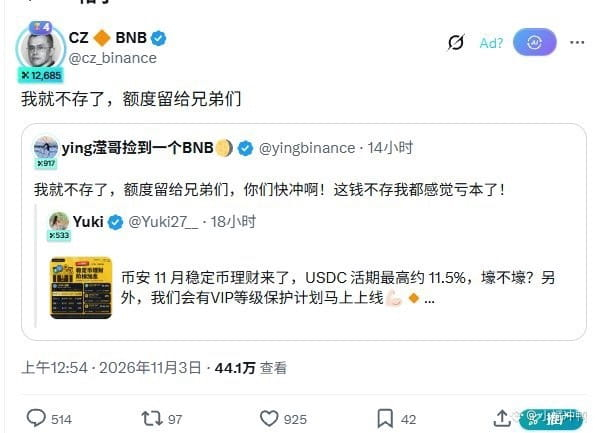
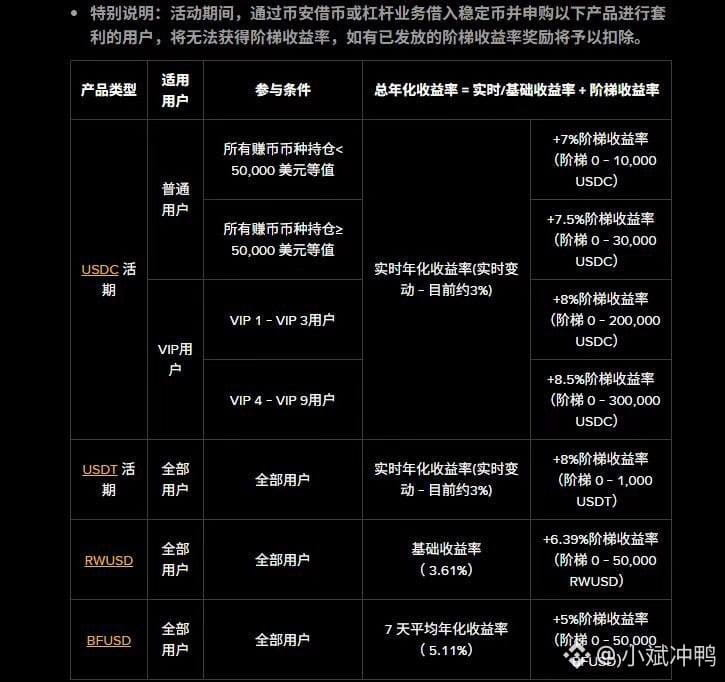
Binance выделила 20 миллионов, чтобы отблагодарить сообщество: доходность по USDC — 10% годовых.
CZ и Ин-гэ не хотели вкладывать свои деньги — собирались оставить их братьям. Но тут этот желтоволосый Сунь-гэ плюхнулся и сразу выбрал весь лимит.
Увидев новость о доходности, Сунь-гэ за ночь заложил 580 миллионов TRX, выпустил 60 миллионов USDD, а потом наскрёб ещё 140 миллионов USDC и закинул их на Binance, чтобы срубить на доходности USDC. По самым скромным оценкам, за 20 дней он с кайфом заработает 230 тысяч 🤣🤣🤣
Не зря Сунь-гэ — даже когда жмёт ему руку, умудряется прихватить немного крема для рук.
Binance выделила 20 миллионов, чтобы отблагодарить сообщество: доходность по USDC — 10% годовых.
CZ и Ин-гэ не хотели вкладывать свои деньги — собирались оставить их братьям. Но тут этот желтоволосый Сунь-гэ плюхнулся и сразу выбрал весь лимит.
Увидев новость о доходности, Сунь-гэ за ночь заложил 580 миллионов TRX, выпустил 60 миллионов USDD, а потом наскрёб ещё 140 миллионов USDC и закинул их на Binance, чтобы срубить на доходности USDC. По самым скромным оценкам, за 20 дней он с кайфом заработает 230 тысяч 🤣🤣🤣
Binance выделила 20 миллионов, чтобы отблагодарить сообщество: доходность по USDC — 10% годовых.
CZ и Ин-гэ не хотели вкладывать свои деньги — собирались оставить их братьям. Но тут этот желтоволосый Сунь-гэ плюхнулся и сразу выбрал весь лимит.
Увидев новость о доходности, Сунь-гэ за ночь заложил 580 миллионов TRX, выпустил 60 миллионов USDD, а потом наскрёб ещё 140 миллионов USDC и закинул их на Binance, чтобы срубить на доходности USDC. По самым скромным оценкам, за 20 дней он с кайфом заработает 230 тысяч 🤣🤣🤣
7
2
4
13.5k
·
--
Частичная правда
См. перевод
MRVL跌15.6%,MVLL一天-30%
说白了这篇我站空头这边,杠杆的账算起来比正股狠多了。
先说 MVLL 是个啥。
它不是什么山寨币,是 GraniteShares 2 倍做多 MRVL 的每日 ETF,跟踪的就是 Marvell 当天的股价,币安上有它的永续。
正股 MRVL 今天代币价 171.10,24 小时跌了 15.6%。
它那个 2 倍杠杆的影子 MVLL,现价 13.41,24 小时直接干了个 -30.3%。
高点 19.88,低点 13.03,合约一天成交 1.28 亿美金,795 万枚换手。
这就是杠杆的真实账单,正股跌一截,杠杆跌一倍还不止。
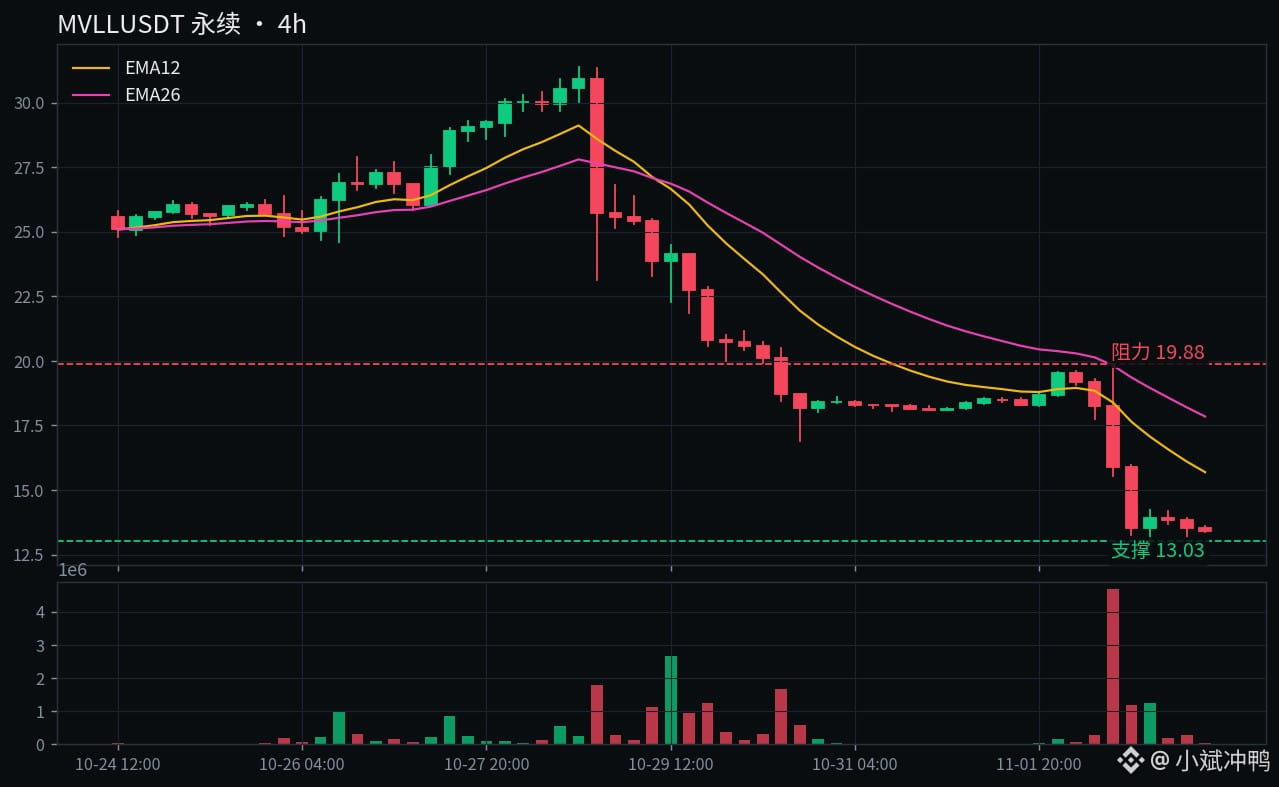
看见了:昨天中午 12 点那根 4 小时线最吓人。
开盘 18.24,先冲到 19.88,又砸到 15.55,收在 15.89,一根线干了 467.8 万枚。
这量是平时几十倍,上面有人跑,下面有人接,接完继续跌。
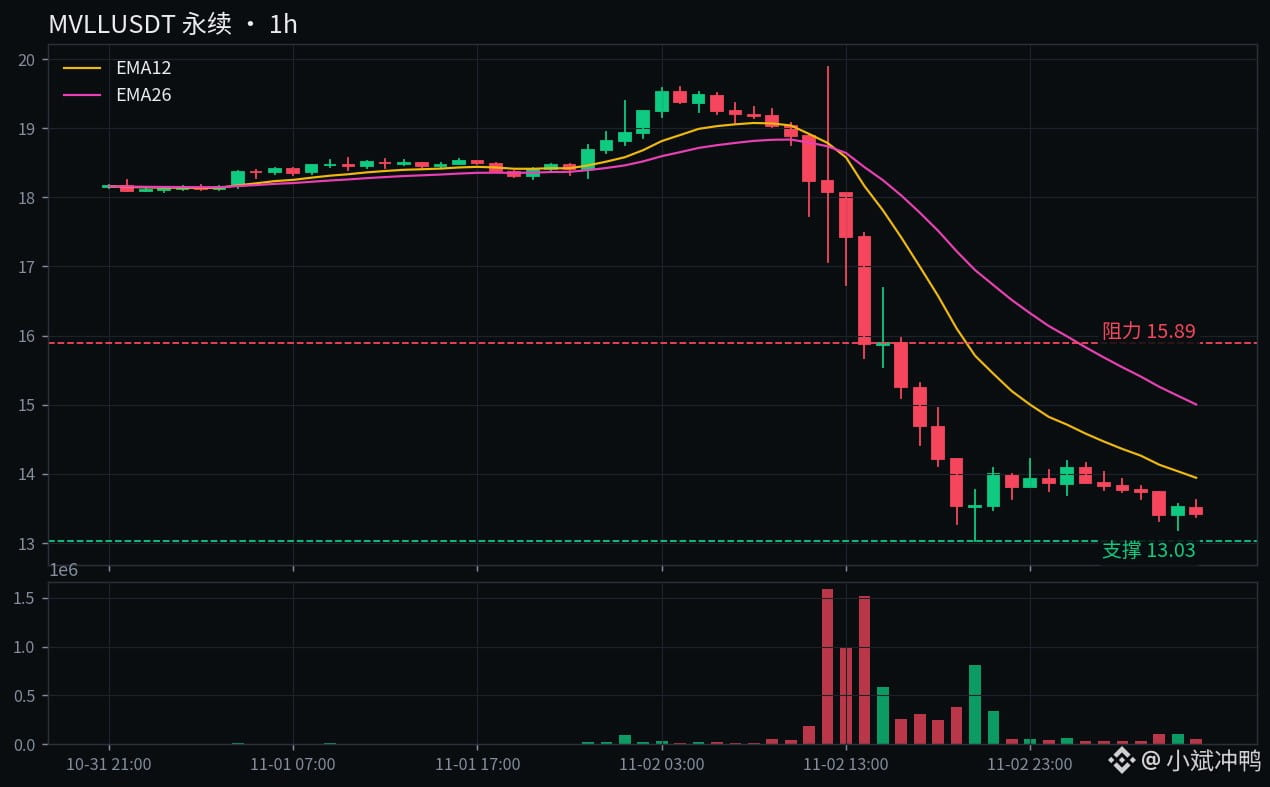
当天晚上 20 点那根又探到 13.03,收回 13.92,13 这个位置当天是守住了。
可今天早上起来一看,价格又滑回 13.41,昨晚那点反弹全吐回去了。
再看拖累的那边,LITE 代币 688.85,24 小时跌 20.5%。
收购对价就是按 4.5 股换 1 股算的,正股和卖方一起跌,换股账面缩水只会更难看。
多头怎么说,我替他们把最硬的理由说全。
13.03 当天探了就弹回 13.92,说明这个位置是有人接的,不是没人要。
资金费率还是正的,0.084% 每 8 小时,多头每天交着 0.25% 的成本续命,说明多头还没投降。
收购的长期故事也没变,管理层说年协同超 10 亿美元、覆盖 5500 亿美元市场,交割后首年还能增厚调整后每股收益。
空头怎么说,同样说全。
2 倍每日重置这个机制,涨的时候爽,跌的时候账算得比谁都快。
正股单日跌 12.7%,杠杆单日就得奔着 25% 去,连续两天跌再加横盘磨损,30% 就是这么来的。
从 10 月 6 日高点 45.82 到今天 13.41,两个月跌了 70% 还多,趋势到现在也没扭转过来。
我觉得,杠杆票最坑人的地方不是跌得多,是跌起来没商量。
正股跌 15% 杠杆就亏 30%,正股横两天不动,还得接着交磨损和费率。
这票我向来是看看就好,真金白银就不往里塞了,算不清的账我不碰。
情景推演我也给清楚。
站稳 15.89,也就是昨天中午那根线的收盘价,才算止血,往上看 17 到 18 那一带。
跌破 13.03,昨晚那个低点就白守了,往下先看 11 到 12,再往下就是 10 块整数关。
跌破 13.03 这个逻辑就废了,我直接认栽走人,不跟它耗。
站回 15.89 是止血反弹,还是跌破 13.03 继续探底?我站后者,你呢?
$MVLL $MRVL $LITE
#杠杆ETF #半导体
MRVL跌15.6%,MVLL一天-30%
说白了这篇我站空头这边,杠杆的账算起来比正股狠多了。
先说 MVLL 是个啥。
它不是什么山寨币,是 GraniteShares 2 倍做多 MRVL 的每日 ETF,跟踪的就是 Marvell 当天的股价,币安上有它的永续。
正股 MRVL 今天代币价 171.10,24 小时跌了 15.6%。
它那个 2 倍杠杆的影子 MVLL,现价 13.41,24 小时直接干了个 -30.3%。
高点 19.88,低点 13.03,合约一天成交 1.28 亿美金,795 万枚换手。
这就是杠杆的真实账单,正股跌一截,杠杆跌一倍还不止。
看见了:昨天中午 12 点那根 4 小时线最吓人。
开盘 18.24,先冲到 19.88,又砸到 15.55,收在 15.89,一根线干了 467.8 万枚。
这量是平时几十倍,上面有人跑,下面有人接,接完继续跌。
当天晚上 20 点那根又探到 13.03,收回 13.92,13 这个位置当天是守住了。
可今天早上起来一看,价格又滑回 13.41,昨晚那点反弹全吐回去了。
再看拖累的那边,LITE 代币 688.85,24 小时跌 20.5%。
收购对价就是按 4.5 股换 1 股算的,正股和卖方一起跌,换股账面缩水只会更难看。
多头怎么说,我替他们把最硬的理由说全。
13.03 当天探了就弹回 13.92,说明这个位置是有人接的,不是没人要。
资金费率还是正的,0.084% 每 8 小时,多头每天交着 0.25% 的成本续命,说明多头还没投降。
收购的长期故事也没变,管理层说年协同超 10 亿美元、覆盖 5500 亿美元市场,交割后首年还能增厚调整后每股收益。
空头怎么说,同样说全。
2 倍每日重置这个机制,涨的时候爽,跌的时候账算得比谁都快。
正股单日跌 12.7%,杠杆单日就得奔着 25% 去,连续两天跌再加横盘磨损,30% 就是这么来的。
从 10 月 6 日高点 45.82 到今天 13.41,两个月跌了 70% 还多,趋势到现在也没扭转过来。
我觉得,杠杆票最坑人的地方不是跌得多,是跌起来没商量。
正股跌 15% 杠杆就亏 30%,正股横两天不动,还得接着交磨损和费率。
这票我向来是看看就好,真金白银就不往里塞了,算不清的账我不碰。
情景推演我也给清楚。
站稳 15.89,也就是昨天中午那根线的收盘价,才算止血,往上看 17 到 18 那一带。
跌破 13.03,昨晚那个低点就白守了,往下先看 11 到 12,再往下就是 10 块整数关。
跌破 13.03 这个逻辑就废了,我直接认栽走人,不跟它耗。
站回 15.89 是止血反弹,还是跌破 13.03 继续探底?我站后者,你呢?
$MVLL $MRVL $LITE
#杠杆ETF #半导体
说白了这篇我站空头这边,杠杆的账算起来比正股狠多了。
先说 MVLL 是个啥。
它不是什么山寨币,是 GraniteShares 2 倍做多 MRVL 的每日 ETF,跟踪的就是 Marvell 当天的股价,币安上有它的永续。
正股 MRVL 今天代币价 171.10,24 小时跌了 15.6%。
它那个 2 倍杠杆的影子 MVLL,现价 13.41,24 小时直接干了个 -30.3%。
高点 19.88,低点 13.03,合约一天成交 1.28 亿美金,795 万枚换手。
这就是杠杆的真实账单,正股跌一截,杠杆跌一倍还不止。
看见了:昨天中午 12 点那根 4 小时线最吓人。
开盘 18.24,先冲到 19.88,又砸到 15.55,收在 15.89,一根线干了 467.8 万枚。
这量是平时几十倍,上面有人跑,下面有人接,接完继续跌。
当天晚上 20 点那根又探到 13.03,收回 13.92,13 这个位置当天是守住了。
可今天早上起来一看,价格又滑回 13.41,昨晚那点反弹全吐回去了。
再看拖累的那边,LITE 代币 688.85,24 小时跌 20.5%。
收购对价就是按 4.5 股换 1 股算的,正股和卖方一起跌,换股账面缩水只会更难看。
多头怎么说,我替他们把最硬的理由说全。
13.03 当天探了就弹回 13.92,说明这个位置是有人接的,不是没人要。
资金费率还是正的,0.084% 每 8 小时,多头每天交着 0.25% 的成本续命,说明多头还没投降。
收购的长期故事也没变,管理层说年协同超 10 亿美元、覆盖 5500 亿美元市场,交割后首年还能增厚调整后每股收益。
空头怎么说,同样说全。
2 倍每日重置这个机制,涨的时候爽,跌的时候账算得比谁都快。
正股单日跌 12.7%,杠杆单日就得奔着 25% 去,连续两天跌再加横盘磨损,30% 就是这么来的。
从 10 月 6 日高点 45.82 到今天 13.41,两个月跌了 70% 还多,趋势到现在也没扭转过来。
我觉得,杠杆票最坑人的地方不是跌得多,是跌起来没商量。
正股跌 15% 杠杆就亏 30%,正股横两天不动,还得接着交磨损和费率。
这票我向来是看看就好,真金白银就不往里塞了,算不清的账我不碰。
情景推演我也给清楚。
站稳 15.89,也就是昨天中午那根线的收盘价,才算止血,往上看 17 到 18 那一带。
跌破 13.03,昨晚那个低点就白守了,往下先看 11 到 12,再往下就是 10 块整数关。
跌破 13.03 这个逻辑就废了,我直接认栽走人,不跟它耗。
站回 15.89 是止血反弹,还是跌破 13.03 继续探底?我站后者,你呢?
$MVLL $MRVL $LITE
#杠杆ETF #半导体
1
901
·
--
См. перевод
JCT5天跌近6成,今天爬35%就喊反转
反弹我认,反转我不认。
看见了。
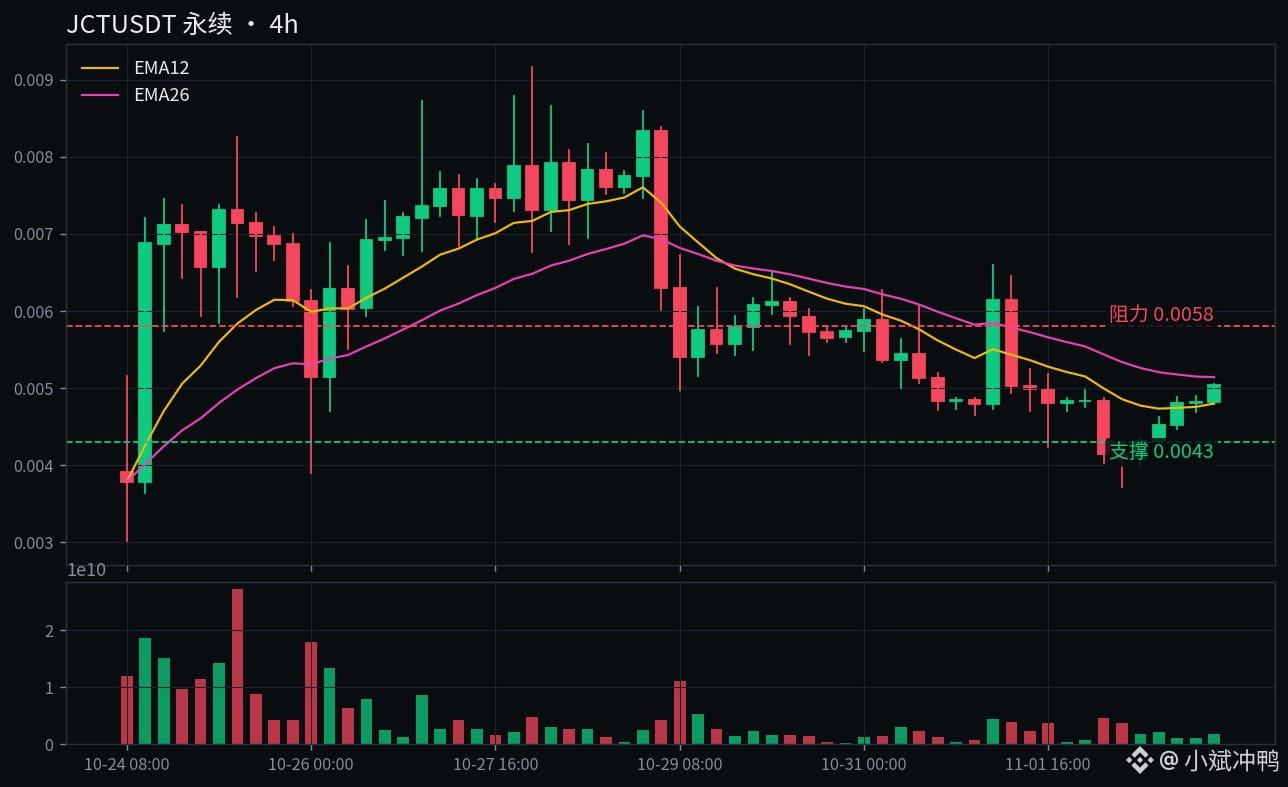
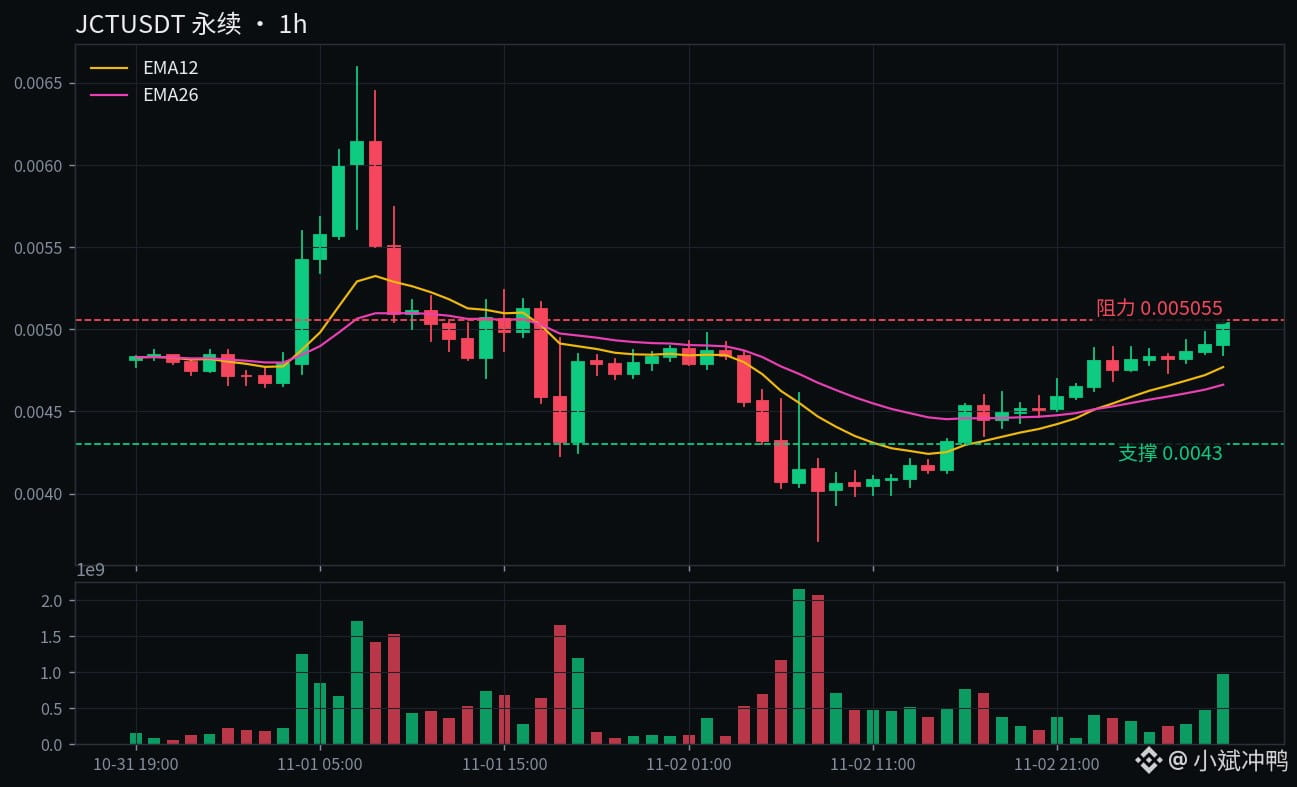
JCT现在0.005027,24小时涨了20.1%,高点0.005055,低点0.003712,合约成交额6000多万美金。
今天零点它还在0.0043,一天爬了16%多,同期BTC还跌了2%,在76561附近晃悠,这波属于JCT自己单飞。
我翻了一圈,今天没看到JCT的新公告,只有预测页在刷存在感,这波爬升没有消息背书。
先说这票的时间线,真的很分裂,一个月看,JCT涨了约1.9倍,过去一周却跌了三成多。
10月28号摸到0.00916,11月2号一路砸到0.003712,5天跌了近6成,从那个坑里爬到现在,涨了35%。
多头怎么说。
这波爬升不是一根线偷袭,是一步一步走上来的,今天北京时间的每个小时基本都在抬高,量也跟上来了。
低点也抬高了,0.003712那个坑砸出来之后就没再回去过,空头想直接按回去,没那么顺手。
空头怎么说。
下午2点那根1小时线,量直接干到9.3亿枚,价格却只挪了2%出头,这叫放量滞涨,上面有人在出货。
资金费率现在是0.0486%,每8小时多头交一次钱,一天下来约0.15%,拿着多单等于天天交税。
还有一层不能装看不见,流通量只占总量23%,市值4.4倍的筹码还没放出来,头顶一直悬着抛压。
更别说它离历史高点0.011199还差55%,一个月涨1.9倍之后一周跌三成,这种票反弹说翻脸就翻脸。
我觉得。
反弹我认,反转我不认,站稳0.0058之前,这就是超跌反弹,不是趋势反了。
0.0058是10月底那波的收盘区,10月29号收0.005794,10月30号收0.005735,站住那里我才改口。
但这波反弹也不是纸糊的,一步一步带量爬,空头想一口气按回去也没那么容易。
情景推演。
站稳0.005055这个24小时高点往上拱,先看0.0058那一带,站住0.0058,反转这个词才轮得到它。
跌破0.0043,也就是今天爬升的起点,反弹这口气就泄了,看回0.003712那个坑。
0.003712再破,那就不是反弹了,是新一轮阴跌,到时候别再拿反弹当借口。
我打算咋办。
我小仓位跟了一手,跌破0.0043我就跑,不跟它耗。
站回0.0058之前,我不加仓,也不喊反转,反弹的钱拿反弹的仓位赚,够了。
站稳0.005055往0.0058拱,还是跌破0.0043熄火回0.003712?我站前者,反弹这口气还没断,你呢?
$JCT $BTC
#山寨币 #Janction
JCT5天跌近6成,今天爬35%就喊反转
反弹我认,反转我不认。
看见了。
JCT现在0.005027,24小时涨了20.1%,高点0.005055,低点0.003712,合约成交额6000多万美金。
今天零点它还在0.0043,一天爬了16%多,同期BTC还跌了2%,在76561附近晃悠,这波属于JCT自己单飞。
我翻了一圈,今天没看到JCT的新公告,只有预测页在刷存在感,这波爬升没有消息背书。
先说这票的时间线,真的很分裂,一个月看,JCT涨了约1.9倍,过去一周却跌了三成多。
10月28号摸到0.00916,11月2号一路砸到0.003712,5天跌了近6成,从那个坑里爬到现在,涨了35%。
多头怎么说。
这波爬升不是一根线偷袭,是一步一步走上来的,今天北京时间的每个小时基本都在抬高,量也跟上来了。
低点也抬高了,0.003712那个坑砸出来之后就没再回去过,空头想直接按回去,没那么顺手。
空头怎么说。
下午2点那根1小时线,量直接干到9.3亿枚,价格却只挪了2%出头,这叫放量滞涨,上面有人在出货。
资金费率现在是0.0486%,每8小时多头交一次钱,一天下来约0.15%,拿着多单等于天天交税。
还有一层不能装看不见,流通量只占总量23%,市值4.4倍的筹码还没放出来,头顶一直悬着抛压。
更别说它离历史高点0.011199还差55%,一个月涨1.9倍之后一周跌三成,这种票反弹说翻脸就翻脸。
我觉得。
反弹我认,反转我不认,站稳0.0058之前,这就是超跌反弹,不是趋势反了。
0.0058是10月底那波的收盘区,10月29号收0.005794,10月30号收0.005735,站住那里我才改口。
但这波反弹也不是纸糊的,一步一步带量爬,空头想一口气按回去也没那么容易。
情景推演。
站稳0.005055这个24小时高点往上拱,先看0.0058那一带,站住0.0058,反转这个词才轮得到它。
跌破0.0043,也就是今天爬升的起点,反弹这口气就泄了,看回0.003712那个坑。
0.003712再破,那就不是反弹了,是新一轮阴跌,到时候别再拿反弹当借口。
我打算咋办。
我小仓位跟了一手,跌破0.0043我就跑,不跟它耗。
站回0.0058之前,我不加仓,也不喊反转,反弹的钱拿反弹的仓位赚,够了。
站稳0.005055往0.0058拱,还是跌破0.0043熄火回0.003712?我站前者,反弹这口气还没断,你呢?
$JCT $BTC
#山寨币 #Janction
反弹我认,反转我不认。
看见了。
JCT现在0.005027,24小时涨了20.1%,高点0.005055,低点0.003712,合约成交额6000多万美金。
今天零点它还在0.0043,一天爬了16%多,同期BTC还跌了2%,在76561附近晃悠,这波属于JCT自己单飞。
我翻了一圈,今天没看到JCT的新公告,只有预测页在刷存在感,这波爬升没有消息背书。
先说这票的时间线,真的很分裂,一个月看,JCT涨了约1.9倍,过去一周却跌了三成多。
10月28号摸到0.00916,11月2号一路砸到0.003712,5天跌了近6成,从那个坑里爬到现在,涨了35%。
多头怎么说。
这波爬升不是一根线偷袭,是一步一步走上来的,今天北京时间的每个小时基本都在抬高,量也跟上来了。
低点也抬高了,0.003712那个坑砸出来之后就没再回去过,空头想直接按回去,没那么顺手。
空头怎么说。
下午2点那根1小时线,量直接干到9.3亿枚,价格却只挪了2%出头,这叫放量滞涨,上面有人在出货。
资金费率现在是0.0486%,每8小时多头交一次钱,一天下来约0.15%,拿着多单等于天天交税。
还有一层不能装看不见,流通量只占总量23%,市值4.4倍的筹码还没放出来,头顶一直悬着抛压。
更别说它离历史高点0.011199还差55%,一个月涨1.9倍之后一周跌三成,这种票反弹说翻脸就翻脸。
我觉得。
反弹我认,反转我不认,站稳0.0058之前,这就是超跌反弹,不是趋势反了。
0.0058是10月底那波的收盘区,10月29号收0.005794,10月30号收0.005735,站住那里我才改口。
但这波反弹也不是纸糊的,一步一步带量爬,空头想一口气按回去也没那么容易。
情景推演。
站稳0.005055这个24小时高点往上拱,先看0.0058那一带,站住0.0058,反转这个词才轮得到它。
跌破0.0043,也就是今天爬升的起点,反弹这口气就泄了,看回0.003712那个坑。
0.003712再破,那就不是反弹了,是新一轮阴跌,到时候别再拿反弹当借口。
我打算咋办。
我小仓位跟了一手,跌破0.0043我就跑,不跟它耗。
站回0.0058之前,我不加仓,也不喊反转,反弹的钱拿反弹的仓位赚,够了。
站稳0.005055往0.0058拱,还是跌破0.0043熄火回0.003712?我站前者,反弹这口气还没断,你呢?
$JCT $BTC
#山寨币 #Janction
283
·
--
Проверено
Семь из десяти акций растут — почему SOXL за день рухнул на 15%?
Сначала цифры: я на стороне медведей.
В понедельник американский рынок на закрытии вовсе не рухнул: индекс Доу-Джонса даже вырос на 0,41%, до 51983 пунктов, S&P 500 снизился всего на 0,51%, а Nasdaq упал на 1,07%, до 25164 пунктов.
А вот полупроводниковые акции обвалились в одиночку.
Индекс полупроводников Филадельфийской биржи упал на 3,37%, а Nasdaq 100 отступил более чем на 10% от максимума начала октября и официально вошёл в зону технической коррекции.
По подсчётам одного из аналитиков, в понедельник акции 70% компаний из S&P 500 закрылись в плюсе, тогда как полупроводниковый сектор за день потерял более 400 млрд долларов рыночной капитализации.
Хуже всех пришлось SOXL — ETF на полупроводниковый сектор с тройным плечом.
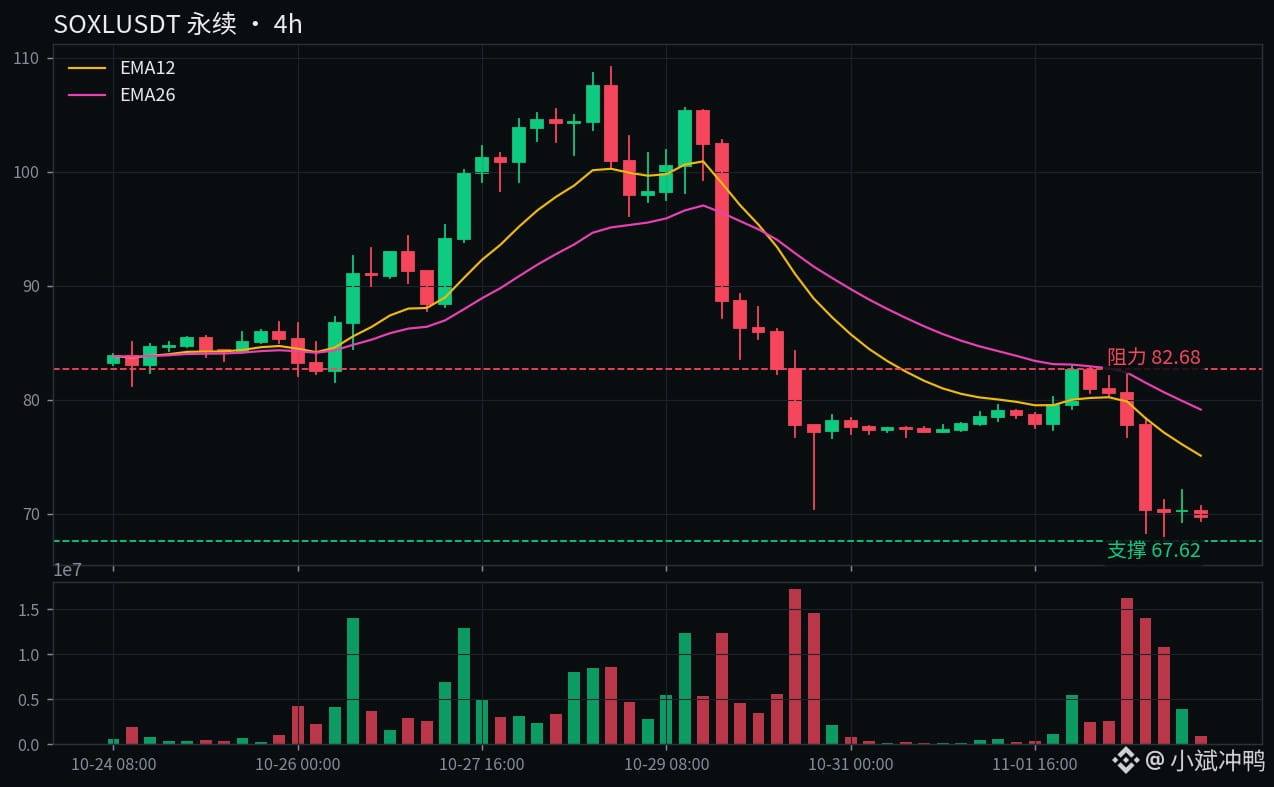
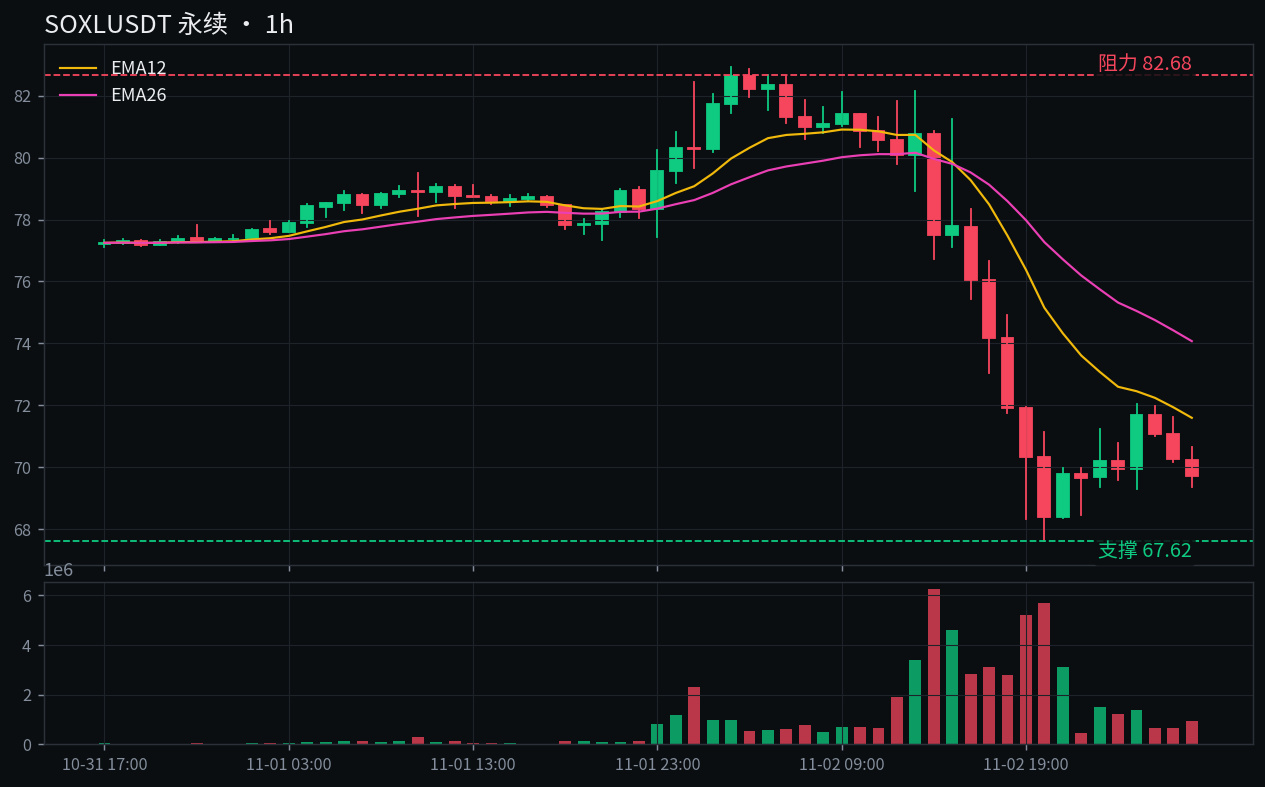
В понедельник спотовая цена закрытия составила 68,17 доллара: за день падение на 11,5%, за 24 часа у токена — на 15,2%. Сейчас цена около 69,7.
Максимум за 24 часа — 82,68, минимум — 67,62, дневной объём торгов — 3,76 млрд долларов.
А противоположный инструмент для игры на понижение, SOXS, прибавил 16,8%, объём торгов составил 420 млн долларов. В тот день медведи действительно хорошо заработали.
Что говорят быки?
Nvidia упала всего на 1,23% — значительно лучше сектора. Лидер пока не отстаёт, значит, рынок ещё не отвернулся от ИИ целиком.
После закрытия рынка сегодня AMD опубликует отчёт. Если прогноз на IV квартал превзойдёт ожидания, одной зелёной свечи в секторе хватит, чтобы поднять SOXL примерно с 67 до 80.
За три дня индекс полупроводников Филадельфийской биржи уже просел почти на 12%, краткосрочная перепроданность налицо — топливо для отскока уже есть.
Что говорят медведи?
Первопричиной провального прогноза стала Intel. В понедельник акции снова упали на 8,8%, до 59,97 доллара; после опубликованного в прошлую пятницу катастрофического прогноза они обвалились почти на 29%.
Акции компаний из цепочки поставок памяти пробили уровни поддержки по всему сектору: Micron упала на 5,78%, SanDisk — более чем на 6%, Western Digital и Seagate — более чем на 7%. Дело не в одной-двух акциях.
Акционеры обеих сторон сделки по покупке Marvell за 115 млрд долларов голосуют ногами: в один и тот же день распродавали и акции покупателя, и акции продавца. Теперь никто не верит в счета за расходы на ИИ.
Самое болезненное — встроенное плечо. Сектор за день упал на 3,37%, а спотовая цена SOXL — на 11,5%; за месяц снижение составило 48%. В боковом рынке тройное плечо изо дня в день просто съедает капитал.
Вот что я думаю.
Если говорить прямо, рухнул не весь американский рынок — переоценке подверглись только акции полупроводниковых компаний.
Раньше в обещания про расходы на ИИ верили с закрытыми глазами, а теперь каждую квитанцию проверяют по отдельности.
Я на стороне медведей не потому, что настроен против ИИ, а потому, что до проверки всех счетов у переоценённых акций нет дна, а у тройного плеча — тем более.
Сегодняшний отчёт AMD — следующая квитанция. Если прогноз на IV квартал окажется расплывчатым, сектор продолжит искать поддержку ниже.
Возможные сценарии.
Возврат выше 77,78 будет означать, что кровотечение остановилось. Это цена закрытия 4-часовой свечи распродажи в понедельник; закрепление выше откроет путь к 82,68.
Пробой 67,62 — следующая остановка на круглой отметке 60. С тройным плечом падение может оказаться быстрее, чем вы думаете.
Что я собираюсь делать?
В эту бумагу я не вхожу: такую волатильность инструмента с тройным плечом не выдержу, да и уроков о том, как покупать на дне посреди склона, я уже получил достаточно.
Если цена вернётся выше 77,78, признаю ошибку и не буду упрямиться. Если пробьёт 67,62 — мой сценарий остаётся в силе.
Цена вернётся выше 77,78, кровотечение остановится и начнётся отскок — или пробьёт 67,62, и тройное плечо потащит её дальше вниз? Я ставлю на второй вариант. А вы?
$SOXL $SOXS $NVDA
#半导体 #美股
Семь из десяти акций растут — почему SOXL за день рухнул на 15%?
Сначала цифры: я на стороне медведей.
В понедельник американский рынок на закрытии вовсе не рухнул: индекс Доу-Джонса даже вырос на 0,41%, до 51983 пунктов, S&P 500 снизился всего на 0,51%, а Nasdaq упал на 1,07%, до 25164 пунктов.
А вот полупроводниковые акции обвалились в одиночку.
Индекс полупроводников Филадельфийской биржи упал на 3,37%, а Nasdaq 100 отступил более чем на 10% от максимума начала октября и официально вошёл в зону технической коррекции.
По подсчётам одного из аналитиков, в понедельник акции 70% компаний из S&P 500 закрылись в плюсе, тогда как полупроводниковый сектор за день потерял более 400 млрд долларов рыночной капитализации.
Хуже всех пришлось SOXL — ETF на полупроводниковый сектор с тройным плечом.
В понедельник спотовая цена закрытия составила 68,17 доллара: за день падение на 11,5%, за 24 часа у токена — на 15,2%. Сейчас цена около 69,7.
Максимум за 24 часа — 82,68, минимум — 67,62, дневной объём торгов — 3,76 млрд долларов.
А противоположный инструмент для игры на понижение, SOXS, прибавил 16,8%, объём торгов составил 420 млн долларов. В тот день медведи действительно хорошо заработали.
Что говорят быки?
Nvidia упала всего на 1,23% — значительно лучше сектора. Лидер пока не отстаёт, значит, рынок ещё не отвернулся от ИИ целиком.
После закрытия рынка сегодня AMD опубликует отчёт. Если прогноз на IV квартал превзойдёт ожидания, одной зелёной свечи в секторе хватит, чтобы поднять SOXL примерно с 67 до 80.
За три дня индекс полупроводников Филадельфийской биржи уже просел почти на 12%, краткосрочная перепроданность налицо — топливо для отскока уже есть.
Что говорят медведи?
Первопричиной провального прогноза стала Intel. В понедельник акции снова упали на 8,8%, до 59,97 доллара; после опубликованного в прошлую пятницу катастрофического прогноза они обвалились почти на 29%.
Акции компаний из цепочки поставок памяти пробили уровни поддержки по всему сектору: Micron упала на 5,78%, SanDisk — более чем на 6%, Western Digital и Seagate — более чем на 7%. Дело не в одной-двух акциях.
Акционеры обеих сторон сделки по покупке Marvell за 115 млрд долларов голосуют ногами: в один и тот же день распродавали и акции покупателя, и акции продавца. Теперь никто не верит в счета за расходы на ИИ.
Самое болезненное — встроенное плечо. Сектор за день упал на 3,37%, а спотовая цена SOXL — на 11,5%; за месяц снижение составило 48%. В боковом рынке тройное плечо изо дня в день просто съедает капитал.
Вот что я думаю.
Если говорить прямо, рухнул не весь американский рынок — переоценке подверглись только акции полупроводниковых компаний.
Раньше в обещания про расходы на ИИ верили с закрытыми глазами, а теперь каждую квитанцию проверяют по отдельности.
Я на стороне медведей не потому, что настроен против ИИ, а потому, что до проверки всех счетов у переоценённых акций нет дна, а у тройного плеча — тем более.
Сегодняшний отчёт AMD — следующая квитанция. Если прогноз на IV квартал окажется расплывчатым, сектор продолжит искать поддержку ниже.
Возможные сценарии.
Возврат выше 77,78 будет означать, что кровотечение остановилось. Это цена закрытия 4-часовой свечи распродажи в понедельник; закрепление выше откроет путь к 82,68.
Пробой 67,62 — следующая остановка на круглой отметке 60. С тройным плечом падение может оказаться быстрее, чем вы думаете.
Что я собираюсь делать?
В эту бумагу я не вхожу: такую волатильность инструмента с тройным плечом не выдержу, да и уроков о том, как покупать на дне посреди склона, я уже получил достаточно.
Если цена вернётся выше 77,78, признаю ошибку и не буду упрямиться. Если пробьёт 67,62 — мой сценарий остаётся в силе.
Цена вернётся выше 77,78, кровотечение остановится и начнётся отскок — или пробьёт 67,62, и тройное плечо потащит её дальше вниз? Я ставлю на второй вариант. А вы?
$SOXL $SOXS $NVDA
#半导体 #美股
Сначала цифры: я на стороне медведей.
В понедельник американский рынок на закрытии вовсе не рухнул: индекс Доу-Джонса даже вырос на 0,41%, до 51983 пунктов, S&P 500 снизился всего на 0,51%, а Nasdaq упал на 1,07%, до 25164 пунктов.
А вот полупроводниковые акции обвалились в одиночку.
Индекс полупроводников Филадельфийской биржи упал на 3,37%, а Nasdaq 100 отступил более чем на 10% от максимума начала октября и официально вошёл в зону технической коррекции.
По подсчётам одного из аналитиков, в понедельник акции 70% компаний из S&P 500 закрылись в плюсе, тогда как полупроводниковый сектор за день потерял более 400 млрд долларов рыночной капитализации.
Хуже всех пришлось SOXL — ETF на полупроводниковый сектор с тройным плечом.
В понедельник спотовая цена закрытия составила 68,17 доллара: за день падение на 11,5%, за 24 часа у токена — на 15,2%. Сейчас цена около 69,7.
Максимум за 24 часа — 82,68, минимум — 67,62, дневной объём торгов — 3,76 млрд долларов.
А противоположный инструмент для игры на понижение, SOXS, прибавил 16,8%, объём торгов составил 420 млн долларов. В тот день медведи действительно хорошо заработали.
Что говорят быки?
Nvidia упала всего на 1,23% — значительно лучше сектора. Лидер пока не отстаёт, значит, рынок ещё не отвернулся от ИИ целиком.
После закрытия рынка сегодня AMD опубликует отчёт. Если прогноз на IV квартал превзойдёт ожидания, одной зелёной свечи в секторе хватит, чтобы поднять SOXL примерно с 67 до 80.
За три дня индекс полупроводников Филадельфийской биржи уже просел почти на 12%, краткосрочная перепроданность налицо — топливо для отскока уже есть.
Что говорят медведи?
Первопричиной провального прогноза стала Intel. В понедельник акции снова упали на 8,8%, до 59,97 доллара; после опубликованного в прошлую пятницу катастрофического прогноза они обвалились почти на 29%.
Акции компаний из цепочки поставок памяти пробили уровни поддержки по всему сектору: Micron упала на 5,78%, SanDisk — более чем на 6%, Western Digital и Seagate — более чем на 7%. Дело не в одной-двух акциях.
Акционеры обеих сторон сделки по покупке Marvell за 115 млрд долларов голосуют ногами: в один и тот же день распродавали и акции покупателя, и акции продавца. Теперь никто не верит в счета за расходы на ИИ.
Самое болезненное — встроенное плечо. Сектор за день упал на 3,37%, а спотовая цена SOXL — на 11,5%; за месяц снижение составило 48%. В боковом рынке тройное плечо изо дня в день просто съедает капитал.
Вот что я думаю.
Если говорить прямо, рухнул не весь американский рынок — переоценке подверглись только акции полупроводниковых компаний.
Раньше в обещания про расходы на ИИ верили с закрытыми глазами, а теперь каждую квитанцию проверяют по отдельности.
Я на стороне медведей не потому, что настроен против ИИ, а потому, что до проверки всех счетов у переоценённых акций нет дна, а у тройного плеча — тем более.
Сегодняшний отчёт AMD — следующая квитанция. Если прогноз на IV квартал окажется расплывчатым, сектор продолжит искать поддержку ниже.
Возможные сценарии.
Возврат выше 77,78 будет означать, что кровотечение остановилось. Это цена закрытия 4-часовой свечи распродажи в понедельник; закрепление выше откроет путь к 82,68.
Пробой 67,62 — следующая остановка на круглой отметке 60. С тройным плечом падение может оказаться быстрее, чем вы думаете.
Что я собираюсь делать?
В эту бумагу я не вхожу: такую волатильность инструмента с тройным плечом не выдержу, да и уроков о том, как покупать на дне посреди склона, я уже получил достаточно.
Если цена вернётся выше 77,78, признаю ошибку и не буду упрямиться. Если пробьёт 67,62 — мой сценарий остаётся в силе.
Цена вернётся выше 77,78, кровотечение остановится и начнётся отскок — или пробьёт 67,62, и тройное плечо потащит её дальше вниз? Я ставлю на второй вариант. А вы?
$SOXL $SOXS $NVDA
#半导体 #美股
1
3
2.3k
·
--
См. перевод
我靠投票还没开始,黄金先涨1.3%了
我先把结论放前面:众议院93%没悬念,今晚真正的赌局在参议院。
先说数据。
今天是美国中期选举投票日,北京时间今晚到明早陆续开票,首批票站明早7点关门,最晚的阿拉斯加要到明天下午2点。
盘口这边,众议院基本没悬念了:Polymarket给民主党拿众议院93%,Kalshi给92%。
参议院才是活口:两家都给民主党68%,但模型派没那么肯定,DDHQ只给60%,席位预期众议院238席、参议院52席。
横扫、也就是两院全拿,两家都定价66%,分裂国会、民主党众议院加共和党参议院是28%上下。
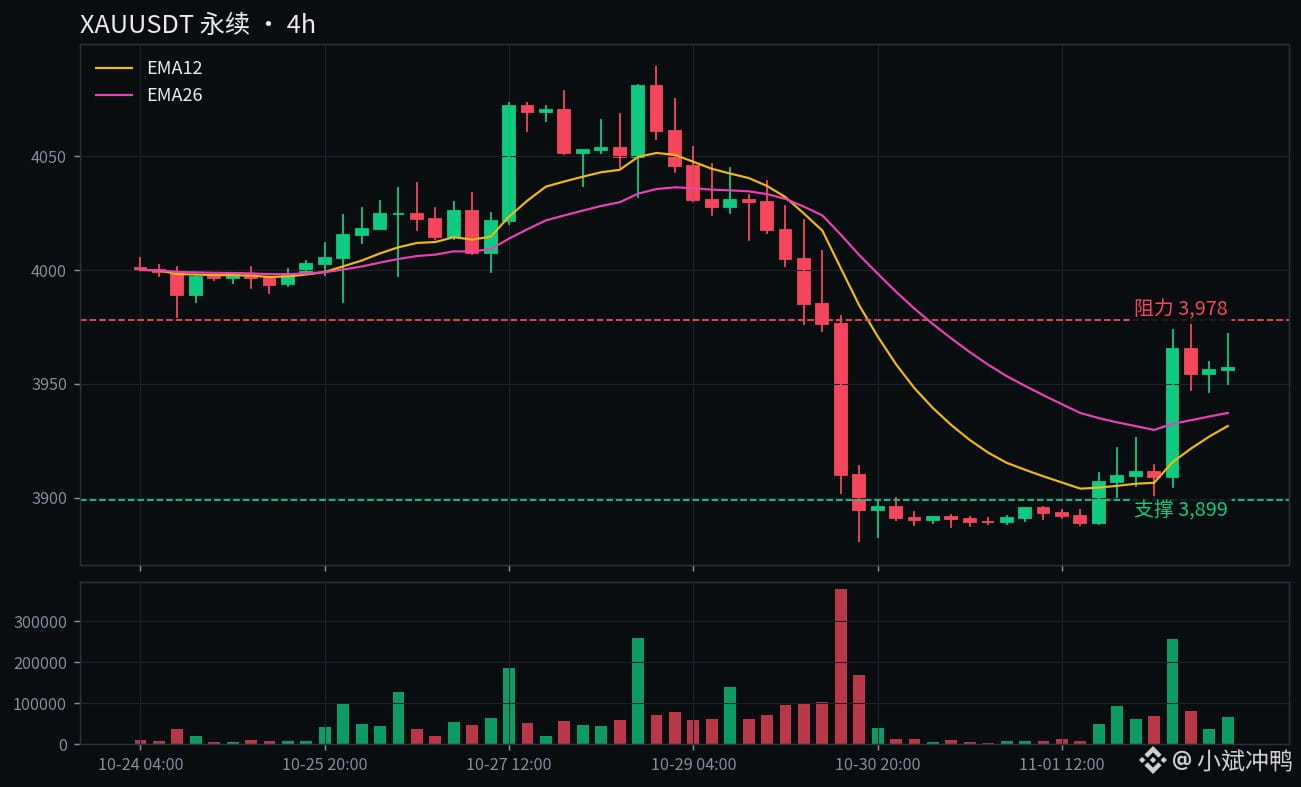
市场这边,投票还没开始,钱已经先动了:黄金24小时+1.3%到3955,BTC反手-2%到76830,ETH也跌了1.7%。
说白了,避险盘先跑了一步,风险盘先缩了一步。
多头怎么说。
一种说法是,众议院93%已经定价完了,今晚出结果基本是走流程,真正能吓人的只有参议院翻盘。
而且分裂国会历来是市场的舒服区,两党互相掣肘,出不了大政策,风险资产反而好做。
所以今晚最大的利好其实是没有意外,开票平稳落地,缩回去的钱明天就回来。
空头怎么说。
但模型派比盘口保守得多,众议院盘口93%对模型80%,参议院68%对60%,盘口这份自信本身就可能是泡沫。
万一横扫兑现,财政、关税、监管全要重估,黄金这波+1.3%只是个开头,3978上方的阻力根本拦不住。
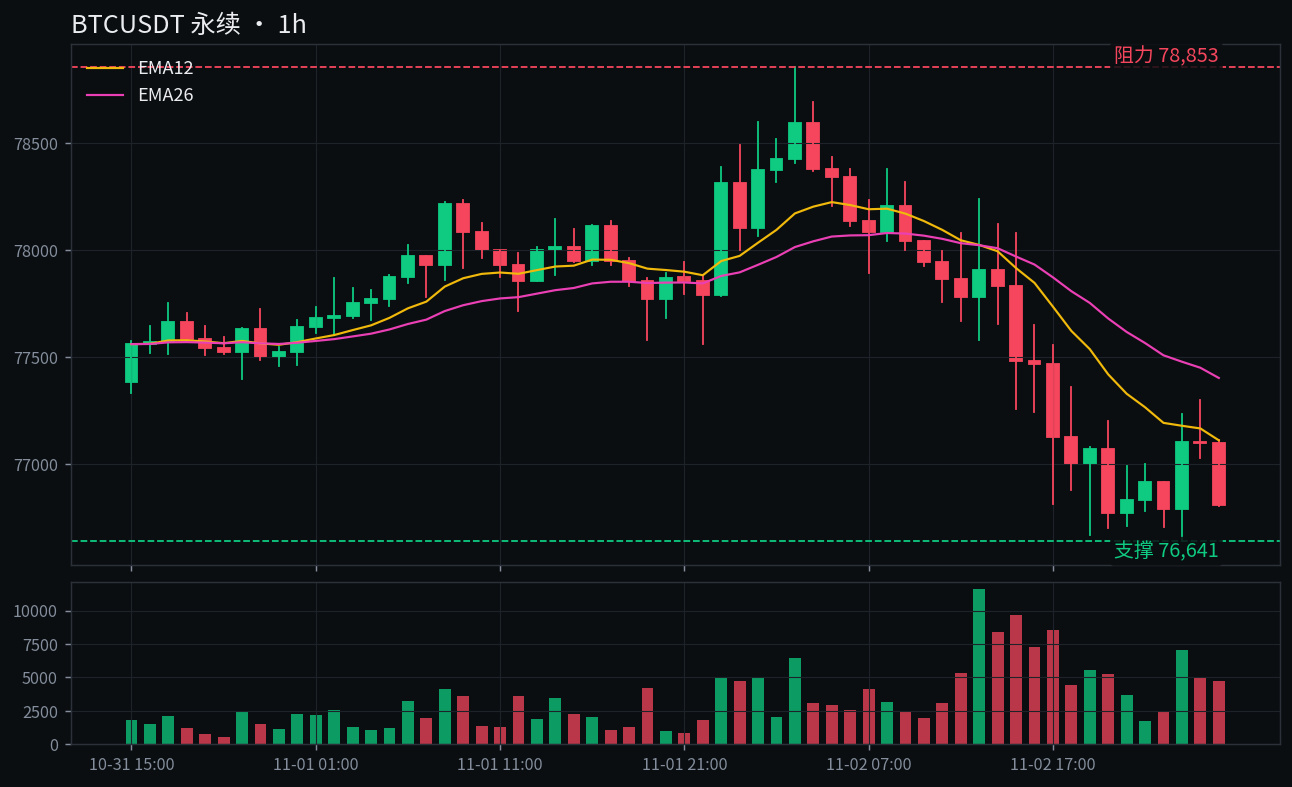
而且BTC已经先跌破了77000一线,78853那个高点要是收不回去,避险情绪还会接着传导。
我觉得。
我站众议院没悬念、参议院才是赌局这边。
93%这个数字,约等于告诉你今晚不用盯众议院,盯参议院那几个摇摆州就行。
至于盘口比模型自信的那十几个点,我寻思恰恰是今晚波动的来源:盘口越自信,万一开出横扫以外的结果,修正就越疼。
黄金这波我认它是真避险,不是假动作,但3955这个位置追进去也不舒服,站上3978才算避险情绪升级。
情景推演。
横扫兑现,黄金站上3978看4000整数关,BTC跌破76641就往75451那个成本线去。
分裂国会落地,避险资金回流,BTC收回78853才算风险偏好回来,黄金回踩3899也正常。
我自己的判断要是错了,认错线也清楚:黄金跌回3899下方,说明今晚根本没人避险,这篇的逻辑就废了。
所以今晚你盯哪边?
是横扫兑现、黄金一口气冲4000,还是分裂国会落地、BTC收回78853?
我站后者,分裂国会才是大概率剧本,你呢?
$BTC $XAU $ETH
#中期选举 #黄金
我靠投票还没开始,黄金先涨1.3%了
我先把结论放前面:众议院93%没悬念,今晚真正的赌局在参议院。
先说数据。
今天是美国中期选举投票日,北京时间今晚到明早陆续开票,首批票站明早7点关门,最晚的阿拉斯加要到明天下午2点。
盘口这边,众议院基本没悬念了:Polymarket给民主党拿众议院93%,Kalshi给92%。
参议院才是活口:两家都给民主党68%,但模型派没那么肯定,DDHQ只给60%,席位预期众议院238席、参议院52席。
横扫、也就是两院全拿,两家都定价66%,分裂国会、民主党众议院加共和党参议院是28%上下。
市场这边,投票还没开始,钱已经先动了:黄金24小时+1.3%到3955,BTC反手-2%到76830,ETH也跌了1.7%。
说白了,避险盘先跑了一步,风险盘先缩了一步。
多头怎么说。
一种说法是,众议院93%已经定价完了,今晚出结果基本是走流程,真正能吓人的只有参议院翻盘。
而且分裂国会历来是市场的舒服区,两党互相掣肘,出不了大政策,风险资产反而好做。
所以今晚最大的利好其实是没有意外,开票平稳落地,缩回去的钱明天就回来。
空头怎么说。
但模型派比盘口保守得多,众议院盘口93%对模型80%,参议院68%对60%,盘口这份自信本身就可能是泡沫。
万一横扫兑现,财政、关税、监管全要重估,黄金这波+1.3%只是个开头,3978上方的阻力根本拦不住。
而且BTC已经先跌破了77000一线,78853那个高点要是收不回去,避险情绪还会接着传导。
我觉得。
我站众议院没悬念、参议院才是赌局这边。
93%这个数字,约等于告诉你今晚不用盯众议院,盯参议院那几个摇摆州就行。
至于盘口比模型自信的那十几个点,我寻思恰恰是今晚波动的来源:盘口越自信,万一开出横扫以外的结果,修正就越疼。
黄金这波我认它是真避险,不是假动作,但3955这个位置追进去也不舒服,站上3978才算避险情绪升级。
情景推演。
横扫兑现,黄金站上3978看4000整数关,BTC跌破76641就往75451那个成本线去。
分裂国会落地,避险资金回流,BTC收回78853才算风险偏好回来,黄金回踩3899也正常。
我自己的判断要是错了,认错线也清楚:黄金跌回3899下方,说明今晚根本没人避险,这篇的逻辑就废了。
所以今晚你盯哪边?
是横扫兑现、黄金一口气冲4000,还是分裂国会落地、BTC收回78853?
我站后者,分裂国会才是大概率剧本,你呢?
$BTC $XAU $ETH
#中期选举 #黄金
我先把结论放前面:众议院93%没悬念,今晚真正的赌局在参议院。
先说数据。
今天是美国中期选举投票日,北京时间今晚到明早陆续开票,首批票站明早7点关门,最晚的阿拉斯加要到明天下午2点。
盘口这边,众议院基本没悬念了:Polymarket给民主党拿众议院93%,Kalshi给92%。
参议院才是活口:两家都给民主党68%,但模型派没那么肯定,DDHQ只给60%,席位预期众议院238席、参议院52席。
横扫、也就是两院全拿,两家都定价66%,分裂国会、民主党众议院加共和党参议院是28%上下。
市场这边,投票还没开始,钱已经先动了:黄金24小时+1.3%到3955,BTC反手-2%到76830,ETH也跌了1.7%。
说白了,避险盘先跑了一步,风险盘先缩了一步。
多头怎么说。
一种说法是,众议院93%已经定价完了,今晚出结果基本是走流程,真正能吓人的只有参议院翻盘。
而且分裂国会历来是市场的舒服区,两党互相掣肘,出不了大政策,风险资产反而好做。
所以今晚最大的利好其实是没有意外,开票平稳落地,缩回去的钱明天就回来。
空头怎么说。
但模型派比盘口保守得多,众议院盘口93%对模型80%,参议院68%对60%,盘口这份自信本身就可能是泡沫。
万一横扫兑现,财政、关税、监管全要重估,黄金这波+1.3%只是个开头,3978上方的阻力根本拦不住。
而且BTC已经先跌破了77000一线,78853那个高点要是收不回去,避险情绪还会接着传导。
我觉得。
我站众议院没悬念、参议院才是赌局这边。
93%这个数字,约等于告诉你今晚不用盯众议院,盯参议院那几个摇摆州就行。
至于盘口比模型自信的那十几个点,我寻思恰恰是今晚波动的来源:盘口越自信,万一开出横扫以外的结果,修正就越疼。
黄金这波我认它是真避险,不是假动作,但3955这个位置追进去也不舒服,站上3978才算避险情绪升级。
情景推演。
横扫兑现,黄金站上3978看4000整数关,BTC跌破76641就往75451那个成本线去。
分裂国会落地,避险资金回流,BTC收回78853才算风险偏好回来,黄金回踩3899也正常。
我自己的判断要是错了,认错线也清楚:黄金跌回3899下方,说明今晚根本没人避险,这篇的逻辑就废了。
所以今晚你盯哪边?
是横扫兑现、黄金一口气冲4000,还是分裂国会落地、BTC收回78853?
我站后者,分裂国会才是大概率剧本,你呢?
$BTC $XAU $ETH
#中期选举 #黄金
12
·
--
См. перевод
Saylor买BTC花65M,回购却花208M
我站多头这边,但这位置我不追,理由都在下面。
先说数据。
Strategy 11月2号交的8-K我翻了一遍,10月26号到11月1号这一周,它买了811个BTC,花了6550万美金,均价80846。
同一周,它回购自家STRC优先股花了2.082亿美金,209万股,单价99.52。
说白了,买币的钱只有回购的零头,三倍还多,两周加起来回购已经砸了4.131亿,是同期买币花销的6倍还多。
这钱哪来的呢,卖了1178552股MSTR普通股,套了1.64亿,6550万拿去买币,剩下的9850万趴在美元现金里。
账算下来,Strategy现在手里849327个BTC,总成本640.8亿,均价75451,差不多占比特币总量的4%。
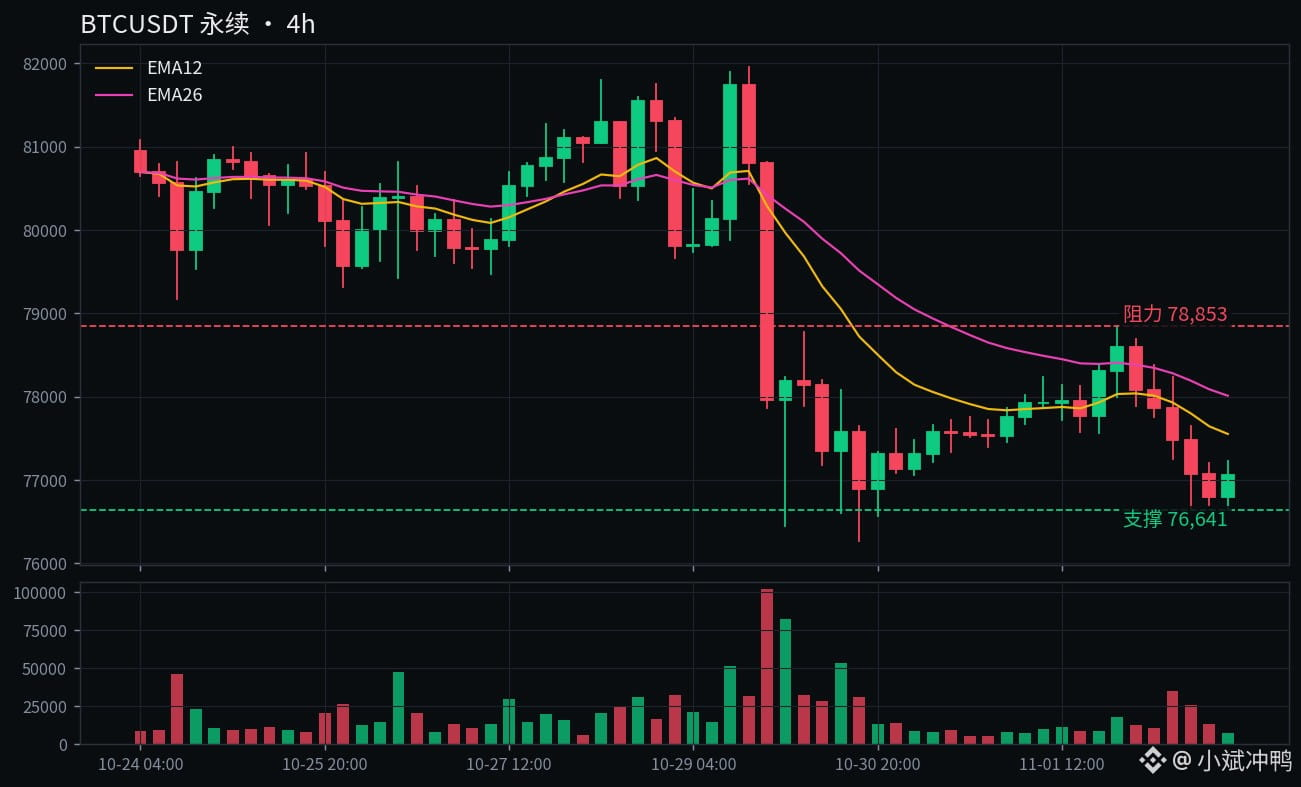
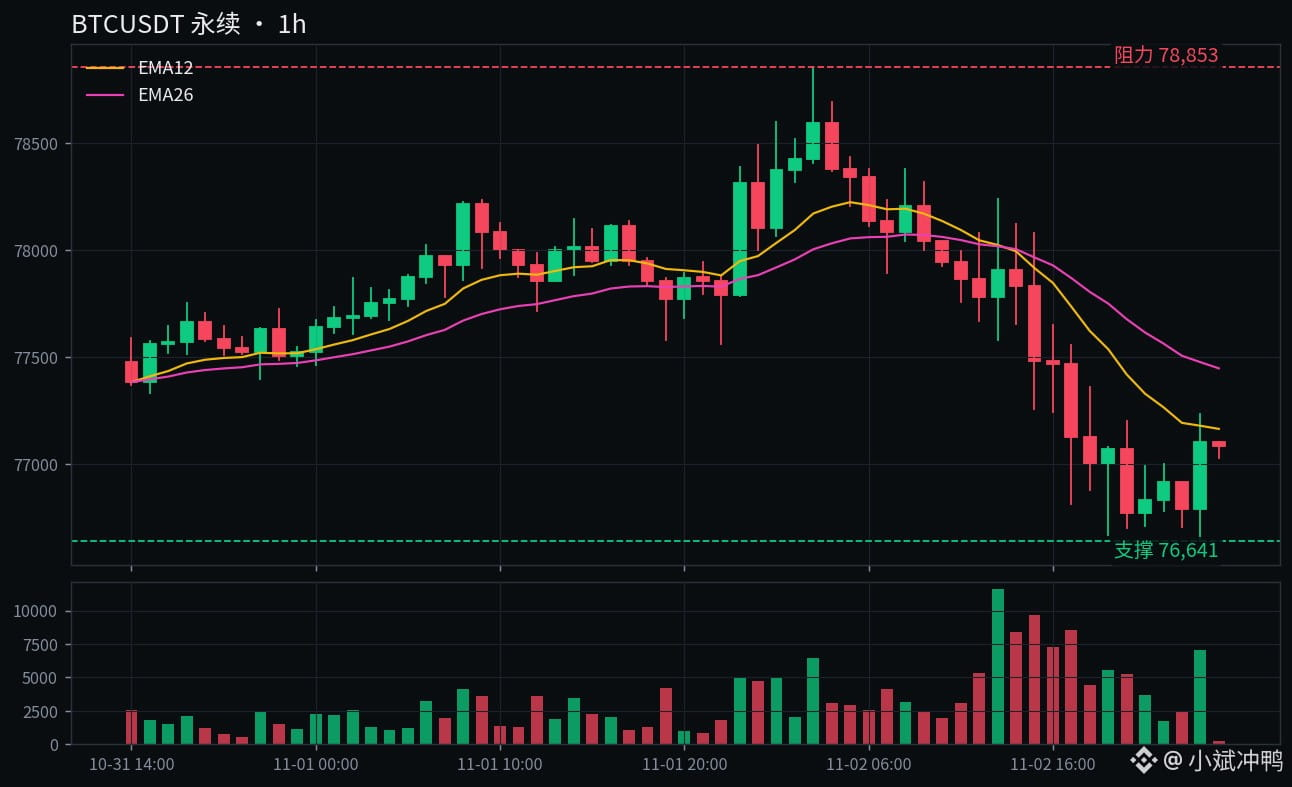
现价呢,我写稿这会儿BTC是77219,24小时跌了1.28%,高点78853,低点76641,合约成交91.8亿美金,资金费率0.01%,不热。
多头怎么说。
持仓创了历史新高,信仰没变,而且这不是它一家在买,BitMine同一周也加了8573个ETH,总持仓606万枚,离ETH总量的5%就差一口气。
Saylor三季报那会儿还放话,说下一轮牛市已经开始了,BTC还在200周均线上方21%左右。
X上特朗普那边又在喊乐观,说涨幅会超预期,社交热度榜上BTC今天也是第一。
空头怎么说。
均价80846买的币,现价77219,这批刚买就浮亏4%多,Saylor自己都站在成本线上面被套着。
而且回购优先股花得比买币狠多了,说明他先急着给自己的融资工具擦屁股,而不是无脑加仓。
上一周它还一周一个币没买,买买停停的节奏,哪像铁了心要梭哈的样子。
我觉得。
我站多头这边,但不是现在追。
持仓创新高是真的,修资产负债表也是真的,这两件事不打架,一个管信仰,一个管活下去。
最关键的数字不是811个币,是75451这个总均价,价格只要还踩在这个数上面,Saylor的整套账就没破。
情景推演。
站回78853收稳,多头就夺回主动权,往上先看80000整数关。
跌破76641,今天的低点守不住,下面就是75451总成本线,连这个都破了,那多头的故事就得重写。
我打算咋办。
我小仓位跟了一手,跌破76641我就跑,站回78853我再看要不要加。
跌破75451的话,不用谁提醒,我自己先认错离场。
是站回78853多头夺回主动权冲80000,还是跌破76641破位去摸75451成本线?我站站回78853那头,你呢?
$BTC $MSTR $ETH
#比特币 #Strategy
Saylor买BTC花65M,回购却花208M
我站多头这边,但这位置我不追,理由都在下面。
先说数据。
Strategy 11月2号交的8-K我翻了一遍,10月26号到11月1号这一周,它买了811个BTC,花了6550万美金,均价80846。
同一周,它回购自家STRC优先股花了2.082亿美金,209万股,单价99.52。
说白了,买币的钱只有回购的零头,三倍还多,两周加起来回购已经砸了4.131亿,是同期买币花销的6倍还多。
这钱哪来的呢,卖了1178552股MSTR普通股,套了1.64亿,6550万拿去买币,剩下的9850万趴在美元现金里。
账算下来,Strategy现在手里849327个BTC,总成本640.8亿,均价75451,差不多占比特币总量的4%。
现价呢,我写稿这会儿BTC是77219,24小时跌了1.28%,高点78853,低点76641,合约成交91.8亿美金,资金费率0.01%,不热。
多头怎么说。
持仓创了历史新高,信仰没变,而且这不是它一家在买,BitMine同一周也加了8573个ETH,总持仓606万枚,离ETH总量的5%就差一口气。
Saylor三季报那会儿还放话,说下一轮牛市已经开始了,BTC还在200周均线上方21%左右。
X上特朗普那边又在喊乐观,说涨幅会超预期,社交热度榜上BTC今天也是第一。
空头怎么说。
均价80846买的币,现价77219,这批刚买就浮亏4%多,Saylor自己都站在成本线上面被套着。
而且回购优先股花得比买币狠多了,说明他先急着给自己的融资工具擦屁股,而不是无脑加仓。
上一周它还一周一个币没买,买买停停的节奏,哪像铁了心要梭哈的样子。
我觉得。
我站多头这边,但不是现在追。
持仓创新高是真的,修资产负债表也是真的,这两件事不打架,一个管信仰,一个管活下去。
最关键的数字不是811个币,是75451这个总均价,价格只要还踩在这个数上面,Saylor的整套账就没破。
情景推演。
站回78853收稳,多头就夺回主动权,往上先看80000整数关。
跌破76641,今天的低点守不住,下面就是75451总成本线,连这个都破了,那多头的故事就得重写。
我打算咋办。
我小仓位跟了一手,跌破76641我就跑,站回78853我再看要不要加。
跌破75451的话,不用谁提醒,我自己先认错离场。
是站回78853多头夺回主动权冲80000,还是跌破76641破位去摸75451成本线?我站站回78853那头,你呢?
$BTC $MSTR $ETH
#比特币 #Strategy
我站多头这边,但这位置我不追,理由都在下面。
先说数据。
Strategy 11月2号交的8-K我翻了一遍,10月26号到11月1号这一周,它买了811个BTC,花了6550万美金,均价80846。
同一周,它回购自家STRC优先股花了2.082亿美金,209万股,单价99.52。
说白了,买币的钱只有回购的零头,三倍还多,两周加起来回购已经砸了4.131亿,是同期买币花销的6倍还多。
这钱哪来的呢,卖了1178552股MSTR普通股,套了1.64亿,6550万拿去买币,剩下的9850万趴在美元现金里。
账算下来,Strategy现在手里849327个BTC,总成本640.8亿,均价75451,差不多占比特币总量的4%。
现价呢,我写稿这会儿BTC是77219,24小时跌了1.28%,高点78853,低点76641,合约成交91.8亿美金,资金费率0.01%,不热。
多头怎么说。
持仓创了历史新高,信仰没变,而且这不是它一家在买,BitMine同一周也加了8573个ETH,总持仓606万枚,离ETH总量的5%就差一口气。
Saylor三季报那会儿还放话,说下一轮牛市已经开始了,BTC还在200周均线上方21%左右。
X上特朗普那边又在喊乐观,说涨幅会超预期,社交热度榜上BTC今天也是第一。
空头怎么说。
均价80846买的币,现价77219,这批刚买就浮亏4%多,Saylor自己都站在成本线上面被套着。
而且回购优先股花得比买币狠多了,说明他先急着给自己的融资工具擦屁股,而不是无脑加仓。
上一周它还一周一个币没买,买买停停的节奏,哪像铁了心要梭哈的样子。
我觉得。
我站多头这边,但不是现在追。
持仓创新高是真的,修资产负债表也是真的,这两件事不打架,一个管信仰,一个管活下去。
最关键的数字不是811个币,是75451这个总均价,价格只要还踩在这个数上面,Saylor的整套账就没破。
情景推演。
站回78853收稳,多头就夺回主动权,往上先看80000整数关。
跌破76641,今天的低点守不住,下面就是75451总成本线,连这个都破了,那多头的故事就得重写。
我打算咋办。
我小仓位跟了一手,跌破76641我就跑,站回78853我再看要不要加。
跌破75451的话,不用谁提醒,我自己先认错离场。
是站回78853多头夺回主动权冲80000,还是跌破76641破位去摸75451成本线?我站站回78853那头,你呢?
$BTC $MSTR $ETH
#比特币 #Strategy
321
·
--
См. перевод
昨天说跌破508看500,AMD直接干到466
说白了,财报夜前夜先跪成这样,我站空头这边顺势,不跟它赌翻盘。
先说数据。
昨天那篇我还站多头那边,条件写得明明白白:站稳521往550、650拱,跌破508看504.8、500。
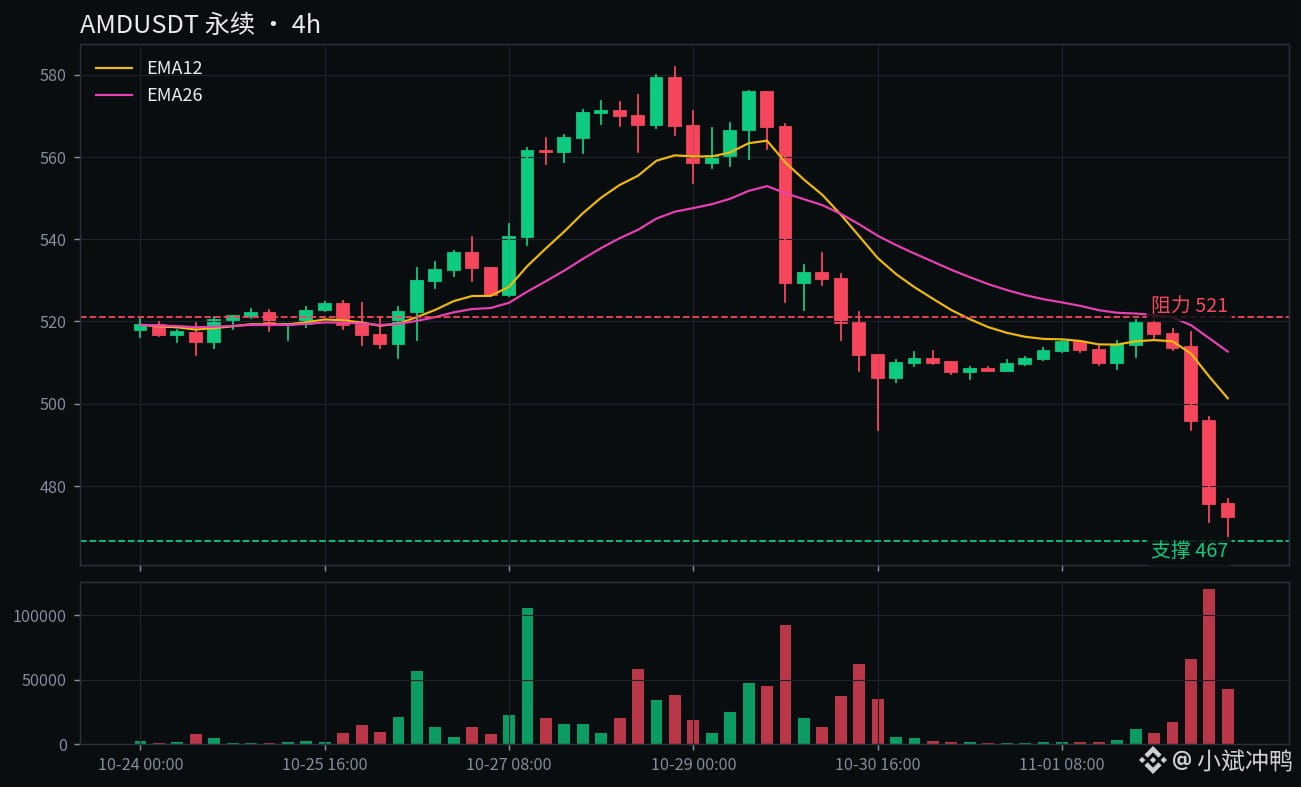
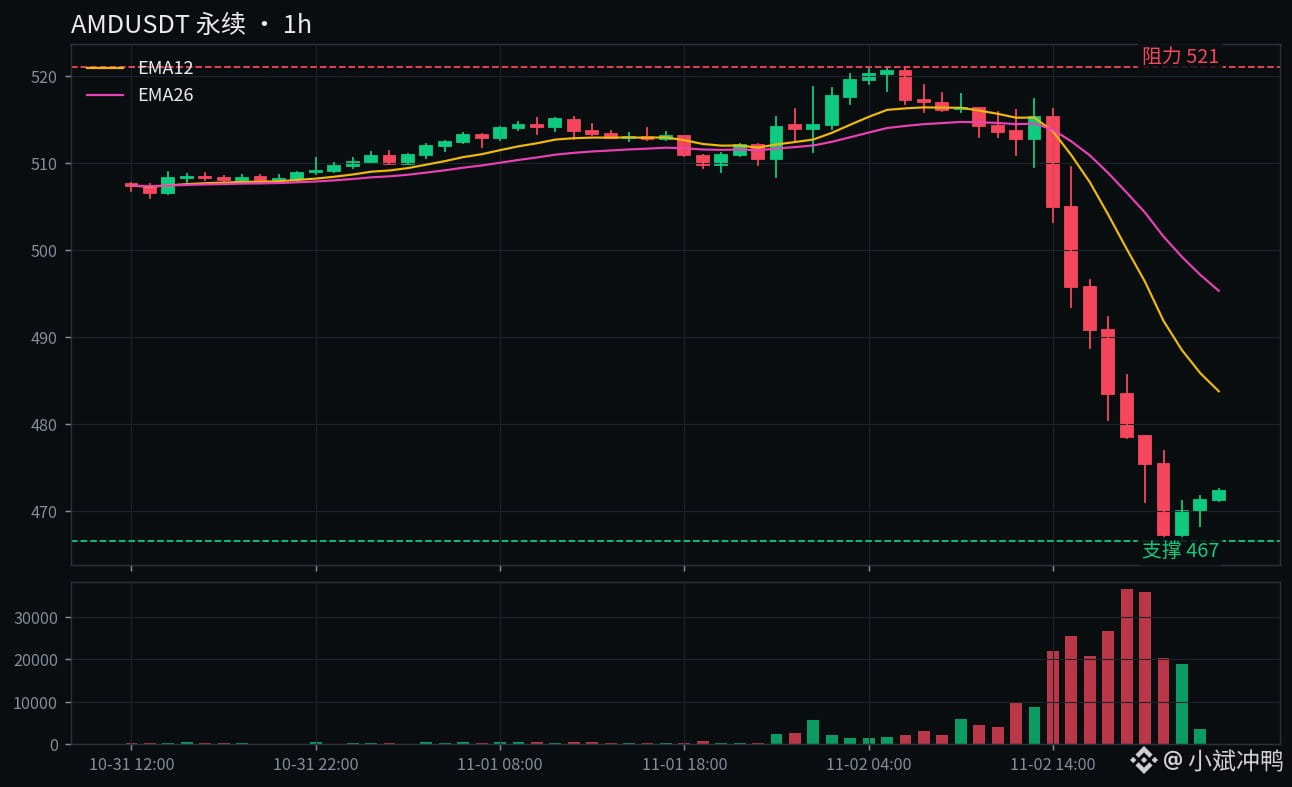
结果周一美股一开盘全破了,现货收466.84,单日跌7.52%,盘中最低466.07,开盘510.7一路往下没回过头。
永续这边也一样,AMD代币现价471.6,24小时跌7.3%,高521.02、低466.62,昨天给的下沿全线失守。
新催化剂是Melius周一砍目标价,660砍到600,理由就是大盘科技回调加财报前避险。
不只是AMD一家在跌,英特尔代币跟着跌8%到60.4,做空半导体的SOXS代币24小时涨9.8%,成交4亿美元,空头情绪整个板块都有。
但注意一个细节,NVDA代币只跌0.7%横着,说明这波不是半导体全崩,是AMD自己先跪。
多头怎么说。
多头手里牌还没打完,Susquehanna维持买入、目标价650,华尔街均值目标664,过去8次财报全达标或超预期。
Meta 10月27号说了,首批Helios系统已经装机测试,Q4放量要是写进指引,故事立刻反转。
今年到现在股价还涨了一倍多,离10月6号658.52的高点跌了28%,放在这种涨幅里,不算天塌下来。
空头怎么说。
空头理由更直接,股价已经跌破126日均线,创一个多月新低,技术面先坏了。
过去12次财报7次跌,近三年平均财报后跌1.8%,8月那次更是直接砸7%。
最扎心的是上季度剧本,三季度数字全超预期,盘后照样跌超8%,说明现在市场只认Q4指引,不认Q3成绩单。
我觉得。
我站空头这边,不是因为AMD不行了,是因为财报前夜价格已经先表态了,逆势赌翻盘没必要。
今晚真正的考题只有一个,Q4指引里Helios放量讲没讲清楚,数据中心能不能冲到83亿那档。
Q3营收130亿上下、EPS 1.94那档基本贴在公司指引中点上,beat个一两亿根本不够看。
情景推演。
站回492才算止血,那是上周五盘中低点,往上先看508、再看521。
跌破466就奔455,那是市场给的空头参考位,期权定价上下9%算下来,下沿在425附近。
还有个场外因素,今晚还是美国中期选举投票日,盘后消息面不止财报一个,波动只会更大。
我打算咋办。
财报夜前夜这票我不碰,数字出来之前不伸手,赌方向等于给期权卖方送钱。
等明早6点电话会听完再说,Q4指引讲清Helios放量,我认错,含糊其辞,我继续看空。
今晚财报后站回492往508拱,还是跌破466奔455?我站后者,你呢?
$AMD $INTC $SOXS
#美股 #财报
昨天说跌破508看500,AMD直接干到466
说白了,财报夜前夜先跪成这样,我站空头这边顺势,不跟它赌翻盘。
先说数据。
昨天那篇我还站多头那边,条件写得明明白白:站稳521往550、650拱,跌破508看504.8、500。
结果周一美股一开盘全破了,现货收466.84,单日跌7.52%,盘中最低466.07,开盘510.7一路往下没回过头。
永续这边也一样,AMD代币现价471.6,24小时跌7.3%,高521.02、低466.62,昨天给的下沿全线失守。
新催化剂是Melius周一砍目标价,660砍到600,理由就是大盘科技回调加财报前避险。
不只是AMD一家在跌,英特尔代币跟着跌8%到60.4,做空半导体的SOXS代币24小时涨9.8%,成交4亿美元,空头情绪整个板块都有。
但注意一个细节,NVDA代币只跌0.7%横着,说明这波不是半导体全崩,是AMD自己先跪。
多头怎么说。
多头手里牌还没打完,Susquehanna维持买入、目标价650,华尔街均值目标664,过去8次财报全达标或超预期。
Meta 10月27号说了,首批Helios系统已经装机测试,Q4放量要是写进指引,故事立刻反转。
今年到现在股价还涨了一倍多,离10月6号658.52的高点跌了28%,放在这种涨幅里,不算天塌下来。
空头怎么说。
空头理由更直接,股价已经跌破126日均线,创一个多月新低,技术面先坏了。
过去12次财报7次跌,近三年平均财报后跌1.8%,8月那次更是直接砸7%。
最扎心的是上季度剧本,三季度数字全超预期,盘后照样跌超8%,说明现在市场只认Q4指引,不认Q3成绩单。
我觉得。
我站空头这边,不是因为AMD不行了,是因为财报前夜价格已经先表态了,逆势赌翻盘没必要。
今晚真正的考题只有一个,Q4指引里Helios放量讲没讲清楚,数据中心能不能冲到83亿那档。
Q3营收130亿上下、EPS 1.94那档基本贴在公司指引中点上,beat个一两亿根本不够看。
情景推演。
站回492才算止血,那是上周五盘中低点,往上先看508、再看521。
跌破466就奔455,那是市场给的空头参考位,期权定价上下9%算下来,下沿在425附近。
还有个场外因素,今晚还是美国中期选举投票日,盘后消息面不止财报一个,波动只会更大。
我打算咋办。
财报夜前夜这票我不碰,数字出来之前不伸手,赌方向等于给期权卖方送钱。
等明早6点电话会听完再说,Q4指引讲清Helios放量,我认错,含糊其辞,我继续看空。
今晚财报后站回492往508拱,还是跌破466奔455?我站后者,你呢?
$AMD $INTC $SOXS
#美股 #财报
说白了,财报夜前夜先跪成这样,我站空头这边顺势,不跟它赌翻盘。
先说数据。
昨天那篇我还站多头那边,条件写得明明白白:站稳521往550、650拱,跌破508看504.8、500。
结果周一美股一开盘全破了,现货收466.84,单日跌7.52%,盘中最低466.07,开盘510.7一路往下没回过头。
永续这边也一样,AMD代币现价471.6,24小时跌7.3%,高521.02、低466.62,昨天给的下沿全线失守。
新催化剂是Melius周一砍目标价,660砍到600,理由就是大盘科技回调加财报前避险。
不只是AMD一家在跌,英特尔代币跟着跌8%到60.4,做空半导体的SOXS代币24小时涨9.8%,成交4亿美元,空头情绪整个板块都有。
但注意一个细节,NVDA代币只跌0.7%横着,说明这波不是半导体全崩,是AMD自己先跪。
多头怎么说。
多头手里牌还没打完,Susquehanna维持买入、目标价650,华尔街均值目标664,过去8次财报全达标或超预期。
Meta 10月27号说了,首批Helios系统已经装机测试,Q4放量要是写进指引,故事立刻反转。
今年到现在股价还涨了一倍多,离10月6号658.52的高点跌了28%,放在这种涨幅里,不算天塌下来。
空头怎么说。
空头理由更直接,股价已经跌破126日均线,创一个多月新低,技术面先坏了。
过去12次财报7次跌,近三年平均财报后跌1.8%,8月那次更是直接砸7%。
最扎心的是上季度剧本,三季度数字全超预期,盘后照样跌超8%,说明现在市场只认Q4指引,不认Q3成绩单。
我觉得。
我站空头这边,不是因为AMD不行了,是因为财报前夜价格已经先表态了,逆势赌翻盘没必要。
今晚真正的考题只有一个,Q4指引里Helios放量讲没讲清楚,数据中心能不能冲到83亿那档。
Q3营收130亿上下、EPS 1.94那档基本贴在公司指引中点上,beat个一两亿根本不够看。
情景推演。
站回492才算止血,那是上周五盘中低点,往上先看508、再看521。
跌破466就奔455,那是市场给的空头参考位,期权定价上下9%算下来,下沿在425附近。
还有个场外因素,今晚还是美国中期选举投票日,盘后消息面不止财报一个,波动只会更大。
我打算咋办。
财报夜前夜这票我不碰,数字出来之前不伸手,赌方向等于给期权卖方送钱。
等明早6点电话会听完再说,Q4指引讲清Helios放量,我认错,含糊其辞,我继续看空。
今晚财报后站回492往508拱,还是跌破466奔455?我站后者,你呢?
$AMD $INTC $SOXS
#美股 #财报
23
·
--
См. перевод
昨天涨34%的IDOL,今天直接腰斩48%
我站空头这边,昨天那两个支撑位今天全破了。
先说数据。
昨天帖子里IDOL还在0.0248,24小时涨34%,今天现价0.0129,24小时直接-47.8%。
高点0.0278,低点0.0124,合约成交2.6亿美金,133亿枚IDOL换手,460万笔,同期BTC只跌1.3%,这波就是IDOL自己崩的。
砸盘的时间线特别清楚,昨天晚上7点那根1小时线开在0.0262收在0.0200,9点再收0.0152,11点最低探到0.0124。
4小时那根20点的大阴线成交8630万,今天凌晨到现在横在0.0124到0.0137之间,量已经缩到一根1小时线不到200万。
多头怎么说。
横住了就是抛压暂歇,0.0124这个底好歹踩了四小时没再破,空头回补随时能顶一波反弹。
再说这票离历史高点0.0418已经跌了69%,腰斩之后再腰斩,越跌越有人觉得便宜。
MEET48手里ParoAI、音乐游戏、自己的链这些叙事牌也没打完,故事还在。
空头怎么说。
前三个钱包捏着59%的供应,现货盘口薄到2%深度买卖各就8000美金上下,这种结构里大户想走根本不需要理由。
昨天资金费率还是0.0462%,多头每天交着钱顶上去,今天直接塌到0.005%,交钱的人先跑了,杠杆顶起来的涨幅就是这么还回去的。
昨天帖子里0.0217和0.0168两个数,今天一个都没守住,破了支撑就别再拿支撑当底了。
我觉得。
涨的时候找不到理由,砸的时候也不需要理由,这就是昨天那篇最扎心的地方,今天只是把这句话兑现了。
这种票我现在只看不碰,理由越空,砸起来越不讲道理,抄底抄在半山腰的人昨天晚上应该都体会到了。
讲真,昨天追在0.0259附近的人,到今天低点已经腰斩还多,这不是回调,是筹码盘直接塌了一层。
情景推演。
往上走的剧本,得先把0.0168这个昨天被击穿的支撑踩回去,收在上面才算止血,上面再看0.0200那个昨晚起跌点。
往下走的剧本更直接,0.0124一破,0.010整数关根本拦不住人跑,再往下就得去看0.00685那个10月18号的周期低点了。
是站回0.0168止血喘口气,还是跌破0.0124被大户继续往下砸?我押后者,你呢?
$IDOL $BTC
#山寨币 #MEET48
昨天涨34%的IDOL,今天直接腰斩48%
我站空头这边,昨天那两个支撑位今天全破了。
先说数据。
昨天帖子里IDOL还在0.0248,24小时涨34%,今天现价0.0129,24小时直接-47.8%。
高点0.0278,低点0.0124,合约成交2.6亿美金,133亿枚IDOL换手,460万笔,同期BTC只跌1.3%,这波就是IDOL自己崩的。
砸盘的时间线特别清楚,昨天晚上7点那根1小时线开在0.0262收在0.0200,9点再收0.0152,11点最低探到0.0124。
4小时那根20点的大阴线成交8630万,今天凌晨到现在横在0.0124到0.0137之间,量已经缩到一根1小时线不到200万。
多头怎么说。
横住了就是抛压暂歇,0.0124这个底好歹踩了四小时没再破,空头回补随时能顶一波反弹。
再说这票离历史高点0.0418已经跌了69%,腰斩之后再腰斩,越跌越有人觉得便宜。
MEET48手里ParoAI、音乐游戏、自己的链这些叙事牌也没打完,故事还在。
空头怎么说。
前三个钱包捏着59%的供应,现货盘口薄到2%深度买卖各就8000美金上下,这种结构里大户想走根本不需要理由。
昨天资金费率还是0.0462%,多头每天交着钱顶上去,今天直接塌到0.005%,交钱的人先跑了,杠杆顶起来的涨幅就是这么还回去的。
昨天帖子里0.0217和0.0168两个数,今天一个都没守住,破了支撑就别再拿支撑当底了。
我觉得。
涨的时候找不到理由,砸的时候也不需要理由,这就是昨天那篇最扎心的地方,今天只是把这句话兑现了。
这种票我现在只看不碰,理由越空,砸起来越不讲道理,抄底抄在半山腰的人昨天晚上应该都体会到了。
讲真,昨天追在0.0259附近的人,到今天低点已经腰斩还多,这不是回调,是筹码盘直接塌了一层。
情景推演。
往上走的剧本,得先把0.0168这个昨天被击穿的支撑踩回去,收在上面才算止血,上面再看0.0200那个昨晚起跌点。
往下走的剧本更直接,0.0124一破,0.010整数关根本拦不住人跑,再往下就得去看0.00685那个10月18号的周期低点了。
是站回0.0168止血喘口气,还是跌破0.0124被大户继续往下砸?我押后者,你呢?
$IDOL $BTC
#山寨币 #MEET48
我站空头这边,昨天那两个支撑位今天全破了。
先说数据。
昨天帖子里IDOL还在0.0248,24小时涨34%,今天现价0.0129,24小时直接-47.8%。
高点0.0278,低点0.0124,合约成交2.6亿美金,133亿枚IDOL换手,460万笔,同期BTC只跌1.3%,这波就是IDOL自己崩的。
砸盘的时间线特别清楚,昨天晚上7点那根1小时线开在0.0262收在0.0200,9点再收0.0152,11点最低探到0.0124。
4小时那根20点的大阴线成交8630万,今天凌晨到现在横在0.0124到0.0137之间,量已经缩到一根1小时线不到200万。
多头怎么说。
横住了就是抛压暂歇,0.0124这个底好歹踩了四小时没再破,空头回补随时能顶一波反弹。
再说这票离历史高点0.0418已经跌了69%,腰斩之后再腰斩,越跌越有人觉得便宜。
MEET48手里ParoAI、音乐游戏、自己的链这些叙事牌也没打完,故事还在。
空头怎么说。
前三个钱包捏着59%的供应,现货盘口薄到2%深度买卖各就8000美金上下,这种结构里大户想走根本不需要理由。
昨天资金费率还是0.0462%,多头每天交着钱顶上去,今天直接塌到0.005%,交钱的人先跑了,杠杆顶起来的涨幅就是这么还回去的。
昨天帖子里0.0217和0.0168两个数,今天一个都没守住,破了支撑就别再拿支撑当底了。
我觉得。
涨的时候找不到理由,砸的时候也不需要理由,这就是昨天那篇最扎心的地方,今天只是把这句话兑现了。
这种票我现在只看不碰,理由越空,砸起来越不讲道理,抄底抄在半山腰的人昨天晚上应该都体会到了。
讲真,昨天追在0.0259附近的人,到今天低点已经腰斩还多,这不是回调,是筹码盘直接塌了一层。
情景推演。
往上走的剧本,得先把0.0168这个昨天被击穿的支撑踩回去,收在上面才算止血,上面再看0.0200那个昨晚起跌点。
往下走的剧本更直接,0.0124一破,0.010整数关根本拦不住人跑,再往下就得去看0.00685那个10月18号的周期低点了。
是站回0.0168止血喘口气,还是跌破0.0124被大户继续往下砸?我押后者,你呢?
$IDOL $BTC
#山寨币 #MEET48
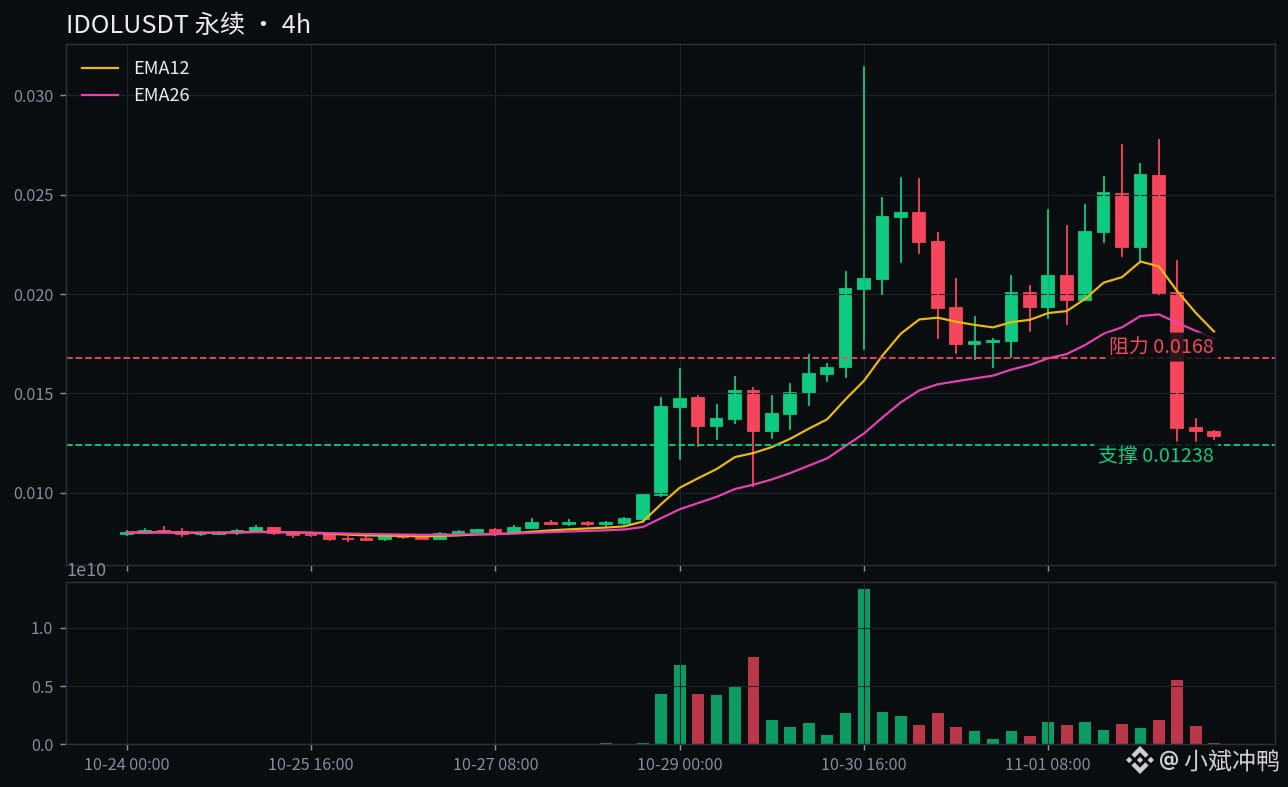
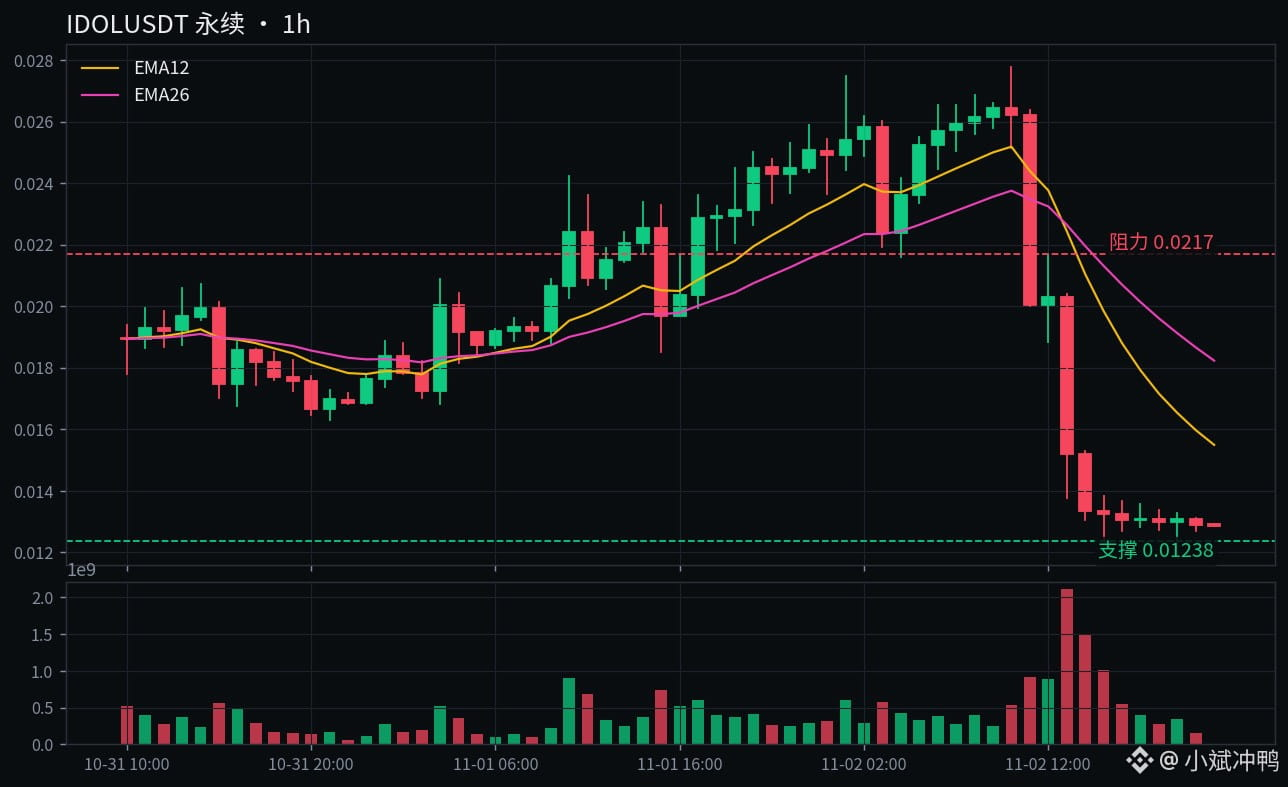
17
·
--
См. перевод
EVAA7天涨166%,我翻了一圈没找到利好
说白了这票上周还在0.51趴着,10月27号一天直接干到1.17。
那天成交从平时每天100多万干到1.3个亿,翻了80倍都不止,第二天更夸张,一口气摸到1.61,当天成交5.37亿。
10月29号它砸回过1.00,11月1号又一根针捅到1.74,现在价格卡在1.35,24小时还涨10%,成交7600多万。
我寻思这走势,正常人第一反应肯定是出啥大事了,结果我翻了一圈,公告、合作、升级,一个能对上号的都没有。
7天涨166%,30天涨76%,全是量推出来的,不是消息推出来的。
多头怎么说。
量没死就是最大的底气,1.21附近两次都没破,11月2号两次探到1.21都弹回来了,接力的人一直没断过,现价离50日均线0.71快一倍,趋势这东西没走坏之前别急着唱空。
站稳1.4554收住,上面就是1.61和1.74两个老高点,空间是真不小。
空头怎么说。
RSI已经69.7,贴着超买线了,10月28号追在1.61的人现在还套着,这位置再追高,纯属给前面的人接盘。
更扎心的是,这票历史高点13.62,现在1.35离那儿还差90%,7天翻倍看着猛,放长了看就是从坑底爬了一截。
我的看法。
我站谨慎这边,不追,无公告的暴涨,涨得越猛,回踩的时候越不讲理。
情景推演。
往上走的剧本,得先把1.4554踩实了,收在上面才算数,不然11月2号那种摸一下就回来的假突破还会重演。
往下走的剧本更直接,1.21一破,1.13那个二探低点根本拦不住人跑,1.00整数关才是第一批抄底的人真正要证明自己的地方。
站稳1.4554收住,我认这波还有下一程,看1.61再看1.74。
跌破1.21,说明这波热乎气散了,先看1.13,破1.13就看1.00整数关,那时候再聊接不接。
站稳1.46往1.74冲,还是跌破1.21先回1.13?我押后者,你呢?
$EVAA $BTC $ETH
#山寨币 #EVAA
EVAA7天涨166%,我翻了一圈没找到利好
说白了这票上周还在0.51趴着,10月27号一天直接干到1.17。
那天成交从平时每天100多万干到1.3个亿,翻了80倍都不止,第二天更夸张,一口气摸到1.61,当天成交5.37亿。
10月29号它砸回过1.00,11月1号又一根针捅到1.74,现在价格卡在1.35,24小时还涨10%,成交7600多万。
我寻思这走势,正常人第一反应肯定是出啥大事了,结果我翻了一圈,公告、合作、升级,一个能对上号的都没有。
7天涨166%,30天涨76%,全是量推出来的,不是消息推出来的。
多头怎么说。
量没死就是最大的底气,1.21附近两次都没破,11月2号两次探到1.21都弹回来了,接力的人一直没断过,现价离50日均线0.71快一倍,趋势这东西没走坏之前别急着唱空。
站稳1.4554收住,上面就是1.61和1.74两个老高点,空间是真不小。
空头怎么说。
RSI已经69.7,贴着超买线了,10月28号追在1.61的人现在还套着,这位置再追高,纯属给前面的人接盘。
更扎心的是,这票历史高点13.62,现在1.35离那儿还差90%,7天翻倍看着猛,放长了看就是从坑底爬了一截。
我的看法。
我站谨慎这边,不追,无公告的暴涨,涨得越猛,回踩的时候越不讲理。
情景推演。
往上走的剧本,得先把1.4554踩实了,收在上面才算数,不然11月2号那种摸一下就回来的假突破还会重演。
往下走的剧本更直接,1.21一破,1.13那个二探低点根本拦不住人跑,1.00整数关才是第一批抄底的人真正要证明自己的地方。
站稳1.4554收住,我认这波还有下一程,看1.61再看1.74。
跌破1.21,说明这波热乎气散了,先看1.13,破1.13就看1.00整数关,那时候再聊接不接。
站稳1.46往1.74冲,还是跌破1.21先回1.13?我押后者,你呢?
$EVAA $BTC $ETH
#山寨币 #EVAA
说白了这票上周还在0.51趴着,10月27号一天直接干到1.17。
那天成交从平时每天100多万干到1.3个亿,翻了80倍都不止,第二天更夸张,一口气摸到1.61,当天成交5.37亿。
10月29号它砸回过1.00,11月1号又一根针捅到1.74,现在价格卡在1.35,24小时还涨10%,成交7600多万。
我寻思这走势,正常人第一反应肯定是出啥大事了,结果我翻了一圈,公告、合作、升级,一个能对上号的都没有。
7天涨166%,30天涨76%,全是量推出来的,不是消息推出来的。
多头怎么说。
量没死就是最大的底气,1.21附近两次都没破,11月2号两次探到1.21都弹回来了,接力的人一直没断过,现价离50日均线0.71快一倍,趋势这东西没走坏之前别急着唱空。
站稳1.4554收住,上面就是1.61和1.74两个老高点,空间是真不小。
空头怎么说。
RSI已经69.7,贴着超买线了,10月28号追在1.61的人现在还套着,这位置再追高,纯属给前面的人接盘。
更扎心的是,这票历史高点13.62,现在1.35离那儿还差90%,7天翻倍看着猛,放长了看就是从坑底爬了一截。
我的看法。
我站谨慎这边,不追,无公告的暴涨,涨得越猛,回踩的时候越不讲理。
情景推演。
往上走的剧本,得先把1.4554踩实了,收在上面才算数,不然11月2号那种摸一下就回来的假突破还会重演。
往下走的剧本更直接,1.21一破,1.13那个二探低点根本拦不住人跑,1.00整数关才是第一批抄底的人真正要证明自己的地方。
站稳1.4554收住,我认这波还有下一程,看1.61再看1.74。
跌破1.21,说明这波热乎气散了,先看1.13,破1.13就看1.00整数关,那时候再聊接不接。
站稳1.46往1.74冲,还是跌破1.21先回1.13?我押后者,你呢?
$EVAA $BTC $ETH
#山寨币 #EVAA
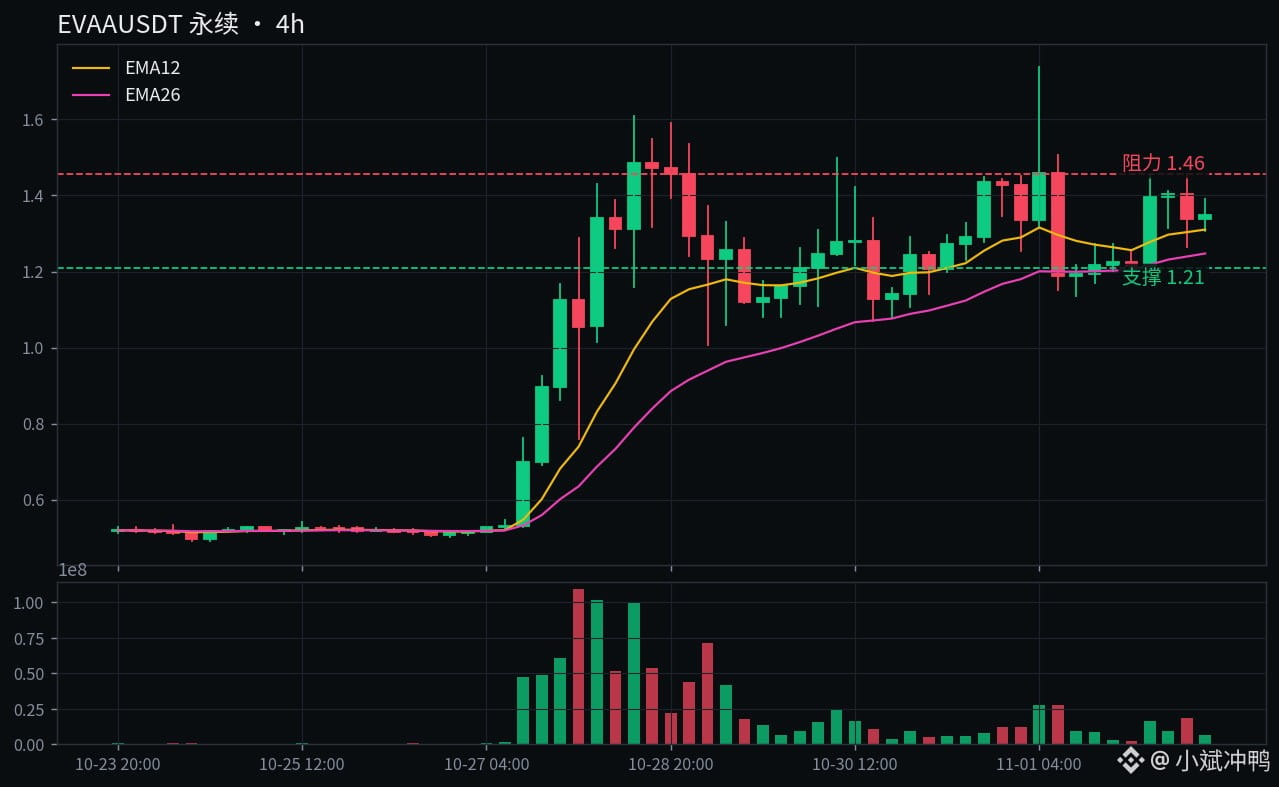
3
·
--
MRVL покупает LITE за 115 млрд долларов — почему падают обе акции
Я на стороне шортистов: эта сделка выглядит так, будто акционеры MRVL заранее платят за историю, которая должна случиться в 2028 году.
Сначала цифры.
В понедельник на американском рынке Marvell объявила о покупке производителя оптических компонентов Lumentum за 115 млрд долларов — полностью за свои акции.
Акционеры Lumentum получат по 4,5 акции Marvell за каждую свою акцию. На момент объявления это составляло около 1132 долларов — премия 23,9% к цене закрытия 28 октября.
Цена сделки — нынешним акционерам Marvell останется лишь 67% объединённой компании, а акционеры Lumentum получат 33%.
Закрытие сделки ожидается только в первой половине 2028 года. Для этого ещё нужно одобрение акционеров обеих компаний и регуляторов.
Реакция рынка гораздо честнее самого объявления.
Токен MRVL за 24 часа упал на 9,3%, до 180,65. Максимум за сутки — 206,32, минимум — 180,26, объём торгов контрактами — 179 млн долларов.
Токен LITE просел ещё сильнее: минус 14,2% за сутки, до 729,6.
Если пересчитать по коэффициенту обмена 4,5 акции, то цена сделки в 1132 доллара на момент объявления из-за падения MRVL сократилась примерно до 813 долларов — почти на треть.
Самое абсурдное, что текущая цена токена — 729,6, то есть ещё ниже пересчитанной стоимости. Рынок не принимает даже эту цену.
Что говорят быки?
Lumentum — действительно прибыльный актив: выручка за прошлый квартал выросла на 136,5%, до 1,26 млрд долларов, а прогноз на следующий квартал — 1,575–1,625 млрд долларов.
Расчёты руководства Marvell тоже выглядят привлекательно: после слияния компания сможет работать на рынке объёмом 550 млрд долларов, ежегодная экономия за счёт синергии превысит 1 млрд долларов, а уже в первый год после закрытия сделки скорректированная прибыль на акцию вырастет.
Stifel и Piper Sandler даже на фоне обвала сохраняют оптимистичный взгляд. И прогнозы, представленные самой Marvell на октябрьском дне инвестора, тоже впечатляют: выручка в 2028 году — 20 млрд долларов, а в 2031-м — 70–90 млрд долларов.
Что говорят медведи?
Какой бы большой ни была эта история, ждать закрытия сделки придётся до 2028 года, а синергия появится и вовсе после 2029-го. Зато за размытие долей акционерам приходится платить уже сегодня.
За последние пять дней Marvell упала на 20,65%, а за последний месяц — на 33,41%. Новость о поглощении лишь добавила пинка уже падающему рынку.
В день утечки новостей акции сразу просели на 13%, а в день официального объявления упали ещё на 6,5%. Чтобы акционеры обеих сторон теряли деньги в один и тот же день — для сделок поглощения это редкость.
К тому же Broadcom конкурирует с Marvell на том же поле, а самый лакомый кусок в сегменте кастомных чипов для Google Marvell и без того не достался бы первой.
Моё мнение.
Если говорить прямо, покупают не текущую прибыль Lumentum, а влияние на рынок оптических соединений внутри серверных стоек для ИИ.
Такое влияние невозможно поставить по квартальному графику, а вот размытие долей происходит сразу — 33% так и остаются 33%.
Я больше верю медведям. По крайней мере, пока неопределённость с закрытием сделки не исчезнет, у рынка нет причин заранее переоценивать компанию вверх.
Возможные сценарии.
Если цена вернётся выше 206,32 и закрепится там, значит, я ошибся: негатив от размытия долей уже учтён, следующая цель — круглый уровень 220.
Если цена пробьёт минимум за 24 часа на отметке 180,26, значит, давление продавцов ещё не закончилось. Следующая цель — круглый уровень 170.
26 ноября Marvell представит собственный финансовый отчёт. Удастся ли компании сохранить прогноз выручки в 20 млрд долларов на 2028 год — следующая проверка.
Что собираюсь делать я.
Я только что открыл короткую позицию. Если цена вернётся к 206 — закрою её, а если пробьёт 180 — продолжу держать.
Покупать сейчас — всё равно что заранее платить за историю 2028 года. Не хочу быть тем самым простаком, который за это переплачивает.
Как думаете: рынок сначала перегнул палку, цена вернётся выше 206,32 и выставит меня дураком — или размытие долей сначала продавит её ниже 180,26? Я ставлю на второй вариант. А вы?
$MRVL $LITE $AVGO
#Marvell #Полупроводники
MRVL покупает LITE за 115 млрд долларов — почему падают обе акции
Я на стороне шортистов: эта сделка выглядит так, будто акционеры MRVL заранее платят за историю, которая должна случиться в 2028 году.
Сначала цифры.
В понедельник на американском рынке Marvell объявила о покупке производителя оптических компонентов Lumentum за 115 млрд долларов — полностью за свои акции.
Акционеры Lumentum получат по 4,5 акции Marvell за каждую свою акцию. На момент объявления это составляло около 1132 долларов — премия 23,9% к цене закрытия 28 октября.
Цена сделки — нынешним акционерам Marvell останется лишь 67% объединённой компании, а акционеры Lumentum получат 33%.
Закрытие сделки ожидается только в первой половине 2028 года. Для этого ещё нужно одобрение акционеров обеих компаний и регуляторов.
Реакция рынка гораздо честнее самого объявления.
Токен MRVL за 24 часа упал на 9,3%, до 180,65. Максимум за сутки — 206,32, минимум — 180,26, объём торгов контрактами — 179 млн долларов.
Токен LITE просел ещё сильнее: минус 14,2% за сутки, до 729,6.
Если пересчитать по коэффициенту обмена 4,5 акции, то цена сделки в 1132 доллара на момент объявления из-за падения MRVL сократилась примерно до 813 долларов — почти на треть.
Самое абсурдное, что текущая цена токена — 729,6, то есть ещё ниже пересчитанной стоимости. Рынок не принимает даже эту цену.
Что говорят быки?
Lumentum — действительно прибыльный актив: выручка за прошлый квартал выросла на 136,5%, до 1,26 млрд долларов, а прогноз на следующий квартал — 1,575–1,625 млрд долларов.
Расчёты руководства Marvell тоже выглядят привлекательно: после слияния компания сможет работать на рынке объёмом 550 млрд долларов, ежегодная экономия за счёт синергии превысит 1 млрд долларов, а уже в первый год после закрытия сделки скорректированная прибыль на акцию вырастет.
Stifel и Piper Sandler даже на фоне обвала сохраняют оптимистичный взгляд. И прогнозы, представленные самой Marvell на октябрьском дне инвестора, тоже впечатляют: выручка в 2028 году — 20 млрд долларов, а в 2031-м — 70–90 млрд долларов.
Что говорят медведи?
Какой бы большой ни была эта история, ждать закрытия сделки придётся до 2028 года, а синергия появится и вовсе после 2029-го. Зато за размытие долей акционерам приходится платить уже сегодня.
За последние пять дней Marvell упала на 20,65%, а за последний месяц — на 33,41%. Новость о поглощении лишь добавила пинка уже падающему рынку.
В день утечки новостей акции сразу просели на 13%, а в день официального объявления упали ещё на 6,5%. Чтобы акционеры обеих сторон теряли деньги в один и тот же день — для сделок поглощения это редкость.
К тому же Broadcom конкурирует с Marvell на том же поле, а самый лакомый кусок в сегменте кастомных чипов для Google Marvell и без того не достался бы первой.
Моё мнение.
Если говорить прямо, покупают не текущую прибыль Lumentum, а влияние на рынок оптических соединений внутри серверных стоек для ИИ.
Такое влияние невозможно поставить по квартальному графику, а вот размытие долей происходит сразу — 33% так и остаются 33%.
Я больше верю медведям. По крайней мере, пока неопределённость с закрытием сделки не исчезнет, у рынка нет причин заранее переоценивать компанию вверх.
Возможные сценарии.
Если цена вернётся выше 206,32 и закрепится там, значит, я ошибся: негатив от размытия долей уже учтён, следующая цель — круглый уровень 220.
Если цена пробьёт минимум за 24 часа на отметке 180,26, значит, давление продавцов ещё не закончилось. Следующая цель — круглый уровень 170.
26 ноября Marvell представит собственный финансовый отчёт. Удастся ли компании сохранить прогноз выручки в 20 млрд долларов на 2028 год — следующая проверка.
Что собираюсь делать я.
Я только что открыл короткую позицию. Если цена вернётся к 206 — закрою её, а если пробьёт 180 — продолжу держать.
Покупать сейчас — всё равно что заранее платить за историю 2028 года. Не хочу быть тем самым простаком, который за это переплачивает.
Как думаете: рынок сначала перегнул палку, цена вернётся выше 206,32 и выставит меня дураком — или размытие долей сначала продавит её ниже 180,26? Я ставлю на второй вариант. А вы?
$MRVL $LITE $AVGO
#Marvell #Полупроводники
Я на стороне шортистов: эта сделка выглядит так, будто акционеры MRVL заранее платят за историю, которая должна случиться в 2028 году.
Сначала цифры.
В понедельник на американском рынке Marvell объявила о покупке производителя оптических компонентов Lumentum за 115 млрд долларов — полностью за свои акции.
Акционеры Lumentum получат по 4,5 акции Marvell за каждую свою акцию. На момент объявления это составляло около 1132 долларов — премия 23,9% к цене закрытия 28 октября.
Цена сделки — нынешним акционерам Marvell останется лишь 67% объединённой компании, а акционеры Lumentum получат 33%.
Закрытие сделки ожидается только в первой половине 2028 года. Для этого ещё нужно одобрение акционеров обеих компаний и регуляторов.
Реакция рынка гораздо честнее самого объявления.
Токен MRVL за 24 часа упал на 9,3%, до 180,65. Максимум за сутки — 206,32, минимум — 180,26, объём торгов контрактами — 179 млн долларов.
Токен LITE просел ещё сильнее: минус 14,2% за сутки, до 729,6.
Если пересчитать по коэффициенту обмена 4,5 акции, то цена сделки в 1132 доллара на момент объявления из-за падения MRVL сократилась примерно до 813 долларов — почти на треть.
Самое абсурдное, что текущая цена токена — 729,6, то есть ещё ниже пересчитанной стоимости. Рынок не принимает даже эту цену.
Что говорят быки?
Lumentum — действительно прибыльный актив: выручка за прошлый квартал выросла на 136,5%, до 1,26 млрд долларов, а прогноз на следующий квартал — 1,575–1,625 млрд долларов.
Расчёты руководства Marvell тоже выглядят привлекательно: после слияния компания сможет работать на рынке объёмом 550 млрд долларов, ежегодная экономия за счёт синергии превысит 1 млрд долларов, а уже в первый год после закрытия сделки скорректированная прибыль на акцию вырастет.
Stifel и Piper Sandler даже на фоне обвала сохраняют оптимистичный взгляд. И прогнозы, представленные самой Marvell на октябрьском дне инвестора, тоже впечатляют: выручка в 2028 году — 20 млрд долларов, а в 2031-м — 70–90 млрд долларов.
Что говорят медведи?
Какой бы большой ни была эта история, ждать закрытия сделки придётся до 2028 года, а синергия появится и вовсе после 2029-го. Зато за размытие долей акционерам приходится платить уже сегодня.
За последние пять дней Marvell упала на 20,65%, а за последний месяц — на 33,41%. Новость о поглощении лишь добавила пинка уже падающему рынку.
В день утечки новостей акции сразу просели на 13%, а в день официального объявления упали ещё на 6,5%. Чтобы акционеры обеих сторон теряли деньги в один и тот же день — для сделок поглощения это редкость.
К тому же Broadcom конкурирует с Marvell на том же поле, а самый лакомый кусок в сегменте кастомных чипов для Google Marvell и без того не достался бы первой.
Моё мнение.
Если говорить прямо, покупают не текущую прибыль Lumentum, а влияние на рынок оптических соединений внутри серверных стоек для ИИ.
Такое влияние невозможно поставить по квартальному графику, а вот размытие долей происходит сразу — 33% так и остаются 33%.
Я больше верю медведям. По крайней мере, пока неопределённость с закрытием сделки не исчезнет, у рынка нет причин заранее переоценивать компанию вверх.
Возможные сценарии.
Если цена вернётся выше 206,32 и закрепится там, значит, я ошибся: негатив от размытия долей уже учтён, следующая цель — круглый уровень 220.
Если цена пробьёт минимум за 24 часа на отметке 180,26, значит, давление продавцов ещё не закончилось. Следующая цель — круглый уровень 170.
26 ноября Marvell представит собственный финансовый отчёт. Удастся ли компании сохранить прогноз выручки в 20 млрд долларов на 2028 год — следующая проверка.
Что собираюсь делать я.
Я только что открыл короткую позицию. Если цена вернётся к 206 — закрою её, а если пробьёт 180 — продолжу держать.
Покупать сейчас — всё равно что заранее платить за историю 2028 года. Не хочу быть тем самым простаком, который за это переплачивает.
Как думаете: рынок сначала перегнул палку, цена вернётся выше 206,32 и выставит меня дураком — или размытие долей сначала продавит её ниже 180,26? Я ставлю на второй вариант. А вы?
$MRVL $LITE $AVGO
#Marvell #Полупроводники
3
2.4k
·
--
См. перевод
HOT涨近19%不稀奇,空头8小时交1.5%才离谱
这波我站空头继续交税这边,量和费率都摆在那了。
先说数据。
HOT这波是今天下午点着的,1小时线14点那根直接干了337亿枚,4小时线12点那根更夸张,469亿枚从0.0003790一路顶到0.0004277,24小时现在+18.9%,现价0.0004248上下。
说白了这票今天没啥新消息,CoinMarketCap今天的分析也写了,没看到币种自己的催化剂,纯粹是现货量先爆了,买量翻了快四倍,7日均线0.000349和30日均线0.000386全站上去了。
最扎心的是费率。
最新一期资金费率是-1.5318%/8小时,意思就是空头每8小时要给多头交1.5%,一天下来就是4.6%左右,单子还没亏,税先交上了。
更有意思的是价差。
永续标记价0.0004251,现货指数价0.0004377,合约比现货还便宜2.9%左右,这波是现货带头冲,合约在后面追,不是合约里自己轧上去的。
BTC同期还跌0.32%在77761附近横着,HOT这属于单飞,大盘那边山寨季指数也回到49附近,钱确实在往小币种里钻。
多头的理由就一条,量是真的。
两根放量大阳线加费率倒贴,空头想扛就得先交税,站稳0.0004277上面就是10月6号那个0.0004653的30天高点。
空头的理由也不软。
这波没消息,纯资金驱动,泄气的时候也快,合约比现货便宜2.9%,说明合约这边根本没抢着追高,再加上持仓才94.8亿枚,折合400万美元出头,盘子薄,量一缩就容易来回抽。
我觉得这波我认的是量和费率两个硬东西,不认消息,因为根本没消息。
这位置我不急着上车,先看它回踩0.00039那一带稳不稳,稳住了再说,费率这东西说变就变,今天-1.5%不代表明天还-1.5%。
站稳0.0004277收住,上面看0.0004653那个30天高点。
跌破0.0003790,就是今天这根启动4小时线的开盘价,说明这波就是一日游的量,下看0.0003565那个24小时低点,我这判断就废了。
是空头继续交税把HOT顶到0.0004653,还是量一缩跌破0.0003790熄火?我站前者,空头这税交得我都替他们肉疼,你呢?
$HOT $BTC
#山寨币 #资金费率
HOT涨近19%不稀奇,空头8小时交1.5%才离谱
这波我站空头继续交税这边,量和费率都摆在那了。
先说数据。
HOT这波是今天下午点着的,1小时线14点那根直接干了337亿枚,4小时线12点那根更夸张,469亿枚从0.0003790一路顶到0.0004277,24小时现在+18.9%,现价0.0004248上下。
说白了这票今天没啥新消息,CoinMarketCap今天的分析也写了,没看到币种自己的催化剂,纯粹是现货量先爆了,买量翻了快四倍,7日均线0.000349和30日均线0.000386全站上去了。
最扎心的是费率。
最新一期资金费率是-1.5318%/8小时,意思就是空头每8小时要给多头交1.5%,一天下来就是4.6%左右,单子还没亏,税先交上了。
更有意思的是价差。
永续标记价0.0004251,现货指数价0.0004377,合约比现货还便宜2.9%左右,这波是现货带头冲,合约在后面追,不是合约里自己轧上去的。
BTC同期还跌0.32%在77761附近横着,HOT这属于单飞,大盘那边山寨季指数也回到49附近,钱确实在往小币种里钻。
多头的理由就一条,量是真的。
两根放量大阳线加费率倒贴,空头想扛就得先交税,站稳0.0004277上面就是10月6号那个0.0004653的30天高点。
空头的理由也不软。
这波没消息,纯资金驱动,泄气的时候也快,合约比现货便宜2.9%,说明合约这边根本没抢着追高,再加上持仓才94.8亿枚,折合400万美元出头,盘子薄,量一缩就容易来回抽。
我觉得这波我认的是量和费率两个硬东西,不认消息,因为根本没消息。
这位置我不急着上车,先看它回踩0.00039那一带稳不稳,稳住了再说,费率这东西说变就变,今天-1.5%不代表明天还-1.5%。
站稳0.0004277收住,上面看0.0004653那个30天高点。
跌破0.0003790,就是今天这根启动4小时线的开盘价,说明这波就是一日游的量,下看0.0003565那个24小时低点,我这判断就废了。
是空头继续交税把HOT顶到0.0004653,还是量一缩跌破0.0003790熄火?我站前者,空头这税交得我都替他们肉疼,你呢?
$HOT $BTC
#山寨币 #资金费率
这波我站空头继续交税这边,量和费率都摆在那了。
先说数据。
HOT这波是今天下午点着的,1小时线14点那根直接干了337亿枚,4小时线12点那根更夸张,469亿枚从0.0003790一路顶到0.0004277,24小时现在+18.9%,现价0.0004248上下。
说白了这票今天没啥新消息,CoinMarketCap今天的分析也写了,没看到币种自己的催化剂,纯粹是现货量先爆了,买量翻了快四倍,7日均线0.000349和30日均线0.000386全站上去了。
最扎心的是费率。
最新一期资金费率是-1.5318%/8小时,意思就是空头每8小时要给多头交1.5%,一天下来就是4.6%左右,单子还没亏,税先交上了。
更有意思的是价差。
永续标记价0.0004251,现货指数价0.0004377,合约比现货还便宜2.9%左右,这波是现货带头冲,合约在后面追,不是合约里自己轧上去的。
BTC同期还跌0.32%在77761附近横着,HOT这属于单飞,大盘那边山寨季指数也回到49附近,钱确实在往小币种里钻。
多头的理由就一条,量是真的。
两根放量大阳线加费率倒贴,空头想扛就得先交税,站稳0.0004277上面就是10月6号那个0.0004653的30天高点。
空头的理由也不软。
这波没消息,纯资金驱动,泄气的时候也快,合约比现货便宜2.9%,说明合约这边根本没抢着追高,再加上持仓才94.8亿枚,折合400万美元出头,盘子薄,量一缩就容易来回抽。
我觉得这波我认的是量和费率两个硬东西,不认消息,因为根本没消息。
这位置我不急着上车,先看它回踩0.00039那一带稳不稳,稳住了再说,费率这东西说变就变,今天-1.5%不代表明天还-1.5%。
站稳0.0004277收住,上面看0.0004653那个30天高点。
跌破0.0003790,就是今天这根启动4小时线的开盘价,说明这波就是一日游的量,下看0.0003565那个24小时低点,我这判断就废了。
是空头继续交税把HOT顶到0.0004653,还是量一缩跌破0.0003790熄火?我站前者,空头这税交得我都替他们肉疼,你呢?
$HOT $BTC
#山寨币 #资金费率
1
354
·
--
Из-за Intel AMD тоже досталось: акции упали на 10,9%. Завтра AMD предстоит доказать, что рынок ошибся
Я на стороне быков, но признаю только один козырь — прогноз на Q4. По цифрам Q3 вопросов уже почти нет.
Сначала о сроках: завтра после закрытия американского рынка AMD представит результаты за Q3, а телефонная конференция начнётся 4 ноября в 6:00 утра по пекинскому времени.
Уолл-стрит ждёт выручку в 13,09 млрд долларов, что на 41% больше год к году, и скорректированную прибыль на акцию в 1,94 доллара — рост на 62%.
Собственный прогноз компании — около 13 млрд долларов, плюс-минус 300 млн, валовая маржа — примерно 56%. Ожидания рынка практически совпадают с серединой прогнозного диапазона.
Прошлый квартал был неплохим: выручка составила 11,54 млрд долларов, из них 6,7 млрд пришлось на дата-центры — более чем вдвое больше год к году. В этом квартале рынок ждёт, что выручка дата-центров достигнет 8,3 млрд.
У быков на руках действительно сильные козыри.
Ролланд из Susquehanna только что поднял целевую цену с 620 до 650 долларов, рассчитывая на результаты выше ожиданий и повышение прогноза.
Jefferies настроена ещё оптимистичнее: прогнозирует выручку в 13,5 млрд долларов, а на Q4 — 17 млрд, что заметно выше рыночного прогноза в 16,3 млрд.
Поставки MI450 и стоек Helios начались ещё в сентябре, а Meta 27 октября сообщила, что первые системы проходят тестирование после установки.
Ролланд заглядывает вперёд, до 2027 года: 41 млрд долларов от GPU для дата-центров и 33 млрд от серверных CPU, всего 74 млрд — больше рыночного прогноза в 71 млрд.
И ещё один аргумент: за последние 8 квартальных отчётов AMD каждый раз достигала или превышала ожидания. Эта компания редко подводит, когда приходит время отчитываться.
Но и у медведей есть свои доводы.
Проще говоря, ожидания почти совпадают с серединой прогнозного диапазона, то есть рынок уже заложил хорошие цифры в цену. Небольшого превышения прогноза будет недостаточно.
Ещё в августе некоторые надеялись на 14 млрд долларов, а теперь ждут всего 13,09 млрд. Настоящий фактор роста — прогноз на Q4, а не результаты Q3.
Отчёт Intel в прошлую пятницу — наглядный пример: выручка выросла на 21% и превзошла ожидания, но из-за провального прогноза акции рухнули на 30%. AMD в тот же день тоже досталось — акции упали на 10,9%.
Руководство само признало, что выручка игрового подразделения в Q3 снизится на двузначный процент. Цены на память остаются высокими, а Intel уже предупредила о слабости рынка ПК.
И к слову: с начала года акции уже выросли на 135%, так что оценка и без того высокая, а пространство для ошибки невелико.
Как по мне, завтра главное — вовсе не то, превзойдёт ли AMD ожидания по Q3.
Если в Q3 не будет провала, цифры, скорее всего, окажутся приемлемыми. Исход определит то, насколько ясно в прогнозе на Q4 объяснят рост поставок Helios.
Если объяснят чётко, отскок после чрезмерной распродажи станет реальностью. Возвращение выше 521 — первый шаг, а тогда появится шанс нацелиться на 650, как прогнозируют некоторые аналитики.
Если же объяснят невнятно, AMD станет второй Intel — и даже хорошие ожидания не помогут.
Рассмотрим возможные сценарии.
Если акции удержатся выше 521 и закроются там, первый этап восстановления после чрезмерной распродажи будет завершён. Следующая цель — круглый уровень 550, а затем можно будет говорить о движении к 650.
Если цена опустится ниже 508, сегодняшняя консолидация окажется напрасной. Сначала будем смотреть на цену закрытия в прошлую пятницу — 504,8; если пробьёт и её, следующая цель — круглый уровень 500.
На рынке бессрочных фьючерсов цена сейчас чуть выше 513, за последние 24 часа почти не изменилась, а ставка финансирования в 0,0024% тоже не выглядит перегретой. Похоже, перед отчётом никто не спешит делать ставку.
Что собираюсь делать я? Зашёл небольшой позицией. Если цена упадёт ниже 508 — выйду.
Я ставлю не на цифры Q3, а на то, что скажут о Helios в прогнозе на Q4. Если слова окажутся неубедительными, сразу признаю ошибку и уйду.
Прогноз на Q4 ясно объяснит рост поставок Helios, акции вернутся выше 521 и двинутся к 650 — или прогноз окажется расплывчатым, а цена уйдёт ниже 508 к 500?
Я ставлю на первый вариант. А ты?
$AMD $INTC
#美股 #Отчетность
Из-за Intel AMD тоже досталось: акции упали на 10,9%. Завтра AMD предстоит доказать, что рынок ошибся
Я на стороне быков, но признаю только один козырь — прогноз на Q4. По цифрам Q3 вопросов уже почти нет.
Сначала о сроках: завтра после закрытия американского рынка AMD представит результаты за Q3, а телефонная конференция начнётся 4 ноября в 6:00 утра по пекинскому времени.
Уолл-стрит ждёт выручку в 13,09 млрд долларов, что на 41% больше год к году, и скорректированную прибыль на акцию в 1,94 доллара — рост на 62%.
Собственный прогноз компании — около 13 млрд долларов, плюс-минус 300 млн, валовая маржа — примерно 56%. Ожидания рынка практически совпадают с серединой прогнозного диапазона.
Прошлый квартал был неплохим: выручка составила 11,54 млрд долларов, из них 6,7 млрд пришлось на дата-центры — более чем вдвое больше год к году. В этом квартале рынок ждёт, что выручка дата-центров достигнет 8,3 млрд.
У быков на руках действительно сильные козыри.
Ролланд из Susquehanna только что поднял целевую цену с 620 до 650 долларов, рассчитывая на результаты выше ожиданий и повышение прогноза.
Jefferies настроена ещё оптимистичнее: прогнозирует выручку в 13,5 млрд долларов, а на Q4 — 17 млрд, что заметно выше рыночного прогноза в 16,3 млрд.
Поставки MI450 и стоек Helios начались ещё в сентябре, а Meta 27 октября сообщила, что первые системы проходят тестирование после установки.
Ролланд заглядывает вперёд, до 2027 года: 41 млрд долларов от GPU для дата-центров и 33 млрд от серверных CPU, всего 74 млрд — больше рыночного прогноза в 71 млрд.
И ещё один аргумент: за последние 8 квартальных отчётов AMD каждый раз достигала или превышала ожидания. Эта компания редко подводит, когда приходит время отчитываться.
Но и у медведей есть свои доводы.
Проще говоря, ожидания почти совпадают с серединой прогнозного диапазона, то есть рынок уже заложил хорошие цифры в цену. Небольшого превышения прогноза будет недостаточно.
Ещё в августе некоторые надеялись на 14 млрд долларов, а теперь ждут всего 13,09 млрд. Настоящий фактор роста — прогноз на Q4, а не результаты Q3.
Отчёт Intel в прошлую пятницу — наглядный пример: выручка выросла на 21% и превзошла ожидания, но из-за провального прогноза акции рухнули на 30%. AMD в тот же день тоже досталось — акции упали на 10,9%.
Руководство само признало, что выручка игрового подразделения в Q3 снизится на двузначный процент. Цены на память остаются высокими, а Intel уже предупредила о слабости рынка ПК.
И к слову: с начала года акции уже выросли на 135%, так что оценка и без того высокая, а пространство для ошибки невелико.
Как по мне, завтра главное — вовсе не то, превзойдёт ли AMD ожидания по Q3.
Если в Q3 не будет провала, цифры, скорее всего, окажутся приемлемыми. Исход определит то, насколько ясно в прогнозе на Q4 объяснят рост поставок Helios.
Если объяснят чётко, отскок после чрезмерной распродажи станет реальностью. Возвращение выше 521 — первый шаг, а тогда появится шанс нацелиться на 650, как прогнозируют некоторые аналитики.
Если же объяснят невнятно, AMD станет второй Intel — и даже хорошие ожидания не помогут.
Рассмотрим возможные сценарии.
Если акции удержатся выше 521 и закроются там, первый этап восстановления после чрезмерной распродажи будет завершён. Следующая цель — круглый уровень 550, а затем можно будет говорить о движении к 650.
Если цена опустится ниже 508, сегодняшняя консолидация окажется напрасной. Сначала будем смотреть на цену закрытия в прошлую пятницу — 504,8; если пробьёт и её, следующая цель — круглый уровень 500.
На рынке бессрочных фьючерсов цена сейчас чуть выше 513, за последние 24 часа почти не изменилась, а ставка финансирования в 0,0024% тоже не выглядит перегретой. Похоже, перед отчётом никто не спешит делать ставку.
Что собираюсь делать я? Зашёл небольшой позицией. Если цена упадёт ниже 508 — выйду.
Я ставлю не на цифры Q3, а на то, что скажут о Helios в прогнозе на Q4. Если слова окажутся неубедительными, сразу признаю ошибку и уйду.
Прогноз на Q4 ясно объяснит рост поставок Helios, акции вернутся выше 521 и двинутся к 650 — или прогноз окажется расплывчатым, а цена уйдёт ниже 508 к 500?
Я ставлю на первый вариант. А ты?
$AMD $INTC
#美股 #Отчетность
Я на стороне быков, но признаю только один козырь — прогноз на Q4. По цифрам Q3 вопросов уже почти нет.
Сначала о сроках: завтра после закрытия американского рынка AMD представит результаты за Q3, а телефонная конференция начнётся 4 ноября в 6:00 утра по пекинскому времени.
Уолл-стрит ждёт выручку в 13,09 млрд долларов, что на 41% больше год к году, и скорректированную прибыль на акцию в 1,94 доллара — рост на 62%.
Собственный прогноз компании — около 13 млрд долларов, плюс-минус 300 млн, валовая маржа — примерно 56%. Ожидания рынка практически совпадают с серединой прогнозного диапазона.
Прошлый квартал был неплохим: выручка составила 11,54 млрд долларов, из них 6,7 млрд пришлось на дата-центры — более чем вдвое больше год к году. В этом квартале рынок ждёт, что выручка дата-центров достигнет 8,3 млрд.
У быков на руках действительно сильные козыри.
Ролланд из Susquehanna только что поднял целевую цену с 620 до 650 долларов, рассчитывая на результаты выше ожиданий и повышение прогноза.
Jefferies настроена ещё оптимистичнее: прогнозирует выручку в 13,5 млрд долларов, а на Q4 — 17 млрд, что заметно выше рыночного прогноза в 16,3 млрд.
Поставки MI450 и стоек Helios начались ещё в сентябре, а Meta 27 октября сообщила, что первые системы проходят тестирование после установки.
Ролланд заглядывает вперёд, до 2027 года: 41 млрд долларов от GPU для дата-центров и 33 млрд от серверных CPU, всего 74 млрд — больше рыночного прогноза в 71 млрд.
И ещё один аргумент: за последние 8 квартальных отчётов AMD каждый раз достигала или превышала ожидания. Эта компания редко подводит, когда приходит время отчитываться.
Но и у медведей есть свои доводы.
Проще говоря, ожидания почти совпадают с серединой прогнозного диапазона, то есть рынок уже заложил хорошие цифры в цену. Небольшого превышения прогноза будет недостаточно.
Ещё в августе некоторые надеялись на 14 млрд долларов, а теперь ждут всего 13,09 млрд. Настоящий фактор роста — прогноз на Q4, а не результаты Q3.
Отчёт Intel в прошлую пятницу — наглядный пример: выручка выросла на 21% и превзошла ожидания, но из-за провального прогноза акции рухнули на 30%. AMD в тот же день тоже досталось — акции упали на 10,9%.
Руководство само признало, что выручка игрового подразделения в Q3 снизится на двузначный процент. Цены на память остаются высокими, а Intel уже предупредила о слабости рынка ПК.
И к слову: с начала года акции уже выросли на 135%, так что оценка и без того высокая, а пространство для ошибки невелико.
Как по мне, завтра главное — вовсе не то, превзойдёт ли AMD ожидания по Q3.
Если в Q3 не будет провала, цифры, скорее всего, окажутся приемлемыми. Исход определит то, насколько ясно в прогнозе на Q4 объяснят рост поставок Helios.
Если объяснят чётко, отскок после чрезмерной распродажи станет реальностью. Возвращение выше 521 — первый шаг, а тогда появится шанс нацелиться на 650, как прогнозируют некоторые аналитики.
Если же объяснят невнятно, AMD станет второй Intel — и даже хорошие ожидания не помогут.
Рассмотрим возможные сценарии.
Если акции удержатся выше 521 и закроются там, первый этап восстановления после чрезмерной распродажи будет завершён. Следующая цель — круглый уровень 550, а затем можно будет говорить о движении к 650.
Если цена опустится ниже 508, сегодняшняя консолидация окажется напрасной. Сначала будем смотреть на цену закрытия в прошлую пятницу — 504,8; если пробьёт и её, следующая цель — круглый уровень 500.
На рынке бессрочных фьючерсов цена сейчас чуть выше 513, за последние 24 часа почти не изменилась, а ставка финансирования в 0,0024% тоже не выглядит перегретой. Похоже, перед отчётом никто не спешит делать ставку.
Что собираюсь делать я? Зашёл небольшой позицией. Если цена упадёт ниже 508 — выйду.
Я ставлю не на цифры Q3, а на то, что скажут о Helios в прогнозе на Q4. Если слова окажутся неубедительными, сразу признаю ошибку и уйду.
Прогноз на Q4 ясно объяснит рост поставок Helios, акции вернутся выше 521 и двинутся к 650 — или прогноз окажется расплывчатым, а цена уйдёт ниже 508 к 500?
Я ставлю на первый вариант. А ты?
$AMD $INTC
#美股 #Отчетность
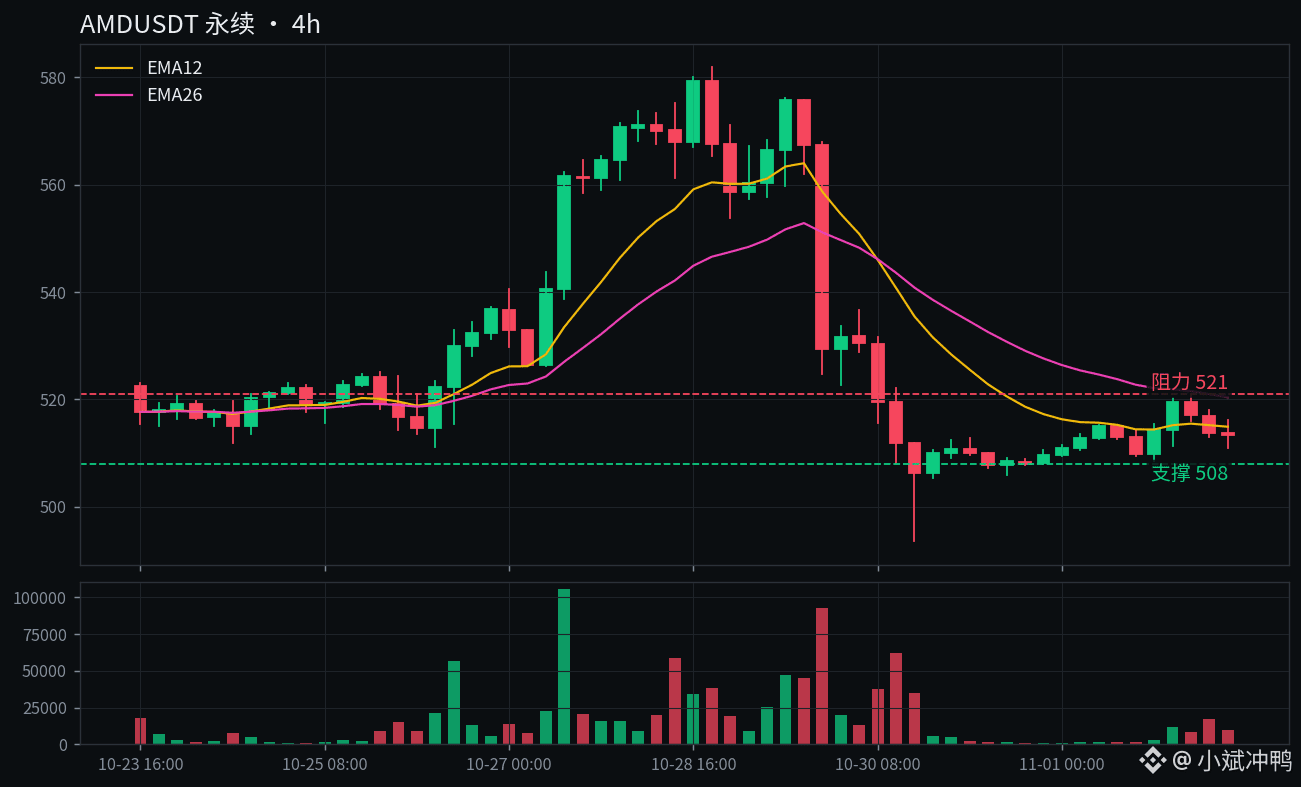
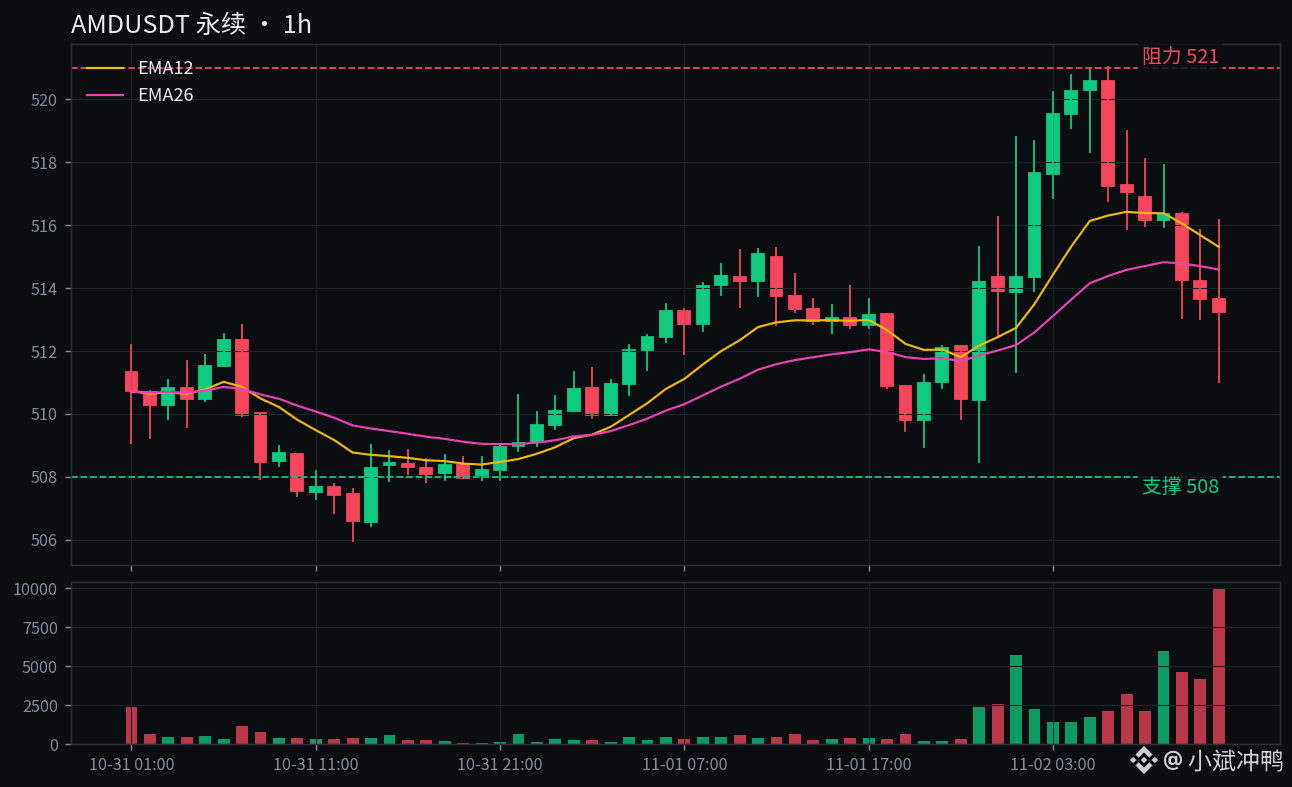
1
1
1.6k
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона