Полупроводники только вошли в медвежий рынок, а акции AMD после отчёта выросли на 10%
Я на стороне быков, но за этой большой зелёной свечой не гонюсь — подожду, пока рынок сам выберет направление.
Сначала цифры.
Выручка AMD за третий квартал составила 13,38 млрд, на 45% больше, чем годом ранее. Прогноз был около 13,1 млрд — результат выше ожиданий.
Скорректированная прибыль на акцию — 2,09 против ожидаемых 1,95, тоже выше прогноза. Чистая прибыль по GAAP составила 2,4 млрд — почти вдвое больше, чем годом ранее.
Сильнее всего показал себя сегмент центров обработки данных: 8,55 млрд, на 97% больше год к году, почти две трети всей выручки.
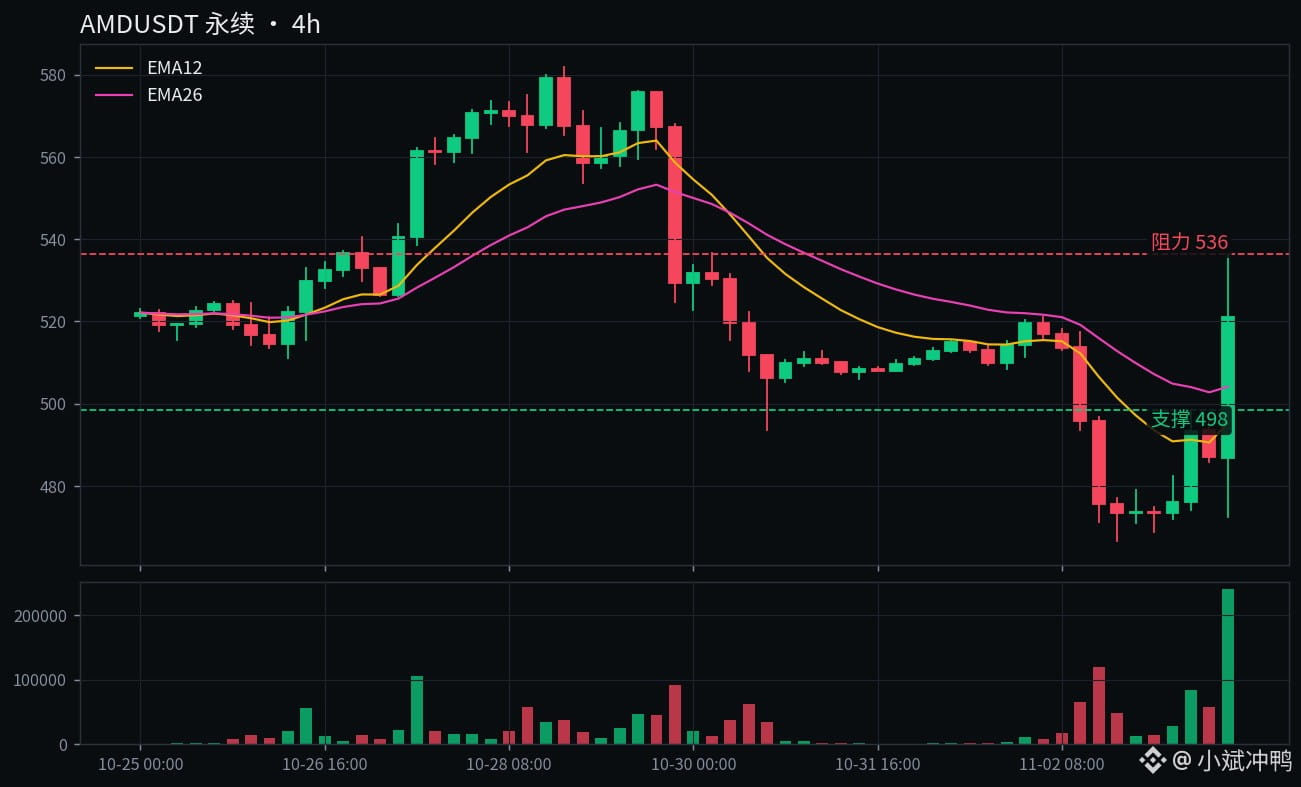
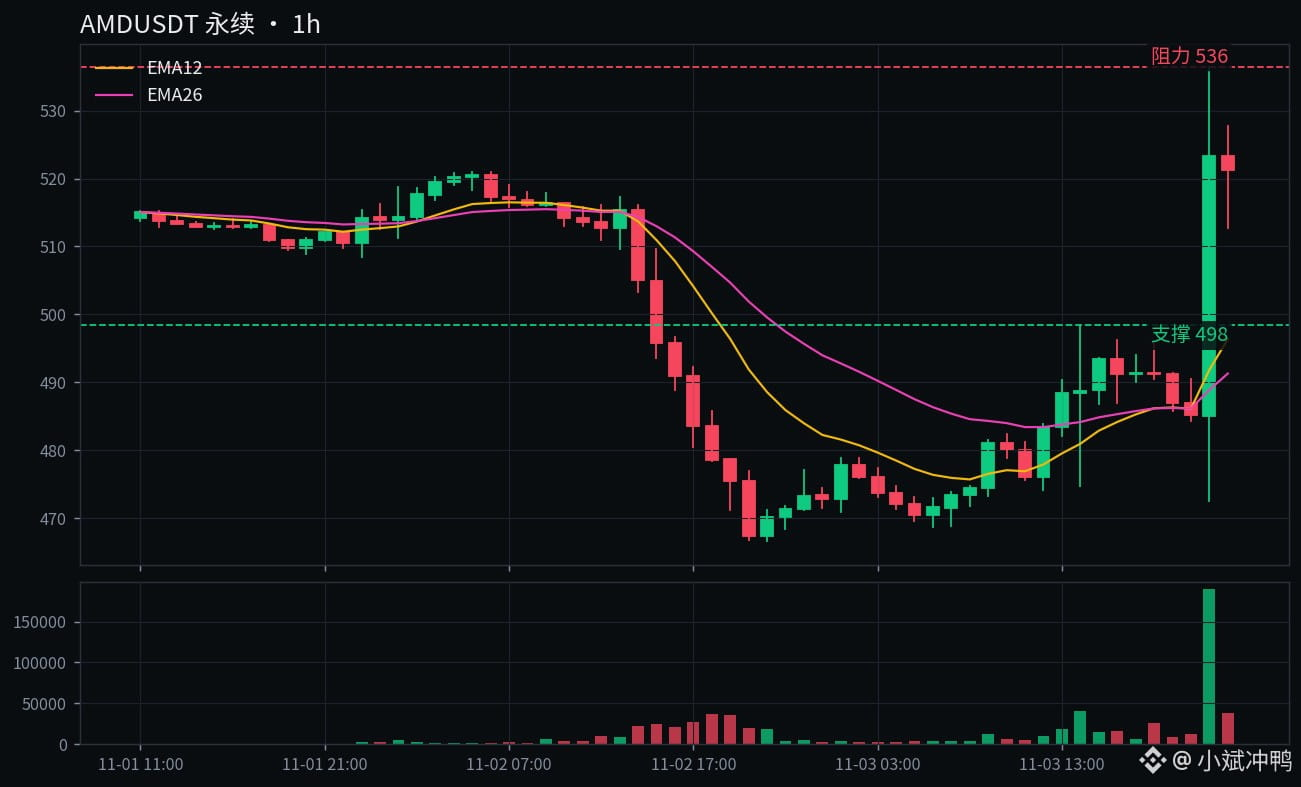
После закрытия торгов акции сначала прибавили почти 7%, а сейчас бессрочный контракт показывает +10,5% за 24 часа. Текущая цена — 521, максимум доходил до 536,4.
Но рынок купил не столько результаты третьего квартала, сколько прогноз на четвёртый.
AMD прогнозирует выручку около 17 млрд с отклонением в пределах 3%, тогда как рынок ждал всего 16,29 млрд. Даже нижняя граница прогноза выше ожиданий.
В пересчёте это означает рост на 66% год к году и на 27% квартал к кварталу — компания прямо говорит, что ускорение ещё не закончилось.
Смысл слов Лизы Су на телефонной конференции был таким же: объёмы Helios и Venice растут, а в четвёртом квартале темпы роста ещё ускорятся.
Что говорят быки.
Удвоение выручки от центров обработки данных — не разовый всплеск: растут продажи EPYC и Instinct MI450.
Прогноз напрямую задаёт планку на четвёртый квартал в 17 млрд — руководство само взяло на себя такие обязательства.
Вчера SOXL уже отскочил на 6,7%, полупроводниковый сектор и так начал восстанавливаться. AMD просто первой сдала экзамен — и получила высший балл.
Что говорят медведи.
Прогноз по валовой марже на четвёртый квартал — 55%, на один процентный пункт ниже, чем в третьем. Рост объёмов даётся не бесплатно.
Выручка игрового направления упала на 40% год к году, до 773 млн. Клиентский сегмент вместе с игровым тоже просел на 8% — рост идёт не по всем направлениям.
И общий фон: индекс полупроводников Филадельфийской биржи с пика 6 октября уже упал на 22%. В условиях технического медвежьего рынка один отчёт не спасёт весь сектор.
И какой бы красивый ни был прогноз — это пока лишь прогноз. 17 млрд нарисованы на бумаге, а не уже поступили на счёт.
Моё мнение.
Я больше верю быкам, и причина одна: цифра в прогнозе очень убедительная.
Отчёт можно приукрасить разовыми статьями, а за прогноз руководство отвечает собственной репутацией. Если они решились назвать 17 млрд, значит, заказы действительно у них на руках.
Но про этот процентный пункт по валовой марже я тоже помню. Это единственная трещина во всей картине — медведям остаётся бить только по ней.
Возможные сценарии.
Если цена закрепится выше 536,4, значит, рынок принял разрыв после отчёта — тогда смотрим на 550–560.
Если упадёт ниже 498,4, картина изменится. Это вчерашний максимум, который должен был стать поддержкой. Пробой покажет, что импульс после отчёта выдохся, и цена может вернуться к отметке 470.
Сейчас цена — 521, до обоих уровней недалеко. Поэтому я и говорю: подождать, пока рынок выберет направление, — это не попытка усидеть на двух стульях.
Я сам пока просто наблюдаю со стороны.
Гнаться за этой 10-процентной зелёной свечой — если выиграешь, повезло, если проиграешь, сам виноват. Я так не делаю.
Подожду, пока цена отступит к 498 и удержится там, или закрепится выше 536. Когда направление станет ясным, тогда и поговорим.
Удержится выше 536 и продолжит движение к 550 — или пробьёт 498 и растеряет весь рост после отчёта? Я ставлю на первый вариант, а ты?
$AMD $SOXL
#AMD #Отчёт
Я на стороне быков, но за этой большой зелёной свечой не гонюсь — подожду, пока рынок сам выберет направление.
Сначала цифры.
Выручка AMD за третий квартал составила 13,38 млрд, на 45% больше, чем годом ранее. Прогноз был около 13,1 млрд — результат выше ожиданий.
Скорректированная прибыль на акцию — 2,09 против ожидаемых 1,95, тоже выше прогноза. Чистая прибыль по GAAP составила 2,4 млрд — почти вдвое больше, чем годом ранее.
Сильнее всего показал себя сегмент центров обработки данных: 8,55 млрд, на 97% больше год к году, почти две трети всей выручки.
После закрытия торгов акции сначала прибавили почти 7%, а сейчас бессрочный контракт показывает +10,5% за 24 часа. Текущая цена — 521, максимум доходил до 536,4.
Но рынок купил не столько результаты третьего квартала, сколько прогноз на четвёртый.
AMD прогнозирует выручку около 17 млрд с отклонением в пределах 3%, тогда как рынок ждал всего 16,29 млрд. Даже нижняя граница прогноза выше ожиданий.
В пересчёте это означает рост на 66% год к году и на 27% квартал к кварталу — компания прямо говорит, что ускорение ещё не закончилось.
Смысл слов Лизы Су на телефонной конференции был таким же: объёмы Helios и Venice растут, а в четвёртом квартале темпы роста ещё ускорятся.
Что говорят быки.
Удвоение выручки от центров обработки данных — не разовый всплеск: растут продажи EPYC и Instinct MI450.
Прогноз напрямую задаёт планку на четвёртый квартал в 17 млрд — руководство само взяло на себя такие обязательства.
Вчера SOXL уже отскочил на 6,7%, полупроводниковый сектор и так начал восстанавливаться. AMD просто первой сдала экзамен — и получила высший балл.
Что говорят медведи.
Прогноз по валовой марже на четвёртый квартал — 55%, на один процентный пункт ниже, чем в третьем. Рост объёмов даётся не бесплатно.
Выручка игрового направления упала на 40% год к году, до 773 млн. Клиентский сегмент вместе с игровым тоже просел на 8% — рост идёт не по всем направлениям.
И общий фон: индекс полупроводников Филадельфийской биржи с пика 6 октября уже упал на 22%. В условиях технического медвежьего рынка один отчёт не спасёт весь сектор.
И какой бы красивый ни был прогноз — это пока лишь прогноз. 17 млрд нарисованы на бумаге, а не уже поступили на счёт.
Моё мнение.
Я больше верю быкам, и причина одна: цифра в прогнозе очень убедительная.
Отчёт можно приукрасить разовыми статьями, а за прогноз руководство отвечает собственной репутацией. Если они решились назвать 17 млрд, значит, заказы действительно у них на руках.
Но про этот процентный пункт по валовой марже я тоже помню. Это единственная трещина во всей картине — медведям остаётся бить только по ней.
Возможные сценарии.
Если цена закрепится выше 536,4, значит, рынок принял разрыв после отчёта — тогда смотрим на 550–560.
Если упадёт ниже 498,4, картина изменится. Это вчерашний максимум, который должен был стать поддержкой. Пробой покажет, что импульс после отчёта выдохся, и цена может вернуться к отметке 470.
Сейчас цена — 521, до обоих уровней недалеко. Поэтому я и говорю: подождать, пока рынок выберет направление, — это не попытка усидеть на двух стульях.
Я сам пока просто наблюдаю со стороны.
Гнаться за этой 10-процентной зелёной свечой — если выиграешь, повезло, если проиграешь, сам виноват. Я так не делаю.
Подожду, пока цена отступит к 498 и удержится там, или закрепится выше 536. Когда направление станет ясным, тогда и поговорим.
Удержится выше 536 и продолжит движение к 550 — или пробьёт 498 и растеряет весь рост после отчёта? Я ставлю на первый вариант, а ты?
$AMD $SOXL
#AMD #Отчёт