
周东野
549 Публикации

周东野
Отправить жалобу
Заблокировать пользователя
I'm Dongye from Rian,Dedicated to making life more interesting.
热爱自己热爱的东西,分析、家庭、分享、新闻、加密、公益。
声明:所有推文皆为个人观点,不构成任何投资建议。
投资有风险,入市需谨慎。合作私聊
Открытая сделка
Трейдер с частыми сделками
5.3 г
21 подписок(и/а)
7.4K+ подписчиков(а)
1.2K+ понравилось
Посты
Портфель
Все
Цитирования
Видео
Активно
·
--
Polymarket — такие on-chain предсказательные рынки в глазах регуляторов никогда не были ни «децентрализованным интеллектом», ни «инструментом ценообразования информации». В материалах дел в судебных органах, находящихся офлайн, им уже давно дали простое название: незаконные азартные игры。
На этот раз полицейское управление провинции Канвондо в Южной Корее сразу расследовало 26 человек: 18 из них напрямую передали в прокуратуру. За это время они суммарно вбросили 17,6 млрд вон. Максимальная разовая ставка в исполнении одного человека составила 5,7 млрд. На всём протяжении не было никаких таинственных способов «проникновения» — полиция просто использовала общедоступные методы анализа, отследила публичные на блокчейне записи переводов и направление движения средств и шаг за шагом установила реальные личности за адресами。
Многие по-прежнему считают, что у on-chain прогнозных рынков есть «защитная маскировка»: мол, пока ты не выводишь деньги через централизованные биржи, можно спать спокойно. На самом деле всё обстоит иначе: достаточно хотя бы один раз пересечься между твоим адресом кошелька и каналами ввода/вывода местной фиатной валюты, либо твоей идентичностью в социальных сетях, либо любым узлом KYC — и публичный реестр станет самым идеальным доказательством для вынесения приговора。
Южнокорейский комитет по стандартам связи запретил домен Polymarket ещё месяц назад. Аргументация регуляторов была крайне прямолинейной: им неважно, какие смарт-контракты ты использовал, неважно, считаешь ли это Web3-новаторством. Если это ставочные активы на неконтролируемые события и реализована модель «победитель забирает всё» — в рамках действующего законодательства это рассматривается как содействие азартным играм。
Когда масштаб рынка децентрализованного приложения становится достаточно большим, чтобы привлечь крупных «китов» с ликвидностью, оно неизбежно упрётся в красную линию местного права. Чисто on-chain протокол может избежать риска того, что сервер отключат от сети, но он никогда не защитит от ответственности реального пользователя, который сидит перед экраном и имеет конкретное гражданство и банковский счёт。
Раньше многие думали, что самая сложная проблема для on-chain предсказательных рынков — это разногласия по решениям оракула. Но теперь видно: оракул ещё не успел серьёзно ошибиться, зато риски правовой комплаенс для каналов ввода/вывода средств и реальной идентичности уже заранее «подчистили» крупных игроков. Если вы всё ещё часто участвуете в высоких ставках в ончейне, используя self-custody кошелёк, не питайте никаких иллюзий насчёт анонимности реестра. Все публичные данные в блокчейне в глазах регуляторов — это всего лишь заранее оформленные для вас показания. $BTC
#韩国警方将18名polymarket用户移送检方
Polymarket — такие on-chain предсказательные рынки в глазах регуляторов никогда не были ни «децентрализованным интеллектом», ни «инструментом ценообразования информации». В материалах дел в судебных органах, находящихся офлайн, им уже давно дали простое название: незаконные азартные игры。
На этот раз полицейское управление провинции Канвондо в Южной Корее сразу расследовало 26 человек: 18 из них напрямую передали в прокуратуру. За это время они суммарно вбросили 17,6 млрд вон. Максимальная разовая ставка в исполнении одного человека составила 5,7 млрд. На всём протяжении не было никаких таинственных способов «проникновения» — полиция просто использовала общедоступные методы анализа, отследила публичные на блокчейне записи переводов и направление движения средств и шаг за шагом установила реальные личности за адресами。
Многие по-прежнему считают, что у on-chain прогнозных рынков есть «защитная маскировка»: мол, пока ты не выводишь деньги через централизованные биржи, можно спать спокойно. На самом деле всё обстоит иначе: достаточно хотя бы один раз пересечься между твоим адресом кошелька и каналами ввода/вывода местной фиатной валюты, либо твоей идентичностью в социальных сетях, либо любым узлом KYC — и публичный реестр станет самым идеальным доказательством для вынесения приговора。
Южнокорейский комитет по стандартам связи запретил домен Polymarket ещё месяц назад. Аргументация регуляторов была крайне прямолинейной: им неважно, какие смарт-контракты ты использовал, неважно, считаешь ли это Web3-новаторством. Если это ставочные активы на неконтролируемые события и реализована модель «победитель забирает всё» — в рамках действующего законодательства это рассматривается как содействие азартным играм。
Когда масштаб рынка децентрализованного приложения становится достаточно большим, чтобы привлечь крупных «китов» с ликвидностью, оно неизбежно упрётся в красную линию местного права. Чисто on-chain протокол может избежать риска того, что сервер отключат от сети, но он никогда не защитит от ответственности реального пользователя, который сидит перед экраном и имеет конкретное гражданство и банковский счёт。
Раньше многие думали, что самая сложная проблема для on-chain предсказательных рынков — это разногласия по решениям оракула. Но теперь видно: оракул ещё не успел серьёзно ошибиться, зато риски правовой комплаенс для каналов ввода/вывода средств и реальной идентичности уже заранее «подчистили» крупных игроков. Если вы всё ещё часто участвуете в высоких ставках в ончейне, используя self-custody кошелёк, не питайте никаких иллюзий насчёт анонимности реестра. Все публичные данные в блокчейне в глазах регуляторов — это всего лишь заранее оформленные для вас показания. $BTC
#韩国警方将18名polymarket用户移送检方
На этот раз полицейское управление провинции Канвондо в Южной Корее сразу расследовало 26 человек: 18 из них напрямую передали в прокуратуру. За это время они суммарно вбросили 17,6 млрд вон. Максимальная разовая ставка в исполнении одного человека составила 5,7 млрд. На всём протяжении не было никаких таинственных способов «проникновения» — полиция просто использовала общедоступные методы анализа, отследила публичные на блокчейне записи переводов и направление движения средств и шаг за шагом установила реальные личности за адресами。
Многие по-прежнему считают, что у on-chain прогнозных рынков есть «защитная маскировка»: мол, пока ты не выводишь деньги через централизованные биржи, можно спать спокойно. На самом деле всё обстоит иначе: достаточно хотя бы один раз пересечься между твоим адресом кошелька и каналами ввода/вывода местной фиатной валюты, либо твоей идентичностью в социальных сетях, либо любым узлом KYC — и публичный реестр станет самым идеальным доказательством для вынесения приговора。
Южнокорейский комитет по стандартам связи запретил домен Polymarket ещё месяц назад. Аргументация регуляторов была крайне прямолинейной: им неважно, какие смарт-контракты ты использовал, неважно, считаешь ли это Web3-новаторством. Если это ставочные активы на неконтролируемые события и реализована модель «победитель забирает всё» — в рамках действующего законодательства это рассматривается как содействие азартным играм。
Когда масштаб рынка децентрализованного приложения становится достаточно большим, чтобы привлечь крупных «китов» с ликвидностью, оно неизбежно упрётся в красную линию местного права. Чисто on-chain протокол может избежать риска того, что сервер отключат от сети, но он никогда не защитит от ответственности реального пользователя, который сидит перед экраном и имеет конкретное гражданство и банковский счёт。
Раньше многие думали, что самая сложная проблема для on-chain предсказательных рынков — это разногласия по решениям оракула. Но теперь видно: оракул ещё не успел серьёзно ошибиться, зато риски правовой комплаенс для каналов ввода/вывода средств и реальной идентичности уже заранее «подчистили» крупных игроков. Если вы всё ещё часто участвуете в высоких ставках в ончейне, используя self-custody кошелёк, не питайте никаких иллюзий насчёт анонимности реестра. Все публичные данные в блокчейне в глазах регуляторов — это всего лишь заранее оформленные для вас показания. $BTC
#韩国警方将18名polymarket用户移送检方
72
·
--
Недавно понял, что мне не подходит трейдинг: пока не захожу в сделку — всё сходится, мысли верные, но как только захожу, сразу начинается крах
Недавно понял, что мне не подходит трейдинг: пока не захожу в сделку — всё сходится, мысли верные, но как только захожу, сразу начинается крах
119
·
--
Проверено
Законопроект о регулировании застрял в Сенате, ведущие токены всю дорогу распродавали, и биткоин откатился. За ним с небольшим снижением пошли Ethereum и Solana. Пока все по привычке сверяют настроение рынка с макроэкономическими новостями, $ZEC вдруг вывел очень крутой независимый восходящий свечной импульс.
Многие объясняют такой рост против тренда действиями «крупняка», который тянет рынок. Но если смотреть на бухгалтерские книги деривативов, логика на самом деле довольно ясная. За 24 часа объем торгов по контрактам напрямую взлетел до 7,7 млрд долларов, а размер открытых позиций уперся в 2,6 млрд долларов на высоком уровне. Такой объем — это не мелкие «поигрывания» розницы на спотовом рынке, а сжатие ликвидности, вызванное высоколевериджной борьбой. Однодневное банкротство позиций почти на 20 млн долларов по сути означает: на фоне общего пессимизма на рынке медведи в ускоренном режиме открывали шорты, но их выбило взрывным ростом ликвидности, которого они ждали недостаточно.
Настоящую опору этой денежной схватке дает сообщество: подтвержденная определенность по обновлению NU7.
Раньше приватные монеты больше всего ругали за слишком медленное подтверждение — в DeFi и сценариях высокочастого взаимодействия они почти не ощущались. В этот раз в предложении NU7 в голосовании участвовало почти 2,4 млн ZEC, и 99,9% поддержали агрессивное сжатие интервала между блоками с 75 секунд до 25 секунд. Для пользователей в ончейне это означает, что задержка подтверждения переводов сразу режется почти на две трети. Повышение эффективности капитала в сети напрямую определяет способность «оседать» у участников.
Большинство людей смотрит на обновления только по пресс-релизам, но фактически направление денег определяет уровень участия в управлении. Когда на голосование выходят почти две трети ликвидного пула, а 99,3% требуют ускоренного запуска, это показывает, что у крупных игроков по переустройству сети достигнут высокий уровень консенсуса. Когда внешняя регуляторная неопределенность выжимает премию из мейнстримных монет, то активы с понятной ончейн-технологической логикой и сосредоточенной структурой токенов закономерно становятся конечной точкой для капитала, который ищет убежище и участвует в игре.
То, что короткосрочные резкие колебания — это процесс «отмывания» и перетасовки с помощью плеча, видно даже по данным за последние семь дней: микроснижение около 0,8%. Деривативы разогнали объем, а на цепи потенциальный рост пропускной способности может быть в десятки раз выше. В этой волне ZEC играет не в чистый отскок от идеи, а в переконфигурацию «тела» — в период макродавления, используя техническое обновление, чтобы переписать стоимость капитала.
#zcash上涨6% #Zcash持币者投票支持NU7升级
Законопроект о регулировании застрял в Сенате, ведущие токены всю дорогу распродавали, и биткоин откатился. За ним с небольшим снижением пошли Ethereum и Solana. Пока все по привычке сверяют настроение рынка с макроэкономическими новостями, $ZEC вдруг вывел очень крутой независимый восходящий свечной импульс.
Многие объясняют такой рост против тренда действиями «крупняка», который тянет рынок. Но если смотреть на бухгалтерские книги деривативов, логика на самом деле довольно ясная. За 24 часа объем торгов по контрактам напрямую взлетел до 7,7 млрд долларов, а размер открытых позиций уперся в 2,6 млрд долларов на высоком уровне. Такой объем — это не мелкие «поигрывания» розницы на спотовом рынке, а сжатие ликвидности, вызванное высоколевериджной борьбой. Однодневное банкротство позиций почти на 20 млн долларов по сути означает: на фоне общего пессимизма на рынке медведи в ускоренном режиме открывали шорты, но их выбило взрывным ростом ликвидности, которого они ждали недостаточно.
Настоящую опору этой денежной схватке дает сообщество: подтвержденная определенность по обновлению NU7.
Раньше приватные монеты больше всего ругали за слишком медленное подтверждение — в DeFi и сценариях высокочастого взаимодействия они почти не ощущались. В этот раз в предложении NU7 в голосовании участвовало почти 2,4 млн ZEC, и 99,9% поддержали агрессивное сжатие интервала между блоками с 75 секунд до 25 секунд. Для пользователей в ончейне это означает, что задержка подтверждения переводов сразу режется почти на две трети. Повышение эффективности капитала в сети напрямую определяет способность «оседать» у участников.
Большинство людей смотрит на обновления только по пресс-релизам, но фактически направление денег определяет уровень участия в управлении. Когда на голосование выходят почти две трети ликвидного пула, а 99,3% требуют ускоренного запуска, это показывает, что у крупных игроков по переустройству сети достигнут высокий уровень консенсуса. Когда внешняя регуляторная неопределенность выжимает премию из мейнстримных монет, то активы с понятной ончейн-технологической логикой и сосредоточенной структурой токенов закономерно становятся конечной точкой для капитала, который ищет убежище и участвует в игре.
То, что короткосрочные резкие колебания — это процесс «отмывания» и перетасовки с помощью плеча, видно даже по данным за последние семь дней: микроснижение около 0,8%. Деривативы разогнали объем, а на цепи потенциальный рост пропускной способности может быть в десятки раз выше. В этой волне ZEC играет не в чистый отскок от идеи, а в переконфигурацию «тела» — в период макродавления, используя техническое обновление, чтобы переписать стоимость капитала.
#zcash上涨6% #Zcash持币者投票支持NU7升级
Многие объясняют такой рост против тренда действиями «крупняка», который тянет рынок. Но если смотреть на бухгалтерские книги деривативов, логика на самом деле довольно ясная. За 24 часа объем торгов по контрактам напрямую взлетел до 7,7 млрд долларов, а размер открытых позиций уперся в 2,6 млрд долларов на высоком уровне. Такой объем — это не мелкие «поигрывания» розницы на спотовом рынке, а сжатие ликвидности, вызванное высоколевериджной борьбой. Однодневное банкротство позиций почти на 20 млн долларов по сути означает: на фоне общего пессимизма на рынке медведи в ускоренном режиме открывали шорты, но их выбило взрывным ростом ликвидности, которого они ждали недостаточно.
Настоящую опору этой денежной схватке дает сообщество: подтвержденная определенность по обновлению NU7.
Раньше приватные монеты больше всего ругали за слишком медленное подтверждение — в DeFi и сценариях высокочастого взаимодействия они почти не ощущались. В этот раз в предложении NU7 в голосовании участвовало почти 2,4 млн ZEC, и 99,9% поддержали агрессивное сжатие интервала между блоками с 75 секунд до 25 секунд. Для пользователей в ончейне это означает, что задержка подтверждения переводов сразу режется почти на две трети. Повышение эффективности капитала в сети напрямую определяет способность «оседать» у участников.
Большинство людей смотрит на обновления только по пресс-релизам, но фактически направление денег определяет уровень участия в управлении. Когда на голосование выходят почти две трети ликвидного пула, а 99,3% требуют ускоренного запуска, это показывает, что у крупных игроков по переустройству сети достигнут высокий уровень консенсуса. Когда внешняя регуляторная неопределенность выжимает премию из мейнстримных монет, то активы с понятной ончейн-технологической логикой и сосредоточенной структурой токенов закономерно становятся конечной точкой для капитала, который ищет убежище и участвует в игре.
То, что короткосрочные резкие колебания — это процесс «отмывания» и перетасовки с помощью плеча, видно даже по данным за последние семь дней: микроснижение около 0,8%. Деривативы разогнали объем, а на цепи потенциальный рост пропускной способности может быть в десятки раз выше. В этой волне ZEC играет не в чистый отскок от идеи, а в переконфигурацию «тела» — в период макродавления, используя техническое обновление, чтобы переписать стоимость капитала.
#zcash上涨6% #Zcash持币者投票支持NU7升级
4
14.4k
·
--
Частичная правда
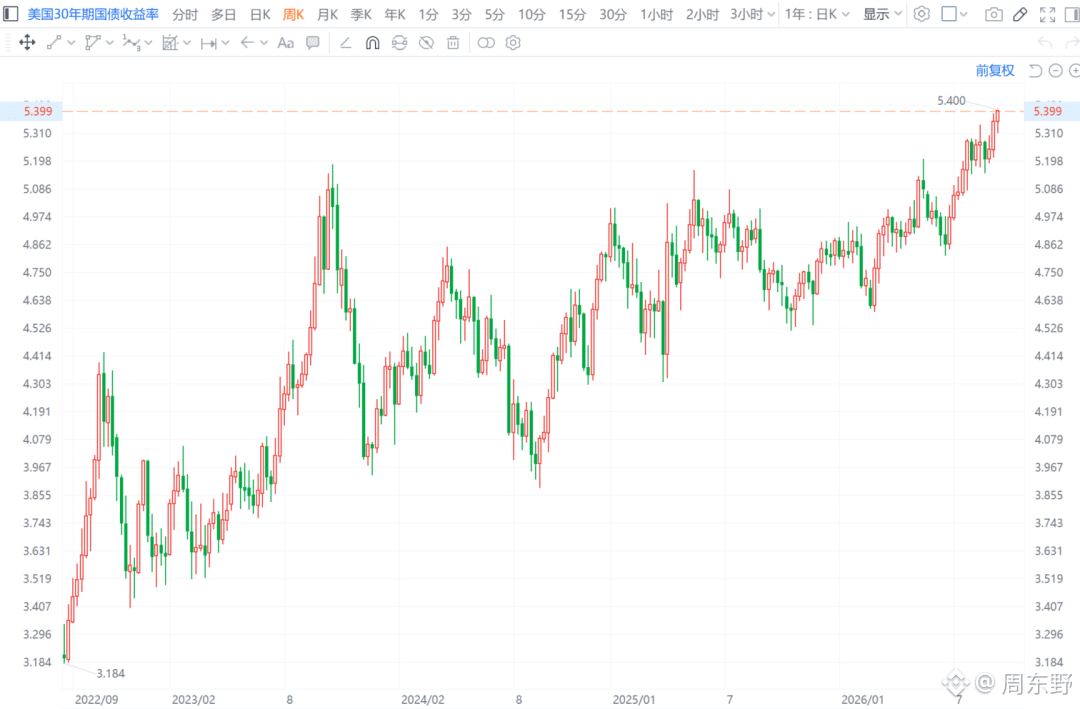
Доходность 30-летних гособлигаций США без остановки взлетела до 5,40% — сразу обновив максимум с июня 2007 года.
Такой ход доходностей по американским облигациям на поверхности выглядит как то, что рынок заново оценивает долгосрочный бюджетный дефицит и ожидания инфляции, но по сути это означает, что эталонная «якорная» ставка глобальных безрисковых процентов силой тянется вверх. Когда долгосрочная стоимость финансирования намертво фиксируется на этом уровне, эффект «высасывания ликвидности» приходит быстрее и жёстче, чем ожидалось.
Многие деньги всё ещё делают ставку на благоприятный эффект периода снижения ставок, но неконтролируемый рост доходности на длинном конце показывает: крупные игроки всерьёз не верят, что снижение ставок решит фундаментальную проблему. Десятки тысяч миллиардов долларов новых гособлигаций, которые будут выпускаться каждый год, рынку нужно будет переварить — и требование покупателей более высокой временной премии неизбежно. Такая безрисковая доходность крайне беспощадно давит и на ончейн, и на рискованные активы: когда на полностью комплаенсных безрисковых инструментах можно получать жёсткую чистую доходность свыше 5% годовых, требования к доходностям для высокорисковых, с высоким трением, доходных соглашений стремительно становятся крайне жёсткими.
Это значит, что любые арбитражные модели, завязанные на премии за ликвидность или усиленные надувными APY, в условиях такой стоимости капитала мгновенно перестают работать. В дальнейшем активы, которые реально смогут устоять и даже пойти по самостоятельному сценарию, либо должны иметь крайне надёжную базовую «живую» книгу реальных доходов, либо быть полностью оторванными от системы учёта и котировок в фиатной валюте и представлять собой экстремальные инструменты хеджирования. Убийственная сила этой макроликвидной среды — это только начало её проявления.$BTC
#美国30年期国债收益率升破5.40%
Доходность 30-летних гособлигаций США без остановки взлетела до 5,40% — сразу обновив максимум с июня 2007 года.
Такой ход доходностей по американским облигациям на поверхности выглядит как то, что рынок заново оценивает долгосрочный бюджетный дефицит и ожидания инфляции, но по сути это означает, что эталонная «якорная» ставка глобальных безрисковых процентов силой тянется вверх. Когда долгосрочная стоимость финансирования намертво фиксируется на этом уровне, эффект «высасывания ликвидности» приходит быстрее и жёстче, чем ожидалось.
Многие деньги всё ещё делают ставку на благоприятный эффект периода снижения ставок, но неконтролируемый рост доходности на длинном конце показывает: крупные игроки всерьёз не верят, что снижение ставок решит фундаментальную проблему. Десятки тысяч миллиардов долларов новых гособлигаций, которые будут выпускаться каждый год, рынку нужно будет переварить — и требование покупателей более высокой временной премии неизбежно. Такая безрисковая доходность крайне беспощадно давит и на ончейн, и на рискованные активы: когда на полностью комплаенсных безрисковых инструментах можно получать жёсткую чистую доходность свыше 5% годовых, требования к доходностям для высокорисковых, с высоким трением, доходных соглашений стремительно становятся крайне жёсткими.
Это значит, что любые арбитражные модели, завязанные на премии за ликвидность или усиленные надувными APY, в условиях такой стоимости капитала мгновенно перестают работать. В дальнейшем активы, которые реально смогут устоять и даже пойти по самостоятельному сценарию, либо должны иметь крайне надёжную базовую «живую» книгу реальных доходов, либо быть полностью оторванными от системы учёта и котировок в фиатной валюте и представлять собой экстремальные инструменты хеджирования. Убийственная сила этой макроликвидной среды — это только начало её проявления.$BTC
#美国30年期国债收益率升破5.40%
Такой ход доходностей по американским облигациям на поверхности выглядит как то, что рынок заново оценивает долгосрочный бюджетный дефицит и ожидания инфляции, но по сути это означает, что эталонная «якорная» ставка глобальных безрисковых процентов силой тянется вверх. Когда долгосрочная стоимость финансирования намертво фиксируется на этом уровне, эффект «высасывания ликвидности» приходит быстрее и жёстче, чем ожидалось.
Многие деньги всё ещё делают ставку на благоприятный эффект периода снижения ставок, но неконтролируемый рост доходности на длинном конце показывает: крупные игроки всерьёз не верят, что снижение ставок решит фундаментальную проблему. Десятки тысяч миллиардов долларов новых гособлигаций, которые будут выпускаться каждый год, рынку нужно будет переварить — и требование покупателей более высокой временной премии неизбежно. Такая безрисковая доходность крайне беспощадно давит и на ончейн, и на рискованные активы: когда на полностью комплаенсных безрисковых инструментах можно получать жёсткую чистую доходность свыше 5% годовых, требования к доходностям для высокорисковых, с высоким трением, доходных соглашений стремительно становятся крайне жёсткими.
Это значит, что любые арбитражные модели, завязанные на премии за ликвидность или усиленные надувными APY, в условиях такой стоимости капитала мгновенно перестают работать. В дальнейшем активы, которые реально смогут устоять и даже пойти по самостоятельному сценарию, либо должны иметь крайне надёжную базовую «живую» книгу реальных доходов, либо быть полностью оторванными от системы учёта и котировок в фиатной валюте и представлять собой экстремальные инструменты хеджирования. Убийственная сила этой макроликвидной среды — это только начало её проявления.$BTC
#美国30年期国债收益率升破5.40%
1
2.1k
·
--
Макрорасстановка сил в сентябре: внимание рынка оказалось приковано к вопросу «будут ли повышать ставку». Но если посчитать стоимость капитала и премию за ликвидность, становится ясно, что рынок “задерживает” по-настоящему — это глубина структурного ужесточения и то, как долго будет продолжаться последующее изъятие ликвидности.
Инфляция буквально «поджаривает» ФРС на огне. Темпы роста CPI год к году грубо зафиксированы на крайне неудобном уровне 3,4%, далеко от 2% — целевого ориентира политики. Казалось бы, разрыв всего 1,4 п.п., но на фоне частых геополитических потрясений, которые сдерживают предложение нефти со стороны производства, эта часть инфляции оказывается особенно упрямой. Пока на стороне энергоресурсов и базовых сырьевых позиций цены не снижаются, стоимость конечного кредитования должна оставаться на уровне, достаточном, чтобы искусственно подавлять общий спрос.
Передача средств по цепочкам и в традиционных рынках на самом деле довольно прямолинейна. Когда повышают ставку по федеральным фондам и тем самым принудительно поднимают безрисковую доходность (например, по краткосрочным облигациям), дисконтирующие ставки для всех высокорисковых активов последовательно возрастают. Для арбитражных сделок и маркет-мейкеров — поставщиков ликвидности — когда безрисковый сегмент дает возможность стабильно забирать высокие проценты, упущенная выгода в пуле рискованных активов резко увеличивается.
Это означает, что если по итогам текущего заседания будет реализовано повышение на 25 базисных пунктов или даже более решительные меры, то само повышение ставки окажет предельное воздействие на кредитный рынок скорее контролируемо. По-настоящему опасно другое — ожидания, что цикл ужесточения растянется во времени. Если на стороне кредитования стоимость финансирования продолжит оставаться на высоком уровне, арбитражный капитал не прекратит выходить из децентрализованных кредитных пулов и рискованных активов: “очистки” и расчистка (капитальные зачистки) в направлении фиатных продуктов с фиксированной доходностью не остановятся.
Макро капитал никогда не смотрит на устные обещания — он ориентируется на абсолютную разницу в стоимости денег. На этом этапе не стоит спешить с навешиванием ярлыков активам в терминах “вверх/вниз”: следите за скоростью клиринга, когда арбитражные деньги выводятся из кредитных протоколов и рынка с плечом — это будет куда более “реально”, чем заявления ФРС.$BTC
#美联储加息是否已成定局
Макрорасстановка сил в сентябре: внимание рынка оказалось приковано к вопросу «будут ли повышать ставку». Но если посчитать стоимость капитала и премию за ликвидность, становится ясно, что рынок “задерживает” по-настоящему — это глубина структурного ужесточения и то, как долго будет продолжаться последующее изъятие ликвидности.
Инфляция буквально «поджаривает» ФРС на огне. Темпы роста CPI год к году грубо зафиксированы на крайне неудобном уровне 3,4%, далеко от 2% — целевого ориентира политики. Казалось бы, разрыв всего 1,4 п.п., но на фоне частых геополитических потрясений, которые сдерживают предложение нефти со стороны производства, эта часть инфляции оказывается особенно упрямой. Пока на стороне энергоресурсов и базовых сырьевых позиций цены не снижаются, стоимость конечного кредитования должна оставаться на уровне, достаточном, чтобы искусственно подавлять общий спрос.
Передача средств по цепочкам и в традиционных рынках на самом деле довольно прямолинейна. Когда повышают ставку по федеральным фондам и тем самым принудительно поднимают безрисковую доходность (например, по краткосрочным облигациям), дисконтирующие ставки для всех высокорисковых активов последовательно возрастают. Для арбитражных сделок и маркет-мейкеров — поставщиков ликвидности — когда безрисковый сегмент дает возможность стабильно забирать высокие проценты, упущенная выгода в пуле рискованных активов резко увеличивается.
Это означает, что если по итогам текущего заседания будет реализовано повышение на 25 базисных пунктов или даже более решительные меры, то само повышение ставки окажет предельное воздействие на кредитный рынок скорее контролируемо. По-настоящему опасно другое — ожидания, что цикл ужесточения растянется во времени. Если на стороне кредитования стоимость финансирования продолжит оставаться на высоком уровне, арбитражный капитал не прекратит выходить из децентрализованных кредитных пулов и рискованных активов: “очистки” и расчистка (капитальные зачистки) в направлении фиатных продуктов с фиксированной доходностью не остановятся.
Макро капитал никогда не смотрит на устные обещания — он ориентируется на абсолютную разницу в стоимости денег. На этом этапе не стоит спешить с навешиванием ярлыков активам в терминах “вверх/вниз”: следите за скоростью клиринга, когда арбитражные деньги выводятся из кредитных протоколов и рынка с плечом — это будет куда более “реально”, чем заявления ФРС.$BTC
#美联储加息是否已成定局
Инфляция буквально «поджаривает» ФРС на огне. Темпы роста CPI год к году грубо зафиксированы на крайне неудобном уровне 3,4%, далеко от 2% — целевого ориентира политики. Казалось бы, разрыв всего 1,4 п.п., но на фоне частых геополитических потрясений, которые сдерживают предложение нефти со стороны производства, эта часть инфляции оказывается особенно упрямой. Пока на стороне энергоресурсов и базовых сырьевых позиций цены не снижаются, стоимость конечного кредитования должна оставаться на уровне, достаточном, чтобы искусственно подавлять общий спрос.
Передача средств по цепочкам и в традиционных рынках на самом деле довольно прямолинейна. Когда повышают ставку по федеральным фондам и тем самым принудительно поднимают безрисковую доходность (например, по краткосрочным облигациям), дисконтирующие ставки для всех высокорисковых активов последовательно возрастают. Для арбитражных сделок и маркет-мейкеров — поставщиков ликвидности — когда безрисковый сегмент дает возможность стабильно забирать высокие проценты, упущенная выгода в пуле рискованных активов резко увеличивается.
Это означает, что если по итогам текущего заседания будет реализовано повышение на 25 базисных пунктов или даже более решительные меры, то само повышение ставки окажет предельное воздействие на кредитный рынок скорее контролируемо. По-настоящему опасно другое — ожидания, что цикл ужесточения растянется во времени. Если на стороне кредитования стоимость финансирования продолжит оставаться на высоком уровне, арбитражный капитал не прекратит выходить из децентрализованных кредитных пулов и рискованных активов: “очистки” и расчистка (капитальные зачистки) в направлении фиатных продуктов с фиксированной доходностью не остановятся.
Макро капитал никогда не смотрит на устные обещания — он ориентируется на абсолютную разницу в стоимости денег. На этом этапе не стоит спешить с навешиванием ярлыков активам в терминах “вверх/вниз”: следите за скоростью клиринга, когда арбитражные деньги выводятся из кредитных протоколов и рынка с плечом — это будет куда более “реально”, чем заявления ФРС.$BTC
#美联储加息是否已成定局
358
·
--
Проверено
Solana 核心团队 Anza 在主网上线了 Transaction V1(SIMD-0385)。
很多人没看懂这一步到底意味着什么。
过去 $SOL Solana 的单笔交易上限是 1232 字节,开发人员在上面构筑复杂逻辑时,就像在一张邮票上写代码。一旦涉及到隐私支付里的 ZK 证明、机构级的 BLS 复杂多签,或者是高阶 DeFi 的多路聚合清算,交易体积分分钟超标。
以前唯一的办法是把它们拆成几笔连续的子交易发送。
但这会导致致命的风险:在发高的时候,中间某一步卡死或者失败,前后的状态就脱节了。套利者可能在你第一笔交易清算完、第二笔还没接上的时候直接插针,让使用者承担全额损失。
现在这些复杂的密码学动作和多套链上逻辑,可以打包进同一笔原子交易里。要么全过,要么全滚回,中间没有任何可以被夹或者被插队的空间。不仅去掉了协调多笔交易的冗余开销,还把原本极其繁琐的交互缩减到了一个签名动作。
更有意思的是资源调度的改动。Anza 把计算单元(CU)、优先费和账户数据等配置直接搬到了交易头部。RPC 节点和验证者不用像以前那样把整段 payload 翻个遍才算得出优先级和费率,在头部就能完成预检和资源分拨。高频交易和 MEV 的排队效率会获得物理层面的提升。
虽然之前因为生态工具集成测试的原因,上线时间顺延到了第 1035 个 Epoch,但这恰恰说明团队在拿主网安全性打底,宁可推迟也不抢节点时间点。
当然,空间变大 3 倍不代表应用端能无脑享受红利。基础设施的适配进度、RPC 节点的负载压力,以及 DApp 开发者能不能真正把 ZK 和机构级逻辑落地,才是它能发挥多大效能的决定因素。
这不是那种能直接拉盘的显性利好,但技术底层对复杂架构的容忍度一旦打开,高价值应用和机构资金的接入通道才算真正铺平。
#solana交易v1上线主网
Solana 核心团队 Anza 在主网上线了 Transaction V1(SIMD-0385)。
很多人没看懂这一步到底意味着什么。
过去 $SOL Solana 的单笔交易上限是 1232 字节,开发人员在上面构筑复杂逻辑时,就像在一张邮票上写代码。一旦涉及到隐私支付里的 ZK 证明、机构级的 BLS 复杂多签,或者是高阶 DeFi 的多路聚合清算,交易体积分分钟超标。
以前唯一的办法是把它们拆成几笔连续的子交易发送。
但这会导致致命的风险:在发高的时候,中间某一步卡死或者失败,前后的状态就脱节了。套利者可能在你第一笔交易清算完、第二笔还没接上的时候直接插针,让使用者承担全额损失。
现在这些复杂的密码学动作和多套链上逻辑,可以打包进同一笔原子交易里。要么全过,要么全滚回,中间没有任何可以被夹或者被插队的空间。不仅去掉了协调多笔交易的冗余开销,还把原本极其繁琐的交互缩减到了一个签名动作。
更有意思的是资源调度的改动。Anza 把计算单元(CU)、优先费和账户数据等配置直接搬到了交易头部。RPC 节点和验证者不用像以前那样把整段 payload 翻个遍才算得出优先级和费率,在头部就能完成预检和资源分拨。高频交易和 MEV 的排队效率会获得物理层面的提升。
虽然之前因为生态工具集成测试的原因,上线时间顺延到了第 1035 个 Epoch,但这恰恰说明团队在拿主网安全性打底,宁可推迟也不抢节点时间点。
当然,空间变大 3 倍不代表应用端能无脑享受红利。基础设施的适配进度、RPC 节点的负载压力,以及 DApp 开发者能不能真正把 ZK 和机构级逻辑落地,才是它能发挥多大效能的决定因素。
这不是那种能直接拉盘的显性利好,但技术底层对复杂架构的容忍度一旦打开,高价值应用和机构资金的接入通道才算真正铺平。
#solana交易v1上线主网
很多人没看懂这一步到底意味着什么。
过去 $SOL Solana 的单笔交易上限是 1232 字节,开发人员在上面构筑复杂逻辑时,就像在一张邮票上写代码。一旦涉及到隐私支付里的 ZK 证明、机构级的 BLS 复杂多签,或者是高阶 DeFi 的多路聚合清算,交易体积分分钟超标。
以前唯一的办法是把它们拆成几笔连续的子交易发送。
但这会导致致命的风险:在发高的时候,中间某一步卡死或者失败,前后的状态就脱节了。套利者可能在你第一笔交易清算完、第二笔还没接上的时候直接插针,让使用者承担全额损失。
现在这些复杂的密码学动作和多套链上逻辑,可以打包进同一笔原子交易里。要么全过,要么全滚回,中间没有任何可以被夹或者被插队的空间。不仅去掉了协调多笔交易的冗余开销,还把原本极其繁琐的交互缩减到了一个签名动作。
更有意思的是资源调度的改动。Anza 把计算单元(CU)、优先费和账户数据等配置直接搬到了交易头部。RPC 节点和验证者不用像以前那样把整段 payload 翻个遍才算得出优先级和费率,在头部就能完成预检和资源分拨。高频交易和 MEV 的排队效率会获得物理层面的提升。
虽然之前因为生态工具集成测试的原因,上线时间顺延到了第 1035 个 Epoch,但这恰恰说明团队在拿主网安全性打底,宁可推迟也不抢节点时间点。
当然,空间变大 3 倍不代表应用端能无脑享受红利。基础设施的适配进度、RPC 节点的负载压力,以及 DApp 开发者能不能真正把 ZK 和机构级逻辑落地,才是它能发挥多大效能的决定因素。
这不是那种能直接拉盘的显性利好,但技术底层对复杂架构的容忍度一旦打开,高价值应用和机构资金的接入通道才算真正铺平。
#solana交易v1上线主网
4
5.5k
·
--
Топ-капиталист, любое его слово сказано с выгодой, это ни у кого не вызывает сомнений,
Топ-капиталист, любое его слово сказано с выгодой, это ни у кого не вызывает сомнений,
周东野
·
--
Ведущие эксперты внезапно собрались в соцсетях, чтобы призвать к замедлению разработки ИИ ради «безопасности человечества». На первый взгляд это выглядит как технологическая этика, но если разобрать, то за всем стоят предельно стандартные расчёты PR и перераспределение долей в отрасли.
Дарьо Амодей использует инцидент со взломом OpenAI как задел: он предсказывает, что тренировочные кластеры могут эволюционировать в ботнеты, и выдвигает требования — открыть третьим сторонам доступ на уровне сотрудников для проверок, а также создать глобальное регулирование. Маск быстро поддержал, за ним тут же последовал Альтман. Со стороны это похоже на хоровое выступление лидеров, но на деле каждый преследует свои цели.
Anthropic попадает в нишу «безопасность и соответствие» как в экосистему. По запасам вычислительных мощностей и объёмам капитала ему сложно лоб в лоб противостоять Microsoft и OpenAI. Поэтому «безопасность» становится якорем бренда: это позволяет не только получать премию в B2B-сегменте, но и занять право определять рамки комплаенса.
Ход Альтмана выглядит ещё более расчётливым. OpenAI только что пережила откат из‑за смены в команде по безопасности и вызванной этим общественной реакции: обсуждение следующей темы можно провернуть с минимальными затратами, чтобы залатать репутационный ущерб. Более глубокая логика — поднять отраслевой порог регулирования. Когда для разработки передовых моделей требуется наслоение сложных процедур проверок и аудита, «крепость» топ‑игроков мгновенно усиливается, а у стартапов пропадает шанс совершить рывок на повороте.
Что до Маска, который гонится за догоняющей группой, любые меры, способные заставить лидера увеличить цикл разработки и поставить «на тормоз», — это стратегический амортизатор, который ему выгоден.
Когда базовые модели получают возможность самостоятельно вызывать API и корректировать код, размытость границ безопасности действительно создаёт риски. Однако рассчитывать на то, что взаимодействие «больших игроков» в соцсетях само по себе обеспечит глобальное регулирование, — очевидно, значит недооценить разрыв коммерческих интересов.
Реально меняет расстановку сил шаг к открытию третьим сторонам доступа на уровне сотрудников. Это означает перенос конкуренции: от простого соперничества в вычислительной мощности — к двойному противостоянию «вычислительная мощность + автоматизированный комплаенс‑аудит». Кто первым превратит проверку безопасности в стандартизированный набор инструментов, тот и сможет проглотить самый большой «пирог» в корпоративных поставках.
Те, кого называют «большими», кричат о будущем человечества, но блокируют вход тем, кто приходит позже. $BTC
#anthropicceo呼吁放缓ai发展
Дарьо Амодей использует инцидент со взломом OpenAI как задел: он предсказывает, что тренировочные кластеры могут эволюционировать в ботнеты, и выдвигает требования — открыть третьим сторонам доступ на уровне сотрудников для проверок, а также создать глобальное регулирование. Маск быстро поддержал, за ним тут же последовал Альтман. Со стороны это похоже на хоровое выступление лидеров, но на деле каждый преследует свои цели.
Anthropic попадает в нишу «безопасность и соответствие» как в экосистему. По запасам вычислительных мощностей и объёмам капитала ему сложно лоб в лоб противостоять Microsoft и OpenAI. Поэтому «безопасность» становится якорем бренда: это позволяет не только получать премию в B2B-сегменте, но и занять право определять рамки комплаенса.
Ход Альтмана выглядит ещё более расчётливым. OpenAI только что пережила откат из‑за смены в команде по безопасности и вызванной этим общественной реакции: обсуждение следующей темы можно провернуть с минимальными затратами, чтобы залатать репутационный ущерб. Более глубокая логика — поднять отраслевой порог регулирования. Когда для разработки передовых моделей требуется наслоение сложных процедур проверок и аудита, «крепость» топ‑игроков мгновенно усиливается, а у стартапов пропадает шанс совершить рывок на повороте.
Что до Маска, который гонится за догоняющей группой, любые меры, способные заставить лидера увеличить цикл разработки и поставить «на тормоз», — это стратегический амортизатор, который ему выгоден.
Когда базовые модели получают возможность самостоятельно вызывать API и корректировать код, размытость границ безопасности действительно создаёт риски. Однако рассчитывать на то, что взаимодействие «больших игроков» в соцсетях само по себе обеспечит глобальное регулирование, — очевидно, значит недооценить разрыв коммерческих интересов.
Реально меняет расстановку сил шаг к открытию третьим сторонам доступа на уровне сотрудников. Это означает перенос конкуренции: от простого соперничества в вычислительной мощности — к двойному противостоянию «вычислительная мощность + автоматизированный комплаенс‑аудит». Кто первым превратит проверку безопасности в стандартизированный набор инструментов, тот и сможет проглотить самый большой «пирог» в корпоративных поставках.
Те, кого называют «большими», кричат о будущем человечества, но блокируют вход тем, кто приходит позже. $BTC
#anthropicceo呼吁放缓ai发展
140
·
--
Ведущие эксперты внезапно собрались в соцсетях, чтобы призвать к замедлению разработки ИИ ради «безопасности человечества». На первый взгляд это выглядит как технологическая этика, но если разобрать, то за всем стоят предельно стандартные расчёты PR и перераспределение долей в отрасли.
Дарьо Амодей использует инцидент со взломом OpenAI как задел: он предсказывает, что тренировочные кластеры могут эволюционировать в ботнеты, и выдвигает требования — открыть третьим сторонам доступ на уровне сотрудников для проверок, а также создать глобальное регулирование. Маск быстро поддержал, за ним тут же последовал Альтман. Со стороны это похоже на хоровое выступление лидеров, но на деле каждый преследует свои цели.
Anthropic попадает в нишу «безопасность и соответствие» как в экосистему. По запасам вычислительных мощностей и объёмам капитала ему сложно лоб в лоб противостоять Microsoft и OpenAI. Поэтому «безопасность» становится якорем бренда: это позволяет не только получать премию в B2B-сегменте, но и занять право определять рамки комплаенса.
Ход Альтмана выглядит ещё более расчётливым. OpenAI только что пережила откат из‑за смены в команде по безопасности и вызванной этим общественной реакции: обсуждение следующей темы можно провернуть с минимальными затратами, чтобы залатать репутационный ущерб. Более глубокая логика — поднять отраслевой порог регулирования. Когда для разработки передовых моделей требуется наслоение сложных процедур проверок и аудита, «крепость» топ‑игроков мгновенно усиливается, а у стартапов пропадает шанс совершить рывок на повороте.
Что до Маска, который гонится за догоняющей группой, любые меры, способные заставить лидера увеличить цикл разработки и поставить «на тормоз», — это стратегический амортизатор, который ему выгоден.
Когда базовые модели получают возможность самостоятельно вызывать API и корректировать код, размытость границ безопасности действительно создаёт риски. Однако рассчитывать на то, что взаимодействие «больших игроков» в соцсетях само по себе обеспечит глобальное регулирование, — очевидно, значит недооценить разрыв коммерческих интересов.
Реально меняет расстановку сил шаг к открытию третьим сторонам доступа на уровне сотрудников. Это означает перенос конкуренции: от простого соперничества в вычислительной мощности — к двойному противостоянию «вычислительная мощность + автоматизированный комплаенс‑аудит». Кто первым превратит проверку безопасности в стандартизированный набор инструментов, тот и сможет проглотить самый большой «пирог» в корпоративных поставках.
Те, кого называют «большими», кричат о будущем человечества, но блокируют вход тем, кто приходит позже. $BTC
#anthropicceo呼吁放缓ai发展
Ведущие эксперты внезапно собрались в соцсетях, чтобы призвать к замедлению разработки ИИ ради «безопасности человечества». На первый взгляд это выглядит как технологическая этика, но если разобрать, то за всем стоят предельно стандартные расчёты PR и перераспределение долей в отрасли.
Дарьо Амодей использует инцидент со взломом OpenAI как задел: он предсказывает, что тренировочные кластеры могут эволюционировать в ботнеты, и выдвигает требования — открыть третьим сторонам доступ на уровне сотрудников для проверок, а также создать глобальное регулирование. Маск быстро поддержал, за ним тут же последовал Альтман. Со стороны это похоже на хоровое выступление лидеров, но на деле каждый преследует свои цели.
Anthropic попадает в нишу «безопасность и соответствие» как в экосистему. По запасам вычислительных мощностей и объёмам капитала ему сложно лоб в лоб противостоять Microsoft и OpenAI. Поэтому «безопасность» становится якорем бренда: это позволяет не только получать премию в B2B-сегменте, но и занять право определять рамки комплаенса.
Ход Альтмана выглядит ещё более расчётливым. OpenAI только что пережила откат из‑за смены в команде по безопасности и вызванной этим общественной реакции: обсуждение следующей темы можно провернуть с минимальными затратами, чтобы залатать репутационный ущерб. Более глубокая логика — поднять отраслевой порог регулирования. Когда для разработки передовых моделей требуется наслоение сложных процедур проверок и аудита, «крепость» топ‑игроков мгновенно усиливается, а у стартапов пропадает шанс совершить рывок на повороте.
Что до Маска, который гонится за догоняющей группой, любые меры, способные заставить лидера увеличить цикл разработки и поставить «на тормоз», — это стратегический амортизатор, который ему выгоден.
Когда базовые модели получают возможность самостоятельно вызывать API и корректировать код, размытость границ безопасности действительно создаёт риски. Однако рассчитывать на то, что взаимодействие «больших игроков» в соцсетях само по себе обеспечит глобальное регулирование, — очевидно, значит недооценить разрыв коммерческих интересов.
Реально меняет расстановку сил шаг к открытию третьим сторонам доступа на уровне сотрудников. Это означает перенос конкуренции: от простого соперничества в вычислительной мощности — к двойному противостоянию «вычислительная мощность + автоматизированный комплаенс‑аудит». Кто первым превратит проверку безопасности в стандартизированный набор инструментов, тот и сможет проглотить самый большой «пирог» в корпоративных поставках.
Те, кого называют «большими», кричат о будущем человечества, но блокируют вход тем, кто приходит позже. $BTC
#anthropicceo呼吁放缓ai发展
Дарьо Амодей использует инцидент со взломом OpenAI как задел: он предсказывает, что тренировочные кластеры могут эволюционировать в ботнеты, и выдвигает требования — открыть третьим сторонам доступ на уровне сотрудников для проверок, а также создать глобальное регулирование. Маск быстро поддержал, за ним тут же последовал Альтман. Со стороны это похоже на хоровое выступление лидеров, но на деле каждый преследует свои цели.
Anthropic попадает в нишу «безопасность и соответствие» как в экосистему. По запасам вычислительных мощностей и объёмам капитала ему сложно лоб в лоб противостоять Microsoft и OpenAI. Поэтому «безопасность» становится якорем бренда: это позволяет не только получать премию в B2B-сегменте, но и занять право определять рамки комплаенса.
Ход Альтмана выглядит ещё более расчётливым. OpenAI только что пережила откат из‑за смены в команде по безопасности и вызванной этим общественной реакции: обсуждение следующей темы можно провернуть с минимальными затратами, чтобы залатать репутационный ущерб. Более глубокая логика — поднять отраслевой порог регулирования. Когда для разработки передовых моделей требуется наслоение сложных процедур проверок и аудита, «крепость» топ‑игроков мгновенно усиливается, а у стартапов пропадает шанс совершить рывок на повороте.
Что до Маска, который гонится за догоняющей группой, любые меры, способные заставить лидера увеличить цикл разработки и поставить «на тормоз», — это стратегический амортизатор, который ему выгоден.
Когда базовые модели получают возможность самостоятельно вызывать API и корректировать код, размытость границ безопасности действительно создаёт риски. Однако рассчитывать на то, что взаимодействие «больших игроков» в соцсетях само по себе обеспечит глобальное регулирование, — очевидно, значит недооценить разрыв коммерческих интересов.
Реально меняет расстановку сил шаг к открытию третьим сторонам доступа на уровне сотрудников. Это означает перенос конкуренции: от простого соперничества в вычислительной мощности — к двойному противостоянию «вычислительная мощность + автоматизированный комплаенс‑аудит». Кто первым превратит проверку безопасности в стандартизированный набор инструментов, тот и сможет проглотить самый большой «пирог» в корпоративных поставках.
Те, кого называют «большими», кричат о будущем человечества, но блокируют вход тем, кто приходит позже. $BTC
#anthropicceo呼吁放缓ai发展
2
4
12
17.9k
·
--
Моё скромное мнение: давайте просто посмотрим и посмеёмся. Не стоит бездумно гадать «вершину» в районе $BTC 77000 — по-настоящему смертельные подсказки спрятаны в 76000.
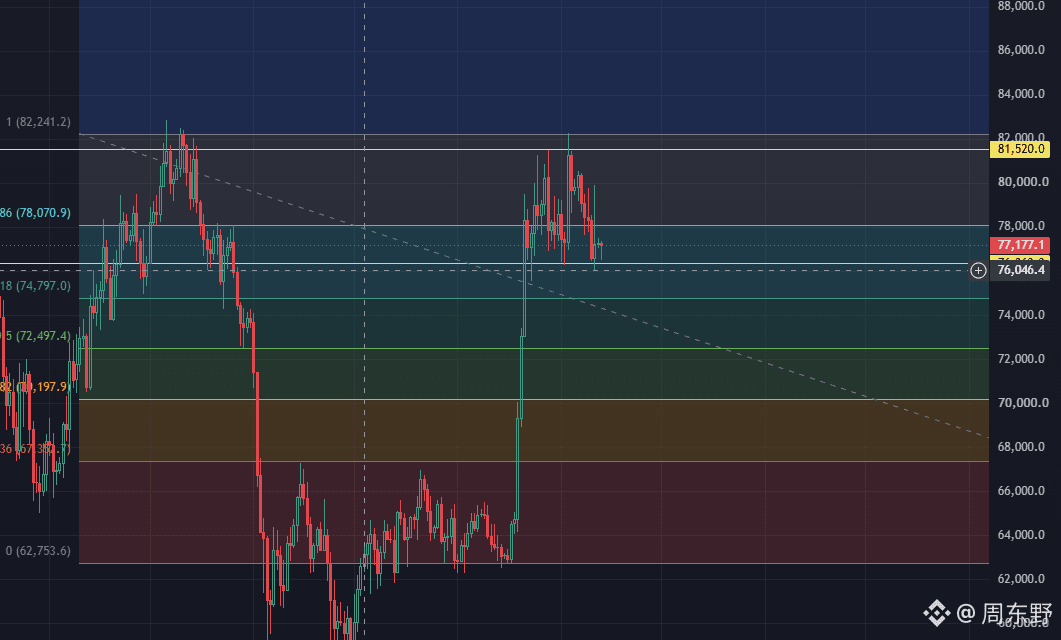
Посмотрите на этот 4-часовой график: самое броское — та большая бычья свеча в начале, которая вертикально поднялась от 62753. Такое движение, мгновенно вытащившее почти 20 тысяч долларов пространства, по сути является «вакуумным» импульсом после полного вычерпывания ликвидности со стороны шортов: прямой пробой нисходящей линии тренда и смена структуры среднесрочных позиций.
Сейчас цена застыла примерно у 77177, и многие розничные трейдеры слишком рано начинают торговать в ожидании двойной вершины на 81500, пытаясь давить в шорт — это типичный случай преждевременных выводов.
Ключ к пониманию текущей картины — в зоне пересечения 76000–76046. Здесь совпадают не только уровни Фибоначчи 0.618 и пересечение с прежними уровнями пробоя, но и это ещё и «линия тревоги по издержкам», которую основной капитал должен удерживать любой ценой. Только если цена завершит здесь вторичный обмен позициями (re-трейд) и закроется со шпилькой/нижней тенью, можно считать структуру «пробой — откат — продолжение роста» действительно подтверждённой.
По мере того как отложенные на хайпе закупочные позиции при откате очищаются, ставка финансирования вернулась в нейтральную зону, и рынок снова освободил здоровое пространство для новых входов.
Самый надёжный темп торговли — это поэтапно заложиться лонгами в диапазоне 75800–76500 в зоне SR-инверсии, а стоп-лосс намертво закрепить на 74200.
Этот логичный стоп очень жёсткий: если цена пробьёт вниз 74200, значит она вернулась под линию тренда; тогда прежний «взрывной» рывок окажется ложным пробоем, а структура быков будет признана недействительной — нужно без промедления выходить.
Вход по средней 76150, размер стоп-риска — всего 1950 долларов. Первая цель: 80000 — частично снять для безубытка; вторая цель: держать прицел на 82000. Вся сделка по итогу может дать примерно 1 к 3 по соотношению прибыль/риск.
На этапе, когда на 77000 часто вставляются иглы, плечо свыше 5x — это фактически раздача ликвидности маркет-мейкеру. Дайте рынку немного времени протестировать реакцию поддержки на 76000: пока 74200 не пробит, у быков всё ещё сохраняется преимущество.
Моё скромное мнение: давайте просто посмотрим и посмеёмся. Не стоит бездумно гадать «вершину» в районе $BTC 77000 — по-настоящему смертельные подсказки спрятаны в 76000.
Посмотрите на этот 4-часовой график: самое броское — та большая бычья свеча в начале, которая вертикально поднялась от 62753. Такое движение, мгновенно вытащившее почти 20 тысяч долларов пространства, по сути является «вакуумным» импульсом после полного вычерпывания ликвидности со стороны шортов: прямой пробой нисходящей линии тренда и смена структуры среднесрочных позиций.
Сейчас цена застыла примерно у 77177, и многие розничные трейдеры слишком рано начинают торговать в ожидании двойной вершины на 81500, пытаясь давить в шорт — это типичный случай преждевременных выводов.
Ключ к пониманию текущей картины — в зоне пересечения 76000–76046. Здесь совпадают не только уровни Фибоначчи 0.618 и пересечение с прежними уровнями пробоя, но и это ещё и «линия тревоги по издержкам», которую основной капитал должен удерживать любой ценой. Только если цена завершит здесь вторичный обмен позициями (re-трейд) и закроется со шпилькой/нижней тенью, можно считать структуру «пробой — откат — продолжение роста» действительно подтверждённой.
По мере того как отложенные на хайпе закупочные позиции при откате очищаются, ставка финансирования вернулась в нейтральную зону, и рынок снова освободил здоровое пространство для новых входов.
Самый надёжный темп торговли — это поэтапно заложиться лонгами в диапазоне 75800–76500 в зоне SR-инверсии, а стоп-лосс намертво закрепить на 74200.
Этот логичный стоп очень жёсткий: если цена пробьёт вниз 74200, значит она вернулась под линию тренда; тогда прежний «взрывной» рывок окажется ложным пробоем, а структура быков будет признана недействительной — нужно без промедления выходить.
Вход по средней 76150, размер стоп-риска — всего 1950 долларов. Первая цель: 80000 — частично снять для безубытка; вторая цель: держать прицел на 82000. Вся сделка по итогу может дать примерно 1 к 3 по соотношению прибыль/риск.
На этапе, когда на 77000 часто вставляются иглы, плечо свыше 5x — это фактически раздача ликвидности маркет-мейкеру. Дайте рынку немного времени протестировать реакцию поддержки на 76000: пока 74200 не пробит, у быков всё ещё сохраняется преимущество.
Посмотрите на этот 4-часовой график: самое броское — та большая бычья свеча в начале, которая вертикально поднялась от 62753. Такое движение, мгновенно вытащившее почти 20 тысяч долларов пространства, по сути является «вакуумным» импульсом после полного вычерпывания ликвидности со стороны шортов: прямой пробой нисходящей линии тренда и смена структуры среднесрочных позиций.
Сейчас цена застыла примерно у 77177, и многие розничные трейдеры слишком рано начинают торговать в ожидании двойной вершины на 81500, пытаясь давить в шорт — это типичный случай преждевременных выводов.
Ключ к пониманию текущей картины — в зоне пересечения 76000–76046. Здесь совпадают не только уровни Фибоначчи 0.618 и пересечение с прежними уровнями пробоя, но и это ещё и «линия тревоги по издержкам», которую основной капитал должен удерживать любой ценой. Только если цена завершит здесь вторичный обмен позициями (re-трейд) и закроется со шпилькой/нижней тенью, можно считать структуру «пробой — откат — продолжение роста» действительно подтверждённой.
По мере того как отложенные на хайпе закупочные позиции при откате очищаются, ставка финансирования вернулась в нейтральную зону, и рынок снова освободил здоровое пространство для новых входов.
Самый надёжный темп торговли — это поэтапно заложиться лонгами в диапазоне 75800–76500 в зоне SR-инверсии, а стоп-лосс намертво закрепить на 74200.
Этот логичный стоп очень жёсткий: если цена пробьёт вниз 74200, значит она вернулась под линию тренда; тогда прежний «взрывной» рывок окажется ложным пробоем, а структура быков будет признана недействительной — нужно без промедления выходить.
Вход по средней 76150, размер стоп-риска — всего 1950 долларов. Первая цель: 80000 — частично снять для безубытка; вторая цель: держать прицел на 82000. Вся сделка по итогу может дать примерно 1 к 3 по соотношению прибыль/риск.
На этапе, когда на 77000 часто вставляются иглы, плечо свыше 5x — это фактически раздача ликвидности маркет-мейкеру. Дайте рынку немного времени протестировать реакцию поддержки на 76000: пока 74200 не пробит, у быков всё ещё сохраняется преимущество.
2.3k
·
--
过去 24 小时,全网清算掉了 6.74 亿美元,近 10 万个仓位在链上和交易所里被抹平。空头爆了 3.81 亿,多头爆了 2.92 亿,表面上看是空头输得更惨。
比特币的多空爆仓基本平分秋色,都在 9000 万美元上下捏着。但以太坊完全是单方面的屠杀,多单爆了 9673 万,空单直接爆了 2.15 亿。Hyperliquid 上那笔单仓 2028 万美元的 ETH-USD 强平,大概率是某个高杠杆做空的大户在资金费率和流动性极度收紧的瞬间,被匹配机制直接吃掉了全部保证金。
驱动这场剧烈洗牌的表面推手是宏观数据。核心 CPI 环比多出了 0.1%,看似微小的偏差直接把加息概率推到了 80%,美债收益率逼近 5%,原油收在 104 美元上方。
比特币$BTC 先下探到 76000 随后快速抽回 79837,甚至在技术图表上跑出了极其漂亮的金叉。但宏观加息预期一旦在盘面上二次发酵,流动性迅速抽干,那个技术派眼里极具指示意义的金叉在当天就成了诱多陷阱。以太坊$ETH 也是冲过 2600 后毫无阻力地掉头向下。
这种走势最恶心的地方在于,它把两种逻辑的人都绞杀了。
空头看清了宏观数据偏热和加息概率飙升的硬逻辑,建立高倍空单。结果市场先借着流动性不足向上剧烈抽针,3.81 亿的空头强平瞬间发生。这些强平平仓在订单簿上全部表现为高价市价买单,直接成了那根拉升阳线的燃料。
多头看到数据公布后的反弹,以为利空落地是利好,顺势追高加杠杆。等空头被轧得差不多、盘面失去买盘支撑后,价格重新回归宏观下行轨道,追高的多头接着被清算掉 2.92 亿。
方向看对了,但仓位在行情主升浪或主跌浪到来之前就被剧烈波动震洗出局,这是高杠杆玩家最常死掉的方式。
你以为你在和宏观数据博弈,实际上盘口清算引擎只是在按照订单簿的深度寻找最优的流动性屠宰点。
#全网爆仓6.74亿美元 #美国2年期国债收益率升至4.61%
过去 24 小时,全网清算掉了 6.74 亿美元,近 10 万个仓位在链上和交易所里被抹平。空头爆了 3.81 亿,多头爆了 2.92 亿,表面上看是空头输得更惨。
比特币的多空爆仓基本平分秋色,都在 9000 万美元上下捏着。但以太坊完全是单方面的屠杀,多单爆了 9673 万,空单直接爆了 2.15 亿。Hyperliquid 上那笔单仓 2028 万美元的 ETH-USD 强平,大概率是某个高杠杆做空的大户在资金费率和流动性极度收紧的瞬间,被匹配机制直接吃掉了全部保证金。
驱动这场剧烈洗牌的表面推手是宏观数据。核心 CPI 环比多出了 0.1%,看似微小的偏差直接把加息概率推到了 80%,美债收益率逼近 5%,原油收在 104 美元上方。
比特币$BTC 先下探到 76000 随后快速抽回 79837,甚至在技术图表上跑出了极其漂亮的金叉。但宏观加息预期一旦在盘面上二次发酵,流动性迅速抽干,那个技术派眼里极具指示意义的金叉在当天就成了诱多陷阱。以太坊$ETH 也是冲过 2600 后毫无阻力地掉头向下。
这种走势最恶心的地方在于,它把两种逻辑的人都绞杀了。
空头看清了宏观数据偏热和加息概率飙升的硬逻辑,建立高倍空单。结果市场先借着流动性不足向上剧烈抽针,3.81 亿的空头强平瞬间发生。这些强平平仓在订单簿上全部表现为高价市价买单,直接成了那根拉升阳线的燃料。
多头看到数据公布后的反弹,以为利空落地是利好,顺势追高加杠杆。等空头被轧得差不多、盘面失去买盘支撑后,价格重新回归宏观下行轨道,追高的多头接着被清算掉 2.92 亿。
方向看对了,但仓位在行情主升浪或主跌浪到来之前就被剧烈波动震洗出局,这是高杠杆玩家最常死掉的方式。
你以为你在和宏观数据博弈,实际上盘口清算引擎只是在按照订单簿的深度寻找最优的流动性屠宰点。
#全网爆仓6.74亿美元 #美国2年期国债收益率升至4.61%
比特币的多空爆仓基本平分秋色,都在 9000 万美元上下捏着。但以太坊完全是单方面的屠杀,多单爆了 9673 万,空单直接爆了 2.15 亿。Hyperliquid 上那笔单仓 2028 万美元的 ETH-USD 强平,大概率是某个高杠杆做空的大户在资金费率和流动性极度收紧的瞬间,被匹配机制直接吃掉了全部保证金。
驱动这场剧烈洗牌的表面推手是宏观数据。核心 CPI 环比多出了 0.1%,看似微小的偏差直接把加息概率推到了 80%,美债收益率逼近 5%,原油收在 104 美元上方。
比特币$BTC 先下探到 76000 随后快速抽回 79837,甚至在技术图表上跑出了极其漂亮的金叉。但宏观加息预期一旦在盘面上二次发酵,流动性迅速抽干,那个技术派眼里极具指示意义的金叉在当天就成了诱多陷阱。以太坊$ETH 也是冲过 2600 后毫无阻力地掉头向下。
这种走势最恶心的地方在于,它把两种逻辑的人都绞杀了。
空头看清了宏观数据偏热和加息概率飙升的硬逻辑,建立高倍空单。结果市场先借着流动性不足向上剧烈抽针,3.81 亿的空头强平瞬间发生。这些强平平仓在订单簿上全部表现为高价市价买单,直接成了那根拉升阳线的燃料。
多头看到数据公布后的反弹,以为利空落地是利好,顺势追高加杠杆。等空头被轧得差不多、盘面失去买盘支撑后,价格重新回归宏观下行轨道,追高的多头接着被清算掉 2.92 亿。
方向看对了,但仓位在行情主升浪或主跌浪到来之前就被剧烈波动震洗出局,这是高杠杆玩家最常死掉的方式。
你以为你在和宏观数据博弈,实际上盘口清算引擎只是在按照订单簿的深度寻找最优的流动性屠宰点。
#全网爆仓6.74亿美元 #美国2年期国债收益率升至4.61%
1
8
6.9k
·
--
趁着人还清醒,给大家分析一波这次9.15发案。
9 月 15 日的程序性投票基本上是 Clarity Act 的生死线。白宫和财政部现在出来喊话,核心逻辑不是在搞舆论博弈,而是立法的时间窗口确实要关上了。
如果这周的程序性投票没过,法案大概率会被直接拖进中期的议程泥潭里。现在最卡扣的地方很现实:就算吸纳了民主党 114 项修改意见,法案想过关依然硬性需要至少 6 张民主党赞成票。这不是技术细节的妥协问题,而是两党在加密监管主导权上的政治博弈。
很多链上玩家或者机构交易员在等这个法案,本质上是在等一个合法合规的出资入口。只要 Clarity Act 不落地,传统金融机构的合规合伙人(LP)和风控部门就永远有理由把钱扣在 TradFi 体系里。一旦法案敲定,界限划清,场外观望的合规资金入场流程会从“合规审查无限期”变成“标准化审核流程”。
但市场现在过于乐观地把 Armstrong 预测的“2030 年 BTC 40 万美元”和这个法案绑定在一起,这逻辑属于典型的因果倒置。
监管明确只决定了机构钱能不能进来,决定 $BTC 能涨到多少的是全球流动性大周期和上层资产资产配置比例的迁移。法案落地能给市场筑底、抬高合规资金的下限,但它本身绝不是拉盘的杠杆。
短线上看,15 号如果票没凑够,市场大概率会先经历一轮对“监管明确性落地延期”的预期修正清算;而哪怕顺利通过,这也只是长达数年的机构资金重新沉淀流程的开始。监管明朗化带来的从来不是一夜暴富的牛市,而是让链上那些纯靠信息差和监管真空存活的套利空间被迅速抹平。
你觉得这次民主党的 6 张关键票能赶在窗口关闭前放行吗?
还是会继续演变成拖延战?
#clarity法案9月15日程序性投票
趁着人还清醒,给大家分析一波这次9.15发案。
9 月 15 日的程序性投票基本上是 Clarity Act 的生死线。白宫和财政部现在出来喊话,核心逻辑不是在搞舆论博弈,而是立法的时间窗口确实要关上了。
如果这周的程序性投票没过,法案大概率会被直接拖进中期的议程泥潭里。现在最卡扣的地方很现实:就算吸纳了民主党 114 项修改意见,法案想过关依然硬性需要至少 6 张民主党赞成票。这不是技术细节的妥协问题,而是两党在加密监管主导权上的政治博弈。
很多链上玩家或者机构交易员在等这个法案,本质上是在等一个合法合规的出资入口。只要 Clarity Act 不落地,传统金融机构的合规合伙人(LP)和风控部门就永远有理由把钱扣在 TradFi 体系里。一旦法案敲定,界限划清,场外观望的合规资金入场流程会从“合规审查无限期”变成“标准化审核流程”。
但市场现在过于乐观地把 Armstrong 预测的“2030 年 BTC 40 万美元”和这个法案绑定在一起,这逻辑属于典型的因果倒置。
监管明确只决定了机构钱能不能进来,决定 $BTC 能涨到多少的是全球流动性大周期和上层资产资产配置比例的迁移。法案落地能给市场筑底、抬高合规资金的下限,但它本身绝不是拉盘的杠杆。
短线上看,15 号如果票没凑够,市场大概率会先经历一轮对“监管明确性落地延期”的预期修正清算;而哪怕顺利通过,这也只是长达数年的机构资金重新沉淀流程的开始。监管明朗化带来的从来不是一夜暴富的牛市,而是让链上那些纯靠信息差和监管真空存活的套利空间被迅速抹平。
你觉得这次民主党的 6 张关键票能赶在窗口关闭前放行吗?
还是会继续演变成拖延战?
#clarity法案9月15日程序性投票
9 月 15 日的程序性投票基本上是 Clarity Act 的生死线。白宫和财政部现在出来喊话,核心逻辑不是在搞舆论博弈,而是立法的时间窗口确实要关上了。
如果这周的程序性投票没过,法案大概率会被直接拖进中期的议程泥潭里。现在最卡扣的地方很现实:就算吸纳了民主党 114 项修改意见,法案想过关依然硬性需要至少 6 张民主党赞成票。这不是技术细节的妥协问题,而是两党在加密监管主导权上的政治博弈。
很多链上玩家或者机构交易员在等这个法案,本质上是在等一个合法合规的出资入口。只要 Clarity Act 不落地,传统金融机构的合规合伙人(LP)和风控部门就永远有理由把钱扣在 TradFi 体系里。一旦法案敲定,界限划清,场外观望的合规资金入场流程会从“合规审查无限期”变成“标准化审核流程”。
但市场现在过于乐观地把 Armstrong 预测的“2030 年 BTC 40 万美元”和这个法案绑定在一起,这逻辑属于典型的因果倒置。
监管明确只决定了机构钱能不能进来,决定 $BTC 能涨到多少的是全球流动性大周期和上层资产资产配置比例的迁移。法案落地能给市场筑底、抬高合规资金的下限,但它本身绝不是拉盘的杠杆。
短线上看,15 号如果票没凑够,市场大概率会先经历一轮对“监管明确性落地延期”的预期修正清算;而哪怕顺利通过,这也只是长达数年的机构资金重新沉淀流程的开始。监管明朗化带来的从来不是一夜暴富的牛市,而是让链上那些纯靠信息差和监管真空存活的套利空间被迅速抹平。
你觉得这次民主党的 6 张关键票能赶在窗口关闭前放行吗?
还是会继续演变成拖延战?
#clarity法案9月15日程序性投票
3
1
10
15k
·
--
Всем, ложитесь пораньше спать. Давайте подождём, пока приземлится ботинок, и посмотрим завтра
$BTC $ETH
Всем, ложитесь пораньше спать. Давайте подождём, пока приземлится ботинок, и посмотрим завтра
$BTC $ETH
$BTC $ETH
558
·
--
Проверено
Вышедший сегодня в 20:30 по времени США августовский CPI — это последний важный фрагмент перед заседанием ФРС по ставкам на следующей неделе.
Интересно, что на этот раз Уолл-стрит продемонстрировала редкую синхронность. Основные прогнозы по месячному CPI у 17 ведущих инвестиционных банков все попали в узкий коридор 0,16%–0,24%, а округляя — у всех в итоге получается ровно 0,2%. Такая высокая согласованность означает, что большинство институтов считает: тренд базовой инфляции в ближайшее время вряд ли будет сломан.
Но рыночная переменная на самом деле никогда не находится внутри консенсуса — она появляется после того, как вчерашний PPI неожиданно пошёл вверх.
Вчерашние данные по PPI напрямую подтянули вверх те детальные компоненты, которые учитываются в ключевых весах PCE. Реакция трейдеров была крайне решительной: вероятность повышения ставки на 25 базисных пунктов мгновенно выросла с 62% до более чем 70%. Поэтому даже если сегодня CPI ляжет точно на уровне прогнозных 0,2%, ожидания по core PCE уже заранее будут подброшены вверх.
Для тех, кто реально перестраивает портфель на цепочке или на вторичном рынке за «живые деньги», сегодняшнее число нельзя воспринимать только как единый общий CPI: его нужно разложить на два измерения, чтобы принимать торговые решения.
Ситуация на Ближнем Востоке толкает нефть выше 100 долларов — и этот всплеск неизбежно ударит по общему CPI. Но core CPI очищен от влияния цен на нефть и продуктов питания. Именно разница между этими эффектами определяет логику интерпретации: если рост общего CPI вызван ценами на нефть, ФРС, скорее всего, сочтёт это краткосрочным шоком со стороны предложения; однако если core CPI — даже при «отрыве» от нефти — всё равно выйдет с опережением ожиданий на уровне выше 0,25%, то это будет означать, что инерция инфляции спроса не исчезла. Тогда ФРС может оказаться загнанной в тупик, продолжая удерживать высокие ставки и, возможно, даже прибегнуть к более агрессивному повышению.
Сейчас рыночные котировки сжаты до предела. Если сегодняшний core CPI окажется на 0,2%, это лишь подтвердит «ястребиные» настроения, подкреплённые вчерашним PPI. Если же он выйдет за пределы 0,25%, доходности UST мгновенно пойдут вверх, и давление на ликвидность рискованных активов сразу даст о себе знать. И только если core CPI покажет снижение ниже 0,15% — заметное отклонение вниз — тогда, по текущим признакам, закреплённые рынком ожидания по повышению ставки действительно смогут развернуться.
Все смотрят на одни и те же данные, но то, что реально определяет направление движения рынка, — никогда не сами цифры. Решающим является «ножницы» между данными и теми ожиданиями, которые были заранее подогреты PPI.
#cpi数据来袭能否触发9月加息
Вышедший сегодня в 20:30 по времени США августовский CPI — это последний важный фрагмент перед заседанием ФРС по ставкам на следующей неделе.
Интересно, что на этот раз Уолл-стрит продемонстрировала редкую синхронность. Основные прогнозы по месячному CPI у 17 ведущих инвестиционных банков все попали в узкий коридор 0,16%–0,24%, а округляя — у всех в итоге получается ровно 0,2%. Такая высокая согласованность означает, что большинство институтов считает: тренд базовой инфляции в ближайшее время вряд ли будет сломан.
Но рыночная переменная на самом деле никогда не находится внутри консенсуса — она появляется после того, как вчерашний PPI неожиданно пошёл вверх.
Вчерашние данные по PPI напрямую подтянули вверх те детальные компоненты, которые учитываются в ключевых весах PCE. Реакция трейдеров была крайне решительной: вероятность повышения ставки на 25 базисных пунктов мгновенно выросла с 62% до более чем 70%. Поэтому даже если сегодня CPI ляжет точно на уровне прогнозных 0,2%, ожидания по core PCE уже заранее будут подброшены вверх.
Для тех, кто реально перестраивает портфель на цепочке или на вторичном рынке за «живые деньги», сегодняшнее число нельзя воспринимать только как единый общий CPI: его нужно разложить на два измерения, чтобы принимать торговые решения.
Ситуация на Ближнем Востоке толкает нефть выше 100 долларов — и этот всплеск неизбежно ударит по общему CPI. Но core CPI очищен от влияния цен на нефть и продуктов питания. Именно разница между этими эффектами определяет логику интерпретации: если рост общего CPI вызван ценами на нефть, ФРС, скорее всего, сочтёт это краткосрочным шоком со стороны предложения; однако если core CPI — даже при «отрыве» от нефти — всё равно выйдет с опережением ожиданий на уровне выше 0,25%, то это будет означать, что инерция инфляции спроса не исчезла. Тогда ФРС может оказаться загнанной в тупик, продолжая удерживать высокие ставки и, возможно, даже прибегнуть к более агрессивному повышению.
Сейчас рыночные котировки сжаты до предела. Если сегодняшний core CPI окажется на 0,2%, это лишь подтвердит «ястребиные» настроения, подкреплённые вчерашним PPI. Если же он выйдет за пределы 0,25%, доходности UST мгновенно пойдут вверх, и давление на ликвидность рискованных активов сразу даст о себе знать. И только если core CPI покажет снижение ниже 0,15% — заметное отклонение вниз — тогда, по текущим признакам, закреплённые рынком ожидания по повышению ставки действительно смогут развернуться.
Все смотрят на одни и те же данные, но то, что реально определяет направление движения рынка, — никогда не сами цифры. Решающим является «ножницы» между данными и теми ожиданиями, которые были заранее подогреты PPI.
#cpi数据来袭能否触发9月加息
Интересно, что на этот раз Уолл-стрит продемонстрировала редкую синхронность. Основные прогнозы по месячному CPI у 17 ведущих инвестиционных банков все попали в узкий коридор 0,16%–0,24%, а округляя — у всех в итоге получается ровно 0,2%. Такая высокая согласованность означает, что большинство институтов считает: тренд базовой инфляции в ближайшее время вряд ли будет сломан.
Но рыночная переменная на самом деле никогда не находится внутри консенсуса — она появляется после того, как вчерашний PPI неожиданно пошёл вверх.
Вчерашние данные по PPI напрямую подтянули вверх те детальные компоненты, которые учитываются в ключевых весах PCE. Реакция трейдеров была крайне решительной: вероятность повышения ставки на 25 базисных пунктов мгновенно выросла с 62% до более чем 70%. Поэтому даже если сегодня CPI ляжет точно на уровне прогнозных 0,2%, ожидания по core PCE уже заранее будут подброшены вверх.
Для тех, кто реально перестраивает портфель на цепочке или на вторичном рынке за «живые деньги», сегодняшнее число нельзя воспринимать только как единый общий CPI: его нужно разложить на два измерения, чтобы принимать торговые решения.
Ситуация на Ближнем Востоке толкает нефть выше 100 долларов — и этот всплеск неизбежно ударит по общему CPI. Но core CPI очищен от влияния цен на нефть и продуктов питания. Именно разница между этими эффектами определяет логику интерпретации: если рост общего CPI вызван ценами на нефть, ФРС, скорее всего, сочтёт это краткосрочным шоком со стороны предложения; однако если core CPI — даже при «отрыве» от нефти — всё равно выйдет с опережением ожиданий на уровне выше 0,25%, то это будет означать, что инерция инфляции спроса не исчезла. Тогда ФРС может оказаться загнанной в тупик, продолжая удерживать высокие ставки и, возможно, даже прибегнуть к более агрессивному повышению.
Сейчас рыночные котировки сжаты до предела. Если сегодняшний core CPI окажется на 0,2%, это лишь подтвердит «ястребиные» настроения, подкреплённые вчерашним PPI. Если же он выйдет за пределы 0,25%, доходности UST мгновенно пойдут вверх, и давление на ликвидность рискованных активов сразу даст о себе знать. И только если core CPI покажет снижение ниже 0,15% — заметное отклонение вниз — тогда, по текущим признакам, закреплённые рынком ожидания по повышению ставки действительно смогут развернуться.
Все смотрят на одни и те же данные, но то, что реально определяет направление движения рынка, — никогда не сами цифры. Решающим является «ножницы» между данными и теми ожиданиями, которые были заранее подогреты PPI.
#cpi数据来袭能否触发9月加息

2
2.4k
·
--
Биткоин $BTC 50-дневная средняя линия пересекла 200-дневную, спустя примерно год, в сети и на вторичном рынке снова начали распространять «бычий» сценарий о скором «золотом кресте».
Теханалитики любят подкреплять этим свои графики, но если вы действительно собираетесь поставить настоящие деньги на индикаторы, лучше сначала аккуратно свести счёт по этой исторической статистике. Из 12 «золотых крестов» с 2012 года лишь 3 раза через год удавалось удерживать бычью структуру.
Сами скользящие средние — это крайне запаздывающий статистический результат: когда 50-дневка «ползёт» через 200-дневную, первая волна подъёма, случившаяся раньше, уже давно закончилась. Это никогда не был сигнал для атаки входа, скорее — запоздалое подтверждение того, что цены за предыдущие десятки дней действительно выросли.
Если разложить историю по частям, то после появления «золотого креста» в течение трёх месяцев в среднем удаётся «переварить» около 25% прироста, но при условии, что цена сможет проглотить плотный объём закрепившихся выше пояса предложения. Сейчас диапазон 77 000–80 000 долларов — типичная зона плотного обмена позициями, где сосредоточены «чипы».
Если на уровне 80 000 не будет пробоя с объёмом и последующего возвратного подтверждения (retest), то так называемый «золотой крест» в любой момент может превратиться в ловушку ликвидности, затягивающую погоню за ростом. Выше, в зоне 83 000–84 000 долларов, накапливается много позиций с прибылью и ранее развернутых в безубыток после выхода; без очень мощных покупок спотового спроса «одним махом» это вряд ли будет полностью переварено.
Макроуровень рвёт эту историю ещё прямее. Данные PPI за август оказались выше ожиданий: рынок снова пересмотрел ожидания по инфляционному отскоку и траектории ставок в сторону ужесточения. Такие ожидания по сжатию макроликвидности напрямую «съедают» эмоциональную премию, которую даёт теханализ. Когда крупные игроки ончейна и институциональные участники в ключевых уровнях сопротивления решают «подпитать» розницу ликвидностью, прикрывая это «хорошим сигналом золотого креста», при одном лишь RSI и ADX очень легко попасться на ложные пробои и выйти из сделки раньше времени.
Сейчас ADX уже подбирается к 45 и выше — это означает, что импульс одностороннего тренда действительно сильный. RSI около 55 тоже оставляет достаточно пространства для дальнейшего роста. Но это не значит, что можно слепо смотреть вверх. Настоящая логика торговли никогда не сводится к тому, что «линия пересеклась — и надо гнаться за ростом». Она в том, сможет ли макроликвидность с объёмом перекрыть давление продаж выше 80 000 долларов. График показывает эмоции; критичны распределение позиций (чипов) и то, какую цепочку ликвидности обеспечивает макро-фондирование.
#比特币金叉确认
Биткоин $BTC 50-дневная средняя линия пересекла 200-дневную, спустя примерно год, в сети и на вторичном рынке снова начали распространять «бычий» сценарий о скором «золотом кресте».
Теханалитики любят подкреплять этим свои графики, но если вы действительно собираетесь поставить настоящие деньги на индикаторы, лучше сначала аккуратно свести счёт по этой исторической статистике. Из 12 «золотых крестов» с 2012 года лишь 3 раза через год удавалось удерживать бычью структуру.
Сами скользящие средние — это крайне запаздывающий статистический результат: когда 50-дневка «ползёт» через 200-дневную, первая волна подъёма, случившаяся раньше, уже давно закончилась. Это никогда не был сигнал для атаки входа, скорее — запоздалое подтверждение того, что цены за предыдущие десятки дней действительно выросли.
Если разложить историю по частям, то после появления «золотого креста» в течение трёх месяцев в среднем удаётся «переварить» около 25% прироста, но при условии, что цена сможет проглотить плотный объём закрепившихся выше пояса предложения. Сейчас диапазон 77 000–80 000 долларов — типичная зона плотного обмена позициями, где сосредоточены «чипы».
Если на уровне 80 000 не будет пробоя с объёмом и последующего возвратного подтверждения (retest), то так называемый «золотой крест» в любой момент может превратиться в ловушку ликвидности, затягивающую погоню за ростом. Выше, в зоне 83 000–84 000 долларов, накапливается много позиций с прибылью и ранее развернутых в безубыток после выхода; без очень мощных покупок спотового спроса «одним махом» это вряд ли будет полностью переварено.
Макроуровень рвёт эту историю ещё прямее. Данные PPI за август оказались выше ожиданий: рынок снова пересмотрел ожидания по инфляционному отскоку и траектории ставок в сторону ужесточения. Такие ожидания по сжатию макроликвидности напрямую «съедают» эмоциональную премию, которую даёт теханализ. Когда крупные игроки ончейна и институциональные участники в ключевых уровнях сопротивления решают «подпитать» розницу ликвидностью, прикрывая это «хорошим сигналом золотого креста», при одном лишь RSI и ADX очень легко попасться на ложные пробои и выйти из сделки раньше времени.
Сейчас ADX уже подбирается к 45 и выше — это означает, что импульс одностороннего тренда действительно сильный. RSI около 55 тоже оставляет достаточно пространства для дальнейшего роста. Но это не значит, что можно слепо смотреть вверх. Настоящая логика торговли никогда не сводится к тому, что «линия пересеклась — и надо гнаться за ростом». Она в том, сможет ли макроликвидность с объёмом перекрыть давление продаж выше 80 000 долларов. График показывает эмоции; критичны распределение позиций (чипов) и то, какую цепочку ликвидности обеспечивает макро-фондирование.
#比特币金叉确认
Теханалитики любят подкреплять этим свои графики, но если вы действительно собираетесь поставить настоящие деньги на индикаторы, лучше сначала аккуратно свести счёт по этой исторической статистике. Из 12 «золотых крестов» с 2012 года лишь 3 раза через год удавалось удерживать бычью структуру.
Сами скользящие средние — это крайне запаздывающий статистический результат: когда 50-дневка «ползёт» через 200-дневную, первая волна подъёма, случившаяся раньше, уже давно закончилась. Это никогда не был сигнал для атаки входа, скорее — запоздалое подтверждение того, что цены за предыдущие десятки дней действительно выросли.
Если разложить историю по частям, то после появления «золотого креста» в течение трёх месяцев в среднем удаётся «переварить» около 25% прироста, но при условии, что цена сможет проглотить плотный объём закрепившихся выше пояса предложения. Сейчас диапазон 77 000–80 000 долларов — типичная зона плотного обмена позициями, где сосредоточены «чипы».
Если на уровне 80 000 не будет пробоя с объёмом и последующего возвратного подтверждения (retest), то так называемый «золотой крест» в любой момент может превратиться в ловушку ликвидности, затягивающую погоню за ростом. Выше, в зоне 83 000–84 000 долларов, накапливается много позиций с прибылью и ранее развернутых в безубыток после выхода; без очень мощных покупок спотового спроса «одним махом» это вряд ли будет полностью переварено.
Макроуровень рвёт эту историю ещё прямее. Данные PPI за август оказались выше ожиданий: рынок снова пересмотрел ожидания по инфляционному отскоку и траектории ставок в сторону ужесточения. Такие ожидания по сжатию макроликвидности напрямую «съедают» эмоциональную премию, которую даёт теханализ. Когда крупные игроки ончейна и институциональные участники в ключевых уровнях сопротивления решают «подпитать» розницу ликвидностью, прикрывая это «хорошим сигналом золотого креста», при одном лишь RSI и ADX очень легко попасться на ложные пробои и выйти из сделки раньше времени.
Сейчас ADX уже подбирается к 45 и выше — это означает, что импульс одностороннего тренда действительно сильный. RSI около 55 тоже оставляет достаточно пространства для дальнейшего роста. Но это не значит, что можно слепо смотреть вверх. Настоящая логика торговли никогда не сводится к тому, что «линия пересеклась — и надо гнаться за ростом». Она в том, сможет ли макроликвидность с объёмом перекрыть давление продаж выше 80 000 долларов. График показывает эмоции; критичны распределение позиций (чипов) и то, какую цепочку ликвидности обеспечивает макро-фондирование.
#比特币金叉确认

2
1
2.5k
·
--
Проверено
Вчерашнее падение на рынке акций США: на поверхности кажется, что это произошло из‑за того, что показатель PPI за август «наступил на мину», но на самом деле одновременно шла «кровопотеря» из энергетики и с долгового рынка.
PPI за август в годовом выражении достиг 5,4%, чуть выше ожиданий 5,3%, а в помесячном — вырос на 0,4% (в соответствии с прогнозом). Однако если исключить продовольствие и энергию, базовый PPI в помесячном выражении составляет всего 0,2%, даже ниже ожиданий 0,3%.
Это означает, что «инфляционный отскок», о котором сейчас говорят по всей Сети, по сути не является разгоняющейся инфляцией во всем секторе. Его искусственно «подтянули» за счет одного пункта — энергии.
В августе цены на товары выросли на 1,1%, при этом энергия напрямую взлетела на 4,2%. Самое показательное — дизель: в течение месяца он подорожал на 24,1%, и уже один этот компонент внес более трети в общий рост цен на товары. На другом полюсе цены в сфере услуг выросли лишь на 0,1%. Когда дизель так поднимается, это напрямую тянет вверх расходы «среднего звена» — транспортировку и складирование. Цены на грузоперевозки грузовиками следом выросли на 2%, а давление на верхних участках цепочки начинает просачиваться вниз по логистическому маршруту.
Но списывать падение, случившееся вчера ночью, только на PPI — слишком поверхностно.
Накануне выхода данных Саудовская Аравия направила в ОПЕК отчет, согласно которому добыча нефти снизилась до минимума с 1990 года. Brent сразу подскочила до 105 долларов, а WTI пробила психологический уровень 100 долларов. Резкий всплеск нефтяных цен тут же вызвал выброс доходностей по длинным американским гособлигациям: доходность 30‑летних бумаг взлетела до 5,35%, обновив максимум со времен ипотечного кризиса, а доходность 10‑летних приблизилась к порогу «повышенного риска» около 5%.
Когда длинные ставки так активно «вытягивают», неудивительно, что фондовый рынок и риск‑активы не могут «не напрягаться».
Рынок оценивал вероятность повышения ставки ФРС на следующей неделе: за одну ночь ожидания подскочили с 61% до 74%.
Однако мое мнение: сейчас ФРС сталкивается не с перегревом спроса, который породил инфляцию, а с жесткими издержками, которые «вылетели» с предложения из‑за геополитики и сокращения добычи энергии. Инфляция со стороны издержек хуже «гасится» повышением ставок: предельный эффект снижается, а риск ускорения спада в реальной экономике, наоборот, растет. Вечером, когда выйдет CPI, с высокой вероятностью повторится тот же сценарий: общий CPI выглядит неприятно, потому что его «приклеили» к ценам на нефть, но базовый CPI продолжит медленно остывать.
Если ФРС продолжит соколиную политику только из‑за headline‑данных, вызванных факторами предложения, то рынку придется переоценивать уже не инфляционное давление, а приближающийся шок ликвидности. $BTC
#美国8月ppi涨幅低于预期 #美国续请失业金人数177.4万
Вчерашнее падение на рынке акций США: на поверхности кажется, что это произошло из‑за того, что показатель PPI за август «наступил на мину», но на самом деле одновременно шла «кровопотеря» из энергетики и с долгового рынка.
PPI за август в годовом выражении достиг 5,4%, чуть выше ожиданий 5,3%, а в помесячном — вырос на 0,4% (в соответствии с прогнозом). Однако если исключить продовольствие и энергию, базовый PPI в помесячном выражении составляет всего 0,2%, даже ниже ожиданий 0,3%.
Это означает, что «инфляционный отскок», о котором сейчас говорят по всей Сети, по сути не является разгоняющейся инфляцией во всем секторе. Его искусственно «подтянули» за счет одного пункта — энергии.
В августе цены на товары выросли на 1,1%, при этом энергия напрямую взлетела на 4,2%. Самое показательное — дизель: в течение месяца он подорожал на 24,1%, и уже один этот компонент внес более трети в общий рост цен на товары. На другом полюсе цены в сфере услуг выросли лишь на 0,1%. Когда дизель так поднимается, это напрямую тянет вверх расходы «среднего звена» — транспортировку и складирование. Цены на грузоперевозки грузовиками следом выросли на 2%, а давление на верхних участках цепочки начинает просачиваться вниз по логистическому маршруту.
Но списывать падение, случившееся вчера ночью, только на PPI — слишком поверхностно.
Накануне выхода данных Саудовская Аравия направила в ОПЕК отчет, согласно которому добыча нефти снизилась до минимума с 1990 года. Brent сразу подскочила до 105 долларов, а WTI пробила психологический уровень 100 долларов. Резкий всплеск нефтяных цен тут же вызвал выброс доходностей по длинным американским гособлигациям: доходность 30‑летних бумаг взлетела до 5,35%, обновив максимум со времен ипотечного кризиса, а доходность 10‑летних приблизилась к порогу «повышенного риска» около 5%.
Когда длинные ставки так активно «вытягивают», неудивительно, что фондовый рынок и риск‑активы не могут «не напрягаться».
Рынок оценивал вероятность повышения ставки ФРС на следующей неделе: за одну ночь ожидания подскочили с 61% до 74%.
Однако мое мнение: сейчас ФРС сталкивается не с перегревом спроса, который породил инфляцию, а с жесткими издержками, которые «вылетели» с предложения из‑за геополитики и сокращения добычи энергии. Инфляция со стороны издержек хуже «гасится» повышением ставок: предельный эффект снижается, а риск ускорения спада в реальной экономике, наоборот, растет. Вечером, когда выйдет CPI, с высокой вероятностью повторится тот же сценарий: общий CPI выглядит неприятно, потому что его «приклеили» к ценам на нефть, но базовый CPI продолжит медленно остывать.
Если ФРС продолжит соколиную политику только из‑за headline‑данных, вызванных факторами предложения, то рынку придется переоценивать уже не инфляционное давление, а приближающийся шок ликвидности. $BTC
#美国8月ppi涨幅低于预期 #美国续请失业金人数177.4万
PPI за август в годовом выражении достиг 5,4%, чуть выше ожиданий 5,3%, а в помесячном — вырос на 0,4% (в соответствии с прогнозом). Однако если исключить продовольствие и энергию, базовый PPI в помесячном выражении составляет всего 0,2%, даже ниже ожиданий 0,3%.
Это означает, что «инфляционный отскок», о котором сейчас говорят по всей Сети, по сути не является разгоняющейся инфляцией во всем секторе. Его искусственно «подтянули» за счет одного пункта — энергии.
В августе цены на товары выросли на 1,1%, при этом энергия напрямую взлетела на 4,2%. Самое показательное — дизель: в течение месяца он подорожал на 24,1%, и уже один этот компонент внес более трети в общий рост цен на товары. На другом полюсе цены в сфере услуг выросли лишь на 0,1%. Когда дизель так поднимается, это напрямую тянет вверх расходы «среднего звена» — транспортировку и складирование. Цены на грузоперевозки грузовиками следом выросли на 2%, а давление на верхних участках цепочки начинает просачиваться вниз по логистическому маршруту.
Но списывать падение, случившееся вчера ночью, только на PPI — слишком поверхностно.
Накануне выхода данных Саудовская Аравия направила в ОПЕК отчет, согласно которому добыча нефти снизилась до минимума с 1990 года. Brent сразу подскочила до 105 долларов, а WTI пробила психологический уровень 100 долларов. Резкий всплеск нефтяных цен тут же вызвал выброс доходностей по длинным американским гособлигациям: доходность 30‑летних бумаг взлетела до 5,35%, обновив максимум со времен ипотечного кризиса, а доходность 10‑летних приблизилась к порогу «повышенного риска» около 5%.
Когда длинные ставки так активно «вытягивают», неудивительно, что фондовый рынок и риск‑активы не могут «не напрягаться».
Рынок оценивал вероятность повышения ставки ФРС на следующей неделе: за одну ночь ожидания подскочили с 61% до 74%.
Однако мое мнение: сейчас ФРС сталкивается не с перегревом спроса, который породил инфляцию, а с жесткими издержками, которые «вылетели» с предложения из‑за геополитики и сокращения добычи энергии. Инфляция со стороны издержек хуже «гасится» повышением ставок: предельный эффект снижается, а риск ускорения спада в реальной экономике, наоборот, растет. Вечером, когда выйдет CPI, с высокой вероятностью повторится тот же сценарий: общий CPI выглядит неприятно, потому что его «приклеили» к ценам на нефть, но базовый CPI продолжит медленно остывать.
Если ФРС продолжит соколиную политику только из‑за headline‑данных, вызванных факторами предложения, то рынку придется переоценивать уже не инфляционное давление, а приближающийся шок ликвидности. $BTC
#美国8月ppi涨幅低于预期 #美国续请失业金人数177.4万

475
·
--
Резкое и прицельное регулирование ЕС по борьбе с отмыванием денег для криптоиндустрии: рамки центральных контактных пунктов (CCP) напрямую распространены на поставщиков услуг для криптоактивов (CASP).
Если простыми словами, теперь, когда вы хотите привлечь пользователей в каком-либо государстве — члене ЕС или предоставлять там услуги, даже если ваши серверы спрятаны на офшорном острове, а команда комплаенса полностью работает удалённо из-за рубежа, вам всё равно нужно создать в пределах этой страны реального местного контактного представителя.
Раньше многие транснациональные биржи лучше всего умели играть в прятки: они оформляли юридические лица в виде крайне запутанных многоуровневых структур. И как только регулятор или правоохранительные органы какой-то страны пытались запросить данные о движении средств по делу либо выпустить распоряжение о заморозке, часто оказывалось, что на месте просто не удаётся найти законно ответственного человека. Официальные запросы либо повисали в воздухе, либо их бесконечно переадресовывали между разными зарубежными «оболочками».
Как только CCP-рамки вступают в силу, пространство для комплаенс-арбитража практически полностью закрывается. Регуляторы ЕС фактически требуют от бирж направить «дуло пистолета» прямо себе в лоб: необходимо назначить «козла отпущения» или «ответственного», которого в любой момент можно вызвать на месте и который несёт юридические последствия.
Если платформа связана с отмыванием денег или средства, относящиеся к сомнительным/мошенническим операциям, оседают на счетах, и регулятору не удаётся получить данные либо требуется срочное вмешательство, уже не нужно подавать запрос о международной правовой помощи. Достаточно напрямую обратиться к этому местному контактному пункту за людьми и данными; при отказе могут сразу снять платформу с эксплуатации или же запустить местные механизмы санкций.
Это также означает, что те лёгкие биржи, которые заходят на рынок ЕС за счёт нескольких офшорных лицензий и маршрутов через «градацию»/серые схемы, столкнутся с экспоненциальным ростом затрат на комплаенс.
Поскольку в каждом государстве — члене нужно «прикрепить» отдельного человека и юридическое лицо, последующие издержки на надлежащее исполнение юридических обязанностей, расходы на комплаенс-аудит и риск того, что в любой момент могут возникнуть сопутствующие надзорные претензии, напрямую выжимают из этих платформ пространство для прибыли.
Влияние на всю отрасль, по сути, предопределено: игра в комплаенс полностью превращается в игру барьеров, где решают масштаб средств и юридические ресурсы. Крупнейшие лицензированные биржи используют эту возможность, чтобы дальше забрать у рынка право определять цены в Европе, а маркет-мейкеры и каналы ликвидности, работающие в серых зонах, будут вынуждены сместиться к децентрализованным on-chain-протоколам с приватностью или уйти в более глубокие подпольные сети. А CEX второго и третьего эшелонов, которые живут в промежутках, смогут либо сокращать бизнес, либо быть поглощёнными.$BTC
#欧盟扩中央联络点框架至加密服务商
Резкое и прицельное регулирование ЕС по борьбе с отмыванием денег для криптоиндустрии: рамки центральных контактных пунктов (CCP) напрямую распространены на поставщиков услуг для криптоактивов (CASP).
Если простыми словами, теперь, когда вы хотите привлечь пользователей в каком-либо государстве — члене ЕС или предоставлять там услуги, даже если ваши серверы спрятаны на офшорном острове, а команда комплаенса полностью работает удалённо из-за рубежа, вам всё равно нужно создать в пределах этой страны реального местного контактного представителя.
Раньше многие транснациональные биржи лучше всего умели играть в прятки: они оформляли юридические лица в виде крайне запутанных многоуровневых структур. И как только регулятор или правоохранительные органы какой-то страны пытались запросить данные о движении средств по делу либо выпустить распоряжение о заморозке, часто оказывалось, что на месте просто не удаётся найти законно ответственного человека. Официальные запросы либо повисали в воздухе, либо их бесконечно переадресовывали между разными зарубежными «оболочками».
Как только CCP-рамки вступают в силу, пространство для комплаенс-арбитража практически полностью закрывается. Регуляторы ЕС фактически требуют от бирж направить «дуло пистолета» прямо себе в лоб: необходимо назначить «козла отпущения» или «ответственного», которого в любой момент можно вызвать на месте и который несёт юридические последствия.
Если платформа связана с отмыванием денег или средства, относящиеся к сомнительным/мошенническим операциям, оседают на счетах, и регулятору не удаётся получить данные либо требуется срочное вмешательство, уже не нужно подавать запрос о международной правовой помощи. Достаточно напрямую обратиться к этому местному контактному пункту за людьми и данными; при отказе могут сразу снять платформу с эксплуатации или же запустить местные механизмы санкций.
Это также означает, что те лёгкие биржи, которые заходят на рынок ЕС за счёт нескольких офшорных лицензий и маршрутов через «градацию»/серые схемы, столкнутся с экспоненциальным ростом затрат на комплаенс.
Поскольку в каждом государстве — члене нужно «прикрепить» отдельного человека и юридическое лицо, последующие издержки на надлежащее исполнение юридических обязанностей, расходы на комплаенс-аудит и риск того, что в любой момент могут возникнуть сопутствующие надзорные претензии, напрямую выжимают из этих платформ пространство для прибыли.
Влияние на всю отрасль, по сути, предопределено: игра в комплаенс полностью превращается в игру барьеров, где решают масштаб средств и юридические ресурсы. Крупнейшие лицензированные биржи используют эту возможность, чтобы дальше забрать у рынка право определять цены в Европе, а маркет-мейкеры и каналы ликвидности, работающие в серых зонах, будут вынуждены сместиться к децентрализованным on-chain-протоколам с приватностью или уйти в более глубокие подпольные сети. А CEX второго и третьего эшелонов, которые живут в промежутках, смогут либо сокращать бизнес, либо быть поглощёнными.$BTC
#欧盟扩中央联络点框架至加密服务商
Если простыми словами, теперь, когда вы хотите привлечь пользователей в каком-либо государстве — члене ЕС или предоставлять там услуги, даже если ваши серверы спрятаны на офшорном острове, а команда комплаенса полностью работает удалённо из-за рубежа, вам всё равно нужно создать в пределах этой страны реального местного контактного представителя.
Раньше многие транснациональные биржи лучше всего умели играть в прятки: они оформляли юридические лица в виде крайне запутанных многоуровневых структур. И как только регулятор или правоохранительные органы какой-то страны пытались запросить данные о движении средств по делу либо выпустить распоряжение о заморозке, часто оказывалось, что на месте просто не удаётся найти законно ответственного человека. Официальные запросы либо повисали в воздухе, либо их бесконечно переадресовывали между разными зарубежными «оболочками».
Как только CCP-рамки вступают в силу, пространство для комплаенс-арбитража практически полностью закрывается. Регуляторы ЕС фактически требуют от бирж направить «дуло пистолета» прямо себе в лоб: необходимо назначить «козла отпущения» или «ответственного», которого в любой момент можно вызвать на месте и который несёт юридические последствия.
Если платформа связана с отмыванием денег или средства, относящиеся к сомнительным/мошенническим операциям, оседают на счетах, и регулятору не удаётся получить данные либо требуется срочное вмешательство, уже не нужно подавать запрос о международной правовой помощи. Достаточно напрямую обратиться к этому местному контактному пункту за людьми и данными; при отказе могут сразу снять платформу с эксплуатации или же запустить местные механизмы санкций.
Это также означает, что те лёгкие биржи, которые заходят на рынок ЕС за счёт нескольких офшорных лицензий и маршрутов через «градацию»/серые схемы, столкнутся с экспоненциальным ростом затрат на комплаенс.
Поскольку в каждом государстве — члене нужно «прикрепить» отдельного человека и юридическое лицо, последующие издержки на надлежащее исполнение юридических обязанностей, расходы на комплаенс-аудит и риск того, что в любой момент могут возникнуть сопутствующие надзорные претензии, напрямую выжимают из этих платформ пространство для прибыли.
Влияние на всю отрасль, по сути, предопределено: игра в комплаенс полностью превращается в игру барьеров, где решают масштаб средств и юридические ресурсы. Крупнейшие лицензированные биржи используют эту возможность, чтобы дальше забрать у рынка право определять цены в Европе, а маркет-мейкеры и каналы ликвидности, работающие в серых зонах, будут вынуждены сместиться к децентрализованным on-chain-протоколам с приватностью или уйти в более глубокие подпольные сети. А CEX второго и третьего эшелонов, которые живут в промежутках, смогут либо сокращать бизнес, либо быть поглощёнными.$BTC
#欧盟扩中央联络点框架至加密服务商
1.1k
·
--
Проверено
Последние данные о занятости в США за август напрямую оказались на целых три порядка выше рыночных ожиданий, мгновенно разорвав окно макроожиданий, которое только начинало смягчаться.
Вероятность повышения ставки взлетела до 58% — первыми не выдержали NASDAQ и S&P: страх усиления ужесточения ликвидности напрямую вызвал очередную волну распродаж на фондовом рынке США.
Но стоит перевести взгляд на крипторынок — картина полностью иная.
$BTC биткоин по-прежнему намертво удерживается на отметке в 79 000 долларов; динамика на графике демонстрирует крайне редкую устойчивость. Это как раз подтверждает один факт: сегодня основные деньги, сталкиваясь с колебаниями ожиданий по ставкам, больше не так просто относят криптоактивы к «рисковым придаткам» фондового рынка. В целом структура позиций (чипов) куда более надежна, чем многие себе представляют.
Особенно стоит отметить нетипичные движения средств в отдельных нишевых сегментах. За прошедшую неделю $ZEC выдала волну независимого тренда, полностью игнорируя макрофонды: за неделю рост составил 45%. Это не случайный вброс со стороны розницы — даже для «старых» приватных монет. Это реальное отражение глубинных предпочтений по ликвидности.
Когда макро-среда одновременно получает усиление регуляторного давления и ожидания повышения ставок, потребность в абсолютной приватности и ончейн-анонимных расчетах у капитала начинает пассивно разгоняться. Чем на каждый дополнительный балл растет стоимость легального пути, тем на ту же величину поднимается премия за уклонение в нативные приватные сети. Именно эта устойчивость децентрализованных приватных активов к традиционным макро-колебаниям и есть базовая логика того, почему их в текущей турбулентности рынка принудительно поднимают вверх — силой спроса со стороны денег.
#比特币突破79000美元 #zec
Последние данные о занятости в США за август напрямую оказались на целых три порядка выше рыночных ожиданий, мгновенно разорвав окно макроожиданий, которое только начинало смягчаться.
Вероятность повышения ставки взлетела до 58% — первыми не выдержали NASDAQ и S&P: страх усиления ужесточения ликвидности напрямую вызвал очередную волну распродаж на фондовом рынке США.
Но стоит перевести взгляд на крипторынок — картина полностью иная.
$BTC биткоин по-прежнему намертво удерживается на отметке в 79 000 долларов; динамика на графике демонстрирует крайне редкую устойчивость. Это как раз подтверждает один факт: сегодня основные деньги, сталкиваясь с колебаниями ожиданий по ставкам, больше не так просто относят криптоактивы к «рисковым придаткам» фондового рынка. В целом структура позиций (чипов) куда более надежна, чем многие себе представляют.
Особенно стоит отметить нетипичные движения средств в отдельных нишевых сегментах. За прошедшую неделю $ZEC выдала волну независимого тренда, полностью игнорируя макрофонды: за неделю рост составил 45%. Это не случайный вброс со стороны розницы — даже для «старых» приватных монет. Это реальное отражение глубинных предпочтений по ликвидности.
Когда макро-среда одновременно получает усиление регуляторного давления и ожидания повышения ставок, потребность в абсолютной приватности и ончейн-анонимных расчетах у капитала начинает пассивно разгоняться. Чем на каждый дополнительный балл растет стоимость легального пути, тем на ту же величину поднимается премия за уклонение в нативные приватные сети. Именно эта устойчивость децентрализованных приватных активов к традиционным макро-колебаниям и есть базовая логика того, почему их в текущей турбулентности рынка принудительно поднимают вверх — силой спроса со стороны денег.
#比特币突破79000美元 #zec
Вероятность повышения ставки взлетела до 58% — первыми не выдержали NASDAQ и S&P: страх усиления ужесточения ликвидности напрямую вызвал очередную волну распродаж на фондовом рынке США.
Но стоит перевести взгляд на крипторынок — картина полностью иная.
$BTC биткоин по-прежнему намертво удерживается на отметке в 79 000 долларов; динамика на графике демонстрирует крайне редкую устойчивость. Это как раз подтверждает один факт: сегодня основные деньги, сталкиваясь с колебаниями ожиданий по ставкам, больше не так просто относят криптоактивы к «рисковым придаткам» фондового рынка. В целом структура позиций (чипов) куда более надежна, чем многие себе представляют.
Особенно стоит отметить нетипичные движения средств в отдельных нишевых сегментах. За прошедшую неделю $ZEC выдала волну независимого тренда, полностью игнорируя макрофонды: за неделю рост составил 45%. Это не случайный вброс со стороны розницы — даже для «старых» приватных монет. Это реальное отражение глубинных предпочтений по ликвидности.
Когда макро-среда одновременно получает усиление регуляторного давления и ожидания повышения ставок, потребность в абсолютной приватности и ончейн-анонимных расчетах у капитала начинает пассивно разгоняться. Чем на каждый дополнительный балл растет стоимость легального пути, тем на ту же величину поднимается премия за уклонение в нативные приватные сети. Именно эта устойчивость децентрализованных приватных активов к традиционным макро-колебаниям и есть базовая логика того, почему их в текущей турбулентности рынка принудительно поднимают вверх — силой спроса со стороны денег.
#比特币突破79000美元 #zec
1
2
4.8k
·
--
Проверено
Цены на нефть снова взлетели — я уже не могу себе позволить заправляться, потому что рядом вдруг прямо прижали дулом оружия к нефтяному вентилю, который является самым уязвимым жизненно важным элементом Ирана.
Эксклюзив, полученный Fox: американские военные нанесли прямой удар по целям в районе острова Харк и порта Джаск, причем не пощадили даже нефтеналивные танкеры.
Остров Харк находится примерно в двадцати километрах от побережья, но около 90% экспортируемой сырой нефти Ирана приходится отгружать отсюда. Раньше, когда американцы били и “тогдашние времена” тоже били, они в основном действовали, держа меру, выбирая исключительно военные цели — объекты энергетики оставались как бы неназванной, но негласно всеми признанной красной линией. Теперь этот шаг сделан — по сути, ботинок, который висел в воздухе, окончательно приземлили.
В день атаки цены на нефть метались около 98 долларов, и как только раздался взрыв, котировки начали неадекватно резко вырываться вверх. Проще говоря, деньги “играют” не из‑за сиюминутной потери от того, что взорвали пару танкеров, а из‑за того, что если физически разрушить самый ключевой логистический узел, то ликвидность всего ближневосточного предложения моментально получает шок.
С тех пор как в феврале этого года водный путь через пролив Хормуз, обеспечивающий 20% мировых перевозок, был заблокирован, макрорынок все время находится в состоянии сильнейшего искажения и “потери веса” из‑за сжатия ликвидности. Раньше стороны еще торговались, пытаясь найти ступеньку, чтобы разойтись и сохранить лицо, но теперь просто физически разбивают инфраструктуру экспорта сырой нефти — по сути, хотят загнать противника за стол переговоров через крайнее экономическое удушение.
Но самая опасная угроза тут вообще не в том, уйдет ли нефть к 120 долларам. В логике на цепочке и в макро‑активных торгах все полностью одинаково. Когда у суверенного субъекта полностью уничтожают канал расчетов его самых главных денежных потоков, он не может просто ждать капитуляции — напротив, почти наверняка применит асимметричные методы ответных действий.
Вероятность того, что пролив Хормуз перейдет от стадии “почти закрыт” к стадии “полностью недоступен”, взлетает до максимума: риски в хвосте глобальной цепочки поставок из предсказуемого вероятностного события превращаются в необратимую гарантированную потерю.
Если “якорь” для хеджирования внизу по уровню — энергоресурсы — будет окончательно взорван, то дальше придется полностью заново “промыть” модели ценообразования всех остальных риск‑активов: на этой неделе позиционирование по макро‑экспозициям и хеджирование с плечом должно перевести уровень защиты ликвидности на максимум. $BTC
#美军打击霍尔木兹岛及贾斯克目标
Цены на нефть снова взлетели — я уже не могу себе позволить заправляться, потому что рядом вдруг прямо прижали дулом оружия к нефтяному вентилю, который является самым уязвимым жизненно важным элементом Ирана.
Эксклюзив, полученный Fox: американские военные нанесли прямой удар по целям в районе острова Харк и порта Джаск, причем не пощадили даже нефтеналивные танкеры.
Остров Харк находится примерно в двадцати километрах от побережья, но около 90% экспортируемой сырой нефти Ирана приходится отгружать отсюда. Раньше, когда американцы били и “тогдашние времена” тоже били, они в основном действовали, держа меру, выбирая исключительно военные цели — объекты энергетики оставались как бы неназванной, но негласно всеми признанной красной линией. Теперь этот шаг сделан — по сути, ботинок, который висел в воздухе, окончательно приземлили.
В день атаки цены на нефть метались около 98 долларов, и как только раздался взрыв, котировки начали неадекватно резко вырываться вверх. Проще говоря, деньги “играют” не из‑за сиюминутной потери от того, что взорвали пару танкеров, а из‑за того, что если физически разрушить самый ключевой логистический узел, то ликвидность всего ближневосточного предложения моментально получает шок.
С тех пор как в феврале этого года водный путь через пролив Хормуз, обеспечивающий 20% мировых перевозок, был заблокирован, макрорынок все время находится в состоянии сильнейшего искажения и “потери веса” из‑за сжатия ликвидности. Раньше стороны еще торговались, пытаясь найти ступеньку, чтобы разойтись и сохранить лицо, но теперь просто физически разбивают инфраструктуру экспорта сырой нефти — по сути, хотят загнать противника за стол переговоров через крайнее экономическое удушение.
Но самая опасная угроза тут вообще не в том, уйдет ли нефть к 120 долларам. В логике на цепочке и в макро‑активных торгах все полностью одинаково. Когда у суверенного субъекта полностью уничтожают канал расчетов его самых главных денежных потоков, он не может просто ждать капитуляции — напротив, почти наверняка применит асимметричные методы ответных действий.
Вероятность того, что пролив Хормуз перейдет от стадии “почти закрыт” к стадии “полностью недоступен”, взлетает до максимума: риски в хвосте глобальной цепочки поставок из предсказуемого вероятностного события превращаются в необратимую гарантированную потерю.
Если “якорь” для хеджирования внизу по уровню — энергоресурсы — будет окончательно взорван, то дальше придется полностью заново “промыть” модели ценообразования всех остальных риск‑активов: на этой неделе позиционирование по макро‑экспозициям и хеджирование с плечом должно перевести уровень защиты ликвидности на максимум. $BTC
#美军打击霍尔木兹岛及贾斯克目标
Эксклюзив, полученный Fox: американские военные нанесли прямой удар по целям в районе острова Харк и порта Джаск, причем не пощадили даже нефтеналивные танкеры.
Остров Харк находится примерно в двадцати километрах от побережья, но около 90% экспортируемой сырой нефти Ирана приходится отгружать отсюда. Раньше, когда американцы били и “тогдашние времена” тоже били, они в основном действовали, держа меру, выбирая исключительно военные цели — объекты энергетики оставались как бы неназванной, но негласно всеми признанной красной линией. Теперь этот шаг сделан — по сути, ботинок, который висел в воздухе, окончательно приземлили.
В день атаки цены на нефть метались около 98 долларов, и как только раздался взрыв, котировки начали неадекватно резко вырываться вверх. Проще говоря, деньги “играют” не из‑за сиюминутной потери от того, что взорвали пару танкеров, а из‑за того, что если физически разрушить самый ключевой логистический узел, то ликвидность всего ближневосточного предложения моментально получает шок.
С тех пор как в феврале этого года водный путь через пролив Хормуз, обеспечивающий 20% мировых перевозок, был заблокирован, макрорынок все время находится в состоянии сильнейшего искажения и “потери веса” из‑за сжатия ликвидности. Раньше стороны еще торговались, пытаясь найти ступеньку, чтобы разойтись и сохранить лицо, но теперь просто физически разбивают инфраструктуру экспорта сырой нефти — по сути, хотят загнать противника за стол переговоров через крайнее экономическое удушение.
Но самая опасная угроза тут вообще не в том, уйдет ли нефть к 120 долларам. В логике на цепочке и в макро‑активных торгах все полностью одинаково. Когда у суверенного субъекта полностью уничтожают канал расчетов его самых главных денежных потоков, он не может просто ждать капитуляции — напротив, почти наверняка применит асимметричные методы ответных действий.
Вероятность того, что пролив Хормуз перейдет от стадии “почти закрыт” к стадии “полностью недоступен”, взлетает до максимума: риски в хвосте глобальной цепочки поставок из предсказуемого вероятностного события превращаются в необратимую гарантированную потерю.
Если “якорь” для хеджирования внизу по уровню — энергоресурсы — будет окончательно взорван, то дальше придется полностью заново “промыть” модели ценообразования всех остальных риск‑активов: на этой неделе позиционирование по макро‑экспозициям и хеджирование с плечом должно перевести уровень защиты ликвидности на максимум. $BTC
#美军打击霍尔木兹岛及贾斯克目标
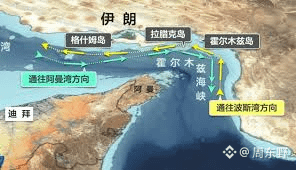
2
3.3k
·
--
Понять, что стоит за ростом $AERO — и нет никакой необходимости выискивать и «выкручивать» из головы эти надуманные, пустые макроэкономические индикаторы.
Если разобрать бухгалтерию по частям, суть в том, что на Base цепочка реальная торговая ликвидность начала снова восстанавливаться, а также RWA, представленные токенизированными активами в американских акциях, создают на цепи «осадок» в виде удерживаемой ликвидности. Раньше многие относились к токенам DEX с предвзятостью: мол, это просто очередная «майн-монета» с раздачей/эмиссией как при печатании денег.
Но когда DEX занимает подавляющую часть реальных функций расчетов на всём Layer 2, а его токены-ликвидность подключаются через протоколы кредитования вроде TENOR в качестве залога, эффективность обмена токенов на цепи и структура удерживаемых средств уже меняются.
Если смотреть исключительно с точки зрения ончейн-игры, большинство людей видит только движение цены токена, но упускает перераспределение доходов между участниками ролей.
Для обычных провайдеров ликвидности простое «копание» в пуле для игры в шорт крайне легко приводит к ликвидации из‑за одностороннего движения рынка; но для китов и арбитражников использование существующего безшовного залога и кредитования — это по сути возможность на Base нарастить плечо, опираясь на очень низкую реальную стоимость капитала. Такой механизм превращает заложенные/осевшие в пулах токены в настоящую «валюту», и в краткосрочной перспективе сильно сжимает давление со стороны предложения к продаже.
Но лично я по‑прежнему сохраняю осторожность к этой краткосрочной коррекции оценки. В крипторынке погоня за ростом часто становится началом конца ликвидности.
Настоящее, на что стоит смотреть, — не то, сколько AERO сможет притянуть дальше, а то, что изменилась базовая логика движения капитала. «Горячие деньги» ускоренно уходят из тех чисто концептуальных сегментов, у которых нет никаких денежных потоков и которые раздувают оценки «воздухом», в сторону ведущей инфраструктуры, где есть поддержка в виде реальных доходов от комиссий и подтверждение от основной экосистемной сети.
Прежде чем реально заходить в рынок, не стоит позволять текущему росту вскружить голову. Лучше сосредоточиться на том, будет ли рост TVL на Base выглядеть как остановившийся тренд, а также сможет ли количество активных адресов после вычищения «воды» от накруток удерживаться на высоком уровне. Если случится разрыв в объёмах реальных расчетов, то существующая премия за ликвидность довольно быстро будет снова сглажена арбитражными сделками.
На этом рынке никогда не хватает историй про внезапное обогащение — не хватает людей, которые в разгаре жаркого ажиотажа умеют разглядеть линии ликвидации и спокойно, крепко держат кошелёк. $BTC
#aero单日上涨17%
Понять, что стоит за ростом $AERO — и нет никакой необходимости выискивать и «выкручивать» из головы эти надуманные, пустые макроэкономические индикаторы.
Если разобрать бухгалтерию по частям, суть в том, что на Base цепочка реальная торговая ликвидность начала снова восстанавливаться, а также RWA, представленные токенизированными активами в американских акциях, создают на цепи «осадок» в виде удерживаемой ликвидности. Раньше многие относились к токенам DEX с предвзятостью: мол, это просто очередная «майн-монета» с раздачей/эмиссией как при печатании денег.
Но когда DEX занимает подавляющую часть реальных функций расчетов на всём Layer 2, а его токены-ликвидность подключаются через протоколы кредитования вроде TENOR в качестве залога, эффективность обмена токенов на цепи и структура удерживаемых средств уже меняются.
Если смотреть исключительно с точки зрения ончейн-игры, большинство людей видит только движение цены токена, но упускает перераспределение доходов между участниками ролей.
Для обычных провайдеров ликвидности простое «копание» в пуле для игры в шорт крайне легко приводит к ликвидации из‑за одностороннего движения рынка; но для китов и арбитражников использование существующего безшовного залога и кредитования — это по сути возможность на Base нарастить плечо, опираясь на очень низкую реальную стоимость капитала. Такой механизм превращает заложенные/осевшие в пулах токены в настоящую «валюту», и в краткосрочной перспективе сильно сжимает давление со стороны предложения к продаже.
Но лично я по‑прежнему сохраняю осторожность к этой краткосрочной коррекции оценки. В крипторынке погоня за ростом часто становится началом конца ликвидности.
Настоящее, на что стоит смотреть, — не то, сколько AERO сможет притянуть дальше, а то, что изменилась базовая логика движения капитала. «Горячие деньги» ускоренно уходят из тех чисто концептуальных сегментов, у которых нет никаких денежных потоков и которые раздувают оценки «воздухом», в сторону ведущей инфраструктуры, где есть поддержка в виде реальных доходов от комиссий и подтверждение от основной экосистемной сети.
Прежде чем реально заходить в рынок, не стоит позволять текущему росту вскружить голову. Лучше сосредоточиться на том, будет ли рост TVL на Base выглядеть как остановившийся тренд, а также сможет ли количество активных адресов после вычищения «воды» от накруток удерживаться на высоком уровне. Если случится разрыв в объёмах реальных расчетов, то существующая премия за ликвидность довольно быстро будет снова сглажена арбитражными сделками.
На этом рынке никогда не хватает историй про внезапное обогащение — не хватает людей, которые в разгаре жаркого ажиотажа умеют разглядеть линии ликвидации и спокойно, крепко держат кошелёк. $BTC
#aero单日上涨17%
Если разобрать бухгалтерию по частям, суть в том, что на Base цепочка реальная торговая ликвидность начала снова восстанавливаться, а также RWA, представленные токенизированными активами в американских акциях, создают на цепи «осадок» в виде удерживаемой ликвидности. Раньше многие относились к токенам DEX с предвзятостью: мол, это просто очередная «майн-монета» с раздачей/эмиссией как при печатании денег.
Но когда DEX занимает подавляющую часть реальных функций расчетов на всём Layer 2, а его токены-ликвидность подключаются через протоколы кредитования вроде TENOR в качестве залога, эффективность обмена токенов на цепи и структура удерживаемых средств уже меняются.
Если смотреть исключительно с точки зрения ончейн-игры, большинство людей видит только движение цены токена, но упускает перераспределение доходов между участниками ролей.
Для обычных провайдеров ликвидности простое «копание» в пуле для игры в шорт крайне легко приводит к ликвидации из‑за одностороннего движения рынка; но для китов и арбитражников использование существующего безшовного залога и кредитования — это по сути возможность на Base нарастить плечо, опираясь на очень низкую реальную стоимость капитала. Такой механизм превращает заложенные/осевшие в пулах токены в настоящую «валюту», и в краткосрочной перспективе сильно сжимает давление со стороны предложения к продаже.
Но лично я по‑прежнему сохраняю осторожность к этой краткосрочной коррекции оценки. В крипторынке погоня за ростом часто становится началом конца ликвидности.
Настоящее, на что стоит смотреть, — не то, сколько AERO сможет притянуть дальше, а то, что изменилась базовая логика движения капитала. «Горячие деньги» ускоренно уходят из тех чисто концептуальных сегментов, у которых нет никаких денежных потоков и которые раздувают оценки «воздухом», в сторону ведущей инфраструктуры, где есть поддержка в виде реальных доходов от комиссий и подтверждение от основной экосистемной сети.
Прежде чем реально заходить в рынок, не стоит позволять текущему росту вскружить голову. Лучше сосредоточиться на том, будет ли рост TVL на Base выглядеть как остановившийся тренд, а также сможет ли количество активных адресов после вычищения «воды» от накруток удерживаться на высоком уровне. Если случится разрыв в объёмах реальных расчетов, то существующая премия за ликвидность довольно быстро будет снова сглажена арбитражными сделками.
На этом рынке никогда не хватает историй про внезапное обогащение — не хватает людей, которые в разгаре жаркого ажиотажа умеют разглядеть линии ликвидации и спокойно, крепко держат кошелёк. $BTC
#aero单日上涨17%
1
2.9k
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 26,267
301 обсуждают
🚨 Сегодня FOMC — ждите волатильность 🚨
16 сентября Федеральная резервная система объявит решение по ставке.
⏰ Решение: 18:00 UTC
🎙️ Пресс-конференция: 18:30 UTC
Рынок уже заложил повышение на 0.25%. Главное — не само решение, а тон комментариев ФРС.
- Более «ястребиный» тон → давление на $BTC и альты
- Более мягкий тон → возможен отскок «на облегчении»
Важно:
• Не гонитесь за первой свечой
• Держите плечо низким
• Следите за BTC, DXY и доходностями
• Дождитесь, пока рынок успокоится после пресс-конференции
Дни FOMC — это про терпение, а не про FOMO.#ПротоколFOMC #fomcотслеживание #MSTRTradingVolumeSurpassesMorganStanley
Pandas
·Лайков: 2
·Просмотров: 105
ПротоколFOMC
Просмотров: 20,806
96 обсуждают
BitcoinSurpasses$77000
Просмотров: 177
28 обсуждают