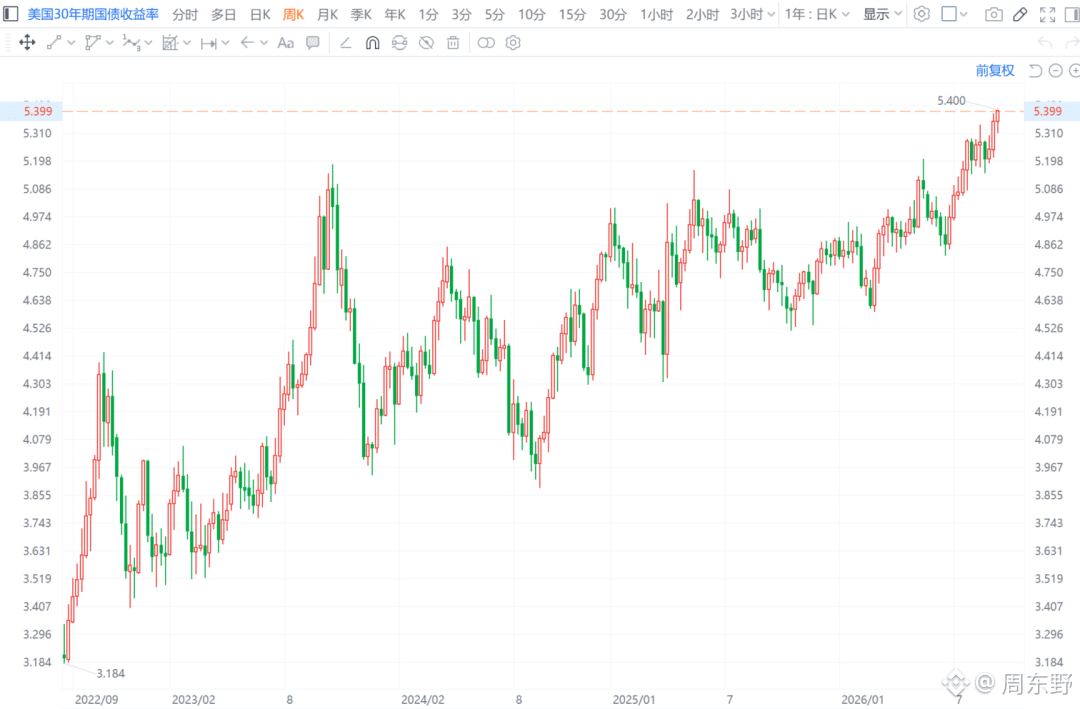
Доходность 30-летних гособлигаций США без остановки взлетела до 5,40% — сразу обновив максимум с июня 2007 года.
Такой ход доходностей по американским облигациям на поверхности выглядит как то, что рынок заново оценивает долгосрочный бюджетный дефицит и ожидания инфляции, но по сути это означает, что эталонная «якорная» ставка глобальных безрисковых процентов силой тянется вверх. Когда долгосрочная стоимость финансирования намертво фиксируется на этом уровне, эффект «высасывания ликвидности» приходит быстрее и жёстче, чем ожидалось.
Многие деньги всё ещё делают ставку на благоприятный эффект периода снижения ставок, но неконтролируемый рост доходности на длинном конце показывает: крупные игроки всерьёз не верят, что снижение ставок решит фундаментальную проблему. Десятки тысяч миллиардов долларов новых гособлигаций, которые будут выпускаться каждый год, рынку нужно будет переварить — и требование покупателей более высокой временной премии неизбежно. Такая безрисковая доходность крайне беспощадно давит и на ончейн, и на рискованные активы: когда на полностью комплаенсных безрисковых инструментах можно получать жёсткую чистую доходность свыше 5% годовых, требования к доходностям для высокорисковых, с высоким трением, доходных соглашений стремительно становятся крайне жёсткими.
Это значит, что любые арбитражные модели, завязанные на премии за ликвидность или усиленные надувными APY, в условиях такой стоимости капитала мгновенно перестают работать. В дальнейшем активы, которые реально смогут устоять и даже пойти по самостоятельному сценарию, либо должны иметь крайне надёжную базовую «живую» книгу реальных доходов, либо быть полностью оторванными от системы учёта и котировок в фиатной валюте и представлять собой экстремальные инструменты хеджирования. Убийственная сила этой макроликвидной среды — это только начало её проявления.$BTC
#美国30年期国债收益率升破5.40%
Такой ход доходностей по американским облигациям на поверхности выглядит как то, что рынок заново оценивает долгосрочный бюджетный дефицит и ожидания инфляции, но по сути это означает, что эталонная «якорная» ставка глобальных безрисковых процентов силой тянется вверх. Когда долгосрочная стоимость финансирования намертво фиксируется на этом уровне, эффект «высасывания ликвидности» приходит быстрее и жёстче, чем ожидалось.
Многие деньги всё ещё делают ставку на благоприятный эффект периода снижения ставок, но неконтролируемый рост доходности на длинном конце показывает: крупные игроки всерьёз не верят, что снижение ставок решит фундаментальную проблему. Десятки тысяч миллиардов долларов новых гособлигаций, которые будут выпускаться каждый год, рынку нужно будет переварить — и требование покупателей более высокой временной премии неизбежно. Такая безрисковая доходность крайне беспощадно давит и на ончейн, и на рискованные активы: когда на полностью комплаенсных безрисковых инструментах можно получать жёсткую чистую доходность свыше 5% годовых, требования к доходностям для высокорисковых, с высоким трением, доходных соглашений стремительно становятся крайне жёсткими.
Это значит, что любые арбитражные модели, завязанные на премии за ликвидность или усиленные надувными APY, в условиях такой стоимости капитала мгновенно перестают работать. В дальнейшем активы, которые реально смогут устоять и даже пойти по самостоятельному сценарию, либо должны иметь крайне надёжную базовую «живую» книгу реальных доходов, либо быть полностью оторванными от системы учёта и котировок в фиатной валюте и представлять собой экстремальные инструменты хеджирования. Убийственная сила этой макроликвидной среды — это только начало её проявления.$BTC
#美国30年期国债收益率升破5.40%