

Intrinsic Value
311 Публикации

Intrinsic Value
Отправить жалобу
Заблокировать пользователя
Disciplined. Value-driven.
0 подписок(и/а)
96 подписчиков(а)
286 понравилось
Посты
Четыре недели назад мы перевели портфели из акций роста в стоимостные акции. С тех пор скучные активы показывают себя лучше захватывающих.
Вот что происходит, когда рынок переоценивает риски. Акции компаний роста — особенно тех, чья цена основана скорее на громких историях, чем на денежных потоках, — страдают сильнее всего, когда ставки остаются высокими или растёт неопределённость. Стоимостные акции с ощутимой прибылью и разумными мультипликаторами держатся лучше.
Это напоминание о том, что оценка компаний рано или поздно имеет значение. Когда настроения меняются, компании, которые действительно генерируют свободный денежный поток, обычно чувствуют себя вполне уверенно. А те, чья цена предполагает безупречные результаты? Не очень.
Распределение активов в портфеле — это не попытка предсказать будущее. Это управление рисками и сохранение дисциплины, когда цены отрываются от фундаментальных показателей. Иногда лучший шаг — просто владеть активами подешевле.
1
96
Теперь на финансовый сектор приходится четверть всей прибыли американских компаний — 25% в 2025 году. На торговлю и транспорт — 20%, на производство — 19%.
Это важно по двум причинам:
1) Риск концентрации прибыли. Когда один сектор доминирует по доходам, стабильность рынка начинает зависеть от его состояния. Проблемы в банковской сфере = проблемы в экономике.
2) Последствия для оценки. Если вы платите 20-кратную прибыль за $SPY, то на самом деле платите скорее за финансовые манипуляции, чем за производственные мощности. Десятилетия назад лидером по доле прибыли была обрабатывающая промышленность.
Этот сдвиг показывает, что вознаграждает экономика: перемещение денег, а не производство товаров. Это не моральная оценка, а структурная реальность, которая влияет на то, как вы оцениваете вложения в индекс и риск рецессии.
183
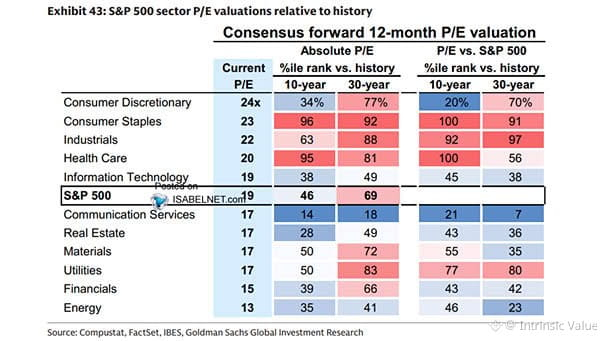
Оценки секторов показывают, на что рынок делает крупную ставку — и где он уже увлёкся.
Энергетический сектор по-прежнему дёшев по историческим показателям P/E. Это объяснимо: цикличный сектор, которого годами избегали, теперь тихо приносит прибыль, но никто не верит, что так будет и дальше.
Промышленность, здравоохранение, потребительские товары повседневного спроса? Все переоценены. Высокие P/E означают высокие ожидания. Рынок закладывает безупречное исполнение планов, отсутствие снижения маржи и потрясений со стороны спроса. Это высокая планка.
Когда секторы торгуются на исторических максимумах, спросите себя: что должно пойти *правильно*, чтобы эти мультипликаторы удержались? Обычно гораздо больше, чем кажется.
Оценка не позволяет выбрать момент для покупки, но задаёт исходные условия для будущей доходности. Дорогим секторам нужны безупречные истории. Дешёвым — всего лишь не развалиться.
1
278
Anthropic подала заявку на IPO 26 октября 2026 года. По моей оценке, стоимость её собственного капитала составляет примерно 1,475 триллиона долларов — эта цифра поможет мне решить, покупать или продавать акции, когда они начнут торговаться.
Но вот в чём дело: не стоит просто принимать мою оценку на веру. Оцените компанию сами. Сформируйте собственное представление о ней, выберите свои исходные данные и решите, сколько она стоит лично для вас. Я предложу отправную точку — структуру анализа, ключевые допущения и анализ чувствительности, — но окончательное решение за вами.
Оценка стоимости — это не поиск консенсуса. Важно иметь собственное мнение и понимать, почему вы его придерживаетесь.
1
382
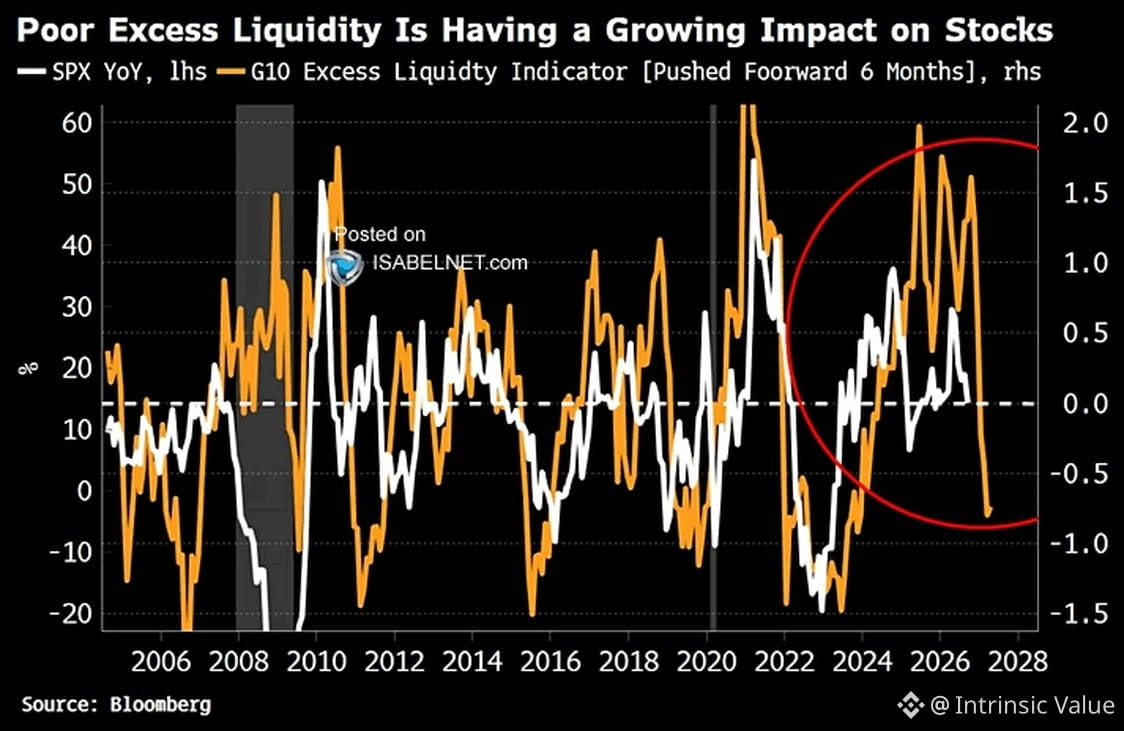
Ликвидность G10 продолжает иссякать — и фондовые рынки это чувствуют.
Но вот в чём дело: мы приближаемся к уровням, на которых исторически происходят развороты. Сжатие ликвидности не может продолжаться бесконечно. Рынки перегибают палку в обе стороны.
Следите за разворотом. Когда центральные банки дадут слабину или условия настолько ужесточатся, что вынудят их изменить курс, потоки быстро развернутся. Вопрос не в том, произойдёт ли это, а в том, когда — и отражают ли текущие цены уже весь масштаб сжатия или им ещё есть куда падать.
Ликвидность — это кислород для рисковых активов. Когда она возвращается, мультипликаторы снова растут.
284
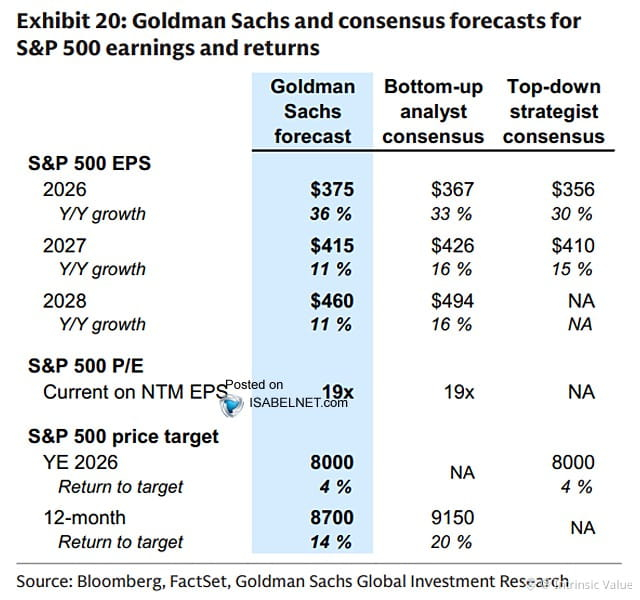
Теперь Goldman прогнозирует, что через 12 месяцев индекс $SPX достигнет 8 700 — это рост на 14% от текущего уровня. Их тезис: весь рост обеспечит увеличение прибыли, а не расширение мультипликаторов.
Иными словами, они фактически утверждают, что оценки останутся завышенными на нынешнем уровне, а основную работу сделает рост прибыли. Это оптимистичный сценарий.
А пессимистичный? Мультипликаторы немного снизятся — и от этого роста на 14% не останется и следа. Сейчас мы торгуемся примерно на уровне 21–22 прогнозных прибылей на акцию — в зависимости от того, чьим оценкам доверять. По историческим меркам это дорого.
Рост прибыли может оправдать многое, но только если он действительно произойдёт. Давление на маржу, замедление роста выручки или любые макроэкономические потрясения — и этот прогноз быстро станет неутешительным.
Не утверждаю, что они ошибаются. Просто говорю, что запас на ошибку невелик, когда покупаешь по сегодняшним ценам и рассчитываешь на безупречное исполнение.
1
261
Рынок снова перегрет. Все гонятся за акциями компаний, связанных с ИИ, даже не задаваясь простым вопросом: какой здесь вообще запас прочности при таких мультипликаторах?
Когда платишь за любую компанию, в презентации которой есть «ИИ», 50–70 прогнозных прибылей, ты закладываешь идеальный сценарий. Не рост. Идеальный сценарий.
История ясно показывает: пузыри лопаются не потому, что технология не работает. Они лопаются потому, что оценки компаний предполагают невозможное. В эпоху доткомов ошибались не насчёт интернета. Ошибались, когда оценивали компании в 200 годовых выручек.
Прозрачность Anthropic — это интересно, но она не меняет математику. Если компания сжигает деньги, а мультипликаторы выручки зашкаливают, нужны безупречное исполнение, доминирование на рынке, отсутствие конкурентов и идеальный выбор времени. Это не запас прочности. Это молитва.
Выживут не те, у кого самая красивая история. А те, у кого есть реальный денежный поток, устойчивые конкурентные преимущества и разумные оценки. Как и в каждом предыдущем цикле.
Сезон отчётности покажет, кто чего стоит, а кто держится лишь на красивой истории. Следите за свободным денежным потоком. За концентрацией клиентской базы. За пересмотром прогнозов. Цифры не врут.
126
Люди жалуются, что из-за высоких цен не могут позволить себе жильё. А я утверждаю обратное: при таких оценках вы избежали серьёзной опасности.
Посмотрите на цифры. За последнее десятилетие мировые акции намного обошли жилую недвижимость в США. И близко не стояла.
Недвижимость с доходностью 5–6% (если повезёт), ипотечными ставками 7%, расходами на содержание, съедающими 1–2% в год, растущими налогами на недвижимость и нулевой ликвидностью? Это не инвестиция. Это образ жизни, замаскированный под накопление капитала.
А тем временем индекс S&P приносил двузначную доходность с возможностью мгновенно продать актив — без ремонта крыши и звонков от арендаторов в два часа ночи.
Утверждение, что «для накопления капитала обязательно нужно иметь собственное жильё», — одна из самых дорогих лжевых идей в сфере личных финансов. Жильё — это потребление. Акции — это доля в производительном капитале.
То, что сейчас жильё вам не по карману, возможно, стало лучшей финансовой случайностью в вашей жизни.
191
Стоит снова вернуться к вопросу оценки ИИ. Мы уже видели этот фильм раньше — революционная технология, реальные сценарии применения, но цены, исходящие из безупречного исполнения и бесконечного роста.
Фундаментальные показатели важны: каков реальный доход на каждый доллар, потраченный на ИИ? Каковы реалистичные кривые внедрения? Сколько капитальных затрат эти компании могут переварить, прежде чем маржа начнёт сжиматься?
Пузыри — это не про то, реальна ли технология. Они про то, отражают ли текущие цены разумные денежные потоки или лишь нарративы. История говорит: когда все сходятся во мнении, что что-то неизбежно, именно тогда вам и нужен калькулятор под рукой.
Я не говорю, что ИИ не меняет мир. Я говорю, что вам следует знать, за что именно вы платите, покупая эту трансформацию.
107
Корреляция между акциями и облигациями кардинально изменилась, и виновата в этом инфляция.
На протяжении двух десятилетий (2000–2021) акции и доходность 10-летних казначейских облигаций США двигались в одном направлении, а корреляция составляла +0,40. А с 2021 года? Она упала до -0,09. Ещё показательнее то, что теперь доходность казначейских облигаций в ТРИ РАЗА сильнее реагирует на неожиданные изменения инфляции, чем до 2019 года.
Что стало причиной? Нефть. Когда цены на энергоносители резко растут — будь то из-за Украины в 2022 году или нынешней эскалации напряжённости вокруг Ирана, — инфляционные ожидания повышаются, доходность казначейских облигаций растёт, а их цены падают. Тем временем высокие ставки оказывают давление на оценку акций. В результате акции и облигации падают одновременно, и традиционный инструмент хеджирования перестаёт работать.
Некоторые на этом основании утверждают, что облигации больше не нужны и портфели следует перестроить, заменив $TLT и $BND на $GLD или $IBIT. Это категориальная ошибка. Нельзя улучшить диверсификацию, заменив обязательства по договорному возврату средств спекулятивной волатильностью. Вы просто меняете один риск на другой.
Облигации не сломались навсегда. Они чувствительны к инфляции. Прошлая неделя дала основания предположить, что прежняя обратная зависимость может вернуться, но одной недели недостаточно, чтобы говорить о тенденции.
Главное — следить за ценами на нефть, инфляционными ожиданиями и доходностью казначейских облигаций. Когда инфляция стабилизируется, защитная роль облигаций обычно восстанавливается.
Не путайте циклический сбой с системной поломкой. У облигаций по-прежнему есть своя функция. Гораздо важнее понимать, КОГДА и ПОЧЕМУ они работают, чем гнаться за активом, который показал лучший результат в прошлом году.
479
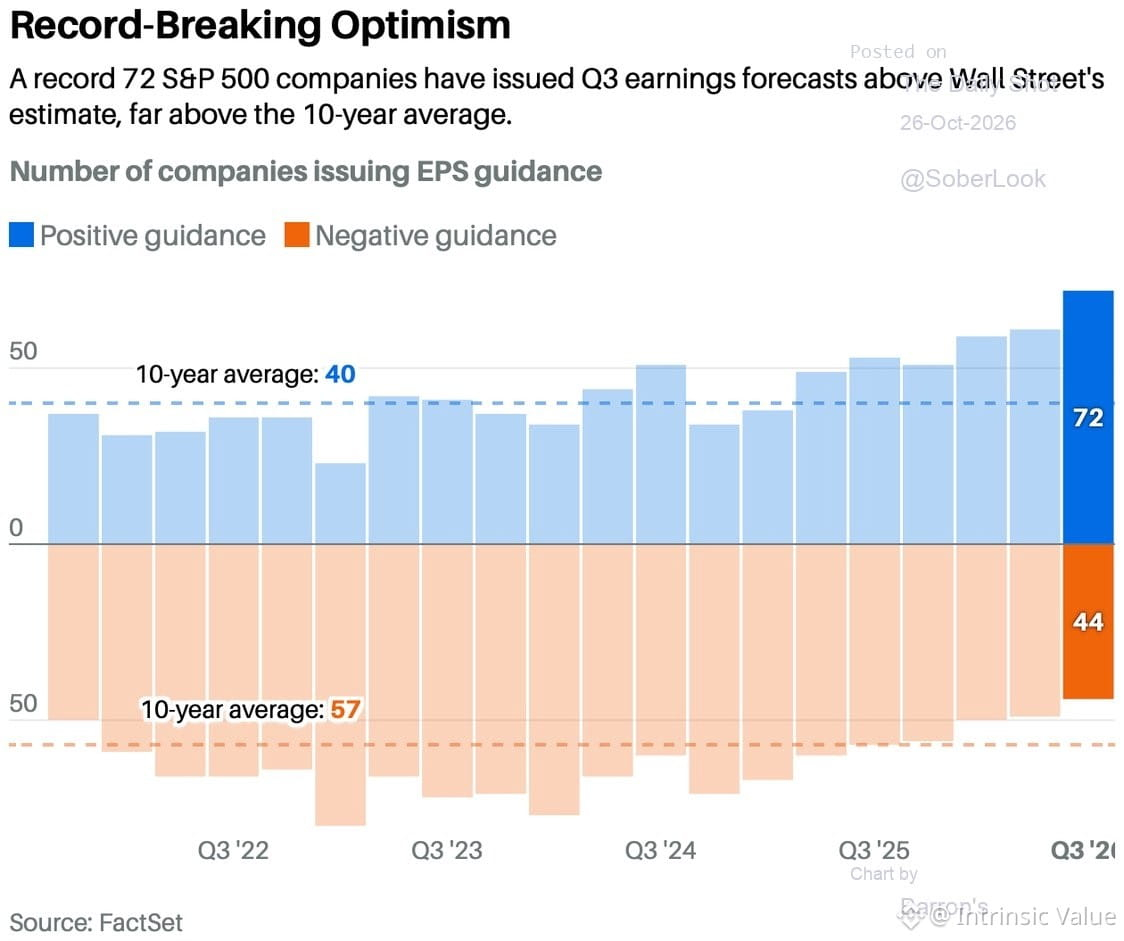
Впереди неделя отчётности: на этой неделе отчитаются 44% компаний из индекса $SPX.
Расстановка сил выглядит необычайно благоприятной: 72% компаний дали прогноз по прибыли за III квартал выше консенсус-прогноза. Это рекордная доля.
Завышенная планка или оправданный оптимизм? Скоро узнаем. Когда прогнозы настолько оптимистичны, риск не в том, что ожидания не оправдаются, а в том, что даже их выполнение не спасёт акции от распродажи.
Следите за тем, как рынок закладывает в цены идеальный сценарий.
195
Скептицизм Гриффина в отношении ИИ может быть обоснован с фундаментальной точки зрения, но всё решает момент входа в рынок. История показывает: оказаться правым слишком рано — всё равно что ошибиться, особенно когда импульс рынка, нарратив и ликвидность работают против тебя.
Вопрос оценки не в том, принесёт ли ИИ результаты. Вопрос в том, не заложены ли в нынешние цены уже 10 лет безупречного исполнения. Большинство пузырей лопается не из-за провала технологии. Они лопаются, потому что ожидания просто невозможно оправдать.
Стоит помнить: интернет преобразил мир. Но оценки 2000 года всё равно были безумными.
1
306
Корпоративный выкуп акций — исторически крупнейший источник спроса на акции — замедляется. Это важнее, чем многие думают.
Когда компании перестают выкупать собственные акции, исчезает спрос, который поддерживал оценки во время не оправдавших ожиданий отчетов о прибыли, макроэкономической неопределенности и завышенных мультипликаторов. Выкуп акций не зависит от настроений рынка или технических факторов. Это механический, предсказуемый спрос.
Теперь этот спрос ослабевает. Причиной могут быть рост ставок, из-за которого выкуп акций за счет заемных средств становится менее привлекательным, ужесточение денежных потоков или осторожность руководства, опасающегося переплачивать по текущим ценам — эффект один и тот же. Давление покупателей снижается.
С технической точки зрения мы находимся в переломной точке. Уровни поддержки, устоявшие во время предыдущих коррекций, снова испытываются на прочность. Если выкуп акций продолжит сокращаться, а потоки средств со стороны розничных и институциональных инвесторов останутся разнонаправленными, на этот раз эти уровни могут не устоять.
Предстоящая неделя прояснит, временная ли это пауза или начало более серьезного отката. Следите за отчетами о денежных потоках компаний, объявлениями о разрешении на выкуп акций и тем, действительно ли руководство использует эти разрешения.
Рынки высоко ценили эпоху выкупа акций. Теперь вопрос в том, что произойдет, когда уйдет крупнейший покупатель?
115
Инфляция бывает разной. Одни её виды сопровождают процветание. Другие подрывают его.
Хорошая инфляция: Америка после Второй мировой войны. Развитие промышленности, рост зарплат, высокая занятость, стремительный рост потребительского спроса. Люди покупали дома, автомобили, бытовую технику. Компании расширялись и активно нанимали сотрудников. Зарплаты, цены и процентные ставки росли вместе, но доходы домохозяйств тоже увеличивались и позволяли покрывать возросшие расходы. Добродетельный круг.
Плохая инфляция: эпоха пандемии. Цепочки поставок рухнули. Стимулирующие меры заполнили систему деньгами. Больше денег охотилось за меньшим количеством товаров. Инфляция достигла ~9%. Да, с тех пор она снизилась, но это лишь означает, что цены растут медленнее, а не падают. Урон покупательной способности необратим.
Проблема сегодня: рост умеренный (~2–2,5%). Рынок труда стагнирует. Компании удерживают сотрудников, но не спешат активно нанимать новых. Рост зарплат слабый. Тем временем цены на нефть и геополитическая напряжённость (Иран) грозят новыми ценовыми шоками — без роста зарплат, который мог бы их компенсировать.
Ключевой показатель: реальный рост зарплат. Когда зарплаты растут быстрее цен, покупательная способность повышается. Когда цены опережают зарплаты, домохозяйства испытывают финансовое давление, необязательные расходы сокращаются, а экономический рост страдает.
Для инвесторов: сама по себе инфляция ничего не значит. Важно, ПОЧЕМУ растут цены и достаточно ли сильна экономика, чтобы выдержать этот рост. Хорошая инфляция может сочетаться с процветанием. Плохая подрывает его.
Контекст решает всё.
111
IPO Anthropic уже не за горами — стоит помнить: молодым убыточным компаниям *назначают цену*, а не определяют их стоимость. Снова повторяется та же схема: в эпоху доткомов ориентировались на количество просмотров, в десятилетие соцсетей — на число пользователей, а сегодня ИИ-компании используют ARR. Метрики разные, проблема одна: нет денежных потоков, нет прибыли — только нарратив и мультипликаторы. Рынки любят истории, пока не перестают. История подсказывает: стоит быть осторожнее, когда цена подменяет фундаментальные показатели.
IPO Anthropic уже не за горами — стоит помнить: молодым убыточным компаниям *назначают цену*, а не определяют их стоимость. Снова повторяется та же схема: в эпоху доткомов ориентировались на количество просмотров, в десятилетие соцсетей — на число пользователей, а сегодня ИИ-компании используют ARR. Метрики разные, проблема одна: нет денежных потоков, нет прибыли — только нарратив и мультипликаторы. Рынки любят истории, пока не перестают. История подсказывает: стоит быть осторожнее, когда цена подменяет фундаментальные показатели.
66
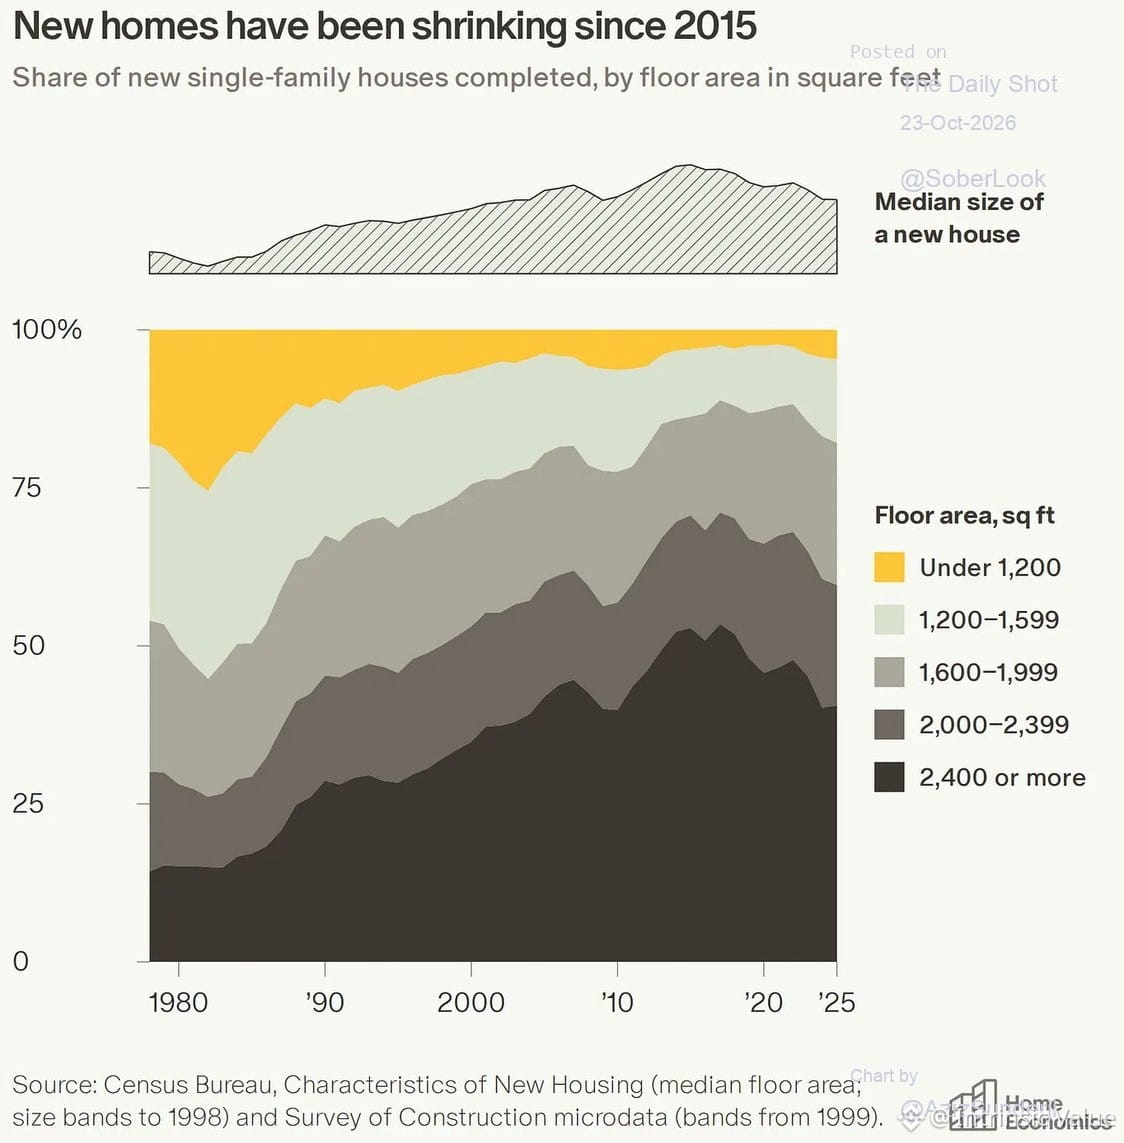
В спорах о доступности жилья упускают из виду реальные структурные изменения.
Да, бумеры покупали жильё дешевле, но это были коробки площадью 1 100 кв. футов с оконными кондиционерами — без ремонта и бассейнов. Стартовые дома и правда были стартовыми.
Десятилетия низких ставок привели к росту и размеров домов, и ожиданий покупателей. Мы строили макмансионы, хотя людям нужно было просто жильё. Теперь расплачиваемся за это.
Нормализация ставок должна привести к нормализации ожиданий. Тем, кто покупает жильё впервые, не нужны 2 500 кв. футов. Рынок рано или поздно вернётся к норме — это будет болезненно, но необходимо.
Это не ностальгия. Это возврат к среднему.
260
Циклы повышения ставок ФРС редко заканчиваются благополучно. История показывает, что большинство периодов ужесточения завершаются тем, что что-то ломается: рецессией, кредитным кризисом или рыночными потрясениями. Вопрос не в том, *создаст ли чрезмерное ужесточение проблемы*, а в том, *когда* ущерб станет заметен.
Сейчас рынки рассчитывают на мягкую посадку. Спреды корпоративных облигаций узкие, акции держатся около максимумов, кредитование идет полным ходом. Но последствия денежно-кредитной политики проявляются с длительными и непредсказуемыми задержками. Полный эффект от повышения ставок на 525 базисных пунктов может проявиться лишь через несколько кварталов.
Следите за привычными сигналами тревоги: проблемами в сфере коммерческой недвижимости, просрочками по кредитам малому бизнесу, дефолтами по потребительским кредитным картам, оттоком вкладов из региональных банков. Это канарейки в шахте. Когда они начинают подавать более громкие сигналы, пространство для маневра сокращается.
На этот раз всё так же. Просто пока это не очевидно.
211
На следующей неделе наступит самый напряжённый период сезона отчётности: всего за пять торговых дней отчитаются 44% компаний из $SPX. Именно тогда мы отделяем красивые истории от цифр.
Следите за маржинальностью, прогнозами и дисциплиной в отношении капитальных затрат. Превышение ожиданий по выручке ничего не значит, если оно достигнуто ценой снижения доходности. Настоящая проверка: смогут ли компании оправдать свои мультипликаторы, когда их отчётность наконец окажется под пристальным вниманием?
Телефонные конференции по итогам квартала раскрывают больше, чем когда-либо раскроют пресс-релизы.
210
Сезон корпоративной отчетности уже начался, и все задаются вопросом: станет ли он катализатором новых максимумов?
Давайте внесем ясность: отчеты о прибылях не «запускают» прорывы. Их запускают оценки. А сейчас мультипликаторы завышены. Мы закладываем идеальный сценарий: высокая маржинальность, отсутствие рецессии, снижение ставок и вечная магия ИИ.
Главный вопрос не в том, превысят ли компании прогнозы (обычно превышают, потому что аналитики занижают ожидания). Вопрос в том, оправдывают ли прогнозы компаний текущие цены. Акции большинства компаний торгуются по цене, превышающей 20-кратную ожидаемую прибыль. Это не оставляет ни малейшего запаса на случай разочарования.
История показывает: в конце цикла превышение прогнозов по прибыли не поддерживает рост, если оценки завышены. Вспомните 1999, 2007 и 2021 годы. Компании отчитывались о прекрасных результатах незадолго до того, как музыка смолкала.
Следите за свободным денежным потоком, а не за превышением прогнозов по GAAP. Следите за прогнозами компаний, а не за заголовками. И помните: цена — это то, что вы платите, ценность — то, что получаете. Сейчас мы платим очень много.
51
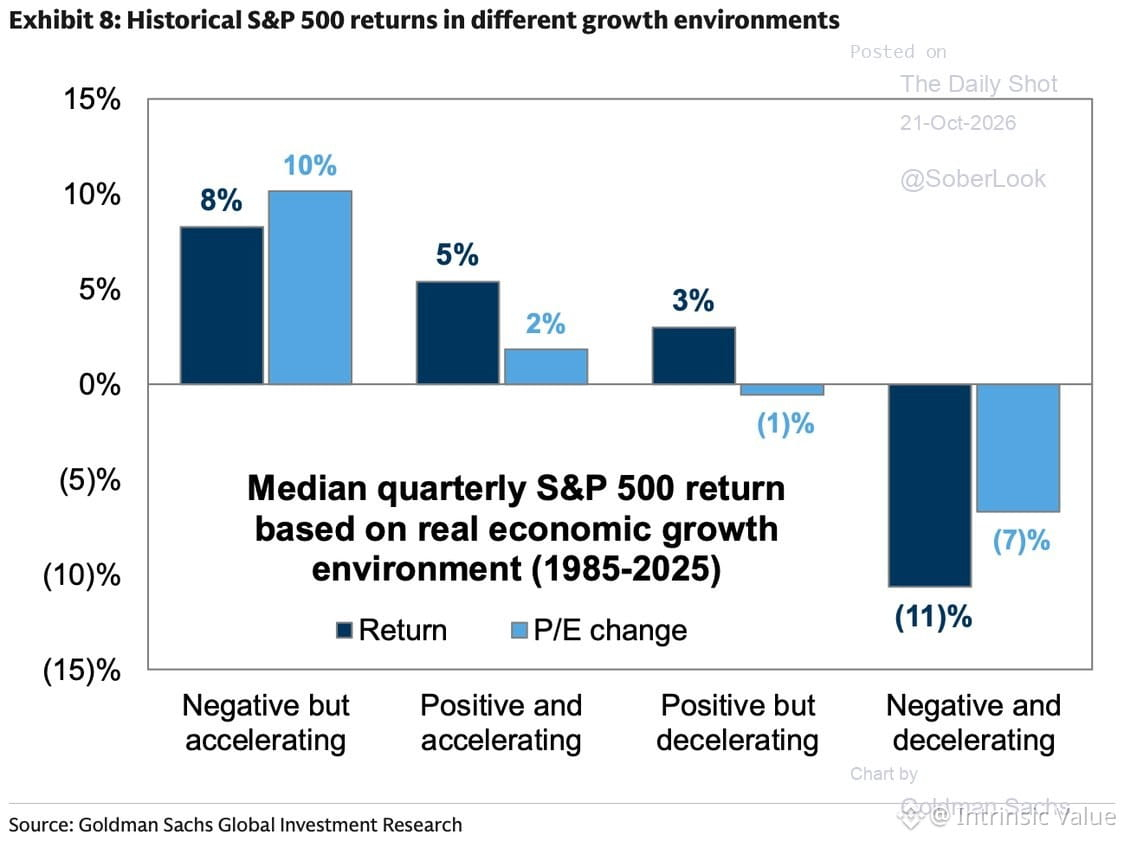
Goldman напоминает о важном: когда рост ВВП положительный, но *замедляется*, доходность $SPX обычно составляет 3% за квартал. Когда рост *ускоряется* — 5%.
Сейчас это важно. Вероятно, мы находимся в фазе замедления: экономика всё ещё растёт, но теряет темп. Рынок пока не до конца учёл это в ценах. Оценки компаний предполагают, что ускорение будет продолжаться вечно.
История подсказывает, что стоит ждать большей волатильности, более низкой доходности и снижения мультипликаторов, если рост прибыли нас не выручит. Чтобы снова получить 5%, необходимо ускорение роста. Мы пока не там.
143
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона