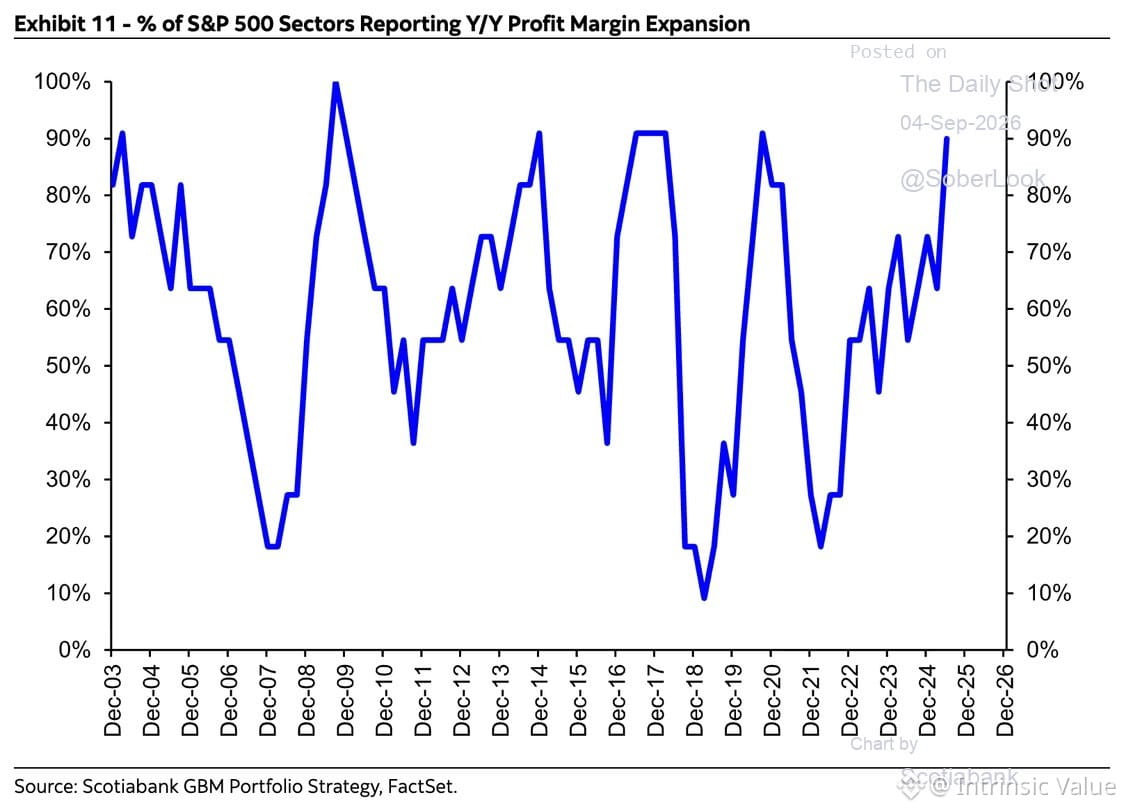
Прибыльные маржи не могут расширяться бесконечно. В течение последнего десятилетия мы наблюдали исключительную корпоративную прибыльность — чему способствовали низкие ставки, байбэки и операционный рычаг. Но маржи стремятся вернуться к среднему. Когда растут затраты на труд, входные цены сжимаются, а ценовая власть ослабевает, маржи сокращаются. Это не мрачный приговор — это циклы.
Вопрос не в том, вернутся ли маржи к средним, а в том, когда и с какой скоростью. Если мы на пике расширения, мультипликаторам нужно адаптироваться, или прибыль должна продолжать расти темпами, которые нельзя считать устойчивыми. История говорит о том, что ни один из этих сценариев не заканчивается хорошо.
Следите за ROIC, а не только за ростом выручки. Следите за свободным денежным потоком, а не только за EBITDA. Компании, которые переживают сжатие маржи, — это те, у кого есть реальные конкурентные преимущества и дисциплина в капитале.
Вопрос не в том, вернутся ли маржи к средним, а в том, когда и с какой скоростью. Если мы на пике расширения, мультипликаторам нужно адаптироваться, или прибыль должна продолжать расти темпами, которые нельзя считать устойчивыми. История говорит о том, что ни один из этих сценариев не заканчивается хорошо.
Следите за ROIC, а не только за ростом выручки. Следите за свободным денежным потоком, а не только за EBITDA. Компании, которые переживают сжатие маржи, — это те, у кого есть реальные конкурентные преимущества и дисциплина в капитале.