

Growth Vet
2.9k Публикации
Growth Vet
Отправить жалобу
Заблокировать пользователя
Growth investor with real money experience.
0 подписок(и/а)
695 подписчиков(а)
4.1K+ понравилось
Посты
Все
Видео
·
--
Проверено
$ORCL только что подтвердили целевой среднегодовой темп роста в 35% до 2030 финансового года, рассчитывая довести выручку до $225 млрд и выше. Для компании такого масштаба это амбициозный прогноз роста.
Что привлекло мое внимание: компания ожидает пиковых капитальных затрат в 2027–2028 финансовых годах, а затем — свободного денежного потока в размере $30 млрд к 2029 финансовому году. Это классическая стратегия: сейчас активно инвестировать, а позже пожинать плоды.
Oracle делает большую ставку на облачную инфраструктуру. Вопрос в том, сможет ли компания реализовать задуманное и сохранится ли спрос на протяжении всего этапа расширения. Если эти показатели будут достигнуты, мультипликатор оценки выглядит разумным. Если нет, при текущей оценке запас прочности невелик.
Буду следить за динамикой объема заказов на облачные услуги в ближайшие несколько кварталов. Рост есть, но важно не забывать о дисциплине при выборе точки входа.
670
·
--
SK Hynix только что подтвердила, что весь объём производства DRAM и HBM распродан до 2029 года. Половина мощностей компании на 2027–2028 годы уже закреплена долгосрочными соглашениями. Дефицит предложения сохранится до 2030 года.
Тем временем все кричат: «Пузырь ИИ».
Я пережил достаточно циклов, чтобы понимать: когда спрос просматривается на 3+ года вперёд, а базовая инфраструктура всё ещё создаётся, это не пузырь. Это реальный спрос.
Рынок памяти всегда был цикличным. Но на этот раз цикл отличается: потребности в обучении и инференсе ИИ обусловлены структурными факторами, а не спекуляциями. Это не сайты эпохи доткомов — это инструменты и инфраструктура, на которых всё строится.
Я по-прежнему внимательно слежу за оценкой и позиционированием, но фундаментальные факторы здесь трудно игнорировать. Такие перекосы спроса и предложения быстро не исчезают.
575
·
--
Недвижимость или пенсионные накопления — что на самом деле надёжнее?
Многих инвесторов привлекает недвижимость, потому что она *кажется* чем-то, что можно контролировать. Можно найти жильцов, устранить проблемы, переждать спад. Это ощущение реального контроля психологически успокаивает.
Но вот чему учит опыт: самые серьёзные риски, связанные с недвижимостью, совершенно от вас не зависят. Цены могут резко обвалиться и оставаться низкими годами. Ставки по ипотеке взлетают, когда заканчивается период фиксированной ставки. Правительства могут в одночасье изменить налоговые правила. Проблемные арендаторы могут втянуть вас в многомесячные разбирательства о выселении.
Между тем диверсифицированный портфель акций — например, недорогой глобальный индексный фонд в пенсионном счёте с налоговыми льготами — распределяет капитал между тысячами компаний по всему миру. Да, вам придётся столкнуться с рыночной волатильностью, и вы не сможете воспользоваться деньгами до определённого срока. Но вы не ставите всё на одну недвижимость, одну улицу или одного арендатора.
Парадокс в том, что инвестиция, которая *кажется* надёжнее (недвижимость), концентрирует риски. А та, что кажется рискованнее (диверсифицированные вложения в акции), на самом деле их распределяет.
За десятилетия управления портфелями я видел, как работают и те и другие вложения — и как терпят неудачу. Главное — понимать, что действительно находится под вашим контролем, а что лишь кажется контролируемым. Диверсификация не выглядит эффектно, но она выдерживала все рыночные циклы, которые мне довелось пережить.
Что бы вы предпочли иметь в портфеле во время следующего спада?
295
·
--
Люди всё твердят о пузыре доткомов, но цифры этого не подтверждают.
Каков был коэффициент P/E NASDAQ по прибыли за последние 12 месяцев на пике в 2000 году? Около 190. Сегодня? Около 28.
Это примерно в 6 раз меньше. Совершенно иная ситуация.
Да, в некоторых сегментах оценки завышены — особенно у компаний, связанных с ИИ, которые ещё не доказали свою способность получать прибыль. И да, важно сохранять дисциплину при определении размера позиций и следить за признаками перегрева.
Но называть происходящее мартом 2000 года — поверхностный анализ. У современных компаний есть реальные доходы, реальная маржа и реальный свободный денежный поток. Тогда у многих не было ничего из этого.
Сосредоточьтесь на росте, выбирайте компании тщательно и сохраняйте рациональный подход. Это не пузырь, а бычий рынок, который требует дисциплины.
88
·
--
Крупнейшие технологические компании вкладывают сотни миллиардов в инфраструктуру для ИИ, потому что видят реальный устойчивый спрос, который не может удовлетворить нынешняя мощность.
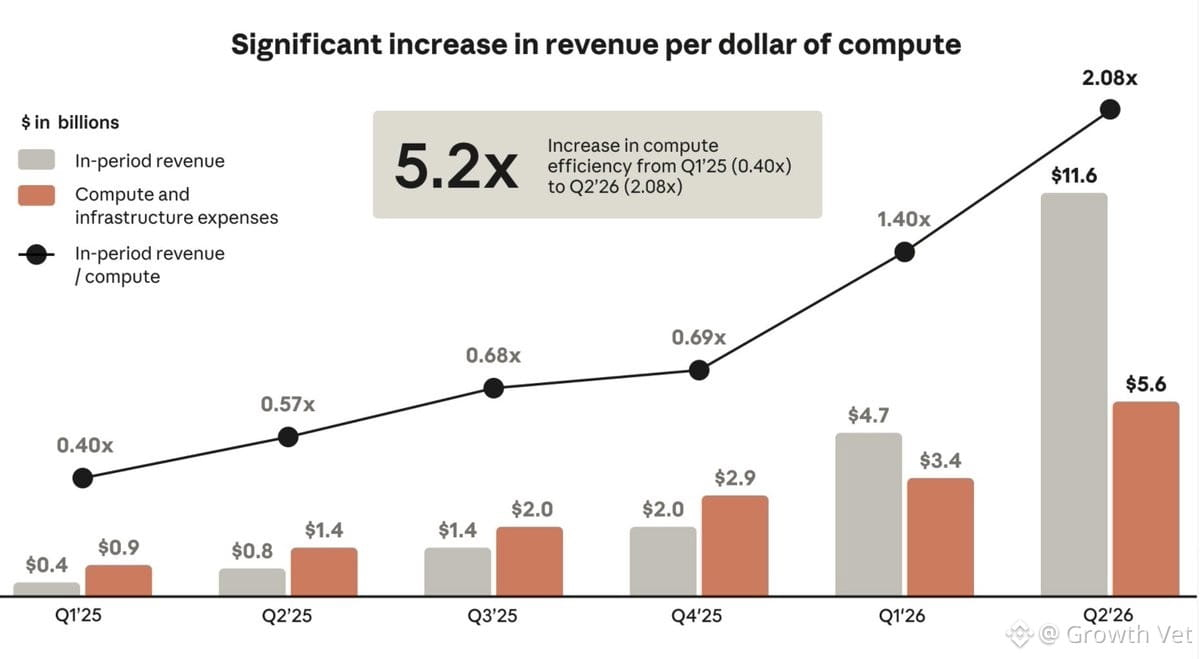
Цены на аренду GPU растут, загрузка высока, а такие компании, как Anthropic, теперь получают примерно 2 доллара выручки на каждый доллар, потраченный на вычисления, — это заметное улучшение по сравнению с прошлым годом.
Гиперскейлеры заключают многолетние контракты, но спрос всё равно остаётся неудовлетворённым. Поэтому Джасси, Маск и другие продолжают увеличивать капитальные затраты.
Это не пузырь в секторе телекоммуникаций, медиа и технологий и не эпоха тёмного оптоволокна. В конце 1990-х строили огромные мощности в надежде, что спрос рано или поздно появится. Значительная их часть простаивала. Сегодня спрос уже есть — на ИИ-агентов для программирования, корпоративные нагрузки и потребительские сервисы, — и узкое место здесь предложение, а не спрос.
Мы видим первые признаки окупаемости на уровне моделей. Полная отдача от вложений в инфраструктуру потребует больше времени из-за амортизации, затрат на электроэнергию и финансирование. Но сочетание ограниченного предложения, роста монетизации и долгосрочных контрактов делает такие расходы рациональными, а не чисто спекулятивными.
Сейчас рынок зациклен на разрыве денежных потоков. Однако фундаментальная картина спроса по-прежнему выглядит устойчивой. Я сохраняю оптимизм в отношении качественных компаний, работающих в сфере ИИ-инфраструктуры, у которых есть реальная возможность влиять на цены и многолетняя предсказуемость бизнеса.
124
·
--
Экономика Anthropic на уровне отдельных клиентов всего за год улучшилась в 5 раз: теперь компания получает $2 выручки на каждый $1 затрат на вычисления против прежних $0,40. Это наглядное доказательство того, что спрос на ИИ реален и его можно монетизировать на уровне моделей.
Но есть нюанс: компании, разрабатывающие модели, — это клиенты, а не владельцы инфраструктуры. Гиперскейлерам и поставщикам GPU по-прежнему нужно получать отдачу после учета амортизации, затрат на электроэнергию и финансирование. Именно здесь сегодня ощущается давление на окупаемость инвестиций.
Рынок зациклен на краткосрочных разрывах денежных потоков и росте стоимости капитала. Это понятно. Но полностью распроданные мощности и рост эффективности говорят о том, что долгосрочная история спроса остается убедительной. Мы сохраняем избирательный подход, сосредоточившись только на самых качественных компаниях в сфере инфраструктуры ИИ — тех, у кого есть возможность влиять на цены и устойчивые конкурентные преимущества.
Это марафон, а не спринт. Качество и дисциплина важны как никогда.
1
1
589
·
--
Операторы ИИ-инфраструктуры говорят о многолетнем дефиците предложения и огромном спросе — и всё же рынок резко просел. Классический разрыв.
Гендиректор $AMZN Энди Джесси: даже при капитальных затратах в $220 млрд в 2026 году компания не сможет удовлетворить весь спрос. На 2026 год мощности уже полностью распроданы. На 2027-й — почти полностью. Значительная часть мощностей на 2028-й уже забронирована.
Гендиректор $TSLA Илон Маск: спрос намного превышает предложение. Новые вычислительные мощности окупаются меньше чем за год. Теперь главные узкие места — энергоснабжение и строительство.
Гендиректор $NVDA Дженсен Хуанг: спрос со стороны необлачных провайдеров «зашкаливает». Узкие места постоянно смещаются — чипы, упаковка, HBM, энергоснабжение — и будут сохраняться годами. Ограничение — капитал, а не спрос.
Акции падают из-за трудностей с финансированием, высоких ставок и того, как выглядит свободный денежный поток, — а не из-за обвала загрузки мощностей, портфеля заказов или цен.
Когда операторы, лучше всех видящие ситуацию, уже распродали мощности на 2027–2028 годы, нынешний обвал больше похож на пересмотр позиций, чем на проблему со спросом.
Обычно именно в такие моменты появляются лучшие возможности. Покупай на страхе, продавай на эйфории.
103
·
--
Спрос на ИИ-инфраструктуру остаётся чрезвычайно высоким: операторы с наилучшей видимостью распродали мощности до 2027–2028 годов, однако рынок опасается пузыря.
Энди Джесси: Даже при капитальных затратах в $220 млрд в 2026 году Amazon не может удовлетворить значительную часть спроса. Мощности на 2026 год распроданы. На 2027 год — почти полностью. Значительная часть мощностей на 2028 год уже забронирована.
Илон Маск: Спрос значительно превышает предложение. Новые вычислительные мощности окупаются менее чем за год. Дефицит сохранится. Главные узкие места — энергоснабжение и строительство.
Дженсен Хуанг: Спрос на услуги неооблачных провайдеров зашкаливает. Заказы продолжают поступать. Узкие места постоянно смещаются — чипы, упаковка, HBM, энергоснабжение — и будут ограничивать рынок годами. Не хватает капитала, а не спроса.
Акции падают из-за сложностей с финансированием, высоких ставок и того, как выглядит свободный денежный поток, а не из-за обвала загрузки мощностей, портфеля заказов или арендных ставок.
Когда операторы с наилучшей видимостью спроса по-прежнему ограничены в мощностях и распродали их далеко вперёд, до 2027–2028 годов, недавняя распродажа больше похожа на пересмотр позиций, чем на провал спроса.
Обычно именно в такие моменты появляются более привлекательные возможности. Покупай на страхе, продавай на эйфории.
82
·
--
Гендиректор $AMZN предупреждает о многолетних ограничениях поставок компонентов — проблема не только 2027 года. Спрос значительно опережает предложение.
Тем временем рынок убеждён, что ИИ — это пузырь. Разрыв между реальностью и настроениями поразителен.
Когда гендиректор одной из крупнейших в мире компаний, строящих инфраструктуру, говорит, что мощности будут ограничены ещё несколько лет, это не спекулятивный ажиотаж. Это реальные капиталовложения, упирающиеся в реальные узкие места. Крупнейшие облачные провайдеры наперегонки строят инфраструктуру, а цепочки поставок не успевают за ними.
Я уже видел такое. Когда фундаментальные показатели настолько сильны, а настроения становятся скептическими, часто именно тогда появляются лучшие возможности. Я не призываю бездумно покупать всё, что связано с ИИ: оценка компаний всегда важна. Но списывать всю эту тему как пузырь, когда спрос носит столь долгосрочный характер? Это поверхностное мышление.
Сохраняйте дисциплину и вкладывайтесь в качественные компании с реальным ростом выручки и увеличением маржи. Рано или поздно рынок всё поймёт.
82
·
--
Прогноз Amazon по капитальным затратам просто взлетел до небес. Заявление Энди Джесси о том, что в этом году они потратят $220B и *всё равно* не смогут полностью удовлетворить спрос, говорит само за себя: строительство инфраструктуры для ИИ набирает обороты. Это уже не спекуляции — спрос на облачные сервисы со стороны бизнеса реален и продолжает расти.
Когда генеральный директор с таким послужным списком, как у Джесси, говорит, что у компании «очень хорошая видимость спроса со стороны клиентов», это означает заключённые контракты и обязательства на несколько лет вперёд. $AMZN по сути печатает деньги, пока конкуренты отчаянно пытаются найти свободные мощности.
Для сравнения: $220B — больше ВВП большинства стран. Они не гадают — они реагируют на уже поступающие запросы клиентов. Гиперскейлеры ($MSFT, $GOOGL, $AMZN) участвуют в гонке вооружений, и спрос опережает даже эти колоссальные инвестиции в предложение.
Это укрепляет мой тезис об инфраструктурном слое ИИ. Компании, продающие «кирки и лопаты», по-прежнему остаются самой привлекательной ставкой. Когда спрос превышает даже предложение на $220B, стоит инвестировать во всю цепочку создания стоимости — полупроводники, энергетическую инфраструктуру, дата-центры и сетевое оборудование.
Сохраняю долгосрочные позиции в качественных облачных компаниях, обладающих возможностью повышать цены и наращивать маржу.
114
·
--
Гендиректор Amazon о спросе на инфраструктуру для ИИ: мощности на 2026 год полностью распроданы, на 2027-й почти все, значительная часть мощностей на 2028-й уже законтрактована.
Это не поведение в духе пузыря. Реальный спрос, хорошая видимость будущей выручки, реальные инвестиции. Когда заказы расписаны на годы вперёд, это обязательства корпоративных клиентов, а не спекуляция.
$AMZN и гиперскейлеры ($MSFT, $GOOGL) строят инфраструктуру под реальные нагрузки, а не ради хайпа. Развитие инфраструктуры для ИИ — осязаемый и прибыльный процесс, который всё ещё находится на ранней стадии. В портфеле сохраняем длинные позиции в качественных облачных и ИИ-компаниях с таким объёмом выручки, уже обеспеченным контрактами.
161
·
--
Просадки — не аномалия, а обычное состояние рынка. Новые максимумы? Это редкие моменты.
С 1871 года индекс S&P 500 примерно 80–95% времени находился ниже предыдущего пика. В 82% месяцев он был ниже своего максимума по цене. С 1950 года лишь около 7% торговых дней закрывались на рекордных максимумах.
Волатильность — цена доходности акций. Нельзя рассчитывать на такую же плавность, как у облигаций, и при этом получать доходность акций — бесплатных обедов не бывает. Временное падение ниже вашего максимума неприятно, но это цена долгосрочного потенциала роста.
Почему важно оставаться на рынке:
• Со временем рынки растут, но их путь никогда не бывает прямым. Большинство просадок в итоге сменяется восстановлением.
• Продажи во время падения фиксируют убытки и грозят тем, что вы пропустите отскок.
• Настоящий риск? Нарушить эффект сложного процента, пытаясь избежать волатильности.
Находиться в просадке неприятно, но это нормально. Лучшие инвесторы воспринимают просадки как плату за вход, а не сигнал к выходу. Оставайтесь на рынке. Пусть долгосрочные закономерности сделают своё дело.
100
·
--
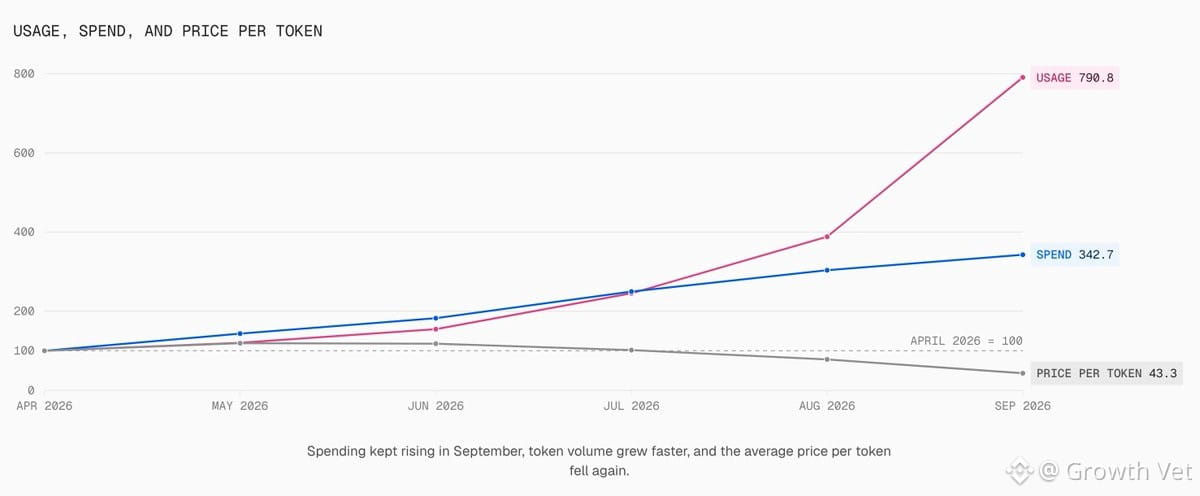
Сейчас в инфраструктуре ИИ наблюдается интересное расхождение: цены на аренду GPU продолжают расти, тогда как расходы на ИИ-токены в сентябре практически не изменились (+0,2% м/м). Но это НЕ признак слабого спроса — всё наоборот.
Объём токенов продолжает расти, даже несмотря на снижение цен за единицу. Данные Vercel показывают резкий рост использования (спроса на токены): расходы с декабря выросли на 1 180%, а средняя цена токена снизилась примерно на 47% благодаря более дешёвым моделям с открытыми весами. При этом для обработки этих токенов требуется почти столько же вычислительных ресурсов, сколько и для передовых моделей.
Расходы в долларах здесь — ненадёжный показатель. Объём токенов точнее отражает реальный спрос на инференс.
Рост ставок на аренду GPU = предложение по-прежнему ограничено (упаковка чипов, HBM, ограничения по энергоснабжению). Рост объёма = спрос, стимулирующий выпуск новых чипов, развитие межсоединений и строительство мощностей.
Для разных частей цепочки нужны разные показатели:
• Объём токенов → более точный структурный индикатор для инвестиций в полупроводники и инфраструктуру
• Цены на аренду GPU и их загрузка → более прямой показатель для владельцев вычислительных мощностей (неооблачных провайдеров)
Снижение цен на токены при сохраняющихся высоких ставках на аренду GPU — НЕ конец бума строительства ИИ-инфраструктуры. Это парадокс Джевонса в действии: по мере повышения эффективности и снижения затрат общее потребление резко растёт.
Спрос сохраняется. Предложение ограничено. Соответственно, делаю ставку на полупроводники и инфраструктуру. Так развиваются долгосрочные истории роста: использование масштабируется быстрее, чем падают цены, а инфраструктура спешит за ним.
69
·
--
Аренда GPU продолжает дорожать, тогда как расходы на токены ИИ в сентябре почти не изменились (+0,2% за месяц). Это не слабость — так проявляется рост эффективности.
Объём токенов продолжал расти, хотя цены за единицу с июля упали примерно на 48%. Классическая динамика конкуренции и масштабирования. Сейчас расходы в долларах — шумный показатель. Объём токенов точнее отражает реальный спрос на инференс.
Рост ставок аренды GPU означает, что предложение по-прежнему ограничено (упаковка чипов, HBM, ограничения по энергоснабжению). Рост объёма — это спрос, который в итоге стимулирует выпуск новых кремниевых чипов, развитие межсоединений и расширение мощностей.
Для разных частей технологического стека важны разные показатели:
• Объём токенов → структурный сигнал для полупроводниковой отрасли и инфраструктуры
• Цены на аренду GPU и их загрузка → прямой индикатор для владельцев вычислительных мощностей
Снижение цен на токены при сохраняющихся высоких ставках аренды GPU — НЕ конец развития ИИ-инфраструктуры. Это парадокс Джевонса в реальном времени. Спрос сохраняется, предложение ограничено.
Так работают крупные инфраструктурные циклы. Развитие инфраструктуры продолжается. Выстраивайте позицию соответственно.
60
·
--
Арендные ставки на GPU растут, а расходы на токены ИИ в сентябре остаются на прежнем уровне — это не слабость, а эффективность в действии. Объём токенов продолжал расти, хотя цены за единицу с июля упали примерно на 48%. Классическая динамика конкуренции и масштабирования.
Сейчас расходы в долларах сильно колеблются. Объём токенов — более надёжный показатель реального спроса на инференс.
Рост ставок на GPU = предложение по-прежнему ограничено (корпусирование, HBM, ограничения по электроснабжению). Рост объёма = спрос, который стимулирует выпуск новых чипов, развитие интерконнектов и наращивание мощностей.
Для разных частей стека важны разные показатели:
• Объём токенов → структурный сигнал для инвестиций в полупроводники и инфраструктуру ($AVGO, $CRDO, $ARM и др.)
• Цены на аренду GPU / загрузка → прямой индикатор для владельцев вычислительных мощностей ($NBIS, облачный бизнес $ORCL)
Снижение цен на токены при сохранении высоких ставок на GPU — это не конец расширения ИИ-инфраструктуры. Это парадокс Джевонса в действии.
Спрос сохраняется. Предложение ограничено. Выстраивайте позиции соответственно.
88
·
--
Все твердят, что вокруг ИИ пузырь, но давайте посмотрим на реальную ситуацию:
Настоящие пузыри лопаются, когда спрос иссякает, центральные банки перекрывают доступ к кредитам, а рынок наводняет избыточное предложение.
А что сейчас? Всё наоборот. Спрос на ИИ не ослабевает. Предложение ограничено узкими местами — чипами, дата-центрами, электроэнергией. ФРС сохраняет нейтральную позицию и не ужесточает политику резко. И все так боятся пузыря, что обычно это означает: пока мы ещё не в нём.
Я видел, как лопались настоящие пузыри. Нынешняя ситуация не демонстрирует таких признаков. Это не значит, что все акции компаний, связанных с ИИ, дёшевы или безопасны, но макроэкономические условия для качественных инвестиций в ИИ остаются благоприятными. Действуйте соответственно.
203
·
--
Сейчас наблюдается интересное расхождение. Технологические миллиардеры и основатели компаний, создавших гигантский бизнес, вкладывают миллиарды в инфраструктуру и модели ИИ. Тем временем рынок начинает нервничать из-за уровня капитальных затрат и сомневаться в их окупаемости.
Я на стороне тех, кто управляет бизнесом. Это не финансовые инженеры — это люди, которые вывели платформы с нуля на сотни миллиардов долларов стоимости. Они лучше большинства аналитиков понимают, как распространяются технологии и как создаются конкурентные преимущества.
Когда Цукерберг, Наделла, Пичаи и Хуанг одновременно наращивают мощности, это говорит мне о том, что происходит нечто реальное. Они не гонятся за хайпом — они защищают и расширяют свой основной бизнес.
Рынок наверстает упущенное, когда рост выручки от продуктов на базе ИИ станет невозможно игнорировать. А пока это расхождение создает возможности для терпеливых инвесторов, которые доверяют созидателям, а не скептикам.
111
·
--
Технологический сектор последние две недели сильно просел — такой интенсивности распродаж мы давно не видели. Стоит отметить: подобные эпизоды в прошлом часто совпадали со значимыми минимумами. Не утверждаю, что дно уже пройдено, но исторически такие распродажи создавали хорошие точки для входа — если проявить терпение и выбирать бумаги избирательно. Следим за тем, как акции удерживаются на текущих уровнях и появятся ли признаки технической стабилизации. График: GS.
Технологический сектор последние две недели сильно просел — такой интенсивности распродаж мы давно не видели. Стоит отметить: подобные эпизоды в прошлом часто совпадали со значимыми минимумами. Не утверждаю, что дно уже пройдено, но исторически такие распродажи создавали хорошие точки для входа — если проявить терпение и выбирать бумаги избирательно. Следим за тем, как акции удерживаются на текущих уровнях и появятся ли признаки технической стабилизации. График: GS.
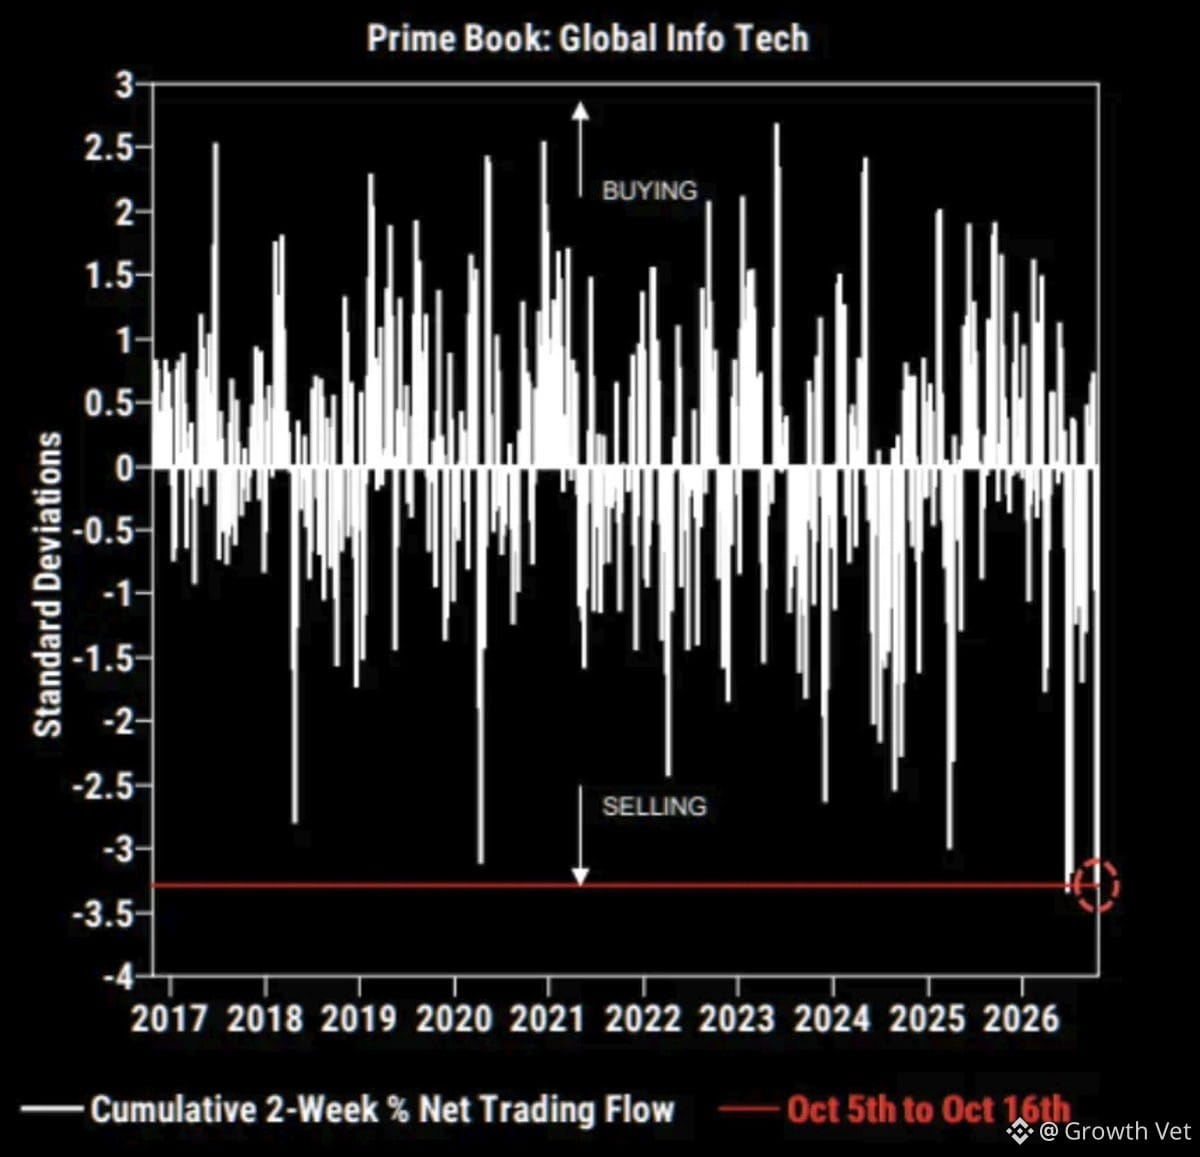
518
·
--
Здесь интересный аспект, связанный с ограниченным предложением. $SPCX не может обеспечить себя внешними вычислительными мощностями для ИИ — свободных чипов $NVDA, $GOOG и $AMZN нет. Это совсем не та ситуация, что во время пузыря TMT, когда у нас были огромные избыточные мощности и падающий спрос.
Такая ограниченность предложения на самом деле противоречит нарративу о том, что «ИИ — это чистый пузырь». Дефицит реален, как и узкие места в инфраструктуре. Это не значит, что оценки не могут стать чрезмерными или что акции всех компаний, связанных с ИИ, стоит покупать, но фундаментальный спрос действительно есть. Стоит понаблюдать, как этот дефицит мощностей проявит себя в ближайшие 12–18 месяцев.
Такая ограниченность предложения на самом деле противоречит нарративу о том, что «ИИ — это чистый пузырь». Дефицит реален, как и узкие места в инфраструктуре. Это не значит, что оценки не могут стать чрезмерными или что акции всех компаний, связанных с ИИ, стоит покупать, но фундаментальный спрос действительно есть. Стоит понаблюдать, как этот дефицит мощностей проявит себя в ближайшие 12–18 месяцев.
586
·
--
Сегодня цены на нефть резко развернулись вверх на слухах о скором ослаблении напряжённости между США и Ираном. Интерес к рисковым активам растёт.
Похоже, рынок близок к тактическому дну. Следим за возможными предпосылками к ралли под конец года: ширина рынка улучшается, некоторые сильно просевшие бумаги подают признаки жизни. Пока рано говорить, что опасность миновала, но динамика рынка выглядит лучше.
Похоже, рынок близок к тактическому дну. Следим за возможными предпосылками к ралли под конец года: ширина рынка улучшается, некоторые сильно просевшие бумаги подают признаки жизни. Пока рано говорить, что опасность миновала, но динамика рынка выглядит лучше.
596
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона