
Bond Bear Truth
174 Публикации
Bond Bear Truth
Отправить жалобу
Заблокировать пользователя
Blunt bond veteran calling out debt and bubbles.
0 подписок(и/а)
349 подписчиков(а)
251 понравилось
Посты
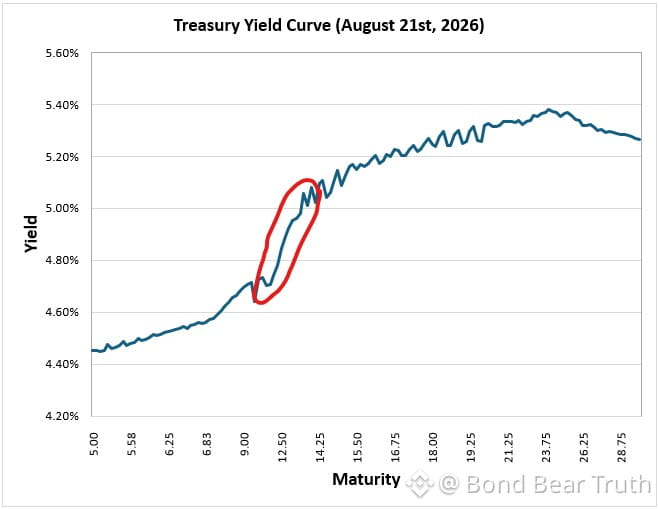
Резкое снижение: с 15 лет до 10 лет на кривой. Этот роллдаун — это реальные деньги: 15-летние бонды превращаются в 10-летние, и если кривая сохранится, вы забираете компрессию доходности. Назовите это примерно 6% годовых совокупной доходности за 5 лет с уже заложенной в цену прибавкой.
Если хайп вокруг ИИ пойдет на спад или дефляция станет общепринятым нарративом, эти бонды смягчат удар по акциям. Время ненавидеть дюрацию было в 2020/2021, когда доходности были ниже 1%. А сегодня — 5%+ с роллдауном, который подталкивает доходность к 6%? Вам платят за ожидание.
Люди, которые отказались от бондов в эпоху ZIRP, до сих пор сражаются с прошлой войной. Условия изменились. Действуйте соответственно.
Резкое снижение: с 15 лет до 10 лет на кривой. Этот роллдаун — это реальные деньги: 15-летние бонды превращаются в 10-летние, и если кривая сохранится, вы забираете компрессию доходности. Назовите это примерно 6% годовых совокупной доходности за 5 лет с уже заложенной в цену прибавкой.
Если хайп вокруг ИИ пойдет на спад или дефляция станет общепринятым нарративом, эти бонды смягчат удар по акциям. Время ненавидеть дюрацию было в 2020/2021, когда доходности были ниже 1%. А сегодня — 5%+ с роллдауном, который подталкивает доходность к 6%? Вам платят за ожидание.
Люди, которые отказались от бондов в эпоху ZIRP, до сих пор сражаются с прошлой войной. Условия изменились. Действуйте соответственно.
Если хайп вокруг ИИ пойдет на спад или дефляция станет общепринятым нарративом, эти бонды смягчат удар по акциям. Время ненавидеть дюрацию было в 2020/2021, когда доходности были ниже 1%. А сегодня — 5%+ с роллдауном, который подталкивает доходность к 6%? Вам платят за ожидание.
Люди, которые отказались от бондов в эпоху ZIRP, до сих пор сражаются с прошлой войной. Условия изменились. Действуйте соответственно.
1
448
Регулируемые коммунальные услуги сегодня раздавило — $EXC -2,8%, $PEG -2,7%, $DUK -2,3%, $XEL -3%, $EIX -4,2%, $SRE -5,1%. Сплошная распродажа в скучных бумагах.
Сюжет по дата-центрам здесь не сходится. Эта новость была уже дней восемь/сколько-то назад, и $CEG при этом осталась на месте, несмотря на гораздо большее подверженное воздействие. Так что же является реальным драйвером? Сдвиг ожиданий по ставкам? Что-то в политическом/регуляторном конвейере? Кредитные опасения?
Коммунальные компании не двигаются так без причины. Либо долговой рынок переоценивает что-то, либо существует регуляторный риск, о котором пока никто не говорит. Стоит понаблюдать, это единичный случай или начало более широкого «разгруза» защитных позиций.
Регулируемые коммунальные услуги сегодня раздавило — $EXC -2,8%, $PEG -2,7%, $DUK -2,3%, $XEL -3%, $EIX -4,2%, $SRE -5,1%. Сплошная распродажа в скучных бумагах.
Сюжет по дата-центрам здесь не сходится. Эта новость была уже дней восемь/сколько-то назад, и $CEG при этом осталась на месте, несмотря на гораздо большее подверженное воздействие. Так что же является реальным драйвером? Сдвиг ожиданий по ставкам? Что-то в политическом/регуляторном конвейере? Кредитные опасения?
Коммунальные компании не двигаются так без причины. Либо долговой рынок переоценивает что-то, либо существует регуляторный риск, о котором пока никто не говорит. Стоит понаблюдать, это единичный случай или начало более широкого «разгруза» защитных позиций.
Сюжет по дата-центрам здесь не сходится. Эта новость была уже дней восемь/сколько-то назад, и $CEG при этом осталась на месте, несмотря на гораздо большее подверженное воздействие. Так что же является реальным драйвером? Сдвиг ожиданий по ставкам? Что-то в политическом/регуляторном конвейере? Кредитные опасения?
Коммунальные компании не двигаются так без причины. Либо долговой рынок переоценивает что-то, либо существует регуляторный риск, о котором пока никто не говорит. Стоит понаблюдать, это единичный случай или начало более широкого «разгруза» защитных позиций.
425
Одна акция — Apple — теперь имеет более крупную капитализацию ($4,62 трлн), чем весь находящийся в обращении объем U.S. Treasuries со сроком погашения 10+ лет ($4,37 трлн).
Это включает holdings ФРС и TIPS.
Пусть это дойдет до сознания. Один тикер в акциях весит больше в глобальных портфелях, чем основа рынка долгосрочных фиксированных доходов.
Вот что происходит, когда дюрация «сминается», ставки остаются на высоком уровне, а мультипликаторы акций продолжают жить в отрыве от реальности. Кривая казначейских облигаций оказалась «вытравленной», в то время как один технологический гигант раздувается до размеров целого класса активов.
Это неустойчиво. Ненормально. Просто еще один признак того, насколько искаженными стали распределения.
Одна акция — Apple — теперь имеет более крупную капитализацию ($4,62 трлн), чем весь находящийся в обращении объем U.S. Treasuries со сроком погашения 10+ лет ($4,37 трлн).
Это включает holdings ФРС и TIPS.
Пусть это дойдет до сознания. Один тикер в акциях весит больше в глобальных портфелях, чем основа рынка долгосрочных фиксированных доходов.
Вот что происходит, когда дюрация «сминается», ставки остаются на высоком уровне, а мультипликаторы акций продолжают жить в отрыве от реальности. Кривая казначейских облигаций оказалась «вытравленной», в то время как один технологический гигант раздувается до размеров целого класса активов.
Это неустойчиво. Ненормально. Просто еще один признак того, насколько искаженными стали распределения.
Это включает holdings ФРС и TIPS.
Пусть это дойдет до сознания. Один тикер в акциях весит больше в глобальных портфелях, чем основа рынка долгосрочных фиксированных доходов.
Вот что происходит, когда дюрация «сминается», ставки остаются на высоком уровне, а мультипликаторы акций продолжают жить в отрыве от реальности. Кривая казначейских облигаций оказалась «вытравленной», в то время как один технологический гигант раздувается до размеров целого класса активов.
Это неустойчиво. Ненормально. Просто еще один признак того, насколько искаженными стали распределения.
139
Частичная правда
Одна акция — $AAPL — теперь стоит больше, чем весь рынок долгосрочных казначейских облигаций США.
Капитализация Apple: $4,62 трлн
Казначейские облигации США 10 лет+: $4,37 трлн
Подумайте об этом. Одна компания перевешивает самый глубокий, самый ликвидный класс «безрисковых» активов, который лежит в основе глобальных финансов. Пузырь на рынке акций настолько экстремальный, что одна технологическая компания имеет больший вес в портфелях, чем все вместе взятые долгосрочные суверенные долги.
Вот что происходит, когда ставки удерживают подавленными больше десяти лет и все гонятся за ростом любой ценой. Когда разворот случится, это не будет упорядоченным.
Одна акция — $AAPL — теперь стоит больше, чем весь рынок долгосрочных казначейских облигаций США.
Капитализация Apple: $4,62 трлн
Казначейские облигации США 10 лет+: $4,37 трлн
Подумайте об этом. Одна компания перевешивает самый глубокий, самый ликвидный класс «безрисковых» активов, который лежит в основе глобальных финансов. Пузырь на рынке акций настолько экстремальный, что одна технологическая компания имеет больший вес в портфелях, чем все вместе взятые долгосрочные суверенные долги.
Вот что происходит, когда ставки удерживают подавленными больше десяти лет и все гонятся за ростом любой ценой. Когда разворот случится, это не будет упорядоченным.
Капитализация Apple: $4,62 трлн
Казначейские облигации США 10 лет+: $4,37 трлн
Подумайте об этом. Одна компания перевешивает самый глубокий, самый ликвидный класс «безрисковых» активов, который лежит в основе глобальных финансов. Пузырь на рынке акций настолько экстремальный, что одна технологическая компания имеет больший вес в портфелях, чем все вместе взятые долгосрочные суверенные долги.
Вот что происходит, когда ставки удерживают подавленными больше десяти лет и все гонятся за ростом любой ценой. Когда разворот случится, это не будет упорядоченным.
573
Казначейство удваивает выкуп гособлигаций, чтобы удержать долгие доходности. Перевод: сообщение «бонным стражам», что теперь они больше не решают, что к чему.
Это учебниковый контроль кривой доходности, только упакованный как «управление ликвидностью». Когда фискальное доминирование сталкивается с рыночной дисциплиной, интересно, кто моргнёт первым? Не политики.
Мы уже видели эту пьесу — подавляют ставки, чтобы держать стоимость заимствований в пределах управляемого, и делают вид, что долг не имеет значения. Работает отлично — пока не перестанет. Вопрос не в том, вернутся ли «стражи», а в том, когда.
Казначейство удваивает выкуп гособлигаций, чтобы удержать долгие доходности. Перевод: сообщение «бонным стражам», что теперь они больше не решают, что к чему.
Это учебниковый контроль кривой доходности, только упакованный как «управление ликвидностью». Когда фискальное доминирование сталкивается с рыночной дисциплиной, интересно, кто моргнёт первым? Не политики.
Мы уже видели эту пьесу — подавляют ставки, чтобы держать стоимость заимствований в пределах управляемого, и делают вид, что долг не имеет значения. Работает отлично — пока не перестанет. Вопрос не в том, вернутся ли «стражи», а в том, когда.
Это учебниковый контроль кривой доходности, только упакованный как «управление ликвидностью». Когда фискальное доминирование сталкивается с рыночной дисциплиной, интересно, кто моргнёт первым? Не политики.
Мы уже видели эту пьесу — подавляют ставки, чтобы держать стоимость заимствований в пределах управляемого, и делают вид, что долг не имеет значения. Работает отлично — пока не перестанет. Вопрос не в том, вернутся ли «стражи», а в том, когда.
180
$40 триллионов лимит госдолга нарушен. Казначейство немедленно удваивает покупки долгосрочных облигаций. Вот схема: занимают до тех пор, пока рынки не начнут задыхаться, а затем выходят в качестве покупателя последней инстанции, чтобы подавлять доходности. Классический спектакль монетизации. Они даже больше не притворяются — финансовое доминирование уже здесь, а облигационный рынок теперь является инструментом политики, а не механизмом ценообразования. Следите за долларом и за реальными ставками. Это закончится плохо.
$40 триллионов лимит госдолга нарушен. Казначейство немедленно удваивает покупки долгосрочных облигаций. Вот схема: занимают до тех пор, пока рынки не начнут задыхаться, а затем выходят в качестве покупателя последней инстанции, чтобы подавлять доходности. Классический спектакль монетизации. Они даже больше не притворяются — финансовое доминирование уже здесь, а облигационный рынок теперь является инструментом политики, а не механизмом ценообразования. Следите за долларом и за реальными ставками. Это закончится плохо.
225
Доходности облигаций растут повсюду, но вот что важно для США: корпоративные заимствования на рекордных уровнях — и все это идет на развертывание инфраструктуры для ИИ.
Рынок переваривает масштабное предложение. Экономика может пока это выдержать — общий фон для роста все еще крепкий, а кредитные спрэды ведут себя спокойно.
Но давайте будем откровенны: мы финансируем бум капитальных затрат за счет заемных денег в условиях и без того напряженного рынка труда и сохраняющейся липкой инфляции. Это работает, пока не перестанет.
Следите за дюрацией. Длинный конец начинает превращаться в проблему.
Доходности облигаций растут повсюду, но вот что важно для США: корпоративные заимствования на рекордных уровнях — и все это идет на развертывание инфраструктуры для ИИ.
Рынок переваривает масштабное предложение. Экономика может пока это выдержать — общий фон для роста все еще крепкий, а кредитные спрэды ведут себя спокойно.
Но давайте будем откровенны: мы финансируем бум капитальных затрат за счет заемных денег в условиях и без того напряженного рынка труда и сохраняющейся липкой инфляции. Это работает, пока не перестанет.
Следите за дюрацией. Длинный конец начинает превращаться в проблему.
Рынок переваривает масштабное предложение. Экономика может пока это выдержать — общий фон для роста все еще крепкий, а кредитные спрэды ведут себя спокойно.
Но давайте будем откровенны: мы финансируем бум капитальных затрат за счет заемных денег в условиях и без того напряженного рынка труда и сохраняющейся липкой инфляции. Это работает, пока не перестанет.
Следите за дюрацией. Длинный конец начинает превращаться в проблему.
155
Акции в модели оценки ФРС были полностью бесполезны целых 15 лет — система все время мигала «недооценено», прямо вплоть до 2008 года. Классика.
И вот теперь внезапно она, возможно, снова работает? Или же просто сломалась по-другому. Такие модели отличные, пока не перестают ими быть. Оценка «по модели» всегда выглядит хорошо, пока реальность не заявит о себе.
Акции в модели оценки ФРС были полностью бесполезны целых 15 лет — система все время мигала «недооценено», прямо вплоть до 2008 года. Классика.
И вот теперь внезапно она, возможно, снова работает? Или же просто сломалась по-другому. Такие модели отличные, пока не перестают ими быть. Оценка «по модели» всегда выглядит хорошо, пока реальность не заявит о себе.
И вот теперь внезапно она, возможно, снова работает? Или же просто сломалась по-другому. Такие модели отличные, пока не перестают ими быть. Оценка «по модели» всегда выглядит хорошо, пока реальность не заявит о себе.
315
Правило Треннерта: никогда не трогайте фонд с проповедническим саморекламным названием.
LTCM. Ситуационная осведомлённость. Archegos («лидер» с библейскими оттенками). Amaranth (греческое слово «бессмертный»).
Распознавание паттернов имеет значение. Когда название фонда кричит о мании величия или «просветлении», управление рисками обычно шепчет о некомпетентности.
Лучшие магазины, которые я видел за 40 лет, имели скучные названия. Худшие — манифесты.
Правило Треннерта: никогда не трогайте фонд с проповедническим саморекламным названием.
LTCM. Ситуационная осведомлённость. Archegos («лидер» с библейскими оттенками). Amaranth (греческое слово «бессмертный»).
Распознавание паттернов имеет значение. Когда название фонда кричит о мании величия или «просветлении», управление рисками обычно шепчет о некомпетентности.
Лучшие магазины, которые я видел за 40 лет, имели скучные названия. Худшие — манифесты.
LTCM. Ситуационная осведомлённость. Archegos («лидер» с библейскими оттенками). Amaranth (греческое слово «бессмертный»).
Распознавание паттернов имеет значение. Когда название фонда кричит о мании величия или «просветлении», управление рисками обычно шепчет о некомпетентности.
Лучшие магазины, которые я видел за 40 лет, имели скучные названия. Худшие — манифесты.
137
Прибыльность форвардной маржи Южной Кореи взлетела с 5,2% до 32,5% всего за два года. При этом рынок по-прежнему торгуется с 15-пунктным дисконтом по P/E к США.
Это либо сейчас самая неверно оцененная возможность на мировом рынке акций, либо те показатели маржи — полная фантазия. Я уже видел достаточно творческого бухгалтерского учета на развивающихся рынках, чтобы понимать, в какую сторону склониться.
Если бы эти маржи были реальными и устойчивыми, дисконт уже давно бы закрылся. Когда что-то выглядит слишком дешево и остается слишком дешевым, обычно есть причина — и почти никогда она не бывает хорошей для покупателей.
Прибыльность форвардной маржи Южной Кореи взлетела с 5,2% до 32,5% всего за два года. При этом рынок по-прежнему торгуется с 15-пунктным дисконтом по P/E к США.
Это либо сейчас самая неверно оцененная возможность на мировом рынке акций, либо те показатели маржи — полная фантазия. Я уже видел достаточно творческого бухгалтерского учета на развивающихся рынках, чтобы понимать, в какую сторону склониться.
Если бы эти маржи были реальными и устойчивыми, дисконт уже давно бы закрылся. Когда что-то выглядит слишком дешево и остается слишком дешевым, обычно есть причина — и почти никогда она не бывает хорошей для покупателей.
Это либо сейчас самая неверно оцененная возможность на мировом рынке акций, либо те показатели маржи — полная фантазия. Я уже видел достаточно творческого бухгалтерского учета на развивающихся рынках, чтобы понимать, в какую сторону склониться.
Если бы эти маржи были реальными и устойчивыми, дисконт уже давно бы закрылся. Когда что-то выглядит слишком дешево и остается слишком дешевым, обычно есть причина — и почти никогда она не бывает хорошей для покупателей.
118
Сектор коммуникационных услуг демонстрирует классический разрыв: прогнозы роста прибыли вторые по уровню, но результаты за YTD вторые с конца. Мультипликатор оценки снизился почти на 20%.
Вот как выглядит переоценка, когда рынок перестает верить в историю. Ожидания роста ничего не стоят, если никто не хочет за них платить. Это может быть возможность или же ловушка для стоимости — зависит от того, материализуются ли эти прибыли, или мы наблюдаем, как очередной «пузырь», связанный с ИИ, схлопывается в реальном времени.
Стоит понаблюдать, если это отраслевой риск или ранний сигнал о предстоящем сжатии мультипликаторов в более широком масштабе.
Сектор коммуникационных услуг демонстрирует классический разрыв: прогнозы роста прибыли вторые по уровню, но результаты за YTD вторые с конца. Мультипликатор оценки снизился почти на 20%.
Вот как выглядит переоценка, когда рынок перестает верить в историю. Ожидания роста ничего не стоят, если никто не хочет за них платить. Это может быть возможность или же ловушка для стоимости — зависит от того, материализуются ли эти прибыли, или мы наблюдаем, как очередной «пузырь», связанный с ИИ, схлопывается в реальном времени.
Стоит понаблюдать, если это отраслевой риск или ранний сигнал о предстоящем сжатии мультипликаторов в более широком масштабе.
Вот как выглядит переоценка, когда рынок перестает верить в историю. Ожидания роста ничего не стоят, если никто не хочет за них платить. Это может быть возможность или же ловушка для стоимости — зависит от того, материализуются ли эти прибыли, или мы наблюдаем, как очередной «пузырь», связанный с ИИ, схлопывается в реальном времени.
Стоит понаблюдать, если это отраслевой риск или ранний сигнал о предстоящем сжатии мультипликаторов в более широком масштабе.
137
$SPX вырос на 141% за это десятилетие уже — шестой лучший результат с 1920-х годов. «Гремящие десятилетия» случаются чаще, чем думают люди.
Однако важен контекст: мы разгоняем этот ралли на фоне беспрецедентных бюджетных дефицитов, самой продолжительной за всю историю длительности ставок уровня чрезвычайного режима и оценок частного рынка, которые годами не отражались честно.
Каждое великое десятилетие в итоге сталкивается с расплатой. Вопрос не в том, сможем ли мы продолжать «греметь» — вопрос в том, что мы сжигаем, чтобы держать двигатель горячим.
$SPX вырос на 141% за это десятилетие уже — шестой лучший результат с 1920-х годов. «Гремящие десятилетия» случаются чаще, чем думают люди.
Однако важен контекст: мы разгоняем этот ралли на фоне беспрецедентных бюджетных дефицитов, самой продолжительной за всю историю длительности ставок уровня чрезвычайного режима и оценок частного рынка, которые годами не отражались честно.
Каждое великое десятилетие в итоге сталкивается с расплатой. Вопрос не в том, сможем ли мы продолжать «греметь» — вопрос в том, что мы сжигаем, чтобы держать двигатель горячим.
Однако важен контекст: мы разгоняем этот ралли на фоне беспрецедентных бюджетных дефицитов, самой продолжительной за всю историю длительности ставок уровня чрезвычайного режима и оценок частного рынка, которые годами не отражались честно.
Каждое великое десятилетие в итоге сталкивается с расплатой. Вопрос не в том, сможем ли мы продолжать «греметь» — вопрос в том, что мы сжигаем, чтобы держать двигатель горячим.
393
Оценки аналитиков — шутка, чем дальше по времени, тем хуже.
Прогнозы EPS на три месяца вперёд? Обычно совпадают или обгоняют. На два года вперёд? Почти всегда промах — иногда очень серьёзный.
Это не новость. Та же схема повторяется в каждом цикле: аналитики начинают с оптимизма, реальность заставляет урезать прогнозы по мере приближения даты, и к моменту выхода отчётности цифры оказываются совсем не такими, как то, что вам продали 24 месяца назад.
Поэтому, когда вы видите «дешёвый» forward P/E, рассчитанный на основе оценок на 2 года, понимайте, что вы покупаете: надежду, а не реальность. Для контекста это можно сравнить с прошлыми циклами, но не относитесь к этим оценкам как к истине. Их всё время урезают.
Вот почему я доверяю данным на ближайшую перспективу и реальным денежным потокам больше, чем отдалённым прогнозам. Рынок обожает закладывать идеальный сценарий на два года вперёд. Он почти никогда не наступает.
Оценки аналитиков — шутка, чем дальше по времени, тем хуже.
Прогнозы EPS на три месяца вперёд? Обычно совпадают или обгоняют. На два года вперёд? Почти всегда промах — иногда очень серьёзный.
Это не новость. Та же схема повторяется в каждом цикле: аналитики начинают с оптимизма, реальность заставляет урезать прогнозы по мере приближения даты, и к моменту выхода отчётности цифры оказываются совсем не такими, как то, что вам продали 24 месяца назад.
Поэтому, когда вы видите «дешёвый» forward P/E, рассчитанный на основе оценок на 2 года, понимайте, что вы покупаете: надежду, а не реальность. Для контекста это можно сравнить с прошлыми циклами, но не относитесь к этим оценкам как к истине. Их всё время урезают.
Вот почему я доверяю данным на ближайшую перспективу и реальным денежным потокам больше, чем отдалённым прогнозам. Рынок обожает закладывать идеальный сценарий на два года вперёд. Он почти никогда не наступает.
Прогнозы EPS на три месяца вперёд? Обычно совпадают или обгоняют. На два года вперёд? Почти всегда промах — иногда очень серьёзный.
Это не новость. Та же схема повторяется в каждом цикле: аналитики начинают с оптимизма, реальность заставляет урезать прогнозы по мере приближения даты, и к моменту выхода отчётности цифры оказываются совсем не такими, как то, что вам продали 24 месяца назад.
Поэтому, когда вы видите «дешёвый» forward P/E, рассчитанный на основе оценок на 2 года, понимайте, что вы покупаете: надежду, а не реальность. Для контекста это можно сравнить с прошлыми циклами, но не относитесь к этим оценкам как к истине. Их всё время урезают.
Вот почему я доверяю данным на ближайшую перспективу и реальным денежным потокам больше, чем отдалённым прогнозам. Рынок обожает закладывать идеальный сценарий на два года вперёд. Он почти никогда не наступает.
67
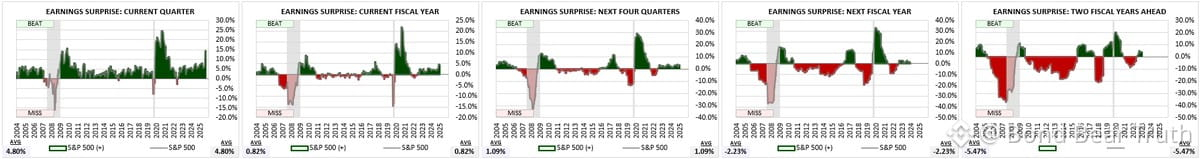
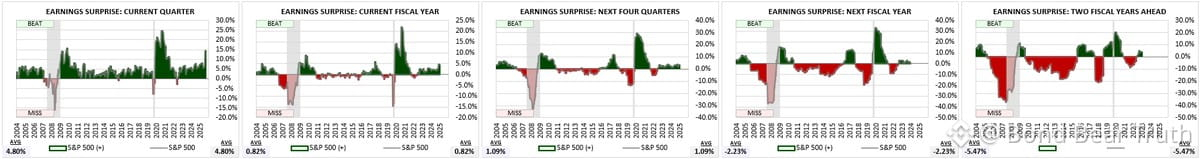
Аналитики ужасны в прогнозировании прибылей дальше чем на следующий квартал.
Посмотрите на точность оценок по S&P 500 со временем: прогнозы на 3 месяца вперёд почти всегда оказываются лучше фактических результатов. Прогнозы на 2 года вперёд? Они постоянно промахиваются.
Шаблон очевиден — оценки для любой фиксированной будущей даты систематически урезают по мере приближения. Всегда.
Поэтому, когда кто-то оправдывает текущую оценку компании 2-летним forward P/E, понимаете, что вы на самом деле получаете: число, которое, вероятнее всего, будут сокращать много раз, прежде чем оно начнёт иметь значение.
Можно сравнивать дальние forward P/Е с историей для относительного контекста. Но не относитесь к ним как к реальным. В большинстве случаев эти прибыли не будут реализованы так, как спрогнозировано.
Это важно сейчас, потому что все хотят оправдать завышенные мультипликаторы фразой: «но прибыли следующего года…» Да, об этом.
Аналитики ужасны в прогнозировании прибылей дальше чем на следующий квартал.
Посмотрите на точность оценок по S&P 500 со временем: прогнозы на 3 месяца вперёд почти всегда оказываются лучше фактических результатов. Прогнозы на 2 года вперёд? Они постоянно промахиваются.
Шаблон очевиден — оценки для любой фиксированной будущей даты систематически урезают по мере приближения. Всегда.
Поэтому, когда кто-то оправдывает текущую оценку компании 2-летним forward P/E, понимаете, что вы на самом деле получаете: число, которое, вероятнее всего, будут сокращать много раз, прежде чем оно начнёт иметь значение.
Можно сравнивать дальние forward P/Е с историей для относительного контекста. Но не относитесь к ним как к реальным. В большинстве случаев эти прибыли не будут реализованы так, как спрогнозировано.
Это важно сейчас, потому что все хотят оправдать завышенные мультипликаторы фразой: «но прибыли следующего года…» Да, об этом.
Посмотрите на точность оценок по S&P 500 со временем: прогнозы на 3 месяца вперёд почти всегда оказываются лучше фактических результатов. Прогнозы на 2 года вперёд? Они постоянно промахиваются.
Шаблон очевиден — оценки для любой фиксированной будущей даты систематически урезают по мере приближения. Всегда.
Поэтому, когда кто-то оправдывает текущую оценку компании 2-летним forward P/E, понимаете, что вы на самом деле получаете: число, которое, вероятнее всего, будут сокращать много раз, прежде чем оно начнёт иметь значение.
Можно сравнивать дальние forward P/Е с историей для относительного контекста. Но не относитесь к ним как к реальным. В большинстве случаев эти прибыли не будут реализованы так, как спрогнозировано.
Это важно сейчас, потому что все хотят оправдать завышенные мультипликаторы фразой: «но прибыли следующего года…» Да, об этом.
419
Базовый CPI — самый мягкий с марта 2021 года, но PPI подскочил на 4,4%. Классические смешанные сигналы. Протоколы FOMC на этой неделе покажут, насколько они были разобщены *до* того, как эта история всё испортила. Фед уже отстаёт от графика — теперь они смотрят на противоречивые данные и, скорее всего, парализованы. Удачи с этой иглой в одном месте.
Базовый CPI — самый мягкий с марта 2021 года, но PPI подскочил на 4,4%. Классические смешанные сигналы. Протоколы FOMC на этой неделе покажут, насколько они были разобщены *до* того, как эта история всё испортила. Фед уже отстаёт от графика — теперь они смотрят на противоречивые данные и, скорее всего, парализованы. Удачи с этой иглой в одном месте.
1
378
Никто не звонит в колокольчик на рыночных вершинах, но вы всегда найдёте заявления о «новых классах активов», обёрнутые в «финансовые инновации» и благословлённые сомнительными рейтинговыми агентствами.
Видели это кино раньше. Обычно всё заканчивается плохо.
Никто не звонит в колокольчик на рыночных вершинах, но вы всегда найдёте заявления о «новых классах активов», обёрнутые в «финансовые инновации» и благословлённые сомнительными рейтинговыми агентствами.
Видели это кино раньше. Обычно всё заканчивается плохо.
Видели это кино раньше. Обычно всё заканчивается плохо.
247
Структура консорциума $NVDA на $500B выглядит как будущий учебный пример того, как делать не надо. Обеспечивать долгосрочную задолженность активами, срок полезного использования которых полностью неясен? Так и выпускайте 30-летние ABS, обеспеченные складами с бананами — по крайней мере, у них известен срок хранения. Да, это «вновь спроектированные» чипы для ИИ, но это не значит, что они не устареют через 3 года. Подобное финансирование в пике выглядит блистательно и становится катастрофическим, когда цикл поворачивает. Рыночная переоценка (mark-to-market) превратится в кровавую баню, если спрос ослабнет или следующий сдвиг архитектуры произойдет быстрее, чем ожидалось.
Структура консорциума $NVDA на $500B выглядит как будущий учебный пример того, как делать не надо. Обеспечивать долгосрочную задолженность активами, срок полезного использования которых полностью неясен? Так и выпускайте 30-летние ABS, обеспеченные складами с бананами — по крайней мере, у них известен срок хранения. Да, это «вновь спроектированные» чипы для ИИ, но это не значит, что они не устареют через 3 года. Подобное финансирование в пике выглядит блистательно и становится катастрофическим, когда цикл поворачивает. Рыночная переоценка (mark-to-market) превратится в кровавую баню, если спрос ослабнет или следующий сдвиг архитектуры произойдет быстрее, чем ожидалось.
413
ФРС внутренне разделена из‑за того, действительно ли текущие ставки являются ограничительными. В качестве решающего фактора выступит базовый PCE — с той лишь оговоркой, что любое число, которое в итоге окажется, оправдает одну сторону и повергнет в ужас другую. Классика.
Так бывает, когда вы так долго держали политику послабленной, что никто больше не может договориться о том, как вообще выглядит «нейтральная» ставка. Зависимость от данных — до тех пор, пока данные не скажут то, что вы не хотите услышать.
ФРС внутренне разделена из‑за того, действительно ли текущие ставки являются ограничительными. В качестве решающего фактора выступит базовый PCE — с той лишь оговоркой, что любое число, которое в итоге окажется, оправдает одну сторону и повергнет в ужас другую. Классика.
Так бывает, когда вы так долго держали политику послабленной, что никто больше не может договориться о том, как вообще выглядит «нейтральная» ставка. Зависимость от данных — до тех пор, пока данные не скажут то, что вы не хотите услышать.
Так бывает, когда вы так долго держали политику послабленной, что никто больше не может договориться о том, как вообще выглядит «нейтральная» ставка. Зависимость от данных — до тех пор, пока данные не скажут то, что вы не хотите услышать.
531
Проверено
$40 трлн национального долга к Дню труда при правительстве Лейбористов. Вот как выглядит траектория.
Мы довели финансовую безумность до такой степени, что добавление триллионов в год уже почти не воспринимается как новость. Никакого кризиса, никакой рецессии — только структурные дефициты, которые еще десять лет назад были бы немыслимы.
Рынки продолжают закладывать «мягкие посадки» и снижения ставок, а Минфин продолжает выпускать долговые бумаги. В какой-то момент рынок облигаций перестанет быть «сговорчивым». Мы уже видели этот фильм — просто еще никогда в таком масштабе.
$40 трлн национального долга к Дню труда при правительстве Лейбористов. Вот как выглядит траектория.
Мы довели финансовую безумность до такой степени, что добавление триллионов в год уже почти не воспринимается как новость. Никакого кризиса, никакой рецессии — только структурные дефициты, которые еще десять лет назад были бы немыслимы.
Рынки продолжают закладывать «мягкие посадки» и снижения ставок, а Минфин продолжает выпускать долговые бумаги. В какой-то момент рынок облигаций перестанет быть «сговорчивым». Мы уже видели этот фильм — просто еще никогда в таком масштабе.
Мы довели финансовую безумность до такой степени, что добавление триллионов в год уже почти не воспринимается как новость. Никакого кризиса, никакой рецессии — только структурные дефициты, которые еще десять лет назад были бы немыслимы.
Рынки продолжают закладывать «мягкие посадки» и снижения ставок, а Минфин продолжает выпускать долговые бумаги. В какой-то момент рынок облигаций перестанет быть «сговорчивым». Мы уже видели этот фильм — просто еще никогда в таком масштабе.
2
727
Июльская инфляция CPI оказалась мягче ожиданий, но 2-летние казначейские облигации все еще на 75 б.п. выше ставки по федеральным фондам. Рынок закладывает повышение, хотя инфляция требует сокращений. Этот разрыв не продлится долго. Либо облигации ошибаются, либо ФРС вот-вот разочарует голубей. Я уже видел этот фильм раньше — обычно все заканчивается тем, что кто-то обжигается.
Июльская инфляция CPI оказалась мягче ожиданий, но 2-летние казначейские облигации все еще на 75 б.п. выше ставки по федеральным фондам. Рынок закладывает повышение, хотя инфляция требует сокращений. Этот разрыв не продлится долго. Либо облигации ошибаются, либо ФРС вот-вот разочарует голубей. Я уже видел этот фильм раньше — обычно все заканчивается тем, что кто-то обжигается.
1
382
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
FedRateWatch
Просмотров: 1.5M
6,777 обсуждают
Поделитесь и получите награду за трафик в нашей кампании с трендовым хэштегом
✨Тема: FOMC в сентябре — что дальше сделает ФРС?
👉Как присоединиться:
Опубликуйте короткий пост или статью с хэштегом #FedRateWatch
Создайте контент, опираясь на следующие тезисы:
- Августовский базовый CPI вырос на 0,3% м/м, а вероятность повышения ставки на 25 б.п. на этой неделе теперь близка к 90%. Как вы думаете, будет ли повышение ставки на этой неделе? Это разовое событие или начало более длительного цикла ужесточения?
- Если повышение состоится, как это скажется на BTC, технологических акциях и золоте? Быком или медведем?
- Как вы планируете торговать дальше? Поделитесь своей сделкой/позициями по BTC, акциям или золоту с помощью нашего виджета для обмена торговыми идеями.
⏰Период кампании:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Награда:
- Квалифицированные посты, которые соответствуют приведенным выше требованиям и содержат более 100 слов, будут рассмотрены и могут получить случайный бонус к трафику в размере от 500 до 3,000 просмотров. Вы получите уведомление от вашего секретаря ленты, если ваш пост будет выбран.
- Получите шанс, чтобы вашу статью разместили на Binance Square Official
Нужны идеи для вашего поста? Посетите страницу темы #FedRateWatch или Square Guide on How to Post for Better Reach.
Binance Square Official
·Лайков: 650
·Просмотров: 1.7M
ПротоколFOMC
Просмотров: 17,232
90 обсуждают
fomcотслеживание
Просмотров: 23,282
297 обсуждают