
七二cc
38 Публикации
七二cc
Отправить жалобу
Заблокировать пользователя
做时间的朋友,而非波动的囚徒
Открытая сделка

Владелец USD1
Трейдер с частыми сделками
1.8 г
33 подписок(и/а)
42 подписчиков(а)
21 понравилось
Посты
Портфель
Все
Цитирования
Видео
PINNED
·
--
Большинство API-сервисов по-прежнему рассчитаны на пользователей-людей: для работы с ними нужно регистрировать аккаунт, управлять ключами, покупать тариф или заранее пополнять баланс. Однако агенты работают иначе: в рамках одной задачи они могут обращаться к нескольким источникам данных, аналитическим моделям и вычислительным инструментам, каждый раз используя лишь небольшую часть их возможностей. Традиционные подписки и ручная оплата плохо подходят для таких частых вызовов услуг по мере необходимости.
Kite пытается решить эту проблему. С помощью Kite Passport пользователи могут заранее установить бюджет, лимит на одну транзакцию и срок действия разрешения, чтобы агент мог самостоятельно совершать платежи в рамках заданных полномочий. В сочетании с открытыми протоколами, такими как x402, это позволяет поставщикам услуг сообщать агенту условия оплаты. После совершения платежа агентом сервер проверяет подтверждение оплаты и предоставляет данные.
Такой механизм не только меняет способ получения услуг агентами, но и открывает разработчикам новые пути монетизации.
Kite Chain предоставляет блокчейн-инфраструктуру для экономики агентов. $KITE участвует в сетевой экономике посредством механизмов допуска в экосистему, стейкинга, стимулирования и управления. Важно различать: Passport поддерживает платежи в разных сетях, поэтому рост числа транзакций агентов не обязательно означает сопоставимый рост объёма расчётов в Kite Chain.
Главная ценность Kite — попытка связать машинных клиентов с поставщиками цифровых услуг, объединив поиск услуг, авторизацию платежей, проверку транзакций и предоставление услуг в единый непрерывный процесс.
Когда разработчики смогут напрямую предлагать платные услуги агентам, экономика ИИ получит возможность выйти за рамки простого вызова инструментов и превратиться в рынок цифровых услуг с реальным спросом и предложением.
#KiteBBW $KITE
Большинство API-сервисов по-прежнему рассчитаны на пользователей-людей: для работы с ними нужно регистрировать аккаунт, управлять ключами, покупать тариф или заранее пополнять баланс. Однако агенты работают иначе: в рамках одной задачи они могут обращаться к нескольким источникам данных, аналитическим моделям и вычислительным инструментам, каждый раз используя лишь небольшую часть их возможностей. Традиционные подписки и ручная оплата плохо подходят для таких частых вызовов услуг по мере необходимости.
Kite пытается решить эту проблему. С помощью Kite Passport пользователи могут заранее установить бюджет, лимит на одну транзакцию и срок действия разрешения, чтобы агент мог самостоятельно совершать платежи в рамках заданных полномочий. В сочетании с открытыми протоколами, такими как x402, это позволяет поставщикам услуг сообщать агенту условия оплаты. После совершения платежа агентом сервер проверяет подтверждение оплаты и предоставляет данные.
Такой механизм не только меняет способ получения услуг агентами, но и открывает разработчикам новые пути монетизации.
Kite Chain предоставляет блокчейн-инфраструктуру для экономики агентов. $KITE участвует в сетевой экономике посредством механизмов допуска в экосистему, стейкинга, стимулирования и управления. Важно различать: Passport поддерживает платежи в разных сетях, поэтому рост числа транзакций агентов не обязательно означает сопоставимый рост объёма расчётов в Kite Chain.
Главная ценность Kite — попытка связать машинных клиентов с поставщиками цифровых услуг, объединив поиск услуг, авторизацию платежей, проверку транзакций и предоставление услуг в единый непрерывный процесс.
Когда разработчики смогут напрямую предлагать платные услуги агентам, экономика ИИ получит возможность выйти за рамки простого вызова инструментов и превратиться в рынок цифровых услуг с реальным спросом и предложением.
#KiteBBW $KITE
Kite пытается решить эту проблему. С помощью Kite Passport пользователи могут заранее установить бюджет, лимит на одну транзакцию и срок действия разрешения, чтобы агент мог самостоятельно совершать платежи в рамках заданных полномочий. В сочетании с открытыми протоколами, такими как x402, это позволяет поставщикам услуг сообщать агенту условия оплаты. После совершения платежа агентом сервер проверяет подтверждение оплаты и предоставляет данные.
Такой механизм не только меняет способ получения услуг агентами, но и открывает разработчикам новые пути монетизации.
Kite Chain предоставляет блокчейн-инфраструктуру для экономики агентов. $KITE участвует в сетевой экономике посредством механизмов допуска в экосистему, стейкинга, стимулирования и управления. Важно различать: Passport поддерживает платежи в разных сетях, поэтому рост числа транзакций агентов не обязательно означает сопоставимый рост объёма расчётов в Kite Chain.
Главная ценность Kite — попытка связать машинных клиентов с поставщиками цифровых услуг, объединив поиск услуг, авторизацию платежей, проверку транзакций и предоставление услуг в единый непрерывный процесс.
Когда разработчики смогут напрямую предлагать платные услуги агентам, экономика ИИ получит возможность выйти за рамки простого вызова инструментов и превратиться в рынок цифровых услуг с реальным спросом и предложением.
#KiteBBW $KITE
2
9
·
--
В 3 часа ночи я получил предупреждение из будущего:
«Завтра в 8 утра ни в коем случае не верь этому сообщению!»
Сначала я подумал, что это удачная игра с возможностью заранее предугадать движение рынка. Но вместо этого я оказался заперт во временной петле, которая бесконечно повторялась.⏳
В первый раз я поверил популярному сообщению.
Во второй — научился искать первоисточник.
В третий — начал внимательно читать разные мнения.
И только в конце я понял: ключ к выходу из петли — вовсе не в предсказании будущего, а в умении самостоятельно оценивать информацию и делиться своими выводами.
Именно эту идею я хотел выразить в этом коротком ИИ-фильме о Binance Square.
Здесь есть не только новости рынка, но и аналитика авторов, обмен знаниями и обсуждение разных точек зрения. Каждый может быть не только потребителем информации, но и автором полезного контента.
У рынка нет машины времени, но у нас есть ещё одно окно, чтобы узнавать новое и обмениваться мнениями.
🎬 Оригинальный короткометражный ИИ-триллер «В 3 часа ночи я получил сообщение из завтрашнего дня»
Этот фильм создан с помощью ИИ. Сюжет полностью вымышлен, фильм не является инвестиционной рекомендацией.
#币安广场AI创意短视频大赛 #AI短视频
@BinanceSquareCN
Если бы вы действительно получили сообщение о рынке из завтрашнего дня, вы бы сразу ему поверили или сначала проверили?
В 3 часа ночи я получил предупреждение из будущего:
«Завтра в 8 утра ни в коем случае не верь этому сообщению!»
Сначала я подумал, что это удачная игра с возможностью заранее предугадать движение рынка. Но вместо этого я оказался заперт во временной петле, которая бесконечно повторялась.⏳
В первый раз я поверил популярному сообщению.
Во второй — научился искать первоисточник.
В третий — начал внимательно читать разные мнения.
И только в конце я понял: ключ к выходу из петли — вовсе не в предсказании будущего, а в умении самостоятельно оценивать информацию и делиться своими выводами.
Именно эту идею я хотел выразить в этом коротком ИИ-фильме о Binance Square.
Здесь есть не только новости рынка, но и аналитика авторов, обмен знаниями и обсуждение разных точек зрения. Каждый может быть не только потребителем информации, но и автором полезного контента.
У рынка нет машины времени, но у нас есть ещё одно окно, чтобы узнавать новое и обмениваться мнениями.
🎬 Оригинальный короткометражный ИИ-триллер «В 3 часа ночи я получил сообщение из завтрашнего дня»
Этот фильм создан с помощью ИИ. Сюжет полностью вымышлен, фильм не является инвестиционной рекомендацией.
#币安广场AI创意短视频大赛 #AI短视频
@币安广场
Если бы вы действительно получили сообщение о рынке из завтрашнего дня, вы бы сразу ему поверили или сначала проверили?
«Завтра в 8 утра ни в коем случае не верь этому сообщению!»
Сначала я подумал, что это удачная игра с возможностью заранее предугадать движение рынка. Но вместо этого я оказался заперт во временной петле, которая бесконечно повторялась.⏳
В первый раз я поверил популярному сообщению.
Во второй — научился искать первоисточник.
В третий — начал внимательно читать разные мнения.
И только в конце я понял: ключ к выходу из петли — вовсе не в предсказании будущего, а в умении самостоятельно оценивать информацию и делиться своими выводами.
Именно эту идею я хотел выразить в этом коротком ИИ-фильме о Binance Square.
Здесь есть не только новости рынка, но и аналитика авторов, обмен знаниями и обсуждение разных точек зрения. Каждый может быть не только потребителем информации, но и автором полезного контента.
У рынка нет машины времени, но у нас есть ещё одно окно, чтобы узнавать новое и обмениваться мнениями.
🎬 Оригинальный короткометражный ИИ-триллер «В 3 часа ночи я получил сообщение из завтрашнего дня»
Этот фильм создан с помощью ИИ. Сюжет полностью вымышлен, фильм не является инвестиционной рекомендацией.
#币安广场AI创意短视频大赛 #AI短视频
@币安广场
Если бы вы действительно получили сообщение о рынке из завтрашнего дня, вы бы сразу ему поверили или сначала проверили?
4
5
4.2k
·
--
День 4 ✅
Сегодня я изучал TradFi, и самое большое ощущение — не в «традиционности», а в «ощущении правил».
Почему у рынка есть фиксированное время торгов?
Почему многие сделки не могут быть сразу завершены и урегулированы?
Почему такие роли, как брокер, депозитарий и клиринг, незаменимы?
Раньше я больше обращал внимание на рост и падение цен, а сегодня начал замечать ту финансовую инфраструктуру, которая стоит за ценой.
Если немного разобраться в TradFi, а потом вернуться к Crypto, станет понятнее, с какими проблемами на самом деле сталкиваются обе системы рынка.
#币安夏令营
День 4 ✅
Сегодня я изучал TradFi, и самое большое ощущение — не в «традиционности», а в «ощущении правил».
Почему у рынка есть фиксированное время торгов?
Почему многие сделки не могут быть сразу завершены и урегулированы?
Почему такие роли, как брокер, депозитарий и клиринг, незаменимы?
Раньше я больше обращал внимание на рост и падение цен, а сегодня начал замечать ту финансовую инфраструктуру, которая стоит за ценой.
Если немного разобраться в TradFi, а потом вернуться к Crypto, станет понятнее, с какими проблемами на самом деле сталкиваются обе системы рынка.
#币安夏令营
Сегодня я изучал TradFi, и самое большое ощущение — не в «традиционности», а в «ощущении правил».
Почему у рынка есть фиксированное время торгов?
Почему многие сделки не могут быть сразу завершены и урегулированы?
Почему такие роли, как брокер, депозитарий и клиринг, незаменимы?
Раньше я больше обращал внимание на рост и падение цен, а сегодня начал замечать ту финансовую инфраструктуру, которая стоит за ценой.
Если немного разобраться в TradFi, а потом вернуться к Crypto, станет понятнее, с какими проблемами на самом деле сталкиваются обе системы рынка.
#币安夏令营
92
·
--
🔥 Binance снова раздает свиные ножки с рисом. Участвуйте: #币安夏令营 . Первые 500 человек, выполнивших задание: средняя порция 10u свиных ножек с рисом. Поторопитесь
🔥 Binance снова раздает свиные ножки с рисом. Участвуйте: #币安夏令营 . Первые 500 человек, выполнивших задание: средняя порция 10u свиных ножек с рисом. Поторопитесь
69
·
--
Рост
Недавно, в ходе исследований @termmax , я всё больше убеждаюсь: термин «фиксированная ставка» легко заставляет людей упустить одну вещь — риск никуда не исчезает, он просто переходит к другому.
Простой пример. Сегодня я беру займ в USDC и выбираю фиксированную ставку, потому что не хочу нести риск роста ставок в будущем. Независимо от того, насколько туго будет с ликвидностью через месяц, я хочу, чтобы мои расходы на финансирование шли по первоначальным договорённостям.
Поначалу кажется, что я решил проблему риска, но рынок не может «съесть» риск из ниоткуда. Раз я не беру на себя риск будущих изменений ставки, значит, найдётся другая часть капитала, которая готова принять эту цену и этот срок. Иными словами, одна из задач TermMax — заново распределить между участниками вопрос «кто будет нести риск изменения процентной ставки».
Эта логика напоминает мне страхование. Человек, покупающий страховку, платит часть стоимости и передаёт риск, который не хочет брать на себя; фиксированное процентное кредитование — не то же самое, что страхование, но по смыслу похоже. Я готов отказаться от потенциально более дешёвых денег в случае снижения ставок в будущем ради того, чтобы на всём протяжении срока не беспокоиться о внезапном росте.
С другой стороны, те, кто предоставляет капитал под фиксированную доходность, тоже делают свой выбор. Возможно, им не особенно важно, взлетят ли ставки на рынке дальше; главное — чтобы именно этот срок и доходность соответствовали их плану по использованию капитала. Тогда они готовы передать неопределённость будущего дальше.
Поэтому сейчас я смотрю на @TermMax не так, будто это просто «превращение плавающей ставки в фиксированную». Точнее было бы сказать, что он предлагает точку обмена для людей с разными предпочтениями по риску.
Кто-то боится, что стоимость заимствований выйдет из-под контроля, а кто-то боится, что доходность будет постоянно меняться. Одни готовы за определённость заработать меньше, а другие — взять на себя больше изменений в поисках возможностей. При этом риск, от которого каждый человек действительно хочет избавиться, — разный.
Вот почему я считаю, что DeFi-рынок фиксированных ставок действительно стоит развивать. Зрелый финансовый рынок не должен просто заставлять всех гнаться за одной и той же высокой APY — он должен позволять каждому решить: какой риск я хочу оставить себе, а какой риск я предпочитаю заплатить и передать другим.
Доходность никогда не возникает из ниоткуда, и риск тоже не исчезает из ниоткуда.
По-настоящему важно другое: может ли рынок найти тех, кто готов принять его на себя.
#TermMax
Недавно, в ходе исследований @TermMax , я всё больше убеждаюсь: термин «фиксированная ставка» легко заставляет людей упустить одну вещь — риск никуда не исчезает, он просто переходит к другому.
Простой пример. Сегодня я беру займ в USDC и выбираю фиксированную ставку, потому что не хочу нести риск роста ставок в будущем. Независимо от того, насколько туго будет с ликвидностью через месяц, я хочу, чтобы мои расходы на финансирование шли по первоначальным договорённостям.
Поначалу кажется, что я решил проблему риска, но рынок не может «съесть» риск из ниоткуда. Раз я не беру на себя риск будущих изменений ставки, значит, найдётся другая часть капитала, которая готова принять эту цену и этот срок. Иными словами, одна из задач TermMax — заново распределить между участниками вопрос «кто будет нести риск изменения процентной ставки».
Эта логика напоминает мне страхование. Человек, покупающий страховку, платит часть стоимости и передаёт риск, который не хочет брать на себя; фиксированное процентное кредитование — не то же самое, что страхование, но по смыслу похоже. Я готов отказаться от потенциально более дешёвых денег в случае снижения ставок в будущем ради того, чтобы на всём протяжении срока не беспокоиться о внезапном росте.
С другой стороны, те, кто предоставляет капитал под фиксированную доходность, тоже делают свой выбор. Возможно, им не особенно важно, взлетят ли ставки на рынке дальше; главное — чтобы именно этот срок и доходность соответствовали их плану по использованию капитала. Тогда они готовы передать неопределённость будущего дальше.
Поэтому сейчас я смотрю на @TermMax не так, будто это просто «превращение плавающей ставки в фиксированную». Точнее было бы сказать, что он предлагает точку обмена для людей с разными предпочтениями по риску.
Кто-то боится, что стоимость заимствований выйдет из-под контроля, а кто-то боится, что доходность будет постоянно меняться. Одни готовы за определённость заработать меньше, а другие — взять на себя больше изменений в поисках возможностей. При этом риск, от которого каждый человек действительно хочет избавиться, — разный.
Вот почему я считаю, что DeFi-рынок фиксированных ставок действительно стоит развивать. Зрелый финансовый рынок не должен просто заставлять всех гнаться за одной и той же высокой APY — он должен позволять каждому решить: какой риск я хочу оставить себе, а какой риск я предпочитаю заплатить и передать другим.
Доходность никогда не возникает из ниоткуда, и риск тоже не исчезает из ниоткуда.
По-настоящему важно другое: может ли рынок найти тех, кто готов принять его на себя.
#TermMax
Простой пример. Сегодня я беру займ в USDC и выбираю фиксированную ставку, потому что не хочу нести риск роста ставок в будущем. Независимо от того, насколько туго будет с ликвидностью через месяц, я хочу, чтобы мои расходы на финансирование шли по первоначальным договорённостям.
Поначалу кажется, что я решил проблему риска, но рынок не может «съесть» риск из ниоткуда. Раз я не беру на себя риск будущих изменений ставки, значит, найдётся другая часть капитала, которая готова принять эту цену и этот срок. Иными словами, одна из задач TermMax — заново распределить между участниками вопрос «кто будет нести риск изменения процентной ставки».
Эта логика напоминает мне страхование. Человек, покупающий страховку, платит часть стоимости и передаёт риск, который не хочет брать на себя; фиксированное процентное кредитование — не то же самое, что страхование, но по смыслу похоже. Я готов отказаться от потенциально более дешёвых денег в случае снижения ставок в будущем ради того, чтобы на всём протяжении срока не беспокоиться о внезапном росте.
С другой стороны, те, кто предоставляет капитал под фиксированную доходность, тоже делают свой выбор. Возможно, им не особенно важно, взлетят ли ставки на рынке дальше; главное — чтобы именно этот срок и доходность соответствовали их плану по использованию капитала. Тогда они готовы передать неопределённость будущего дальше.
Поэтому сейчас я смотрю на @TermMax не так, будто это просто «превращение плавающей ставки в фиксированную». Точнее было бы сказать, что он предлагает точку обмена для людей с разными предпочтениями по риску.
Кто-то боится, что стоимость заимствований выйдет из-под контроля, а кто-то боится, что доходность будет постоянно меняться. Одни готовы за определённость заработать меньше, а другие — взять на себя больше изменений в поисках возможностей. При этом риск, от которого каждый человек действительно хочет избавиться, — разный.
Вот почему я считаю, что DeFi-рынок фиксированных ставок действительно стоит развивать. Зрелый финансовый рынок не должен просто заставлять всех гнаться за одной и той же высокой APY — он должен позволять каждому решить: какой риск я хочу оставить себе, а какой риск я предпочитаю заплатить и передать другим.
Доходность никогда не возникает из ниоткуда, и риск тоже не исчезает из ниоткуда.
По-настоящему важно другое: может ли рынок найти тех, кто готов принять его на себя.
#TermMax
117
·
--
Недавно я смотрел @termmax и вдруг задумался: раз кто-то хочет взять кредит под фиксированную ставку, то кто готов оказаться по ту сторону сделки — и дать ему деньги?
Когда раньше я смотрел DeFi-кредитование, меня в основном интересовали всего две цифры: какой депозитный APY и какой кредитный APR. Но рынок с фиксированными ставками устроен иначе. За ним на самом деле стоят две группы людей, которые по-разному оценивают будущее. Заёмщики считают, что эти издержки приемлемы, и поэтому предпочитают заранее зафиксировать ставку; кредиторы же полагают, что такая доходность того стоит, и готовы разместить капитал на соответствующий срок.
Так что сама возможность заключить сделку с фиксированной ставкой по своей сути не означает, что протокол «из воздуха» создал 5% или 8% годовых. По факту кто-то готов заимствовать по этой цене, а кто-то готов ссужать по этой же цене. То, что они реально обменивают, — это не ставка как число, а разные ожидания относительно будущей стоимости капитала.
Допустим, сейчас фиксированная ставка на 90 дней — 6%. Кто-то думает, что дальше рынок будет только «разогреваться», и плавающие ставки по займам могут подняться до 10%. Тогда фиксировать 6%, конечно, приятно. Но с другой стороны есть те, кто готов принять 6%, возможно, потому что считает: в будущем капитал не будет постоянно таким дорогим, или потому что им самим как раз нужен гарантированный доход на эти 90 дней.
И если так посмотреть, мне кажется, интересное в @termmax заключается не только в том, что он «предлагает фиксированную ставку». По-настоящему важно, сможет ли он устойчиво находить достаточно много людей с разными взглядами и разными потребностями в капитале — чтобы они могли выступать друг для друга контрагентами.
Потому что фиксированная ставка — это не просто цифра на странице, которую платформа показывает и на этом всё заканчивается. Чем дольше срок, тем сильнее расхождения сторон во взглядах на будущее; чем больше объём, тем выше требования к глубине рынка. И если в итоге будет только спрос на займы, но никто не захочет предоставлять капитал под соответствующую ставку, то даже самый красивый фиксированный APR вряд ли превратится в реальный рыночный.
Поэтому в дальнейшем, рассматривая TermMax, я буду обращать больше внимания на вещь, которую раньше почти не смотрел: в рамках одного и того же срока — сколько заёмщики готовы платить, сколько кредиторы готовы принимать и смогут ли обе стороны с капиталом действительно долго соответствовать друг другу.
Если этот рынок реально заработает, я думаю, самым интересным окажется не то, что все будут считать какую-то ставку «разумной».
Напротив: все могут иметь совершенно разные прогнозы о будущем, но при этом всё равно сделки будут заключаться по одной и той же цене.
Где есть разногласия — там и появляется рынок.
#TermMax
Недавно я смотрел @TermMax и вдруг задумался: раз кто-то хочет взять кредит под фиксированную ставку, то кто готов оказаться по ту сторону сделки — и дать ему деньги?
Когда раньше я смотрел DeFi-кредитование, меня в основном интересовали всего две цифры: какой депозитный APY и какой кредитный APR. Но рынок с фиксированными ставками устроен иначе. За ним на самом деле стоят две группы людей, которые по-разному оценивают будущее. Заёмщики считают, что эти издержки приемлемы, и поэтому предпочитают заранее зафиксировать ставку; кредиторы же полагают, что такая доходность того стоит, и готовы разместить капитал на соответствующий срок.
Так что сама возможность заключить сделку с фиксированной ставкой по своей сути не означает, что протокол «из воздуха» создал 5% или 8% годовых. По факту кто-то готов заимствовать по этой цене, а кто-то готов ссужать по этой же цене. То, что они реально обменивают, — это не ставка как число, а разные ожидания относительно будущей стоимости капитала.
Допустим, сейчас фиксированная ставка на 90 дней — 6%. Кто-то думает, что дальше рынок будет только «разогреваться», и плавающие ставки по займам могут подняться до 10%. Тогда фиксировать 6%, конечно, приятно. Но с другой стороны есть те, кто готов принять 6%, возможно, потому что считает: в будущем капитал не будет постоянно таким дорогим, или потому что им самим как раз нужен гарантированный доход на эти 90 дней.
И если так посмотреть, мне кажется, интересное в @TermMax заключается не только в том, что он «предлагает фиксированную ставку». По-настоящему важно, сможет ли он устойчиво находить достаточно много людей с разными взглядами и разными потребностями в капитале — чтобы они могли выступать друг для друга контрагентами.
Потому что фиксированная ставка — это не просто цифра на странице, которую платформа показывает и на этом всё заканчивается. Чем дольше срок, тем сильнее расхождения сторон во взглядах на будущее; чем больше объём, тем выше требования к глубине рынка. И если в итоге будет только спрос на займы, но никто не захочет предоставлять капитал под соответствующую ставку, то даже самый красивый фиксированный APR вряд ли превратится в реальный рыночный.
Поэтому в дальнейшем, рассматривая TermMax, я буду обращать больше внимания на вещь, которую раньше почти не смотрел: в рамках одного и того же срока — сколько заёмщики готовы платить, сколько кредиторы готовы принимать и смогут ли обе стороны с капиталом действительно долго соответствовать друг другу.
Если этот рынок реально заработает, я думаю, самым интересным окажется не то, что все будут считать какую-то ставку «разумной».
Напротив: все могут иметь совершенно разные прогнозы о будущем, но при этом всё равно сделки будут заключаться по одной и той же цене.
Где есть разногласия — там и появляется рынок.
#TermMax
Когда раньше я смотрел DeFi-кредитование, меня в основном интересовали всего две цифры: какой депозитный APY и какой кредитный APR. Но рынок с фиксированными ставками устроен иначе. За ним на самом деле стоят две группы людей, которые по-разному оценивают будущее. Заёмщики считают, что эти издержки приемлемы, и поэтому предпочитают заранее зафиксировать ставку; кредиторы же полагают, что такая доходность того стоит, и готовы разместить капитал на соответствующий срок.
Так что сама возможность заключить сделку с фиксированной ставкой по своей сути не означает, что протокол «из воздуха» создал 5% или 8% годовых. По факту кто-то готов заимствовать по этой цене, а кто-то готов ссужать по этой же цене. То, что они реально обменивают, — это не ставка как число, а разные ожидания относительно будущей стоимости капитала.
Допустим, сейчас фиксированная ставка на 90 дней — 6%. Кто-то думает, что дальше рынок будет только «разогреваться», и плавающие ставки по займам могут подняться до 10%. Тогда фиксировать 6%, конечно, приятно. Но с другой стороны есть те, кто готов принять 6%, возможно, потому что считает: в будущем капитал не будет постоянно таким дорогим, или потому что им самим как раз нужен гарантированный доход на эти 90 дней.
И если так посмотреть, мне кажется, интересное в @TermMax заключается не только в том, что он «предлагает фиксированную ставку». По-настоящему важно, сможет ли он устойчиво находить достаточно много людей с разными взглядами и разными потребностями в капитале — чтобы они могли выступать друг для друга контрагентами.
Потому что фиксированная ставка — это не просто цифра на странице, которую платформа показывает и на этом всё заканчивается. Чем дольше срок, тем сильнее расхождения сторон во взглядах на будущее; чем больше объём, тем выше требования к глубине рынка. И если в итоге будет только спрос на займы, но никто не захочет предоставлять капитал под соответствующую ставку, то даже самый красивый фиксированный APR вряд ли превратится в реальный рыночный.
Поэтому в дальнейшем, рассматривая TermMax, я буду обращать больше внимания на вещь, которую раньше почти не смотрел: в рамках одного и того же срока — сколько заёмщики готовы платить, сколько кредиторы готовы принимать и смогут ли обе стороны с капиталом действительно долго соответствовать друг другу.
Если этот рынок реально заработает, я думаю, самым интересным окажется не то, что все будут считать какую-то ставку «разумной».
Напротив: все могут иметь совершенно разные прогнозы о будущем, но при этом всё равно сделки будут заключаться по одной и той же цене.
Где есть разногласия — там и появляется рынок.
#TermMax
1
121
·
--
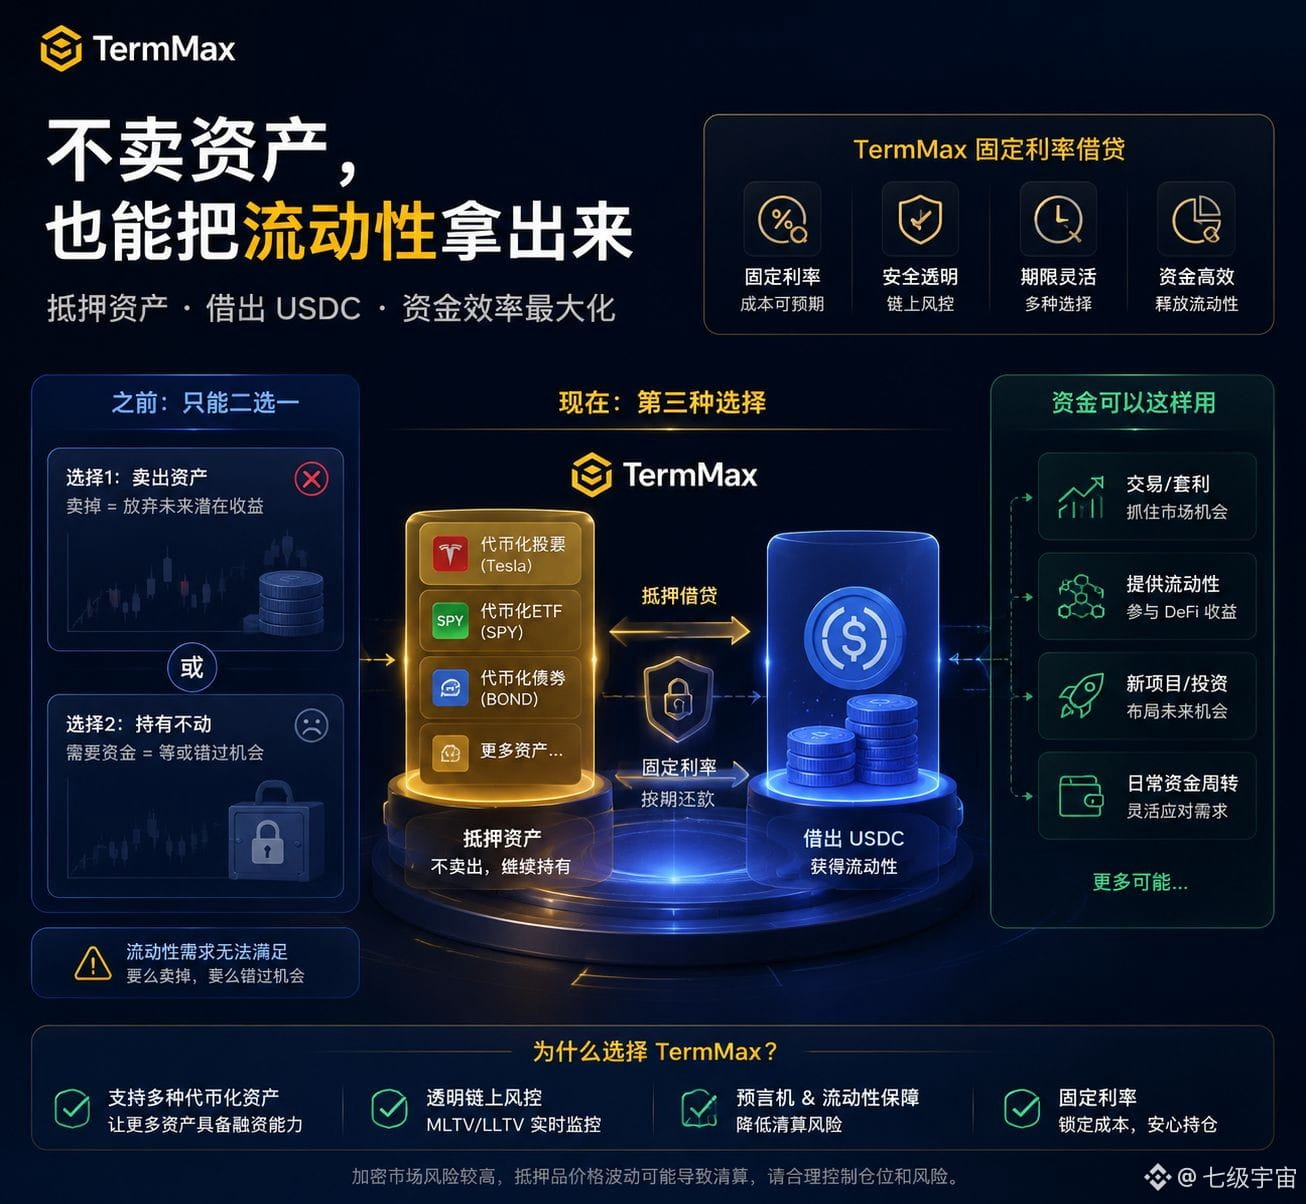
Недавно я все время думал об одном вопросе: если у меня есть актив, который я сам не хочу продавать, но в моменте нужны USDC, кроме прямой продажи — есть ли другие способы?
В традиционных финансах этот сценарий встречается довольно часто. Держишь акции, облигации или другие активы, не хочешь продавать — берёшь под них обеспеченное финансирование. Актив продолжает оставаться у тебя, а часть ликвидности заранее высвобождается для использования.
Именно с этой точки зрения мне недавно было интересно рассматривать <c-1/>@termmax </c-1/>. Его ценность — это не только «кредит под фиксированную процентную ставку», а возможность дать некоторым активам, которые раньше можно было только держать в ожидании роста, стать источником заёмного капитала.
Этот подход для меня довольно практичен. Например, у меня есть токенизированный ETF, который мне нравится — долгосрочная позиция не поменялась, но в краткосрочном периоде как раз нужна сумма денег для другой стратегии. Если просто продать, это означает добровольно отказаться от прежней позиции; а если взять заём под залог, то получается сценарий «позиция сохраняется, а наличные сразу используются».
Конечно, тут нельзя сказать, что это просто «бесплатно получает ликвидность». Нужно смотреть на коэффициент залога, линию ликвидации, оракулы и ликвидность самого залогового актива. Особенно для рискованных активов с «длинным хвостом»: на бумаге цена может выглядеть стабильной, но в условиях экстремального рынка важнее всего — получится ли нормально ликвидировать залог.
Фиксированная ставка лишь делает стоимость заимствований более понятной, но не помогает устранить риск залогового актива.
Однако я считаю, что действительно интересная часть этого направления в том, что оно превращает ончейн-активы из «только покупать/продавать» в «ещё и можно финансировать».
Раньше у актива было по сути всего два варианта применения: держать или продать.
Если рынок залогового кредитования будет постепенно созревать, появится третий вариант: не продавать, но всё равно высвобождать эффективность использования капитала.
Для тех, кто держит долгосрочные позиции, это изменение действительно существенное. Потому что иногда человеку тяжело не из‑за того, что актив упал в цене, а из‑за того, что он сам не хотел продавать, но из-за временной нехватки ликвидности его вынуждают это сделать.
Поэтому дальше я буду присматриваться к TermMax: насколько он способен поддерживать реально востребованные залоговые активы и смогут ли эти рынки выдержать экстремальные условия.
Если эта задача будет решена, TermMax будет делать не только кредитование.
Он помогает всё большему числу ончейн-активов получить «залоговую/финансовую» способность.
#TermMax @termmax
Недавно я все время думал об одном вопросе: если у меня есть актив, который я сам не хочу продавать, но в моменте нужны USDC, кроме прямой продажи — есть ли другие способы?
В традиционных финансах этот сценарий встречается довольно часто. Держишь акции, облигации или другие активы, не хочешь продавать — берёшь под них обеспеченное финансирование. Актив продолжает оставаться у тебя, а часть ликвидности заранее высвобождается для использования.
Именно с этой точки зрения мне недавно было интересно рассматривать <c-1/>@TermMax </c-1/>. Его ценность — это не только «кредит под фиксированную процентную ставку», а возможность дать некоторым активам, которые раньше можно было только держать в ожидании роста, стать источником заёмного капитала.
Этот подход для меня довольно практичен. Например, у меня есть токенизированный ETF, который мне нравится — долгосрочная позиция не поменялась, но в краткосрочном периоде как раз нужна сумма денег для другой стратегии. Если просто продать, это означает добровольно отказаться от прежней позиции; а если взять заём под залог, то получается сценарий «позиция сохраняется, а наличные сразу используются».
Конечно, тут нельзя сказать, что это просто «бесплатно получает ликвидность». Нужно смотреть на коэффициент залога, линию ликвидации, оракулы и ликвидность самого залогового актива. Особенно для рискованных активов с «длинным хвостом»: на бумаге цена может выглядеть стабильной, но в условиях экстремального рынка важнее всего — получится ли нормально ликвидировать залог.
Фиксированная ставка лишь делает стоимость заимствований более понятной, но не помогает устранить риск залогового актива.
Однако я считаю, что действительно интересная часть этого направления в том, что оно превращает ончейн-активы из «только покупать/продавать» в «ещё и можно финансировать».
Раньше у актива было по сути всего два варианта применения: держать или продать.
Если рынок залогового кредитования будет постепенно созревать, появится третий вариант: не продавать, но всё равно высвобождать эффективность использования капитала.
Для тех, кто держит долгосрочные позиции, это изменение действительно существенное. Потому что иногда человеку тяжело не из‑за того, что актив упал в цене, а из‑за того, что он сам не хотел продавать, но из-за временной нехватки ликвидности его вынуждают это сделать.
Поэтому дальше я буду присматриваться к TermMax: насколько он способен поддерживать реально востребованные залоговые активы и смогут ли эти рынки выдержать экстремальные условия.
Если эта задача будет решена, TermMax будет делать не только кредитование.
Он помогает всё большему числу ончейн-активов получить «залоговую/финансовую» способность.
#TermMax @TermMax
В традиционных финансах этот сценарий встречается довольно часто. Держишь акции, облигации или другие активы, не хочешь продавать — берёшь под них обеспеченное финансирование. Актив продолжает оставаться у тебя, а часть ликвидности заранее высвобождается для использования.
Именно с этой точки зрения мне недавно было интересно рассматривать <c-1/>@TermMax </c-1/>. Его ценность — это не только «кредит под фиксированную процентную ставку», а возможность дать некоторым активам, которые раньше можно было только держать в ожидании роста, стать источником заёмного капитала.
Этот подход для меня довольно практичен. Например, у меня есть токенизированный ETF, который мне нравится — долгосрочная позиция не поменялась, но в краткосрочном периоде как раз нужна сумма денег для другой стратегии. Если просто продать, это означает добровольно отказаться от прежней позиции; а если взять заём под залог, то получается сценарий «позиция сохраняется, а наличные сразу используются».
Конечно, тут нельзя сказать, что это просто «бесплатно получает ликвидность». Нужно смотреть на коэффициент залога, линию ликвидации, оракулы и ликвидность самого залогового актива. Особенно для рискованных активов с «длинным хвостом»: на бумаге цена может выглядеть стабильной, но в условиях экстремального рынка важнее всего — получится ли нормально ликвидировать залог.
Фиксированная ставка лишь делает стоимость заимствований более понятной, но не помогает устранить риск залогового актива.
Однако я считаю, что действительно интересная часть этого направления в том, что оно превращает ончейн-активы из «только покупать/продавать» в «ещё и можно финансировать».
Раньше у актива было по сути всего два варианта применения: держать или продать.
Если рынок залогового кредитования будет постепенно созревать, появится третий вариант: не продавать, но всё равно высвобождать эффективность использования капитала.
Для тех, кто держит долгосрочные позиции, это изменение действительно существенное. Потому что иногда человеку тяжело не из‑за того, что актив упал в цене, а из‑за того, что он сам не хотел продавать, но из-за временной нехватки ликвидности его вынуждают это сделать.
Поэтому дальше я буду присматриваться к TermMax: насколько он способен поддерживать реально востребованные залоговые активы и смогут ли эти рынки выдержать экстремальные условия.
Если эта задача будет решена, TermMax будет делать не только кредитование.
Он помогает всё большему числу ончейн-активов получить «залоговую/финансовую» способность.
#TermMax @TermMax
2
154
·
--
Недавно, посмотрев @termmax , я обнаружил довольно неочевидную вещь:
В DeFi, возможно, сложнее всего определить цену не активу, а человеческому терпению.
Одна и та же сумма USDC: кто-то готов держать её полгода, а кто-то и месяц считает слишком долгим.
Первый хочет более определённой долгосрочной отдачи, а второй ценит возможность в любой момент ухватиться за следующий шанс.
Поэтому деньги никогда не бывают абсолютно одинаковыми.
10000 USDC ≠ 10000 USDC.
Если срок разный, то и стоящая за ними упущенная выгода тоже различается.
Вот почему мне стало особенно интересно после того, как я заново понял TermMax.
FT, XT и подобные конструкции, конечно, можно объяснить с точки зрения разбиения на капитал и доход. Но если смотреть глазами пользователя, по сути делается вот что:
Разные предпочтения людей по времени помещают в один и тот же рынок, чтобы ими торговали.
Кто-то не хочет ждать — и отдаёт ценность будущей прибыли заранее;
кто-то готов ждать — и, значит, ценит стоимость, соответствующую этому промежутку времени;
кто-то считает, что будущая ставка изменится, — и поэтому выбирает сроки, чтобы выразить своё мнение.
Если смотреть так, то в сделках TermMax это не просто «положить деньги и получить проценты».
Это скорее постоянно отвечает на вопрос:
Сколько ты готов заплатить, чтобы получить деньги раньше?
И сколько ты готов получить дополнительно, чтобы подождать?
Мне кажется, что это сравнение намного интереснее, чем просто смотреть, у какого протокола APY выше на 2%.
Потому что APY можно на короткое время «нарастить» за счёт стимулов,
но трудно с помощью субсидий подделать то, захочет ли пользователь реально отдать рынку ценообразование своего срока капитала.
Поэтому дальше, когда я смотрю на TermMax, я буду обращать внимание на один показатель:
в разных сроках — где в итоге пользователи с большей вероятностью готовы остановить реальные средства.
Если капитал начнёт активно выбирать 30 дней, 90 дней и даже более длинные сроки, значит, соображения ончейн-пользователей уже, возможно, не сводятся лишь к «где выше доход в следующей волне».
Скорее они начинают всерьёз «оценивать» своё время.
В каком-то смысле TermMax-торговля — это не про «ожидание».
Это про: «как долго я готов ждать».
#TermMax
Недавно, посмотрев @TermMax , я обнаружил довольно неочевидную вещь:
В DeFi, возможно, сложнее всего определить цену не активу, а человеческому терпению.
Одна и та же сумма USDC: кто-то готов держать её полгода, а кто-то и месяц считает слишком долгим.
Первый хочет более определённой долгосрочной отдачи, а второй ценит возможность в любой момент ухватиться за следующий шанс.
Поэтому деньги никогда не бывают абсолютно одинаковыми.
10000 USDC ≠ 10000 USDC.
Если срок разный, то и стоящая за ними упущенная выгода тоже различается.
Вот почему мне стало особенно интересно после того, как я заново понял TermMax.
FT, XT и подобные конструкции, конечно, можно объяснить с точки зрения разбиения на капитал и доход. Но если смотреть глазами пользователя, по сути делается вот что:
Разные предпочтения людей по времени помещают в один и тот же рынок, чтобы ими торговали.
Кто-то не хочет ждать — и отдаёт ценность будущей прибыли заранее;
кто-то готов ждать — и, значит, ценит стоимость, соответствующую этому промежутку времени;
кто-то считает, что будущая ставка изменится, — и поэтому выбирает сроки, чтобы выразить своё мнение.
Если смотреть так, то в сделках TermMax это не просто «положить деньги и получить проценты».
Это скорее постоянно отвечает на вопрос:
Сколько ты готов заплатить, чтобы получить деньги раньше?
И сколько ты готов получить дополнительно, чтобы подождать?
Мне кажется, что это сравнение намного интереснее, чем просто смотреть, у какого протокола APY выше на 2%.
Потому что APY можно на короткое время «нарастить» за счёт стимулов,
но трудно с помощью субсидий подделать то, захочет ли пользователь реально отдать рынку ценообразование своего срока капитала.
Поэтому дальше, когда я смотрю на TermMax, я буду обращать внимание на один показатель:
в разных сроках — где в итоге пользователи с большей вероятностью готовы остановить реальные средства.
Если капитал начнёт активно выбирать 30 дней, 90 дней и даже более длинные сроки, значит, соображения ончейн-пользователей уже, возможно, не сводятся лишь к «где выше доход в следующей волне».
Скорее они начинают всерьёз «оценивать» своё время.
В каком-то смысле TermMax-торговля — это не про «ожидание».
Это про: «как долго я готов ждать».
#TermMax
В DeFi, возможно, сложнее всего определить цену не активу, а человеческому терпению.
Одна и та же сумма USDC: кто-то готов держать её полгода, а кто-то и месяц считает слишком долгим.
Первый хочет более определённой долгосрочной отдачи, а второй ценит возможность в любой момент ухватиться за следующий шанс.
Поэтому деньги никогда не бывают абсолютно одинаковыми.
10000 USDC ≠ 10000 USDC.
Если срок разный, то и стоящая за ними упущенная выгода тоже различается.
Вот почему мне стало особенно интересно после того, как я заново понял TermMax.
FT, XT и подобные конструкции, конечно, можно объяснить с точки зрения разбиения на капитал и доход. Но если смотреть глазами пользователя, по сути делается вот что:
Разные предпочтения людей по времени помещают в один и тот же рынок, чтобы ими торговали.
Кто-то не хочет ждать — и отдаёт ценность будущей прибыли заранее;
кто-то готов ждать — и, значит, ценит стоимость, соответствующую этому промежутку времени;
кто-то считает, что будущая ставка изменится, — и поэтому выбирает сроки, чтобы выразить своё мнение.
Если смотреть так, то в сделках TermMax это не просто «положить деньги и получить проценты».
Это скорее постоянно отвечает на вопрос:
Сколько ты готов заплатить, чтобы получить деньги раньше?
И сколько ты готов получить дополнительно, чтобы подождать?
Мне кажется, что это сравнение намного интереснее, чем просто смотреть, у какого протокола APY выше на 2%.
Потому что APY можно на короткое время «нарастить» за счёт стимулов,
но трудно с помощью субсидий подделать то, захочет ли пользователь реально отдать рынку ценообразование своего срока капитала.
Поэтому дальше, когда я смотрю на TermMax, я буду обращать внимание на один показатель:
в разных сроках — где в итоге пользователи с большей вероятностью готовы остановить реальные средства.
Если капитал начнёт активно выбирать 30 дней, 90 дней и даже более длинные сроки, значит, соображения ончейн-пользователей уже, возможно, не сводятся лишь к «где выше доход в следующей волне».
Скорее они начинают всерьёз «оценивать» своё время.
В каком-то смысле TermMax-торговля — это не про «ожидание».
Это про: «как долго я готов ждать».
#TermMax
1
106
·
--
Недавнее исследование @termmax внезапно натолкнуло меня на вопрос, о котором раньше я почти не задумывался:
В DeFi мы на самом деле редко торгуем «временем».
Все больше привыкли торговать ценой.
Сегодня $ETH 4000 или 4500, а $BTC в следующем месяце вырастет или упадет — для выражения позиции по этим вещам есть достаточно инструментов.
Но у капитала есть ещё одна, крайне важная переменная: срок.
То же самое — 10000 USDC.
Сегодня нужно использовать — и через полгода нужно использовать — по сути, это две совершенно разные единицы капитала.
Однако во многих DeFi-протоколах кредитования в итоге этот капитал попадает в один и тот же пул, получая ту же постоянно меняющуюся плавающую ставку.
Вот почему мне кажется интересным TermMax.
FT, XT и подобные конструкции на поверхности выглядят так, будто они разделяют основную сумму и доход, но если копнуть глубже, то на самом деле они добавляют капиталу ещё одну координату, которую в DeFi раньше часто упускали из виду:
время до погашения.
Как только у капитала появляется чёткий срок, многое начинает действительно поддаваться расчету.
Сколько должен стоить капитал на 30 дней?
А на 90?
Какую премию за срок должен получить тот, кто готов заморозить средства на полгода?
И если захотеть выйти досрочно, какой дисконт придется заплатить?
В традиционных финансах эти вопросы — обычное дело, но в ончейн-прошлом чаще велась борьба за то, «у кого сегодня выше APY».
Поэтому сейчас, когда я смотрю на TermMax, мне не хочется ограничиваться только отслеживанием APR конкретного пула.
Мне интереснее другое: когда разные по сроку капиталы реально начнут торговаться, как рынок начнёт «назначать цену» времени.
Если в итоге капитал на 30, 90 и 180 дней сможет сформировать разные цены и доходности, то DeFi-торговля сделает ещё один шаг вперёд — от разговоров только об активах и кредитном плече.
У цены есть своя цена.
У процентной ставки есть своя процентная ставка.
И у времени тоже должен быть свой «прайс».
Сможет ли этот рынок сформироваться по-настоящему, мне кажется, важнее, чем просто появление на короткий срок очень высокого APY.
#TermMax
Недавнее исследование @TermMax внезапно натолкнуло меня на вопрос, о котором раньше я почти не задумывался:
В DeFi мы на самом деле редко торгуем «временем».
Все больше привыкли торговать ценой.
Сегодня $ETH 4000 или 4500, а $BTC в следующем месяце вырастет или упадет — для выражения позиции по этим вещам есть достаточно инструментов.
Но у капитала есть ещё одна, крайне важная переменная: срок.
То же самое — 10000 USDC.
Сегодня нужно использовать — и через полгода нужно использовать — по сути, это две совершенно разные единицы капитала.
Однако во многих DeFi-протоколах кредитования в итоге этот капитал попадает в один и тот же пул, получая ту же постоянно меняющуюся плавающую ставку.
Вот почему мне кажется интересным TermMax.
FT, XT и подобные конструкции на поверхности выглядят так, будто они разделяют основную сумму и доход, но если копнуть глубже, то на самом деле они добавляют капиталу ещё одну координату, которую в DeFi раньше часто упускали из виду:
время до погашения.
Как только у капитала появляется чёткий срок, многое начинает действительно поддаваться расчету.
Сколько должен стоить капитал на 30 дней?
А на 90?
Какую премию за срок должен получить тот, кто готов заморозить средства на полгода?
И если захотеть выйти досрочно, какой дисконт придется заплатить?
В традиционных финансах эти вопросы — обычное дело, но в ончейн-прошлом чаще велась борьба за то, «у кого сегодня выше APY».
Поэтому сейчас, когда я смотрю на TermMax, мне не хочется ограничиваться только отслеживанием APR конкретного пула.
Мне интереснее другое: когда разные по сроку капиталы реально начнут торговаться, как рынок начнёт «назначать цену» времени.
Если в итоге капитал на 30, 90 и 180 дней сможет сформировать разные цены и доходности, то DeFi-торговля сделает ещё один шаг вперёд — от разговоров только об активах и кредитном плече.
У цены есть своя цена.
У процентной ставки есть своя процентная ставка.
И у времени тоже должен быть свой «прайс».
Сможет ли этот рынок сформироваться по-настоящему, мне кажется, важнее, чем просто появление на короткий срок очень высокого APY.
#TermMax
В DeFi мы на самом деле редко торгуем «временем».
Все больше привыкли торговать ценой.
Сегодня $ETH 4000 или 4500, а $BTC в следующем месяце вырастет или упадет — для выражения позиции по этим вещам есть достаточно инструментов.
Но у капитала есть ещё одна, крайне важная переменная: срок.
То же самое — 10000 USDC.
Сегодня нужно использовать — и через полгода нужно использовать — по сути, это две совершенно разные единицы капитала.
Однако во многих DeFi-протоколах кредитования в итоге этот капитал попадает в один и тот же пул, получая ту же постоянно меняющуюся плавающую ставку.
Вот почему мне кажется интересным TermMax.
FT, XT и подобные конструкции на поверхности выглядят так, будто они разделяют основную сумму и доход, но если копнуть глубже, то на самом деле они добавляют капиталу ещё одну координату, которую в DeFi раньше часто упускали из виду:
время до погашения.
Как только у капитала появляется чёткий срок, многое начинает действительно поддаваться расчету.
Сколько должен стоить капитал на 30 дней?
А на 90?
Какую премию за срок должен получить тот, кто готов заморозить средства на полгода?
И если захотеть выйти досрочно, какой дисконт придется заплатить?
В традиционных финансах эти вопросы — обычное дело, но в ончейн-прошлом чаще велась борьба за то, «у кого сегодня выше APY».
Поэтому сейчас, когда я смотрю на TermMax, мне не хочется ограничиваться только отслеживанием APR конкретного пула.
Мне интереснее другое: когда разные по сроку капиталы реально начнут торговаться, как рынок начнёт «назначать цену» времени.
Если в итоге капитал на 30, 90 и 180 дней сможет сформировать разные цены и доходности, то DeFi-торговля сделает ещё один шаг вперёд — от разговоров только об активах и кредитном плече.
У цены есть своя цена.
У процентной ставки есть своя процентная ставка.
И у времени тоже должен быть свой «прайс».
Сможет ли этот рынок сформироваться по-настоящему, мне кажется, важнее, чем просто появление на короткий срок очень высокого APY.
#TermMax
1
1
309
·
--
Причины торговать QQQB довольно просты: я давно довольно высоко оцениваю сектор ИИ и технологий. В краткосрочной перспективе возможна волатильность, но долгосрочная логика не изменилась. На этот раз я больше внимания уделяю управлению позицией: хочу участвовать в рыночной динамике в более стабильном ритме, а не гнаться за сверхприбылями в краткосрок.
#TradFi晒单
Причины торговать QQQB довольно просты: я давно довольно высоко оцениваю сектор ИИ и технологий. В краткосрочной перспективе возможна волатильность, но долгосрочная логика не изменилась. На этот раз я больше внимания уделяю управлению позицией: хочу участвовать в рыночной динамике в более стабильном ритме, а не гнаться за сверхприбылями в краткосрок.
#TradFi晒单
#TradFi晒单
98
·
--
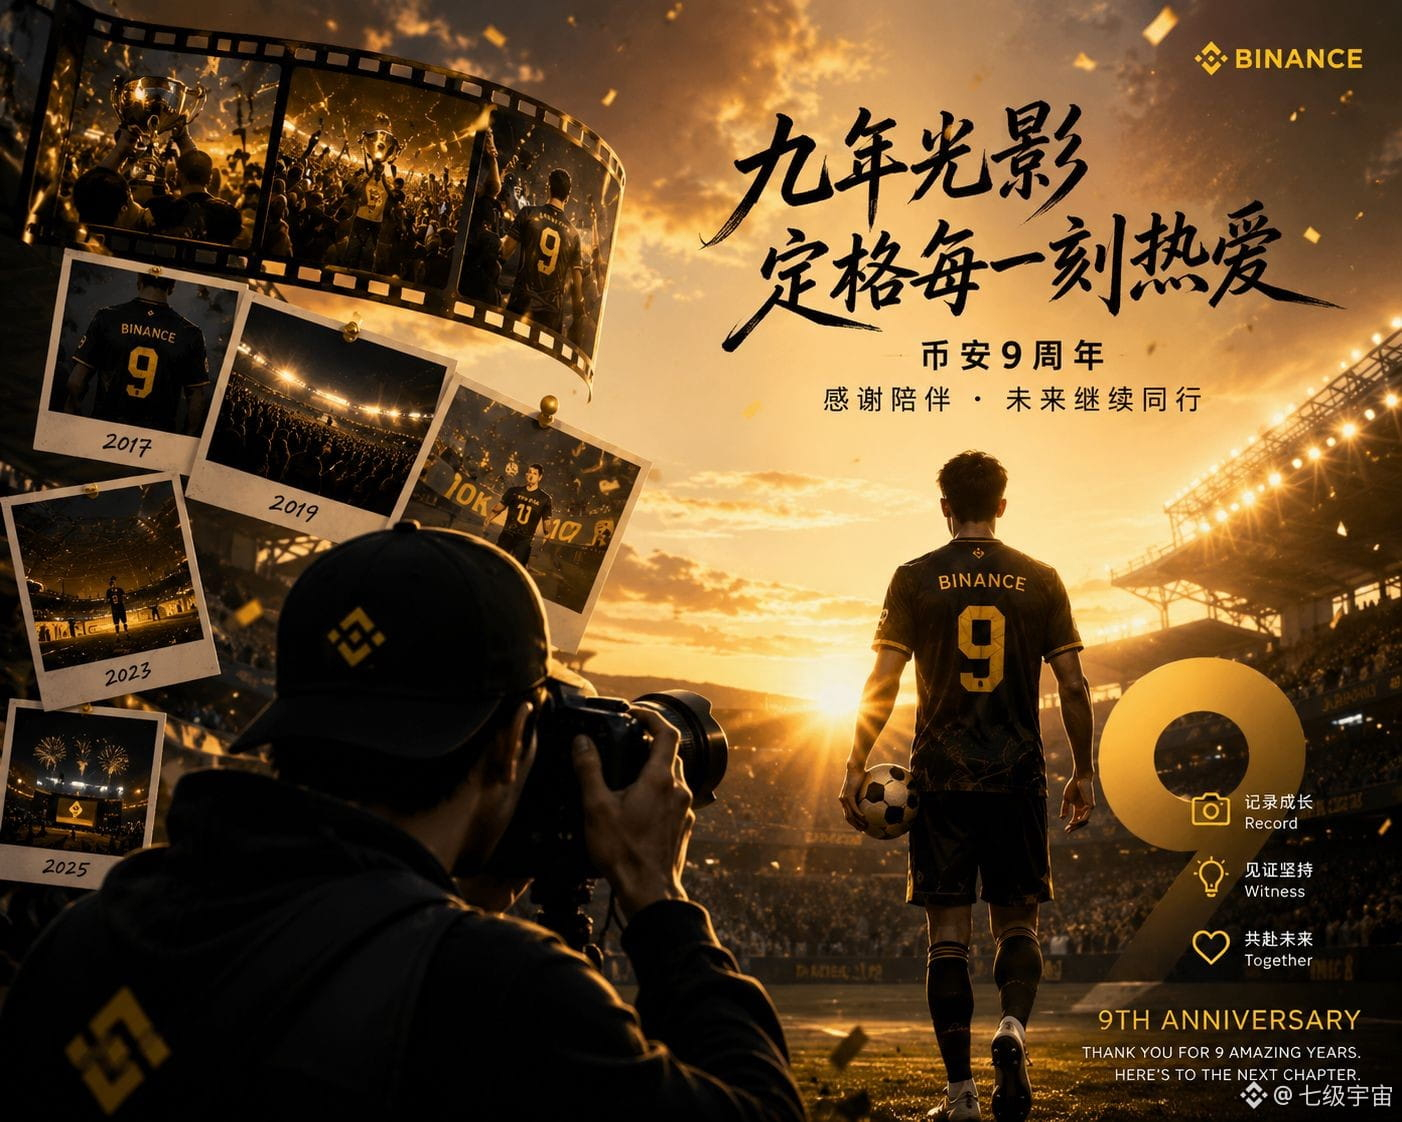
Если игрок под номером 9 — это Binance, то я хочу… быть тем фотографом, который гонится за светом и тенями.
Кто-то снимает радость после забитого гола, а мне больше нравится запечатлевать ту секунду прямо перед нажатием затвора. Момент ожидания, когда утренний свет озаряет поле; уверенная спина, которая остается непоколебимой даже против ветра; и образ, который не останавливается ни после финального свистка — эти мгновения, спрятанные в свете и тени, и есть та история, которую мой объектив сильнее всего хочет сохранить.
На протяжении девяти лет мой объектив сопровождал этого игрока под номером 9 через один за другим сезоны. В бычьи времена он стоял под прожекторами, принимая аплодисменты; в медвежьи — свет гас, зрители расходились, но он все равно продолжал бежать по полю. По-настоящему меня трогает не исход одной конкретной игры, а вера, которая остается неизменной — идти вперед и в благополучии, и в трудностях.
И я тоже, преследуя эти свет и тени, постепенно рос. От растерянности при первом знакомстве с криптомиром — до того, как я научился мыслить самостоятельно, контролировать риски и понимать долгосрочный подход. Каждая фотография — как отметка времени, фиксирующая мои изменения и одновременно свидетельствующая о том, как Binance растет на протяжении всего пути.
Фотография научила меня тому, что свет не всегда присутствует. И именно из-за темноты он становится особенно ценным. Как каждый раз пережитое падение делает следующее раскрытие еще более ярким.
Новый сезон уже начался. Я продолжу стоять за камерой, ловить каждую искру света, пробивающуюся сквозь ночь, и с нетерпением жду, что с помощью новых работ смогу запечатлеть следующие девять лет игрока под номером 9.
#币安九周年
Если игрок под номером 9 — это Binance, то я хочу… быть тем фотографом, который гонится за светом и тенями.
Кто-то снимает радость после забитого гола, а мне больше нравится запечатлевать ту секунду прямо перед нажатием затвора. Момент ожидания, когда утренний свет озаряет поле; уверенная спина, которая остается непоколебимой даже против ветра; и образ, который не останавливается ни после финального свистка — эти мгновения, спрятанные в свете и тени, и есть та история, которую мой объектив сильнее всего хочет сохранить.
На протяжении девяти лет мой объектив сопровождал этого игрока под номером 9 через один за другим сезоны. В бычьи времена он стоял под прожекторами, принимая аплодисменты; в медвежьи — свет гас, зрители расходились, но он все равно продолжал бежать по полю. По-настоящему меня трогает не исход одной конкретной игры, а вера, которая остается неизменной — идти вперед и в благополучии, и в трудностях.
И я тоже, преследуя эти свет и тени, постепенно рос. От растерянности при первом знакомстве с криптомиром — до того, как я научился мыслить самостоятельно, контролировать риски и понимать долгосрочный подход. Каждая фотография — как отметка времени, фиксирующая мои изменения и одновременно свидетельствующая о том, как Binance растет на протяжении всего пути.
Фотография научила меня тому, что свет не всегда присутствует. И именно из-за темноты он становится особенно ценным. Как каждый раз пережитое падение делает следующее раскрытие еще более ярким.
Новый сезон уже начался. Я продолжу стоять за камерой, ловить каждую искру света, пробивающуюся сквозь ночь, и с нетерпением жду, что с помощью новых работ смогу запечатлеть следующие девять лет игрока под номером 9.
#币安九周年
Кто-то снимает радость после забитого гола, а мне больше нравится запечатлевать ту секунду прямо перед нажатием затвора. Момент ожидания, когда утренний свет озаряет поле; уверенная спина, которая остается непоколебимой даже против ветра; и образ, который не останавливается ни после финального свистка — эти мгновения, спрятанные в свете и тени, и есть та история, которую мой объектив сильнее всего хочет сохранить.
На протяжении девяти лет мой объектив сопровождал этого игрока под номером 9 через один за другим сезоны. В бычьи времена он стоял под прожекторами, принимая аплодисменты; в медвежьи — свет гас, зрители расходились, но он все равно продолжал бежать по полю. По-настоящему меня трогает не исход одной конкретной игры, а вера, которая остается неизменной — идти вперед и в благополучии, и в трудностях.
И я тоже, преследуя эти свет и тени, постепенно рос. От растерянности при первом знакомстве с криптомиром — до того, как я научился мыслить самостоятельно, контролировать риски и понимать долгосрочный подход. Каждая фотография — как отметка времени, фиксирующая мои изменения и одновременно свидетельствующая о том, как Binance растет на протяжении всего пути.
Фотография научила меня тому, что свет не всегда присутствует. И именно из-за темноты он становится особенно ценным. Как каждый раз пережитое падение делает следующее раскрытие еще более ярким.
Новый сезон уже начался. Я продолжу стоять за камерой, ловить каждую искру света, пробивающуюся сквозь ночь, и с нетерпением жду, что с помощью новых работ смогу запечатлеть следующие девять лет игрока под номером 9.
#币安九周年

币安Binance华语
·
--
9️⃣ Номер игрока — это Binance к 9-й годовщине, новый сезон уже стартовал!
Спасибо каждому из вас, кто был рядом с Binance и дошёл до этого дня — игроки уже на поле. И на этот раз, какое место за вами?
Выберите свой статус: тренер, партнёр по команде, группа поддержки, ведущий… В зависимости от роли поделитесь историями, видео и текстами, связанными с Binance
💛 Расскажите свою историю, пожелание или проявите креатив — и сделайте пас игроку под номером 9
Подпишитесь на аккаунт, добавьте работу и выполните репост на #币安九周年 — так вы сможете принять участие в акции
🎁 Розыгрыш: 10 удачливых авторов, каждый получит по 99U
🏆 И ещё выберем 1 лучшую работу — приз 199U в качестве финального суперприза
Спасибо каждому из вас, кто был рядом с Binance и дошёл до этого дня — игроки уже на поле. И на этот раз, какое место за вами?
Выберите свой статус: тренер, партнёр по команде, группа поддержки, ведущий… В зависимости от роли поделитесь историями, видео и текстами, связанными с Binance
💛 Расскажите свою историю, пожелание или проявите креатив — и сделайте пас игроку под номером 9
Подпишитесь на аккаунт, добавьте работу и выполните репост на #币安九周年 — так вы сможете принять участие в акции
🎁 Розыгрыш: 10 удачливых авторов, каждый получит по 99U
🏆 И ещё выберем 1 лучшую работу — приз 199U в качестве финального суперприза
98

·
--
#BinanceTurns9 9週年,Binance с тобой, время летит так быстро — уже 9 лет. Надеюсь, что в следующие 9 лет мы тоже будем здесь
#BinanceTurns9 9週年,Binance с тобой, время летит так быстро — уже 9 лет. Надеюсь, что в следующие 9 лет мы тоже будем здесь
86
·
--
Всё в порядке
Всё в порядке
某哥
·
--
#CryptoLovePoems #CryptoLovePoems
《链上情书》
Твоя любовь как биткойн, сверкает даже сквозь полуминутные циклы,
В звёздном небе SHA-256, запечатлённая вечная клятва.
Я готов стать твоим кроссом, заявка на ETF сквозь время и пространство,
В буре регулирования, построим гавань соответствия.
Колебания K-линии BTC не сравнятся с амплитудой твоего сердцебиения,
В непостоянстве криптомира, ты - единственная опора стабильной монеты.
Если любовь - это пул ликвидности, я готов вложить все ETH,
В кривой Uniswap, навсегда обменивать души с хешем.
#BTC #CRO #YAE #UNI #ETH@Richard Teng
——
《链上情书》
Твоя любовь как биткойн, сверкает даже сквозь полуминутные циклы,
В звёздном небе SHA-256, запечатлённая вечная клятва.
Я готов стать твоим кроссом, заявка на ETF сквозь время и пространство,
В буре регулирования, построим гавань соответствия.
Колебания K-линии BTC не сравнятся с амплитудой твоего сердцебиения,
В непостоянстве криптомира, ты - единственная опора стабильной монеты.
Если любовь - это пул ликвидности, я готов вложить все ETH,
В кривой Uniswap, навсегда обменивать души с хешем.
#BTC #CRO #YAE #UNI #ETH@Richard Teng
——
73
·
--
#CryptoLovePoems
Эта удивительная приключенческая история любви похожа на погружение в децентрализованный мир криптовалют. Нет заранее заданных маршрутов, и не нужно указаний со стороны. Мы идем рядом, каждый раз вместе сталкиваясь с вызовами, каждым моментом смеха и роста, создавая уникальные криптоблоки, надежно встраиваемые в поток времени, формируя нашу собственную цепочку воспоминаний, запечатлевающую глубокий след нашего совместного сопровождения.
@Square-Creator-4b9a27171987
#CryptoLovePoems
Эта удивительная приключенческая история любви похожа на погружение в децентрализованный мир криптовалют. Нет заранее заданных маршрутов, и не нужно указаний со стороны. Мы идем рядом, каждый раз вместе сталкиваясь с вызовами, каждым моментом смеха и роста, создавая уникальные криптоблоки, надежно встраиваемые в поток времени, формируя нашу собственную цепочку воспоминаний, запечатлевающую глубокий след нашего совместного сопровождения.
@猪头鱼
Эта удивительная приключенческая история любви похожа на погружение в децентрализованный мир криптовалют. Нет заранее заданных маршрутов, и не нужно указаний со стороны. Мы идем рядом, каждый раз вместе сталкиваясь с вызовами, каждым моментом смеха и роста, создавая уникальные криптоблоки, надежно встраиваемые в поток времени, формируя нашу собственную цепочку воспоминаний, запечатлевающую глубокий след нашего совместного сопровождения.
@猪头鱼
3
2
4
80
·
--
моу
моу

猪头鱼
·
--
#CryptoLovePoems
С момента нашей встречи я начал это захватывающее путешествие любви. Ты — тот самый уникальный токен в моем кошельке, представляющий всю мою нежность и предпочтения. Наша история упакована в блоки любви, которые продолжают записываться в цепочке времени, становясь вечным свидетельством любви, уникальным, никогда не тускнеющим. Да здравствует блокчейн!
@七二cc
С момента нашей встречи я начал это захватывающее путешествие любви. Ты — тот самый уникальный токен в моем кошельке, представляющий всю мою нежность и предпочтения. Наша история упакована в блоки любви, которые продолжают записываться в цепочке времени, становясь вечным свидетельством любви, уникальным, никогда не тускнеющим. Да здравствует блокчейн!
@七二cc
98
·
--
Хорошо
Хорошо
猪头鱼
·
--
#CryptoLovePoems
С момента нашей встречи я начал это захватывающее путешествие любви. Ты — тот самый уникальный токен в моем кошельке, представляющий всю мою нежность и предпочтения. Наша история упакована в блоки любви, которые продолжают записываться в цепочке времени, становясь вечным свидетельством любви, уникальным, никогда не тускнеющим. Да здравствует блокчейн!
@七二cc
С момента нашей встречи я начал это захватывающее путешествие любви. Ты — тот самый уникальный токен в моем кошельке, представляющий всю мою нежность и предпочтения. Наша история упакована в блоки любви, которые продолжают записываться в цепочке времени, становясь вечным свидетельством любви, уникальным, никогда не тускнеющим. Да здравствует блокчейн!
@七二cc
127
·
--
#EOSProject
является пионером технологии блокчейн и стремится предоставить эффективную и масштабируемую платформу. EOS построен на основе децентрализованной операционной системы, поддерживающей масштабируемые DApp-приложения. Его механизм консенсуса и модель распределения ресурсов позволяют разработчикам запускать приложения без необходимости в оплате. Инновацией EOS является его модель управления, в которой сообщество через голосование выбирает Производителей Блоков для поддержания работы и безопасности сети.
Исходная цель дизайна EOS заключалась в решении проблем, связанных с параллелизмом и скоростью транзакций, которые испытывают такие платформы, как Ethereum, предоставляя более высокую TPS (количество транзакций в секунду) и более быстрое время подтверждения транзакций. Будучи проектом с открытым исходным кодом, EOS поощряет участие сообщества, и в его экосистеме уже появилось множество инновационных приложений, от игр до финансовых услуг и социальных медиа.
Тем не менее, EOS также сталкивается с некоторыми вызовами, такими как споры о распределении токенов, а начальные проблемы управления вызвали обсуждения внутри сообщества. Тем не менее, команда EOS и сообщество продолжают работать над решением этих проблем через обновления и улучшения, такие как недавние изменения экономической модели, направленные на увеличение долгосрочной ценности и стабильности EOS за счет снижения инфляции и поддержки рынка RAM.
В целом, #EOSProject демонстрирует огромный потенциал и перспективы применения технологии блокчейн в процессе непрерывной эволюции, становясь центром внимания для многих разработчиков и инвесторов. Независимо от того, являетесь ли вы разработчиком, инвестором или энтузиастом блокчейна, EOS предлагает множество ресурсов и возможностей для исследования и участия в этой постоянно развивающейся экосистеме.
#EOSProject
является пионером технологии блокчейн и стремится предоставить эффективную и масштабируемую платформу. EOS построен на основе децентрализованной операционной системы, поддерживающей масштабируемые DApp-приложения. Его механизм консенсуса и модель распределения ресурсов позволяют разработчикам запускать приложения без необходимости в оплате. Инновацией EOS является его модель управления, в которой сообщество через голосование выбирает Производителей Блоков для поддержания работы и безопасности сети.
Исходная цель дизайна EOS заключалась в решении проблем, связанных с параллелизмом и скоростью транзакций, которые испытывают такие платформы, как Ethereum, предоставляя более высокую TPS (количество транзакций в секунду) и более быстрое время подтверждения транзакций. Будучи проектом с открытым исходным кодом, EOS поощряет участие сообщества, и в его экосистеме уже появилось множество инновационных приложений, от игр до финансовых услуг и социальных медиа.
Тем не менее, EOS также сталкивается с некоторыми вызовами, такими как споры о распределении токенов, а начальные проблемы управления вызвали обсуждения внутри сообщества. Тем не менее, команда EOS и сообщество продолжают работать над решением этих проблем через обновления и улучшения, такие как недавние изменения экономической модели, направленные на увеличение долгосрочной ценности и стабильности EOS за счет снижения инфляции и поддержки рынка RAM.
В целом, #EOSProject демонстрирует огромный потенциал и перспективы применения технологии блокчейн в процессе непрерывной эволюции, становясь центром внимания для многих разработчиков и инвесторов. Независимо от того, являетесь ли вы разработчиком, инвестором или энтузиастом блокчейна, EOS предлагает множество ресурсов и возможностей для исследования и участия в этой постоянно развивающейся экосистеме.
является пионером технологии блокчейн и стремится предоставить эффективную и масштабируемую платформу. EOS построен на основе децентрализованной операционной системы, поддерживающей масштабируемые DApp-приложения. Его механизм консенсуса и модель распределения ресурсов позволяют разработчикам запускать приложения без необходимости в оплате. Инновацией EOS является его модель управления, в которой сообщество через голосование выбирает Производителей Блоков для поддержания работы и безопасности сети.
Исходная цель дизайна EOS заключалась в решении проблем, связанных с параллелизмом и скоростью транзакций, которые испытывают такие платформы, как Ethereum, предоставляя более высокую TPS (количество транзакций в секунду) и более быстрое время подтверждения транзакций. Будучи проектом с открытым исходным кодом, EOS поощряет участие сообщества, и в его экосистеме уже появилось множество инновационных приложений, от игр до финансовых услуг и социальных медиа.
Тем не менее, EOS также сталкивается с некоторыми вызовами, такими как споры о распределении токенов, а начальные проблемы управления вызвали обсуждения внутри сообщества. Тем не менее, команда EOS и сообщество продолжают работать над решением этих проблем через обновления и улучшения, такие как недавние изменения экономической модели, направленные на увеличение долгосрочной ценности и стабильности EOS за счет снижения инфляции и поддержки рынка RAM.
В целом, #EOSProject демонстрирует огромный потенциал и перспективы применения технологии блокчейн в процессе непрерывной эволюции, становясь центром внимания для многих разработчиков и инвесторов. Независимо от того, являетесь ли вы разработчиком, инвестором или энтузиастом блокчейна, EOS предлагает множество ресурсов и возможностей для исследования и участия в этой постоянно развивающейся экосистеме.
5
169
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 122,053
596 обсуждают
Сейчас всё внимание приковано к решениям ФРС 🇺🇸
Рынок внимательно следит за сигналами от FOMC, ведь даже одно изменение в риторике представителей ФРС может повлиять на настроение инвесторов.
Особенно интересно наблюдать за реакцией BTC и ETH. Иногда рынок начинает двигаться ещё до официальных заявлений, а после публикации протокола волатильность может заметно вырасти.
$BTC
$ETH
Я бы сейчас не торопился с выводами. Лучше следить за новостями, объёмами и реакцией цены, чем пытаться угадать направление заранее.
А вы как думаете, чего сейчас больше ждёт рынок — снижения ставки или сохранения текущей политики?
#fomcотслеживание #ПротоколFOMC
Saymontop20
·Лайков: 0
·Просмотров: 83
ПротоколFOMC
Просмотров: 146,285
341 обсуждают
NvidiaBeatsEstimatesWith$130BQ4Outlook
Просмотров: 17,261
220 обсуждают