
#yieldcurve
yieldcurve
Просмотров: 5,126
95 обсуждают
Популярные
Новые

·
--
Традиционные инвесторы привыкли к кривой доходности — краткосрочные казначейские векселя (T-bills), дающие меньше, чем долгосрочные корпоративные облигации, при этом риск по дюрации прозрачно оценивается. У криптовалют никогда не было такой кривой. До сих пор.
DeFi тихо выстраивает свою собственную кривую доходности — и она прозрачнее всего, что когда-либо создавала Уолл-стрит.
На коротком конце: кредитование в стейблкоинах на крупных протоколах приносит 3–8% — криптовалютный аналог денежного рынка. Поднимаемся по ступеням дюрации: стейкинг ETH дает базовые 3–4%, рестейкинг добавляет сверху еще 2–5%, а долгие блокировки в развертываниях AVS формируют композитную доходность, стремящуюся к 8–12%. Затем самый рискованный сегмент: концентрированные LP-позиции на DEX для ETH и BNB, где активное управление может приносить 15–40%, но непостоянные потери способны стереть весь результат.
В чем ключевая мысль? Эти доходности полностью on-chain — их можно аудировать в реальном времени, а расчеты происходят без единственной подписи контрагента. Нет рейтинговых агентств. Нет ежеквартальных отчетов. Смарт-контракты исполняют доходность, а блокчейны ее подтверждают.
Это важно для институционального внедрения. Пенсионным фондам и казначействам не нужно, чтобы крипто было «захватывающим» — им нужно, чтобы оно было понятным. Прозрачная кривая доходности с четкой стратификацией по риску дюрации — это мост между капиталом TradFi и инфраструктурой DeFi.
Мы наблюдаем, как институциональный «учебник» по фиксированному доходу переписывается на публичных блокчейнах — блок за блоком.
$ETH $BNB $SOL
#DeFi #YieldCurve #CryptoMarkets #InstitutionalAdoption
Традиционные инвесторы привыкли к кривой доходности — краткосрочные казначейские векселя (T-bills), дающие меньше, чем долгосрочные корпоративные облигации, при этом риск по дюрации прозрачно оценивается. У криптовалют никогда не было такой кривой. До сих пор.
DeFi тихо выстраивает свою собственную кривую доходности — и она прозрачнее всего, что когда-либо создавала Уолл-стрит.
На коротком конце: кредитование в стейблкоинах на крупных протоколах приносит 3–8% — криптовалютный аналог денежного рынка. Поднимаемся по ступеням дюрации: стейкинг ETH дает базовые 3–4%, рестейкинг добавляет сверху еще 2–5%, а долгие блокировки в развертываниях AVS формируют композитную доходность, стремящуюся к 8–12%. Затем самый рискованный сегмент: концентрированные LP-позиции на DEX для ETH и BNB, где активное управление может приносить 15–40%, но непостоянные потери способны стереть весь результат.
В чем ключевая мысль? Эти доходности полностью on-chain — их можно аудировать в реальном времени, а расчеты происходят без единственной подписи контрагента. Нет рейтинговых агентств. Нет ежеквартальных отчетов. Смарт-контракты исполняют доходность, а блокчейны ее подтверждают.
Это важно для институционального внедрения. Пенсионным фондам и казначействам не нужно, чтобы крипто было «захватывающим» — им нужно, чтобы оно было понятным. Прозрачная кривая доходности с четкой стратификацией по риску дюрации — это мост между капиталом TradFi и инфраструктурой DeFi.
Мы наблюдаем, как институциональный «учебник» по фиксированному доходу переписывается на публичных блокчейнах — блок за блоком.
$ETH $BNB $SOL
#DeFi #YieldCurve #CryptoMarkets #InstitutionalAdoption
DeFi тихо выстраивает свою собственную кривую доходности — и она прозрачнее всего, что когда-либо создавала Уолл-стрит.
На коротком конце: кредитование в стейблкоинах на крупных протоколах приносит 3–8% — криптовалютный аналог денежного рынка. Поднимаемся по ступеням дюрации: стейкинг ETH дает базовые 3–4%, рестейкинг добавляет сверху еще 2–5%, а долгие блокировки в развертываниях AVS формируют композитную доходность, стремящуюся к 8–12%. Затем самый рискованный сегмент: концентрированные LP-позиции на DEX для ETH и BNB, где активное управление может приносить 15–40%, но непостоянные потери способны стереть весь результат.
В чем ключевая мысль? Эти доходности полностью on-chain — их можно аудировать в реальном времени, а расчеты происходят без единственной подписи контрагента. Нет рейтинговых агентств. Нет ежеквартальных отчетов. Смарт-контракты исполняют доходность, а блокчейны ее подтверждают.
Это важно для институционального внедрения. Пенсионным фондам и казначействам не нужно, чтобы крипто было «захватывающим» — им нужно, чтобы оно было понятным. Прозрачная кривая доходности с четкой стратификацией по риску дюрации — это мост между капиталом TradFi и инфраструктурой DeFi.
Мы наблюдаем, как институциональный «учебник» по фиксированному доходу переписывается на публичных блокчейнах — блок за блоком.
$ETH $BNB $SOL
#DeFi #YieldCurve #CryptoMarkets #InstitutionalAdoption
65

·
--
Товары падают в унисон.
Нефть, золото, серебро, медь все упали вместе: доходность 10-летних облигаций объясняет почему.
Одновременно падение цен на нефть, золото, серебро и медь сигнализирует о более широком рыночном сдвиге, возможно, вызванном ростом доходностей. Этот шаг противоречит ожидаемому распаду геополитической премии, который должен был поднять золото и серебро. Трейдерам стоит следить за доходностью 10-летних облигаций для дальнейшего анализа.
#Commodities #Inflation #YieldCurve #Crypto
Товары падают в унисон.
Нефть, золото, серебро, медь все упали вместе: доходность 10-летних облигаций объясняет почему.
Одновременно падение цен на нефть, золото, серебро и медь сигнализирует о более широком рыночном сдвиге, возможно, вызванном ростом доходностей. Этот шаг противоречит ожидаемому распаду геополитической премии, который должен был поднять золото и серебро. Трейдерам стоит следить за доходностью 10-летних облигаций для дальнейшего анализа.
#Commodities #Inflation #YieldCurve #Crypto
Нефть, золото, серебро, медь все упали вместе: доходность 10-летних облигаций объясняет почему.
Одновременно падение цен на нефть, золото, серебро и медь сигнализирует о более широком рыночном сдвиге, возможно, вызванном ростом доходностей. Этот шаг противоречит ожидаемому распаду геополитической премии, который должен был поднять золото и серебро. Трейдерам стоит следить за доходностью 10-летних облигаций для дальнейшего анализа.
#Commodities #Inflation #YieldCurve #Crypto
215
*Комментарий независимого аналитика – 100 слов*
Ястребиный график ФРС сигнализирует о более высоких ставках на длительный срок, что подталкивает краткосрочные доходности вверх быстрее, чем долгосрочные. Вот почему кривая выравнивается. Рынок сейчас оценивает меньшее количество снижений ставок в 2026 году, заставляя банки и акции роста переоценивать риски.
Для Нигерии более плоская кривая США означает две вещи: 1) Финансирование в долларах остается напряженным, заставляя ЦБН быть внимательным к валютным резервам и ставкам. 2) «Горячие деньги» могут перейти из акций развивающихся рынков в американские казначейские облигации, оказывая давление на ликвидность NGX в краткосрочной перспективе.
Но выравнивание также снижает шансы на рецессию, если долгосрочные доходности остаются закрепленными. Инвесторы остаются в игре: избегайте рисков по длительности, отдавайте предпочтение качественным голубым фишкам, банкам и долларовым эмитентам, таким как MTNN/Seplat, пока кривая снова не станет круче.
*#ФРС #Ястребиный #График #YieldCurve
$NVDAB $BTC $SPCXB
*Комментарий независимого аналитика – 100 слов*
Ястребиный график ФРС сигнализирует о более высоких ставках на длительный срок, что подталкивает краткосрочные доходности вверх быстрее, чем долгосрочные. Вот почему кривая выравнивается. Рынок сейчас оценивает меньшее количество снижений ставок в 2026 году, заставляя банки и акции роста переоценивать риски.
Для Нигерии более плоская кривая США означает две вещи: 1) Финансирование в долларах остается напряженным, заставляя ЦБН быть внимательным к валютным резервам и ставкам. 2) «Горячие деньги» могут перейти из акций развивающихся рынков в американские казначейские облигации, оказывая давление на ликвидность NGX в краткосрочной перспективе.
Но выравнивание также снижает шансы на рецессию, если долгосрочные доходности остаются закрепленными. Инвесторы остаются в игре: избегайте рисков по длительности, отдавайте предпочтение качественным голубым фишкам, банкам и долларовым эмитентам, таким как MTNN/Seplat, пока кривая снова не станет круче.
*#ФРС #Ястребиный #График #YieldCurve
$NVDAB $BTC $SPCXB
Ястребиный график ФРС сигнализирует о более высоких ставках на длительный срок, что подталкивает краткосрочные доходности вверх быстрее, чем долгосрочные. Вот почему кривая выравнивается. Рынок сейчас оценивает меньшее количество снижений ставок в 2026 году, заставляя банки и акции роста переоценивать риски.
Для Нигерии более плоская кривая США означает две вещи: 1) Финансирование в долларах остается напряженным, заставляя ЦБН быть внимательным к валютным резервам и ставкам. 2) «Горячие деньги» могут перейти из акций развивающихся рынков в американские казначейские облигации, оказывая давление на ликвидность NGX в краткосрочной перспективе.
Но выравнивание также снижает шансы на рецессию, если долгосрочные доходности остаются закрепленными. Инвесторы остаются в игре: избегайте рисков по длительности, отдавайте предпочтение качественным голубым фишкам, банкам и долларовым эмитентам, таким как MTNN/Seplat, пока кривая снова не станет круче.
*#ФРС #Ястребиный #График #YieldCurve
$NVDAB $BTC $SPCXB
112

·
--
Пока большинство трейдеров зациклены на последних ценовых колебаниях Биткойна, умные деньги обращают внимание на растущий кризис суверенного долга, который тихо подогревает новую нарративу: Биткойн как макро хедж.
Совсем недавно Bitwise опубликовал отчет, подчеркивающий тревожный рост суверенного долга, который сжимает облигационные рынки по всему миру и, в свою очередь, усиливает аргументы в пользу Биткойна как безопасного актива.
#BitcoinMacroHedge #DebtCrisis #MacroMomentum
Когда облигационные рынки рушатся, Биткойн, как правило, начинает сиять. Именно это мы сейчас и наблюдаем. По мере того как инвесторы становятся все более напуганными растущими уровнями долга, привлекательность Биткойна как хранилища стоимости и хеджа против инфляции получает серьезный импульс.
Следите за корреляцией Биткойна с кривой доходности и смотрите, когда он начнет отделяться от своей традиционной корреляции с облигациями #YieldCurve.
Наберет ли макро нарратив Биткойна больше популярности по мере углубления кризиса долга?
Пока большинство трейдеров зациклены на последних ценовых колебаниях Биткойна, умные деньги обращают внимание на растущий кризис суверенного долга, который тихо подогревает новую нарративу: Биткойн как макро хедж.
Совсем недавно Bitwise опубликовал отчет, подчеркивающий тревожный рост суверенного долга, который сжимает облигационные рынки по всему миру и, в свою очередь, усиливает аргументы в пользу Биткойна как безопасного актива.
#BitcoinMacroHedge #DebtCrisis #MacroMomentum
Когда облигационные рынки рушатся, Биткойн, как правило, начинает сиять. Именно это мы сейчас и наблюдаем. По мере того как инвесторы становятся все более напуганными растущими уровнями долга, привлекательность Биткойна как хранилища стоимости и хеджа против инфляции получает серьезный импульс.
Следите за корреляцией Биткойна с кривой доходности и смотрите, когда он начнет отделяться от своей традиционной корреляции с облигациями #YieldCurve.
Наберет ли макро нарратив Биткойна больше популярности по мере углубления кризиса долга?
Совсем недавно Bitwise опубликовал отчет, подчеркивающий тревожный рост суверенного долга, который сжимает облигационные рынки по всему миру и, в свою очередь, усиливает аргументы в пользу Биткойна как безопасного актива.
#BitcoinMacroHedge #DebtCrisis #MacroMomentum
Когда облигационные рынки рушатся, Биткойн, как правило, начинает сиять. Именно это мы сейчас и наблюдаем. По мере того как инвесторы становятся все более напуганными растущими уровнями долга, привлекательность Биткойна как хранилища стоимости и хеджа против инфляции получает серьезный импульс.
Следите за корреляцией Биткойна с кривой доходности и смотрите, когда он начнет отделяться от своей традиционной корреляции с облигациями #YieldCurve.
Наберет ли макро нарратив Биткойна больше популярности по мере углубления кризиса долга?
78
·
--
Доходность облигаций, защищённых от инфляции, со сроком 10 лет США (TIPS 10Y) только что коснулась отметки 2,622%, что является самым высоким уровнем, зафиксированным с 2008 года. Одновременно напряжённость на Ближнем Востоке усиливается: МИД Йемена направил предупреждение о ответных мерах в адрес Саудовской Аравии после серии 300 авиаударов за последние 5 дней, сообщает государственное телевидение Ирана (IRIB).
Реальная доходность (real yields) достигла максимума за 16 лет, что отражает крайне жёсткое сжатие фактической стоимости капитала, а также сохраняющееся давление инфляции на горизонте долгого срока, которое не удаётся быстро снизить, пока геополитические риски в регионе Персидского залива напрямую угрожают цепочкам поставок сырой нефти по всему миру.
Этот шаг запускает осторожные настроения по всему рынку финансовых инструментов. Рекордно высокая реальная доходность удерживает доллар США в сильной позиции, создавая прямое давление на снижение стоимости активов, не приносящих доход (например, золота), и ослабляя оценку сектора акций роста.
Для рынка crypto в условиях ужесточения ликвидности и роста стоимости альтернативных вложений для капитальных потоков приток средств спекулятивного характера в $BTC с разными altcoin будет ограничен. Инвесторам следует готовиться к мощным колебаниям и в краткосрочной перспективе отдавать приоритет управлению рисками ликвидности.
#YieldCurve #Inflation #Geopolitics
Доходность облигаций, защищённых от инфляции, со сроком 10 лет США (TIPS 10Y) только что коснулась отметки 2,622%, что является самым высоким уровнем, зафиксированным с 2008 года. Одновременно напряжённость на Ближнем Востоке усиливается: МИД Йемена направил предупреждение о ответных мерах в адрес Саудовской Аравии после серии 300 авиаударов за последние 5 дней, сообщает государственное телевидение Ирана (IRIB).
Реальная доходность (real yields) достигла максимума за 16 лет, что отражает крайне жёсткое сжатие фактической стоимости капитала, а также сохраняющееся давление инфляции на горизонте долгого срока, которое не удаётся быстро снизить, пока геополитические риски в регионе Персидского залива напрямую угрожают цепочкам поставок сырой нефти по всему миру.
Этот шаг запускает осторожные настроения по всему рынку финансовых инструментов. Рекордно высокая реальная доходность удерживает доллар США в сильной позиции, создавая прямое давление на снижение стоимости активов, не приносящих доход (например, золота), и ослабляя оценку сектора акций роста.
Для рынка crypto в условиях ужесточения ликвидности и роста стоимости альтернативных вложений для капитальных потоков приток средств спекулятивного характера в $BTC с разными altcoin будет ограничен. Инвесторам следует готовиться к мощным колебаниям и в краткосрочной перспективе отдавать приоритет управлению рисками ликвидности.
#YieldCurve #Inflation #Geopolitics
Реальная доходность (real yields) достигла максимума за 16 лет, что отражает крайне жёсткое сжатие фактической стоимости капитала, а также сохраняющееся давление инфляции на горизонте долгого срока, которое не удаётся быстро снизить, пока геополитические риски в регионе Персидского залива напрямую угрожают цепочкам поставок сырой нефти по всему миру.
Этот шаг запускает осторожные настроения по всему рынку финансовых инструментов. Рекордно высокая реальная доходность удерживает доллар США в сильной позиции, создавая прямое давление на снижение стоимости активов, не приносящих доход (например, золота), и ослабляя оценку сектора акций роста.
Для рынка crypto в условиях ужесточения ликвидности и роста стоимости альтернативных вложений для капитальных потоков приток средств спекулятивного характера в $BTC с разными altcoin будет ограничен. Инвесторам следует готовиться к мощным колебаниям и в краткосрочной перспективе отдавать приоритет управлению рисками ликвидности.
#YieldCurve #Inflation #Geopolitics
58

Во вторник доходности японских государственных облигаций демонстрировали восходящую динамику. Старший стратег по управлению активами компании Sumitomo Mitsui Trust Asset Management Katsutoshi Inadome, находясь в Токио, отметил, что по мере продвижения переговоров по снижению налогов на продукты питания и программам семейных субсидий опасения рынка по поводу дефицита государственных финансов заметно усиливаются. Правительство Японии уже согласовало план по снижению налогов и предоставлению субсидий в ближайшее время, однако долгое время не уточняет конкретные источники средств. Кроме того, в ходе перестановок в кабинете министров сменился кандидат на пост министра здравоохранения, труда и социального обеспечения — курирующего GPIF (пенсионный инвестиционный фонд правительства), что заставило рынок особенно насторожиться относительно возможного изменения структуры размещения активов у государственных институтов.
Эта тенденция заслуживает повышенного внимания, поскольку в Японии в условиях растущего разрыва между накопленным за долгие годы огромным объемом суверенного долга и жесткими бюджетными расходами все более обостряется проблема. Рынок в целом ожидает, что Банку Японии будет крайне непросто продвигаться по пути нормализации денежно-кредитной политики. А дальнейшее расширение бюджетного стимулирования со стороны правительства при отсутствии устойчивых источников финансирования по сути лишь напрямую усиливает давление на рынок гособлигаций. Если не произойдет масштабного поглощения суверенного долга за счет средств госструктур наподобие GPIF, устойчивость долгосрочного суверенного долга снова столкнется с жесткими испытаниями.
С точки зрения традиционных финансовых рынков рост доходностей по японским гособлигациям неизбежно будет стимулировать обратный приток капитала в Японию, дополнительно поднимая нижнюю границу глобальных безрисковых ставок и повышая потенциальный системный риск вынужденного закрытия операций carry trade (валютного кэрри-трейда) с иеной. По мере того как суверенный кредитный риск-премиум будет переоцениваться, глобальная доходность по долгосрочным облигациям может столкнуться с дополнительным пассивным повышательным давлением. Волатильность на валютном рынке также заметно усилится, а общий макроэкономический фон окажется крайне неблагоприятным для высоко оцененных рискованных активов.
Для рынка криптовалют $BTC и основные категории рискованных активов столкнутся с двойным испытанием: сжатием ликвидности и ростом настроений избегания риска. Отступление глобальной ликвидности, вызванное повышением доходностей по японским гособлигациям, легко может спровоцировать вынужденную «разгрузку» заемных межрыночных позиций. В условиях переплетения ожиданий макроэкономической политики и геополитических рисков инвесторам следует особенно внимательно контролировать риск снижения, возникающий из-за передачи шоков по цепочке ликвидности; в краткосрочной перспективе более рациональным выбором будет занять оборонительную позицию.
#JapanBonds #YieldCurve #MacroEconomics
Во вторник доходности японских государственных облигаций демонстрировали восходящую динамику. Старший стратег по управлению активами компании Sumitomo Mitsui Trust Asset Management Katsutoshi Inadome, находясь в Токио, отметил, что по мере продвижения переговоров по снижению налогов на продукты питания и программам семейных субсидий опасения рынка по поводу дефицита государственных финансов заметно усиливаются. Правительство Японии уже согласовало план по снижению налогов и предоставлению субсидий в ближайшее время, однако долгое время не уточняет конкретные источники средств. Кроме того, в ходе перестановок в кабинете министров сменился кандидат на пост министра здравоохранения, труда и социального обеспечения — курирующего GPIF (пенсионный инвестиционный фонд правительства), что заставило рынок особенно насторожиться относительно возможного изменения структуры размещения активов у государственных институтов.
Эта тенденция заслуживает повышенного внимания, поскольку в Японии в условиях растущего разрыва между накопленным за долгие годы огромным объемом суверенного долга и жесткими бюджетными расходами все более обостряется проблема. Рынок в целом ожидает, что Банку Японии будет крайне непросто продвигаться по пути нормализации денежно-кредитной политики. А дальнейшее расширение бюджетного стимулирования со стороны правительства при отсутствии устойчивых источников финансирования по сути лишь напрямую усиливает давление на рынок гособлигаций. Если не произойдет масштабного поглощения суверенного долга за счет средств госструктур наподобие GPIF, устойчивость долгосрочного суверенного долга снова столкнется с жесткими испытаниями.
С точки зрения традиционных финансовых рынков рост доходностей по японским гособлигациям неизбежно будет стимулировать обратный приток капитала в Японию, дополнительно поднимая нижнюю границу глобальных безрисковых ставок и повышая потенциальный системный риск вынужденного закрытия операций carry trade (валютного кэрри-трейда) с иеной. По мере того как суверенный кредитный риск-премиум будет переоцениваться, глобальная доходность по долгосрочным облигациям может столкнуться с дополнительным пассивным повышательным давлением. Волатильность на валютном рынке также заметно усилится, а общий макроэкономический фон окажется крайне неблагоприятным для высоко оцененных рискованных активов.
Для рынка криптовалют $BTC и основные категории рискованных активов столкнутся с двойным испытанием: сжатием ликвидности и ростом настроений избегания риска. Отступление глобальной ликвидности, вызванное повышением доходностей по японским гособлигациям, легко может спровоцировать вынужденную «разгрузку» заемных межрыночных позиций. В условиях переплетения ожиданий макроэкономической политики и геополитических рисков инвесторам следует особенно внимательно контролировать риск снижения, возникающий из-за передачи шоков по цепочке ликвидности; в краткосрочной перспективе более рациональным выбором будет занять оборонительную позицию.
#JapanBonds #YieldCurve #MacroEconomics
Эта тенденция заслуживает повышенного внимания, поскольку в Японии в условиях растущего разрыва между накопленным за долгие годы огромным объемом суверенного долга и жесткими бюджетными расходами все более обостряется проблема. Рынок в целом ожидает, что Банку Японии будет крайне непросто продвигаться по пути нормализации денежно-кредитной политики. А дальнейшее расширение бюджетного стимулирования со стороны правительства при отсутствии устойчивых источников финансирования по сути лишь напрямую усиливает давление на рынок гособлигаций. Если не произойдет масштабного поглощения суверенного долга за счет средств госструктур наподобие GPIF, устойчивость долгосрочного суверенного долга снова столкнется с жесткими испытаниями.
С точки зрения традиционных финансовых рынков рост доходностей по японским гособлигациям неизбежно будет стимулировать обратный приток капитала в Японию, дополнительно поднимая нижнюю границу глобальных безрисковых ставок и повышая потенциальный системный риск вынужденного закрытия операций carry trade (валютного кэрри-трейда) с иеной. По мере того как суверенный кредитный риск-премиум будет переоцениваться, глобальная доходность по долгосрочным облигациям может столкнуться с дополнительным пассивным повышательным давлением. Волатильность на валютном рынке также заметно усилится, а общий макроэкономический фон окажется крайне неблагоприятным для высоко оцененных рискованных активов.
Для рынка криптовалют $BTC и основные категории рискованных активов столкнутся с двойным испытанием: сжатием ликвидности и ростом настроений избегания риска. Отступление глобальной ликвидности, вызванное повышением доходностей по японским гособлигациям, легко может спровоцировать вынужденную «разгрузку» заемных межрыночных позиций. В условиях переплетения ожиданий макроэкономической политики и геополитических рисков инвесторам следует особенно внимательно контролировать риск снижения, возникающий из-за передачи шоков по цепочке ликвидности; в краткосрочной перспективе более рациональным выбором будет занять оборонительную позицию.
#JapanBonds #YieldCurve #MacroEconomics
127

·
--
🚨 КРИВАЯ ДОХОДНОСТИ ЯПОНСКИХ ОБЛИГАЦИЙ ДОСТИГЛА МАКСИМУМОВ С 1996 ГОДА НА ФОНЕ СДВИГА ЛИКВИДНОСТИ $JPY! 📊
Бюджетные опасения и растущие ожидания повышения ставок Банком Японии вызывают структурную переоценку на мировых рынках капитала. 🦈 Институциональный капитал уходит из японских государственных облигаций, повышая доходность 10-летних бумаг на 5,5 базисного пункта — до 2,93%, максимума за несколько десятилетий, которого не было с 1996 года. Доходность 30-летних бумаг взлетела до 4,06%.
Такое резкое повышение доходностей сигнализирует о масштабном сворачивании ликвидности, последствия которого могут напрямую затронуть рисковые активы с высокой бетой. 💡 По мере усиления структурного давления на стратегии керри-трейд крупные инвесторы готовятся к всплескам волатильности на мировых рынках. 💬 Как вы меняете структуру портфеля на фоне глобального ужесточения ликвидности центральными банками? 👇
⚠️ Это не финансовая рекомендация. Всегда контролируйте риски. 🛡️
🏷️ #JPY #Macro #InterestRates #YieldCurve #Crypto
🎯 🦈
🚨 КРИВАЯ ДОХОДНОСТИ ЯПОНСКИХ ОБЛИГАЦИЙ ДОСТИГЛА МАКСИМУМОВ С 1996 ГОДА НА ФОНЕ СДВИГА ЛИКВИДНОСТИ $JPY! 📊
Бюджетные опасения и растущие ожидания повышения ставок Банком Японии вызывают структурную переоценку на мировых рынках капитала. 🦈 Институциональный капитал уходит из японских государственных облигаций, повышая доходность 10-летних бумаг на 5,5 базисного пункта — до 2,93%, максимума за несколько десятилетий, которого не было с 1996 года. Доходность 30-летних бумаг взлетела до 4,06%.
Такое резкое повышение доходностей сигнализирует о масштабном сворачивании ликвидности, последствия которого могут напрямую затронуть рисковые активы с высокой бетой. 💡 По мере усиления структурного давления на стратегии керри-трейд крупные инвесторы готовятся к всплескам волатильности на мировых рынках. 💬 Как вы меняете структуру портфеля на фоне глобального ужесточения ликвидности центральными банками? 👇
⚠️ Это не финансовая рекомендация. Всегда контролируйте риски. 🛡️
🏷️ #JPY #Macro #InterestRates #YieldCurve #Crypto
🎯 🦈
Бюджетные опасения и растущие ожидания повышения ставок Банком Японии вызывают структурную переоценку на мировых рынках капитала. 🦈 Институциональный капитал уходит из японских государственных облигаций, повышая доходность 10-летних бумаг на 5,5 базисного пункта — до 2,93%, максимума за несколько десятилетий, которого не было с 1996 года. Доходность 30-летних бумаг взлетела до 4,06%.
Такое резкое повышение доходностей сигнализирует о масштабном сворачивании ликвидности, последствия которого могут напрямую затронуть рисковые активы с высокой бетой. 💡 По мере усиления структурного давления на стратегии керри-трейд крупные инвесторы готовятся к всплескам волатильности на мировых рынках. 💬 Как вы меняете структуру портфеля на фоне глобального ужесточения ликвидности центральными банками? 👇
⚠️ Это не финансовая рекомендация. Всегда контролируйте риски. 🛡️
🏷️ #JPY #Macro #InterestRates #YieldCurve #Crypto
🎯 🦈
26

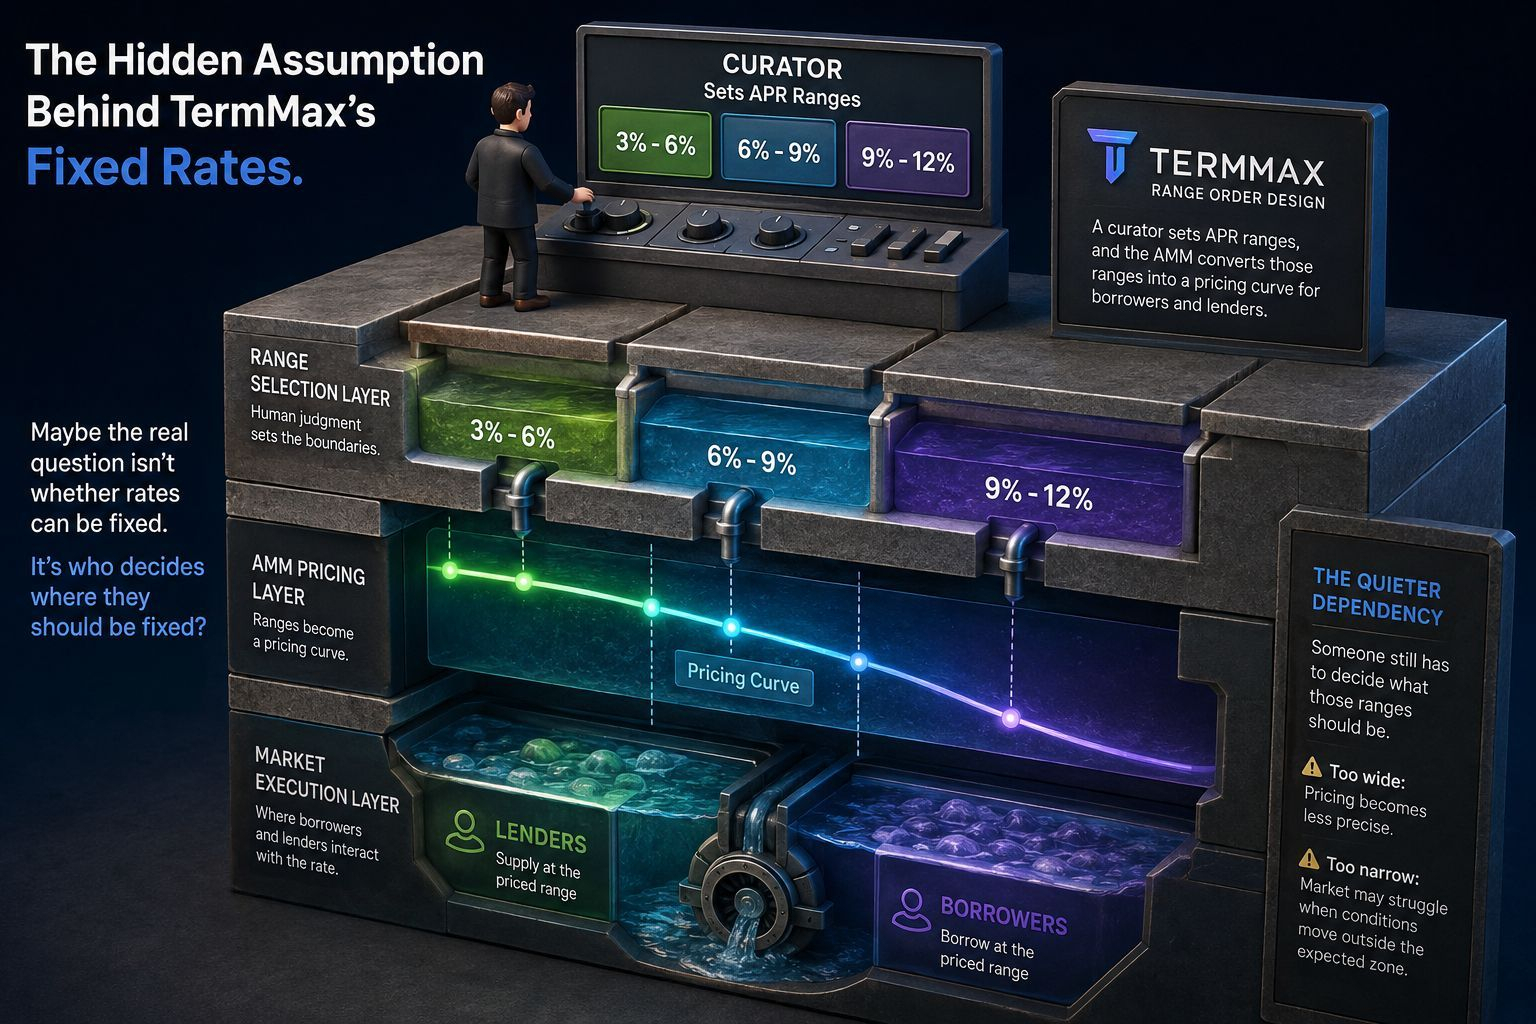
🔍 ВНУТРЕННЯЯ АРХИТЕКТУРА: ПЕРЕОПРЕДЕЛЯЕТ ЛИ $TERMMAX ЛИКВИДНОСТЬ DEFI ИЛИ ПЕРЕДАЁТ КОНТРОЛЬ НАД ДОХОДНОСТЬЮ? 🦈
💡 Институциональный DeFi с фиксированной ставкой переходит от чисто алгоритмических AMM к курируемым границам ликвидности. Механизм диапазонных ордеров TermMax передаёт право определять цены кураторам, которые задают структурные границы доходности для участников рынка. 🔍
🔒 Это повышает эффективность использования капитала, но успех исполнения полностью зависит от точного управления параметрами. Если задать слишком широкий диапазон APR, точность ценообразования снизится; если слишком узкий — внезапная волатильность вытолкнет ликвидность за его пределы. 📊
🤔 По мере того как институциональный капитал вливается в структурированные продукты доходности, станут ли диапазоны, задаваемые кураторами, стандартом для операций с фиксированной ставкой? 👇
⚠️ Не является финансовой рекомендацией. Всегда контролируйте риски. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #SmartMoney #Crypto
🎯 🦈
🔍 ВНУТРЕННЯЯ АРХИТЕКТУРА: ПЕРЕОПРЕДЕЛЯЕТ ЛИ $TERMMAX ЛИКВИДНОСТЬ DEFI ИЛИ ПЕРЕДАЁТ КОНТРОЛЬ НАД ДОХОДНОСТЬЮ? 🦈
💡 Институциональный DeFi с фиксированной ставкой переходит от чисто алгоритмических AMM к курируемым границам ликвидности. Механизм диапазонных ордеров TermMax передаёт право определять цены кураторам, которые задают структурные границы доходности для участников рынка. 🔍
🔒 Это повышает эффективность использования капитала, но успех исполнения полностью зависит от точного управления параметрами. Если задать слишком широкий диапазон APR, точность ценообразования снизится; если слишком узкий — внезапная волатильность вытолкнет ликвидность за его пределы. 📊
🤔 По мере того как институциональный капитал вливается в структурированные продукты доходности, станут ли диапазоны, задаваемые кураторами, стандартом для операций с фиксированной ставкой? 👇
⚠️ Не является финансовой рекомендацией. Всегда контролируйте риски. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #SmartMoney #Crypto
🎯 🦈
💡 Институциональный DeFi с фиксированной ставкой переходит от чисто алгоритмических AMM к курируемым границам ликвидности. Механизм диапазонных ордеров TermMax передаёт право определять цены кураторам, которые задают структурные границы доходности для участников рынка. 🔍
🔒 Это повышает эффективность использования капитала, но успех исполнения полностью зависит от точного управления параметрами. Если задать слишком широкий диапазон APR, точность ценообразования снизится; если слишком узкий — внезапная волатильность вытолкнет ликвидность за его пределы. 📊
🤔 По мере того как институциональный капитал вливается в структурированные продукты доходности, станут ли диапазоны, задаваемые кураторами, стандартом для операций с фиксированной ставкой? 👇
⚠️ Не является финансовой рекомендацией. Всегда контролируйте риски. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #SmartMoney #Crypto
🎯 🦈
42
·
--
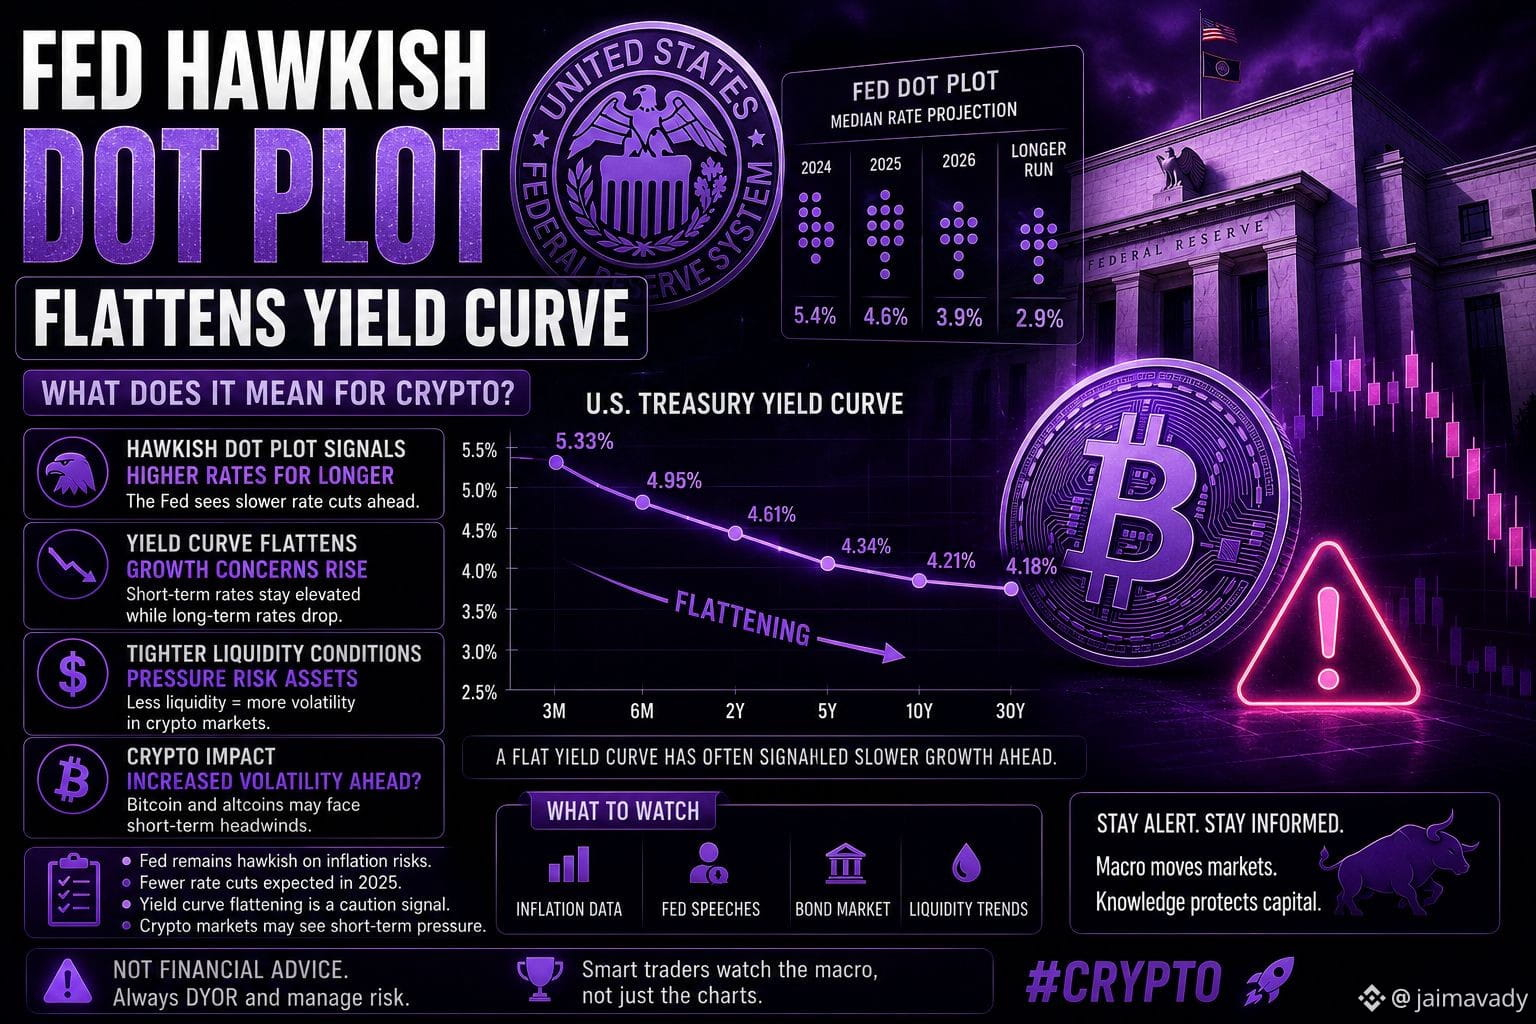
#fedhawkishdotplotflattensyieldcurve
🚨 Ястребиный график ФРС выравнивает кривую доходности — предупреждающий сигнал для крипты? 📉🔥
Федеральная резервная система представила ястребиный график, и рынки быстро реагируют, так как кривая доходности снова начинает выравниваться 👀📊
Для макро трейдеров это обычно сигнализирует о том, что ФРС сохраняет осторожность по поводу будущих снижения ставок… и рисковые активы, такие как крипта, внимательно следят за ситуацией 🌍💰
💥 Почему это важно для крипто-рынков?
✅ Ястребиный ФРС означает более строгие условия ликвидности ⚠️
✅ Выравнивание кривой доходности часто сигнализирует о замедлении экономического роста 📉
✅ Инвесторы могут временно сократить рискованные позиции
✅ Биткойн BTC и альткойны часто реагируют негативно на политику «долго высоких» ставок
✅ Краткосрочная волатильность может увеличиться на крипто-рынках 🚀📊
Когда ликвидность ужесточается, спекулятивные активы обычно первыми испытывают давление… и крипто трейдеры знают, что макроэкономическая политика может быстро изменить настроение на рынке 👀💎
Но рынки сейчас пытаются понять один ключевой вопрос:
Это просто временная осторожность со стороны ФРС… или знак того, что следующая ралли может задержаться? 🔥
Умные деньги следят за макроэкономическими индикаторами, рынками облигаций и языком ФРС — а не только за графиками цен ⚡
Большой вопрос сейчас…
🌙 Поглотит ли крипта давление и продолжит расти… или ястребиная политика ФРС спровоцирует еще одну коррекцию сначала? 📈📉
⚠️ Не финансовый совет. Всегда DYOR и управляйте рисками.
#FED #Macro #YieldCurve #Trading
{future}(BTCUSDT)
{spot}(XRPUSDT)
{spot}(MUBUSDT)
#fedhawkishdotplotflattensyieldcurve
🚨 Ястребиный график ФРС выравнивает кривую доходности — предупреждающий сигнал для крипты? 📉🔥
Федеральная резервная система представила ястребиный график, и рынки быстро реагируют, так как кривая доходности снова начинает выравниваться 👀📊
Для макро трейдеров это обычно сигнализирует о том, что ФРС сохраняет осторожность по поводу будущих снижения ставок… и рисковые активы, такие как крипта, внимательно следят за ситуацией 🌍💰
💥 Почему это важно для крипто-рынков?
✅ Ястребиный ФРС означает более строгие условия ликвидности ⚠️
✅ Выравнивание кривой доходности часто сигнализирует о замедлении экономического роста 📉
✅ Инвесторы могут временно сократить рискованные позиции
✅ Биткойн BTC и альткойны часто реагируют негативно на политику «долго высоких» ставок
✅ Краткосрочная волатильность может увеличиться на крипто-рынках 🚀📊
Когда ликвидность ужесточается, спекулятивные активы обычно первыми испытывают давление… и крипто трейдеры знают, что макроэкономическая политика может быстро изменить настроение на рынке 👀💎
Но рынки сейчас пытаются понять один ключевой вопрос:
Это просто временная осторожность со стороны ФРС… или знак того, что следующая ралли может задержаться? 🔥
Умные деньги следят за макроэкономическими индикаторами, рынками облигаций и языком ФРС — а не только за графиками цен ⚡
Большой вопрос сейчас…
🌙 Поглотит ли крипта давление и продолжит расти… или ястребиная политика ФРС спровоцирует еще одну коррекцию сначала? 📈📉
⚠️ Не финансовый совет. Всегда DYOR и управляйте рисками.
#FED #Macro #YieldCurve #Trading
🚨 Ястребиный график ФРС выравнивает кривую доходности — предупреждающий сигнал для крипты? 📉🔥
Федеральная резервная система представила ястребиный график, и рынки быстро реагируют, так как кривая доходности снова начинает выравниваться 👀📊
Для макро трейдеров это обычно сигнализирует о том, что ФРС сохраняет осторожность по поводу будущих снижения ставок… и рисковые активы, такие как крипта, внимательно следят за ситуацией 🌍💰
💥 Почему это важно для крипто-рынков?
✅ Ястребиный ФРС означает более строгие условия ликвидности ⚠️
✅ Выравнивание кривой доходности часто сигнализирует о замедлении экономического роста 📉
✅ Инвесторы могут временно сократить рискованные позиции
✅ Биткойн BTC и альткойны часто реагируют негативно на политику «долго высоких» ставок
✅ Краткосрочная волатильность может увеличиться на крипто-рынках 🚀📊
Когда ликвидность ужесточается, спекулятивные активы обычно первыми испытывают давление… и крипто трейдеры знают, что макроэкономическая политика может быстро изменить настроение на рынке 👀💎
Но рынки сейчас пытаются понять один ключевой вопрос:
Это просто временная осторожность со стороны ФРС… или знак того, что следующая ралли может задержаться? 🔥
Умные деньги следят за макроэкономическими индикаторами, рынками облигаций и языком ФРС — а не только за графиками цен ⚡
Большой вопрос сейчас…
🌙 Поглотит ли крипта давление и продолжит расти… или ястребиная политика ФРС спровоцирует еще одну коррекцию сначала? 📈📉
⚠️ Не финансовый совет. Всегда DYOR и управляйте рисками.
#FED #Macro #YieldCurve #Trading
3
1
1.1k
·
--
Рост доходности облигаций Японии углубляет разделение акций региональных банков 📈
Растущие доходности облигаций в Японии, вероятно, расширят разрыв в производительности акций между региональными кредиторами. Аналитики прогнозируют, что банки с более слабыми инвестиционными портфелями будут негативно затронуты, в то время как те, у кого более сильные активы, покажут большую устойчивость. Этот разрыв в производительности, скорее всего, будет обусловлен различной способностью региональных банков маневрировать в изменяющейся среде процентных ставок. По мере продолжения роста доходностей облигаций инвесторы будут внимательно следить за производительностью региональных банков, что может привести к увеличению волатильности на рынке. Ожидается, что влияние на более широкий финансовый рынок будет значительным, с потенциальными рябью эффектами на глобальную экономику.
#Crypto #Markets #BTC #FinanceNews #YieldCurve
Рост доходности облигаций Японии углубляет разделение акций региональных банков 📈
Растущие доходности облигаций в Японии, вероятно, расширят разрыв в производительности акций между региональными кредиторами. Аналитики прогнозируют, что банки с более слабыми инвестиционными портфелями будут негативно затронуты, в то время как те, у кого более сильные активы, покажут большую устойчивость. Этот разрыв в производительности, скорее всего, будет обусловлен различной способностью региональных банков маневрировать в изменяющейся среде процентных ставок. По мере продолжения роста доходностей облигаций инвесторы будут внимательно следить за производительностью региональных банков, что может привести к увеличению волатильности на рынке. Ожидается, что влияние на более широкий финансовый рынок будет значительным, с потенциальными рябью эффектами на глобальную экономику.
#Crypto #Markets #BTC #FinanceNews #YieldCurve
Растущие доходности облигаций в Японии, вероятно, расширят разрыв в производительности акций между региональными кредиторами. Аналитики прогнозируют, что банки с более слабыми инвестиционными портфелями будут негативно затронуты, в то время как те, у кого более сильные активы, покажут большую устойчивость. Этот разрыв в производительности, скорее всего, будет обусловлен различной способностью региональных банков маневрировать в изменяющейся среде процентных ставок. По мере продолжения роста доходностей облигаций инвесторы будут внимательно следить за производительностью региональных банков, что может привести к увеличению волатильности на рынке. Ожидается, что влияние на более широкий финансовый рынок будет значительным, с потенциальными рябью эффектами на глобальную экономику.
#Crypto #Markets #BTC #FinanceNews #YieldCurve
56
🚨 ПОКУПКА ОБЛИГАЦИЙ США ДЕФЛАТИРУЕТ КРИВУЮ ДОХОДНОСТИ: $BTC ГОТОВИТСЯ К РОТАЦИИ ЛИКВИДНОСТИ ⚡
Заявление Министерства финансов США о выкупе спровоцировало резкое сглаживание по всей кривой доходности, сигнализируя о перераспределении капитала институциональными игроками. 🌊 Умные деньги читают этот структурный сдвиг как макро-страховку ликвидности: доходности в краткосрочном сегменте сжимаются, а системный поток заявок направляется обратно в дефицитные активы с повышенным риском. 📊
По мере того как динамика суверенного долга перестраивается, институциональные участники рынка присматриваются к ключевым макро-неэффективностям в $BTC перед следующим всплеском волатильности. 💡 Когда волатильность по суверенным облигациям стабилизируется, капитал обычно ищет доходность и асимметричный потенциал роста в ликвидных пулах с высокой бета. 🔍
Вы перестраиваетесь заранее на фоне сглаживания макро-кривой доходности или ждёте вторичного структурного подтверждения? 👇
⚠️ Это не финансовый совет. Всегда управляйте риском. 🛡️
🏷️ #BTC #MacroEconomy #YieldCurve #Liquidity #Crypto
🦈 👁️
🚨 ПОКУПКА ОБЛИГАЦИЙ США ДЕФЛАТИРУЕТ КРИВУЮ ДОХОДНОСТИ: $BTC ГОТОВИТСЯ К РОТАЦИИ ЛИКВИДНОСТИ ⚡
Заявление Министерства финансов США о выкупе спровоцировало резкое сглаживание по всей кривой доходности, сигнализируя о перераспределении капитала институциональными игроками. 🌊 Умные деньги читают этот структурный сдвиг как макро-страховку ликвидности: доходности в краткосрочном сегменте сжимаются, а системный поток заявок направляется обратно в дефицитные активы с повышенным риском. 📊
По мере того как динамика суверенного долга перестраивается, институциональные участники рынка присматриваются к ключевым макро-неэффективностям в $BTC перед следующим всплеском волатильности. 💡 Когда волатильность по суверенным облигациям стабилизируется, капитал обычно ищет доходность и асимметричный потенциал роста в ликвидных пулах с высокой бета. 🔍
Вы перестраиваетесь заранее на фоне сглаживания макро-кривой доходности или ждёте вторичного структурного подтверждения? 👇
⚠️ Это не финансовый совет. Всегда управляйте риском. 🛡️
🏷️ #BTC #MacroEconomy #YieldCurve #Liquidity #Crypto
🦈 👁️
Заявление Министерства финансов США о выкупе спровоцировало резкое сглаживание по всей кривой доходности, сигнализируя о перераспределении капитала институциональными игроками. 🌊 Умные деньги читают этот структурный сдвиг как макро-страховку ликвидности: доходности в краткосрочном сегменте сжимаются, а системный поток заявок направляется обратно в дефицитные активы с повышенным риском. 📊
По мере того как динамика суверенного долга перестраивается, институциональные участники рынка присматриваются к ключевым макро-неэффективностям в $BTC перед следующим всплеском волатильности. 💡 Когда волатильность по суверенным облигациям стабилизируется, капитал обычно ищет доходность и асимметричный потенциал роста в ликвидных пулах с высокой бета. 🔍
Вы перестраиваетесь заранее на фоне сглаживания макро-кривой доходности или ждёте вторичного структурного подтверждения? 👇
⚠️ Это не финансовый совет. Всегда управляйте риском. 🛡️
🏷️ #BTC #MacroEconomy #YieldCurve #Liquidity #Crypto
🦈 👁️
13
·
--
Каждый традиционный портфель начинается с безрисковой ставки. Казначейские векселя, репо, межбанковское кредитование — эти ориентиры закрепляют каждое последующее инвестиционное решение. Но у криптовалют никогда не было одного. До сих пор.
Рынки кредитования в стейблкоинах тихо формируют первую прозрачную, работающую в реальном времени, глобально доступную долларовую кривую доходности. Aave, Compound, Morpho и десятки специализированных кредитных протоколов каждую минуту генерируют миллионы точек данных — ставки заимствований для USDC и USDT в разрезе сроков, типов обеспечения и уровней риска. Никаких звонков аналитиков. Никаких заявлений ФРС в пятницу во второй половине дня. Только непрерывное on-chain ценообразование стоимости долларовой ликвидности.
Это важно по трем причинам.
Во-первых, построение портфеля. Когда инвесторы в криптовалюту могут получать 5–12% по депозитам в стейблкоинах через DeFi-кредитование, это становится альтернативной стоимостью для каждой другой позиции. Вопрос смещается с «стоит ли мне держать BTC» на «оправдывает ли эта позиция в BTC доходность, которую я упускаю, направляя средства в стейблкоины». Это принципиально иная модель принятия решений.
Во-вторых, передача денежно-кредитной политики. Доходности по стейблкоинам реагируют на предложение и спрос, характерные для самой криптосферы, а не на решения ФРС. Когда спрос на заимствования в DeFi резко растет, ставки мгновенно подскакивают — без задержки и без посреднических проволочек. Это создает параллельный механизм денежной трансмиссии, который работает на скорости интернета.
В-третьих, распределение институционального капитала. Кривая доходности — необходимое условие для структурированных продуктов, инструментов с фиксированной доходностью и бенчмарков доходности с учетом риска. По мере созревания кривых доходности по стейблкоинам институции получают инструменты для формирования криптопортфелей с учетом дюрации, сопоставимых с традиционной фиксированной доходностью.
Те сети, где размещаются самые глубокие рынки кредитования стейблкоинов — $ETH с их зрелым DeFi-стеком, $BNB с инфраструктурой расчетов с низкими комиссиями и $SOL с растущим кредитным TVL — незаметно создают наиболее важный элемент финансовой инфраструктуры в криптовалюте: бенчмарк для стоимости капитала.
Безрисковая ставка в крипте не существовала три года назад. Теперь она обновляется на каждом блоке.
#Stablecoins #DeFi #CryptoMarkets #YieldCurve #Web3
Каждый традиционный портфель начинается с безрисковой ставки. Казначейские векселя, репо, межбанковское кредитование — эти ориентиры закрепляют каждое последующее инвестиционное решение. Но у криптовалют никогда не было одного. До сих пор.
Рынки кредитования в стейблкоинах тихо формируют первую прозрачную, работающую в реальном времени, глобально доступную долларовую кривую доходности. Aave, Compound, Morpho и десятки специализированных кредитных протоколов каждую минуту генерируют миллионы точек данных — ставки заимствований для USDC и USDT в разрезе сроков, типов обеспечения и уровней риска. Никаких звонков аналитиков. Никаких заявлений ФРС в пятницу во второй половине дня. Только непрерывное on-chain ценообразование стоимости долларовой ликвидности.
Это важно по трем причинам.
Во-первых, построение портфеля. Когда инвесторы в криптовалюту могут получать 5–12% по депозитам в стейблкоинах через DeFi-кредитование, это становится альтернативной стоимостью для каждой другой позиции. Вопрос смещается с «стоит ли мне держать BTC» на «оправдывает ли эта позиция в BTC доходность, которую я упускаю, направляя средства в стейблкоины». Это принципиально иная модель принятия решений.
Во-вторых, передача денежно-кредитной политики. Доходности по стейблкоинам реагируют на предложение и спрос, характерные для самой криптосферы, а не на решения ФРС. Когда спрос на заимствования в DeFi резко растет, ставки мгновенно подскакивают — без задержки и без посреднических проволочек. Это создает параллельный механизм денежной трансмиссии, который работает на скорости интернета.
В-третьих, распределение институционального капитала. Кривая доходности — необходимое условие для структурированных продуктов, инструментов с фиксированной доходностью и бенчмарков доходности с учетом риска. По мере созревания кривых доходности по стейблкоинам институции получают инструменты для формирования криптопортфелей с учетом дюрации, сопоставимых с традиционной фиксированной доходностью.
Те сети, где размещаются самые глубокие рынки кредитования стейблкоинов — $ETH с их зрелым DeFi-стеком, $BNB с инфраструктурой расчетов с низкими комиссиями и $SOL с растущим кредитным TVL — незаметно создают наиболее важный элемент финансовой инфраструктуры в криптовалюте: бенчмарк для стоимости капитала.
Безрисковая ставка в крипте не существовала три года назад. Теперь она обновляется на каждом блоке.
#Stablecoins #DeFi #CryptoMarkets #YieldCurve #Web3
Рынки кредитования в стейблкоинах тихо формируют первую прозрачную, работающую в реальном времени, глобально доступную долларовую кривую доходности. Aave, Compound, Morpho и десятки специализированных кредитных протоколов каждую минуту генерируют миллионы точек данных — ставки заимствований для USDC и USDT в разрезе сроков, типов обеспечения и уровней риска. Никаких звонков аналитиков. Никаких заявлений ФРС в пятницу во второй половине дня. Только непрерывное on-chain ценообразование стоимости долларовой ликвидности.
Это важно по трем причинам.
Во-первых, построение портфеля. Когда инвесторы в криптовалюту могут получать 5–12% по депозитам в стейблкоинах через DeFi-кредитование, это становится альтернативной стоимостью для каждой другой позиции. Вопрос смещается с «стоит ли мне держать BTC» на «оправдывает ли эта позиция в BTC доходность, которую я упускаю, направляя средства в стейблкоины». Это принципиально иная модель принятия решений.
Во-вторых, передача денежно-кредитной политики. Доходности по стейблкоинам реагируют на предложение и спрос, характерные для самой криптосферы, а не на решения ФРС. Когда спрос на заимствования в DeFi резко растет, ставки мгновенно подскакивают — без задержки и без посреднических проволочек. Это создает параллельный механизм денежной трансмиссии, который работает на скорости интернета.
В-третьих, распределение институционального капитала. Кривая доходности — необходимое условие для структурированных продуктов, инструментов с фиксированной доходностью и бенчмарков доходности с учетом риска. По мере созревания кривых доходности по стейблкоинам институции получают инструменты для формирования криптопортфелей с учетом дюрации, сопоставимых с традиционной фиксированной доходностью.
Те сети, где размещаются самые глубокие рынки кредитования стейблкоинов — $ETH с их зрелым DeFi-стеком, $BNB с инфраструктурой расчетов с низкими комиссиями и $SOL с растущим кредитным TVL — незаметно создают наиболее важный элемент финансовой инфраструктуры в криптовалюте: бенчмарк для стоимости капитала.
Безрисковая ставка в крипте не существовала три года назад. Теперь она обновляется на каждом блоке.
#Stablecoins #DeFi #CryptoMarkets #YieldCurve #Web3
116
·
--

Статья
## 📊 Перспектива Рынка $BTC: Макро Ужесточение Встретило Ликвидный СливМоя основная рыночная теза остается полностью неизменной. Как и ожидалось, ценовое движение опередило нарратив количественного смягчения, и наше окно времени с 16 по 17 июня прошло с точностью.
## 🔍 Текущая Рыночная Структура & Снимок Ликвидности
* Исчерпание вверх: Явное отторжение от уровня сопротивления в $67.3K подтверждает, что основная часть ликвидности на покупку была выбрана.
* Формирование снизу: Ликвидные пула на продажу продолжают накапливаться значительно ниже текущих уровней.
* Макроэкономические Ветры: Повышение ставки Банком Японии (BOJ) до 1% 16 июня вызвало медленное распродажу кредита в йенах. Это макроэкономическое давление усиливает краткосрочную медвежью траекторию.
## 📊 Перспектива Рынка $BTC: Макро Ужесточение Встретило Ликвидный Слив
Моя основная рыночная теза остается полностью неизменной. Как и ожидалось, ценовое движение опередило нарратив количественного смягчения, и наше окно времени с 16 по 17 июня прошло с точностью.
## 🔍 Текущая Рыночная Структура & Снимок Ликвидности
* Исчерпание вверх: Явное отторжение от уровня сопротивления в $67.3K подтверждает, что основная часть ликвидности на покупку была выбрана.
* Формирование снизу: Ликвидные пула на продажу продолжают накапливаться значительно ниже текущих уровней.
* Макроэкономические Ветры: Повышение ставки Банком Японии (BOJ) до 1% 16 июня вызвало медленное распродажу кредита в йенах. Это макроэкономическое давление усиливает краткосрочную медвежью траекторию.
## 🔍 Текущая Рыночная Структура & Снимок Ликвидности
* Исчерпание вверх: Явное отторжение от уровня сопротивления в $67.3K подтверждает, что основная часть ликвидности на покупку была выбрана.
* Формирование снизу: Ликвидные пула на продажу продолжают накапливаться значительно ниже текущих уровней.
* Макроэкономические Ветры: Повышение ставки Банком Японии (BOJ) до 1% 16 июня вызвало медленное распродажу кредита в йенах. Это макроэкономическое давление усиливает краткосрочную медвежью траекторию.
33
·
--
📉#FedHawkishDotPlotFlattensYieldCurve
Последний график ФРС послал ястребиные сигналы, увеличив ожидания более высоких ставок на более длительный срок. В результате кривой доходности выровнялась, отражая более жесткие финансовые условия и осторожные настроения на рынке.
🔹 Ожидания высоких ставок на длительный срок
🔹 Рынок облигаций корректируется под прогнозы ФРС
🔹 Инвесторы внимательно следят за инфляцией и ростом
🔹 Крипта и рискованные активы могут столкнуться с краткосрочным давлением
📊 Следующим ключевым катализатором остаются выходящие экономические данные и будущие комментарии ФРС.
#FederalReserve #yieldcurve #MacroEconomics #bitcoin #Крипта #Рынки #Торговля #BinanceSquare #Инвестирование #Финансы
📉#FedHawkishDotPlotFlattensYieldCurve
Последний график ФРС послал ястребиные сигналы, увеличив ожидания более высоких ставок на более длительный срок. В результате кривой доходности выровнялась, отражая более жесткие финансовые условия и осторожные настроения на рынке.
🔹 Ожидания высоких ставок на длительный срок
🔹 Рынок облигаций корректируется под прогнозы ФРС
🔹 Инвесторы внимательно следят за инфляцией и ростом
🔹 Крипта и рискованные активы могут столкнуться с краткосрочным давлением
📊 Следующим ключевым катализатором остаются выходящие экономические данные и будущие комментарии ФРС.
#FederalReserve #yieldcurve #MacroEconomics #bitcoin #Крипта #Рынки #Торговля #BinanceSquare #Инвестирование #Финансы
Последний график ФРС послал ястребиные сигналы, увеличив ожидания более высоких ставок на более длительный срок. В результате кривой доходности выровнялась, отражая более жесткие финансовые условия и осторожные настроения на рынке.
🔹 Ожидания высоких ставок на длительный срок
🔹 Рынок облигаций корректируется под прогнозы ФРС
🔹 Инвесторы внимательно следят за инфляцией и ростом
🔹 Крипта и рискованные активы могут столкнуться с краткосрочным давлением
📊 Следующим ключевым катализатором остаются выходящие экономические данные и будущие комментарии ФРС.
#FederalReserve #yieldcurve #MacroEconomics #bitcoin #Крипта #Рынки #Торговля #BinanceSquare #Инвестирование #Финансы
31
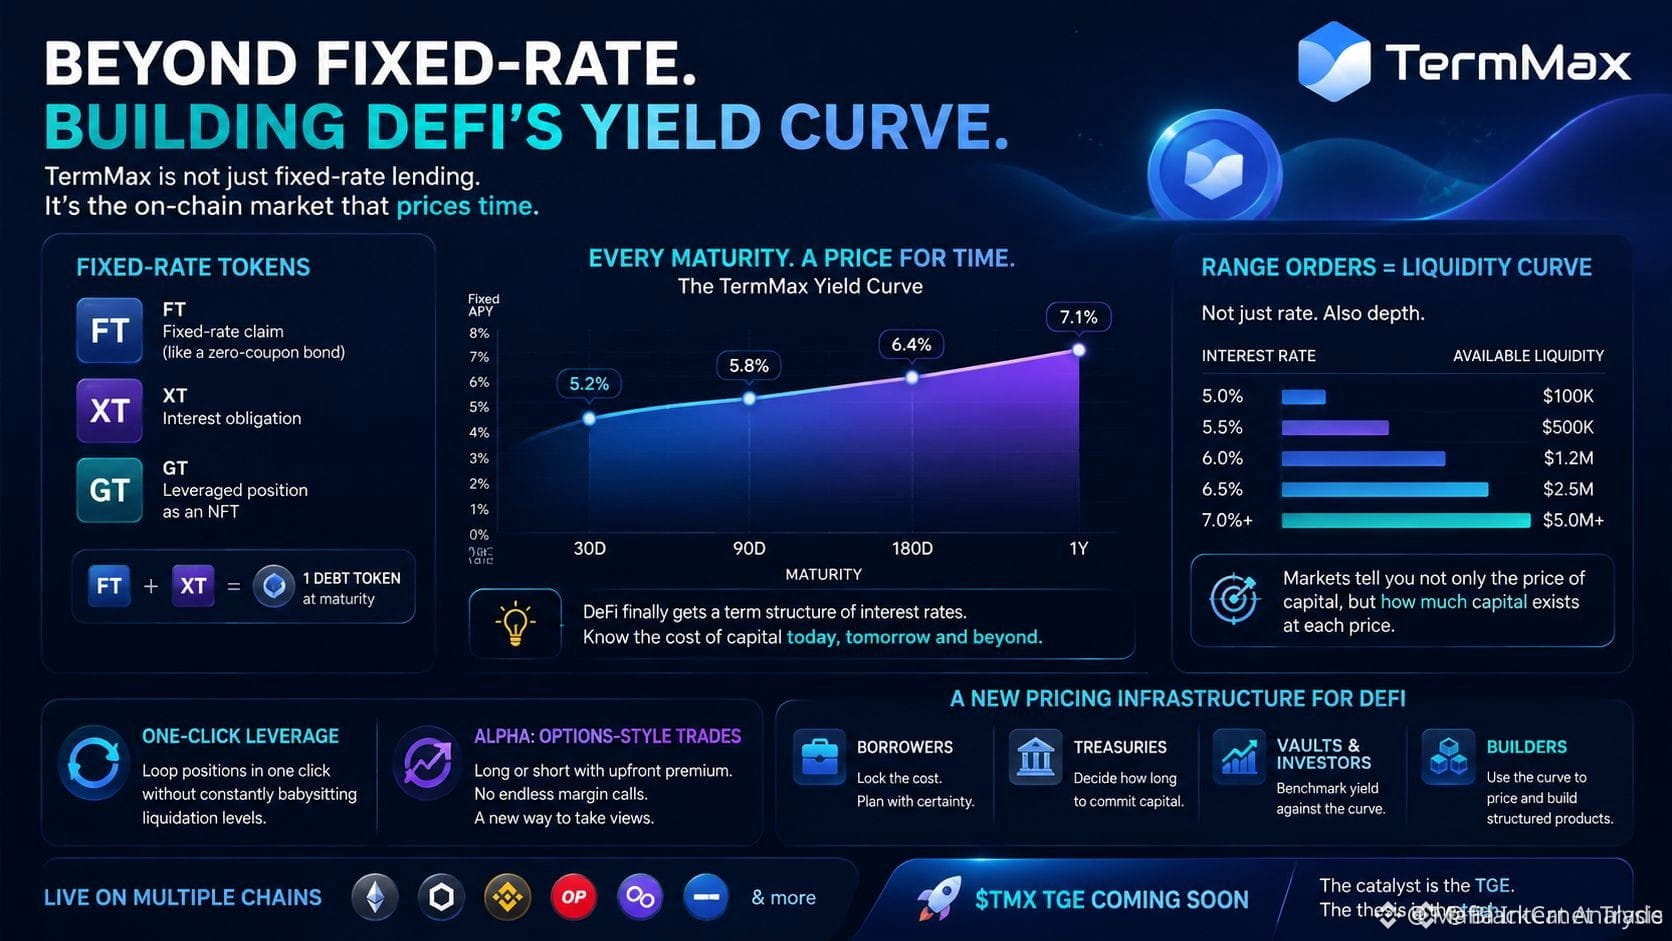
⚡ $TERMMAX СОЗДАЁТ ПРОПУЩЕННУЮ КРИВУЮ ДОХОДНОСТИ, ЧТОБЫ ОЦЕНИВАТЬ ВРЕМЯ В DEFI! 📊
Большинство трейдеров рассматривают доходность как единую статичную APY, но умные деньги нуждаются в реальной структуре по срокам. Оценивая капитал на горизонте от 30 дней до 1 года с учётом глубины стакана заявок, $TERMMAX решает главную слепую зону DeFi: корректно оценивать время. 📊
Когда казначейские инструменты, вульты и структурированные продукты наконец смогут сравнивать эффективность капитала по настоящей кривой доходности, потоки ликвидности мгновенно пересчитаются. 💡 Эта эволюция от погони за «сырой» APY к институциональным кривым по срокам — там и живёт реальная структурная альфа. 🌊
🤔 Спровоцируют ли ончейн-кривые доходности следующую волну институционального капитала, идущего в DeFi? 👇
⚠️ Не является финансовой рекомендацией. Всегда управляйте своим риском. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #Yield #Crypto
⚡ 💎
⚡ $TERMMAX СОЗДАЁТ ПРОПУЩЕННУЮ КРИВУЮ ДОХОДНОСТИ, ЧТОБЫ ОЦЕНИВАТЬ ВРЕМЯ В DEFI! 📊
Большинство трейдеров рассматривают доходность как единую статичную APY, но умные деньги нуждаются в реальной структуре по срокам. Оценивая капитал на горизонте от 30 дней до 1 года с учётом глубины стакана заявок, $TERMMAX решает главную слепую зону DeFi: корректно оценивать время. 📊
Когда казначейские инструменты, вульты и структурированные продукты наконец смогут сравнивать эффективность капитала по настоящей кривой доходности, потоки ликвидности мгновенно пересчитаются. 💡 Эта эволюция от погони за «сырой» APY к институциональным кривым по срокам — там и живёт реальная структурная альфа. 🌊
🤔 Спровоцируют ли ончейн-кривые доходности следующую волну институционального капитала, идущего в DeFi? 👇
⚠️ Не является финансовой рекомендацией. Всегда управляйте своим риском. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #Yield #Crypto
⚡ 💎
Большинство трейдеров рассматривают доходность как единую статичную APY, но умные деньги нуждаются в реальной структуре по срокам. Оценивая капитал на горизонте от 30 дней до 1 года с учётом глубины стакана заявок, $TERMMAX решает главную слепую зону DeFi: корректно оценивать время. 📊
Когда казначейские инструменты, вульты и структурированные продукты наконец смогут сравнивать эффективность капитала по настоящей кривой доходности, потоки ликвидности мгновенно пересчитаются. 💡 Эта эволюция от погони за «сырой» APY к институциональным кривым по срокам — там и живёт реальная структурная альфа. 🌊
🤔 Спровоцируют ли ончейн-кривые доходности следующую волну институционального капитала, идущего в DeFi? 👇
⚠️ Не является финансовой рекомендацией. Всегда управляйте своим риском. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #Yield #Crypto
⚡ 💎
16
·
--
У крипто никогда не было кривой доходности. TradFi ценообразует время уже века — 3-месячная vs 10-летняя, премия за срок, инверсии как предупреждения о рецессии. В DeFi были лишь плавающие ставки, которые переоценивались на каждом блоке.
Это меняется. Протоколы с фиксированной ставкой теперь токенизируют будущую доходность в виде торгуемых инструментов, и на блокчейне начинает формироваться реальная временная структура.
Почему это важно: кривая доходности — это рыночное мнение о будущем. Когда ставки по стейблкоинам на коротком конце стабильны, но резко растут и оказываются значительно выше долгосрочных фиксированных ставок, спрос на плечо становится отчаянным — трейдеры платят что угодно за немедленный капитал. Это ончейн-аналог инвертированной кривой, и исторически он предшествует каскадам де-плечевания.
Когда кривая нормализуется — фиксированные ставки выше плавающих — рынок ожидает снижения ставок: кредитное плечо охлаждается, а обеспечение становится избыточным.
Институции мыслят временной структурой. Пенсионный фонд не может андеррайтить плавающий APY, который меняется ежечасно. Фиксированные ставки, форвардные кривые и стандартизированные сроки — это «инженерия», которая позволяет традиционному капиталу масштабировать позиции в ончейне. Рабочая кривая может оказаться важнее очередного отчёта по TVL.
Сигнал, за которым стоит следить: спред между 3-месячными фиксированными доходностями и плавающими ставками money market. Он сжимается, когда рынок уверен. Он раздувается, когда рынок в панике.
Оказывается, время — последняя базовая сущность в крипто, которую ещё не научились правильно ценить.
$ETH $SOL $BNB
#DeFi #CryptoMarkets #OnChain #YieldCurve #Stablecoins
У крипто никогда не было кривой доходности. TradFi ценообразует время уже века — 3-месячная vs 10-летняя, премия за срок, инверсии как предупреждения о рецессии. В DeFi были лишь плавающие ставки, которые переоценивались на каждом блоке.
Это меняется. Протоколы с фиксированной ставкой теперь токенизируют будущую доходность в виде торгуемых инструментов, и на блокчейне начинает формироваться реальная временная структура.
Почему это важно: кривая доходности — это рыночное мнение о будущем. Когда ставки по стейблкоинам на коротком конце стабильны, но резко растут и оказываются значительно выше долгосрочных фиксированных ставок, спрос на плечо становится отчаянным — трейдеры платят что угодно за немедленный капитал. Это ончейн-аналог инвертированной кривой, и исторически он предшествует каскадам де-плечевания.
Когда кривая нормализуется — фиксированные ставки выше плавающих — рынок ожидает снижения ставок: кредитное плечо охлаждается, а обеспечение становится избыточным.
Институции мыслят временной структурой. Пенсионный фонд не может андеррайтить плавающий APY, который меняется ежечасно. Фиксированные ставки, форвардные кривые и стандартизированные сроки — это «инженерия», которая позволяет традиционному капиталу масштабировать позиции в ончейне. Рабочая кривая может оказаться важнее очередного отчёта по TVL.
Сигнал, за которым стоит следить: спред между 3-месячными фиксированными доходностями и плавающими ставками money market. Он сжимается, когда рынок уверен. Он раздувается, когда рынок в панике.
Оказывается, время — последняя базовая сущность в крипто, которую ещё не научились правильно ценить.
$ETH $SOL $BNB
#DeFi #CryptoMarkets #OnChain #YieldCurve #Stablecoins
Это меняется. Протоколы с фиксированной ставкой теперь токенизируют будущую доходность в виде торгуемых инструментов, и на блокчейне начинает формироваться реальная временная структура.
Почему это важно: кривая доходности — это рыночное мнение о будущем. Когда ставки по стейблкоинам на коротком конце стабильны, но резко растут и оказываются значительно выше долгосрочных фиксированных ставок, спрос на плечо становится отчаянным — трейдеры платят что угодно за немедленный капитал. Это ончейн-аналог инвертированной кривой, и исторически он предшествует каскадам де-плечевания.
Когда кривая нормализуется — фиксированные ставки выше плавающих — рынок ожидает снижения ставок: кредитное плечо охлаждается, а обеспечение становится избыточным.
Институции мыслят временной структурой. Пенсионный фонд не может андеррайтить плавающий APY, который меняется ежечасно. Фиксированные ставки, форвардные кривые и стандартизированные сроки — это «инженерия», которая позволяет традиционному капиталу масштабировать позиции в ончейне. Рабочая кривая может оказаться важнее очередного отчёта по TVL.
Сигнал, за которым стоит следить: спред между 3-месячными фиксированными доходностями и плавающими ставками money market. Он сжимается, когда рынок уверен. Он раздувается, когда рынок в панике.
Оказывается, время — последняя базовая сущность в крипто, которую ещё не научились правильно ценить.
$ETH $SOL $BNB
#DeFi #CryptoMarkets #OnChain #YieldCurve #Stablecoins
77
·
--
DeFi строит собственную кривую доходности
Годы подряд на рынках DeFi-кредитования существовала только одна ставка: переменная, плавающая и реактивная. Это меняется.
Платформы с фиксированной ставкой и срочное кредитование исподтишка формируют то, что в TradFi считается само собой разумеющимся: кривую доходности. И значение этого больше, чем многие понимают.
Кривая доходности — это временная структура процентных ставок: связь между длительностью заимствования/кредитования и ставкой, которую вы платите или получаете. В TradFi она — основа каждого решения по кредиту, каждой ипотеки и каждого корпоративного облигационного займа. В ончейне она почти не существовала — до недавнего времени.
Теперь мы видим протоколы фиксированного кредитования, токенизацию доходности и рынки ставок, которые разделяют переменную доходность на фиксированную + плавающую составляющие. Это не просто разнообразие продуктов — это ценовое открытие «стоимости времени».
Вот почему это важно:
1. Передача риска: фиксированные ставки позволяют кредиторам зафиксировать доходность, а заемщикам — стоимость. Обе стороны могут планировать.
2. Срочные премии: кривая доходности в ончейне с положительным наклоном сигнализирует о здоровом спросе на капитал. Обратная кривая указывает на напряжение — то же самое, что и в TradFi.
3. Ончейн-бенчмарки: собственная кривая доходности DeFi снижает зависимость от ставок по T-bills и эталонных ставок TradFi. DeFi получает свою собственную ставку дисконтирования.
4. Эффективность капитала: временная структура позволяет согласовывать дюрации, хеджировать и создавать структурированные продукты — фундамент зрелых рынков.
Протоколы, которые возводят эту инфраструктуру, не самые громкие. Но кривая доходности DeFi — это необходимое условие для того, чтобы ончейн-рынки кредитования выросли из спекулятивных в структурные.
$ETH $BNB $SOL
#DeFi #YieldCurve #CryptoMarkets #FixedIncome #OnChainFinance
DeFi строит собственную кривую доходности
Годы подряд на рынках DeFi-кредитования существовала только одна ставка: переменная, плавающая и реактивная. Это меняется.
Платформы с фиксированной ставкой и срочное кредитование исподтишка формируют то, что в TradFi считается само собой разумеющимся: кривую доходности. И значение этого больше, чем многие понимают.
Кривая доходности — это временная структура процентных ставок: связь между длительностью заимствования/кредитования и ставкой, которую вы платите или получаете. В TradFi она — основа каждого решения по кредиту, каждой ипотеки и каждого корпоративного облигационного займа. В ончейне она почти не существовала — до недавнего времени.
Теперь мы видим протоколы фиксированного кредитования, токенизацию доходности и рынки ставок, которые разделяют переменную доходность на фиксированную + плавающую составляющие. Это не просто разнообразие продуктов — это ценовое открытие «стоимости времени».
Вот почему это важно:
1. Передача риска: фиксированные ставки позволяют кредиторам зафиксировать доходность, а заемщикам — стоимость. Обе стороны могут планировать.
2. Срочные премии: кривая доходности в ончейне с положительным наклоном сигнализирует о здоровом спросе на капитал. Обратная кривая указывает на напряжение — то же самое, что и в TradFi.
3. Ончейн-бенчмарки: собственная кривая доходности DeFi снижает зависимость от ставок по T-bills и эталонных ставок TradFi. DeFi получает свою собственную ставку дисконтирования.
4. Эффективность капитала: временная структура позволяет согласовывать дюрации, хеджировать и создавать структурированные продукты — фундамент зрелых рынков.
Протоколы, которые возводят эту инфраструктуру, не самые громкие. Но кривая доходности DeFi — это необходимое условие для того, чтобы ончейн-рынки кредитования выросли из спекулятивных в структурные.
$ETH $BNB $SOL
#DeFi #YieldCurve #CryptoMarkets #FixedIncome #OnChainFinance
Годы подряд на рынках DeFi-кредитования существовала только одна ставка: переменная, плавающая и реактивная. Это меняется.
Платформы с фиксированной ставкой и срочное кредитование исподтишка формируют то, что в TradFi считается само собой разумеющимся: кривую доходности. И значение этого больше, чем многие понимают.
Кривая доходности — это временная структура процентных ставок: связь между длительностью заимствования/кредитования и ставкой, которую вы платите или получаете. В TradFi она — основа каждого решения по кредиту, каждой ипотеки и каждого корпоративного облигационного займа. В ончейне она почти не существовала — до недавнего времени.
Теперь мы видим протоколы фиксированного кредитования, токенизацию доходности и рынки ставок, которые разделяют переменную доходность на фиксированную + плавающую составляющие. Это не просто разнообразие продуктов — это ценовое открытие «стоимости времени».
Вот почему это важно:
1. Передача риска: фиксированные ставки позволяют кредиторам зафиксировать доходность, а заемщикам — стоимость. Обе стороны могут планировать.
2. Срочные премии: кривая доходности в ончейне с положительным наклоном сигнализирует о здоровом спросе на капитал. Обратная кривая указывает на напряжение — то же самое, что и в TradFi.
3. Ончейн-бенчмарки: собственная кривая доходности DeFi снижает зависимость от ставок по T-bills и эталонных ставок TradFi. DeFi получает свою собственную ставку дисконтирования.
4. Эффективность капитала: временная структура позволяет согласовывать дюрации, хеджировать и создавать структурированные продукты — фундамент зрелых рынков.
Протоколы, которые возводят эту инфраструктуру, не самые громкие. Но кривая доходности DeFi — это необходимое условие для того, чтобы ончейн-рынки кредитования выросли из спекулятивных в структурные.
$ETH $BNB $SOL
#DeFi #YieldCurve #CryptoMarkets #FixedIncome #OnChainFinance
70

·
--
Рост
#FedHawkishDotPlotFlattensYieldCurve
🚨 СУЩЕСТВЕННЫЙ МАКРОПОВОРОТ: Более высокие ставки на более длительный срок! 📉🔥
ФРС только что сбросила ястребиную бомбу! Ставки удерживаются на уровне 3.5%-3.75%, но Dot Plot стал значительно более агрессивным — медианная прогнозируемая ставка на 2026 год поднялась до 3.8% (с 3.4%), и 9 чиновников теперь ожидают как минимум одного повышения ставки в этом году.
Результат? Классическое бычье выравнивание кривой доходности США — краткосрочные доходности взлетают, в то время как долгосрочные остаются, сигнализируя о более жесткой политике и опасениях по поводу устойчивой инфляции.
Что это значит для вас:
Сильный доллар США в краткосрочной перспективе
Давление на рискованные активы (акции + крипта) по мере возвращения нарратива "выше на дольше"
Но... это может заставить рынки проявлять лучшую дисциплину в долгосрочной перспективе
Следите за волатильностью — падения могут быть возможностями для покупок, если макроэкономика стабилизируется
Это тот сюрприз, который отделяет умные деньги от толпы. Более высокие ставки на дольше? Или это просто временная ястребиная риторика?
Криптотрейдеры: Как вы позиционируете $BTC & $ETH вокруг этого? Краткосрочные потери или загрузка на падениях? Оставьте свои мысли и прогнозы ниже 👇
#Fed #DotPlot #yieldcurve #InterestRates
$BTC
{spot}(BTCUSDT)
#FedHawkishDotPlotFlattensYieldCurve
🚨 СУЩЕСТВЕННЫЙ МАКРОПОВОРОТ: Более высокие ставки на более длительный срок! 📉🔥
ФРС только что сбросила ястребиную бомбу! Ставки удерживаются на уровне 3.5%-3.75%, но Dot Plot стал значительно более агрессивным — медианная прогнозируемая ставка на 2026 год поднялась до 3.8% (с 3.4%), и 9 чиновников теперь ожидают как минимум одного повышения ставки в этом году.
Результат? Классическое бычье выравнивание кривой доходности США — краткосрочные доходности взлетают, в то время как долгосрочные остаются, сигнализируя о более жесткой политике и опасениях по поводу устойчивой инфляции.
Что это значит для вас:
Сильный доллар США в краткосрочной перспективе
Давление на рискованные активы (акции + крипта) по мере возвращения нарратива "выше на дольше"
Но... это может заставить рынки проявлять лучшую дисциплину в долгосрочной перспективе
Следите за волатильностью — падения могут быть возможностями для покупок, если макроэкономика стабилизируется
Это тот сюрприз, который отделяет умные деньги от толпы. Более высокие ставки на дольше? Или это просто временная ястребиная риторика?
Криптотрейдеры: Как вы позиционируете $BTC & $ETH вокруг этого? Краткосрочные потери или загрузка на падениях? Оставьте свои мысли и прогнозы ниже 👇
#Fed #DotPlot #yieldcurve #InterestRates
$BTC
🚨 СУЩЕСТВЕННЫЙ МАКРОПОВОРОТ: Более высокие ставки на более длительный срок! 📉🔥
ФРС только что сбросила ястребиную бомбу! Ставки удерживаются на уровне 3.5%-3.75%, но Dot Plot стал значительно более агрессивным — медианная прогнозируемая ставка на 2026 год поднялась до 3.8% (с 3.4%), и 9 чиновников теперь ожидают как минимум одного повышения ставки в этом году.
Результат? Классическое бычье выравнивание кривой доходности США — краткосрочные доходности взлетают, в то время как долгосрочные остаются, сигнализируя о более жесткой политике и опасениях по поводу устойчивой инфляции.
Что это значит для вас:
Сильный доллар США в краткосрочной перспективе
Давление на рискованные активы (акции + крипта) по мере возвращения нарратива "выше на дольше"
Но... это может заставить рынки проявлять лучшую дисциплину в долгосрочной перспективе
Следите за волатильностью — падения могут быть возможностями для покупок, если макроэкономика стабилизируется
Это тот сюрприз, который отделяет умные деньги от толпы. Более высокие ставки на дольше? Или это просто временная ястребиная риторика?
Криптотрейдеры: Как вы позиционируете $BTC & $ETH вокруг этого? Краткосрочные потери или загрузка на падениях? Оставьте свои мысли и прогнозы ниже 👇
#Fed #DotPlot #yieldcurve #InterestRates
$BTC
2
131

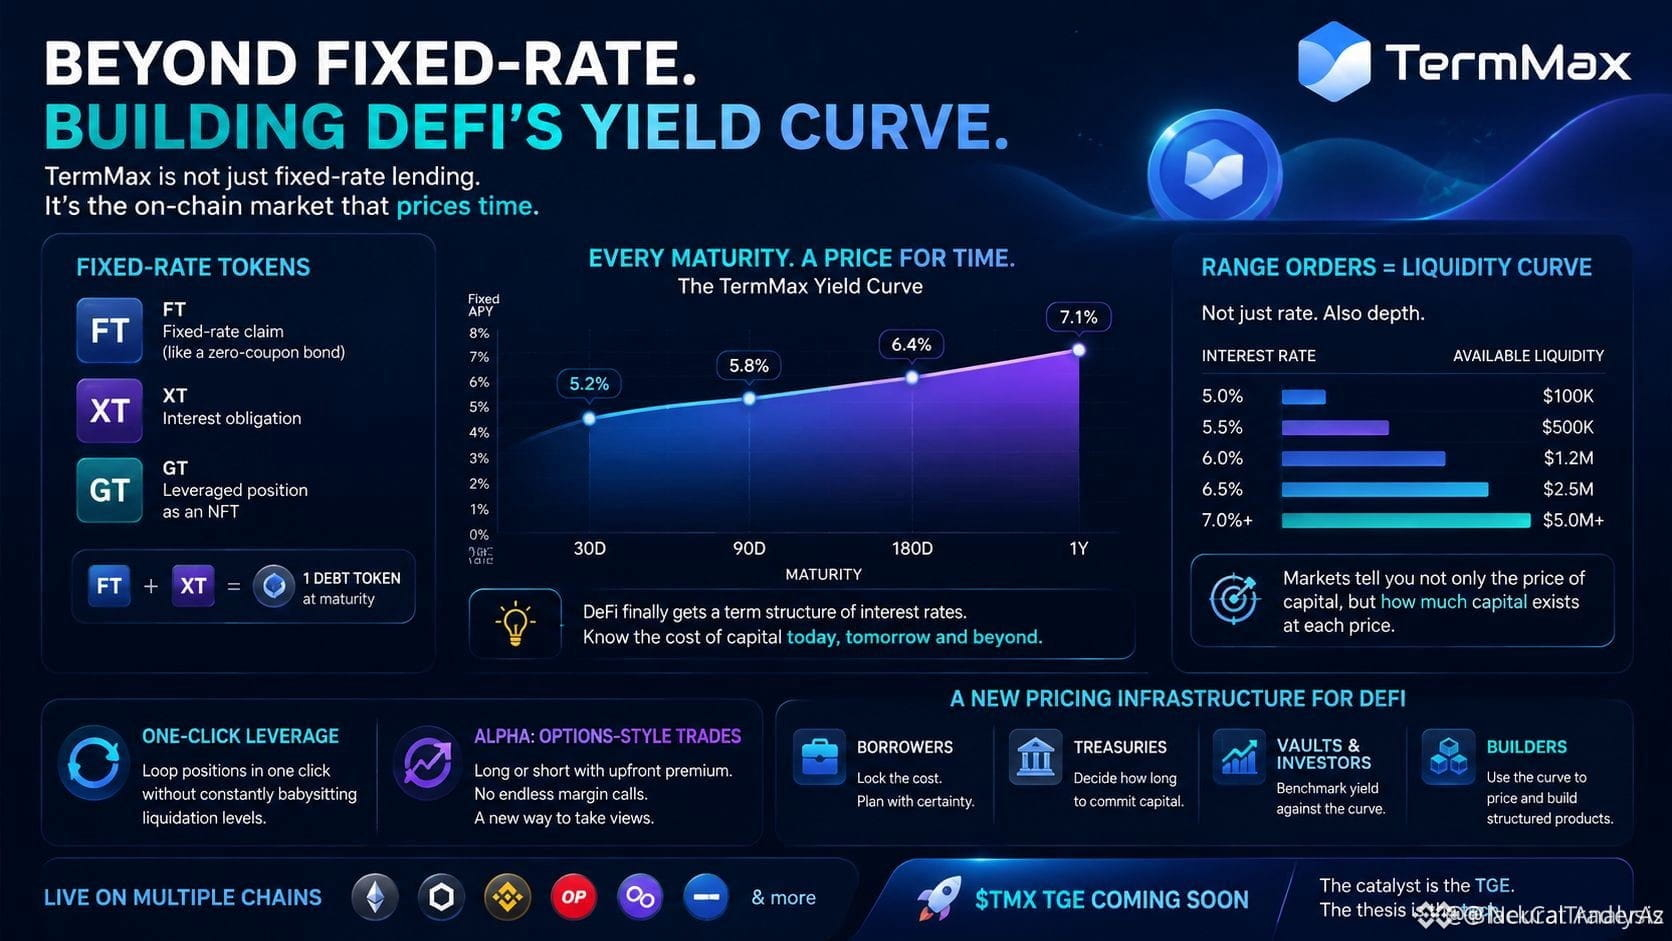
🚨 IS $TERMMAX СОЗДАЁТ ПЕРВУЮ НАСТОЯЩУЮ ИНСТИТУЦИОНАЛЬНУЮ ОНЧЕЙН КРИВУЮ ДОХОДНОСТИ В DEFI? 💡
Большинство протокольной ликвидности рассматривает доходность как статичный показатель на споте, не учитывая длительность (duration). Создавая рынки с фиксированными сроками по заданным зрелостям, $TERMMAX вводит подлинную временную структуру процентных ставок, на которую полагаются институции для оценки капитала. 📊
Благодаря глубине, сопоставленной с дискретными ценовыми уровнями через Range Orders, «умный капитал» наконец может оценивать глубину ликвидности наряду со стоимостью времени. 🔍 Это переводит ончейн-денежные рынки с простого погони за APY к более продвинутой оценке по временной структуре для казначейств DAO и протоколов vault. 💡
💬 Станет ли ончейн-кривая доходности главным бенчмарком для оценки риска длительности (duration) во всём DeFi? 👇
⚠️ Не является финансовой рекомендацией. Всегда управляйте своим риском. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #MarketStructure #Crypto
🎯 🦈
🚨 IS $TERMMAX СОЗДАЁТ ПЕРВУЮ НАСТОЯЩУЮ ИНСТИТУЦИОНАЛЬНУЮ ОНЧЕЙН КРИВУЮ ДОХОДНОСТИ В DEFI? 💡
Большинство протокольной ликвидности рассматривает доходность как статичный показатель на споте, не учитывая длительность (duration). Создавая рынки с фиксированными сроками по заданным зрелостям, $TERMMAX вводит подлинную временную структуру процентных ставок, на которую полагаются институции для оценки капитала. 📊
Благодаря глубине, сопоставленной с дискретными ценовыми уровнями через Range Orders, «умный капитал» наконец может оценивать глубину ликвидности наряду со стоимостью времени. 🔍 Это переводит ончейн-денежные рынки с простого погони за APY к более продвинутой оценке по временной структуре для казначейств DAO и протоколов vault. 💡
💬 Станет ли ончейн-кривая доходности главным бенчмарком для оценки риска длительности (duration) во всём DeFi? 👇
⚠️ Не является финансовой рекомендацией. Всегда управляйте своим риском. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #MarketStructure #Crypto
🎯 🦈
Большинство протокольной ликвидности рассматривает доходность как статичный показатель на споте, не учитывая длительность (duration). Создавая рынки с фиксированными сроками по заданным зрелостям, $TERMMAX вводит подлинную временную структуру процентных ставок, на которую полагаются институции для оценки капитала. 📊
Благодаря глубине, сопоставленной с дискретными ценовыми уровнями через Range Orders, «умный капитал» наконец может оценивать глубину ликвидности наряду со стоимостью времени. 🔍 Это переводит ончейн-денежные рынки с простого погони за APY к более продвинутой оценке по временной структуре для казначейств DAO и протоколов vault. 💡
💬 Станет ли ончейн-кривая доходности главным бенчмарком для оценки риска длительности (duration) во всём DeFi? 👇
⚠️ Не является финансовой рекомендацией. Всегда управляйте своим риском. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #MarketStructure #Crypto
🎯 🦈
14
🚨 ЯСТРЕБИНАЯ ПЕРЕОЦЕНКА ПОВЕЛЛА УСКОРЯЕТ СЖАТИЕ КРИВОЙ ДОХОДНОСТЕЙ, ПОКА $BTC HEATS UP 💥
Рынок облигаций только что выдал классическую институциональную переоценку: краткосрочные доходности выросли на 5 базисных пунктов до 4,28% после ястребиных комментариев ФРС. 📊 Умные деньги закладывают длительное ужесточение денежно-кредитной политики: политики вновь подтверждают свою неустанную нацеленность на достижение 2%.
Сжатие кривой доходности сигнализирует о немедленной перебалансировке макро-ликвидности по всем риск-активам. 🔍 Когда капитал ориентируется на ожидания ужесточения, институциональные потоки ордеров будут агрессивно искать скрытые карманы ликвидности, прежде чем сформируют ясный направленный импульс.
💬 Готовится ли макро-давление по доходностям смести риск-активы, или ликвидность поглотит распродажу? 👇
⚠️ Не является финансовой консультацией. Всегда управляйте своим риском. 🛡️
🏷️ #BTC #Macro #Fed #Crypto #YieldCurve
🎯 🦈
🚨 ЯСТРЕБИНАЯ ПЕРЕОЦЕНКА ПОВЕЛЛА УСКОРЯЕТ СЖАТИЕ КРИВОЙ ДОХОДНОСТЕЙ, ПОКА $BTC HEATS UP 💥
Рынок облигаций только что выдал классическую институциональную переоценку: краткосрочные доходности выросли на 5 базисных пунктов до 4,28% после ястребиных комментариев ФРС. 📊 Умные деньги закладывают длительное ужесточение денежно-кредитной политики: политики вновь подтверждают свою неустанную нацеленность на достижение 2%.
Сжатие кривой доходности сигнализирует о немедленной перебалансировке макро-ликвидности по всем риск-активам. 🔍 Когда капитал ориентируется на ожидания ужесточения, институциональные потоки ордеров будут агрессивно искать скрытые карманы ликвидности, прежде чем сформируют ясный направленный импульс.
💬 Готовится ли макро-давление по доходностям смести риск-активы, или ликвидность поглотит распродажу? 👇
⚠️ Не является финансовой консультацией. Всегда управляйте своим риском. 🛡️
🏷️ #BTC #Macro #Fed #Crypto #YieldCurve
🎯 🦈
Рынок облигаций только что выдал классическую институциональную переоценку: краткосрочные доходности выросли на 5 базисных пунктов до 4,28% после ястребиных комментариев ФРС. 📊 Умные деньги закладывают длительное ужесточение денежно-кредитной политики: политики вновь подтверждают свою неустанную нацеленность на достижение 2%.
Сжатие кривой доходности сигнализирует о немедленной перебалансировке макро-ликвидности по всем риск-активам. 🔍 Когда капитал ориентируется на ожидания ужесточения, институциональные потоки ордеров будут агрессивно искать скрытые карманы ликвидности, прежде чем сформируют ясный направленный импульс.
💬 Готовится ли макро-давление по доходностям смести риск-активы, или ликвидность поглотит распродажу? 👇
⚠️ Не является финансовой консультацией. Всегда управляйте своим риском. 🛡️
🏷️ #BTC #Macro #Fed #Crypto #YieldCurve
🎯 🦈
29
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#fomcотслеживание
Просмотров: 59,378
525 обсуждают
2
#ПротоколFOMC
Просмотров: 64,702
266 обсуждают
3
#USOctoberNFP-AreRateCutsStillPossible
Просмотров: 280
34 обсуждают
4
#USMidtermsAhead-WhereWillMarketGo
Просмотров: 184
22 обсуждают
5
#AppleEarningsAhead-CanStockHitNewHigh
Просмотров: 6
17 обсуждают
6
#Verify1to1BinanceReserves
Просмотров: 1,865
94 обсуждают
7
#BinanceRestores28FiatWithdrawals
Просмотров: 46,584
697 обсуждают
8
#FATFLaunchesReviewOfCryptoHubsMoneyLaunderingControls
Просмотров: 0
0 обсуждают
9
#BinanceProcesses$4.65BWithdrawals
Просмотров: 77,772
334 обсуждают
10
#HKMALaunchesSAGEAgenticFinanceProject
Просмотров: 1,077
87 обсуждают