

#mortgagerates
mortgagerates
Просмотров: 7,267
41 обсуждают
Популярные
Новые

·
--
Президент США Дональд Трамп официально подписал в Белом доме новый указ, направленный на снижение стоимости жилья по всей стране и некоторых ипотечных ставок. Согласно опубликованному Белым домом документу, указ предписывает Федеральному агентству по жилищному финансированию запустить пилотную программу, которая позволит заемщикам автоматически отменять ипотечное страхование при соблюдении требований к доле собственного капитала. Кроме того, Министерству сельского хозяйства и Министерству по делам ветеранов поручено согласованно снизить процентные ставки по ипотечным кредитам на жилье для собственного проживания, находящимся в ведении этих ведомств, а также создать специальную рабочую группу для внедрения инноваций в сфере сборного строительства и сокращения строительных затрат.
Эта мера привлекла внимание рынка, поскольку высокие ипотечные ставки и стоимость жилья уже долгое время остаются ключевыми факторами, сдерживающими потребительские расходы американцев и ликвидность рынка недвижимости. Прямое вмешательство властей в стоимость кредитования и оптимизацию процедур призвано обойти длительный процесс передачи импульса через традиционные макроэкономические циклы и напрямую подать сигнал о снижении финансовой нагрузки для покупателей жилья. Это в некоторой степени отличается от распространенных ранее рыночных ожиданий пассивно ждать смены курса денежно-кредитной политики.
Для традиционных финансовых рынков эта политика в краткосрочной перспективе может повлиять на прибыль некоторых финансовых организаций, занимающихся ипотечными ценными бумагами (MBS) и связанным с ними страхованием, однако в средне- и долгосрочной перспективе она способна оживить сделки на отдельных рынках недвижимости. В то же время вопрос о том, приведет ли административное снижение стоимости заимствований к расширению кредитования в отдельных сегментах, остается важным фактором, который необходимо учитывать при оценке доходности казначейских облигаций США и инфляционных ожиданий.
Если рассматривать влияние на крипторынок, подобные структурные меры по снижению финансовой нагрузки создают скорее косвенный эффект за счет увеличения объема свободных средств у домохозяйств. На фоне меняющихся ожиданий относительно макроликвидности розничные инвесторы, как правило, сохраняют выжидательную позицию. Получат ли $BTC и ведущие криптоактивы дополнительный приток ликвидности, покажет динамика общей кредитной ситуации и макроэкономического цикла.🏛️
#Trump #MortgageRates #Недвижимость
3
·
--
🚨 Рынок жилья США достиг нового минимума! 🇺🇸🏠
По данным Bloomberg, в сентябре число сделок по продаже жилья на вторичном рынке США, находившихся в процессе оформления, упало до рекордно низкого уровня, что свидетельствует о растущем давлении на рынок жилья.
📉 Что стоит за спадом?
Высокие ставки по ипотеке продолжают удорожать покупку жилья, создавая дополнительную нагрузку на покупателей и ослабляя спрос. Многим потенциальным домовладельцам трудно справляться с ежемесячными ипотечными платежами, а другие, возможно, откладывают покупку в надежде на более выгодные условия кредитования.
🏠 Почему это важно?
Замедление роста числа сделок по продаже жилья, находящихся в процессе оформления, сигнализирует о том, что высокие расходы на заёмные средства продолжают влиять на экономику США. Если ставки по ипотеке останутся высокими, спрос на жильё может столкнуться с новыми трудностями, что окажет давление на продажи домов и смежные отрасли.
📊 Что дальше?
Рынки будут следить за ставками по ипотеке, предстоящими данными о рынке жилья и решениями Федеральной резервной системы, чтобы понять, улучшится ли ситуация. Однако снижение процентных ставок не гарантировано, а восстановление рынка жилья будет зависеть от целого ряда экономических факторов.
🇺🇸 Главное: рынок жилья США по-прежнему сталкивается с серьёзными проблемами доступности: высокие ставки по ипотеке сдерживают покупателей, а число сделок по продаже жилья, находившихся в процессе оформления, в сентябре достигло рекордно низкого уровня.
#USA #HousingMarket #MortgageRates #economy #Bloomberg #FederalReserve
3

Согласно данным, опубликованным в среду Ассоциацией ипотечных банкиров (MBA), фиксированная ставка по 30-летней ипотеке в США за неделю, завершившуюся 9 октября, выросла до 7,50%. Это самый высокий уровень стоимости заимствований с ноября 2023 года. В результате число заявок на покупку жилья сократилось на 4%, показав снижение шестую неделю подряд.
Столь резкое ужесточение условий жилищного кредитования подчёркивает сохраняющееся давление в сторону роста базовой доходности и сводит на нет первые признаки стабилизации рынка жилья. Хотя ранее продажи существующих домов демонстрировали умеренную устойчивость, главный экономист Национальной ассоциации риелторов Лоуренс Юн предупредил, что в четвёртом квартале количество сделок резко сократится по мере того, как высокие ставки будут сказываться на рынке.
На макроэкономических рынках устойчиво высокая стоимость ипотечных кредитов отражает ожидания длительного периода высоких ставок, поддерживая доходность казначейских облигаций и укрепляя доллар США. Ужесточение условий потребительского кредитования обычно сдерживает общий спрос в экономике и ограничивает ликвидность на традиционных рынках активов.
Для цифровых активов жёсткие денежно-кредитные условия и высокие расходы на обслуживание долга продолжают сдерживать приток розничного капитала в рисковые активы. Инвесторам следует ожидать, что $BTC и более широкий рынок криптовалют останутся в боковом диапазоне, пока макроэкономические условия ликвидности не начнут подавать явные сигналы смягчения. #MortgageRates #RealEstate #Макроэкономика
24

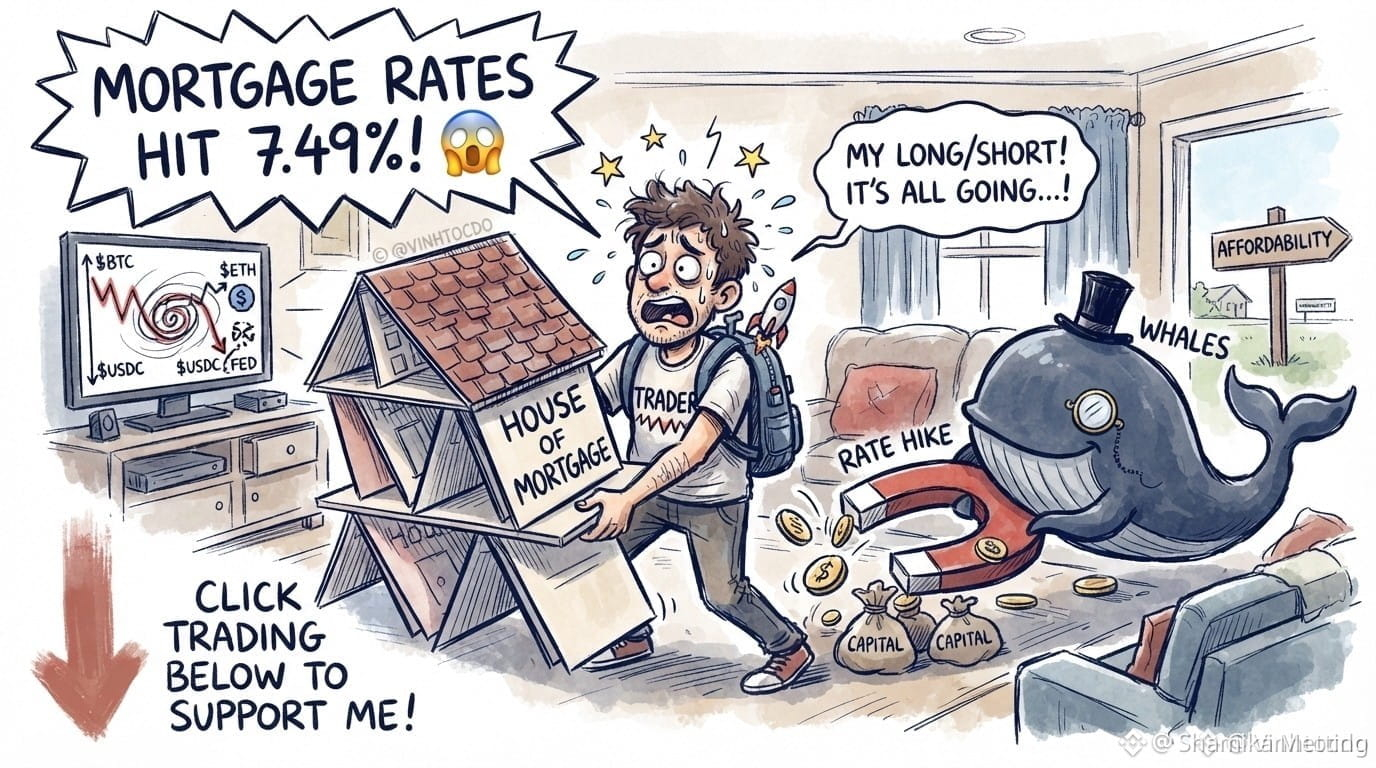
#usmortgageratesriseto7.49%
Ставка по ипотеке в США достигла 7,49% — самого высокого уровня за последние 3 года! 😱
Проще говоря, «ставка по ипотеке» (Mortgage Rate) — это проценты, которые вы платите, занимая деньги на покупку дома и закладывая его банку. Высокая ставка означает, что большая часть с трудом заработанных людьми денег уходит на погашение долгов, поэтому желающих покупать жильё становится меньше.
Каковы последствия?
Для Федеральной резервной системы / китов: Федеральная резервная система (центральный банк США) борется с упорной инфляцией, а киты (Whales) готовятся перестраивать потоки капитала.
Для трейдеров: ликвидность сокращается, рынок задыхается от нехватки ликвидности, а графики могут резко отклоняться.
Что делать трейдеру? Сохранять спокойствие, управлять рисками и сократить число случайных сделок на покупку и продажу, чтобы не заложить «последнее, что у него есть»!
⚠️ Это не финансовая рекомендация.
Подписывайтесь, пожалуйста
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
#Fed #CryptoTrader #MortgageRates #MacroEconomy
#usmortgageratesriseto7.49%
Ставка по ипотеке в США достигла 7,49% — самого высокого уровня за последние 3 года! 😱
Проще говоря, «ставка по ипотеке» (Mortgage Rate) — это проценты, которые вы платите, занимая деньги на покупку дома и закладывая его банку. Высокая ставка означает, что большая часть с трудом заработанных людьми денег уходит на погашение долгов, поэтому желающих покупать жильё становится меньше.
Каковы последствия?
Для Федеральной резервной системы / китов: Федеральная резервная система (центральный банк США) борется с упорной инфляцией, а киты (Whales) готовятся перестраивать потоки капитала.
Для трейдеров: ликвидность сокращается, рынок задыхается от нехватки ликвидности, а графики могут резко отклоняться.
Что делать трейдеру? Сохранять спокойствие, управлять рисками и сократить число случайных сделок на покупку и продажу, чтобы не заложить «последнее, что у него есть»!
⚠️ Это не финансовая рекомендация.
Подписывайтесь, пожалуйста
$ETH
$BNB
#Fed #CryptoTrader #MortgageRates #MacroEconomy
1
32
Согласно данным, опубликованным в среду Ассоциацией ипотечных банков (MBA) за неделю, завершившуюся 2 октября, фиксированная ставка по 30-летней ипотеке в США подскочила на 19 базисных пунктов — до 7,49%. Это уже седьмой недельный рост подряд, и ставка достигла максимального уровня с ноября 2023 года.
Резкий рост примерно на 0,5 процентного пункта за три недели отражает сохраняющееся инфляционное давление. В сочетании с высокими ценами на жильё увеличение стоимости заимствований привело к сокращению числа заявок на ипотеку для покупки жилья на 2,1%, а активности по рефинансированию — на 7,5%.
На более широких финансовых рынках стремительный рост стоимости заимствований сопровождается повышением доходности долгосрочных казначейских облигаций и укреплением доллара. Эта тенденция сокращает располагаемые бюджеты домохозяйств и снижает общий аппетит к риску на фондовых рынках.
Для крипторынка ограничительные условия заимствования и ужесточение ликвидности сдерживают приток спекулятивного капитала. Крупные активы, такие как $BTC , могут продолжить консолидироваться, пока индикаторы макроликвидности не укажут на устойчивое смягчение денежно-кредитной политики. 📊
#MortgageRates #MacroEconomy #РынокЖилья
34

Наконец-то ставки по ипотеке в США моргнули. 👀
Процентные ставки по ипотеке на 30 лет в США снизились с 6,69% до 6,67%, прекратив цепочку из 5 недель подряд роста.
Параллельно рынок труда остывает, а CPI за июль продолжает показывать давление на инфляцию, идущее на спад.
Ставки по ипотеке: «Ладно, я приторможу».
ФРС: «Наконец-то». 💀
Если этот тренд продолжится, давление, из-за которого ФРС приходится сохранять слишком “ястребиную” политику, может постепенно ослабевать.
Как думаете, это первый сигнал о том, что финансовые условия начинают дышать полегче, или еще рано делать выводы?
#USGovernment #MortgageRates
289
·
--
Спрос на рефинансирование ипотек рухнул на 18% на фоне роста ставок 🚨
Ставки по ипотекам взлетели до максимума за девять месяцев, что значительно повлияло на спрос на рефинансирование. Недавний рост привел к падению активности рефинансирования на 18%, так как владельцы домов насторожены из-за растущих затрат. Хотя покупатели жилья также замедлились, они остаются более активными, чем в это время прошлого года. Изменение ставок по ипотекам ожидается, что вызовет эффект домино на общем рынке, влияя на потребительские расходы и экономический рост. Пока рынок продолжает эволюционировать, инвесторы внимательно следят за событиями в ипотечном секторе.
#MortgageRates #RefinanceDemand #HousingMarket #Economy #FinancialNews
23
·
--
Ставки по ипотекам в США выросли до самого высокого уровня с августа 🚨
Ставки по ипотекам в США взлетели до максимума с августа, что значительно повлияло на рынок жилья. Этот рост привел к снижению активности по покупке жилья и резкому падению рефинансирования. В результате рынок испытывает замедление, что может оказать волновое воздействие на всю экономику. Ожидается, что рост ставок по ипотекам продолжится, что усложнит потенциальным покупателям жилья получение кредитов. Этот сдвиг на рынке ипотеки также может повлиять на инвестиционные решения, особенно в крипто- и традиционных рынках.
#Crypto #Markets #MortgageRates #HousingMarket #Экономика
10

Согласно последним данным американского ипотечного гиганта Freddie Mac, средняя ставка по 30-летней ипотеке с фиксированной ставкой в США по-прежнему держится на высоком уровне в 7,4% и не снижается уже 8 недель подряд, приблизившись к максимуму с ноября прошлого года. За этот период стоимость заимствований в совокупности выросла на 75 базисных пунктов, что напрямую привело к падению числа подписанных договоров купли-продажи жилья на вторичном рынке в сентябре на 4% по сравнению с предыдущим месяцем — это самое сильное снижение более чем за три года.
С точки зрения технического анализа и макроэкономической логики, данные по недвижимости — запаздывающий экономический индикатор, а значительное сокращение числа сделок подтверждает, что последствия цикла ужесточения политики действительно передаются экономике. Быстрое охлаждение спроса на жильё может ускорить переломный момент в снижении инфляционных ожиданий и подтолкнуть макроэкономическую политику к смягчению, создав потенциальный поворотный момент для рисковых активов, испытывающих давление на оценку.
Хотя высокие процентные ставки в краткосрочной перспективе сдерживают динамику традиционных кредитных активов, доходность казначейских облигаций США и индекс доллара демонстрируют признаки ослабления восходящего импульса у нескольких уровней сопротивления. Традиционные защитные активы и рисковые активы вновь приходят к равновесию, а капитал начинает перетекать в антиинфляционные инструменты с высоким потенциалом роста и нетрадиционными свойствами.
Для криптовалютного рынка охлаждение реального сектора, включая рынок жилья, усиливает перераспределение средств в пулах ликвидности. $BTC демонстрирует в ключевой зоне поддержки высокую устойчивость к снижению и признаки накопления позиций. Когда высокая стоимость заимствований снижает привлекательность традиционных материальных инвестиций, высоколиквидные активы в блокчейне могут привлечь структурный приток покупательского спроса.
#InterestRates #MortgageRates #MacroEconomy
113
·
--
Падение
#usmortgageratesriseto7.49% 🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨 🚨🇺🇸ИПОТЕЧНЫЕ СТАВКИ В США ДОСТИГЛИ 7,49% — СЕРЬЁЗНЫЙ МАКРОЭКОНОМИЧЕСКИЙ СИГНАЛ ТРЕВОГИ!
Средняя ставка по 30-летней ипотеке в США выросла до 7,49% — это самый высокий уровень с конца 2023 года. 📈 (Reuters)
🔍 ПОЧЕМУ РЫНКАМ СТОИТ ОБРАТИТЬ НА ЭТО ВНИМАНИЕ?
• 🏠 Более высокие затраты на заимствования создают давление на рынок жилья
• 📊 Ипотечные ставки тесно связаны с доходностью 10-летних казначейских облигаций США
• 🔥 Рост доходности может указывать на сохраняющиеся опасения по поводу инфляции
• 💵 Более высокая доходность может ужесточить финансовые условия для рискованных активов
На прошлой неделе число заявок на ипотеку уже сократилось на 4,2% на фоне роста стоимости заимствований. (Reuters)
⚠️ Криптотрейдерам стоит следить за этой ситуацией.
Если доходность останется высокой, давление на ликвидность может сохраниться — что потенциально усилит волатильность BTC и других рискованных активов.
👉 Главный вопрос сейчас:
Станет ли рост доходности новым серьёзным препятствием для крипторынка?
$BTC $ETH $SOL
#Bitcoin #Crypto #Macro #Fed #MortgageRates
{spot}(SOLUSDT)
{spot}(ETHUSDT)
{spot}(BTCUSDT)
#usmortgageratesriseto7.49% 🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨 🚨🇺🇸ИПОТЕЧНЫЕ СТАВКИ В США ДОСТИГЛИ 7,49% — СЕРЬЁЗНЫЙ МАКРОЭКОНОМИЧЕСКИЙ СИГНАЛ ТРЕВОГИ!
Средняя ставка по 30-летней ипотеке в США выросла до 7,49% — это самый высокий уровень с конца 2023 года. 📈 (Reuters)
🔍 ПОЧЕМУ РЫНКАМ СТОИТ ОБРАТИТЬ НА ЭТО ВНИМАНИЕ?
• 🏠 Более высокие затраты на заимствования создают давление на рынок жилья
• 📊 Ипотечные ставки тесно связаны с доходностью 10-летних казначейских облигаций США
• 🔥 Рост доходности может указывать на сохраняющиеся опасения по поводу инфляции
• 💵 Более высокая доходность может ужесточить финансовые условия для рискованных активов
На прошлой неделе число заявок на ипотеку уже сократилось на 4,2% на фоне роста стоимости заимствований. (Reuters)
⚠️ Криптотрейдерам стоит следить за этой ситуацией.
Если доходность останется высокой, давление на ликвидность может сохраниться — что потенциально усилит волатильность BTC и других рискованных активов.
👉 Главный вопрос сейчас:
Станет ли рост доходности новым серьёзным препятствием для крипторынка?
$BTC $ETH $SOL
#Bitcoin #Crypto #Macro #Fed #MortgageRates
1
5
3.4k

#usmortgageratesriseto7.49%
📈 Ставки по 30-летней ипотеке в США достигли 7,49%: макроэкономические последствия для крипторынка
Стоимость ипотечного кредитования в США выросла до 7,49%, ограничивая потребительское кредитование и усиливая давление на жилищный сектор в целом.
Ключевые каналы влияния, за которыми стоит следить:
Ликвидность потребителей: Рост ежемесячных расходов на обслуживание долга напрямую сокращает свободные средства домохозяйств.
Сжатие кредитования: Длительный период высоких ставок по займам замедляет оборот средств в реальном секторе экономики и снижает готовность к риску на спекулятивных рынках.
Дилемма ФРС: Продолжающееся напряжение на рынке жилищного кредитования может в конечном итоге ускорить охлаждение экономики и повлиять на сроки возможного смягчения денежно-кредитной политики или перехода к стимулированию ликвидности.
В краткосрочной перспективе высокие ставки ограничивают ликвидность, однако затяжные финансовые трудности часто создают предпосылки для изменений макроэкономической политики. По мере изменения финансовых условий следите за индексом DXY и доходностью казначейских облигаций наряду с рисковыми активами.
(Только образовательный анализ. Не является финансовой рекомендацией — учитывайте риски.)
$BTC
{future}(BTCUSDT)
#MortgageRates #HousingMarket #MacroEconomy
#usmortgageratesriseto7.49%
📈 Ставки по 30-летней ипотеке в США достигли 7,49%: макроэкономические последствия для крипторынка
Стоимость ипотечного кредитования в США выросла до 7,49%, ограничивая потребительское кредитование и усиливая давление на жилищный сектор в целом.
Ключевые каналы влияния, за которыми стоит следить:
Ликвидность потребителей: Рост ежемесячных расходов на обслуживание долга напрямую сокращает свободные средства домохозяйств.
Сжатие кредитования: Длительный период высоких ставок по займам замедляет оборот средств в реальном секторе экономики и снижает готовность к риску на спекулятивных рынках.
Дилемма ФРС: Продолжающееся напряжение на рынке жилищного кредитования может в конечном итоге ускорить охлаждение экономики и повлиять на сроки возможного смягчения денежно-кредитной политики или перехода к стимулированию ликвидности.
В краткосрочной перспективе высокие ставки ограничивают ликвидность, однако затяжные финансовые трудности часто создают предпосылки для изменений макроэкономической политики. По мере изменения финансовых условий следите за индексом DXY и доходностью казначейских облигаций наряду с рисковыми активами.
(Только образовательный анализ. Не является финансовой рекомендацией — учитывайте риски.)
$BTC
#MortgageRates #HousingMarket #MacroEconomy
164

Согласно последним данным Ассоциации ипотечных банкиров США (MBA), опубликованным за неделю, завершившуюся 2 октября, фиксированная ставка по 30-летней ипотеке в США за неделю резко выросла на 19 базисных пунктов, до 7,49%, достигнув максимума почти за три года. Это означает, что ставки по ипотеке в стране растут уже седьмую неделю подряд, а всего за последние три недели они подскочили примерно на 0,5 процентного пункта — самый резкий темп ужесточения с начала 2023 года.
Затраты на заимствования, вышедшие из-под контроля, могут нанести серьёзный удар по спросу на жильё — одному из сегментов реальной экономики, наиболее чувствительных к передаче влияния политики. Последний индекс заявок на ипотеку для покупки жилья от MBA снизился на 2,1% по сравнению с предыдущей неделей, достигнув минимума более чем за год. Индекс рефинансирования также резко упал на 7,5%. Это свидетельствует о быстром охлаждении желания домохозяйств брать на себя долговую нагрузку и приобретать жильё. Двойное давление высоких ставок и цен на недвижимость окончательно разрушает ожидания восстановления рынка.
Одновременный рост ипотечных ставок и доходности долгосрочных казначейских облигаций США усиливает пессимистичные ожидания участников рынка относительно продолжительного ужесточения макрофинансовых условий. Высокие кредитные издержки будут сдерживать не только потребление товаров длительного пользования и инвестиции в основной капитал, но и повышать риск дефолтов по ипотечным активам банков, увеличивая системные финансовые риски.
На фоне продолжающегося оттока ликвидности в высокодоходные активы рынок криптовалют и другие рискованные активы сталкиваются с серьёзными трудностями в привлечении средств. Если стоимость заимствований надолго останется на ограничительном уровне, инвесторы будут осторожнее относиться к вложению новых средств на внебиржевом рынке. Инвесторам следует учитывать риск падения $BTC из-за дисконта, вызванного нехваткой ликвидности, и усиления волатильности. #MortgageRates #InterestRates #Макроэкономика
139

·
--
Ипотечные ставки по кредитам на срок 30 лет в США официально превысили отметку 7%, достигнув уровня 7,22% 15 сентября. Максимум, зафиксированный с января 2025 года, в основном отражает резкий рост доходности 10-летних казначейских облигаций США, что существенно увеличивает стоимость фондирования для коммерческих банков.
Эта динамика особенно важна, поскольку она напрямую «душит» рынок недвижимости США. Согласно отчету Национальной ассоциации риэлторов, продажи домов в августе снизились на 2% до 3,98 млн (минимум с июня прошлого года), а прогноз роста продаж на 2026 год был резко понижен с 4,3% до всего 1,3% на фоне ожиданий, что ФРС сохранит политику ужесточения, продолжая оказывать давление.
В целом на финансовых рынках рекордно высокие затраты на заимствования и «прикрепленная» на высоком уровне доходность облигаций притягивают ликвидность из рискованных активов. Сильный курс доллара США и доходность по долгосрочным срокам сохраняют поддержку, создавая давление на рыночную оценку ценных бумаг, поскольку крупные потоки средств имеют тенденцию смещаться в более безопасные каналы.
Для рынка crypto длительная среда высоких ставок становится серьезным испытанием для общей ликвидности. Когда альтернативная стоимость притока средств в фиат растет, новый капитал начинает уходить $BTC , а в отношении Altcoins инвесторы будут действовать более осторожно, заставляя рынок пройти период плотной консолидации прежде, чем появятся более явные сигналы смены политики.
#MacroEconomics #InterestRates #MortgageRates
54

🚨 СРОЧНО: Стоимость покупки жилья в Америке снова резко выросла: ставка по 30-летней ипотеке достигла 7,49% — это самый высокий уровень с ноября 2023 года.
Ассоциация ипотечных банкиров сообщила, что средняя ставка по ипотеке с фиксированным сроком на 30 лет за неделю, завершившуюся 2 октября, подскочила на 19 базисных пунктов и достигла уровня, которого в последний раз не было почти три года.
Причина — рынок облигаций. Ипотечные ставки тесно связаны с доходностью 10-летних казначейских облигаций США, которая только что достигла самого высокого уровня за 24 года. На это повлияли опасения по поводу инфляционного давления из-за резкого роста цен на нефть, а также данные о том, что экономика США в первой половине года росла быстрее, чем предполагалось изначально.
Время выбрано неудачно. Это происходит за четыре недели до промежуточных выборов, которые определят, сохранят ли республиканцы контроль над Конгрессом. Доступность жилья теперь стала одной из главных экономических проблем для избирателей.
ФРС тоже не обещает скорого облегчения. Представители регулятора дали понять, что ожидают ещё одного повышения ставки до конца года, хотя сейчас рынки делают ставку на то, что на заседании 28 октября этого не произойдёт.
Последствия уже заметны: на прошлой неделе число заявок на ипотеку сократилось на 4,2%, а активность по рефинансированию резко упала. «У очень немногих домовладельцев есть стимул рефинансировать кредит при таких ставках, а рост стоимости заимствований заставил многих потенциальных покупателей отказаться от покупки жилья», — сказал Джоэл Кан, заместитель главного экономиста Ассоциации ипотечных банкиров.
Такие высокие ставки — уже не просто цифра на графике. Они прямо сейчас лишают людей возможности выйти на рынок, и это происходит как раз тогда, когда политические ставки в вопросах экономики вот-вот достигнут пика.
#MortgageRates #Housing #Economy #Fed #RealEstate
1
43
·
--
Рост
Проверено
#usmortgageratesriseto7.49%
Ставка по ипотеке в США достигла 7,49% — максимум за 3 года! 😱
Проще говоря, «ипотечная ставка» (Mortgage Rate) — это проценты, которые вы платите, занимая деньги на покупку жилья и закладывая саму недвижимость банку. Рост ставки означает, что все заработанные деньги уходят на погашение долга, и люди реже покупают жильё.
Как это повлияет на рынок?
Для ФРС/китов: ФРС (Федеральная резервная система) ломает голову над упорной инфляцией, а киты (Whales) готовятся перераспределять капитал.
Для трейдеров: денежные потоки сжимаются, ликвидность на рынке задыхается, а графики могут резко «сменить курс».
Что делать трейдерам? Сидеть спокойно, управлять рисками, не открывать бездумно лонги/шорты, а то придётся заложить даже последние штаны!
⚠️ Это не финансовая рекомендация.
Зарегистрируйтесь на Binance по коду VINHTOCDO или ссылке: [https://www.binance.com/register?ref=VINHTOCDO](https://www.binance.com/register?ref=VINHTOCDO), чтобы получить бонусы!
Нажмите на кнопку торговли ниже, чтобы поддержать меня: $BTC
{future}(BTCUSDT)
, $ETH
{future}(ETHUSDT)
, $BNB
{future}(BNBUSDT)
#Fed #CryptoTrader #MortgageRates #MacroEconomy #VINHTOCDO
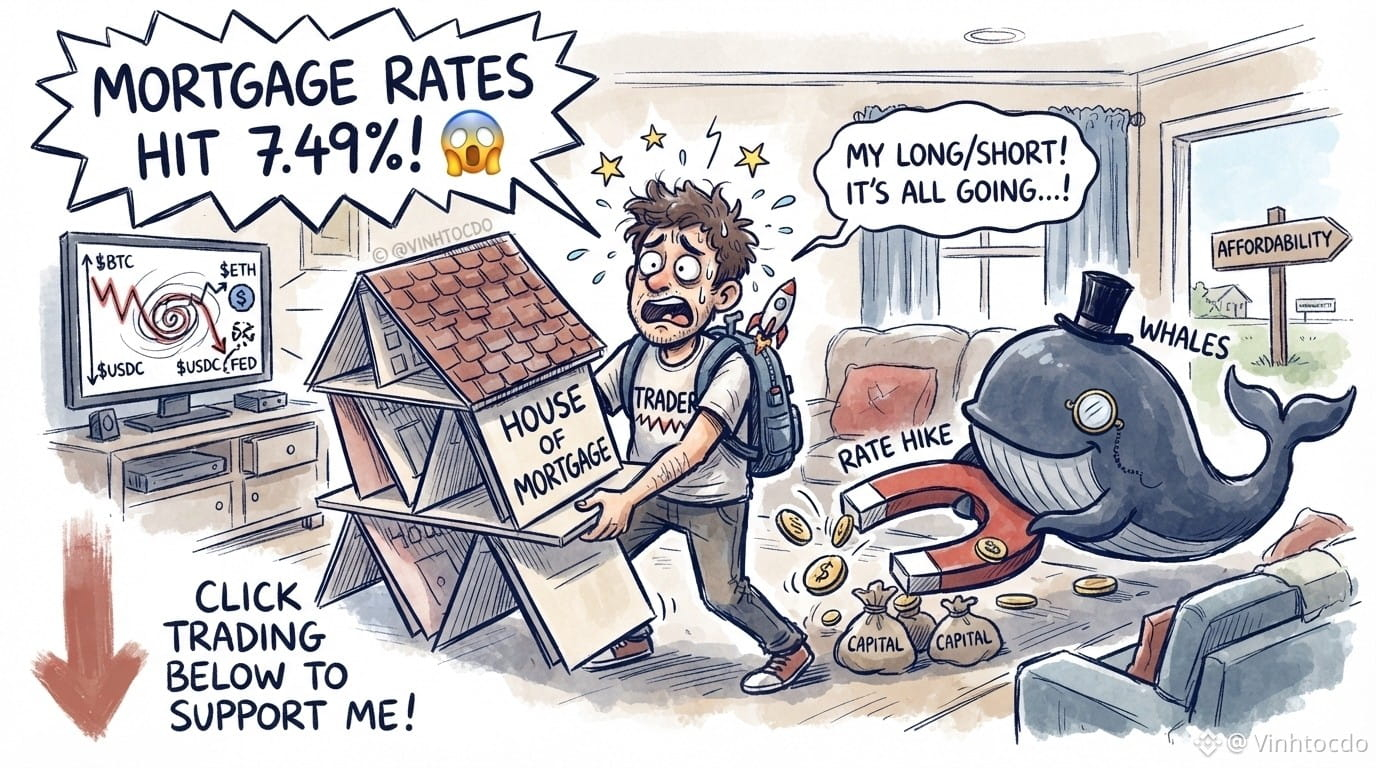
#usmortgageratesriseto7.49%
Ставка по ипотеке в США достигла 7,49% — максимум за 3 года! 😱
Проще говоря, «ипотечная ставка» (Mortgage Rate) — это проценты, которые вы платите, занимая деньги на покупку жилья и закладывая саму недвижимость банку. Рост ставки означает, что все заработанные деньги уходят на погашение долга, и люди реже покупают жильё.
Как это повлияет на рынок?
Для ФРС/китов: ФРС (Федеральная резервная система) ломает голову над упорной инфляцией, а киты (Whales) готовятся перераспределять капитал.
Для трейдеров: денежные потоки сжимаются, ликвидность на рынке задыхается, а графики могут резко «сменить курс».
Что делать трейдерам? Сидеть спокойно, управлять рисками, не открывать бездумно лонги/шорты, а то придётся заложить даже последние штаны!
⚠️ Это не финансовая рекомендация.
Зарегистрируйтесь на Binance по коду VINHTOCDO или ссылке: https://www.binance.com/register?ref=VINHTOCDO, чтобы получить бонусы!
Нажмите на кнопку торговли ниже, чтобы поддержать меня: $BTC
, $ETH
, $BNB
#Fed #CryptoTrader #MortgageRates #MacroEconomy #VINHTOCDO
4
679
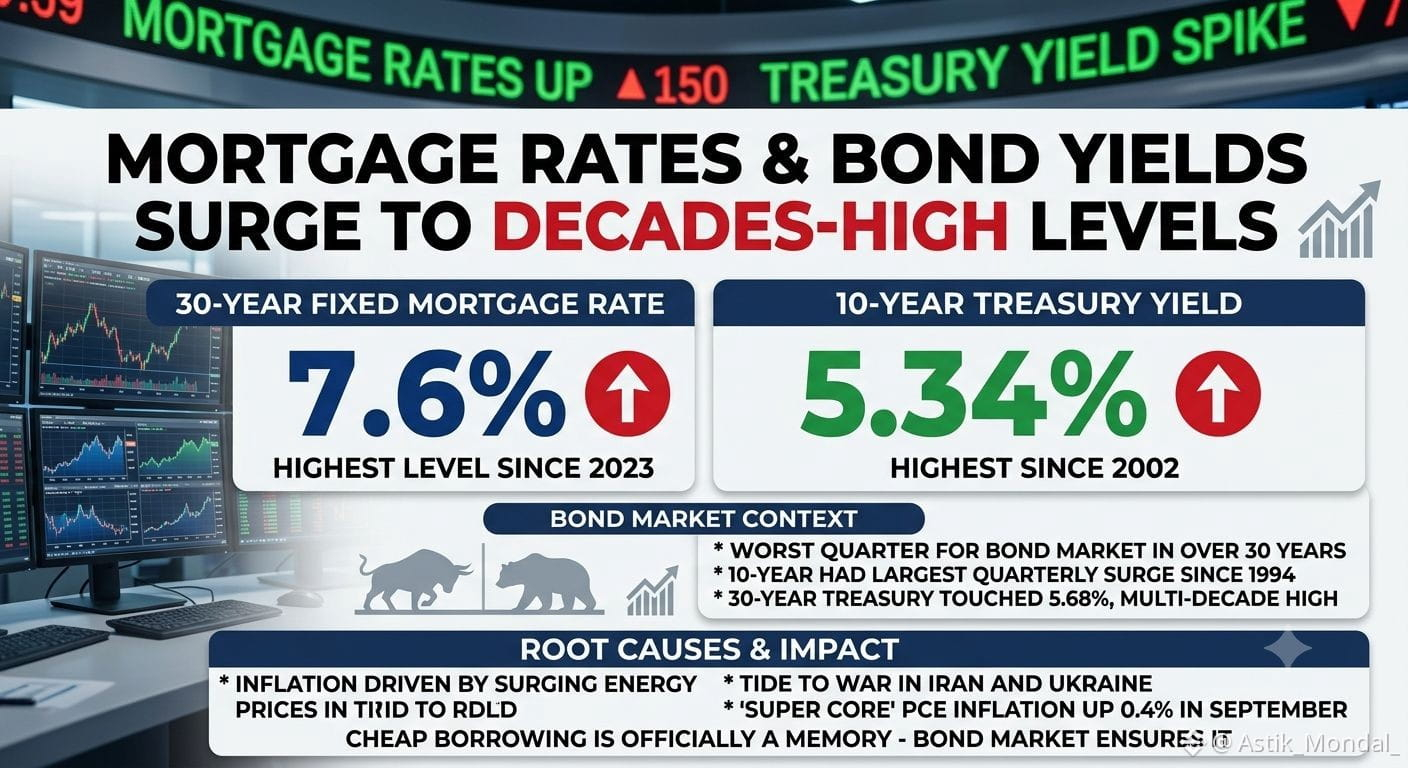
🚨 СРОЧНО: Ставки по ипотеке только что достигли самого высокого уровня с 2023 года, а стоящий за этим рынок облигаций только что пережил худший квартал более чем за 30 лет.
Средняя ставка по фиксированной ипотеке на 30 лет поднялась до 7,6% к позднему вечеру среды — это самый высокий показатель с конца 2023 года. Из-за этого покупка жилья становится еще менее доступной для миллионов потенциальных клиентов, причем ровно в тот момент, когда предложение жилья и без того крайне некстати: количество непроданных домов на рынке достигло максимума более чем за десятилетие.
Причина — рынок облигаций, и она действительно беспрецедентная. Доходность 10-летних казначейских облигаций подскочила до 5,34% — это самый высокий уровень с 2002 года. За три месяца, завершившиеся в среду, 10-летние бумаги показали крупнейший квартальный рост доходности с 1994 года — то есть 32 года назад.
Доходность 30-летних казначейских облигаций тоже недалеко: в течение дня она доходила до 5,68% — это тоже максимум за несколько десятилетий.
Первопричина, которая связывает всё воедино: инфляция, подпитываемая резким ростом цен на энергоносители, напрямую связанная с продолжающимися войнами в Иране и Украине. Даже «super core» PCE-инфляция — показатель, который исключает продукты питания и энергию, чтобы выявить базовое ценовое давление, — все равно выросла на 0,4% только за сентябрь.
Стратег из Fundstrat указал на уровень, за которым теперь следят все: когда 30-летние бумаги пересекают примерно 5,5%, оценки по всем направлениям начинают сжиматься. Это вынуждает инвесторов, корпорации и обычных потребителей заново пересчитать экономику практически каждого крупного финансового решения, которое они принимают.
Дешевое заимствование официально стало воспоминанием. Рынок облигаций только что позаботился об этом.
#MortgageRates #Treasury #Inflation #Housing #Economy
TLTETF+0,31%
IEFETF+0,49%
1
11
·
--
Рост
🇺🇸 Продажа новых домов в США в апреле не оправдала ожиданий
Рынок жилья в США снова показывает слабость, так как продажи новых домов в апреле оказались ниже рыночных ожиданий, что подчеркивает постоянное давление со стороны высоких ипотечных ставок и проблем с доступностью. Аналитики утверждают, что многие покупатели все еще сталкиваются с высокими ценами на жилье и затратами на заимствование.
🏠 Ключевые факторы замедления: • Растущие ипотечные ставки продолжают снижать спрос со стороны покупателей
• Инфляция и экономическая неопределенность наносят удар по потребительской уверенности
• Доступность жилья остается основной проблемой по всей территории США
• Застройщики все чаще предлагают скидки и льготы, чтобы привлечь покупателей
📉 Несмотря на увеличение запасов жилья в некоторых регионах, общая активность на рынке остается вялой. Эксперты полагают, что сектор жилья может оставаться под давлением, если процентные ставки не начнут снижаться позже в 2026 году.
#USHousing #NewHomeSales #MortgageRates #Economy #CryptoNews
200

ПОВЫШЕНИЕ СТАВОК РАЗЛИВАЕТСЯ ПО РЫНКУ ЖИЛЬЯ — $BTC ЧАСЫ ЗАТЯГИВАЮТ ЛИКВИДНОСТЬ 📊🔥
Глобальная стоимость финансирования пересматривается синхронно. Ипотека США на 30 лет только что достигла 6,67% — максимума более чем за год — а ставки в Великобритании, Германии и Франции в этом квартале также пошли вверх. Конфликт США—Иран подстегнул рост цен на энергоносители, вновь усилив опасения по инфляции и подняв доходности казначейских облигаций и ставки по свопам. 🌍📈
Это не просто история про жильё. Эффект «фиксации на низких ставках» в США замораживает сделки, а жилищные соглашения в Великобритании снизились почти на 10% г/г. Когда недвижимость буксует и растёт стоимость долга, ликвидность сжимается по всем риск-активам — включая цифровые активы. 🏠💧
Как долго эта более высокая ставка «надолго» может сохраняться, прежде чем рынки риска полностью её учтут? 💭
⚠️ Не является финансовой рекомендацией. Всегда управляйте своим риском. 🛡️
🏷️ #BTC #Macro #MortgageRates #Inflation #RiskOff
🔍📊
21
·
--
Падение
Проверено
🚨 СРОЧНО: 🇺🇸 Ставки по ипотеке поднялись до самого высокого уровня более чем за год, добавив свежего давления рынку жилья в США.
Более высокие расходы на заимствования могут замедлить покупки жилья, снизить активность по рефинансированию и удерживать доступность жилья под давлением для покупателей.
Поскольку рынки внимательно следят за инфляцией и политикой Федеральной резервной системы, ипотечные ставки остаются ключевым индикатором для экономики в целом.
$BTC
#MortgageRates #HousingMarket #FederalReserve #Economy #BreakingNews
2
651
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#fomcотслеживание
Просмотров: 55,964
519 обсуждают
2
#ПротоколFOMC
Просмотров: 64,502
259 обсуждают
3
#BinanceSAFUFundTransferCompleted7499BTC
Просмотров: 554
70 обсуждают
4
#BinanceRecovery90% of stolen assets
Просмотров: 24,916
82 обсуждают
5
#YiHe:ProofOfReserves:10TokensAt100%Backing
Просмотров: 66,015
294 обсуждают
6
#BackedNotBroken:RichardTengSaysUsersBearNoLoss
Просмотров: 3,553
150 обсуждают
7
#CZSaysCompensationIsinPlaceUsersAreProtected
Просмотров: 74,180
988 обсуждают
8
#IntelHasItsWorstDaySince1974
Просмотров: 20,039
438 обсуждают
9
#TRMCambodianCasinosReceived$1.07BInCrypto
Просмотров: 4,718
57 обсуждают
10
#USDCCirculationFallsAbout800MInSevenDays
Просмотров: 41,012
582 обсуждают