
#swift
swift
Просмотров: 1.3M
1,115 обсуждают
Популярные
Новые

Каналы предварительного фондирования стейблкоинами снижают расходы на валютные операции и управление казначейством по сравнению с традиционнымиСравнение платёжных каналов с предварительным фондированием стейблкоинами (например, интеграции Visa Direct с USDC) и традиционных SWIFT-переводов показывает, как структурные изменения в технологиях напрямую влияют на экономику управления ликвидностью и валютными операциями (FX).
Традиционные международные платежи опираются на сеть банков-корреспондентов, что приводит к серьёзной неэффективности использования капитала. Стейблкоины меняют эту ситуацию благодаря нескольким механизмам:
1. Устранение фрагментированного капитала на счетах ностро/востро
Проблема SWIFT: При использовании традиционных платёжных каналов поставщик выплат или финансовая организация должны заранее размещать средства на нескольких зарубежных банковских счетах (счетах ностро/востро) по всему миру, чтобы мгновенно проводить исходящие платежи в местных валютах. Это приводит к тому, что миллионы долларов оказываются заморожены в виде неиспользуемого капитала в разных часовых поясах, юрисдикциях и валютах — лишь для покрытия промежутков в выходные и нерабочее время.
Каналы предварительного фондирования стейблкоинами снижают расходы на валютные операции и управление казначейством по сравнению с традиционными
Сравнение платёжных каналов с предварительным фондированием стейблкоинами (например, интеграции Visa Direct с USDC) и традиционных SWIFT-переводов показывает, как структурные изменения в технологиях напрямую влияют на экономику управления ликвидностью и валютными операциями (FX).
Традиционные международные платежи опираются на сеть банков-корреспондентов, что приводит к серьёзной неэффективности использования капитала. Стейблкоины меняют эту ситуацию благодаря нескольким механизмам:
1. Устранение фрагментированного капитала на счетах ностро/востро
Проблема SWIFT: При использовании традиционных платёжных каналов поставщик выплат или финансовая организация должны заранее размещать средства на нескольких зарубежных банковских счетах (счетах ностро/востро) по всему миру, чтобы мгновенно проводить исходящие платежи в местных валютах. Это приводит к тому, что миллионы долларов оказываются заморожены в виде неиспользуемого капитала в разных часовых поясах, юрисдикциях и валютах — лишь для покрытия промежутков в выходные и нерабочее время.
Традиционные международные платежи опираются на сеть банков-корреспондентов, что приводит к серьёзной неэффективности использования капитала. Стейблкоины меняют эту ситуацию благодаря нескольким механизмам:
1. Устранение фрагментированного капитала на счетах ностро/востро
Проблема SWIFT: При использовании традиционных платёжных каналов поставщик выплат или финансовая организация должны заранее размещать средства на нескольких зарубежных банковских счетах (счетах ностро/востро) по всему миру, чтобы мгновенно проводить исходящие платежи в местных валютах. Это приводит к тому, что миллионы долларов оказываются заморожены в виде неиспользуемого капитала в разных часовых поясах, юрисдикциях и валютах — лишь для покрытия промежутков в выходные и нерабочее время.
4
Гонконг и Swift тестируют токенизированные депозиты, пока банки стремятся сравняться со стейблкоинами по скоростиДенежно-кредитное управление Гонконга и Swift, 53-летний сервис межбанковского обмена сообщениями, объединяют усилия с крупными банками для тестирования международных платежей с использованием токенизированных депозитов в нескольких валютах. Это может предложить кредиторам вариант на основе блокчейна, выходящий за рамки стейблкоинов.
Гонконг и Swift тестируют токенизированные депозиты, пока банки стремятся сравняться со стейблкоинами по скорости
Денежно-кредитное управление Гонконга и Swift, 53-летний сервис межбанковского обмена сообщениями, объединяют усилия с крупными банками для тестирования международных платежей с использованием токенизированных депозитов в нескольких валютах. Это может предложить кредиторам вариант на основе блокчейна, выходящий за рамки стейблкоинов.
JPM-1,48%
HSBCUS-2,56%
42

·
--
【Новости рынка】Банки Гонконга совместно со SWIFT изучают возможности токенизированных платежей
16 ноября Денежно-кредитное управление Гонконга объявило о начале стратегического сотрудничества со SWIFT. Стороны оценят возможность подключения реестра SWIFT к расчётной инфраструктуре Project Ensemble, чтобы сделать трансграничные платежи мгновенными, доступными круглосуточно и программируемыми. В тестировании участвуют Bank of China (Hong Kong), Standard Chartered Hong Kong и HSBC. Пилотный проект реестра SWIFT стартовал в июле и охватывает 17 банков, в том числе HSBC и Standard Chartered.
$BTC $ETH $BNB
#币安广场 #代币化 #SWIFT
(Источник: CryptoEconomy)
⚠️Предупреждение о рисках: приведённая выше информация носит информационный характер и не является инвестиционной рекомендацией. Инвестиции сопряжены с риском; прежде чем инвестировать, тщательно оцените его.
【Новости рынка】Банки Гонконга совместно со SWIFT изучают возможности токенизированных платежей
16 ноября Денежно-кредитное управление Гонконга объявило о начале стратегического сотрудничества со SWIFT. Стороны оценят возможность подключения реестра SWIFT к расчётной инфраструктуре Project Ensemble, чтобы сделать трансграничные платежи мгновенными, доступными круглосуточно и программируемыми. В тестировании участвуют Bank of China (Hong Kong), Standard Chartered Hong Kong и HSBC. Пилотный проект реестра SWIFT стартовал в июле и охватывает 17 банков, в том числе HSBC и Standard Chartered.
$BTC $ETH $BNB
#币安广场 #代币化 #SWIFT
(Источник: CryptoEconomy)
⚠️Предупреждение о рисках: приведённая выше информация носит информационный характер и не является инвестиционной рекомендацией. Инвестиции сопряжены с риском; прежде чем инвестировать, тщательно оцените его.
16 ноября Денежно-кредитное управление Гонконга объявило о начале стратегического сотрудничества со SWIFT. Стороны оценят возможность подключения реестра SWIFT к расчётной инфраструктуре Project Ensemble, чтобы сделать трансграничные платежи мгновенными, доступными круглосуточно и программируемыми. В тестировании участвуют Bank of China (Hong Kong), Standard Chartered Hong Kong и HSBC. Пилотный проект реестра SWIFT стартовал в июле и охватывает 17 банков, в том числе HSBC и Standard Chartered.
$BTC $ETH $BNB
#币安广场 #代币化 #SWIFT
(Источник: CryptoEconomy)
⚠️Предупреждение о рисках: приведённая выше информация носит информационный характер и не является инвестиционной рекомендацией. Инвестиции сопряжены с риском; прежде чем инвестировать, тщательно оцените его.
3

ГОНКОНГ И SWIFT ПЕРЕВОДЯТ БАНКОВСКИЕ ПЛАТЕЖИ НА БЛОКЧЕЙН И РЕЖИМ 24/7!
Традиционные финансовые организации ускоряют переход к токенизации!
⚡ Что происходит?
- SWIFT и Гонконг изучают токенизированные банковские депозиты.
- Цель — обеспечить более быстрые трансграничные платежи круглосуточно.
- Крупные банки тестируют финансовую инфраструктуру на основе блокчейна.
- Токенизированные депозиты могут стать ещё одним конкурентом стейблкоинов в сфере цифровых платежей.
🔥 Почему это важно:
Технология блокчейна всё больше привлекает крупных представителей традиционного банковского сектора, а не только криптокомпании.
Смогут ли токенизированные банковские депозиты бросить вызов стейблкоинам на мировом рынке платежей?
#SWIFT #HongKong #Blockchain #Stablecoins
ГОНКОНГ И SWIFT ПЕРЕВОДЯТ БАНКОВСКИЕ ПЛАТЕЖИ НА БЛОКЧЕЙН И РЕЖИМ 24/7!
Традиционные финансовые организации ускоряют переход к токенизации!
⚡ Что происходит?
- SWIFT и Гонконг изучают токенизированные банковские депозиты.
- Цель — обеспечить более быстрые трансграничные платежи круглосуточно.
- Крупные банки тестируют финансовую инфраструктуру на основе блокчейна.
- Токенизированные депозиты могут стать ещё одним конкурентом стейблкоинов в сфере цифровых платежей.
🔥 Почему это важно:
Технология блокчейна всё больше привлекает крупных представителей традиционного банковского сектора, а не только криптокомпании.
Смогут ли токенизированные банковские депозиты бросить вызов стейблкоинам на мировом рынке платежей?
#SWIFT #HongKong #Blockchain #Stablecoins
Традиционные финансовые организации ускоряют переход к токенизации!
⚡ Что происходит?
- SWIFT и Гонконг изучают токенизированные банковские депозиты.
- Цель — обеспечить более быстрые трансграничные платежи круглосуточно.
- Крупные банки тестируют финансовую инфраструктуру на основе блокчейна.
- Токенизированные депозиты могут стать ещё одним конкурентом стейблкоинов в сфере цифровых платежей.
🔥 Почему это важно:
Технология блокчейна всё больше привлекает крупных представителей традиционного банковского сектора, а не только криптокомпании.
Смогут ли токенизированные банковские депозиты бросить вызов стейблкоинам на мировом рынке платежей?
#SWIFT #HongKong #Blockchain #Stablecoins
10
Гонконг и Swift изучают токенизированные депозиты для круглосуточных банковских платежей
Денежно-кредитное управление Гонконга и Swift совместно с HSBC, Standard Chartered и Bank of China проводят испытания трансграничных платежей с использованием токенизированных депозитов в нескольких валютах. Этот проект связывает блокчейн-реестр Swift с гонконгским Project Ensemble. В отличие от стейблкоинов, токенизированные депозиты сохраняют связь с банковским депозитом, обеспечивая при этом непрерывную скорость международных платежей.
$ENA $SOL $BTC
#HongKong #Swift #Платежи
Гонконг и Swift изучают токенизированные депозиты для круглосуточных банковских платежей
Денежно-кредитное управление Гонконга и Swift совместно с HSBC, Standard Chartered и Bank of China проводят испытания трансграничных платежей с использованием токенизированных депозитов в нескольких валютах. Этот проект связывает блокчейн-реестр Swift с гонконгским Project Ensemble. В отличие от стейблкоинов, токенизированные депозиты сохраняют связь с банковским депозитом, обеспечивая при этом непрерывную скорость международных платежей.
$ENA $SOL $BTC
#HongKong #Swift #Платежи
Денежно-кредитное управление Гонконга и Swift совместно с HSBC, Standard Chartered и Bank of China проводят испытания трансграничных платежей с использованием токенизированных депозитов в нескольких валютах. Этот проект связывает блокчейн-реестр Swift с гонконгским Project Ensemble. В отличие от стейблкоинов, токенизированные депозиты сохраняют связь с банковским депозитом, обеспечивая при этом непрерывную скорость международных платежей.
$ENA $SOL $BTC
#HongKong #Swift #Платежи
99
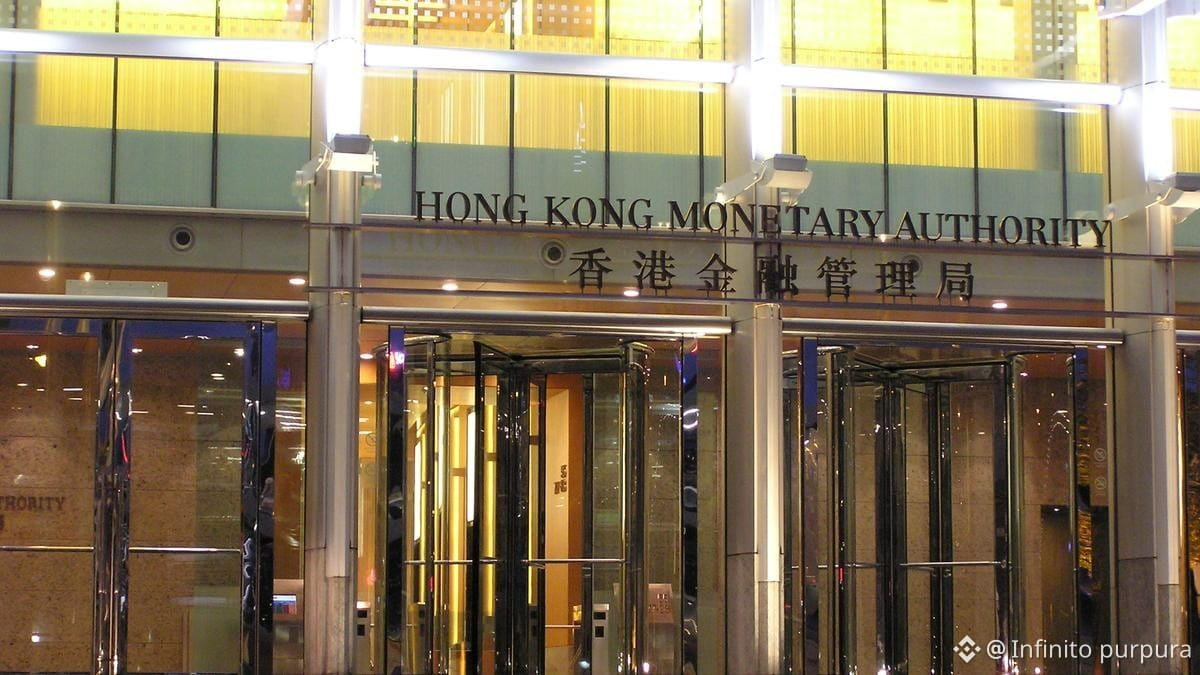
Гонконг и Swift изучают токенизированные депозиты для круглосуточных банковских платежей 24/7
Валютное управление Гонконга и Swift совместно с HSBC, Standard Chartered и Bank of China тестируют трансграничные платежи в нескольких валютах с использованием токенизированных депозитов. Этот проект связывает блокчейн-реестр Swift с гонконгским Project Ensemble. В отличие от стейблкоинов, токенизированные депозиты сохраняют связь с банковским депозитом и при этом обеспечивают непрерывную обработку международных платежей.
$ENA $SOL $BTC
#HongKong #Swift #Платежи
Гонконг и Swift изучают токенизированные депозиты для круглосуточных банковских платежей 24/7
Валютное управление Гонконга и Swift совместно с HSBC, Standard Chartered и Bank of China тестируют трансграничные платежи в нескольких валютах с использованием токенизированных депозитов. Этот проект связывает блокчейн-реестр Swift с гонконгским Project Ensemble. В отличие от стейблкоинов, токенизированные депозиты сохраняют связь с банковским депозитом и при этом обеспечивают непрерывную обработку международных платежей.
$ENA $SOL $BTC
#HongKong #Swift #Платежи
Валютное управление Гонконга и Swift совместно с HSBC, Standard Chartered и Bank of China тестируют трансграничные платежи в нескольких валютах с использованием токенизированных депозитов. Этот проект связывает блокчейн-реестр Swift с гонконгским Project Ensemble. В отличие от стейблкоинов, токенизированные депозиты сохраняют связь с банковским депозитом и при этом обеспечивают непрерывную обработку международных платежей.
$ENA $SOL $BTC
#HongKong #Swift #Платежи
106
·
--
Рост
🚨 ТРАДИЦИОННЫЙ БАНКОВСКИЙ СЕКТОР ВСЁ ГЛУБЖЕ ИНТЕГРИРУЕТСЯ В БЛОКЧЕЙН.
Гонконг делает ещё один важный шаг навстречу будущему цифровых финансов.
Денежно-кредитное управление Гонконга (HKMA) и SWIFT укрепили сотрудничество, чтобы изучить возможности трансграничных платежей с использованием токенизированных банковских депозитов.
В рамках инициативы планируется изучить возможность связать блокчейн-реестр SWIFT с расчётной инфраструктурой гонконгского проекта Ensemble для поддержки платежей в нескольких валютах.
В проекте участвуют крупные финансовые учреждения, включая HSBC, Standard Chartered и Bank of China (Hong Kong).
Сегодня международные платежи могут проходить через нескольких посредников, сопровождаться задержками при расчётах и приводить к операционным издержкам. Токенизированные депозиты могут помочь сделать такие операции быстрее и эффективнее, а потенциально — доступными круглосуточно.
Ещё интереснее возможность программируемых платежей, при которых транзакции выполняются автоматически при соблюдении заранее заданных условий.
Речь не просто о том, чтобы перенести деньги на блокчейн. Речь о том, чтобы связать традиционную банковскую инфраструктуру с формирующейся токенизированной финансовой системой.
Участие SWIFT особенно значимо, поскольку эта сеть уже объединяет финансовые учреждения по всему миру.
Традиционный финансовый сектор не обязательно противостоит технологии блокчейн. Некоторые из крупнейших его игроков изучают способы её интеграции.
Станут ли токенизированные депозиты основой нового поколения глобальных платежей?
#blockchain #Tokenization #Swift #DigitalFinance
🚨 ТРАДИЦИОННЫЙ БАНКОВСКИЙ СЕКТОР ВСЁ ГЛУБЖЕ ИНТЕГРИРУЕТСЯ В БЛОКЧЕЙН.
Гонконг делает ещё один важный шаг навстречу будущему цифровых финансов.
Денежно-кредитное управление Гонконга (HKMA) и SWIFT укрепили сотрудничество, чтобы изучить возможности трансграничных платежей с использованием токенизированных банковских депозитов.
В рамках инициативы планируется изучить возможность связать блокчейн-реестр SWIFT с расчётной инфраструктурой гонконгского проекта Ensemble для поддержки платежей в нескольких валютах.
В проекте участвуют крупные финансовые учреждения, включая HSBC, Standard Chartered и Bank of China (Hong Kong).
Сегодня международные платежи могут проходить через нескольких посредников, сопровождаться задержками при расчётах и приводить к операционным издержкам. Токенизированные депозиты могут помочь сделать такие операции быстрее и эффективнее, а потенциально — доступными круглосуточно.
Ещё интереснее возможность программируемых платежей, при которых транзакции выполняются автоматически при соблюдении заранее заданных условий.
Речь не просто о том, чтобы перенести деньги на блокчейн. Речь о том, чтобы связать традиционную банковскую инфраструктуру с формирующейся токенизированной финансовой системой.
Участие SWIFT особенно значимо, поскольку эта сеть уже объединяет финансовые учреждения по всему миру.
Традиционный финансовый сектор не обязательно противостоит технологии блокчейн. Некоторые из крупнейших его игроков изучают способы её интеграции.
Станут ли токенизированные депозиты основой нового поколения глобальных платежей?
#blockchain #Tokenization #Swift #DigitalFinance
Гонконг делает ещё один важный шаг навстречу будущему цифровых финансов.
Денежно-кредитное управление Гонконга (HKMA) и SWIFT укрепили сотрудничество, чтобы изучить возможности трансграничных платежей с использованием токенизированных банковских депозитов.
В рамках инициативы планируется изучить возможность связать блокчейн-реестр SWIFT с расчётной инфраструктурой гонконгского проекта Ensemble для поддержки платежей в нескольких валютах.
В проекте участвуют крупные финансовые учреждения, включая HSBC, Standard Chartered и Bank of China (Hong Kong).
Сегодня международные платежи могут проходить через нескольких посредников, сопровождаться задержками при расчётах и приводить к операционным издержкам. Токенизированные депозиты могут помочь сделать такие операции быстрее и эффективнее, а потенциально — доступными круглосуточно.
Ещё интереснее возможность программируемых платежей, при которых транзакции выполняются автоматически при соблюдении заранее заданных условий.
Речь не просто о том, чтобы перенести деньги на блокчейн. Речь о том, чтобы связать традиционную банковскую инфраструктуру с формирующейся токенизированной финансовой системой.
Участие SWIFT особенно значимо, поскольку эта сеть уже объединяет финансовые учреждения по всему миру.
Традиционный финансовый сектор не обязательно противостоит технологии блокчейн. Некоторые из крупнейших его игроков изучают способы её интеграции.
Станут ли токенизированные депозиты основой нового поколения глобальных платежей?
#blockchain #Tokenization #Swift #DigitalFinance
HSBCUS-2,56%
4
219

HKMA и Swift исследуют токенизированные депозиты для трансграничных платежей
- HKMA и Swift связывают проект Ensemble с реестром Swift.
- Использование токенизированных депозитов для трансграничных банковских платежей.
- Поддержка нескольких валют.
- RSS пока не предоставил дополнительных подробностей.
#BinanceSquare #CryptoNews #Blockchain #Swift #HKMA
$btc $eth
vlikevn Titanbot
Источник: CoinTelegraph
HKMA и Swift исследуют токенизированные депозиты для трансграничных платежей
- HKMA и Swift связывают проект Ensemble с реестром Swift.
- Использование токенизированных депозитов для трансграничных банковских платежей.
- Поддержка нескольких валют.
- RSS пока не предоставил дополнительных подробностей.
#BinanceSquare #CryptoNews #Blockchain #Swift #HKMA
$btc $eth
vlikevn Titanbot
Источник: CoinTelegraph
- HKMA и Swift связывают проект Ensemble с реестром Swift.
- Использование токенизированных депозитов для трансграничных банковских платежей.
- Поддержка нескольких валют.
- RSS пока не предоставил дополнительных подробностей.
#BinanceSquare #CryptoNews #Blockchain #Swift #HKMA
$btc $eth
vlikevn Titanbot
Источник: CoinTelegraph
142

·
--
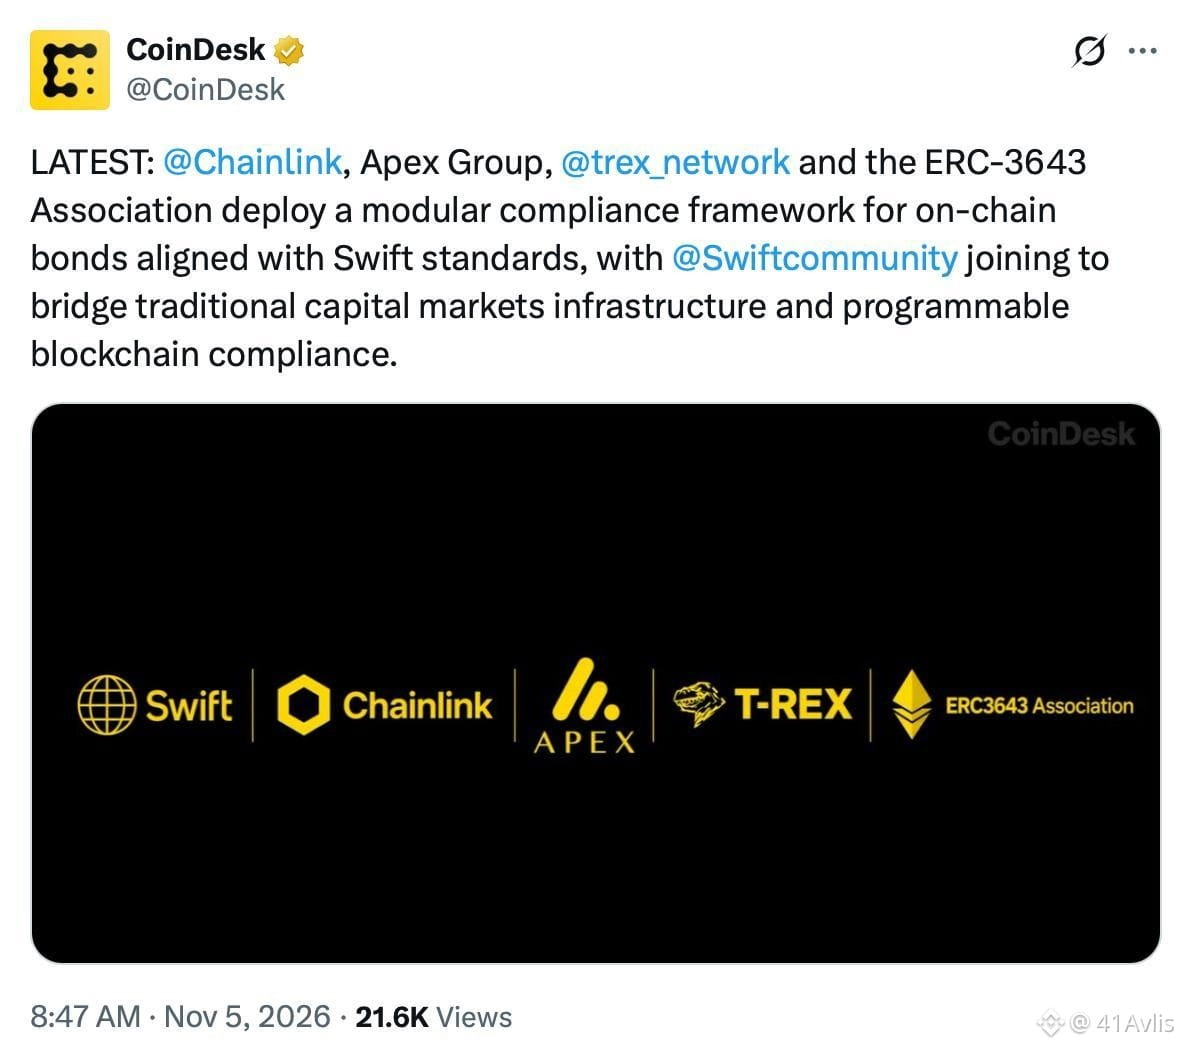
🌐 Chainlink и Swift: объединяя традиционные финансы и блокчейн
Токенизация активов сделала гигантский шаг вперёд:
* Новый альянс: Chainlink, Apex Group, T-REX Network и Ассоциация ERC-3633 запустили модульную структуру для соблюдения нормативных требований.
* Стандарт Swift: проект разработан с учётом стандартов Swift.
* Влияние: цель — соединить традиционные финансовые рынки с блокчейном и дать импульс токенизированным активам.
💡 Что вы думаете об этой новости для рынка? Поделитесь мнением в комментариях!
#Chainlink #Swift #RWA
🌐 Chainlink и Swift: объединяя традиционные финансы и блокчейн
Токенизация активов сделала гигантский шаг вперёд:
* Новый альянс: Chainlink, Apex Group, T-REX Network и Ассоциация ERC-3633 запустили модульную структуру для соблюдения нормативных требований.
* Стандарт Swift: проект разработан с учётом стандартов Swift.
* Влияние: цель — соединить традиционные финансовые рынки с блокчейном и дать импульс токенизированным активам.
💡 Что вы думаете об этой новости для рынка? Поделитесь мнением в комментариях!
#Chainlink #Swift #RWA
Токенизация активов сделала гигантский шаг вперёд:
* Новый альянс: Chainlink, Apex Group, T-REX Network и Ассоциация ERC-3633 запустили модульную структуру для соблюдения нормативных требований.
* Стандарт Swift: проект разработан с учётом стандартов Swift.
* Влияние: цель — соединить традиционные финансовые рынки с блокчейном и дать импульс токенизированным активам.
💡 Что вы думаете об этой новости для рынка? Поделитесь мнением в комментариях!
#Chainlink #Swift #RWA
76
·
--
Статья
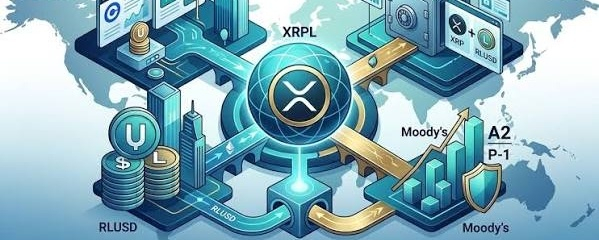
XRP — мост или самостоятельная система?Предположим, что 10% операций SWIFT переходят в экосистему XRPL
🫱#Swift — это прежде всего сеть для обмена финансовыми сообщениями, которая напрямую не владеет всеми средствами по сделкам и не переводит их.
SWIFT сообщает в среднем о 59,8 млн платёжных сообщений в день в 2025 году. Сумму в 14 000 млрд долларов в день следует рассматривать как оценку объёма переводимых средств, а не как показатель, подтверждённый на текущей официальной странице статистики. 👌
XRP — мост или самостоятельная система?
Предположим, что 10% операций SWIFT переходят в экосистему XRPL
🫱#Swift — это прежде всего сеть для обмена финансовыми сообщениями, которая напрямую не владеет всеми средствами по сделкам и не переводит их.
SWIFT сообщает в среднем о 59,8 млн платёжных сообщений в день в 2025 году. Сумму в 14 000 млрд долларов в день следует рассматривать как оценку объёма переводимых средств, а не как показатель, подтверждённый на текущей официальной странице статистики. 👌
🫱#Swift — это прежде всего сеть для обмена финансовыми сообщениями, которая напрямую не владеет всеми средствами по сделкам и не переводит их.
SWIFT сообщает в среднем о 59,8 млн платёжных сообщений в день в 2025 году. Сумму в 14 000 млрд долларов в день следует рассматривать как оценку объёма переводимых средств, а не как показатель, подтверждённый на текущей официальной странице статистики. 👌
4
4
3.8k

·
--
📰 Исследователь XRP: мой полный разговор с Томом Алаэртсом, проработавшим более 27 лет в SWIFT
Том Алаэртс, бывший эксперт по стандартам SWIFT с более чем 27-летним опытом работы в глобальной сети обмена финансовыми сообщениями, объяснил, почему ISO 20022 может сыграть важную роль в интеграции цифровых активов в традиционную банковскую инфраструктуру. В продолжительной беседе с Crypto Researcher SMQKE в X Алаэртс обсудил будущее SWIFT, отношения между […] Статья «Исследователь XRP: мой полный разговор с Томом Алаэртсом, проработавшим более 27 лет в SWIFT» впервые опубликована в Times Tabloid.
Источник : Times Tabloid
Время : 2026-11-01 13:00:46
Автор : solomon odunayo
#xrp #cryptocurrency #swift #news
$XRP
Поделитесь своим мнением в комментариях ниже
📰 Исследователь XRP: мой полный разговор с Томом Алаэртсом, проработавшим более 27 лет в SWIFT
Том Алаэртс, бывший эксперт по стандартам SWIFT с более чем 27-летним опытом работы в глобальной сети обмена финансовыми сообщениями, объяснил, почему ISO 20022 может сыграть важную роль в интеграции цифровых активов в традиционную банковскую инфраструктуру. В продолжительной беседе с Crypto Researcher SMQKE в X Алаэртс обсудил будущее SWIFT, отношения между […] Статья «Исследователь XRP: мой полный разговор с Томом Алаэртсом, проработавшим более 27 лет в SWIFT» впервые опубликована в Times Tabloid.
Источник : Times Tabloid
Время : 2026-11-01 13:00:46
Автор : solomon odunayo
#xrp #cryptocurrency #swift #news
$XRP
Поделитесь своим мнением в комментариях ниже
Том Алаэртс, бывший эксперт по стандартам SWIFT с более чем 27-летним опытом работы в глобальной сети обмена финансовыми сообщениями, объяснил, почему ISO 20022 может сыграть важную роль в интеграции цифровых активов в традиционную банковскую инфраструктуру. В продолжительной беседе с Crypto Researcher SMQKE в X Алаэртс обсудил будущее SWIFT, отношения между […] Статья «Исследователь XRP: мой полный разговор с Томом Алаэртсом, проработавшим более 27 лет в SWIFT» впервые опубликована в Times Tabloid.
Источник : Times Tabloid
Время : 2026-11-01 13:00:46
Автор : solomon odunayo
#xrp #cryptocurrency #swift #news
$XRP
Поделитесь своим мнением в комментариях ниже
151

·
--
🚨 SWIFT говорит о будущем финансов, и держатели $XRP обращают на это внимание. 👀🔥
Круглосуточные трансграничные платежи, программируемые цифровые деньги, токенизированные ценные бумаги и атомарные расчёты становятся важными элементами развития финансовой отрасли.
Ripple работает в более широком контексте блокчейн-платежей, поэтому за пересечением этих направлений стоит наблюдать.
Но вот ключевой момент: обсуждение SWIFT блокчейн-инфраструктуры не означает автоматически официального партнёрства или прямого внедрения XRP.
Настоящий вопрос в том, смогут ли XRP и XRP Ledger занять значимое место в меняющейся финансовой системе. 🌎
За этим я и буду внимательно следить. 🚀
#XRP #Ripple #SWIFT
🚨 SWIFT говорит о будущем финансов, и держатели $XRP обращают на это внимание. 👀🔥
Круглосуточные трансграничные платежи, программируемые цифровые деньги, токенизированные ценные бумаги и атомарные расчёты становятся важными элементами развития финансовой отрасли.
Ripple работает в более широком контексте блокчейн-платежей, поэтому за пересечением этих направлений стоит наблюдать.
Но вот ключевой момент: обсуждение SWIFT блокчейн-инфраструктуры не означает автоматически официального партнёрства или прямого внедрения XRP.
Настоящий вопрос в том, смогут ли XRP и XRP Ledger занять значимое место в меняющейся финансовой системе. 🌎
За этим я и буду внимательно следить. 🚀
#XRP #Ripple #SWIFT
Круглосуточные трансграничные платежи, программируемые цифровые деньги, токенизированные ценные бумаги и атомарные расчёты становятся важными элементами развития финансовой отрасли.
Ripple работает в более широком контексте блокчейн-платежей, поэтому за пересечением этих направлений стоит наблюдать.
Но вот ключевой момент: обсуждение SWIFT блокчейн-инфраструктуры не означает автоматически официального партнёрства или прямого внедрения XRP.
Настоящий вопрос в том, смогут ли XRP и XRP Ledger занять значимое место в меняющейся финансовой системе. 🌎
За этим я и буду внимательно следить. 🚀
#XRP #Ripple #SWIFT
3
1
10
5.8k

·
--
Два гигантских банка только что перевели реальные доллары в токены, и почти никто из владельцев криптовалют не участвовал в этой сделке.
Вот в чём ловушка. Каждый раз, когда появляется такая новость, люди из страха упустить выгоду (FOMO) покупают всё подряд — любой тикер, который хоть отдалённо связан с платежами или реальными активами, — а потом выясняют, что продукту их монета вообще не нужна. Вас обманут не смарт-контрактом. Вас обманет история, которую вы не прочитали.
2 сентября First Abu Dhabi Bank и Citi провели реальный платёж в долларах США с помощью токенизированных депозитов в общей бухгалтерской книге Swift. Токенизированный депозит — это просто долговое обязательство банка в новом формате. Это требование к балансу банка, оформленное так, чтобы два учреждения могли перевести его в общей системе учёта, не дожидаясь старой цепочки сообщений. Это не $BTC. Вы не можете перевести его на кошелёк и уйти. Обязательство по-прежнему лежит на банке, а Swift по-прежнему задаёт правила игры.
Риск в том, чтобы принять это за победу для того, чем вы уже владеете. Эти токены можно заморозить или отозвать, поскольку их выпустил регулируемый банк, а не нейтральный блокчейн. Если у банка возникнут проблемы, вы будете в очереди вместе со всеми остальными вкладчиками — независимо от того, токенизирован ваш вклад или нет. И если казначейские отделы действительно оценят этот канал, значительная часть трансграничных потоков, которые люди продолжают закладывать в $XRP или расплывчатые $ETH ставки на токенизацию, может так и не покинуть банковскую систему. Более быстрые переводы для банков — это не то же самое, что деньги, поступающие в блокчейны, на которых вы торгуете.
Если банки могут делать это без публичных криптовалют, что же именно мы на самом деле закладываем в цену?
#Tokenization #RWA #Swift
Два гигантских банка только что перевели реальные доллары в токены, и почти никто из владельцев криптовалют не участвовал в этой сделке.
Вот в чём ловушка. Каждый раз, когда появляется такая новость, люди из страха упустить выгоду (FOMO) покупают всё подряд — любой тикер, который хоть отдалённо связан с платежами или реальными активами, — а потом выясняют, что продукту их монета вообще не нужна. Вас обманут не смарт-контрактом. Вас обманет история, которую вы не прочитали.
2 сентября First Abu Dhabi Bank и Citi провели реальный платёж в долларах США с помощью токенизированных депозитов в общей бухгалтерской книге Swift. Токенизированный депозит — это просто долговое обязательство банка в новом формате. Это требование к балансу банка, оформленное так, чтобы два учреждения могли перевести его в общей системе учёта, не дожидаясь старой цепочки сообщений. Это не $BTC . Вы не можете перевести его на кошелёк и уйти. Обязательство по-прежнему лежит на банке, а Swift по-прежнему задаёт правила игры.
Риск в том, чтобы принять это за победу для того, чем вы уже владеете. Эти токены можно заморозить или отозвать, поскольку их выпустил регулируемый банк, а не нейтральный блокчейн. Если у банка возникнут проблемы, вы будете в очереди вместе со всеми остальными вкладчиками — независимо от того, токенизирован ваш вклад или нет. И если казначейские отделы действительно оценят этот канал, значительная часть трансграничных потоков, которые люди продолжают закладывать в $XRP или расплывчатые $ETH ставки на токенизацию, может так и не покинуть банковскую систему. Более быстрые переводы для банков — это не то же самое, что деньги, поступающие в блокчейны, на которых вы торгуете.
Если банки могут делать это без публичных криптовалют, что же именно мы на самом деле закладываем в цену?
#Tokenization #RWA #Swift
Вот в чём ловушка. Каждый раз, когда появляется такая новость, люди из страха упустить выгоду (FOMO) покупают всё подряд — любой тикер, который хоть отдалённо связан с платежами или реальными активами, — а потом выясняют, что продукту их монета вообще не нужна. Вас обманут не смарт-контрактом. Вас обманет история, которую вы не прочитали.
2 сентября First Abu Dhabi Bank и Citi провели реальный платёж в долларах США с помощью токенизированных депозитов в общей бухгалтерской книге Swift. Токенизированный депозит — это просто долговое обязательство банка в новом формате. Это требование к балансу банка, оформленное так, чтобы два учреждения могли перевести его в общей системе учёта, не дожидаясь старой цепочки сообщений. Это не $BTC . Вы не можете перевести его на кошелёк и уйти. Обязательство по-прежнему лежит на банке, а Swift по-прежнему задаёт правила игры.
Риск в том, чтобы принять это за победу для того, чем вы уже владеете. Эти токены можно заморозить или отозвать, поскольку их выпустил регулируемый банк, а не нейтральный блокчейн. Если у банка возникнут проблемы, вы будете в очереди вместе со всеми остальными вкладчиками — независимо от того, токенизирован ваш вклад или нет. И если казначейские отделы действительно оценят этот канал, значительная часть трансграничных потоков, которые люди продолжают закладывать в $XRP или расплывчатые $ETH ставки на токенизацию, может так и не покинуть банковскую систему. Более быстрые переводы для банков — это не то же самое, что деньги, поступающие в блокчейны, на которых вы торгуете.
Если банки могут делать это без публичных криптовалют, что же именно мы на самом деле закладываем в цену?
#Tokenization #RWA #Swift
6

Если вы всё ещё считаете SWIFT пережитком прошлого, который криптовалюты уже обошли, немедленно перестаньте.
Трейдеры продолжают терять деньги, переключаясь на очередную модную тему, пока реальные денежные потоки проходят в тихих банковских экспериментах. Так вы упускаете ликвидность, которая действительно остаётся.
2 сентября First Abu Dhabi Bank и Citi провели настоящий долларовый платёж с использованием токенизированных депозитов в общей сети SWIFT. Я переслал новость коллеге из казначейского отдела, ожидая услышать восторги по поводу блокчейна. Он лишь спросил, как это поможет сократить ежедневную рутину по сверке позиций и отслеживанию не прошедших переводов.
Это совсем не похоже на многолетние попытки $XRP заменить SWIFT или медленное внедрение $USDC и $USDT в корпоративном секторе на новые рельсы. Всё это всегда казалось лишними шагами. Токенизированные депозиты позволяют тем же банкам сохранить существующую инфраструктуру, используя при этом общую сеть. Большинство прежних PoC так и не вышли за пределы лабораторий. А этот эксперимент переместил реальные доллары.
Людям, которые действительно будут этим пользоваться, безразличны наши нарративы. Им нужно меньше писем и быстрее доступ к информации. Когда сотрудники операционных отделов начинают задавать практические вопросы, перемены уже идут.
Как вы думаете, что теперь будет со старой историей о разрушительных переменах — или банки просто станут эффективнее работать в блокчейне?
#Tokenization #TradFi #SWIFT
Если вы всё ещё считаете SWIFT пережитком прошлого, который криптовалюты уже обошли, немедленно перестаньте.
Трейдеры продолжают терять деньги, переключаясь на очередную модную тему, пока реальные денежные потоки проходят в тихих банковских экспериментах. Так вы упускаете ликвидность, которая действительно остаётся.
2 сентября First Abu Dhabi Bank и Citi провели настоящий долларовый платёж с использованием токенизированных депозитов в общей сети SWIFT. Я переслал новость коллеге из казначейского отдела, ожидая услышать восторги по поводу блокчейна. Он лишь спросил, как это поможет сократить ежедневную рутину по сверке позиций и отслеживанию не прошедших переводов.
Это совсем не похоже на многолетние попытки $XRP заменить SWIFT или медленное внедрение $USDC и $USDT в корпоративном секторе на новые рельсы. Всё это всегда казалось лишними шагами. Токенизированные депозиты позволяют тем же банкам сохранить существующую инфраструктуру, используя при этом общую сеть. Большинство прежних PoC так и не вышли за пределы лабораторий. А этот эксперимент переместил реальные доллары.
Людям, которые действительно будут этим пользоваться, безразличны наши нарративы. Им нужно меньше писем и быстрее доступ к информации. Когда сотрудники операционных отделов начинают задавать практические вопросы, перемены уже идут.
Как вы думаете, что теперь будет со старой историей о разрушительных переменах — или банки просто станут эффективнее работать в блокчейне?
#Tokenization #TradFi #SWIFT
Трейдеры продолжают терять деньги, переключаясь на очередную модную тему, пока реальные денежные потоки проходят в тихих банковских экспериментах. Так вы упускаете ликвидность, которая действительно остаётся.
2 сентября First Abu Dhabi Bank и Citi провели настоящий долларовый платёж с использованием токенизированных депозитов в общей сети SWIFT. Я переслал новость коллеге из казначейского отдела, ожидая услышать восторги по поводу блокчейна. Он лишь спросил, как это поможет сократить ежедневную рутину по сверке позиций и отслеживанию не прошедших переводов.
Это совсем не похоже на многолетние попытки $XRP заменить SWIFT или медленное внедрение $USDC и $USDT в корпоративном секторе на новые рельсы. Всё это всегда казалось лишними шагами. Токенизированные депозиты позволяют тем же банкам сохранить существующую инфраструктуру, используя при этом общую сеть. Большинство прежних PoC так и не вышли за пределы лабораторий. А этот эксперимент переместил реальные доллары.
Людям, которые действительно будут этим пользоваться, безразличны наши нарративы. Им нужно меньше писем и быстрее доступ к информации. Когда сотрудники операционных отделов начинают задавать практические вопросы, перемены уже идут.
Как вы думаете, что теперь будет со старой историей о разрушительных переменах — или банки просто станут эффективнее работать в блокчейне?
#Tokenization #TradFi #SWIFT
19
·
--
Рост
Проверено
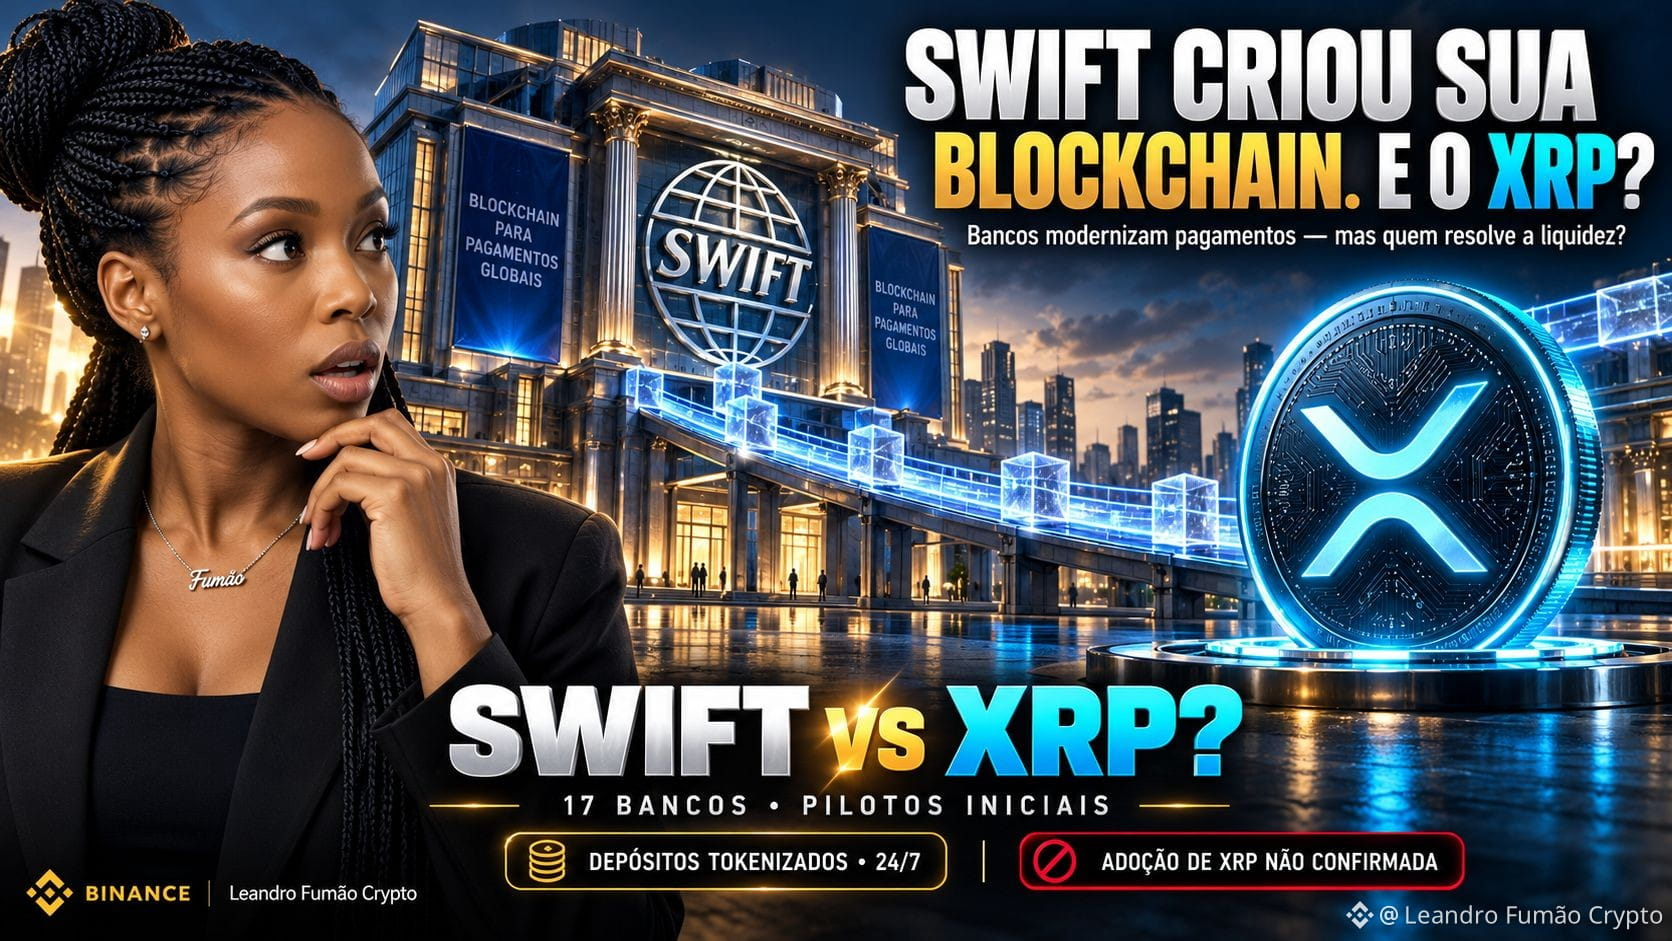
🚨જ⁀➴ SWIFT СОЗДАЛА СВОЙ БЛОКЧЕЙН ⥱ ЧТО ТЕПЕРЬ ⋙ $XRP ❓
✔️ Международная финансовая система переживает масштабную трансформацию.
SWIFT, объединяющая тысячи финансовых организаций, уже разработала собственный блокчейн-реестр для модернизации международных платежей.
🔥 ОБЪЯВЛЕНО О 17 БАНКАХ, КОТОРЫЕ УЧАСТВУЮТ В ПЕРВЫХ ПИЛОТНЫХ ПРОЕКТАХ.
Идея заключается в том, чтобы проводить платежи круглосуточно, используя токенизированные банковские депозиты.
Но есть один нюанс, который почти никто не обсуждает.
БЛОКЧЕЙН НЕ РЕШАЕТ ПРОБЛЕМУ ЛИКВИДНОСТИ АВТОМАТИЧЕСКИ.
Даже при общей инфраструктуре банкам по-прежнему приходится работать с разными валютами, доступностью средств и механизмами расчётов.
Именно здесь возникает вопрос⤵
КАКОЕ МЕСТО ЗДЕСЬ ЗАНИМАЕТ $XRP ?
XRP может выступать промежуточным активом при конвертации валют, позволяя переводить средства без необходимости заранее держать остатки в каждом отдельном рынке.
Представьте разницу⤵
🏦 SWIFT » Координация платежей и интеграция между организациями.
⚡ XRP » Потенциальный мост ликвидности между разными валютами и рынками.
Но обратите внимание⤵
⚠️ SWIFT НЕ ОБЪЯВЛЯЛА О ВНЕДРЕНИИ XRP В СВОЙ НОВЫЙ РЕЕСТР.
Также не доказано, что для работы этой инфраструктуры потребуется XRP.
Развитие SWIFT может усилить конкуренцию с некоторыми решениями Ripple и одновременно показать, что банковский сектор внедряет технологии, которые раньше казались доступными только криптоиндустрии.
Теперь главная задача — эффективно соединить системы, валюты и ликвидность.
🔥 SWIFT СТРОИТ НОВЫЕ ПЛАТЁЖНЫЕ ПУТИ. НО КТО СОЗДАСТ МОСТЫ?
КАК ВЫ СЧИТАЕТЕ, $XRP И SWIFT БУДУТ КОНКУРИРОВАТЬ ИЛИ ДОПОЛНЯТЬ ДРУГ ДРУГА?
⚠️ Канал @Fumao здесь, на Binance Square 🗣️ Помните » Это информационный и образовательный анализ » Это не финансовая рекомендация » Всегда проводите собственное исследование перед инвестированием. 👨🎓📚
#xrp #Swift #RippleXRP
🚨જ⁀➴ SWIFT СОЗДАЛА СВОЙ БЛОКЧЕЙН ⥱ ЧТО ТЕПЕРЬ ⋙ $XRP ❓
✔️ Международная финансовая система переживает масштабную трансформацию.
SWIFT, объединяющая тысячи финансовых организаций, уже разработала собственный блокчейн-реестр для модернизации международных платежей.
🔥 ОБЪЯВЛЕНО О 17 БАНКАХ, КОТОРЫЕ УЧАСТВУЮТ В ПЕРВЫХ ПИЛОТНЫХ ПРОЕКТАХ.
Идея заключается в том, чтобы проводить платежи круглосуточно, используя токенизированные банковские депозиты.
Но есть один нюанс, который почти никто не обсуждает.
БЛОКЧЕЙН НЕ РЕШАЕТ ПРОБЛЕМУ ЛИКВИДНОСТИ АВТОМАТИЧЕСКИ.
Даже при общей инфраструктуре банкам по-прежнему приходится работать с разными валютами, доступностью средств и механизмами расчётов.
Именно здесь возникает вопрос⤵
КАКОЕ МЕСТО ЗДЕСЬ ЗАНИМАЕТ $XRP ?
XRP может выступать промежуточным активом при конвертации валют, позволяя переводить средства без необходимости заранее держать остатки в каждом отдельном рынке.
Представьте разницу⤵
🏦 SWIFT » Координация платежей и интеграция между организациями.
⚡ XRP » Потенциальный мост ликвидности между разными валютами и рынками.
Но обратите внимание⤵
⚠️ SWIFT НЕ ОБЪЯВЛЯЛА О ВНЕДРЕНИИ XRP В СВОЙ НОВЫЙ РЕЕСТР.
Также не доказано, что для работы этой инфраструктуры потребуется XRP.
Развитие SWIFT может усилить конкуренцию с некоторыми решениями Ripple и одновременно показать, что банковский сектор внедряет технологии, которые раньше казались доступными только криптоиндустрии.
Теперь главная задача — эффективно соединить системы, валюты и ликвидность.
🔥 SWIFT СТРОИТ НОВЫЕ ПЛАТЁЖНЫЕ ПУТИ. НО КТО СОЗДАСТ МОСТЫ?
КАК ВЫ СЧИТАЕТЕ, $XRP И SWIFT БУДУТ КОНКУРИРОВАТЬ ИЛИ ДОПОЛНЯТЬ ДРУГ ДРУГА?
⚠️ Канал @Leandro Fumão Crypto здесь, на Binance Square 🗣️ Помните » Это информационный и образовательный анализ » Это не финансовая рекомендация » Всегда проводите собственное исследование перед инвестированием. 👨🎓📚
#xrp #Swift #RippleXRP
✔️ Международная финансовая система переживает масштабную трансформацию.
SWIFT, объединяющая тысячи финансовых организаций, уже разработала собственный блокчейн-реестр для модернизации международных платежей.
🔥 ОБЪЯВЛЕНО О 17 БАНКАХ, КОТОРЫЕ УЧАСТВУЮТ В ПЕРВЫХ ПИЛОТНЫХ ПРОЕКТАХ.
Идея заключается в том, чтобы проводить платежи круглосуточно, используя токенизированные банковские депозиты.
Но есть один нюанс, который почти никто не обсуждает.
БЛОКЧЕЙН НЕ РЕШАЕТ ПРОБЛЕМУ ЛИКВИДНОСТИ АВТОМАТИЧЕСКИ.
Даже при общей инфраструктуре банкам по-прежнему приходится работать с разными валютами, доступностью средств и механизмами расчётов.
Именно здесь возникает вопрос⤵
КАКОЕ МЕСТО ЗДЕСЬ ЗАНИМАЕТ $XRP ?
XRP может выступать промежуточным активом при конвертации валют, позволяя переводить средства без необходимости заранее держать остатки в каждом отдельном рынке.
Представьте разницу⤵
🏦 SWIFT » Координация платежей и интеграция между организациями.
⚡ XRP » Потенциальный мост ликвидности между разными валютами и рынками.
Но обратите внимание⤵
⚠️ SWIFT НЕ ОБЪЯВЛЯЛА О ВНЕДРЕНИИ XRP В СВОЙ НОВЫЙ РЕЕСТР.
Также не доказано, что для работы этой инфраструктуры потребуется XRP.
Развитие SWIFT может усилить конкуренцию с некоторыми решениями Ripple и одновременно показать, что банковский сектор внедряет технологии, которые раньше казались доступными только криптоиндустрии.
Теперь главная задача — эффективно соединить системы, валюты и ликвидность.
🔥 SWIFT СТРОИТ НОВЫЕ ПЛАТЁЖНЫЕ ПУТИ. НО КТО СОЗДАСТ МОСТЫ?
КАК ВЫ СЧИТАЕТЕ, $XRP И SWIFT БУДУТ КОНКУРИРОВАТЬ ИЛИ ДОПОЛНЯТЬ ДРУГ ДРУГА?
⚠️ Канал @Leandro Fumão Crypto здесь, на Binance Square 🗣️ Помните » Это информационный и образовательный анализ » Это не финансовая рекомендация » Всегда проводите собственное исследование перед инвестированием. 👨🎓📚
#xrp #Swift #RippleXRP
3
138
·
--
Рост
🏗️🛠️ SWIFT СТРОИТ НЕЧТО ГОРАЗДО БОЛЬШЕЕ, ЧЕМ ЕЩЁ ОДНО ОБНОВЛЕНИЕ ПЛАТЕЖЕЙ✨🌱
Чем глубже я изучаю то, к чему всё идёт, тем оптимистичнее смотрю на $HBAR ▸ 💲LINK ▸ $XRP ✔️
На HederaCon 2025 Алиса ДиКаприо предупредила: на фоне стремительного роста стейблкоинов и множащихся новых финансовых инструментов задача будет заключаться в том, чтобы обеспечить движение стоимости во всё более фрагментированной системе. В 2026 году SWIFT строит именно такое решение.
📌 SWIFT: В его общем блокчейн-реестре уже участвуют 17 банков с шести континентов (Citi, HSBC, BNY, DBS, Itaú, UBS, Wells Fargo и другие), готовящихся проводить транзакции с токенизированными депозитами 24/7. Сеть объединяет более 11 500 организаций в более чем 200 странах.
Теперь сложность не в создании цифровых активов, а в их соединении и поиске ликвидности между ними. Три разные роли:
🔗 LINK (Chainlink): Самая прямая связь со SWIFT. Технология протестировала совместимость через CCIP, продемонстрировала подписку на токенизированные фонды и их погашение совместно с UBS AM, а также победила на хакатоне SWIFT в 2025 году. DTCC также использует Chainlink в Collateral AppChain (ожидается в 4-м квартале 2026 года).
🏛️ HBAR (Hedera): Shinhan Bank, Standard Bank и SCB TechX протестировали мультивалютные переводы с расчётами за 3–5 секунд. Australian Payments Plus использовала HashSphere в проекте Acacia Резервного банка Австралии. CCIP уже работает в основной сети Hedera.
💱 XRP (XRPL): Техническая связность сама по себе не создаёт валютную ликвидность. XRPL предлагает кросс-валютные платежи, ончейн DEX, атомарные расчёты и автоматическую маршрутизацию через промежуточные активы. Ripple и Bitso добавляют MXNB и RLUSD в XRPL — концептуально это может выглядеть как MXNB → XRP → RLUSD, если XRP окажется оптимальным маршрутом.
💡 Тезис: дело не в противостоянии HBAR, $LINK и XRP. Hedera обеспечивает размещение регулируемых активов, Chainlink связывает сети, а XRP помогает соединять ликвидность между валютами.
Фрагментация стала реальностью, и мировые финансы уже строят ответ на этот вызов. Кто до сих пор оценивает эти активы так, будто ничего этого не происходит?
#hbar #LINK #xrp #Swift
🏗️🛠️ SWIFT СТРОИТ НЕЧТО ГОРАЗДО БОЛЬШЕЕ, ЧЕМ ЕЩЁ ОДНО ОБНОВЛЕНИЕ ПЛАТЕЖЕЙ✨🌱
Чем глубже я изучаю то, к чему всё идёт, тем оптимистичнее смотрю на $HBAR ▸ 💲LINK ▸ $XRP ✔️
На HederaCon 2025 Алиса ДиКаприо предупредила: на фоне стремительного роста стейблкоинов и множащихся новых финансовых инструментов задача будет заключаться в том, чтобы обеспечить движение стоимости во всё более фрагментированной системе. В 2026 году SWIFT строит именно такое решение.
📌 SWIFT: В его общем блокчейн-реестре уже участвуют 17 банков с шести континентов (Citi, HSBC, BNY, DBS, Itaú, UBS, Wells Fargo и другие), готовящихся проводить транзакции с токенизированными депозитами 24/7. Сеть объединяет более 11 500 организаций в более чем 200 странах.
Теперь сложность не в создании цифровых активов, а в их соединении и поиске ликвидности между ними. Три разные роли:
🔗 LINK (Chainlink): Самая прямая связь со SWIFT. Технология протестировала совместимость через CCIP, продемонстрировала подписку на токенизированные фонды и их погашение совместно с UBS AM, а также победила на хакатоне SWIFT в 2025 году. DTCC также использует Chainlink в Collateral AppChain (ожидается в 4-м квартале 2026 года).
🏛️ HBAR (Hedera): Shinhan Bank, Standard Bank и SCB TechX протестировали мультивалютные переводы с расчётами за 3–5 секунд. Australian Payments Plus использовала HashSphere в проекте Acacia Резервного банка Австралии. CCIP уже работает в основной сети Hedera.
💱 XRP (XRPL): Техническая связность сама по себе не создаёт валютную ликвидность. XRPL предлагает кросс-валютные платежи, ончейн DEX, атомарные расчёты и автоматическую маршрутизацию через промежуточные активы. Ripple и Bitso добавляют MXNB и RLUSD в XRPL — концептуально это может выглядеть как MXNB → XRP → RLUSD, если XRP окажется оптимальным маршрутом.
💡 Тезис: дело не в противостоянии HBAR, $LINK и XRP. Hedera обеспечивает размещение регулируемых активов, Chainlink связывает сети, а XRP помогает соединять ликвидность между валютами.
Фрагментация стала реальностью, и мировые финансы уже строят ответ на этот вызов. Кто до сих пор оценивает эти активы так, будто ничего этого не происходит?
#hbar #LINK #xrp #Swift
Чем глубже я изучаю то, к чему всё идёт, тем оптимистичнее смотрю на $HBAR ▸ 💲LINK ▸ $XRP ✔️
На HederaCon 2025 Алиса ДиКаприо предупредила: на фоне стремительного роста стейблкоинов и множащихся новых финансовых инструментов задача будет заключаться в том, чтобы обеспечить движение стоимости во всё более фрагментированной системе. В 2026 году SWIFT строит именно такое решение.
📌 SWIFT: В его общем блокчейн-реестре уже участвуют 17 банков с шести континентов (Citi, HSBC, BNY, DBS, Itaú, UBS, Wells Fargo и другие), готовящихся проводить транзакции с токенизированными депозитами 24/7. Сеть объединяет более 11 500 организаций в более чем 200 странах.
Теперь сложность не в создании цифровых активов, а в их соединении и поиске ликвидности между ними. Три разные роли:
🔗 LINK (Chainlink): Самая прямая связь со SWIFT. Технология протестировала совместимость через CCIP, продемонстрировала подписку на токенизированные фонды и их погашение совместно с UBS AM, а также победила на хакатоне SWIFT в 2025 году. DTCC также использует Chainlink в Collateral AppChain (ожидается в 4-м квартале 2026 года).
🏛️ HBAR (Hedera): Shinhan Bank, Standard Bank и SCB TechX протестировали мультивалютные переводы с расчётами за 3–5 секунд. Australian Payments Plus использовала HashSphere в проекте Acacia Резервного банка Австралии. CCIP уже работает в основной сети Hedera.
💱 XRP (XRPL): Техническая связность сама по себе не создаёт валютную ликвидность. XRPL предлагает кросс-валютные платежи, ончейн DEX, атомарные расчёты и автоматическую маршрутизацию через промежуточные активы. Ripple и Bitso добавляют MXNB и RLUSD в XRPL — концептуально это может выглядеть как MXNB → XRP → RLUSD, если XRP окажется оптимальным маршрутом.
💡 Тезис: дело не в противостоянии HBAR, $LINK и XRP. Hedera обеспечивает размещение регулируемых активов, Chainlink связывает сети, а XRP помогает соединять ликвидность между валютами.
Фрагментация стала реальностью, и мировые финансы уже строят ответ на этот вызов. Кто до сих пор оценивает эти активы так, будто ничего этого не происходит?
#hbar #LINK #xrp #Swift
2
200

Блокчейн-реестр Swift официально перешёл в стадию ранней практической доступности: всего за 9 месяцев от концепции до внедрения — первые пилотные участники уже определены. В их числе 17 глобальных банков, охватывающих шесть континентов: ANZ, BNP Paribas, Bank of New York Mellon, Citigroup, DBS, HSBC, Standard Chartered, UBS, а также Wells Fargo и другие — все в списке.
Ключ пилотного проекта — соединить трансграничные платежи 24/7 с помощью токенизированных депозитов: ещё до того, как в традиционных клиринговых системах будет завершено финальное расчётное урегулирование, средства уже могут перемещаться в режиме реального времени или в нерабочее время, при этом сохраняются существующие подходы к комплаенсу, кредитным рискам и риск-менеджменту.
Отдельно стоит отметить, что Swift чётко определяет этот реестр как «слой оркестрации» (编排层). В дальнейшем он будет расширяться до базовой инфраструктуры для программируемых денег и агентской коммерции (agentic commerce). Это означает, что традиционная трансграничная финансовая инфраструктура активно сближается с миром on-chain, а не вытесняется пассивно.
Сигнал рынку также предельно понятен: институциональная токенизация больше не остаётся на уровне white paper; благодаря этому будет получено новое подтверждение для долгосрочного нарратива про стейблкоины, RWA и платежные L1/L2-сети.
#Swift #代币化 #跨境支付
Блокчейн-реестр Swift официально перешёл в стадию ранней практической доступности: всего за 9 месяцев от концепции до внедрения — первые пилотные участники уже определены. В их числе 17 глобальных банков, охватывающих шесть континентов: ANZ, BNP Paribas, Bank of New York Mellon, Citigroup, DBS, HSBC, Standard Chartered, UBS, а также Wells Fargo и другие — все в списке.
Ключ пилотного проекта — соединить трансграничные платежи 24/7 с помощью токенизированных депозитов: ещё до того, как в традиционных клиринговых системах будет завершено финальное расчётное урегулирование, средства уже могут перемещаться в режиме реального времени или в нерабочее время, при этом сохраняются существующие подходы к комплаенсу, кредитным рискам и риск-менеджменту.
Отдельно стоит отметить, что Swift чётко определяет этот реестр как «слой оркестрации» (编排层). В дальнейшем он будет расширяться до базовой инфраструктуры для программируемых денег и агентской коммерции (agentic commerce). Это означает, что традиционная трансграничная финансовая инфраструктура активно сближается с миром on-chain, а не вытесняется пассивно.
Сигнал рынку также предельно понятен: институциональная токенизация больше не остаётся на уровне white paper; благодаря этому будет получено новое подтверждение для долгосрочного нарратива про стейблкоины, RWA и платежные L1/L2-сети.
#Swift #代币化 #跨境支付
Ключ пилотного проекта — соединить трансграничные платежи 24/7 с помощью токенизированных депозитов: ещё до того, как в традиционных клиринговых системах будет завершено финальное расчётное урегулирование, средства уже могут перемещаться в режиме реального времени или в нерабочее время, при этом сохраняются существующие подходы к комплаенсу, кредитным рискам и риск-менеджменту.
Отдельно стоит отметить, что Swift чётко определяет этот реестр как «слой оркестрации» (编排层). В дальнейшем он будет расширяться до базовой инфраструктуры для программируемых денег и агентской коммерции (agentic commerce). Это означает, что традиционная трансграничная финансовая инфраструктура активно сближается с миром on-chain, а не вытесняется пассивно.
Сигнал рынку также предельно понятен: институциональная токенизация больше не остаётся на уровне white paper; благодаря этому будет получено новое подтверждение для долгосрочного нарратива про стейблкоины, RWA и платежные L1/L2-сети.
#Swift #代币化 #跨境支付
26
·
--
Спекуляции на SWIFT и XRP упираются в стену
Бывший главный специалист по инновациям SWIFT Том Цшах (Tom Zschach) опроверг заявления о том, что SWIFT планирует поддержку #XRP .
Отвечая в X, Цшах заявил, что предполагаемая интеграция «не происходит».
Эти комментарии последовали за вирусными публикациями, утверждавшими, что #Swift будет поддерживать $XRP вместо запуска собственного цифрового актива — утверждение, представленное без доказательств.
Спекуляции на SWIFT и XRP упираются в стену
Бывший главный специалист по инновациям SWIFT Том Цшах (Tom Zschach) опроверг заявления о том, что SWIFT планирует поддержку #XRP .
Отвечая в X, Цшах заявил, что предполагаемая интеграция «не происходит».
Эти комментарии последовали за вирусными публикациями, утверждавшими, что #Swift будет поддерживать $XRP вместо запуска собственного цифрового актива — утверждение, представленное без доказательств.
Бывший главный специалист по инновациям SWIFT Том Цшах (Tom Zschach) опроверг заявления о том, что SWIFT планирует поддержку #XRP .
Отвечая в X, Цшах заявил, что предполагаемая интеграция «не происходит».
Эти комментарии последовали за вирусными публикациями, утверждавшими, что #Swift будет поддерживать $XRP вместо запуска собственного цифрового актива — утверждение, представленное без доказательств.
109

·
--
Swift только что завершил свою первую реальную банковскую транзакцию в режиме онлайн.
За это движение отвечали HSBC и Standard Chartered.
Интересно, что этот пилотный проект направлен на ускорение международных расчетов.
Это явный шаг, чтобы оставаться актуальными на фоне роста стейблкоинов и токенизированных депозитов.
Похоже, что традиционная финансовая система быстро двигается.
Как думаешь, поможет ли это им конкурировать с криптовалютами?
$BTC #Swift #Fintech
Swift только что завершил свою первую реальную банковскую транзакцию в режиме онлайн.
За это движение отвечали HSBC и Standard Chartered.
Интересно, что этот пилотный проект направлен на ускорение международных расчетов.
Это явный шаг, чтобы оставаться актуальными на фоне роста стейблкоинов и токенизированных депозитов.
Похоже, что традиционная финансовая система быстро двигается.
Как думаешь, поможет ли это им конкурировать с криптовалютами?
$BTC #Swift #Fintech
За это движение отвечали HSBC и Standard Chartered.
Интересно, что этот пилотный проект направлен на ускорение международных расчетов.
Это явный шаг, чтобы оставаться актуальными на фоне роста стейблкоинов и токенизированных депозитов.
Похоже, что традиционная финансовая система быстро двигается.
Как думаешь, поможет ли это им конкурировать с криптовалютами?
$BTC #Swift #Fintech
213
·
--
Swift объявила о запуске пилотного проекта блокчейн-реестра совместно с 17 глобальными банками, чтобы ускорить круглосуточные трансграничные платежи. Традиционные финансовые гиганты выходят на рынок.
Участвующие банки: HSBC, UBS, BNP Paribas, Citigroup, Bank of New York Mellon, Wells Fargo и др., охватывая шесть континентов.
Ключевая функция: с помощью токенизированных депозитов обеспечить трансграничные платежи 24/7, даже в ночное время и по выходным. Swift уточняет, что это дополнение, а не замена существующих систем.
Важный сигнал: традиционные финансы не противостоят блокчейну — они принимают его по-своему. Токенизированные депозиты обращаются только внутри банковской системы Swift, а не с использованием USDT/USDC и подобных стейблкоинов.
Как думаете? Блокчейн Swift — это инновация или оборона?
#Swift #区块链 #跨境支付 #传统金融 #токенизированные депозиты
Swift объявила о запуске пилотного проекта блокчейн-реестра совместно с 17 глобальными банками, чтобы ускорить круглосуточные трансграничные платежи. Традиционные финансовые гиганты выходят на рынок.
Участвующие банки: HSBC, UBS, BNP Paribas, Citigroup, Bank of New York Mellon, Wells Fargo и др., охватывая шесть континентов.
Ключевая функция: с помощью токенизированных депозитов обеспечить трансграничные платежи 24/7, даже в ночное время и по выходным. Swift уточняет, что это дополнение, а не замена существующих систем.
Важный сигнал: традиционные финансы не противостоят блокчейну — они принимают его по-своему. Токенизированные депозиты обращаются только внутри банковской системы Swift, а не с использованием USDT/USDC и подобных стейблкоинов.
Как думаете? Блокчейн Swift — это инновация или оборона?
#Swift #区块链 #跨境支付 #传统金融 #токенизированные депозиты
Участвующие банки: HSBC, UBS, BNP Paribas, Citigroup, Bank of New York Mellon, Wells Fargo и др., охватывая шесть континентов.
Ключевая функция: с помощью токенизированных депозитов обеспечить трансграничные платежи 24/7, даже в ночное время и по выходным. Swift уточняет, что это дополнение, а не замена существующих систем.
Важный сигнал: традиционные финансы не противостоят блокчейну — они принимают его по-своему. Токенизированные депозиты обращаются только внутри банковской системы Swift, а не с использованием USDT/USDC и подобных стейблкоинов.
Как думаете? Блокчейн Swift — это инновация или оборона?
#Swift #区块链 #跨境支付 #传统金融 #токенизированные депозиты
86
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#ПротоколFOMC
Просмотров: 146,396
341 обсуждают
2
#fomcотслеживание
Просмотров: 122,115
597 обсуждают
3
#BTCRemainsUnderPressureAfterHawkishFOMCMinutes
Просмотров: 23,283
348 обсуждают
4
#AnthropicToDebutAfter$83IPOPricing
Просмотров: 8,072
42 обсуждают
5
#NvidiaBoardReportedlySplitOverHuang’sReturn
Просмотров: 4,809
95 обсуждают
6
#CanGTA6'sLaunchLiftTTWOShares?
Просмотров: 3,048
76 обсуждают
7
#FOMCMinutesHighlightAIDebtRisks
Просмотров: 7,336
121 обсуждают
8
#SouthKoreaPlansToLet3500ListedFirmsBuyBitcoin
Просмотров: 10,221
175 обсуждают
9
#TrumpAdministrationLaunchesProjectToCombatCybercrime
Просмотров: 0
0 обсуждают
10
#FedMinutesShowAlmostAllOfficialsExpectMoreHikes
Просмотров: 1,632
25 обсуждают