

Herculis Gold Coin XAUH
100 Publicações

Herculis Gold Coin XAUH
Denunciar
Bloquear Utilizador
XAUH is a payment crypto token fully backed by LBMA-certified fine gold bullion (999.9 purity), refined in Switzerland and listed on DEX and CEX.
4 A seguir
32 Seguidores
143 Gostaram
Publicações
Tudo
Cotações
Vídeos
Ver tradução
$XAUH is now available on ChangeNOW!
A major step forward in expanding global access to tokenized physical gold.
ChangeNOW, operating since 2017, has built a global crypto ecosystem serving:
10M+ users worldwide 175 countries
5,000+ API partners
50,000+ exchanges every day
CghangeNow, this global infrastructure provides another gateway to $XAUH— a digital asset backed 1:1 by 1 gram of Swiss LBMA 999.9 fine gold, securely stored and insured in Switzerland.
Physical gold backing 24/7 digital access.
Easy crypto swaps.
Greater global accessibility.
The ChangeNOW ecosystem supports 1,000+ crypto assets, while its listing infrastructure connects assets with thousands of partners and millions of users.
Physical gold.
Digital mobility.
Global access.
5
Ver tradução
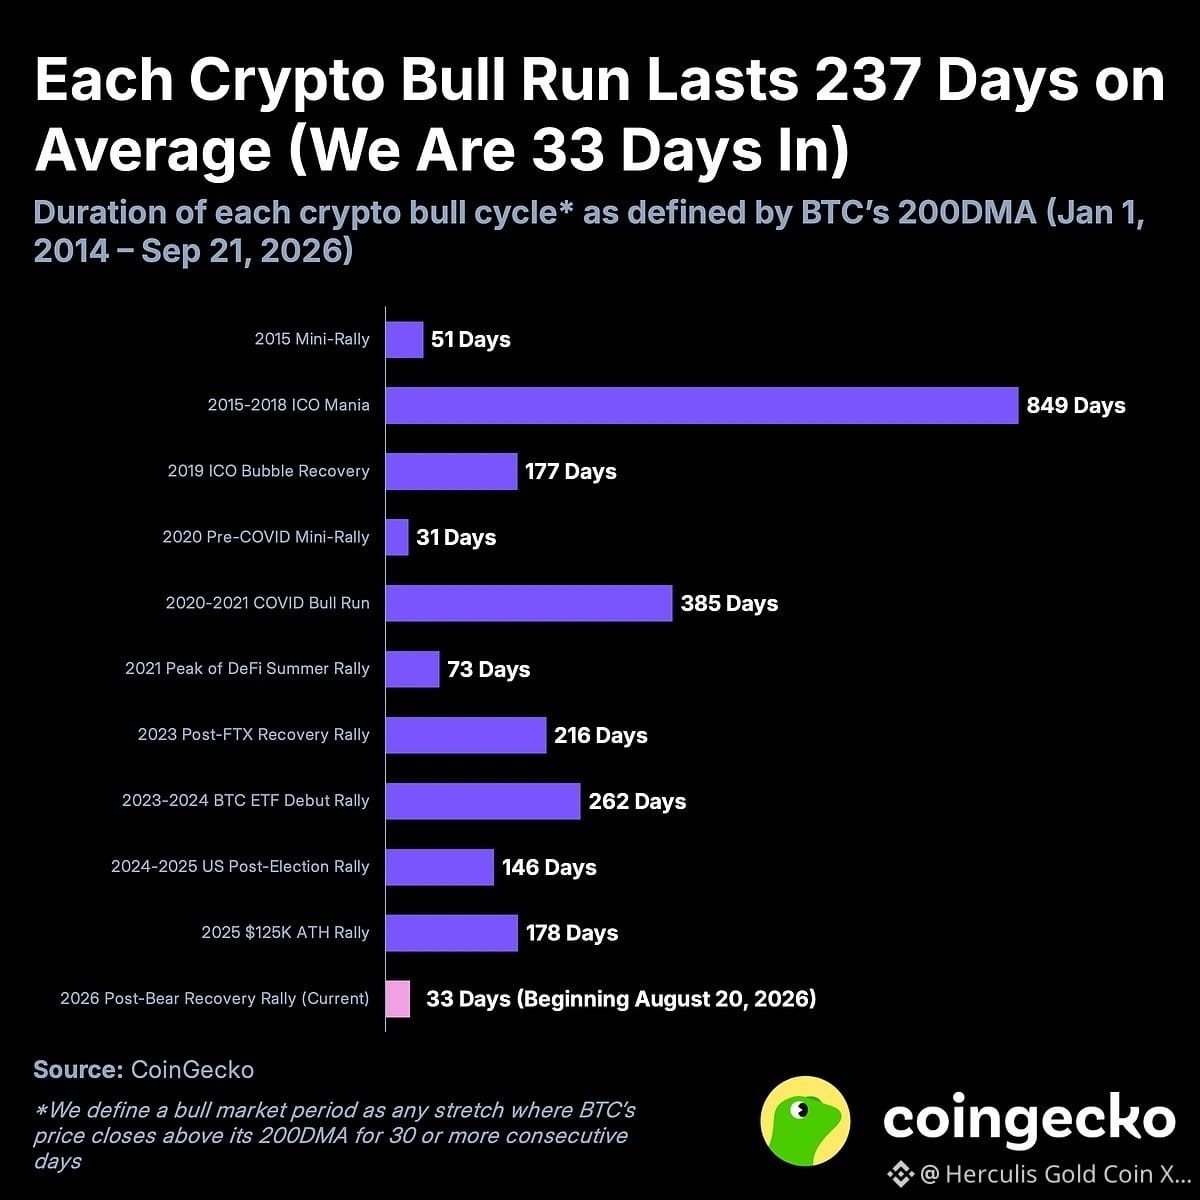
Bitcoin climbed as high as $87,158 on last week, up more than 25% since the latest bull cycle began on August 20, 2026. Historical data shows that Bitcoin bull cycles have lasted 169 days on average when excluding one unusually long cycle, with BTC gaining +130.5% from start to peak on average. This is Bitcoin's 11th bull market since 2014. Bitcoin closed above its 200-day moving average on August 20, bringing the 2025–2026 bear market to an end after 290 days. Using the inverse the bear market definition, we consider Bitcoin to be in a bull cycle when it trades above its 200-day moving average for at least 30 consecutive days. Across nine completed cycles since 2014, Bitcoin rose an average of +130.5% from the start of each bull cycle to its peak, excluding the extreme 2015–2018 rally.
Bitcoin climbed as high as $87,158 on last week, up more than 25% since the latest bull cycle began on August 20, 2026. Historical data shows that Bitcoin bull cycles have lasted 169 days on average when excluding one unusually long cycle, with BTC gaining +130.5% from start to peak on average. This is Bitcoin's 11th bull market since 2014. Bitcoin closed above its 200-day moving average on August 20, bringing the 2025–2026 bear market to an end after 290 days. Using the inverse the bear market definition, we consider Bitcoin to be in a bull cycle when it trades above its 200-day moving average for at least 30 consecutive days. Across nine completed cycles since 2014, Bitcoin rose an average of +130.5% from the start of each bull cycle to its peak, excluding the extreme 2015–2018 rally.
1
104
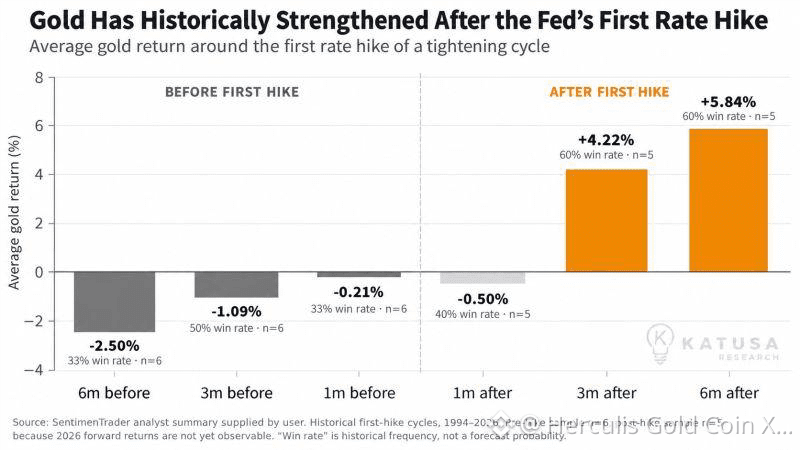
O Ouro Historicamente Fortalece Após o Primeiro Aumento da Taxa do Fed.
A relação do ouro com o aperto monetário é frequentemente mal interpretada. O senso comum sugere que taxas de juros mais altas deveriam, automaticamente, ser negativas para o ouro. A história conta uma história mais matizada.
Como mostra o gráfico, o ouro historicamente enfraqueceu nos meses que antecederam o primeiro aumento de taxa do Federal Reserve, à medida que os mercados precificam com antecedência condições monetárias mais restritivas. Mas após o primeiro aumento, o padrão tende a se inverter.
Em todos os ciclos históricos de aperto representados no gráfico:
6 meses antes do primeiro aumento: o ouro teve média de −2.50% 3 meses antes: −1.09% 1 mês antes: −0.21% 1 mês após: −0.50% 3 meses após: +4.22% 6 meses após: +5.84%
O ponto-chave é que os mercados são prospectivos. Quando o Fed de fato aumenta as taxas, uma parcela significativa das expectativas de aperto pode já estar refletida no preço do ouro.
1
148
Manter o poder de compra do dinheiro é difícil. Uma simples xícara de café conta a história. Se um café custasse €1,00 em janeiro de 2002, esse mesmo euro teria precisado crescer para cerca de €1,69 até julho de 2026 apenas para preservar seu poder de compra, com base na ilustração do HICP da área do euro da Eurostat. Esse é o efeito silencioso da inflação: o saldo da sua conta pode continuar o mesmo, enquanto a quantidade que ele consegue comprar vai diminuindo gradualmente. Para os investidores, a lição é clara. Preservar o patrimônio não é apenas evitar perdas em termos nominais — é gerar retornos que protejam o poder de compra ao longo do tempo.
Manter o poder de compra do dinheiro é difícil. Uma simples xícara de café conta a história. Se um café custasse €1,00 em janeiro de 2002, esse mesmo euro teria precisado crescer para cerca de €1,69 até julho de 2026 apenas para preservar seu poder de compra, com base na ilustração do HICP da área do euro da Eurostat. Esse é o efeito silencioso da inflação: o saldo da sua conta pode continuar o mesmo, enquanto a quantidade que ele consegue comprar vai diminuindo gradualmente. Para os investidores, a lição é clara. Preservar o patrimônio não é apenas evitar perdas em termos nominais — é gerar retornos que protejam o poder de compra ao longo do tempo.
1
341
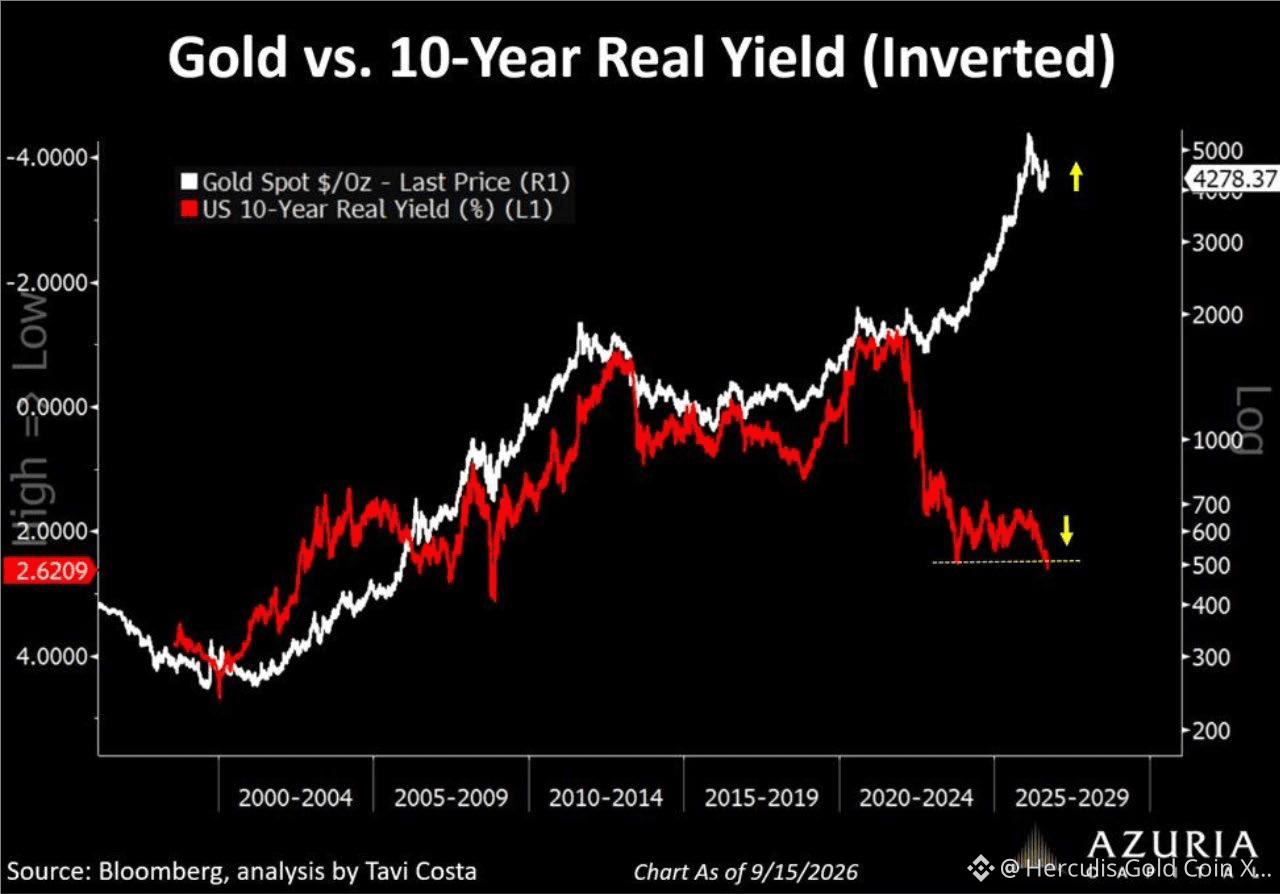
Por décadas, a regra foi simples: taxas reais em alta significavam preços do ouro em queda. Essa relação funcionava porque os Treasuries serviam como a garantia definitiva — politicamente neutra e financeiramente líquida. Desde o congelamento das reservas russas em 2022, essa neutralidade desapareceu. Um ativo denominado em dólares já não é apenas uma reivindicação sobre os EUA; ele também é uma reivindicação sujeita à jurisdição dos EUA.
O ouro, portanto, deixou de ser comprado apenas como proteção contra a inflação. Ele é adquirido como colateral, sem risco de sanções. É por isso que o ouro pode subir junto com as taxas reais de juros. Não é uma anomalia de correlação. É uma reavaliação do risco político embutido nas reservas em moeda estrangeira.
E ninguém entende essa mudança melhor do que Pequim. As participações de Treasuries oficialmente reportadas pela China caíram para US$ 618 bilhões em julho, o menor nível desde agosto de 2008, abaixo dos mais de US$ 1,3 trilhão no pico em novembro de 2013.
A China não está fazendo um despejo dramático, pois não tem interesse em colapsar o ativo do qual está se desfazendo. Ela está orquestrando uma transição lenta, disciplinada e estratégica rumo ao ouro, a títulos de dívida de agências, a certos ativos reais e ao seu próprio ecossistema financeiro. Os investidores devem fazer o mesmo.
A China não está apostando no colapso súbito dos EUA; está se protegendo contra a erosão gradual do privilégio dos EUA. Ela não está vendendo um preço. Está vendendo uma dependência.
1
163
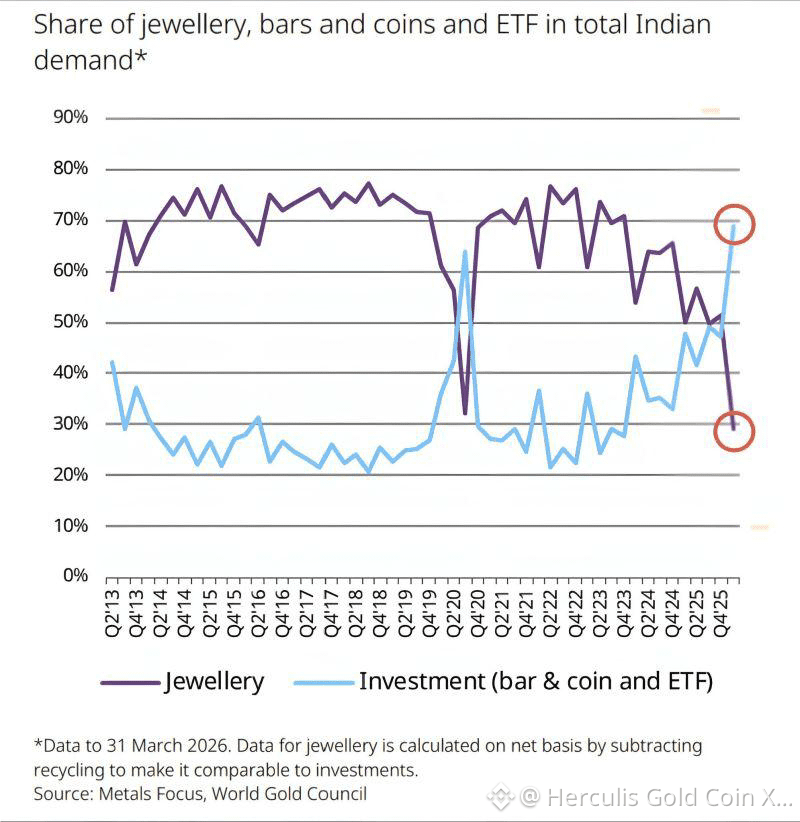
A relação da Índia com o ouro está mudando: os investimentos estão superando a joalheria
Por gerações, a Índia esteve associada ao ouro em joias. Mas os dados mais recentes apontam para uma mudança importante: os indianos estão comprando ouro cada vez mais como investimento, e não apenas como joia.
No 1º trimestre de 2026, a demanda por investimento em barras, moedas e ETFs de ouro atingiu 82 toneladas, acima de 54% ano contra ano, em comparação com 66 toneladas de demanda por joalheria. Na base líquida comparável usada no gráfico, o investimento representou quase 70% da demanda de ouro da Índia, enquanto as joias caíram para cerca de 30% — sua menor participação nos dados do World Gold Council desde 2000.
O mercado físico é particularmente impressionante. Os indianos compraram 62 toneladas de barras e moedas, 34% a mais em termos YoY e o trimestre 1 mais forte desde 2013. Os ETFs de ouro adicionaram mais um recorde de 20 toneladas, com as participações em ETFs chegando a 115 toneladas até o fim de março.
Isso não é apenas uma mudança na forma como os indianos compram ouro. É uma mudança no motivo de possuí-lo.
Isso reforça nossa visão altista de longo prazo sobre o ouro. A Índia é um dos maiores mercados de ouro do mundo, e uma migração estrutural de joias para barras, moedas, ETFs e formas digitais de ouro pode fazer com que a demanda se torne cada vez mais impulsionada por investimento e sensível a preços com viés de alta.
Manteríamos uma alocação estratégica de ouro de 5–10% em carteiras diversificadas e usaríamos correções relevantes de preço para construir posições, em vez de perseguir ralís acentuados.
A mensagem maior do gráfico é clara: na Índia, o ouro está evoluindo de algo que você veste para algo em que você investe.
1
169
Ver tradução
Worried that US stocks are in a bubble? A bubble can keep inflating for months, sometimes years. Calling it a bubble tells you very little about how much upside is left before it bursts. That is the uncomfortable part of the investment decision. Take the Nasdaq-100. Since the beginning of 2020, it had gained around 233% (as of 10 September 2026 COB). Over the equivalent period starting in 1991, the gain was around 450%. And the 1990s rally was far from finished. From that point in September 1997, the index rose another 327% before reaching its March 2000 peak. Then it lost 83% by October 2002.
Worried that US stocks are in a bubble? A bubble can keep inflating for months, sometimes years. Calling it a bubble tells you very little about how much upside is left before it bursts. That is the uncomfortable part of the investment decision. Take the Nasdaq-100. Since the beginning of 2020, it had gained around 233% (as of 10 September 2026 COB). Over the equivalent period starting in 1991, the gain was around 450%. And the 1990s rally was far from finished. From that point in September 1997, the index rose another 327% before reaching its March 2000 peak. Then it lost 83% by October 2002.
1
112
Ver tradução
Taiwan Semiconductor Manufacturing Company (TSMC) now represents an extraordinary 41.4% of the entire Taiwan Stock Exchange’s market capitalization.
The transformation has been remarkable: TSMC’s share of Taiwan’s equity market increased from 16.3% in 2016 to 22.7% in 2019, 28.9% in 2021, 38.3% in 2025, and approximately 41.4% by August 2026.
TSMC sits at the center of the global semiconductor ecosystem and is one of the principal beneficiaries of the AI infrastructure boom.
1
1
250
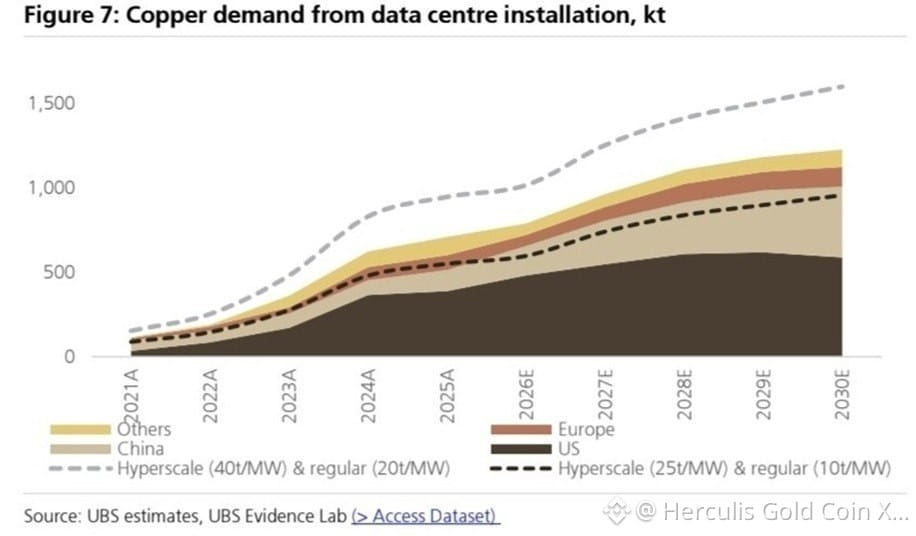
De acordo com a UBS, a demanda por cobre por parte de data centers deve aumentar de forma acentuada até 2030, à medida que a rápida expansão da infraestrutura de IA adiciona mais uma grande fonte de consumo a um mercado já apertado.
Ao mesmo tempo, parece estar chegando ao fim a era do cobre facilmente acessível e de baixo custo. Muitos novos depósitos estão localizados em regiões remotas, a profundidades extremas, ou contêm minérios de menor teor, o que torna a produção futura cada vez mais cara. Também é improvável que novos projetos de mineração compensem totalmente a queda natural da produção das minas existentes, gerando pressão persistente sobre a oferta global.
Os preços do cobre já reagiram a esse cenário de aperto, atingindo recentemente níveis recordes, em torno de US$ 14.800 por tonelada.
Ainda assim, o argumento de investimento no longo prazo vai bem além da IA. Em um contexto de oferta estagnada, o consumo de cobre continua a crescer impulsionado pela transição energética global — incluindo energia renovável, veículos elétricos e grandes investimentos em redes de eletricidade — enquanto a expansão explosiva de data centers de IA está criando uma fonte adicional de demanda estrutural.
Mantemos uma postura estruturalmente otimista para o cobre ao longo de um horizonte de investimento de 3 a 5 anos, mas, após a recente alta para máximas recordes, evitaríamos perseguir agressivamente o metal nos preços atuais.
Entre as ações, preferiríamos produtores de alta qualidade, com grandes reservas já existentes, custos de produção relativamente baixos e capacidade de ampliar a produção sem depender totalmente de projetos em áreas virgens (greenfield). Freeport-McMoRan, BHP, Rio Tinto, Antofagasta e Lundin Mining são candidatos especialmente interessantes para uma análise mais aprofundada.
1
143
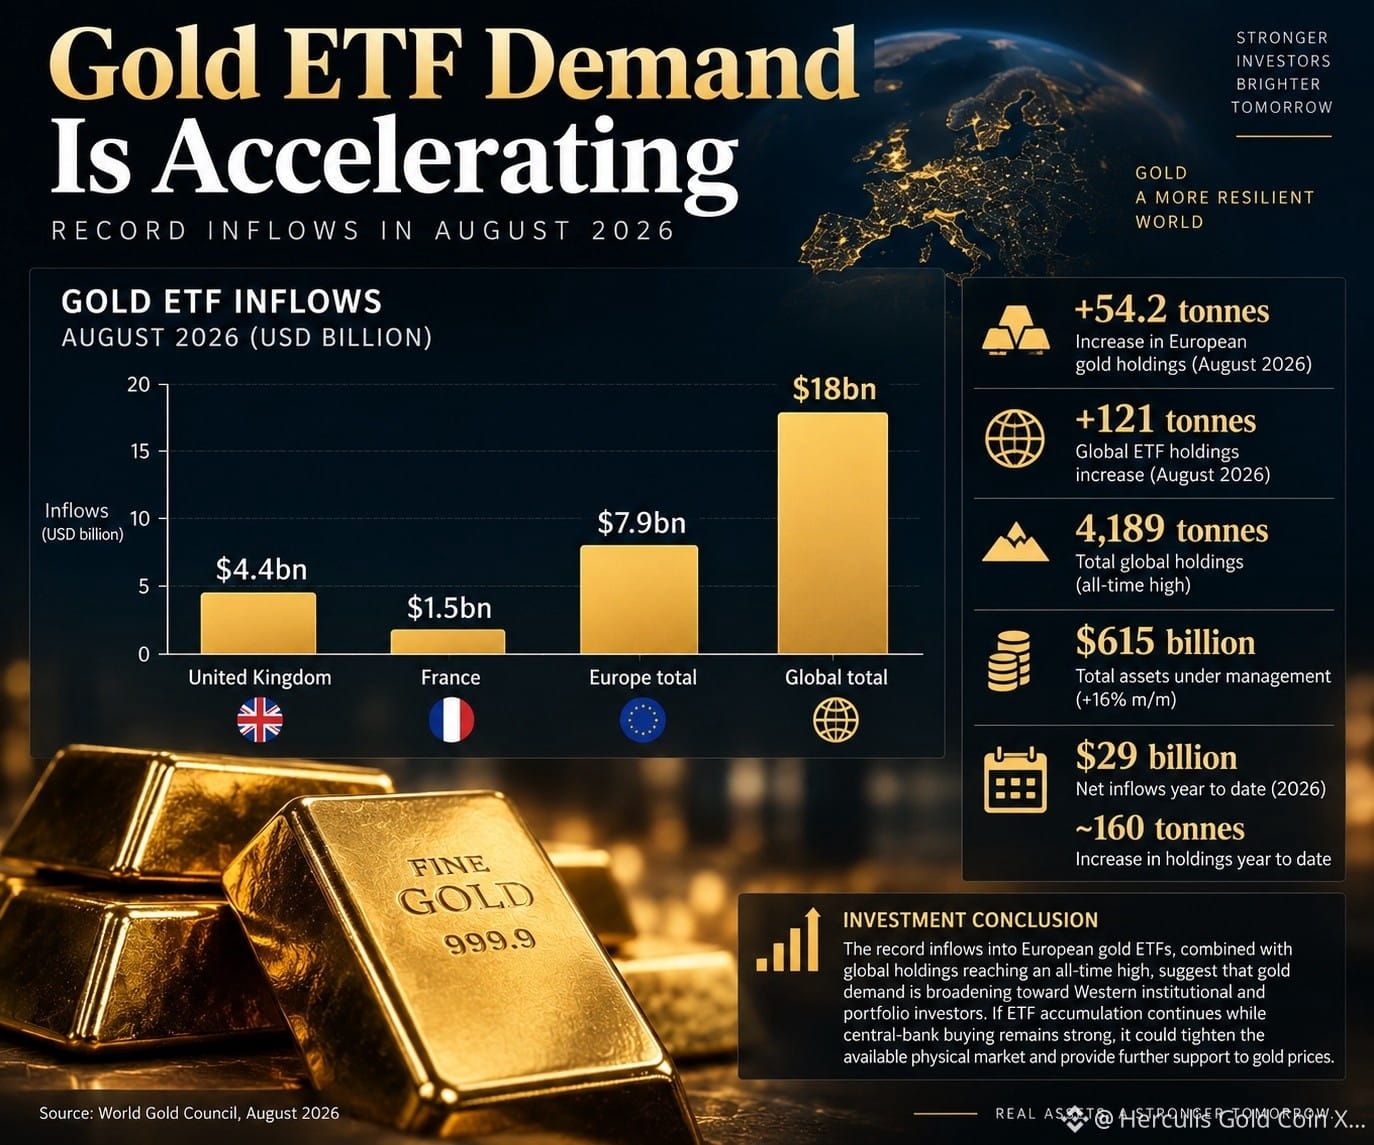
ETFs europeus de ouro atraíram um recorde de US$ 7,9 bilhões
ETFs europeus negociados em bolsa lastreados em ouro físico atraíram um recorde de US$ 7,9 bilhões em agosto de 2026, aumentando suas participações em ouro em 54,2 toneladas, segundo um relatório do World Gold Council (WGC). O Reino Unido respondeu pela maior parcela das entradas, com US$ 4,4 bilhões, marcando a segunda maior entrada mensal do país já registrada. Os fundos franceses atraíram US$ 1,5 bilhão.
Globalmente, os ETFs de ouro registraram US$ 18 bilhões em entradas em agosto, a segunda maior entrada mensal em termos de dólares já registrada, de acordo com a entidade. Impulsionados por fortes entradas de investidores e pelo aumento dos preços do ouro, os ativos totais sob gestão cresceram 16% durante o mês, para US$ 615 bilhões.
As participações globais em ETFs de ouro aumentaram em 121 toneladas, atingindo uma máxima histórica de 4.189 toneladas. Desde o início do ano, os ETFs de ouro atraíram US$ 29 bilhões em entradas líquidas e aumentaram suas participações em ouro físico em aproximadamente 160 toneladas. As entradas recordes nos ETFs europeus de ouro, combinadas com as participações globais atingindo uma máxima histórica, sugerem que a demanda por ouro está se ampliando além dos bancos centrais e investidores asiáticos, alcançando investidores institucionais e de carteiras do Ocidente.
Este é um importante sinal estrutural: se a acumulação via ETFs continuar enquanto as compras de bancos centrais permanecerem fortes, a demanda de investimento incremental poderá reduzir o mercado físico disponível e dar suporte adicional aos preços do ouro.
1
189
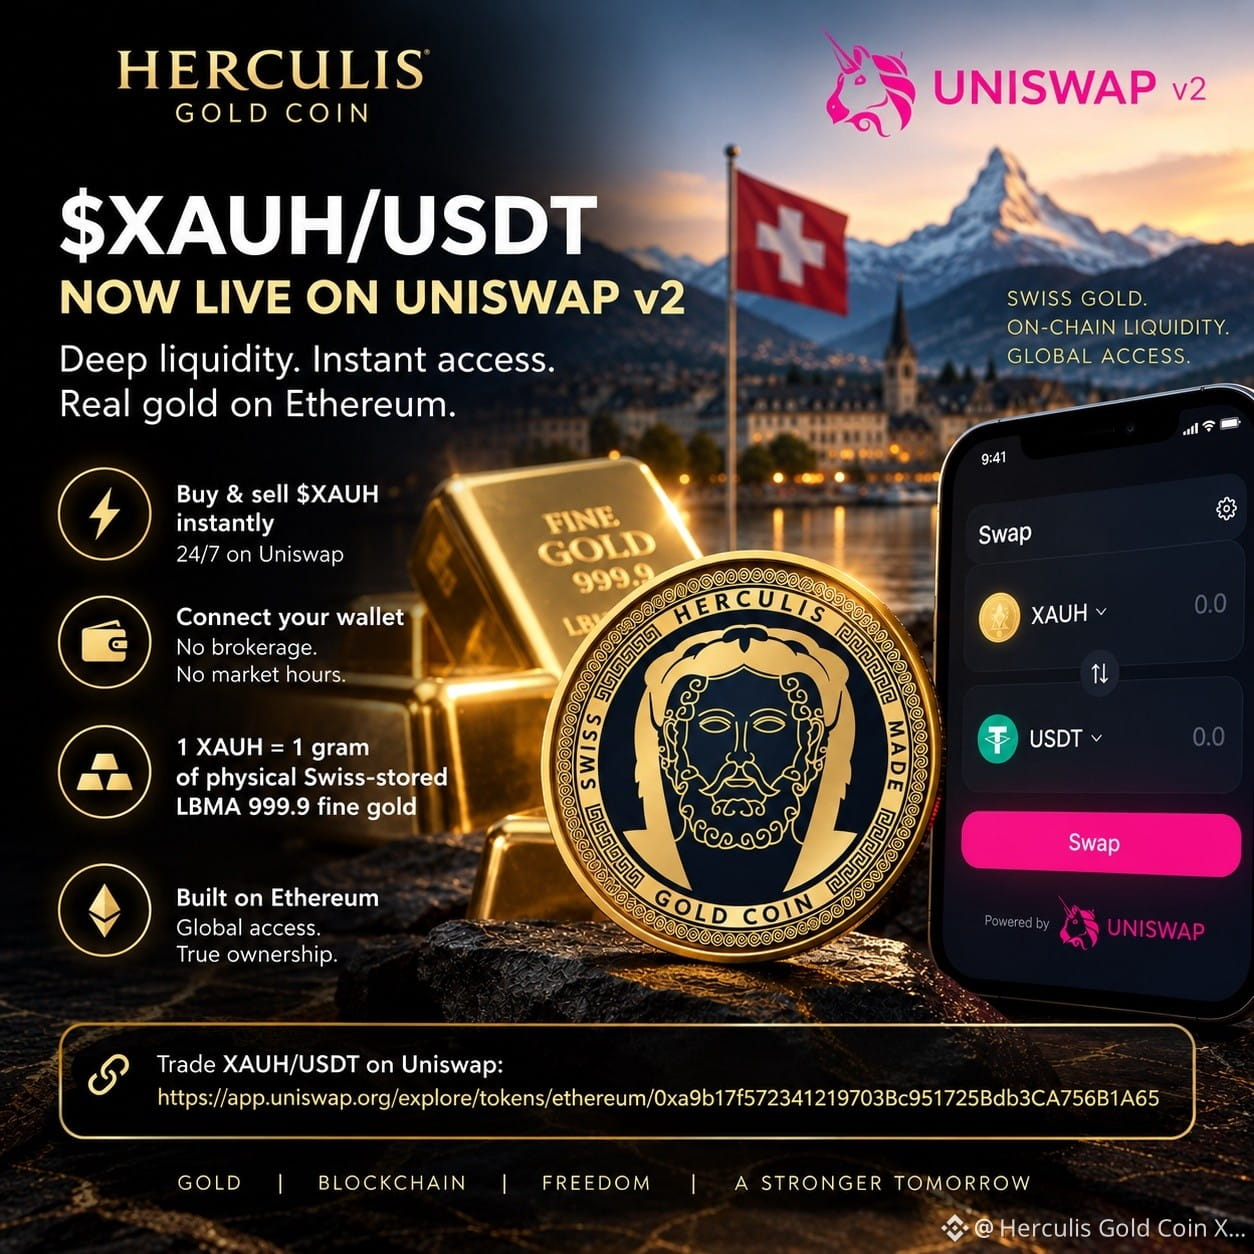
🚀 Mais um marco para a Herculis Gold Coin ($XAUH).
Temos o orgulho de anunciar o lançamento do pool de liquidez XAUH/USDT na Uniswap v2, trazendo liquidez on-chain profunda para o $XAUH na Ethereum.
Investidores da Ethereum agora podem comprar e vender $XAUH instantaneamente na Uniswap — diretamente das próprias carteiras, 24/7.
🪙 1 XAUH = 1 grama de ouro físico suíço armazenado em LBMA 999,9
Sem corretora tradicional. Sem restrições de horário de mercado. É só conectar a carteira e acessar ouro físico através do ecossistema Ethereum.
🔗 Negocie XAUH/USDT na Uniswap:
Ouro suíço. Liquidez on-chain. Acesso global.
$XAUH #Gold #RWA #Tokenization #Ethereum #Uniswap #DeFi
1
68
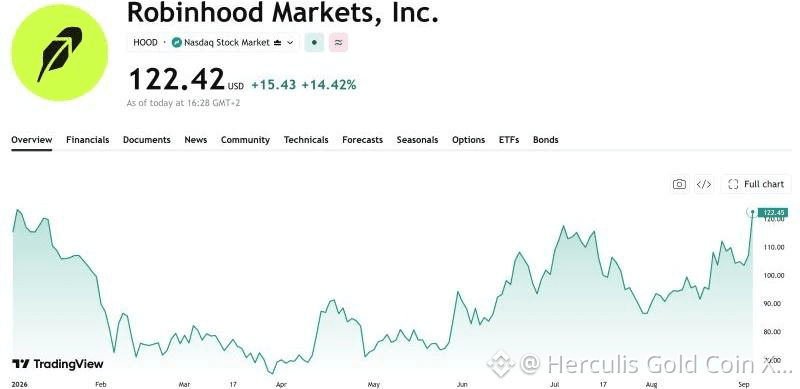
A Robinhood está tendo um dia fenomenal.
$HOOD disparou 13% enquanto a Robinhood Chain quebrou seus recordes anteriores, gerando aproximadamente US$ 4 milhões em receita onchain em 2 de setembro — mais do que qualquer outra blockchain naquele dia. Sua ambição é colocar ações, ETFs, ativos privados e outras ativos do mundo real onchain — permitindo negociação 24/7, auto custódia, empréstimos e integração com finanças descentralizadas. A Morgan Stanley acabou de atualizar $HOOD para Overweight com preço-alvo de US$ 150, enquanto a Scotiabank iniciou a cobertura com a classificação Sector Outperform. A Robinhood está cada vez mais evoluindo de uma corretora de varejo para uma plataforma de infraestrutura financeira onchain verticalmente integrada. Se a Robinhood Chain conseguir mover volumes relevantes de ações, ETFs e ativos privados onchain, $HOOD poderá capturar a economia em negociação, tokenização, custódia, empréstimos e liquidação. $HOOD oferece uma das apostas mais claras em ações públicas na convergência entre finanças tradicionais, tokenização e infraestrutura cripto.
$HOOD disparou 13% enquanto a Robinhood Chain quebrou seus recordes anteriores, gerando aproximadamente US$ 4 milhões em receita onchain em 2 de setembro — mais do que qualquer outra blockchain naquele dia. Sua ambição é colocar ações, ETFs, ativos privados e outras ativos do mundo real onchain — permitindo negociação 24/7, auto custódia, empréstimos e integração com finanças descentralizadas. A Morgan Stanley acabou de atualizar $HOOD para Overweight com preço-alvo de US$ 150, enquanto a Scotiabank iniciou a cobertura com a classificação Sector Outperform. A Robinhood está cada vez mais evoluindo de uma corretora de varejo para uma plataforma de infraestrutura financeira onchain verticalmente integrada. Se a Robinhood Chain conseguir mover volumes relevantes de ações, ETFs e ativos privados onchain, $HOOD poderá capturar a economia em negociação, tokenização, custódia, empréstimos e liquidação. $HOOD oferece uma das apostas mais claras em ações públicas na convergência entre finanças tradicionais, tokenização e infraestrutura cripto.
1
168
Ver tradução
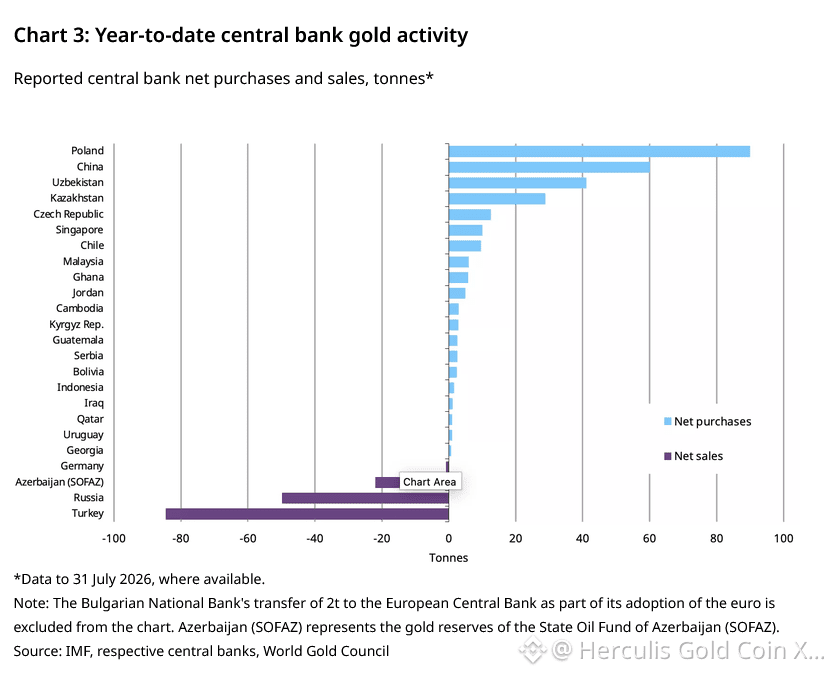
Central banks remain positive in July with net buying of 23t.
- The National Bank of Poland continued its gold accumulation streak, with 8t purchased this month. The country has accumulated 640t of gold – against its target of 700t – or approximately 28% of its total reserves.
- In its 21st consecutive month of buying the Central Bank of China added 20t to its gold reserves in July. China has added 60t to its gold reserves y-t-d. China’s official gold reserves now stand at 8% of total reserves, or around 2,366t.
- The Central Bank of Uzbekistan sold 1t this month; its y-t-d gold purchases stand at 40t. Uzbekistan’s gold now stands at 87% of total reserves, or about 431t.
- The Czech National Bank also bought 2t of gold this month in its 41st consecutive month of net buying. The central bank has bought 12t y-t-d, bringing its gold holdings to 6% of its total reserves, or 84t.
- The National Bank of Kazakhstan (NBK) bought 1t of gold this month. On a y-t-d basis the NBK has accumulated 29t of gold and is one of the top five gold accumulators globally. Kazakhstan’s gold holdings stand at 75% of its total reserves.
- The Central Bank of Russia continued its net sales in July, offloading a further 6t of gold. Russia has sold 50t of gold y-t-d, lowering its total gold holdings to 2,277t.
- The Central Bank of the Republic of Turkey sold 1t of gold this month, bringing its total sales so far this year to 85t.
1
4
·
--
Em Alta
Ver tradução
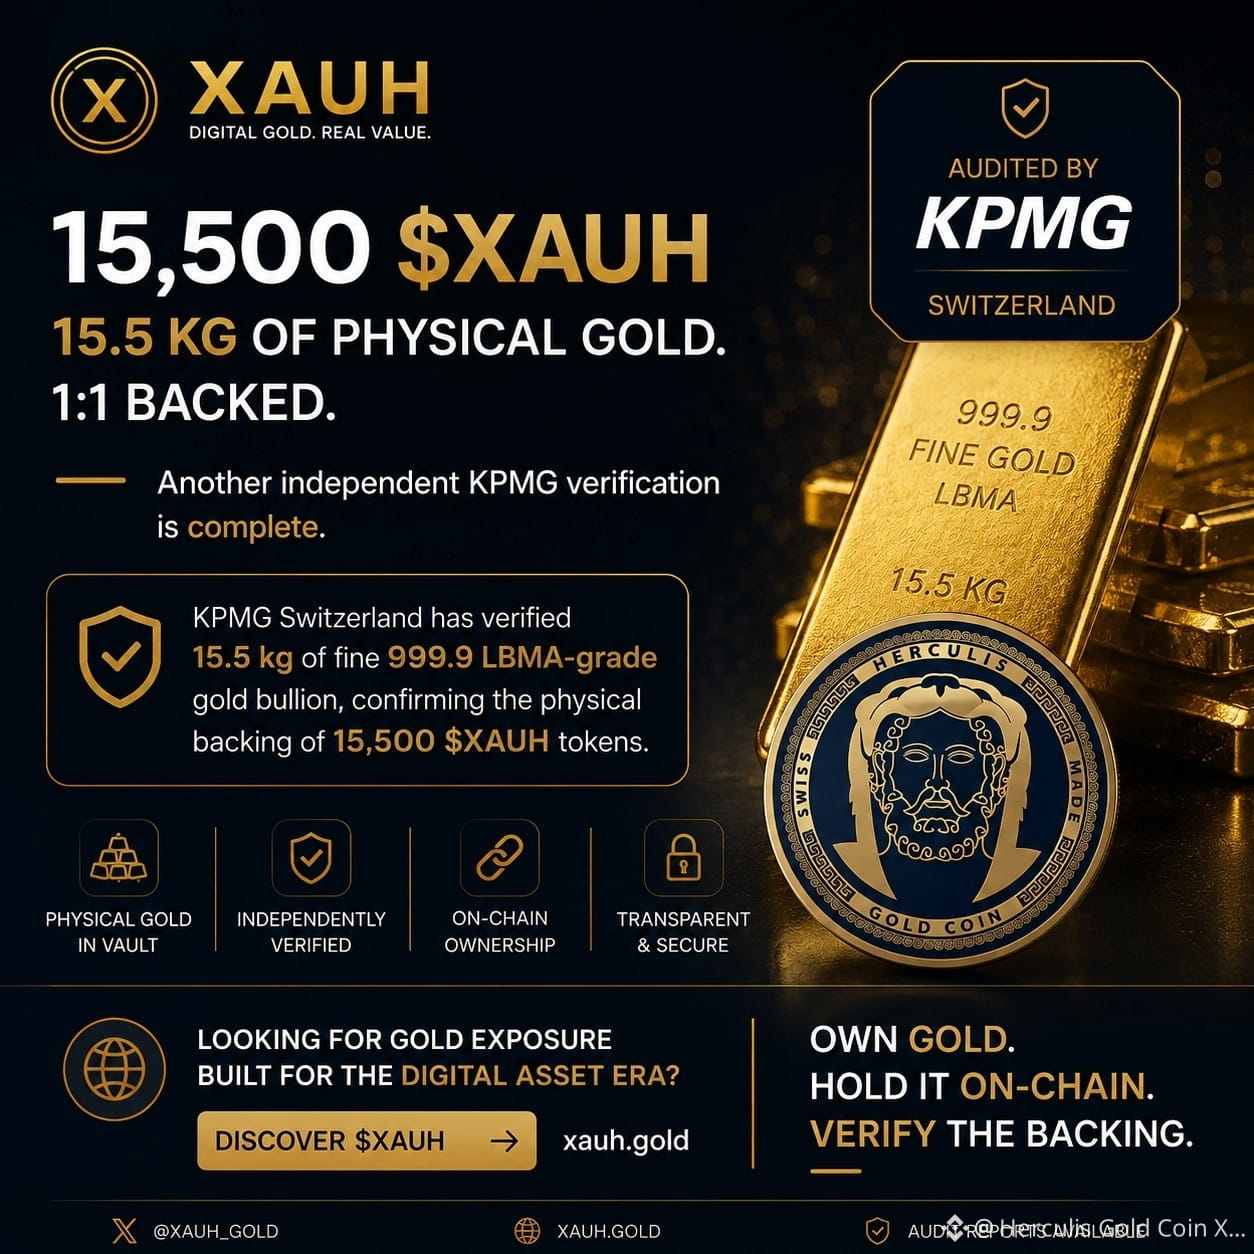
🥇 15,500 $XAUH. 15.5 KG OF PHYSICAL GOLD. 1:1 BACKED.
Another independent KPMG verification is complete.
KPMG Switzerland has verified 15.5 kg of fine 999.9 LBMA-grade gold bullion, confirming the physical backing of 15,500 $XAUH tokens.
The full KPMG audit report is available on www.xauh.gold
No algorithmic backing.
No synthetic exposure.
No promises.
1 $XAUH = 1 gram of physical gold.
On-chain ownership. Physical gold backing. Independently verified.
Real gold. Real reserves. On-chain. 🔗🥇
Looking for gold exposure built for the digital asset era?
Discover $XAUH → xauh.gold
Own gold. Hold it on-chain. Verify the backing.
1
100
Ver tradução
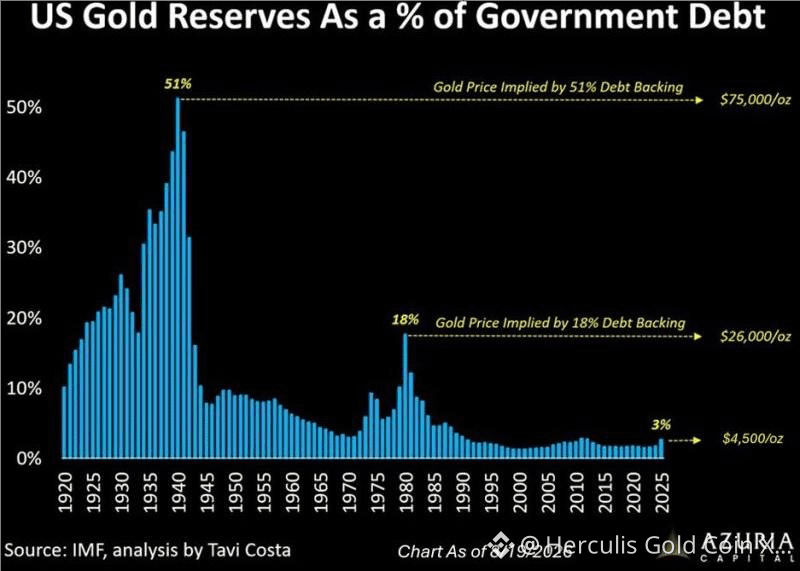
The chart is about the market value of US gold reserves relative to government debt, rather than Treasuries literally being “backed” by gold. The underlying contrast is nevertheless striking: US official gold holdings remain around 8,133 tonnes, while the debt stock has expanded enormously.
The key point is not that the US needs to return to a gold standard. It is the enormous divergence between a virtually fixed stock of sovereign gold and an exponentially expanding stock of sovereign liabilities. The US cannot manufacture additional gold to match additional debt.
This creates an asymmetric adjustment mechanism: if confidence in sovereign debt deteriorates, the quantity of US gold does not need to increase—the dollar price of that fixed gold stock can do the adjustment. The chart illustrates the scale: restoring the roughly 18% gold-to-debt valuation seen around 1980 would imply gold around $26,000/oz, while a return toward the extraordinary WWII-era ratio would imply approximately $75,000/oz. These are valuation scenarios, not price forecasts. Similar historical analysis puts the early-1940s ratio around 51%.
The investment case for gold therefore extends beyond inflation or interest-rate expectations. Gold increasingly represents insurance against sovereign balance-sheet expansion and monetary dilution. With the denominator—government debt—continuing to grow while the US gold stock remains essentially fixed, even a modest strategic revaluation of gold relative to sovereign liabilities could support substantially higher prices.
1
127
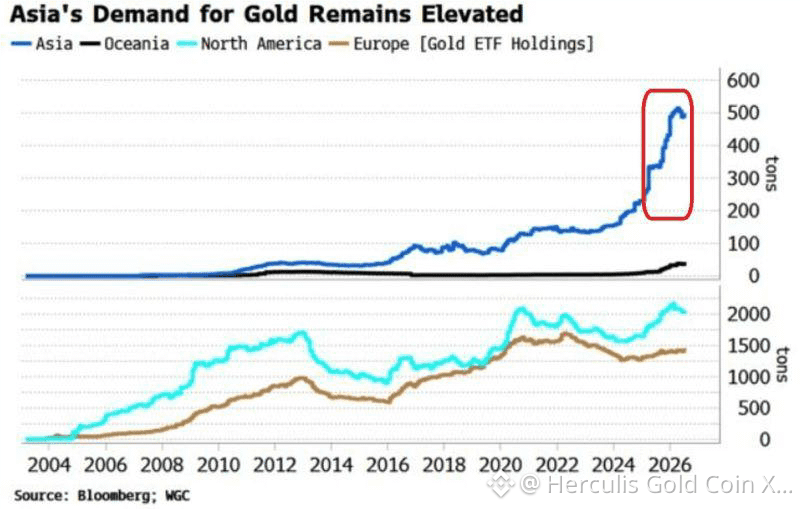
A procura por ouro na Ásia continua excecionalmente forte.
As participações em ETFs de ouro na Ásia mais do que duplicaram ao longo do último ano, ultrapassando 500 toneladas pela primeira vez neste século, com a China impulsionando grande parte do aumento. Em contraste, as participações em ETFs de ouro na América do Norte e na Europa permaneceram de forma amplamente estável. O que está a mudar é a procura por parte dos investidores. Os investidores asiáticos, especialmente na China, estão a acumular ouro a um ritmo cada vez mais acelerado.
O que torna este movimento particularmente importante é a sua dimensão e velocidade: as participações em ETFs asiáticos não estão apenas a recuperar — estão a romper decisivamente acima do seu intervalo histórico anterior. Isso sugere uma realocação estrutural para o ouro, cada vez mais impulsionada por investidores privados, ao lado de uma procura dos bancos centrais que já era forte.
A aceleração da procura asiática adiciona outro pilar estrutural ao mercado em alta do ouro. Se as alocações chinesas e mais amplas na Ásia continuarem a convergir para os níveis do Ocidente, enquanto as participações em ETFs no Ocidente apenas permanecerem estáveis, a procura incremental resultante poderá apertar materialmente o mercado físico. Por isso, mantemos uma visão estrategicamente otimista para o ouro e consideraríamos correções de preço significativas como oportunidades de acumulação, e não como uma inversão da tendência de longo prazo.
1
147
Ver tradução
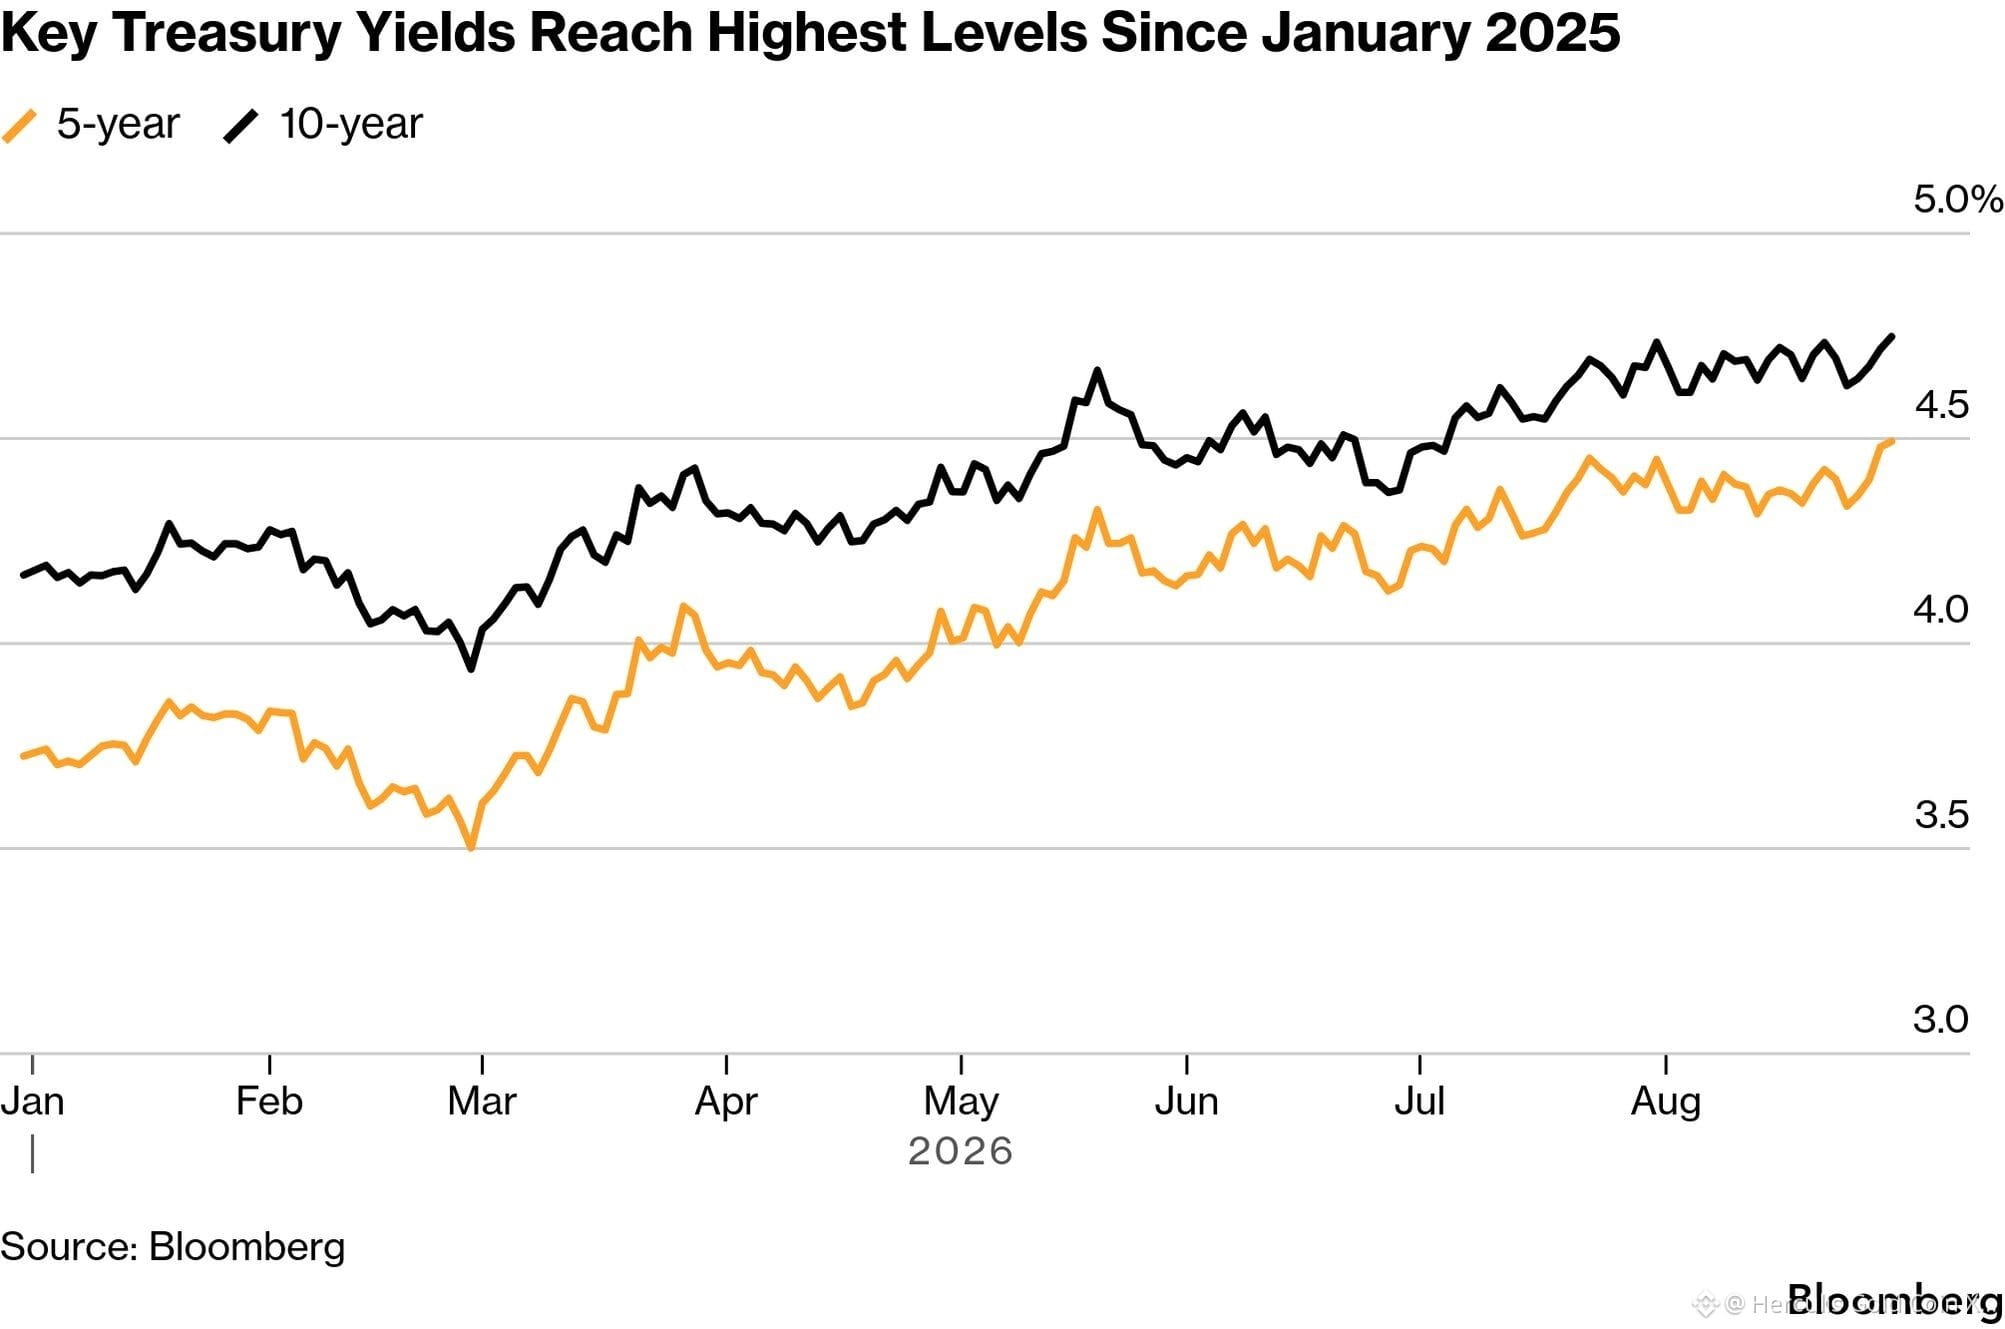
Yields for the US 10-year Treasury topped 4.75% on Monday for the first time since January 2025 following a spike in oil prices tied to renewed fighting around the Strait of Hormuz and the stalemate in the six-month US-Israel war with Iran.
Five-year yields are also hitting their highest level since early last year while 30-year yields, the subject of much discussion in the aftermath of the US exceeding $40 trillion in debt, surpassed last week’s highs.
In parallel,
- the 10-year Japanese JGB has hit 3% for the first time since 1996,
- Australian bonds are back at their 2011 levels,
- And Europe is following suit:
o France at 4.16%, the highest since 2008;
o Germany at 3.31%, the highest since 2011;
o Italy at 4.15%;
o Spain at 3.76%;
o Portugal at 3.67%.
The bond market does not necessarily signal an imminent crisis. It points to something more specific and more troubling. The inflation, budget deficits, war, artificial intelligence, and the erosion of political credibility must now all be financed simultaneously.
Welcome to the war of attrition on capital. Who wins?
1
2
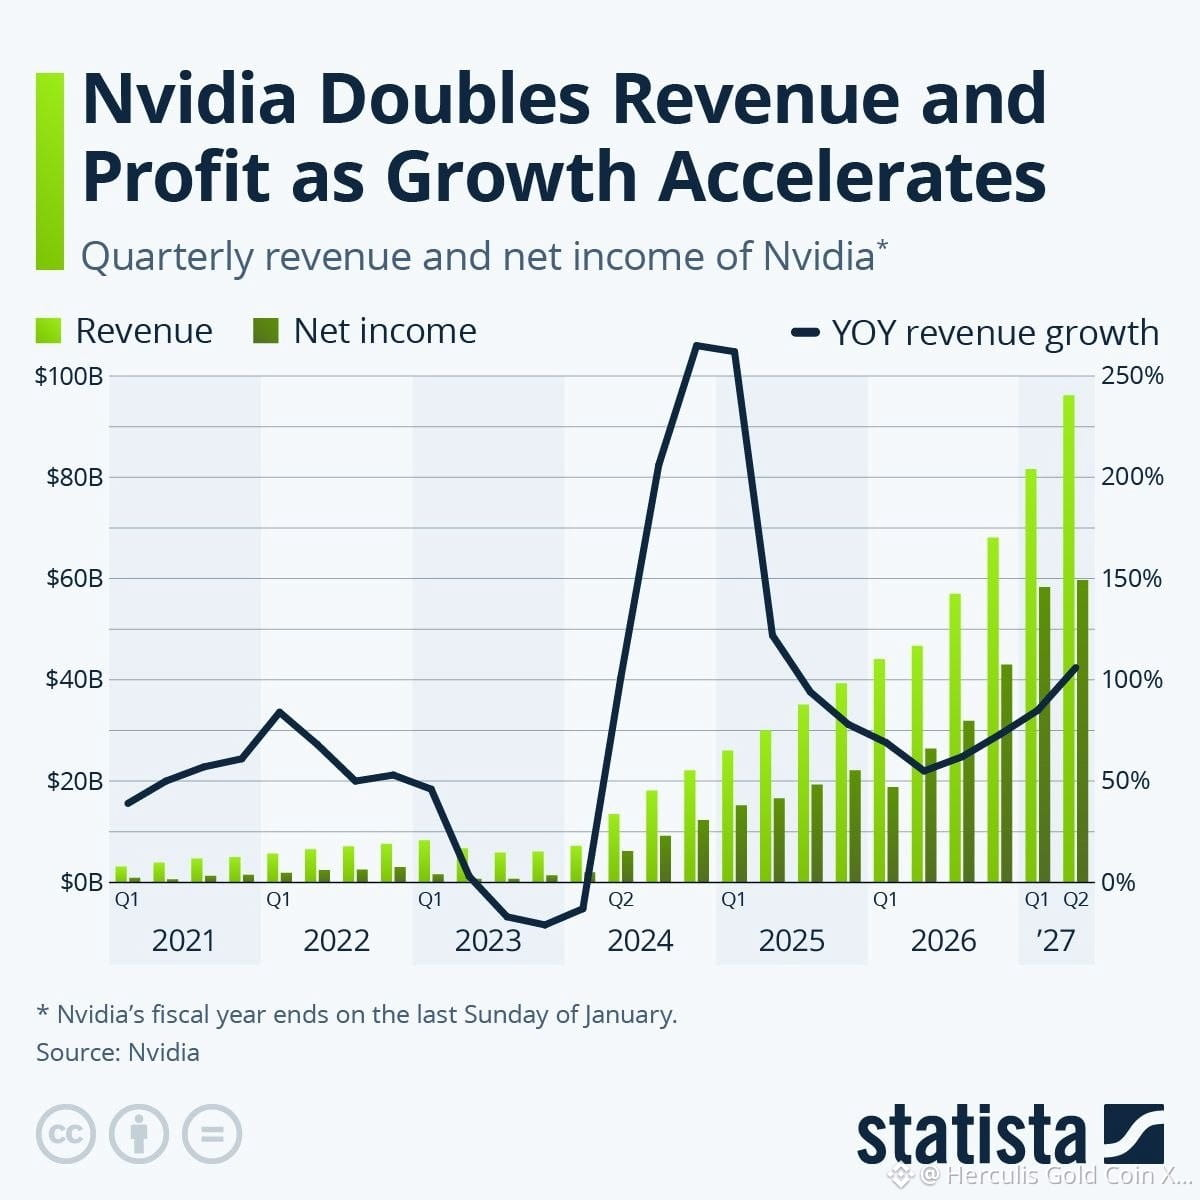
Nos três meses encerrados em 26 de julho, a receita da Nvidia aumentou 106% em relação ao ano anterior, chegando a US$ 96,2 bilhões, superando tanto a própria previsão da empresa de US$ 91 bilhões quanto as expectativas dos analistas.
O lucro líquido mais do que dobrou para US$ 59,7 bilhões, colocando a Nvidia firmemente no caminho para se tornar a primeira empresa do mundo com lucro líquido anual excedendo US$ 200 bilhões.
O recurso mais notável não é apenas o crescimento de 106% na receita, mas a economia por trás dele: a Nvidia manteve uma margem bruta de 75% enquanto gerava US$ 59,7 bilhões de lucro líquido trimestral. A receita do Data Center atingiu US$ 89,0 bilhões, alta de 117% YoY. Essa combinação de hipercrescimento, margens excepcionais e menor intensidade de capital faz com que a Nvidia se pareça cada vez mais com uma plataforma de infraestrutura de IA altamente escalável do que com um fabricante convencional de semicondutores.
A Nvidia continua sendo uma das exposições estruturais de maior qualidade ao gasto global com infraestrutura de IA.
A Nvidia já não está apenas vendendo os chips por trás da revolução da IA — ela está capturando uma parcela extraordinária do valor econômico que está sendo criado por ela.
1
130
Ver tradução
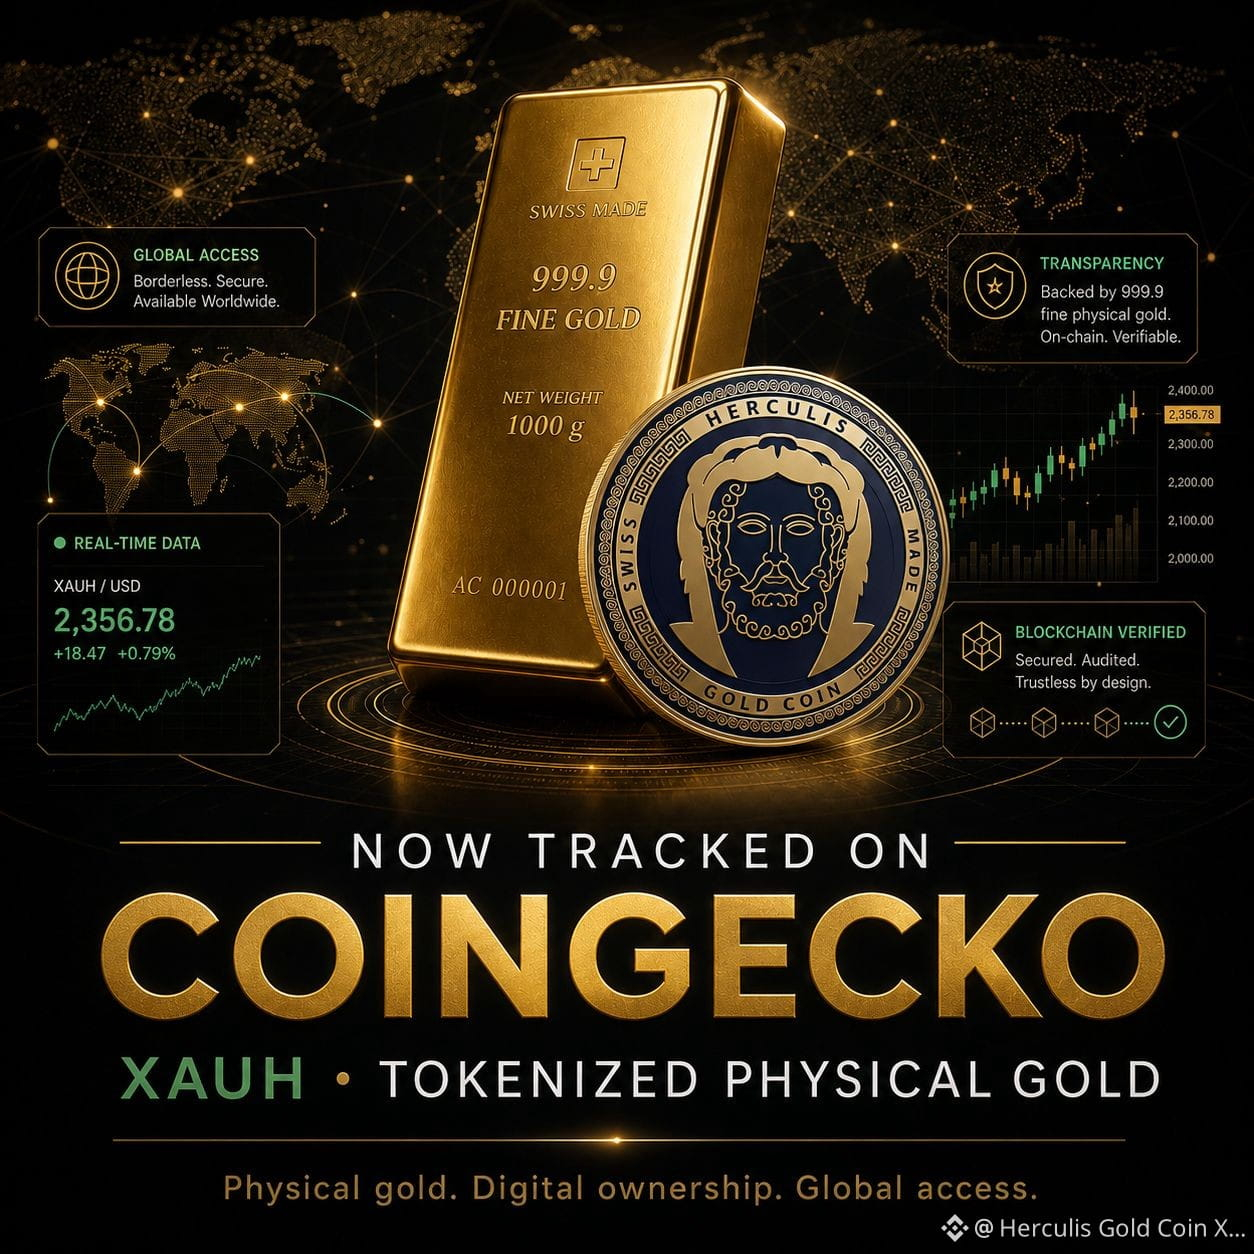
🏆 Another important milestone for Herculis Gold Coin ($XAUH)!
We are proud to announce that $XAUH is now listed on CoinGecko, one of the world’s leading independent cryptocurrency data platforms.
This listing gives investors greater visibility, transparency, and access to market data on $XAUH, including real-time pricing, market capitalization, trading volumes, available exchanges, liquidity, and other key metrics.
For $XAUH, the CoinGecko listing represents another important step in building a transparent and globally accessible ecosystem for tokenized physical gold—bridging the security of Swiss physical gold with the efficiency and accessibility of blockchain technology.
Physical gold. Digital ownership. Global access. $XAUH.
1
75
Ver tradução
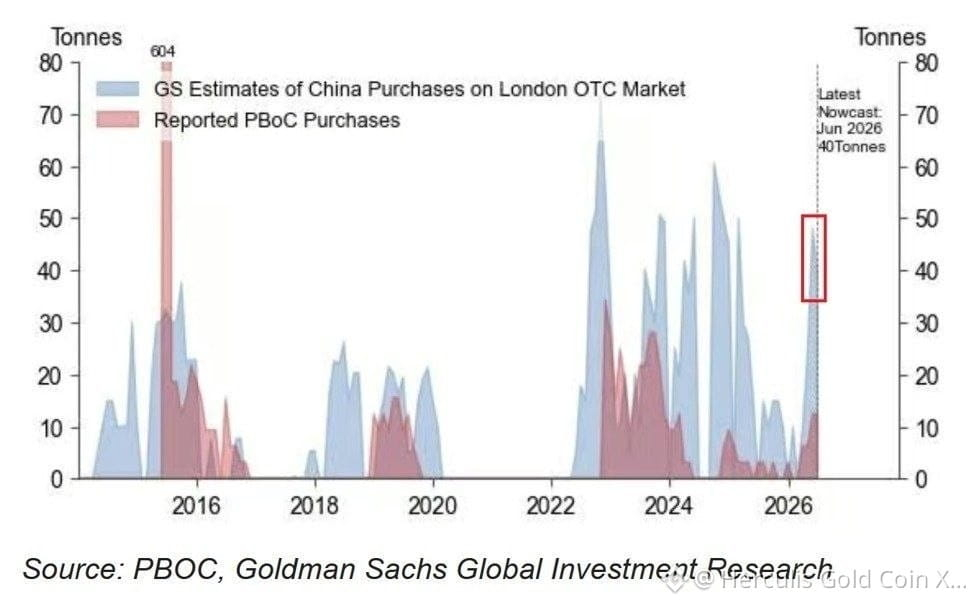
In June, China purchased more than 40 tonnes of gold through the London over-the-counter (OTC) market, marking its second-largest monthly purchase since the beginning of 2025.
This was 167% higher than the official figures published by the People’s Bank of China (PBoC), which reported gold purchases of 15 tonnes in June.
It is also estimated that China purchased an additional approximately 48 tonnes of gold through the OTC market in May, 380% more than the central bank’s officially reported purchase of 10 tonnes.
Meanwhile, in July, the PBoC officially increased its gold reserves by 20 tonnes, representing its largest monthly purchase since October 2023.
Since the beginning of the year, China has officially increased its gold reserves by 60 tonnes, bringing its total holdings to a record 2,366 tonnes.
Thus, China purchased approximately 88 tonnes of gold through the OTC market in May and June alone—more than the amount officially reported for the entire year to date. This suggests that China is acquiring significantly more gold than is reflected in its official data.
1
65
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BitcoinRejectedAt$87K
19,515 visualizações
56 a discutir
$BTC Atualização 🚨 🐼 Ignore ESTE Aviso por sua conta e risco ⚠️
O BTC está batendo nos 87K como se já fosse dono do lugar 😂 As baleias estão acordadas… mas o BTC geralmente gosta de sacudir algumas pessoas antes do movimento real.
No geral, o BTC está rompendo e o cenário do timeframe maior ainda é altista. A estrutura de 4H e diária está forte, o preço está segurando acima das médias principais, e o momentum ainda dá suporte ao movimento.
83K foi, sinceramente, um local de compra lindo. Era uma região onde risco/recompensa fazia sentido. Quem comprou ali já está sentado aproveitando lucro
Agora vamos ao principal
O BTC está bem abaixo da máxima anterior, por volta de 87K. Então eu não ficaria surpreso se primeiro vermos uma pequena varredura de liquidez para baixo, limpar alguns longs atrasados, e então o BTC decidir se quer ou não o rompimento de verdade.
Para o scalp de hoje, este é o meu Plano 👇
BTC SHORT (scalp) Entrada: 86.550–86.900
TP1: 85.650
TP2: 84.850
TP3: 84.050
SL: 87.800
Eu só gosto disso se rol ar uma rejeição adequada perto das máximas. Nada de short “cego”.
Para o cenário maior, eu continuo altista enquanto a área de 82,5K–83K continuar segurando. Se o BTC conseguir um rompimento limpo e começar a aceitar acima de 87,4K, então toda essa ideia de short fica inválida e a próxima perna altista fica bem mais interessante.
ENTÃO BASICAMENTE OUTUBRO HISTÓRICO É MÊS ALTISTA PARA O BITCOIN.
SEMPRE FAÇA SUA PRÓPRIA PESQUISA (DYOR)
Panda Traders
·31 gostos
·12.9k visualizações
FedOctoberRateHikeOddsFallTo17%
14,648 visualizações
284 a discutir
NvidiaHitsRecordHighUp2.4%
3,111 visualizações
178 a discutir