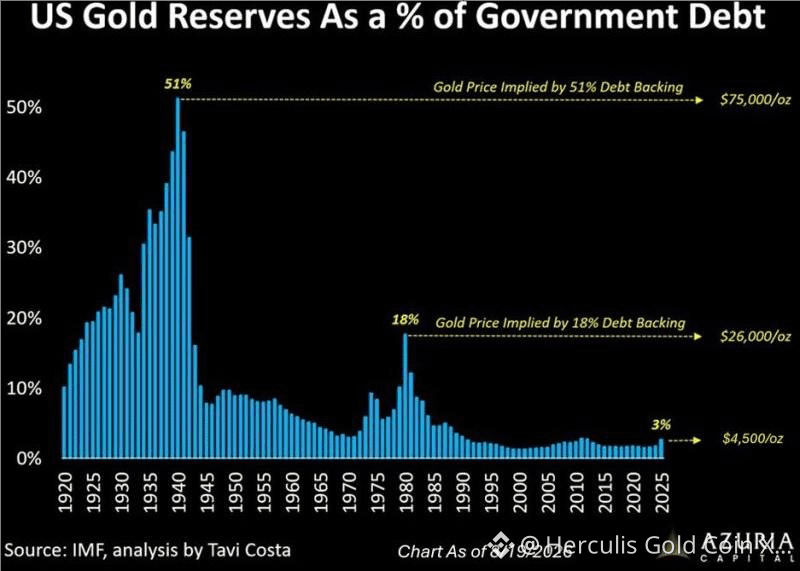
O gráfico trata do valor de mercado das reservas de ouro dos EUA em relação à dívida do governo, e não de que os Títulos do Tesouro sejam literalmente “lastreados” por ouro. A contraposição subjacente, no entanto, é marcante: as reservas oficiais de ouro dos EUA permanecem em torno de 8.133 toneladas, enquanto o estoque da dívida se expandiu enormemente.
O ponto-chave não é que os EUA precisem voltar ao padrão-ouro. É a enorme divergência entre um estoque de ouro soberano praticamente fixo e um estoque exponencialmente crescente de passivos soberanos. Os EUA não podem fabricar ouro adicional para acompanhar o aumento da dívida.
Isso cria um mecanismo de ajuste assimétrico: se a confiança na dívida soberana se deteriorar, a quantidade de ouro dos EUA não precisa aumentar — o preço em dólares desse estoque fixo de ouro é que pode fazer o ajuste. O gráfico ilustra a escala: recuperar a valorização de ouro sobre dívida de aproximadamente 18% observada por volta de 1980 implicaria ouro em cerca de US$ 26.000/oz, enquanto um retorno ao extraordinário patamar do rácio da era da II Guerra Mundial implicaria aproximadamente US$ 75.000/oz. Esses são cenários de valuation, não previsões de preço. Uma análise histórica semelhante coloca o rácio do início de 1940 em torno de 51%.
O argumento de investimento em ouro, portanto, vai além das expectativas de inflação ou de taxas de juros. O ouro passa a representar cada vez mais um seguro contra a expansão do balanço soberano e a diluição monetária. Com o denominador — a dívida do governo — continuando a crescer enquanto o estoque de ouro dos EUA permanece essencialmente fixo, mesmo uma reavaliação estratégica modesta do ouro em relação aos passivos soberanos poderia sustentar preços substancialmente mais altos.