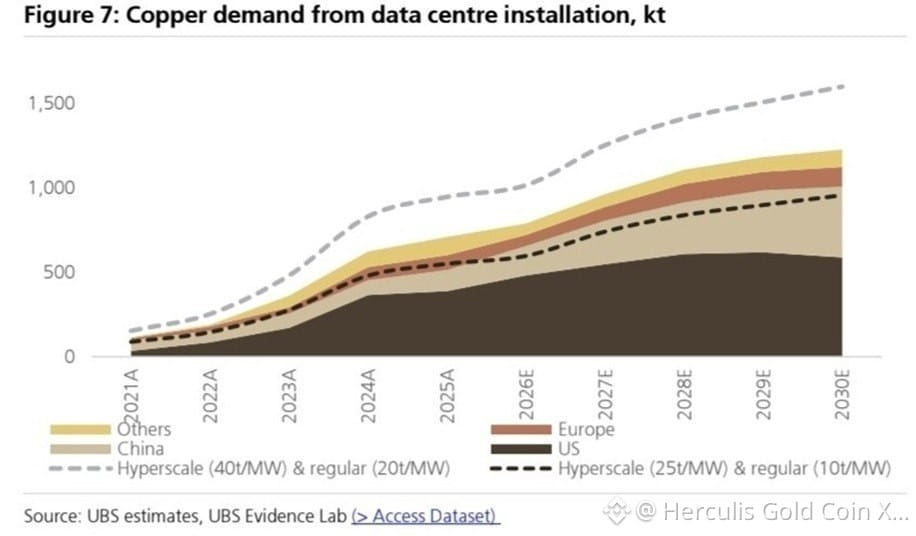
De acordo com a UBS, a demanda por cobre por parte de data centers deve aumentar de forma acentuada até 2030, à medida que a rápida expansão da infraestrutura de IA adiciona mais uma grande fonte de consumo a um mercado já apertado.
Ao mesmo tempo, parece estar chegando ao fim a era do cobre facilmente acessível e de baixo custo. Muitos novos depósitos estão localizados em regiões remotas, a profundidades extremas, ou contêm minérios de menor teor, o que torna a produção futura cada vez mais cara. Também é improvável que novos projetos de mineração compensem totalmente a queda natural da produção das minas existentes, gerando pressão persistente sobre a oferta global.
Os preços do cobre já reagiram a esse cenário de aperto, atingindo recentemente níveis recordes, em torno de US$ 14.800 por tonelada.
Ainda assim, o argumento de investimento no longo prazo vai bem além da IA. Em um contexto de oferta estagnada, o consumo de cobre continua a crescer impulsionado pela transição energética global — incluindo energia renovável, veículos elétricos e grandes investimentos em redes de eletricidade — enquanto a expansão explosiva de data centers de IA está criando uma fonte adicional de demanda estrutural.
Mantemos uma postura estruturalmente otimista para o cobre ao longo de um horizonte de investimento de 3 a 5 anos, mas, após a recente alta para máximas recordes, evitaríamos perseguir agressivamente o metal nos preços atuais.
Entre as ações, preferiríamos produtores de alta qualidade, com grandes reservas já existentes, custos de produção relativamente baixos e capacidade de ampliar a produção sem depender totalmente de projetos em áreas virgens (greenfield). Freeport-McMoRan, BHP, Rio Tinto, Antofagasta e Lundin Mining são candidatos especialmente interessantes para uma análise mais aprofundada.