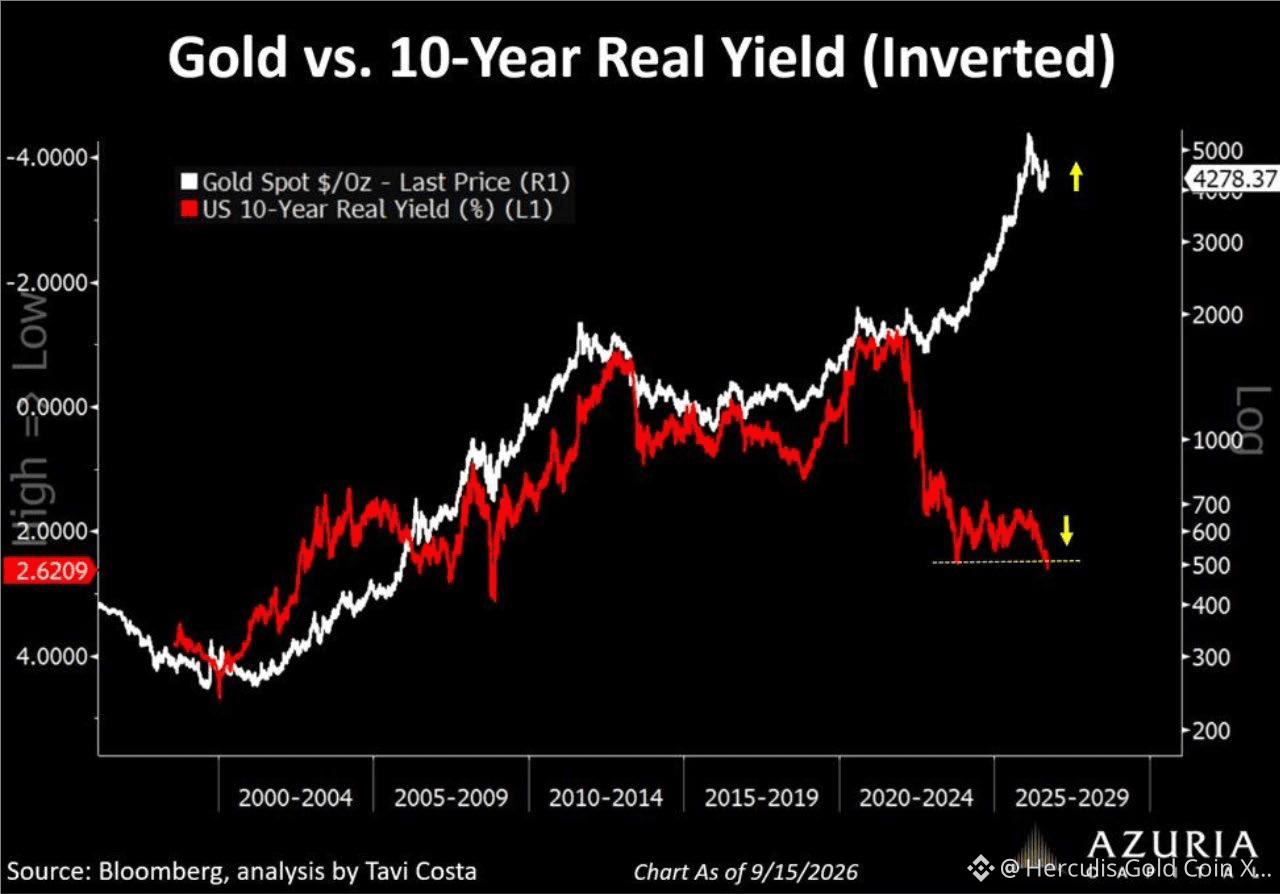
Por décadas, a regra foi simples: taxas reais em alta significavam preços do ouro em queda. Essa relação funcionava porque os Treasuries serviam como a garantia definitiva — politicamente neutra e financeiramente líquida. Desde o congelamento das reservas russas em 2022, essa neutralidade desapareceu. Um ativo denominado em dólares já não é apenas uma reivindicação sobre os EUA; ele também é uma reivindicação sujeita à jurisdição dos EUA.
O ouro, portanto, deixou de ser comprado apenas como proteção contra a inflação. Ele é adquirido como colateral, sem risco de sanções. É por isso que o ouro pode subir junto com as taxas reais de juros. Não é uma anomalia de correlação. É uma reavaliação do risco político embutido nas reservas em moeda estrangeira.
E ninguém entende essa mudança melhor do que Pequim. As participações de Treasuries oficialmente reportadas pela China caíram para US$ 618 bilhões em julho, o menor nível desde agosto de 2008, abaixo dos mais de US$ 1,3 trilhão no pico em novembro de 2013.
A China não está fazendo um despejo dramático, pois não tem interesse em colapsar o ativo do qual está se desfazendo. Ela está orquestrando uma transição lenta, disciplinada e estratégica rumo ao ouro, a títulos de dívida de agências, a certos ativos reais e ao seu próprio ecossistema financeiro. Os investidores devem fazer o mesmo.
A China não está apostando no colapso súbito dos EUA; está se protegendo contra a erosão gradual do privilégio dos EUA. Ela não está vendendo um preço. Está vendendo uma dependência.