
vat1kan
55 Publicações
vat1kan
Denunciar
Bloquear Utilizador
31 A seguir
35 Seguidores
85 Gostaram
Publicações
Tudo
Cotações
·
--
Em agosto, o volume de negociações com ativos tokenizados na BNB Chain aumentou 529% mês a mês, e quase 60% desse fluxo acontece especificamente via PancakeSwap, e não diretamente pela Binance.
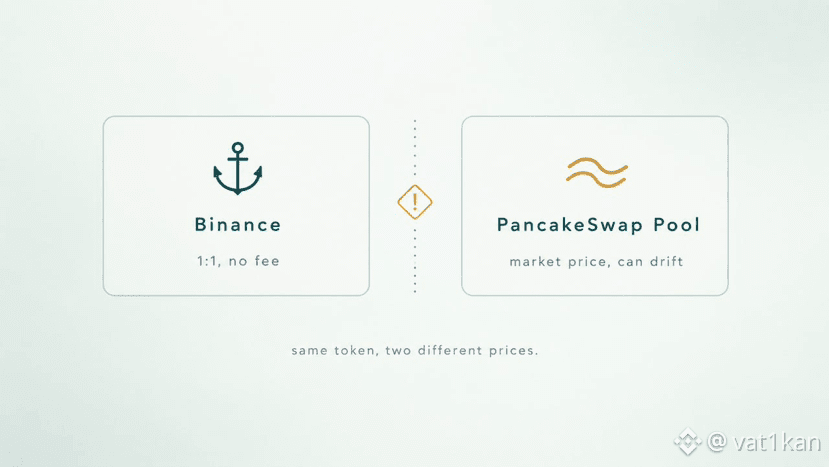
Aqui existe uma diferença fácil de passar despercebida. Na Binance, a conversão de #bstock para uma ação real e de volta acontece estritamente na proporção 1:1, sem taxas; a cotação fica vinculada ao ativo subjacente. No PancakeSwap, o token é negociado em um pool AMM comum, onde o preço é formado por demanda e oferta, e não por um vínculo — podendo temporariamente se desviar do valor real da ação, especialmente em pares pouco líquidos ou quando a bolsa tradicional está fechada.
Isso não torna a versão DeFi pior: ela adiciona o que não existe no mercado clássico — liquidez, empréstimos e staking do token 24 horas por dia. Mas o preço no gráfico do pool e o valor oficial da ação nem sempre são exatamente o mesmo número em um determinado momento.
Quem olha apenas a cotação no pool #BinanceBStocks corre o risco de confundir o preço de mercado com o valor real.
Comunidade @Binance_Ukraine , quem já negociou bStocks justamente via PancakeSwap, e não diretamente na bolsa?
Em agosto, o volume de negociações com ativos tokenizados na BNB Chain aumentou 529% mês a mês, e quase 60% desse fluxo acontece especificamente via PancakeSwap, e não diretamente pela Binance.
Aqui existe uma diferença fácil de passar despercebida. Na Binance, a conversão de #bstock para uma ação real e de volta acontece estritamente na proporção 1:1, sem taxas; a cotação fica vinculada ao ativo subjacente. No PancakeSwap, o token é negociado em um pool AMM comum, onde o preço é formado por demanda e oferta, e não por um vínculo — podendo temporariamente se desviar do valor real da ação, especialmente em pares pouco líquidos ou quando a bolsa tradicional está fechada.
Isso não torna a versão DeFi pior: ela adiciona o que não existe no mercado clássico — liquidez, empréstimos e staking do token 24 horas por dia. Mas o preço no gráfico do pool e o valor oficial da ação nem sempre são exatamente o mesmo número em um determinado momento.
Quem olha apenas a cotação no pool #BinanceBStocks corre o risco de confundir o preço de mercado com o valor real.
Comunidade @Binance_Ukraine , quem já negociou bStocks justamente via PancakeSwap, e não diretamente na bolsa?
Aqui existe uma diferença fácil de passar despercebida. Na Binance, a conversão de #bstock para uma ação real e de volta acontece estritamente na proporção 1:1, sem taxas; a cotação fica vinculada ao ativo subjacente. No PancakeSwap, o token é negociado em um pool AMM comum, onde o preço é formado por demanda e oferta, e não por um vínculo — podendo temporariamente se desviar do valor real da ação, especialmente em pares pouco líquidos ou quando a bolsa tradicional está fechada.
Isso não torna a versão DeFi pior: ela adiciona o que não existe no mercado clássico — liquidez, empréstimos e staking do token 24 horas por dia. Mas o preço no gráfico do pool e o valor oficial da ação nem sempre são exatamente o mesmo número em um determinado momento.
Quem olha apenas a cotação no pool #BinanceBStocks corre o risco de confundir o preço de mercado com o valor real.
Comunidade @Binance_Ukraine , quem já negociou bStocks justamente via PancakeSwap, e não diretamente na bolsa?
1
85
·
--
Pouca gente presta atenção na página Proof of Collateral, e isso é em vão, pois é exatamente lá que se vê se o token realmente vale o que ele promete.
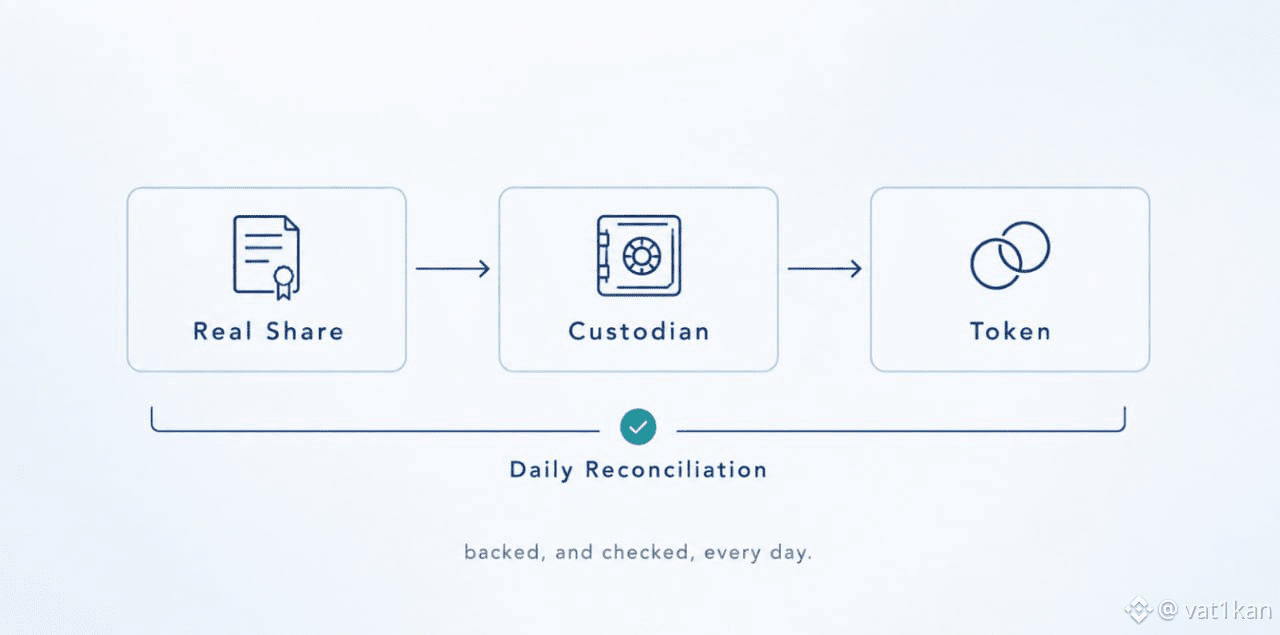
Cada #bstock é emitido por uma estrutura separada, uma SPV, que compra uma ação real e a mantém com um custodiante regulado. O balanço entre os tokens emitidos e os ativos no cofre é verificado diariamente, e o resultado é publicado publicamente, e não apenas uma vez por trimestre durante a auditoria.
Tecnicamente, isso não é a mesma confiança de quando se possui a ação diretamente. O token é um direito aos benefícios econômicos, e não uma participação societária legal na empresa; portanto, a decisão de confiar na SPV e no custodiante continua sendo uma questão separada que vale a pena considerar antes, e não depois da compra.
Aqui, a transparência é real: a conciliação diária é mais do que a maioria dos produtos centralizados oferece em #BinanceBStocks . Mas transparência e ausência de risco não são a mesma coisa.
Comunidade @Binance_Ukraine , quem abriu essa página alguma vez antes de comprar — a confiança vem por padrão?
$BNB
Pouca gente presta atenção na página Proof of Collateral, e isso é em vão, pois é exatamente lá que se vê se o token realmente vale o que ele promete.
Cada #bstock é emitido por uma estrutura separada, uma SPV, que compra uma ação real e a mantém com um custodiante regulado. O balanço entre os tokens emitidos e os ativos no cofre é verificado diariamente, e o resultado é publicado publicamente, e não apenas uma vez por trimestre durante a auditoria.
Tecnicamente, isso não é a mesma confiança de quando se possui a ação diretamente. O token é um direito aos benefícios econômicos, e não uma participação societária legal na empresa; portanto, a decisão de confiar na SPV e no custodiante continua sendo uma questão separada que vale a pena considerar antes, e não depois da compra.
Aqui, a transparência é real: a conciliação diária é mais do que a maioria dos produtos centralizados oferece em #BinanceBStocks . Mas transparência e ausência de risco não são a mesma coisa.
Comunidade @Binance_Ukraine , quem abriu essa página alguma vez antes de comprar — a confiança vem por padrão?
$BNB
Cada #bstock é emitido por uma estrutura separada, uma SPV, que compra uma ação real e a mantém com um custodiante regulado. O balanço entre os tokens emitidos e os ativos no cofre é verificado diariamente, e o resultado é publicado publicamente, e não apenas uma vez por trimestre durante a auditoria.
Tecnicamente, isso não é a mesma confiança de quando se possui a ação diretamente. O token é um direito aos benefícios econômicos, e não uma participação societária legal na empresa; portanto, a decisão de confiar na SPV e no custodiante continua sendo uma questão separada que vale a pena considerar antes, e não depois da compra.
Aqui, a transparência é real: a conciliação diária é mais do que a maioria dos produtos centralizados oferece em #BinanceBStocks . Mas transparência e ausência de risco não são a mesma coisa.
Comunidade @Binance_Ukraine , quem abriu essa página alguma vez antes de comprar — a confiança vem por padrão?
$BNB
1
107
·
--
Comprei aquela mesma ação e não entendi de imediato a diferença entre dois caminhos na Binance.
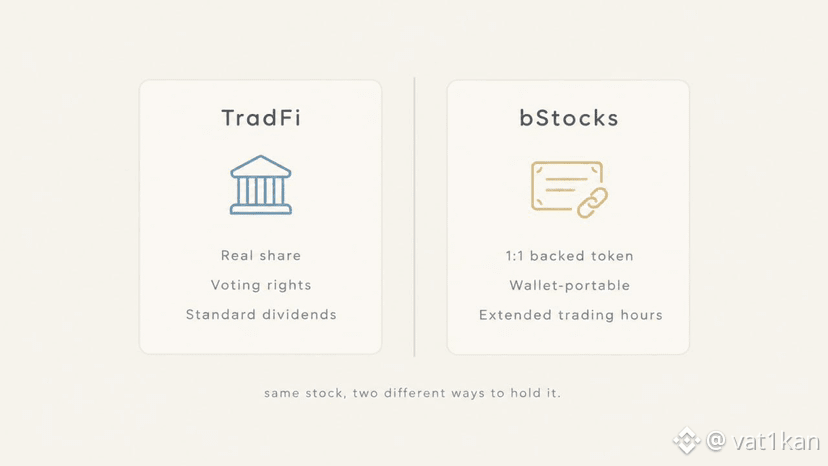
Pela TradFi você compra uma ação “real”; ela fica custodiada pelo corretor, você tem direito a voto, e os dividendos seguem como um pagamento comum. Pelo #BinanceBStocks você compra um token lastreado 1:1 pela mesma ação via um custodiante; ele é negociado por mais tempo do que a sessão normal e é fácil de transferir entre carteiras.
A diferença não se sente no preço, mas no que exatamente você está segurando. Em um caso, é um direito jurídico de propriedade via corretora; no outro, é um ativo digital atrelado à ação real, mas com outra estrutura de direitos.
Para entrar rapidamente com um valor menor e pela flexibilidade, bStocks é mais conveniente. Para um portfólio de longo prazo com direito a voto e dividendos clássicos, #BinanceTradFi parece mais natural.
Quero ouvir da comunidade @Binance_Ukraine : vocês escolhem a forma tokenizada pela conveniência, ou continuam mantendo a posse clássica mesmo assim?
$BNB
Comprei aquela mesma ação e não entendi de imediato a diferença entre dois caminhos na Binance.
Pela TradFi você compra uma ação “real”; ela fica custodiada pelo corretor, você tem direito a voto, e os dividendos seguem como um pagamento comum. Pelo #BinanceBStocks você compra um token lastreado 1:1 pela mesma ação via um custodiante; ele é negociado por mais tempo do que a sessão normal e é fácil de transferir entre carteiras.
A diferença não se sente no preço, mas no que exatamente você está segurando. Em um caso, é um direito jurídico de propriedade via corretora; no outro, é um ativo digital atrelado à ação real, mas com outra estrutura de direitos.
Para entrar rapidamente com um valor menor e pela flexibilidade, bStocks é mais conveniente. Para um portfólio de longo prazo com direito a voto e dividendos clássicos, #BinanceTradFi parece mais natural.
Quero ouvir da comunidade @Binance_Ukraine : vocês escolhem a forma tokenizada pela conveniência, ou continuam mantendo a posse clássica mesmo assim?
$BNB
Pela TradFi você compra uma ação “real”; ela fica custodiada pelo corretor, você tem direito a voto, e os dividendos seguem como um pagamento comum. Pelo #BinanceBStocks você compra um token lastreado 1:1 pela mesma ação via um custodiante; ele é negociado por mais tempo do que a sessão normal e é fácil de transferir entre carteiras.
A diferença não se sente no preço, mas no que exatamente você está segurando. Em um caso, é um direito jurídico de propriedade via corretora; no outro, é um ativo digital atrelado à ação real, mas com outra estrutura de direitos.
Para entrar rapidamente com um valor menor e pela flexibilidade, bStocks é mais conveniente. Para um portfólio de longo prazo com direito a voto e dividendos clássicos, #BinanceTradFi parece mais natural.
Quero ouvir da comunidade @Binance_Ukraine : vocês escolhem a forma tokenizada pela conveniência, ou continuam mantendo a posse clássica mesmo assim?
$BNB
1
243
·
--
Eu tinha algumas ações na Binance “paradas” só por ter, até ver a opção de Fully Paid Securities Lending e pensar: por que não ganhar em algo que já está ali, sem fazer nada.
A ideia é simples: ações compradas e totalmente pagas através do #Tradefi podem ser emprestadas a outros participantes do mercado — em geral, traders institucionais ou pessoas que abrem uma posição vendida (short). Por isso é cobrada uma comissão, e é ela que vira uma renda adicional por cima de uma possível alta do preço.
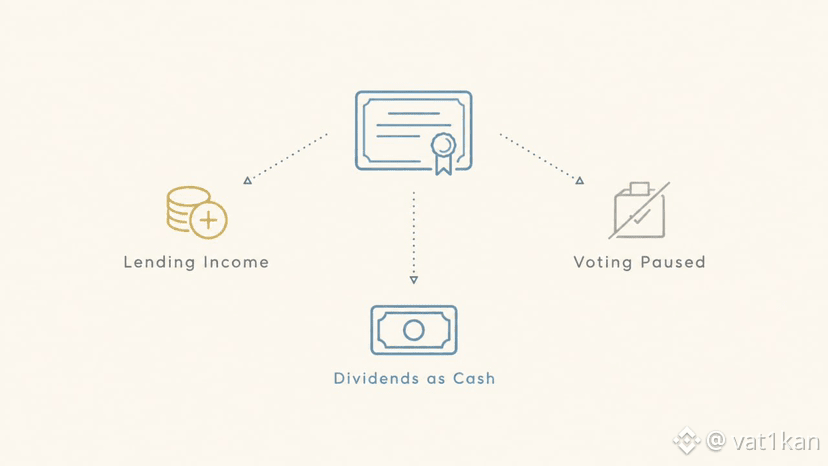
Dá para vender a posição a qualquer momento, mesmo enquanto ela estiver tecnicamente emprestada; a flexibilidade não foi retirada. Mas há duas coisas que eu não tinha avaliado completamente no começo.
Enquanto a ação está emprestada, o direito de voto nas assembleias de acionistas é temporariamente perdido. Para alguns, isso é detalhe; para outros, é crítico, dependendo de o quanto a pessoa acompanha ativamente as decisões da empresa.
E a segunda: os dividendos durante o período do empréstimo não chegam como um pagamento comum, mas como uma compensação em dinheiro (cash-in-lieu), e, do ponto de vista tributário, às vezes isso é interpretado de forma diferente. Melhor descobrir isso com antecedência, e não durante o envio da declaração.
Conclusão simples: a renda é real, mas não é um bônus sem consequências — é a troca de parte dos direitos por um fluxo de pagamentos.
Eu tinha algumas ações na Binance “paradas” só por ter, até ver a opção de Fully Paid Securities Lending e pensar: por que não ganhar em algo que já está ali, sem fazer nada.
A ideia é simples: ações compradas e totalmente pagas através do #Tradefi podem ser emprestadas a outros participantes do mercado — em geral, traders institucionais ou pessoas que abrem uma posição vendida (short). Por isso é cobrada uma comissão, e é ela que vira uma renda adicional por cima de uma possível alta do preço.
Dá para vender a posição a qualquer momento, mesmo enquanto ela estiver tecnicamente emprestada; a flexibilidade não foi retirada. Mas há duas coisas que eu não tinha avaliado completamente no começo.
Enquanto a ação está emprestada, o direito de voto nas assembleias de acionistas é temporariamente perdido. Para alguns, isso é detalhe; para outros, é crítico, dependendo de o quanto a pessoa acompanha ativamente as decisões da empresa.
E a segunda: os dividendos durante o período do empréstimo não chegam como um pagamento comum, mas como uma compensação em dinheiro (cash-in-lieu), e, do ponto de vista tributário, às vezes isso é interpretado de forma diferente. Melhor descobrir isso com antecedência, e não durante o envio da declaração.
Conclusão simples: a renda é real, mas não é um bônus sem consequências — é a troca de parte dos direitos por um fluxo de pagamentos.
A ideia é simples: ações compradas e totalmente pagas através do #Tradefi podem ser emprestadas a outros participantes do mercado — em geral, traders institucionais ou pessoas que abrem uma posição vendida (short). Por isso é cobrada uma comissão, e é ela que vira uma renda adicional por cima de uma possível alta do preço.
Dá para vender a posição a qualquer momento, mesmo enquanto ela estiver tecnicamente emprestada; a flexibilidade não foi retirada. Mas há duas coisas que eu não tinha avaliado completamente no começo.
Enquanto a ação está emprestada, o direito de voto nas assembleias de acionistas é temporariamente perdido. Para alguns, isso é detalhe; para outros, é crítico, dependendo de o quanto a pessoa acompanha ativamente as decisões da empresa.
E a segunda: os dividendos durante o período do empréstimo não chegam como um pagamento comum, mas como uma compensação em dinheiro (cash-in-lieu), e, do ponto de vista tributário, às vezes isso é interpretado de forma diferente. Melhor descobrir isso com antecedência, e não durante o envio da declaração.
Conclusão simples: a renda é real, mas não é um bônus sem consequências — é a troca de parte dos direitos por um fluxo de pagamentos.
1
97
·
--
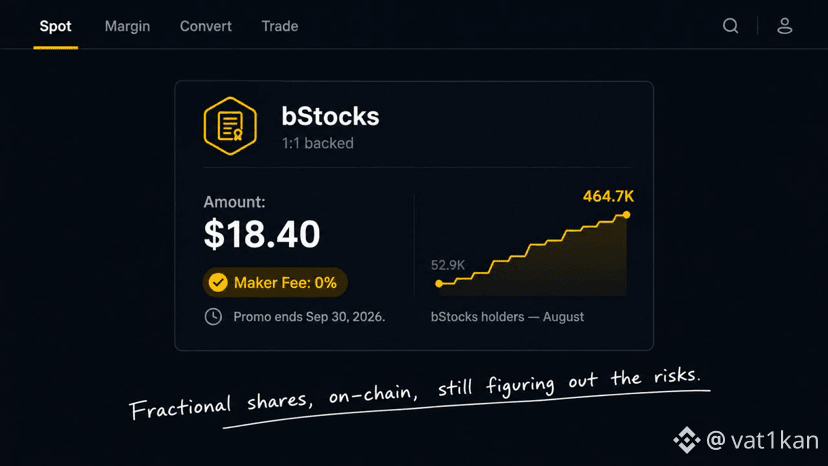
Fiquei olhando por um tempo para os bStocks de lado, até ver a notícia de que a comissão foi prorrogada até 30 de setembro. Foi isso que me incentivou a tentar por conta própria, em vez de ler sobre isso nas notícias.
Comprei um pedacinho pequeno de uma ação tokenizada diretamente na carteira spot da Binance, com uma ordem comum, sem nenhum passo adicional. O ativo tem lastro 1:1 em uma ação real que fica com um custodiante regulado, e não apenas um número na tela. A fração fracionada custou menos de vinte dólares, e é justamente aí que dá para sentir a diferença em relação a um corretor clássico, em que normalmente o limite de entrada é mais alto.
O contexto do mercado também é interessante. Em agosto, a quantidade de carteiras com bStocks cresceu de 52,9 mil para mais de 464 mil — o maior salto mensal já registrado para ações tokenizadas. A comissão zero de maker obviamente teve um papel, e agora, quando ela foi prorrogada por mais um mês, a verificação de verdade vai acontecer mais tarde, quando os benefícios acabarem e restarem apenas aqueles para quem o produto realmente é necessário.
Não vou esconder: os riscos aqui não são menores do que parecem à primeira vista. É um certificado de ação, não uma posse direta dela, e a Binance escreve claramente sobre o risco de liquidez, o risco do emissor, o risco de custódia.
Você já tem alguma parte desses #bStock ou ainda não?
Fiquei olhando por um tempo para os bStocks de lado, até ver a notícia de que a comissão foi prorrogada até 30 de setembro. Foi isso que me incentivou a tentar por conta própria, em vez de ler sobre isso nas notícias.
Comprei um pedacinho pequeno de uma ação tokenizada diretamente na carteira spot da Binance, com uma ordem comum, sem nenhum passo adicional. O ativo tem lastro 1:1 em uma ação real que fica com um custodiante regulado, e não apenas um número na tela. A fração fracionada custou menos de vinte dólares, e é justamente aí que dá para sentir a diferença em relação a um corretor clássico, em que normalmente o limite de entrada é mais alto.
O contexto do mercado também é interessante. Em agosto, a quantidade de carteiras com bStocks cresceu de 52,9 mil para mais de 464 mil — o maior salto mensal já registrado para ações tokenizadas. A comissão zero de maker obviamente teve um papel, e agora, quando ela foi prorrogada por mais um mês, a verificação de verdade vai acontecer mais tarde, quando os benefícios acabarem e restarem apenas aqueles para quem o produto realmente é necessário.
Não vou esconder: os riscos aqui não são menores do que parecem à primeira vista. É um certificado de ação, não uma posse direta dela, e a Binance escreve claramente sobre o risco de liquidez, o risco do emissor, o risco de custódia.
Você já tem alguma parte desses #bStock ou ainda não?
Comprei um pedacinho pequeno de uma ação tokenizada diretamente na carteira spot da Binance, com uma ordem comum, sem nenhum passo adicional. O ativo tem lastro 1:1 em uma ação real que fica com um custodiante regulado, e não apenas um número na tela. A fração fracionada custou menos de vinte dólares, e é justamente aí que dá para sentir a diferença em relação a um corretor clássico, em que normalmente o limite de entrada é mais alto.
O contexto do mercado também é interessante. Em agosto, a quantidade de carteiras com bStocks cresceu de 52,9 mil para mais de 464 mil — o maior salto mensal já registrado para ações tokenizadas. A comissão zero de maker obviamente teve um papel, e agora, quando ela foi prorrogada por mais um mês, a verificação de verdade vai acontecer mais tarde, quando os benefícios acabarem e restarem apenas aqueles para quem o produto realmente é necessário.
Não vou esconder: os riscos aqui não são menores do que parecem à primeira vista. É um certificado de ação, não uma posse direta dela, e a Binance escreve claramente sobre o risco de liquidez, o risco do emissor, o risco de custódia.
Você já tem alguma parte desses #bStock ou ainda não?
2
449
·
--
O TVL da TermMax caiu 7,2% nos últimos 30 dias. Meu primeiro impulso foi interpretar isso como um sinal de alerta. Depois eu conferi o número logo ao lado, e a história ficou mais complicada do que uma simples queda.
Os empréstimos ativos no protocolo estão em US$ 27,28M contra um TVL total de US$ 31,22M. Isso dá cerca de 87% de utilização, ou seja, a maior parte do que sobra está de fato sendo emprestado, e não apenas estacionado e ocioso. Quando o TVL diminui, mas o livro de empréstimos quase não se mexe, normalmente isso aponta que foram embora os credores ociosos—não os usuários centrais fazendo negócios reais por meio da #TermMax plataforma.
Também puxei os dados de taxas, por curiosidade mais do que qualquer outra coisa. No ano passado, o protocolo está gerando cerca de US$ 312.759 em receita anualizada nessa base de TVL, a partir de modestos US$ 19.930 arrecadados apenas nos últimos 30 dias. Divida os dois e você obtém aproximadamente 1% do TVL voltando como receita do protocolo por ano. É pouco se olharmos isoladamente, mas é gerado sobre capital que está realmente trabalhando—não ficando parado num pool só para parecer bom em um painel.
Aqui está a tensão que eu não consigo resolver completamente. Um TVL menor com utilização estável pode significar que o protocolo ficou silenciosamente mais eficiente em capital, com menos peso morto e mais do que permanece fazendo algo útil. Ou pode significar que credores estão saindo mais rápido do que os novos entram, e que o livro de empréstimos simplesmente ainda não caiu a ponto de acompanhar essa mudança.
@termmax não decide qual história é verdadeira apenas publicando o número. O tempo decide essa parte.
Se a utilização continuar tão alta enquanto o TVL segue deslizando mais um mês, isso para você parece força—ou uma defasagem antes de o lado dos tomadores eventualmente seguir a saída dos credores?
O TVL da TermMax caiu 7,2% nos últimos 30 dias. Meu primeiro impulso foi interpretar isso como um sinal de alerta. Depois eu conferi o número logo ao lado, e a história ficou mais complicada do que uma simples queda.
Os empréstimos ativos no protocolo estão em US$ 27,28M contra um TVL total de US$ 31,22M. Isso dá cerca de 87% de utilização, ou seja, a maior parte do que sobra está de fato sendo emprestado, e não apenas estacionado e ocioso. Quando o TVL diminui, mas o livro de empréstimos quase não se mexe, normalmente isso aponta que foram embora os credores ociosos—não os usuários centrais fazendo negócios reais por meio da #TermMax plataforma.
Também puxei os dados de taxas, por curiosidade mais do que qualquer outra coisa. No ano passado, o protocolo está gerando cerca de US$ 312.759 em receita anualizada nessa base de TVL, a partir de modestos US$ 19.930 arrecadados apenas nos últimos 30 dias. Divida os dois e você obtém aproximadamente 1% do TVL voltando como receita do protocolo por ano. É pouco se olharmos isoladamente, mas é gerado sobre capital que está realmente trabalhando—não ficando parado num pool só para parecer bom em um painel.
Aqui está a tensão que eu não consigo resolver completamente. Um TVL menor com utilização estável pode significar que o protocolo ficou silenciosamente mais eficiente em capital, com menos peso morto e mais do que permanece fazendo algo útil. Ou pode significar que credores estão saindo mais rápido do que os novos entram, e que o livro de empréstimos simplesmente ainda não caiu a ponto de acompanhar essa mudança.
@TermMax não decide qual história é verdadeira apenas publicando o número. O tempo decide essa parte.
Se a utilização continuar tão alta enquanto o TVL segue deslizando mais um mês, isso para você parece força—ou uma defasagem antes de o lado dos tomadores eventualmente seguir a saída dos credores?
Os empréstimos ativos no protocolo estão em US$ 27,28M contra um TVL total de US$ 31,22M. Isso dá cerca de 87% de utilização, ou seja, a maior parte do que sobra está de fato sendo emprestado, e não apenas estacionado e ocioso. Quando o TVL diminui, mas o livro de empréstimos quase não se mexe, normalmente isso aponta que foram embora os credores ociosos—não os usuários centrais fazendo negócios reais por meio da #TermMax plataforma.
Também puxei os dados de taxas, por curiosidade mais do que qualquer outra coisa. No ano passado, o protocolo está gerando cerca de US$ 312.759 em receita anualizada nessa base de TVL, a partir de modestos US$ 19.930 arrecadados apenas nos últimos 30 dias. Divida os dois e você obtém aproximadamente 1% do TVL voltando como receita do protocolo por ano. É pouco se olharmos isoladamente, mas é gerado sobre capital que está realmente trabalhando—não ficando parado num pool só para parecer bom em um painel.
Aqui está a tensão que eu não consigo resolver completamente. Um TVL menor com utilização estável pode significar que o protocolo ficou silenciosamente mais eficiente em capital, com menos peso morto e mais do que permanece fazendo algo útil. Ou pode significar que credores estão saindo mais rápido do que os novos entram, e que o livro de empréstimos simplesmente ainda não caiu a ponto de acompanhar essa mudança.
@TermMax não decide qual história é verdadeira apenas publicando o número. O tempo decide essa parte.
Se a utilização continuar tão alta enquanto o TVL segue deslizando mais um mês, isso para você parece força—ou uma defasagem antes de o lado dos tomadores eventualmente seguir a saída dos credores?

85
·
--
A taxa de Borrow APR divulgada pela TermMax continuava me incomodando até eu realmente fazer as contas na minha própria posição, em vez de apenas ler o número na tela.
Eu peguei emprestado 1.101 USDT usando NVDA como garantia no mercado USDT/NVDA, com vencimento em 11 dias. A Borrow APR exibida era fixa em 3,50%. Mas o número que de fato foi aplicado a mim, a Effective Borrow APR, mostrou 4,40%. Isso é um ponto percentual inteiro a mais, e a diferença é totalmente a taxa, de US$ 0,33 fixa.
Aí fica interessante. O juro sobre US$ 1.100 a 3,50% por 11 dias dá algo em torno de US$ 1,16. Uma taxa de US$ 0,33 em cima de US$ 1,16 de juros reais equivale a perto de 28% do que eu realmente pago para pegar emprestado, e não aos “bonitinhos” 0,90% que a linha da taxa sugere em relação ao principal.
Então a taxa não é um imposto sobre o tamanho do seu empréstimo. Ela se comporta mais como um imposto sobre a “camada” de juros em si, e essa camada encolhe rápido em posições de curto prazo. Estique o mesmo empréstimo para 90 dias em vez de 11, e essa mesma taxa de US$ 0,33 mal vai aparecer diante dos juros devidos.
Isso não torna um empréstimo de taxa fixa com prazo curto um mau negócio em #TermMax . A previsibilidade ainda tem valor real mesmo numa janela de 11 dias. Mas isso significa que os 3,50% anunciados só contam a história verdadeira quando você sabe o seu vencimento — não antes.
Ainda estou calculando em que ponto de duração fica o “break-even”, o momento em que a taxa deixa de distorcer significativamente a taxa efetiva. @termmax clearly precifica isso por posição em vez de esconder, e é por isso que eu consegui até mesmo fazer esses números por conta própria.
Alguém mais conferiu a própria taxa efetiva em comparação com o número do título, ou o APR listado geralmente bate com o que você realmente paga?
A taxa de Borrow APR divulgada pela TermMax continuava me incomodando até eu realmente fazer as contas na minha própria posição, em vez de apenas ler o número na tela.
Eu peguei emprestado 1.101 USDT usando NVDA como garantia no mercado USDT/NVDA, com vencimento em 11 dias. A Borrow APR exibida era fixa em 3,50%. Mas o número que de fato foi aplicado a mim, a Effective Borrow APR, mostrou 4,40%. Isso é um ponto percentual inteiro a mais, e a diferença é totalmente a taxa, de US$ 0,33 fixa.
Aí fica interessante. O juro sobre US$ 1.100 a 3,50% por 11 dias dá algo em torno de US$ 1,16. Uma taxa de US$ 0,33 em cima de US$ 1,16 de juros reais equivale a perto de 28% do que eu realmente pago para pegar emprestado, e não aos “bonitinhos” 0,90% que a linha da taxa sugere em relação ao principal.
Então a taxa não é um imposto sobre o tamanho do seu empréstimo. Ela se comporta mais como um imposto sobre a “camada” de juros em si, e essa camada encolhe rápido em posições de curto prazo. Estique o mesmo empréstimo para 90 dias em vez de 11, e essa mesma taxa de US$ 0,33 mal vai aparecer diante dos juros devidos.
Isso não torna um empréstimo de taxa fixa com prazo curto um mau negócio em #TermMax . A previsibilidade ainda tem valor real mesmo numa janela de 11 dias. Mas isso significa que os 3,50% anunciados só contam a história verdadeira quando você sabe o seu vencimento — não antes.
Ainda estou calculando em que ponto de duração fica o “break-even”, o momento em que a taxa deixa de distorcer significativamente a taxa efetiva. @TermMax clearly precifica isso por posição em vez de esconder, e é por isso que eu consegui até mesmo fazer esses números por conta própria.
Alguém mais conferiu a própria taxa efetiva em comparação com o número do título, ou o APR listado geralmente bate com o que você realmente paga?
Eu peguei emprestado 1.101 USDT usando NVDA como garantia no mercado USDT/NVDA, com vencimento em 11 dias. A Borrow APR exibida era fixa em 3,50%. Mas o número que de fato foi aplicado a mim, a Effective Borrow APR, mostrou 4,40%. Isso é um ponto percentual inteiro a mais, e a diferença é totalmente a taxa, de US$ 0,33 fixa.
Aí fica interessante. O juro sobre US$ 1.100 a 3,50% por 11 dias dá algo em torno de US$ 1,16. Uma taxa de US$ 0,33 em cima de US$ 1,16 de juros reais equivale a perto de 28% do que eu realmente pago para pegar emprestado, e não aos “bonitinhos” 0,90% que a linha da taxa sugere em relação ao principal.
Então a taxa não é um imposto sobre o tamanho do seu empréstimo. Ela se comporta mais como um imposto sobre a “camada” de juros em si, e essa camada encolhe rápido em posições de curto prazo. Estique o mesmo empréstimo para 90 dias em vez de 11, e essa mesma taxa de US$ 0,33 mal vai aparecer diante dos juros devidos.
Isso não torna um empréstimo de taxa fixa com prazo curto um mau negócio em #TermMax . A previsibilidade ainda tem valor real mesmo numa janela de 11 dias. Mas isso significa que os 3,50% anunciados só contam a história verdadeira quando você sabe o seu vencimento — não antes.
Ainda estou calculando em que ponto de duração fica o “break-even”, o momento em que a taxa deixa de distorcer significativamente a taxa efetiva. @TermMax clearly precifica isso por posição em vez de esconder, e é por isso que eu consegui até mesmo fazer esses números por conta própria.
Alguém mais conferiu a própria taxa efetiva em comparação com o número do título, ou o APR listado geralmente bate com o que você realmente paga?

1
85
·
--
Eu fiz um empréstimo usando minha própria posição em ações como garantia, em vez de vendê-la, e o TermMax me mostrou todos os números antes de eu confirmar qualquer coisa.
Eu coloquei 10 NVDAon como colateral, avaliados em US$ 2.203,45, no mercado USDT/NVDAon.
Aqui está a conta de verdade. Com um LTV de 0,5 — que, aliás, é o máximo permitido nesse mercado — esse colateral desbloqueia 1.101,1069 USDT, bem perto de US$ 1.100. A taxa de empréstimo (APR) é fixa em 3,50%, mas depois de considerar as taxas, a minha APR efetiva de empréstimo fica em 4,40%, ainda fixa, ainda conhecida de antemão. Sem adivinhação do que eu vou dever na data de vencimento em 31 de agosto.
Mas empurrar o LTV tão perto do limite não é isento de risco. Meu Health Factor está em 1,4, marcado como "Caution" diretamente na interface, e o limite de liquidação está definido para um preço de 157.529 do NVDAon. Se o preço cair em direção a esse nível, minha posição é liquidada. O TermMax não esconde esse número em letras miúdas; ele fica logo ao lado do botão de empréstimo.
Por que passar por isso em vez de simplesmente vender o NVDAon? Porque vender significa abrir mão do potencial de alta se o preço se mover do jeito que eu espero. Tomar empréstimo contra isso mantém a posição viva e ainda me entrega USDT para eu realocar em outro lugar. Eu não estou escolhendo entre manter e ter liquidez — eu tenho os dois, só que com um health factor que eu preciso acompanhar.
O que torna isso viável é a taxa fixa. Uma taxa de empréstimo flutuante por cima de um LTV já apertado seria bem mais difícil de gerenciar. Essa previsibilidade é exatamente o que #TermMax faz por investidores que querem alavancagem sem uma segunda variável desconhecida.
@termmax basicamente transformou minhas ações tokenizadas em capital de giro, com o risco claramente precificado em vez de escondido.
Você empurraria o LTV perto do máximo para ter mais capital, ou manteria conservador e dormiria mais tranquilo?
Eu fiz um empréstimo usando minha própria posição em ações como garantia, em vez de vendê-la, e o TermMax me mostrou todos os números antes de eu confirmar qualquer coisa.
Eu coloquei 10 NVDAon como colateral, avaliados em US$ 2.203,45, no mercado USDT/NVDAon.
Aqui está a conta de verdade. Com um LTV de 0,5 — que, aliás, é o máximo permitido nesse mercado — esse colateral desbloqueia 1.101,1069 USDT, bem perto de US$ 1.100. A taxa de empréstimo (APR) é fixa em 3,50%, mas depois de considerar as taxas, a minha APR efetiva de empréstimo fica em 4,40%, ainda fixa, ainda conhecida de antemão. Sem adivinhação do que eu vou dever na data de vencimento em 31 de agosto.
Mas empurrar o LTV tão perto do limite não é isento de risco. Meu Health Factor está em 1,4, marcado como "Caution" diretamente na interface, e o limite de liquidação está definido para um preço de 157.529 do NVDAon. Se o preço cair em direção a esse nível, minha posição é liquidada. O TermMax não esconde esse número em letras miúdas; ele fica logo ao lado do botão de empréstimo.
Por que passar por isso em vez de simplesmente vender o NVDAon? Porque vender significa abrir mão do potencial de alta se o preço se mover do jeito que eu espero. Tomar empréstimo contra isso mantém a posição viva e ainda me entrega USDT para eu realocar em outro lugar. Eu não estou escolhendo entre manter e ter liquidez — eu tenho os dois, só que com um health factor que eu preciso acompanhar.
O que torna isso viável é a taxa fixa. Uma taxa de empréstimo flutuante por cima de um LTV já apertado seria bem mais difícil de gerenciar. Essa previsibilidade é exatamente o que #TermMax faz por investidores que querem alavancagem sem uma segunda variável desconhecida.
@TermMax basicamente transformou minhas ações tokenizadas em capital de giro, com o risco claramente precificado em vez de escondido.
Você empurraria o LTV perto do máximo para ter mais capital, ou manteria conservador e dormiria mais tranquilo?
Eu coloquei 10 NVDAon como colateral, avaliados em US$ 2.203,45, no mercado USDT/NVDAon.
Aqui está a conta de verdade. Com um LTV de 0,5 — que, aliás, é o máximo permitido nesse mercado — esse colateral desbloqueia 1.101,1069 USDT, bem perto de US$ 1.100. A taxa de empréstimo (APR) é fixa em 3,50%, mas depois de considerar as taxas, a minha APR efetiva de empréstimo fica em 4,40%, ainda fixa, ainda conhecida de antemão. Sem adivinhação do que eu vou dever na data de vencimento em 31 de agosto.
Mas empurrar o LTV tão perto do limite não é isento de risco. Meu Health Factor está em 1,4, marcado como "Caution" diretamente na interface, e o limite de liquidação está definido para um preço de 157.529 do NVDAon. Se o preço cair em direção a esse nível, minha posição é liquidada. O TermMax não esconde esse número em letras miúdas; ele fica logo ao lado do botão de empréstimo.
Por que passar por isso em vez de simplesmente vender o NVDAon? Porque vender significa abrir mão do potencial de alta se o preço se mover do jeito que eu espero. Tomar empréstimo contra isso mantém a posição viva e ainda me entrega USDT para eu realocar em outro lugar. Eu não estou escolhendo entre manter e ter liquidez — eu tenho os dois, só que com um health factor que eu preciso acompanhar.
O que torna isso viável é a taxa fixa. Uma taxa de empréstimo flutuante por cima de um LTV já apertado seria bem mais difícil de gerenciar. Essa previsibilidade é exatamente o que #TermMax faz por investidores que querem alavancagem sem uma segunda variável desconhecida.
@TermMax basicamente transformou minhas ações tokenizadas em capital de giro, com o risco claramente precificado em vez de escondido.
Você empurraria o LTV perto do máximo para ter mais capital, ou manteria conservador e dormiria mais tranquilo?

1
74
·
--
Eu verifiquei os spreads do bStock da Robinhood em comparação com uma versão semelhante de um terceiro. A diferença me surpreendeu.
O produto de ações tokenizadas da Binance foi lançado apenas em junho, mas em agosto já tinha ultrapassado o xStocks para se tornar o segundo maior emissor no segmento, com base em dados recentes do mercado. O mercado de ações tokenizadas, no geral, cresceu para cerca de US$ 2,7 bilhões — mais de 30 vezes o tamanho um ano antes. Isso é um crescimento rápido para um produto com pouco mais de dois meses.
Eu queria ver se esse crescimento aparecia de forma prática em algum lugar, e não apenas nos números de AUM em destaque. Então comparei a profundidade da carteira de ordens em $HOODB contra um token da Robinhood listado em outro lugar. A versão da Binance tinha spreads visivelmente mais apertados e mais liquidez parada no topo do livro, mesmo durante uma janela de negociação tranquila. HOODB preencheu uma ordem de tamanho médio com quase nenhum deslizamento. A versão de comparação não.
Isso está de acordo com algo mencionado no mesmo relatório: 93% dos usuários de negociação de ações da Binance teriam vindo de mercados emergentes. Uma base de usuários concentrada ali tende a priorizar vias acessíveis e líquidas em vez de lealdade a uma única emissora, e a liquidez tende a seguir onde o volume já está. É um pouco circular, mas explica por que uma emissora pode se adiantar rapidamente em um campo cheio assim que consegue tração inicial suficiente.
Não estou assumindo que essa lacuna de liquidez se mantenha para todo e qualquer ticker em cada emissor. HOODB foi apenas o que eu testei, e os resultados podem diferir em outros lugares. Vale checar caso a caso antes de tratar uma comparação como regra — algo #bStocksCIS threads seria útil para verificar em escala.
Alguém já comparou spreads entre emissores para a mesma ação subjacente? Fico curioso se @BinanceCIS tem dados agregados além de um único snapshot da carteira de ordens.
Eu verifiquei os spreads do bStock da Robinhood em comparação com uma versão semelhante de um terceiro. A diferença me surpreendeu.
O produto de ações tokenizadas da Binance foi lançado apenas em junho, mas em agosto já tinha ultrapassado o xStocks para se tornar o segundo maior emissor no segmento, com base em dados recentes do mercado. O mercado de ações tokenizadas, no geral, cresceu para cerca de US$ 2,7 bilhões — mais de 30 vezes o tamanho um ano antes. Isso é um crescimento rápido para um produto com pouco mais de dois meses.
Eu queria ver se esse crescimento aparecia de forma prática em algum lugar, e não apenas nos números de AUM em destaque. Então comparei a profundidade da carteira de ordens em $HOODB contra um token da Robinhood listado em outro lugar. A versão da Binance tinha spreads visivelmente mais apertados e mais liquidez parada no topo do livro, mesmo durante uma janela de negociação tranquila. HOODB preencheu uma ordem de tamanho médio com quase nenhum deslizamento. A versão de comparação não.
Isso está de acordo com algo mencionado no mesmo relatório: 93% dos usuários de negociação de ações da Binance teriam vindo de mercados emergentes. Uma base de usuários concentrada ali tende a priorizar vias acessíveis e líquidas em vez de lealdade a uma única emissora, e a liquidez tende a seguir onde o volume já está. É um pouco circular, mas explica por que uma emissora pode se adiantar rapidamente em um campo cheio assim que consegue tração inicial suficiente.
Não estou assumindo que essa lacuna de liquidez se mantenha para todo e qualquer ticker em cada emissor. HOODB foi apenas o que eu testei, e os resultados podem diferir em outros lugares. Vale checar caso a caso antes de tratar uma comparação como regra — algo #bStocksCIS threads seria útil para verificar em escala.
Alguém já comparou spreads entre emissores para a mesma ação subjacente? Fico curioso se @BinanceCIS tem dados agregados além de um único snapshot da carteira de ordens.
O produto de ações tokenizadas da Binance foi lançado apenas em junho, mas em agosto já tinha ultrapassado o xStocks para se tornar o segundo maior emissor no segmento, com base em dados recentes do mercado. O mercado de ações tokenizadas, no geral, cresceu para cerca de US$ 2,7 bilhões — mais de 30 vezes o tamanho um ano antes. Isso é um crescimento rápido para um produto com pouco mais de dois meses.
Eu queria ver se esse crescimento aparecia de forma prática em algum lugar, e não apenas nos números de AUM em destaque. Então comparei a profundidade da carteira de ordens em $HOODB contra um token da Robinhood listado em outro lugar. A versão da Binance tinha spreads visivelmente mais apertados e mais liquidez parada no topo do livro, mesmo durante uma janela de negociação tranquila. HOODB preencheu uma ordem de tamanho médio com quase nenhum deslizamento. A versão de comparação não.
Isso está de acordo com algo mencionado no mesmo relatório: 93% dos usuários de negociação de ações da Binance teriam vindo de mercados emergentes. Uma base de usuários concentrada ali tende a priorizar vias acessíveis e líquidas em vez de lealdade a uma única emissora, e a liquidez tende a seguir onde o volume já está. É um pouco circular, mas explica por que uma emissora pode se adiantar rapidamente em um campo cheio assim que consegue tração inicial suficiente.
Não estou assumindo que essa lacuna de liquidez se mantenha para todo e qualquer ticker em cada emissor. HOODB foi apenas o que eu testei, e os resultados podem diferir em outros lugares. Vale checar caso a caso antes de tratar uma comparação como regra — algo #bStocksCIS threads seria útil para verificar em escala.
Alguém já comparou spreads entre emissores para a mesma ação subjacente? Fico curioso se @BinanceCIS tem dados agregados além de um único snapshot da carteira de ordens.

2
4
77
·
--
De 7% a 16% e de volta em três meses. Veja por que eu parei de adivinhar meu rendimento no TermMax.
Eu abri o gráfico de taxa histórica em um dos mercados de USDC no TermMax ontem à noite e isso me fez valorizar muito mais o APR fixo do que eu esperava. O mercado USDC/ynRWAx no Ethereum mostrou a taxa de empréstimo flutuante disparando de cerca de 7% até quase 16% no fim de junho, e depois caindo novamente nas semanas seguintes. Isso é mais do que o dobro da taxa em poucos dias, sem nenhum aviso.
Se eu tivesse uma posição de empréstimo nessa taxa flutuante o tempo todo, meu retorno real ao longo de três meses teria sido quase impossível de prever com antecedência. O TermMax resolve exatamente esse problema por meio de tokens FT.
Eu testei isso pessoalmente. Depositei 10.000 USDC nesse mesmo mercado no APR atual de empréstimo de 7,58%. A plataforma me mostrou os números exatos antes de eu confirmar qualquer coisa: eu receberia cerca de 10.120 tokens FT, com um APR efetivo de 7,42% após a pequena taxa de 0,16%, e uma data de vencimento travada em 16 de outubro de 2026. Sem surpresas, sem uma taxa que muda por baixo de mim enquanto eu espero.
O que me chamou a atenção é que a taxa praticamente não se moveu mesmo depois do meu depósito, ficando em 7,58% antes e depois. Com mais de US$ 257K já alocados em liquidez para empréstimos nesse mercado, meu tamanho nem chegou perto de alterar alguma coisa — e é exatamente esse tipo de estabilidade que eu quero antes de travar capital por quase dois meses.
Essa é a diferença entre adivinhar seu rendimento e realmente saber de antemão em #TermMax . @termmax keeps expanding these fixed markets across more assets too, o que facilita muito o planejamento com antecedência.
Você preferiria correr atrás de uma taxa flutuante que pode dobrar durante a noite, ou travar um número conhecido e apenas esperar?
De 7% a 16% e de volta em três meses. Veja por que eu parei de adivinhar meu rendimento no TermMax.
Eu abri o gráfico de taxa histórica em um dos mercados de USDC no TermMax ontem à noite e isso me fez valorizar muito mais o APR fixo do que eu esperava. O mercado USDC/ynRWAx no Ethereum mostrou a taxa de empréstimo flutuante disparando de cerca de 7% até quase 16% no fim de junho, e depois caindo novamente nas semanas seguintes. Isso é mais do que o dobro da taxa em poucos dias, sem nenhum aviso.
Se eu tivesse uma posição de empréstimo nessa taxa flutuante o tempo todo, meu retorno real ao longo de três meses teria sido quase impossível de prever com antecedência. O TermMax resolve exatamente esse problema por meio de tokens FT.
Eu testei isso pessoalmente. Depositei 10.000 USDC nesse mesmo mercado no APR atual de empréstimo de 7,58%. A plataforma me mostrou os números exatos antes de eu confirmar qualquer coisa: eu receberia cerca de 10.120 tokens FT, com um APR efetivo de 7,42% após a pequena taxa de 0,16%, e uma data de vencimento travada em 16 de outubro de 2026. Sem surpresas, sem uma taxa que muda por baixo de mim enquanto eu espero.
O que me chamou a atenção é que a taxa praticamente não se moveu mesmo depois do meu depósito, ficando em 7,58% antes e depois. Com mais de US$ 257K já alocados em liquidez para empréstimos nesse mercado, meu tamanho nem chegou perto de alterar alguma coisa — e é exatamente esse tipo de estabilidade que eu quero antes de travar capital por quase dois meses.
Essa é a diferença entre adivinhar seu rendimento e realmente saber de antemão em #TermMax . @TermMax keeps expanding these fixed markets across more assets too, o que facilita muito o planejamento com antecedência.
Você preferiria correr atrás de uma taxa flutuante que pode dobrar durante a noite, ou travar um número conhecido e apenas esperar?
Eu abri o gráfico de taxa histórica em um dos mercados de USDC no TermMax ontem à noite e isso me fez valorizar muito mais o APR fixo do que eu esperava. O mercado USDC/ynRWAx no Ethereum mostrou a taxa de empréstimo flutuante disparando de cerca de 7% até quase 16% no fim de junho, e depois caindo novamente nas semanas seguintes. Isso é mais do que o dobro da taxa em poucos dias, sem nenhum aviso.
Se eu tivesse uma posição de empréstimo nessa taxa flutuante o tempo todo, meu retorno real ao longo de três meses teria sido quase impossível de prever com antecedência. O TermMax resolve exatamente esse problema por meio de tokens FT.
Eu testei isso pessoalmente. Depositei 10.000 USDC nesse mesmo mercado no APR atual de empréstimo de 7,58%. A plataforma me mostrou os números exatos antes de eu confirmar qualquer coisa: eu receberia cerca de 10.120 tokens FT, com um APR efetivo de 7,42% após a pequena taxa de 0,16%, e uma data de vencimento travada em 16 de outubro de 2026. Sem surpresas, sem uma taxa que muda por baixo de mim enquanto eu espero.
O que me chamou a atenção é que a taxa praticamente não se moveu mesmo depois do meu depósito, ficando em 7,58% antes e depois. Com mais de US$ 257K já alocados em liquidez para empréstimos nesse mercado, meu tamanho nem chegou perto de alterar alguma coisa — e é exatamente esse tipo de estabilidade que eu quero antes de travar capital por quase dois meses.
Essa é a diferença entre adivinhar seu rendimento e realmente saber de antemão em #TermMax . @TermMax keeps expanding these fixed markets across more assets too, o que facilita muito o planejamento com antecedência.
Você preferiria correr atrás de uma taxa flutuante que pode dobrar durante a noite, ou travar um número conhecido e apenas esperar?

2
83
·
--
Verificado
Tenho me aprofundado recentemente em protocolos de empréstimos com taxa fixa, e o TermMax foi o único que realmente me fez repensar como eu gerencio minhas posições em DeFi. O problema que eu encontrava com o lending a taxa flutuante era simples: eu nunca sabia como seria meu rendimento real ou o custo do empréstimo daqui a uma semana. As taxas mudam durante a noite e toda a minha estratégia precisava ser reestruturada.
O TermMax resolve isso ao travar tanto a taxa quanto o prazo antecipadamente. Quando abri uma posição por meio do mecanismo do Gearing Token deles, eu conseguia ver exatamente o que eu pagaria ou receberia até o vencimento, sem nenhuma suposição. Eu também testei a ferramenta de ordem por faixa, que permite que market makers definam suas próprias curvas de preço em vez de ficarem presos em uma taxa genérica de AMM. Isso muda a forma como os provedores de liquidez pensam sobre o risco.
O que chamou minha atenção neste mês é a escala que o protocolo atingiu. O TermMax agora opera em mais de dez cadeias EVM, incluindo Ethereum, BNB Chain, Arbitrum, Base e Berachain, e já está integrado ao Morpho, Aave, Venus e Pendle. O TVL já ultrapassou US$ 90 milhões, com mais de 1,5 milhão de carteiras registradas e usuários ativos diários acima de 90.000.
A notícia maior para qualquer pessoa que está farmando pontos: o evento de geração do token $TMX está marcado para 25 de agosto. Oferta fixa de 1 bilhão de tokens, com 4% reservado para usuários iniciais via pre-mine. Agora eu entendo por que a equipe trabalhou tanto com os sistemas de XP e MP ao longo dos últimos meses. @termmax tornou a fase de acumulação realmente recompensadora, em vez de ser apenas mais uma configuração de farm-and-dump.
Curioso para saber como esta comunidade enxerga a manutenção de DeFi com taxa fixa depois que o TGE acontecer. Você está se posicionando antes, ou vai esperar para ver como o mercado reage? #TermMax
Tenho me aprofundado recentemente em protocolos de empréstimos com taxa fixa, e o TermMax foi o único que realmente me fez repensar como eu gerencio minhas posições em DeFi. O problema que eu encontrava com o lending a taxa flutuante era simples: eu nunca sabia como seria meu rendimento real ou o custo do empréstimo daqui a uma semana. As taxas mudam durante a noite e toda a minha estratégia precisava ser reestruturada.
O TermMax resolve isso ao travar tanto a taxa quanto o prazo antecipadamente. Quando abri uma posição por meio do mecanismo do Gearing Token deles, eu conseguia ver exatamente o que eu pagaria ou receberia até o vencimento, sem nenhuma suposição. Eu também testei a ferramenta de ordem por faixa, que permite que market makers definam suas próprias curvas de preço em vez de ficarem presos em uma taxa genérica de AMM. Isso muda a forma como os provedores de liquidez pensam sobre o risco.
O que chamou minha atenção neste mês é a escala que o protocolo atingiu. O TermMax agora opera em mais de dez cadeias EVM, incluindo Ethereum, BNB Chain, Arbitrum, Base e Berachain, e já está integrado ao Morpho, Aave, Venus e Pendle. O TVL já ultrapassou US$ 90 milhões, com mais de 1,5 milhão de carteiras registradas e usuários ativos diários acima de 90.000.
A notícia maior para qualquer pessoa que está farmando pontos: o evento de geração do token $TMX está marcado para 25 de agosto. Oferta fixa de 1 bilhão de tokens, com 4% reservado para usuários iniciais via pre-mine. Agora eu entendo por que a equipe trabalhou tanto com os sistemas de XP e MP ao longo dos últimos meses. @TermMax tornou a fase de acumulação realmente recompensadora, em vez de ser apenas mais uma configuração de farm-and-dump.
Curioso para saber como esta comunidade enxerga a manutenção de DeFi com taxa fixa depois que o TGE acontecer. Você está se posicionando antes, ou vai esperar para ver como o mercado reage? #TermMax
O TermMax resolve isso ao travar tanto a taxa quanto o prazo antecipadamente. Quando abri uma posição por meio do mecanismo do Gearing Token deles, eu conseguia ver exatamente o que eu pagaria ou receberia até o vencimento, sem nenhuma suposição. Eu também testei a ferramenta de ordem por faixa, que permite que market makers definam suas próprias curvas de preço em vez de ficarem presos em uma taxa genérica de AMM. Isso muda a forma como os provedores de liquidez pensam sobre o risco.
O que chamou minha atenção neste mês é a escala que o protocolo atingiu. O TermMax agora opera em mais de dez cadeias EVM, incluindo Ethereum, BNB Chain, Arbitrum, Base e Berachain, e já está integrado ao Morpho, Aave, Venus e Pendle. O TVL já ultrapassou US$ 90 milhões, com mais de 1,5 milhão de carteiras registradas e usuários ativos diários acima de 90.000.
A notícia maior para qualquer pessoa que está farmando pontos: o evento de geração do token $TMX está marcado para 25 de agosto. Oferta fixa de 1 bilhão de tokens, com 4% reservado para usuários iniciais via pre-mine. Agora eu entendo por que a equipe trabalhou tanto com os sistemas de XP e MP ao longo dos últimos meses. @TermMax tornou a fase de acumulação realmente recompensadora, em vez de ser apenas mais uma configuração de farm-and-dump.
Curioso para saber como esta comunidade enxerga a manutenção de DeFi com taxa fixa depois que o TGE acontecer. Você está se posicionando antes, ou vai esperar para ver como o mercado reage? #TermMax

1
56
·
--
PYPL vira $PYPLB . A taxa do maker não.
A Binance listou a PayPal como um bStock no fim de julho, parte de um lote que também adicionou Apple, Amazon, Goldman Sachs e mais alguns. O que chamou minha atenção não foi o ticker em si, e sim a observação abaixo dele. As taxas de maker em pares de novos bStocks são totalmente isentas até 31 de agosto, 23:59 UTC.
Fiz algumas ordens pequenas de maker em $PYPLB apenas para ver se a linha de taxa realmente dizia zero. Disse. Sem truque de rebate, sem bloqueio por volume mínimo que eu pudesse encontrar e, simplesmente, nenhuma taxa de maker do lado daquela operação por enquanto. As taxas de taker ainda se aplicam, então isto não é “trading gratuito”; é especificamente sobre como você coloca a ordem.
Essa diferença importa mais do que parece. A maioria dos corretores de varejo nem sequer tem a divisão maker/taker — ou você paga uma comissão fixa, ou não, independentemente de como a ordem é executada. Levar essa estrutura para ações tokenizadas é algo pequeno “no papel”, mas altera a matemática para quem faz operação com volume ou rebalanceia com frequência, já que os custos do lado do maker se acumulam rapidamente em negociações repetidas.
O que eu ainda não sei é o que acontece em 1º de setembro. Nada no anúncio diz que a taxa volta para um número específico; apenas que o período promocional termina. Prefiro não chutar esse resultado — vale confirmar em vez de assumir continuidade ou supor que ele retorna para a taxa padrão que estiver em vigor em algum outro lugar da bolsa.
Esse é exatamente o tipo de detalhe que é fácil de perder sob os títulos de “listagem de tickers”. É um bom terreno para #bStocksCIS acompanhar direito e uma coisa que eu gostaria de esclarecer diretamente @BinanceCIS assim que o prazo realmente chegar — em vez de todo mundo descobrir da forma mais difícil em 1º de setembro.
Alguém já confirmou para qual taxa de maker ela volta depois do dia 31?
PYPL vira $PYPLB . A taxa do maker não.
A Binance listou a PayPal como um bStock no fim de julho, parte de um lote que também adicionou Apple, Amazon, Goldman Sachs e mais alguns. O que chamou minha atenção não foi o ticker em si, e sim a observação abaixo dele. As taxas de maker em pares de novos bStocks são totalmente isentas até 31 de agosto, 23:59 UTC.
Fiz algumas ordens pequenas de maker em $PYPLB apenas para ver se a linha de taxa realmente dizia zero. Disse. Sem truque de rebate, sem bloqueio por volume mínimo que eu pudesse encontrar e, simplesmente, nenhuma taxa de maker do lado daquela operação por enquanto. As taxas de taker ainda se aplicam, então isto não é “trading gratuito”; é especificamente sobre como você coloca a ordem.
Essa diferença importa mais do que parece. A maioria dos corretores de varejo nem sequer tem a divisão maker/taker — ou você paga uma comissão fixa, ou não, independentemente de como a ordem é executada. Levar essa estrutura para ações tokenizadas é algo pequeno “no papel”, mas altera a matemática para quem faz operação com volume ou rebalanceia com frequência, já que os custos do lado do maker se acumulam rapidamente em negociações repetidas.
O que eu ainda não sei é o que acontece em 1º de setembro. Nada no anúncio diz que a taxa volta para um número específico; apenas que o período promocional termina. Prefiro não chutar esse resultado — vale confirmar em vez de assumir continuidade ou supor que ele retorna para a taxa padrão que estiver em vigor em algum outro lugar da bolsa.
Esse é exatamente o tipo de detalhe que é fácil de perder sob os títulos de “listagem de tickers”. É um bom terreno para #bStocksCIS acompanhar direito e uma coisa que eu gostaria de esclarecer diretamente @BinanceCIS assim que o prazo realmente chegar — em vez de todo mundo descobrir da forma mais difícil em 1º de setembro.
Alguém já confirmou para qual taxa de maker ela volta depois do dia 31?
A Binance listou a PayPal como um bStock no fim de julho, parte de um lote que também adicionou Apple, Amazon, Goldman Sachs e mais alguns. O que chamou minha atenção não foi o ticker em si, e sim a observação abaixo dele. As taxas de maker em pares de novos bStocks são totalmente isentas até 31 de agosto, 23:59 UTC.
Fiz algumas ordens pequenas de maker em $PYPLB apenas para ver se a linha de taxa realmente dizia zero. Disse. Sem truque de rebate, sem bloqueio por volume mínimo que eu pudesse encontrar e, simplesmente, nenhuma taxa de maker do lado daquela operação por enquanto. As taxas de taker ainda se aplicam, então isto não é “trading gratuito”; é especificamente sobre como você coloca a ordem.
Essa diferença importa mais do que parece. A maioria dos corretores de varejo nem sequer tem a divisão maker/taker — ou você paga uma comissão fixa, ou não, independentemente de como a ordem é executada. Levar essa estrutura para ações tokenizadas é algo pequeno “no papel”, mas altera a matemática para quem faz operação com volume ou rebalanceia com frequência, já que os custos do lado do maker se acumulam rapidamente em negociações repetidas.
O que eu ainda não sei é o que acontece em 1º de setembro. Nada no anúncio diz que a taxa volta para um número específico; apenas que o período promocional termina. Prefiro não chutar esse resultado — vale confirmar em vez de assumir continuidade ou supor que ele retorna para a taxa padrão que estiver em vigor em algum outro lugar da bolsa.
Esse é exatamente o tipo de detalhe que é fácil de perder sob os títulos de “listagem de tickers”. É um bom terreno para #bStocksCIS acompanhar direito e uma coisa que eu gostaria de esclarecer diretamente @BinanceCIS assim que o prazo realmente chegar — em vez de todo mundo descobrir da forma mais difícil em 1º de setembro.
Alguém já confirmou para qual taxa de maker ela volta depois do dia 31?

1
1
94
·
--
Mantive $MUB fora da exchange por uma semana e nada quebrou.
Retirei uma posição $MUB diretamente para uma carteira de custódia própria apenas para ver se realmente funcionava do jeito que os documentos diziam. É um token BEP-20 na BNB Smart Chain, então, tecnicamente, deveria se comportar como qualquer outro token depois que sai da Binance. E se comportou.
Essa é a parte que vale a pena observar. A maioria das pessoas trata bStocks como algo que você compra e mantém dentro da exchange. Mas, quando $MUB está na sua própria carteira, não é mais “na Binance” - é apenas um ativo on-chain de uma ação real da Micron, com o custodiante ainda segurando a participação subjacente independentemente de onde o token está.
Desta vez, não coloquei isso em um protocolo DeFi, mas a opção estava ali - ele foi construído para ser implantável em protocolos compatíveis assim que estiver em custódia própria, e não preso aos canais próprios da Binance. O resgate de volta para a ação real ainda liquida durante o horário de mercado, então o lado do token é 24/7, mas a rampa de saída não é. Vale lembrar antes de presumir continuidade total.
É este o detalhe que se perde quando as pessoas enquadram bStocks como apenas “ações, mas na Binance”. Quando fica em custódia própria, ele fica mais próximo de qualquer outro ativo on-chain - e é exatamente o tipo de pergunta sobre composabilidade em que eu gostaria de ver @BinanceCIS ponderar, já que os documentos não esclarecem muito além de “protocolos compatíveis”.
Alguém já implantou de fato um #bStocksCIS em algum lugar em custódia própria? Fico curioso sobre o que funcionou.
Mantive $MUB fora da exchange por uma semana e nada quebrou.
Retirei uma posição $MUB diretamente para uma carteira de custódia própria apenas para ver se realmente funcionava do jeito que os documentos diziam. É um token BEP-20 na BNB Smart Chain, então, tecnicamente, deveria se comportar como qualquer outro token depois que sai da Binance. E se comportou.
Essa é a parte que vale a pena observar. A maioria das pessoas trata bStocks como algo que você compra e mantém dentro da exchange. Mas, quando $MUB está na sua própria carteira, não é mais “na Binance” - é apenas um ativo on-chain de uma ação real da Micron, com o custodiante ainda segurando a participação subjacente independentemente de onde o token está.
Desta vez, não coloquei isso em um protocolo DeFi, mas a opção estava ali - ele foi construído para ser implantável em protocolos compatíveis assim que estiver em custódia própria, e não preso aos canais próprios da Binance. O resgate de volta para a ação real ainda liquida durante o horário de mercado, então o lado do token é 24/7, mas a rampa de saída não é. Vale lembrar antes de presumir continuidade total.
É este o detalhe que se perde quando as pessoas enquadram bStocks como apenas “ações, mas na Binance”. Quando fica em custódia própria, ele fica mais próximo de qualquer outro ativo on-chain - e é exatamente o tipo de pergunta sobre composabilidade em que eu gostaria de ver @BinanceCIS ponderar, já que os documentos não esclarecem muito além de “protocolos compatíveis”.
Alguém já implantou de fato um #bStocksCIS em algum lugar em custódia própria? Fico curioso sobre o que funcionou.
Retirei uma posição $MUB diretamente para uma carteira de custódia própria apenas para ver se realmente funcionava do jeito que os documentos diziam. É um token BEP-20 na BNB Smart Chain, então, tecnicamente, deveria se comportar como qualquer outro token depois que sai da Binance. E se comportou.
Essa é a parte que vale a pena observar. A maioria das pessoas trata bStocks como algo que você compra e mantém dentro da exchange. Mas, quando $MUB está na sua própria carteira, não é mais “na Binance” - é apenas um ativo on-chain de uma ação real da Micron, com o custodiante ainda segurando a participação subjacente independentemente de onde o token está.
Desta vez, não coloquei isso em um protocolo DeFi, mas a opção estava ali - ele foi construído para ser implantável em protocolos compatíveis assim que estiver em custódia própria, e não preso aos canais próprios da Binance. O resgate de volta para a ação real ainda liquida durante o horário de mercado, então o lado do token é 24/7, mas a rampa de saída não é. Vale lembrar antes de presumir continuidade total.
É este o detalhe que se perde quando as pessoas enquadram bStocks como apenas “ações, mas na Binance”. Quando fica em custódia própria, ele fica mais próximo de qualquer outro ativo on-chain - e é exatamente o tipo de pergunta sobre composabilidade em que eu gostaria de ver @BinanceCIS ponderar, já que os documentos não esclarecem muito além de “protocolos compatíveis”.
Alguém já implantou de fato um #bStocksCIS em algum lugar em custódia própria? Fico curioso sobre o que funcionou.

2
3
85
·
--
Um novo ticker do bStock não é apenas um tokenizado de ações. Agora ele é garantia.
A Binance adicionou $GMEB , uma ação da GameStop, aos bStocks em 12 de agosto, e o verdadeiro detalhe ficou escondido no comunicado: GMEB passou a ser elegível como garantia para negociação com margem cruzada e de carteira. Não é só um token para manter — é um token que agora pode respaldar outras posições.
Eu testei no mesmo dia. Mudei parte da minha garantia de stablecoins para $GMEB e, em seguida, abri uma posição alavancada pequena para ver como o sistema se comportava. Funcionou como qualquer outra garantia aprovada — a taxa de margem foi calculada com base no preço ao vivo, sem nenhuma etapa extra de aprovação. O custodiante continua a manter a ação real da GME 1:1, então nada sobre o lastro mudou. O token agora faz dois trabalhos.
A GameStop, porém, não é de baixa volatilidade. Usar um meme stock como lastro de margem traz um risco diferente de um bStock blue-chip — o valor da garantia pode oscilar forte em um dia, atingindo sua taxa de margem 24/7, não apenas durante o horário de mercado. Mantive a posição pequena de propósito.
Isso se encaixa em um padrão maior. O catálogo de bStocks já passou de 46 listagens, o AUM ultrapassou US$ 500 milhões em sete semanas e o volume mensal atingiu US$ 8,8B em julho — mais de 85% do volume de equity tokenizada na DEX. GMEB-como-garantia é o produto migrando de "manter um token de ação" para "usar um como capital funcional."
É exatamente aqui que <t-2/>@BinanceCIS is útil — um lugar discutindo a mecânica da garantia, não só gráficos de preço. GMEB provavelmente não é uma garantia adequada para a maioria das pessoas, mas a opção existir sobre uma ação tão volátil diz algo. É a mudança que #bStocksCIS deveria estar ajudando a desvendar.
Alguém já testou um bStock como garantia de margem? Estou curioso para saber como os limiares de liquidação se comparam em tickers mais calmos.
Um novo ticker do bStock não é apenas um tokenizado de ações. Agora ele é garantia.
A Binance adicionou $GMEB , uma ação da GameStop, aos bStocks em 12 de agosto, e o verdadeiro detalhe ficou escondido no comunicado: GMEB passou a ser elegível como garantia para negociação com margem cruzada e de carteira. Não é só um token para manter — é um token que agora pode respaldar outras posições.
Eu testei no mesmo dia. Mudei parte da minha garantia de stablecoins para $GMEB e, em seguida, abri uma posição alavancada pequena para ver como o sistema se comportava. Funcionou como qualquer outra garantia aprovada — a taxa de margem foi calculada com base no preço ao vivo, sem nenhuma etapa extra de aprovação. O custodiante continua a manter a ação real da GME 1:1, então nada sobre o lastro mudou. O token agora faz dois trabalhos.
A GameStop, porém, não é de baixa volatilidade. Usar um meme stock como lastro de margem traz um risco diferente de um bStock blue-chip — o valor da garantia pode oscilar forte em um dia, atingindo sua taxa de margem 24/7, não apenas durante o horário de mercado. Mantive a posição pequena de propósito.
Isso se encaixa em um padrão maior. O catálogo de bStocks já passou de 46 listagens, o AUM ultrapassou US$ 500 milhões em sete semanas e o volume mensal atingiu US$ 8,8B em julho — mais de 85% do volume de equity tokenizada na DEX. GMEB-como-garantia é o produto migrando de "manter um token de ação" para "usar um como capital funcional."
É exatamente aqui que <t-2/>@BinanceCIS is útil — um lugar discutindo a mecânica da garantia, não só gráficos de preço. GMEB provavelmente não é uma garantia adequada para a maioria das pessoas, mas a opção existir sobre uma ação tão volátil diz algo. É a mudança que #bStocksCIS deveria estar ajudando a desvendar.
Alguém já testou um bStock como garantia de margem? Estou curioso para saber como os limiares de liquidação se comparam em tickers mais calmos.
A Binance adicionou $GMEB , uma ação da GameStop, aos bStocks em 12 de agosto, e o verdadeiro detalhe ficou escondido no comunicado: GMEB passou a ser elegível como garantia para negociação com margem cruzada e de carteira. Não é só um token para manter — é um token que agora pode respaldar outras posições.
Eu testei no mesmo dia. Mudei parte da minha garantia de stablecoins para $GMEB e, em seguida, abri uma posição alavancada pequena para ver como o sistema se comportava. Funcionou como qualquer outra garantia aprovada — a taxa de margem foi calculada com base no preço ao vivo, sem nenhuma etapa extra de aprovação. O custodiante continua a manter a ação real da GME 1:1, então nada sobre o lastro mudou. O token agora faz dois trabalhos.
A GameStop, porém, não é de baixa volatilidade. Usar um meme stock como lastro de margem traz um risco diferente de um bStock blue-chip — o valor da garantia pode oscilar forte em um dia, atingindo sua taxa de margem 24/7, não apenas durante o horário de mercado. Mantive a posição pequena de propósito.
Isso se encaixa em um padrão maior. O catálogo de bStocks já passou de 46 listagens, o AUM ultrapassou US$ 500 milhões em sete semanas e o volume mensal atingiu US$ 8,8B em julho — mais de 85% do volume de equity tokenizada na DEX. GMEB-como-garantia é o produto migrando de "manter um token de ação" para "usar um como capital funcional."
É exatamente aqui que <t-2/>@BinanceCIS is útil — um lugar discutindo a mecânica da garantia, não só gráficos de preço. GMEB provavelmente não é uma garantia adequada para a maioria das pessoas, mas a opção existir sobre uma ação tão volátil diz algo. É a mudança que #bStocksCIS deveria estar ajudando a desvendar.
Alguém já testou um bStock como garantia de margem? Estou curioso para saber como os limiares de liquidação se comparam em tickers mais calmos.

1
3
165
·
--
A nova janela de recompensas de bStocks na Binance Wallet mudou a forma como eu negocio $CRCLB
Quase perdi essa mudança. A Binance Wallet reformulou silenciosamente o sistema de recompensas por volume do bStocks em 8 de agosto, dividindo a semana em dois modos totalmente diferentes para crédito de volume da Alpha.
De segunda-feira, 9h, até sábado, 8h59 (horário da Coreia), as negociações em bStocks designados contam para até 4x de volume. Tudo de sábado, 9h, até domingo, todas as negociações em bStocks caem para 1x fixo, não importa qual seja o ticker. Eu não percebi isso até notar que o volume do meu CRCLB no fim de semana não estava movendo meus números de Alpha do jeito que eu esperava.
Então eu fiz o mesmo tamanho de operação em um dia de semana versus um sábado para realmente ver a diferença. Mesma posição em CRCLB, aproximadamente a mesma exposição nominal. O volume em dias de semana contou 4x para a Alpha. O volume no fim de semana contou 1x, fim de papo. Não é diferença de arredondamento — é incentivo explícito da Binance quando você negocia, não apenas o que você negocia.
Isso bate com algo maior que encontrei ao analisar números recentes. Os bStocks captaram US$ 8,8 bilhões em volume mensal até o início de agosto, chegando a mais de 85% do volume de DEX de equity tokenizada, acima dos US$ 2,9 bilhões no mês anterior. Um multiplicador estrutural de recompensas ligado à atividade em dias úteis não é um detalhe secundário nesse crescimento — provavelmente é parte do motivo de o volume em dias úteis estar sendo puxado com tanta força.
Eu não acho que isso deixe $CRCLB ele mesmo diferente como ativo — o mesmo lastro 1:1, a mesma estrutura de custódia de qualquer outro bStock. O que mudou foi a camada de incentivo por cima disso, e é fácil não notar se você só olha gráficos de preço. Esse é exatamente o tipo de detalhe no nível de mecânica que #bStocksCIS deveria estar acompanhando, e não apenas o desempenho do ticker.
Alguém mais ajustou a própria agenda de trading por causa dessa janela de 4x, ou o volume de $CRCLB ainda é majoritariamente orgânico, independentemente do multiplicador? Seria útil saber se @BinanceCIS tem dados sobre essa divisão.
A nova janela de recompensas de bStocks na Binance Wallet mudou a forma como eu negocio $CRCLB
Quase perdi essa mudança. A Binance Wallet reformulou silenciosamente o sistema de recompensas por volume do bStocks em 8 de agosto, dividindo a semana em dois modos totalmente diferentes para crédito de volume da Alpha.
De segunda-feira, 9h, até sábado, 8h59 (horário da Coreia), as negociações em bStocks designados contam para até 4x de volume. Tudo de sábado, 9h, até domingo, todas as negociações em bStocks caem para 1x fixo, não importa qual seja o ticker. Eu não percebi isso até notar que o volume do meu CRCLB no fim de semana não estava movendo meus números de Alpha do jeito que eu esperava.
Então eu fiz o mesmo tamanho de operação em um dia de semana versus um sábado para realmente ver a diferença. Mesma posição em CRCLB, aproximadamente a mesma exposição nominal. O volume em dias de semana contou 4x para a Alpha. O volume no fim de semana contou 1x, fim de papo. Não é diferença de arredondamento — é incentivo explícito da Binance quando você negocia, não apenas o que você negocia.
Isso bate com algo maior que encontrei ao analisar números recentes. Os bStocks captaram US$ 8,8 bilhões em volume mensal até o início de agosto, chegando a mais de 85% do volume de DEX de equity tokenizada, acima dos US$ 2,9 bilhões no mês anterior. Um multiplicador estrutural de recompensas ligado à atividade em dias úteis não é um detalhe secundário nesse crescimento — provavelmente é parte do motivo de o volume em dias úteis estar sendo puxado com tanta força.
Eu não acho que isso deixe $CRCLB ele mesmo diferente como ativo — o mesmo lastro 1:1, a mesma estrutura de custódia de qualquer outro bStock. O que mudou foi a camada de incentivo por cima disso, e é fácil não notar se você só olha gráficos de preço. Esse é exatamente o tipo de detalhe no nível de mecânica que #bStocksCIS deveria estar acompanhando, e não apenas o desempenho do ticker.
Alguém mais ajustou a própria agenda de trading por causa dessa janela de 4x, ou o volume de $CRCLB ainda é majoritariamente orgânico, independentemente do multiplicador? Seria útil saber se @BinanceCIS tem dados sobre essa divisão.
Quase perdi essa mudança. A Binance Wallet reformulou silenciosamente o sistema de recompensas por volume do bStocks em 8 de agosto, dividindo a semana em dois modos totalmente diferentes para crédito de volume da Alpha.
De segunda-feira, 9h, até sábado, 8h59 (horário da Coreia), as negociações em bStocks designados contam para até 4x de volume. Tudo de sábado, 9h, até domingo, todas as negociações em bStocks caem para 1x fixo, não importa qual seja o ticker. Eu não percebi isso até notar que o volume do meu CRCLB no fim de semana não estava movendo meus números de Alpha do jeito que eu esperava.
Então eu fiz o mesmo tamanho de operação em um dia de semana versus um sábado para realmente ver a diferença. Mesma posição em CRCLB, aproximadamente a mesma exposição nominal. O volume em dias de semana contou 4x para a Alpha. O volume no fim de semana contou 1x, fim de papo. Não é diferença de arredondamento — é incentivo explícito da Binance quando você negocia, não apenas o que você negocia.
Isso bate com algo maior que encontrei ao analisar números recentes. Os bStocks captaram US$ 8,8 bilhões em volume mensal até o início de agosto, chegando a mais de 85% do volume de DEX de equity tokenizada, acima dos US$ 2,9 bilhões no mês anterior. Um multiplicador estrutural de recompensas ligado à atividade em dias úteis não é um detalhe secundário nesse crescimento — provavelmente é parte do motivo de o volume em dias úteis estar sendo puxado com tanta força.
Eu não acho que isso deixe $CRCLB ele mesmo diferente como ativo — o mesmo lastro 1:1, a mesma estrutura de custódia de qualquer outro bStock. O que mudou foi a camada de incentivo por cima disso, e é fácil não notar se você só olha gráficos de preço. Esse é exatamente o tipo de detalhe no nível de mecânica que #bStocksCIS deveria estar acompanhando, e não apenas o desempenho do ticker.
Alguém mais ajustou a própria agenda de trading por causa dessa janela de 4x, ou o volume de $CRCLB ainda é majoritariamente orgânico, independentemente do multiplicador? Seria útil saber se @BinanceCIS tem dados sobre essa divisão.

1
2
104
·
--
O que acontece com $MSFTB no dia ex-dividend é a parte sobre a qual ninguém fala
Eu mantive $MSFTB através de uma data ex-dividend no trimestre passado. Fiquei curioso sobre o que aconteceria. Acontece que o preço do token caiu no prazo, bem de acordo com como a MSFT sempre ajusta para baixo em aproximadamente o valor do dividendo nessa data. Nada quebrou. Mas também nada apareceu na minha conta.
Esse é o detalhe que vale a pena considerar. Um acionista de verdade “come” a mesma queda de preço, claro — mas recebe o dividendo depositado para compensar. Eu tive a queda sem a compensação. No papel, isso é uma diferença mecânica, não um escândalo, mas é dinheiro de verdade se você está segurando volume e não está contabilizando isso.
Voltei e conferi como o lado do custodiante realmente funciona aqui. A ação subjacente é mantida 1:1, e o custodiante realmente recebe o dividendo sobre aquela ação. A pergunta em aberto —e eu realmente não tenho uma resposta clara— é o que acontece com esse dinheiro depois. Se ele é refletido em algum lugar para os detentores do token, se é incorporado ao lastro ou se simplesmente fica com o custodiante como um detalhe estrutural que ninguém divulga de cara.
Não estou presumindo o pior. Estou apenas dizendo que é exatamente o tipo de mecanismo que importa se você está segurando um pagador de dividendos por meses, em vez de negociá-lo no curto prazo. Isso muda a matemática do retorno total, não apenas do retorno de preço. É precisamente o tipo de detalhe #bStocksCIS que deveria estar investigando mais a fundo, em vez de apenas comparar gráficos.
Alguém confirmou diretamente como os fluxos de caixa de dividendos são tratados para $MSFTB ou nomes similares? Eu realmente gostaria de saber se @BinanceCIS tem documentação sobre isso, porque eu não consegui encontrar uma resposta clara por conta própria.
O que acontece com $MSFTB no dia ex-dividend é a parte sobre a qual ninguém fala
Eu mantive $MSFTB através de uma data ex-dividend no trimestre passado. Fiquei curioso sobre o que aconteceria. Acontece que o preço do token caiu no prazo, bem de acordo com como a MSFT sempre ajusta para baixo em aproximadamente o valor do dividendo nessa data. Nada quebrou. Mas também nada apareceu na minha conta.
Esse é o detalhe que vale a pena considerar. Um acionista de verdade “come” a mesma queda de preço, claro — mas recebe o dividendo depositado para compensar. Eu tive a queda sem a compensação. No papel, isso é uma diferença mecânica, não um escândalo, mas é dinheiro de verdade se você está segurando volume e não está contabilizando isso.
Voltei e conferi como o lado do custodiante realmente funciona aqui. A ação subjacente é mantida 1:1, e o custodiante realmente recebe o dividendo sobre aquela ação. A pergunta em aberto —e eu realmente não tenho uma resposta clara— é o que acontece com esse dinheiro depois. Se ele é refletido em algum lugar para os detentores do token, se é incorporado ao lastro ou se simplesmente fica com o custodiante como um detalhe estrutural que ninguém divulga de cara.
Não estou presumindo o pior. Estou apenas dizendo que é exatamente o tipo de mecanismo que importa se você está segurando um pagador de dividendos por meses, em vez de negociá-lo no curto prazo. Isso muda a matemática do retorno total, não apenas do retorno de preço. É precisamente o tipo de detalhe #bStocksCIS que deveria estar investigando mais a fundo, em vez de apenas comparar gráficos.
Alguém confirmou diretamente como os fluxos de caixa de dividendos são tratados para $MSFTB ou nomes similares? Eu realmente gostaria de saber se @BinanceCIS tem documentação sobre isso, porque eu não consegui encontrar uma resposta clara por conta própria.
Eu mantive $MSFTB através de uma data ex-dividend no trimestre passado. Fiquei curioso sobre o que aconteceria. Acontece que o preço do token caiu no prazo, bem de acordo com como a MSFT sempre ajusta para baixo em aproximadamente o valor do dividendo nessa data. Nada quebrou. Mas também nada apareceu na minha conta.
Esse é o detalhe que vale a pena considerar. Um acionista de verdade “come” a mesma queda de preço, claro — mas recebe o dividendo depositado para compensar. Eu tive a queda sem a compensação. No papel, isso é uma diferença mecânica, não um escândalo, mas é dinheiro de verdade se você está segurando volume e não está contabilizando isso.
Voltei e conferi como o lado do custodiante realmente funciona aqui. A ação subjacente é mantida 1:1, e o custodiante realmente recebe o dividendo sobre aquela ação. A pergunta em aberto —e eu realmente não tenho uma resposta clara— é o que acontece com esse dinheiro depois. Se ele é refletido em algum lugar para os detentores do token, se é incorporado ao lastro ou se simplesmente fica com o custodiante como um detalhe estrutural que ninguém divulga de cara.
Não estou presumindo o pior. Estou apenas dizendo que é exatamente o tipo de mecanismo que importa se você está segurando um pagador de dividendos por meses, em vez de negociá-lo no curto prazo. Isso muda a matemática do retorno total, não apenas do retorno de preço. É precisamente o tipo de detalhe #bStocksCIS que deveria estar investigando mais a fundo, em vez de apenas comparar gráficos.
Alguém confirmou diretamente como os fluxos de caixa de dividendos são tratados para $MSFTB ou nomes similares? Eu realmente gostaria de saber se @BinanceCIS tem documentação sobre isso, porque eu não consegui encontrar uma resposta clara por conta própria.

1
3
69
·
--
Precisamos conversar sobre a mudança de opções da AAPL para $AAPLB antes dos resultados
Antes eu comprava calls de curto prazo antes dos resultados da Apple. Fazia sentido no papel. Na prática, metade das vezes eu acertava a direção e ainda assim perdia dinheiro porque o movimento demorava um dia e o theta comia a posição antes de realmente importar.
Eu tentei $AAPLB em vez disso nos dois últimos ciclos de resultados. Sem vencimento, sem strike, sem decaimento ficando ao fundo e corroendo a posição enquanto eu espero. Apenas um token que acompanha o preço real da ação, continuamente, enquanto eu quiser mantê-lo.
Isso soa óbvio quando você diz em voz alta. Não era óbvio para mim antes de eu testar. Opções são uma aposta no timing tanto quanto na direção — você paga pela possibilidade de o movimento acontecer dentro de uma janela. $AAPLB remove a janela por completo. Eu não estou pagando por tempo; estou apenas mantendo exposição até eu decidir encerrar.
A compensação também é real, e eu quero ser bem direto sobre isso. Sem alavancagem. Uma posição de opções de US$ 2.000 controlando um nocional muito maior não é algo que o AAPLB replica — é 1:1, lastreado pela ação real através de um custodiante regulado, nada sintético empilhado em cima. Então não é “opções, só que melhor”; é uma ferramenta totalmente diferente sendo usada para uma situação parecida.
Ainda estou avaliando se a falta de alavancagem vale a remoção do decaimento, ou se isso apenas depende do nível de convicção antes da publicação. Parece mais algo caso a caso do que uma regra. É o tipo de compensação que eu não vejo sendo discutida com frequência em #bStocksCIS — a maioria dos posts para em “sem vencimento” sem perguntar o que você abre mão por isso.
Alguém mais saiu de opções para um bStock para operações orientadas por eventos? Curioso se @BinanceCIS já viu pessoas dimensionando isso de forma diferente porque não há alavancagem envolvida.
Precisamos conversar sobre a mudança de opções da AAPL para $AAPLB antes dos resultados
Antes eu comprava calls de curto prazo antes dos resultados da Apple. Fazia sentido no papel. Na prática, metade das vezes eu acertava a direção e ainda assim perdia dinheiro porque o movimento demorava um dia e o theta comia a posição antes de realmente importar.
Eu tentei $AAPLB em vez disso nos dois últimos ciclos de resultados. Sem vencimento, sem strike, sem decaimento ficando ao fundo e corroendo a posição enquanto eu espero. Apenas um token que acompanha o preço real da ação, continuamente, enquanto eu quiser mantê-lo.
Isso soa óbvio quando você diz em voz alta. Não era óbvio para mim antes de eu testar. Opções são uma aposta no timing tanto quanto na direção — você paga pela possibilidade de o movimento acontecer dentro de uma janela. $AAPLB remove a janela por completo. Eu não estou pagando por tempo; estou apenas mantendo exposição até eu decidir encerrar.
A compensação também é real, e eu quero ser bem direto sobre isso. Sem alavancagem. Uma posição de opções de US$ 2.000 controlando um nocional muito maior não é algo que o AAPLB replica — é 1:1, lastreado pela ação real através de um custodiante regulado, nada sintético empilhado em cima. Então não é “opções, só que melhor”; é uma ferramenta totalmente diferente sendo usada para uma situação parecida.
Ainda estou avaliando se a falta de alavancagem vale a remoção do decaimento, ou se isso apenas depende do nível de convicção antes da publicação. Parece mais algo caso a caso do que uma regra. É o tipo de compensação que eu não vejo sendo discutida com frequência em #bStocksCIS — a maioria dos posts para em “sem vencimento” sem perguntar o que você abre mão por isso.
Alguém mais saiu de opções para um bStock para operações orientadas por eventos? Curioso se @BinanceCIS já viu pessoas dimensionando isso de forma diferente porque não há alavancagem envolvida.
Antes eu comprava calls de curto prazo antes dos resultados da Apple. Fazia sentido no papel. Na prática, metade das vezes eu acertava a direção e ainda assim perdia dinheiro porque o movimento demorava um dia e o theta comia a posição antes de realmente importar.
Eu tentei $AAPLB em vez disso nos dois últimos ciclos de resultados. Sem vencimento, sem strike, sem decaimento ficando ao fundo e corroendo a posição enquanto eu espero. Apenas um token que acompanha o preço real da ação, continuamente, enquanto eu quiser mantê-lo.
Isso soa óbvio quando você diz em voz alta. Não era óbvio para mim antes de eu testar. Opções são uma aposta no timing tanto quanto na direção — você paga pela possibilidade de o movimento acontecer dentro de uma janela. $AAPLB remove a janela por completo. Eu não estou pagando por tempo; estou apenas mantendo exposição até eu decidir encerrar.
A compensação também é real, e eu quero ser bem direto sobre isso. Sem alavancagem. Uma posição de opções de US$ 2.000 controlando um nocional muito maior não é algo que o AAPLB replica — é 1:1, lastreado pela ação real através de um custodiante regulado, nada sintético empilhado em cima. Então não é “opções, só que melhor”; é uma ferramenta totalmente diferente sendo usada para uma situação parecida.
Ainda estou avaliando se a falta de alavancagem vale a remoção do decaimento, ou se isso apenas depende do nível de convicção antes da publicação. Parece mais algo caso a caso do que uma regra. É o tipo de compensação que eu não vejo sendo discutida com frequência em #bStocksCIS — a maioria dos posts para em “sem vencimento” sem perguntar o que você abre mão por isso.
Alguém mais saiu de opções para um bStock para operações orientadas por eventos? Curioso se @BinanceCIS já viu pessoas dimensionando isso de forma diferente porque não há alavancagem envolvida.

5
5
94
·
--
Você deve começar a correr $AMDB contra $NVDAB em vez de apenas segurar um
Eu já estava segurando NVDAB de um teste anterior, e as notícias sobre controle de exportações atingiram a AMD durante a noite. Os mercados reais estavam fechados. Eu não tinha como rebalancear nada - exceto que os tokens não se importavam que fosse 2h da manhã.
Os nomes de semicondutores se movem juntos na maior parte do tempo. Mesma cadeia de suprimentos, mesma exposição a políticas de exportação, mesmos fluxos institucionais. Mas eles não se movem em quantidades iguais, e é nessa diferença que vive uma operação de pares. Normalmente, você precisa manter as duas posições abertas durante o mesmo horário de pregão para ajustar a proporção quando algo muda. Com AMDB e NVDAB, essa exigência simplesmente não se aplica mais.
Eu observei o spread entre eles abrir por quase seis horas antes mesmo da NYSE abrir. Quando as ações reais começaram a ser negociadas, a “reprecificação” “surpresa” já tinha acontecido majoritariamente nos tokens. Eu não estava prevendo a notícia. Eu só consegui ficar na minha tela e realmente fazer algo a respeito no momento em que ela aconteceu, em vez de configurar um alarme para 9:30.
O que é interessante não é que esses bStocks acompanhem as ações subjacentes - essa parte é esperada. O que é diferente é que dois nomes correlacionados agora podem ser ajustados em relação um ao outro em um cronograma que não tem nada a ver com o sino de abertura de uma bolsa. É uma ferramenta diferente de “comprar uma ação fora do horário do mercado”. É mais parecido com rodar um spread ao vivo.
Ainda estou descobrindo o quão apertada essa correlação fica em semanas mais tranquilas, versus uma semana com notícias reais. Seis horas de um único evento não é uma tese completa; é apenas um dado. Vale mais testes antes que alguém trate isso como confiável. Esse tipo de nuance é exatamente o que #bStocksCIS threads parecem estar realmente cavando, em vez de apenas repetir “negociação 24/7” como manchete.
Alguém mais fazendo pares com bStocks correlacionados por setor assim? Curioso se @BinanceCIS tem exemplos em que o spread se moveu na direção oposta do que as notícias implicaram.
Você deve começar a correr $AMDB contra $NVDAB em vez de apenas segurar um
Eu já estava segurando NVDAB de um teste anterior, e as notícias sobre controle de exportações atingiram a AMD durante a noite. Os mercados reais estavam fechados. Eu não tinha como rebalancear nada - exceto que os tokens não se importavam que fosse 2h da manhã.
Os nomes de semicondutores se movem juntos na maior parte do tempo. Mesma cadeia de suprimentos, mesma exposição a políticas de exportação, mesmos fluxos institucionais. Mas eles não se movem em quantidades iguais, e é nessa diferença que vive uma operação de pares. Normalmente, você precisa manter as duas posições abertas durante o mesmo horário de pregão para ajustar a proporção quando algo muda. Com AMDB e NVDAB, essa exigência simplesmente não se aplica mais.
Eu observei o spread entre eles abrir por quase seis horas antes mesmo da NYSE abrir. Quando as ações reais começaram a ser negociadas, a “reprecificação” “surpresa” já tinha acontecido majoritariamente nos tokens. Eu não estava prevendo a notícia. Eu só consegui ficar na minha tela e realmente fazer algo a respeito no momento em que ela aconteceu, em vez de configurar um alarme para 9:30.
O que é interessante não é que esses bStocks acompanhem as ações subjacentes - essa parte é esperada. O que é diferente é que dois nomes correlacionados agora podem ser ajustados em relação um ao outro em um cronograma que não tem nada a ver com o sino de abertura de uma bolsa. É uma ferramenta diferente de “comprar uma ação fora do horário do mercado”. É mais parecido com rodar um spread ao vivo.
Ainda estou descobrindo o quão apertada essa correlação fica em semanas mais tranquilas, versus uma semana com notícias reais. Seis horas de um único evento não é uma tese completa; é apenas um dado. Vale mais testes antes que alguém trate isso como confiável. Esse tipo de nuance é exatamente o que #bStocksCIS threads parecem estar realmente cavando, em vez de apenas repetir “negociação 24/7” como manchete.
Alguém mais fazendo pares com bStocks correlacionados por setor assim? Curioso se @BinanceCIS tem exemplos em que o spread se moveu na direção oposta do que as notícias implicaram.
Eu já estava segurando NVDAB de um teste anterior, e as notícias sobre controle de exportações atingiram a AMD durante a noite. Os mercados reais estavam fechados. Eu não tinha como rebalancear nada - exceto que os tokens não se importavam que fosse 2h da manhã.
Os nomes de semicondutores se movem juntos na maior parte do tempo. Mesma cadeia de suprimentos, mesma exposição a políticas de exportação, mesmos fluxos institucionais. Mas eles não se movem em quantidades iguais, e é nessa diferença que vive uma operação de pares. Normalmente, você precisa manter as duas posições abertas durante o mesmo horário de pregão para ajustar a proporção quando algo muda. Com AMDB e NVDAB, essa exigência simplesmente não se aplica mais.
Eu observei o spread entre eles abrir por quase seis horas antes mesmo da NYSE abrir. Quando as ações reais começaram a ser negociadas, a “reprecificação” “surpresa” já tinha acontecido majoritariamente nos tokens. Eu não estava prevendo a notícia. Eu só consegui ficar na minha tela e realmente fazer algo a respeito no momento em que ela aconteceu, em vez de configurar um alarme para 9:30.
O que é interessante não é que esses bStocks acompanhem as ações subjacentes - essa parte é esperada. O que é diferente é que dois nomes correlacionados agora podem ser ajustados em relação um ao outro em um cronograma que não tem nada a ver com o sino de abertura de uma bolsa. É uma ferramenta diferente de “comprar uma ação fora do horário do mercado”. É mais parecido com rodar um spread ao vivo.
Ainda estou descobrindo o quão apertada essa correlação fica em semanas mais tranquilas, versus uma semana com notícias reais. Seis horas de um único evento não é uma tese completa; é apenas um dado. Vale mais testes antes que alguém trate isso como confiável. Esse tipo de nuance é exatamente o que #bStocksCIS threads parecem estar realmente cavando, em vez de apenas repetir “negociação 24/7” como manchete.
Alguém mais fazendo pares com bStocks correlacionados por setor assim? Curioso se @BinanceCIS tem exemplos em que o spread se moveu na direção oposta do que as notícias implicaram.

2
4
77
·
--
É por isso que $PLTRB é a que eu realmente uso para evitar o risco de gap no fim de semana
Comecei a testar isso depois de ter sido queimado por um gap na segunda-feira em outra ação. Não foi divertido. Então escolhi PLTRB especificamente para ver se um bStock consegue resolver isso.
A Palantir reage forte a notícias de fim de semana. Vazamentos de contratos do governo, prévias de resultados, posts aleatórios no X - o papel reage, mas a bolsa de fato fica fechada até a segunda-feira às 9:30am UTC.
Todo mundo que tem PLTR de verdade só… espera. E espera com risco, sem ter como ajustar.
Eu mantive $PLTRB por dois fins de semana para ver o que acontece de diferente. Nas duas vezes, o token continuou negociando no sábado e no domingo, acompanhando o sentimento enquanto ele se construía - não congelou, não ficou esperando abrir.
Na segunda-feira, o “gap de surpresa” já não foi tão surpreendente. A maior parte do movimento já tinha acontecido no preço do token durante o fim de semana.
Essa foi a parte que eu não esperava de início. O custodiante ainda mantém a ação real, então nada muda em termos de propriedade. Mas a descoberta de preço não pausa só porque a NYSE pausa.
Se uma notícia estourar no sábado, o PLTRB já sabe disso antes mesmo do sino de abertura de segunda. Não estou dizendo que isso elimina o risco de gap completamente - a ação real ainda abre onde abre na segunda, e pode haver alguma divergência para reconciliar. Mas isso te dá uma janela para reagir em vez de só absorver o que a abertura decidir por você. Esse é exatamente o tipo de caso-limite #bStocksCIS que as conversas tendem a achar realmente útil, em vez de ficar repetindo o básico.
Alguém mais testou $PLTRB especificamente em torno de um evento de notícias de fim de semana? Fico curioso se @BinanceCIS já viu gaps de divergência maiores do que os que eu encontrei, ou se dois fins de semana simplesmente não foram amostra suficiente.
É por isso que $PLTRB é a que eu realmente uso para evitar o risco de gap no fim de semana
Comecei a testar isso depois de ter sido queimado por um gap na segunda-feira em outra ação. Não foi divertido. Então escolhi PLTRB especificamente para ver se um bStock consegue resolver isso.
A Palantir reage forte a notícias de fim de semana. Vazamentos de contratos do governo, prévias de resultados, posts aleatórios no X - o papel reage, mas a bolsa de fato fica fechada até a segunda-feira às 9:30am UTC.
Todo mundo que tem PLTR de verdade só… espera. E espera com risco, sem ter como ajustar.
Eu mantive $PLTRB por dois fins de semana para ver o que acontece de diferente. Nas duas vezes, o token continuou negociando no sábado e no domingo, acompanhando o sentimento enquanto ele se construía - não congelou, não ficou esperando abrir.
Na segunda-feira, o “gap de surpresa” já não foi tão surpreendente. A maior parte do movimento já tinha acontecido no preço do token durante o fim de semana.
Essa foi a parte que eu não esperava de início. O custodiante ainda mantém a ação real, então nada muda em termos de propriedade. Mas a descoberta de preço não pausa só porque a NYSE pausa.
Se uma notícia estourar no sábado, o PLTRB já sabe disso antes mesmo do sino de abertura de segunda. Não estou dizendo que isso elimina o risco de gap completamente - a ação real ainda abre onde abre na segunda, e pode haver alguma divergência para reconciliar. Mas isso te dá uma janela para reagir em vez de só absorver o que a abertura decidir por você. Esse é exatamente o tipo de caso-limite #bStocksCIS que as conversas tendem a achar realmente útil, em vez de ficar repetindo o básico.
Alguém mais testou $PLTRB especificamente em torno de um evento de notícias de fim de semana? Fico curioso se @BinanceCIS já viu gaps de divergência maiores do que os que eu encontrei, ou se dois fins de semana simplesmente não foram amostra suficiente.
Comecei a testar isso depois de ter sido queimado por um gap na segunda-feira em outra ação. Não foi divertido. Então escolhi PLTRB especificamente para ver se um bStock consegue resolver isso.
A Palantir reage forte a notícias de fim de semana. Vazamentos de contratos do governo, prévias de resultados, posts aleatórios no X - o papel reage, mas a bolsa de fato fica fechada até a segunda-feira às 9:30am UTC.
Todo mundo que tem PLTR de verdade só… espera. E espera com risco, sem ter como ajustar.
Eu mantive $PLTRB por dois fins de semana para ver o que acontece de diferente. Nas duas vezes, o token continuou negociando no sábado e no domingo, acompanhando o sentimento enquanto ele se construía - não congelou, não ficou esperando abrir.
Na segunda-feira, o “gap de surpresa” já não foi tão surpreendente. A maior parte do movimento já tinha acontecido no preço do token durante o fim de semana.
Essa foi a parte que eu não esperava de início. O custodiante ainda mantém a ação real, então nada muda em termos de propriedade. Mas a descoberta de preço não pausa só porque a NYSE pausa.
Se uma notícia estourar no sábado, o PLTRB já sabe disso antes mesmo do sino de abertura de segunda. Não estou dizendo que isso elimina o risco de gap completamente - a ação real ainda abre onde abre na segunda, e pode haver alguma divergência para reconciliar. Mas isso te dá uma janela para reagir em vez de só absorver o que a abertura decidir por você. Esse é exatamente o tipo de caso-limite #bStocksCIS que as conversas tendem a achar realmente útil, em vez de ficar repetindo o básico.
Alguém mais testou $PLTRB especificamente em torno de um evento de notícias de fim de semana? Fico curioso se @BinanceCIS já viu gaps de divergência maiores do que os que eu encontrei, ou se dois fins de semana simplesmente não foram amostra suficiente.

2
4
142
·
--
Verificado
$COINB trades nada parecido com um “calmo” bStock
Fiquei entrando e saindo da COINB algumas vezes nos últimos dois meses. Nada grande de posição, só testando o comportamento. E ela se move de um jeito diferente da maioria dos tickers da lista.
A Coinbase, como empresa, é basicamente um barômetro do mercado cripto. A receita dela está ligada ao volume de negociações, e o volume de negociações está ligado ao sentimento, o que significa que a ação amplifica o que o cripto está fazendo em vez de só refletir. Eu negociei isso durante uma queda do BTC e notei algo específico: a COINB não só acompanhou o Bitcoin para baixo; ela exagerou. Andou quase o dobro da variação percentual que o BTC teve no mesmo dia.
Isso não é aleatório. Dei uma olhada com mais atenção. Os lucros reais da Coinbase são extremamente sensíveis a oscilações de volume - menos trades, receita de taxas mais fina - e o mercado tende a precificar isso rápido, às vezes até antes do próximo relatório de resultados confirmar. Então a ação se comporta como um indicador de sentimento alavancado, não como uma equity estável.
O que achei interessante especificamente do ângulo bStock: como a COINB negocia continuamente e espelha esse mesmo movimento amplificado em tempo real, dá para ver esse exagero ao vivo, em vez de esperar a próxima abertura de sessão para ver como já foi precificado. Nos horários de liquidez mais baixa, percebi também que o spread alargava um pouco mais do que o normal - vale ter isso em mente se você está fazendo o sizing em ritmo acelerado.
Eu não chamaria essa exposição de “chata”. É mais parecido com um multiplicador de volatilidade disfarçado de ação.
Esse tipo de comportamento é exatamente por isso que eu continuo vendo a COINB ser discutida em #bStocksCIS threads toda vez que o cripto dá uma virada forte.
Alguém mais negociou $COINB ao longo de uma semana volátil?
Curioso para saber se @BinanceCIS pessoal também viu o mesmo padrão de exagero ou se junho foi só um caso isolado pra mim.
$COINB trades nada parecido com um “calmo” bStock
Fiquei entrando e saindo da COINB algumas vezes nos últimos dois meses. Nada grande de posição, só testando o comportamento. E ela se move de um jeito diferente da maioria dos tickers da lista.
A Coinbase, como empresa, é basicamente um barômetro do mercado cripto. A receita dela está ligada ao volume de negociações, e o volume de negociações está ligado ao sentimento, o que significa que a ação amplifica o que o cripto está fazendo em vez de só refletir. Eu negociei isso durante uma queda do BTC e notei algo específico: a COINB não só acompanhou o Bitcoin para baixo; ela exagerou. Andou quase o dobro da variação percentual que o BTC teve no mesmo dia.
Isso não é aleatório. Dei uma olhada com mais atenção. Os lucros reais da Coinbase são extremamente sensíveis a oscilações de volume - menos trades, receita de taxas mais fina - e o mercado tende a precificar isso rápido, às vezes até antes do próximo relatório de resultados confirmar. Então a ação se comporta como um indicador de sentimento alavancado, não como uma equity estável.
O que achei interessante especificamente do ângulo bStock: como a COINB negocia continuamente e espelha esse mesmo movimento amplificado em tempo real, dá para ver esse exagero ao vivo, em vez de esperar a próxima abertura de sessão para ver como já foi precificado. Nos horários de liquidez mais baixa, percebi também que o spread alargava um pouco mais do que o normal - vale ter isso em mente se você está fazendo o sizing em ritmo acelerado.
Eu não chamaria essa exposição de “chata”. É mais parecido com um multiplicador de volatilidade disfarçado de ação.
Esse tipo de comportamento é exatamente por isso que eu continuo vendo a COINB ser discutida em #bStocksCIS threads toda vez que o cripto dá uma virada forte.
Alguém mais negociou $COINB ao longo de uma semana volátil?
Curioso para saber se @BinanceCIS pessoal também viu o mesmo padrão de exagero ou se junho foi só um caso isolado pra mim.
Fiquei entrando e saindo da COINB algumas vezes nos últimos dois meses. Nada grande de posição, só testando o comportamento. E ela se move de um jeito diferente da maioria dos tickers da lista.
A Coinbase, como empresa, é basicamente um barômetro do mercado cripto. A receita dela está ligada ao volume de negociações, e o volume de negociações está ligado ao sentimento, o que significa que a ação amplifica o que o cripto está fazendo em vez de só refletir. Eu negociei isso durante uma queda do BTC e notei algo específico: a COINB não só acompanhou o Bitcoin para baixo; ela exagerou. Andou quase o dobro da variação percentual que o BTC teve no mesmo dia.
Isso não é aleatório. Dei uma olhada com mais atenção. Os lucros reais da Coinbase são extremamente sensíveis a oscilações de volume - menos trades, receita de taxas mais fina - e o mercado tende a precificar isso rápido, às vezes até antes do próximo relatório de resultados confirmar. Então a ação se comporta como um indicador de sentimento alavancado, não como uma equity estável.
O que achei interessante especificamente do ângulo bStock: como a COINB negocia continuamente e espelha esse mesmo movimento amplificado em tempo real, dá para ver esse exagero ao vivo, em vez de esperar a próxima abertura de sessão para ver como já foi precificado. Nos horários de liquidez mais baixa, percebi também que o spread alargava um pouco mais do que o normal - vale ter isso em mente se você está fazendo o sizing em ritmo acelerado.
Eu não chamaria essa exposição de “chata”. É mais parecido com um multiplicador de volatilidade disfarçado de ação.
Esse tipo de comportamento é exatamente por isso que eu continuo vendo a COINB ser discutida em #bStocksCIS threads toda vez que o cripto dá uma virada forte.
Alguém mais negociou $COINB ao longo de uma semana volátil?
Curioso para saber se @BinanceCIS pessoal também viu o mesmo padrão de exagero ou se junho foi só um caso isolado pra mim.

2
88
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
FedRateWatch
1.3M visualizações
5,996 a discutir
Participe e ganhe recompensas de tráfego na nossa campanha de hashtag em alta
✨Tema: Setembro do FOMC — Qual será o próximo movimento do Fed?
👉Como participar:
Publique uma postagem ou artigo curto com a hashtag #FedRateWatch
Crie conteúdo com base nos ângulos abaixo:
- O núcleo do CPI de agosto subiu 0,3% mês a mês, e as chances de um aumento de 25 pb esta semana agora estão perto de 90%. Você antecipa um aumento de taxa esta semana? É algo pontual, ou o início de um ciclo de altas mais longo?
- Se o aumento acontecer, como isso se reflete em BTC, ações de tecnologia e ouro? Em alta ou em baixa?
- Como você planeja operar a seguir? Compartilhe sua operação/posições de BTC, ações ou ouro com nosso widget de compartilhamento de trades.
⏰Período da campanha:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Recompensa:
- As postagens qualificadas que cumprirem as diretrizes acima e tiverem mais de 100 palavras serão revisadas e poderão receber um impulso aleatório de tráfego de 500 a 3.000 visualizações. Você receberá uma notificação do secretário da sua seção no feed caso sua postagem seja selecionada.
- Tenha a chance de ter seu artigo em destaque na Binance Square Official
Precisa de ideias para sua postagem? Acesse a página do tema #FedRateWatch ou a Square Guide on How to Post for Better Reach.
Binance Square Official
·614 gostos
·1.5M visualizações
ZcashRises6%
19,580 visualizações
366 a discutir
XRPSinks10%
11,506 visualizações
237 a discutir