

Miss coit
101 Publicações

Miss coit
Denunciar
Bloquear Utilizador
8 A seguir
18 Seguidores
55 Gostaram
Publicações
Tudo
Cotações
Em direto
·
--
Em Alta
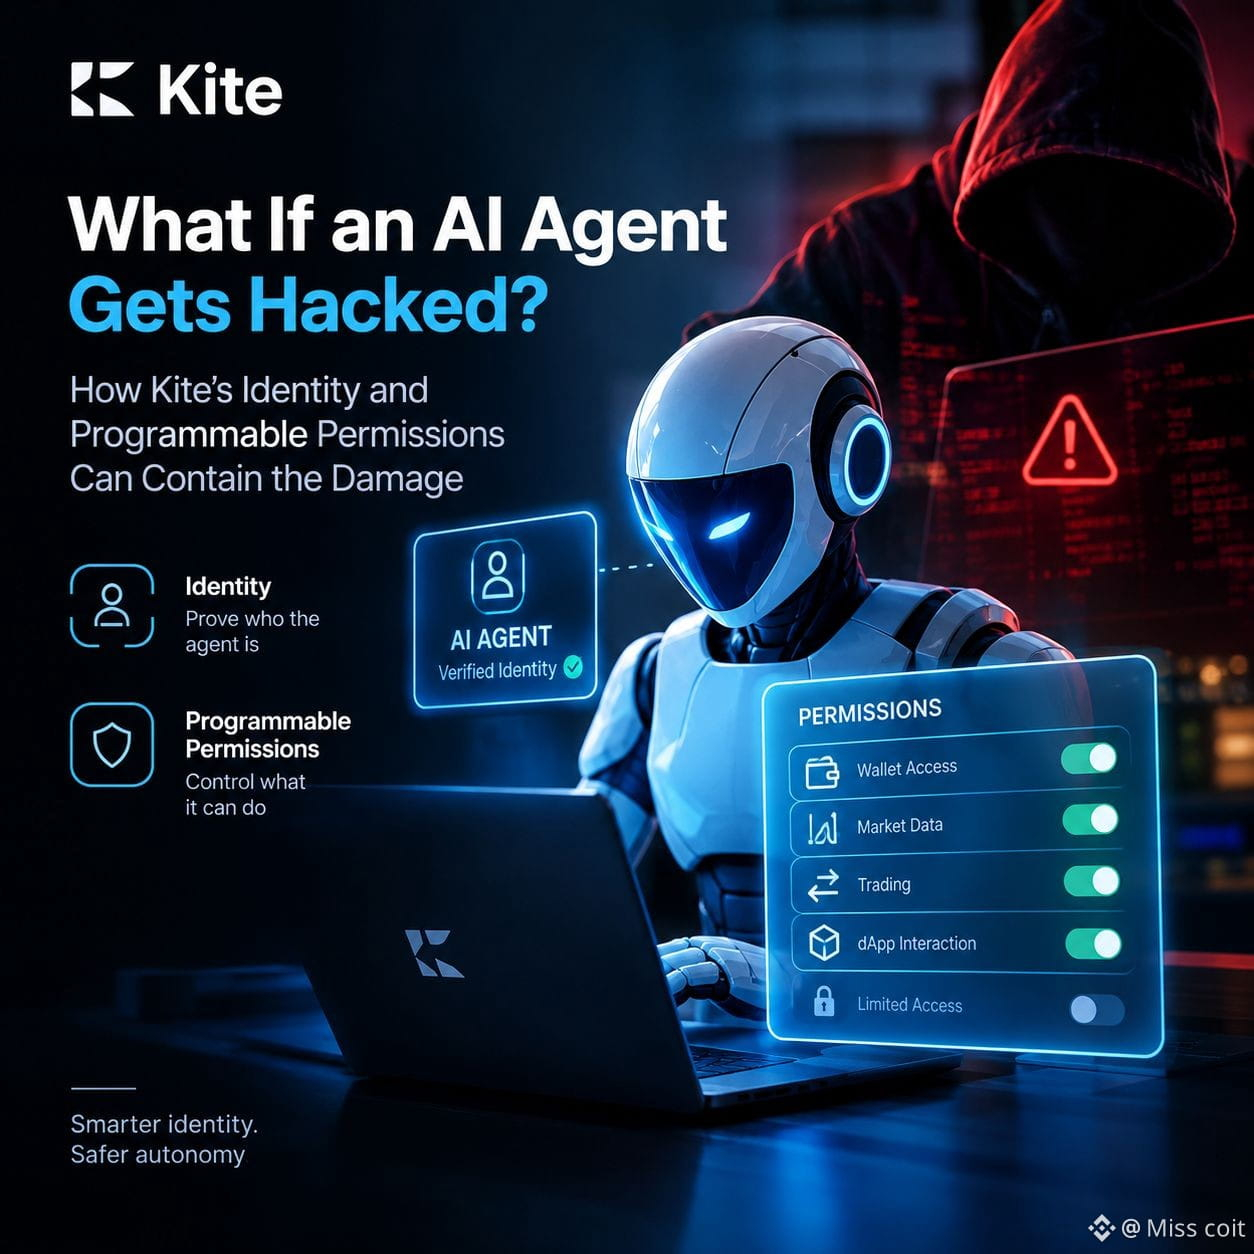
Durante uma sessão de pesquisa até tarde da noite, dei por mim a pensar menos em quão inteligentes os agentes de IA estão a tornar-se e mais no que acontece quando um deles sai do controlo.
Foi aí que a arquitetura de identidade e as permissões programáveis da Kite me chamaram a atenção.
Voltei várias vezes a um pormenor: comprovar a identidade de um agente não é o mesmo que controlar a sua autoridade. Um agente pode ter acesso legítimo a uma carteira, a um sistema de trading ou a uma aplicação descentralizada, mas isso não significa que deva ter liberdade ilimitada para agir.
Vejo a abordagem da Kite como uma tentativa de tornar essa distinção significativa. Ao combinar infraestrutura de identidade com controlos de acesso programáveis, o objetivo é definir o que um agente pode fazer, em vez de simplesmente confiar em tudo o que faz.
Isso é importante à medida que os agentes de IA passam a gerir operações financeiras com menos supervisão humana.
Ainda assim, não consideraria as permissões programáveis uma solução de segurança completa. Gostaria de analisar como as restrições são aplicadas, com que rapidez o acesso pode ser revogado e se credenciais comprometidas poderiam contornar esses controlos. A qualidade da implementação importa mais do que o conceito, por si só.
O que mais me interessa é a ideia de limitar os danos, em vez de presumir que todos os ataques podem ser evitados. Nas finanças autónomas, essa diferença poderá tornar-se fundamental.
Quero ver como a Kite lida com cenários adversariais, não apenas com a execução normal.
Se um agente de IA for pirateado amanhã, as suas permissões serão suficientemente robustas para conter o incidente, ou o sistema continuará a depender demasiado da confiança no agente desde o início?#KiteBBW $KITE @GoKiteAI
{spot}(KITEUSDT)
Durante uma sessão de pesquisa até tarde da noite, dei por mim a pensar menos em quão inteligentes os agentes de IA estão a tornar-se e mais no que acontece quando um deles sai do controlo.
Foi aí que a arquitetura de identidade e as permissões programáveis da Kite me chamaram a atenção.
Voltei várias vezes a um pormenor: comprovar a identidade de um agente não é o mesmo que controlar a sua autoridade. Um agente pode ter acesso legítimo a uma carteira, a um sistema de trading ou a uma aplicação descentralizada, mas isso não significa que deva ter liberdade ilimitada para agir.
Vejo a abordagem da Kite como uma tentativa de tornar essa distinção significativa. Ao combinar infraestrutura de identidade com controlos de acesso programáveis, o objetivo é definir o que um agente pode fazer, em vez de simplesmente confiar em tudo o que faz.
Isso é importante à medida que os agentes de IA passam a gerir operações financeiras com menos supervisão humana.
Ainda assim, não consideraria as permissões programáveis uma solução de segurança completa. Gostaria de analisar como as restrições são aplicadas, com que rapidez o acesso pode ser revogado e se credenciais comprometidas poderiam contornar esses controlos. A qualidade da implementação importa mais do que o conceito, por si só.
O que mais me interessa é a ideia de limitar os danos, em vez de presumir que todos os ataques podem ser evitados. Nas finanças autónomas, essa diferença poderá tornar-se fundamental.
Quero ver como a Kite lida com cenários adversariais, não apenas com a execução normal.
Se um agente de IA for pirateado amanhã, as suas permissões serão suficientemente robustas para conter o incidente, ou o sistema continuará a depender demasiado da confiança no agente desde o início?#KiteBBW $KITE @KITE AI 中文
68
·
--
$JCT LIQUIDAÇÃO DE POSIÇÕES VENDIDAS EM USDT: US$ 5,024 mil a US$ 0,00672
O JCT está em um nível-chave após liquidações de posições vendidas perto de US$ 0,00672. Observe a movimentação do preço antes de entrar em uma operação. Um rompimento confirmado pode favorecer uma alta adicional, enquanto uma rejeição pode aumentar a pressão vendedora.
Zona de compra: US$ 0,00655–US$ 0,00670
Alvo: US$ 0,00690–US$ 0,00715
Stop loss: US$ 0,00640
Aguarde uma confirmação antes de entrar e gerencie o risco com cuidado. Estes níveis são provisórios e não garantem resultados.#EarningsSeason
358
·
--
ALERTA DE LIQUIDAÇÕES: FIQUE DE OLHO NESTAS TRÊS CRIPTOMOEDAS DA BINANCE
As liquidações de posições compradas atingiram $TAO , $CAP e $ENA . Isso mostra que os compradores alavancados sofreram pressão, mas uma reversão ainda não está confirmada.
TAO: nível de liquidação de $266.09
Zona de compra: $262–$266
Alvos: $272 / $278
Stop loss: $258
CAP: nível de liquidação de $0.07053
Zona de compra: $0.0695–$0.0710
Alvos: $0.073 / $0.075
Stop loss: $0.0680
ENA: nível de liquidação de $0.18652
Zona de compra: $0.184–$0.187
Alvos: $0.191 / $0.196
Stop loss: $0.181
Aguarde o suporte e uma confirmação de alta antes de entrar. Estas são configurações provisórias, não sinais garantidos.#USPPIRises6.3%YearOverYear #CelestiaLaunchesEdenToTestAIAgentTrading
540
·
--
Em Alta
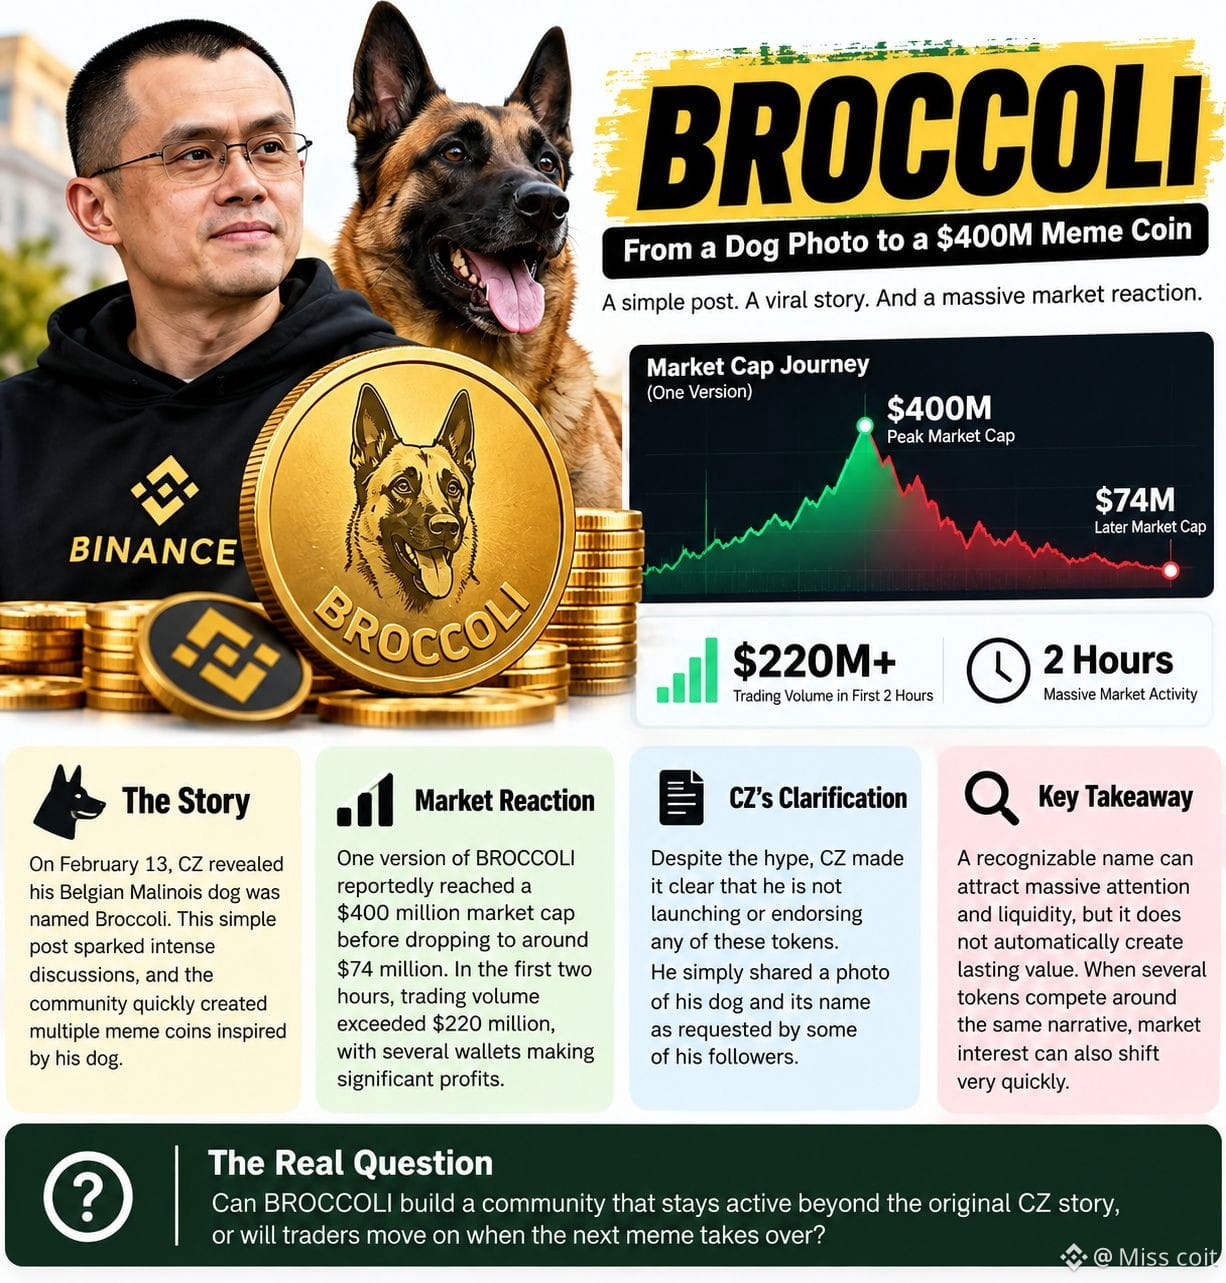
Eu estava olhando o histórico de mercado de $BROCCOLI714 quando um detalhe chamou minha atenção: uma moeda meme inspirada em um cachorro supostamente atingiu uma market cap de US$ 400 milhões antes de cair para cerca de US$ 74 milhões.
Isso me fez pausar.
A história por trás de $BROCCOLI me interessa mais do que o hype em si. A CZ revelou que seu Malinois belga se chamava Broccoli, e a comunidade cripto rapidamente transformou esse momento numa onda de moedas meme.
Dentro das duas primeiras horas, o volume de negociações reportado ultrapassou US$ 220 milhões. Isso mostra como uma história simples pode atrair liquidez rapidamente quando os traders começam a correr atrás da mesma narrativa.
Mas eu vejo uma diferença importante entre atenção e valor real.
A CZ deixou claro que não estava lançando ou endossando esses tokens. Para mim, isso muda a forma como eu enxergo todo o trade. O nome criou empolgação, mas não veio com um apoio oficial nem com uma garantia de demanda duradoura.
Eu também presto atenção em quantos tokens diferentes podem surgir a partir de um único momento viral. Quando várias versões competem, a liquidez e a atenção da comunidade podem mudar rapidamente.
Não estou descartando as moedas meme. Estou apenas observando se o interesse sobrevive depois que a empolgação inicial desaparece.
Minha maior pergunta: o BROCCOLI consegue construir uma comunidade que permaneça ativa além da história original da CZ, ou os traders vão seguir em frente quando o próximo meme assumir?#CFTCUpdatesGuidanceOnTokenizedAssets
266
·
--
Em Alta
Ao comparar alguns anúncios anteriores de dados de inflação e a trajetória do Bitcoin, notei um detalhe fácil de ignorar: muitas vezes, o mercado já começa a precificar antes mesmo da divulgação dos dados, com base na decisão das taxas de juros.
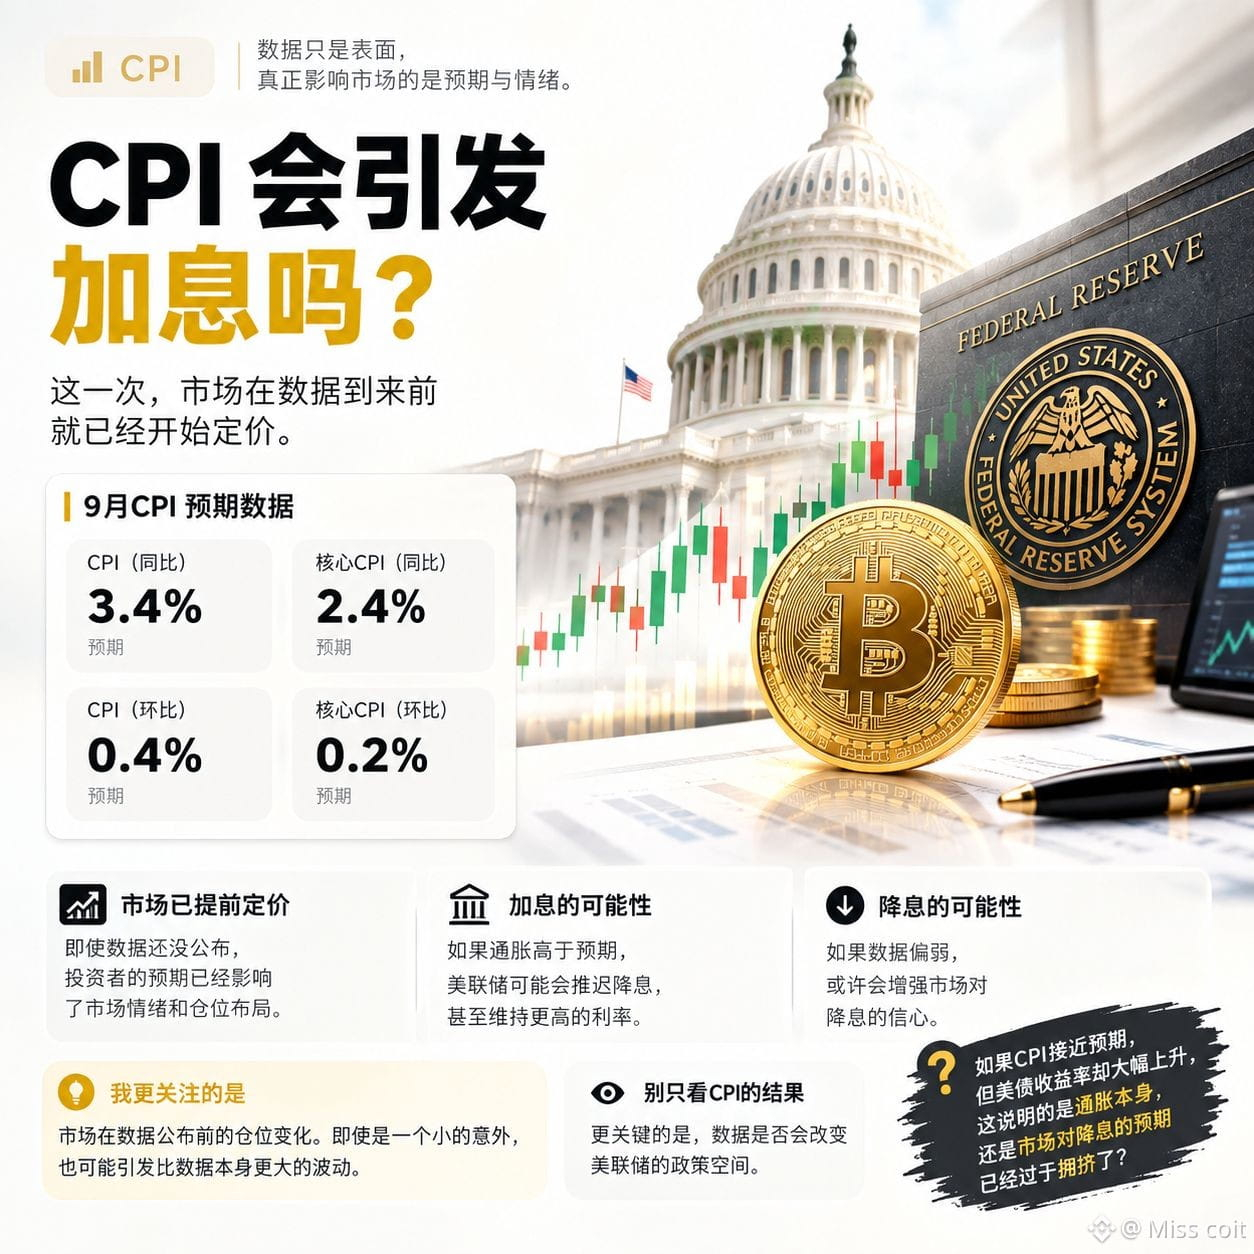
As expectativas para o CPI de setembro são de 3,4% em termos anuais, e para o Core CPI de 2,4%; em relação ao mês anterior, as expectativas são de 0,4% e 0,2%, respectivamente. Esses números podem não parecer descontrolados, mas eu tenho acompanhado com atenção a diferença entre as expectativas e os dados reais.
Se o CPI vier acima do esperado, o Federal Reserve provavelmente precisará considerar com mais cautela a cadência de cortes nas taxas, ou até manter juros mais altos por mais tempo. Por outro lado, se os dados de inflação vierem mais fracos, a confiança do mercado em políticas mais flexíveis pode aumentar. Mas isso não significa necessariamente que o Bitcoin vá subir ou cair.
O que mais me interessa é a mudança de posições antes da divulgação dos dados. Quando traders confiam demais em um determinado resultado, mesmo um pequeno desvio pode provocar uma volatilidade muito maior do que a sugerida pelos próprios dados.
Também percebi que muitas discussões nos mercados cripto classificam os dados macro de forma simplista como “positivos” ou “negativos”. Na prática, porém, a situação é mais complexa. O Bitcoin é sensível à liquidez, e fatores como dólar, rendimentos dos Treasuries dos EUA, apetite por risco e alavancagem do mercado influenciam a reação final.
Para mim, o que realmente vale observar não é se o CPI “bate” com a expectativa, e sim se esses dados alteraram o espaço de manobra de política do Fed.
Se o CPI ficar perto do esperado, mas os rendimentos dos títulos do Tesouro continuarem subindo de forma evidente, isso indica que a pressão inflacionária ainda está presente, ou que as expectativas anteriores de cortes já estavam excessivamente “lotadas” no mercado?
#CPIWatch $LSK $MET $牛来
1
1
274
·
--
Ver tradução
TermMax’s approach is interesting because it focuses on reducing liquidation-driven feedback loops instead of simply selling faster. Risk management should be tested under volatility, not just calm markets.
TermMax’s approach is interesting because it focuses on reducing liquidation-driven feedback loops instead of simply selling faster. Risk management should be tested under volatility, not just calm markets.

Sabrina 萨布丽娜
·
--
Já fui queimado o suficiente por “gestão de risco” em DeFi que fico desconfiado sempre que a correção é apenas mais um bot de liquidação.
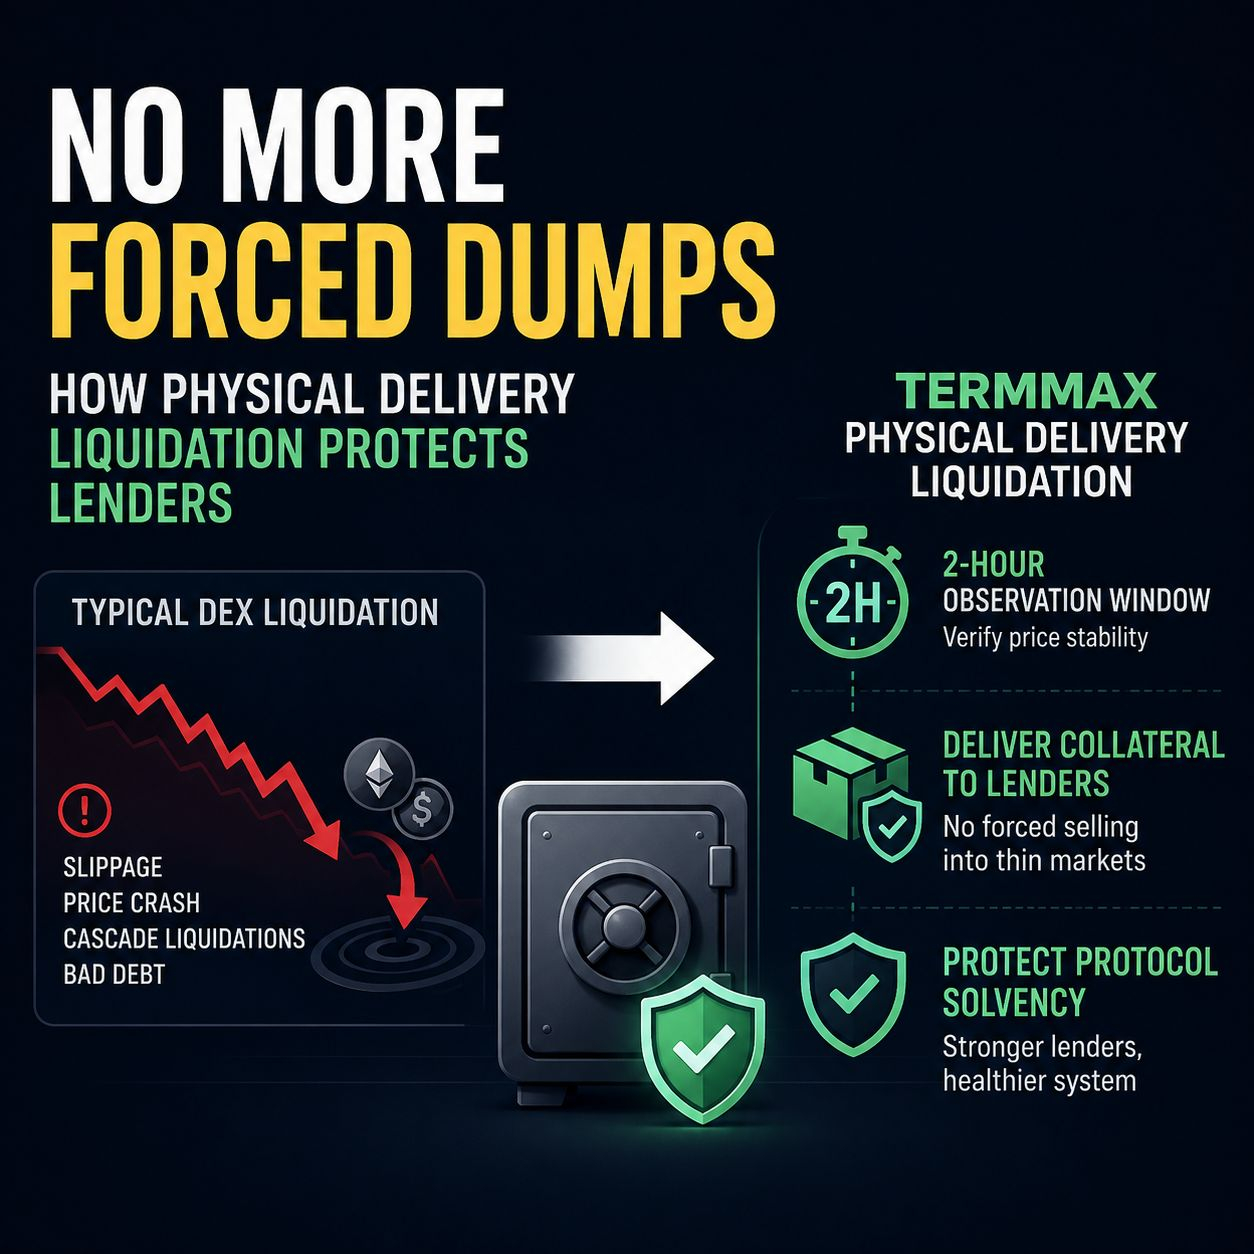
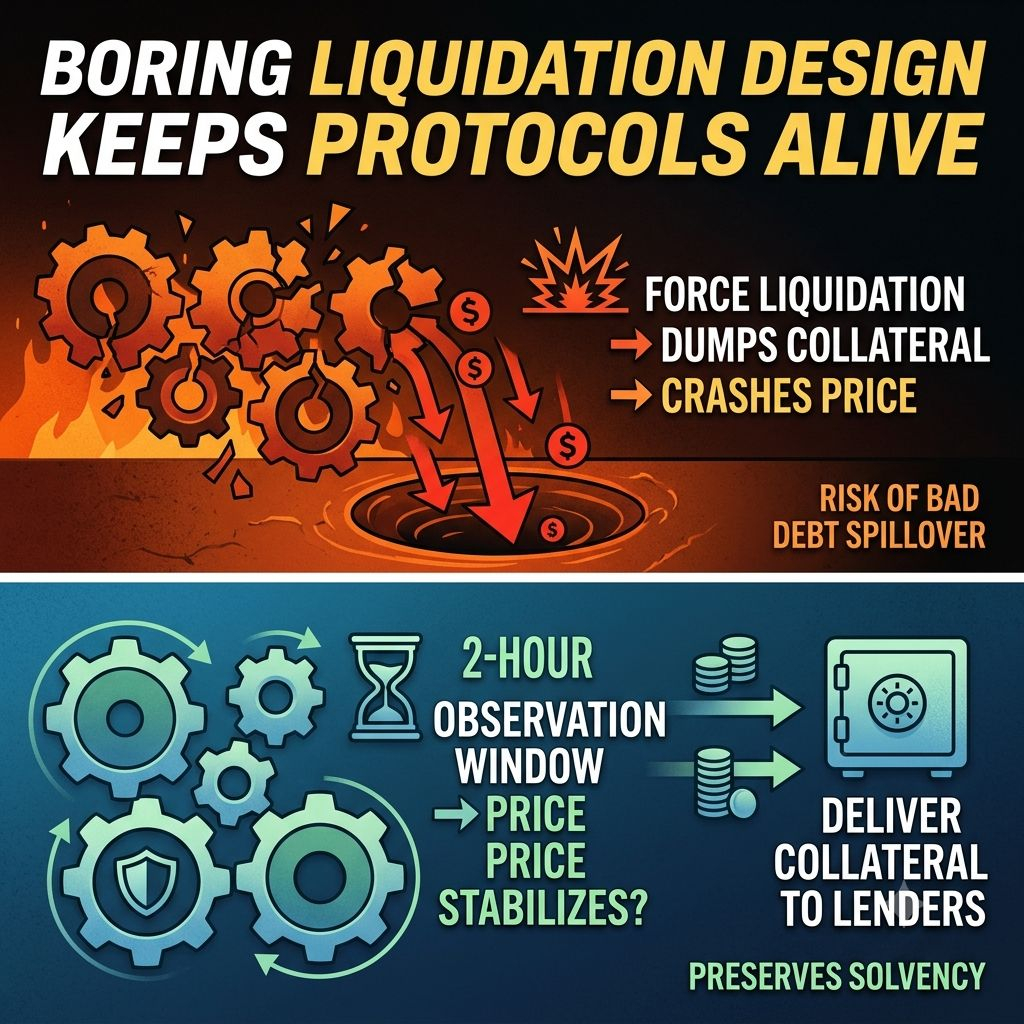
A parte feia é óbvia: quando os mercados ficam violentos, liquidações automatizadas em DEX podem despejar garantias em uma liquidez fina, consumir slippage, empurrar o preço para baixo, disparar mais liquidações e transformar uma posição ruim em uma dívida ruim para todo o protocolo.
@TermMax segue um caminho menos chamativo.
Em vez de forçar imediatamente a venda no mercado, o seu fluxo de liquidação usa uma janela de observação de 2 horas para verificar se o preço do ativo realmente estabilizou. E, se a liquidação ocorrer, a garantia subjacente pode ser entregue diretamente aos credores, em vez de ser destruída e jogada em um livro de ofertas já devastado.
Essa infraestrutura importa.
O objetivo não é fazer a liquidação desaparecer. É impedir que o próprio mecanismo de liquidação se torne aquilo que quebra a solvência.
Meu ponto de vista mais contrarian: o DeFi continua perseguindo volume, alavancagem e rendimentos chamativos enquanto ignora a mecânica “sem graça” que mantém os credores vivos quando tudo dá errado.
A UX de degen chama atenção.
Um design de liquidação sem glamour mantém os protocolos vivos.
#TermMax @TermMax #termmaxx
$NEIRO
$BOME
$ENA
1
73
·
--
Em Alta
Eu estive analisando o TermMax com bastante seriedade. Para ser sincero, em vez de me concentrar no calor do início do TGE do $TMX, eu me preocupo mais com o que vai acontecer depois do seu lançamento.
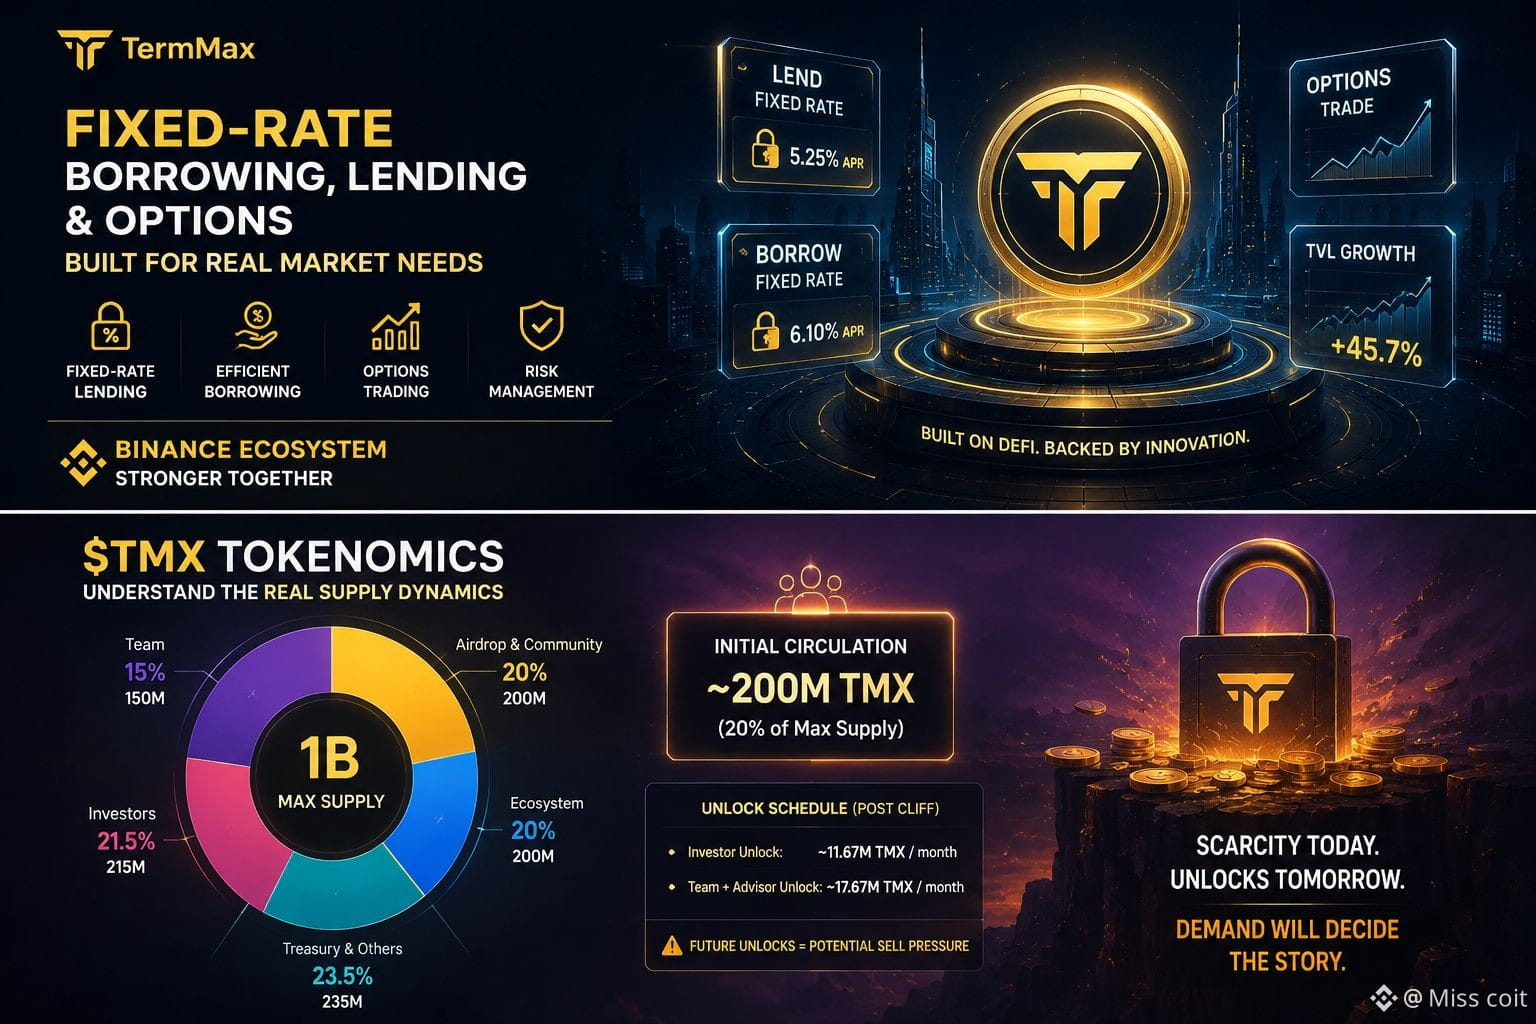
Um ponto que eu considero especialmente importante é que o TermMax não depende apenas de campanhas de pontos para atrair atenção. O que ele realmente faz é oferecer empréstimos com taxa fixa e negociação de opções — e isso me faz pensar que ele tem pelo menos cenários de uso financeiros relativamente claros.
Eu também tenho acompanhado a conexão dele com o ecossistema da Binance. Eu não vou afirmar diretamente que, no futuro, ele com certeza vai ser listado na Binance, porque ainda não há confirmação. Mas quando a visibilidade do ecossistema da exchange, a emissão de tokens e as atividades do projeto começam a se cruzar, eu acho que vale a pena continuar observando.
No entanto, o que eu mais me importo agora é a oferta de tokens.
Uma oferta máxima de 1B parece grande, mas para mim o mais importante é a circulação inicial do TGE — cerca de 200 milhões de unidades de $TMX — e quantos tokens entrarão no mercado depois disso.
A alocação para a equipe de 150M também me chama bastante atenção. Somado ao desbloqueio de investidores e outras partes, a pressão de venda potencial que o mercado futuro precisará absorver não pode ser ignorada.
Por isso, eu não vou olhar apenas para o desempenho do TGE do $TMX.
Eu quero saber o que acontece após o airdrop:
Os usuários vão continuar por perto?
O TVL consegue se manter?
A atividade de negociação consegue continuar?
A demanda real consegue absorver os próximos desbloqueios?
Para mim, essas é a chave para decidir se o $TMX é apenas uma febre de curto prazo ou se consegue evoluir para um protocolo de longo prazo.
No momento, eu mantenho uma postura de cautela otimista, mas eu prefiro que os dados confirmem o meu julgamento.
Qual indicador do $TMX você mais acompanha? $BNB
{future}(BNBUSDT)
#termmax @termmax
Eu estive analisando o TermMax com bastante seriedade. Para ser sincero, em vez de me concentrar no calor do início do TGE do $TMX, eu me preocupo mais com o que vai acontecer depois do seu lançamento.
Um ponto que eu considero especialmente importante é que o TermMax não depende apenas de campanhas de pontos para atrair atenção. O que ele realmente faz é oferecer empréstimos com taxa fixa e negociação de opções — e isso me faz pensar que ele tem pelo menos cenários de uso financeiros relativamente claros.
Eu também tenho acompanhado a conexão dele com o ecossistema da Binance. Eu não vou afirmar diretamente que, no futuro, ele com certeza vai ser listado na Binance, porque ainda não há confirmação. Mas quando a visibilidade do ecossistema da exchange, a emissão de tokens e as atividades do projeto começam a se cruzar, eu acho que vale a pena continuar observando.
No entanto, o que eu mais me importo agora é a oferta de tokens.
Uma oferta máxima de 1B parece grande, mas para mim o mais importante é a circulação inicial do TGE — cerca de 200 milhões de unidades de $TMX — e quantos tokens entrarão no mercado depois disso.
A alocação para a equipe de 150M também me chama bastante atenção. Somado ao desbloqueio de investidores e outras partes, a pressão de venda potencial que o mercado futuro precisará absorver não pode ser ignorada.
Por isso, eu não vou olhar apenas para o desempenho do TGE do $TMX.
Eu quero saber o que acontece após o airdrop:
Os usuários vão continuar por perto?
O TVL consegue se manter?
A atividade de negociação consegue continuar?
A demanda real consegue absorver os próximos desbloqueios?
Para mim, essas é a chave para decidir se o $TMX é apenas uma febre de curto prazo ou se consegue evoluir para um protocolo de longo prazo.
No momento, eu mantenho uma postura de cautela otimista, mas eu prefiro que os dados confirmem o meu julgamento.
Qual indicador do $TMX você mais acompanha? $BNB
#termmax @TermMax
1
8.9k
·
--
Em Alta
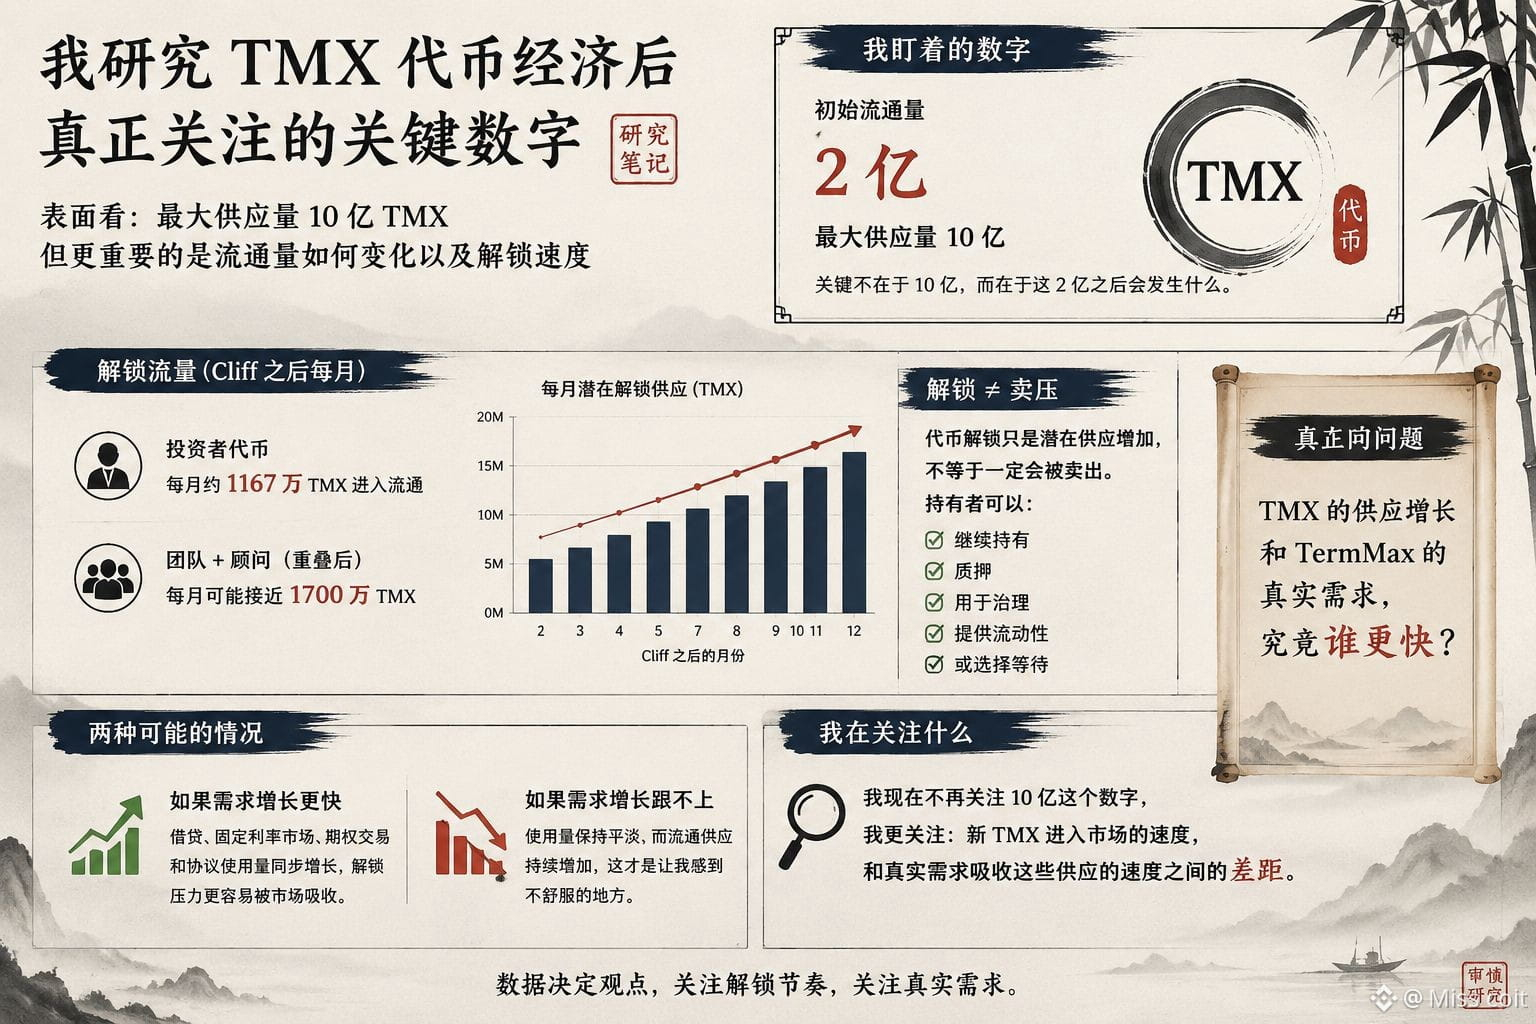
Para ser honesto, eu tenho ficado de olho em um número do TMX: 200 milhões.
Isso é a oferta circulante inicial esperada, enquanto a oferta máxima é de 1 bilhão. À primeira vista, parece simples, mas quanto mais eu olho para o cronograma de desbloqueio, mais eu sinto que o número “1 bilhão” não tem tanta relevância.
Para mim, o mais importante é o que acontece depois desses 200 milhões iniciais.
Apenas os tokens dos investidores podem aumentar em cerca de 11,67 milhões de TMX por mês após o fim do cliff. Se o cronograma de desbloqueio da equipe e dos consultores sobrepor, o volume potencial desbloqueado por mês pode chegar perto de 17 milhões de TMX.
É essa a parte que eu realmente me importo.
Porque “oferta máxima de 1 bilhão” e “podem entrar 17 milhões de tokens por mês em circulação” contam histórias completamente diferentes.
Eu também não quero tirar uma conclusão baixista só porque ocorre o desbloqueio. Desbloqueio significa aumento potencial de oferta, mas não quer dizer que esses tokens necessariamente serão vendidos. Os detentores podem continuar segurando, fazer staking, usar, ou optar por esperar.
Então, para mim, a verdadeira questão é: o crescimento da oferta do TMX, e a demanda real do TermMax, qual deles cresce mais rápido?
Se empréstimos, mercados de taxa fixa, negociações de opções e o uso geral do protocolo puderem crescer junto com a liquidez/circulação, então esses desbloqueios podem ser mais facilmente absorvidos pelo mercado.
Mas se o uso permanecer igual e a oferta circulante continuar aumentando, é aí que eu realmente fico desconfortável.
Eu agora não me preocupo tanto com o número de 1 bilhão.
O que eu quero saber mesmo é: qual é o tamanho da diferença entre a velocidade com que novos TMX entram no mercado e a velocidade com que a demanda real consegue absorver essa oferta.$BNB
{future}(BNBUSDT)
#termmax @termmax
Para ser honesto, eu tenho ficado de olho em um número do TMX: 200 milhões.
Isso é a oferta circulante inicial esperada, enquanto a oferta máxima é de 1 bilhão. À primeira vista, parece simples, mas quanto mais eu olho para o cronograma de desbloqueio, mais eu sinto que o número “1 bilhão” não tem tanta relevância.
Para mim, o mais importante é o que acontece depois desses 200 milhões iniciais.
Apenas os tokens dos investidores podem aumentar em cerca de 11,67 milhões de TMX por mês após o fim do cliff. Se o cronograma de desbloqueio da equipe e dos consultores sobrepor, o volume potencial desbloqueado por mês pode chegar perto de 17 milhões de TMX.
É essa a parte que eu realmente me importo.
Porque “oferta máxima de 1 bilhão” e “podem entrar 17 milhões de tokens por mês em circulação” contam histórias completamente diferentes.
Eu também não quero tirar uma conclusão baixista só porque ocorre o desbloqueio. Desbloqueio significa aumento potencial de oferta, mas não quer dizer que esses tokens necessariamente serão vendidos. Os detentores podem continuar segurando, fazer staking, usar, ou optar por esperar.
Então, para mim, a verdadeira questão é: o crescimento da oferta do TMX, e a demanda real do TermMax, qual deles cresce mais rápido?
Se empréstimos, mercados de taxa fixa, negociações de opções e o uso geral do protocolo puderem crescer junto com a liquidez/circulação, então esses desbloqueios podem ser mais facilmente absorvidos pelo mercado.
Mas se o uso permanecer igual e a oferta circulante continuar aumentando, é aí que eu realmente fico desconfortável.
Eu agora não me preocupo tanto com o número de 1 bilhão.
O que eu quero saber mesmo é: qual é o tamanho da diferença entre a velocidade com que novos TMX entram no mercado e a velocidade com que a demanda real consegue absorver essa oferta.$BNB
#termmax @TermMax
1
6.1k
·
--
Em Alta
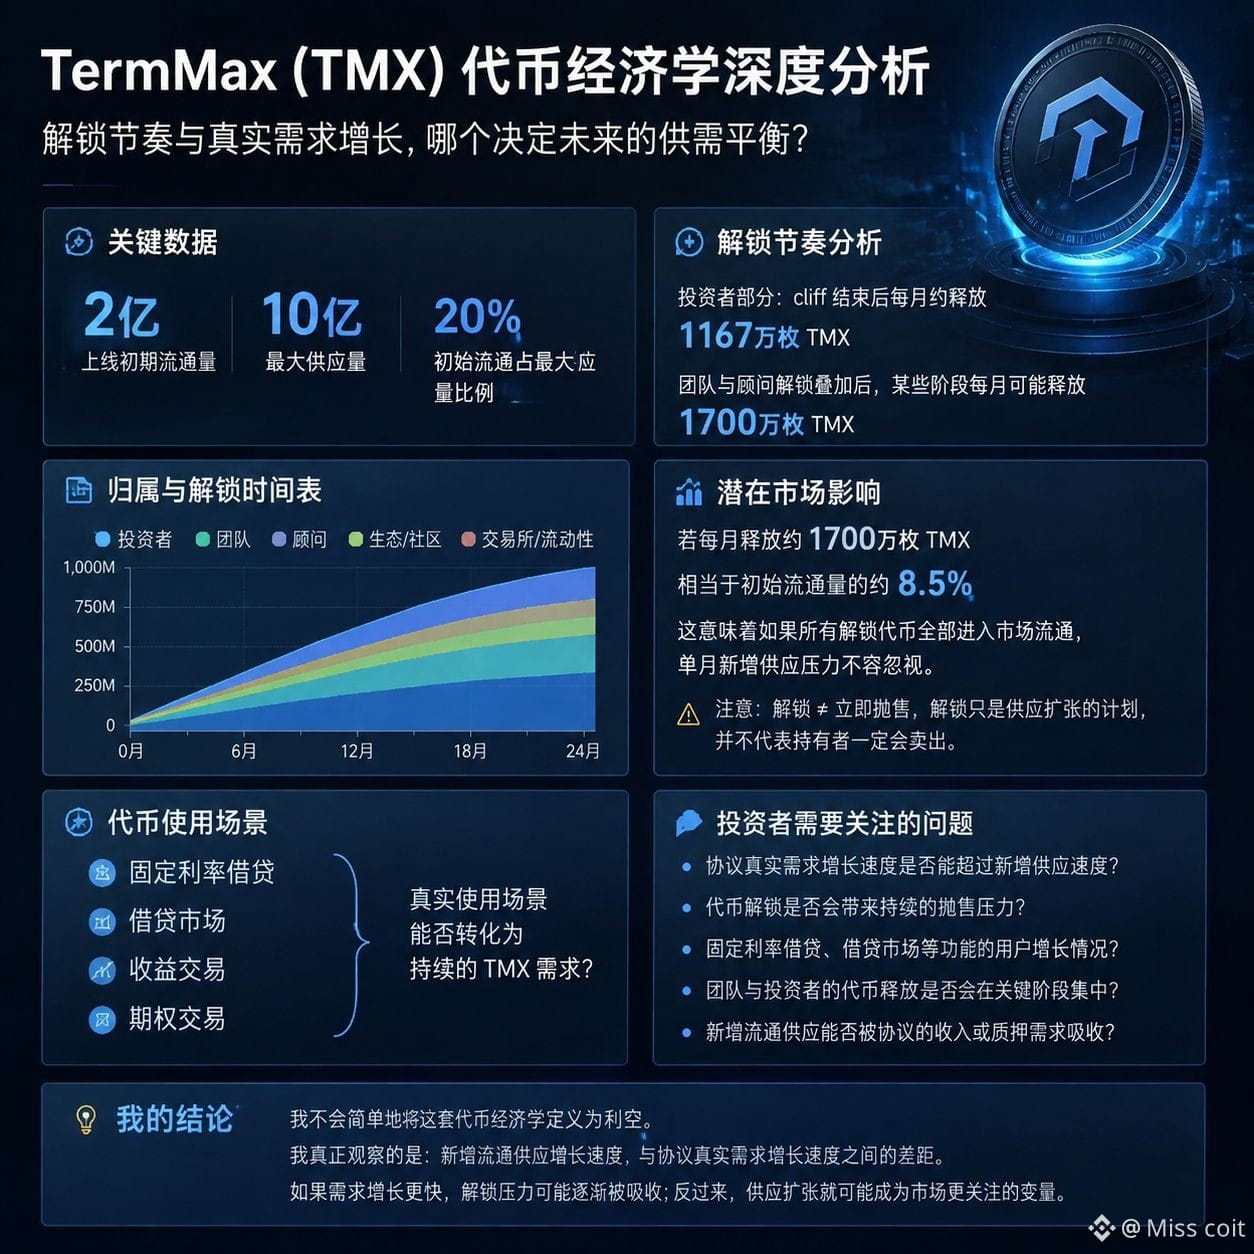
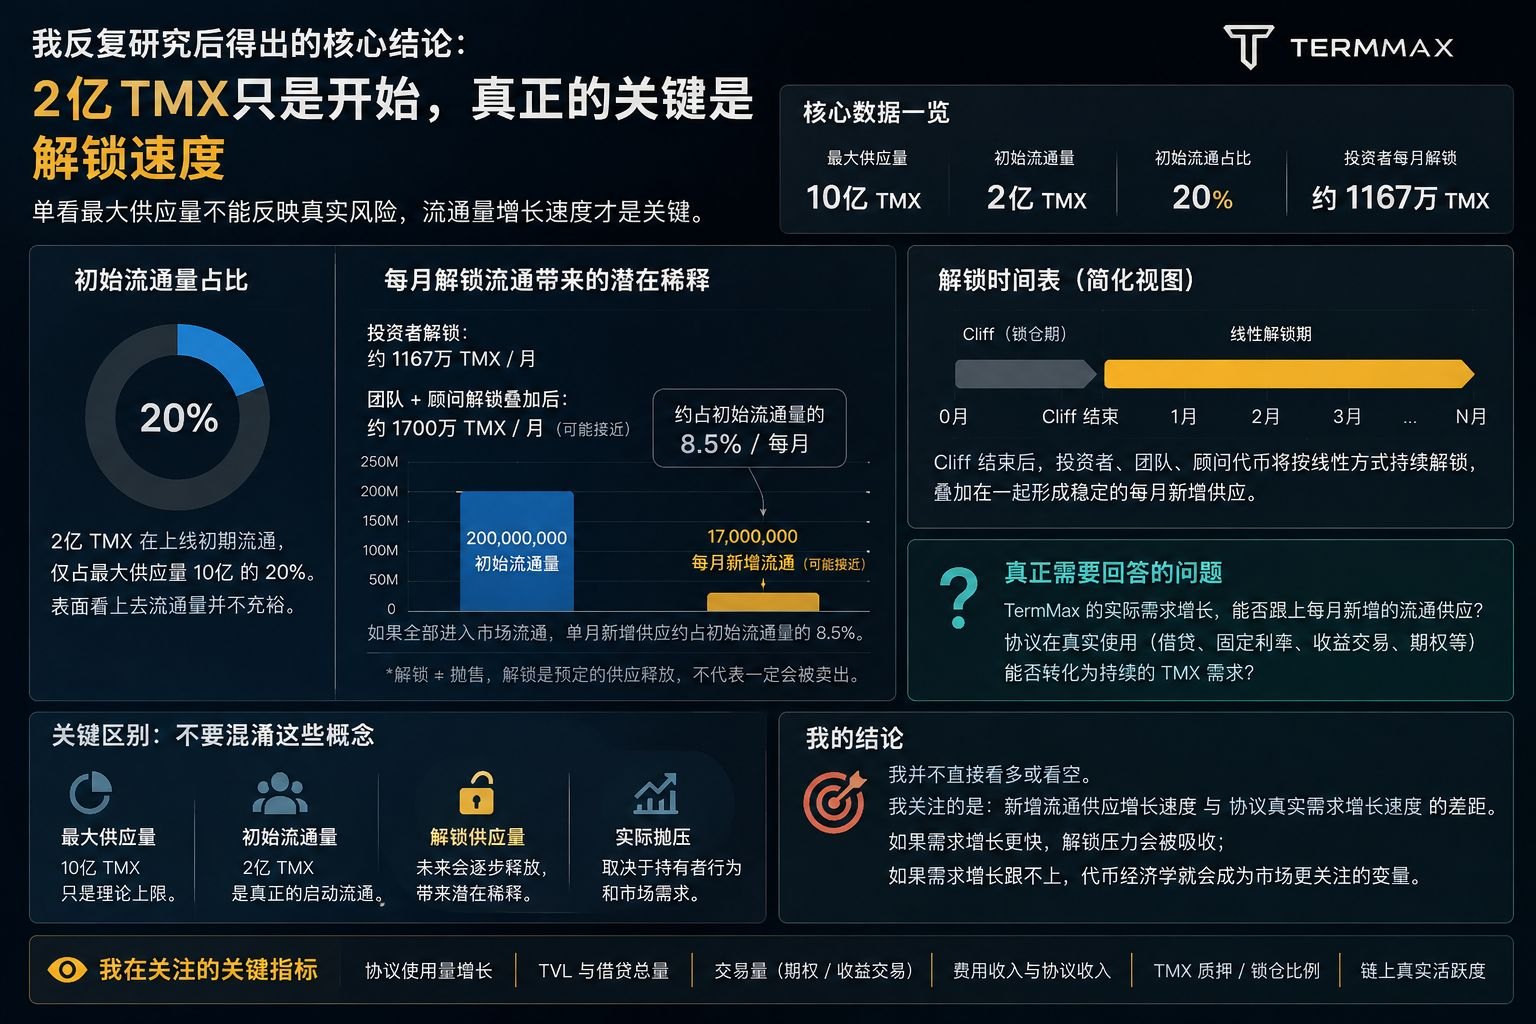
200 milhões de tokens TMX em circulação no início do lançamento — este é um número que eu revisito repetidamente.
Comparando com o maior fornecimento total de 1 bilhão de unidades, isso significa que a oferta inicial em circulação é apenas cerca de 20% do fornecimento final. Só por esse ponto, a circulação de mercado do TMX parece não ser particularmente robusta.
Mas isso também mudou a forma como eu analiso a tokenomics do TermMax.
O que talvez realmente valha atenção não é o fornecimento máximo de 1 bilhão, e sim a velocidade com que a oferta restante entra no mercado.
Apenas na parte dos investidores, após o término do cliff, com base no desbloqueio linear, aproximadamente 11,67 milhões de TMX entram em circulação por mês. Somando ainda os desbloqueios da equipe e dos consultores, em certas etapas o aumento mensal de circulação pode chegar a quase 17 milhões de unidades.
Esse número começa a ficar interessante.
17 milhões equivale a cerca de 8,5% da circulação inicial de 200 milhões. Se todos esses tokens entrarem em circulação, a pressão de oferta incremental no mês não é pequena.
Claro, eu não vou entender diretamente “desbloqueio” como “venda”. Desbloqueio é apenas a liberação programada de oferta; isso não significa necessariamente que os detentores vão vender.
O que realmente me preocupa é:
O crescimento real da demanda pelo TermMax consegue acompanhar essa nova oferta de circulação?
Empréstimos com taxa fixa, mercados de empréstimo, negociação de rendimentos e funcionalidades de opções podem criar cenários reais de uso, mas no fim ainda depende de esses produtos conseguirem se traduzir em demanda contínua por TMX.
Então eu não vou simplesmente definir essa tokenomics como um fator negativo.
O que eu realmente observo é: a diferença entre a velocidade de crescimento da oferta em circulação e a velocidade de crescimento da demanda real pelo protocolo.
Se a demanda crescer mais rápido, a pressão do desbloqueio pode acabar sendo absorvida; ao contrário, a expansão da oferta pode se tornar a variável que o mercado mais observa.#termmax @termmax $BNB
{future}(BNBUSDT)
200 milhões de tokens TMX em circulação no início do lançamento — este é um número que eu revisito repetidamente.
Comparando com o maior fornecimento total de 1 bilhão de unidades, isso significa que a oferta inicial em circulação é apenas cerca de 20% do fornecimento final. Só por esse ponto, a circulação de mercado do TMX parece não ser particularmente robusta.
Mas isso também mudou a forma como eu analiso a tokenomics do TermMax.
O que talvez realmente valha atenção não é o fornecimento máximo de 1 bilhão, e sim a velocidade com que a oferta restante entra no mercado.
Apenas na parte dos investidores, após o término do cliff, com base no desbloqueio linear, aproximadamente 11,67 milhões de TMX entram em circulação por mês. Somando ainda os desbloqueios da equipe e dos consultores, em certas etapas o aumento mensal de circulação pode chegar a quase 17 milhões de unidades.
Esse número começa a ficar interessante.
17 milhões equivale a cerca de 8,5% da circulação inicial de 200 milhões. Se todos esses tokens entrarem em circulação, a pressão de oferta incremental no mês não é pequena.
Claro, eu não vou entender diretamente “desbloqueio” como “venda”. Desbloqueio é apenas a liberação programada de oferta; isso não significa necessariamente que os detentores vão vender.
O que realmente me preocupa é:
O crescimento real da demanda pelo TermMax consegue acompanhar essa nova oferta de circulação?
Empréstimos com taxa fixa, mercados de empréstimo, negociação de rendimentos e funcionalidades de opções podem criar cenários reais de uso, mas no fim ainda depende de esses produtos conseguirem se traduzir em demanda contínua por TMX.
Então eu não vou simplesmente definir essa tokenomics como um fator negativo.
O que eu realmente observo é: a diferença entre a velocidade de crescimento da oferta em circulação e a velocidade de crescimento da demanda real pelo protocolo.
Se a demanda crescer mais rápido, a pressão do desbloqueio pode acabar sendo absorvida; ao contrário, a expansão da oferta pode se tornar a variável que o mercado mais observa.#termmax @TermMax $BNB
2
1
3.3k
·
--
Ao reestudar o Dusk, eu achei que só veria um L1 de privacidade com uma camada de compatibilidade com EVM.
Mas percebi que a mudança real está na arquitetura.
O Dusk está separando gradualmente a execução de aplicações do settlement financeiro.
Hoje, o DuskDS atua como a camada subjacente de settlement e disponibilidade de dados, enquanto o DuskEVM oferece um ambiente equivalente ao EVM baseado no OP Stack, permitindo que Solidity e as ferramentas Ethereum mais comuns entrem no Dusk. Ao mesmo tempo, o DuskVM mantém o caminho nativo em Rust/WASM, oferecendo suporte para aplicações que precisam acessar diretamente recursos do L1, de privacidade ou de ZK.
Isso mudou minha compreensão sobre a proposta original do Dusk.
Antes, a narrativa central era mais: privacidade + conformidade + ativos financeiros.
Agora, a direção está mais próxima de: fazer infraestrutura financeira regulada ser compatível com o ecossistema de desenvolvedores existente.
Isso é importante, porque o que as instituições precisam não é apenas tecnologia de privacidade.
Elas também precisam que carteiras, ferramentas de desenvolvimento, liquidez, aplicações, settlement e interoperabilidade funcionem de forma integrada.
O Dusk agora define claramente o posicionamento do DuskEVM para ativos tokenizados e DeFi, e o Hedger leva as funcionalidades relacionadas a privacidade para o ambiente EVM. Enquanto isso, a base do DuskDS ainda preserva o modelo de transações de Phoenix e Moonlight.
Mas há uma realidade que também precisa ser encarada.
Em 16 de janeiro de 2026, o Dusk sofreu um incidente de segurança: uma carteira de assinatura em ponte foi comprometida. O Dusk afirmou que isso não representa falha da camada de consenso nem do protocolo central. Em seguida, a arquitetura de ponte foi redesenhada, incluindo isolamento de assinaturas, isolamento do processamento de eventos, limites de segurança mais rigorosos e redução da exposição da carteira quente.
Depois disso, a AEGIS identificou e tratou 39 problemas de segurança, incluindo 7 questões graves relacionadas ao VM, serialização, mecanismo de taxas do Phoenix e criptografia BLS.
Portanto, o que eu realmente me preocupo agora não é mais se o Dusk consegue “suportar EVM”.
E sim se essa arquitetura modular consegue transformar, de fato, a compatibilidade com EVM em atividades financeiras reguladas do mundo real.
O DuskEVM acabará se tornando a ponte-chave entre a liquidez nativa de cripto e a camada de settlement compatível com o Dusk?#dusk $DUSK @Dusk_Foundation
Ao reestudar o Dusk, eu achei que só veria um L1 de privacidade com uma camada de compatibilidade com EVM.
Mas percebi que a mudança real está na arquitetura.
O Dusk está separando gradualmente a execução de aplicações do settlement financeiro.
Hoje, o DuskDS atua como a camada subjacente de settlement e disponibilidade de dados, enquanto o DuskEVM oferece um ambiente equivalente ao EVM baseado no OP Stack, permitindo que Solidity e as ferramentas Ethereum mais comuns entrem no Dusk. Ao mesmo tempo, o DuskVM mantém o caminho nativo em Rust/WASM, oferecendo suporte para aplicações que precisam acessar diretamente recursos do L1, de privacidade ou de ZK.
Isso mudou minha compreensão sobre a proposta original do Dusk.
Antes, a narrativa central era mais: privacidade + conformidade + ativos financeiros.
Agora, a direção está mais próxima de: fazer infraestrutura financeira regulada ser compatível com o ecossistema de desenvolvedores existente.
Isso é importante, porque o que as instituições precisam não é apenas tecnologia de privacidade.
Elas também precisam que carteiras, ferramentas de desenvolvimento, liquidez, aplicações, settlement e interoperabilidade funcionem de forma integrada.
O Dusk agora define claramente o posicionamento do DuskEVM para ativos tokenizados e DeFi, e o Hedger leva as funcionalidades relacionadas a privacidade para o ambiente EVM. Enquanto isso, a base do DuskDS ainda preserva o modelo de transações de Phoenix e Moonlight.
Mas há uma realidade que também precisa ser encarada.
Em 16 de janeiro de 2026, o Dusk sofreu um incidente de segurança: uma carteira de assinatura em ponte foi comprometida. O Dusk afirmou que isso não representa falha da camada de consenso nem do protocolo central. Em seguida, a arquitetura de ponte foi redesenhada, incluindo isolamento de assinaturas, isolamento do processamento de eventos, limites de segurança mais rigorosos e redução da exposição da carteira quente.
Depois disso, a AEGIS identificou e tratou 39 problemas de segurança, incluindo 7 questões graves relacionadas ao VM, serialização, mecanismo de taxas do Phoenix e criptografia BLS.
Portanto, o que eu realmente me preocupo agora não é mais se o Dusk consegue “suportar EVM”.
E sim se essa arquitetura modular consegue transformar, de fato, a compatibilidade com EVM em atividades financeiras reguladas do mundo real.
O DuskEVM acabará se tornando a ponte-chave entre a liquidez nativa de cripto e a camada de settlement compatível com o Dusk?#dusk $DUSK @Dusk
🚀 DuskEVM 会成功吗
0%
🔐 隐私+EVM 是优势吗?
0%
🏦 Dusk 能吸引机构吗
0%
0 Votos • Votação encerrada
2
81
·
--
Quanto mais me aprofundo no estudo do Dusk, mais percebo quais são, de fato, os desafios que ele enfrenta — e que não se trata apenas de tornar transações financeiras mais privadas.
O mais difícil é: como fazer com que a privacidade realmente funcione dentro de um sistema financeiro que ainda precisa ser verificado.
Parece simples, mas na prática isso gera um problema de design extremamente complexo.
Aplicativos financeiros não podem, o tempo todo, divulgar todos os detalhes de cada transação. Posições, contrapartes, propriedade de ativos e outras informações sensíveis podem precisar ser restringidas.
Mas a abordagem totalmente oposta também não funciona.
Se ninguém consegue verificar o que aconteceu, então a chamada “confidencialidade” pode acabar sendo apenas mais uma forma de opacidade informacional.
É justamente isso que eu acho realmente interessante na arquitetura do Dusk.
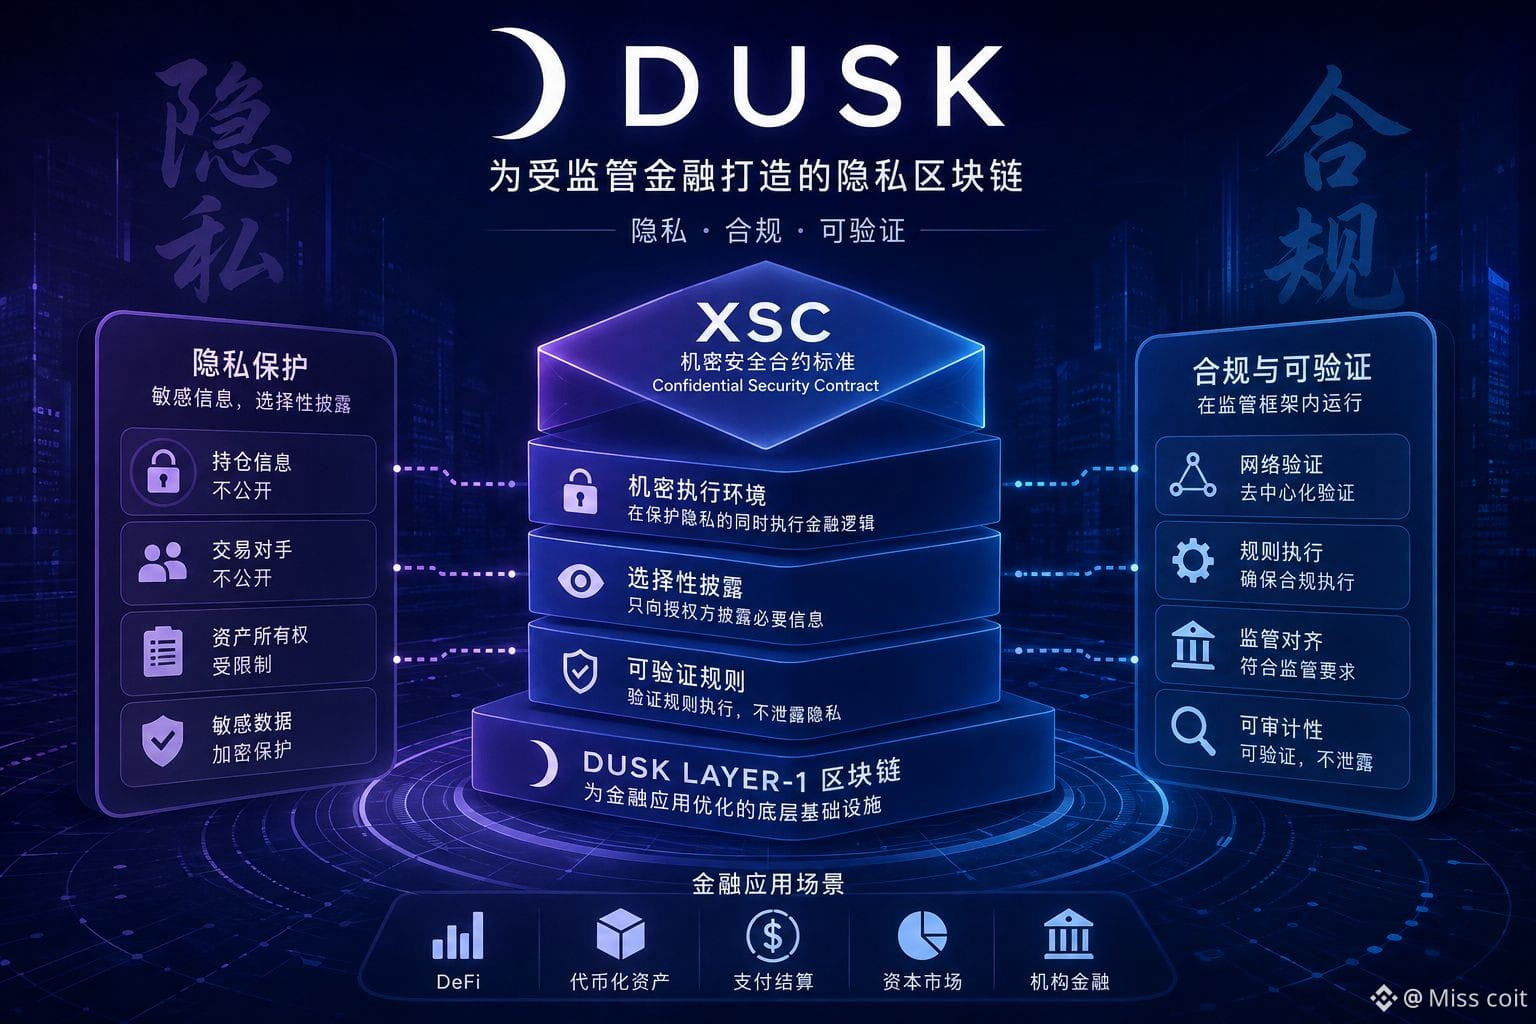
A sua Layer-1 é voltada para aplicações financeiras, e o padrão Confidential Security Contract (XSC) oferece ao desenvolvedor uma estrutura para construir contratos inteligentes confidenciais. A ideia central é permitir que a lógica financeira seja executada sem exigir que cada item de informação dentro dela precise ficar público.
Em outras palavras, o foco não é apenas esconder dados.
É controlar quem precisa saber o quê — mantendo informações suficientes para que a rede consiga executar e verificar as regras que realmente importam.
Isso me faz sentir que a compreensão do Dusk sobre privacidade em blockchain é mais prática.
Mas esse tipo de design também traz concessões claras.
A execução confidencial pode aumentar a complexidade técnica. Os desenvolvedores precisam de ferramentas adequadas, e as aplicações têm de operar sob hipóteses de segurança mais complexas. Além disso, as instituições ainda precisam de clareza regulatória antes de considerar migrar atividades financeiras reais para esse tipo de infraestrutura.
E há ainda um problema que a tecnologia em si não consegue resolver: adoção.
O Dusk pode construir uma arquitetura que suporte aplicações financeiras confidenciais, mas desenvolvedores e instituições ainda precisam de um motivo suficientemente convincente para usá-la.
Por isso, hoje em dia, eu já não me preocupo tanto em saber se o Dusk consegue oferecer privacidade.
O que mais me importa é: o futuro das finanças reguladas realmente vai precisar desse nível de privacidade.
Se privacidade e verificabilidade acabarem se tornando necessidades tão importantes quanto a própria exigência do mercado financeiro on-chain, então as escolhas de arquitetura do Dusk podem se tornar extremamente relevantes.
Mas, se o mercado não se formar com demanda suficiente, isso também pode acabar sendo apenas uma ideia tecnicamente interessante — porém sem casos de uso reais
#dusk $DUSK @Dusk_Foundation
Quanto mais me aprofundo no estudo do Dusk, mais percebo quais são, de fato, os desafios que ele enfrenta — e que não se trata apenas de tornar transações financeiras mais privadas.
O mais difícil é: como fazer com que a privacidade realmente funcione dentro de um sistema financeiro que ainda precisa ser verificado.
Parece simples, mas na prática isso gera um problema de design extremamente complexo.
Aplicativos financeiros não podem, o tempo todo, divulgar todos os detalhes de cada transação. Posições, contrapartes, propriedade de ativos e outras informações sensíveis podem precisar ser restringidas.
Mas a abordagem totalmente oposta também não funciona.
Se ninguém consegue verificar o que aconteceu, então a chamada “confidencialidade” pode acabar sendo apenas mais uma forma de opacidade informacional.
É justamente isso que eu acho realmente interessante na arquitetura do Dusk.
A sua Layer-1 é voltada para aplicações financeiras, e o padrão Confidential Security Contract (XSC) oferece ao desenvolvedor uma estrutura para construir contratos inteligentes confidenciais. A ideia central é permitir que a lógica financeira seja executada sem exigir que cada item de informação dentro dela precise ficar público.
Em outras palavras, o foco não é apenas esconder dados.
É controlar quem precisa saber o quê — mantendo informações suficientes para que a rede consiga executar e verificar as regras que realmente importam.
Isso me faz sentir que a compreensão do Dusk sobre privacidade em blockchain é mais prática.
Mas esse tipo de design também traz concessões claras.
A execução confidencial pode aumentar a complexidade técnica. Os desenvolvedores precisam de ferramentas adequadas, e as aplicações têm de operar sob hipóteses de segurança mais complexas. Além disso, as instituições ainda precisam de clareza regulatória antes de considerar migrar atividades financeiras reais para esse tipo de infraestrutura.
E há ainda um problema que a tecnologia em si não consegue resolver: adoção.
O Dusk pode construir uma arquitetura que suporte aplicações financeiras confidenciais, mas desenvolvedores e instituições ainda precisam de um motivo suficientemente convincente para usá-la.
Por isso, hoje em dia, eu já não me preocupo tanto em saber se o Dusk consegue oferecer privacidade.
O que mais me importa é: o futuro das finanças reguladas realmente vai precisar desse nível de privacidade.
Se privacidade e verificabilidade acabarem se tornando necessidades tão importantes quanto a própria exigência do mercado financeiro on-chain, então as escolhas de arquitetura do Dusk podem se tornar extremamente relevantes.
Mas, se o mercado não se formar com demanda suficiente, isso também pode acabar sendo apenas uma ideia tecnicamente interessante — porém sem casos de uso reais
#dusk $DUSK @Dusk
1
1
51
·
--
Em Baixa
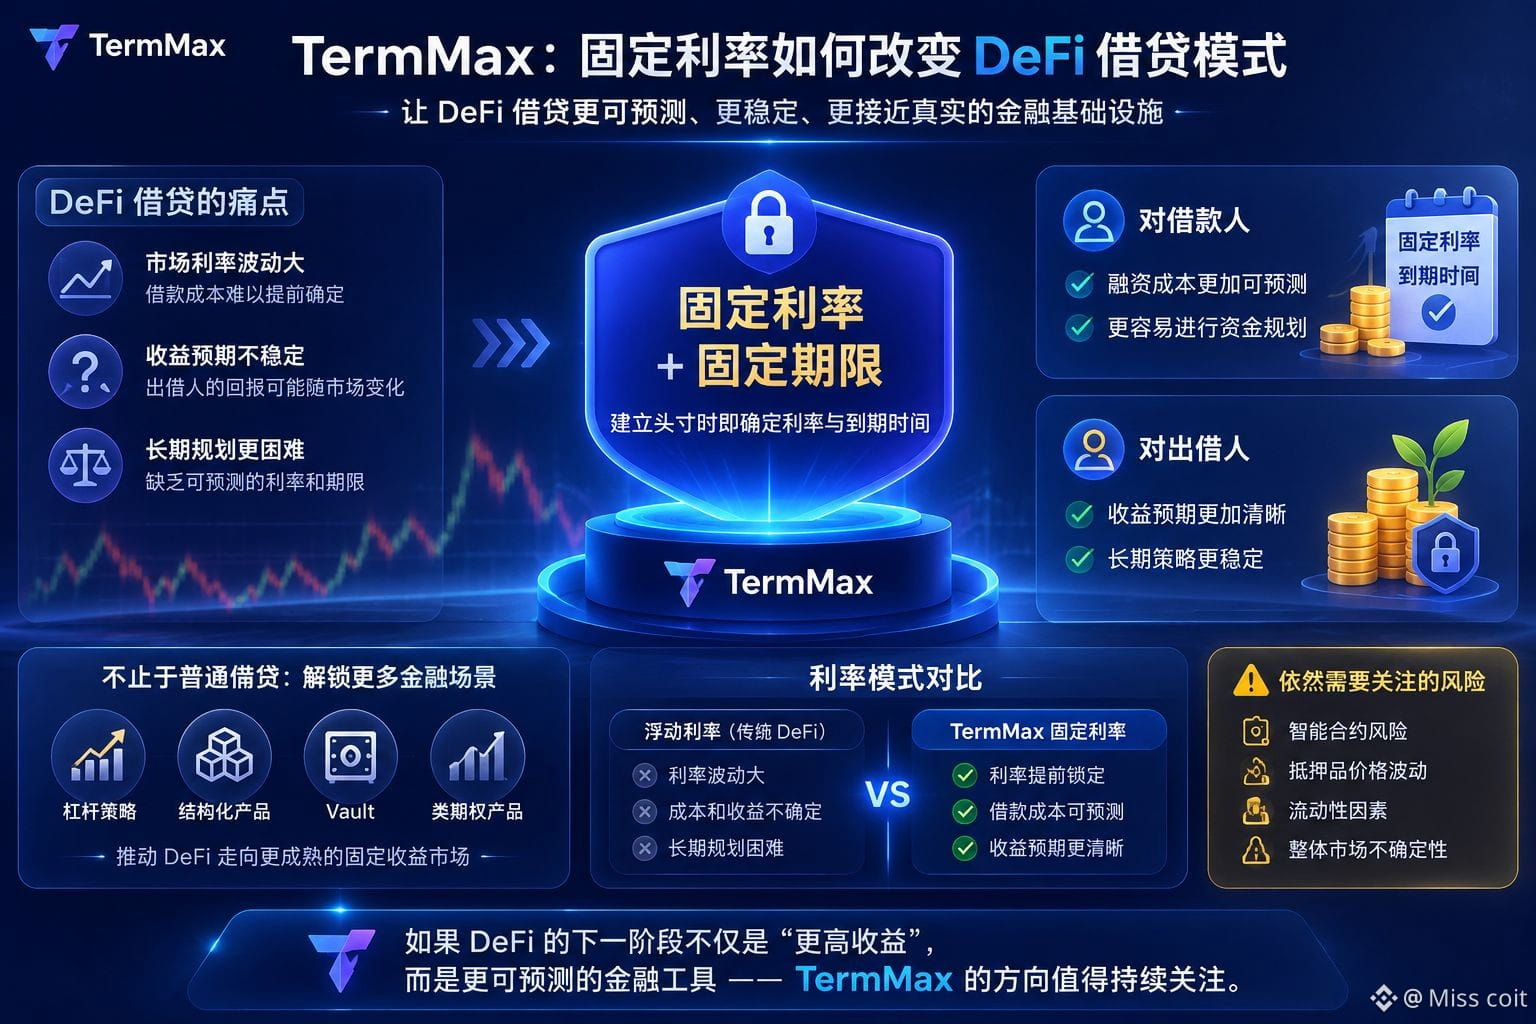
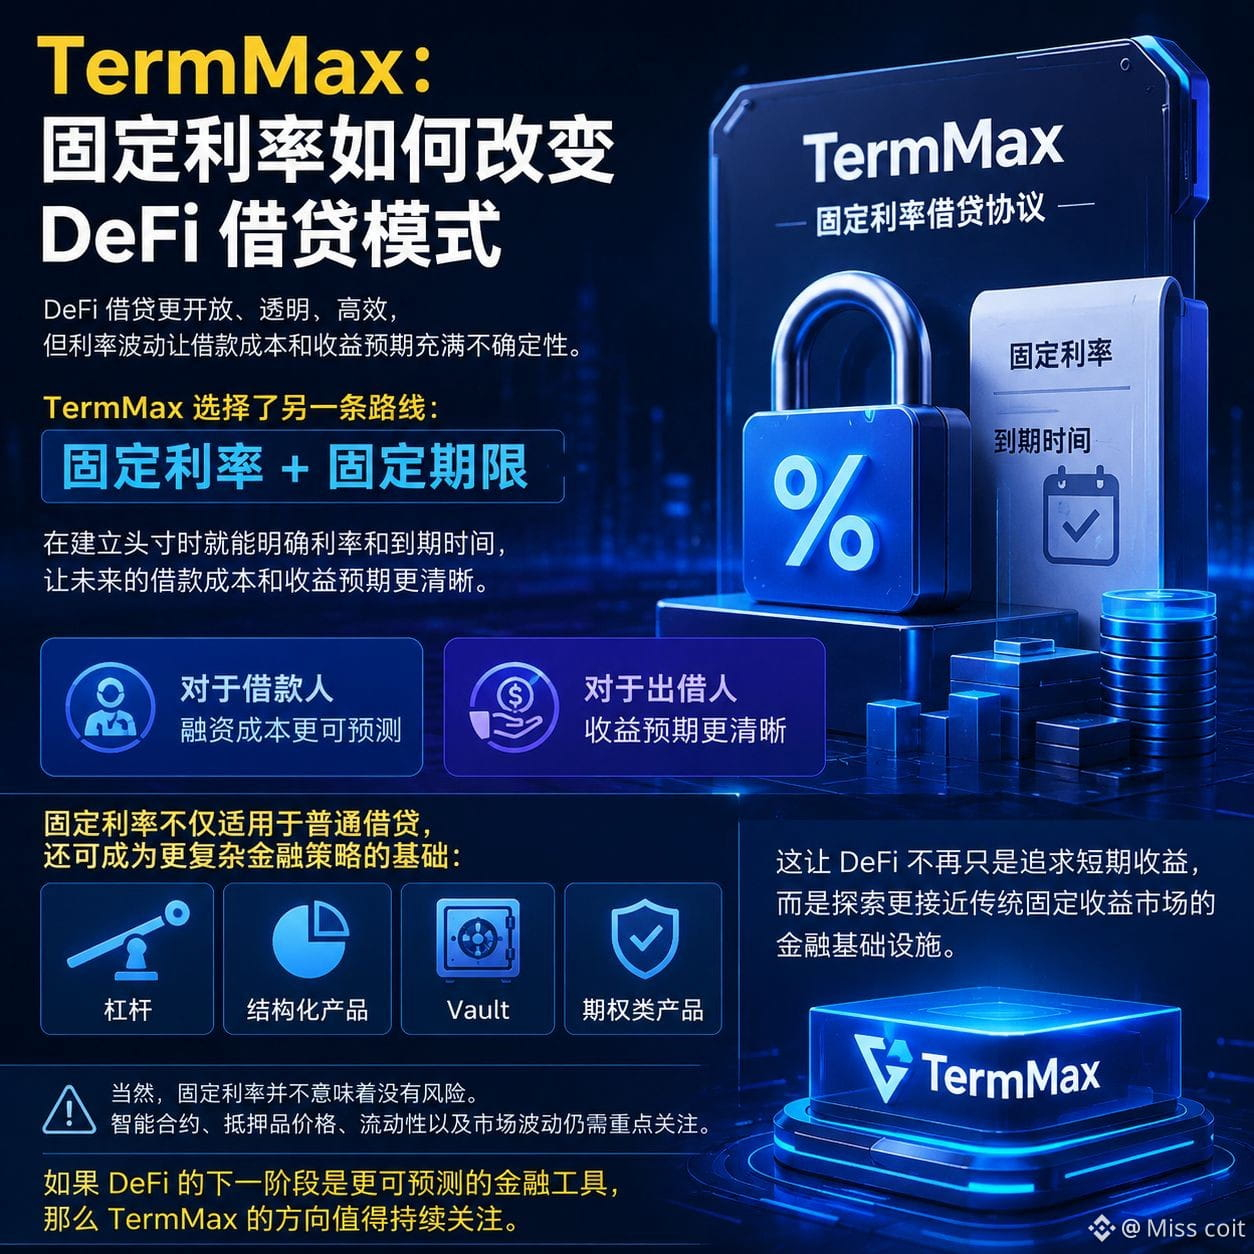
TermMax: como a taxa de juro fixa altera o modelo de empréstimo em DeFi
O DeFi torna o empréstimo mais aberto, transparente e eficiente, mas a volatilidade das taxas de juro continua a ser um problema importante para os utilizadores.
Quando as taxas de mercado mudam continuamente, é difícil para os mutuários determinar com antecedência o seu custo de financiamento real, e os rendimentos esperados dos credores também podem variar conforme o mercado.
O TermMax escolheu outro caminho.
O seu mecanismo central é a taxa de juro fixa + o prazo fixo. Ao abrir uma posição, os utilizadores conseguem definir claramente a taxa e a data de vencimento, permitindo calcular de forma mais precisa o custo futuro do empréstimo ou os rendimentos esperados.
Para os mutuários, isso significa que o custo de financiamento fica mais previsível.
Para os credores, isso significa que a expectativa de rendimento fica mais clara.
Mais importante ainda, a taxa de juro fixa não se aplica apenas a empréstimos comuns.
Ela também pode servir de base para estratégias financeiras mais complexas, incluindo alavancagem, produtos estruturados, Vaults e produtos semelhantes a opções.
Isso faz com que o DeFi deixe de buscar apenas ganhos de curto prazo e comece a explorar infraestruturas financeiras mais próximas dos mercados tradicionais de renda fixa.
Claro, taxa de juro fixa não significa ausência de risco. Contratos inteligentes, preços do colateral, liquidez e volatilidade do mercado ainda precisam ser acompanhados de perto.
Mas se a próxima fase do DeFi não for apenas “maior rendimento”, e sim instrumentos financeiros mais previsíveis, então a direção do TermMax merece acompanhamento contínuo.$BNB
{future}(BNBUSDT)
#termmax @termmax
TermMax: como a taxa de juro fixa altera o modelo de empréstimo em DeFi
O DeFi torna o empréstimo mais aberto, transparente e eficiente, mas a volatilidade das taxas de juro continua a ser um problema importante para os utilizadores.
Quando as taxas de mercado mudam continuamente, é difícil para os mutuários determinar com antecedência o seu custo de financiamento real, e os rendimentos esperados dos credores também podem variar conforme o mercado.
O TermMax escolheu outro caminho.
O seu mecanismo central é a taxa de juro fixa + o prazo fixo. Ao abrir uma posição, os utilizadores conseguem definir claramente a taxa e a data de vencimento, permitindo calcular de forma mais precisa o custo futuro do empréstimo ou os rendimentos esperados.
Para os mutuários, isso significa que o custo de financiamento fica mais previsível.
Para os credores, isso significa que a expectativa de rendimento fica mais clara.
Mais importante ainda, a taxa de juro fixa não se aplica apenas a empréstimos comuns.
Ela também pode servir de base para estratégias financeiras mais complexas, incluindo alavancagem, produtos estruturados, Vaults e produtos semelhantes a opções.
Isso faz com que o DeFi deixe de buscar apenas ganhos de curto prazo e comece a explorar infraestruturas financeiras mais próximas dos mercados tradicionais de renda fixa.
Claro, taxa de juro fixa não significa ausência de risco. Contratos inteligentes, preços do colateral, liquidez e volatilidade do mercado ainda precisam ser acompanhados de perto.
Mas se a próxima fase do DeFi não for apenas “maior rendimento”, e sim instrumentos financeiros mais previsíveis, então a direção do TermMax merece acompanhamento contínuo.$BNB
#termmax @TermMax
52
·
--
Em Baixa
Quanto mais eu aprofundo a pesquisa em Dusk, mais um detalhe me impressiona: ele não aposta apenas na “privacidade”.
A aposta é que, no futuro, aplicações financeiras reguladas talvez precisem, de fato, implementar confidencialidade no nível do protocolo.
Isso é importante.
Para infraestrutura financeira, esconder informações por si só não é suficiente. Diferentes participantes podem precisar de diferentes níveis de visibilidade, enquanto a rede ainda precisa verificar se as transações e as regras dos contratos estão sendo executadas corretamente.
Isso cria um desafio de design bastante difícil:
Como proteger a privacidade das informações financeiras sensíveis sem transformar todo o sistema em uma caixa-preta?
É justamente nisso que a proposta do Confidential Security Contract (XSC) da Dusk me interessa.
A Dusk não trata a confidencialidade como um recurso periférico adicionado. Em vez disso, tenta construí-la no ambiente subjacente onde aplicações financeiras e ativos operam.
Mas a própria arquitetura não consegue, sozinha, criar demanda.
O verdadeiro teste é se desenvolvedores, instituições e mercados regulados realmente considerarão esse modelo suficientemente útil a ponto de adotá-lo. Crescimento do ecossistema, liquidez, experiência do desenvolvedor, regulamentação e a questão de saber se vale a pena provar a complexidade adicional — tudo isso continua sendo um desafio prático que precisa ser enfrentado.
É isso que eu me preocupo mais agora.
Porque, se o mercado financeiro regulado acabar caminhando para um mundo em que privacidade e verificabilidade precisam coexistir, então a confidencialidade no nível do protocolo pode ser muito mais do que uma preferência tecnológica.
Mas, se essa demanda não surgir de verdade no final, então mesmo que a arquitetura em si seja excelente, ela ainda pode ser apenas uma solução interessante para um problema grande o suficiente — que talvez ainda não tenha aparecido.
Para mim, esse é o problema central que a Dusk ainda não resolveu:
O mercado realmente vai precisar daquilo que a Dusk está construindo? Ou adotar isso vai ser mais difícil do que a tecnologia em si?#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
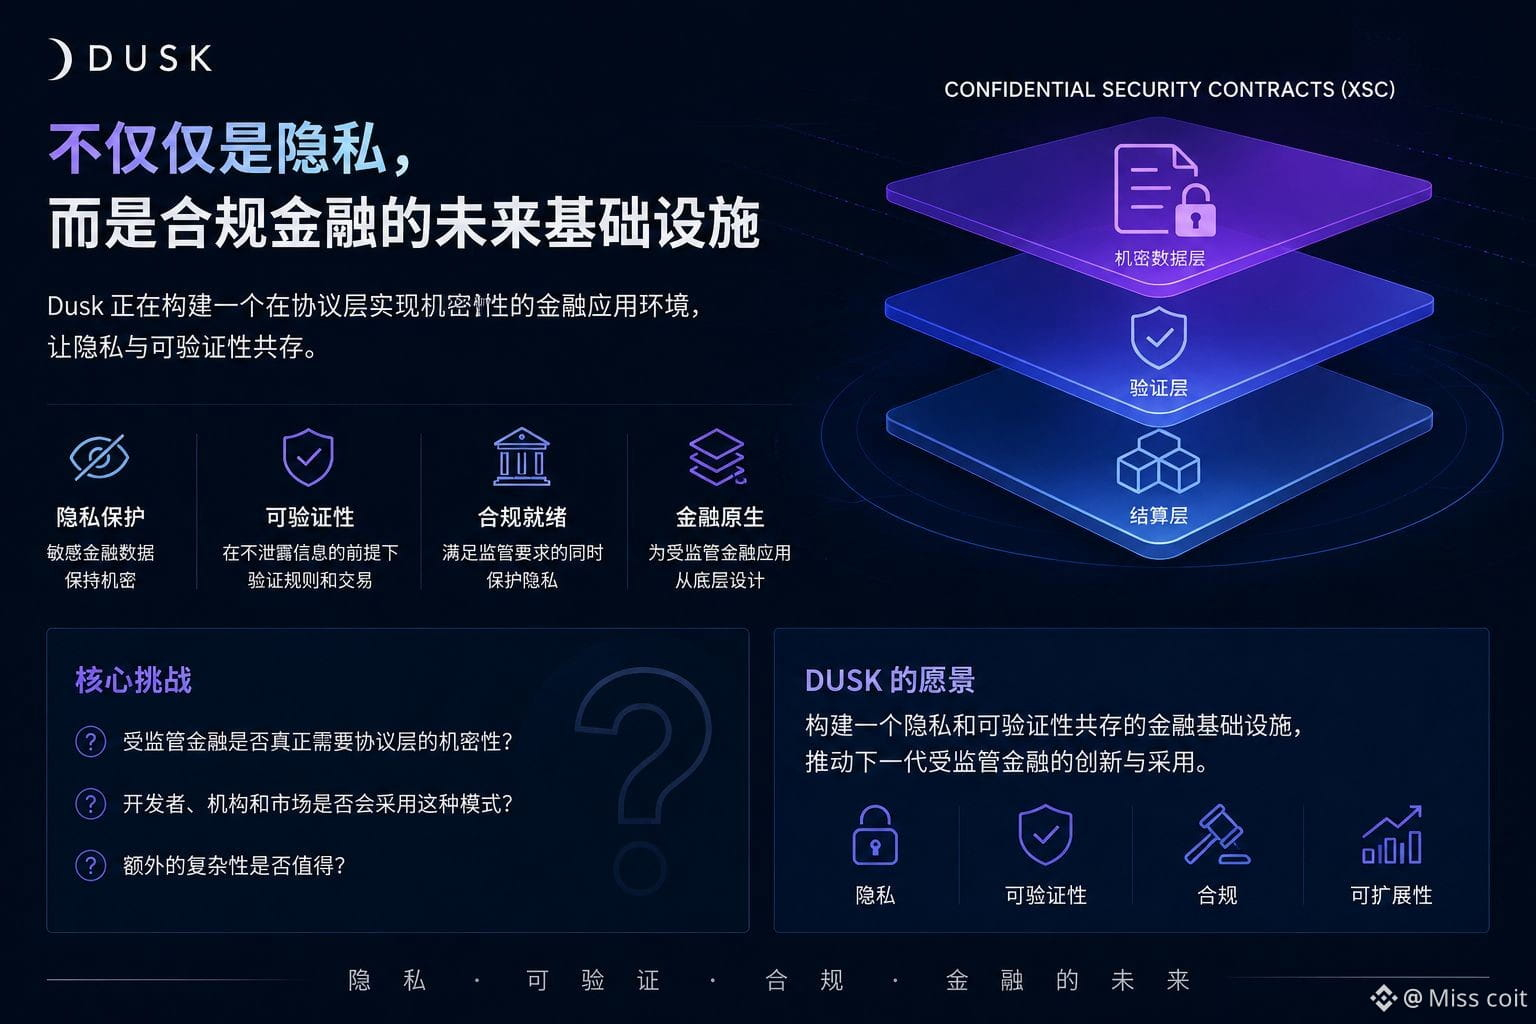
Quanto mais eu aprofundo a pesquisa em Dusk, mais um detalhe me impressiona: ele não aposta apenas na “privacidade”.
A aposta é que, no futuro, aplicações financeiras reguladas talvez precisem, de fato, implementar confidencialidade no nível do protocolo.
Isso é importante.
Para infraestrutura financeira, esconder informações por si só não é suficiente. Diferentes participantes podem precisar de diferentes níveis de visibilidade, enquanto a rede ainda precisa verificar se as transações e as regras dos contratos estão sendo executadas corretamente.
Isso cria um desafio de design bastante difícil:
Como proteger a privacidade das informações financeiras sensíveis sem transformar todo o sistema em uma caixa-preta?
É justamente nisso que a proposta do Confidential Security Contract (XSC) da Dusk me interessa.
A Dusk não trata a confidencialidade como um recurso periférico adicionado. Em vez disso, tenta construí-la no ambiente subjacente onde aplicações financeiras e ativos operam.
Mas a própria arquitetura não consegue, sozinha, criar demanda.
O verdadeiro teste é se desenvolvedores, instituições e mercados regulados realmente considerarão esse modelo suficientemente útil a ponto de adotá-lo. Crescimento do ecossistema, liquidez, experiência do desenvolvedor, regulamentação e a questão de saber se vale a pena provar a complexidade adicional — tudo isso continua sendo um desafio prático que precisa ser enfrentado.
É isso que eu me preocupo mais agora.
Porque, se o mercado financeiro regulado acabar caminhando para um mundo em que privacidade e verificabilidade precisam coexistir, então a confidencialidade no nível do protocolo pode ser muito mais do que uma preferência tecnológica.
Mas, se essa demanda não surgir de verdade no final, então mesmo que a arquitetura em si seja excelente, ela ainda pode ser apenas uma solução interessante para um problema grande o suficiente — que talvez ainda não tenha aparecido.
Para mim, esse é o problema central que a Dusk ainda não resolveu:
O mercado realmente vai precisar daquilo que a Dusk está construindo? Ou adotar isso vai ser mais difícil do que a tecnologia em si?#dusk $DUSK @Dusk
75
·
--
Em Baixa
No início, eu pensei que o GIGGLE era apenas um token Meme operado com base no engajamento da comunidade e no sentimento do mercado. Mas, durante a pesquisa para as tarefas do CreatorPad, comecei a prestar atenção a um design mais específico: seu mecanismo de taxas de transação.
O GIGGLE define uma taxa de 5% sobre as transações; o valor arrecadado é convertido em BNB e passa a entrar em um mecanismo de suporte relacionado a fundos educacionais. O que realmente me interessou não foi o conceito de “caridade” em si, mas sim como esse mecanismo conecta diretamente as atividades de negociação on-chain. Quanto mais ativa for a negociação, em teoria, mais capital pode ser gerado; ao mesmo tempo, cada transação aumenta o custo real de negociação.
Muitas pessoas, ao verem o GIGGLE, podem ter a primeira reação de pensar em um enredo de Meme. Mas, após uma análise mais profunda, descobri que ele parece mais uma tentativa de estabelecer uma relação entre: negociação no mercado, participação da comunidade e suporte financeiro. Esse design, apesar de parecer simples, traz uma questão digna de reflexão: a taxa de transação consegue sustentar o engajamento a longo prazo ou, no fim, vai acabar reduzindo o incentivo dos traders?
Minha observação é que, em vez de apenas enxergar o GIGGLE como um token Meme, eu prefiro entendê-lo como um experimento sobre “como a atividade do mercado gera capital real”.
Então, quando a empolgação do mercado diminuir, esse mecanismo ainda conseguirá manter o papel original?$BNB $GIGGLE $币安人生
{spot}(币安人生USDT)
{future}(GIGGLEUSDT)
{future}(BNBUSDT)
No início, eu pensei que o GIGGLE era apenas um token Meme operado com base no engajamento da comunidade e no sentimento do mercado. Mas, durante a pesquisa para as tarefas do CreatorPad, comecei a prestar atenção a um design mais específico: seu mecanismo de taxas de transação.
O GIGGLE define uma taxa de 5% sobre as transações; o valor arrecadado é convertido em BNB e passa a entrar em um mecanismo de suporte relacionado a fundos educacionais. O que realmente me interessou não foi o conceito de “caridade” em si, mas sim como esse mecanismo conecta diretamente as atividades de negociação on-chain. Quanto mais ativa for a negociação, em teoria, mais capital pode ser gerado; ao mesmo tempo, cada transação aumenta o custo real de negociação.
Muitas pessoas, ao verem o GIGGLE, podem ter a primeira reação de pensar em um enredo de Meme. Mas, após uma análise mais profunda, descobri que ele parece mais uma tentativa de estabelecer uma relação entre: negociação no mercado, participação da comunidade e suporte financeiro. Esse design, apesar de parecer simples, traz uma questão digna de reflexão: a taxa de transação consegue sustentar o engajamento a longo prazo ou, no fim, vai acabar reduzindo o incentivo dos traders?
Minha observação é que, em vez de apenas enxergar o GIGGLE como um token Meme, eu prefiro entendê-lo como um experimento sobre “como a atividade do mercado gera capital real”.
Então, quando a empolgação do mercado diminuir, esse mecanismo ainda conseguirá manter o papel original?$BNB $GIGGLE $币安人生
321
·
--
Em Alta
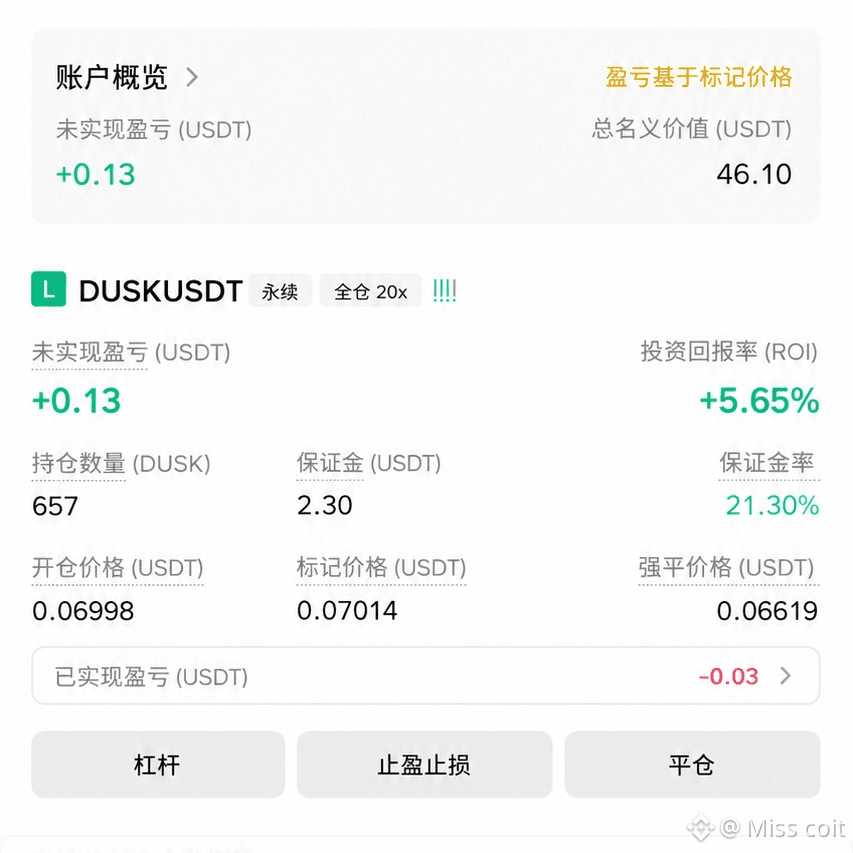
$DUSK está a mostrar uma dinâmica forte, mas após um aumento de mais de 8% num curto período, ainda é preciso ter cautela ao perseguir a alta.
Faixa de compra: 0.06980–0.07010
Objetivo 1: 0.07150
Objetivo 2: 0.07300
Objetivo 3: 0.07500
Stop loss: 0.06880
A sua posição long perto de 0.06998 já está em lucro. Se o preço romper abaixo de 0.06980 e surgir uma pressão de venda clara, recomenda-se proteger os lucros e evitar aumentar ainda mais a alavancagem. #
{spot}(DUSKUSDT)
$DUSK está a mostrar uma dinâmica forte, mas após um aumento de mais de 8% num curto período, ainda é preciso ter cautela ao perseguir a alta.
Faixa de compra: 0.06980–0.07010
Objetivo 1: 0.07150
Objetivo 2: 0.07300
Objetivo 3: 0.07500
Stop loss: 0.06880
A sua posição long perto de 0.06998 já está em lucro. Se o preço romper abaixo de 0.06980 e surgir uma pressão de venda clara, recomenda-se proteger os lucros e evitar aumentar ainda mais a alavancagem. #
1
63
·
--
Em Alta
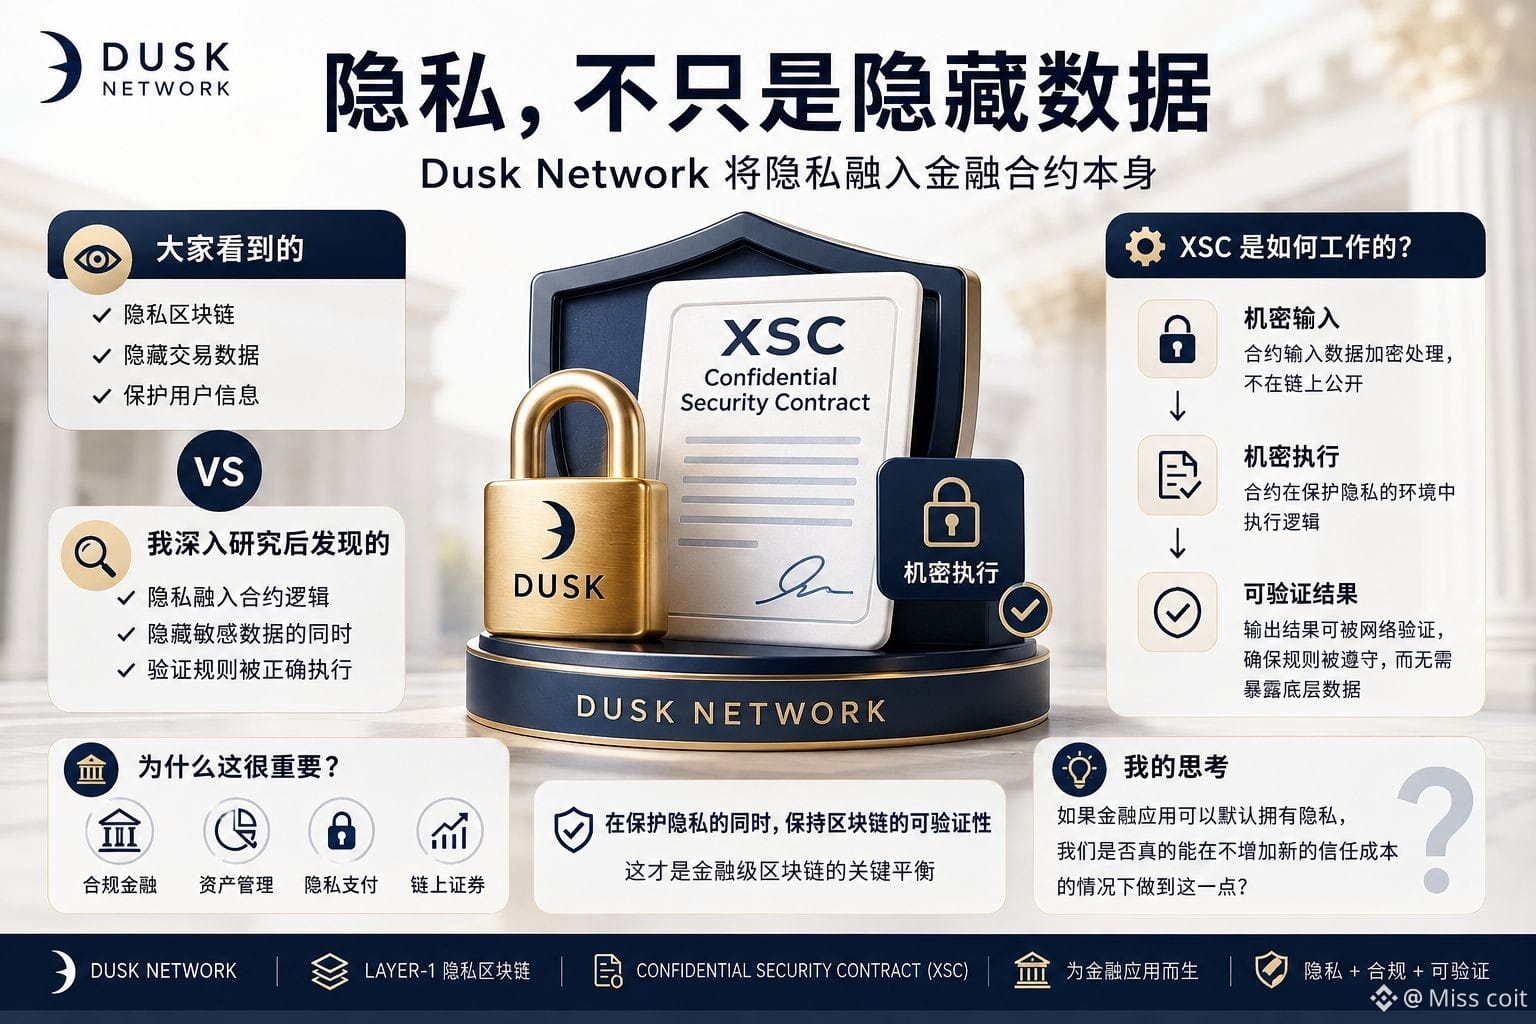
Eu inicialmente pensei que o foco da capacidade de privacidade da Dusk era principalmente ocultar dados de transações. Mas, após uma pesquisa mais aprofundada, percebi uma escolha de design ainda mais interessante: a Dusk não quer apenas adicionar privacidade às transações, e sim incorporar a privacidade diretamente aos próprios contratos financeiros.
Ao pesquisar o modelo Confidential Security Contract (XSC) da Dusk para a tarefa do CreatorPad, foquei principalmente nele. A Dusk é uma Layer-1 voltada para aplicações financeiras que permite que contratos inteligentes processem informações confidenciais, gerando ainda assim resultados verificáveis pela rede de blockchain. Essa diferença é realmente importante. Em cenários financeiros regulamentados, se todos os dados forem ocultados, mas não houver como provar se as regras foram executadas corretamente, então a privacidade por si só não tem grande significado.
O que realmente me atraiu foi o equilíbrio entre essas duas coisas. Blockchains tradicionais usam o estado público para viabilizar a verificação, enquanto a Dusk tenta manter um resultado de execução verificável mesmo ao proteger dados sensíveis. Em outras palavras, ela não resolve apenas “como ocultar dados”, mas sim “como ocultar dados sensíveis e ainda provar que as regras foram de fato executadas”.
A maioria das pessoas, ao ver a Dusk, talvez note primeiro sua proposta de privacidade. Mas eu acho que vale mais a pena investigar isto: será que a execução confidencial pode realmente se tornar infraestrutura fundamental para finanças sem tornar a validação, a auditoria e o desenvolvimento mais complexos?
Isso me deixa com uma pergunta: se aplicações financeiras podem, por padrão, ter privacidade, será que conseguimos fazer isso sem aumentar o custo de confiança? #dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
Eu inicialmente pensei que o foco da capacidade de privacidade da Dusk era principalmente ocultar dados de transações. Mas, após uma pesquisa mais aprofundada, percebi uma escolha de design ainda mais interessante: a Dusk não quer apenas adicionar privacidade às transações, e sim incorporar a privacidade diretamente aos próprios contratos financeiros.
Ao pesquisar o modelo Confidential Security Contract (XSC) da Dusk para a tarefa do CreatorPad, foquei principalmente nele. A Dusk é uma Layer-1 voltada para aplicações financeiras que permite que contratos inteligentes processem informações confidenciais, gerando ainda assim resultados verificáveis pela rede de blockchain. Essa diferença é realmente importante. Em cenários financeiros regulamentados, se todos os dados forem ocultados, mas não houver como provar se as regras foram executadas corretamente, então a privacidade por si só não tem grande significado.
O que realmente me atraiu foi o equilíbrio entre essas duas coisas. Blockchains tradicionais usam o estado público para viabilizar a verificação, enquanto a Dusk tenta manter um resultado de execução verificável mesmo ao proteger dados sensíveis. Em outras palavras, ela não resolve apenas “como ocultar dados”, mas sim “como ocultar dados sensíveis e ainda provar que as regras foram de fato executadas”.
A maioria das pessoas, ao ver a Dusk, talvez note primeiro sua proposta de privacidade. Mas eu acho que vale mais a pena investigar isto: será que a execução confidencial pode realmente se tornar infraestrutura fundamental para finanças sem tornar a validação, a auditoria e o desenvolvimento mais complexos?
Isso me deixa com uma pergunta: se aplicações financeiras podem, por padrão, ter privacidade, será que conseguimos fazer isso sem aumentar o custo de confiança? #dusk $DUSK @Dusk
15
3
106
·
--
Em Alta
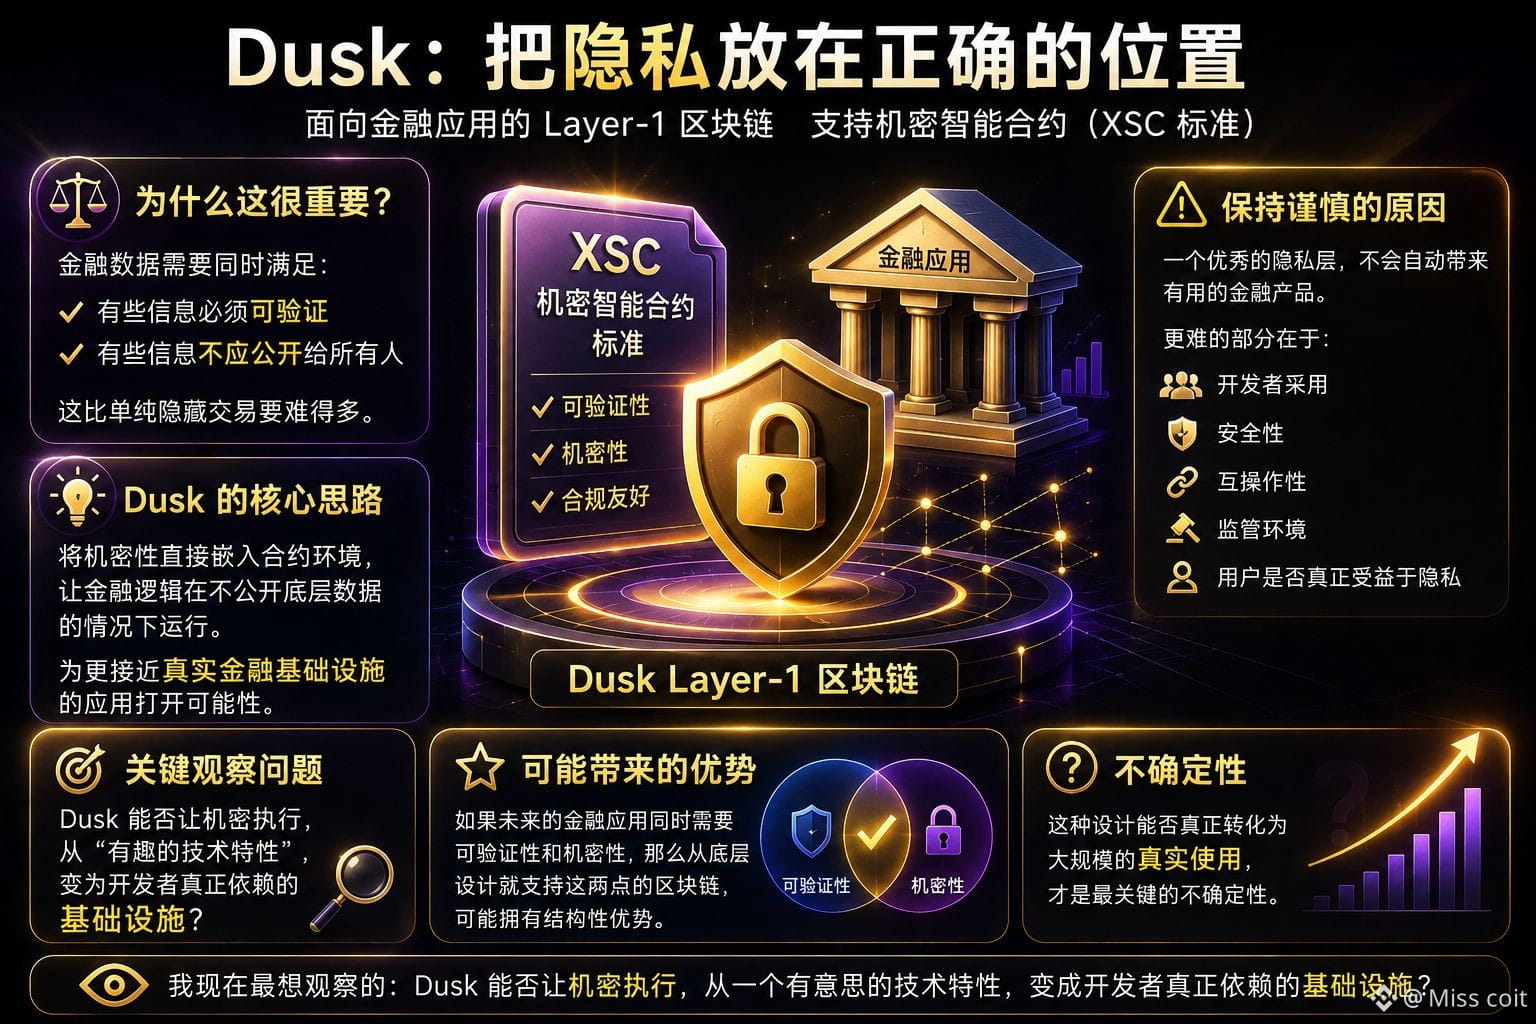
Quase pulei uma frase na documentação do Dusk porque ela parecia outra introdução a uma blockchain de privacidade. Depois percebi que o que realmente é interessante não é a palavra “privacidade”, mas sim o lugar onde o Dusk coloca a privacidade.
O Dusk é uma blockchain Layer-1 focada em aplicações financeiras e, por meio do padrão Confidential Security Contract (XSC), suporta contratos inteligentes confidenciais.
Isso é importante.
Porque os dados financeiros têm uma necessidade bem específica: algumas informações precisam ser verificáveis, mas outras não deveriam ser divulgadas para todo mundo.
Isso é muito mais difícil do que apenas ocultar transações.
Acho que a parte mais digna de atenção no Dusk é o fato de ele tentar colocar a confidencialidade diretamente no ambiente do contrato. Se a lógica financeira puder operar sem precisar expor todos os dados subjacentes, os desenvolvedores podem ter mais espaço para construir aplicações mais próximas de uma infraestrutura financeira real—e não apenas experimentos transparentes de DeFi.
Mas aqui também é onde eu mantenho cautela.
Uma camada de privacidade desenhada com muita elegância não gera automaticamente um produto financeiro verdadeiramente útil. A parte mais difícil ainda está por vir: adoção pelos desenvolvedores, segurança, interoperabilidade, ambiente regulatório e se os usuários realmente conseguem valor a partir da privacidade dos dados.
Então eu não vou simplesmente concluir que “privacidade é igual a espaço para valorização”.
Eu me concentro em uma questão específica.
Se, no futuro, as aplicações financeiras precisarem ao mesmo tempo de verificabilidade e confidencialidade, então blockchains que já coloquem esses dois pontos no design desde a base podem ter alguma vantagem.
A verdadeira incerteza é se esse tipo de design consegue se tornar um uso real.
O que eu mais quero observar agora é se o Dusk consegue transformar a execução confidencial de uma característica técnica interessante em uma infraestrutura da qual os desenvolvedores realmente dependem?@Dusk_Foundation #dusk $DUSK
{future}(DUSKUSDT)
Quase pulei uma frase na documentação do Dusk porque ela parecia outra introdução a uma blockchain de privacidade. Depois percebi que o que realmente é interessante não é a palavra “privacidade”, mas sim o lugar onde o Dusk coloca a privacidade.
O Dusk é uma blockchain Layer-1 focada em aplicações financeiras e, por meio do padrão Confidential Security Contract (XSC), suporta contratos inteligentes confidenciais.
Isso é importante.
Porque os dados financeiros têm uma necessidade bem específica: algumas informações precisam ser verificáveis, mas outras não deveriam ser divulgadas para todo mundo.
Isso é muito mais difícil do que apenas ocultar transações.
Acho que a parte mais digna de atenção no Dusk é o fato de ele tentar colocar a confidencialidade diretamente no ambiente do contrato. Se a lógica financeira puder operar sem precisar expor todos os dados subjacentes, os desenvolvedores podem ter mais espaço para construir aplicações mais próximas de uma infraestrutura financeira real—e não apenas experimentos transparentes de DeFi.
Mas aqui também é onde eu mantenho cautela.
Uma camada de privacidade desenhada com muita elegância não gera automaticamente um produto financeiro verdadeiramente útil. A parte mais difícil ainda está por vir: adoção pelos desenvolvedores, segurança, interoperabilidade, ambiente regulatório e se os usuários realmente conseguem valor a partir da privacidade dos dados.
Então eu não vou simplesmente concluir que “privacidade é igual a espaço para valorização”.
Eu me concentro em uma questão específica.
Se, no futuro, as aplicações financeiras precisarem ao mesmo tempo de verificabilidade e confidencialidade, então blockchains que já coloquem esses dois pontos no design desde a base podem ter alguma vantagem.
A verdadeira incerteza é se esse tipo de design consegue se tornar um uso real.
O que eu mais quero observar agora é se o Dusk consegue transformar a execução confidencial de uma característica técnica interessante em uma infraestrutura da qual os desenvolvedores realmente dependem?@Dusk #dusk $DUSK
2
1
79
·
--
Em Baixa
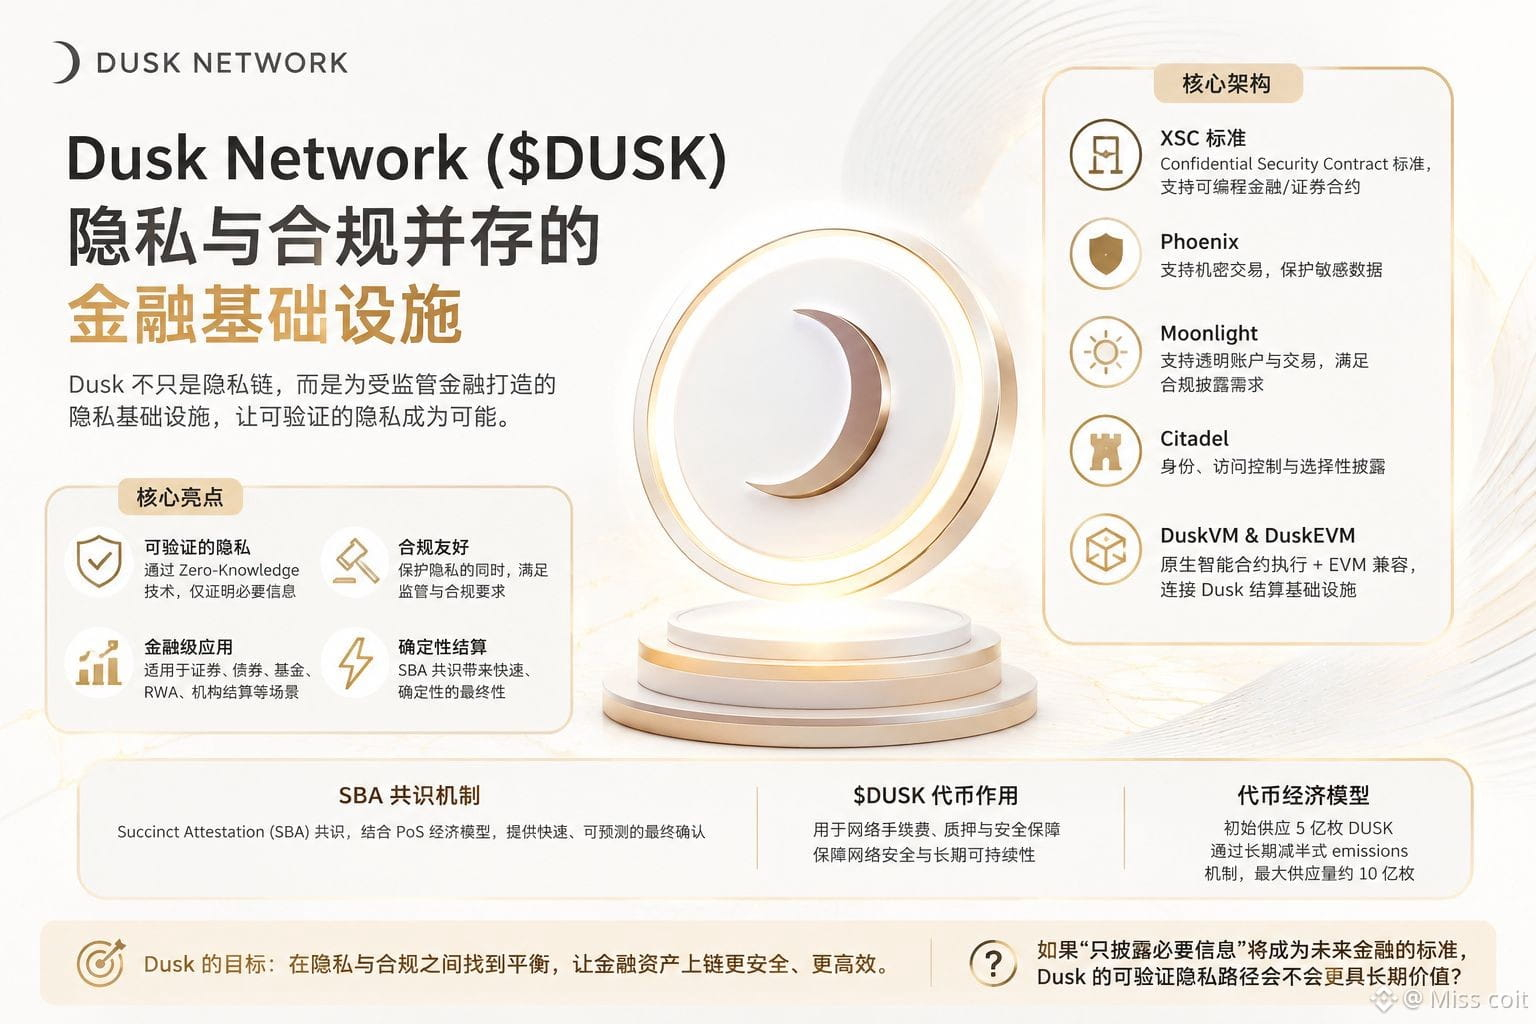
Depois de desligar o diagrama de arquitetura do Dusk, eu o abri novamente uma vez. O que realmente me fez parar para olhar não foi como ele “oculta transações”, mas sim a forma como o XSC trata privacidade e conformidade.
Cada vez mais, sinto que o valor central do Dusk não é criar outra cadeia de privacidade, e sim tentar resolver um problema mais realista: os ativos financeiros precisam ser sigilosos, mas a regulação não pode ser totalmente excluída.
Ao observar XSC, Phoenix e Citadel em conjunto, esse design fica ainda mais interessante. Os usuários podem cumprir certas condições por meio de provas de Zero-Knowledge, sem precisar expor todas as informações sensíveis. Para ativos como títulos tokenizados, fundos e bonds (debêntures/obrigações), isso se aproxima mais das necessidades do mercado financeiro real do que simplesmente perseguir anonimato.
Acredito que o ponto mais forte aqui é que a privacidade deixa de se opor de forma simples à conformidade, e passa a tentar encontrar um estado intermediário por meio de divulgação seletiva.
Mas a dúvida também é bem clara: que algo seja tecnicamente possível não significa que as instituições necessariamente vão adotá-lo. A verdadeira dificuldade talvez não esteja no sistema de provas, e sim em saber se as regras regulatórias, a liquidez, os participantes do mercado e os fluxos reais do negócio conseguem migrar juntos para a cadeia.
Por isso, hoje eu me preocupo menos com quanto dados o Dusk consegue ocultar e mais com se ele consegue provar que a “privacidade verificável” pode, de fato, se tornar parte da infraestrutura financeira.
Se, no fim, o que as instituições precisam não é anonimato total, e sim “divulgar apenas as informações necessárias”, será que essa rota do Dusk não acabaria, paradoxalmente, ficando mais próxima da forma de longo prazo das finanças com privacidade?@Dusk_Foundation #dusk $DUSK
{spot}(DUSKUSDT)
Depois de desligar o diagrama de arquitetura do Dusk, eu o abri novamente uma vez. O que realmente me fez parar para olhar não foi como ele “oculta transações”, mas sim a forma como o XSC trata privacidade e conformidade.
Cada vez mais, sinto que o valor central do Dusk não é criar outra cadeia de privacidade, e sim tentar resolver um problema mais realista: os ativos financeiros precisam ser sigilosos, mas a regulação não pode ser totalmente excluída.
Ao observar XSC, Phoenix e Citadel em conjunto, esse design fica ainda mais interessante. Os usuários podem cumprir certas condições por meio de provas de Zero-Knowledge, sem precisar expor todas as informações sensíveis. Para ativos como títulos tokenizados, fundos e bonds (debêntures/obrigações), isso se aproxima mais das necessidades do mercado financeiro real do que simplesmente perseguir anonimato.
Acredito que o ponto mais forte aqui é que a privacidade deixa de se opor de forma simples à conformidade, e passa a tentar encontrar um estado intermediário por meio de divulgação seletiva.
Mas a dúvida também é bem clara: que algo seja tecnicamente possível não significa que as instituições necessariamente vão adotá-lo. A verdadeira dificuldade talvez não esteja no sistema de provas, e sim em saber se as regras regulatórias, a liquidez, os participantes do mercado e os fluxos reais do negócio conseguem migrar juntos para a cadeia.
Por isso, hoje eu me preocupo menos com quanto dados o Dusk consegue ocultar e mais com se ele consegue provar que a “privacidade verificável” pode, de fato, se tornar parte da infraestrutura financeira.
Se, no fim, o que as instituições precisam não é anonimato total, e sim “divulgar apenas as informações necessárias”, será que essa rota do Dusk não acabaria, paradoxalmente, ficando mais próxima da forma de longo prazo das finanças com privacidade?@Dusk #dusk $DUSK
2
1
84
·
--
Em Baixa
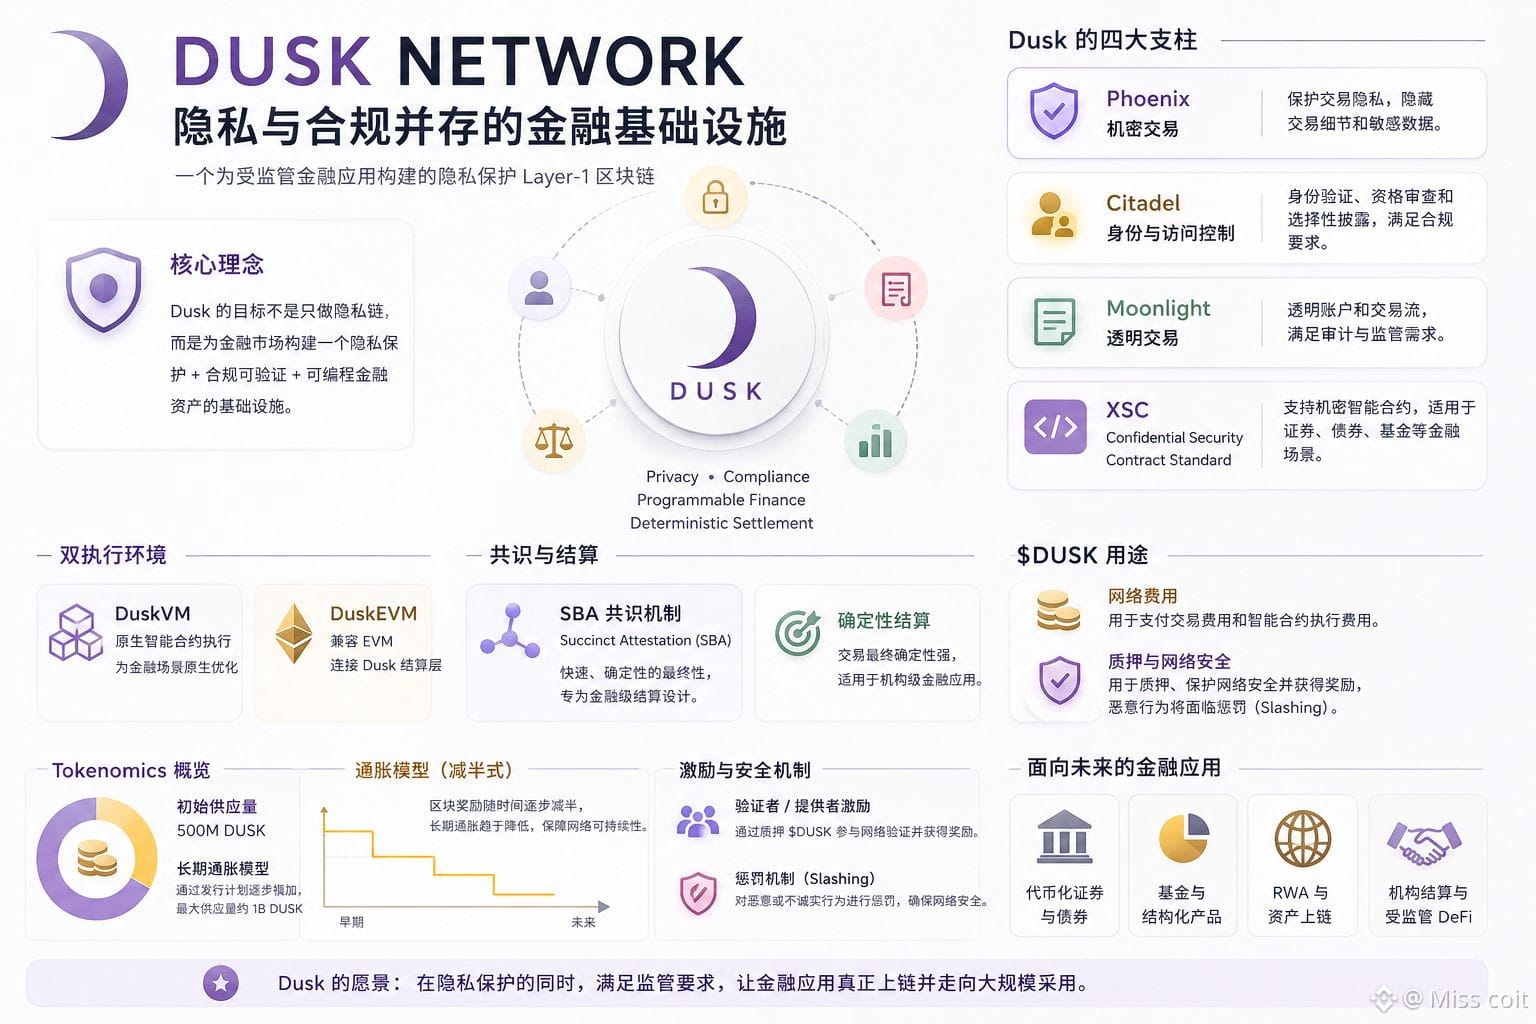
#dusk $DUSK Passei a madrugada redesenhando o diagrama da arquitetura do Dusk e, no fim, fui atraído por um design aparentemente contraditório: ele não trata “privacidade” e “conformidade” como uma escolha entre uma ou outra.
Fiquei olhando por muito tempo para a relação entre XSC e Citadel. Para o mercado financeiro, a privacidade realmente valiosa nem sempre é “ocultar tudo”, e sim permitir que os participantes divulguem apenas o que é necessário, mantendo a verificabilidade da identidade, das qualificações e das regras da negociação. O significado de Zero-Knowledge aqui não é apenas proteger a privacidade, mas também reduzir a exposição de dados sensíveis.
Isso me fez compreender de novo o posicionamento do Dusk. Ele parece mais uma tentativa de resolver um problema real: ativos digitais como valores mobiliários, fundos e títulos, se quiserem entrar em mercados regulamentados, exigem que as instituições sejam ao mesmo tempo sigilosas e capazes de provar que cumprem as regras. Os desenhos como XSC, Phoenix, Citadel etc. giram justamente em torno dessa contradição.
Acho que esse é o aspecto mais interessante do Dusk.
Mas eu também não ignoro o outro lado: por mais bonito que seja o design da arquitetura, no fim ainda terá de lidar com a adoção pelas instituições, a liquidez e a efetivação regulatória. Privacidade e conformidade podem coexistir, mas isso não significa que o mercado automaticamente formará efeitos de rede.
Para mim, $DUSK o que realmente vale continuar observando não é se ela “consegue fazer privacidade”, e sim se essa infraestrutura de privacidade e conformidade, no final, pode se tornar a camada de liquidação de atividades financeiras reais?
Se as instituições realmente precisarem desse modelo, o Dusk teria um ciclo de vida mais longo do que uma simples cadeia de privacidade?@Dusk_Foundation
{future}(DUSKUSDT)
#dusk $DUSK Passei a madrugada redesenhando o diagrama da arquitetura do Dusk e, no fim, fui atraído por um design aparentemente contraditório: ele não trata “privacidade” e “conformidade” como uma escolha entre uma ou outra.
Fiquei olhando por muito tempo para a relação entre XSC e Citadel. Para o mercado financeiro, a privacidade realmente valiosa nem sempre é “ocultar tudo”, e sim permitir que os participantes divulguem apenas o que é necessário, mantendo a verificabilidade da identidade, das qualificações e das regras da negociação. O significado de Zero-Knowledge aqui não é apenas proteger a privacidade, mas também reduzir a exposição de dados sensíveis.
Isso me fez compreender de novo o posicionamento do Dusk. Ele parece mais uma tentativa de resolver um problema real: ativos digitais como valores mobiliários, fundos e títulos, se quiserem entrar em mercados regulamentados, exigem que as instituições sejam ao mesmo tempo sigilosas e capazes de provar que cumprem as regras. Os desenhos como XSC, Phoenix, Citadel etc. giram justamente em torno dessa contradição.
Acho que esse é o aspecto mais interessante do Dusk.
Mas eu também não ignoro o outro lado: por mais bonito que seja o design da arquitetura, no fim ainda terá de lidar com a adoção pelas instituições, a liquidez e a efetivação regulatória. Privacidade e conformidade podem coexistir, mas isso não significa que o mercado automaticamente formará efeitos de rede.
Para mim, $DUSK o que realmente vale continuar observando não é se ela “consegue fazer privacidade”, e sim se essa infraestrutura de privacidade e conformidade, no final, pode se tornar a camada de liquidação de atividades financeiras reais?
Se as instituições realmente precisarem desse modelo, o Dusk teria um ciclo de vida mais longo do que uma simples cadeia de privacidade?@Dusk
2
1
90
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BinancePick
2.7M visualizações
144,430 a discutir
Participe da #TemporadaDeResultados: preveja resultados no Binance Pick e compartilhe sua opinião no Binance Square!
Binance Square Official
·402 gostos
·339.4k visualizações
EarningsSeason
5M visualizações
24,760 a discutir
SouthKoreaReportedlyWeighsFourthCryptoTaxDelay
4,117 visualizações
161 a discutir