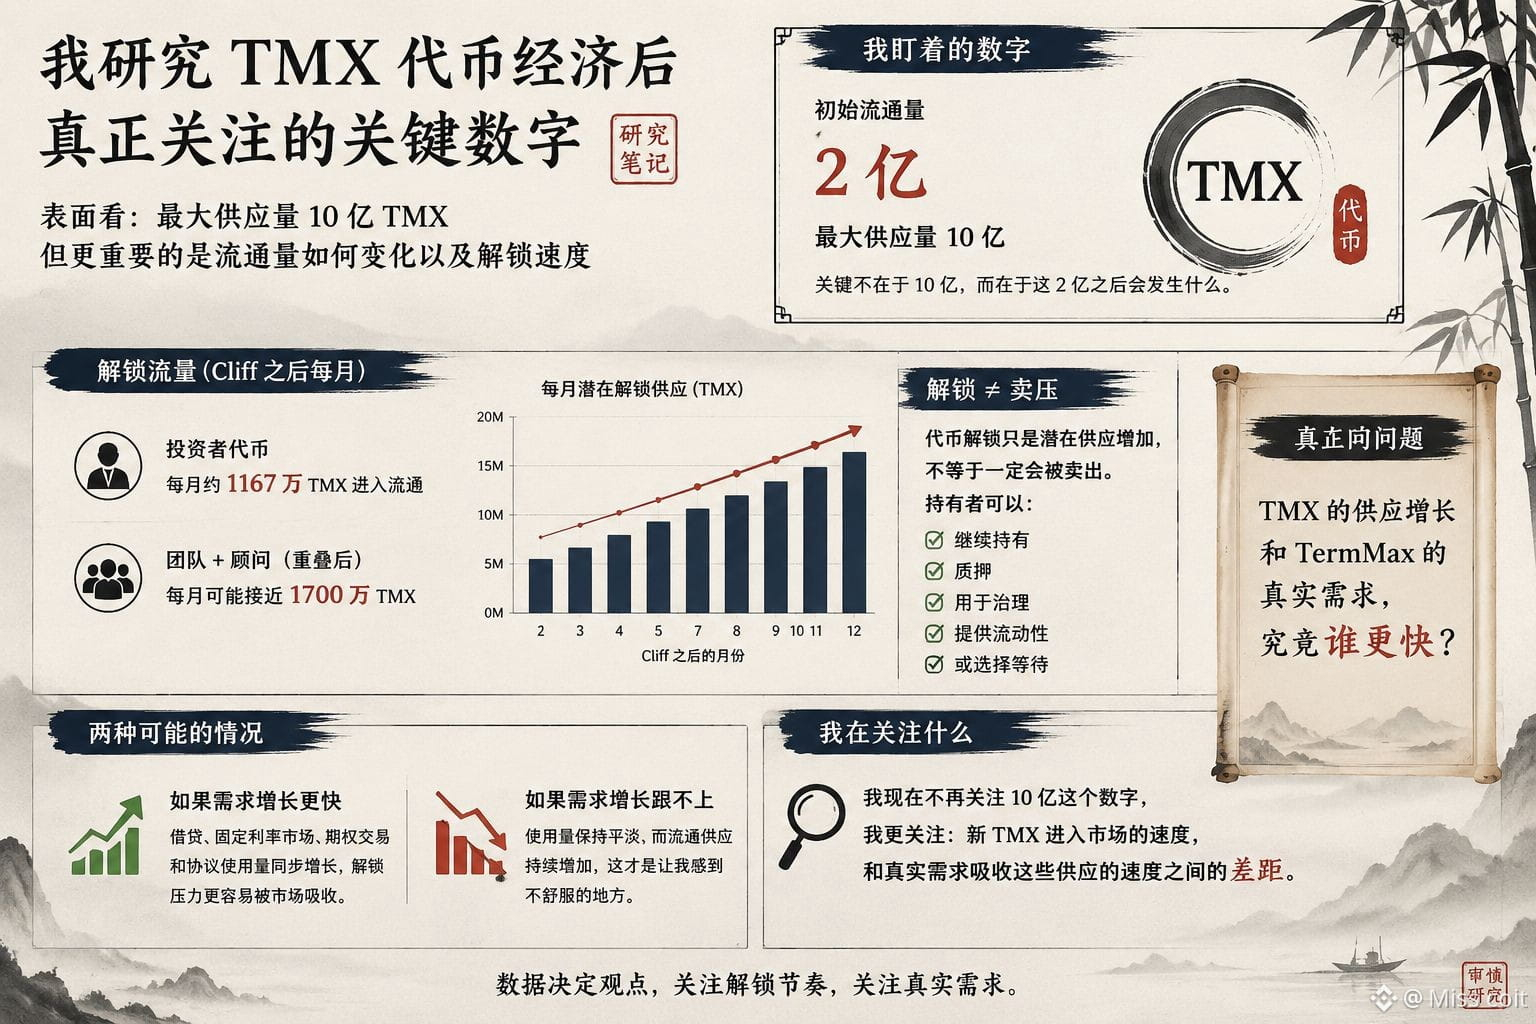
Para ser honesto, eu tenho ficado de olho em um número do TMX: 200 milhões.
Isso é a oferta circulante inicial esperada, enquanto a oferta máxima é de 1 bilhão. À primeira vista, parece simples, mas quanto mais eu olho para o cronograma de desbloqueio, mais eu sinto que o número “1 bilhão” não tem tanta relevância.
Para mim, o mais importante é o que acontece depois desses 200 milhões iniciais.
Apenas os tokens dos investidores podem aumentar em cerca de 11,67 milhões de TMX por mês após o fim do cliff. Se o cronograma de desbloqueio da equipe e dos consultores sobrepor, o volume potencial desbloqueado por mês pode chegar perto de 17 milhões de TMX.
É essa a parte que eu realmente me importo.
Porque “oferta máxima de 1 bilhão” e “podem entrar 17 milhões de tokens por mês em circulação” contam histórias completamente diferentes.
Eu também não quero tirar uma conclusão baixista só porque ocorre o desbloqueio. Desbloqueio significa aumento potencial de oferta, mas não quer dizer que esses tokens necessariamente serão vendidos. Os detentores podem continuar segurando, fazer staking, usar, ou optar por esperar.
Então, para mim, a verdadeira questão é: o crescimento da oferta do TMX, e a demanda real do TermMax, qual deles cresce mais rápido?
Se empréstimos, mercados de taxa fixa, negociações de opções e o uso geral do protocolo puderem crescer junto com a liquidez/circulação, então esses desbloqueios podem ser mais facilmente absorvidos pelo mercado.
Mas se o uso permanecer igual e a oferta circulante continuar aumentando, é aí que eu realmente fico desconfortável.
Eu agora não me preocupo tanto com o número de 1 bilhão.
O que eu quero saber mesmo é: qual é o tamanho da diferença entre a velocidade com que novos TMX entram no mercado e a velocidade com que a demanda real consegue absorver essa oferta.$BNB
#termmax @TermMax