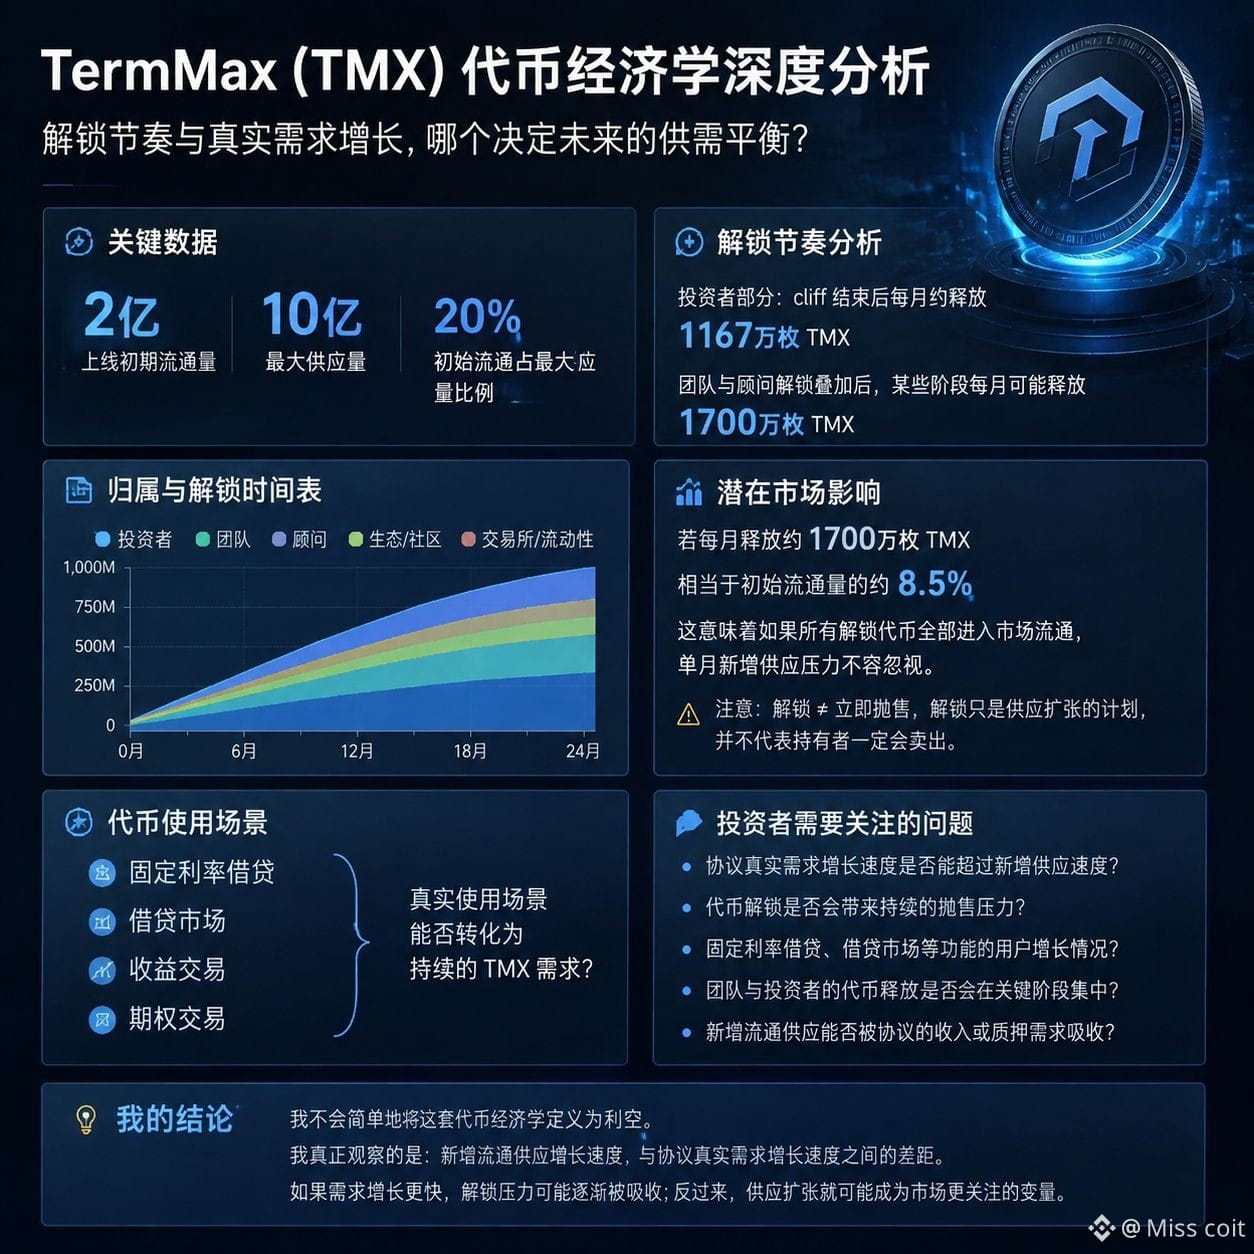
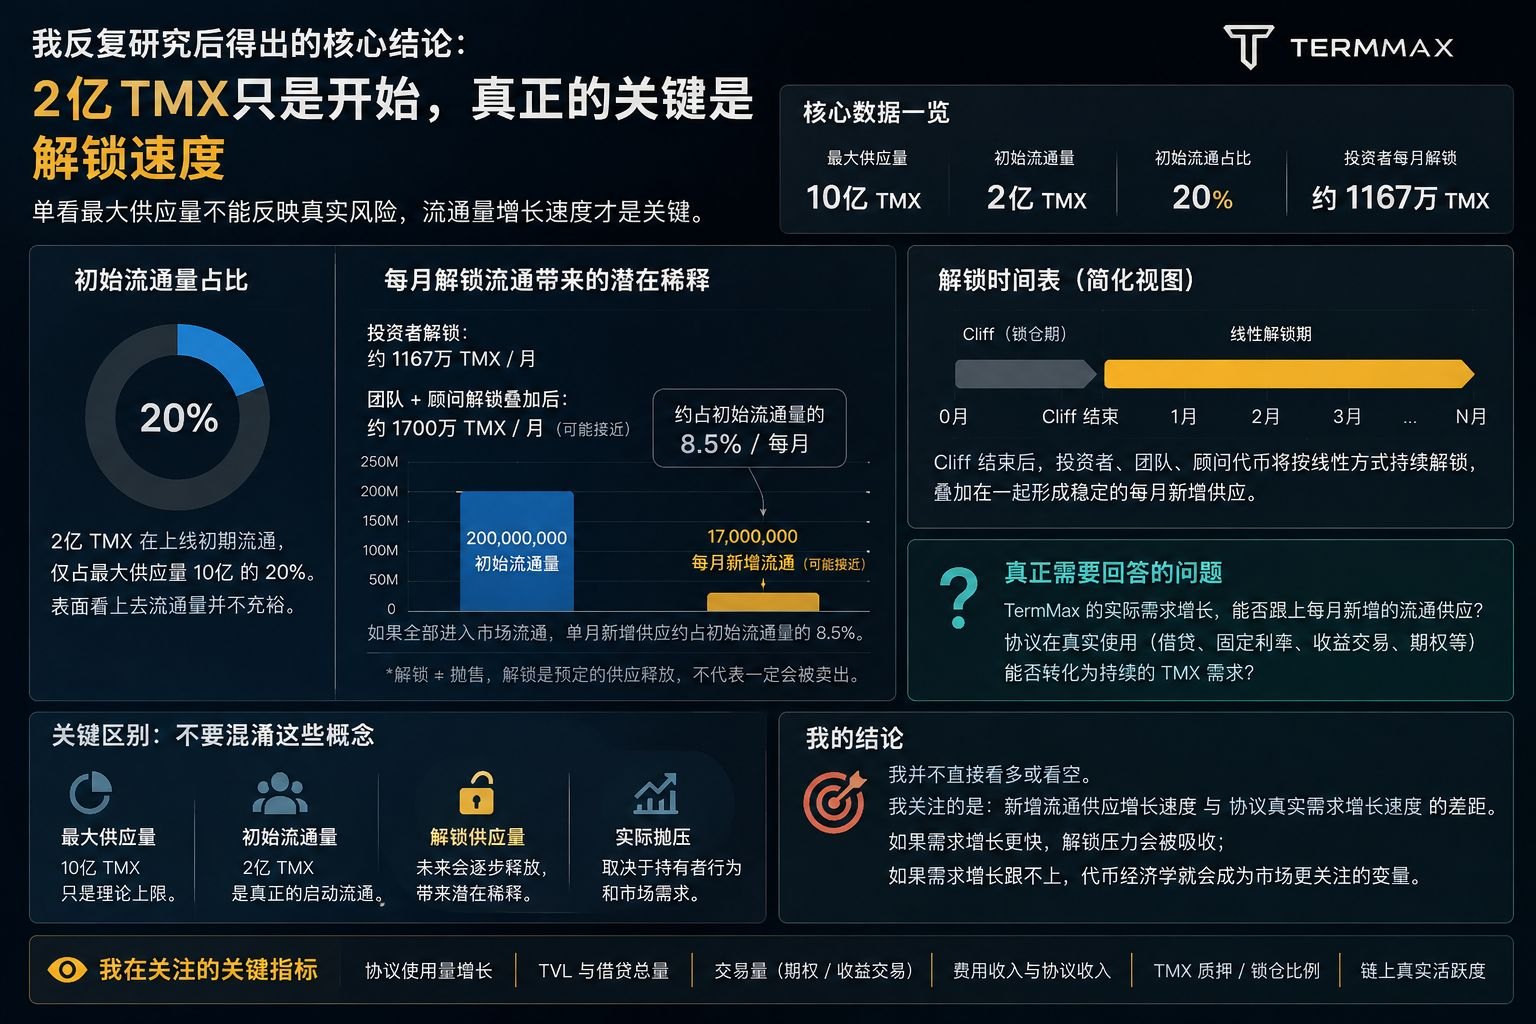
200 milhões de tokens TMX em circulação no início do lançamento — este é um número que eu revisito repetidamente.
Comparando com o maior fornecimento total de 1 bilhão de unidades, isso significa que a oferta inicial em circulação é apenas cerca de 20% do fornecimento final. Só por esse ponto, a circulação de mercado do TMX parece não ser particularmente robusta.
Mas isso também mudou a forma como eu analiso a tokenomics do TermMax.
O que talvez realmente valha atenção não é o fornecimento máximo de 1 bilhão, e sim a velocidade com que a oferta restante entra no mercado.
Apenas na parte dos investidores, após o término do cliff, com base no desbloqueio linear, aproximadamente 11,67 milhões de TMX entram em circulação por mês. Somando ainda os desbloqueios da equipe e dos consultores, em certas etapas o aumento mensal de circulação pode chegar a quase 17 milhões de unidades.
Esse número começa a ficar interessante.
17 milhões equivale a cerca de 8,5% da circulação inicial de 200 milhões. Se todos esses tokens entrarem em circulação, a pressão de oferta incremental no mês não é pequena.
Claro, eu não vou entender diretamente “desbloqueio” como “venda”. Desbloqueio é apenas a liberação programada de oferta; isso não significa necessariamente que os detentores vão vender.
O que realmente me preocupa é:
O crescimento real da demanda pelo TermMax consegue acompanhar essa nova oferta de circulação?
Empréstimos com taxa fixa, mercados de empréstimo, negociação de rendimentos e funcionalidades de opções podem criar cenários reais de uso, mas no fim ainda depende de esses produtos conseguirem se traduzir em demanda contínua por TMX.
Então eu não vou simplesmente definir essa tokenomics como um fator negativo.
O que eu realmente observo é: a diferença entre a velocidade de crescimento da oferta em circulação e a velocidade de crescimento da demanda real pelo protocolo.
Se a demanda crescer mais rápido, a pressão do desbloqueio pode acabar sendo absorvida; ao contrário, a expansão da oferta pode se tornar a variável que o mercado mais observa.#termmax @TermMax $BNB