
PolinaK13
44 Publicações

PolinaK13
Denunciar
Bloquear Utilizador
10 A seguir
29 Seguidores
44 Gostaram
Publicações
Tudo
Cotações
·
--
Ver tradução
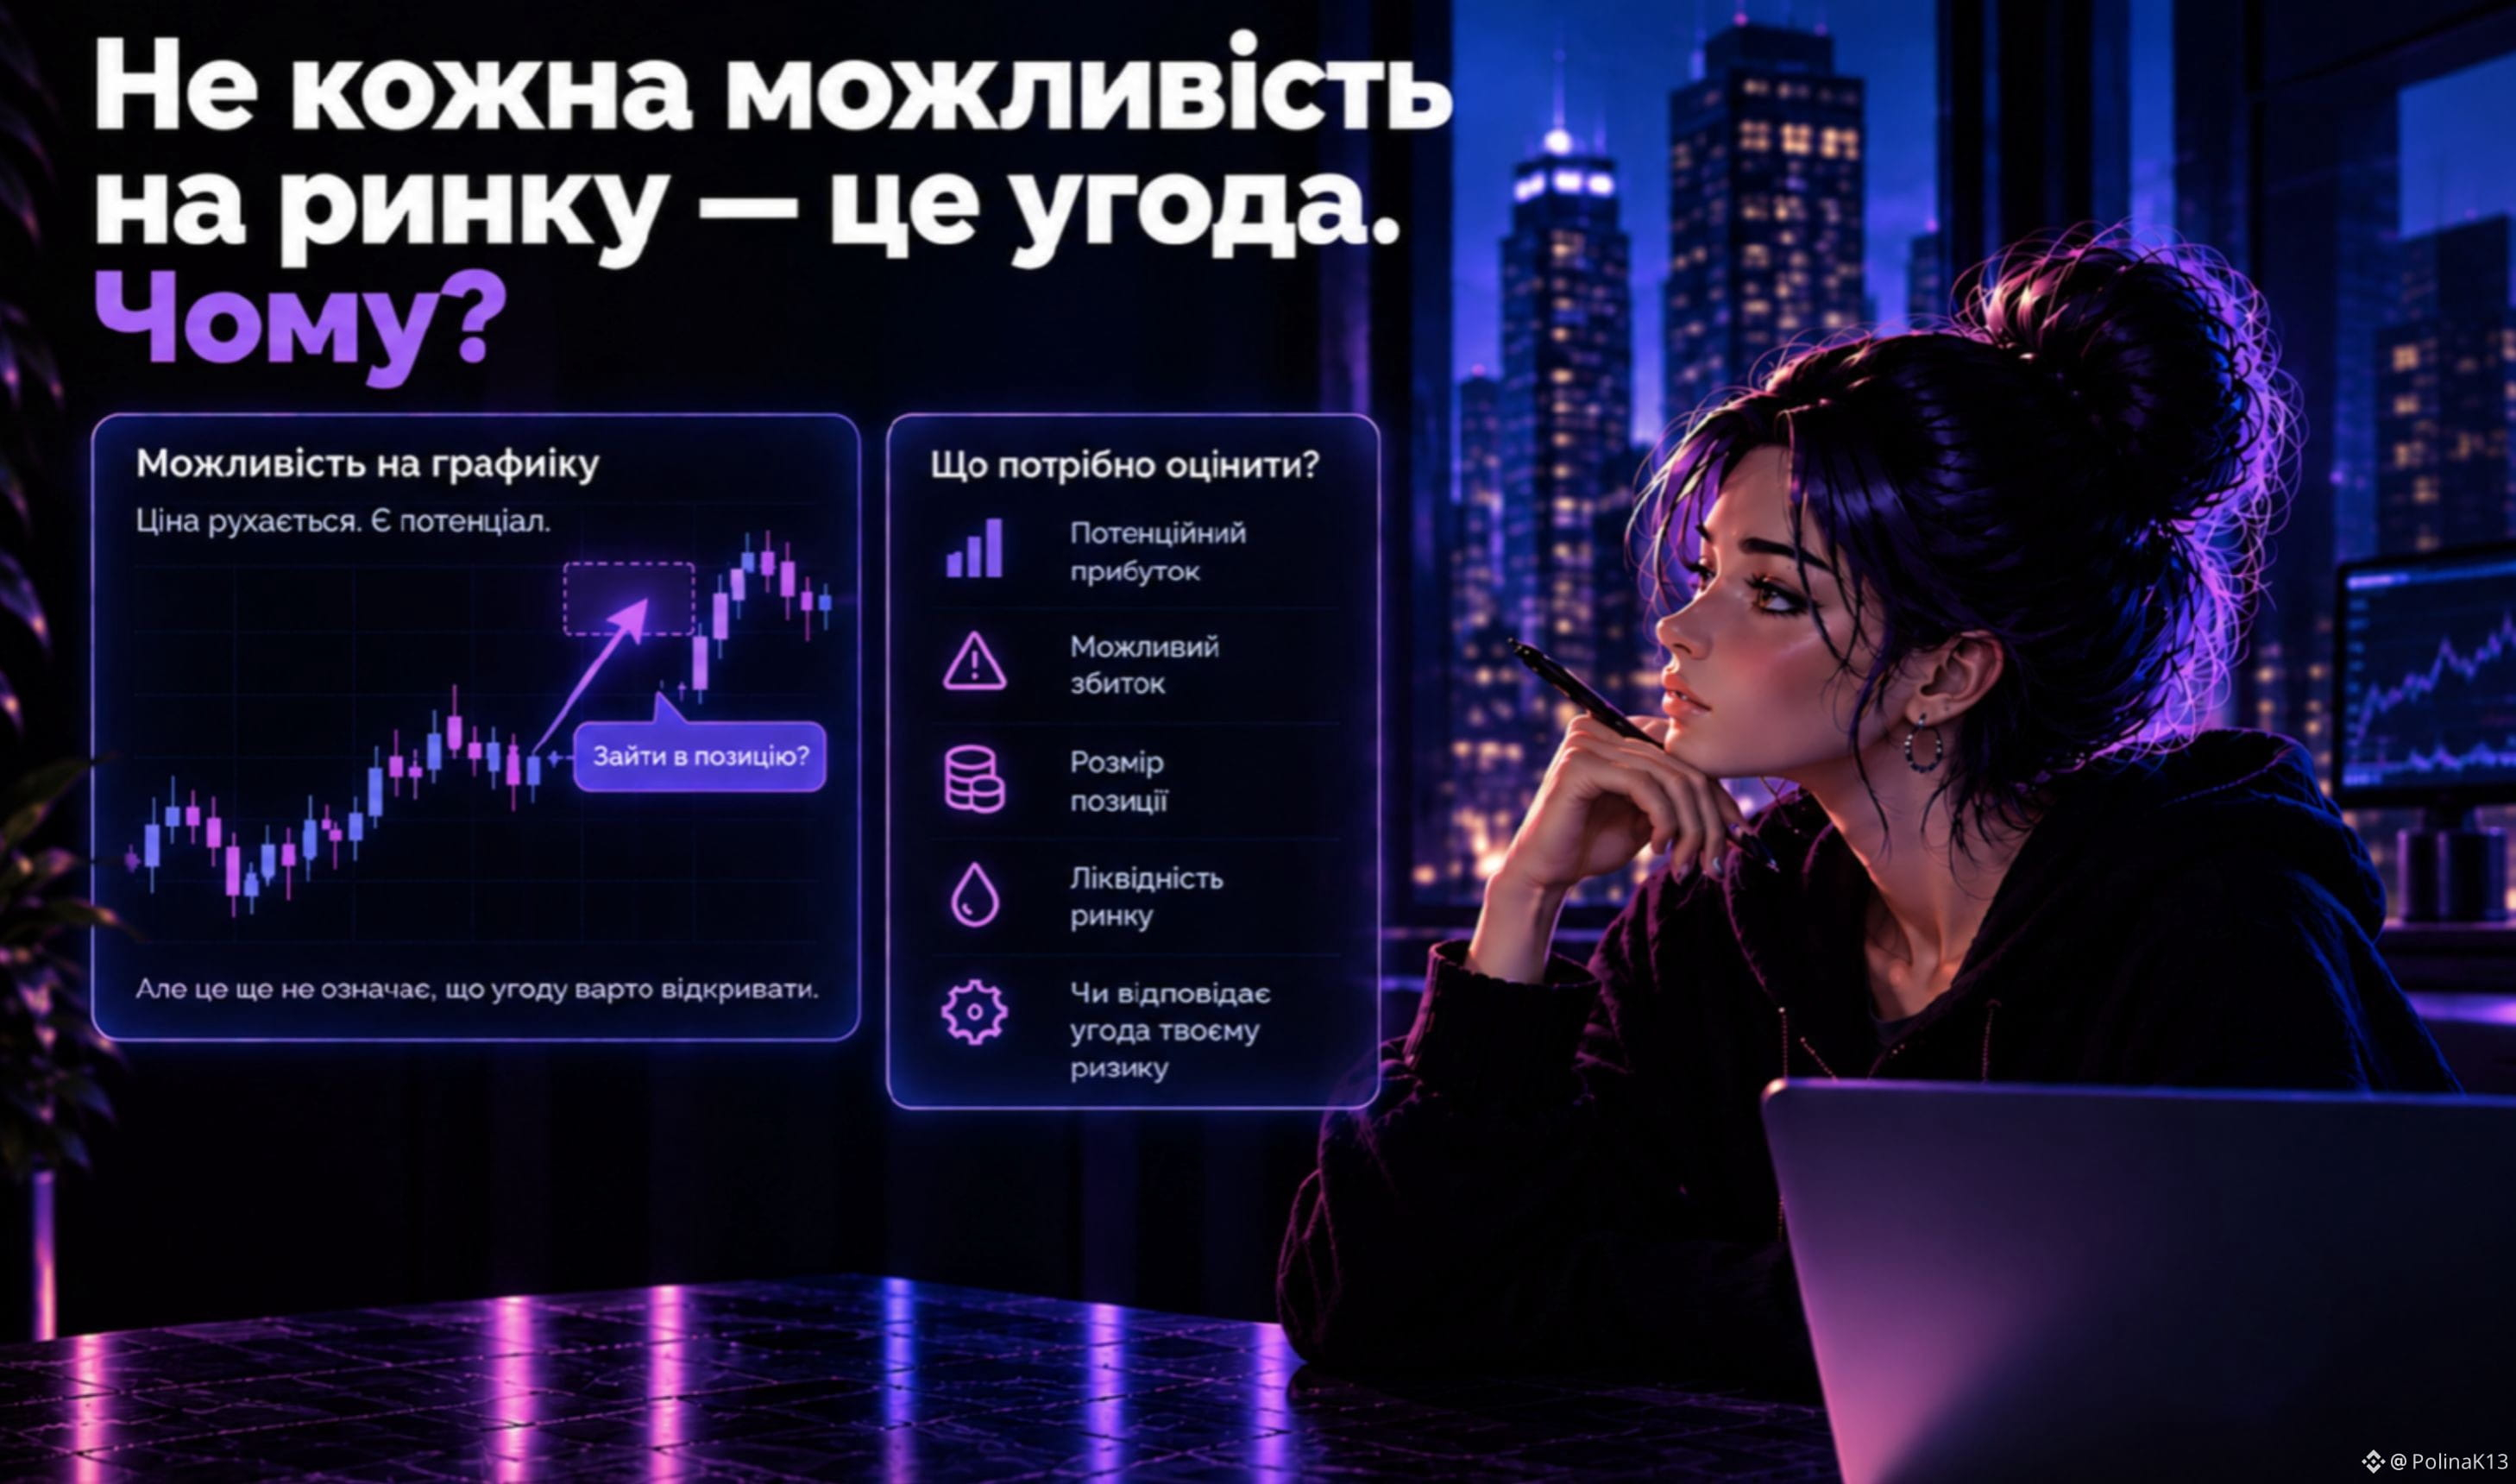
Не кожна можливість на ринку — це угода. Чому?
На графіку може з’явитися ситуація, яка виглядає дуже привабливо:
ціна сильно рухається → є потенціал заробити → хочеться зайти в позицію.
Але сама можливість ще не означає, що угоду варто відкривати.
Наприклад, ти очікуєш рух акції на 5%, але для цього доведеться відкрити занадто велику позицію.
Або потенційний прибуток виглядає привабливо, але можливий збиток у разі помилки значно більший.
Ще один сценарій — ти бачиш хороший рівень для входу, але ліквідність низька, тому виконання великої позиції може відбутися за менш вигідною ціною.
Тому перед угодою варто дивитися не тільки на:
«Скільки я можу заробити?»
а й на:
скільки можу втратити;
який розмір позиції потрібен;
наскільки ліквідний ринок;
чи відповідає ця угода моєму рівню ризику.
Іноді найкраще рішення — побачити можливість, але не перетворювати її на позицію.
Бо можливість на графіку — це ще не готова угода.
#Trading #RiskManagement
Не кожна можливість на ринку — це угода. Чому?
На графіку може з’явитися ситуація, яка виглядає дуже привабливо:
ціна сильно рухається → є потенціал заробити → хочеться зайти в позицію.
Але сама можливість ще не означає, що угоду варто відкривати.
Наприклад, ти очікуєш рух акції на 5%, але для цього доведеться відкрити занадто велику позицію.
Або потенційний прибуток виглядає привабливо, але можливий збиток у разі помилки значно більший.
Ще один сценарій — ти бачиш хороший рівень для входу, але ліквідність низька, тому виконання великої позиції може відбутися за менш вигідною ціною.
Тому перед угодою варто дивитися не тільки на:
«Скільки я можу заробити?»
а й на:
скільки можу втратити;
який розмір позиції потрібен;
наскільки ліквідний ринок;
чи відповідає ця угода моєму рівню ризику.
Іноді найкраще рішення — побачити можливість, але не перетворювати її на позицію.
Бо можливість на графіку — це ще не готова угода.
#Trading #RiskManagement
На графіку може з’явитися ситуація, яка виглядає дуже привабливо:
ціна сильно рухається → є потенціал заробити → хочеться зайти в позицію.
Але сама можливість ще не означає, що угоду варто відкривати.
Наприклад, ти очікуєш рух акції на 5%, але для цього доведеться відкрити занадто велику позицію.
Або потенційний прибуток виглядає привабливо, але можливий збиток у разі помилки значно більший.
Ще один сценарій — ти бачиш хороший рівень для входу, але ліквідність низька, тому виконання великої позиції може відбутися за менш вигідною ціною.
Тому перед угодою варто дивитися не тільки на:
«Скільки я можу заробити?»
а й на:
скільки можу втратити;
який розмір позиції потрібен;
наскільки ліквідний ринок;
чи відповідає ця угода моєму рівню ризику.
Іноді найкраще рішення — побачити можливість, але не перетворювати її на позицію.
Бо можливість на графіку — це ще не готова угода.
#Trading #RiskManagement
177
·
--
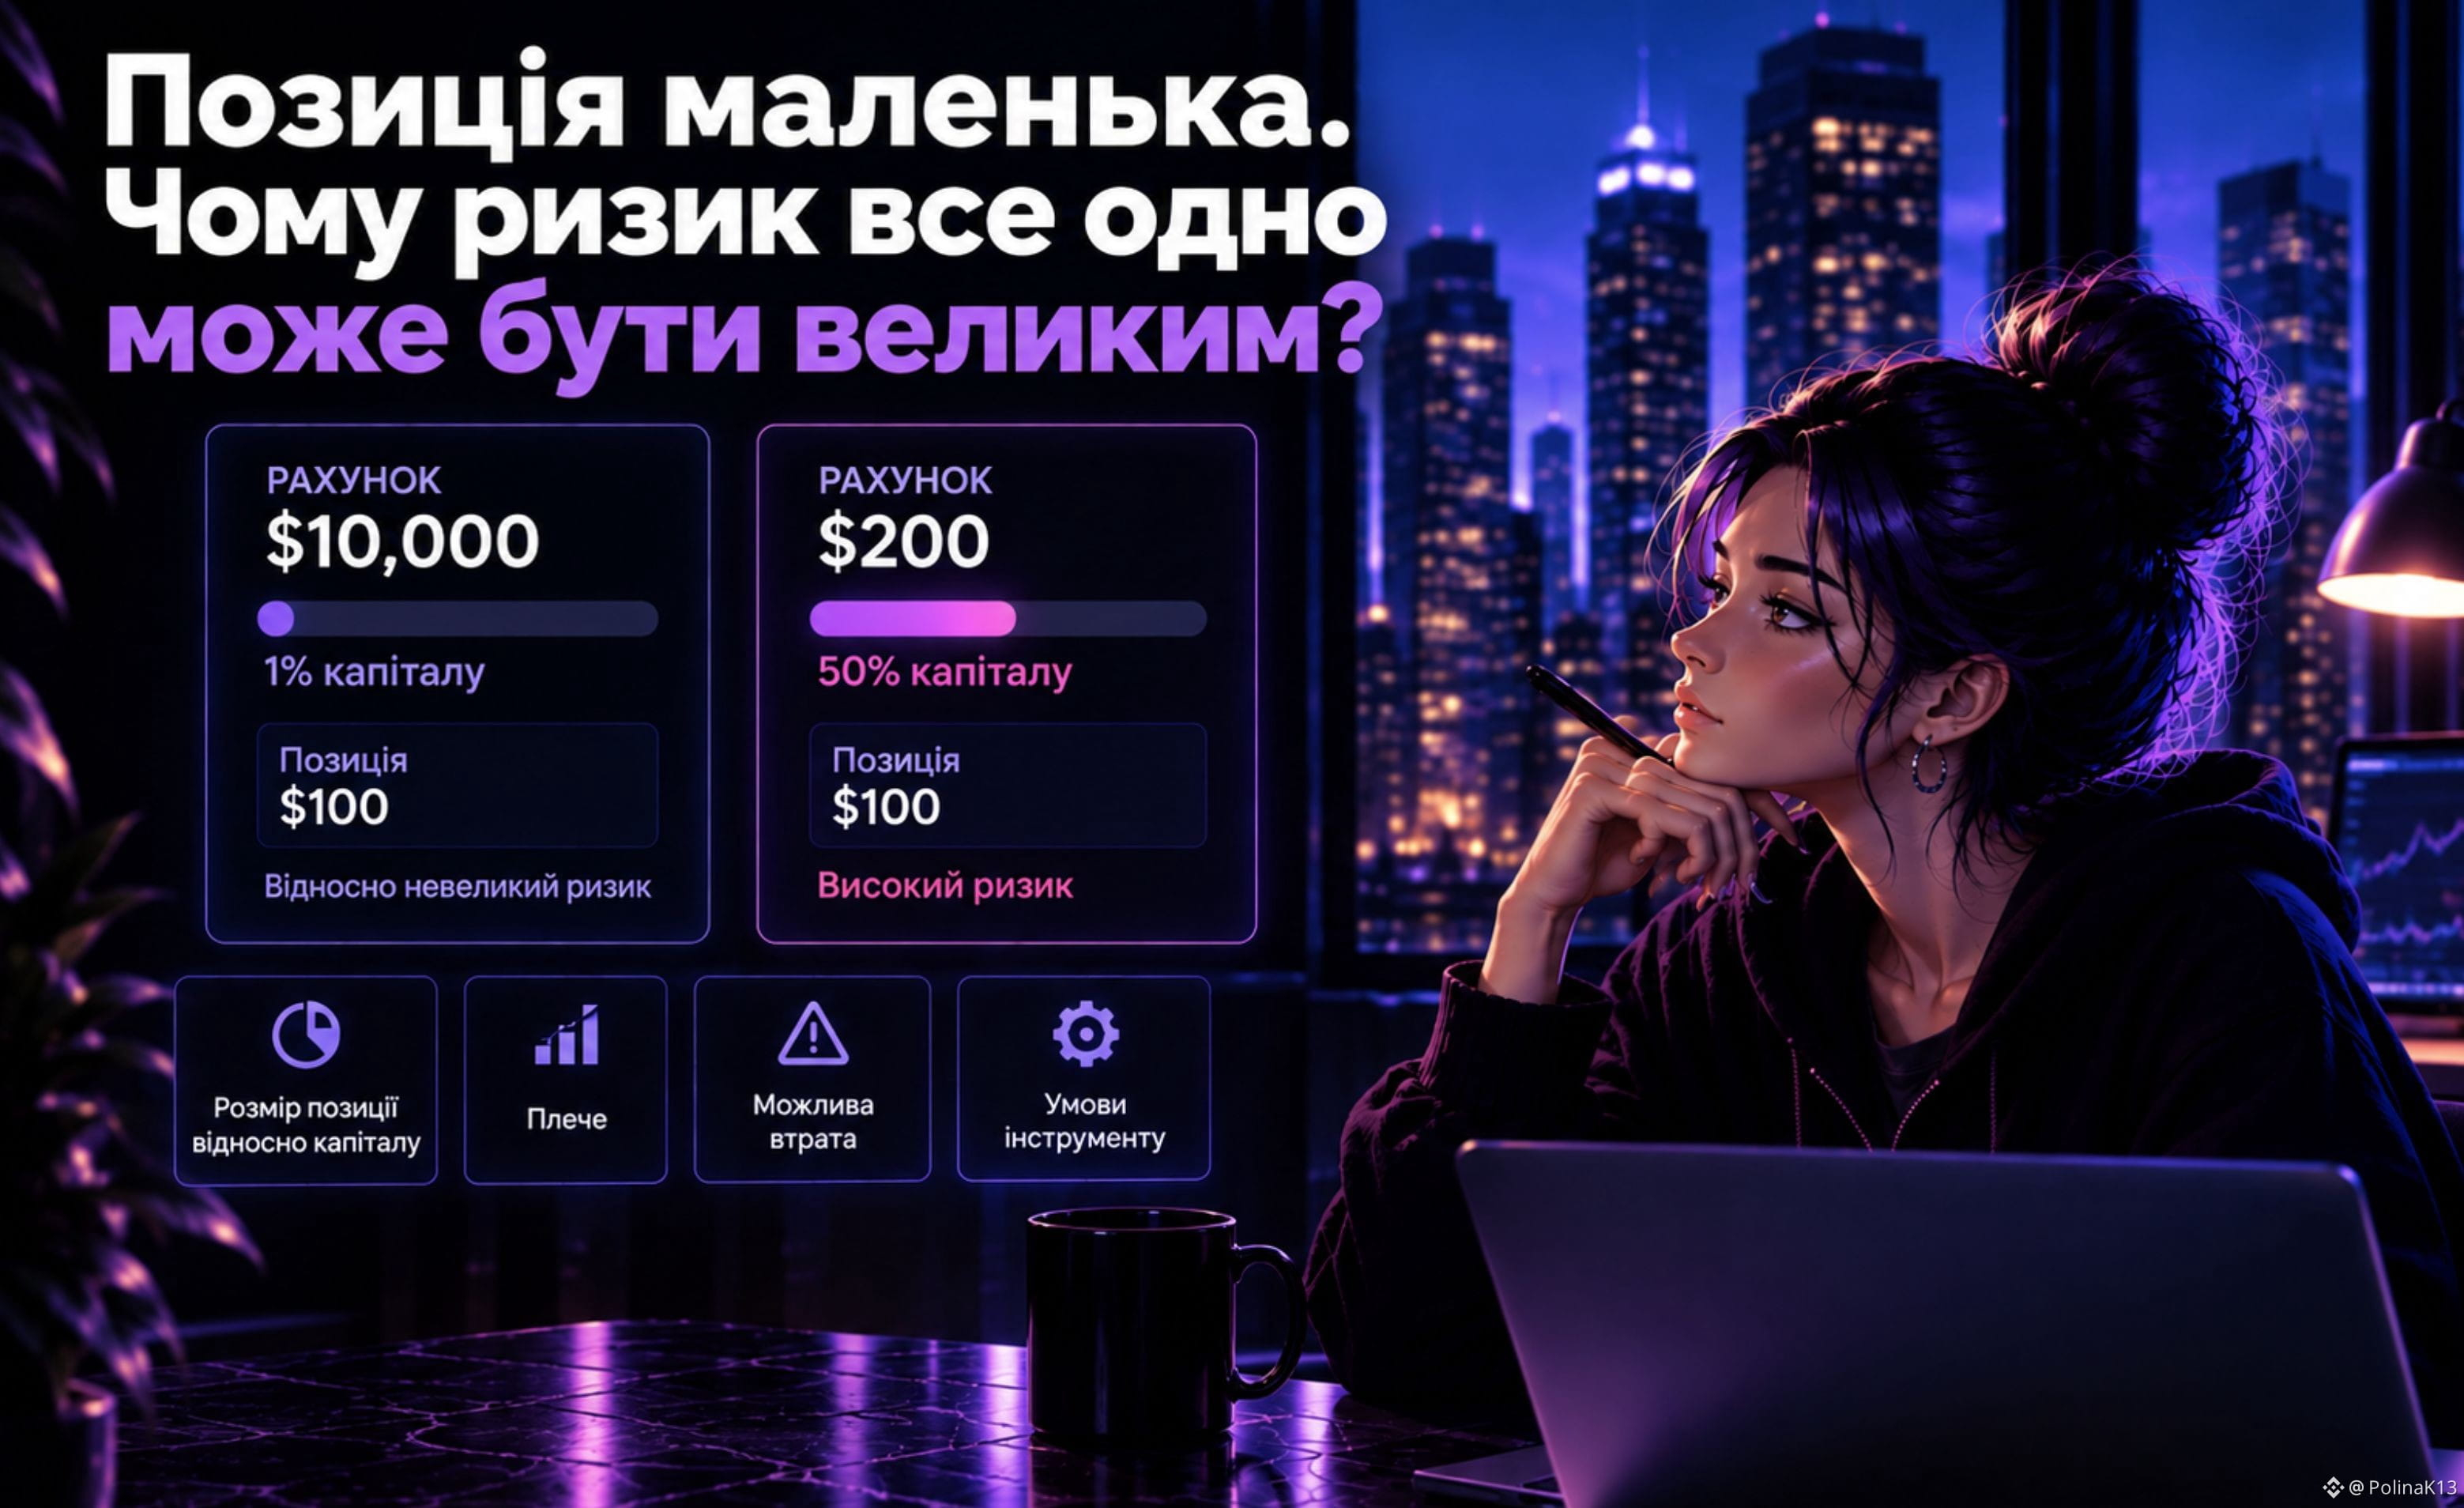
A posição é pequena. Por que o risco ainda pode ser grande?
À primeira vista:
“Eu abri uma posição apenas de US$ 100. Isso não é muito”.
Mas o valor da própria posição ainda não mostra o risco real.
Vamos imaginar duas contas:
Posição de US$ 100 em uma conta de US$ 10.000
→ isso é apenas 1% do capital.
Posição de US$ 100 em uma conta de US$ 200
→ isso já é 50% do capital.
A mesma posição — mas com impactos totalmente diferentes na conta.
Há outro detalhe — a alavancagem.
Uma posição de US$ 100 pode ser aberta usando US$ 20 de capital próprio e alavancagem. Então, mesmo um movimento relativamente pequeno no preço terá um impacto muito maior justamente na margem utilizada.
Por isso, a pergunta:
“Quão grande é a minha posição?”
nem sempre é suficiente.
É mais importante observar:
o tamanho da posição em relação a todo o capital;
o nível de alavancagem;
quanto é possível perder com o movimento do preço contra você;
as condições do próprio instrumento.
Uma posição pequena em dólares nem sempre significa um risco pequeno para a sua conta.
O risco precisa ser avaliado em relação ao capital, e não apenas olhando o número da posição.
#Trading #RiskManagement
A posição é pequena. Por que o risco ainda pode ser grande?
À primeira vista:
“Eu abri uma posição apenas de US$ 100. Isso não é muito”.
Mas o valor da própria posição ainda não mostra o risco real.
Vamos imaginar duas contas:
Posição de US$ 100 em uma conta de US$ 10.000
→ isso é apenas 1% do capital.
Posição de US$ 100 em uma conta de US$ 200
→ isso já é 50% do capital.
A mesma posição — mas com impactos totalmente diferentes na conta.
Há outro detalhe — a alavancagem.
Uma posição de US$ 100 pode ser aberta usando US$ 20 de capital próprio e alavancagem. Então, mesmo um movimento relativamente pequeno no preço terá um impacto muito maior justamente na margem utilizada.
Por isso, a pergunta:
“Quão grande é a minha posição?”
nem sempre é suficiente.
É mais importante observar:
o tamanho da posição em relação a todo o capital;
o nível de alavancagem;
quanto é possível perder com o movimento do preço contra você;
as condições do próprio instrumento.
Uma posição pequena em dólares nem sempre significa um risco pequeno para a sua conta.
O risco precisa ser avaliado em relação ao capital, e não apenas olhando o número da posição.
#Trading #RiskManagement
À primeira vista:
“Eu abri uma posição apenas de US$ 100. Isso não é muito”.
Mas o valor da própria posição ainda não mostra o risco real.
Vamos imaginar duas contas:
Posição de US$ 100 em uma conta de US$ 10.000
→ isso é apenas 1% do capital.
Posição de US$ 100 em uma conta de US$ 200
→ isso já é 50% do capital.
A mesma posição — mas com impactos totalmente diferentes na conta.
Há outro detalhe — a alavancagem.
Uma posição de US$ 100 pode ser aberta usando US$ 20 de capital próprio e alavancagem. Então, mesmo um movimento relativamente pequeno no preço terá um impacto muito maior justamente na margem utilizada.
Por isso, a pergunta:
“Quão grande é a minha posição?”
nem sempre é suficiente.
É mais importante observar:
o tamanho da posição em relação a todo o capital;
o nível de alavancagem;
quanto é possível perder com o movimento do preço contra você;
as condições do próprio instrumento.
Uma posição pequena em dólares nem sempre significa um risco pequeno para a sua conta.
O risco precisa ser avaliado em relação ao capital, e não apenas olhando o número da posição.
#Trading #RiskManagement
396
·
--
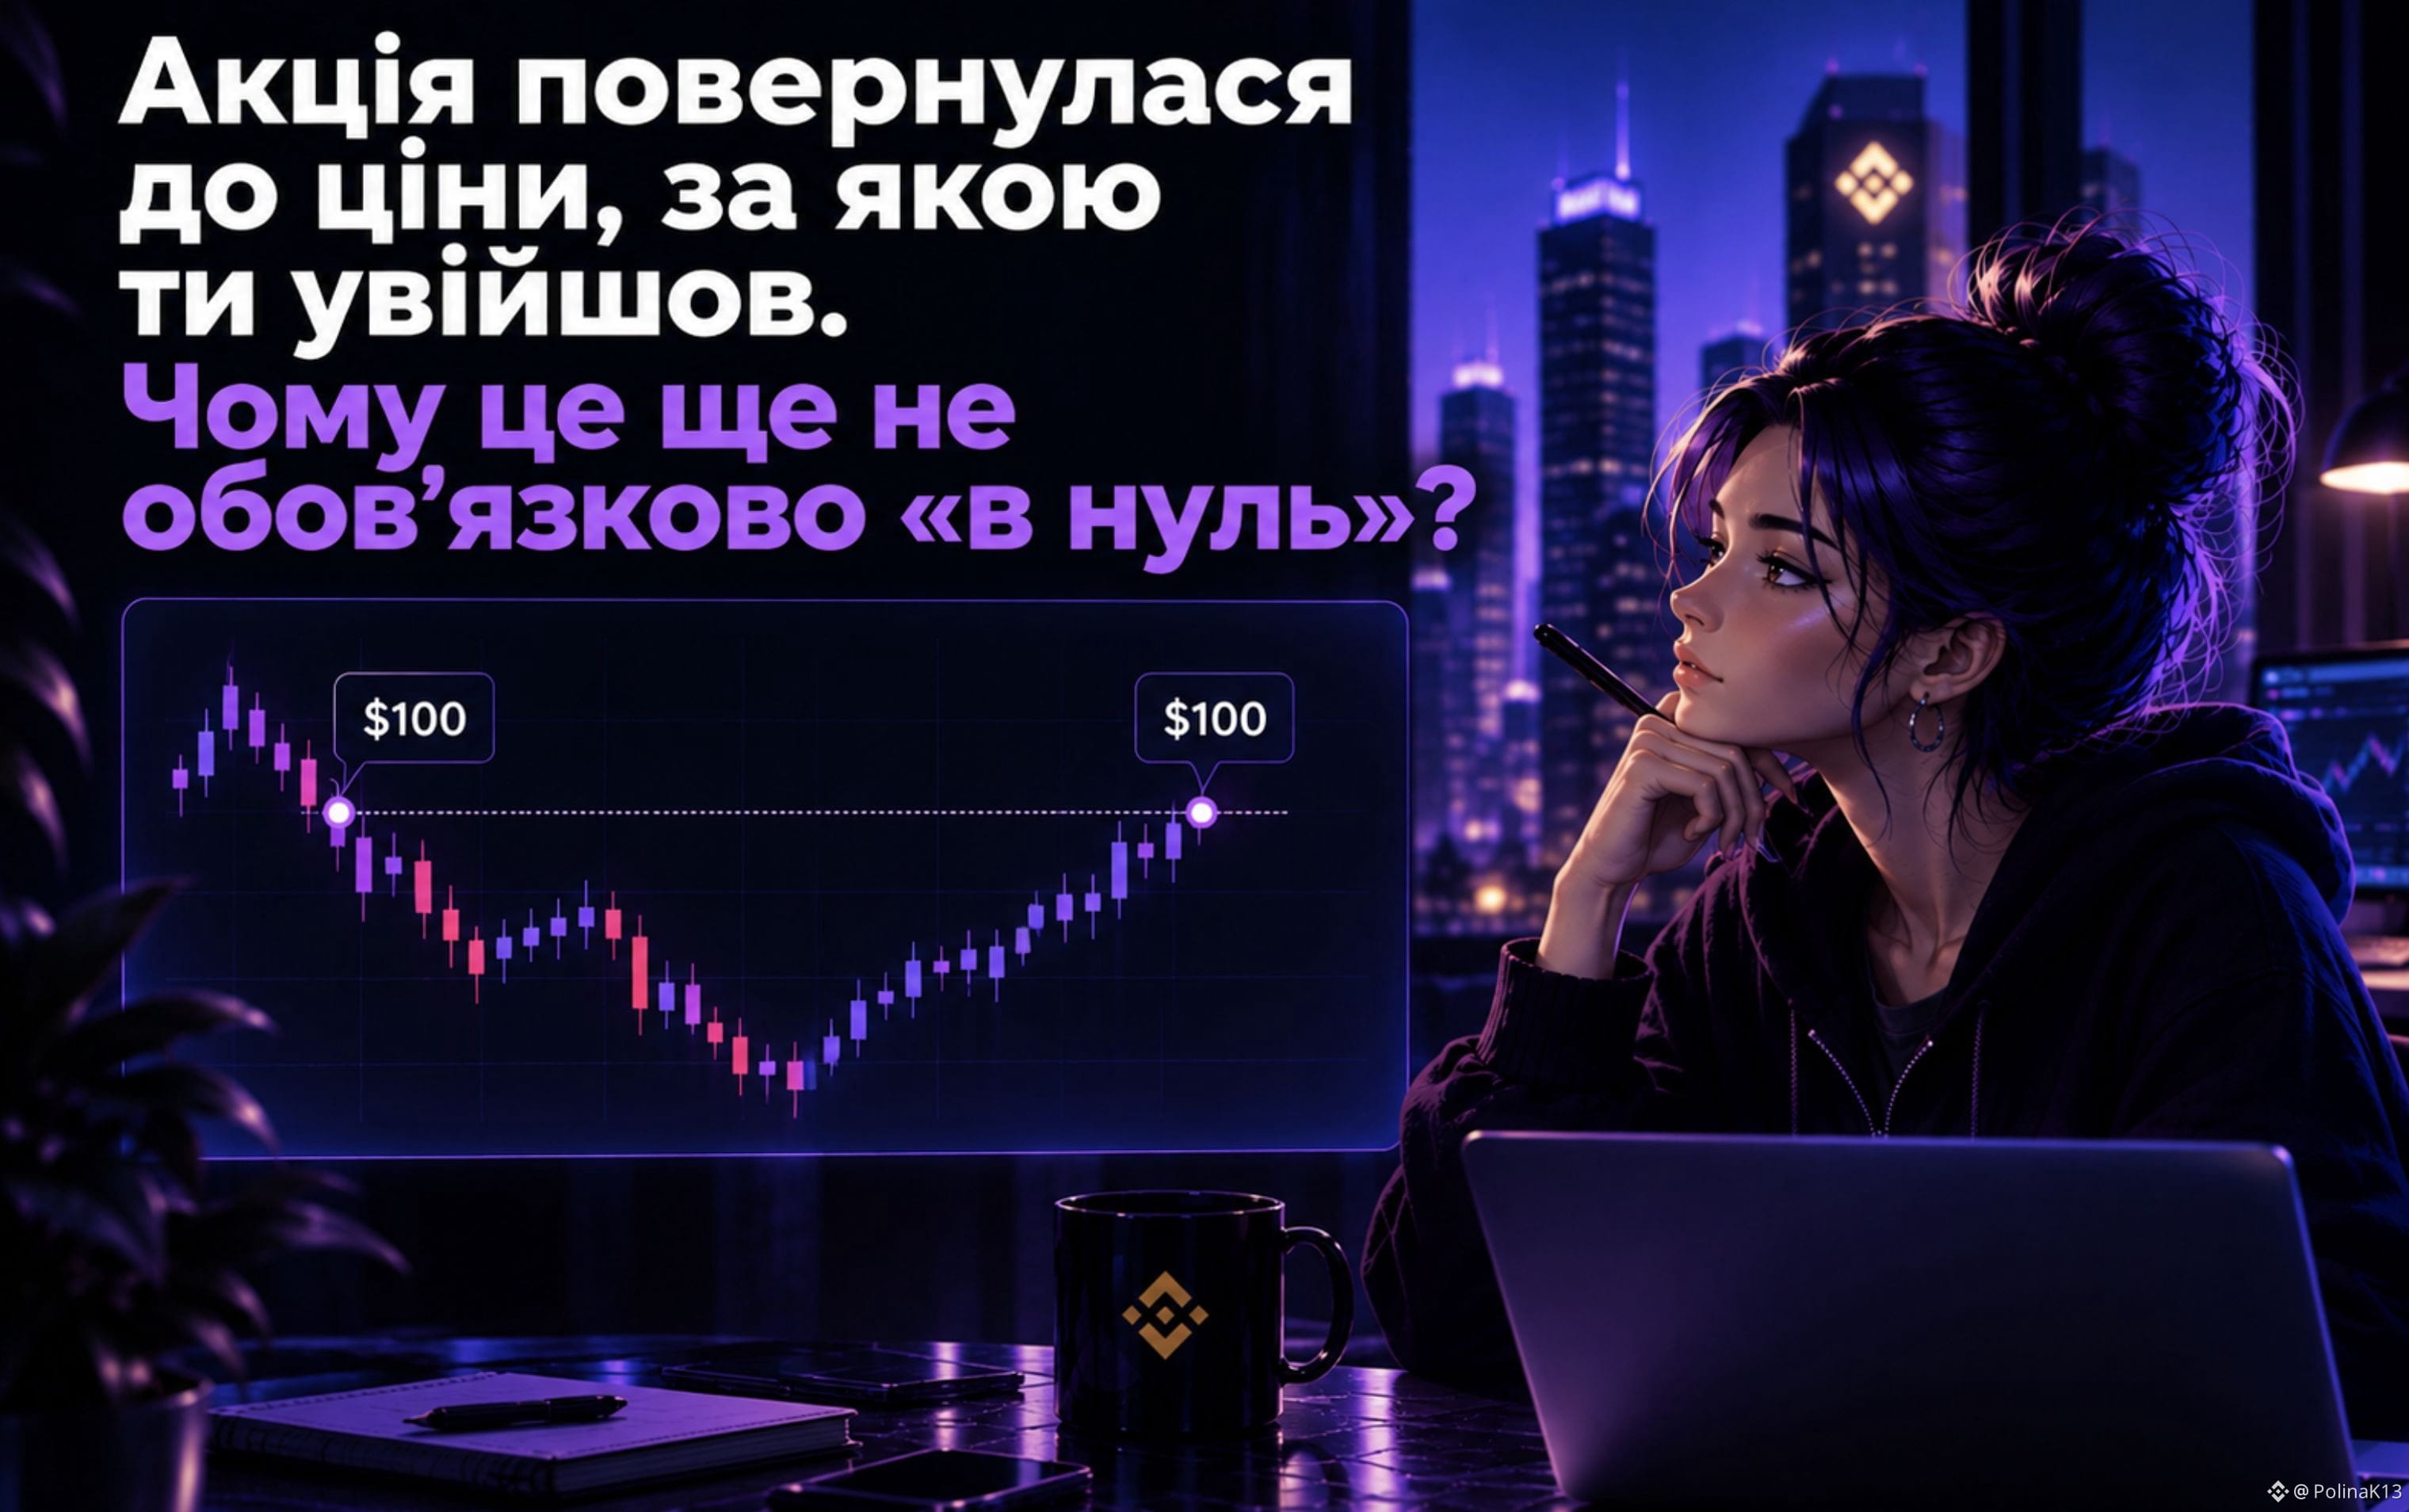
A promoção voltou ao preço pelo qual você entrou. Por que isso ainda não significa necessariamente “zerado”?
Vamos imaginar:
Você abriu uma posição quando a ação custava US$ 100.
Primeiro, ela caiu para US$ 95 e depois voltou para US$ 100.
Parece:
“O preço voltou → estou novamente zerado”.
Mas não exatamente.
O resultado da operação pode ser afetado por custos relacionados à posição.
Por exemplo:
comissão para abrir e fechar;
funding, se for perpetual;
diferença entre o preço que você vê no gráfico e o preço real de execução.
Por isso, mesmo que o ativo subjacente tenha retornado ao seu preço de entrada, o resultado efetivo da posição pode continuar negativo.
E aqui é importante a diferença:
O preço voltou ao ponto de entrada ≠ a operação é automaticamente encerrada em zero.
O gráfico mostra o movimento do preço.
E o seu P&L real depende também de qual instrumento você está negociando e de quais custos surgiram durante a operação.
Por isso, não basta olhar apenas para:
“Entrei por US$ 100, agora está de novo em US$ 100”.
— não é suficiente.
Às vezes, o preço volta a ficar em zero, mas sua posição ainda não.
#Trading #RiskManagement
A promoção voltou ao preço pelo qual você entrou. Por que isso ainda não significa necessariamente “zerado”?
Vamos imaginar:
Você abriu uma posição quando a ação custava US$ 100.
Primeiro, ela caiu para US$ 95 e depois voltou para US$ 100.
Parece:
“O preço voltou → estou novamente zerado”.
Mas não exatamente.
O resultado da operação pode ser afetado por custos relacionados à posição.
Por exemplo:
comissão para abrir e fechar;
funding, se for perpetual;
diferença entre o preço que você vê no gráfico e o preço real de execução.
Por isso, mesmo que o ativo subjacente tenha retornado ao seu preço de entrada, o resultado efetivo da posição pode continuar negativo.
E aqui é importante a diferença:
O preço voltou ao ponto de entrada ≠ a operação é automaticamente encerrada em zero.
O gráfico mostra o movimento do preço.
E o seu P&L real depende também de qual instrumento você está negociando e de quais custos surgiram durante a operação.
Por isso, não basta olhar apenas para:
“Entrei por US$ 100, agora está de novo em US$ 100”.
— não é suficiente.
Às vezes, o preço volta a ficar em zero, mas sua posição ainda não.
#Trading #RiskManagement
Vamos imaginar:
Você abriu uma posição quando a ação custava US$ 100.
Primeiro, ela caiu para US$ 95 e depois voltou para US$ 100.
Parece:
“O preço voltou → estou novamente zerado”.
Mas não exatamente.
O resultado da operação pode ser afetado por custos relacionados à posição.
Por exemplo:
comissão para abrir e fechar;
funding, se for perpetual;
diferença entre o preço que você vê no gráfico e o preço real de execução.
Por isso, mesmo que o ativo subjacente tenha retornado ao seu preço de entrada, o resultado efetivo da posição pode continuar negativo.
E aqui é importante a diferença:
O preço voltou ao ponto de entrada ≠ a operação é automaticamente encerrada em zero.
O gráfico mostra o movimento do preço.
E o seu P&L real depende também de qual instrumento você está negociando e de quais custos surgiram durante a operação.
Por isso, não basta olhar apenas para:
“Entrei por US$ 100, agora está de novo em US$ 100”.
— não é suficiente.
Às vezes, o preço volta a ficar em zero, mas sua posição ainda não.
#Trading #RiskManagement
106
·
--
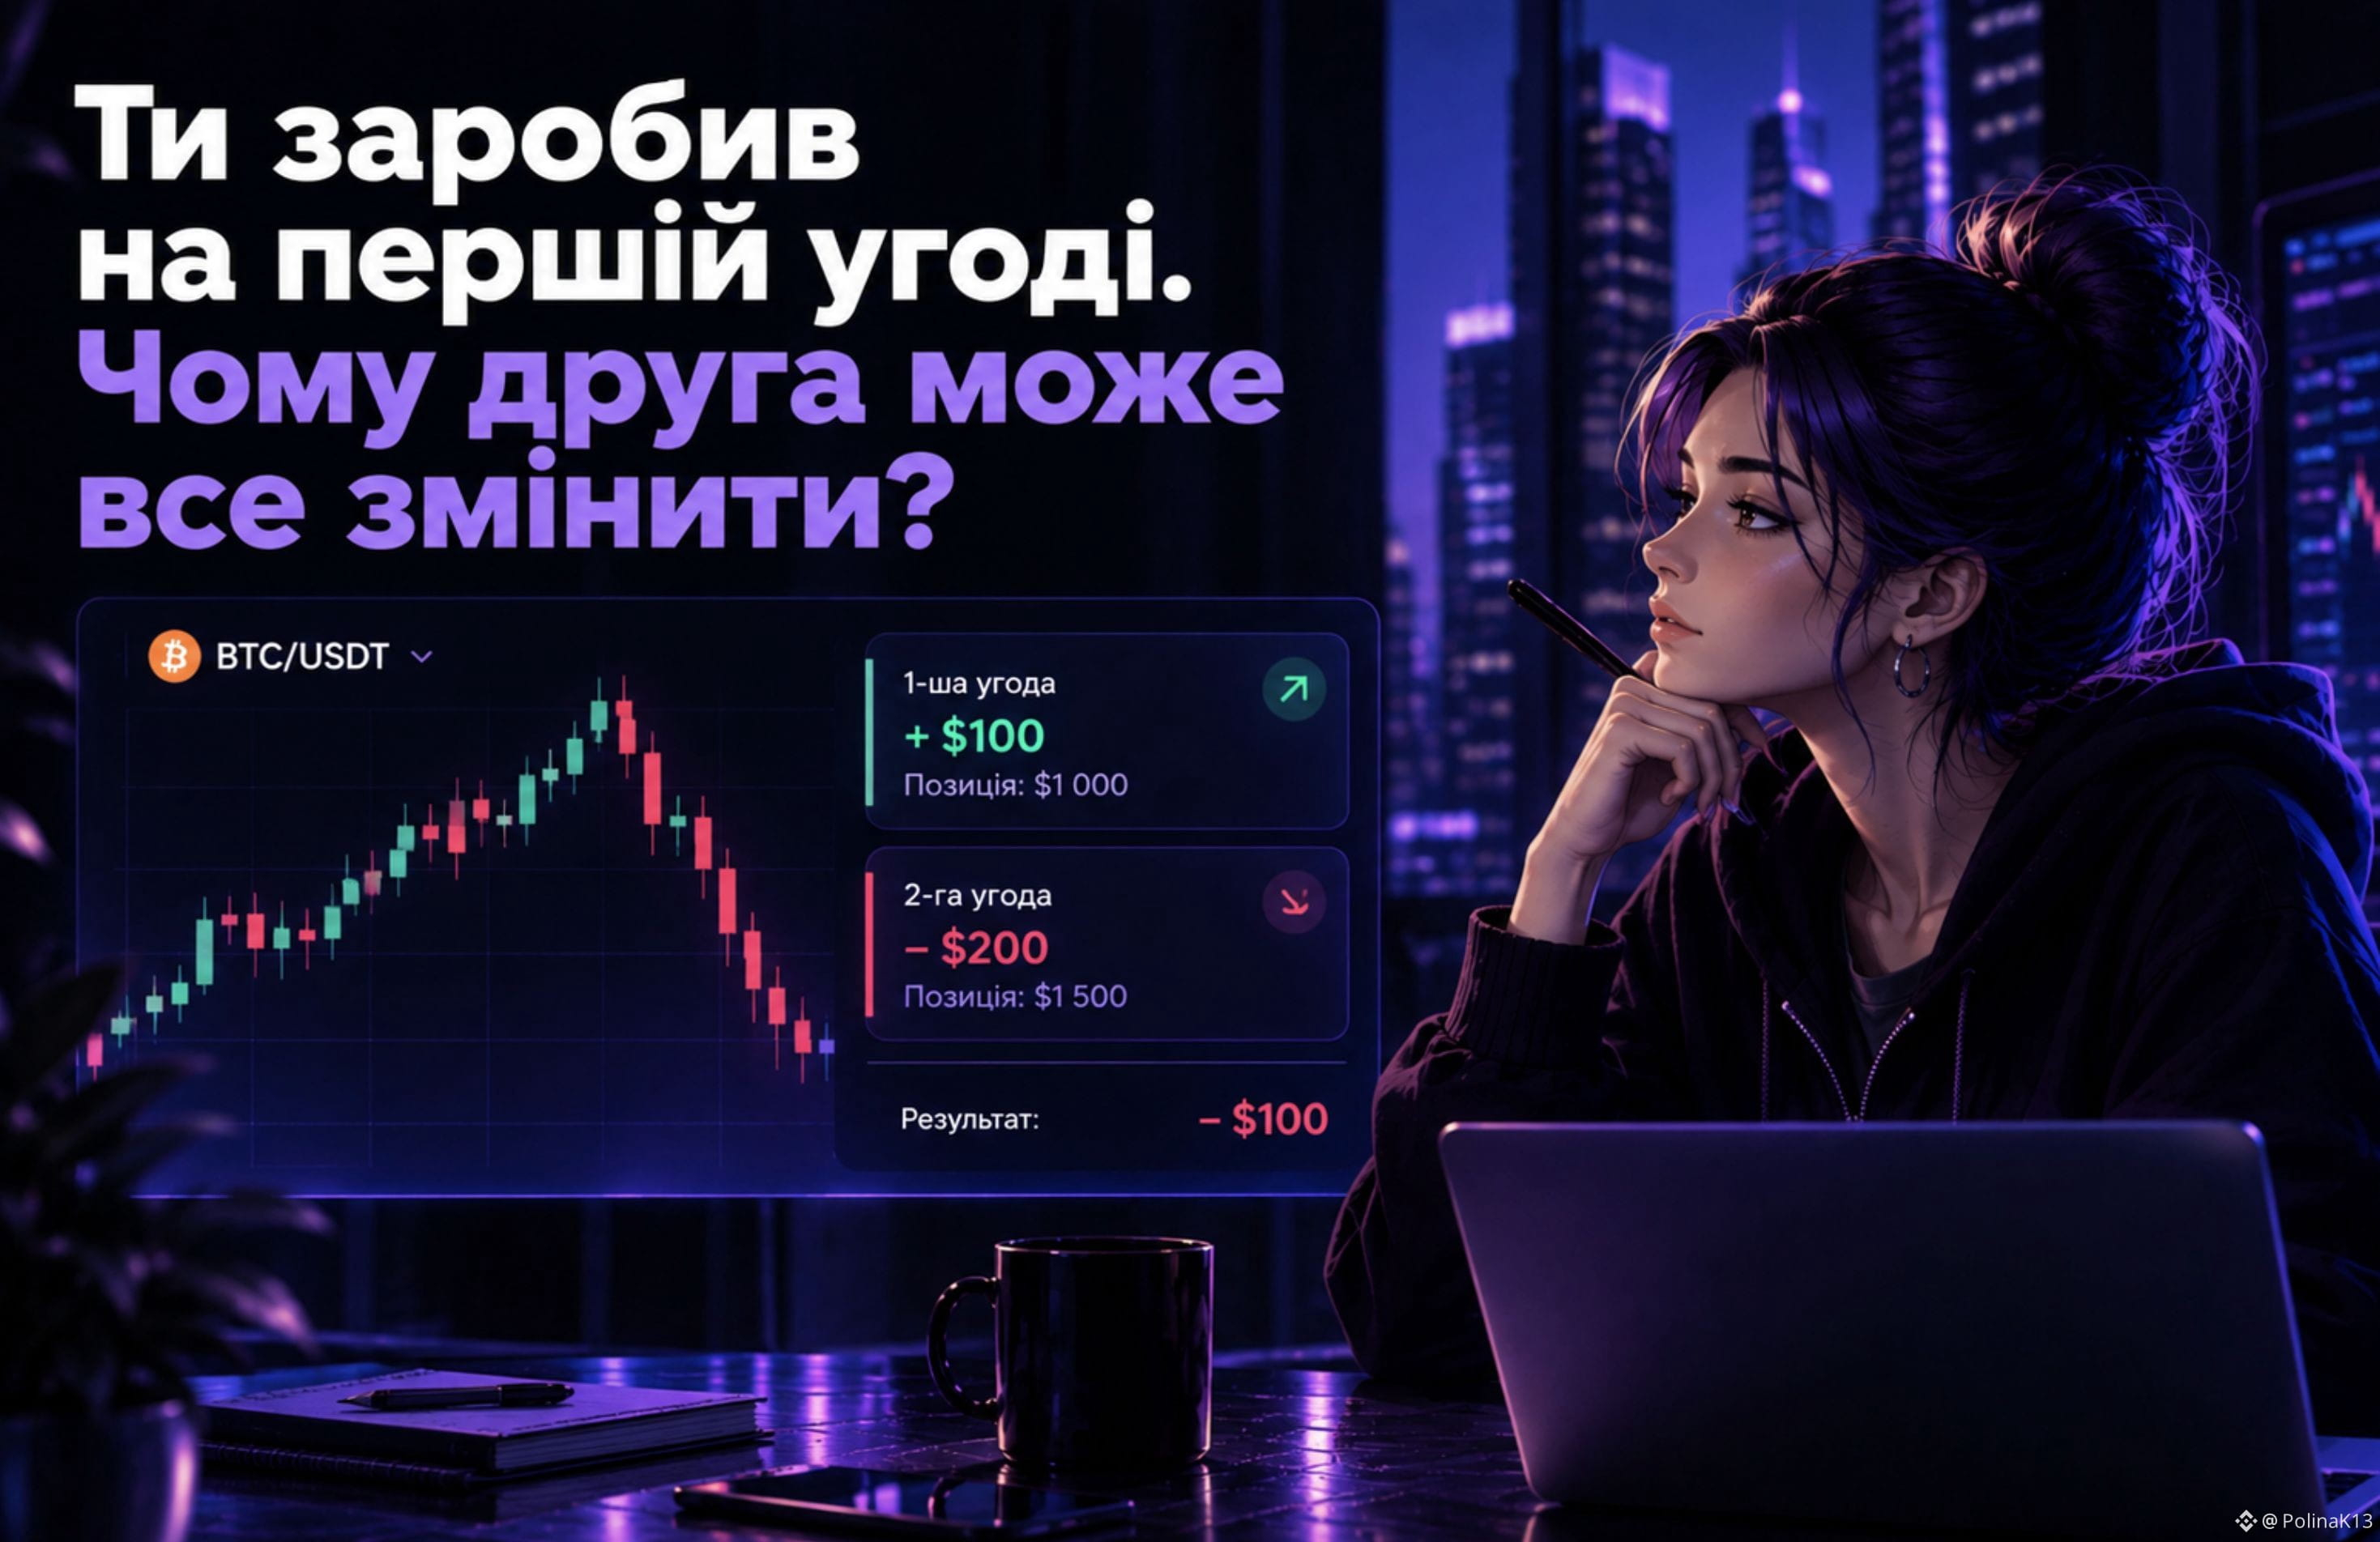
Você ganhou na primeira operação. Por que a segunda pode mudar tudo?
Vamos imaginar:
Você abriu uma operação com $1 000 e ganhou $100.
Agora, na conta, já há $1 100.
Parece lógico:
«Se deu certo uma vez — dá para repetir».
E aqui a principal coisa muda com frequência — o nível de risco.
Depois de uma operação lucrativa, o trader pode aumentar a posição, usar mais alavancagem ou simplesmente começar a arriscar mais forte.
Por exemplo:
1ª operação: +$100
2ª operação: −$200
No fim, fica:
+$100 − $200 = −$100
Ou seja, uma operação perdedora não só tira o lucro da primeira — ela transforma todo o resultado em prejuízo.
Então o problema não é que a segunda operação necessariamente vai dar errado.
O problema aparece quando, após o sucesso, o nível de risco muda.
Uma operação lucrativa não torna a próxima operação mais segura.
O mercado não sabe que você acabou de ganhar.
Por isso, após um resultado positivo, é importante avaliar a próxima posição da mesma forma que a primeira:
qual será a perda se desta vez eu errar?
#Trading #RiskManagement
Você ganhou na primeira operação. Por que a segunda pode mudar tudo?
Vamos imaginar:
Você abriu uma operação com $1 000 e ganhou $100.
Agora, na conta, já há $1 100.
Parece lógico:
«Se deu certo uma vez — dá para repetir».
E aqui a principal coisa muda com frequência — o nível de risco.
Depois de uma operação lucrativa, o trader pode aumentar a posição, usar mais alavancagem ou simplesmente começar a arriscar mais forte.
Por exemplo:
1ª operação: +$100
2ª operação: −$200
No fim, fica:
+$100 − $200 = −$100
Ou seja, uma operação perdedora não só tira o lucro da primeira — ela transforma todo o resultado em prejuízo.
Então o problema não é que a segunda operação necessariamente vai dar errado.
O problema aparece quando, após o sucesso, o nível de risco muda.
Uma operação lucrativa não torna a próxima operação mais segura.
O mercado não sabe que você acabou de ganhar.
Por isso, após um resultado positivo, é importante avaliar a próxima posição da mesma forma que a primeira:
qual será a perda se desta vez eu errar?
#Trading #RiskManagement
Vamos imaginar:
Você abriu uma operação com $1 000 e ganhou $100.
Agora, na conta, já há $1 100.
Parece lógico:
«Se deu certo uma vez — dá para repetir».
E aqui a principal coisa muda com frequência — o nível de risco.
Depois de uma operação lucrativa, o trader pode aumentar a posição, usar mais alavancagem ou simplesmente começar a arriscar mais forte.
Por exemplo:
1ª operação: +$100
2ª operação: −$200
No fim, fica:
+$100 − $200 = −$100
Ou seja, uma operação perdedora não só tira o lucro da primeira — ela transforma todo o resultado em prejuízo.
Então o problema não é que a segunda operação necessariamente vai dar errado.
O problema aparece quando, após o sucesso, o nível de risco muda.
Uma operação lucrativa não torna a próxima operação mais segura.
O mercado não sabe que você acabou de ganhar.
Por isso, após um resultado positivo, é importante avaliar a próxima posição da mesma forma que a primeira:
qual será a perda se desta vez eu errar?
#Trading #RiskManagement
3
1.7k
·
--
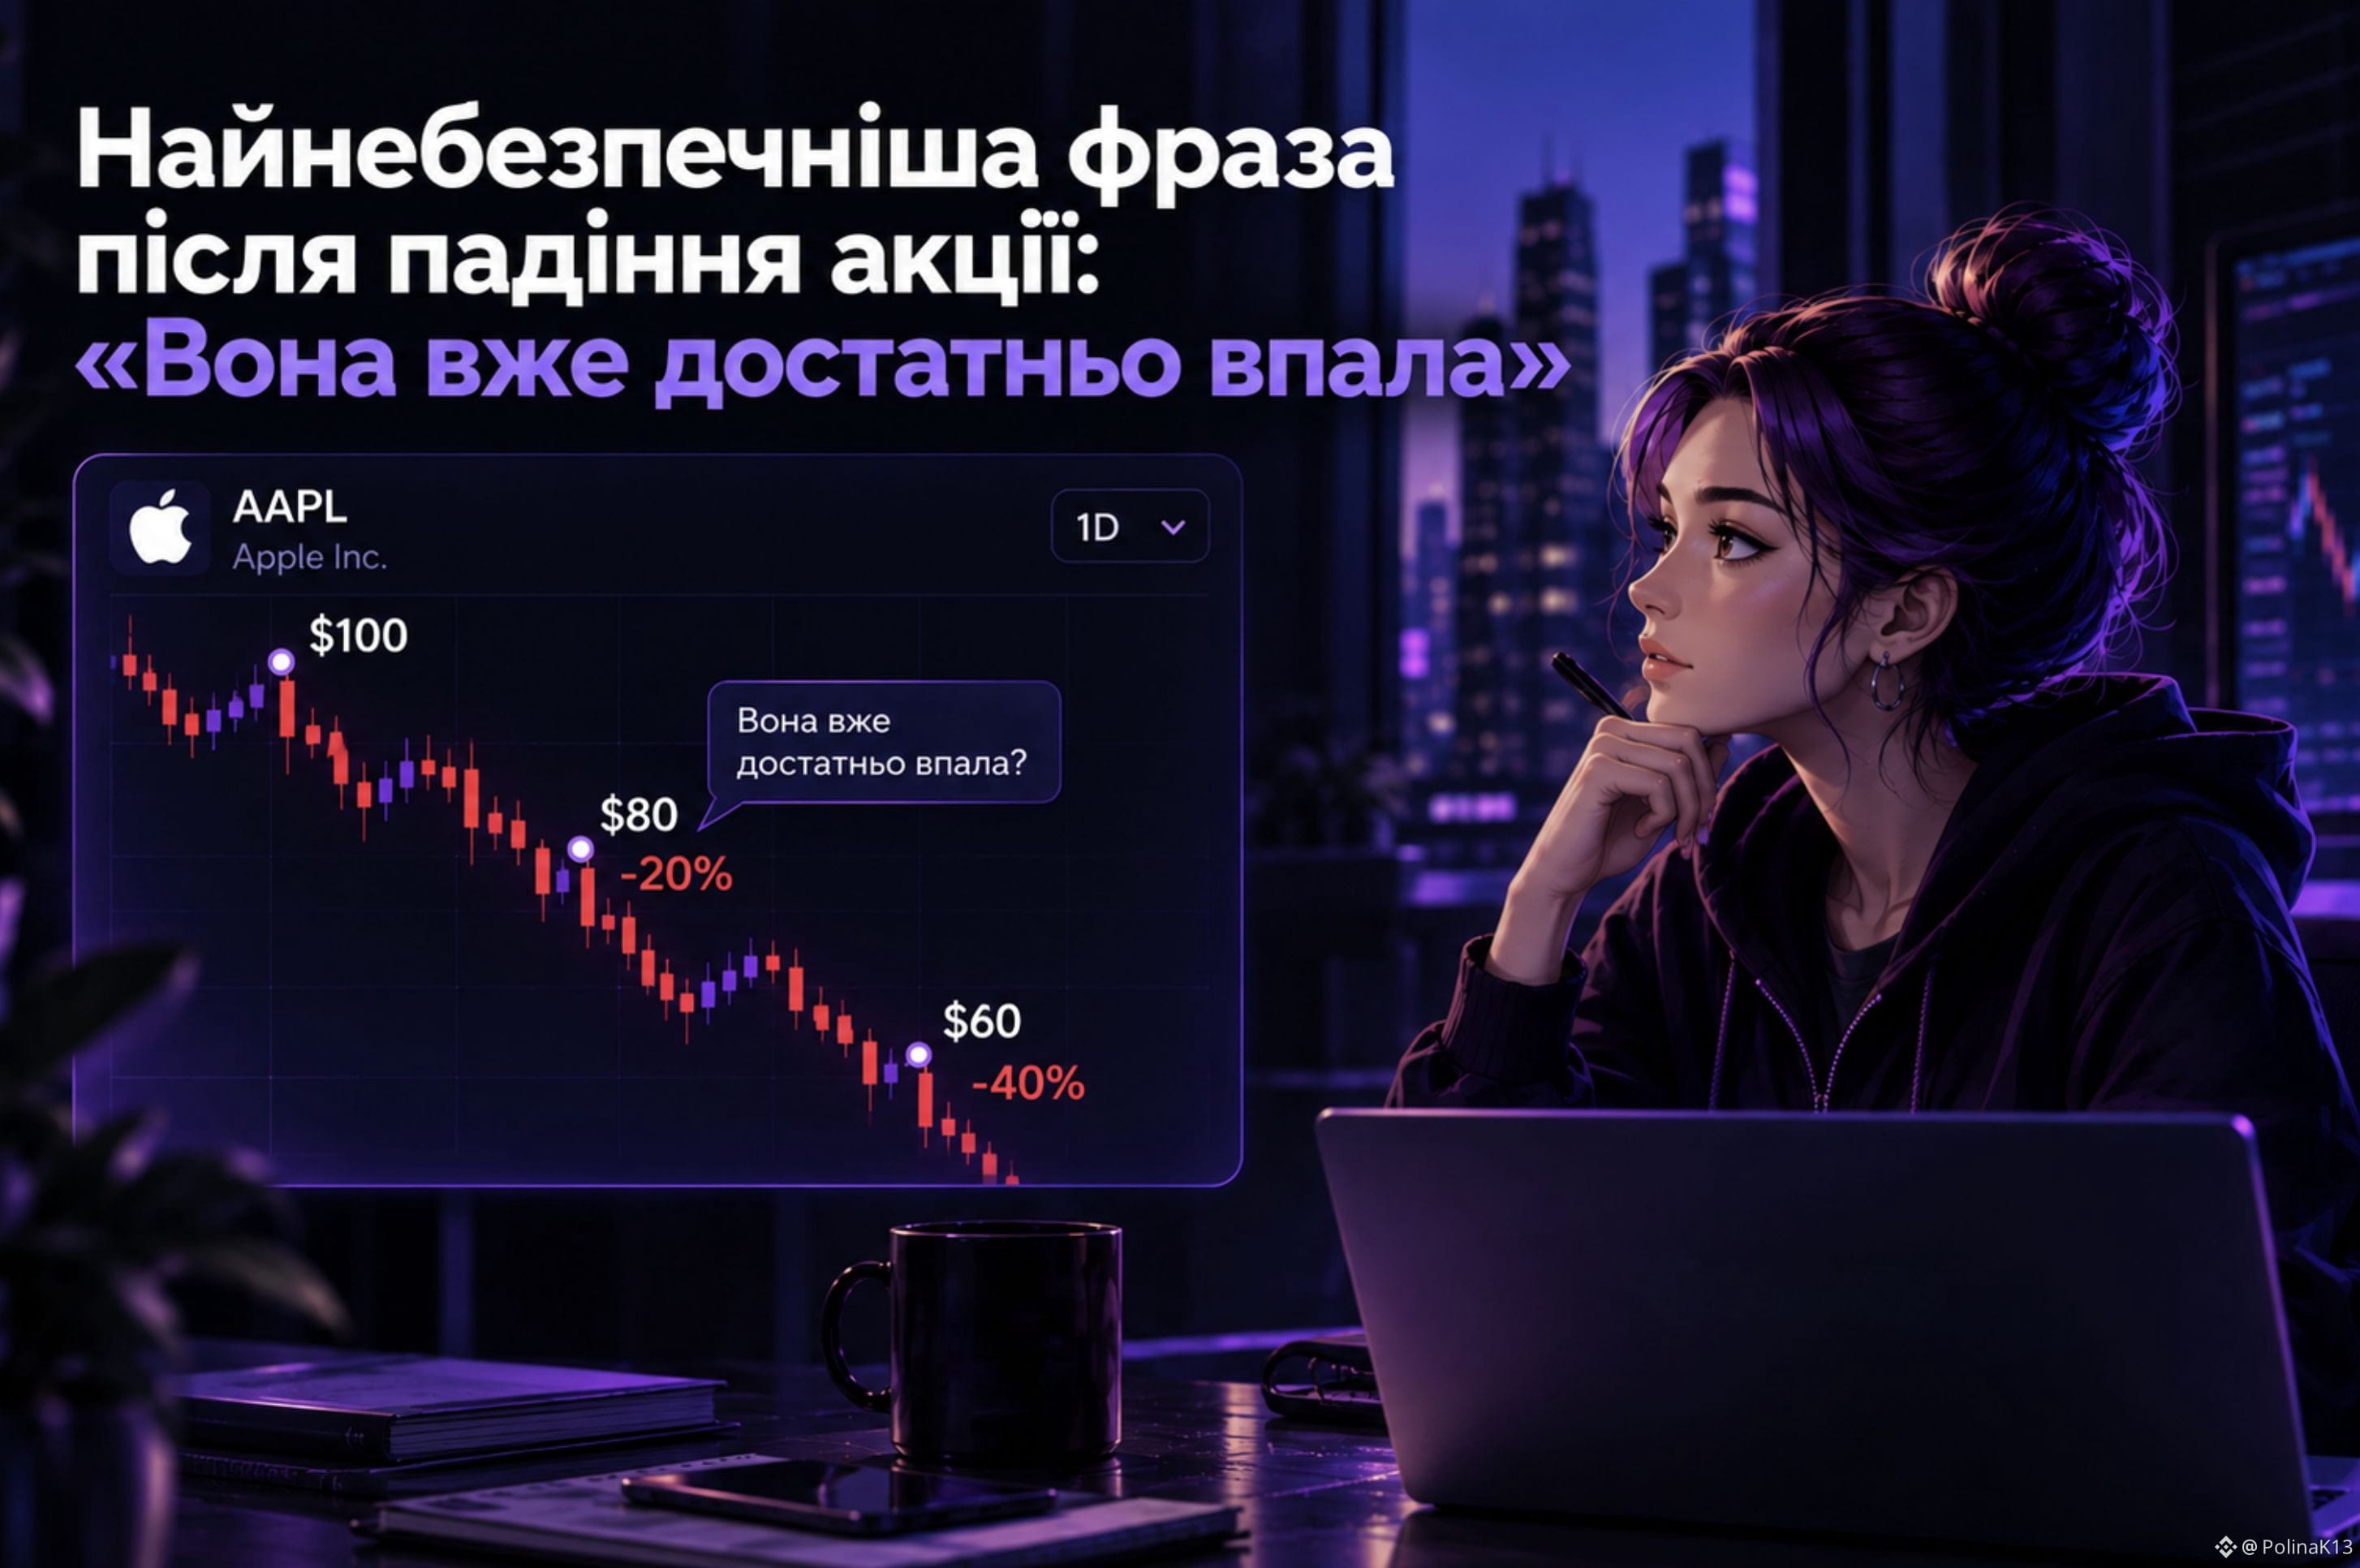
A frase mais perigosa depois da queda de uma ação: «Ela já caiu o suficiente»
A ação caiu 20%.
Primeira ideia:
«Ora, para onde mais ela poderia cair?»
Mas o mercado não sabe onde, para você, fica «baixo o bastante».
A ação pode cair mais 10%, 20% ou até 50%.
Por exemplo:
$100 → $80 → $60
Em $80, pode parecer que a ação já está barata.
Mas, depois de cair para $60, surge a pergunta:
por que $80 parecia o fundo?
Então, em vez de:
❌ «O quanto ela já caiu?»
é melhor perguntar:
✅ «Por que ela está caindo?»
As perspectivas da empresa mudaram?
Isso é uma reação do mercado?
Há motivos para esperar uma recuperação?
A queda, por si só, não torna um ativo mais barato.
E na TradFi Perpetual isso é ainda mais importante: a possibilidade de abrir uma posição curta não significa que qualquer queda automaticamente seja uma oportunidade de ganhar dinheiro.
«Ela já caiu o suficiente» — isso não é análise.
É apenas a suposição de que, daqui para frente, será melhor.
#TradFi
A frase mais perigosa depois da queda de uma ação: «Ela já caiu o suficiente»
A ação caiu 20%.
Primeira ideia:
«Ora, para onde mais ela poderia cair?»
Mas o mercado não sabe onde, para você, fica «baixo o bastante».
A ação pode cair mais 10%, 20% ou até 50%.
Por exemplo:
$100 → $80 → $60
Em $80, pode parecer que a ação já está barata.
Mas, depois de cair para $60, surge a pergunta:
por que $80 parecia o fundo?
Então, em vez de:
❌ «O quanto ela já caiu?»
é melhor perguntar:
✅ «Por que ela está caindo?»
As perspectivas da empresa mudaram?
Isso é uma reação do mercado?
Há motivos para esperar uma recuperação?
A queda, por si só, não torna um ativo mais barato.
E na TradFi Perpetual isso é ainda mais importante: a possibilidade de abrir uma posição curta não significa que qualquer queda automaticamente seja uma oportunidade de ganhar dinheiro.
«Ela já caiu o suficiente» — isso não é análise.
É apenas a suposição de que, daqui para frente, será melhor.
#TradFi
A ação caiu 20%.
Primeira ideia:
«Ora, para onde mais ela poderia cair?»
Mas o mercado não sabe onde, para você, fica «baixo o bastante».
A ação pode cair mais 10%, 20% ou até 50%.
Por exemplo:
$100 → $80 → $60
Em $80, pode parecer que a ação já está barata.
Mas, depois de cair para $60, surge a pergunta:
por que $80 parecia o fundo?
Então, em vez de:
❌ «O quanto ela já caiu?»
é melhor perguntar:
✅ «Por que ela está caindo?»
As perspectivas da empresa mudaram?
Isso é uma reação do mercado?
Há motivos para esperar uma recuperação?
A queda, por si só, não torna um ativo mais barato.
E na TradFi Perpetual isso é ainda mais importante: a possibilidade de abrir uma posição curta não significa que qualquer queda automaticamente seja uma oportunidade de ganhar dinheiro.
«Ela já caiu o suficiente» — isso não é análise.
É apenas a suposição de que, daqui para frente, será melhor.
#TradFi
615
·
--
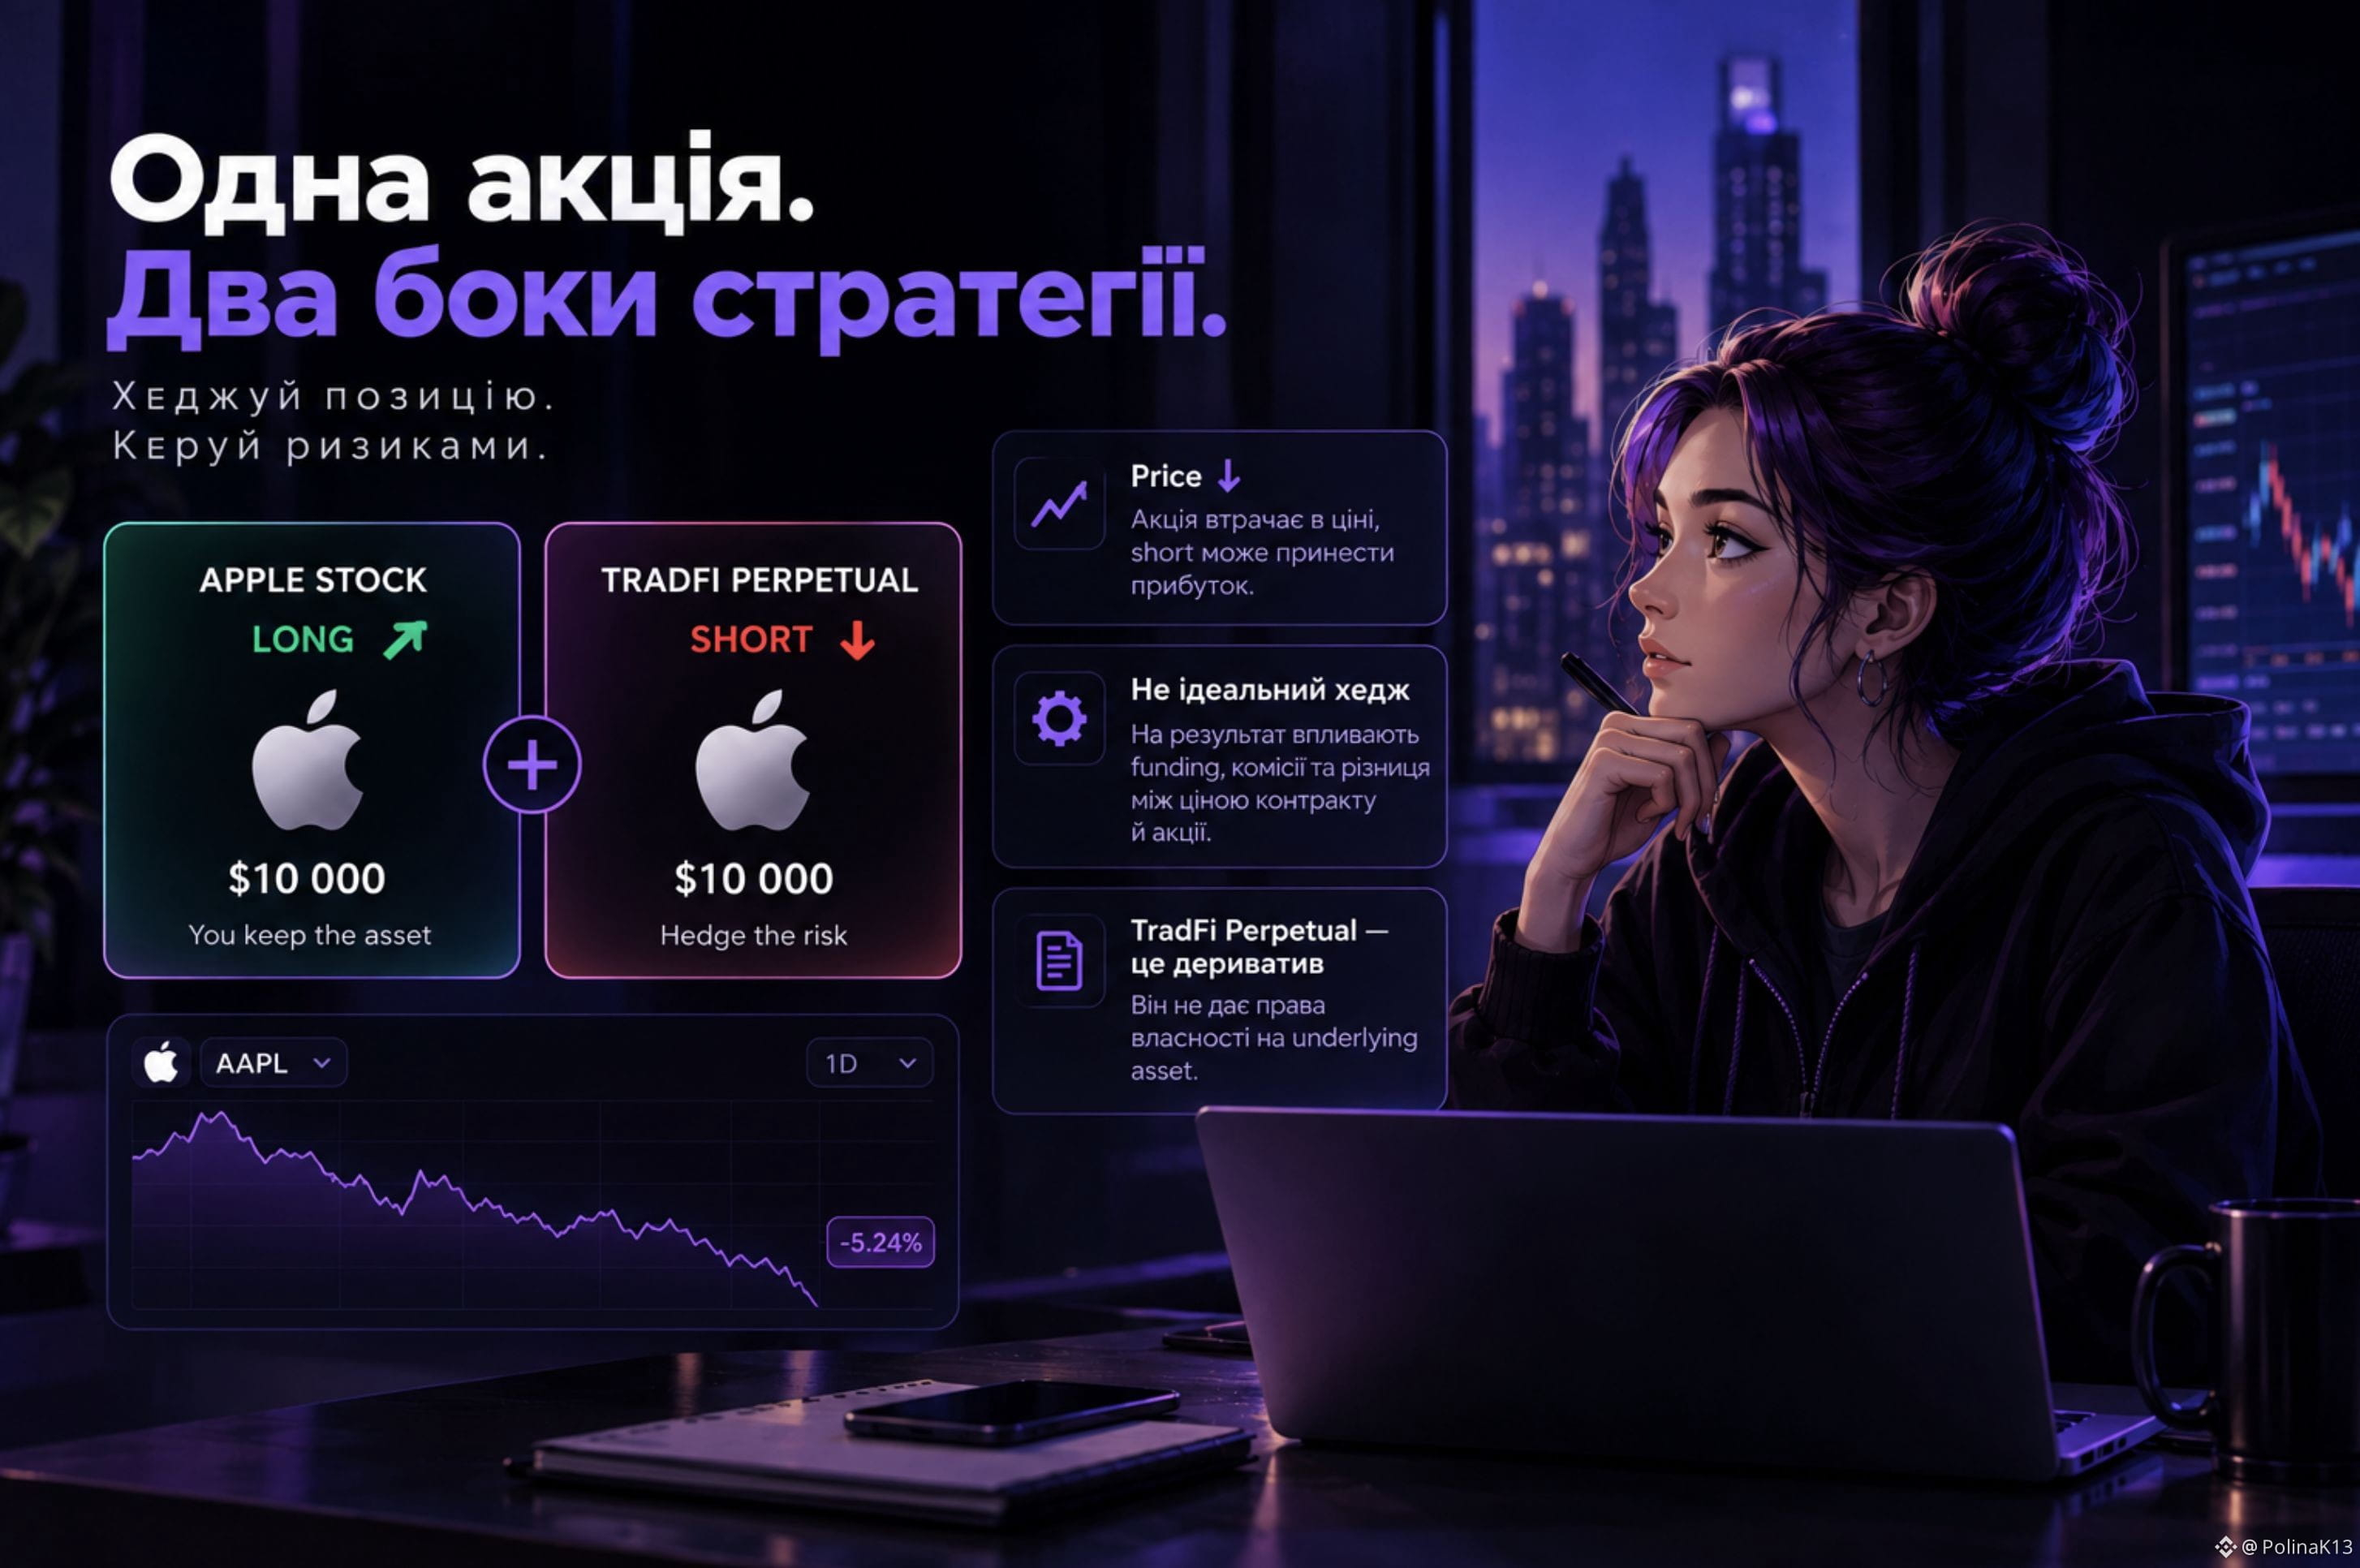
É possível fazer hedge de uma ação usando TradFi Perpetual sem vender a própria ação?
Vamos imaginar um cenário: eu tenho uma ação no valor de US$ 10.000, mas espero uma queda de curto prazo.
Não quero vendê-la, porque planejo permanecer na posição por mais tempo.
Então surge a ideia de abrir um short de TradFi Perpetual no mesmo underlying.
Se o preço da ação cair, o valor dela diminui e a posição short potencialmente gera lucro.
À primeira vista, parece simples:
ação → long
perpetual → short
Mas aqui existe uma nuance importante.
TradFi Perpetual é um derivativo, não a própria ação. Ele não confere direito de propriedade sobre o underlying asset.
Portanto, o short não é uma cópia perfeita da minha posição na ação.
O resultado pode ser influenciado por funding, taxas, tamanho da posição e pela diferença entre o preço do contrato e o da ação.
Por exemplo, se a ação cair 5%, isso não significa que o short de TradFi Perpetual automaticamente trará exatamente 5% de lucro.
É por isso que hedge não é simplesmente uma posição oposta.
É preciso verificar o quão precisamente o derivativo replica o movimento do underlying e quanto custa manter o próprio hedge.
Para mim, este é um exemplo interessante de como o TradFi Perpetual pode ser visto não apenas como uma ferramenta para especulação.
Em certas situações, ele pode ajudar a reduzir temporariamente o risco de uma posição já existente, sem vender o próprio ativo.
#TradFi
É possível fazer hedge de uma ação usando TradFi Perpetual sem vender a própria ação?
Vamos imaginar um cenário: eu tenho uma ação no valor de US$ 10.000, mas espero uma queda de curto prazo.
Não quero vendê-la, porque planejo permanecer na posição por mais tempo.
Então surge a ideia de abrir um short de TradFi Perpetual no mesmo underlying.
Se o preço da ação cair, o valor dela diminui e a posição short potencialmente gera lucro.
À primeira vista, parece simples:
ação → long
perpetual → short
Mas aqui existe uma nuance importante.
TradFi Perpetual é um derivativo, não a própria ação. Ele não confere direito de propriedade sobre o underlying asset.
Portanto, o short não é uma cópia perfeita da minha posição na ação.
O resultado pode ser influenciado por funding, taxas, tamanho da posição e pela diferença entre o preço do contrato e o da ação.
Por exemplo, se a ação cair 5%, isso não significa que o short de TradFi Perpetual automaticamente trará exatamente 5% de lucro.
É por isso que hedge não é simplesmente uma posição oposta.
É preciso verificar o quão precisamente o derivativo replica o movimento do underlying e quanto custa manter o próprio hedge.
Para mim, este é um exemplo interessante de como o TradFi Perpetual pode ser visto não apenas como uma ferramenta para especulação.
Em certas situações, ele pode ajudar a reduzir temporariamente o risco de uma posição já existente, sem vender o próprio ativo.
#TradFi
Vamos imaginar um cenário: eu tenho uma ação no valor de US$ 10.000, mas espero uma queda de curto prazo.
Não quero vendê-la, porque planejo permanecer na posição por mais tempo.
Então surge a ideia de abrir um short de TradFi Perpetual no mesmo underlying.
Se o preço da ação cair, o valor dela diminui e a posição short potencialmente gera lucro.
À primeira vista, parece simples:
ação → long
perpetual → short
Mas aqui existe uma nuance importante.
TradFi Perpetual é um derivativo, não a própria ação. Ele não confere direito de propriedade sobre o underlying asset.
Portanto, o short não é uma cópia perfeita da minha posição na ação.
O resultado pode ser influenciado por funding, taxas, tamanho da posição e pela diferença entre o preço do contrato e o da ação.
Por exemplo, se a ação cair 5%, isso não significa que o short de TradFi Perpetual automaticamente trará exatamente 5% de lucro.
É por isso que hedge não é simplesmente uma posição oposta.
É preciso verificar o quão precisamente o derivativo replica o movimento do underlying e quanto custa manter o próprio hedge.
Para mim, este é um exemplo interessante de como o TradFi Perpetual pode ser visto não apenas como uma ferramenta para especulação.
Em certas situações, ele pode ajudar a reduzir temporariamente o risco de uma posição já existente, sem vender o próprio ativo.
#TradFi
194
·
--
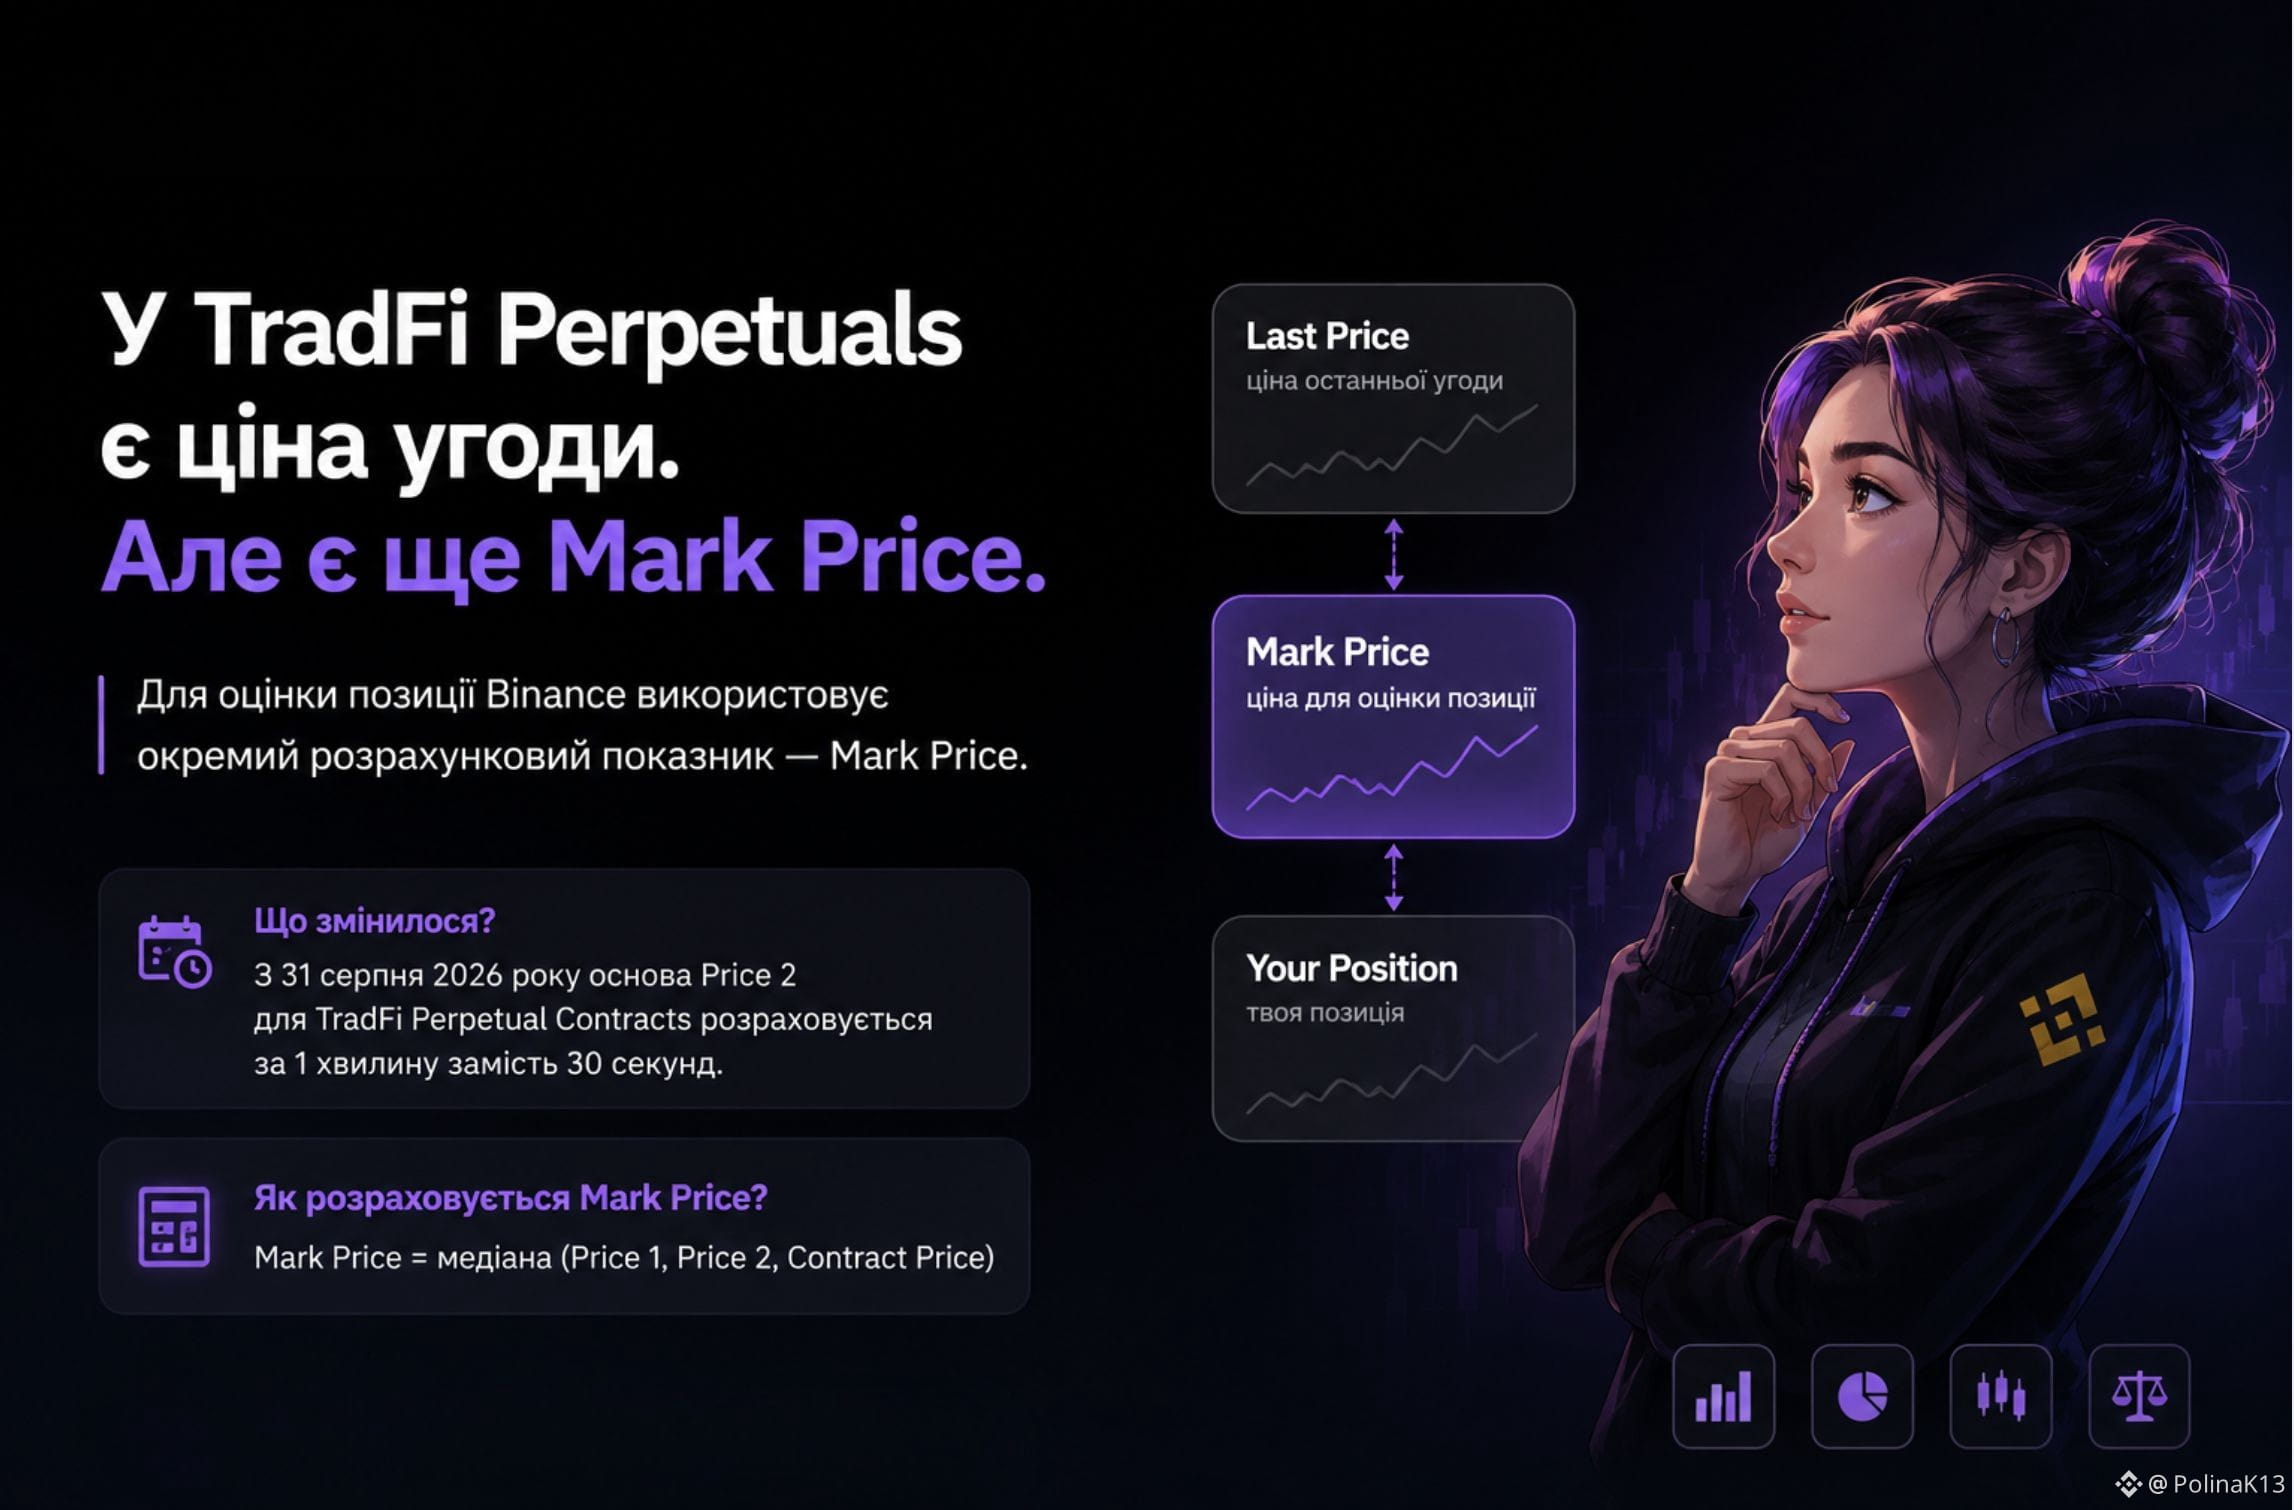
Em TradFi Perpetuals há um preço de acordo. Mas, para calcular o Mark Price, a Binance não usa apenas isso.
À primeira vista, parece lógico: se o contrato é negociado por um determinado preço, então é esse o preço que a bolsa deveria usar.
Mas, em contratos perpétuos, a mecânica é mais complexa.
A Binance calcula o Mark Price por meio da mediana de três valores: Price 1, Price 2 e Contract Price.
E foi o Price 2 que mudou recentemente.
A partir de 31 de agosto de 2026, para os TradFi Perpetual Contracts, a Binance alterou a base de seu cálculo: em vez da Moving Average de 30 segundos, passa a ser usada a média de 1 minuto.
Ao mesmo tempo, o próprio Mark Price continua sendo calculado como a mediana de Price 1, Price 2 e Contract Price.
Por que isso é interessante?
Porque até uma pequena mudança na metodologia de cálculo destaca um ponto importante:
o preço que você vê como o último negócio e o Mark Price são grandezas diferentes.
Mark Price é um indicador de cálculo separado, e não apenas uma cópia do último negócio.
Por isso, ao trabalhar com TradFi Perpetuals, não basta olhar apenas o gráfico.
É importante entender como o preço é formado pela mecânica do contrato.
E eu gosto justamente desse ponto no TradFi na Binance: por trás do nome familiar de uma ação, existe uma infraestrutura de mercado completamente diferente.
Aqui, não importa apenas o preço do ativo, mas também como a bolsa o calcula.
#TradFi
Em TradFi Perpetuals há um preço de acordo. Mas, para calcular o Mark Price, a Binance não usa apenas isso.
À primeira vista, parece lógico: se o contrato é negociado por um determinado preço, então é esse o preço que a bolsa deveria usar.
Mas, em contratos perpétuos, a mecânica é mais complexa.
A Binance calcula o Mark Price por meio da mediana de três valores: Price 1, Price 2 e Contract Price.
E foi o Price 2 que mudou recentemente.
A partir de 31 de agosto de 2026, para os TradFi Perpetual Contracts, a Binance alterou a base de seu cálculo: em vez da Moving Average de 30 segundos, passa a ser usada a média de 1 minuto.
Ao mesmo tempo, o próprio Mark Price continua sendo calculado como a mediana de Price 1, Price 2 e Contract Price.
Por que isso é interessante?
Porque até uma pequena mudança na metodologia de cálculo destaca um ponto importante:
o preço que você vê como o último negócio e o Mark Price são grandezas diferentes.
Mark Price é um indicador de cálculo separado, e não apenas uma cópia do último negócio.
Por isso, ao trabalhar com TradFi Perpetuals, não basta olhar apenas o gráfico.
É importante entender como o preço é formado pela mecânica do contrato.
E eu gosto justamente desse ponto no TradFi na Binance: por trás do nome familiar de uma ação, existe uma infraestrutura de mercado completamente diferente.
Aqui, não importa apenas o preço do ativo, mas também como a bolsa o calcula.
#TradFi
À primeira vista, parece lógico: se o contrato é negociado por um determinado preço, então é esse o preço que a bolsa deveria usar.
Mas, em contratos perpétuos, a mecânica é mais complexa.
A Binance calcula o Mark Price por meio da mediana de três valores: Price 1, Price 2 e Contract Price.
E foi o Price 2 que mudou recentemente.
A partir de 31 de agosto de 2026, para os TradFi Perpetual Contracts, a Binance alterou a base de seu cálculo: em vez da Moving Average de 30 segundos, passa a ser usada a média de 1 minuto.
Ao mesmo tempo, o próprio Mark Price continua sendo calculado como a mediana de Price 1, Price 2 e Contract Price.
Por que isso é interessante?
Porque até uma pequena mudança na metodologia de cálculo destaca um ponto importante:
o preço que você vê como o último negócio e o Mark Price são grandezas diferentes.
Mark Price é um indicador de cálculo separado, e não apenas uma cópia do último negócio.
Por isso, ao trabalhar com TradFi Perpetuals, não basta olhar apenas o gráfico.
É importante entender como o preço é formado pela mecânica do contrato.
E eu gosto justamente desse ponto no TradFi na Binance: por trás do nome familiar de uma ação, existe uma infraestrutura de mercado completamente diferente.
Aqui, não importa apenas o preço do ativo, mas também como a bolsa o calcula.
#TradFi
112
·
--
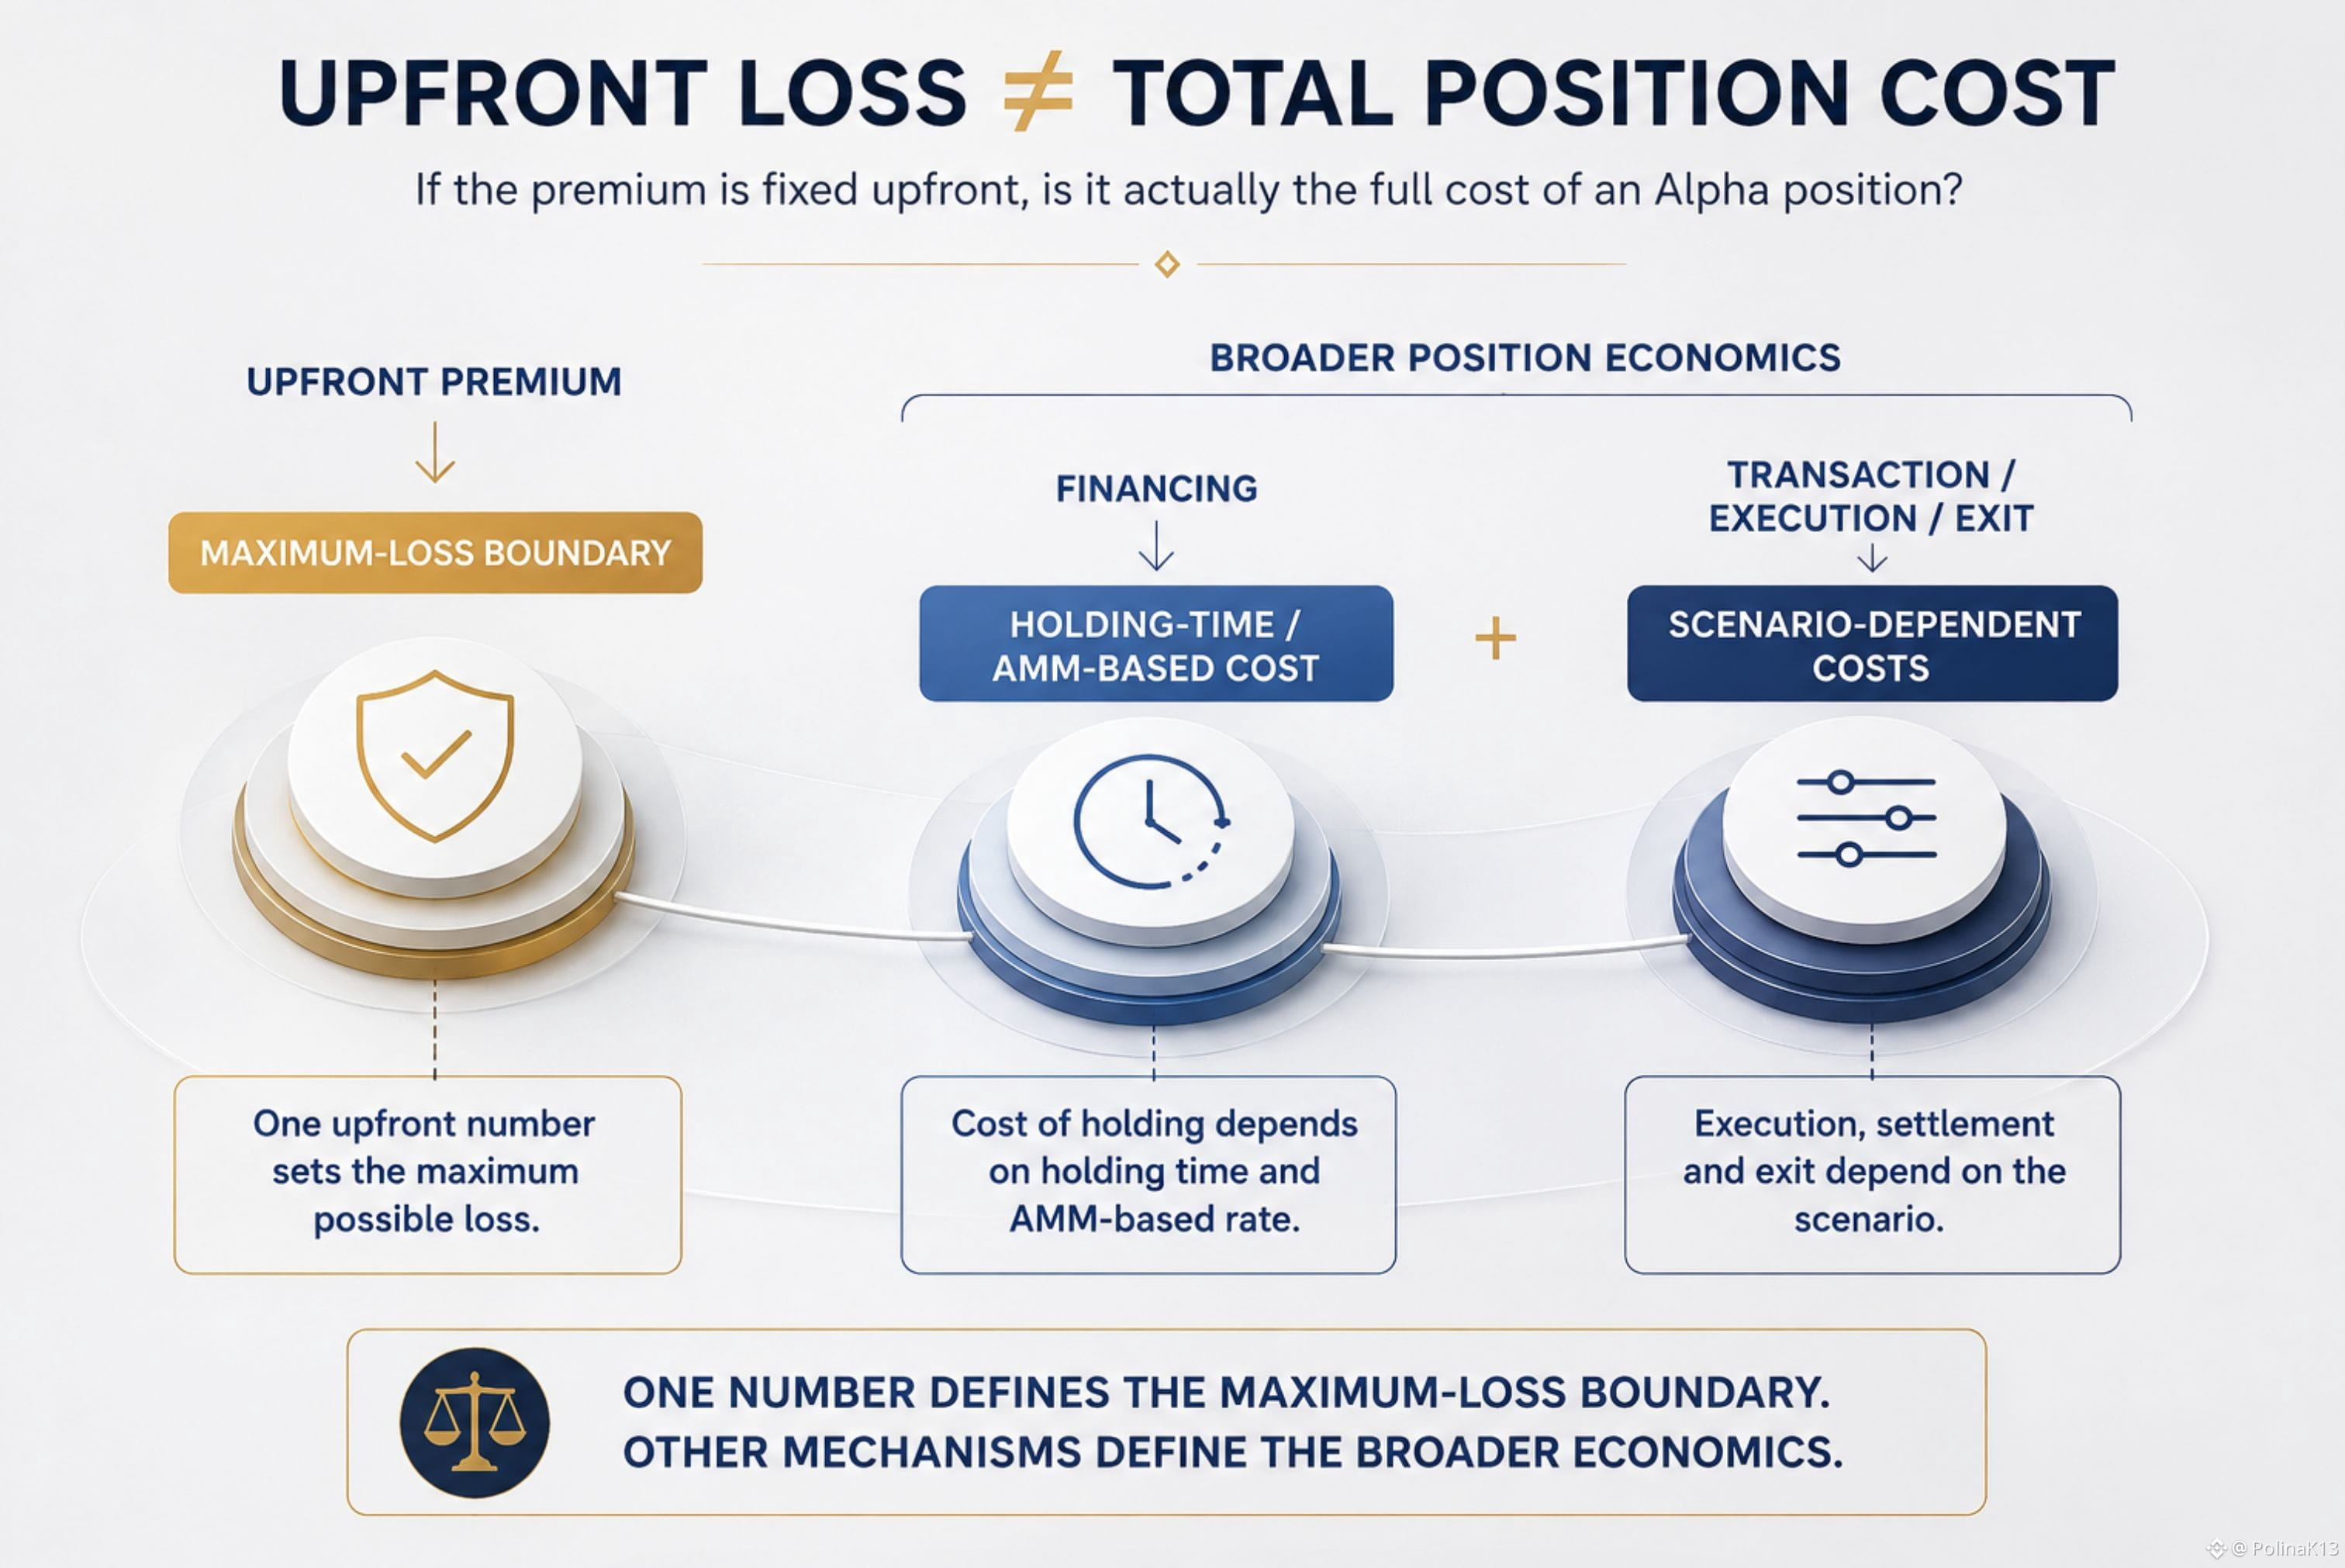
Se o prêmio é fixado antecipadamente, ele é realmente o custo total de uma posição Alpha?
É fácil tratar o prêmio pago antes como o custo da posição.
Afinal, o TermMax define o Custo Máximo como o prêmio antecipado — e como a perda máxima possível da posição Alpha.
Mas isso responde apenas a uma pergunta:
Qual pode ser a magnitude da perda da posição?
Não necessariamente responde outra:
Quais são as economias mais amplas de manter ou executar a posição?
O TermMax documenta separadamente o financiamento de opções.
Esse financiamento é calculado usando o valor nocional da opção, a taxa do AMM e o tempo em que a posição é mantida. A taxa anual baseada em AMM também pode se ajustar dinamicamente.
E o financiamento não é o único mecanismo separado. O TermMax também documenta custos relacionados a transações, execução e saída que podem se aplicar dependendo do cenário.
A distinção importante não é:
prêmio + taxas = uma perda máxima maior.
Isso contrariaria aquilo que o Max Cost foi desenvolvido para representar.
A distinção é:
limite de perda máxima
vs.
estrutura de custo econômico mais amplo
Assim, saber a perda máxima com antecedência não significa que todo custo econômico associado a manter ou executar a posição esteja fixado antecipadamente.
A distinção útil não é barato vs. caro.
É entender o que o número antecipado realmente lhe diz — e o que ele não lhe diz.
PERDA ANTECIPADA ≠ CUSTO TOTAL DA POSIÇÃO
#termmax @termmax
Se o prêmio é fixado antecipadamente, ele é realmente o custo total de uma posição Alpha?
É fácil tratar o prêmio pago antes como o custo da posição.
Afinal, o TermMax define o Custo Máximo como o prêmio antecipado — e como a perda máxima possível da posição Alpha.
Mas isso responde apenas a uma pergunta:
Qual pode ser a magnitude da perda da posição?
Não necessariamente responde outra:
Quais são as economias mais amplas de manter ou executar a posição?
O TermMax documenta separadamente o financiamento de opções.
Esse financiamento é calculado usando o valor nocional da opção, a taxa do AMM e o tempo em que a posição é mantida. A taxa anual baseada em AMM também pode se ajustar dinamicamente.
E o financiamento não é o único mecanismo separado. O TermMax também documenta custos relacionados a transações, execução e saída que podem se aplicar dependendo do cenário.
A distinção importante não é:
prêmio + taxas = uma perda máxima maior.
Isso contrariaria aquilo que o Max Cost foi desenvolvido para representar.
A distinção é:
limite de perda máxima
vs.
estrutura de custo econômico mais amplo
Assim, saber a perda máxima com antecedência não significa que todo custo econômico associado a manter ou executar a posição esteja fixado antecipadamente.
A distinção útil não é barato vs. caro.
É entender o que o número antecipado realmente lhe diz — e o que ele não lhe diz.
PERDA ANTECIPADA ≠ CUSTO TOTAL DA POSIÇÃO
#termmax @TermMax
É fácil tratar o prêmio pago antes como o custo da posição.
Afinal, o TermMax define o Custo Máximo como o prêmio antecipado — e como a perda máxima possível da posição Alpha.
Mas isso responde apenas a uma pergunta:
Qual pode ser a magnitude da perda da posição?
Não necessariamente responde outra:
Quais são as economias mais amplas de manter ou executar a posição?
O TermMax documenta separadamente o financiamento de opções.
Esse financiamento é calculado usando o valor nocional da opção, a taxa do AMM e o tempo em que a posição é mantida. A taxa anual baseada em AMM também pode se ajustar dinamicamente.
E o financiamento não é o único mecanismo separado. O TermMax também documenta custos relacionados a transações, execução e saída que podem se aplicar dependendo do cenário.
A distinção importante não é:
prêmio + taxas = uma perda máxima maior.
Isso contrariaria aquilo que o Max Cost foi desenvolvido para representar.
A distinção é:
limite de perda máxima
vs.
estrutura de custo econômico mais amplo
Assim, saber a perda máxima com antecedência não significa que todo custo econômico associado a manter ou executar a posição esteja fixado antecipadamente.
A distinção útil não é barato vs. caro.
É entender o que o número antecipado realmente lhe diz — e o que ele não lhe diz.
PERDA ANTECIPADA ≠ CUSTO TOTAL DA POSIÇÃO
#termmax @TermMax
82
·
--
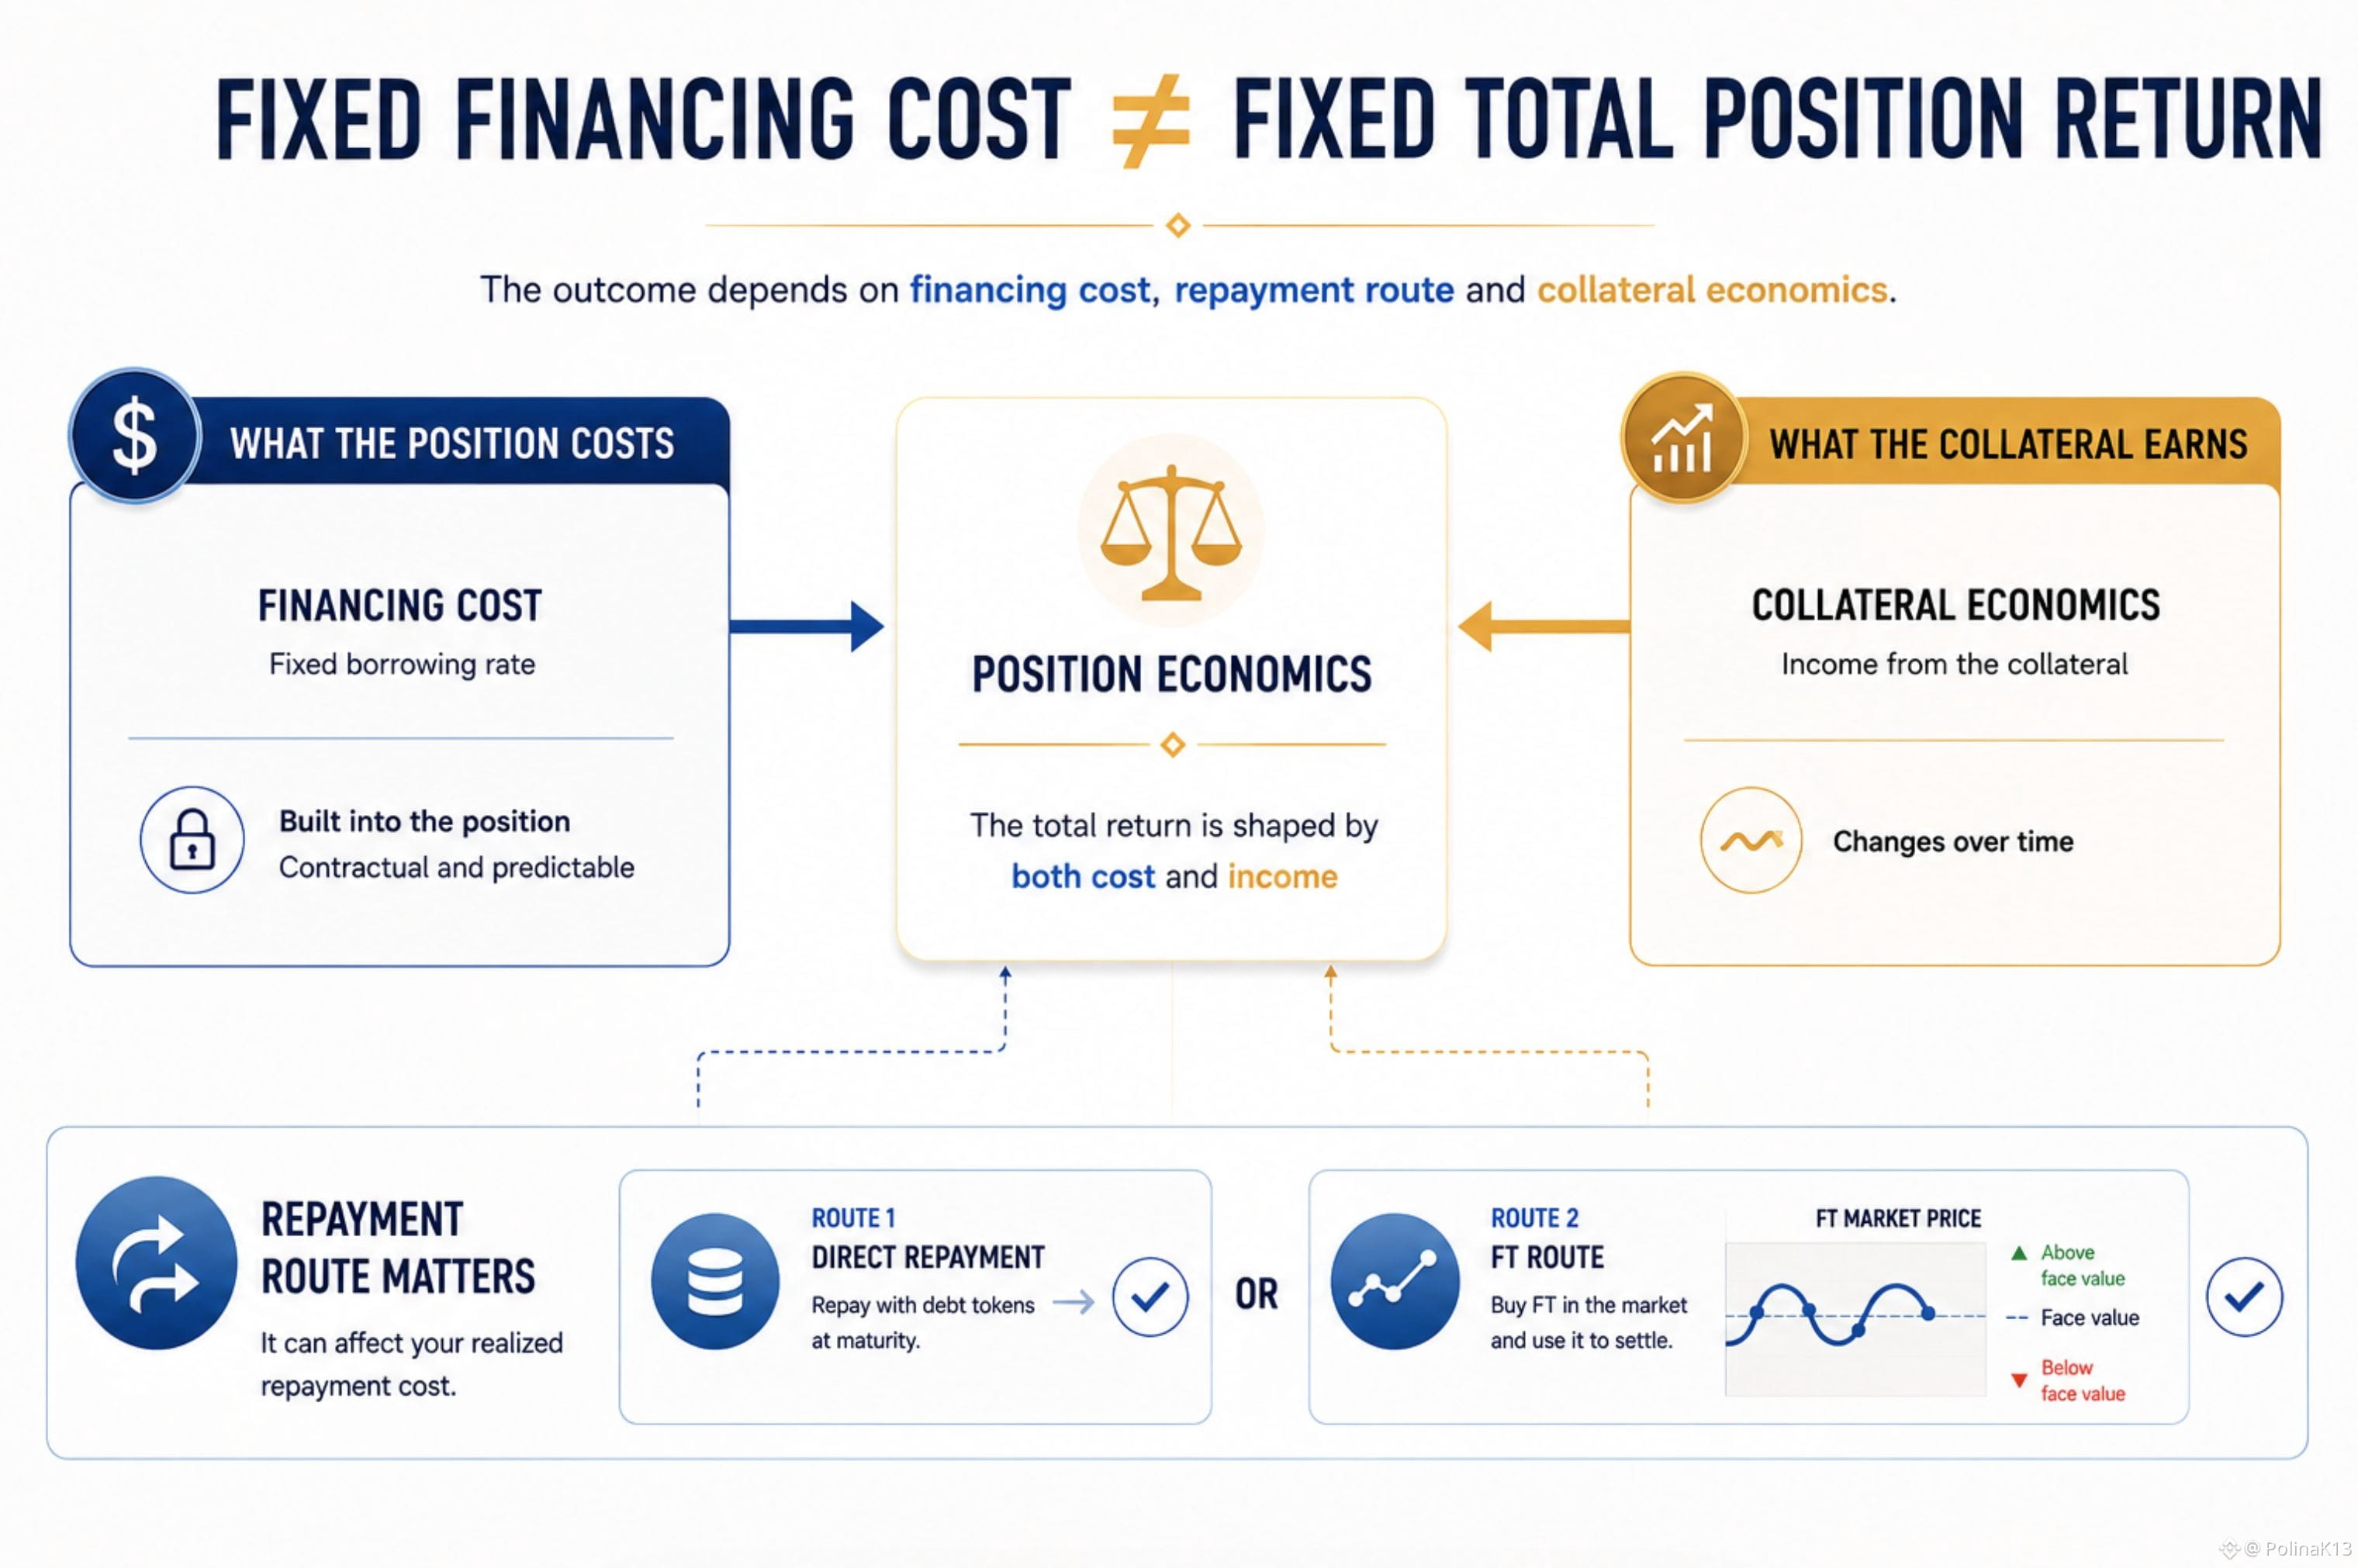
Uma posição alavancada pode parecer mais barata ou mais cara do que o esperado por um motivo que é fácil de ignorar.
No TermMax, a taxa de empréstimo é fixa quando a posição é formada.
Mas a parte importante é o que isso significa para o valor da posição.
O TermMax consolida o custo do empréstimo antecipadamente. A obrigação futura de juros já está refletida no valor do GT, em vez de simplesmente acumular ao longo do tempo, como acontece com juros em um mercado monetário convencional de taxa flutuante.
Isso muda a forma como eu interpretaria uma posição alavancada.
A pergunta certa não é apenas:
“Qual é a taxa de empréstimo?”
Também é:
“Quanto do custo de financiamento já está embutido na posição que estou analisando?”
Há mais uma camada.
Antes do vencimento, o tomador pode ou reembolsar diretamente com tokens de dívida ou usar o FT correspondente para liquidar a dívida.
Se esse FT estiver disponível com um desconto suficiente, o caminho via FT pode potencialmente reduzir o custo de reembolso realizado.
Assim, a obrigação contratual de financiamento é fixa.
Mas a economia de liquidar essa obrigação ainda pode depender da rota de reembolso.
E, do outro lado da posição, a garantia pode ter seu próprio perfil de renda.
Isso significa que eu avaliaria a alavancagem por meio de duas perguntas separadas:
Qual é o custo de financiamento?
e
Quanto a garantia rende?
A taxa fixa dá certeza na primeira.
Ela não diz, por si só, o retorno econômico de toda a posição.
Para mim, essa é a forma mais útil de ler uma posição alavancada de TermMax: separar a obrigação de financiamento da economia gerada pela garantia.
#termmax @termmax
Uma posição alavancada pode parecer mais barata ou mais cara do que o esperado por um motivo que é fácil de ignorar.
No TermMax, a taxa de empréstimo é fixa quando a posição é formada.
Mas a parte importante é o que isso significa para o valor da posição.
O TermMax consolida o custo do empréstimo antecipadamente. A obrigação futura de juros já está refletida no valor do GT, em vez de simplesmente acumular ao longo do tempo, como acontece com juros em um mercado monetário convencional de taxa flutuante.
Isso muda a forma como eu interpretaria uma posição alavancada.
A pergunta certa não é apenas:
“Qual é a taxa de empréstimo?”
Também é:
“Quanto do custo de financiamento já está embutido na posição que estou analisando?”
Há mais uma camada.
Antes do vencimento, o tomador pode ou reembolsar diretamente com tokens de dívida ou usar o FT correspondente para liquidar a dívida.
Se esse FT estiver disponível com um desconto suficiente, o caminho via FT pode potencialmente reduzir o custo de reembolso realizado.
Assim, a obrigação contratual de financiamento é fixa.
Mas a economia de liquidar essa obrigação ainda pode depender da rota de reembolso.
E, do outro lado da posição, a garantia pode ter seu próprio perfil de renda.
Isso significa que eu avaliaria a alavancagem por meio de duas perguntas separadas:
Qual é o custo de financiamento?
e
Quanto a garantia rende?
A taxa fixa dá certeza na primeira.
Ela não diz, por si só, o retorno econômico de toda a posição.
Para mim, essa é a forma mais útil de ler uma posição alavancada de TermMax: separar a obrigação de financiamento da economia gerada pela garantia.
#termmax @TermMax
No TermMax, a taxa de empréstimo é fixa quando a posição é formada.
Mas a parte importante é o que isso significa para o valor da posição.
O TermMax consolida o custo do empréstimo antecipadamente. A obrigação futura de juros já está refletida no valor do GT, em vez de simplesmente acumular ao longo do tempo, como acontece com juros em um mercado monetário convencional de taxa flutuante.
Isso muda a forma como eu interpretaria uma posição alavancada.
A pergunta certa não é apenas:
“Qual é a taxa de empréstimo?”
Também é:
“Quanto do custo de financiamento já está embutido na posição que estou analisando?”
Há mais uma camada.
Antes do vencimento, o tomador pode ou reembolsar diretamente com tokens de dívida ou usar o FT correspondente para liquidar a dívida.
Se esse FT estiver disponível com um desconto suficiente, o caminho via FT pode potencialmente reduzir o custo de reembolso realizado.
Assim, a obrigação contratual de financiamento é fixa.
Mas a economia de liquidar essa obrigação ainda pode depender da rota de reembolso.
E, do outro lado da posição, a garantia pode ter seu próprio perfil de renda.
Isso significa que eu avaliaria a alavancagem por meio de duas perguntas separadas:
Qual é o custo de financiamento?
e
Quanto a garantia rende?
A taxa fixa dá certeza na primeira.
Ela não diz, por si só, o retorno econômico de toda a posição.
Para mim, essa é a forma mais útil de ler uma posição alavancada de TermMax: separar a obrigação de financiamento da economia gerada pela garantia.
#termmax @TermMax
78
·
--
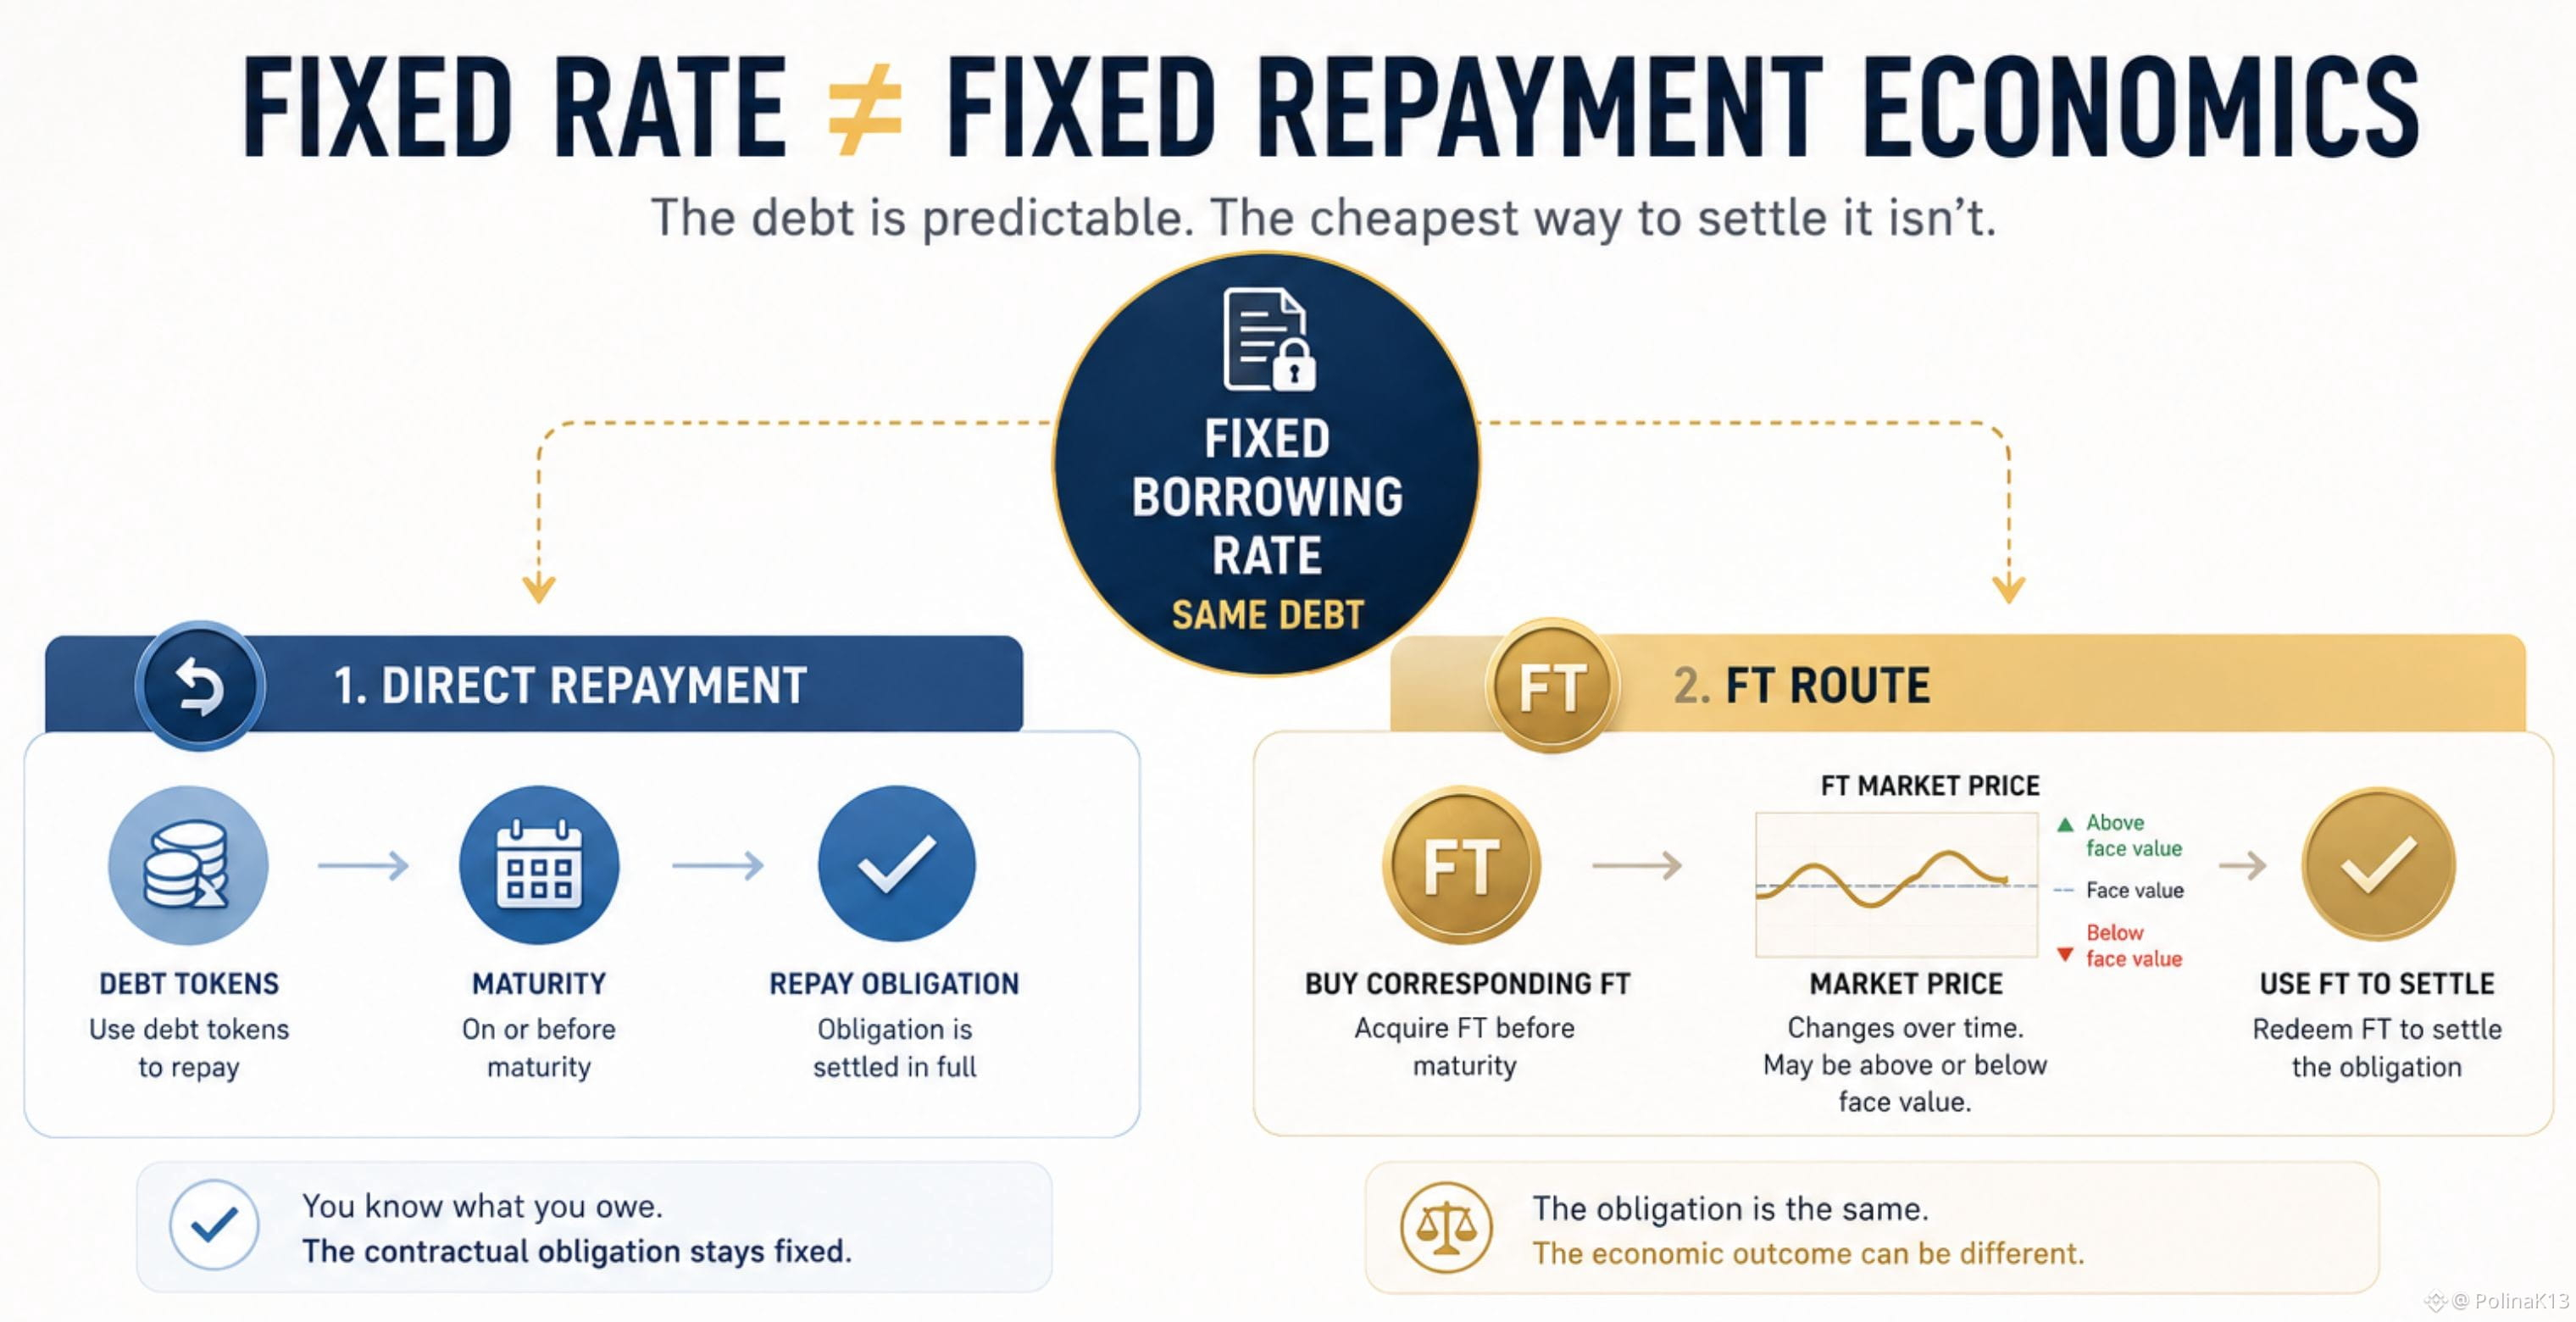
Uma taxa de empréstimo fixa pode tornar a dívida previsível. A questão interessante é se a forma mais barata de quitá-la continua previsível.
No TermMax, um mutuário tem duas rotas de reembolso:
→ reembolsar a dívida diretamente com tokens de dívida
→ ou comprar o FT correspondente antes do vencimento e usá-lo para quitar a dívida.
Essa segunda rota é onde a economia fica mais interessante.
Antes do vencimento, um FT pode ser negociado abaixo do valor nominal. E a relação entre a taxa de mercado atual e a taxa travada do tomador pode afetar se esse desconto existe e o quão atraente se torna a rota via FT.
Se as taxas de mercado subirem acima da taxa que o tomador originalmente travou, a documentação do TermMax observa que o FT correspondente pode estar disponível com desconto, potencialmente tornando a liquidação mais barata.
Mas “potencialmente” importa.
A própria obrigação da dívida não mudou. E um desconto não significa automaticamente que o tomador economiza dinheiro. O FT ainda precisa estar disponível com um desconto suficiente para que essa rota de pagamento seja economicamente preferível.
Assim, o empréstimo com taxa fixa lhe dá certeza sobre a taxa.
Mas isso não necessariamente lhe dá certeza sobre qual forma de liquidar a mesma obrigação será a mais barata.
Essa distinção torna a economia do reembolso mais interessante do que apenas a taxa fixa.
#termmax @termmax
Uma taxa de empréstimo fixa pode tornar a dívida previsível. A questão interessante é se a forma mais barata de quitá-la continua previsível.
No TermMax, um mutuário tem duas rotas de reembolso:
→ reembolsar a dívida diretamente com tokens de dívida
→ ou comprar o FT correspondente antes do vencimento e usá-lo para quitar a dívida.
Essa segunda rota é onde a economia fica mais interessante.
Antes do vencimento, um FT pode ser negociado abaixo do valor nominal. E a relação entre a taxa de mercado atual e a taxa travada do tomador pode afetar se esse desconto existe e o quão atraente se torna a rota via FT.
Se as taxas de mercado subirem acima da taxa que o tomador originalmente travou, a documentação do TermMax observa que o FT correspondente pode estar disponível com desconto, potencialmente tornando a liquidação mais barata.
Mas “potencialmente” importa.
A própria obrigação da dívida não mudou. E um desconto não significa automaticamente que o tomador economiza dinheiro. O FT ainda precisa estar disponível com um desconto suficiente para que essa rota de pagamento seja economicamente preferível.
Assim, o empréstimo com taxa fixa lhe dá certeza sobre a taxa.
Mas isso não necessariamente lhe dá certeza sobre qual forma de liquidar a mesma obrigação será a mais barata.
Essa distinção torna a economia do reembolso mais interessante do que apenas a taxa fixa.
#termmax @TermMax
No TermMax, um mutuário tem duas rotas de reembolso:
→ reembolsar a dívida diretamente com tokens de dívida
→ ou comprar o FT correspondente antes do vencimento e usá-lo para quitar a dívida.
Essa segunda rota é onde a economia fica mais interessante.
Antes do vencimento, um FT pode ser negociado abaixo do valor nominal. E a relação entre a taxa de mercado atual e a taxa travada do tomador pode afetar se esse desconto existe e o quão atraente se torna a rota via FT.
Se as taxas de mercado subirem acima da taxa que o tomador originalmente travou, a documentação do TermMax observa que o FT correspondente pode estar disponível com desconto, potencialmente tornando a liquidação mais barata.
Mas “potencialmente” importa.
A própria obrigação da dívida não mudou. E um desconto não significa automaticamente que o tomador economiza dinheiro. O FT ainda precisa estar disponível com um desconto suficiente para que essa rota de pagamento seja economicamente preferível.
Assim, o empréstimo com taxa fixa lhe dá certeza sobre a taxa.
Mas isso não necessariamente lhe dá certeza sobre qual forma de liquidar a mesma obrigação será a mais barata.
Essa distinção torna a economia do reembolso mais interessante do que apenas a taxa fixa.
#termmax @TermMax
83
·
--
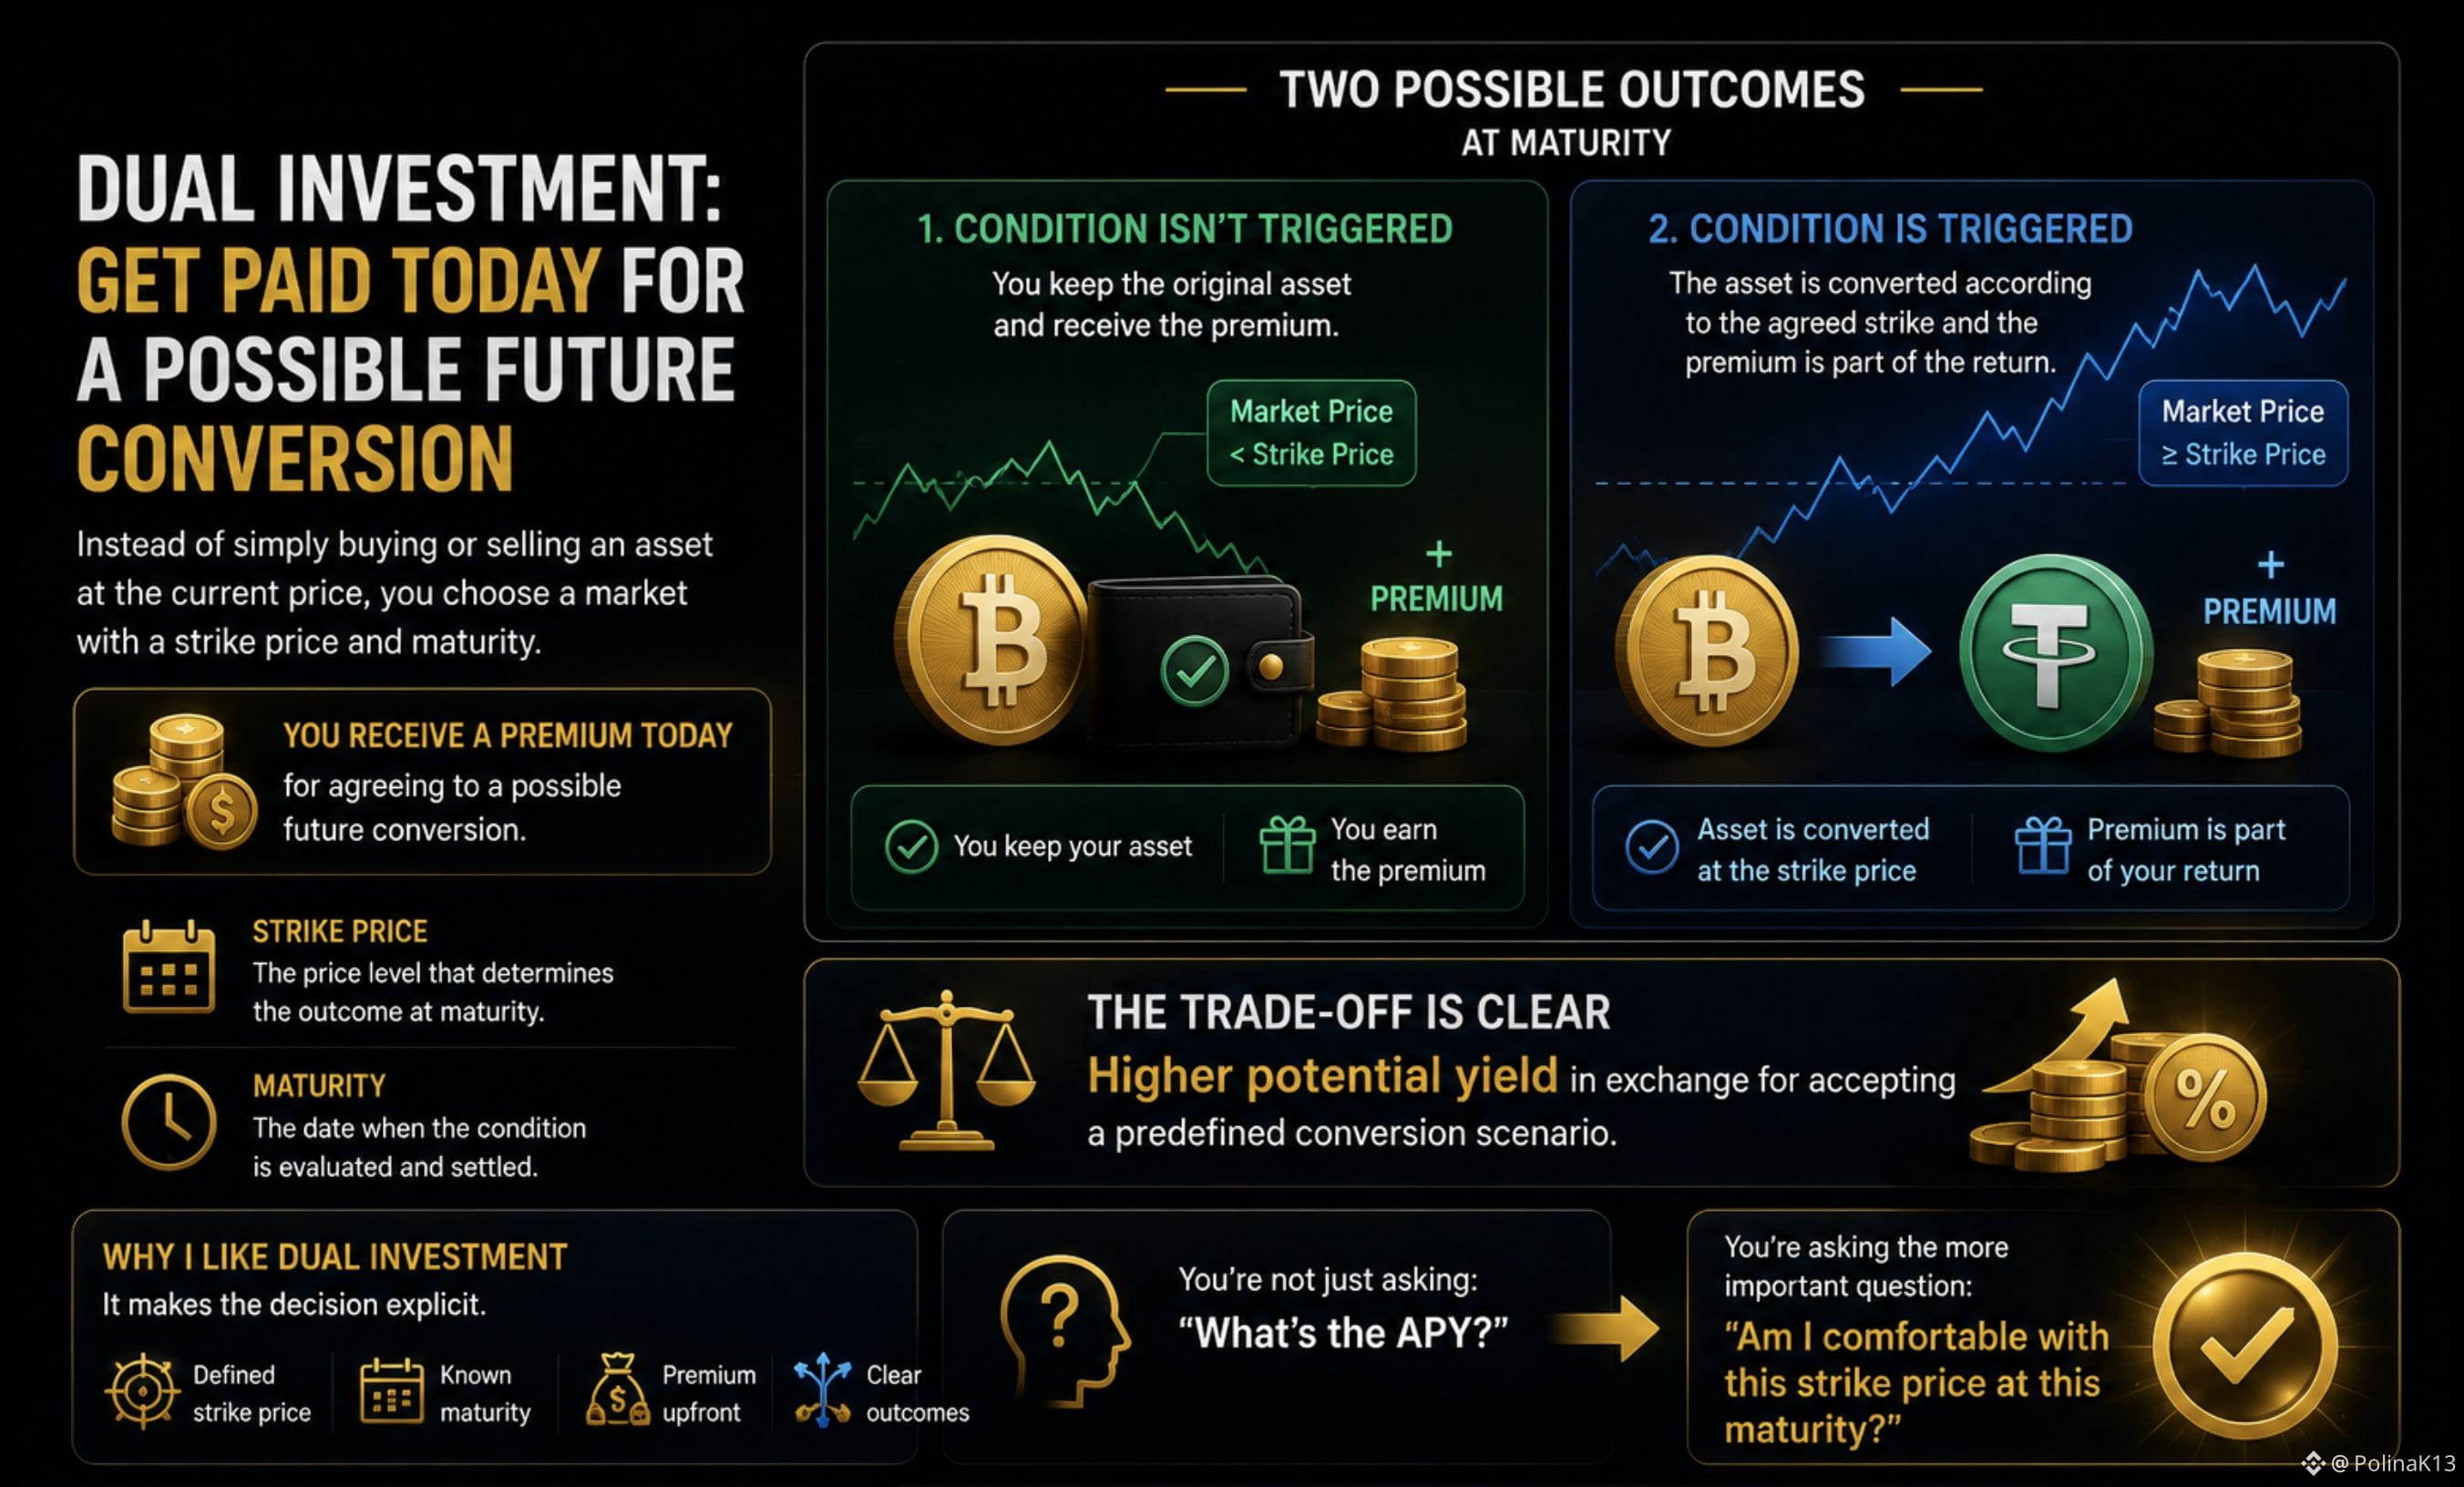
E se você pudesse receber hoje por concordar com uma possível conversão futura?
Essa é a ideia básica por trás do Dual Investment.
Em vez de simplesmente comprar ou vender um ativo ao preço atual, você escolhe um mercado com um preço de exercício e um vencimento.
Então há dois resultados possíveis.
Se a condição não for acionada:
→ você mantém o ativo original
→ e recebe o prêmio
Se a condição for acionada:
→ o ativo é convertido de acordo com o preço de exercício acordado
→ e o prêmio faz parte do retorno.
Portanto, a relação de troca fica bem clara:
maior potencial de rendimento em troca de aceitar um cenário de conversão predefinido.
Eu gosto dessa estrutura porque ela torna a decisão explícita.
Você não está apenas perguntando:
“Qual é o APY?”
Você está perguntando:
“Estou confortável com este preço de exercício neste vencimento?”
Essa é uma pergunta muito mais útil.
#termmax @termmax
E se você pudesse receber hoje por concordar com uma possível conversão futura?
Essa é a ideia básica por trás do Dual Investment.
Em vez de simplesmente comprar ou vender um ativo ao preço atual, você escolhe um mercado com um preço de exercício e um vencimento.
Então há dois resultados possíveis.
Se a condição não for acionada:
→ você mantém o ativo original
→ e recebe o prêmio
Se a condição for acionada:
→ o ativo é convertido de acordo com o preço de exercício acordado
→ e o prêmio faz parte do retorno.
Portanto, a relação de troca fica bem clara:
maior potencial de rendimento em troca de aceitar um cenário de conversão predefinido.
Eu gosto dessa estrutura porque ela torna a decisão explícita.
Você não está apenas perguntando:
“Qual é o APY?”
Você está perguntando:
“Estou confortável com este preço de exercício neste vencimento?”
Essa é uma pergunta muito mais útil.
#termmax @TermMax
Essa é a ideia básica por trás do Dual Investment.
Em vez de simplesmente comprar ou vender um ativo ao preço atual, você escolhe um mercado com um preço de exercício e um vencimento.
Então há dois resultados possíveis.
Se a condição não for acionada:
→ você mantém o ativo original
→ e recebe o prêmio
Se a condição for acionada:
→ o ativo é convertido de acordo com o preço de exercício acordado
→ e o prêmio faz parte do retorno.
Portanto, a relação de troca fica bem clara:
maior potencial de rendimento em troca de aceitar um cenário de conversão predefinido.
Eu gosto dessa estrutura porque ela torna a decisão explícita.
Você não está apenas perguntando:
“Qual é o APY?”
Você está perguntando:
“Estou confortável com este preço de exercício neste vencimento?”
Essa é uma pergunta muito mais útil.
#termmax @TermMax
56
·
--
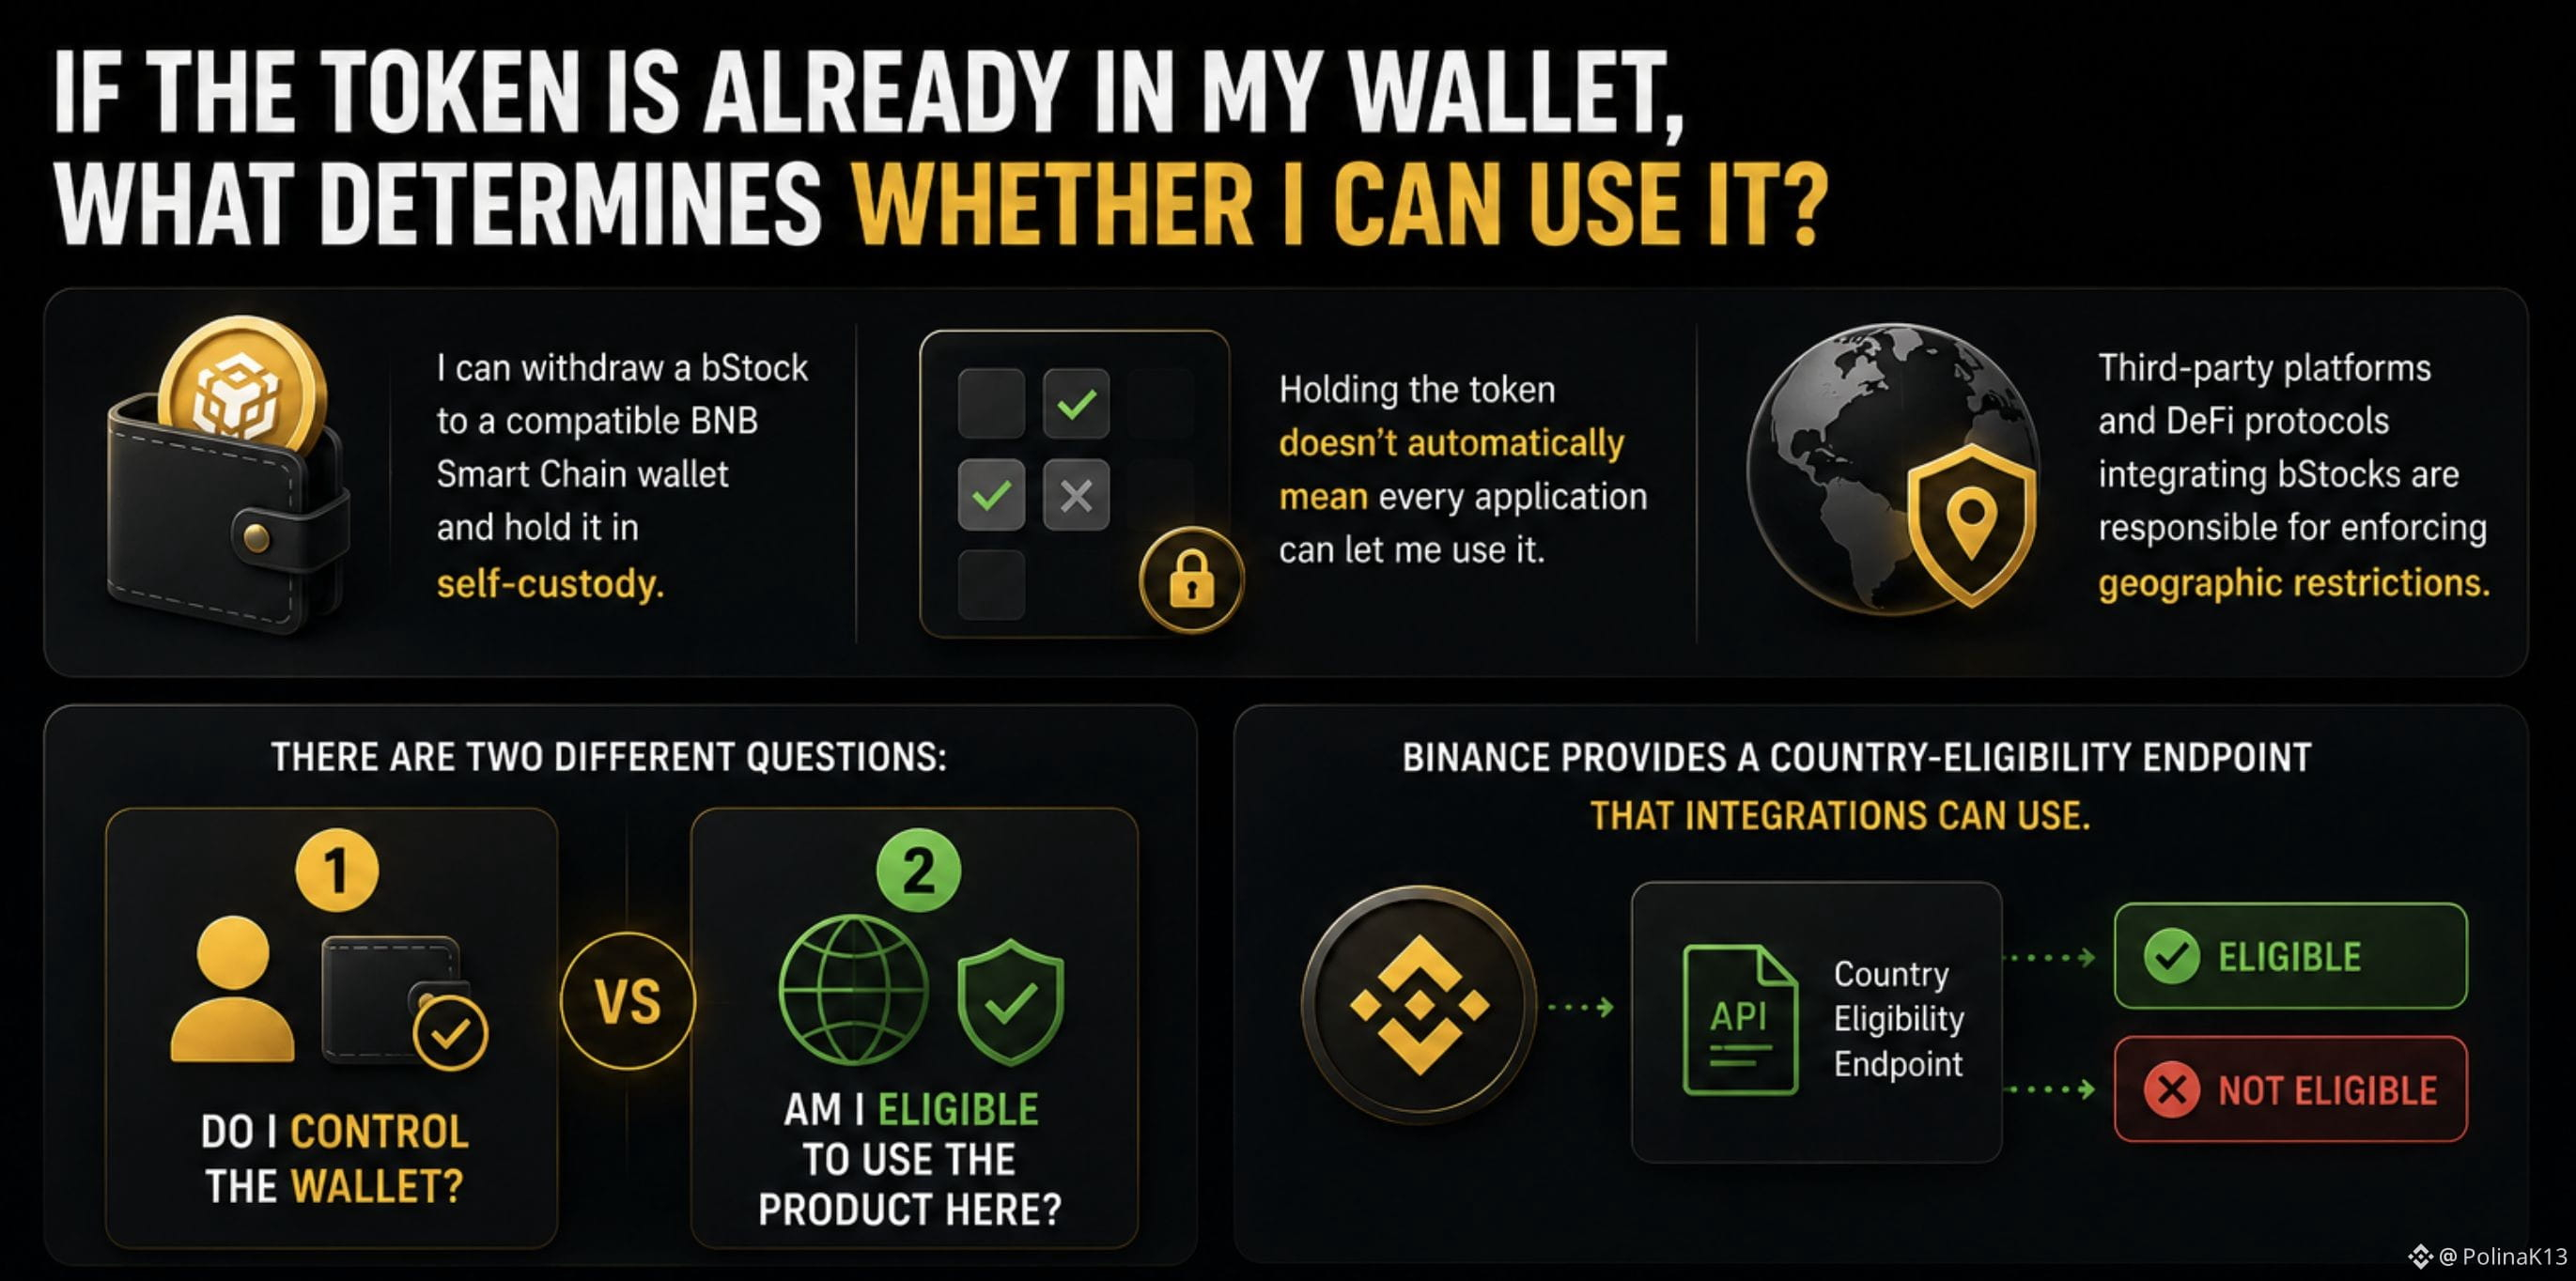
Se o token já estiver na minha carteira, o que determina se eu posso usá-lo?
Eu costumava pensar que, quando um ativo estava na minha carteira, a principal questão era apenas se eu o controlava.
Mas os bStocks me fizeram separar duas coisas.
Eu posso retirar um bStock para uma carteira compatível de BNB Smart Chain e mantê-lo em custódia própria.
Mas manter o token não significa automaticamente que qualquer aplicação possa permitir que eu o use.
Plataformas de terceiros e protocolos de DeFi que integram bStocks são responsáveis por aplicar restrições geográficas.
A Binance também fornece um endpoint de elegibilidade por país que as integrações podem usar para verificar se um usuário é elegível em uma jurisdição específica.
Então há duas perguntas diferentes:
Eu controlo a carteira?
e
Eu sou elegível para usar o produto aqui?
É essa distinção que eu acho interessante.
A custódia própria muda onde eu guardo o ativo.
Isso não muda automaticamente onde o produto pode ser usado.
Então, em vez de perguntar apenas:
“O token está na minha carteira?”
Eu também perguntaria:
“O que determina se eu realmente posso usá-lo?”
Para mim:
Controle da carteira ≠ elegibilidade do produto.
#bstockscis @BinanceCIS
Se o token já estiver na minha carteira, o que determina se eu posso usá-lo?
Eu costumava pensar que, quando um ativo estava na minha carteira, a principal questão era apenas se eu o controlava.
Mas os bStocks me fizeram separar duas coisas.
Eu posso retirar um bStock para uma carteira compatível de BNB Smart Chain e mantê-lo em custódia própria.
Mas manter o token não significa automaticamente que qualquer aplicação possa permitir que eu o use.
Plataformas de terceiros e protocolos de DeFi que integram bStocks são responsáveis por aplicar restrições geográficas.
A Binance também fornece um endpoint de elegibilidade por país que as integrações podem usar para verificar se um usuário é elegível em uma jurisdição específica.
Então há duas perguntas diferentes:
Eu controlo a carteira?
e
Eu sou elegível para usar o produto aqui?
É essa distinção que eu acho interessante.
A custódia própria muda onde eu guardo o ativo.
Isso não muda automaticamente onde o produto pode ser usado.
Então, em vez de perguntar apenas:
“O token está na minha carteira?”
Eu também perguntaria:
“O que determina se eu realmente posso usá-lo?”
Para mim:
Controle da carteira ≠ elegibilidade do produto.
#bstockscis @BinanceCIS
Eu costumava pensar que, quando um ativo estava na minha carteira, a principal questão era apenas se eu o controlava.
Mas os bStocks me fizeram separar duas coisas.
Eu posso retirar um bStock para uma carteira compatível de BNB Smart Chain e mantê-lo em custódia própria.
Mas manter o token não significa automaticamente que qualquer aplicação possa permitir que eu o use.
Plataformas de terceiros e protocolos de DeFi que integram bStocks são responsáveis por aplicar restrições geográficas.
A Binance também fornece um endpoint de elegibilidade por país que as integrações podem usar para verificar se um usuário é elegível em uma jurisdição específica.
Então há duas perguntas diferentes:
Eu controlo a carteira?
e
Eu sou elegível para usar o produto aqui?
É essa distinção que eu acho interessante.
A custódia própria muda onde eu guardo o ativo.
Isso não muda automaticamente onde o produto pode ser usado.
Então, em vez de perguntar apenas:
“O token está na minha carteira?”
Eu também perguntaria:
“O que determina se eu realmente posso usá-lo?”
Para mim:
Controle da carteira ≠ elegibilidade do produto.
#bstockscis @BinanceCIS
2
1
73
·
--
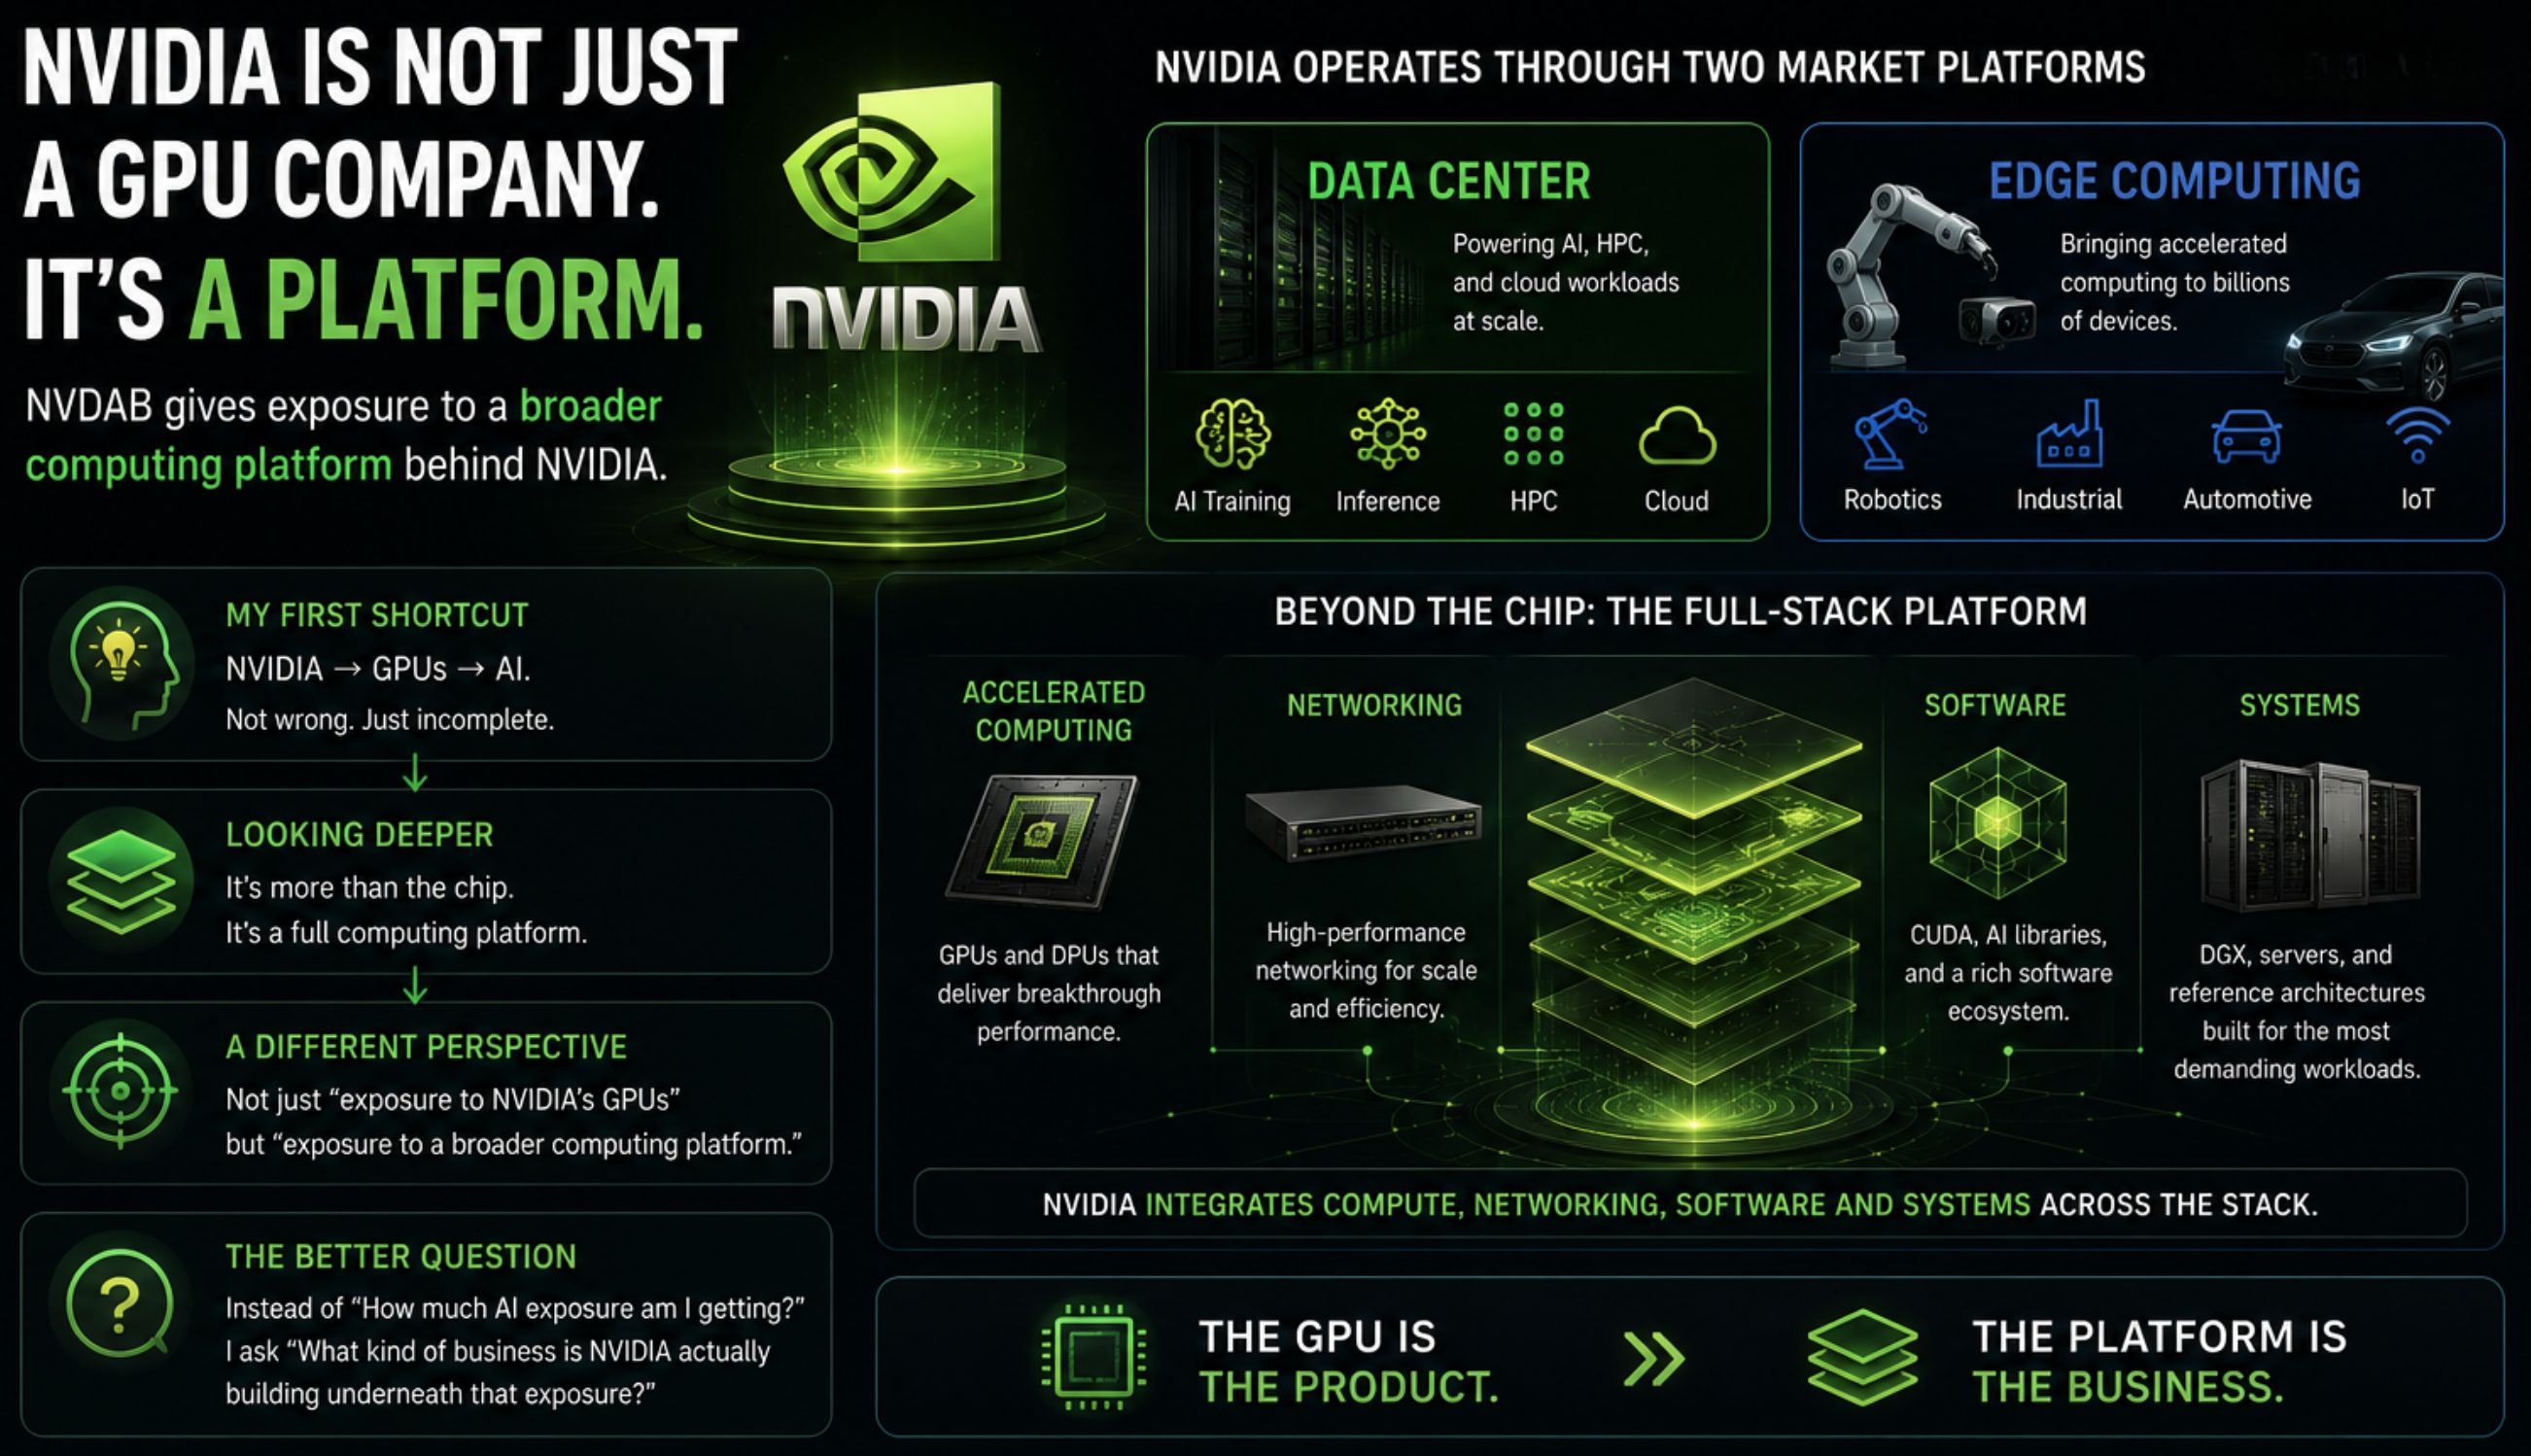
A NVIDIA parece uma empresa de GPU. Mas o negócio por baixo é uma plataforma.
Quando eu olhei pela primeira vez para a NVDAB, meu atalho mental foi simples:
NVIDIA → GPUs → IA.
Esse atalho não está errado.
Ele só deixa de fora uma camada que eu acho mais interessante.
Agora, a NVIDIA descreve seu negócio por meio de duas plataformas de mercado:
Data Center
e
Edge Computing.
E a plataforma vai além do próprio chip.
A NVIDIA combina computação acelerada, networking, software e sistemas em toda a pilha.
Então comecei a analisar a NVDAB de forma diferente.
Não apenas como:
“exposição às GPUs da NVIDIA”
mas como:
“exposição a uma plataforma de computação mais ampla.”
Isso muda a pergunta para mim.
Em vez de perguntar:
“Quanta exposição à IA eu estou recebendo?”
eu perguntaria:
“Que tipo de negócio a NVIDIA está realmente construindo por trás dessa exposição?”
Para mim:
A GPU é o produto.
A plataforma é o negócio.
#bstockscis @BinanceCIS
A NVIDIA parece uma empresa de GPU. Mas o negócio por baixo é uma plataforma.
Quando eu olhei pela primeira vez para a NVDAB, meu atalho mental foi simples:
NVIDIA → GPUs → IA.
Esse atalho não está errado.
Ele só deixa de fora uma camada que eu acho mais interessante.
Agora, a NVIDIA descreve seu negócio por meio de duas plataformas de mercado:
Data Center
e
Edge Computing.
E a plataforma vai além do próprio chip.
A NVIDIA combina computação acelerada, networking, software e sistemas em toda a pilha.
Então comecei a analisar a NVDAB de forma diferente.
Não apenas como:
“exposição às GPUs da NVIDIA”
mas como:
“exposição a uma plataforma de computação mais ampla.”
Isso muda a pergunta para mim.
Em vez de perguntar:
“Quanta exposição à IA eu estou recebendo?”
eu perguntaria:
“Que tipo de negócio a NVIDIA está realmente construindo por trás dessa exposição?”
Para mim:
A GPU é o produto.
A plataforma é o negócio.
#bstockscis @BinanceCIS
Quando eu olhei pela primeira vez para a NVDAB, meu atalho mental foi simples:
NVIDIA → GPUs → IA.
Esse atalho não está errado.
Ele só deixa de fora uma camada que eu acho mais interessante.
Agora, a NVIDIA descreve seu negócio por meio de duas plataformas de mercado:
Data Center
e
Edge Computing.
E a plataforma vai além do próprio chip.
A NVIDIA combina computação acelerada, networking, software e sistemas em toda a pilha.
Então comecei a analisar a NVDAB de forma diferente.
Não apenas como:
“exposição às GPUs da NVIDIA”
mas como:
“exposição a uma plataforma de computação mais ampla.”
Isso muda a pergunta para mim.
Em vez de perguntar:
“Quanta exposição à IA eu estou recebendo?”
eu perguntaria:
“Que tipo de negócio a NVIDIA está realmente construindo por trás dessa exposição?”
Para mim:
A GPU é o produto.
A plataforma é o negócio.
#bstockscis @BinanceCIS
52
·
--
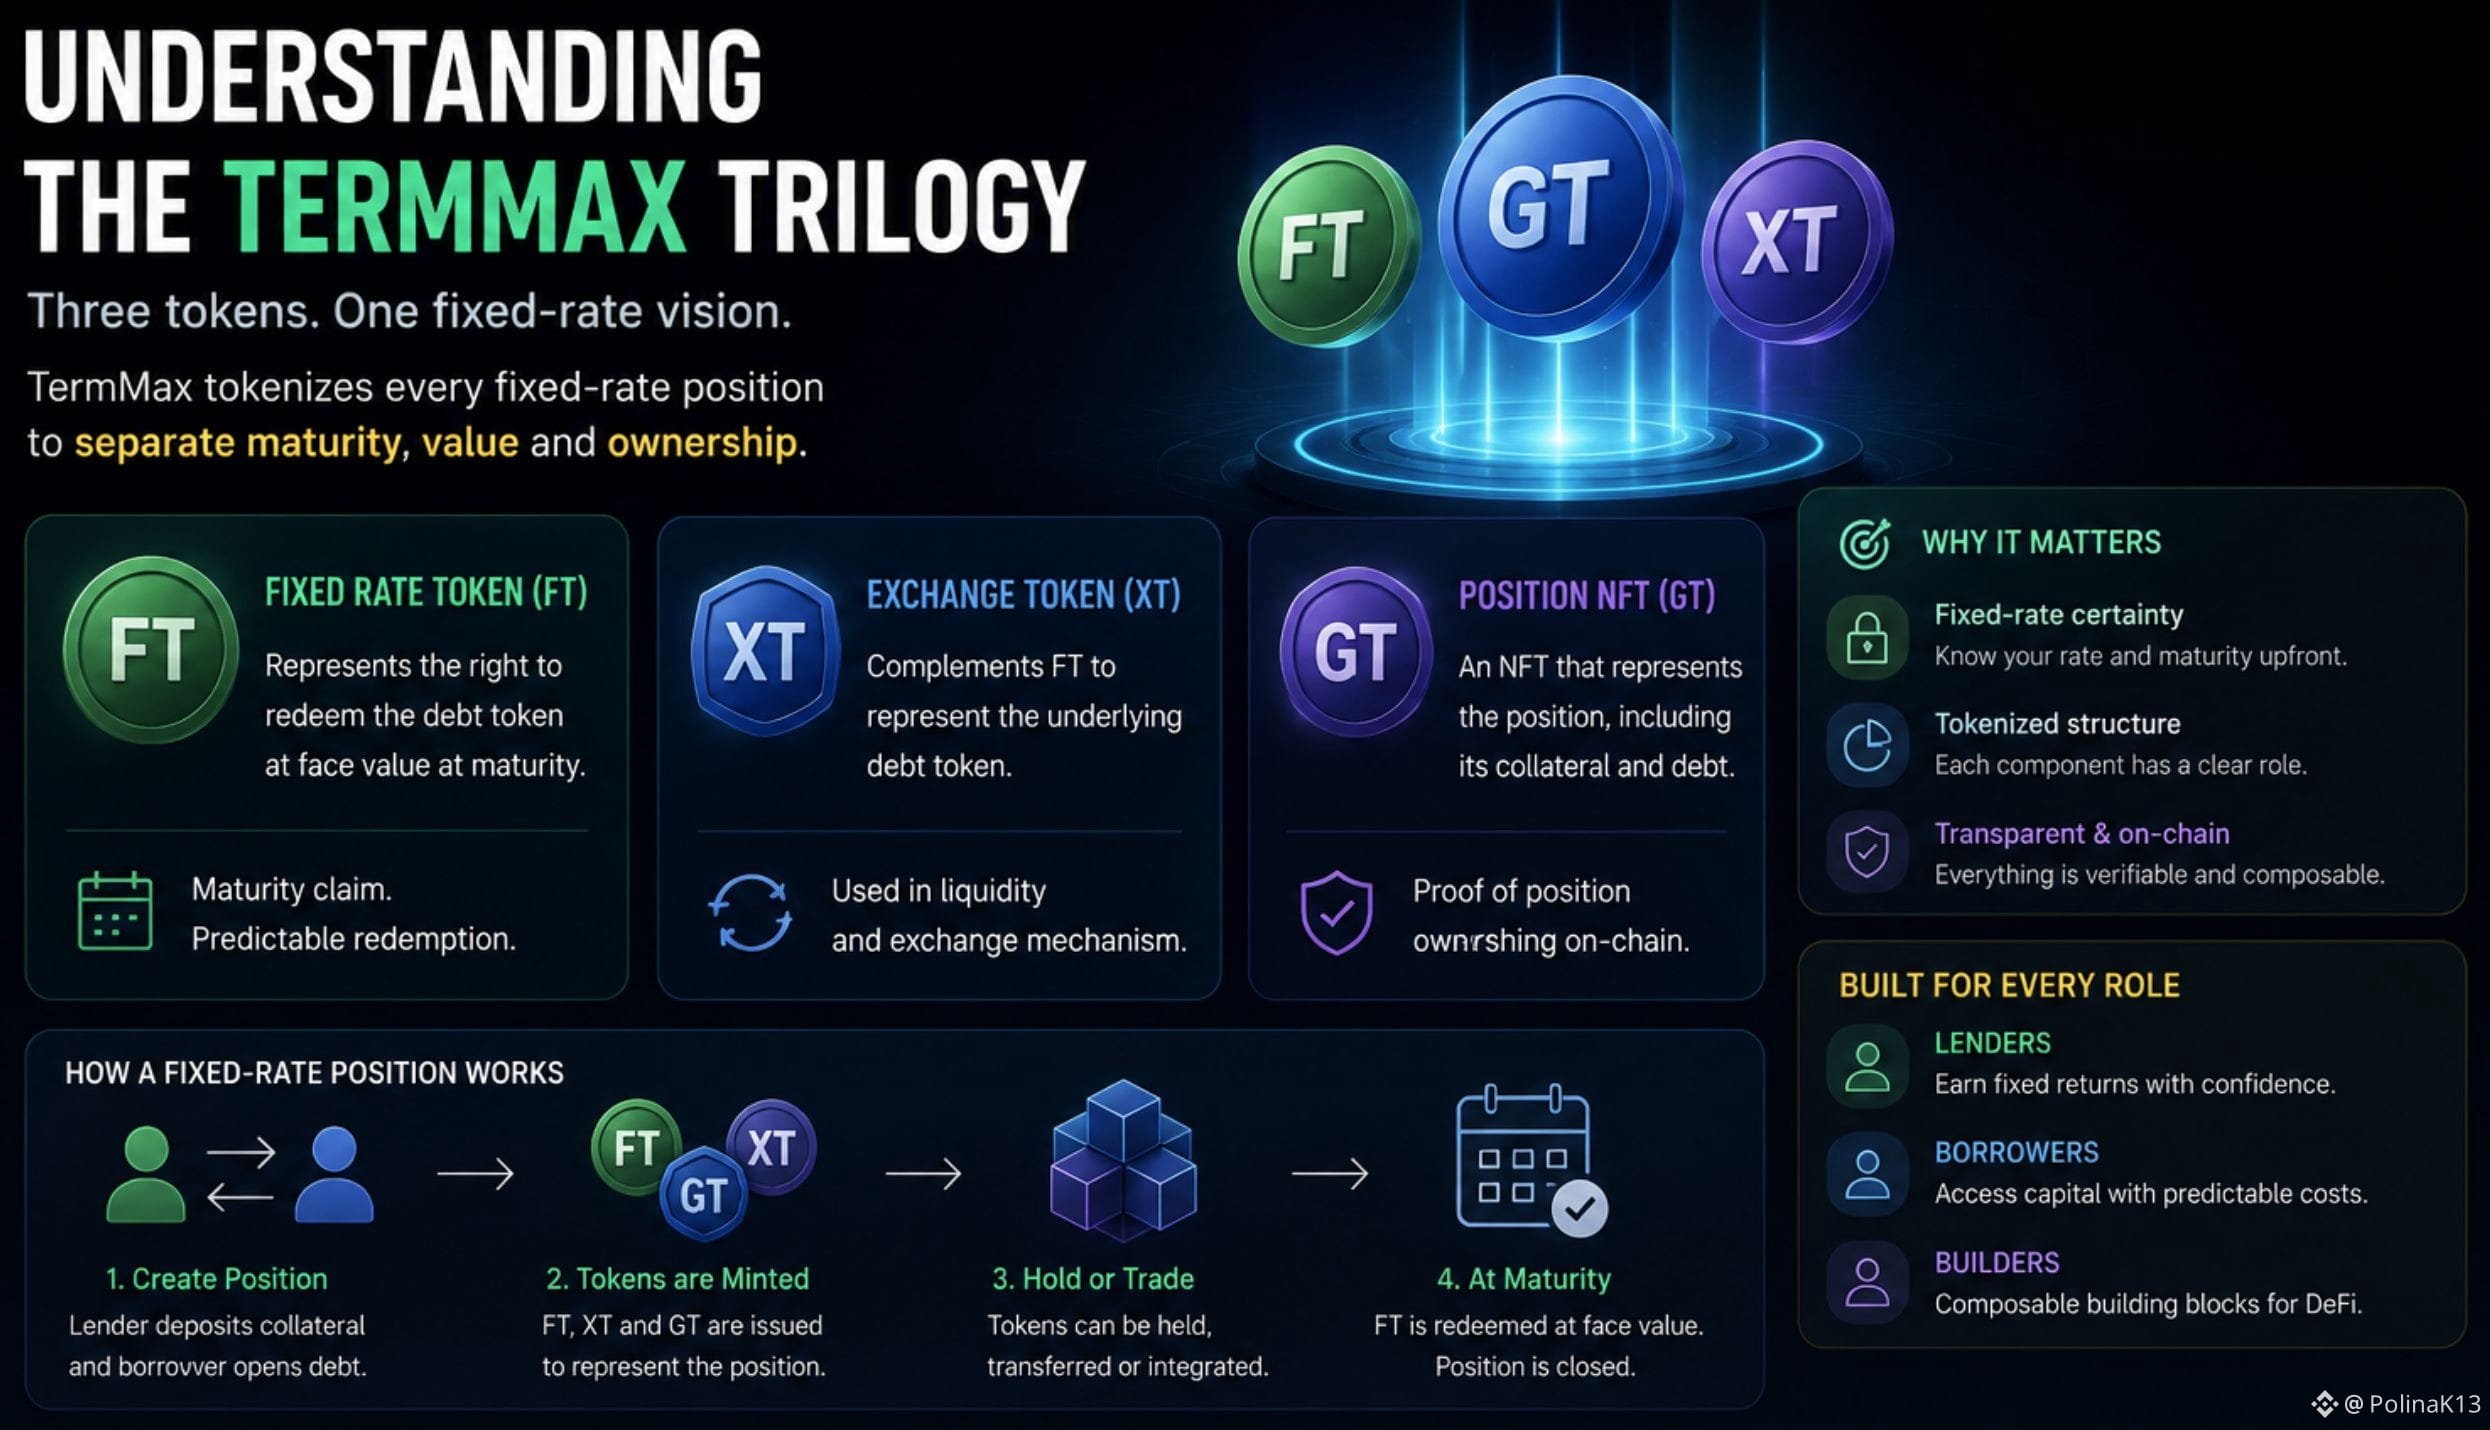
Eu queria entender o que realmente acontece dentro de uma posição TermMax de taxa fixa.
A arquitetura é construída em torno de três tokens principais:
FT → representa o direito de resgatar o token de dívida pelo valor de face no vencimento.
XT → complementa o FT para representar o token de dívida subjacente e desempenha um papel no mecanismo de liquidez.
GT → um NFT que representa a posição, incluindo seu colateral e sua dívida.
Então TermMax não está simplesmente dizendo “aqui está uma taxa fixa”.
Ele tokeniza diferentes partes da posição e separa a reivindicação de vencimento das economias subjacentes.
Para os credores, isso cria uma posição com retorno fixo.
Para os tomadores, isso cria um financiamento com vencimento definido e uma estrutura de taxas.
Essa arquitetura de tokens provavelmente é uma das coisas mais interessantes de entender antes de avaliar o TermMax como apenas mais um protocolo de empréstimos.
#termmax @termmax
Eu queria entender o que realmente acontece dentro de uma posição TermMax de taxa fixa.
A arquitetura é construída em torno de três tokens principais:
FT → representa o direito de resgatar o token de dívida pelo valor de face no vencimento.
XT → complementa o FT para representar o token de dívida subjacente e desempenha um papel no mecanismo de liquidez.
GT → um NFT que representa a posição, incluindo seu colateral e sua dívida.
Então TermMax não está simplesmente dizendo “aqui está uma taxa fixa”.
Ele tokeniza diferentes partes da posição e separa a reivindicação de vencimento das economias subjacentes.
Para os credores, isso cria uma posição com retorno fixo.
Para os tomadores, isso cria um financiamento com vencimento definido e uma estrutura de taxas.
Essa arquitetura de tokens provavelmente é uma das coisas mais interessantes de entender antes de avaliar o TermMax como apenas mais um protocolo de empréstimos.
#termmax @TermMax
A arquitetura é construída em torno de três tokens principais:
FT → representa o direito de resgatar o token de dívida pelo valor de face no vencimento.
XT → complementa o FT para representar o token de dívida subjacente e desempenha um papel no mecanismo de liquidez.
GT → um NFT que representa a posição, incluindo seu colateral e sua dívida.
Então TermMax não está simplesmente dizendo “aqui está uma taxa fixa”.
Ele tokeniza diferentes partes da posição e separa a reivindicação de vencimento das economias subjacentes.
Para os credores, isso cria uma posição com retorno fixo.
Para os tomadores, isso cria um financiamento com vencimento definido e uma estrutura de taxas.
Essa arquitetura de tokens provavelmente é uma das coisas mais interessantes de entender antes de avaliar o TermMax como apenas mais um protocolo de empréstimos.
#termmax @TermMax
71
·
--
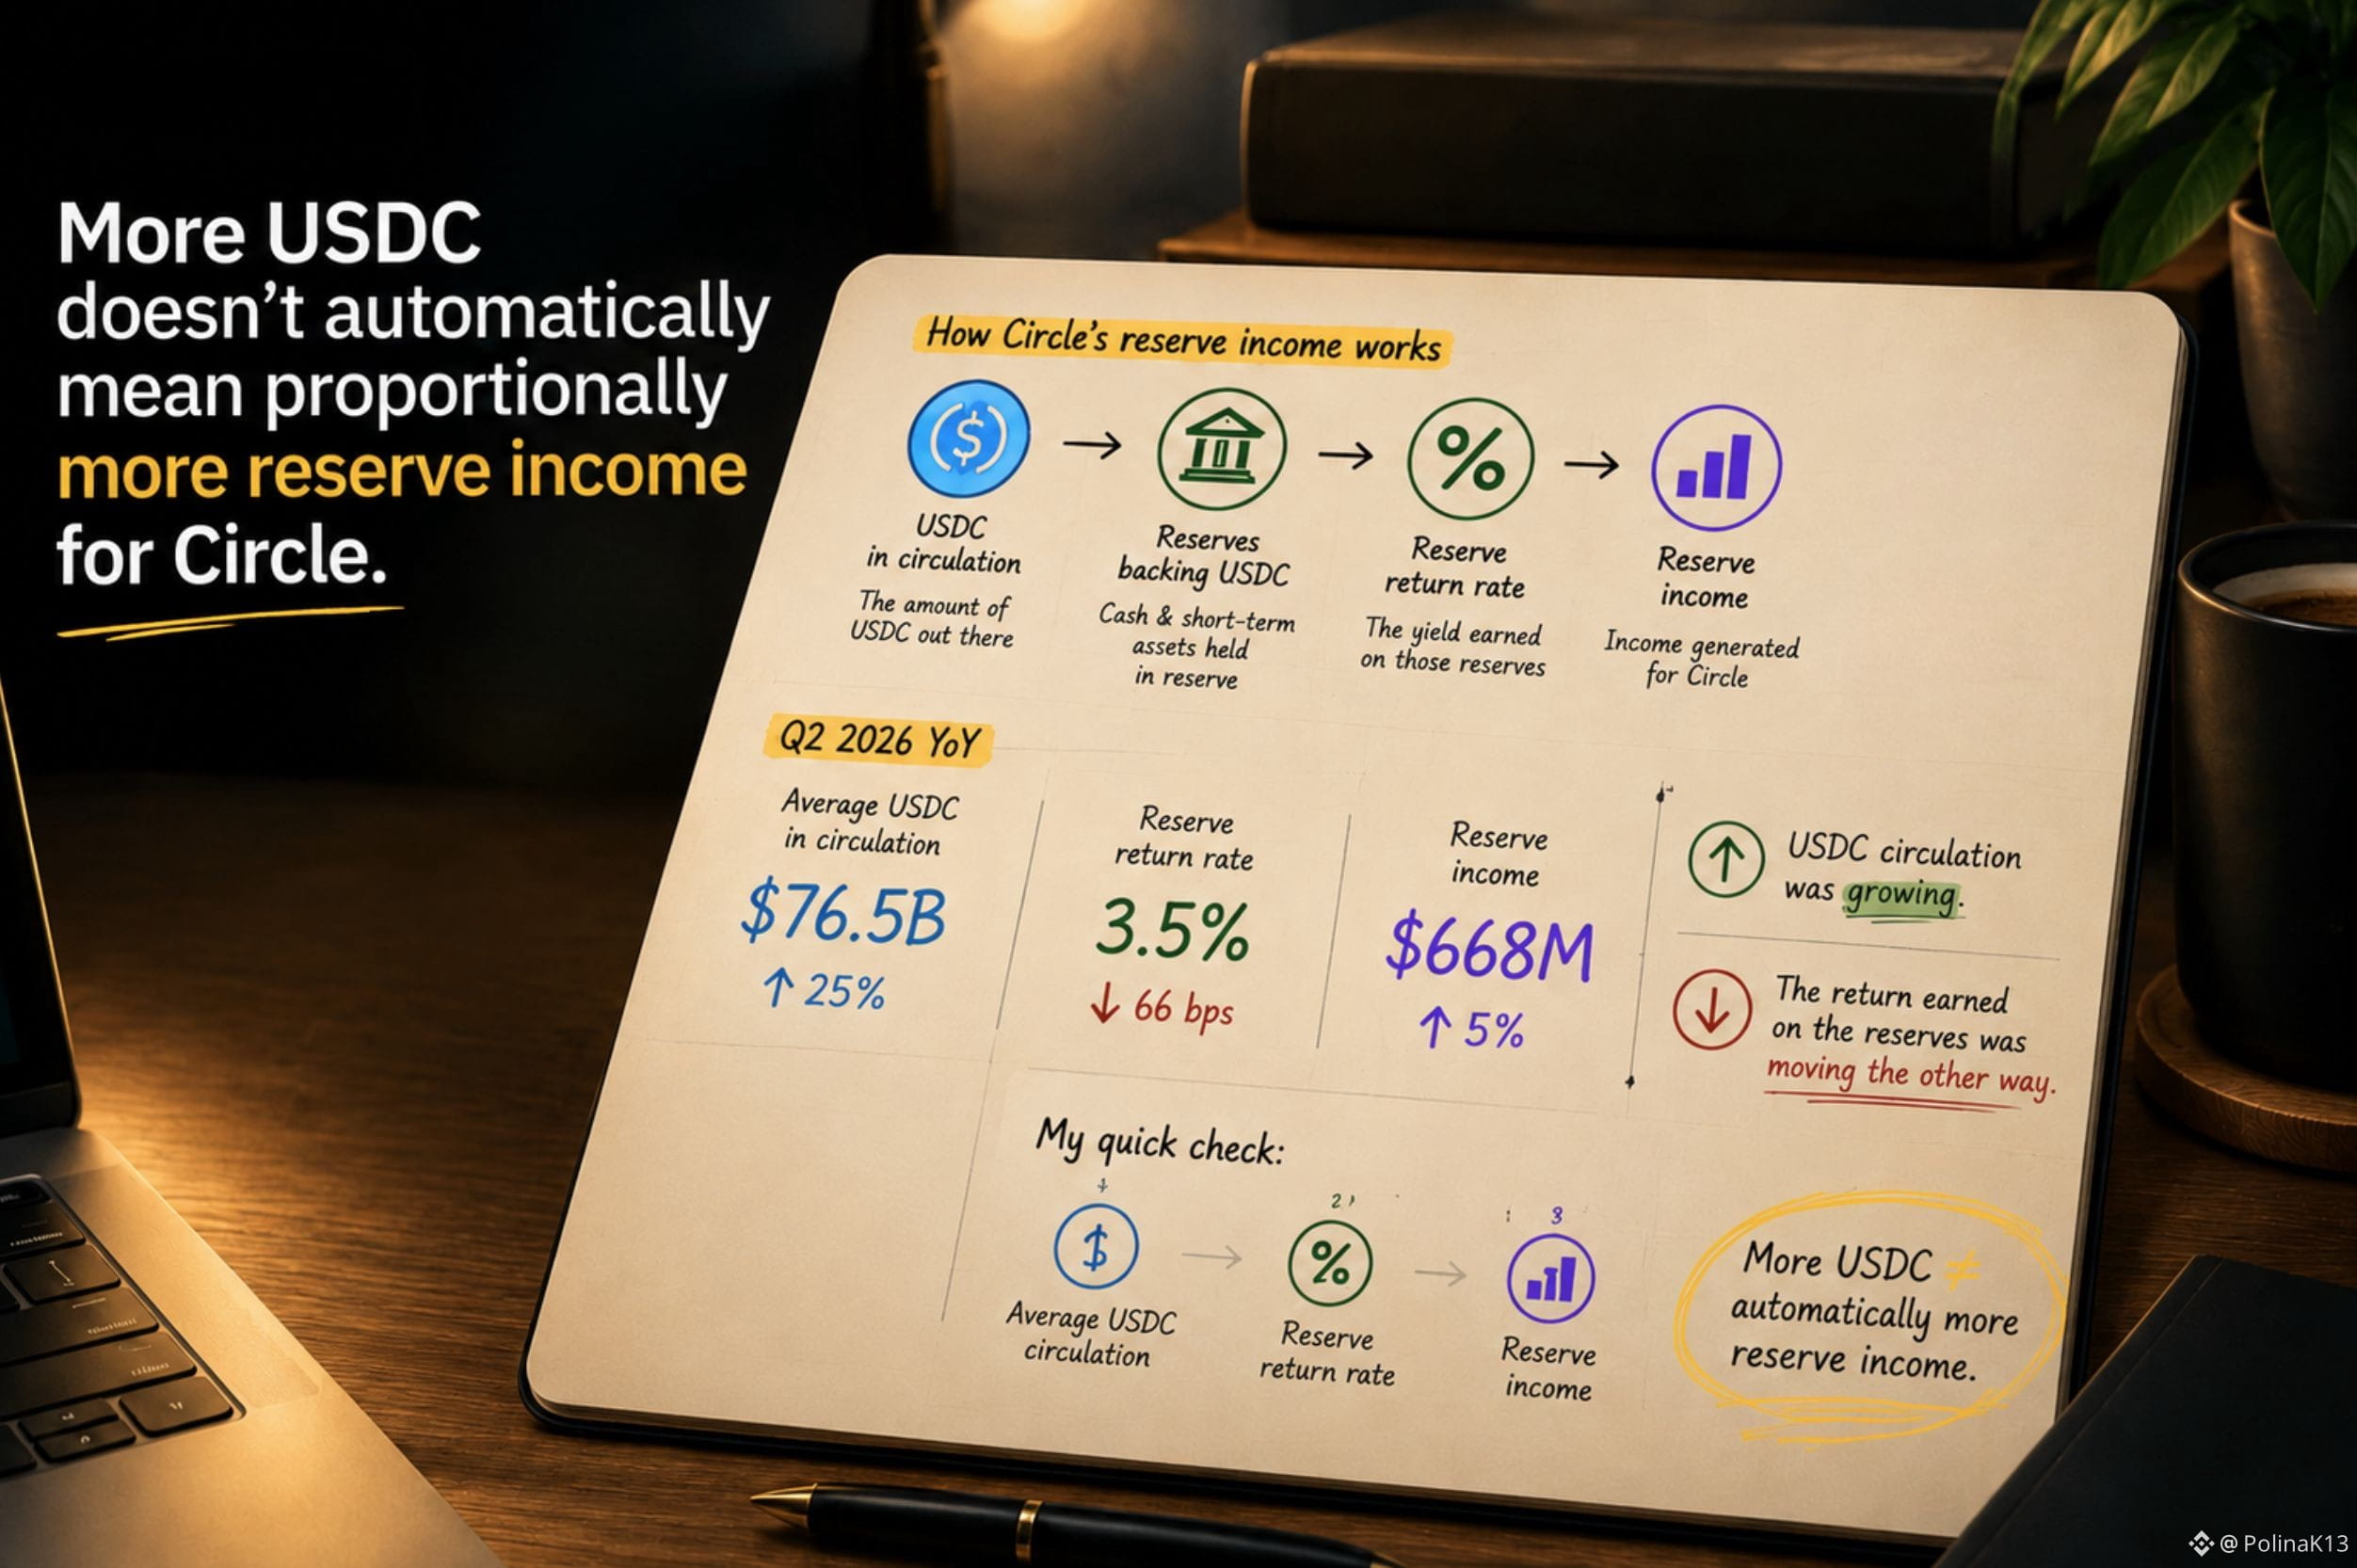
Mais USDC não significa automaticamente que a Circle tenha, proporcionalmente, uma renda de reserva maior.
CRCLB é um dos bStocks que chamou minha atenção porque o rótulo óbvio é simples:
Circle = USDC.
Então, quando a circulação de USDC cresce, meu primeiro instinto é esperar que a renda de reserva da Circle cresça em um ritmo mais ou menos semelhante.
Mas os números mais recentes fizeram essa suposição parecer simplista demais.
No 2T, o USDC médio em circulação chegou a cerca de US$ 76,5B, alta de 25% YoY.
No entanto, a renda de reserva foi de aproximadamente US$ 668M, alta de apenas 5% YoY.
Por que a diferença?
Porque a renda de reserva depende tanto da quantidade de USDC em circulação quanto do retorno obtido sobre as reservas que o lastreiam.
E, embora a circulação estivesse crescendo, a taxa de retorno das reservas caiu para cerca de 3,5%, abaixo de 66 bps YoY.
A circulação de USDC estava crescendo. O retorno obtido sobre as reservas estava indo na direção oposta.
Isso mudou a forma como eu olho para o CRCLB.
Eu não quero parar em:
“Adesão (adoption) de USDC está crescendo.”
Quero perguntar:
“O que esse crescimento está fazendo, de fato, com a economia da Circle?”
Meu check rápido seria:
1. Circulação média de USDC
2. Taxa de retorno das reservas
3. Renda de reserva
Porque:
Mais USDC ≠ automaticamente mais renda de reserva.
#bstockscis @BinanceCIS
Mais USDC não significa automaticamente que a Circle tenha, proporcionalmente, uma renda de reserva maior.
CRCLB é um dos bStocks que chamou minha atenção porque o rótulo óbvio é simples:
Circle = USDC.
Então, quando a circulação de USDC cresce, meu primeiro instinto é esperar que a renda de reserva da Circle cresça em um ritmo mais ou menos semelhante.
Mas os números mais recentes fizeram essa suposição parecer simplista demais.
No 2T, o USDC médio em circulação chegou a cerca de US$ 76,5B, alta de 25% YoY.
No entanto, a renda de reserva foi de aproximadamente US$ 668M, alta de apenas 5% YoY.
Por que a diferença?
Porque a renda de reserva depende tanto da quantidade de USDC em circulação quanto do retorno obtido sobre as reservas que o lastreiam.
E, embora a circulação estivesse crescendo, a taxa de retorno das reservas caiu para cerca de 3,5%, abaixo de 66 bps YoY.
A circulação de USDC estava crescendo. O retorno obtido sobre as reservas estava indo na direção oposta.
Isso mudou a forma como eu olho para o CRCLB.
Eu não quero parar em:
“Adesão (adoption) de USDC está crescendo.”
Quero perguntar:
“O que esse crescimento está fazendo, de fato, com a economia da Circle?”
Meu check rápido seria:
1. Circulação média de USDC
2. Taxa de retorno das reservas
3. Renda de reserva
Porque:
Mais USDC ≠ automaticamente mais renda de reserva.
#bstockscis @BinanceCIS
CRCLB é um dos bStocks que chamou minha atenção porque o rótulo óbvio é simples:
Circle = USDC.
Então, quando a circulação de USDC cresce, meu primeiro instinto é esperar que a renda de reserva da Circle cresça em um ritmo mais ou menos semelhante.
Mas os números mais recentes fizeram essa suposição parecer simplista demais.
No 2T, o USDC médio em circulação chegou a cerca de US$ 76,5B, alta de 25% YoY.
No entanto, a renda de reserva foi de aproximadamente US$ 668M, alta de apenas 5% YoY.
Por que a diferença?
Porque a renda de reserva depende tanto da quantidade de USDC em circulação quanto do retorno obtido sobre as reservas que o lastreiam.
E, embora a circulação estivesse crescendo, a taxa de retorno das reservas caiu para cerca de 3,5%, abaixo de 66 bps YoY.
A circulação de USDC estava crescendo. O retorno obtido sobre as reservas estava indo na direção oposta.
Isso mudou a forma como eu olho para o CRCLB.
Eu não quero parar em:
“Adesão (adoption) de USDC está crescendo.”
Quero perguntar:
“O que esse crescimento está fazendo, de fato, com a economia da Circle?”
Meu check rápido seria:
1. Circulação média de USDC
2. Taxa de retorno das reservas
3. Renda de reserva
Porque:
Mais USDC ≠ automaticamente mais renda de reserva.
#bstockscis @BinanceCIS
2
1
212
·
--
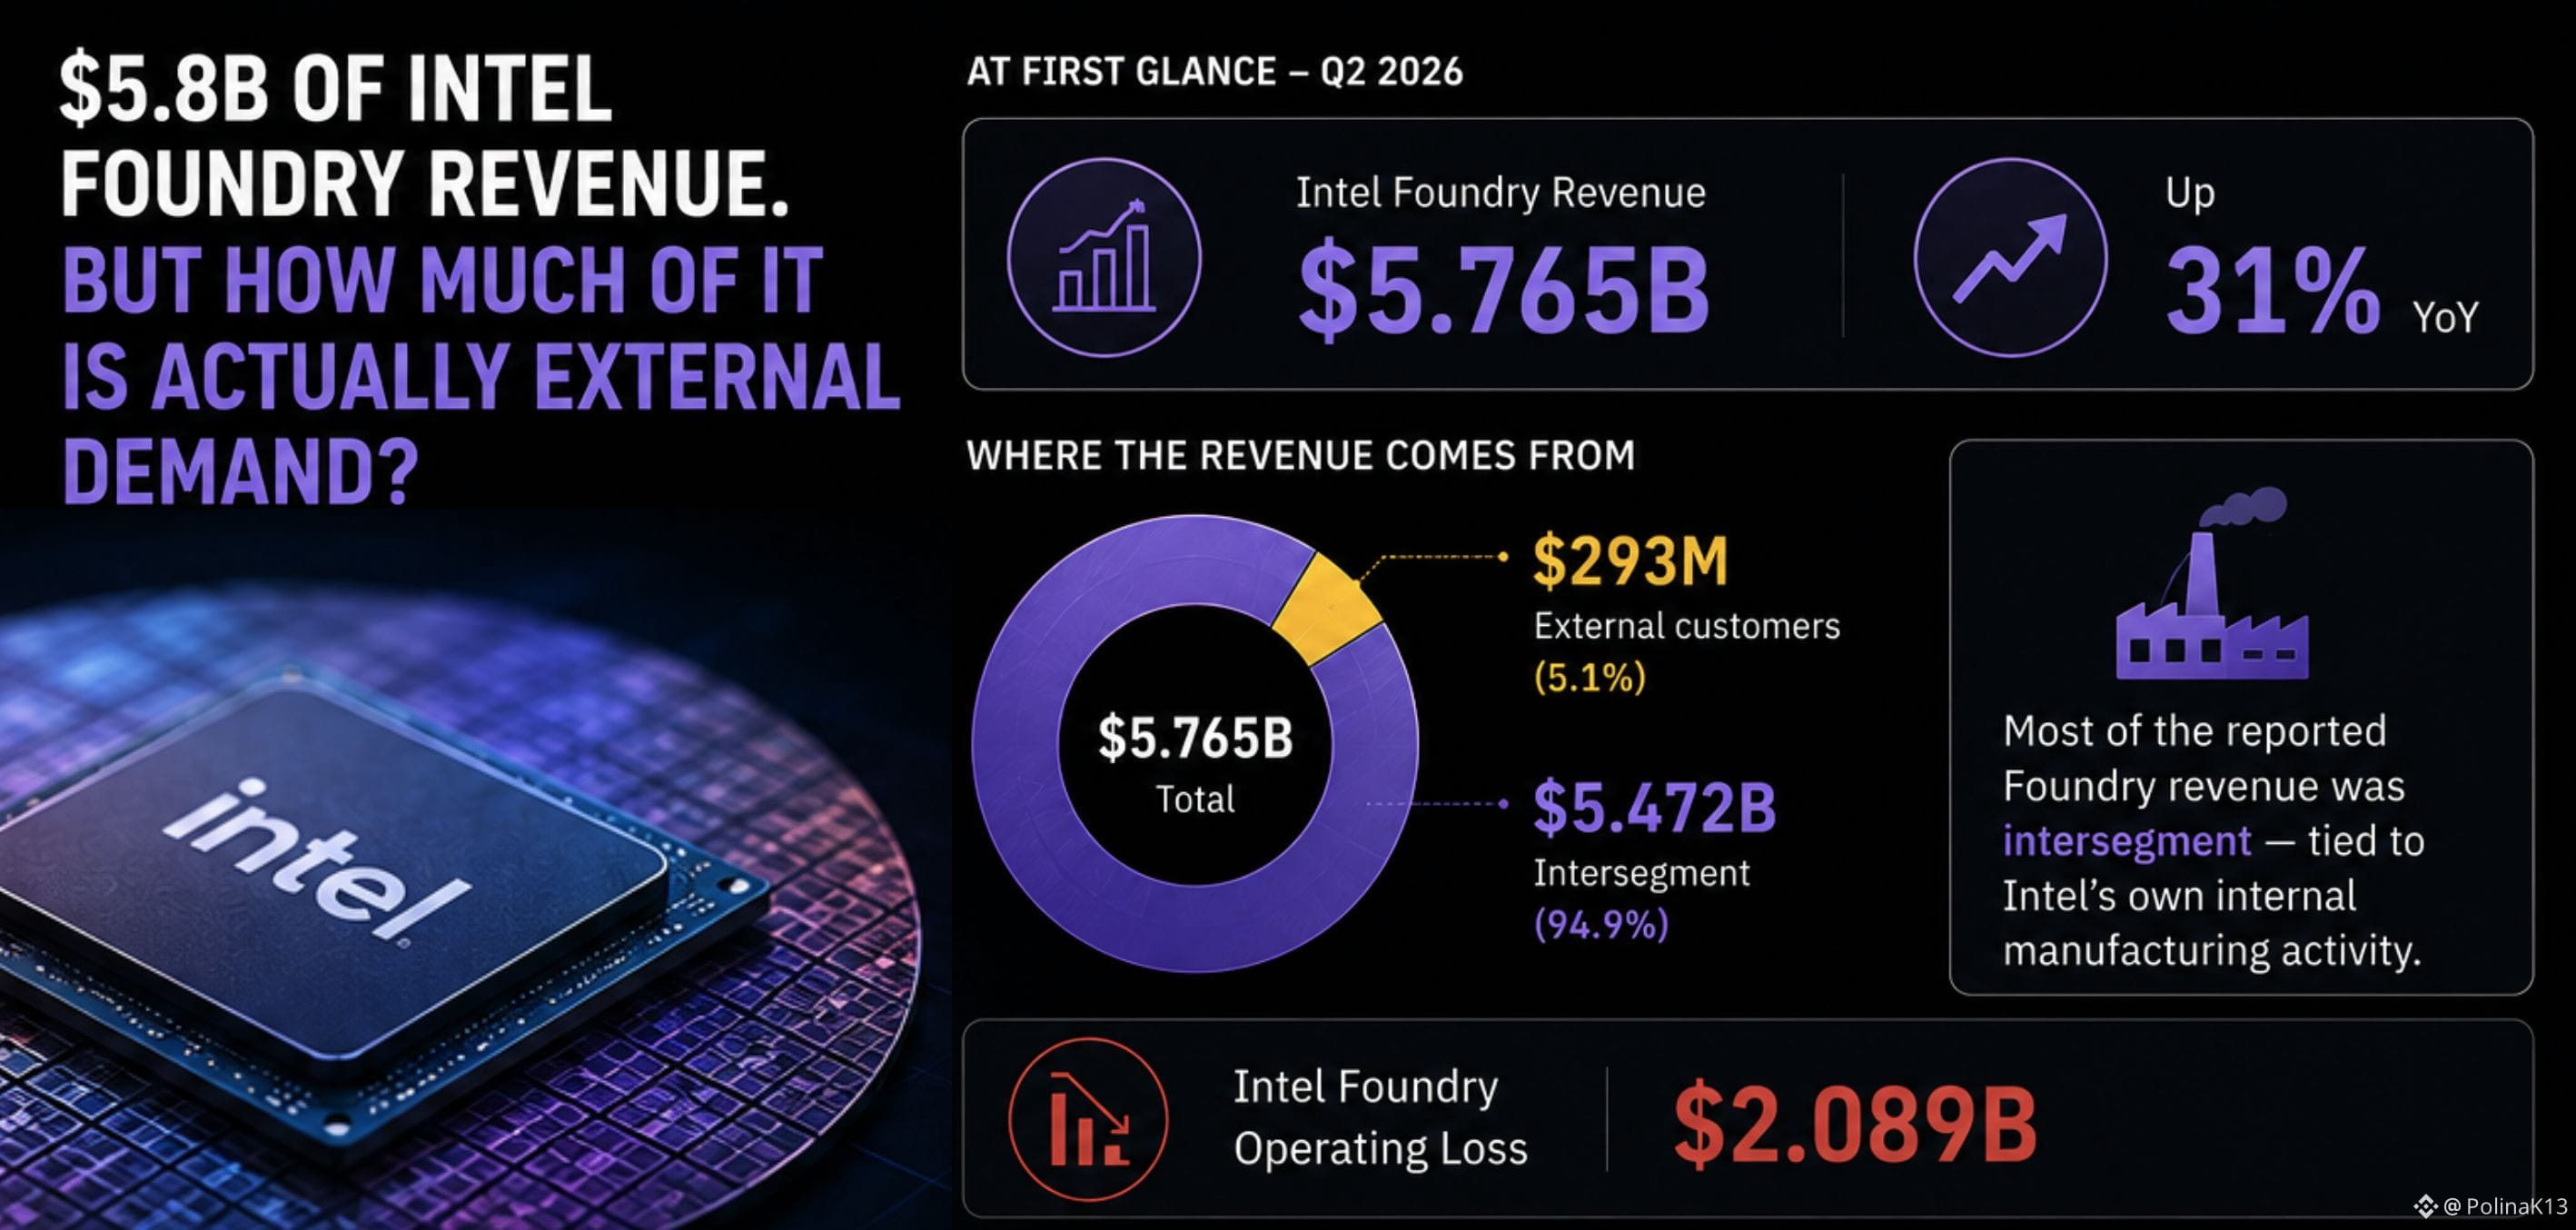
US$ 5,8 bi em receita da Intel Foundry. Mas quanto disso é realmente demanda externa?
INTCB é um dos bStocks que podemos usar para obter exposição à Intel.
À primeira vista, a receita da Intel Foundry no 2T parece um grande negócio de foundry:
US$ 5,765 bi, alta de 31% YoY.
Mas então eu analisei uma camada mais a fundo.
Apenas US$ 293 mi vieram de clientes externos.
A maior parte da receita de Foundry reportada foi intersegmentos — vinculada à atividade de fabricação interna da própria Intel. A Intel também reportou um prejuízo operacional de US$ 2,089 bi para o segmento.
Isso mudou como eu interpretei o número do título.
Receita de Foundry ≠ demanda externa de foundry.
Um segmento pode ser grande antes que o negócio com clientes externos seja.
Então, quando eu olho para INTCB, eu não quero apenas saber:
“Quão grande é a Intel Foundry?”
Eu quero saber:
“Quanto desse negócio está de fato sendo comprado por clientes de fora?”
Para mim, essa é uma forma muito mais útil de ler a história de uma foundry.
#bstockscis @BinanceCIS
US$ 5,8 bi em receita da Intel Foundry. Mas quanto disso é realmente demanda externa?
INTCB é um dos bStocks que podemos usar para obter exposição à Intel.
À primeira vista, a receita da Intel Foundry no 2T parece um grande negócio de foundry:
US$ 5,765 bi, alta de 31% YoY.
Mas então eu analisei uma camada mais a fundo.
Apenas US$ 293 mi vieram de clientes externos.
A maior parte da receita de Foundry reportada foi intersegmentos — vinculada à atividade de fabricação interna da própria Intel. A Intel também reportou um prejuízo operacional de US$ 2,089 bi para o segmento.
Isso mudou como eu interpretei o número do título.
Receita de Foundry ≠ demanda externa de foundry.
Um segmento pode ser grande antes que o negócio com clientes externos seja.
Então, quando eu olho para INTCB, eu não quero apenas saber:
“Quão grande é a Intel Foundry?”
Eu quero saber:
“Quanto desse negócio está de fato sendo comprado por clientes de fora?”
Para mim, essa é uma forma muito mais útil de ler a história de uma foundry.
#bstockscis @BinanceCIS
INTCB é um dos bStocks que podemos usar para obter exposição à Intel.
À primeira vista, a receita da Intel Foundry no 2T parece um grande negócio de foundry:
US$ 5,765 bi, alta de 31% YoY.
Mas então eu analisei uma camada mais a fundo.
Apenas US$ 293 mi vieram de clientes externos.
A maior parte da receita de Foundry reportada foi intersegmentos — vinculada à atividade de fabricação interna da própria Intel. A Intel também reportou um prejuízo operacional de US$ 2,089 bi para o segmento.
Isso mudou como eu interpretei o número do título.
Receita de Foundry ≠ demanda externa de foundry.
Um segmento pode ser grande antes que o negócio com clientes externos seja.
Então, quando eu olho para INTCB, eu não quero apenas saber:
“Quão grande é a Intel Foundry?”
Eu quero saber:
“Quanto desse negócio está de fato sendo comprado por clientes de fora?”
Para mim, essa é uma forma muito mais útil de ler a história de uma foundry.
#bstockscis @BinanceCIS
4
2
91
·
--
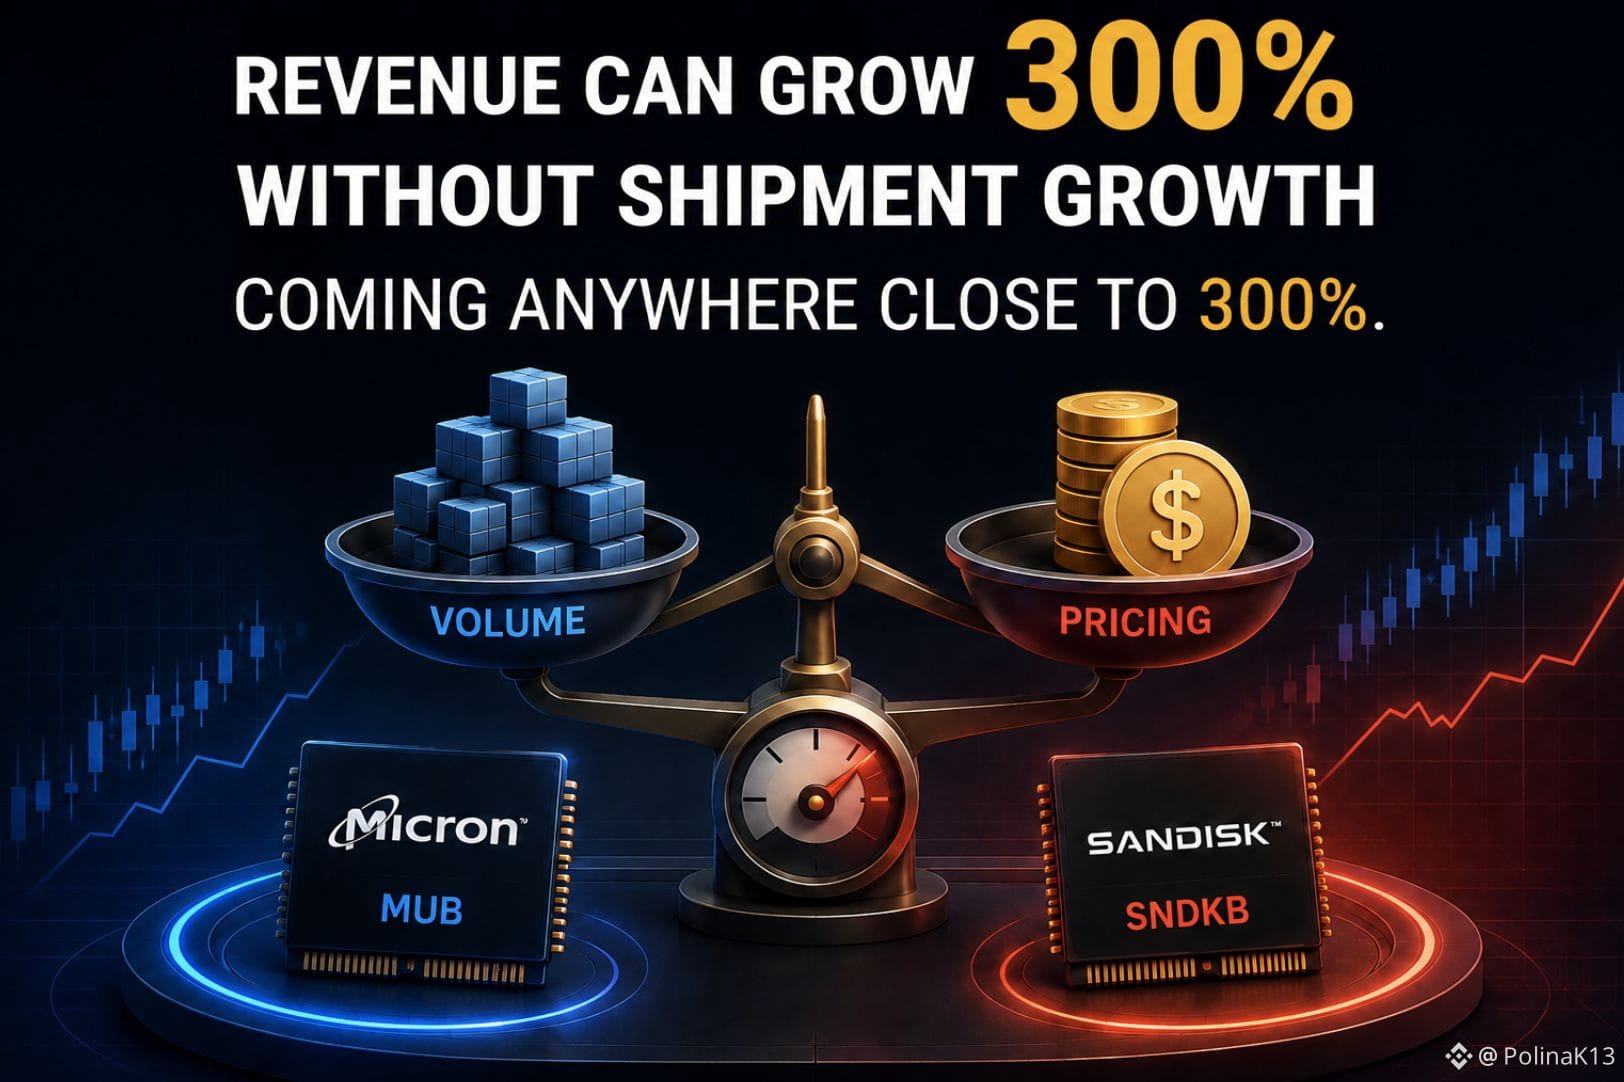
A receita pode crescer 300%+ sem que o crescimento de envios chegue nem perto de 300%.
MUB e SNDKB estão disponíveis tanto como bStocks e se inserem no universo mais amplo de semicondutores/memória.
Então, à primeira vista, é fácil agrupá-los na mesma história de crescimento mais amplo de semicondutores.
Mas veja o que realmente está impulsionando os números.
Para a Micron, a receita de DRAM atingiu US$ 31,3B no fiscal Q3, alta de 343% YoY e representando 76% da receita total.
Ainda assim, os envios de bits de DRAM cresceram apenas na faixa baixa dos 20% YoY, enquanto os DRAM ASPs (preços médios) aumentaram na faixa baixa de 260%.
Em outras palavras, o crescimento da receita de DRAM não foi simplesmente sobre vender muito mais bits.
O trimestre mais recente da SanDisk conta uma história semelhante, sob outro ângulo.
A receita do fiscal Q4 atingiu US$ 8,97B, alta de 51% sequencialmente — com aproximadamente um terço do aumento sequencial vindo de maior volume e dois terços de preços mais altos.
Isso me fez repensar como eu leio “crescimento” ao analisar bStocks.
O ticker me diz a qual empresa estou me expondo.
Mas o número de crescimento da manchete não me diz automaticamente o que está impulsionando essa exposição.
Dois bStocks podem estar na mesma categoria ampla, enquanto coisas bem diferentes impulsionam seus resultados financeiros.
Antes de comparar taxas de crescimento, pergunte o que está por baixo do crescimento.
#bstockscis @BinanceCIS
A receita pode crescer 300%+ sem que o crescimento de envios chegue nem perto de 300%.
MUB e SNDKB estão disponíveis tanto como bStocks e se inserem no universo mais amplo de semicondutores/memória.
Então, à primeira vista, é fácil agrupá-los na mesma história de crescimento mais amplo de semicondutores.
Mas veja o que realmente está impulsionando os números.
Para a Micron, a receita de DRAM atingiu US$ 31,3B no fiscal Q3, alta de 343% YoY e representando 76% da receita total.
Ainda assim, os envios de bits de DRAM cresceram apenas na faixa baixa dos 20% YoY, enquanto os DRAM ASPs (preços médios) aumentaram na faixa baixa de 260%.
Em outras palavras, o crescimento da receita de DRAM não foi simplesmente sobre vender muito mais bits.
O trimestre mais recente da SanDisk conta uma história semelhante, sob outro ângulo.
A receita do fiscal Q4 atingiu US$ 8,97B, alta de 51% sequencialmente — com aproximadamente um terço do aumento sequencial vindo de maior volume e dois terços de preços mais altos.
Isso me fez repensar como eu leio “crescimento” ao analisar bStocks.
O ticker me diz a qual empresa estou me expondo.
Mas o número de crescimento da manchete não me diz automaticamente o que está impulsionando essa exposição.
Dois bStocks podem estar na mesma categoria ampla, enquanto coisas bem diferentes impulsionam seus resultados financeiros.
Antes de comparar taxas de crescimento, pergunte o que está por baixo do crescimento.
#bstockscis @BinanceCIS
MUB e SNDKB estão disponíveis tanto como bStocks e se inserem no universo mais amplo de semicondutores/memória.
Então, à primeira vista, é fácil agrupá-los na mesma história de crescimento mais amplo de semicondutores.
Mas veja o que realmente está impulsionando os números.
Para a Micron, a receita de DRAM atingiu US$ 31,3B no fiscal Q3, alta de 343% YoY e representando 76% da receita total.
Ainda assim, os envios de bits de DRAM cresceram apenas na faixa baixa dos 20% YoY, enquanto os DRAM ASPs (preços médios) aumentaram na faixa baixa de 260%.
Em outras palavras, o crescimento da receita de DRAM não foi simplesmente sobre vender muito mais bits.
O trimestre mais recente da SanDisk conta uma história semelhante, sob outro ângulo.
A receita do fiscal Q4 atingiu US$ 8,97B, alta de 51% sequencialmente — com aproximadamente um terço do aumento sequencial vindo de maior volume e dois terços de preços mais altos.
Isso me fez repensar como eu leio “crescimento” ao analisar bStocks.
O ticker me diz a qual empresa estou me expondo.
Mas o número de crescimento da manchete não me diz automaticamente o que está impulsionando essa exposição.
Dois bStocks podem estar na mesma categoria ampla, enquanto coisas bem diferentes impulsionam seus resultados financeiros.
Antes de comparar taxas de crescimento, pergunte o que está por baixo do crescimento.
#bstockscis @BinanceCIS
2
1
130
·
--
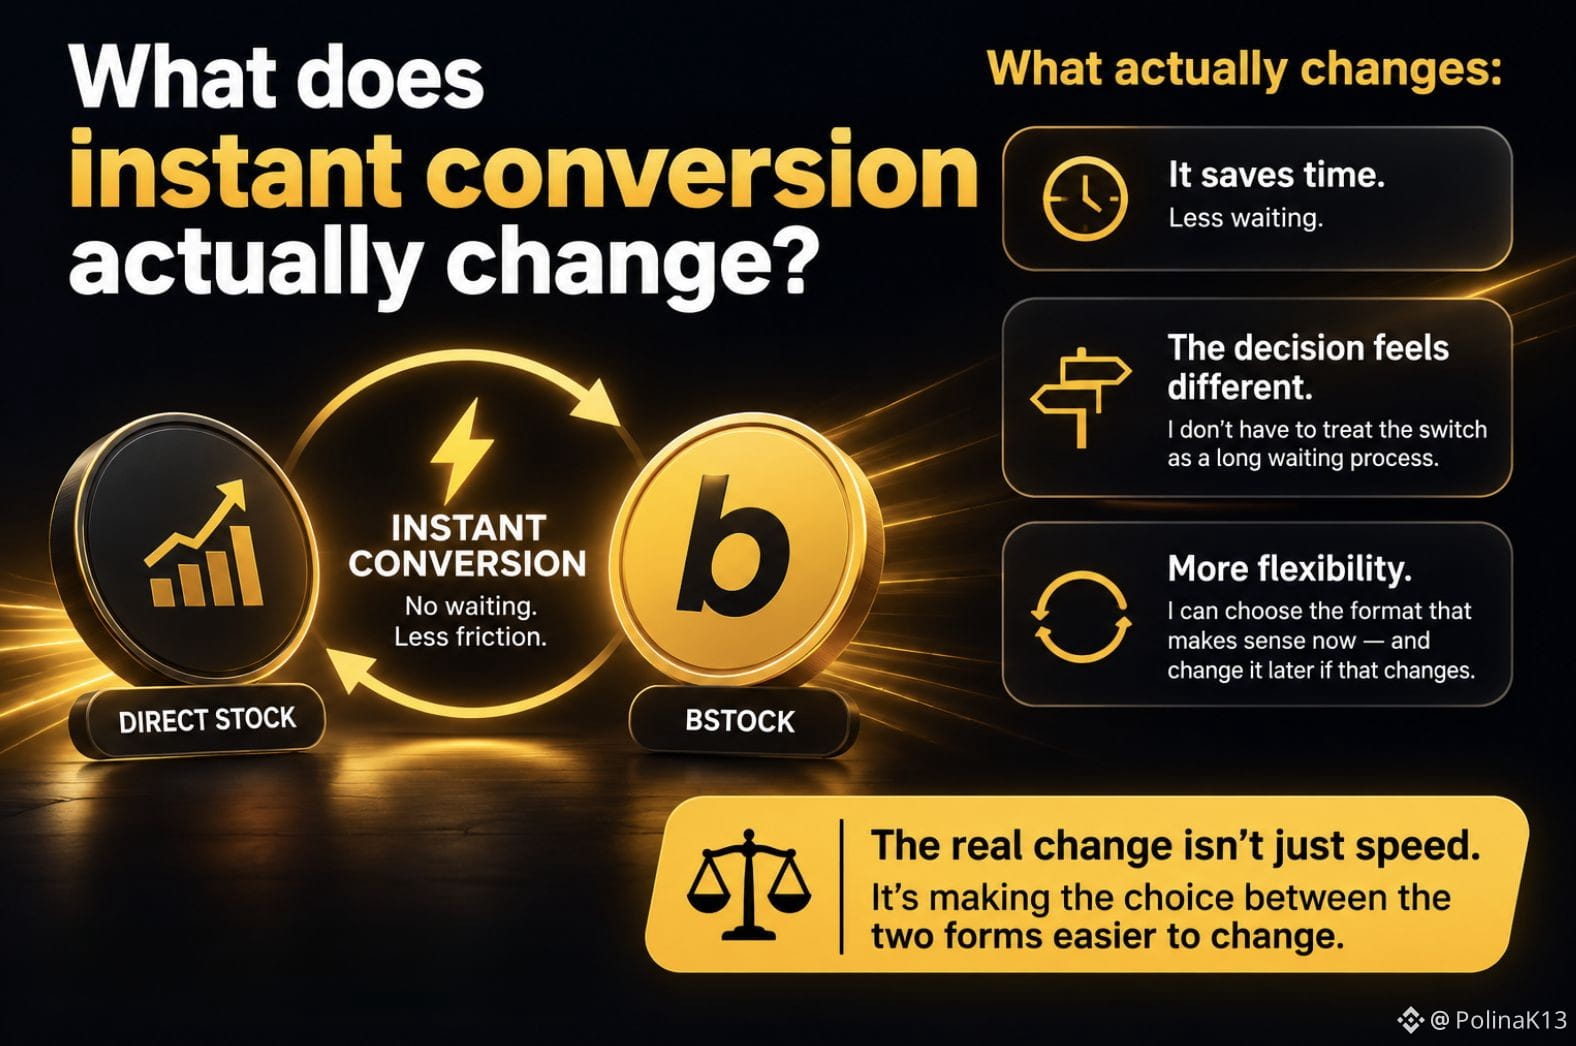
O que é que a conversão instantânea realmente muda?
Quando vi pela primeira vez que as ações elegíveis podem ser convertidas em bStocks instantaneamente, pensei que o principal benefício fosse óbvio:
Isso economiza tempo.
Mas quanto mais eu pensava sobre isso, menos parecia que fosse toda a história.
Se a mudança entre uma ação direta e uma bStock não exigir que eu espere por um processo de conversão tradicional, a própria decisão começa a parecer diferente.
Não preciso tratar a troca como uma decisão que vem acompanhada de um longo período de espera.
Posso escolher o formato que faz sentido para o que eu quero fazer agora — e alterá-lo mais tarde, se isso mudar.
Isso me fez olhar para a palavra “instantânea” de forma diferente.
Não é apenas sobre a rapidez com que a conversão acontece.
É sobre quanta fricção existe para mudar a minha decisão.
Então comecei a me perguntar:
A conversão instantânea apenas economiza tempo, ou torna a alternância entre as duas formas de exposição um tipo diferente de decisão?
Para mim, essa é a parte mais interessante.
O valor não está apenas em ir de uma forma para outra mais rápido.
Está em tornar a escolha entre elas mais fácil de mudar.
#bstockscis @BinanceCIS
O que é que a conversão instantânea realmente muda?
Quando vi pela primeira vez que as ações elegíveis podem ser convertidas em bStocks instantaneamente, pensei que o principal benefício fosse óbvio:
Isso economiza tempo.
Mas quanto mais eu pensava sobre isso, menos parecia que fosse toda a história.
Se a mudança entre uma ação direta e uma bStock não exigir que eu espere por um processo de conversão tradicional, a própria decisão começa a parecer diferente.
Não preciso tratar a troca como uma decisão que vem acompanhada de um longo período de espera.
Posso escolher o formato que faz sentido para o que eu quero fazer agora — e alterá-lo mais tarde, se isso mudar.
Isso me fez olhar para a palavra “instantânea” de forma diferente.
Não é apenas sobre a rapidez com que a conversão acontece.
É sobre quanta fricção existe para mudar a minha decisão.
Então comecei a me perguntar:
A conversão instantânea apenas economiza tempo, ou torna a alternância entre as duas formas de exposição um tipo diferente de decisão?
Para mim, essa é a parte mais interessante.
O valor não está apenas em ir de uma forma para outra mais rápido.
Está em tornar a escolha entre elas mais fácil de mudar.
#bstockscis @BinanceCIS
Quando vi pela primeira vez que as ações elegíveis podem ser convertidas em bStocks instantaneamente, pensei que o principal benefício fosse óbvio:
Isso economiza tempo.
Mas quanto mais eu pensava sobre isso, menos parecia que fosse toda a história.
Se a mudança entre uma ação direta e uma bStock não exigir que eu espere por um processo de conversão tradicional, a própria decisão começa a parecer diferente.
Não preciso tratar a troca como uma decisão que vem acompanhada de um longo período de espera.
Posso escolher o formato que faz sentido para o que eu quero fazer agora — e alterá-lo mais tarde, se isso mudar.
Isso me fez olhar para a palavra “instantânea” de forma diferente.
Não é apenas sobre a rapidez com que a conversão acontece.
É sobre quanta fricção existe para mudar a minha decisão.
Então comecei a me perguntar:
A conversão instantânea apenas economiza tempo, ou torna a alternância entre as duas formas de exposição um tipo diferente de decisão?
Para mim, essa é a parte mais interessante.
O valor não está apenas em ir de uma forma para outra mais rápido.
Está em tornar a escolha entre elas mais fácil de mudar.
#bstockscis @BinanceCIS
85
·
--
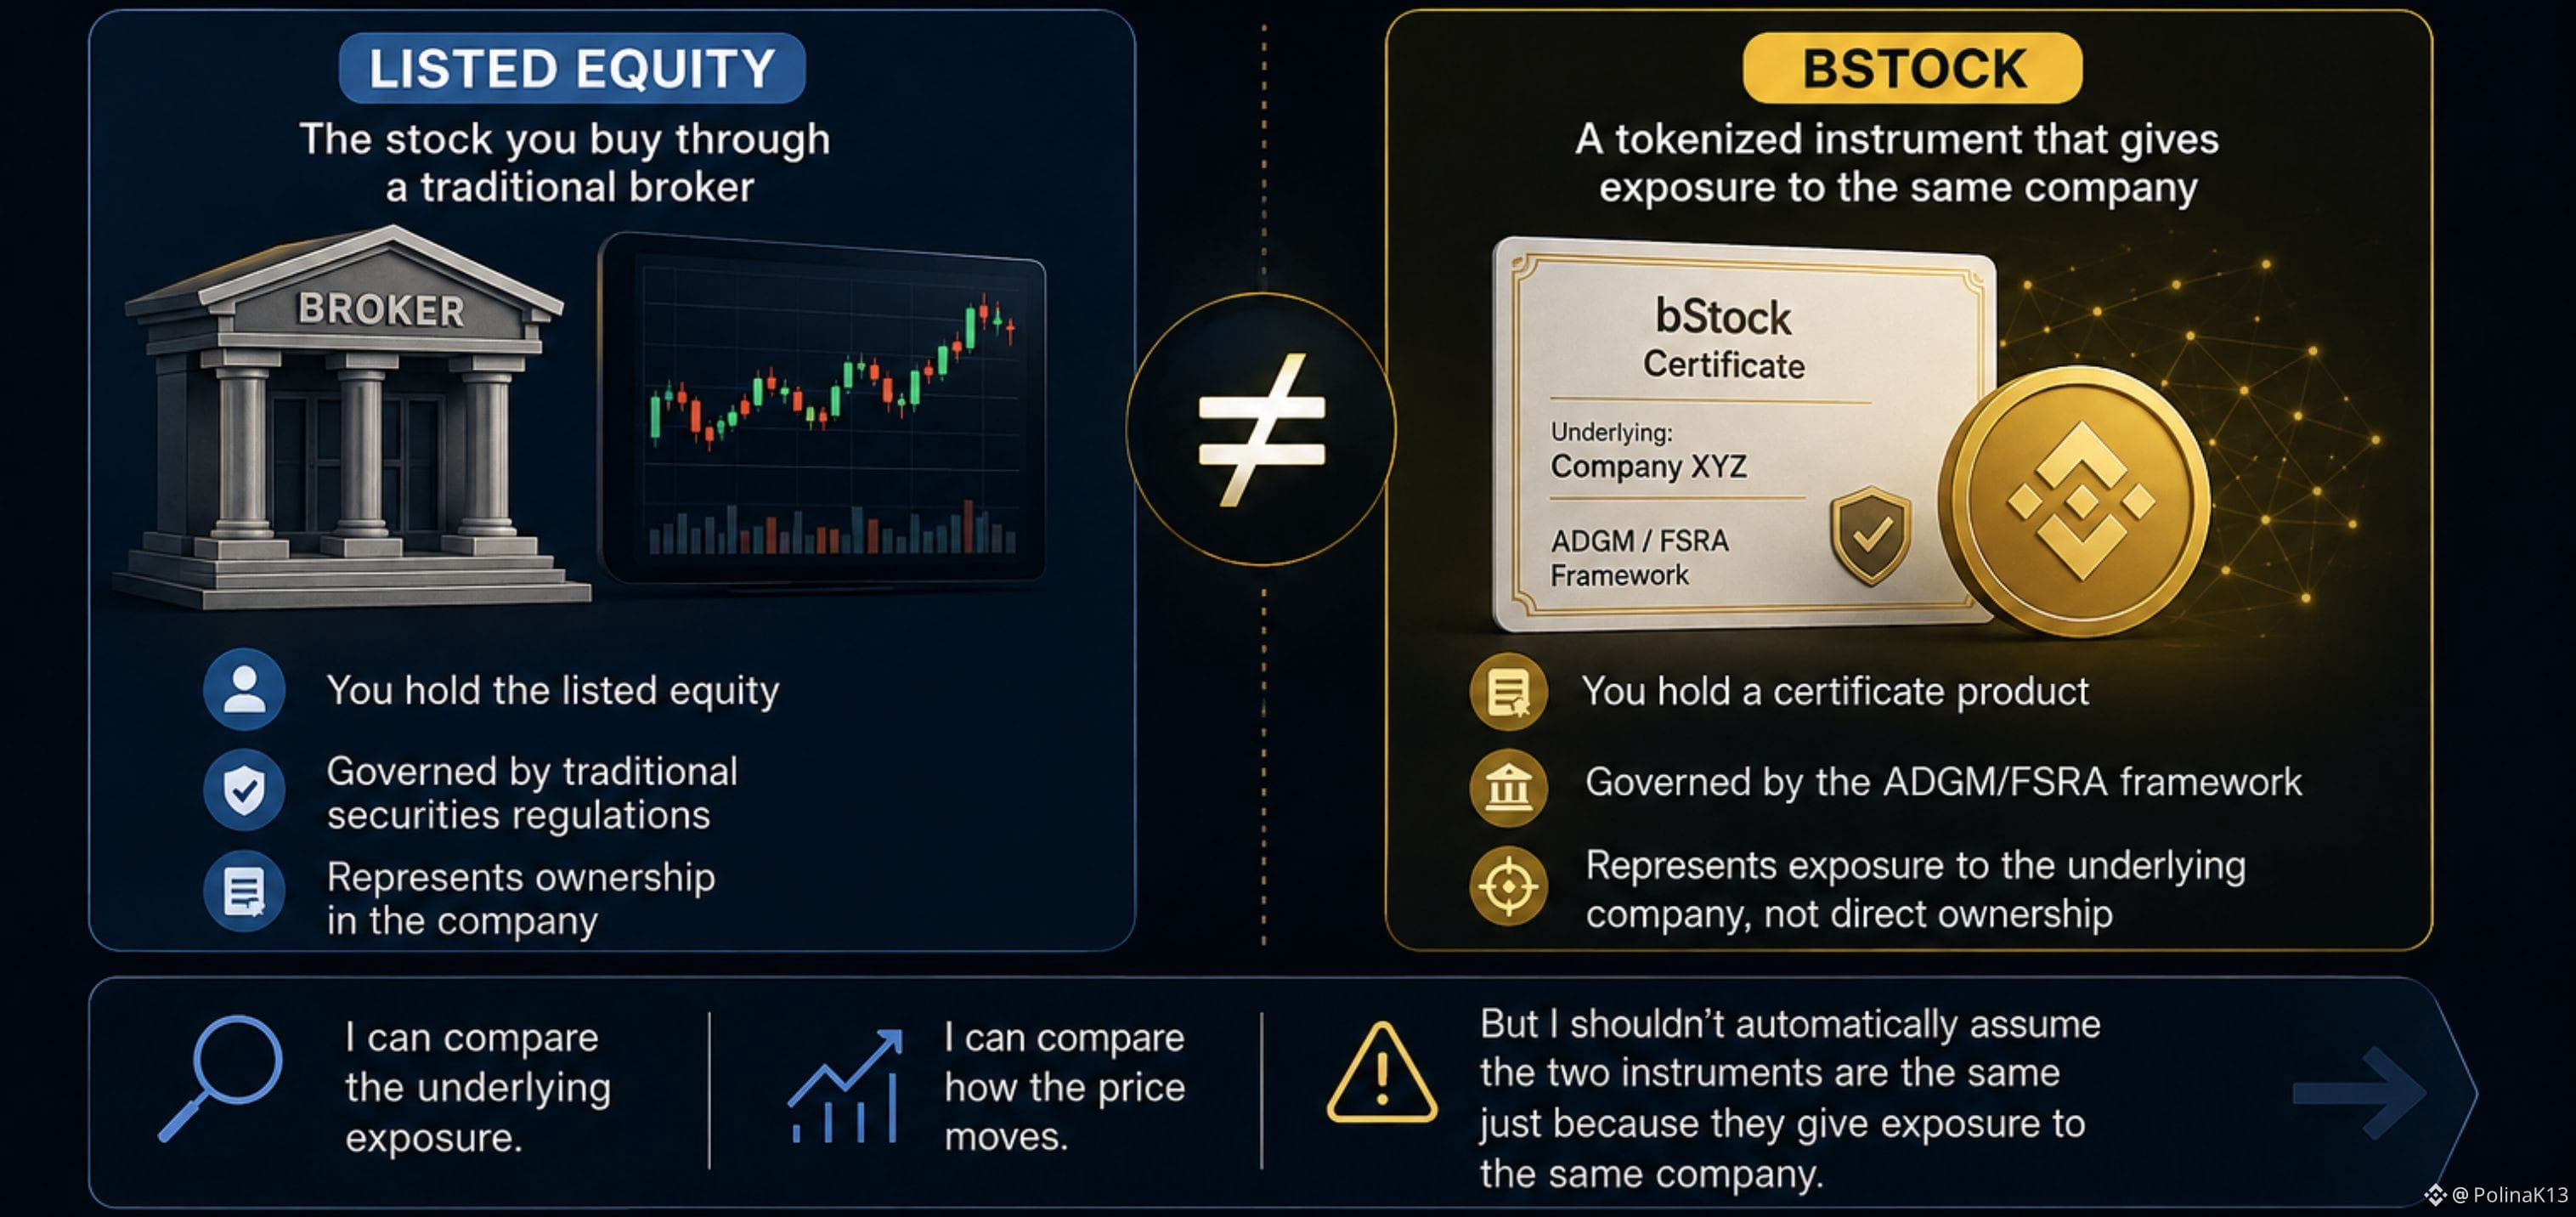
Se um bStock acompanha uma ação cotada, é o mesmo produto financeiro?
Quando eu olhei para os bStocks pela primeira vez, fiz naturalmente uma conexão simples.
Se um bStock me dá exposição a uma empresa listada, eu presumi que o próprio produto deveria ser bem parecido com a ação que eu compraria por meio de um corretor tradicional.
Mas foi aí que percebi que estava misturando duas coisas diferentes.
Um bStock pode me dar exposição à mesma empresa subjacente sem ser a própria ação listada.
Ele é um produto em forma de certificado no âmbito do framework da ADGM/FSRA, em vez da ação listada.
E essa diferença importa.
Dois produtos podem me dar exposição à mesma empresa sem serem o mesmo produto financeiro.
Isso me fez mudar a pergunta que eu faço ao analisar um bStock.
Não só:
“Qual empresa estou recebendo exposição?”
Mas também:
“Que tipo de produto financeiro estou realmente segurando?”
Eu posso comparar a exposição subjacente.
Eu posso comparar como o preço se move.
Mas eu não devo presumir automaticamente que os dois instrumentos são os mesmos apenas porque me dão exposição à mesma empresa.
Para mim, essa é uma das distinções importantes a entender com ativos tokenizados.
A mesma empresa subjacente não significa necessariamente o mesmo produto financeiro.
#bstockscis @BinanceCIS
Se um bStock acompanha uma ação cotada, é o mesmo produto financeiro?
Quando eu olhei para os bStocks pela primeira vez, fiz naturalmente uma conexão simples.
Se um bStock me dá exposição a uma empresa listada, eu presumi que o próprio produto deveria ser bem parecido com a ação que eu compraria por meio de um corretor tradicional.
Mas foi aí que percebi que estava misturando duas coisas diferentes.
Um bStock pode me dar exposição à mesma empresa subjacente sem ser a própria ação listada.
Ele é um produto em forma de certificado no âmbito do framework da ADGM/FSRA, em vez da ação listada.
E essa diferença importa.
Dois produtos podem me dar exposição à mesma empresa sem serem o mesmo produto financeiro.
Isso me fez mudar a pergunta que eu faço ao analisar um bStock.
Não só:
“Qual empresa estou recebendo exposição?”
Mas também:
“Que tipo de produto financeiro estou realmente segurando?”
Eu posso comparar a exposição subjacente.
Eu posso comparar como o preço se move.
Mas eu não devo presumir automaticamente que os dois instrumentos são os mesmos apenas porque me dão exposição à mesma empresa.
Para mim, essa é uma das distinções importantes a entender com ativos tokenizados.
A mesma empresa subjacente não significa necessariamente o mesmo produto financeiro.
#bstockscis @BinanceCIS
Quando eu olhei para os bStocks pela primeira vez, fiz naturalmente uma conexão simples.
Se um bStock me dá exposição a uma empresa listada, eu presumi que o próprio produto deveria ser bem parecido com a ação que eu compraria por meio de um corretor tradicional.
Mas foi aí que percebi que estava misturando duas coisas diferentes.
Um bStock pode me dar exposição à mesma empresa subjacente sem ser a própria ação listada.
Ele é um produto em forma de certificado no âmbito do framework da ADGM/FSRA, em vez da ação listada.
E essa diferença importa.
Dois produtos podem me dar exposição à mesma empresa sem serem o mesmo produto financeiro.
Isso me fez mudar a pergunta que eu faço ao analisar um bStock.
Não só:
“Qual empresa estou recebendo exposição?”
Mas também:
“Que tipo de produto financeiro estou realmente segurando?”
Eu posso comparar a exposição subjacente.
Eu posso comparar como o preço se move.
Mas eu não devo presumir automaticamente que os dois instrumentos são os mesmos apenas porque me dão exposição à mesma empresa.
Para mim, essa é uma das distinções importantes a entender com ativos tokenizados.
A mesma empresa subjacente não significa necessariamente o mesmo produto financeiro.
#bstockscis @BinanceCIS
73
·
--
Por que o mesmo bStock pode ter pontos de partida completamente diferentes?
Quando eu olhei para os bStocks pela primeira vez, eu pensava principalmente no token em si.
Depois, comecei a pensar sobre a pessoa que o tem em mãos.
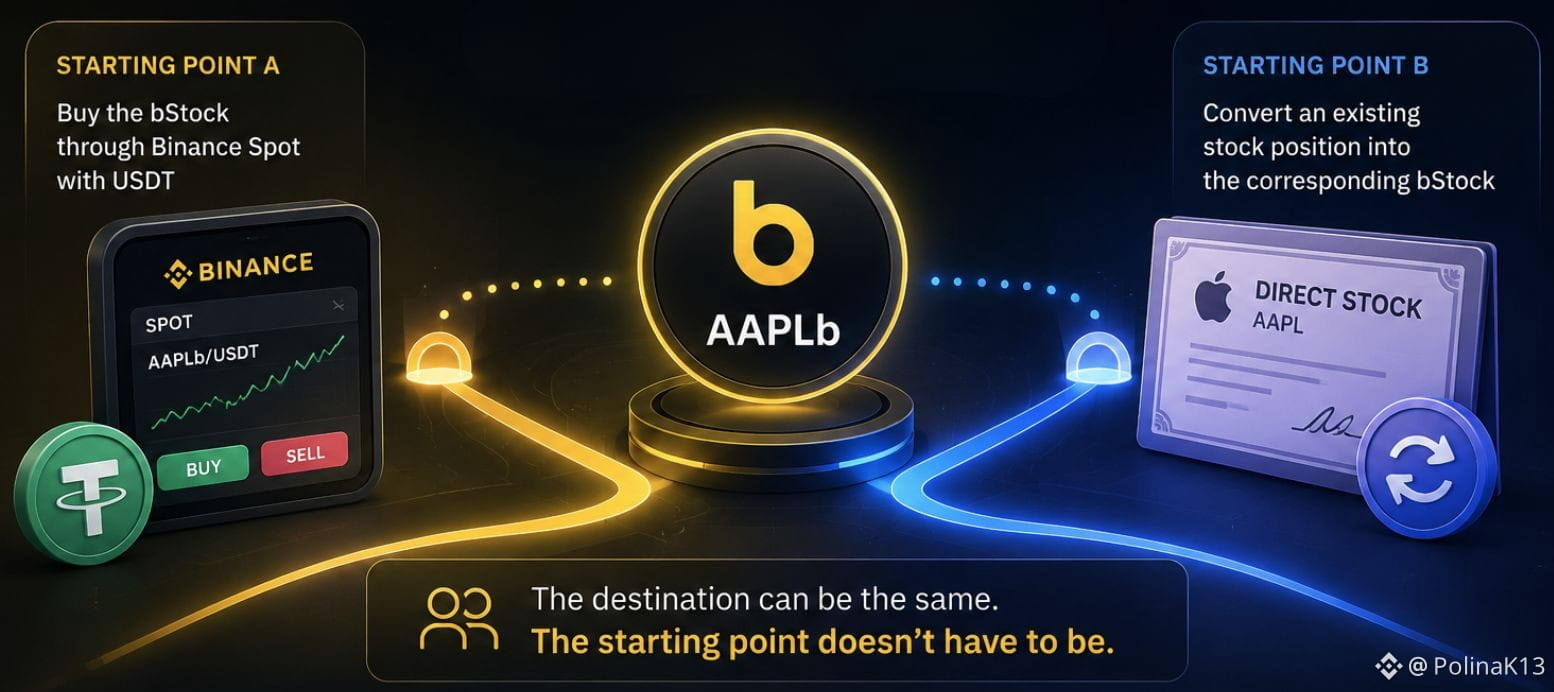
Duas pessoas podem acabar com o mesmo bStock, vindo de lugares completamente diferentes.
Uma pode já ter USDT e comprar o bStock via Binance Spot.
Outra pessoa pode já ter exposição à ação subjacente e entrar no mesmo bStock pela rota de conversão.
Mesmo token.
Ponto de partida diferente.
E eu acho isso mais interessante do que parece à primeira vista.
A tokenização não precisa necessariamente ser um caminho totalmente novo para alguém que está entrando no mercado.
Ela também pode se tornar outro formato para alguém que já tem exposição ao ativo subjacente.
É por isso que comecei a olhar para os bStocks menos como uma única forma de acessar ações e mais como uma ponte entre diferentes pontos de partida.
A pergunta não é apenas:
“Como eu consigo esse bStock?”
É:
“De onde eu estou começando antes de chegar até lá?”
Para mim, isso é uma das coisas mais interessantes sobre ativos tokenizados.
O destino pode ser o mesmo.
O ponto de partida não precisa ser.
#bstockscis @BinanceCIS
Por que o mesmo bStock pode ter pontos de partida completamente diferentes?
Quando eu olhei para os bStocks pela primeira vez, eu pensava principalmente no token em si.
Depois, comecei a pensar sobre a pessoa que o tem em mãos.
Duas pessoas podem acabar com o mesmo bStock, vindo de lugares completamente diferentes.
Uma pode já ter USDT e comprar o bStock via Binance Spot.
Outra pessoa pode já ter exposição à ação subjacente e entrar no mesmo bStock pela rota de conversão.
Mesmo token.
Ponto de partida diferente.
E eu acho isso mais interessante do que parece à primeira vista.
A tokenização não precisa necessariamente ser um caminho totalmente novo para alguém que está entrando no mercado.
Ela também pode se tornar outro formato para alguém que já tem exposição ao ativo subjacente.
É por isso que comecei a olhar para os bStocks menos como uma única forma de acessar ações e mais como uma ponte entre diferentes pontos de partida.
A pergunta não é apenas:
“Como eu consigo esse bStock?”
É:
“De onde eu estou começando antes de chegar até lá?”
Para mim, isso é uma das coisas mais interessantes sobre ativos tokenizados.
O destino pode ser o mesmo.
O ponto de partida não precisa ser.
#bstockscis @BinanceCIS
Quando eu olhei para os bStocks pela primeira vez, eu pensava principalmente no token em si.
Depois, comecei a pensar sobre a pessoa que o tem em mãos.
Duas pessoas podem acabar com o mesmo bStock, vindo de lugares completamente diferentes.
Uma pode já ter USDT e comprar o bStock via Binance Spot.
Outra pessoa pode já ter exposição à ação subjacente e entrar no mesmo bStock pela rota de conversão.
Mesmo token.
Ponto de partida diferente.
E eu acho isso mais interessante do que parece à primeira vista.
A tokenização não precisa necessariamente ser um caminho totalmente novo para alguém que está entrando no mercado.
Ela também pode se tornar outro formato para alguém que já tem exposição ao ativo subjacente.
É por isso que comecei a olhar para os bStocks menos como uma única forma de acessar ações e mais como uma ponte entre diferentes pontos de partida.
A pergunta não é apenas:
“Como eu consigo esse bStock?”
É:
“De onde eu estou começando antes de chegar até lá?”
Para mim, isso é uma das coisas mais interessantes sobre ativos tokenizados.
O destino pode ser o mesmo.
O ponto de partida não precisa ser.
#bstockscis @BinanceCIS
3
1
95
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
AIStocksWhatNext
193,451 visualizações
2,157 a discutir
Participe e ganhe recompensas de tráfego na nossa campanha de hashtag em alta
✨Tópico: Que outras oportunidades de investimento ainda existem enquanto as ações de IA continuam subindo?
👉Como participar:
Publique uma postagem curta ou um artigo com a hashtag #AIStocksWhatNext
Compartilhe se você está otimista ou pessimista e publique suas participações em ações de IA ou suas operações — usar o widget de negociação pode melhorar sua elegibilidade.
Você também pode fortalecer sua postagem compartilhando dados ou gráficos e evitando imagens geradas por IA.
✍️Crie conteúdo com base nos ângulos abaixo:
- A Nvidia diz que as vendas de chips vão dobrar no próximo ano, e as principais empresas de IA continuam registrando receita recorde; o gasto com computação por trás disso é igualmente impressionante. A demanda por IA realmente decolou? E por quanto tempo isso pode durar? As ações de IA estão em alta em todo o mercado. Isso é uma ruptura real ou apenas um repique de curto prazo?
- Líderes da indústria estão pedindo para desacelerar o desenvolvimento de IA, enquanto Trump planeja construir uma “Força de IA”, afirmando que a IA poderia representar 25% do PIB dos EUA no futuro. De que lado você está? O apoio em nível estadual será uma vitória de longo prazo para as ações de IA?
- Você está comprando ações de IA? Compartilhe com nosso widget de compartilhamento de negociações suas operações/posições relacionadas a IA.
⏰Período da campanha:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Recompensa:
- As postagens qualificadas que cumprirem as diretrizes acima e tiverem mais de 100 palavras serão revisadas e poderão receber um impulso aleatório de tráfego de 500 a 3.000 visualizações. Você receberá uma notificação do seu secretário de feed caso sua postagem seja selecionada.
- Tenha a chance de ter seu artigo destacado no Binance Square Official
Precisa de ideias para sua postagem? Visite a página do tópico #AIStocksWhatNext ou a Square Guide on How to Post for Better Reach.
Binance Square Official
·281 gostos
·596k visualizações
BitcoinBreaksAboveMayHighNears$86K
6,435 visualizações
112 a discutir
DogecoinRises15%
16,194 visualizações
623 a discutir